На Московской бирже продаются привилегированные акции «Транснефти» TRNFP. Голосующие обыкновенные акции, согласно раскрытой структуре капитала, принадлежат государству. За 2025 год компания объявила дивиденд 204,17 ₽ на каждую акцию, но эта выплата не задаёт доход на будущие годы. Чтобы оценить бумагу, нужно понять, откуда группа получает деньги, какая часть прибыли приходится на одну акцию и какие права получает покупатель префа.
Что представляет собой «Транснефть» и какую акцию покупают на бирже
Как группа зарабатывает
«Транснефть» управляет системой магистральных нефтепроводов в России и связанной сетью нефтепродуктопроводов в России, Беларуси и Казахстане. Нефтяные компании добывают сырьё, а группа организует его транспортировку. Это похоже на платную дорогу, только вместо автомобилей по ней движутся нефть и нефтепродукты. В отчётности за первое полугодие 2026 года компания пишет, что по её системе прошла большая часть нефти, добытой в России. Точную долю в этом примечании компания не раскрывает. Сама формулировка «большая часть» не доказывает роста перевозок. Для такого вывода нужны объёмы за два периода.
Доход группы шире платы за прокачку. В примечании 17 к раскрытой консолидированной отчётности за первое полугодие 2026 года выручка от основных видов деятельности составила 664 764 млн ₽. В этой строке вместе стоят услуги по транспортировке нефти и нефтепродуктов и продажа нефти. Портовые услуги и флот принесли 39 357 млн ₽. Ещё 35 945 млн ₽ приходится на прочую выручку основных сегментов и корректировки. Общая выручка группы достигла 740 066 млн ₽. Поэтому объяснять изменение всей выручки одним лишь пересмотром трубопроводного тарифа было бы ошибкой. Нужно отдельно смотреть объёмы перевозки, товарные операции и затраты группы.
Чем TRNFP отличается от обыкновенной акции
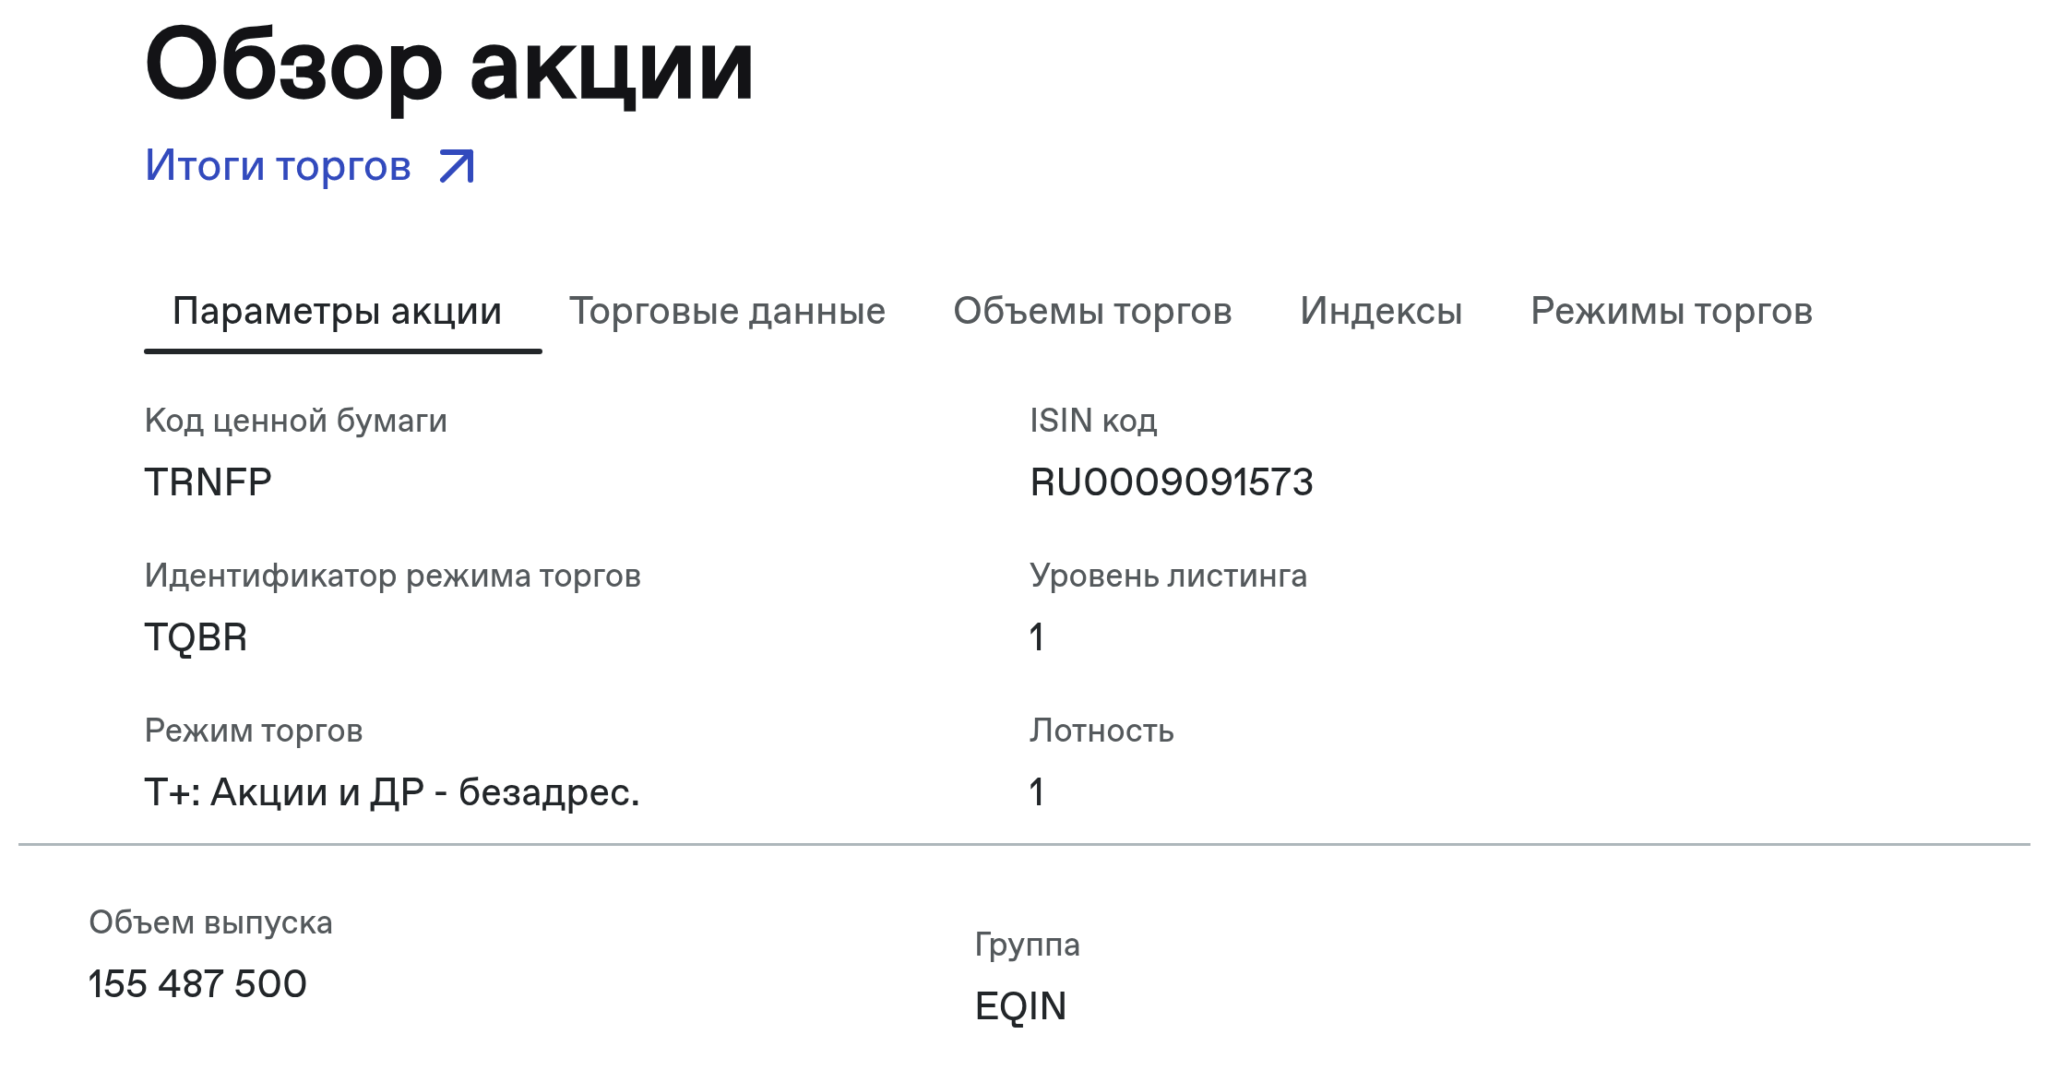
По данным Московской биржи, TRNFP является привилегированной акцией первого уровня листинга с размером лота в одну бумагу. Выпуск насчитывает 155 487 500 префов. В структуре капитала эмитента на 31 декабря 2025 года также числятся 569 446 800 обыкновенных акций. Все они принадлежат Российской Федерации в лице Росимущества. Покупатель TRNFP получает право на дивиденд, но обычно не участвует в голосовании так, как владелец обыкновенной акции. По уставу компании дивиденд на один преф не может быть меньше дивиденда на одну обыкновенную акцию. Это правило не превращает будущую выплату в заранее известную сумму.
Всего выпущено 724 934 300 акций обоих типов. Эта цифра нужна и для оценки прибыли на акцию. По отчётности группы прибыль, причитающаяся акционерам «Транснефти» за 2025 год, составила 226 073 млн ₽. Если разделить её на все акции, получится около 312 ₽ на бумагу. Деление только на биржевые 155 487 500 префов дало бы около 1 454 ₽. Это завышение в 4,66 раза. Биржевая цена акций «Транснефти», умноженная на число префов, даёт оценку лишь этого выпуска. Рыночной цены обыкновенных акций нет, поэтому оценка всей компании по цене префа требует отдельного допущения.
Как дробление изменило сопоставимость старых данных
19 февраля 2024 года компания раздробила каждую акцию на 100 новых. Котировки до этой даты и выплаты за 2022 год и раньше без поправки на дробление нельзя ставить рядом с нынешними. Дивиденд за 2023 год собрание объявило 28 июня 2024 года, уже после дробления. Поэтому 177,20 ₽ сразу относились к новой акции. В таблице эмитента эта строка помечена как представленная с учётом дробления.
После дробления цена одной бумаги механически стала примерно в 100 раз ниже, а число бумаг у прежнего владельца выросло в 100 раз. Если источник показывает историческую цену без корректировки, такой разрыв на графике нельзя принимать за рыночный обвал. Та же проверка нужна при сравнении прибыли и дивиденда на акцию за разные годы.
Финансовые результаты и денежный поток «Транснефти»
Что изменилось в отчётности за 2025 год и первое полугодие 2026 года
Выручка «Транснефти» за 2025 год выросла на 1,2%, а прибыль, причитающаяся её акционерам, сократилась на 21,4%. Это разные стороны одного результата. До амортизации и обесценения операционная прибыль выросла на 7,3%, но в отчёте появился гораздо более крупный расход от обесценения активов. Ниже сопоставлены опубликованные показатели группы из раскрытых консолидированных отчётов, составленных на основе Международных стандартов финансовой отчётности (МСФО), а не отдельная отчётность головного общества. Все суммы указаны в млн ₽.
| Показатель | 2023 | 2024 | 2025 |
|---|---|---|---|
| Выручка | 1 330 899 | 1 423 904 | 1 440 281 |
| Операционная прибыль до амортизации и обесценения | 552 816 | 545 014 | 584 615 |
| Обесценение внеоборотных активов | 1 106 | 31 990 | 97 506 |
| Расход по налогу на прибыль | 82 233 | 123 857 | 148 869 |
| Прибыль акционеров ПАО «Транснефть» | 304 196 | 287 662 | 226 073 |
| Денежный поток от операций | 425 058 | 449 331 | 438 958 |
| Приобретение основных средств и нематериальных активов | 268 440 | 351 655 | 356 781 |
| Поток после этих приобретений | 156 618 | 97 676 | 82 177 |
| Свободный денежный поток по методике эмитента | 165 072 | 120 028 | 83 046 |
Для 2024 года взяты сравнительные показатели из отчётности за 2025 год. Для 2023 года использованы пересчитанные данные. В отчётности за 2024 год эмитент увеличил показатель прибыли акционеров за 2023 год с первоначальных 296 508 до 304 196 млн ₽. Смешивать первоначальную цифру с последующими периодами нельзя.
Расход от обесценения в 2025 году составил 97 506 млн рублей против 31 990 млн рублей годом ранее. Это бухгалтерская переоценка ожидаемой стоимости активов, а не выплата такой суммы из кассы в день признания расхода.
Отмахиваться от неё тоже нельзя. В примечании 7 эмитент связывает тест с уменьшением грузооборота, высокой ставкой и ростом налога. Прогноз будущих денежных потоков для нефтетранспортных активов оказался чувствителен к этим условиям.
Промежуточные периоды сравниваются только между собой. В раскрытом отчёте за первое полугодие 2026 года выручка достигла 740 066 млн ₽ против 719 537 млн ₽ годом раньше, но операционная прибыль сократилась на 4,3%. Прибыль акционеров снизилась на 3,3%.
| Показатель, млн ₽ | 1П2025 | 1П2026 |
|---|---|---|
| Выручка | 719 537 | 740 066 |
| Операционная прибыль до амортизации и обесценения | 307 632 | 294 903 |
| Операционная прибыль | 188 338 | 180 255 |
| Прибыль акционеров ПАО «Транснефть» | 153 385 | 148 304 |
| Денежный поток от операций | 129 159 | 135 998 |
| Приобретение основных средств и нематериальных активов | 159 395 | 157 715 |
| Поток после этих приобретений | −30 236 | −21 717 |
За последние 12 месяцев, завершившиеся 30 июня 2026 года, расчётная прибыль акционеров составляет 220 992 млн ₽. Она получена из 226 073 млн ₽ за 2025 год за вычетом 153 385 млн ₽ за первое полугодие того года и с добавлением 148 304 млн ₽ за первое полугодие 2026 года. При 724 934 300 акциях это около 304,84 ₽ на бумагу. В предыдущем разделе 312 ₽ относились именно к полному 2025 году. Для коэффициента «цена/прибыль» (P/E) эти два периода нельзя смешивать.
Как налог влияет на прибыль группы
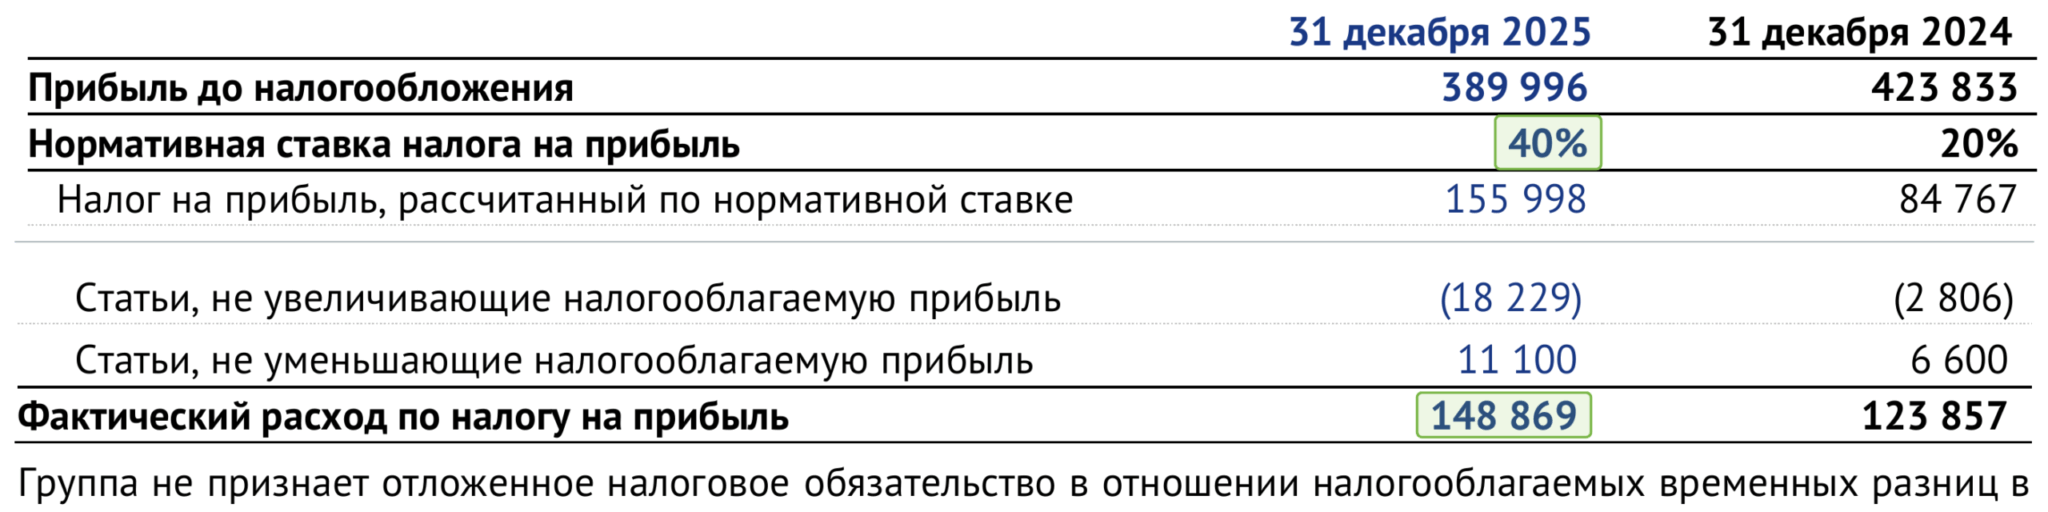
Пункт 1.19 статьи 284 Налогового кодекса, введённый законом от 29 ноября 2024 года № 416-ФЗ, устанавливает ставку налога на прибыль 40% на 2025–2030 годы для субъектов естественной монополии, транспортирующих нефть или нефтепродукты по системе магистральных трубопроводов, и организаций с их участием от 50%, которые также ведут такую транспортировку. Это не означает, что каждый рубль прибыли всей группы облагается по одной ставке. В отчётности эмитент показывает фактический расход по налогу с учётом состава группы, временных разниц и других корректировок.
За 2025 год этот расход составил 148 869 млн ₽ при прибыли до налогообложения 389 996 млн ₽. Отношение одного показателя к другому равно 38,2%. За 2024 год соответствующее отношение было 29,2%, причём тогда в расход попал пересчёт отложенных налогов на 35 296 млн ₽ после изменения будущей ставки. Денежный налог на прибыль, показанный в отчёте о движении средств, вырос с 94 380 до 178 526 млн рублей. Поэтому ни 40% из закона, ни 38,2% из отчёта нельзя без поправок подставлять в прогноз следующего дивиденда.
Сколько денег остаётся после капитальных затрат
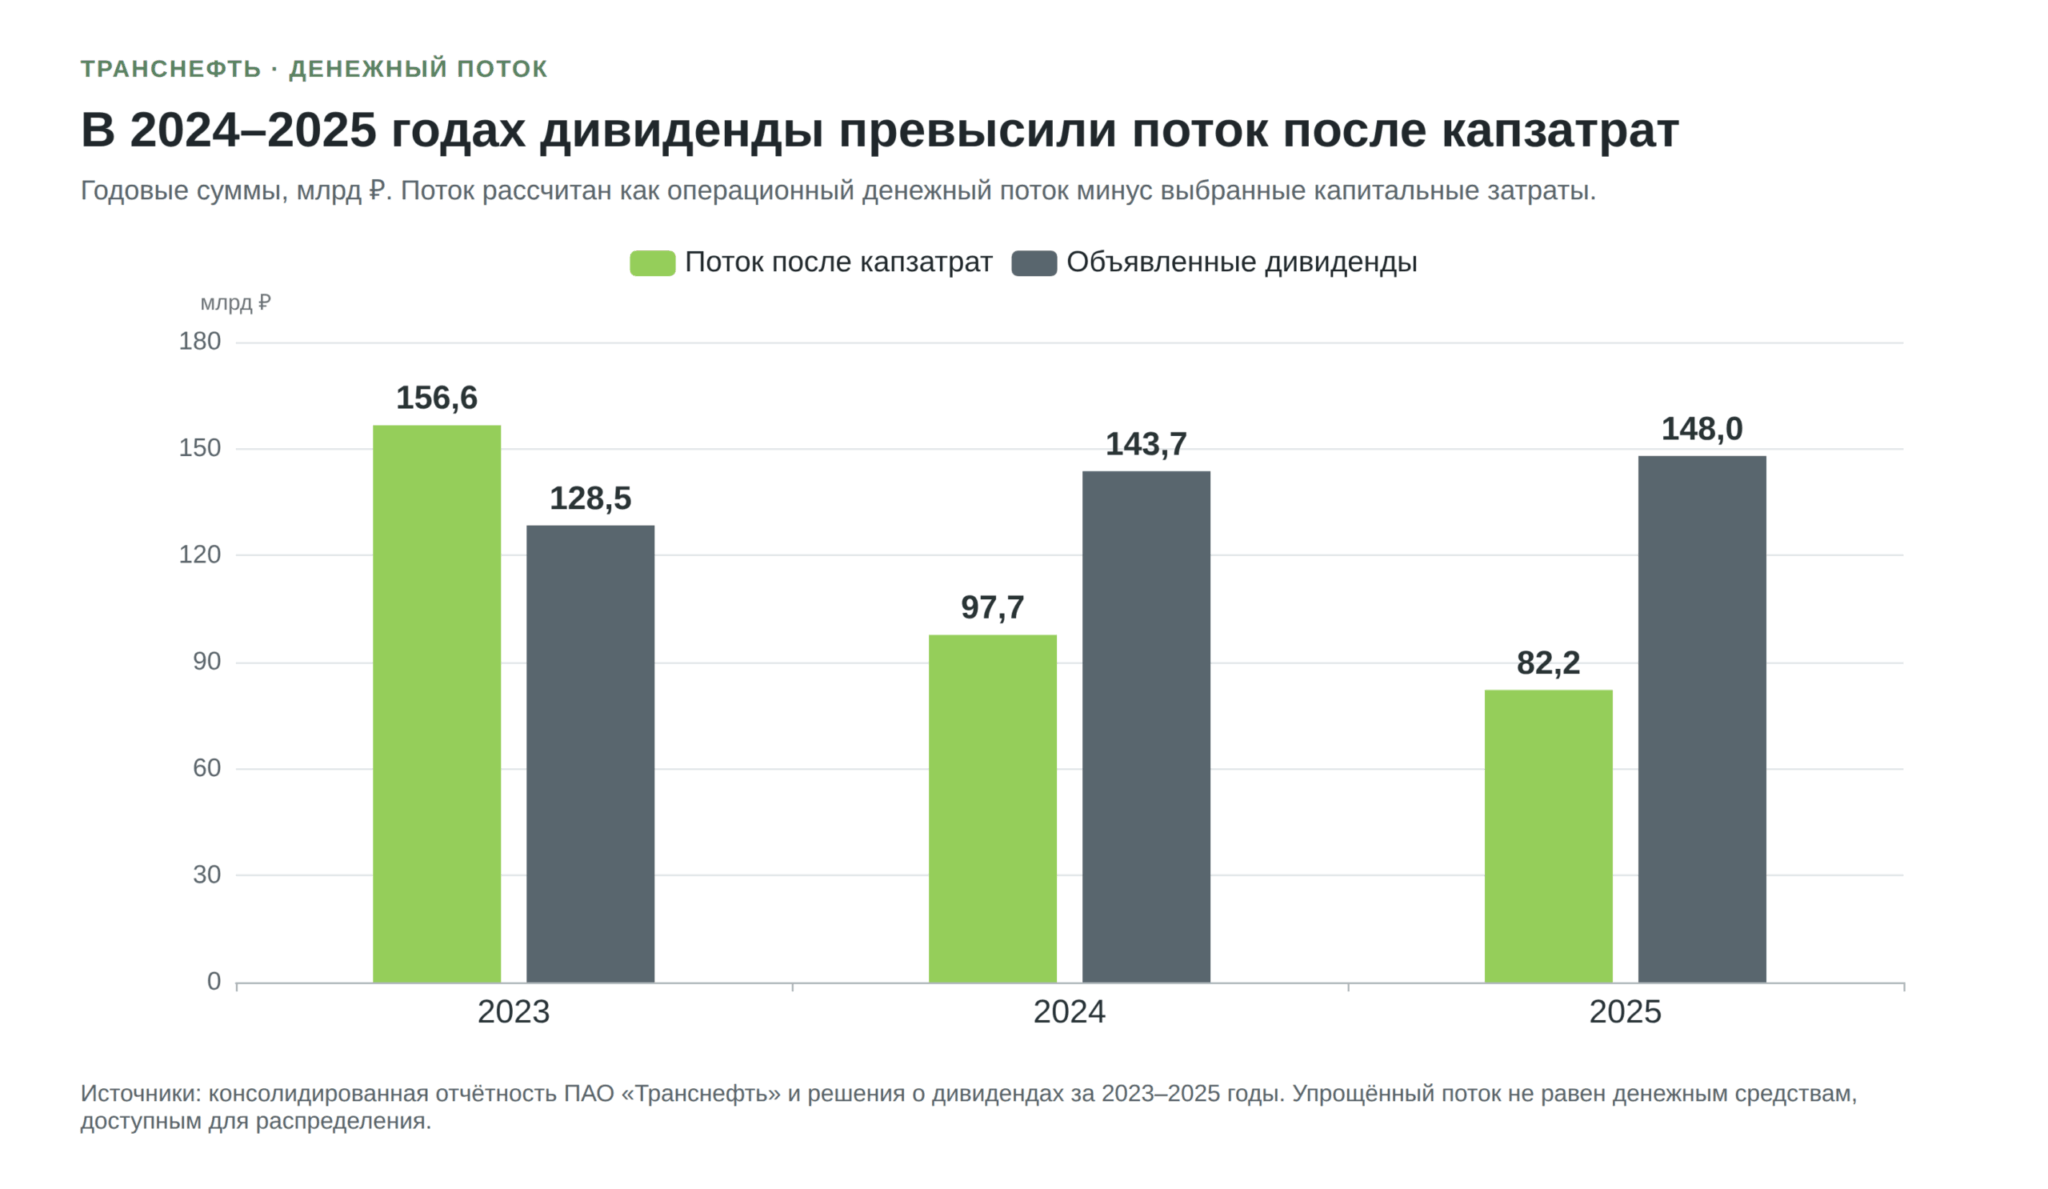
Упрощённый свободный денежный поток здесь рассчитан как денежный поток от операционной деятельности минус платежи за основные средства и нематериальные активы. По этой формуле за 2025 год остаётся 82 177 млн ₽, за 2024 год было 97 676 млн ₽. Годовой отчёт самого эмитента показывает 83 046 и 120 028 млн ₽ соответственно. В его расчёте капитальные затраты уменьшены на поступления от продажи основных средств. Особенно заметна разница в 2024 году, когда такие поступления составили 22 352 млн ₽. Проценты, полученные по депозитам, и движение самих депозитов в наш упрощённый расчёт не включены.
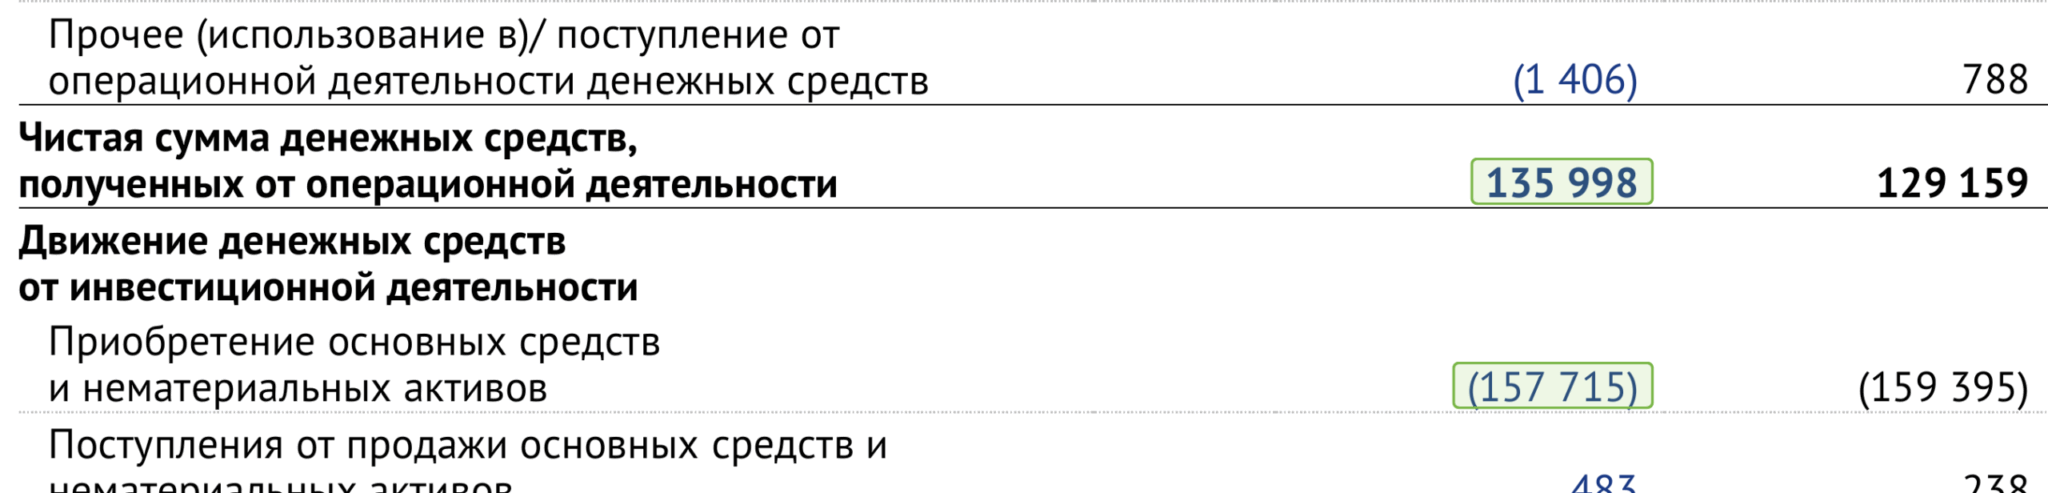
За первое полугодие 2026 года результат равен −21 717 млн ₽. Годом раньше за те же месяцы было −30 236 млн ₽, хотя полный 2025 год завершился положительным потоком. Значит, отрицательные шесть месяцев нельзя просто умножить на два и объявить годовым дефицитом. Но нельзя и считать прибыль в 148 304 млн ₽ свободными деньгами акционера. Только на приобретение основных средств и нематериальных активов за полугодие ушло 157 715 млн ₽.
Что ограничивает точность сравнения
При сверке документов эмитента за 2025 год я нашёл одноимённые строки с разным составом. В годовом отчёте выручка от основных видов деятельности составляет 1 058 873 млн ₽ и отражает транспортные услуги, а товарные операции вынесены отдельно на 276 083 млн ₽. В примечании 21 к раскрытой консолидированной отчётности строка с тем же названием включает также продажу нефти и равна 1 299 124 млн ₽. Общая выручка в обоих документах одинакова, 1 440 281 млн ₽. Сравнивать две строки по одному названию без чтения примечания было бы ошибкой.
Компания также прямо указывает, что раскрытая версия отчётности исключает часть чувствительной информации о сегментах, выручке и связанных сторонах. Она составлена на основе аудированной отчётности по МСФО, но не содержит всех обязательных раскрытий полного комплекта. Поэтому по опубликованным строкам нельзя точно восстановить объём прокачки каждого направления или прибыльность каждого маршрута. Там, где данных нет, оценка остаётся сценарием, а не установленным результатом.
Дивиденды «Транснефти» и цена префа после отсечки
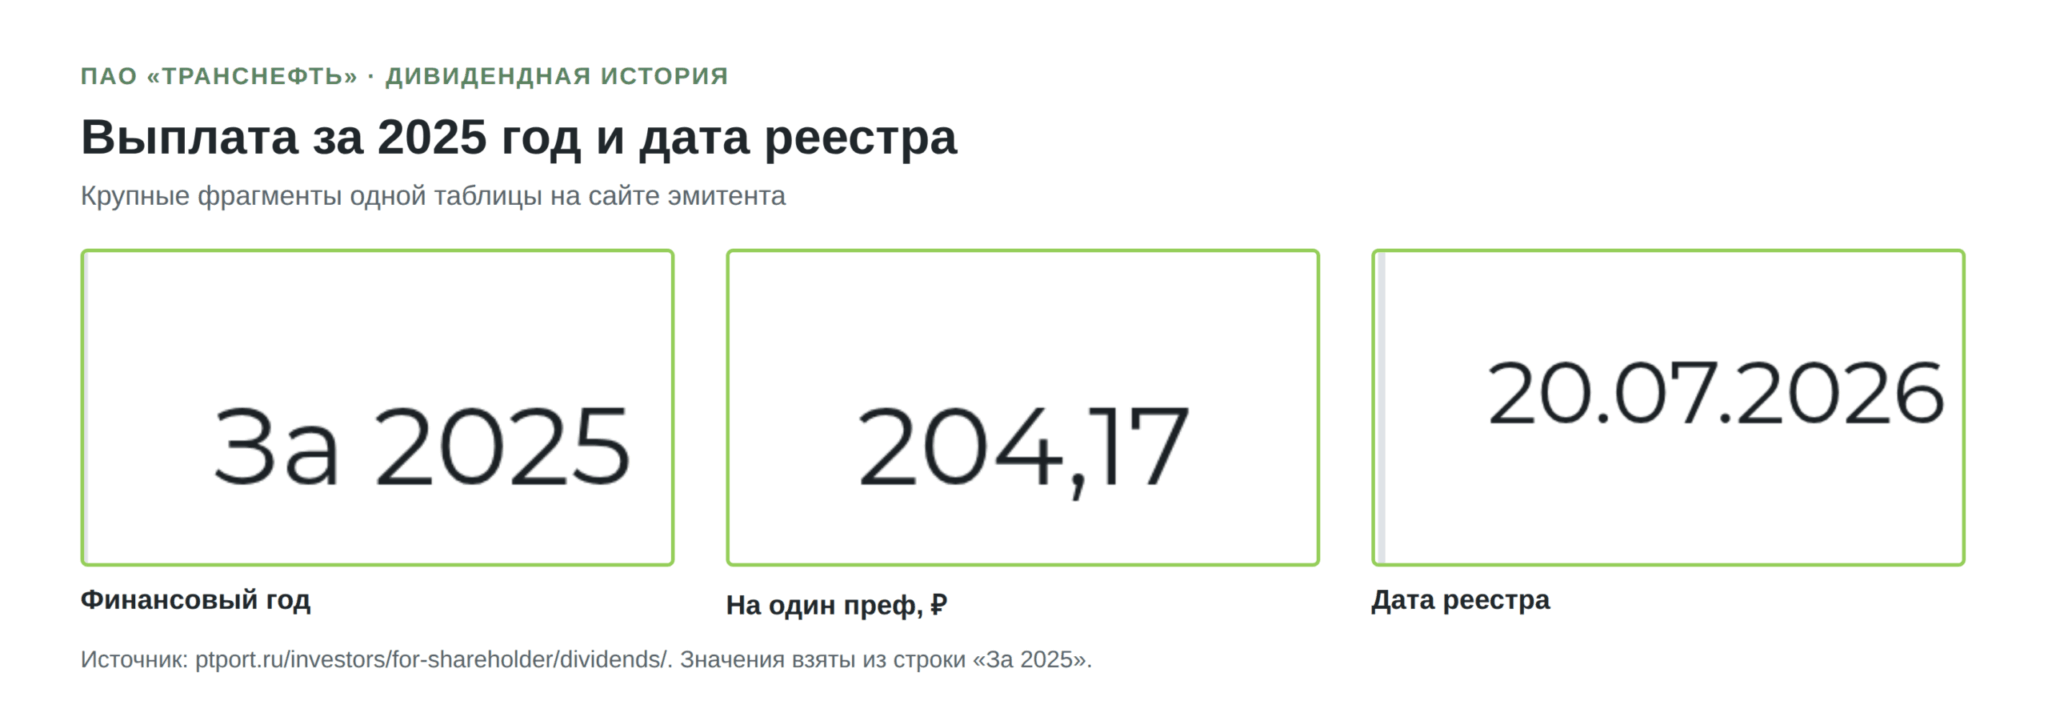
За 2025 год «Транснефть» объявила 204,17 ₽ на обыкновенную и привилегированную акцию. Прошлые выплаты показывают решения акционера, но даже похожая прибыль не делает эту сумму постоянной.
Что гарантирует устав, а что зависит от решения собрания
В статье 8 действующего устава сказано, что на дивиденды по всем привилегированным акциям направляется 10% чистой прибыли самого ПАО за финансовый год. Выплата на один преф не может быть ниже выплаты на одну обыкновенную акцию. В статье 11 источником дивидендов названа прибыль по бухгалтерской отчётности компании, а решение о выплате принимает собрание акционеров. По пункту 5 статьи 32 закона об акционерных обществах, если годовое собрание не приняло решение о дивиденде по префам или решило выплатить его не полностью, право голоса по всем вопросам возникает со следующего собрания до полной выплаты. Это дополнительное право, а не замена недополученных денег.
На странице дивидендов эмитент отдельно указывает ориентир для государства как акционера. Распоряжение правительства РФ от 29.05.2006 № 774-р в редакции от 21.08.2026 предусматривает направление не менее 50% нормализованной прибыли по МСФО, если иной размер не установлен правительственным актом. Здесь база уже групповая и скорректированная. Уставные 10% относятся к прибыли юридического лица по российской отчётности. Складывать эти проценты или выводить из них фиксированную сумму на TRNFP нельзя.
Дивидендная политика учитывает капзатраты и финансовую устойчивость. До решения собрания расчёт «50% прибыли / число акций» остаётся оценкой. Право на объявленную выплату определяется по реестру на установленную дату.
Выплаты после дробления
Дробление в отношении 1 к 100 прошло в феврале 2024 года. Выплату за 2023 год утвердили 28 июня, уже после него, в сумме 177,20 ₽ на новую акцию. Поэтому все три строки сопоставимы без дополнительного пересчёта.
| Финансовый год | Решение собрания | Дата реестра | На один преф, ₽ | Всего по двум типам акций, млрд ₽ |
|---|---|---|---|---|
| 2023 | 28.06.2024 | 18.07.2024 | 177,20 | 128,458 |
| 2024 | 27.06.2025 | 17.07.2025 | 198,25 | 143,718 |
| 2025 | 30.06.2026 | 20.07.2026 | 204,17 | 148,000 |
Данные взяты из дивидендной истории «Транснефти». Сумма за 2025 год округлена в таблице до 148,000 млрд ₽. Точное объявленное значение составляет 147 999 852 118 ₽. Доходность на странице эмитента рассчитана на дату собрания и не является текущей доходностью бумаги.
Подробная история выплат по годам и даты решений приведены в отдельном материале «Дивиденды Транснефти».
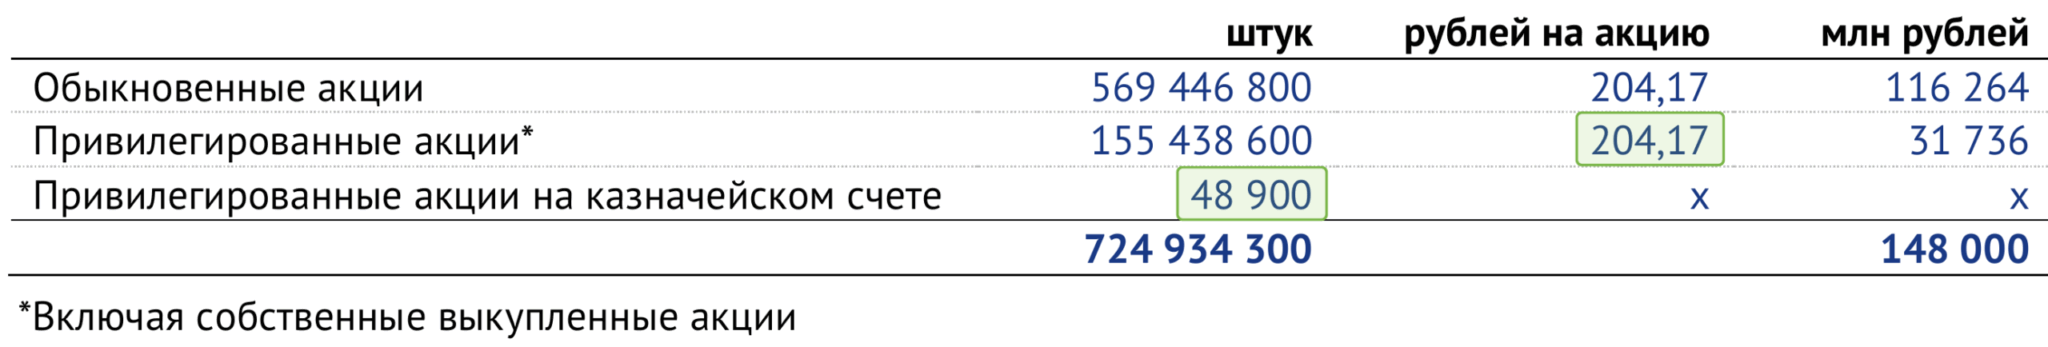
При пересчёте общей суммы я нашёл разницу с отчётом. Произведение 204,17 ₽ на все 724 934 300 выпущенных акций равно 148 009 836 031 ₽, на 9 983 913 ₽ больше объявления. Согласно промежуточной отчётности, 48 900 префов находились на казначейском счёте. Дивиденд на них не начислялся. Умножение 48 900 на 204,17 ₽ даёт ровно 9 983 913 ₽.
Почему июльский дивидендный гэп начался в субботу
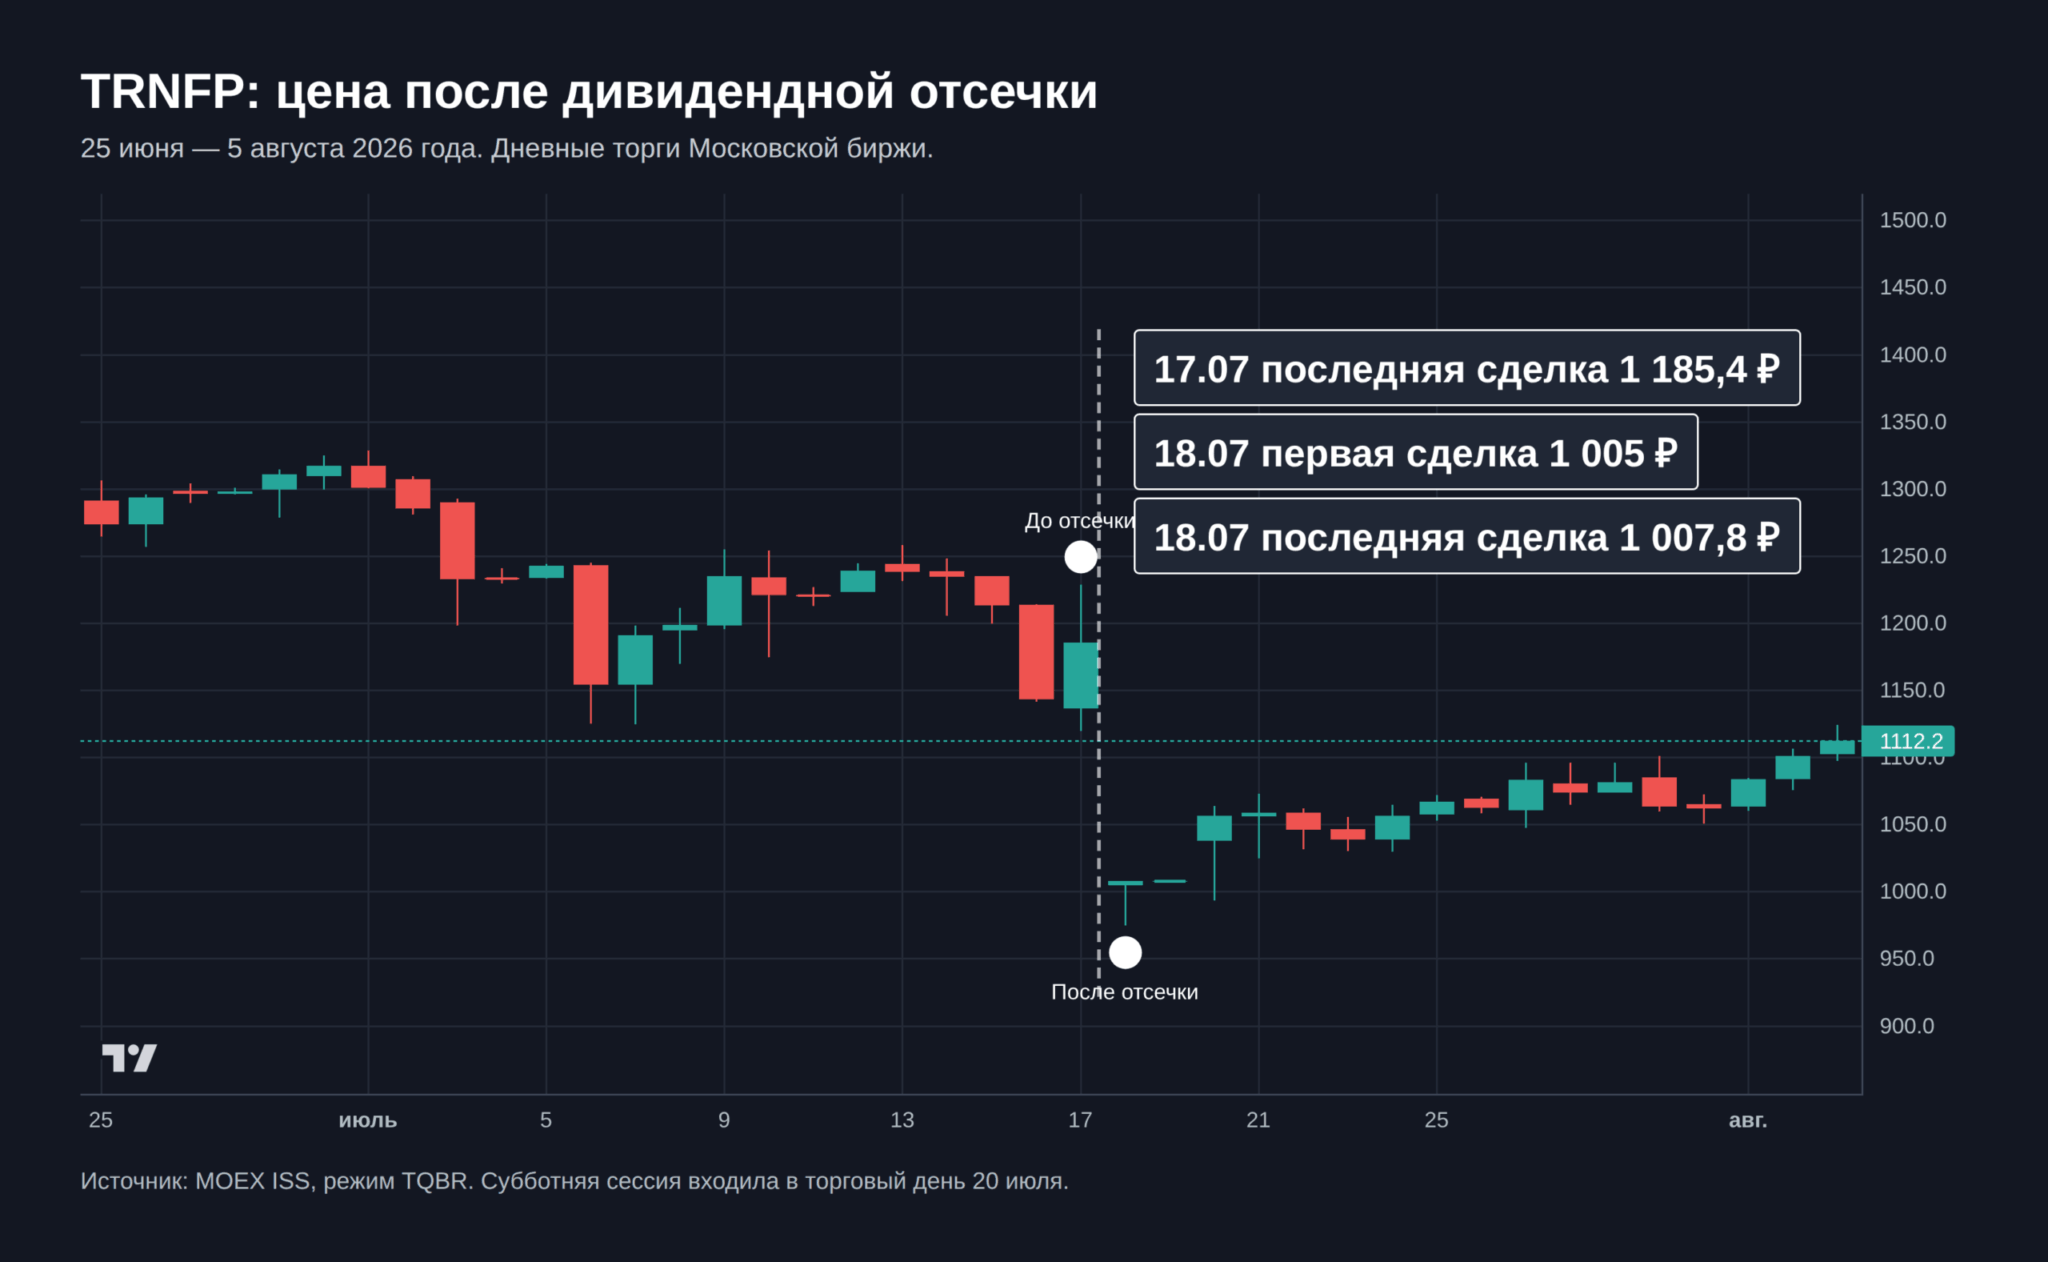
Реестр за 2025 год закрывался 20 июля 2026 года, в понедельник. Для сделок с акцией в режиме Т+1 последним днём покупки с правом на дивиденд была пятница, 17 июля. Если вы купили преф в субботу, расчёт прошёл во вторник и права на эту выплату не возникло. Эти правила описаны Московской биржей для дополнительной сессии выходного дня.
По свечам MOEX ISS последняя сделка 17 июля прошла по 1 185,4 ₽. Первая сделка в субботу, 18 июля, прошла по 1 005 ₽, а последняя за субботу по 1 007,8 ₽. Разница между последними сделками пятницы и субботы составила 177,6 ₽ на акцию, или 14,98% от пятничной цены. Биржа сообщила о корректировке расчётной цены TRNFP с торгового дня 20 июля в связи с дивидендами. Этот торговый день начался уже с субботней сессии. Поэтому на графике падение видно 18 июля, хотя дата реестра приходилась на понедельник.
При цене 1 185,4 ₽ объявленные 204,17 ₽ составляли 17,22% до налога. Для резидента РФ при ставке НДФЛ 13% на руки с одной акции приходится 177,63 ₽. ФНС указывает ставку 15% для части соответствующей налоговой базы сверх 2,4 млн ₽ за год. Почти равная сумма чистого дивиденда и падения последней цены в этом эпизоде не повторялась точно в предыдущие годы.
Я проверил в MOEX ISS ещё две отсечки. В 2024 году первая цена после отсечки была ниже последней цены предыдущего дня на 147 ₽ при дивиденде 177,20 ₽. В 2025 году разница составила 159 ₽ при выплате 198,25 ₽. Все 3 наблюдения показывают снижение первой цены, но не дают прогноза для будущих лет. Между последними ценами до и после отсечки 2025 года разница составила 193 ₽, больше дивиденда после НДФЛ 13% на 20,52 ₽. Это убыток ещё до комиссии. Цена меняется и по другим причинам, а исторические сделки по двум крайним ценам не были гарантированы каждому покупателю.
Из чего могут быть профинансированы следующие выплаты
Объявленные 148,0 млрд ₽ за 2025 год составили 65,5% от 226,1 млрд ₽ прибыли, причитающейся акционерам ПАО по МСФО. Эта доля не проверяет выполнение правительственного ориентира 50%. Для него прибыль нормализуют по отдельным правилам. Денежный поток от операций за 2025 год после приобретения основных средств и нематериальных активов составил 82,2 млрд ₽ по формуле из предыдущего раздела, на 65,8 млрд ₽ меньше объявленных дивидендов.
Но поток одного года не равен единственному источнику последующей выплаты. На 30 июня 2026 года «Транснефть» раскрыла 122,4 млрд ₽ денежных средств и 320,1 млрд ₽ рублёвых депозитов со сроком погашения в течение года. Деньги для выплаты префам перечислялись в июле и августе, по обыкновенным акциям выплата прошла в августе. Согласно примечанию 23 к полугодовой отчётности, в июле компания также заплатила 40 млрд ₽ за долю 7,52% в голосующих бумагах организации под контролем государства. Депозиты нельзя считать доступными в любой день без проверки их условий. Следующая выплата зависит от прибыли, расходов на инфраструктуру, доступных денег и решения акционера. Повторение 204,17 ₽ из этих данных не следует.
Что может улучшить результаты компании
Объёмы прокачки и маршруты
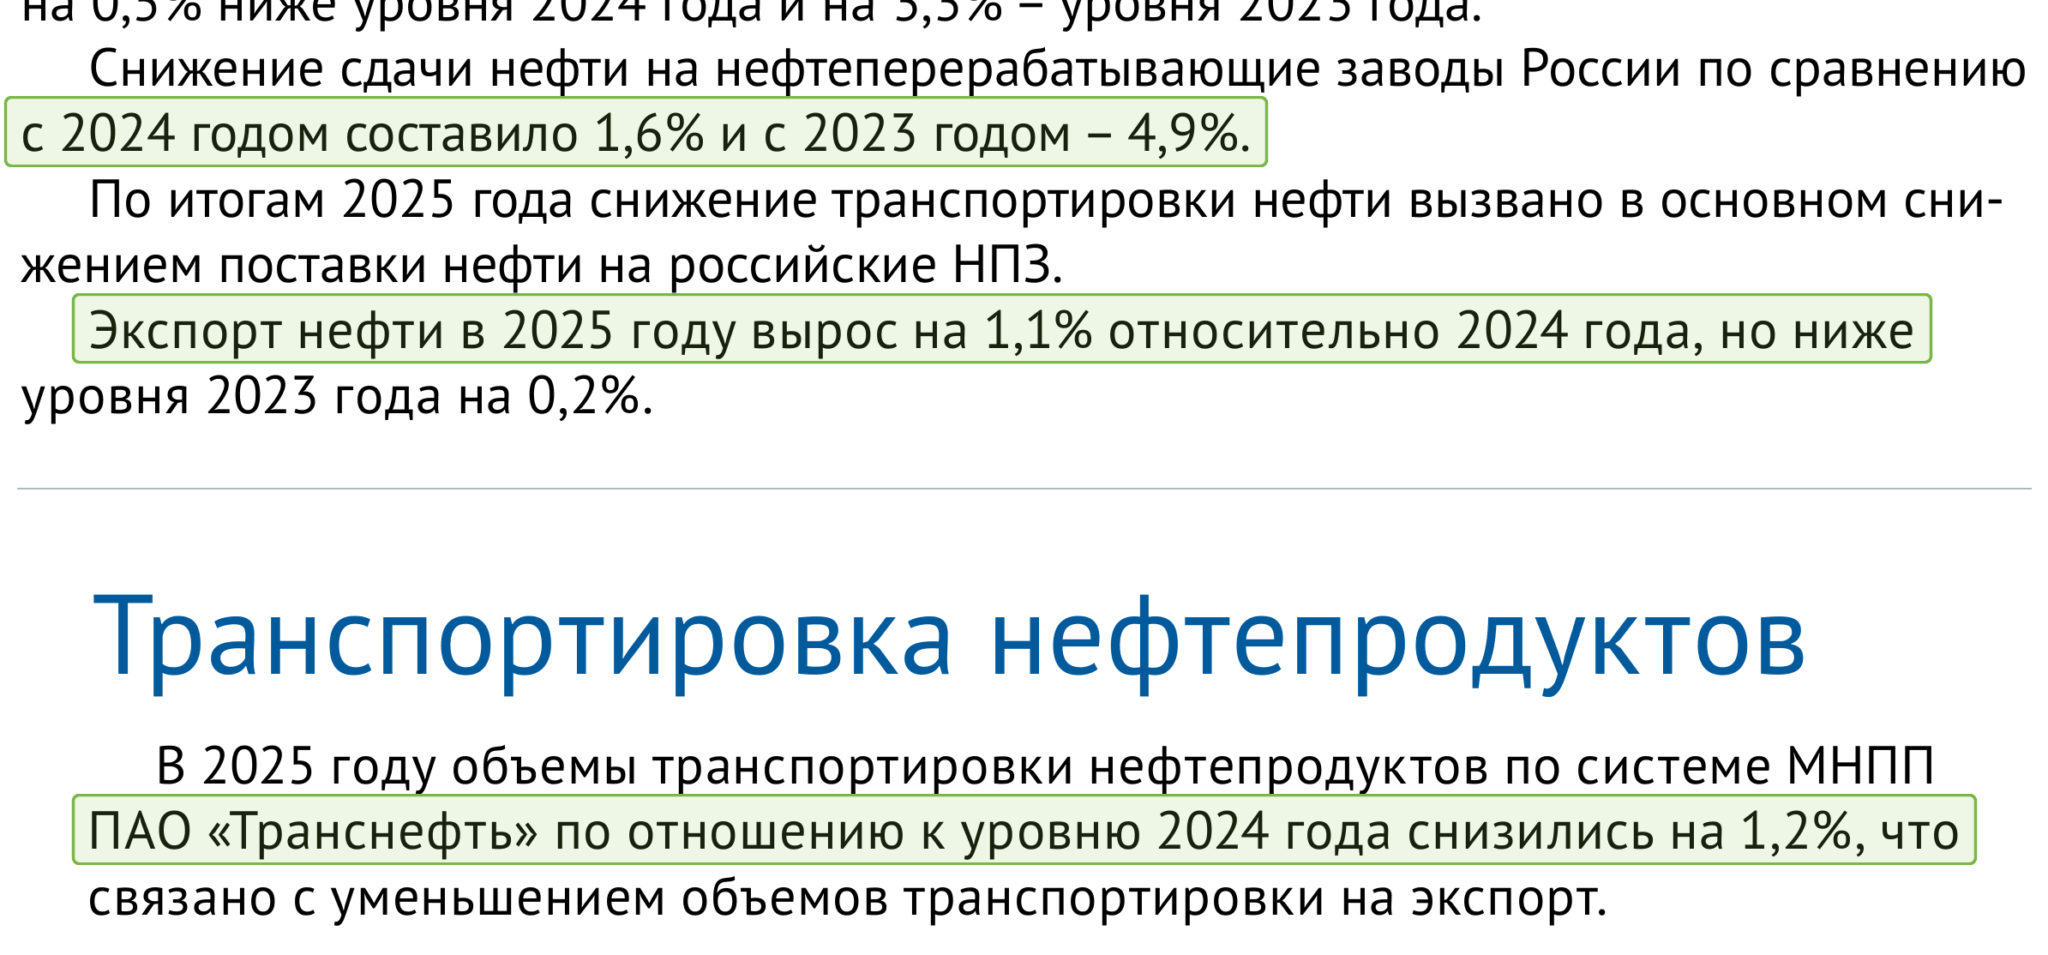
По годовому отчёту «Транснефти», в 2025 году общий приём нефти в трубопроводную систему сократился на 0,2% к 2024 году, а сдача нефти в пунктах назначения на 0,5%. Поставки на российские НПЗ снизились на 1,6%, хотя экспорт вырос на 1,1%. Поэтому рост одного направления ещё не означает роста всей прокачки. Восстановление поставок на переработку или увеличение экспортных объёмов может поддержать выручку, если дополнительные тонны действительно пройдут по системе.
Для нефтепродуктов картина иная. Их транспортировка в 2025 году сократилась на 1,2% из-за меньшего объёма экспортных заявок. Компания сообщает, что часть заявленных к экспорту нефтепродуктов направлялась на внутренний рынок. Даже при неизменном общем тоннаже перемена маршрутов способна изменить выручку, поскольку условия перевозки различаются. Но раскрытая отчётность не позволяет посчитать прибыль от каждого направления. Приписывать отдельному новому маршруту точную прибавку к прибыли было бы выдумкой.
Решения о тарифах
Тарифы на транспортировку нефти устанавливает ФАС. Приказ от 31 октября 2025 года № 857/25 содержит ставки на перекачку и отдельные операции с нефтью. Для нефтепродуктов компания публикует изменения по конкретным маршрутам и услугам. Например, с 19 мая 2026 года изменились тарифы по приказу ФАС № 234/26, а с 1 октября компания объявила ещё одно изменение тарифов на перекачку нефтепродуктов в связи с индексацией железнодорожных тарифов. Это принятые решения. Будущего повышения всех тарифов на один и тот же процент из них не следует.
На корпоративной странице есть и сообщения об установлении тарифов для новых маршрутов по запросам грузоотправителей в 2026 году. Появление ставки даёт цену перевозки, но не раскрывает будущий объём заявок. Для оценки результата нужны и тариф, и фактическая прокачка, и затраты на соответствующую часть сети. Изменение цены нефти не равно изменению тарифа перевозчика. Оно может влиять на добычу, экспортные заявки и выручку от товарных операций группы, но прямой пропорции здесь нет.
Порты, денежные остатки и ограничение роста
Портовый бизнес добавляет группе иной источник дохода. Согласно годовому отчёту, группа НМТП обработала 137,4 млн тонн грузов в 2025 году. Сегмент принёс 76,5 млрд ₽ выручки, или 5,3% выручки «Транснефти», и 51,6 млрд ₽ показателя EBITDA (результата до процентов, налогов и амортизации) в методике эмитента, или 8,8% такого показателя группы. Рост перевалки мог бы повысить вклад портов, но эти доли показывают и масштаб ограничения. Даже сильный результат НМТП сам по себе не заменит изменение доходов от трубопроводной сети.
На расходы тоже стоит смотреть отдельно от тарифа. В годовом отчёте снижение удельных операционных расходов на транспорт нефти и нефтепродуктов за 2025 год компания объяснила меньшими затратами на электроэнергию и капитальный ремонт. Если экономия повторится при стабильной прокачке, она поддержит операционный результат. Гарантии повторения отчёт не даёт. К тому же сокращение ремонта за один период нельзя автоматически считать постоянным снижением потребности в содержании сети.
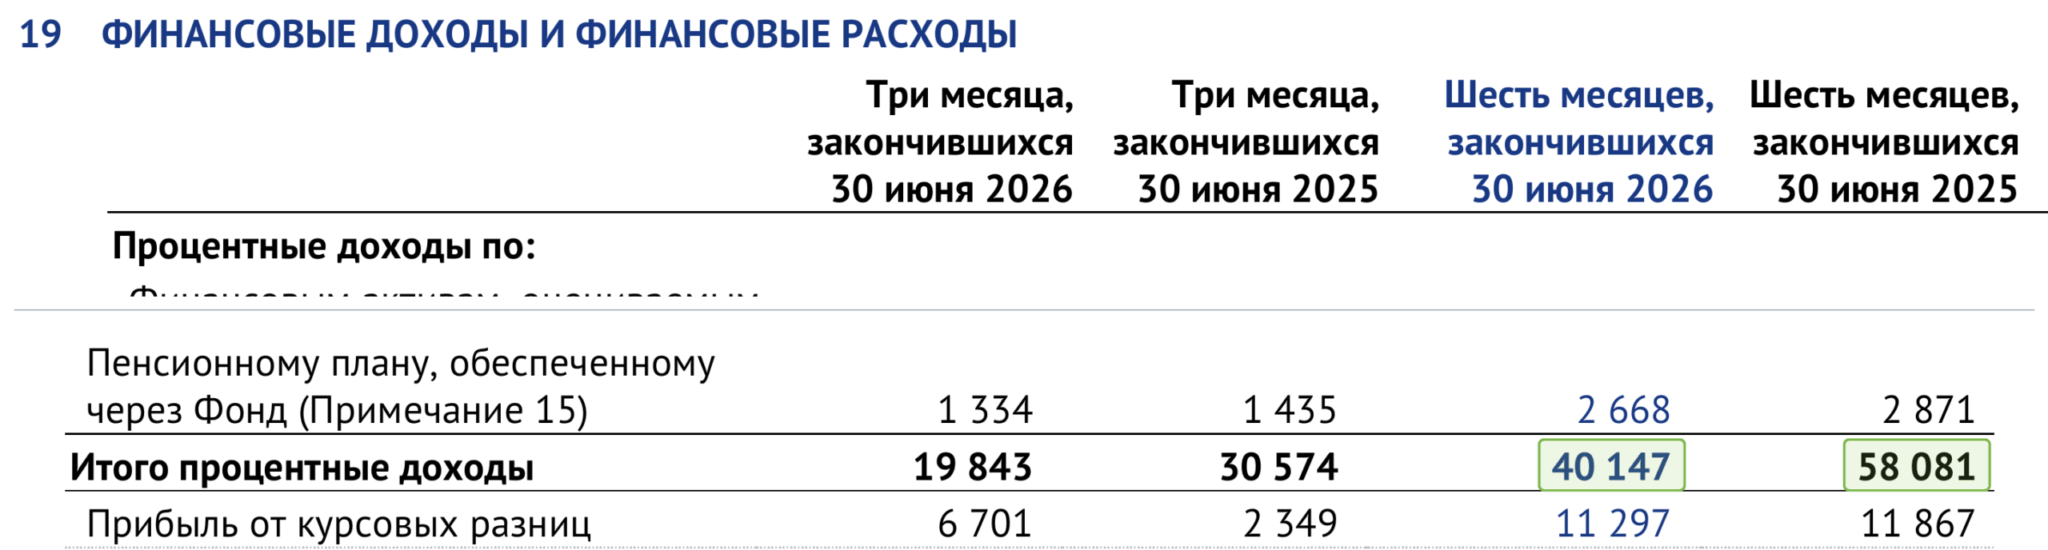
Денежные остатки приносят процентный доход, но его размер меняется. В примечании 19 к отчётности за первое полугодие 2026 года совокупные процентные доходы составили 40 147 млн ₽ против 58 081 млн ₽ годом ранее. В эту строку входят доходы по финансовым активам, деньгам и пенсионному плану, а не только по депозитам. Поэтому большую сумму депозитов из предыдущего раздела нельзя превращать в прогноз стабильных процентов или следующего дивиденда.
Риски владения TRNFP
Налоговая нагрузка и решения государства
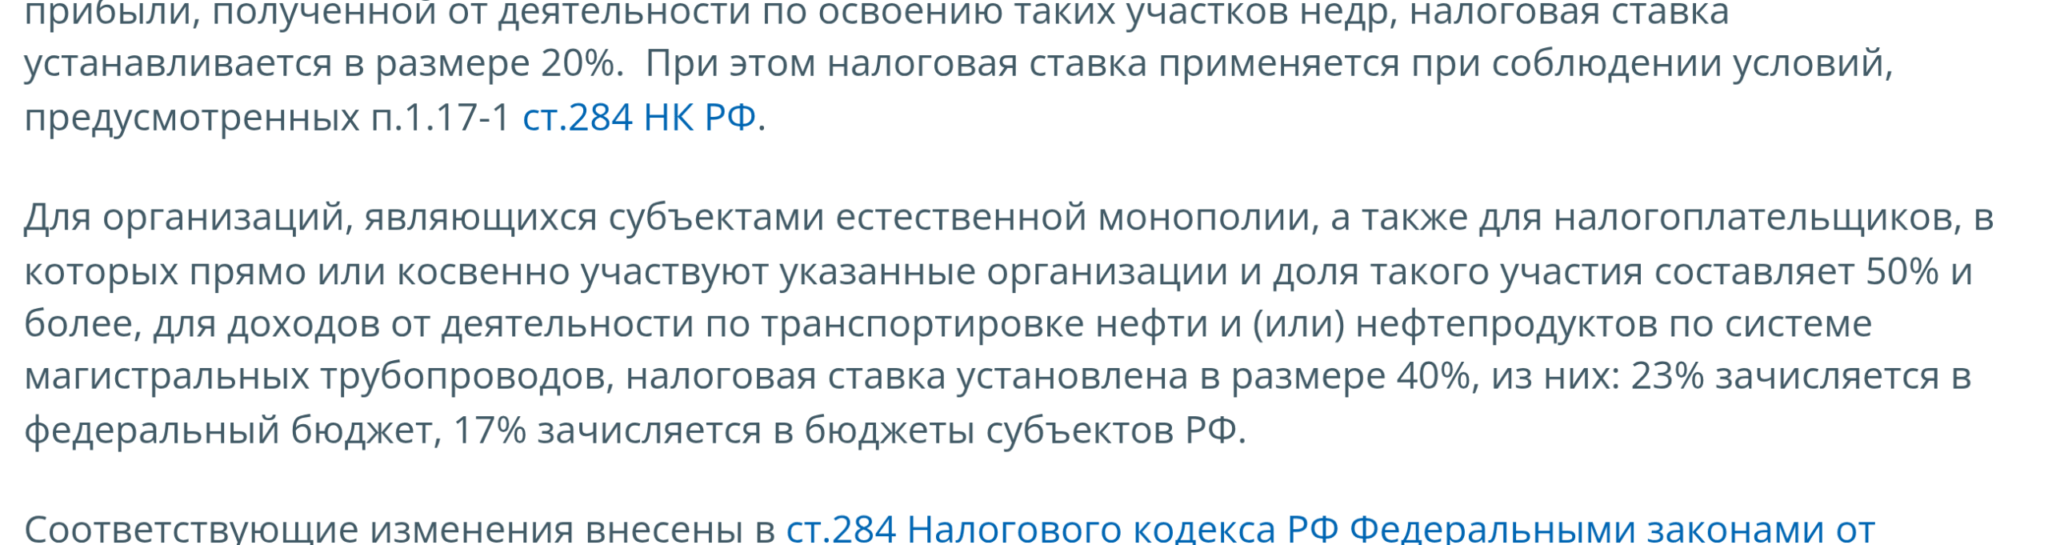
Для компаний группы, которые подпадают под пункт 1.19 статьи 284 Налогового кодекса, ставка налога на прибыль в 2025–2030 годах составляет 40%. Норму ввёл Федеральный закон от 29 ноября 2024 года № 416-ФЗ. ФНС разъясняет, что она относится к субъектам естественной монополии с транспортировкой нефти и нефтепродуктов по системе магистральных трубопроводов и определённым компаниям с их участием. Применять 40% к прибыли всей группы без учёта состава её деятельности нельзя.
В консолидированном отчёте о движении денежных средств уплаченный налог на прибыль вырос с 94 380 млн ₽ за 2024 год до 178 526 млн ₽ за 2025 год. Это денежные платежи, а не бухгалтерский расход по налогу. Изменение показывает, насколько существенной стала нагрузка на денежный поток. Тарифы утверждает ФАС, а дивиденды зависят от решения акционеров. Даже если выручка вырастет, вся прибавка не перейдёт владельцам префов автоматически.
Капзатраты и доступные деньги
В 2025 году группа получила 438 958 млн ₽ от операционной деятельности и потратила 356 781 млн ₽ на приобретение основных средств и нематериальных активов. По формуле из финансового раздела осталось 82 177 млн ₽. Объявленные затем дивиденды за этот год составили 148 000 млн ₽ после округления. Разница в 65 823 млн ₽ не означает, что компании нечем платить. Она означает, что выплата больше денежного остатка, созданного за один год после выбранной категории капитальных затрат.
На 30 июня 2026 года в раскрытой отчётности было 122 406 млн рублей денежных средств и 320 058 млн рублей депозитов с погашением в течение года при кредитах и займах на 157 427 млн рублей. Этот запас снижал риск нехватки ликвидности на отчётную дату. Но баланс составлен до выплаты около 148 млрд ₽ дивидендов и до июльской покупки финансового вложения за 40 млрд ₽. Если вычесть только эти два платежа из июньских денег и депозитов, останется 254,464 млрд ₽. Это не фактический остаток на октябрь. Между датами были и другие притоки и выплаты. Если капзатраты и дивиденды снова превысят приток денег, запас сократится либо понадобятся иные источники финансирования. В первом полугодии 2026 года разность операционного потока и приобретений основных средств составляла −21 717 млн ₽. Полугодовой результат не следует механически переносить на весь год.
Есть и риск переоценки активов. В 2025 году группа признала 97 506 млн ₽ обесценения внеоборотных активов. Это не разовый денежный платёж, но в примечании к отчётности эмитент связывает оценку с меньшим грузооборотом, высокой ставкой и повышением налога. Новые ухудшения этих условий могут снова снизить учётную прибыль даже при работающей сети.
Санкции и сохранность инфраструктуры
По годовому отчёту протяжённость трубопроводной сети составляет 66,89 тыс. км. Её обслуживание требует постоянных подрядных работ и замены оборудования. В описании программы реконструкции компания называет банкротства подрядчиков и нехватку работников среди факторов, осложняющих планирование, в том числе на фоне санкционной политики. За 2025 год она построила 555 км новых трубопроводов и реконструировала 480 км действующих. Эти объёмы показывают масштаб работ, но не обещают такого же темпа и стоимости в будущем.
Компания также рассматривает физическую защиту объектов как действующую задачу. В разделе безопасности годового отчёта сказано, что её охрана уничтожила 40 беспилотных воздушных судов в 2025 году. Отдельно приведена удельная аварийность нефтепроводов 0,03 события на 1 тыс. км при целевом уровне не выше 0,063. Первое число не равно количеству повреждённых объектов, второе не делает риск нулевым. Публичные данные не дают вероятности простоя конкретного маршрута или суммы возможного ущерба. Точную денежную поправку к оценке акции по ним рассчитать нельзя.
Структура владения и неполное раскрытие
Российская Федерация владеет всеми 569 446 800 обыкновенными акциями «Транснефти», или 78,55% уставного капитала, согласно данным эмитента на 31 декабря 2025 года. Биржевой покупатель получает привилегированную акцию, которая обычно не даёт голоса. Если годовое собрание не решило выплатить дивиденд по префам либо решило выплатить его не полностью, право голоса возникает со следующего собрания по правилам пункта 5 статьи 32 закона об акционерных обществах. Пока выплаты идут, владелец TRNFP не определяет состав совета директоров, инвестиционную программу и размер очередного дивиденда.
Раскрытая отчётность за первое полугодие 2026 года исключает часть сведений о сегментах, выручке и связанных сторонах. Эмитент прямо указывает, что опубликованный документ не содержит всей информации полного промежуточного отчёта по МСФО. Среди правовых оснований он называет часть 8 статьи 7 Федерального закона от 27 июля 2010 года № 208-ФЗ и постановление правительства от 13 сентября 2023 года № 1490. Общие результаты и денежный поток доступны, но проверить прибыльность каждого маршрута и все внутригрупповые операции по опубликованным таблицам нельзя.
Оценка акций «Транснефти»
P/E по полному году и последним 12 месяцам
При цене префа 1 043,6 ₽ прибыль за 2025 год соответствует P/E 3,35. Если заменить годовую прибыль результатом за последние 12 месяцев до 30 июня 2026 года (TTM), коэффициент вырастает до 3,42. Во всех строках ниже использована одна цена. Московская биржа показала 1 043,6 ₽ как цену закрытия основной сессии 15 октября 2026 года. Последняя сделка вечерней сессии прошла по 1 053,4 ₽, поэтому расчёт по ней даст немного другие значения.
Числитель P/E здесь равен биржевой цене одного префа. Знаменатель получают из консолидированной прибыли, принадлежащей акционерам ПАО «Транснефть», делённой на все 724 934 300 выпущенных акций. По консолидированной отчётности за 2025 год такая прибыль составила 226 073 млн ₽. Из неё вычтена прибыль за первое полугодие 2025 года и добавлена прибыль за первое полугодие 2026 года из промежуточной отчётности. Получилось 220 992 млн рублей за TTM. Этот период охватывает второе полугодие 2025 года и первое полугодие 2026 года, а не прогноз на будущее.
| Показатель | 2025 год | TTM до 30.06.2026 | Как считали |
|---|---|---|---|
| Прибыль акционеров ПАО, млрд ₽ | 226,073 | 220,992 | Консолидированная отчётность |
| Прибыль на акцию, ₽ | 311,85 | 304,84 | Прибыль / 724,9343 млн акций |
| P/E при цене 1 043,6 ₽ | 3,35 | 3,42 | Цена префа / прибыль на акцию |
| Операционная прибыль до амортизации и обесценения, млрд ₽ | 584,615 | 571,886 | 2025 год − 1П2025 + 1П2026 |
| Свободный денежный поток по упрощённой формуле, млрд ₽ | 82,177 | 90,696 | Операционный поток − приобретение основных средств и НМА |
| Доходность такого денежного потока, % | 10,86 | 11,99 | Поток / условная стоимость всех акций |
Падение прибыли на акцию с 311,85 до 304,84 ₽ невелико относительно её уровня, но само по себе низкое P/E не гарантирует дешёвую покупку. По свечам Московской биржи последняя цена 16 июля 2025 года, перед отсечкой, составляла 1 499 ₽. Если условно купить тогда один преф и оценить его по цене закрытия основной сессии 15 октября 2026 года в 1 043,6 ₽, падение цены составит 30,4%.
Два дивиденда за это время дали 350,11 ₽ после НДФЛ 13%. Итог равен убытку 105,29 ₽, или 7,02%, до комиссий. Это расчёт по выбранным историческим ценам, а не доходность каждой сделки. Будущая прибыль зависит от объёмов прокачки, тарифов, налогов и обесценений. Если вы сравниваете этот коэффициент с прогнозным P/E, сначала проверьте, откуда взята будущая прибыль. Методику прогнозного P/E мы разбираем отдельно.
Почему 155,49 млн префов нельзя принимать за все акции
Выпуск составляет 155 487 500 привилегированных акций, из них 48 900 числились на казначейском счёте на 30 июня 2026 года. Умножение размера выпуска на 1 043,6 ₽ даёт 162,27 млрд ₽. Это условная стоимость всего выпуска по биржевой цене, а не рыночная стоимость всей компании. Если разделить 162,27 млрд рублей на всю консолидированную прибыль, P/E искусственно снизится в 4,66 раза.
По данным самого эмитента, ещё 569 446 800 акций относятся к обыкновенным и принадлежат государству. На бирже их цена не наблюдается. Для таблицы выше я условно оценил каждую из них по цене префа и получил 756,54 млрд ₽ за все акции. Это допущение позволяет совместить стоимость капитала с прибылью всей группы. Оно не превращает преф и обыкновенную акцию в одинаковые активы. У них отличаются права голоса, а продать государственный пакет по биржевой цене префа без решения собственника нельзя.
EV/EBITDA, денежный поток и границы сравнения
По промежуточному отчёту на 30 июня 2026 года кредиты и займы составляли 157,427 млрд ₽, обязательства по аренде 9,647 млрд ₽, денежные средства 122,406 млрд ₽, а краткосрочные депозиты 320,058 млрд ₽. Консолидированная операционная прибыль включает дочерние общества целиком, поэтому к стоимости всех акций для EV добавлены неконтролирующие доли 78,808 млрд ₽.
Вложения в зависимые и совместные компании на 155,452 млрд ₽ вычтены, поскольку их прибыль стоит в отчёте ниже операционного результата. К июньским остаткам добавлена поправка 148,00 млрд ₽ на объявленный дивиденд, перечисленный после отчётной даты. Получается условная стоимость бизнеса около 552,51 млрд ₽ при оценке всех акций по цене префа. Покупка финансового вложения за 40 млрд ₽ в июле уменьшила деньги, но одновременно создала новый актив. Без следующего баланса его переоценка неизвестна.
За TTM операционная прибыль до амортизации и обесценения составила 571,886 млрд ₽. Отношение условного EV к ней равно 0,97. Но 320,058 млрд рублей депозитов погашаются в течение года, а не обязательно доступны в день покупки. Если не вычитать их из EV, коэффициент поднимется до 1,53. Оба результата зависят от цены неторгуемых обыкновенных акций, оценки долей миноритариев и баланса на 30 июня, а не на 15 октября. Точность до сотых здесь нужна для проверки арифметики, а не для объявления справедливой цены. Разбор EV/EBITDA помогает отделить стоимость бизнеса от стоимости акционерного капитала.
Денежный поток даёт ещё одну проверку. За 2025 год после выбранных капитальных затрат осталось 82,177 млрд ₽, за TTM получилось 90,696 млрд ₽. Эти суммы меньше объявленной выплаты 148,00 млрд рублей. Значит, прошлый дивиденд опирался также на запас ликвидности, а повторять его только из такого текущего потока без изменения условий было бы трудно. Упрощённая формула не учитывает все инвестиционные поступления и платежи, поэтому она не равна свободным деньгам, которые совет директоров обязан раздать.
Сценарии без выдуманной целевой цены
При неизменной цене 1 043,6 ₽ изменение прибыли меняет P/E даже без движения котировки. В таблице TTM-прибыль 220,992 млрд ₽ уменьшена и увеличена на 20%. Это чувствительность расчёта, а не прогноз «Транснефти».
| Прибыль относительно TTM | Прибыль акционеров, млрд ₽ | Прибыль на акцию, ₽ | P/E при 1 043,6 ₽ |
|---|---|---|---|
| На 20% ниже | 176,794 | 243,88 | 4,28 |
| Без изменения | 220,992 | 304,84 | 3,42 |
| На 20% выше | 265,190 | 365,81 | 2,85 |
Объявленные за 2025 год 204,17 ₽ на акцию составляют 19,56% от выбранной цены до НДФЛ. Но этот дивиденд уже выплачен, а цена прошла отсечку. Покупатель по октябрьской цене не получит его задним числом. Для решения о покупке вам нужны собственные ожидания будущей прибыли, капитальных затрат и следующего решения акционера. Публичных данных пока недостаточно, чтобы вывести из низкого P/E надёжную целевую цену.
Кому может подойти TRNFP
Если важен денежный поток
TRNFP даёт право на дивиденд по решению акционеров, но не на фиксированный процент от цены покупки. За 2025 год выплачено 204,17 ₽ на акцию. На 15 октября 2026 года эта выплата уже осталась в прошлом. Следующая сумма неизвестна. По упрощённой формуле из отчётных строк за 2025 год после приобретения основных средств осталось 82,177 млрд ₽ при объявленных дивидендах около 148 млрд ₽. Собственный показатель свободного денежного потока эмитента составил 83,046 млрд ₽. Повторение прежней выплаты зависит не только от прибыли, но и от капитальных затрат и доступных денег.
Если вы рассчитываете покрывать регулярные расходы дивидендами, учитывайте и календарь. «Транснефть» принимала решения о выплате по итогам года, а не начисляла владельцу префа ежемесячный доход. Размещение всей суммы, предназначенной для таких расходов, в одной акции добавляет риск пропущенной выплаты именно тогда, когда деньги нужны. Дивидендная доходность из предыдущего раздела описывает уже завершённый период, а не график будущих поступлений.
Если важны участие в управлении и рост капитала
Обыкновенные акции «Транснефти» принадлежат государству и на Мосбирже не торгуются. Владелец TRNFP обычно не голосует по составу совета директоров и другим вопросам собрания. Если годовое собрание не решило выплатить дивиденд по префам или решило выплатить его не полностью, право голоса возникает со следующего собрания. Если для вас принципиально само право голоса, преф «Транснефти» не заменяет обыкновенную акцию. При этом голос миноритария в другой компании ещё не означает, что он сможет изменить решение большинства.
Цена TRNFP может расти вместе с ожиданиями прибыли и выплат, но этот исход нельзя вывести из P/E 3,42. Расчёт в предыдущем разделе использует прошлую прибыль и условно оценивает неторгуемые обыкновенные акции по цене префа. Для вложения с расчётом на рост капитала приходится отдельно оценивать будущие объёмы транспортировки, тарифы, налоги и состояние сети. Если ваш горизонт короткий и деньги потребуются к определённой дате, колебание биржевой цены может оказаться важнее даже крупного годового дивиденда.
С чем сравнивать
Для сравнения использованы вид доступной акции по карточкам Московской биржи, структура бизнеса по материалам самих эмитентов и право голоса по статьям 31–32 Федерального закона от 26 декабря 1995 года № 208-ФЗ в редакции от 4 августа 2026 года. Дивидендная доходность не включена, поскольку цены и выплаты разных компаний нужно приводить к одной дате и сопоставимому периоду.
| Критерий | «Транснефть» TRNFP | ЛУКОЙЛ LKOH | «Татнефть» TATN |
|---|---|---|---|
| Доступная бумага | Привилегированная | Обыкновенная | Обыкновенная; отдельно торгуется преф TATNP |
| Основа бизнеса | Транспортировка нефти и нефтепродуктов | Добыча, переработка и сбыт | Добыча, переработка и сбыт |
| Голос на собрании | Обычно отсутствует; есть предусмотренные законом и уставом исключения | Право владельца обыкновенной акции | Право владельца обыкновенной акции |
| Что влияет на результат | Объёмы транспортировки, тарифы, налоги, затраты на сеть | Добыча, цены на нефть, переработка, налоги | Добыча, переработка, сбыт, налоги |
| Что сверять до решения | Денежный поток после капзатрат и решение о выплате | Денежный поток, капзатраты и решение о выплате | Денежный поток, капзатраты и решение о выплате |
Покупка ЛУКОЙЛа или «Татнефти» вместо TRNFP меняет источник риска, но не устраняет риск отдельного эмитента. Если в портфеле уже много нефтяных акций, ещё одна бумага того же сектора может увеличить зависимость результата от общих для отрасли цен и налоговых решений. Одной таблицы бизнес-моделей для вывода о лучшей покупке недостаточно. Цены, отчётные периоды и будущие обязательства компаний также должны быть сопоставлены.
Плюсы и минусы акций «Транснефти»
Как купить TRNFP и учесть налоги
Брокер с доступом к Мосбирже, тикер и лот
Московская биржа относит TRNFP к привилегированным акциям ПАО «Транснефть». Бумага торгуется в основном режиме TQBR, один лот содержит 1 акцию. В карточке биржи нет ограничения «только для квалифицированных инвесторов». Обыкновенные акции компании на бирже не продаются, поэтому в заявке нужно проверить именно тикер TRNFP и ISIN RU0009091573.
Если вы хотите владеть поставочной акцией, нужен брокерский счёт у организации с действующим правом на брокерскую деятельность и доступом к акциям Мосбиржи. Сравнить варианты можно в рейтинге брокеров акций. Перед открытием счёта проверьте у выбранной организации тариф на сделку, возможную плату за депозитарное обслуживание и условия пополнения. По цене закрытия основной сессии 15 октября 2026 года один лот стоил 1 043,6 ₽ без комиссии. На 10 000 ₽ хватило бы на 9 акций за 9 392,4 ₽, осталось бы 607,6 ₽. Цена в заявке и комиссия вашего брокера могут отличаться.
Если терминал предлагает контракт на разницу цен вместо акции, такая сделка не даёт бумагу на счёте депо и право на дивиденд акционера. Если цель состоит во владении бумагой и получении объявленных выплат, тип инструмента в торговом поручении имеет значение.
Порядок заявки и проверка лицензии
Банк России предлагает проверять финансовую организацию по названию или ИНН в реестре участников финансового рынка. Ищите действующее право именно на брокерскую деятельность. Совпадения названия с известным брендом без совпадения юридического лица недостаточно. На том же сайте есть список компаний с признаками нелегальной деятельности.
Покупка через брокера проходит в следующем порядке:
- Откройте брокерский счёт или ИИС-3, пройдите идентификацию и внесите рубли по правилам выбранного брокера.
- Найдите TRNFP, проверьте название эмитента, вид акции, ISIN и доступ к основному режиму торгов. Не каждый терминал показывает код TQBR.
- Укажите число лотов и предельную цену покупки в лимитной заявке. До подтверждения проверьте итоговую сумму с комиссиями.
- После исполнения сверьте количество акций и цену в отчёте брокера.
На Мосбирже сделки с акциями в режиме TQBR рассчитываются по циклу Т+1. Для будущего дивиденда важны дата составления реестра и день, когда покупка войдёт в расчёты. Дату реестра проверяйте по новому решению собрания на странице дивидендов эмитента. Если бумага не находится в приложении, попробуйте поиск по ISIN и проверьте доступ к основному режиму Мосбиржи у другого лицензированного брокера. Уже купленную бумагу можно перевести между депозитариями по регламентам обоих брокеров. ИИС-3 переводят целиком на новый ИИС, иначе налоговые льготы могут быть потеряны. Прошедшую выплату за 2025 год покупка после июльской отсечки не возвращает.
НДФЛ, ИИС-3 и долгосрочное владение
Для налогового резидента РФ дивиденды по российским акциям облагаются НДФЛ по ставке 13% в пределах 2,4 млн ₽ соответствующей годовой базы и 15% с превышения. ФНС указывает, что дивидендную базу налоговый агент считает отдельно от зарплаты. Положительный результат от продажи акции после учёта расходов на её покупку тоже облагается по двухступенчатой шкале 13% и 15%. Обычно расчёт и удержание налога по операциям с российскими бумагами выполняет налоговый агент согласно статье 226.1 НК РФ.
С 2024 года новый индивидуальный инвестиционный счёт открывается только в формате ИИС-3. Для счёта, открытого в 2026 году, минимальный срок владения составляет 5 лет. По данным ФНС, база вычета на взносы в ИИС-3 и другие предусмотренные законом долгосрочные сбережения вместе ограничена 400 000 ₽ за год. При ставке НДФЛ 13% и достаточной сумме уплаченного налога это даёт возврат до 52 000 ₽.
При соблюдении условий доступен и вычет на инвестиционный результат. Он не освобождает дивиденды от НДФЛ. При досрочном закрытии без полного перевода активов на другой ИИС ранее полученные вычеты придётся восстановить. Условия счёта разобраны в отдельном материале об ИИС-3.
Если вы держите акцию на обычном брокерском счёте более 3 лет, при продаже может применяться вычет долгосрочного владения по статье 219.1 НК РФ. Общий предел за налоговый период равен 3 млн ₽, умноженным на число полных лет владения учитываемыми бумагами по установленной законом формуле. Он уменьшает налог с прибыли от продажи, а не с дивидендов, и не применяется к продаже бумаги на ИИС.
Обычный брокерский счёт не застрахован как банковский вклад. Для ИИС-3 у брокера, участвующего в системе гарантирования, действует возмещение до 1,4 млн ₽, если после банкротства посредника имущество не вернули в течение 6 месяцев. Участие брокера добровольное, поэтому его статус проверяют до открытия счёта. Падение цены TRNFP эта гарантия не покрывает.