
Если деньги понадобятся в России в ближайшие месяцы, основную часть резерва разумно держать в рублях: так не придётся зависеть от курса в день оплаты аренды, лечения или ремонта. Иностранную валюту стоит подбирать под будущие расходы. Для поездки или обучения в еврозоне нужен евро, для платежей в долларах — доллар, для покупок в Китае — юань. Единственной «лучшей валюты» на все случаи нет.
Официальные курсы Банка России на 23 октября 2026 года составляют 81,1255 рубля за доллар, 91,1364 рубля за евро, 12,1460 рубля за юань, 51,2771 рубля за 100 иен, 108,5784 рубля за фунт и 98,9456 рубля за франк. За предыдущие 12 месяцев из этих валют к рублю укрепился только юань — примерно на 6,0%. Доллар снизился на 0,6%, евро — на 3,8%, иена — на 4,8%, фунт — на 0,6%, франк — на 3,5%.
Эта статистика не предсказывает следующий год. Она показывает другое: даже резервная валюта может дешеветь к рублю, а результат владельца зависит не только от выбранной купюры, но и от курса покупки, банковского спреда, срока хранения и валюты будущих расходов. Поэтому ниже я сравниваю не обещанную доходность, а назначение и риски каждой валюты.
Доллар
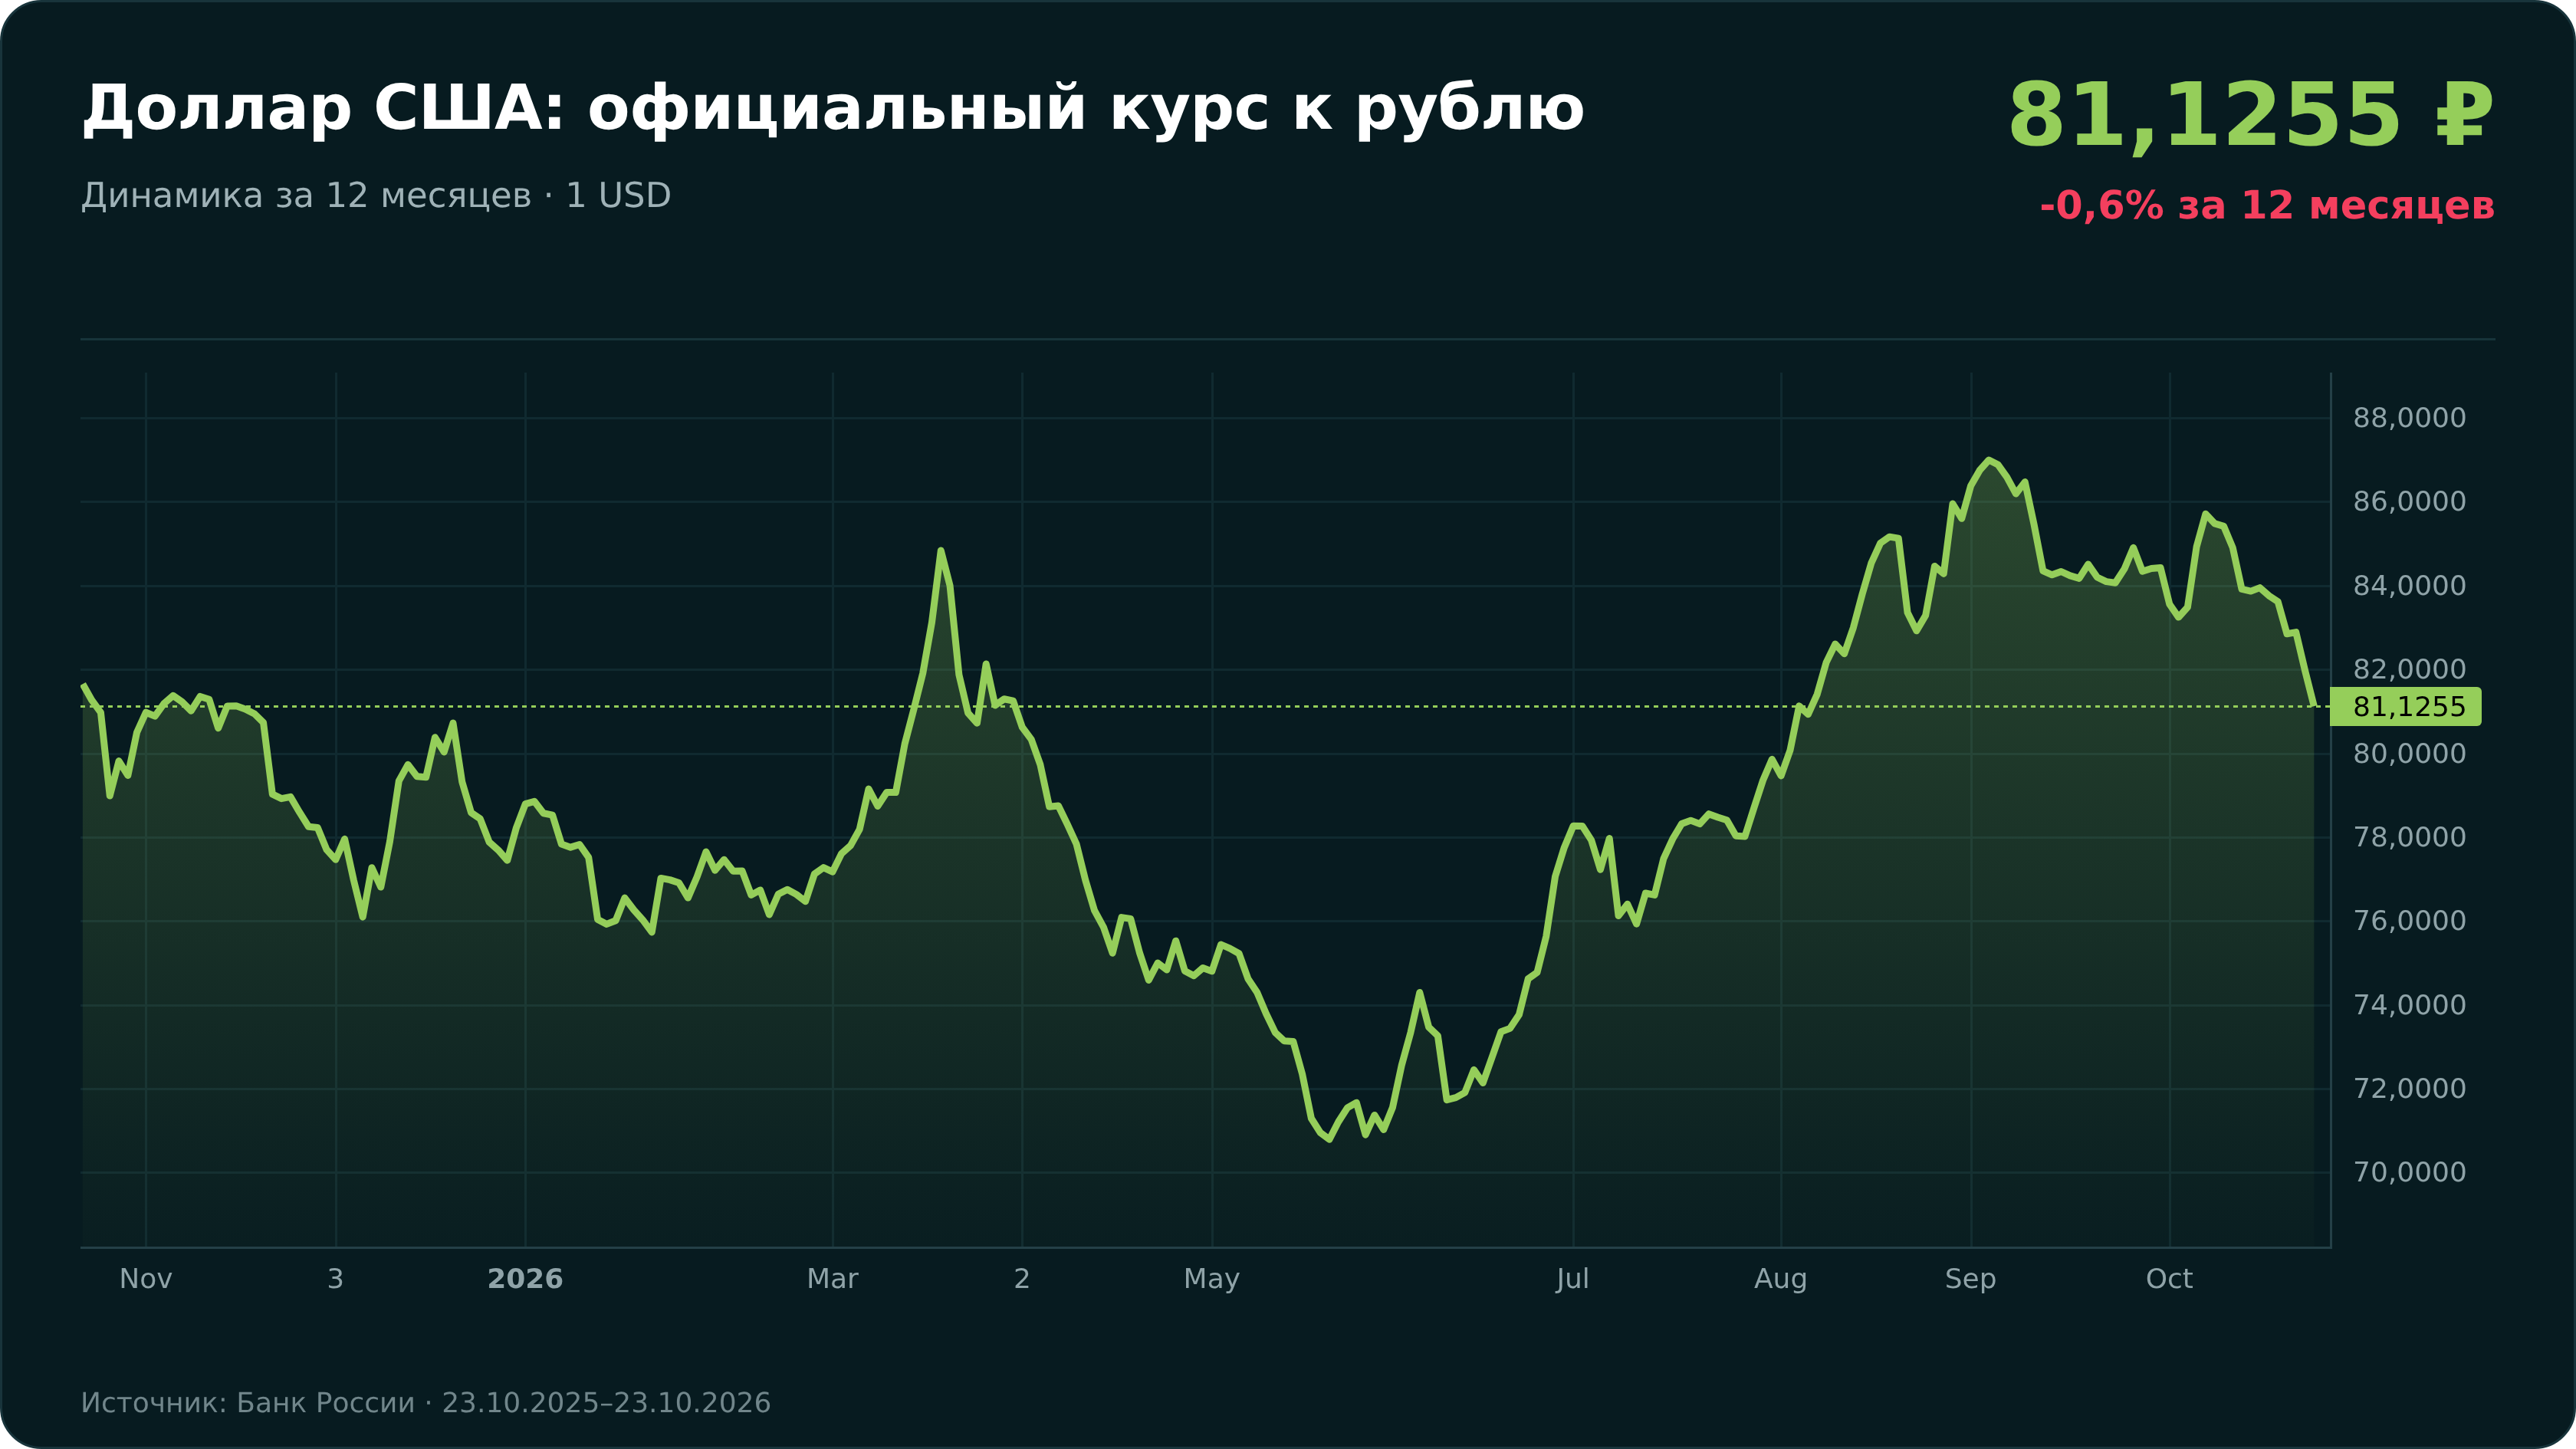
Доллар остаётся главной резервной валютой мира и широко используется в международных расчётах. Однако этот статус не означает, что его курс к рублю обязан расти. На 23 октября 2025 года официальный курс составлял 81,6549 рубля, а через год — 81,1255 рубля. Держатель наличных долларов получил снижение рублёвого эквивалента примерно на 0,6% ещё до учёта разницы между курсами покупки и продажи.
На курс влияют процентные ставки, инфляция, состояние экономики США и спрос на защитные активы. 16 сентября 2026 года Федеральная резервная система повысила целевой диапазон ставки до 3,75–4,00%. Это опровергает старое утверждение о продолжающемся цикле снижения ставок. Само повышение не гарантирует укрепления доллара: рынок оценивает будущую траекторию ставок заранее и одновременно учитывает инфляцию, экономический рост и бюджетные риски.
Для российского вкладчика доллар прежде всего полезен, если будущие расходы номинированы в долларах или нужен ликвидный валютный резерв. Покупать его только потому, что «доллар всегда растёт», рискованно. Разделите обмен на несколько дат, заранее сравните наличный и безналичный курс, а перед вкладом проверьте возможность досрочного снятия и валюту выплаты процентов. Доходность продукта и изменение курса — два разных результата: процент по вкладу не исключает убыток после пересчёта в рубли.
Евро
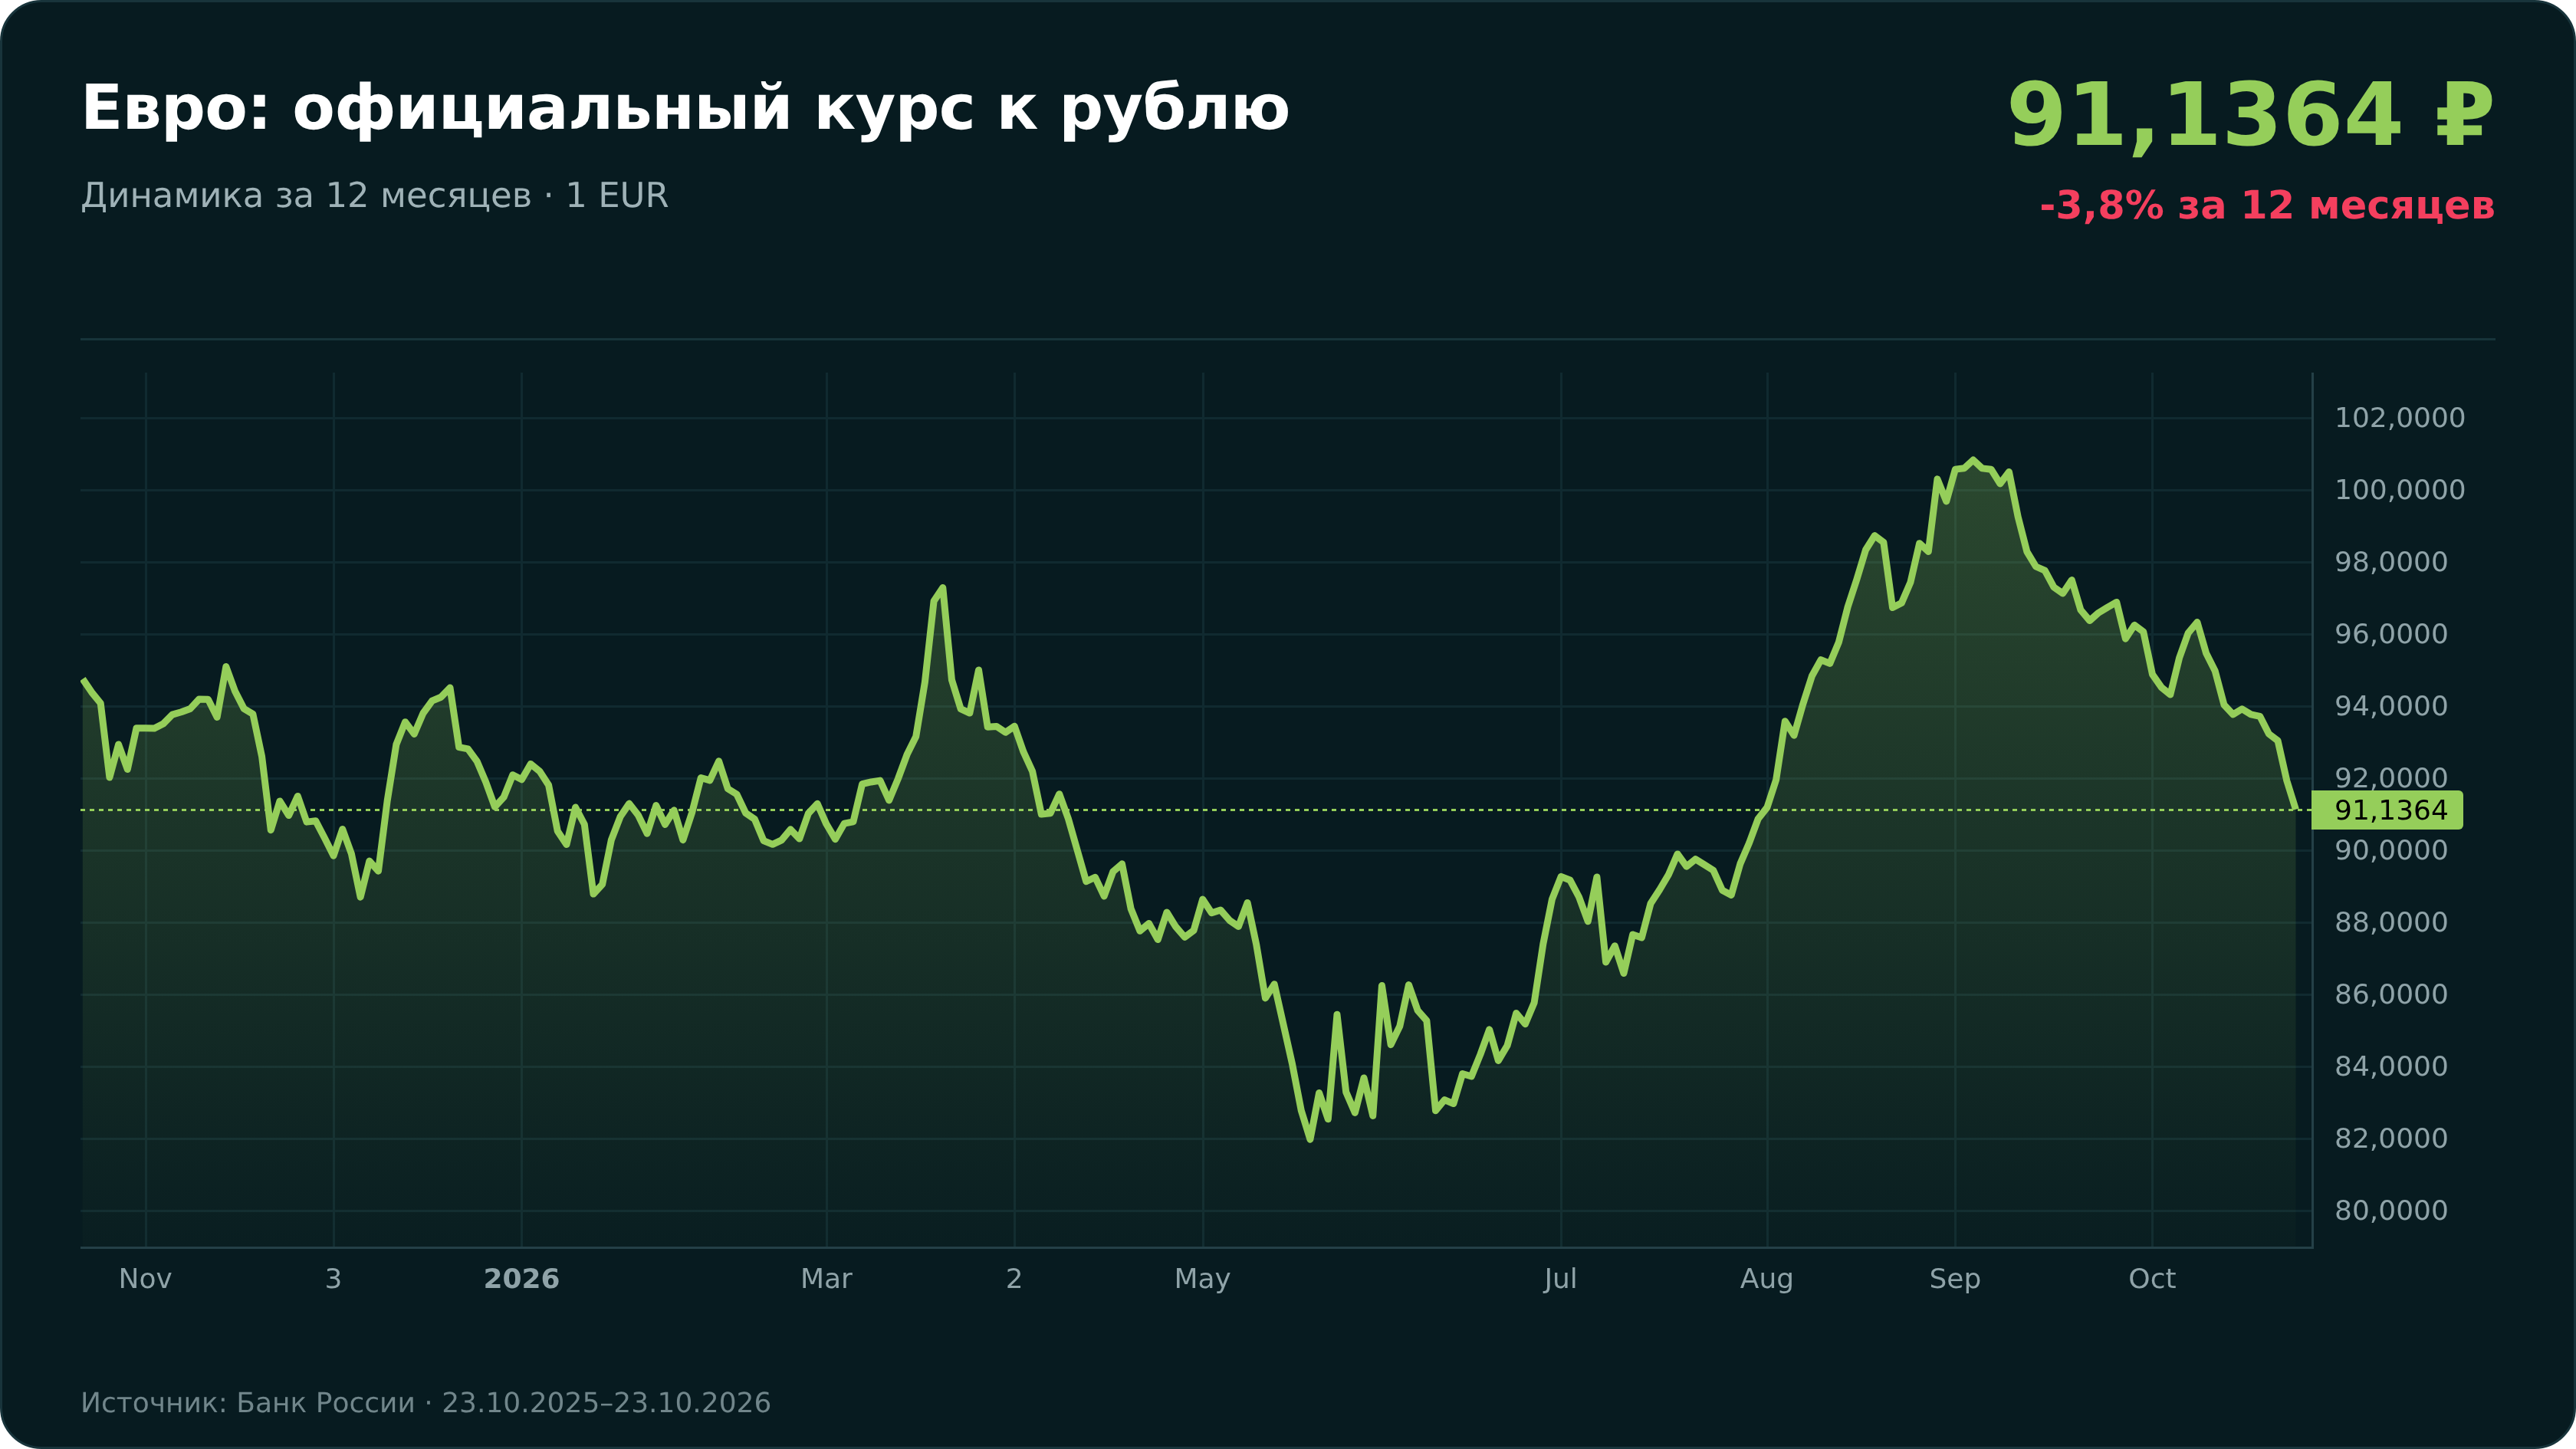
Евро подходит тем, чьи будущие расходы связаны с еврозоной: поездками, учёбой, лечением, арендой или покупками у европейских поставщиков. На 23 октября 2026 года официальный курс евро к рублю равен 91,1364 рубля. Годом ранее он составлял 94,7543 рубля, поэтому за 12 месяцев евро подешевел к рублю примерно на 3,8%.
С 16 сентября 2026 года ставка Европейского центрального банка по депозитной facility составляет 2,50%, ставка основных операций рефинансирования — 2,65%, а маржинального кредитования — 2,90%. Эти показатели описывают денежно-кредитные условия в еврозоне, но не дают надёжного прогноза пары EUR/RUB: на неё одновременно влияют европейская инфляция, ожидания рынка и динамика рубля.
Поэтому выбирать евро лучше не по чужому прогнозу EUR/USD, а по собственному календарю расходов. Если крупный платёж ожидается через полгода, валюту можно покупать частями. Такой подход не обещает самый выгодный курс, зато уменьшает риск обменять всю сумму в неудачный день. Евро и доллар не обязаны занимать равные доли: их соотношение должно повторять ваши будущие обязательства.
Юань
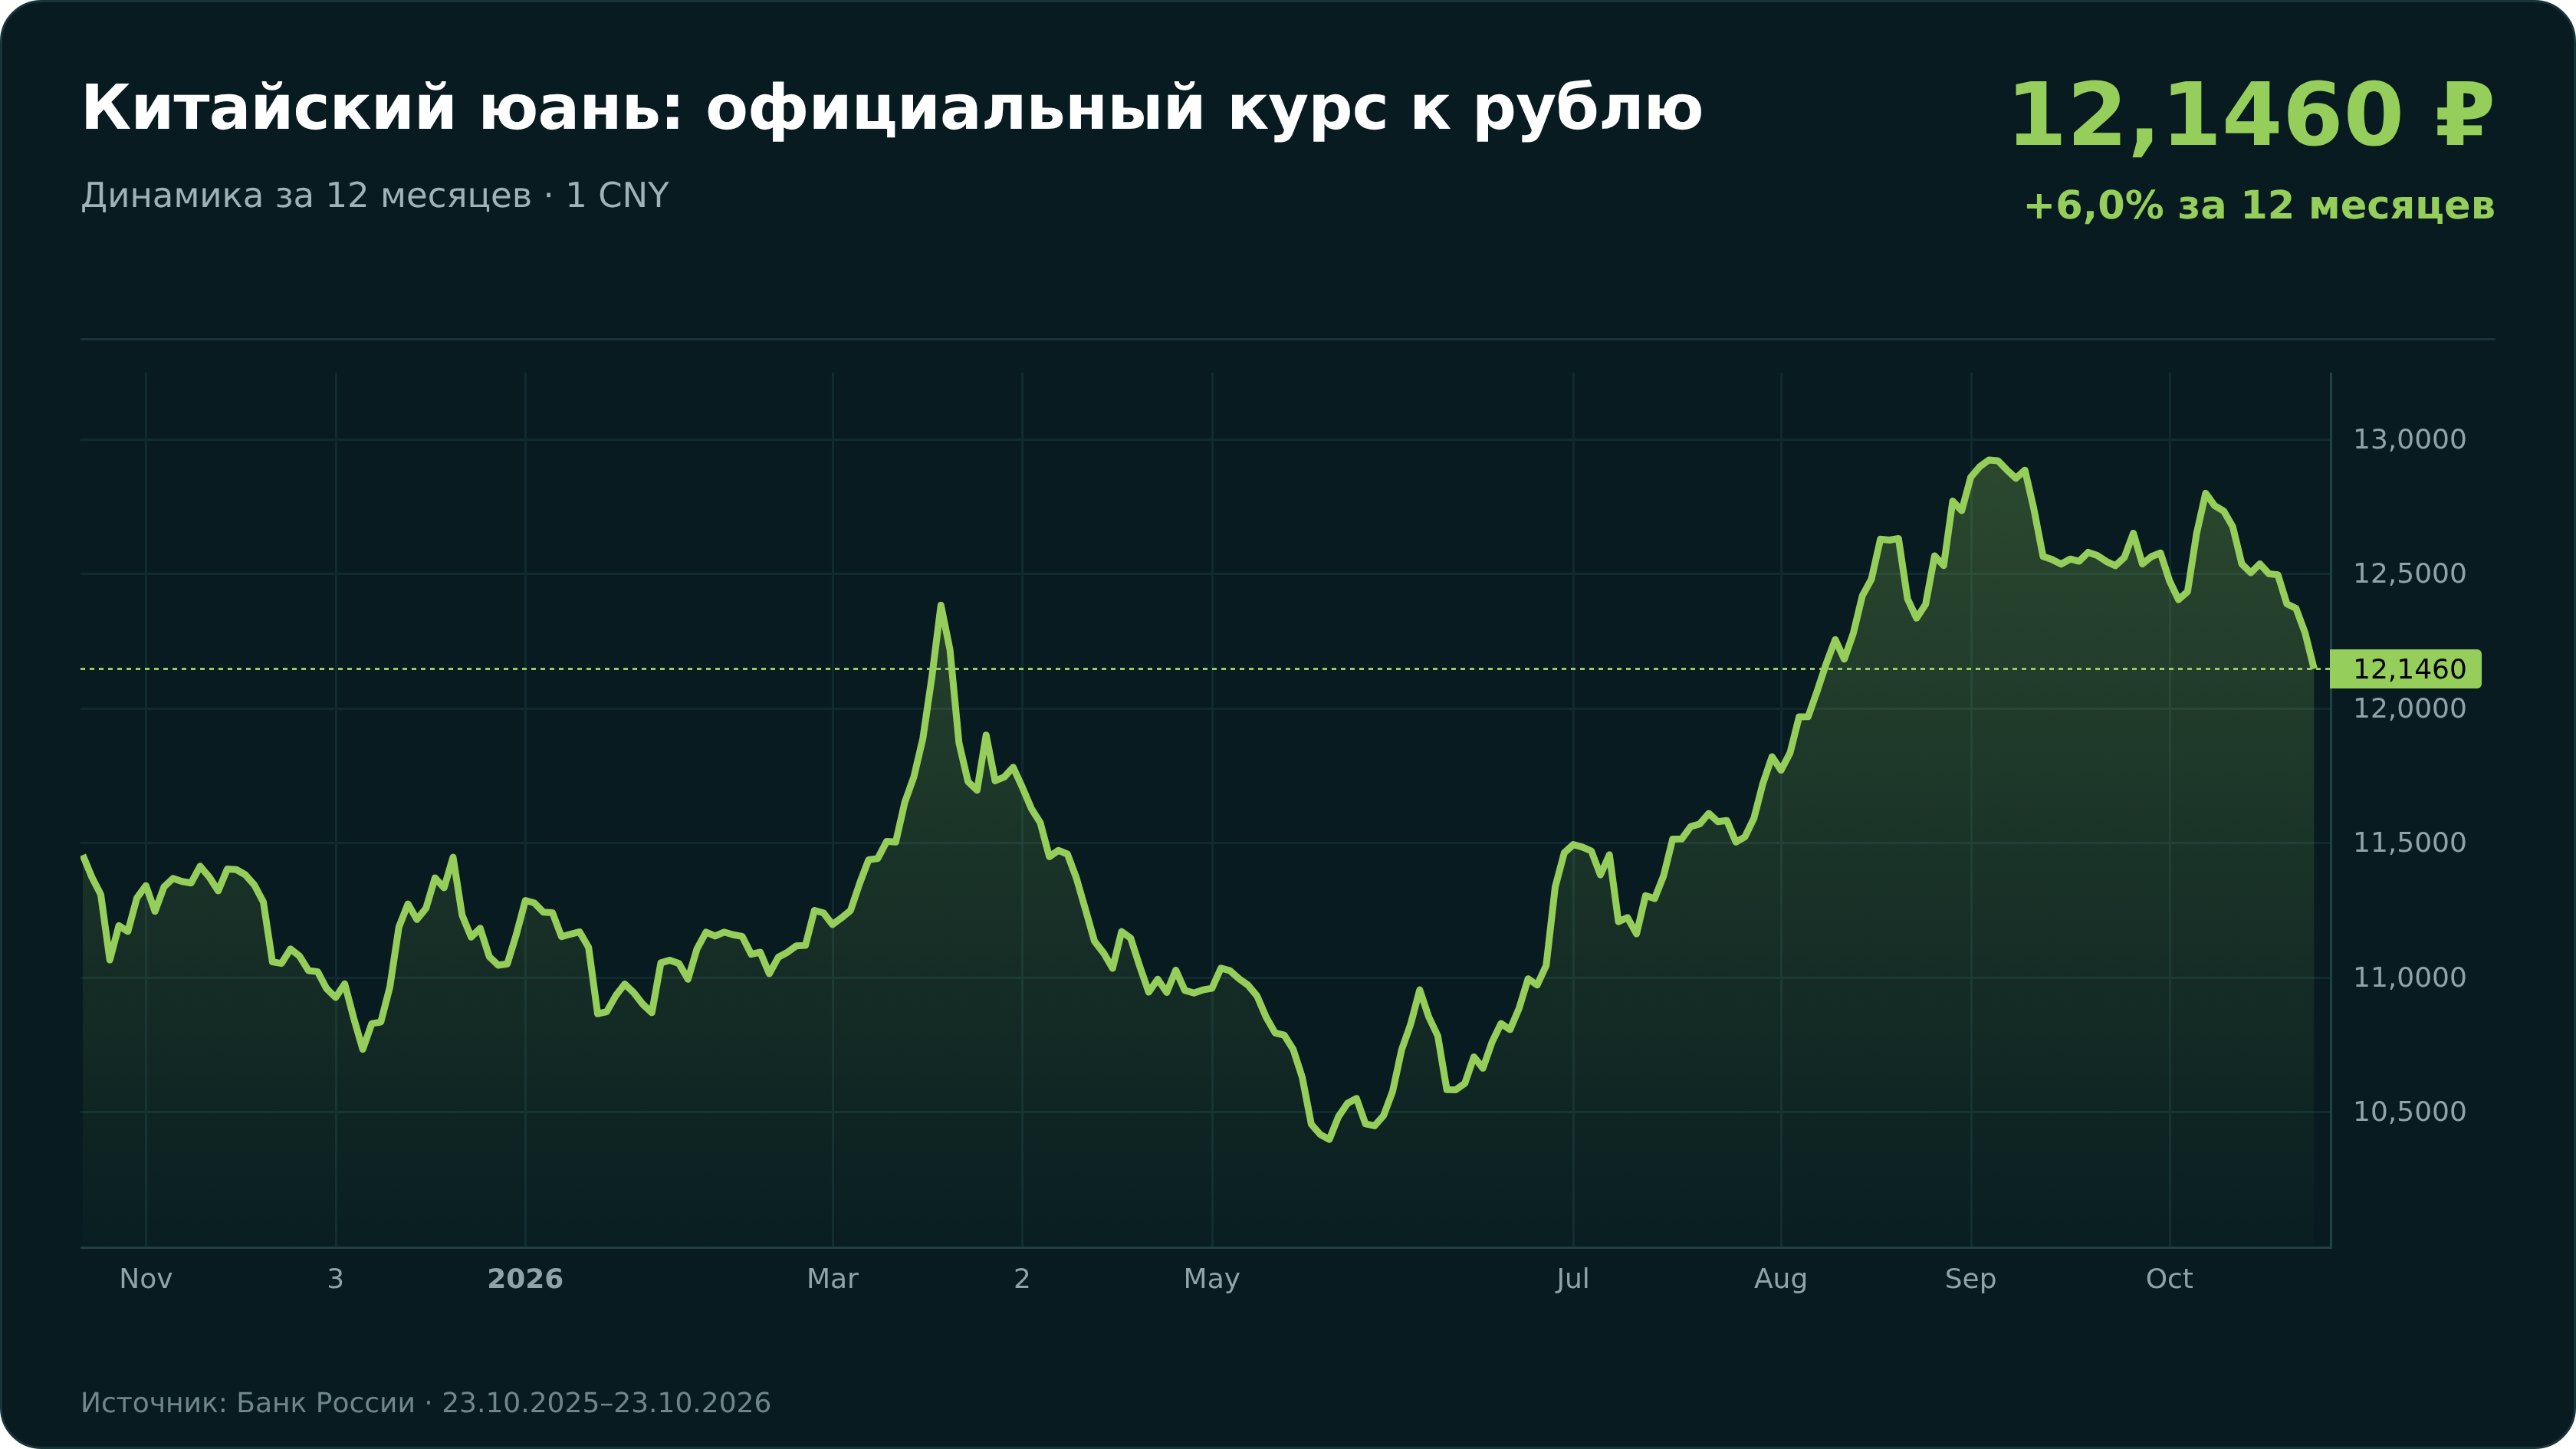
На 23 октября 2026 года Банк России установил курс 12,1460 рубля за юань. Годом ранее юань стоил 11,4541 рубля. Рост примерно на 6,0% сделал юань единственной из шести рассматриваемых валют, которая за этот период укрепилась к рублю. Но прошлый рост не гарантирует продолжения: курс зависит от экономики Китая, торговой политики, решений Народного банка Китая и управляемого валютного режима.
Для россиянина практический аргумент в пользу юаня возникает при реальных расходах в CNY: расчётах с поставщиками, поездках или регулярных покупках в Китае. Покупка юаня «от санкций» сама по себе не устраняет риски. Нужно проверить, принимает ли конкретный банк нужный платёж, какова комиссия, можно ли снять наличные и насколько велик спред при обратной конвертации.
Иена
Японскую иену часто называют защитной валютой, но её динамика не является предсказуемой. Процентные ставки в Японии, разница ставок с США и Европой, импорт энергоносителей и действия крупных инвесторов способны вызывать сильные движения. Банк Японии в сентябре 2026 года повысил ориентир по необеспеченной ставке овернайт примерно до 1,25%. Это ещё один пример того, почему старое описание японской политики быстро устаревает.
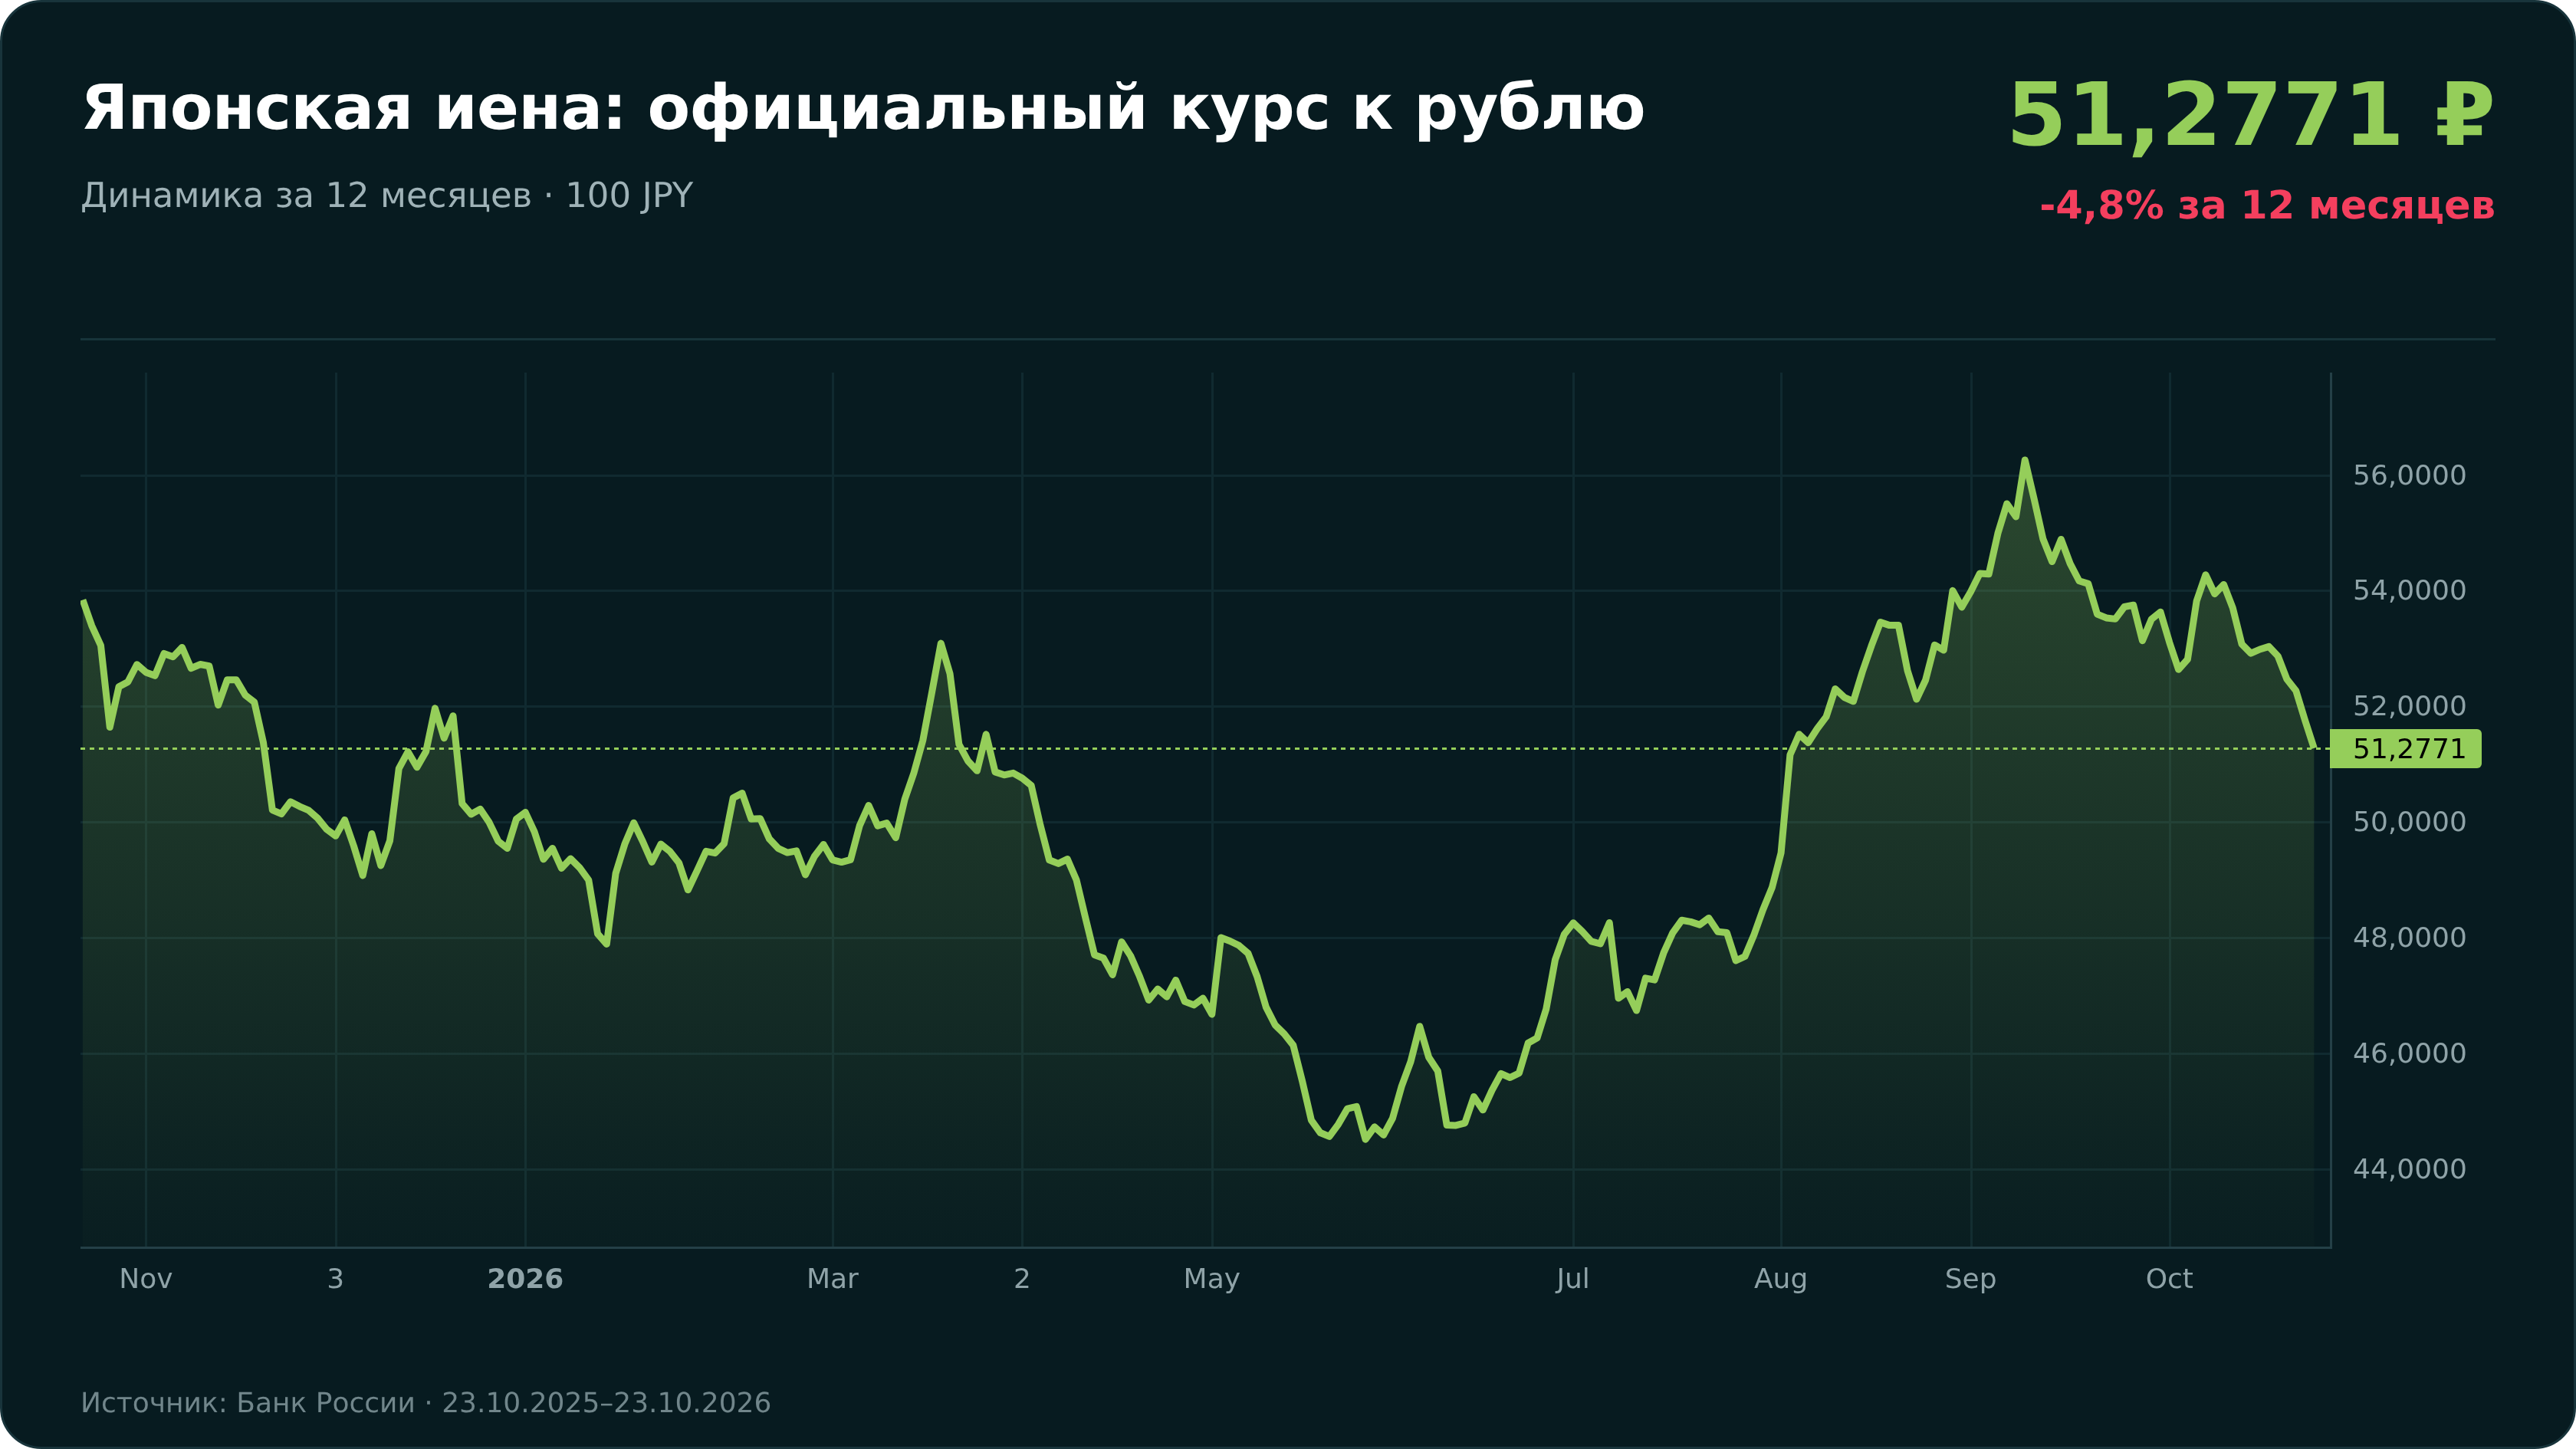
Официальный курс Банка России на 23 октября 2026 года — 51,2771 рубля за 100 иен. На 23 октября 2025 года он был 53,8408 рубля. За год иена подешевела к рублю примерно на 4,8%. Даже валюта с репутацией «тихой гавани» не защитила рублёвую стоимость сбережений на этом отрезке.
Иена уместна, если предстоят расходы в Японии или вы сознательно хотите небольшую долю азиатской валюты и понимаете её волатильность. Для обычного резерва в России она менее удобна, чем доллар, евро или юань: наличный рынок уже, банковские спреды могут быть больше, а обратный обмен — менее выгодным. Перед покупкой проверьте не только наличие иены в кассе, но и курс, по которому банк готов принять её обратно.
Фунт стерлингов
Фунт стерлингов остаётся ликвидной мировой валютой, но для большинства российских сберегателей это специализированный выбор. Он логичен, если планируются расходы в Великобритании: обучение, поездка, аренда или перевод. Покупать фунт только из-за относительно высокой ставки Банка Англии недостаточно — процентная ставка и валютный курс могут двигаться в противоположных направлениях.
17 сентября 2026 года Банк Англии сохранил Bank Rate на уровне 3,75%. Решение было принято шестью голосами против трёх. Эта ставка относится к денежно-кредитной политике Великобритании и не равна доходности, доступной российскому клиенту. Сравнивать её напрямую со ставками по розничным вкладам разных стран некорректно: продукты отличаются сроком, страховкой, налогами, доступностью и условиями досрочного расторжения.
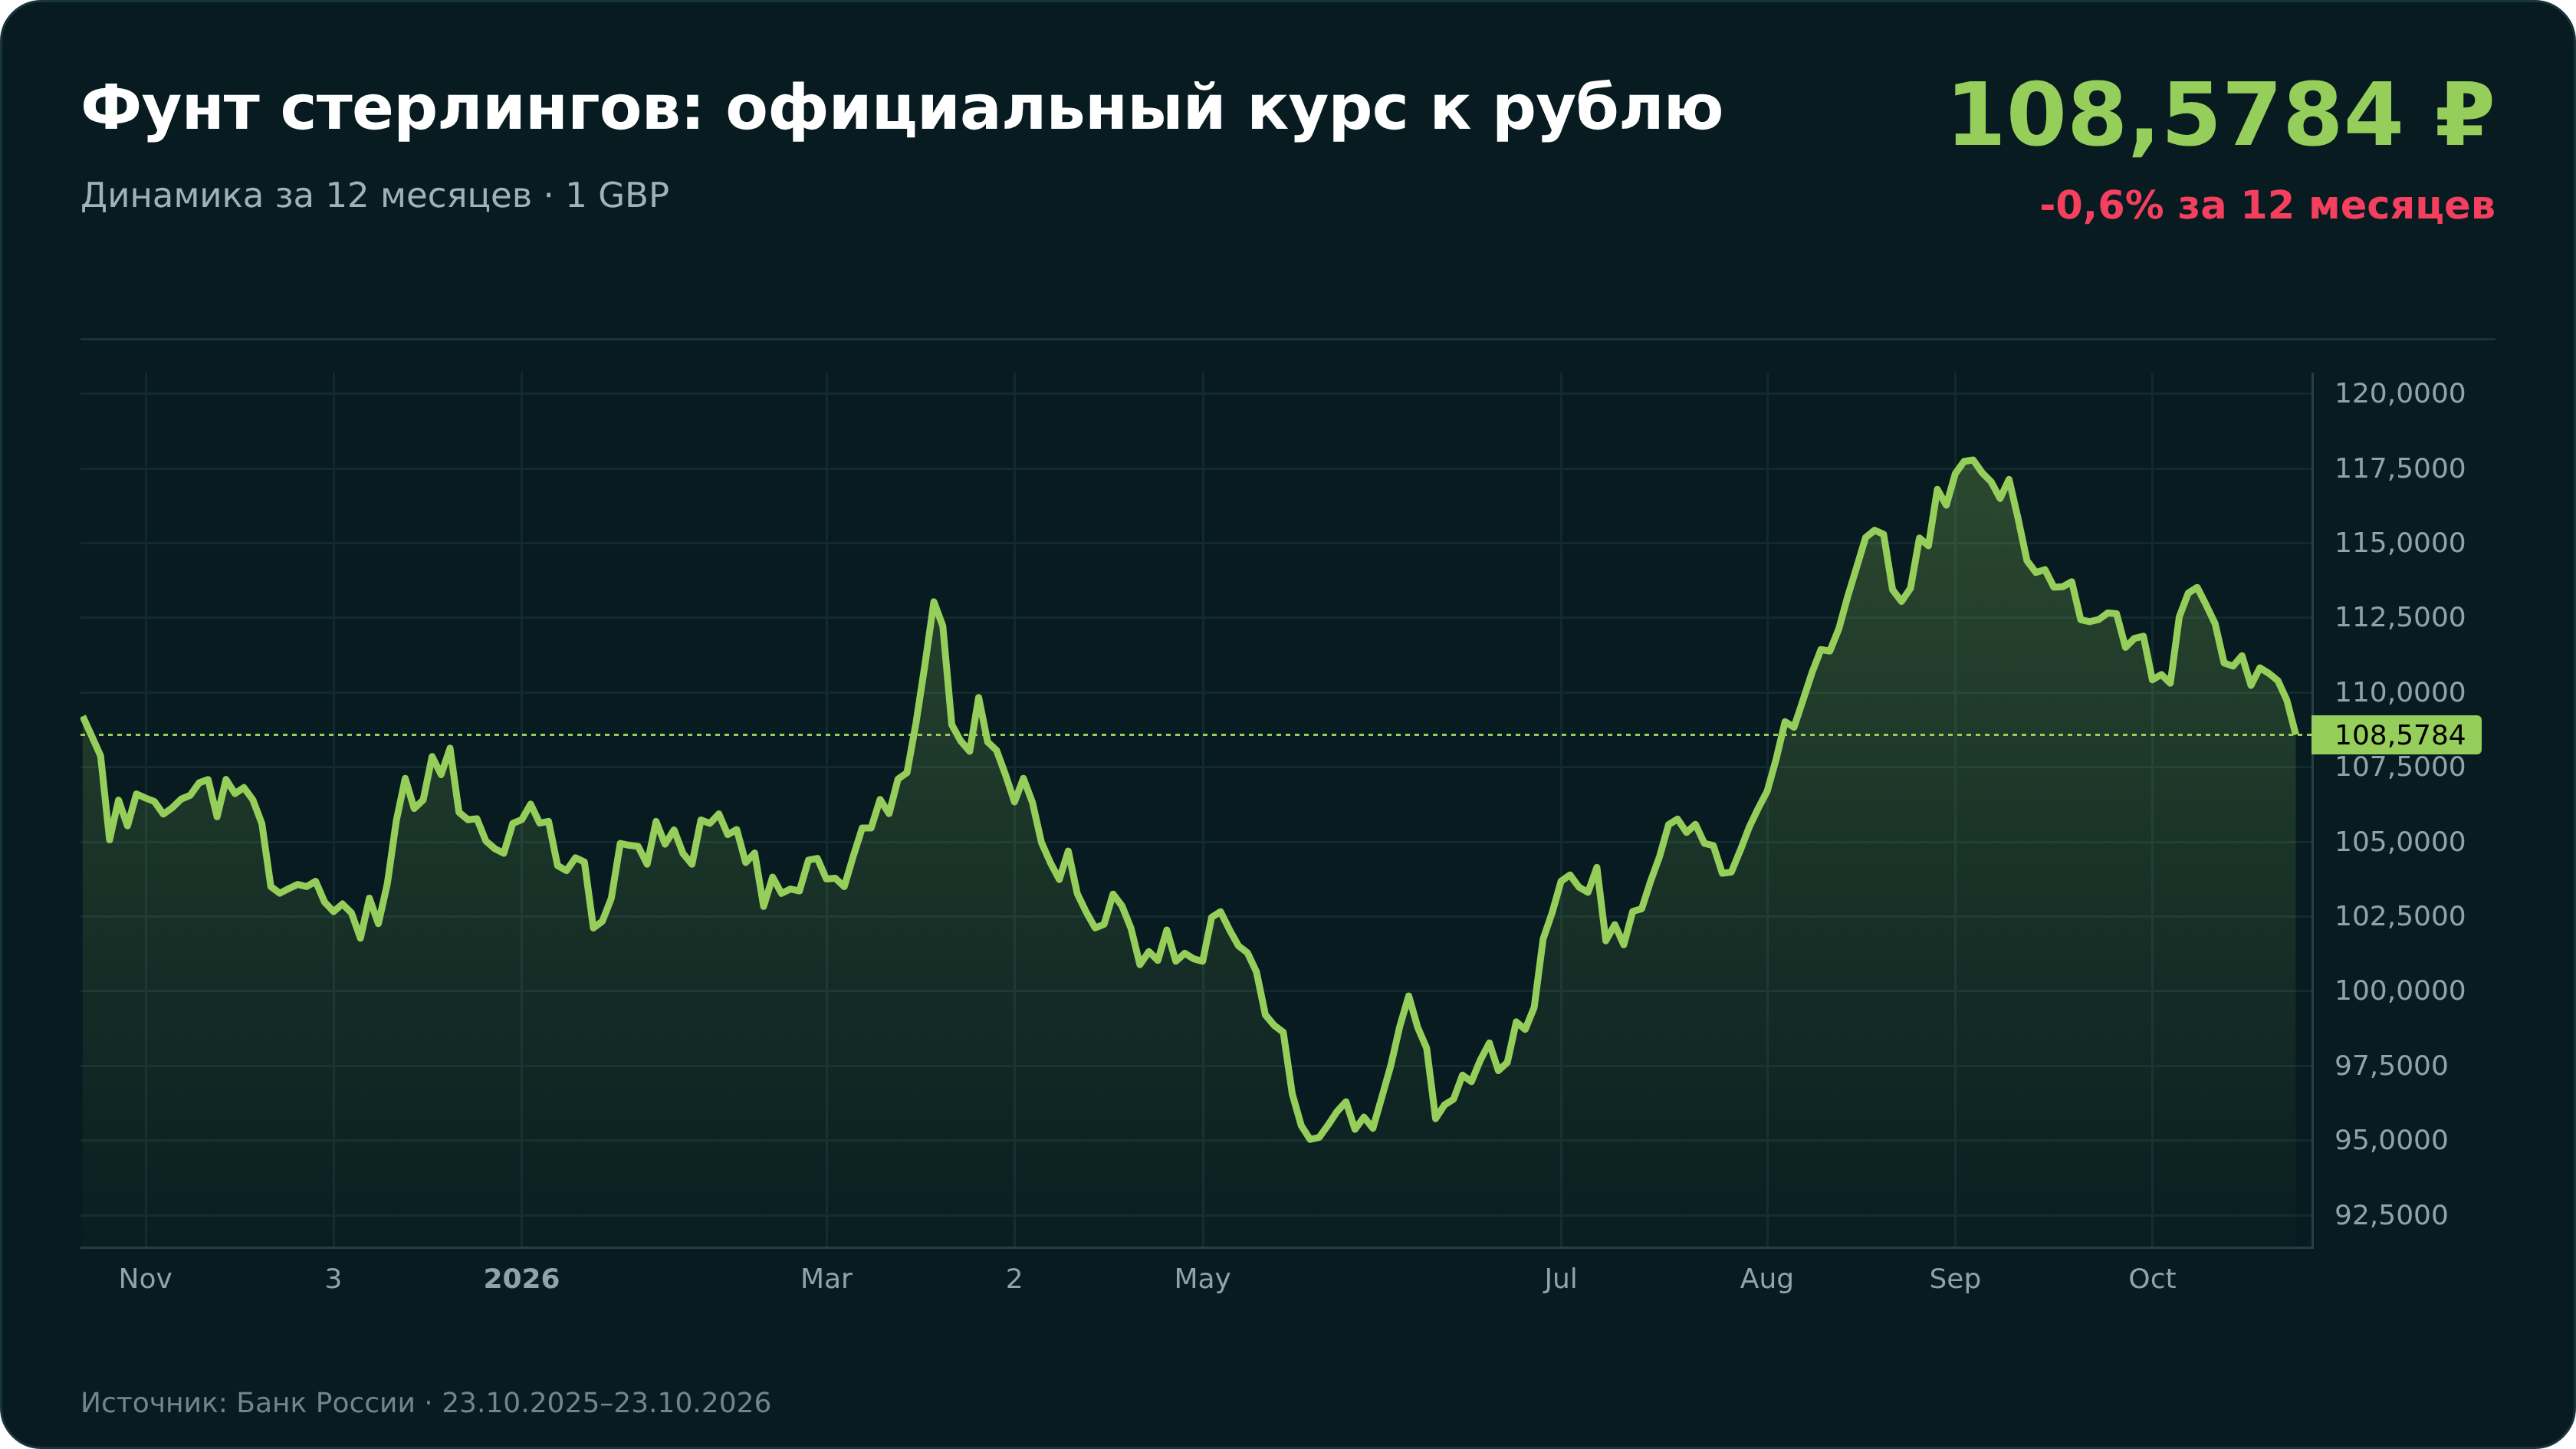
На 23 октября 2026 года официальный курс Банка России составил 108,5784 рубля за фунт против 109,1971 рубля годом ранее. Изменение за 12 месяцев — около минус 0,6%. Оно заметно меньше снижения евро, иены и франка, но всё равно не подтверждает тезис о гарантированной защите капитала.
Швейцарский франк
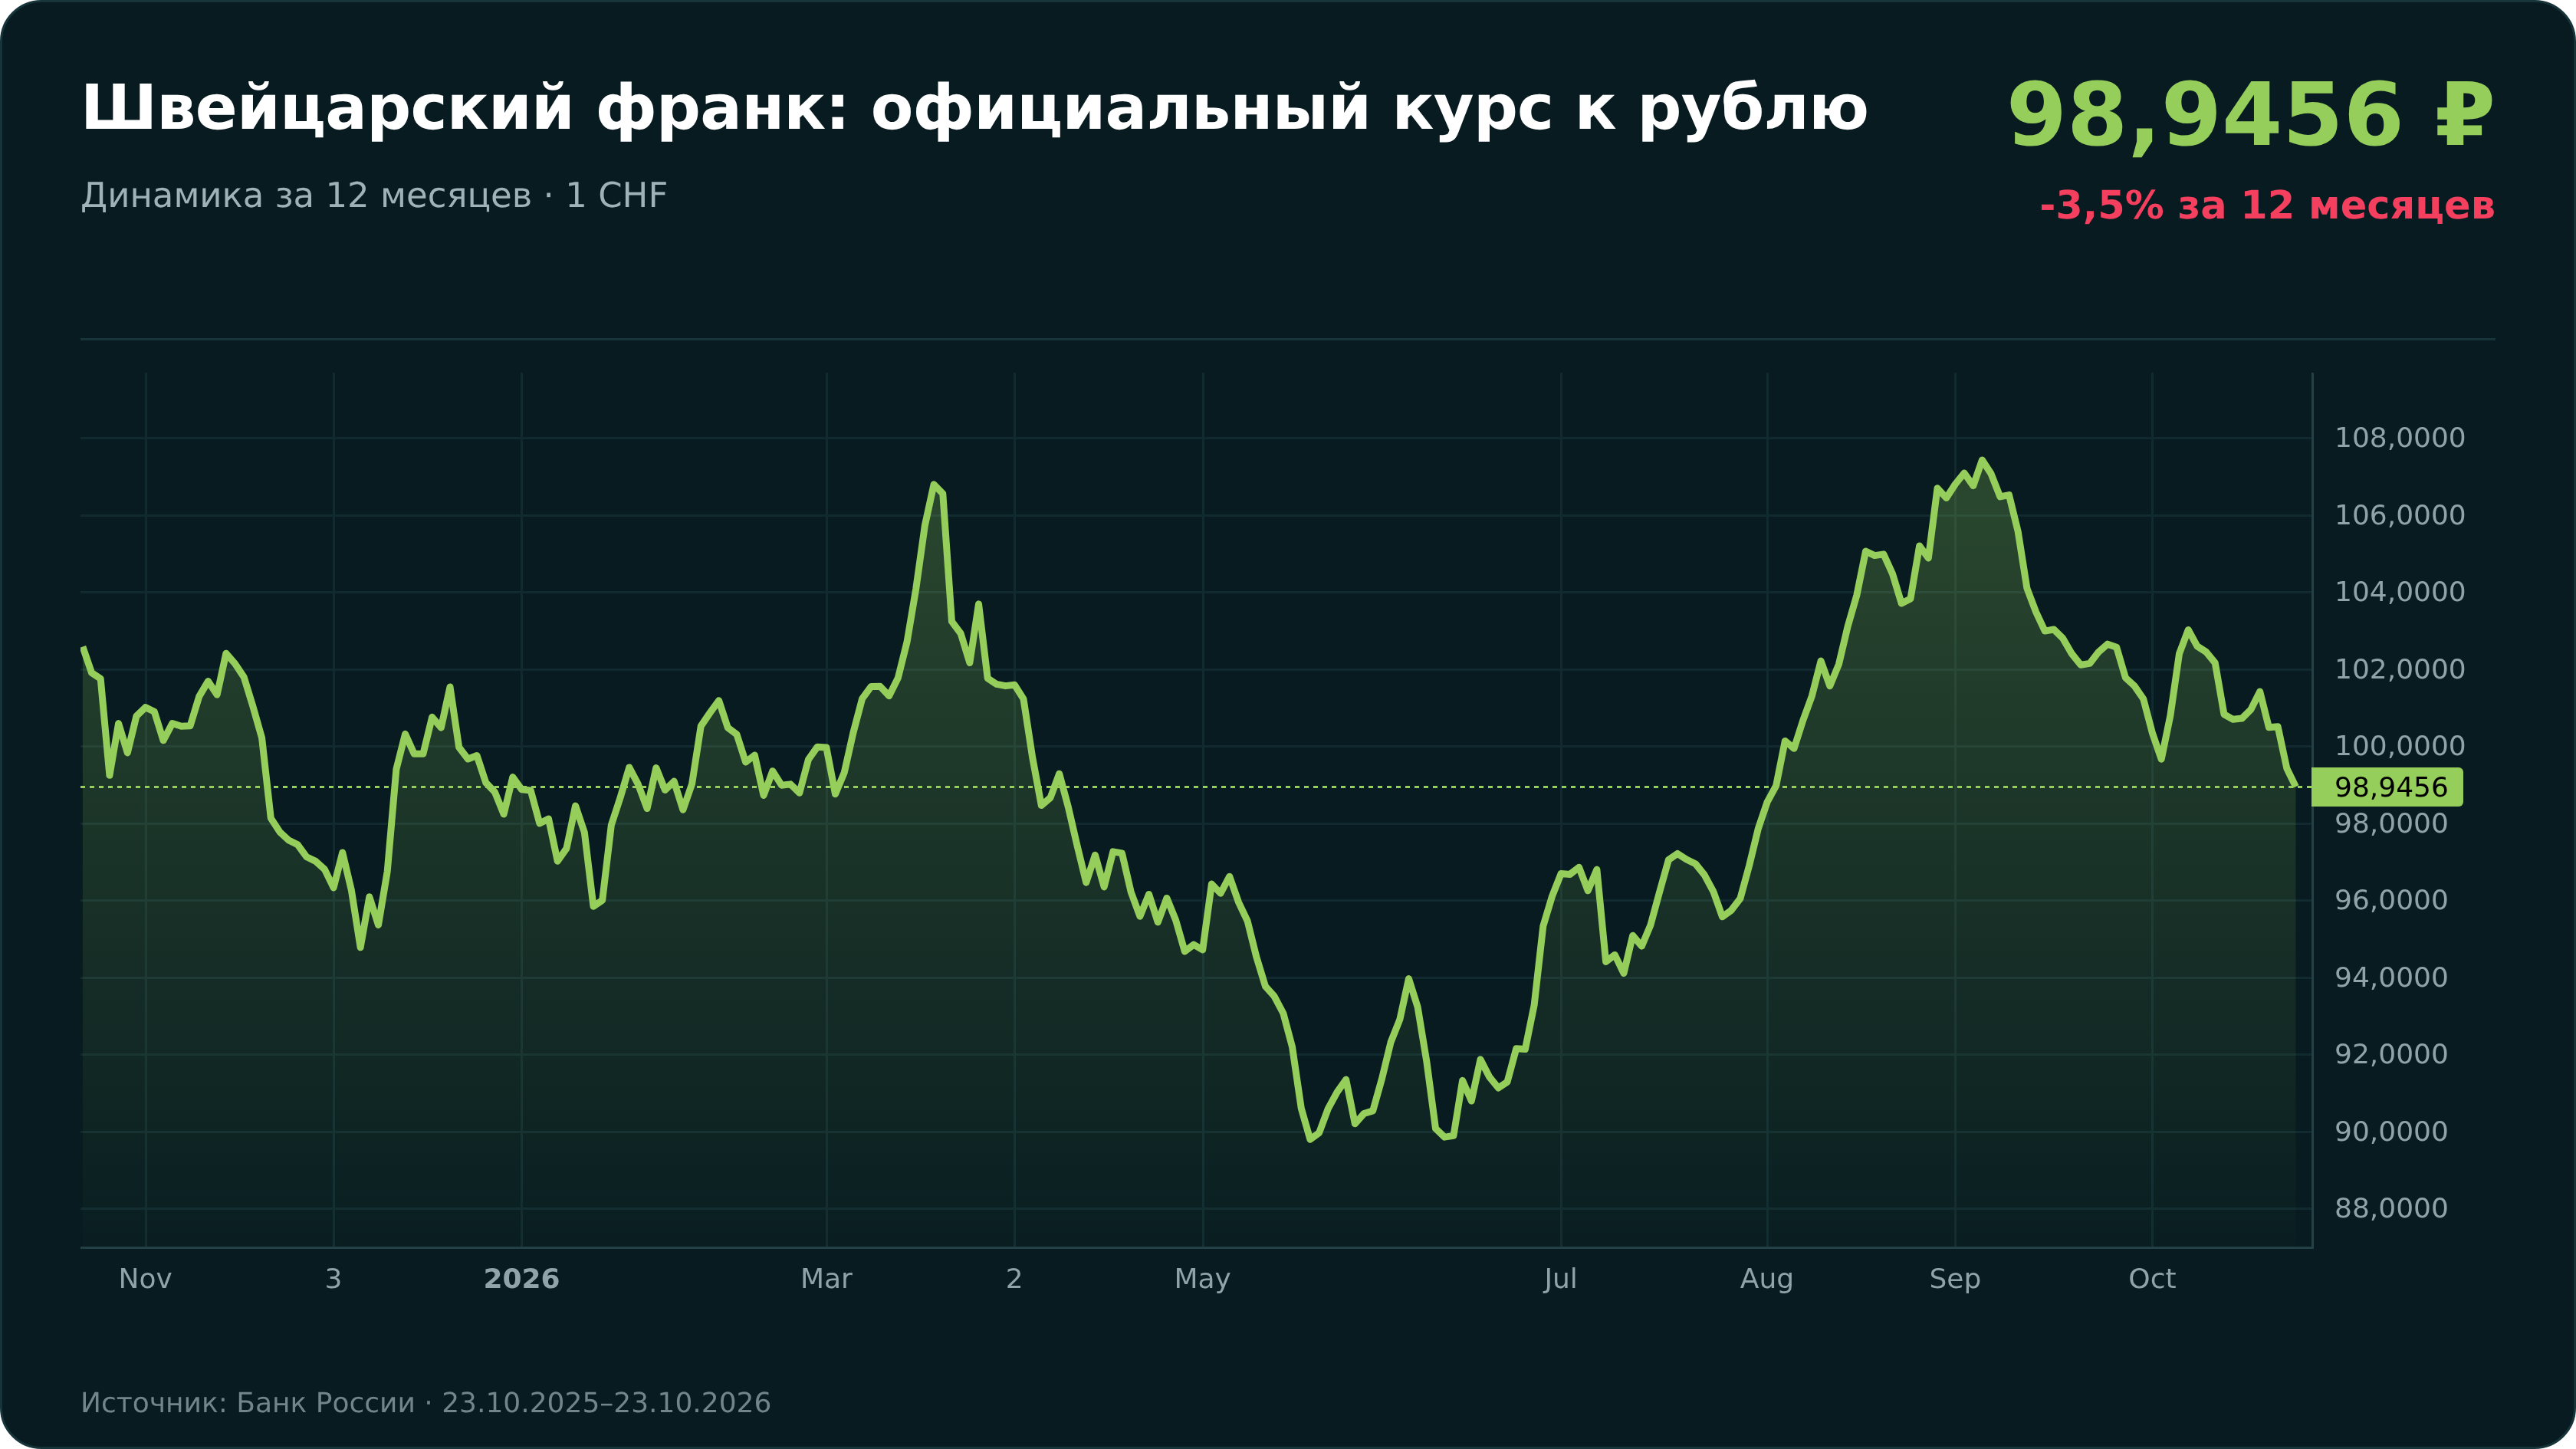
Швейцарский франк имеет репутацию защитной валюты благодаря устойчивым институтам и спросу в периоды глобальной неопределённости. Но «защитный» не означает «всегда растущий». На 23 октября 2026 года Банк России установил курс 98,9456 рубля за франк, тогда как годом ранее он был 102,5815 рубля. За 12 месяцев франк подешевел к рублю примерно на 3,5%.
В сентябре 2026 года Национальный банк Швейцарии сохранил ключевую ставку на уровне 0%. Регулятор обсуждал влияние курса на денежно-кредитные условия и сохранял возможность вмешиваться на валютном рынке. Поэтому утверждение, будто ШНБ навсегда исключил отрицательные ставки или больше не будет влиять на курс, было бы слишком широким: политика меняется вместе с инфляцией и экономикой.
Для российского сберегателя главный практический риск франка — ликвидность. Даже если банк показывает официальный или справочный курс CHF, это не гарантирует наличие наличных, выгодный обмен или валютный вклад. Перед покупкой уточните курс продажи и обратной покупки, размер комиссии, доступность нужной суммы и возможность хранения без дополнительных расходов.
Другие варианты
Экзотические валюты иногда выглядят дешёвыми по паритету покупательной способности. Однако паритет показывает, насколько различается цена сопоставимой корзины товаров в разных странах, а не куда обязательно пойдёт рыночный курс. «Недооценка» может сохраняться годами из-за разницы в производительности, доходах, процентных ставках, движении капитала и политических рисках.
Поэтому индекс Big Mac и похожие показатели нельзя использовать как обещание прибыли. Даже если валюта формально недооценена, результат российского покупателя ухудшат редкая доступность, широкий спред и двойная конвертация через доллар, евро или юань. Потенциальный рост на несколько процентов легко исчезнет, если валюту придётся покупать и продавать по невыгодным курсам.
Перед покупкой редкой валюты ответьте на четыре вопроса: где вы сможете продать её обратно, каков полный спред, понадобится ли промежуточная валюта и есть ли реальный расход в этой стране. Если ответа нет, экзотическая купюра превращается не в диверсификацию, а в неликвидную ставку на курс.
Заключение
Ответ на вопрос, в какой валюте хранить деньги, начинается не с прогноза курса, а с назначения суммы. Резерв на повседневные расходы должен быть доступен без конвертации. Деньги на известный иностранный платёж разумно заранее переводить в валюту этого платежа. Лишь остаток, который не понадобится в ближайшее время, можно распределять между несколькими валютами.
Практический порядок может быть таким. Сначала отделите запас на три–шесть месяцев обязательных расходов и оставьте его преимущественно в рублях. Затем посчитайте известные расходы в евро, долларах, юанях или другой валюте и покупайте нужную сумму частями до даты платежа. После этого оцените остаток: если он достаточно велик, его можно разделить между двумя–тремя ликвидными валютами, но без обязательных долей 40/20 или 25/15.
Диверсификация уменьшает зависимость от одного курса, но не гарантирует прибыль. Шесть рассмотренных валют дали за год к рублю результаты от минус 4,8% до плюс 6,0%. К этому добавляются банковские спреды и комиссии. Чем чаще вы меняете состав валют, тем выше издержки, поэтому пересматривать структуру достаточно при изменении целей или один–два раза в год, а не после каждой новости или разговора о рецессии в экономике.
Если деньги размещаются на счёте или вкладе, проверьте условия конкретного договора, возможность досрочного возврата, валюту выдачи и участие банка в системе страхования вкладов. Страхование требования к банку не отменяет валютный риск: сумма в рублях всё равно меняется вместе с курсом. Для срока в несколько лет сравнивайте валюту не только с наличными рублями, но и с подходящими по риску инструментами для долгосрочных инвестиций.