
Российское право не знает такого инструмента, как бинарный опцион. В реестрах Банка России нет ни одной компании с лицензией на этот вид деятельности, а площадки, через которые торгуют россияне, зарегистрированы в офшорах и налоговым агентом быть не могут. Обязанность заплатить НДФЛ от этого никуда не девается, она возникает из самого факта дохода. Ниже разобрано, по какой ставке считать налоги на бинарные опционы, как пересчитать валютный профит в рубли, какой код дохода ставить в декларации, в какие сроки отчитаться и с какого заработка имеет смысл открывать ИП.
Предупреждение о рисках: Информация в данной статье предоставлена исключительно в образовательных целях и не является инвестиционной рекомендацией, призывом к торговле или руководством по заключению сделок. По статистике, 85-90% трейдеров бинарных опционов теряют деньги. Не инвестируйте средства, которые не можете позволить себе потерять. Торговля разрешена только лицам, достигшим 18 лет. Автор и редакция сайта не несут ответственности за ваши торговые решения и возможные финансовые потери.
Почему налог с бинарных опционов считает сам трейдер
У клиента российского брокера налоговая рутина закрыта чужими руками. Брокер выступает налоговым агентом, удерживает НДФЛ при выводе денег или по итогам года и сам отчитывается перед инспекцией.
С бинарными опционами эта схема не работает нигде.
Обязанность декларировать доход в такой ситуации переходит к физическому лицу. Основание общее, статья 228 Налогового кодекса, где перечислены случаи самостоятельного исчисления налога, в том числе доходы от источников за пределами России. Правовая неопределённость самого инструмента на эту обязанность не влияет. Налогом облагается доход, а не название договора, по которому он получен.
Если сама легальность торговли для вас пока вопрос открытый, отдельный разбор лицензий и рисков есть в материале об официальных бинарных опционах в России.
По какой ставке считается налог на бинарные опционы
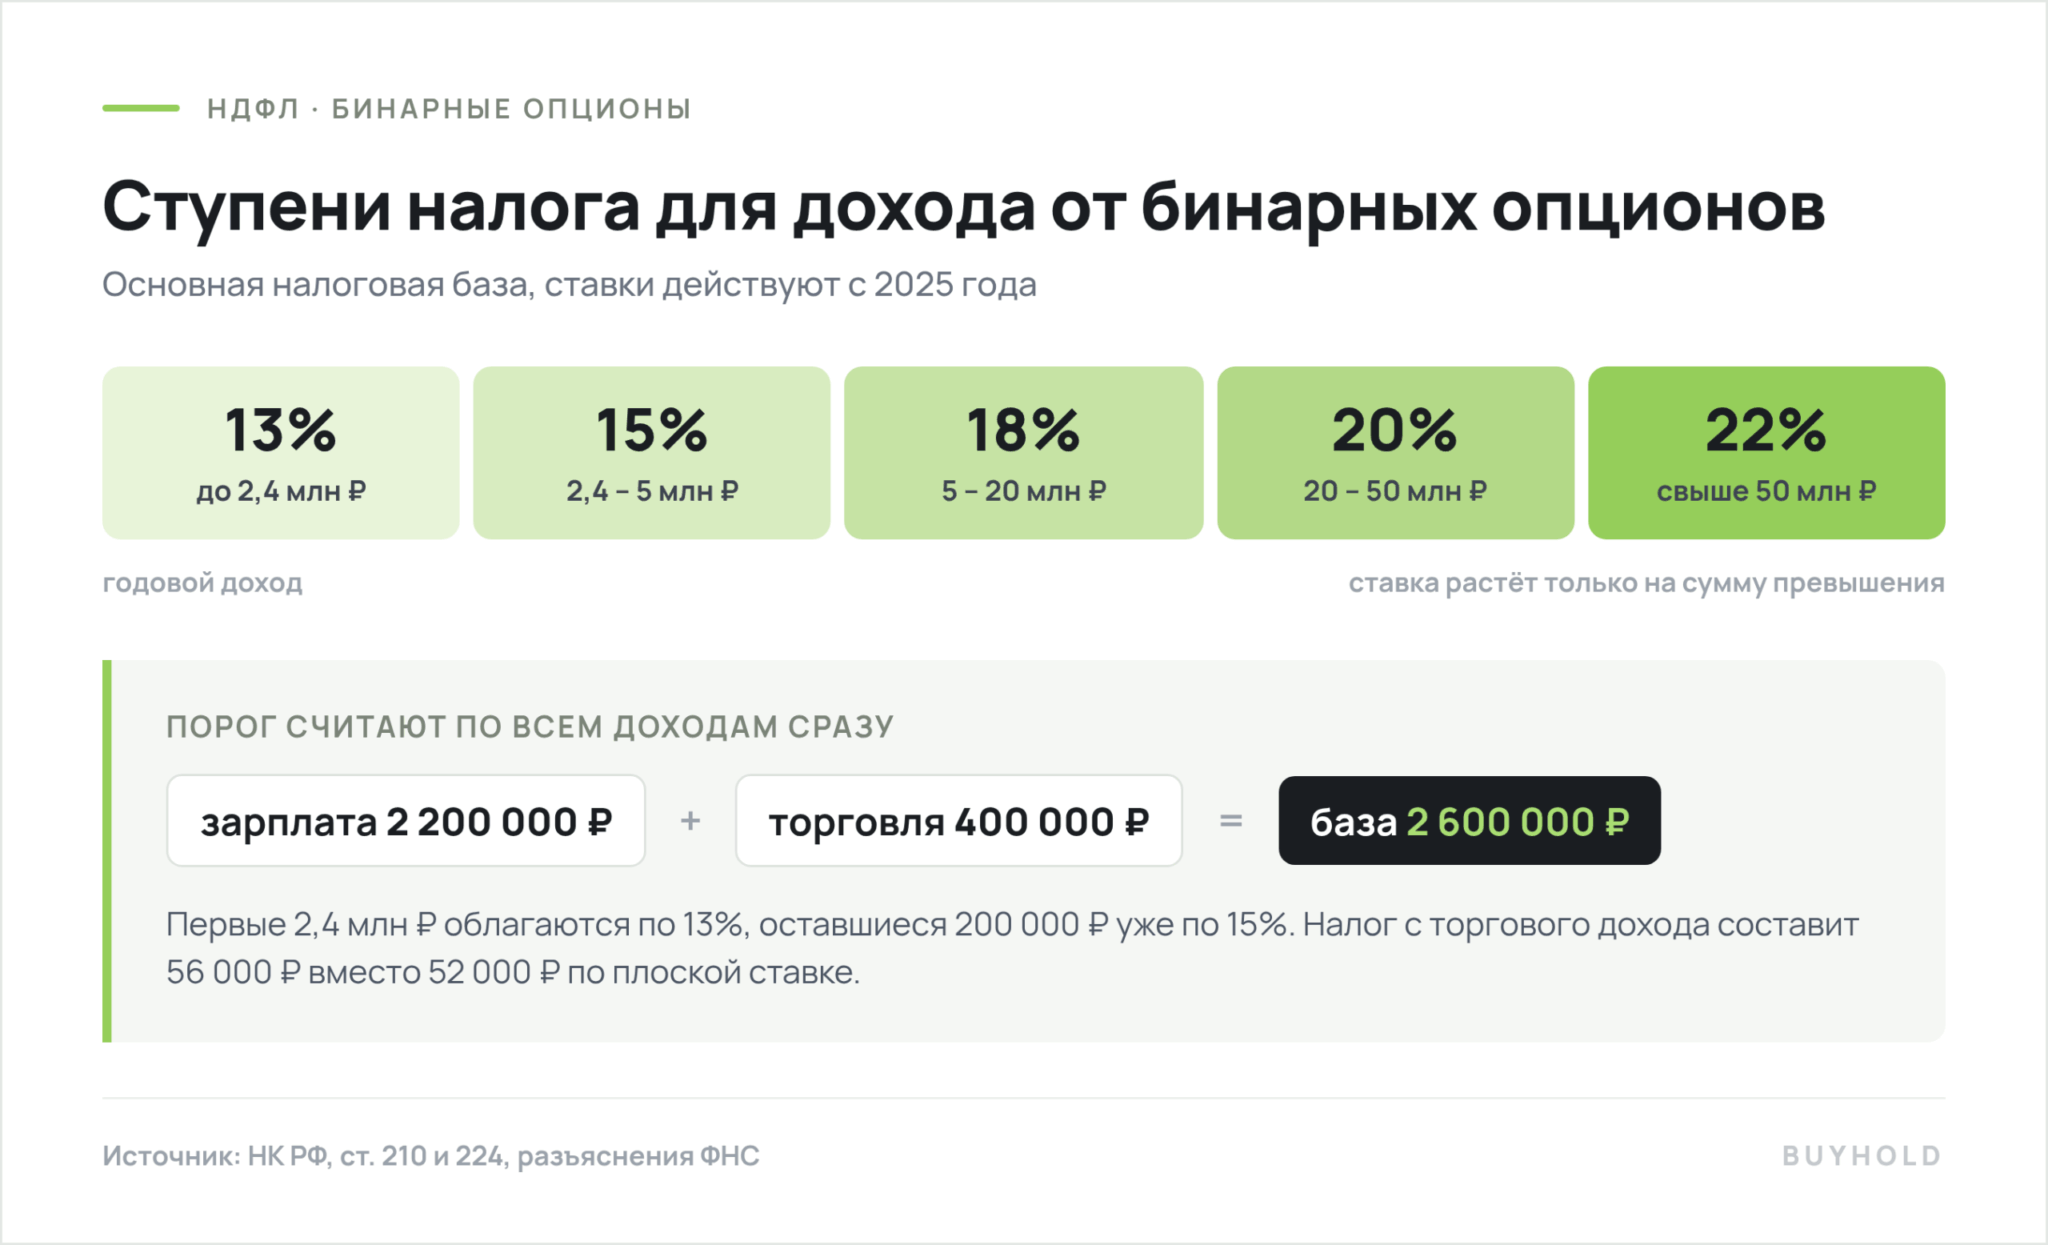
Доход от БО попадает в основную налоговую базу, ту же самую, куда идут зарплата, премии и прочие поступления без специального режима. С 2025 года к ней применяется пятиступенчатая шкала (разъяснение ФНС).
| Совокупный доход за год | Ставка НДФЛ | Налог с этой ступени |
|---|---|---|
| до 2,4 млн ₽ | 13% | до 312 000 ₽ |
| от 2,4 до 5 млн ₽ | 15% | до 390 000 ₽ сверху |
| от 5 до 20 млн ₽ | 18% | до 2 700 000 ₽ сверху |
| от 20 до 50 млн ₽ | 20% | до 6 000 000 ₽ сверху |
| свыше 50 млн ₽ | 22% | с суммы превышения |
Здесь прячется деталь, из-за которой трейдеры ошибаются в расчёте. Повышенная ставка включается не тогда, когда 2,4 млн ₽ принёс сам трейдинг, а когда этот порог перешагнула вся совокупность доходов основной базы.
Для подавляющего большинства трейдеров БО актуальна базовая ставка 13%. По статистике самих площадок и предупреждениям регуляторов в плюс по итогам года выходит меньшинство клиентов, и доходы этого меньшинства редко исчисляются миллионами.
Как пересчитать валютный доход в рубли
Счёт у офшорного брокера почти всегда долларовый, а декларация заполняется в рублях. Пункт 5 статьи 210 НК требует пересчитывать валютные доходы по официальному курсу Банка России на дату фактического получения дохода.
Курс берётся не средний за год и не на 31 декабря, а на каждую дату отдельно. Вывели 500 долларов в марте и ещё 500 в ноябре, значит в декларации будут две разные рублёвые суммы. При выводе раз в месяц это дюжина строк за год, и такой журнал проще вести сразу, чем восстанавливать в апреле по выпискам. Готовые значения удобно сверять через наш конвертер валют, он считает по официальному курсу ЦБ на выбранную дату.
Курсовая разница на счёте брокера налогом не облагается. Пока доллары лежат в личном кабинете и курс растёт, дохода для целей НДФЛ не возникает, значение имеет только момент фактической выплаты.
Можно ли вычесть депозит и пополнения счёта
Это самый спорный вопрос всей темы, и честный ответ звучит неуютно. Прямой нормы, которая разрешала бы физическому лицу уменьшить доход от бинарных опционов на внесённый депозит, в Налоговом кодексе нет.
Разъяснений Минфина или ФНС именно по бинарным опционам не публиковалось, поэтому единой позиции нет и у самих инспекций. На практике встречаются два подхода.
- Осторожный. Доходом считается вся сумма, полученная от брокера за год. Депозит и пополнения в расчёт не идут.
- Рискованный. Декларируется финансовый результат, то есть выплаты за вычетом внесённых на счёт денег, с приложением банковских документов по каждому переводу.
Я бы формулировал так. Если суммы небольшие, спор не стоит нервов, и проще заплатить с полученной выплаты. Если речь про сотни тысяч разницы, вопрос решается не статьёй в интернете, а письменным запросом в свою инспекцию до подачи декларации и консультацией налогового юриста, который будет готов защищать позицию.
Убыточный год налог не уменьшает
У клиента российского брокера убыток по акциям можно перенести на будущее и зачесть против прибыли следующих лет, до десяти лет подряд. Соблазнительно ждать того же от торговли опционами.
Механизм переноса описан в статье 220.1 НК, и он распространяется только на убытки по ценным бумагам и производным инструментам, обращающимся на организованном рынке. Ни то, ни другое к офшорной площадке не относится.
Какой код дохода указывать в декларации 3-НДФЛ
Коды видов доходов утверждены приказом ФНС от 10.09.2015 № ММВ-7-11/387@, и подходящего под бинарные опционы там нет. Из списка приходится выбирать наименее спорный.
Группа 15XX отпадает вся. Код 1530 закреплён за ценными бумагами на организованном рынке, 1531 за необращающимися бумагами, 1532 за производными инструментами, базисным активом которых выступают ценные бумаги и индексы. Бинарный опцион у офшорной компании не подходит ни под одно определение, а на биржах он не торгуется.
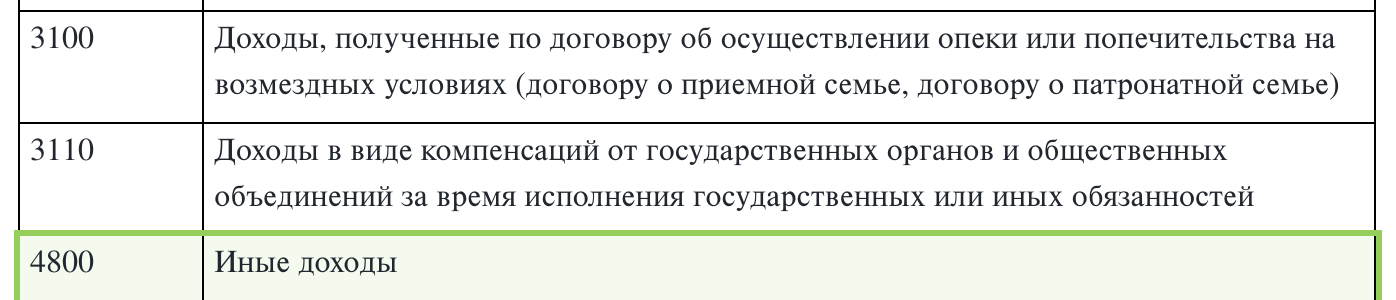
Остаётся код 4800 «иные доходы». Формально бинарные опционы попадают именно в эту категорию, для которой отдельных кодов не предусмотрено.
Доход от офшорного брокера считается полученным от источника за пределами России, поэтому в декларации он показывается в отдельном приложении, где указываются страна источника выплаты, валюта, дата получения и курс. Форму 3-НДФЛ ФНС обновляет почти ежегодно, так что перед заполнением стоит убедиться, что вы работаете с редакцией текущего года. Проще всего заполнять декларацию в личном кабинете налогоплательщика, там актуальная форма подставляется автоматически, а курс валюты подтягивается по дате.
Отдельно стоит заранее принять, что инспектор может ничего не знать ни о бинарных опционах, ни о трейдинге в целом. Аргумент, почему выбран код 4800, а не 1532, придётся объяснять словами, и лучше подготовить его до визита.
Какие документы понадобятся
Комплект собирается вокруг одной задачи, показать инспекции, откуда пришли деньги и в каком размере.
- Выписка по сделкам из личного кабинета за отчётный год. При внутридневной торговле с экспирацией в пару минут это могут быть сотни строк, выгружать её лучше сразу после закрытия года.
- Банковские документы по каждому поступлению. Именно они подтверждают фактические суммы и даты, к которым привязывается курс ЦБ.
- Договор с брокером и перевод на русский язык. Документы офшорных площадок составлены на английском, а инспекция вправе запросить перевод.
- Паспорт и ИНН, стандартный минимум для подачи.
Автоматические сервисы заполнения 3-НДФЛ, которые умеют разбирать отчёты российских брокеров, с выгрузками офшорных площадок не работают. Считать придётся вручную.
Сроки, штрафы и пени
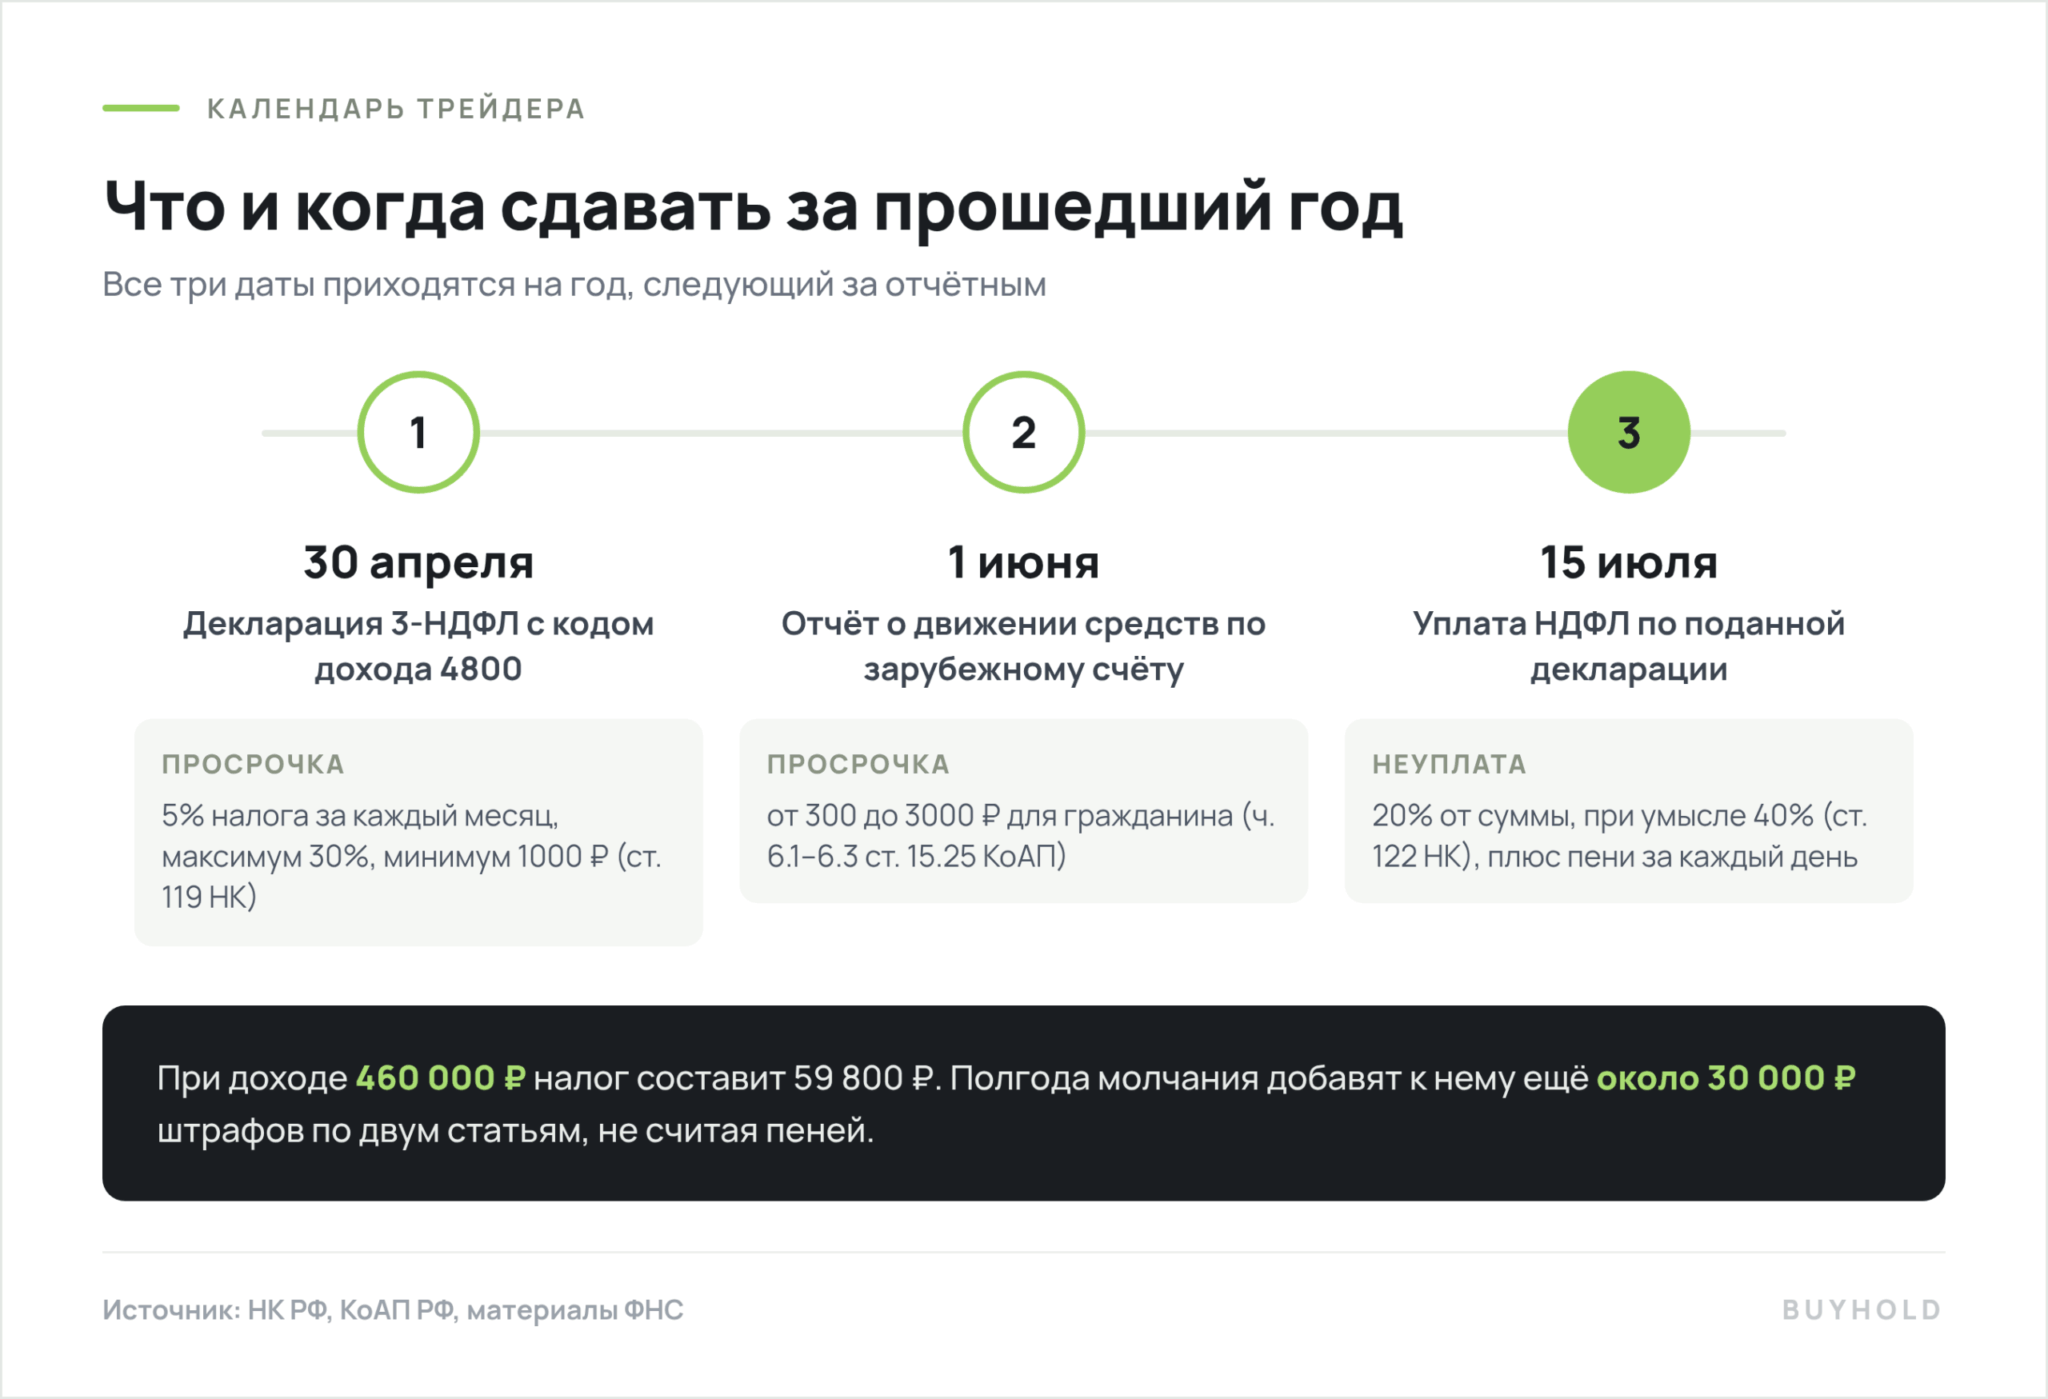
Календарь у трейдера БО складывается из трёх дат, и все они приходятся на год, следующий за отчётным.
| Что сделать | Крайний срок | Что будет при нарушении |
|---|---|---|
| Подать декларацию 3-НДФЛ | 30 апреля | 5% от неуплаченного налога за каждый месяц просрочки, не более 30% и не менее 1000 ₽ (ст. 119 НК) |
| Сдать отчёт о движении средств по зарубежному счёту | 1 июня | от 300 до 3000 ₽ в зависимости от длительности просрочки (ч. 6.1–6.3 ст. 15.25 КоАП) |
| Заплатить НДФЛ | 15 июля | 20% от суммы, при умышленной неуплате 40% (ст. 122 НК), плюс пени за каждый день |
Штрафы по декларации и по налогу складываются. За доход в 460 000 рублей налог составит 59 800, и запоздалая на полгода подача с неуплатой добавит к нему около 17 940 ₽ штрафа по статье 119 и 11 960 ₽ по статье 122, не считая пеней. Итоговая переплата примерно равна половине изначального налога.
Отдельная неприятность в том, что срок давности по налоговым нарушениям составляет три года, и всё это время незакрытый год остаётся риском. Инспекция чаще всего замечает поступления не по декларации, а по банковским данным, когда суммы становятся заметными или когда банк запрашивает подтверждение источника средств по 115-ФЗ.
Брокеры бинарных опционов


ИП на УСН вместо НДФЛ, когда это выгодно
Легальный способ снизить ставку с 13% до 6% действительно существует. Трейдер регистрирует ИП на упрощённой системе с объектом «доходы» и платит налог по ставке 6%. Ограничения режима трейдера не касаются от слова совсем.
- Средняя численность работников до 130 человек.
- Годовой доход до 490,5 млн рублей (лимит 2026 года с учётом коэффициента-дефлятора 1,090).
- Остаточная стоимость основных средств до 218 млн рублей.
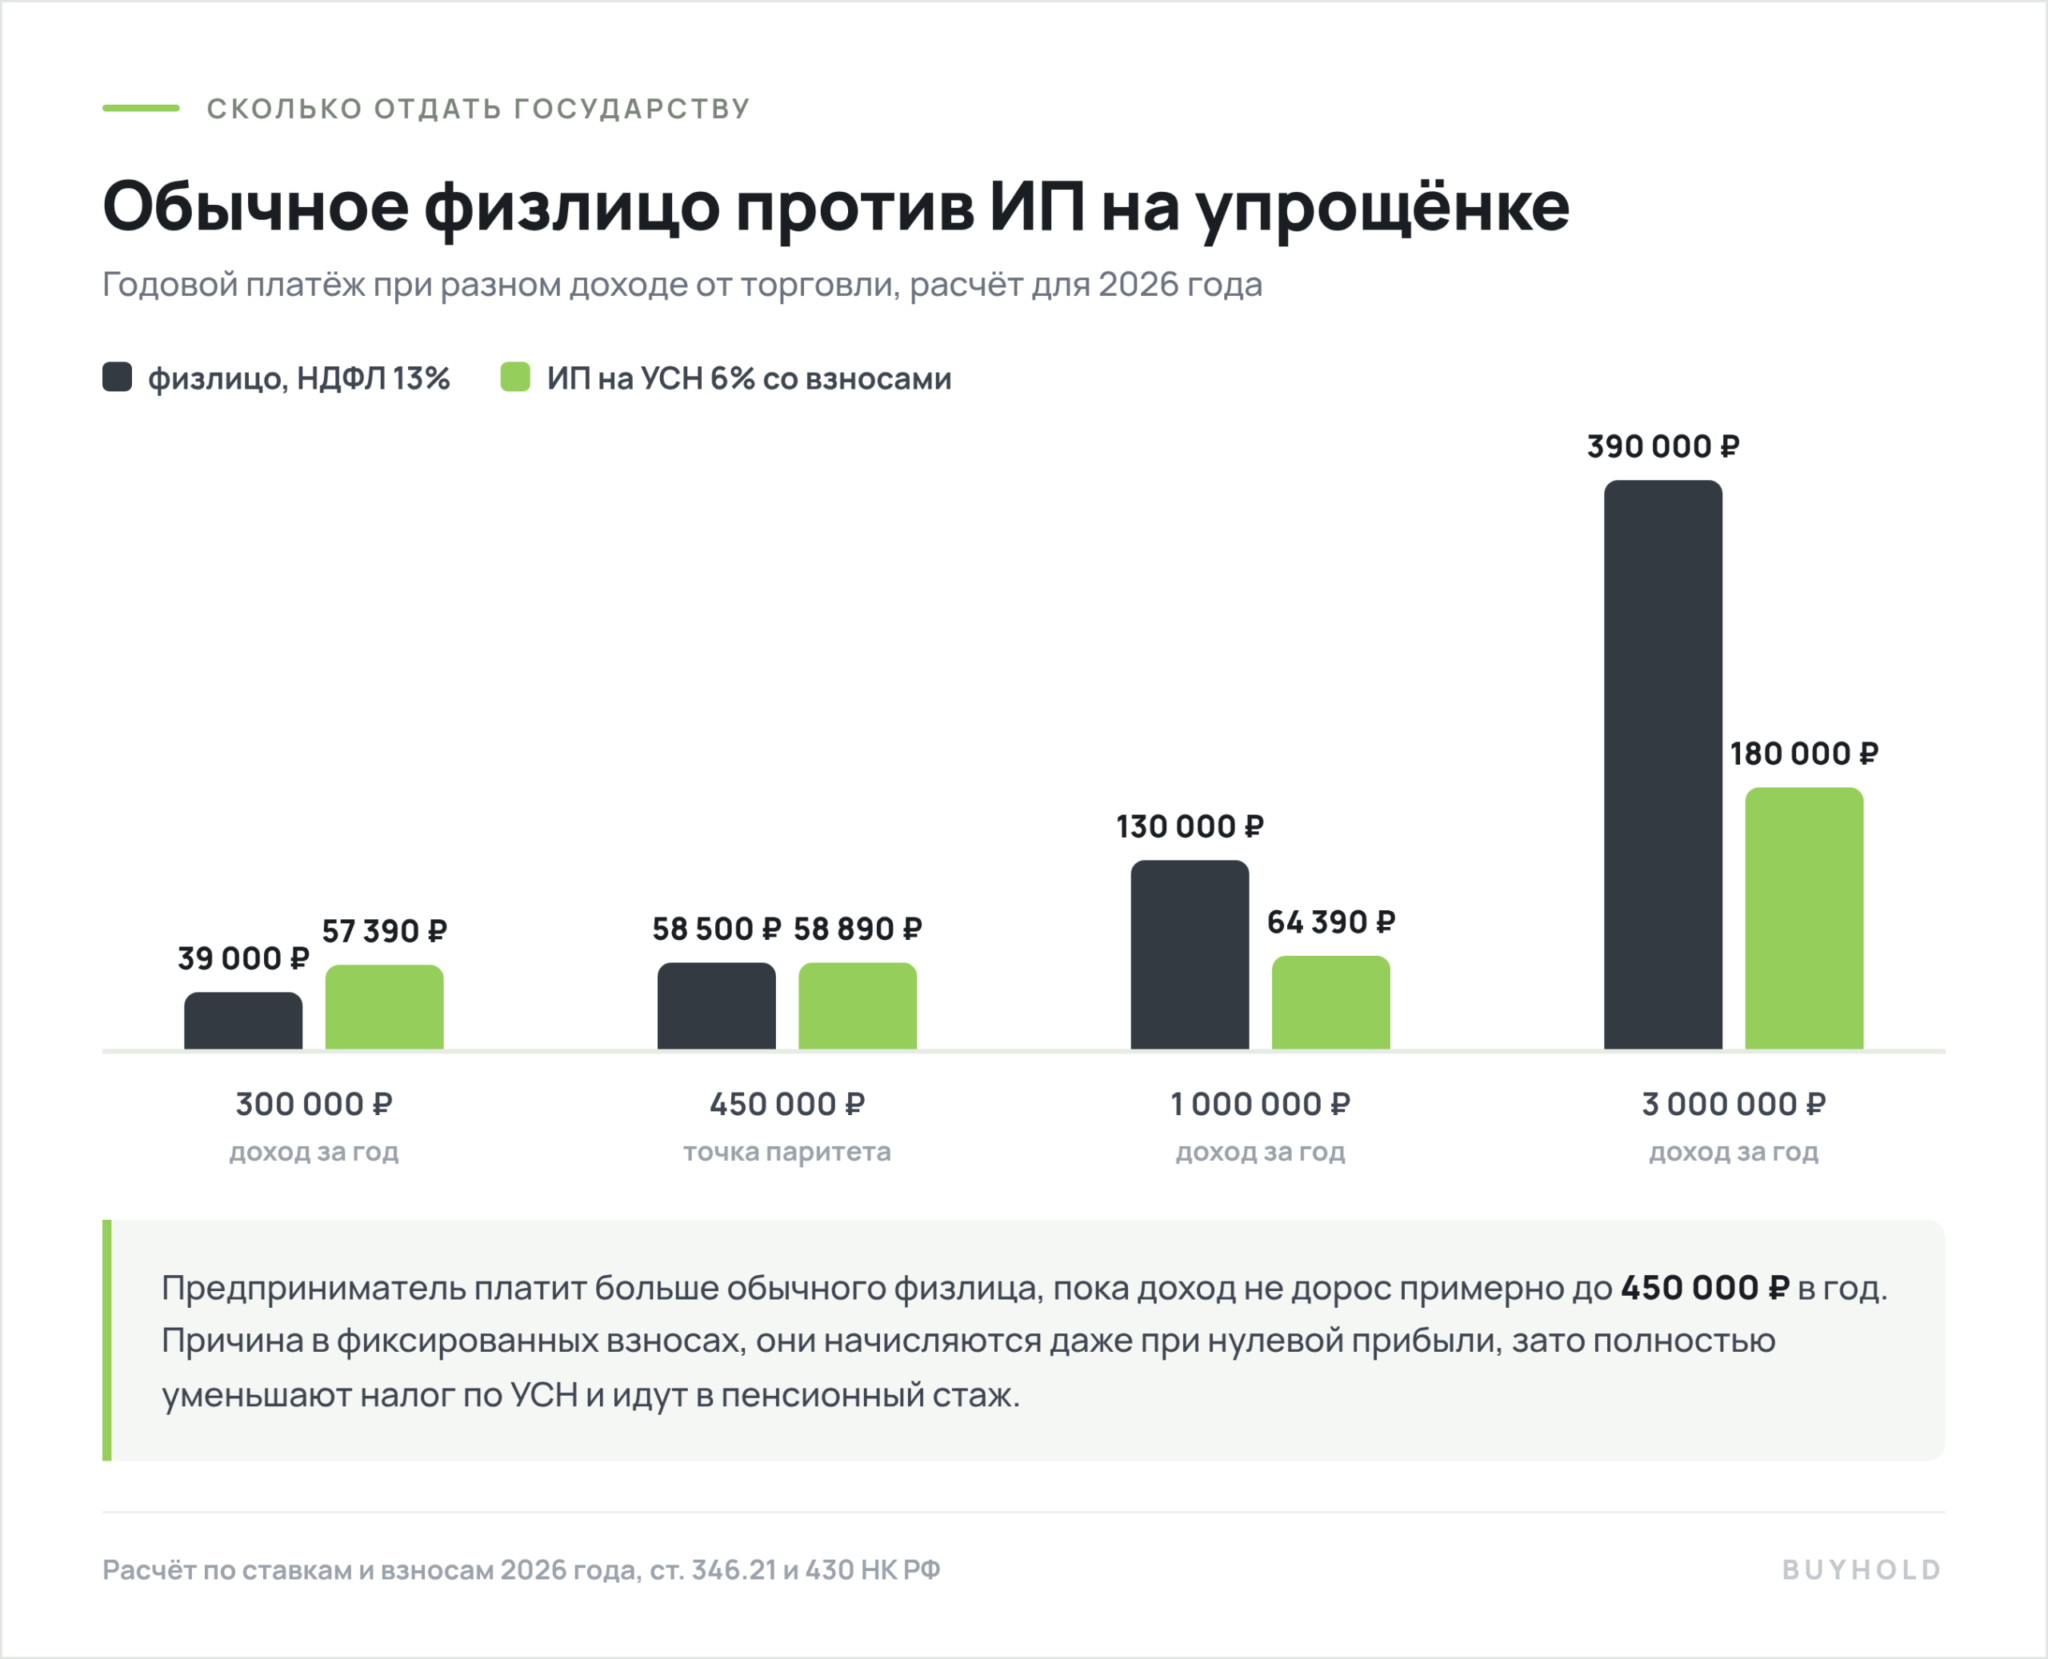
Вычитание, которое всё решает, спрятано не в ставке, а во взносах. ИП без работников платит фиксированные страховые взносы, в 2026 году это 57 390 ₽ плюс 1% с дохода свыше 300 000 ₽ (статья 430 НК), зато на всю их сумму уменьшает налог по УСН. Фактический отток денег получается равен большей из двух величин, либо 6% с дохода, либо начисленным взносам.
При годовом заработке 600 000 ₽ физическое лицо отдаёт 78 000 налога, а ИП заплатит 60 390 ₽ взносов и ничего сверху, потому что 6% от дохода их не перекрывают. При заработке 1,5 млн разрыв уже втрое, 195 000 против 90 000. А вот на доходе около 450 000 рублей в год оба варианта сходятся примерно в ноль, и ниже этой отметки предприниматель платит больше обычного физлица.
| Годовой доход от БО | Физлицо, НДФЛ 13% | ИП на УСН 6% с учётом взносов | Разница |
|---|---|---|---|
| 300 000 ₽ | 39 000 ₽ | 57 390 ₽ | ИП дороже на 18 390 ₽ |
| 450 000 ₽ | 58 500 ₽ | 58 890 ₽ | примерный паритет |
| 1 000 000 ₽ | 130 000 ₽ | 64 390 ₽ | ИП дешевле на 65 610 ₽ |
| 3 000 000 ₽ | 390 000 ₽ | 180 000 ₽ | ИП дешевле на 210 000 ₽ |
Взносы при этом не сгорают, они формируют пенсионные права и стаж, чего режим обычного физлица не даёт вовсе. Но у схемы есть три подводных камня, о которых в рекламных статьях про «легальные 6%» обычно молчат.
- Первый камень бытовой. Брокер переводит деньги на карту или кошелёк физического лица, а не на расчётный счёт предпринимателя, и увязать эти поступления с выручкой ИП технически неудобно.
- Второй касается формулировок. При регистрации придётся выбрать код ОКВЭД, и деятельность частного трейдера ни в один профильный финансовый код не укладывается, а те, что укладываются, требуют лицензии.
- Третий появился в 2026 году. Порог, после которого упрощенец начинает платить НДС, снижен с 60 до 20 млн рублей (ФНС о налоговой реформе, Федеральный закон от 28.11.2025 № 425-ФЗ), и для крупного трейдера это перестало быть теорией.
Статус самозанятого в этой конструкции не помогает. Закон 422-ФЗ прямо исключает из налога на профессиональный доход операции с ценными бумагами и производными инструментами (п. 6 ч. 2 ст. 6). Формально можно спорить, что бинарный опцион не относится ни к тем, ни к другим, но ставка 4–6% того не стоит, а спор проиграется с высокой вероятностью.
Зарубежный счёт, вывод в крипту и валютный контроль
Кроме налогов у резидента есть отдельный пласт обязанностей по валютному законодательству, и про него забывают чаще всего.
Резидент обязан уведомить инспекцию об открытии счёта в банке или иной организации финансового рынка за рубежом, а затем ежегодно, до 1 июня, сдавать отчёт о движении денежных средств. Штрафы за нарушение сроков невелики, от 300 до 3000 рублей для гражданина по частям 6.1–6.3 статьи 15.25 КоАП, но само по себе наличие обязанности многим оказывается новостью.
Подпадает ли конкретная офшорная площадка под определение организации финансового рынка, вопрос неочевидный, и трактовки инспекций расходятся. Торговый кабинет брокера по формальным признакам на банковский счёт не похож, а вот привязанный к нему платёжный кошелёк вполне может считаться иностранным электронным средством платежа со своей отчётностью.
Вывод заработка в криптовалюту невидимкой уже не делает. С 2025 года цифровая валюта признана имуществом, а доходы от её продажи попали в отдельную налоговую базу со ставками 13% и 15%. Получается двухступенчатая история. Сначала возникает доход от брокера, потом отдельный доход при продаже монет за рубли, и оба этапа формально подлежат декларированию.
Что меняется, если трейдер уехал из России
Налоговое резидентство определяется временем пребывания в стране. Резидентом считается тот, кто провёл в России не менее 183 календарных дней в течение двенадцати месяцев подряд (статья 207 НК).
Для торговли бинарными опционами этот статус решает почти всё. По статье 209 НК нерезидент платит в России налог только с доходов от источников внутри страны. Выплата офшорной площадки таким источником не является, значит российского НДФЛ с неё не возникает вовсе, и декларацию по этому основанию подавать не нужно.
Радоваться рано по двум причинам. Обязанность заплатить налог просто переезжает вместе с человеком, и её предъявит страна нового резидентства, где ставка может оказаться выше российской. А статус пересматривается каждый год заново, поэтому возвращение в Россию посреди года способно вернуть и обязанность отчитаться за весь этот год целиком.
Отдельно проверьте валютную часть, от сдачи отчёта о движении средств по зарубежным счетам освобождены те, кто пробыл за пределами России больше 183 дней за отчётный год, но само гражданство от статуса валютного резидента не избавляет.
С какого дохода реально начинают платить
Формально порога нет. Обязанность задекларировать возникает с первого рубля прибыли, полученной от источника за пределами России, независимо от того, вывели вы деньги или оставили на счёте площадки.
Практика мягче буквы. Инспекция узнаёт о доходе преимущественно через банковскую систему, и поступления в несколько десятков тысяч рублей в год редко вызывают вопросы. Именно поэтому часть трейдеров, особенно на этапе обучения, живёт без деклараций годами, и это касается не только БО, но и Форекса с криптобиржами.
Проблема появляется тогда, когда суммы становятся регулярными. Банк по 115-ФЗ обязан выяснять источник происхождения средств, а рост поступлений от иностранной компании выглядит подозрительно ровно настолько, чтобы запросить документы. Дальше запрос легко превращается в вопрос от налоговой уже за три предыдущих года разом.
Порядок действий по шагам
Чтобы закрыть год без нервов, достаточно последовательности из пяти шагов.
- Выгрузите историю операций из личного кабинета за отчётный год и сохраните банковские выписки по всем поступлениям.
- Переведите каждую выплату в рубли по курсу Банка России на дату зачисления, а не общей суммой по среднему курсу.
- Определите позицию по расходам. При спорной сумме отправьте письменный запрос в свою инспекцию до подачи декларации.
- Заполните 3-НДФЛ с кодом 4800 в личном кабинете ФНС, указав доход от источника за пределами России, и подайте до 30 апреля.
- Заплатите налог до 15 июля и не забудьте про отчёт по зарубежному счёту, если он у вас есть, срок по нему 1 июня.
Налоги на бинарные опционы остаются одной из немногих тем, где закон молчит, а ответственность работает в полную силу. Пока статус инструмента не определён, выигрышной стратегией остаётся аккуратность. Собранные документы и вовремя поданная декларация стоят дешевле, чем спор с инспекцией через три года, когда восстановить историю сделок будет уже негде. Общие правила налогообложения инвестиционного дохода, вычеты и сальдирование разобраны в материале про налог на инвестиции.