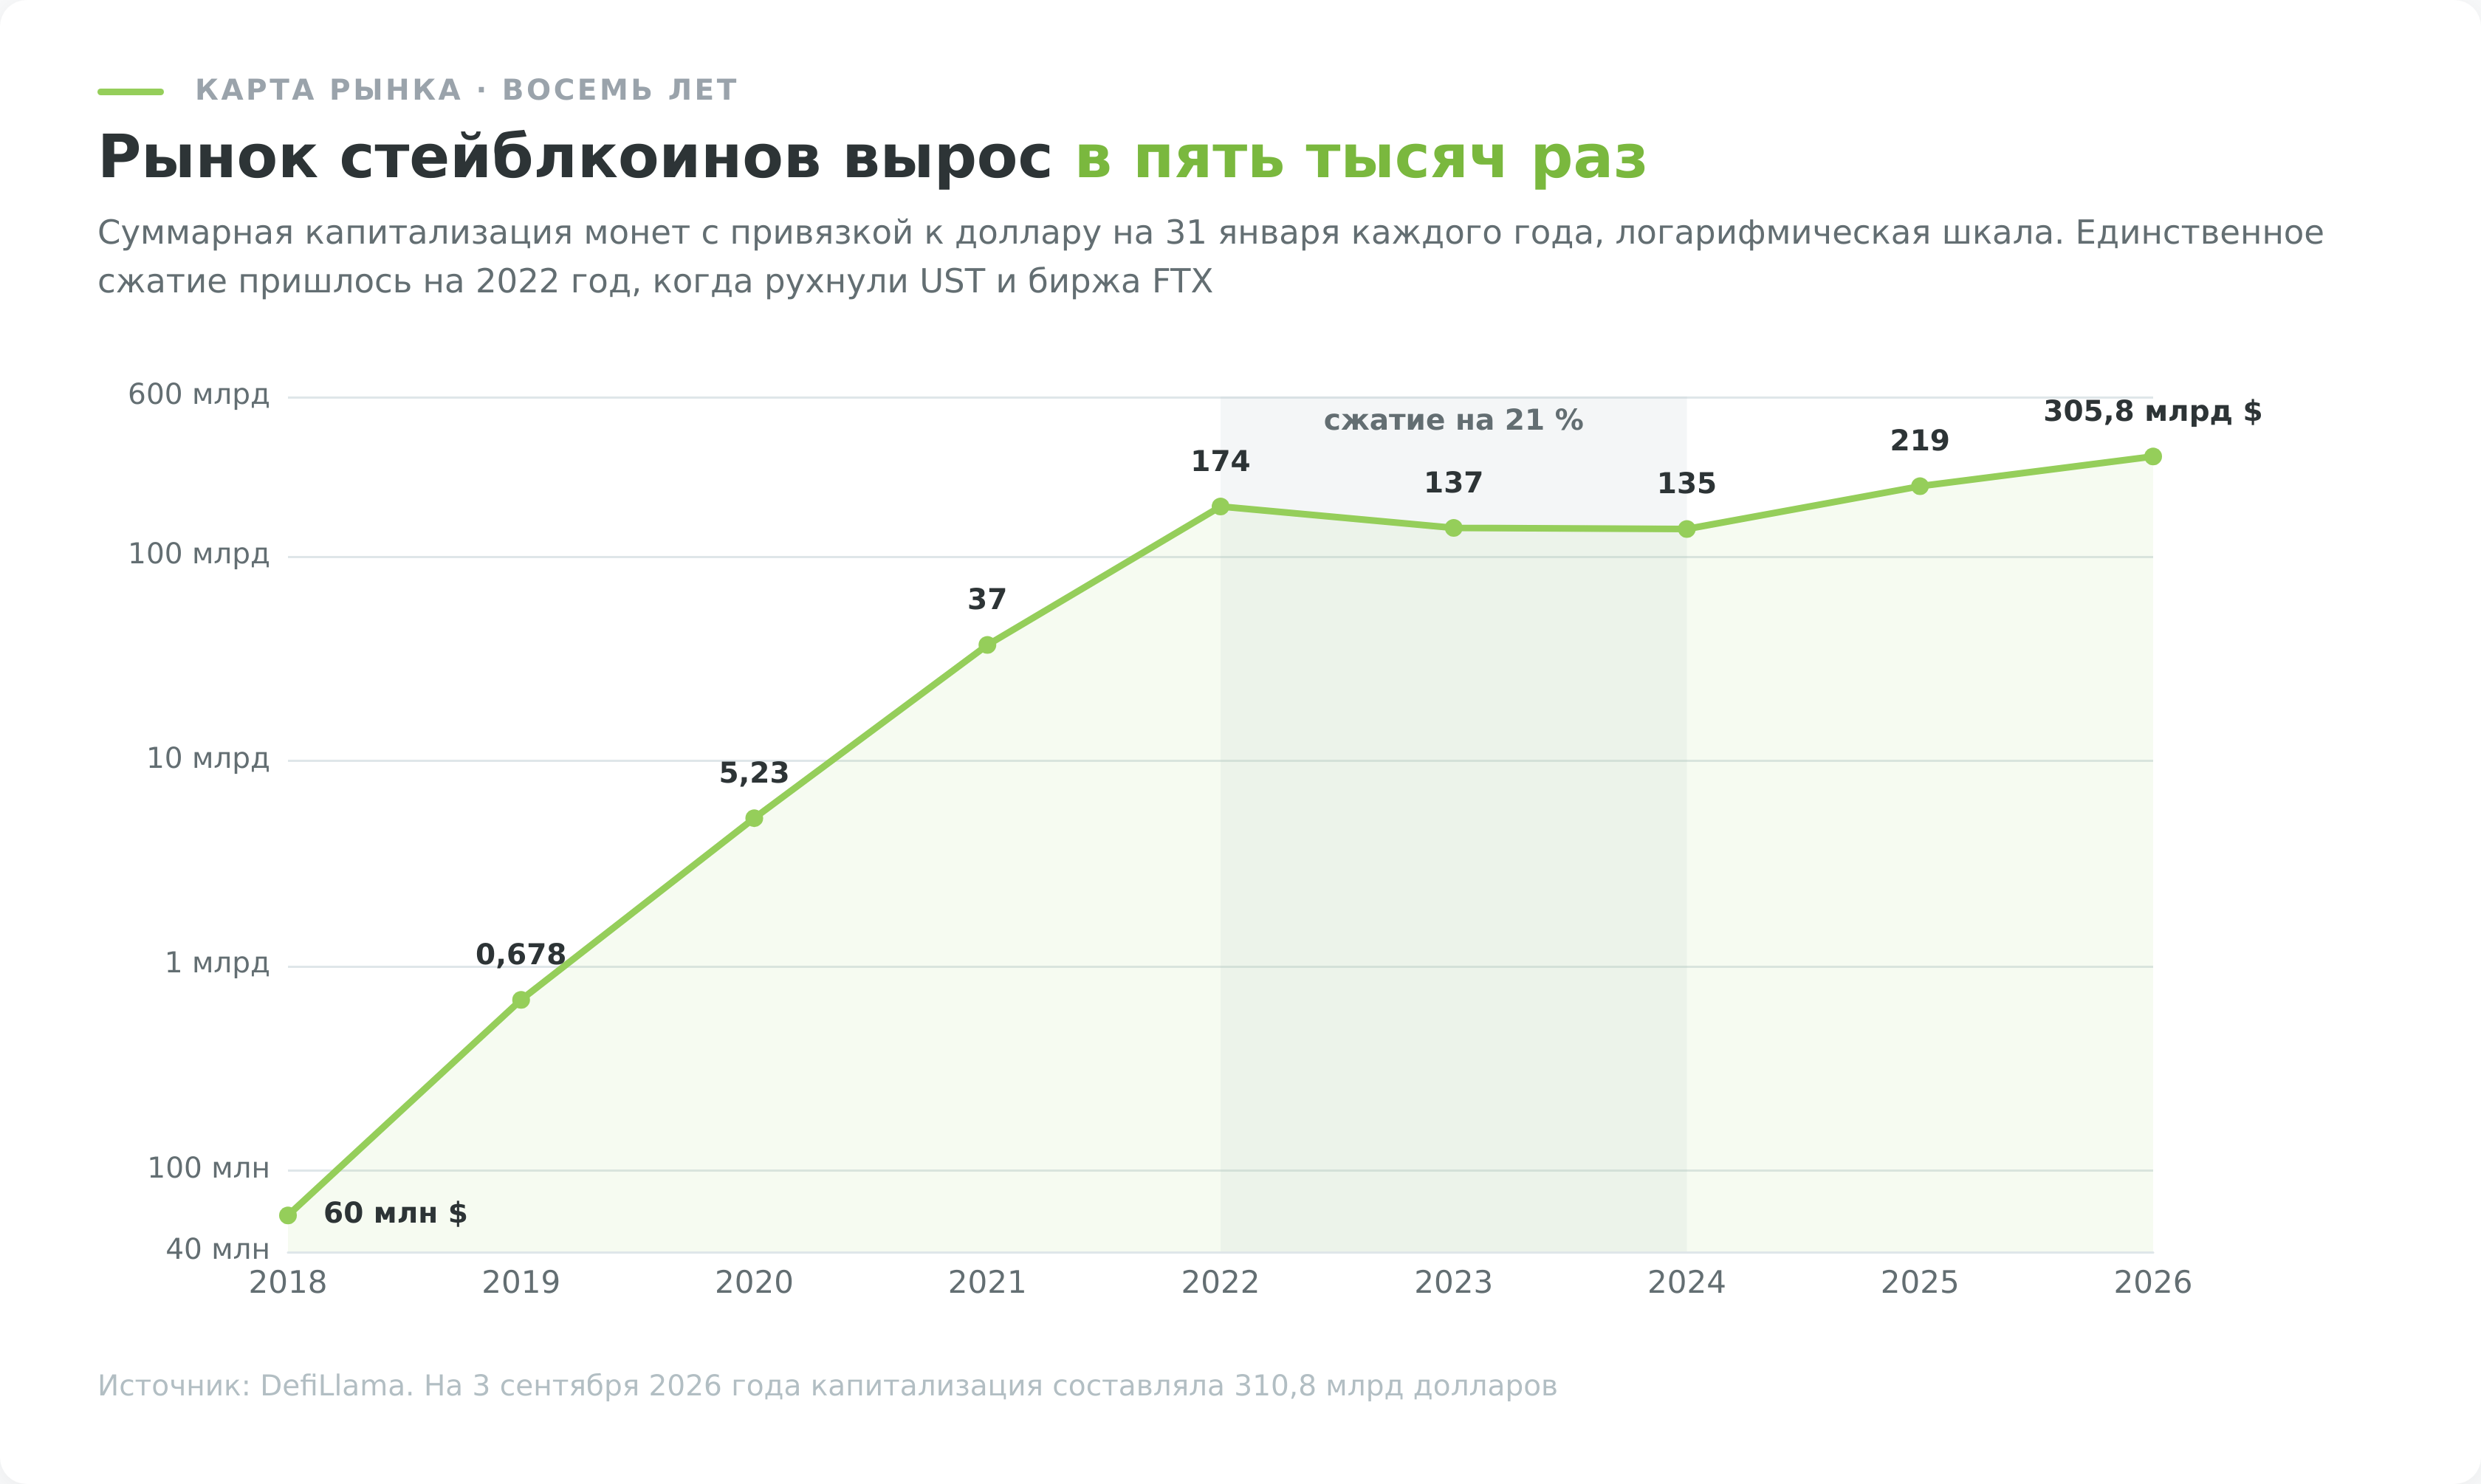
С начала 2018 года рынок стейблкоинов вырос с 60 млн долларов до 310 млрд к сентябрю 2026, и один раз за это время он сжимался на 21%, со 174 млрд в январе 2022 до 137 млрд год спустя. Дальше разберём, как удерживается цена около доллара, чем типы стейблкоинов отличаются по риску, какие из них теряли привязку и чем это кончилось для держателей, какие правила заработали в России с сентября 2026 года и в каком случае обычный рублёвый вклад оказывается выгоднее.
Предупреждение о рисках: Криптовалюты являются высоковолатильным и нерегулируемым в большинстве стран активом. Стоимость цифровых валют может резко упасть до нуля. Информация в этой статье предоставлена в образовательных целях и не является инвестиционной рекомендацией. Мы не несём ответственности за финансовые потери. Инвестируйте только те средства, потерю которых вы можете себе позволить.
Список основных стейблкоинов
Начнём со списка, потому что за ним чаще всего и приходят. Ниже монеты с привязкой к доллару и капитализацией от 1 млрд долларов по данным DefiLlama на 3 сентября 2026 года.
Колонка «Механизм» говорит, чем обеспечена монета. Фиатный означает доллары и гособлигации на счетах эмитента, криптозалоговый означает избыточный залог в смарт-контракте, а синтетический собирается из спота и встречного шорта. Разница между ними определяет, что именно сломается в кризис, и её мы разберём отдельным разделом.
| Монета | Эмитент | Механизм | Капитализация | Регуляторный статус |
|---|---|---|---|---|
| USDT | Tether | фиатный | 183,0 млрд $ | авторизации по MiCA нет, делистнут в ЕЭЗ |
| USDC | Circle | фиатный | 74,0 млрд $ | авторизован по MiCA через Circle SAS, Франция |
| USDS | Sky | криптозалоговый | 6,6 млрд $ | вне периметра лицензирования |
| DAI | Sky | криптозалоговый | 4,8 млрд $ | вне периметра лицензирования |
| USDe | Ethena | синтетический | 4,3 млрд $ | вне периметра лицензирования |
| USD1 | World Liberty Financial | фиатный | 4,2 млрд $ | США, режим GENIUS Act |
| USDG | Paxos | фиатный | 3,2 млрд $ | Сингапур, MAS |
| PYUSD | PayPal и Paxos | фиатный | 2,9 млрд $ | США, NYDFS |
| RLUSD | Ripple | фиатный | 2,4 млрд $ | США, NYDFS |
| USDD | Tron DAO | криптозалоговый | 1,5 млрд $ | вне периметра лицензирования |
Первое, что бросается в глаза, это концентрация. Две монеты забирают около 83% рынка, а остальные сорок с лишним делят оставшуюся шестую часть. Для держателя это означает, что вопрос выбора стейблкоина на 83% сводится к вопросу «Tether или Circle», а всё прочее относится к нишевым задачам.
Второе менее очевидно. Верхняя пара разошлась по регуляторным лагерям. Circle получил авторизацию в Евросоюзе и работает как эмитент электронных денег, Tether за авторизацией не пошёл, и его убрали с регулируемых европейских площадок в течение зимы 2024–2025 годов. При этом в России расклад обратный, и разберём мы его отдельным разделом.
Третье касается новичков таблицы. USD1, USDG, PYUSD и RLUSD появились в 2023–2025 годах, и у всех четверых эмитент из регулируемого финансового периметра, будь то Paxos, PayPal или Ripple. Ни одна из них пока не набрала и 2% рынка.
Дальше по порядку. Сначала разберём, что вообще держит цену этих монет у доллара, потом чем перечисленные типы отличаются по риску.
Что такое стейблкоин и почему его курс держится около доллара
Стейблкоин представляет собой криптовалюту, цена которой привязана к внешнему активу, чаще всего к доллару США. Один токен стоит около доллара не потому, что так решил рынок, а потому что эмитент обещает обменять токен на доллар по номиналу.
Всё держится на этом обещании и на арбитраже вокруг него.
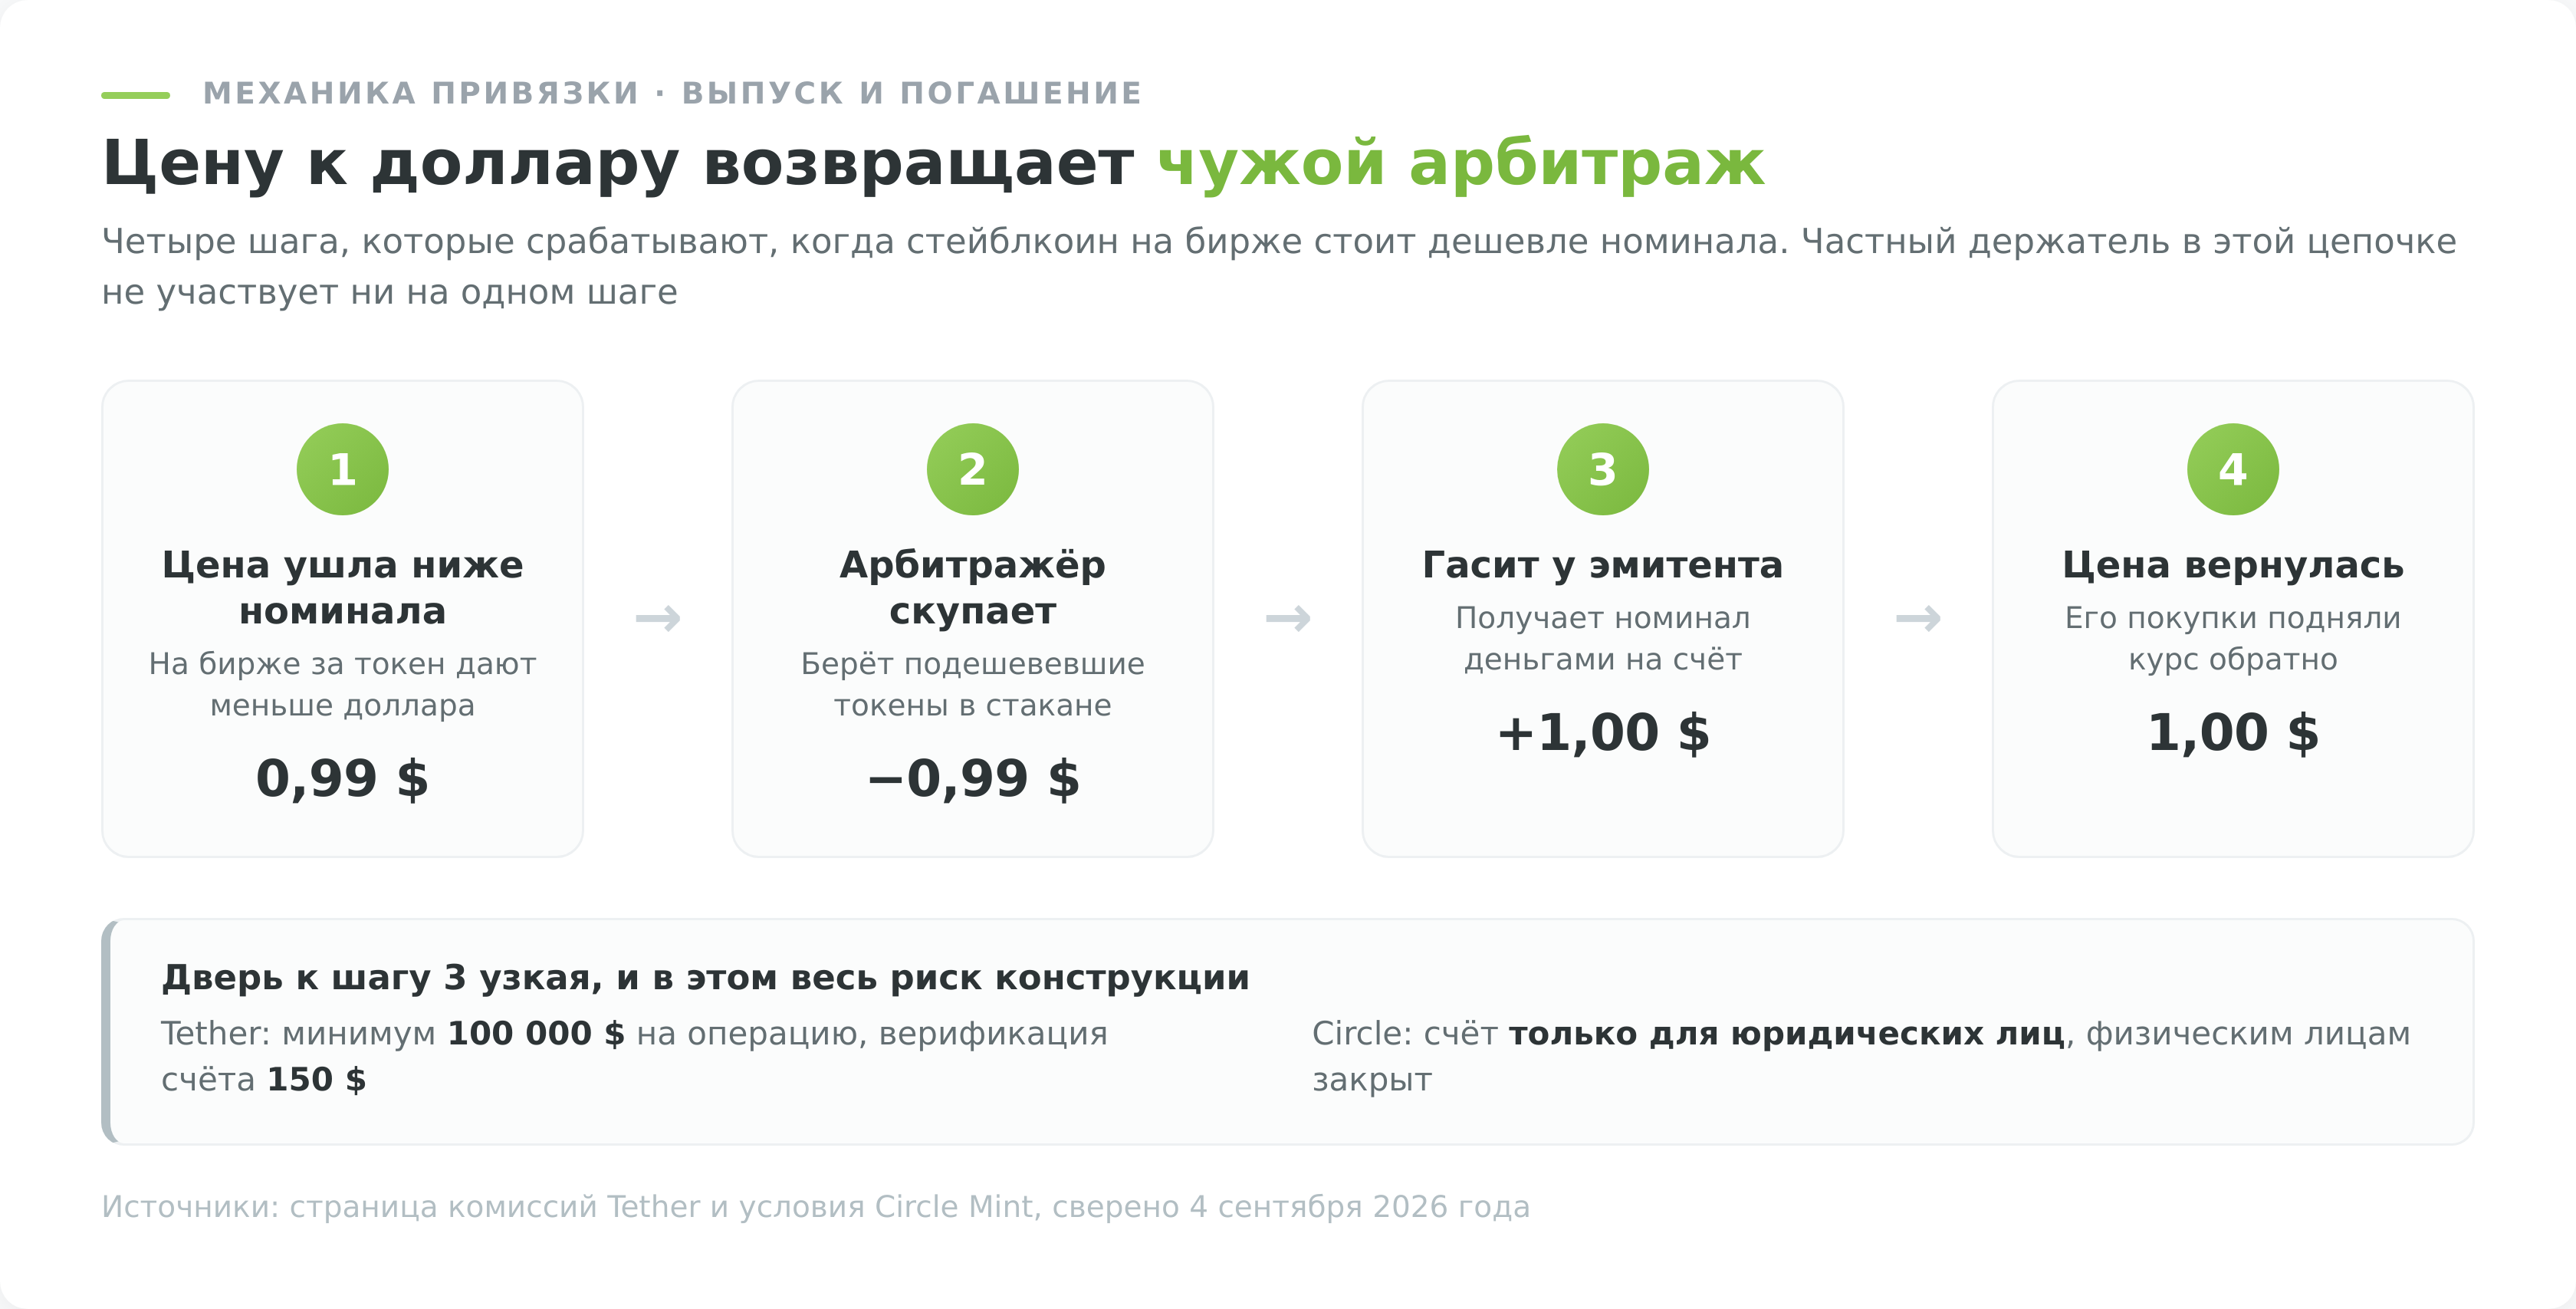
Теперь про дверь, через которую это делается.
У Tether минимальная сумма выпуска или погашения составляет 100 000 долларов, комиссия за выпуск 0,1%, за погашение берётся большая величина из $1000 и тех же 0,1%, а верификация счёта стоит $150 (страница комиссий Tether).
У Circle порог ещё жёстче. Сервис Circle Mint открывается только юридическим лицам, биржам и провайдерам кошельков, и физическое лицо туда не пускают вовсе (условия Circle Mint).
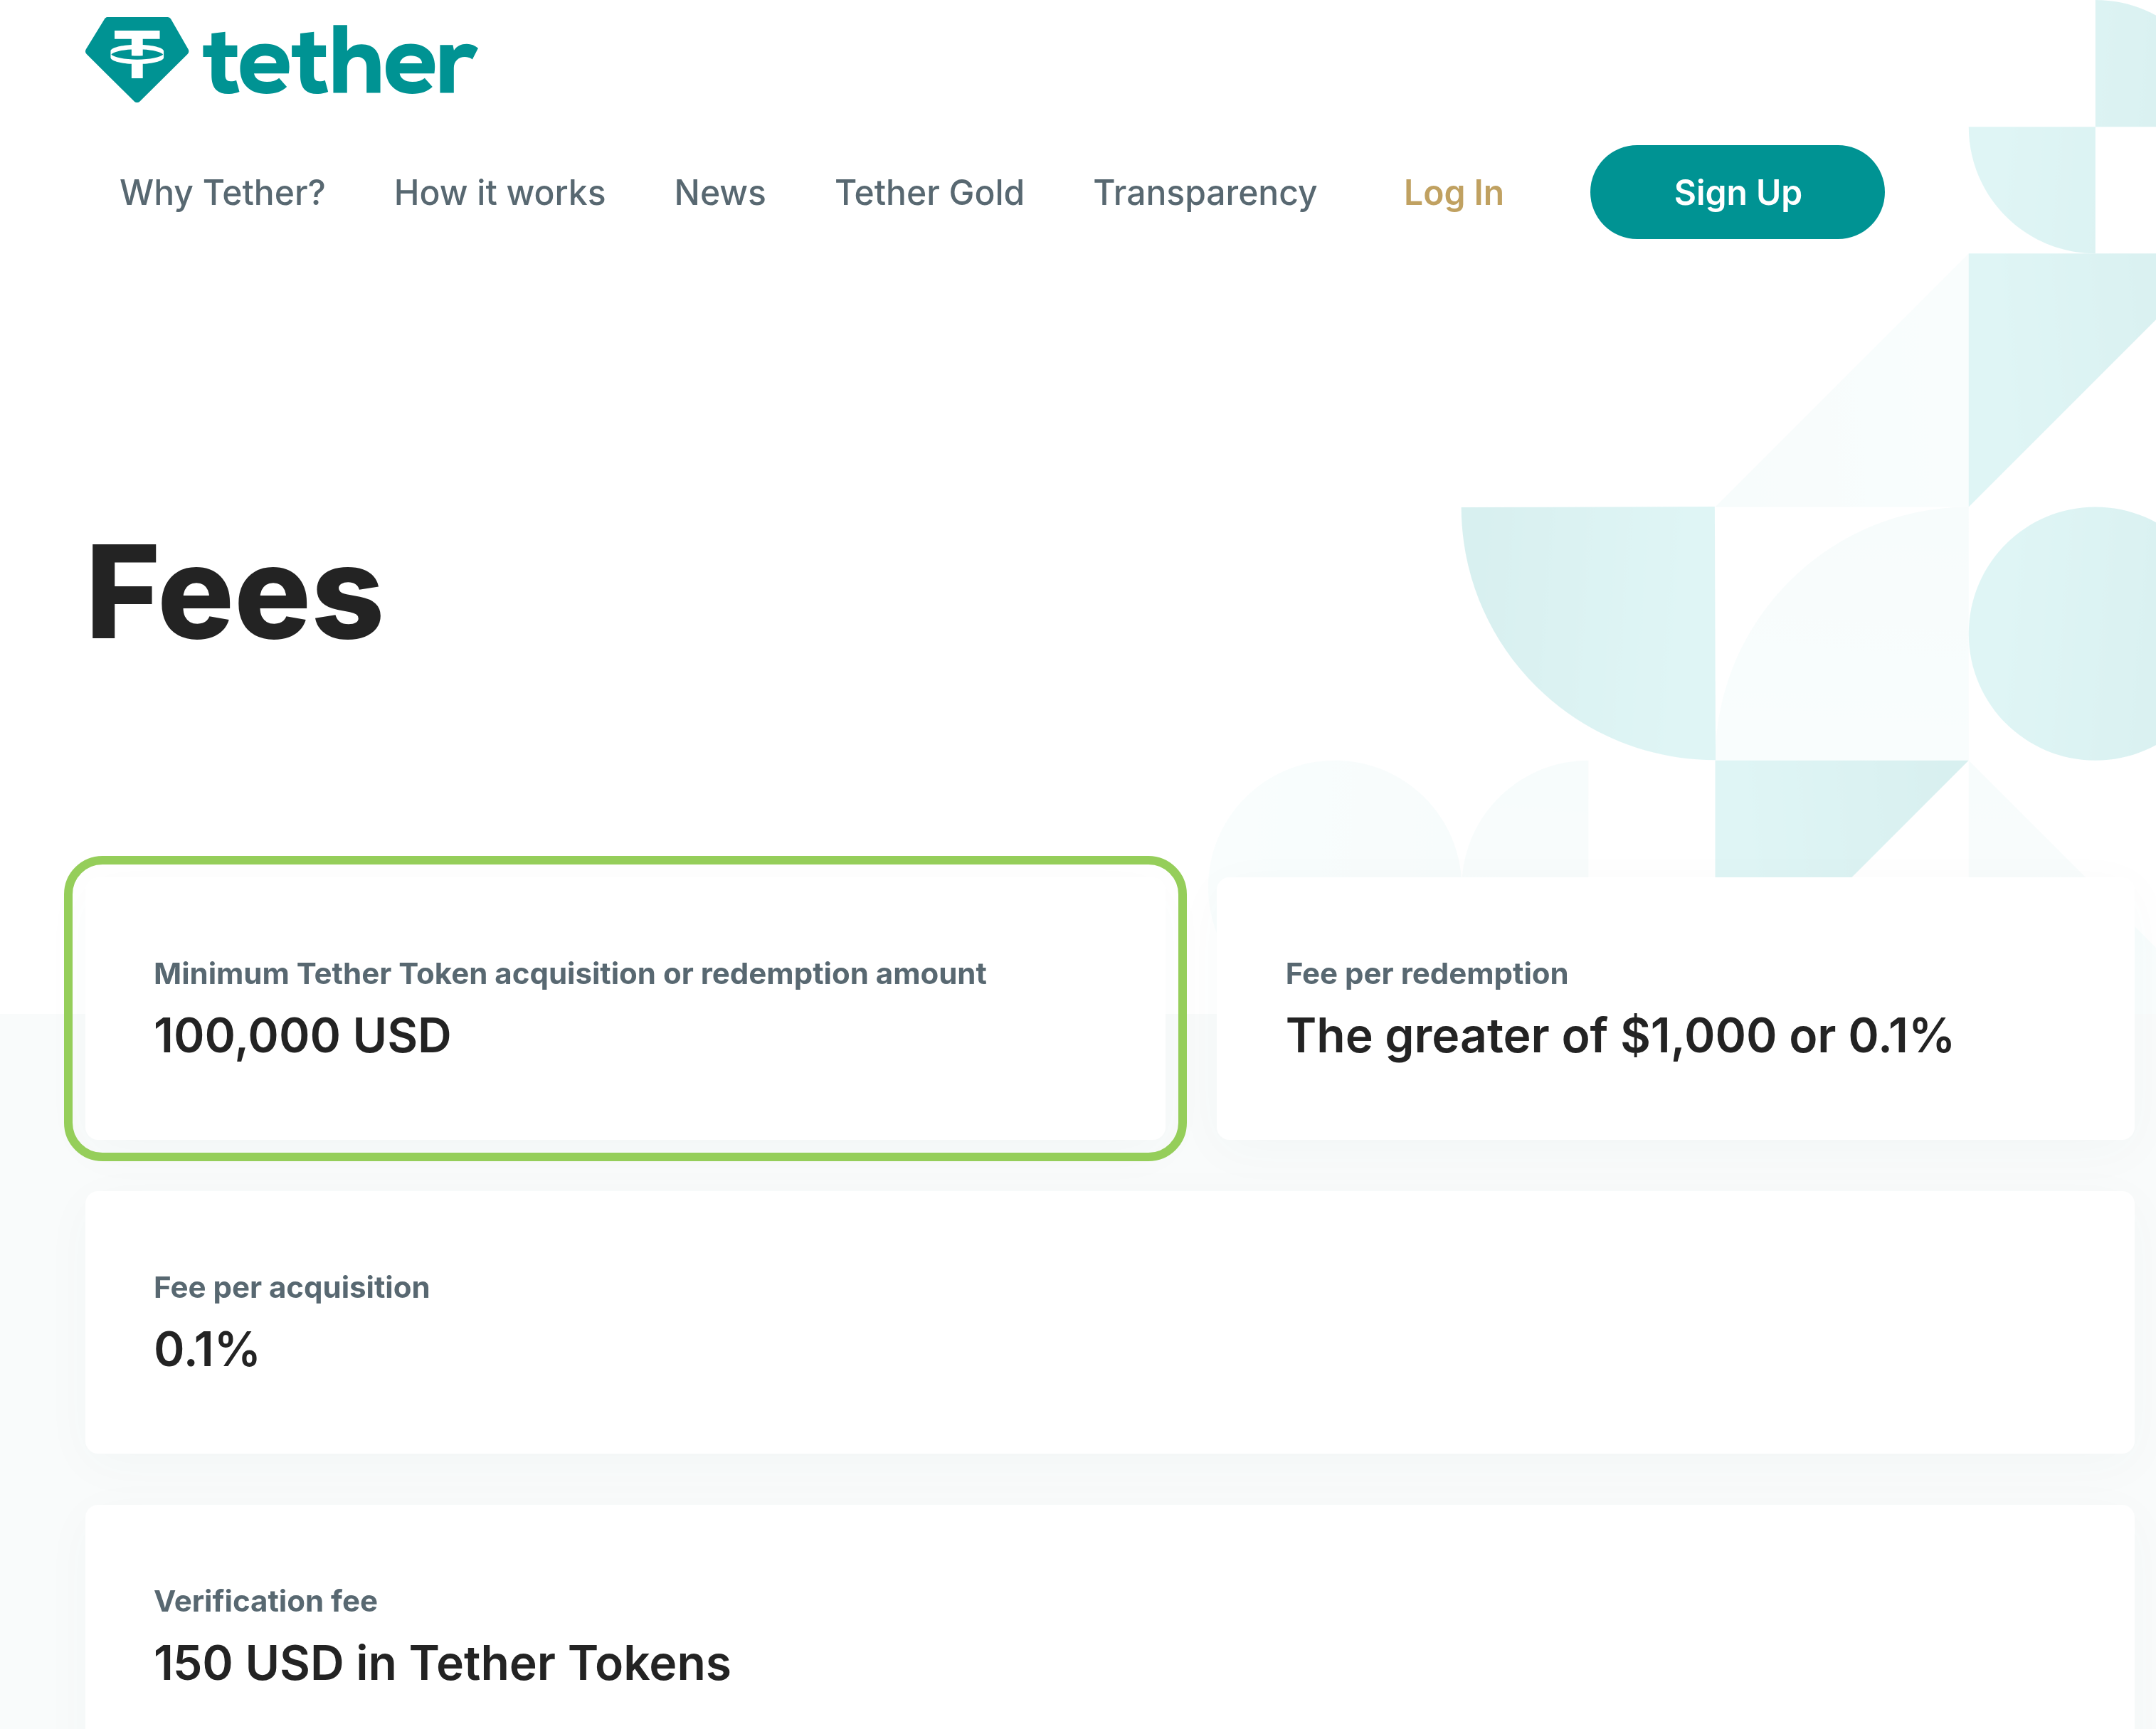
Меня самого удивило, насколько узкая эта дверь. Из неё следует практическое обстоятельство для частного держателя. К эмитенту он не ходит никогда.
Розничный владелец USDT не предъявляет свои монеты Tether и не получает за них доллары. Он продаёт их на бирже по той цене, которую показывает стакан. Значит, для него токен стоит ровно столько, сколько за него дают прямо сейчас, а обещание номинала работает опосредованно, через чужой арбитраж.
Отсюда растут все отклонения курса. Пока арбитражёры уверены, что погашение сработает, они выкупают просадку за минуты и цена почти не отходит от доллара. Как только уверенность пропадает, выкупать становится некому, и отклонение живёт часами или днями.
Допустим, инвестор держит 10 000 USDT, купленных по доллару, а цена на бирже опустилась до 0,97. Пойти к эмитенту он не может, порог в 100 000 отсекает его дважды, по сумме и по типу счёта. Остаются два варианта. Продать сейчас и зафиксировать потерю 300 долларов либо ждать восстановления, не зная, вернётся ли цена вообще.
Виды стейблкоинов и чем они отличаются по риску
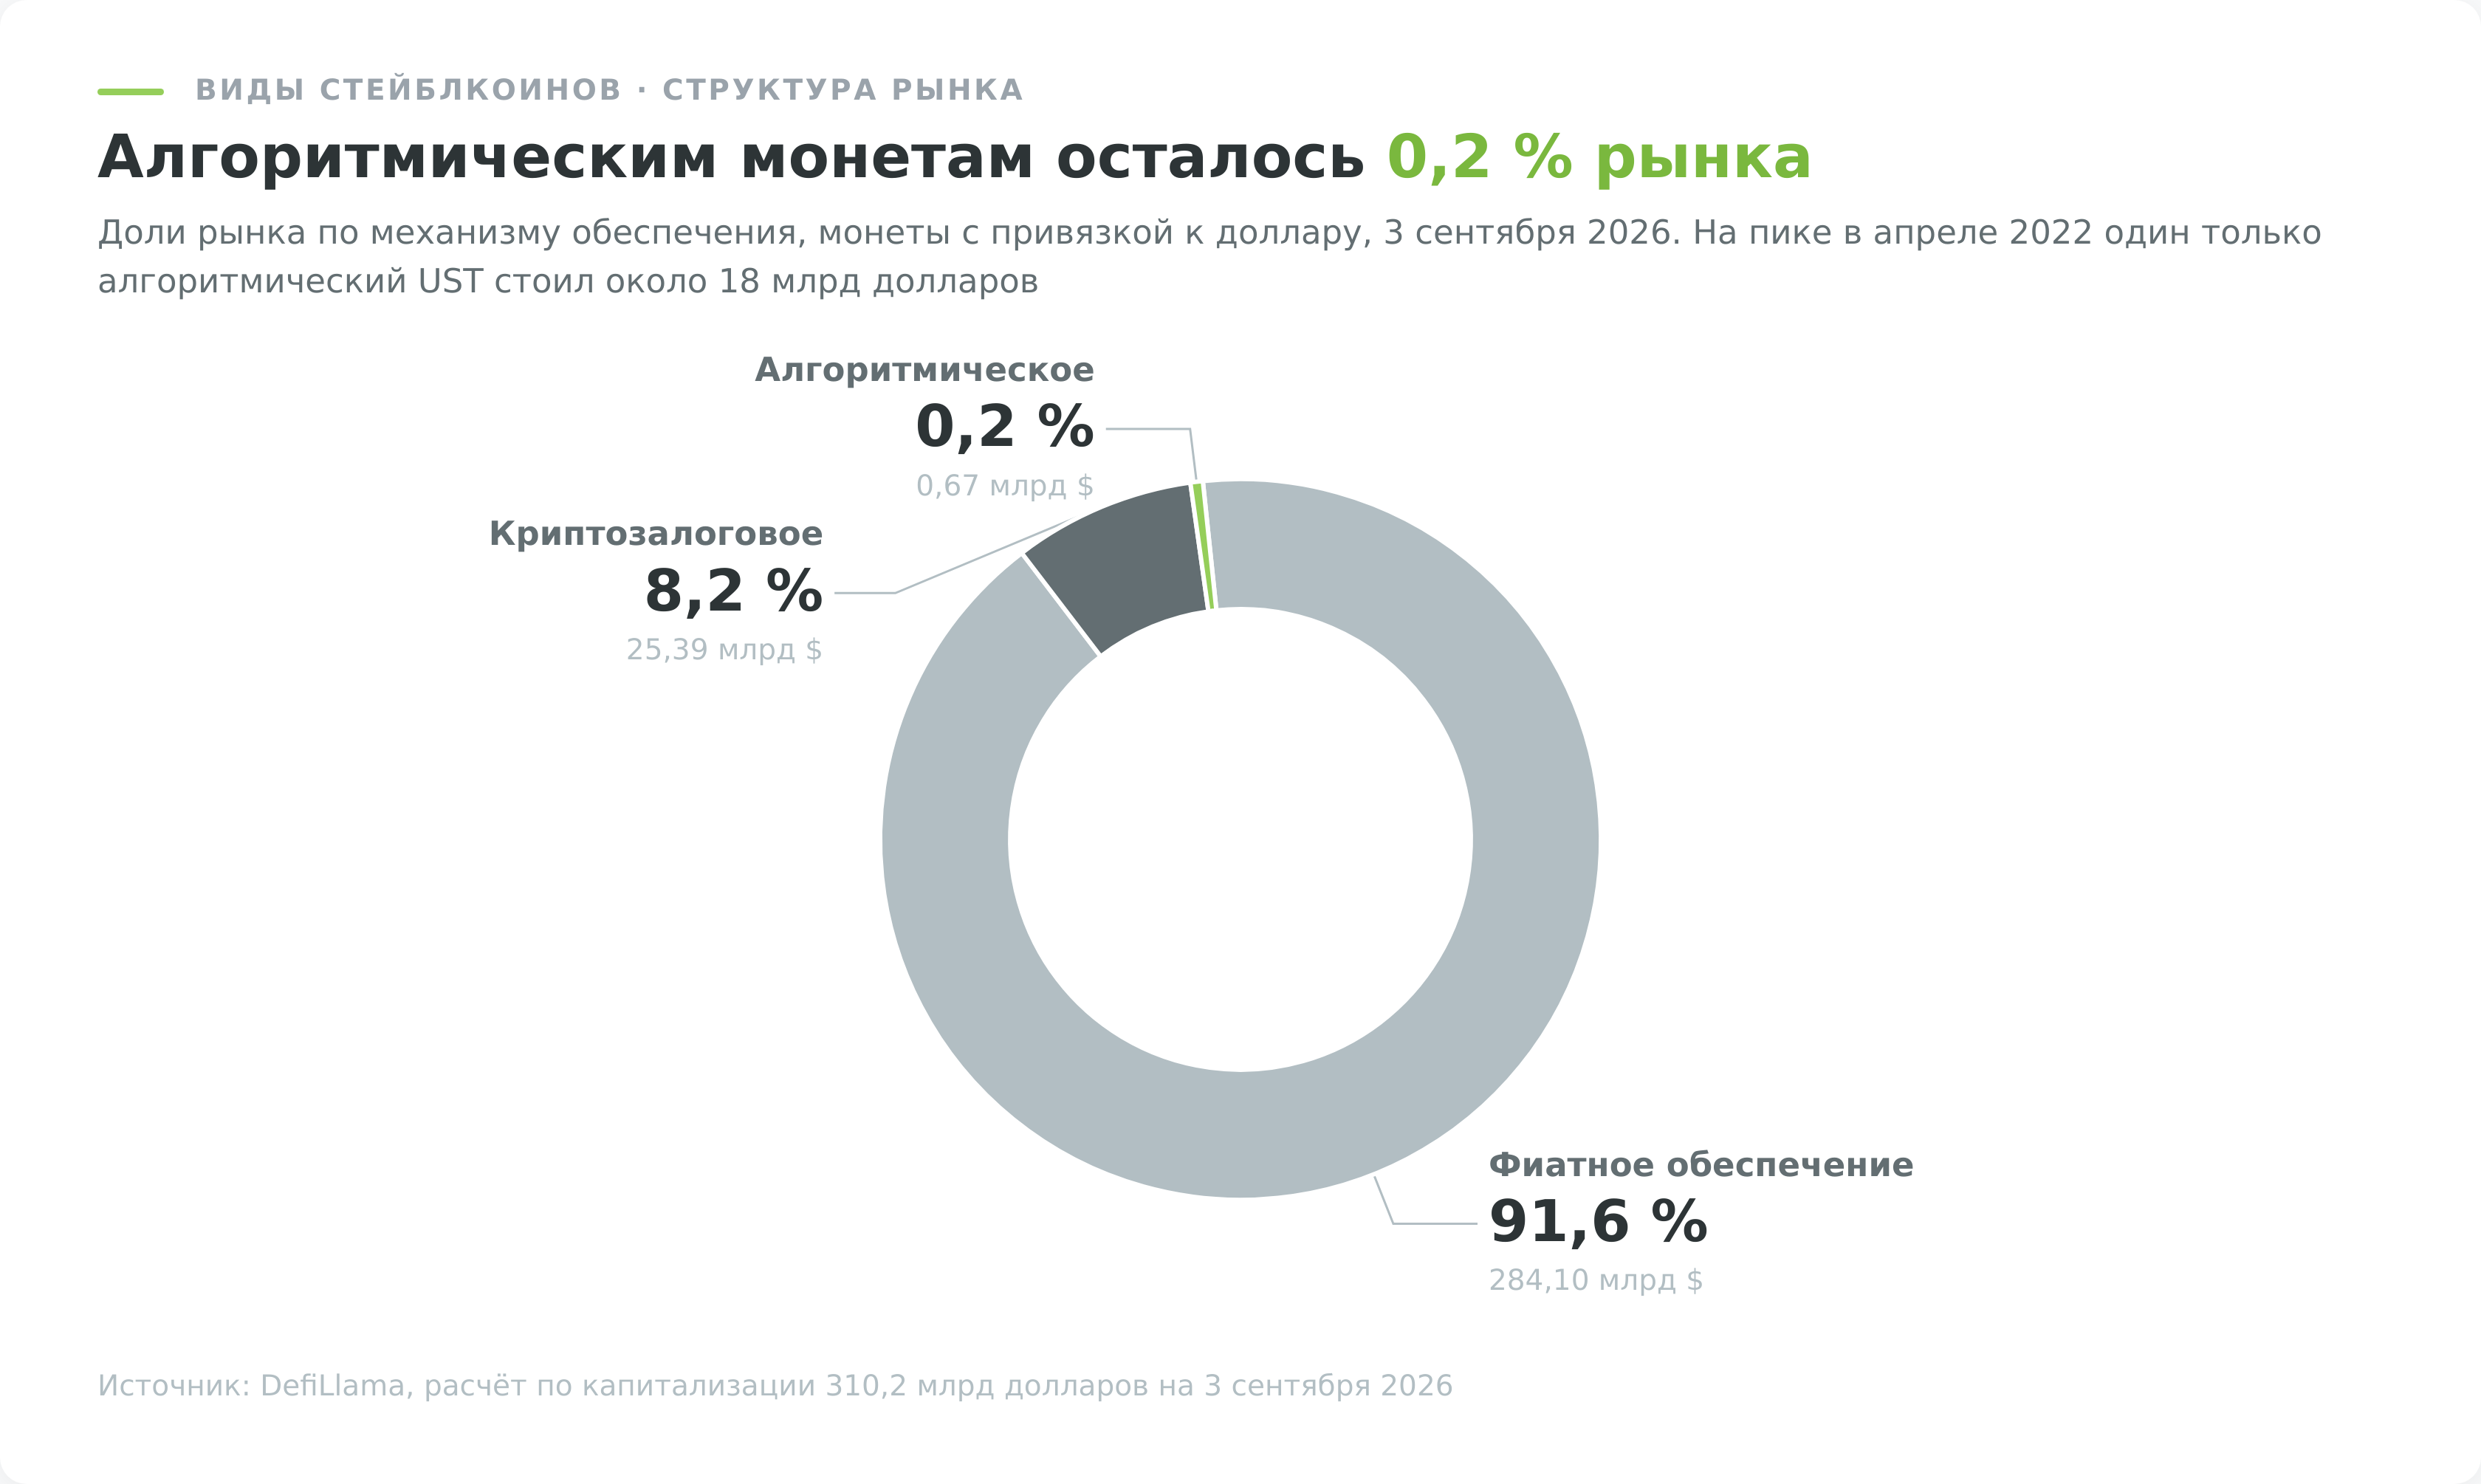
Классификация строится по тому, что лежит в обеспечении, и рынок уже проголосовал деньгами. Из 310 млрд долларов в монетах с привязкой к доллару 91,6% приходится на фиатное обеспечение, 8,2% на криптозалоговое и всего 0,2% на алгоритмическое (расчёт по данным DefiLlama на 3 сентября 2026 года).
Последняя цифра и есть краткий пересказ истории, к которой вернёмся ниже.
| Тип | Что в обеспечении | Кто держит привязку | Что ломается в кризис | Доля рынка |
|---|---|---|---|---|
| Фиатный | Доллары и короткие гособлигации США | Эмитент, обещающий погашение один к одному | Банк или контрагент, где лежат резервы | 91,6% |
| Криптозалоговый | Криптоактивы в смарт-контракте с избытком | Протокол через ликвидации | Оракул цены и каскад ликвидаций | 8,2% |
| Алгоритмический | Ничего, кроме собственного токена | Математическая модель | Сама модель при оттоке ликвидности | 0,2% |
| Товарный | Физическое золото на хранении | Эмитент и хранилище металла | Цена привязана к золоту, а не к доллару | вне выборки |
| Синтетический | Спот плюс встречный шорт во фьючерсах | Дельта-нейтральная позиция | Ставка финансирования уходит в минус | внутри 8,2% |
Фиатные устроены проще всех. Эмитент принимает доллары, размещает их в банке или в коротких гособлигациях США и выпускает токены. Ломается тут не токен, а хранилище. Когда в марте 2023 года рухнул Silicon Valley Bank, вместе с ним застряла часть резервов USDC, и монета сходила к 0,88 доллара, хотя ни строчки кода не сломалось.
Криптозалоговые работают наоборот. Банка нет, залог лежит в смарт-контракте, и его всегда больше, чем выпущено токенов. У протокола Sky, бывшего MakerDAO, коэффициент залога по разным типам хранилищ держится в районе 145–175%, а порог ликвидации по отдельным типам опускается до 125% (документация Sky). Внёс залога на 175 долларов, получил 100 в USDS.
Избыток нужен на случай падения залога. Как только покрытие подходит к порогу, хранилище уходит на аукцион автоматически.
Держателя монеты такая конструкция защищает. Заёмщика она может разорить за один вечер, и это разные роли, которые новички путают.
Алгоритмические обеспечения не имеют вовсе. Курс удерживает связка с парным токеном, который выпускается и сжигается по формуле. Пока в систему идут деньги, механизм выглядит убедительно. При массовом выходе он превращается в спираль, где падение одного токена печатает второй, а печать второго роняет первый. Доля в 0,2% рынка накоплена не теорией, а практикой.
Товарные стоят особняком, и их регулярно записывают в эту категорию по ошибке. Один токен PAX Gold или Tether Gold равен тройской унции золота, поэтому 3 сентября 2026 года они стоили 4472 и 4463 доллара соответственно при капитализации 1,93 и 2,74 млрд (данные CoinGecko). Цена у них стабильна относительно металла и совершенно нестабильна относительно доллара.
В ту же ловушку попадают токенизированные фонды денежного рынка вроде BUIDL, USYC и USDY. Они лежат в тех же списках, но их цена намеренно растёт вместе с накопленной доходностью. У USYC и USDY она в момент замера превышала 1,13 доллара. Покупать их, рассчитывая на номинал, значит не понимать, что покупаешь.
Как ломаются стейблкоины
За два года рынок пережил три крупные поломки, и причины у них оказались разными. Один раз отказала математика, второй раз банк, третий раз монету закрыл регулятор при полностью целом обеспечении.
Terra UST, май 2022. Когда обеспечения нет вовсе
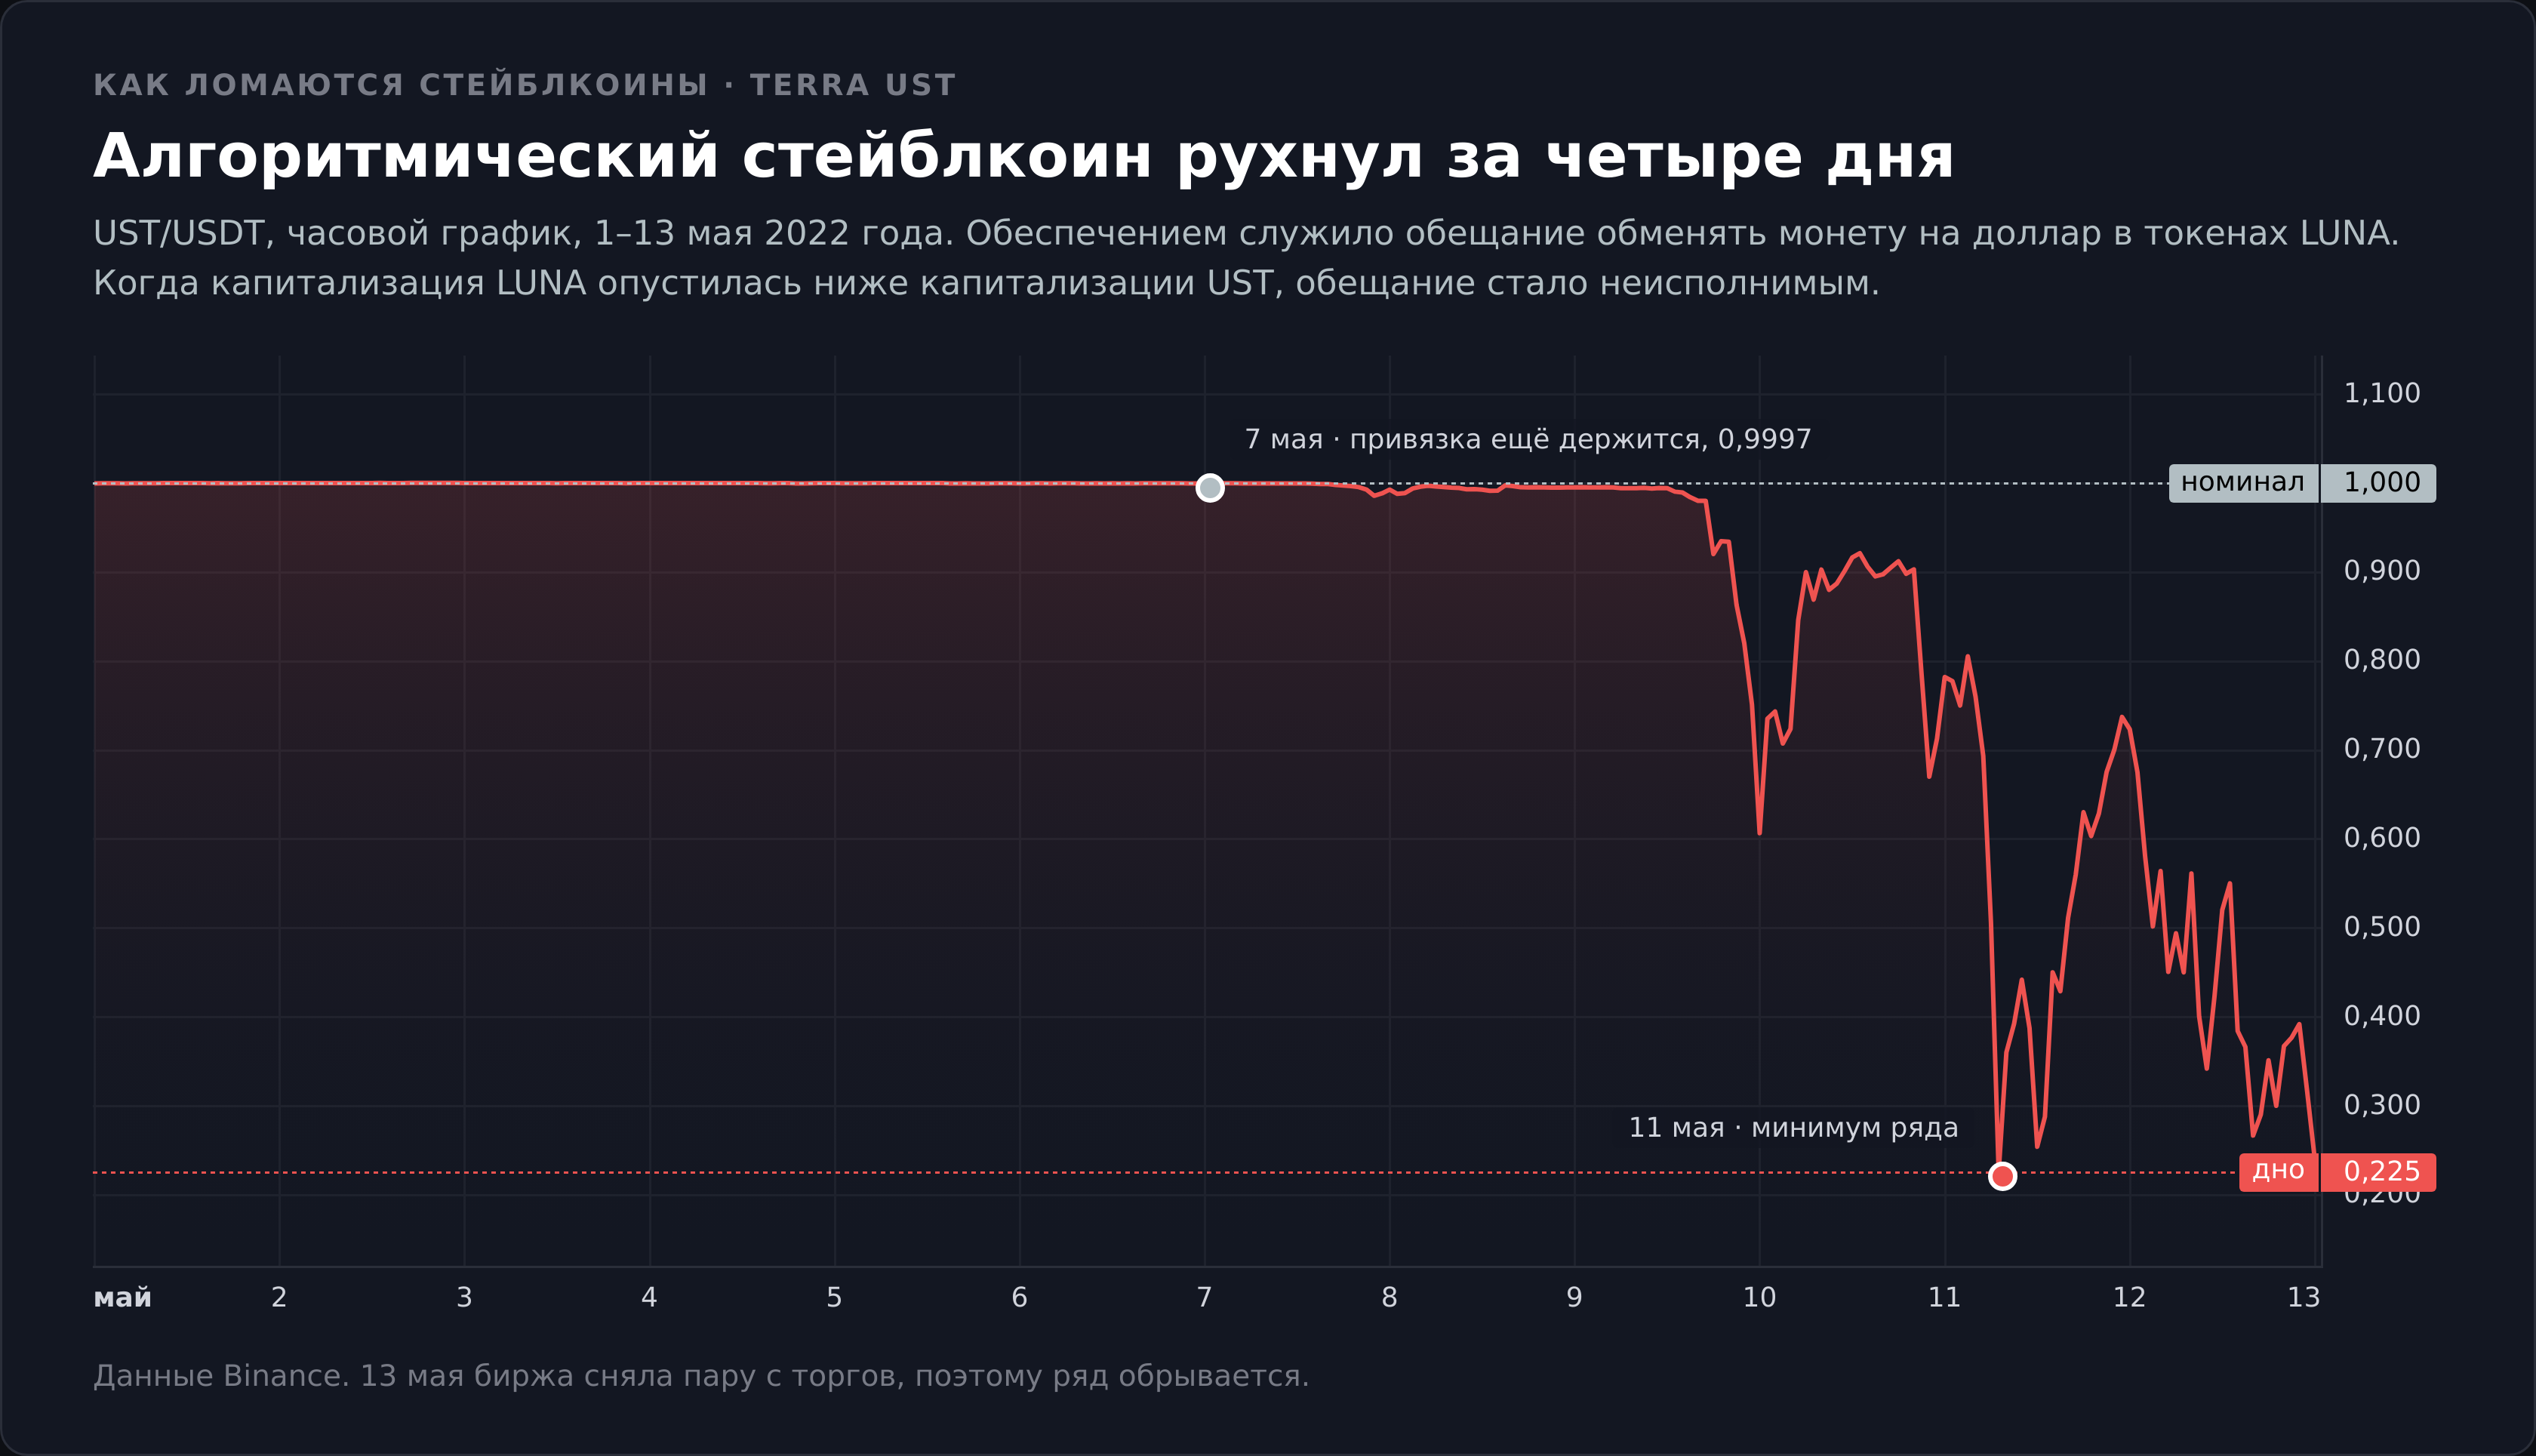
Обеспечением служило обещание обменять один UST на доллар в токенах LUNA. Пока LUNA дорожала, обещание выглядело исполнимым.
7 мая из пула Curve вывели ликвидность объёмом около 6% капитализации UST. Цена ушла к 0,985, из Anchor вышла пятая часть депозитов, LUNA потеряла 17%. Дальше механизм сработал ровно так, как был написан. Каждый выходящий держатель сжигал UST и получал свежие LUNA, предложение LUNA выросло с 0,4 млрд токенов 10 мая до 32,0 млрд 12 мая, примерно в 80 раз, а цена упала с 31 доллара до цента.
Когда капитализация LUNA опустилась ниже капитализации UST, выкупать стейблкоины стало нечем.
По часовым данным Binance монета прошла путь от 0,9997 вечером 7 мая до 0,225 утром 11 мая. Четыре дня. Возврата не случилось.
USDC, март 2023. Когда ломается не токен, а банк
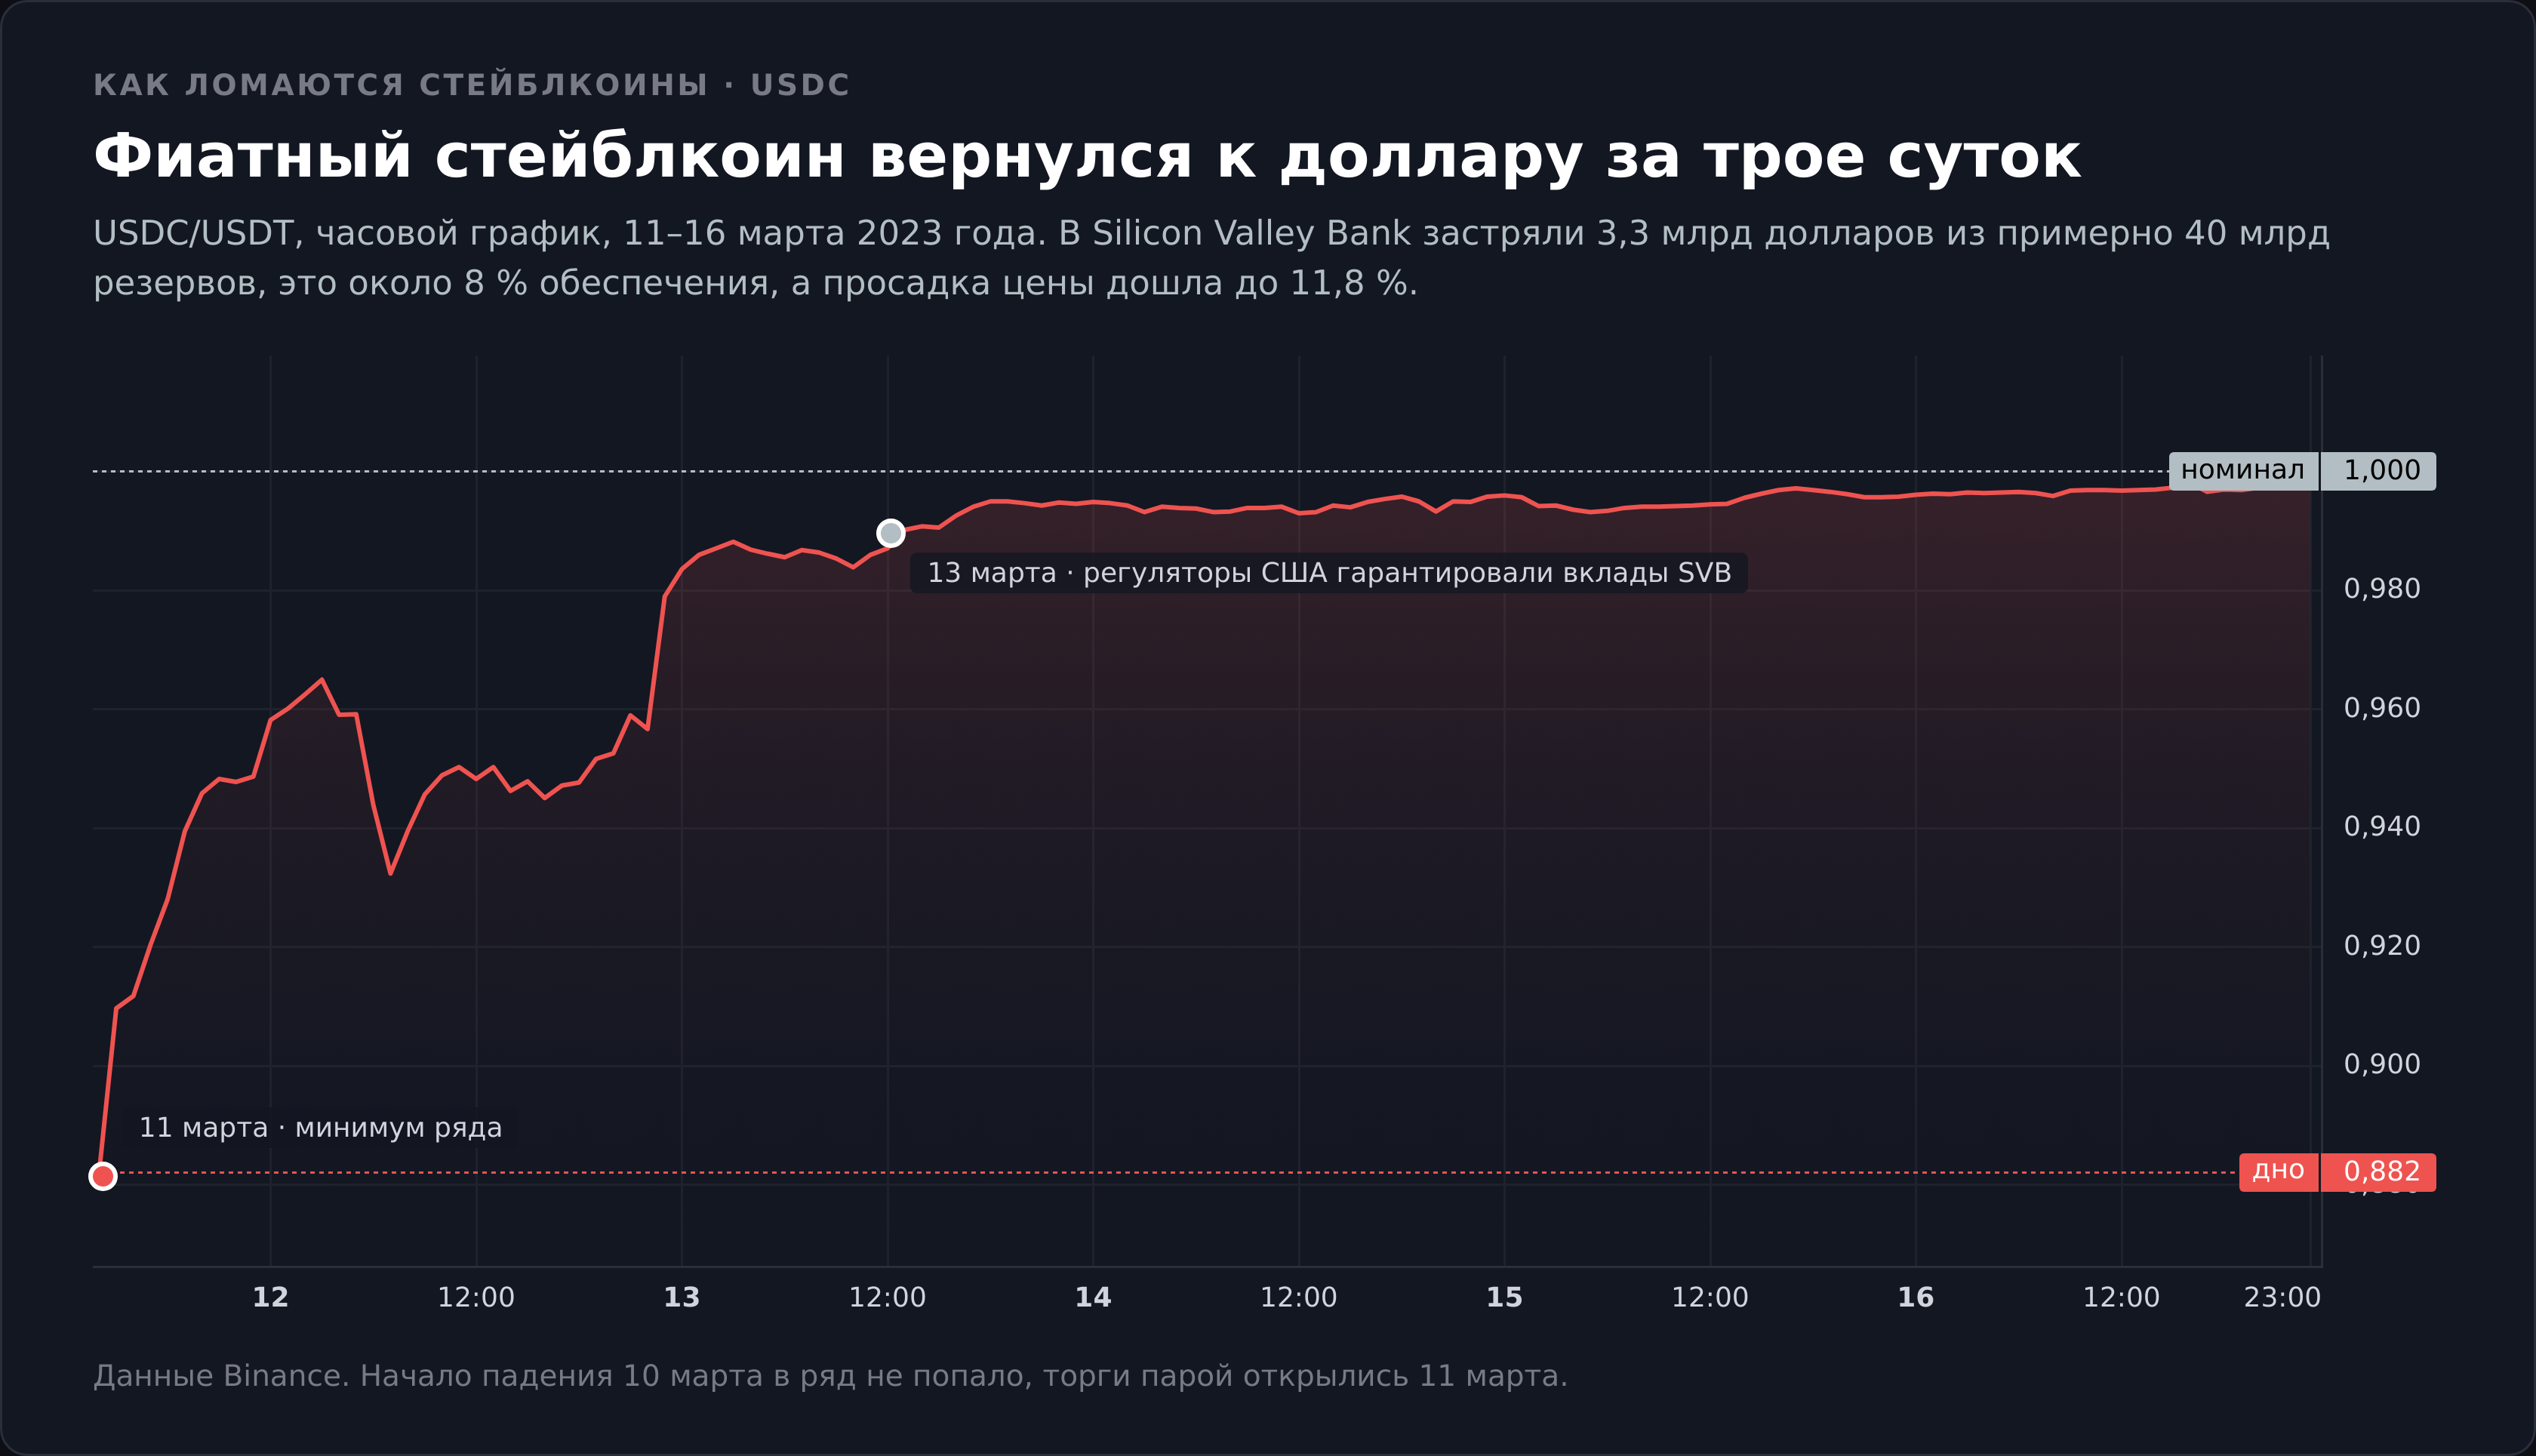
10 марта 2023 года Circle сообщила, что 3,3 млрд долларов из примерно 40 млрд резервов застряли в закрытом накануне Silicon Valley Bank (сообщение CoinDesk от 11 марта 2023 года). Это около 8% обеспечения.
Цена дошла до 0,882.
Вот пропорция, ради которой стоит запомнить этот случай. Дыра в обеспечении составила 8%, а просадка цены 11,8%. Рынок торговал не долей резервов, а сомнением в том, что погашение вообще состоится.
Сомнение сняли снаружи. После того как регуляторы США гарантировали вкладчикам SVB полный доступ к деньгам, цена вернулась к 0,987 к 13 марта и к 0,995 к 14-му. Трое суток.
BUSD, февраль 2023. Когда всё в порядке, а монеты больше нет
Третий случай не похож на первые два тем, что депега в нём не было вовсе. 21 февраля 2023 года Paxos прекратил выпуск BUSD по предписанию департамента финансовых услуг штата Нью-Йорк (заявление Paxos). Резервы остались на месте, погашение работало, цена держалась у доллара. Просто новых монет больше не выпускали, Binance свернул поддержку 15 декабря того же года, и третий по размеру стейблкоин рынка перестал существовать как продукт.
Держатель, который выбирал монету по качеству резервов, этот риск не видел в принципе.
Что из этого следует
Иммунных типов не нашлось. Алгоритмический сложился под собственной механикой, фиатный пострадал от банка-хранителя, а полностью обеспеченный закрыли решением регулятора.
Разница не в вероятности, а в исходе. Из трёх случаев два закончились восстановлением за считаные дни, третий потерей почти всего. Тип обеспечения предсказывает не то, случится ли беда, а то, обратима ли она. Где за монетой стоят реальные доллары, там есть чем гасить, и паника отыгрывается назад. Где обеспечением служит собственный токен проекта, отыгрывать нечем.
Практика уже вынесла приговор модели без обеспечения, и рынок разошёлся по двум оставшимся.
Резервы и как их проверить
Между аттестацией и аудитом лежит разница, которую эмитенты не подчёркивают. Аттестация фиксирует, что на одну конкретную дату отчётные цифры сошлись с бухгалтерскими книгами. Аудит проверяет системы, процедуры и то, что происходило между датами.
Почти вся отрасль живёт на аттестациях.
Разошлись и цифры. Превышение резервов над обязательствами по аудиту KPMG составило 6814 млн долларов, по квартальному отчёту BDO 6338 млн. Расхождение в 476 миллионов возникло не из ошибки, а из того, что два документа считают по разным правилам и на разные даты.
У Circle порядок строже. Аттестации выходят ежемесячно, подписывает их Deloitte.
Держателю имеет смысл смотреть на четыре вещи:
- дату, на которую составлен отчёт, а не дату его публикации
- кто подписал документ и что это, аттестация или аудит
- состав резервов, отдельно долю обеспеченных займов, золота и биткоина
- долю активов, которые нельзя продать за один день
Последний пункт и есть то место, где такая монета отличается от банковского счёта. Короткие гособлигации США продаются мгновенно, обеспеченный кредит третьему лицу быстро не продаётся никогда.
И последнее, о чём держателю полезно знать. Резервы работают, но не на него. Tether держит в коротких гособлигациях США свыше 141 млрд долларов, получает с них процент и оставляет его себе, поэтому прибыль компании за 2025 год превысила 10 млрд долларов, а за первый квартал 2026 года составила 1,04 млрд.
Вы отдаёте доллары, эмитент размещает их под ставку, доход забирает он. Отсюда и ответ на вопрос, почему само по себе хранение стейблкоина приносит ровно ноль процентов годовых.
Стейблкоины в России
Российский контур собрался за последние два года и состоит из трёх слоёв. Закон определил, чем цифровая валюта является и что с ней можно делать, налоговый кодекс определил, когда возникает НДФЛ, а отдельный экспериментальный режим открыл расчёты по внешнеторговым контрактам. Разберём слои по очереди, начав с того, что чаще всего путают.
Чем стейблкоин отличается от цифрового рубля и ЦФА
1 сентября 2026 года в России заработали сразу два закона про цифровые деньги. Кроме ФЗ-282 о цифровых валютах в силу вступил ФЗ-248, по которому началось массовое внедрение цифрового рубля.
Совпадение дат случайное, а сущности разные, и путать их дорого.
| Признак | Стейблкоин | Цифровой рубль | ЦФА |
|---|---|---|---|
| Кто выпускает | частная компания, обычно за рубежом | Банк России | оператор из реестра ЦБ |
| Чем обеспечен | резервами эмитента | обязательством регулятора | правом требования к эмитенту выпуска |
| Расчёты внутри России | запрещены | это его прямое назначение | не средство платежа |
| Где хранится | в блокчейне, ключ у владельца | на счёте на платформе ЦБ | в информационной системе оператора |
| Кто видит операции | любой, блокчейн публичный | Банк России | оператор системы |
Практическая разница сводится к одному вопросу. Кому вы доверяете свои деньги. В стейблкоине это иностранная компания с её резервами и правом заморозить ваш адрес, в цифровом рубле регулятор, который видит каждую операцию, в ЦФА российский оператор с лицензией. Переводить деньги за границу умеет только первый вариант.
Внедрение цифрового рубля идёт по графику. С 1 сентября 2026 года расчёты обязаны обеспечить системно значимые банки и торговые компании с выручкой свыше 120 млн рублей, через год порог опустится до 30 млн, а с 1 сентября 2028 года требование распространится на всех.
Что изменил закон, вступивший в силу 1 сентября 2026 года
Рамку задаёт Федеральный закон от 04.08.2026 № 282-ФЗ «О цифровых валютах и цифровых правах», основные нормы которого работают с 1 сентября 2026 года.
Часть перемен в пользу держателя. Цифровая валюта признана имуществом, её наследуют, она делится при разводе, права на неё защищаются в суде.
Часть сужает выбор. К публичному обращению на организованных торгах допускаются только валюты из перечня, а критериев отбора три, рыночная капитализация, среднедневной объём торгов и история котировок на зарубежной площадке не менее пяти лет. Конкретные пороги установлены частью 13 статьи 31 закона.
Дальше начинается самое интересное для нашей темы.
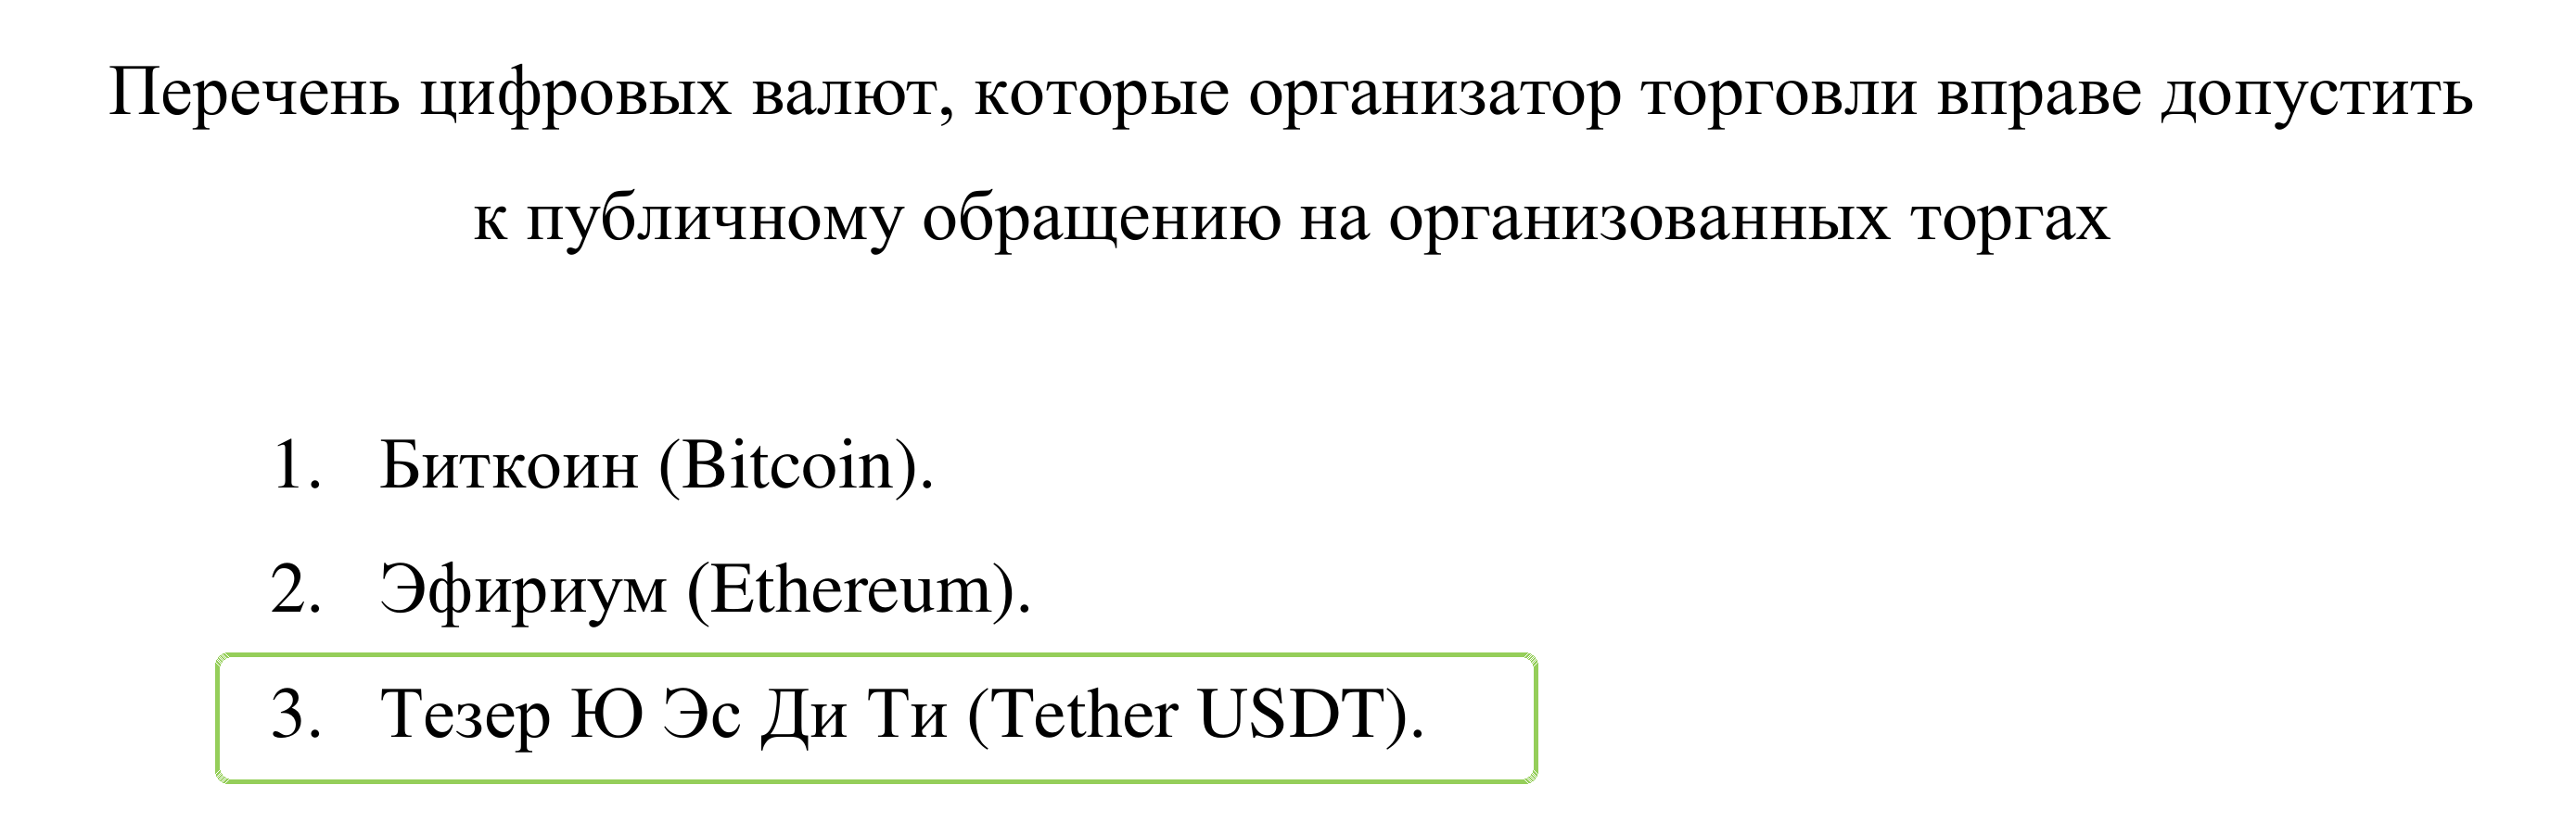
Расклад получился зеркальным к европейскому. В Евросоюзе авторизацию по MiCA получил USDC, а USDT убрали с регулируемых площадок. В России в предложенный перечень попал USDT, а USDC не попал.
Документ пока остаётся проектом. Замечания принимались до 24 августа, вступает указание в силу через десять дней после официального опубликования, и на дату этой публикации оно не принято. Сверяйте статус на странице проектов нормативных актов ЦБ.
Тем же проектом задан лимит для тех, у кого нет статуса квалифицированного инвестора. Совокупная стоимость цифровых валют, купленных через одного брокера за календарный год, не может превышать 300 тысяч рублей. Лимит считается по каждому посреднику отдельно, а не суммарно по рынку.
Расплачиваться криптовалютой внутри страны по-прежнему нельзя, запрет сохранён частью 6 статьи 1, а исключения сделаны для внешнеторговой деятельности и майнинга.
Налог
Доход от продажи или обмена монеты облагается НДФЛ по правилам, которые ввёл Федеральный закон от 29.11.2024 № 418-ФЗ. Операции с цифровой валютой считаются в отдельной налоговой базе, и особенности её определения прописаны в статье 214.11 НК.
Ставок две. Тринадцать процентов с дохода до 2,4 млн рублей за год и 15% с превышения. Пятиступенчатая шкала до 22%, которую часто приводят в статьях про крипту, относится к трудовым доходам и здесь не применяется.
Налог возникает при выбытии монеты, а не при владении ею. Купил и держишь, обязанности нет.
Порядок расчёта, заполнение декларации и ответственность за неуплату разобраны в отдельном материале про налог на криптовалюту.
Внешнеторговые расчёты
С 26 декабря 2024 года в России работает экспериментальный правовой режим, разрешающий расчёты криптовалютой по внешнеторговым контрактам под контролем Банка России. На практике расчёты идут преимущественно в стейблкоинах, потому что курс товара, привязанный к волатильной монете, не устраивает ни одну из сторон.
Участников там единицы, и это крупные экспортёры металлов, зерна и удобрений. Частному лицу режим недоступен, знать о нём стоит только затем, чтобы понимать, откуда в стране берётся институциональный спрос на USDT.
Рублёвый стейблкоин A7A5
Отдельная история, показывающая цену санкционного риска в чистом виде.
Токен A7A5 выпущен в Киргизии в начале 2025 года с привязкой к рублю один к одному. В сентябре 2025 он первым среди рублёвых стейблкоинов получил в России квалификацию цифрового финансового актива, и капитализация на тот момент превышала 41 млрд рублей.
Дальше пришли ограничения. OFAC внесло эмитента и связанную инфраструктуру в санкционный список 14 августа 2025 года, Евросоюз добавил токен в 19-й пакет, вступивший в силу 25 ноября 2025 года.
На 3 сентября 2026 года в обращении оставалось 449,4 млн рублей A7A5 по данным DefiLlama. От 41 миллиарда это примерно один процент.
Никакого депега при этом не было. Монета просто перестала быть нужной, когда исчезла инфраструктура, через которую ею пользовались.
Стейблкоин против вклада, валюты и облигаций
При ключевой ставке 14% (данные Банка России) тезис «на стейблкоинах можно зарабатывать больше, чем на депозите» перестал работать. Средняя максимальная ставка топ-10 банков на конец августа 2026 года составляла 13,47% на три месяца, 13,29% на полгода и 12,31% на год. Доходность сберегательного модуля Sky, куда кладут USDS, на 4 сентября 2026 года составляла 3,60% годовых.
Разрыв больше чем троекратный, и он в пользу банка.
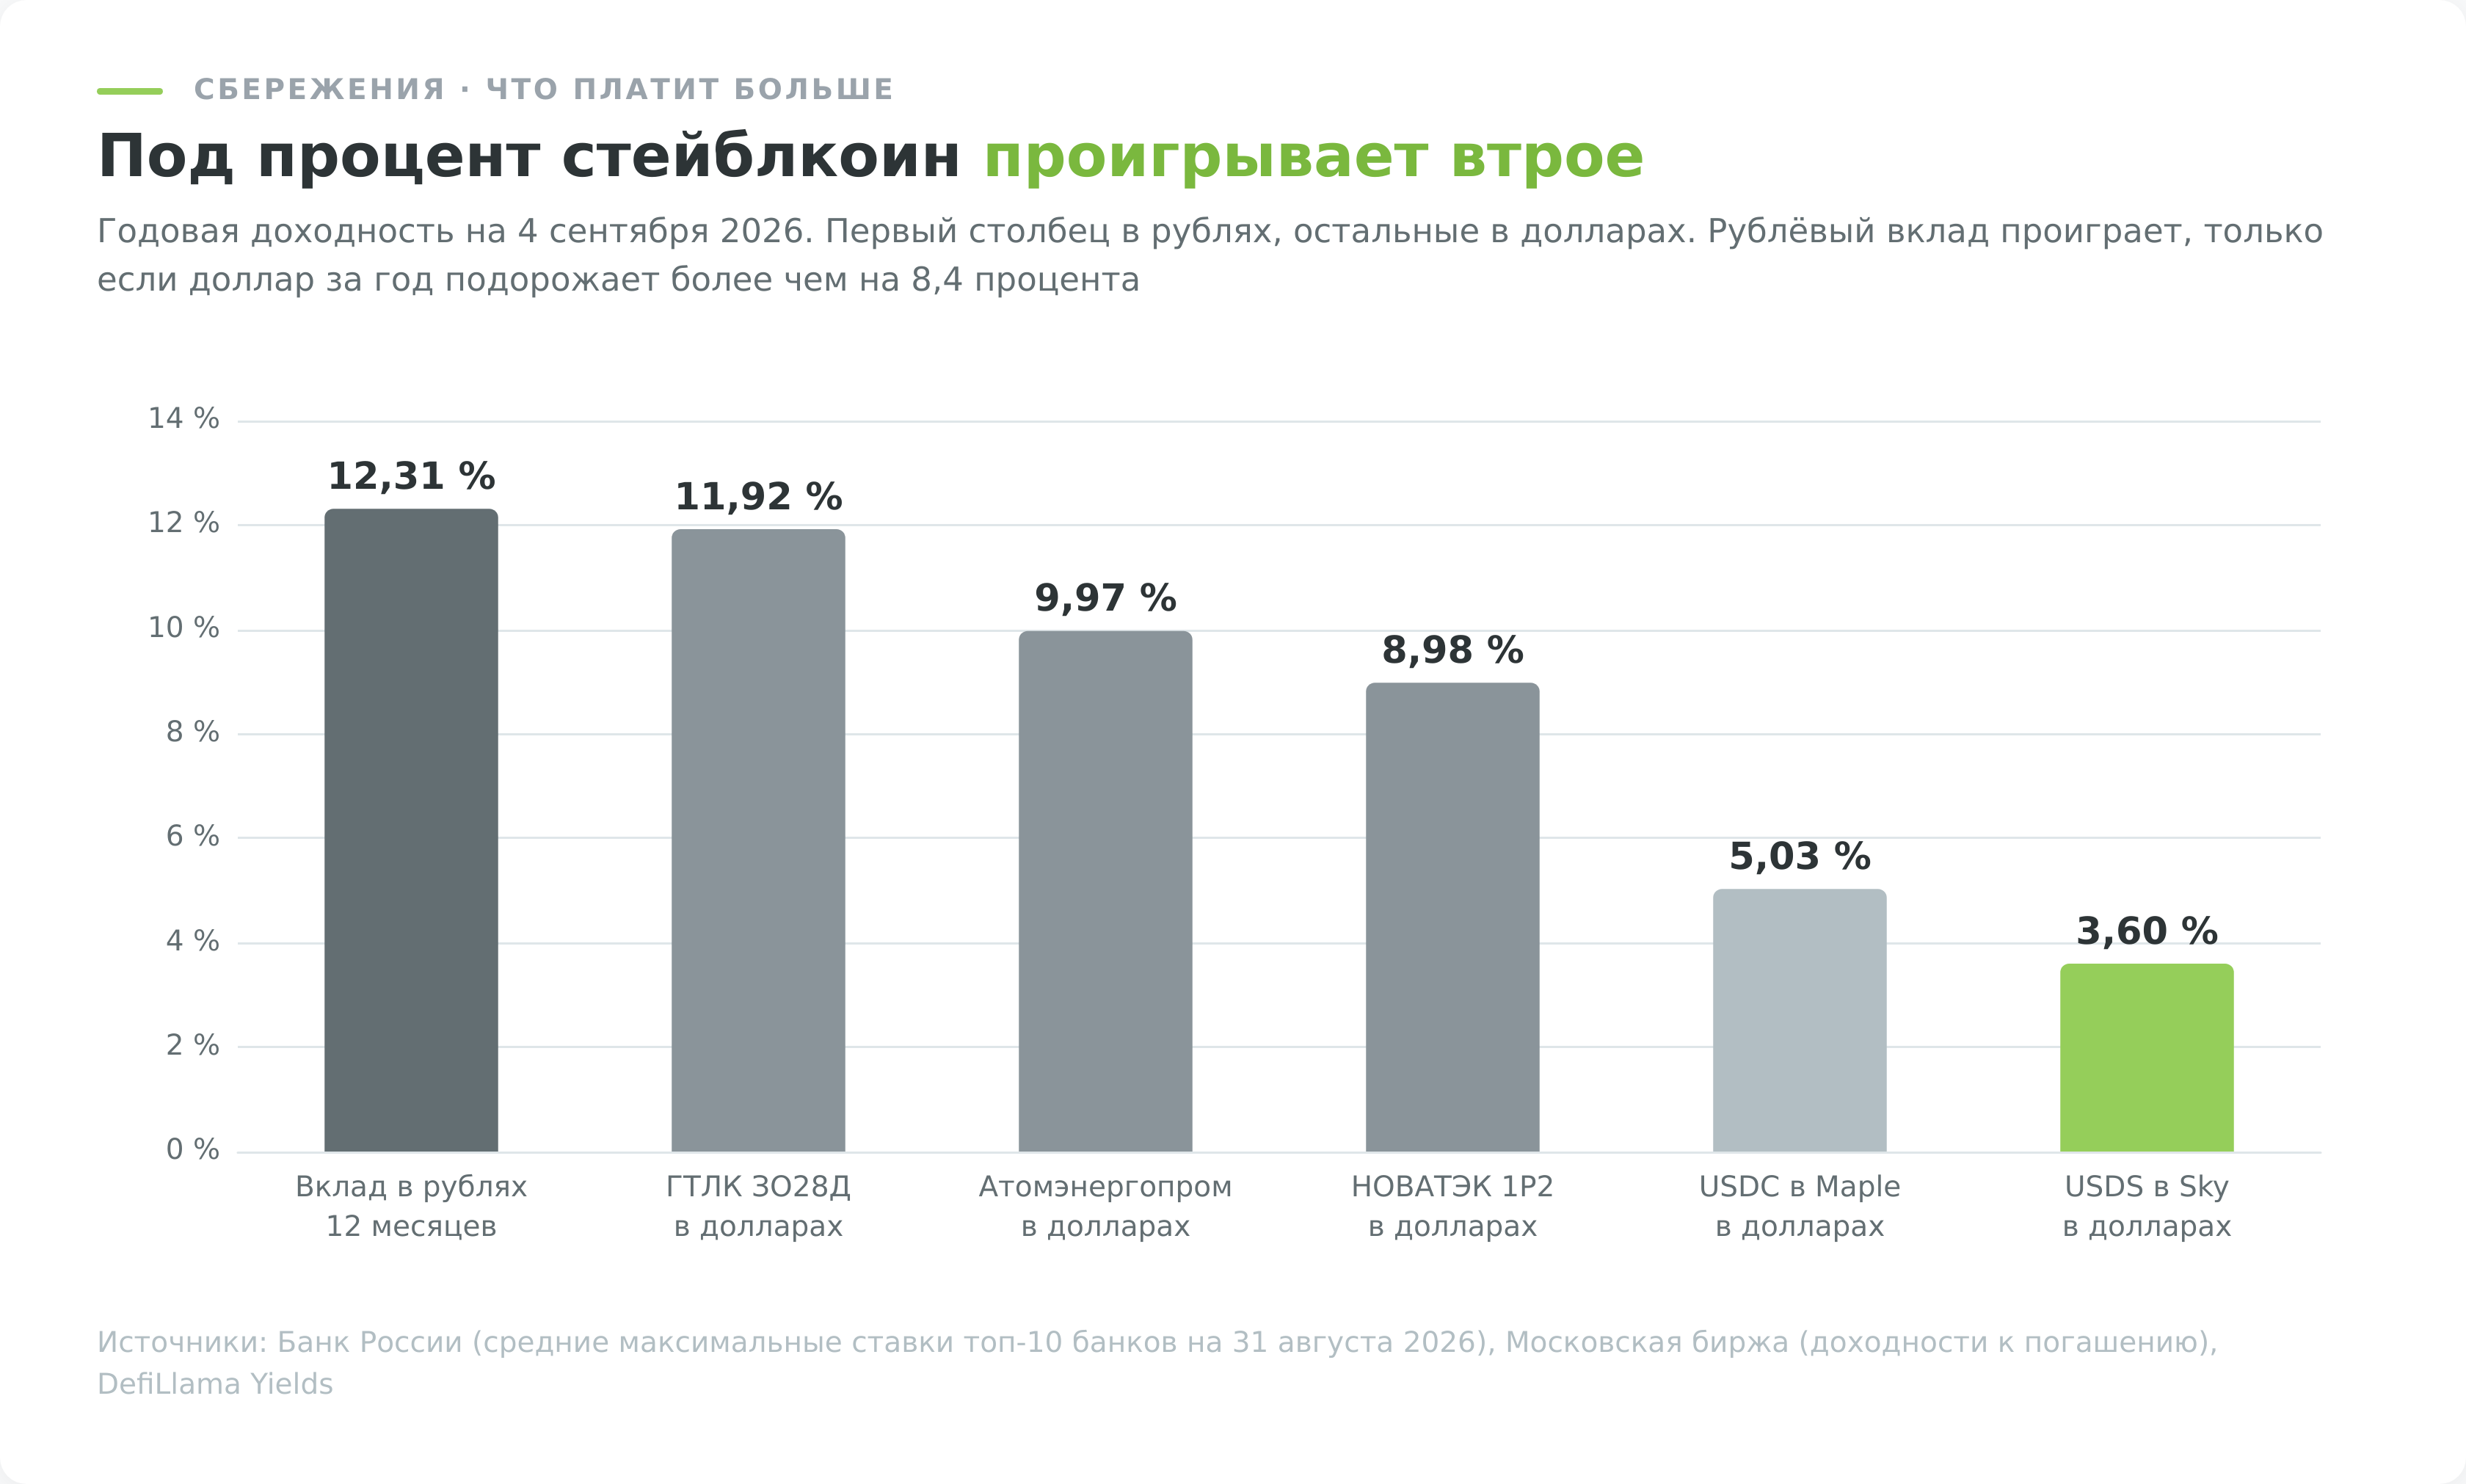
| Инструмент | Доходность | Валюта дохода | Налог | Главный риск |
|---|---|---|---|---|
| Рублёвый вклад, 12 месяцев | 12,31% | рубль | 13% сверх необлагаемого минимума | обесценение рубля |
| Замещающая облигация ГТЛК ЗО28Д | 11,92% | доллар | 13% с купона и переоценки | кредитный риск эмитента |
| Облигация Атомэнергопром 15 | 9,97% | доллар | 13% с купона и переоценки | кредитный риск эмитента |
| Облигация НОВАТЭК 1Р2 | 8,98% | доллар | 13% с купона и переоценки | кредитный риск эмитента |
| USDC в протоколе Maple | 5,03% | доллар | 13% при продаже | эмитент, сеть, смарт-контракт |
| USDS в сбережениях Sky | 3,60% | доллар | 13% при продаже | эмитент, сеть, протокол |
| Стейблкоин без размещения | 0% | доллар | 13% при продаже | эмитент, сеть, заморозка |
Доходности облигаций взяты из торговых данных Московской биржи на 4 сентября 2026 года, ставки по вкладам из статистики Банка России, ставки размещения стейблкоинов из агрегатора DefiLlama Yields по пулам с объёмом свыше 200 млн долларов.
Только сравнивать эти строки в лоб нельзя, и вот почему. Вклад платит в рублях, стейблкоин в долларах, поэтому разница в ставках это не подарок, а плата рынка за валютный риск.
Посчитаем, где проходит граница.
Дальше вопрос сводится к одному. Считаете ли вы, что через год доллар будет дороже 94 рублей.
Налог смещает границу ещё немного в сторону вклада, потому что процентный доход по депозитам освобождён от НДФЛ в пределах суммы, равной миллиону рублей, умноженному на максимальную ключевую ставку года. В 2025 году максимум составлял 21%, и необлагаемым оказался доход до 210 000 руб. У стейблкоина такой льготы нет вовсе, налог возникает со всего финансового результата.
Я свёл это в таблицу и получил вывод, который сам не ожидал увидеть так однозначно. Как инструмент сбережения под процент он сегодня российскому вкладчику проигрывает по всем строкам. Его ценность лежит в другой плоскости. Это способ держать долларовую позицию и двигать деньги через границу, а не способ получать доходность.
Валютные облигации на Мосбирже, к слову, закрывают ту же долларовую задачу лучше. Девять-двенадцать процентов в валюте против трёх с половиной, расчёты в рублях, брокер выступает налоговым агентом и никакой заморозки адреса. Подобрать выпуск по сроку и доходности можно в нашем скринере.
Как купить и где хранить стейблкоины
Способов три, и различаются они не столько ценой, сколько тем, кто несёт риск.
Биржа с P2P остаётся основным маршрутом для рубля. Покупатель переводит рубли продавцу напрямую, площадка держит монеты в эскроу до подтверждения. Комиссия обычно нулевая, а плата зашита в курс. Из площадок, работающих с рублёвым P2P, чаще других используют Bybit, MEXC и HTX. Условия и лимиты сравнивали в рейтинге криптобирж.
Обменник берёт больше, но не требует регистрации и подходит для разовой операции. Прямая покупка у эмитента, как разобрано выше, розничному клиенту закрыта.
Пошаговый разбор с регистрацией, верификацией и первым выводом есть в отдельном материале про покупку криптовалюты в России.
Три ошибки стоят денег чаще остальных.
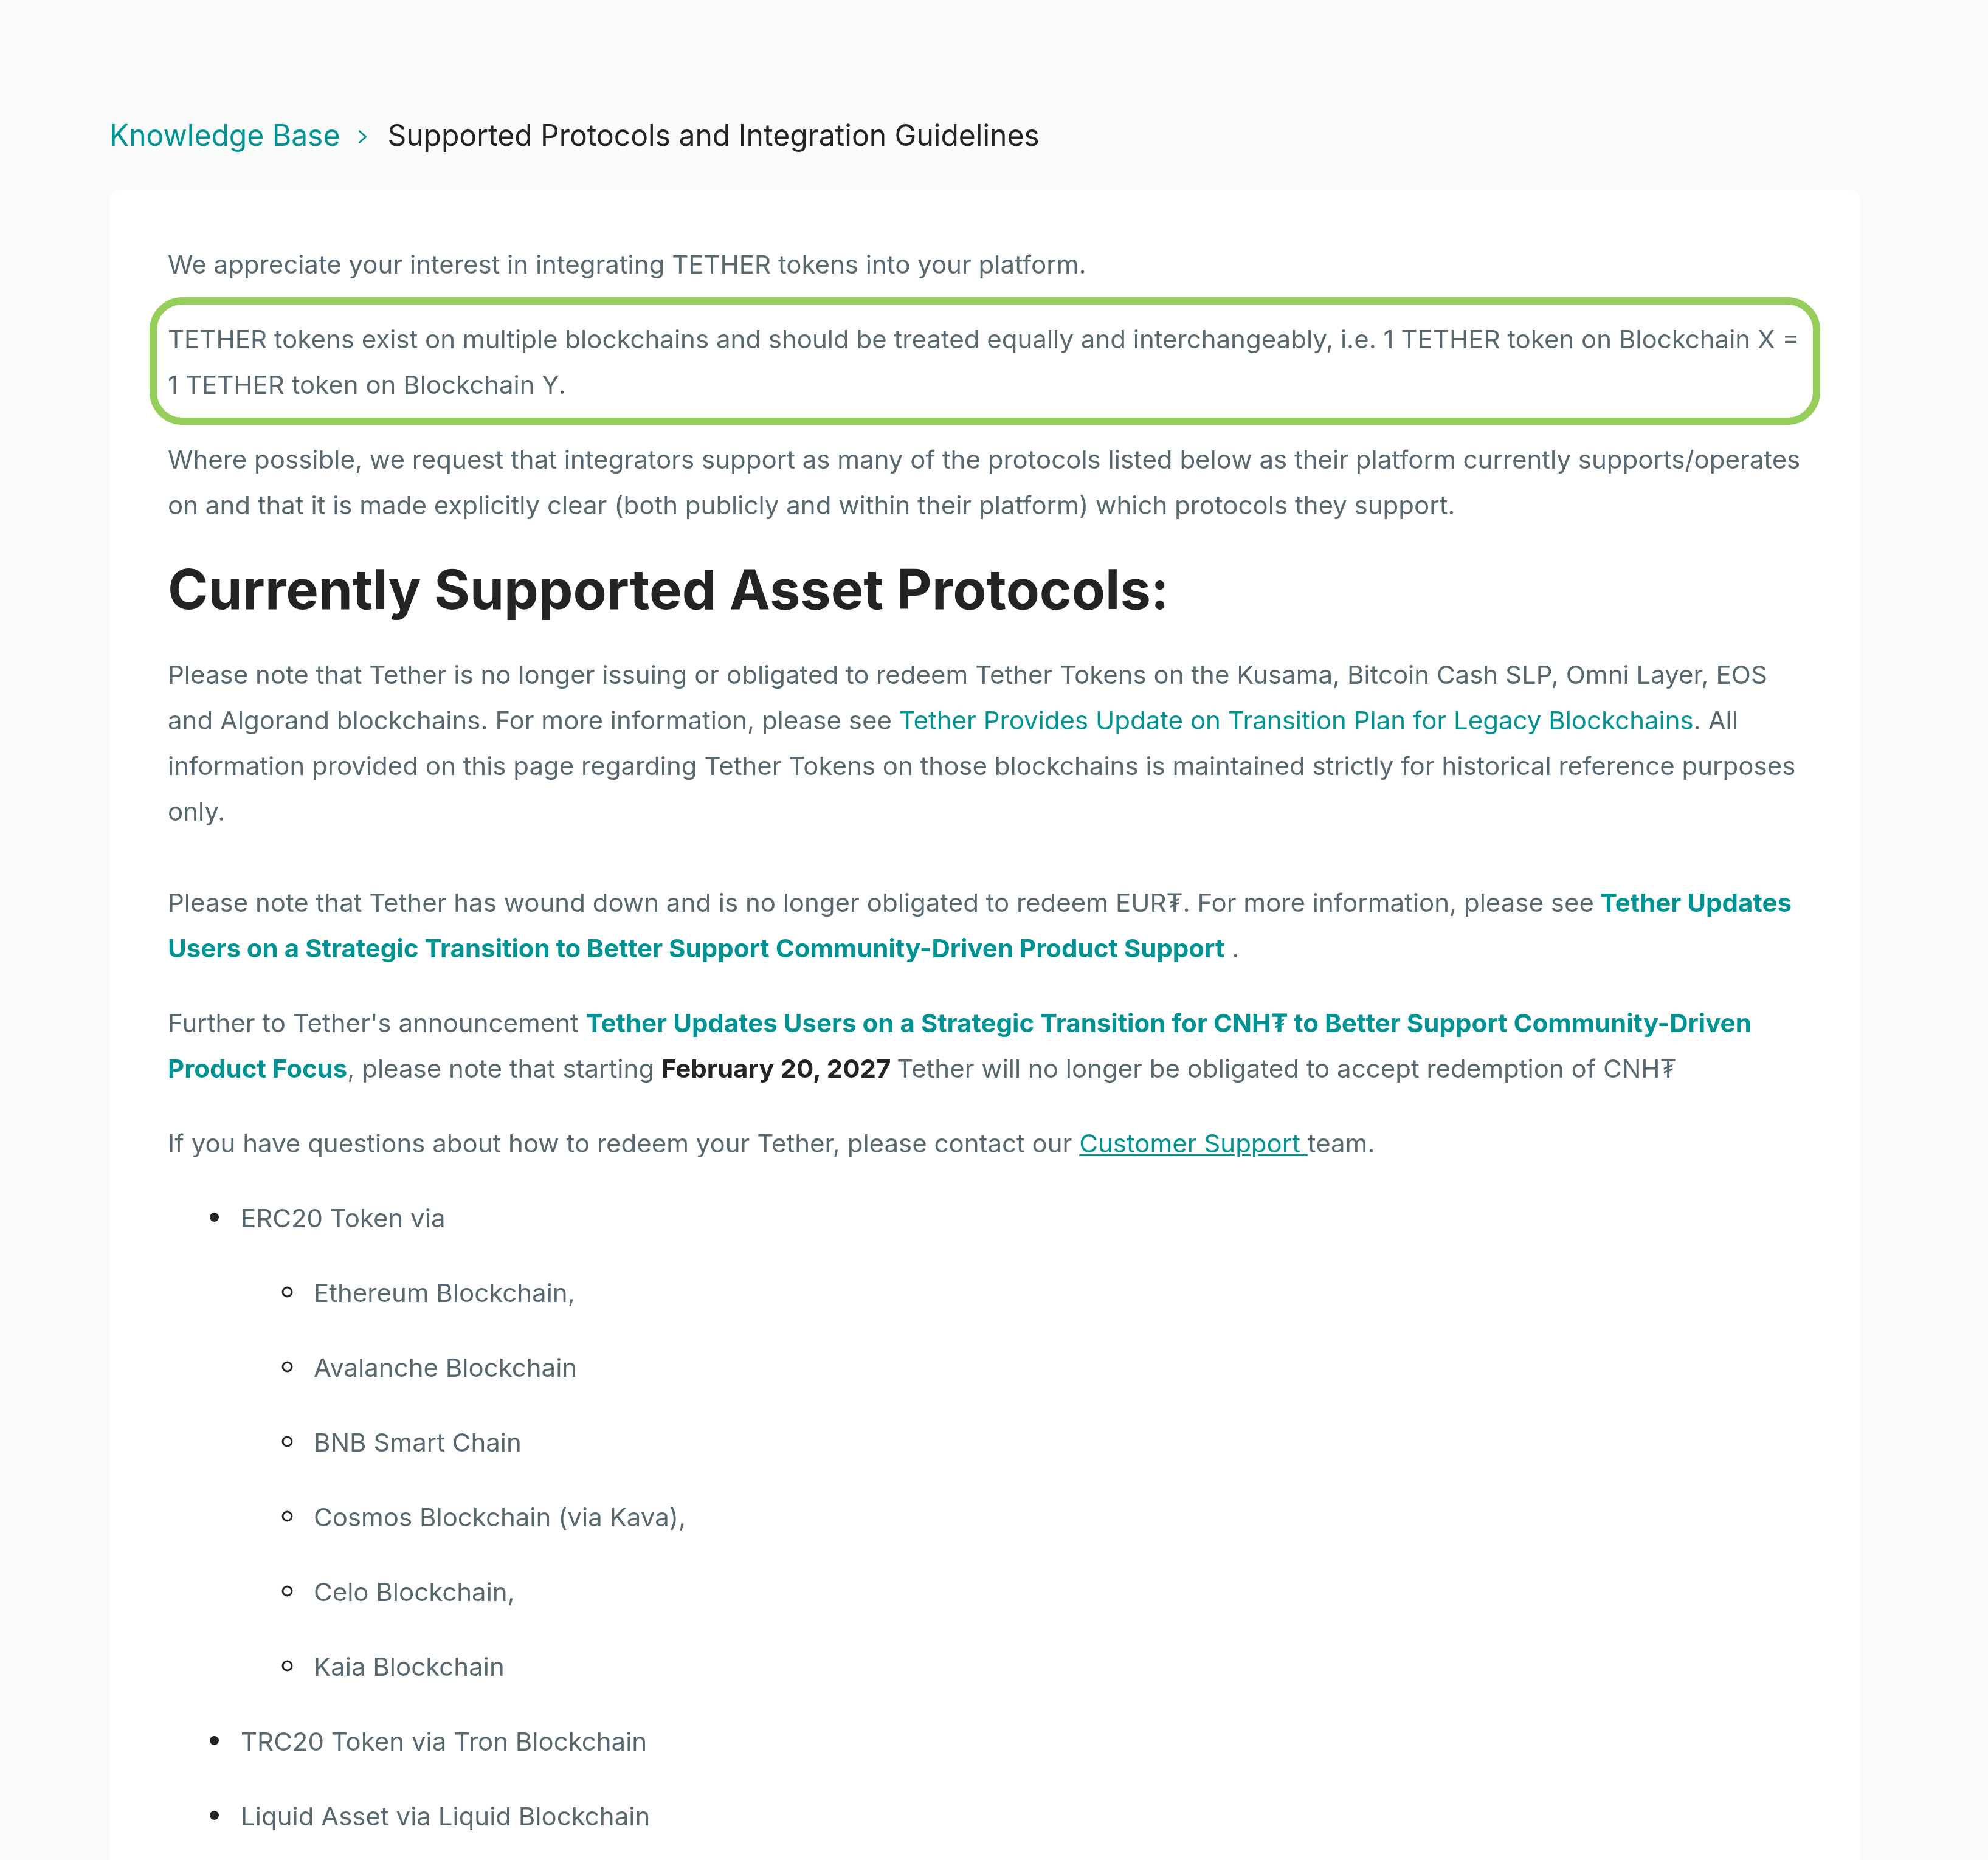
Первая это выбор сети. Один и тот же USDT живёт в TRC-20, ERC-20, Solana и других сетях, и отправка на адрес чужого стандарта означает потерю перевода без возврата. Сам эмитент пишет, что токены во всех сетях равнозначны, но равенство это действует внутри его учёта, а не в чужом кошельке.
Стоит сеть тоже по-разному:
| Сеть | Плата за вывод, USDT | Минимальная сумма вывода |
|---|---|---|
| TON | 0,50 | 1,00 |
| Polygon | 0,80 | 1,60 |
| Arbitrum | 1,00 | 5,00 |
| Optimism | 1,00 | 3,00 |
| BNB Chain (BEP-20) | 1,00 | 10,00 |
| Solana | 1,50 | 3,00 |
| Tron (TRC-20) | 1,99 | 4,00 |
| Ethereum (ERC-20) | 5,50 | 30,00 |
Данные публичного интерфейса KuCoin на 4 сентября 2026 года. Это плата биржи за вывод, в неё уже заложены сетевой сбор и маржа площадки, поэтому у других бирж цифры отличаются, а порядок величин сохраняется.
Разброс одиннадцатикратный. На переводе в 100 долларов Ethereum съест 5,5%, а TON половину процента. Для регулярных мелких переводов сеть выбирают по этой строке, а не по привычке.
Вторая это происхождение монет. Полученный по P2P USDT может иметь историю, из-за которой биржа заблокирует пополнение. Защита простая, работать с продавцами высокого рейтинга и не гнаться за курсом лучше рыночного.
Третья это заморозка. Tether и Circle технически способны заморозить конкретный адрес по требованию правоохранителей и делают это регулярно. Для держателя это означает, что стейблкоин не является предъявительским активом в полном смысле слова.
Если адрес всё же заморозили, сделать можно немного. Блокировка накладывается эмитентом на уровне смарт-контракта, поэтому ни биржа, ни кошелёк её не снимут. Обращаться нужно в поддержку самого эмитента с документами о происхождении средств, а решение он принимает сам, обычно по согласованию с тем, кто инициировал блокировку. Вывод практический. Не допустить дешевле, чем расшивать.
Кому стейблкоин подходит, а кому нет
Инструмент сам по себе не бывает хорошим или плохим, он бывает подходящим или не подходящим под задачу. Ниже семь типовых задач и честный ответ по каждой.
| Задача | Подходит ли стейблкоин | Что обычно лучше |
|---|---|---|
| Сберечь рубли под процент | нет | рублёвый вклад под 12–13% |
| Держать долларовую позицию с доходом | скорее нет | валютные облигации, 9–12% в валюте |
| Выйти из волатильной крипты, не уходя в фиат | да, это его основная работа | альтернатив по скорости нет |
| Перевести деньги через границу за минуты | да | банковский перевод медленнее и не всегда возможен |
| Рассчитаться внутри России | нет, запрещено законом | обычные рубли |
| Спекулировать на росте | нет по определению | это инструмент фиксации, а не роста |
| Хранить сбережения годами | нет | вклад в банке или валютные облигации |
Строка про сбережения требует пояснения. Банковский вклад в России застрахован Агентством по страхованию вкладов на 1,4 млн рублей, и деньги возвращает государство независимо от того, что осталось у банка. У стейблкоина такой страховки нет ни в одной юрисдикции.
Разница между страховкой и приоритетом принципиальная. Первая платит всегда, второй лишь ставит вас первым в очереди к тому, что уцелело. Юристы к тому же спорят, сработает ли норма на практике, потому что обеспеченные кредиторы получают своё по другой статье закона о банкротстве и раньше.