Инвестиции в автомобили распадаются на две совершенно разные истории, которые в разговорах постоянно путают. Одна про машину в гараже, которую надеются продать дороже, чем купили. Другая про долю в бизнесе, который эти машины производит. Первая почти всегда убыточна, потому что автомобиль теряет стоимость с первого дня. Вторая работает, но по законам циклической отрасли. Биржевой фонд CARZ за десять лет дал 14,01% годовых против 14,93% у американского рынка в целом, но это только приближённый ориентир: в 2022 году фонд сменил индекс и теперь включает не только автопроизводителей, но и технологии будущего транспорта.
Ниже разобраны все рабочие способы вложиться в отрасль, их доходность, комиссии и доступность для инвестора из России.
Предупреждение о рисках: Инвестирование в ценные бумаги связано с риском частичной или полной потери вложенных средств. Стоимость активов может как расти, так и снижаться. Данная статья носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Перед принятием инвестиционных решений проконсультируйтесь с квалифицированным финансовым советником.
Что представляет собой автопром как отрасль
Автомобильная промышленность делает не только легковые машины. В ту же отрасль входят грузовики, автобусы, сельскохозяйственная и строительная техника, двигатели и комплектующие, и каждый из этих сегментов живёт по собственным правилам.
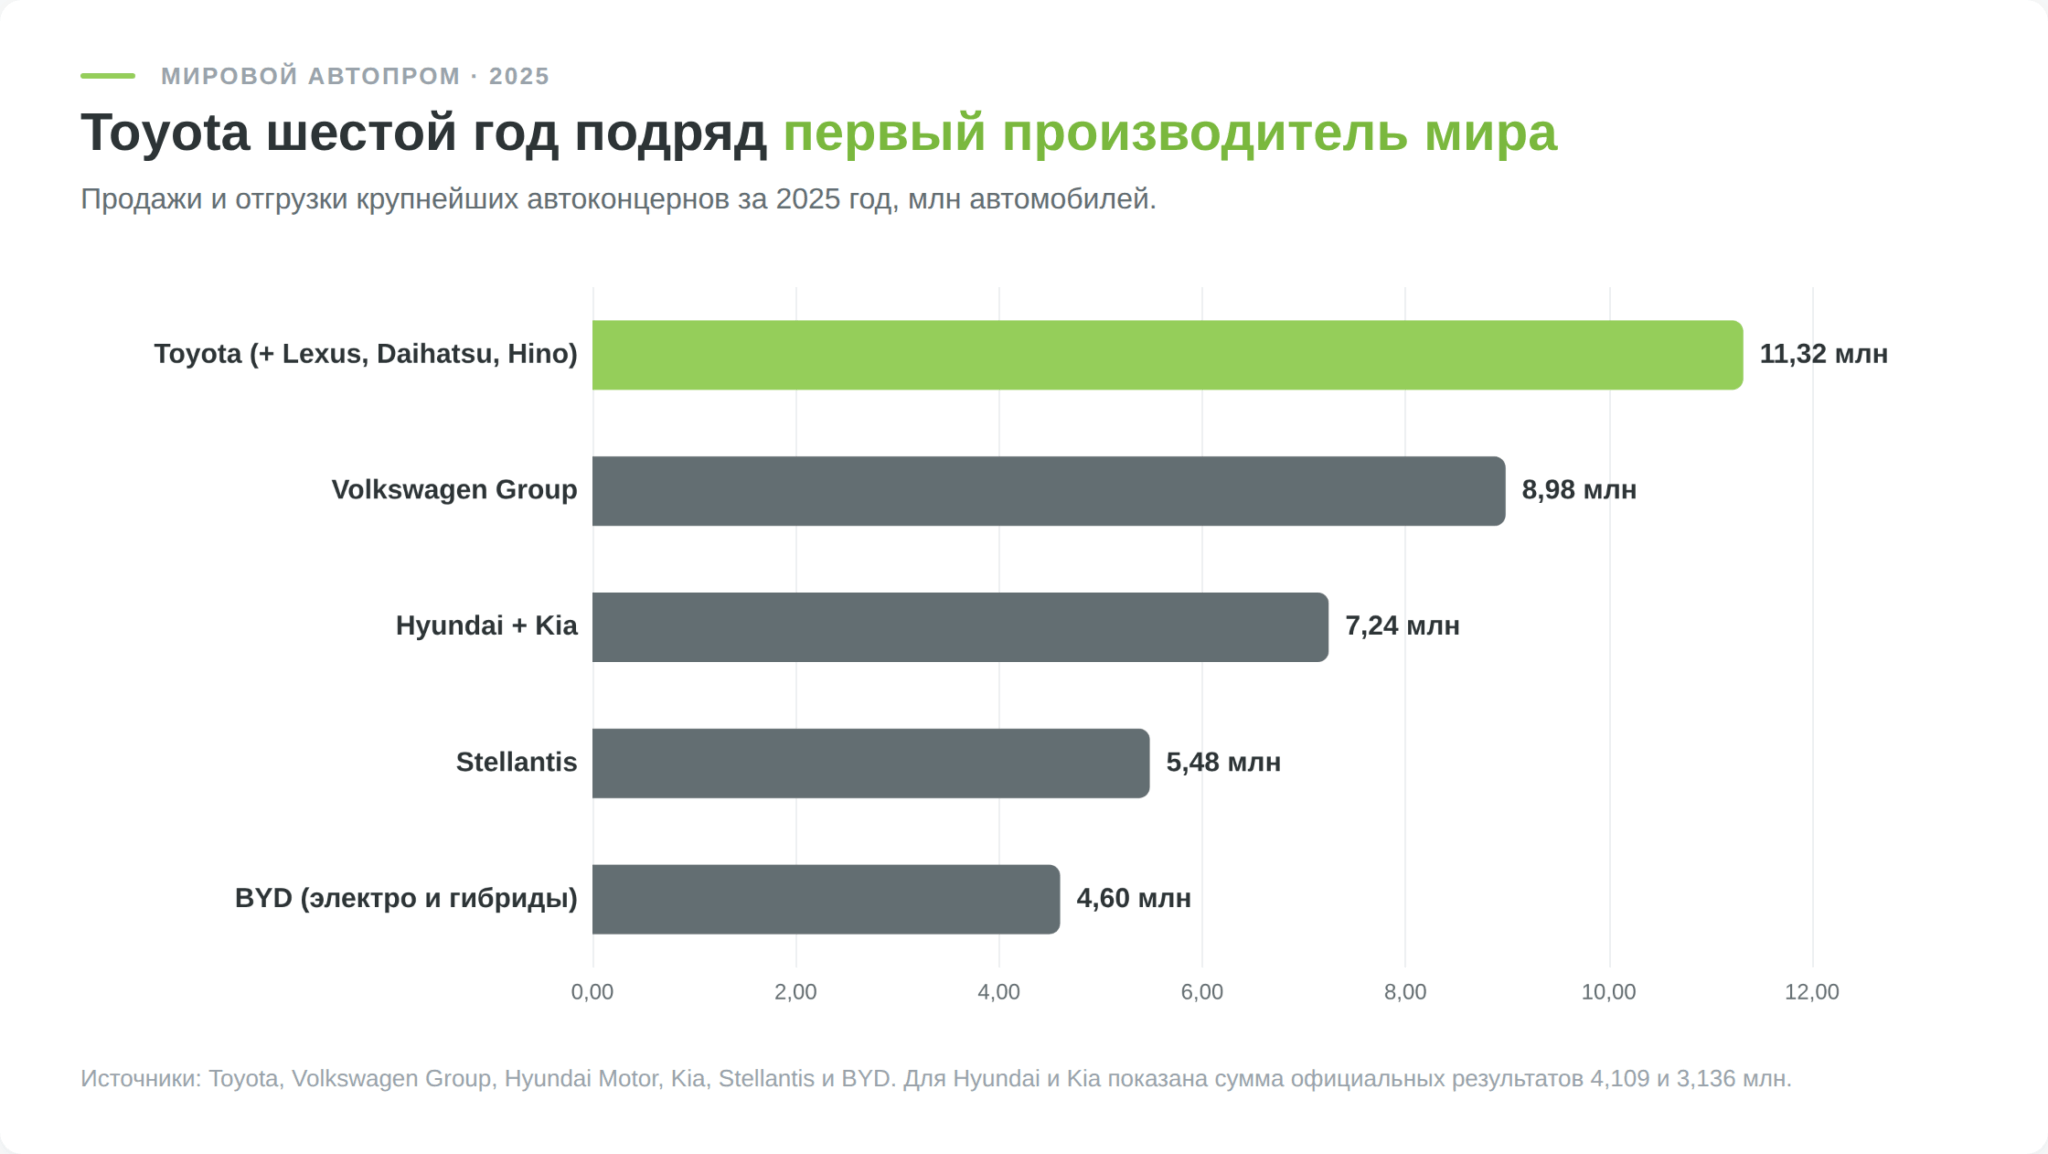
Масштаб отрасли задают несколько крупных игроков. За 2025 год Toyota вместе с Lexus, Daihatsu и Hino продала 11 322 575 автомобилей, оставшись первым производителем мира шестой год подряд (Nippon.com). Volkswagen Group отгрузила около 9 млн машин, связка Hyundai и Kia 7,24 млн, Stellantis свыше 5,4 млн. BYD с результатом 4,602 млн автомобилей на новых источниках энергии за последнее десятилетие поднялась в число крупнейших мировых производителей. В автомобильный бизнес компания вошла ещё в 2003 году (официальная история BYD).
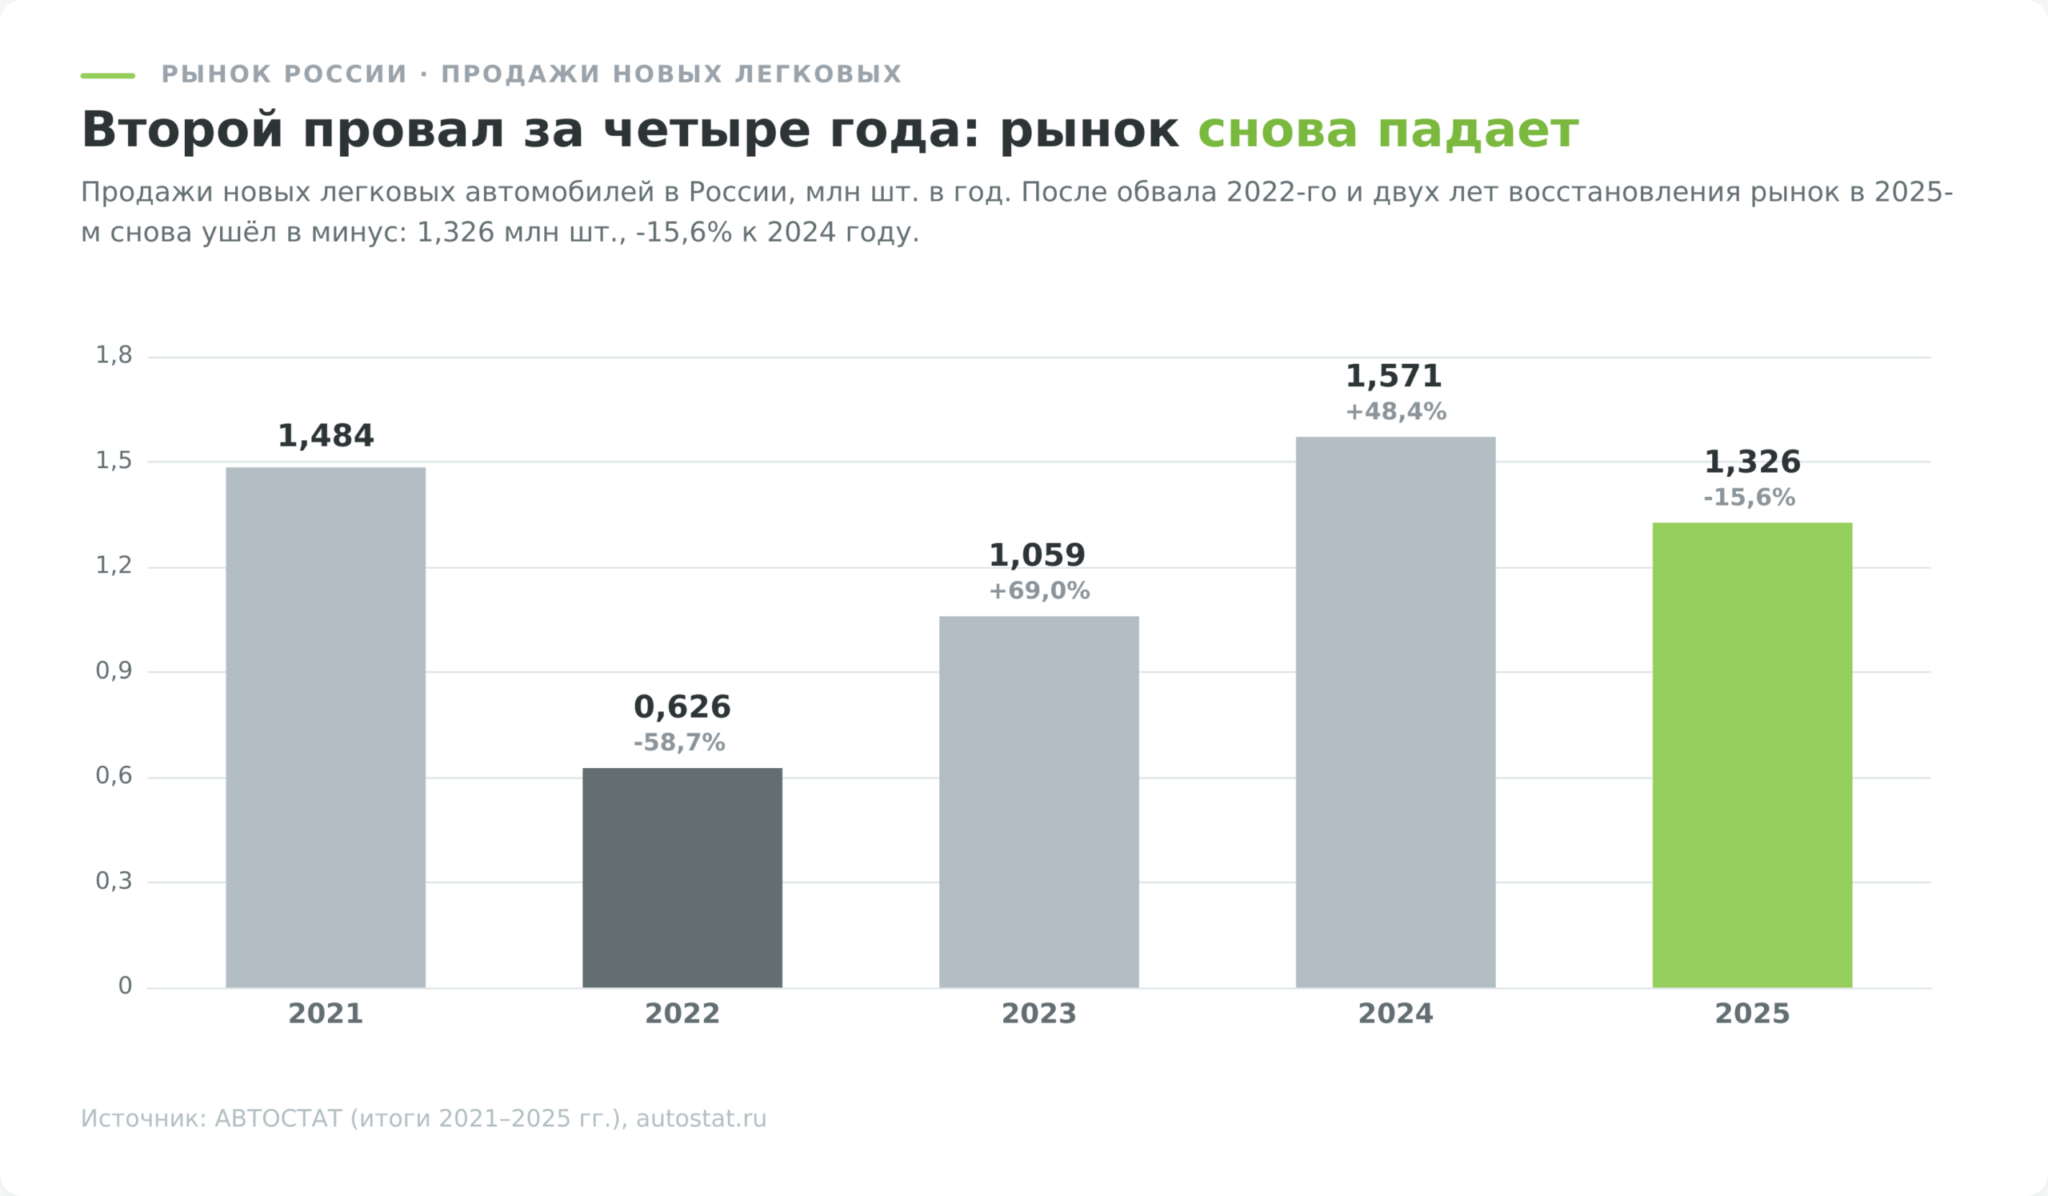
Российский рынок на этом фоне невелик и переживает спад. За 2025 год в стране продали 1,326 млн новых легковых автомобилей, что на 15,6% меньше предыдущего года (АВТОСТАТ). Грузовой сегмент обвалился сильнее, до 57 627 машин против вдвое большего результата годом раньше.
Три силы двигают отрасль в ближайшие годы, и все три работают не в пользу производителей:
- Первая это торговые пошлины. Раздел 232 американского законодательства ввёл 25-процентную пошлину на импорт автомобилей с 3 апреля 2025 года, и счёт для каждого производителя идёт на миллиарды. General Motors оценивает свои пошлины на 2026 год в 2,5–3,5 млрд $, снизив диапазон после решения Верховного суда США по сборам в рамках закона о чрезвычайных экономических полномочиях (отчётность компании).
- Вторая сила это отмена господдержки электромобилей. Федеральный налоговый кредит в 7 500 $ перестал действовать после 30 сентября 2025 года, и рынок отреагировал мгновенно. В октябре продажи электромобилей в США упали с 98 289 до 74 897 штук за месяц, а до конца года их доля держалась ниже 6% против рекордных 12% в сентябре (данные EIA).
- Третья сила это Китай. BYD впервые обошла Tesla по продажам чисто электрических машин, 2 256 714 против 1 636 129 (данные компаний), а Geely Holding выросла на 26% и обошла в Китае и Volkswagen, и Toyota (отчёт Geely). Немецкая тройка ответила на это худшими результатами за пять лет, заработав суммарно 24,9 млрд € операционной прибыли, на 44% меньше прошлогоднего (расчёт Handelsblatt по отчётности).
Как устроены деньги в автомобильной отрасли
Автопроизводитель зарабатывает не там, где кажется покупателю. Продажа новой машины приносит скромную маржу, часто в пределах 5–8%, а основные деньги живут в трёх других местах:
- Первое место это запчасти и сервис. Прибыльность здесь в разы выше, чем на продаже автомобиля, и работает она противоциклично. Когда перевозчики и частники откладывают покупку новой техники, они дольше эксплуатируют старую и тратят больше на обслуживание. PACCAR сохранила чистую маржу около 8,4% в 2025 году, а подразделение запчастей поставило рекорд по выручке (официальные результаты).
- Второе место это финансовые подразделения. Крупные производители кредитуют собственных покупателей и зарабатывают на процентах. Deere делает это для фермеров, а немецкие концерны через собственные банки. При высоких ставках такое подразделение приносит хороший доход, но одновременно накапливает кредитный риск, если покупатели перестанут платить.
- Третье место это премиальный сегмент. Дорогая машина приносит несопоставимо больше прибыли, чем бюджетная, поэтому производители постоянно двигаются вверх по цене. Расчёт срабатывает не всегда: скорректированная операционная прибыль подразделения Mercedes-Benz Cars за 2025 год снизилась на 45%, с 8,7 до 4,8 млрд €, на фоне падения объёмов в Китае, ценового давления, пошлин и валютных факторов (отчёт Mercedes-Benz).

Обгоняют ли инвестиции в автомобили рынок
Прямого биржевого индекса, который десятилетиями отражал бы только классических автопроизводителей, нет. В качестве приближённого ориентира используют CARZ, но сравнивать его надо осторожно. С 26 января 2022 года фонд отслеживает экосистему электрического и автономного транспорта, а не прежний глобальный автомобильный индекс. На 31 июля 2026 года CARZ дал 14,01% годовых за десять лет и 12,97% за пять лет (данные First Trust). Фонд SPY на индекс S&P 500 за те же стандартные периоды показал 14,93% и 12,72% годовых (данные State Street).
То есть даже этот широкий тематический прокси не дал устойчивой премии к рынку. За десять лет он отстал, за пять опередил SPY всего на 0,25 процентного пункта, а его стандартное отклонение за три года достигало 27,16%. Заплатить за близкую итоговую доходность пришлось более резкими колебаниями и зависимостью результата от технологических компаний, которые теперь занимают заметную часть фонда.
Узкие ставки разошлись ещё сильнее. Глобальный фонд KARS на электротранспорт и будущую мобильность на 30 июня 2026 года дал 4,41% годовых с момента запуска и минус 5,71% за последние пять лет (данные KraneShares). IDRV за пять лет показал минус 3,19% (данные iShares), тогда как DRIV принёс 7,80% годовых (данные Global X). Все три результата уступили SPY за тот же пятилетний горизонт.
Цикл или структурный сдвиг
Главный вопрос при покупке автомобильных активов на спаде звучит так: это низ цикла, после которого будет разворот, или структурное изменение, после которого прежние уровни не вернутся никогда.
В российских грузовиках картина похожа на цикл. Рынок сжался на 53% за год не потому, что грузы перестали возить, а потому что перевозчики набрали технику в 2023 и 2024 годах под высокие ставки и теперь платят по лизингу при упавших грузопотоках. Когда ставка снизится, а старая техника износится, отложенный спрос вернётся. Ждать этого можно долго, но механизм возврата понятен.
В американской сельхозтехнике тоже цикл. Фермеры покупают комбайны при высоких ценах на зерно и откладывают покупку при низких. Deere заработала за 2025 финансовый год 5,027 млрд $ чистой прибыли против 7,100 млрд годом раньше, потеряв 29%, и заложила в прогноз на следующий год дальнейшее снижение до 4,00–4,75 млрд $ (отчёт Deere за IV квартал и весь 2025 финансовый год). Это плохие два года подряд, но не конец земледелия.
А вот потеря китайского рынка европейцами похожа на структурный сдвиг. Volkswagen 30 лет строил бизнес на Китае и за три года лишился доли, которую местные производители забрали навсегда. Внутренние китайские марки держат около 65% своего рынка, и никакой цикл эту долю обратно не вернёт. То же касается ценового уровня: если китайский производитель научился делать сопоставимую машину дешевле, прежняя маржа не восстановится.
Разделять эти два случая приходится по одному признаку. Если спрос упал, а способность компании его обслужить сохранилась, это цикл. Если у компании отобрали покупателя те, кто делает то же самое лучше или дешевле, это структура. Первое лечится временем, второе не лечится вообще.

6 способов вложиться в автопром
Способы различаются порогом входа, ликвидностью и тем, кто именно зарабатывает. Ниже они разобраны по убыванию практичности для частного инвестора.

Способ 1. Акции автопроизводителей
Самый прямой путь. Инвестор покупает долю в компании и получает результат её работы через котировку и дивиденды, не связываясь с железом.
Для инвестора из России отрасль делится по доступности. На Московской бирже торгуются три автомобильные бумаги: КАМАЗ, Соллерс и ГАЗ, и они покупаются с обычного брокерского счёта без статуса квалифицированного инвестора. Порог входа начинается от 410 ₽ за акцию Соллерса. Всё остальное, от Toyota и Tesla до BYD и Caterpillar, требует счёта у зарубежного брокера, поскольку гонконгский листинг на СПБ Бирже заблокирован с ноября 2023 года.
Практическая сторона выглядит так. Три российские бумаги покупаются в приложении любого отечественного брокера, а для всего остального нужен счёт у площадки вне российской юрисдикции, например у Just2Trade с доступом к NYSE и NASDAQ. Условия такого маршрута, его минусы и налоговые последствия разобраны ниже, в разделе про доступ из России.
Внутри отрасли компании ведут себя по-разному даже в один и тот же год. Caterpillar закрыла 2025 год с выручкой 67,6 млрд $ (официальные результаты), а Stellantis при выручке 153,5 млрд € получила чистый убыток 22,3 млрд € из-за 25,4 млрд € необычных списаний (отчёт Stellantis). Разброс внутри сектора шире, чем разброс между секторами, поэтому выбор конкретной бумаги здесь значит больше, чем решение «зайти в автопром».
Способ 2. Биржевые фонды на автомобильный сектор
Фонд снимает задачу выбора компании и распределяет деньги по всей отрасли сразу. Для автопрома это разумный подход, потому что предсказать, какой именно производитель переживёт технологический переход, сложно даже отраслевым аналитикам.
Чистых фондов только на классических автопроизводителей почти не осталось. CARZ берёт 0,70% в год и после смены индекса охватывает производителей машин, полупроводники, программное обеспечение и материалы для будущего транспорта. DRIV с комиссией 0,68%, глобальный KARS с комиссией 0,72% и IDRV с комиссией 0,48% также инвестируют во всю цепочку электрического и автономного транспорта, а не только в автомобильные заводы.
Результаты у них разошлись сильно, и это главный урок раздела. Название фонда не гарантирует одинаковой экспозиции. Перед покупкой надо смотреть текущий индекс и состав, потому что тикер может сохранить десятилетнюю историю после смены стратегии. За последние пять лет CARZ оказался рядом с широким рынком, DRIV заметно отстал, а KARS и IDRV дали отрицательный среднегодовой результат.
Для российского инвестора все перечисленные фонды доступны только через зарубежного брокера. Российских биржевых фондов именно на автопром нет, отрасль попадает в портфель разве что внутри широких индексных фондов на рынок целиком. Что такое биржевой фонд и как он устроен, разобрано в отдельном материале про ETF простыми словами.
Способ 3. Облигации автопроизводителей
Облигация делает инвестора кредитором компании, а не совладельцем. Доходность фиксирована и известна заранее, зато и участия в росте бизнеса нет.
Для циклической отрасли это осмысленный компромисс. Когда сектор падает, держатель облигаций получает свой купон, пока компания платёжеспособна, тогда как акционер видит только падающую котировку. Обратная сторона в том, что при восстановлении отрасли облигация не принесёт ничего сверх купона.
Ключевой риск здесь кредитный, а не рыночный. Смотреть надо на долговую нагрузку и на способность обслуживать долг при упавшей прибыли. КАМАЗ с долгом свыше 269 млрд ₽ при капитализации около 40 млрд и убытком в 37 млрд показывает, как быстро вопрос переходит из теоретического в практический. Механика работы с долговыми бумагами разобрана в материале про инвестиции в иностранные облигации.
Способ 4. Коллекционные автомобили
Единственный вариант, где инвестор реально покупает машину и рассчитывает на её подорожание. Работает он только для редких экземпляров с историей, а не для обычных автомобилей.
Последние данные выглядят гораздо спокойнее старых графиков, которые часто приводят в обзорах коллекционных машин. Индекс предметов роскоши Knight Frank закончил 2025 год снижением на 0,4%, а рынок классических автомобилей исследователи назвали сдержанным. Яркие аукционные продажи сохраняются, но они не означают, что дорожает весь класс активов (Knight Frank).
Практические ограничения тут жёстче любых цифр доходности. Порог входа измеряется десятками тысяч долларов минимум, ликвидность близка к нулю, продажа занимает месяцы, а хранение и реставрация требуют денег ежегодно. Добавьте риск ошибиться с подлинностью и историей конкретного автомобиля, и станет понятно, почему этот способ подходит коллекционерам, а не инвесторам.
Способ 5. Автомобиль в аренду или под такси
Здесь машина работает как источник денежного потока, а не как растущий актив. Логика похожа на сдачу квартиры, только с одним принципиальным отличием.
Квартира дорожает или хотя бы держит стоимость, автомобиль дешевеет постоянно. Значит, арендный доход должен покрывать не только расходы, но и амортизацию, а это существенная часть стоимости машины ежегодно. Из потока также вычитаются страхование, обслуживание, шины, простои между арендаторами и ремонт после неаккуратной эксплуатации, которая при аренде случается чаще, чем при личном использовании.
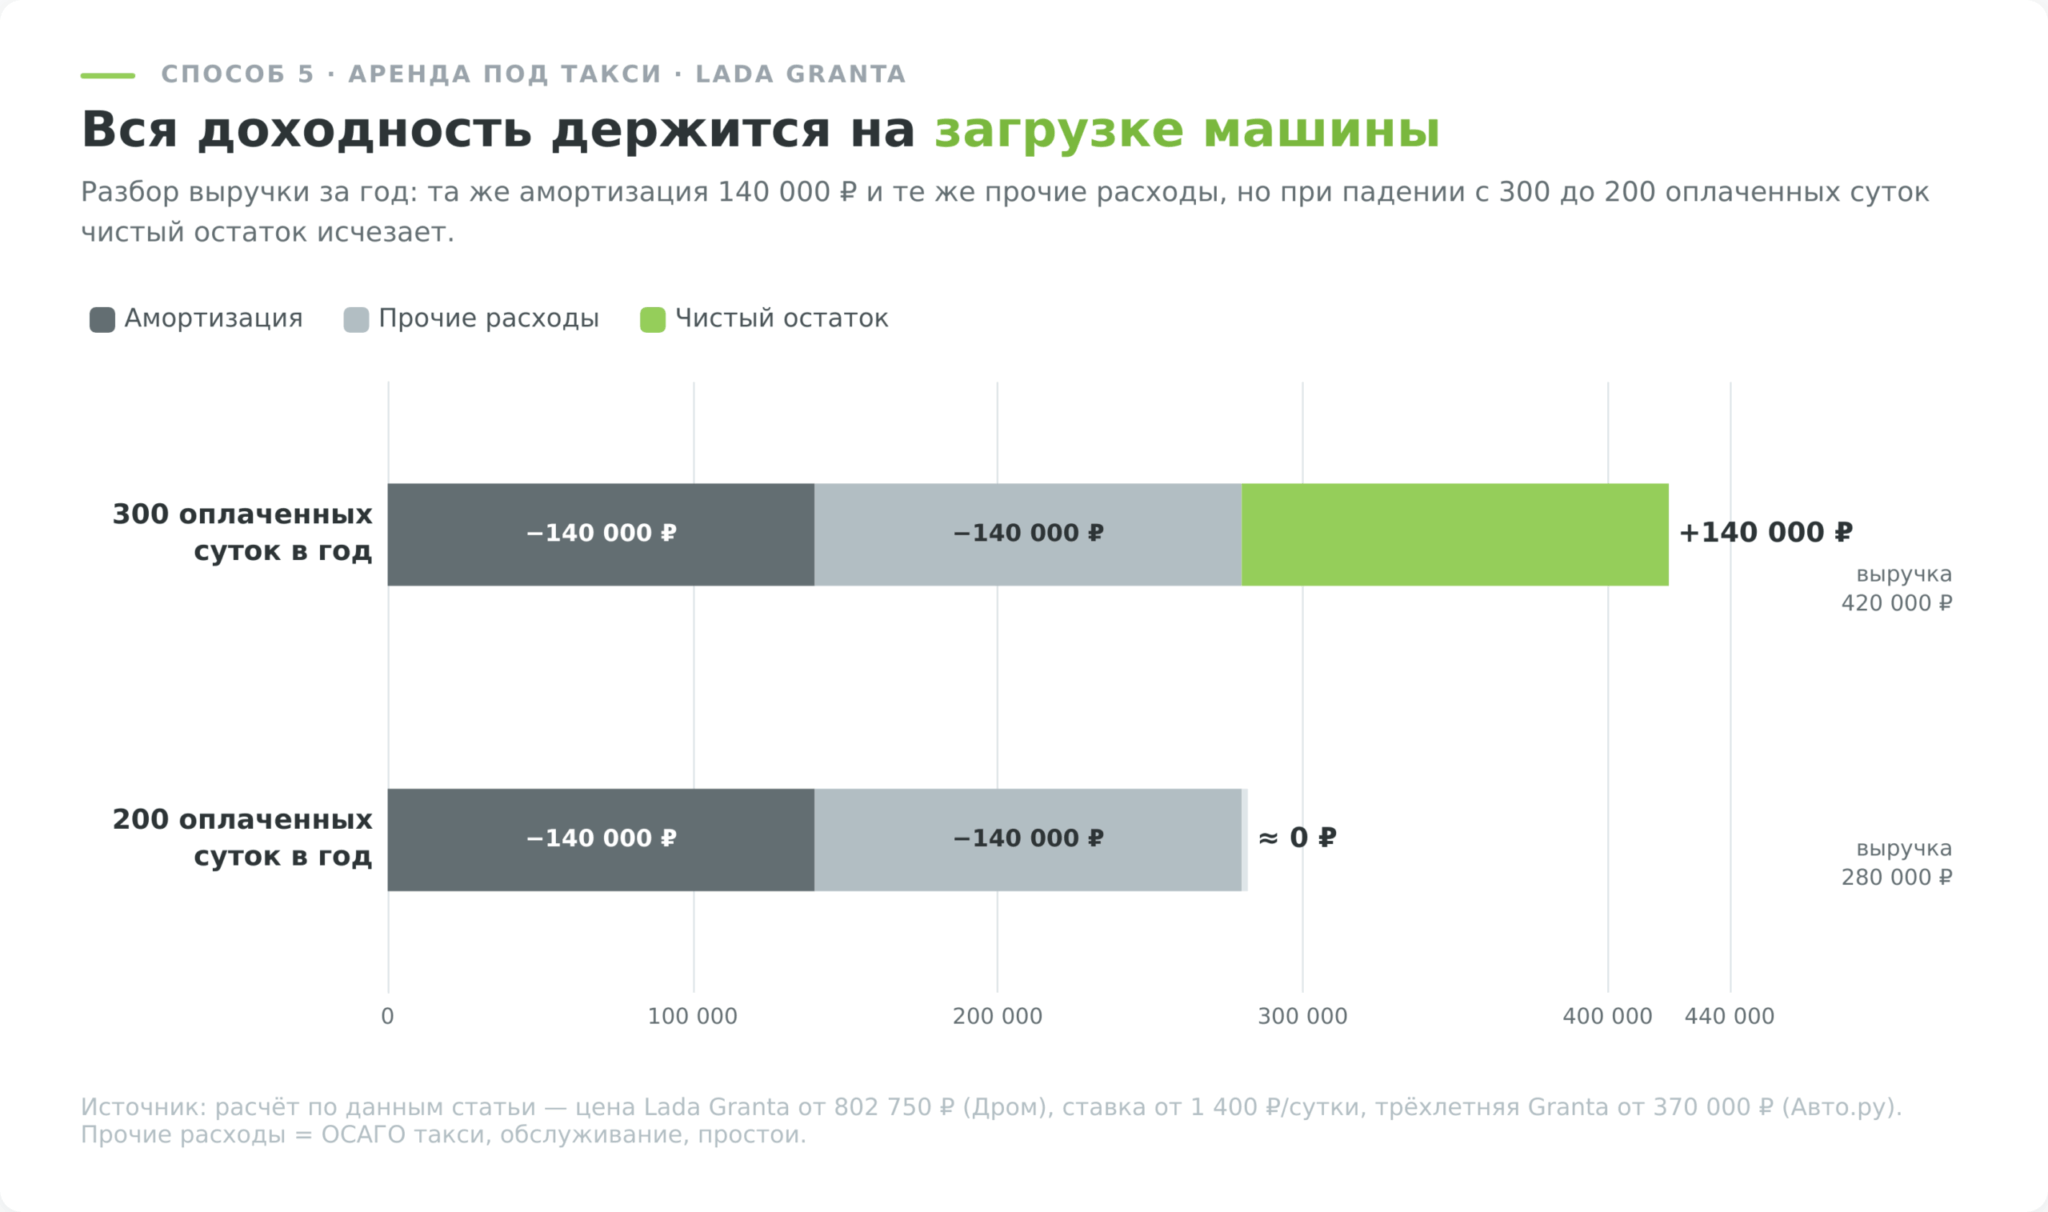
Дальше вычитается то, чего у квартиры нет вовсе. Полис ОСАГО для такси стоит в полтора-два раза дороже обычного, для Москвы это порядка 9–13 тысяч ₽ в год. Такси проезжает за год столько, сколько частник за 5, поэтому масло, колодки, шины и подвеска меняются по совсем другому графику. Но главная статья это амортизация. Трёхлетние Гранты на вторичке начинаются от 370 000 ₽, причём нижняя граница объявлений как раз соответствует состоянию бывшего такси. Это около 140 000 ₽ потери стоимости ежегодно.
Вывод из расчёта. При исправной загрузке после амортизации остаётся сумма, сопоставимая с доходностью приличной облигации, и ради неё способ действительно рассматривают. Но держится она на одном допущении. Опустите загрузку с трёхсот суток до двухсот, и от расчёта ничего не останется: 280 000 ₽ выручки против тех же 140 000 амортизации и всех прочих расходов оставляют примерно ноль.
С 1 марта 2026 года к этому добавилось ограничение, которого раньше не было. Закон о локализации разрешает вносить в региональный реестр такси только автомобили, набравшие установленное правительством число баллов локализации, и Минпромторг опубликовал перечень допущенных моделей: семь Lada, УАЗ Патриот и Хантер, минивэн Sollers SP7, электромобили Evolute и Voyah, а также Москвич 3, 3е, 6 и 8. Машины, попавшие в реестр до этой даты, доигрывают по прежним правилам, в Калининградской области и Сибири отсрочка действует до 2028 года, на Дальнем Востоке до 2030-го.
Для того, кто покупает машину под сдачу, смысл прямой. Взять популярную иномарку в расчёте на её ликвидность больше нельзя, выбор сузился до короткого списка, а ошибка с моделью означает, что автомобиль в реестр не попадёт вообще.
Способ 6. Стартапы и венчурные вложения
Самый рискованный путь. Вложение в непубличную компанию, разрабатывающую электрический транспорт, водородные силовые установки или системы автономного вождения.
Судьба публичных аналогов показывает, чего ждать. NIO увеличила поставки на 46,9% за 2025 год, но закончила его с чистым убытком 14,94 млрд юаней (официальные результаты). XPeng более чем удвоила поставки и тоже осталась убыточной (отчёт XPeng). Это компании, уже прошедшие биржевое размещение, а на венчурной стадии смертность кратно выше.
Для частного инвестора вход сюда практически закрыт, и это скорее благо. Реалистичный сценарий венчурного вложения в автомобильную технологию включает полную потерю денег, и такой исход встречается чаще успешного.
Сколько стоит владение
Расходы съедают доходность тише, чем падение котировок, но столь же надёжно.
У биржевых фондов основная статья это комиссия за управление, от 0,48% до 0,72% в год у перечисленных транспортных фондов. За десять лет такой уровень расходов забирает примерно 5–7% вложенной суммы до учёта сложного процента, и забирает независимо от результата.
У отдельных акций комиссия управляющему отсутствует, зато появляются брокерские сборы за сделку и, что важнее, налог у источника на дивиденды. Для американских бумаг это 30%, для немецких 26,375%, для шведских 30%. Прибавьте спред при конвертации рублей в валюту, который у российских брокеров может доходить до нескольких десятых процента в каждую сторону.
У маршрута через контракты на разницу цен появляется статья, которой нет ни у акции, ни у фонда. За перенос позиции через ночь списывается своп, и берётся он каждый календарный день независимо от того, растёт бумага или падает. Уже за несколько месяцев удержания эта плата превышает годовую комиссию биржевого фонда, поэтому длинную позицию по такому инструменту не держат.
У физического автомобиля расходы самые высокие и самые заметные. Амортизация, страхование, обслуживание и хранение работают ежегодно и не зависят от того, приносит машина доход или простаивает.
Частые ошибки при инвестициях в автомобили
Ошибки в этой отрасли повторяются из года в год и стоят дороже, чем неудачный выбор конкретной бумаги.
- Первая ошибка это покупка бренда вместо бизнеса. Инвестор берёт акции марки, машины которой ему нравятся, и не смотрит, где компания зарабатывает. BMW делает превосходные автомобили и при этом закончила 2025 год с маржой 5,3% против 6,3% годом раньше. Результат остался внутри целевого коридора 5–7%, хотя продажи в Китае снизились на 12,5%, а пошлины забрали около полутора процентных пунктов маржи (официальные результаты). Качество продукта и доходность акции связаны слабее, чем кажется.
- Вторая ошибка — соблазн высокой дивидендной доходности. У Stellantis двузначная trailing-доходность ещё могла отображаться в агрегаторах после убытка 2025 года, хотя совет директоров уже приостановил дивиденд на 2026 год. Ford, напротив, сохранил регулярную квартальную выплату 0,15 $ на акцию при GAAP-убытке 8,2 млрд $, поскольку значительная часть провала пришлась на разовые списания, а операционный денежный поток остался положительным (Form 10-K). Поэтому дивидендную ловушку определяют не по одной чистой марже: сверяют объявление следующей выплаты, свободный денежный поток и долг.

- Третья ошибка это ставка на технологию вместо ставки на отрасль. Идея «электромобили заменят бензиновые, значит надо купить фонд на электромобили» звучит логично и проверяется цифрами. Глобальный фонд KARS на электротранспорт и будущую мобильность за пять лет принёс минус 5,71% годовых, тогда как SPY за тот же стандартный период дал плюс 12,72%. Технология действительно распространяется, но зарабатывают на ней не всегда те, кто её продвигает.
- Четвёртая ошибка это игнорирование доступности инструмента. Инвестор выбирает компанию, изучает отчётность и обнаруживает, что купить её бумаги из России нельзя, либо покупает через инфраструктуру, которая потом оказывается заблокированной. Проверять доступ разумнее до анализа, а не после.
- Пятая ошибка это подмена инвестиции покупкой машины. Автомобиль для личного пользования не становится вложением от того, что стоит дорого. Он теряет стоимость, требует расходов и не приносит дохода, а исключения ограничены редкими коллекционными экземплярами, которые к обычной покупке отношения не имеют.
Как инвестировать в автомобили из России
Доступность инструментов после 2022 года изменилась радикально, и большинство обзоров в поиске этого до сих пор не учитывают. Ниже реальная картина на текущий момент.
| Инструмент | Неквалифицированный инвестор | Квалифицированный |
|---|---|---|
| КАМАЗ, Соллерс, ГАЗ на Мосбирже | доступно | доступно |
| Американские и европейские акции через российского брокера | запрещено | ограничено инфраструктурой |
| Гонконгские бумаги на СПБ Бирже | заблокировано | заблокировано |
| Любые иностранные акции через зарубежного брокера | доступно | доступно |
| Автомобильные ETF (CARZ, DRIV, KARS) | только через зарубежного брокера | только через зарубежного брокера |
| CFD на автомобильные акции у форекс-компании | доступно, права на бумагу не переходят | доступно, права на бумагу не переходят |
| Коллекционный автомобиль, аренда | доступно | доступно |
Запрет для неквалифицированных инвесторов на покупку бумаг эмитентов из недружественных государств действует с 1 января 2023 года, вводился он поэтапно с осени 2022-го. Гонконгский листинг на СПБ Бирже остановлен с ноября 2023 года из-за санкций против расчётной инфраструктуры площадки, и на весну 2026 года активы так и не разблокированы.
Практически это означает, что широкий доступ к мировому автопрому даёт только счёт у брокера вне российской юрисдикции. Такой счёт нужно задекларировать в налоговой и затем ежегодно отчитываться о движении средств, и это обязанность с санкцией за нарушение, а не формальность. Условия площадок, работающих с гражданами России, сведены в рейтинге иностранных брокеров, а сама механика открытия разобрана в материале про покупку иностранных акций.
Из площадок, доступных россиянам, акции и ETF американских и европейских бирж даёт, например, Just2Trade с офшорной лицензией. Минусы у такого маршрута тоже есть, и о них честнее сказать сразу. Брокер работает вне российского правового поля, компенсационных гарантий уровня российских здесь нет, пополнение и вывод сложнее, чем в приложении отечественного банка, а поддержку клиента придётся вести самостоятельно и на английском в сложных случаях.

Честно про его устройство. Бумага не покупается, права собственности не переходят, дивиденда акционера нет, за перенос позиции через ночь ежедневно списывается своп, принудительное закрытие наступает на уровне 30%, комиссия по CFD на акции составляет 0,08% за сделку при минимуме 8 единиц валюты. Наличие конкретной автомобильной бумаги проверяется в терминале до пополнения счёта, публичного списка тикеров компания не публикует.
Для того, ради чего написана эта статья, то есть для покупки циклического сектора в слабой фазе с горизонтом в несколько лет, маршрут не подходит, потому что своп съест позицию раньше, чем случится разворот. Он закрывает другую задачу, сделку на дни и недели под конкретное событие вроде месячной статистики продаж или квартального отчёта.
Про налоги. Дивиденды американских компаний облагаются у источника по ставке 30%, поскольку указом Президента РФ №585 от 8 августа 2023 года действие налогового соглашения с США приостановлено с российской стороны, а с 16 августа 2024 года льготная ставка не применяется и со стороны США (текст указа). Форма W-8BEN эту ставку больше не снижает. По российским бумагам НДФЛ удерживает брокер, по иностранным декларировать доход и доплачивать налог инвестор обязан сам.
Валютный риск здесь работает в обе стороны. Иностранная акция защищает от ослабления рубля, но при укреплении рубля валютная переоценка съедает часть результата, а налог в России считается в рублях, поэтому заплатить его можно даже при убытке в валюте.
Риски инвестиций в автомобили
- Первый риск это цикличность, и он основной. Автомобиль не относится к предметам первой необходимости, поэтому в кризис покупку откладывают первой. Операционный рычаг превращает умеренное падение спроса в обвал прибыли, что и показал КАМАЗ, потерявший 2,5% выручки и почти всю валовую прибыль.
- Второй риск регуляторный. Пошлины Section 232 переписали экономику отрасли за один год, а отмена налогового кредита обрушила американский рынок электромобилей за один месяц. Оба решения приняты вне контроля компаний и не прогнозировались их менеджментом.
- Третий риск технологический. Отрасль переходит с двигателя внутреннего сгорания на электротягу, и переход идёт неравномерно, с откатами. Компании тратят миллиарды на разработки, которые могут не окупиться, и списывают эти вложения. Именно такие списания создали убыток у Ford при прибыльном основном бизнесе.
- Четвёртый риск конкурентный и в 2026 году самый недооценённый. Опасность здесь не в том, что инвестор выберет слабую компанию, а в том, что он купит сильную по историческим меркам оценки и будет ждать возврата к средней рентабельности, которой у бизнеса больше нет. Немецкие концерны считаются дешёвыми ровно до тех пор, пока в знаменателе стоит прибыль прошлого десятилетия.
- Пятый риск инфраструктурный, специфичный для российского инвестора. Заблокированные на СПБ Бирже активы показали, что бумага может стать недоступной без всякой связи с качеством бизнеса эмитента.
Что мониторить и когда выходить
Сигналы в автопроме появляются в отраслевой статистике раньше, чем в квартальной отчётности, и это даёт инвестору фору в несколько месяцев.
Продажи автомобилей публикуются ежемесячно, по России их даёт АВТОСТАТ и Ассоциация европейского бизнеса. Разворот рынка виден там задолго до того, как попадёт в отчёт компании.
Склады у дилеров работают как опережающий индикатор. Растущие запасы непроданных машин означают, что производитель вот-вот срежет выпуск, а срезанный выпуск через квартал придёт в отчётность падением выручки.
Ставки по кредитам и лизингу определяют платёжеспособный спрос. Российский обвал грузового рынка совпал не с падением потребности в перевозках, а с периодом дорогих денег. Отслеживать решения по ставке удобно в экономическом календаре, а котировки конкретных бумаг сравнивать в скринере акций.

Индекс деловой активности в промышленности показывает, растёт ли спрос на технику и комплектующие, и разворачивается раньше отраслевых показателей.
И отдельный сигнал для циклических бумаг. Низкая цена к прибыли у производителя техники на пике цикла означает не дешевизну, а завышенную прибыль, которая вот-вот съёжится. Покупать по такому коэффициенту опаснее, чем по высокому в нижней точке.
Плюсы и минусы инвестиций в автопром
Кому подходят инвестиции в автомобили
Инвестору с горизонтом от трёх лет, который понимает цикличность и покупает отрасль осознанно, а не потому что разбирается в машинах. Знание моделей и марок здесь помогает меньше, чем умение читать отчётность.
Тому, кто хочет получить экспозицию без выбора компании, подойдёт биржевой фонд на транспортную экосистему, но его индекс и текущий состав надо проверить до покупки. Тому, кто готов разбираться, отдельные акции дают более точную ставку на автопроизводителя, потому что разброс результатов внутри сектора огромен, и в один и тот же год Caterpillar показывает рекордную выручку, а Stellantis отрицательную маржу.
Инвестору без доступа к зарубежному брокеру остаются три российские бумаги. Из них Соллерс единственный сочетает прибыльность, дивиденд и приемлемую ликвидность, тогда как КАМАЗ подходит только под осознанную ставку на разворот грузового рынка.
Не подойдёт этот сектор тому, кому нужны стабильные выплаты и спокойный график. Просадка в 30–50% здесь рядовое событие, и в 2025 году её показали сразу несколько крупных производителей.
И совсем не подойдёт покупка автомобиля в надежде на его подорожание. За единственным исключением редких коллекционных экземпляров машина остаётся расходом, а не активом, сколько бы её ни называли инвестицией.