На Московской бирже пассивная заявка в основном стакане стоит 0,00% от объёма сделки, а активная 0,03%. На белорусской бирже BYNEX разрыв ещё нагляднее, 0,025% против 0,25%, ровно в десять раз. Одна площадка, один актив, одинаковая сумма. Разница только в том, чья заявка ждала в стакане, а чья пришла и забрала чужую.
Это и есть деление на мейкеров и тейкеров. Дальше разберём, как биржа определяет вашу роль в момент исполнения, сколько стоит каждая роль на криптоплощадках и на фондовом рынке, почему лимитный ордер иногда превращается в тейкерский, и чем мейкерская тактика расплачивается за свою дешевизну.
Предупреждение о рисках: Информация в этой статье предоставлена исключительно в образовательных целях и не является финансовой рекомендацией, инвестиционным советом или предложением купить/продать активы. Все описанные стратегии, методы или идеи могут привести к финансовым потерям, включая полную утрату капитала. Мы не гарантируем результатов и не несём ответственности за любые убытки. Перед применением проведите собственное исследование.
Кто такой мейкер и почему биржа доплачивает за его заявки
Начнём с роли, которую площадки ценят настолько, что на некоторых из них она стоит ноль.
Заявка, которая осталась в стакане
В сердце любой торговой площадки работает книга заявок, она же биржевой стакан. Это электронный реестр всех заявок на покупку и продажу, которые ждут встречного предложения.
Представьте доску объявлений. С одной стороны висят записки «куплю по такой-то цене», с другой «продам по такой-то». Пока цены не сошлись, записки просто ждут. Мейкер и есть тот, кто эти записки развешивает.
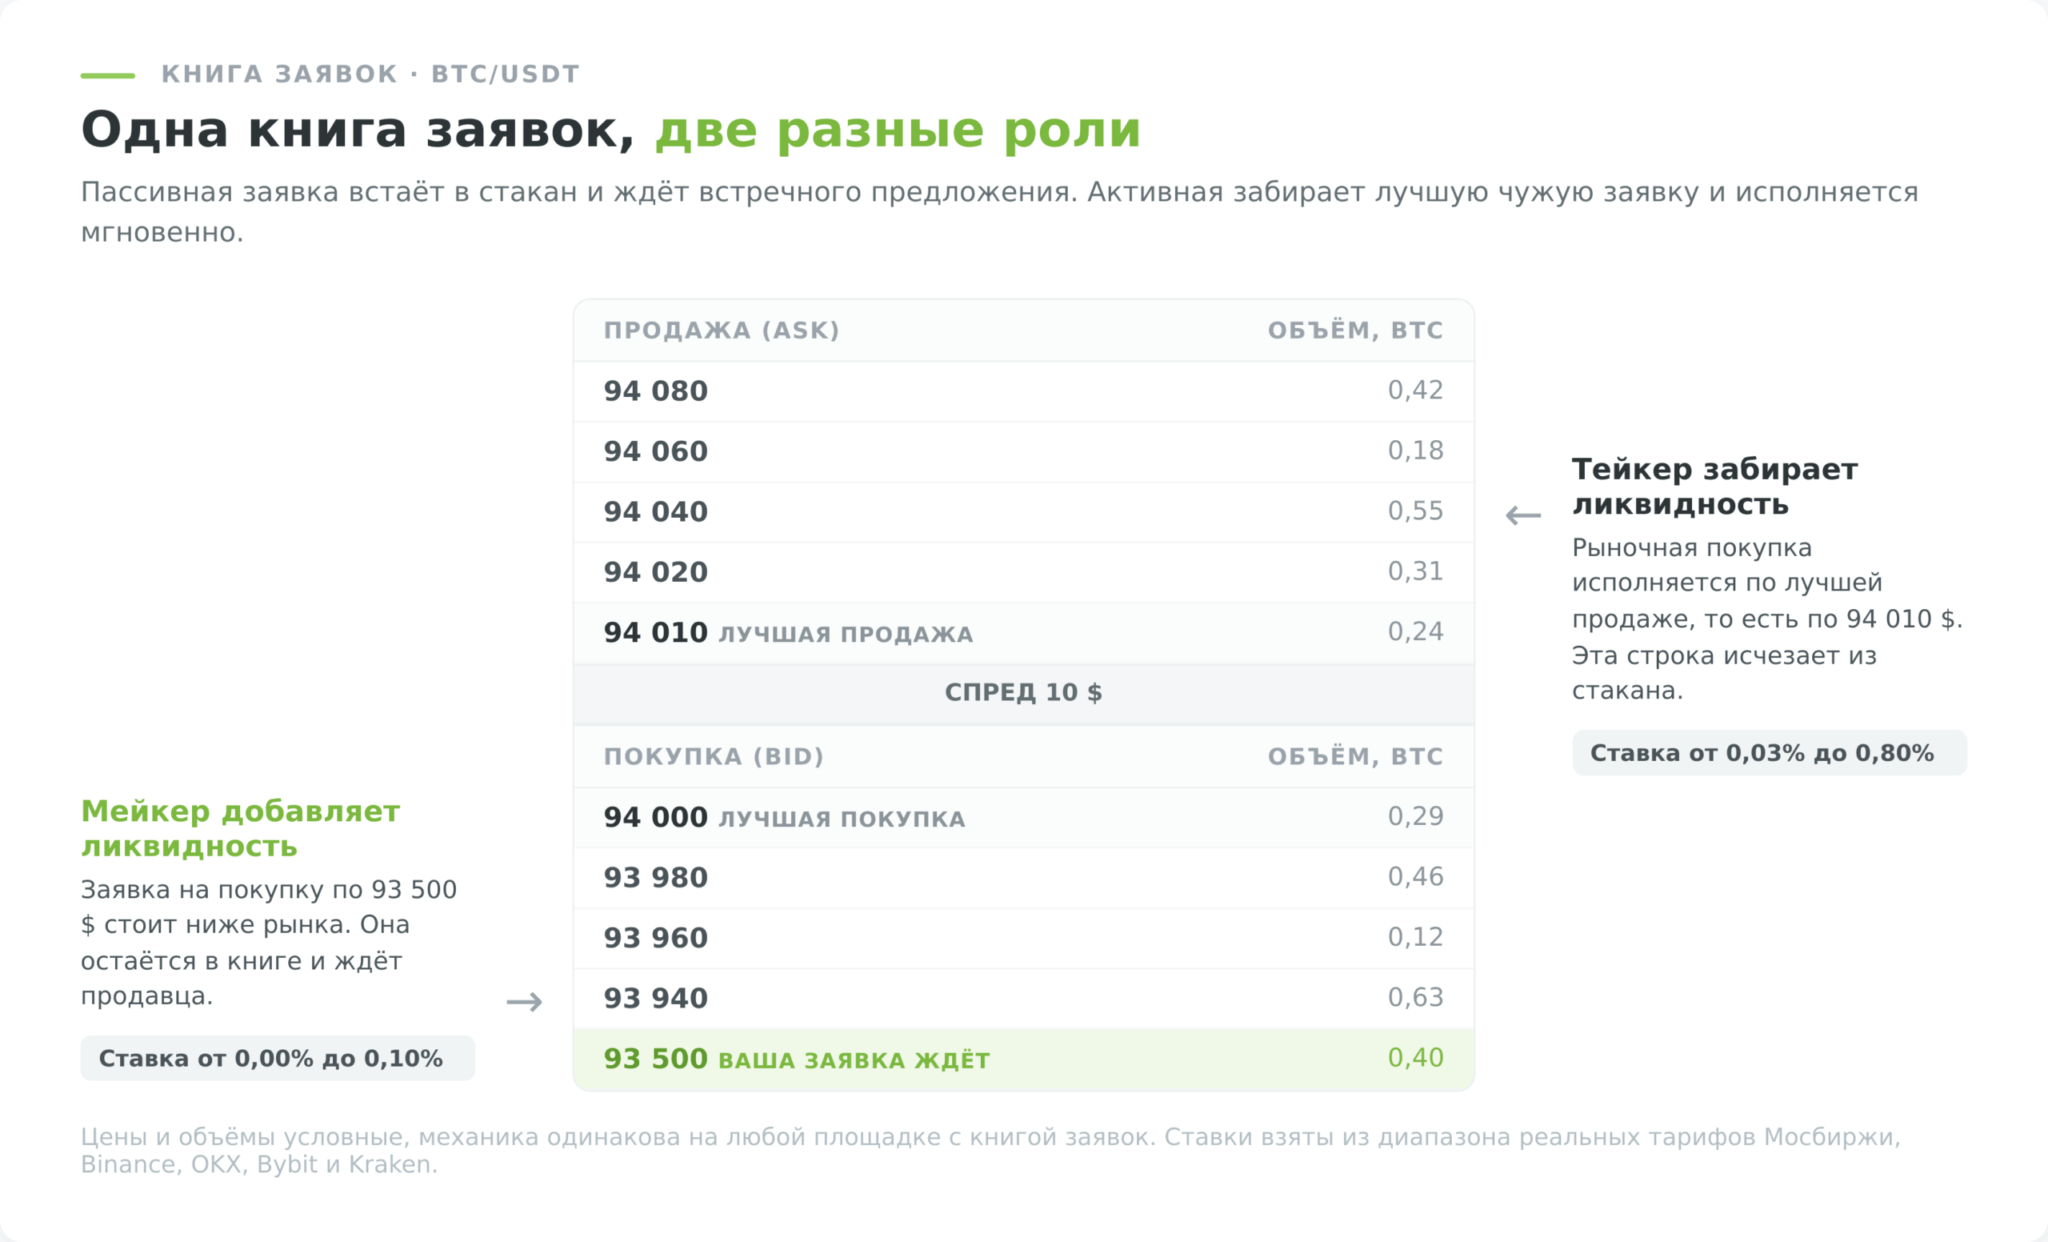
Технически мейкером становится трейдер, чей лимитный ордер не нашёл встречного предложения и встал в книгу заявок. Хотите купить биткоин, который торгуется по 94 000 $, и ставите заявку на покупку по 93 500 $. Заявка повисает в стакане и ждёт, пока кто-то согласится продать по вашей цене. В этот момент вы добавили ликвидность, то есть создали для других участников новую возможность заключить сделку.
Московская биржа в сноске к своему тарифу формулирует это без обиняков. Мейкер там называется пассивной стороной сделки, предоставляющей ликвидность, тейкер активной стороной, забирающей её.
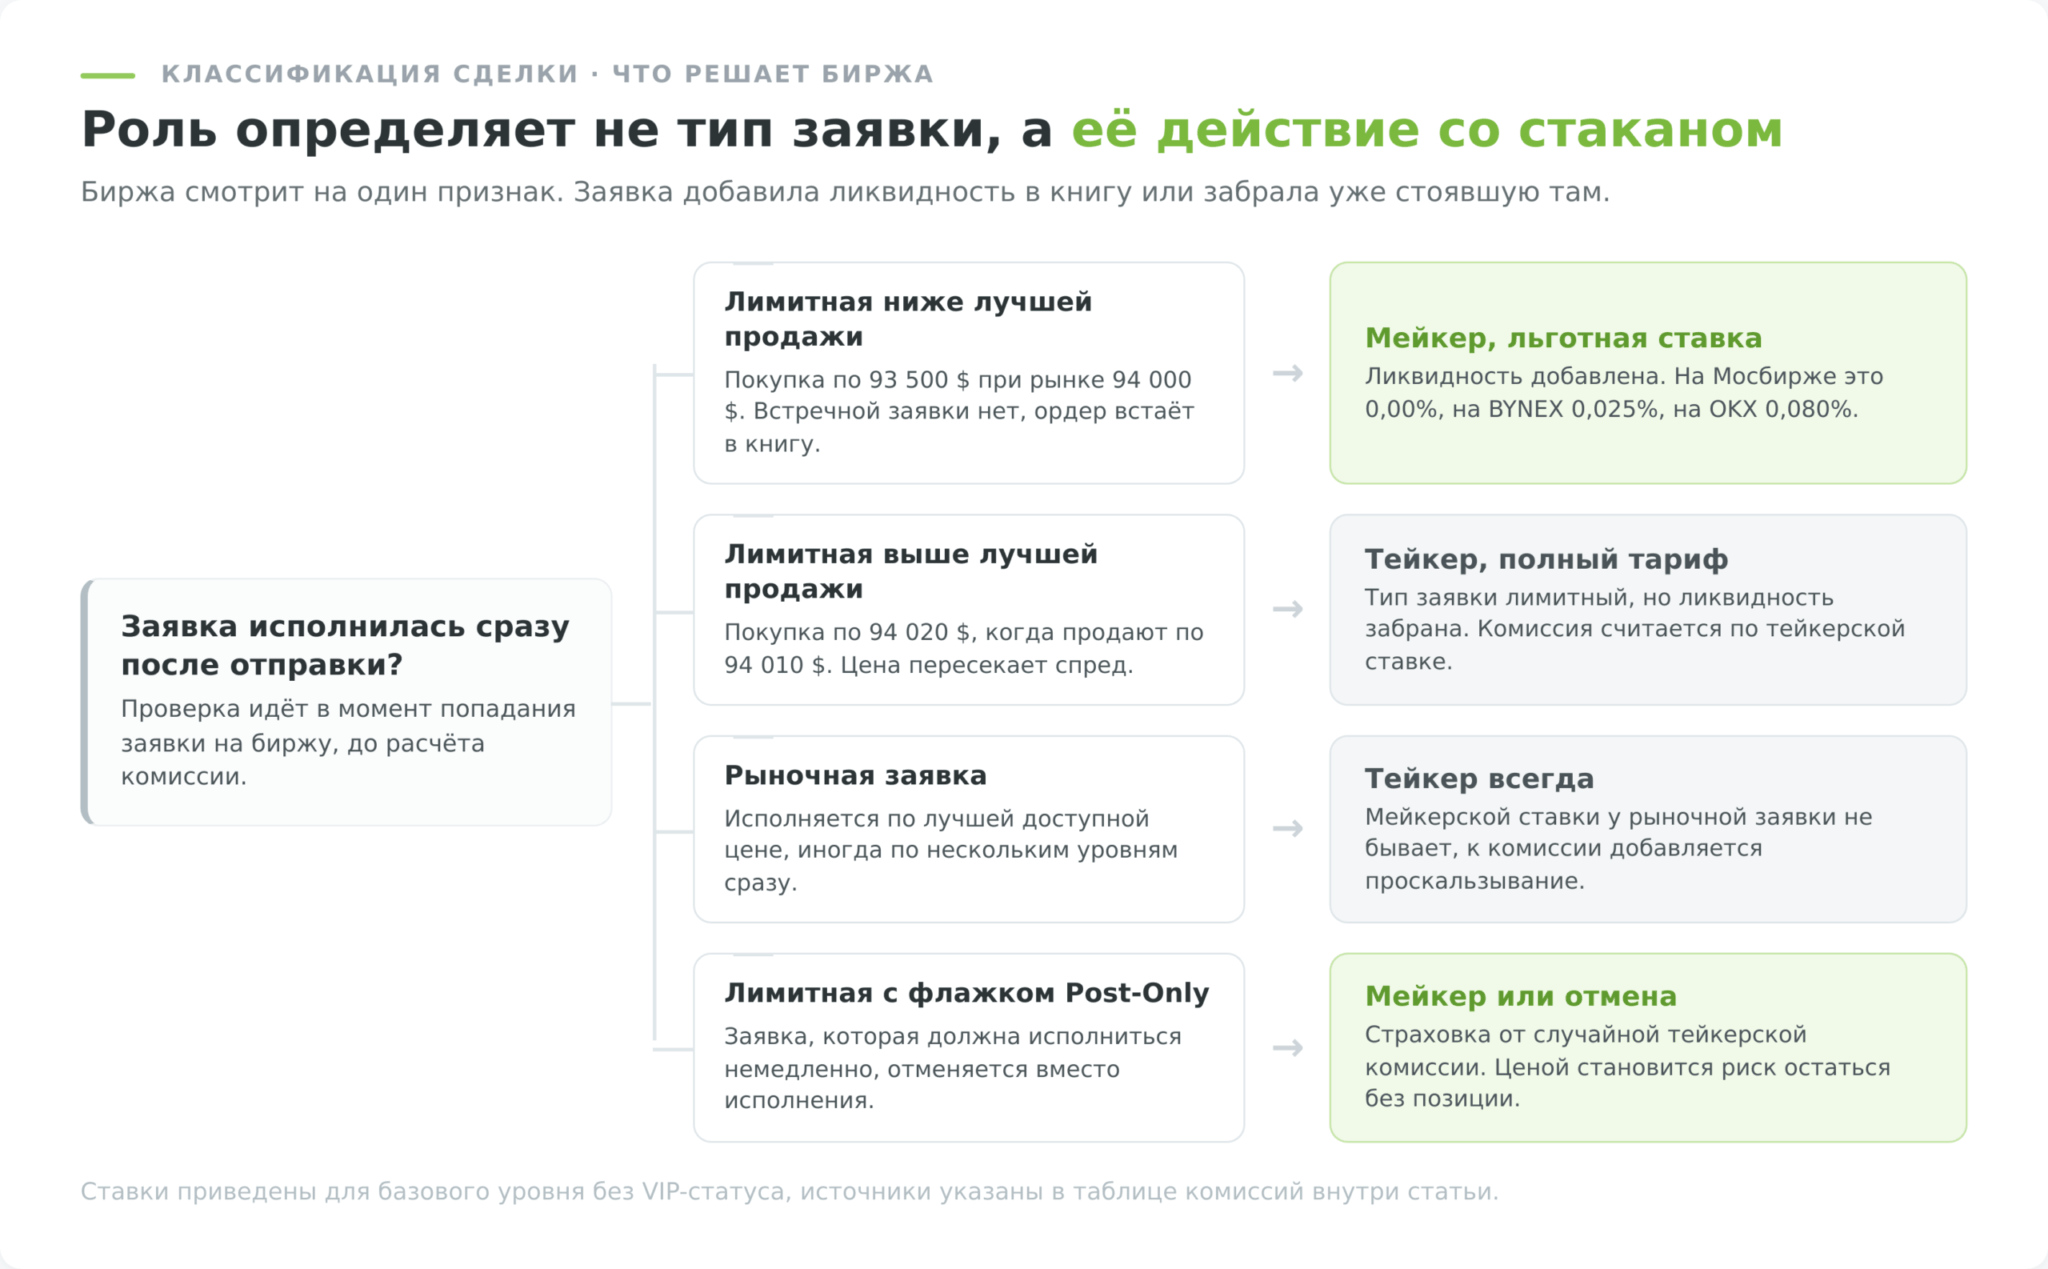
Здесь прячется условие, которое новички пропускают. Роль определяет не тип заявки, а её воздействие на стакан. Если вы поставите лимитную заявку на покупку по 94 500 $, когда лучшее предложение о продаже стоит 94 000 $, заявка исполнится мгновенно по 94 000 $, и биржа посчитает вас тейкером. Лимитный ордер сам по себе мейкерства не гарантирует.
Откуда берутся рибейты
Ликвидный рынок притягивает трейдеров, трейдеры генерируют обороты, обороты приносят площадке комиссионный доход. Поэтому бирже выгодно, чтобы стакан был плотным, и она готова платить тем, кто его наполняет.
Отсюда рибейты, то есть обратные выплаты поставщику ликвидности вместо комиссии с него. На фондовом рынке США это обычная практика, там мейкер получает от площадки доли цента с каждой акции. В крипте чистые рибейты для розницы почти исчезли, их заменили нулевые и околонулевые мейкерские ставки. У Kraken на верхнем уровне мейкер платит 0,00% против 0,05% у тейкера (официальная сетка комиссий).
Инструменты, которыми пользуются мейкеры
Самый полезный из них называется Post-Only, иногда Maker-Only. Это флажок в форме заявки, который отменяет ордер, если тот должен исполниться немедленно. Вместо случайной переплаты вы получаете отменённую заявку и возможность выставить её заново. На Bybit, OKX и Binance режим доступен в терминале, на Мосбирже похожую задачу решают типы заявок и время выставления.
Вторая техника, лестница. Вместо одной крупной заявки трейдер разбивает объём на несколько мелких и расставляет их по уровням. Например, вместо покупки 1 BTC по 93 000 $ ставит пять заявок по 0,2 BTC на 93 000, 92 800, 92 600, 92 400 и 92 200 $. Средняя цена входа получается лучше, если рынок пройдёт вниз глубже ожидаемого, а часть объёма исполнится даже при коротком проколе.
Третья опирается на чтение стакана. Опытные участники ставят заявки рядом с крупными скоплениями лимитных ордеров, потому что цена часто отбивается от таких уровней. Здесь пригодится живой график с историей движения и объёмами.
Тейкер платит за скорость
Если мейкер развешивает объявления, то тейкер приходит и срывает то, которое ему подходит. За немедленность он и доплачивает.
Как лимитная заявка становится тейкерской
Тейкер исполняет заявку сразу, забирая чужую ликвидность из книги. Происходит это двумя путями. Либо через рыночную заявку, которая исполняется по лучшей доступной цене. Либо через лимитную, цена которой пересекает спред и сразу встречает готовое предложение.
Механика простая. Рыночная покупка идёт по лучшему, то есть минимальному предложению о продаже. Заявка продавца, стоявшая в стакане, исчезает. Ликвидность, созданную мейкером, потребил тейкер.
Когда переплата оправдана
Из предыдущего абзаца легко сделать вывод, что рыночных заявок надо избегать любой ценой. Вывод неверный, и стоить он может дороже сэкономленных сотых процента. Ситуации, где тейкерская комиссия окупается, встречаются постоянно.
- Быстрый рынок и новости. Цена идёт на 3% за минуту, лимитная заявка на текущем уровне остаётся неисполненной, а погоня за ценой съедает больше, чем разница в комиссии.
- Скальпинг и короткие внутридневные цели. Задержка в несколько секунд превращает прибыльную сделку в убыточную, поэтому тейкерская ставка закладывается в модель заранее.
- Выход из убыточной позиции. Когда рынок развернулся против вас, экономия 0,1% на комиссии не спасёт депозит, а промедление вполне может его добить.
Комиссия не единственная плата за немедленность. Вторая называется проскальзыванием. На ликвидных парах оно почти незаметно, на редких инструментах и в моменты паники рыночная заявка проходит по нескольким уровням стакана сразу, и средняя цена исполнения уезжает заметно дальше, чем показывал терминал.
Сколько стоят роли мейкера и тейкера на разных площадках
Ставки ниже собраны с официальных страниц комиссий четырёх площадок. Брались базовые уровни без VIP-статуса, то есть та цена, которую платит обычный частный трейдер. Величины живые, площадки меняют их без предупреждения, поэтому перед расчётом собственных издержек сверяйтесь с первоисточником по ссылке в таблице.
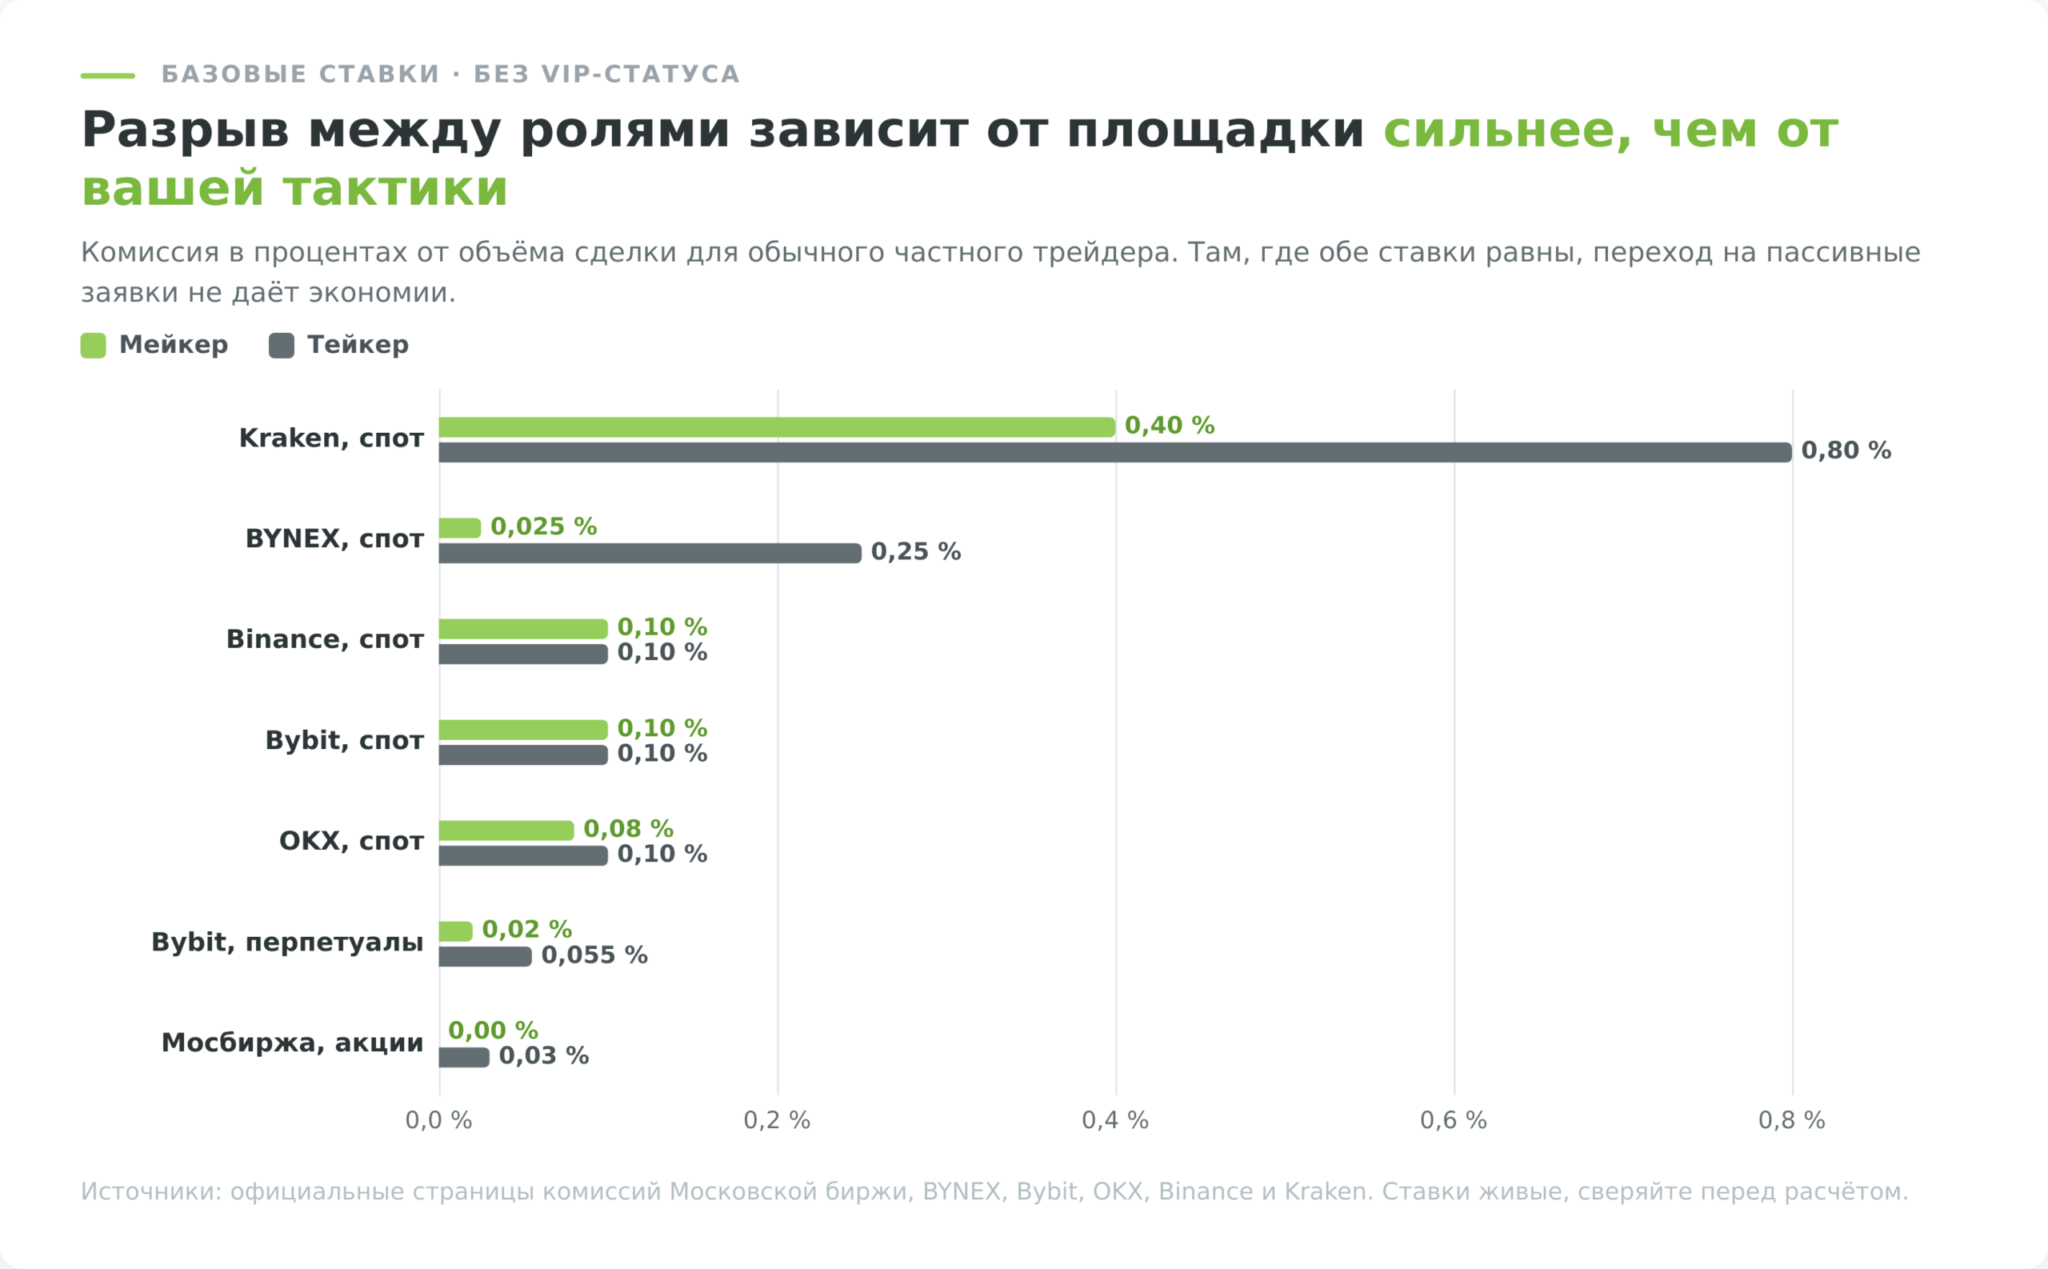
Таблица показывает вещь, которую обычно не проговаривают. Разрыв между ролями зависит от площадки сильнее, чем от вашего мастерства. На Binance переключение на пассивные заявки не даст ни копейки экономии, потому что обе ставки равны 0,100%, а вот скидка за оплату комиссий в BNB срежет обе до 0,075%. На Kraken та же смена тактики экономит половину издержек. На Мосбирже биржевая часть расходов обнуляется полностью.
Про VIP-уровни есть популярное заблуждение, которое кочует из обзора в обзор. Пишут, будто на верхних ступенях биржа начинает доплачивать рознице. По действующей сетке Binance девятый уровень требует оборота от 4 млрд $ за 30 дней или 5500 BNB на балансе и даёт 0,011% мейкеру и 0,023% тейкеру. Это очень низкая ставка, но всё-таки ставка, а не выплата в вашу пользу. Настоящие рибейты живут в отдельных программах для маркет-мейкеров, куда попадают по договору, а не по обороту.
Отдельно про доступность. Binance ушла с российского рынка ещё в 2023 году, продав локальный бизнес, Coinbase не работает с резидентами России, Kraken относит страну к ограниченным юрисдикциям. Так что таблица выше для российского читателя скорее карта рынка, чем список доступных вариантов. Реально работающие маршруты сегодня проходят через площадки вроде Bybit, где базовые ставки спота равны 0,1% с обеих сторон, а на бессрочных контрактах мейкер платит втрое меньше тейкера.
На Московской бирже мейкер не платит ничего
Здесь начинается самое интересное для тех, кто торгует акциями в рублях, и почти никто об этом не пишет.
С 1 ноября 2022 года Московская биржа применяет на рынке акций асимметричную модель тарифа, которая прямо называется мейкер-тейкер. В режиме основных торгов пассивная сторона сделки платит 0,00%, активная 0,03% от объёма, из которых 0,01725% забирает биржа и 0,01275% Национальный клиринговый центр. В аукционах открытия и закрытия, в дискретном аукционе и в режиме переговорных сделок действует симметричная модель, там обе стороны платят по 0,015%.
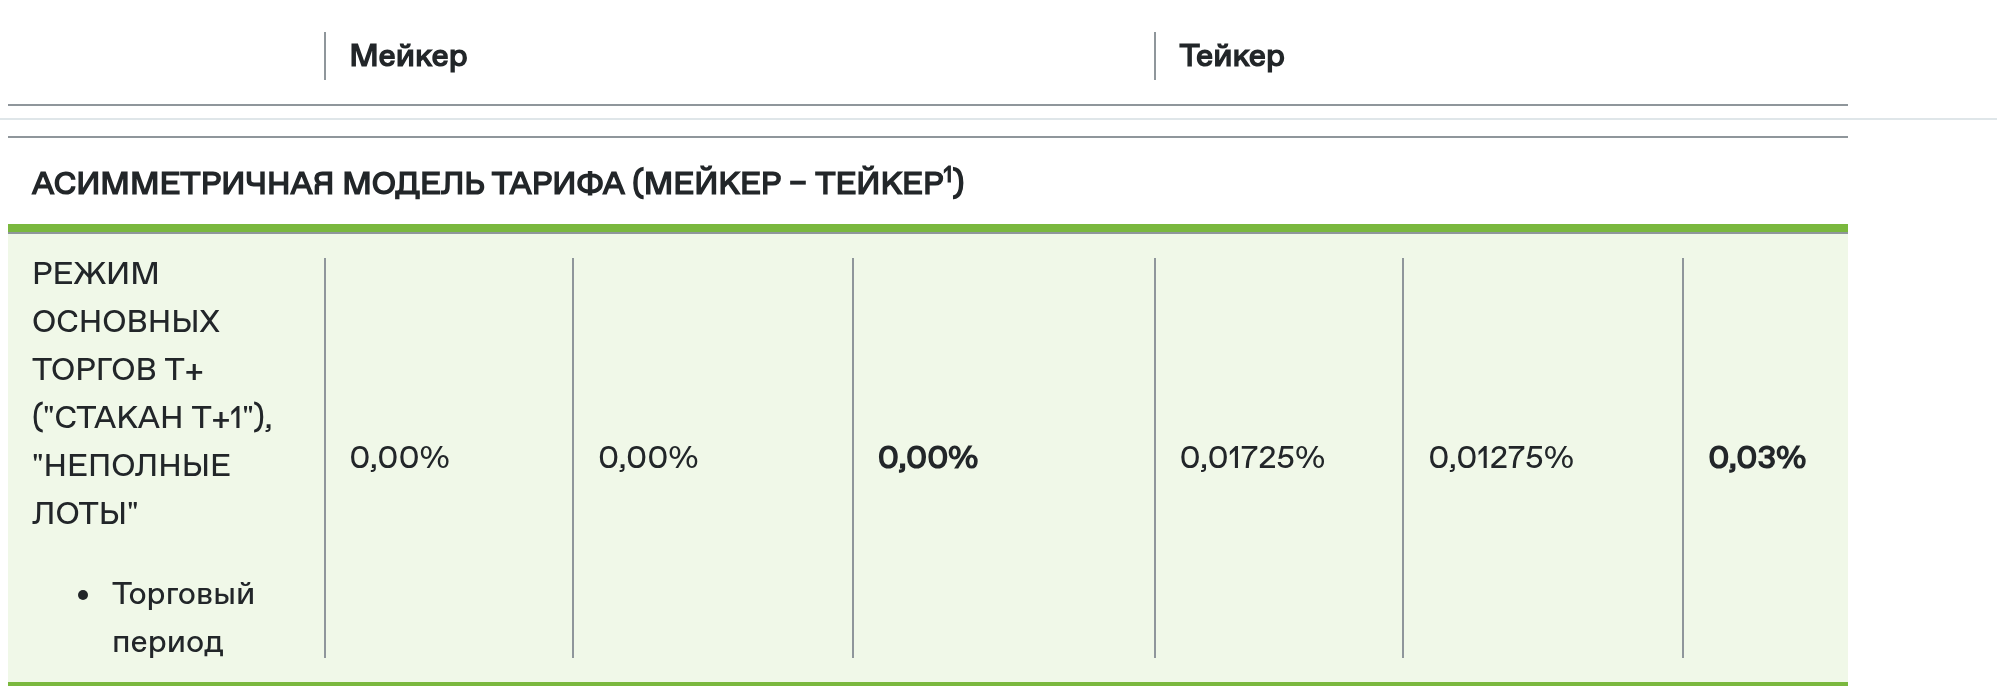
Есть и мелкий шрифт, о котором стоит знать заранее. Айсберг-заявки стоят дополнительные 0,0025% обеим сторонам. Столько же добавляется по заявкам в аукцион закрытия и по рыночным заявкам в аукционе открытия. Минимальная оборотная комиссия составляет 0,02 ₽ за сделку, так что дробить объём на копеечные заявки бессмысленно.
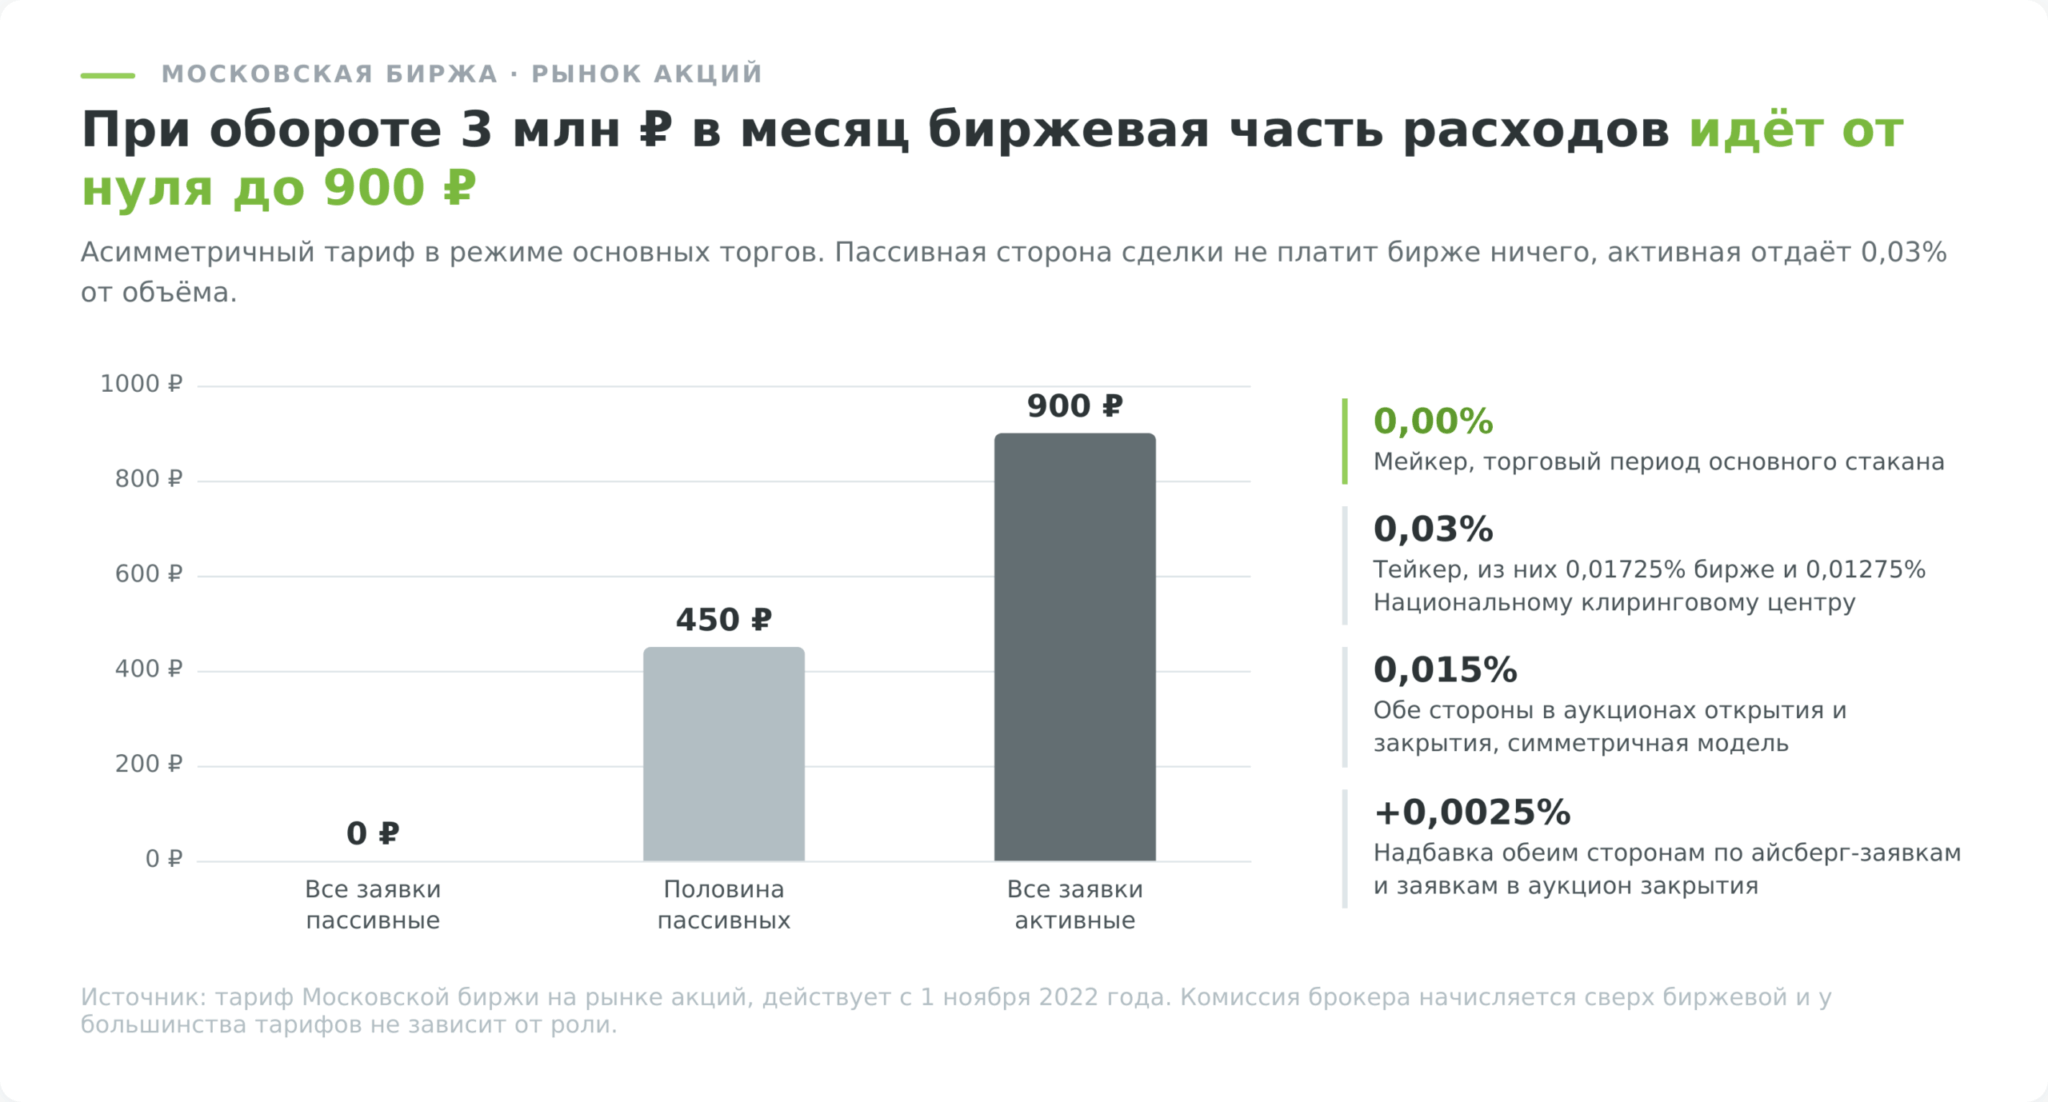
Меня самого удивило, насколько велика разница в отчётах. При обороте 3 млн ₽ в месяц полностью пассивная торговля экономит на биржевой части около 900 ₽ ежемесячно против полностью активной, а это уже сопоставимо с абонентской платой у части брокеров.
Что происходит с моделью мейкер-тейкер в США
На американских площадках комиссии считают не в процентах, а в долях цента за акцию. NASDAQ исторически берёт с тейкера около 0,003 $ за акцию и платит мейкеру рибейт порядка 0,002 $, NYSE работает с похожими величинами. Для сделки на 100 акций по 50 $ это 0,30 $, то есть на фоне криптобирж почти ничто.
Именно этот порядок цифр сейчас меняется. В сентябре 2024 года SEC приняла поправки к правилам 610 и 612 Regulation NMS, которые снижают максимальную комиссию доступа с 0,03 $ до 0,01 $ за сто акций, то есть с 0,003 $ до 0,001 $ за акцию, и одновременно уменьшают минимальный шаг цены с одного цента до половины примерно для 70% бумаг (пресс-релиз SEC). Отдельным пунктом регулятор запретил площадкам применять комиссии и рибейты, размер которых нельзя определить в момент исполнения, что бьёт по схемам с ретроспективными объёмными скидками.
Что это означает практически. Экономика рибейтов на американских площадках в ближайшие пару лет станет беднее, разрыв между мейкерской и тейкерской ставкой сузится, а часть маршрутизации ордеров потеряет смысл. Розничного инвестора это коснётся косвенно, через качество исполнения у брокера.
Если вы торгуете американскими акциями и хотите видеть эти издержки, а не догадываться о них, выбирайте брокера, который показывает комиссию площадки отдельной строкой в отчёте. Например, у Just2Trade доступ к NYSE и NASDAQ идёт с потарифной детализацией, а сам счёт открывается от 100 $. Минус тоже назову честно, это офшорная юрисдикция, а значит защита инвестора слабее, чем у брокера с лицензией домашнего регулятора.
Фьючерсы и бессрочные контракты считаются отдельно
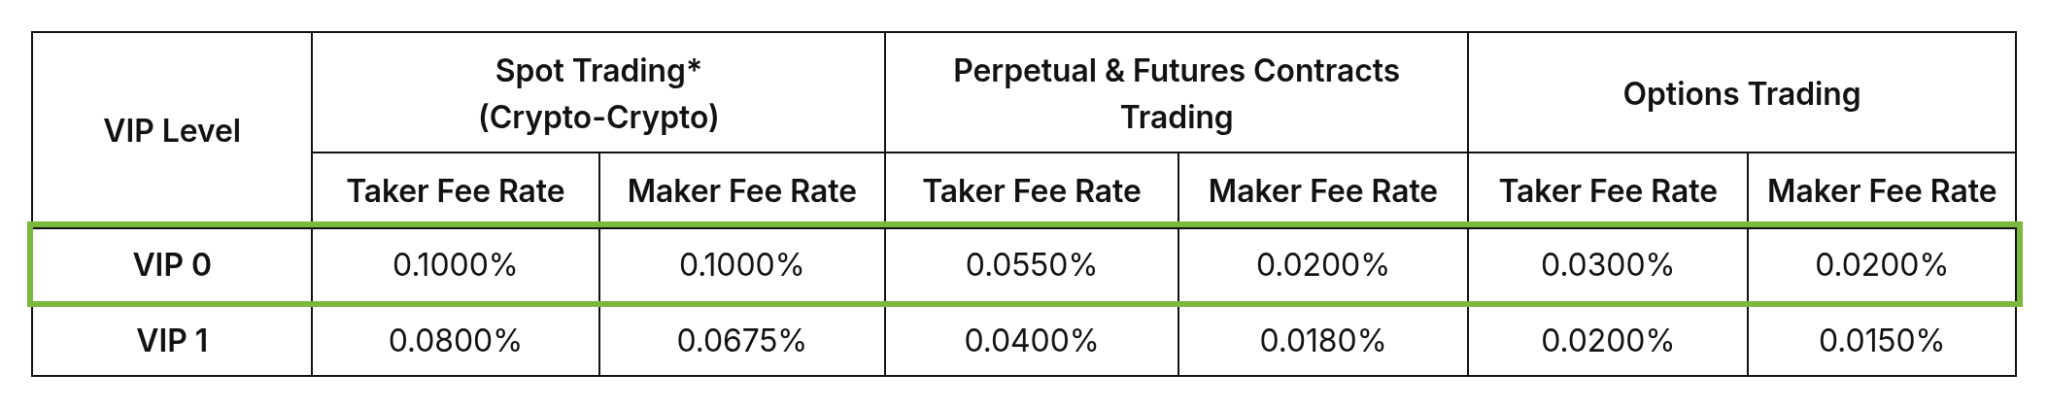
Спотовые ставки нельзя переносить на деривативы, там своя сетка и она заметно дешевле. У Bybit на бессрочных контрактах базовый уровень даёт 0,0200% мейкеру и 0,0550% тейкеру, то есть разрыв почти трёхкратный против ровного 0,1% на споте. Опционы стоят 0,0200% и 0,0300% соответственно.
На бессрочных контрактах есть вторая статья расходов, которой нет на споте. Это funding rate, периодический платёж между лонгами и шортами, удерживающий цену контракта у спота. Ставка начисляется обычно каждые восемь часов и в спокойном рынке составляет сотые доли процента, а в перегретом доходит до десятых. Держать позицию неделю против рынка бывает дороже, чем весь пакет торговых комиссий за месяц.
Практический вывод для тех, кто перешёл со спота на деривативы. Считайте полную стоимость удержания, а не только комиссию входа. Пассивный вход на бессрочном контракте экономит втрое больше, чем на споте, но при длинной позиции всё съест фондирование.
На децентрализованных биржах ролей нет, а издержки остались
Классический стакан существует не везде. Крупные децентрализованные площадки вроде Uniswap работают на автоматических маркет-мейкерах, где вместо книги заявок стоит пул ликвидности и математическая формула цены.
Деления на мейкера и тейкера там нет в принципе. Любой обмен идёт против пула и платит фиксированную комиссию уровня пула, у Uniswap это 0,01%, 0,05%, 0,30% или 1,00% в зависимости от пары. Комиссия целиком уходит поставщикам ликвидности, то есть тем, кто внёс токены в пул. Функцию мейкера здесь выполняет не трейдер с лимитной заявкой, а вкладчик пула.
Экономика для пользователя меняется. Пассивных ордеров нет, зато добавляются расходы на газ и вероятность проскальзывания при крупном обмене относительно размера пула. Поставщик ликвидности зарабатывает комиссию, но принимает на себя непостоянные потери, когда цена в паре расходится с внешним рынком. Сравнивать 0,30% на Uniswap с 0,1% на централизованной бирже напрямую некорректно, потому что во втором случае к комиссии добавится вывод средств, а в первом сетевые расходы на каждую операцию.
Как проверить, кем вы были в конкретной сделке
Теория без проверки бесполезна, поэтому вот способ увидеть свою роль в отчёте, а не гадать по типу заявки.
- Откройте историю сделок, а не историю ордеров. Роль фиксируется на уровне исполнения, поэтому одна заявка может дать и мейкерское, и тейкерское исполнение.
- Найдите столбец с ролью. На криптоплощадках он называется Role, Liquidity или Maker/Taker, в отчёте российского брокера смотрите расшифровку комиссии биржи и НКЦ по каждой сделке.
- Сравните фактическую ставку с тарифной. Делите удержанную комиссию на объём сделки и сверяйте с сеткой площадки. Расхождение означает, что вас тарифицировали по другой роли или по другому уровню.
- Выгрузите месяц в таблицу. Доля тейкерских исполнений и есть ваш реальный профиль, который почти всегда отличается от того, каким трейдер себя считает.
Тем, кто ведёт статистику всерьёз, проще завести отдельную колонку под роль и комиссию в журнале сделок. Через пару месяцев станет видно, сколько стоит привычка входить рыночной заявкой.
Скрытая цена мейкерской тактики
Дешёвая комиссия достаётся не бесплатно, и в обзорах об этом обычно молчат.
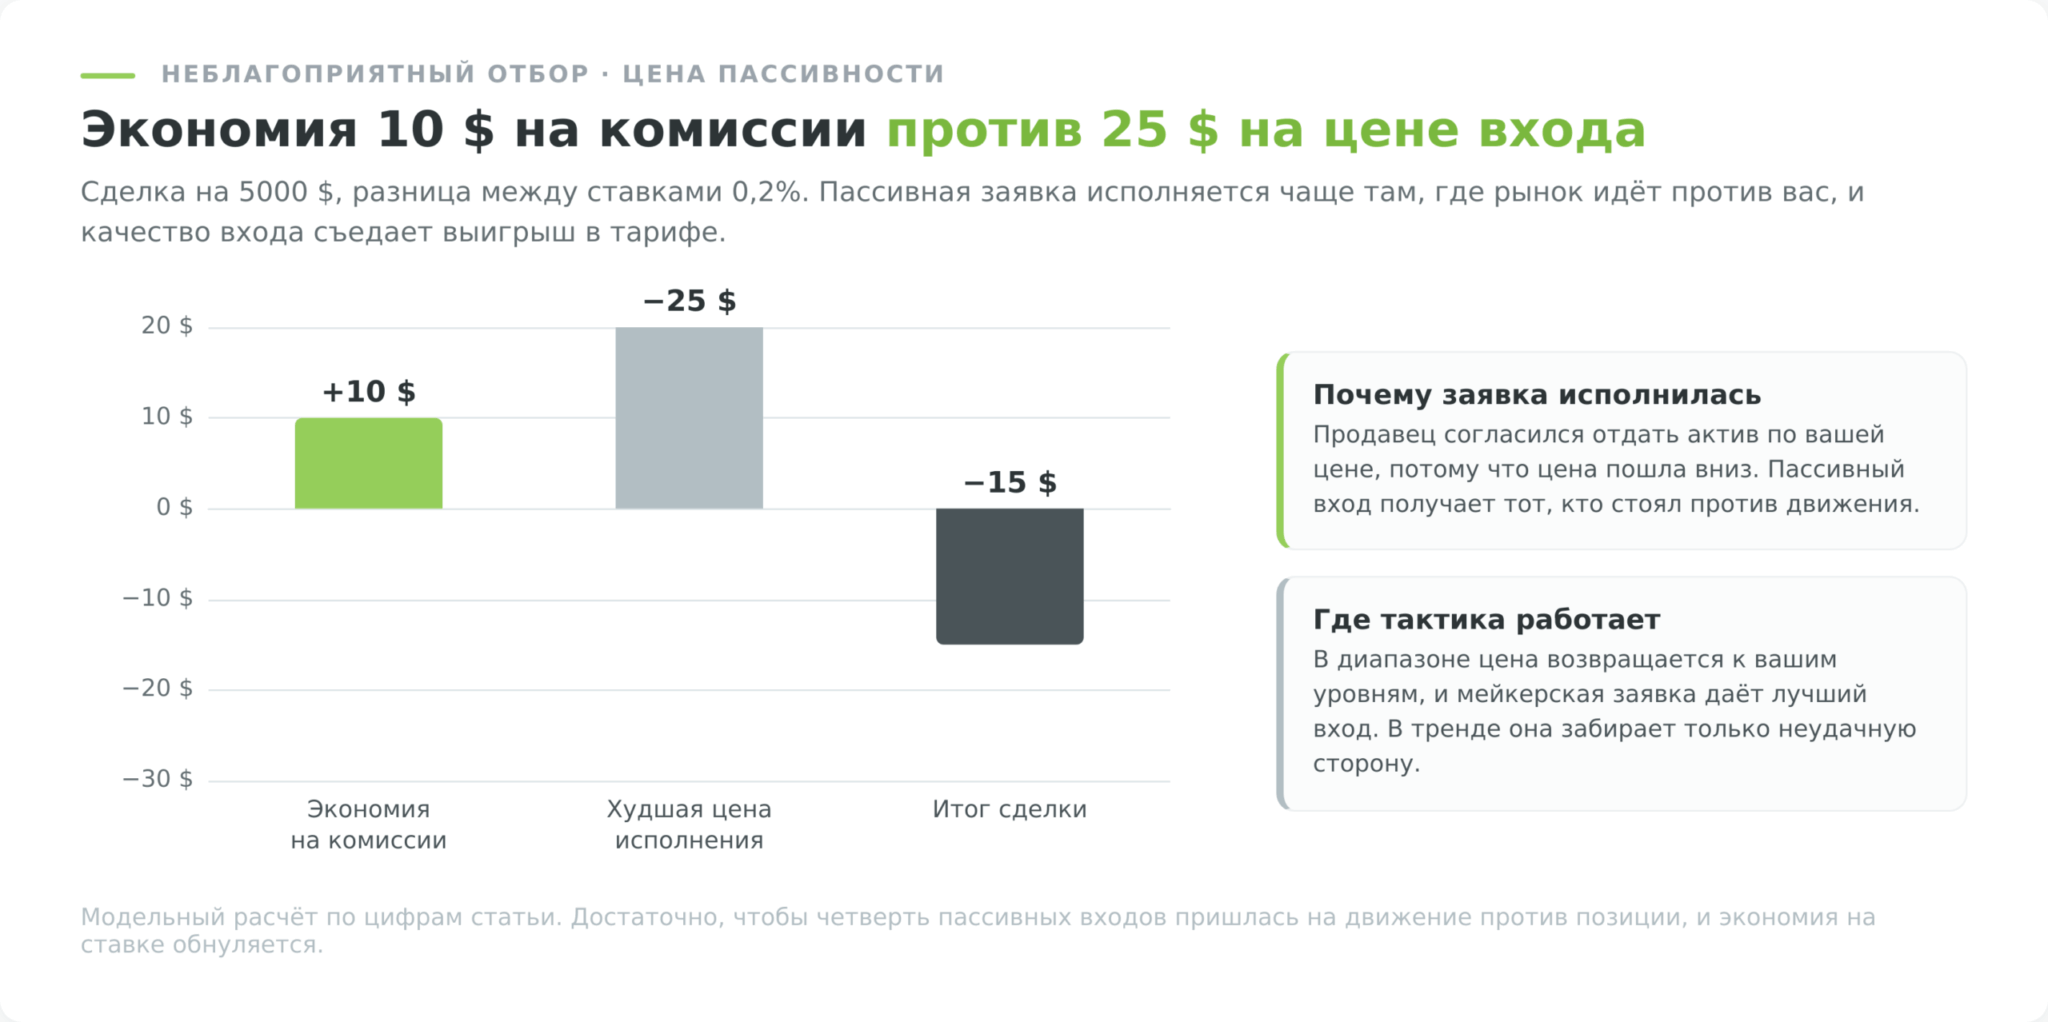
Лимитная заявка на покупку исполняется тогда, когда кто-то согласился продать вам по вашей цене. Задумайтесь, в какой момент это происходит чаще всего. Когда рынок идёт вниз и продавец торопится. Ваша заявка исполнилась ровно потому, что цена пошла против вас, и вы получили актив у контрагента, который знал о рынке чуть больше или просто действовал быстрее. Экономисты называют это неблагоприятным отбором, adverse selection, и это структурная плата за пассивность.
Отсюда честный вывод. Мейкерская тактика экономит комиссию, но систематически ухудшает точку входа на трендовом рынке. Она хорошо работает в диапазоне, где цена возвращается к вашим уровням, и работает плохо, когда рынок уходит в одну сторону и забирает только тех, кто стоял против движения.
Полная цена входа, а не только комиссия
Комиссия заметна в отчёте, поэтому на неё и смотрят. Остальные составляющие расходов прячутся в цене исполнения, и суммарно они обычно больше.
Первая составляющая, спред. Покупая по лучшему предложению и продавая по лучшему спросу, вы платите разницу между ними. На ликвидной паре биткоина спред держится в районе сотых процента, на неликвидном альткоине или на акции третьего эшелона легко доходит до половины процента. Мейкерская заявка спред не платит, она его создаёт, и это преимущество часто крупнее экономии на ставке.
Вторая, проскальзывание при крупном объёме. Рыночная заявка на сумму, сопоставимую с глубиной ближайших уровней, съедает несколько ценовых ступеней и приходит по средней цене хуже видимой. Проверяется заранее, достаточно сложить объёмы верхних строк стакана и сравнить с размером своей заявки.
Третья, налоговая. Для российского инвестора комиссии брокера и биржи входят в состав расходов при расчёте базы по операциям с ценными бумагами (статья 214.1 НК РФ). То есть при прибыльном году часть комиссий возвращается через уменьшение налога, а при убыточном они просто увеличивают убыток. Для расчётов это означает, что при ставке НДФЛ 13% фактическая цена комиссии для прибыльного счёта ниже номинальной примерно на эту же долю.
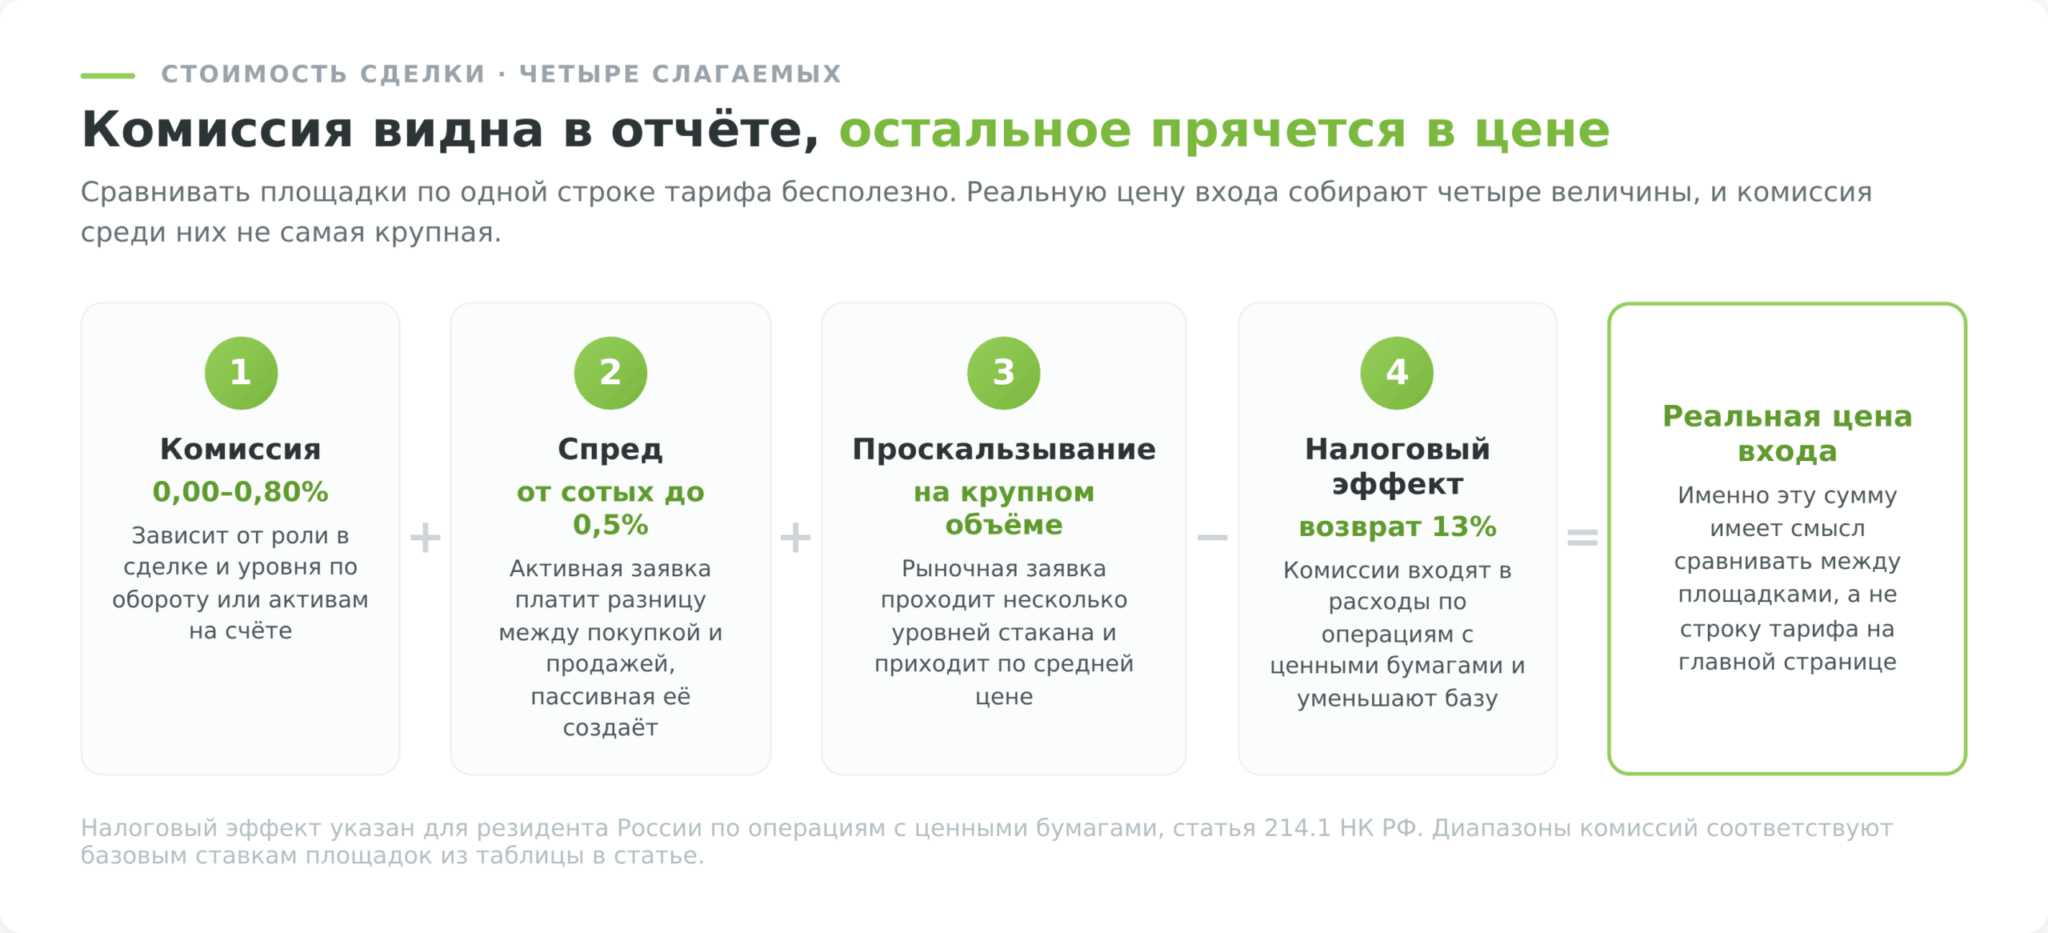
Складывать надо все четыре величины сразу. Комиссия, спред, проскальзывание и налоговый эффект вместе дают реальную стоимость входа, и именно её имеет смысл сравнивать между площадками.
Плюсы и минусы каждой роли
Сведём обе тактики к сильным и слабым сторонам, чтобы выбирать осознанно, а не по привычке.
Роль мейкера
Роль тейкера
Как снизить издержки на комиссиях
Чеклист ниже даёт максимум эффекта при минимуме усилий, если пройти его один раз и потом просто следовать.
- Откройте страницу комиссий своей площадки и выпишите обе ставки базового уровня. Если они равны, как на Binance и Bybit в споте, смена тактики денег не принесёт, экономию ищите в скидке за биржевой токен.
- Проверьте, засчитывается ли уровень по активам на счёте, а не только по обороту. Kraken и Bybit применяют лучший из двух показателей, и держатель крупного баланса попадает на низкую ставку без активной торговли.
- Включите Post-Only для плановых входов. Отменённая заявка обойдётся дешевле, чем неожиданная тейкерская комиссия.
- Разделите сделки на плановые и срочные. Первые ставьте лимитом заранее, вторые исполняйте рыночной заявкой без сожалений.
- Раз в месяц выгружайте историю и считайте фактическую долю тейкерских исполнений вместе с суммой комиссий.
Для рублёвого счёта добавится ещё один шаг. Уточните в регламенте брокера, транслирует ли он биржевую комиссию отдельной строкой, поскольку при единой ставке с оборота мейкерский ноль Мосбиржи до вас не дойдёт. Если рублёвая экспозиция нужна вместе с доступом к внешним рынкам, смотрите условия площадок вроде ТехноИнвест, где счёт открывается в рублях и долларах, а инструменты торгуются через контракты на разницу. Учитывайте, что это форекс-компания из белорусского реестра, а не брокер с лицензией Банка России, и российского компенсационного механизма у неё нет.
Что в итоге
Роль в сделке определяется не типом заявки, а тем, что заявка сделала со стаканом. Добавила ликвидность, значит мейкер и низкая ставка. Забрала чужую, значит тейкер и полный тариф.
Разрыв между ролями зависит от площадки. На Мосбирже он абсолютный, ноль против 0,03%, на BYNEX десятикратный, на Kraken двукратный, на Binance и Bybit в споте отсутствует. Прежде чем менять привычки, посмотрите свою сетку, иначе экономить будет нечего.
И не стоит превращать пассивные заявки в религию. Комиссия составляет лишь часть издержек, рядом стоят проскальзывание, качество исполнения и неблагоприятный отбор. Гибкость обходится дешевле принципа.