Глубина рынка показывает, сколько актива можно купить или продать рядом с текущей ценой, не сдвинув её. Стакан заявок открыт у каждого, кто торгует через терминал, но смотрят в него чаще всего как в бегущую строку. Между тем ликвидность распределена крайне неравномерно, и внутри одного рынка обороты голубых фишек и третьего эшелона различаются в тысячи раз. Заявка, незаметная в первой бумаге, во второй продавливает стакан на несколько процентов. В статье разобрано, чем глубина отличается от стакана, что реально видно в терминале российского брокера и сколько стоит полная картина, как отличить живую ликвидность от нарисованной, в какие часы её больше всего и кому этот анализ вообще не нужен.
Предупреждение о рисках: Информация в этой статье предоставлена исключительно в образовательных целях и не является финансовой рекомендацией, инвестиционным советом или предложением купить/продать активы. Все описанные стратегии, методы или идеи могут привести к финансовым потерям, включая полную утрату капитала. Мы не гарантируем результатов и не несём ответственности за любые убытки. Перед применением проведите собственное исследование.
Чем глубина рынка отличается от биржевого стакана
Термины «глубина рынка» и «биржевой стакан» в русскоязычных материалах ходят как синонимы, хотя описывают разные вещи.
Биржевой стакан (order book, DOM) представляет собой список активных лимитных заявок, отсортированных по цене. С одной стороны заявки на покупку, с другой на продажу, между лучшей ценой покупки и лучшей ценой продажи лежит спред. Стакан отвечает на вопрос, кто и по какой цене готов торговать в эту секунду. Устройство самого стакана подробно разобрано в отдельном материале, поэтому здесь оно дано конспективно.
Глубина рынка (market depth) считается по тому же стакану, но агрегирует его содержимое.

Вопрос у неё другой. Не какие заявки стоят, а сколько всего удастся исполнить в пределах заданного отклонения от текущей цены, прежде чем цена сдвинется.
Разница видна на конкретном примере. Трейдер смотрит в стакан и читает, что на 269,60 ₽ стоит заявка на 2 500 акций, на 269,59 ещё 1 200, на 269,58 около 8 000. Информация точная, но она не отвечает на главный вопрос перед сделкой. «Если я сейчас продам 50 000 акций одним рыночным ордером, по какой средней цене я выйду?» На него отвечает именно глубина, то есть сумма всех bid-заявок в пределах, скажем, 0,5% от текущей цены.
Как измеряется глубина рынка
Стандартных способов измерения три, и путать их дорого.
- Процент от mid-price (средней цены между лучшим bid и лучшим ask). Считается совокупный объём заявок в коридоре ±0,1%, ±0,5%, ±1% или ±2%. Самый распространённый метод в исследованиях.
- Абсолютный ценовой диапазон. Коридор задаётся в деньгах, например ±$100 от цены биткоина или ±0,50 ₽ от цены акции. Удобно для сравнения площадок между собой, но результат зависит от абсолютного уровня цены.
- Многоуровневый срез. Глубина считается сразу на нескольких горизонтах, от 0,1% до 5%. Даёт форму ликвидности, а не одно число, и показывает, где стакан обрывается.
Разные методы дают разные цифры по одному и тому же рынку, и это регулярно порождает путаницу.
Почему у двух источников глубина отличается в сто раз
Оба числа верны. Просто в первом случае коридор составлял сотню долларов при цене выше $90 000, то есть примерно 0,1%, а во втором целый процент в обе стороны, вдобавок суммированный по всем торговым парам площадки. Растяните коридор в десять раз и захватите все пары вместо одной, и цифра вырастет на два порядка.
Любое число глубины бессмысленно, пока не названы три параметра. Ширина коридора, одна сторона стакана или обе, один инструмент или агрегат по всем парам. Сравнивать две оценки корректно только тогда, когда все три совпадают. Та же ловушка ждёт при сравнении бирж, где одна публикует глубину по паре BTC/USDT, а другая по всем биткоин-парам сразу.
График глубины (depth chart)
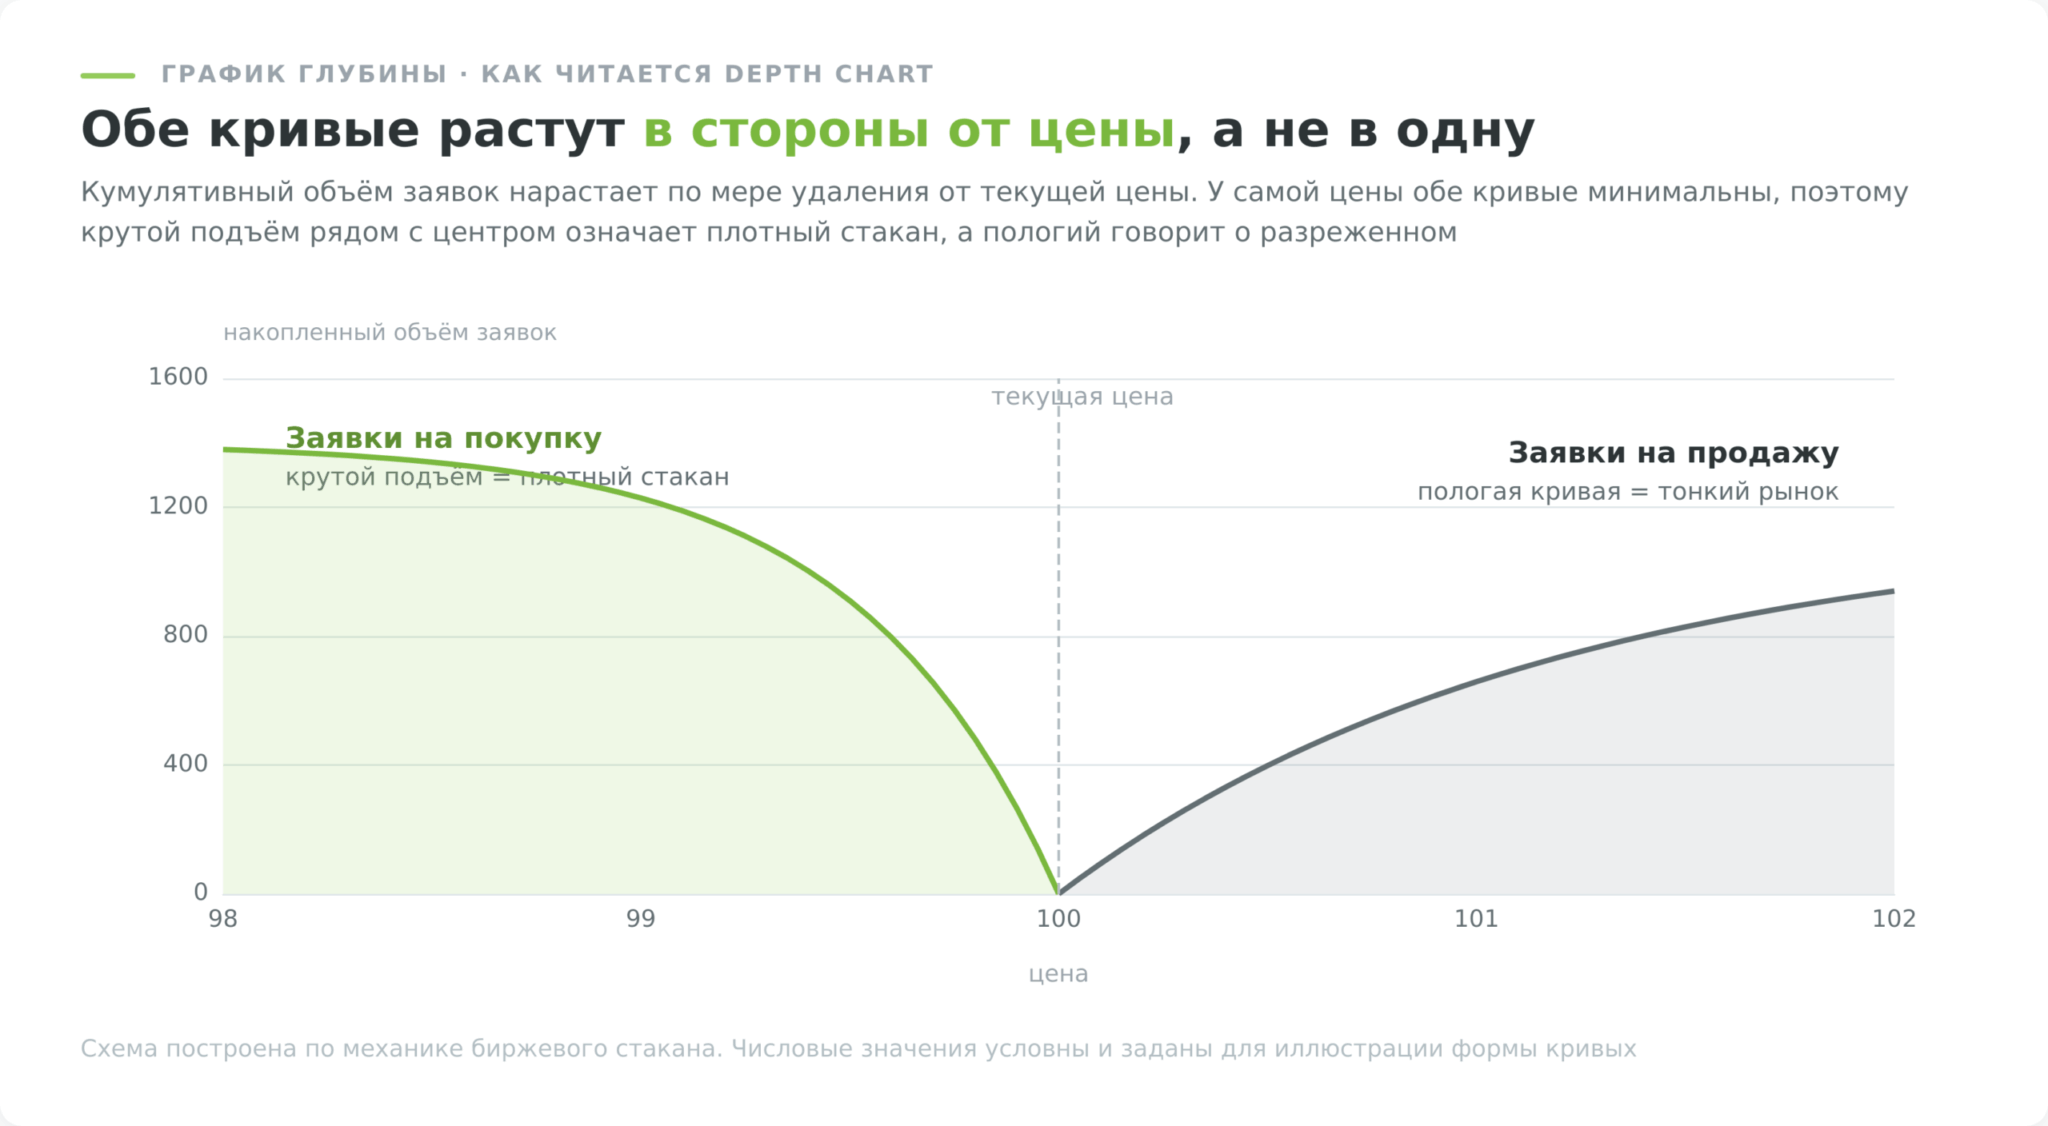
Криптобиржи рисуют глубину в виде графика с двумя кривыми. По горизонтали идёт цена, по вертикали накопленный объём заявок. Зелёная кривая собирает заявки на покупку, красная на продажу, а сходятся они в точке текущей цены.
Читается такой график по трём признакам.
- Крутизна. Чем быстрее кривая набирает высоту у самой цены, тем больше объёма стоит рядом и тем меньше проскальзывание.
- Пологость. Растянутая, медленно растущая кривая означает разреженный стакан, где даже средняя заявка двигает цену.
- Асимметрия. Когда одна сторона заметно выше другой, спрос и предложение разошлись. Сигнал слабый и живёт минутами, но в спокойном рынке он работает.
Важная деталь для чтения графика. Кривая покупок накапливается справа налево, от текущей цены вниз, поэтому у mid-price она минимальна и растёт по мере удаления. Кривая продаж зеркальна. Если на картинке обе стороны растут в одну сторону, перед вами не depth chart, а рисунок, который кто-то нарисовал по памяти.
Что видно в стакане российского брокера
Криптотрейдер привык, что стакан отдаётся целиком и бесплатно через API биржи. На Мосбирже устроено иначе, и это меняет всю практику работы с глубиной.
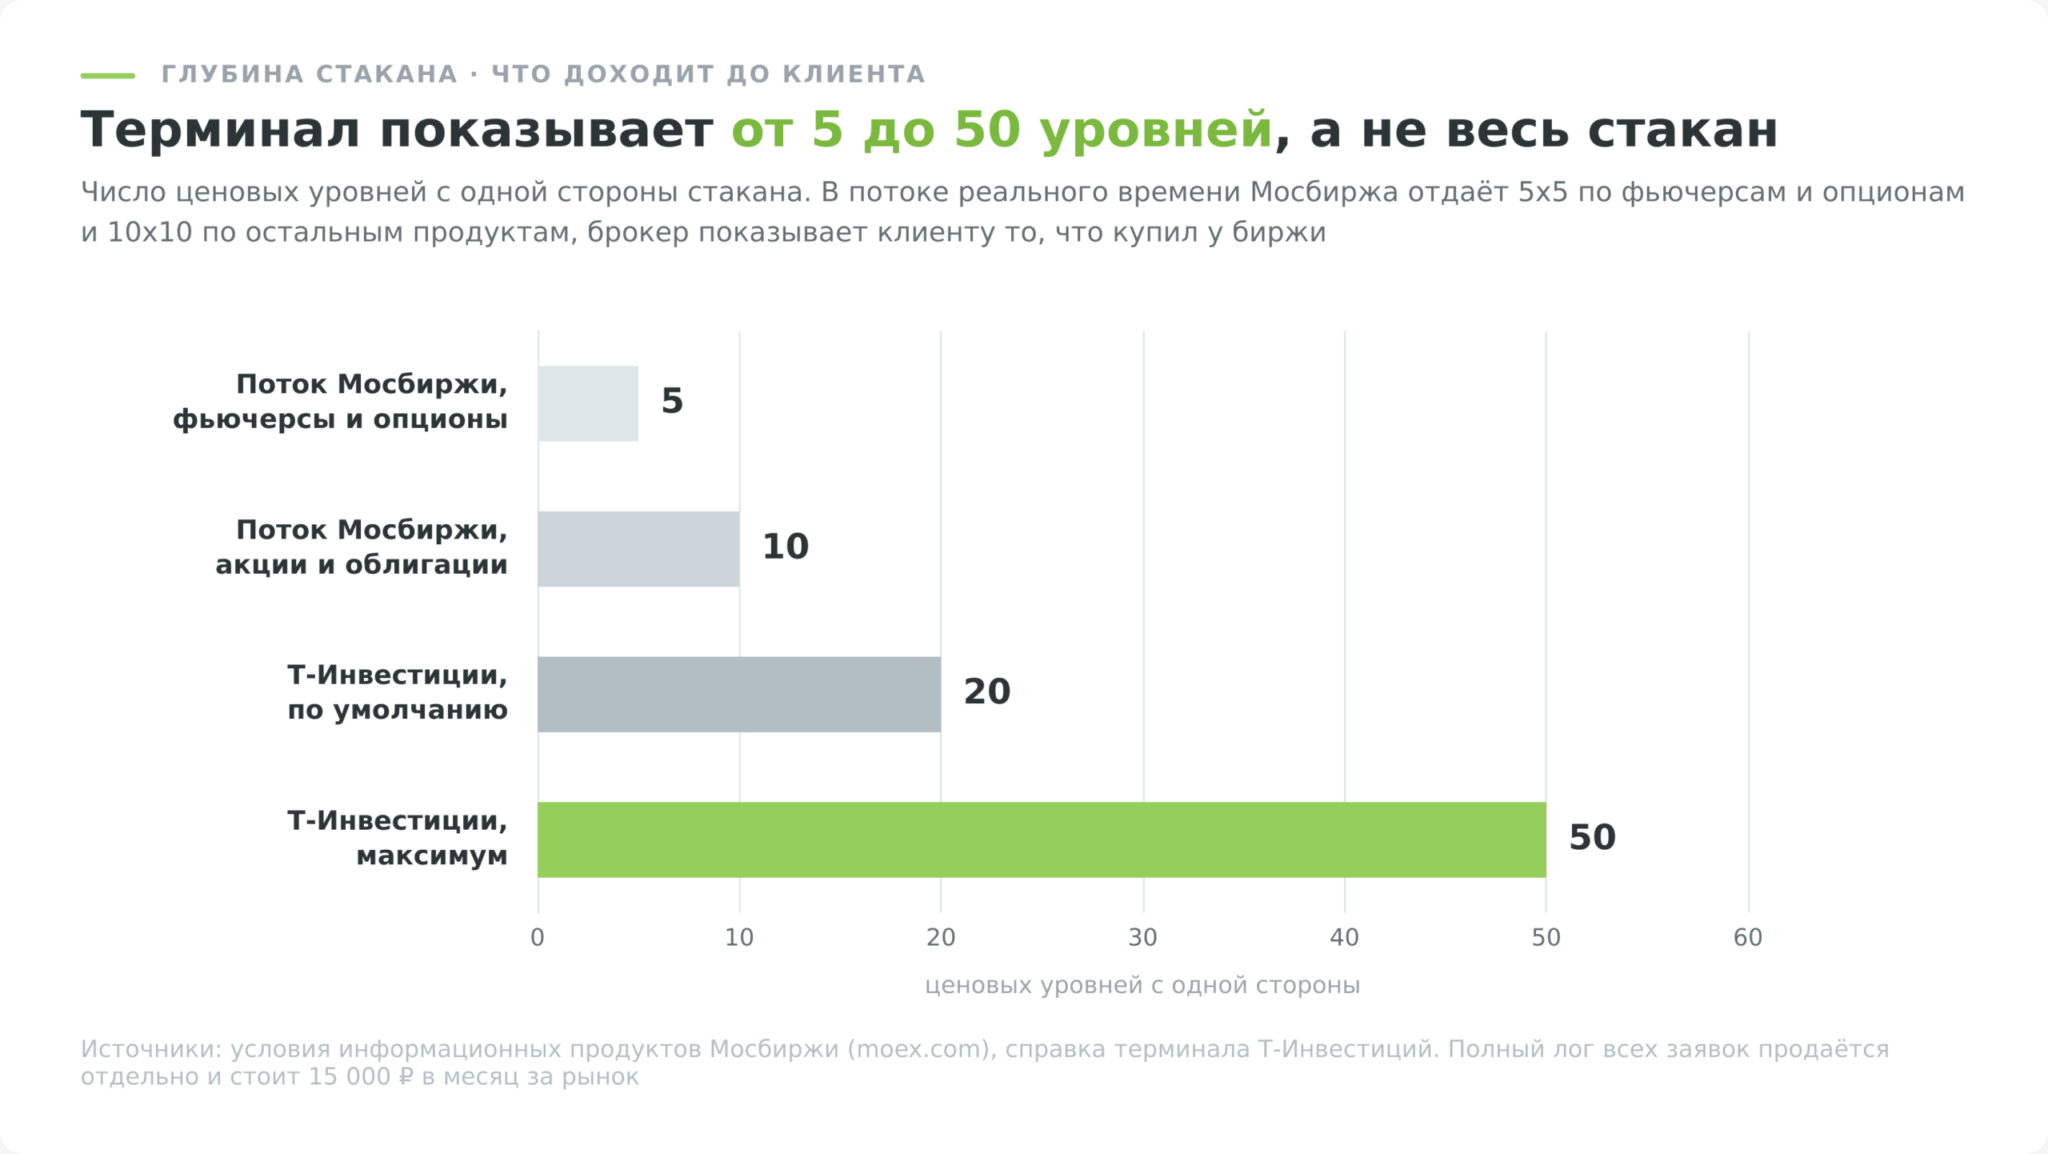
В информационном потоке реального времени Мосбиржа отдаёт стакан 5х5 для фьючерсов и опционов и 10х10 для остальных продуктов, то есть по пять или по десять лучших ценовых уровней с каждой стороны. Брокер показывает клиенту то, что купил у биржи, поэтому число строк в терминале упирается в его тариф на данные, а не в вашу настройку. В терминале Т-Инвестиций стакан по умолчанию открывается на 20 строк и расширяется до 50, в QUIK глубина настраивается в свойствах окна котировок.
Публичный API Мосбиржи (ISS), из которого берут котировки все бесплатные сервисы, стакан не отдаёт вовсе. На запрос orderbook он возвращает ответ «Информация доступна только подписчикам», хотя лучшую цену покупки, лучшую цену продажи, спред и оборот выдаёт свободно.
Стоит полная картина недёшево. Подписка на поток реального времени по рынку акций обходится в 6 200 ₽ в месяц при оплате за один-три месяца и дешевеет до 5 580 ₽ при годовой оплате. Исторические данные тарифицируются отдельно, и здесь разброс показателен. Реестр всех сделок и всех заявок (Тип А, Full Orderbook) стоит 15 000 ₽ в месяц за рынок или 4 500 ₽ за отдельный инструмент, реестр сделок и лучших заявок (Тип В, Top of Book) 4 500 ₽ за рынок, а простой реестр сделок по акциям 3 750 ₽.
Второе отличие российского рынка от криптовалютного касается того, кто стоит по ту сторону заявки. Стакан Мосбиржи обезличен, участники в нём не подписаны, но состав известен из статистики регулятора. Доля физических лиц в объёме торгов акциями составила в среднем 73,1% в 2025 году и 67,1% за семь месяцев 2026 года, с разбросом отдельных дней от 57,7 до 84,0%. На американском рынке акций и в крупной крипте противоположная картина, там основной объём проходит через маркет-мейкеров и алгоритмические фонды.
Заявки в стакане российских акций в среднем мельче и «человечнее», крупные плиты появляются реже, а исчезают они не за миллисекунды, как у алгоритмов, а за секунды. Зато и восстанавливается ликвидность после импульса медленнее, потому что вернуть её должны те же частные лица, а не робот с непрерывным котированием.
Глубина как мера устойчивости цены
Глубина рынка определяет, насколько тяжело сдвинуть цену. Рынок с толстым стаканом похож на тяжёлый корабль, где смена курса требует усилия. Тонкий стакан ведёт себя как лодка, которую разворачивает любая волна. Количественно это выражают через ценовое воздействие (price impact), то есть сдвиг цены при исполнении заявки известного размера.
Если в коридоре 1% от mid-price стоит заявок на 20 млн, рыночная заявка на 1 млн съедает двадцатую часть коридора и двигает цену примерно на 0,05%. Когда глубина в том же коридоре падает до 5 млн, та же заявка сдвигает цену уже на 0,2%, вчетверо сильнее, хотя сама заявка не изменилась.
Насколько по-разному это работает внутри одного рынка, показывает сравнение бумаг Мосбиржи за одну торговую сессию.
| Бумага | Оборот за день, ₽ | Число сделок | Средний размер сделки, ₽ |
|---|---|---|---|
| Сбербанк (SBER) | 10,18 млрд | 206 572 | 49 300 |
| Газпром (GAZP) | 5,89 млрд | 107 452 | 54 800 |
| ВТБ (VTBR) | 5,03 млрд | 197 128 | 25 500 |
| ЛУКОЙЛ (LKOH) | 3,89 млрд | 53 773 | 72 300 |
| Ростелеком (RTKM) | 344,6 млн | 20 883 | 16 500 |
| Аптечная сеть 36,6 (APTK) | 4,89 млн | 2 262 | 2 160 |
Основные торги TQBR, сессия 24 августа 2026 года. Данные ISS Мосбиржи. Значения живые, сверяйте на текущую дату.
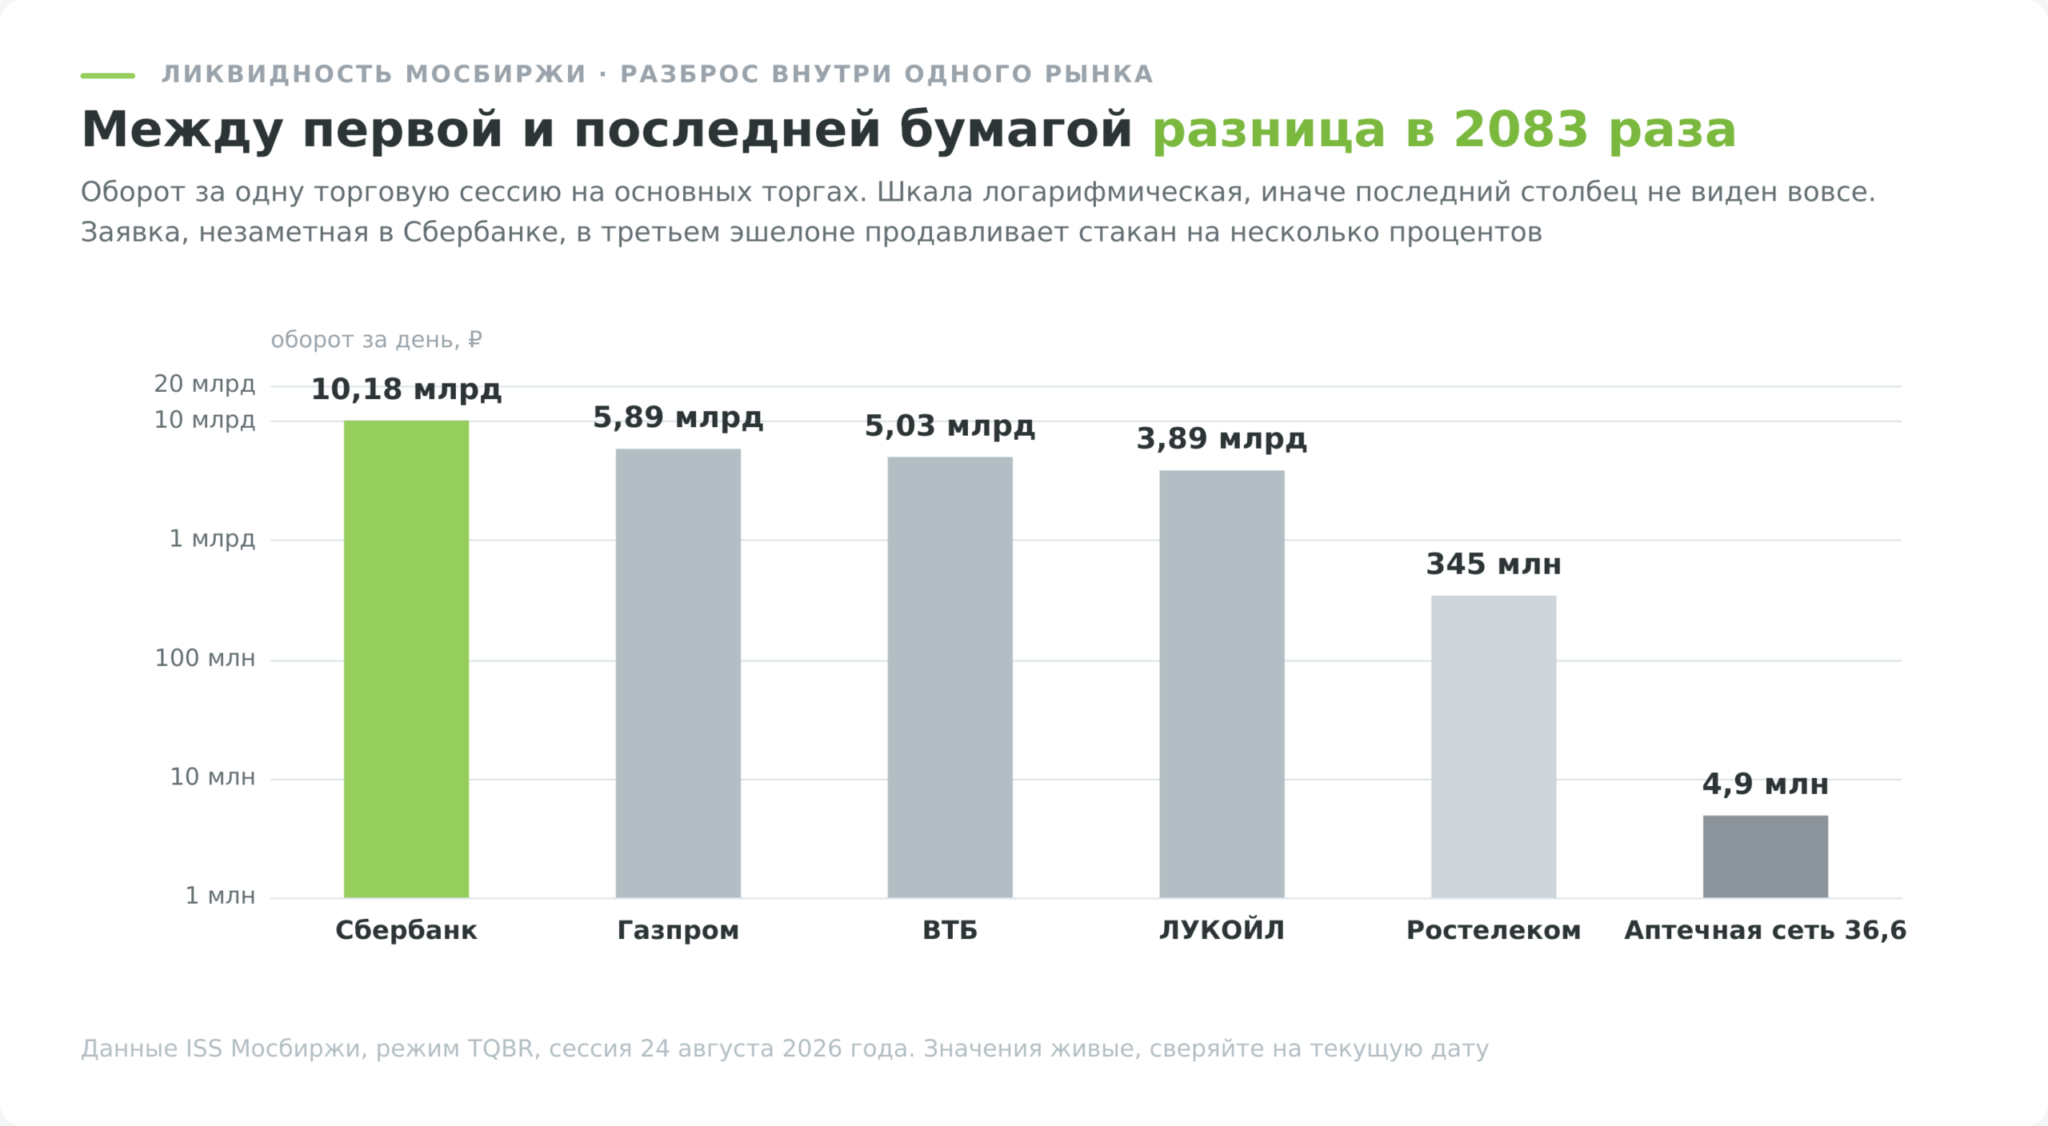
Между первой и последней строкой разница в обороте более чем в две тысячи раз. Заявка на 500 000 ₽ в Сбербанке составляет одну двадцатитысячную дневного оборота и растворяется бесследно, в «Аптечной сети» она превышает десятую часть всего дневного оборота бумаги, и цену исполнения такой заявки предсказать невозможно.
Оборот не равен глубине, это разные метрики. Оборот говорит, сколько уже наторговали за день, а глубина показывает, сколько стоит в стакане прямо сейчас. Но между ними устойчивая связь, потому что маркет-мейкер котирует там, где есть поток. Средний размер сделки из последней колонки служит грубым ориентиром масштаба, на котором рынок работает спокойно. В Сбербанке обычная сделка это 49 тысяч рублей, в «Аптечной сети» чуть больше двух тысяч.
Из соотношения размера заявки и глубины выводится рабочее ограничение. Рыночная заявка размером до 5% доступной глубины на уровне 0,5% исполняется почти без потерь. В диапазоне от 5 до 20% проскальзывание растёт нелинейно. Выше 20% заявку нужно дробить по времени или использовать алгоритмическое исполнение, вроде TWAP и VWAP, которые режут объём на части автоматически.
Пороги 5 и 20% выведены из практики исполнения на ликвидных инструментах и не являются нормой или биржевым лимитом. На неликвидной бумаге даже 2% глубины могут дать заметное проскальзывание, если стакан состоит из редких мелких заявок. Проверять нужно не процент, а фактическую цену исполнения своих последних сделок, сравнивая её с ценой на момент отправки заявки.
Дисбаланс заявок как направленный сигнал
Когда одна сторона стакана заметно тяжелее другой, глубина рынка распределена асимметрично, и это давит на цену в сторону лёгкой стороны. Формализуют перекос через показатель Order Book Imbalance.
Значение живёт в диапазоне от −1 до +1. Единица со знаком минус означает, что в выбранном коридоре стоят только продавцы, плюс единица что только покупатели, ноль что стороны равны. Считать OBI можно на любом горизонте, но результат сильно зависит от ширины коридора, поэтому сравнивать имеет смысл только значения, снятые одинаково.
OBI годится как фильтр внутри уже принятого решения, когда трейдер выбирает момент отправки заявки в пределах нескольких минут. Как самостоятельный сигнал на вход он не выдерживает проверки, и особенно опасен на неликвидных бумагах, где перекос создаётся одной средней заявкой.
Стенки, спуфинг и айсберги
Крупная заявка на видном уровне читается новичком как стена, об которую цена не пройдёт. Часть таких стен существует ради того, чтобы их так прочитали.
Сколько стен настоящие
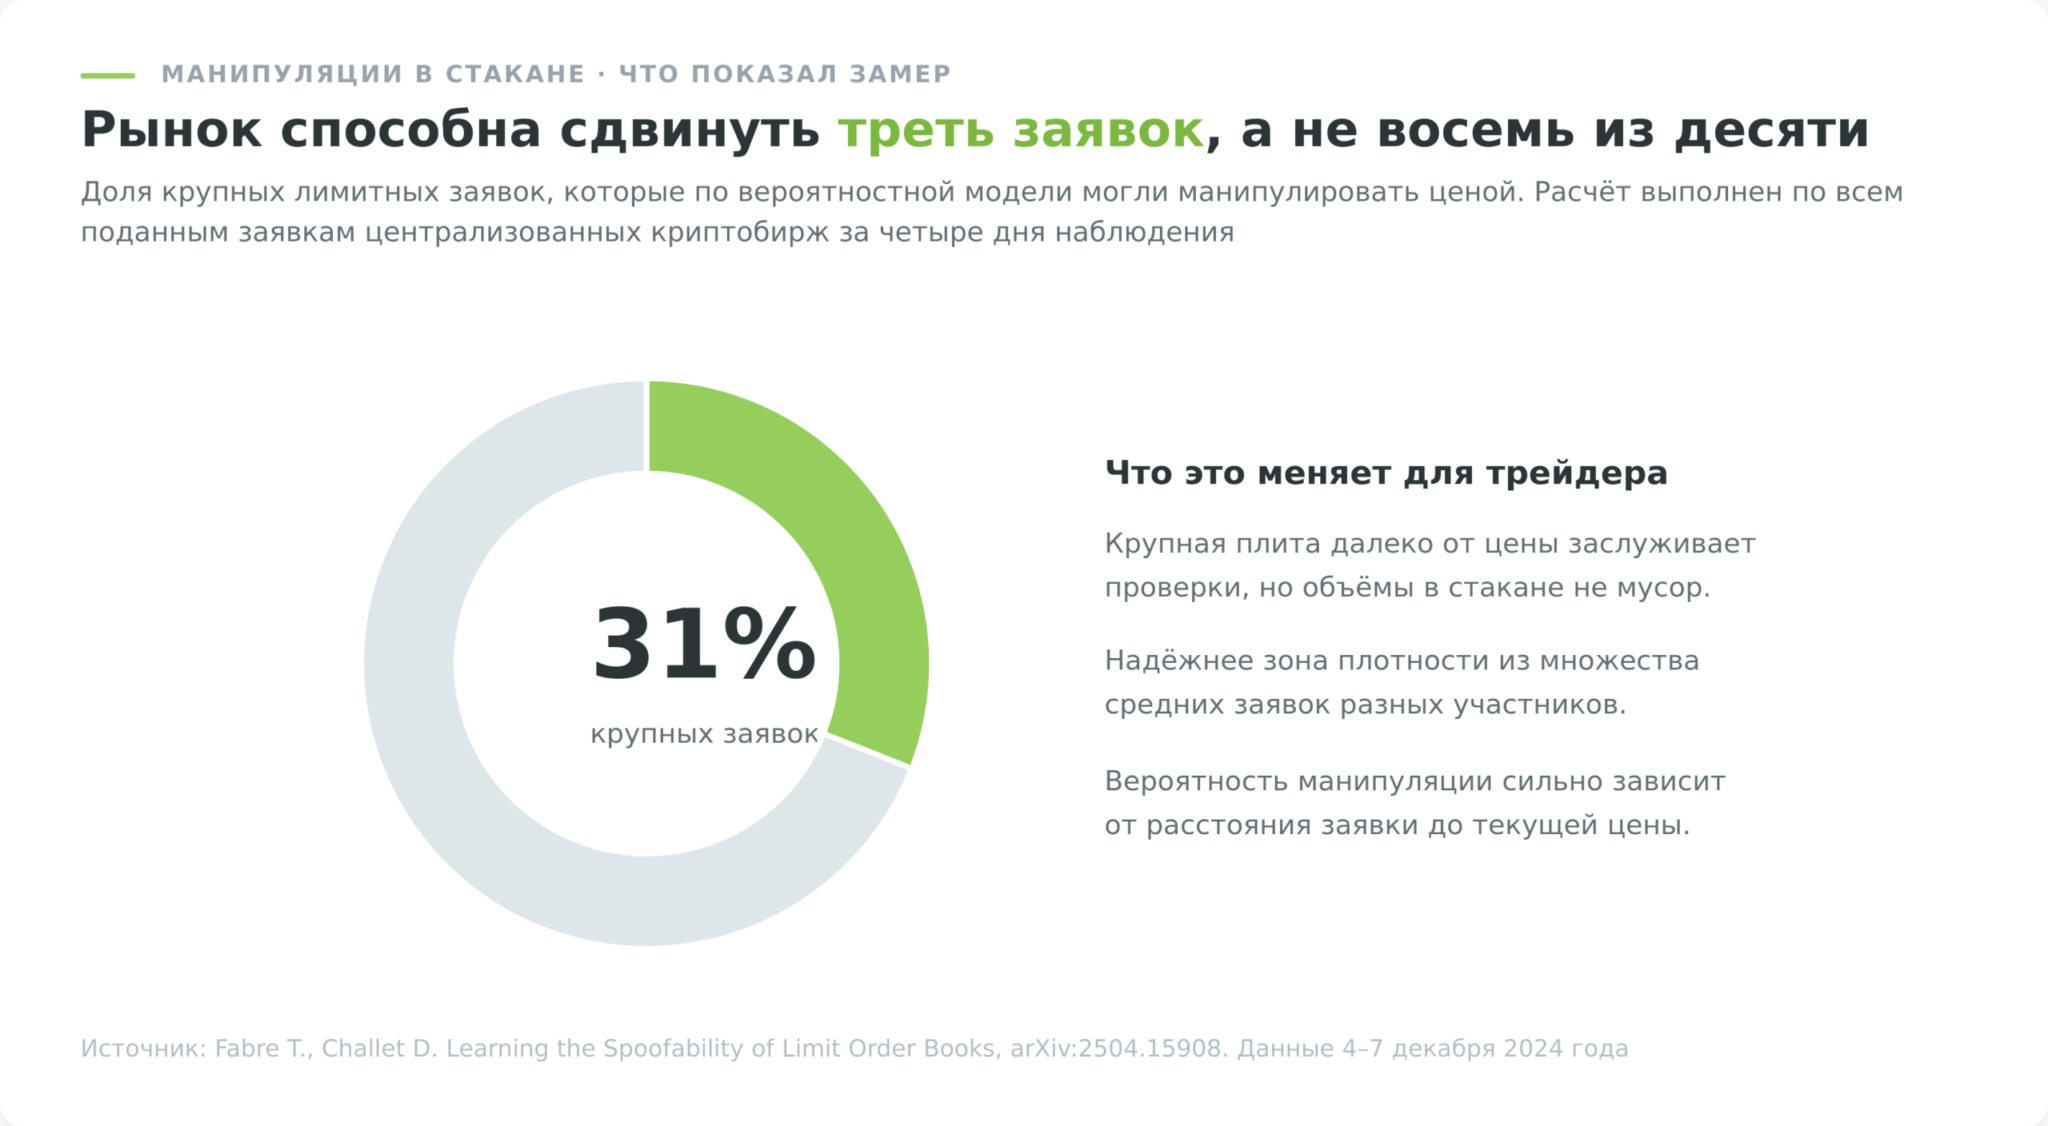
Количественная оценка появилась недавно. Работа Тимоте Фабра и Дамьена Шалле из Университета Париж-Сакле построила вероятностную модель, которая прогоняет все поданные лимитные заявки и оценивает, могла ли заявка сдвинуть рынок в интересах подавшего. На данных централизованных криптобирж за 4–7 декабря 2024 года 31% крупных заявок оказались способны спуфить рынок.
Треть, а не подавляющее большинство. Цифра важна именно своей умеренностью, потому что расхожее утверждение «почти все крупные заявки фейковые» ведёт к обратной ошибке, когда трейдер вовсе перестаёт учитывать объёмы в стакане. Ещё один вывод той же работы практичнее самой доли. Вероятность манипулятивного характера заявки сильно зависит от расстояния до текущей цены, и модели, которые это расстояние игнорируют, авторы называют неадекватными.
Признаки, по которым заявку стоит держать под подозрением, повторяются от случая к случаю. Она стоит в 0,5–2% от текущей цены, достаточно далеко, чтобы не исполниться случайно. Она появляется в тонкое время суток или перед выходом новости. Она уменьшается или исчезает по мере приближения цены, вместо того чтобы принимать исполнение.
Надёжнее выглядят не одиночные плиты, а зоны, где повышенная плотность набрана множеством средних заявок от разных участников. Такую зону трудно нарисовать в одиночку, и она отражает согласие многих, а не намерение одного.
Как это называется у российского регулятора
Мосбиржа даёт обеим практикам определения прямо в разъяснениях по применению закона об инсайде. Спуфинг описан как выставление одной крупной заявки на короткое время без намерения её исполнить, ради стимулирования движения цены и последующего исполнения собственной заявки противоположной направленности. Лейеринг отличается техникой, там выставляется серия заявок внутри спреда с минимальной разницей в цене, тоже без намерения исполнения.
Оба действия подпадают под закон 224-ФЗ от 27 июля 2010 года о противодействии неправомерному использованию инсайдерской информации и манипулированию рынком. Уголовная ответственность наступает по статье 185.3 УК РФ, но только при крупном ущербе или излишнем доходе от 3,75 млн ₽, с наказанием до четырёх лет лишения свободы, а при особо крупном размере от 15 млн ₽ или действиях организованной группой до семи лет.
Признаки манипулирования в законе привязаны к результату, то есть к существенному отклонению цены, спроса, предложения или объёма торгов. Заявка, которая повисела и снялась, не оставив сделок и заметного следа в цене, доказывается тяжело. Поэтому реальные дела Банка России чаще строятся на связке из заявок и последующих сделок, а не на голых снятиях.
Айсберг-заявки, которые прячут настоящий объём
Обратная задача возникает у того, кому нужно исполнить крупный объём, не показав его рынку. Решается она айсберг-заявкой, где виден только верх, а основная часть подгружается порциями по мере исполнения видимой.
На срочном рынке Мосбиржи этот тип заявки доступен всем клиентам по всем инструментам в безадресном режиме, и параметры у него открытые. Клиент задаёт общий объём и видимую часть, причём минимальная видимая часть установлена биржей и различается по инструментам. Для фьючерса на доллар (Si) это 500 контрактов, для фьючерса на индекс РТС 150 контрактов, для остальных инструментов 100 контрактов по умолчанию. Дополнительно можно включить рандомизацию видимой части в пределах ±20%, чтобы порции не выглядели одинаковыми и не выдавали айсберг.
Две детали этой механики важны для того, кто читает чужой стакан, а не подаёт свой айсберг. Всплывающая порция попадает в конец очереди своего ценового уровня, а не в начало, поэтому айсберг исполняется медленнее обычной заявки того же размера. И гарантийное обеспечение блокируется под полный объём, а не под видимую часть, что делает такую заявку дорогой в удержании и отсекает мелких участников.
Уровень, на котором раз за разом восстанавливается одна и та же скромная заявка, а сделки продолжают проходить, почти наверняка скрывает айсберг. Такой уровень как раз держит цену, в отличие от эффектной плиты, которая исчезает при подходе.

Ликвидность живёт по расписанию
Глубина рынка не постоянна в течение суток, и колебания эти предсказуемы. Понимание расписания стоит дороже любого индикатора для того, кто торгует объёмами выше среднего.
Криптовалюты торгуются круглосуточно, но неравномерно
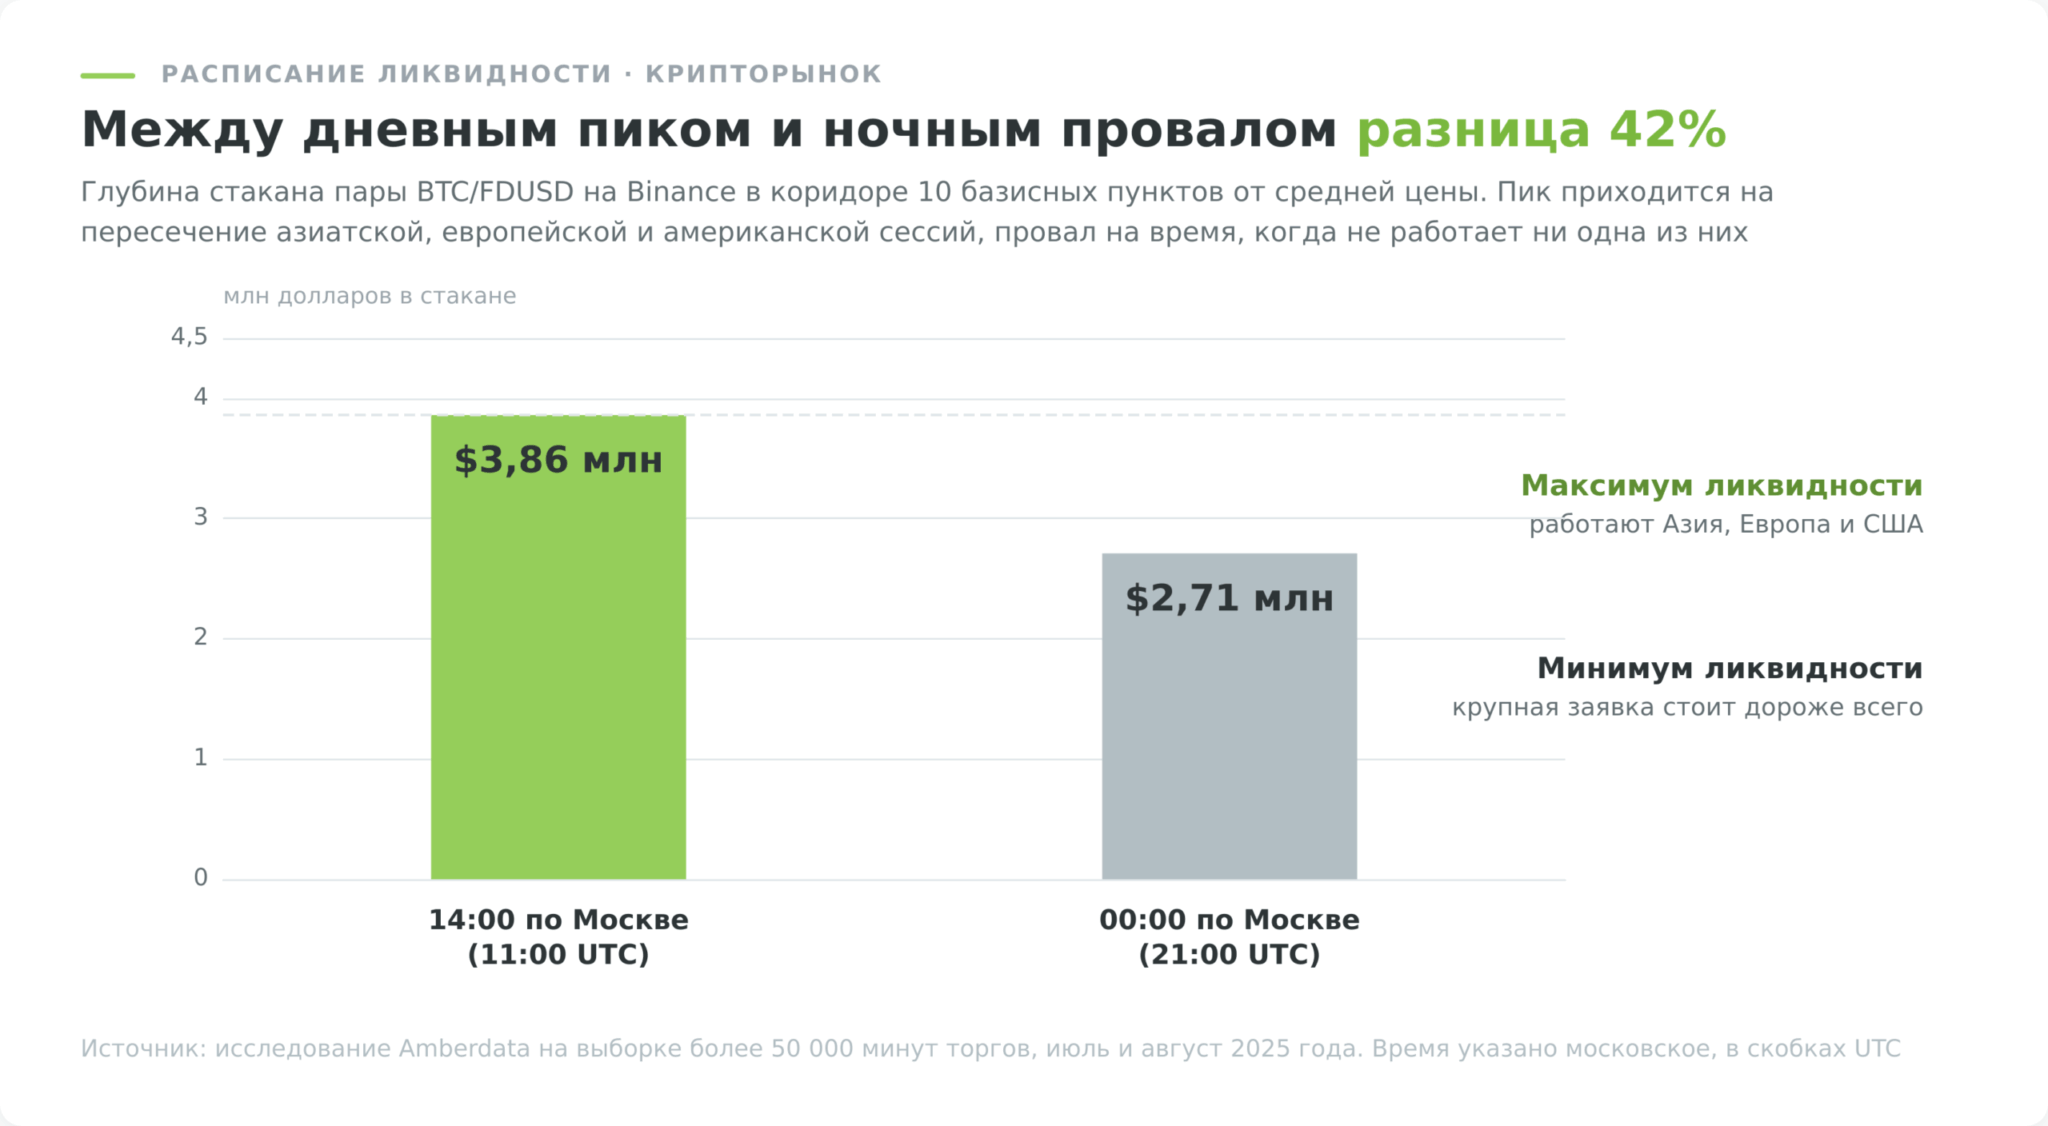
Исследование Amberdata на данных пары BTC/FDUSD за июль и август 2025 года нашло устойчивый суточный ритм. Пик глубины приходился на 11:00 UTC и составлял $3,86 млн в коридоре 10 базисных пунктов от mid-price, минимум приходился на 21:00 UTC и опускался до $2,71 млн. Разрыв между пиком и дном составляет 42% и повторялся стабильно, несмотря на 17-процентные колебания самой цены биткоина за период наблюдения.
По московскому времени пик приходится на 14:00, а провал на 00:00. Причина видна из географии. В 11:00 UTC одновременно работают вечерняя Азия, дневная Европа и просыпающееся восточное побережье США, и маркет-мейкеры всех трёх регионов держат котировки. К 21:00 UTC Азия спит, Европа закрылась, американские биржи отторговали, и котировать рынок остаётся некому.
Второй паттерн касается не времени суток, а последствий импульса. После резкого движения глубина возвращается с задержкой в 10–15 минут, потому что маркет-мейкер сначала расширяет спред и отодвигает заявки, и только убедившись, что поток односторонних сделок иссяк, возвращает объём. Эти четверть часа после импульса выглядят обманчиво спокойно, цена уже стабилизировалась, а стакан ещё пустой.
На Мосбирже расписание задано сессиями
Российский рынок работает иначе, потому что торговый день разбит на части с разной ликвидностью. Утренняя сессия открывается в 6:50 по московскому времени, основная идёт с 9:50 до 18:50, вечерняя длится до 23:50. Обороты по сессиям несопоставимы, основная даёт подавляющую часть дневного объёма, а в утренней и вечерней стакан заметно тоньше при тех же самых бумагах.
Внутри основной сессии картина тоже неровная. Первые и последние полчаса торгов дают всплеск активности, середина дня спокойнее. Открытие несёт дополнительный риск, потому что за ночь накопились новости, а заявки в стакане ещё не выстроились.
Проверить это утверждение можно на своих сделках, не полагаясь на чужие слова. Сравните цену отправки и цену исполнения по последним двум десяткам заявок, разложив их по времени суток. Записи удобно вести в журнале сделок, там же видно распределение результатов по часам.
Как использовать глубину рынка в сделке
Анализ стакана окупается в трёх решениях, которые трейдер принимает каждый раз.
Размер позиции считается от ликвидности, а не только от риска
Классический риск-менеджмент отвечает на вопрос, сколько денег допустимо потерять в одной сделке, и ограничивает позицию долей депозита. Ликвидность в этой формуле не участвует вовсе, из-за чего дисциплинированный трейдер с правильным процентом риска получает исполнение, которое рушит всю арифметику.
Допустим, инвестор решил купить бумагу на 300 000 ₽, ограничив риск двумя процентами депозита. В Сбербанке эта заявка исполнится по цене экрана, разница с ожидаемой ценой останется в пределах копеек. Та же заявка в бумаге с дневным оборотом около 5 млн ₽ составляет 6% всего дневного объёма и уедет вверх на несколько процентов, съев ожидаемую прибыль ещё до того, как позиция открыта. Риск в процентах депозита при этом в обоих случаях одинаковый.
Проверять размер заявки стоит по двум ориентирам сразу. Первый ориентир это доля от глубины в коридоре 0,5%, где рабочий потолок лежит около 5%. Второй считается как доля от среднего дневного оборота бумаги, и заявка выше 1% оборота уже требует дробления. Второй ориентир доступен бесплатно и считается по открытым данным, тогда как первый требует стакана.
Выбор инструмента и площадки под размер заявки
Ликвидность распределена неравномерно и между площадками, и между инструментами. В крипте разброс между биржами достигает порядка, и заявка, безболезненная на Binance, продавливает стакан на площадке второго эшелона. На российском рынке выбора площадок у частного инвестора практически нет, зато есть выбор инструмента.
Одну и ту же экспозицию часто можно взять двумя способами с разной ликвидностью. Акция и фьючерс на неё, спот и вечный фьючерс в крипте, бумага на основных торгах и та же бумага в режиме RPS. Если ваш объём велик для акции, фьючерсный стакан может оказаться толще, а комиссия ниже. Сравнивать инструменты между собой удобно по обороту и спреду, оба показателя открыты и обновляются в живом графике.
Вход, выход и стоп-лосс на тонком рынке
Глубину проверяют перед входом и забывают проверить перед выходом, хотя выход почти всегда происходит в худших условиях. Позиция закрывается либо по стопу на резком движении, либо по цели в момент всплеска волатильности, и в обоих случаях стакан уже не тот, что был при открытии.
Рыночный стоп-лосс срабатывает ровно тогда, когда глубина минимальна, и исполняется по остаткам стакана. Заложить в расчёт стоит двойное или тройное проскальзывание против нормального, иначе фактический убыток окажется больше запланированного. На неликвидных бумагах рыночный стоп вообще опасен, там разумнее лимитный стоп с запасом по цене, при полном понимании, что он может не исполниться.
Крупную прибыльную позицию закрывают частями и в ликвидные часы, а не одним ордером в случайный момент. Отработать эту механику без денег помогает симулятор трейдинга, где видно, как дробление заявки меняет среднюю цену исполнения.
Инструменты для анализа глубины рынка
Набор софта определяется тем, на каком рынке вы работаете, и растёт от бесплатного к платному без обязательного перехода на следующую ступень.
Стакан внутри терминала брокера
Первая ступень доступна каждому и ничего не стоит. Терминал брокера показывает стакан на 10–20 уровней, ленту сделок и текущий спред, чего достаточно, чтобы увидеть плотность рядом с ценой, заметить крупную заявку и выбрать между рыночным и лимитным исполнением. Ограничение у встроенных стаканов общее. Они показывают срез в моменте и не хранят историю, поэтому увидеть, как заявка появилась и исчезла, в них невозможно.
Специализированные терминалы
CScalp закрывает российский контур и распространяется бесплатно, без платных тарифов внутри. Подключается через QUIK и Transaq Connector, то есть работает с большинством российских брокеров, и добавляет к стакану кластеры, ленту и торговлю в один клик. Для скальпинга на фьючерсах Мосбиржи это фактический стандарт среди частных трейдеров.
ATAS занимает следующую ступень и стоит денег. Тариф MOEX обходится в €33 в месяц или €299 при годовой оплате, пожизненная лицензия стоит €999. Глобальные тарифы идут отдельно, от бесплатного START до PLUS за €23,95, PRO за €59,95 и ULTRA за €79,95 в месяц. Пробный период составляет 14 дней. Платформа сильна кластерным анализом, разбор которого есть в отдельном материале.
Bookmap остаётся индустриальным стандартом визуализации ликвидности за счёт тепловой карты, на которой видна история стакана во времени. Здесь важна деталь, которую часто передают неверно. Тариф Digital у Bookmap бесплатный и включает данные криптобирж в реальном времени, платить приходится за акции и фьючерсы, а также за расширенные функции. Digital Plus стоит $19 в месяц, Global $49, Global Plus $99, при годовой оплате дешевле.
TensorCharts работает в браузере без установки и ориентирован на крипту. Есть бесплатный уровень, тариф Premium стоит $18 в месяц, командный $40. Даёт тепловые карты, footprint и отслеживание крупных участников.
| Критерий | Терминал брокера | CScalp | ATAS | Bookmap |
|---|---|---|---|---|
| Стоимость | бесплатно | бесплатно | от €33/мес | бесплатный тариф, далее от $19/мес |
| Рынок Мосбиржи | да | да, через QUIK и Transaq | да | нет |
| Криптобиржи | нет | да | да | да, в бесплатном тарифе |
| История стакана | нет | частично | да | да, тепловая карта |
| Кластеры и объёмы | нет | да | да | да |
| Порог освоения | низкий | средний | высокий | высокий |
Цены с официальных сайтов платформ на дату публикации, сверяйте перед оплатой.
Стоит ли платить за анализ глубины
Чего стакан не покажет никогда
У анализа глубины рынка есть принципиальный потолок, и упирается в него каждый, кто принимает данные стакана за истину.
Заявка это намерение, а не обязательство
Лимитная заявка снимается в любой момент до исполнения, и снятие ничего не стоит подавшему. Стакан показывает намерения на текущую секунду, а не обязательства на ближайшие минуты.
Сценарий не гипотетический. Во время краха 10 октября 2025 года глубина top-of-book на ключевых криптоплощадках сократилась более чем на 90% за считанные минуты, и даже заявки на $50 000–100 000 стали давать заметное проскальзывание.

Важнее одноразового обвала то, что случилось после. Ликвидность не вернулась. Глубина биткоина в коридоре 1% на Binance держалась выше $600 млн в октябре 2025 года и опустилась ниже $400 млн к концу декабря, а агрегированная глубина в коридоре 2% потеряла около 30% от максимума 2025 года и осталась на пониженном уровне в 2026 году ([данные Kaiko]). Структурная причина в том, что каскад ликвидаций выбил капитал у маркет-мейкеров, а восстановление котирования занимает месяцы.

Отслеживать скорость изменения глубины полезнее, чем её абсолютное значение. Сокращение на треть за десять минут без явного движения цены означает, что котирующие участники готовятся к волатильности, и это худший момент для крупной заявки.
Видимая глубина не равна реальной ликвидности
Часть объёма скрыта конструктивно. Айсберг-заявки, разобранные выше, показывают рынку верхушку, а полностью скрытые заявки не отображаются в стакане вовсе и обнаруживают себя только фактом исполнения. Рыночная заявка может частично исполниться против объёма, которого на экране не было.
Масштаб скрытого слоя оценивается косвенно. На развитых традиционных рынках через скрытые заявки и дарк-пулы проходит существенная доля объёма, на криптобиржах доля ниже, поскольку не все площадки поддерживают такие типы заявок в полном объёме. На Мосбирже айсберги доступны всем на срочном рынке, а объём режима переговорных сделок в публичной статистике идёт отдельной строкой и в обычный стакан не попадает.
Оценить скрытый слой на своей площадке можно эмпирически. Сравните фактические цены исполнения своих рыночных заявок с тем, что предсказывал видимый стакан на момент отправки. Систематически лучшее исполнение означает, что скрытой ликвидности много. Исполнение по стакану или хуже говорит, что видимая картина близка к полной.
Кому нужен анализ глубины, а кому нет
Честный ответ на вопрос о пользе зависит от размера счёта, инструмента и горизонта сделки, и для значительной части читателей он отрицательный.
| Профиль | Размер заявки | Нужна ли глубина | Что делать вместо |
|---|---|---|---|
| Инвестор в голубые фишки | до 500 тыс. ₽ | практически нет | смотреть спред и оборот, покупать лимитной заявкой |
| Инвестор во второй и третий эшелон | любой | да, обязательно | сверять заявку с дневным оборотом, дробить на дни |
| Скальпер на фьючерсах | любой | да, это основной инструмент | стакан и лента в CScalp или ATAS |
| Свинг-трейдер | до 1 млн ₽ | точечно, на входе и выходе | проверять глубину перед крупной заявкой |
| Криптотрейдер розничного объёма | до $10 тыс. | нет | выбрать биржу первого эшелона и не думать об этом |
| Криптотрейдер крупного объёма | от $100 тыс. | да | сравнивать глубину площадок, дробить, следить за часами |
Розничный участник с небольшой заявкой для стакана невидим, и любая ликвидная площадка исполнит его по цене экрана. Тратить время на изучение тепловых карт в этом положении не нужно, полезнее потратить его на выбор инструмента и на дисциплину исполнения.
Обратная ситуация складывается там, где объём растёт быстрее ликвидности выбранного рынка. Российский частный инвестор упирается в этот потолок раньше, чем кажется, потому что за пределами двух десятков ликвидных бумаг обороты на Мосбирже падают на порядки. Доступ к рынкам с несопоставимо более глубоким стаканом даёт брокер с выходом на американские площадки, например Just2Trade, где торгуются акции NYSE и NASDAQ с порогом входа от $100. Минусы у такого маршрута тоже реальные. Это иностранная инфраструктура с валютным счётом, самостоятельной подачей декларации 3-НДФЛ и санкционными рисками, которых нет у российского брокера.
Что из этого забирать в работу
Глубина рынка отвечает на единственный вопрос, но этот вопрос стоит перед каждой сделкой. Насколько сдвинется цена, когда вы нажмёте кнопку.
Четыре вещи из статьи меняют результат сразу.
- Стакан в терминале усечён. Мосбиржа отдаёт в потоке 10 уровней по акциям и 5 по фьючерсам, полный лог заявок стоит 15 000 ₽ в месяц за рынок. Отсутствие заявок на экране не равно их отсутствию в стакане.
- Размер заявки соотносится с ликвидностью, а не только с депозитом. Рабочий потолок около 5% глубины в коридоре 0,5% и около 1% среднего дневного оборота бумаги.
- Треть крупных заявок в крипте способна манипулировать ценой, а не восемь из десяти. Одиночные плиты подозрительны, зоны из множества средних заявок надёжнее.
- Ликвидность живёт по расписанию. В крипте пик приходится на 14:00 по Москве, провал на полночь, разрыв достигает 42%. На Мосбирже основная сессия несопоставима по глубине с утренней и вечерней.
И последнее, что стоит сказать прямо. Для инвестора, который покупает ликвидные бумаги на суммы до полумиллиона рублей и держит их годами, весь этот анализ представляет чисто академический интерес. Глубина начинает влиять на деньги там, где заявка становится заметной для рынка, и до этого порога время выгоднее вкладывать в выбор активов, а не в чтение стакана.