
Если на лучшей цене в стакане покупают меньше биткоинов, чем хочет продать крупный участник, остаток ордера уйдёт на более низкие ценовые уровни или будет ждать покупателя. Дарк-пул позволяет искать встречный спрос, не показывая заявку всему рынку, но не обещает лучшую цену или прибыль. Пользу такого маршрута проверяют по сумме после всех расходов и по риску остаться без сделки.
Что такое дарк-пул на крипторынке
Дарк-пулом называют закрытый механизм сопоставления заявок. Обычный биржевой стакан показывает другим участникам цены и доступные объёмы до сделки. В дарк-пуле намерение купить или продать не выводится в этот публичный список. Для сделки продавцу нужен покупатель, готовый взять нужный объём по допустимой цене. Если его нет, заявка остаётся без исполнения.
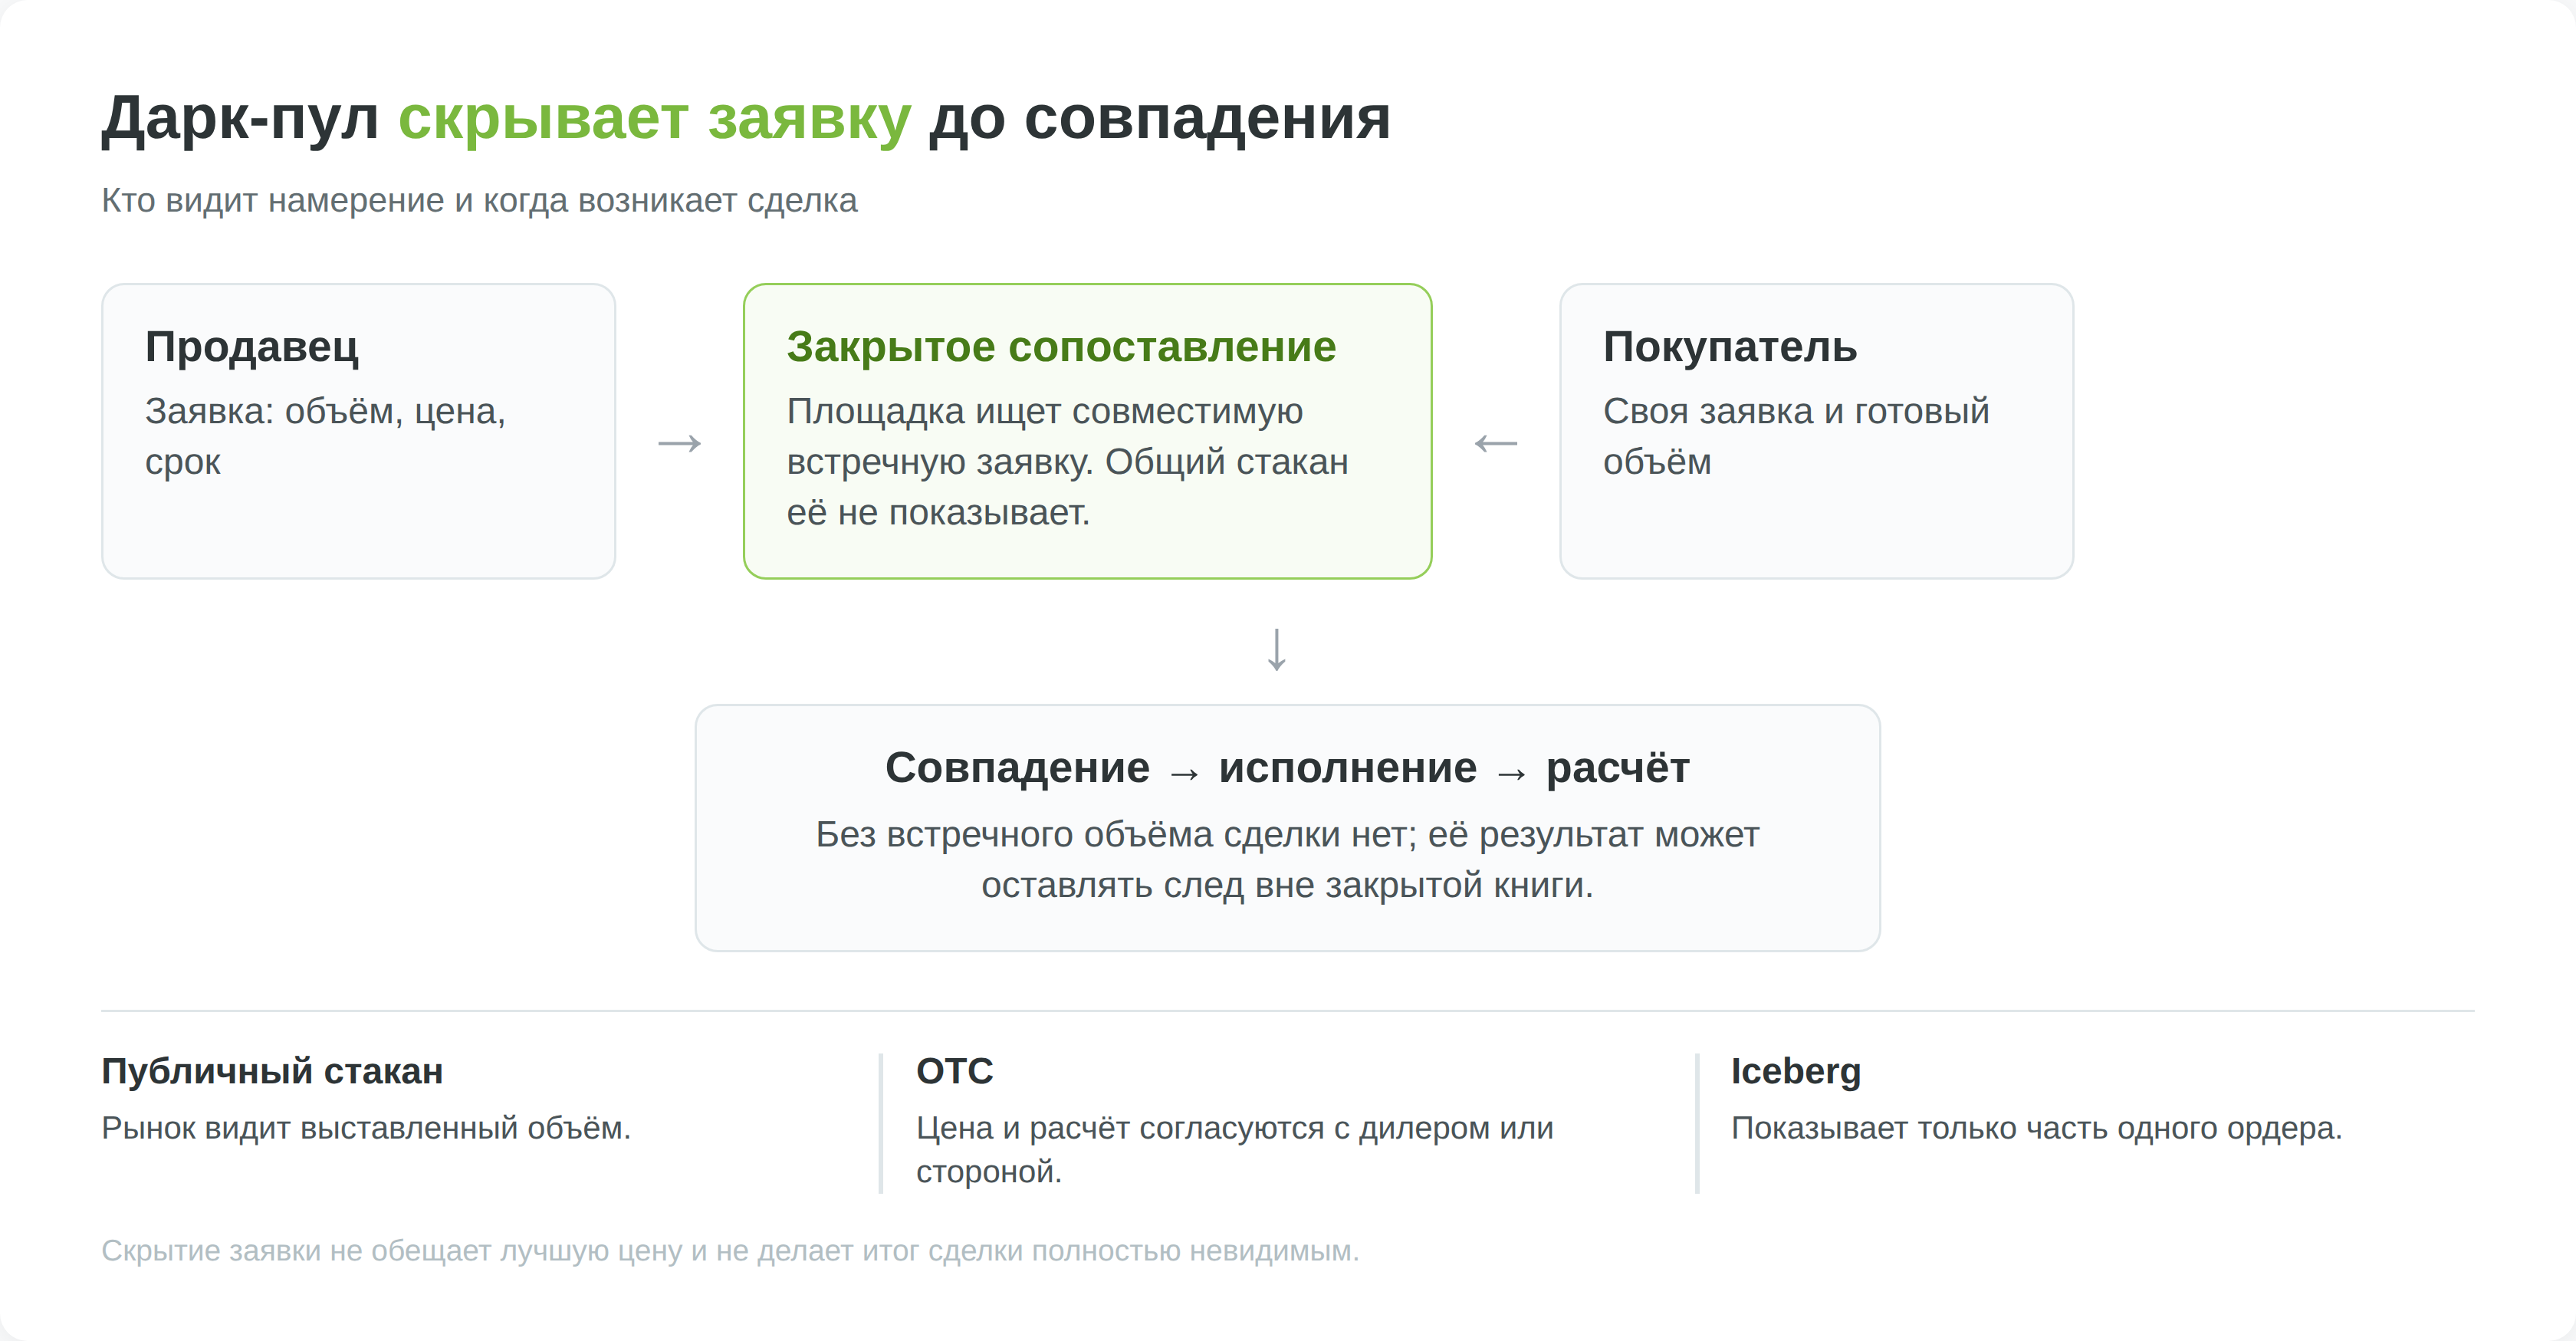
В анонсе 2015 года Kraken описывала свой биткоин-дарк-пул как отдельную книгу заявок, невидимую остальному рынку. Каждый участник видел собственный ордер, но не чужие заявки.
Это исторический пример принципа, а не действующий маршрут для российского читателя. В перечне ограничений Kraken Россия указана среди регионов, клиентам из которых биржа не предоставляет услуги (проверено 24 октября 2026 года). Скрытая заявка уменьшает риск раскрыть торговое намерение, но не добавляет покупателей.
«Тёмный» относится прежде всего к информации до исполнения. Из этого слова нельзя выводить полную анонимность клиента, тайну для оператора площадки или отсутствие следа после сделки. Правила доступа, расчёта и раскрытия результата зависят от конкретной системы. Например, FINRA описывает отчётность после сделок в регулируемых американских дарк-пулах акций. Переносить эти правила на любую криптоплощадку было бы ошибкой.
Чем дарк-пул отличается от OTC и скрытого ордера
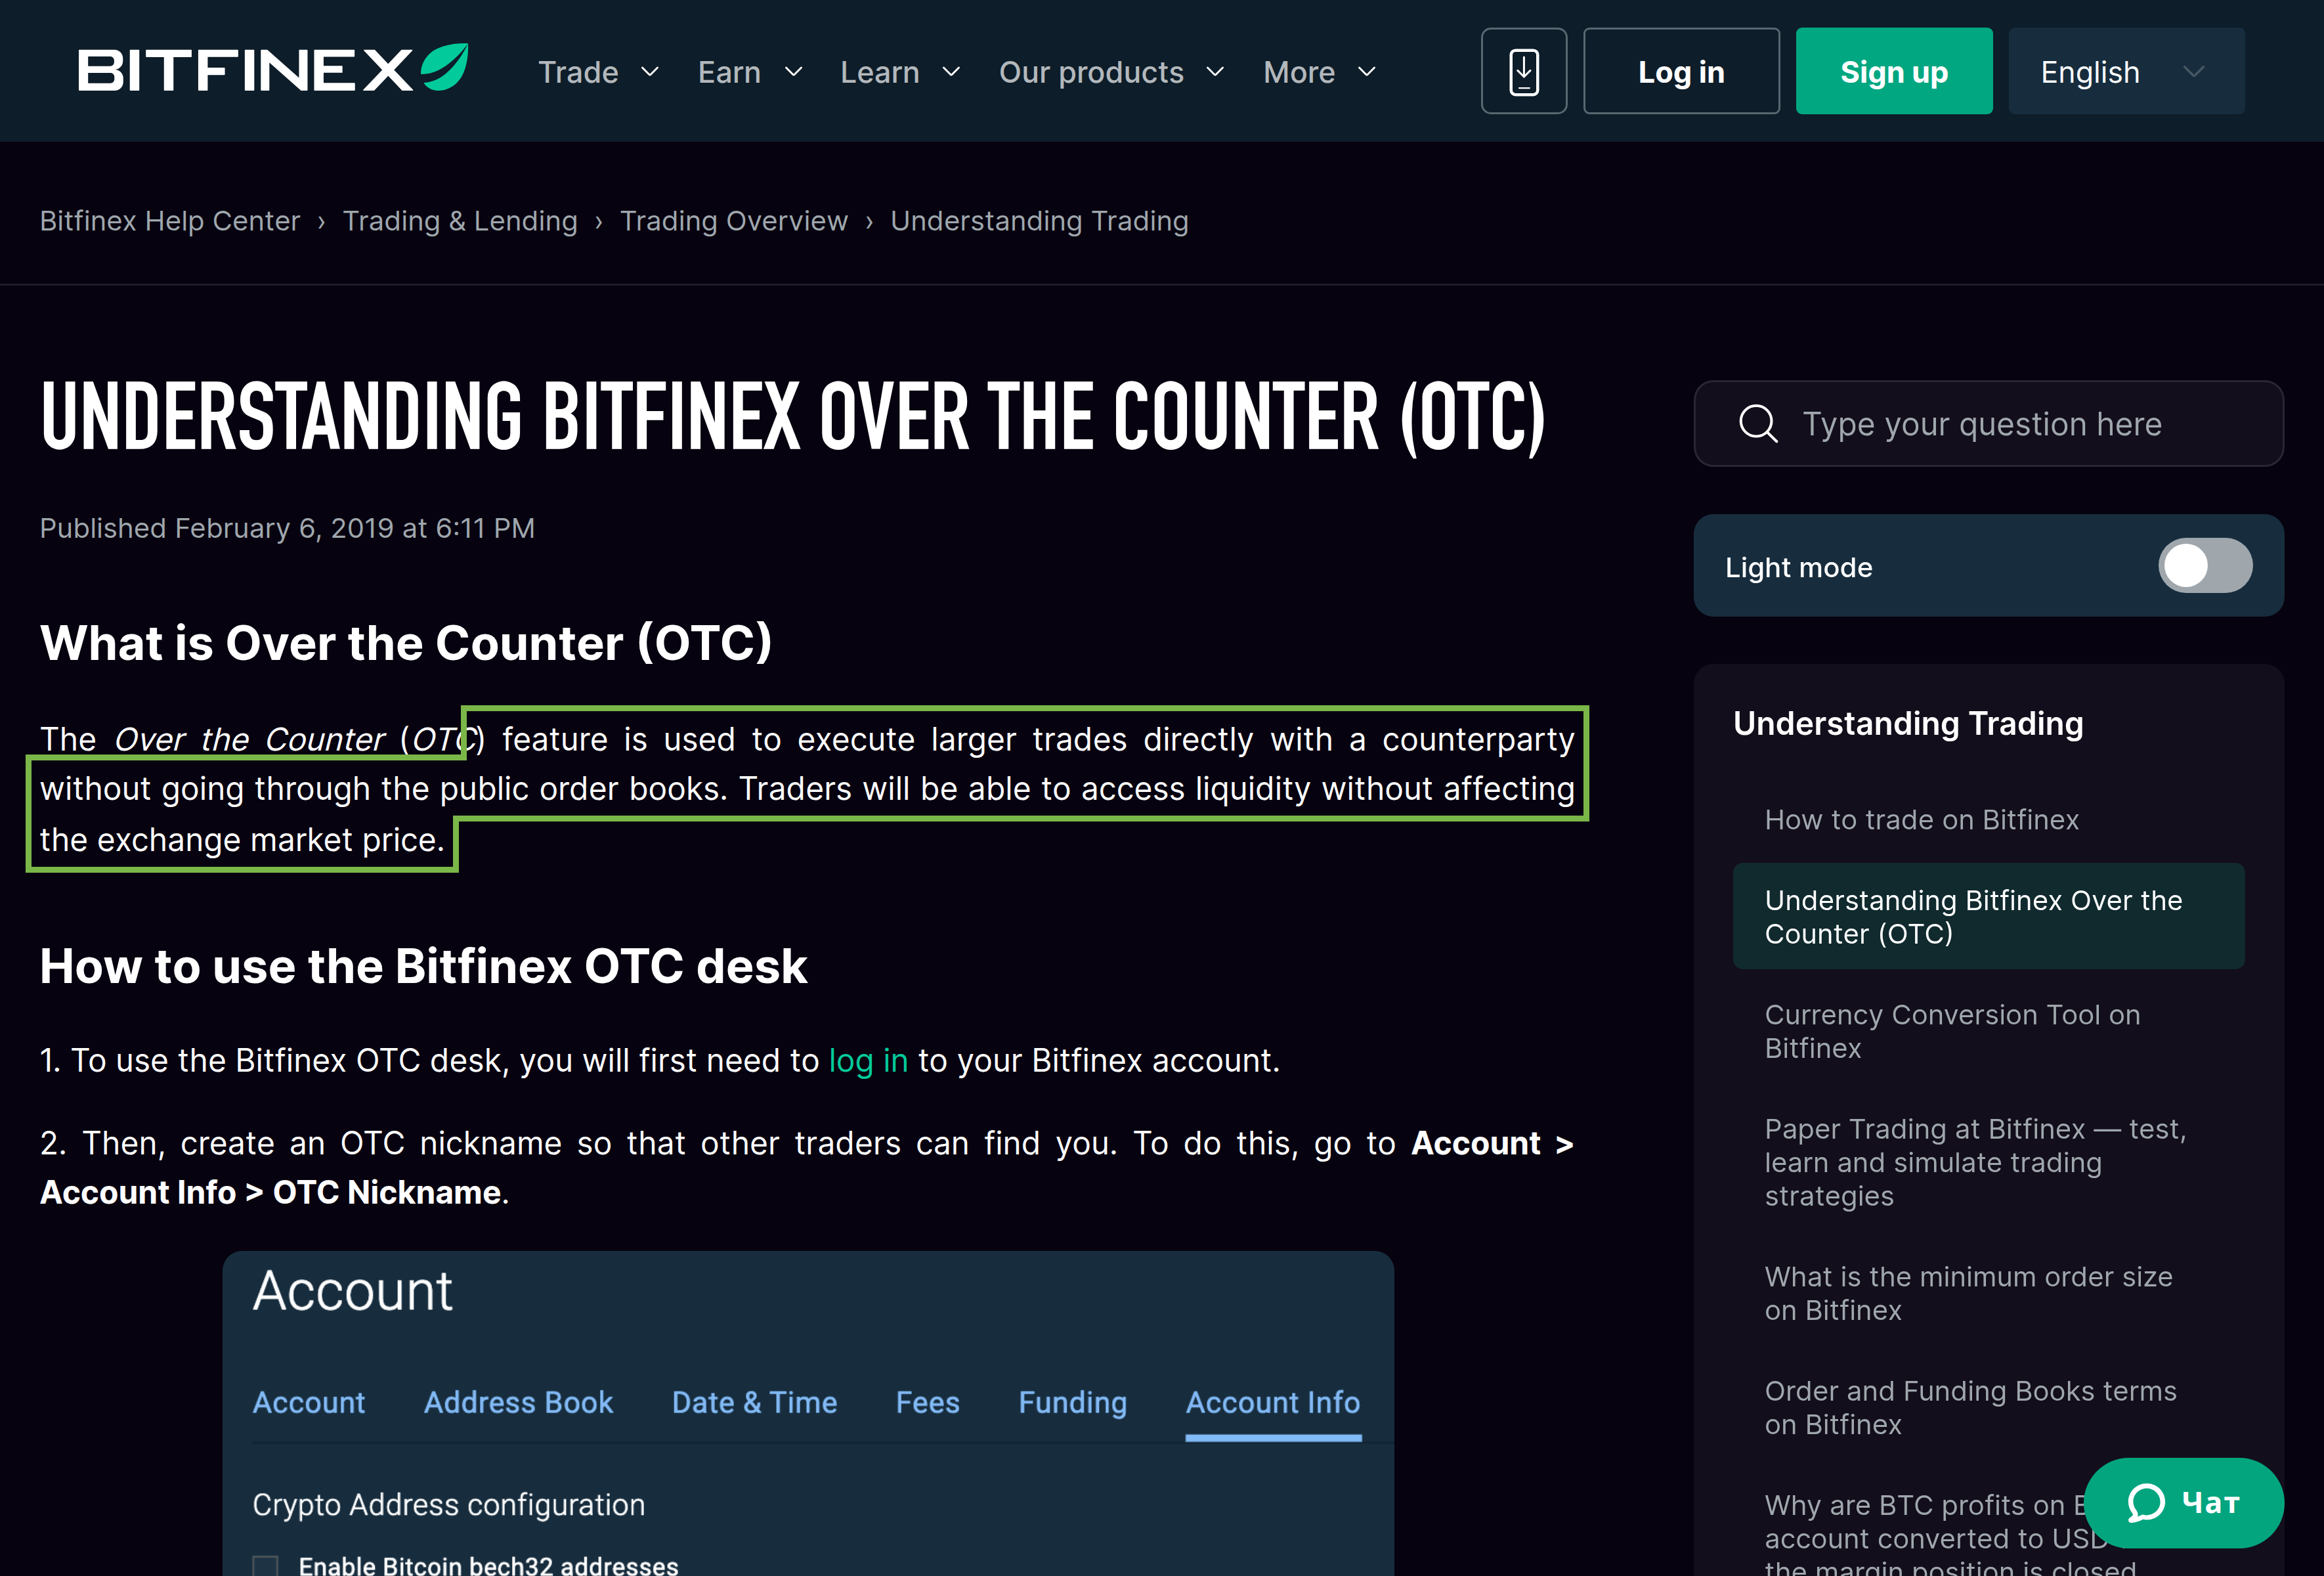
Закрытое сопоставление часто называют внебиржевой торговлей, поэтому граница с OTC в разговорной речи размывается. Проверять нужно не вывеску, а путь заявки. OTC-деск может дать клиенту цену от своего дилера или свести его с конкретным контрагентом. Например, в инструкции Bitfinex 2019 года OTC описан как прямая сделка с контрагентом вне публичной книги ордеров.
Скрытый ордер iceberg остаётся ордером в обычном биржевом стакане. Рынок видит его выставленную часть, а остаток открывается по мере исполнения. Ни OTC-договорённость, ни iceberg автоматически не превращаются в дарк-пул.
| Способ | Что видно до сделки | Как происходит исполнение |
|---|---|---|
| Обычный стакан | Публичные цены и объёмы заявок | Ордер встречает доступные заявки по уровням цены |
| Дарк-пул | Заявка скрыта от общего стакана | Система ищет встречную заявку по своим правилам. Сделки может не быть |
| OTC-деск | Договорённость не появляется в общем стакане | Цена согласуется с дилером или конкретным контрагентом |
| Ордер iceberg | Видна выставленная часть лимитной заявки | Остаток выставляется частями в публичном стакане |
Таблица сравнивает способ исполнения, а не обещанную выгоду. Один и тот же крупный ордер может получить разный результат в зависимости от встречного объёма, времени ожидания и полной стоимости сделки. Поэтому вывод «киты ушли в тень и заработали» нельзя сделать из одного факта, что заявка не стояла в публичном стакане.
Как проходит сделка в дарк-пуле и что остаётся видимым
Участник передаёт закрытой системе сторону сделки, объём, допустимую цену и срок действия заявки. Система ищет встречный интерес, не выставляя этот ордер в общий биржевой стакан. Скрытие не означает автоматического исполнения и не обязывает площадку дробить крупную заявку на заранее заданные части. Порядок сопоставления, возможность частичной сделки и цена должны быть описаны в правилах конкретного механизма.
От заявки до расчёта
Представим продавца 25 BTC. Если система допускает частичное исполнение и в ней появился покупатель только на 10 BTC по подходящей цене, продавец передаст 10 BTC, а 15 BTC останутся в ожидании или будут отменены по его условию. Если покупателя нет, сделка не возникает. Вывод оставшейся части в публичный стакан тоже нельзя подразумевать: он возможен лишь там, где такой маршрут предусмотрен и разрешён клиентом.
Цена может следовать заранее заданному ориентиру, например середине между лучшими публичными ценами покупки и продажи, или ограничению, которое указали участники. Закрытый ордер сам по себе не сообщает, какую цену они получат.
После сопоставления нужно ещё провести расчёт. Активы могут учитываться внутри кастодиальной площадки либо передаваться через блокчейн, в зависимости от её устройства. Справка Coinbase Prime, например, описывает внутренние переводы между счетами без отдельной записи в блокчейне. Поэтому нельзя считать, что каждая закрытая сделка обязательно становится видна в сети после исполнения.
Если монеты остаются у оператора, подтверждение сделки в интерфейсе ещё не равно поступлению BTC на личный кошелёк. Возможность вывести активы нужно оценивать отдельно от цены исполнения. Это риск хранения, который скрытый стакан не устраняет.
Кто видит заявку и результат
Публичный рынок не видит скрытую заявку до сделки. Это не означает, что её не видит оператор или технический посредник, который помогает подобрать встречную сторону. Возможность увидеть детали зависит от архитектуры и правил площадки. Клиенту нужно выяснить, кто получает сведения о его объёме, когда ему сообщают об исполнении и в какой форме публикуется результат.
Правила разных рынков здесь расходятся. Для регулируемых дарк-пулов акций США FINRA описывает обязательную передачу сведений о совершённых сделках. Переносить эту модель раскрытия на криптовалюту без проверки нельзя. Равным образом перевод монет между адресами не раскрывает сам по себе, был ли до него дарк-пул, OTC-сделка или обычная покупка. Свеча на графике тоже не служит доказательством «сделки кита в тени».
Когда закрытая сделка может обойтись дешевле
Закрытый маршрут выгоден только при лучшем итоговом результате для одинакового объёма и момента сравнения. Цена на экране, комиссия и фактически исполненный объём должны рассматриваться вместе. Если встречного покупателя нет, более привлекательная условная котировка ничего не стоит. Если покупатель есть лишь на часть ордера, остаток придётся оценивать отдельно.
Расчёт на снимке публичного стакана
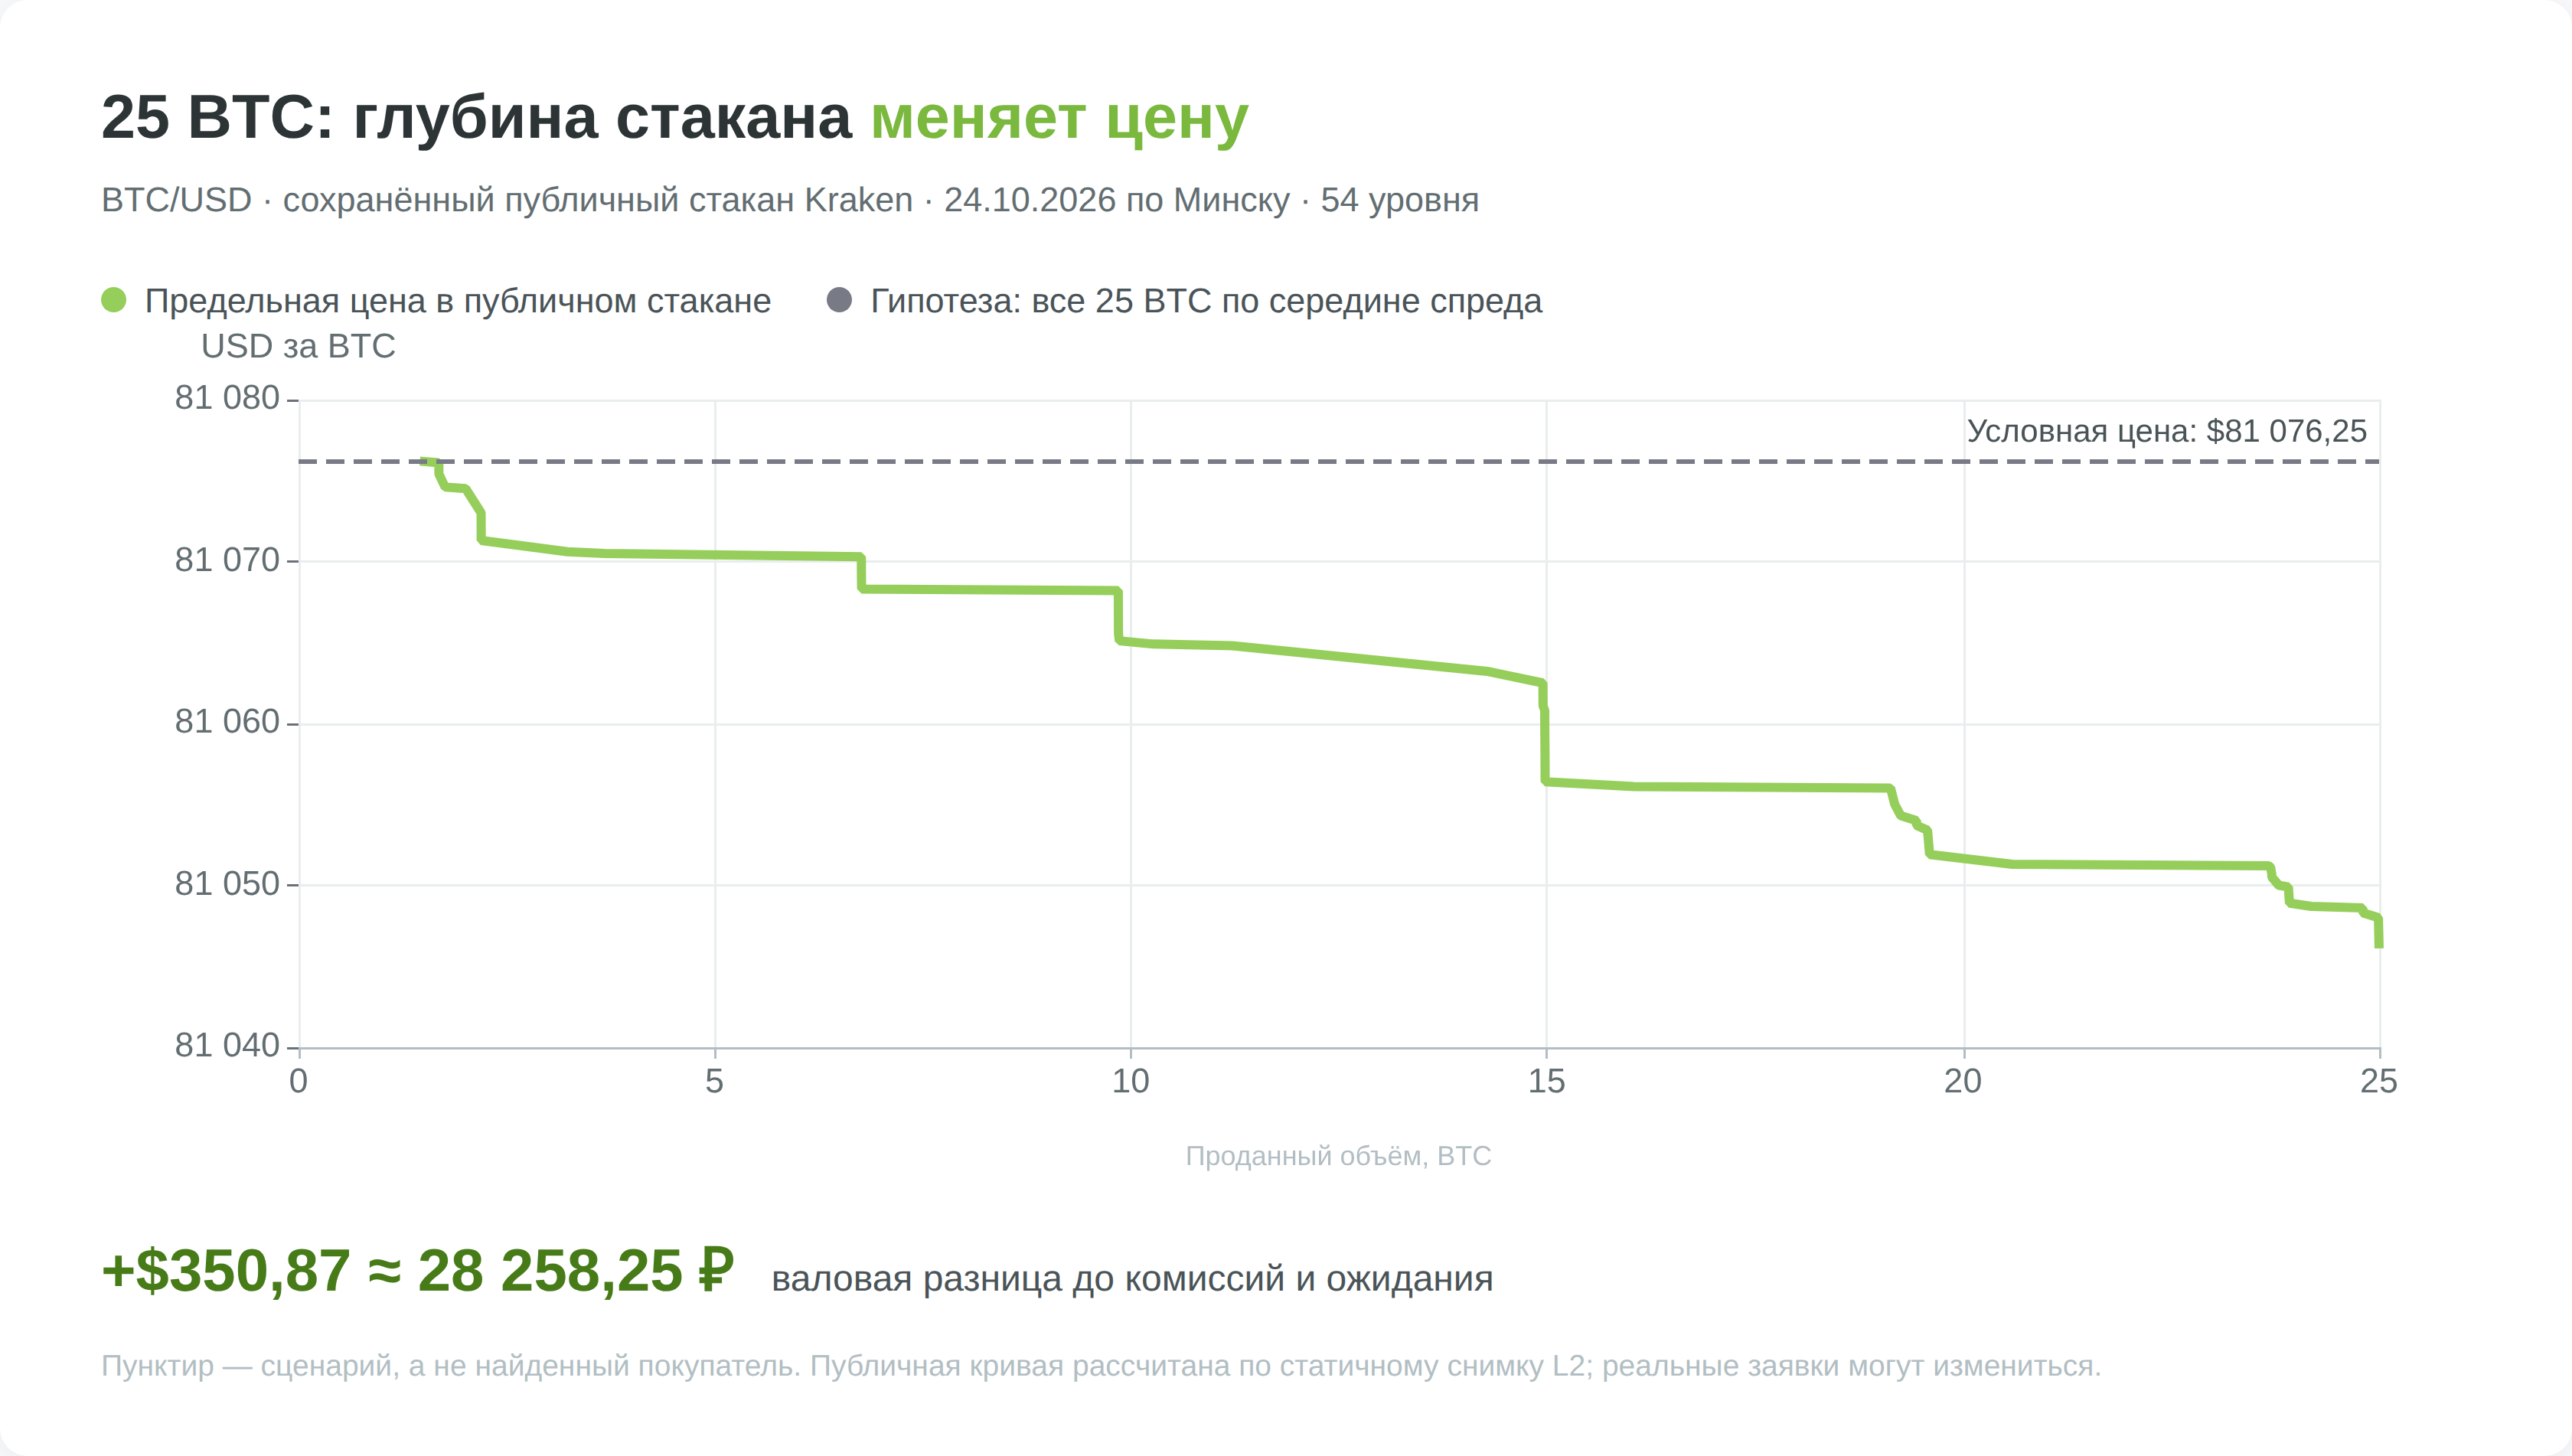
Для проверки масштаба я сохранил ответ публичного API Kraken со стаканом BTC/USD. В снимке лучшая цена покупки составляла $81 076,20 за BTC, лучшая цена продажи $81 076,30. По показанным заявкам продажа 25 BTC сразу забрала бы объём на 54 ценовых уровнях и дала около $2 026 555,38 до комиссий. Средняя цена составила бы $81 062,22 за BTC.
Это расчёт по неподвижному снимку, а не запись о реально совершённой сделке. Стакан может измениться до исполнения.
Теперь допустим, что в закрытой системе нашёлся покупатель на все 25 BTC по середине того же публичного спреда. Условная цена была бы $81 076,25 за BTC, выручка составила бы $2 026 906,25. Разница с моделью немедленной продажи через публичный стакан равна $350,87 до расходов и ожидания. Такой частный покупатель в данных API не наблюдался. Сравнение показывает порог для решения, а не доход от реального дарк-пула.
| Маршрут для 25 BTC | Выручка, USD | Эквивалент, ₽ |
|---|---|---|
| Публичный стакан, модель | 2 026 555,38 | 163 214 920,00 |
| Закрытый покупатель по условной цене | 2 026 906,25 | 163 243 178,25 |
| Разница до расходов | 350,87 | 28 258,25 |
Примечание к расчёту. Снимок API получен 24 октября 2026 года по минскому времени. Долларовые суммы пересчитаны по официальному курсу Банка России на эту дату, 80,5381 ₽ за $1. Рублёвые значения нужны только для масштаба. Это не доступный резиденту России курс обмена BTC и не предложение торговать на Kraken. Биржа указывает Россию среди регионов, которые не обслуживает.
Почему предполагаемая выгода может исчезнуть
В этом примере закрытый маршрут выигрывает, только если его дополнительные расходы по сравнению с публичным не превышают $350,87. Сюда входят разница торговых комиссий, расходы на перевод и хранение, обмен валюты и возможная наценка посредника. Даже разница комиссий около 0,017 процентного пункта от условной закрытой выручки съела бы весь рассчитанный зазор.
Тарифы и цена должны относиться к одной и той же паре и проверяться в момент сделки. Для честного сравнения фиксируют исходную публичную цену, долю реально исполненного объёма и итог по всему ордеру, включая остаток.
Ожидание тоже имеет цену. Пока продавец ищет встречную сторону, публичная котировка может уйти вниз. Частичное исполнение оставит часть BTC под рыночным риском. Отказ контрагента или задержка расчёта добавят другие риски. Поэтому честный результат включает не только лучшую найденную цену, но и случаи, когда закрытая сделка вообще не состоялась. Скрытый ордер не превращает экономию издержек в гарантированную прибыль.
Какие криптодарк-пулы существуют и что из них доступно
Работающий протокол, исторический продукт и приостановленный сервис нельзя ставить в одну строку как равные варианты для сделки. Для сравнения я использовал два признака. Система должна сопоставлять заявки без показа общего стакана, а её текущую работу должен подтверждать первоисточник. Отдельно проверяется доступ читателя из России. Статусы и условия ниже сверены 24 октября 2026 года. Само наличие сайта, смарт-контракта или обещания «торговать без проскальзывания» такого доступа не доказывает.
Документированный протокол и исторические примеры
Renegade называет себя децентрализованным дарк-пулом с расчётом в Arbitrum и Base. Цена привязана к середине публичного спреда Binance, если находится встречный объём. При этом новая документация называет приватность дополнительной возможностью, а пример прямой сделки v2 для тестовой сети Base Sepolia создаёт публичный ордер. У разных режимов разный уровень приватности.
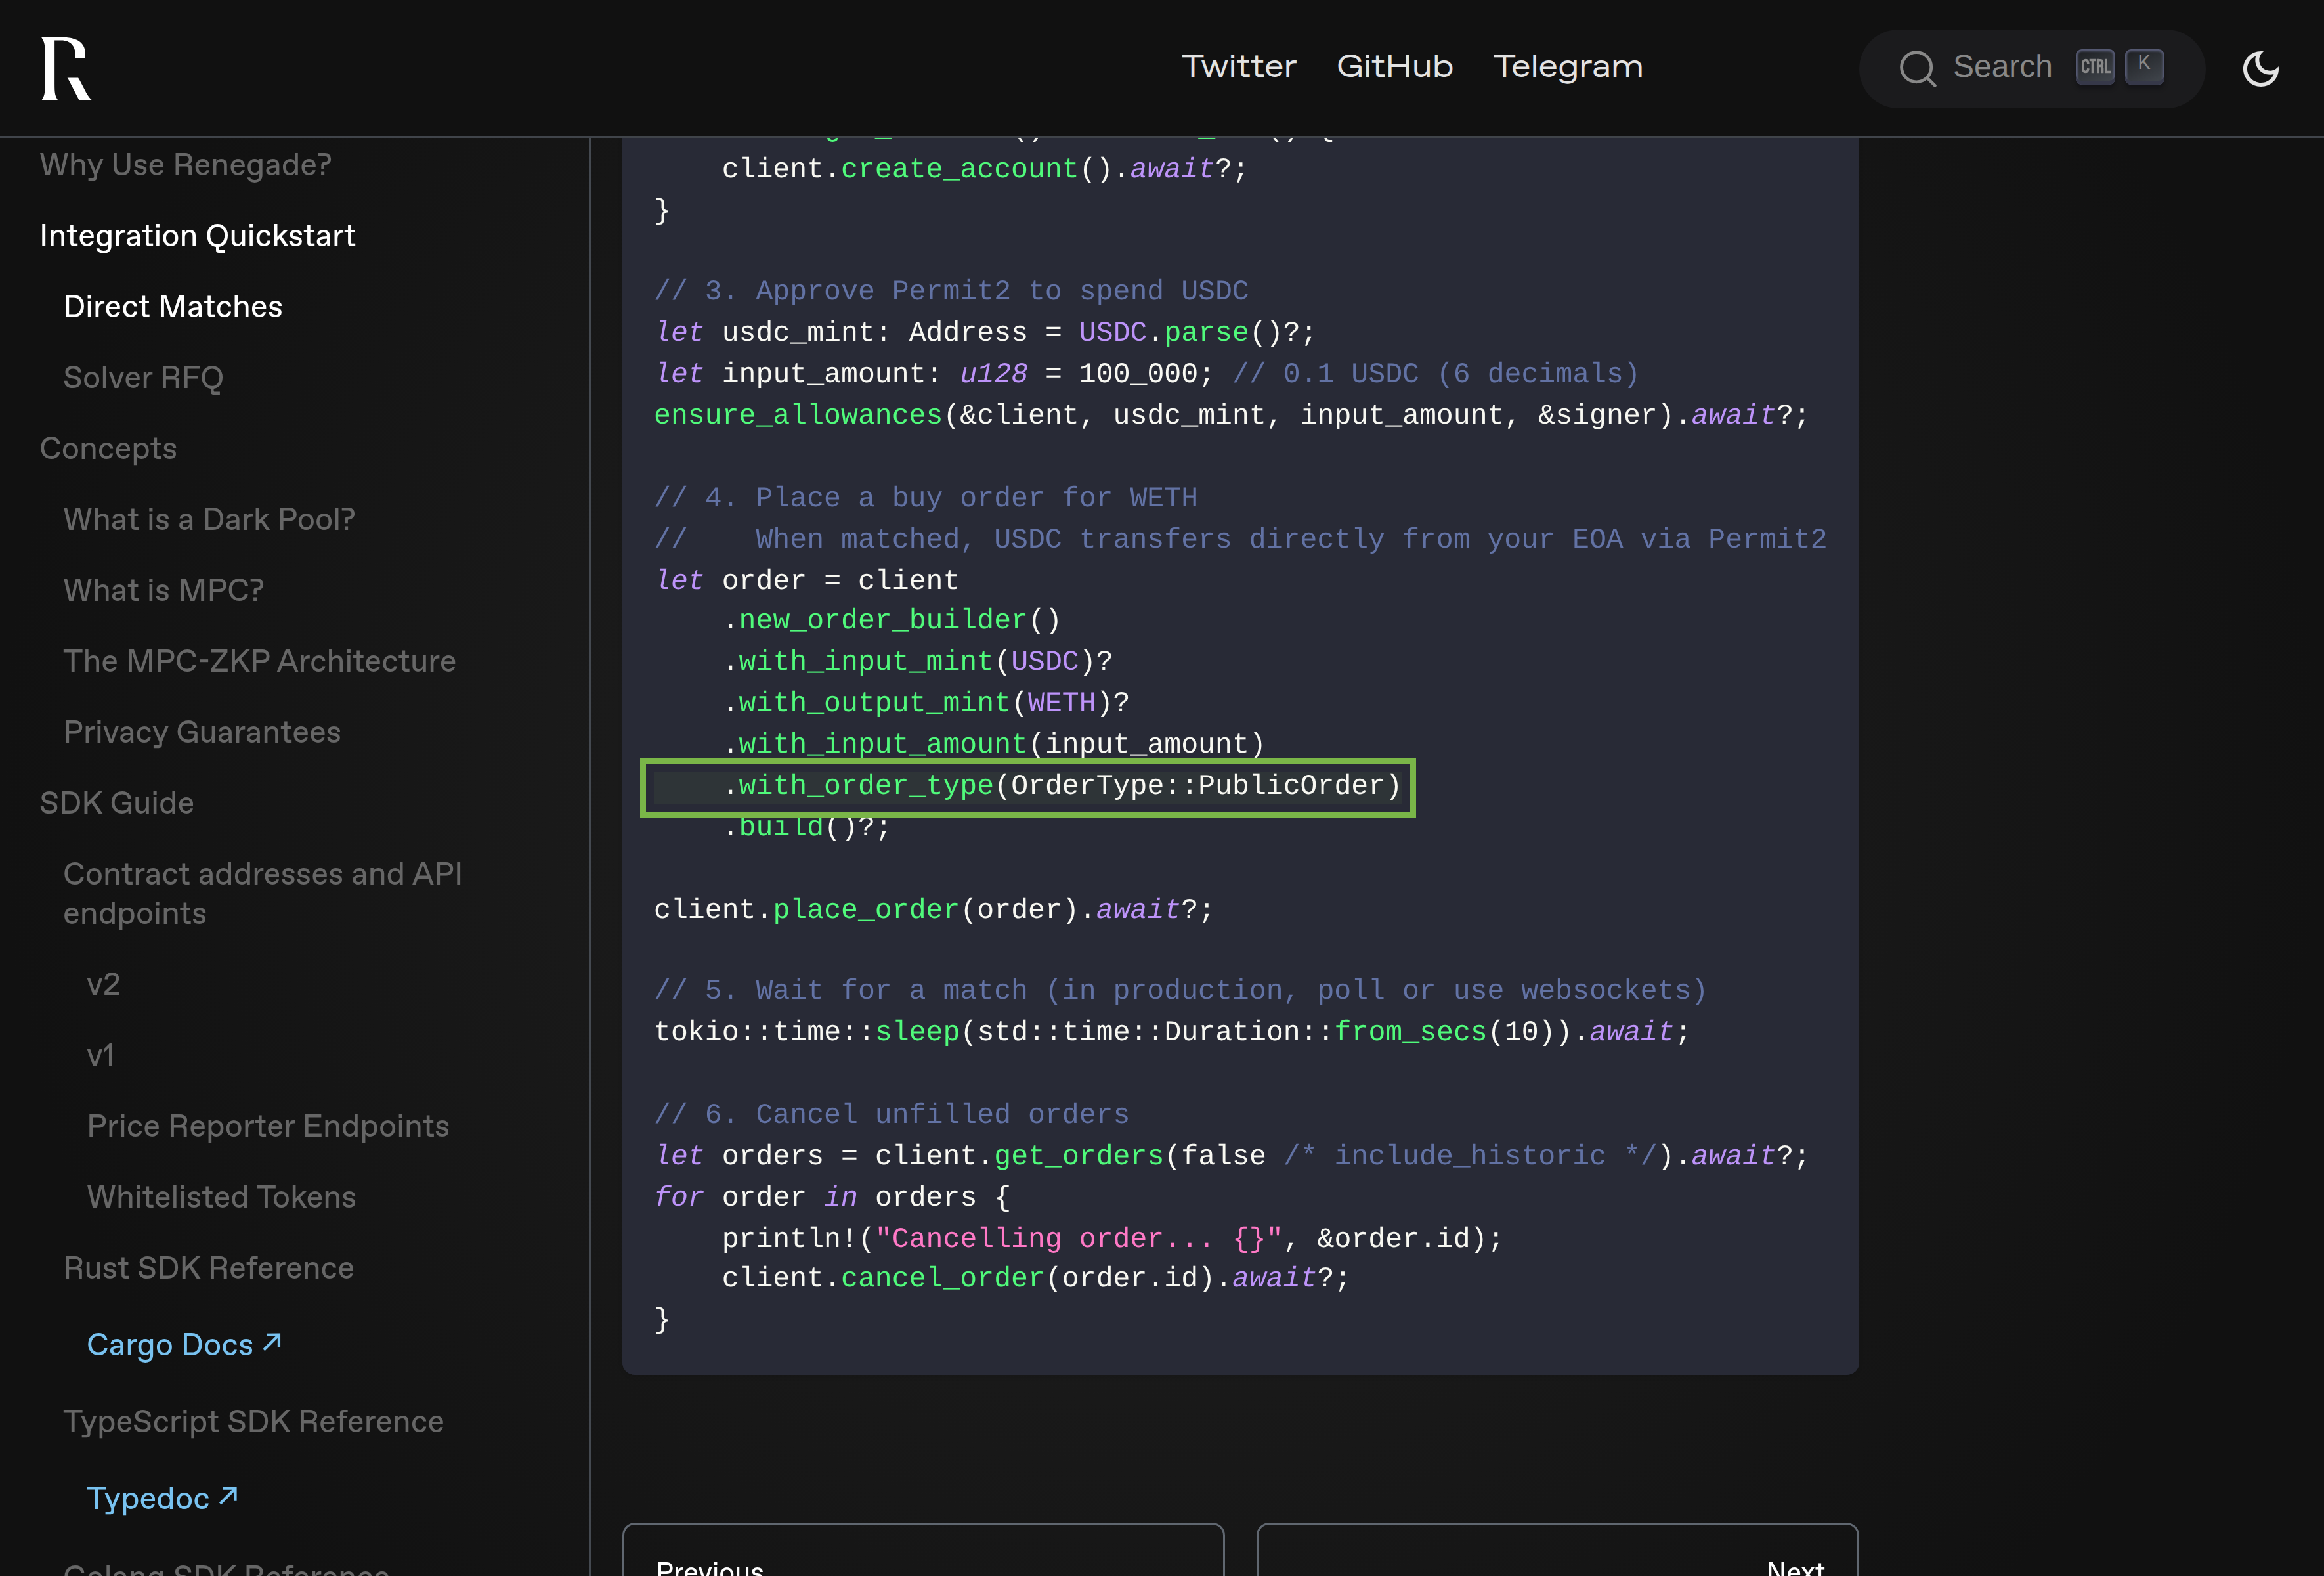
Для прямого сопоставления v2 указаны 0,01% протоколу и 0,01% обслуживающему узлу (релейеру). Обе комиссии берутся с получаемого актива. У других маршрутов тариф отличается. Проверенного пути доступа и вывода для резидента России найти не удалось, поэтому это технический пример, а не рекомендация открыть счёт.
| Пример | Что подтверждено | Вывод для жителя России |
|---|---|---|
| Renegade | Сопоставление в Arbitrum и Base; приватность зависит от режима | Региональный доступ и рабочий путь расчёта не подтверждены |
| Kraken Dark Pool | Исторический запуск скрытого стакана в 2015 году | Kraken не обслуживает клиентов из России |
| Enclave Markets | Официально объявлена временная пауза торгов | Не площадка для новой сделки во время паузы |
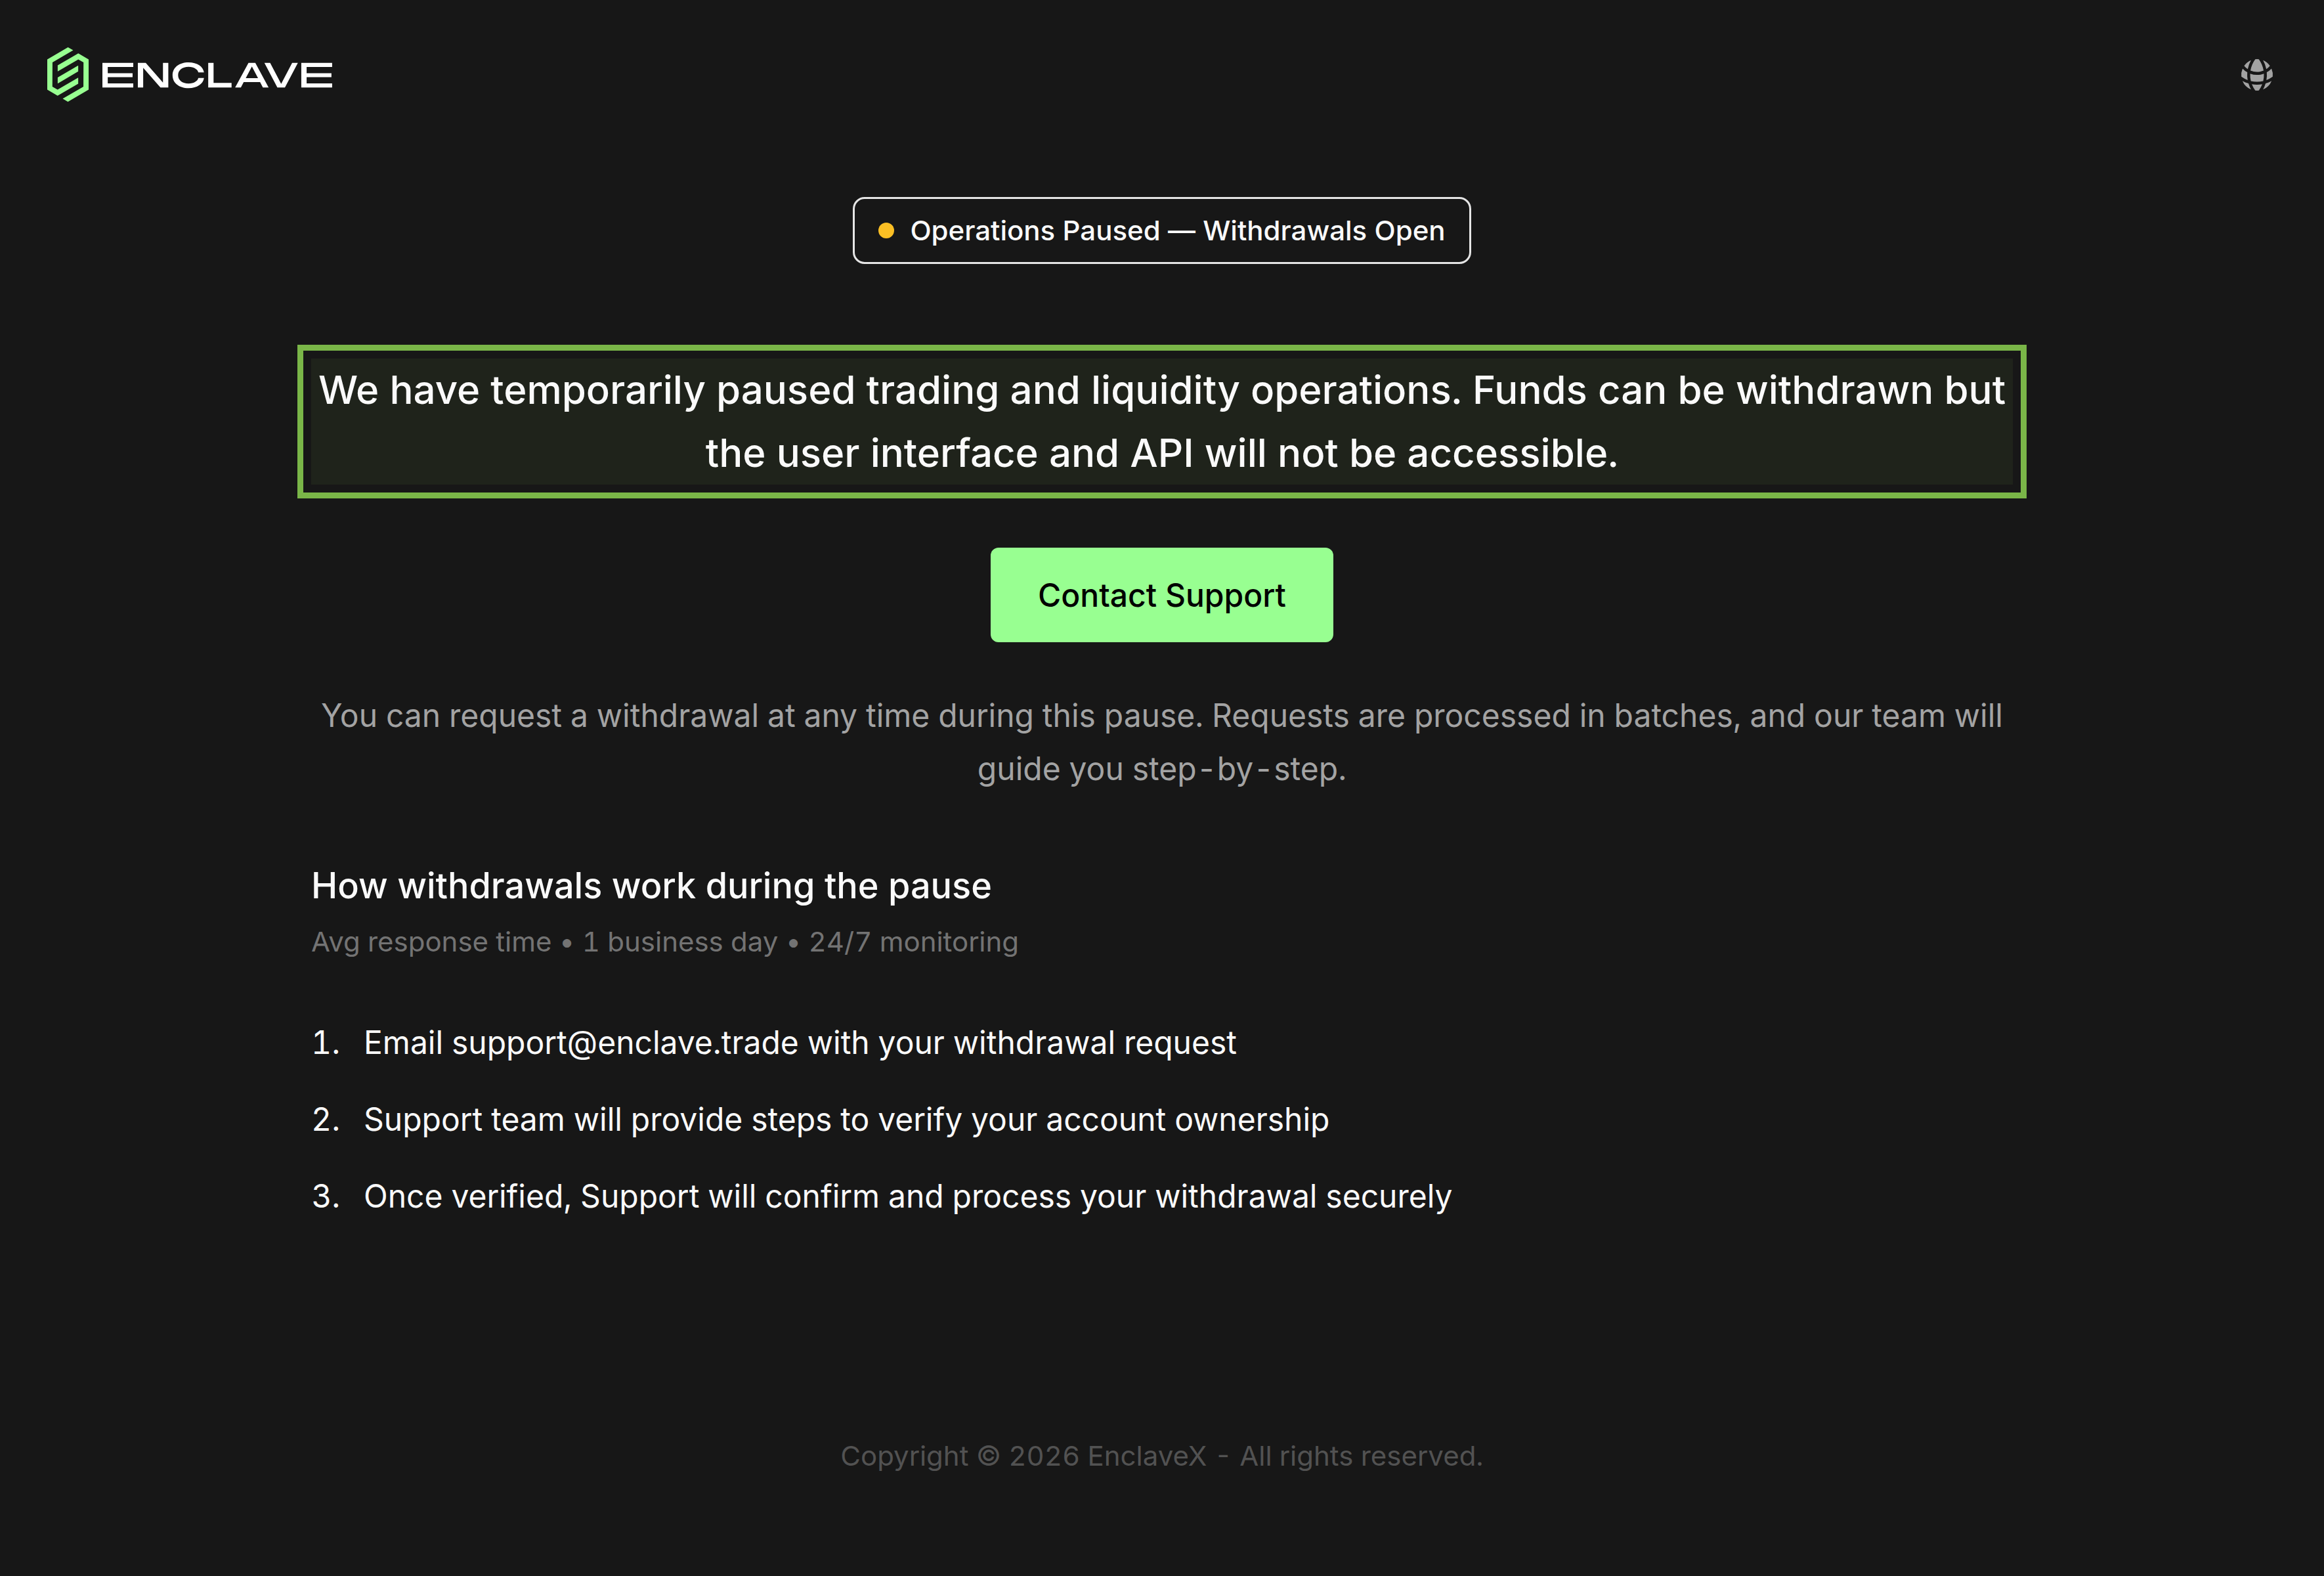
У Kraken подтверждён исторический запуск скрытого стакана в 2015 году, но точный год остановки продукта первичный источник не подтвердил. Enclave прямо называет паузу временной: вывод можно запросить, а интерфейс и API для торговли недоступны. Считать оба названия действующими альтернативами для новой сделки нельзя.
Как проверять доступ и условия
До перевода монет выясняют, какие страны и документы принимает сервис, какие пары действительно доступны, кто хранит активы и кто видит заявку. Затем смотрят правило цены, возможность частичного исполнения, торговую комиссию, сетевые расходы и порядок вывода. Наличие смарт-контракта отвечает лишь на вопрос о технической инфраструктуре. В рассмотренных примерах подтверждённого маршрута именно в дарк-пул для резидента России нет. Это ограничение проверенного списка, а не заявление, что подобных систем нигде не существует.
Риски закрытой торговли и пределы «сигналов китов»
Скрытый стакан уменьшает распространение торгового намерения, но не устраняет риск цены, хранения и расчёта. В описании приватной схемы Renegade сказано, что подключённый релейер видит содержимое обслуживаемого кошелька, включая баланс и открытые ордера. Другие участники и публичная сеть могут не получать этих сведений, однако формула «никто не видит ордер» неверна. Для другого режима или площадки граница доступа будет своей, и её нужно искать в технических правилах.
Что остаётся риском после скрытия заявки
В правилах площадки нужно найти момент, когда цена становится обязательной для обеих сторон. До этого числа на экране могут быть лишь ориентиром. Если цену привязывают к внешнему рынку, важно знать источник котировки, время её обновления и допустимое отклонение. Иначе продавец сравнит публичный стакан с ценой, по которой закрытая система не обязана исполнить его заявку.
Отдельный вопрос касается расчёта. В сделке через смарт-контракт проверяют сеть, токен и разрешение на списание с кошелька. У кастодиального оператора смотрят, кто контролирует активы до исполнения и при каких условиях возможен вывод. При прямой договорённости с контрагентом выясняют, кто первым отправляет актив и как фиксируется получение. Скрытое сопоставление само по себе не защищает ни от ошибки адреса, ни от неисполнения обязательства другой стороной.
Обещание «без проскальзывания» тоже требует расшифровки. Фиксированная цена устраняет изменение котировки после согласования лишь в пределах срока и условий предложения. Внутри неё всё ещё может быть спред или наценка посредника. Поэтому проверяют не рекламную формулу, а количество полученного актива и правило отмены, если расчёт задержался.
Можно ли увидеть закрытую сделку по блокчейну или графику
По одной транзакции нельзя установить, что «кит купил в дарк-пуле» или заработал на этом миллионы. Справка Coinbase перечисляет адреса, сумму и время, которые видны по хешу перевода в публичной сети. Эти поля не показывают владельца адреса, причину перемещения, цену приобретения и цену последующей продажи. Монеты могли перейти между собственными кошельками или на счёт биржи. Внутренний перевод у кастодиального оператора может вообще не создать отдельной записи в блокчейне.
Свеча на биржевом графике отражает сделки конкретной площадки за интервал. Она не раскрывает скрытую заявку в другой системе. Чтобы говорить о прибыли, нужны как минимум подтверждённые сделки покупки и продажи с их ценами и расходами. Крупный перевод без этой цепочки остаётся наблюдением о движении монет, а не торговым сигналом.
Как криптография защищает заявку и расчёт
Скрытому стакану не обязательно нужна сложная криптография. Оператор обычной закрытой площадки может просто не публиковать заявки. MPC и ZK становятся полезны, когда разные участники хотят сопоставить ордера и проверить расчёт в блокчейне, не раскрывая всем содержимое каждого ордера. Это два инструмента для разных задач, а не способ автоматически найти покупателя или улучшить цену.
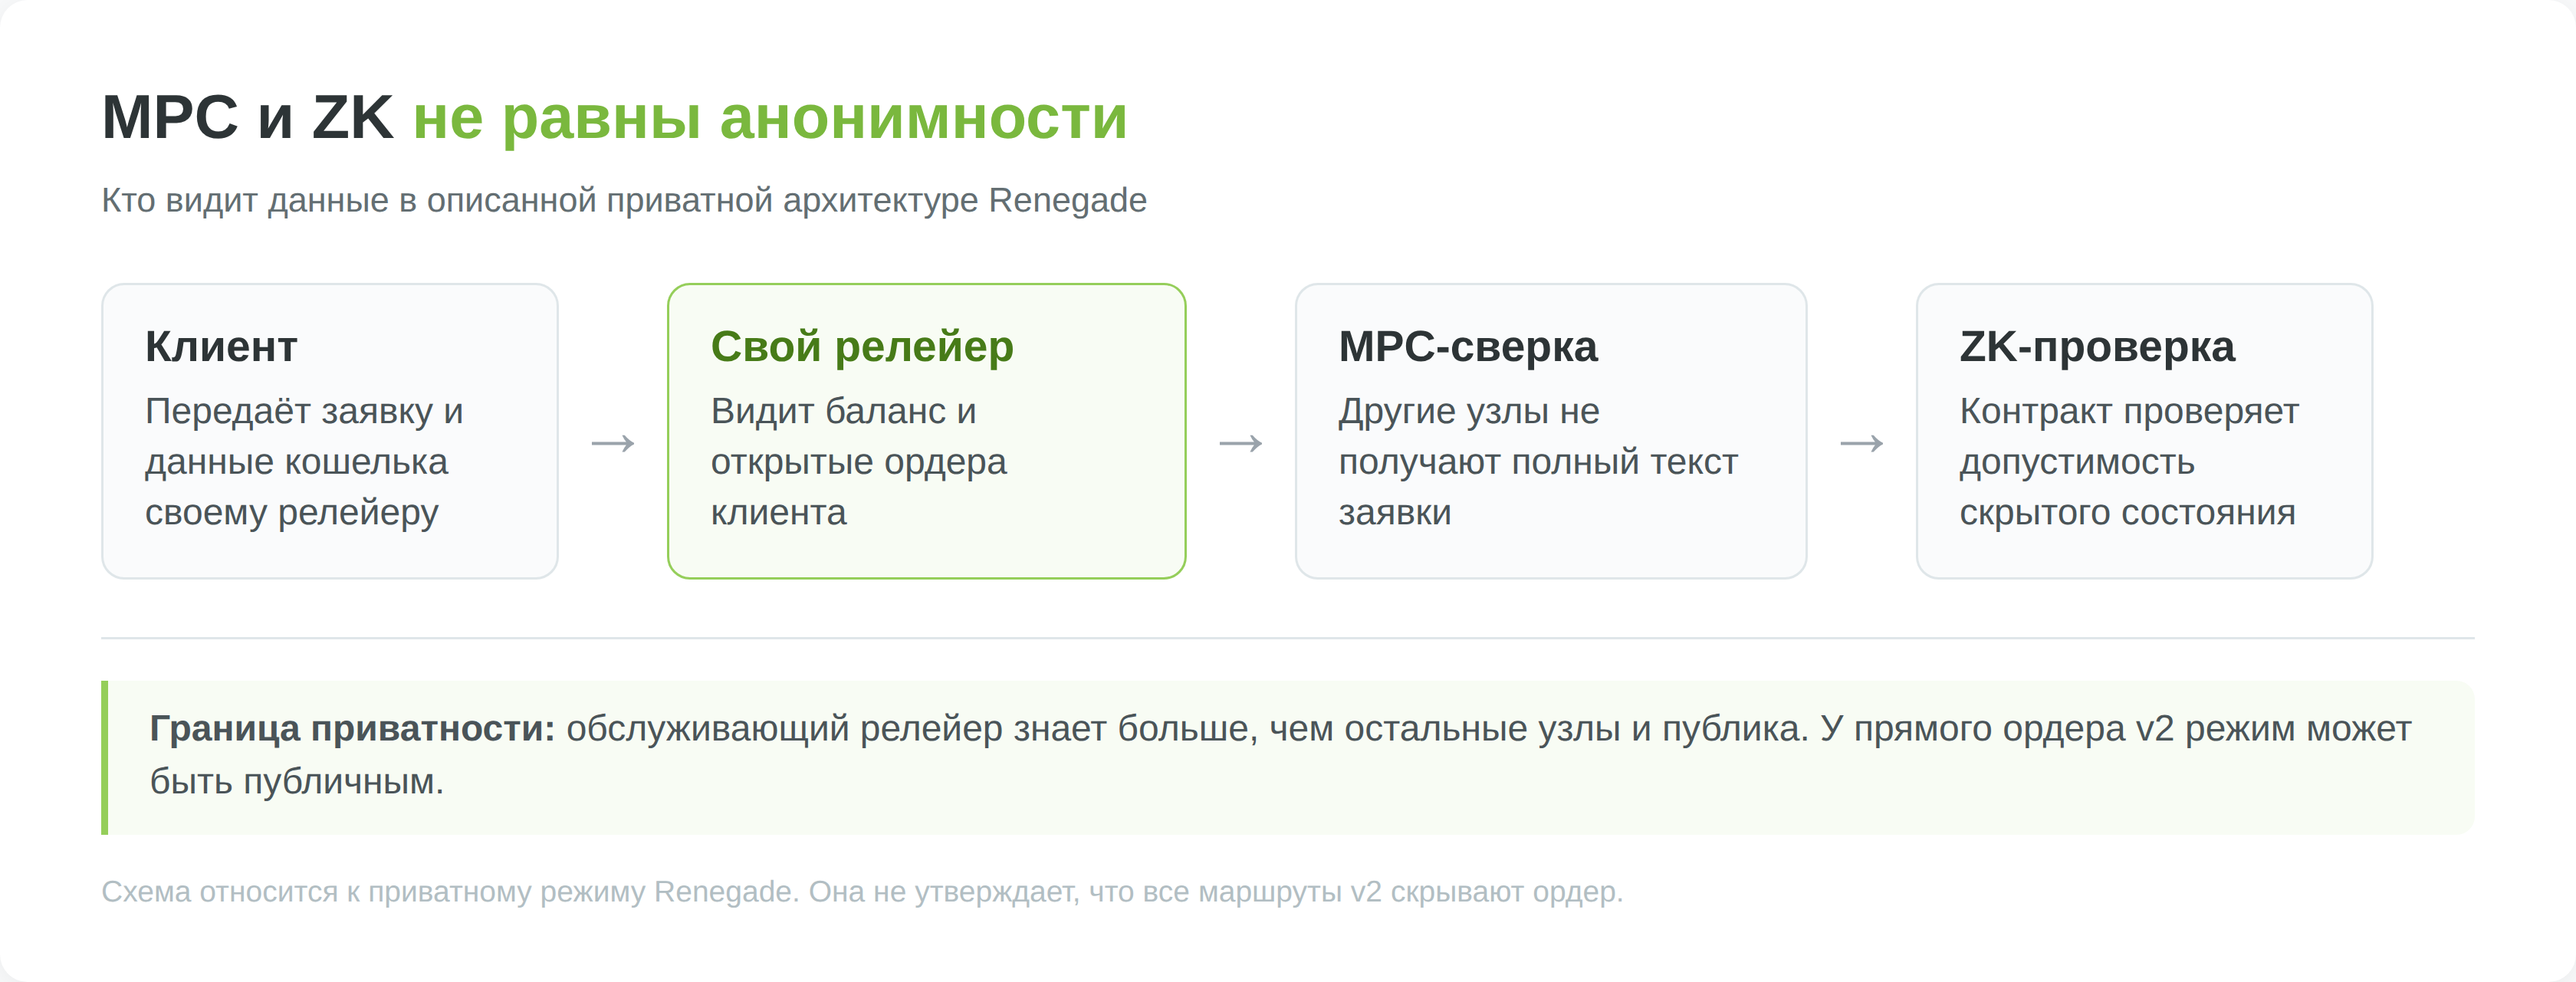
Как сопоставляют заявки с помощью MPC
MPC, или многостороннее вычисление, позволяет сторонам получить результат сравнения закрытых данных без передачи друг другу всех исходных сведений. В приватной схеме Renegade узлы-релейеры сравнивают заявки своих клиентов. Если условия совместимы, система сообщает о совпадении. Если нет, чужой ордер не должен раскрыться только из-за попытки сравнения. MPC не означает, что крупную заявку разбили на мелкие части.
Граница приватности проходит внутри самой системы. Релейер, который обслуживает кошелёк клиента, видит его баланс и открытые ордера. Другим релейерам передаются криптографические обязательства к данным заявки, а не её открытый текст. Поэтому вопрос «кто видит мой ордер» остаётся важным даже при использовании MPC.
Что подтверждает доказательство ZK
ZK означает доказательство с нулевым разглашением. В описанной Renegade приватной архитектуре контракт проверяет, что изменение скрытого состояния кошелька допустимо и старое состояние не используется повторно. Для этой проверки ему не требуется публиковать баланс и полный список ордеров. Доказательство помогает проверить корректность расчёта, но не гарантирует ликвидность, доступ из России или лучший итог после комиссий.
Новая вводная документация Renegade называет приватность дополнительным режимом, а пример прямой сделки v2 для тестовой сети Base Sepolia создаёт публичный ордер. Описание MPC/ZK нельзя без оговорки переносить на каждый маршрут протокола. Для конкретной сделки нужно смотреть выбранный режим, данные, которые он раскрывает, и правила расчёта.
Почему приватная децентрализованная биржа не всегда дарк-пул
Penumbra показывает другую конструкцию. Её документация описывает приватные обмены, которые группируются по торговой паре и исполняются против позиций ликвидности в конце блока. Суммарный результат группы записывается в публичное состояние, а сколько получил конкретный пользователь, не публикуется. Позиции ликвидности видны без привязки к владельцу. Это действующий пример приватной биржевой механики, но его нельзя выдавать за такую же закрытую книгу встречных заявок, как в историческом продукте Kraken.
Нужен ли дарк-пул обычному инвестору
Если нужный объём можно исполнить по приемлемой цене в доступном публичном стакане, скрытая заявка не даёт доказанного преимущества. Для крупного ордера полезно сравнить глубину стакана с обязательной котировкой альтернативного маршрута на тот же объём. Сравнение должно учитывать вероятность исполнения, все расходы и возможность вывести актив. В примере с 25 BTC условная разница до расходов составила $350,87, а не «миллионы прибыли».
Для резидента России рассмотренные документы пока не подтверждают практический путь в криптодарк-пул. Это повод не переводить активы на основании одного маркетингового обещания. И отдельный перевод «кита» не меняет расчёт: без подтверждённых цен покупки и продажи его прибыль неизвестна.