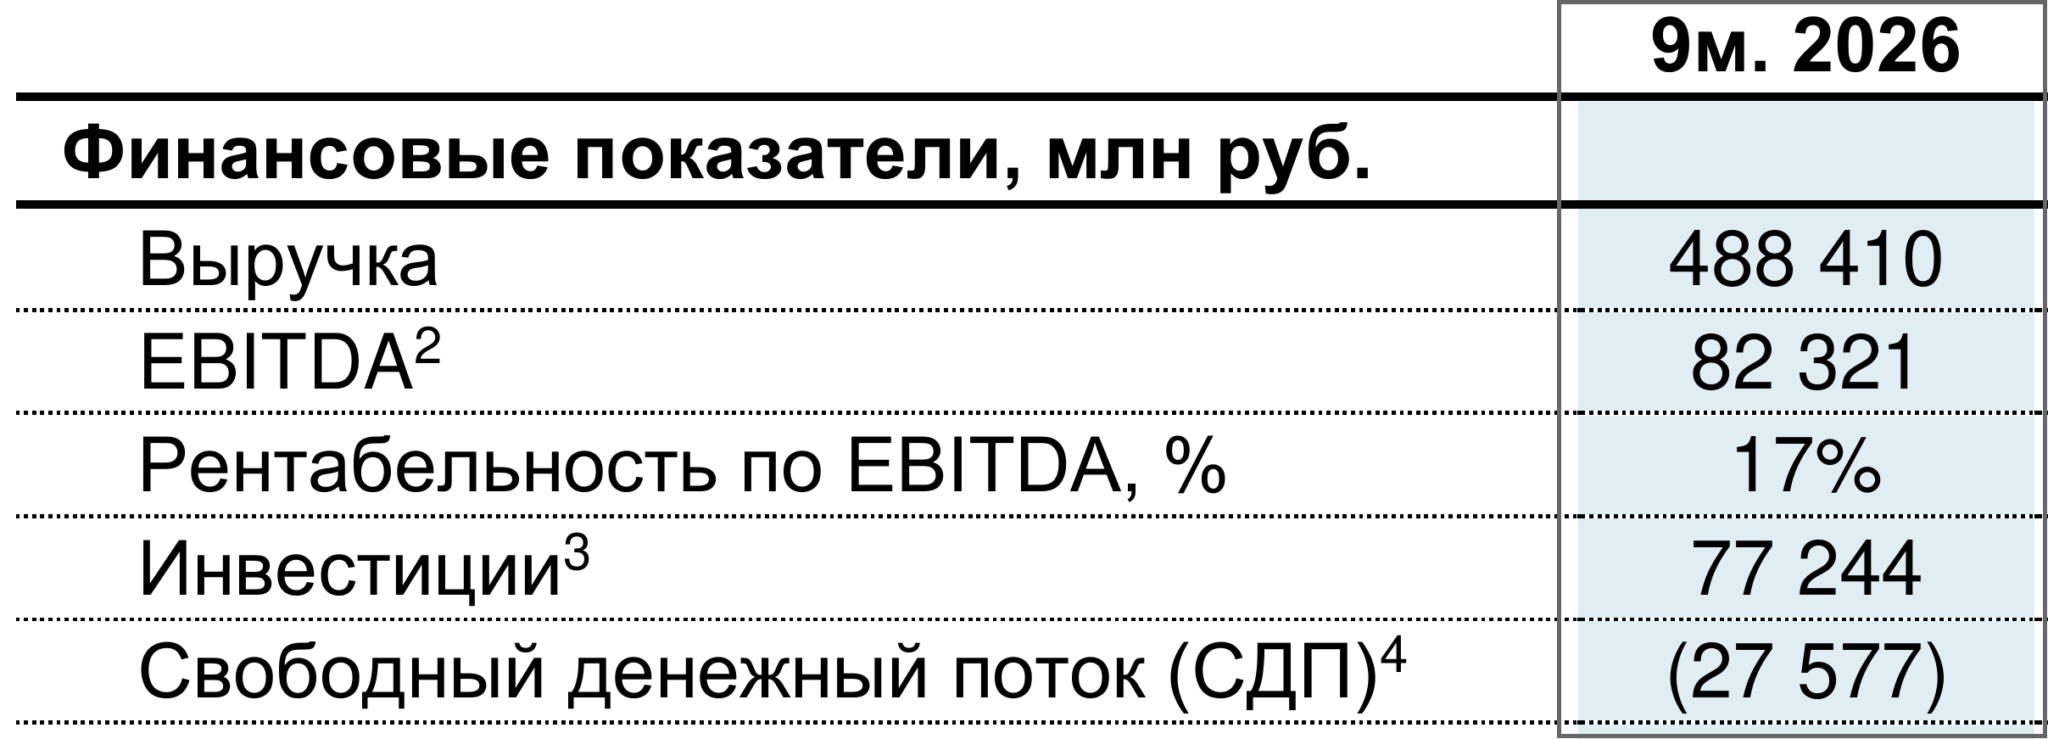
Акции «Северстали» (CHMF) дают долю в группе, которая добывает железную руду и превращает её в прокат, трубы и металлоизделия. Покупка такой бумаги означает ставку на спрос и цены на сталь, а не право на фиксированный дивиденд. В отчёте компании за 9 месяцев 2026 года прибыль составила 19,3 млрд ₽, но свободный денежный поток был отрицательным на 27,6 млрд рублей. Компания решила не распределять дивиденды за этот период.
Что представляет собой «Северсталь»
От руды до готового проката
«Северсталь» объединяет два производственных сегмента. «Северсталь Ресурс» добывает и перерабатывает железную руду, а «Северсталь Российская сталь» выпускает металлопродукцию. Центр сталелитейного бизнеса находится на Череповецком металлургическом комбинате. Часть руды идёт туда, часть компания продаёт внешним покупателям. По опубликованным ею результатам, за 9 месяцев 2026 года продажи руды третьим лицам составили 2,06 млн тонн.
Полной независимости от закупного сырья у группы нет. «Воркутауголь» уже принадлежит другому собственнику, о чём говорится на сайте самой угольной компании. После продажи этого актива условия закупки коксующегося угля влияют на себестоимость стали. Наличие собственных железорудных предприятий от этого риска не избавляет.
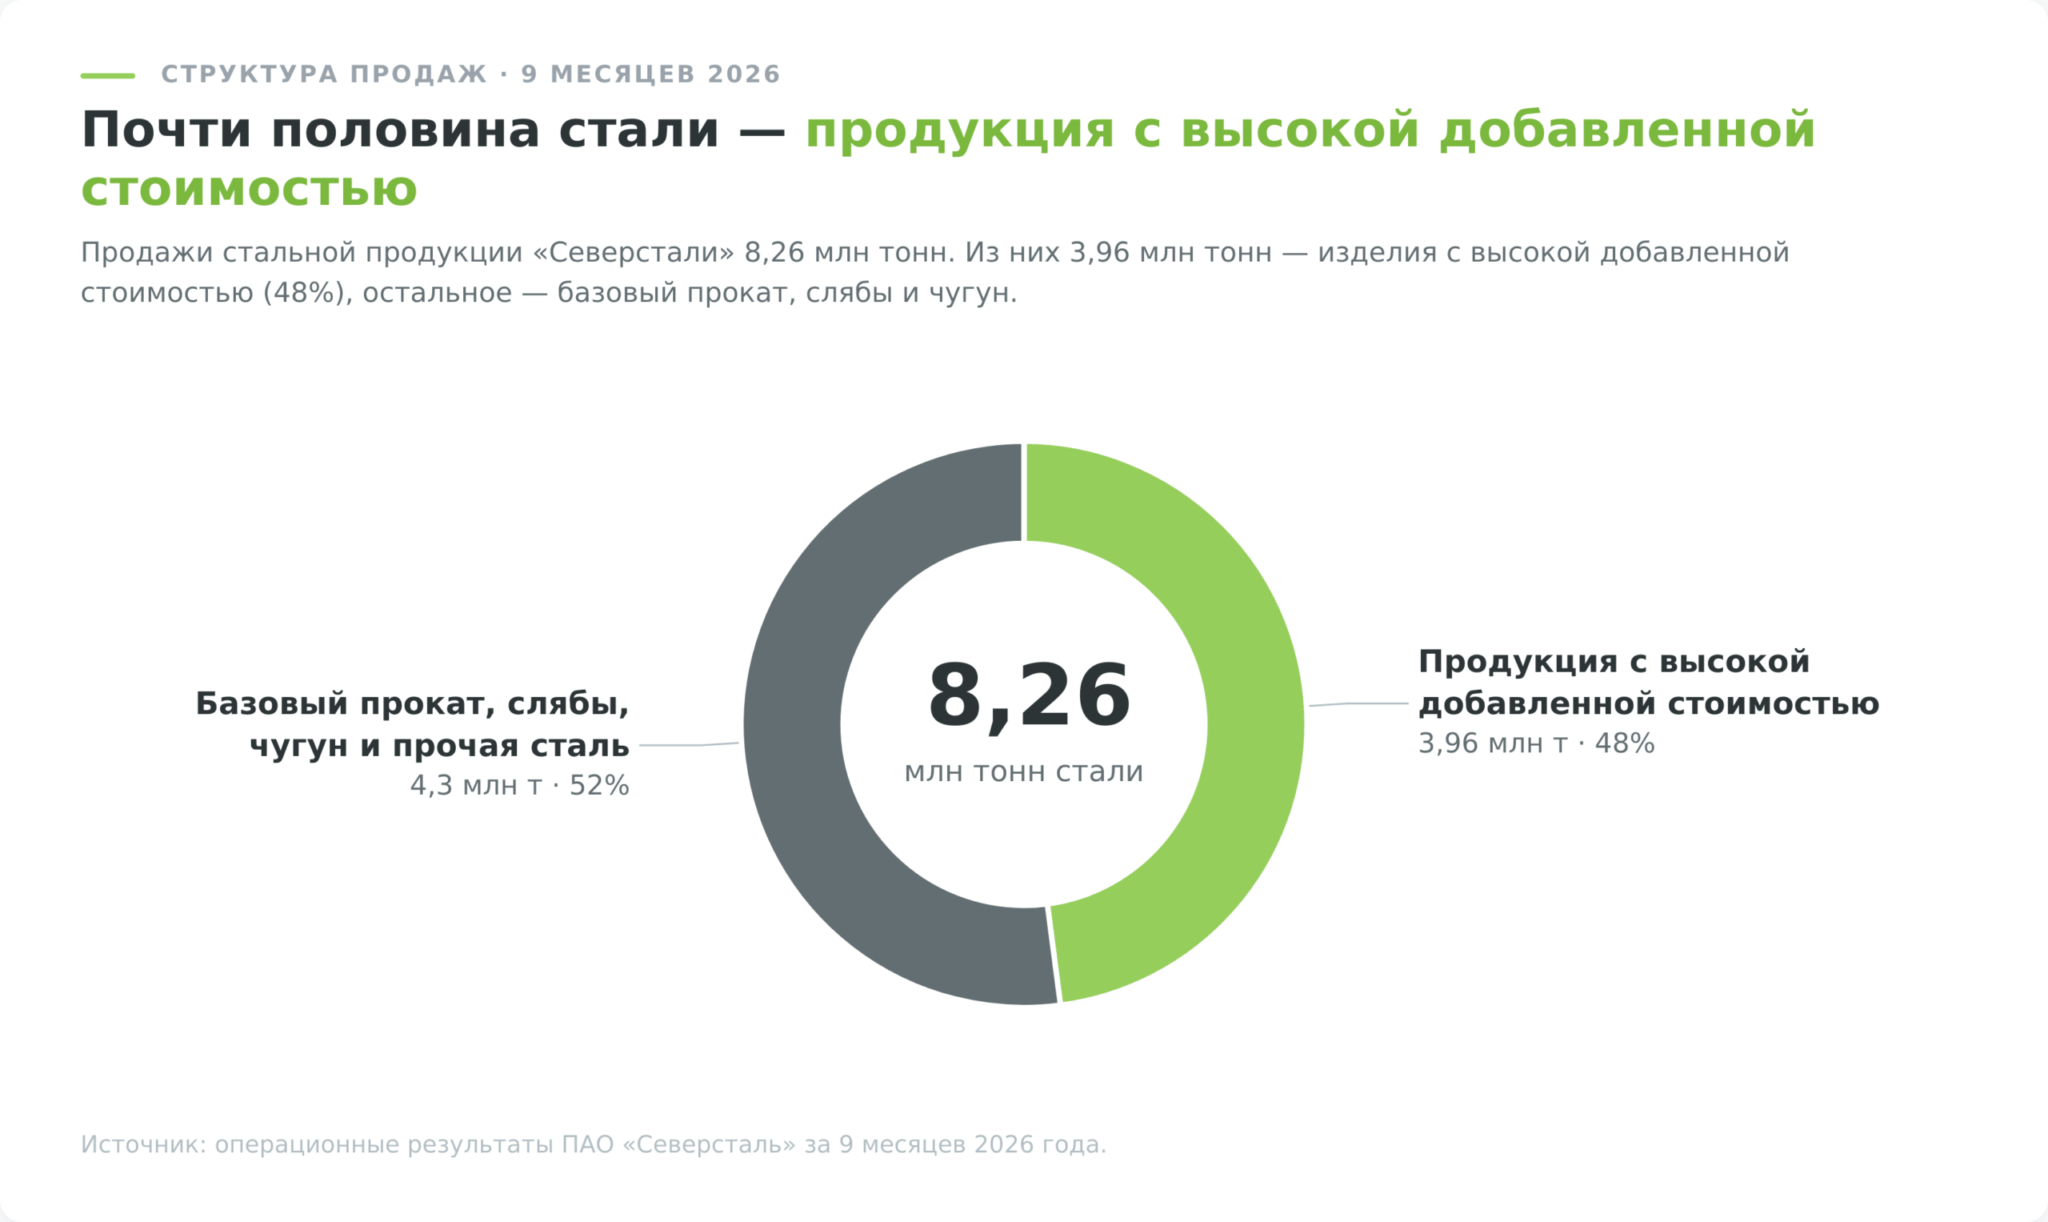
Группа продаёт чугун и слябы, а также выпускает горячекатаный и холоднокатаный прокат, оцинкованный металл, изделия с полимерным покрытием, трубы и метизы. В отчёте «Северстали» продукты с высокой добавленной стоимостью выделены отдельно. За 9 месяцев 2026 года на них пришлось 3,96 млн тонн, или 48% продаж стальной продукции. Эта доля меняется вместе с заказами. Снижение спроса на трубы большого диаметра и переоснащение оборудования сократили продажи такой продукции на 6% год к году.
Почему выручку двух сегментов нельзя складывать
В том же отчёте выручка сегмента «Российская сталь» составляет 479,7 млрд рублей, а «Ресурса» 87,4 млрд рублей. Я сложил их и получил 567,1 млрд ₽, что на 78,7 млрд больше консолидированной выручки группы. Разница не означает скрытых продаж.
Добывающий сегмент поставляет руду сталелитейному, поэтому внутренний оборот попадает в показатели сегментов и исключается при расчёте результата всей группы вместе с другими консолидационными поправками. Для оценки масштаба бизнеса используйте консолидированные 488,4 млрд рублей.
Кому принадлежит компания и что торгуется на бирже
Московская биржа относит CHMF к обыкновенным акциям первого уровня листинга. В выпуске 837 718 660 бумаг с ISIN RU0009046510. Покупатель акций «Северстали» получает долю в капитале ПАО, а не прямое право собственности на станок, рудник или металл на складе.
В исследовании АКРА от декабря 2025 года указано, что Алексей Мордашов контролирует 77,03% акций через российские структуры, а 22,97% находятся в свободном обращении. Миноритарные держатели акций «Северстали» сами не могут обеспечить выплату без поддержки владельца контролирующего пакета. Даже прибыльный квартал сам по себе не создаёт обязательства выплатить дивиденды. Решение зависит от денежных средств, инвестиций и решения органов компании.
Финансовые показатели «Северстали»
Как менялись выручка, EBITDA и денежный поток
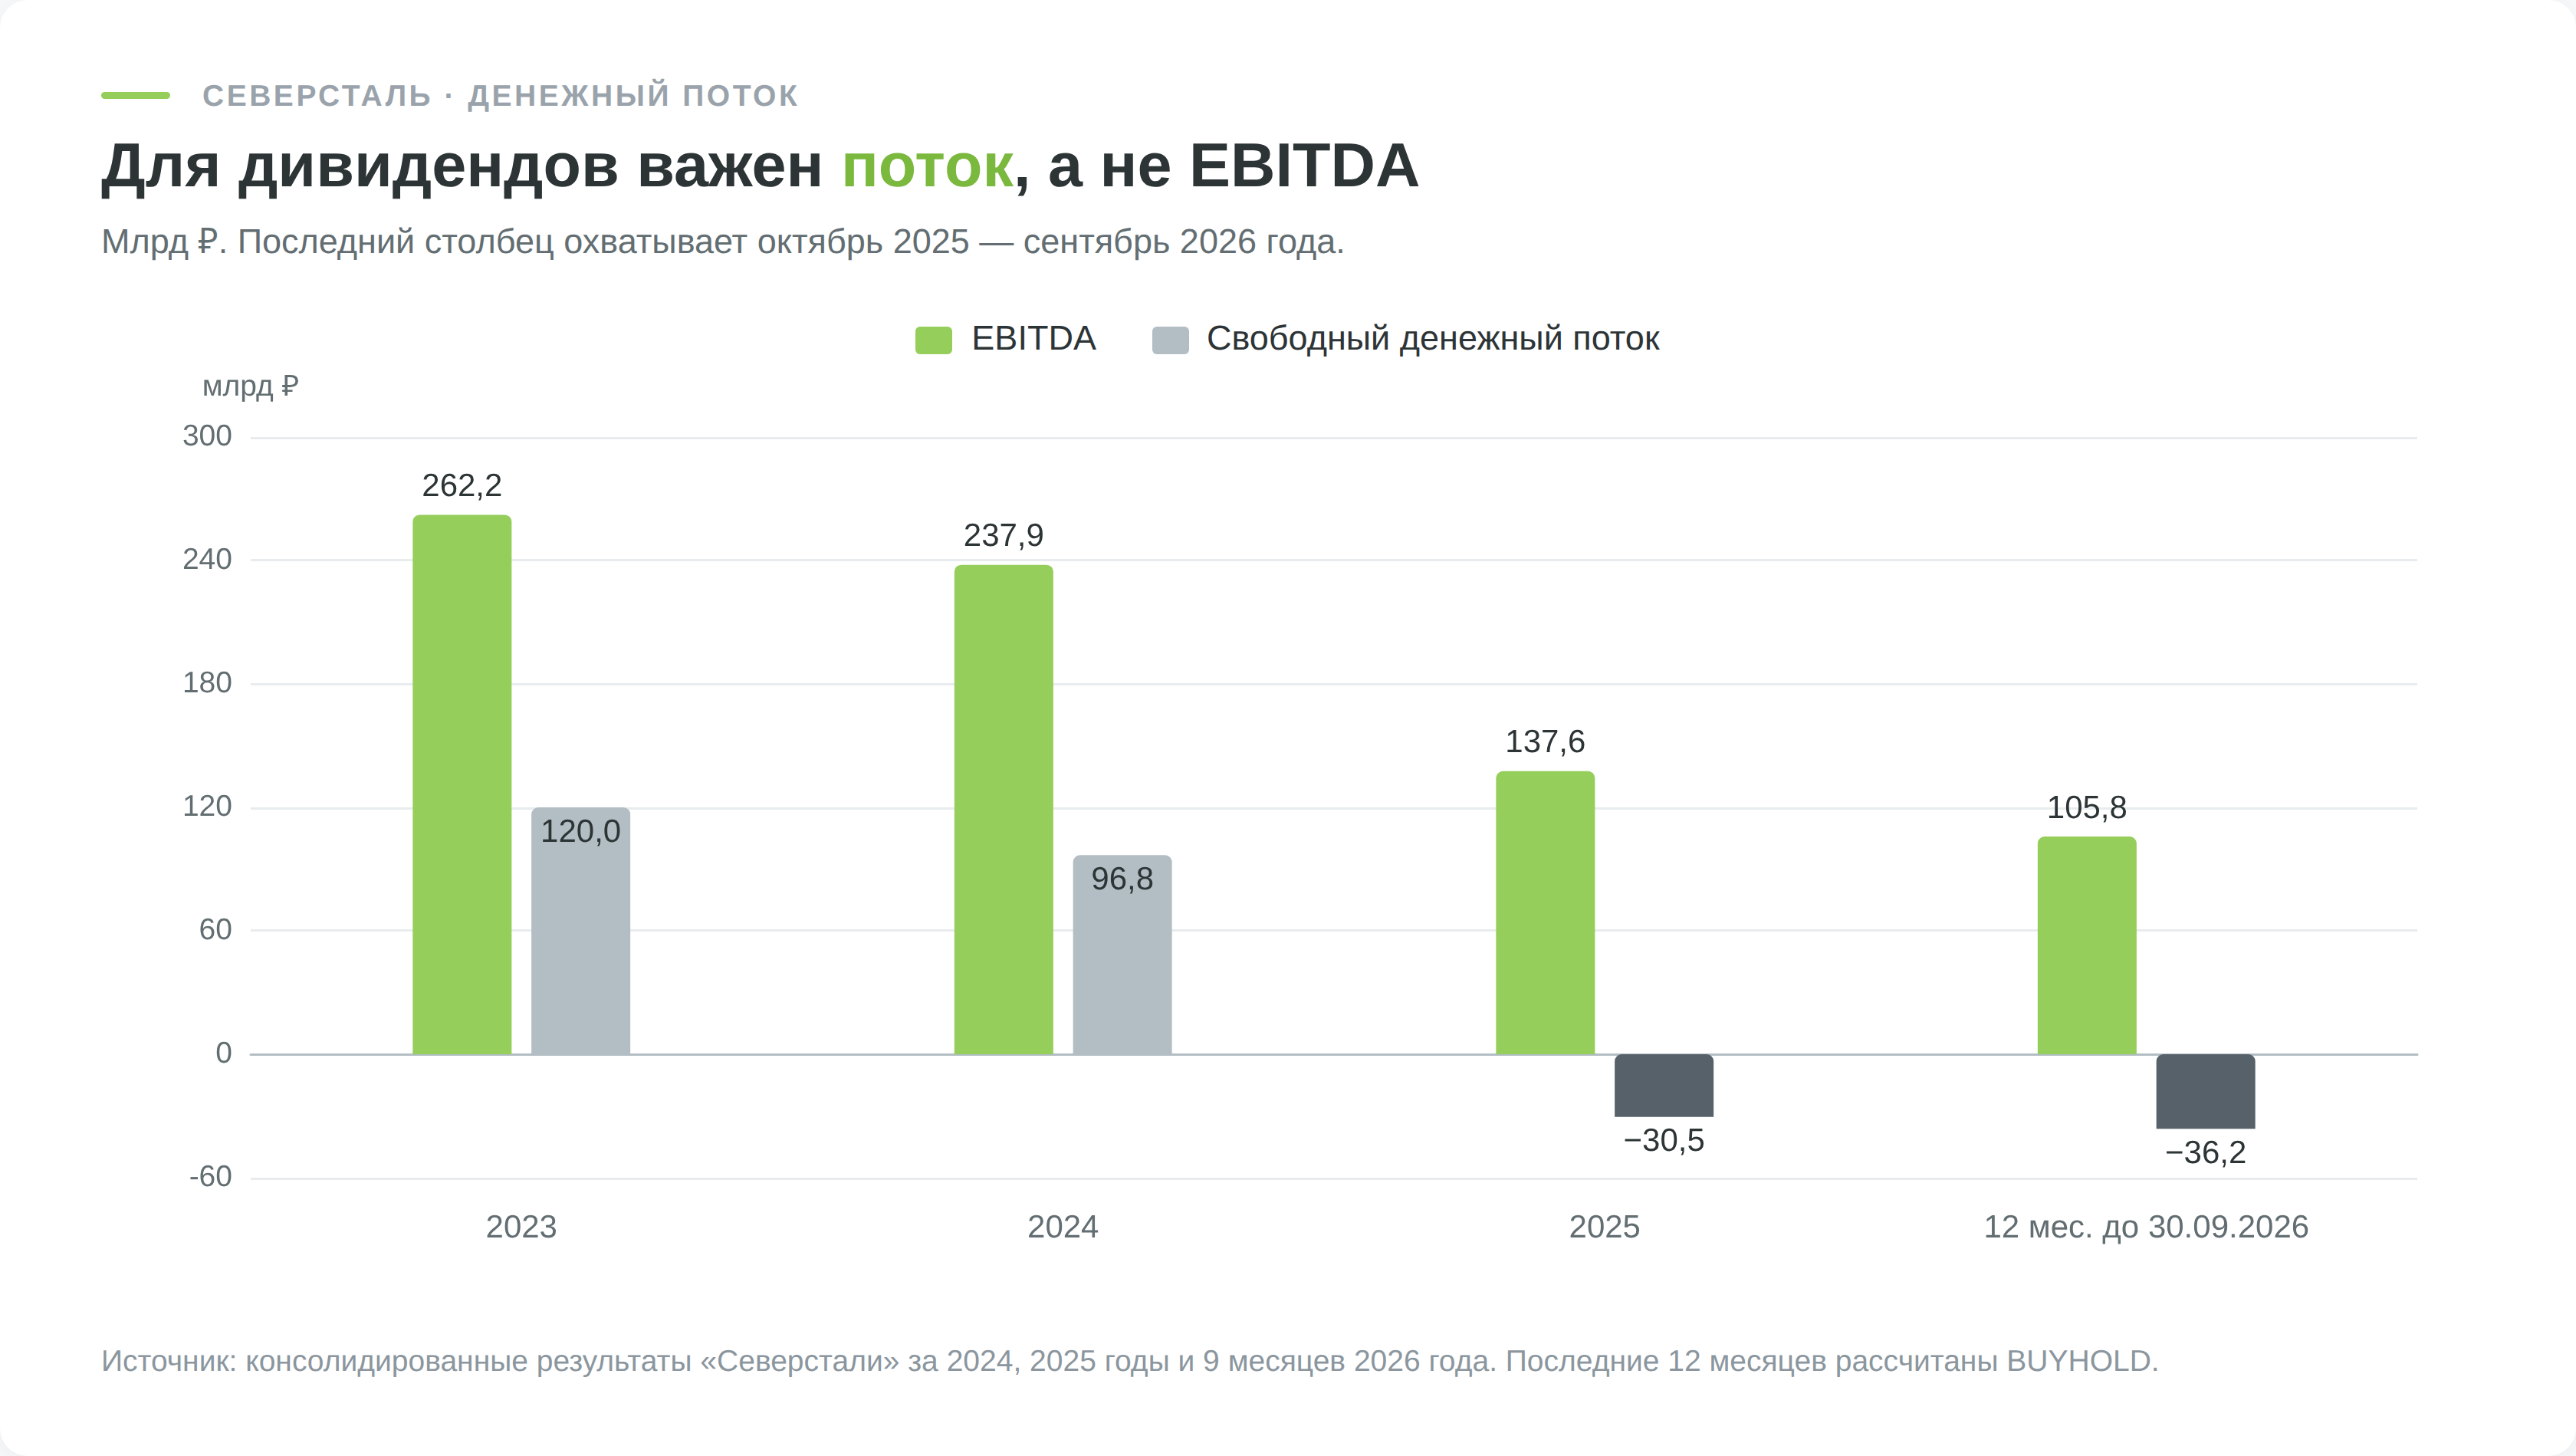
Выручка группы выросла в 2024 году, хотя выплавка стали снизилась. Компания продавала больше готовой продукции и получила более высокие средние цены. Годом позже продажи металлопродукции выросли на 4%, но выручка упала на 14%. Цена реализации оказалась сильнее изменения тоннажа. Обе причины названы в годовых релизах «Северстали».
| Показатель, млрд ₽ | 2023 | 2024 | 2025 | Последние 12 месяцев до 30.09.2026 |
|---|---|---|---|---|
| Выручка | 728,3 | 829,8 | 712,9 | 658,0 |
| EBITDA | 262,2 | 237,9 | 137,6 | 105,8 |
| Рентабельность EBITDA | 36% | 29% | 19% | 16,1% |
| Инвестиции | 72,6 | 118,5 | 173,5 | 123,4 |
| Свободный денежный поток | 120,0 | 96,8 | −30,5 | −36,2 |
Числа таблицы взяты из консолидированных релизов эмитента за 2024 и 2025 годы, а также за 9 месяцев 2026 года. Последний столбец рассчитан как показатель за 2025 год минус показатель за январь–сентябрь 2025 года плюс показатель за январь–сентябрь 2026 года. Это сопоставимые 12 месяцев, а не прогноз на конец года.
Например, EBITDA равна 137,612 − 114,154 + 82,321 = 105,779 млрд ₽. Рентабельность последнего столбца посчитана от неокруглённых значений. Эти числа помогают оценить акции «Северстали» без подмены годового результата одним сильным кварталом.
Почему прибыль есть, а дивидендов нет
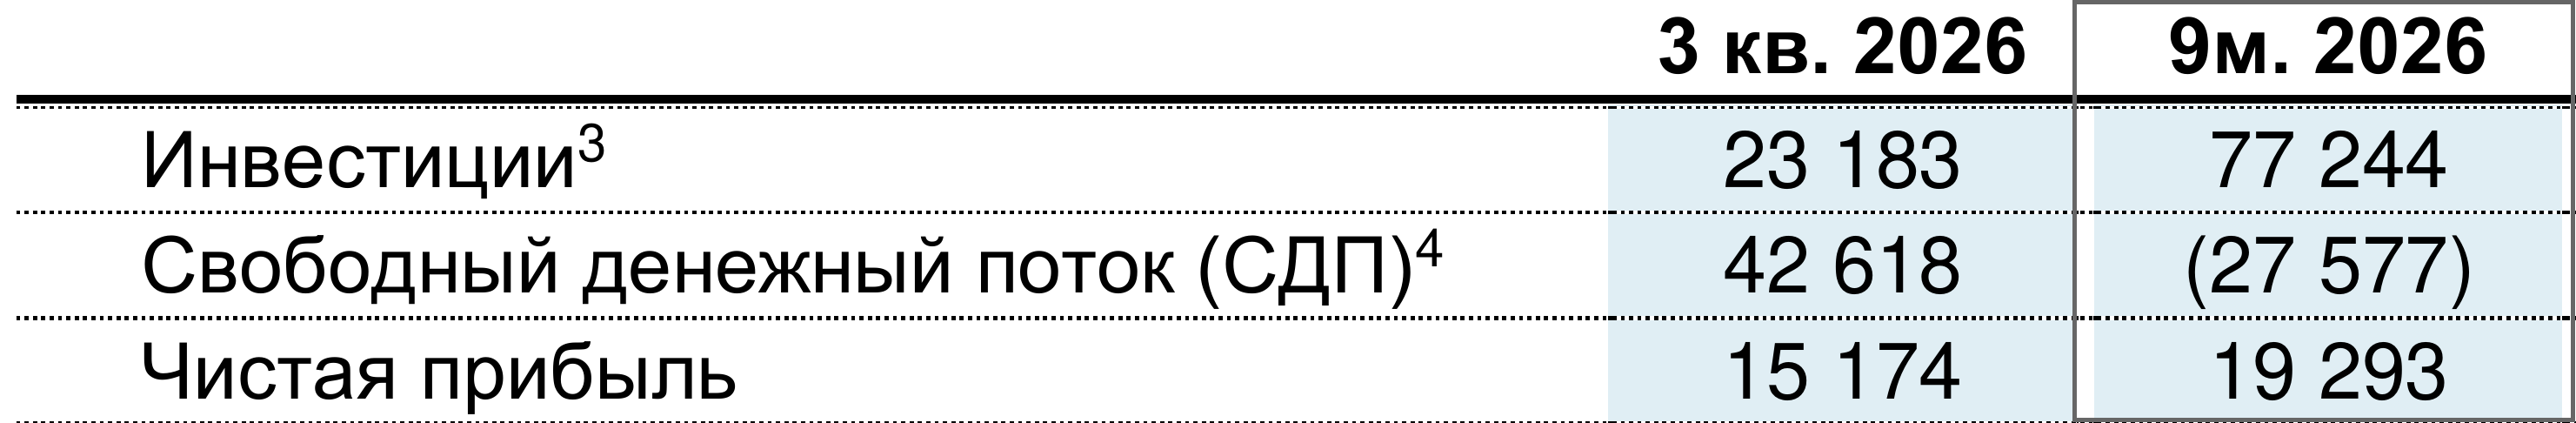
За 9 месяцев 2026 года «Северсталь» заработала 19,3 млрд рублей чистой прибыли, но её свободный денежный поток составил минус 27,6 млрд ₽. Прибыль учитывает начисленные доходы и расходы, тогда как поток показывает, сколько денег осталось после движения оборотного капитала и инвестиций по методике компании. Разница не является бухгалтерской ошибкой. За тот же период на инвестиции ушло 77,2 млрд рублей, а отток денег в оборотный капитал составил ещё 14,5 млрд.
Третий квартал выглядит заметно лучше первых двух. Его свободный денежный поток был положительным на 42,6 млрд рублей. В релизе компания связывает это в том числе с высвобождением оборотных средств при восстановлении факторинга.
Если смотреть только на квартал, можно принять временный возврат денег за устойчивый источник дивидендов. С начала года поток всё ещё отрицательный, а менеджмент ожидает отрицательный результат и за весь 2026 год. Прогноз инвестиций на год составляет 112 млрд рублей. Это ожидания компании, которые могут измениться.
Долг и запас прочности
На 30 сентября 2026 года общий долг группы равнялся 71,1 млрд рублей, денежные средства составляли 21,5 млрд, а чистый долг достигал 49,6 млрд ₽. Отношение чистого долга к EBITDA за последние 12 месяцев было 0,47. Годом ранее в балансе была чистая денежная позиция. Долговая нагрузка пока невысока относительно заработка, но она растёт одновременно с расходами на проекты.
Коэффициент 0,47 сам по себе не означает скорую выплату. У компании может быть достаточно возможностей обслуживать долг и одновременно недостаточно свободных денег для дивидендов. По отчётности «Северстали» за 9 месяцев 2026 года именно такое сочетание наблюдалось на отчётную дату. Отдельно следите за тем, вернутся ли деньги из оборотного капитала и сократятся ли инвестиции без срыва запуска мощностей.
Дивиденды «Северстали»
Что обещает дивидендная политика
Положение о дивидендной политике, утверждённое советом директоров 16 апреля 2018 года, задаёт ориентир на выплаты в размере 100% свободного денежного потока по консолидированной отчётности при отношении чистого долга к EBITDA ниже 1. При коэффициенте ниже 0,5 выплата может превысить 100% потока. Если коэффициент поднимется выше 1, ориентир уменьшается до 50%. Компания вправе корректировать расчёт на сезонные колебания оборотного капитала.
Слова «ориентир» и «может» здесь существенны. Положение прямо называет объявление дивидендов правом общества, а не обязанностью. Совет директоров может учитывать и другие показатели, затем акционеры принимают решение.
Если дивиденды не объявлены, держатель акций «Северстали» не получает денежного требования к компании только потому, что коэффициент долга оказался ниже 1.
Выплаты и пауза
| Период результатов | Свободный денежный поток, млрд ₽ | Что решила компания |
|---|---|---|
| 2023 год | 120,0 | Начислила 160,4 млрд ₽ за 2023 год, выплаты состоялись в 2024 году |
| 2024 год | 96,8 | Начислила 99,2 млрд ₽ за первые 3 квартала, за четвёртый не распределяла |
| 2025 год | −30,5 | Акционеры решили не распределять прибыль и не выплачивать дивиденды по итогам года |
| 9 месяцев 2026 года | −27,6 | Компания объявила об отказе от распределения за период |
Суммы по первым двум строкам и причины паузы приведены в релизах «Северстали», решение по 2025 году опубликовано в раскрытии итогов собрания акционеров 1 июня 2026 года. Период, за который начислен дивиденд, не всегда совпадает с календарным годом поступления денег на брокерский счёт. Поэтому «дивиденды за 2023 год» в таблице не следует записывать как выплату 2023 года.
Для стратегии, которая требует регулярных поступлений уже в ближайшие 12 месяцев, акции «Северстали» сейчас не дают подтверждённого графика выплат. Даже положительный денежный поток одного квартала не делает ближайший дивиденд объявленным. Даты решений и отсечек можно проверять в календаре дивидендов BUYHOLD. Юридически решающим остаётся сообщение самого эмитента.
Сколько останется после налога
Дивиденды по акциям «Северстали» для налогового резидента РФ облагаются НДФЛ по ставке 13% в пределах 2,4 млн ₽ соответствующей годовой базы и 15% с превышения. ФНС разъясняет, что база дивидендов считается отдельно от зарплаты и прочих инвестиционных доходов. При выплате российский налоговый агент удерживает налог. Покупка акций через ИИС не превращает дивиденды в необлагаемый доход.
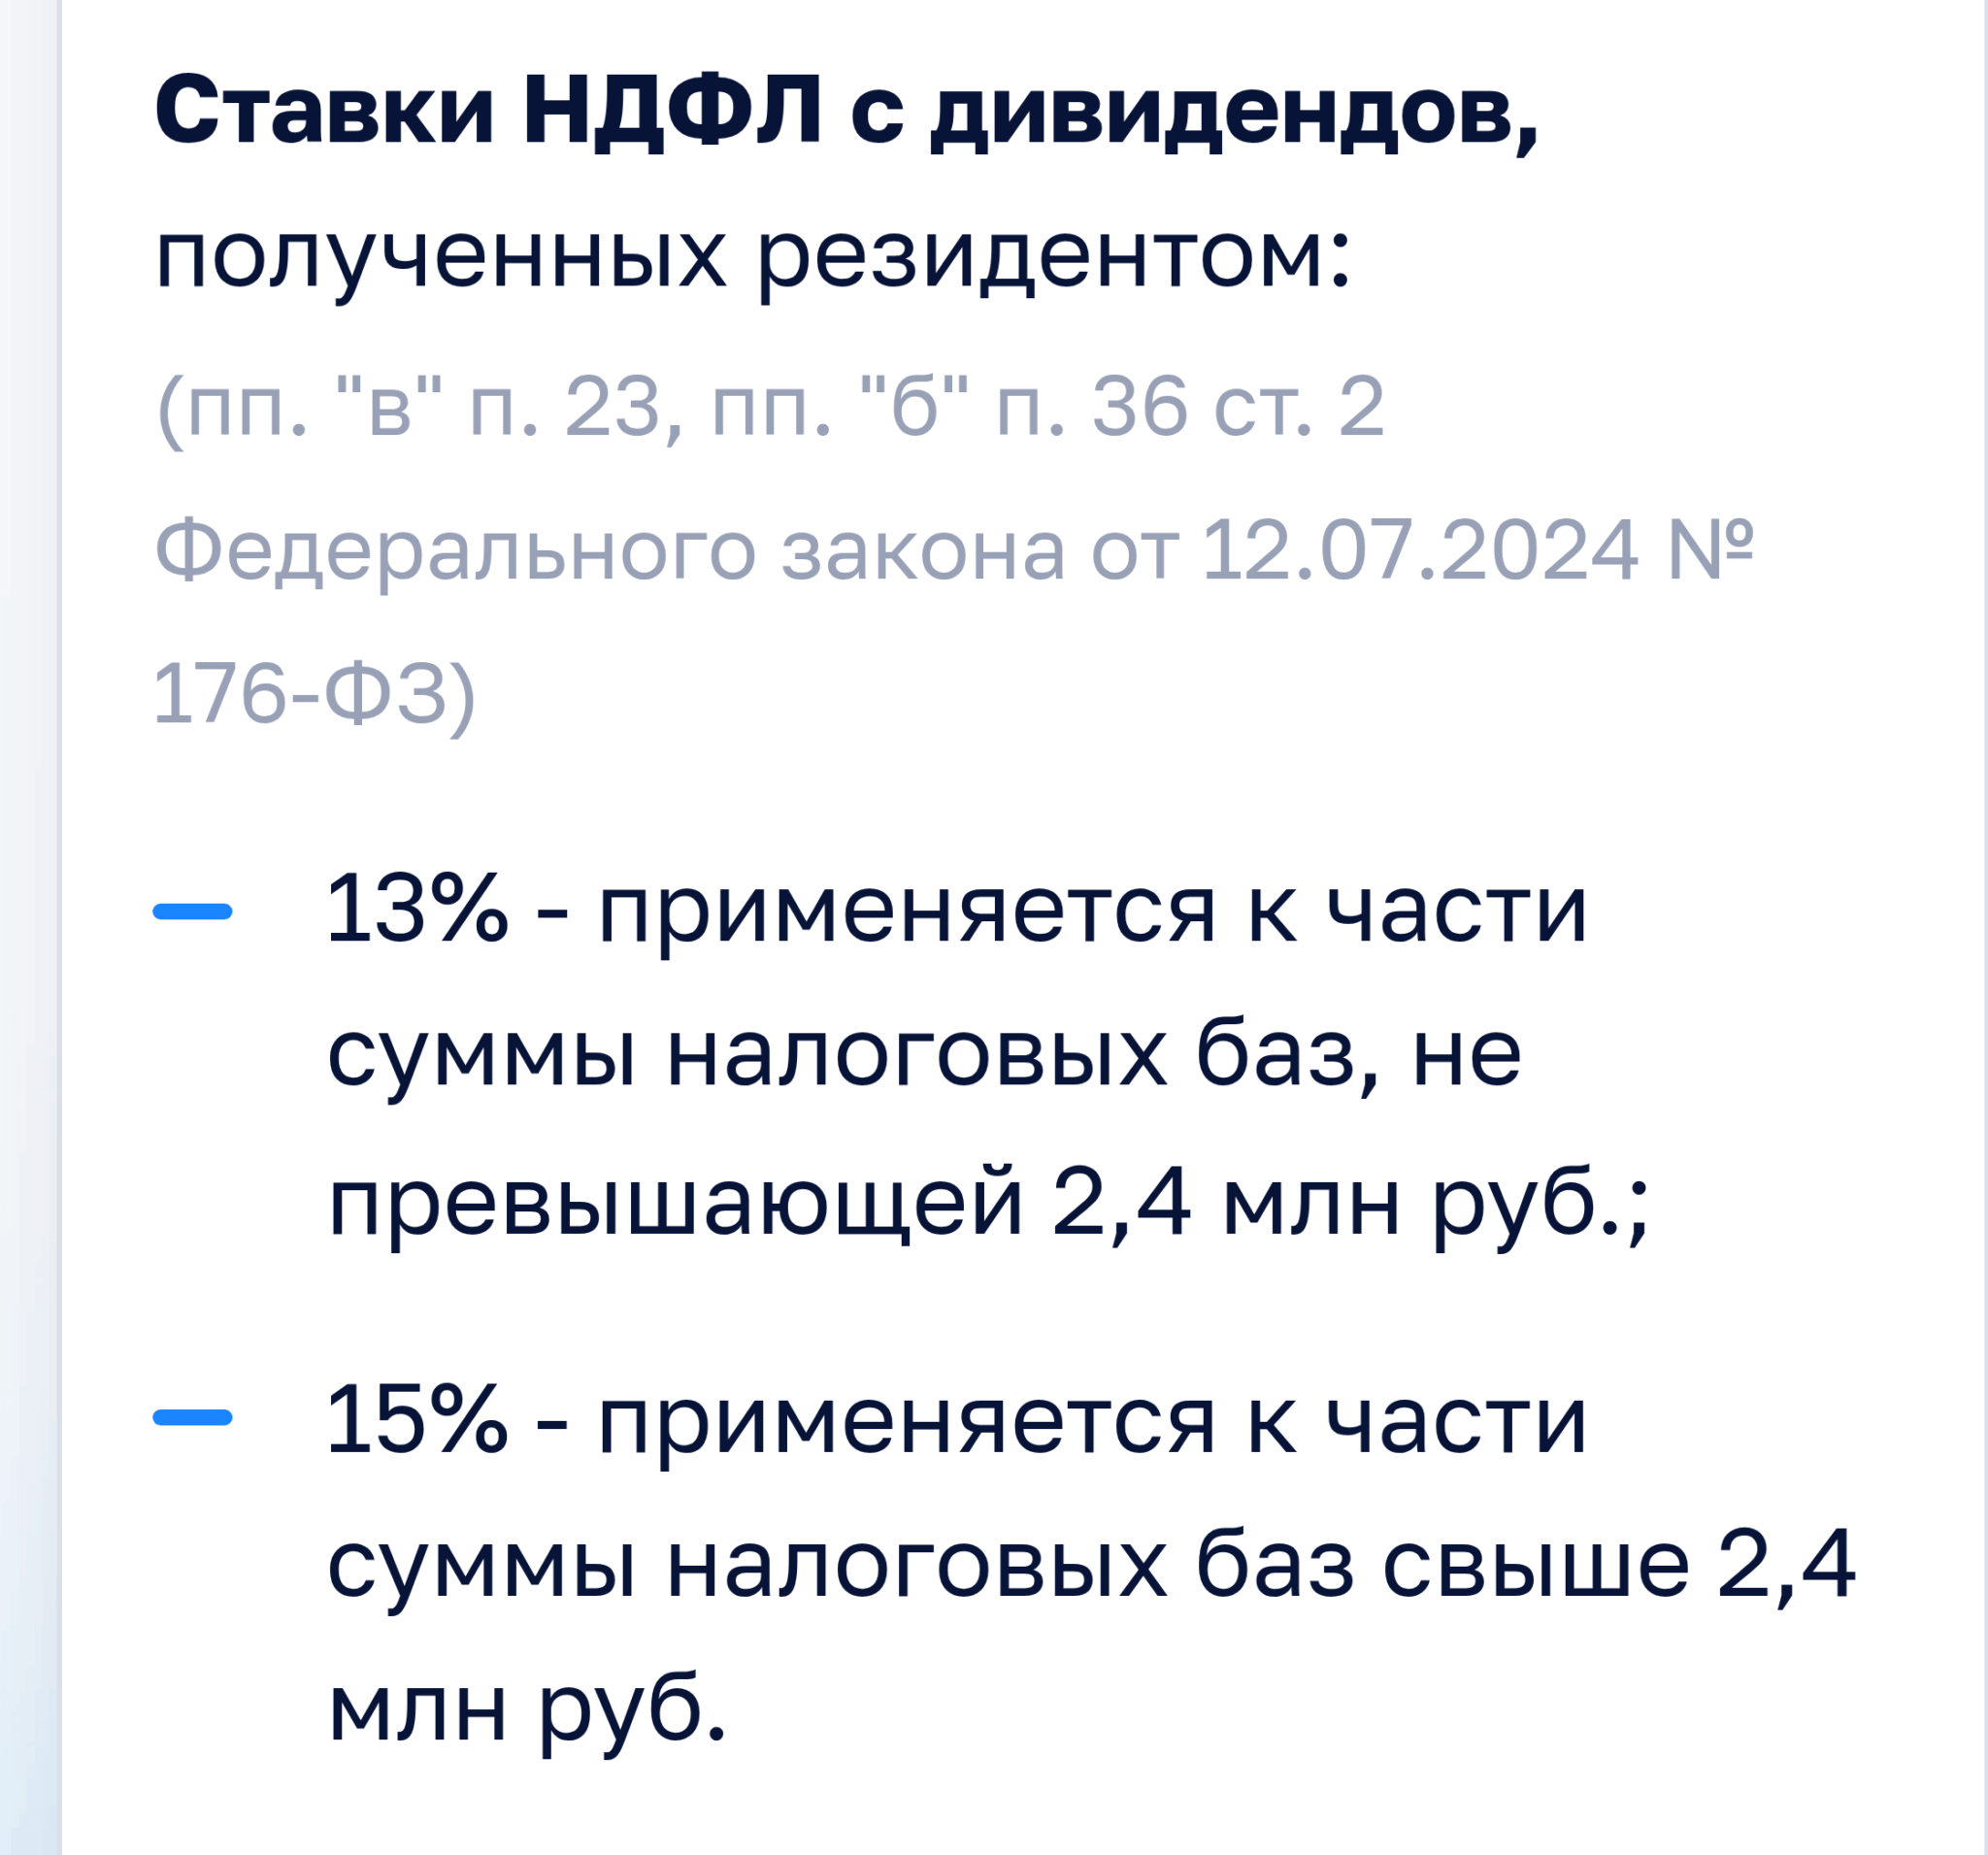
Допустим, компания в будущем объявит 50 ₽ на акцию, а у человека будет 100 акций. Начисление составит 5 000 рублей. Если вся сумма попадает под ставку 13%, налог равен 650 ₽, на счёт поступит 4 350 рублей. Число 50 ₽ взято только для расчёта налога, это не прогноз дивиденда «Северстали». Покупная цена акций «Северстали» и брокерские комиссии в этом примере не участвуют.
От чего может зависеть восстановление бизнеса
Инвестиции должны начать приносить деньги
Компания строит комплекс по производству железорудных окатышей на площадке Череповецкого комбината и развивает переработку металла. По сообщению «Северстали» за 9 месяцев 2026 года, запуск основных стратегических проектов ожидается в четвёртом квартале. Запуск сам по себе ещё не равен росту свободного денежного потока. Оборудование должно выйти на плановую загрузку, а экономия или дополнительная выручка должны превысить расходы на его обслуживание.
В 2025 году инвестиции достигли 173,5 млрд рублей против 118,5 млрд годом ранее. Прогноз менеджмента на 2026 год составляет 112 млрд ₽. Снижение капитальных затрат может высвободить деньги для акционеров, если операционный поток не упадёт вместе с ними. Но перенос проекта ради краткосрочного улучшения потока способен уменьшить будущую эффективность. Проверять приходится обе стороны расчёта, дату запуска и последующие расходы.
В октябре 2026 года компания сообщила о покупке Дмитровского металлоцентра. По оценке самой «Северстали», интеграция комплекса позволит увеличить реализацию её дистрибуционной сети примерно на 700 тыс. тонн в год. Это потенциальная мощность канала продаж, а не уже полученная выручка или прибыль. Для проверки результата потребуется посмотреть, как изменятся фактические отгрузки и маржа после сделки.
Спрос на сталь и цены реализации
По оценке менеджмента «Северстали», потребление стали в России в 2025 году снизилось примерно на 14%. За 9 месяцев 2026 года спрос прибавил лишь около 1% год к году, а средние цены на сталь внутри страны были ниже на 6%. Эти оценки описывают рынок в указанные периоды. Они не гарантируют повторения той же динамики в следующем году.
Строительство, производство труб и промышленное оборудование покупают разные виды стали. Рост физического спроса может пройти мимо более дорогой продукции компании, а снижение цен на массовый прокат способно перекрыть прибавку тонн. Уже в отчёте за 9 месяцев 2026 года продажи стальной продукции почти не изменились, но выручка сократилась на 10%.
Экспорт не заменяет внутренний спрос автоматически
В годовом отчёте за 2025 год «Северсталь» описывает экспортные продажи в страны ближнего зарубежья. После изменения внешних рынков и логистики нельзя переносить прежнюю валютную выручку на нынешний бизнес. Более слабый рубль может улучшить рублёвую выручку от части экспорта, но способен повысить стоимость импортных компонентов и перевозки. Без структуры контрактов и затрат знак чистого эффекта заранее не известен.
На восстановление зарубежных продаж нельзя строить расчёт дивиденда, пока компания сама не раскроет новые объёмы и прибыльность. В ближайших отчётах проверяемым показателем остаётся консолидированный денежный поток, а не предположение о том, куда можно было бы продать лишнюю сталь.
Риски акций «Северстали»
Цена стали и структура продаж
Разрыв между тоннажем и деньгами уже виден в отчётности. В 2025 году продажи металлопродукции выросли на 4%, выручка упала на 14%, EBITDA снизилась на 42%. Слабый спрос заставляет производителя либо уступать в цене, либо дольше держать готовую продукцию на складе. Оба варианта давят на деньги, которые могли бы остаться после капитальных затрат.
Продукция с высокой добавленной стоимостью тоже не защищена автоматически. За 9 месяцев 2026 года её продажи уменьшились на 6%, а доля в общем объёме снизилась на 3 процентных пункта до 48%. Компания объясняет это спросом на трубы большого диаметра и переоснащением линии покрытий. Если заказы на такие изделия не восстановятся после запуска оборудования, расчёт на улучшение маржи придётся пересмотреть.
Сырьё, проекты и долг
Собственная железная руда снижает зависимость от одного вида закупок, но коксующийся уголь группа покупает. Рост его цены, стоимости перевозки или энергии может совпасть со снижением цены готовой стали. В таком случае даже полная загрузка мощностей не обеспечивает прежнюю EBITDA.
За 9 месяцев 2026 года чистый долг вырос до 49,6 млрд рублей, а свободный поток остался отрицательным. В июле компания разместила облигации с плавающим купоном, привязанным к ключевой ставке Банка России со спредом 1,1 процентного пункта. Если ставки сохранятся высокими, обслуживание такого долга будет дороже, чем при их снижении.
Отношение долга к EBITDA пока 0,47, но рост долга вместе с падением EBITDA быстро меняет коэффициент без новых крупных заимствований.
Рынки сбыта и права миноритария
Экспортные ограничения и изменение торговых маршрутов оставляют меньше свободы при слабом внутреннем рынке. Годовой отчёт «Северстали» относит экспортные продажи к ближнему зарубежью. Из этого нельзя вывести гарантированный запасной рынок для всего объёма ЧерМК. Компания должна найти покупателя, логистику и цену, при которой сделка приносит деньги.
Контролирующий акционер владеет пакетом, достаточным для определяющего влияния на корпоративные решения. Миноритарий может продать свою акцию на бирже, но не может назначить дивиденд. Риск здесь не сводится к добросовестности владельца.
Даже при соблюдении дивидендной политики компания вправе сохранить деньги на инвестиции, а решение о выплате требует установленной корпоративной процедуры.
Сколько стоят акции «Северстали» (CHMF) и стоит ли их покупать
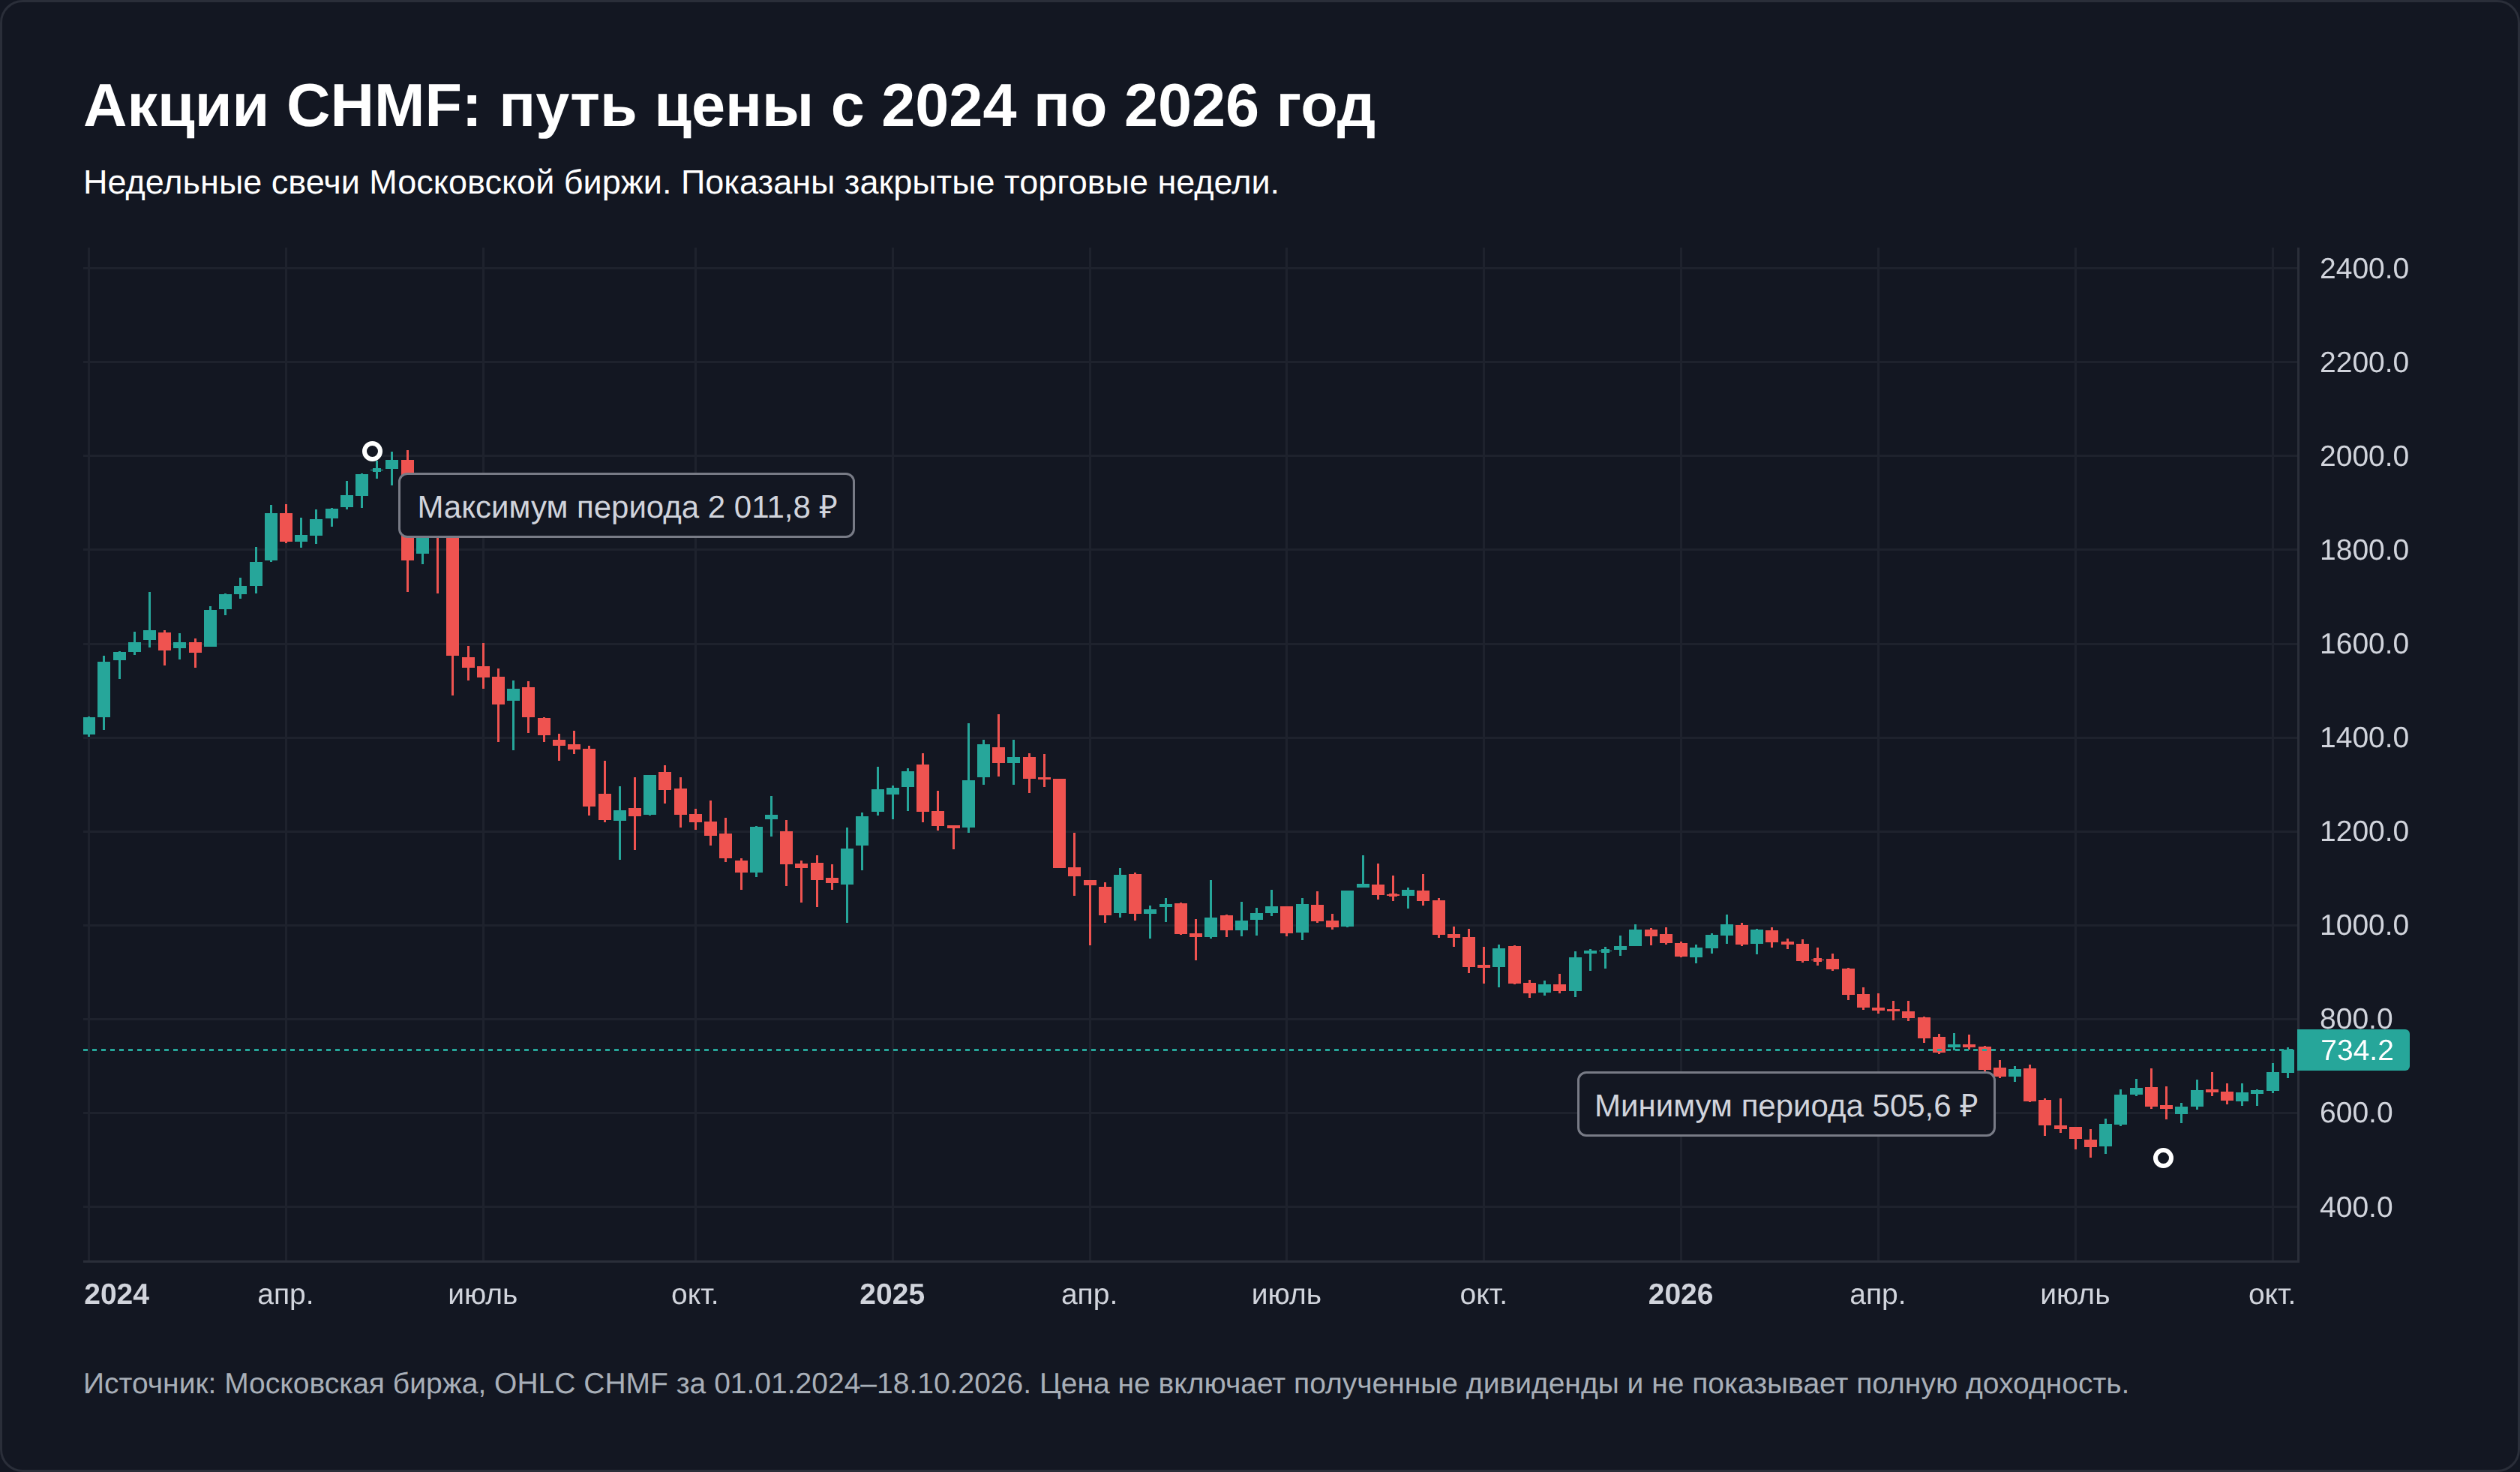
Что показывает цена без прогноза «цели»
На закрытии Московской биржи 19 октября 2026 года акции «Северстали» стоили 733,6 ₽ за штуку. При 837 718 660 выпущенных акциях это даёт капитализацию около 614,6 млрд рублей. Прибавление чистого долга на 30 сентября, 49,6 млрд, даёт стоимость бизнеса около 664,1 млрд ₽.
EBITDA за последние 12 месяцев составляла 105,8 млрд, поэтому отношение стоимости бизнеса к EBITDA равно примерно 6,3. Этот расчёт использует цену закрытия до публикации результатов за 9 месяцев 2026 года. Он показывает способ оценки, а не текущий коэффициент после реакции рынка. Перед сделкой пересчитайте его с новой котировкой.
Чистая прибыль за те же 12 месяцев составила лишь 1,545 млрд рублей. Формальное отношение капитализации к прибыли оказывается около 398. Такая цифра не означает, что инвестор обязательно будет ждать 398 лет возврата денег. Знаменатель почти исчез после убыточного четвёртого квартала 2025 года, а показатель прибыли чувствителен к разовым статьям. Оценивать бизнес только по этому коэффициенту сейчас нельзя.
Свободный денежный поток за 12 месяцев был отрицательным на 36,2 млрд ₽, поэтому расчёт «дивидендной доходности по политике» на этом потоке тоже не работает.
Что должно измениться в отчётах
| Проверяемый показатель | Состояние по последнему отчёту | Почему это меняет оценку |
|---|---|---|
| Свободный денежный поток | −27,6 млрд ₽ за 9 месяцев 2026 года | Устойчивый переход в плюс создаст денежную базу для возможных выплат |
| Инвестиции | 77,2 млрд ₽ за 9 месяцев, прогноз 112 млрд ₽ на весь год | Снижение затрат освободит деньги только при сохранении операционного потока |
| EBITDA | 105,8 млрд ₽ за последние 12 месяцев | Восстановление меняет знаменатель оценки 6,3 без движения цены акции |
| Чистый долг / EBITDA | 0,47 на 30 сентября 2026 года | Рост коэффициента сокращает запас прочности, даже если порог политики ещё не достигнут |
| Доля продукции с высокой добавленной стоимостью | 48% продаж за 9 месяцев 2026 года | Возврат доли вместе с ценой покажет, что улучшился состав продаж |
Критерии в этой таблице выбраны по связи с денежным потоком и дивидендной политикой. Цифры взяты из раскрытия «Северстали», цена для коэффициента оценки из истории Московской биржи. Это проверка условий инвестиционного тезиса, а не рейтинг акций и не целевая цена.
Если вы покупаете ради предсказуемого дивиденда в ближайший год, акции «Северстали» сейчас не подходят. Выплата не объявлена, поток за 9 месяцев отрицательный, а менеджмент ожидает отрицательный результат за 2026 год. Если ваш горизонт составляет несколько лет и допустима просадка циклического производителя, смысл наблюдать за компанией есть.
Условием для пересмотра оценки станут фактический положительный поток после запуска проектов и улучшение спроса без нового скачка долга. Цена может уйти вверх до такого подтверждения или продолжить падать, поэтому универсальной точки входа из этой отчётности не следует.
Преимущества и недостатки акций «Северстали»
Как купить акции «Северстали»
Акции «Северстали» торгуются на Московской бирже под тикером CHMF с ISIN RU0009046510. По данным биржевого сервиса на дату сверки, лот содержит 1 акцию. Купить именно долю в компании можно через российского брокера с правом вести брокерскую деятельность, а не через договор на разницу цен на зарубежной платформе. Банк России ведёт реестр финансовых организаций, где читатель может проверить выбранную компанию до открытия счёта.
Порядок покупки через лицензированного брокера:
- Проверьте брокера в реестре Банка России и его тариф на сделки с акциями Московской биржи. Для сопоставления вариантов можно открыть рейтинг брокеров акций BUYHOLD. Тариф и доступ к CHMF сверяйте на сайте выбранного брокера перед заявкой.
- Откройте обычный брокерский счёт либо ИИС-3. Брокер запросит сведения для идентификации по Федеральному закону от 07.08.2001 № 115-ФЗ в редакции от 04.08.2026. Перед подписанием проверьте, на какое юридическое лицо оформляется договор и где учитываются права на акции.
- Пополните счёт способом, указанным в действующем регламенте брокера. В торговом приложении найдите CHMF, проверьте название ПАО, ISIN и размер лота. Рыночная цена в заявке уже может отличаться от исторических 733,6 ₽ на 19 октября 2026 года.
- Укажите количество лотов и предельную цену покупки. Перед подтверждением проверьте сумму с учётом комиссии. После исполнения сохраните брокерский отчёт, по нему можно сверить цену, дату и количество бумаг.
Брокер исполняет поручение клиента в рамках Федерального закона от 22.04.1996 № 39-ФЗ. Надзор ведёт Банк России по Федеральному закону от 10.07.2002 № 86-ФЗ, а Федеральный закон от 05.03.1999 № 46-ФЗ устанавливает меры защиты прав инвесторов. Нормы сверены в редакциях от 04.08.2026. Наличие лицензии помогает проверить законность посредника, но не защищает цену акций «Северстали» от падения. Обычный брокерский счёт не является банковским вкладом и не покрывается страхованием вкладов.
Если возник спор по исполнению поручения или учёту бумаг, сначала направьте обращение брокеру и сохраните его ответ. Когда ответ не устраивает, Банк России принимает жалобы на брокеров через интернет-приёмную. Жалоба регулятору не возвращает рыночный убыток от падения CHMF.
Обычный счёт или ИИС-3
ИИС-3 позволяет претендовать на вычет с внесённых средств и на льготу по положительному результату операций при выполнении условий. По разъяснению ФНС, общая база взносов для вычета по ИИС-3 и другим продуктам долгосрочных сбережений ограничена 400 000 ₽ за налоговый период. Если вся сумма взноса попадает под ставку НДФЛ 13% и ранее общий лимит не использован, возврат может составить 52 000 рублей при наличии уплаченного налога. Это вычет из налоговой базы, а не доходность акции.
Для договоров ИИС-3, открытых в 2024–2026 годах, минимальный срок для сохранения льготы составляет 5 лет. Досрочное закрытие без предусмотренного законом переноса активов может потребовать вернуть полученные вычеты. Старые ИИС типов А и Б больше не открываются, хотя ранее заключённые договоры продолжают действовать. Дивиденды по акциям «Северстали» облагаются по своим налоговым правилам независимо от того, на какой из этих счетов поступили деньги.
Банк России описывает отдельную систему гарантирования имущества на ИИС-3 у участников системы. Максимальное возмещение составляет 1,4 млн ₽ на все счета у обанкротившегося посредника, если активы не возвращены в течение 6 месяцев после начала конкурсного производства. Это не защита от снижения котировки «Северстали». Если вам могут понадобиться деньги раньше минимального срока ИИС, обычный брокерский счёт даёт больше свободы вывода без возврата вычета.