

Краудлендинг в российской практике — это коллективные займы бизнесу через инвестиционную платформу: несколько инвесторов финансируют одну компанию и рассчитывают получить тело займа с процентами. На 13 августа 2026 года в реестре Банка России было 108 действующих операторов инвестиционных платформ, но не каждый из них специализируется именно на займах. Краудлендинг нужно отличать от классического P2P-кредитования между физлицами, а также от краудинвестинга с покупкой доли или ценных бумаг. Регистрация оператора снижает риск работы с нелегальной площадкой, но не гарантирует возврат денег заёмщиком.
Предупреждение о рисках: Инвестирование в ценные бумаги связано с риском частичной или полной потери вложенных средств. Стоимость активов может как расти, так и снижаться. Данная статья носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Перед принятием инвестиционных решений проконсультируйтесь с квалифицированным финансовым советником.
Что такое краудлендинг?
Краудлендинг происходит от английских слов crowd — «толпа» и lending — «давать в долг». В этой статье термин используется в его основном российском значении: множество частных или корпоративных инвесторов через оператора инвестиционной платформы финансируют юридическое лицо либо индивидуального предпринимателя.
Инвестор не получает долю в компании, а приобретает денежное требование по договору займа и рассчитывает на возврат капитала с процентами. Заём между двумя физлицами похож экономически, но относится к C2C/P2P и регулируется иначе.
Итак, разобрались, что такое краудлендинг, но как он работает? Схема функционирования краудлендинга похожа на краудинвестинг:
- заемщик обращается на площадку краудлендинга;
- площадка оценивает его кредитоспособность по собственному алгоритму и выставляет свой балл;
- заемщик формирует заявку на получение денег;
- частные инвесторы анализируют заявку и переводят заемщику деньги;
- площадка обеспечивает перевод средств заемщику, а затем – от заемщика обратно инвесторам, забирая себе определенный процент от сделки.

В материалах о коллективном кредитовании встречаются три обозначения:
- P2P или C2C — частные лица выдают займы друг другу; это соседний, но отдельный интент.
- B2B — одно юридическое лицо кредитует другое.
- P2B — частные инвесторы совместно финансируют бизнес; именно эта схема преобладает на российских краудлендинговых площадках.
Закон о краудлендинге
Деятельность краудлендинговых платформ в России регулируется Федеральным законом от 02.08.2019 № 259-ФЗ «О привлечении инвестиций с использованием инвестиционных платформ», который часто называют законом о краудфандинге. Основные положения действуют с 1 января 2020 года. По актуальному реестру Банка России на 13 августа 2026 года статус действующего имели 108 операторов; это число относится ко всем моделям инвестирования через платформы, а не только к краудлендингу. Закон устанавливает следующие базовые требования:
- оператор платформы должен быть включён в реестр операторов инвестиционных платформ Банка России;
- необходимо вести отчётность в соответствии с российскими нормами и регулярно подавать её в ЦБ РФ;
- если объем инвестиций на площадке превышает 60 млн рублей, необходимо аудиторское заключение о работе платформы.
Другие важные положения закона:
- Площадки, не успевшие войти в реестр Банка России в установленный переходный период, обязаны были прекратить деятельность – сегодня работа вне реестра запрещена.
- Установлено ограничение на максимальную сумму, которую может внести на площадки неквалифицированный инвестор – физическое лицо: за календарный год можно инвестировать не более 600 тысяч рублей. Лимит не распространяется на инвесторов, имеющих статус квалифицированного.
- Еще один важный момент, прописанный в законодательстве – краудлендинговая площадка не отвечает по обязательствам лиц, которые привлекают финансирование. Проще говоря, если заемщик не вернет деньги, то площадка не будет обязана компенсировать расходы инвесторам. Она исполняет сугубо посреднические действия.
Налогообложение дохода инвестора
Проценты по займу через инвестиционную платформу облагаются НДФЛ. С 2025 года в России действует пятиступенчатая прогрессивная шкала, но для большинства частных инвесторов фактически применяется базовая ставка 13% (15% – на часть совокупного дохода, превышающую 2,4 млн руб. в год). Особенность краудлендинга: налоговым агентом, как правило, выступает не оператор платформы, а сам заемщик-организация, который сам удерживает НДФЛ и перечисляет его в бюджет, а инвестор получает «чистую» сумму.
Ключевые отличия от краудфандинга и краудинвестинга
Важно понимать, чем краудлендинг отличается от других форм коллективного инвестирования.
От краудфандинга, к примеру, он отличается коммерческой направленностью. Цель краудлендингового инвестора – получить возврат своих инвестиций с вознаграждением. Цель краудфандинга – профинансировать какую-то идею или некоммерческий продукт без получения материальной выгодой, но обычно в обмен на сам продукт или какое-то уникальное вознаграждение. Например, человек может профинансировать выпуск альбома любимой группы, а взамен получить автограф музыканта или футболку с логотипом.
Краудинвестинг подразумевает более серьезные вложения, чем краудлендинг – обычно на этом рынке инвестиции начинаются от 100-500 тысяч рублей. Кроме того, инвестор, вкладывающий деньги таким образом, не рассчитывает получать регулярную прибыль. Взамен своих средств он получает акции компании или покупает напрямую долю. Доход образуется после продажи доли или пакета акций. При желании актив можно сохранить и получать дивиденды.
Таким образом, краудлендинг по форме больше напоминает покупку облигаций, а краудинвестинг – акций.
- P2P кредитование: как зарабатывать на кредитах других людей?
- Кредит в банке: стоит ли брать или нет?
- Инвестиции под проценты — ТОП-9 лучших вариантов
Сколько можно заработать?
Доходность краудлендинга нельзя описать одной «средней по рынку» цифрой. На текущих страницах платформ JetLend показывает около 23,2% годовых за последние 180 дней, а Поток указывает расчётные ставки примерно 21,5–36% годовых для разных стратегий. Это показатели и предложения самих площадок до индивидуального налогообложения, а не обещание результата. Итог инвестора зависит от момента входа, качества заёмщиков, просрочек, дефолтов, взыскания, комиссий и повторного размещения погашений.
Конкретная доходность зависит от выданного займа и его параметров:
- продолжительности – займы выдаются преимущественно на короткие и средние сроки, от нескольких недель до 24–36 месяцев;
- суммы – чаще всего привлекаются небольшие суммы для МСБ, но встречаются и проекты на десятки миллионов рублей;
- процентной ставки – чтобы привлечь инвесторов, она существенно превышает ставки по банковским вкладам и часто близка к ключевой ставке плюс 10–15 процентных пунктов.
Важно понимать, что высокая ставка компенсирует повышенный кредитный риск. Часть займов может вернуться с задержкой, пройти через реструктуризацию или не быть погашена полностью. Сравнивать платформы нужно по одинаковой методике: отдельно смотреть текущую просрочку, окончательные дефолты, возвраты после взыскания и результаты по поколениям займов. Одна рекламная цифра доходности без описания методики для такого сравнения непригодна.
Преимущества и недостатки краудлендинга
Существенными плюсами краудлендинга являются:
- низкий порог входа – на разных площадках старт инвестирования начинается от 100 рублей в один заём, а пополнение баланса – от 1 000–10 000 рублей;
- потенциально высокая доходность – 20–30% годовых в нынешних условиях это заметно выше банковских вкладов;
- простота регистрации и выдачи займов на краудлендинговых площадках;
- возможность распределить риски между десятками и сотнями заемщиков (диверсификация портфеля).
Меньше рисков при инвестировании в бизнес с залогом или поручительством. Как правило, к методу коллективного инвестирования прибегают небольшие предприятия, которым срочно нужны деньги. Рассмотрение заявок в банках занимает много времени, МФК не могут обеспечить нужной суммой – вот и остаются альтернативные методы привлечения средств.
Но при инвестировании в бизнес всегда остается риск, что заемщик не сможет вернуть заем не из-за своей недобросовестности, а из-за банкротства.
Кроме риска заёмщика существует операционный и правовой риск самой площадки. Оператор может прекратить деятельность или быть исключён из реестра: так произошло с «АтомИнвестом», «МодульДеньгами», а 3 октября 2025 года — с Penenza. Старые обзоры и сохранённые страницы при этом ещё долго могут показывать прежние условия.
Поэтому анализировать нужно и заёмщика, и платформу. Проверяйте точное юрлицо в реестре операторов инвестиционных платформ Банка России, дату включения, отсутствие записи в листе исключённых, правила работы при просрочке и порядок возврата денег при прекращении деятельности оператора.
Краудлендинговые площадки России
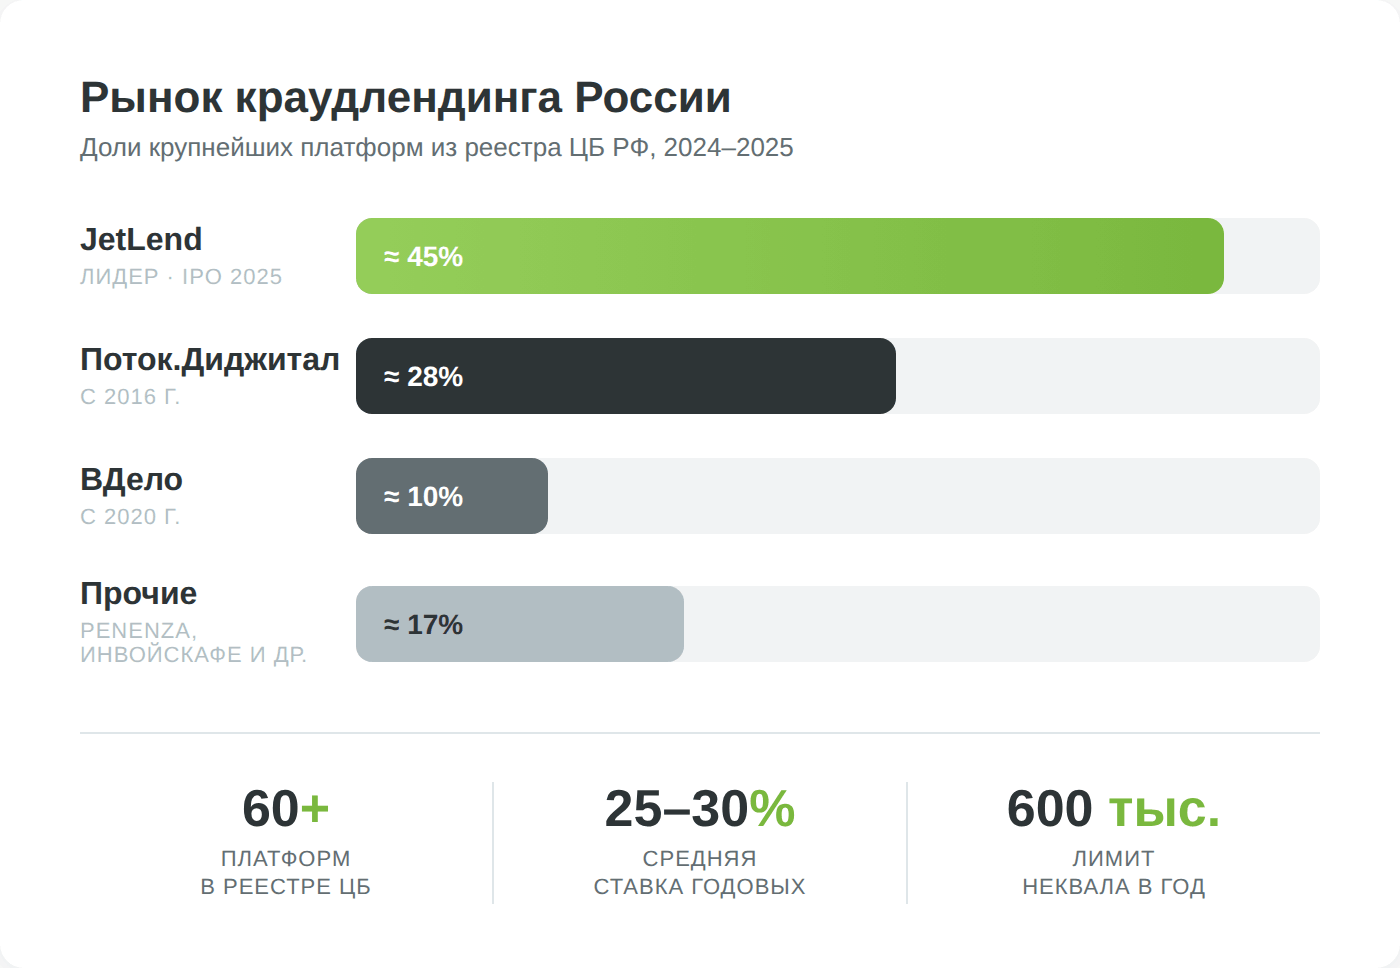
Российский рынок инвестиционных платформ стал заметно шире, но число операторов нельзя использовать как число доступных краудлендинговых сервисов: часть площадок размещает утилитарные цифровые права, ценные бумаги или работает в другой модели. Текущую долю рынка также нельзя надёжно вывести из самого реестра, поэтому старую диаграмму с приблизительными долями заменяет практическая схема проверки.
Примеры действующих операторов, работающих с займами бизнесу:
- JetLend. ООО «ДжетЛенд» находится в действующем реестре. Площадка финансирует малый и средний бизнес; минимальная доля в одном займе начинается от 100 рублей, а автоматическая стратегия — при балансе от 10 тысяч рублей. Показатель около 23,2% за последние 180 дней является текущей статистикой самой платформы, а не гарантией будущей доходности.
- Поток.Диджитал. Действующий оператор из реестра Банка России. Минимальная инвестиция начинается от 400 рублей, срок — от одного до 24 месяцев. Заявленные ставки стратегий около 21,5%, 30% и 36% различаются по уровню риска и условиям взыскания; перед выбором нужно читать правила конкретной стратегии.
- ВДело. ООО «Инвестиционная платформа ВДЕЛО» сохраняет действующую запись в реестре и специализируется на финансировании малого и среднего бизнеса, в том числе на проектах с обеспечением. Условия конкретных размещений меняются, поэтому минимальную сумму, срок и ставку следует проверять непосредственно в карточке предложения.
- Лэндэр-Инвест и Лендли. Эти операторы также присутствуют в действующем реестре. Сам факт регистрации не означает, что их продукты одинаковы по ликвидности, статистике дефолтов или доступности для каждого инвестора; сравнивать нужно правила и фактические показатели конкретной площадки.
Читать реестр нужно по состоянию на конкретную дату. Найдите точное юридическое лицо, сопоставьте ОГРН, домен и контакты с сайтом, через который предлагается перевод денег, затем отдельно проверьте лист исключённых операторов. Похожее название бренда или сохранённая копия старой страницы не заменяет эту сверку. Если юрлицо исключено, новые предложения на прежнем домене требуют особенно тщательной проверки происхождения и правового основания.
После юридической проверки сравнивайте площадки по единому набору показателей. Полезны объём портфеля, доля текущей просрочки, окончательные дефолты по поколениям займов, возвраты после взыскания, концентрация на крупнейших заёмщиках, комиссии и срок до погашения. Показатель «средняя доходность» без даты, методики расчёта и учёта списаний может выглядеть выше фактического результата инвестора.
Даже хороший оператор не превращает слабого заёмщика в надёжного. Начинать разумно с небольшой суммы, распределённой между большим числом компаний, не использовать кредитные деньги и заранее определить максимальную допустимую долю краудлендинга в портфеле. Если правила взыскания, статистика дефолтов или структура займа непонятны, отказ от сделки обычно безопаснее попытки компенсировать неопределённость высокой ставкой.


