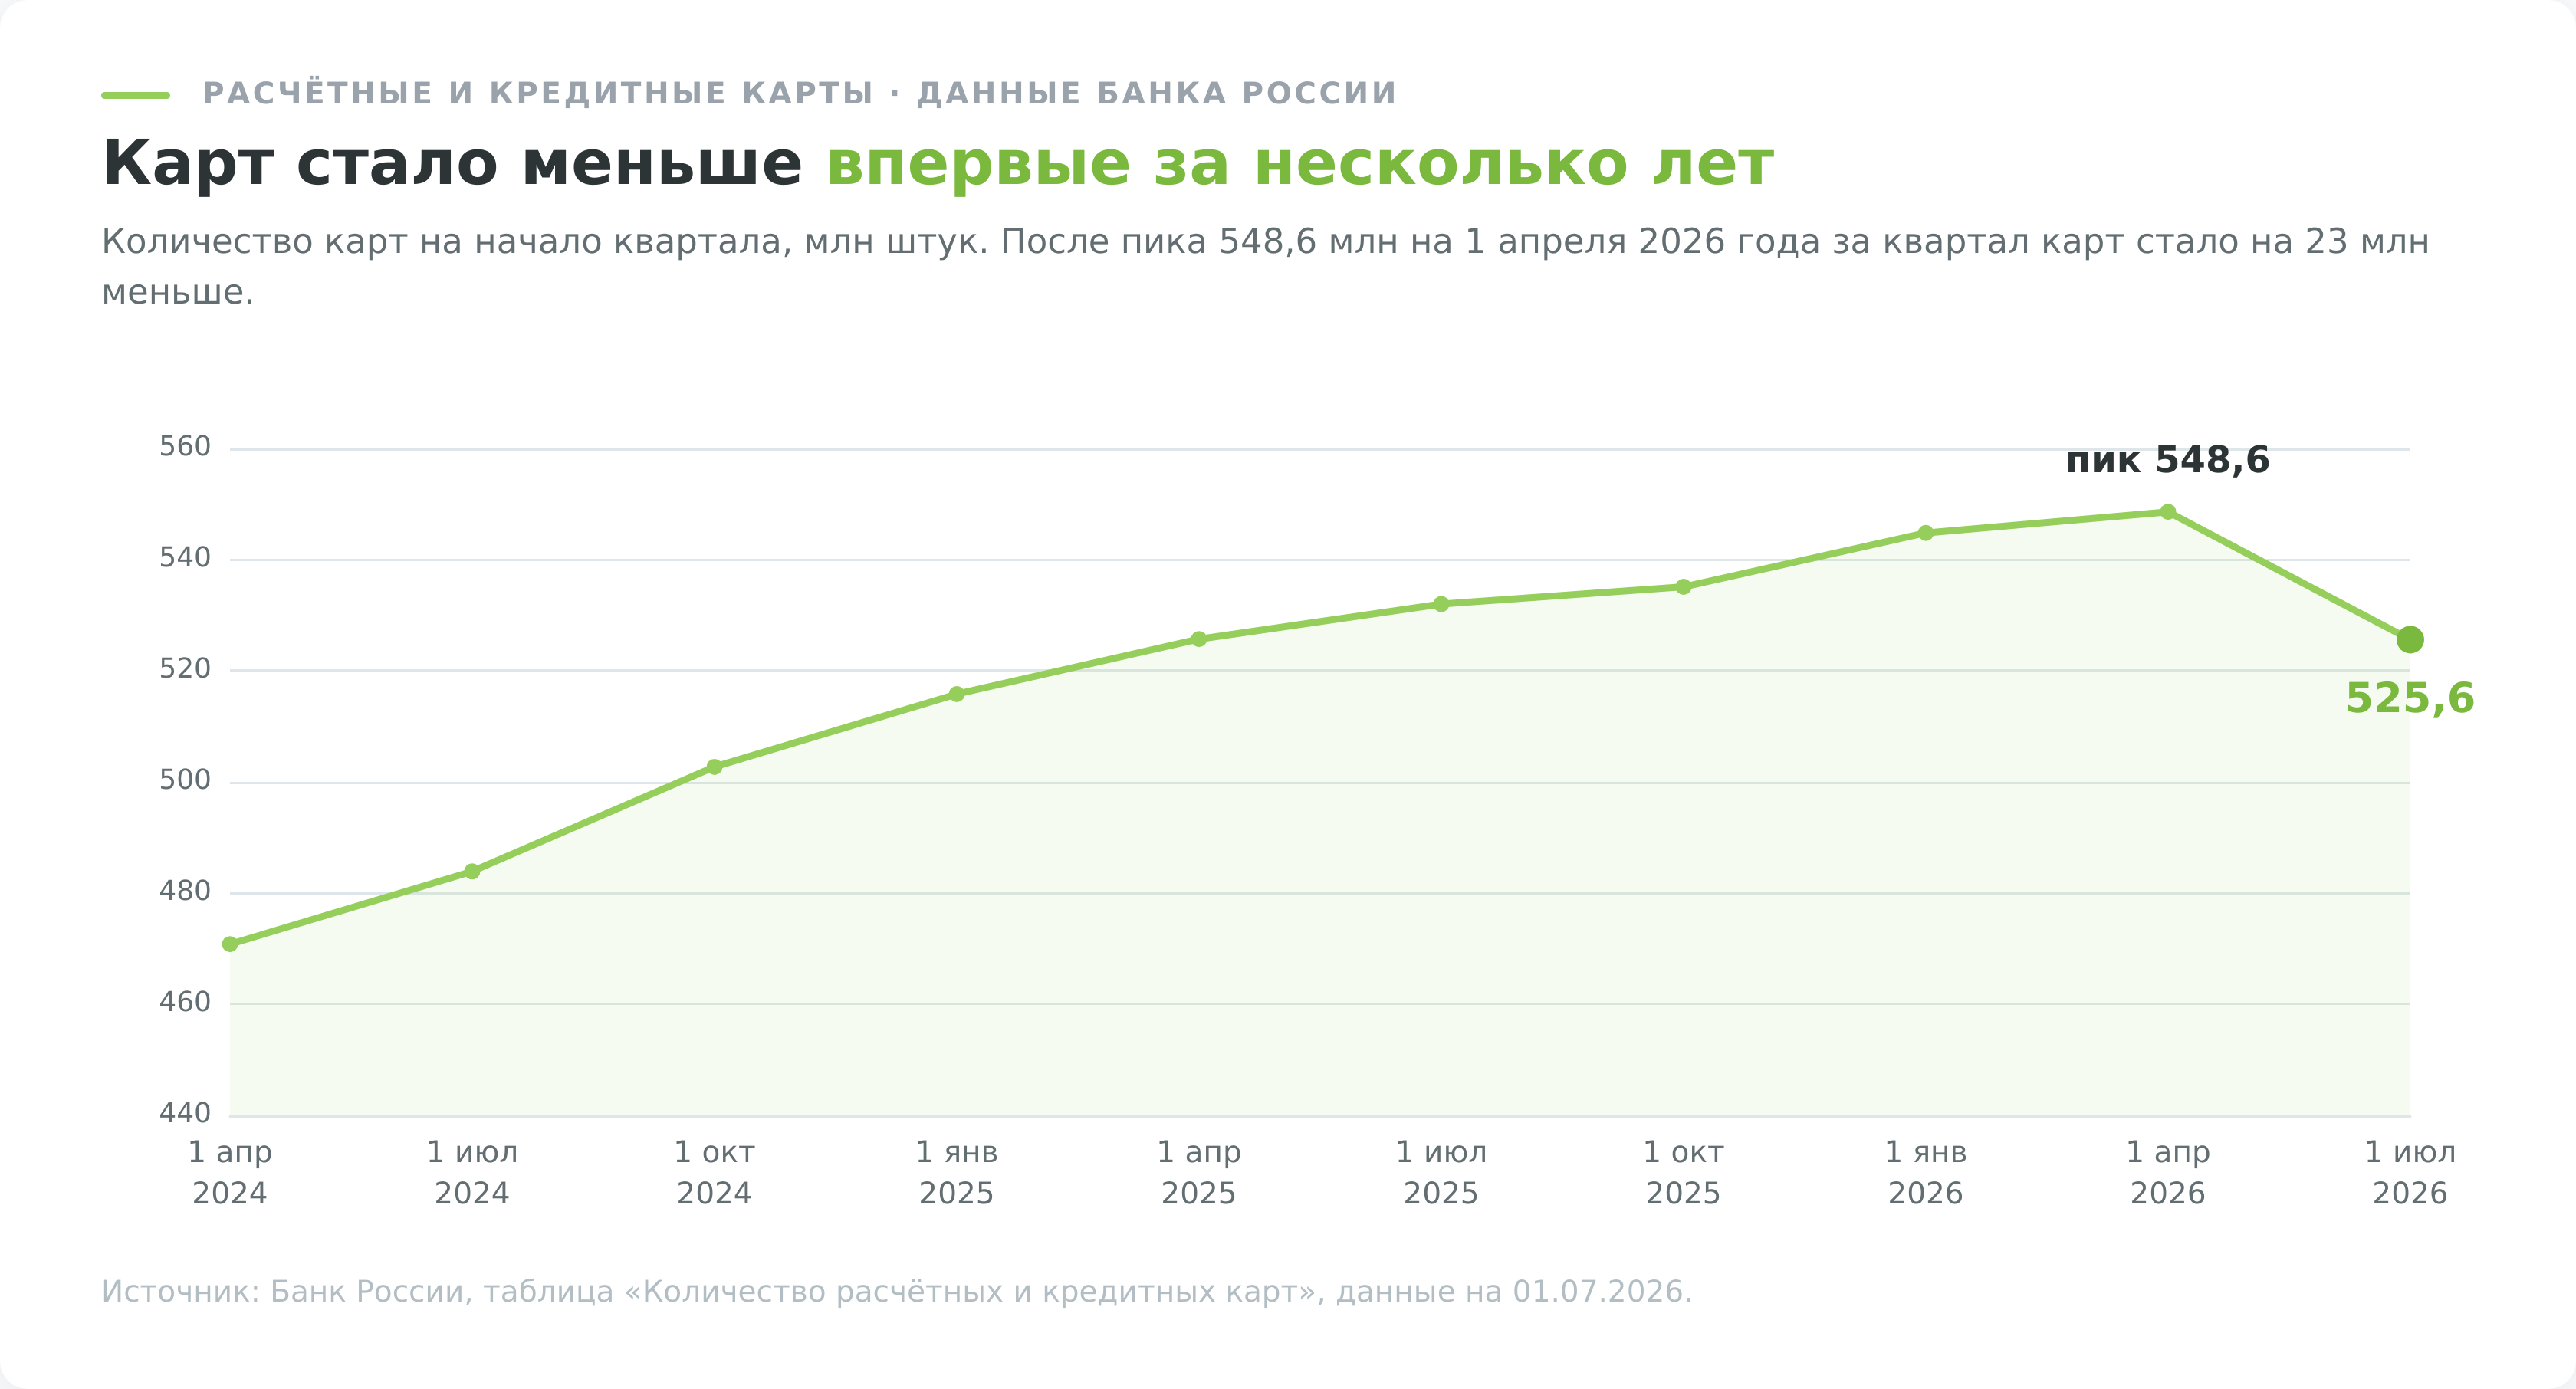
Банковская карта бывает расчётной (дебетовой), кредитной или предоплаченной, и от вида зависит, чьи деньги уходят продавцу и кто задаёт лимиты. Все остальные виды банковских карт, от зарплатной до премиальной, надстроены над этими тремя. Разбираться в них стоит ещё и потому, что многие карты лежат без дела. По данным Банка России (ЦБ) хотя бы одна операция за I квартал проходит примерно по половине выпущенных карт, и эта доля держится годами.
Ниже собраны классификации карт, лимиты на снятие наличных, переводы и оплату без ПИН-кода, стоимость обслуживания и кэшбэка, способы защитить деньги на карте и таблица выбора карты под задачу.
Предупреждение о рисках: Информация в этой статье носит общеобразовательный характер и не заменяет консультацию квалифицированного финансового специалиста. Мы не несём ответственности за решения, принятые на основе данного материала. Финансовая ситуация каждого человека индивидуальна — перед принятием решений учитывайте свои обстоятельства.
Чем банковская карта отличается от счёта
Деньги лежат не на карте, а на банковском счёте. Карта только открывает к ним доступ, и закон о национальной платёжной системе называет её электронным средством платежа.
Карту перевыпустили после окончания срока, а счёт и реквизиты для зарплаты остались прежними. Карту заблокировали после кражи, деньги на счёте никуда не делись. К одному счёту банк выпускает несколько карт, в том числе виртуальных, а к одной карте бывает привязано несколько валютных счетов, у Т-Банк Black это рубли, доллары, евро и ещё 15 валют.
Три цифры на обороте нужны для оплаты без предъявления карты. Интернет-магазину хватает номера, срока действия и этого кода, поэтому фотография обеих сторон карты в мессенджере равна передаче доступа к вашему счёту.
Виды банковских карт по разным признакам
Вид по закону отвечает на вопрос, чьи деньги вы тратите. Остальные признаки описывают платёжную систему, уровень, носитель или назначение и сочетаются с любым видом, поэтому одна дебетовая карта бывает одновременно «Миром», премиальной, виртуальной и зарплатной.
| Признак | Какие бывают карты | Что это меняет для вас |
|---|---|---|
| Вид по закону | Расчётная (дебетовая), кредитная, предоплаченная | Чьи деньги уходят продавцу и кто задаёт лимиты |
| Платёжная система | «Мир», Visa, Mastercard, UnionPay | Где карта работает и из чего банк платит кэшбэк |
| Уровень | Базовые, классические, премиальные | Стоимость обслуживания, лимиты, страховки и бизнес-залы |
| Носитель | Пластик, виртуальная карта, платёжный стикер, токен в телефоне | Как платить и как быстро заменить карту при утечке реквизитов |
| Персонализация | Именная, неименная моментальная, неперсонифицированная предоплаченная | Анонимность и лимиты, которые задаёт закон |
| Валюта счёта | Рублёвая, валютная, мультивалютная | Курс конвертации при оплате в другой валюте |
| Назначение | Зарплатная, пенсионная, детская, кобрендовая | Тариф и программа лояльности при той же юридической природе |
Зарплатная карта остаётся обычной дебетовой картой, выпущенной по договору банка с работодателем. Кобрендовую карту банк выпускает вместе с партнёром, авиакомпанией или магазином, и бонусы по ней копятся в программе партнёра.
У мультивалютной карты к одному пластику привязаны счета в разных валютах, и при оплате за границей или в иностранном сервисе деньги списываются со счёта нужной валюты, а если его нет, банк конвертирует сумму по своему курсу.
Три вида банковских карт по закону
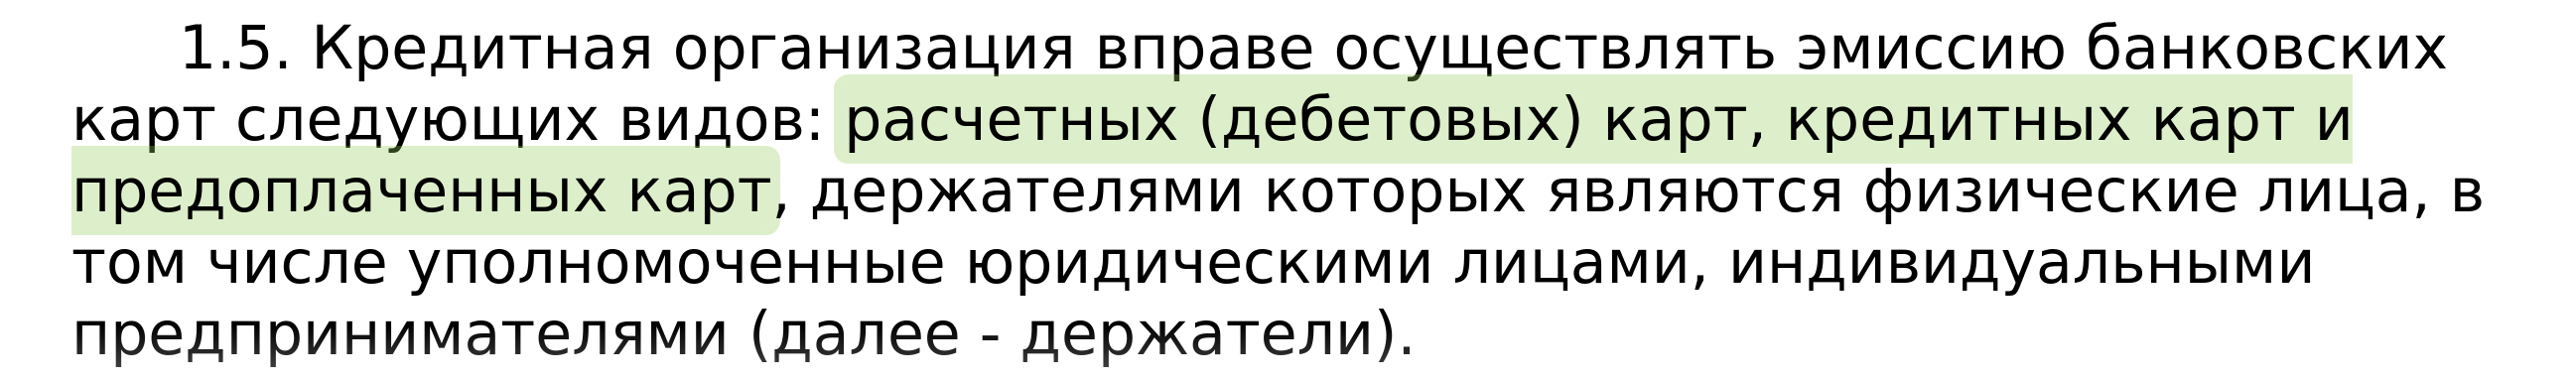
Положение Банка России № 266-П в пункте 1.5 разрешает банкам выпускать расчётные (дебетовые), кредитные и предоплаченные карты. Других видов в документе нет. Зарплатная карта, детская, тревел-карта с милями и карта с консьержем относятся к дебетовым или кредитным и отличаются только тарифом.
| Вид карты | Чьи деньги уходят продавцу | Кто задаёт лимиты | Страхование вкладов |
|---|---|---|---|
| Расчётная (дебетовая) | Ваши, при нехватке кредит банка по овердрафту | Банк в тарифе | Остаток застрахован до 1,4 млн ₽ |
| Кредитная | Деньги банка, каждая покупка становится долгом | Банк по долговой нагрузке заёмщика и лимитам ЦБ | Не применяется, это долг |
| Предоплаченная | Электронные денежные средства, внесённые заранее | Закон № 161-ФЗ | Пока нет |
По пластику вид карты не определить, он виден в договоре. Дебетовую карту выдают к договору банковского счёта, а кредитную по договору потребительского кредита с лимитом кредитования. У кредитки полная стоимость кредита стоит в квадратной рамке в правом верхнем углу первой страницы договора, так требует статья 6 закона о потребительском кредите. Если такой рамки в ваших документах нет, карта кредитной не является.
Овердрафт отдельным видом не считается. По 266-П это условие договора расчётной карты, при котором банк кредитует вас, пока собственных денег на счёте не хватает. Когда банк подключает овердрафт к зарплатной карте, второй карты и второго счёта не появляется, меняется договор по действующему счёту.
Неименная моментальная карта, которую выдают в отделении сразу, тоже дебетовая. Банк идентифицировал вас при открытии счёта, поэтому анонимности такая карта не даёт. Анонимной бывает только неперсонифицированная предоплаченная карта с остатком до 15 000 ₽.
Сколько стоит дебетовая карта и сколько она возвращает
Когда обслуживание действительно бесплатное
Бесплатным обслуживание обычно делают остаток на счетах, сумма покупок за месяц или платная подписка банка. Как только условие перестаёт выполняться, плата списывается по тарифу.
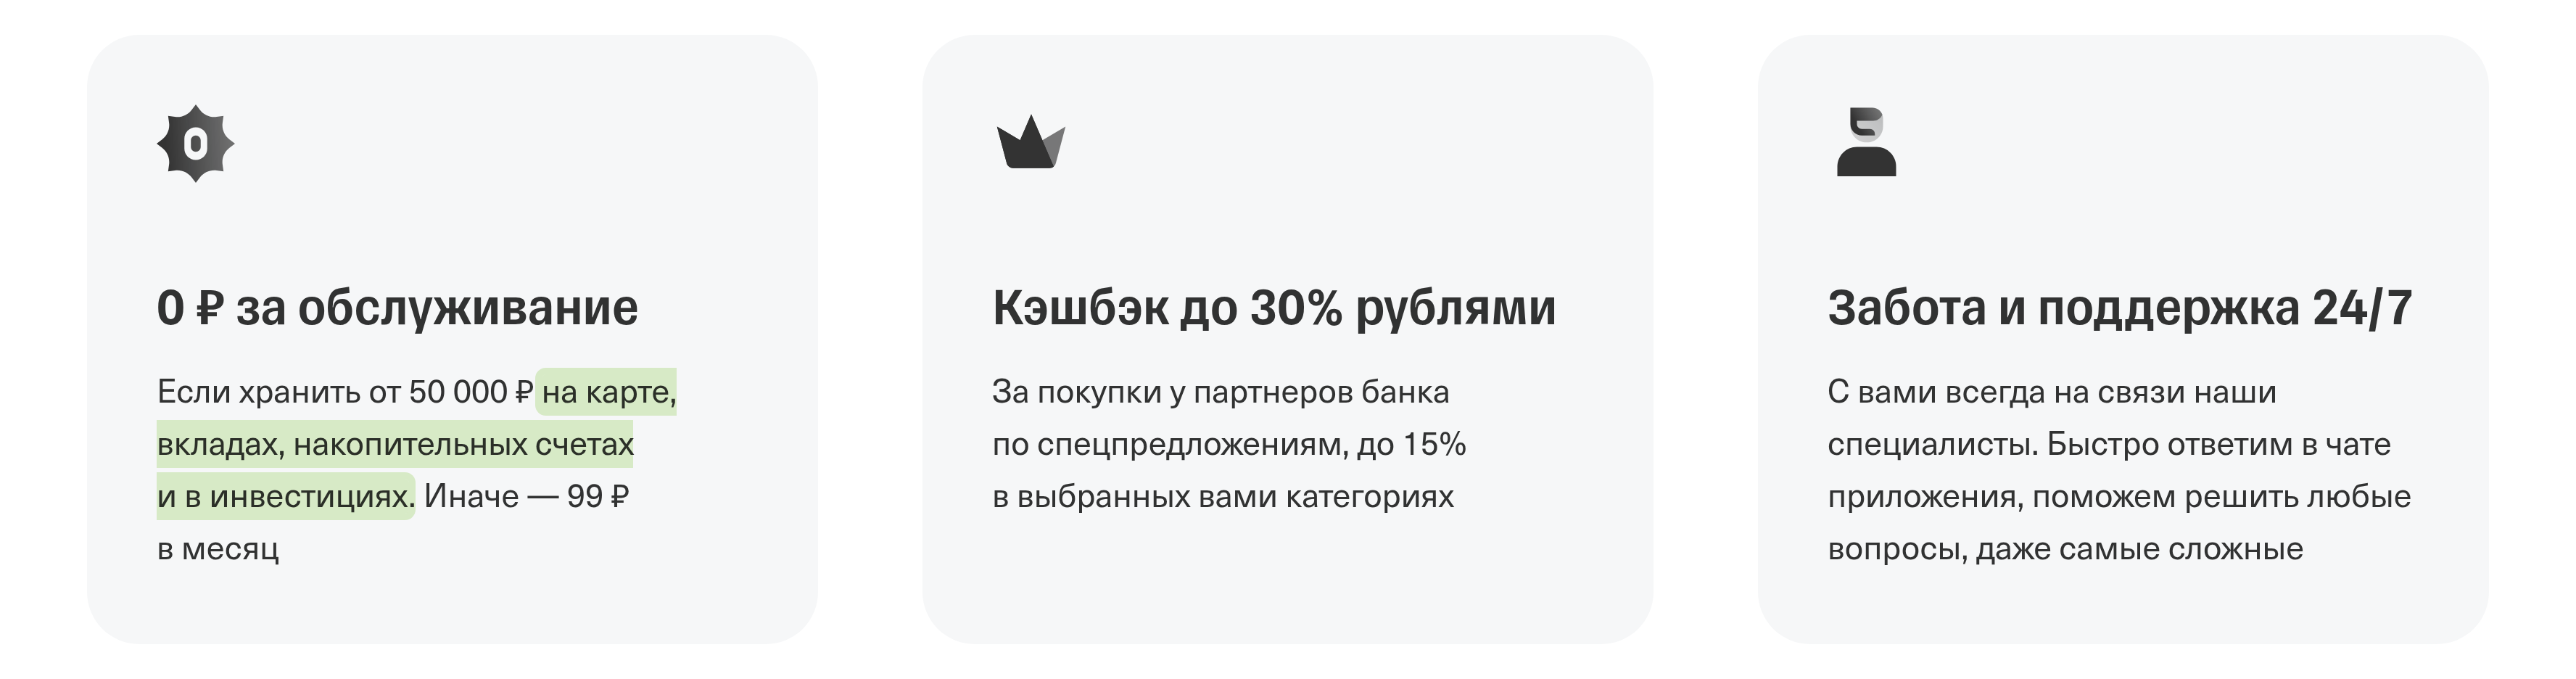
Решает то, какие деньги банк засчитывает в остаток. В условиях Т-Банк Black обслуживание стоит 99 ₽ в месяц и становится бесплатным, если хранить от 50 000 ₽ на карте, вкладах, накопительных счетах и в инвестициях. Такое условие выполняется деньгами, которые и так приносят доход.
Банк обязан сообщать вам о каждой операции по карте (часть 4 статьи 9 закона № 161-ФЗ), но способ и цена уведомлений прописаны в тарифе. У Black оповещения стоят 99 ₽ в месяц, а после отключения банк присылает СМС только о тратах больше 1 000 ₽. Экономить на уведомлениях рискованно, срок, в который нужно заявить о чужом списании, отсчитывается именно от уведомления.
Откуда берётся кэшбэк и почему его не начисляют
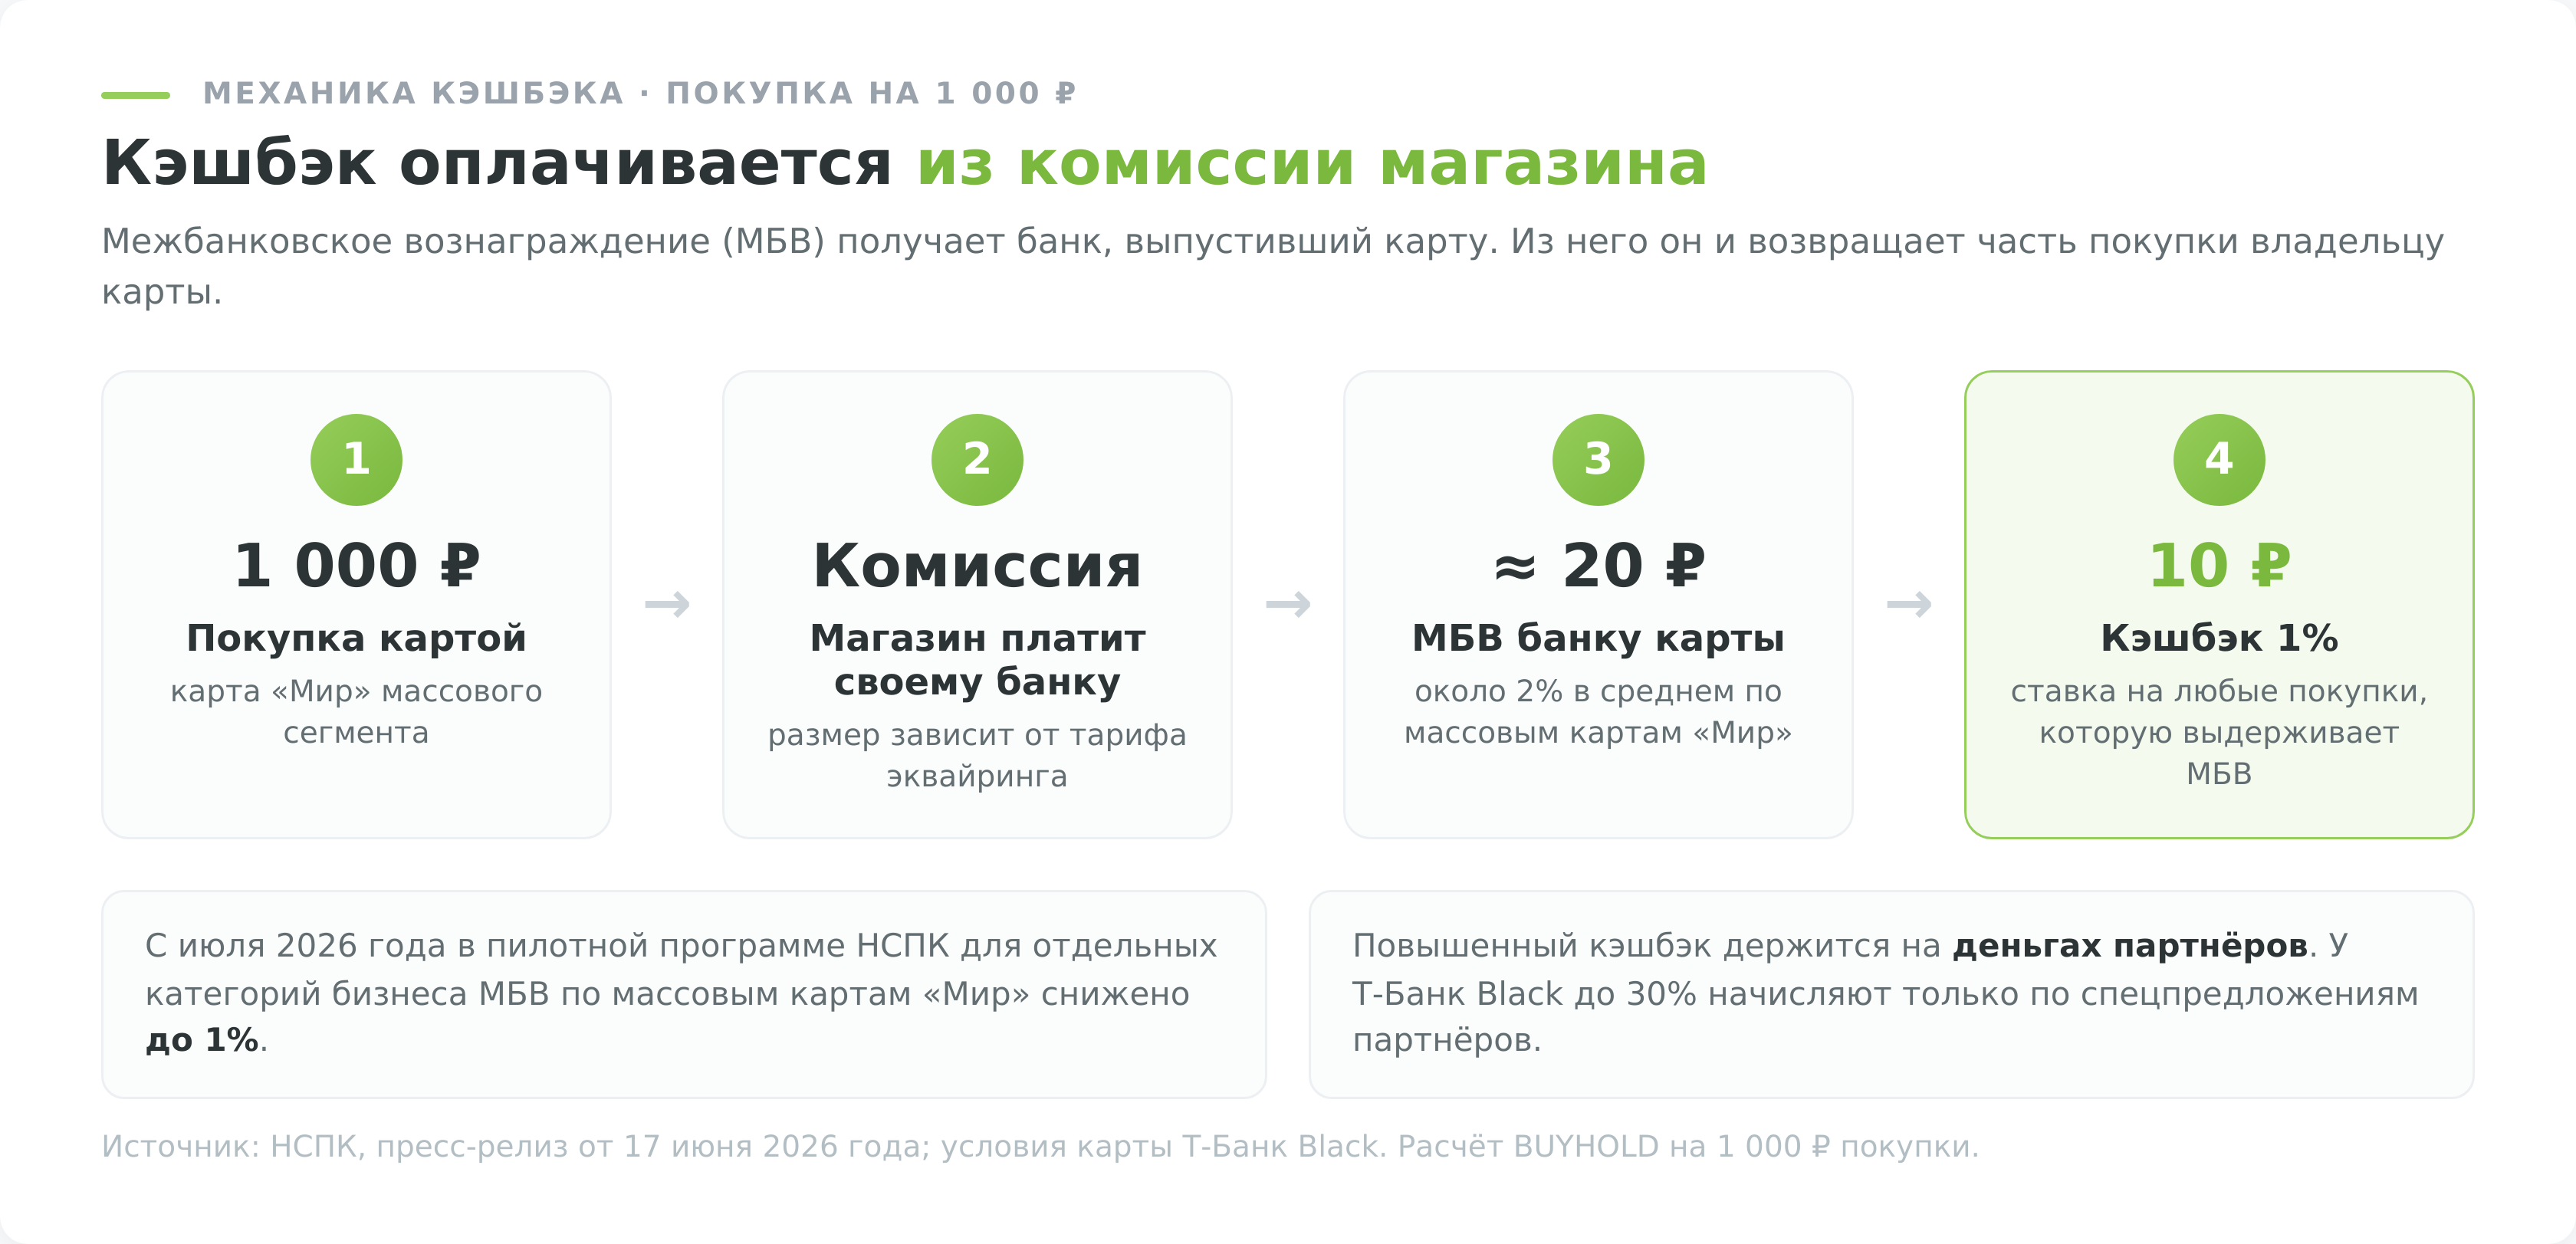
Кэшбэк оплачивается из комиссии продавца. За приём карты магазин платит своему банку, и часть этих денег уходит банку, выпустившему карту, в виде межбанковского вознаграждения (МБВ). По данным Национальной системы платёжных карт (НСПК), оператора «Мира», среднее МБВ в массовом сегменте карт «Мир» составляет около 2%, а в пилотной программе для отдельных категорий бизнеса, например бытовых услуг, с июля 2026 года ставка снижена до 1%.
Из вознаграждения около 2% банк может постоянно возвращать около 1% на любые покупки. Повышенный кэшбэк держится на деньгах партнёров. У Т-Банк Black до 30% начисляют за покупки у партнёров по спецпредложениям и до 15% в категориях, которые вы выбрали сами.
Категорию покупки определяет код торговой точки (MCC), а не товар в чеке. Если магазин зарегистрирован с другим кодом, покупка «в категории» получит обычный процент.
Налог с кэшбэка и процент на остаток
Кэшбэк по обычной программе лояльности НДФЛ не облагается, это пункт 68 статьи 217 Налогового кодекса. Освобождение не действует, если программа не публичная, если условия предлагают меньше чем на 30 дней или если бонусами фактически оплачивают работу или услуги.
Лимиты по банковским картам на снятие, переводы и оплату без ПИН-кода
Лимиты по картам ставит не только банк. Закон ограничивает электронные деньги и выдачу наличных при признаках мошенничества, правила Системы быстрых платежей (СБП) задают бесплатный порог переводов, платёжная система определяет сумму без ПИН-кода, а банк решает, сколько вы можете снять и перевести по его тарифу.
| Операция | Кто ограничивает | Лимит |
|---|---|---|
| Перевод другому человеку по СБП | Правила СБП | Без комиссии до 100 000 ₽ в месяц, сверх порога до 0,5% суммы, но не больше 1 500 ₽ |
| Перевод себе в другой банк по СБП | Правила СБП | Без комиссии до 30 млн ₽ в месяц |
| Один перевод по СБП | Правила СБП | До 1 млн ₽, для отдельных операций до 30 млн ₽ |
| Оплата покупок по СБП | Правила СБП | Месячного порога нет |
| Бесконтактная оплата без ПИН-кода | Платёжная система | До 3 000 ₽ по картам «Мир» |
| Снятие наличных в банкомате при признаках мошенничества | ЦБ | 50 000 ₽ в сутки на 48 часов |
| Остаток на предоплаченной карте | Закон № 161-ФЗ | 15 000, 100 000 или 600 000 ₽ в зависимости от идентификации |
| Снятие наличных без комиссии, пример Т-Банк Black | Банк | До 500 000 ₽ в банкоматах Т-Банка, в других от 3 000 до 100 000 ₽ |
Сколько можно перевести по СБП без комиссии
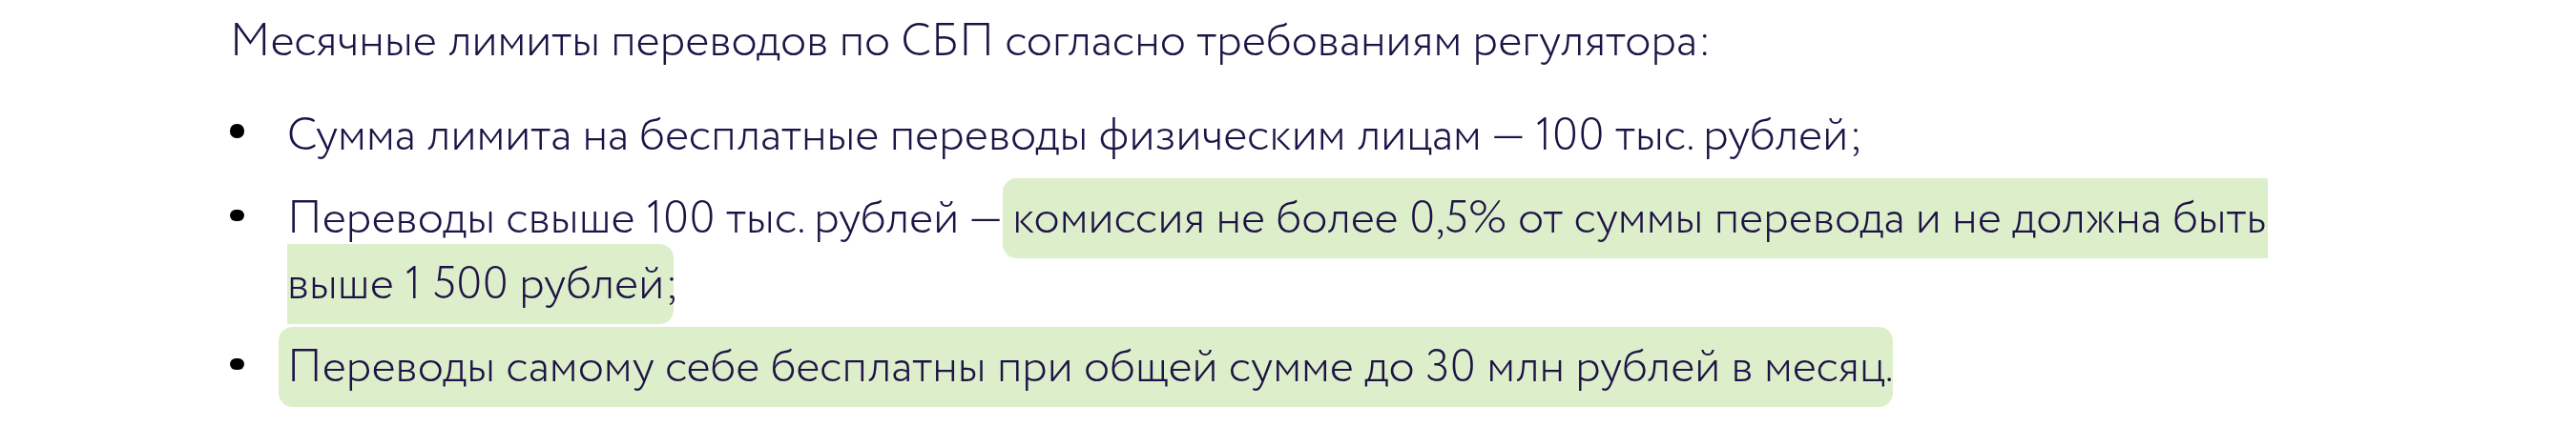
По правилам СБП перевод другому человеку бесплатен в пределах 100 000 ₽ в месяц. Сверх порога банк вправе взять до 0,5% суммы, но не больше 1 500 ₽ за перевод. Переводы самому себе в другой банк бесплатны до 30 млн ₽ в месяц, а один перевод технически ограничен 1 млн ₽, кроме отдельных видов операций.
Все эти пороги касаются переводов на счета физических лиц. Для оплаты покупок и услуг, то есть перечислений компаниям, самозанятым и индивидуальным предпринимателям, месячного порога в СБП нет, поэтому оплата по QR-коду в эти 100 000 ₽ не засчитывается.
Какие лимиты ставит банк и как их поменять
Снятие наличных и переводы по номеру карты банк ограничивает своим тарифом. У Т-Банк Black без комиссии можно снять до 500 000 ₽ в банкоматах самого банка, а в чужих от 3 000 до 100 000 ₽. Суточные и разовые лимиты у разных банков различаются, поэтому их проверяют в тарифе конкретной карты, а свои текущие значения вы увидите в настройках карты в приложении.
Часть лимитов вы настраиваете сами. Лимит на интернет-покупки по основной карте имеет смысл держать низким, а для подписок завести виртуальную карту. Перед крупной покупкой лимит поднимают на время и потом возвращают обратно. Крупную сумму наличными надёжнее получать в отделении, выдача там не упирается в лимит банкомата.
Кредитная карта и почему её стало труднее получить
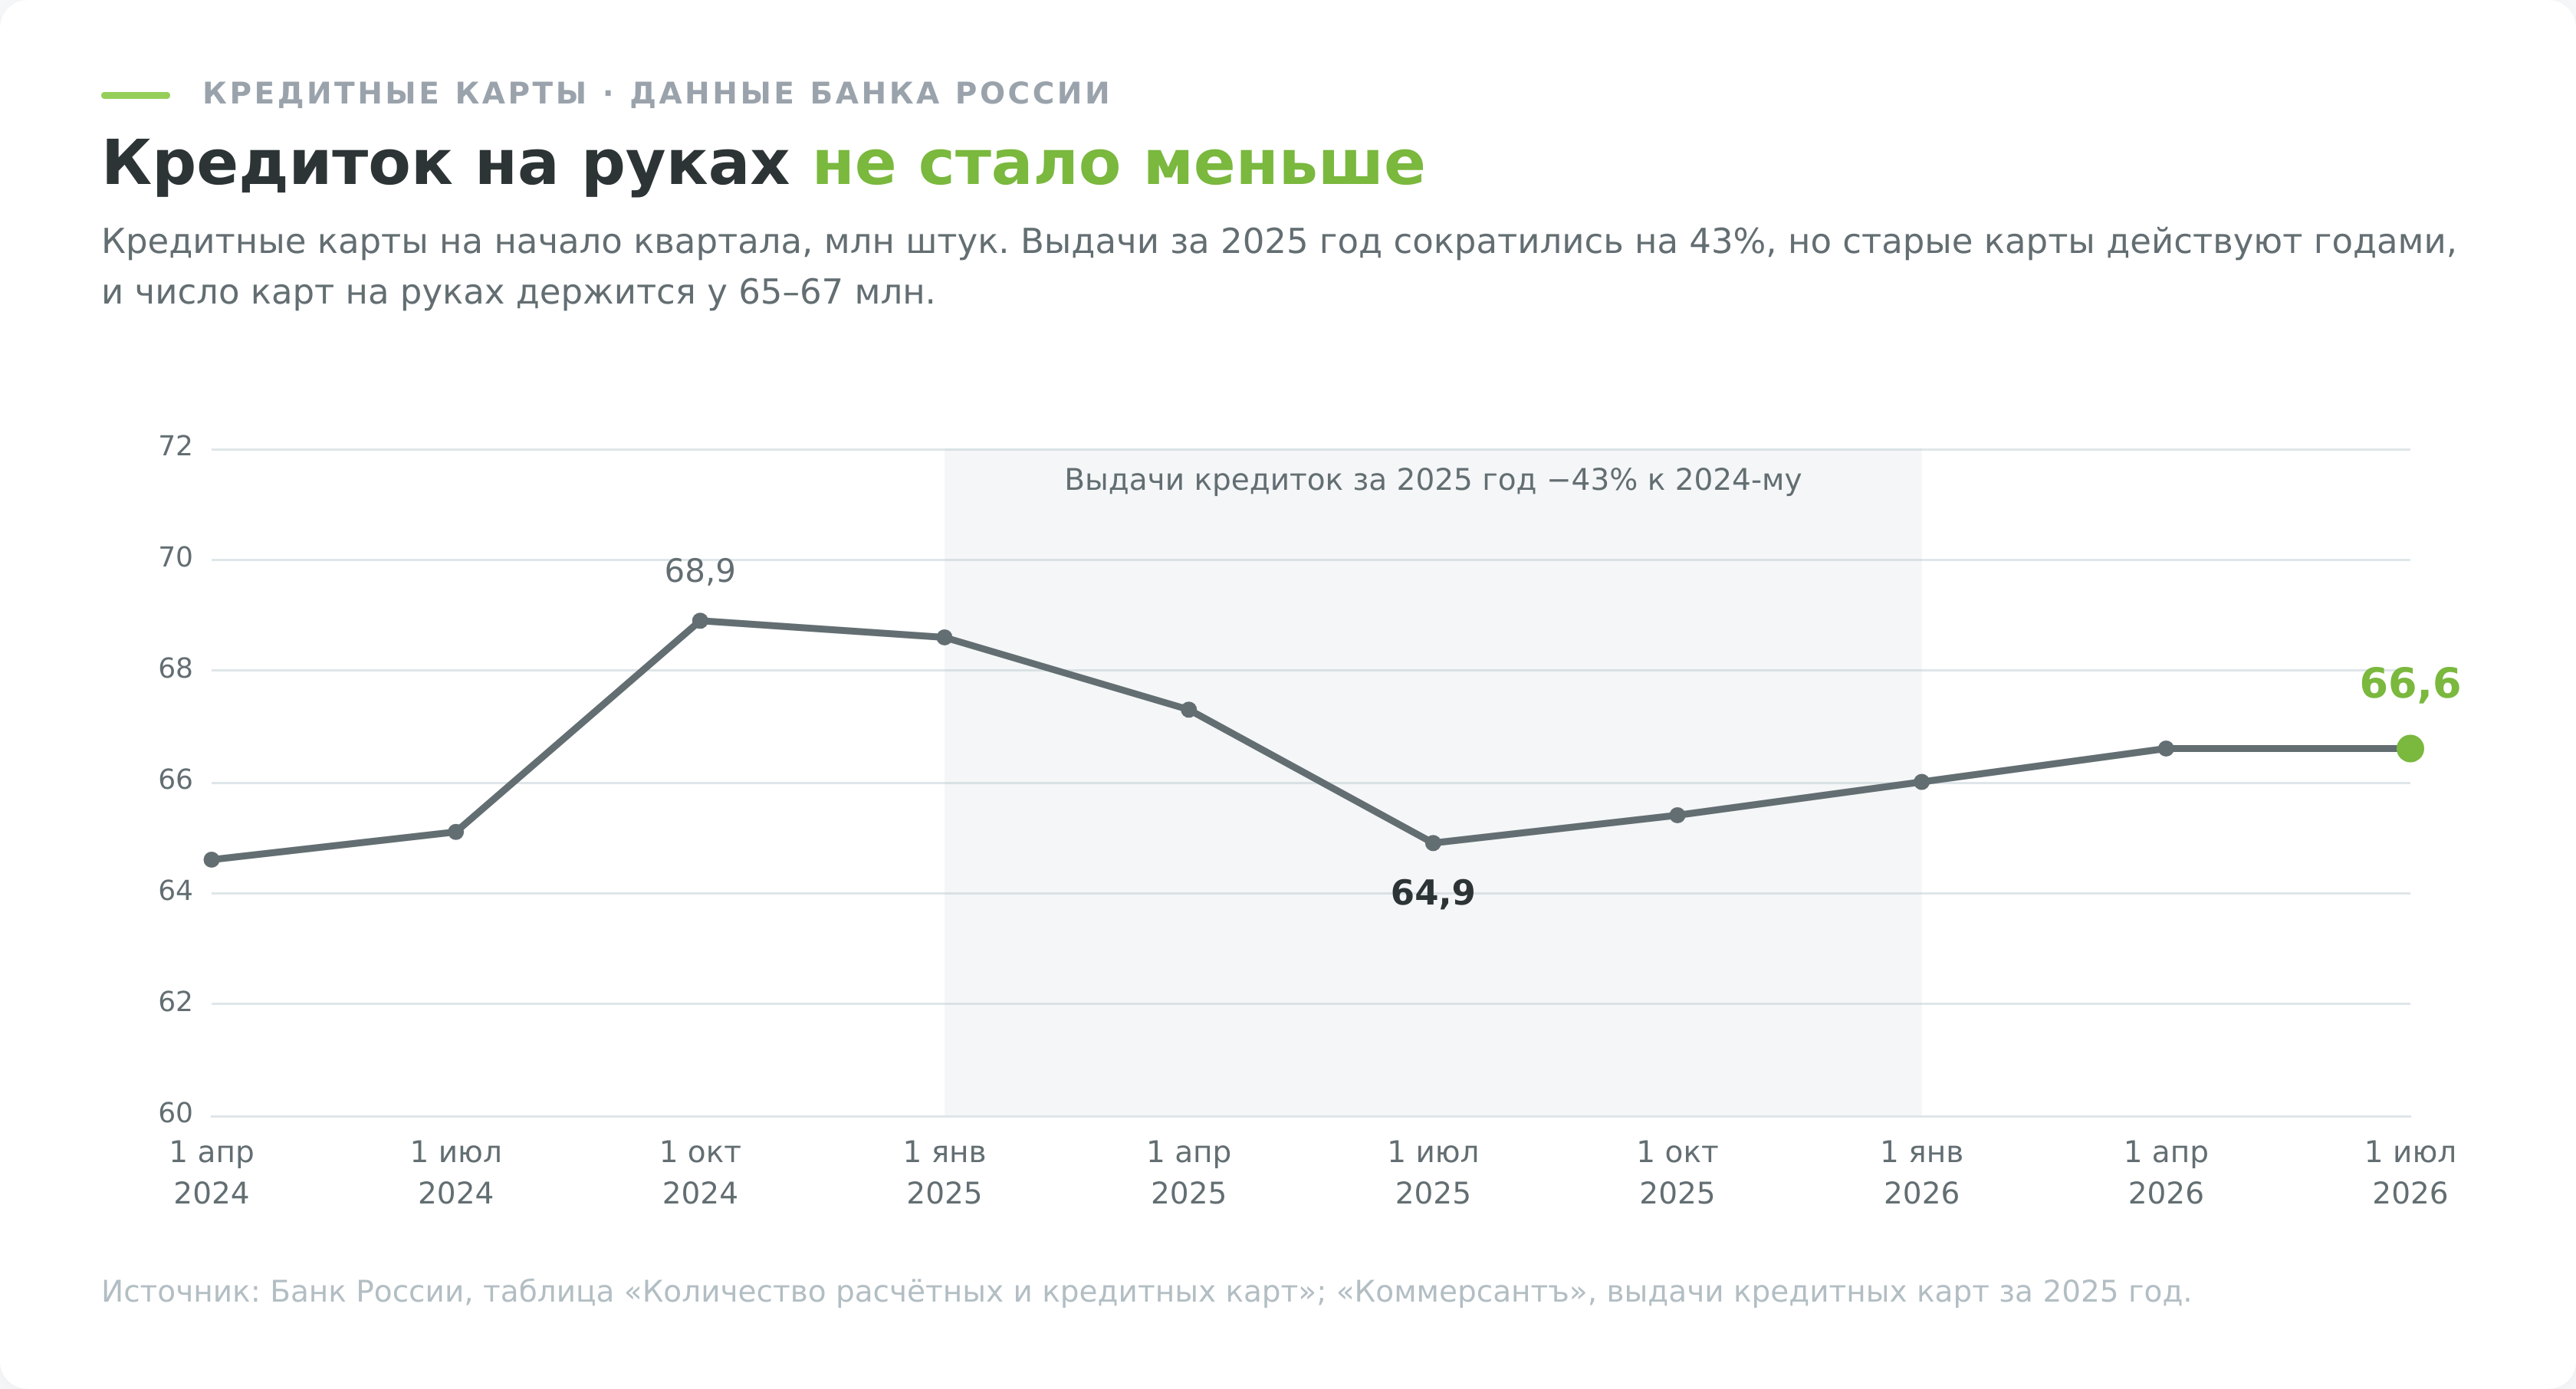
Выдачи сдерживает ЦБ. Он ограничивает долю кредитов заёмщикам с высоким показателем долговой нагрузки (ПДН), то есть с большой долей дохода, которая уходит на платежи по всем кредитам.
В III квартале 2026 года на заёмщиков с ПДН выше 50% может приходиться не больше 10% выдач кредитных карт, а с ПДН выше 80% лимит равен нулю. В августе 2026 года банки выдали 1,54 млн кредиток, это максимум с начала 2025 года, но «Коммерсантъ» связывает всплеск с сезоном отпусков и подготовкой к школе, а эксперты считают его временным.
При ПДН выше 80% отказ поэтому не исправит заявка в другой банк, нулевой лимит действует для всех банков.
Кредитку нельзя сделать сколь угодно дорогой. Полная стоимость кредита (ПСК) по той же статье 6 закона о потребительском кредите не может превышать меньшую из двух величин, 292% годовых или среднерыночное значение ЦБ для этой категории кредитов, увеличенное на треть.
Предоплаченные и неименные карты и лимиты по закону
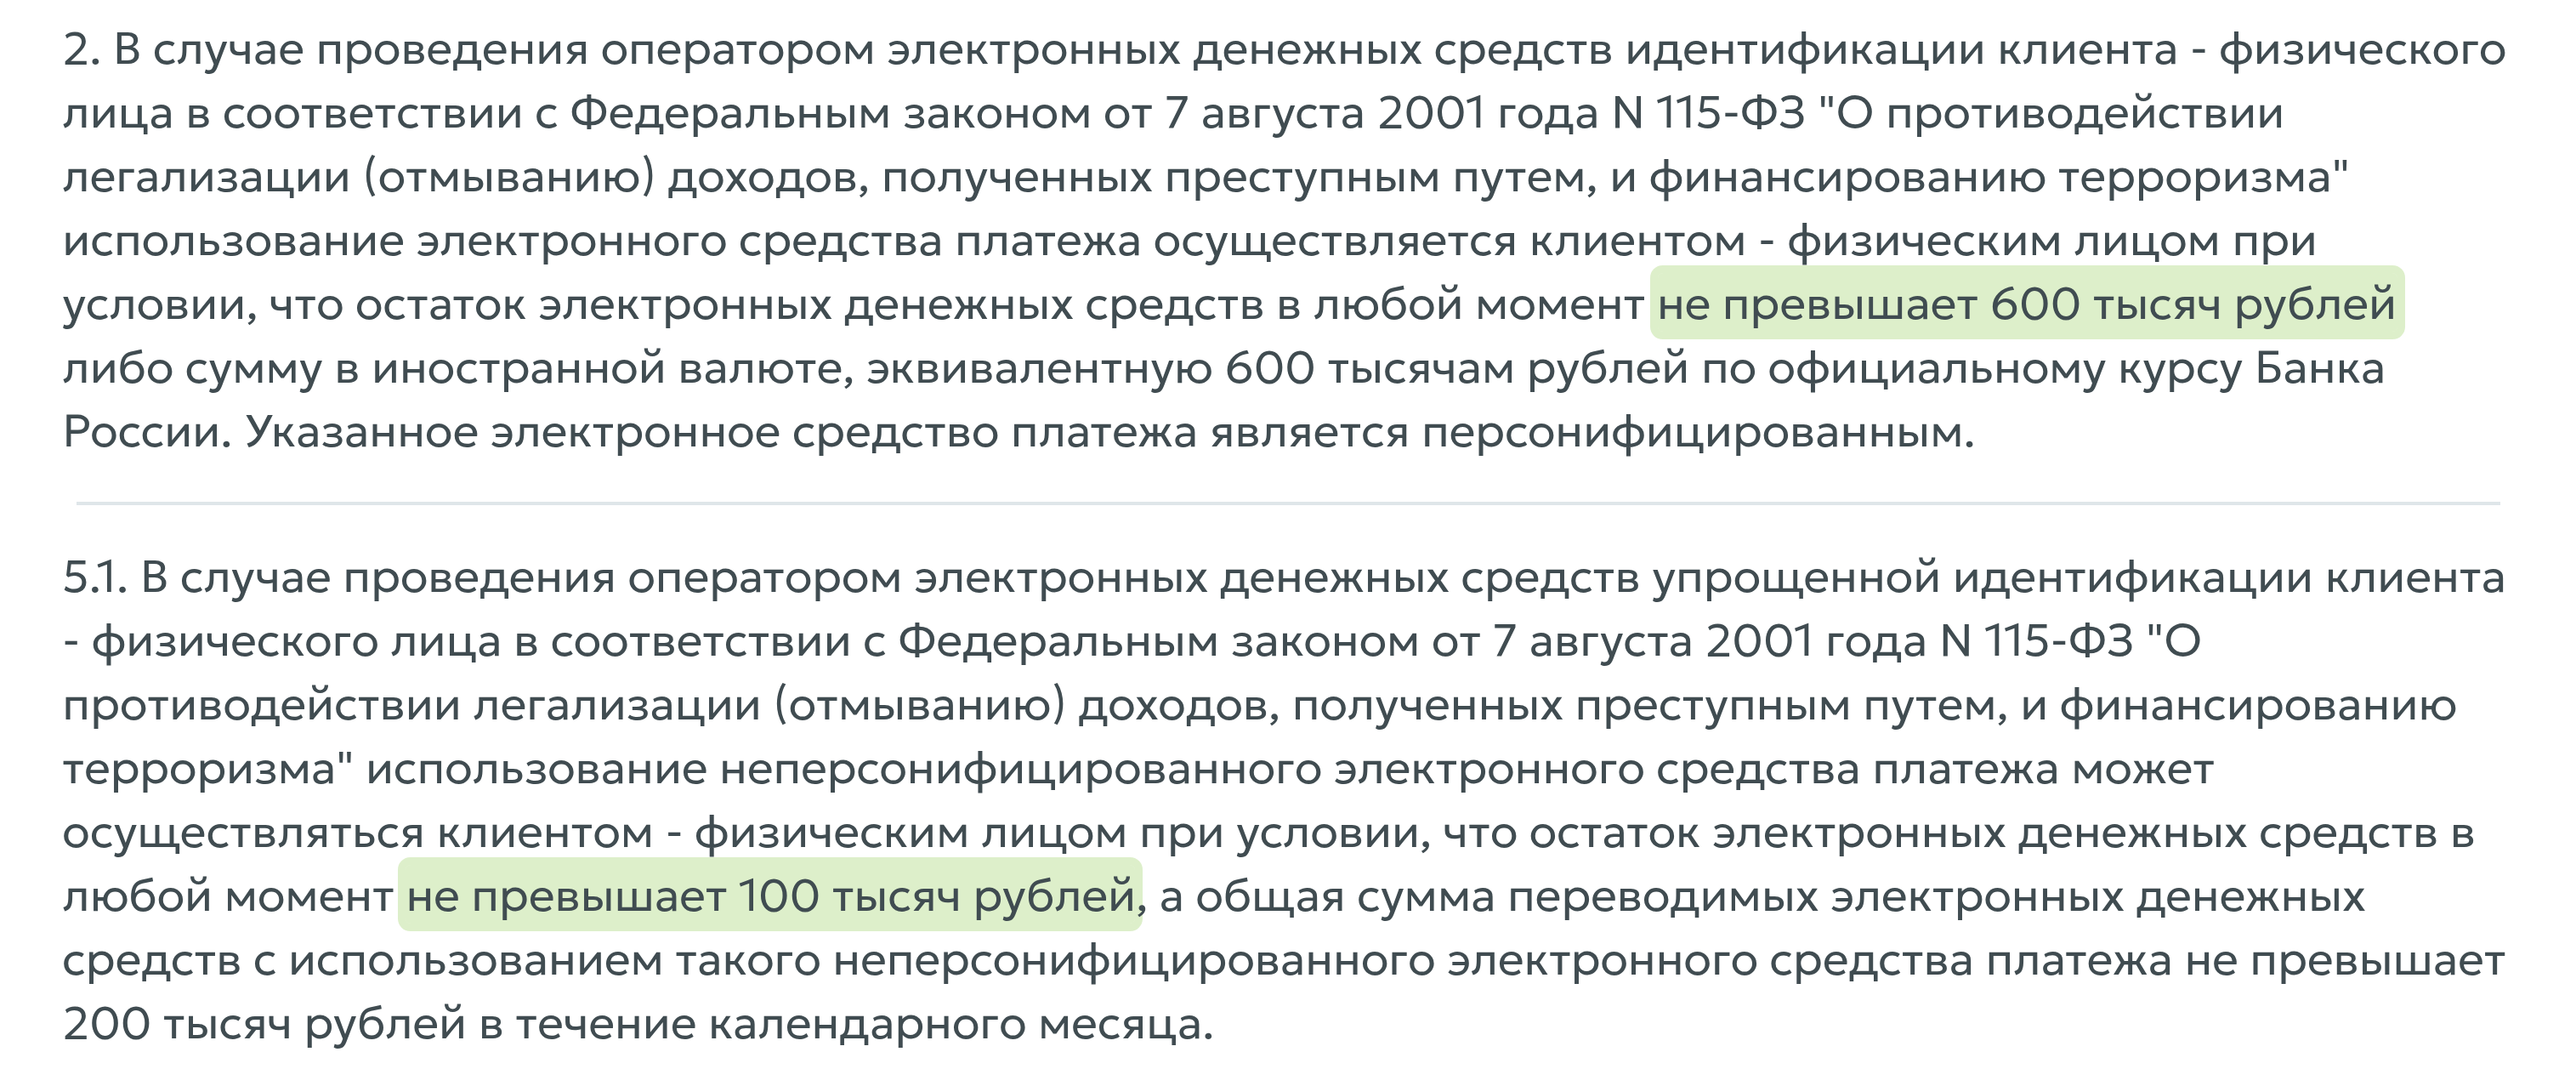
Предоплаченных карт банки выпустили 217,7 млн (ЦБ). Это подарочные и транспортные карты, карты электронных кошельков и виртуальные карты для подписок. На такой карте лежат не деньги на счёте, а электронные денежные средства, поэтому лимиты по ней задаёт статья 10 закона № 161-ФЗ, и тариф банка их не отменяет.
| Статус владельца | Остаток на карте | Переводы за календарный месяц | Переводы другим людям |
|---|---|---|---|
| Без идентификации | До 15 000 ₽ | До 40 000 ₽ | Нельзя |
| После упрощённой идентификации | До 100 000 ₽ | До 200 000 ₽ | Можно |
| После полной идентификации | До 600 000 ₽ | Закон не ограничивает | Можно |
Сверяя таблицу с текстом статьи 10, я нашёл, что в пересказах закона до сих пор ходят устаревшие цифры. В действующей редакции (последние изменения части 5.1 внесены законом № 122-ФЗ от 29.05.2024) остаток после упрощённой идентификации составляет 100 000 ₽, а не 60 000 ₽, и у полностью идентифицированного владельца потолок остатка тоже есть, 600 000 ₽.
До вступления закона в силу крупную сумму на кошельке или предоплаченной карте вы держите без страховки. Разумно оставлять там только деньги на ближайшие покупки, а запас переводить на обычный счёт.
Платёжные системы «Мир», Visa, Mastercard и UnionPay
«Мир» внутри страны
Карт «Мир» на 1 января 2026 года было 476,5 млн, за год их стало на 18,9% больше. По данным НСПК, на «Мир» пришлось больше 75% объёма карточных операций в I квартале 2026 года.
Магазин с выручкой больше 20 млн ₽ за прошлый год обязан принимать национальные платёжные инструменты по статье 16.1 закона о защите прав потребителей, поэтому отказ принять «Мир» в крупной сети является нарушением. Зарплату вы вправе перевести в другой банк, письменно сообщив работодателю новые реквизиты не позднее чем за 15 календарных дней до выплаты (статья 136 Трудового кодекса).
Карты Visa и Mastercard российских банков
Внутри страны такие карты работают, а за границей и в иностранных интернет-магазинах перестали работать с 10 марта 2022 года. Их постепенно выводят из оборота. За II квартал 2026 года число неактивных карт международных систем сократилось на четверть, а карт «Мир» за то же время стало больше.
Какая карта сработает за границей
Карты UnionPay выпускают Россельхозбанк и Азиатско-Тихоокеанский банк, а с июля 2026 года ещё и «Центр-инвест», первый новый российский участник системы с 2023 года. Россельхозбанк выпустил больше 2 млн таких карт, и за 2025 год россияне потратили по ним за рубежом больше 67 млрд ₽, а за 4 месяца 2026 года операции в Китае достигли 8,2 млрд ₽. Работа карт UnionPay за рубежом зависит от эмитента и страны, поэтому перед поездкой статус уточняют в своём банке и берут наличные на первые дни.
Виртуальные карты, стикеры, оплата по QR и цифровой рубль
Виртуальных карт на 1 июля 2026 года 13% от всех выпущенных. У виртуальной карты есть номер, срок действия и код, она привязана к тому же счёту и выпускается в приложении. Для подписок и покупок на незнакомых сайтах удобно держать отдельную виртуальную карту с небольшим лимитом и при утечке перевыпускать только её.
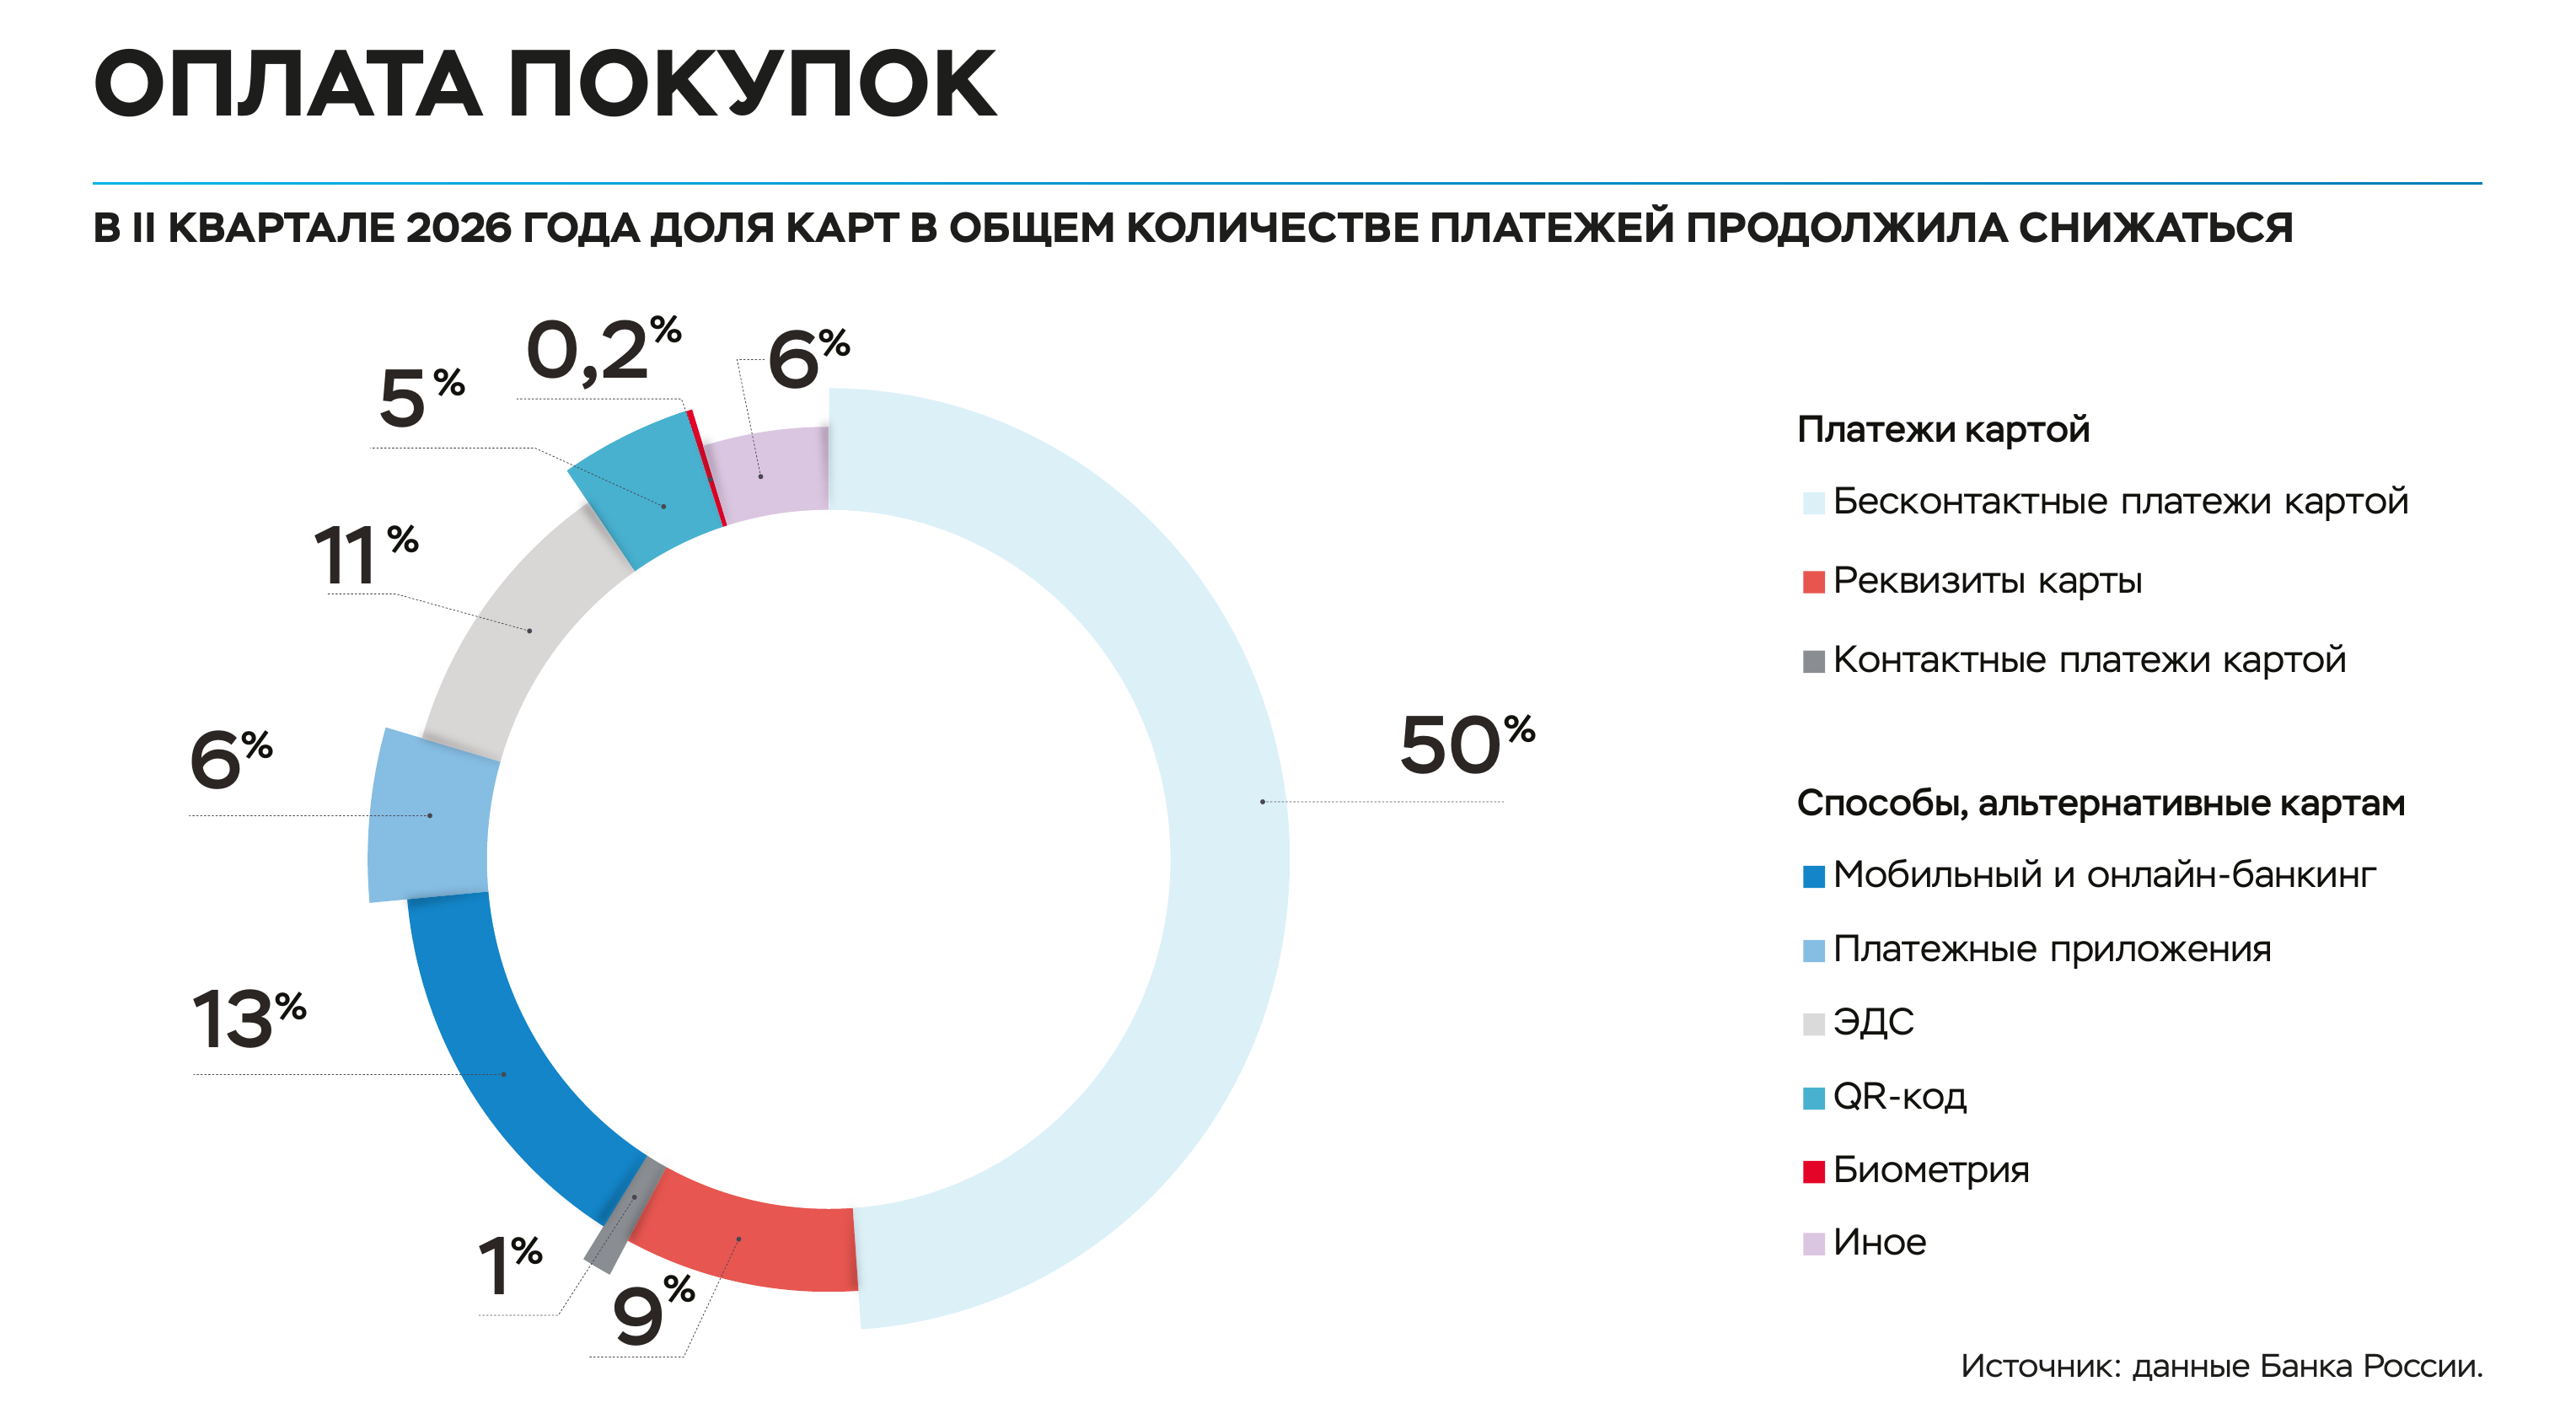
Картой оплачивают почти 60% покупок по количеству, причём 50% всех покупок проходят касанием карты. Во II квартале 2026 года альтернативные карте способы дали 15,1% объёма безналичных платежей граждан, а доля карт во всех платежах за год снизилась на 5 процентных пунктов по количеству и на 7 по объёму.
Оплат по QR-коду и биометрией за тот же квартал прошло 1,1 млрд на 1,7 трлн ₽, на 18% больше по количеству, чем кварталом раньше. Средний чек заметно различается. По картам он составил 838 ₽, по QR-кодам 1 432 ₽, а в электронных кошельках 1 178 ₽. Кошельки, по оценке ЦБ, удобнее всего для оплаты на маркетплейсах.
Продавцу приём оплаты по СБП обходится в 0,2–0,7%, а комиссию за приём карт даже со скидкой по акции банк снижает только до 1,2–1,5%, поэтому магазины и предлагают вам оплатить по коду.
Цифровой рубль выпускает ЦБ, и он равен наличному и безналичному рублю. Открывать цифровой кошелёк или нет, решает сам человек, автоматически его никому не откроют. Зачем центральные банки выпускают цифровые деньги, объясняет материал «Что такое CBDC».
Уровни карт от базового до премиального
Уровень карты надстраивается над любым из трёх видов банковских карт. От него зависят стоимость обслуживания, лимиты на снятие и переводы, страховка путешественника, бизнес-залы и размер кэшбэка. Базовые карты дешевле и урезаны по лимитам, премиальные дороже и снимают часть ограничений.
Премиум оценивают по своему профилю трат, а не по списку привилегий. Страховка путешественника ничего не стоит тому, кто не ездит за границу, а бизнес-залы тому, кто летает раз в год.
Премиальный статус «в подарок» за крупный остаток на счетах считается так же, как бесплатное обслуживание дебетовой карты. Если сумма должна лежать без процентов, подарок обходится дороже самого пакета.
Новые правила для банковских карт в 2025–2027 годах
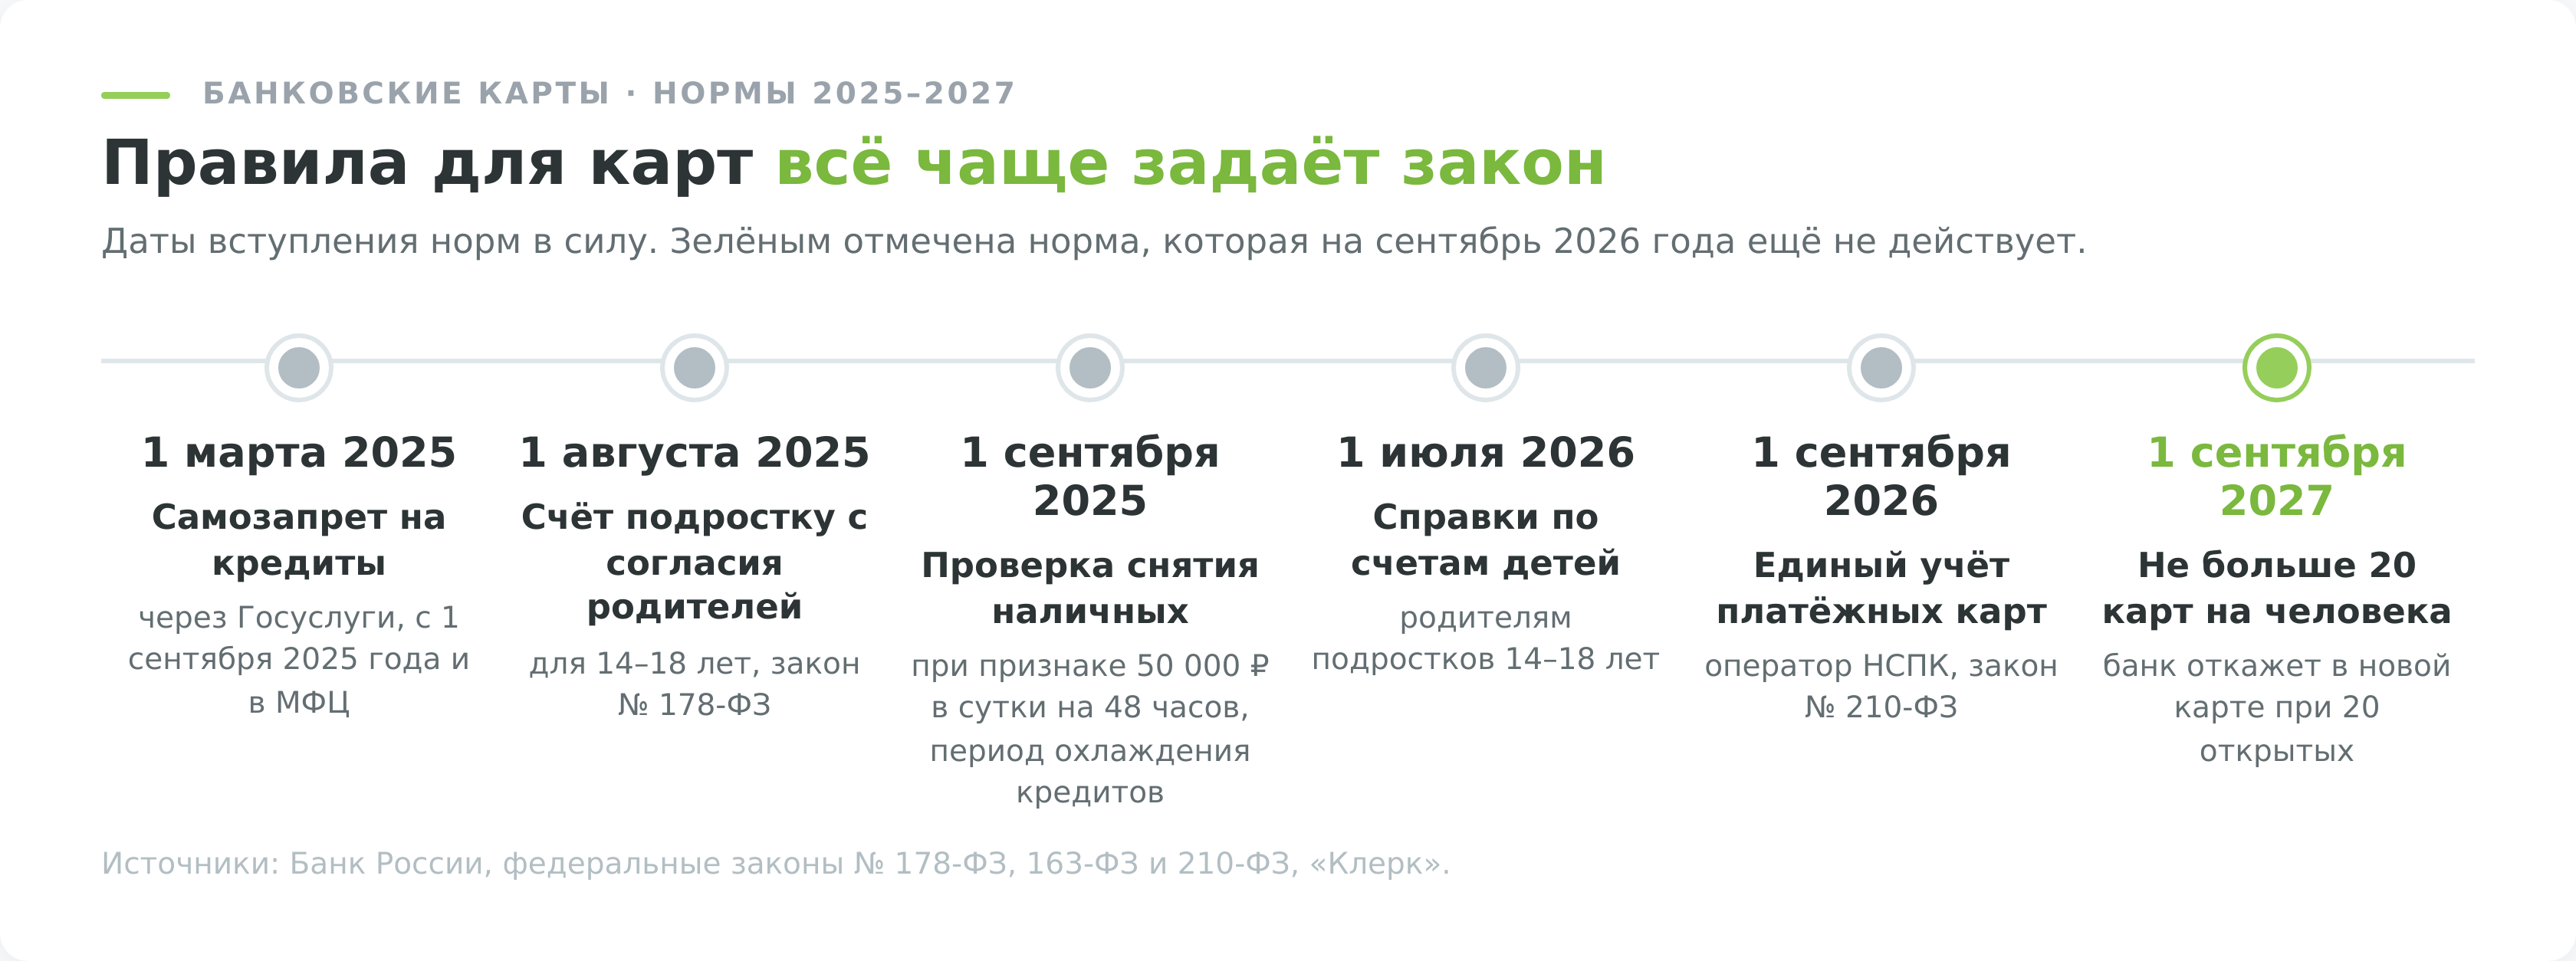
С 2025 года правила выпуска и использования карт меняют законы против мошенничества, и часть норм ещё не вступила в силу.
Карты детям и подросткам
Ребёнку с 6 лет можно оформить дополнительную карту к счёту родителя. Собственного счёта у него нет, операции видит и ограничивает взрослый, потому что по статье 28 Гражданского кодекса дети от 6 до 14 лет совершают только мелкие бытовые сделки.
С 1 августа 2025 года счёт подростку от 14 до 18 лет банк открывает только с письменного согласия родителей или попечителя (закон № 178-ФЗ). Своим заработком и стипендией подросток распоряжается сам по статье 26 ГК. С 1 июля 2026 года родители вправе получать в банке справки по счетам и вкладам детей этого возраста, такую норму внесли в статью 26 закона о банках.
Единый учёт и не больше 20 карт на человека
С 1 сентября 2026 года работает единая система учёта платёжных карт, её оператором стала НСПК, а основание дал закон № 210-ФЗ от 26 июня 2026 года. С 1 сентября 2027 года банки будут отказывать в выдаче новой карты, если у человека уже открыто 20 карт во всех банках, а автоматически закрывать лишние счета не планируют.
Забытые карты закрывают заявлением о закрытии счёта, а не выбросом пластика. Иначе они продолжают числиться за вами, занимают место в лимите и могут копить плату за обслуживание.
Передача своей карты или доступа к ней другому человеку за вознаграждение с 2025 года является преступлением по части 3 статьи 187 УК. За это грозит штраф от 100 000 до 300 000 ₽ или лишение свободы на срок до 3 лет.
Проверка при снятии наличных в банкомате
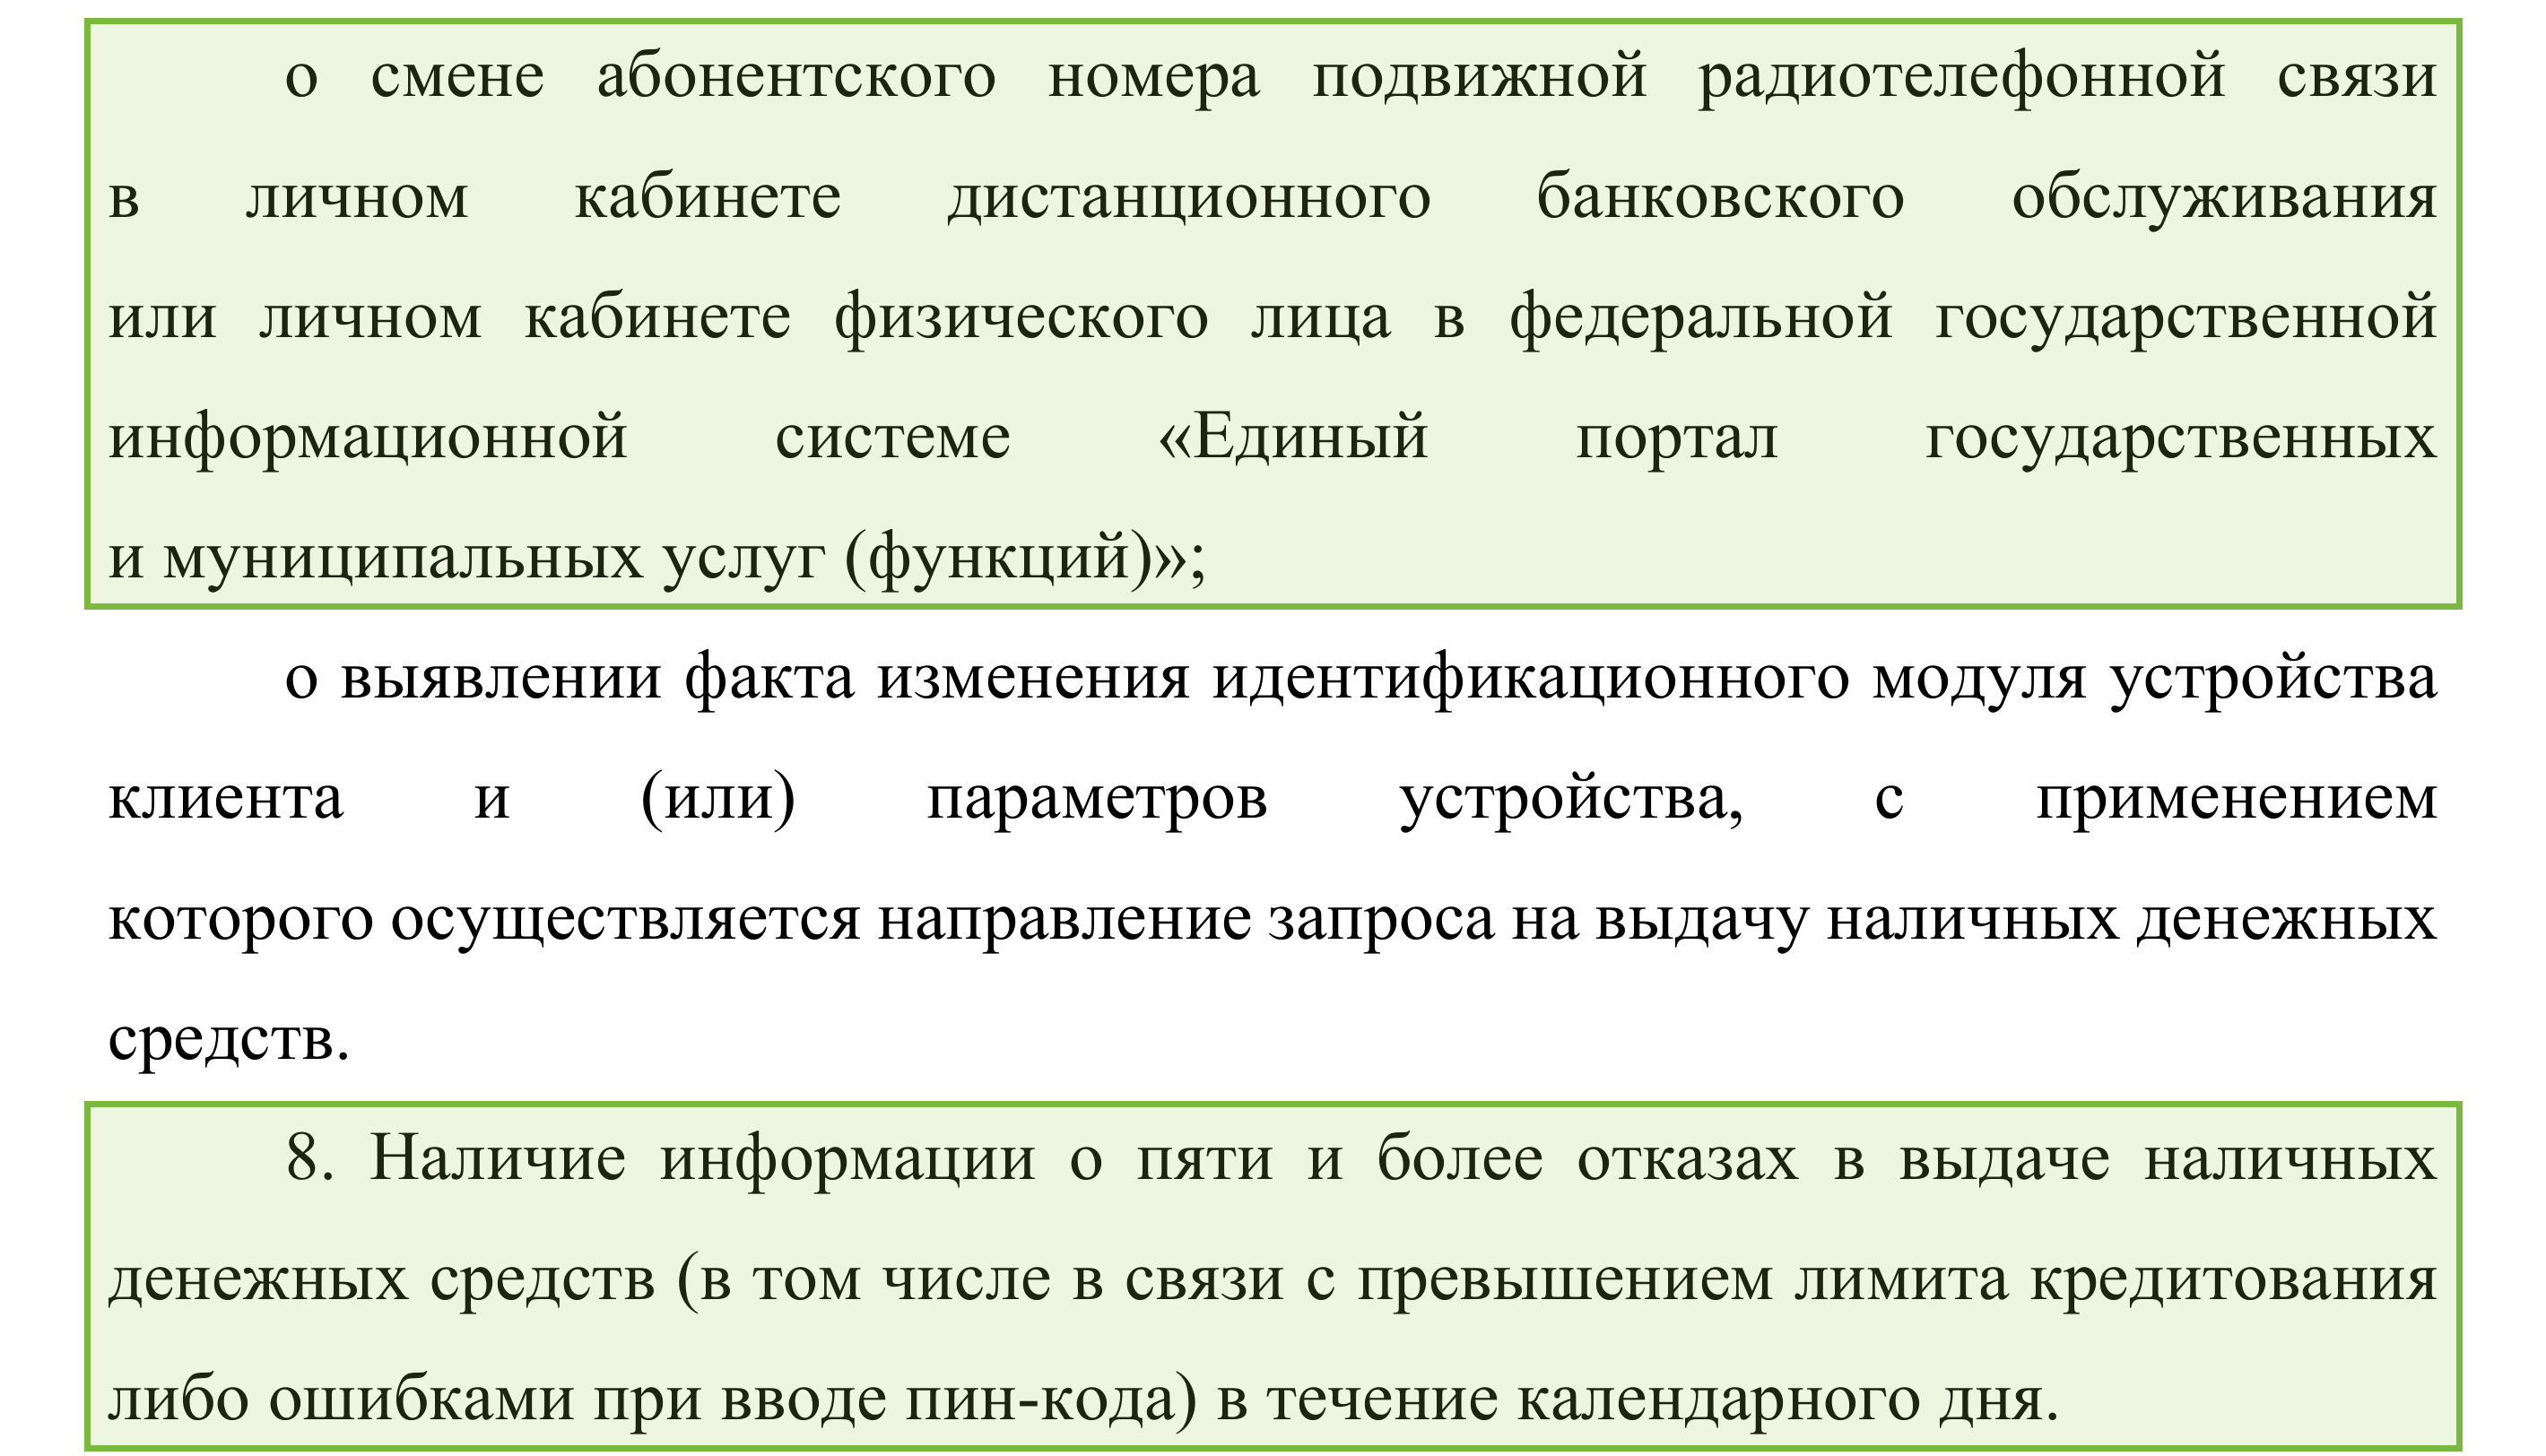
Продавая машину или закрывая вклад под крупную покупку, снятие проще планировать заранее и делать в отделении.
Самозапрет на кредиты и период охлаждения
С 1 марта 2025 года через Госуслуги, а с 1 сентября 2025 года и в МФЦ можно бесплатно установить в кредитной истории самозапрет на кредиты. Он распространяется в том числе на кредитные карты и овердрафты, но не на ипотеку и автокредиты.
С 1 сентября 2025 года кредит от 50 000 до 200 000 ₽ становится доступен через 4 часа после подписания договора, а свыше 200 000 ₽ через 48 часов. Пока идёт этот период охлаждения, от заёмных денег можно отказаться.
Как защитить деньги на банковской карте и вернуть их после списания
Деньги на карточном счёте входят в систему страхования вкладов, и при отзыве лицензии у банка их возвращают в пределах 1,4 млн ₽ вместе с вкладами в том же банке. Суммы крупнее этого предела держат в разных банках.
О списании, которого вы не совершали, банку нужно сообщить не позднее дня, следующего за днём уведомления об операции (часть 11 статьи 9 закона № 161-ФЗ). Банк возвращает сумму в течение 30 дней, а по трансграничной операции в течение 60, если не докажет, что вы нарушили порядок использования карты. Когда код из СМС вы продиктовали сами, банк сошлётся именно на это нарушение.
Если заметили чужое списание, действуйте в таком порядке:
- Заблокируйте карту в приложении или по телефону банка с оборота карты.
- В тот же или на следующий день направьте банку уведомление о несогласованной операции в форме, которую предусматривает договор.
- Сохраните уведомление банка об операции и выписку, по ним отсчитывается срок.
- Если банк откажет, подайте жалобу в интернет-приёмную ЦБ.
Если продавец не привёз оплаченный товар, покупку оспаривают через свой банк, а не через банк магазина. Такую процедуру называют чарджбэком. Заявление по спору, связанному с картой, банк обязан рассмотреть в срок из договора, но не больше 30 дней, а по трансграничной операции не больше 60 (часть 8 той же статьи).
Разделите деньги по счетам, чтобы блокировка одной карты не отрезала доступ ко всем средствам. Номер телефона в банке держите актуальным, его недавняя смена сама по себе служит признаком риска при снятии наличных.
Как выбрать банковскую карту под свою задачу
Разные виды банковских карт закрывают разные задачи, и для каждой задачи в тарифе важен свой пункт.
| Задача | Что подходит | Что проверить в тарифе | На чём теряют деньги |
|---|---|---|---|
| Получать зарплату и платить в магазинах | Дебетовая базового уровня | Условие бесплатного обслуживания и плата за оповещения | Условие перестало выполняться, пошла плата |
| Получать кэшбэк | Дебетовая с выбором категорий | Лимит выплаты и MCC-коды категорий | Покупка прошла по другому коду |
| Держать запас на непредвиденные расходы | Кредитная с льготным периодом | Распространяется ли льготный период на снятие и переводы | Лимит повышает ПДН при заявке на ипотеку |
| Платить за подписки и на незнакомых сайтах | Виртуальная карта с небольшим лимитом | Стоимость выпуска и перевыпуска | Автоплатежи привязаны к основной карте |
| Переводить деньги родным | Любая карта с доступом к СБП | Порог 100 000 ₽ в месяц без комиссии | Комиссия до 1 500 ₽ за перевод сверх порога |
| Дать деньги ребёнку до 14 лет | Дополнительная карта к своему счёту | Лимиты и уведомления родителю | Ребёнок передаёт карту другим |
| Подарить деньги или платить без имени | Предоплаченная карта | Нужна ли идентификация | Остаток до 15 000 ₽ и запрет переводов людям |
| Получать пенсию и выплаты из бюджета | Карта «Мир» | Условия обслуживания в выбранном банке | Выплату нельзя получить на Visa |
| Платить за рубежом | «Мир» в Беларуси, Абхазии и на Кубе, UnionPay или наличные | Приём карты в конкретной стране | Расчёт на карту, которая там не работает |
| Хранить финансовую подушку | Не карта, а накопительный счёт или вклад | Ставка и условия её сохранения | Деньги на карте обычно не приносят дохода |
Одна карта редко закрывает все строки таблицы. Часто хватает связки из базовой дебетовой карты для зарплаты и покупок, виртуальной карты для интернета и накопительного счёта для запаса. Кредитка добавляется в эту связку, только если ваша долговая нагрузка низкая и крупный кредит в ближайший год не планируется.
Карта нужна для оплаты, а запас на непредвиденные расходы надёжнее держать на накопительном счёте или вкладе. Сколько должно быть в подушке и где её хранить, разобрано в материале о финансовой подушке безопасности, а доходность вклада после налога покажет калькулятор вклада.