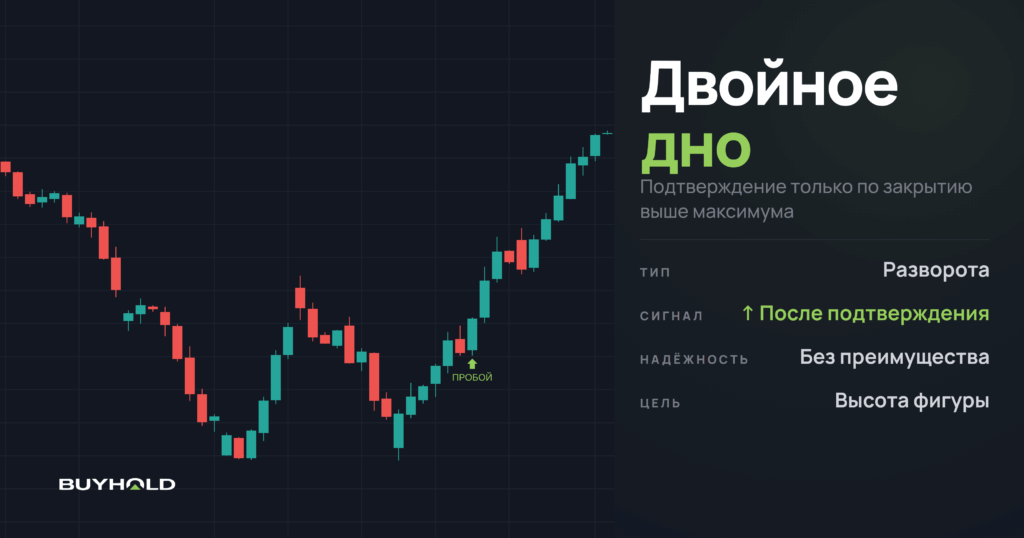
Двойное дно в трейдинге состоит из двух впадин с промежуточным максимумом. Сам рисунок ещё не даёт сигнал. Фигура подтверждается только после закрытия цены выше этого максимума. В статье разобраны критерии и типы по Томасу Булковски, а вход, стоп и цель проверены на 344 194 дневных барах акций США, Мосбиржи и криптовалют. Подтверждение повысило долю достигнутых целей, но поздний вход ухудшил соотношение прибыли и риска.
Предупреждение о рисках: Информация в этой статье предоставлена исключительно в образовательных целях и не является финансовой рекомендацией, инвестиционным советом или предложением купить/продать активы. Все описанные стратегии, методы или идеи могут привести к финансовым потерям, включая полную утрату капитала. Мы не гарантируем результатов и не несём ответственности за любые убытки. Перед применением проведите собственное исследование.
Что означает двойное дно на графике
Двойное дно описывает попытку рынка завершить нисходящий участок. Цена формирует первый локальный минимум, отскакивает, снова снижается примерно в ту же область и затем преодолевает промежуточный максимум. Этот максимум часто называют линией шеи, хотя на практике это скорее ценовой уровень, чем аккуратная линия.
В первой впадине продавцы ещё контролируют движение. Отскок показывает появление спроса, но не смену режима. Второй тест проверяет, способны ли продавцы обновить минимум. Даже если не способны, покупатели должны доказать силу закрытием выше промежуточного пика. Без этого последнего шага рынок остаётся внутри диапазона.
Поддержка в районе P1 и P2 не является стеной, это зона, где в прошлом изменился баланс заявок. Поэтому критерий 3% задаёт допустимое сходство минимумов, а не утверждает, что рынок обязан остановиться на одной котировке.
| Вопрос | Короткий ответ |
|---|---|
| Что показывает | Две впадины у поддержки; сигналом становится только дневное закрытие выше максимума между ними |
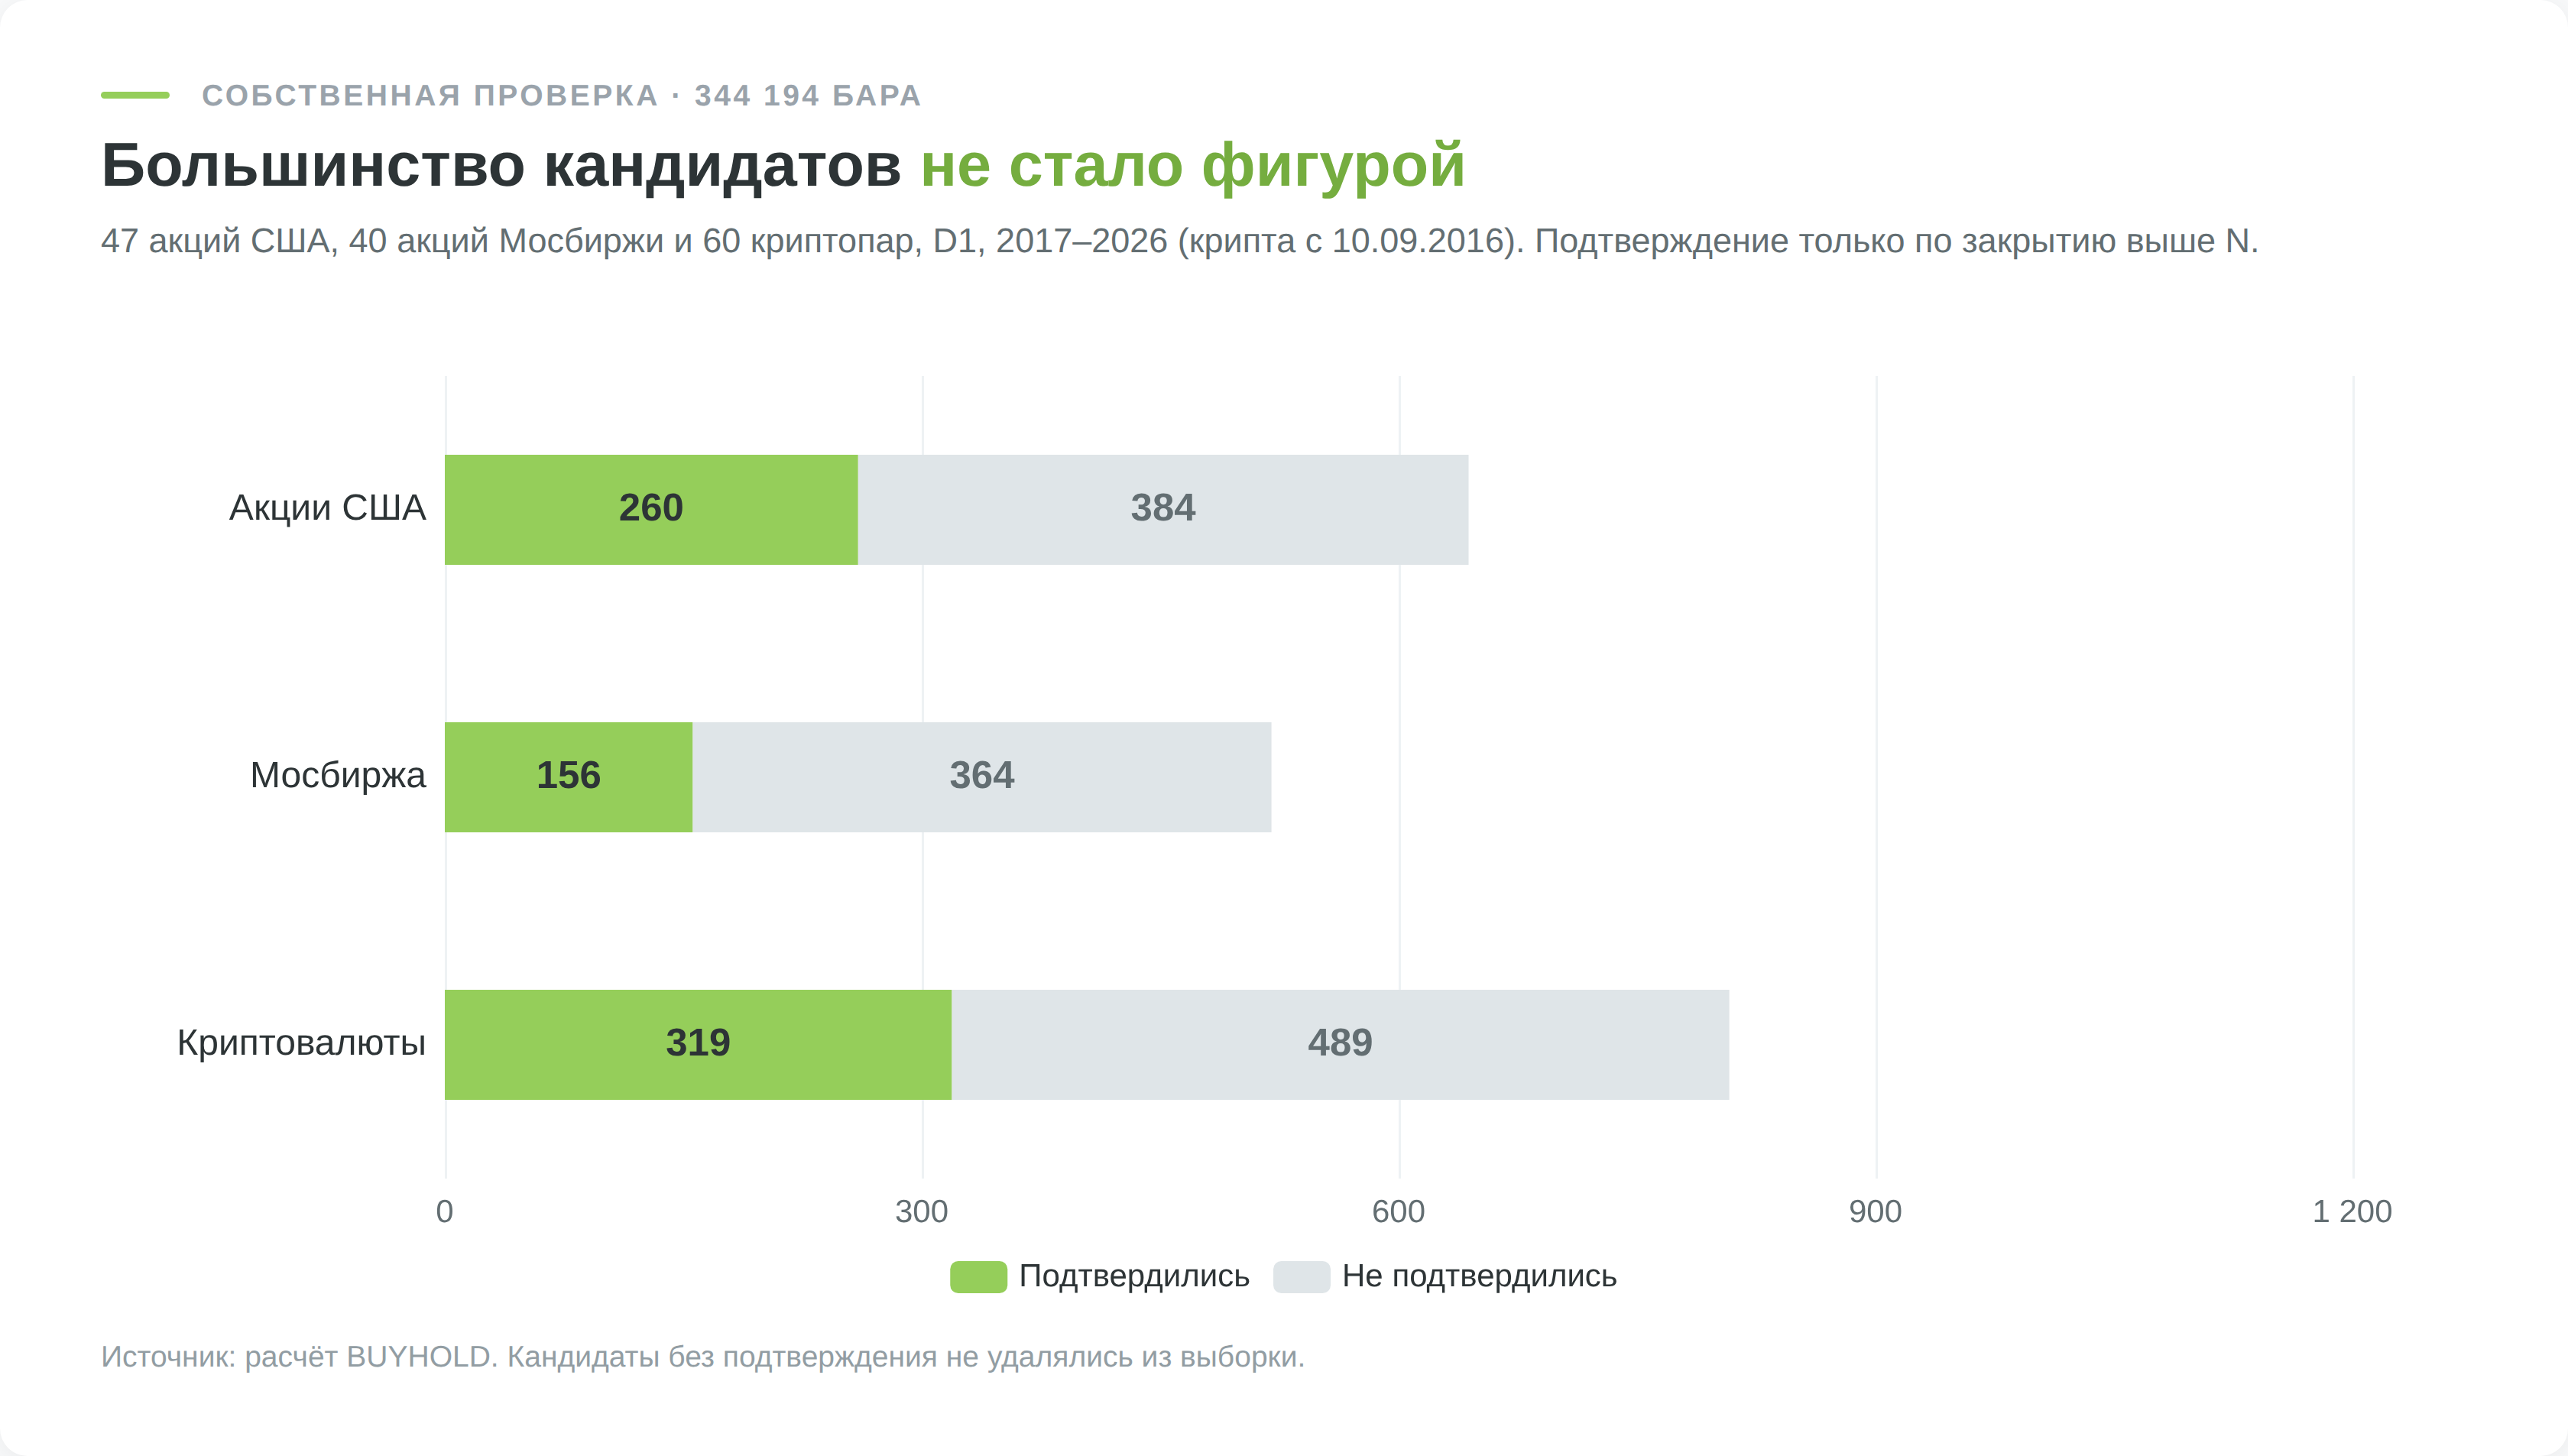
| Как часто встречается | 52,79 кандидата на 10 000 баров акций США, подтверждаются 40,37%. На Мосбирже 53,30 и 30,00%, на криптовалютах 64,82 и 39,48% |
| Перевес над базой | Не обнаружен: −0,086R против сопоставимых W-моделей, 95% ДИ от −0,194R до +0,023R |
| Где стоп и как часто выбивает | Под нижним дном минус 0,5 ATR; медиана 13,95% от входа, стоп сработал первым в 49 из 259 сделок на акциях США |
| Что делать | Ждать закрытия выше N и считать сделку от фактической цены входа, а не от высоты картинки |
R — риск сделки от цены входа до стопа: результат +0,5R означает прибыль в половину этого риска, −1R его полную потерю. ATR(14) — средний истинный диапазон за 14 дней, оценка типичного дневного движения цены с учётом гэпов. 95% ДИ — доверительный интервал значений, совместимых с выборкой. Если он включает ноль, эффект от шума не отличить.
Как выглядит двойное дно и чем оно не является
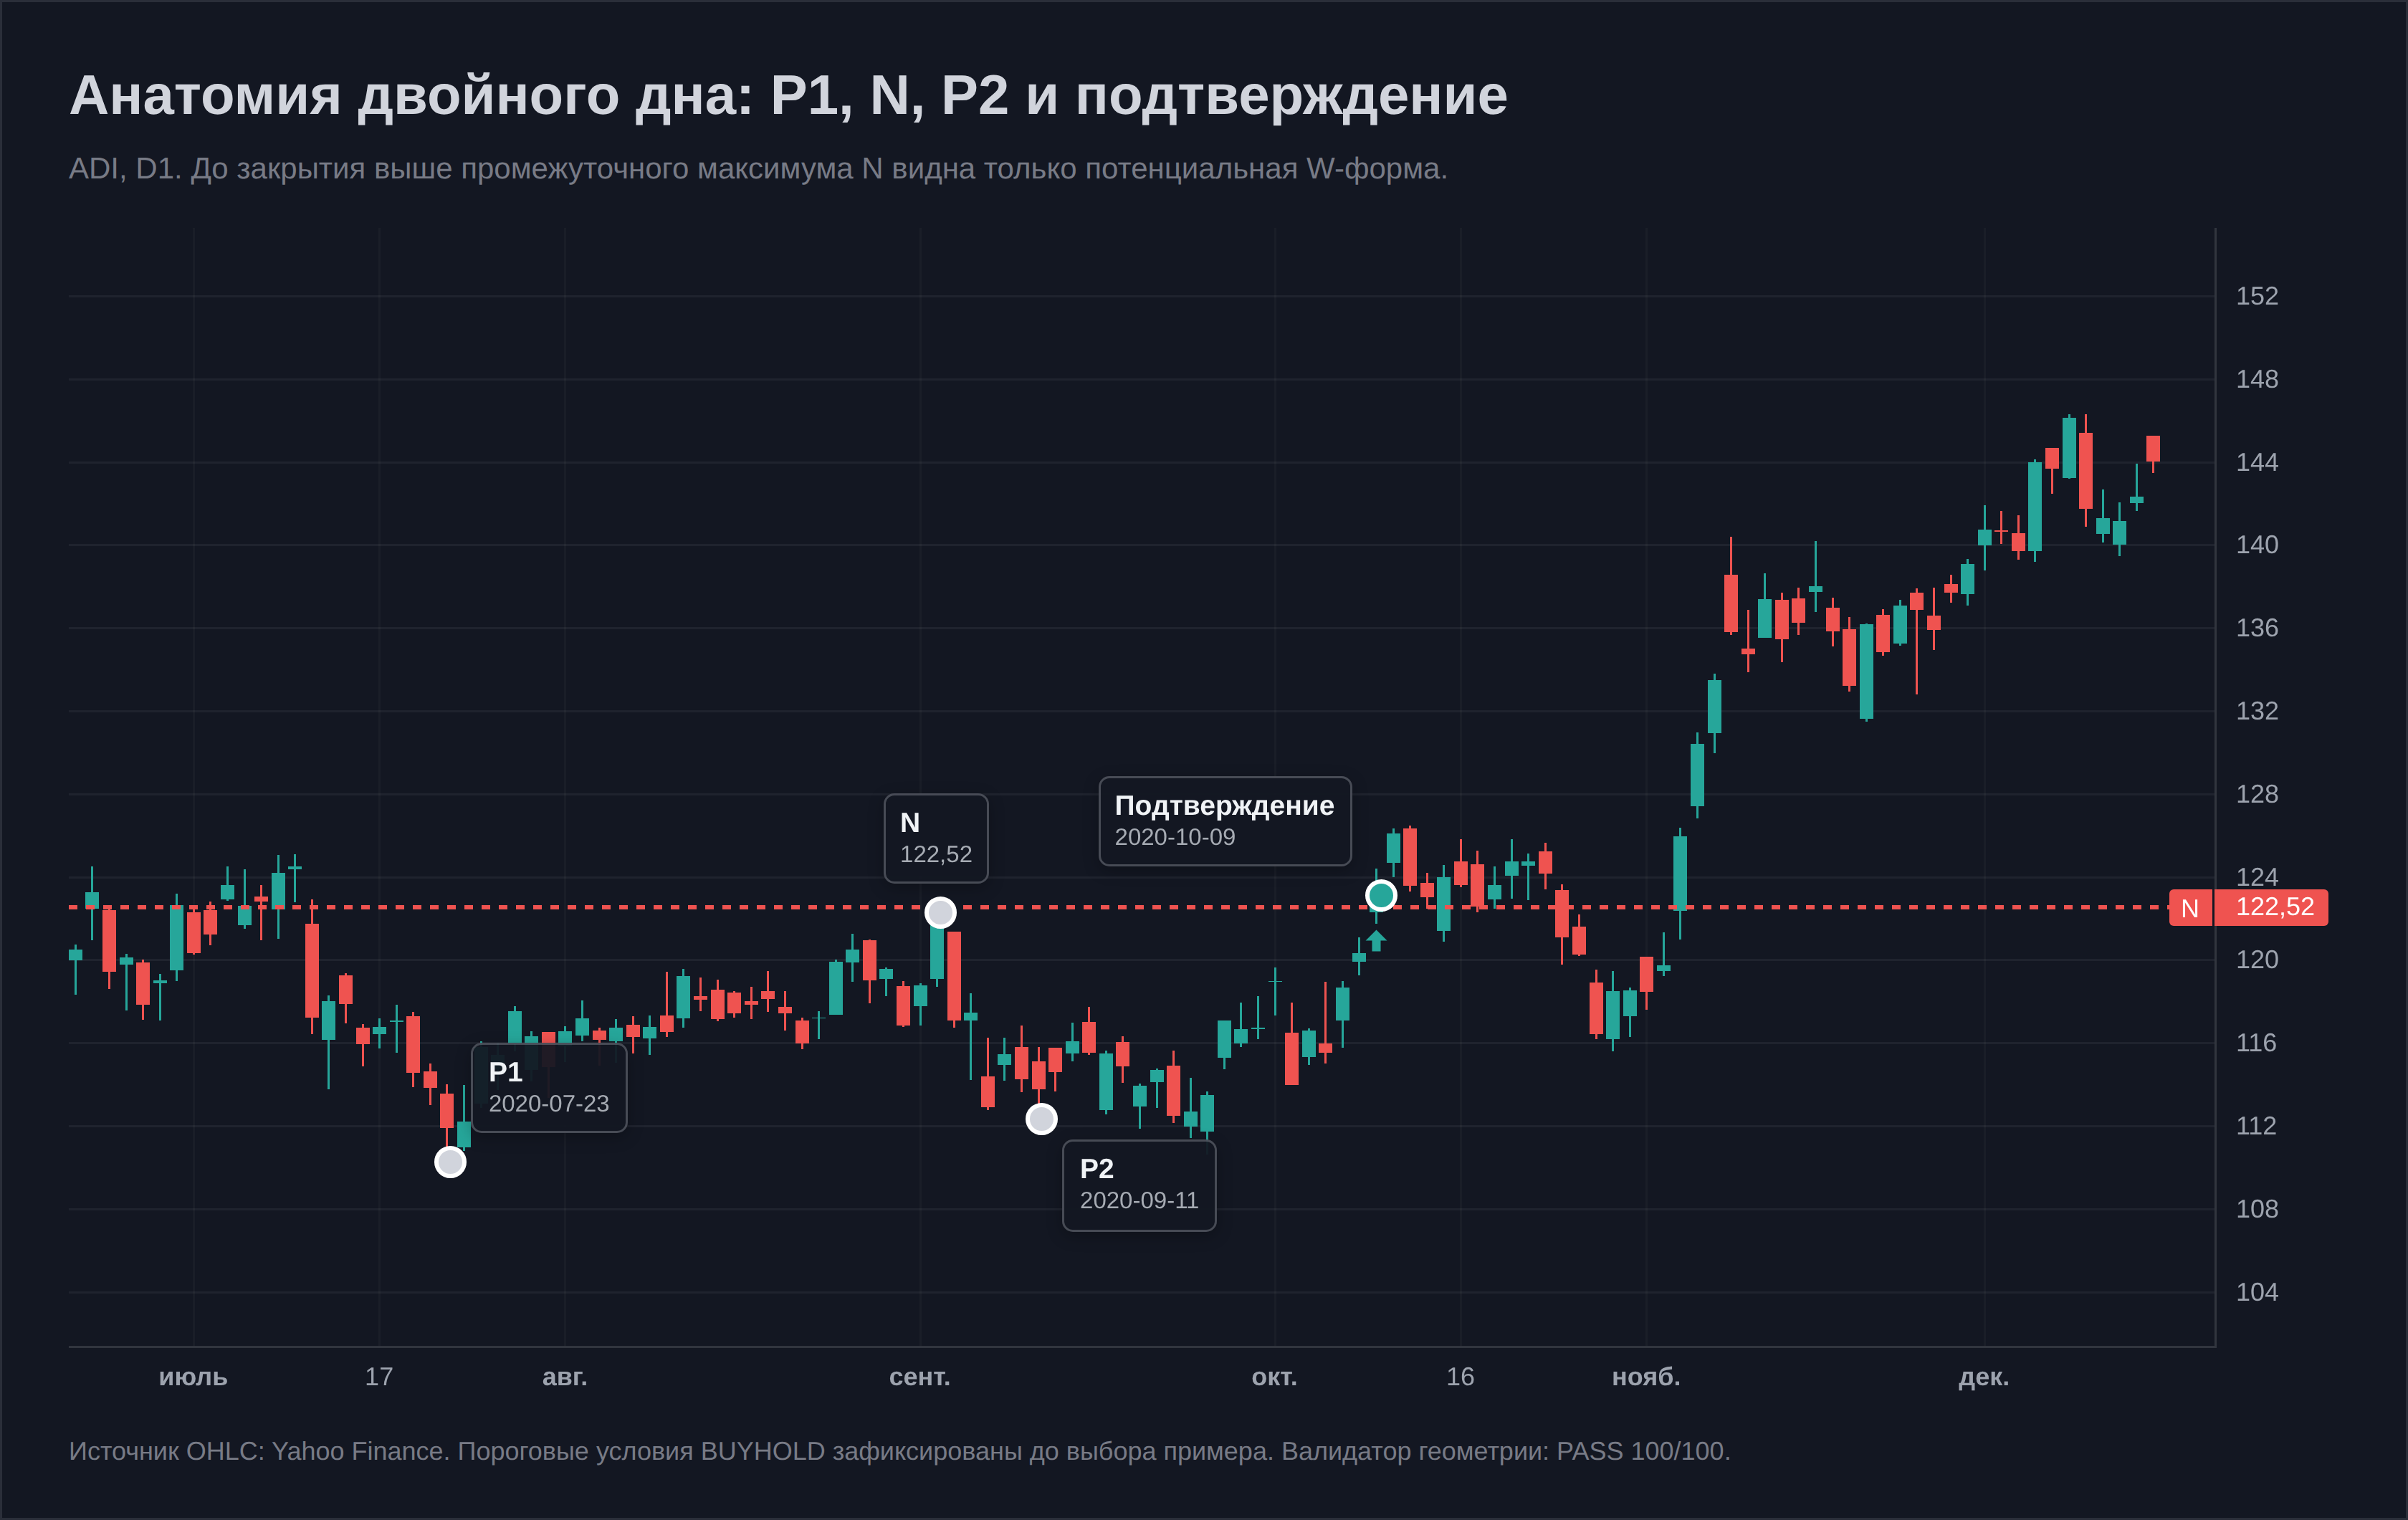
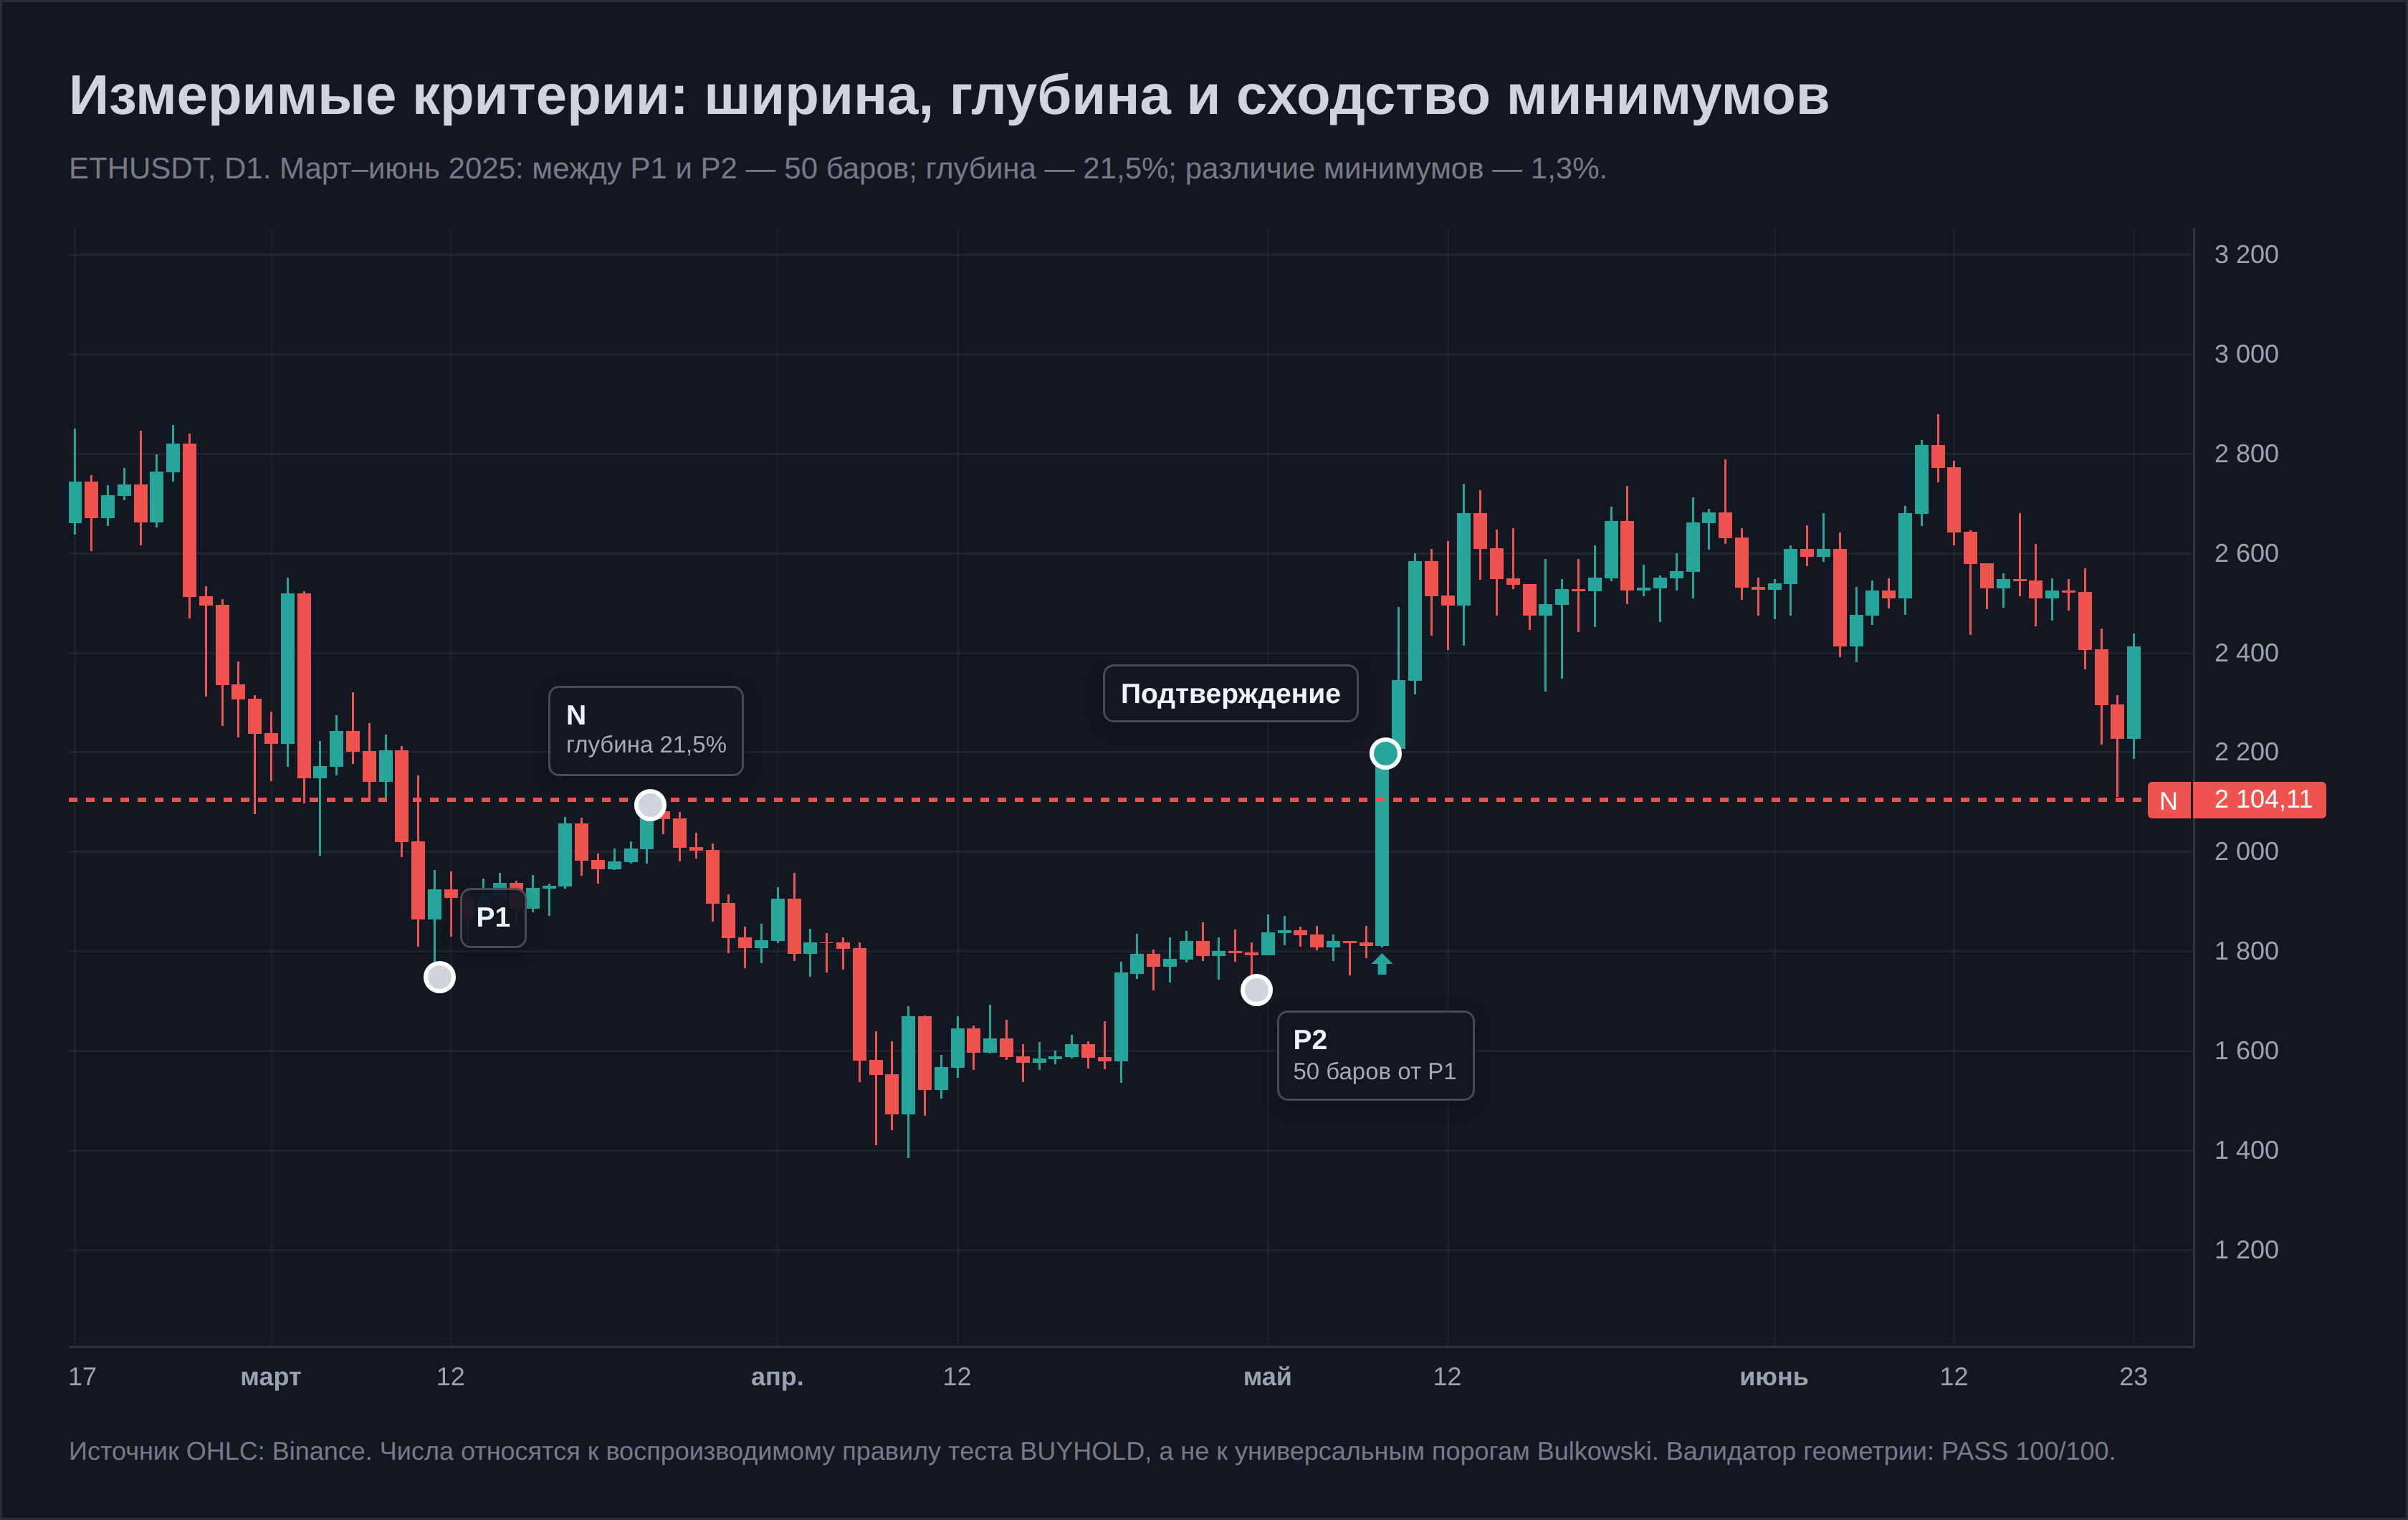
У корректного кандидата есть три опорные точки. Первый минимум P1 и второй минимум P2 образуют нижнюю границу. Между ними находится максимум N. Расстояние от более низкого дна до N задаёт глубину фигуры, а число баров от P1 до P2 задаёт ширину. После P2 нужен отдельный бар подтверждения C с закрытием выше N.
Фитили могут пробивать уровень внутри дня. Это ещё не подтверждение по используемому здесь правилу. Закрытие уменьшает число ложных касаний, хотя делает вход дороже. Для дневной стратегии нельзя смотреть на часовую свечу и задним числом объявлять, что дневной пробой уже состоялся. Таймфрейм определения, сигнала и теста должен совпадать. Пороги 20–120 баров и окно из пяти баров подобраны под дневной график, механический перенос их на часовые свечи без новой проверки не работает.
Кандидат и подтверждённая фигура
Кандидата можно распознать только после того, как прошло достаточно баров справа от второго минимума. В нашей проверке локальная впадина считалась известной через пять сессий. Подтверждённое двойное дно возникало позже, когда дневная свеча закрывалась выше N.
Разделение на два состояния защищает от ошибки будущего.
Если алгоритм отмечает P2 в самый день минимума, он использует информацию из будущего. Реальный участник ещё не знает, что завтра или послезавтра не появится более низкая цена. Такая ошибка называется look-ahead bias. Она особенно опасна в красивых учебных картинках, где точки выбираются уже после завершения движения.
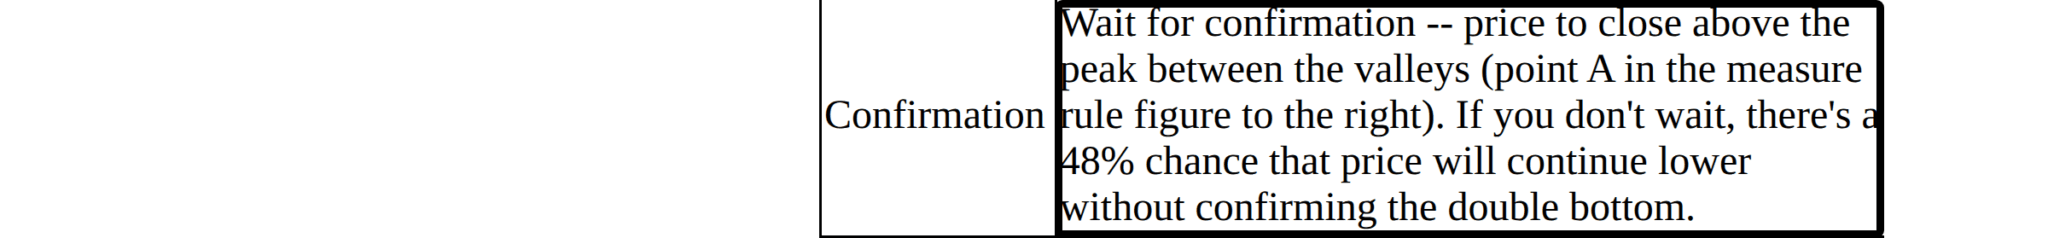
У Булковски есть ещё отдельная цифра 48%. Автор предупреждает, что при покупке до подтверждения цена продолжает снижение, так и не превратив две впадины в настоящее двойное дно, примерно в 48% случаев. Это не доля убыточных сделок с заданным стопом и горизонтом, а риск продолжения движения у неподтверждённой разметки. Формулировку можно проверить на справочной странице Eve & Eve Double Bottom.
Отсутствие подтверждения не всегда означает немедленное обновление минимума, цена может месяцами оставаться между дном и N. Для теста нужен конечный срок ожидания. Мы ограничили поиск подтверждения одной шириной фигуры после P2, при 35 барах между впадинами у рынка было не более 35 следующих сессий.
Ложный пробой находится по другую сторону границы. Если свеча закрылась над N, сигнал формально состоялся, даже когда следующая сессия вернула цену вниз. Такой эпизод учитывается как подтверждённая сделка с исходом по стопу, цели или сроку.
Виды двойного дна по Булковски
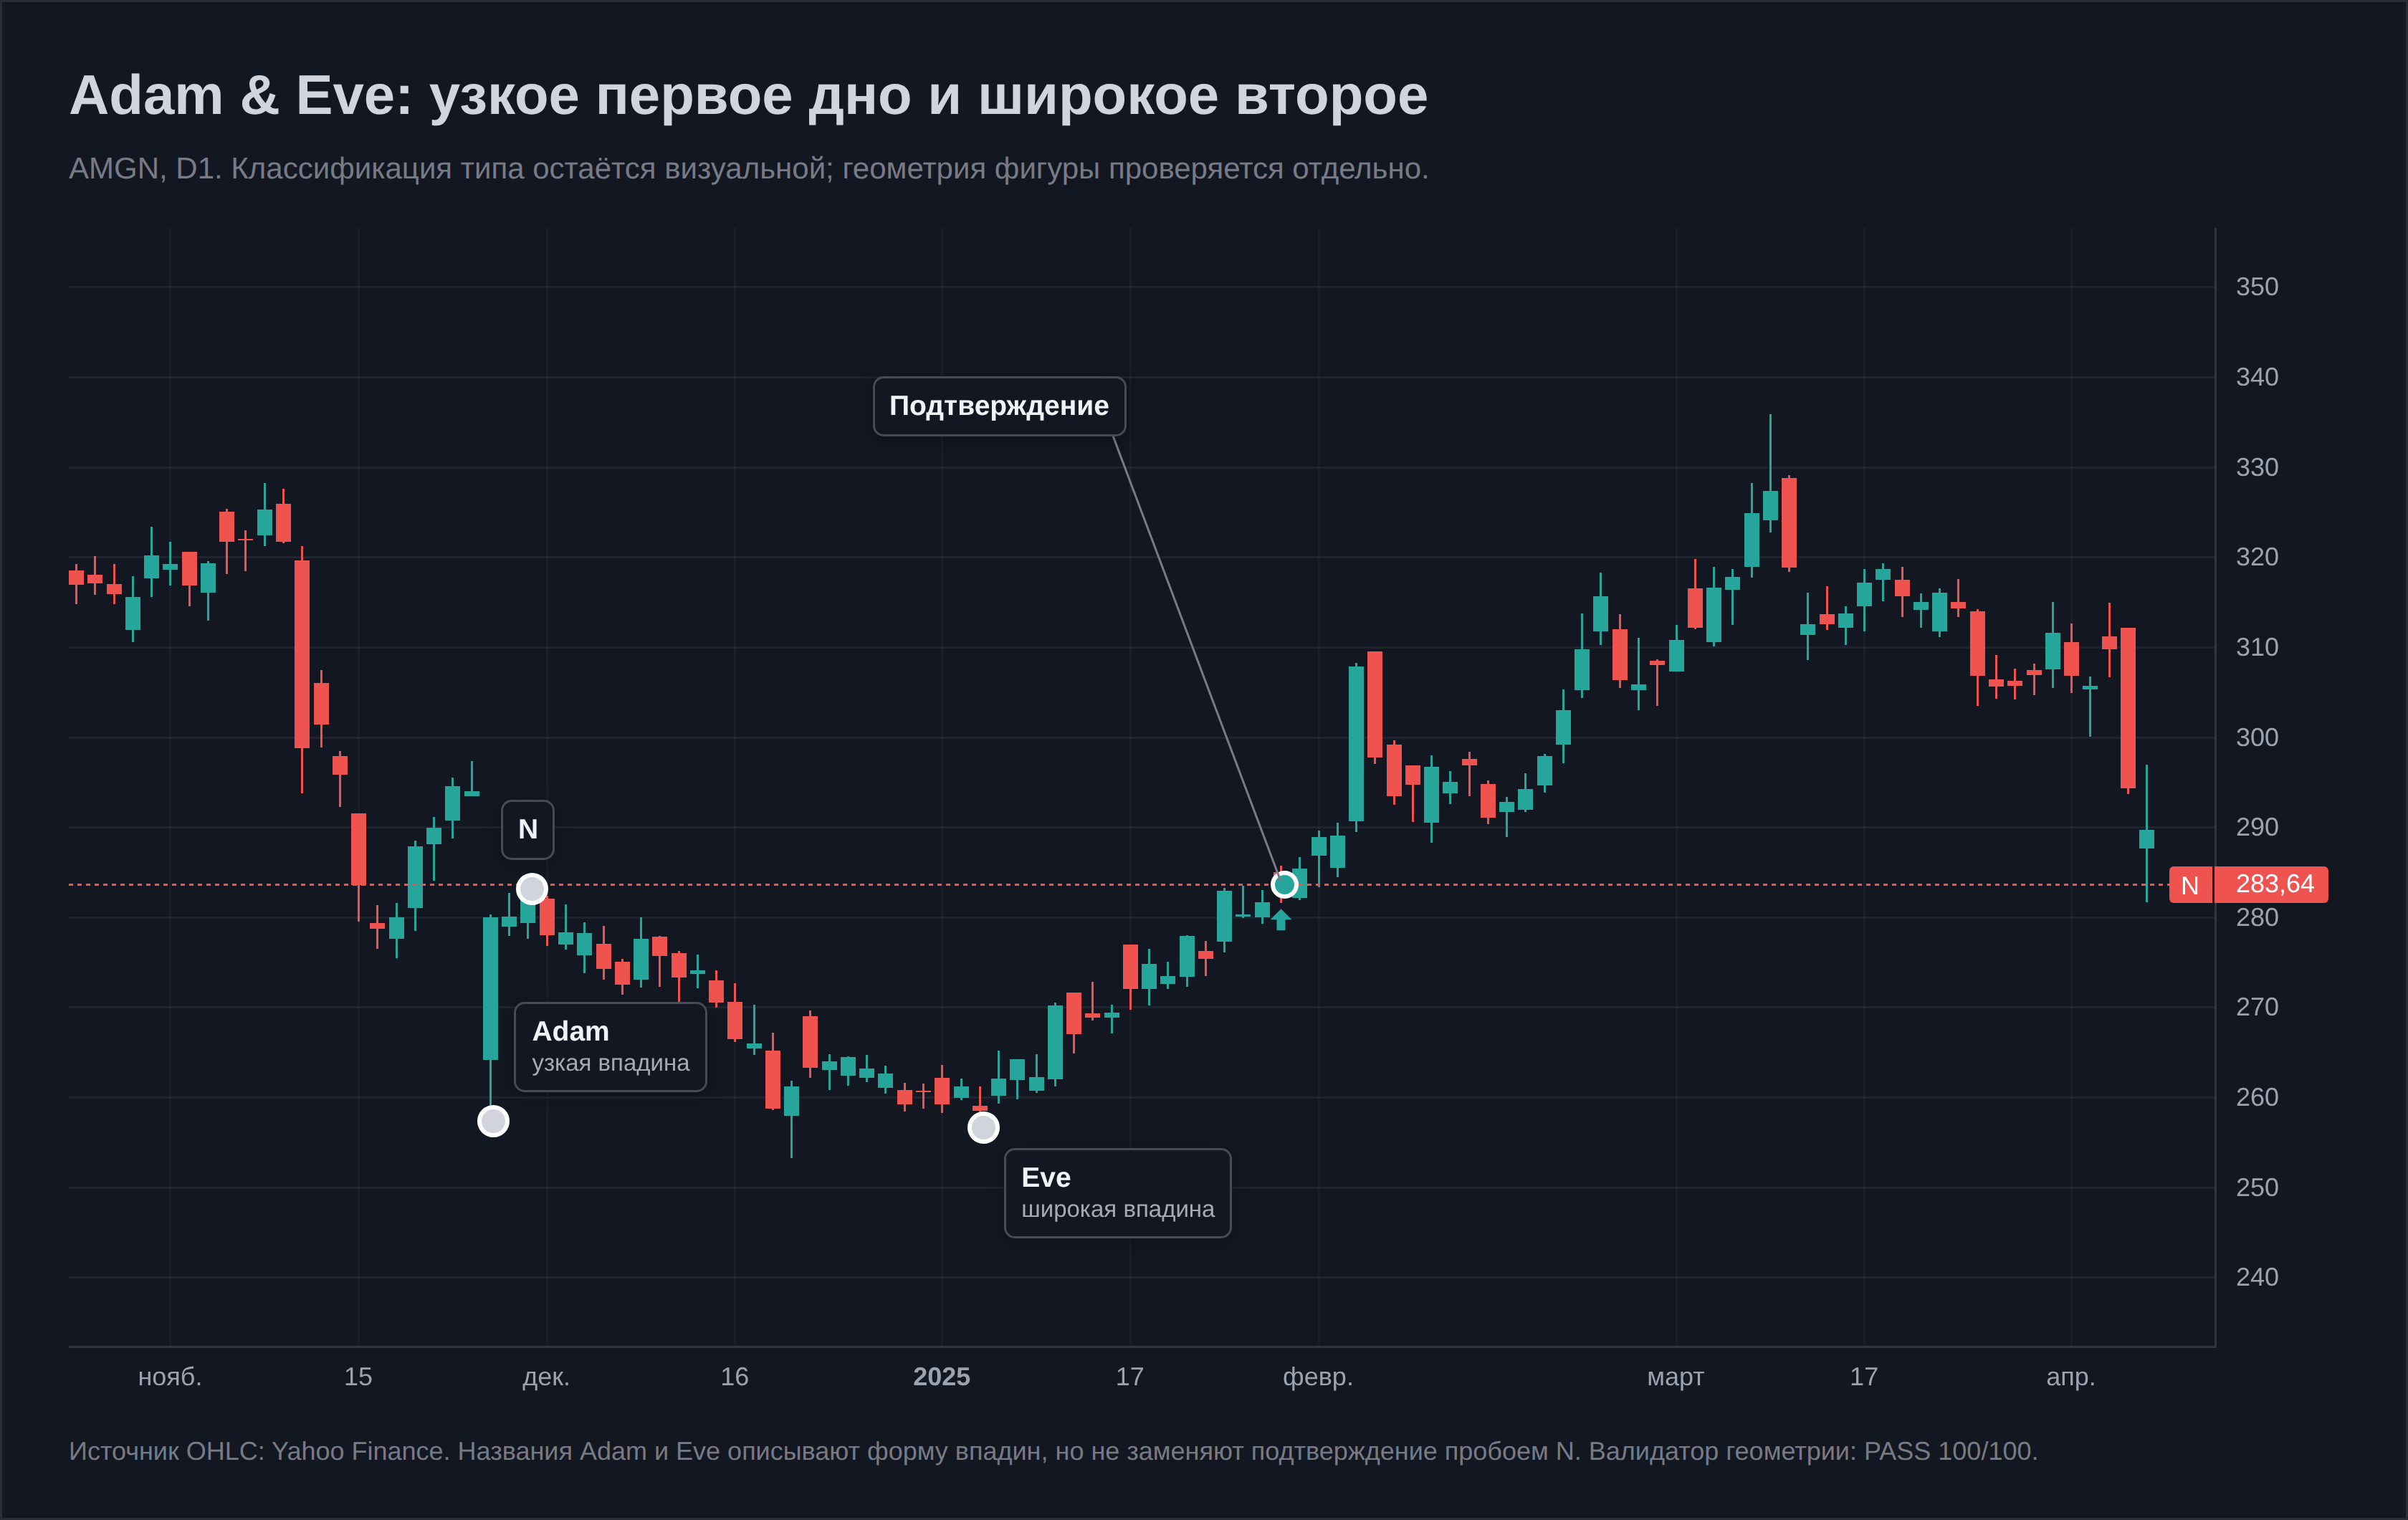
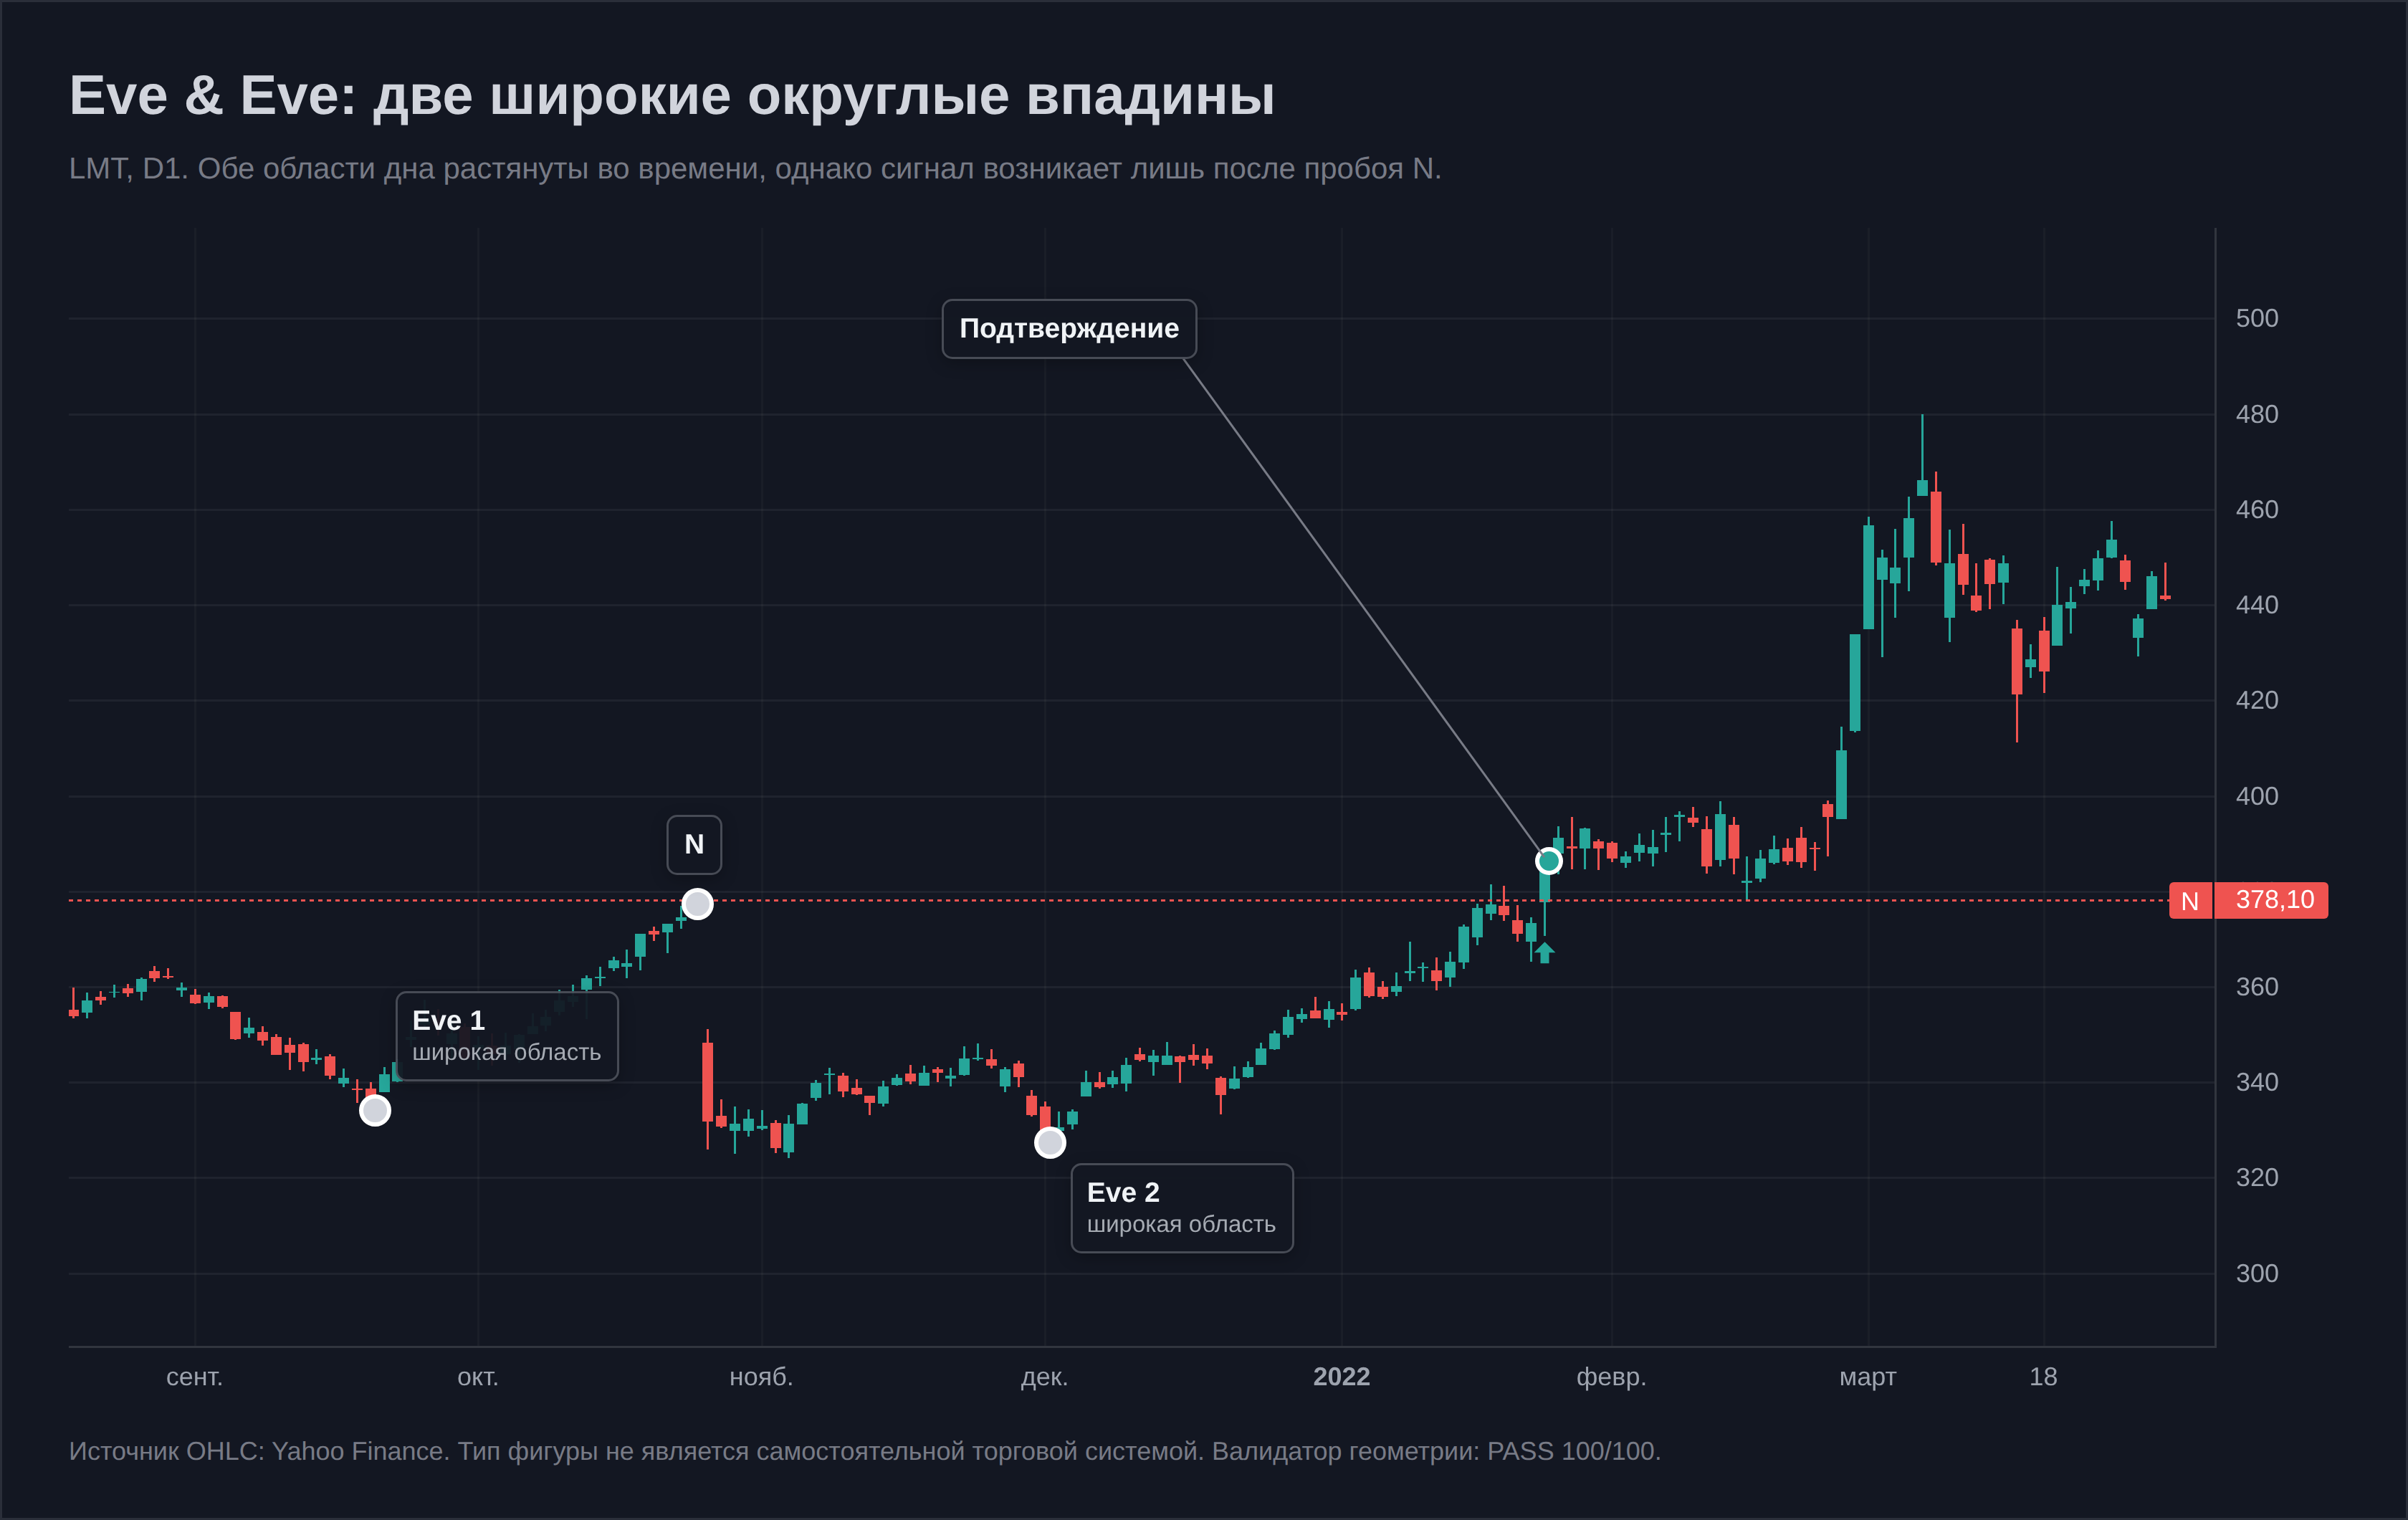
Булковски делит фигуры по форме каждой впадины. Adam напоминает узкий V-образный разворот с одним длинным ценовым шипом. Eve выглядит шире и округлее, часто включает несколько коротких минимумов на близком уровне. Комбинации дают четыре типа.
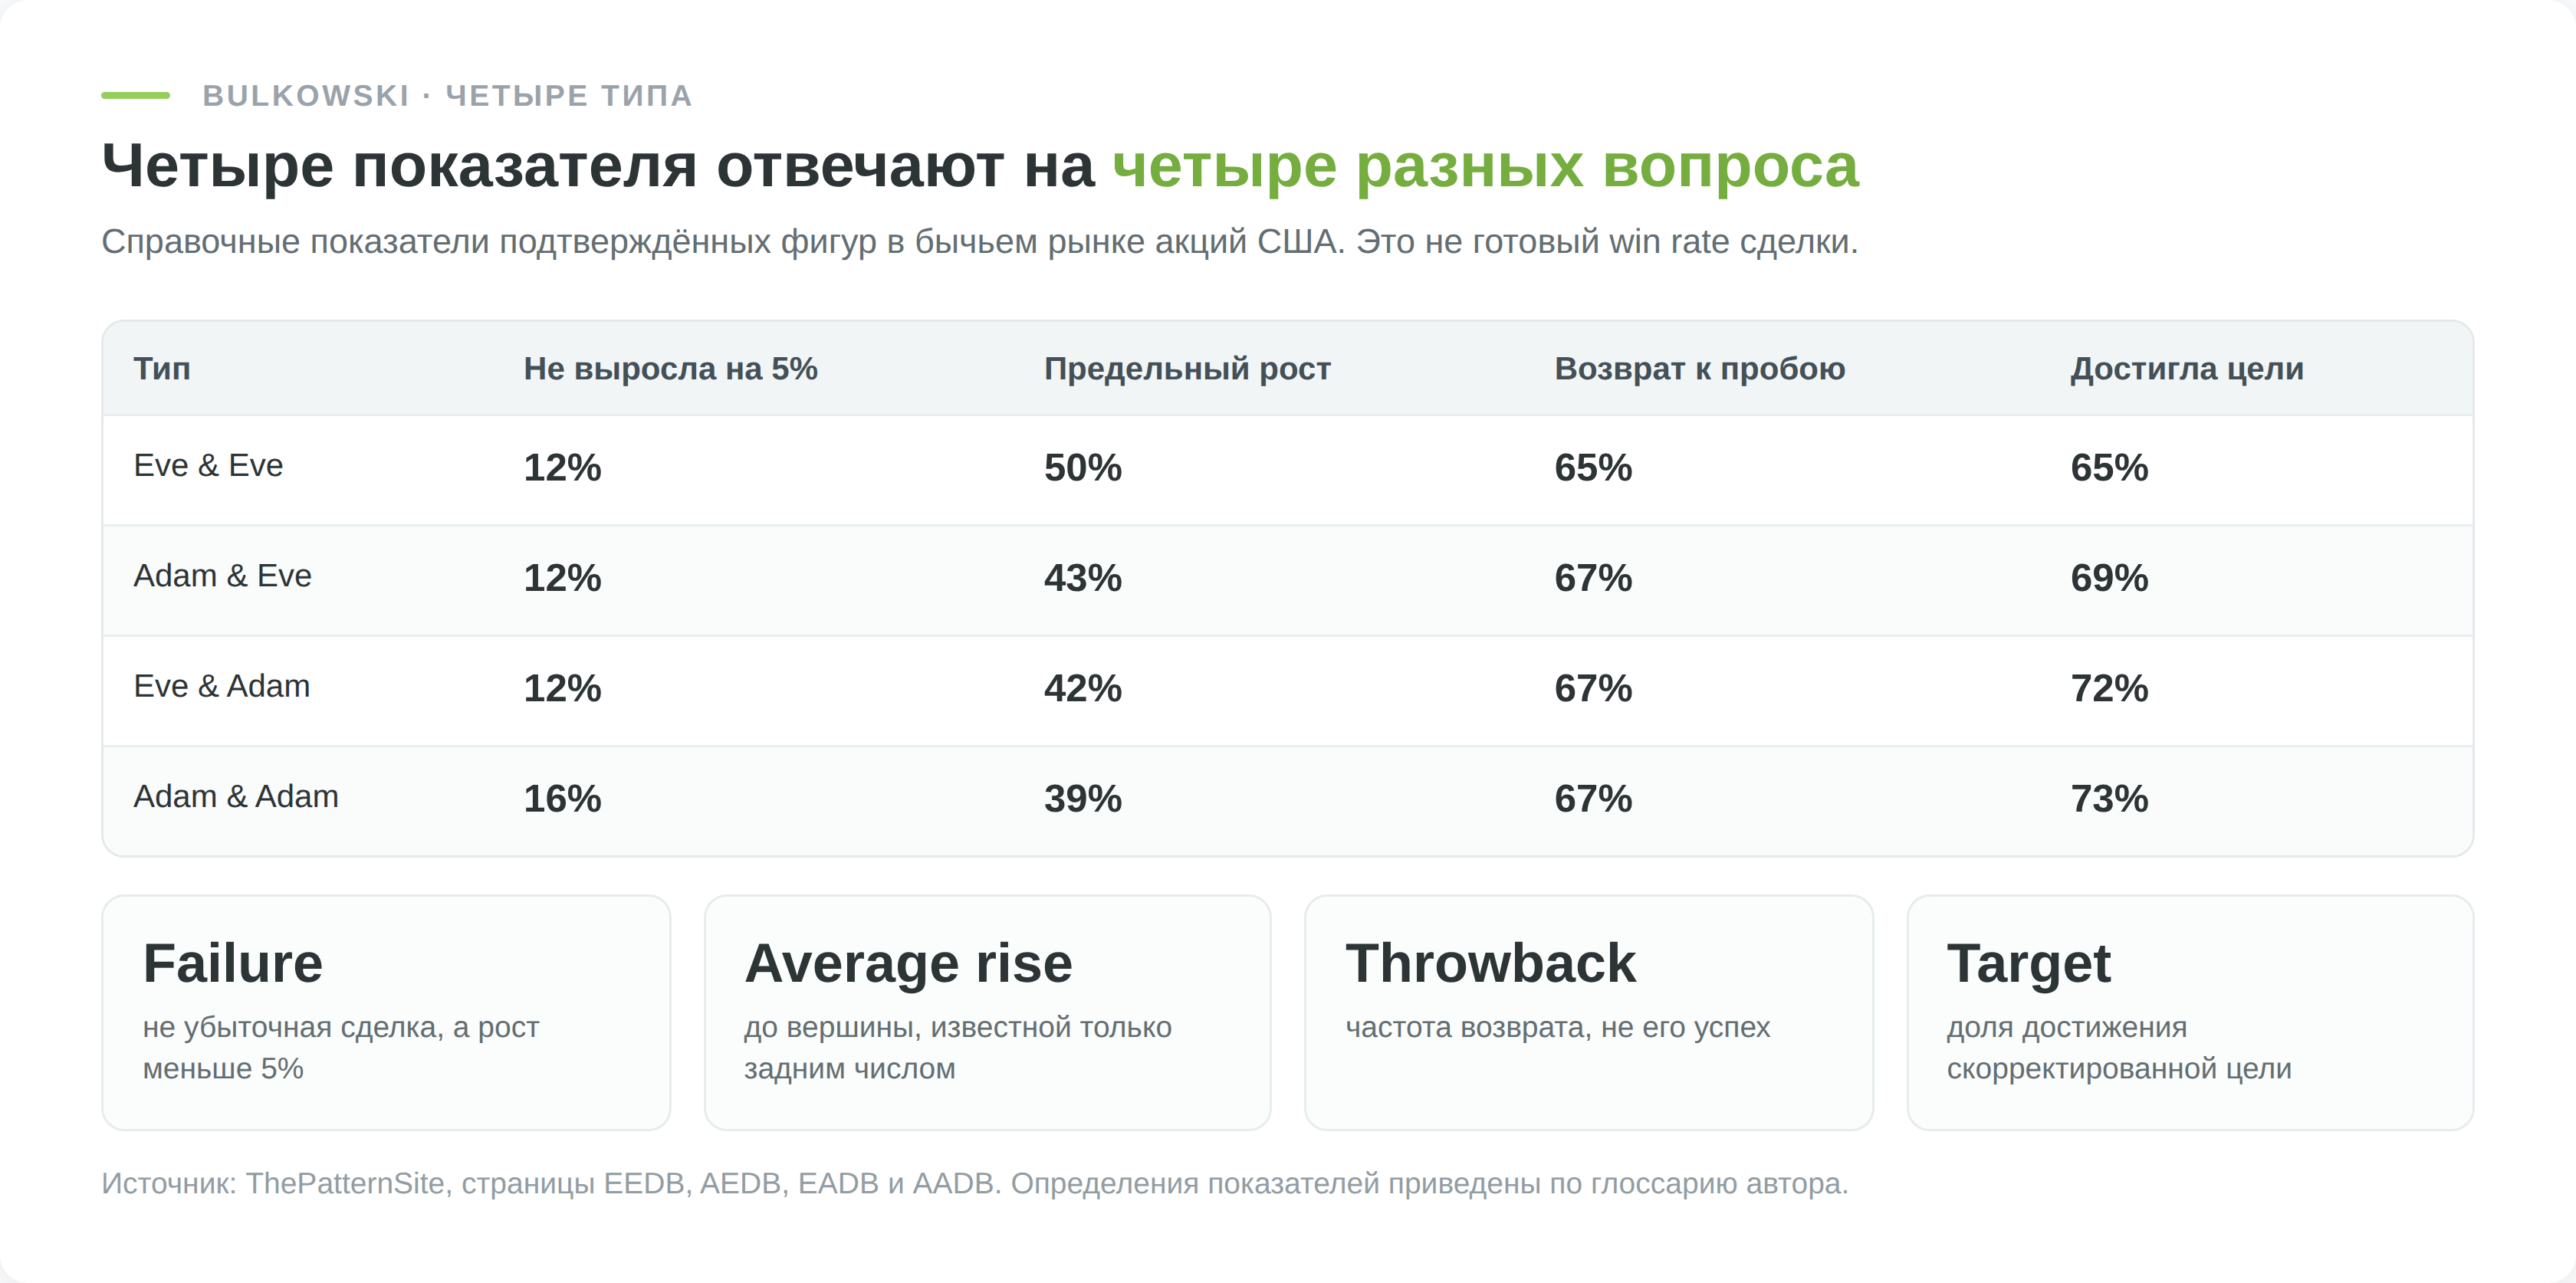
Значения взяты со справочных страниц Eve & Eve, Adam & Eve, Eve & Adam и Adam & Adam. Они описывают протестированные автором биржевые фигуры, а не нашу выборку.
Как правильно читать четыре показателя
- Break-even failure rate у Булковски не означает долю убыточных сделок. Это доля подтверждённых фигур, после которых цена не сумела подняться хотя бы на 5%. Стоп, точка входа и комиссии конкретного трейдера в этой метрике не моделируются. Переводить 12% в обещание «88% прибыльных сделок» нельзя.
- Average rise тоже не является средней реализуемой доходностью. В справочнике рост отсчитывается от цены открытия следующего торгового дня после пробоя до ultimate high, то есть до самого высокого максимума перед последующим падением не менее чем на 20% или иным окончанием измерения. Эта вершина известна только задним числом. Показатель полезен для описания поведения цены после фигуры, но недоступен как механическое правило выхода в реальном времени.
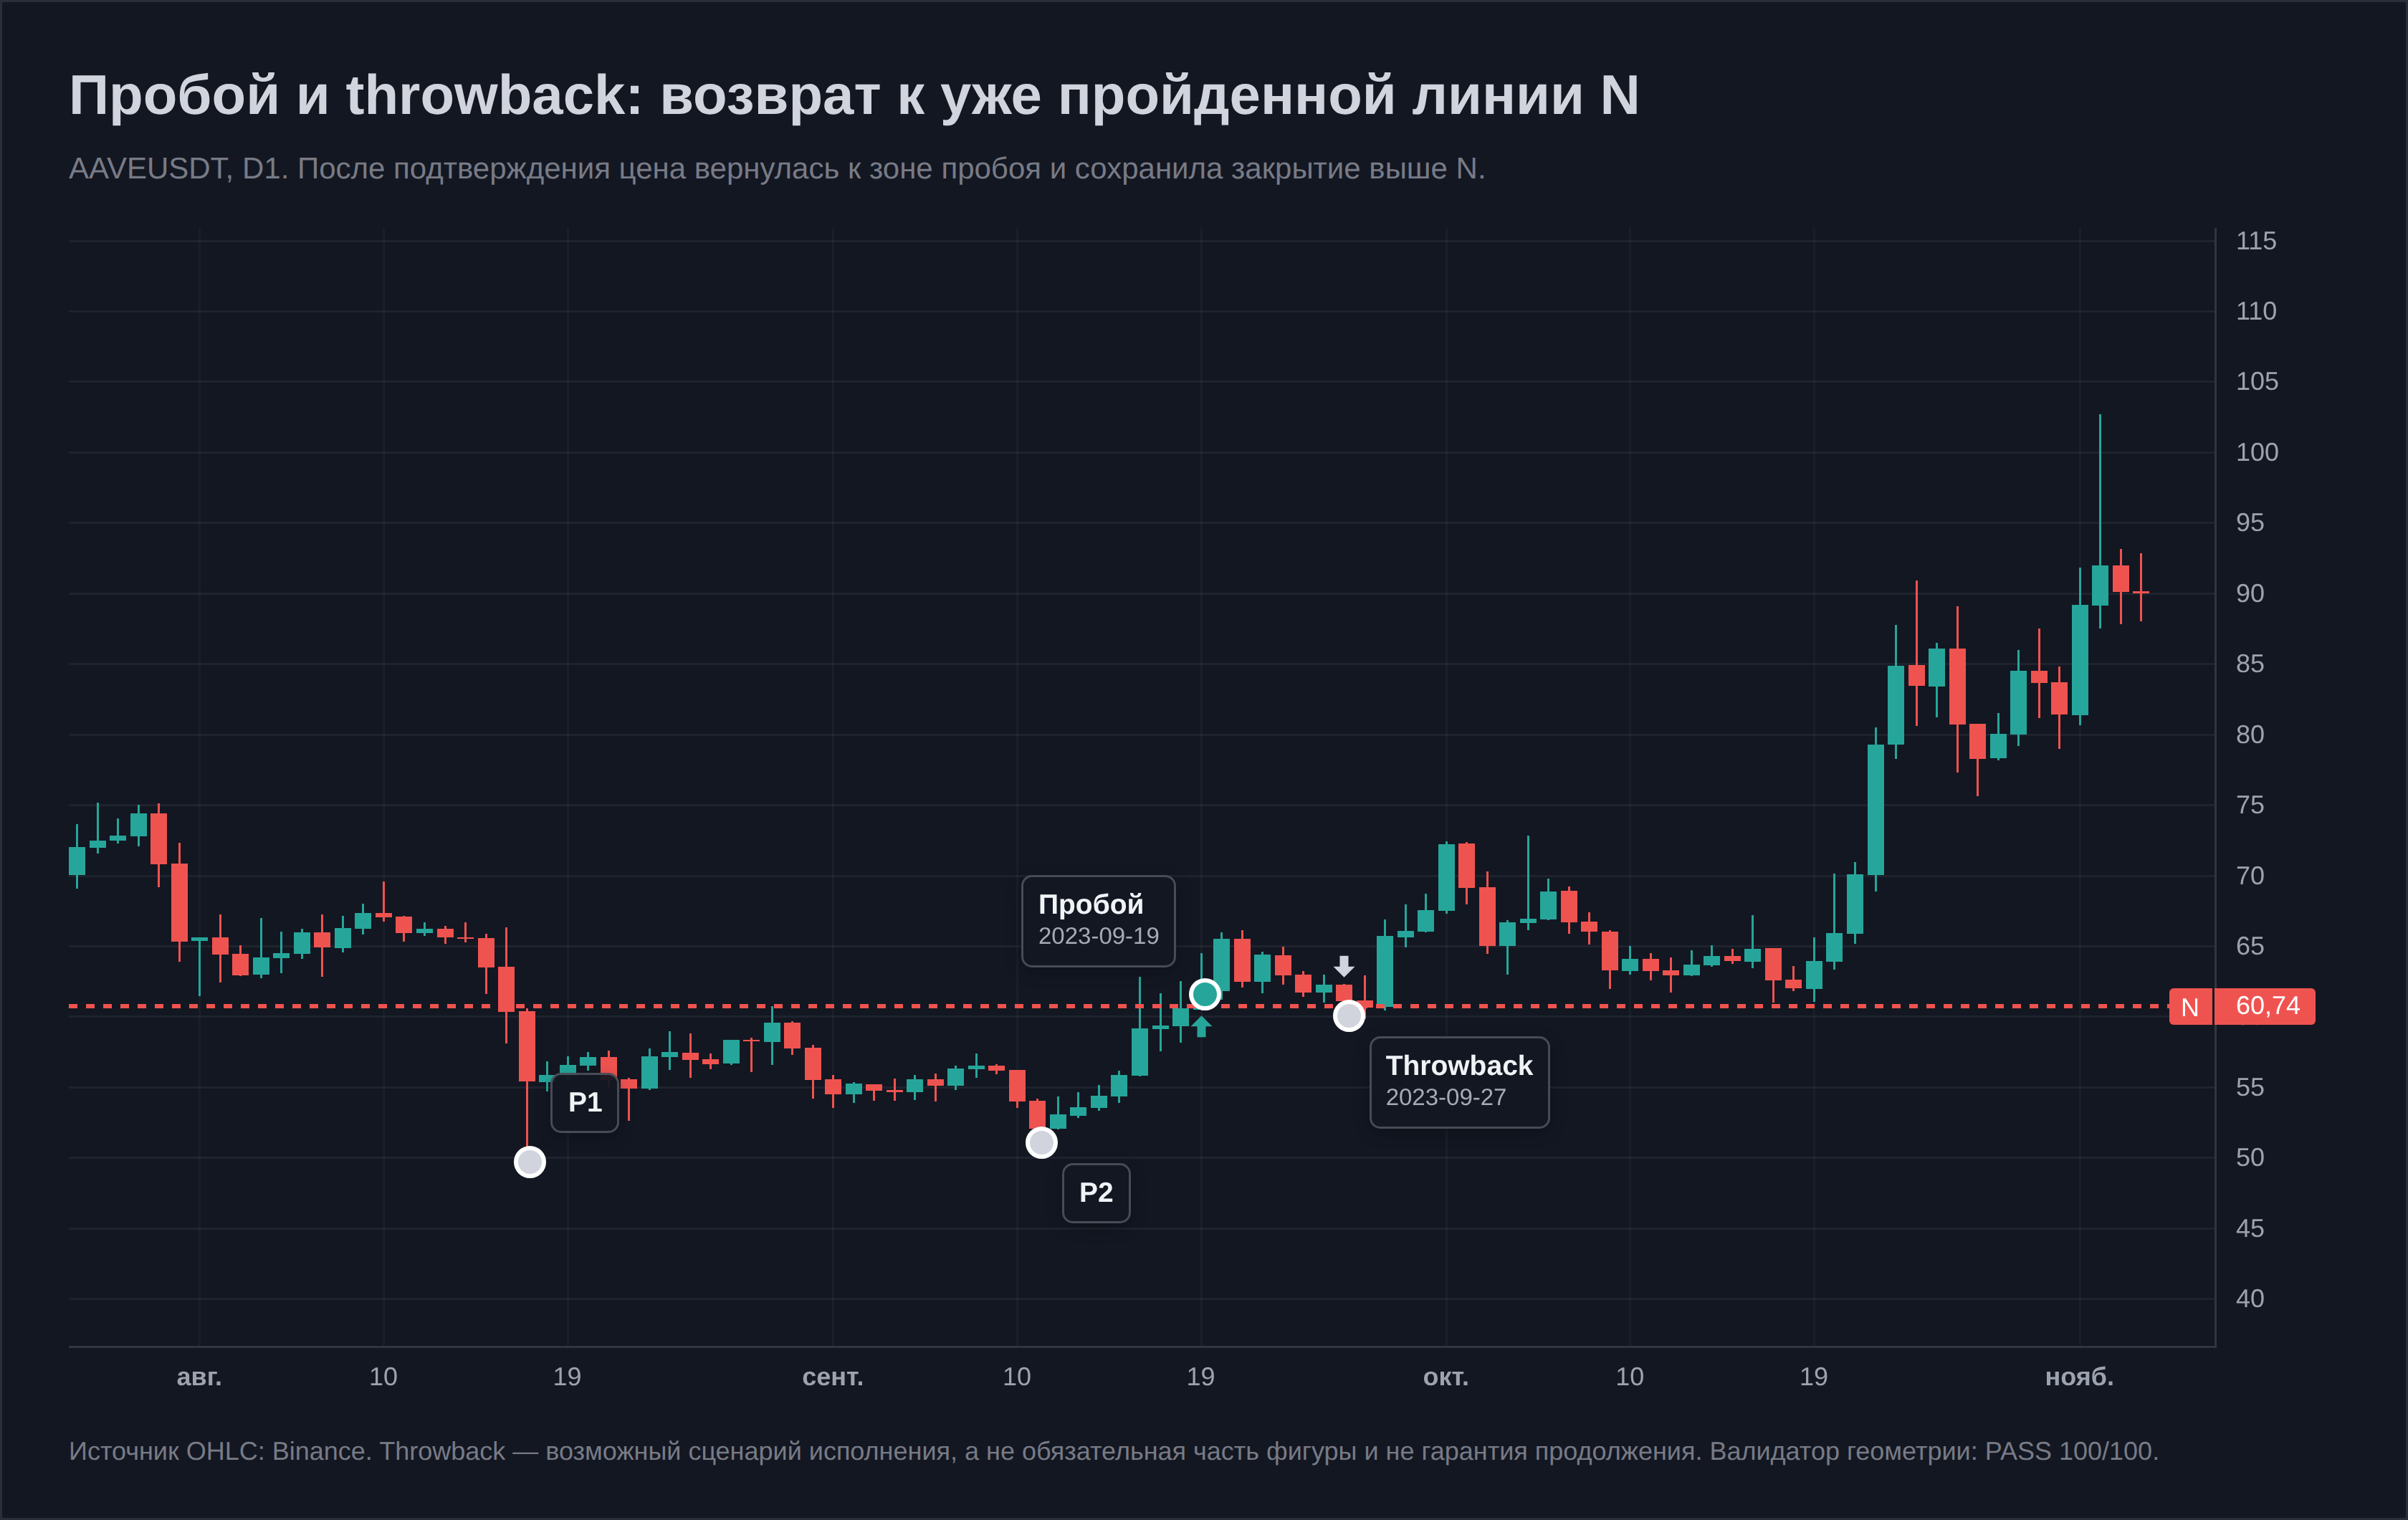
- Throwback rate показывает частоту возврата к уровню пробоя в течение 30 календарных дней после него. Это не вероятность продолжения роста после ретеста. Более того, на страницах Булковски отдельно сказано, что возвраты часто ухудшают последующую динамику. Фраза «65% возвратов успешны» подменяет событие его исходом.
- Percentage meeting price target ближе к практической метрике, но и здесь нужна точная формула. Булковски корректирует полную высоту фигуры историческим процентом достижения цели для конкретного типа. В нашей собственной симуляции использована полная высота без такого множителя, чтобы не подгонять правило под те же наблюдения, на которых получена статистика автора.
Четыре типа не образуют лестницу качества. У Eve & Eve выше средний предельный рост, у Adam & Adam выше доля достижения скорректированной цели, и выбор одной удобной цифры создаёт ошибочный рейтинг.
Классификация Adam/Eve остаётся визуальной. Без заранее заданной ширины и округлости один исследователь назовёт правое дно Adam, другой увидит Eve, поэтому в нашей проверке тип впадины не применялся.
Торговые тактики Булковски и границы их применения
Помимо четырёх показателей, на странице Eve & Eve Double Bottom Булковски перечисляет контекстные тактики. Big W, двойное дно с высокой левой стороной и крутым предшествующим снижением, по автору даёт ориентир на возврат к области, откуда началось падение. Это ориентир поведения, а не гарантированная цель.
После подтверждения цена иногда формирует узкий боковик handle, его пробой автор рассматривает как дополнительный момент входа. Горизонтальная shelf-зона у правой впадины может дать более близкую опору для риска, но выход при остановке около N уже образует отдельное правило сделки.
Как сказано выше, throwback на выборке автора ухудшал последующую динамику. Поэтому handle, flat base, shelf, положение в годовом диапазоне, тренд объёма и throwback следует считать гипотезами отбора. В тест BUYHOLD эти признаки не входили, и приведённые ниже результаты не подтверждают и не опровергают их.
Двойное дно и похожие фигуры
Чаще всего двойное дно путают с диапазоном. Если до первой впадины не было снижения, W может быть обычным колебанием внутри боковика. У диапазона нет обязательной истории разворота, а пробой верхней границы не доказывает, что именно два минимума создали движение.
Зеркальная фигура у сопротивления — двойная вершина — строится по тем же принципам с обратным знаком. Обзор всех разворотных и продолжающих моделей собран в каталоге фигур технического анализа.
| Модель | Что похоже | Что отличает |
|---|---|---|
| Торговый диапазон | Повторные тесты поддержки | Не требуется предшествующее снижение и ровно две впадины |
| Тройное дно | Общая нижняя зона и верхняя граница | Три самостоятельных теста поддержки |
| Восходящее основание | Два минимума и пробой максимума | Второй минимум заметно выше первого |
| Нисходящее основание | W-образный контур | Второй минимум заметно ниже первого |
| Округлое дно | Переход от снижения к росту | Плавная дуга без двух обязательных экстремумов |
Подтверждение и точки входа
В подтверждённых сделках нашей выборки медианный вход находился далеко от нижнего дна. Стоп под всей фигурой означал риск 13,95% от цены входа на акциях США, 14,59% на Мосбирже и 28,27% на криптовалютах. Полная измеренная цель при этом оставалась меньше 1R. Для стратегии, где проигрыш равен примерно 1R, такая цель требует очень высокой частоты успеха только для безубыточности.
Подтверждение можно фильтровать по максимальному допустимому стопу. Например, пропускать случаи, где стоп дальше 8% от входа. Но тогда выборка и результат полностью меняются. Нельзя взять частоту целей из исходного теста и совместить её с риском от отфильтрованных сделок. Фильтр должен пройти весь симулятор заново.
Три способа входа в двойное дно
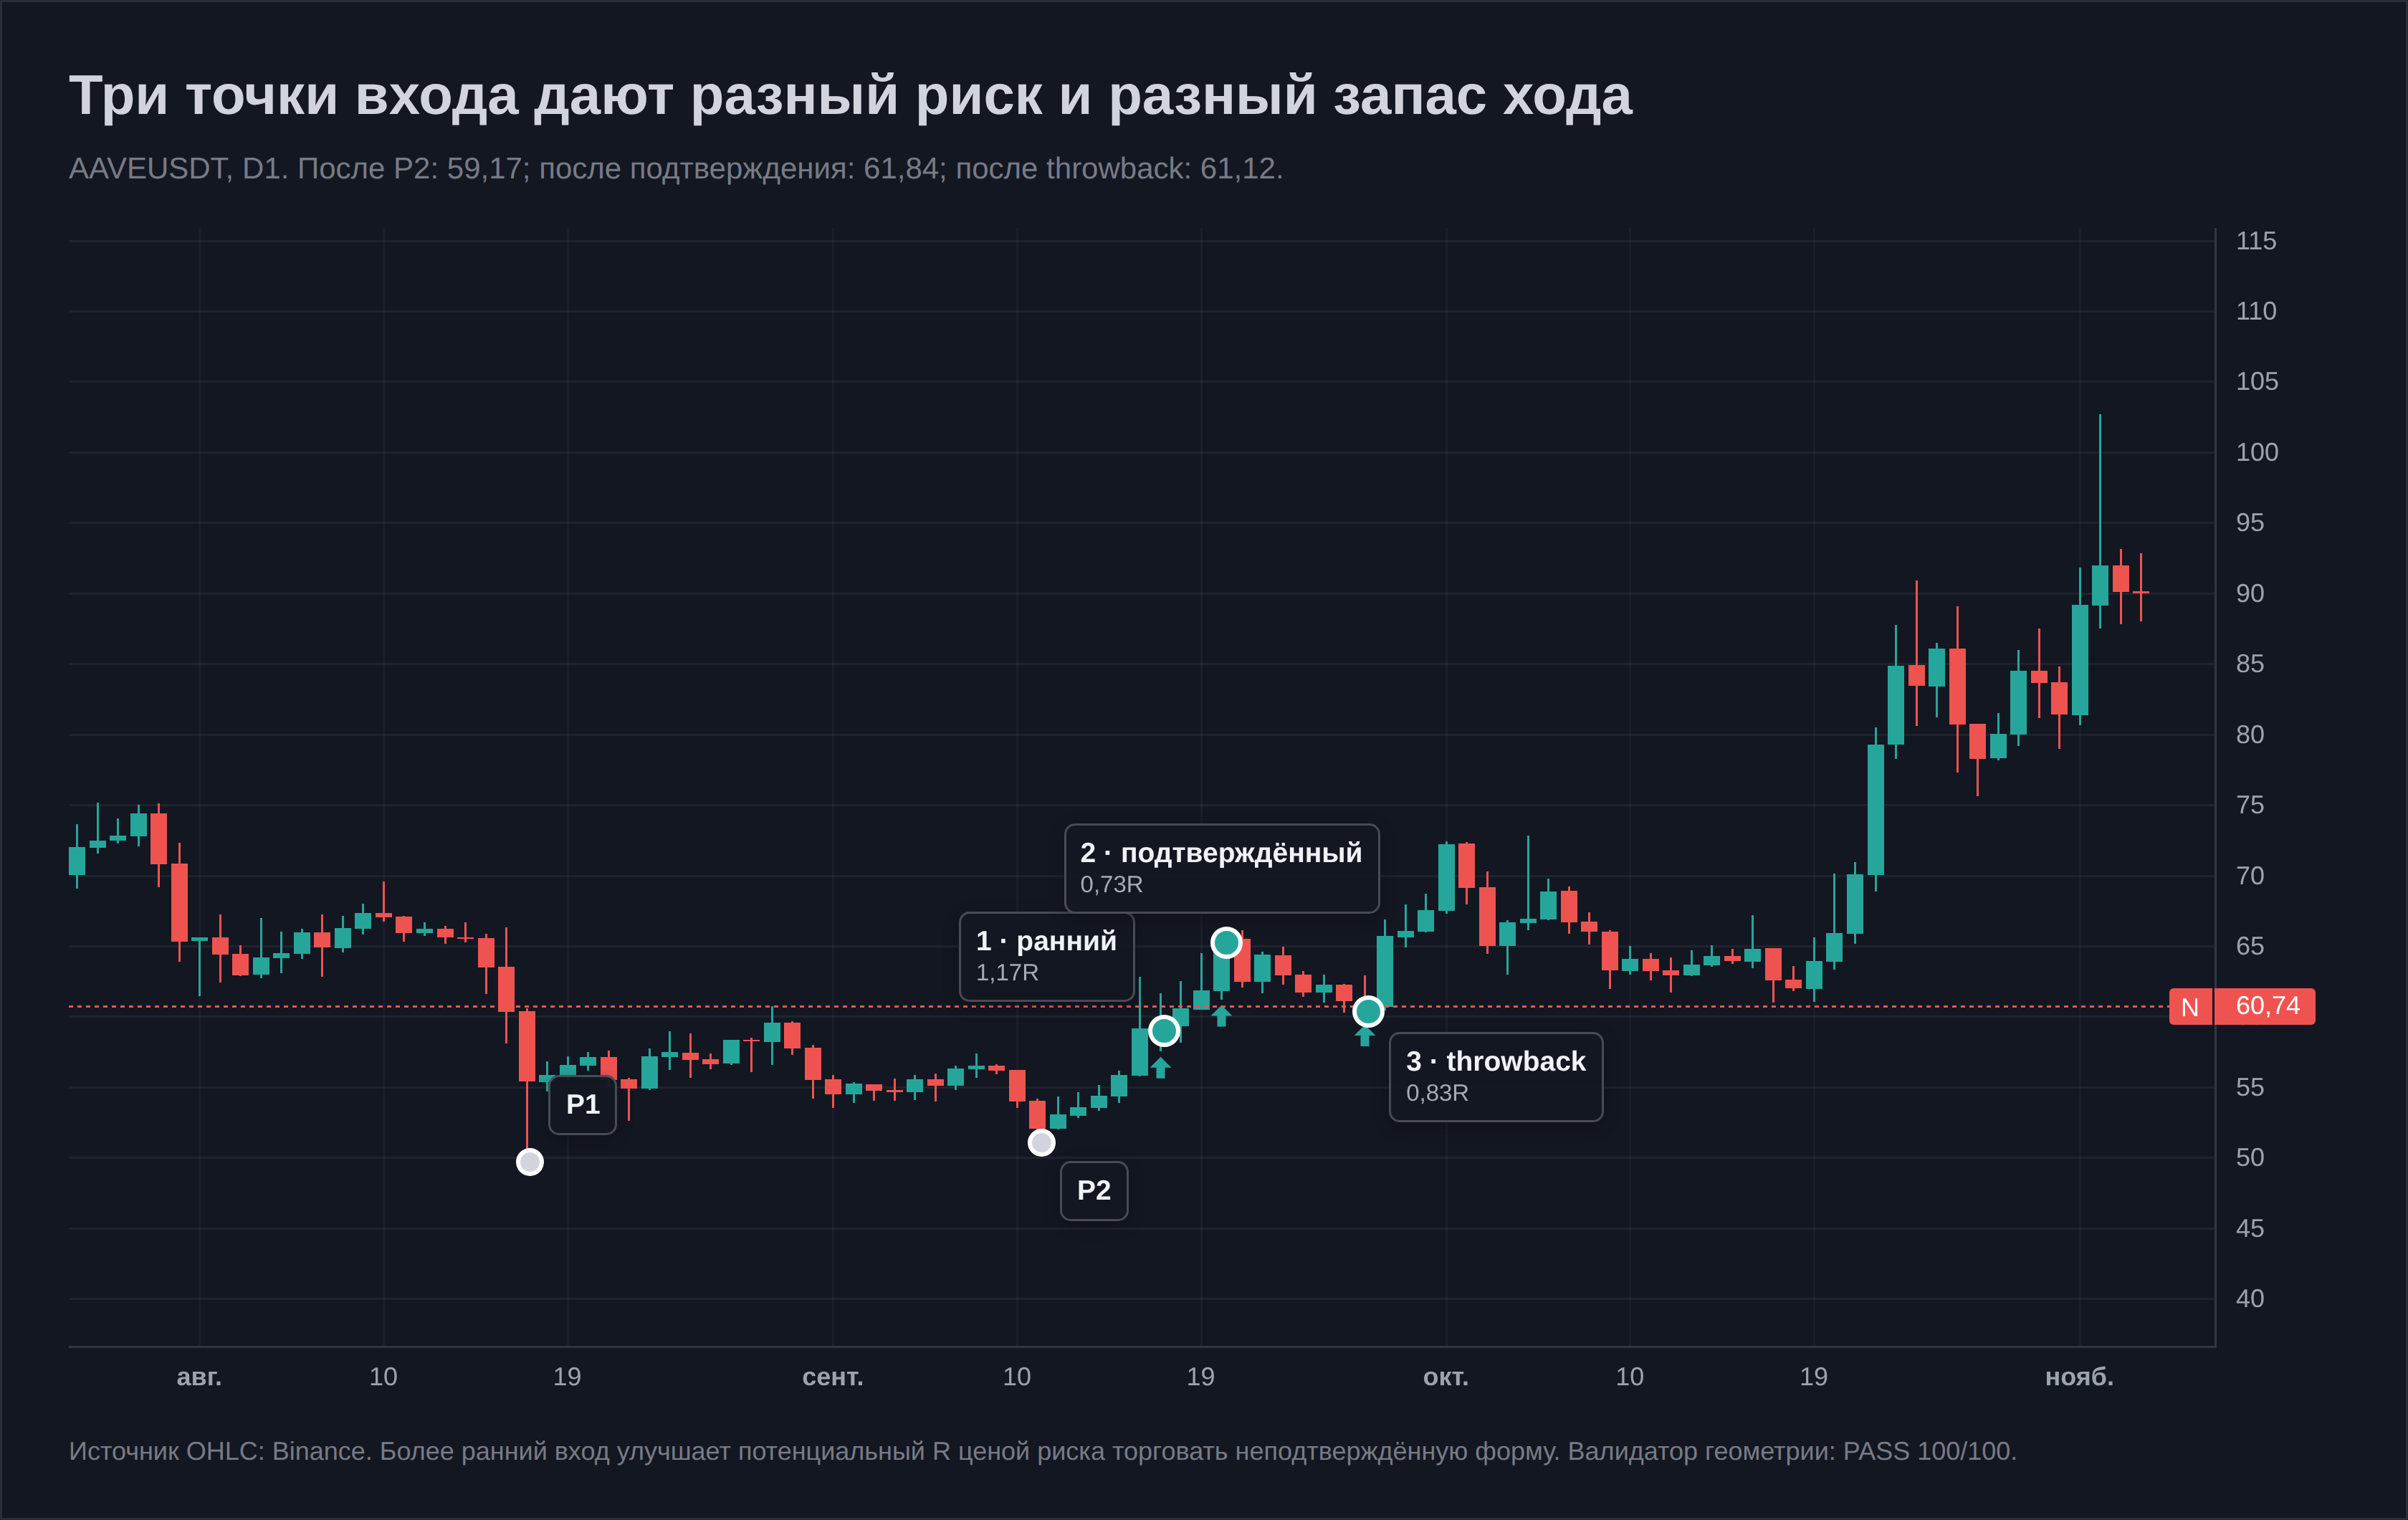
Ранний вход после распознавания P2 даёт маленький стоп относительно потенциальной цели, но принимает риск неподтверждённой фигуры. В нашем тесте медианная цель раннего входа составляла 3,58R на акциях США, 3,78R на Мосбирже и 4,43R на криптовалютах. До полной цели раньше стопа дошли лишь 11,74%, 11,58% и 21,71% сделок, у пяти кандидатов из 644 следующего открытия не оказалось на краю ряда. Более половины кандидатов вообще не получили подтверждения.
Вход после подтверждения уменьшает структурную неопределённость, но ухудшает цену. Он происходил на открытии после закрытия выше N. Медианное отношение цели к риску падало до 0,79R, 0,78R и 0,68R. Это не ошибка расчёта, а следствие стопа под всем основанием при позднем входе.
Вход на возврате ждёт, когда после пробоя цена коснётся N сверху и закроется обратно над уровнем. В пределах 30 календарных дней такой исполнимый ретест нашёлся для 180 сделок на акциях США, 120 на Мосбирже и 213 на криптовалютах. Преимущества против сопоставленного контроля он не дал ни на одном рынке, числа собраны в таблице ниже.
| Вход | Показатель | Акции США | Мосбиржа | Криптовалюты |
|---|---|---|---|---|
| После P2 | Сделок / цель раньше стопа | 639 / 11,74% | 518 / 11,58% | 806 / 21,71% |
| Средний net R / контроль | +0,153 / +0,186 | −0,051 / +0,013 | +0,250 / +0,149 | |
| После закрытия выше N | Сделок / цель раньше стопа | 259 / 39,00% | 156 / 46,15% | 308 / 63,31% |
| Средний net R / контроль | +0,027 / +0,112 | +0,074 / +0,091 | +0,087 / +0,052 | |
| После возврата к N | Сделок / цель раньше стопа | 180 / 33,33% | 120 / 42,50% | 213 / 56,34% |
| Средний net R / контроль | −0,023 / +0,117 | +0,042 / +0,009 | +0,041 / +0,090 |
Выбор режима нельзя делать по тому, какой столбец выглядит лучше в завершённой выборке. Сначала формулируется допустимый риск. Затем правило проверяется вне обучающего периода. Смешивание трёх входов в одну статистику создаёт стратегию, которой невозможно следовать.
Приказы должны соответствовать тесту. Сигнал по дневному закрытию исполняется на следующем открытии, стоп моделируется как рыночный приказ, поэтому гэп исполняется хуже заданного уровня, а цель при гэпе фиксируется по расчётной цене.
Условный приказ buy stop немного выше N на дневных данных исполняется внутри пробойного бара с неизвестной ценой и спредом, поэтому подставлять N как гарантированную цену входа нельзя, такой режим проверяется на внутридневных свечах.
Где ставить стоп и почему широкий стоп опасен
Классический структурный стоп двойного дна располагается ниже нижней впадины. Буфер в 0,5 ATR нужен, чтобы обычный внутридневной шум не отменял сценарий ровно на видимом уровне. Но ATR не делает риск небольшим. После позднего подтверждения расстояние до нижней границы может оказаться двузначным процентом.
Перенос стопа под линию подтверждения сокращает дистанцию, но меняет гипотезу. Сделка закрывается при неудачном удержании пробоя, а не при разрушении фигуры, и это уже другая стратегия со своей статистикой.
| Стоп | Что отменяет | Плюс | Цена решения |
|---|---|---|---|
| Под P1/P2 | Всю фигуру | Соответствует геометрии | Большая дистанция после подтверждения |
| Под N после ретеста | Удержание пробоя | Меньше риск на единицу позиции | Больше обычных выбиваний |
| Под локальный минимум | Краткосрочную структуру | Адаптируется к движению | Уровень появляется не сразу |
| По ATR от входа | Заданное движение против позиции | Сопоставим между активами | Не совпадает с недействительностью фигуры |
Как считать цель и не превращать её в обещание
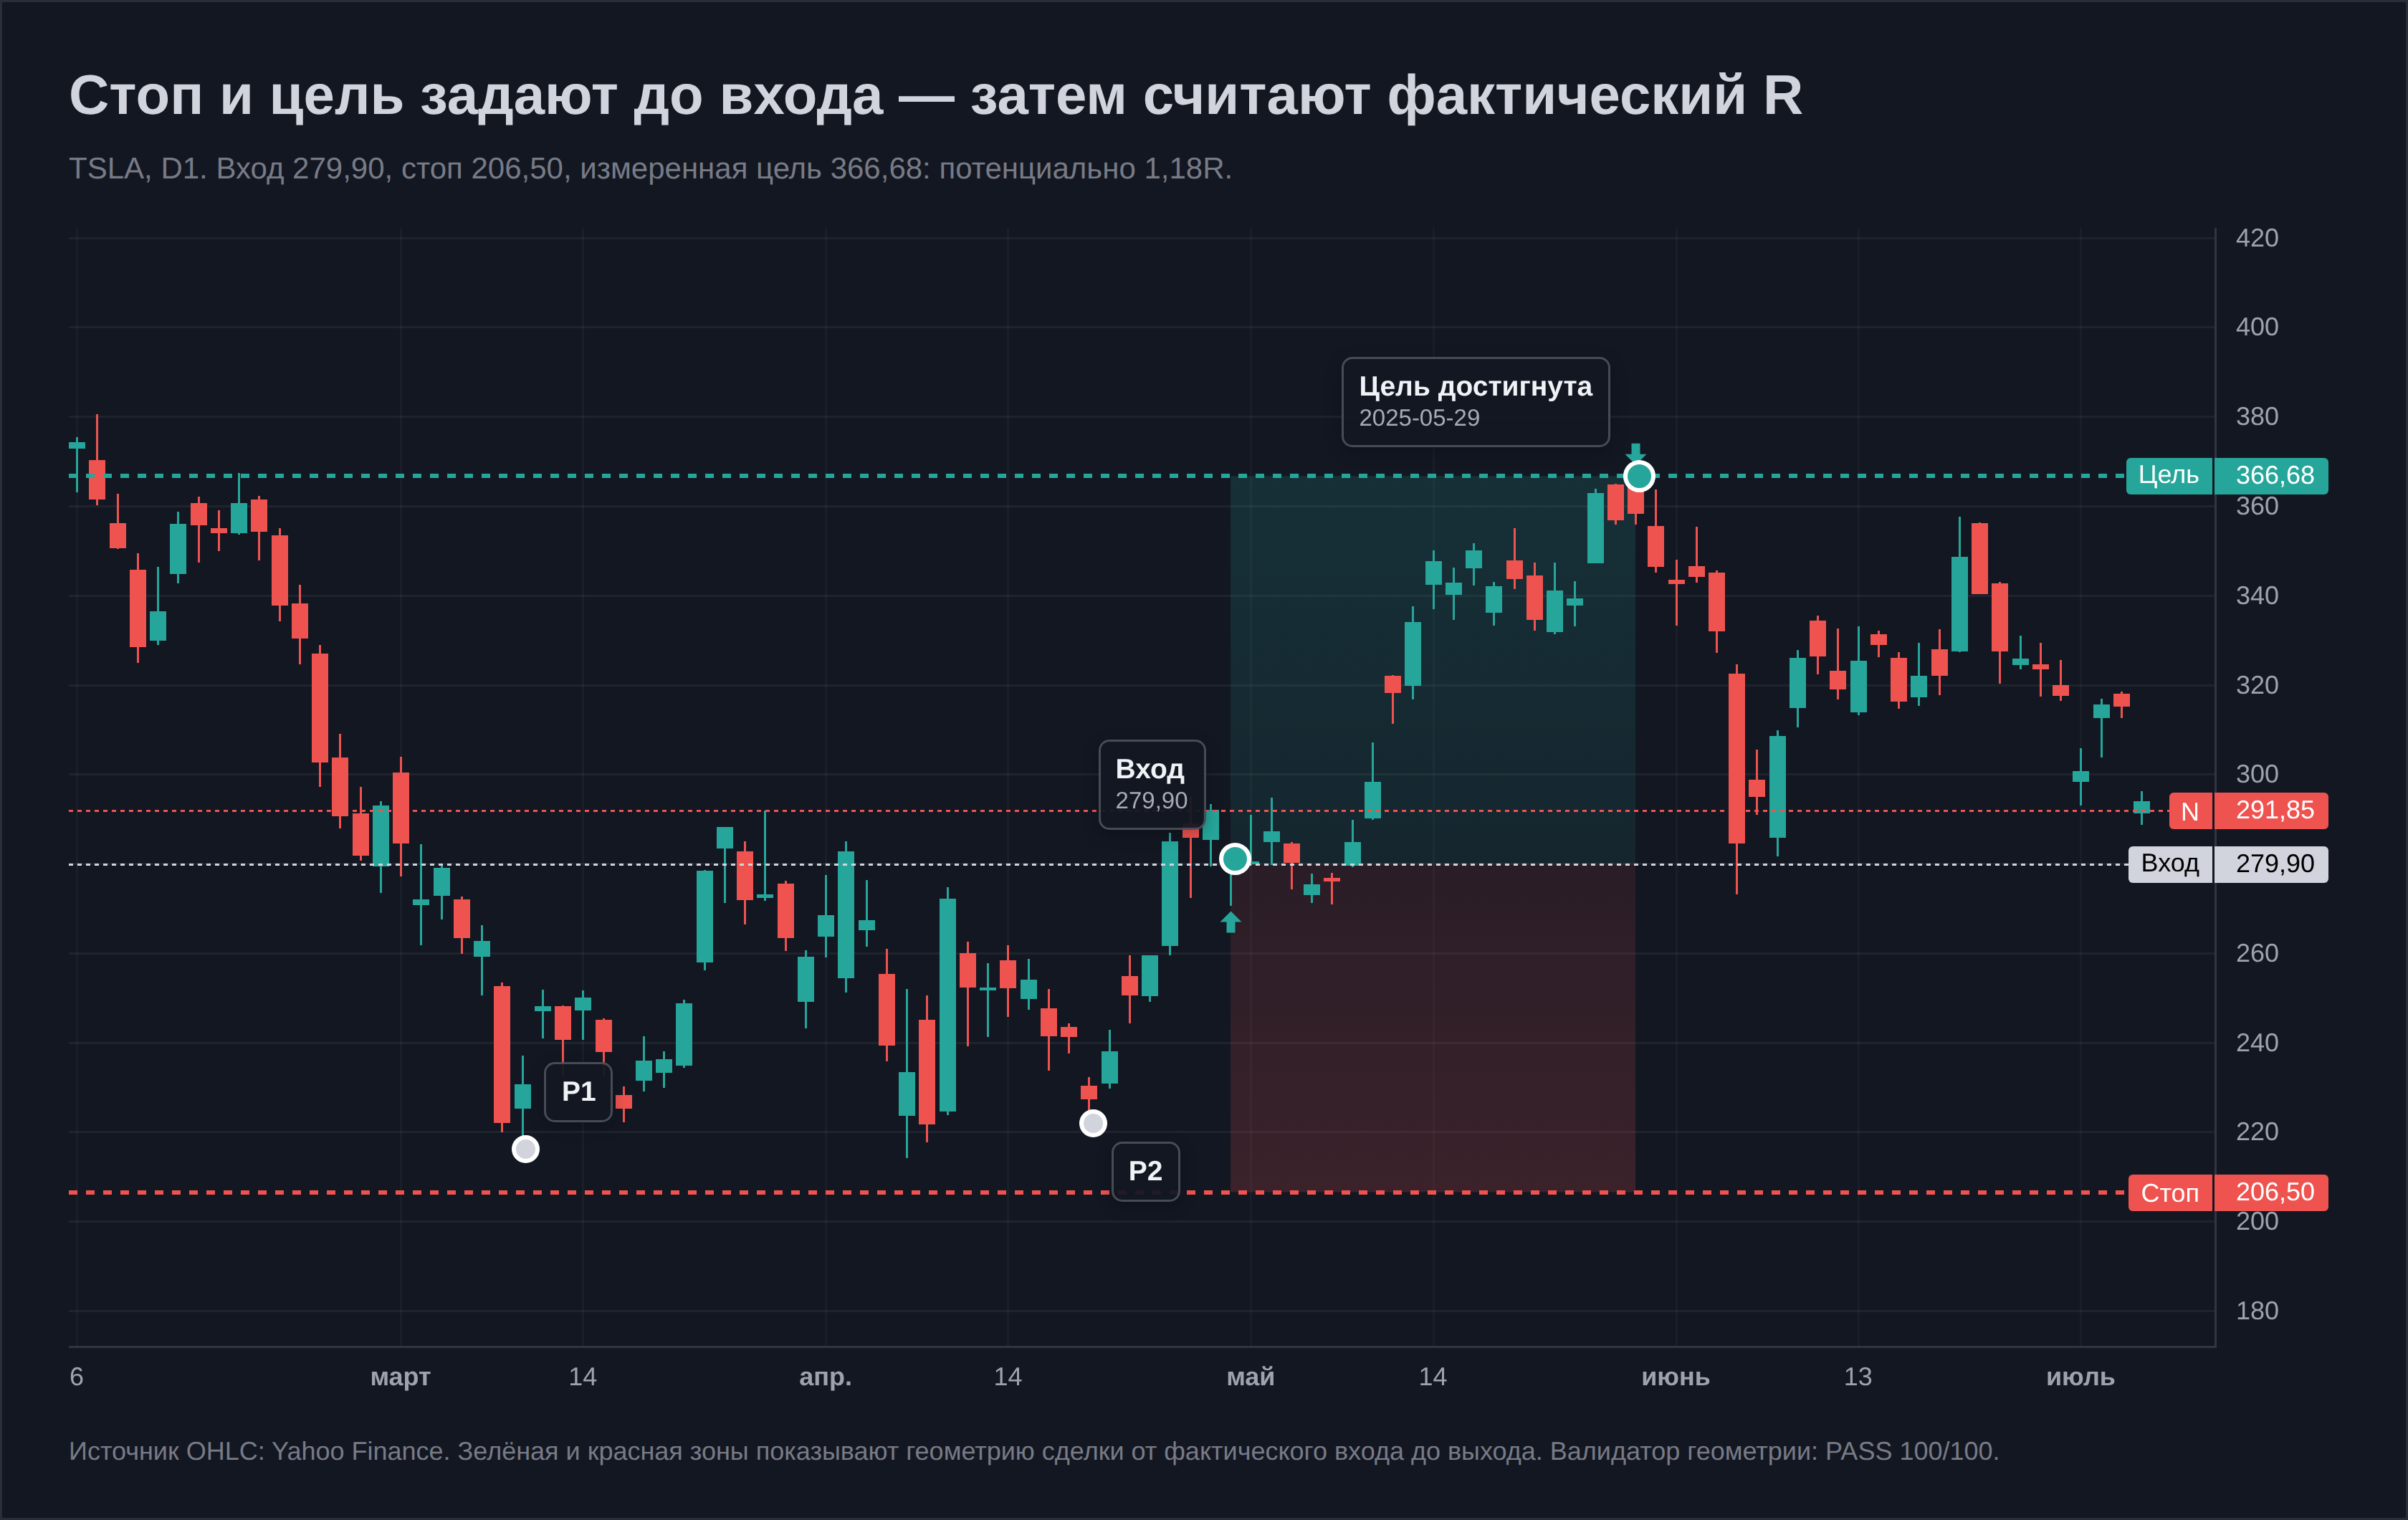
Полная измеренная цель равна N + (N − min(P1, P2)). В показанном примере TSLA нижний минимум был $217,02, N равнялся $291,85. Высота составляла $74,83, поэтому цель находилась на $366,68. Расчёт геометрический и не учитывает сопротивления выше, гэпы, ликвидность или смену волатильности.
Фактическая цена следующего открытия может оказаться как выше, так и ниже N. В примере TSLA вход $279,90 дал $86,78 до цели и $73,40 до стопа, или 1,18R. В других случаях поздний вход оставляет меньше 1R. Ошибка многих схем состоит в том, что они подписывают отношение 1:1 по высоте фигуры. Для реальной сделки и прибыль, и риск всегда считают от доступной цены входа.
Булковски иногда умножает высоту на исторический процент достижения цели конкретного типа. Это консервативнее полной проекции, но коэффициент получен на его выборке и на другой рынок переносится только после отдельной проверки.
Дневные OHLC не показывают порядок внутридневных касаний. Если одна свеча содержит и цель, и стоп, тест обязан задать правило разрешения такого tie. Пессимистичный вариант считает первым стоп, оптимистичный первой цель. В нашей выборке совпадений не было из-за широкой геометрии, но правило было задано заранее.
Как рассчитать размер позиции
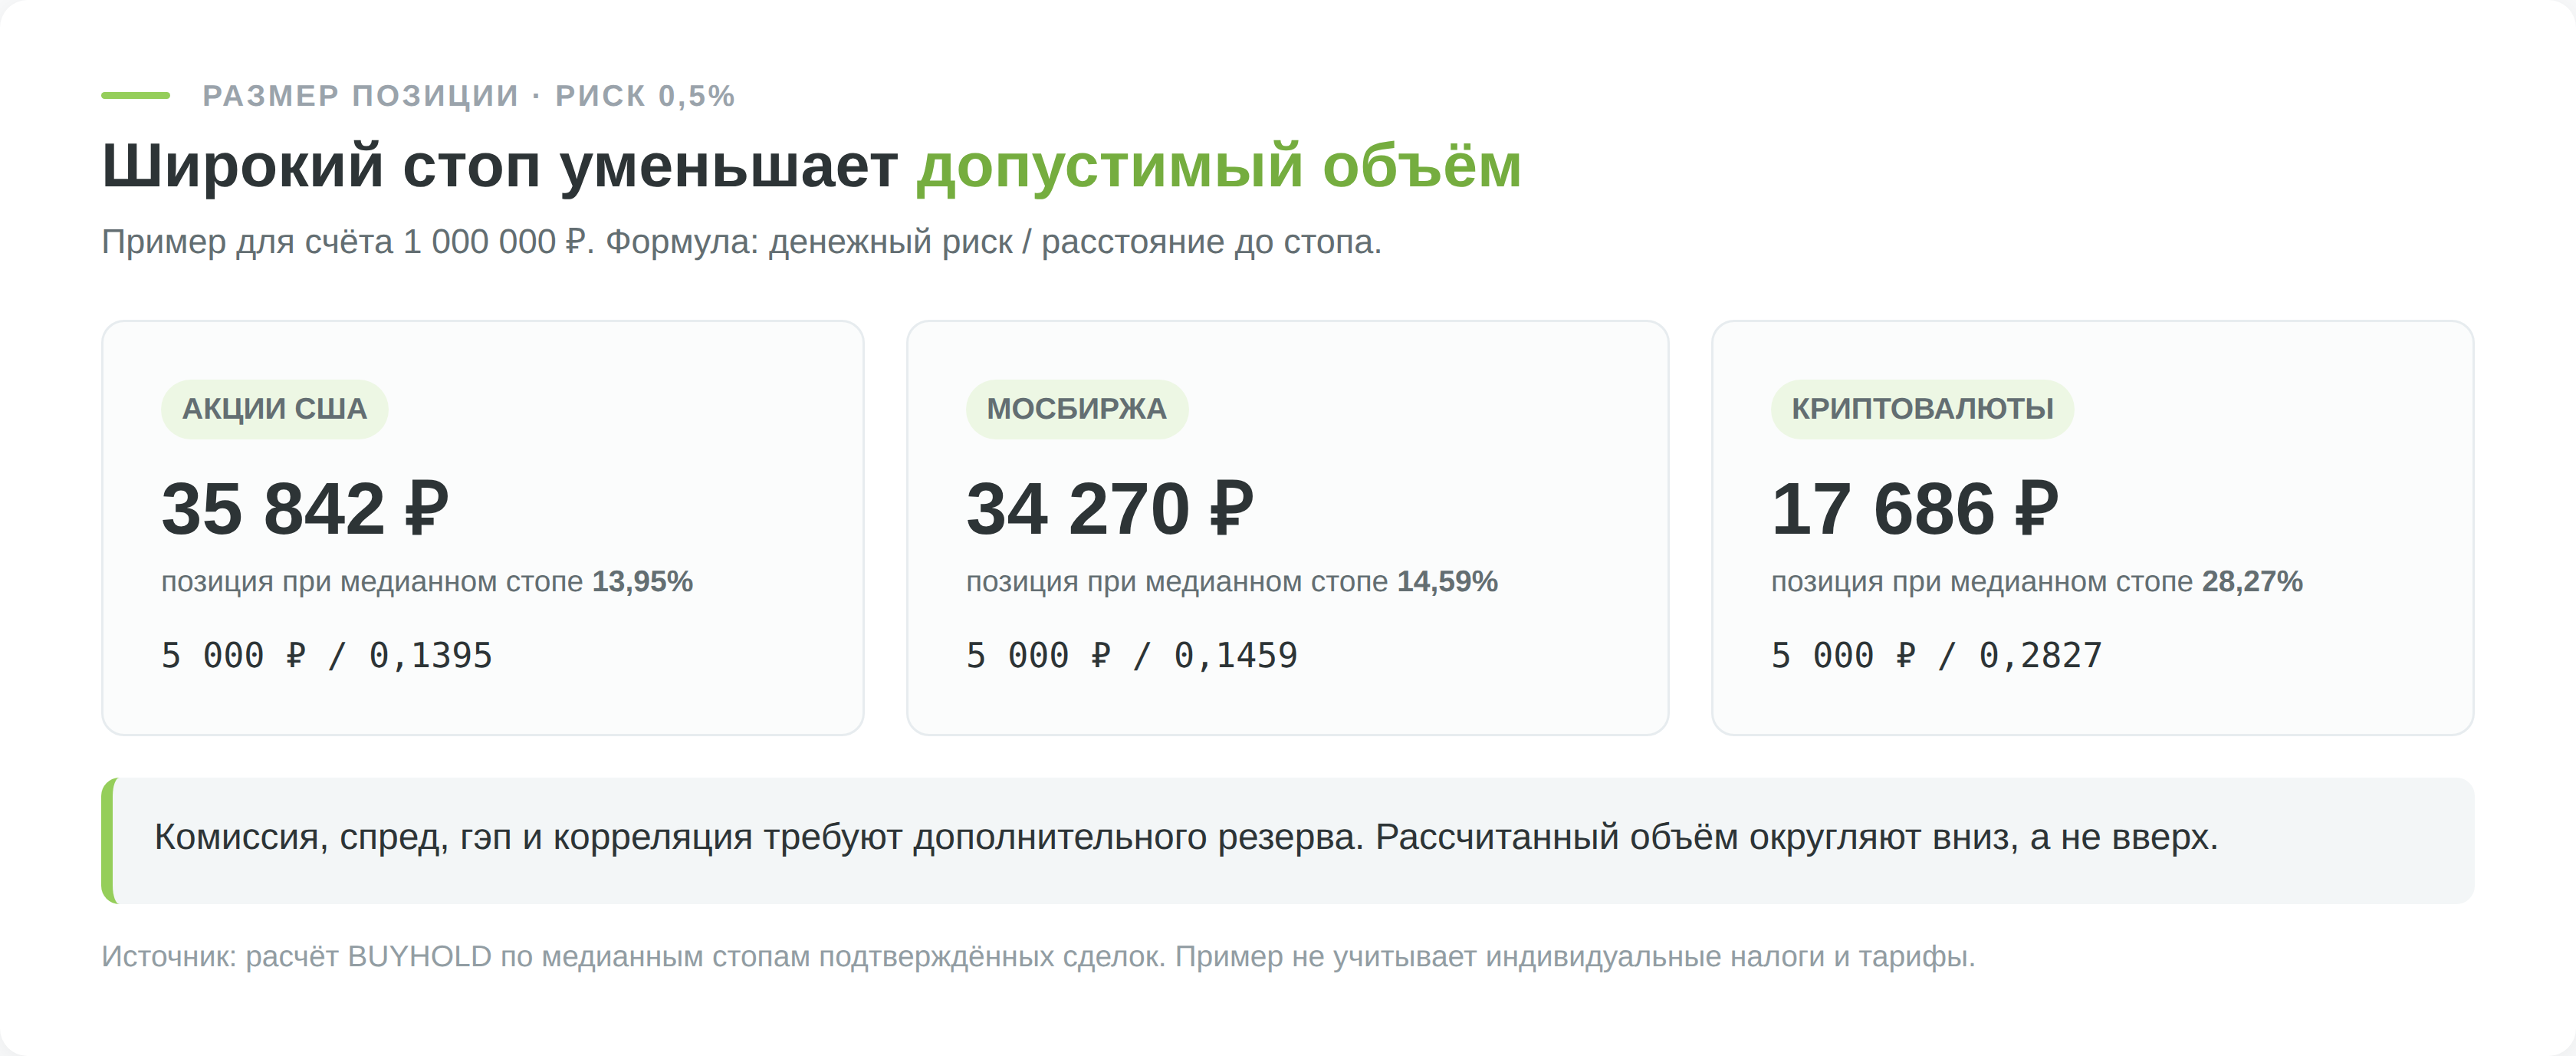
Размер позиции в сценарии двойного дна зависит не от уверенности в картинке, а от допустимого убытка и расстояния до стопа. Базовая формула — капитал × риск на сделку / процентный стоп. Если счёт равен 1 000 000 ₽, а лимит потери составляет 0,5%, риск в деньгах равен 5 000 ₽.
При медианном стопе 13,95% для подтверждённых акционных фигур расчёт даёт 5 000 / 0,1395 = 35 842 ₽ позиции. Комиссионный резерв и возможный гэп требуют уменьшить эту сумму. Плечо не делает далёкий стоп безопаснее, оно лишь повышает нагрузку на капитал.
Если минимальный лот стоит дороже рассчитанной позиции, сделку пропускают или выбирают инструмент с меньшим номиналом. Округлять объём вверх ради участия нельзя. При коррелирующих позициях общий риск также складывается. Пять криптовалютных сделок по 0,5% могут оказаться одной ставкой на общий рынок, а не пятью независимыми идеями.
| Параметр | Акции США | Мосбиржа | Криптовалюты |
|---|---|---|---|
| Капитал | 1 000 000 ₽ | 1 000 000 ₽ | 1 000 000 ₽ |
| Риск на сделку | 0,5%, или 5 000 ₽ | 0,5%, или 5 000 ₽ | 0,5%, или 5 000 ₽ |
| Стоп, медиана теста | 13,95% | 14,59% | 28,27% |
| Расчётная позиция | 35 842 ₽ | 34 270 ₽ | 17 686 ₽ |
Как комиссии и проскальзывание меняют результат
Издержки сделки по двойному дну надо переводить в R, а не просто вычитать одинаковый процент. Круговая стоимость 0,2% при стопе 2% съедает 0,10R. При стопе 10% она отнимает лишь 0,02R. Поэтому ранний вход с тесным стопом чувствительнее к комиссии и проскальзыванию, даже если на графике выглядит привлекательнее.
Полезен анализ чувствительности. При акционном медианном стопе 13,95% круговые издержки 0,1%, 0,2% и 0,5% равны примерно 0,007R, 0,014R и 0,036R. Для тесного стопа 2% те же значения превращаются в 0,05R, 0,10R и 0,25R. Поэтому обещание «комиссии почти не влияют» не имеет смысла без расстояния до стопа.
Проскальзывание асимметрично. На спокойном входе оно небольшое, а на стопе во время новости резко растёт. Средняя надбавка не воспроизводит хвостовой риск, поэтому несколько худших гэпов стоит стресс-тестировать отдельно.
Когда сделку лучше пропустить
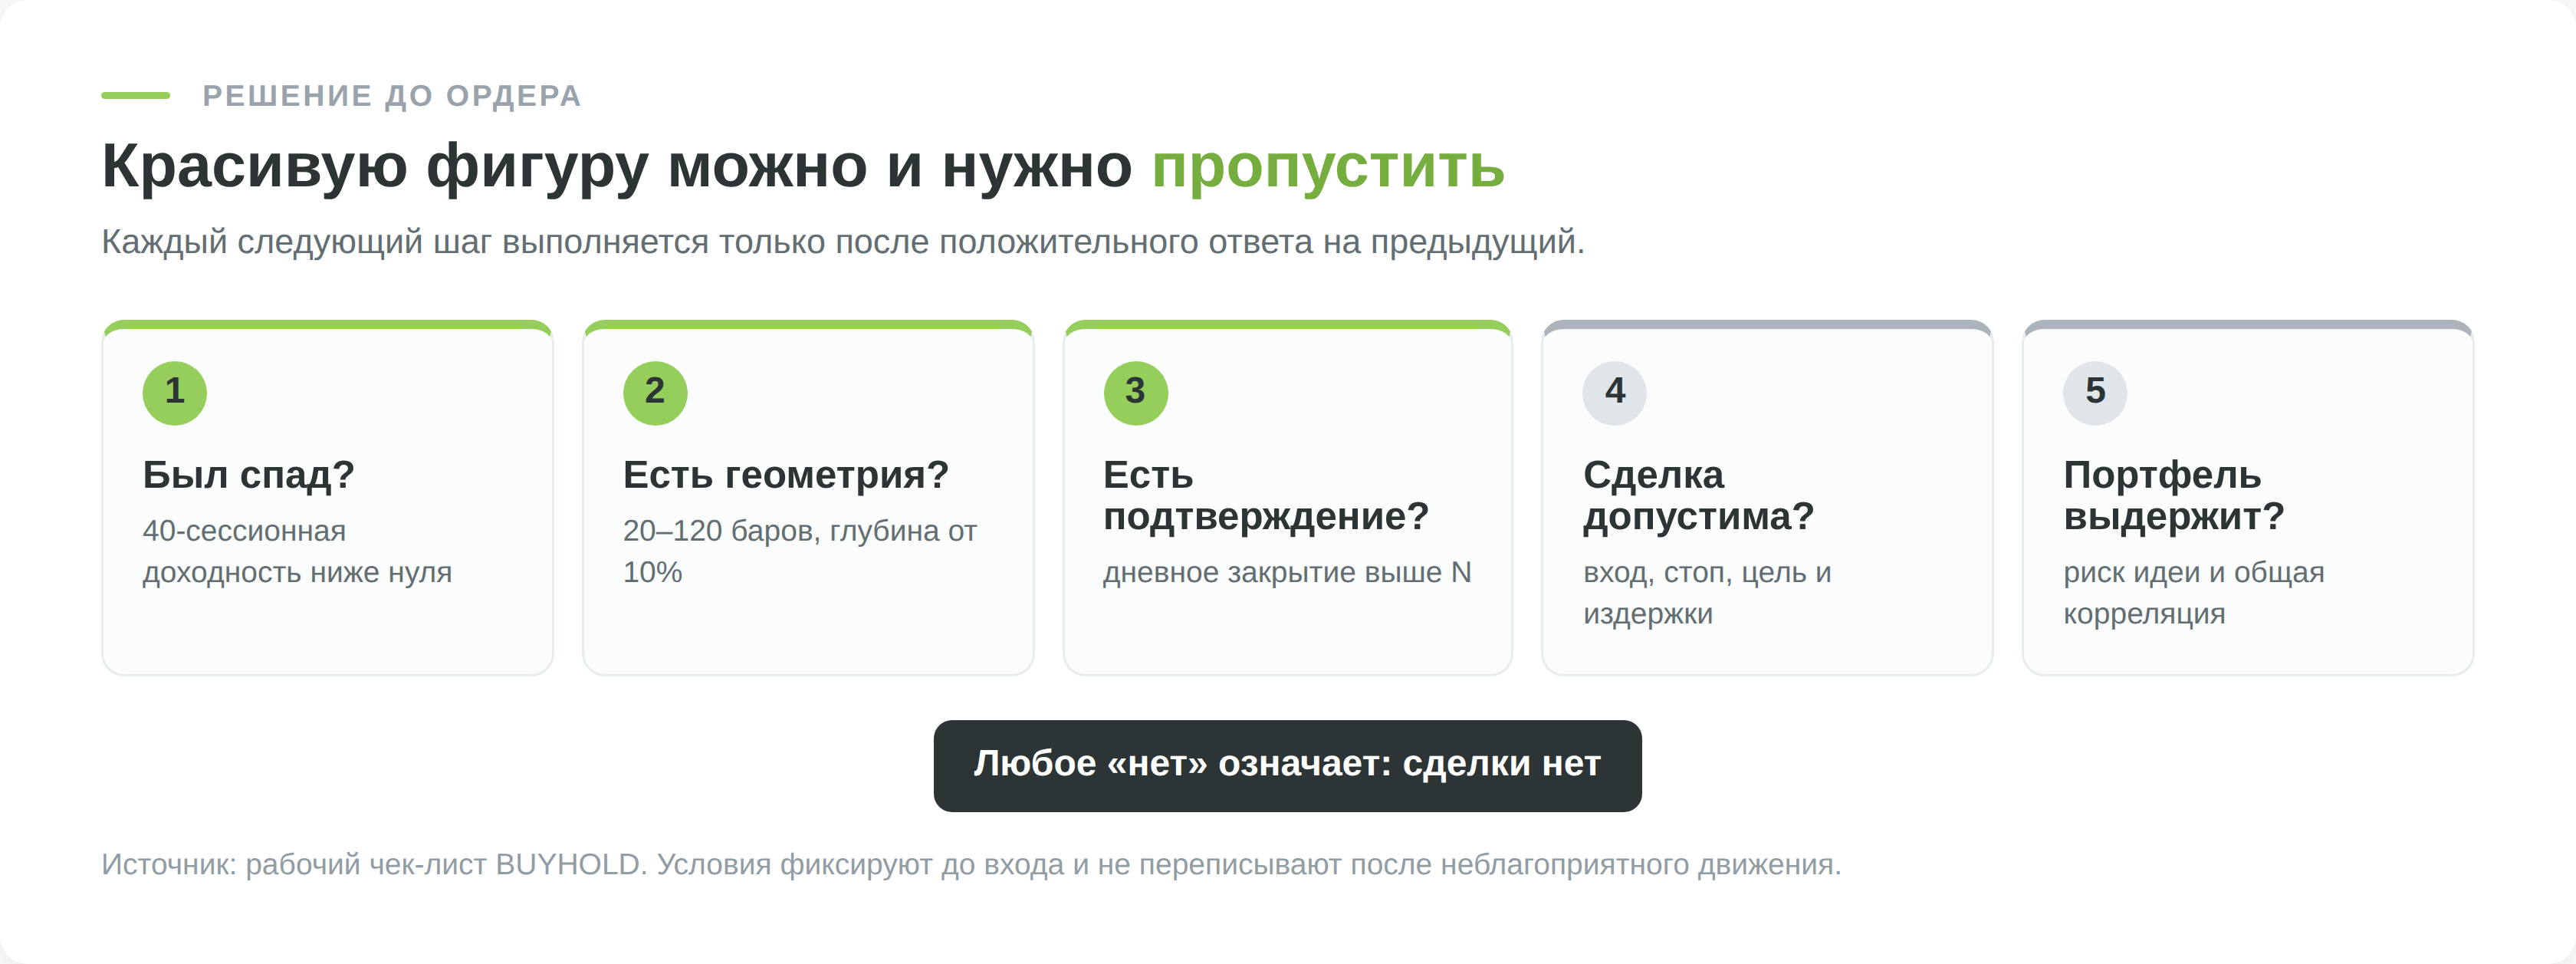
Если цена не закрылась выше N, подтверждённого двойного дна нет. Второй фильтр проверяет исполнение. Если от предполагаемого входа до структурного стопа слишком далеко, а измеренная цель даёт меньше минимального R для вашей системы, сделка не становится лучше от красоты формы.
- До P1 не было различимого снижения, поэтому разворачивать нечего.
- Между минимумами меньше 20 баров или промежуточный подъём мельче 10%.
- Разница P1 и P2 превышает заранее заданный порог.
- Пробой произошёл только фитилём, а закрытие осталось под N.
- На уровне входа находится близкое старшее сопротивление.
- Объём позиции после расчёта риска меньше минимального лота.
- Спред, комиссия и ожидаемое проскальзывание съедают допустимое ожидание.
- В портфеле уже есть несколько высоко коррелирующих позиций.
- Правило тестировалось на другом рынке или таймфрейме и переносится без проверки.
Фундаментальное событие меняет режим исполнения. Отчётность или решение регулятора способны создать гэп через стоп и цель, поэтому перед ними новую позицию лучше не открывать.
Перед приказом заполните строку журнала ещё до сделки. В ней должны быть дата сигнала, состояние «кандидат» или «подтверждение», N, вход, стоп, цель, R, денежный риск, размер позиции и событие, отменяющее идею. Пустое поле означает, что решение не готово.
После сделки нельзя переносить цель, потому что цена почти дошла до неё, или расширять стоп после неблагоприятного движения. Это превращает один тест в набор импровизаций. Если переносы допускаются, их алгоритм задаётся заранее.
Что делать с несостоявшимся и сломанным паттерном
Несостоявшийся кандидат на двойное дно и сломанная подтверждённая фигура являются разными событиями. В первом случае цена после P2 не закрылась выше N в отведённый срок. Торгового сигнала по правилу подтверждения не было. Во втором пробой уже состоялся, но затем цена вернулась под структуру и достигла уровня недействительности.
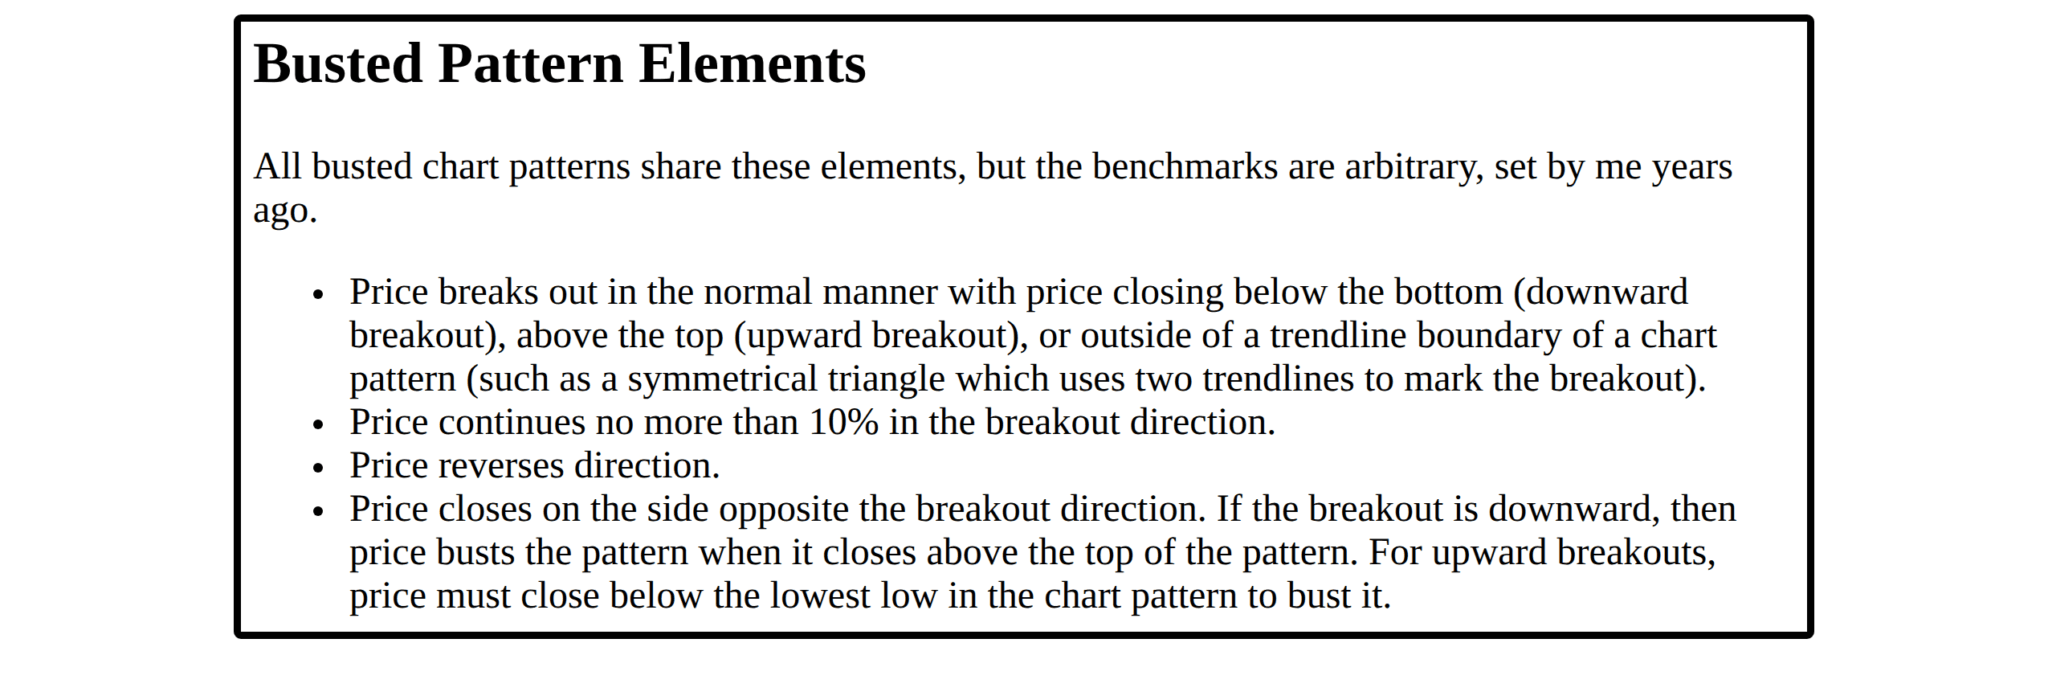
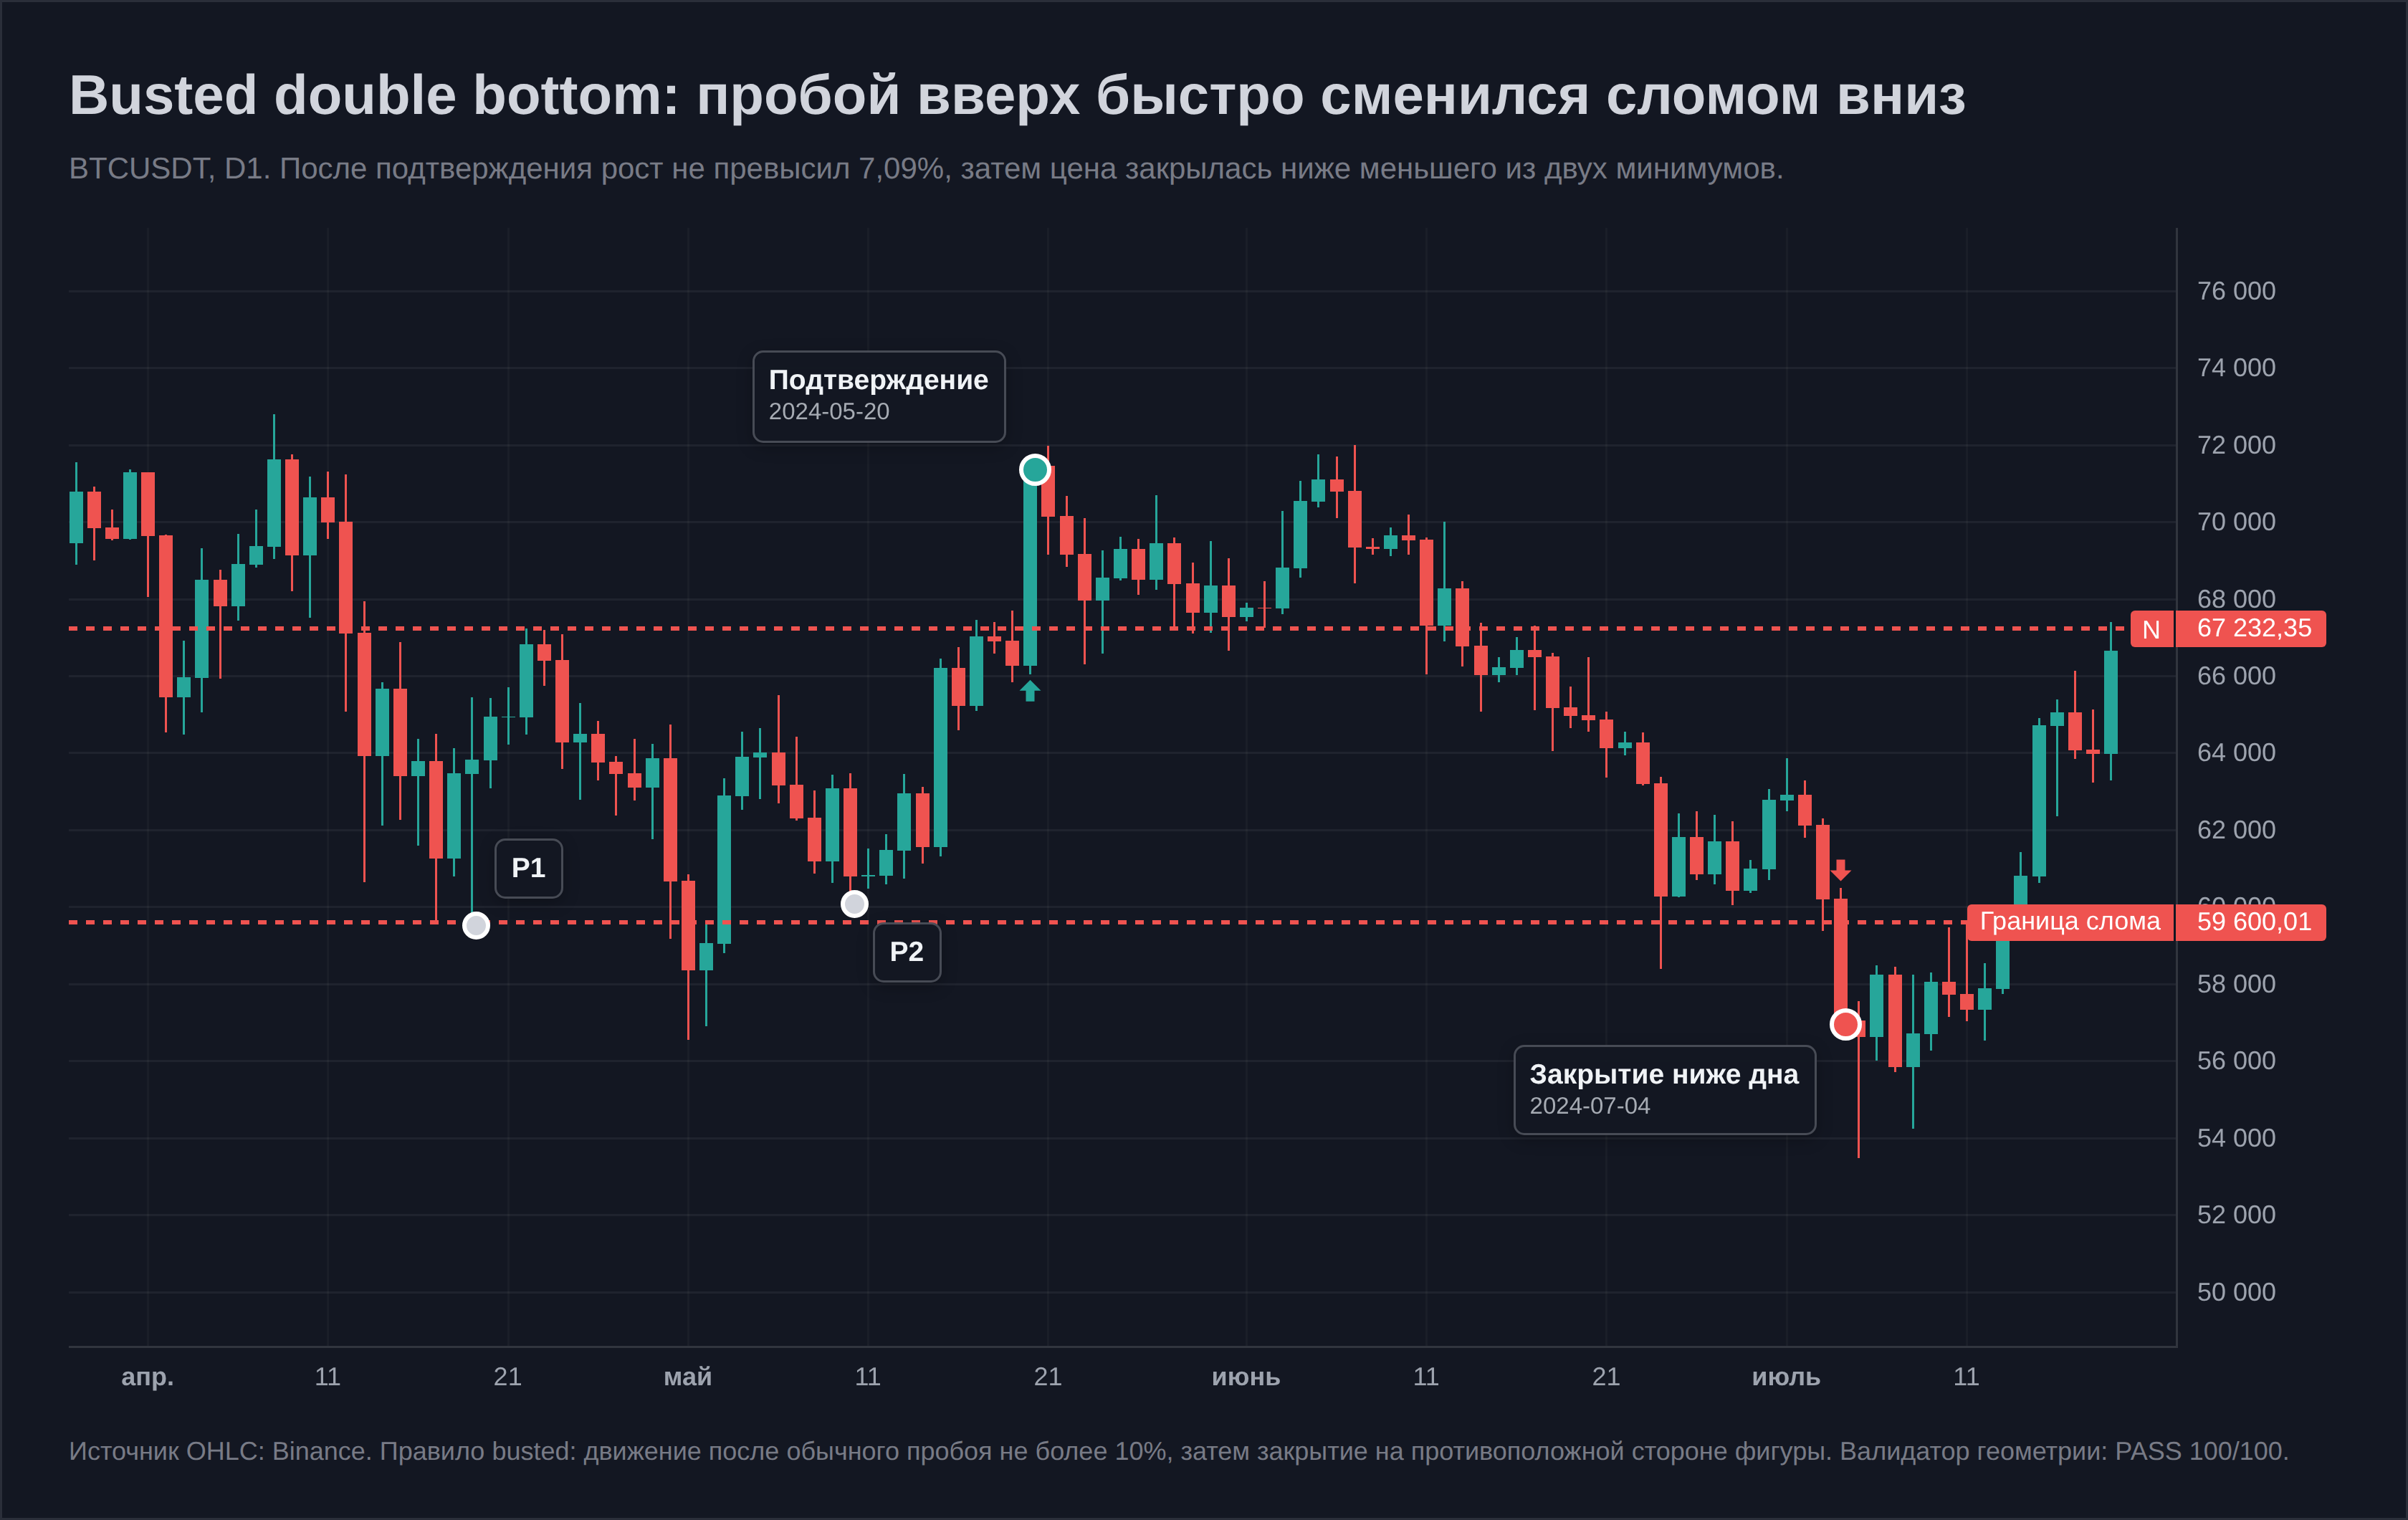
Булковски использует отдельное понятие busted pattern. По базовому правилу для двойного дна после обычного восходящего пробоя цена поднимается не более чем на 10%, а затем закрывается ниже меньшего из двух минимумов — на противоположной стороне фигуры. Это условие приведено в описании сломанных моделей. Busted-сценарий является новой торговой гипотезой, а не поводом бесконечно держать первоначальную длинную позицию или задним числом превращать её в шорт.
Переворот в шорт после стопа нельзя добавлять задним числом. Для него нужны отдельные условия входа, стопа, цели и издержек. Иначе статистика длинной стратегии незаметно смешивается с результатом другой системы.
У повторного входа та же проблема. Если цена выбила стоп, вернулась над N и снова пошла вверх, новый приказ может выглядеть очевидным на истории. Но без ограничения числа попыток и срока сценария серия повторных входов способна накопить несколько потерь вокруг одного уровня. Такое правило тестируют как отдельный автомат.
Практический журнал должен сохранять статус каждого кандидата. Поля P1, N, P2, дата распознавания, дата подтверждения, вход, стоп, цель, комиссия и причина выхода позволяют отделить пропущенный сигнал от убытка. Для этого можно использовать журнал сделок BUYHOLD. Повторную ссылку на него стоит открывать уже после теста правил, а не вместо теста.
Что показала проверка на 344 194 дневных барах
Кандидаты встречались 52,79 раза на 10 000 баров в акциях США, 53,30 раза на Мосбирже и 64,82 раза в криптовалютах. Это примерно один кандидат на 189, 188 и 154 инструментальных бара соответственно. Частота не равна числу независимых возможностей в портфеле, потому что рынки движутся кластерами и разные активы формируют основания одновременно.
После подтверждения и проверки возможности войти на следующем открытии осталось 259 сделок на акциях США, 156 на Мосбирже и 308 на криптовалютах. Итоги по рынкам собраны в таблице.
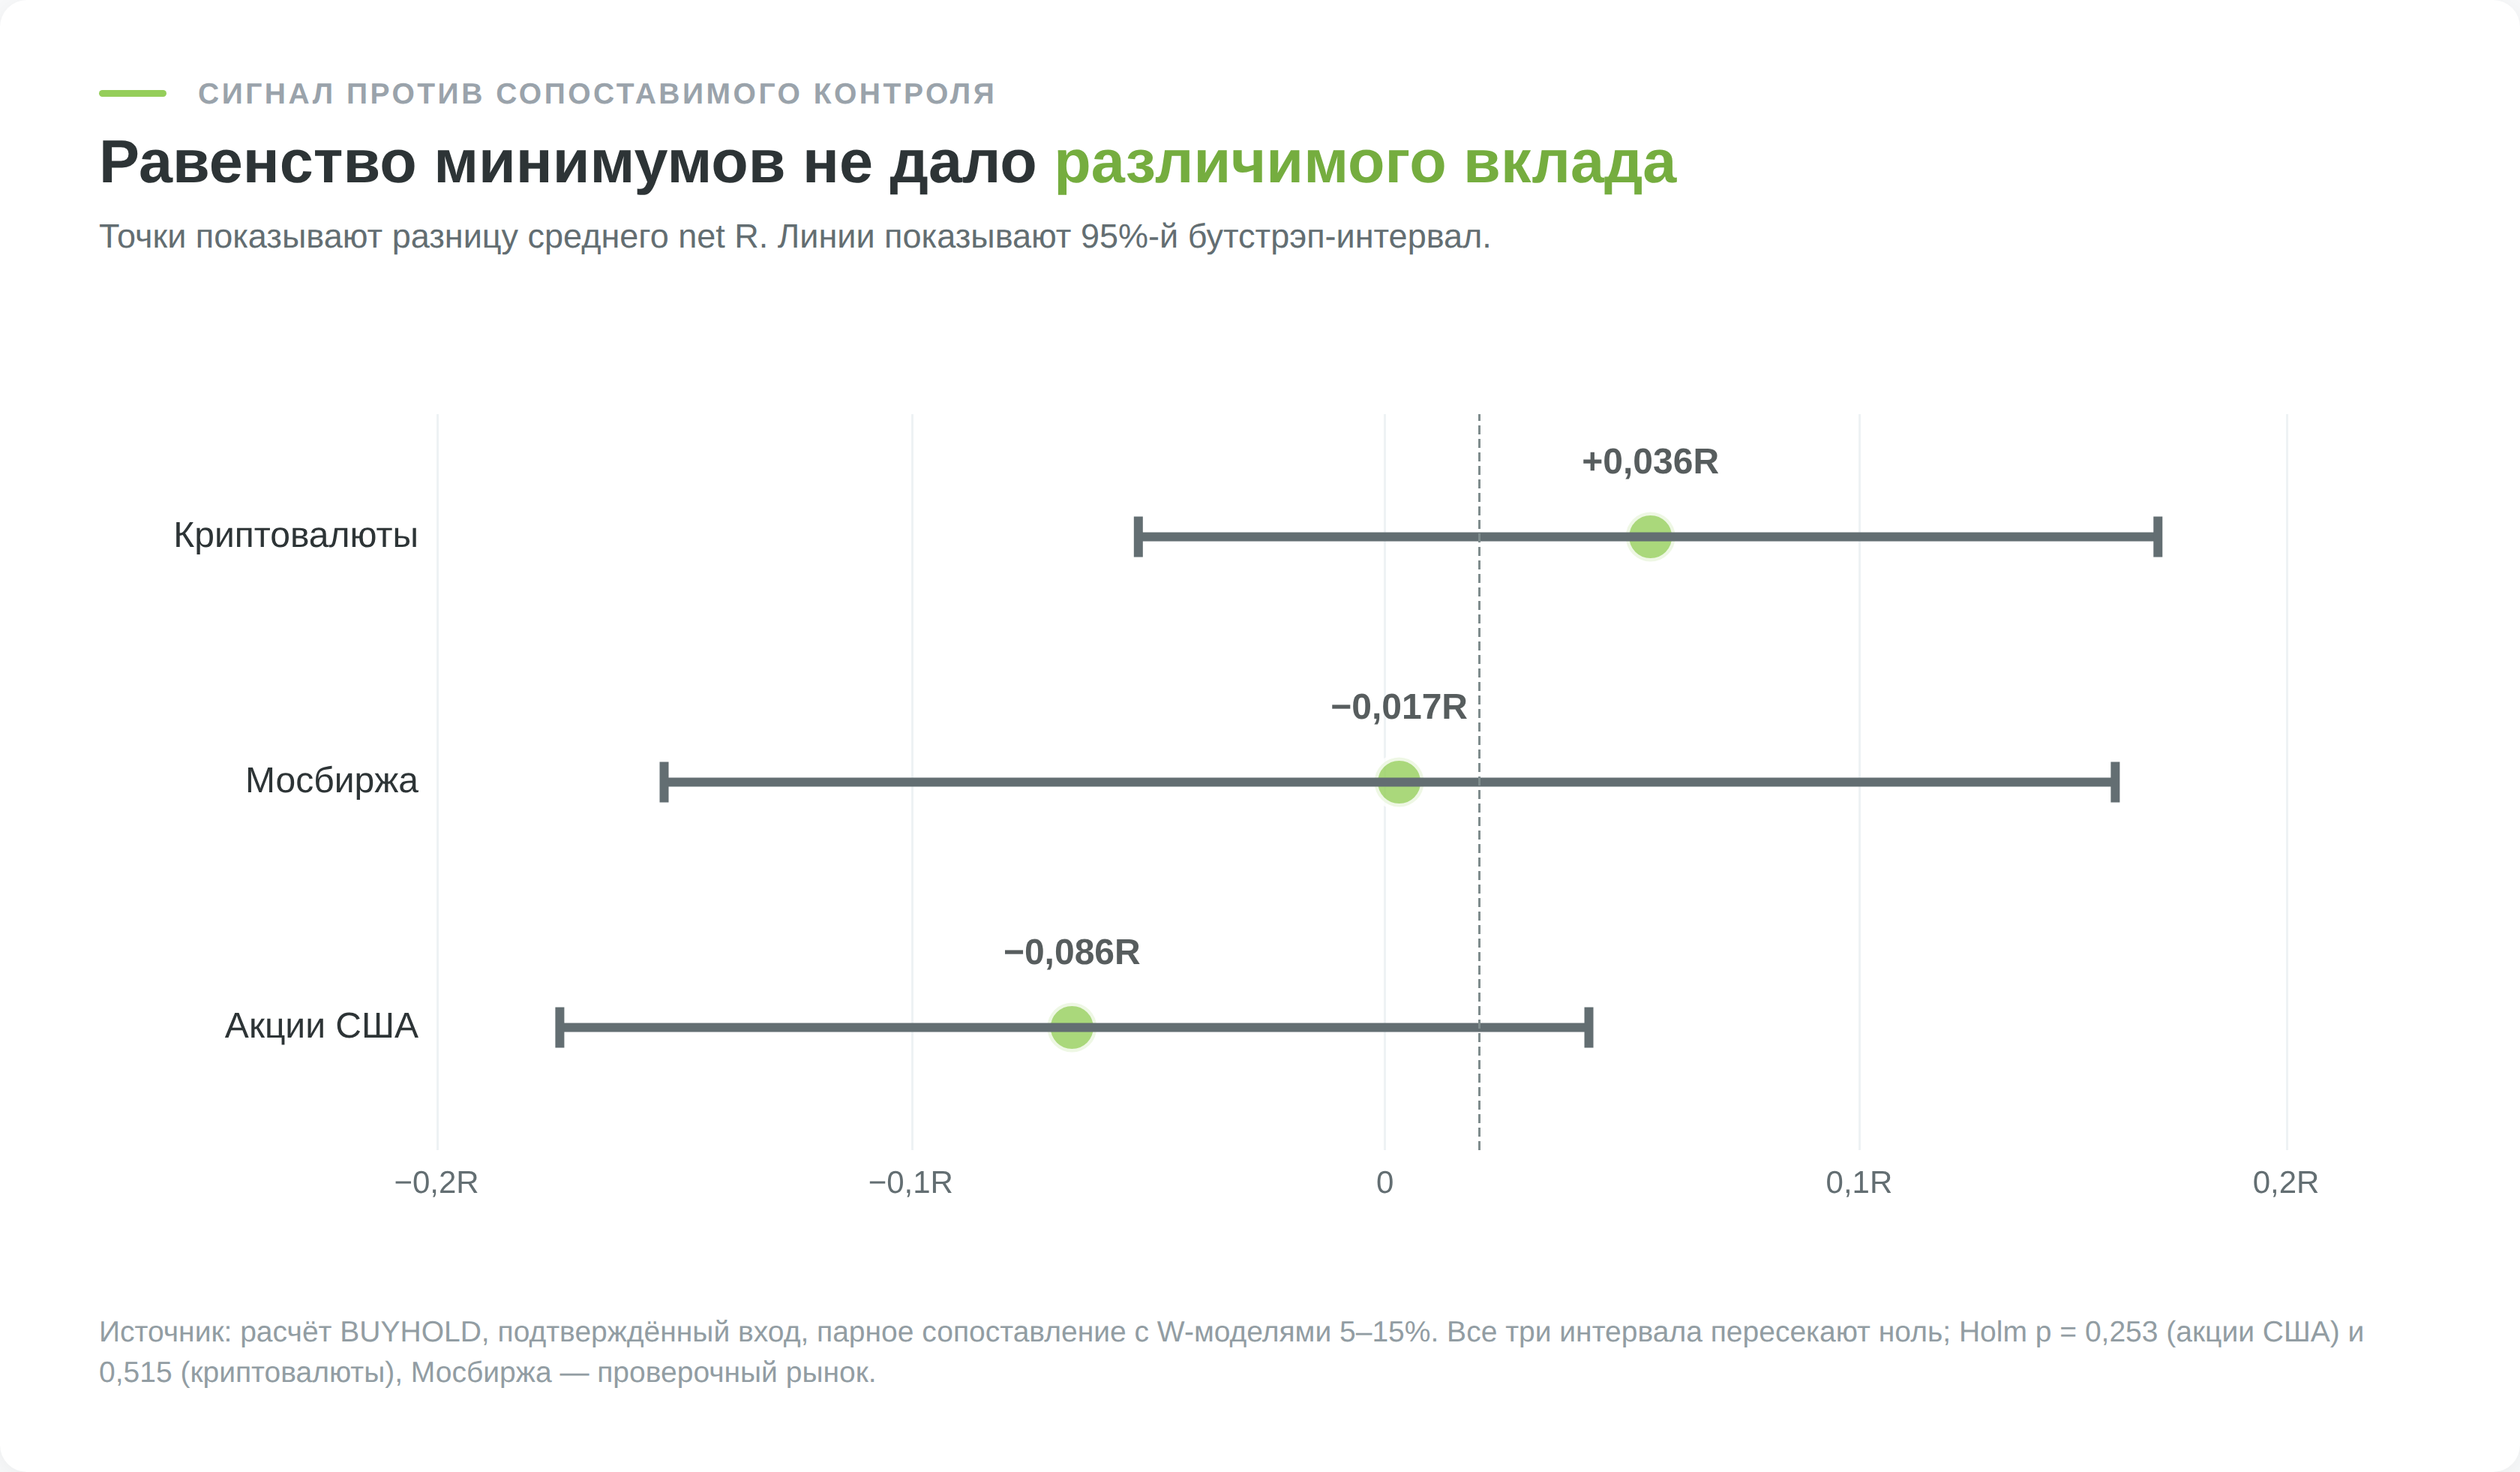
На первый взгляд числа положительные. Но контрольные W-образные модели с неравными минимумами дали после сопоставления +0,112R, +0,091R и +0,052R. Разница составила −0,086R для акций США с 95%-м доверительным интервалом от −0,194R до +0,023R, −0,017R для Мосбиржи с интервалом от −0,172R до +0,134R и +0,036R для криптовалют с интервалом от −0,072R до +0,143R.
Все три интервала включают ноль. Скорректированное по Холму (по двум основным рынкам) значение p (шанс получить такую разницу случайно при нулевом эффекте) равно 0,253 для акций США и 0,515 для криптовалют, Мосбиржа считалась проверочным рынком и в поправку не входила.
| Рынок | Подтверждённые сделки | Цель раньше стопа | Средний net R | Контроль, net R | Разница с контролем |
|---|---|---|---|---|---|
| Акции США | 259 | 39,00% | +0,027R | +0,112R | −0,086R, 95% ДИ от −0,194 до +0,023 |
| Мосбиржа | 156 | 46,15% | +0,074R | +0,091R | −0,017R, 95% ДИ от −0,172 до +0,134 |
| Криптовалюты | 308 | 63,31% | +0,087R | +0,052R | +0,036R, 95% ДИ от −0,072 до +0,143 |
Единица R равна начальному риску от цены входа до стопа. Если риск на сделку составляет 100 ₽, результат +0,5R означает 50 ₽ до налогов, а −1R означает потерю 100 ₽ без учёта проскальзывания сверх модели. Такое представление позволяет сравнивать инструменты с разной ценой и волатильностью.
Доля целей не равна средней прибыльности. Сделка может достигать цели чаще, но иметь маленькую цель и большой стоп. И наоборот, редкие крупные выигрыши способны удерживать положительное среднее при низкой частоте попаданий. Нужны оба показателя и распределение исходов. На акциях США было 101 цель, 49 стопов и 109 временных выходов, на Мосбирже 72, 35 и 49, на криптовалютах 195, 78 и 35.
В акциях интервал допускает как небольшое отрицательное, так и небольшое положительное добавочное влияние равенства дна. Это не «нулевой эффект доказан», а недостаток оснований отделить эффект от шума.
Почему похожая форма не дала отдельного преимущества
Сопоставленный контроль (matched control) убирает часть этой иллюзии. Мы сравнивали не двойное дно с произвольным днём, а подтверждённую W-модель с почти такими же шириной, глубиной, волатильностью, риском и годом. Отличалось главным образом равенство впадин. Измеримого добавочного эффекта не обнаружено.
Это не делает фигуру бесполезной.
Она дисциплинирует описание рынка и даёт конкретные уровни. N задаёт условие подтверждения, нижнее дно помогает определить недействительность сценария, а высота создаёт проверяемую цель. Польза здесь организационная. Для положительного ожидания всё равно нужны фильтры режима, исполнение и управление риском.
Что ещё может исказить результат
Отдельная проблема называется множественным тестированием. Если перебрать десятки порогов, фильтров объёма, скользящих средних и сроков удержания, один красивый результат появится случайно. В этой работе первичное правило и две рыночные проверки заданы заранее, а p-значения скорректированы. Любая дальнейшая оптимизация должна проверяться на новых данных.
Есть и портфельная зависимость. Пять технологических акций способны сформировать двойное дно во время одного разворота индекса. Формально это пять сделок, экономически их исходы связаны. Простая статистика по сделкам может недооценивать риск кластеров. Для портфельного применения нужны бутстрэп по датам или блокам, лимиты секторной экспозиции и отдельная оценка максимальной одновременной нагрузки.
Для следующего этапа нужен пошаговый вневыборочный, или walk-forward, тест. Параметры выбираются на раннем окне и без изменений применяются к следующему, затем окно сдвигается. Преимущество, которое живёт только на обучающей части или ломается от небольшого сдвига порога, практически ненадёжно.
Экономическая значимость проверяется отдельно от статистической. Разница +0,02R может быть заметной на огромной выборке и при этом не покрывать проскальзывание и стоимость капитала, а широкий интервал вокруг интересного среднего означает, что данных для уверенного размера позиции пока мало.
Какие критерии использованы в проверке
Чтобы результат можно было повторить, мы сначала записали правила, а затем посмотрели исходы. Сигналы на акциях считаются с 3 января 2017 года по 9 сентября 2026 года. В выборку вошли 47 крупнейших компаний S&P 500 составом на конец 2016 года, 40 акций Мосбиржи и 60 криптовалютных пар к USDT, криптовалютный ряд начинается 10 сентября 2016 года.
Три бумаги из первых пятидесяти по капитализации на конец 2016 года исключены. UTX, CELG и WBA были поглощены или ушли с биржи, и их дневные ряды в Yahoo Finance недоступны. Для акций США взяты котировочные OHLC Yahoo Finance, для Мосбиржи дневные свечи ISS, для криптовалют дневные свечи Binance. Всего обработано 344 194 валидных бара. Архив воспроизводимости содержит код, спецификацию, манифест, события, сделки и итоговый JSON.
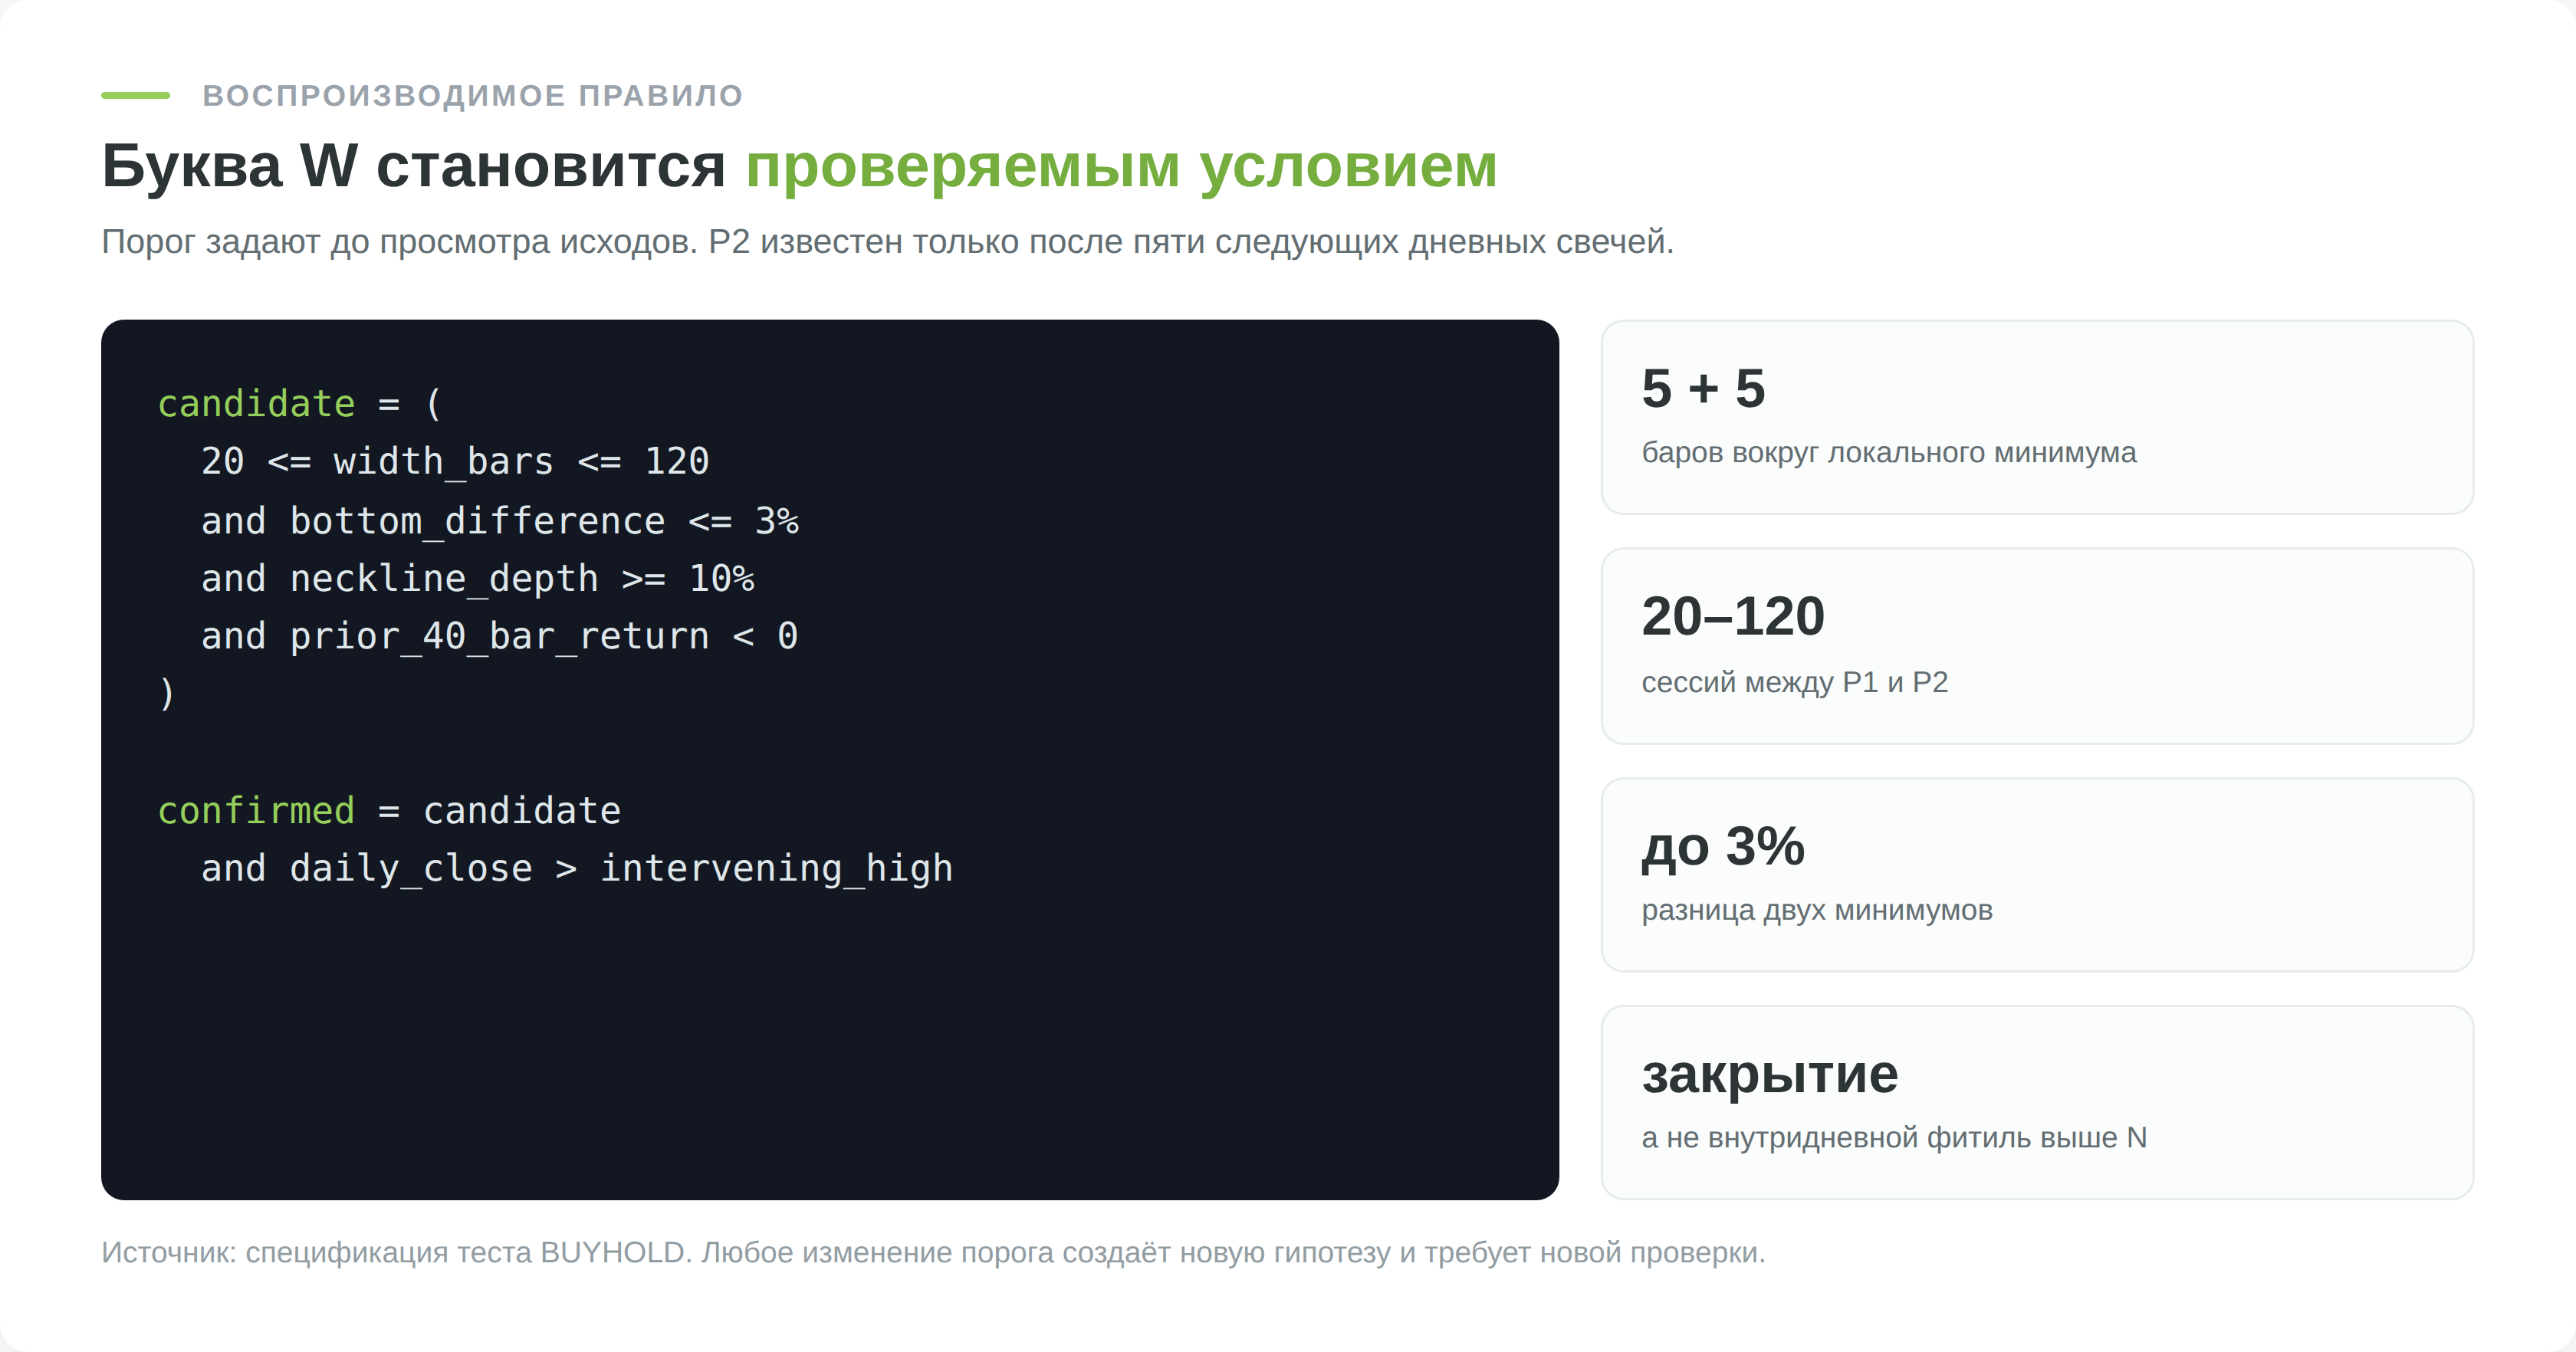
- Локальный минимум должен быть самым низким значением в окне из пяти баров слева и пяти справа.
- Между P1 и P2 должно пройти от 20 до 120 торговых сессий.
- Разница минимумов сигнальной фигуры не превышает 3%.
- Максимум N между ними находится не менее чем на 10% выше нижнего дна.
- До P1 цена снижается. Доходность за предыдущие 40 сессий отрицательна.
- Подтверждение происходит по первому закрытию выше N после того, как P2 уже распознаваем.
- Пересекающиеся геометрии одного класса на одном инструменте исключаются до оценки результата.
Контрольная группа строилась из похожих W-образных моделей, у которых минимумы различались на 5–15%. Каждой сигнальной сделке подбирался ближайший контроль в том же рынке и для того же метода входа. Сопоставлялись ширина, глубина, предшествующая доходность, средний истинный диапазон ATR(14), то есть оценка типичного дневного движения с учётом гэпов, расстояние до стопа, отношение цели к риску и календарный год.
Метод не идеален.
Порог 3% выбран как ясное и воспроизводимое приближение к «примерно одному уровню». Он не объявляется универсальным числом Булковски. Если исследователь хочет сравнить 2%, 4% и 5%, эти варианты становятся отдельными гипотезами. Лучший результат на той же выборке нельзя выдавать за независимое подтверждение. После выбора порога потребуется новый период или другой набор инструментов.
Что тест не измеряет
Проверка не включает шорт, динамическую фиксацию части прибыли, перенос стопа в безубыток, фильтр индекса, отчётность компаний и стакан заявок. Она не выбирает лучший тип Adam/Eve и не оптимизирует объём. Это сделано намеренно. Чем больше одновременно настраиваемых правил, тем труднее понять, откуда появился результат и сохранится ли он на новых данных.
Данные по криптовалютам начинаются в разное время. Молодой токен даёт меньше истории, чем BTC или ETH. Мы считаем только валидные доступные бары и показываем частоту на 10 000 баров, а не делим общее число фигур на условные десять лет для каждого актива. Делистинги и исчезнувшие пары всё равно представлены неполно, поэтому смещение выживших касается обоих рынков.
Корпоративные действия требуют особой осторожности. Сплит должен быть отражён согласованно во всех OHLC, иначе возникнет искусственный обвал. Дивидендная корректировка, напротив, нужна для полной доходности, но не должна изгибать исторические ценовые уровни фигуры.
В симуляции вход всегда переносился на следующее открытие. Это устраняет невозможное исполнение по уже известной цене закрытия. Стоп находился на 0,5 ATR(14) ниже нижнего дна, полная измеренная цель откладывалась над N, а максимальный срок сделки составлял 60 сессий. Гэпы исполнялись по цене открытия. При одновременном касании стопа и цели внутри дневной свечи должны были считаться пессимистичный и оптимистичный варианты, но таких связок в выборке не оказалось.
Как проверить двойное дно на своих данных
Начните не с оптимизации, а с письменной спецификации. Зафиксируйте источник данных, таймфрейм, часовой пояс, способ корректировки цен, радиус экстремума, минимальную и максимальную ширину, допустимую разницу дна, глубину, предшествующий тренд и срок подтверждения. Затем задайте сделку.
- Разделите данные по времени на разработку и независимую проверку.
- Удалите будущую информацию из определения P2 и входите не раньше следующего доступного бара.
- Учитывайте комиссии, спред, гэпы, неполное исполнение и внутрибаровые неопределённости.
- Покажите число сделок, среднее и медиану R, доверительный интервал, просадку и разбивку по периодам.
- После выбора параметров проверьте их на новых данных без повторной настройки.
Для визуальной ручной проверки подходит живой график BUYHOLD. Для отработки исполнения без реального капитала есть симулятор трейдинга. Эти инструменты помогают увидеть механику, но сами по себе не создают статистическое преимущество.
Историю цен тоже нужно проверять. Для акций корректировка на дивиденды полезна при расчёте полной доходности, но способна исказить старые уровни OHLC на ценовом графике. В исследовании использованы котировочные OHLC без умножения на коэффициент adjusted close.
Код должен сохранять идентификатор события и индексы P1, N, P2, C, тогда каждую строку можно открыть на графике и проверить глазами.
Отчёт должен показывать не только лучшую конфигурацию, но и все заранее объявленные режимы, исключённые наблюдения и отсутствующие данные.
Есть ручной тест без единой строчки кода. Возьмите две почти одинаковые завершённые фигуры на одном тикере и закройте правую часть графика. Если уверенный прогноз появляется только после открытия будущего, система пока описывает историю, а не принимает решения.
Как перейти от проверки к практике
Перед сделкой по двойному дну сначала выберите, чем именно вы торгуете. Покупка акции, фьючерс, опцион и CFD дают разное право на актив, разные издержки и разный риск. Одинаковая форма графика не делает продукты взаимозаменяемыми.
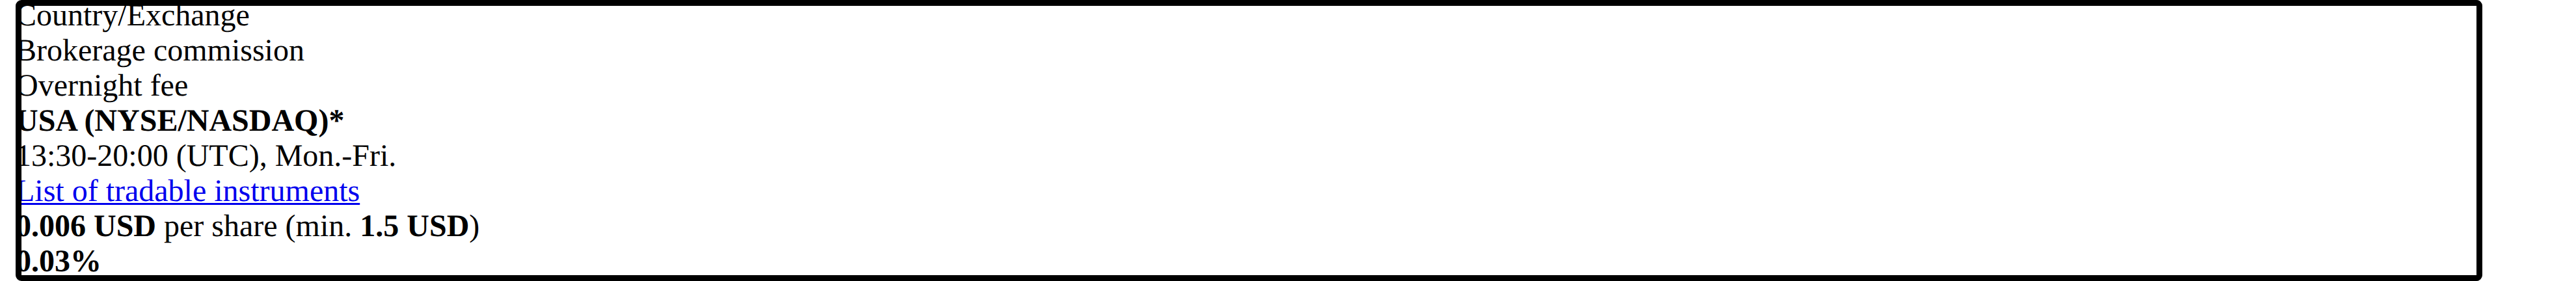
Для прямого доступа к иностранным акциям резидент может изучить условия брокерского счёта и перечень доступных бирж. У Just2Trade документы указывают доступ к биржевым и внебиржевым рынкам, а компания J2T Services Ltd сообщает о регулировании CySEC по лицензии 281/15. Перед открытием счёта нужно заново проверить доступность страны, договор, комиссии и защиту клиента на странице перехода к сервису.
Для российского рынка важны статус квалифицированного инвестора, доступ конкретного брокера к инструменту и ограничения на торговлю зарубежными бумагами. Налоговый итог зависит от счёта. Прибыль по брокерскому счёту облагается НДФЛ, а на ИИС действуют свои вычеты, для активной торговли это меняет чистый результат заметнее комиссии. Правовой и инфраструктурный риск может доминировать над графическим. Не используйте технический сигнал как основание игнорировать условия хранения актива или расчётов.
Перед реальной сделкой прогоните правило на своём классе активов. Затем установите максимальный риск на одну идею и на весь портфель. Только после этого выбирайте вход. Такая последовательность скучнее красивой картинки, зато она оставляет фигуре ровно ту роль, которую она способна выполнять.
Демо-режим должен повторять реальные ограничения: тот же час получения сигнала, следующий доступный ордер, минимальный лот и комиссия, иначе месяц практики закрепит ошибку, а не навык. Серия из 10–20 эпизодов почти всегда даёт нестабильное среднее, в нашем разбиении даже 80 ранних криптосделок помечены как небольшая подвыборка. До накопления статистики правило остаётся экспериментальным с ограниченным риском.
Сравнивайте полученную стратегию не только с нулём: для акций разумная база — удержание индекса на тех же датах, для проверки именно формы — сопоставленный контроль (matched control), как в нашем тесте.
Что говорят исследования технических фигур
Работа Ло, Мамайски и Вана важна тем, что заменяет взгляд на график алгоритмом распознавания и сравнивает условные распределения доходности с безусловными. Авторы нашли дополнительную информацию у ряда моделей на исторических акциях США. Однако практическая ценность зависела от фигуры и горизонта, а исследование не является готовой системой со стопами и исполнением.
Проверка Ахлавата на 14 моделях
Исследование Самита Ахлавата проверяло 14 моделей на компонентах Dow Jones и десяти индексах при разных рыночных режимах и горизонтах. Ни одна фигура не дала статистически и экономически значимую прибыль по всей поперечной выборке, а издержки 0,5% уменьшили число значимых комбинаций. Это согласуется с общим правилом. Сигнал о различии распределений ещё не равен чистой прибыли доступной стратегии. Библиографическая запись доступна по DOI исследования.
Почему справочник Булковски не бенчмарк
Справочник Булковски решает другую задачу. Он каталогизирует формы и исторические показатели подтверждённых паттернов. Его данные полезны как источник определений и гипотез. Сравнивать их с нашим тестом строка к строке нельзя из-за другого набора акций, периода, отбора, цели, понятия ultimate high и правил сделки.
Различие результатов между исследованиями не обязательно означает ошибку. Меняются рынки, определение экстремума, задержка распознавания и учёт издержек. Репликация сначала точно повторяет исходную процедуру и только потом меняет один элемент за раз.
Для практики важнее исследование, которое можно выполнить в реальном времени. Если точка выхода определяется ultimate high или оптимальным экстремумом будущего, результат описывает потенциал движения, а не доходность. Исполнимая модель использует только информацию, доступную на момент приказа.
Итог научной части не звучит ни как «теханализ доказан», ни как «все фигуры бесполезны». Отдельные формы могут менять распределение будущих доходностей, но торговое решение всё равно требует заранее заданной и проверенной стратегии с базой сравнения.
Преимущества и недостатки двойного дна
Что из этого следует
Двойное дно полезно как язык формального сценария, а не как самостоятельное обещание разворота. Сначала появляется кандидат. Только закрытие выше промежуточного максимума превращает его в подтверждённую фигуру. Затем всё равно приходится проверить реальную цену входа, стоп, цель, издержки и совокупный риск портфеля.
В проверке BUYHOLD положительный средний результат наблюдался и у равных двойных оснований, и у похожего W-образного контроля. Добавочный эффект равенства минимумов оказался мал и статистически неопределён. Практическое ограничение проявилось яснее. После подтверждения стоп под всей фигурой был медианно в 13,95% от входа на акциях США, 14,59% на Мосбирже и 28,27% на криптовалютах, а медианная цель оставалась меньше 1R.
Рабочий порядок для двойного дна короткий. Формализуйте фигуру, дождитесь доступного сигнала, рассчитайте сделку от фактического входа и пропустите её, если отношение риска и цели не подходит проверенной системе. Сохраните решение и исход в журнале сделок, включая несостоявшиеся кандидаты. Так эффектная W превращается в воспроизводимую гипотезу, которую можно подтвердить или отвергнуть новыми данными.