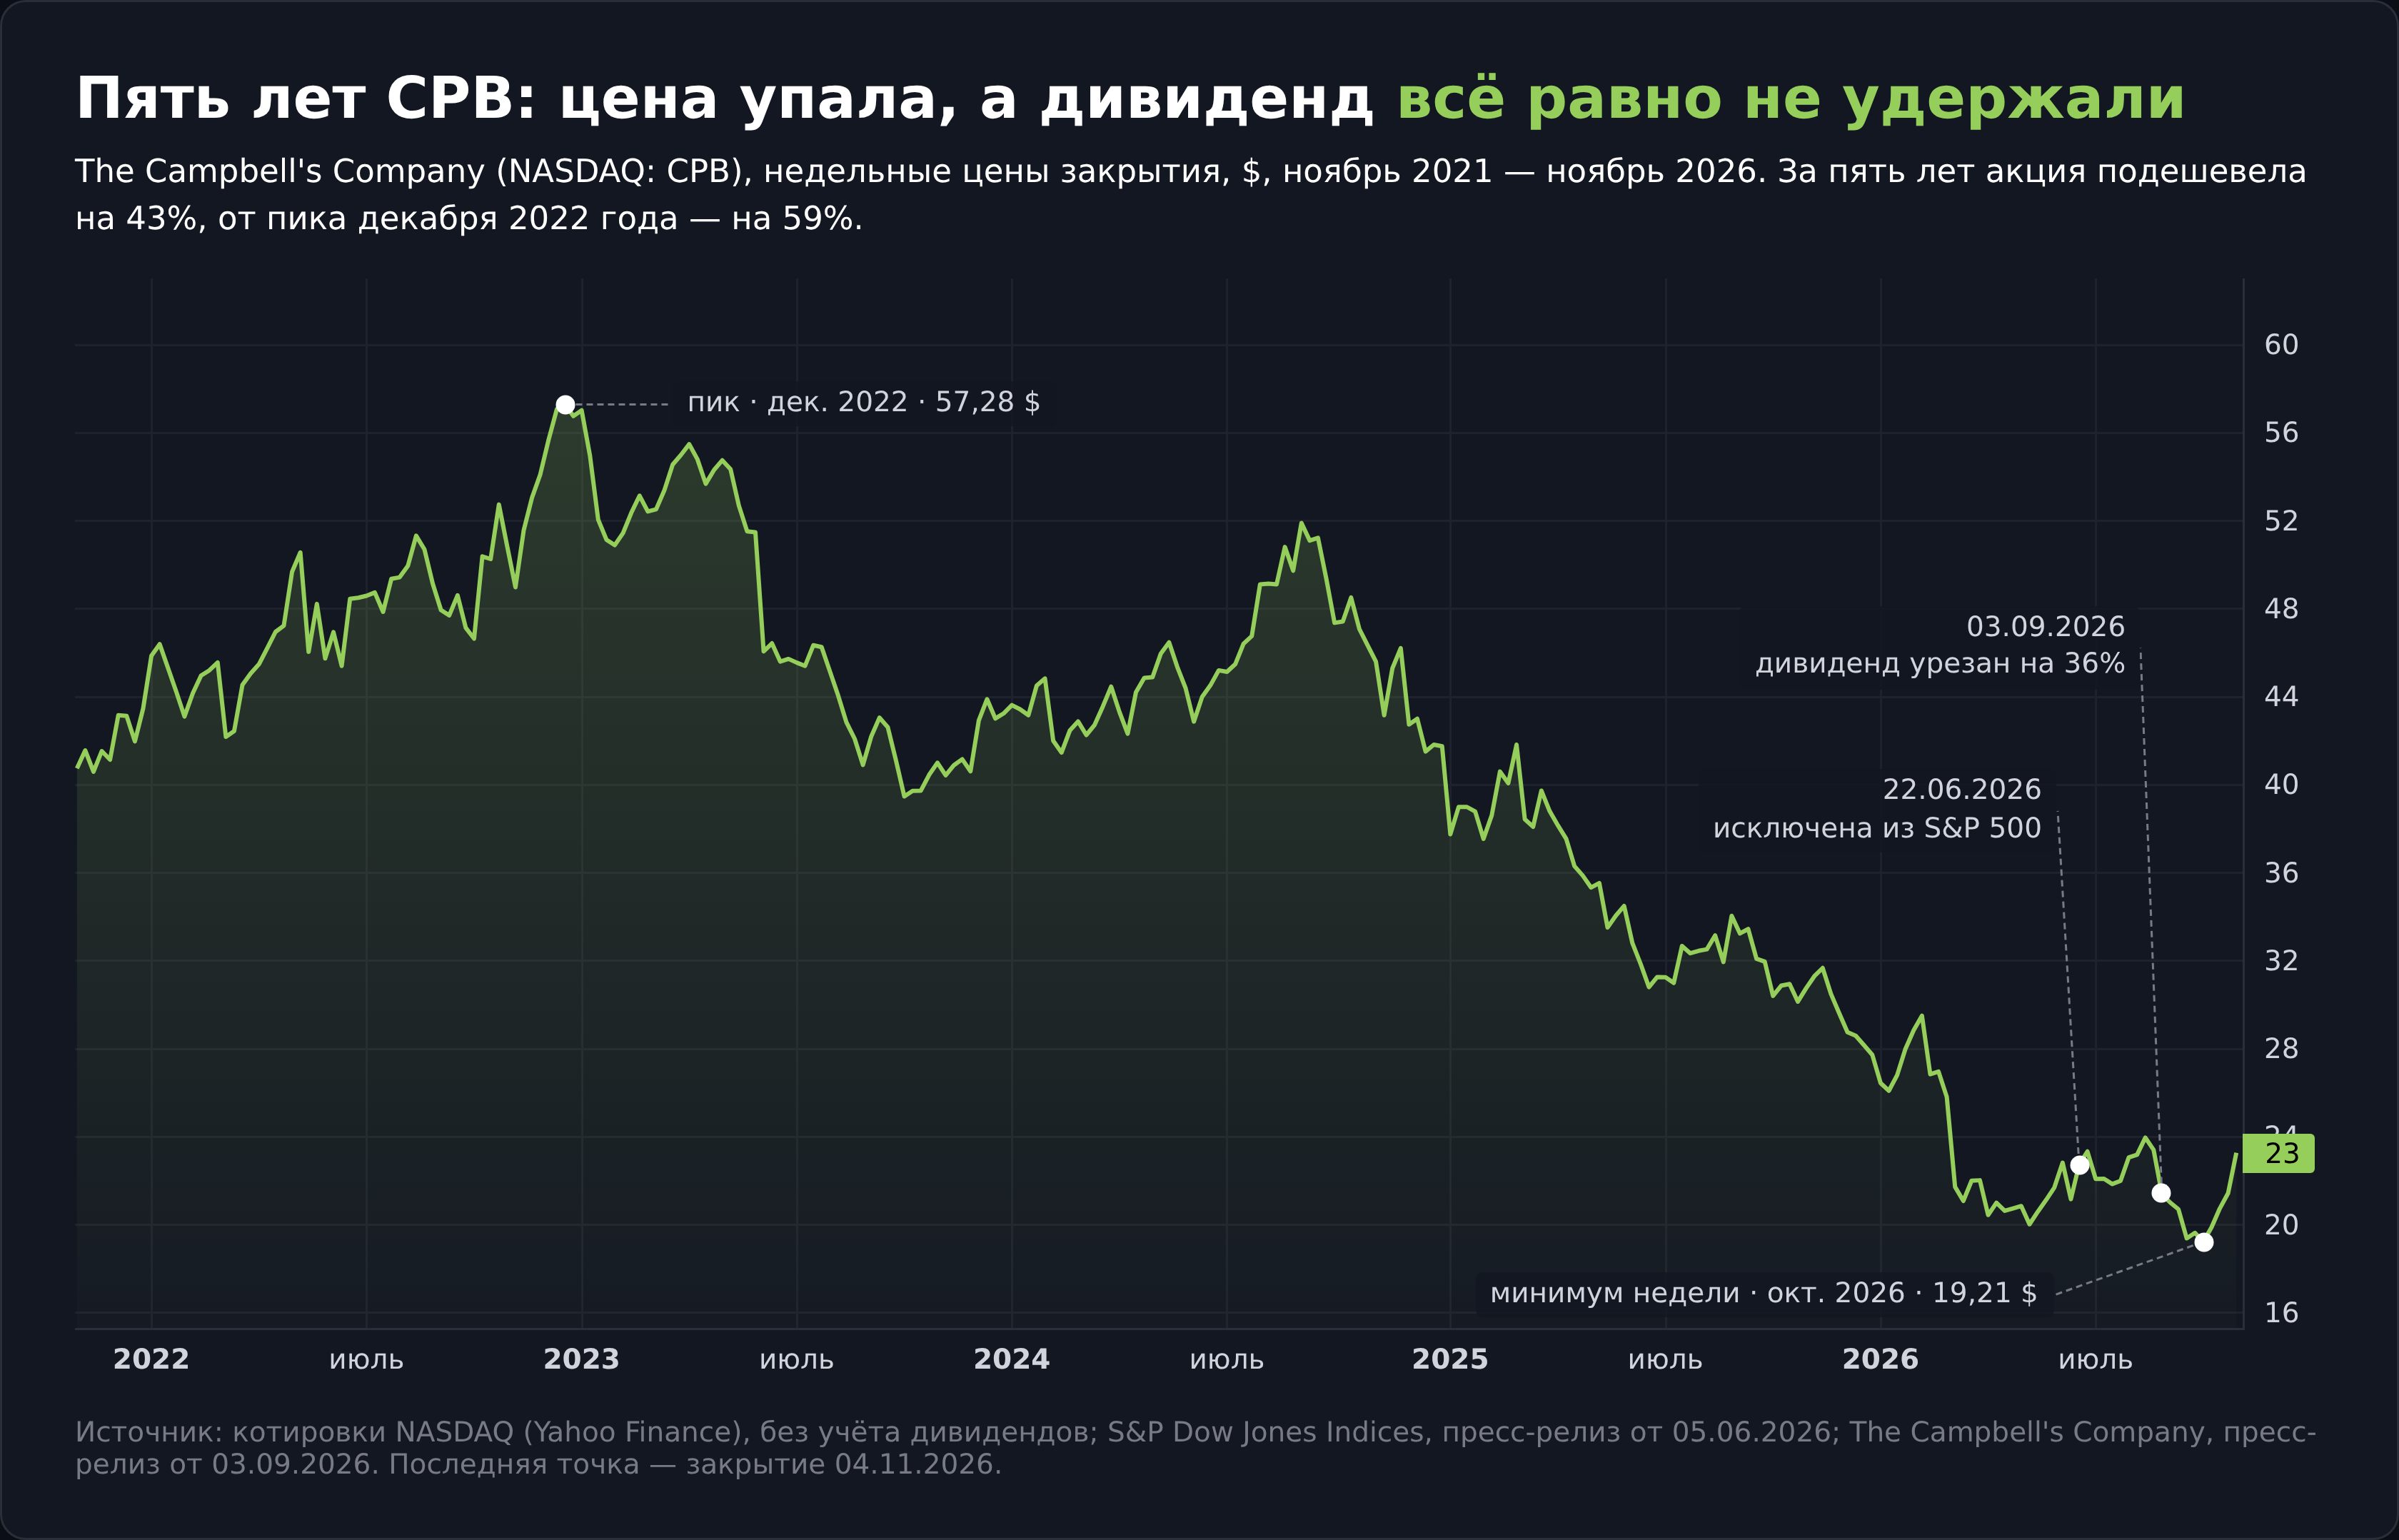
7% годовых в долларах от компании, которой больше 150 лет, звучали как подарок. Такую дивидендную доходность акции Campbell Soup показывали летом 2026 года, пока 3 сентября компания не сократила дивиденд на 36%. За щедрой цифрой стояли падение котировок более чем на 40% за пять лет и бизнес, который теряет объёмы продаж квартал за кварталом.
Этот обзор разбирает, что сегодня представляет собой The Campbell’s Company (так с конца 2024 года официально называется бывшая Campbell Soup Company), откуда взялась высокая доходность, почему выплату не удалось удержать и чего ждать от неё дальше. Отдельно посчитаем, что остаётся инвестору из России после 30-процентного американского налога на дивиденды и приостановки налогового соглашения с США.
Что представляет собой The Campbell’s Company
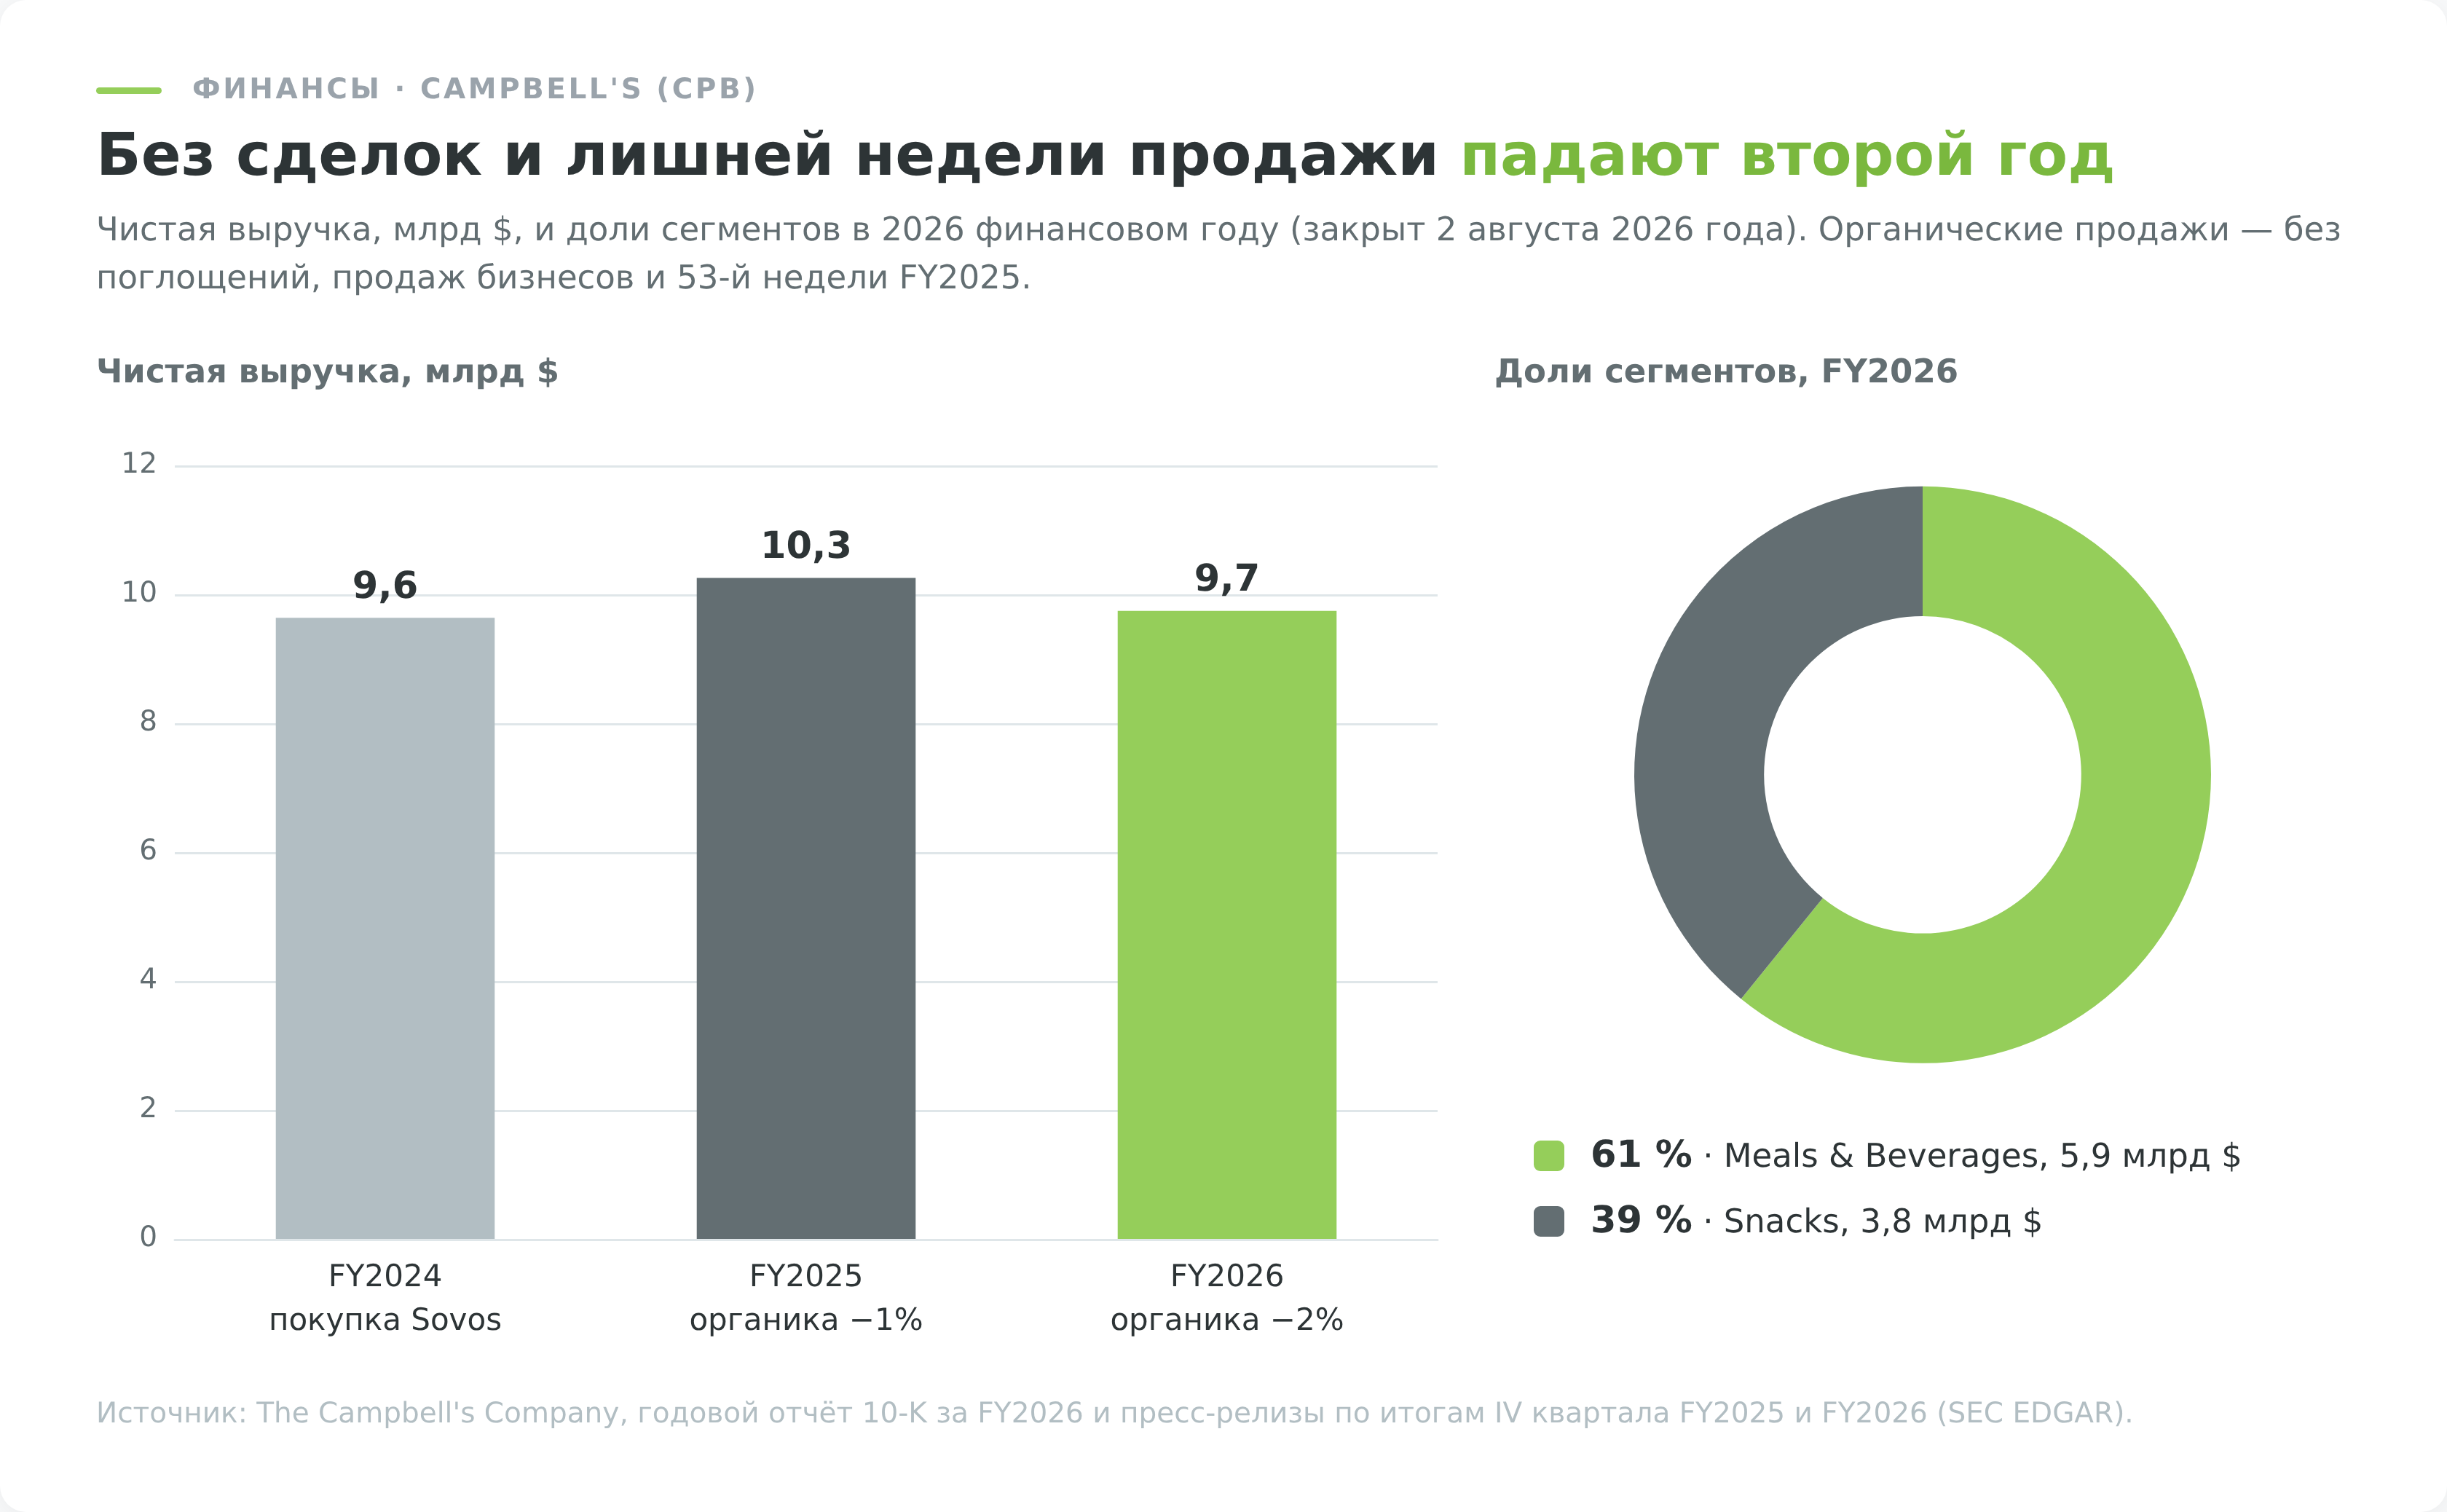
За брендом домашнего томатного супа стоит публичная корпорация с выручкой 9,7 млрд долларов за 2026 финансовый год, который компания закрыла 2 августа 2026 года (пресс-релиз по итогам IV квартала FY2026).
Супы в этой выручке дают уже чуть больше четверти, а само слово Soup исчезло из названия в ноябре 2024 года, когда акционеры утвердили ребрендинг в The Campbell’s Company. Ещё раньше, в августе того же года, бумага сменила площадку, перейдя с Нью-Йоркской биржи на NASDAQ, тикер при этом остался прежним, CPB. С 22 июня 2026 года S&P Dow Jones Indices исключила CPB из индекса S&P 500 и перевела в S&P SmallCap 600, потому что после падения котировок компания стала одной из самых маленьких в индексе по капитализации.
Капитализация, текущие мультипликаторы и цена показаны в виджете выше и меняются ежедневно. Здесь важнее структура, которая за этими цифрами стоит, потому что именно она объясняет и высокую доходность, и осторожные прогнозы аналитиков.
История и трансформации
Компанию основали в 1869 году торговец фруктами Джозеф Кэмпбелл и производитель консервов Абрахам Андерсон в городе Камден, штат Нью-Джерси. Бизнес стал по-настоящему массовым в 1897 году, когда химик Джон Доррэнс изобрёл технологию сгущённого супа. Из банки убрали воду, она стала лёгкой и дешёвой в перевозке, и красно-белая жестянка с томатным супом превратилась в предмет американского быта. Энди Уорхол в 1962 году сделал из неё объект поп-арта, закрепив за брендом статус культового.
Следующие 100 лет компания жила супом, но к 2010-м рост в этой категории закончился. Менеджмент сделал ставку на снеки и провёл два крупных поглощения.
В 2018 году за 6,1 млрд долларов был куплен производитель крекеров и чипсов Snyder’s-Lance, а в 2024 году за 2,7 млрд долларов перешёл Sovos Brands вместе с премиальным брендом соусов Rao’s.
Эти сделки и привели к смене имени, ведь снеки и соусы перестали быть приложением к супу и заняли больше половины бизнеса.

Структура бизнеса
Выручка делится на два сегмента, и понимание их разной механики важнее любого мультипликатора:
- Первый сегмент, Meals & Beverages, приносит около 60 процентов продаж, 5,9 млрд долларов за 2026 финансовый год. Сюда входят сгущённые и готовые супы Campbell’s, бульоны Swanson, соусы Prego и Pace, овощные соки V8, продукты Pacific Foods и премиальные итальянские соусы Rao’s. Зарабатывает сегмент на повторных покупках недорогих продуктов в продуктовых сетях, это классический B2C через ритейл с тонкой, но стабильной маржой.
Проблема в том, что объёмы зрелые и снижаются. За 2026 финансовый год органические продажи сегмента снизились на 1 процент, а в III квартале продажи американского супа упали на 8 процентов (отчёт за III квартал FY2026). Растёт внутри сегмента по сути только Rao’s, который в 2026 году перешагнул 1 млрд долларов годовых продаж. - Второй сегмент, Snacks, даёт остальные примерно 40 процентов выручки, 3,8 млрд долларов. Это печенье и крекеры Pepperidge Farm, золотые рыбки Goldfish, претцели Snyder’s of Hanover, сэндвич-крекеры Lance, чипсы Cape Cod и Kettle. Модель здесь та же розничная, но категория должна была расти быстрее супа и оправдывать дорогие поглощения. Пока этого не происходит.
За 2026 финансовый год органические продажи снеков снизились на 4 процента, а в IV квартале на 6 процентов, слабее всего продавались солёные снеки. В том же квартале компания списала 117 млн долларов стоимости брендов чипсов Cape Cod и Kettle Brand. Отдельный структурный риск создаёт концентрация сбыта. На сеть Walmart в 2026 финансовом году пришлось около 22 процентов всех продаж компании, и ухудшение отношений с одним ритейлером способно заметно ударить по результату.

Финансовые показатели
Из структуры бизнеса вытекает и характер отчётности. Компания показывает большую, но снижающуюся органически выручку, сжимающуюся маржу и заметный долг после поглощений. Дальше эти три темы по порядку.
Выручка и операционная маржа
За 2025 финансовый год выручка прибавила 6 процентов, до 10,3 млрд долларов, но только благодаря купленному Sovos и дополнительной 53-й неделе в календаре, а органические продажи снизились на 1 процент (итоги FY2025). В 2026 финансовом году поддержки сделок не стало, и выручка сократилась на 5 процентов, до 9,7 млрд. 3 пункта из 5 дали лишняя неделя прошлого года и продажа йогуртов noosa, а органические продажи упали ещё на 2 процента. В этом вся компания последних лет. Выручку держали сделки M&A, а собственные объёмы стоят на месте или падают.
С маржой ситуация тревожнее. Операционная прибыль (EBIT) по стандартам GAAP за 2026 финансовый год упала на 24 процента, до 852 млн долларов, скорректированная, очищенная от списаний и затрат на реструктуризацию, на 21 процент, до 1,18 млрд. Давят инфляция себестоимости, пошлины, логистика и промо-скидки, которыми приходится поддерживать продажи. Насколько это болезненно, показал IV квартал, когда скорректированная прибыль на акцию рухнула на 37 процентов при органическом снижении выручки всего на 1 процент (отчёт за IV квартал FY2026). На 2027 финансовый год менеджмент сам прогнозирует падение скорректированной прибыли на акцию ещё на 17–24 процента, до 1,65–1,80 доллара. Прибыль здесь гораздо чувствительнее к снижению объёмов, чем сама выручка.
Денежный поток и долг
Операционный денежный поток за 2026 финансовый год составил 1,04 млрд долларов, капитальные вложения 361 млн. Акционерам компания вернула 496 млн, почти всё дивидендами (470 млн), а выкуп акций остановила с января 2026 года. На дивиденды свободного потока хватало, но на быстрое снижение долга денег почти не оставалось.
После покупки Rao’s общий долг компании на конец 2026 финансового года составлял около 7,1 млрд долларов. Чистый долг по нашему расчёту из годового отчёта примерно в 4,2 раза превышает скорректированную EBITDA против 3,5 раза годом ранее, потому что прибыль падает быстрее, чем гасится долг. Все три агентства держат рейтинг на нижней ступени инвестиционного уровня, всего на шаг выше спекулятивного. У S&P это BBB- с негативным прогнозом с марта 2026 года, Moody’s в сентябре 2026 года понизило оценку до Baa3. В октябре 2026 года компании пришлось занять 300 млн долларов субординированными облигациями под 8,5 процента годовых.
Из-за этого приоритетом менеджмента стало снижение долга, а не дивиденд или обратный выкуп. Свободные деньги конкурируют между погашением долга, капитальными вложениями и выплатами акционерам, и в сентябре 2026 года совет директоров прямо поставил долг первым, сократив дивиденд.
Сравнение с конкурентами
Campbell работает в зрелом секторе упакованных продуктов, где конкурируют несколько крупных корпораций. По выручке и капитализации компания уступает лидерам вроде General Mills и Kraft Heinz, но остаётся заметным игроком с двумя сильными позициями. Это лидерство на американском рынке супов и крупный портфель снеков, от крекеров Goldfish до претцелей Snyder’s of Hanover.
Устойчивость держится на узнаваемости брендов и доступе к полкам крупнейших сетей, а не на технологическом преимуществе, которое в еде почти ничего не решает. Точные мультипликаторы вроде P/E и EV/EBITDA смотрите в виджете выше, они меняются ежедневно и в тексте быстро устарели бы.
Ниже сопоставимые компании сектора и чем они отличаются от Campbell.
| Компания (тикер) | Чем известна | Отличие от Campbell |
|---|---|---|
| General Mills (GIS) | Хлопья Cheerios, мороженое Häagen-Dazs, корма для животных | Крупнее и более диверсифицирована |
| Kraft Heinz (KHC) | Кетчуп Heinz, сливочный сыр Philadelphia | Те же проблемы роста, разделение компании на две поставлено на паузу |
| Conagra (CAG) | Замороженные продукты, Birds Eye | Похожий зрелый бизнес с высоким долгом |
| McCormick (MKC) | Специи и приправы | Растёт стабильнее, оценивается дороже, договорилась объединиться с пищевым бизнесом Unilever |
| J.M. Smucker (SJM) | Джемы, кофе Folgers, выпечка Hostess | Сопоставимая ставка на снеки и долговая нагрузка |
Дивиденды
Дивиденд долго был главным аргументом в пользу этой бумаги. Разберём, как долго компания платит, почему выплату пришлось сократить и чего ждать от неё дальше.
История выплат
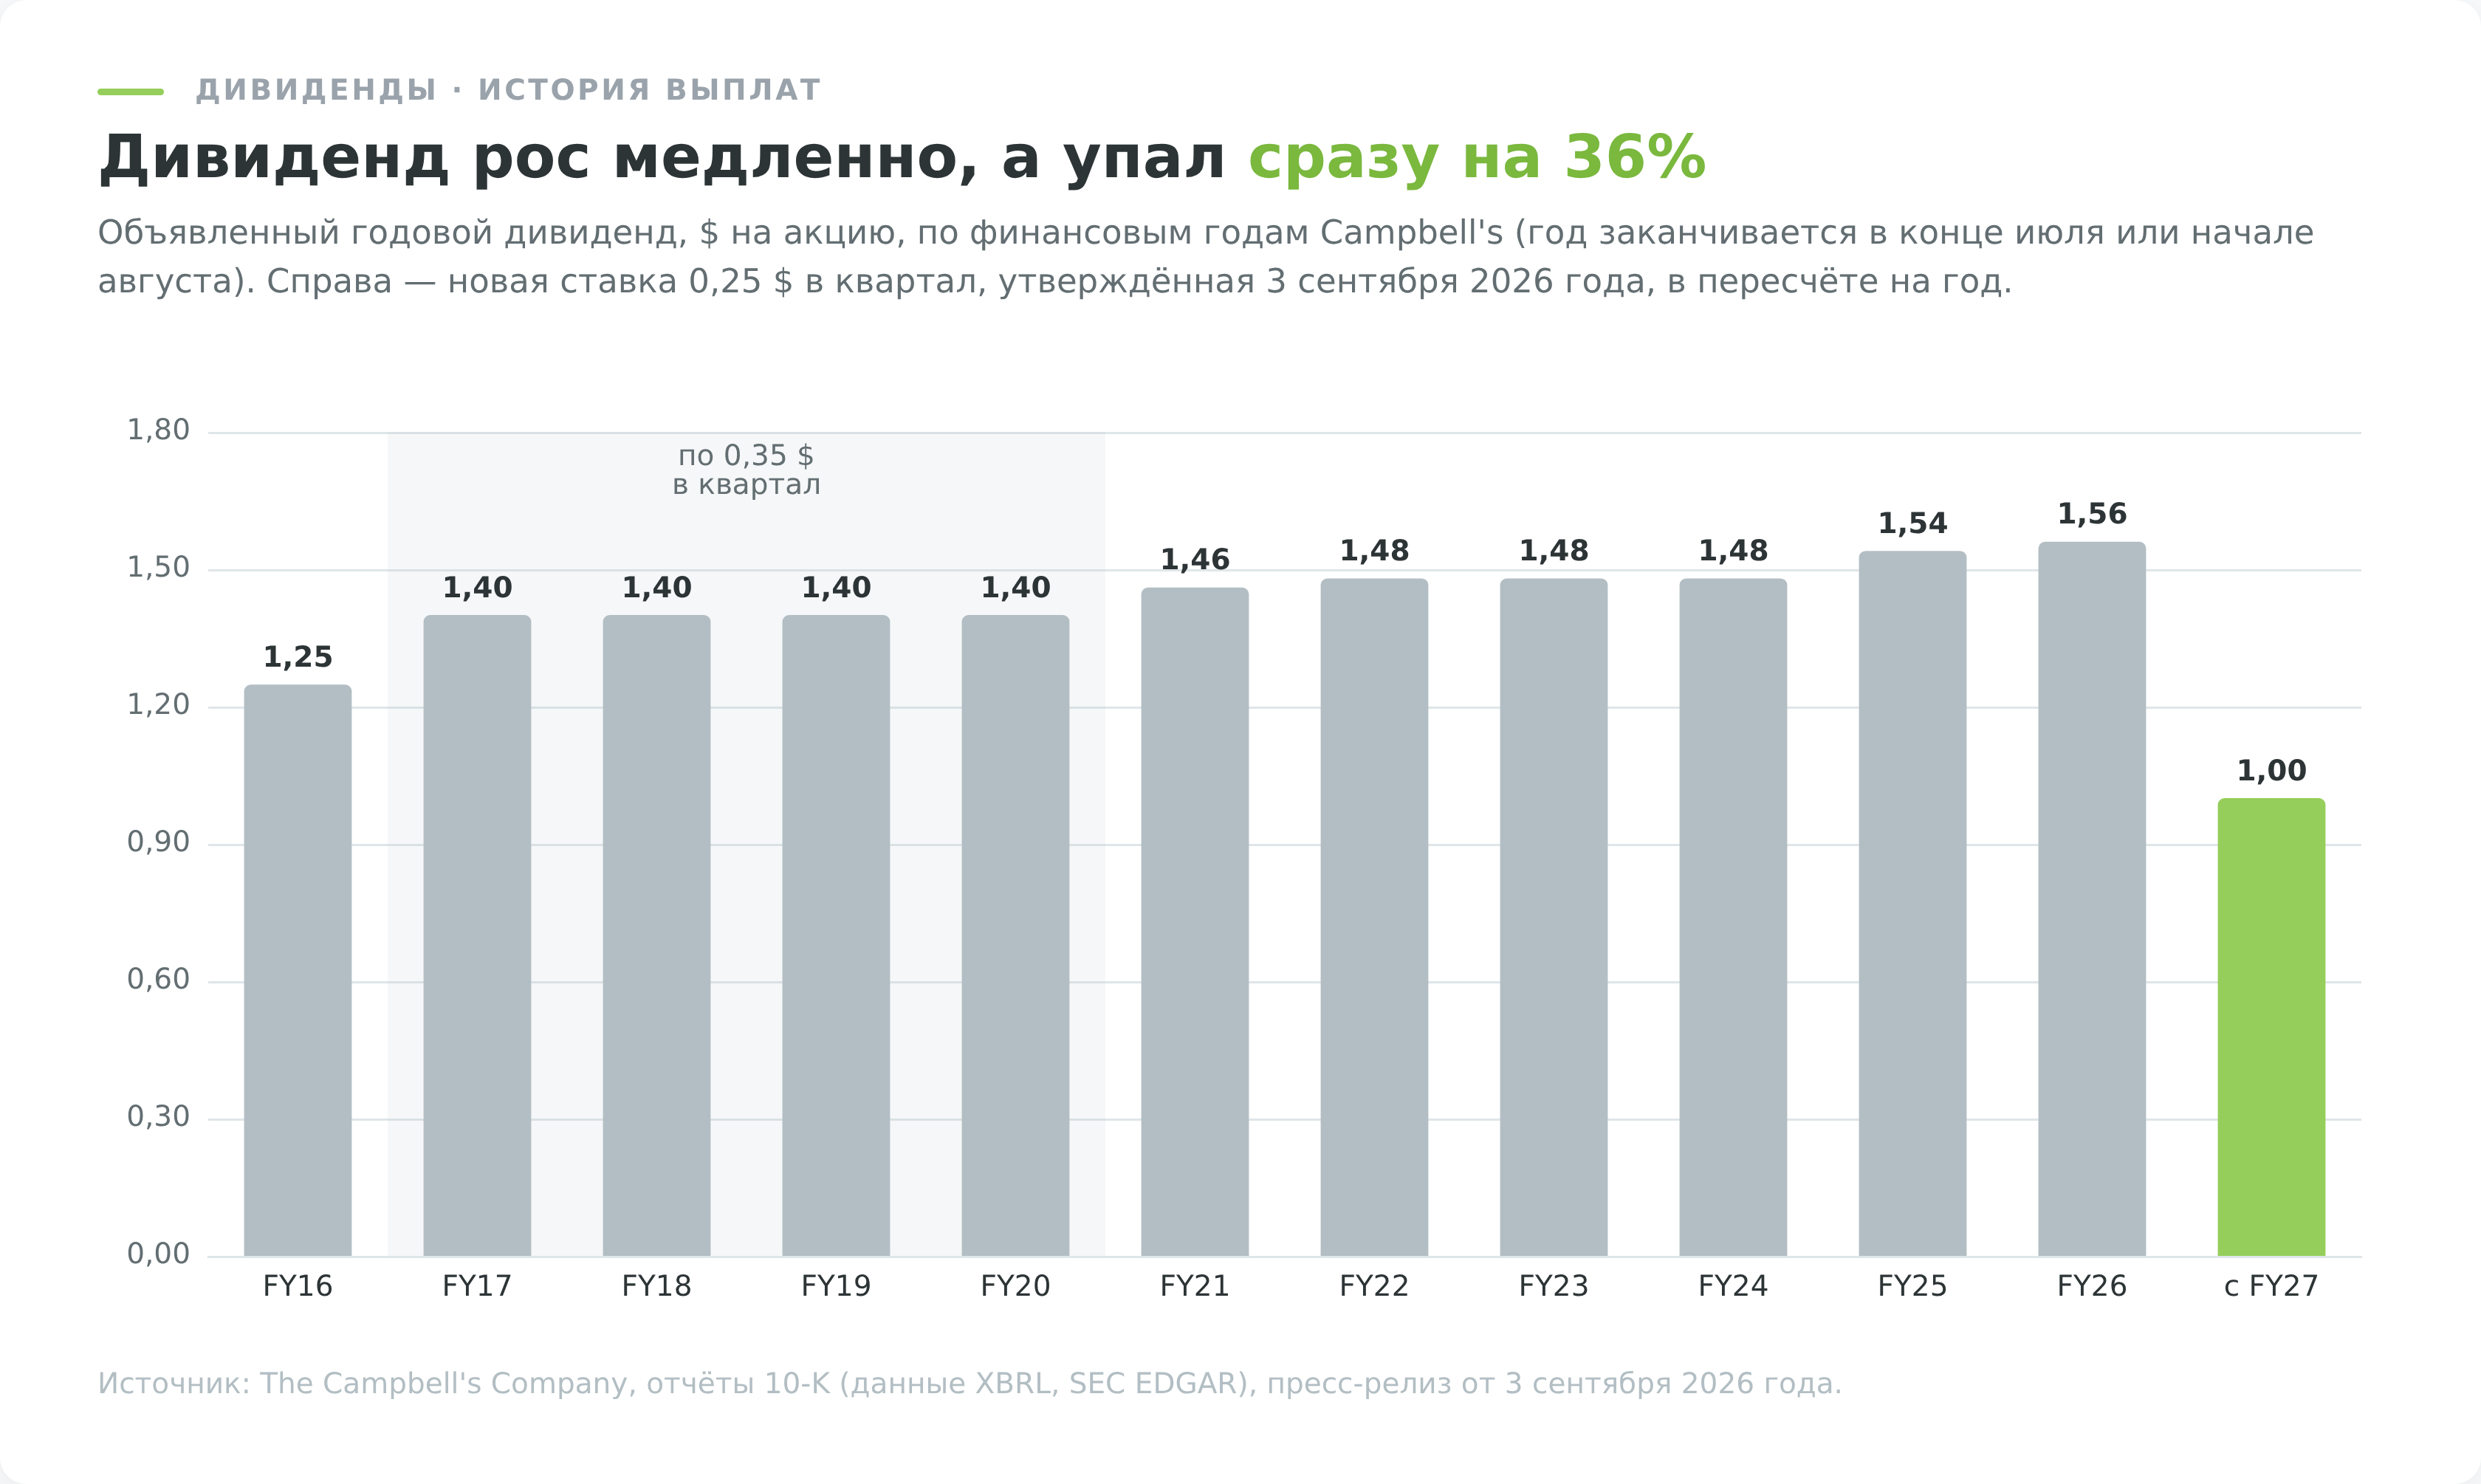
Campbell платит дивиденды непрерывно несколько десятилетий, в открытых базах история выплат прослеживается с 1970-х годов. Только это не история роста. Дивидендным аристократом компания не является, ведь для этого статуса нужно повышать выплату 25 лет подряд, а Campbell годами держала её неизменной и поднимала лишь эпизодически. 0,35 доллара на акцию за квартал держались с 2016 по 2021 год, затем 0,37 и с 2025 года 0,39 доллара.
3 сентября 2026 года совет директоров впервые с 2001 года сократил выплату, с 0,39 до 0,25 доллара в квартал, то есть с 1,56 до 1,00 доллара в год. Первый уменьшенный дивиденд пришёл акционерам 2 ноября 2026 года.
Как выглядит настоящий рост выплат десятилетиями, видно на примере дивидендного короля Procter & Gamble.
Компания десятилетиями относилась к дивиденду как к обязательству перед акционерами, но планомерно его не наращивала, а когда пришлось выбирать между выплатой и рейтингом, выбрала рейтинг.
Текущая доходность и покрытие
Годовой дивиденд теперь составляет 1,00 доллара на акцию, по 0,25 доллара ежеквартально. Семипроцентная доходность ушла в прошлое, актуальную цифру показывает виджет выше.
Покрытие прежней выплаты к 2026 году стало слабым. Дивиденд 1,56 доллара превышал прибыль на акцию по стандартам GAAP (1,31 доллара) и забирал около 72 процентов скорректированной прибыли, 2,17 доллара (прибыль на акцию за FY2026). Новые 1,00 доллара при прогнозе скорректированной прибыли 1,65–1,80 доллара на 2027 финансовый год означают долю выплат около 56–61 процента.
Операционный поток в 1,04 млрд долларов перекрывал 470 млн дивидендов, однако из того же потока гасится долг и финансируются капвложения. Сокращение выплаты освобождает около 170 млн долларов в год, и все они идут на снижение долга. Ближайшие даты дивидендных отсечек удобно отслеживать в нашем календаре дивидендов.
Прогноз дивидендной политики
Базовый сценарий по выплате после сокращения выглядит спокойнее, но без оптимизма. Новый дивиденд покрыт прибылью заметно свободнее старого, поэтому второе сокращение не выглядит неизбежным. Гарантией это не служит. При угрозе потери инвестиционного рейтинга совет директоров уже показал, что выберет долг. Быстрого возврата к прежним 1,56 доллара тоже ждать не приходится, пока свободные деньги уходят на снижение долга под давлением рейтинга BBB- с негативным прогнозом.
Драйверы роста до 2030
После разбора дивиденда логично спросить, за счёт чего компания вообще может вернуться к росту. Точек опоры две, и обе пока работают слабее, чем рассчитывал менеджмент.
Снеки и премиальные бренды
Весь смысл поглощений Snyder’s-Lance и Sovos состоял в том, чтобы пересадить компанию с медленно умирающего супа на более живые категории снеков и премиальных продуктов. Заметнее всего эта ставка проявляется в бренде итальянских соусов Rao’s, который в 2026 финансовом году перешагнул 1 млрд долларов годовых продаж и стал четвёртым таким брендом в портфеле наряду с Campbell’s, Goldfish и Pepperidge Farm. Rao’s продаётся дороже массовых аналогов и растёт там, где базовый бизнес стоит на месте. В мае 2026 года Campbell’s купила 49 процентов итальянской La Regina, которая производит все томатные соусы Rao’s.
Проблема в том, что весь сегмент снеков пока тянет компанию вниз, а не вверх. За 2026 финансовый год органические продажи снеков снизились на 4 процента, в IV квартале на 6 процентов, а операционная прибыль сегмента за год упала на 28 процентов.
Поэтому снеки сегодня правильнее называть не драйвером роста, а ставкой на разворот. Компания верит, что категория восстановится и оправдает почти 9 млрд долларов, потраченных на два поглощения, но рынок этой веры пока не разделяет, а сама компания в 2026 году уже списала часть стоимости брендов чипсов Cape Cod и Kettle Brand.
Программа экономии PEAK и синергии
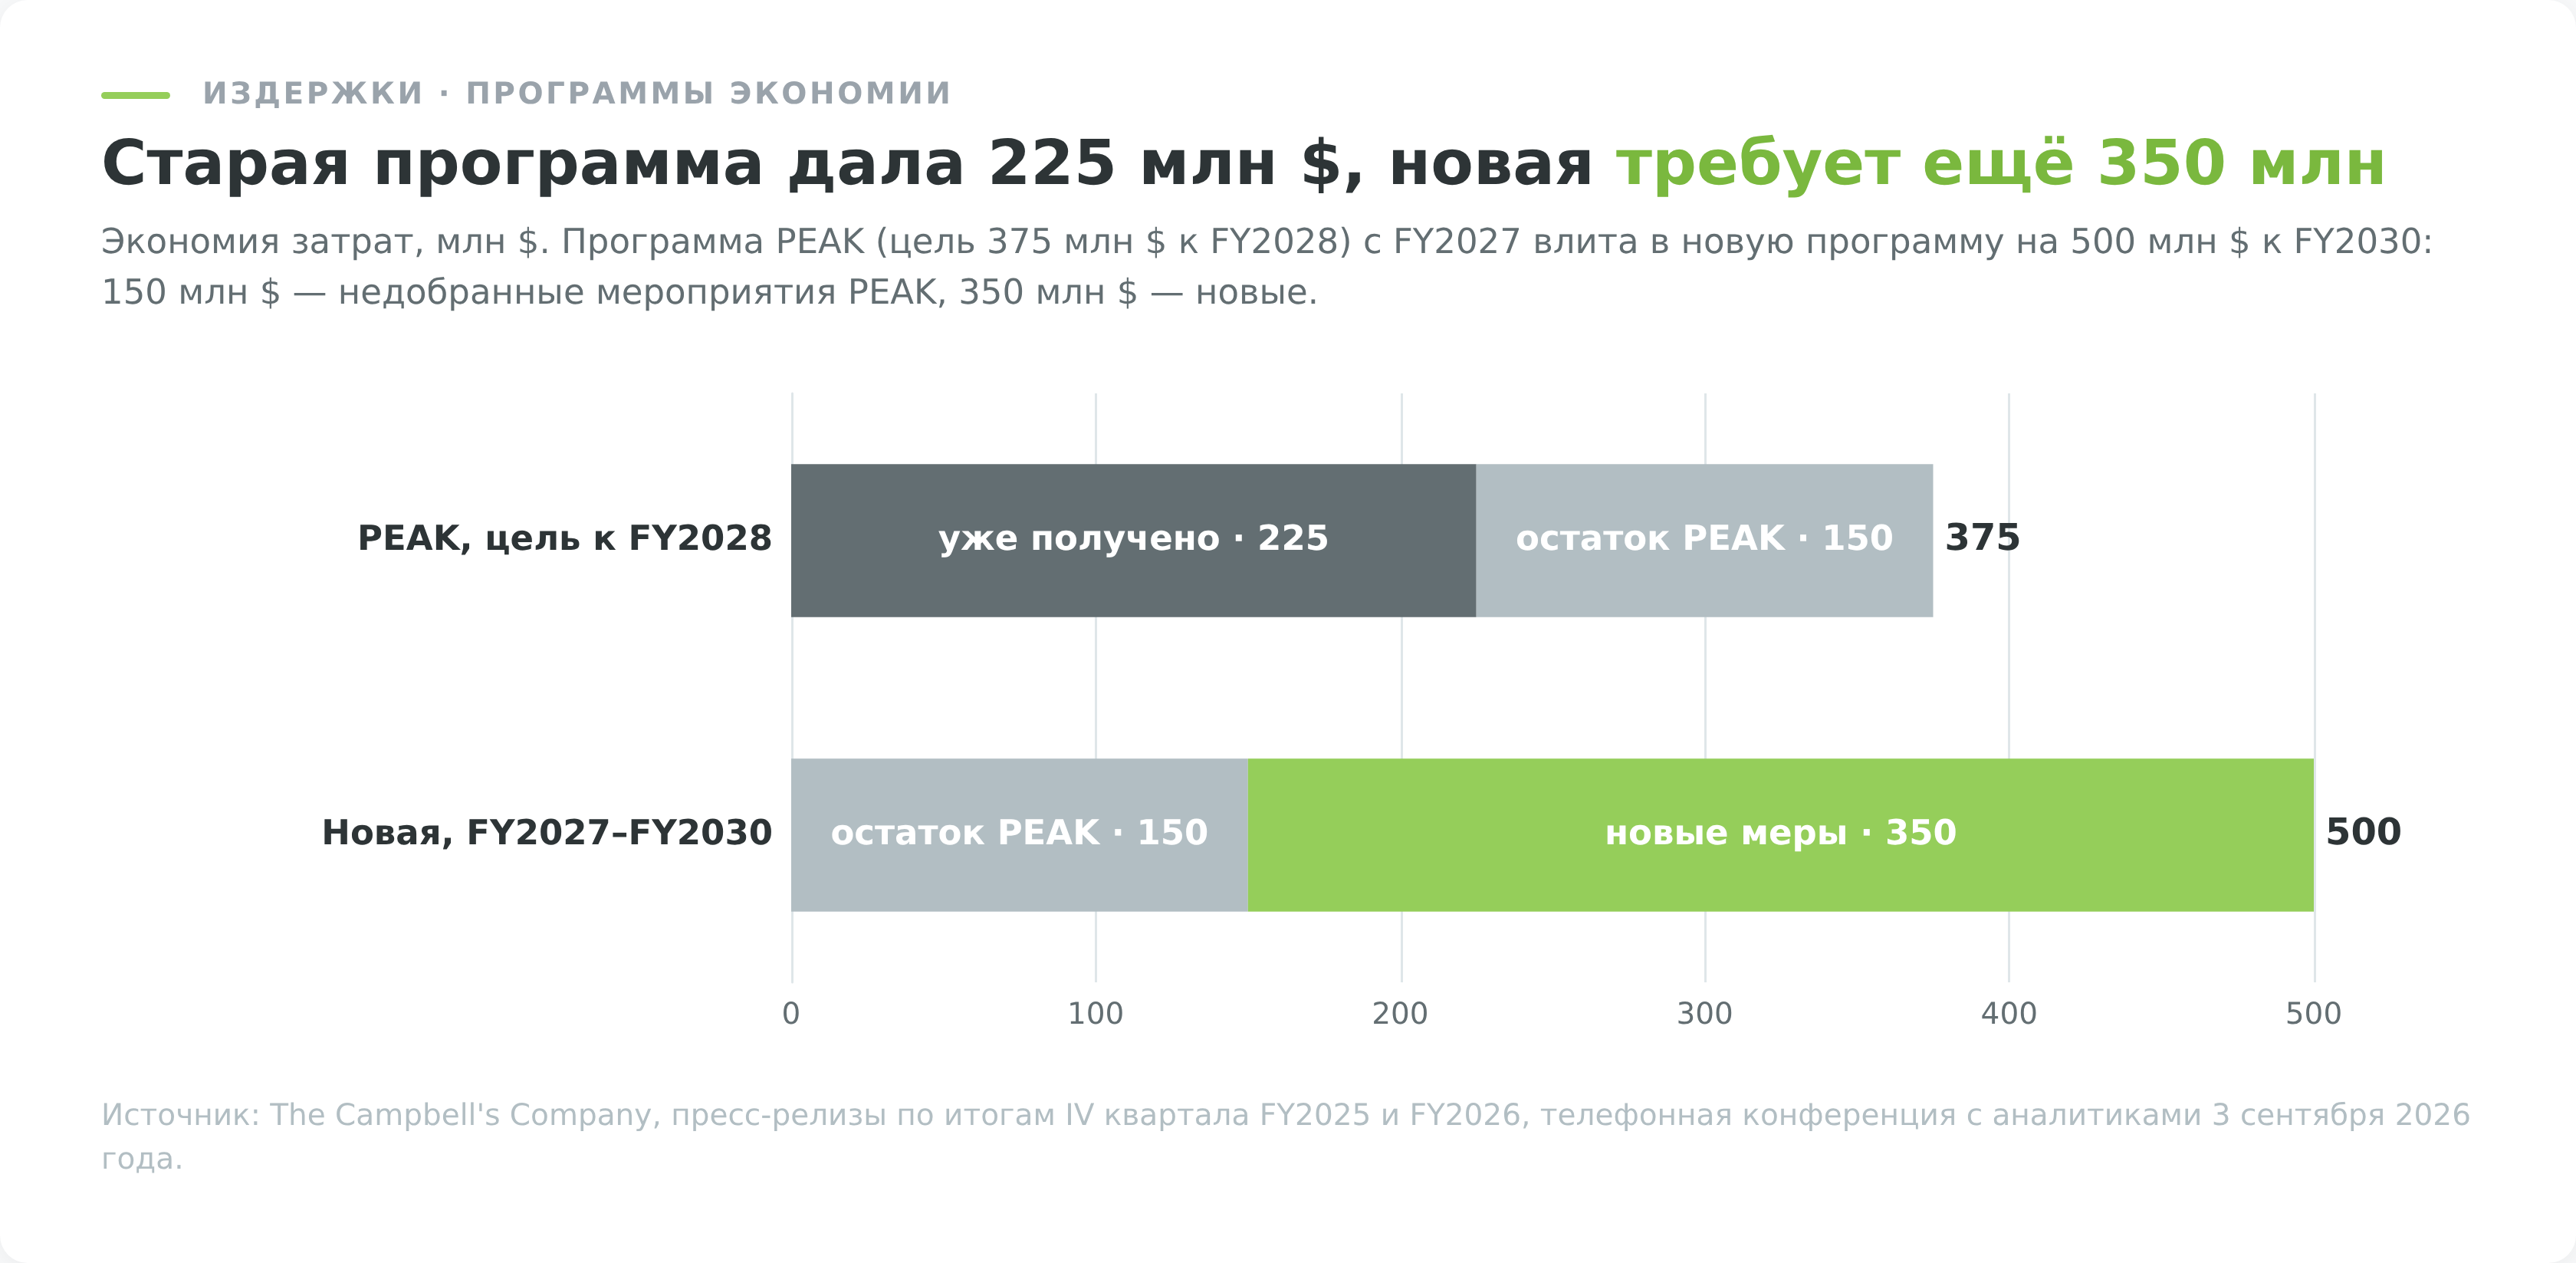
Вторая опора лежит не в выручке, а в издержках. Компания развернула программу сокращения затрат под названием PEAK и в 2025 году подняла её цель с 250 до 375 млн долларов экономии к 2028 финансовому году. К концу 2026 финансового года набралось около 225 млн. С 2027 финансового года PEAK влили в новую программу с целью 500 млн долларов к 2030 финансовому году. 150 млн из них дадут недобранные мероприятия PEAK, 350 млн должны прийти от новых мер. Деньги идут из закрытия заводов и сокращения штата, оптимизации закупок и сети поставок, непрямых расходов.
Масштаб этого эффекта легко переоценить. Экономия затрат поддерживает маржу и прибыль на акцию, но не лечит главную болезнь, падение объёмов. Урезание издержек способно на время стабилизировать прибыль при снижающейся выручке, однако бесконечно резать расходы нельзя, и без возврата к росту продаж программа лишь оттягивает развязку.
Для инвестора это значит, что улучшение отчётности в ближайшие годы скорее придёт от экономии, чем от роста продаж.
Риски инвестирования
Слабый рост объясняется не разовой неудачей, а набором структурных проблем. Их стоит разложить по полочкам, потому что именно они, а не текущая отчётность, определяют судьбу бумаги на годы вперёд.
Структурные риски спроса
Обе основные категории компании теряют потребителя по долгосрочным причинам, и это опаснее любой квартальной слабости. Спрос на консервированный суп в США снижается годами, поскольку покупатели уходят к свежей и менее переработанной еде.
За 2026 финансовый год выручка от супов сократилась с 2,78 до 2,65 млрд долларов, примерно на 4 процента с учётом лишней недели годом ранее, а в III квартале продажи американского супа упали на 8 процентов (отчёт за III квартал FY2026).
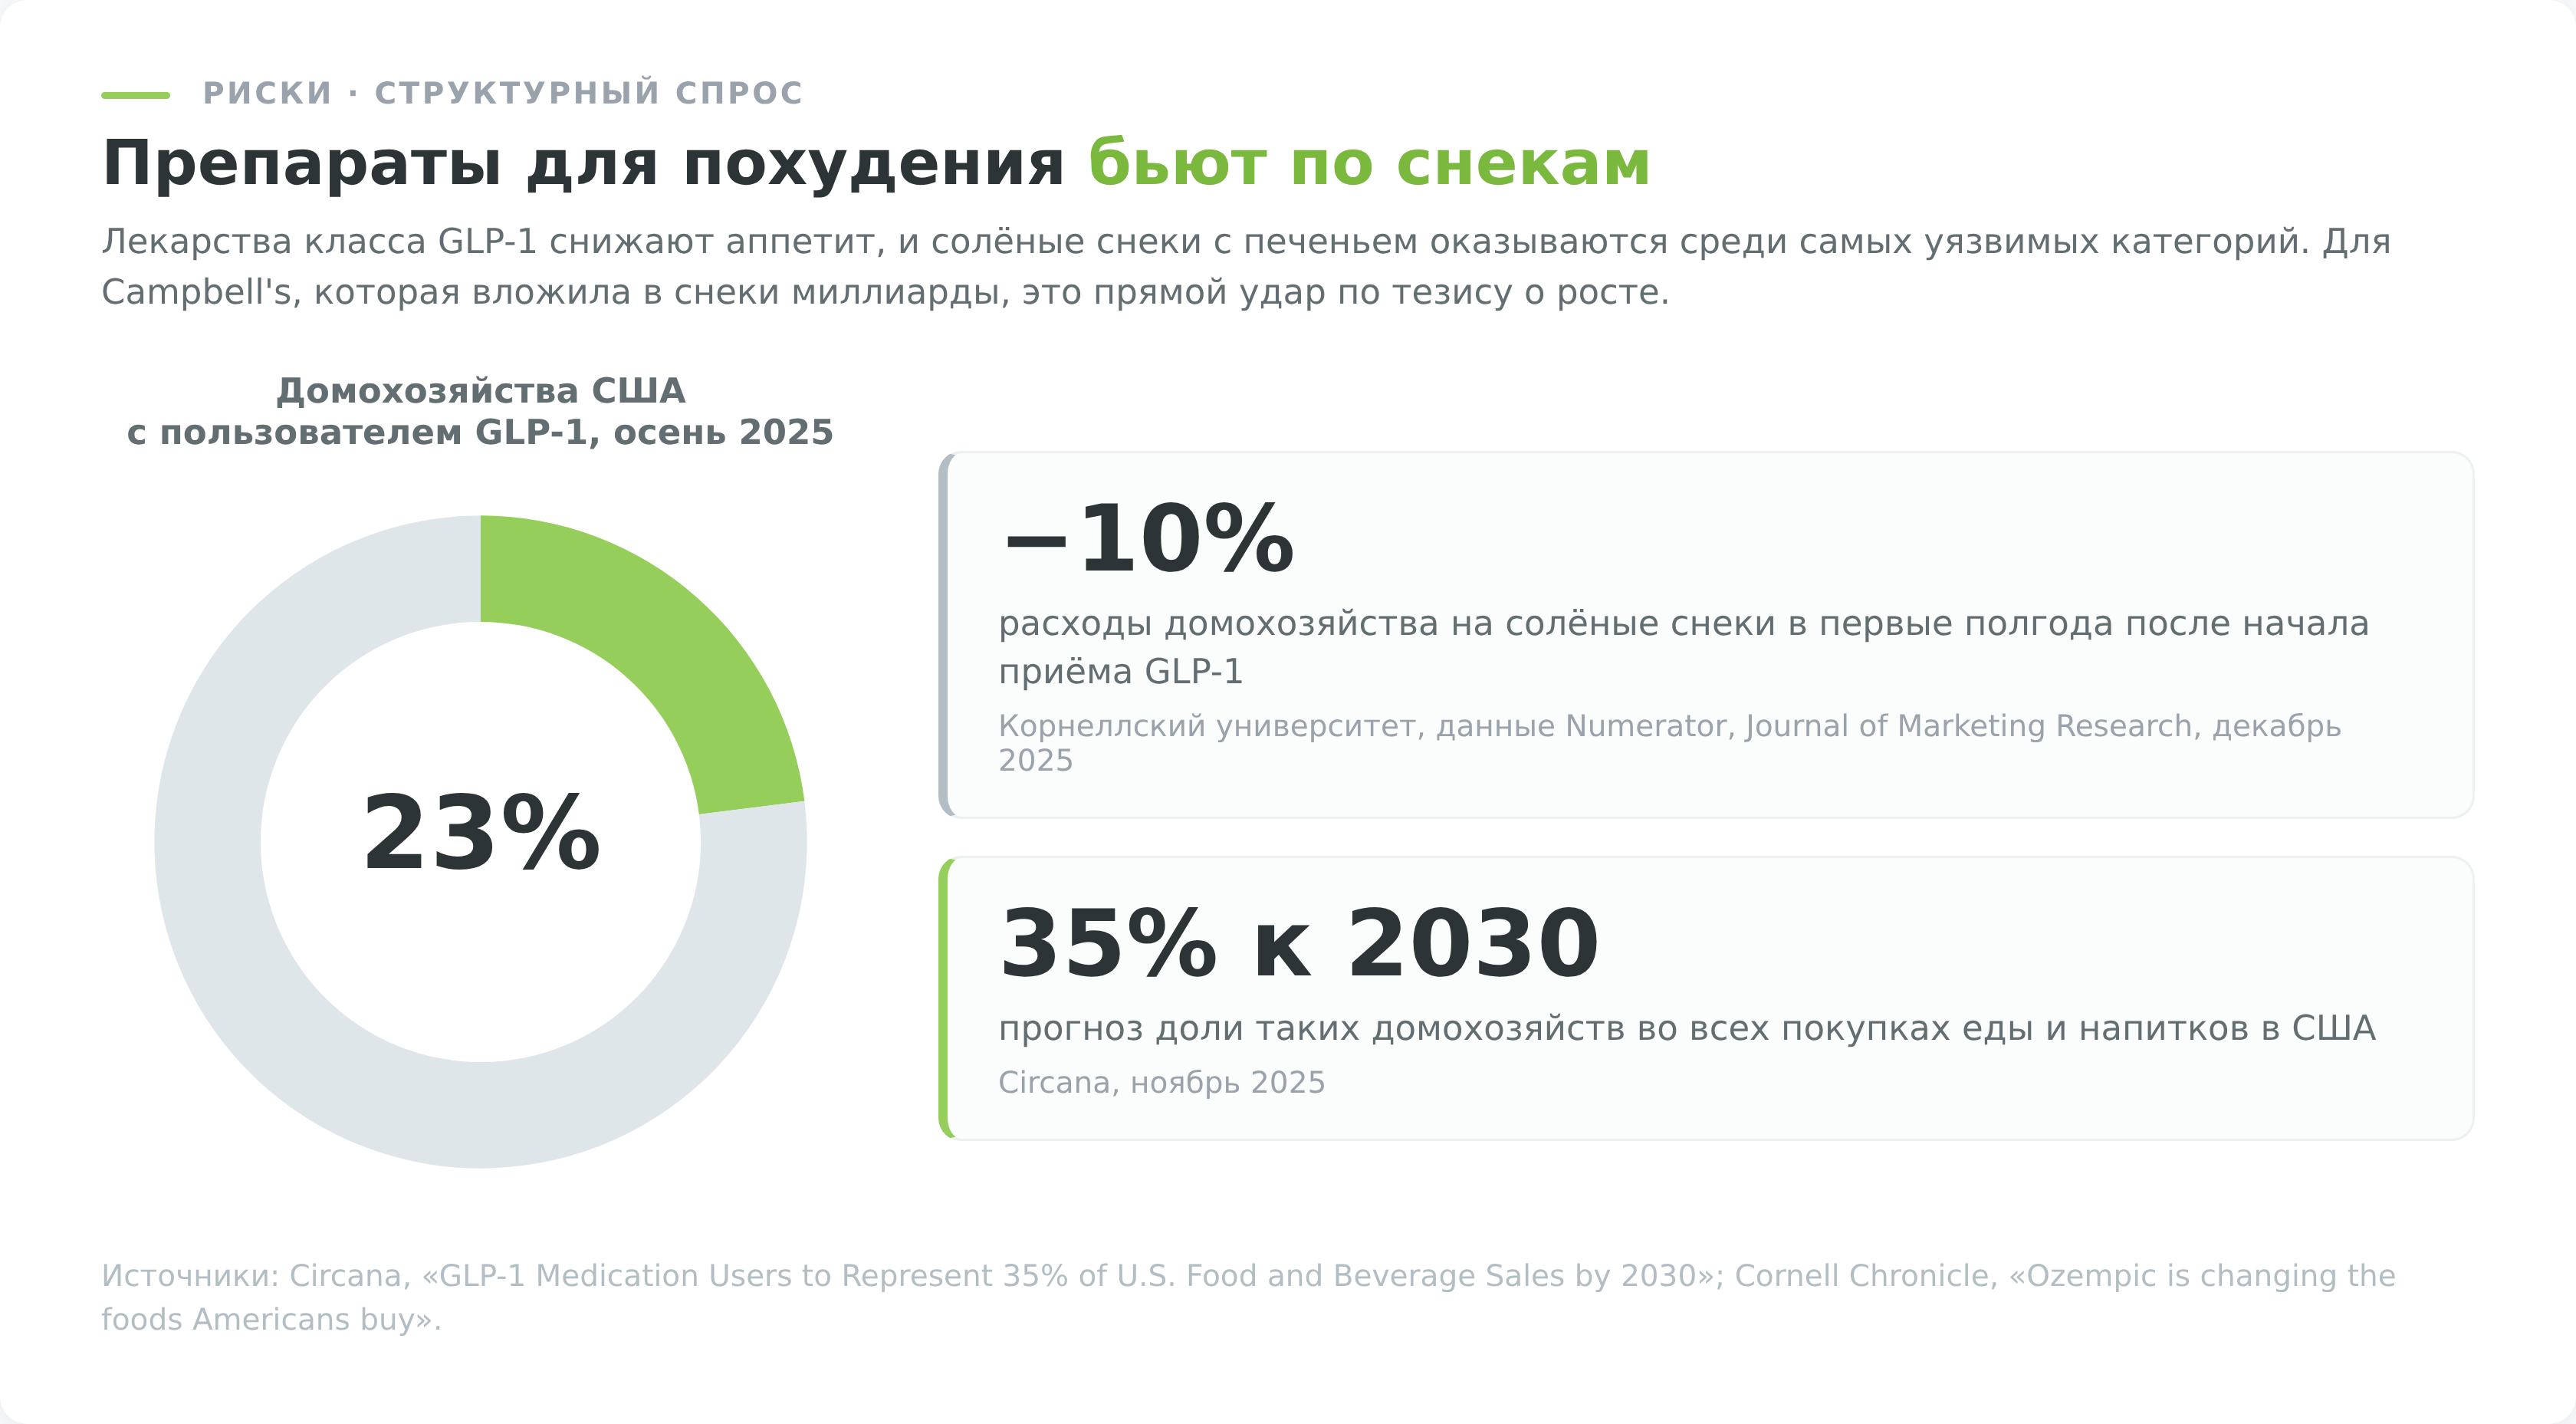
К этому добавился новый и плохо предсказуемый фактор, препараты для снижения веса класса GLP-1. По данным исследовательской компании Circana, осенью 2025 года в 23 процентах американских домохозяйств был хотя бы один человек, принимающий такие лекарства. Исследователи Корнеллского университета по данным покупок 150 тысяч семей выяснили, что в первые полгода приёма расходы домохозяйства на солёные снеки падают примерно на 10 процентов (исследование влияния GLP-1 на покупки продуктов).
К 2030 году на такие домохозяйства, по прогнозу Circana, придётся около 35 процентов всех покупок еды и напитков в США, а снеки и печенье оказываются среди самых уязвимых категорий. Для компании, которая только что вложила миллиарды именно в снеки, это прямой удар по инвестиционному тезису.
Конкуренция и зависимость от Walmart
В зрелых категориях Campbell давят с двух сторон. Сверху теснят крупные бренды конкурентов, снизу подъедают долю частные марки сетей, особенно когда покупатель экономит и берёт суп или крекеры под собственным брендом магазина по более низкой цене. Чтобы удержать полку, компании приходится тратиться на скидки и промо, а это снова бьёт по марже.
Отдельный риск создаёт концентрация сбыта. По данным годового отчёта компании, на сеть Walmart в 2026 финансовом году пришлось около 22 процентов всех продаж, а на пять крупнейших покупателей около 48 процентов.
Зависимость от одного покупателя означает, что ужесточение условий или сокращение полочного пространства у одного ритейлера способно заметно ударить по выручке, и переговорная сила в этой паре явно не на стороне производителя.
Долговая нагрузка и риски для инвестора из России
Финансовый риск уже описан выше. Чистый долг больше чем вчетверо превышает EBITDA, а рейтинги держатся у нижней границы инвестиционного уровня, что оставляет мало места для манёвра. Если прибыль продолжит снижаться, отношение долга к ней вырастет само собой, а обслуживание займов при высоких ставках станет дороже.
Для инвестора из России к этому добавляется свой слой рисков. Бумага номинирована в долларах, тогда как расходы и горизонт у российского инвестора чаще рублёвые, поэтому итог зависит ещё и от курса.
Доступ к акции для неквалифицированного инвестора с 2022 года ограничен, и купить CPB обычно можно только через зарубежного брокера, у которого нет российской лицензии, либо получив статус квалифицированного. Остаётся и инфраструктурный, санкционный риск хранения иностранных бумаг через западных субкастодианов, частично похожий на заморозки 2022 года.
Налоговую сторону дивидендов разберём отдельно, потому что американский налог забирает почти треть и без того уменьшенной выплаты.
Прогноз акций и потенциал
Что из всего этого следует для цены акции. Осенью 2026 года Уолл-стрит настроена сдержанно, и сценарии на несколько лет вперёд расходятся сильно в зависимости от того, удастся ли компании остановить падение объёмов.
Консенсус Wall Street
Консенсус-рейтинг по CPB в ноябре 2026 года держится на уровне Hold, то есть Держать (прогноз аналитиков). Из двух десятков аналитиков покупать советует один, 13 стоят в стороне, а шестеро прямо рекомендуют продавать.
Медианная целевая цена ниже текущих котировок, поэтому апсайда рынок в бумаге не закладывает. Аналитиков смущает ровно то, что выходит на первый план по ходу всего разбора. Высокая доходность есть, а источника роста прибыли нет.
Долгосрочный сценарий на 3-5 лет
Оптимистичный сценарий выглядит так. Снеки и Rao’s возвращаются к росту, программа экономии вытягивает маржу, компания гасит долг и возвращает доверие рейтинговых агентств, а рынок переоценивает бумагу вверх. Тогда совет директоров может снова поднимать урезанный дивиденд, а инвестор получает и выплаты, и подорожание акции.
Пессимистичный сценарий зеркальный. Суп и снеки продолжают терять объёмы под давлением частных марок и препаратов для похудения, маржа тает, долг давит, и вслед за первым сокращением дивиденда приходят второе и потеря инвестиционного рейтинга. Начало такой ловушки стоимости рынок увидел уже в 2026 году.
Базовый сценарий лежит посередине и ближе к спокойной стагнации. Бизнес стабилизируется на сниженном уровне, дивиденд держится на новых 1,00 доллара в год, а цена колеблется без выраженного тренда. При таком раскладе CPB представляет собой историю про умеренный текущий доход и оборону, а не про рост капитала.
Плюсы и минусы инвестиций в Campbell Soup
Как купить акции Campbell Soup из России
Технически CPB торгуется на NASDAQ, и российскому инвестору нужен брокер с выходом на американский рынок. Прямой доступ к иностранным акциям для неквалифицированных инвесторов через российские площадки сейчас закрыт, ограничения вводились с 2022 года и ужесточились с 2025, поэтому остаются несколько обходных маршрутов.
Через Just2Trade
Самый прямой способ, открыть счёт у зарубежного брокера, который работает с инвесторами из России. Из таких вариантов на сайте мы выделяем Just2Trade, брокера с русскоязычной поддержкой, который даёт выход на NYSE, NASDAQ и другие биржи. Для покупки CPB этого достаточно, тикер ищется в терминале напрямую.
Оператор бренда — кипрская J2T Services Ltd (бывшая Lime Trading (CY) Ltd), лицензия Кипрской комиссии по ценным бумагам № 281/15 от 25 сентября 2015 года. Учтите, что Банк России с 13 сентября 2022 года держит Lime Trading (CY) Ltd в списке компаний с признаками нелегального профессионального участника рынка ценных бумаг. Российской лицензии у брокера нет, и защиты Банка России у клиента тоже нет. Претензии рассматривают кипрский регулятор и кипрский компенсационный фонд, который покрывает розничных клиентов в пределах 90 процентов требований и не больше 20 000 евро.
Конкретные условия по валюте счёта, способам пополнения и комиссиям лучше уточнить на сайте брокера перед открытием, они периодически меняются.

Альтернативные маршруты
Если статус квалифицированного инвестора уже получен, часть иностранных бумаг можно купить и через российских брокеров, но американские акции в российском контуре доступны ограниченно и с инфраструктурными рисками хранения. Брокеры из соседних стран тоже сузили этот путь. Казахстанская структура Freedom Finance на своём сайте прямо запрещает операции, связанные с Россией и Беларусью, включая деньги из России.
У каждого маршрута свои нюансы по комиссиям, хранению бумаг и пополнению, поэтому перед выбором разумно сверить актуальные тарифы на сайте конкретного брокера. Тем, кто только формирует структуру вложений, пригодится наш разбор о том, как собрать первый инвестиционный портфель.
Пошаговая инструкция
Базовый маршрут от регистрации до покупки выглядит так:
- Выбрать брокера с доступом к NASDAQ и открыть счёт, пройти верификацию по паспорту.
- Пополнить счёт через поддерживаемые брокером способы, прямой банковский перевод из России за рубеж сейчас часто не проходит, поэтому рабочие каналы стоит заранее уточнить у брокера.
- Найти в терминале тикер CPB и проверить, что это акция The Campbell’s Company на NASDAQ.
- Купить нужное количество бумаг по текущей цене из виджета выше, учитывая минимальные суммы и комиссии брокера.
- В течение месяца уведомить ФНС об открытии зарубежного счёта, а далее ежегодно подавать отчёт о движении средств и декларировать доход.
Последний шаг часто упускают, и зря. Открытие счёта у иностранного брокера обязывает валютного резидента уведомить налоговую в течение месяца, а затем до 1 июня каждого года сдавать отчёт о движении средств. Для счёта в кипрской юрисдикции, как у Just2Trade, освобождение от отчёта для небольших счетов (до 600 тысяч рублей зачислений или списаний за год) не действует, ведь с конца 2024 года Кипра нет в перечне стран, с которыми ФНС автоматически обменивается финансовой информацией, поэтому отчёт подаётся в любом случае.
Отдельно перед покупкой на небольшую сумму проверьте тарифы на обслуживание и неактивность счёта, у части зарубежных брокеров есть ежеквартальная плата, которая на маленьком портфеле способна обнулить дивидендный доход. Сколько придётся отдать государству с самих дивидендов и прибыли, разбираем в следующем разделе.

Налоги по акциям Campbell Soup для инвестора из РФ
Дивиденды Campbell Soup облагаются налогом у источника в США по ставке 30%. После того как США с 16 августа 2024 года приостановили налоговый договор с Россией, форма W-8BEN только подтверждает иностранный статус и прежнюю ставку 10% уже не даёт. С нового дивиденда в 0,25 доллара за квартал на руки приходит около 0,175 доллара. Можно ли зачесть этот налог в России, вопрос спорный. ФНС в письме от 15.04.2026 № ШЮ-36-13/2999@ привязала зачёт к положениям договора и позиции Минфина, а часть брокеров удерживает ещё 13–15% сверх американских 30%. Прибыль от продажи облагается по ставке НДФЛ 13–15% (15% — с дохода сверх 2,4 млн ₽ в год), база считается в рублях, поэтому курсовая переоценка может создать налог даже при убытке в валюте. Российский брокер — налоговый агент и по продаже иностранных бумаг, и с 2024 года по дивидендам с них, а со счёта у зарубежного брокера декларацию 3-НДФЛ подаёте самостоятельно. Купить иностранные акции на ИИС нельзя с 2024 года. С 2027 года ставки могут измениться. 29 октября 2026 года Госдума приняла в первом чтении законопроект № 617-9 о единой шкале НДФЛ от 13 до 22%.