Долю в дата-центре под Франкфуртом или в сети складов под Лос-Анджелесом можно купить по цене одной акции и держать в том же портфеле, где лежат обычные бумаги. На этом построены фонды REIT, которые по закону отдают акционерам почти всю прибыль. За 10 лет американские фонды недвижимости принесли 5,73% годовых против 15,08% у S&P 500, за 20 лет 6,61% против 11,35%, и обходят широкий рынок только на пятидесятилетнем горизонте. Российскому инвестору к этой доходности добавляются 30% налога у источника в США и закрытая дверь у отечественных брокеров.
Ниже разобрано, как устроен инструмент, сколько он приносит на самом деле, как читать отчётность фонда и что из этого доступно из России.
Предупреждение о рисках: Инвестирование в ценные бумаги связано с риском частичной или полной потери вложенных средств. Стоимость активов может как расти, так и снижаться. Данная статья носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Перед принятием инвестиционных решений проконсультируйтесь с квалифицированным финансовым советником.
Что такое REIT и на чём фонд зарабатывает
REIT расшифровывается как Real Estate Investment Trust, инвестиционный траст недвижимости. Технически это обычная публичная компания со своим тикером на бирже, которая владеет доходными объектами или финансирует их покупку. Необычен только налоговый режим.
Внутри всё устроено просто. Арендаторы платят за квадратные метры, фонд вычитает операционные расходы, проценты по долгу и содержание управляющей команды, остаток уходит акционерам раз в квартал, а у части фондов раз в месяц.
У ипотечных фондов вместо арендаторов заёмщики, а вместо арендного потока процент по кредиту, но правило распределения то же самое.
Фонд почти не оставляет себе денег на развитие. Купить новый объект он может либо выпустив дополнительные акции, либо заняв, и оба способа стоят действующему акционеру денег.
Модель разошлась по миру. Первыми за пределами США аналог запустили Нидерланды в 1969 году, следом Австралия в 1971-м, дальше подтянулись десятки стран, но центром рынка остались США.
На 31 июля 2026 года в индексе FTSE Nareit All REITs числился 181 фонд совокупной капитализацией 1,66 трлн долларов, и это тот же справочник REITWatch, из которого взяты все таблицы ниже. За 2025 год публичные листингованные фонды выплатили акционерам порядка 71 млрд долл. дивидендов, ещё около 5 млрд пришлось на нелистингованные.
Держат эти бумаги напрямую или через пенсионные счета и взаимные фонды около 170 млн американцев, примерно половина населения страны, и это оценка Nareit по данным за 2023 год.
Требования, при которых компания получает статус REIT
Статус не выдаётся по заявке и не покупается. Компания обязана каждый год проходить набор тестов из разделов 856 и 857 Налогового кодекса США, и провал любого из них выбивает её из режима.
Проверяют 6 вещей.
- Не меньше 75% активов вложено в недвижимость, ипотечные бумаги, наличные или государственные бумаги США (§856(c)(4)(A)).
- Не меньше 75% валового дохода приходит от аренды, процентов по ипотеке и продажи недвижимости, и не меньше 95% от них же вместе с дивидендами и процентами (§856(c)(2) и (3)).
- Не меньше 90% налогооблагаемой прибыли распределяется акционерам (§857).
- Владельцев не меньше 100, причём это требование должно выполняться минимум 335 дней налогового года (§856(a)(5) и (b)).
- Пятеро или меньше физических лиц не владеют более чем половиной акций, это правило 5/50 (§856(a)(6) и (h)).
- Компанией управляет совет директоров или доверительные управляющие.
Цена ошибки высокая. Фонд, потерявший статус, платит корпоративный налог на общих основаниях и вернуться в режим сможет не раньше пятого налогового года после утраты (§856(g)(3)). Поэтому тесты активов гоняют ежеквартально, а доходы, которые в схему не укладываются, выводят в отдельные облагаемые дочерние компании.
Гостиничный фонд, например, не может сам управлять отелем и получать выручку с номеров, ему приходится сдавать здание такой дочерней структуре, а та уже нанимает оператора.
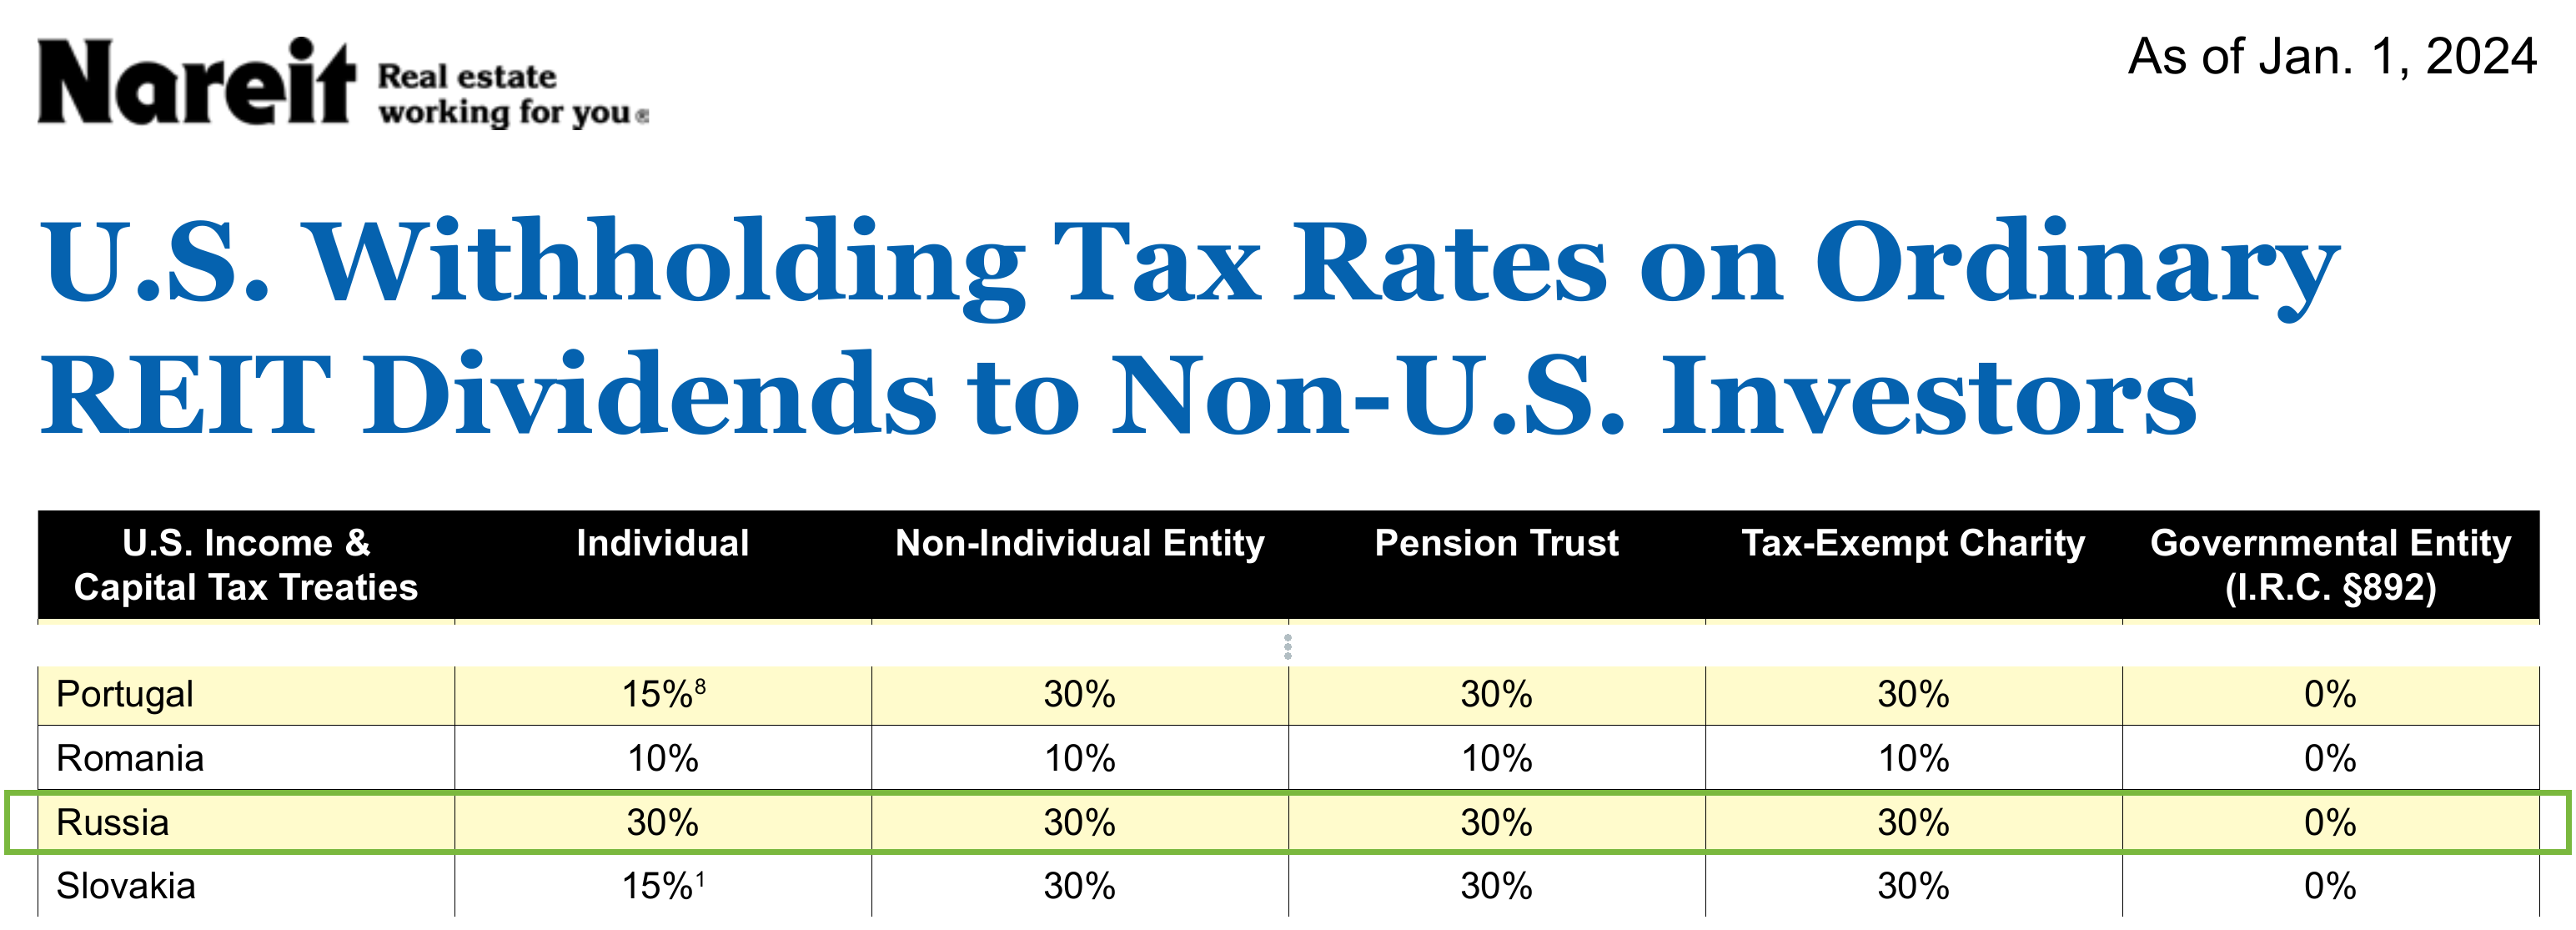
Обратную сторону льготы оплачивает инвестор, и вот об этом обзоры обычно молчат. Раз прибыль не облагалась на уровне фонда, американский кодекс не даёт дивиденду фонда недвижимости пониженную ставку, которая полагается обычным дивидендам. Для американца такая выплата облагается как обычный доход. Для иностранца работает удержание у источника, и его размер задаёт налоговое соглашение его страны с США.
У Австралии, Австрии и Словакии в той же таблице 15%. Причина записана в самом договоре. Протокол к соглашению 1992 года в пункте 2 к статье 10 оговаривает, что к дивидендам американского траста недвижимости применяется ставка удержания по внутреннему праву США. Поэтому форма W-8BEN, снижавшая налог по дивидендам обычных американских компаний до 10%, на REIT не работала никогда, и приостановка договора для них ставку не изменила, тогда как для обычных акций подняла её с 10% до 30%.
Типы REIT: долевые, ипотечные, гибридные и непубличные
По источнику дохода фонды делятся на три группы, а по доступу на биржу ещё на две. Разница между ними влияет на портфель сильнее, чем выбор конкретного тикера внутри группы.
| Тип фонда | Откуда доход | Доля рынка | Доступ рознице | Что бьёт в первую очередь |
|---|---|---|---|---|
| Долевые (equity REIT) | аренда объектов и рост их стоимости | 96,2% капитализации индекса | свободно на бирже | заполняемость, ставка аренды, стоимость долга |
| Ипотечные (mREIT) | процент по выданным кредитам и ипотечным бумагам | 3,83%, 38 фондов | свободно на бирже | скачок ставок, сжатие спреда, маржин-коллы по плечу |
| Гибридные | аренда и проценты одновременно | отдельный подындекс закрыт в 2010 году | свободно на бирже | оба набора рисков сразу |
| Публичные без листинга (PNLR) | аренда | вне биржевого индекса | через агентов, с ограничением на выход | невозможность продать в нужный момент, комиссии размещения |
| Частные (private REIT) | аренда | вне индекса, отчётность в SEC не подаётся | нет, только институционалам и аккредитованным | непрозрачность оценки активов |
Ипотечные фонды заслуживают отдельного внимания, потому что их регулярно покупают за дивидендную доходность и получают совсем не то, на что рассчитывали. На 31 августа 2026 года ипотечные фонды показывали дивидендную доходность 13,15% против 3,68% у долевых. Разрыв почти в 9,5 процентного пункта это не подарок, а цена риска.
Такой фонд занимает короткие деньги и вкладывает их в длинные ипотечные бумаги, зарабатывая на разнице ставок, обычно ещё и с плечом. Резкий подъём ставок бьёт по нему с двух сторон, дорожает фондирование и одновременно дешевеет портфель. В 2022 году индекс ипотечных фондов потерял 26,61% полной доходности, а без учёта дивидендов провалился на 34,76%.
При этом весь ипотечный сегмент занимает менее 4% рынка. Классификации, где mREIT подаются как половина вселенной REIT, задают неверный масштаб, и инвестор начинает считать нишевый инструмент с плечом равноправной альтернативой обычному арендному фонду.
Секторы недвижимости и как перевернулись их веса
Деление по типу объекта важнее деления на долевые и ипотечные, потому что именно сектор определяет поведение фонда в цикле. Офисный и складской фонды в одном и том же году могут разойтись на десятки процентов.
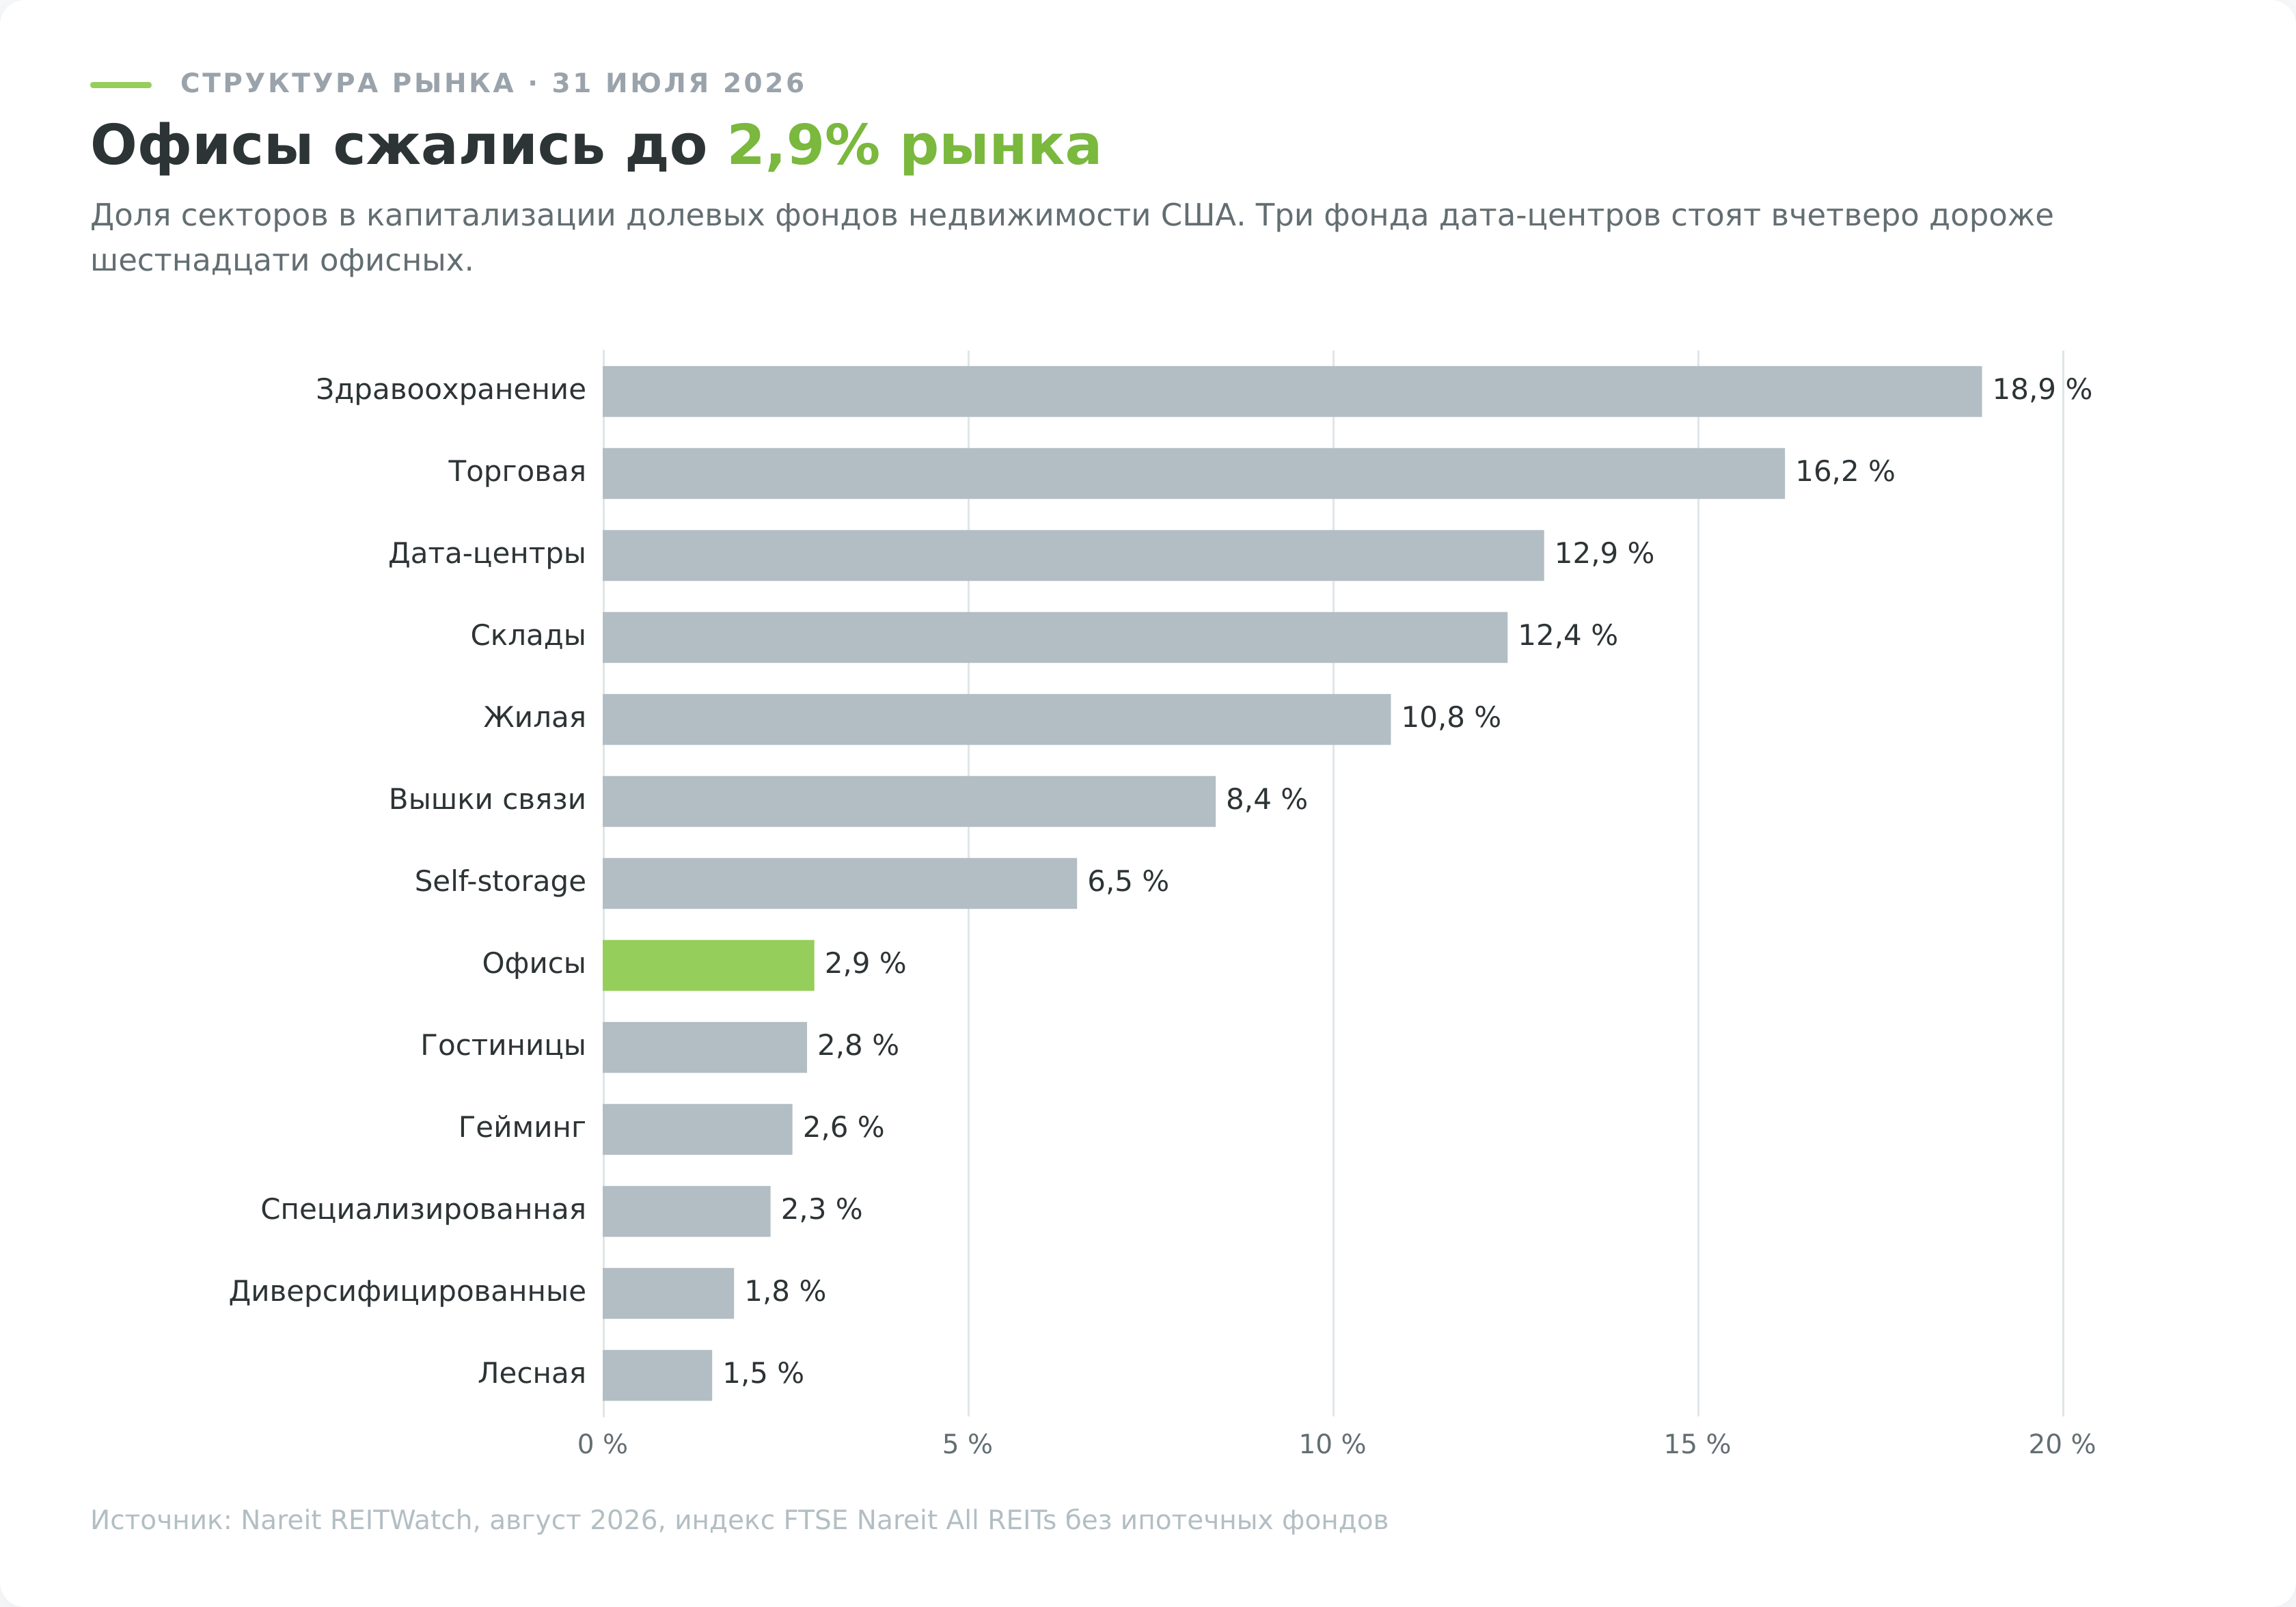
Состав рынка при этом сильно сместился. В 1995 году традиционные секторы, то есть офисы, торговля, жильё, склады и диверсифицированные фонды, занимали около 75% капитализации индекса, а сегодня больше половины держат новые направления вроде дата-центров, вышек связи, здравоохранения и игровой недвижимости.
| Сектор | Фондов | Капитализация, млрд $ | Доля долевых REIT |
|---|---|---|---|
| Здравоохранение | 19 | 302,1 | 18,9% |
| Торговая недвижимость | 28 | 258,4 | 16,2% |
| Дата-центры | 3 | 205,0 | 12,9% |
| Склады и индустриальная | 13 | 198,4 | 12,4% |
| Жилая | 17 | 172,7 | 10,8% |
| Вышки связи | 3 | 133,2 | 8,4% |
| Склады самообслуживания | 5 | 103,0 | 6,5% |
| Офисы | 16 | 46,8 | 2,9% |
| Гостиницы и курорты | 13 | 45,0 | 2,8% |
| Игровая недвижимость | 3 | 41,5 | 2,6% |
| Специализированная | 10 | 35,9 | 2,3% |
| Диверсифицированные | 14 | 28,2 | 1,8% |
| Лесная | 2 | 24,6 | 1,5% |
Данные REITWatch на 31 июля 2026 года, доли посчитаны от капитализации долевых фондов. В таблице 146 долевых фондов, ипотечные вынесены отдельной строкой в разделе выше и в эти доли не входят.
16 офисных фондов стоят вместе 46,8 млрд долларов, а три фонда дата-центров стоят 205,0 млрд. Удалённая работа обесценила офисные метры, а спрос на вычисления сделал серверные залы самой дорогой недвижимостью на рынке.
Здравоохранение вышло на первое место по другой причине, там работает старение населения и устойчивый спрос на дома престарелых и медицинские кабинеты, который не зависит от фазы экономики.
Секторы различаются не только спросом, но и сроком аренды, и это определяет их поведение в цикле. Гостиница переписывает цену каждую ночь, поэтому реагирует на экономику мгновенно. Склады, торговые центры и особенно вышки связи с дата-центрами сдаются на годы вперёд, часто со встроенной ежегодной индексацией.
Порядок величины видно по отчётности: у Realty Income средневзвешенный остаточный срок аренды составляет около 8,6 года. Чем длиннее договор, тем ровнее поток и тем медленнее фонд отыгрывает инфляцию. Короткая аренда работает наоборот, она болезненна в кризис и быстро подхватывает рост цен на выходе из него.
Фонды с длинной арендой ведут себя ближе к облигации и сильнее реагируют на ставку, фонды с короткой ближе к обычной цикличной акции. Держать в портфеле можно и те и другие, но ждать от такой корзины одинакового поведения не стоит.
Крупнейшие REIT США
Списки «перспективных» и «самых доходных» фондов стареют за квартал и почти всегда собраны задним числом, по уже случившемуся росту. Справочник Nareit покрывает только публичные фонды США, поэтому и таблица ниже про американский рынок.
Критерий отбора один, размер рыночной капитализации в справочнике Nareit REITWatch на 31 июля 2026 года. Оценка перспектив в отбор не заложена, прошлая доходность тоже.
| Фонд (тикер) | Сектор | Капитализация, млрд $ | Чем известен |
|---|---|---|---|
| Welltower (WELL) | здравоохранение | 165,5 | крупнейший фонд недвижимости США, дома престарелых и медицинские центры |
| Prologis (PLD) | склады и логистика | 134,8 | глобальная сеть распределительных центров, главный арендодатель электронной торговли |
| Equinix (EQIX) | дата-центры | 100,5 | площадки, где физически стыкуются сети операторов и облачных провайдеров |
| American Tower (AMT) | вышки связи | 80,8 | башни под антенны сотовых операторов в десятках стран |
| Simon Property Group (SPG) | торговые центры | 74,5 | крупнейший владелец моллов и аутлетов США |
| Digital Realty (DLR) | дата-центры | 68,1 | второй фонд серверных мощностей, ставка на спрос со стороны ИИ |
| Public Storage (PSA) | склады самообслуживания | 60,4 | сеть индивидуальных боксов хранения по всей стране |
| Realty Income (O) | нетто-аренда | 59,6 | платит дивиденд помесячно, на 30 июня 2026 года 673 выплаты подряд и 135 повышений с выхода на биржу |
29 фондов недвижимости входят в индекс S&P 500, и на них приходится 71% капитализации всего индекса FTSE Nareit All REITs. Покупатель обычного индексного фонда на широкий американский рынок уже держит недвижимость, просто не отдаёт себе в этом отчёта. Отдельная позиция в REIT нужна тем, кто хочет увеличить эту долю сознательно, а не тем, кто думает, что её у него нет.
Как купить весь сектор через ETF
Выбор отдельного фонда требует чтения отчётности каждый квартал. Тому, кому нужна экспозиция на недвижимость целиком, проще взять индексный ETF, где одна бумага даёт доли в сотне с лишним фондов сразу.
| ETF (тикер) | Индекс | Комиссия | Активы |
|---|---|---|---|
| Vanguard Real Estate (VNQ) | MSCI US Investable Market Real Estate 25/50 | 0,13% | 38,2 млрд $ |
| Schwab U.S. REIT (SCHH) | Dow Jones Equity All REIT Capped | 0,07% | 11,2 млрд $ |
| Real Estate Select Sector SPDR (XLRE) | Real Estate Select Sector | 0,08% | 8,3 млрд $ |
Комиссии по данным управляющих компаний, активы VNQ на 30 июня 2026 года, активы SCHH и XLRE на начало сентября 2026 года. Значения живые, сверяйте на сайте фонда.
Различаются они не только ценой обслуживания. VNQ берёт самую широкую корзину, куда попадают и управляющие компании, и застройщики. XLRE ограничен недвижимостью внутри индекса S&P 500, то есть только крупными именами. SCHH держится ближе к чистым долевым фондам. На длинном горизонте результаты у них расходятся заметно, и сравнивать их доходность без поправки на состав некорректно.
Концентрация у всех троих выше ожидаемой. В VNQ на 31 марта 2026 года десять крупнейших позиций занимали 54,7% активов, и с тех пор структура почти не изменилась. Первой строкой там идёт внутренний фонд Vanguard с долей 14,6%, а среди самих компаний Welltower, Prologis и Equinix вместе дают 20,3%. Покупка «всего сектора недвижимости» на практике оказывается покупкой нескольких крупнейших фондов с добавкой из длинного хвоста.
С доступом та же история, что и с отдельными бумагами. Все три ETF торгуются в США и упираются для российского инвестора в те же ограничения и тот же налог. Индексный путь снимает риск ошибиться с конкретным фондом, но не снимает ни инфраструктурный риск, ни удержание у источника.
Сколько REIT приносят на самом деле
Утверждение, что фонды недвижимости обгоняют рынок акций на длинной дистанции, кочует по обзорам без указания индекса, периода и методики. Nareit публикует это сравнение сам, и картина выходит другая.
Я свёл его в одну таблицу, потому что по отдельности эти строки мало кто сопоставляет.
| Горизонт | FTSE Nareit All Equity REITs | S&P 500 | Разница |
|---|---|---|---|
| 1 год | 19,52% | 19,56% | −0,04 п.п. |
| 3 года | 10,21% | 19,32% | −9,11 п.п. |
| 5 лет | 3,32% | 12,86% | −9,54 п.п. |
| 10 лет | 5,73% | 15,08% | −9,35 п.п. |
| 15 лет | 8,15% | 14,51% | −6,36 п.п. |
| 20 лет | 6,61% | 11,35% | −4,74 п.п. |
| 25 лет | 9,29% | 9,59% | −0,30 п.п. |
| 30 лет | 9,48% | 10,52% | −1,04 п.п. |
| 35 лет | 10,05% | 10,96% | −0,91 п.п. |
| 40 лет | 9,45% | 11,37% | −1,92 п.п. |
| 45 лет | 10,69% | 12,08% | −1,39 п.п. |
| 50 лет | 11,92% | 11,90% | +0,02 п.п. |
Среднегодовая полная доходность на 31 июля 2026 года, данные REITWatch. Полная доходность значит, что дивиденды в расчёт уже включены.
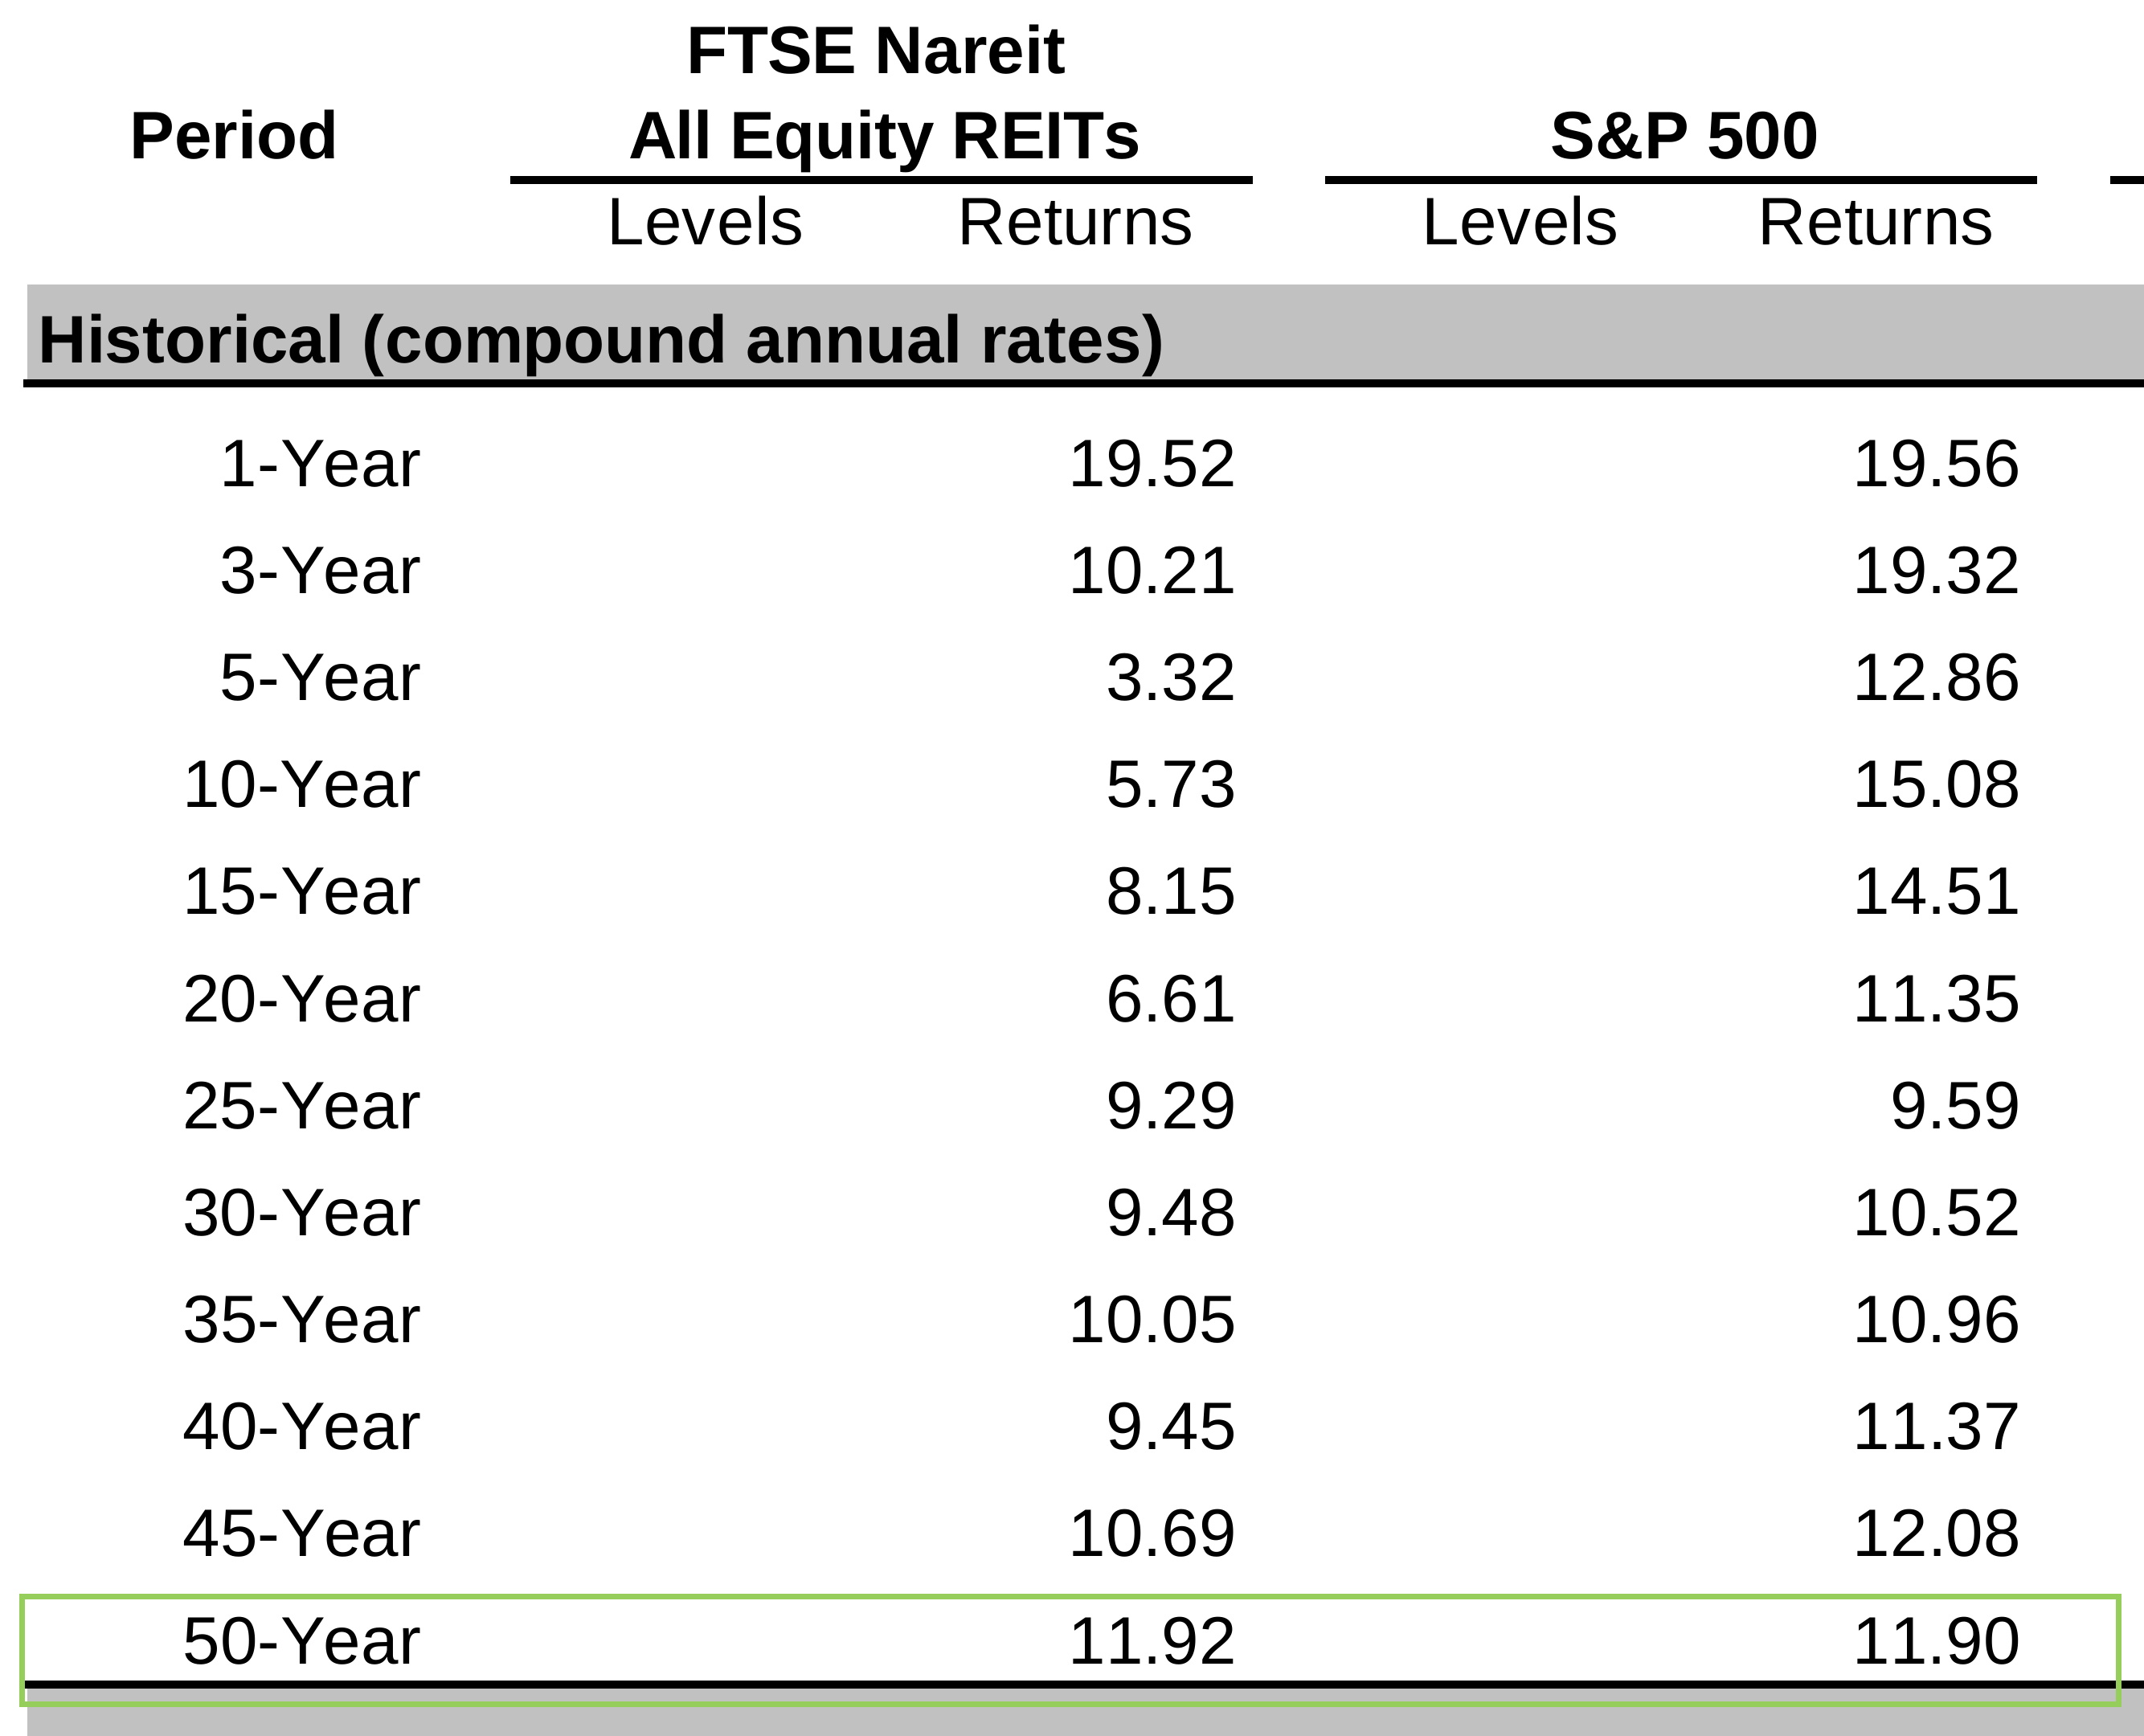
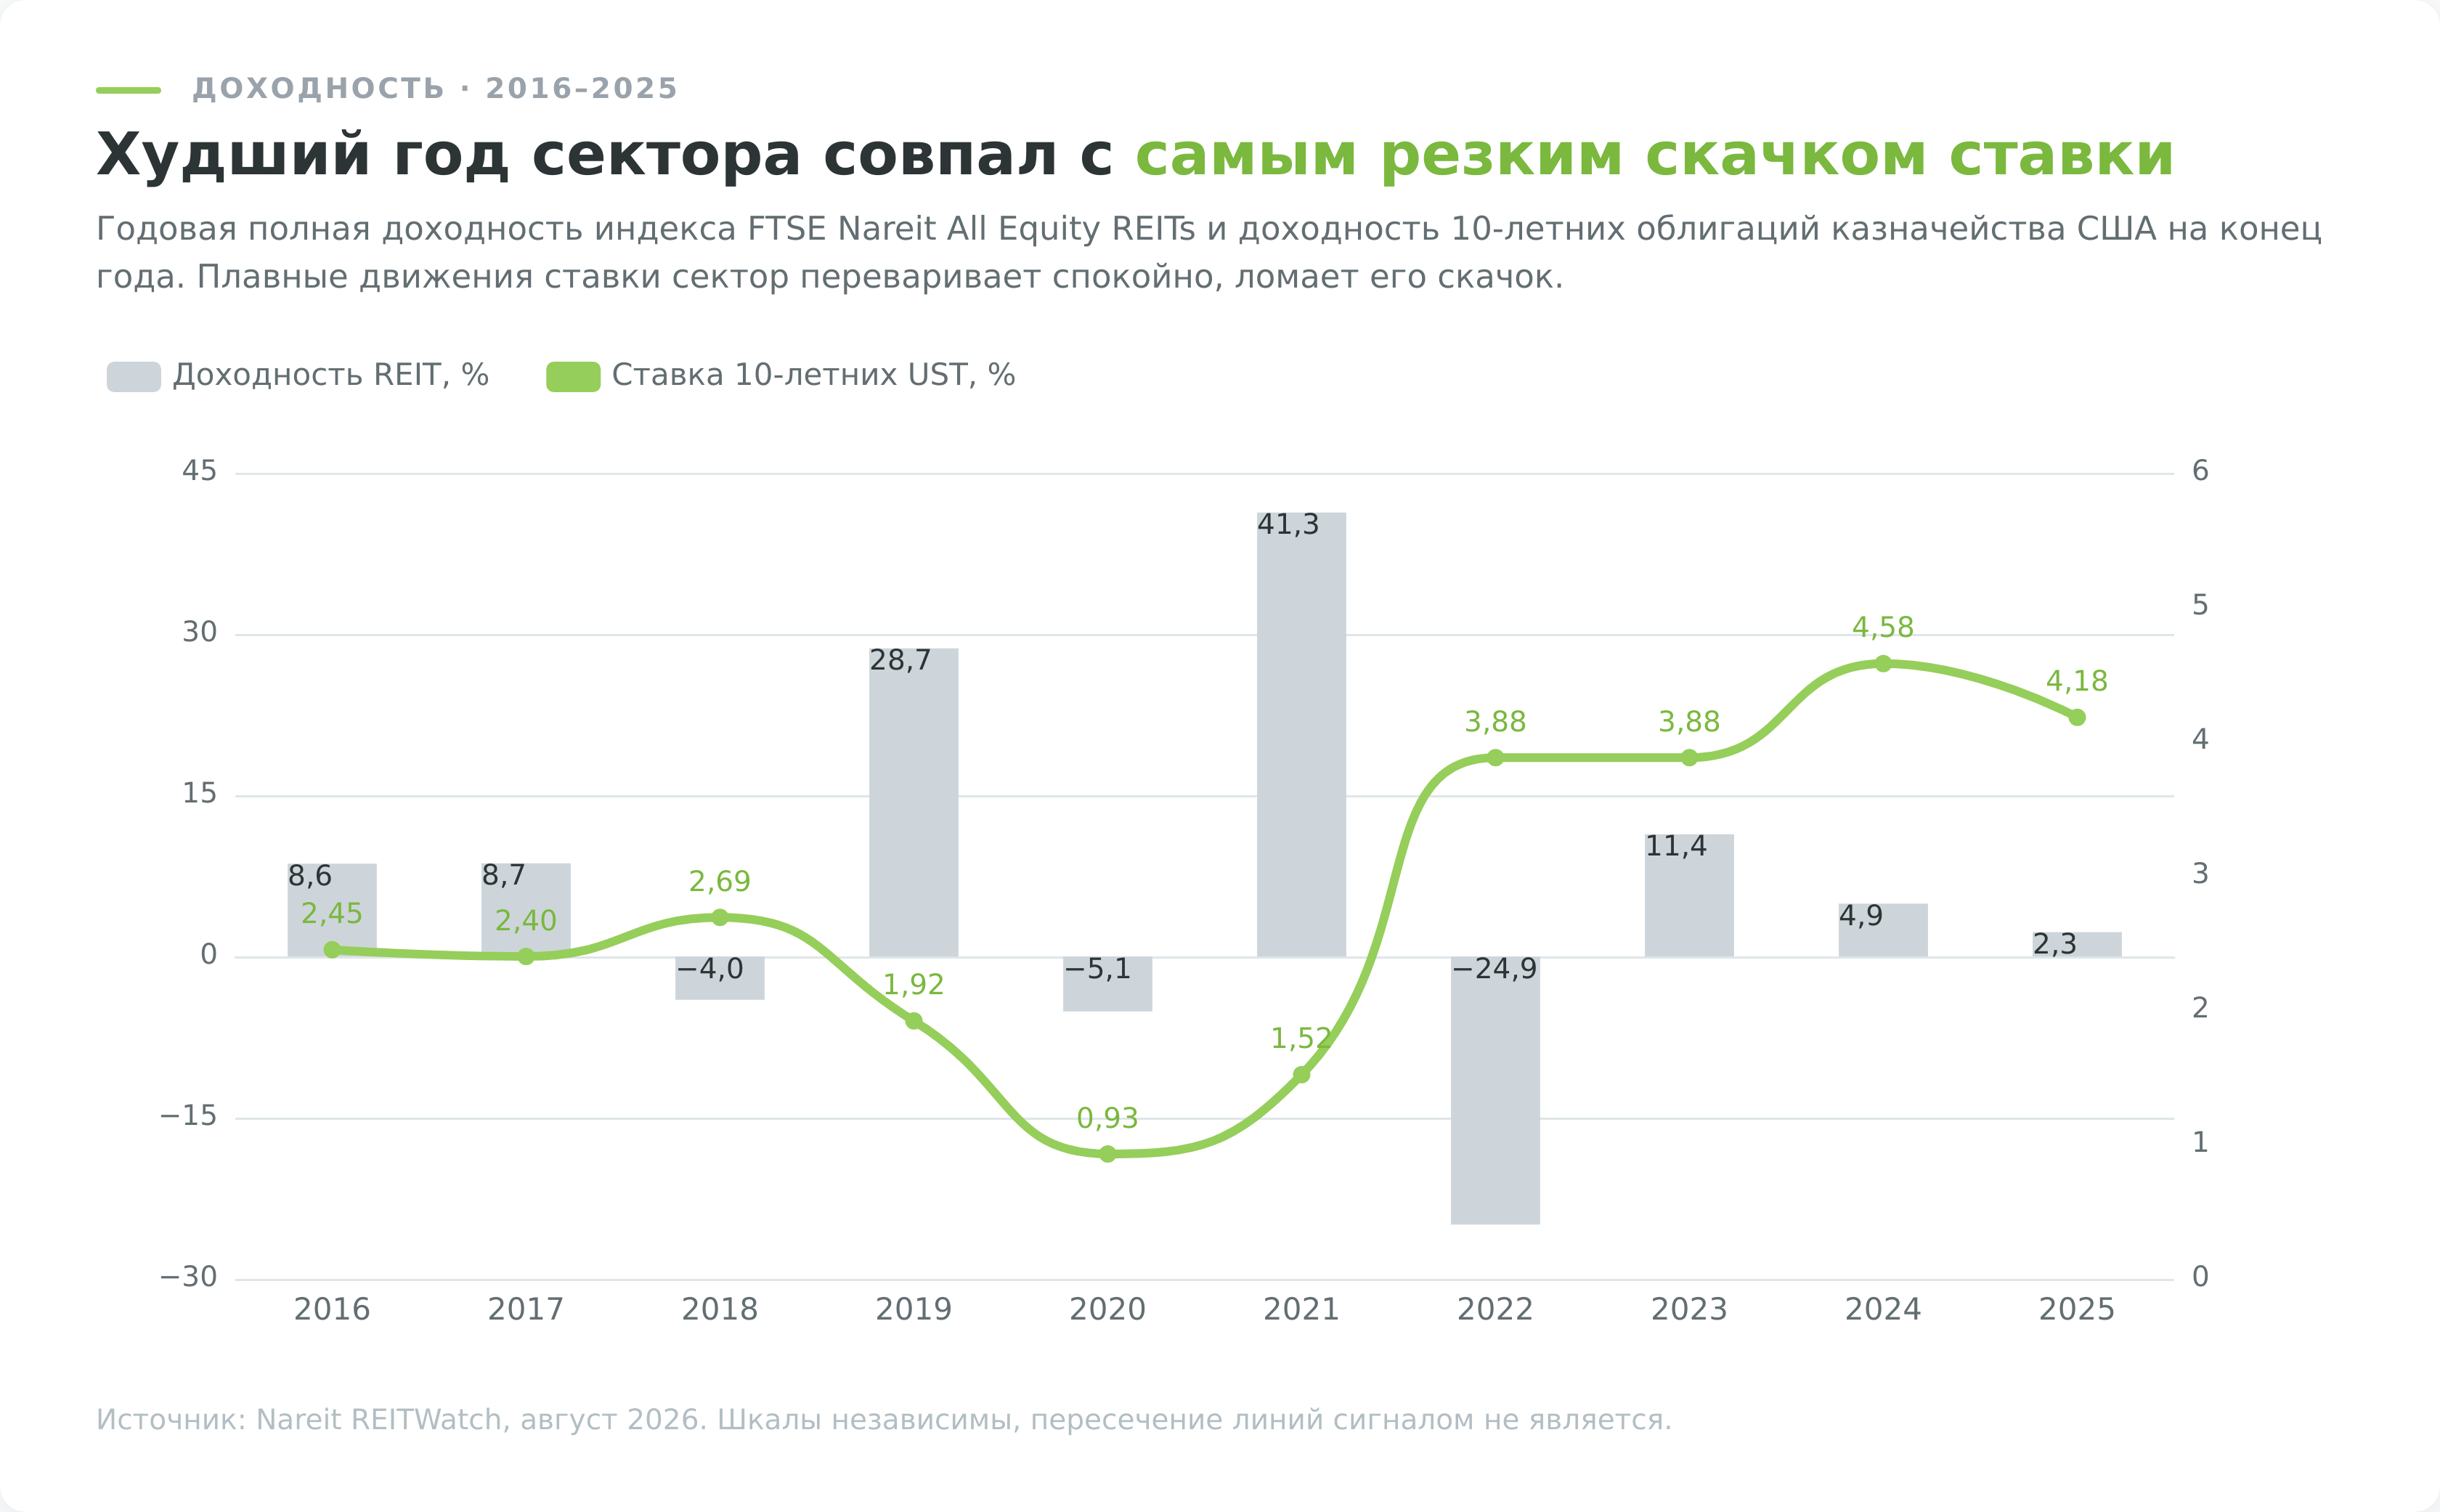
Годовая раскладка показывает, откуда взялся провал на пяти- и десятилетнем горизонте. В 2021 году индекс долевых фондов вырос на 41,30%, в 2022 году потерял 24,95%, дальше прибавлял 11,36%, 4,92% и 2,27%, а за январь-август 2026 года набрал 14,49%.
Проще увидеть это в уровнях индексов. Индекс фондов недвижимости на конец 2021 года стоял 28 625,44, на конец 2025 года 25 671,01, то есть за четыре года потерял 10,3% с учётом всех выплаченных дивидендов. Индекс S&P 500 за тот же отрезок прошёл с 9 986,70 до 15 220,45 и прибавил 52,4%.
Дивидендная доходность сектора на 31 августа 2026 года составляла 3,68%. Это та часть результата, ради которой фонды и покупают. Разрыв с широким рынком акций больше, чем принято думать. На 31 июля 2026 года долевые фонды недвижимости давали 3,56% против 1,03% у S&P 500, то есть втрое с лишним. Российскому держателю от этой доходности остаётся около 2,49%, потому что 30% удерживает американская сторона.
Отдельно стоит разобраться с репутацией фондов недвижимости как слабо связанного с рынком актива. В том же справочнике приводится матрица корреляций месячных доходностей. За тридцать лет, с июля 1996 по июль 2026 года, коэффициент между индексом долевых REIT и S&P 500 равен 0,620, а за последние десять лет он поднялся до 0,772. Связь не просто тесная, она стала теснее.
Эффект диверсификации от добавления недвижимости в портфель американских акций существует, но он куда скромнее обещанного, и в 2022 году не сработал вовсе, потому что оба индекса падали одновременно.
Почему котировки REIT ходят за ставкой
Зависимость фондов недвижимости от процентной ставки прямая и механическая.
Работает она по двум каналам:
- Первый касается денег самого фонда. Раз 90% прибыли уходит акционерам, покупка каждого нового объекта финансируется займом или новым выпуском акций. Дорогие деньги делают сделки невыгодными, а старый долг рано или поздно приходится рефинансировать по новой ставке, и платёж по процентам съедает часть арендного потока.
- Второй канал касается покупателя бумаги. Инвестор сравнивает дивидендную доходность фонда с доходностью безрисковой десятилетней облигации казначейства США. Когда облигация даёт 1,5%, дивиденд в 3,5% выглядит щедро. Когда та же облигация даёт 4,75%, привлекательность дивиденда исчезает, и цена акции падает до тех пор, пока доходность не станет конкурентной.
Из-за этого канала фонды недвижимости на рынке давно считают заменителем облигации, управляющие так их и называют, bond proxy. Пока купон по десятилетке низкий, деньги идут в дивидендные истории. Как только безрисковая ставка становится приличной, тот же капитал разворачивается обратно.
Ровно это и произошло. Доходность десятилетних казначейских бумаг выросла с 1,52% на конец 2021 года до 3,88% на конец 2022 года, и индекс долевых фондов в том же году потерял 24,95%. К 31 июля 2026 года доходность десятилетки поднялась до 4,75%, и сектор так и не вернулся к уровням 2021 года.
В обратную сторону механика работает так же. Цикл снижения ставок удешевляет фонду долг, поднимает стоимость самих объектов через сжатие ставки капитализации и возвращает интерес к дивидендным бумагам. Поэтому для сектора разворот денежно-кредитной политики значит больше, чем темпы роста экономики.
Двигает котировки при этом не сама ставка, а расхождение между ожидавшейся траекторией и фактической. Ожидаемое повышение рынок закладывает в цену заранее, и к моменту решения регулятора реакция бывает нулевой.
Как анализировать REIT: FFO, AFFO, NAV и долг
Стандартный набор мультипликаторов на фондах недвижимости ломается, и ломается предсказуемо.
Почему P/E не работает
Бухгалтерская прибыль здания уменьшается на амортизацию. Стоимость объекта списывается равномерно много лет подряд. В налоговом учёте США срок задан жёстко, 39 лет для нежилой недвижимости и 27,5 года для жилой, а в отчётности по US GAAP, из которой и берётся чистая прибыль, срок эмитент выбирает сам, обычно в диапазоне трёх-четырёх десятилетий. Но удачно расположенный торговый центр за 39 лет не превращается в ноль, а чаще дорожает. Амортизация в отчёте есть, износа в реальности нет.
Из-за этого чистая прибыль фонда систематически занижена, коэффициент P/E завышен, а дивиденд регулярно превышает прибыль, отчего фонд выглядит так, будто платит из воздуха.
Чтобы вернуть картину в реальность, отраслевая ассоциация Nareit ввела показатель FFO. Из чистой прибыли вычитают доход от продажи объектов, прибавляют обратно амортизацию недвижимости и корректируют обесценение, привязанное к падению стоимости амортизируемых активов.
Следующий уровень, AFFO, вычитает из нормализованного FFO расходы на поддержание объектов в рабочем состоянии, то есть те вложения, без которых арендатор съедет.
Разбор на отчётности Realty Income
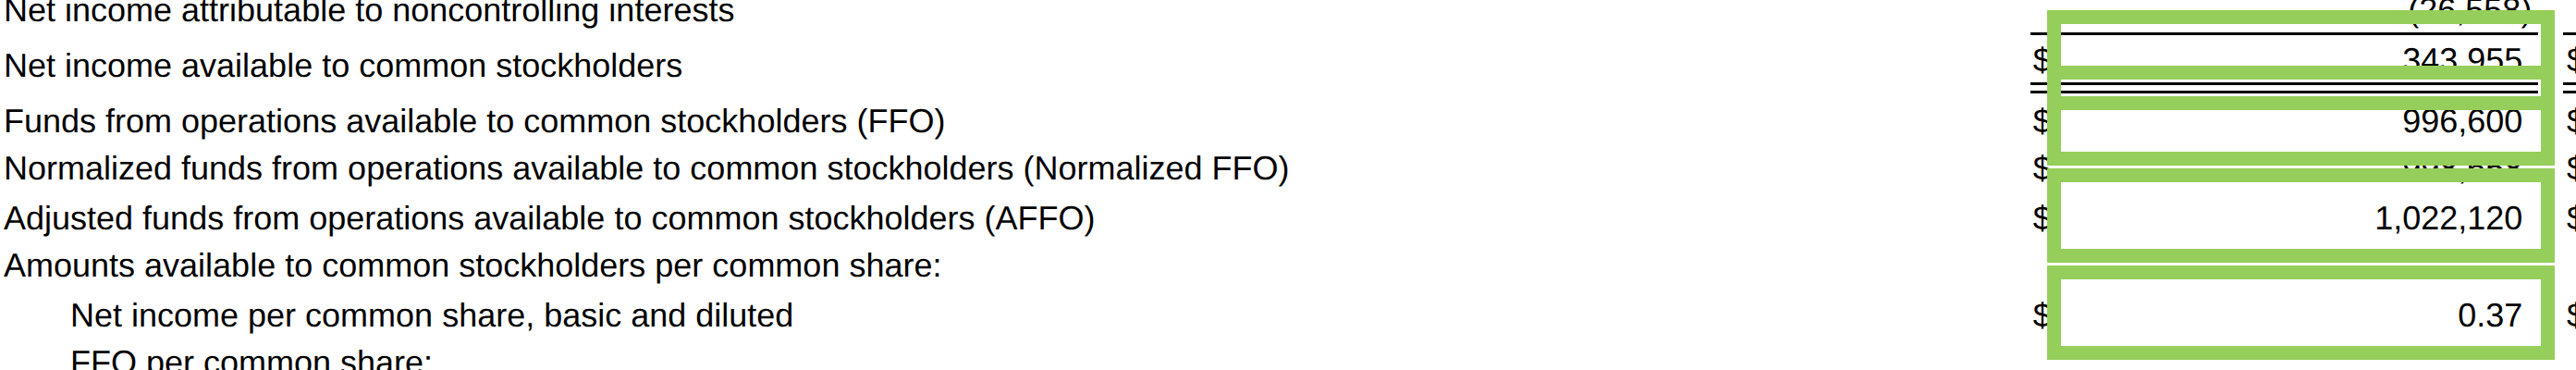
Разницу проще увидеть на живом отчёте. Возьмём Realty Income, восьмой по капитализации фонд и один из немногих, кто платит помесячно. За второй квартал 2026 года компания раскрыла следующее (SEC, форма 8-K).
- Чистая прибыль акционерам 344,0 млн долл., то есть 0,37 $ на акцию.
- Амортизация за квартал 644,7 млн долл.
- FFO акционерам 996,6 млн долл.
- AFFO 1 022,1 млн долл., то есть 1,09 $ на разводнённую акцию.
- Дивиденды за квартал 0,812 $ на акцию.
Дивиденд 0,812 $ против прибыли 0,37 $ на акцию даёт коэффициент выплат 219%. По этой цифре фонд платит вдвое больше, чем зарабатывает, и вот-вот должен резать дивиденд. Тот же дивиденд против AFFO 1,09 $ даёт 74,5%, что для нетто-аренды совершенно нормально. Сам эмитент в релизе приводит именно 74,5%.
Вся разница уместилась в одной строке, амортизация за квартал почти вдвое больше чистой прибыли.
По чистой прибыли фонд выглядит кандидатом на срочное сокращение дивиденда, по AFFO это спокойная бумага, отдающая три четверти денежного потока.
Рядом с выплатой имеет смысл смотреть ещё два числа из того же релиза. Заполняемость портфеля на 30 июня 2026 года составляла 98,8%, а отношение чистого долга к годовой скорректированной EBITDAre равнялось 5,4.
По отрасли в целом на первый квартал 2026 года долг составлял 35,4% совокупной капитализации при покрытии процентных платежей 4,7 раза (Nareit, REIT Industry Fact Sheet). Напрямую эти две цифры не сравниваются, потому что 5,4 это отношение к прибыли, а 35,4% доля от стоимости компании, и обе приведены лишь как ориентир порядка величин. Смысл у них общий. Фонд с нагрузкой заметно выше средней при подорожании рефинансирования начинает занимать у дивиденда.
Третий показатель в русскоязычных обзорах почти не встречается, хотя решает больше остальных. NAV, чистая стоимость активов, считается как рыночная стоимость всех объектов фонда за вычетом рыночной стоимости обязательств. Биржевая цена гуляет вокруг NAV, уходя то в премию, то в дисконт. Покупка с дисконтом к чистой стоимости активов даёт запас, которого не даст ни один P/FFO, а покупка с премией этот запас съедает ещё до того, как фонд начнёт работать.
Разводнение: почему высокий дивиденд не равен высокой доходности
Обязанность раздавать 90% прибыли создаёт эффект, который в обзорах почти не разбирают. Фонду нечем финансировать рост из собственных денег.
Смотреть надо на рост AFFO в расчёте на акцию, а не на рост совокупного AFFO, выручки или размера портфеля. Фонд, удвоивший за год активы и одновременно удвоивший число акций, для акционера не вырос ни на процент.
Общий разбор того, как читать корпоративную отчётность, собран в отдельном материале.
Как купить REIT из России в 2026 году
Через российского брокера американский фонд недвижимости не купить, и обходных путей внутри российского контура не осталось.
Рабочий маршрут остался один, счёт у иностранного брокера. Статус квалифицированного инвестора для него не нужен, потому что такой счёт живёт по иностранному праву. Российские ограничения для неквалифицированных инвесторов на покупку иностранных бумаг, действующие с октября 2022 года, к зарубежному счёту неприменимы.
Какие зарубежные брокеры работают с россиянами
Interactive Brokers держит ранее открытые счета части россиян, но новому клиенту указать Россию страной налогового резидентства не даёт, российские адрес и банковский счёт не принимает, и рублями счёт не пополнить. С ноября 2024 года брокер провёл волну закрытий, в первую очередь по россиянам с видом на жительство в Евросоюзе, так что держатель счёта живёт с постоянным риском комплаенс-решения.
Freedom Finance Europe, работающая под брендом freedom24, прекратила обслуживание граждан России и Беларуси без вида на жительство в Европейской экономической зоне или Швейцарии.
Минусы этого маршрута стоит назвать прямо. Бумаги оказываются в иностранной юрисдикции и под чужим санкционным режимом, российской защиты у счёта нет никакой, а каналы возврата денег обратно меняются без предупреждения. Сравнение самих площадок, способов пополнения и рисков собрано в рейтинге иностранных брокеров.
Обязанности по валютному контролю
Резидент России, открывший счёт у иностранного брокера, уведомляет об этом налоговую в течение месяца через личный кабинет налогоплательщика или в инспекции по месту учёта и дальше ежегодно подаёт отчёт о движении денежных средств (статья 12 ФЗ-173 «О валютном регулировании»). Ответственность по статье 15.25 КоАП:
- неуведомление об открытии счёта, штраф от 4 000 до 5 000 рублей.
- просроченное уведомление, от 1 000 до 1 500 рублей.
- отчёт о движении средств с опозданием больше 30 дней, от 2 500 до 3 000 рублей.
Налоги российского инвестора в REIT
Доход от американского фонда недвижимости облагается дважды, и суммарную нагрузку надо закладывать в расчёт до покупки, а не после первой выплаты.
Американское удержание и российский зачёт
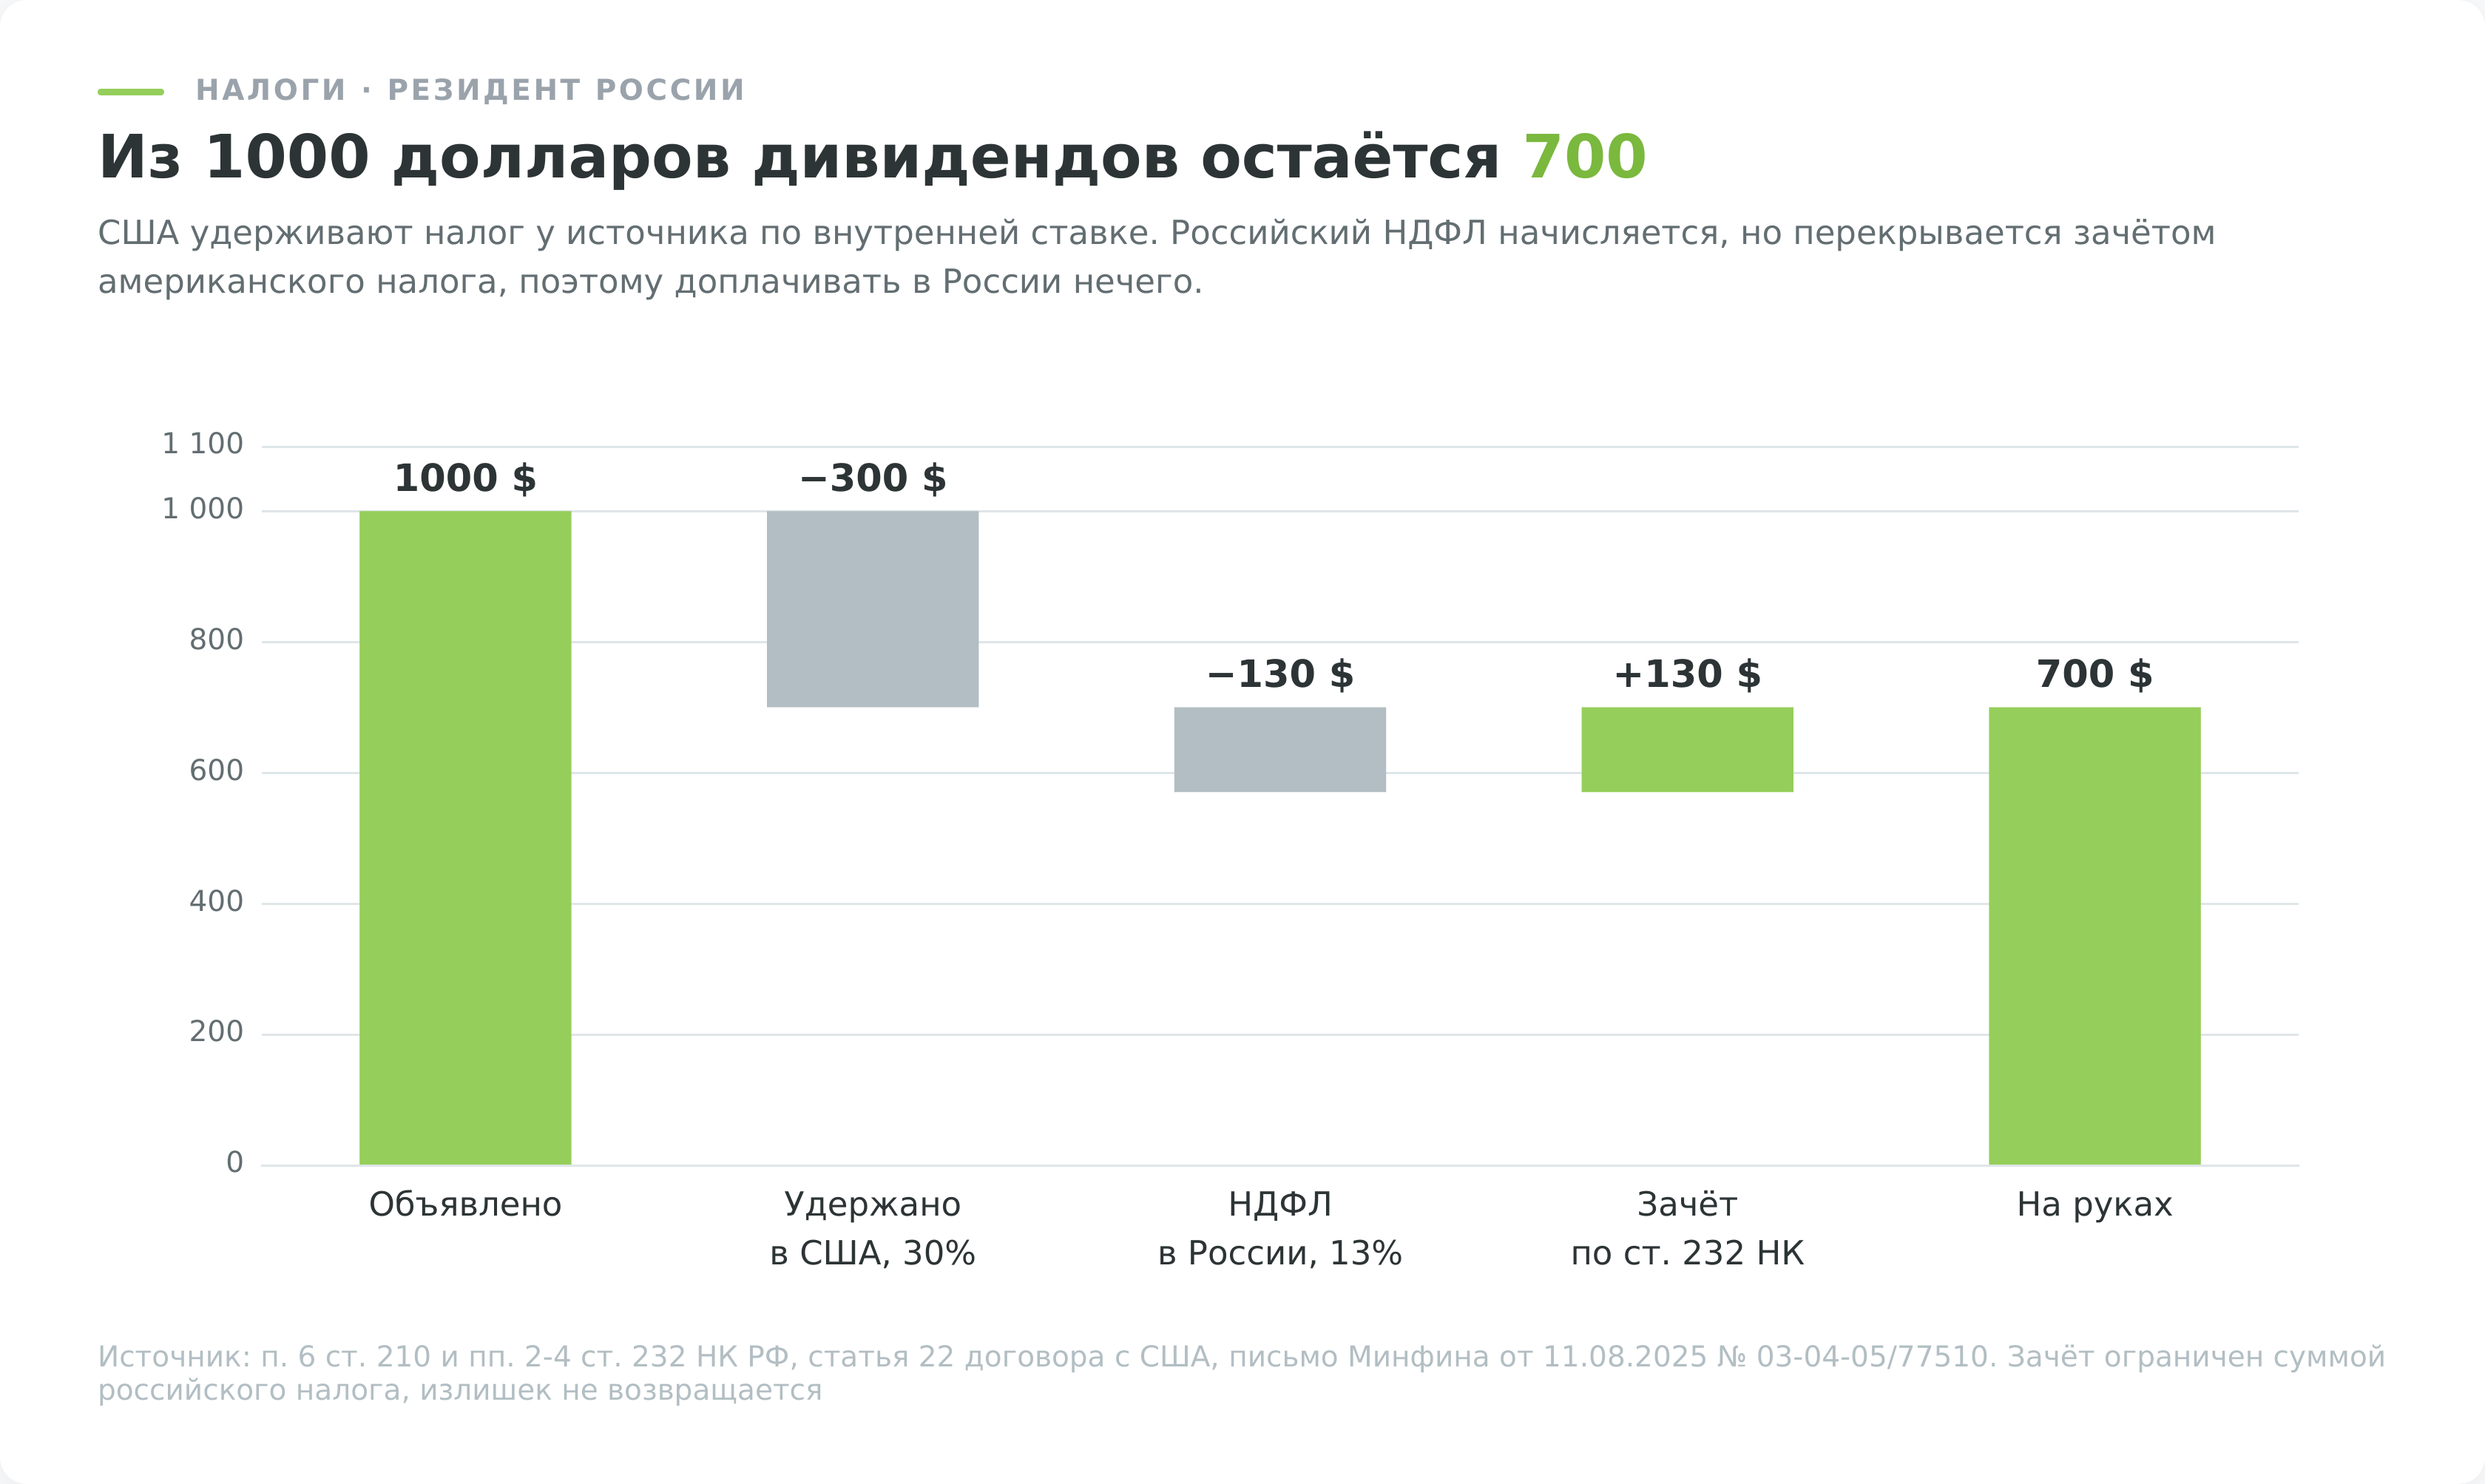
США удерживают 30% у источника. Ставка эта для России не санкционная и не новая, она была такой и при действующем соглашении, потому что договор 1992 года не распространял льготу на трасты недвижимости.
Дивиденды иностранных эмитентов образуют отдельную налоговую базу и облагаются по ставке 13% при доходе до 2,4 млн рублей в год и 15% свыше (пункт 6 статьи 210 НК РФ). С зарплатой эта база не складывается.
Американский налог при этом засчитывается, и вот здесь обзоры чаще всего ошибаются. Указ №585 от 8 августа 2023 года приостановил по договору с США пункт 4 статьи 1, статьи с 5 по 21, статью 23 и Протокол. Статьи 22, которая называется «Устранение двойного налогообложения» и как раз даёт право на зачёт, в этом перечне нет. Американская сторона зеркально приостановила тот же список с 16 августа 2024 года.
Минфин подтвердил это прямо. В письме от 11 августа 2025 года №03-04-05/77510 про НДФЛ с американских дивидендов сказано, что статья 22 договора сохраняет своё действие, а зачёт уплаченного в США налога производится налоговым органом по пунктам 2-4 статьи 232 НК. Приостановка ударила по ставке, а не по механизму зачёта.
Каскад выше упрощает картину в невыгодную для читателя сторону. По расчёту Nareit за 2025 год средневзвешенно 79% годовых выплат фондов квалифицируются как обычный доход, 10% как возврат капитала и 11% как долгосрочный прирост капитала, и удержание по этим частям работает по-разному. Возврат капитала налогом у источника не облагается, он уменьшает стоимость покупки бумаги и всплывает уже при продаже.
Излишек при этом сгорает. Зачёт ограничен суммой российского налога, поэтому разницу между удержанными 300 и российскими 130 никто не вернёт. При доходе свыше 2,4 млн рублей в год, где ставка поднимается до 15%, картина не меняется, зачёта всё равно хватает с запасом.
Автоматически зачёт не происходит. Его заявляют в декларации, и налоговая требует документ о полученном доходе и удержанном налоге. У клиента американского брокера это форма 1042-S или брокерский отчёт, и именно на документах, а не на праве, чаще всего всё и упирается.
Помесячная выплата, которой гордится Realty Income, для российского держателя оборачивается лишней работой. Каждое поступление пересчитывается в рубли по курсу ЦБ на свою дату, поэтому за год набегает двенадцать пересчётов вместо четырёх у обычного квартального фонда.
Продажа бумаг и валютный пересчёт
Финансовый результат считается в рублях, и покупка, и продажа пересчитываются по курсу ЦБ на даты сделок. Ослабление рубля способно создать налогооблагаемую прибыль там, где в долларах инвестор не заработал ничего. Достаточно рублю уйти с 80 до 100 за доллар, и при нулевом долларовом результате в рублях возникает доход, с которого надо платить.
Льгота долгосрочного владения здесь не спасает. С 1 января 2025 года освобождение от НДФЛ при владении бумагами дольше трёх лет не применяется к иностранным эмитентам и осталось только за российскими бумагами и бумагами стран ЕАЭС (ФЗ №58-ФЗ от 23.03.2024). Держать американский фонд три года ради налоговой льготы больше нет смысла.
ЗПИФ недвижимости как российская замена
Для инвестора, который начинает с нуля и живёт в России, роль REIT выполняют биржевые закрытые паевые фонды недвижимости. Механика у них другая, и сравнивать инструменты стоит по параметрам, а не по названию.
| Параметр | Американский REIT | Биржевой ЗПИФ недвижимости |
|---|---|---|
| Где торгуется | NYSE и Nasdaq | Московская биржа |
| Доступ из России | только через иностранного брокера | любой российский брокер |
| Юридическая форма | публичная компания, вы владеете акцией | имущественный комплекс без юрлица, вы владеете паем |
| Заёмные средства фонда | обычная практика, по отрасли долг 35,4% капитализации | плечо в инвестиционных целях не используется |
| Налог на выплату | 30% в США, российский НДФЛ перекрывается зачётом, излишек не возвращается | 13-15%, брокер выступает налоговым агентом |
| Льгота за 3 года владения | не применяется с 2025 года | применяется |
| Ликвидность | высокая, 12,7 млрд долл. среднедневного оборота по сектору | ниже и сильно зависит от конкретного фонда |
| Валюта дохода | доллар | рубль |
| Регулятор | SEC | Банк России |
Покупается пай как обычная биржевая бумага, через любого российского брокера и без статуса квалифицированного инвестора, а порог входа равен цене одного пая. Брокер здесь выступает налоговым агентом, поэтому декларацию подавать не нужно.
Разница в плече заслуживает отдельной строки, потому что она меняет природу инструмента. Американский фонд это закредитованный бизнес, который зарабатывает в том числе на разнице между стоимостью долга и доходностью объекта. Российский рентный фонд для неквалифицированных инвесторов ближе к прямому владению долей в здании, потому что плечо в инвестиционных целях там не применяется. Меньше риска, но и без усиления доходности.
Риски, о которых обзоры молчат
Дивиденд фонда недвижимости не гарантирован ничем, кроме требования раздавать 90% прибыли. Если прибыли нет, нет и требования.
Три примера из числа фондов, которые до этих решений исправно попадали в подборки «самых стабильных».
- EPR Properties приостановил ежемесячные выплаты после 15 мая 2020 года и возобновил их только 13 июля 2021 года, через четырнадцать месяцев, на уровне 0,25 доллара против 0,3825 до паузы (SEC, форма 8-K).
- W. P. Carey повышал дивиденд каждый год начиная с выхода на биржу в 1998 году, а в декабре 2023 года срезал квартальную выплату почти на 20% после выделения офисных активов в отдельную компанию.
- Crown Castle после продажи волоконного бизнеса снизил дивиденд начиная со второго квартала 2025 года.
Второй риск это просадка, и она бывает глубже, чем принято думать об «инструменте для консервативного инвестора». В 2022 году индекс долевых фондов потерял почти четверть полной доходности, а отдельные секторы ушли гораздо ниже. Восстановление заняло не год и не два, к концу 2025 года индекс так и не вернулся к уровню 2021-го.
Третий риск это концентрация в секторе, и офисная история показала его лучше любой теории. Офисные фонды всем сектором стоят сегодня меньше, чем три фонда дата-центров. Инвестор, собравший в 2019 году портфель из офисных фондов по низким мультипликаторам, получил не возврат к среднему, а структурный слом спроса.
Четвёртый риск специфически российский. Бумаги хранятся в иностранной инфраструктуре, и решение о доступе к ним принимает не инвестор. Опыт 2022 года с заморозкой активов в НРД показал, что этот риск реализуется быстрее, чем рыночный, и не хеджируется никакой диверсификацией по секторам.
Пятый риск связан с ценой входа. Фонд может торговаться дороже собственных объектов, и тогда покупатель платит премию к чистой стоимости активов, а на развороте цикла эта премия исчезает первой. Оценку чистой стоимости активов фонд раскрывает в отчётности, а брокерские и аналитические обзоры считают её самостоятельно, поэтому цифры у разных источников расходятся.
Сверять биржевую цену с этой оценкой стоит до покупки, а не после того, как дивидендный фонд три года простоял в минусе.
Кому REIT подходит, а кому нет
Ответ зависит от трёх параметров: горизонта, доли валютных активов в портфеле и того, есть ли уже зарубежный счёт.
| Профиль инвестора | Вывод | Почему |
|---|---|---|
| Рублёвые расходы, горизонт до 3 лет | не подходит | 30% удержания в США без возврата излишка, налоговая база в рублях создаёт прибыль на девальвации, льготы за 3 года нет |
| Начинает инвестировать из России с нуля | не подходит | открытие зарубежного счёта это отдельный проект с непредсказуемым исходом, ту же экспозицию дают ЗПИФ на Мосбирже |
| Валютные активы от 40%, горизонт 5-10 лет, счёт за рубежом уже есть | подходит как часть валютной доли | ориентир доходности ближе к 6-9% годовых по 20-25-летней статистике, а не к 15% широкого рынка акций |
| Нужен регулярный денежный поток в валюте | подходит с оговоркой | дивидендная доходность 3,68% превращается в 2,58% после американского удержания, российский НДФЛ сверху не добавляется благодаря зачёту |
| Ищет защиту портфеля от падения акций | не подходит | корреляция с S&P 500 за последние десять лет равна 0,772, в 2022 году оба индекса падали одновременно |
Таблица описывает механику инструмента, а не персональную рекомендацию. Итог конкретной сделки зависит от точки входа в цикле ставок и от того, с каким дисконтом или премией к чистой стоимости активов куплен фонд.
Размер позиции считать стоит от валютной части портфеля, а не от портфеля целиком, и держать в уме, что секторный риск внутри самих фондов концентрируется быстрее, чем кажется. Три фонда дата-центров, купленные вместе ради диверсификации, это одна ставка на спрос со стороны искусственного интеллекта, а не три разные позиции.
Плюсы и минусы инвестиций в REIT
Заключение
REIT это рабочий инструмент с понятной механикой и честной отчётностью, но не то, чем его обычно продают. Он не обгоняет рынок акций, не защищает портфель от его падения и не приносит доходность недвижимости без рисков недвижимости.
Что он действительно даёт, так это регулярный денежный поток от коммерческих объектов и доступ к секторам, которые частному владельцу закрыты. Ради этого его и стоит рассматривать, заранее приняв цену вопроса в виде 30% удержания в США и привязки котировок к ставке.
Российскому инвестору перед покупкой имеет смысл честно ответить на два вопроса. Есть ли уже работающий зарубежный счёт, и готов ли он отдавать почти треть дивидендного потока налогам. Если хотя бы на один ответ отрицательный, экспозицию на арендную недвижимость дешевле и спокойнее набрать через биржевые ЗПИФ на Московской бирже.