Соотношение риска и прибыли (RR) показывает, сколько сделка может принести на каждый рубль риска, и его обычно продают как правило «ставь тейк втрое дальше стопа». Я проверил это правило на 933 сделках по 38 американским бумагам за пять лет. Когда цель отодвигается с 1R до 3R, доля прибыльных сделок падает с 53,6 до 21,9%, почти ровно в той пропорции, в какой растёт вознаграждение, а вход в случайный день с тем же стопом зарабатывает на дальней цели столько же. Коэффициент измеряет преимущество системы, но сам его не создаёт.
Предупреждение о рисках: Торговля на финансовых рынках (Forex, CFD, фьючерсы) сопряжена с высоким уровнем риска и подходит не всем инвесторам. По статистике, 70-80% розничных трейдеров теряют средства. Информация в этой статье носит исключительно образовательный характер и не является инвестиционной рекомендацией или призывом к торговле. Прошлые результаты не гарантируют будущую доходность. Перед началом торговли оцените свой уровень подготовки и финансовые возможности.
Что такое соотношение риска и прибыли и как его считать
Соотношение риска и прибыли (RR, risk/reward ratio, в чатах часто просто «рр») показывает, сколько денег сделка может принести на каждый рубль, которым вы в ней рискуете. Считается по двум расстояниям от точки входа.
- Расстояние до тейк-профита, то есть потенциальная прибыль.
- Расстояние до стоп-лосса, то есть максимальный убыток, который вы согласились принять.
Разделите первое на второе, и получите коэффициент. Вход по 100 ₽, стоп на 95, цель на 115 дают риск 5 ₽ и прибыль 15 ₽, коэффициент выходит 3,0. В короткой позиции всё зеркально. Продажа по 100 ₽ со стопом на 105 и целью на 85 даёт тот же коэффициент 3,0, только стоп стоит выше входа, а цель ниже.
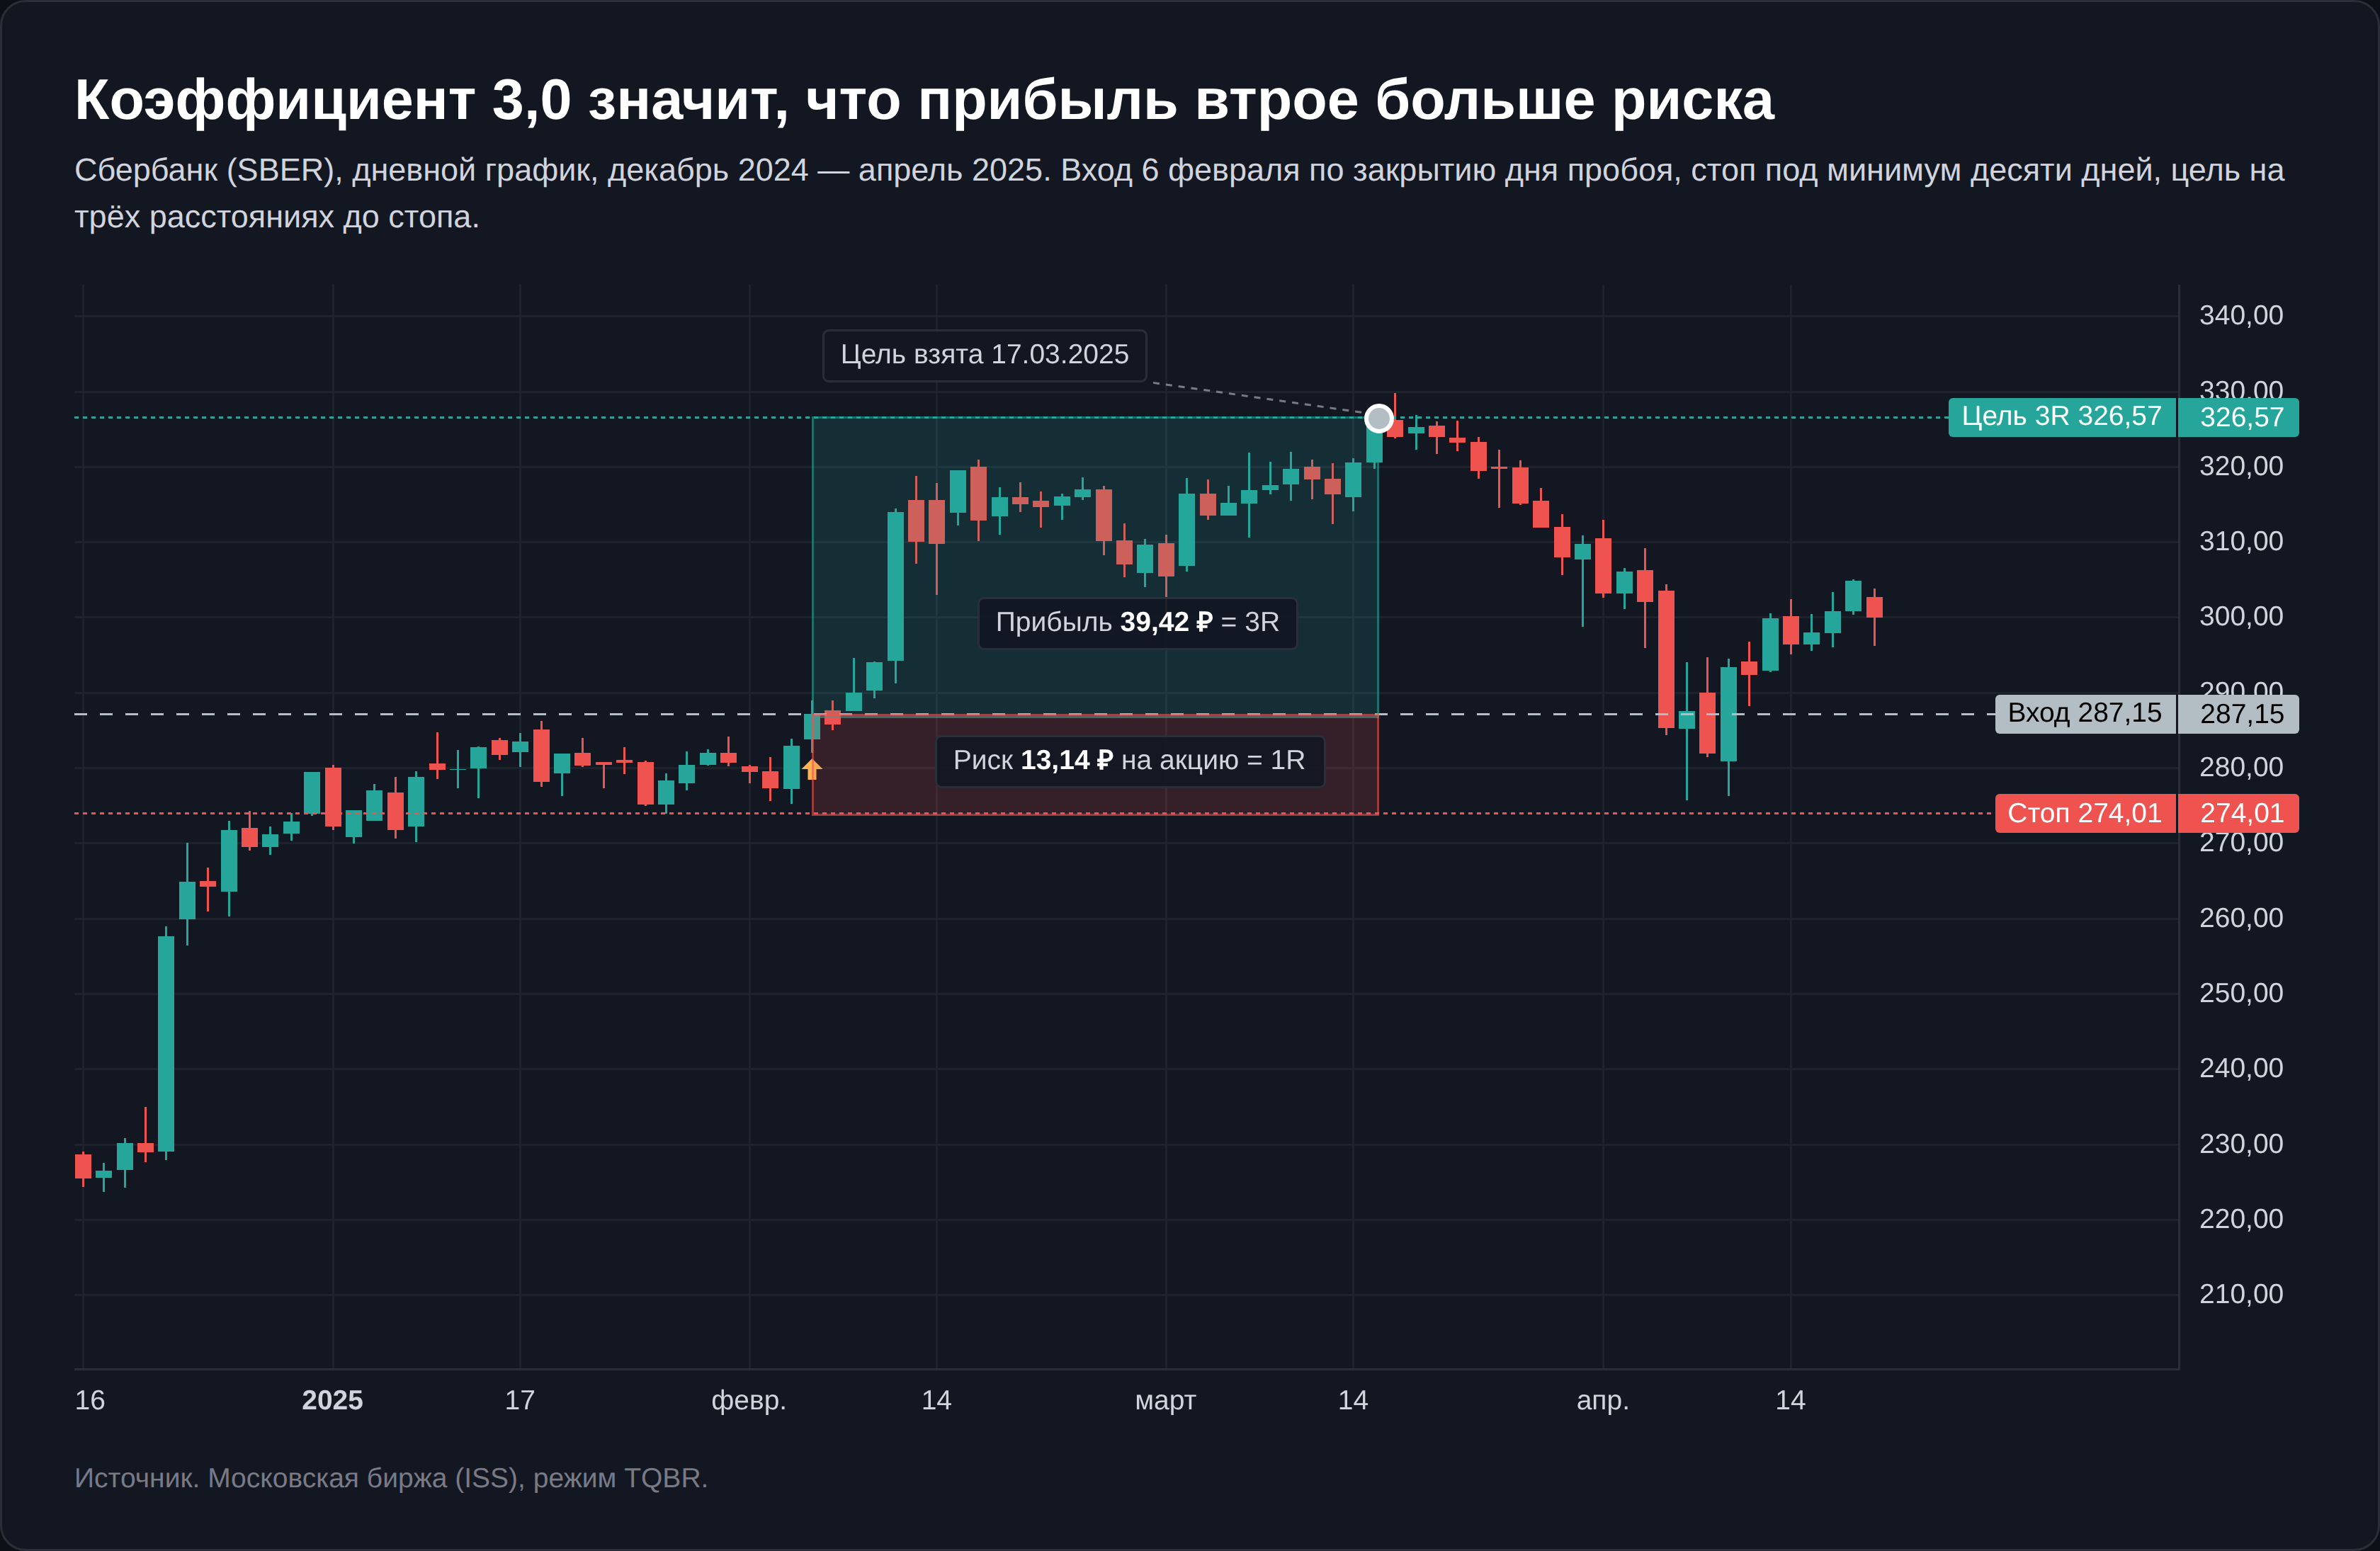
Одну и ту же сделку записывают тремя способами. «1 к 3» означает единицу риска против трёх единиц прибыли. «RR 3,0» означает то же самое одним числом. А «0,33» это обратная дробь, риск, делённый на прибыль, и она описывает ту же сделку. Из-за этого два трейдера в одном чате спорят, глядя на одно и то же число.
Само название ratio подсказывает порядок «риск к прибыли», но в терминалах, отчётах и разговоре почти всегда считают наоборот, прибыль к риску, потому что так удобнее читать. Ориентируйтесь на величину, а не на подпись. Число больше единицы почти наверняка означает прибыль к риску, меньше единицы означает обратную запись.
Когда в отчёте видите средний выигрыш 1 200 $ и средний проигрыш 1 800 $, это ещё не «плохой RR». Фактическое соотношение здесь 0,67, и такая система вполне может быть прибыльной. Всё решает вторая половина уравнения, доля прибыльных сделок.
Порог безубыточности. Какой RR нужен под ваш винрейт
Коэффициент сам по себе не говорит ничего. Смысл он получает только в паре с винрейтом, долей сделок, закрытых в плюс.
Формула порога выводится в одну строку. Пусть W это винрейт в долях, а R искомый коэффициент. За 100 сделок вы заработаете W×100×R единиц риска и потеряете (1−W)×100 единиц. Приравняйте прибыль к убытку, и получите точку, где система выходит в ноль.
RRmin = (1 − W) / W
Обратная формула отвечает на зеркальный вопрос, какой винрейт нужен под уже выбранную цель.
Wmin = 1 / (1 + RR)
Ниже порога система теряет деньги при любом качестве сетапа.
| Винрейт | Минимальный RR | Что это значит на практике |
|---|---|---|
| 80% | 0,25 | Прибыль вчетверо меньше риска всё ещё выводит в ноль |
| 70% | 0,43 | Территория скальпинга, тейк заметно ближе стопа |
| 60% | 0,67 | Прибыль может быть в полтора раза меньше риска |
| 50% | 1,0 | Тейк и стоп на равном расстоянии |
| 40% | 1,5 | Классика трендовых систем на дневках |
| 33% | 2,0 | Одна прибыльная из трёх |
| 25% | 3,0 | То самое «правило 1 к 3» |
| 20% | 4,0 | Одна прибыльная из пяти |
| 10% | 9,0 | Ловля редких сильных движений |
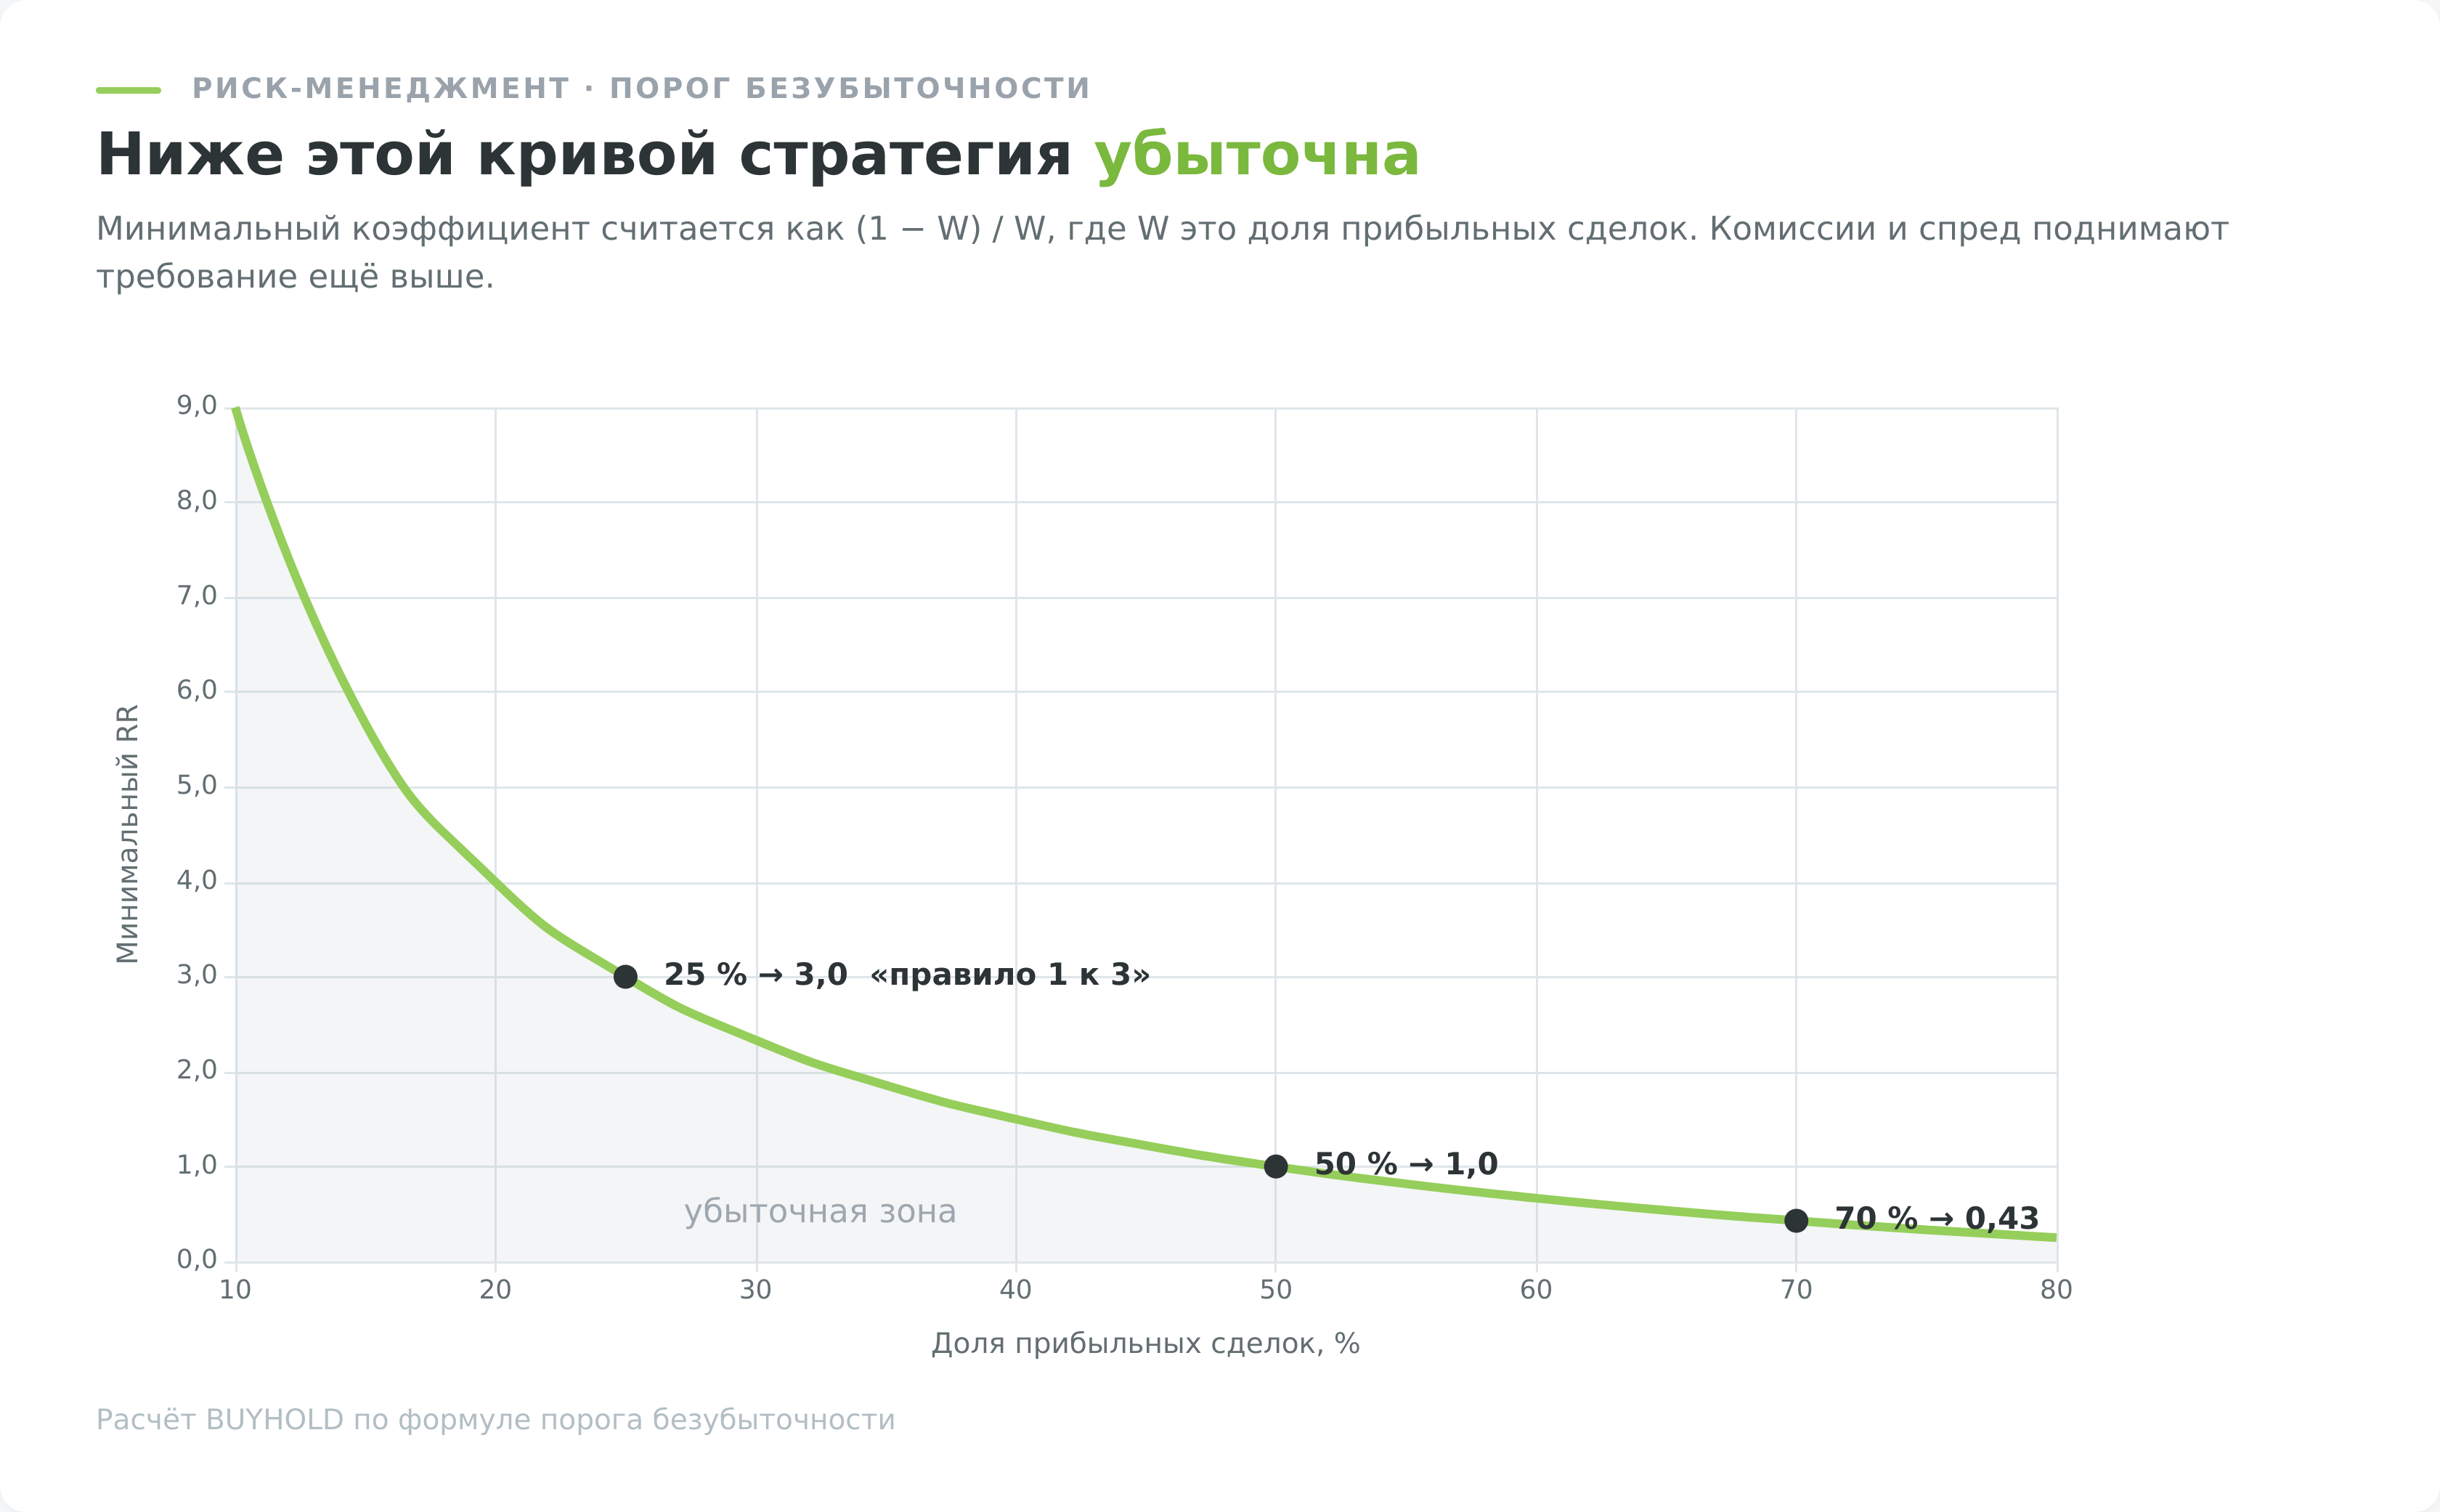
Таблица читается в обе стороны. При винрейте 40% любая сделка с коэффициентом ниже 1,5 работает против вас, даже когда сетап выглядит красиво. При винрейте 70% в ноль выводит уже 0,43, поэтому скальперы спокойно берут тейки короче стопов и не считают это ошибкой.
Это порог безубыточности, а не рабочая цель. Торговать в точке нуля нельзя, потому что реальный винрейт гуляет вокруг среднего, а издержки съедают остаток. К пороговому значению обычно закладывают запас в 20–30%.
R-множители и матожидание. Метрика, которая важнее RR
У коэффициента есть недостаток. Он описывает намерение, а не результат. RR посчитан на входе, а дальше цена сделала что-то своё, и планируемое отношение к факту уже не относится.
Проблему решает приём, который ввёл трейдинговый психолог Ван Тарп в книге «Trade Your Way to Financial Freedom». Возьмите свой начальный риск в деньгах и назовите его буквой R. Каждый исход измеряйте не в рублях, а в этих единицах. Рискнули 5 000 ₽ и заработали 15 000, значит, сделка закрылась в +3R. Потеряли по стопу целиком, значит, −1R. Вышли руками с половиной запланированного, значит, +0,5R. По определению Тарпа это и есть R-множитель, результат сделки, делённый на начальный риск.
Приём выглядит косметическим, но делает несопоставимое сопоставимым. Сделка на 200 акций по 300 ₽ и сделка на два фьючерса больше не отличаются масштабом, обе превращаются в число вокруг нуля, и всю историю торговли можно сложить в одну величину.
Эта величина называется матожиданием, средним R-множителем по всем сделкам.
E = W × R − (1 − W)
Здесь W это винрейт в долях, а R среднее соотношение по закрытым сделкам. Величина показывает, сколько единиц риска система приносит в среднем на одну сделку. Винрейт 40% и коэффициент 2,0 дают E = 0,4×2 − 0,6 = +0,2R. Каждая сделка в среднем добавляет пятую часть того, чем вы в ней рисковали. При риске 1 000 ₽ на сделку и сотне сделок в год это ожидаемые 20 000 ₽ до вычета издержек.
Матожидание объединяет обе метрики, поэтому из трёх чисел только оно говорит о деньгах. Винрейт 90% при E = −0,05R разоряет медленно и незаметно. Винрейт 25% при E = +0,3R зарабатывает, хотя три четверти сделок закрываются в минус.
Тот же ответ даёт profit factor, отношение суммы всех прибылей к сумме всех убытков, который терминалы показывают в каждом отчёте. Он связан с теми же двумя числами формулой PF = W × RR / (1 − W). Винрейт 40% и коэффициент 2,0 дают PF = 1,33. Profit factor выше единицы и положительное матожидание означают одно и то же, система в плюсе до издержек.
Две системы с одинаковым матожиданием +0,2R при этом могут давать очень разные просадки. У одной результаты ровные, а у другой прибыль копится мелкими сделками и уходит одним крупным убытком.
Почему RR и винрейт нельзя выбрать независимо друг от друга
Популярный совет «просто ставьте тейк втрое дальше стопа» молча предполагает, что винрейт останется прежним, когда вы отодвинете цель. Он не останется. Чем дальше тейк, тем меньше шансов, что цена дойдёт до него раньше, чем до стопа, и это свойство самого рынка, а не вашей дисциплины.
Что говорит модель случайного блуждания
Если считать движение цены случайным блужданием без выраженного дрейфа, вероятность коснуться цели раньше стопа равна отношению расстояний, то есть 1 / (1 + RR). При коэффициенте 1,0 это 50%, при 3,0 уже 25%, при 5,0 всего 16,7%. Эти числа в точности повторяют колонку порога безубыточности из таблицы выше. На чистом случайном блуждании любой коэффициент даёт ровно нулевое матожидание, а с учётом комиссий отрицательное, и никакая настройка тейка этого не меняет.
Проверка на 933 сделках
Чтобы сравнить модель с рынком, я взял механическое правило без собственных оценок. Вход по закрытию дня, в который бумага обновила максимум предыдущих 20 дней. Стоп под минимум последних 10 дней. Позиция держится до цели, стопа или 60 торговых дней, а незакрытая к этому сроку сделка закрывается по рынку. Если внутри одного дня задеты и стоп, и цель, засчитывается стоп. Выборка составила 933 сделки по 38 ликвидным американским бумагам со входами с октября 2021 по июнь 2026 года, данные дневные, источник Yahoo Finance. Медианный риск на сделку вышел 7,14% от цены входа.
Для контроля та же проверка прошла на входах в случайные дни с тем же стопом под 10-дневный минимум, 20 прогонов по 1 035 сделок в среднем.
| Цель | Винрейт | Теория 1/(1+RR) | Не закрыты за 60 дней | Матожидание, R | Вход наугад, R |
|---|---|---|---|---|---|
| 0,5R | 69,9% | 66,7% | 1,6% | +0,04 | 0,00 |
| 1R | 53,6% | 50,0% | 6,2% | +0,07 | +0,06 |
| 1,5R | 43,9% | 40,0% | 13,3% | +0,11 | +0,09 |
| 2R | 35,4% | 33,3% | 21,2% | +0,14 | +0,12 |
| 3R | 21,9% | 25,0% | 32,4% | +0,17 | +0,18 |
| 5R | 8,5% | 16,7% | 41,8% | +0,23 | +0,24 |
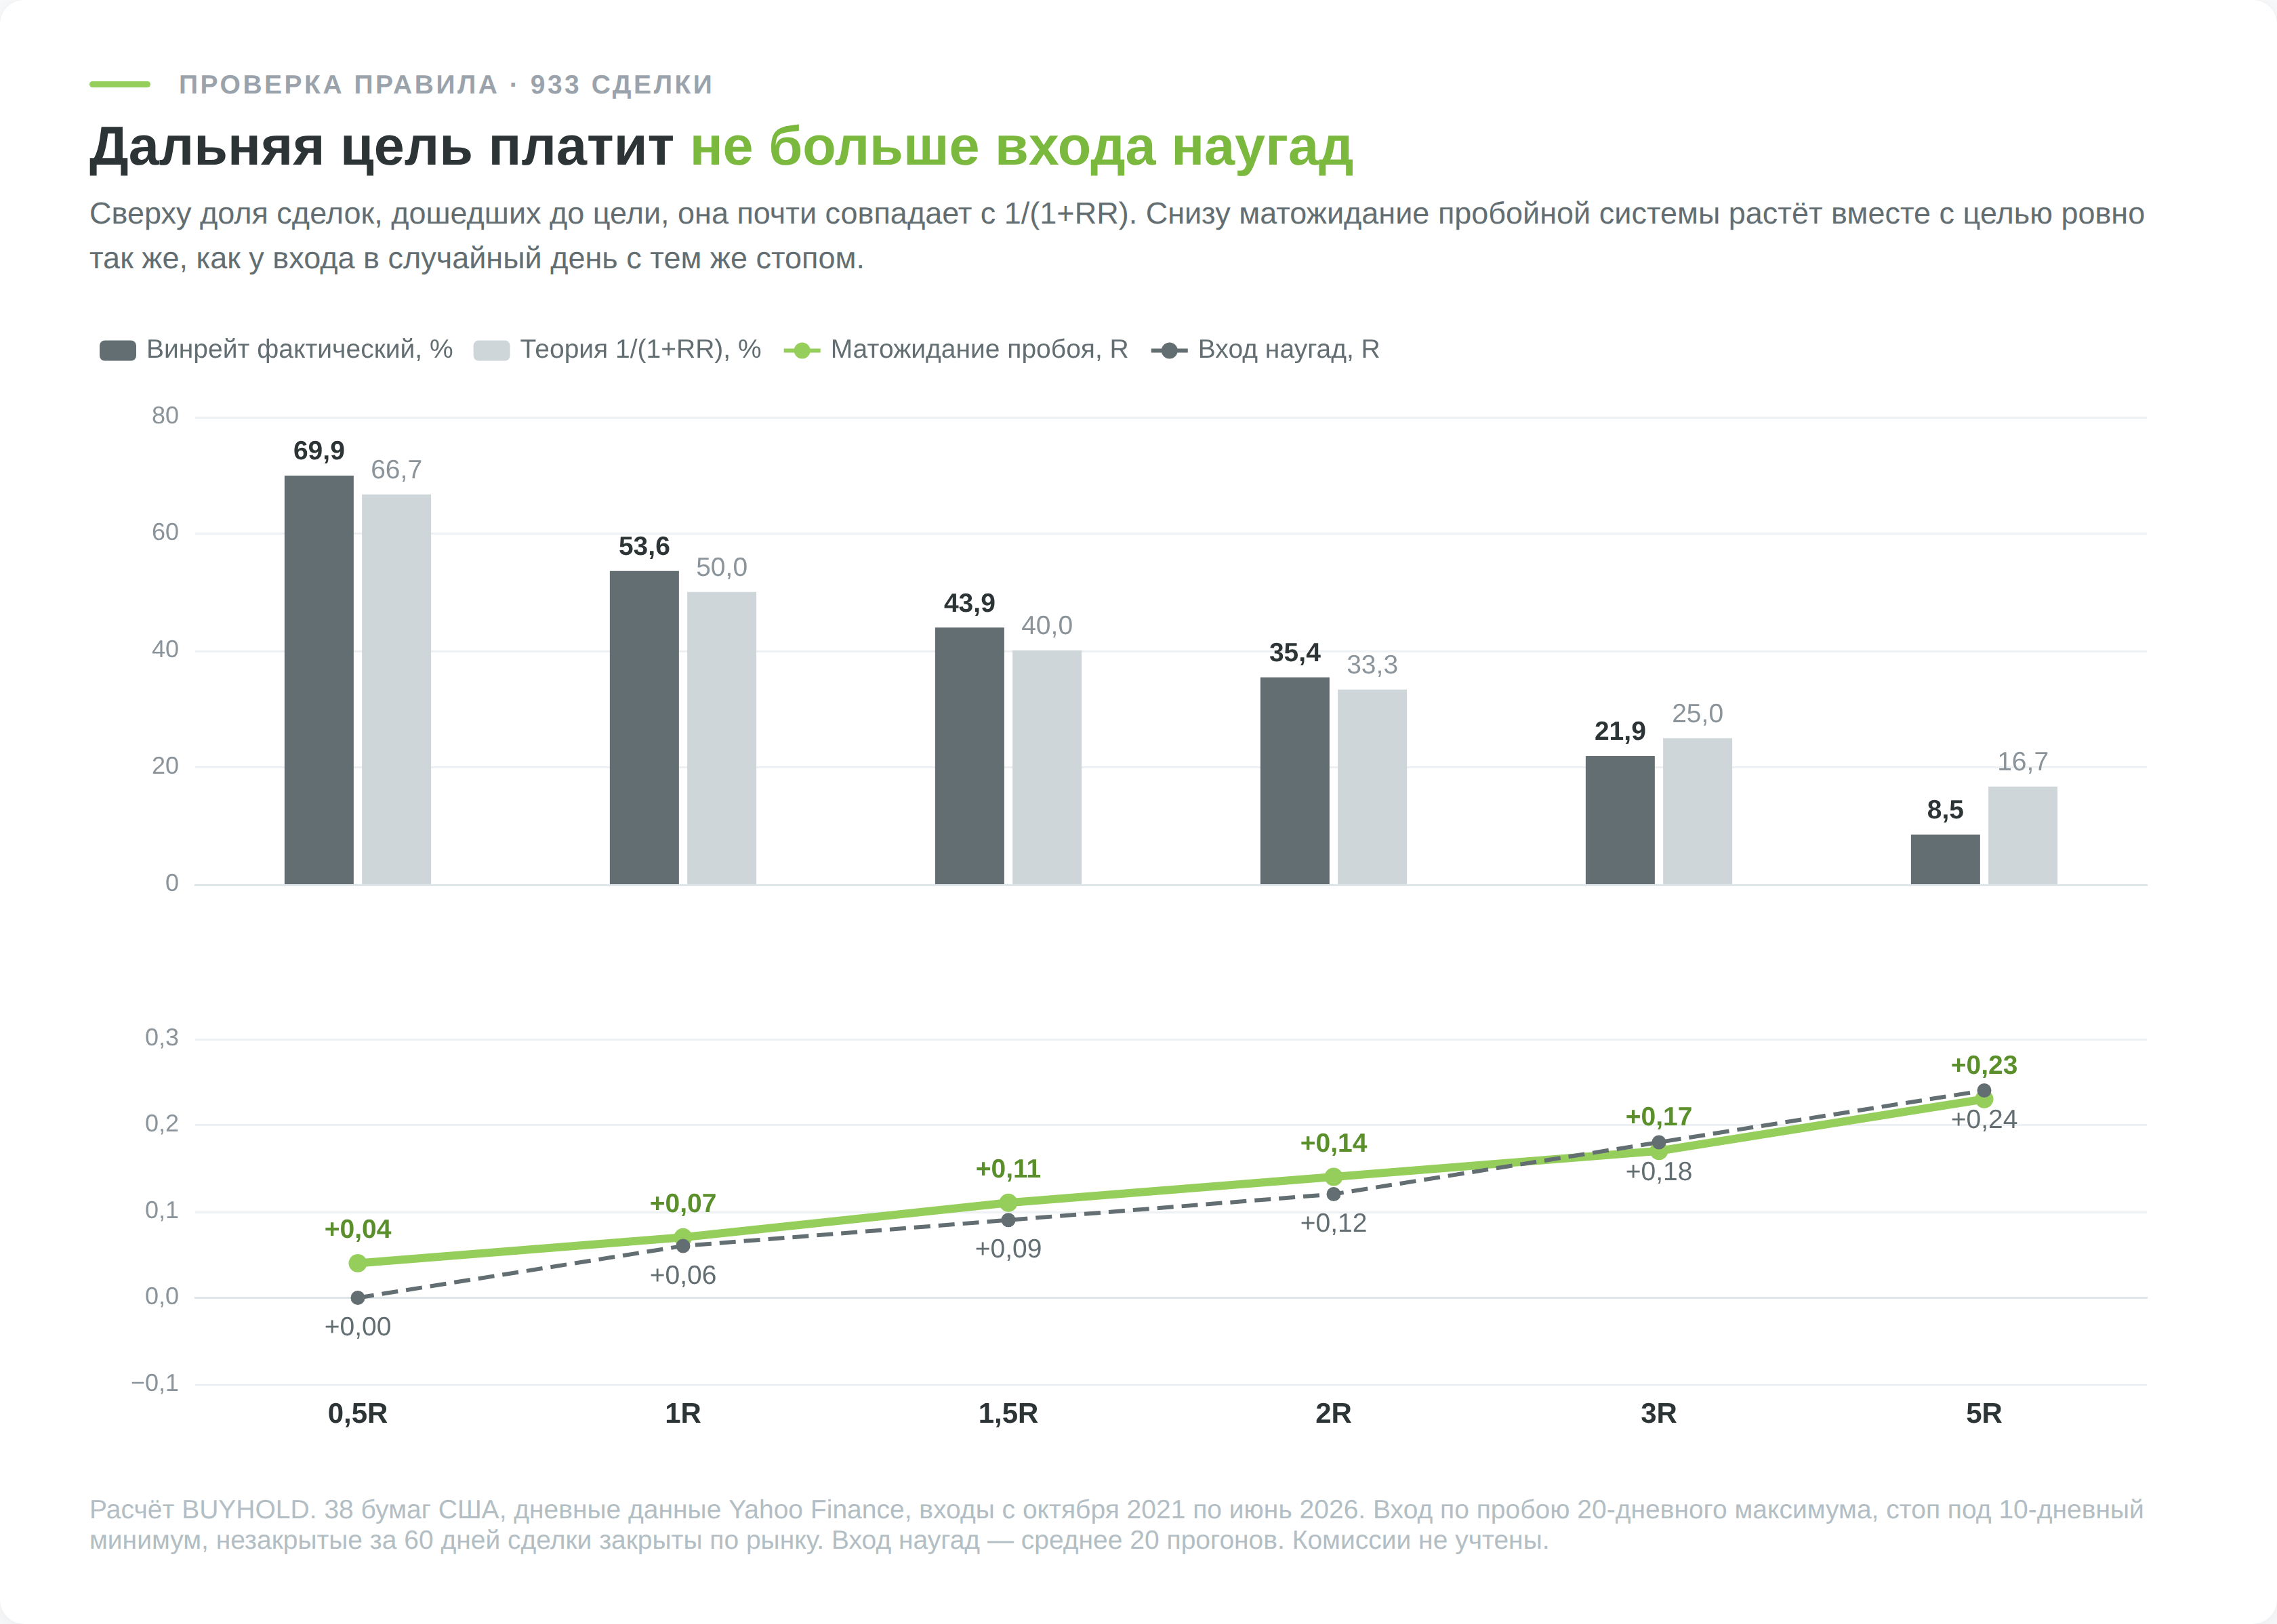
Фактический винрейт держится вплотную к теоретическому. Отклонения не превышают 4 процентных пунктов, кроме цели 5R, до которой за 60 дней цена просто не успевает дойти.
Матожидание при этом растёт вместе с целью, с +0,07R на 1R до +0,17R на 3R. На первый взгляд это подтверждает правило «1 к 3». Но точно так же растёт матожидание входа наугад, в случайный день с тем же стопом. На дальних целях пробойная система зарабатывает не больше монетки.
Откуда берётся плюс на дальних целях
Плюс на дальних целях приносят сделки, которые не дошли ни до стопа, ни до цели и были закрыты по рынку на 60-й день. На цели 3R таких треть, и в среднем они закрылись на +0,79R. На цели 5R их 42% со средним результатом +1,24R. Это рост рынка за время удержания. За 2021–2026 годы любая из 38 бумаг в любой день в среднем прибавляла за следующие 60 торговых дней 3,66% при медианном риске на сделку 7,14%, то есть обычный дрейф давал около половины R просто за то, что позиция была открыта.
Если незакрытые сделки выбросить и считать по формуле, дальние цели уходят в минус, 3R даёт −0,13R, а 5R даёт −0,49R. Так делать нельзя, потому что выброшенными окажутся как раз сделки, которые шли в плюс. Но и плюс при закрытии по рынку заслуга не коэффициента, а удержания позиции на растущем рынке.
Дальняя цель требует времени. Трейдер, который через месяц закрывает «зависшую» позицию руками, получает совсем не ту статистику, на которую рассчитывал.
Насколько результат устойчив
Я прогнал ту же проверку с другими настройками. Стоп под 5-дневный минимум даёт на цели 3R винрейт 26,3% и матожидание +0,22R, стоп под 20-дневный 18,5% и +0,14R, пробой 50-дневного максимума 18,5% и +0,12R. При горизонте 120 дней вместо 60 пробойная система на цели 3R дала +0,22R, а 20 прогонов со случайным входом от +0,08 до +0,30R. Во всех вариантах винрейт идёт вблизи 1/(1+RR), а пробой не выходит за разброс случайного входа.
Разброс по годам показывает зависимость от фазы рынка. Винрейт цели 3R составил 9,5% для входов 2022 года, 20,9% для 2023, 21,5% для 2024 и 33,8% для 2025, а матожидание в 2022 году было −0,28R против +0,44R в 2025. На падающем рынке пробойная система с дальней целью почти не отрабатывает, на растущем отрабатывает в 3,5 раза чаще. Порог, посчитанный по статистике одного года, в следующем может оказаться неверным.
Коэффициент не источник преимущества, а способ его выразить. Прибыльной систему делает винрейт выше теоретического 1/(1+RR) при выбранной цели, и берётся этот перевес из самого сетапа, из умения выбрать момент и уровень. Решение отодвинуть тейк подальше его не создаёт.
Издержки, которые съедают коэффициент
Все расчёты выше сделаны в вакууме, где сделка бесплатна. В жизни за вход и выход платят дважды, и платёж вычитается из прибыли, но прибавляется к убытку.
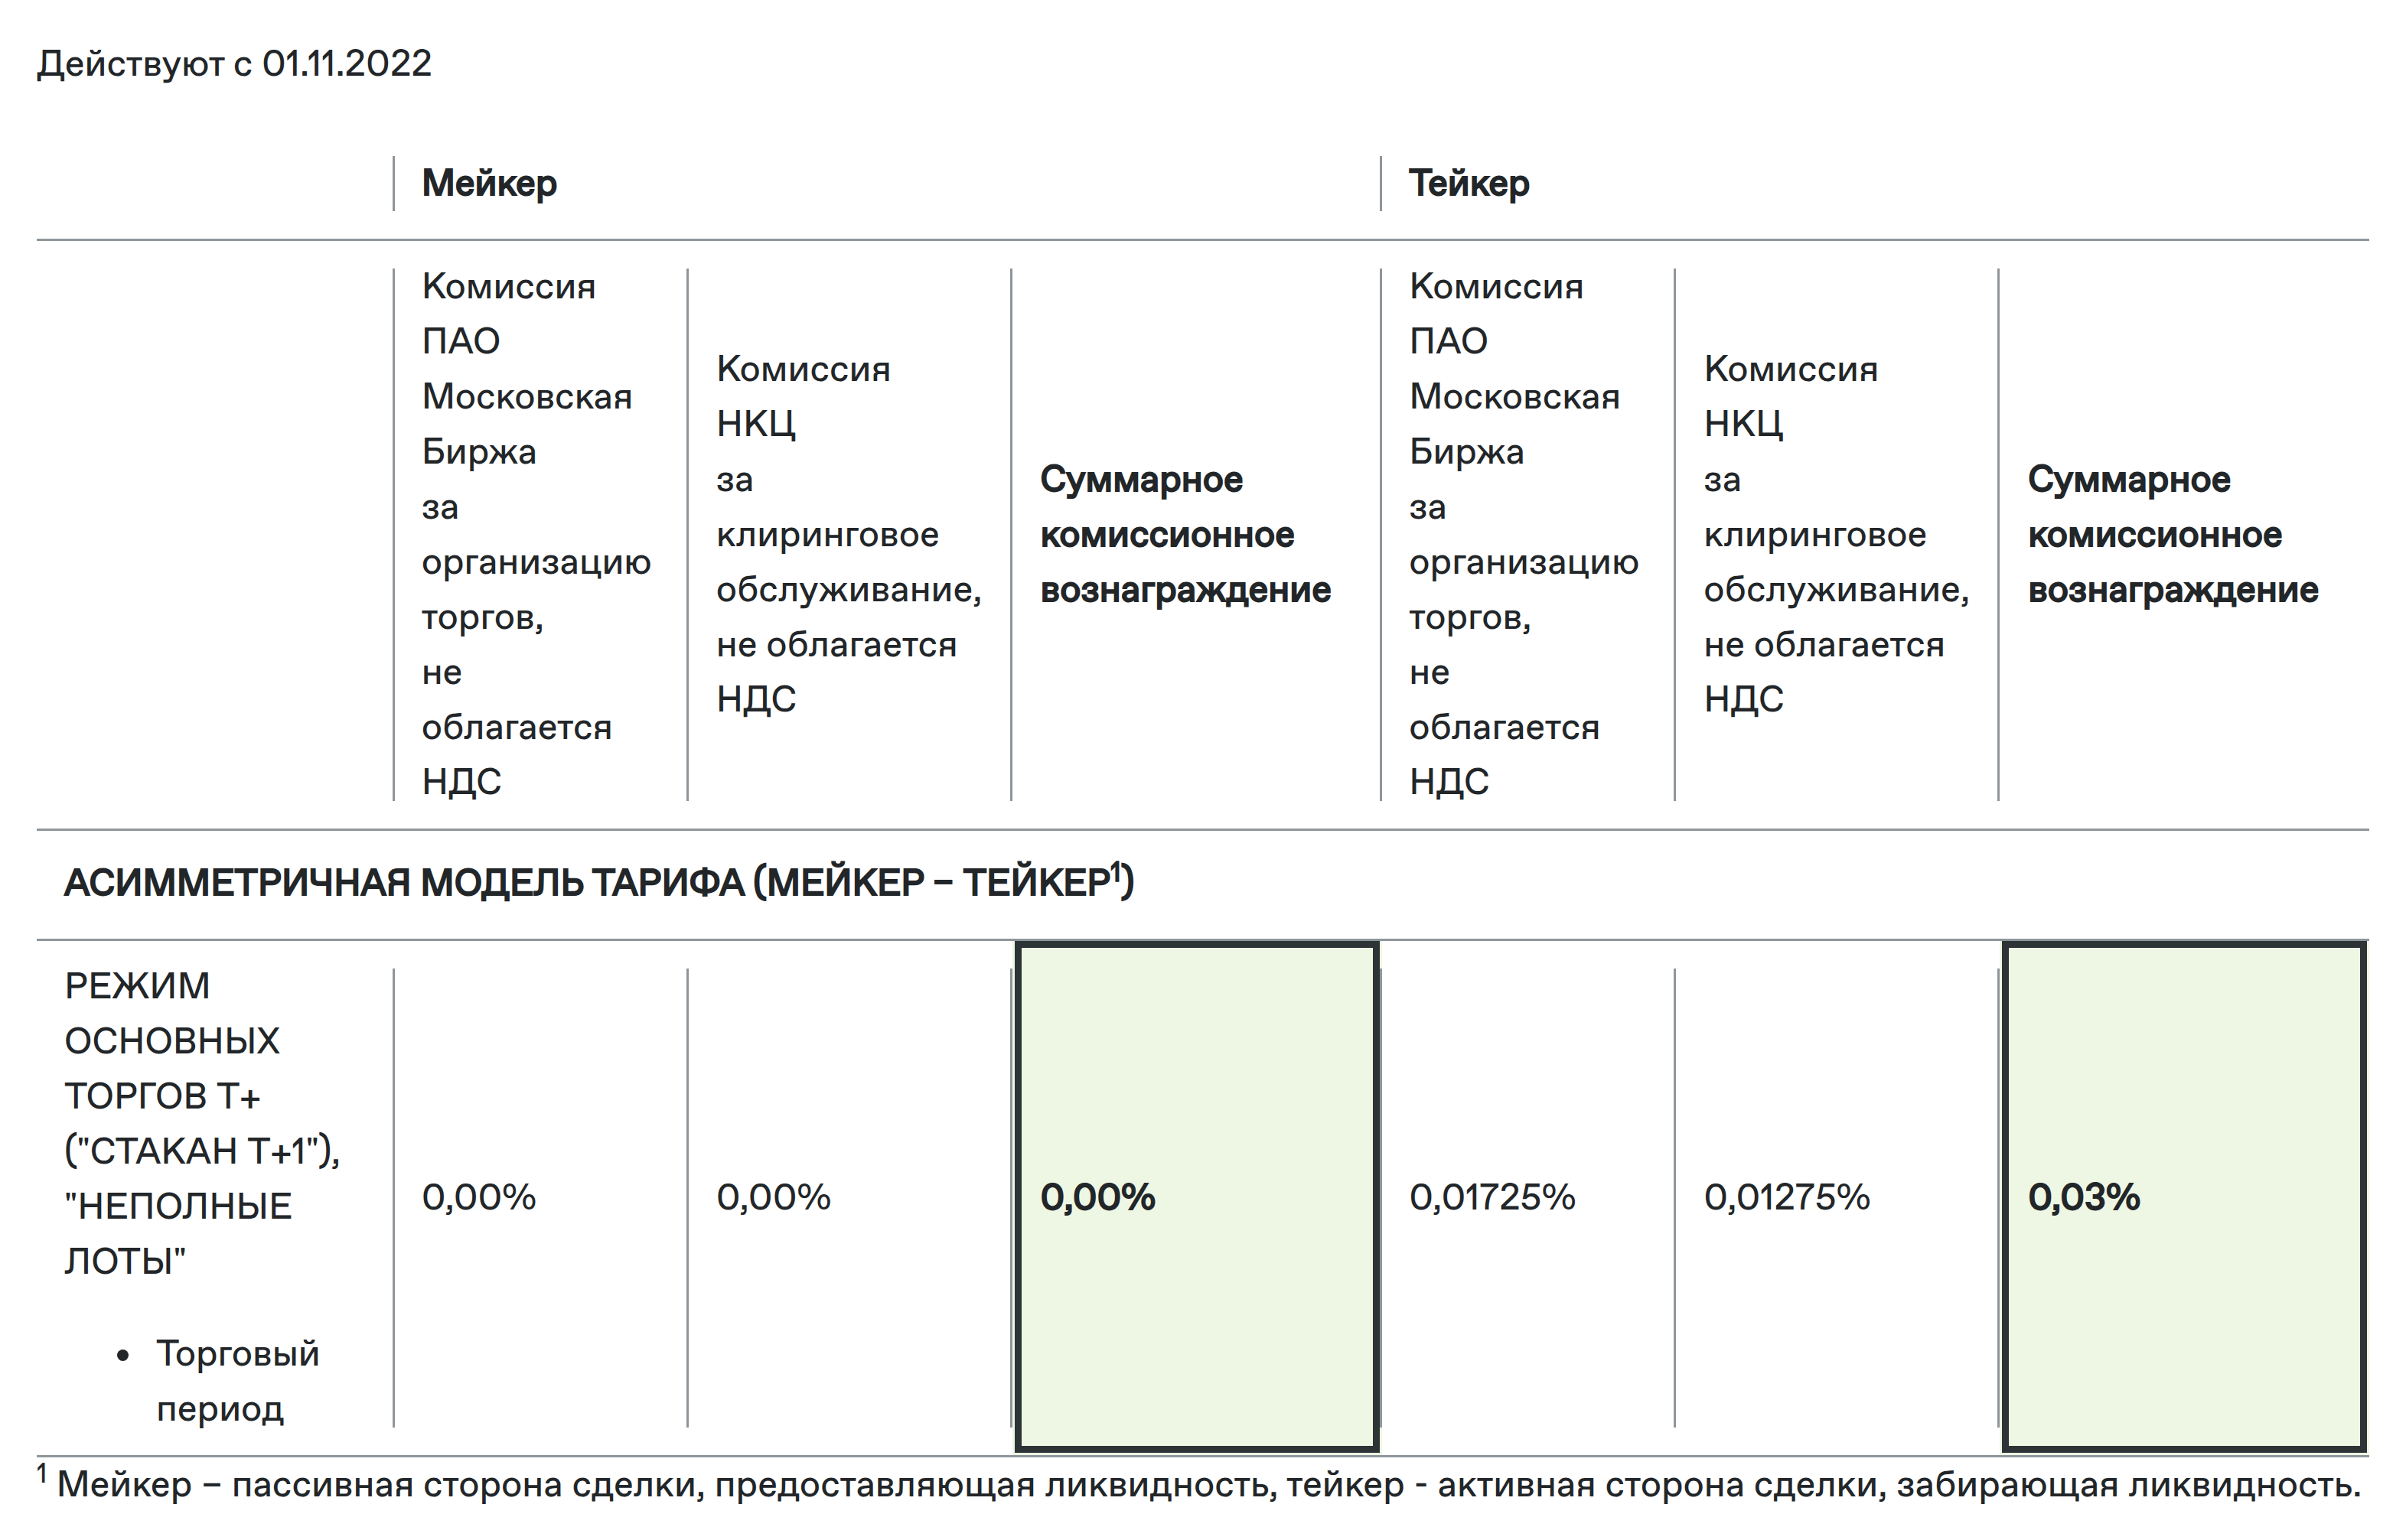
Сама биржа берёт немного. По тарифам Московской биржи на рынке акций, действующим с 1 ноября 2022 года, в основном режиме торгов пассивная заявка (мейкер) не платит бирже ничего, а активная (тейкер) платит 0,03% от объёма, из которых 0,01725% идёт бирже и 0,01275% на клиринг. Стоп-маркет исполняется по рынку, то есть всегда по тарифу тейкера. Основные деньги забирает брокер, и там разброс большой, от сотых долей процента на тарифах для активных трейдеров до 0,3% на пакетах для тех, кто торгует редко.
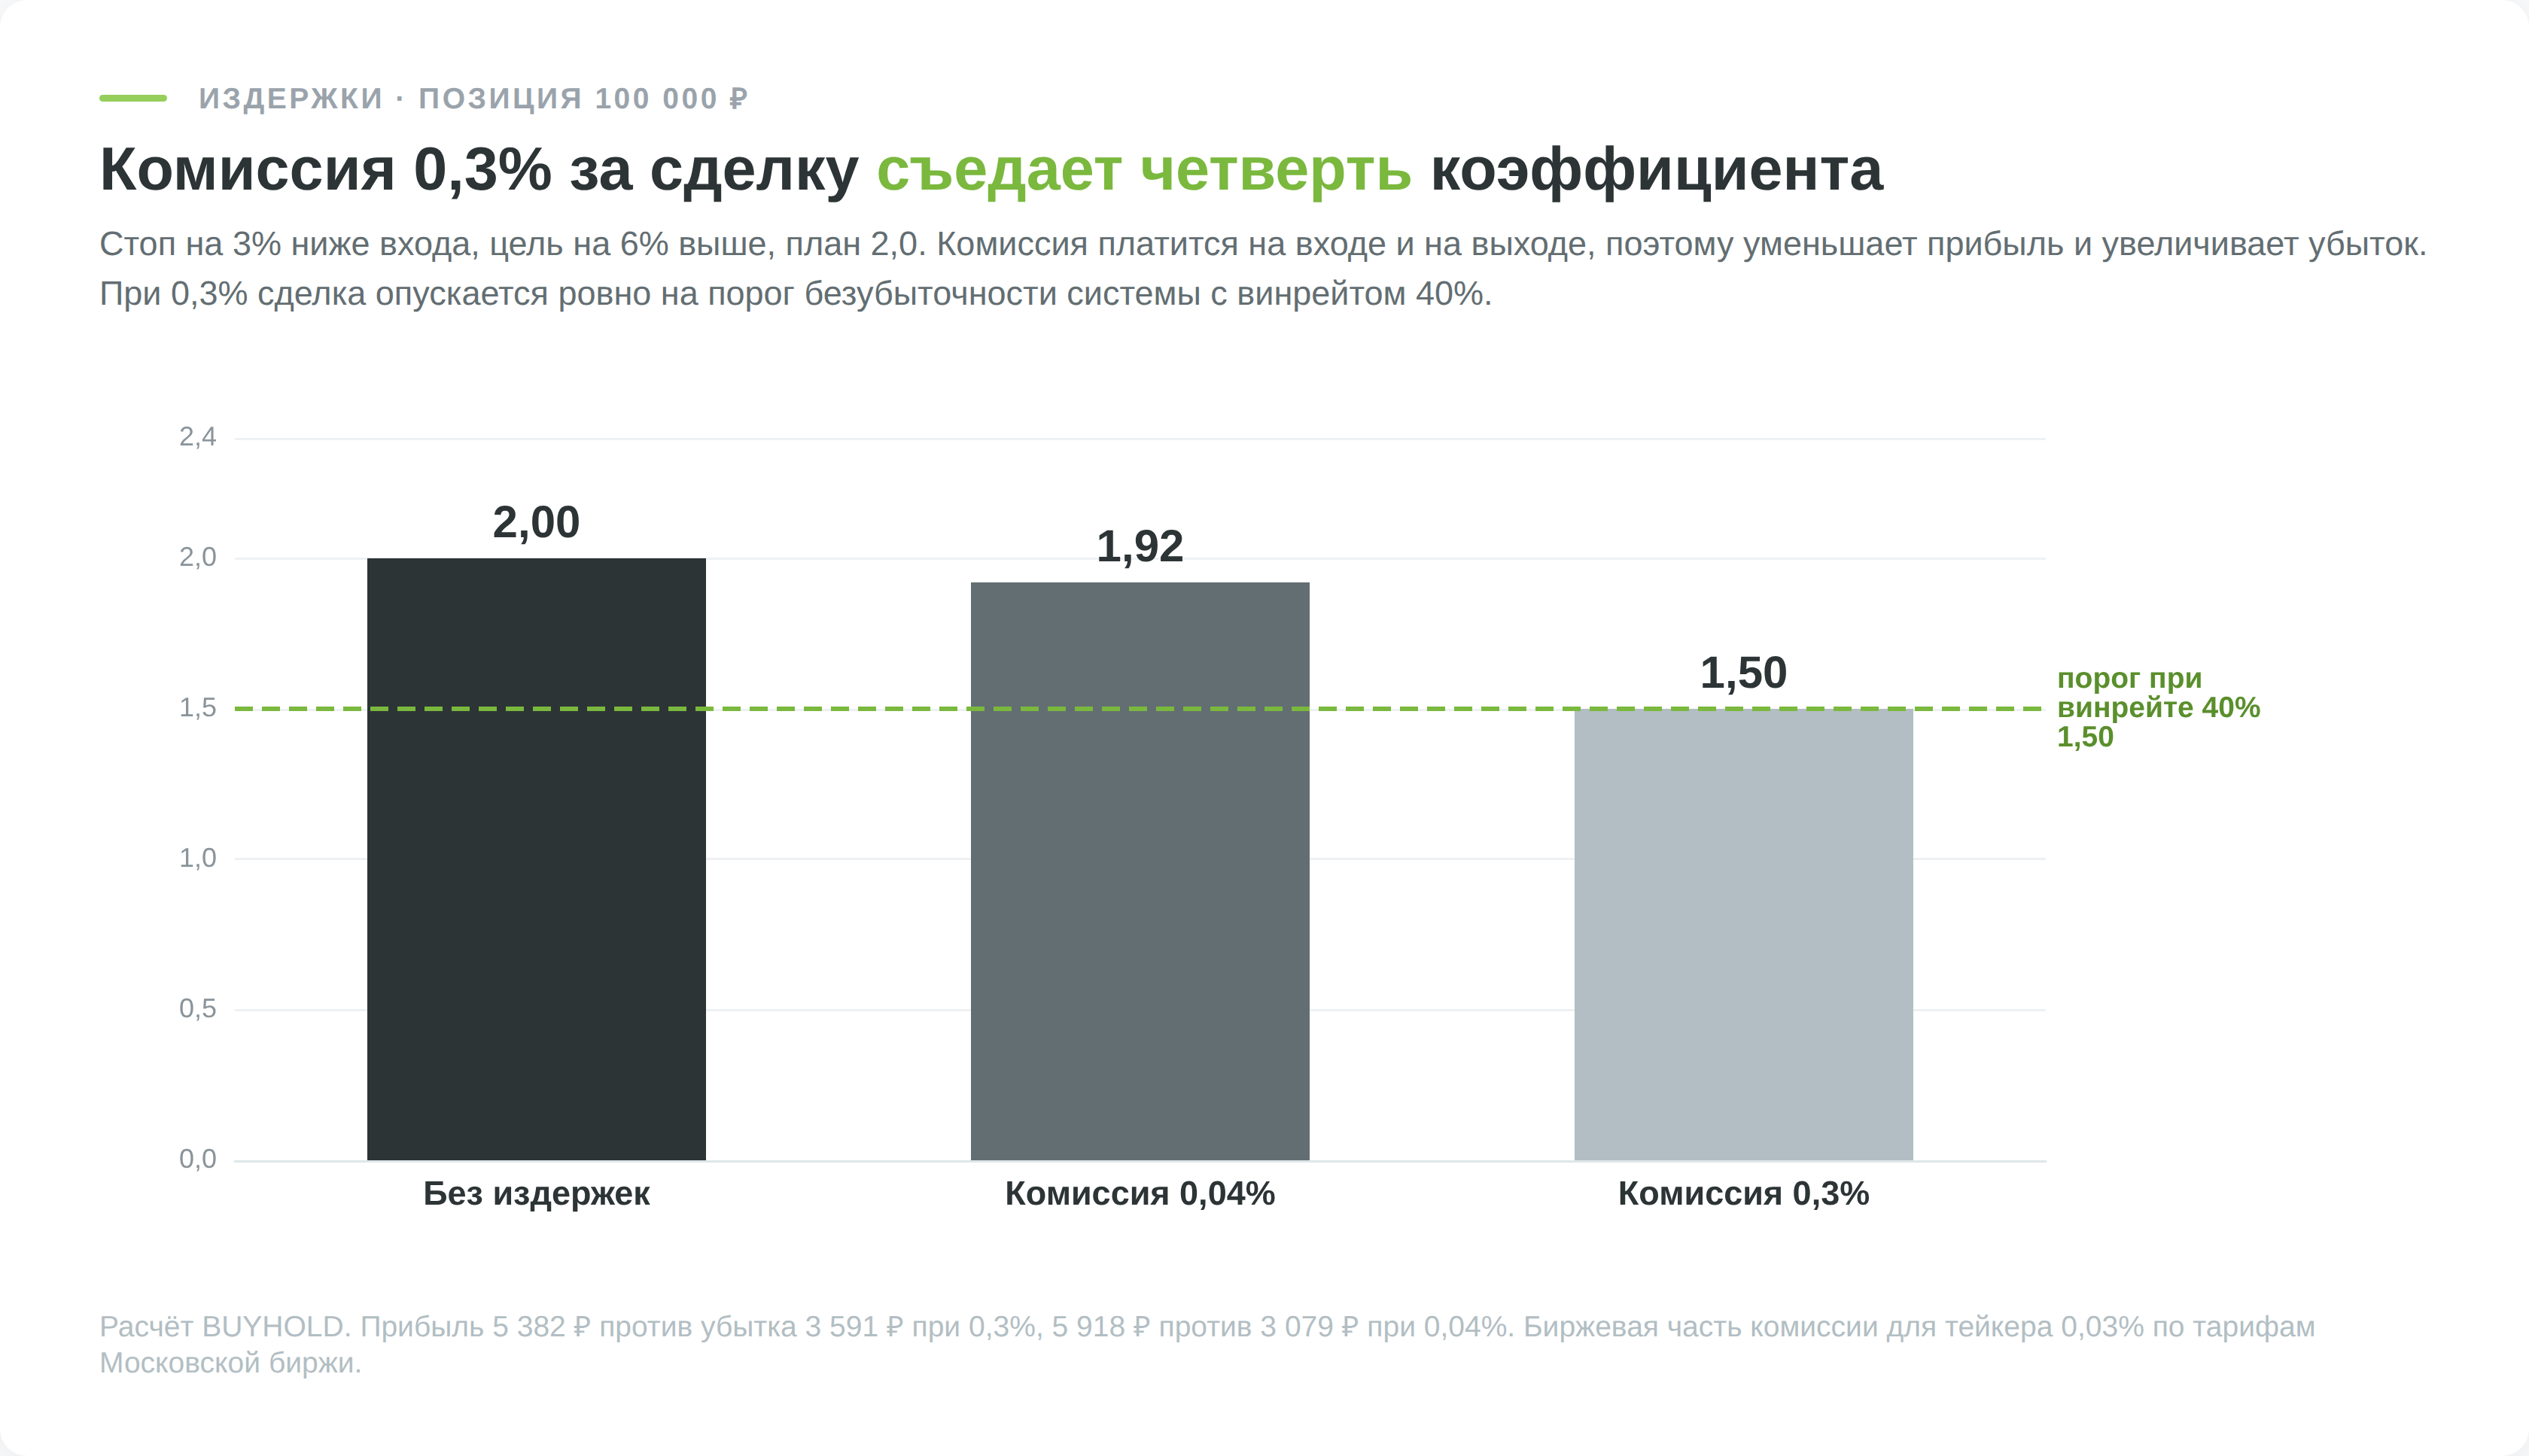
Возьмём позицию на 100 000 ₽ со стопом на 3% ниже входа и целью на 6% выше, планируемое соотношение ровно 2,0.
На тарифе с комиссией 0,3% за сделку покупка стоит 300 ₽, продажа по стопу ещё 291. Убыток вместо 3 000 становится 3 591. Прибыль вместо 6 000 превращается в 5 382, потому что из неё вычитаются те же две комиссии. Фактическое соотношение падает до 1,50, четверть коэффициента исчезает. Для системы с винрейтом 40% это ровно порог безубыточности.
На тарифе с комиссией 0,04% та же сделка даёт 1,92 вместо 2,0. В деньгах разница между тарифами невелика, а в качестве системы огромна. Первый вариант отбирает четверть преимущества, второй 4%.
На валютном рынке роль комиссии играет спред, и считать его нужно в тех же единицах, что и стоп. Спред в 1,5 пункта при стопе в 20 пунктов забирает 7,5% риска ещё до того, как цена сдвинулась. При скальпинге со стопом в 5 пунктов тот же спред съедает уже 30%. Поэтому короткие стратегии требуют высокого винрейта, и дело здесь в арифметике издержек, а не в особой природе скальпинга. Позиция, оставленная на ночь, дополнительно платит своп, а проскальзывание на выходе по стопу превращает расчётный убыток в чуть больший.
Пороговый коэффициент из таблицы безубыточности поэтому нужно поднимать на величину издержек, а при коротких стопах поднимать заметно. Если стоп сопоставим со спредом, никакое соотношение риска и прибыли систему не спасёт.
Откуда берутся стоп и тейк. Структура рынка и ATR
Порядок действий, при котором сначала выбирают желаемый коэффициент, а потом под него расставляют уровни, ломает сделку. Правильная последовательность обратная.
Стоп ставится туда, где идея сделки перестаёт быть верной. Купили на пробое сопротивления, значит, возврат под пробитый уровень означает, что пробой ложный, и стоп живёт чуть ниже этого уровня. Купили от поддержки, значит, стоп уходит под неё. Уровень определяется графиком, а не тем, сколько вы готовы потерять. Сколько вы готовы потерять, определяет размер позиции.
Второй способ отмерить стоп опирается на волатильность. Индикатор ATR показывает средний дневной размах бумаги, и стоп в 1,5–2 ATR от входа означает, что обычные колебания вас не выбьют, а выбьет только движение, выходящее за норму. У бумаги с ATR в 3 ₽ стоп в 2 ₽ будет задет случайным шумом почти наверняка, и никакой красивый коэффициент этого не исправит.
Цель ставится по той же логике, от ближайшего значимого препятствия. Ближайшее сопротивление, верхняя граница канала, уровень предыдущего максимума. Ставить тейк за препятствием в расчёте, что цена его пройдёт, можно, но тогда вы закладываете в сделку ещё одно допущение, и вероятность исполнения падает.
И только когда оба уровня расставлены, считается соотношение. Оно работает как фильтр на входе. Получилось выше вашего порога, сделка проходит. Получилось ниже, сделку пропускаете и ищете следующую. Коэффициент отвечает на вопрос «брать ли эту сделку», а не на вопрос «куда поставить стоп».
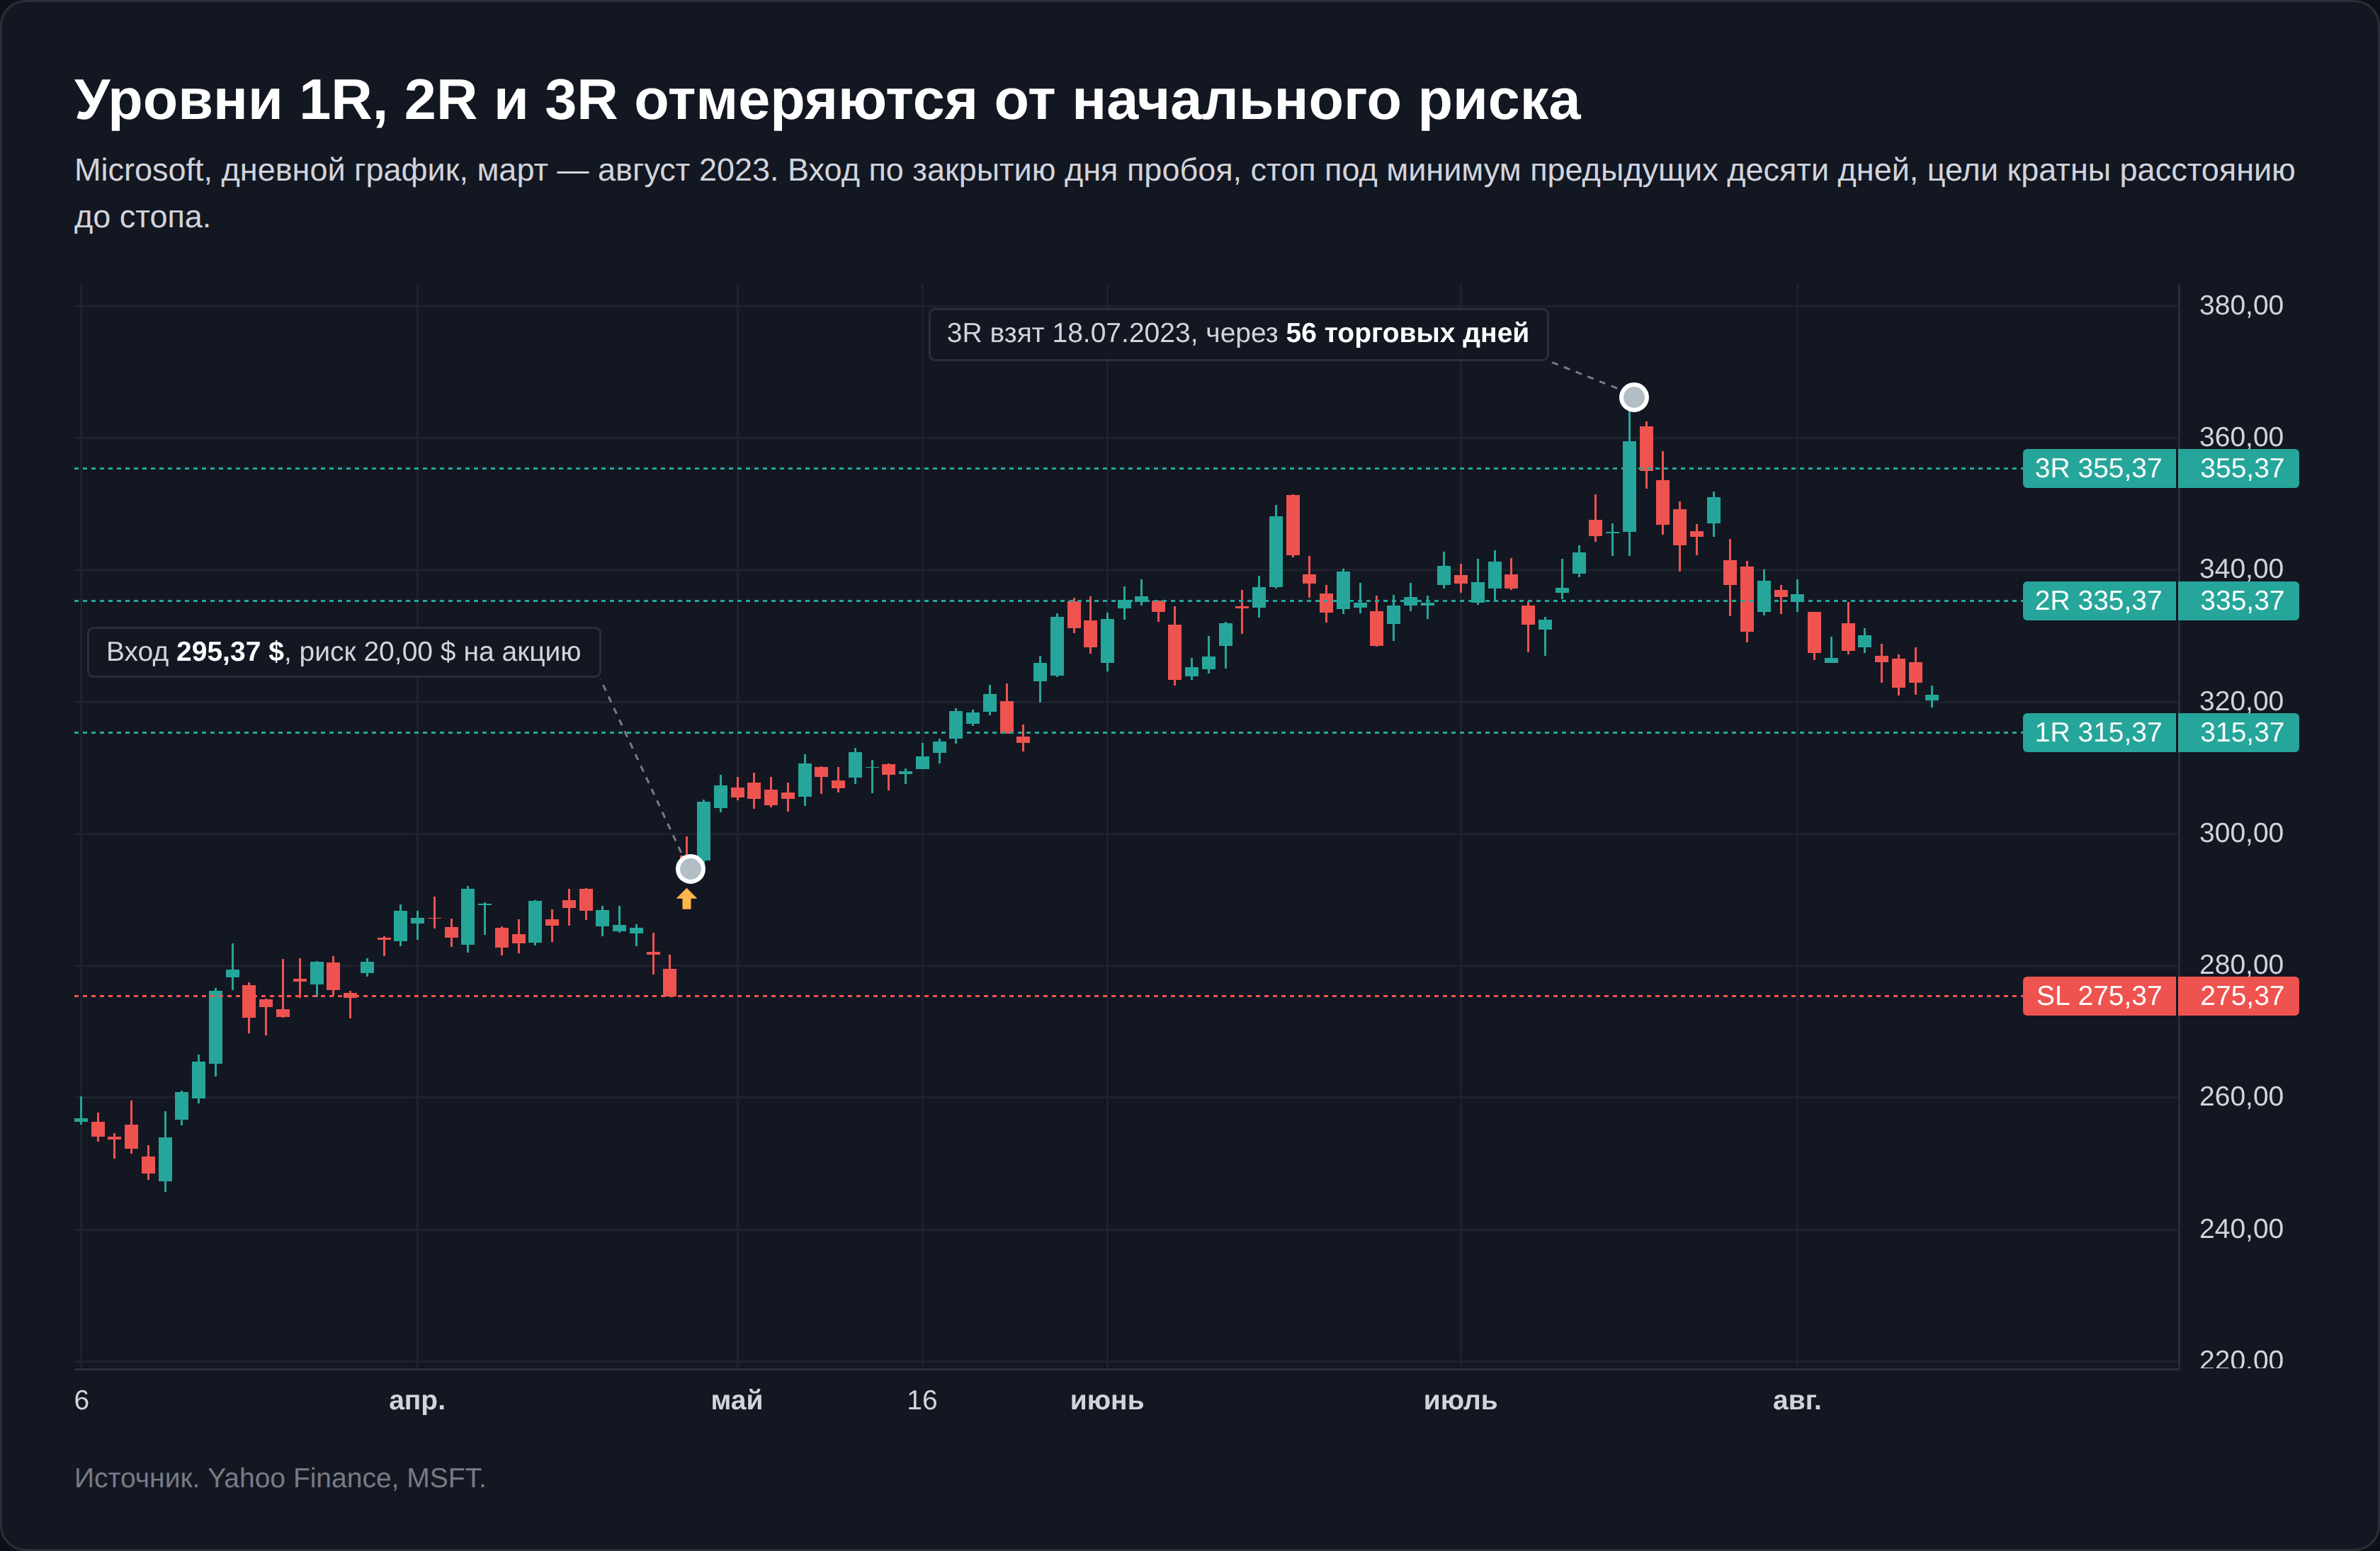
На графике выше показана сделка по Microsoft, где такой порядок сработал. Вход по закрытию 26 апреля 2023 года на 295,37 $, стоп под минимум предыдущих 10 дней на 275,37 $, начальный риск ровно 20 $ на акцию. Уровни 1R, 2R и 3R расставляются механически, по 315,37, 335,37 и 355,37. Цена прошла первую отметку 18 мая, вторую 30 мая, третью 18 июля, а стоп за всё время не тестировался ни разу, минимум после входа составил 295,25. До третьей цели сделка шла 56 торговых дней, почти весь 60-дневный горизонт из проверки выше.
Три рычага, которые двигают соотношение риска и прибыли
Стоп и цель привязаны к структуре графика, поэтому двигать коэффициент можно точкой входа, дальностью тейка или шириной стопа. Два последних рычага и рождают самую частую ошибку, когда трейдер подгоняет уровни под желаемое число.
Точка входа
Стоп привязан к структуре и стоит на месте, цель тоже, а вход можно приблизить к уровню инвалидации. Купили не на пробое, а на ретесте пробитого уровня, и расстояние до стопа сократилось вдвое при неизменной цели. Коэффициент вырос без ухудшения вероятности, потому что стоп и цель остались там, где их поставил график. Платой становится риск не попасть в сделку вовсе, ретеста может не быть. Из трёх рычагов только этот улучшает соотношение, не ухудшая винрейт.
Отодвинутый тейк
Работает арифметически и вредит статистически. Дальняя цель достигается реже, причём доля удачных сделок падает почти пропорционально росту расстояния, это и показала проверка выше.
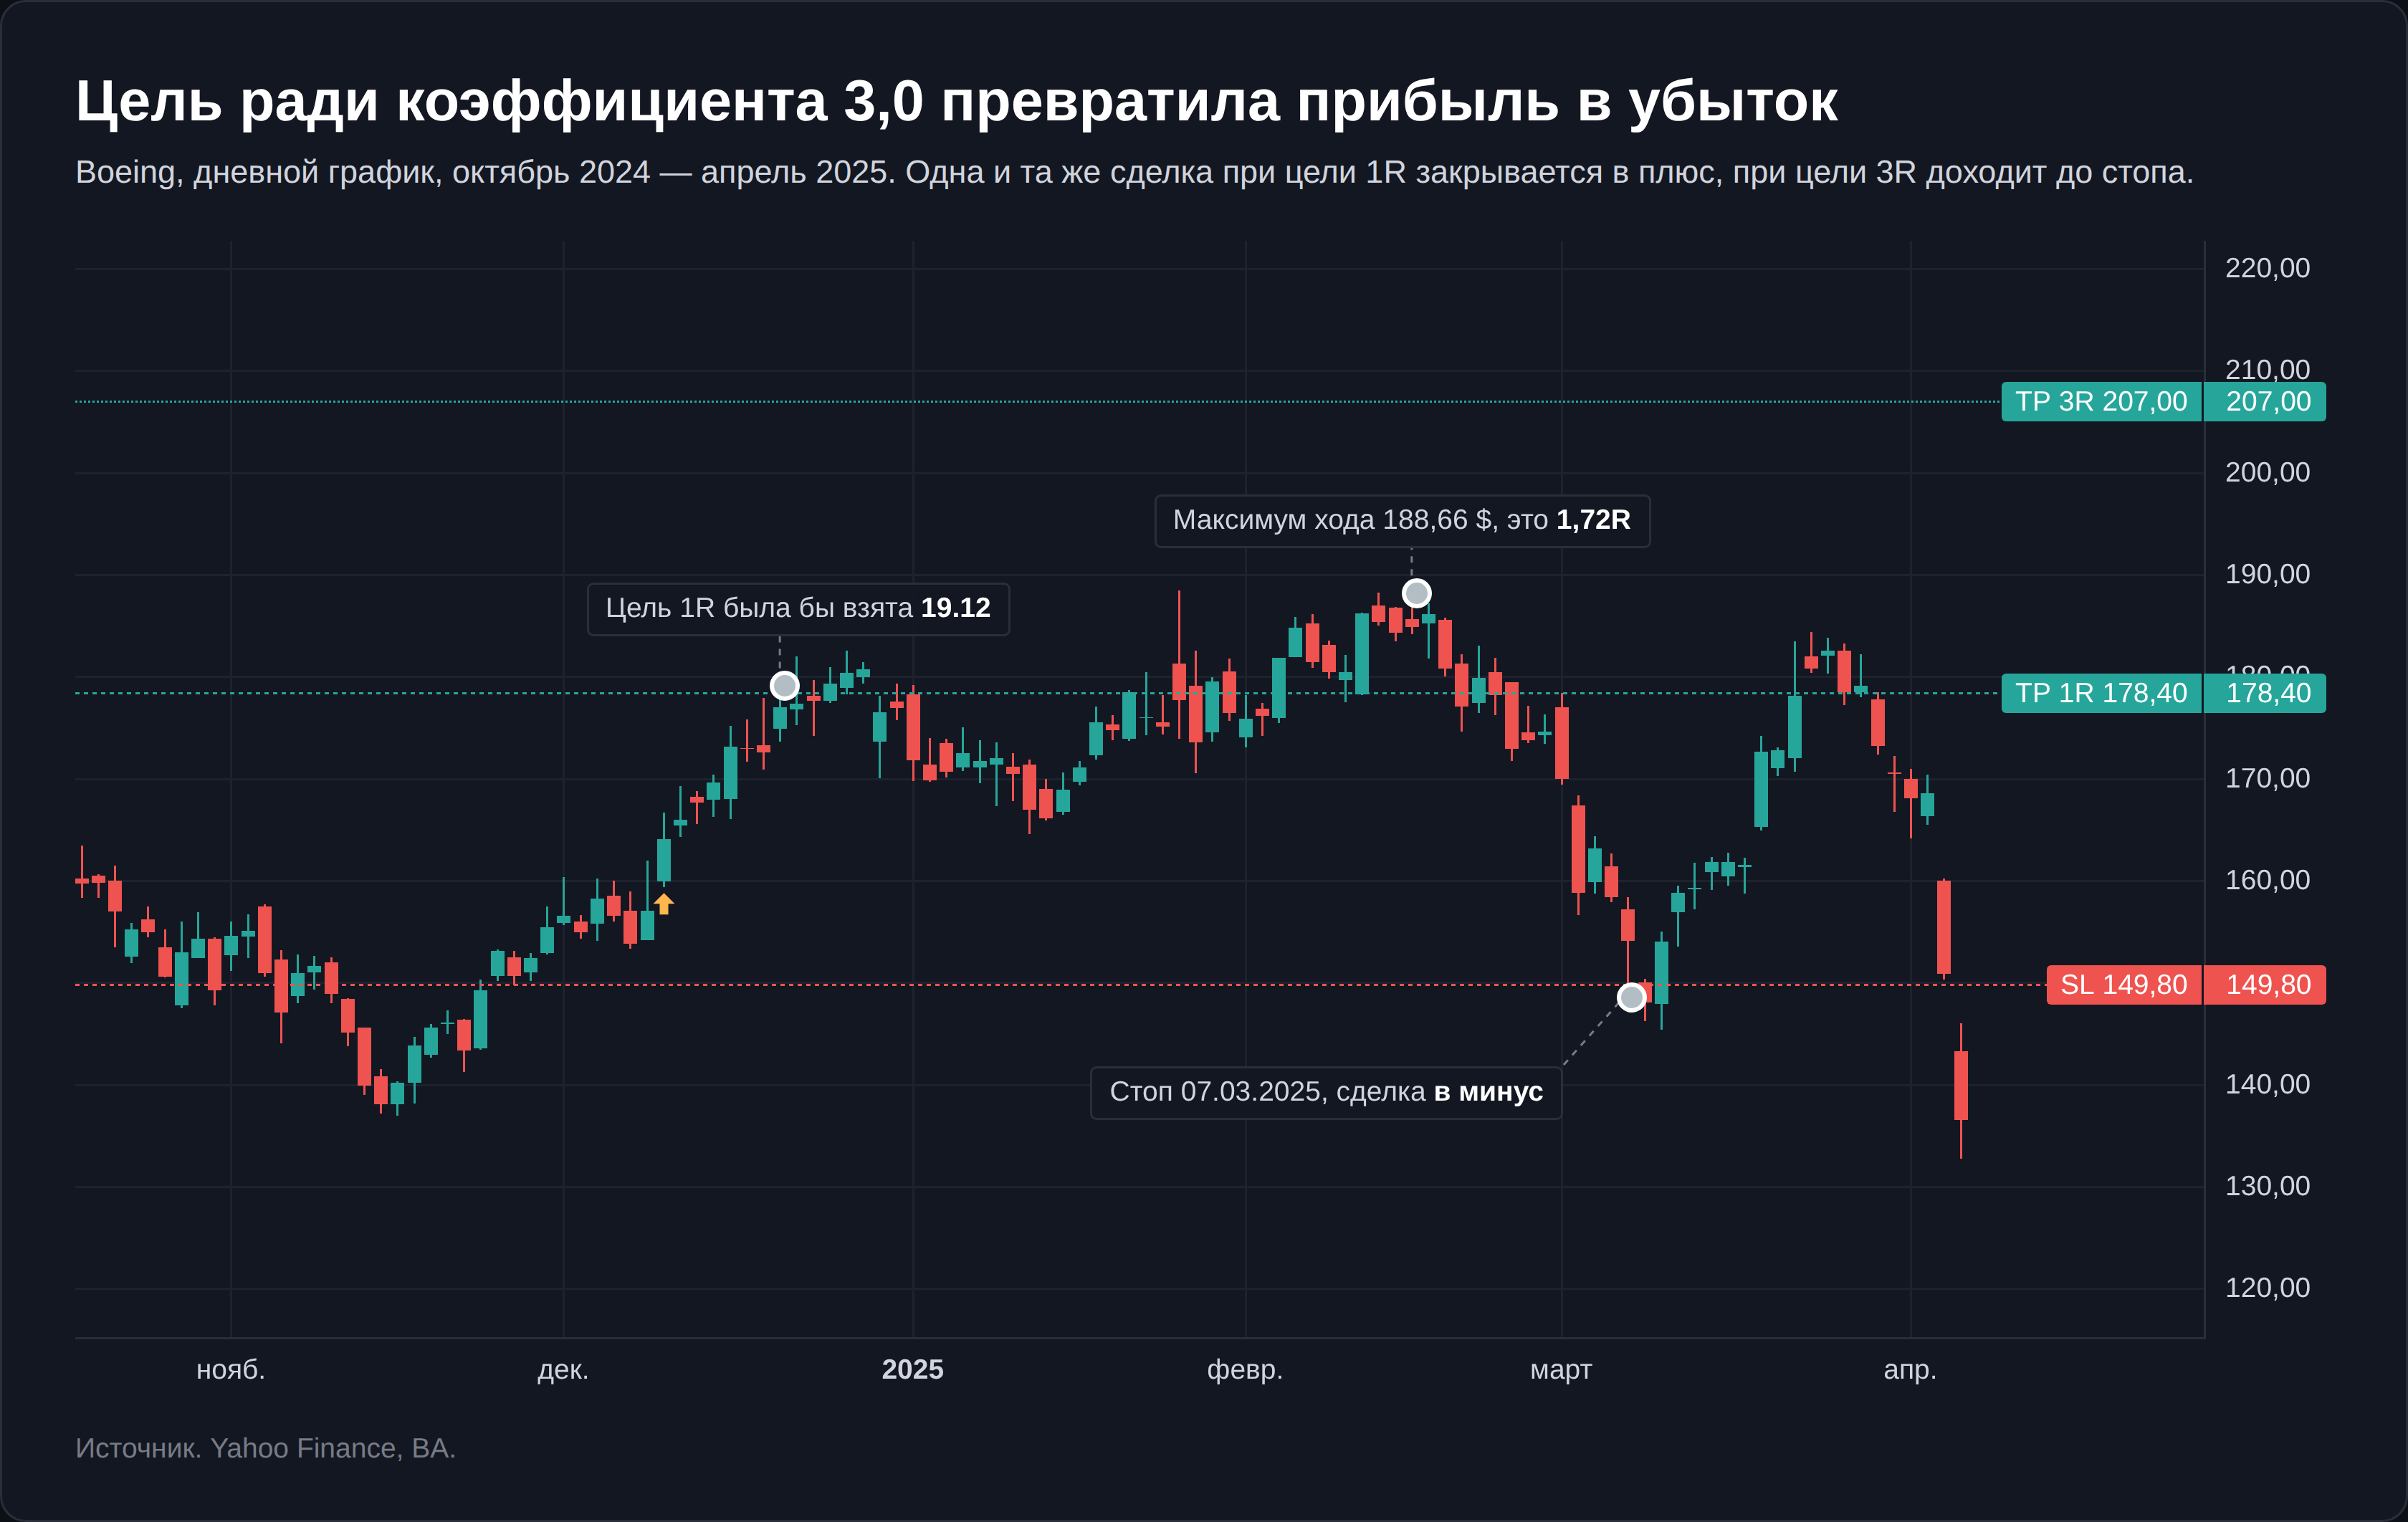
Boeing, вход по закрытию 10 декабря 2024 года на 164,10 $, стоп под структурный минимум на 149,80, риск 14,30 $ на акцию. Тейк на уровне 1R, то есть 178,40, был бы достигнут уже 19 декабря, и сделка закрылась бы в плюс.
Трейдер, требующий от каждой сделки коэффициента 3,0, поставил бы цель на 207,00. Максимум движения составил 188,66 к 18 февраля 2025 года, это 1,72R, до цели цена не дошла, а 7 марта сработал стоп. Одна и та же сделка при цели 1R даёт прибыль, при цели 3R убыток.
Поджатый стоп
Формально уменьшает риск, фактически чаще всего переносит выход в зону рыночного шума.
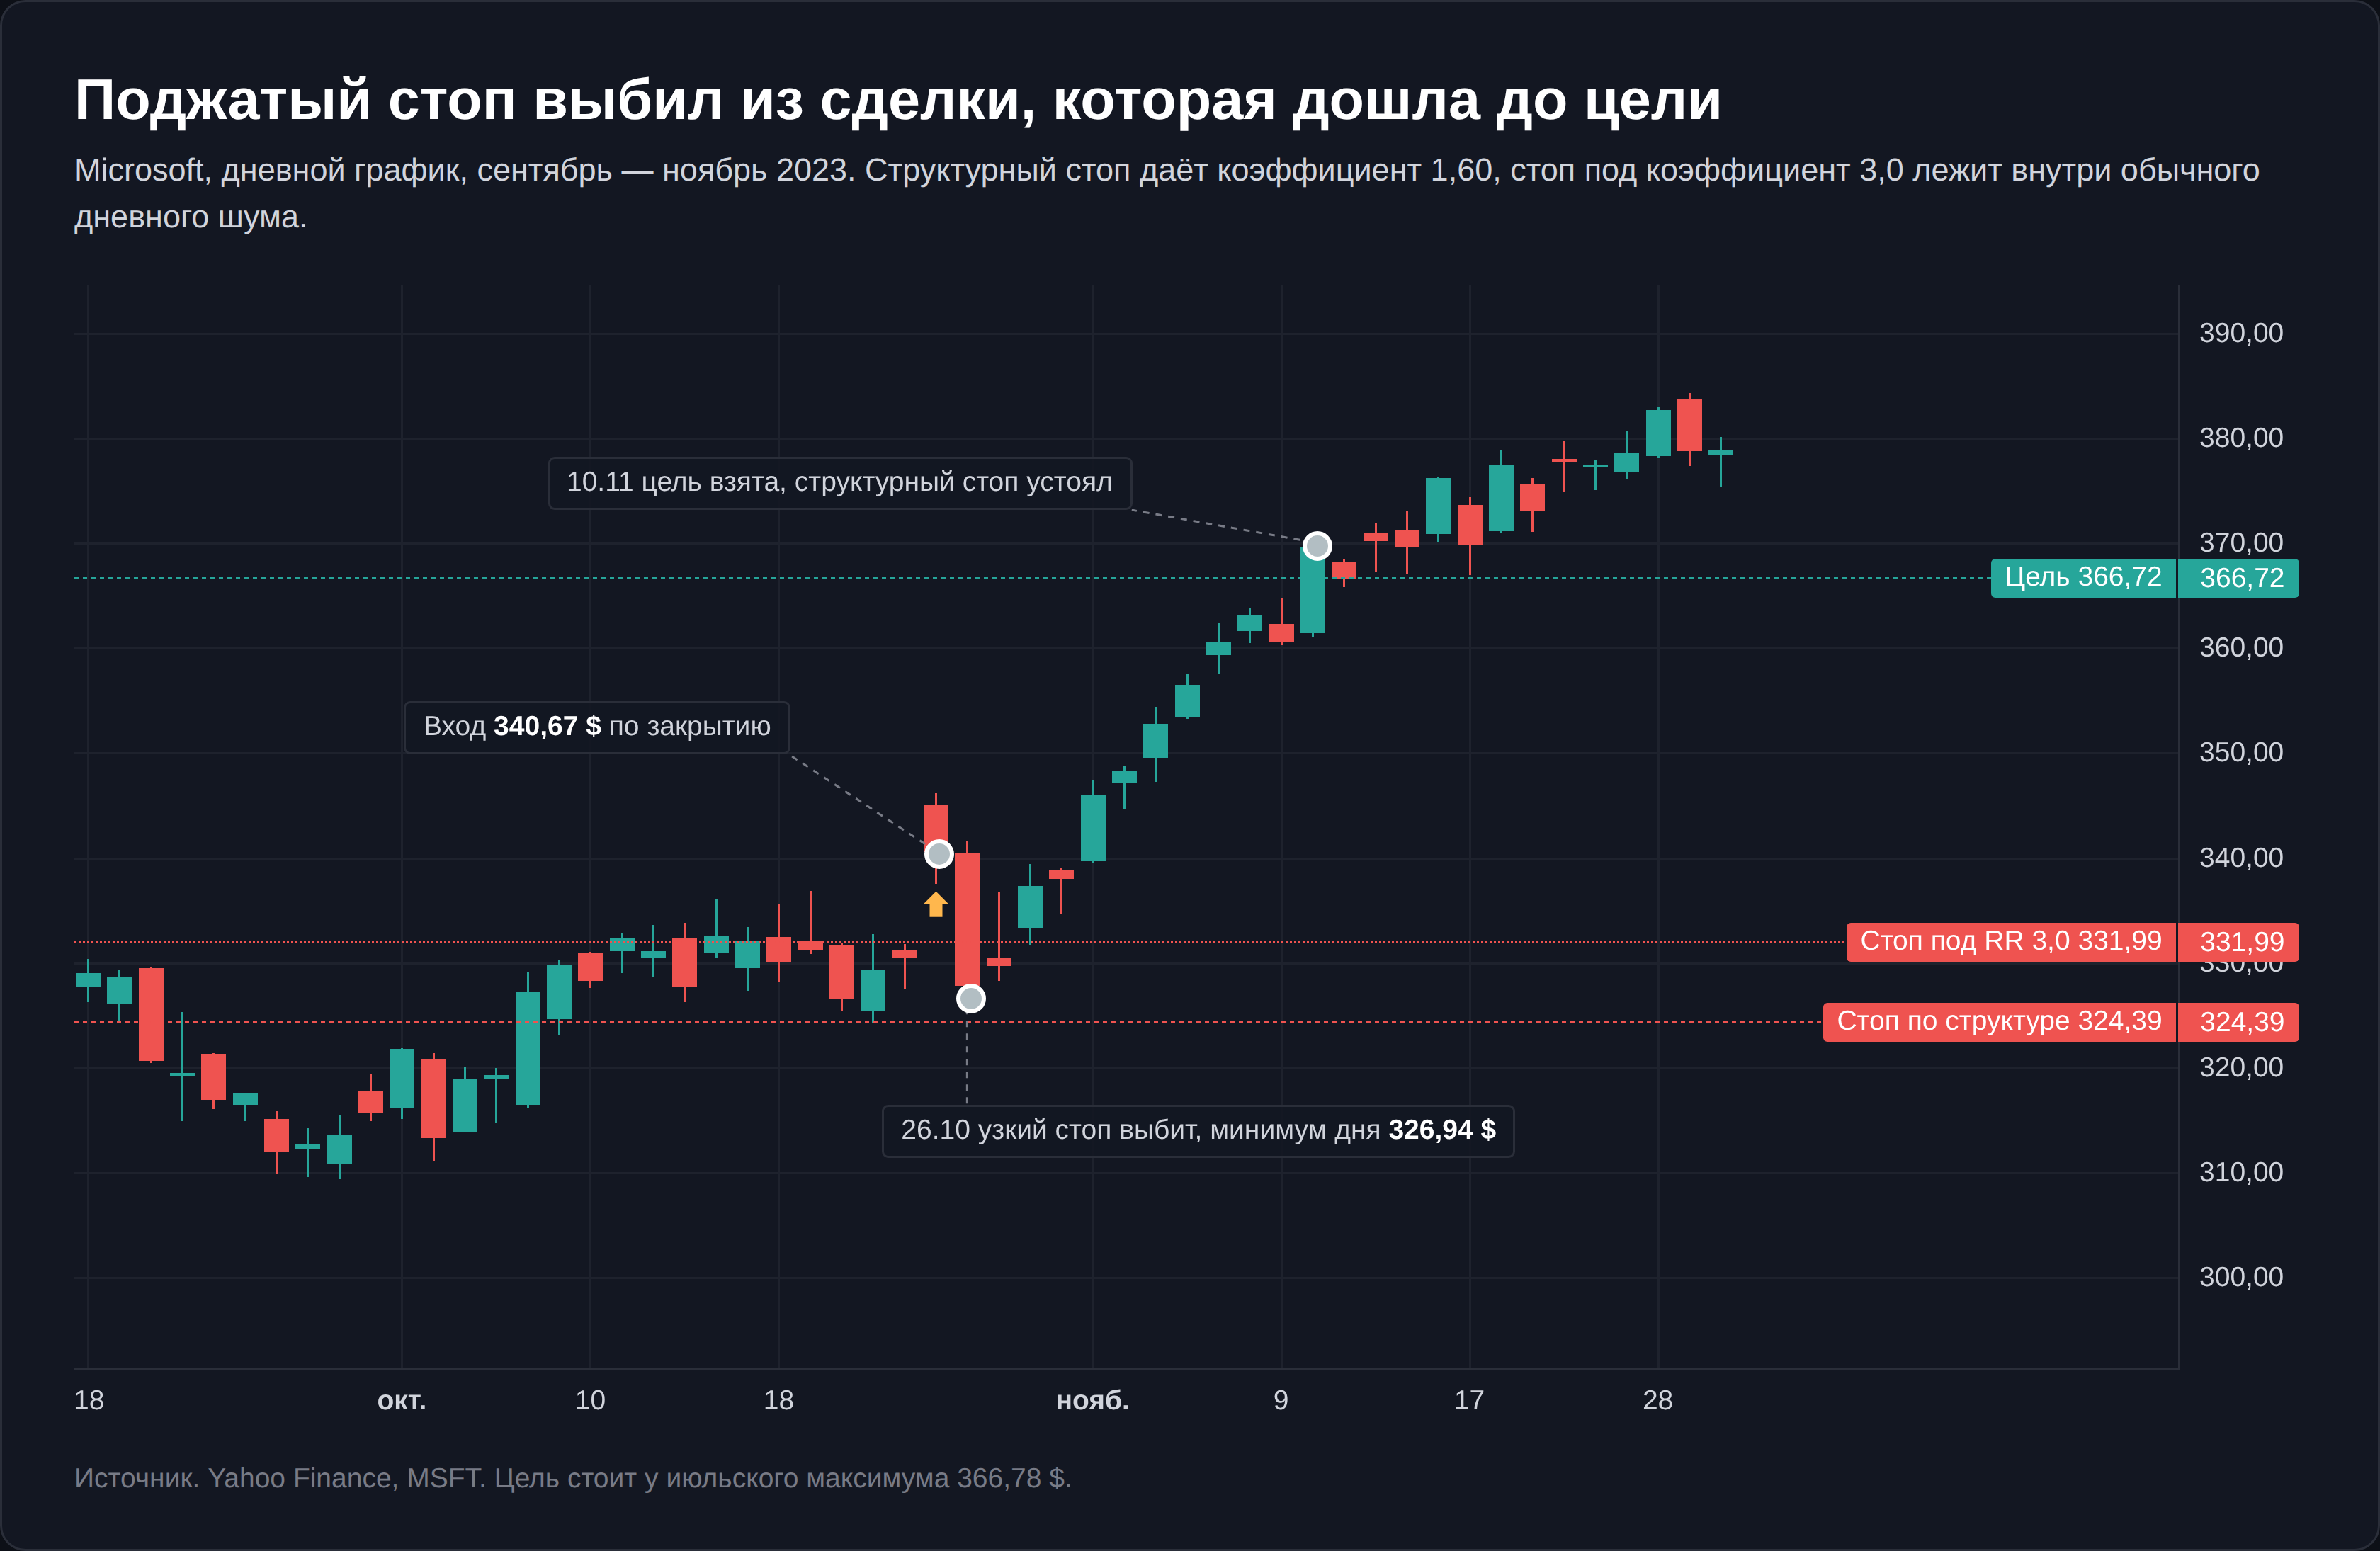
Microsoft, вход по закрытию 25 октября 2023 года на 340,67 $. Структурный стоп под минимум 10 дней лежал на 324,39, цель стояла на 366,72, у июльского максимума 366,78, и коэффициент получался 1,60. Чтобы дотянуть его до 3,0, стоп пришлось бы поднять на 331,99. Такой стоп был бы выбит уже на следующий день, 26 октября. Структурный стоп при этом устоял с запасом, минимум после входа составил 326,94, а 10 ноября цена дошла до цели.
На выборке из 933 сделок стоп, подогнанный под коэффициент 3,0, превращает прибыльную сделку в убыточную в 80 случаях, то есть в 8,6%. Примерно каждая двенадцатая сделка теряется из-за желания увидеть красивое число в журнале.
Соотношение риска и прибыли и размер позиции
Коэффициент ничего не говорит о деньгах. Сделка с RR 3,0 может принести и 300 рублей, и 300 000, потому что величина зависит от объёма позиции, а не от отношения расстояний.
Связывает одно с другим правило фиксированного процента. Вы решаете, какую долю капитала готовы потерять на одной сделке, и уже из неё считаете объём.
Объём = (капитал × допустимый риск) / расстояние до стопа
Капитал 300 000 ₽, риск 1%, то есть 3 000 ₽. Бумага стоит 250 ₽, стоп поставлен в 5 ₽ от входа. Делим 3 000 на 5 и получаем 600 акций, а позиция выходит на 150 000 ₽, то есть половину счёта. Цифра пугает, пока не вспомнить, что рискуете вы не половиной счёта, а 1%, потому что стоп закроет позицию раньше. Стоп определяет, сколько бумаг можно взять, а коэффициент определяет, стоит ли брать вообще.
На фьючерсах расстояние до стопа считают в пунктах и переводят в рубли через стоимость шага цены. У фьючерса на доллар Si по спецификации Московской биржи контракт рассчитан на 1 000 $, шаг цены равен 1 пункту и стоит 1 ₽. Стоп в 400 пунктов означает риск 400 ₽ на контракт, и при допустимом риске 3 000 ₽ можно взять 7 контрактов.
У фьючерса на индекс РТС стоимость шага пересчитывается вместе с курсом доллара, поэтому один и тот же стоп в пунктах стоит в рублях по-разному в разные дни. Гарантийное обеспечение определяет только то, сколько контрактов позволяет открыть счёт, а риск сделки задаёт стоп.
Верхнюю границу разумного риска подсказывает критерий Келли, формула из теории ставок, которая ищет долю капитала, максимизирующую скорость его роста.
f = W − (1 − W) / R
Для системы из моей проверки с целью 1,5R винрейт составил 43,9%, и формула даёт 6,5% капитала на сделку. Практически такой риск невыносим, потому что Келли оптимизирует рост, а не спокойный сон, и просадки при полной ставке достигают десятков процентов. Поэтому берут долю от результата, чаще четверть, и получают 1,6%, что уже близко к обычному правилу 1–2%. Подробный разбор методов расчёта объёма есть в отдельном материале про манименеджмент в трейдинге.
Планируемый RR почти всегда выше реализованного
Есть число, которое вы посчитали при входе, и есть число, которое получилось по факту. Второе почти всегда меньше первого, и разрыв между ними объясняет, почему статистика реального счёта хуже ожиданий. Создают этот разрыв решения, которые в момент сделки выглядят разумно.
- Ручной выход. Цена прошла две трети пути, застопорилась, нервы сдали. Планировали 3,0, получили 1,9.
- Перенос стопа в безубыток. Защищает от убытка и одновременно превращает часть будущих прибыльных сделок в нулевые, потому что откат к точке входа случается и в правильных сделках.
- Частичная фиксация. Половину закрыли на 1R, остаток довели до 3R. Средний результат сделки при этом 2R, а не 3R, хотя в журнале хочется записать вторую цифру.
- Трейлинг-стоп. Почти всегда забирает часть хода обратно, потому что выходит по откату, а не по максимуму.
- Перенос стопа против позиции. Отодвинутый стоп превращает запланированный убыток в 1R в 2R или 3R и ломает правило размера позиции.
- Гэп и проскальзывание. Убыток по стопу оказывается больше расчётного, что уменьшает коэффициент с другой стороны.
Мерить нужно фактическое число, и считается оно по закрытым сделкам как отношение средней прибыли к среднему убытку. Это тот же payoff ratio, который вы видите в отчётах терминалов. Если планируемое соотношение у вас 3,0, а фактическое 1,4, значит, вы систематически выходите раньше, и настоящий порог безубыточности нужно считать по 1,4, а не по красивой цифре из торгового плана.
Свести обе цифры вместе удобно в журнале сделок, где рядом с каждой позицией хранится и запланированный уровень, и фактический выход. Отрабатывать дисциплину выхода, не рискуя деньгами, можно в торговом симуляторе на исторических данных.
Какое соотношение риска и прибыли нормально для разных стилей и рынков
Универсального значения нет, и это следует прямо из формулы порога. Каждому стилю торговли соответствует свой винрейт, а значит, и свой минимальный коэффициент.
| Стиль | Типичный винрейт | Рабочий RR | Что определяет результат |
|---|---|---|---|
| Скальпинг | 65–80% | 0,3–0,8 | Издержки, спред съедает долю риска |
| Интрадей | 45–60% | 1,0–1,5 | Дисциплина выхода, комиссии за оборот |
| Свинг на дневках | 35–50% | 1,5–2,5 | Терпение, удержание позиции неделями |
| Трендследование | 20–35% | 3,0 и выше | Длинные серии убытков между удачами |
У трендследования фиксированного тейка часто нет вовсе, выход идёт по трейлинг-стопу. Коэффициент на входе тогда посчитать нельзя, и систему оценивают по распределению фактических R, где много сделок по −1R и редкие по +5R и больше. Требование «не ниже 3,0 для каждой сделки» к такой системе неприменимо, а в спокойном рынке оно отсекает хорошие сетапы, где до такой цели просто нет места.
Акции Московской биржи
Коэффициент здесь считается проще всего, потому что нет ни свопов, ни плеча по умолчанию, а издержки предсказуемы. Ограничение в ликвидности за пределами первого эшелона, где широкий спред в стакане делает короткие стопы бессмысленными.
Фьючерсы
Добавляются гарантийное обеспечение и вечерний клиринг, а главное появляются гэпы между сессиями, из-за которых стоп исполняется не там, где стоял. Планируемый риск при этом превышается, и фактический коэффициент оказывается ниже расчётного.
Криптовалюты
Рынок работает круглосуточно, поэтому гэпов почти нет, зато волатильность требует широких стопов. Стоп в 1% на инструменте с дневным размахом в 6% будет выбит шумом почти гарантированно.
Когда высокий винрейт врёт. Хвостовой риск и серии убытков
Связка «низкий коэффициент плюс высокий винрейт» выглядит рабочей на бумаге и часто оказывается ловушкой.
Высокий винрейт и толстый хвост
Я проверил такую связку на тех же 38 бумагах. Правило покупает бумагу по закрытию дня, когда она упала на 2% и больше, ставит тейк на +2% и стоп на −20%, а если за 60 дней не сработало ни то ни другое, закрывает позицию по рынку. Коэффициент на входе 0,1, и порог безубыточности для него винрейт 91%.
За 2021–2026 годы набралось 2 149 сделок. В плюсе закрылись 90,2%, средний выигрыш 2,00%, средний убыток 14,71%. Фактическое соотношение 0,136 выше порога 0,109 для такого винрейта, и система в плюсе.
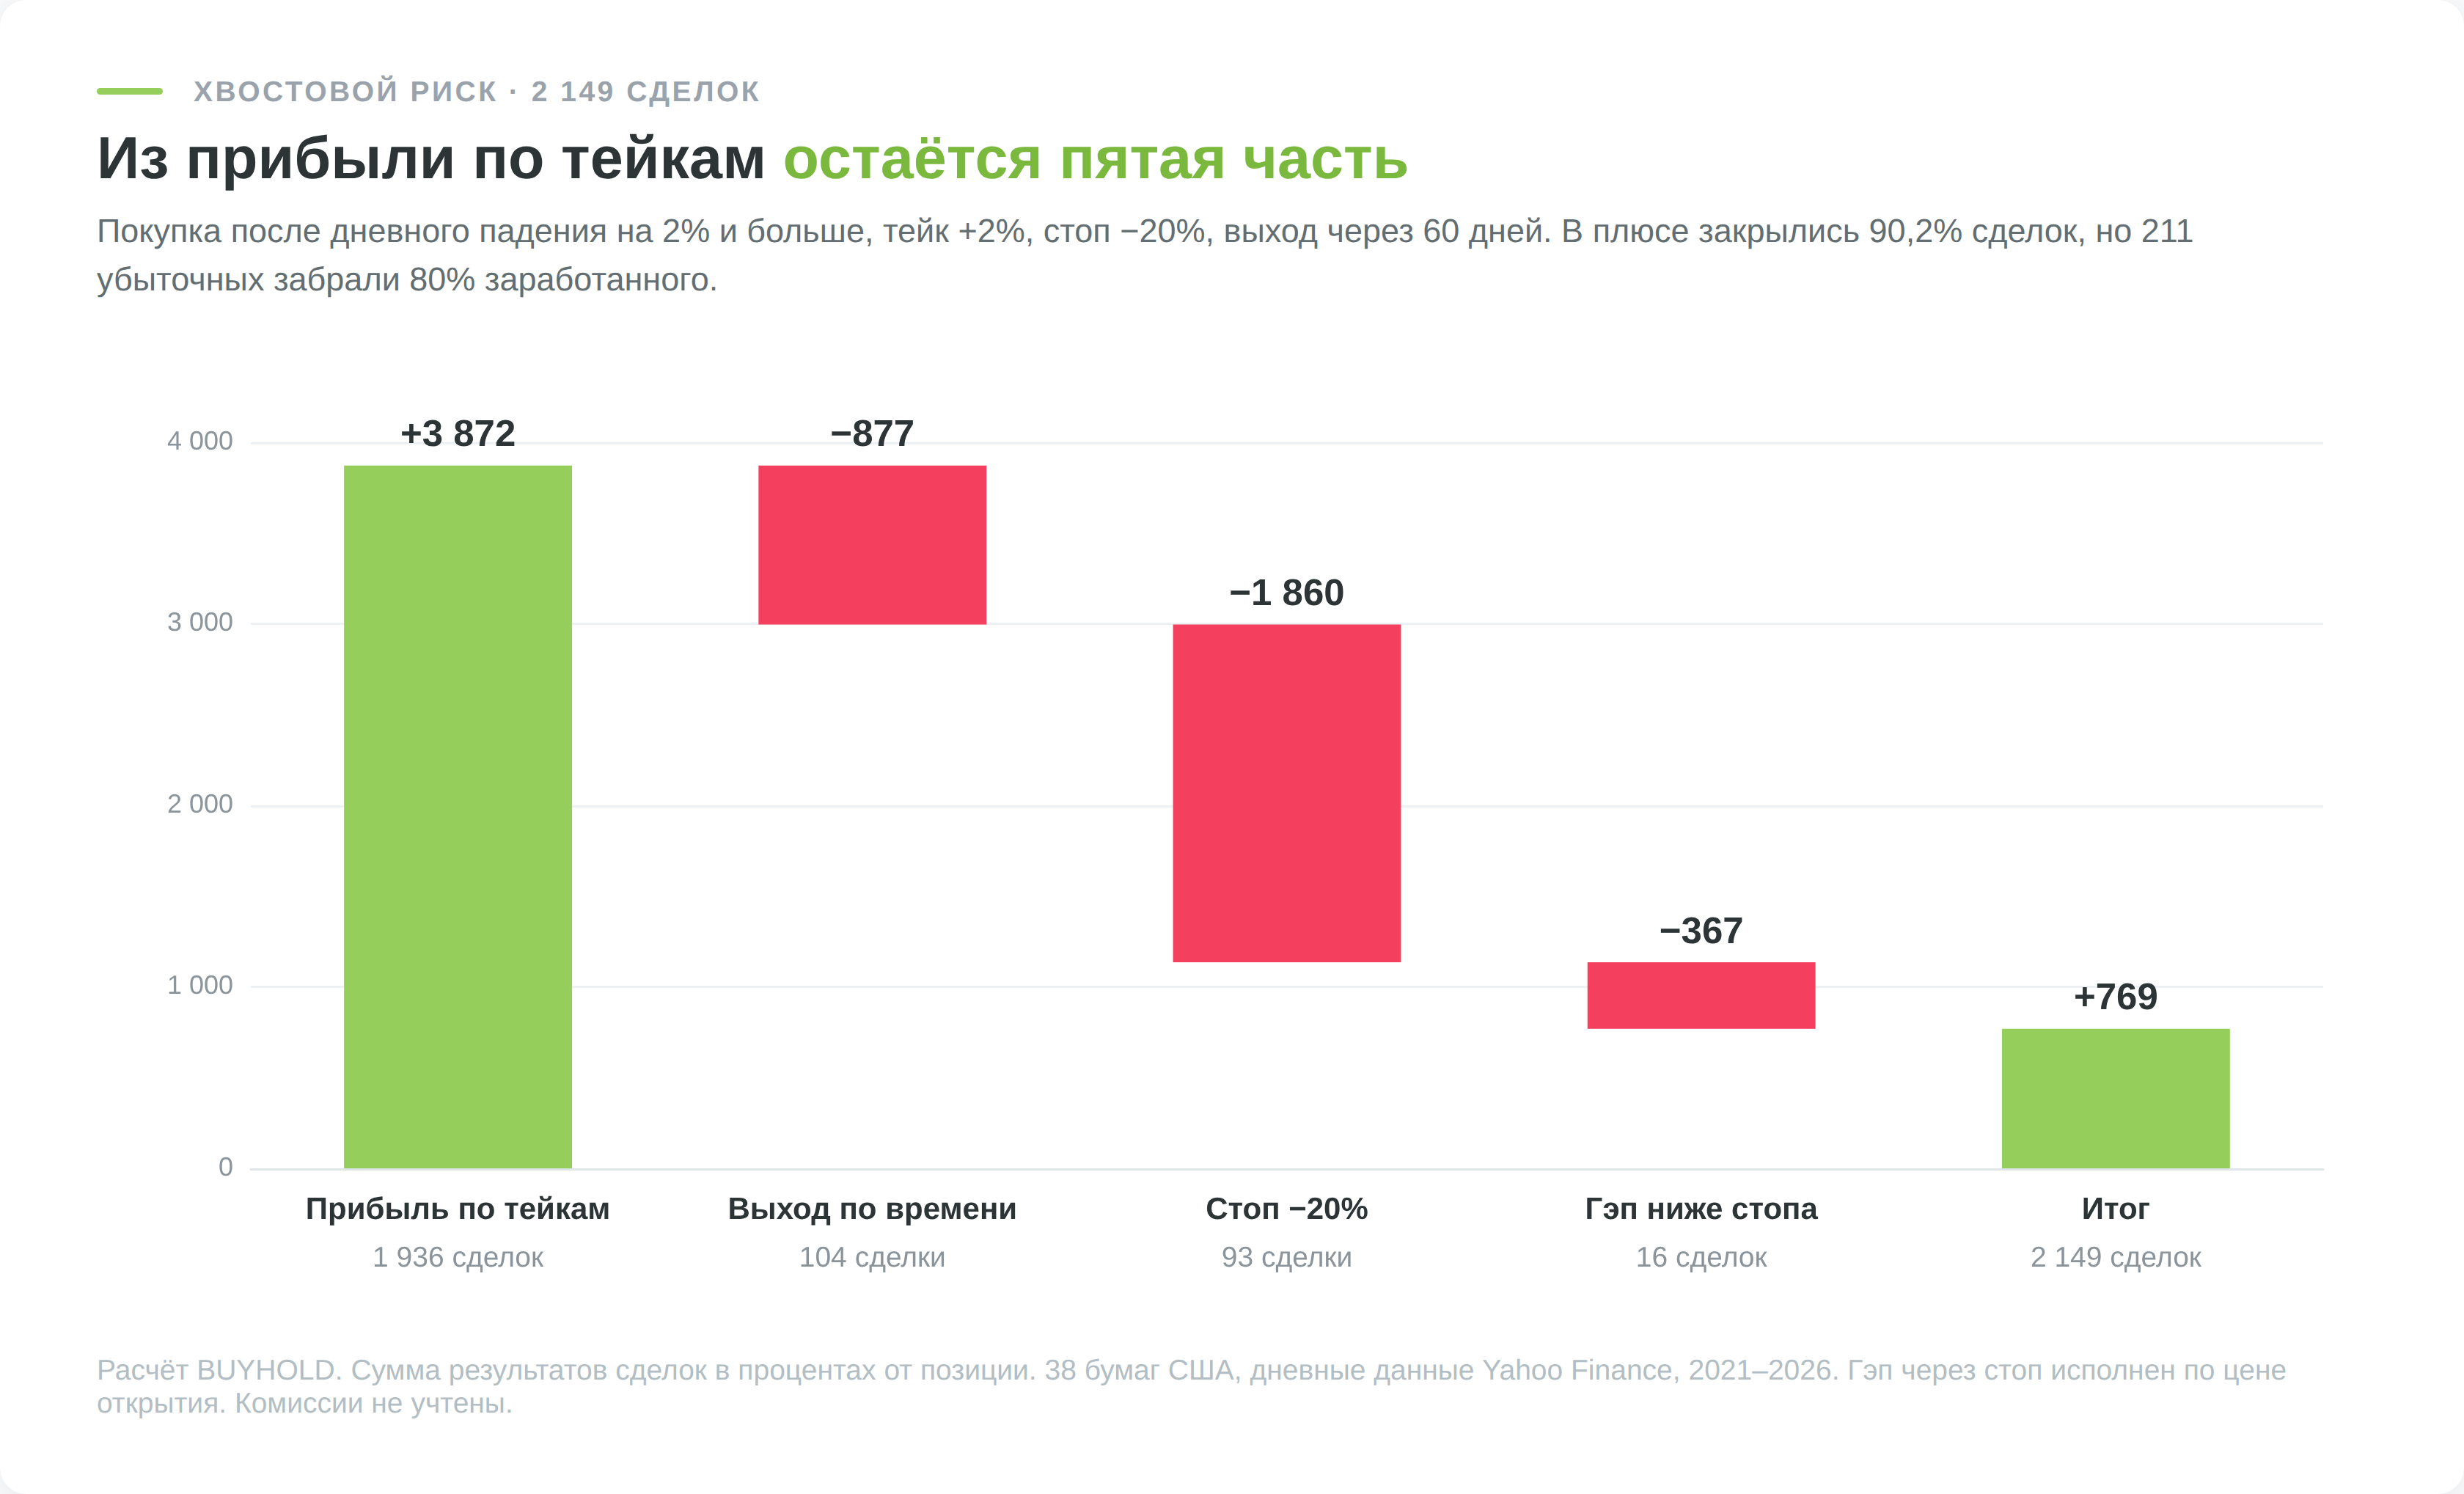
Весь заработок держится на том, насколько редки крупные убытки. 211 убыточных сделок забрали 80% того, что принесли 1 938 прибыльных. Худшая пришлась на Intel. Вход 19 июля 2024 года по 32,98 $, стоп на 26,38 $, а 2 августа после квартального отчёта бумага открылась на 21,94 $, и позиция закрылась с убытком 33,5%, в 17 раз больше среднего выигрыша. В 2022 году та же система при винрейте 86,1% теряла в среднем 0,60% на сделку.
Так выглядит распределение с толстым левым хвостом. Сотни мелких прибылей копятся до одного крупного убытка, и ни винрейт, ни средний коэффициент этого не показывают. Проверять такую систему нужно по худшей сделке и по худшему году, а не по средним.
Серии убытков при дальней цели
Обратная ловушка ждёт того, кто выбрал дальнюю цель. Низкий винрейт означает длинные серии проигрышей, и вопрос в том, выдержите ли вы их.
| Винрейт | 5 убытков подряд | 8 подряд | 10 подряд | 15 подряд |
|---|---|---|---|---|
| 70% | 28,6% | 0,9% | 0,1% | менее 0,1% |
| 53,6% (цель 1R) | 91,2% | 20,2% | 4,7% | 0,1% |
| 43,9% (цель 1,5R) | 99,6% | 58,0% | 23,2% | 1,4% |
| 35,4% (цель 2R) | 100% | 90,1% | 59,6% | 9,1% |
| 21,9% (цель 3R) | 100% | 100% | 99,0% | 67,1% |
С целью 3R и винрейтом около 22% вы почти наверняка увидите 10 убытков подряд, а с вероятностью две трети и 15. При риске 1% на сделку 15 убытков подряд дают минус 14% от счёта, и всё это время система остаётся статистически исправной. Размер риска на сделку поэтому выбирают под длину серии, которую вы готовы пережить, а не под желаемую доходность.
Коротко о главном
Порог берётся из формулы (1−W)/W, к нему добавляется запас на издержки, и полученное число работает фильтром на входе. Перевес системы рождается в выборе сетапа и точки входа, а коэффициент лишь измеряет его.
Поднимите свою историю сделок, посчитайте фактический винрейт и фактическое отношение средней прибыли к среднему убытку и подставьте их в формулу матожидания. Если число выходит положительным только на растущем рынке, проверьте, чем ваша система отличается от входа наугад с тем же стопом.