Уровни поддержки и сопротивления отмечают цены, у которых рынок раньше останавливался, и на них держится большинство ручных торговых систем. Я проверил их на 20 акциях Мосбиржи за 2017–2026 годы. От уровня, проведённого через заметный экстремум, цена отскакивала в 53,5% касаний, а от случайной цены по соседству в 54,0%. Разворот такой уровень не предсказывал, зато он задаёт место стопа, цель и размер позиции, и дальше разобрано, как этим пользоваться.
Предупреждение о рисках. Статья учебная и не является индивидуальной инвестиционной рекомендацией. Все расчёты в ней сделаны на прошлых данных, и прошлые доли отскоков и результаты сделок не гарантируют будущих. Торговля акциями, фьючерсами и CFD, особенно с кредитным плечом, может привести к потере большей части вложенных денег. Прежде чем рисковать своими средствами, проверьте правила на истории и на демо-счёте, а при сомнениях обратитесь к лицензированному финансовому консультанту.
Что такое уровни поддержки и сопротивления
Поддержкой называют ценовую зону ниже текущей цены, где падение уже останавливалось и покупатели брали верх.
Сопротивление лежит выше цены, там раньше выдыхался рост. Обе зоны проводят через экстремумы графика, то есть через минимумы и максимумы, от которых цена разворачивалась.
Сам по себе уровень ничего не обещает. Он отмечает цену, за которой ваша торговая идея перестаёт работать, и поэтому от него удобно считать стоп, цель и размер сделки.
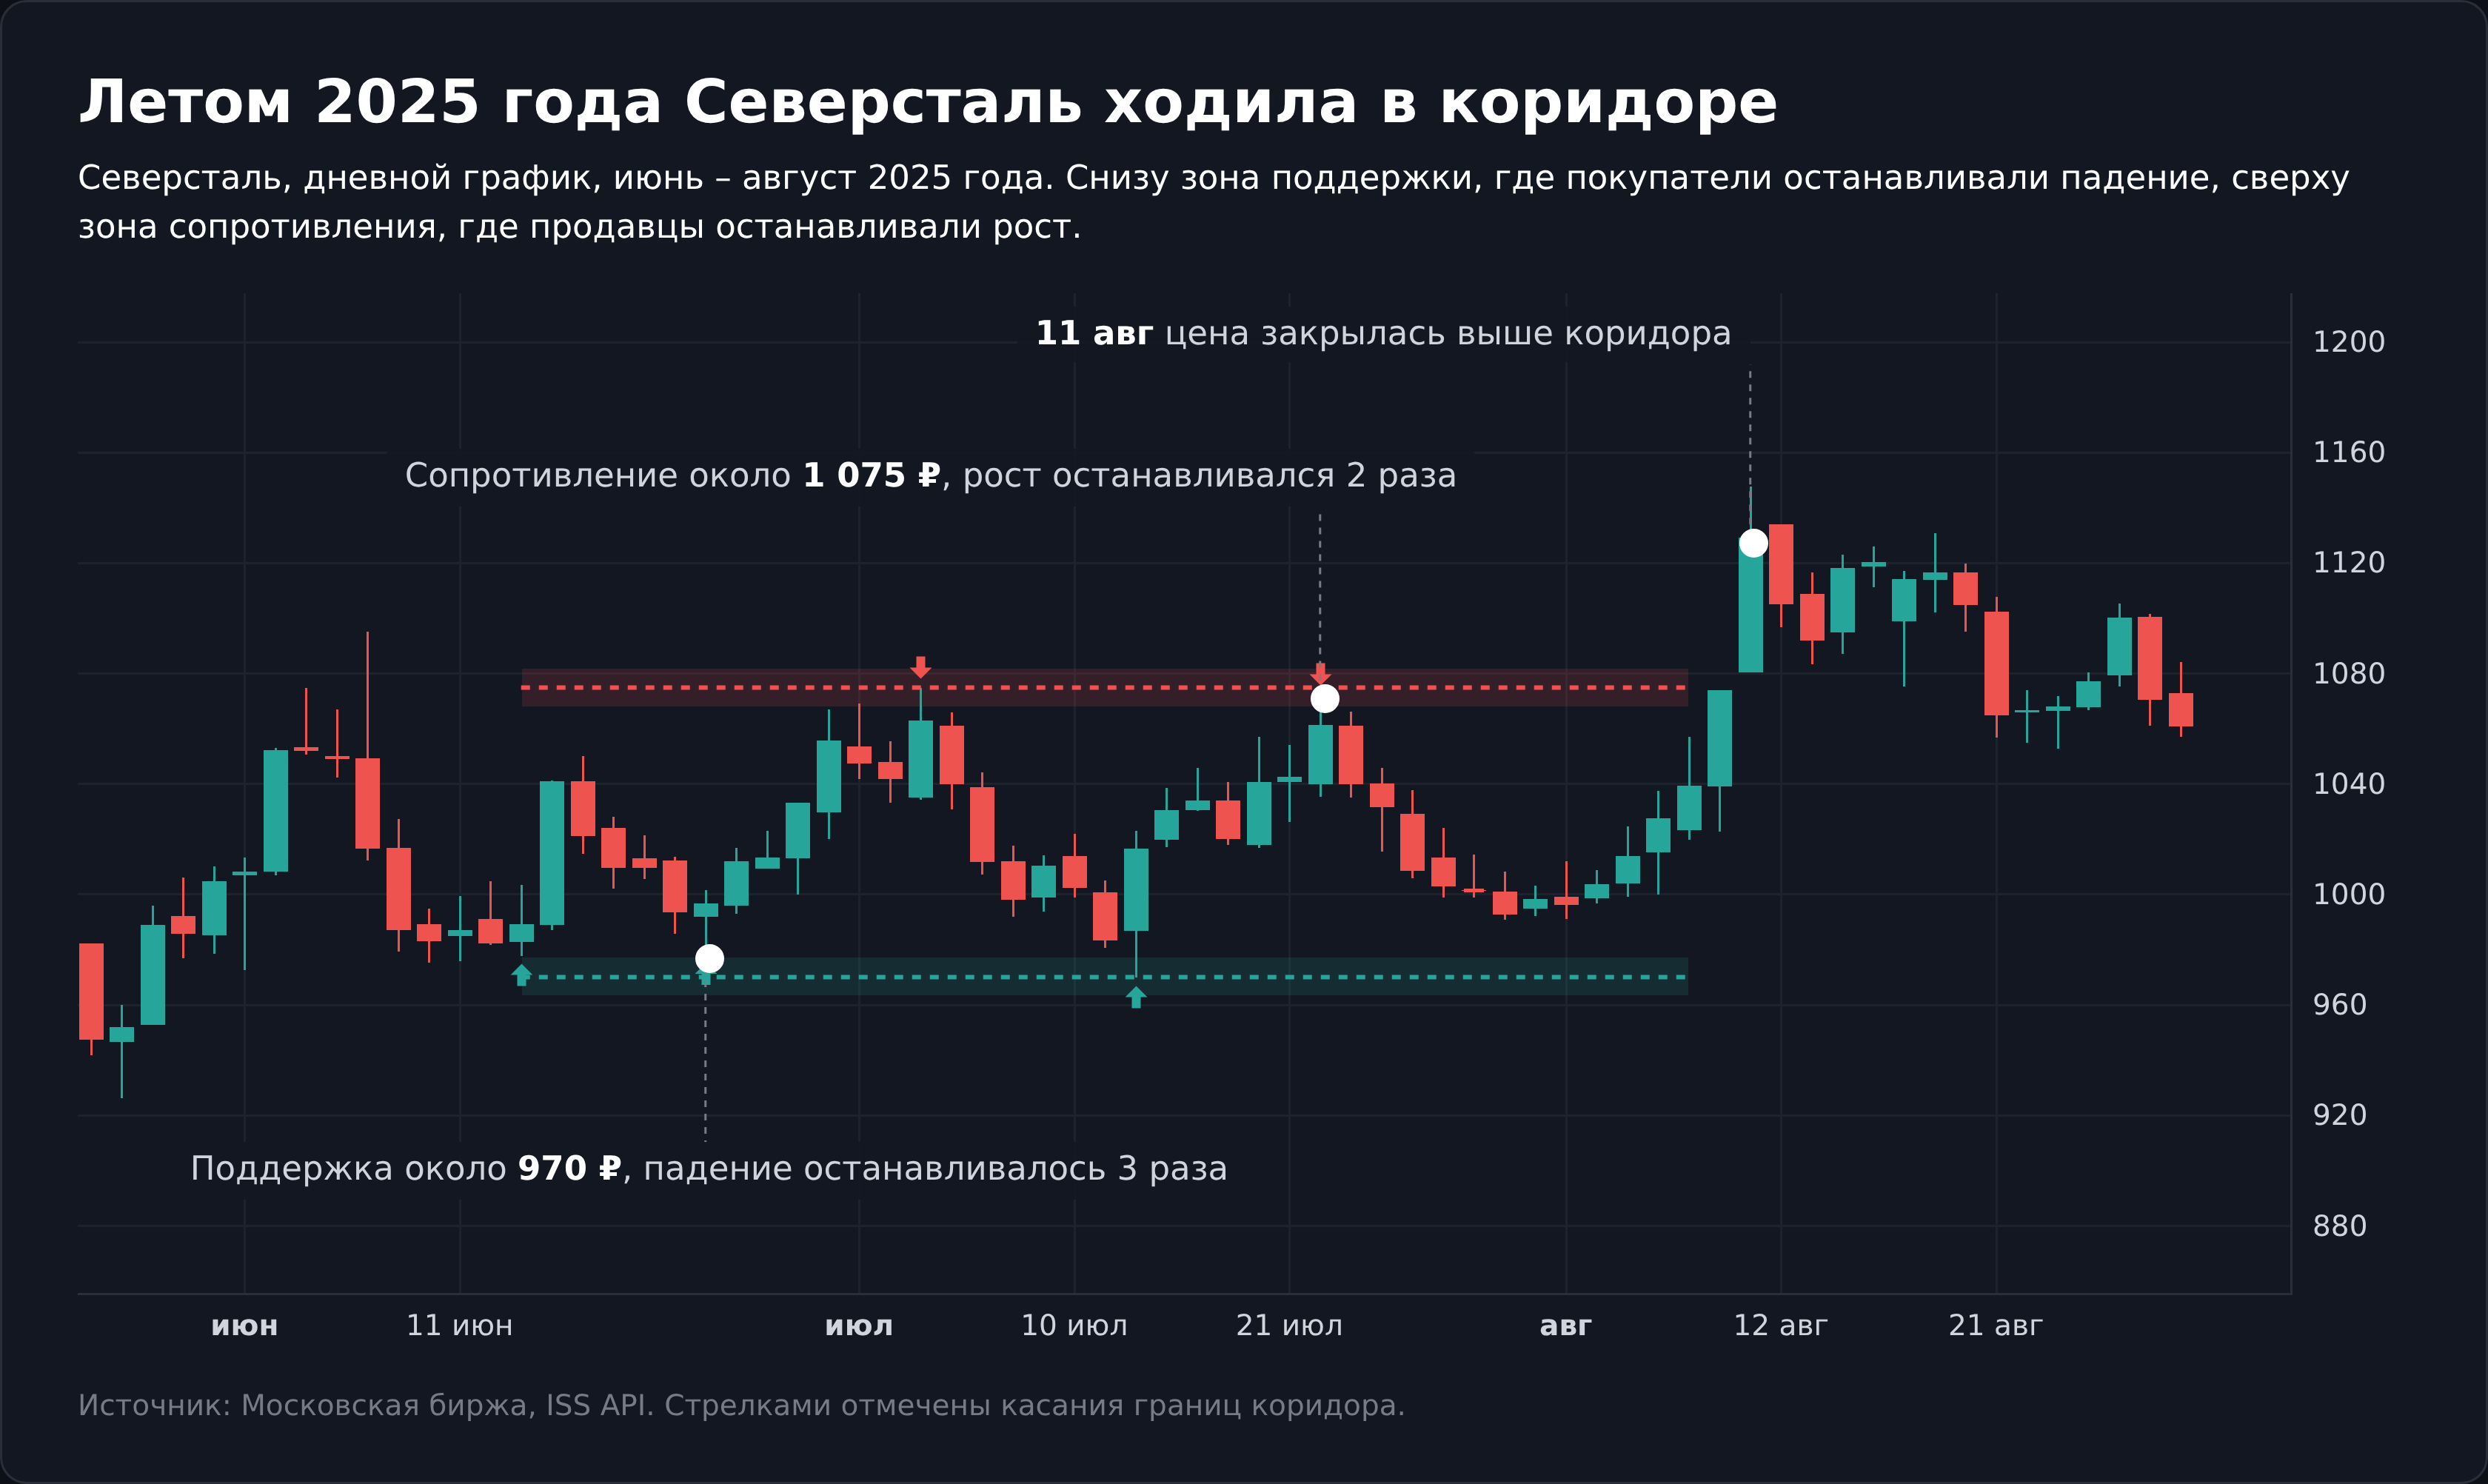
Говорить о линии удобно, но цена почти никогда не разворачивается с точностью до копейки. Одна свеча прокалывает уровень тенью, другая не доходит до него пару тиков. Поэтому уровень рисуют полосой. Её ширину удобно задавать через средний истинный диапазон (ATR), то есть средний дневной размах цены с учётом гэпов. Как считается этот показатель, подробно описано в статье про индикатор ATR.
В моей проверке на акциях Мосбиржи медианный прокол уровня перед отскоком составил 0,13 ATR, поэтому зону в четверть ATR по обе стороны от экстремума можно брать как отправную точку.
Почему цена реагирует на старые экстремумы
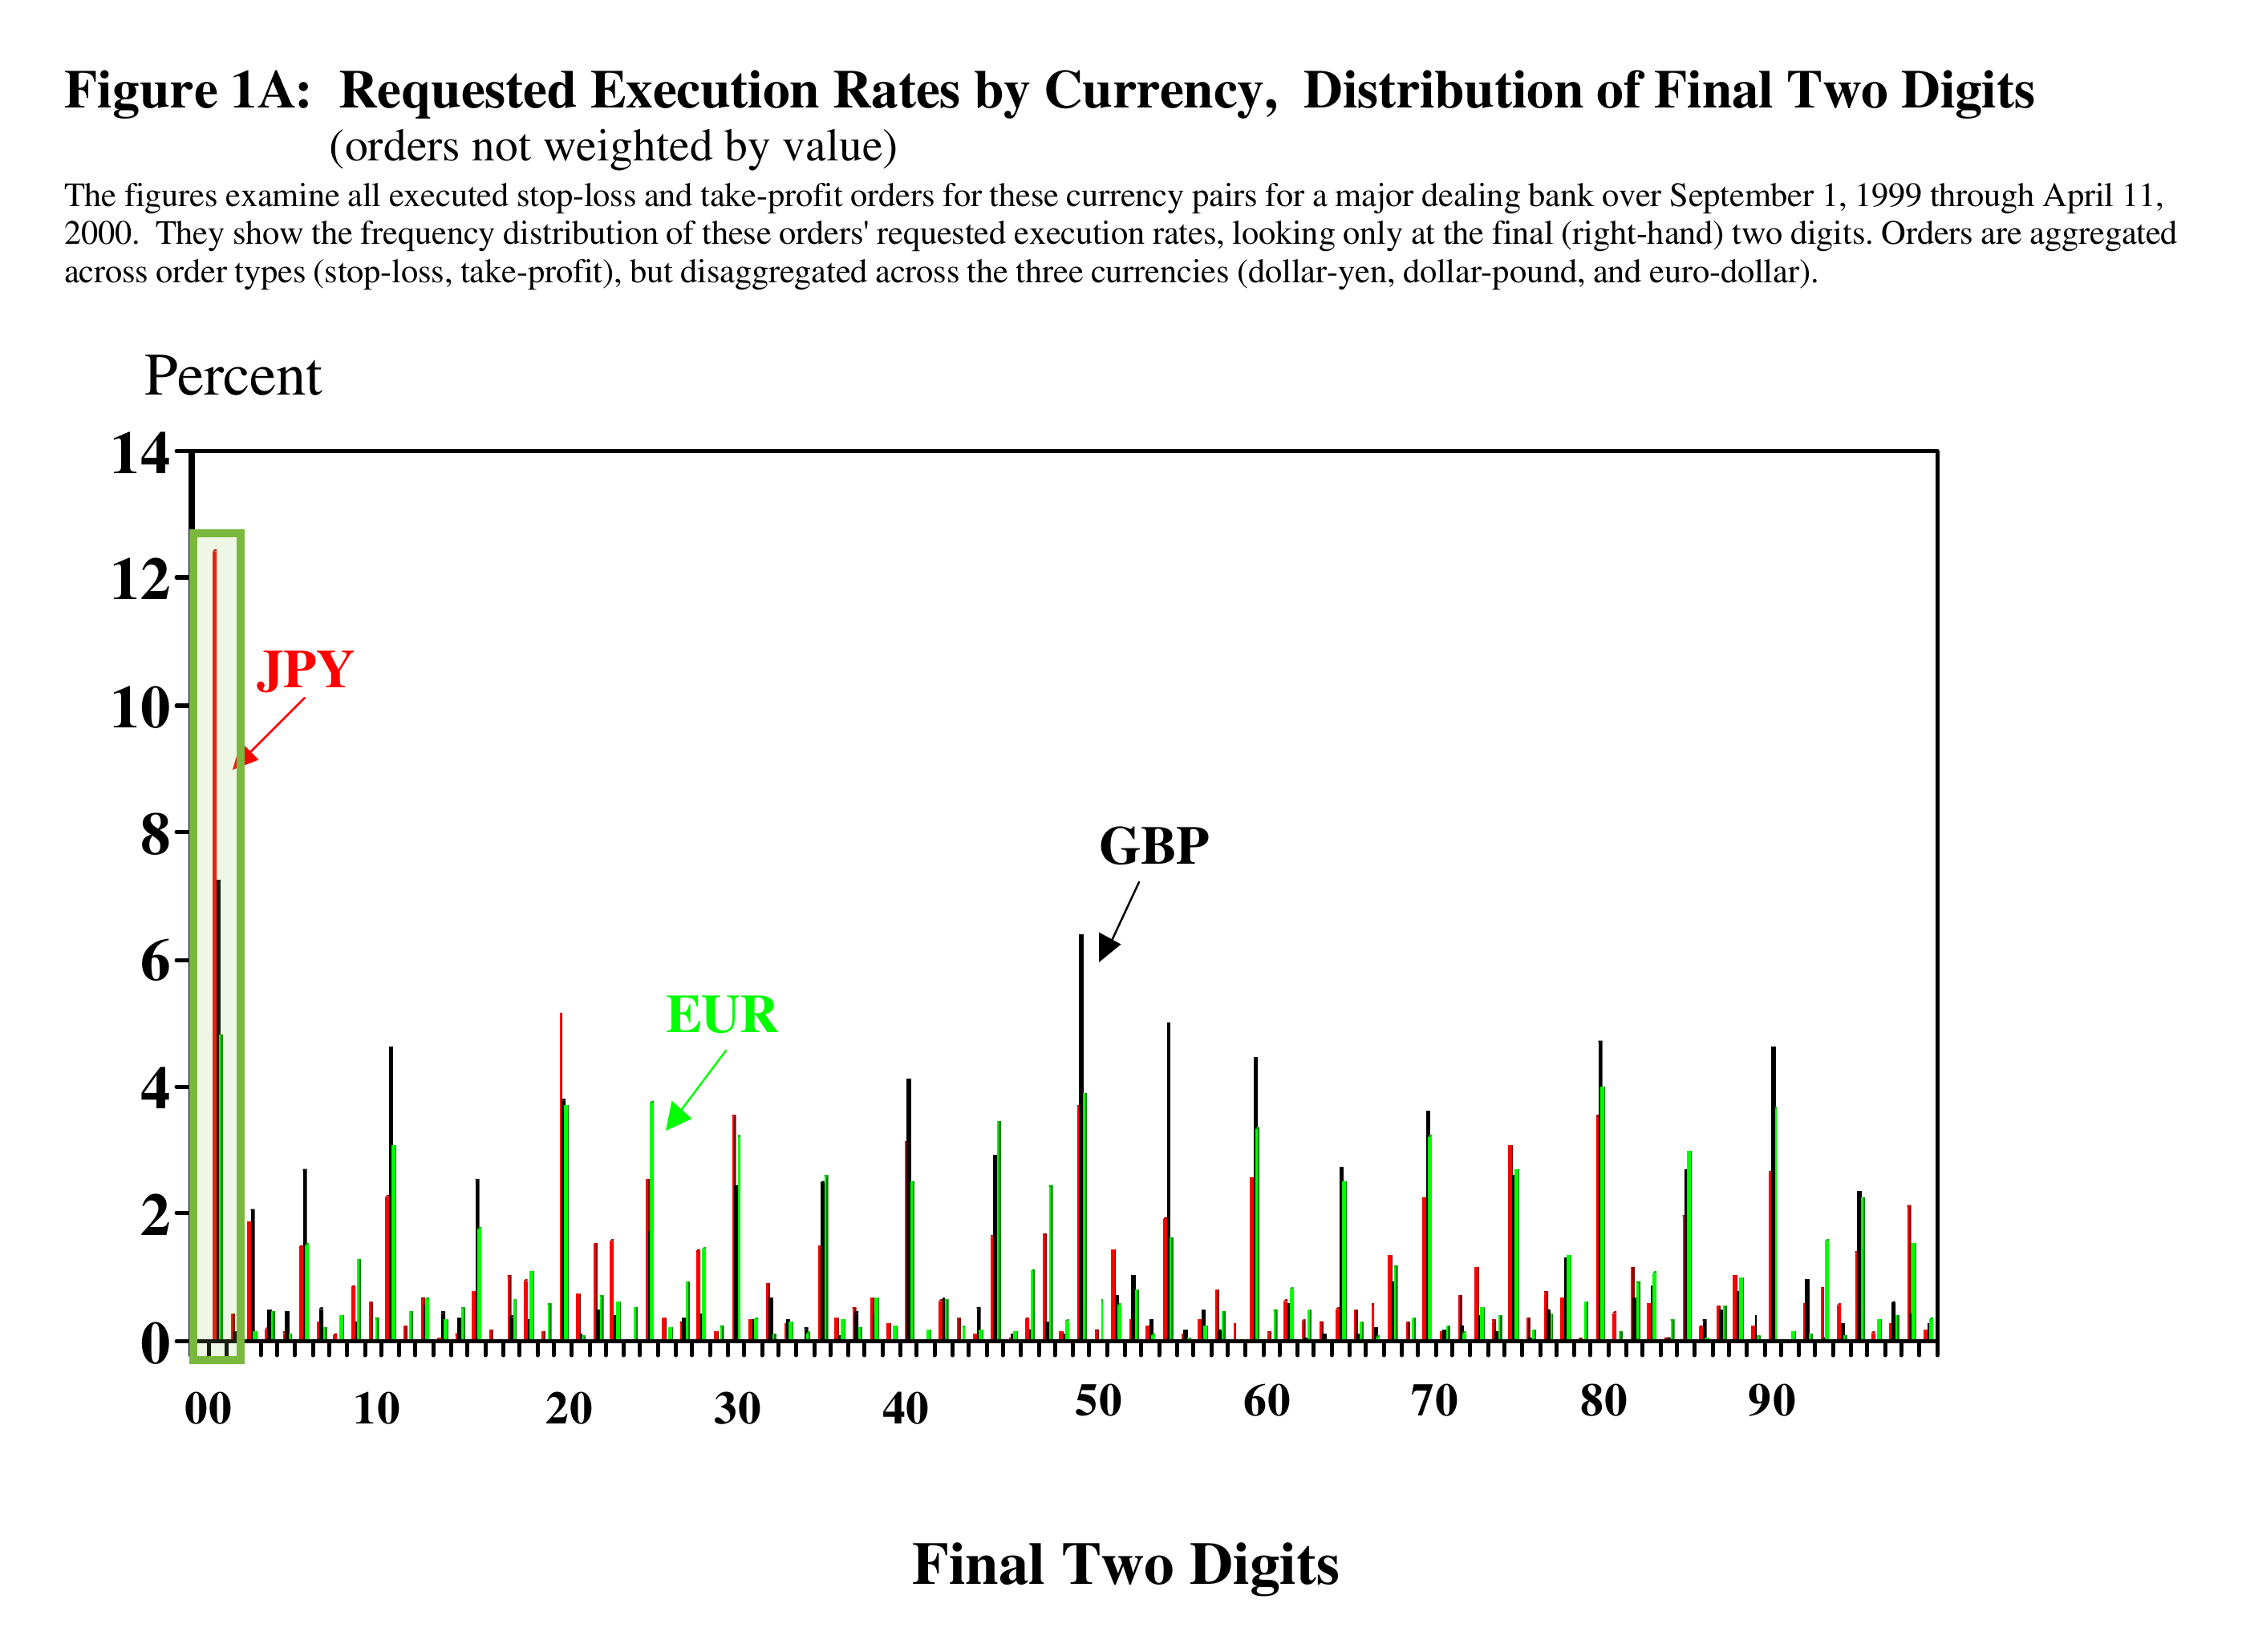
У старого экстремума лежат лимитные заявки тех, кто ждёт цену «как в прошлый раз», а сразу за ним стоят стопы тех, кто открылся от этого уровня. Пока цена у зоны, работают первые. Стоит ей пройти зону, срабатывают вторые, и движение ускоряется. Поэтому уровень называют самоисполняющимся пророчеством. Он работает, пока на одну и ту же цену смотрят достаточно участников с заявками.
На Мосбирже лимитные заявки видно в стакане, а стоп-заявки, выставленные в QUIK и других терминалах брокера, нет. Они хранятся на сервере брокера и уходят в торговую систему биржи, только когда цена дошла до стоп-цены, так это описано в инструкции QUIK по стоп-заявкам.
Крупная «плотность» в стакане показывает, где кто-то готов купить или продать, но не показывает, где лежат стопы. Резкий прокол за очевидный экстремум с быстрым возвратом трейдеры называют сбором ликвидности. Стопы на таком проколе срабатывают так, как описывала Ослер, но у неё они разгоняли движение дальше, а быстрый возврат её данные не объясняют.
Как пробитая поддержка становится сопротивлением
После пробоя зона часто меняет роль. Тот, кто покупал у поддержки и после пробоя сидит в убытке, при возврате цены к уровню рад выйти в ноль. Его продажи и превращают бывшую поддержку в сопротивление. С бывшим сопротивлением всё зеркально. Правила построения и примеры собраны в отдельной статье про зеркальный уровень в трейдинге.
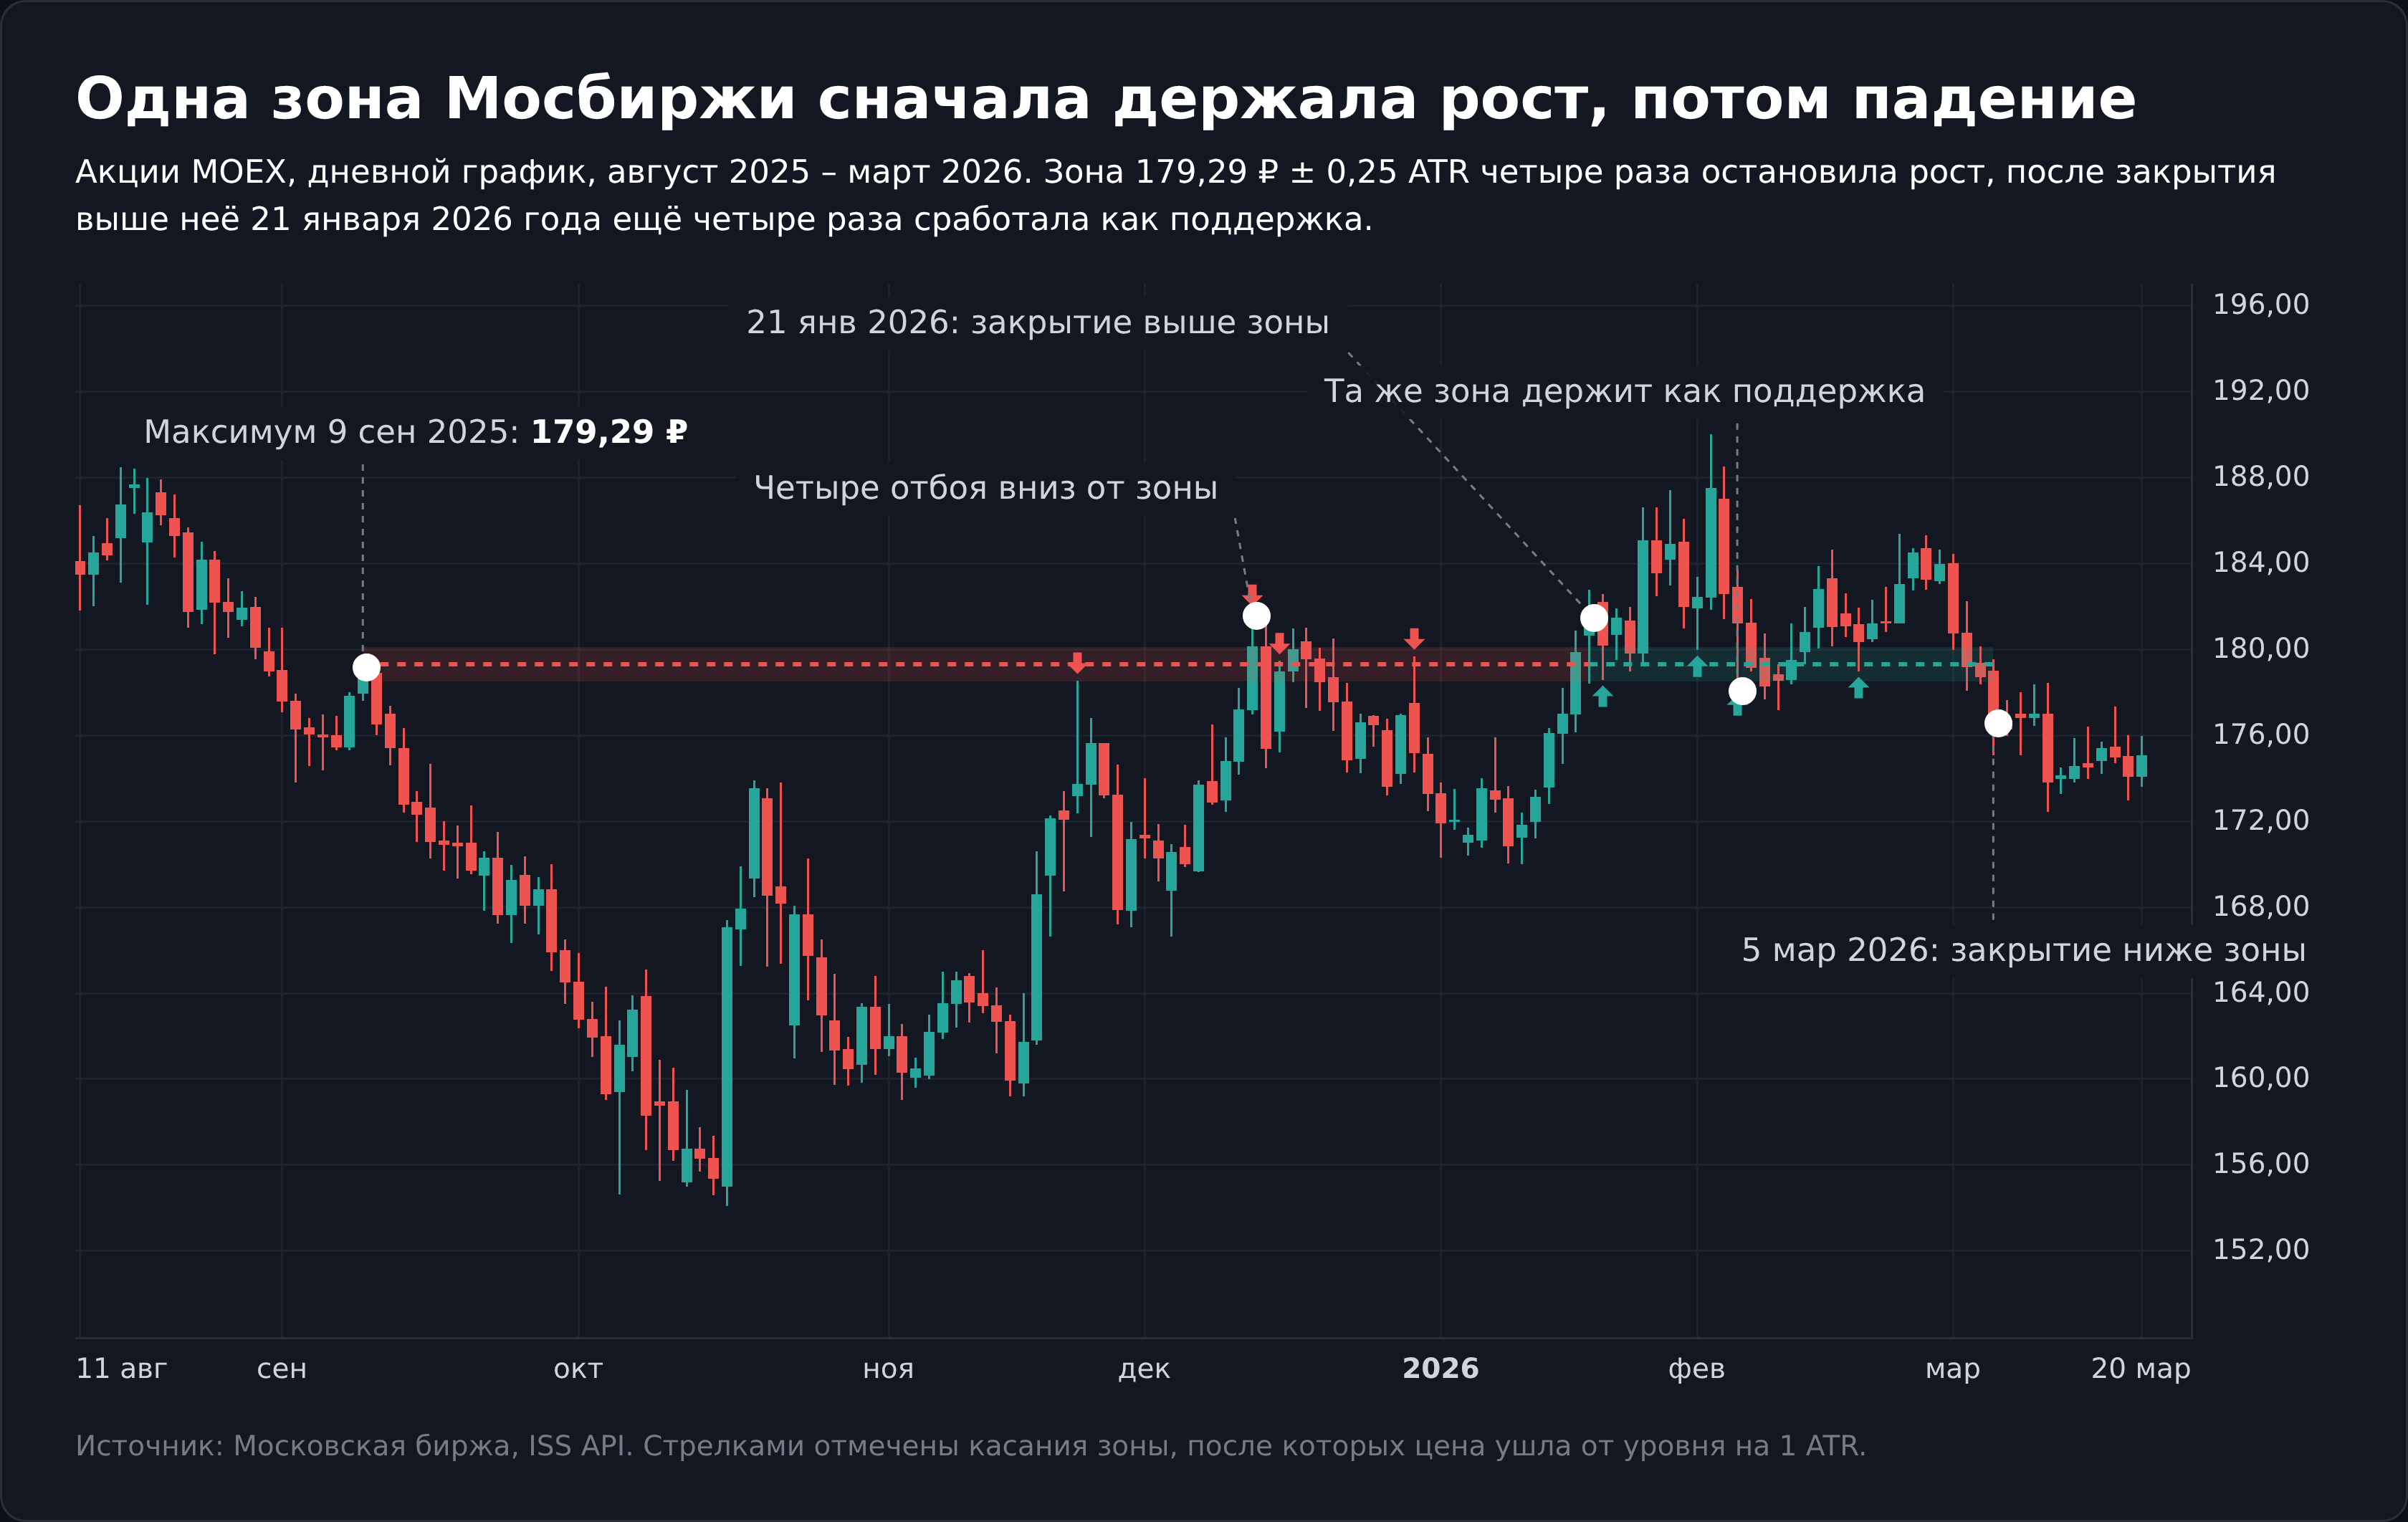
Такие примеры подобрать легко, и именно поэтому одного графика мало. На всей выборке, о которой ниже, первое возвращение к пробитому уровню закончилось отскоком в 59,1% случаев. У случайной цены на том же расстоянии получилось 60,6%.
Работают ли уровни поддержки и сопротивления на самом деле
Проверяемых работ о поддержке и сопротивлении немного, и почти все они сделаны на внутридневных данных валютного рынка.
| Исследование | Данные | Что получилось |
|---|---|---|
| Osler, 2000 | Уровни, которые 6 фирм рассылали клиентам с января 1996 по март 1998 года, марка, иена и фунт, минутные котировки | Отскок от опубликованных уровней в 60,8% касаний против 56,2% у случайных, перевес во всех 16 парах «фирма и валюта» |
| Osler, стоп-лоссы и каскады | Условные заявки клиентов банка на валютном рынке | Сработавшие стопы подталкивают цену дальше в ту же сторону, пробой ускоряется |
| Chung, Bellotti, 2021 | Минутные данные 2018 года по EUR/USD, акциям Lloyds и нефти Brent | Чем больше прошлых отскоков, тем выше шанс следующего. Со временем сила уровня убывает |
| Bulkowski | Графические фигуры, статистика с 2000 года | После пробоя вверх цена вернулась к точке пробоя в 58% из 10 305 случаев, вниз в 58% из 8 765 |
У Ослер важен не только перевес. Случайные уровни у неё тоже «держали» цену в 56,2% касаний, а не в половине. Это свойство самого теста. Касанием у неё считался подход к уровню ближе чем на 0,01%, а отскоком то, что через 15 минут курс оставался по ту же сторону. Если требовать, чтобы цена дошла до уровня точно, доля отскоков у случайных уровней опускается чуть ниже 50%, пишет Ослер. Без сравнения со случайными ценами любую долю выше половины легко принять за доказательство.
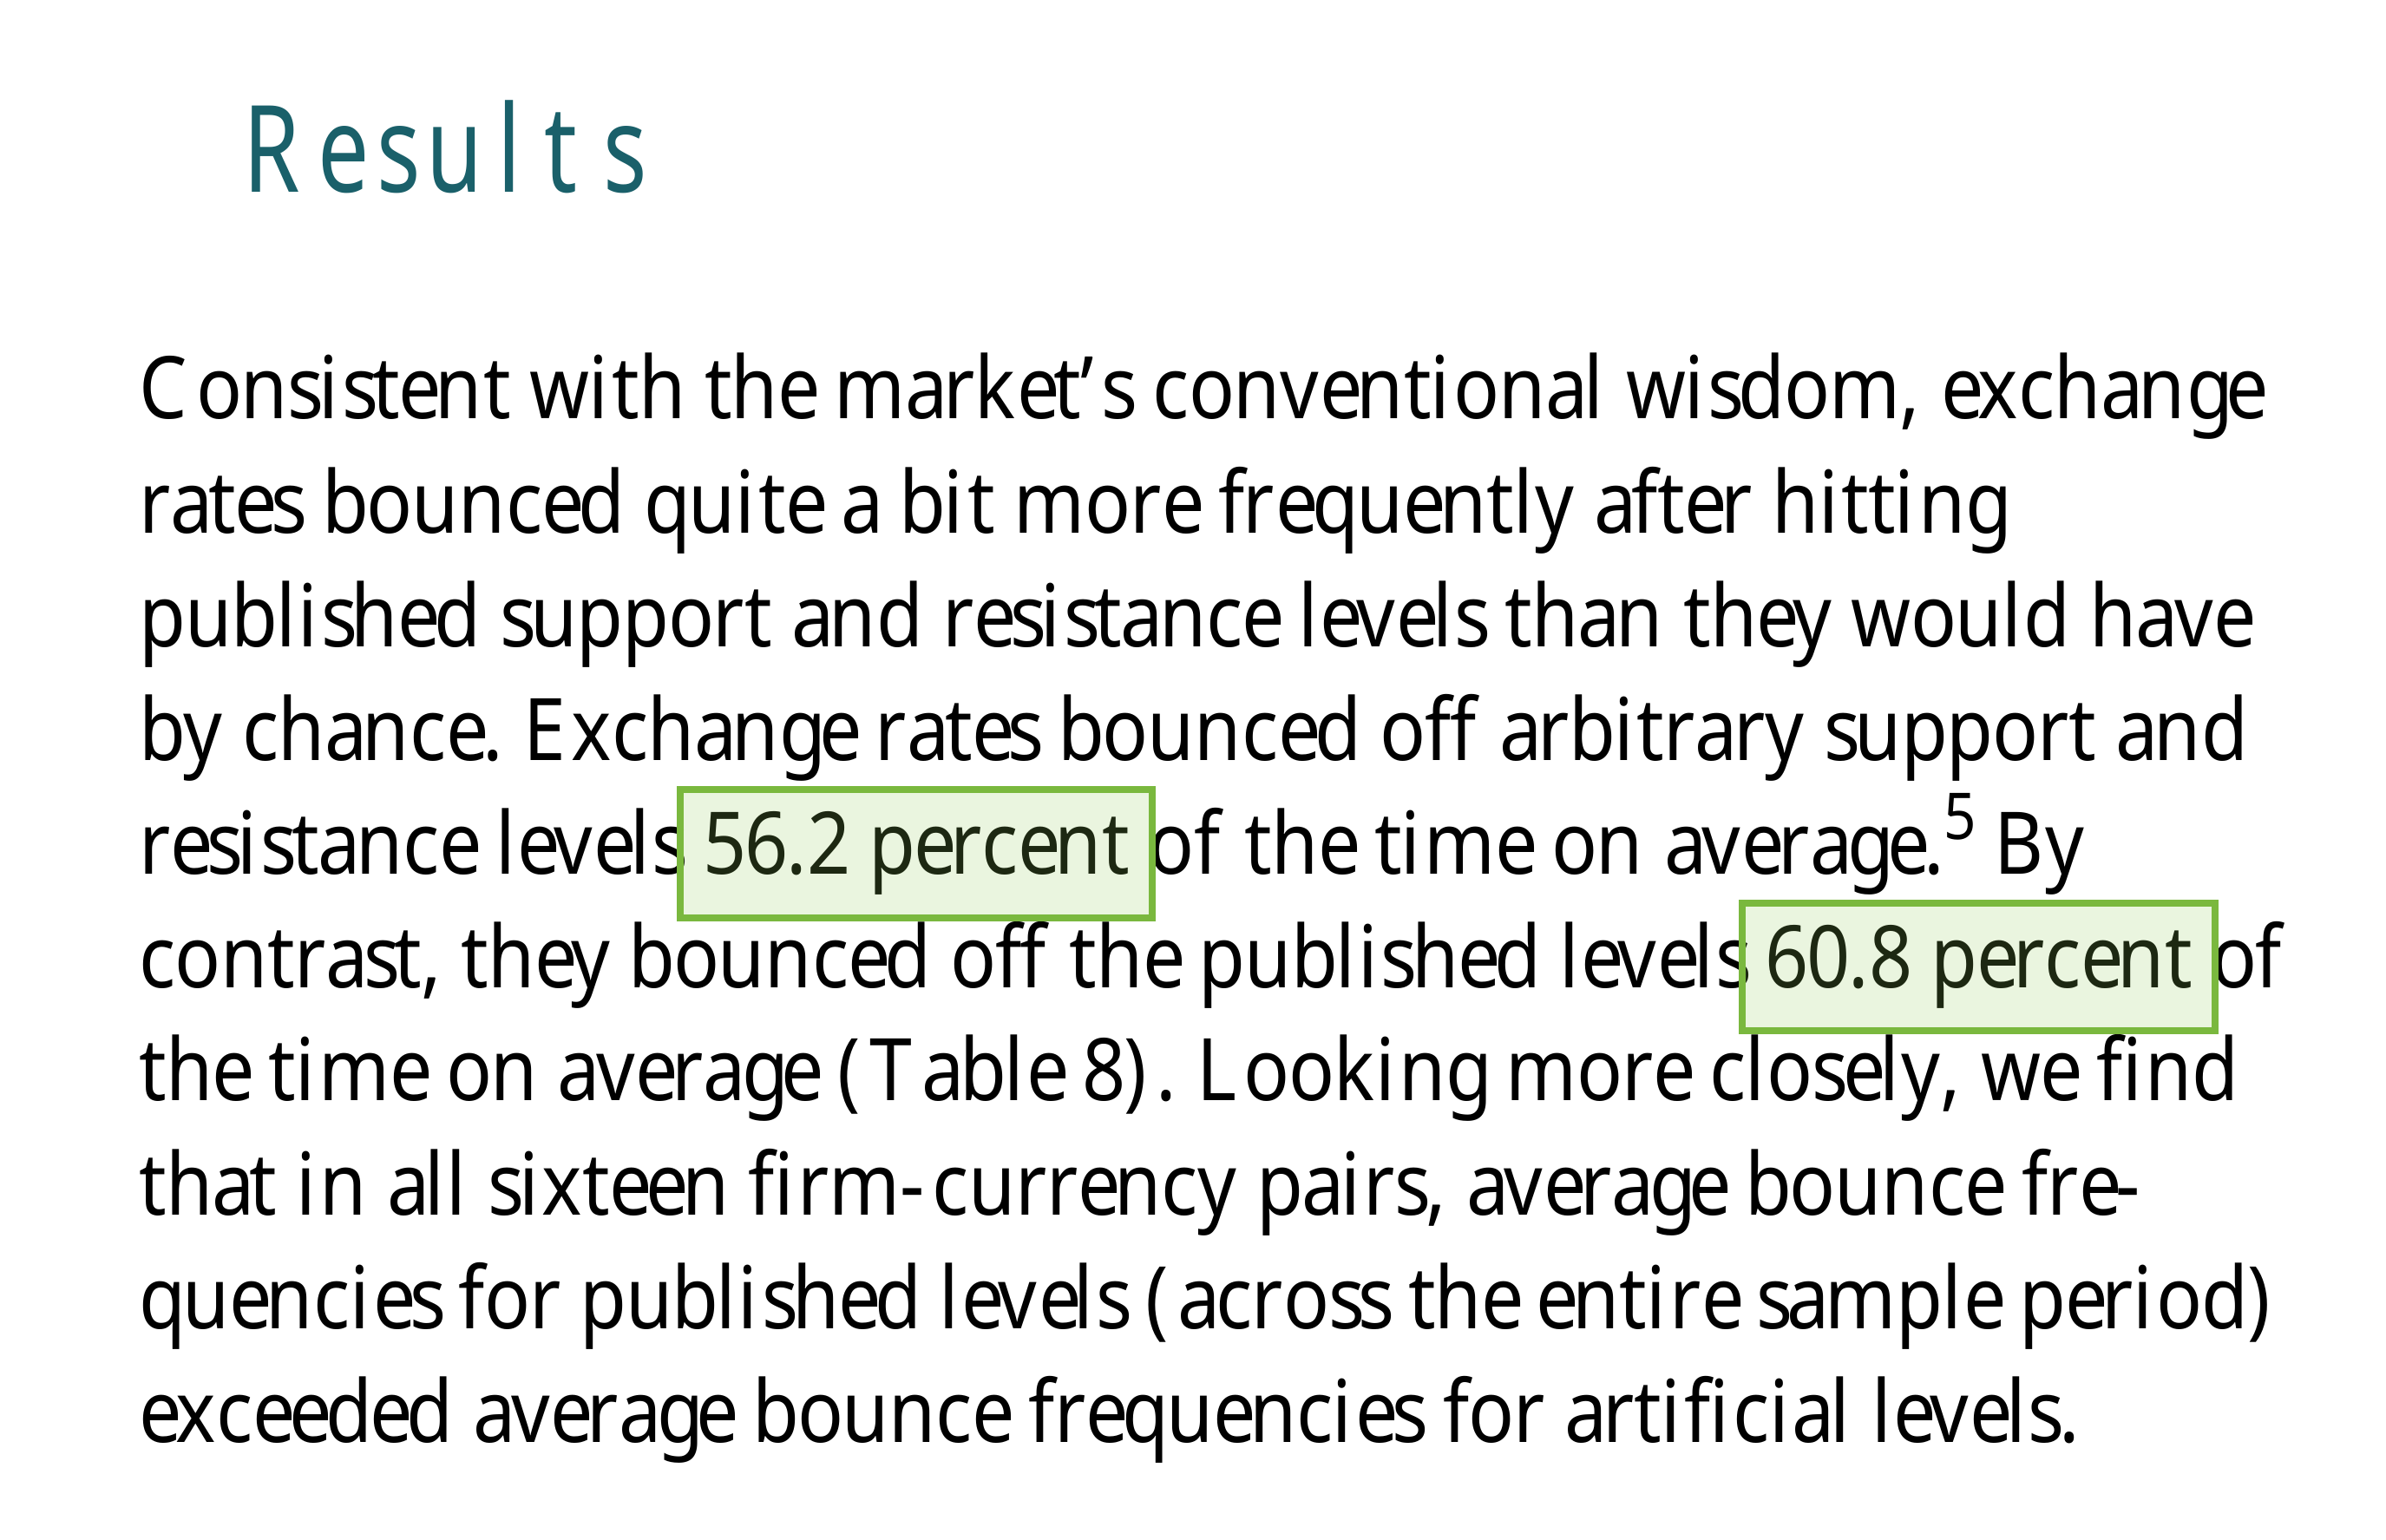
Второе ограничение касается самих уровней. Ослер проверяла цифры, которые крупные дилеры публиковали каждое утро, и рынок видел их одновременно. Трейдер же рисует уровень сам, по своему таймфрейму и своим данным.
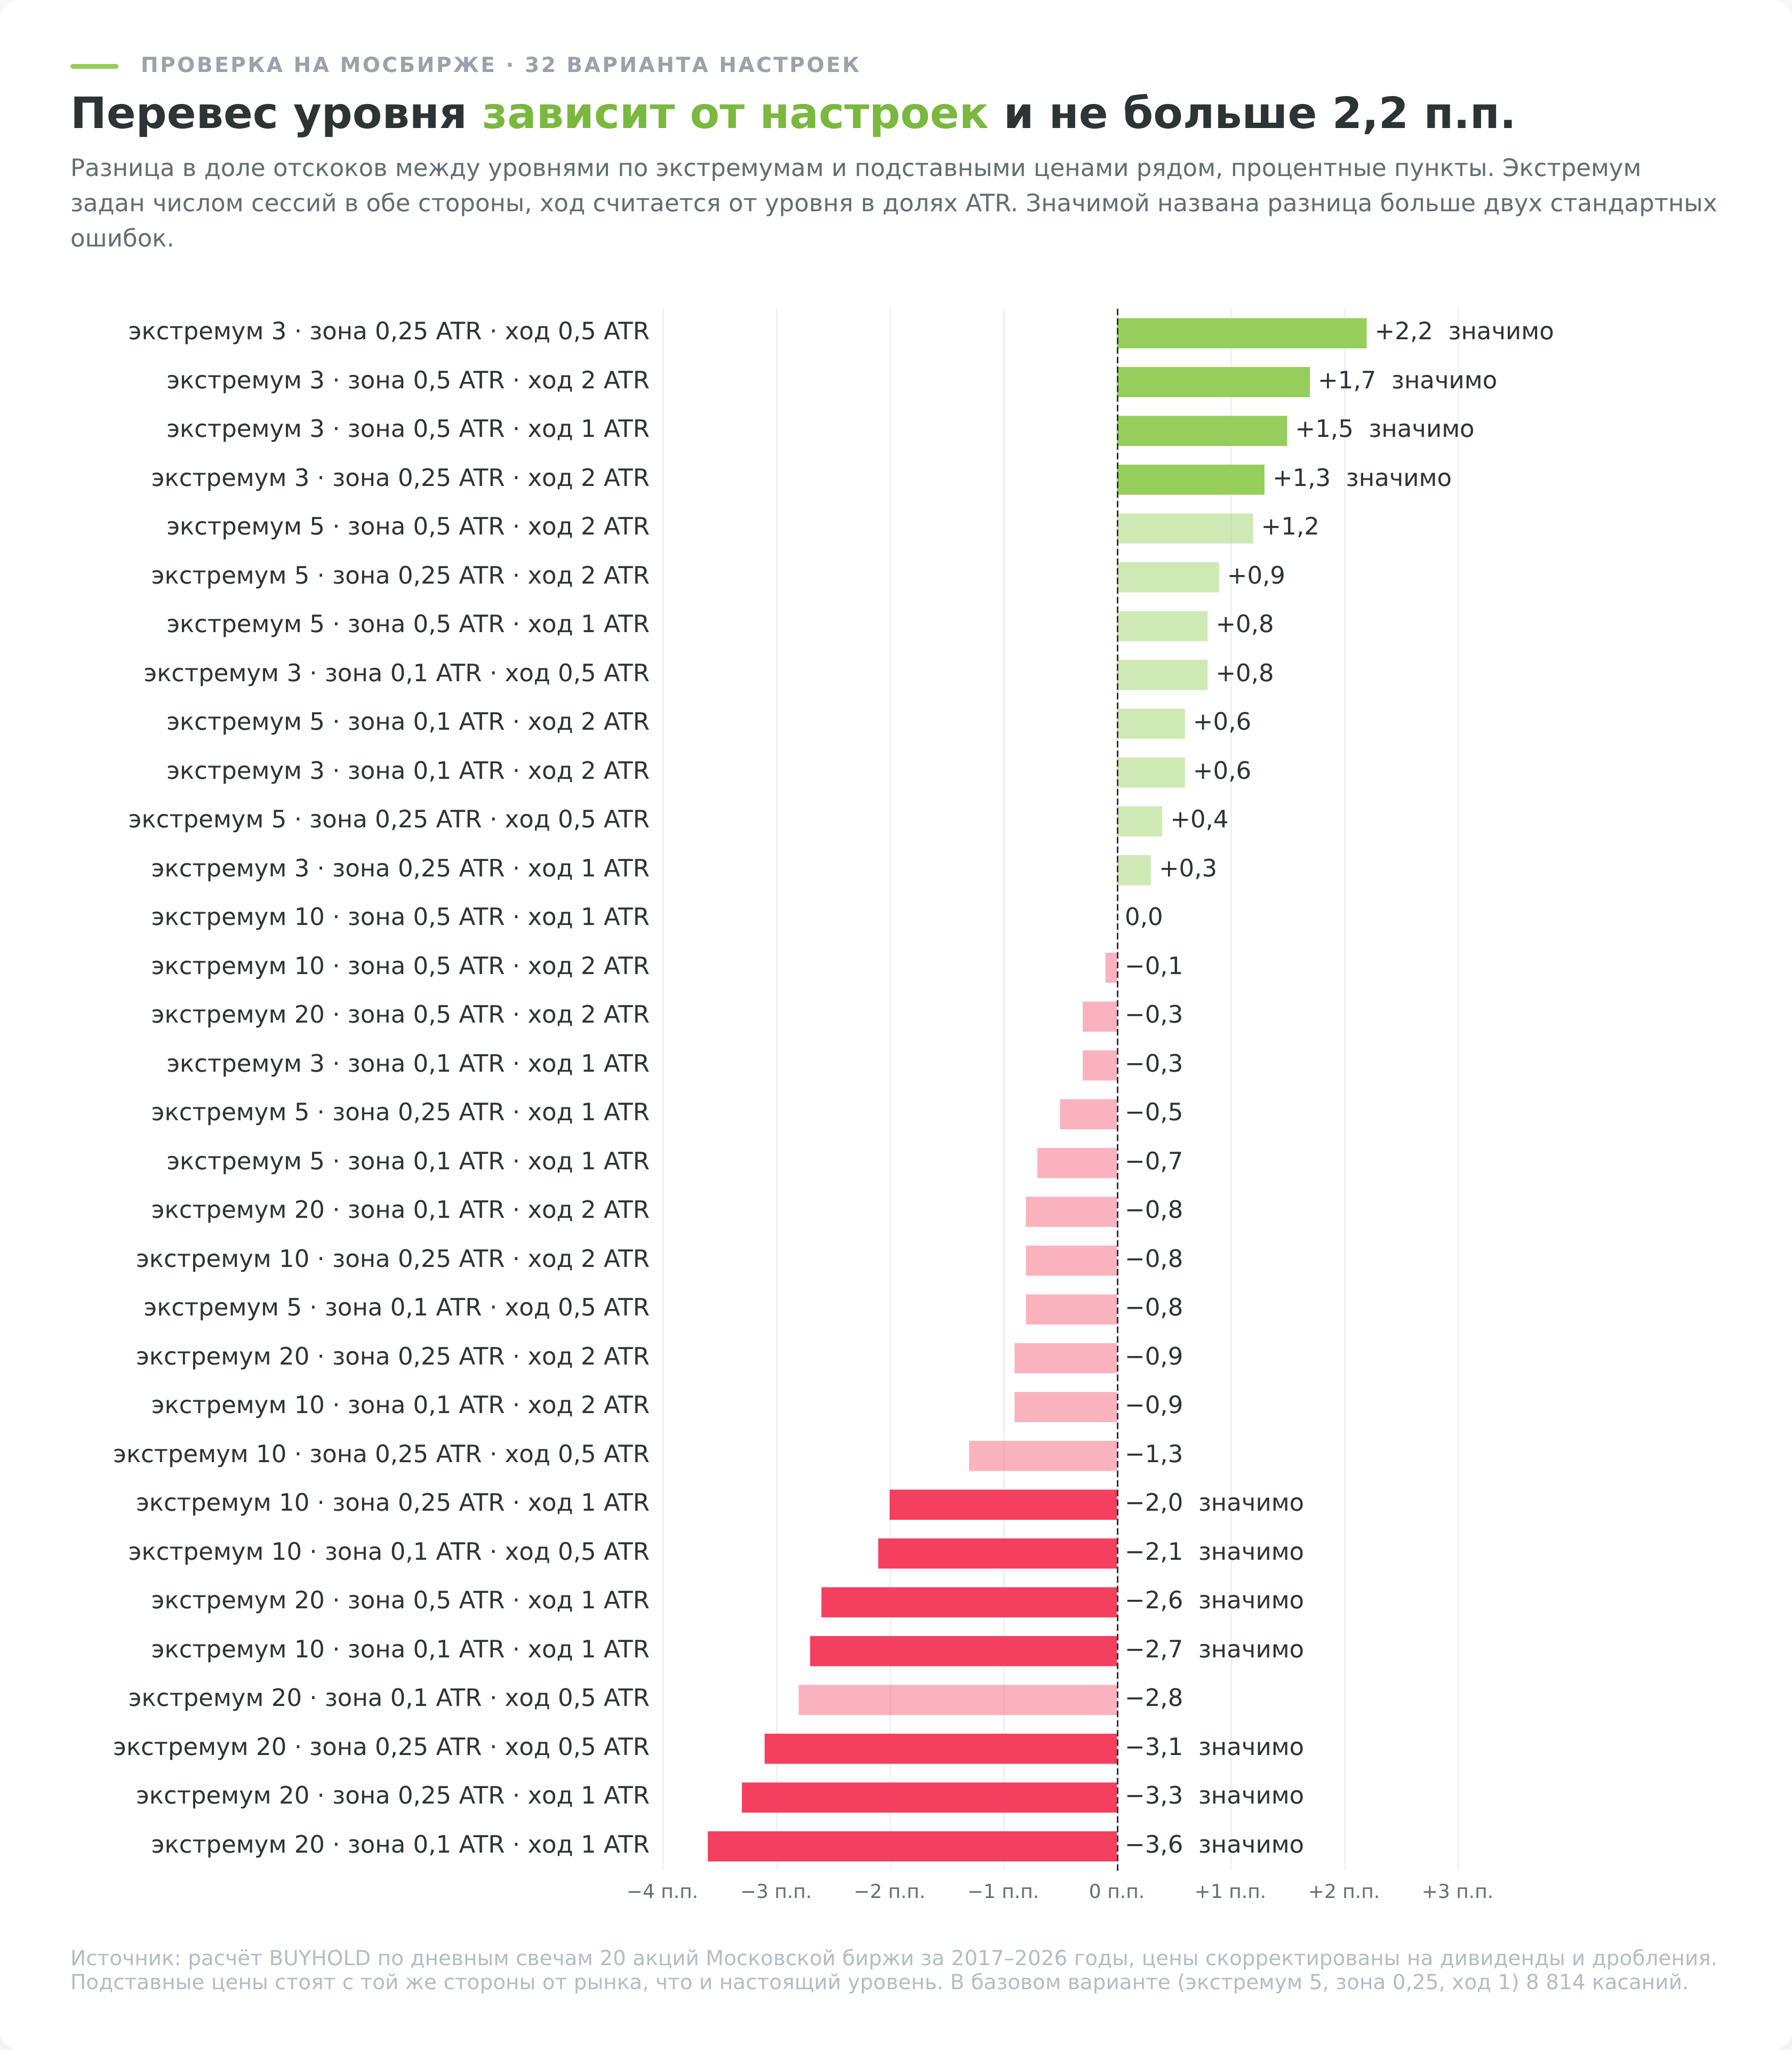
Я повторил эту проверку на дневных свечах 20 акций Мосбиржи за 2017–2026 годы. Для каждого уровня, проведённого через экстремум, рядом ставились две случайные цены, и сравнивалось, как часто цена отскакивает от тех и от других. Разницы почти нет, 53,5% отскоков у настоящих уровней против 54,0% у случайных цен. Мелкие экстремумы держали цену на 1–2 процентных пункта (п.п.) чаще случайных, крупные на 2–3,6 п.п. реже. Число прошлых касаний, круглые цены и зеркальный уровень перевеса не дали. Методика и все срезы собраны в разделе «Как я проверял уровни на Мосбирже» ближе к концу статьи.
Как строить уровни поддержки и сопротивления
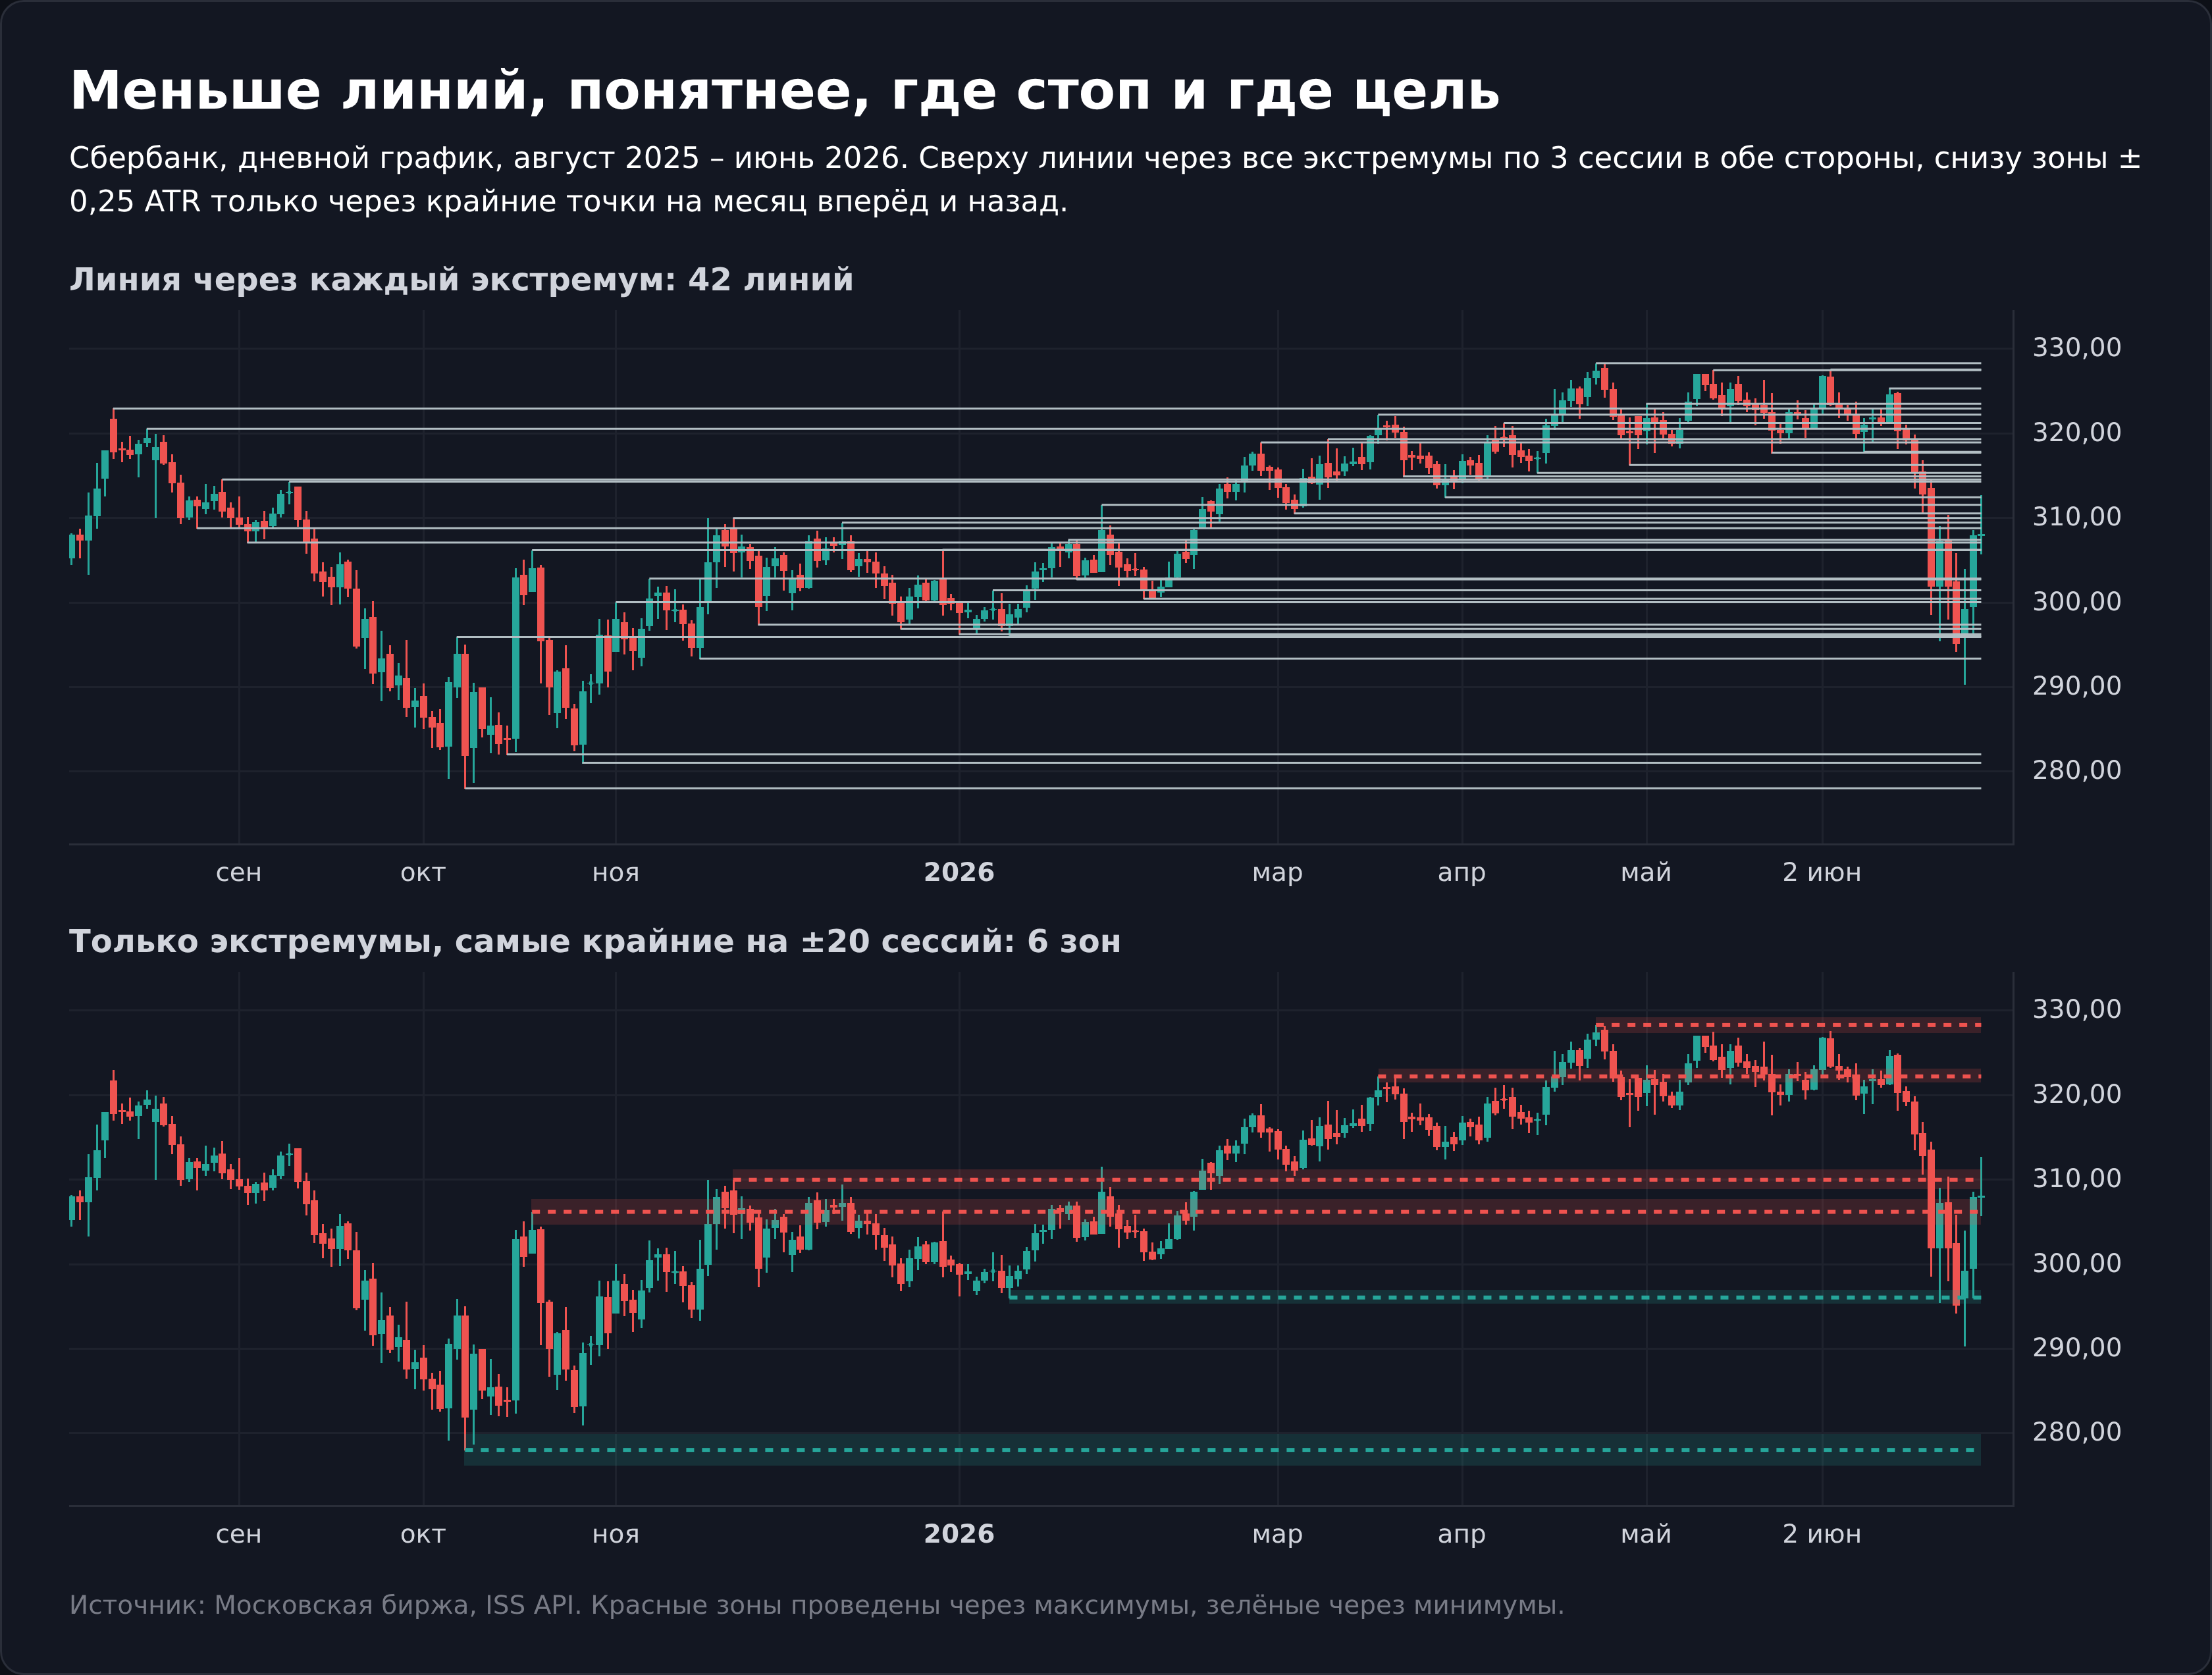
Если провести линию через каждый заметный максимум и минимум, за 11 месяцев дневного графика Сбербанка их набирается 42. Цена всё время стоит у какой-то из них, и любое движение объясняется задним числом. Рабочую разметку вы строите сверху вниз.
- Откройте недельный и дневной график и отметьте экстремумы, которые оставались самыми высокими или самыми низкими хотя бы месяц, то есть примерно 20 сессий в обе стороны.
- Проведите через каждый зону шириной 0,25–0,5 ATR или от края тени до края ближайшего тела свечи.
- Оставьте в видимой части графика 4–6 зон, остальные удалите. Это вопрос читаемости, а не силы уровней, крупные экстремумы в моей проверке держали цену не лучше мелких.
- Спускайтесь на часовой или 15-минутный график только для входа, новые уровни там не рисуйте.
- Пересматривайте разметку после каждого нового максимума или минимума старшего таймфрейма.
В боковом движении, как у Северстали выше, хватает двух зон, верхней и нижней границы коридора. Промежуточные экстремумы внутри диапазона важны только тому, кто торгует на младших таймфреймах. Как опознать такой рынок, разобрано в статье про флэт.
Отдельный случай дают уровни на импульсе, например на свече дня выхода отчётности или решения по ключевой ставке. Длинная тень такой свечи может дать зону шириной в несколько ATR. Точнее строить её по цене закрытия или по часовому графику того же дня. Чем шире зона, тем дальше стоп и тем меньше объём позиции при том же риске.
Какие уровни считают сильными и что об этом говорят данные
В учебниках приводят набор признаков «сильного» уровня. Часть из них проверялась.
| Признак | Как принято считать | Что показывают данные |
|---|---|---|
| Число отскоков | Чем больше касаний, тем прочнее | На минутках валюты, акций и нефти шанс отскока растёт с их числом (Chung, Bellotti). На дневках Мосбиржи роста нет, 53,4% на первом касании и 52,7% на четвёртом |
| Старший таймфрейм | Недельные уровни надёжнее дневных | Крупные экстремумы на ±20 сессий дали 49,5% отскоков против 52,8% у случайных цен, мелкие на ±3 сессии держали чуть лучше случайных |
| Давность | Свежий уровень сильнее старого | Сила уровня убывает со временем (Chung, Bellotti) |
| Круглая цена | Уровни на 100, 250, 300 ₽ держат лучше | На валюте заявки кучкуются у круглых цен (Osler). На дневках акций Мосбиржи эффекта нет, 53,4% против 52,4% у случайных цен |
| Объём на уровне | Уровень, где прошёл большой объём, прочнее | Не проверялось |
Уровни по объёму строят иначе, по цене, на которую пришёлся наибольший оборот за период. Этот метод описан в статье про торговлю по объёмам.
Пивоты, Фибоначчи и уровни Мюррея
Кроме уровней по экстремумам, трейдеры пользуются уровнями, которые считаются по формуле. Точки пивот получают из максимума, минимума и закрытия прошлого дня, и они одинаковы у всех, кто считает их одним способом.
Уровни Фибоначчи делят последний импульс в пропорциях 38,2%, 50% и 61,8% и отмечают, где может закончиться откат. Уровни Мюррея нарезают диапазон на восемь равных частей. Если расчётный уровень совпал с экстремумом, место для стопа и цели он не меняет.
Торговля на отбой от уровня поддержки или сопротивления
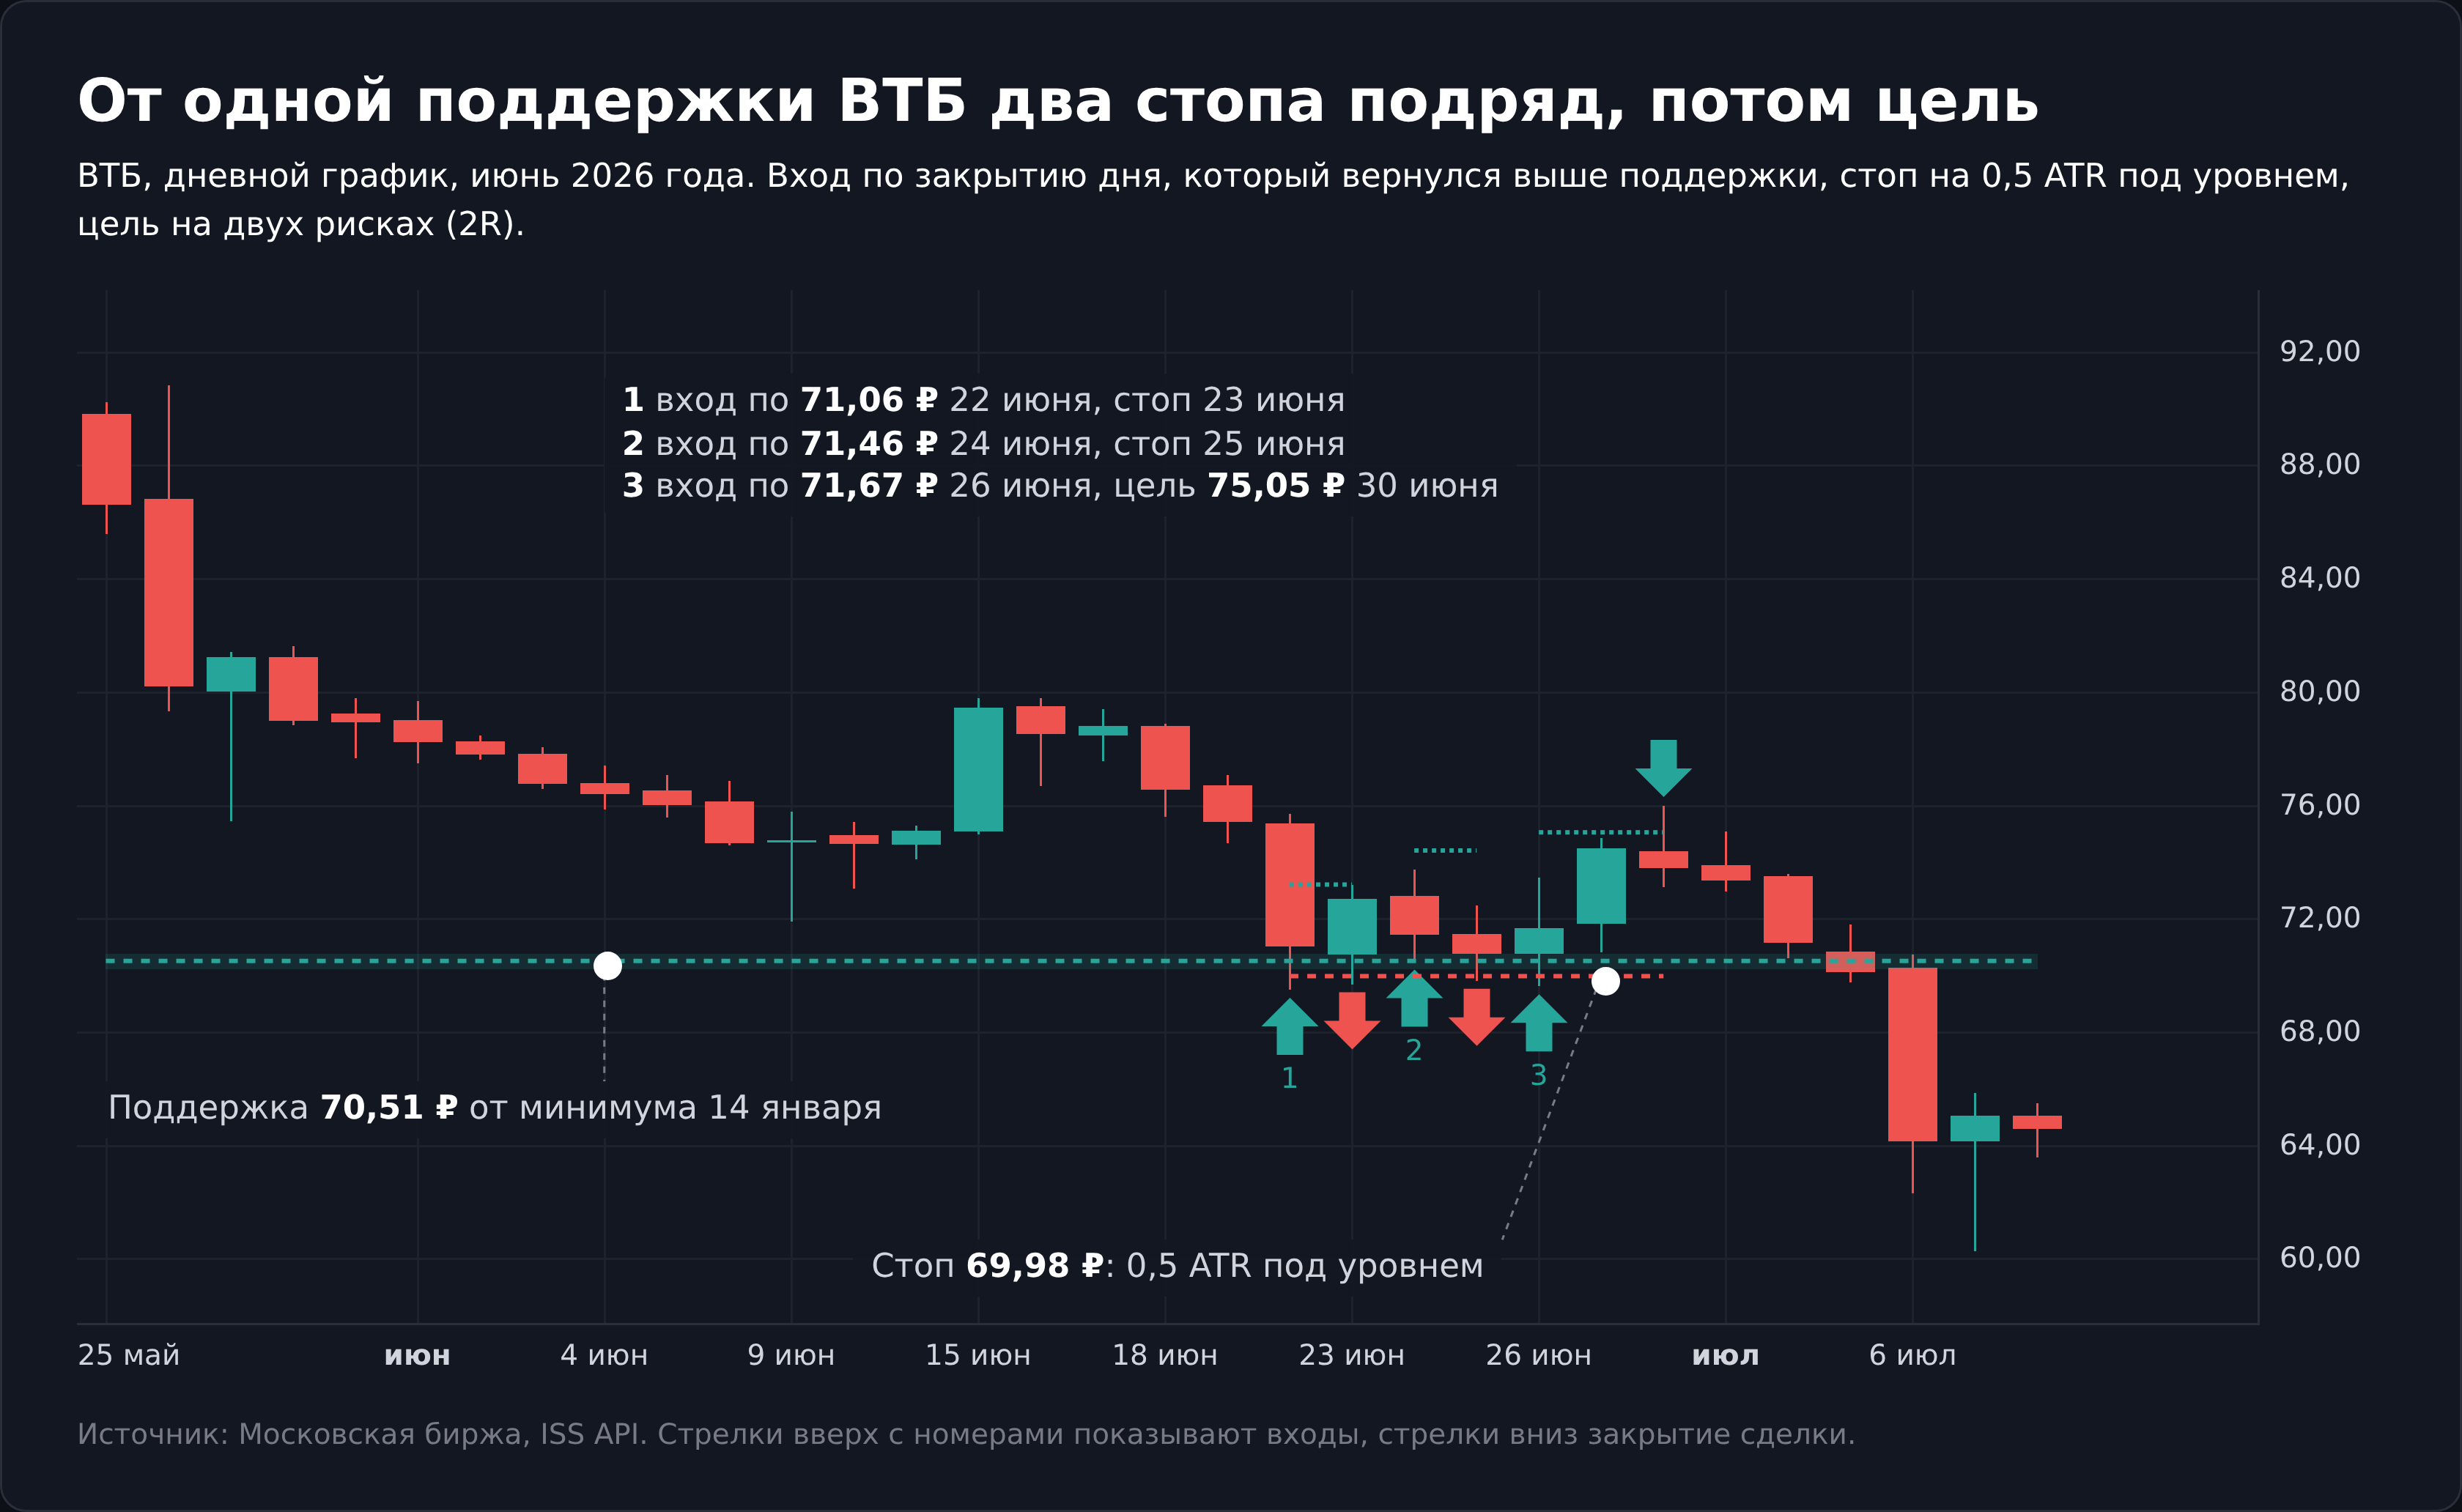
Для сделки на отбой ждут, пока цена войдёт в зону и день закроется обратно над поддержкой или под сопротивлением, и открывают сделку по этому закрытию. Стоп стоит за дальним краем зоны, цель у следующего уровня или на двух рисках от входа (2R). Риском, R, называют расстояние от цены входа до стопа, так результаты сделок разного размера можно сравнивать между собой. Разворотную свечу часто добавляют как фильтр, но в проверке японских свечей на тех же бумагах ни одна модель перевеса не дала.
Закрытие обратно за уровнем
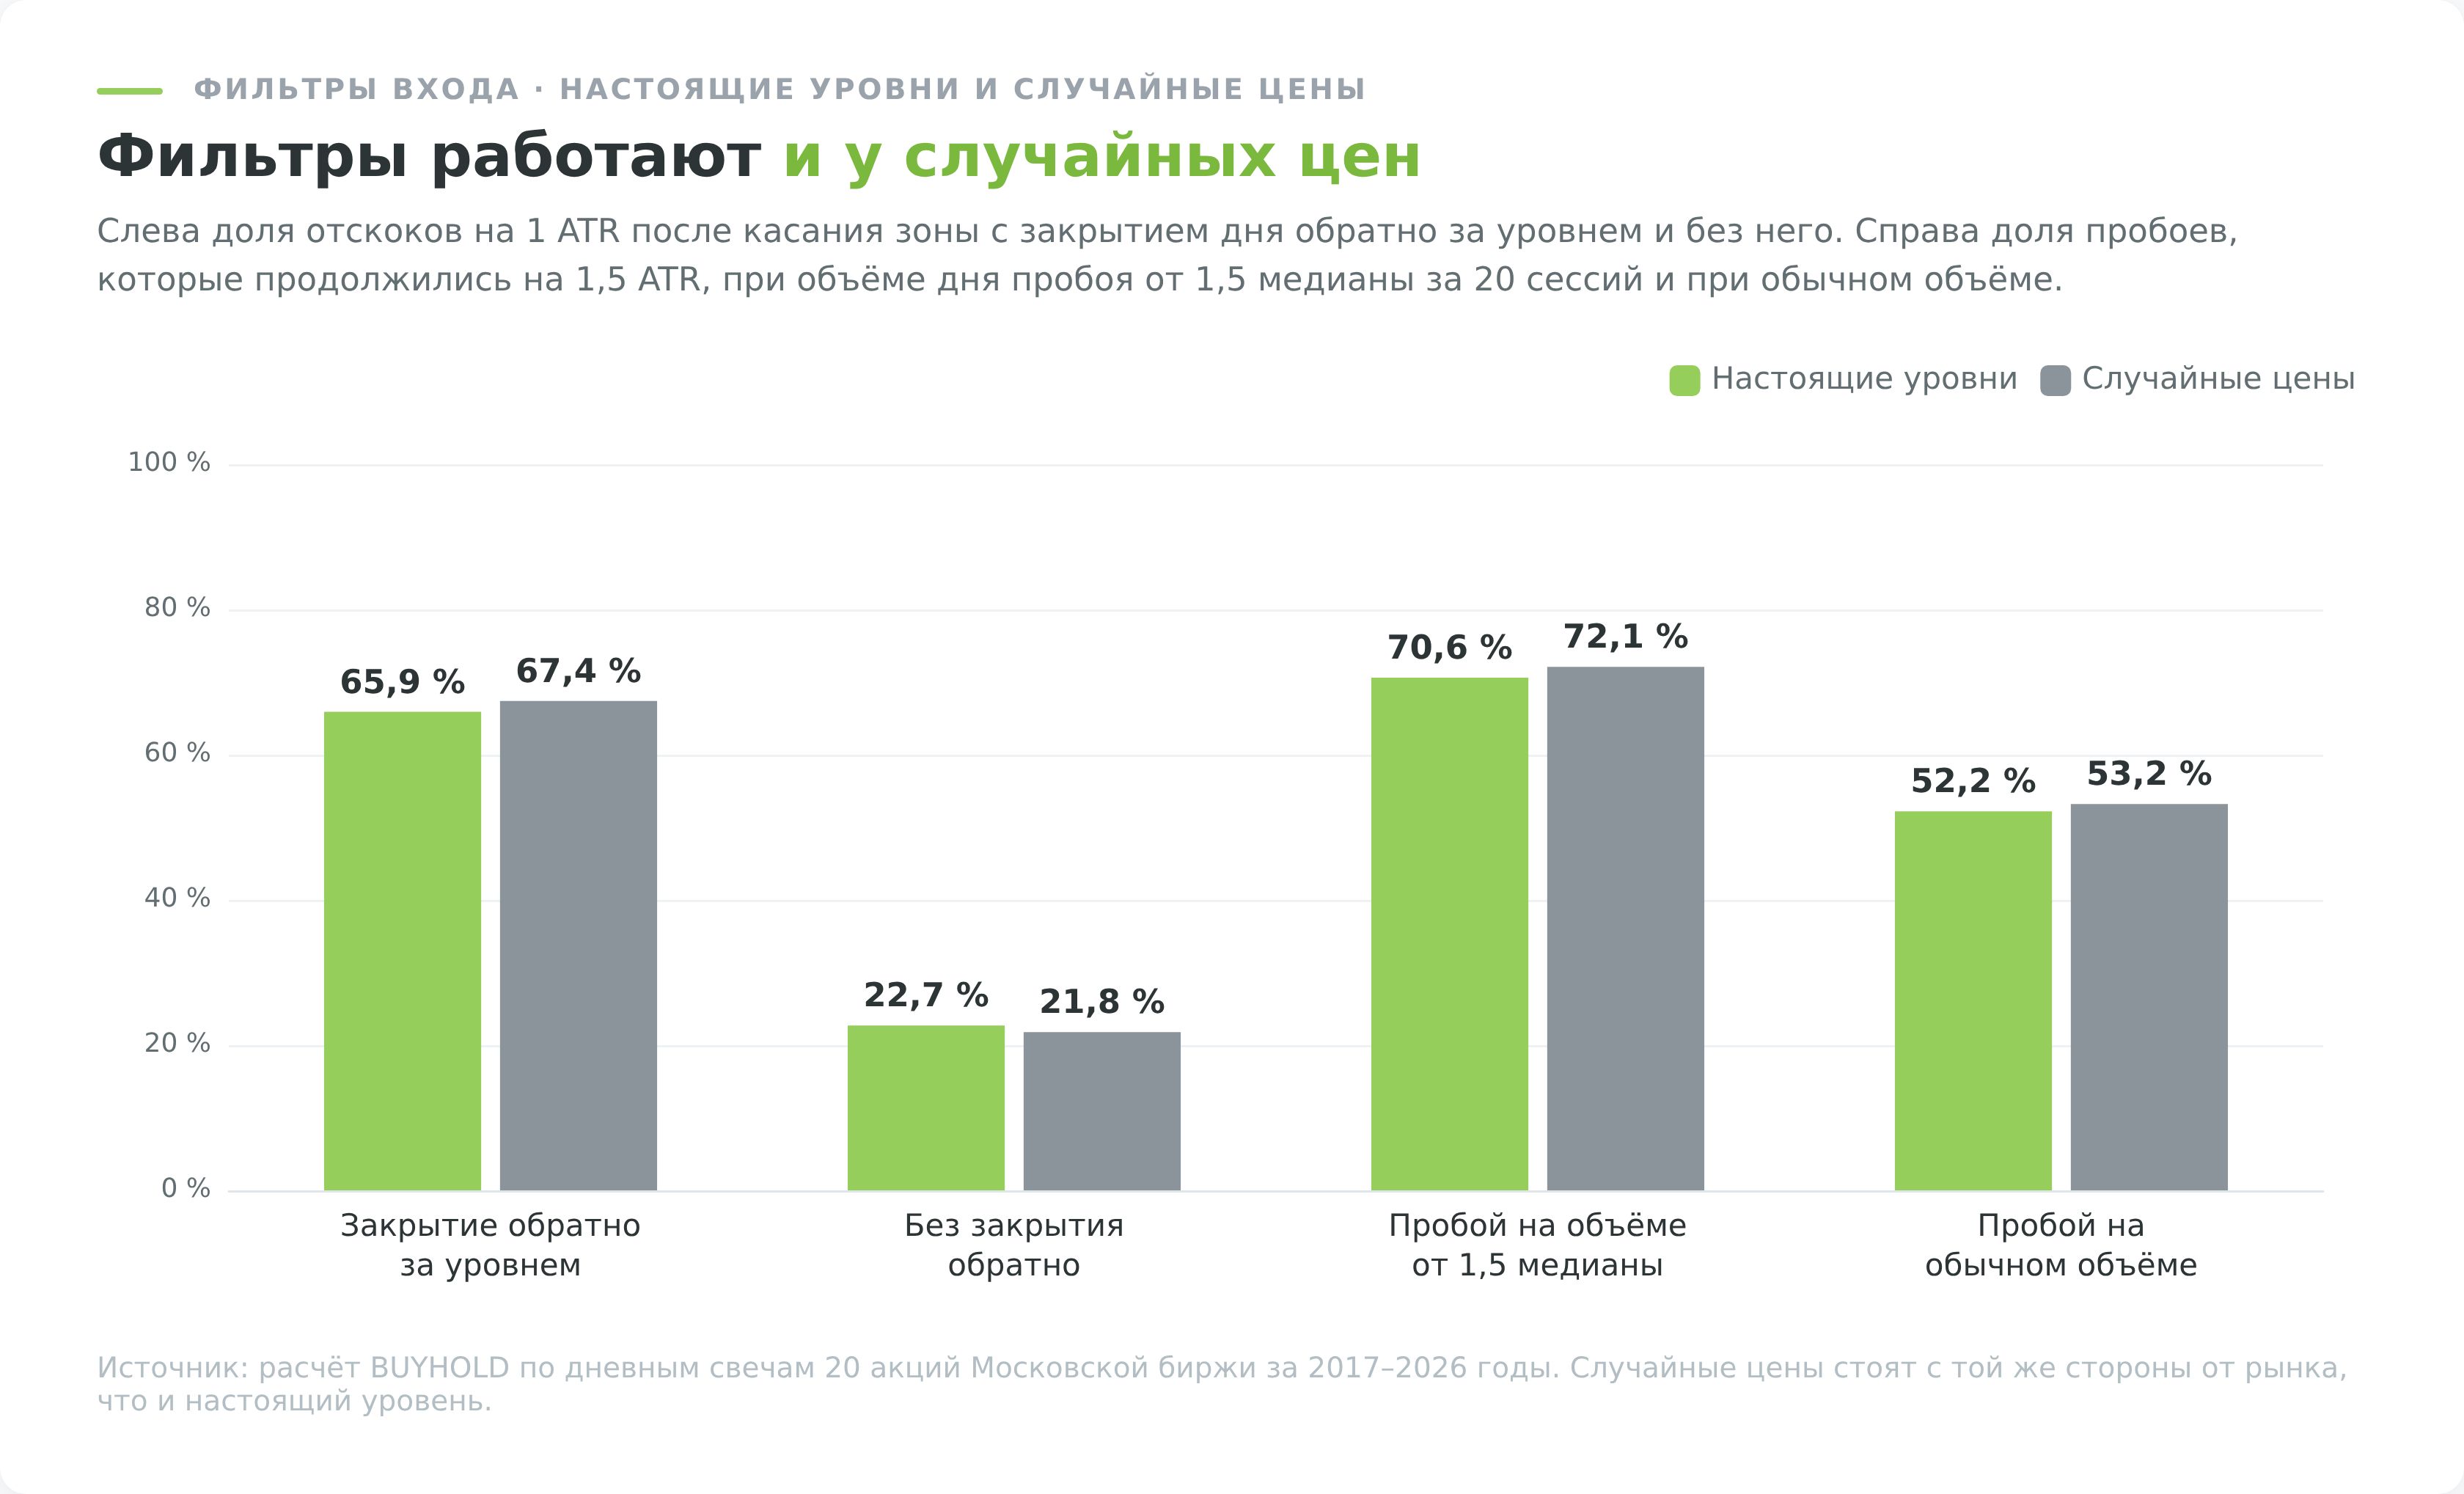
Закрытие обратно за уровнем меняет картину сильно. После такого дня отскок получился в 65,9% случаев, а без него в 22,7%. Только у случайных цен вышло 67,4% и 21,8%, то есть работает не уровень, а сама свеча, которая закрылась в сторону отскока. Кроме того, вход по закрытию находится уже ближе к цели и дальше от стопа, поэтому выигрышей больше, а зарабатывают они меньше.
Где ставить стоп при отбое
Стоп нельзя ставить вплотную к уровню. Среди касаний, которые в итоге дали отскок на 1 ATR, цена сначала проколола уровень в 63% случаев. Глубже 0,1 ATR прокол был в 53,1%, глубже четверти ATR в 39,8%, глубже половины ATR в 23,2%, а глубже 0,75 ATR в 10,1%.
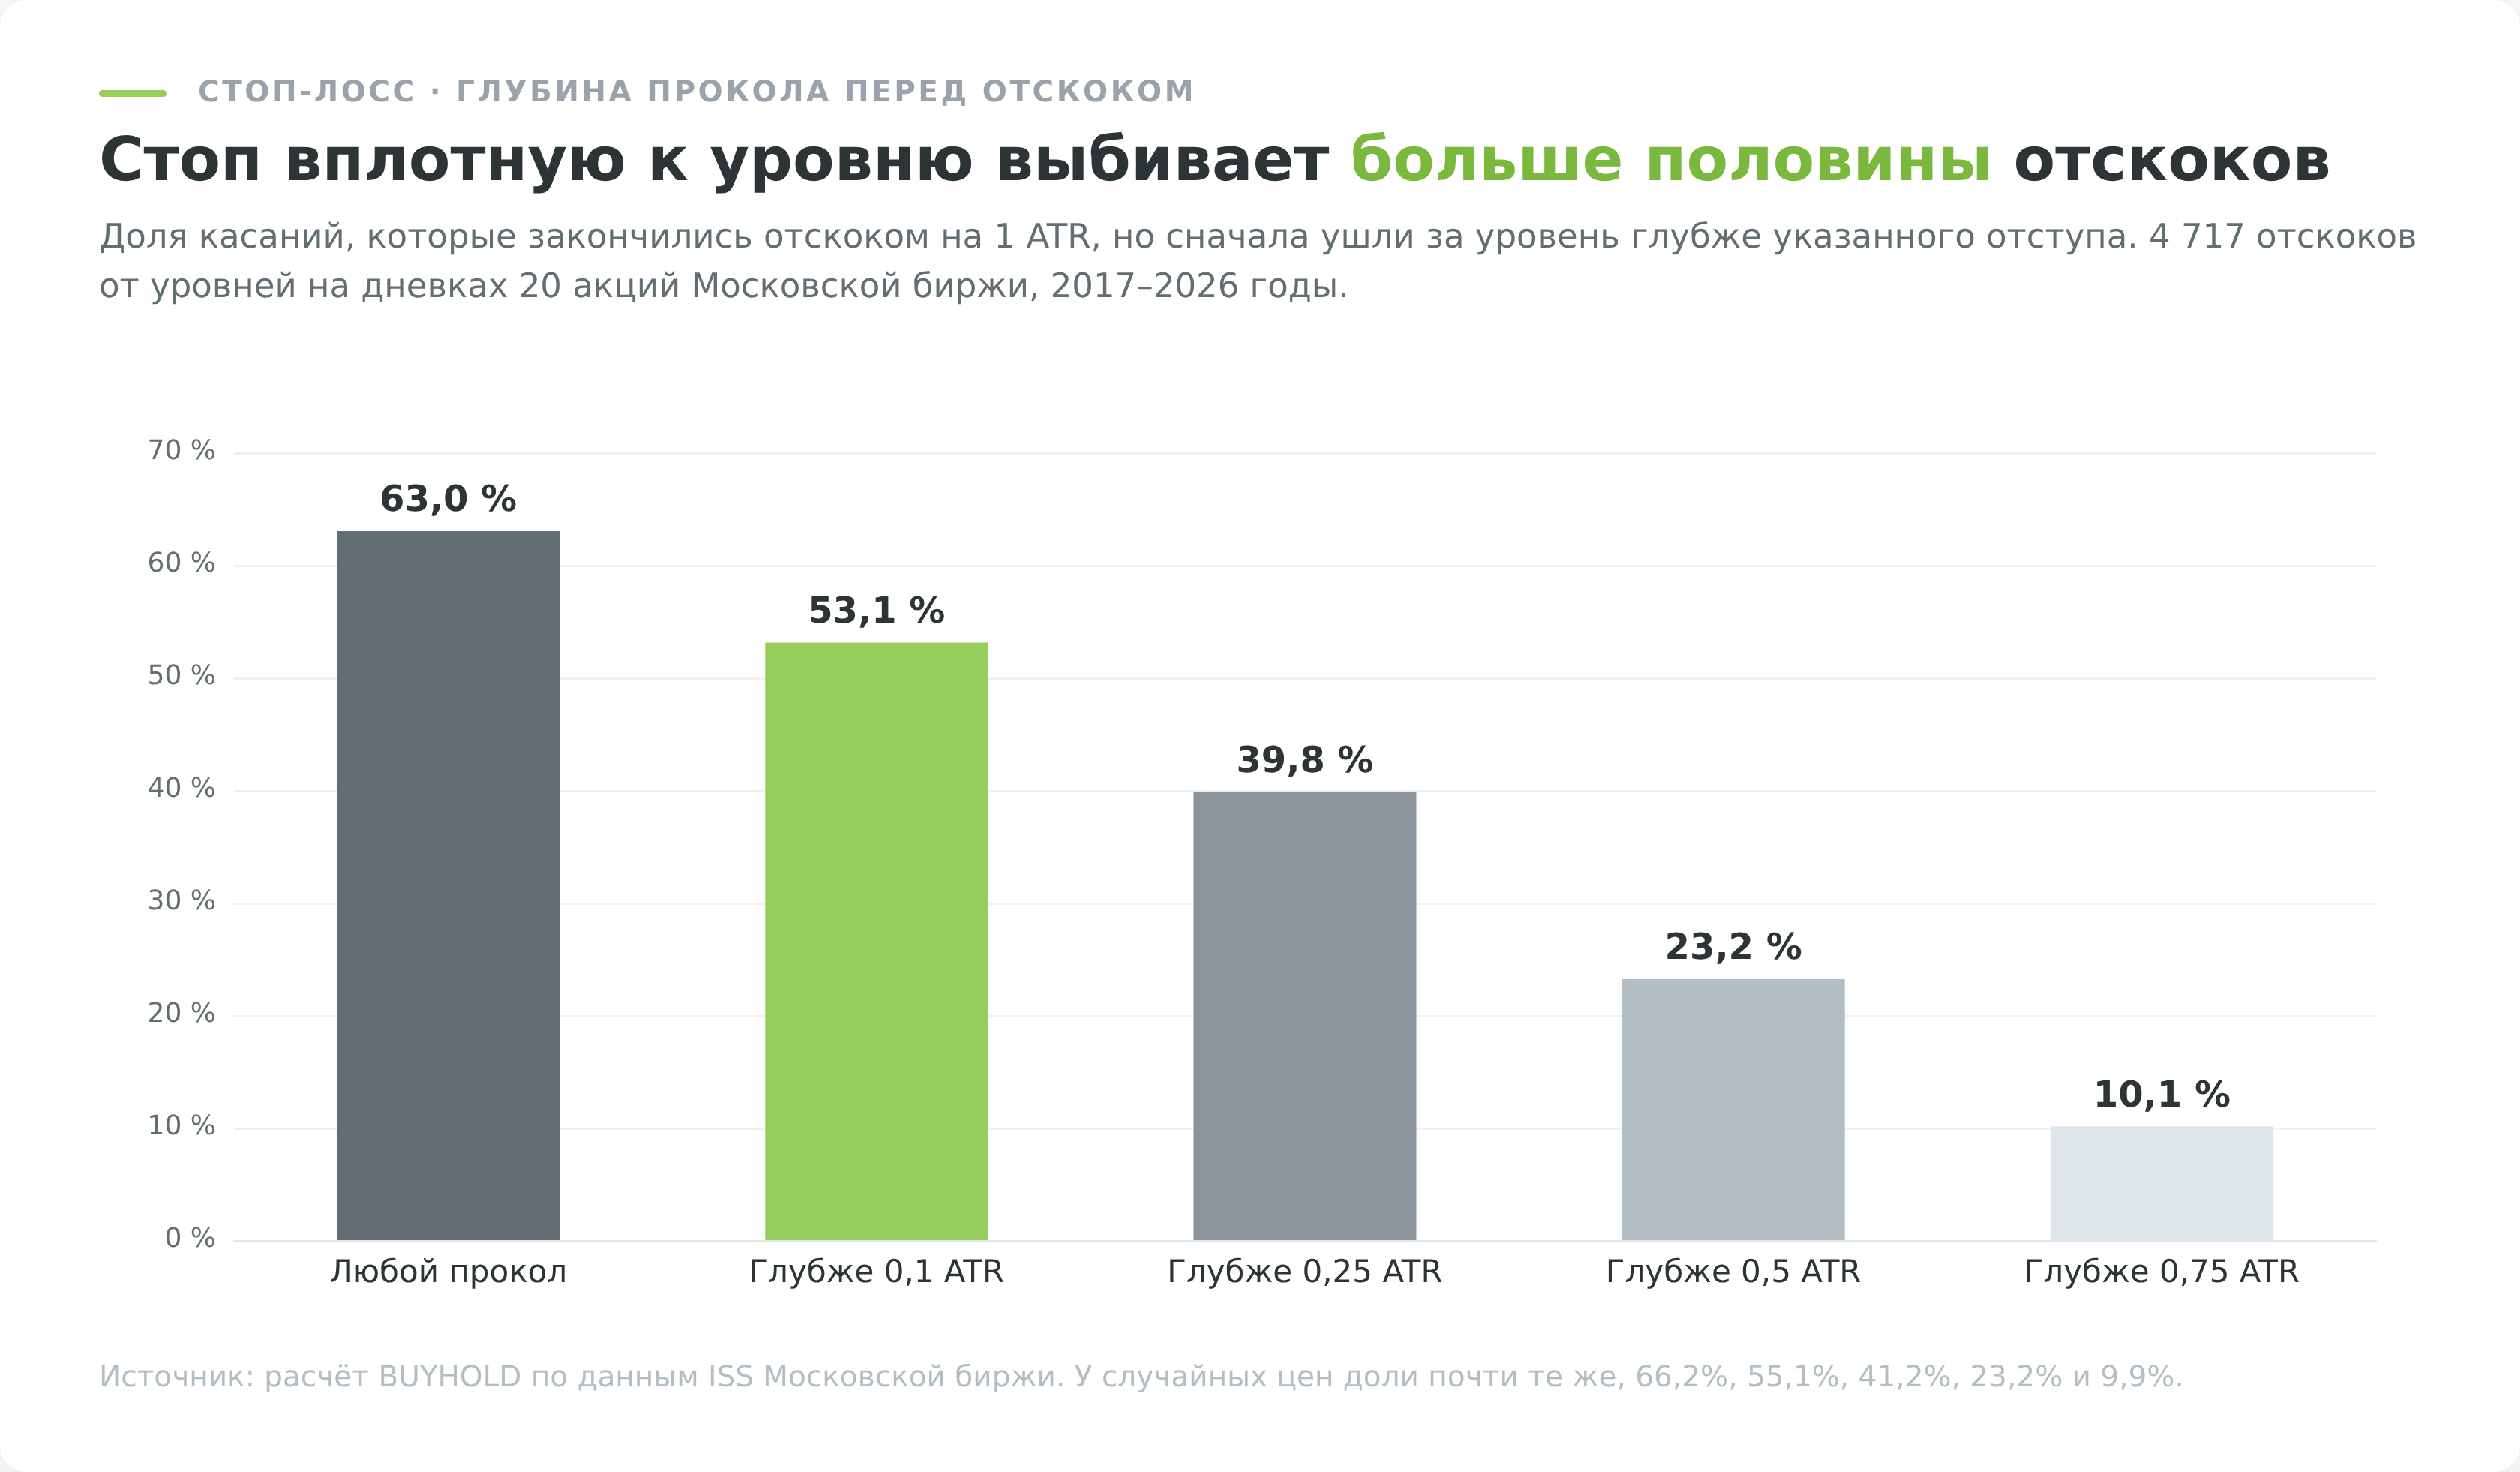
Стоп сразу за линией выбивает больше половины сделок, которые потом сработали бы. Отступ в половину ATR оставляет под угрозой примерно каждую четвёртую, а отступ в 0,75 ATR каждую десятую. Чем дальше стоп, тем меньше объём позиции при том же риске, поэтому глубину стопа выбирают вместе с размером сделки.
Что дала механическая сделка на отбой
Я собрал из этих правил механическую сделку. Вход по закрытию дня подтверждения, стоп на 0,5 ATR за уровнем, цель на двух рисках (2R), не больше 40 сессий в позиции. Получилось 6 463 сделки. До цели дошли 29,2% из тех, что закрылись по стопу или цели, а для безубыточности при цели 2R нужно 33,3%.
Каждая сделка в среднем теряла 0,10R ещё до комиссии брокера. От случайных цен та же схема теряла 0,09R. Другой отступ стопа итог не меняет, при 0,25 ATR и при 1 ATR выходит те же −0,10R.
Комиссия брокера и биржи ухудшает итог ещё сильнее. У половины таких сделок стоп ближе 2,4% от цены входа, поэтому каждые 0,1% издержек за вход и выход вместе отнимают в среднем ещё около 0,045R, а 0,2% уже около 0,09R. Посмотрите свой тариф и вычтите эту поправку из любого бэктеста, который вам покажут без комиссий.
Перенос стопа в безубыток, когда цена прошла в вашу сторону на 1R, выглядит как способ сохранить такие сделки. Но в разборе винрейта в трейдинге на 933 сделках пробойной системы по акциям США он сократил долю прибыльных сделок с 43,1 до 35,2% и немного снизил средний результат. Убыточных сделок стало на 96 меньше, но часть будущих выигрышей превратилась в ноль.
Ложный пробой уровня
Ложным пробоем называют выход цены за уровень, после которого она быстро возвращается обратно. На дневках Мосбиржи он редок в строгом смысле. Если день закрывался за зоной, отскоком всё заканчивалось лишь в 18,5% случаев, у случайных цен в 17,0%. Тень за уровнем при закрытии внутри зоны встречается постоянно, а вот закрытие за ней чаще всего означает, что идея отбоя отменена.
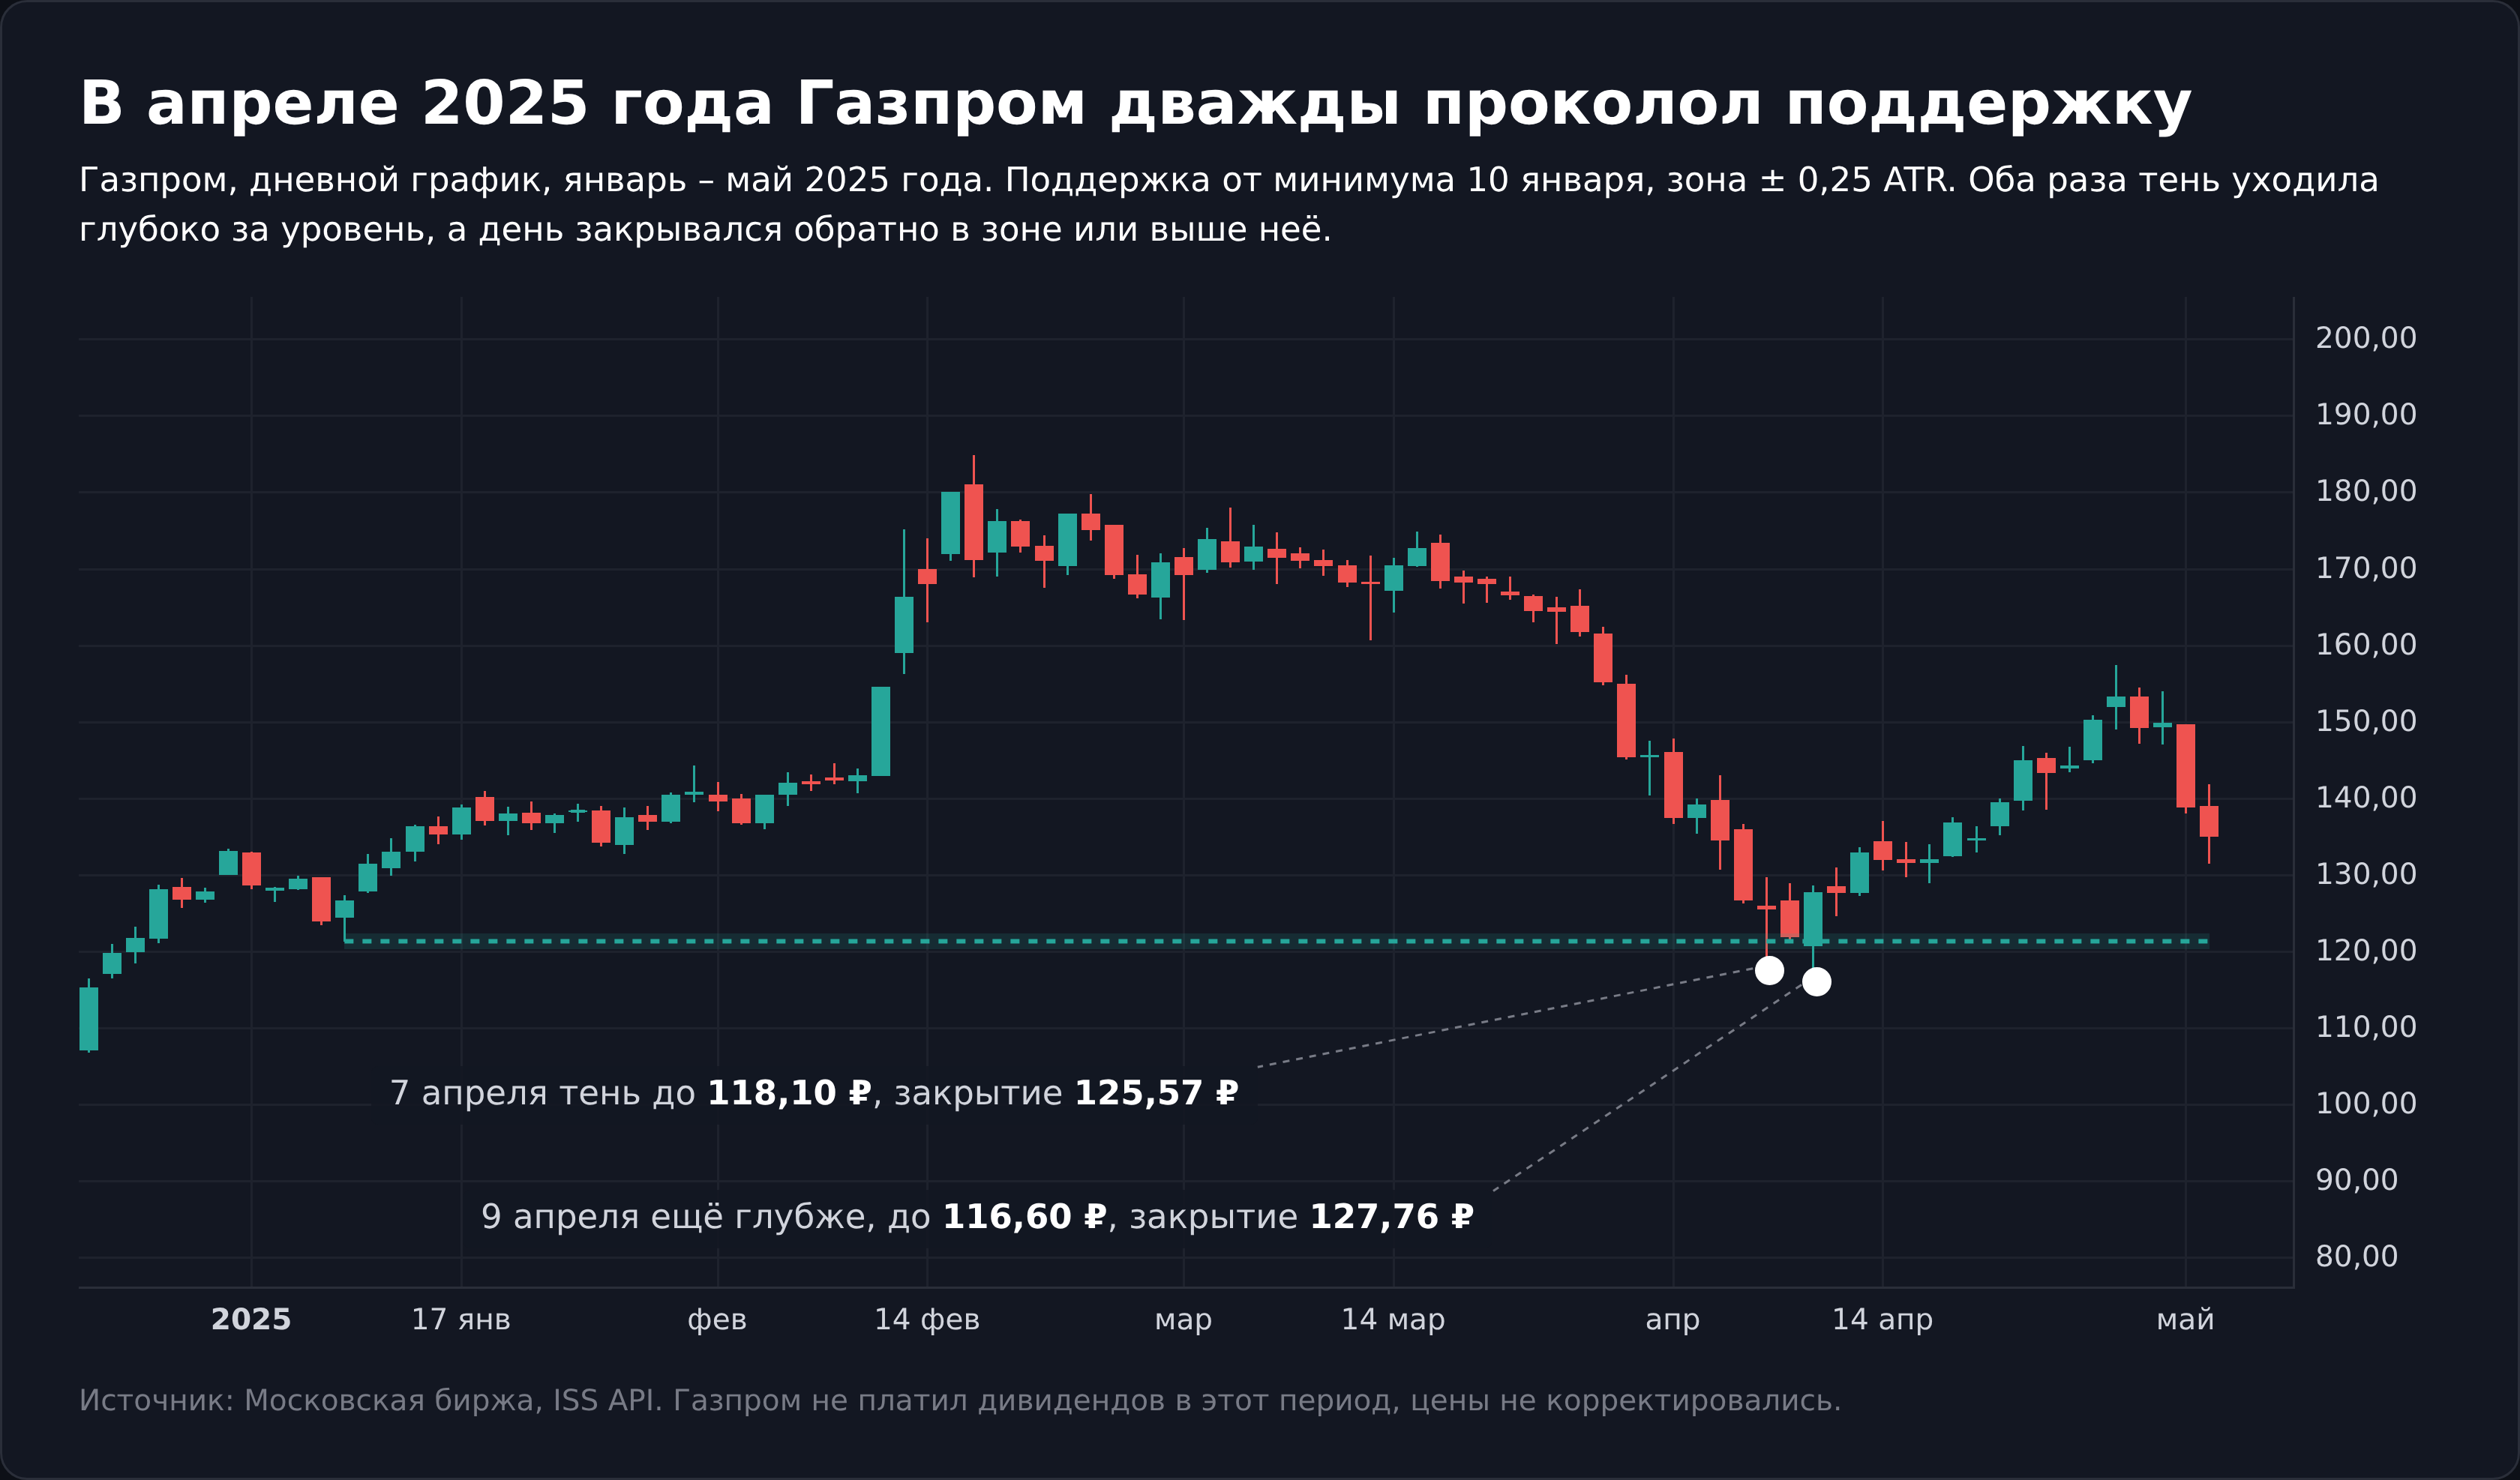
Газпром в апреле 2025 года дважды за три дня проколол поддержку тенью. 7 апреля тень ушла до 118,10 ₽ при поддержке 121,31 ₽, но день закрылся на 125,57 ₽. 9 апреля прокол был ещё глубже, до 116,60 ₽, и выбил бы стоп на 0,5 ATR под уровнем, хотя в итоге цена ушла вверх. Как торговать сам ложный пробой, описано в отдельной статье о ложном пробое в трейдинге.
Торговля на пробой уровня и ретест
Пробоем здесь считается закрытие дня за зоной. После 4 260 таких пробоев цена вернулась к зоне в течение 10 сессий в 80,4% случаев, а в течение 20 сессий в 84,6%. У Балковского возврат к точке пробоя графической фигуры случался в 58% случаев за 30 календарных дней, но он мерил от цены пробоя, а не от края узкой зоны. У случайных цен в моей выборке вышло 79,7%. Возврат после пробоя служит обычным колебанием цены, а не приметой уровня.
Ретестом называют возврат цены к только что пробитому уровню. Покупку на ретесте делают, когда цена пробила сопротивление, вернулась к зоне и закрылась выше уровня. Вход идёт по этому закрытию, стоп на 0,5 ATR под уровнем, цель на 2R. Из 4 260 пробоев такой вход появился 2 441 раз, остальные ушли без возврата или закрылись обратно за уровнем.
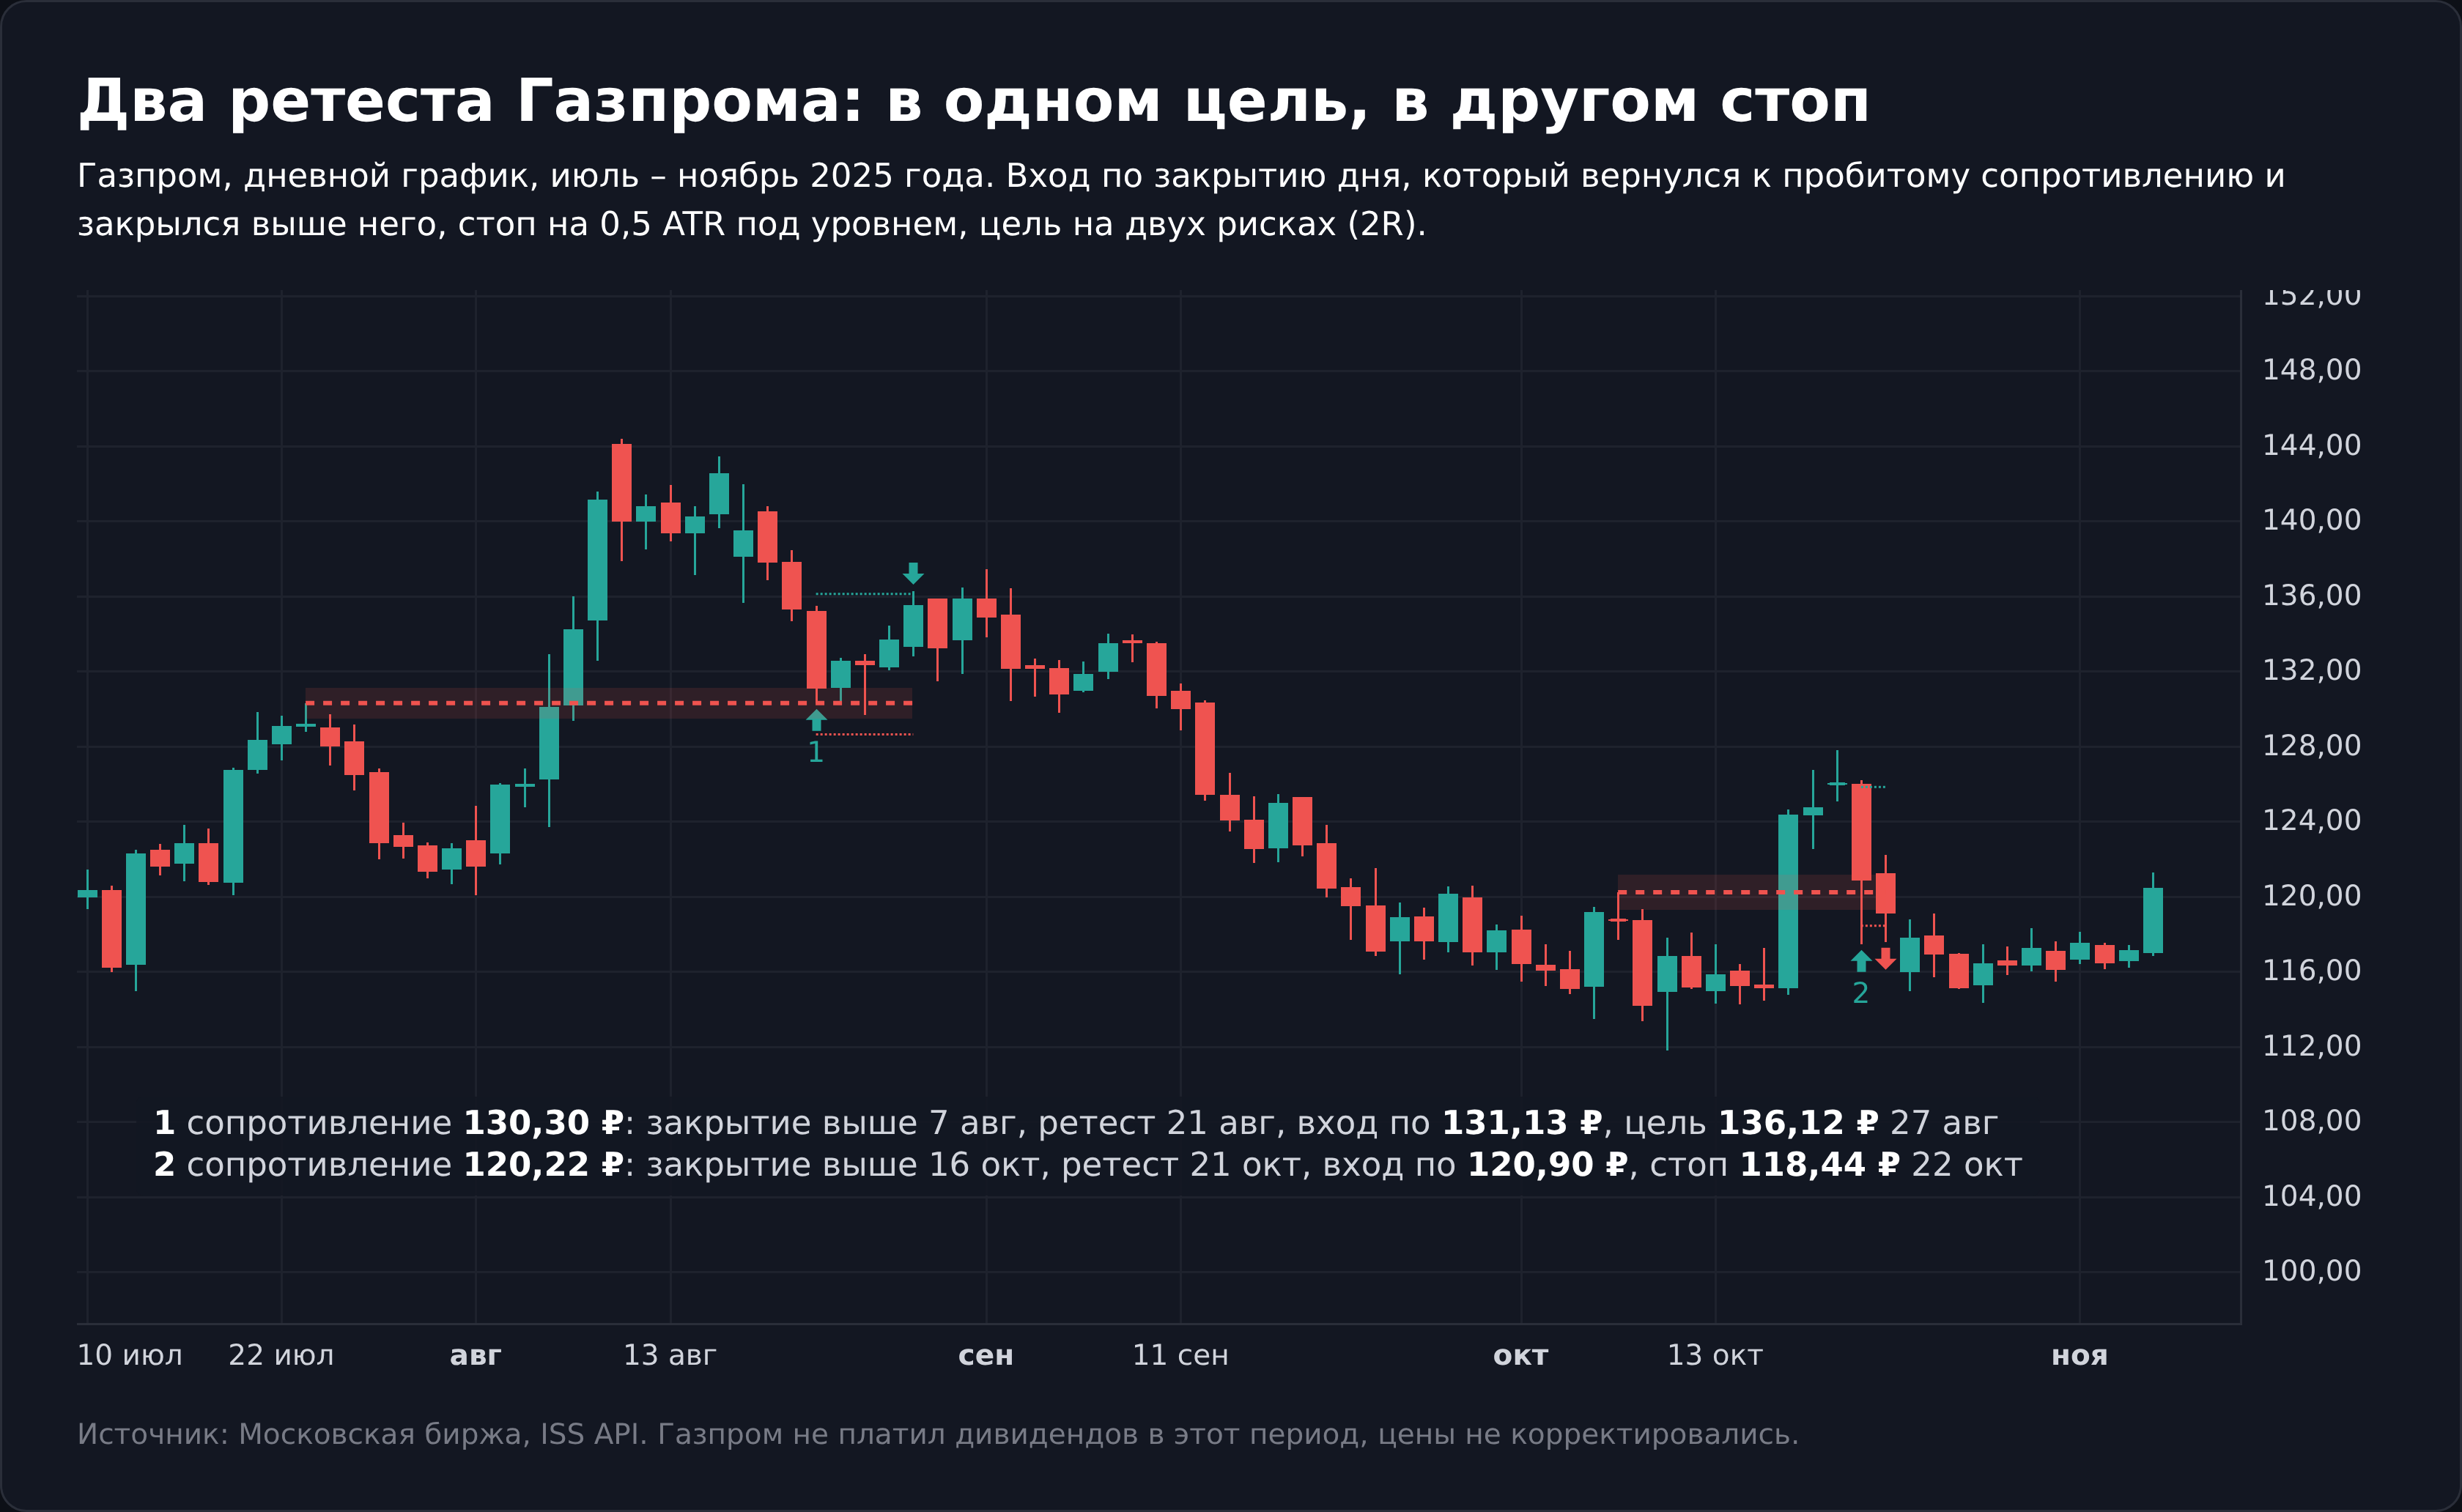
Здесь я сначала ошибся. Первый расчёт дал +0,26R на сделку, и у случайных цен почти столько же. Оказалось, что пробои я отбирал по будущему ходу цены, то есть уже знал, что она ушла от уровня. Честный пересчёт, где пробой определяется только закрытием дня, дал 35,9% выигрышей и +0,085R на сделку до комиссий. У случайных цен вышло даже больше, +0,125R.
Небольшой плюс даёт сам пробой любой цены с возвратом, а не уровень. У настоящих уровней он ещё и неустойчив. Покупки после пробоя вверх дали +0,15R, продажи после пробоя вниз ноль, в 2020–2022 годах вышло −0,03R, в 2023–2026 годах +0,22R. Если вы ставите отложенный ордер Buy Stop за сопротивление, чтобы не ждать ретеста, учтите, что без возврата уходит меньше пятой части пробоев, а цена входа у такого ордера хуже.
Объём на пробое уровня
Считается, что настоящий пробой идёт на повышенном объёме. На моих данных день пробоя с объёмом от 1,5 медианы за 20 прошлых сессий в 70,6% случаев продолжился до хода на 1,5 ATR за уровень, прежде чем цена закрылась обратно. При обычном объёме таких продолжений было 52,2%. Разница большая, но у случайных цен она та же, 72,1% против 53,2%, это видно на графике фильтров выше.
Объём отличает сильный день от слабого, а не настоящий уровень от случайной цены. Часть разницы даёт и геометрия. День на большом объёме обычно закрывается дальше от уровня, то есть ближе к цели. Если вы берёте объём как фильтр, помните, что вход после такого дня стоит дальше от стопа, и объём позиции при том же риске выйдет меньше.
Стоп-лосс и размер позиции при торговле по уровням
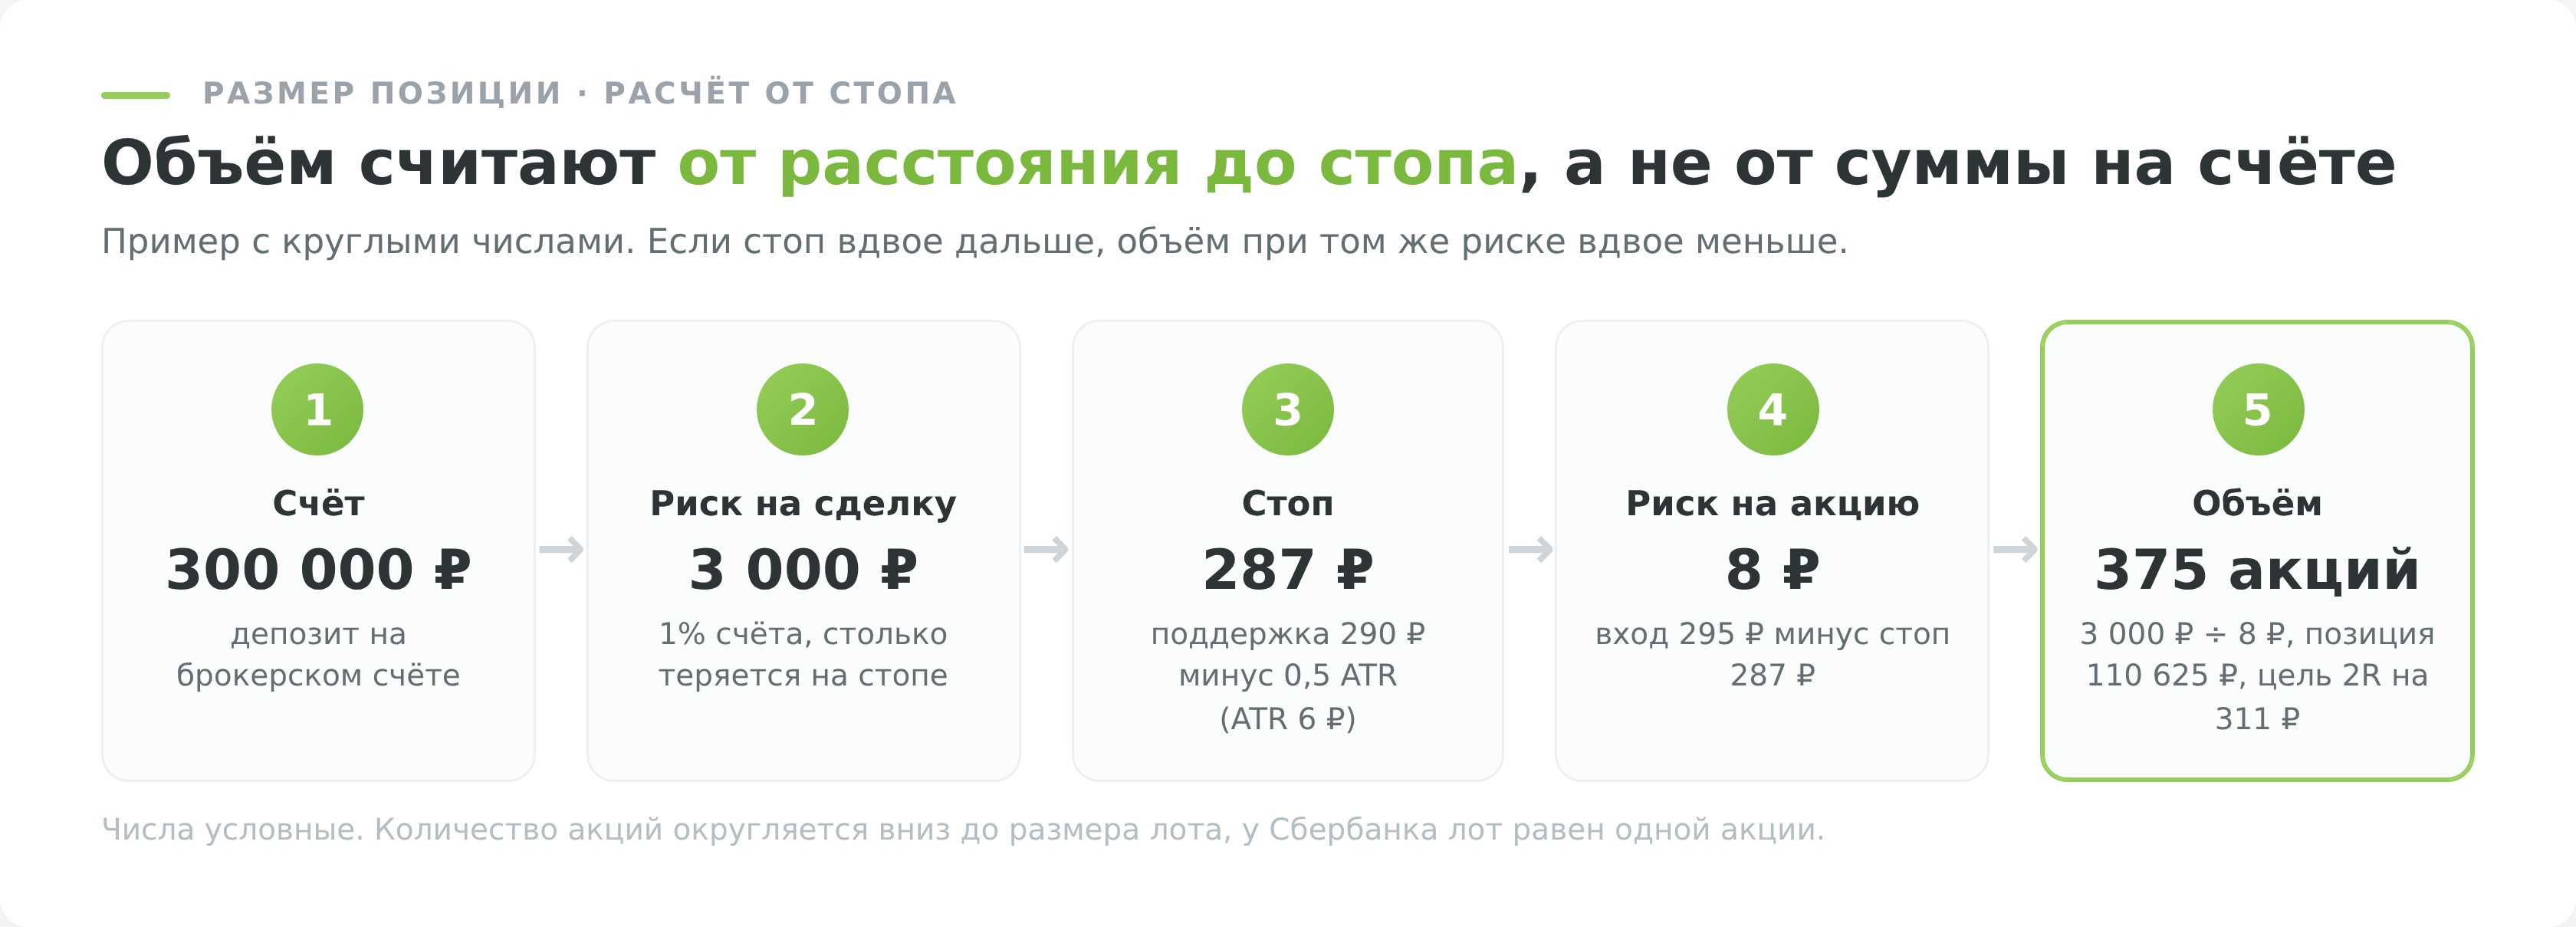
Раз уровень не даёт перевеса по вероятности, результат определяют риск на сделку и отношение цели к стопу. Размер позиции считают от стопа, а не от желаемой суммы:
- риск в рублях равен депозиту, умноженному на долю риска, обычно 0,5–1%;
- риск на одну акцию равен разнице между ценой входа и стопом;
- количество акций равно риску в рублях, делённому на риск на акцию, с округлением вниз до лота.
Стоп-заявка срабатывает, когда прошла сделка по стоп-цене, и уходит на биржу лимитной заявкой по цене, которую вы указали заранее. Если бумага открылась гэпом за стопом, такая заявка может не исполниться вовсе, а если лимит поставлен с запасом, она исполнится хуже расчётной цены, и убыток окажется больше плана.
Поэтому доля риска на сделку должна выдерживать и такой случай. Как выбирать стоп в разных ситуациях, описано в руководстве по стоп-лоссу в трейдинге. Почему дальняя цель сама по себе не улучшает результат, показано в разборе соотношения риска и прибыли.
Уровни на Мосбирже и в криптовалюте
Уровни, нарисованные на одном графике, на другом могут оказаться в другом месте. На Мосбирже их сдвигают дивиденды, набор сессий в дневной свече и склейка фьючерсов.
Дивидендный гэп сдвигает все уровни
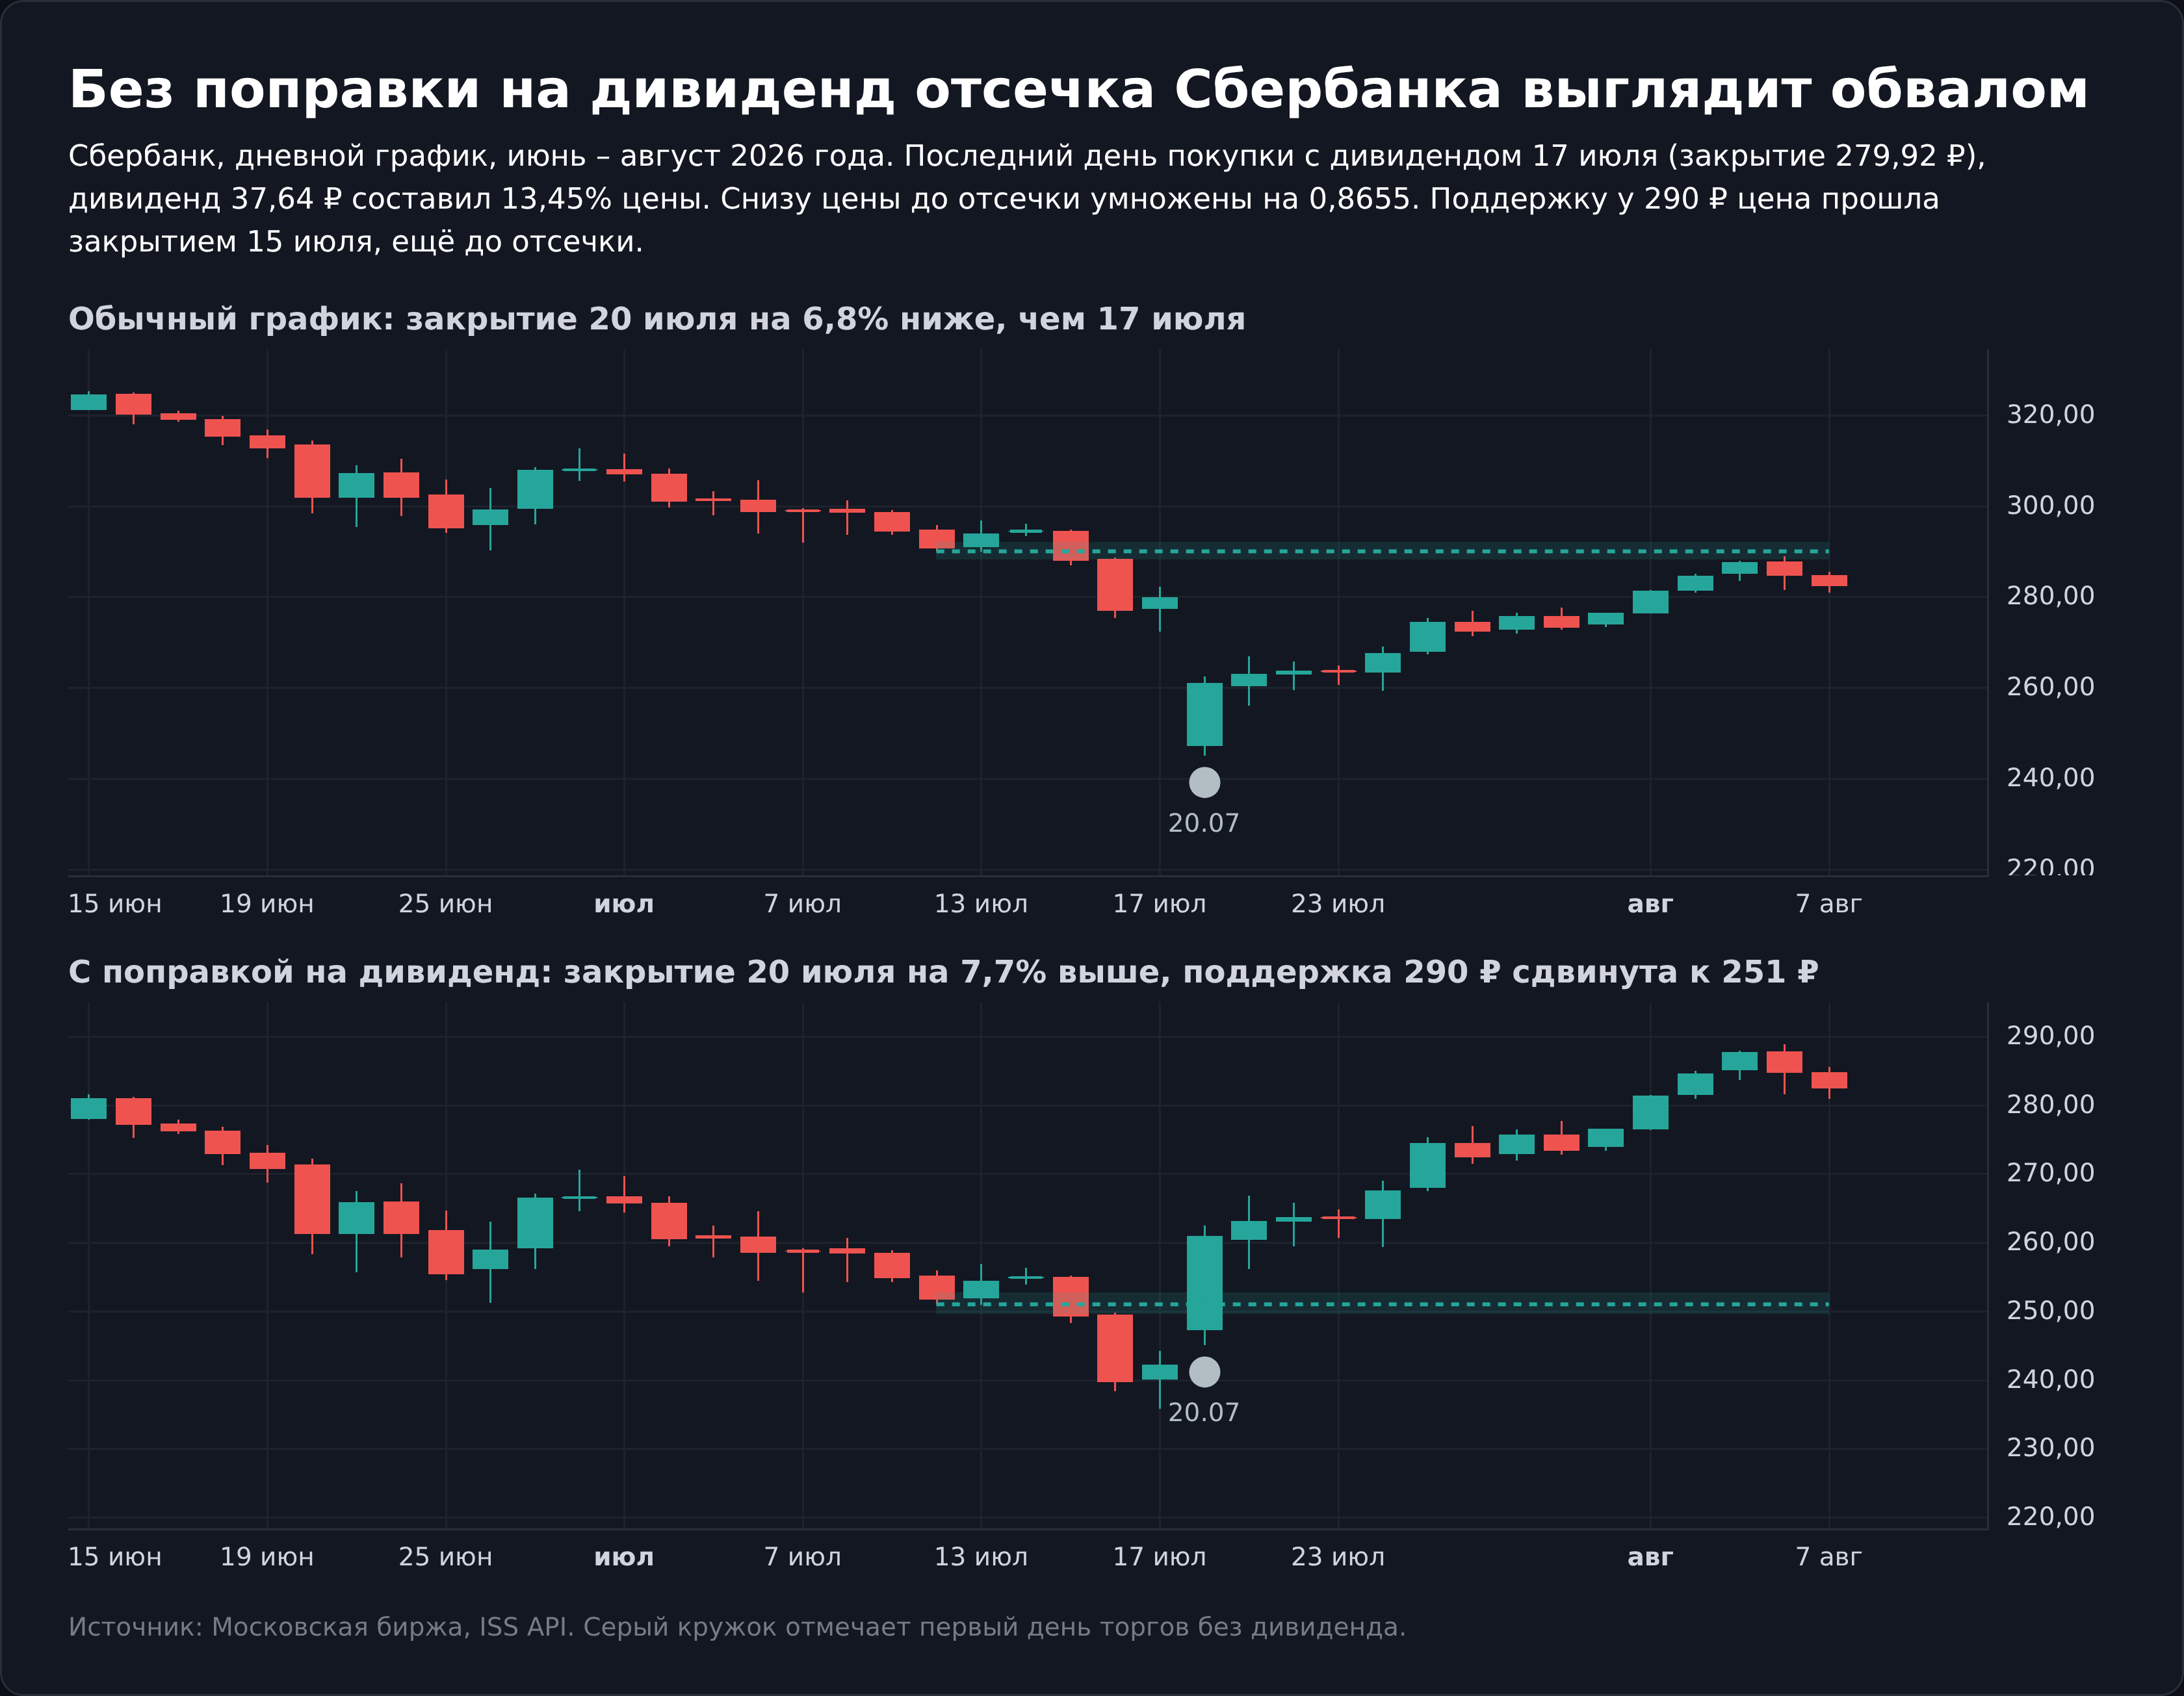
В день, когда акция начинает торговаться без дивиденда, её цена падает примерно на сумму выплаты. Сбербанк заплатил за 2025 год 37,64 ₽ на акцию, последним днём покупки с дивидендом было 17 июля 2026 года. В тот день бумага закрылась на 279,92 ₽, а 20 июля на 260,99 ₽. На обычном графике это падение на 6,8%, хотя от расчётной цены без дивиденда, 242,28 ₽, акция за день выросла на 7,7%.
Уровни, построенные до отсечки, сдвигаются на ту же долю. Поддержка у 290 ₽, которую держали минимумы 10 и 13 июля, после поправки на 13,45% переезжает к 251 ₽. Эту поддержку цена прошла закрытием 15 июля, ещё до отсечки, и это видно на обоих графиках. Зато всё, что нарисовано над ценой раньше, на обычном графике висит на 15,5% выше, чем должно. Для акций с крупными выплатами уровни лучше строить по графику, скорректированному на дивиденды, или переносить их вручную на размер выплаты.
Сессии и торги выходного дня
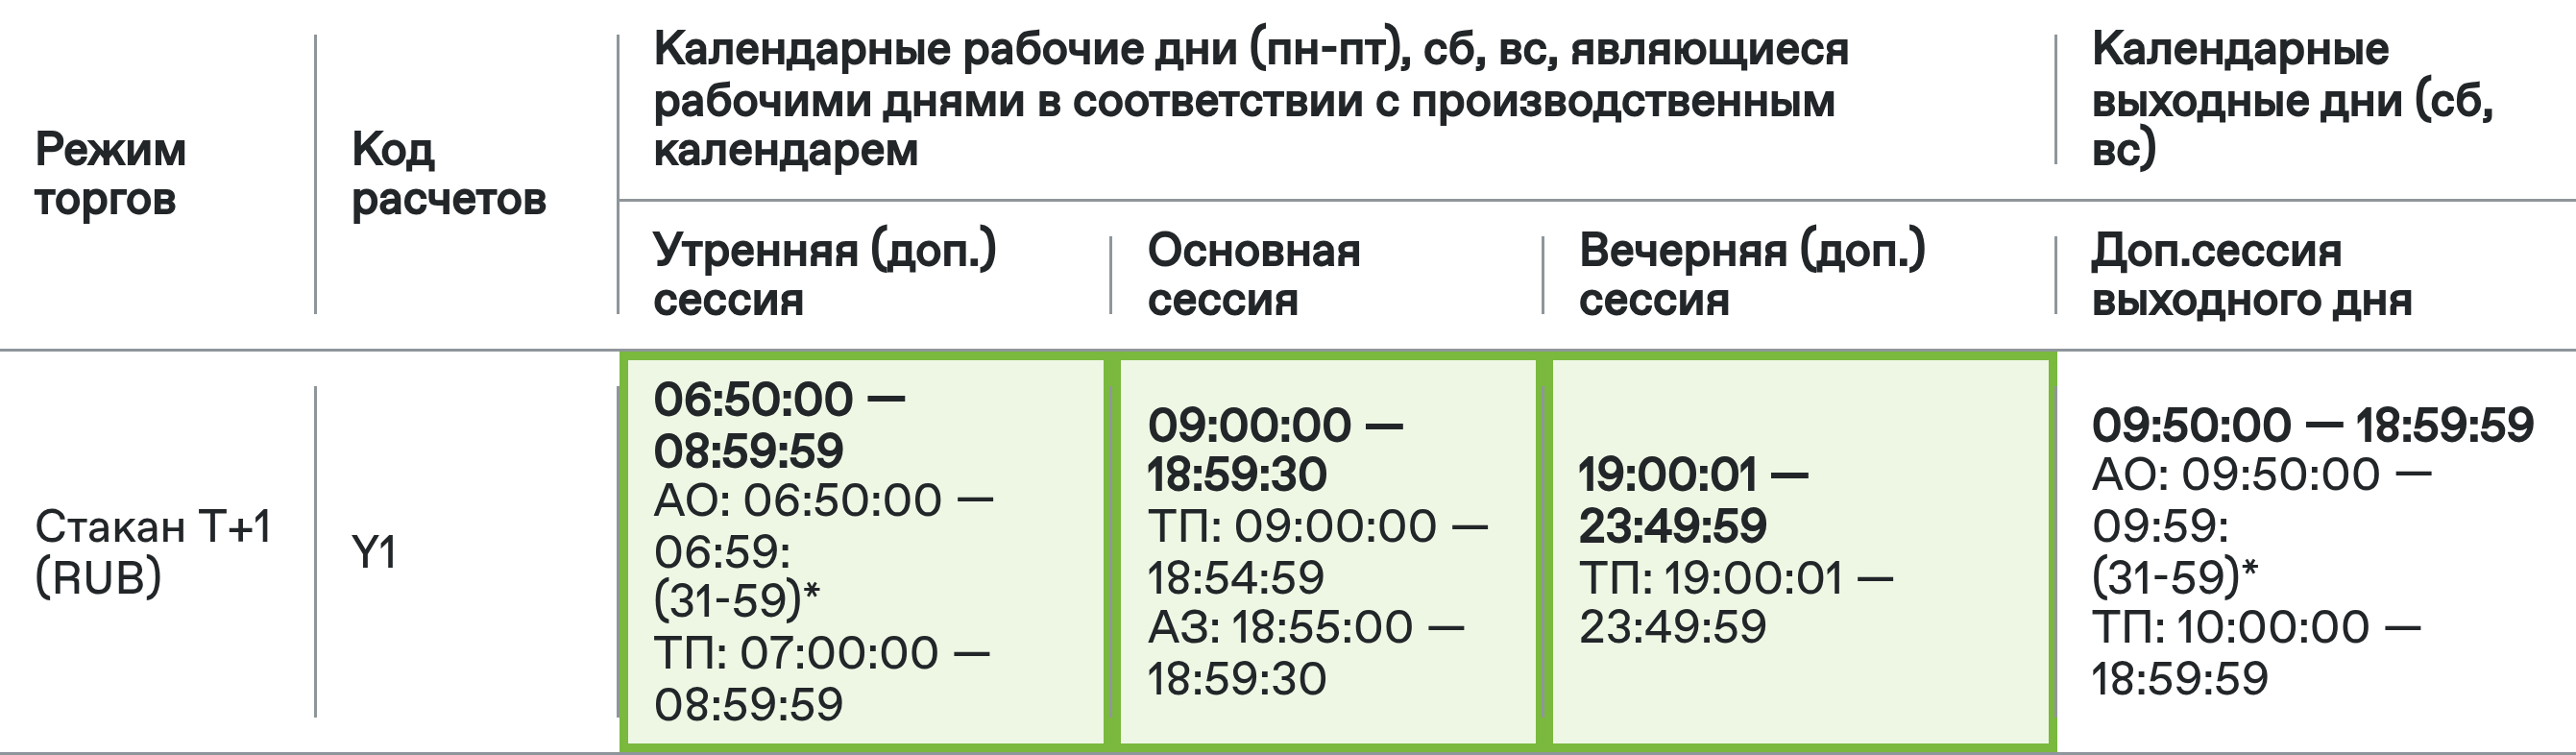
Акции на Мосбирже торгуются почти круглый день. По регламенту биржи фондовый рынок работает в таком режиме:
- утренняя сессия с 06:50 до 08:59;
- основная сессия с 09:00 до 18:59, такое время начала действует с 14 сентября 2026 года;
- вечерняя сессия с 19:00 до 23:49;
- сессия выходного дня с 09:50 до 18:59, на фондовом рынке с 1 марта 2025 года.
Разные терминалы и сайты собирают дневную свечу по-разному. Одни берут только основную сессию, другие все, третьи приклеивают субботу и воскресенье к понедельнику. Тень, через которую вы провели уровень, может просто не существовать на графике соседа. Проверьте, из каких сессий собран ваш график, прежде чем сверять разметку с чужой.
Фьючерсы и криптовалюта
Фьючерсы на Мосбирже живут до экспирации, и непрерывный график склеивают из разных контрактов. На стыке цена прыгает на разницу между ними, поэтому уровни, построенные до склейки, могут сместиться. Проверяйте, как ваш терминал склеивает контракты, или стройте уровни по текущему контракту. Криптовалюта торгуется круглосуточно и без гэпов между сессиями, зато цена на разных биржах немного расходится, и уровень надёжнее строить по бирже, на которой вы торгуете.
Индикаторы для автоматической разметки уровней
Индикаторы автоматической разметки ищут экстремумы по фракталам или зигзагу и проводят через них линии, как в моей проверке. Они экономят время на разметку, но не отбирают уровни, которые держат лучше остальных. Обзор инструментов для MetaTrader и других платформ собран в подборке индикаторов поддержки и сопротивления.
Отдельно стояли индикаторы, которые рисовали не экстремумы, а скопления чужих стоп-приказов по данным книги заявок брокера OANDA. В сентябре 2024 года OANDA перестала отдавать эти данные через свой программный интерфейс (разбор разработчика), и такие индикаторы остались без свежих данных.
Как я проверял уровни на Мосбирже
Проверка повторяет идею Ослер на дневных свечах 20 ликвидных акций основного режима торгов за 2017–2026 годы. Цены скорректировал на дивиденды и дробления, иначе каждая отсечка рисует ложный пробой. Уровнем считал экстремум, который оставался самым высоким или самым низким на пять сессий в обе стороны. В расчёт он попадал только после закрытия пятой сессии справа, как и у живого трейдера. Зона шла на четверть ATR в обе стороны.
Касанием считался день, когда цена заходила в зону с той стороны, где была раньше, например сверху для поддержки. Исход определялся тем, куда цена за 20 сессий раньше уйдёт на 1 ATR, в сторону отскока или в сторону пробоя. Для сравнения на каждый настоящий уровень приходилось два подставных, то есть случайных, уровня, сдвинутых на случайные 1–3 ATR, созданных в тот же день и стоящих с той же стороны от цены. Процедура для них была та же.
| Срез | Настоящие уровни | Подставные цены | Разница, п.п. |
|---|---|---|---|
| Все касания | 53,5% (8 814) | 54,0% (15 795) | −0,5 |
| Поддержка | 54,3% | 54,0% | +0,3 |
| Сопротивление | 52,8% | 54,0% | −1,2 |
| Первое касание | 53,4% | 53,7% | −0,3 |
| Третье касание | 54,8% | 52,1% | +2,7 |
| Четвёртое и следующие | 52,7% | 54,9% | −2,2 |
| Зеркальный уровень | 59,1% | 60,6% | −1,4 |
| Уровень у круглой цены | 53,4% | 52,4% | +1,0 |
| 2017–2021 | 54,0% | 54,9% | −0,8 |
| 2022–2026 | 53,0% | 53,2% | −0,2 |
Ни в одном срезе разница не вышла за пределы случайного разброса. Больше всего настоящие уровни выиграли на третьем касании, 2,7 п.п., а проиграли на четвёртом и следующих, 2,2 п.п., и оба отклонения укладываются в случайный разброс. Разницу по всей выборке, −0,5 п.п., я перепроверил, много раз пересобирая выборку из случайных бумаг, и с вероятностью 95% она лежит между −1,9 и +1,0 п.п., то есть ноль внутри.
Мелкий экстремум тестируется быстрее крупного, пока он свежий. Это согласуется с выводом Чанга и Беллотти, что сила уровня со временем убывает, но на моих данных это только догадка. Даже лучший вариант даёт перевес в пару процентных пунктов. В сделке с целью 2R этого не хватает, чтобы закрыть разрыв между 29% выигрышей и безубыточными 33,3%.
Первая версия этой проверки ставила часть подставных уровней не с той стороны от цены. Такая «поддержка» выше рынка тестируется только после пересечения и ведёт себя как зеркальный уровень, поэтому настоящие уровни выглядели заметно хуже случайных. После исправления в основном варианте разница исчезла.
Проверка охватывает только дневные бары, 20 крупных бумаг и уровни, построенные по правилу, а не глазом опытного трейдера. Объём на уровне и расчётные уровни (пивоты, Фибоначчи, Мюррея) я не проверял. Но уровень, который строит почти любой индикатор автоматической разметки, в этом тесте есть, и на Мосбирже он сам по себе разворот не предсказывает.
Плюсы и минусы торговли по уровням
Чек-лист перед сделкой от уровня
- Уровень взят с недельного или дневного графика, на экране не больше 4–6 зон.
- График скорректирован на дивиденды или уровни сдвинуты на размер выплаты.
- День закрылся обратно за уровнем (для отбоя) или за зоной (для пробоя).
- Стоп стоит за дальним краем зоны с отступом 0,5–0,75 ATR.
- Цель лежит у следующего уровня, и до неё не меньше 1,5–2 рисков с учётом комиссии.
- Количество акций посчитано от риска 0,5–1% счёта и округлено вниз до лота, даже если уровень кажется «сильным».
- Сделка записана в журнал с причиной входа, чтобы через 30–50 сделок посчитать свою статистику.
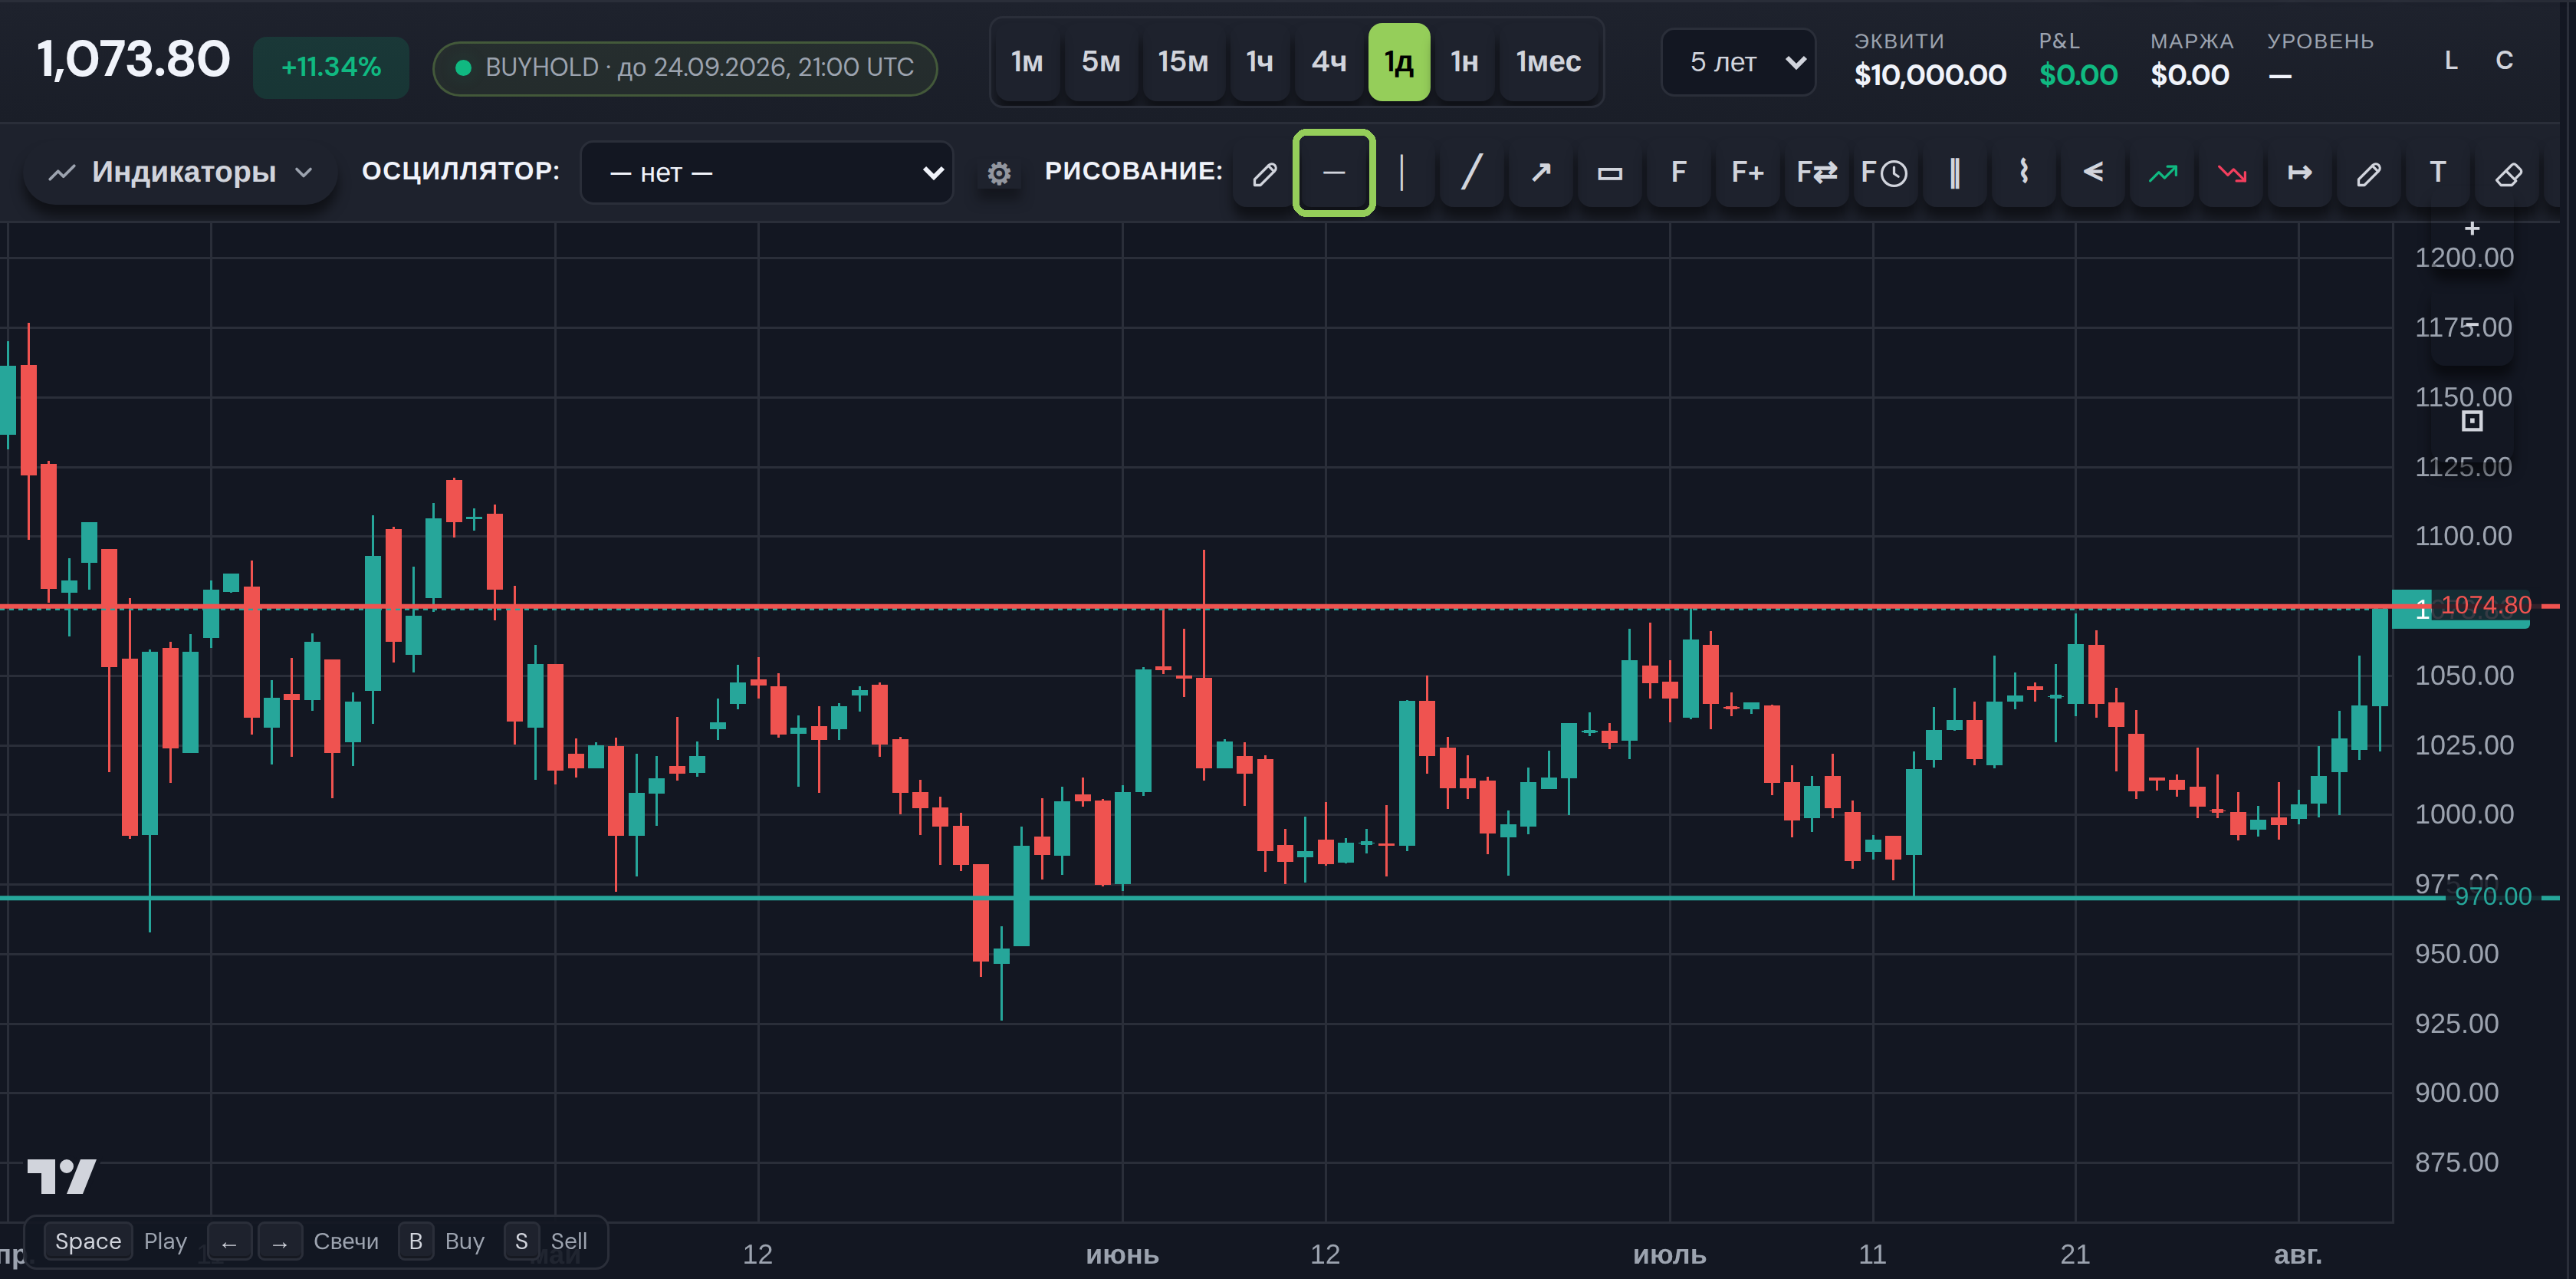
Свою разметку удобно проверить без денег. В симуляторе трейдинга можно открыть историю акций Мосбиржи, нарисовать уровни кнопкой горизонтальной линии и прогнать по ним сделки бар за баром.
Результаты удобно вести в журнале сделок, он сам посчитает долю выигрышей и средний результат в рублях.
Проверьте себя
4 вопроса по этому уроку, к каждому ответу есть пояснение.