
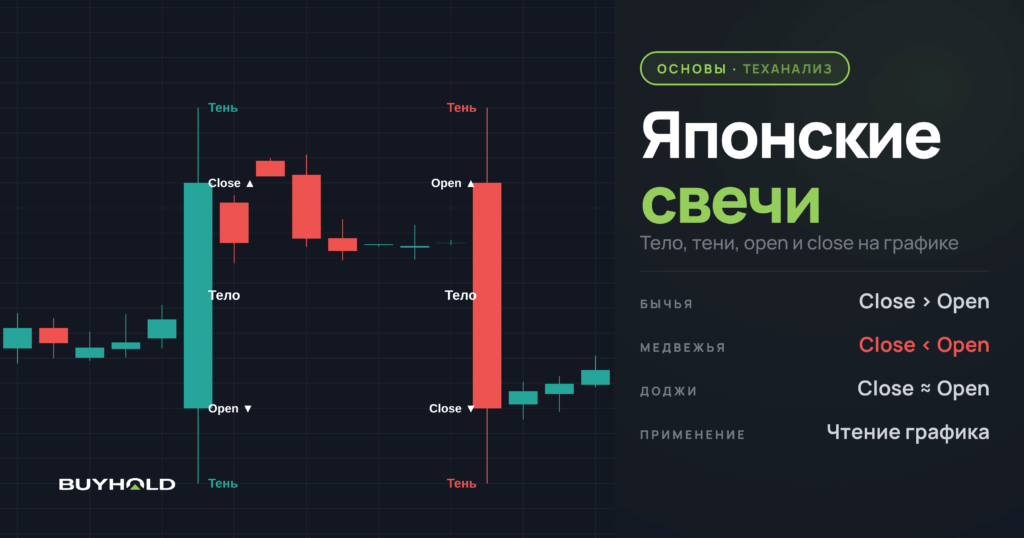
Японские свечи записывают за период четыре цены, а не только цвет, и по их форме трейдеры больше века пытаются угадать разворот. Я проверил 12 классических моделей на 58 217 дневных барах 20 ликвидных акций Мосбиржи за 2015-2026 годы, и ни одна не дала значимого перевеса над обычным днём в той же фазе рынка. Свеча полезна другим. Она показывает, как прошли торги, и задаёт цену, за которой торговая идея отменяется.
Предупреждение о рисках: Торговля на финансовых рынках (Forex, CFD, фьючерсы) сопряжена с высоким уровнем риска и подходит не всем инвесторам. По статистике, 70-80% розничных трейдеров теряют средства. Информация в этой статье носит исключительно образовательный характер и не является инвестиционной рекомендацией или призывом к торговле. Прошлые результаты не гарантируют будущую доходность. Перед началом торговли оцените свой уровень подготовки и финансовые возможности.
Что показывает японская свеча
Свеча описывает период четырьмя числами. Цена открытия, максимум, минимум и цена закрытия. Прямоугольник между открытием и закрытием называют телом, тонкие линии сверху и снизу тенями или фитилями.
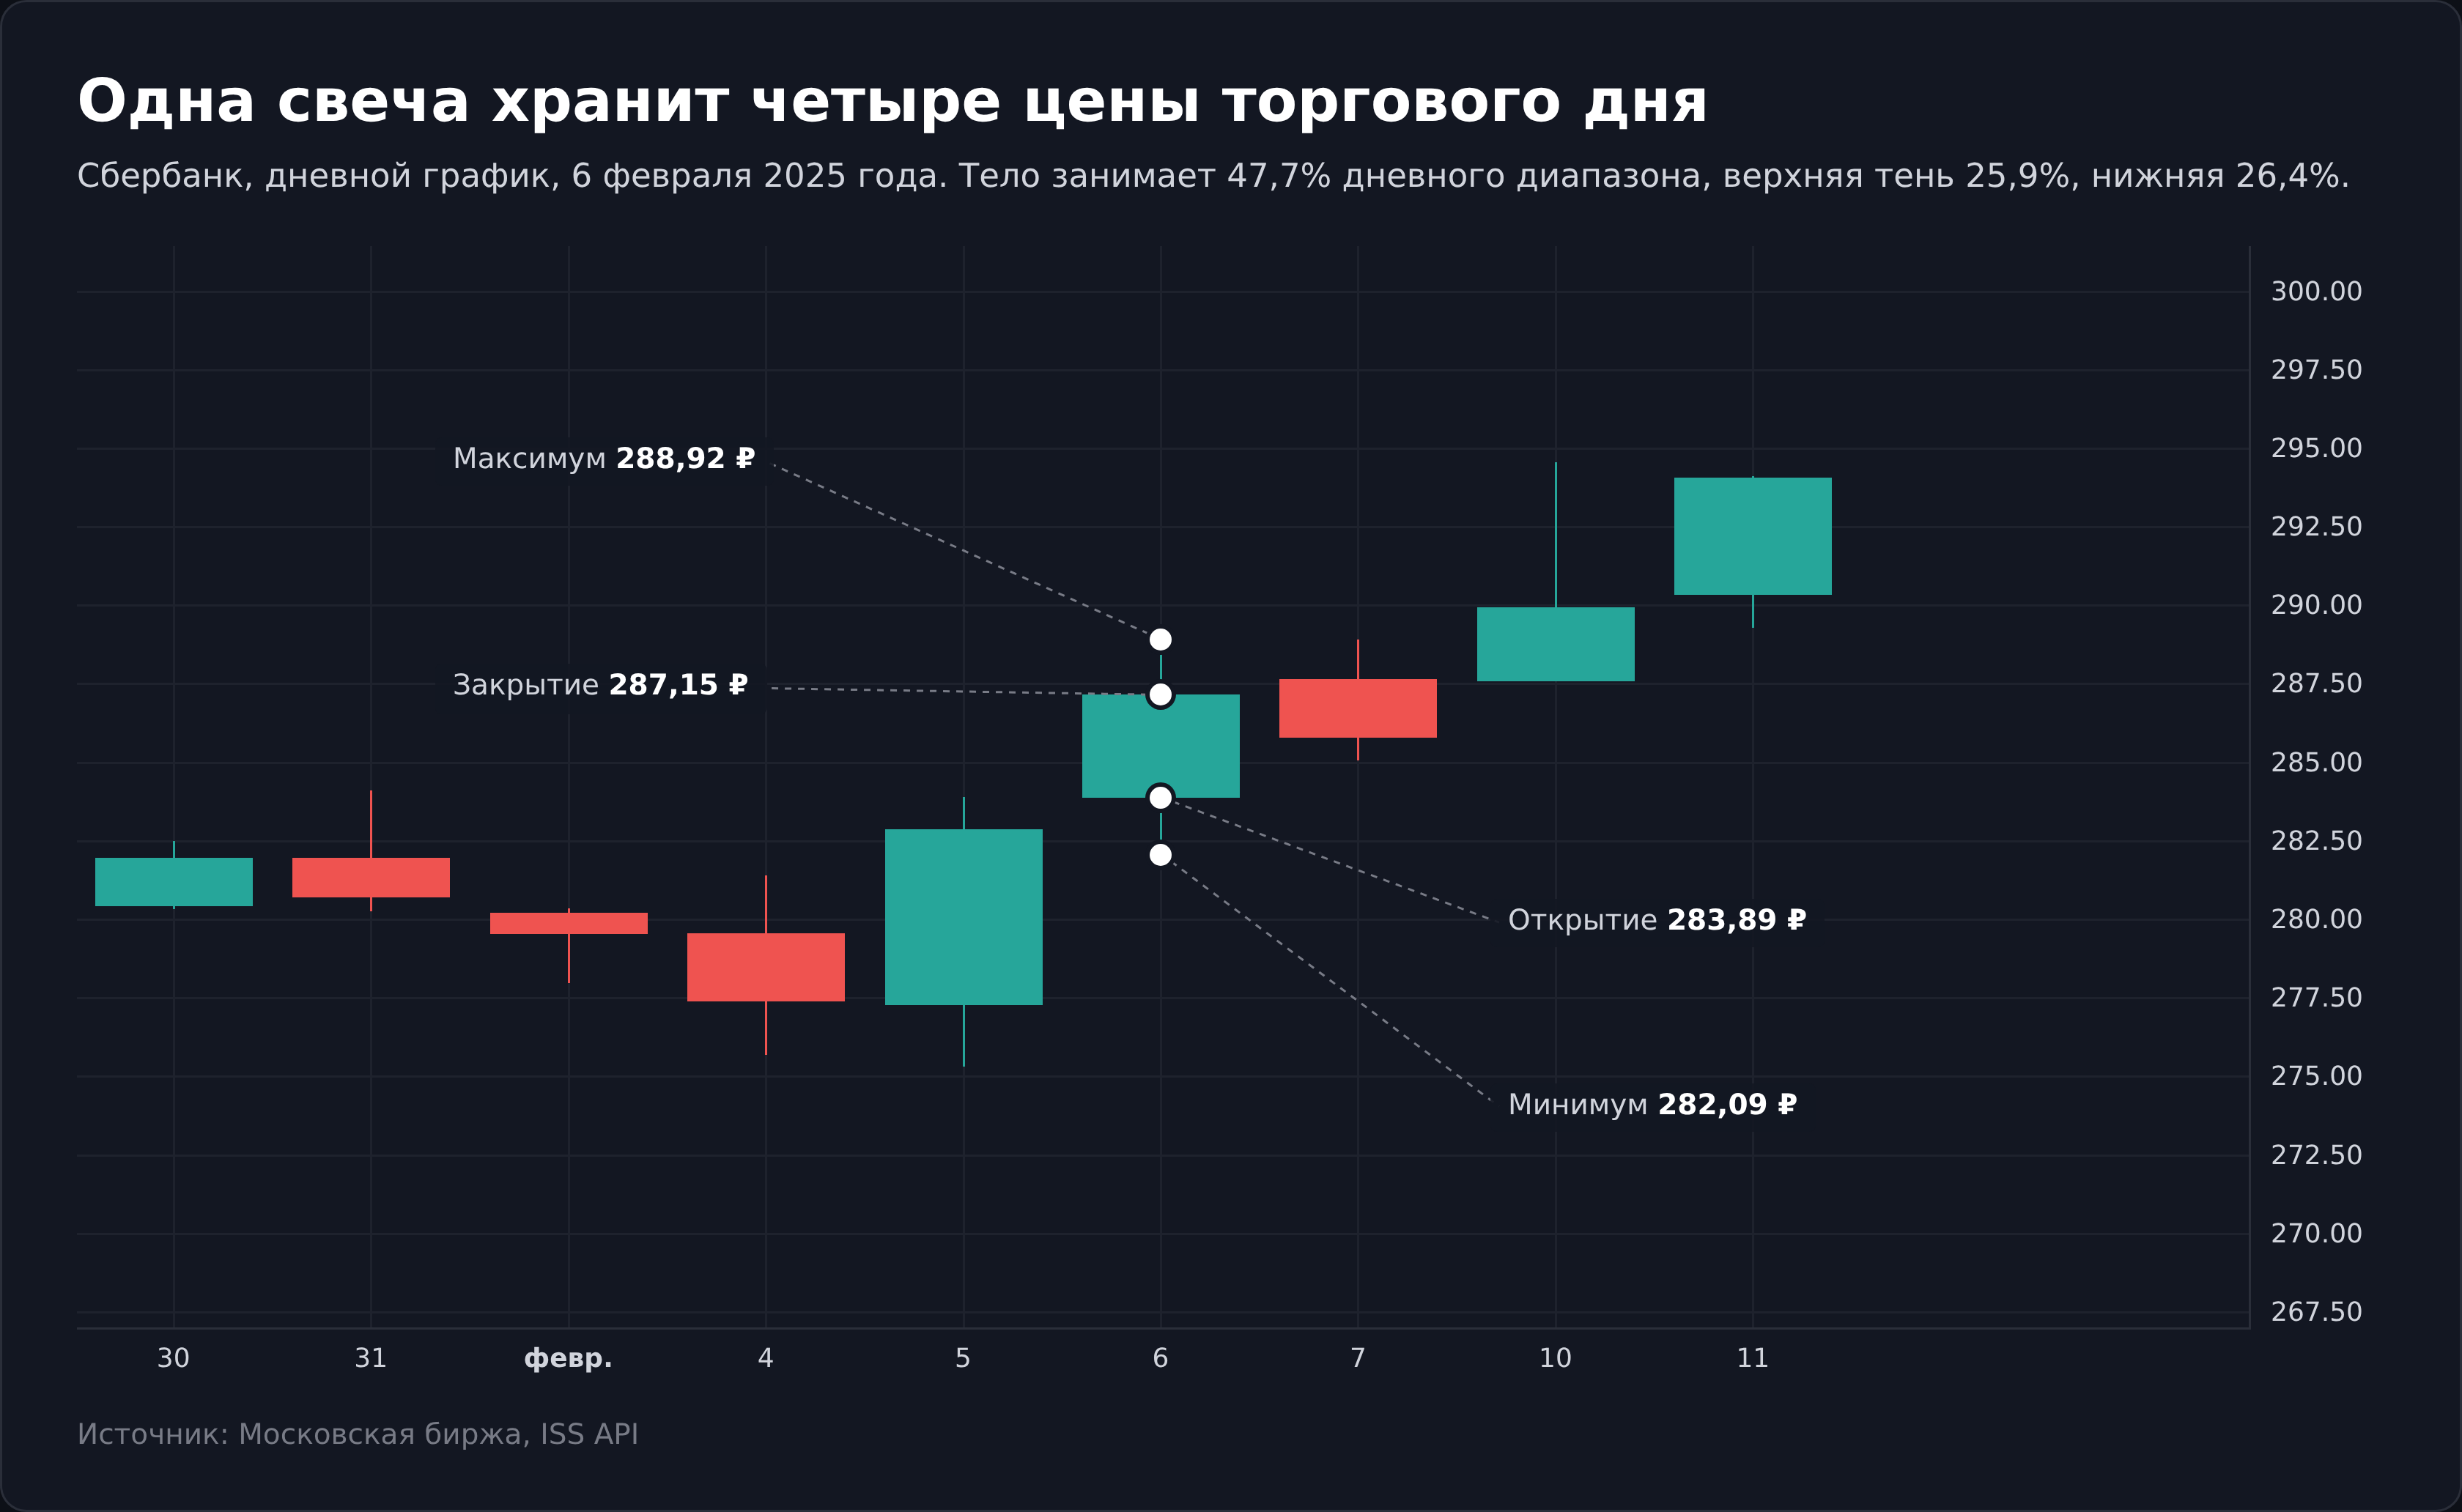
Возьмём дневную свечу Сбербанка за 6 февраля 2025 года. Торги открылись по 283,89 ₽, в течение дня цена доходила до 288,92 и опускалась до 282,09, а закрытие прошло на отметке 287,15 рубля. Тело такой свечи занимает 47,7% дневного диапазона, верхняя тень 25,9%, нижняя 26,4%.
За этими долями стоит сюжет. Покупатели увели цену вверх примерно на 1,2% от открытия, но оба края диапазона рынок отыграл обратно, и ни одна сторона не добилась закрытия на своём экстремуме. Дневной размах составил 2,41% от цены открытия, для Сбербанка это обычный, ничем не выдающийся день.
Цвет тела вторичен и полностью условен. Он отвечает на единственный вопрос, закрылся период выше открытия или ниже. В классических японских свечах растущее тело оставляли белым, падающее закрашивали чёрным, в современных терминалах прижились зелёный и красный, а в MetaTrader по умолчанию до сих пор живёт пара белое и чёрное. Одна и та же свеча в трёх терминалах будет трёх разных цветов, при этом четыре её цены не изменятся.
В TradingView есть ещё полые свечи, где цвет и заливка отвечают на разные вопросы. Заливка показывает, закрылся ли день выше собственного открытия, а цвет, закрылся ли он выше вчерашнего закрытия. День, который открылся гэпом вниз и потом весь день рос, там рисуется пустой красной свечой.
Читать нужно геометрию, а не раскраску. Длина тела показывает, насколько далеко сторона-победитель увела цену от точки старта. Длина тени показывает, куда цена сходила и откуда её вернули.
Масштаб выбирается произвольно. Одна свеча вмещает минуту, час, день, неделю или месяц. Внутри дневной свечи акции Мосбиржи лежит около 17 часовых, а внутри часовой 12 пятиминутных. Увидев непонятную дневную свечу с двумя длинными тенями, можно спуститься на часовой масштаб и посмотреть, в каком порядке рынок рисовал этот размах.
Почему у одной и той же свечи разные цены в разных источниках
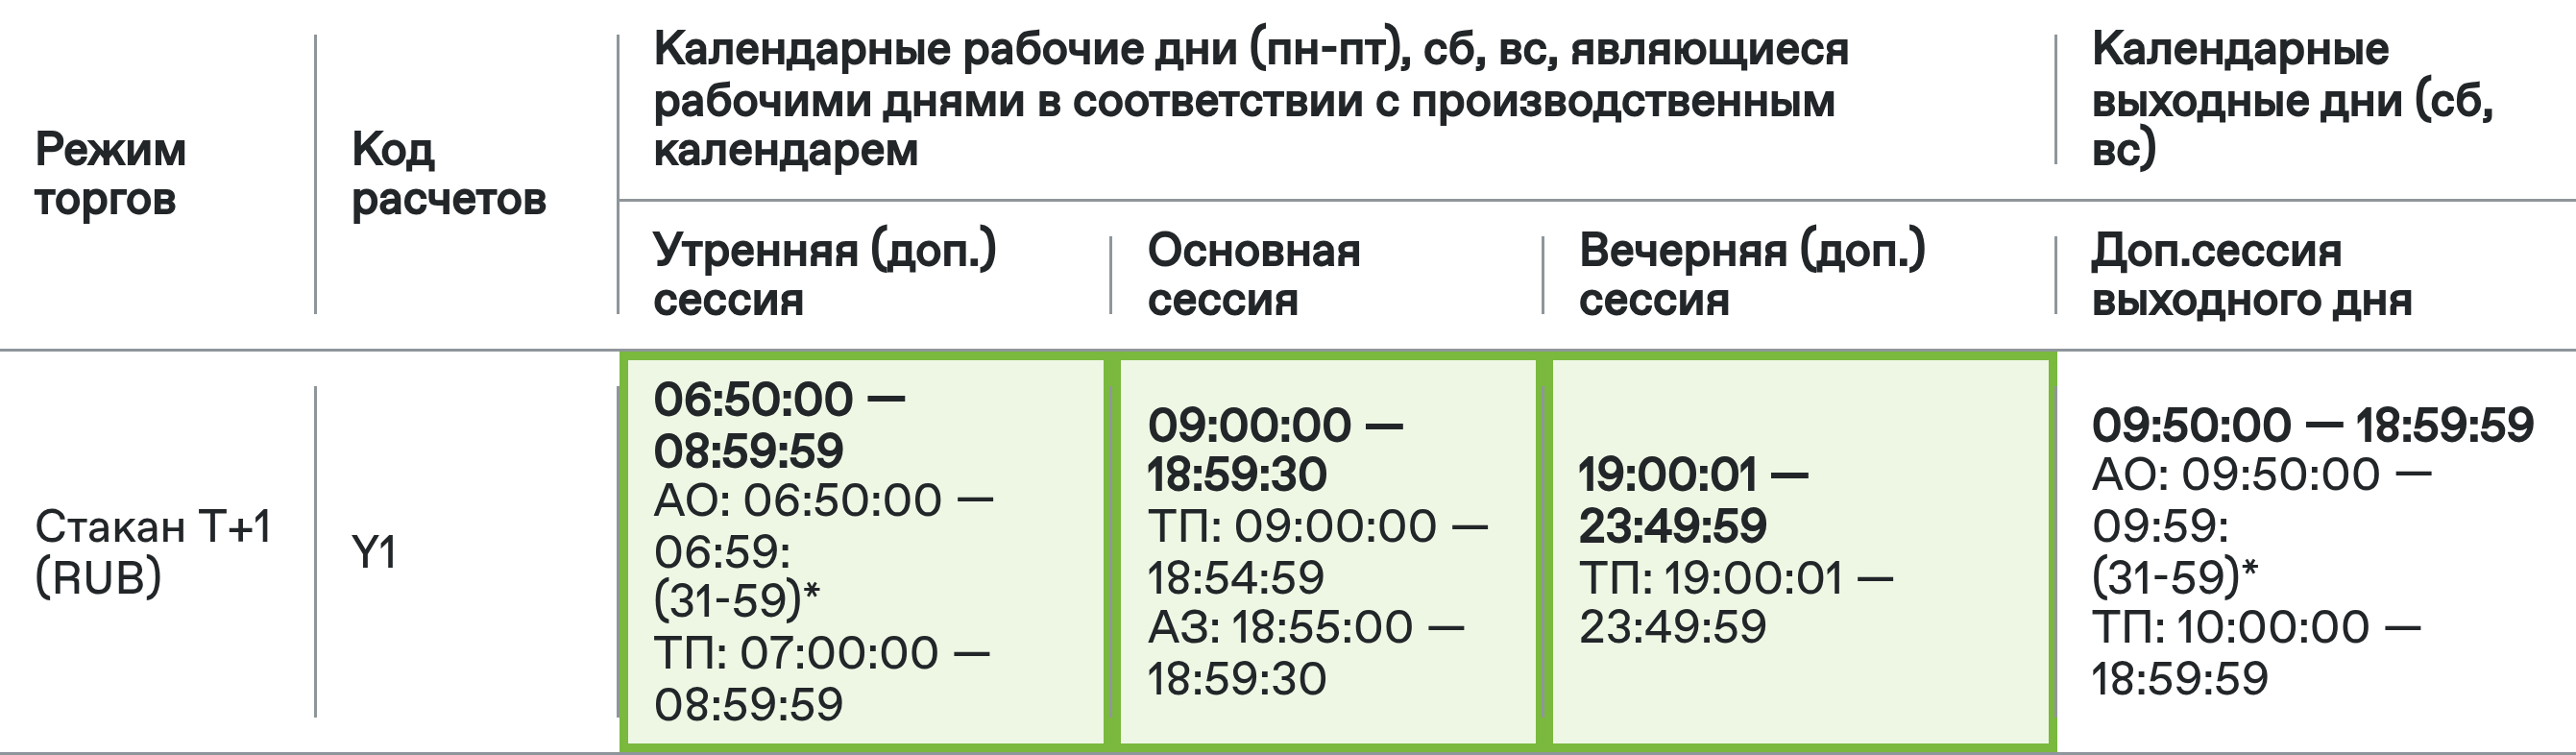
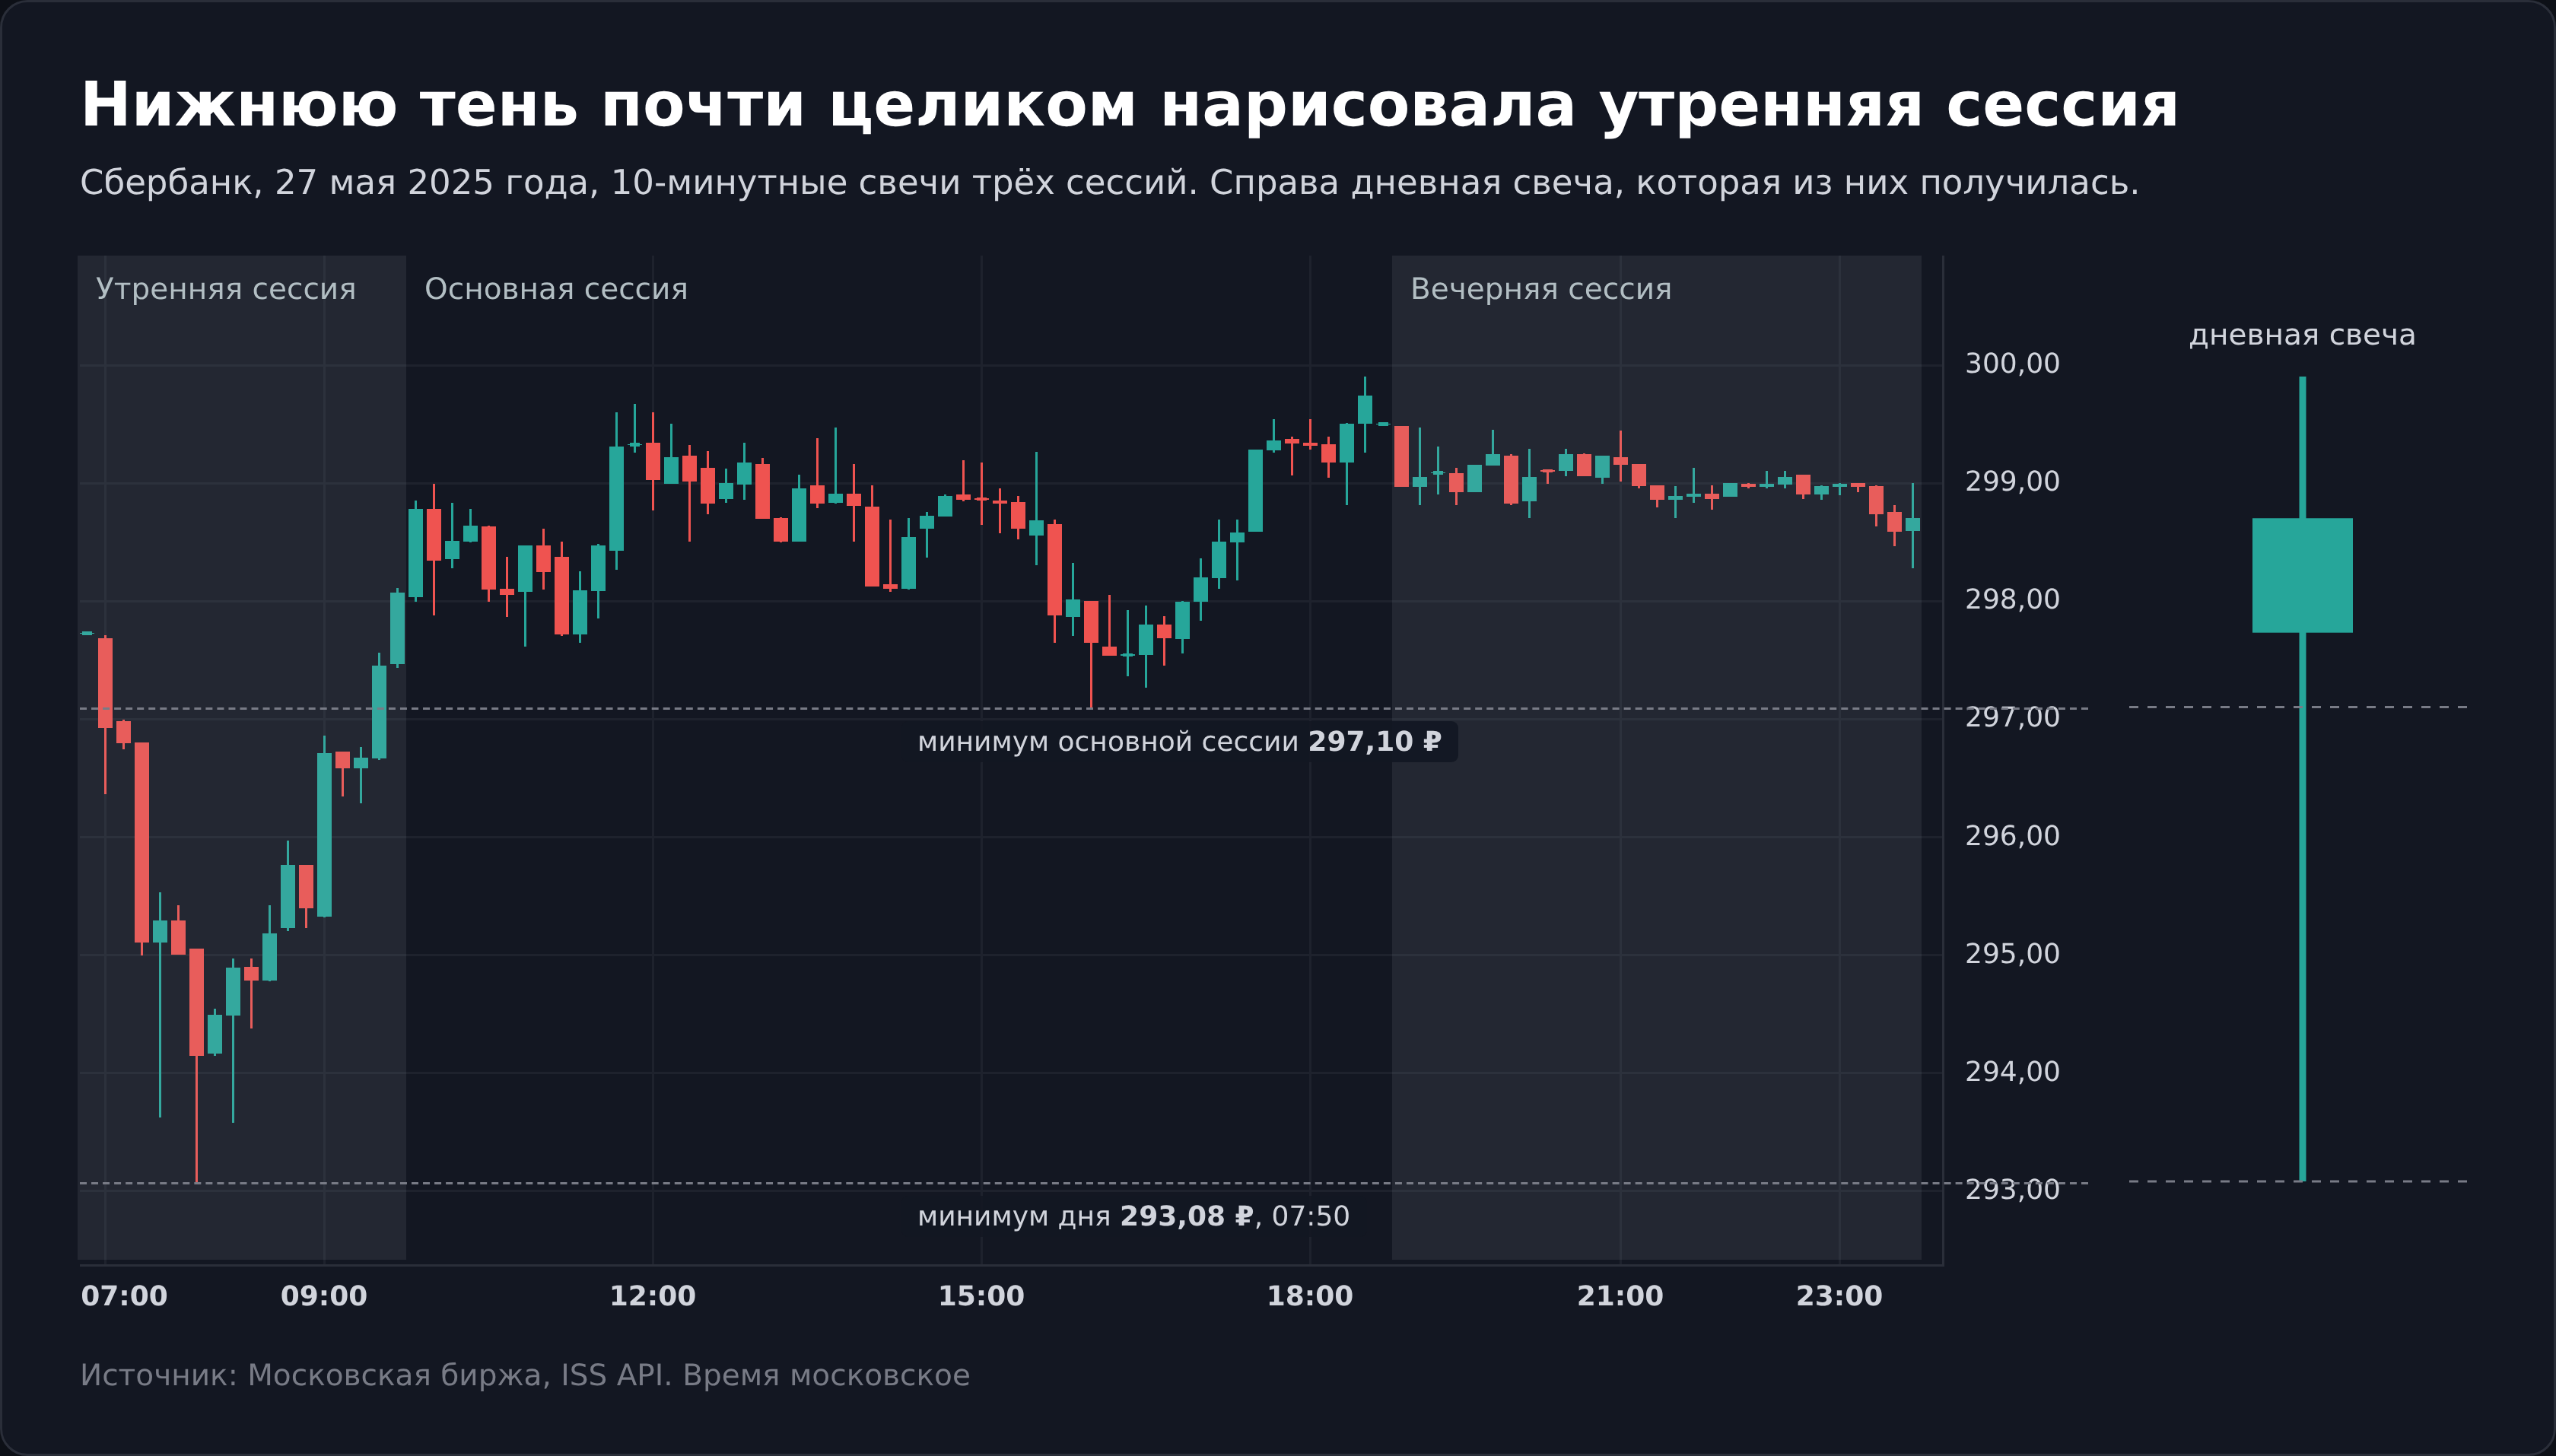
Дневная свеча ликвидной российской акции склеена из трёх торговых сессий. Утренняя идёт с 06:50 до 08:59:59, основная с 09:00 до 18:59:30, вечерняя с 19:00:01 до 23:49:59. Такой регламент действует с 14 сентября 2026 года, до этого основная сессия открывалась в 09:50.
С 1 марта 2025 года к будним сессиям добавились торги в выходные дни. К утренней сессии допущены не все бумаги, у части инструментов в этой колонке расписания стоит прочерк.
Я посчитал по 10-минутным свечам Сбербанка, Газпрома, ЛУКОЙЛа и Норникеля, как часто дополнительные сессии рисуют края дневной свечи. В выборку вошли 1634 будних дня с тремя сессиями, с 27 января 2025 по 4 сентября 2026 года, когда основная сессия ещё открывалась в 09:50.
Утренняя сессия занимает 17,8% времени торгов и собирает 10,3% оборота, но выходит за диапазон основной сессии в 56,6% дней. Вечерняя выходит за него в 38,4% дней при 16,5% оборота. После переноса утро стало на 50 минут короче, и его доля во времени торгов уменьшилась.
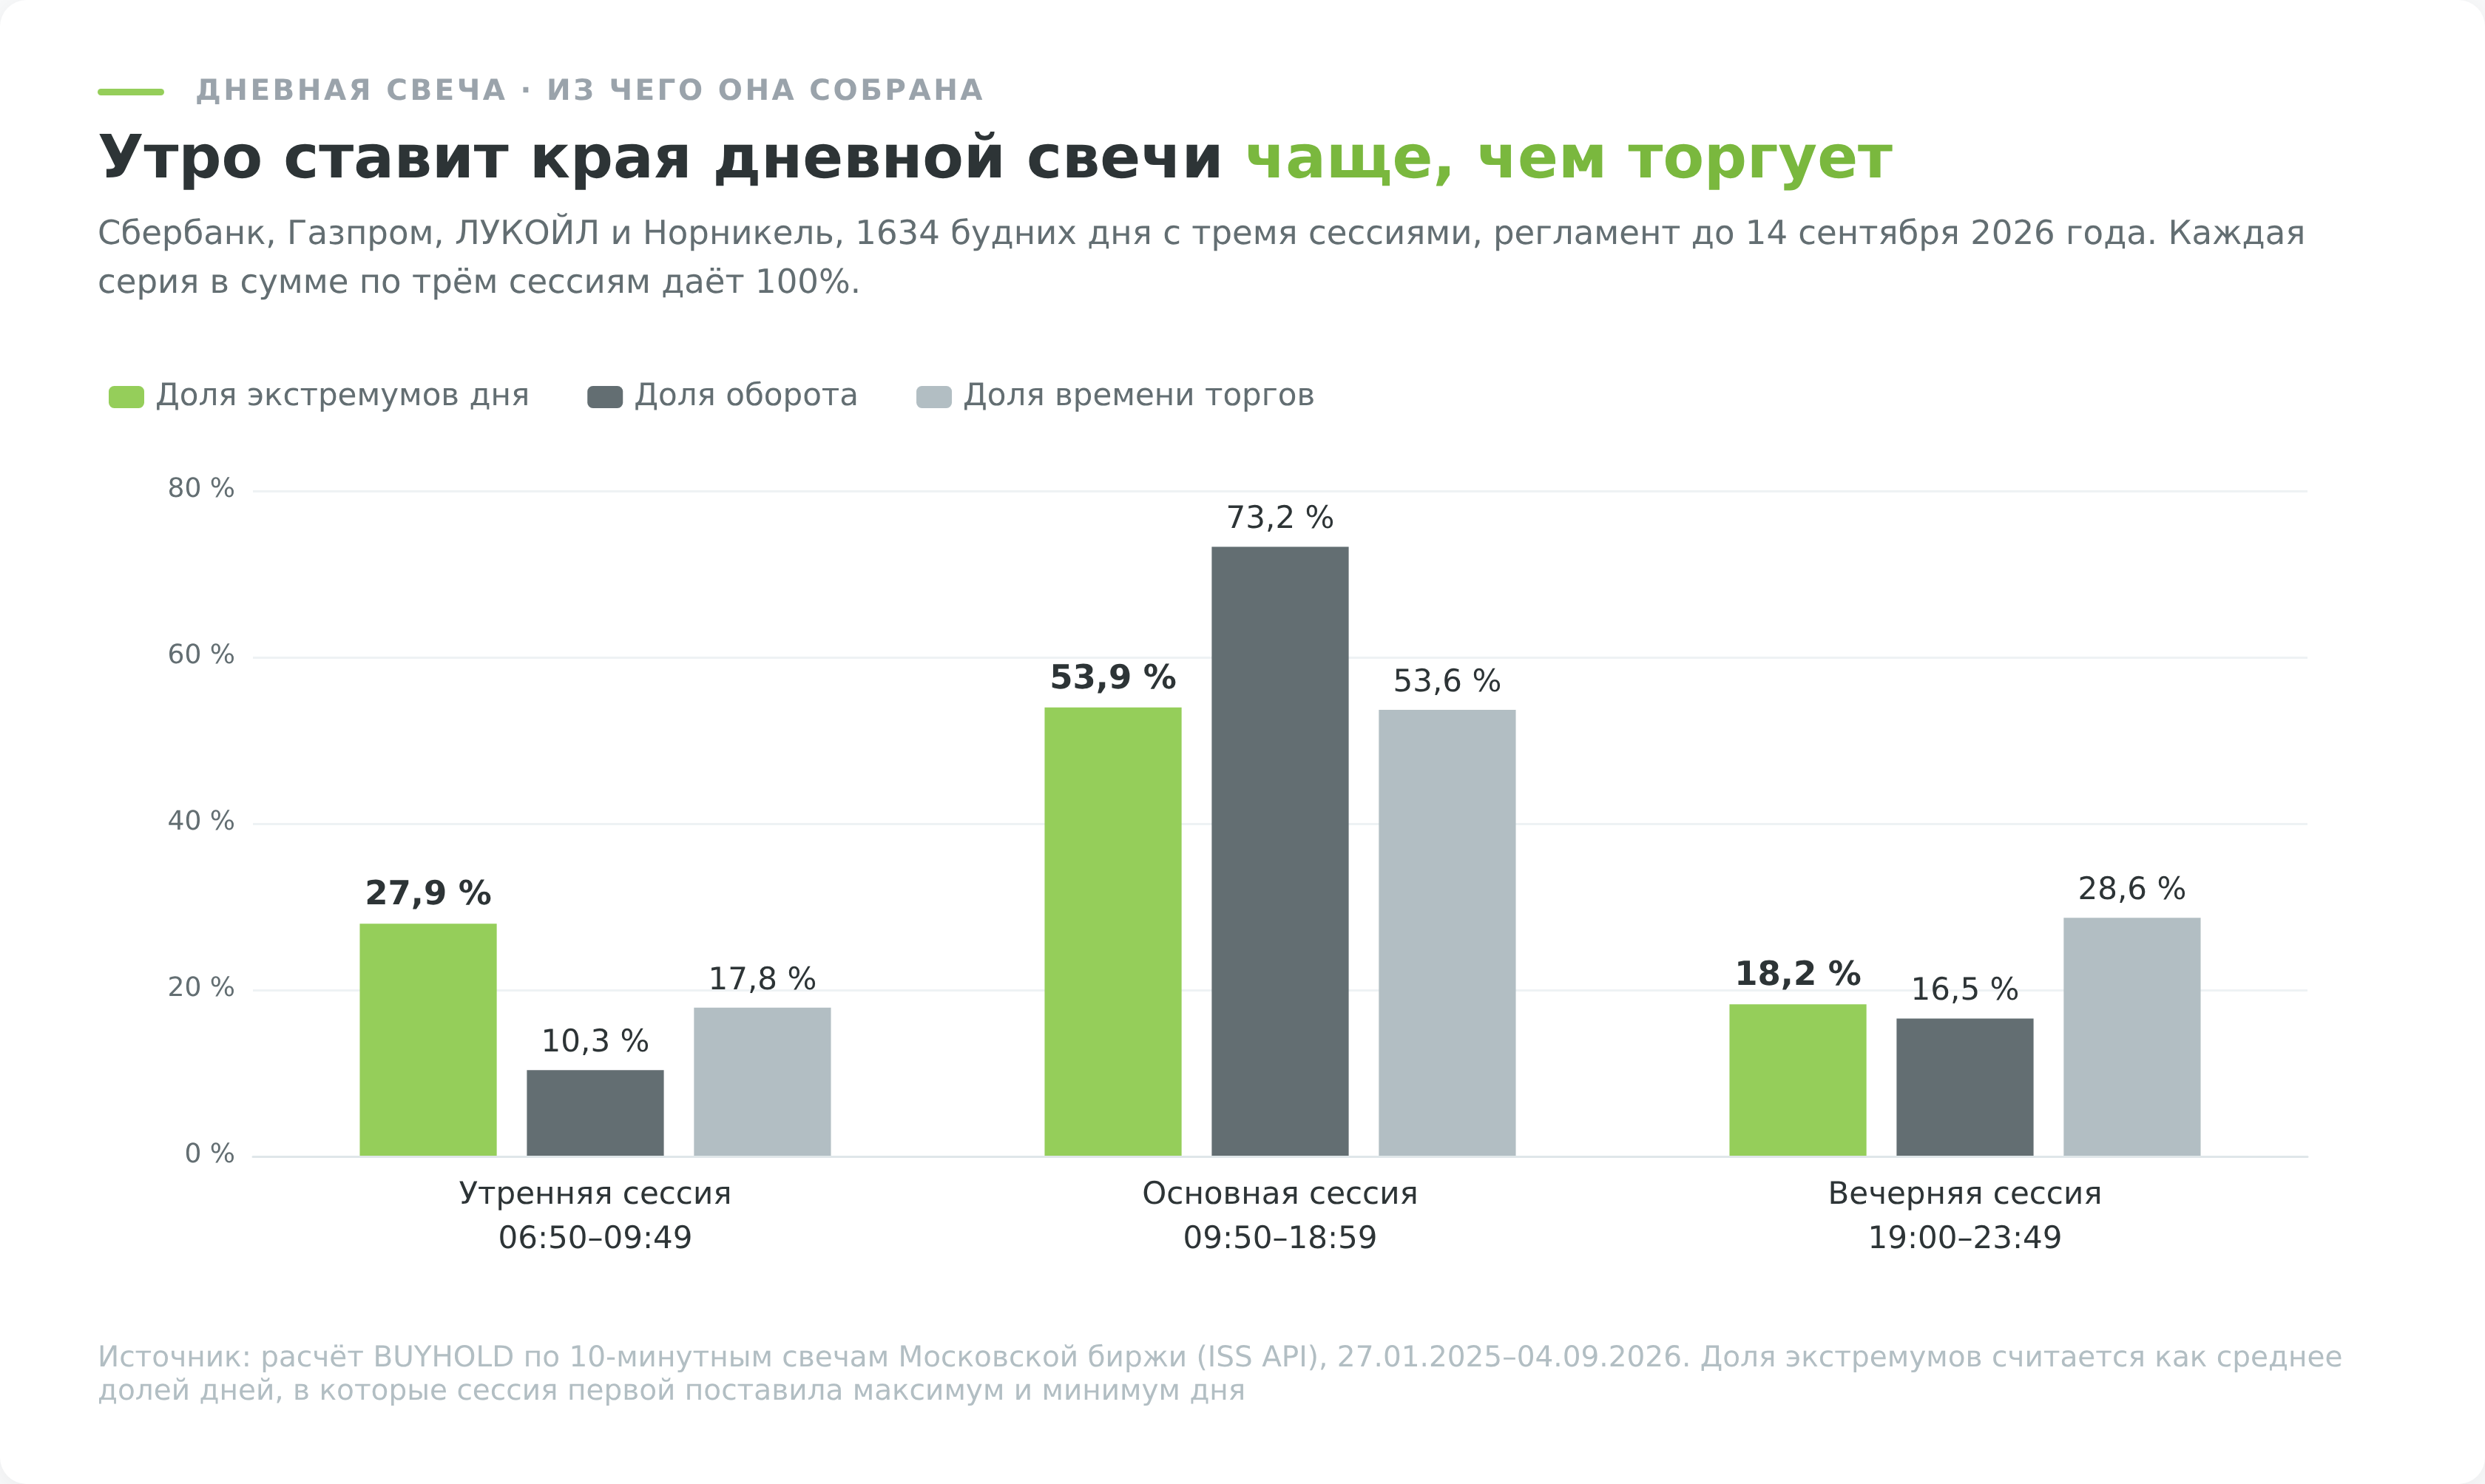
Длинная утренняя тень при этом не обязательно след пустого стакана. В дни, когда утро вышло за диапазон основной сессии, на него пришлось по медиане 10,5% дневного оборота, в остальные дни 7,6%. Край свечи рисует настоящая торговля до открытия основной сессии, просто её видят не все графики.
Закрытие тоже бывает двух видов. Официальную цену закрытия биржа определяет на аукционе в конце основной сессии, с 18:55 до 18:59:30, а последняя сделка дня проходит вечером, до 23:49:59. В данных биржи это два разных поля, LEGALCLOSEPRICE и CLOSE (выгрузка ISS по Сбербанку). 3 сентября 2026 года Сбербанк закрылся последней сделкой по 279,05 ₽ при официальной цене закрытия 276,91 рубля.
Я сравнил оба поля у Сбербанка, Газпрома, ЛУКОЙЛа и Норникеля за 1636 будних дней с 27 января 2025 по 4 сентября 2026 года. До копейки они совпали в 1,2% дней, медианное расхождение составило 0,27%, а больше чем на 1% они разошлись в 12,2% дней. График по сделкам и отчёт биржи показывают у одного дня разные закрытия, и свеча с телом в полпроцента может сменить цвет.
Как читать тело и тени японской свечи
Тело отвечает на вопрос, кто выиграл период, тени показывают цену попытки. Длинное тело почти без теней означает, что одна сторона вела цену от открытия до закрытия и её не оспаривали. Такую свечу называют марубозу, и подробный разбор есть в отдельном материале про паттерн марубозу.
Крошечное тело при заметных тенях означает обратное. Цена ушла в обе стороны и вернулась почти туда, откуда начинала. Это доджи, свеча равновесия, и её значение целиком зависит от того, где она появилась. Отдельная статья про свечу доджи разбирает её разновидности.
Длинная тень с одной стороны при маленьком теле читается как отказ. Рынок сходил в направлении тени и не удержался там. Вокруг этой формы построена половина разворотных моделей и вся идея пин бара.
Слова «длинный» и «маленький» ничего не значат без мерки. Мерка задаётся недавней волатильностью самой бумаги, а не соседней свечой и не ощущением на глаз. Тело в 2 рубля у Сбербанка при цене 280 ₽ и тело в 2 рубля у бумаги за 30 рублей означают совершенно разные вещи. Рабочий способ измерять это индикатор ATR, он показывает средний дневной диапазон за последние периоды. Свеча, чей диапазон вдвое выше ATR, действительно событие. Свеча размером в половину ATR описывает вялый день, какой бы правильной ни казалась её форма.
Объём на российских акциях настоящий, биржевой, в отличие от валютного рынка, где терминал показывает лишь число тиков своего брокера. Но дневной объём сам по себе направления не подсказывает. На той же выборке 20 акций день с двойным объёмом дал 53,3% роста через 10 дней при базе 52,6%. Как читать объём в связке с ценой и внутри бара, разобрано в материалах про торговлю по объёмам, VSA-анализ и кластерный анализ.
Как читать несколько японских свечей подряд
Решение редко принимают по одной свече. Чаще смотрят на последние 5-10 баров и читают их по трём признакам:
- Где закрылся каждый бар относительно диапазона предыдущего. Закрытия выше прошлых максимумов означают, что покупатели удерживают каждый новый уровень, закрытия внутри прошлого диапазона говорят, что движение застряло.
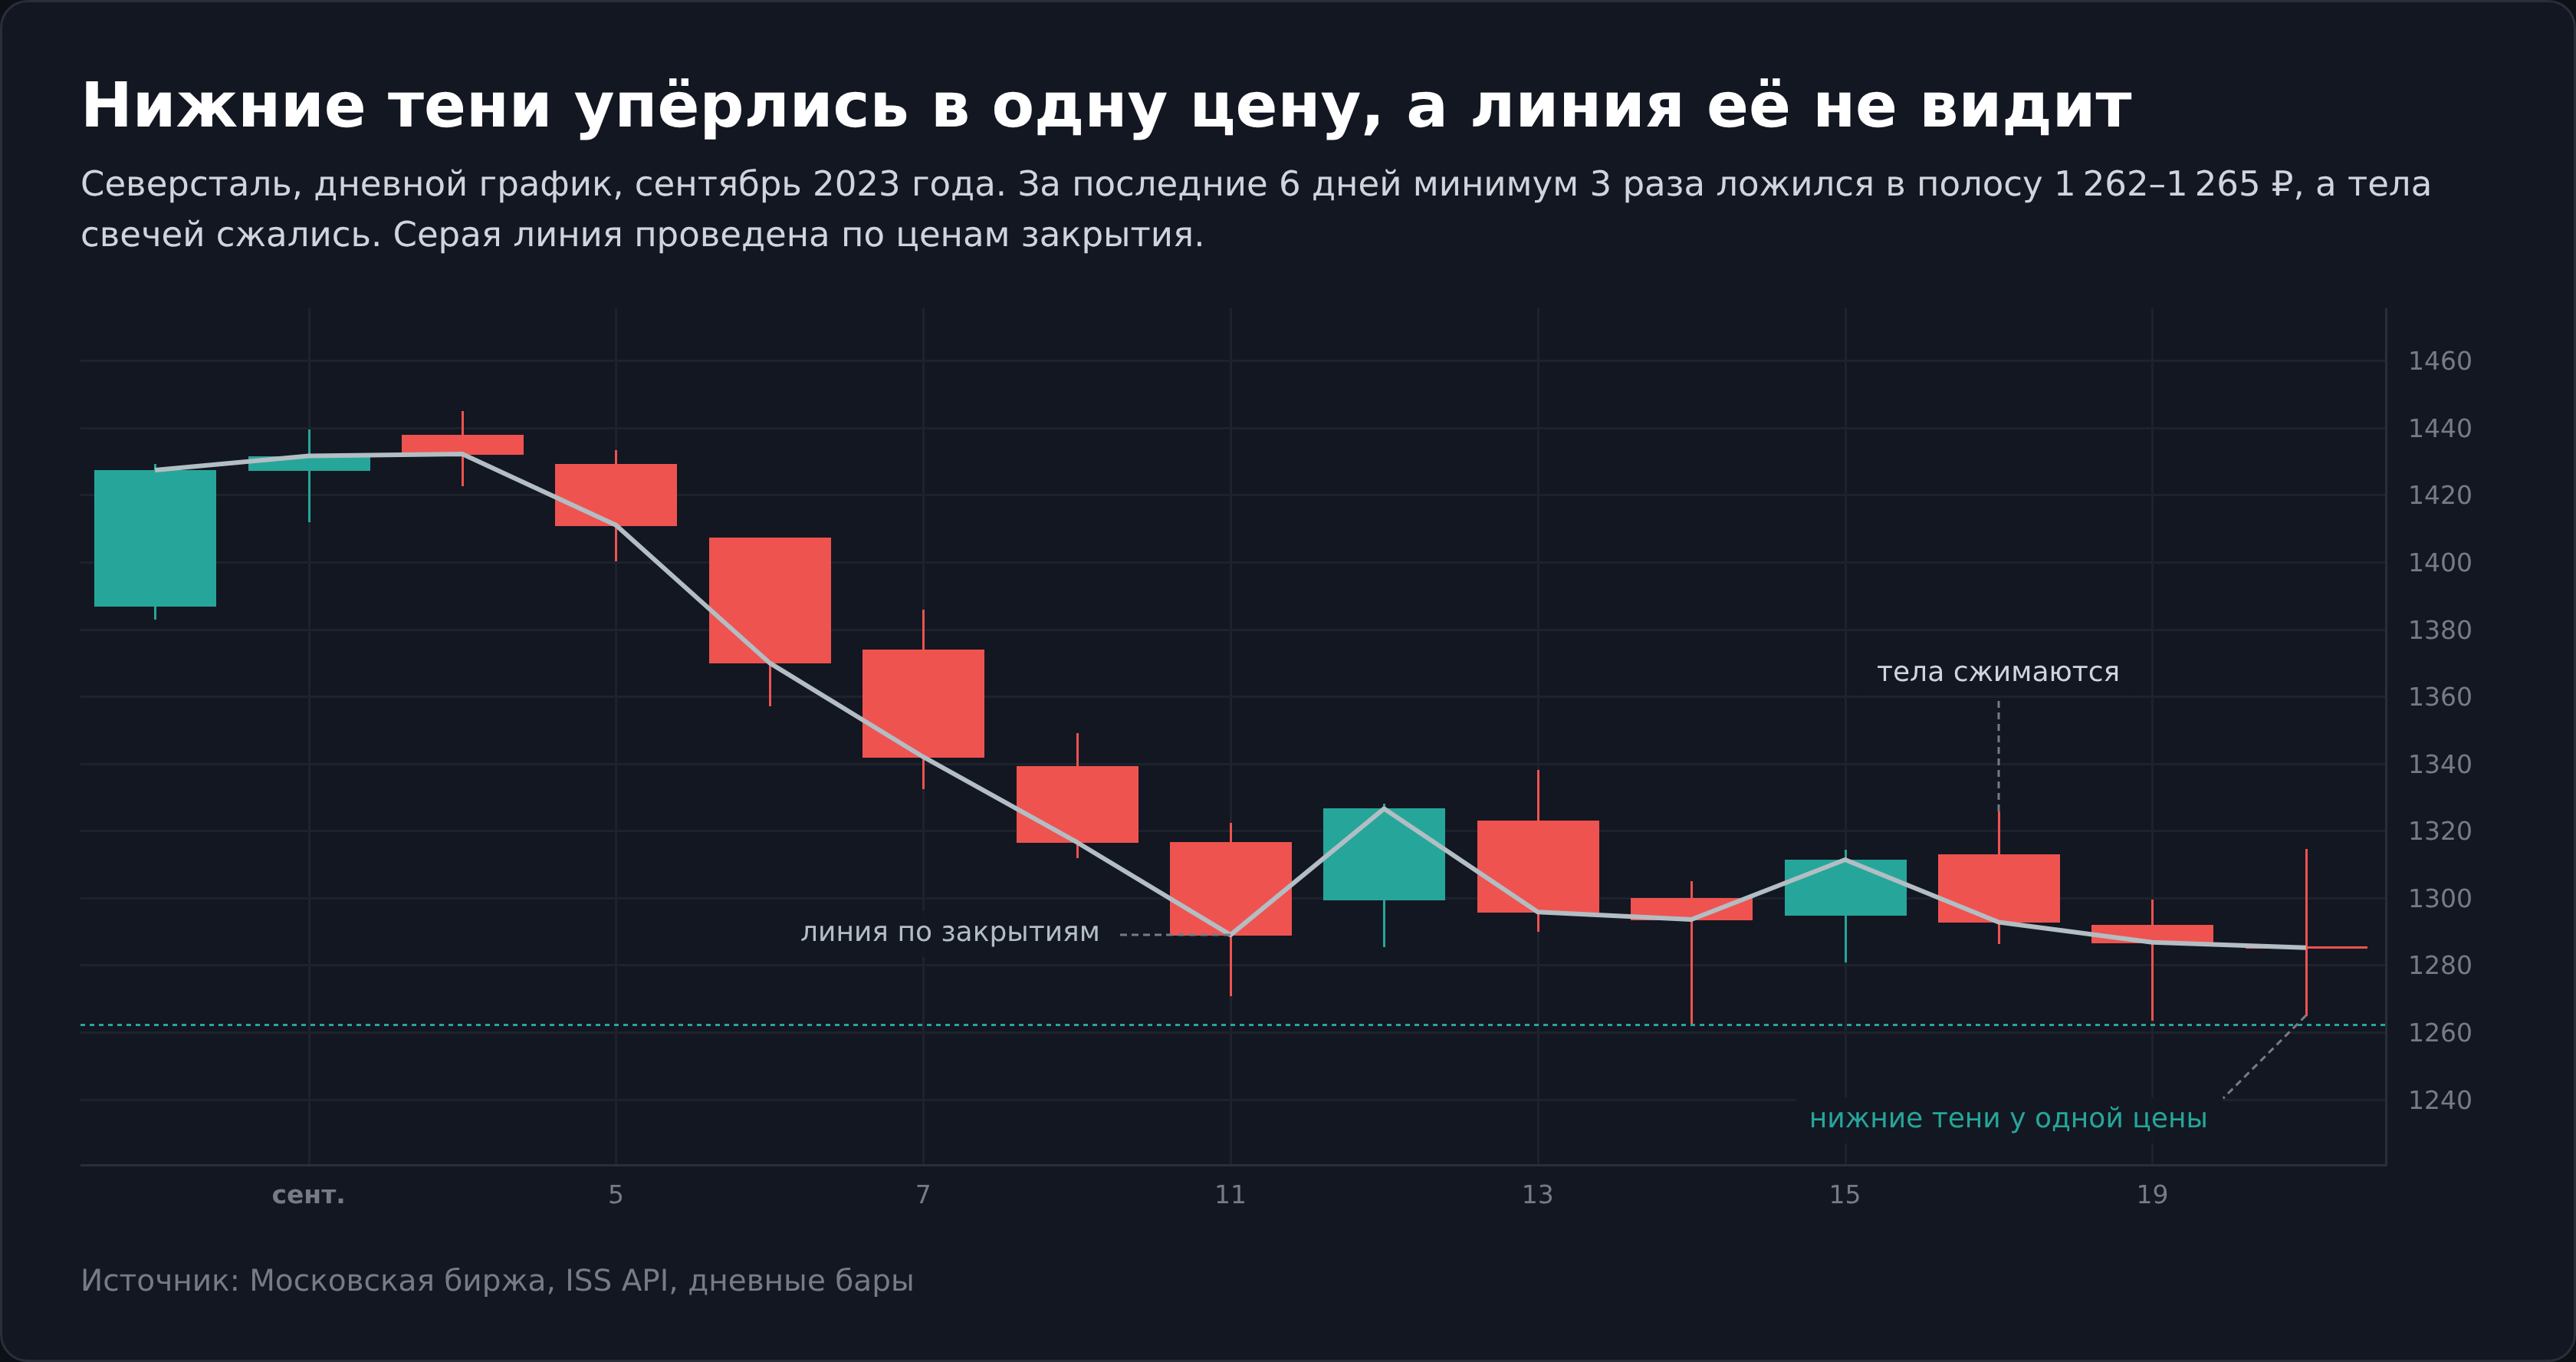
- Как меняются тела. Растущие тела при одном направлении показывают, что сторона-победитель ускоряется. Сжимающиеся тела показывают, что каждый следующий день даёт меньше предыдущего.
- Где собираются тени. Несколько нижних теней, упирающихся в одну цену, отмечают уровень, от которого цену уже выкупали.
Линейный график эту информацию теряет. На тех же 20 акциях в 94,6% дней максимум или минимум оказывался за пределами обоих соседних закрытий, а закрытие попадало в среднюю треть дневного диапазона лишь в 30,9% дней. Линия по закрытиям не видит уровней, до которых рынок реально доходил, и не отличает день, закрытый у максимума, от дня, где цена вернулась с полпути.
Такое чтение описывает, что происходило, и само по себе ничего не обещает про следующий день.
Одна форма, два противоположных сигнала
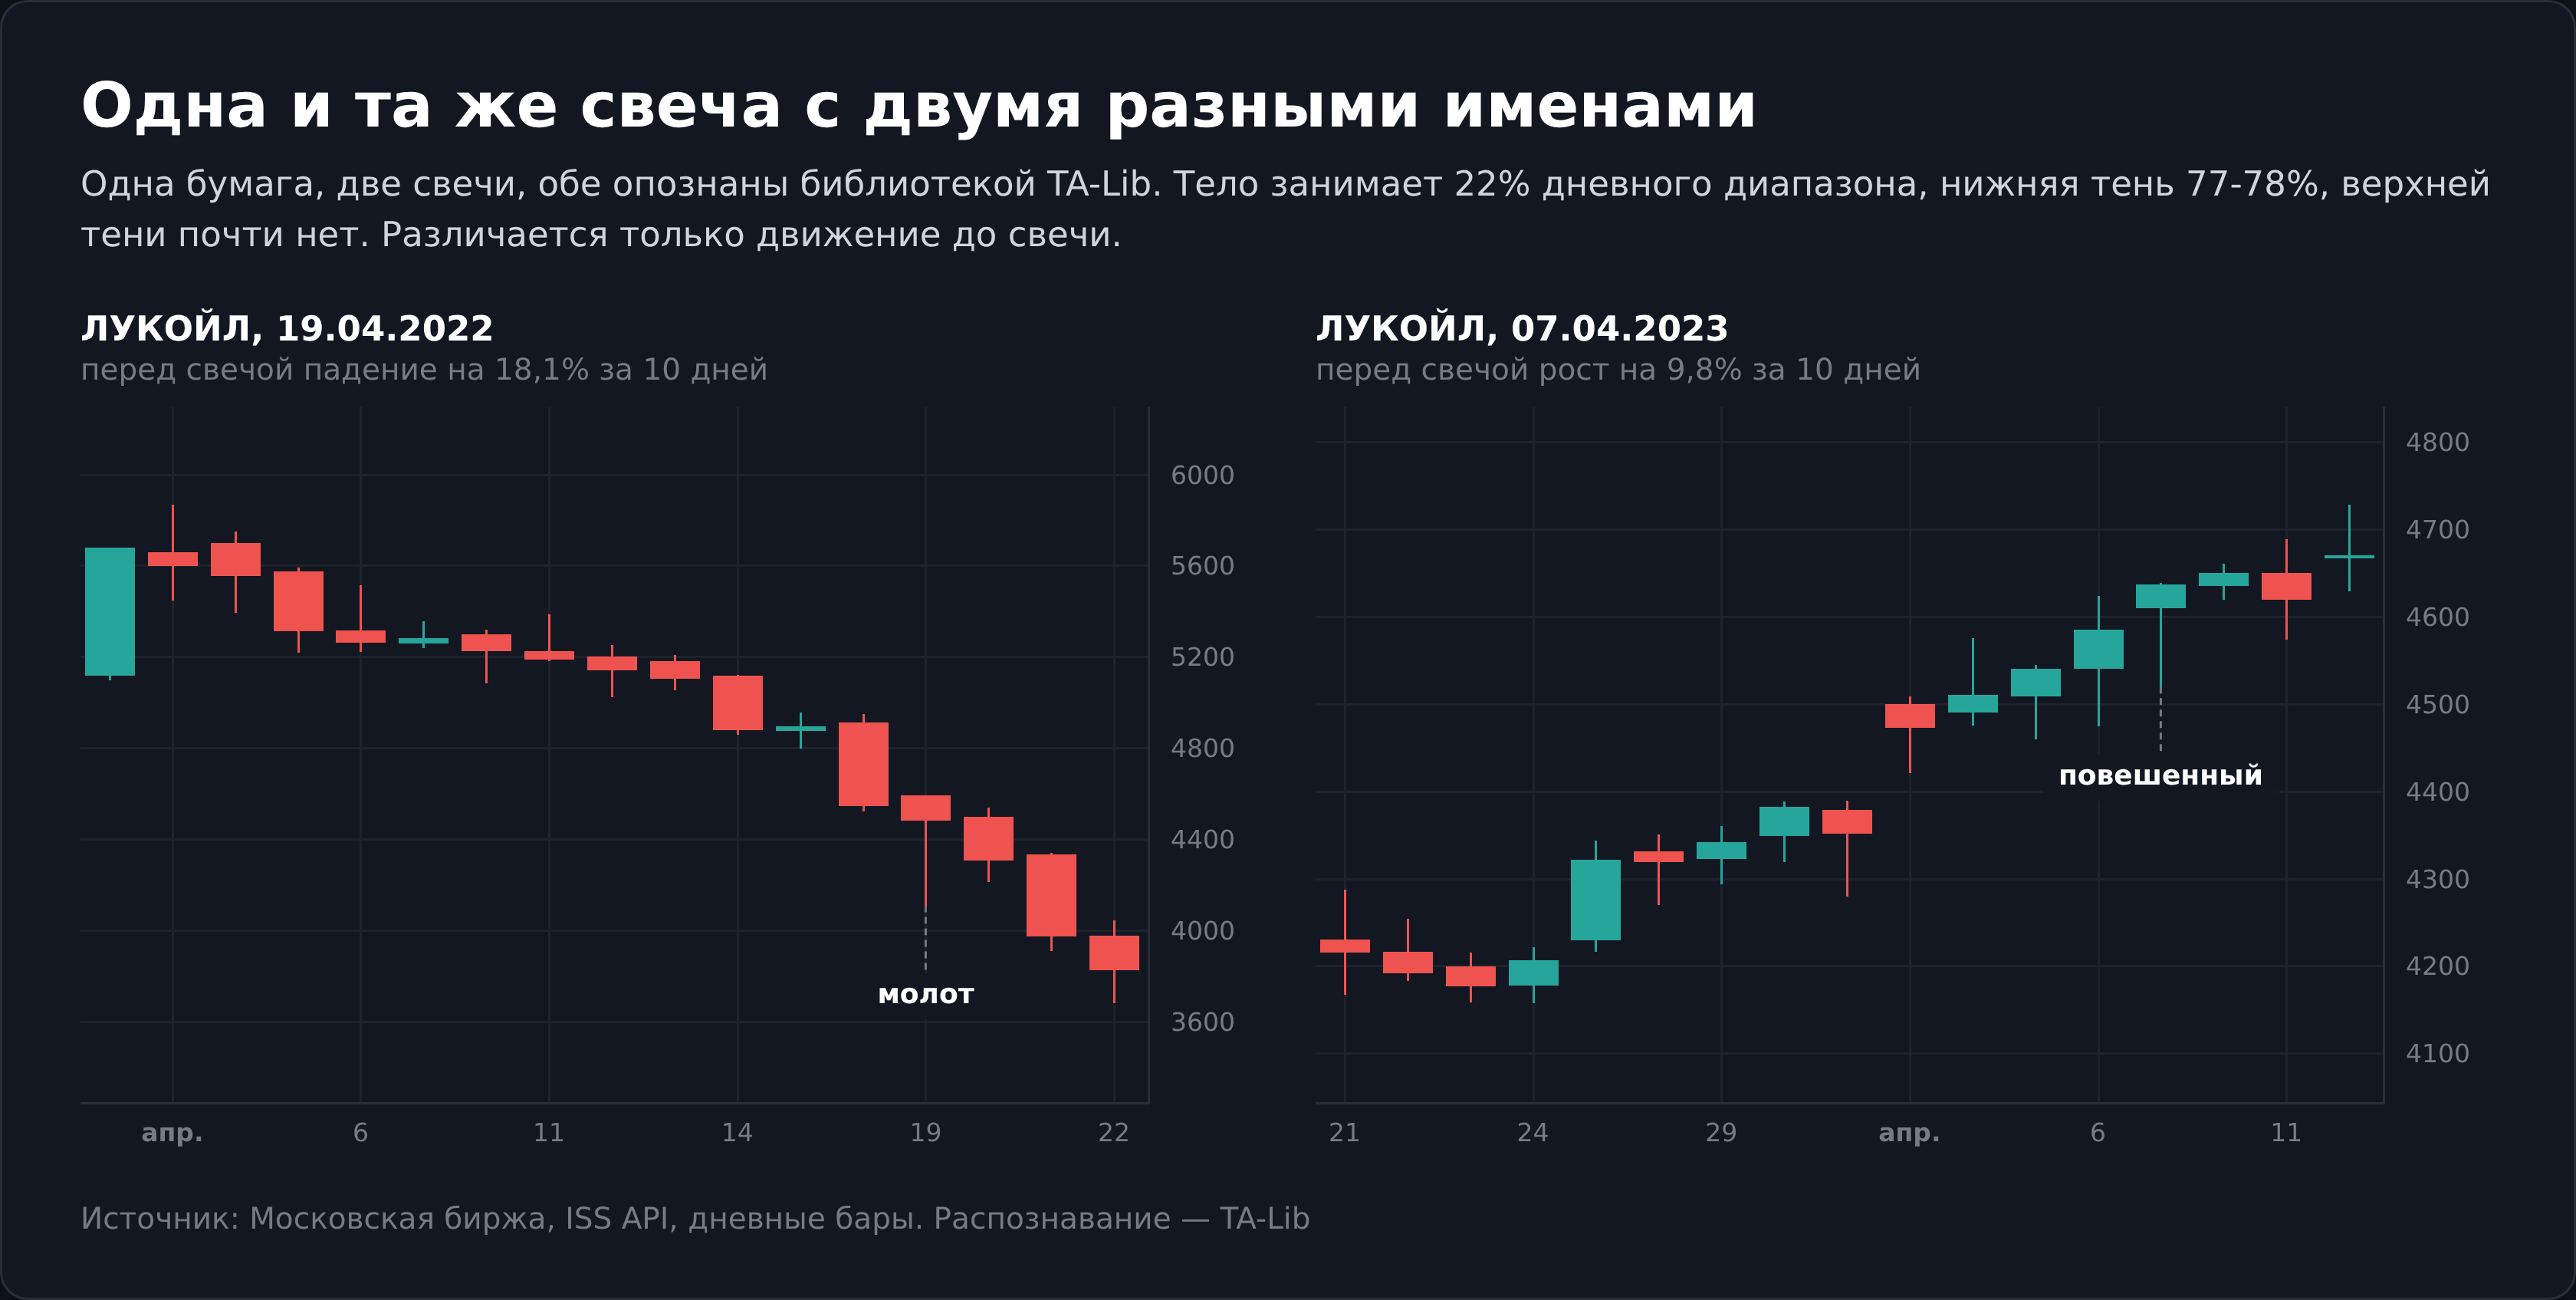
У свечных моделей форма не определяет смысл. Смысл задаёт движение, внутри которого форма появилась.
Свеча с маленьким телом наверху и длинной нижней тенью после снижения называется молотом и считается бычьим сигналом. Точно такая же свеча после роста называется повешенным и считается медвежьим сигналом. Форма одна, названия и выводы разные.
Зеркальная пара устроена так же. Маленькое тело внизу и длинная верхняя тень после снижения дают перевёрнутый молот, бычий сигнал. Та же свеча после роста называется падающей звездой, и сигнал у неё медвежий.
Запомнить проще через названия, а не через картинки. Молот и перевёрнутый молот живут на дне, повешенный и падающая звезда на вершине.
По одной свече модель не определить. Сначала нужно ответить, в какой фазе находится рынок, а фазу разные люди определяют по-разному. В расчётах ниже она задана механически, снижением или ростом закрытия за пять дней до модели, и это лишь один из многих возможных способов.
Откуда взялись японские свечи
Историю метода обычно излагают одинаково. Японский торговец рисом Хомма Мунэхиса в середине восемнадцатого века придумал свечные графики, разбогател на бирже Додзима и оставил после себя систему, которой почти 300 лет. Красивая версия, но в ней перепутано почти всё.
На Западе японские свечи появились совсем недавно по историческим меркам. Их принесла книга Нисона «Japanese Candlestick Charting Techniques», вышедшая в 1991 году, и именно с неё начался массовый интерес к методу.
Возраст метода часто приводят как аргумент в его пользу. 300 лет проверки звучат солиднее, чем 35. Настоящая биография свечей скромнее, и проверять их всё равно приходится на своих данных.
Карта свечных моделей
Моделей японских свечей в литературе описано больше сотни, но рабочее ядро укладывается в полтора десятка. Все они строятся из уже разобранных элементов, соотношения тела и теней плюс положения внутри тренда. В таблице указано, где модель ищут и где у нас лежит её подробный разбор:
| Модель | Свечей | Куда указывает | Где появляется |
|---|---|---|---|
| Молот | 1 | вверх | после снижения |
| Повешенный | 1 | вниз | после роста, форма как у молота |
| Перевёрнутый молот | 1 | вверх | после снижения |
| Падающая звезда | 1 | вниз | после роста, форма как у перевёрнутого молота |
| Доджи | 1 | равновесие | смысл зависит от места появления |
| Марубозу | 1 | по тренду | внутри сильного движения |
| Пин бар | 1 | против тени | у значимого уровня |
| Поглощение | 2 | разворот | на краю движения, тело перекрывает предыдущее |
| Харами | 2 | затухание | после протяжённого движения |
| Утренняя звезда | 3 | вверх | на дне |
| Вечерняя звезда | 3 | вниз | на вершине |
| Три белых солдата | 3 | вверх | после снижения или базы |
| Три чёрные вороны | 3 | вниз | после роста |
| Островной разворот | группа | разворот | на экстремуме, отделён разрывами с двух сторон |
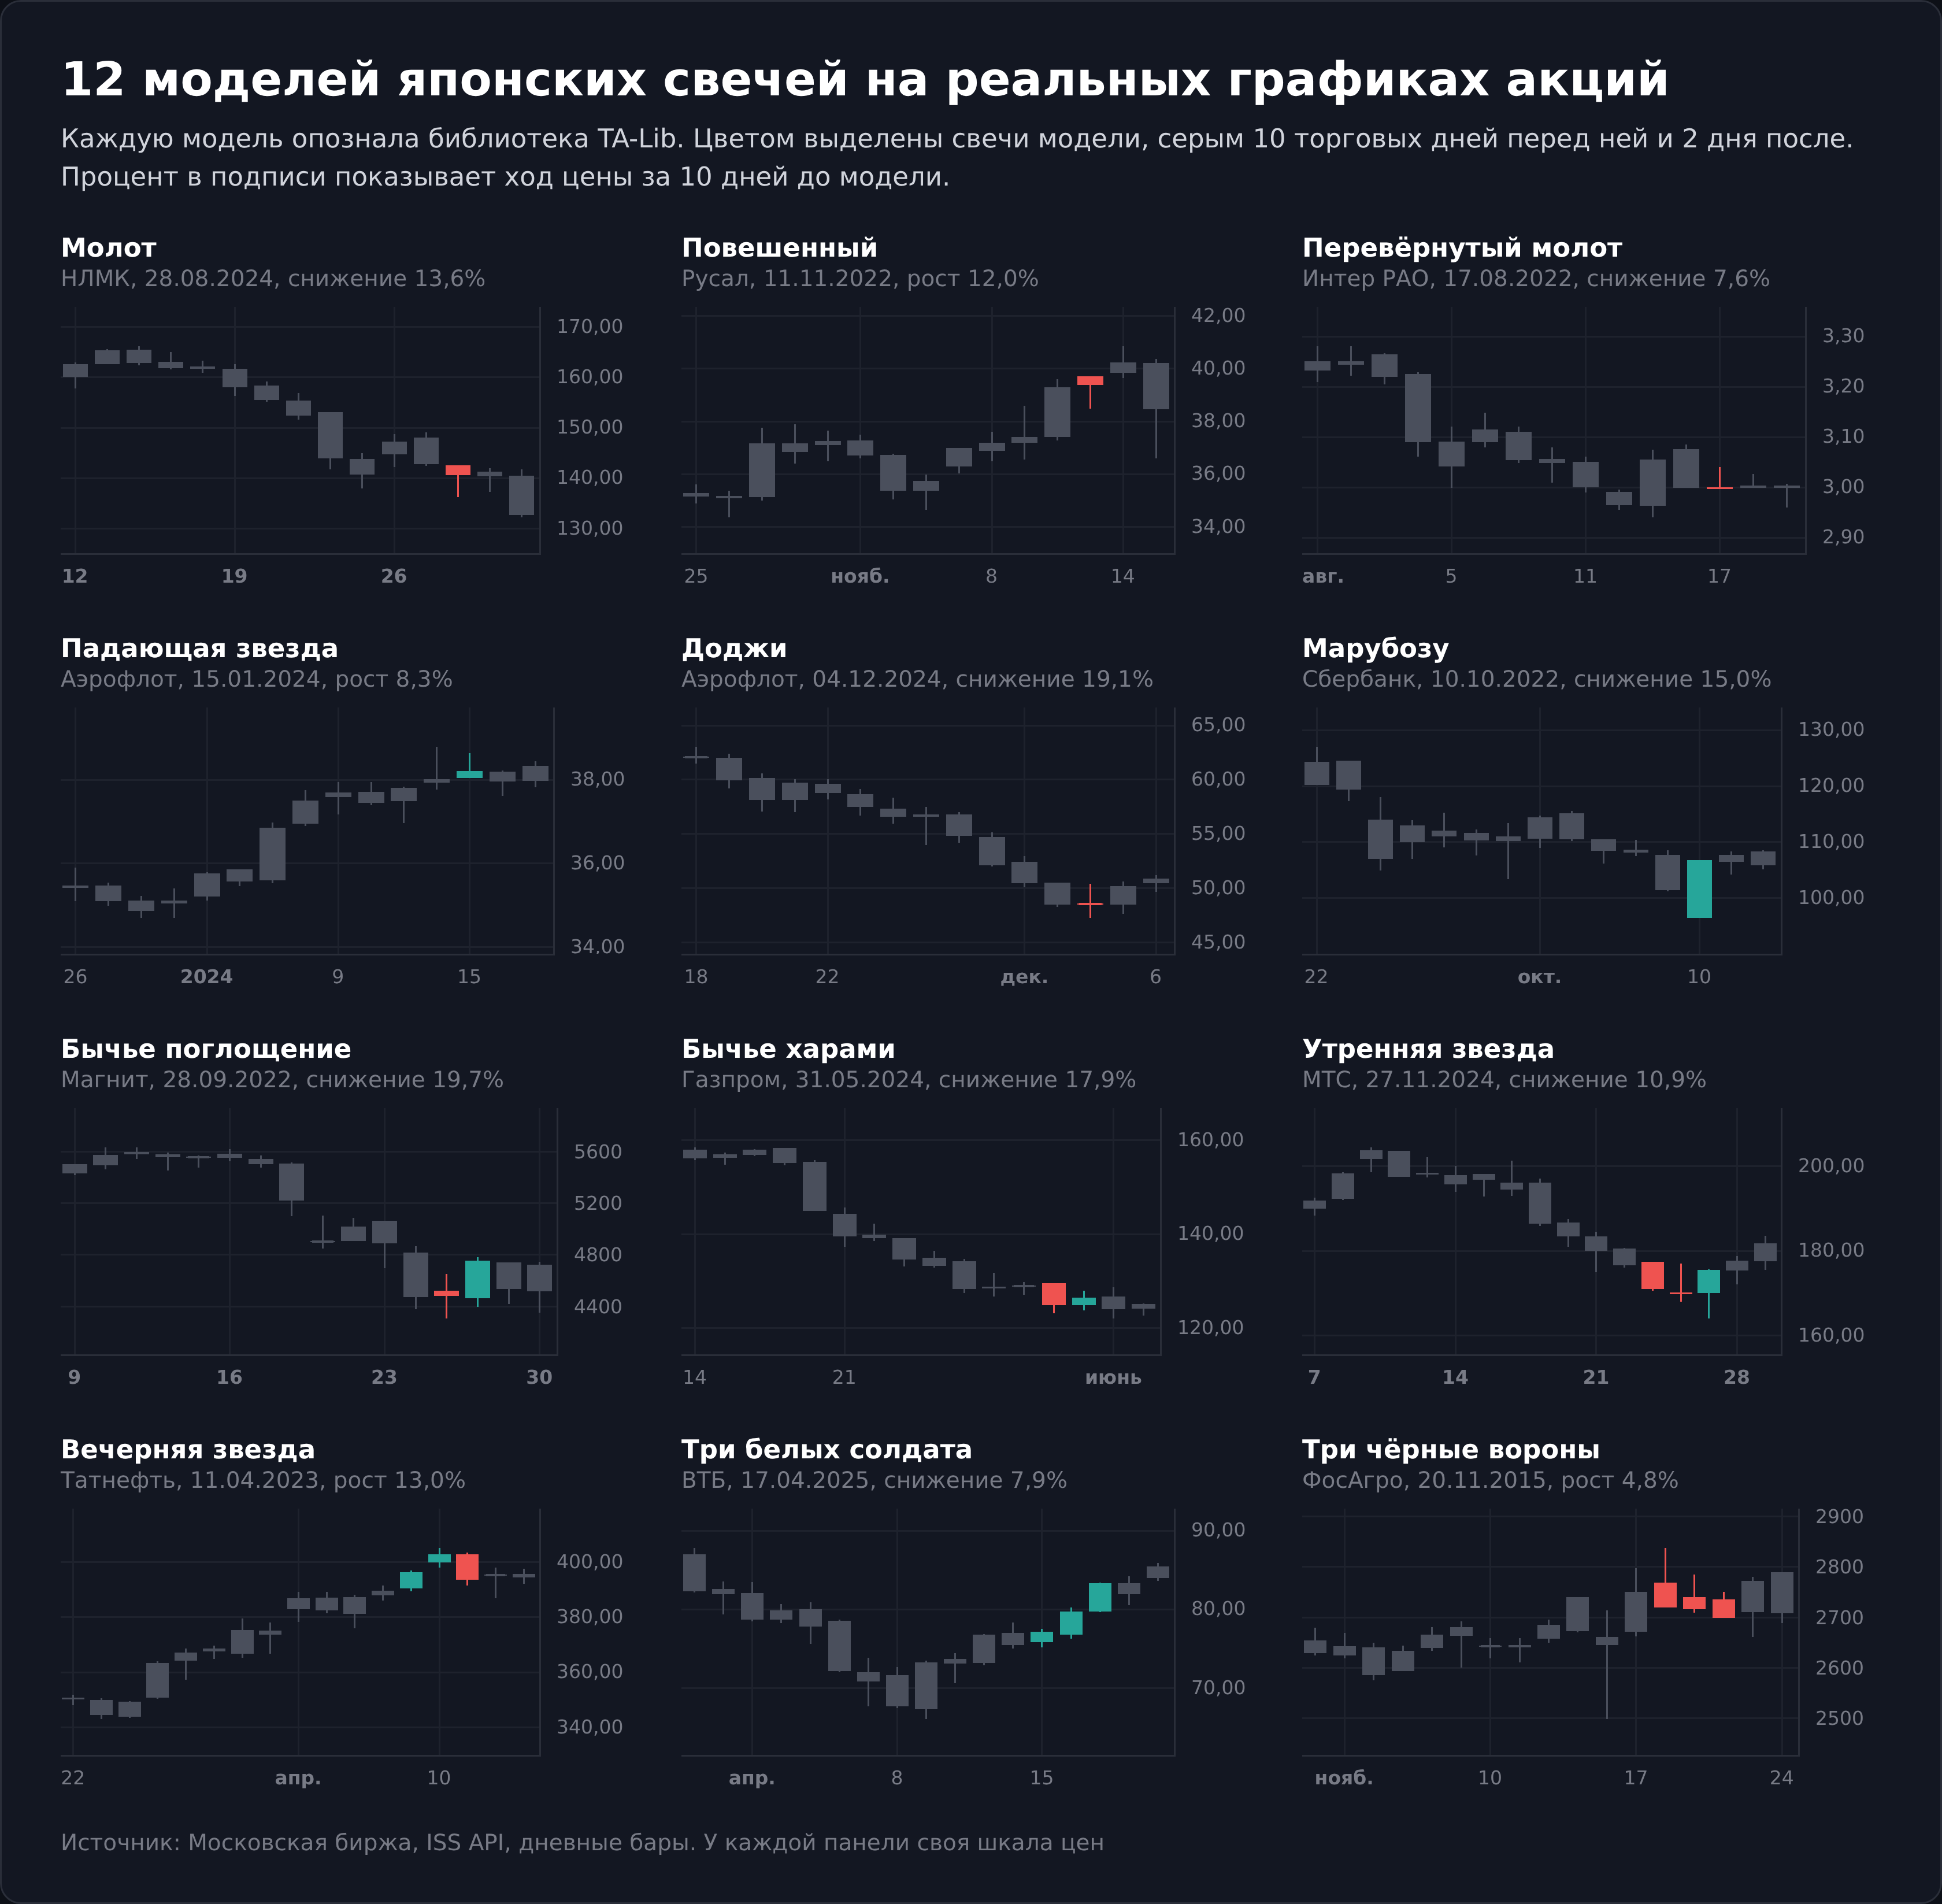
Трёх белых солдат в рунете регулярно относят к продолжению тренда. По статистике Томаса Булковски это бычья разворотная модель, она отрабатывает разворотом в 82% случаев и по этой доле стоит на третьем месте среди 103 типов свечей. По общей результативности, которая учитывает ещё и величину хода после сигнала, модель только 32-я. Продолжение тренда обслуживают другие конструкции, вроде метода трёх и разрывов Тасуки, которые строятся на окнах между свечами.
Пин бар в таблице стоит условно, японская классификация такой модели не знает. Так западные трейдеры называют свечу с длинной тенью у уровня, и по форме она совпадает с молотом или падающей звездой, только без требований к фазе рынка.
Полный каталог из 44 моделей с числом случаев и базой собран в отдельном материале про свечной анализ, а более крупные фигуры вроде двойных вершин и треугольников живут в разборе разворотных моделей.
Таймфрейм, на котором японские свечи имеют смысл
Классические описания моделей японских свечей построены на дневных графиках. Свеча имеет смысл тогда, когда её границы совпадают с естественными точками решения участников. Дневная свеча закрывается там, где закрывается торговый день, и её закрытие видят все. Пятиминутная заканчивается в произвольный момент, никак не связанный с поведением рынка.
На минутных и пятиминутных барах молоты и поглощения встречаются десятками за сессию, а комиссия и спред на каждую сделку остаются прежними. Мой расчёт ниже сделан на дневных данных, и даже там устойчивого перевеса не нашлось.
Укрупнение периода не делает график спокойнее, оно делает решения реже. Если собрать из тех же дневных баров недельные и месячные, доля свечей, меняющих цвет, почти не сдвигается. На 1000 дневных баров приходится 505 смен цвета, на 1000 недельных 490, на 1000 месячных 487. Меняется число свечей в году, а вместе с ним число поводов принять решение. Разумный режим для российских акций это дневной график для решения и часовой для уточнения точки входа.
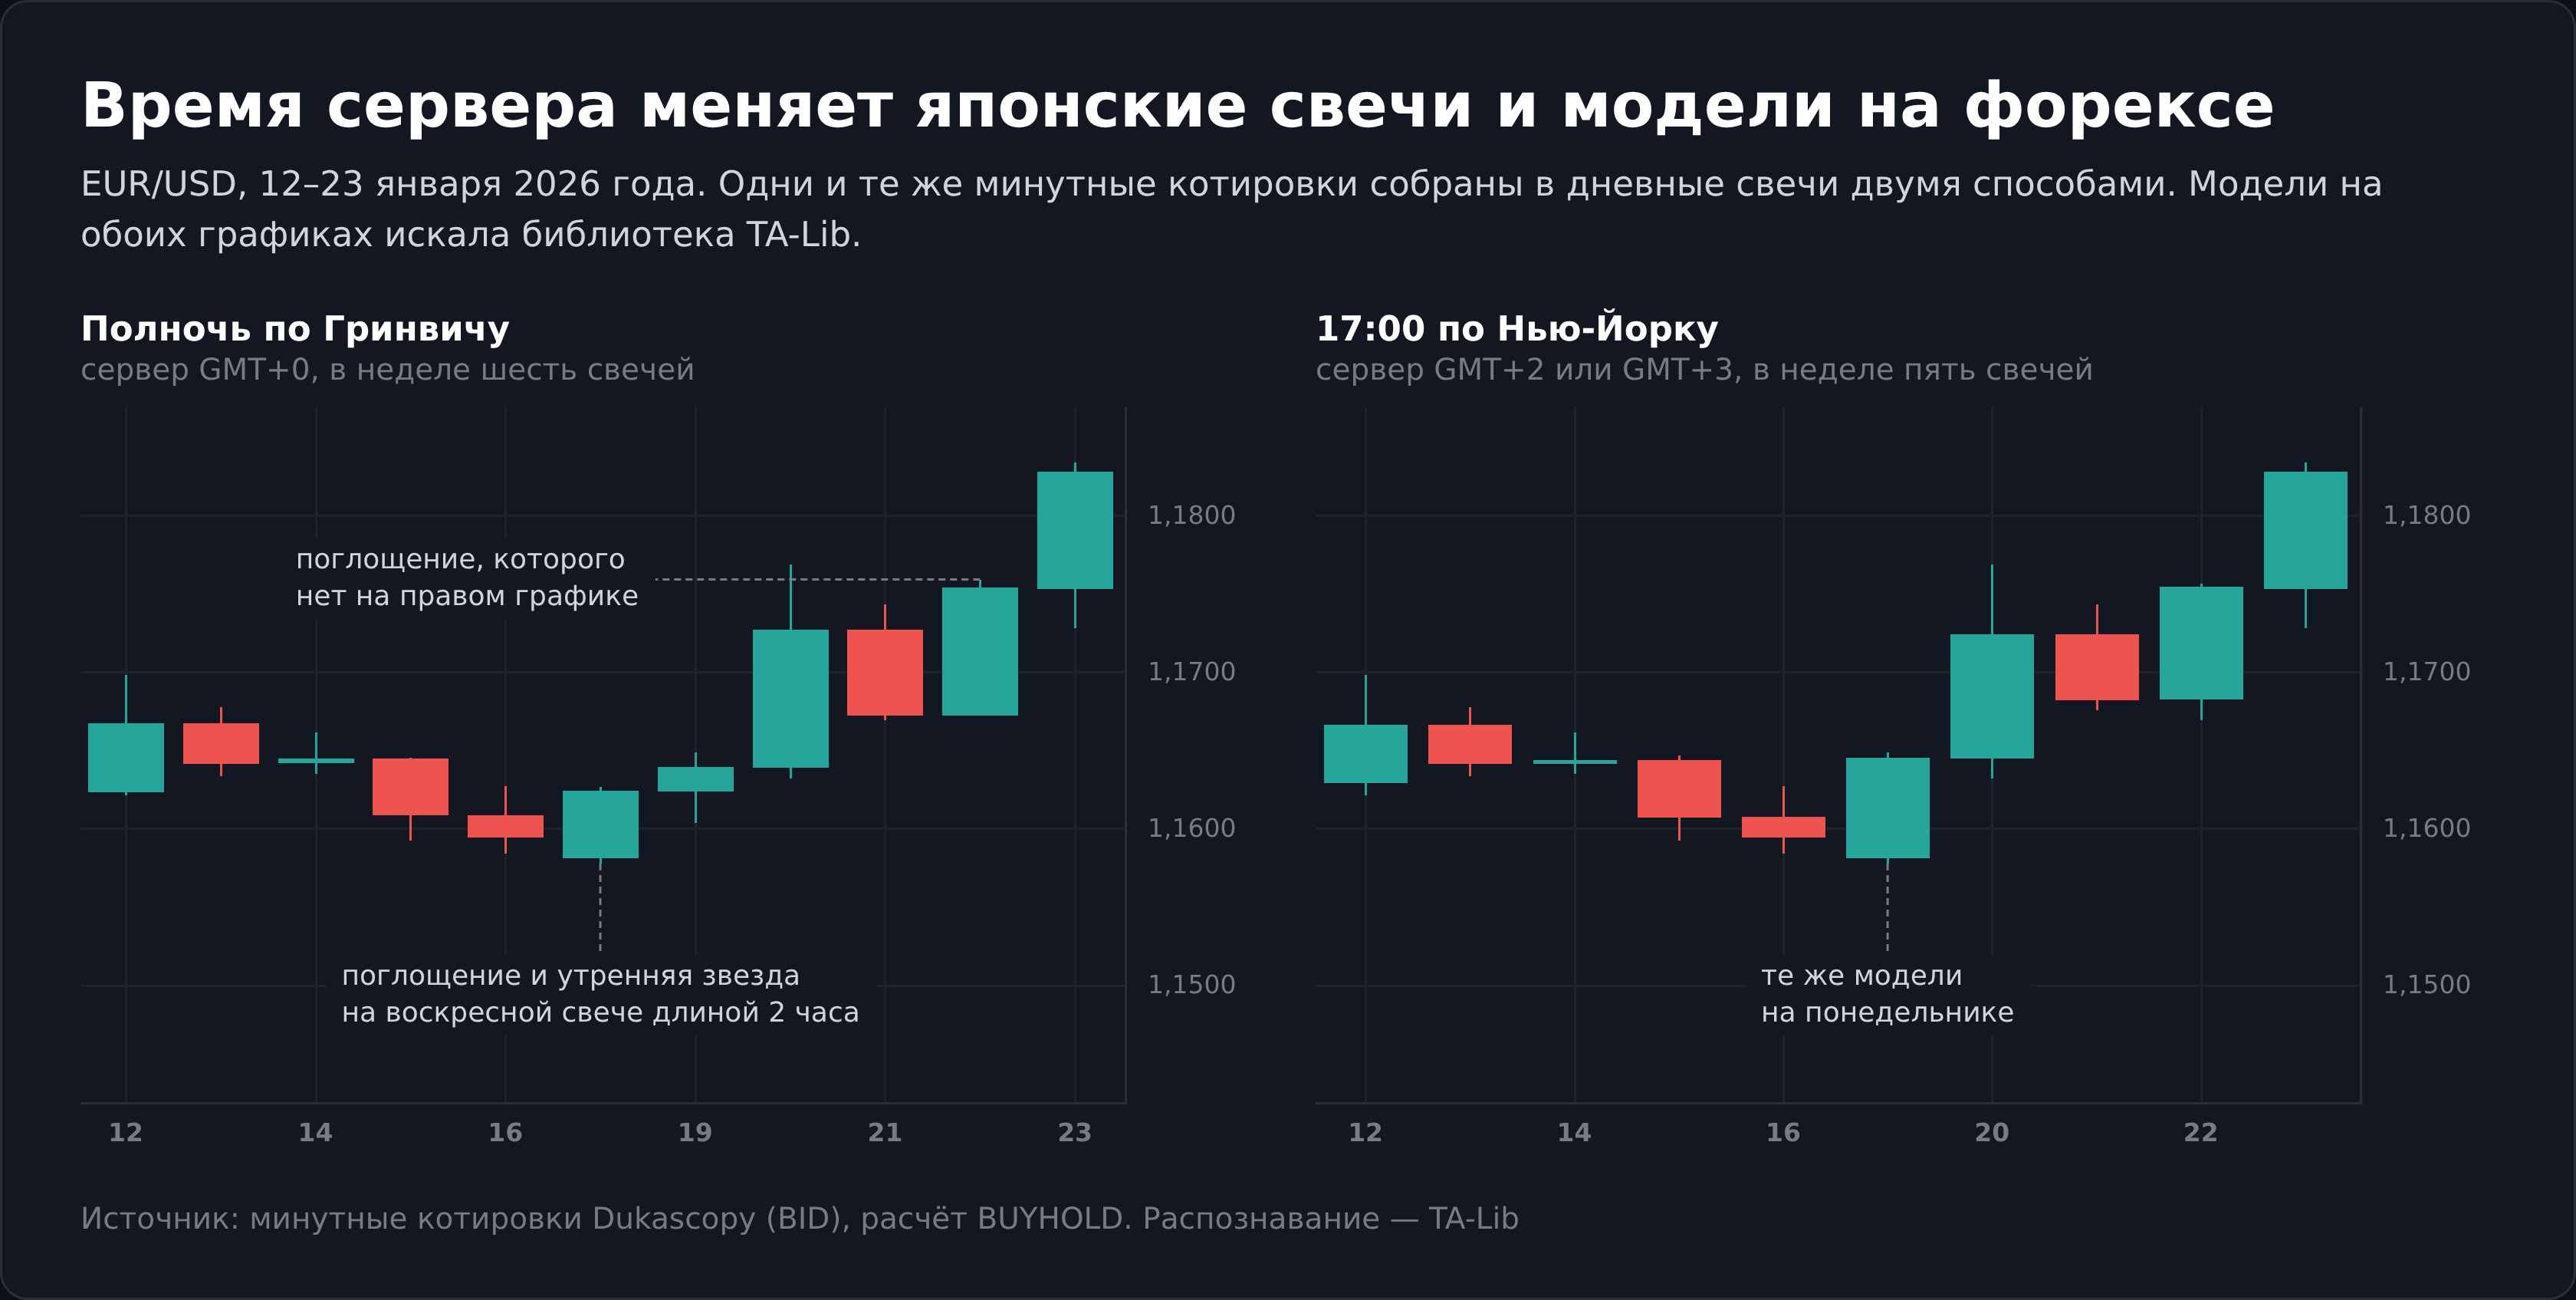
На валютном рынке границы дневной свечи задаёт не биржа, а часовой пояс сервера брокера. Большинство ставит GMT+2 или GMT+3, чтобы полночь приходилась на закрытие Нью-Йорка, и тогда в неделе пять дневных свечей. У брокера с другим смещением появляется шестая, воскресная свеча длиной в пару часов, и модель, которую видит один трейдер, у другого просто отсутствует.
Я собрал минутные котировки EUR/USD с октября 2025 по март 2026 года в дневные свечи обоими способами. При полуночи по Гринвичу за полгода набралось 26 воскресных свечей длиной 2-3 часа. Из 130 будних дней TA-Lib нашла хотя бы одну модель хотя бы на одном графике в 55, и в 39 из них наборы моделей на двух графиках не совпали.
Разрывы между свечами
Разрыв, или гэп, возникает, когда торги открываются не там, где закрылись. На акциях это обычное дело, потому что между сессиями проходит ночь, а вместе с ней новости, отчёты и решения советов директоров.
По нашей выборке российских акций медиана модуля разрыва составляет 0,21% от вчерашнего закрытия, а разрыв больше половины процента случается в 20,1% дней, примерно в каждый пятый торговый день. Каждый десятый день, 10,3% выборки, открывается ровно на вчерашнем закрытии.
Самый крупный и предсказуемый разрыв на российском рынке даёт дивидендная отсечка. К настроению участников он отношения не имеет. Покупатель после отсечки уже не получает выплату, поэтому бумага открывается дешевле примерно на её величину.
Сбербанк закрылся 17 июля 2026 года на отметке 279,92 ₽, а после отсечки 20 июля открылся по 247,30 при дивиденде 37,64 рубля на акцию. Разрыв составил 32,62 ₽, или 0,87 дивиденда. Наш замер по 142 отсечкам Московской биржи дал медиану 0,899 дивиденда, так что случай Сбербанка лёг близко к центру распределения. Подробный разбор этой механики собран в материале про дивидендный гэп.
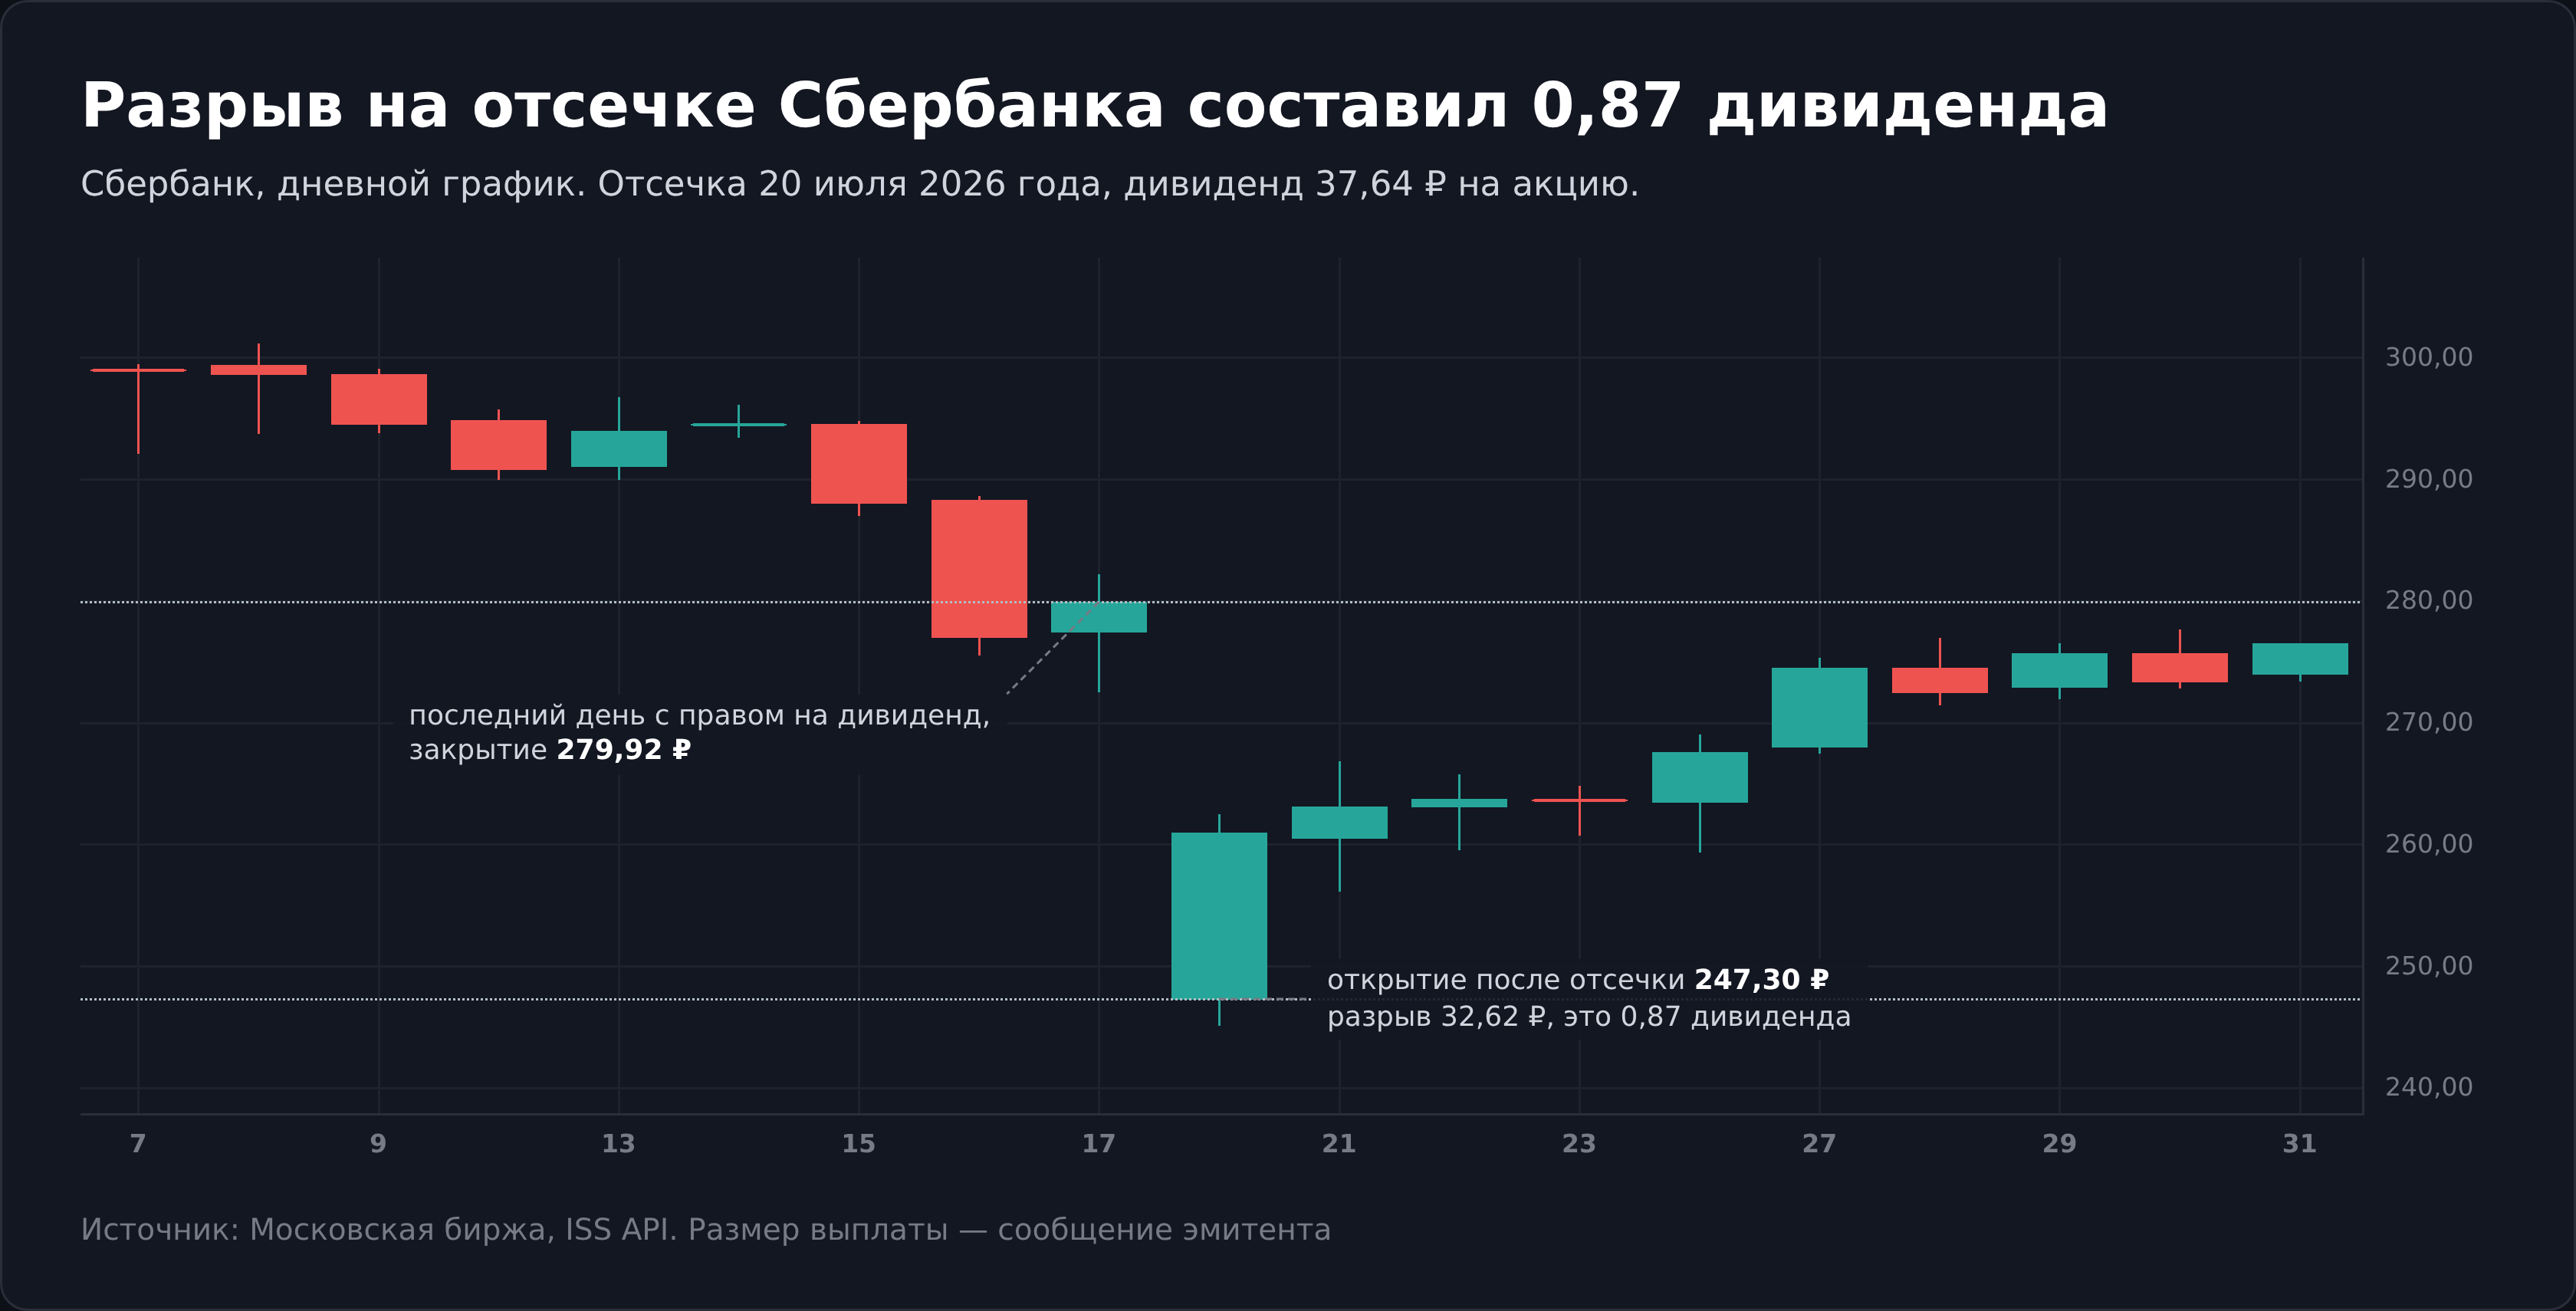
Дивидендный разрыв рисует безупречные по форме медвежьи модели, которые ничего не говорят о спросе. Медвежье поглощение или островной разворот вокруг даты выплаты сначала сверяют по календарю дивидендов.
Вечерняя сессия добавляет ещё один слой. Новость, вышедшая после закрытия основных торгов, отыгрывается вечером того же дня, и утренний разрыв к следующему открытию оказывается меньше или исчезает совсем. Часть движения, которая на старых графиках была бы гэпом, теперь живёт внутри дневной свечи в виде тени.
Общая механика разрывов, включая валютный рынок, где они бывают почти только на открытии понедельника, разобрана в статье про гэпы в трейдинге.
Работают ли модели японских свечей на самом деле
Учебники по свечам обычно строятся на примерах. Автор показывает удачный молот, рядом ставит стрелку, и читатель делает вывод, что метод работает. Но удачные примеры находятся для любой формы, в том числе для случайной.
Как я проверял модели на акциях Мосбиржи
Российских замеров в открытом доступе почти нет, поэтому я посчитал сам. Взяты дневные бары 20 ликвидных акций Московской биржи с января 2015 года по 4 сентября 2026, всего 58 217 баров после очистки. Выброшены бары выходных сессий, бары с объёмом ниже 20% от медианы за прошлые 20 дней и разрывы ряда на сплитах.
Модели ищет не мой глаз и не мои пороги, а библиотека TA-Lib, где критерии каждой из 61 модели заданы кодом. Окна, внутри которых бумага проходила дивидендную отсечку, исключены целиком, иначе выплата засчиталась бы медвежьим моделям как отработка.
Исходные котировки взяты через открытый интерфейс Московской биржи, общие принципы наших расчётов описаны в методологии оценки.
Модель соревнуется с честным соперником. Бычьи паттерны сравниваются не со средним днём вообще, а с днями, когда рынок так же снижался 5 дней, но паттерна не было. Медвежьи сравниваются с днями после такого же роста. Фаза отсчитывается от свечи перед моделью, чтобы у трёхсвечных моделей сама модель не съедала предысторию. Горизонт 10 торговых дней.
Что показала проверка
| Модель | Случаев | Ушло в сторону сигнала | База без паттерна | z |
|---|---|---|---|---|
| Доджи после снижения | 3481 | 52,1% | 51,8% | +0,36 |
| Харами бычье | 1380 | 52,8% | 52,3% | +0,29 |
| Поглощение медвежье | 1501 | 47,0% | 47,2% | −0,13 |
| Поглощение бычье | 850 | 55,3% | 52,3% | +1,74 |
| Харами медвежье | 763 | 47,2% | 47,2% | −0,01 |
| Молот | 698 | 51,7% | 51,9% | −0,07 |
| Повешенный | 546 | 48,7% | 46,6% | +0,96 |
| Падающая звезда | 273 | 42,1% | 46,7% | −1,52 |
| Марубозу бычий | 251 | 53,8% | 51,8% | +0,61 |
| Перевёрнутый молот | 222 | 57,7% | 51,8% | +1,74 |
| Вечерняя звезда | 158 | 47,5% | 47,6% | −0,02 |
| Утренняя звезда | 133 | 50,4% | 52,8% | −0,55 |
Колонка z показывает, во сколько раз разница между сигналом и базой превышает случайный разброс. Разницу принято считать неслучайной примерно с двух по модулю. Когда проверок много, порог растёт. Вместе с фильтрами и разрывом, о которых ниже, я сделал для этого материала 44 сравнения, и поправка Бонферрони поднимает порог для них до 3,25.
Вторая поправка касается дат. 20 бумаг часто дают сигнал в один и тот же день, и такие сигналы нельзя считать независимыми. Я пересчитал z так, чтобы сигналы одного дня шли одной группой. У моделей почти ничего не поменялось, у молота было −0,07, стало −0,06, у бычьего поглощения было 1,74, стало 1,56.
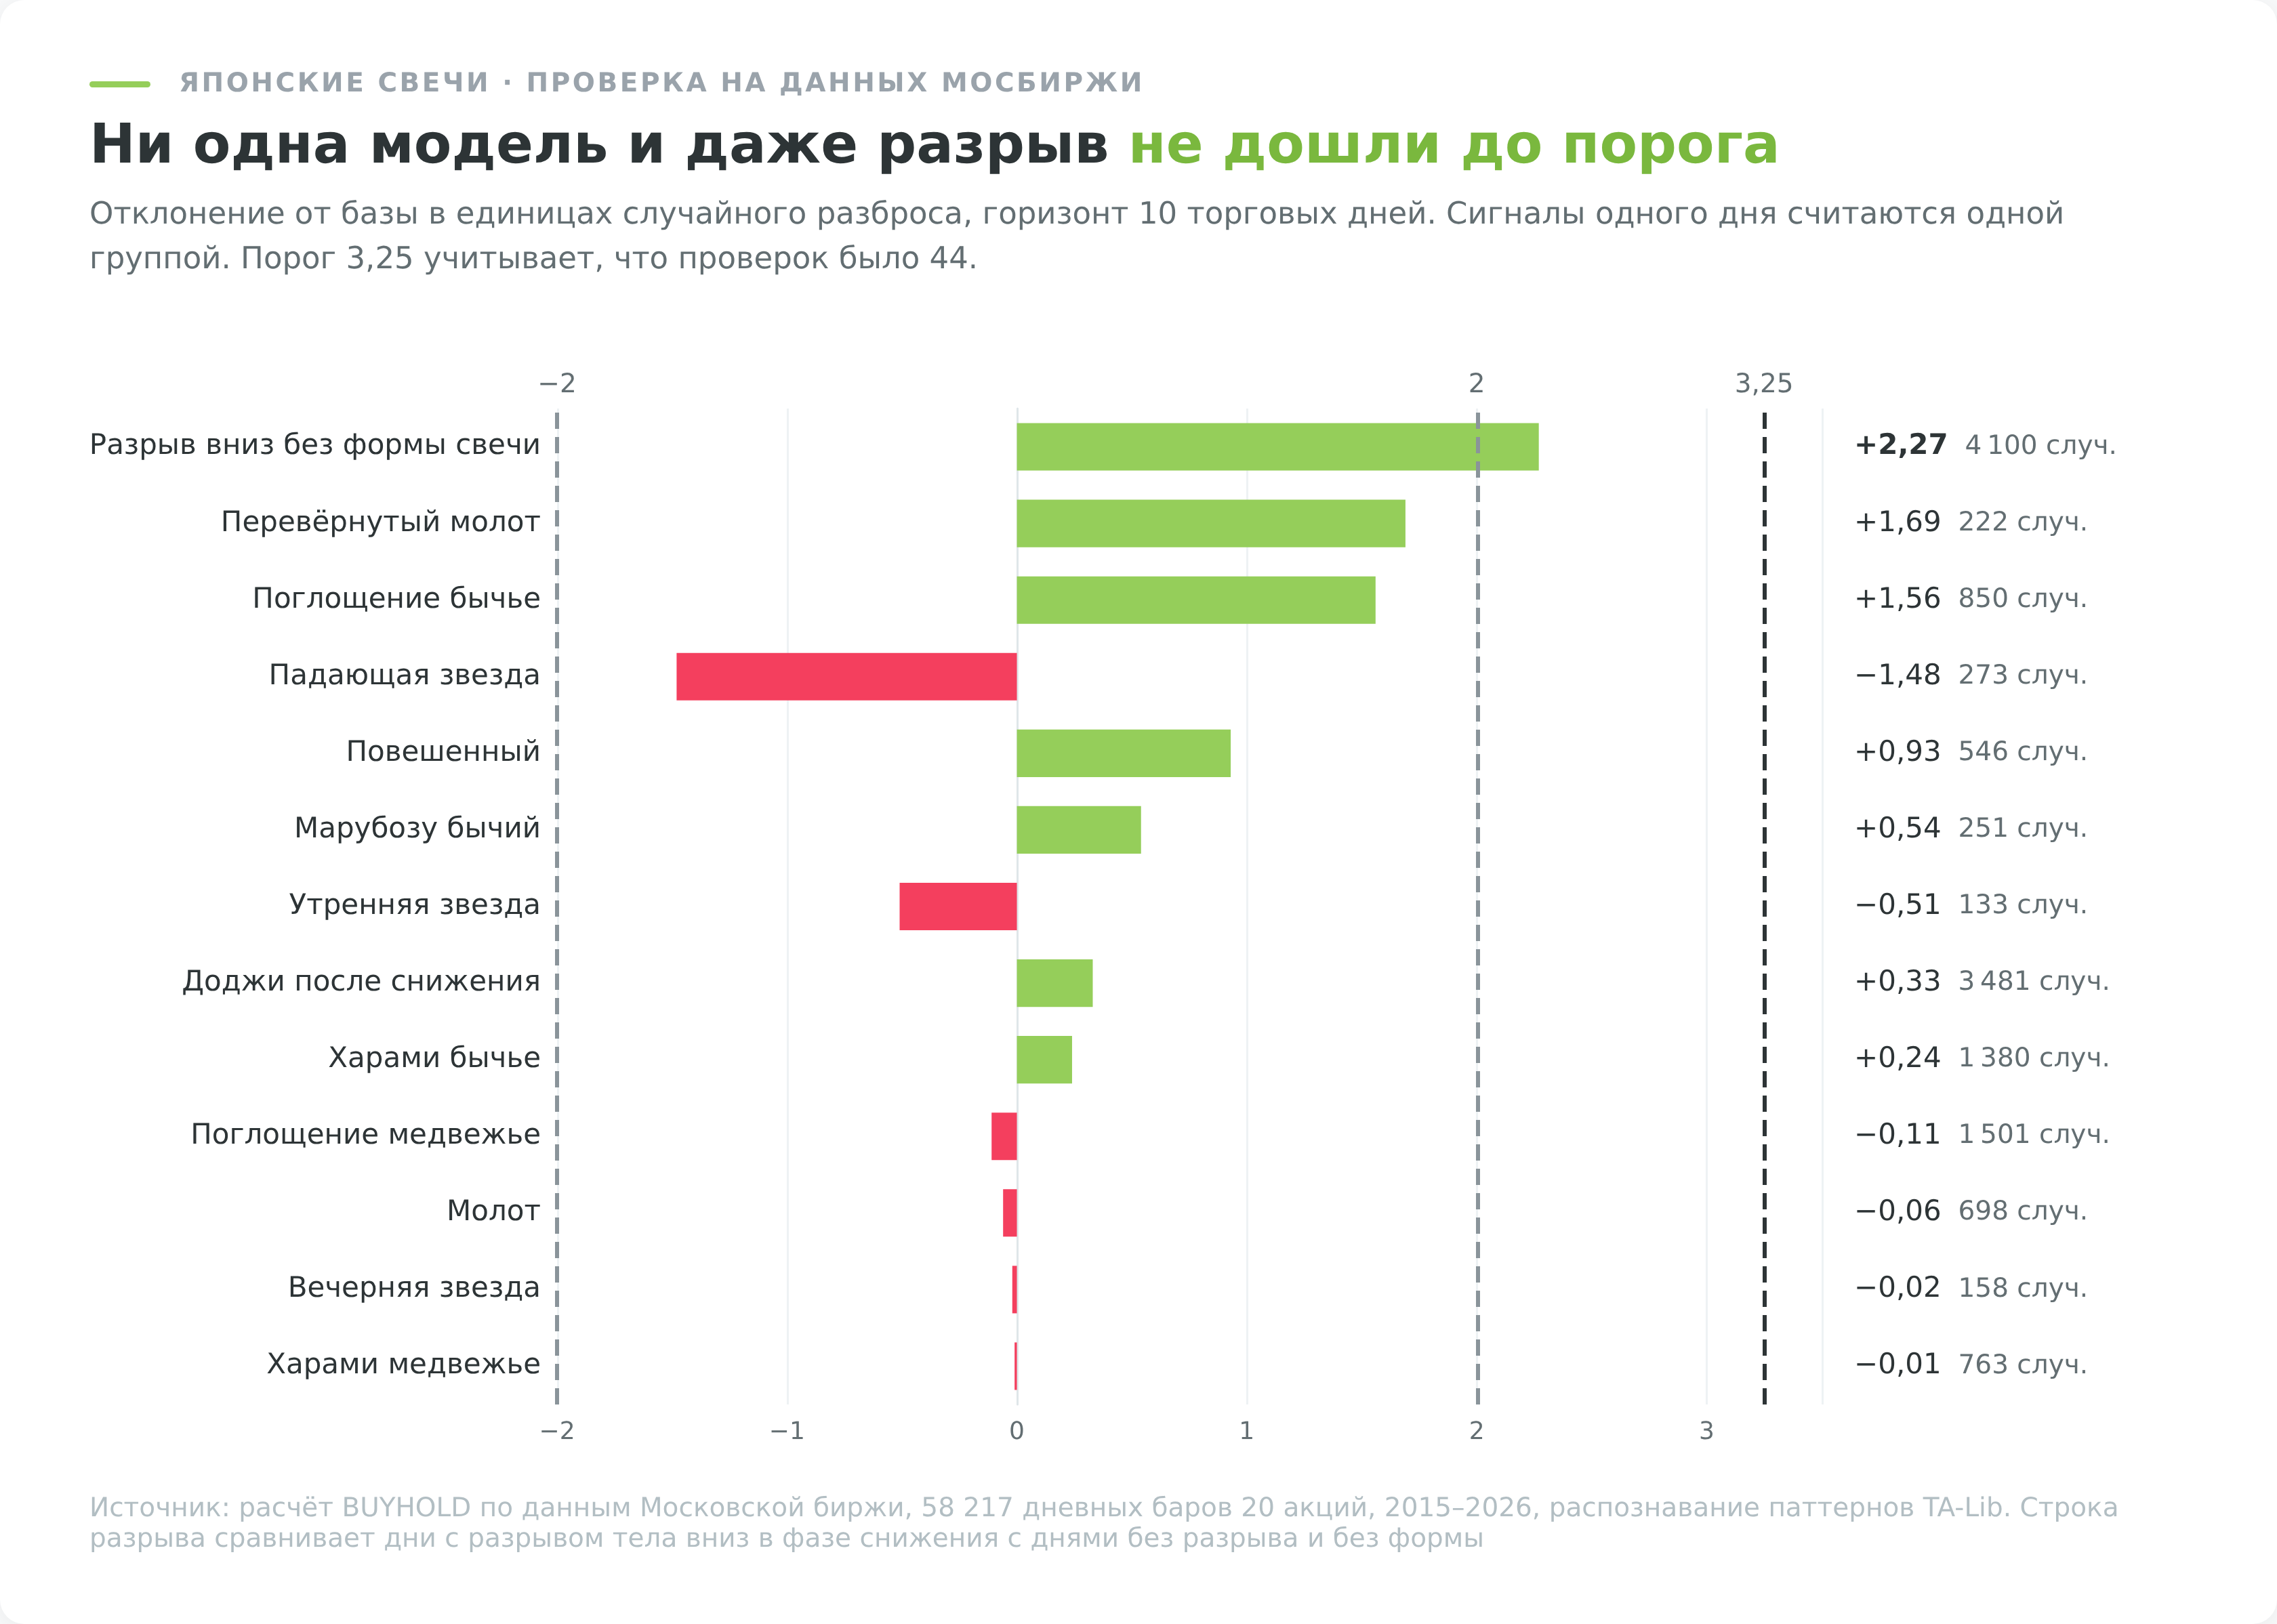
Ни одна модель не дошла даже до двойки. Ближе всех подошли бычье поглощение и перевёрнутый молот, оба с 1,74. Молот, самая известная бычья свеча, дал 51,7% против 51,9% в базе, то есть ничего. Падающая звезда формально ушла дальше всех в минус, но знак означает движение против её же сигнала. После медвежьей по учебнику свечи цена падала реже, чем после такого же роста без неё.
Устойчивость я проверил делением выборки пополам. Повешенный на 2015-2020 годах показал 2,24, а на 2021-2026 ушёл в минус 0,78. Бычий марубозу прошёл тот же путь, с 1,73 до −0,79, а вечерняя звезда обратный, с −1,35 до +1,32. Формы, которые в одном периоде выглядят рабочими, в следующем меняют знак, и это признак случайности, а не закономерности.
Почему перевёрнутый молот стоит выше соседей
Библиотека требует от перевёрнутого молота, чтобы его тело целиком лежало ниже тела предыдущего дня. Я разложил дни фазы снижения на четыре группы по наличию такого разрыва и нужной формы. День с разрывом тела вниз без всякой формы отскакивал через 10 дней в 54,0% случаев против 51,3% у дней без разрыва и без формы, на 4100 наблюдениях z составил 3,09. Форма без разрыва дала 52,0%, на уровне фона.
Сначала это выглядело единственной находкой всего проекта, но проверку она не прошла. Разрывы вниз приходят волной, в плохой для рынка день гэпом открываются сразу многие бумаги, и 4100 случаев уложились в 1464 торговых дня. Если сигналы одного дня считать одной группой, z падает до 2,27, ниже порога 3,25. На 2015-2020 годах отскок после разрыва был заметен (z 3,11), на 2021-2026 от него остался шум (0,63).
Разрыв всё же объясняет, почему перевёрнутый молот стоит в таблице выше соседей. Свече приписывают небольшой и неустойчивый отскок после гэпа, который зашит в её определение.
Границы вывода
Проверялся механический вход по закрытию сигнальной свечи и выход через 10 торговых дней, без стопов и целей. Комиссии не учитывались. В выборку попали 20 бумаг, ликвидных сегодня, а акции, которые за эти годы ушли с биржи или потеряли оборот, в неё не вошли. На сравнение сигнала с базой это почти не влияет, потому что оба считаются на одних и тех же бумагах. Трейдер обычно выходит по уровню или по стопу, а не по календарю, и результаты со стопом разобраны в следующем разделе.
Цифры не говорят, что свечи бесполезны. Они говорят, что свеча сама по себе не торговый сигнал по направлению, и всё полезное начинается там, где к форме добавляется контекст и управление риском.
Как встроить свечу в сделку
Свеча не предсказывает направление, но задаёт границу. Она показывает цену, за которой идея перестаёт быть верной. Молот с длинной нижней тенью означает, что покупатели вернули цену с определённого уровня, и уровень этот известен до копейки, это минимум свечи. Уйдёт цена ниже него, и версия про возврат покупателей опровергнута.
Расстояние от входа до такого стопа называют риском сделки, или R. Результат считают в этих единицах. Сделка, принёсшая два риска, это +2R, сработавший стоп это −1R.
Два молота с разными исходами
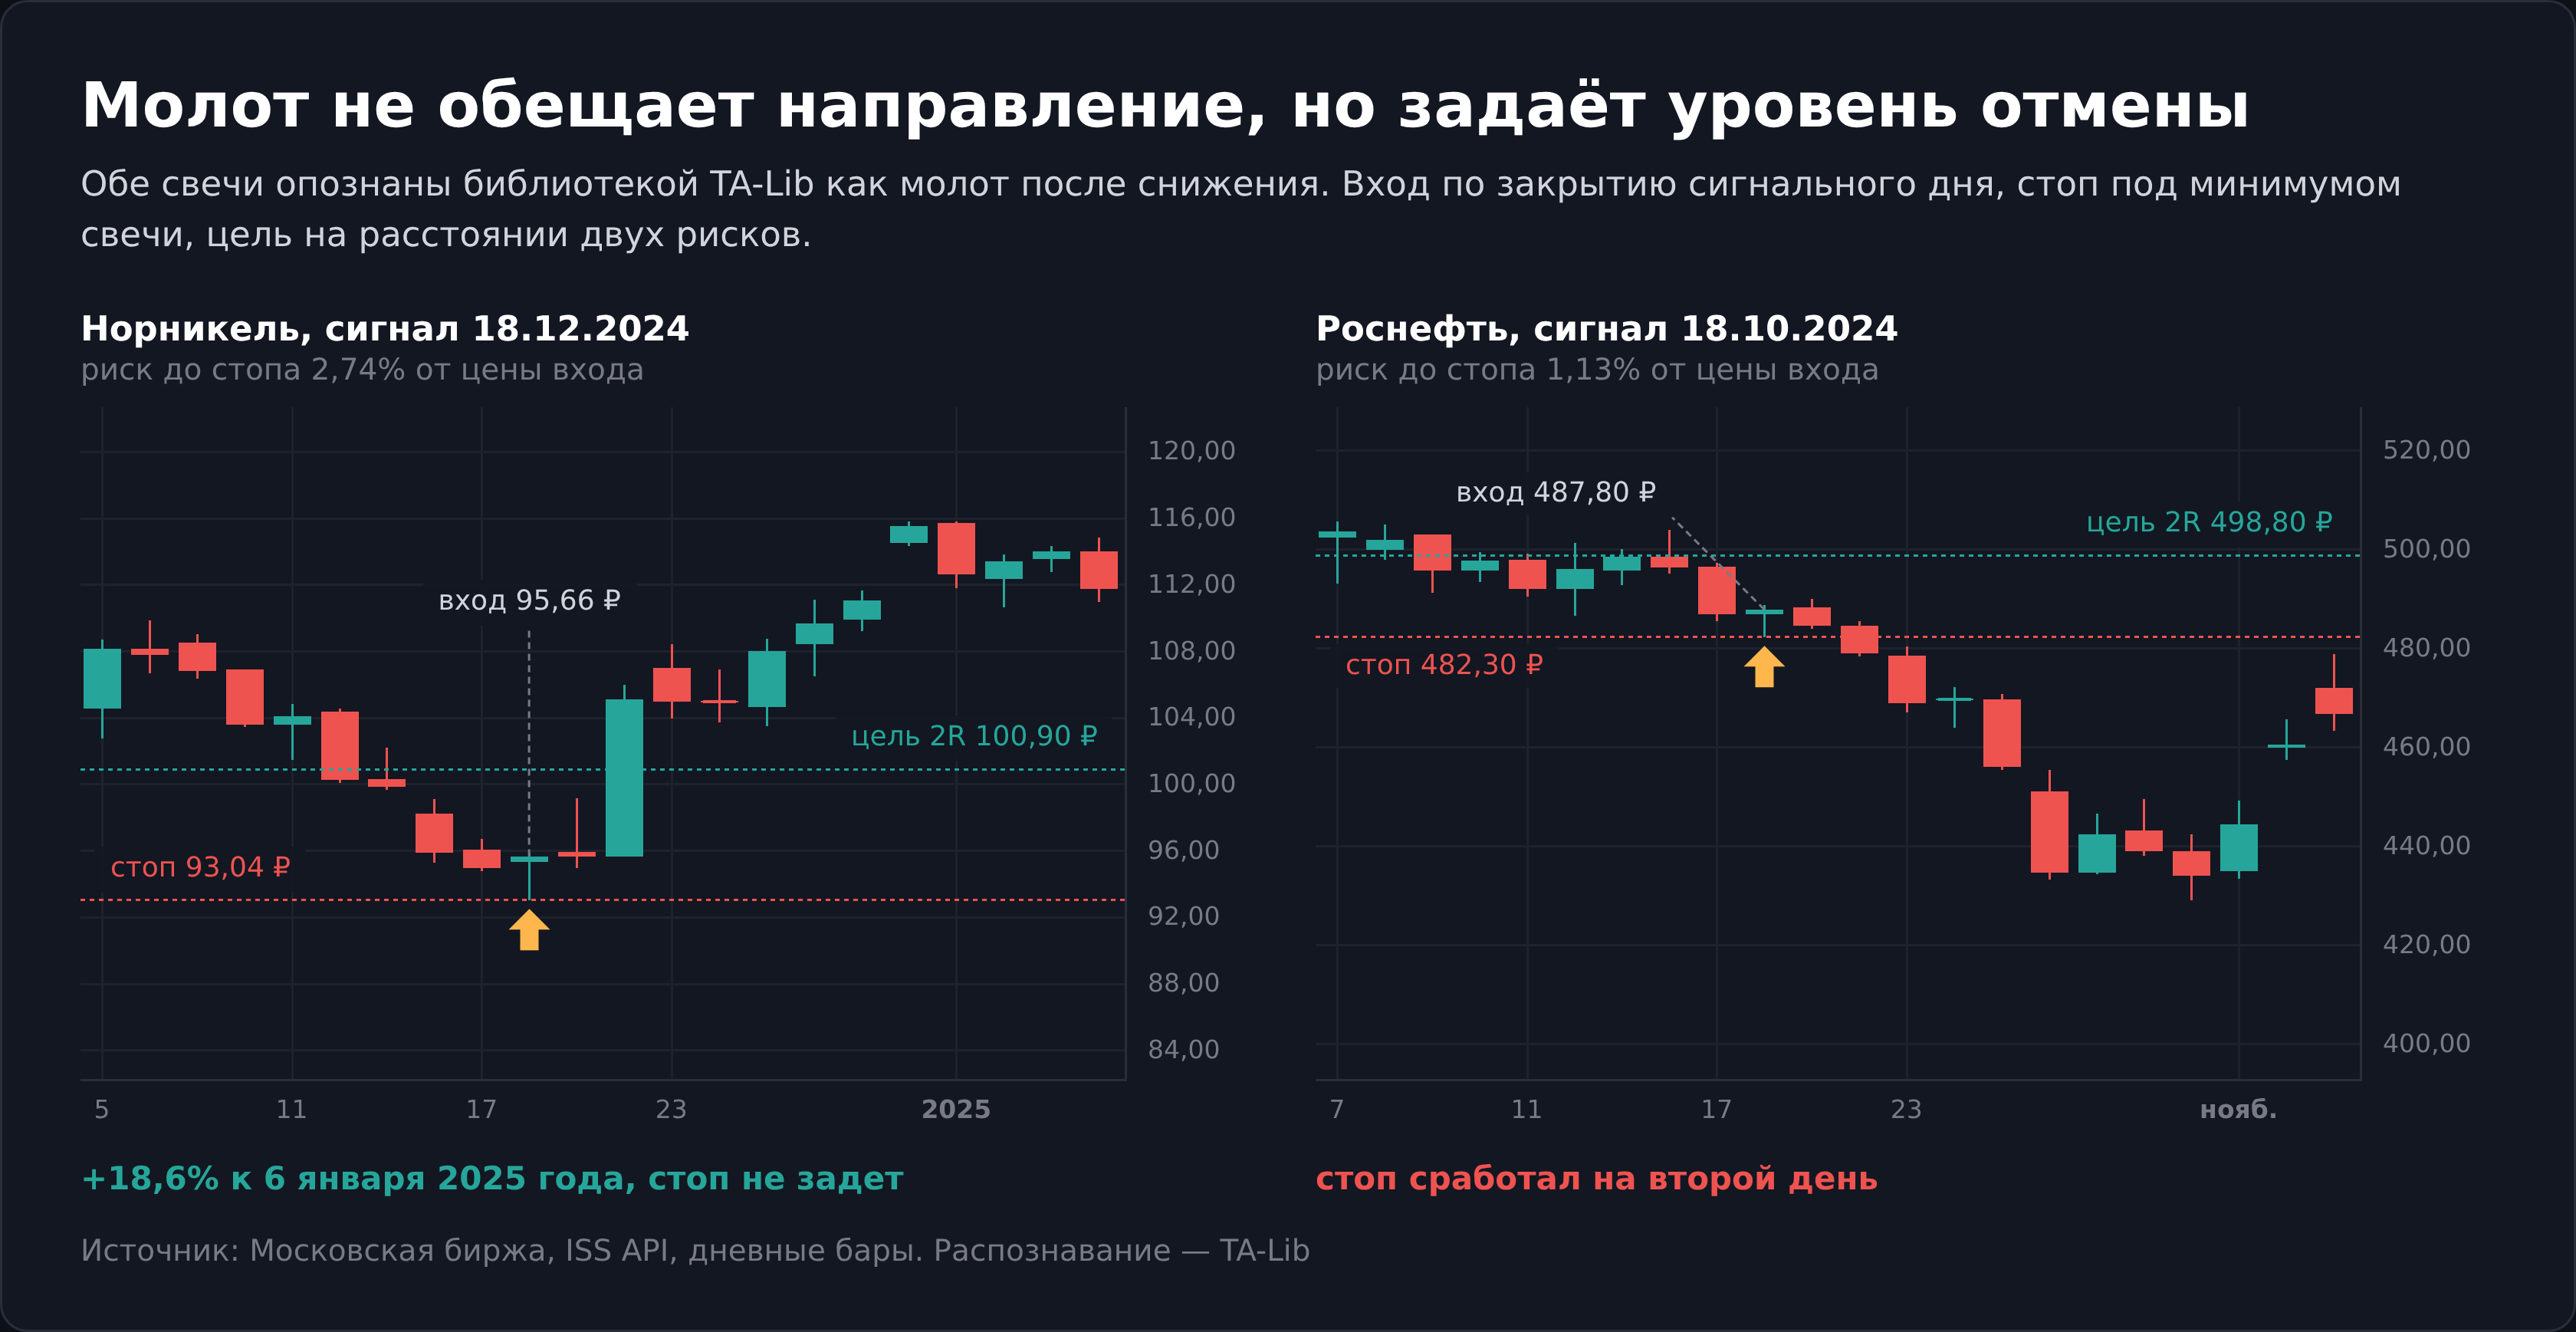
Норникель, 18 декабря 2024 года. Дневная свеча открылась по 95,38 ₽, сходила вниз до 93,04, вернулась и закрылась на 95,66 рубля. Маленькое тело наверху, длинная нижняя тень, перед этим снижение, и TA-Lib опознаёт здесь молот. Вход по закрытию дня даёт 95,66 ₽, стоп под минимумом свечи на 93,04, риск 2,62 рубля на акцию или 2,74% от цены входа. Стоп не задевался, 6 января 2025 года бумага стоила 113,42 ₽, это +6,8R.
Роснефть, 18 октября 2024 года. Та же библиотека опознаёт тот же молот, открытие 487,00 ₽, минимум 482,30, закрытие 487,80, перед этим снижение. Тот же вход по закрытию, тот же стоп под минимумом, риск 5,50 рубля на акцию или 1,13%. Через 2 дня цена ушла под минимум свечи, и стоп сработал. Затем бумага упала до 429,10 ₽ к 31 октября, и позиция без стопа потеряла бы около 10,7R вместо одного.
Что показывают все 698 молотов выборки
Два кейса ничего не доказывают, поэтому то же правило я прогнал на всех 698 молотах выборки и довёл каждую сделку до одного из четырёх исходов. Цель в 2R взята первой в 31,5% сделок, стоп сработал первым в 61,9%, а 4,9% позиций дожили до конца 10 дней без стопа и цели и закрылись по рынку. Оставшиеся 1,7% пришлись на дни, когда один бар задел и стоп, и цель, и по дневным данным не сказать, что случилось раньше.
Если такие дни считать проигрышем, средняя сделка по молоту принесла +0,01R, если выигрышем, +0,06R. Комиссия 0,05% за сторону при медианном риске 1,39% цены забирает ещё около 0,08R, и серия уходит в минус. Я сравнил это с обычными днями той же фазы, где стоп стоит за минимумом дня и по ширине такой же. Разница вышла +0,04R при z 0,60, то есть как точка входа молот не лучше случайного дня.
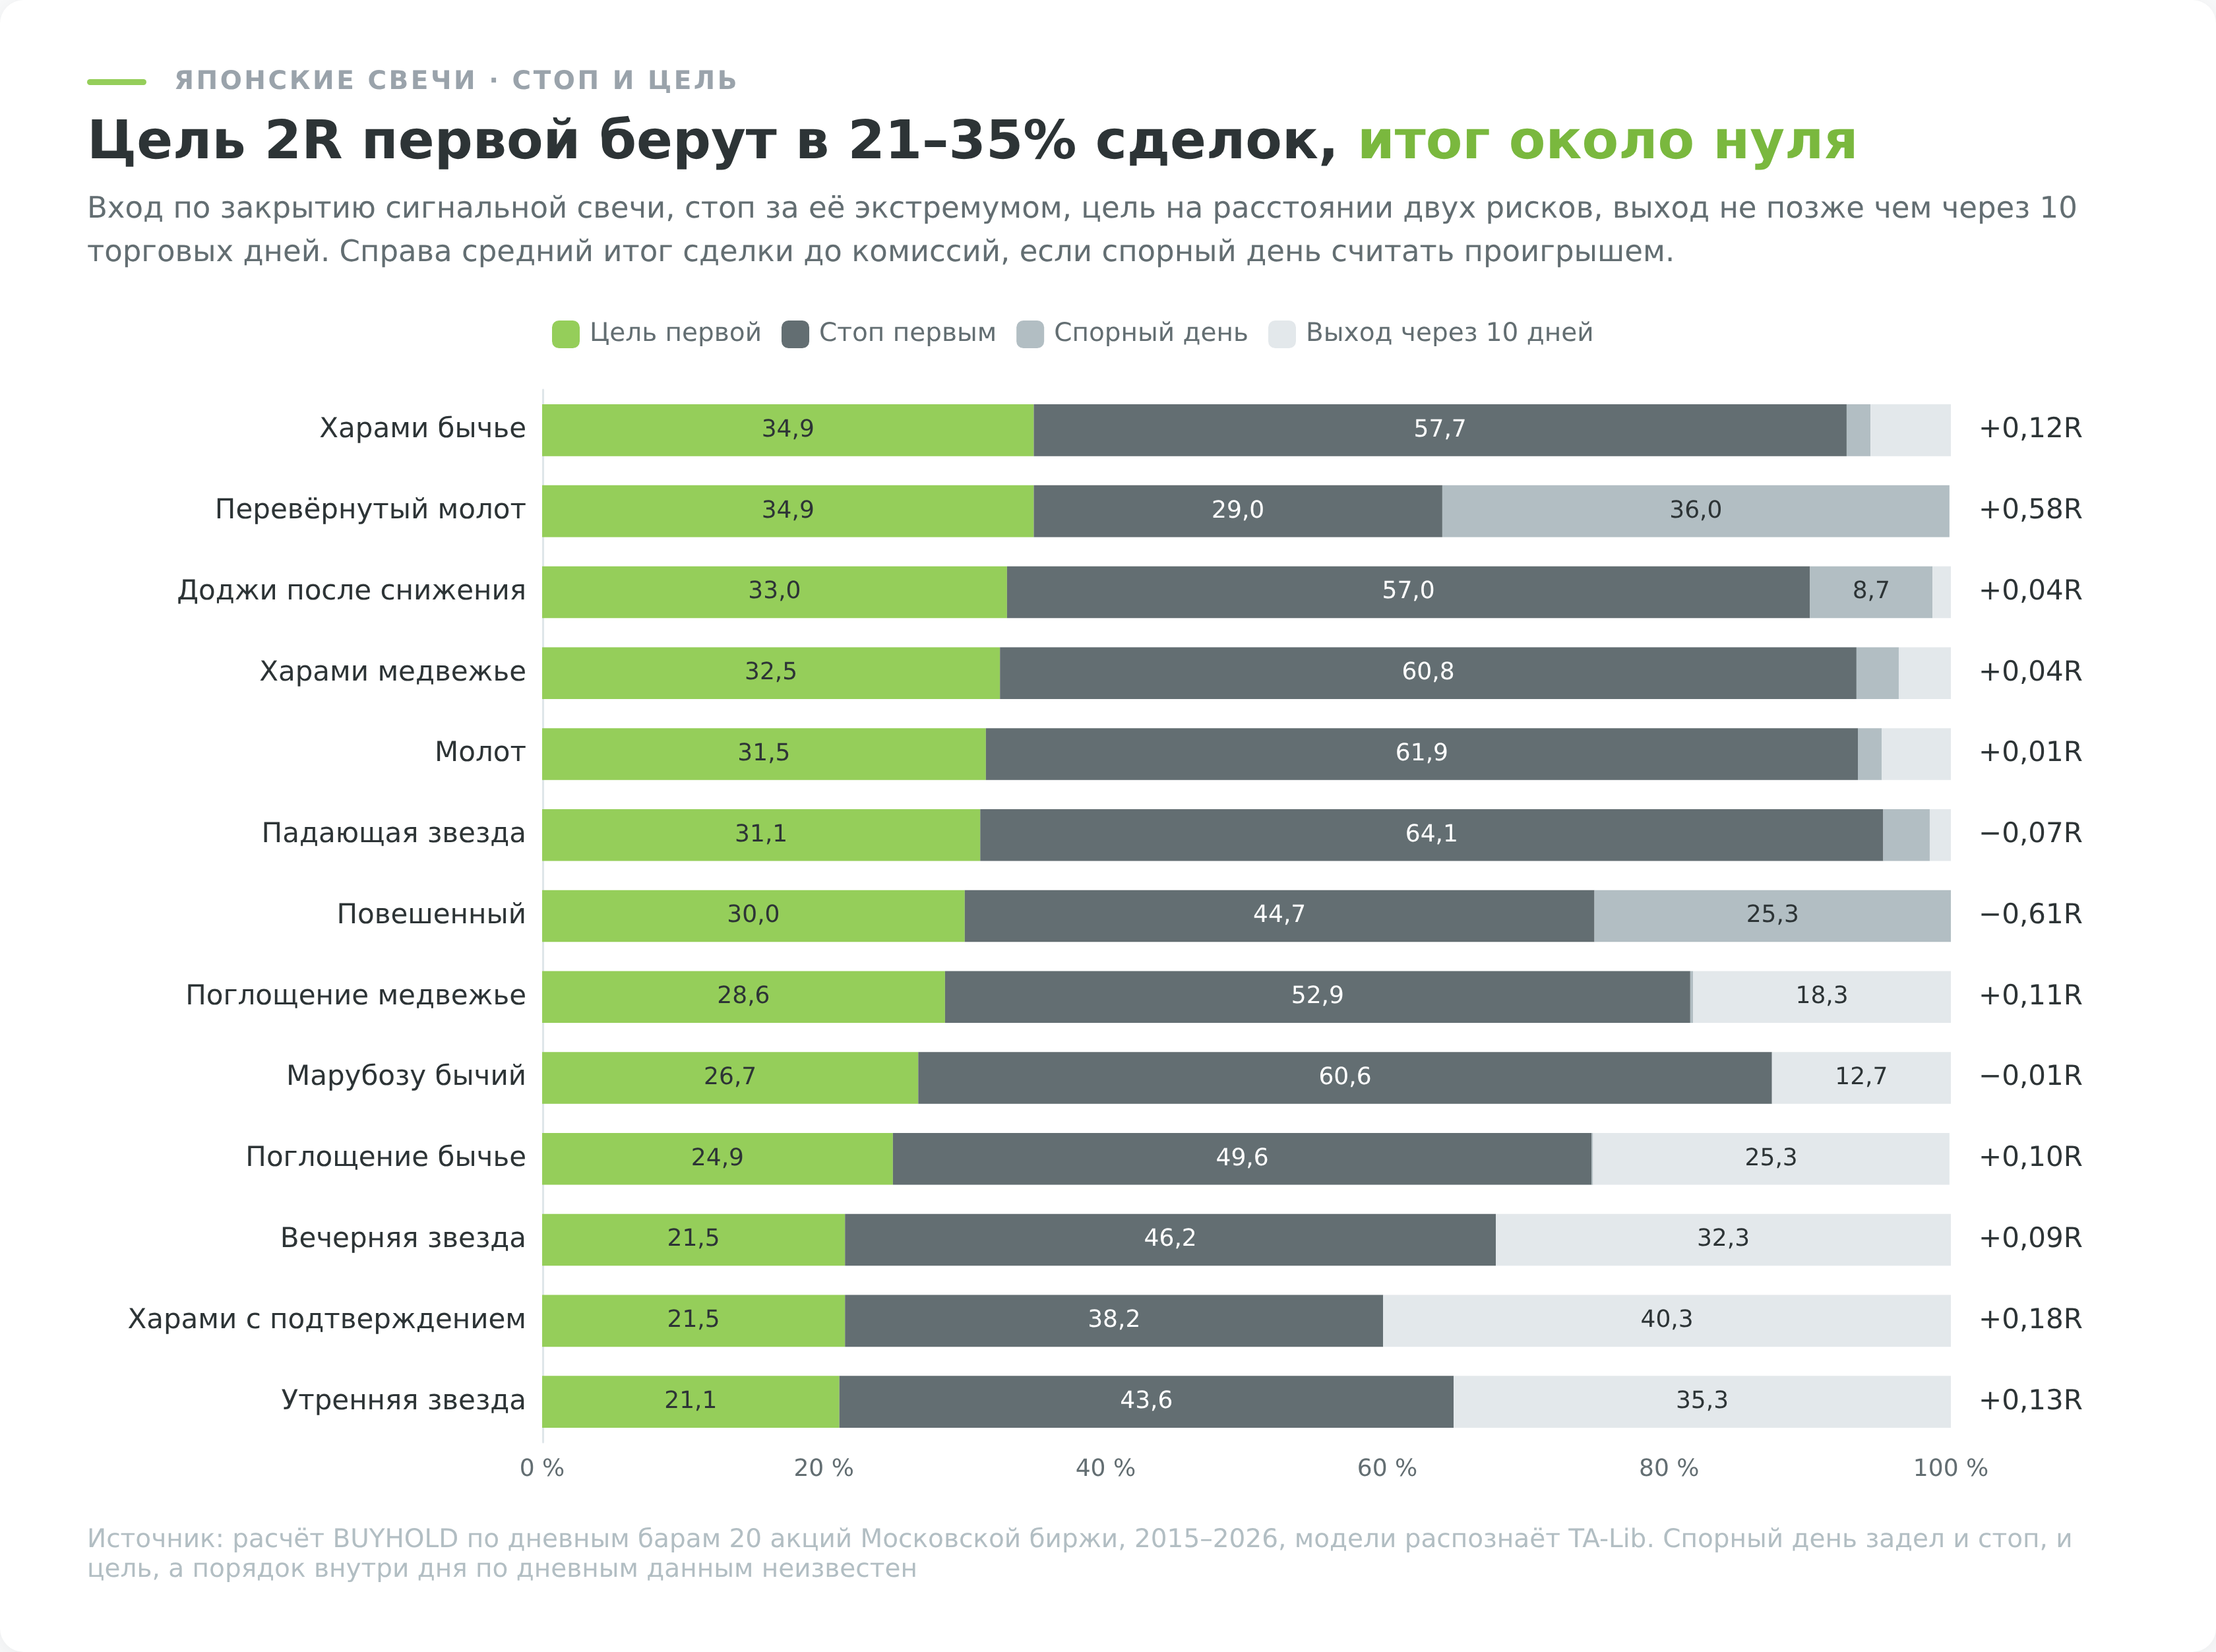
У других моделей картина та же. Цель первой берётся в 21-35% сделок, и средняя сделка до комиссий лежит между −0,07R и +0,18R. При равной ширине стопа сильнее всех обычный день обошло медвежье поглощение, на 0,12R, но с учётом совпадающих дат z вышел 3,03, ниже порога.
Подтверждение третьей свечой меняет не точность, а набор исходов. У бычьего харами оно снижает долю сделок, где стоп сработал первым, с 57,7% до 38,2%, но цель берётся реже, в 21,5% сделок против 34,9%, а 40,3% позиций доживают до конца срока, так и не дойдя ни до стопа, ни до цели.
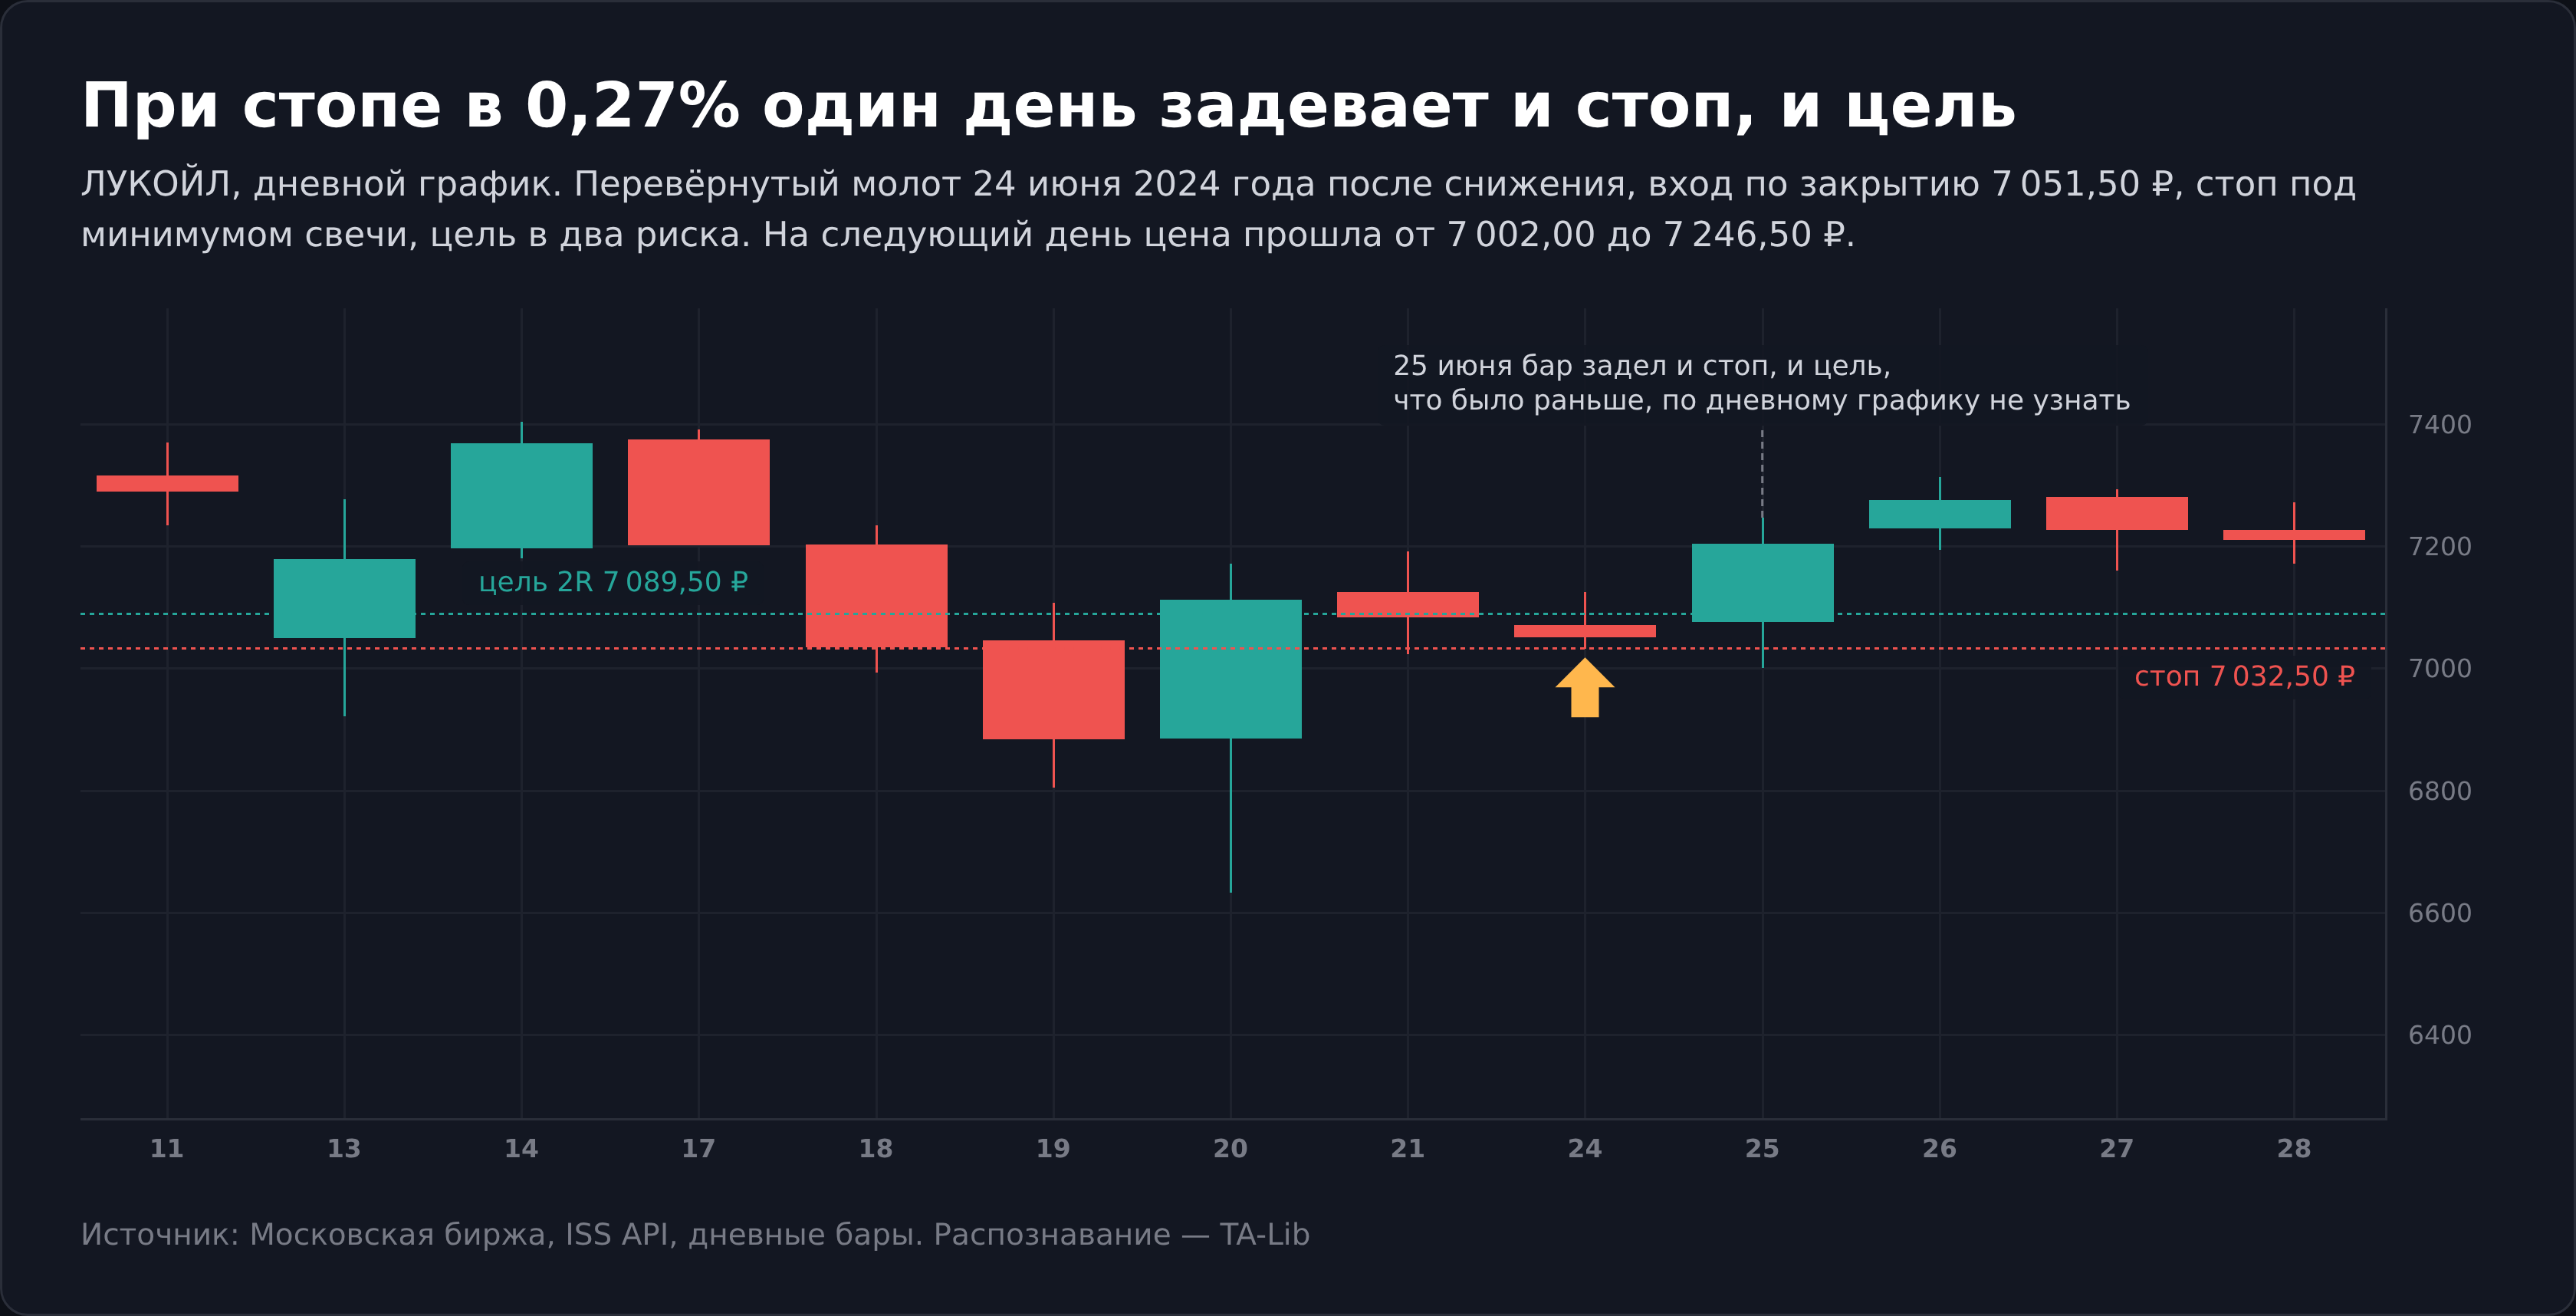
Близкий стоп дневной бар вообще не различает. У перевёрнутого молота медианное расстояние до стопа всего 0,16% цены, у повешенного 0,18%, и день, задевший и стоп, и цель, пришёлся на 36,0% и 25,3% их сделок. Результат этих двух моделей по дневным данным не определить. У перевёрнутого молота он лежит где-то между +0,58R и +1,66R до комиссий, а после комиссии уходит в минус, потому что при таком узком стопе одна комиссия стоит почти целый риск.
Размер позиции от риска
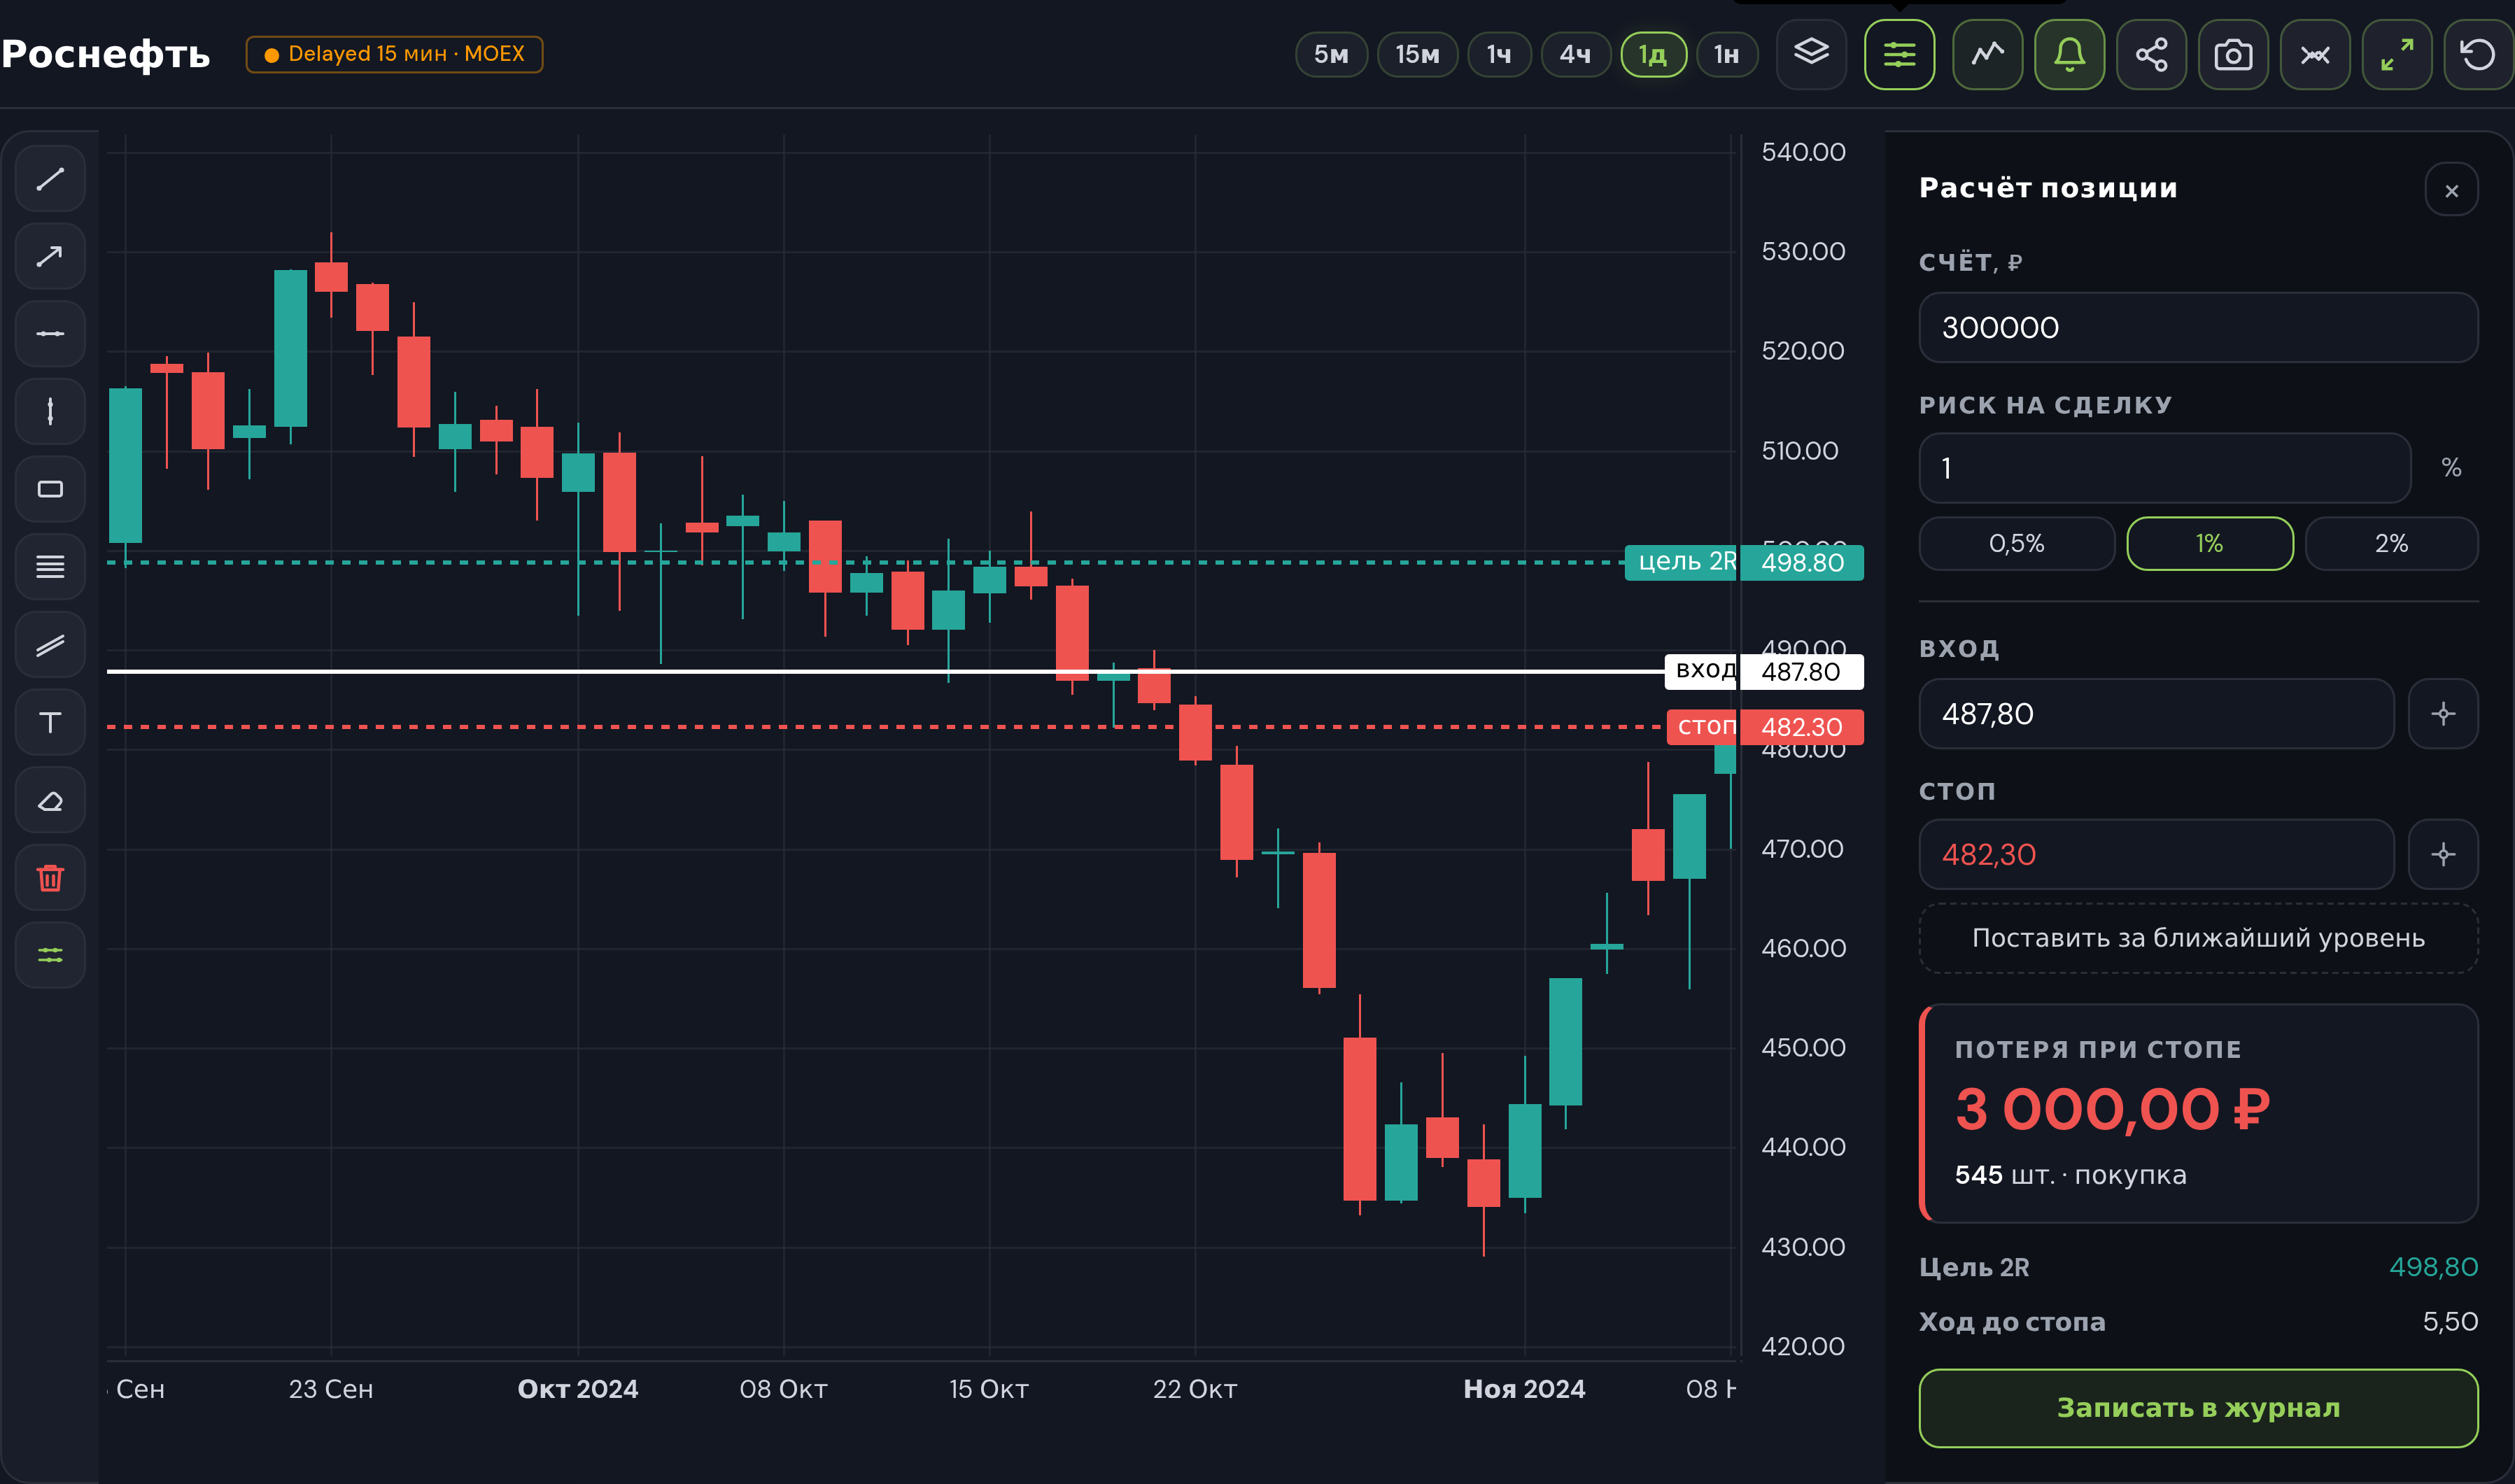
Такой расчёт встроен в наш живой график. Вы вводите счёт, риск в процентах, вход и стоп, а панель показывает потерю при стопе, размер позиции в штуках и цель в 2R, после чего сделку можно сразу записать в журнал.
Что проверить перед входом
Перед входом по свече стоит ответить на три вопроса:
- Где встанет стоп? Цену за минимумом свечи, которая совпадает с проверенной поддержкой, видят все участники, а стоп посреди пустого графика защищает только от случайности.
- Стоп дальше обычного дневного шума? У моделей со стопом меньше 0,1 ATR каждый третий-четвёртый день задевал и стоп, и цель сразу, а у моделей со стопом от половины ATR и шире таких дней было от 0 до 3%.
- Нет ли рядом дивидендной отсечки, отчёта или решения по ставке? Такие даты рисуют формы, к балансу спроса отношения не имеющие.
Два популярных фильтра я проверил отдельно, и перевеса по направлению не дал ни один. Свеча крупнее ATR у молота отскакивала даже реже обычного дня, 48,3% против 53,1% (z −1,04), у бычьего поглощения z вышел 1,29. Минимум свечи на 20-дневном минимуме, простейшая версия «свечи у поддержки», дал молоту 52,9% против 50,4% у обычных дней на таком же минимуме, z 0,62. Падение глубже 5% перед молотом подняло долю роста до 61,4%, но обычные дни после такого же падения росли в 56,5% случаев, так что это заслуга падения, а не свечи.
Проверять всё это лучше не на живом счёте. Прогнать десяток свечных входов на исторических данных можно в нашем симуляторе трейдинга, а результаты удобно фиксировать в журнале сделок. Через 30 записей вы будете знать свою личную статистику по свечным входам, и она окажется полезнее любой чужой.
Ошибки, из-за которых свечной анализ не работает
- Паттерн находят задним числом. На истории глаз безошибочно выхватывает молот перед ростом и не замечает 40 таких же молотов, после которых ничего не случилось. Лекарство одно, формальные критерии, записанные до того, как вы открыли график, и проверка на всей выборке, а не на выбранных местах.
- Сравнивают свечи из разных источников. Бар по одной основной сессии и бар с утром и вечером у одного и того же дня расходятся тенями, а иногда и закрытием. Спор о форме начинается со сверки источника.
- Торгуют на минутах. На М5 паттерны возникают ежечасно, а комиссия и спред на каждую сделку остаются прежними.
- Входят без стопа. Свеча ценна тем, что даёт уровень отмены. Вход без стопа выбрасывает единственное её преимущество и оставляет только гадание о направлении, а цена ошибки видна на кейсе Роснефти выше.
- Берут чужие критерии, не читая определений. У одного автора тень молота должна превышать тело вдвое, у другого втрое, третий добавляет условие по закрытию в верхней трети. TA-Lib считает молотом и свечу с тенью в 1,3 тела. Это разные фильтры с разной статистикой, и переносить выводы одного на условия другого нельзя.
Heikin Ashi и другие переделки японских свечей
Попыток улучшить японские свечи было много, но в терминалах закрепилась одна. Heikin Ashi пересчитывает каждую свечу по средним значениям, и график становится заметно спокойнее. Каги, ренко и график трёх линий тоже пришли из Японии, но время они выбрасывают и рисуют новый элемент только после хода цены на заданную величину, поэтому свечных моделей на них не ищут.
Считается он в четыре действия. Закрытие берётся как среднее четырёх цен периода, то есть сумма открытия, максимума, минимума и закрытия делится на четыре. Открытие равно среднему между открытием и закрытием предыдущей сглаженной свечи. Максимум выбирается наибольшим из реального максимума, сглаженного открытия и сглаженного закрытия. Минимум подбирается зеркально.
На тех же 20 акциях обычные свечи сменили цвет 29 353 раза, сглаженные 14 510, вдвое реже. Сглаживание обычно обвиняют в запаздывании, но сигнал в среднем приходил почти одновременно. От минимума движения до первой зелёной свечи прошло 4,69 бара у Heikin Ashi и 4,76 у обычных свечей, а цена к этому моменту ушла от минимума на 4,18% и 4,07%.
Реже торгуя, сглаженный график меньше платит комиссий, но заработка на смене цвета не даёт. Сделка «купить на зелёной, продать на красной» по Heikin Ashi длилась в среднем 4 дня и приносила +0,35% до комиссий, а простое владение теми же бумагами давало за 4 дня +0,25%. После комиссии 0,1% за сторону остаётся +0,15%, меньше, чем без всяких сигналов. У обычных свечей сделка приносила +0,12% за 1,9 дня, ровно столько, сколько за это время рос рынок.
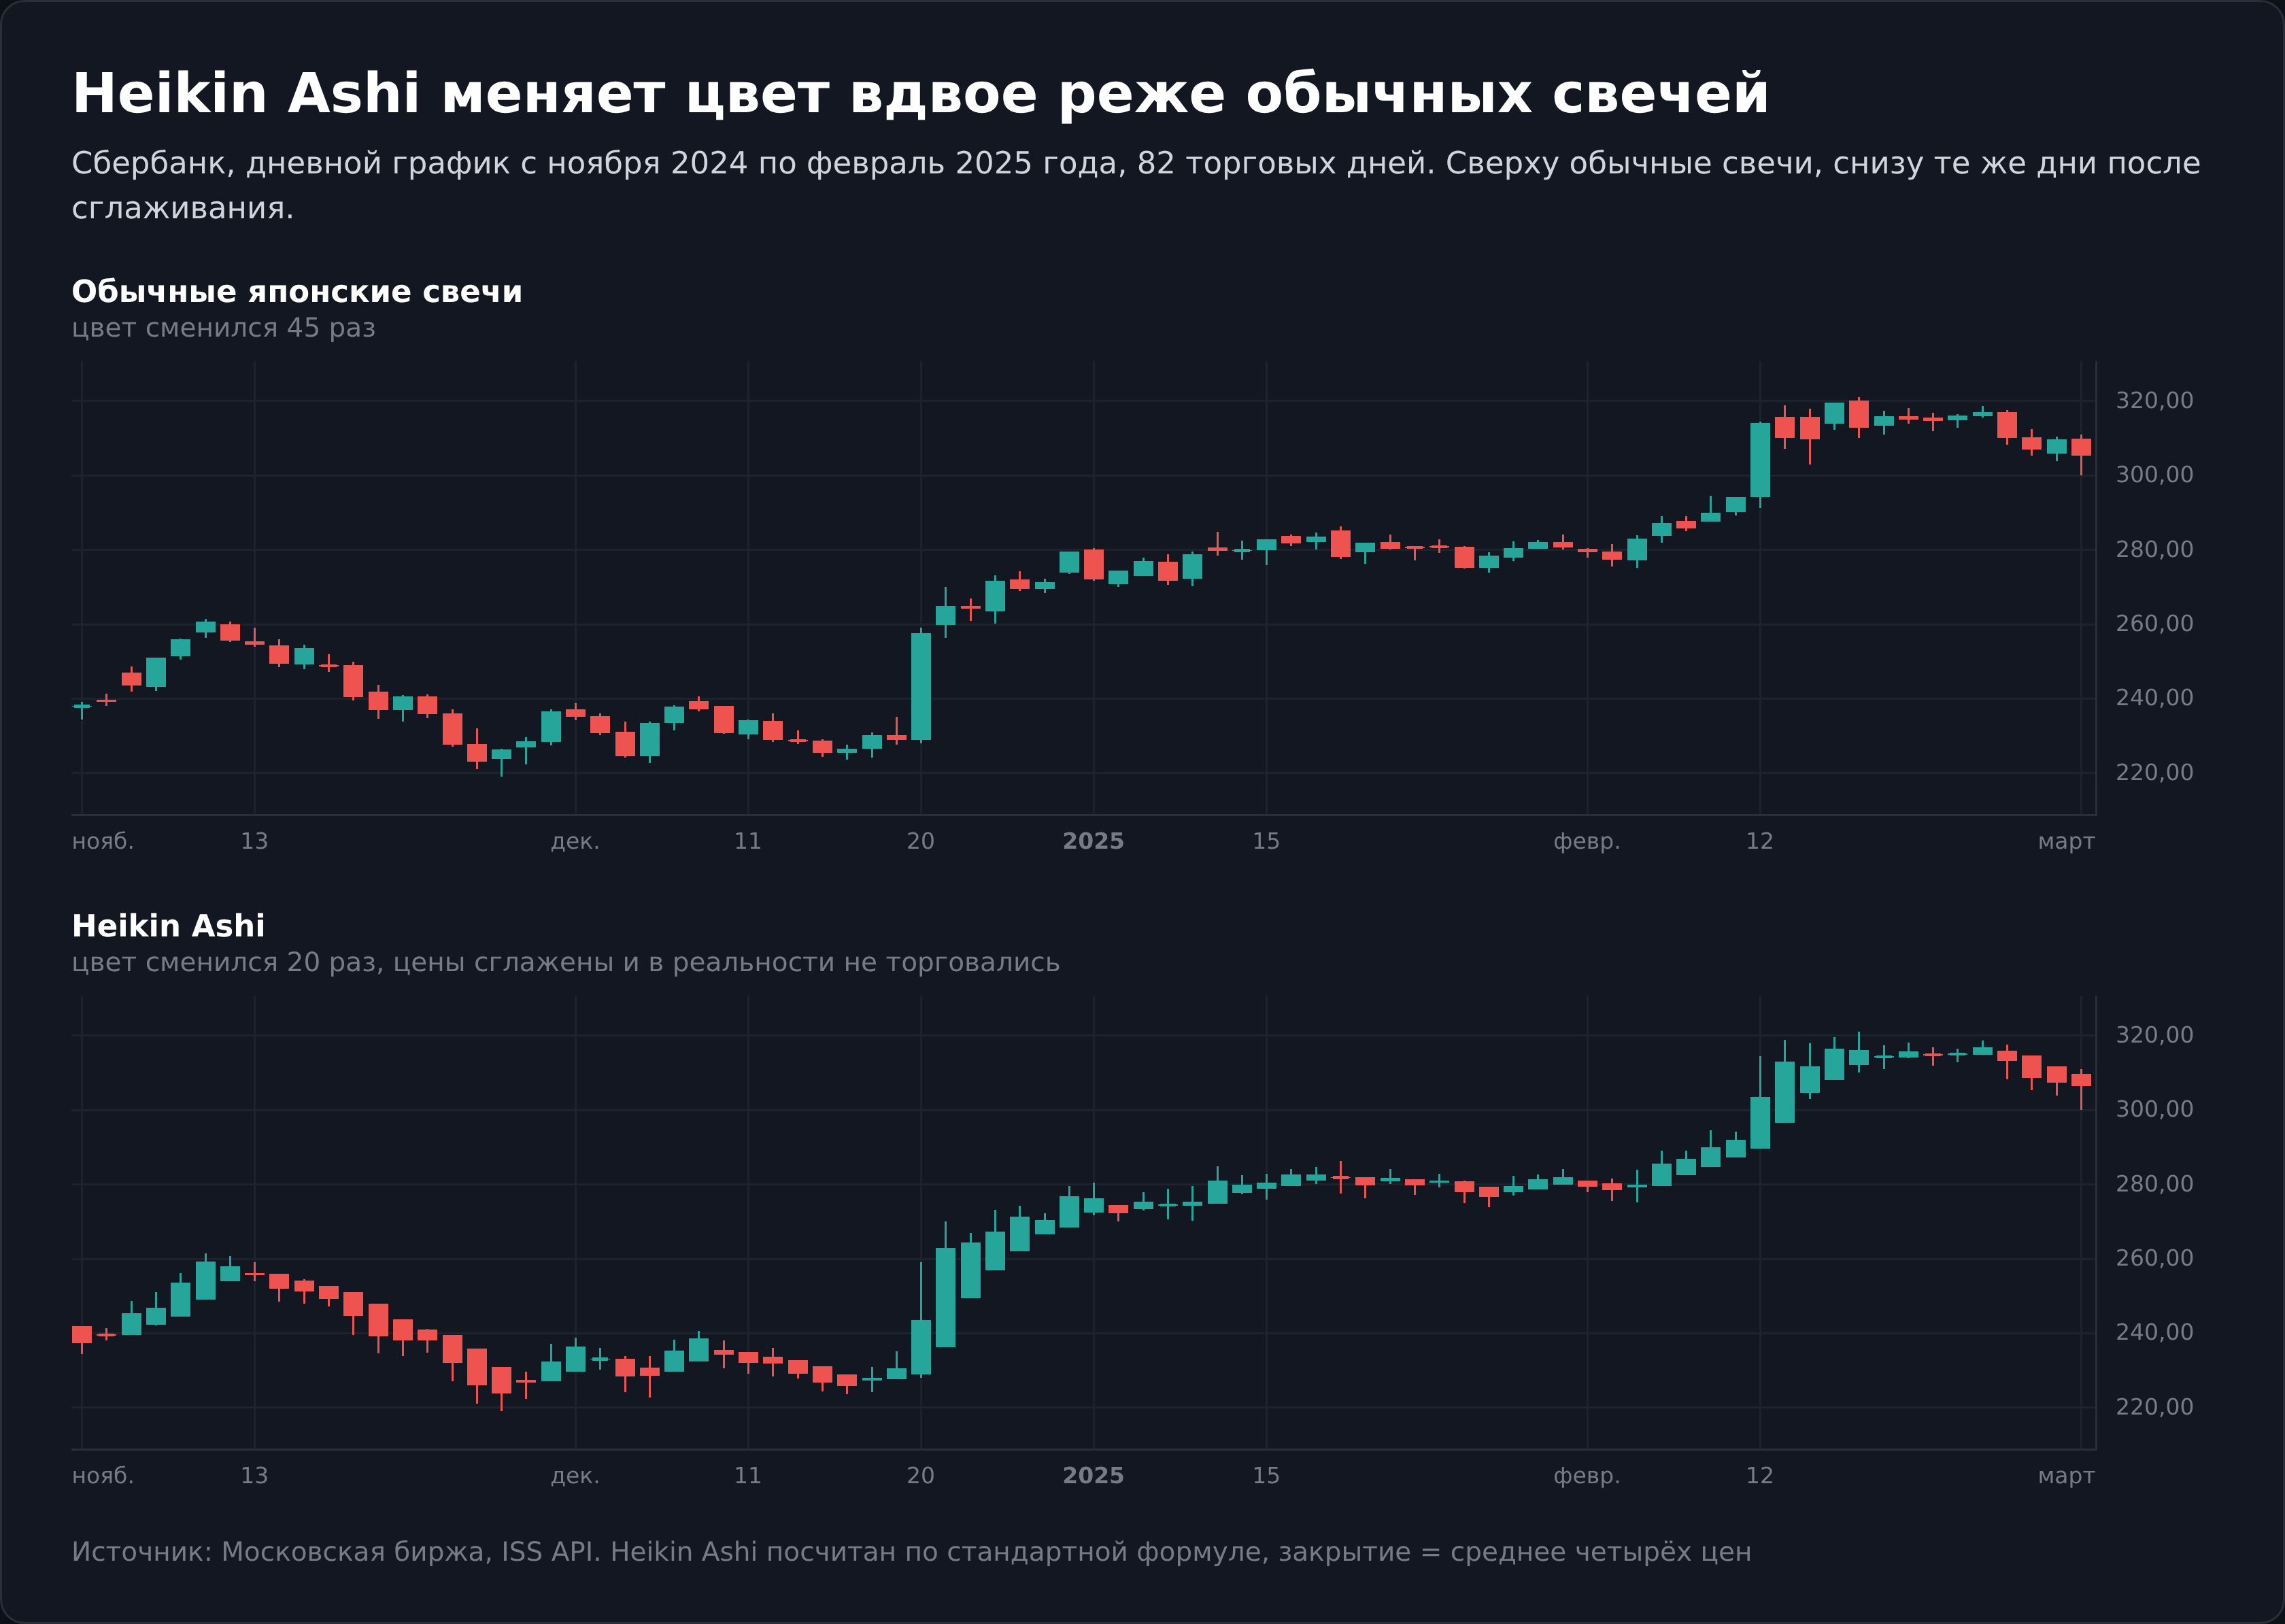
Цены на таком графике не существуют в реальности. Сглаженное открытие никогда не было ценой сделки, купить по нему нельзя. Поэтому стопы и цели считаются по обычному графику. В разборе индикатора Heiken Ashi на входе 5 апреля 2018 года стоп по сглаженной тени лёг в 4,83 ₽ от входа вместо реальных 1,33 ₽, и позиция, посчитанная по нему, вышла бы в 3,6 раза меньше нужной.
Heikin Ashi годится для оценки направления, обычные японские свечи для входа, выхода и стопа. Классические модели на сглаженном графике искать бессмысленно, они там не формируются в исходном виде.
Преимущества и недостатки свечного анализа
Кому это нужно и с чего начинать
График японских свечей полезен любому, кто вообще смотрит на цену, включая долгосрочного инвестора. Даже если вы покупаете бумагу на годы, умение прочитать дневную свечу помогает не покупать в день, когда рынок уже сходил вверх и вернулся обратно.
Трейдеру свечи нужны как инструмент разметки риска, а не как система прогноза. Ждать от формы предсказания направления не стоит, наш замер это показал. Ждать от неё понятного места для стопа вполне можно, и это уже немало.
Начните с одной свечи. Откройте в том же живом графике дневной таймфрейм знакомой бумаги и разберите десяток баров, спускаясь на часовой масштаб там, где тени непонятны. Затем добавьте контекст, уровни и средний диапазон. Потом проверьте пару моделей на истории в симуляторе, ведя записи. Системно разобрать весь технический анализ помогает бесплатный курс технический анализ с нуля, а порядок действий при разборе конкретной бумаги описан в пошаговом чек-листе.
Свеча описывает прошлое с абсолютной точностью и ничего не обещает про будущее. Она переводит хаос сделок в форму, о которой можно рассуждать, а дальше работают ваши правила входа, риск на сделку и терпение.
Проверьте себя
4 вопроса по этому уроку, к каждому ответу есть пояснение.


