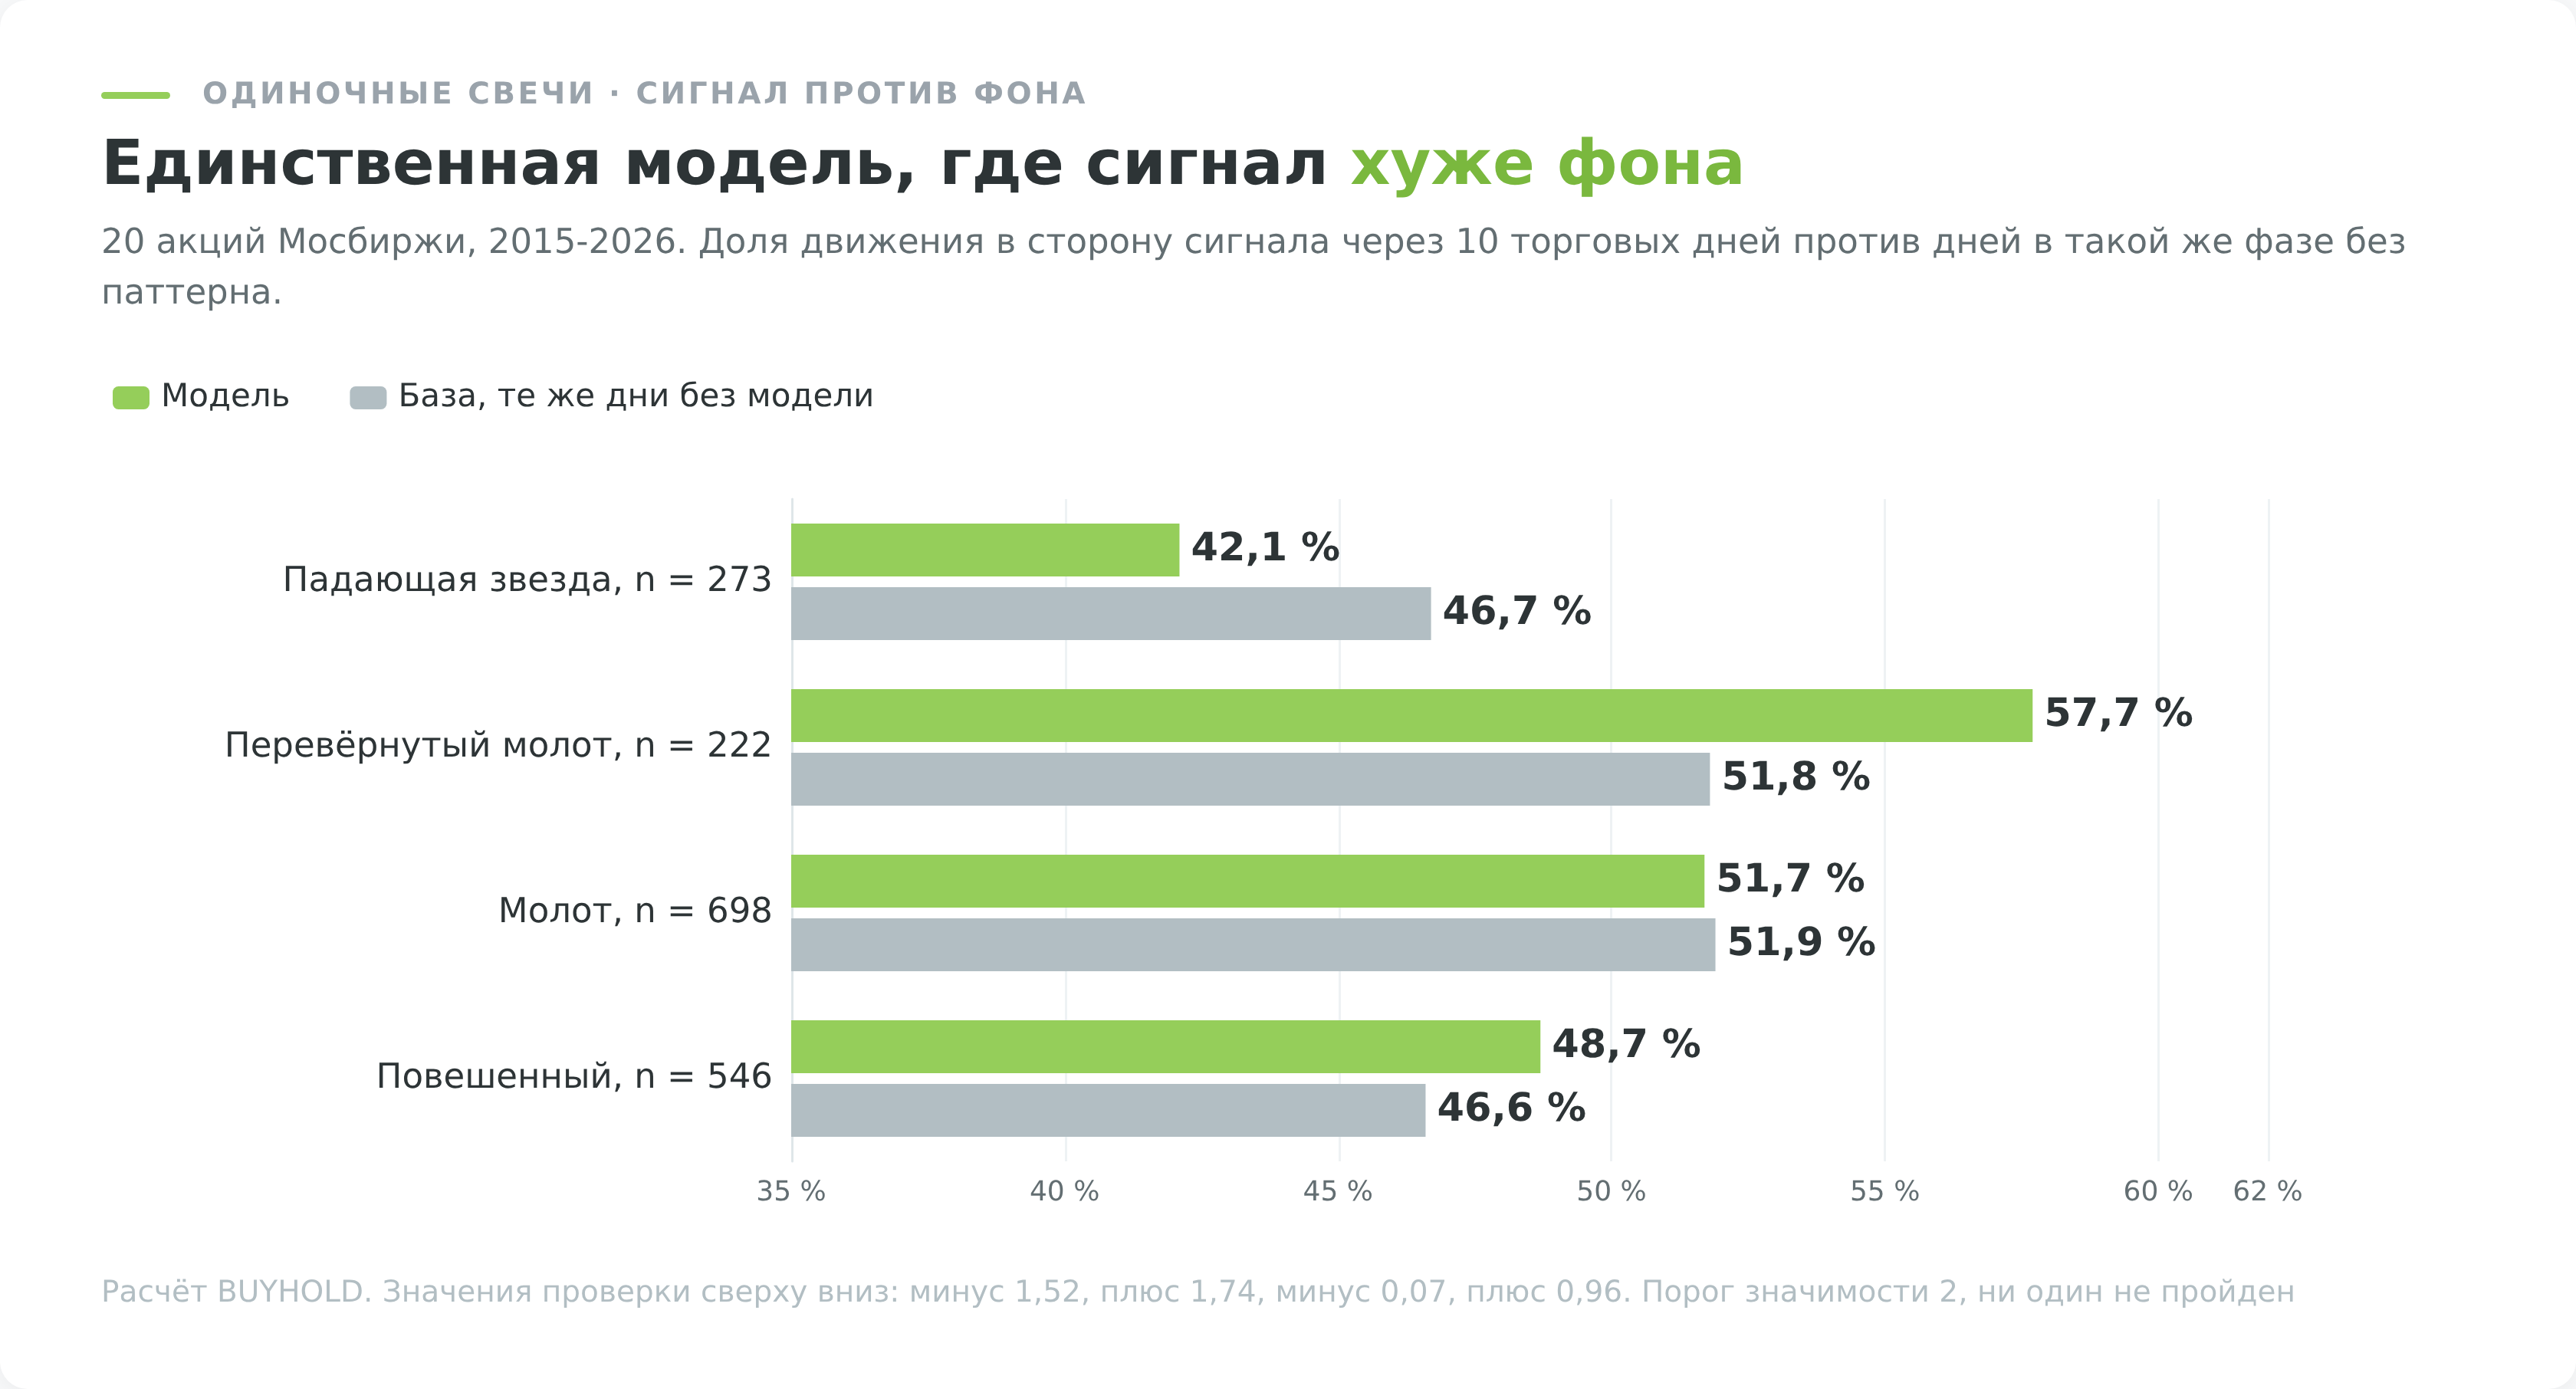
Падающая звезда обещает разворот. Маленькое тело внизу дневного диапазона, длинная верхняя тень, свеча стоит на вершине подъёма, и картинка читается сама собой. В выборке из 58 217 дневных баров 20 ликвидных акций Московской биржи с 2015 года библиотека TA-Lib нашла 273 такие свечи в растущей фазе. Через 10 торговых дней цена оказывалась ниже сигнальной свечи в 42,1% случаев, а в те же дни после такого же подъёма без всякой звезды рынок снижался в 46,7%.
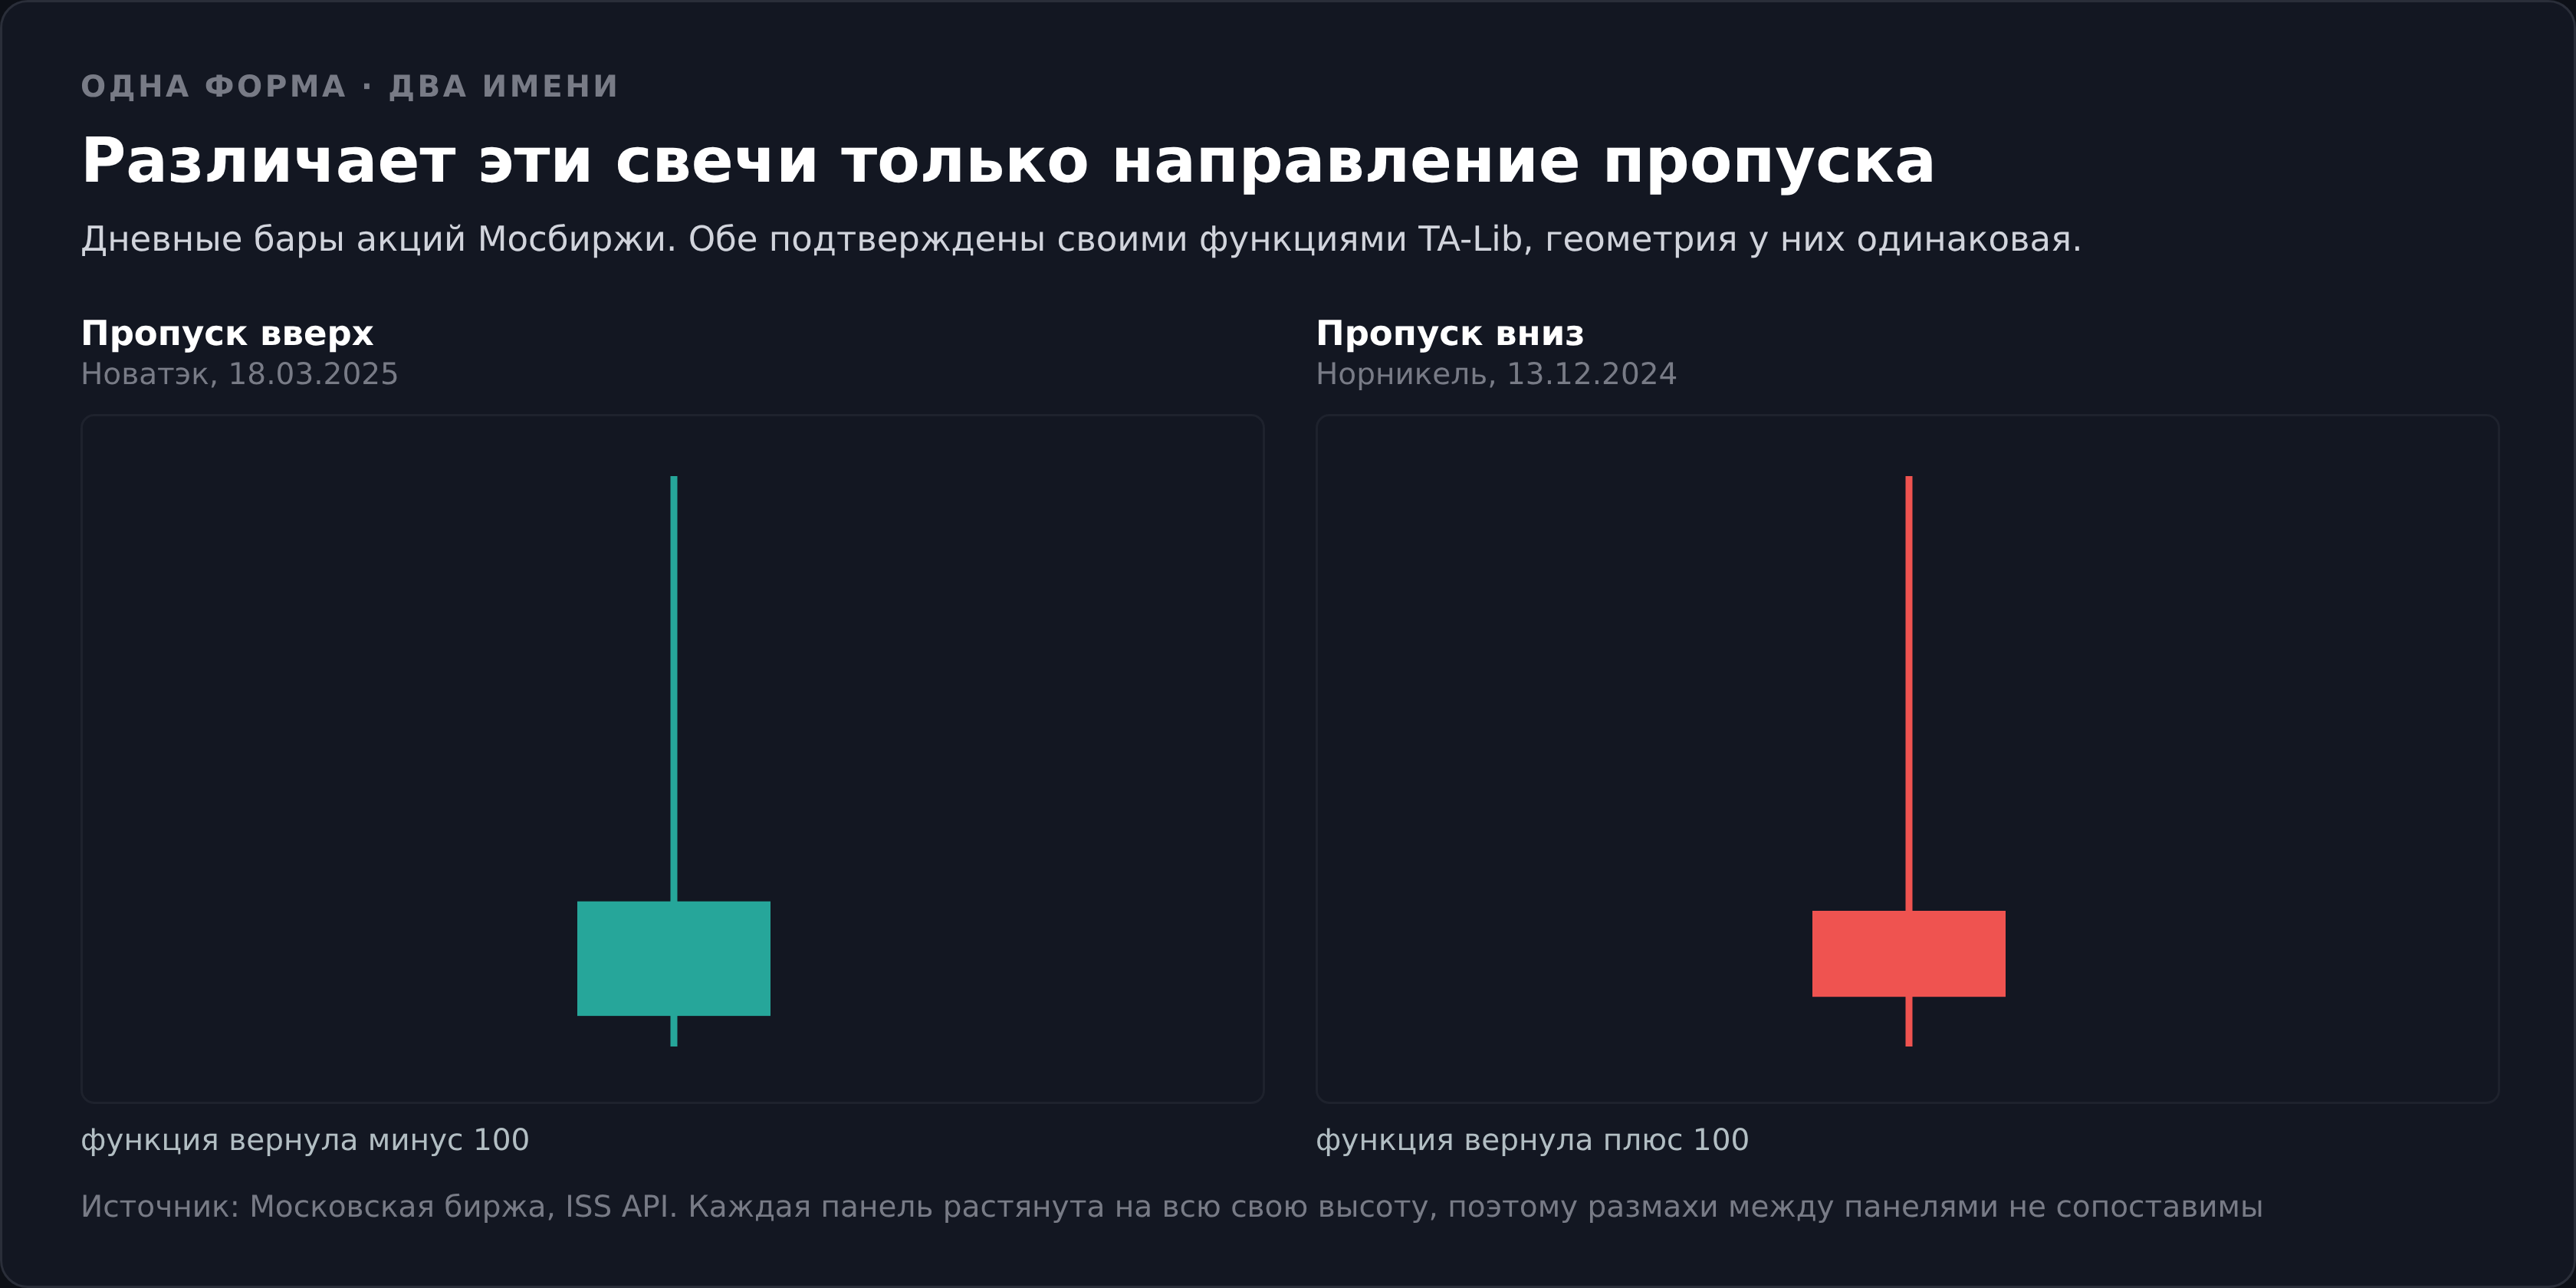
После медвежьего сигнала рынок падал реже обычного. Порог значимости отклонение не проходит, проверка даёт 1,52 по модулю при пороге 2, но знак у него обратный тому, чему учит книга по свечному анализу. Причина видна в коде библиотеки, где падающая звезда и перевёрнутый молот различаются не трендом, а направлением однодневного разрыва.
Предупреждение о рисках: Информация в этой статье предоставлена исключительно в образовательных целях и не является финансовой рекомендацией, инвестиционным советом или предложением купить/продать активы. Все описанные стратегии, методы или идеи могут привести к финансовым потерям, включая полную утрату капитала. Мы не гарантируем результатов и не несём ответственности за любые убытки. Перед применением проведите собственное исследование.
Откуда взялась модель и кто её описал
Свечной график старше западного технического анализа примерно на 150 лет. Его происхождение связывают с торговцем рисом Хоммой Мунэхисой из Сакаты, работавшим на рисовой бирже Додзима в Осаке во времена сёгуната Токугава (Munehisa Homma).
Хомме приписывают саму идею рисовать торговый день четырьмя ценами. Набор названий и трактовок собирался японскими трейдерами следующие 2 столетия.
На Запад всё это попало в 1991 году с книгой Стива Нисона «Japanese Candlestick Charting Techniques». Оттуда пришли и русские названия, и качественные формулировки. Критерии падающей звезды у Нисона выглядят так. Тело в нижней части дневного диапазона, верхняя тень длиннее тела минимум вдвое, нижней тени нет или она очень короткая (Seth, Singh, 2019).
Слово «качественные» тут решает всё. Форма описана словами, а не неравенствами, и каждый следующий автор переводил описание в цифры по-своему.
Отдельную статистику по каждой свече собрал Томас Булковски. У него падающая звезда оказывается разворотом в 59% случаев, и он сам называет такой результат почти случайным (thepatternsite).
Как выглядит падающая звезда и чем она не является
Требований к геометрии три, и все они про пропорции внутри одного дня.
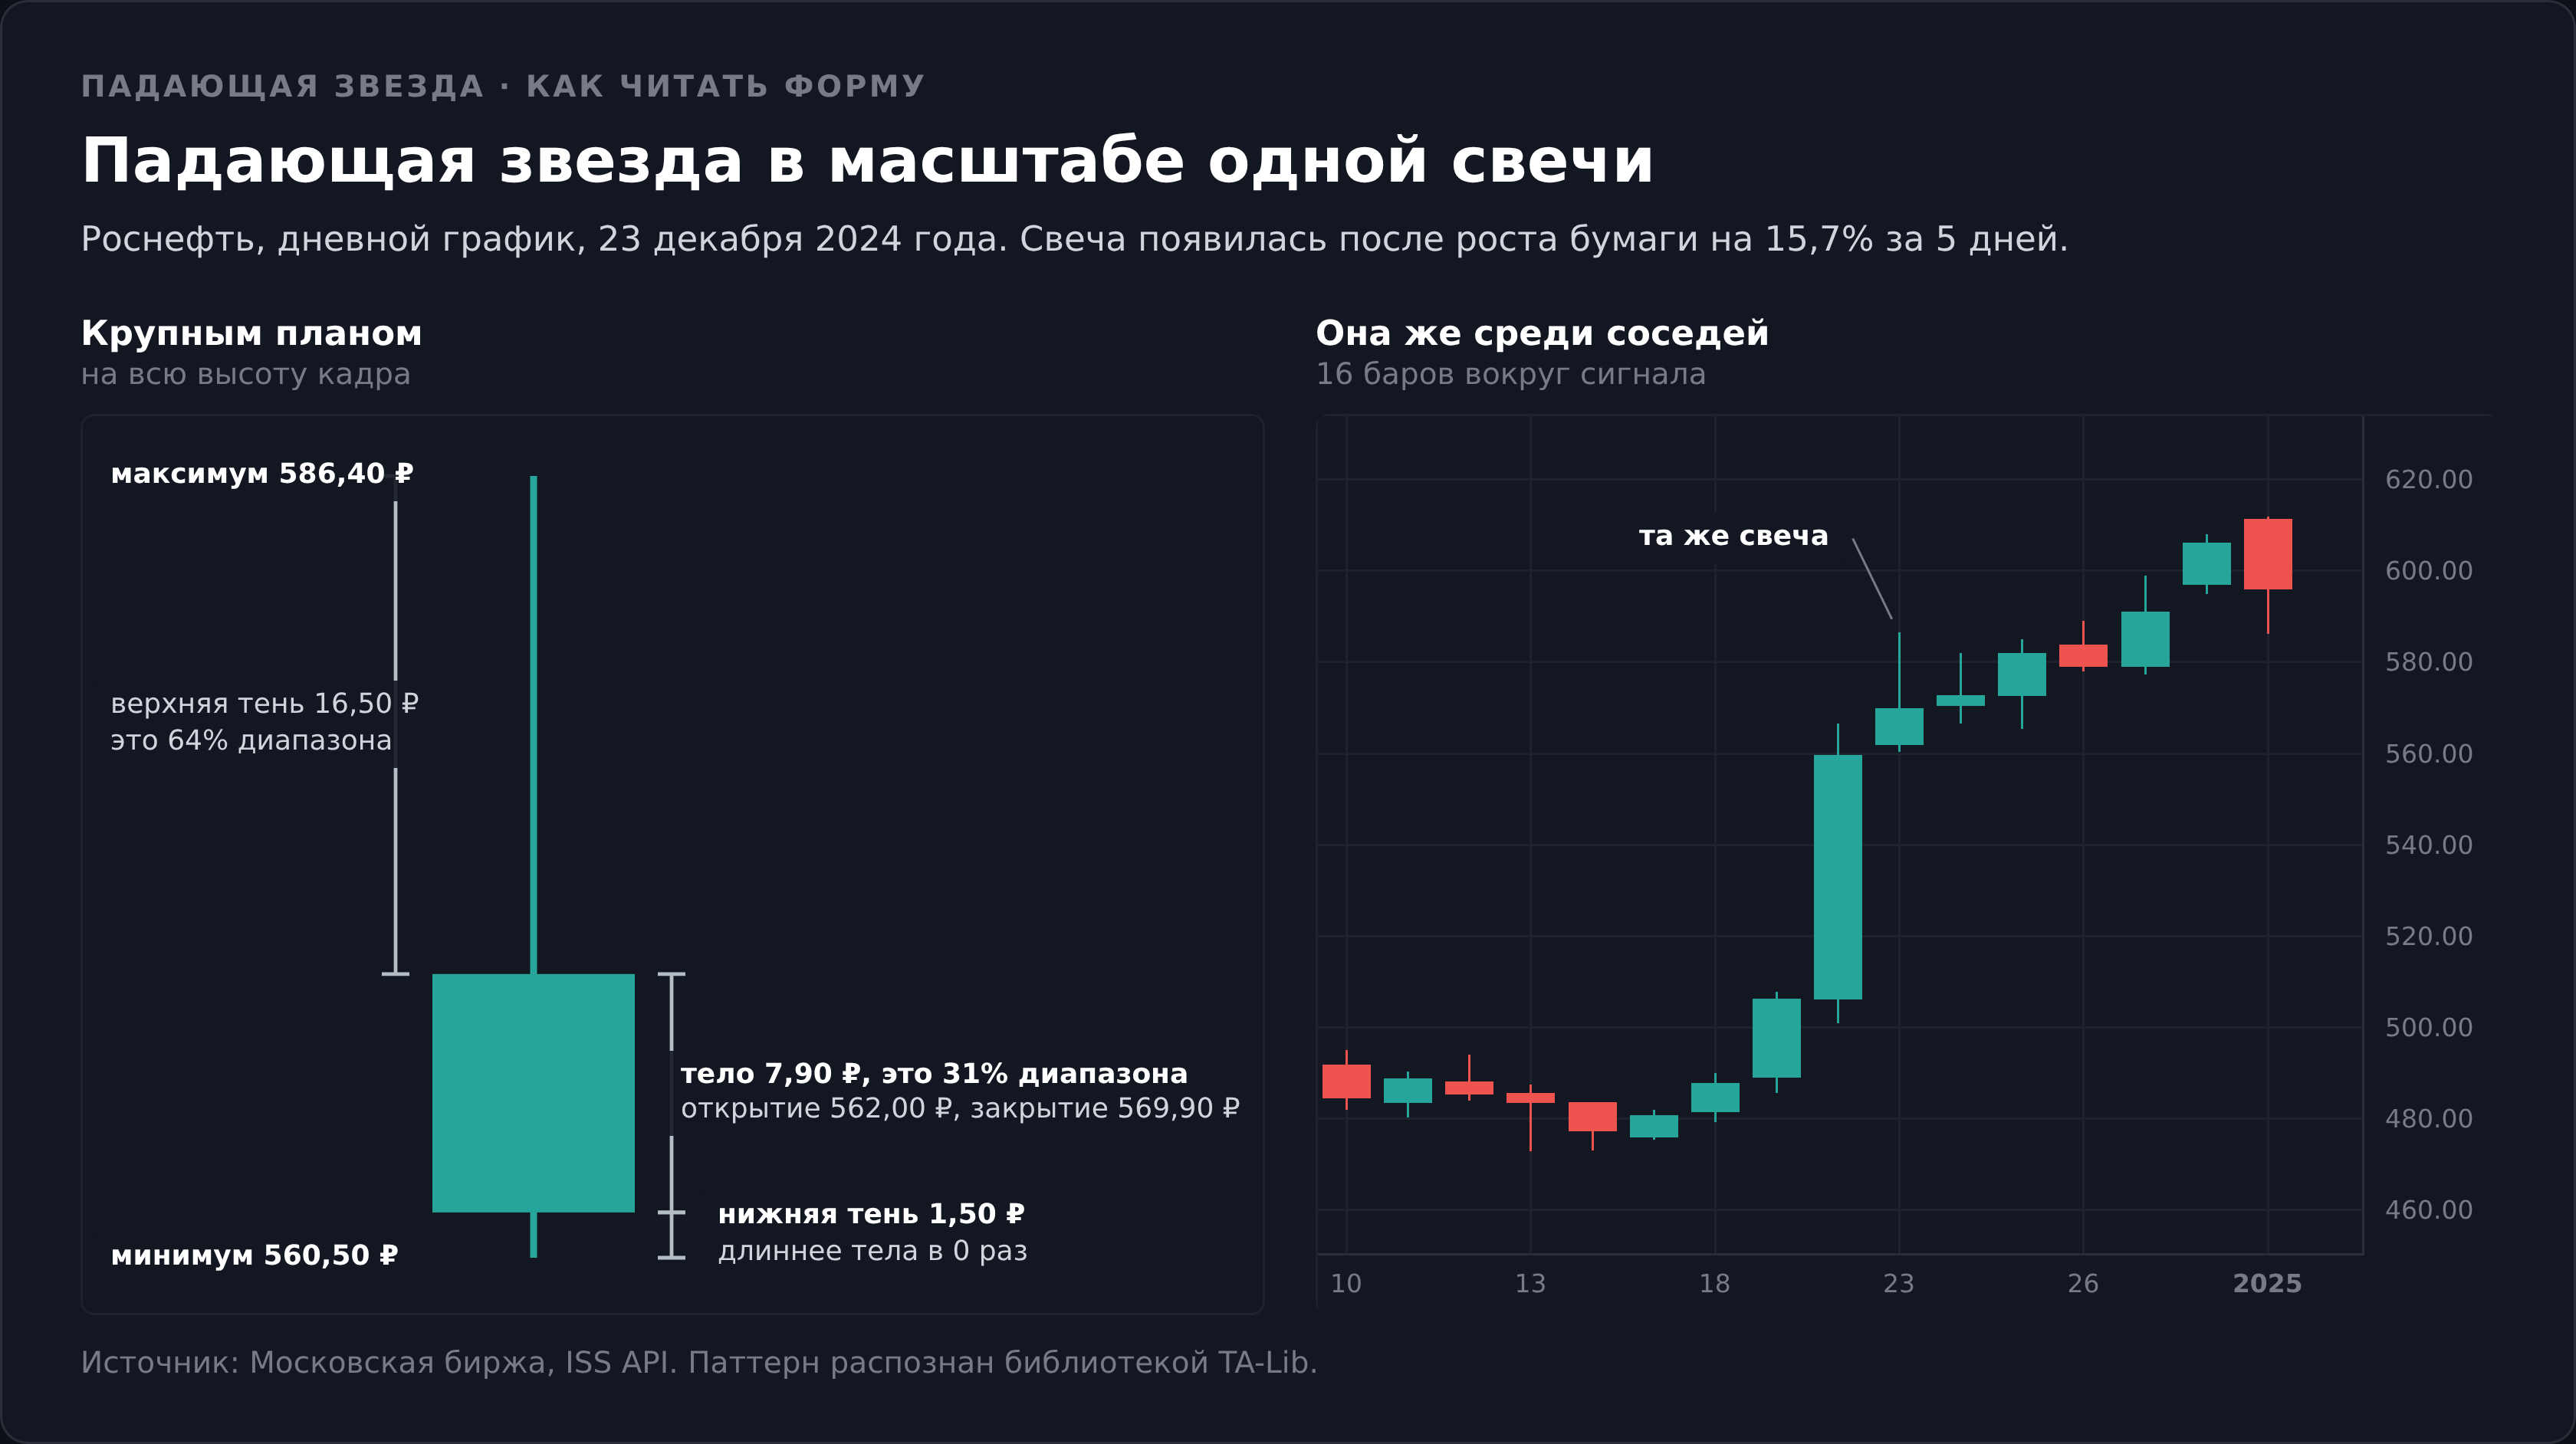
Тело маленькое и стоит в нижней части диапазона. Верхняя тень длинная. Нижняя тень короткая или отсутствует совсем.
Цвет тела значения не имеет. Звезда бывает и растущей, и падающей, потому что важно положение закрытия внутри диапазона, а не его отношение к открытию.
Четвёртое требование не геометрическое, и именно его чаще всего игнорируют. Звезда обязана появиться после роста. Та же самая фигура после снижения называется перевёрнутым молотом и читается как бычий сигнал. Одна форма, противоположные выводы, разница только в том, что было на графике слева.
Границы с соседями проходят по мелочам. У надгробного доджи тела нет вовсе, открытие и закрытие совпадают. У повешенного длинная тень снизу, а не сверху. У молота тоже снизу, и он живёт на дне.
Что происходит внутри дня, пока рисуется свеча
Длинная верхняя тень означает, что внутри торгового дня цена уходила заметно выше, чем закрылась. Покупатели продавили рынок вверх, но к концу сессии продавцы вернули цену обратно к низу диапазона.
Классическая трактовка говорит о слабости покупателей. Они попробовали и не удержали, значит инициатива уходит.
Логика выглядит убедительно, но в ней спрятано допущение. Свеча показывает, что продавец нашёлся в этот конкретный день, и ничего не говорит о том, хватит ли ему объёма назавтра.
Кто именно продаёт в верхней точке, дневная свеча не показывает. Это может быть крупный участник, разгружающий позицию в набежавшую ликвидность, а может быть срабатывание отложенных заявок на пробой, за которым не оказалось продолжения. У первого варианта есть завтрашний день, второй заканчивается вместе с сессией, и по одной свече они не различаются.
У российского дневного бара есть особенность, которая усиливает эффект. Торговый день на Мосбирже длится почти 17 часов и склеен из трёх сессий. Утренняя идёт с 6 часов 50 минут до 9 часов 49, основная до 18 часов 59, вечерняя до 23 часов 49 (расписание торгов). Утренняя даёт заметно меньше оборота, и всплеск вверх нередко рисуется именно там, где ликвидность тоньше всего.
Дневной бар не сохраняет порядок событий. Свеча, где максимум был взят на открытии и цена весь день сползала, и свеча, где рынок рос до вечера и обвалился в последний час, выглядят одинаково. Что происходило внутри дня, видно только на кластерном графике, и дневная модель этой информации не несёт.
Как падающая звезда записана в коде TA-Lib
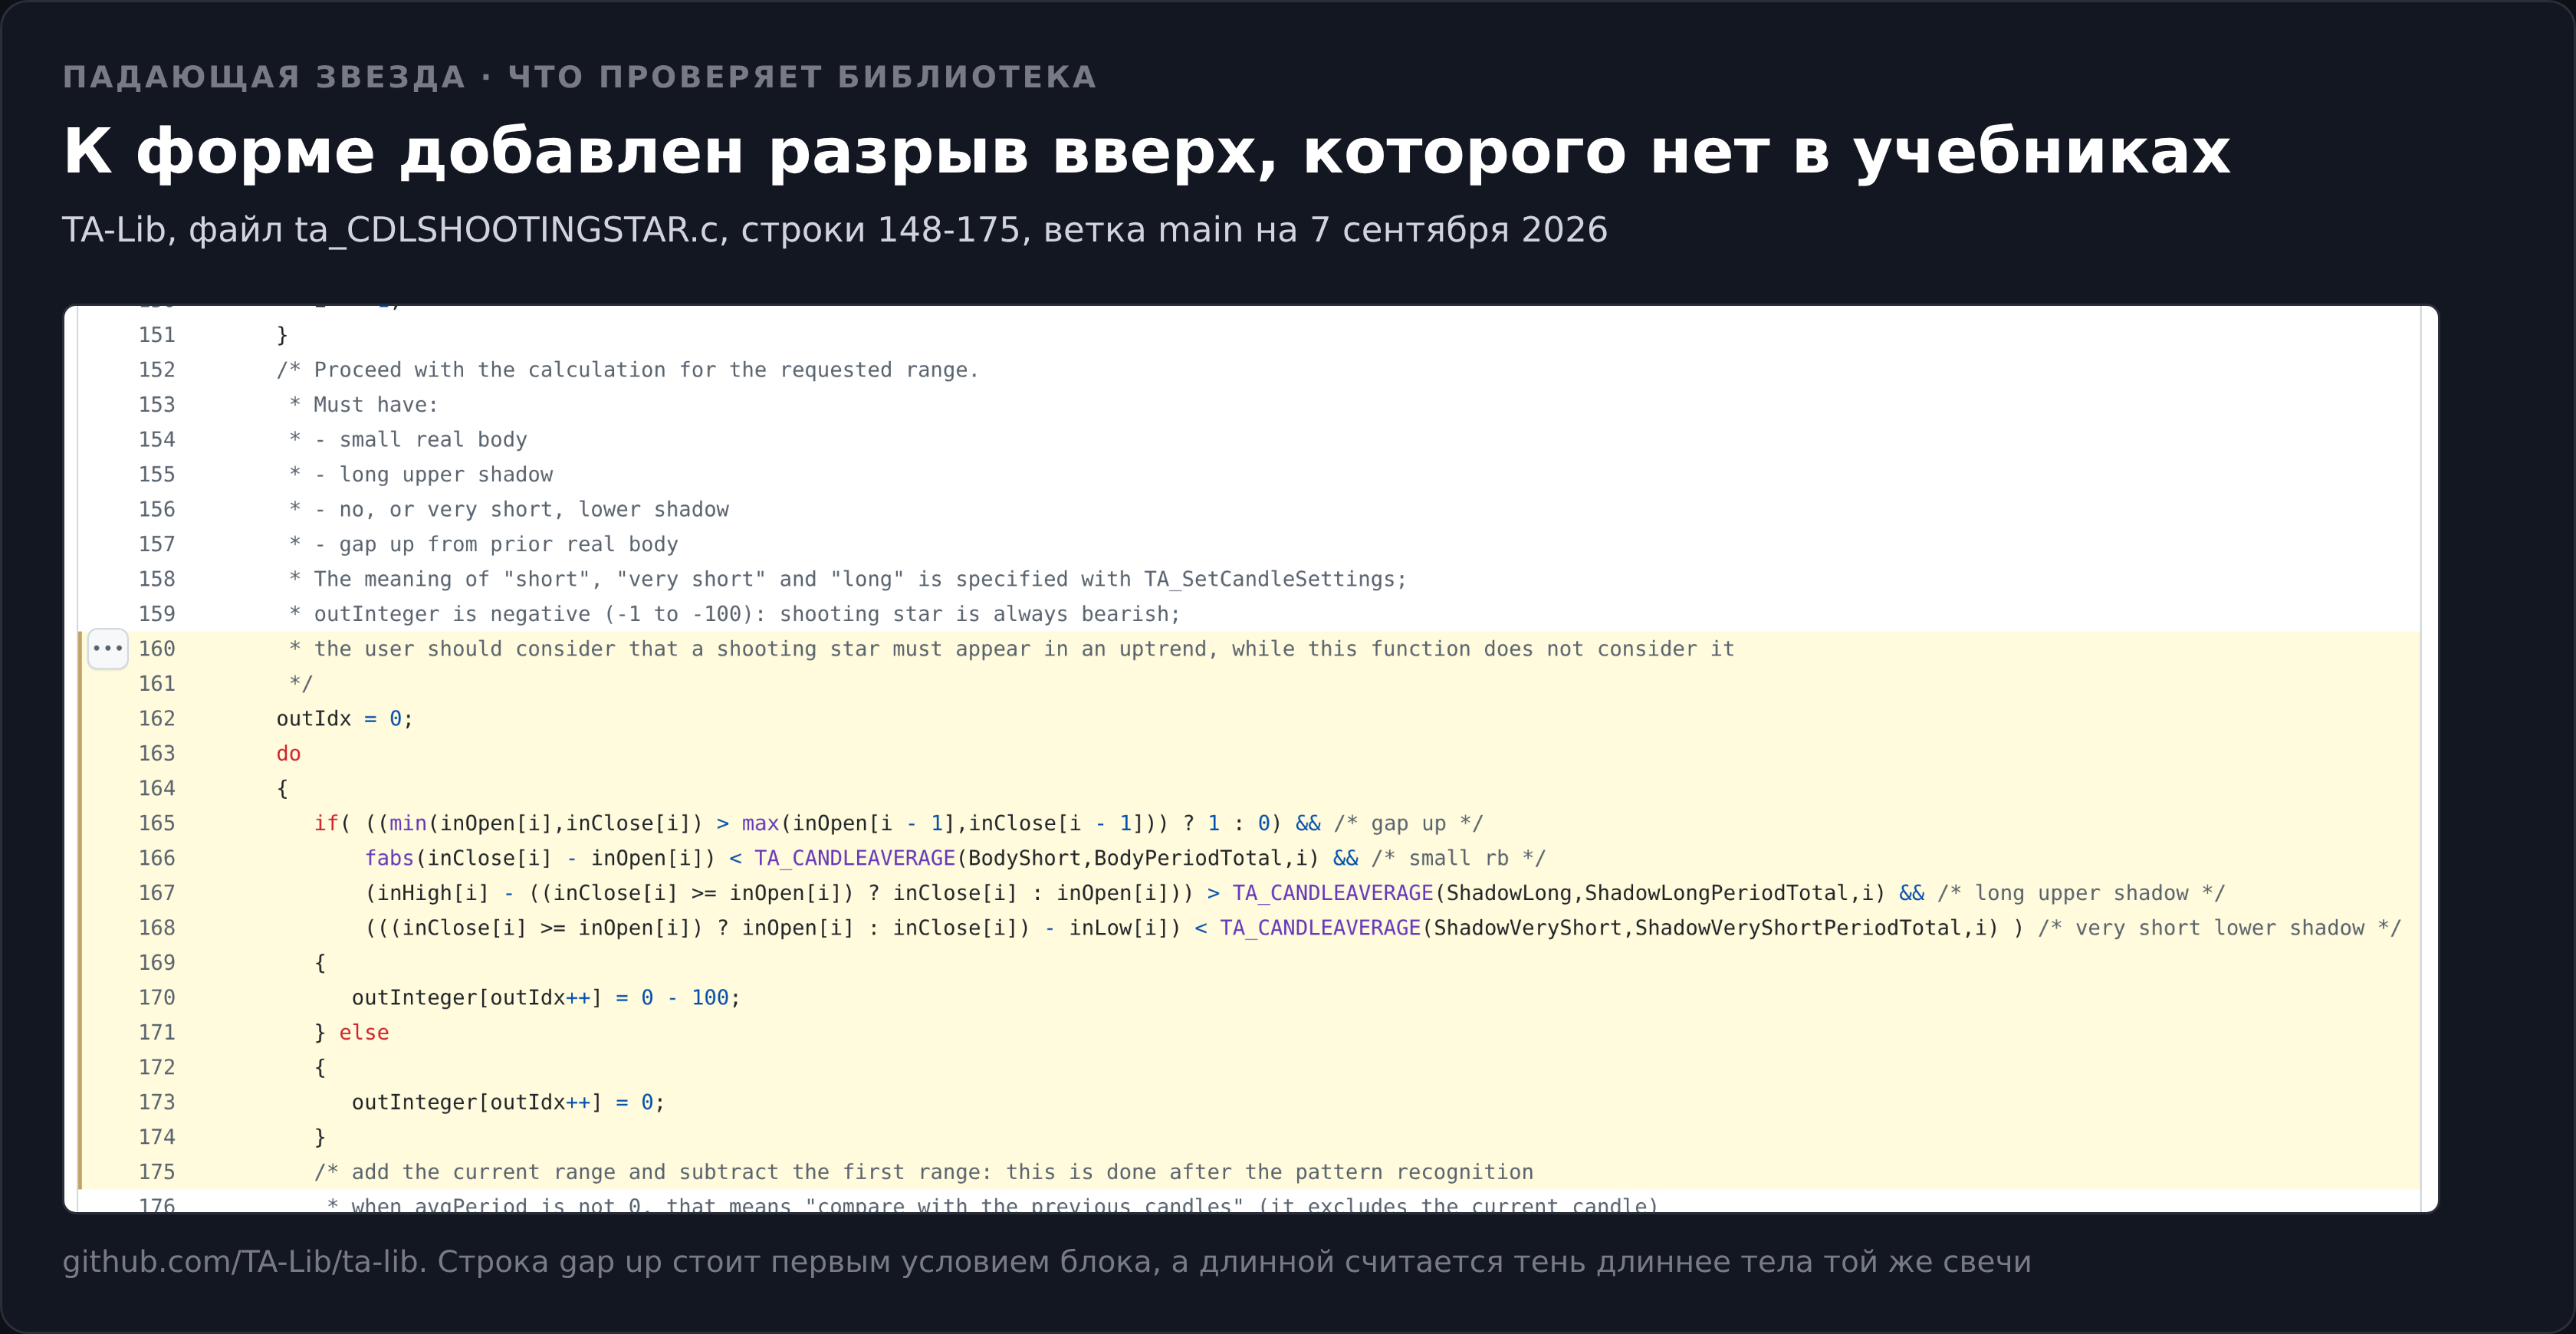
Машина называет падающей звездой не совсем то, что описано в учебнике. Функция называется CDLSHOOTINGSTAR, работает с одной свечой и возвращает минус 100 при находке (ta_CDLSHOOTINGSTAR.c). Условий в ней четыре:
min(open, close) выше max(open, close) предыдущей свечи разрыв вверх от предыдущего тела
abs(close - open) меньше среднего тела 10 предыдущих свечей короткое тело
high - max(open, close) больше abs(close - open) верхняя тень длиннее тела той же свечи
min(open, close) - low меньше 10% среднего размаха 10 свечей очень короткая нижняя тень
Пороги не выдуманы нами, они лежат в таблице настроек библиотеки (ta_global.c) и меняются вызовом TA_SetCandleSettings. Мы работали с настройками по умолчанию.
В комментарии к функции разработчики пишут прямым текстом, что падающая звезда обязана появляться в восходящем движении, но сама функция этого не проверяет. Сканер отдаёт форму, а не сигнал.
Контекст тренда добавляется отдельным условием. Если его не добавить, в выборку попадут точно такие же свечи со дна, и статистика превратится в кашу. В наших замерах фаза задана своим фильтром, а не библиотекой.
Разрыв, который требует сканер и не требует учебник
В русскоязычных описаниях падающей звезды первого условия нет вообще.
Библиотека требует, чтобы минимум из открытия и закрытия сигнальной свечи был выше максимума из открытия и закрытия предыдущей. Это разрыв между телами, а не между ценовыми диапазонами. Тени при этом могут перекрываться сколько угодно.
Разница принципиальная. Полных разрывов вверх, когда минимум дня выше максимума предыдущего, в массиве всего 711 штук, то есть примерно один на 82 бара. Вместе с разрывами вниз выходит один на 42 бара. Требуй библиотека настоящий разрыв, падающая звезда была бы редкостью на грани исчезновения.
Разрыв между телами устроен мягче полного, но отсекает он три четверти находок. В растущей фазе под три требования к форме на нашем массиве подходят 1046 свечей, а разрыв тела вверх есть только у 273 из них.
773 свечи выглядят падающей звездой ровно так, как её рисует учебник, и в выборку сканера не попадают. Отбрасывает их признак, которого нет ни у Нисона, ни у Булковски.
Порог по тени при этом мягче, чем звучит. Длинной библиотека считает тень, которая длиннее тела той же свечи, а не тела соседних дней, и на коротком теле такое условие выполнить легко.
У Нисона и у Булковски разрыва в описании нет ни в каком виде. В таблице признаков у Булковски перечислены только количество свечей, направление предшествующего тренда и пропорции тела с тенями.
Процент из книги и процент из сканера посчитаны на разных выборках под одним названием, и складывать их в одну таблицу нельзя.
Падающая звезда и перевёрнутый молот это одна функция
Функция CDLINVERTEDHAMMER, которая ищет перевёрнутый молот, содержит те же требования к форме слово в слово (ta_CDLINVERTEDHAMMER.c). Короткое тело, длинная верхняя тень, почти отсутствующая нижняя. Отличается ровно одна строка. Там, где звезда требует разрыв вверх, перевёрнутый молот требует разрыв вниз.
Библиотека разводит эти модели не трендом, а направлением однодневного разрыва. Про тренд в обеих функциях написано одно и то же, что пользователь должен учесть его сам.
Обе функции мы посчитали дважды, с требованием предшествующего движения и без него.
| Замер | Сигналов | Отработка | База | Значение проверки |
|---|---|---|---|---|
| Падающая звезда, фаза учтена | 273 | 42,1% | 46,7% | 1,52 со знаком минус |
| Падающая звезда, любой контекст | 421 | 44,7% | 47,3% | 1,10 со знаком минус |
| Перевёрнутый молот, фаза учтена | 222 | 57,7% | 51,8% | 1,74 |
| Перевёрнутый молот, любой контекст | 313 | 58,5% | 52,5% | 2,11 |
Отработкой у звезды считается снижение, у перевёрнутого молота рост, поэтому проценты в двух половинах таблицы читаются в разные стороны. Каждая строка сравнивается со своей базой, и все четыре отклонения указывают в одну сторону, в сторону роста цены. У перевёрнутого молота это совпадает с учебником, у звезды противоречит ему.
Замер без фильтра фазы ценен тем, что не зависит от нашего определения тренда. Требование предшествующего роста задавали мы сами, и задать его можно было иначе. Когда условие убирают совсем, знак у звезды не меняется.
Значимости при этом нет ни у одной строки. Ближе всех подошёл перевёрнутый молот в любом контексте со значением 2,11, а его первая половина выборки дала 2,91 при поправленном пороге 2,9. Во второй половине знак у того же разреза меняется на минус, и такой перескок это лучший признак разброса, а не закономерности.
Зеркальная модель на дне, та же геометрия в другой фазе рынка, разобрана в материале про перевёрнутый молот.
Соседние модели и формальные различия между ними
Различия внутри этой группы формальные, и записаны они в коде, а не в интуиции.
| Модель | Функция TA-Lib | Длинная тень | Дополнительное условие | Знак ответа |
|---|---|---|---|---|
| Падающая звезда | CDLSHOOTINGSTAR | Верхняя, длиннее тела | Разрыв вверх от тела предыдущей свечи | минус 100 |
| Перевёрнутый молот | CDLINVERTEDHAMMER | Верхняя, длиннее тела | Разрыв вниз от тела предыдущей свечи | плюс 100 |
| Надгробный доджи | CDLGRAVESTONEDOJI | Верхняя, длиннее очень короткой | Тело не длиннее 10% среднего размаха | плюс 100 |
| Повешенный | CDLHANGINGMAN | Нижняя, длиннее тела | Тело у максимума предыдущей свечи | минус 100 |
| Молот | CDLHAMMER | Нижняя, длиннее тела | Тело у минимума предыдущей свечи | плюс 100 |
Последняя колонка содержит ловушку, на которую попадаются авторы автоматических стратегий. Надгробный доджи считается медвежьей моделью, а функция возвращает по нему плюс 100. В комментарии к коду это оговорено явно, положительный знак не означает, что модель бычья (ta_CDLGRAVESTONEDOJI.c). Робот, который фильтрует сигналы по знаку, прочитает надгробный доджи наоборот.
Надгробный доджи это предельный случай той же формы. Тело у него схлопывается почти в линию, и библиотека отделяет его от звезды порогом в 10% среднего размаха вместо среднего тела. В нашем замере он встретился 238 раз и дал снижение через 10 дней в 44,5% случаев при базе 46,7%. Ни один его разрез не дотянул даже до 1,5 по модулю, то есть предельная форма ведёт себя так же, как обычная звезда. У Булковски по нему 51% разворотов и 77 место из 103 по результату после пробоя, и этот результат он называет случайным (thepatternsite).
Повешенный это вторая медвежья свеча-одиночка, и он единственный в четвёрке отклоняется в сторону учебника. 546 сигналов, снижение через 10 дней в 48,7% случаев при базе 46,6%, значение проверки 0,96. До значимости отсюда далеко, но знак хотя бы совпадает с обещанием.
Родственная конструкция это пин-бар из практики Price Action. Требования к нему мягче, отдельной функции в наборе TA-Lib для него нет, а медвежий пин-бар по критериям пересекается с падающей звездой.
Отдельно стоит вечерняя звезда. Несмотря на общее слово в названии, это трёхсвечная конструкция с другой логикой и другой статистикой, и переносить выводы между ними нельзя.
Почему определение библиотеки мягче учебника
Нисон требует, чтобы верхняя тень была длиннее тела минимум вдвое. Булковски в таблице признаков пишет то же самое, тень не короче 2 тел. Библиотека требует, чтобы тень была просто длиннее тела, то есть в 1 раз.
Среди 271 звезды с ненулевым телом отношение верхней тени к телу меньше 2 у 122 свечей, это 45,0% выборки. Медиана отношения равна 2,19.
Ниже единицы отношение не опускается ни разу, потому что тень длиннее тела это требование самой библиотеки. Весь мягкий хвост лежит в коридоре от 1 тела до 2, и это те же 122 свечи.
Почти половина находок сканера порог Нисона не прошла бы, а медиана 2,19 означает, что типичная звезда стоит ровно на этой границе. Состав выборки меняется вдвое от того, где автор проведёт черту, и вместе с ним меняется любой опубликованный процент.
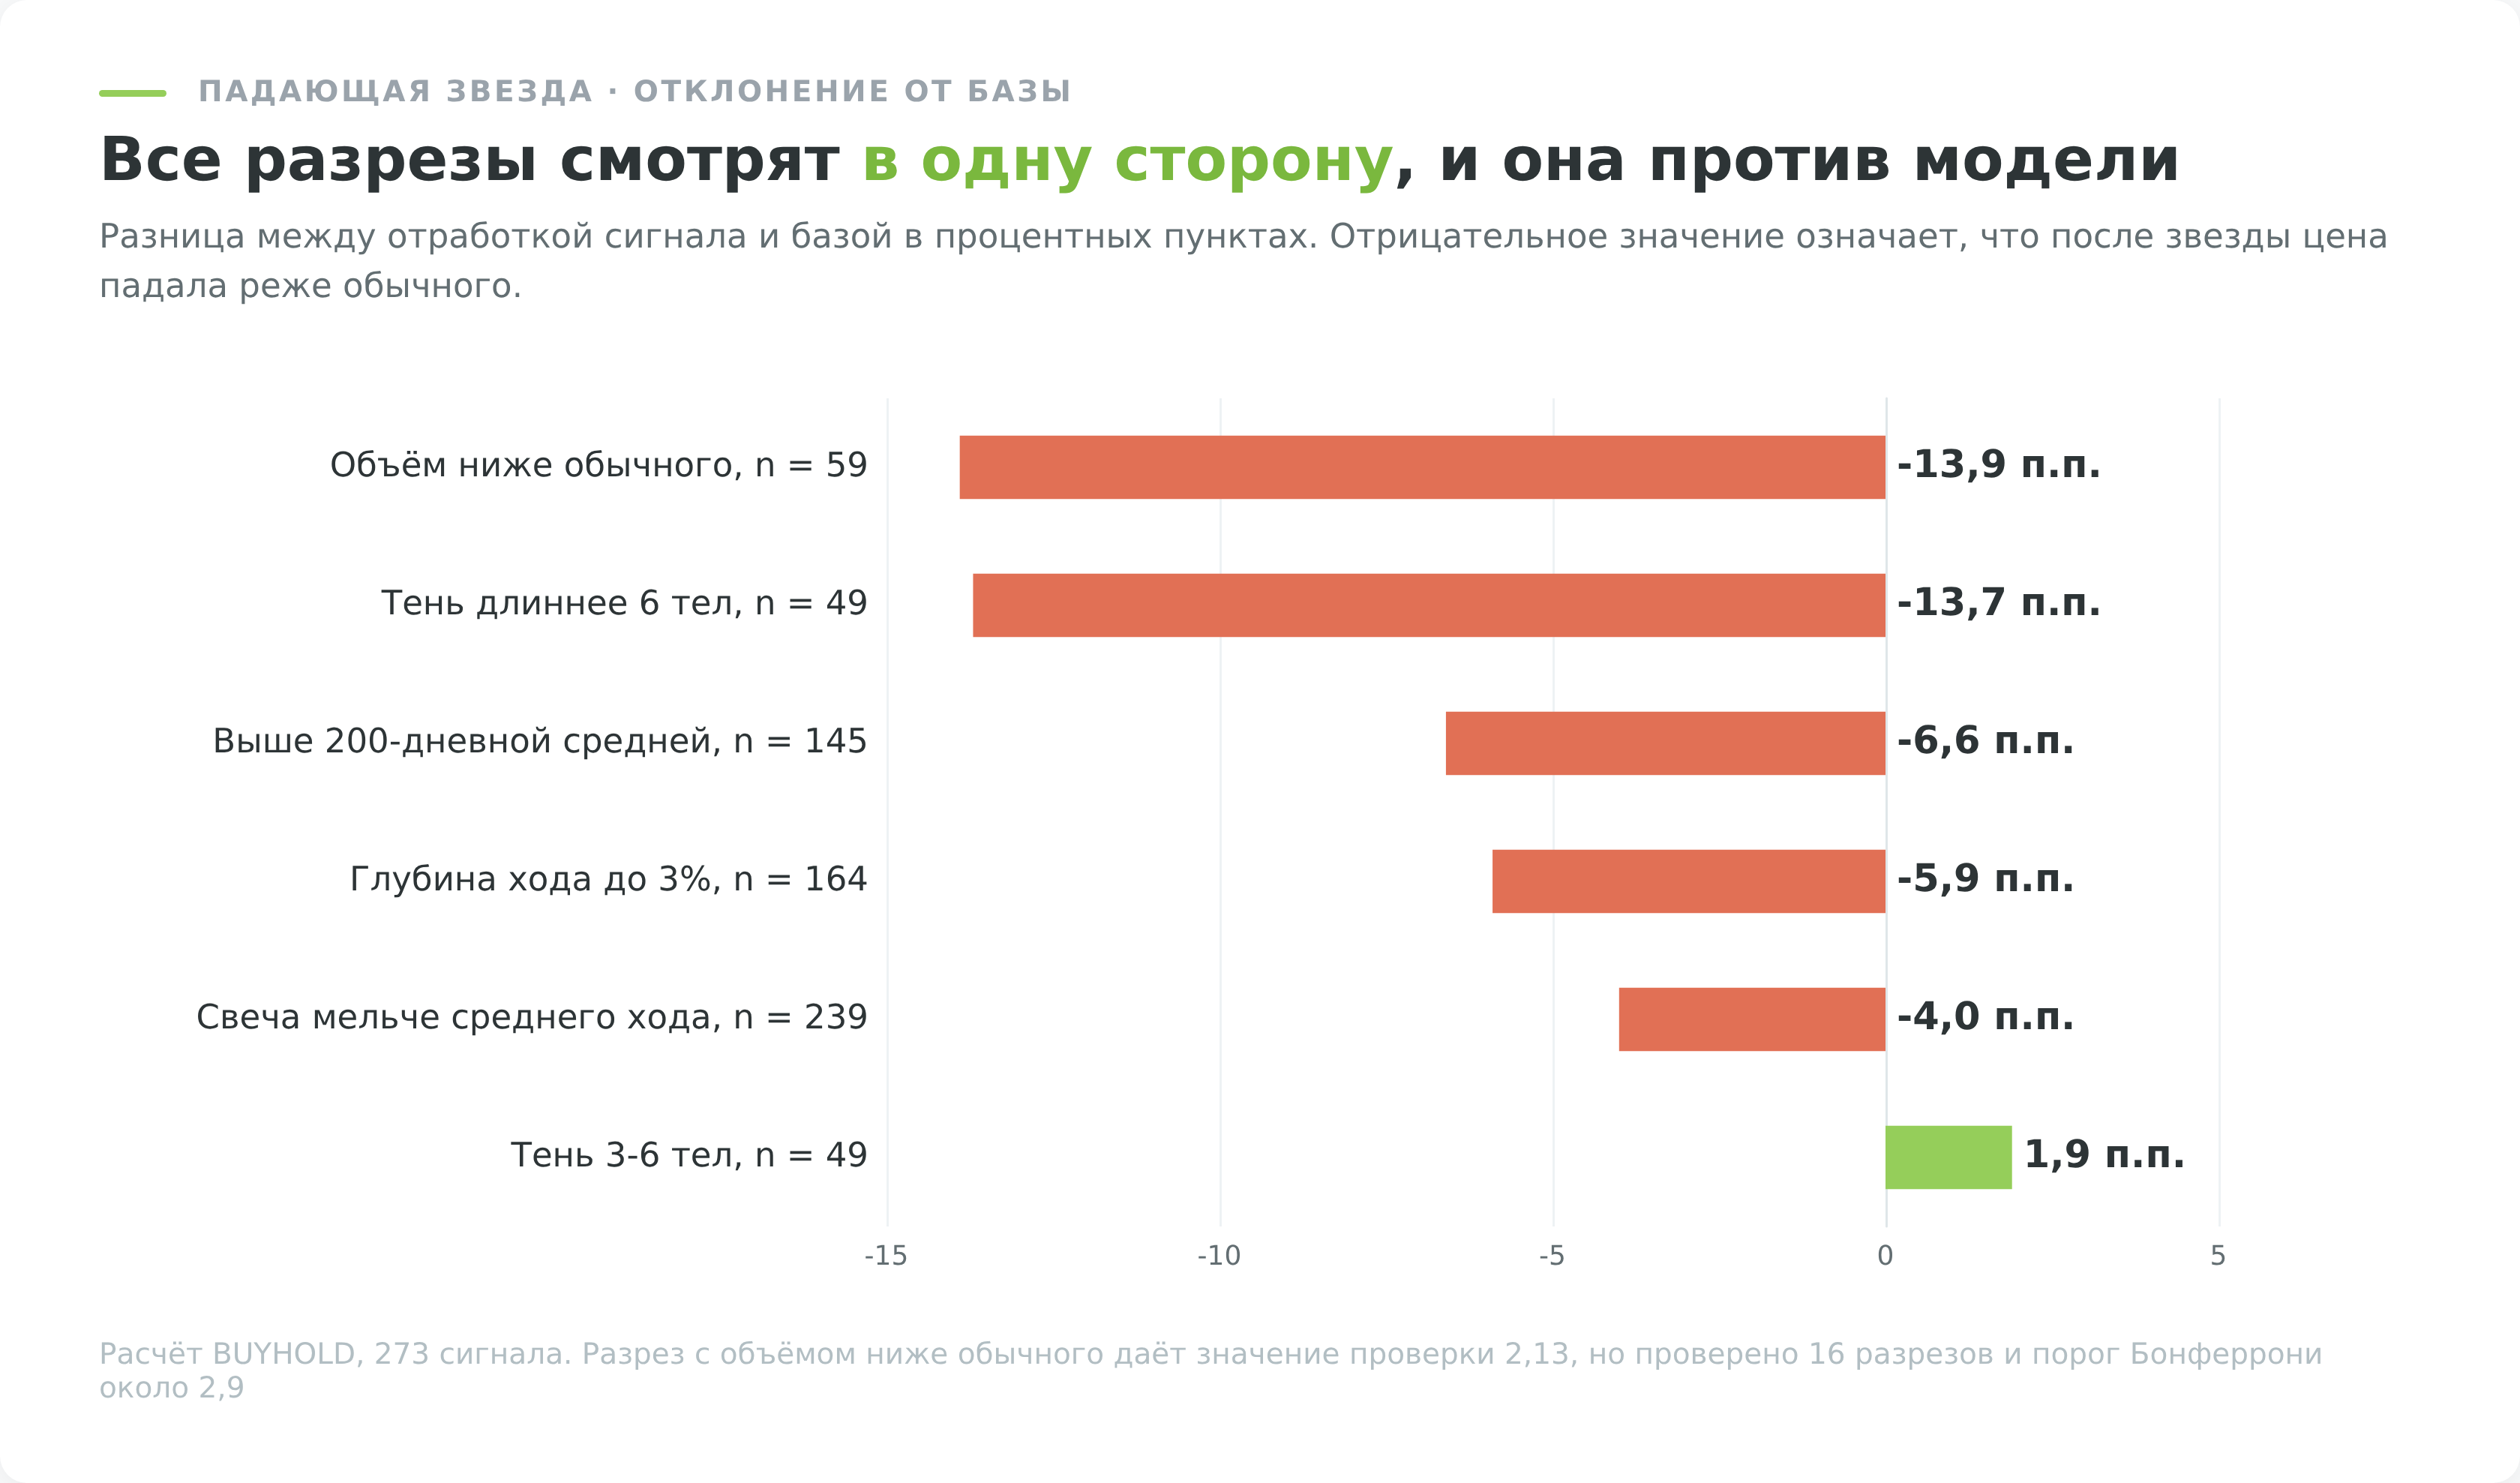
Ужесточение порога результат при этом не улучшает. Группа с тенью от 3 до 6 тел дала 49,0% снижений при базе 47,1%, группа с тенью длиннее 6 тел дала 32,7% при базе 46,4%. Первое отклонение положительное, второе крупное отрицательное, и оба укладываются в случайный разброс при выборках по 49 наблюдений.
Прежде чем сравнивать проценты из двух источников, надо выяснить, одну ли свечу они считали.
Как мы считали
Методика одинаковая во всех материалах кластера, и её стоит держать в голове при чтении любой таблицы ниже.
Дневные бары 20 ликвидных акций Мосбиржи с января 2015 года по 4 сентября 2026, всего 58 217 баров. Котировки берутся через ISS API Московской биржи.
Из выборки выброшены бары выходных сессий и бары с оборотом ниже 20% медианы за предыдущие 20 дней. Дробления обрывают ряд, для этого стоит фильтр на изменение цены больше 30% за день. Окна с дивидендными отсечками исключены целиком. Из 679 полных разрывов вниз в массиве 298 приходятся именно на отсечку, и без такого фильтра арифметика выплаты читалась бы как медвежий сигнал.
Отработкой для падающей звезды считается снижение цены через 10 торговых дней относительно закрытия сигнальной свечи. Базой служат дни в такой же фазе рынка, где звезды не было. Фаза определяется изменением цены за предыдущие 5 дней.
Горизонт в 10 дней выбран не произвольно. Классические описания свечных моделей отводят сигналу срок от 1 до 10 сессий, и тот же интервал берут в академических проверках, поэтому наши числа сопоставимы с чужими.
Значение проверки показывает, насколько отклонение велико по сравнению со случайным разбросом. Общепринятый порог равен примерно 2 по модулю. Разрезов в нашей таблице 16, а при таком количестве проверок порог по поправке Бонферрони поднимается примерно до 2,9. Принципы расчёта описаны в методологии оценки.
Что показала статистика падающей звезды
Общий результат вместе с разбросом исходов выглядит так:
| Что считали | Значение |
|---|---|
| Сигналов в выборке | 273 |
| Снижение через 10 дней | 42,1% |
| База, те же дни без звезды | 46,7% |
| Значение проверки | 1,52 со знаком минус |
| Медианное изменение цены за 10 дней | рост на 0,76% |
| Среднее изменение цены | рост на 0,88% |
| Наибольший рост после сигнала | 21,8% |
| Наибольшее падение после сигнала | 17,9% |
Медиана равна 0,76%, и знак у неё положительный. Половина падающих звёзд через 2 недели оставляла цену выше закрытия сигнальной свечи.
Разброс исходов при этом огромный, от падения на 17,9% до роста на 21,8%. Средний результат положительный не потому, что модель работает наоборот, а потому что на длинном горизонте российский рынок рос, и та же самая база даёт похожие числа.
Насколько сильно рынок рос перед сигналом
У разворотной модели первым делом проверяют силу движения, которое она якобы разворачивает.
| Условие перед сигналом | Случаев | Снижение через 10 дней | База в том же контексте |
|---|---|---|---|
| Рост за 5 дней до 3% | 164 | 40,9% | 46,8% |
| Рост от 3 до 5% | 54 | 42,6% | 47,9% |
| Рост больше 5% | 55 | 45,5% | 45,6% |
| Цена выше 200-дневной средней | 145 | 38,6% | 45,2% |
| Цена ниже 200-дневной средней | 128 | 46,1% | 49,0% |
После сильного роста звезда сравнивается со своей базой почти идеально, 45,5% против 45,6% при значении проверки 0,03. Модель не добавляет к вероятности разворота ничего и не отнимает.
Самый широкий зазор даёт строка про 200-дневную среднюю, 6,6 процентного пункта не в пользу сигнала. Под средней зазор сокращается до 2,9 пункта, и обе проверки остаются в пределах случайности.
Направление зазора любопытно тем, что совпадает с подсказкой Булковски. Он советует брать падающие звёзды внутри отскока в нисходящем движении и в нижней трети годового диапазона, ссылаясь на страницы своей энциклопедии. Наши данные не подтверждают этого как закономерность и не противоречат ему.
Размер свечи, длина тени и объём
Условия, которые проверяются одинаково легко, дают в этой модели неудобный результат.
| Условие в день сигнала | Случаев | Снижение через 10 дней | База |
|---|---|---|---|
| Свеча крупнее среднего дневного хода | 34 | 41,2% | 47,4% |
| Свеча мельче среднего хода | 239 | 42,3% | 46,3% |
| Верхняя тень до 3 тел | 173 | 43,4% | 46,8% |
| Верхняя тень от 3 до 6 тел | 49 | 49,0% | 47,1% |
| Верхняя тень длиннее 6 тел | 49 | 32,7% | 46,4% |
| Объём выше обычного | 57 | 45,6% | 46,1% |
| Объём около обычного | 157 | 44,6% | 47,2% |
| Объём ниже обычного | 59 | 32,2% | 46,1% |
Последняя строка держит рекорд по всей таблице. Падающая звезда на пониженном обороте дала снижение в 32,2% случаев против 46,1% в базе, разница почти 14 процентных пунктов, значение проверки 2,13.
Это единственный разрез, перешагнувший порог 2, и смотрит он против модели. На тихом объёме медвежий сигнал предшествовал падению заметно реже, чем обычный день в той же фазе рынка. С поправкой на 16 проверок порог поднимается до 2,9, так что и этот результат остаётся наблюдением.
Заодно рассыпается правило «паттерн подтверждается объёмом». Группа с повышенным оборотом дала 45,6% при базе 46,1%, то есть зазор в половину процентного пункта. Повышенный объём в день звезды не сообщил ничего.
Что происходит на следующий день
Горизонт в 10 дней удобен для статистики и неудобен для трейдера, который входит завтра. Ближайшую сессию мы считаем отдельно.
После падающей звезды следующий день закрывался ниже сигнальной свечи в 121 случае из 273, то есть в 44,3%. Чаще рынок шёл вверх.
Это не аномалия конкретно этой модели. Ту же картину мы видели у марубозу и у трёх чёрных ворон. После заметного однодневного события ближайшая сессия статистически идёт против него.
Вход по цене закрытия сигнальной свечи попадает ровно в этот отрезок. Схема с ожиданием отката вверх, к середине свечи или к её максимуму, выглядит разумнее, хотя часть сигналов при таком подходе будет пропущена.
Судьба стопа над максимумом свечи
Цифры этого раздела в русскоязычных материалах не встречаются, а решают они больше, чем проценты отработки.
Классическое правило говорит ставить стоп над максимумом звезды. Максимум находится на конце длинной верхней тени, а вход берётся у закрытия, то есть внизу диапазона. Расстояние до стопа получается равным почти всей высоте свечи.
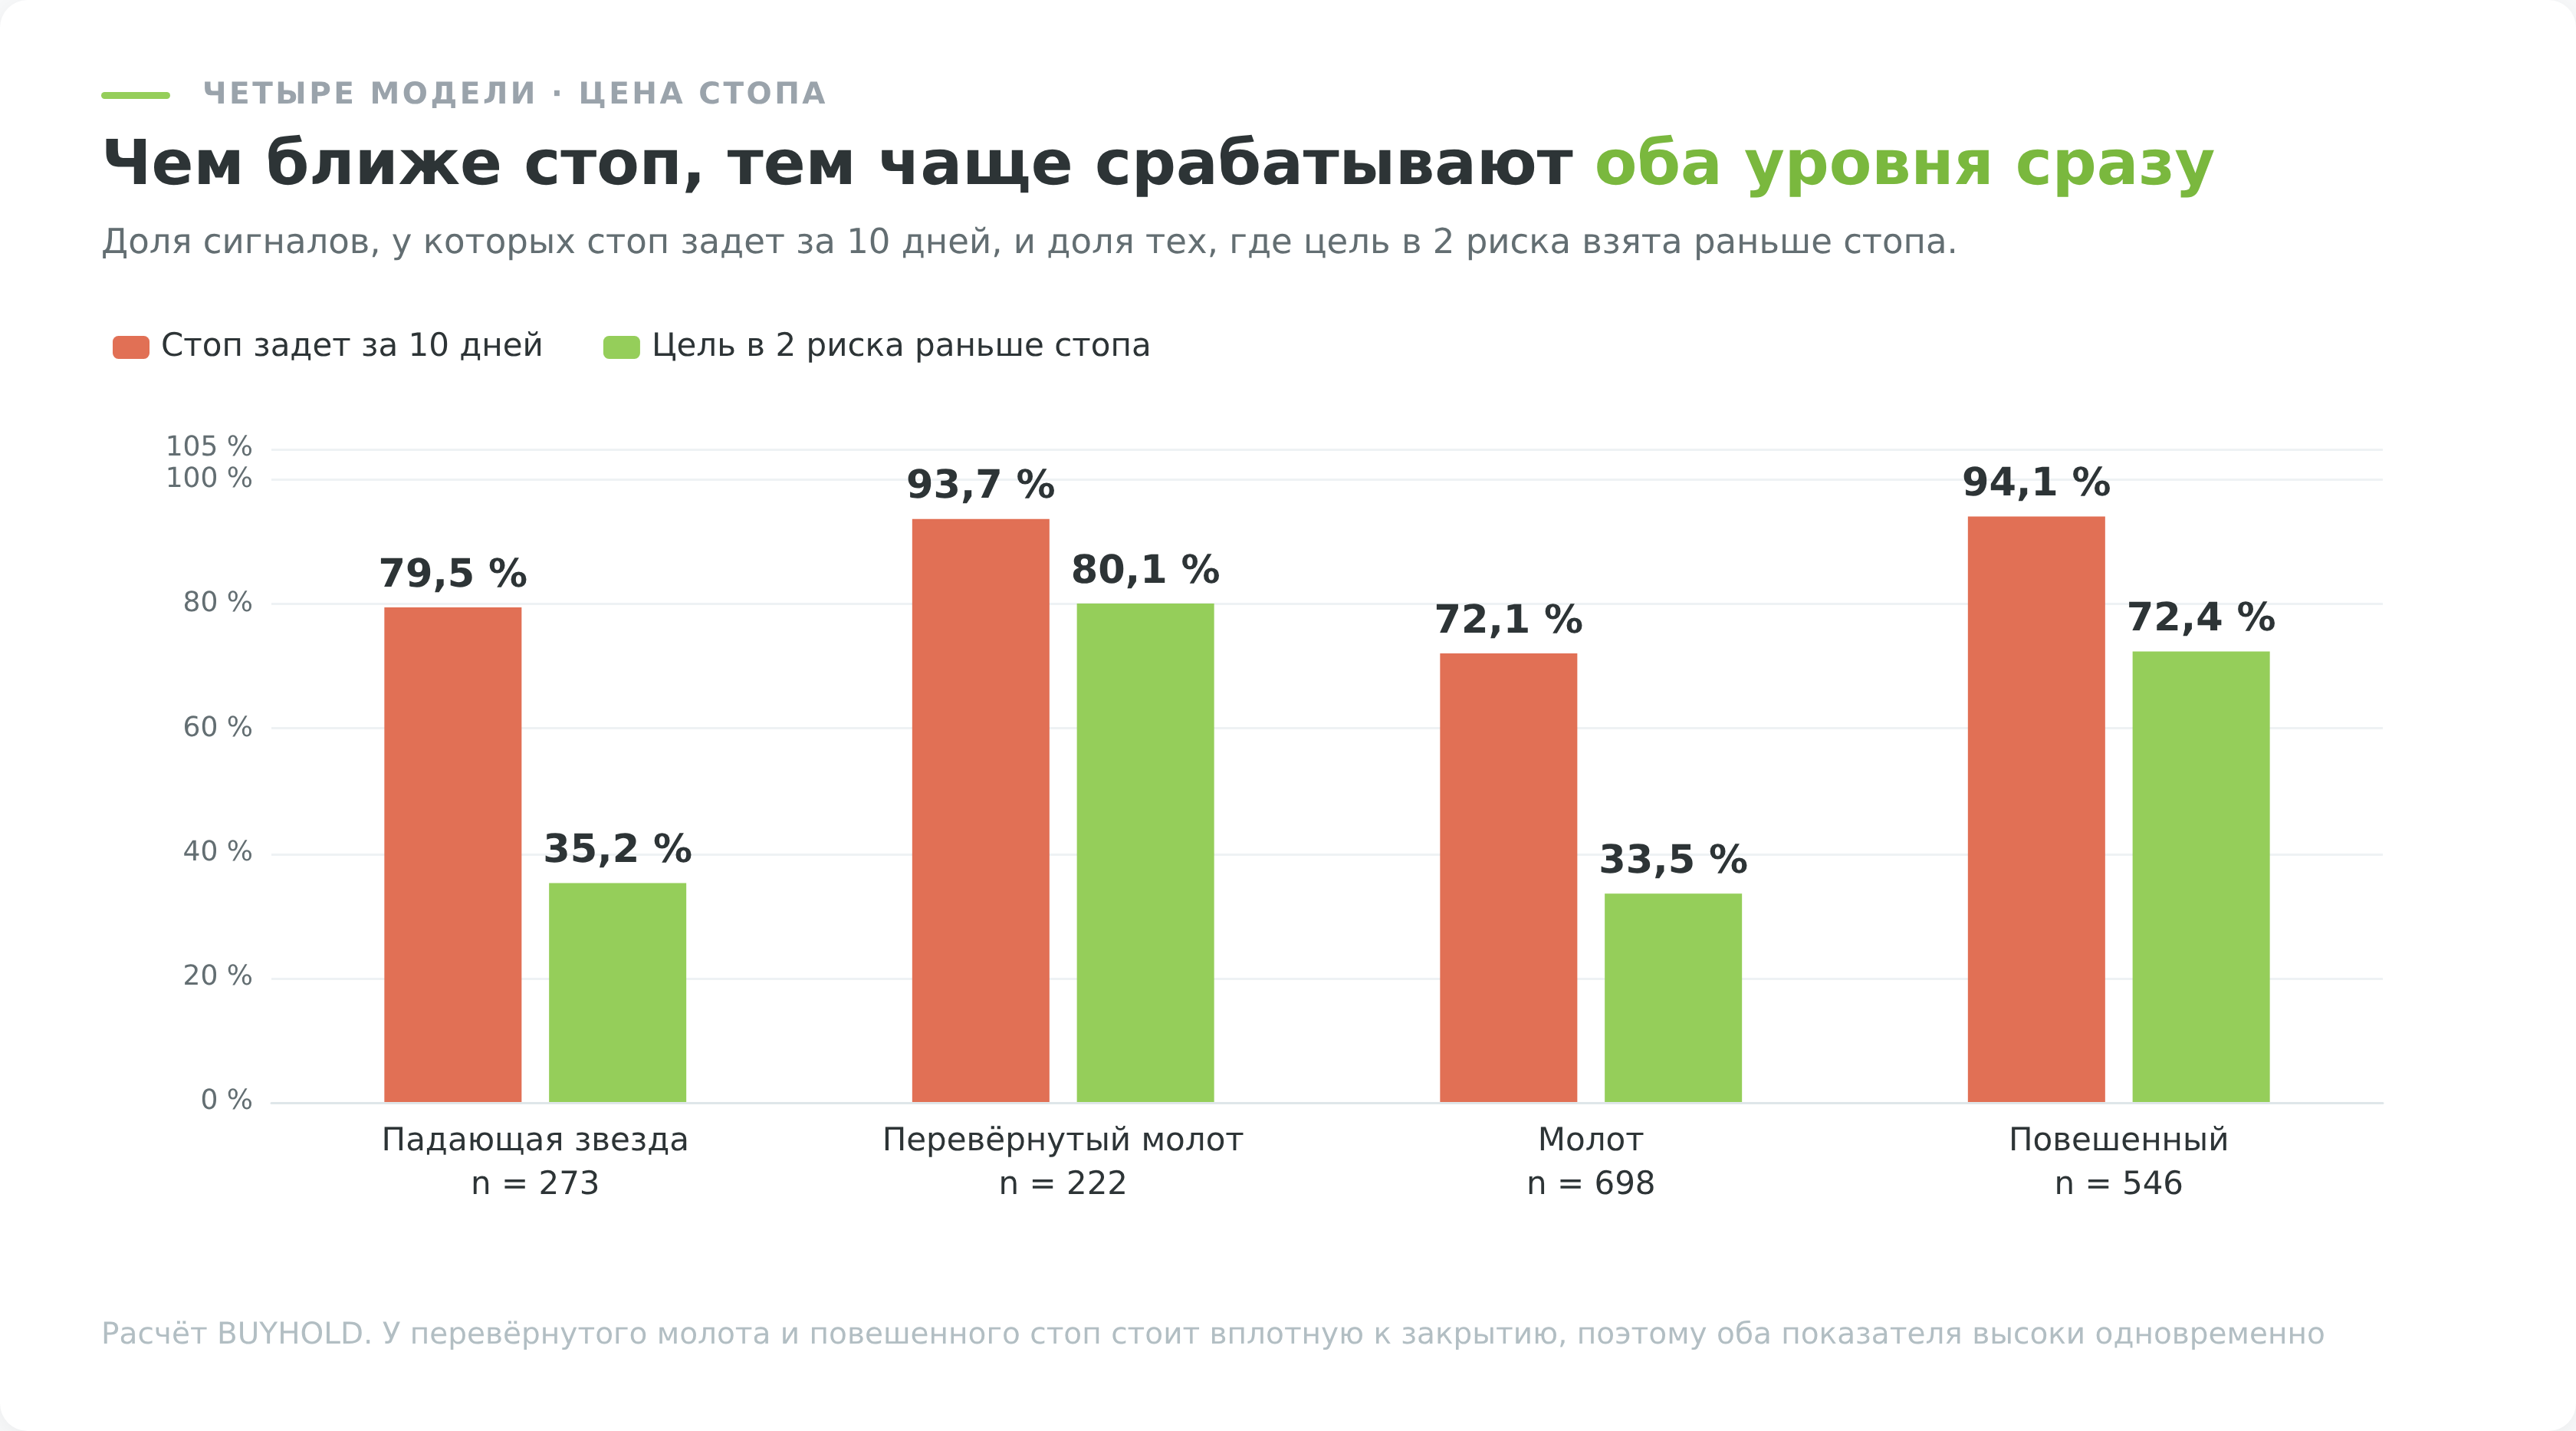
Мы проверили, что происходит с таким стопом в течение 10 дней после сигнала. Цена возвращалась к максимуму сигнальной свечи в 217 случаях из 273, то есть в 79,5%.
Цель на расстоянии двух рисков от входа достигалась раньше стопа в 96 случаях из 273, это 35,2%.
| Модель | Стоп за экстремумом выбит за 10 дней | Цель в 2 риска раньше стопа | Следующий день в сторону сигнала |
|---|---|---|---|
| Падающая звезда | 79,5% | 96 из 273, или 35,2% | 44,3% |
| Надгробный доджи | 84,5% | 75 из 238, или 31,5% | 46,6% |
| Повешенный | 94,1% | 326 из 450, или 72,4% | 51,3% |
| Перевёрнутый молот | 93,7% | 149 из 186, или 80,1% | 50,5% |
При соотношении 1 к 2 и доле успеха 35,2% серия даёт 0,704 риска выигрыша против 0,648 риска проигрыша, то есть 0,056 риска на сделку до издержек.
Это ноль. Комиссия, спред и плата за перенос короткой позиции через ночь съедают такой перевес целиком, а шорт в отличие от длинной позиции стоит денег каждый день.
Доля выбитых стопов описывает не качество модели, а геометрию расстояния. У повешенного и перевёрнутого молота вход стоит вплотную к экстремуму, риск получается крошечный, стоп выбивает почти всегда, зато и цель в 2 риска рядом. У падающей звезды риск равен длинной тени, стоп выбивает реже, но и до цели идти вдвое дальше.
Разброс по бумагам и по годам
Ещё один разрез, который выглядит как открытие, пока не посмотришь на размер выборок.
Порог в 20 сигналов на бумагу за 11 лет прошли только 2 акции из 20. Магнит дал 22 звезды с отработкой 68,2% при своей базе 48,9%, МТС дал 20 звёзд с отработкой 50,0% при базе 43,0%. Обе бумаги обогнали собственную базу, одна на 19 процентных пунктов, вторая на 7.
Соблазн очевиден. Торговать звезду на Магните и не торговать на остальных.
Так делать нельзя. При выборке в 22 наблюдения доверительный интервал доли составляет около плюс-минус 20 процентных пунктов, а бумаг мы прогнали 20, то есть сделали 20 попыток. Крайние значения обязаны были появиться даже у совершенно бесполезного сигнала.
Без фильтра фазы порог в 20 сигналов проходят уже 12 бумаг, и разброс между ними виден лучше. Северсталь дала 21,7% при своей базе 47,1%, Магнит 63,3% при базе 52,6%. Больше 40 процентных пунктов между крайними бумагами при выборках в 23 и 30 наблюдений это ровно то, что производит случайность.
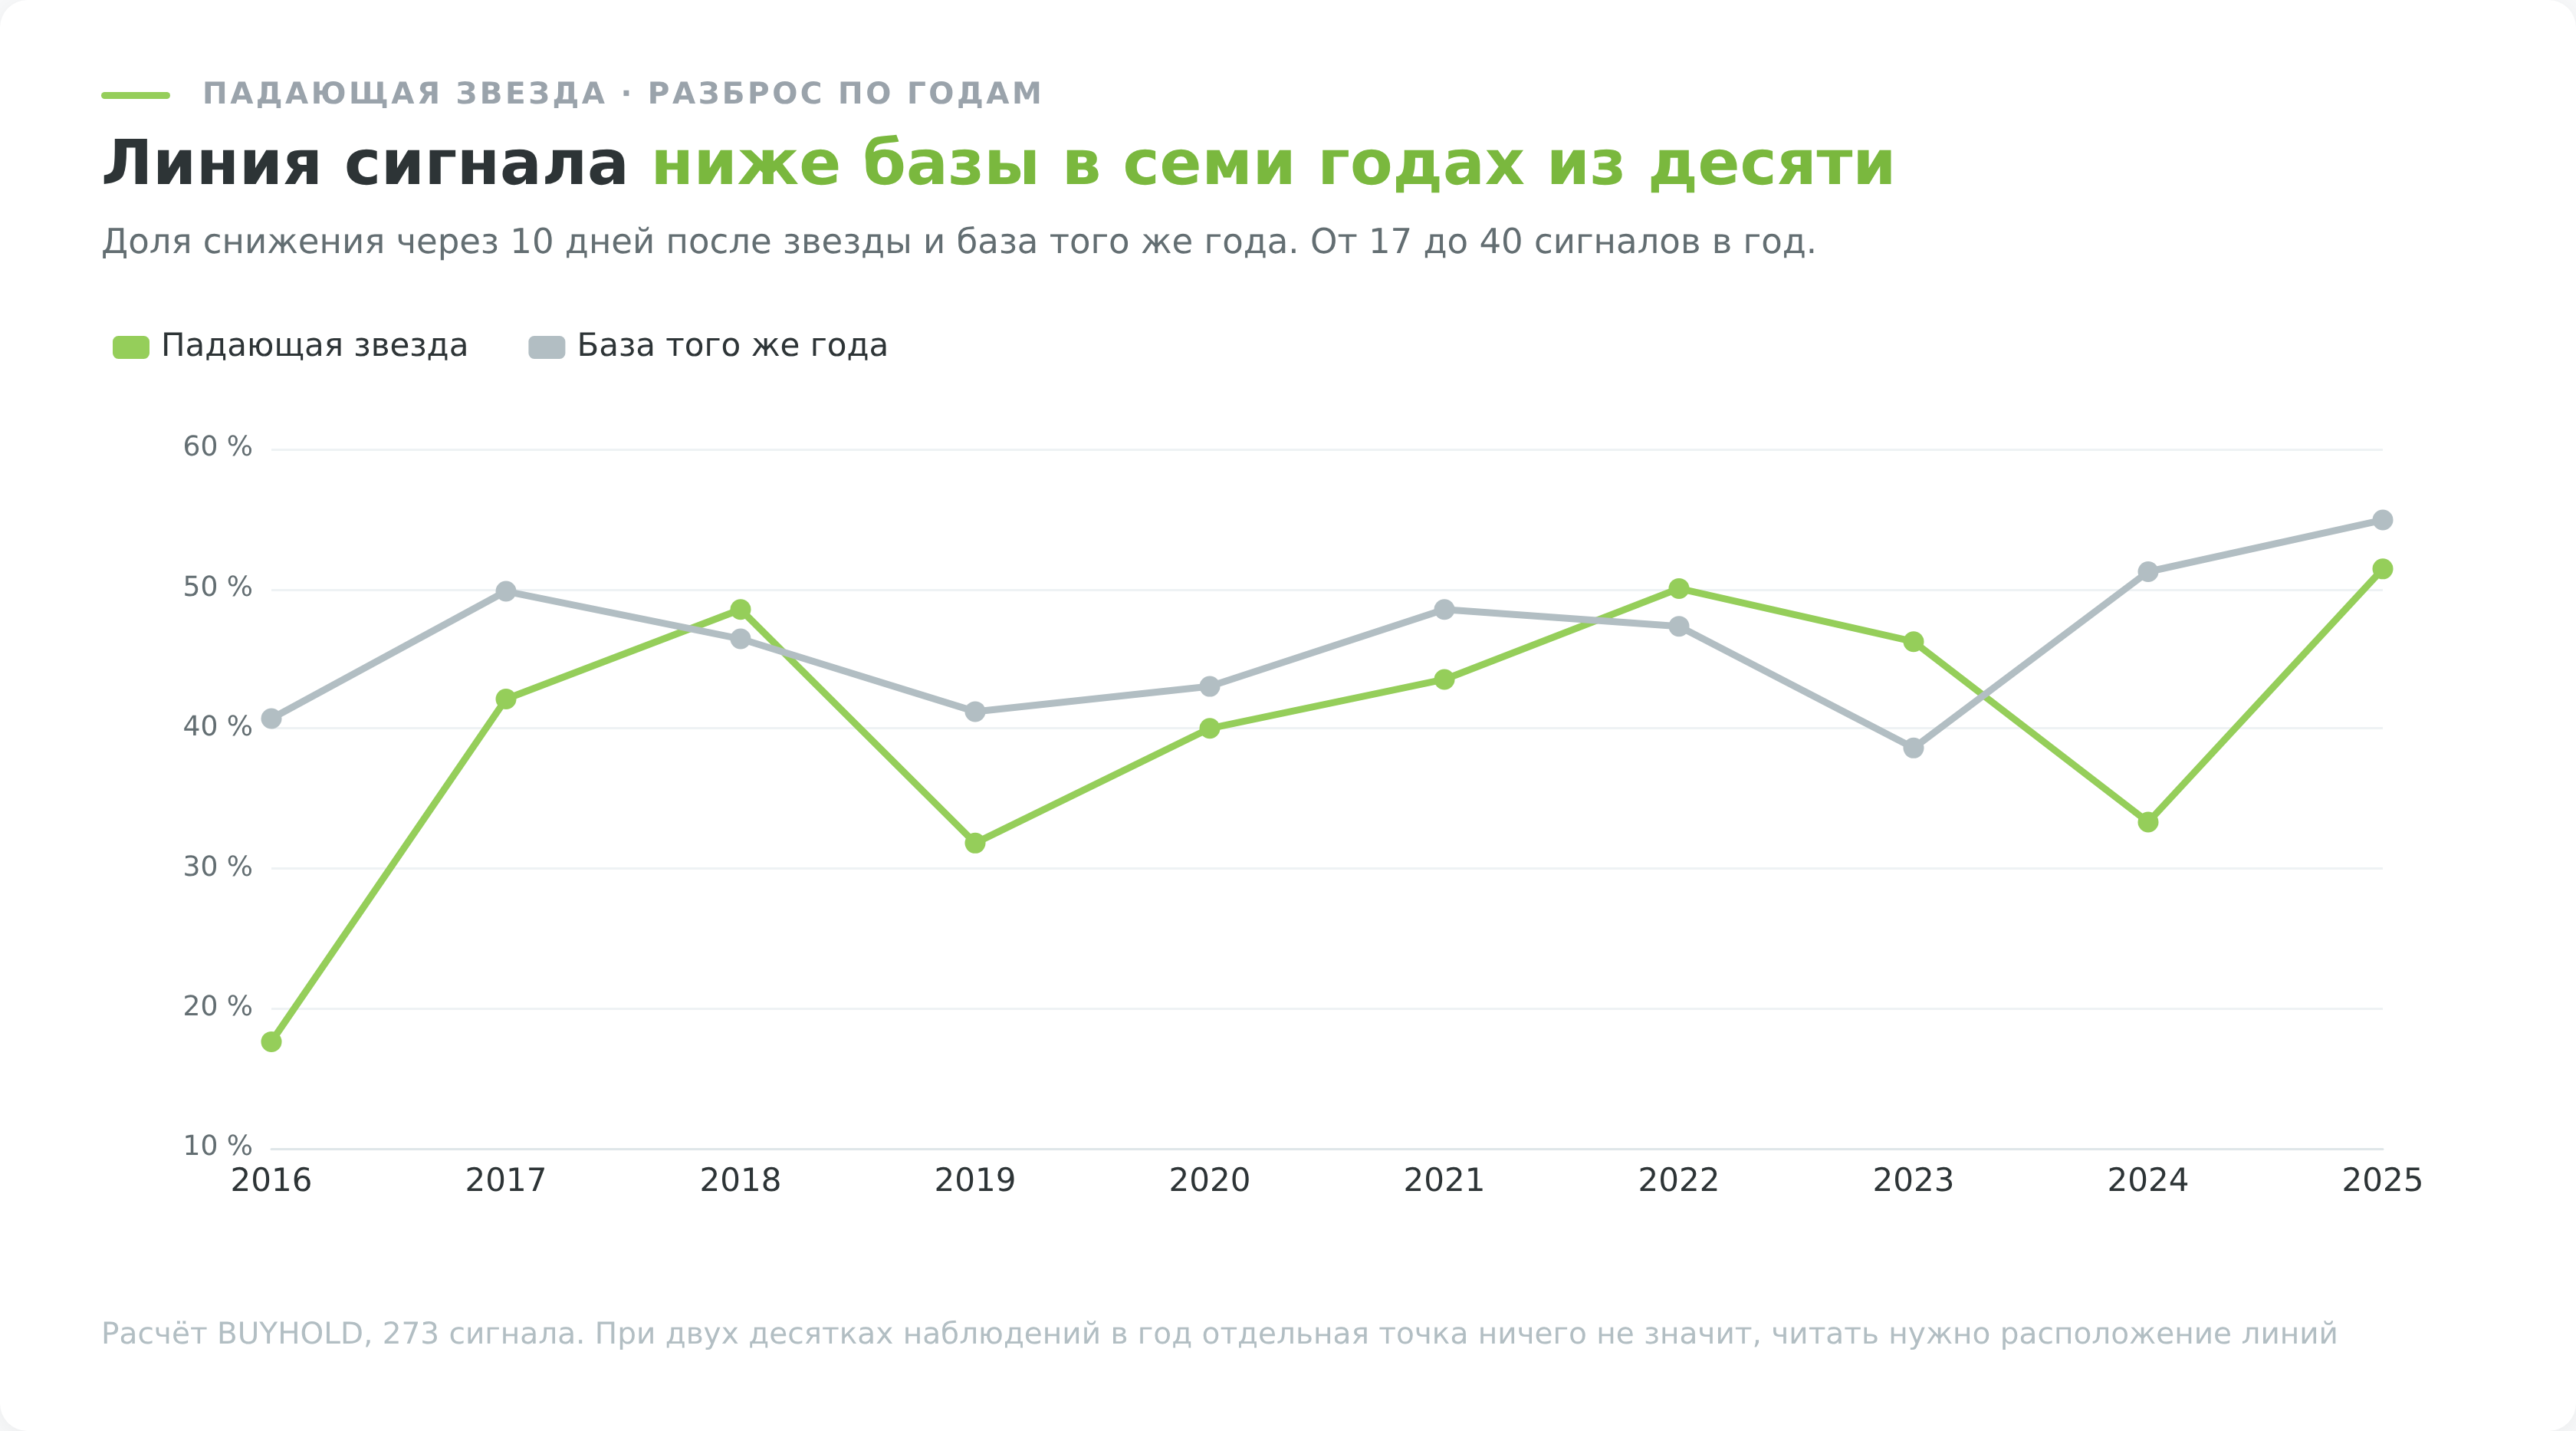
| Год | Сигналов | Снижение через 10 дней | База того же года |
|---|---|---|---|
| 2016 | 17 | 17,6% | 40,7% |
| 2018 | 33 | 48,5% | 46,4% |
| 2020 | 40 | 40,0% | 43,0% |
| 2022 | 22 | 50,0% | 47,3% |
| 2024 | 27 | 33,3% | 51,2% |
| 2025 | 35 | 51,4% | 54,9% |
Ни тенденции, ни устойчивости здесь нет. В 2016 году зазор с базой составил минус 23 пункта на 17 сигналах, в 2018 плюс 2 пункта на 33, в 2024 минус 18 пунктов на 27.
Осмысленное деление во всём кластере одно, это разбивка выборки пополам по времени. Звезда дала 39,1% при базе 44,4% в 2015-2020 годах и 45,0% при базе 48,9% в 2021-2026. В отличие от молота, где знак отклонения между половинами менялся, здесь он держится, и обе половины лежат ниже своей базы на 4-5 пунктов.
Почему у Булковски вышло 59%
По падающей звезде чаще всего цитируют Томаса Булковски, и его цифра нашей не противоречит.
Булковски приводит отработку 59%, ставит модель на 37 место по частоте встречаемости и на 55 место из 103 по совокупному результату после пробоя. Комментарий он даёт сам, называя 59% почти случайным результатом и добавляя, что свеча выглядит лучше, чем работает.
Различие методологическое, и объясняет оно почти весь разрыв. Булковски считает отработкой направление ближайшего пробоя границ свечи. Мы считаем положение цены через 10 дней и сравниваем с обычными днями в той же фазе рынка.
Разницу он проговаривает сам. Звезда закрывается у нижней границы своего диапазона, поэтому пробить её минимум цене ближе, чем максимум, и пробой вниз должен даваться легко. Случается он всё равно только в 59% случаев.
Есть у него и цифра, которая нам полезна. Лучший результат по достижению цели, равной высоте свечи, составляет 84% и относится к пробою вниз на медвежьем рынке. Средний ход за 10 дней в лучшей из четырёх комбинаций равен 3,86%, и он же пишет, что хорошим считает движение от 6%.
Третье различие в рынке. У него американские акции за десятилетия, у нас российские за 11 лет.
Что показала академическая проверка
Свечной анализ проверяли и вне трейдерской среды. По падающей звезде есть работа, которая мерила то же самое и на несопоставимо большей выборке.
Сет и Сингх взяли дневные данные всех компонентов индекса Nifty 50 с 1 января 2000 года по 31 декабря 2017 года и нашли 4589 падающих звёзд по критериям Нисона (IJRTE, 2019). Короткая позиция открывалась по открытию следующего дня и держалась от 1 до 10 дней.
Результат меняет знак прямо по ходу удержания. На горизонте в 1 день доля выигрышных сделок составила 54,94% при среднем результате минус 0,202%, оба показателя значимы на уровне 1%. На горизонте 10 дней доля выигрышных упала до 46,58%, а средний результат стал плюс 0,455%, то есть убытком для шорта, и значимость сохранилась.
Наши 42,1% на десятидневном горизонте укладываются в ту же картину. Чем дольше держат шорт после звезды, тем хуже он выглядит.
Отдельно они проверили ровно ту схему, которую мы считали в разделе про стоп. Позиция закрывалась при касании максимума звезды, и на 4390 сигналах доля выигрышных упала с 45,65% на первый день до 24,19% на десятый. Авторы описывают этот вариант как проваленный.
Их вывод формулируется прямо. Открывать позицию на одном факте появления звезды и закрывать её произвольным днём нельзя, и это согласуется с более ранними работами Маршалла и соавторов, не нашедших ценности у свечных стратегий на акциях Dow Jones (Journal of Banking and Finance, 2006).
Похожую осторожность высказывает и Школа Московской биржи, где прямо написано, что опираться на одни только свечи при торговом решении неразумно, поскольку они дают ложный сигнал (school.moex.com).
Удачный и провальный сигнал в подробном разборе
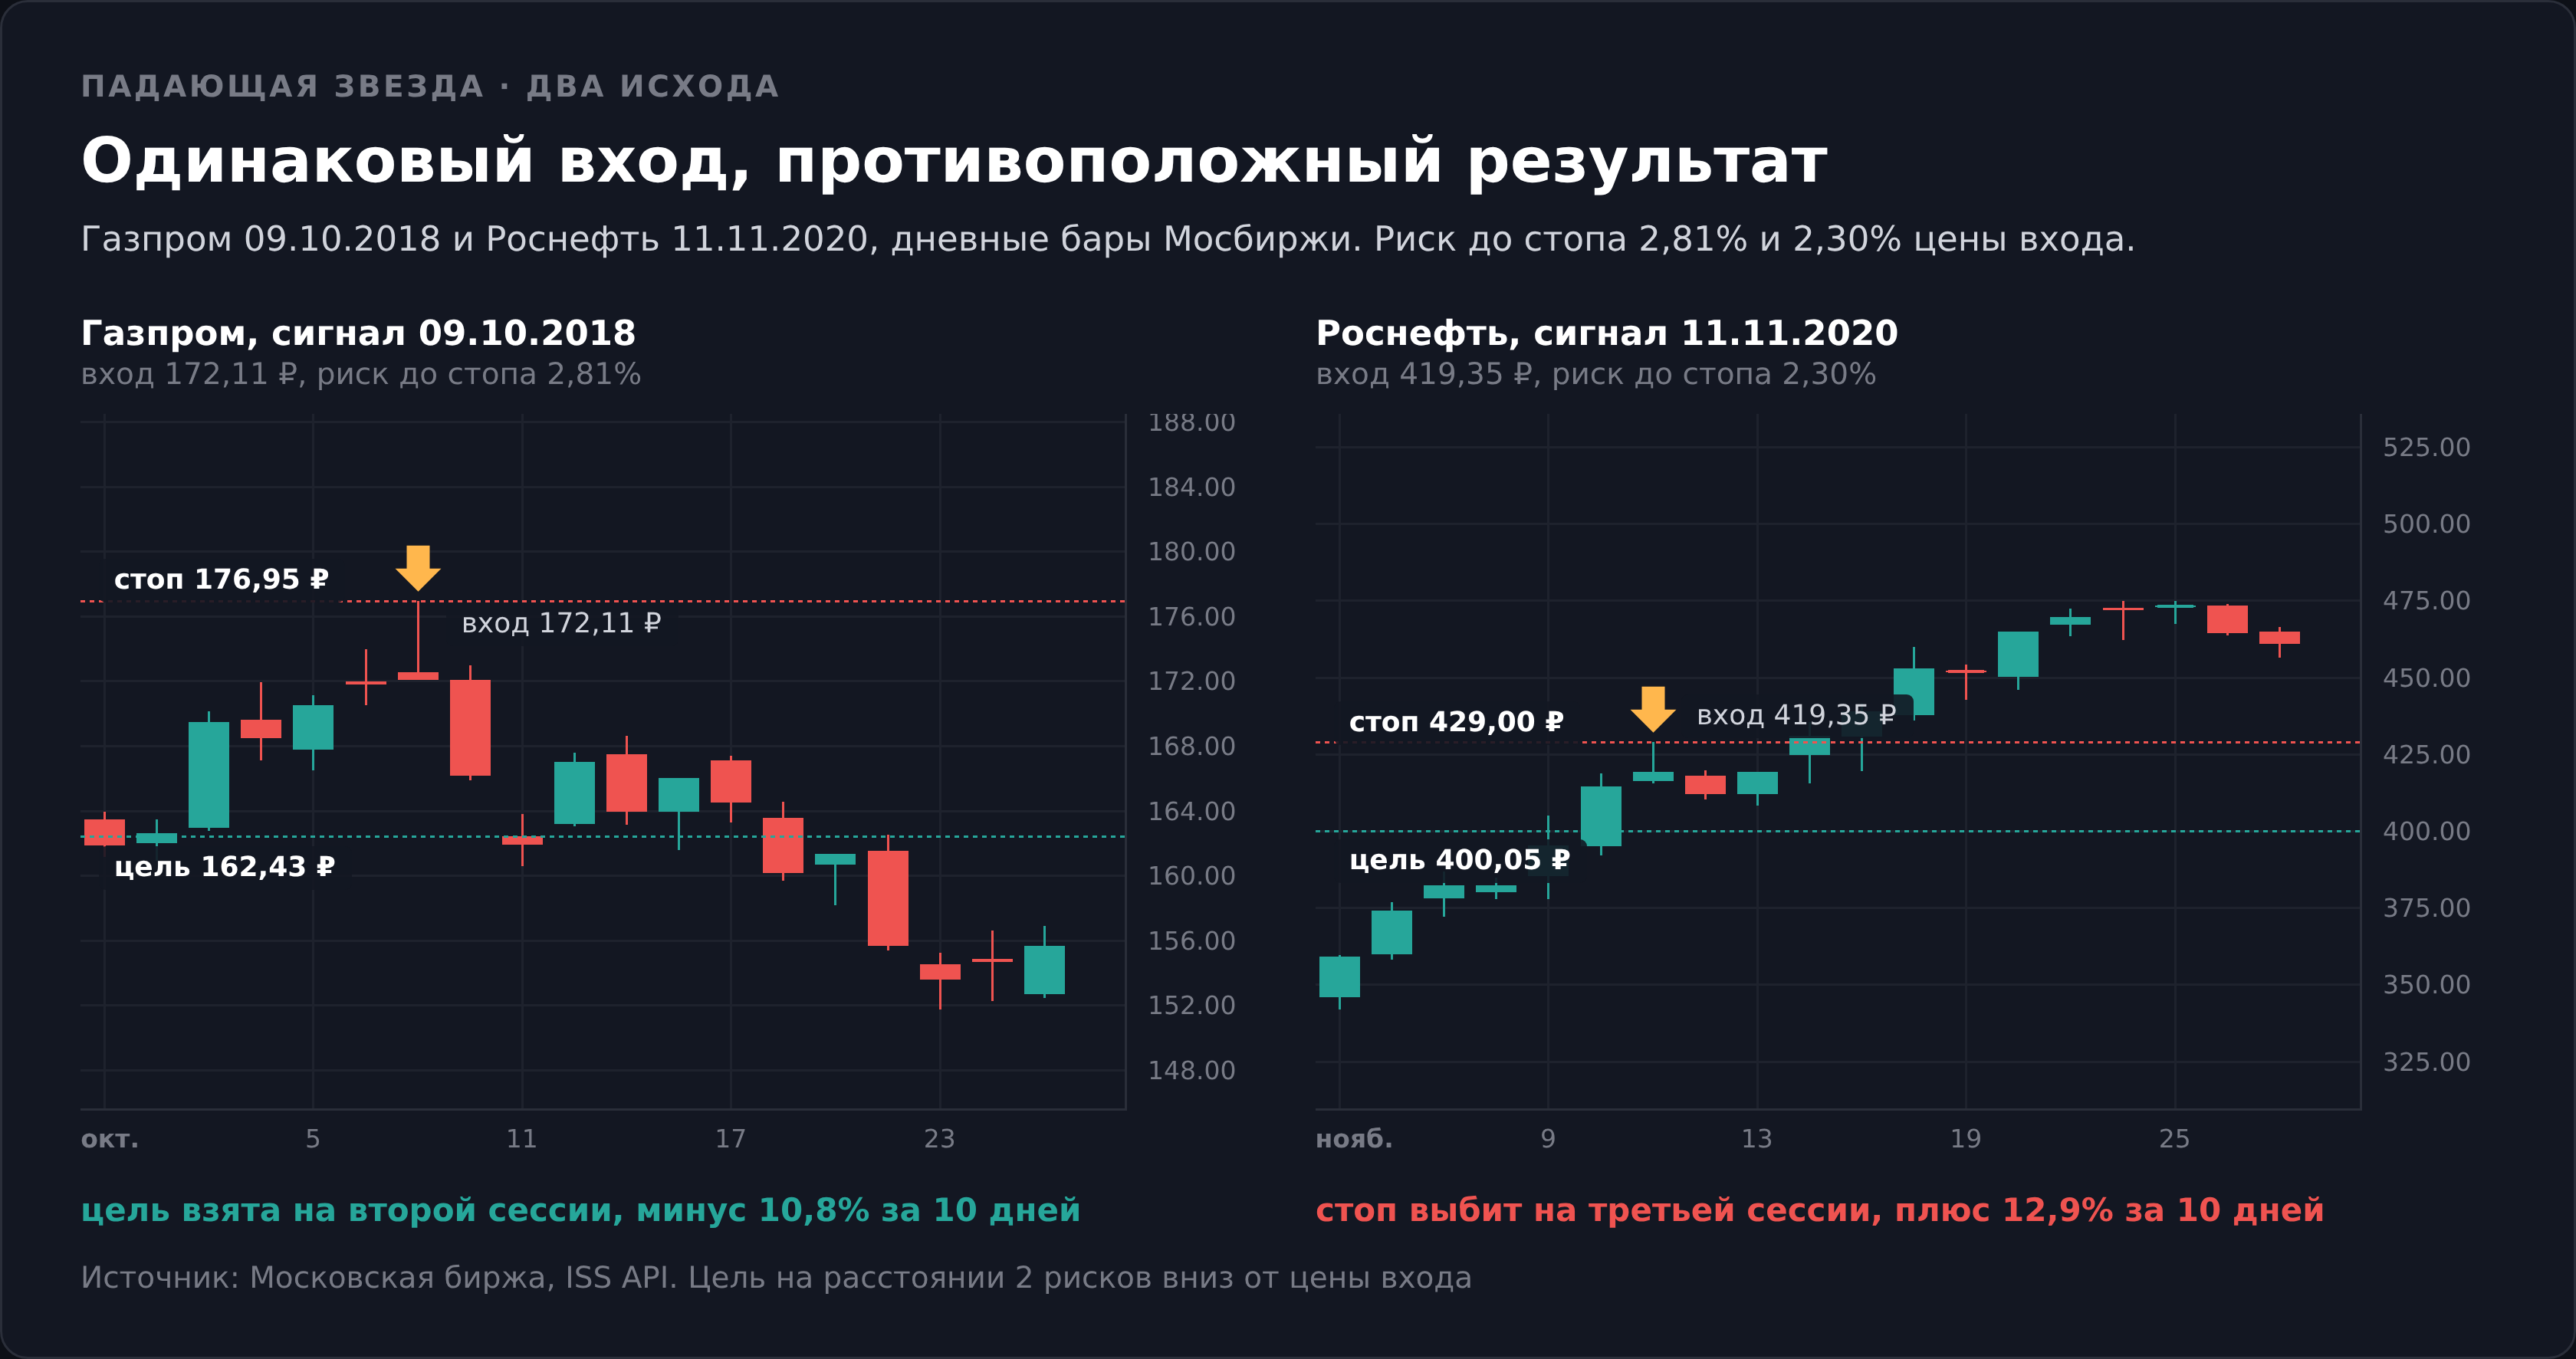
Оба примера каноничные, оба после роста больше 5%, оба выше 200-дневной средней, у обоих верхняя тень длиннее 2 тел. Исходы противоположные. Котировки взяты из ISS API Мосбиржи.
Газпром, 9 октября 2018 года. Открытие 172,53 ₽, максимум 176,95, минимум 172,11, закрытие 172,11. Тело 42 копейки, закрытие ровно на минимуме дня, верхняя тень 4,42 ₽, то есть в 10 раз длиннее тела. За предыдущие 5 дней бумага прибавила 6,1%, оборот в день сигнала превысил медиану предыдущих 20 дней в 1,6 раза.
Вход по закрытию 172,11 ₽, стоп над максимумом 176,95, риск 4,84 ₽ или 2,81% от цены входа. Цель в 2 риска расположена на 162,43.
Уже на следующий день бумага закрылась на 166,20, а 11 октября её минимум составил 160,60, то есть цель была взята на вторую торговую сессию. Через 10 сессий цена стояла на 10,75% ниже входа.
Роснефть, 11 ноября 2020 года. Открытие 416,40 ₽, максимум 429,00, минимум 415,85, закрытие 419,35. Тело 2,95 ₽, верхняя тень 9,65 ₽, отношение 3,3. За предыдущие 5 дней бумага выросла на 15,4%, а оборот превысил медиану в 4,6 раза.
По учебнику это сигнал мечты. Мощный рост впереди, правильная форма, объём вчетверо выше обычного.
Вход по закрытию 419,35 ₽, стоп над максимумом 429,00, риск 9,65 ₽ или 2,30%. Цель в 2 риска на 400,05.
Первые 2 сессии цена ходила вокруг входа и до цели не дошла. На третью сессию, 16 ноября, максимум составил 435,45, и стоп сработал. Через 10 сессий цена стояла на 12,87% выше входа, а роста рынок не прекращал ещё 2 недели.
Стоимость ошибки у обеих сделок оказалась близкой. У Газпрома риск до стопа занимал 2,81% цены, у Роснефти 2,30%, при совершенно разной внешней убедительности сигнала.
Объём, размер предшествующего роста и красота пропорций не отличили выигрыш от проигрыша. Отличила их причина вне графика, потому что в октябре 2018 года падал весь рынок, а в ноябре 2020 нефтяные бумаги росли на ожиданиях вакцины.
Как повторить эти расчёты самому
Все числа выше воспроизводимы, и это принципиально. Читателю не нужно верить нам на слово.
Котировки берутся бесплатно через ISS API Московской биржи. Запрос вида iss.moex.com/iss/history/engines/stock/markets/shares/boards/TQBR/securities/GAZP.json отдаёт дневные бары за нужный период без регистрации и без ключа.
Распознавание делает библиотека TA-Lib, доступная в том числе из Python. Вызов выглядит как talib.CDLSHOOTINGSTAR(open, high, low, close) и возвращает массив, где минус 100 означает найденную звезду.
Дальше нужны четыре вещи, которые обычно и забывают. Фильтр контекста, потому что библиотека тренд не проверяет. Исключение дивидендных отсечек. База сравнения, то есть те же дни без паттерна. И понимание, что условие разрыва уже встроено в функцию, поэтому ваш результат не сойдётся с книжным по определению.
Проверить схему без денег можно в симуляторе трейдинга, а результаты собственных сделок вести в журнале сделок. Собственная статистика по своим сделкам полезнее любой чужой таблицы, включая эту.
Короткая позиция по российским акциям открывается на маржинальном счёте у брокера с лицензией ЦБ, и бумага берётся взаймы не бесплатно.
Тем, кому нужны акции США и ETF в собственность, ближе Just2Trade, но регистрация там офшорная, российское страхование на такой счёт не распространяется, а вход начинается от 100 долларов.
Вариант с расчётным контрактом на разницу вместо самой бумаги даёт ТехноИнвест из реестра форекс-компаний НБРБ со счётом в рублях. Права на актив там не переходят, за перенос позиции через ночь списывается своп, а наличие конкретного тикера проверяется в терминале до пополнения счёта.
Что делать с этой моделью на практике
Список применений выходит узким.
Как уровень отмены идеи. Максимум звезды это точка, выше которой версия о развороте перестаёт работать. Уровень объективный и не требует ни индикаторов, ни разметки.
Как измеритель цены входа. Риск до стопа равен верхней тени, а она у разных звёзд отличается в разы. Одинаковые на вид свечи дают сделки разной стоимости, и считать это надо до входа.
Как повод дождаться отката вверх. Ближайший день после сигнала статистически идёт против него, поэтому вход по закрытию сигнальной свечи попадает в худшую точку из возможных.
Как одно из условий составного правила. Самостоятельного перевеса нет, но свеча бесплатно указывает место, где стоит посмотреть на уровень, на объём и на положение относительно средней.
Чего делать не стоит. Не открывать шорт по одной только форме, не переносить на звезду статистику поглощения или другой двухсвечной модели и не считать повышенный объём подтверждением.
Размер позиции считается от расстояния до стопа. При депозите 500 000 ₽ и риске 1% на сделку допустимая потеря равна 5000 ₽. Для Газпрома из примера выше с риском 4,84 ₽ на бумагу это 1033 акции, для Роснефти с риском 9,65 ₽ уже 518. Одинаковая по виду сделка требует разного объёма.
Частые ошибки при работе с этой моделью
Считают, что сканер ищет свечу из учебника. Функция требует разрыв между телами, которого нет ни у Нисона, ни у Булковски, и порог по тени у неё вдвое ниже учебного.
Путают звезду с перевёрнутым молотом. Форма одна и та же. После роста это медвежий сигнал, после снижения бычий, и в коде библиотеки их разводит направление разрыва.
Читают знак ответа функции как направление. Надгробный доджи возвращает плюс 100, оставаясь медвежьей моделью, и робот, фильтрующий по знаку, развернёт сделку.
Ждут подтверждения объёмом. В нашей выборке звезда на повышенном обороте дала 45,6% при базе 46,1%, а на пониженном 32,2% при той же базе 46,1%.
Ставят стоп вплотную над максимумом. Такой стоп выбивает в 79,5% случаев за 10 дней. Уровень правильный по смыслу, но требует либо запаса, либо меньшего объёма.
Выбирают бумагу по историческому проценту. Порог в 20 сигналов прошли 2 акции из 20, и разброс между ними при таких выборках возникает случайно.
Игнорируют дивидендную отсечку. В день отсечки цена открывается ниже, рисуя убедительную картинку, за которой стоит арифметика выплаты. Даты сверяются в календаре дивидендов.
Торгуют звезду на минутах. Дневная свеча описывает торговый день целиком, минутная описывает случайность.
Преимущества и недостатки падающей звезды
Что из этого следует
Падающая звезда описывает прошедший день точно и подробно. Покупатели увели цену вверх, продавцы вернули её к низу диапазона, и это факт, а не интерпретация.
О следующих 10 днях свеча не сообщает ничего сверх того, что уже известно из фазы рынка. Отклонение от базы составило 4,6 процентного пункта не в пользу сигнала, и ни один из проверенных фильтров не вывел его за порог значимости с поправкой на 16 проверок.
Практическая ценность лежит не в прогнозе, а в геометрии. Свеча бесплатно даёт уровень отмены идеи и позволяет посчитать цену входа до сделки. Дальше решает не форма, а расстояние до стопа и размер позиции.
Остальные модели с той же методикой собраны в каталоге свечного анализа, а устройство самой свечи разобрано в статье про японские свечи.