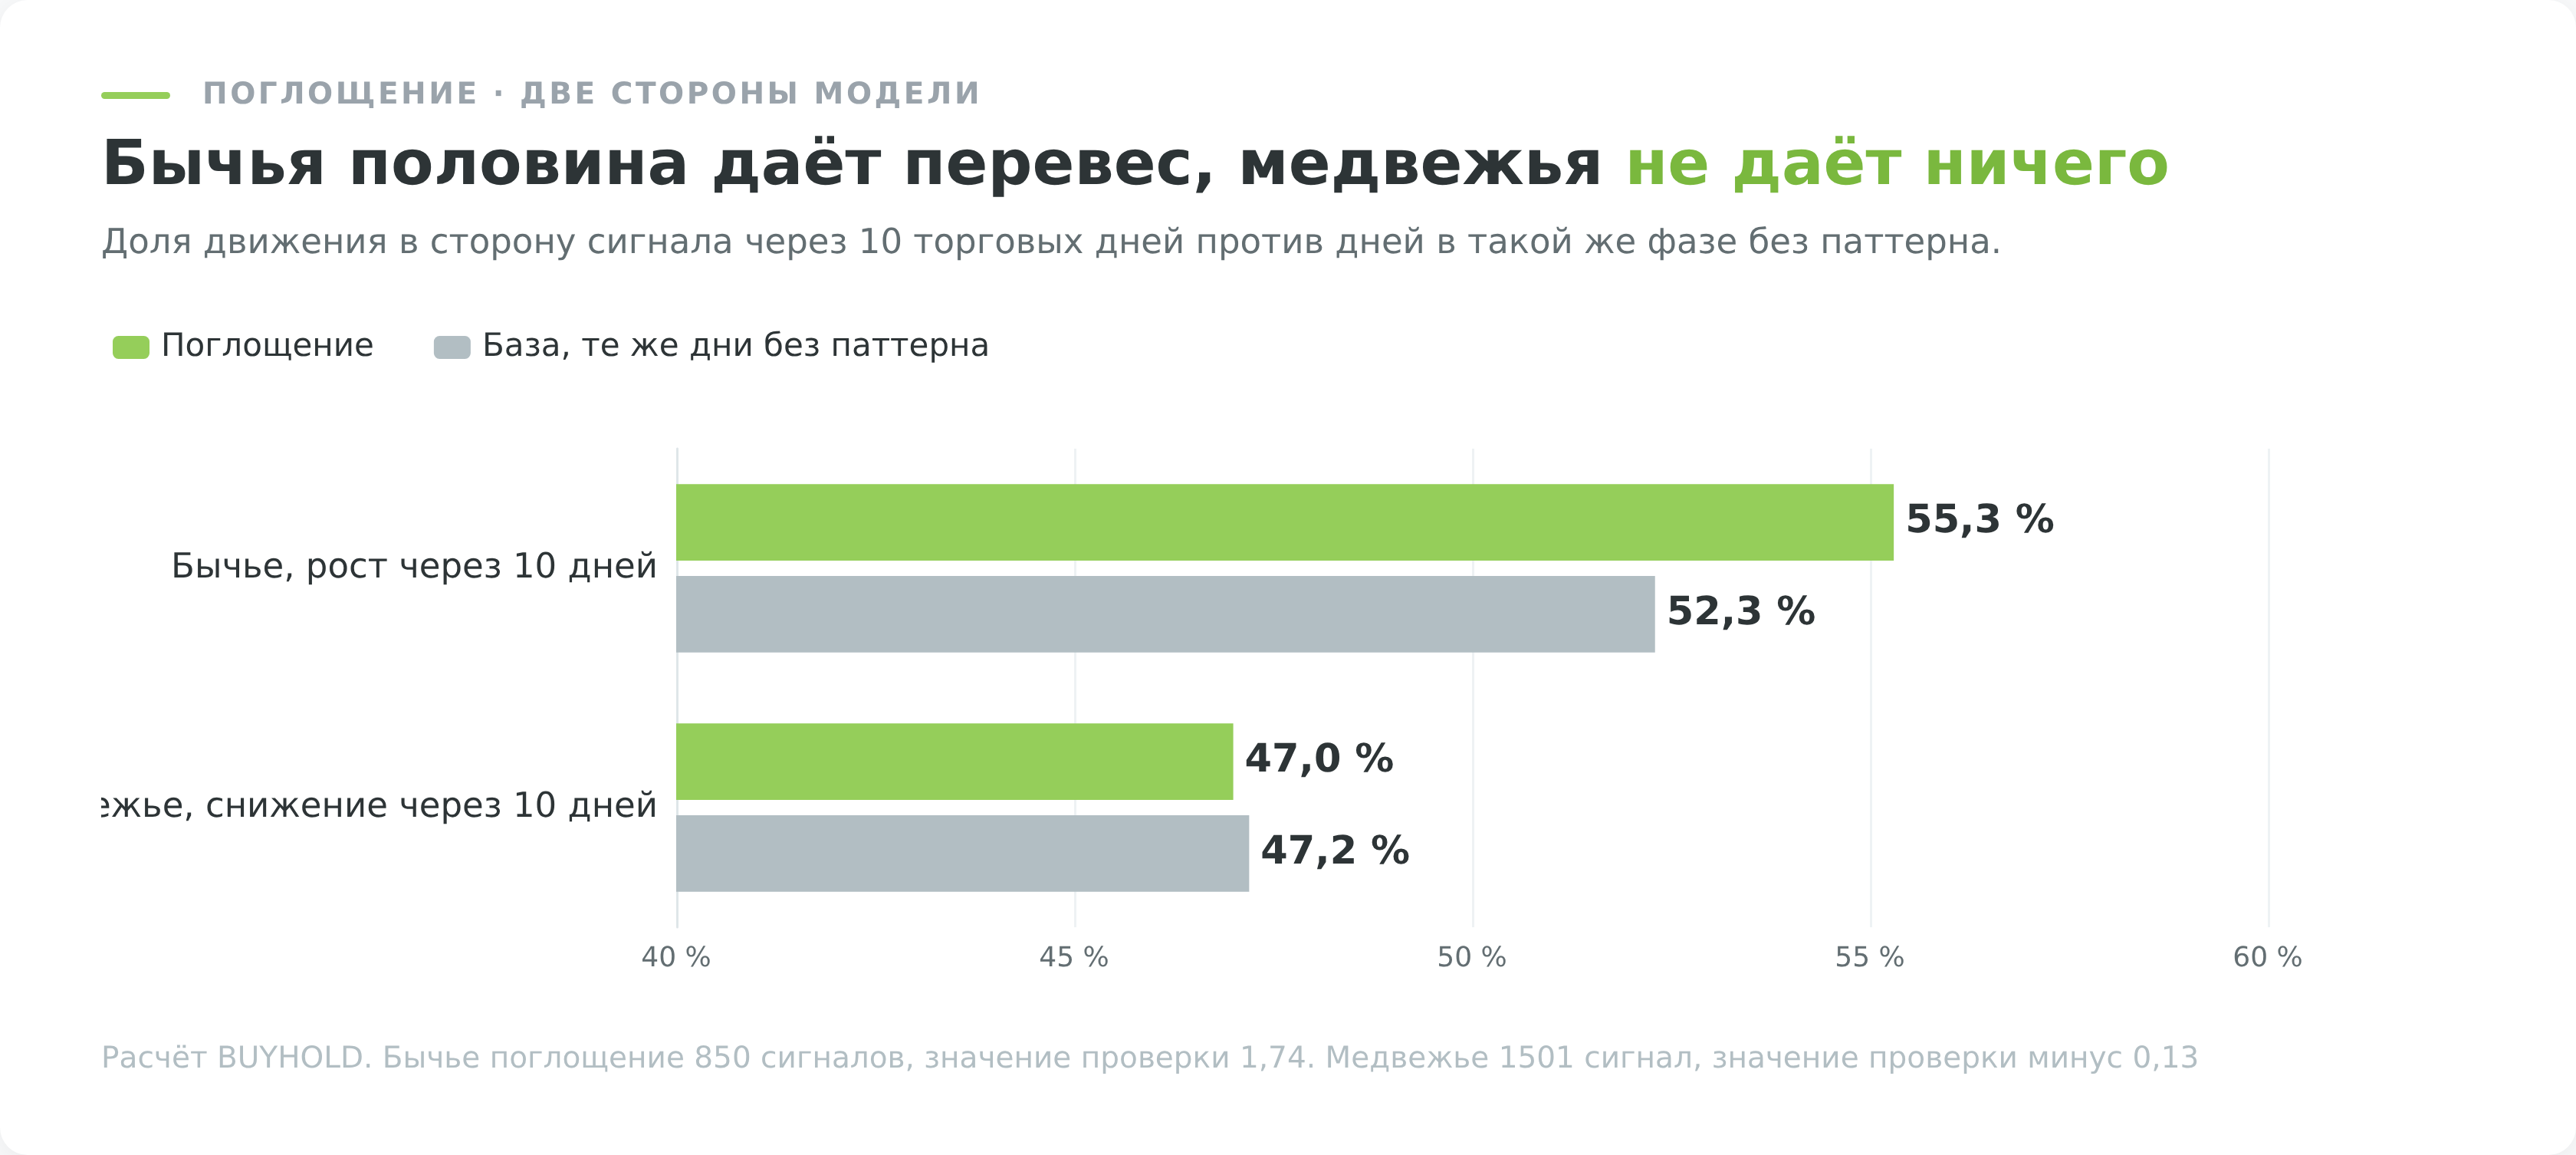
Модель поглощения выглядит убедительнее любой одиночной свечи. За один день одна сторона перечёркивает весь результат предыдущей сессии, и это читается как смена власти на графике. На данных получается скромнее. В выборке из 58 217 дневных баров 20 ликвидных акций Московской биржи с 2015 года библиотека TA-Lib нашла 850 бычьих поглощений после снижения, и через 10 торговых дней цена стояла выше сигнальной свечи в 55,3% случаев против 52,3% в те же дни после такого же снижения без паттерна.
Перевес в 3 процентных пункта оказался лучшим среди двухсвечных моделей кластера и порога значимости всё равно не взял. Разрыв между красивой логикой и слабыми цифрами начинается с определения, потому что функция библиотеки не проверяет ни направление предыдущего движения, ни тени.
Предупреждение о рисках: Торговля на финансовых рынках (Forex, CFD, фьючерсы) сопряжена с высоким уровнем риска и подходит не всем инвесторам. По статистике, 70-80% розничных трейдеров теряют средства. Информация в этой статье носит исключительно образовательный характер и не является инвестиционной рекомендацией или призывом к торговле. Прошлые результаты не гарантируют будущую доходность. Перед началом торговли оцените свой уровень подготовки и финансовые возможности.
Откуда взялась модель и кто её описал
Свечной график старше западного технического анализа примерно на 150 лет. Его происхождение связывают с торговцем рисом Мунэхисой Хоммой, жившим в 1724-1803 годах, уроженцем Сакаты и участником рисовой биржи Додзима в Осаке (Munehisa Homma).
Приписывать Хомме конкретно поглощение не стоит. За ним стоит идея рисовать торговый день четырьмя ценами и мысль о том, что цену двигает настроение толпы, а не только виды на урожай.
На Запад свечи попали в 1991 году с книгой Стива Нисона «Japanese Candlestick Charting Techniques». Оттуда пришли и русские названия, и словесные описания вида «тело второй свечи должно полностью перекрывать тело первой».
Слово «словесные» здесь несёт всю нагрузку. Учебник описывает форму словами, а не неравенствами, и каждый следующий автор переводит описание в цифры по-своему.
Параллельно у модели появилось второе определение, машинное. Библиотека TA-Lib описывает 61 свечную конструкцию формальными условиями (список функций), и за большинством опубликованных процентов стоят именно эти условия, а не текст Нисона. За нашими тоже.
Как выглядит поглощение и чем оно не является
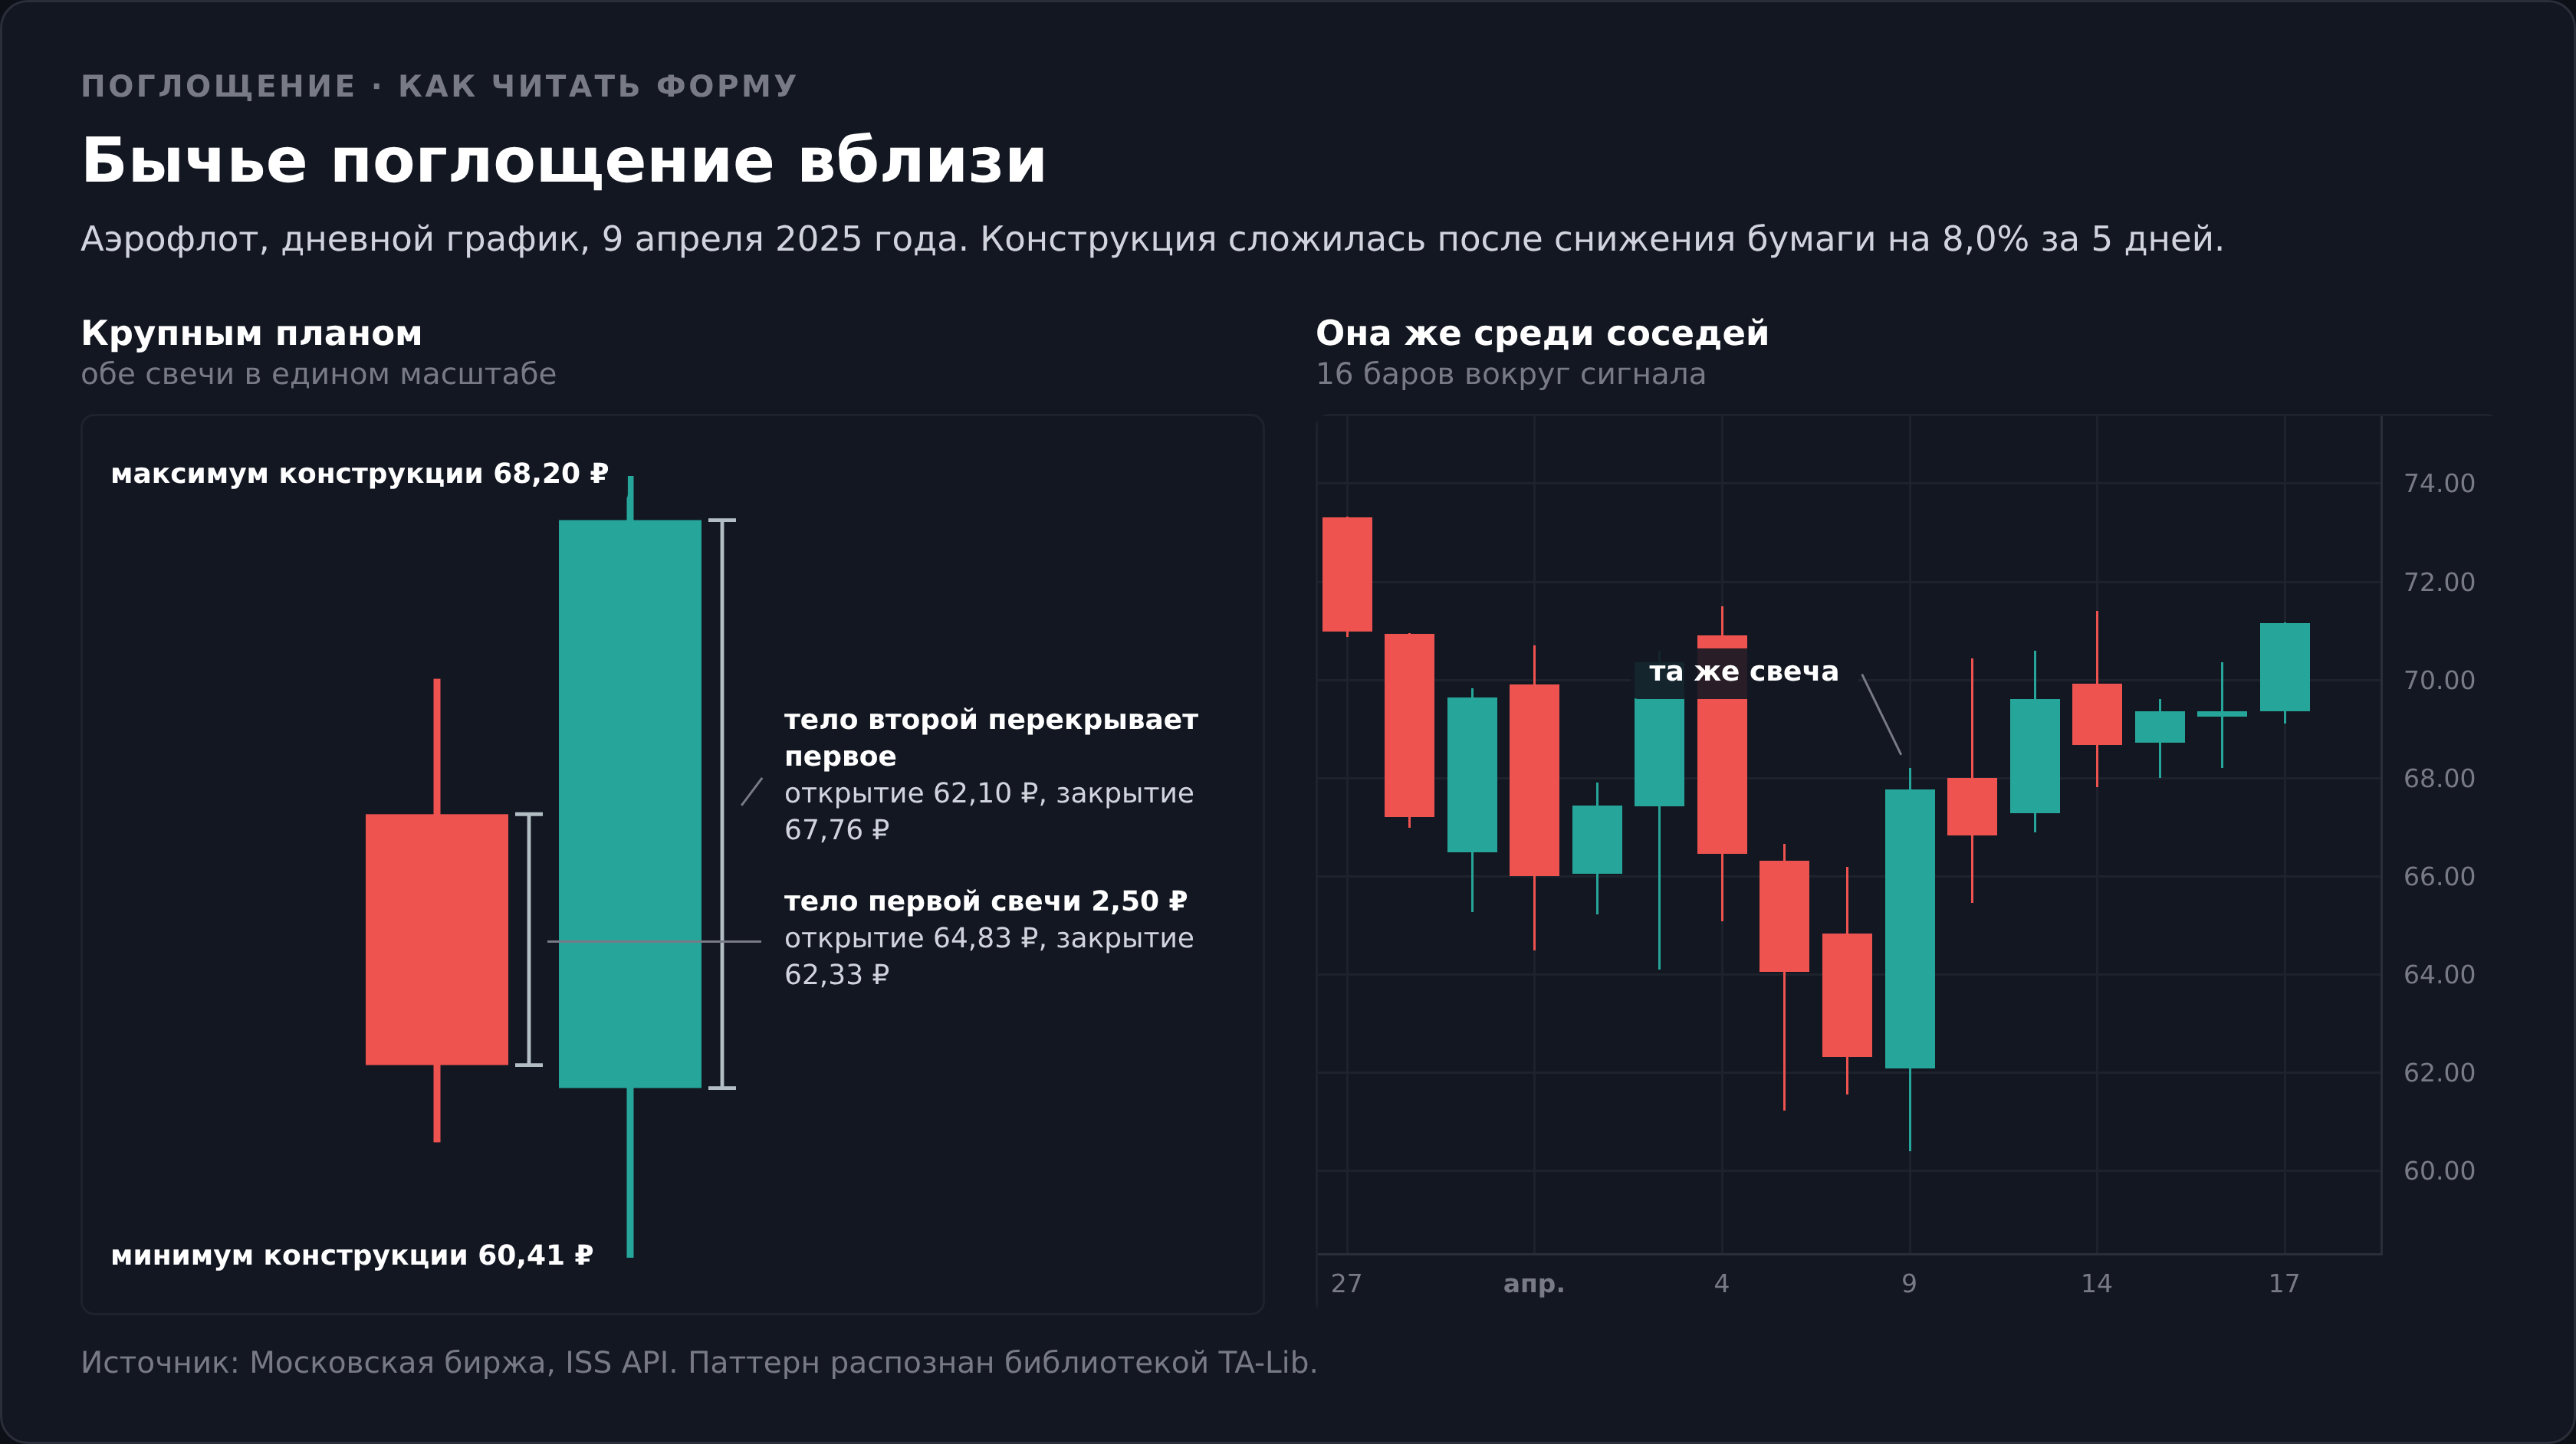
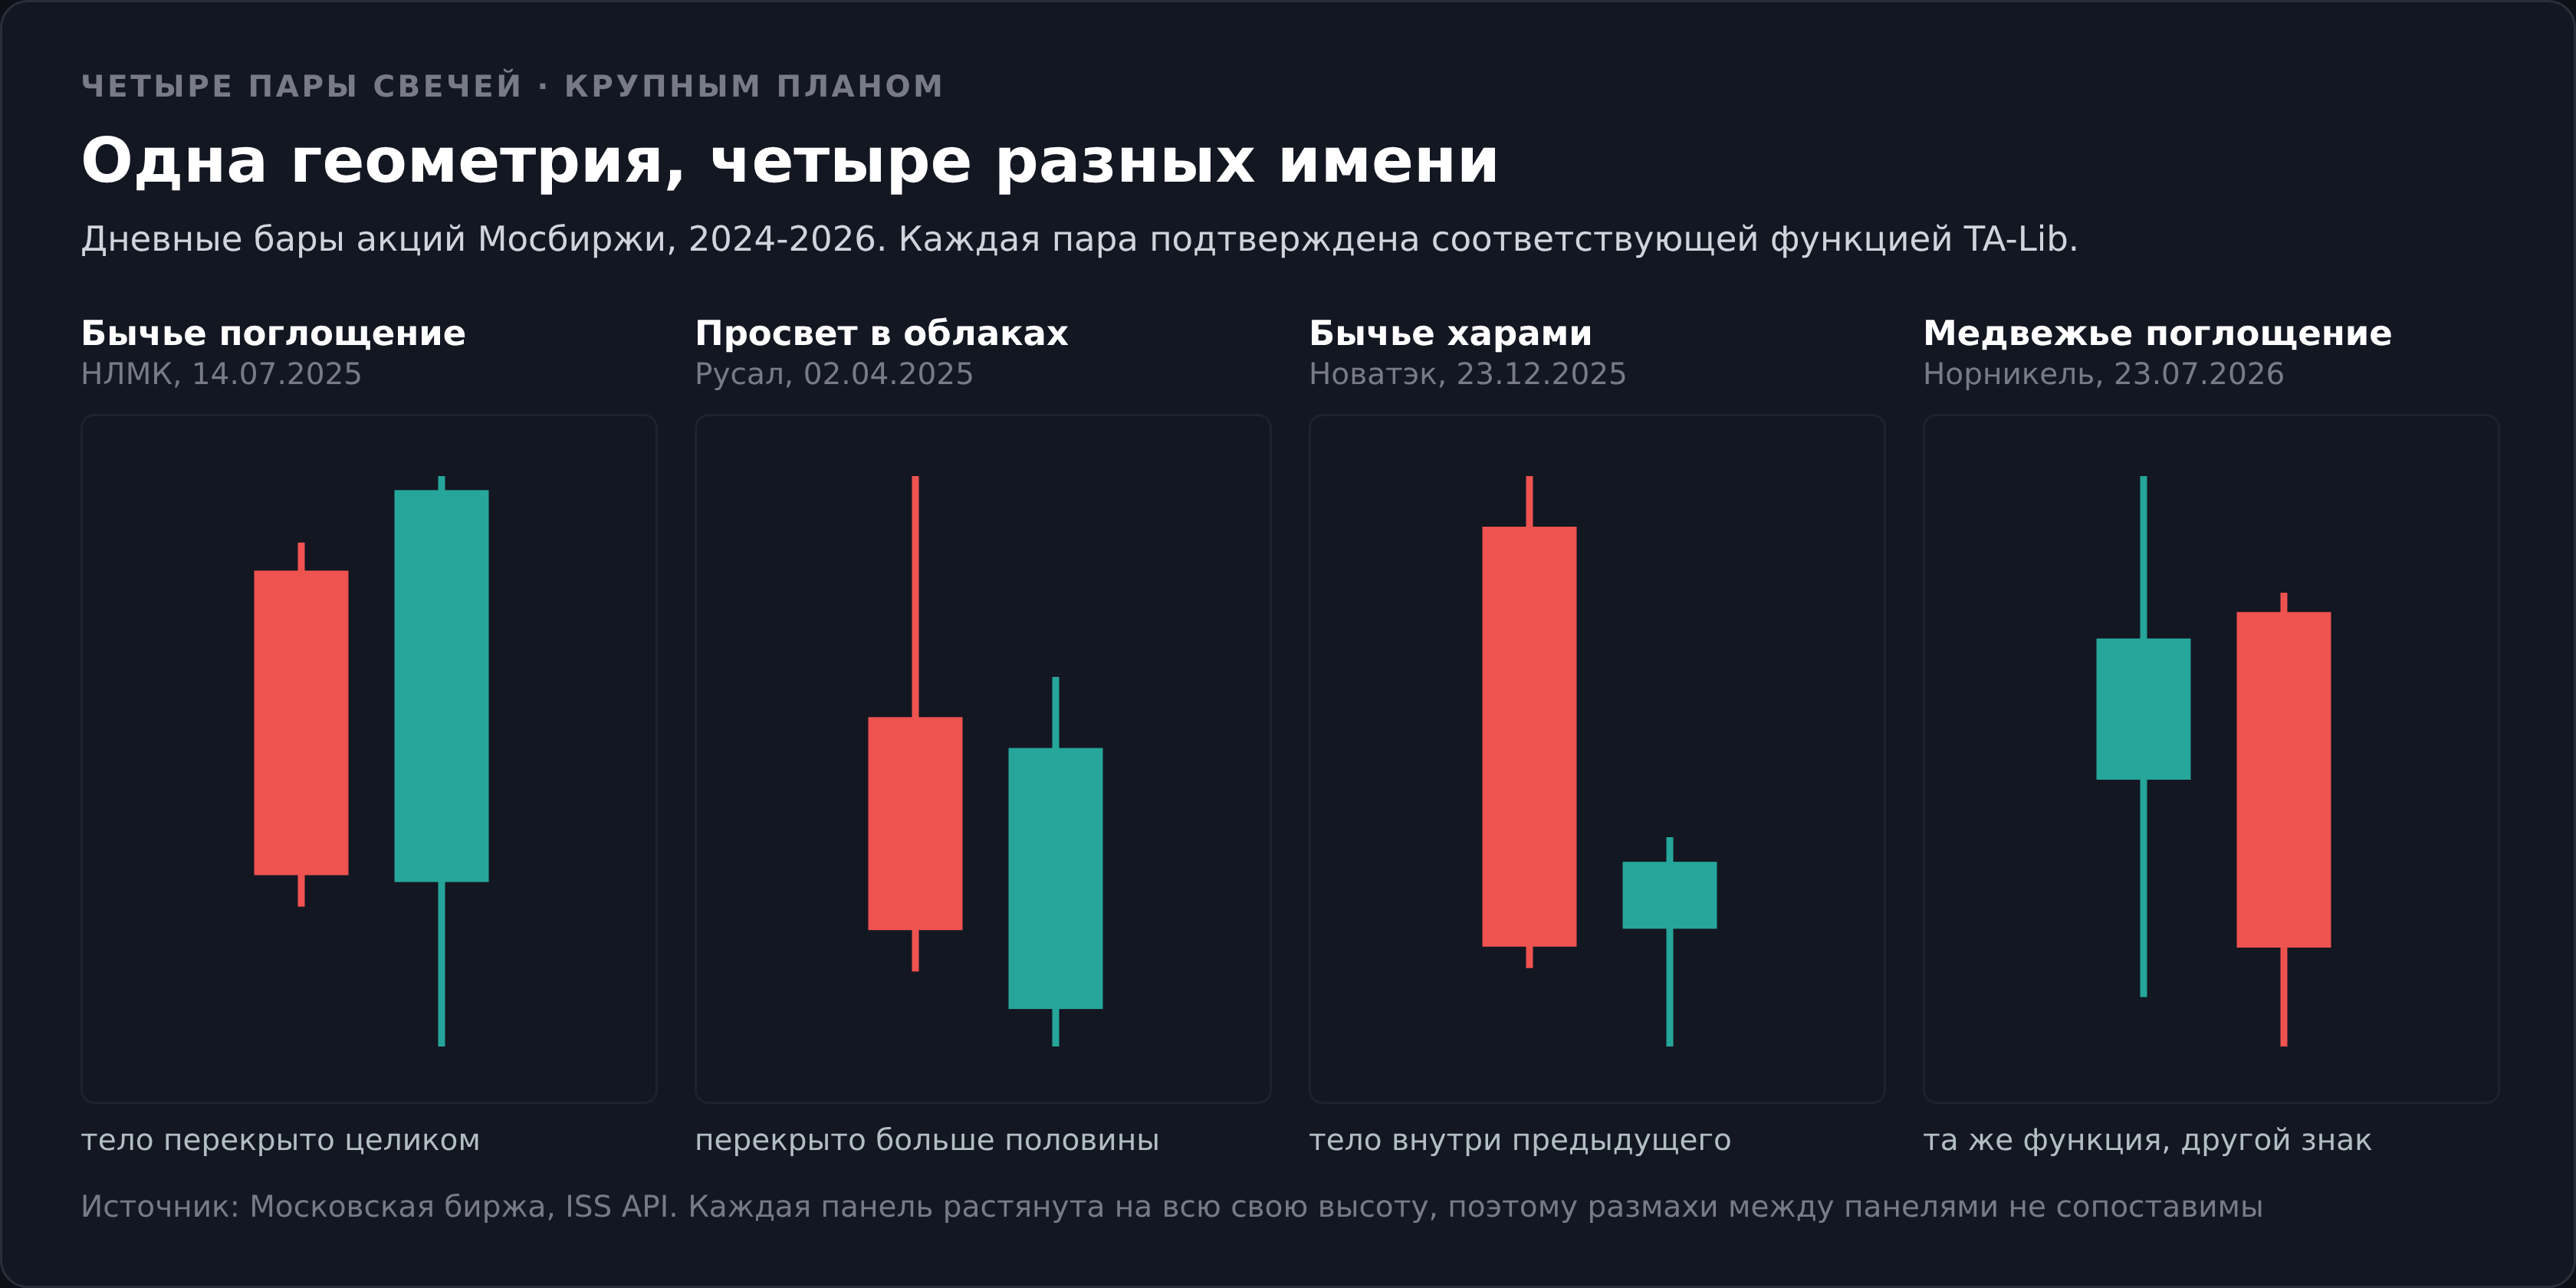
Модель состоит из 2 свечей и держится на трёх требованиях.
Первая свеча направлена против будущего сигнала. Для бычьего варианта она падающая, для медвежьего растущая.
Вторая свеча направлена в сторону сигнала, и её тело полностью перекрывает тело первой. Для бычьего поглощения это означает открытие ниже вчерашнего закрытия и закрытие выше вчерашнего открытия.
Третье требование не геометрическое, и теряют чаще всего именно его. Бычье поглощение обязано появиться внутри снижения, медвежье внутри роста. Та же пара свечей в середине боковика не говорит ни о чём.
Тени в определении не участвуют. Вторая свеча может иметь дневной размах уже первой и всё равно считаться поглощающей, если её тело шире.
Отсюда граница с внешним баром из практики Price Action. Внешний бар требует перекрытия по всему диапазону вместе с тенями и встречается заметно реже.
Вторая граница проходит по харами. Там маленькая свеча помещается внутрь тела предыдущей большой, конструкция получается зеркальной, и читается она как пауза, а не как разворот.
Что происходит внутри этих 2 дней
Сюжет модели красив, и в этом половина её популярности.
Первый день закрывается снижением, продавцы держат инициативу. Второй день открывается ещё ниже, то есть с утра ничего не изменилось. Дальше появляется покупатель, который выкупает провал и уводит цену выше вчерашнего открытия. Результат предыдущей сессии стирается за одну сессию.
Трактовка отсюда прямая. На рынок пришёл участник с объёмом, которого накануне не было.
В трактовке спрятано допущение. Свеча показывает, что покупатель нашёлся в этот конкретный день, и молчит о том, хватит ли ему денег назавтра.
Проверяют допущение объёмом. Поглощение на обороте ниже обычного означает, что цену подняла небольшая группа участников или закрытие коротких позиций, а такая поддержка ломается на первом же новом импульсе продавца. Как читать связку цены и оборота, разобрано в материале про торговлю по объёмам.
Второй ориентир это размер поглощающей свечи относительно обычного дневного хода бумаги. Меряется он индикатором ATR, а не на глаз.
У дневного бара Мосбиржи есть своя особенность. Он склеен из утренней, основной и вечерней сессий, и открытие с разрывом вниз нередко рисуется на утренней части, где оборот тоньше всего. Красивое начало сюжета иногда стоит несколько сделок.
Что на самом деле проверяет функция CDLENGULFING
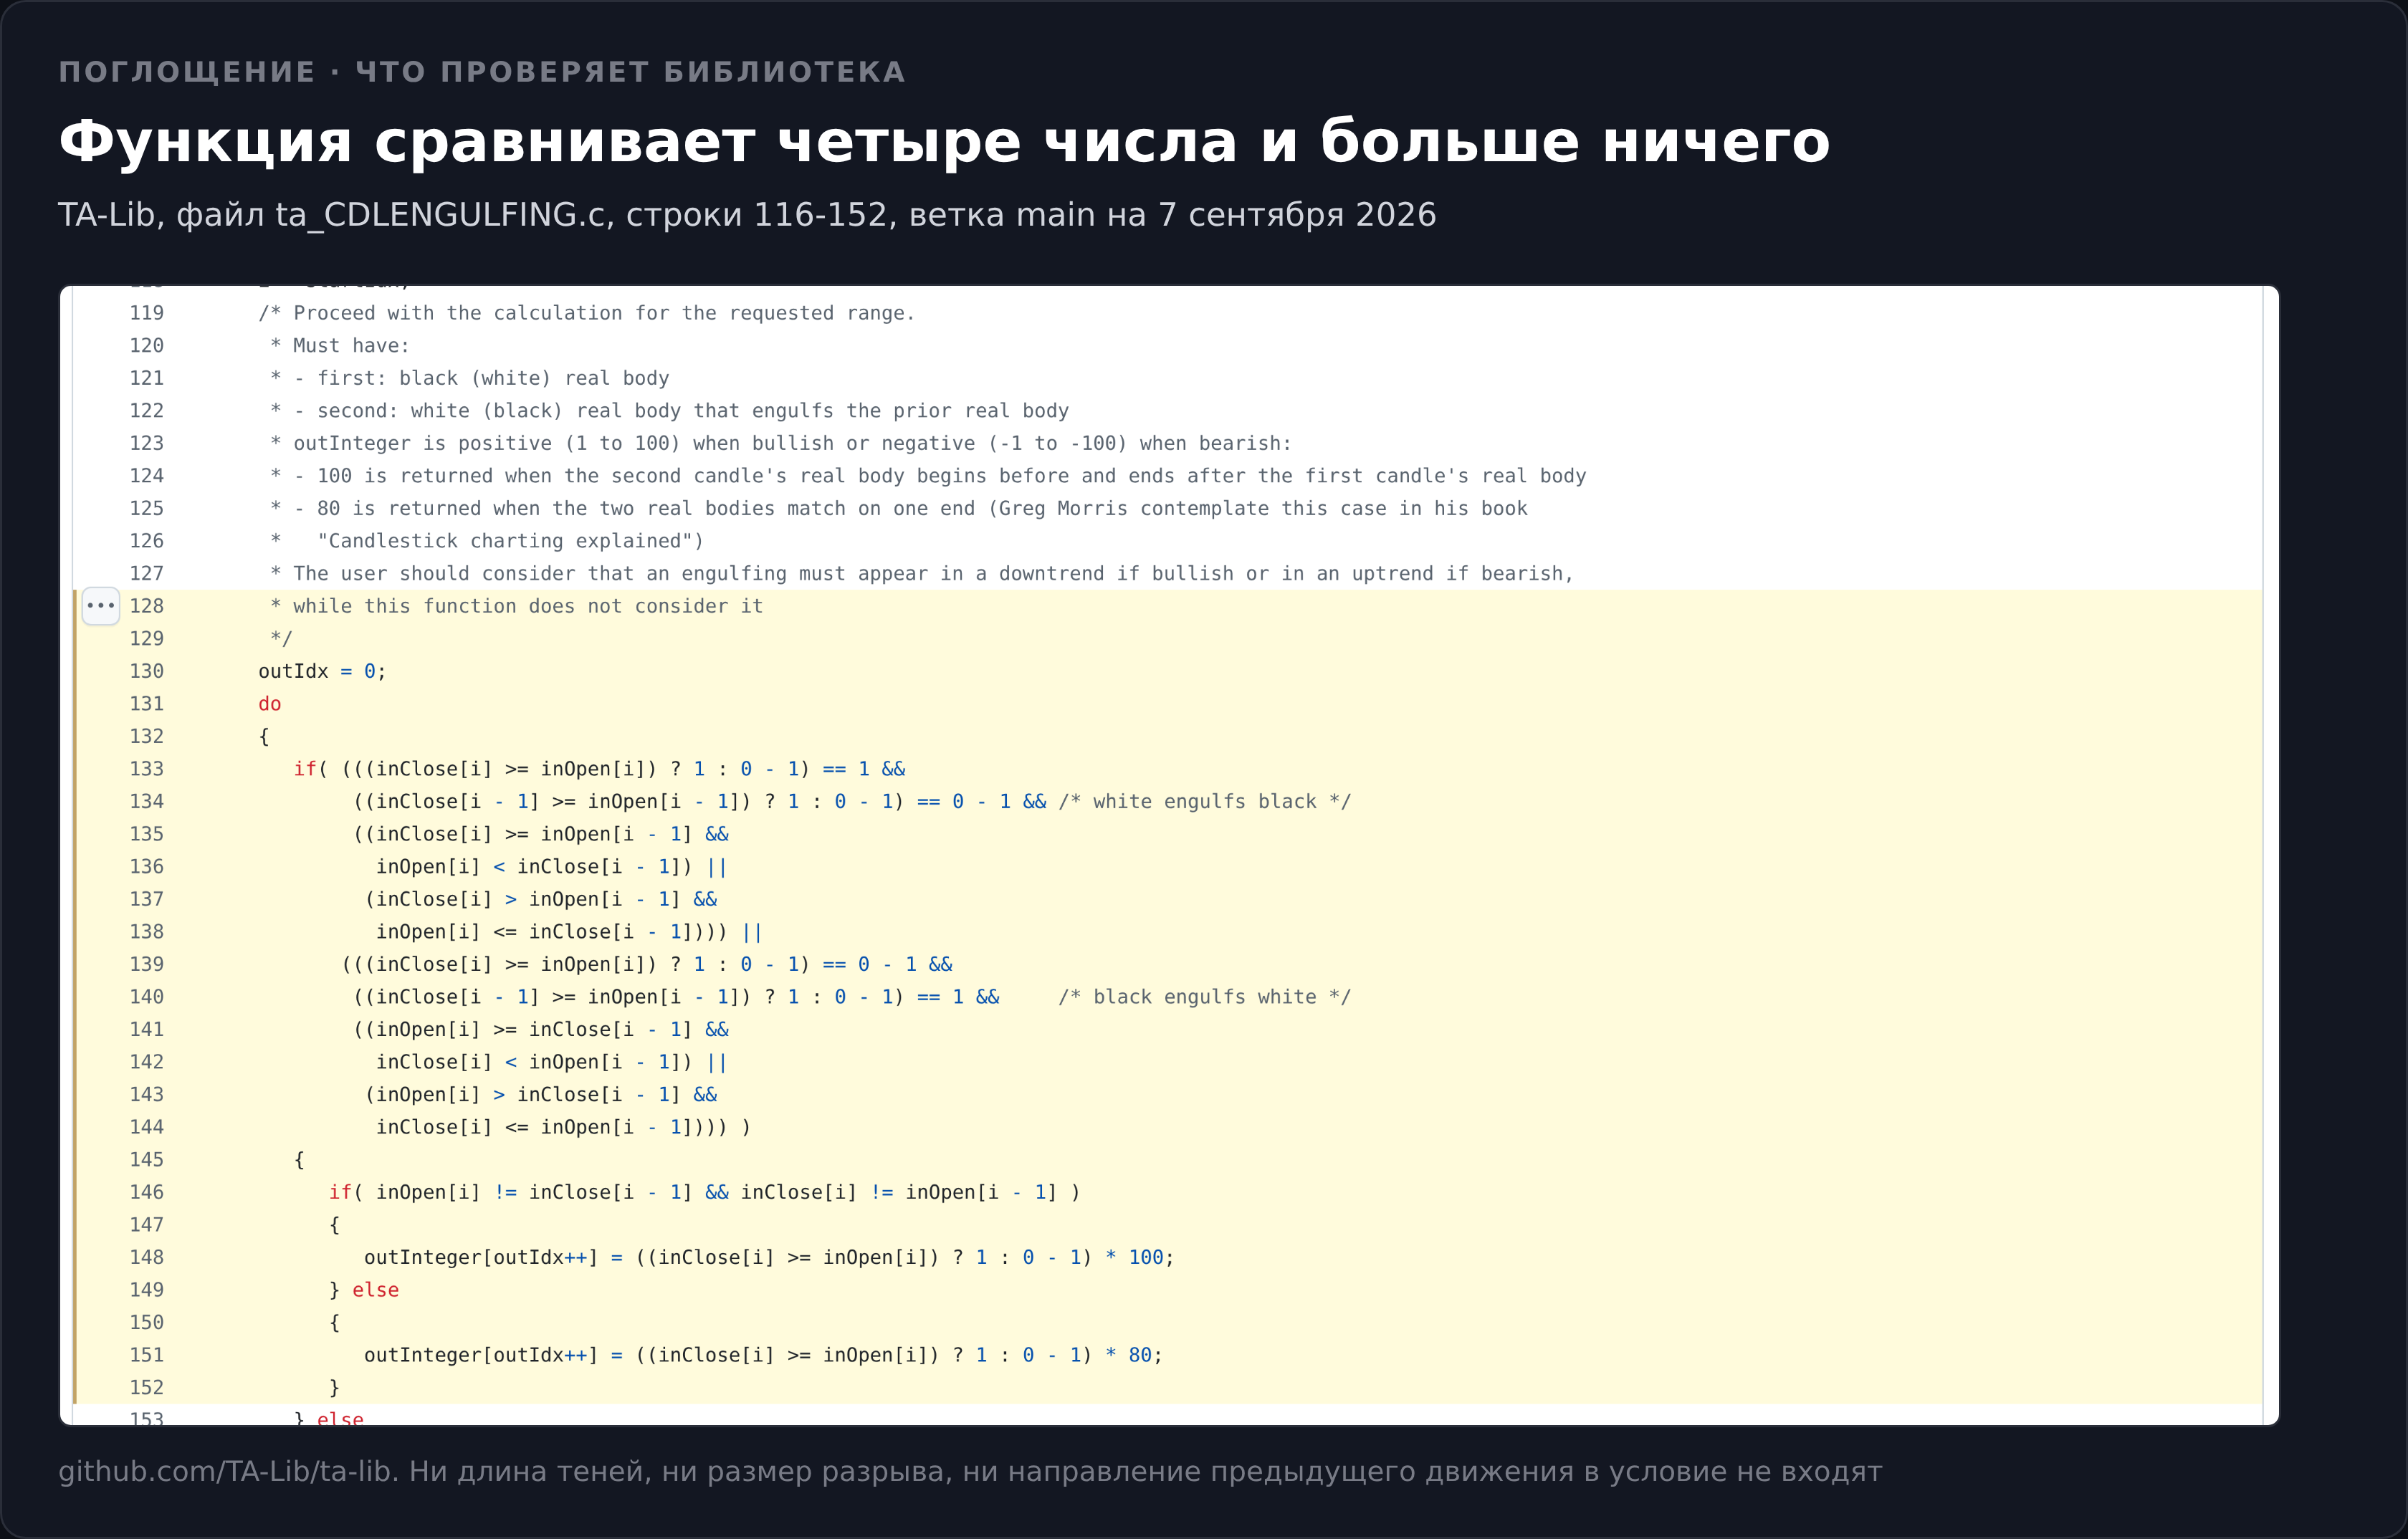
Раз статистику считает машина, стоит посмотреть на её критерии. Они лежат в исходном коде библиотеки открытым текстом (ta_CDLENGULFING.c).
Условий там ровно два. У первой свечи тело одного цвета, у второй противоположного. Тело второй начинается раньше и заканчивается позже тела первой.
Порогов на длину тела, на длину теней, на размер разрыва между свечами в функции нет вообще. Сравниваются четыре числа, открытие и закрытие каждого из 2 дней. Так выглядит бычья ветка условия в файле библиотеки.
if( (((inClose[i] >= inOpen[i]) ? 1 : 0 - 1) == 1 &&
((inClose[i - 1] >= inOpen[i - 1]) ? 1 : 0 - 1) == 0 - 1 &&
((inClose[i] >= inOpen[i - 1] &&
inOpen[i] < inClose[i - 1]) ||
(inClose[i] > inOpen[i - 1] &&
inOpen[i] <= inClose[i - 1]))) ...
Возвращает функция не два значения, а три. Полное перекрытие даёт 100 или минус 100, а совпадение тел на одном конце даёт 80 по модулю. Наш замер брал только полное перекрытие.
В комментарии авторов написано, что бычье поглощение должно появляться в нисходящем движении, а медвежье в восходящем, «while this function does not consider it», то есть сама функция этого не учитывает.
Так устроено не только поглощение. Ту же оговорку авторы поставили в ta_CDLPIERCING.c и в файле функции CDL3OUTSIDE. Библиотека отдаёт форму, контекст добавляет пользователь.
Половина находок библиотеки лежит вне снижения
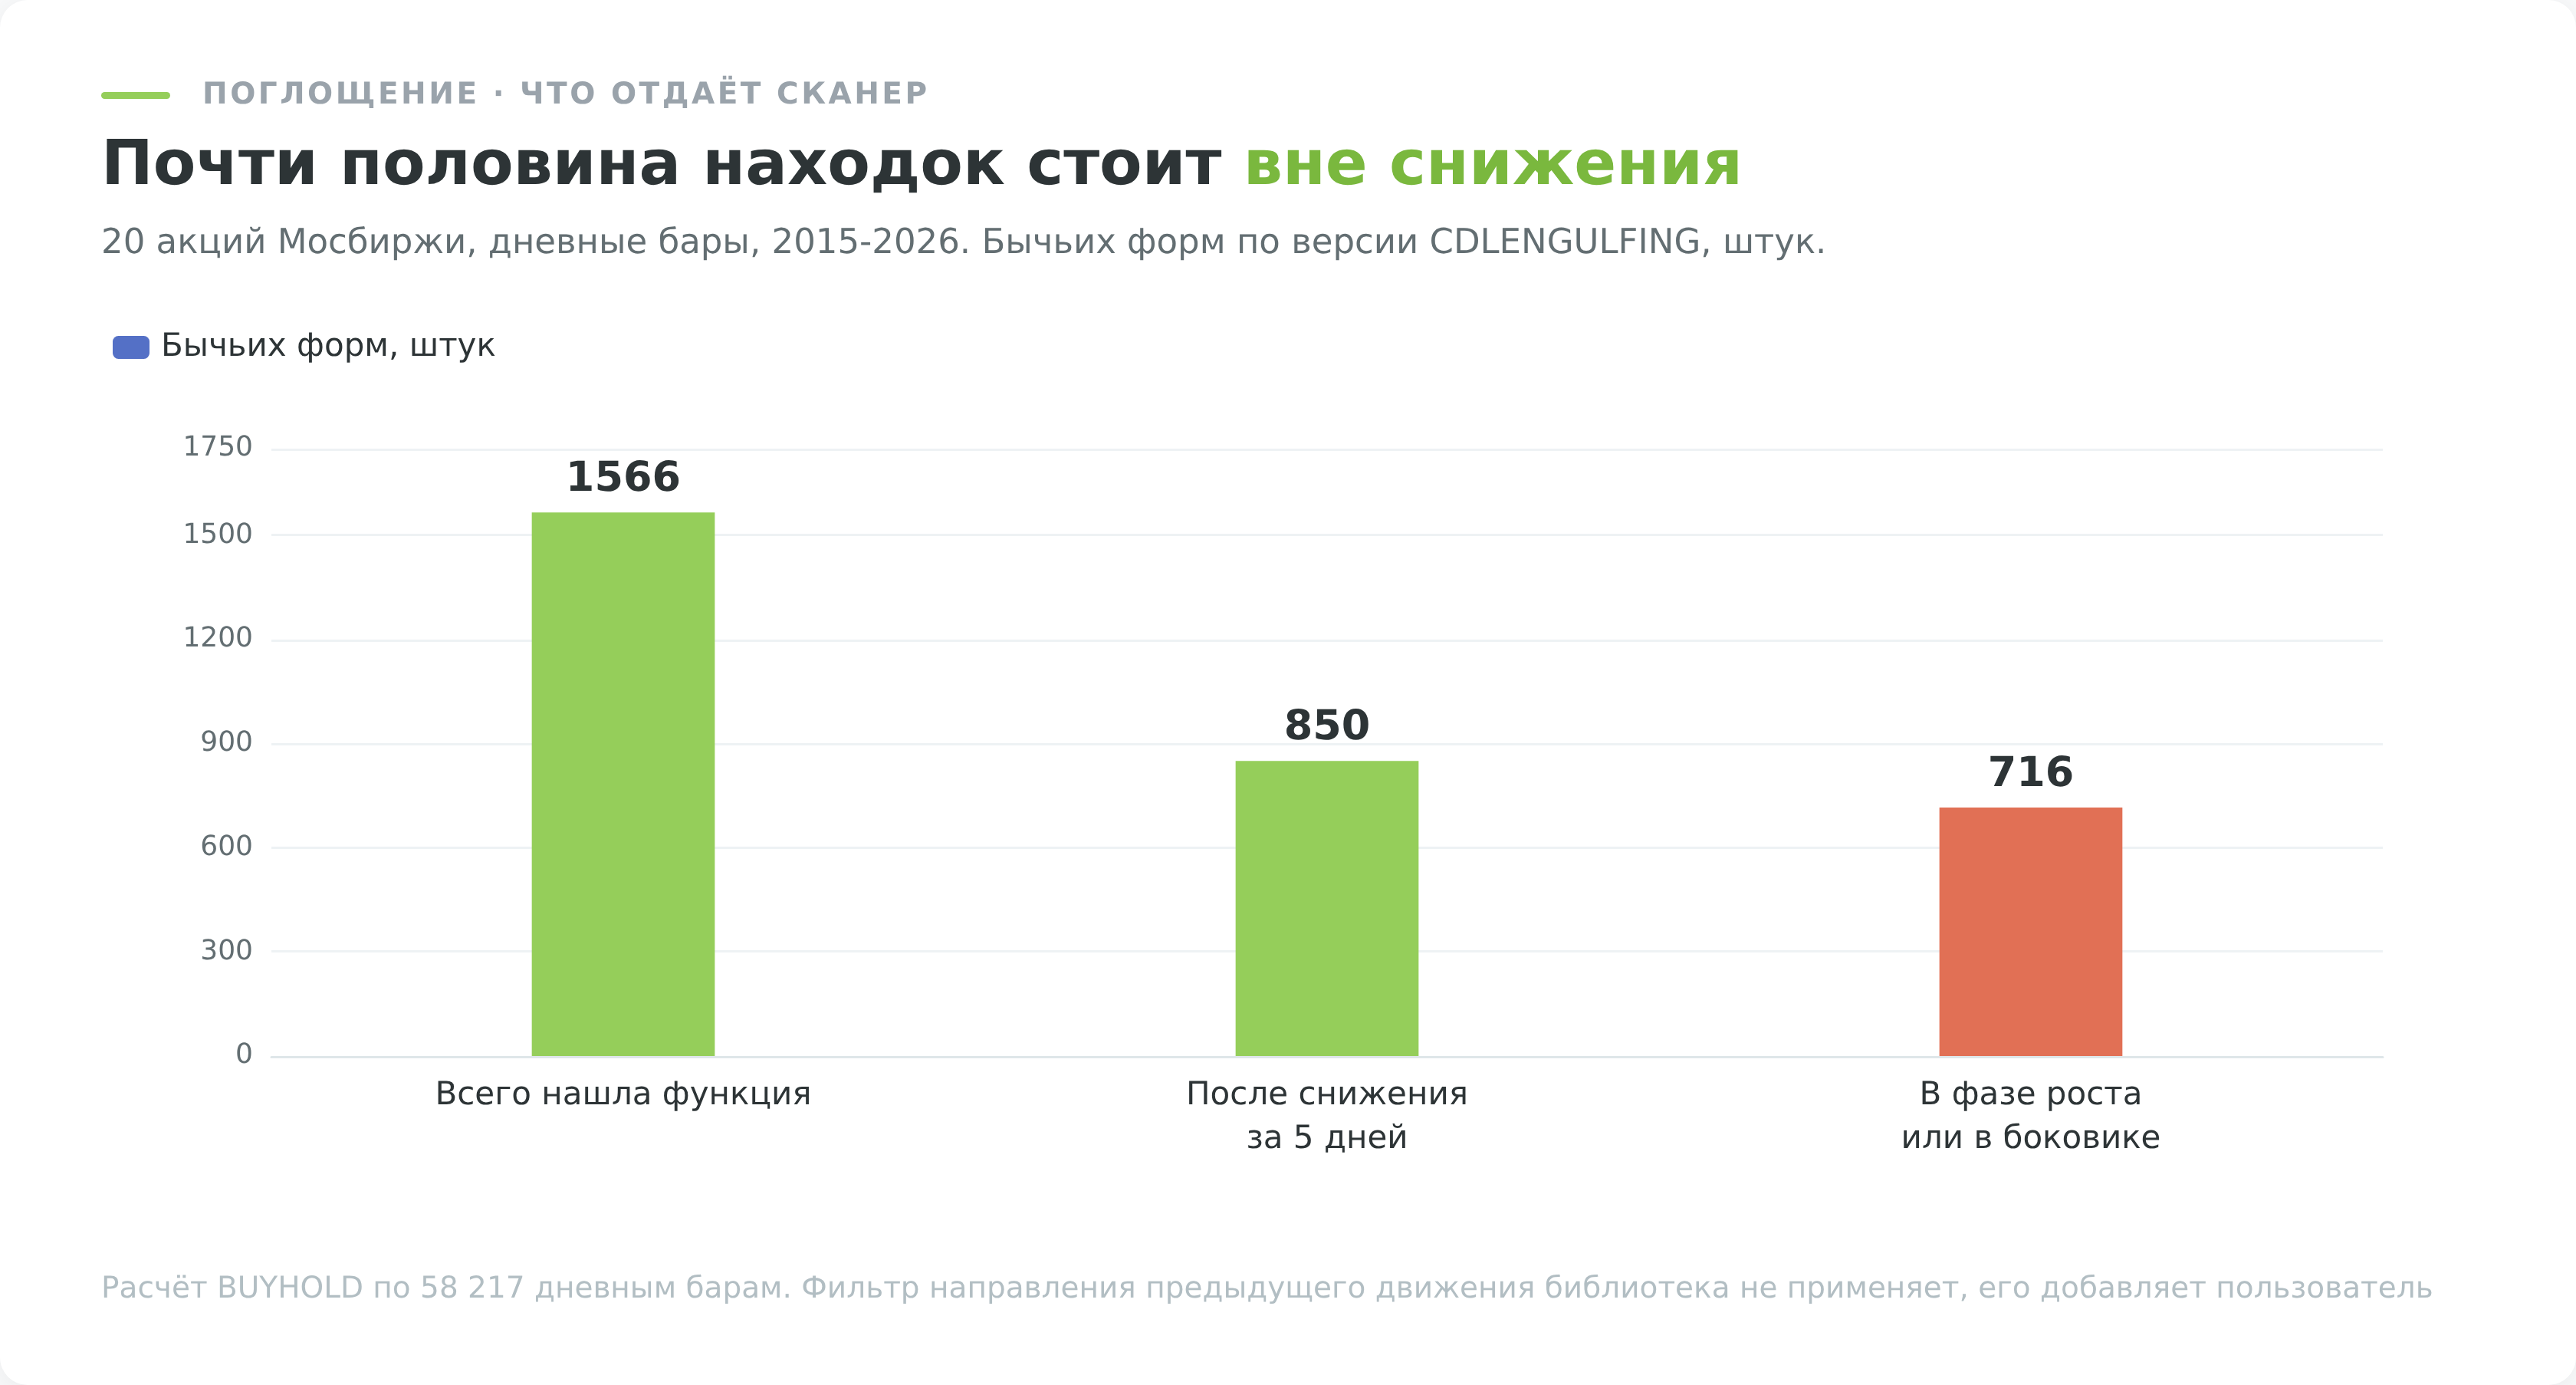
Всего функция нашла 1566 бычьих форм, то есть свечных пар со значением 100. После снижения за предыдущие 5 дней из них стоят 850.
Остальные 716 находок, то есть 45,7%, появились в фазе роста или в боковике.
Эти 716 случаев проверены отдельно и против своей базы, то есть против дней в такой же фазе без паттерна. Вышло 55,0% против 52,6%, проверка дала 1,28 при пороге 2.
Если фильтр фазы не ставить вовсе и взять все 1566 форм, отработка составит 55,2% против базы 52,4%, а проверка вырастет до 2,14.
Это самое большое значение среди 45 замеров кластера. Порога оно всё равно не берёт, потому что разрезов проверено много и поправка на множественность поднимает планку примерно до 2,9.
Ценно тут другое. Знак отклонения одинаковый и с фильтром фазы, и без него, 1,74 против 2,14, а устойчивость знака стоит дороже одной красивой цифры.
Есть и неприятное для теории следствие. Поглощение чаще случается не на развороте, а посреди движения, и разворотной моделью его делает не форма, а то, что нарисовано на графике слева.
Почти половина выдачи готового сканера отношения к развороту не имеет, и контекст к ней приходится добавлять отдельным условием.
Так и рождается расхождение между источниками. Автор берёт готовую функцию, прогоняет её по истории, публикует процент, а внутри процента сидит смесь из разворотных пар и случайных перекрытий тел в середине движения.
Тело поглощено, тени нет
Второе расхождение с учебником тоньше и поучительнее.
Часть авторов требует, чтобы вторая свеча накрывала первую целиком, вместе с тенями. Библиотека смотрит только на тела.
Из 850 сигналов после снижения тени первой свечи перекрыты у 288 штук, то есть у 33,9%. Две трети находок под строгое определение не подходят.
Строгая группа на горизонте 10 дней дала 59,7% против базы 52,3%, и проверка выдала 2,52.
Из 45 замеров кластера это самый интересный кандидат в закономерность. Проверку на устойчивость он не проходит.
| Как считали строгую группу | Отработка | База | Проверка |
|---|---|---|---|
| Горизонт 5 дней, окно фазы 5 дней | 50,0% | 51,4% | -0,49 |
| Горизонт 10 дней, окно фазы 5 дней | 59,7% | 52,3% | +2,52 |
| Горизонт 20 дней, окно фазы 5 дней | 60,9% | 53,0% | +2,60 |
| Горизонт 10 дней, окно фазы 10 дней | 56,2% | 51,8% | +1,43 |
На 20 днях перевес держится и даже чуть подрастает, 2,60. А на горизонте 5 дней он исчезает и уходит в минус.
Достаточно сдвинуть окно фазы с 5 дней на 10, и значение падает до 1,43. Порог с поправкой на множественность проверок равен примерно 2,9, то есть до него не дотягивает ни 2,52, ни 2,60.
Условие, которое держится на двух горизонтах из трёх и разваливается от смены окна фазы, не описывает свойство рынка достаточно надёжно, чтобы ставить на него деньги.
Пользу из раздела вынести всё же можно. Прежде чем сравнивать проценты из двух источников, стоит выяснить, одну ли фигуру они считали. Отработка «с тенями» и отработка «по телам» это разные выборки под одним названием.
Соседи по семейству и формальные различия
Модель поглощения живёт среди конструкций, которые легко перепутать словами и невозможно перепутать неравенствами.
Просвет в облаках требует, чтобы вторая свеча открылась ниже минимума первой и закрылась выше середины её тела, но не выше её открытия. Тело перекрыто частично, а не целиком, и обе свечи обязаны быть длинными.
Завеса из тёмных облаков зеркальна просвету, порог проникновения в тело по умолчанию тоже равен 50%.
Три внешних дня это то же самое поглощение плюс третья свеча, которая закрывается дальше второй в ту же сторону.
Харами устроен наоборот, там вторая свеча помещается внутрь первой.
| Модель | Чем отличается формально | Сигналов | Отработка | База | Проверка |
|---|---|---|---|---|---|
| Бычье поглощение | тело второй перекрывает тело первой | 850 | 55,3% | 52,3% | +1,74 |
| Просвет в облаках | открытие ниже минимума, закрытие выше середины тела | 73 | 58,9% | 52,3% | +1,12 |
| Бычье харами | вторая свеча внутри тела первой | 1380 | 52,8% | 52,3% | +0,29 |
| Три внешних дня вверх | поглощение плюс подтверждающая третья свеча | 402 | 49,8% | 52,8% | -1,21 |
| Медвежье поглощение | зеркальное условие на вершине движения | 1501 | 47,0% | 47,2% | -0,13 |
| Завеса из тёмных облаков | открытие выше максимума, закрытие ниже середины тела | 192 | 42,7% | 47,2% | -1,25 |
Столбец с базой в этой таблице важнее столбца с отработкой. Просвет в облаках выглядит лучше поглощения по абсолютной цифре, но у него всего 73 наблюдения и та же самая база, а проверка ниже.
Сравнивать между собой строки таблицы бессмысленно. Каждая строка сравнивается со своим правым соседом, и ни одна разница в таблице порога не берёт.
Как мы считали
Методика одинаковая во всех материалах кластера, и держать её в голове стоит при чтении любой таблицы.
Дневные бары 20 ликвидных акций Мосбиржи с января 2015 года по 4 сентября 2026, всего 58 217 баров. Котировки берутся через ISS API Московской биржи, регистрация и ключ для этого не нужны.
Из выборки выброшены бары выходных сессий и бары с оборотом ниже 20% медианы за предыдущие 20 дней. Дробления обрывают ряд, для этого стоит фильтр на изменение цены больше 30% за день. Окна с дивидендными отсечками исключены целиком, иначе разрыв вниз в день отсечки читается как медвежий сигнал, хотя описывает арифметику выплаты.
Отработкой считается направление цены через 10 торговых дней. Базой служат дни в такой же фазе рынка, где паттерна не было. Фаза определяется изменением цены за предыдущие 5 дней и меряется от первой свечи модели.
Проверка показывает, насколько отклонение велико по сравнению со случайным разбросом. Общепринятый порог равен примерно 2 по модулю. Принципы расчёта описаны в методологии оценки.
Отдельно посчитан вариант вообще без фильтра фазы, то есть поглощение в любом контексте. В нём 1566 сигналов, а набор фильтров тот же самый, поэтому разрезы по тренду и по теням сопоставимы с основной таблицей.
Что показала статистика на 850 сигналах
Общий результат назван во вводке, рядом с ним стоит то, что происходит с деньгами.
| Что считали | Бычье поглощение | Медвежье поглощение |
|---|---|---|
| Сигналов в выборке | 850 | 1501 |
| Ушло в сторону сигнала за 10 дней | 55,3% | 47,0% |
| База, те же дни без паттерна | 52,3% | 47,2% |
| Проверка при пороге 2 | +1,74 | -0,13 |
| Медианный ход за 10 дней | +0,58% | +0,32% |
| Лучший исход в выборке | +25,9% | +34,2% |
| Худший исход в выборке | -25,5% | -30,7% |
Медианный ход равен 0,58%, и это настоящий размер бычьего сигнала. Половина поглощений через 2 недели даёт результат хуже этой величины, и на такой ход не построишь ни цель, ни риск.
Перевес в 3 процентных пункта существует, и это лучшая цифра среди двухсвечных моделей, которые мы считали. Значимости в ней нет.
Максимальное по модулю значение проверки по всем 13 разрезам бычьей стороны равно 1,87, и ни один разрез порога не взял. Значения выше 2 в этом замере появляются только там, где снят фильтр фазы или добавлено условие на тени, и оба случая разобраны выше.
Медвежья сторона, где эффекта нет вовсе
Медвежье поглощение встречается чаще бычьего, 1501 случай против 850, и отрабатывает ровно на уровне фона. Цена уходила вниз в 47,0% случаев против базы 47,2%, то есть на 0,2 процентного пункта хуже фона.
Максимальное значение проверки по всем 13 разрезам медвежьей стороны равно 1,13. Значимого преимущества не нашлось нигде.
Асимметрия по частоте видна и до всякого фильтра фазы. Медвежьих форм функция находит в 1,72 раза больше бычьих на одних и тех же барах, 2692 против 1566.
Объяснение через размер свечей не проходит. Медиана тела растущей свечи равна 0,92% цены, у падающей ровно столько же.
Через фазу рынка тоже не проходит. Снижений и ростов среди пригодных баров почти поровну, 49,5% против 50,5%.
Причину мы не называем, потому что данные её не показывают. Важно другое. Медвежьих сигналов в выборке больше, а перевеса у них нет вовсе.
Зато на базу асимметрия влияет напрямую. База медвежьего сигнала равна 47,2%, то есть в фазе после роста цена уходила вниз меньше чем в половине случаев.
Медвежьей модели надо переигрывать не монетку, а восходящий дрейф выборки. Ни одна из проверенных конструкций этого не делает.
Есть и вторая причина, техническая. Разрыв вниз в день дивидендной отсечки рисует безупречное медвежье поглощение, за которым не стоит ни один продавец. Такие окна из выборки исключены, но у читателя, который считает сам, они останутся. Даты сверяются в календаре дивидендов, механика разрывов разобрана в статье про гэпы в трейдинге.
Глубина падения перед сигналом
Первое условие, которое обычно проверяют, это сила движения до появления модели.
| Падение за 5 дней до сигнала | Случаев | Рост через 10 дней | База в том же контексте | Проверка |
|---|---|---|---|---|
| До 3% | 521 | 54,9% | 51,4% | +1,55 |
| От 3 до 5% | 188 | 54,3% | 51,8% | +0,66 |
| Глубже 5% | 141 | 58,2% | 55,9% | +0,54 |
Соблазн выглядит так. После глубокого падения поглощение даёт 58,2%, после мелкого 54,9%, значит фильтр по глубине работает.
Соблазну поддаваться нельзя, и вот почему. База тоже сдвигается. В дни после падения глубже 5% рынок отскакивал в 55,9% случаев вообще без всякого паттерна.
На долю самой модели остаётся 2,3 процентных пункта, и проверка даёт 0,54 при пороге 2. То есть глубокое падение работает само по себе, а свечная пара к нему почти ничего не добавляет.
Мы сами допустили эту ошибку в первой редакции материала. Там группы сигналов сравнивались между собой вместо сравнения каждой со своей базой, и вклад модели получался завышенным.
Читать такие таблицы надо по расстоянию между двумя соседними столбцами внутри строки, а не по расстоянию между строками.
Размер свечи, объём и положение к 200-дневной средней
Три условия, которые проверяются одинаково легко и дают одинаково скромный ответ.
| Условие в день сигнала | Случаев | Рост через 10 дней | База | Проверка |
|---|---|---|---|---|
| Свеча крупнее среднего дневного хода | 616 | 55,7% | 52,8% | +1,42 |
| Свеча мельче среднего хода | 234 | 54,3% | 50,9% | +1,00 |
| Объём выше обычного | 136 | 58,1% | 52,2% | +1,34 |
| Объём около обычного | 551 | 57,0% | 52,9% | +1,87 |
| Объём ниже обычного | 163 | 47,2% | 50,2% | -0,73 |
| Цена выше 200-дневной средней | 435 | 57,5% | 54,0% | +1,41 |
| Цена ниже 200-дневной средней | 415 | 53,0% | 50,9% | +0,84 |
Первые две строки закрывают распространённую рекомендацию по этой модели. Совет «берите только крупное поглощение» на наших данных не подтверждается, обе группы отработали одинаково слабо относительно своих баз.
Объём ведёт себя так, как ожидается, и тоже слабо. Поглощение на обороте ниже обычного оказалось единственной группой, которая ушла ниже базы.
Обратное утверждение из этого не следует. Сказать «паттерн подтверждается объёмом» мы не можем, потому что группа с повышенным оборотом дала 1,34 при пороге 2.
Строка с обычным объёмом дала максимальные для всей бычьей стороны 1,87, и это ровно тот случай, когда цифру хочется объявить открытием. Открытия здесь нет. Разрезов проверено 13, и при таком переборе значение около 1,9 появляется само собой.
Положение относительно 200-дневной средней тоже ничего не решает. Разница между двумя строками почти целиком объясняется разницей их баз, 54,0% против 50,9%.
В варианте без фильтра фазы три разреза из 13 всё же переваливают за 2, и сильнее прочих мелкая свеча при небольшом падении до сигнала, 55,8% против базы 51,9% и проверка 2,39. Поправленного порога 2,9 не берёт и она.
Что происходит на следующий день
Горизонт в 10 дней удобен для статистики и неудобен для человека, который входит завтра. Ближайшую сессию считаем отдельно.
После бычьего поглощения следующий день закрывался выше сигнальной свечи в 402 случаях из 850, то есть в 47,3%. Чаще рынок шёл против сигнала.
После медвежьего поглощения следующий день уходил вниз в 51,2% случаев, и это единственное место, где медвежья половина модели выглядит осмысленнее бычьей.
Аномалии здесь нет. Ту же картину мы видели у молота, у марубозу и у серий из 3 свечей. После заметного однодневного события ближайшая сессия статистически идёт против него.
Следствие прямое. Вход по закрытию поглощающей свечи попадает в самый неудобный отрезок из возможных.
Схема с ожиданием отката к середине поглощающего тела выглядит разумнее, хотя часть сигналов при этом будет пропущена. Проверить обе схемы на истории дешевле, чем деньгами.
Судьба стопа, цель в 2 риска и цена входа
Стоп по поглощению ставится за границу всей фигуры, то есть под меньший из 2 минимумов для бычьего варианта. Ставить его под минимум только второй свечи логически неверно, первый день модели тоже её часть.
| Что происходит за 10 дней после сигнала | Бычье поглощение | Медвежье поглощение |
|---|---|---|
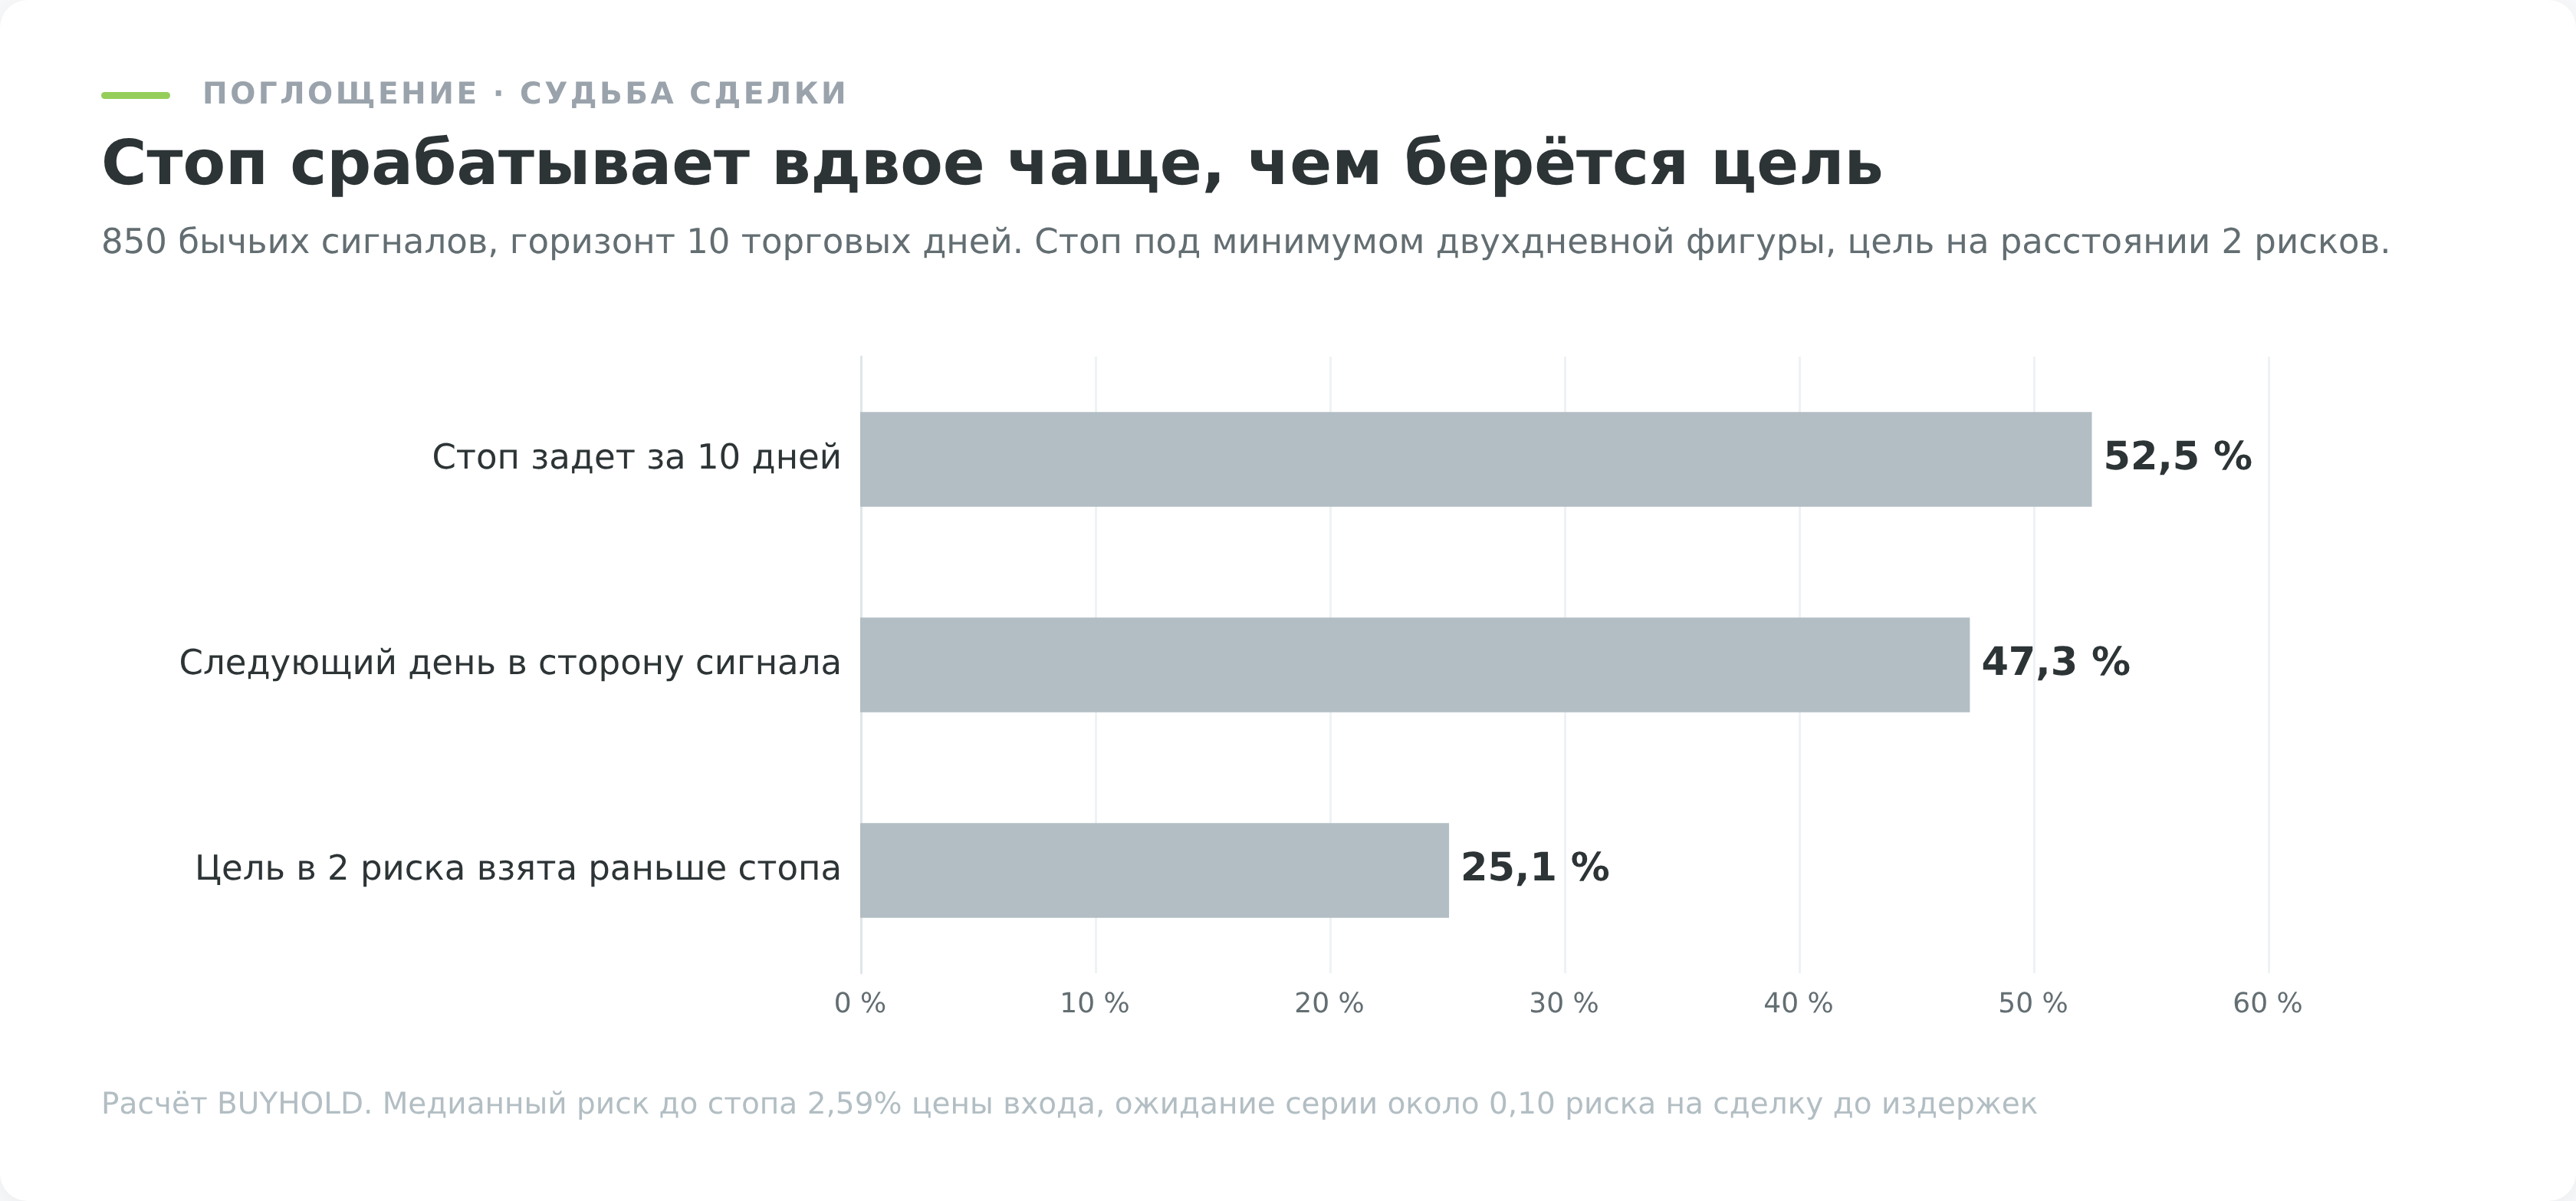
| Цена вернулась за границу фигуры, стоп сработал | 52,5% | 58,3% |
| Цель в 2 риска достигнута раньше стопа | 25,1% | 28,8% |
| Следующий день закрылся в сторону сигнала | 47,3% | 51,2% |
Раскладка по 850 сигналам такая. Цель взята первой в 212 случаях, стоп сработал первым в 423, а оставшиеся 215 позиций закрылись по рынку через 10 дней.
Такая серия даёт около 0,10 риска на сделку до издержек. Комиссия и проскальзывание съедают заметную часть этой величины.
Одна деталь тут работает на модель. Стоп и цель задеты в один день всего у 1 сигнала из 850, то есть дневной бар почти никогда не оставляет вопроса, что сработало раньше.
Так бывает не у всех моделей. У перевёрнутого молота доля таких неоднозначных дней составляет 57,5%, и результат там целиком зависит от правила разрешения ничьей. У поглощения расстояние до стопа настоящее.
Распространённое утверждение про цену входа приходится поправить, оно стояло и в прежней редакции этого материала. Считается, что двухдневная фигура даёт заведомо широкий стоп.
Медианное расстояние до стопа составило 2,59% от цены входа. Нижний квартиль равен 1,77%, верхний 3,78%, и только у 13,3% сигналов риск превышает 5%.
То есть широкий стоп это свойство отдельных сигналов, а не модели. 61,8% поглощений обходятся дешевле 3% до стопа, и различать дорогие и дешёвые входы нужно до сделки.
Третья свеча подтверждения ничего не добавляет
Совет «дождитесь подтверждения» проверяется отдельной функцией, потому что подтверждённое поглощение это готовая модель из 3 свечей.
Три внешних дня вверх это то же поглощение, у которого третья свеча закрылась выше второй. Таких случаев в выборке 402.
Отработка составила 49,8% против базы 52,8%. Проверка дала минус 1,21, то есть с подтверждением результат оказался не лучше, а формально хуже фона.
Объяснение вытекает из предыдущего раздела. Третья свеча закрылась выше второй, значит вход происходит по цене, которая уже ушла вверх, а стоп остаётся на прежнем месте.
Плата за уверенность берётся расстоянием до стопа. Граница фигуры отодвигается на третью свечу вниз, риск на сделку растёт, и цель в 2 риска достигалась раньше стопа лишь в 17,4% случаев против 25,1% у поглощения из 2 свечей.
Порога значимости и здесь никто не взял, максимальное значение проверки по разрезам трёх внешних дней равно 1,78.
Трёхсвечные развороты считались по той же методике. Разбор одного из них лежит в материале Утренняя звезда. Трёхсвечный разворот и его настоящая цена.
Разброс по бумагам и по годам
Разрез, который выглядит как открытие ровно до того момента, когда посмотришь на размер выборок.
| Бумага | Сигналов | Отработка | База той же бумаги |
|---|---|---|---|
| Полюс | 39 | 71,8% | 52,7% |
| Новатэк | 49 | 71,4% | 52,5% |
| АЛРОСА | 46 | 65,2% | 49,9% |
| Сбербанк | 39 | 61,5% | 58,5% |
| Татнефть | 43 | 55,8% | 54,5% |
| Газпром | 50 | 46,0% | 54,7% |
| Норникель | 41 | 41,5% | 53,6% |
| ВТБ | 43 | 30,2% | 46,4% |
Соблазн очевиден. Торговать поглощение на Полюсе и обходить ВТБ, разница больше 40 процентных пунктов.
Так делать нельзя. При выборке в 40 наблюдений и истинной вероятности около 52% случайный разброс составляет примерно плюс-минус 15 процентных пунктов, а бумаг мы прогнали 20, то есть сделали 20 попыток.
Крайние значения обязаны были появиться даже у совершенно бесполезного сигнала.
Смотреть надо на правый столбец. У Сбербанка отработка 61,5% при базе 58,5%, то есть вклад модели около 3 пунктов, а у Полюса при базе 52,7% он выглядит огромным именно потому, что бумага волатильная и наблюдений мало.
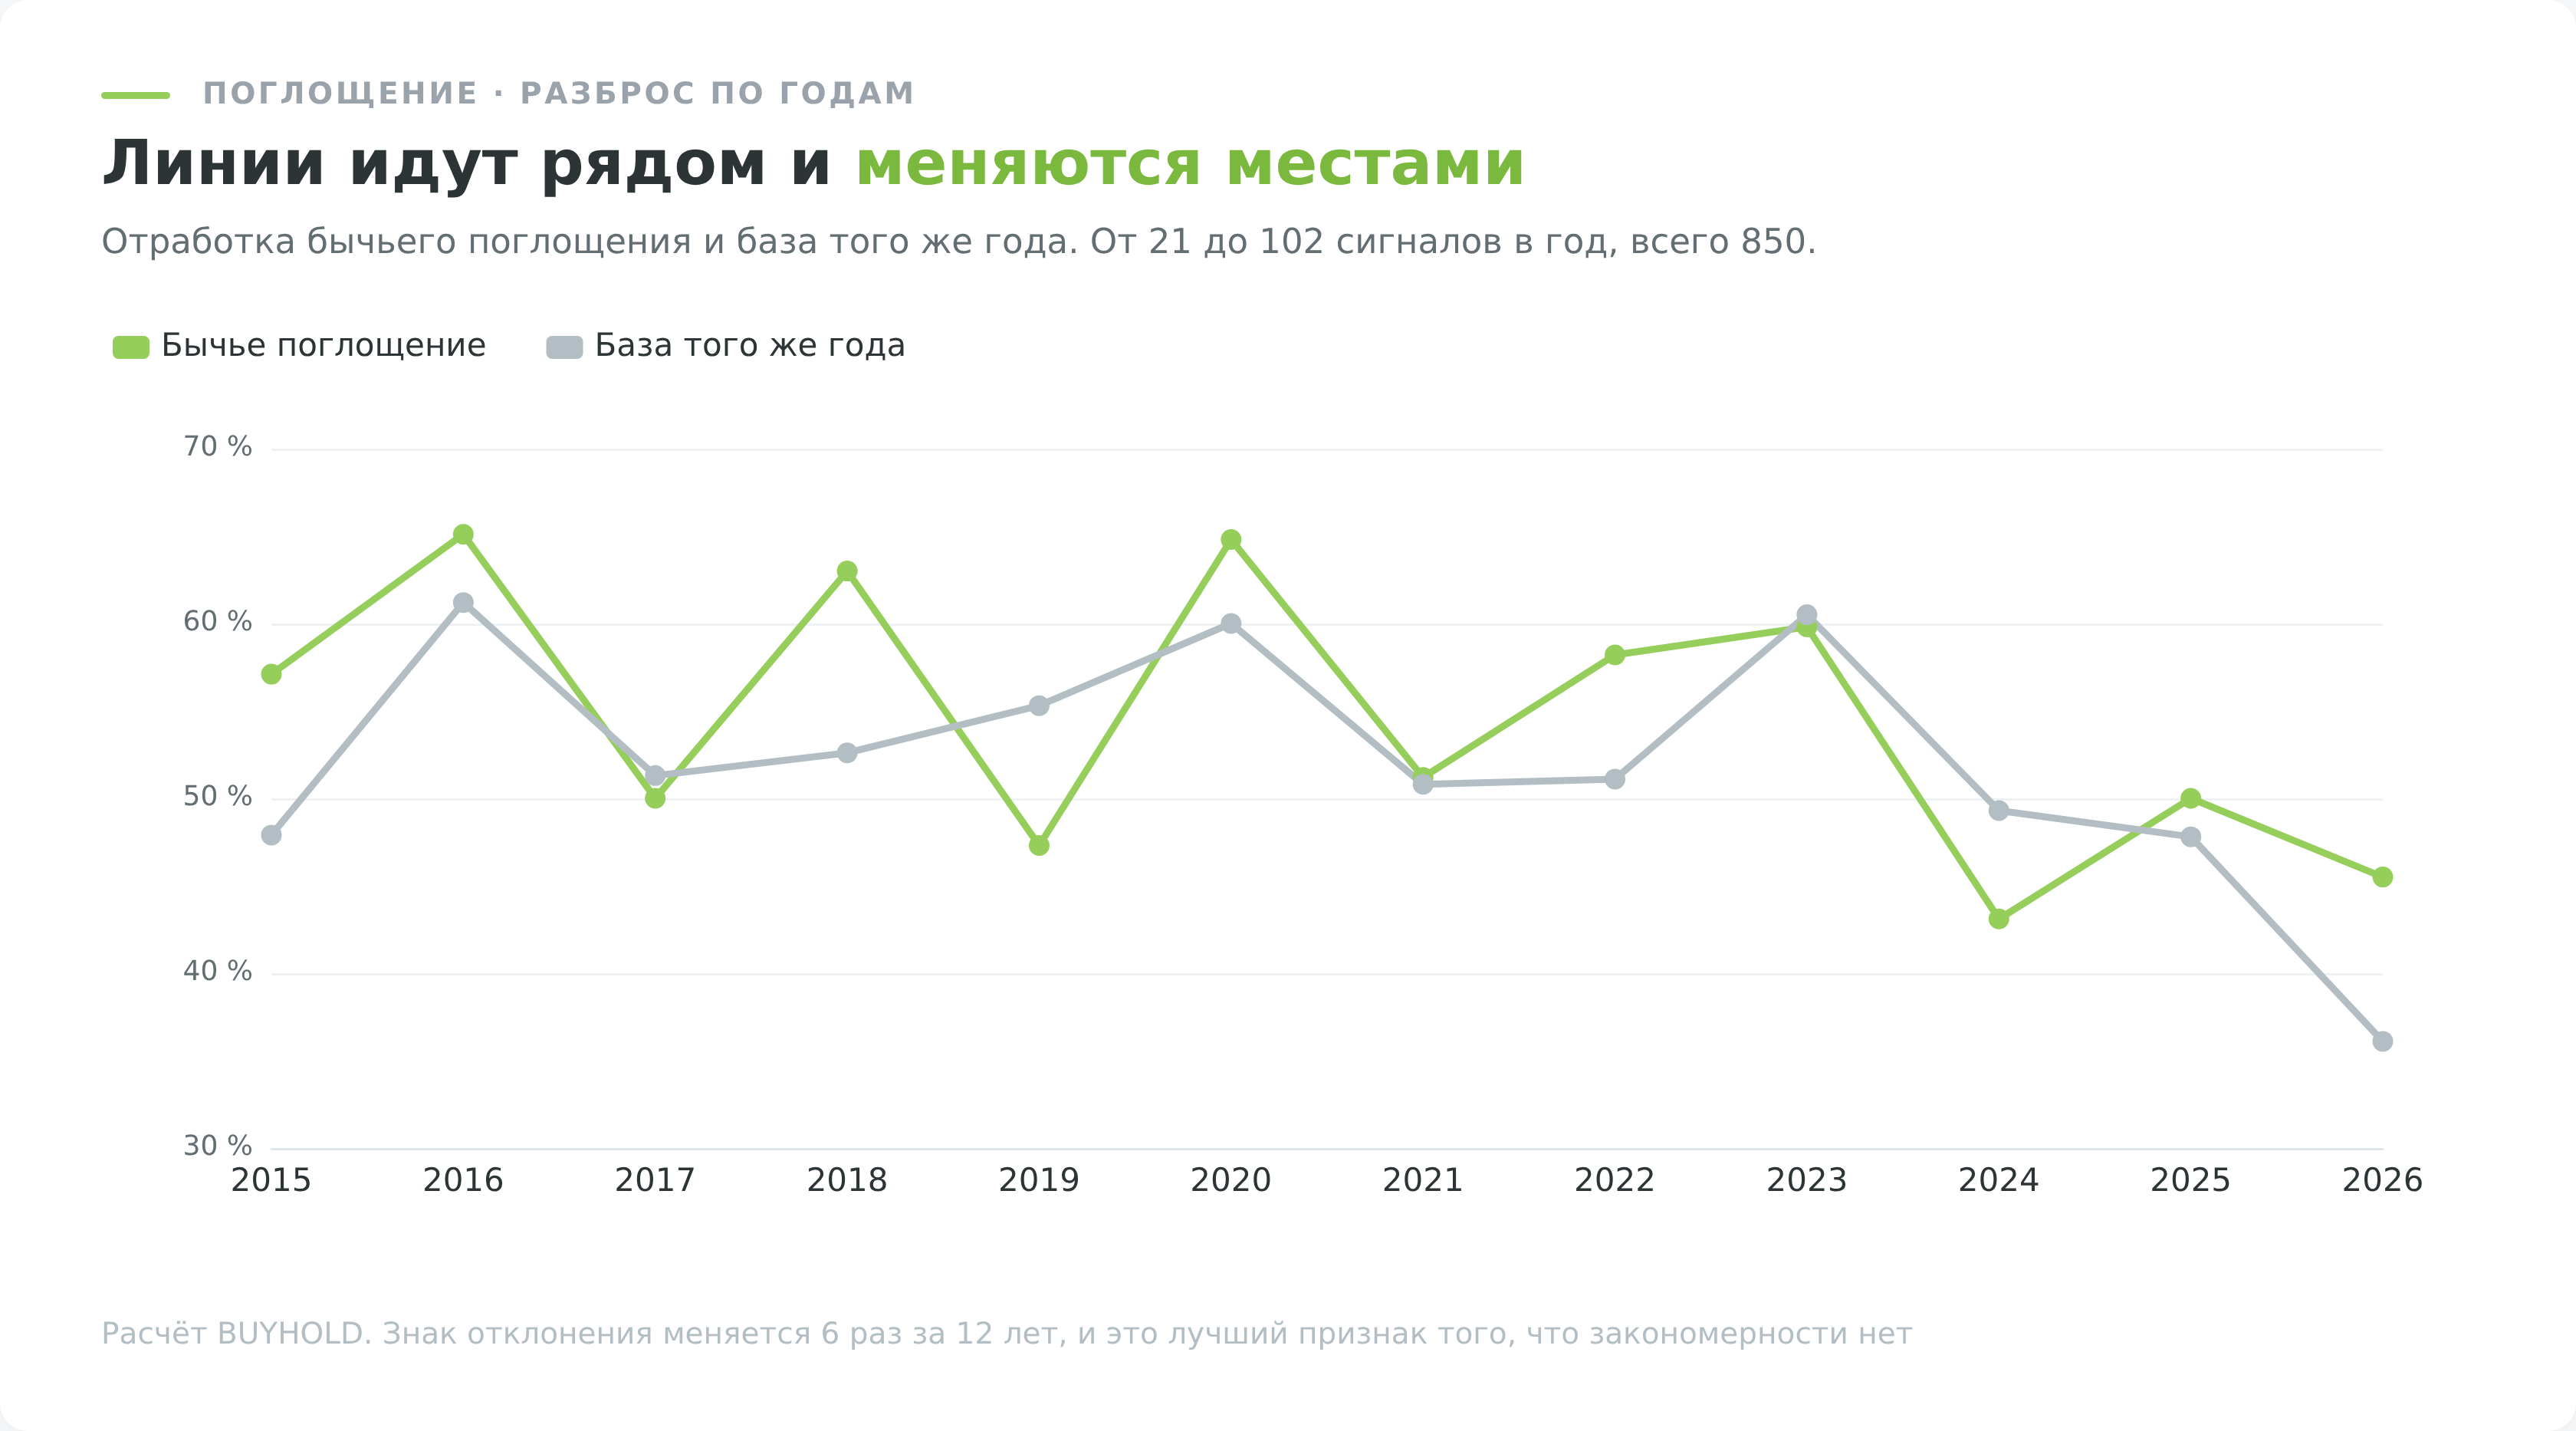
По годам картина такая же неустойчивая. В 2018 году отработка составила 63,0% при базе 52,6% на 81 сигнале, в 2019 году 47,3% при базе 55,3% на 74 сигналах, в 2024 году 43,1% при базе 49,3% на 58 сигналах. Знак отклонения меняется от года к году.
Единственное деление, которое мы делаем во всём кластере, это две половины выборки. Бычье поглощение дало 58,0% при базе 55,5% в 2015-2020 годах и 52,3% при базе 49,6% в 2021-2026. Перевес держится в обеих половинах, но остаётся малым и незначимым, 1,03 и 1,06.
Почему у Булковски вышло 63 и 79 процентов
Самые цитируемые проценты по поглощению принадлежат Томасу Булковски, и разобрать их стоит, потому что нашим они не противоречат.
У него бычье поглощение разворачивает движение в 63% случаев, занимает 12 место по частоте встречаемости и 84 место по совокупному результату (thepatternsite). Медвежье разворачивает в 79% случаев, стоит на 5 месте по доле разворотов и на 91 по результату (thepatternsite).
Сочетание высокого места по разворотам с местом в хвосте по результату кажется противоречием. Противоречия нет.
Разница методологическая. Булковски считает разворотом направление ближайшего пробоя границ фигуры, мы считаем положение цены через 10 дней и сравниваем с обычными днями в той же фазе.
Поглощающая свеча закрывается близко к своему краю, поэтому пробить границу в сторону сигнала цене ближе, чем в обратную. Высокая доля «разворотов» получается автоматически, это свойство геометрии, а не предсказательная сила.
Сам Булковски пишет о модели без восторга и советует брать бычье поглощение только на откате внутри восходящего движения, потому что в основном нисходящем тренде разворот оказывается временным. Наш замер эту осторожность подтверждает с другой стороны, у нас перевес не набрал значимости ни выше 200-дневной средней, ни ниже неё.
Что говорит академическая литература
Свечные модели проверяли и вне трейдерской среды, и результаты там жёстче наших.
Маршалл, Янг и Роуз прогнали свечные правила по акциям, входившим в индекс Доу-Джонса с 1 января 1992 года по 31 декабря 2002 года, всего 35 бумаг, с горизонтом удержания 10 дней (Market Timing with Candlestick Technical Analysis).
Бычье поглощение дало у них 252 сигнала, среднюю доходность выше средней по всем дням и t-статистику 0,831. Авторы пишут прямо, что ни одна из четырёх бычьих разворотных моделей значимости не достигла.
Дальше они применили метод бутстрэпа, то есть сравнили реальный ряд с 500 искусственными рядами с теми же статистическими свойствами. Ни один результат не оказался значимым и там.
Журнальная версия работы вышла в Journal of Banking and Finance в 2006 году, том 30, страницы 2303-2323 (RePEc).
Наш результат ложится в ту же линию. Направление совпадает с теорией, размер эффекта не отличим от фона.
Отсутствие статистического преимущества на десятидневном горизонте не означает, что свечная пара бесполезна вообще. Она означает ровно то, что написано, и не запрещает поглощению быть полезным как отметке уровня или как части составного правила.
Два сигнала с противоположным исходом
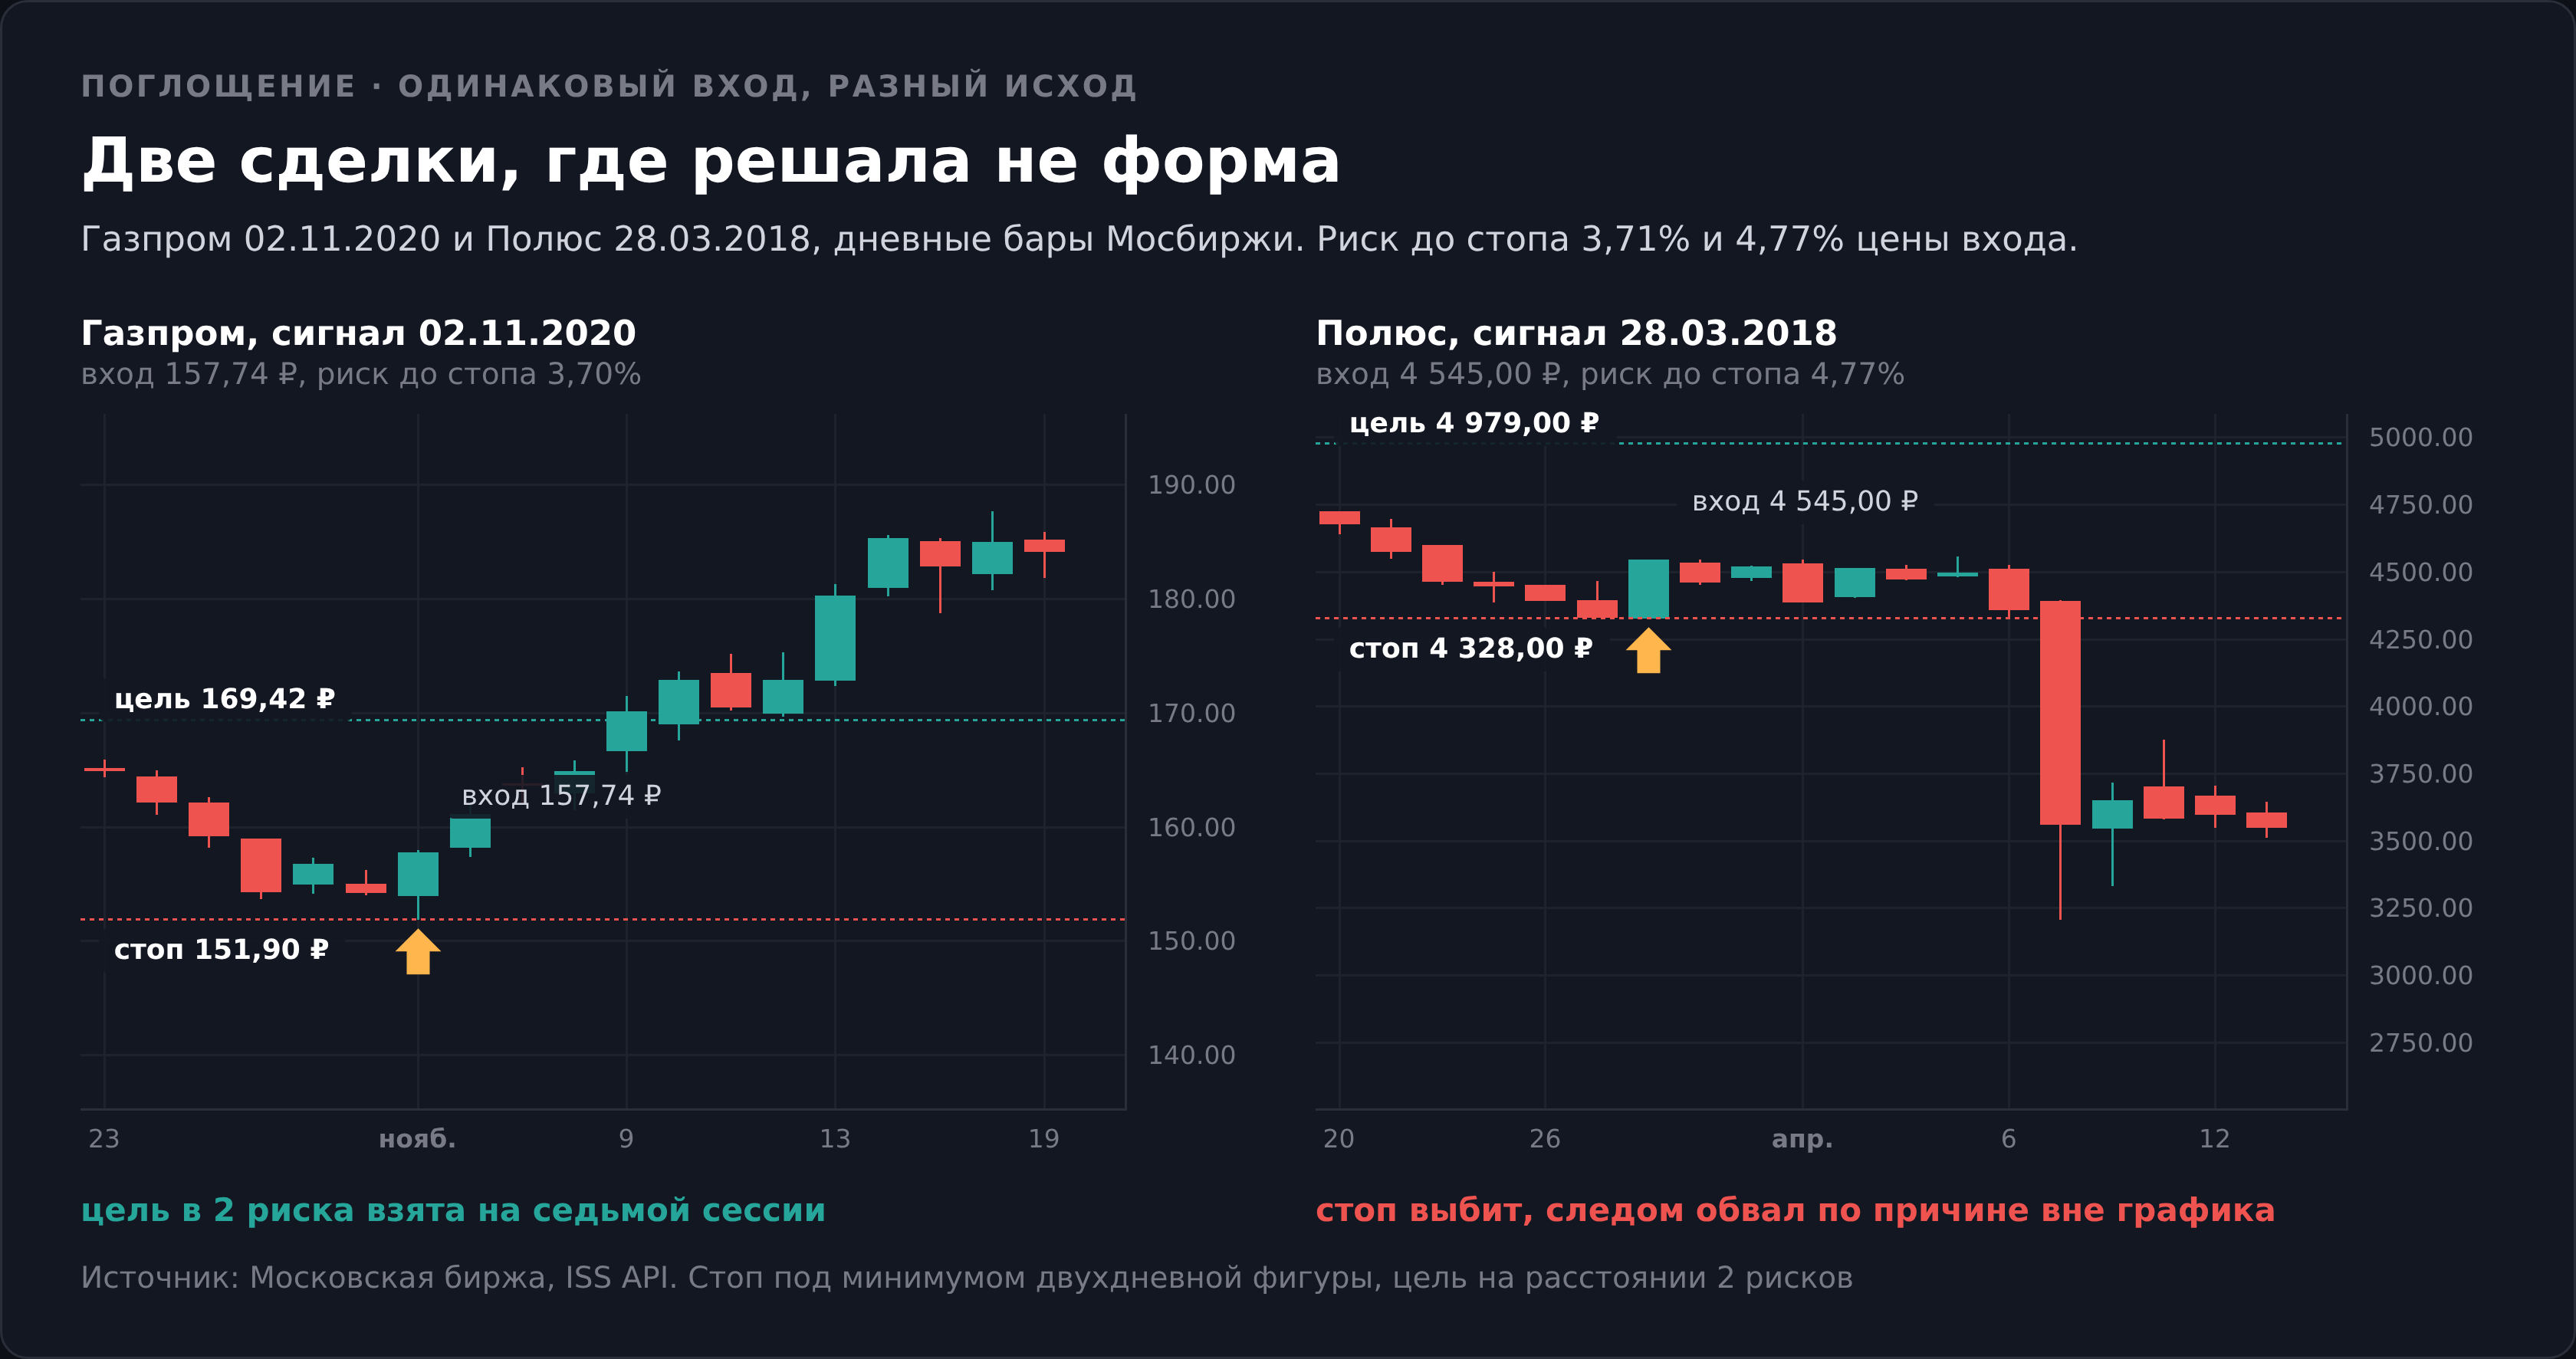
Оба примера каноничные. Обе пары перекрывают первую свечу вместе с тенями, обе стоят после снижения, обе прошли на повышенном обороте.
Газпром, 2 ноября 2020 года. Накануне, 30 октября, свеча открылась по 155,00 ₽ и закрылась на 154,28. Второй день открылся ниже, по 153,98, провалился до 151,90 и закрылся на 157,74, то есть выше вчерашнего открытия. За предыдущие 5 дней бумага потеряла 6,5%.
Вход по закрытию 157,74 ₽, стоп под минимумом фигуры на 151,90, риск 5,84 рубля или 3,7% от цены входа. Цель в 2 риска лежит на 169,42.
Следующие 2 сессии дали немного, закрытия 161,09 и 163,70. Цель была взята 9 ноября, когда максимум дошёл до 171,50. Через 10 сессий бумага стояла на 15,9% выше входа.
Полюс, 28 марта 2018 года. Первая свеча 27 марта открылась по 4393 ₽ и закрылась на 4330. Вторая открылась по 4329 и закрылась на 4545, перекрыв тело первой с запасом. Падение за предыдущие 5 дней составило 7,5%, цена стояла выше 200-дневной средней, оборот превышал обычный.
По всем формальным признакам сигнал лучше газпромовского. Вход по 4545 ₽, стоп на 4328, риск 217 рублей или 4,8%, цель на 4979.
6 апреля 2018 года минимум дня составил 4325, и стоп сработал. В тот же день Минфин США опубликовал санкционный список из 7 бизнесменов и 12 компаний (пресс-релиз Treasury).
На следующей сессии, 9 апреля, снизились все 20 бумаг нашей выборки. Полюс потерял 18,3% за день, Русал 20,3%, Сбербанк 17,0%. Через 10 сессий после сигнала цена стояла на 21,1% ниже входа.
Сравнение этой пары даёт больше, чем любая таблица. Формальное качество сигнала не сказало о будущем ничего, зато стоп сохранил 16 процентных пунктов из 21.
Как повторить этот расчёт самому
Все числа выше воспроизводимы, и это принципиально. Верить нам на слово не нужно.
Котировки берутся бесплатно через ISS API Московской биржи. Запрос вида iss.moex.com/iss/history/engines/stock/markets/shares/boards/TQBR/securities/GAZP.json отдаёт дневные бары за нужный период без регистрации и без ключа.
Распознавание делает библиотека TA-Lib, доступная в том числе из Python. Вызов выглядит как talib.CDLENGULFING(open, high, low, close) и возвращает массив, где 100 означает бычье поглощение, а минус 100 медвежье.
Фильтр направления предыдущего движения дописывается отдельно, функция тренд не проверяет. Дивидендные окна выбрасываются из выборки целиком. База сравнения собирается из тех же дней без паттерна. Устойчивость проверяется на соседних горизонтах, иначе первый же красивый результат окажется случайным.
Прогнать схему без денег можно в симуляторе трейдинга, а свои сделки складывать в журнал сделок. Через 30 записей собственная статистика скажет о вашей руке больше, чем любая чужая таблица.
Как использовать поглощение в работе
Из измеренного складывается короткий список применений.
- Как готовый уровень отмены идеи. Граница фигуры это точка, ниже которой версия о развороте перестаёт работать. Уровень объективный и не требует ни индикаторов, ни разметки.
- Как фильтр цены входа. Медианный риск до стопа равен 2,59% от цены, но у 13,3% сигналов он выше 5%. Одинаковые по виду входы стоят разных денег.
- Как повод дождаться отката. Ближайший день идёт против сигнала в 52,7% случаев, поэтому вход по закрытию поглощающей свечи попадает в худшую точку.
- Как одно из условий составного правила. Перевеса сама по себе пара свечей не даёт, но бесплатно указывает место, где стоит посмотреть на оборот, на уровень и на фазу рынка.
Чего делать не стоит. Не входить по одной только форме, не переносить дневную статистику на минуты и не считать подтверждение третьей свечой улучшением.
Размер позиции считается от расстояния до стопа. При счёте 500 000 ₽ и риске 1% на сделку допустимая потеря равна 5000 рублей. Для газпромовского примера с риском 5,84 ₽ на бумагу это 856 акций, для примера с Полюсом при риске 217 руб. уже 23 акции.
Свечной график по акциям Мосбиржи есть у любого российского брокера с лицензией ЦБ, и отдельного счёта для проверки модели не требуется. Тем, кому нужны акции США и ETF в собственность, ближе Just2Trade, но регистрация там офшорная, российское страхование на такой счёт не распространяется, а вход начинается от 100 долларов.
Если зарубежный счёт не открывается или перевод не проходит, запасным маршрутом работает ТехноИнвест с рублёвым счётом от 50 долларов. Инструменты там беспоставочные, права на акцию не переходят, за перенос позиции через ночь списывается своп, а Stop out наступает на 30%. Для удержания бумаги под дивиденды маршрут не подходит вовсе.
Частые ошибки при работе с этой моделью
Берут форму без контекста. 45,7% находок сканера лежат вне снижения, и фильтр тренда придётся дописать самому.
Считают поглощением любое перекрытие тел. Вчерашняя свеча размером в четверть обычного дня и сегодняшняя чуть больше формально дают модель, а по смыслу описывают 2 вялых дня подряд.
Сравнивают проценты из разных источников. Отработка по Нисону, по Булковски и по TA-Lib считается на разных определениях и разными способами. Числа не сопоставимы, даже если стоят рядом в одной таблице.
Принимают сдвиг базы за силу сигнала. После глубокого падения отскок вероятнее вообще, и приписывать эту вероятность свечной паре значит завышать её заслуги в 2,5 раза, 5,9 процентного пункта вместо 2,3.
Ждут подтверждения третьей свечой. В нашей выборке подтверждённая версия дала 49,8% против базы 52,8%, а цель в 2 риска брала реже, 17,4% против 25,1%.
Ставят стоп под минимум только второй свечи. Модель двухдневная, значит и уровень отмены общий для обеих свечей.
Не проверяют дивидендную отсечку. Разрыв цены в день отсечки рисует безупречное медвежье поглощение, за которым нет ни одного продавца.
Торгуют модель на минутах. Там перекрытие тел происходит постоянно, и почти всегда это внутридневной шум. Границу применимости хорошо видно на карте моделей в материале про японские свечи.
Достоинства и недостатки модели поглощения
Что из этого следует
Модель поглощения описывает прошедшие 2 дня точно. Одна сторона забрала обратно весь вчерашний результат, и это факт, а не интерпретация.
О следующих 10 днях пара свечей сообщает мало. Перевес над базой составил 3 процентных пункта на 850 наблюдениях, проверка дала 1,74, и ни один из 13 разрезов порога не взял. Без фильтра фазы проверка поднимается до 2,14, а со строгим условием на тени до 2,52, и оба значения остаются ниже поправленного порога 2,9.
Практическая ценность лежит не в прогнозе, а в геометрии и в дисциплине. Модель бесплатно даёт уровень отмены и позволяет посчитать цену входа заранее, а дальше решает не форма, а расстояние до стопа и размер позиции.
Урок этого замера шире самой модели. Стоит проверить достаточно разрезов, и один из них обязательно перевалит за 2, а потом развалится при сдвиге горизонта на 5 дней. Именно поэтому знак отклонения и его устойчивость важнее самой яркой цифры в таблице.
Остальные модели с той же методикой разобраны в каталоге свечного анализа. Одиночная свеча, которая решает похожую задачу дешевле по риску, разобрана в материале про паттерн молот, а зеркальная конструкция в статье про харами.