Паттерн харами это пара свечей, где вторая целиком помещается внутрь тела первой. Учебники называют модель разворотной и объясняют её образом матери с ребёнком, но проверка на данных это обещание не подтверждает. В выборке из 58 217 дневных баров 20 ликвидных акций Московской биржи с 2015 года библиотека TA-Lib нашла 1380 бычьих харами после снижения. Через 10 торговых дней цена оказывалась выше сигнальной свечи в 52,8% случаев, а в те же дни без всякого харами, после такого же снижения, рынок рос в 52,3% случаев.
Разница в половину процентного пункта. Зато есть числа, которых в русскоязычных материалах нет вовсе. Доля позиций, где стоп за границей модели выбивает раньше, чем цена доходит до цели, и цена, которую придётся заплатить за подтверждающую третью свечу.
Предупреждение о рисках: Торговля на финансовых рынках (Forex, CFD, фьючерсы) сопряжена с высоким уровнем риска и подходит не всем инвесторам. По статистике, 70-80% розничных трейдеров теряют средства. Информация в этой статье носит исключительно образовательный характер и не является инвестиционной рекомендацией или призывом к торговле. Прошлые результаты не гарантируют будущую доходность. Перед началом торговли оцените свой уровень подготовки и финансовые возможности.
Откуда взялось название и что оно значит по-японски
Свечной график старше западного технического анализа примерно на 150 лет. Его происхождение связывают с торговцем рисом Мунэхисой Хоммой из Сакаты, работавшим на рисовой бирже Додзима в Осаке во времена сёгуната Токугава. В 1755 году он написал книгу о психологии рынка, которую считают первой в своём роде (Homma Munehisa).
Конкретную модель Хомме приписывать не стоит. Ему приписывают саму идею рисовать торговый день четырьмя ценами, а названия и трактовки собирались японскими трейдерами следующие 2 столетия.
На Запад система попала в 1991 году с книгой Стива Нисона «Japanese Candlestick Charting Techniques», выпущенной издательством New York Institute of Finance (Open Library).
Само слово живое и в современном языке. Глагол 孕む читается как «хараму» и означает «зачать», «быть беременной», а вторым значением идёт «содержать в себе», в том числе содержать риск или противоречие (Jisho).
Оба значения описывают картинку точно. Большое тело носит внутри себя маленькое, и одновременно большая свеча содержит в себе весь торговый день, который за ней последовал.
Как харами выглядит на графике
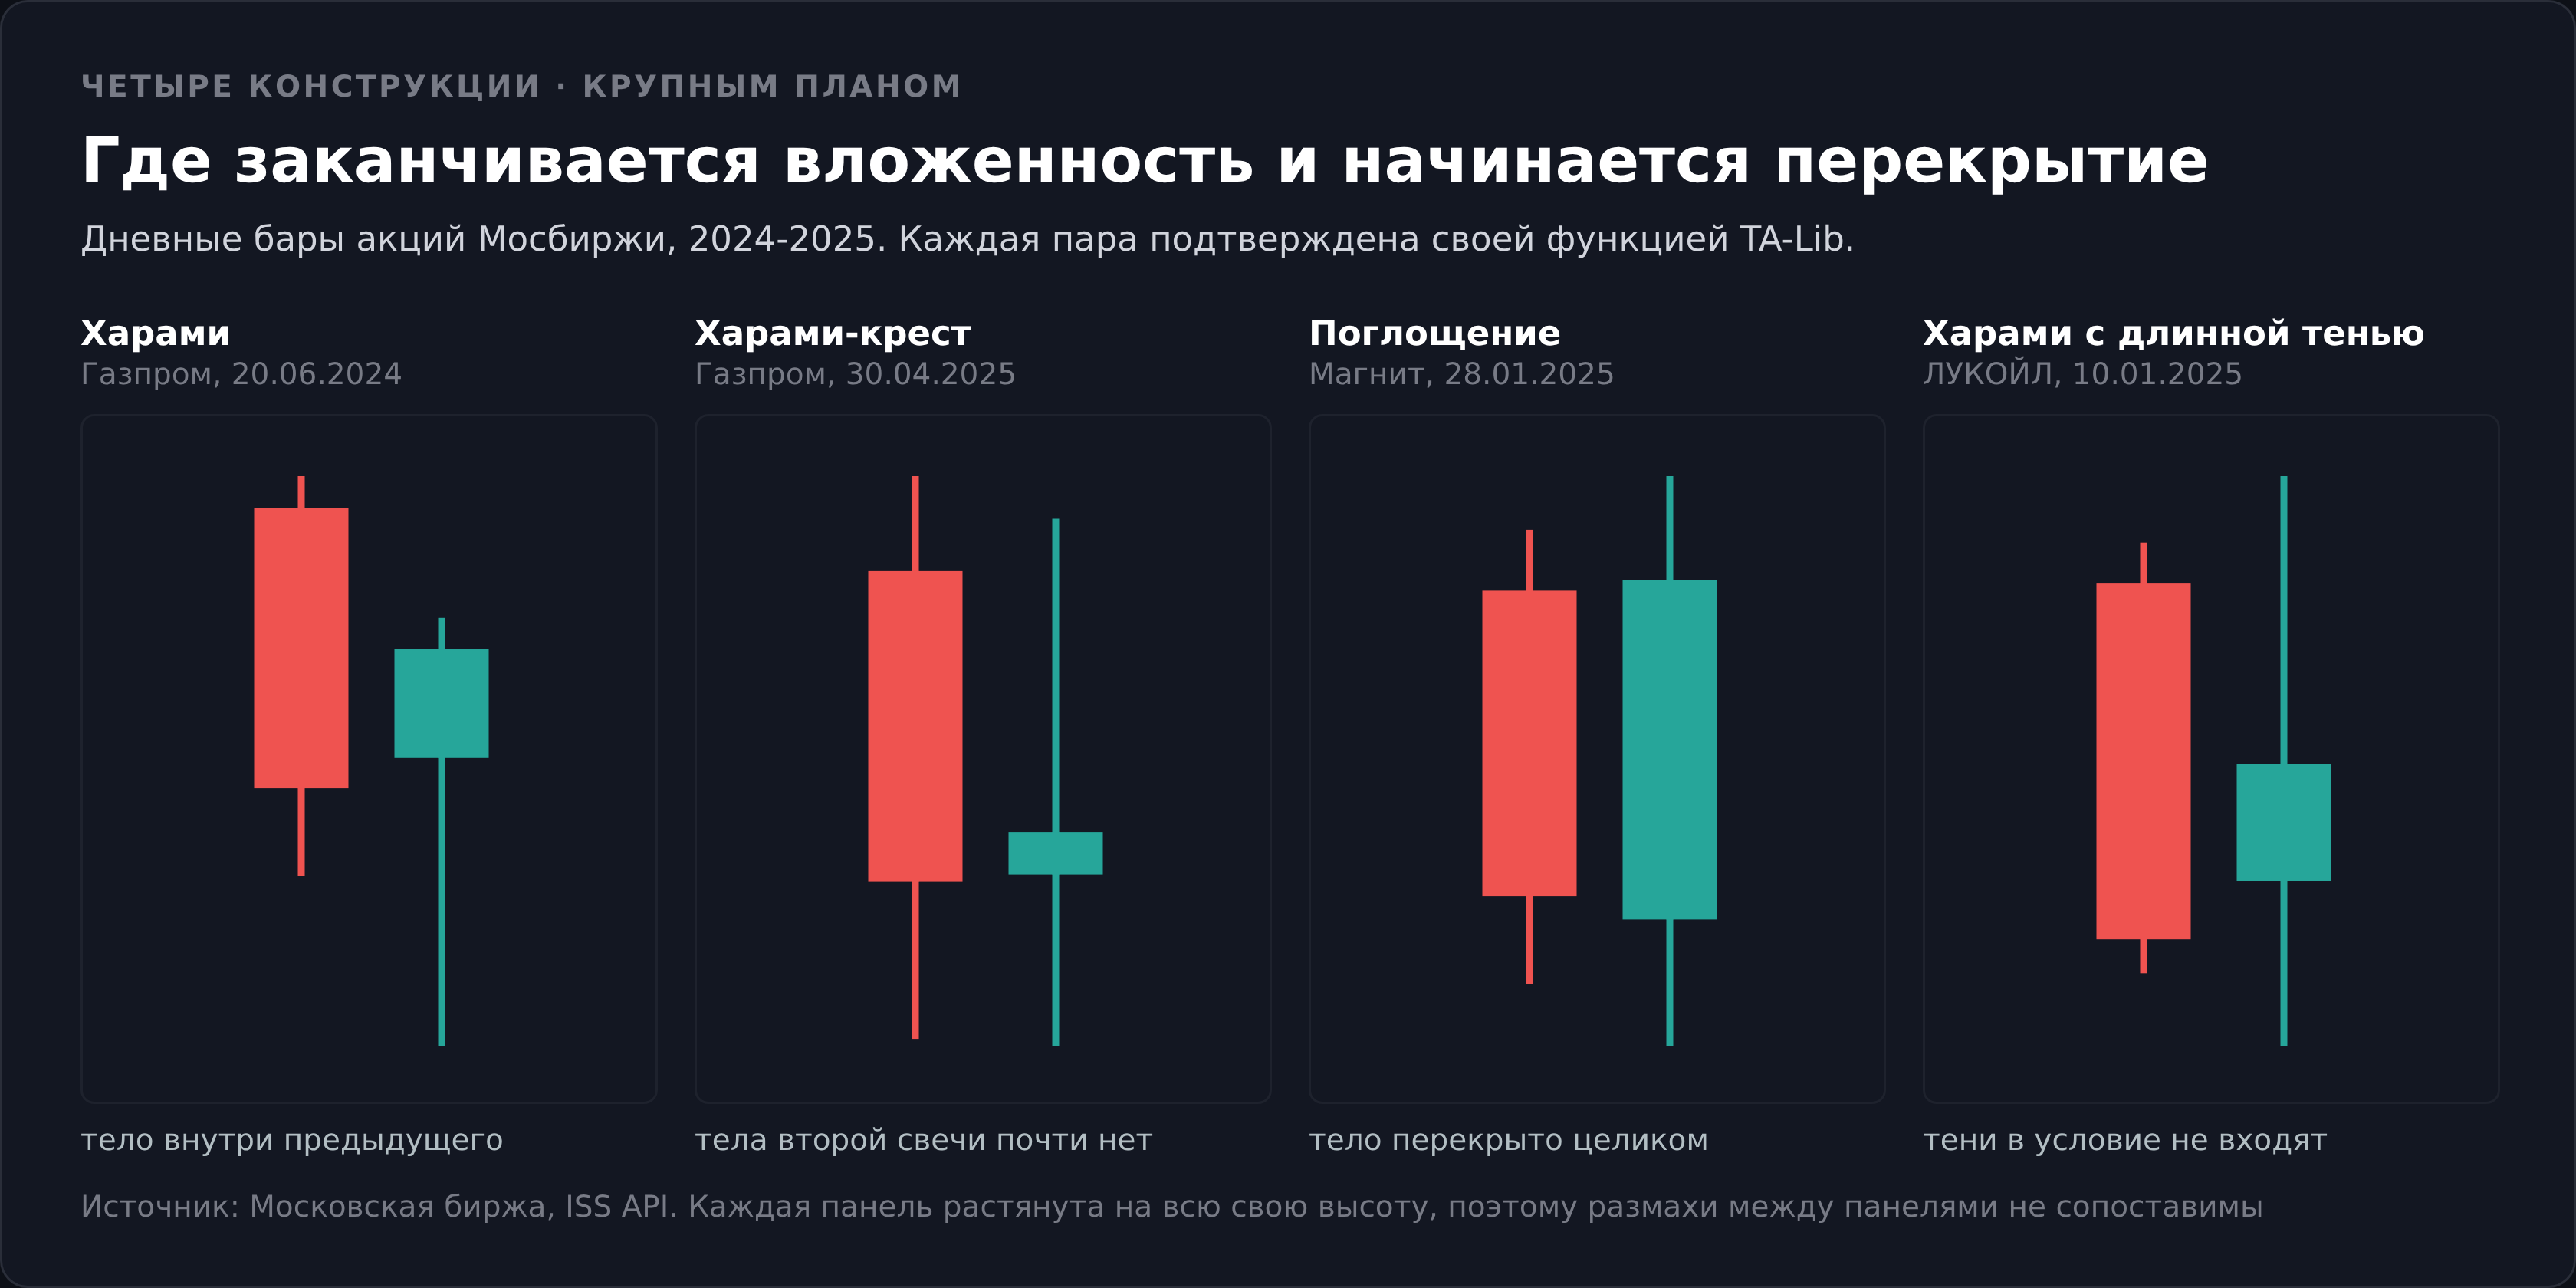
Требований к геометрии всего три, и все они про тела свечей.
Первая свеча длинная и направлена по действующему движению. Для бычьего варианта она падающая, для медвежьего растущая. Вторая свеча маленькая, и её тело целиком лежит внутри тела первой, то есть открытие и закрытие второго дня находятся между открытием и закрытием первого.
Третье требование сформулировано от противного. Тени не участвуют в определении вообще.
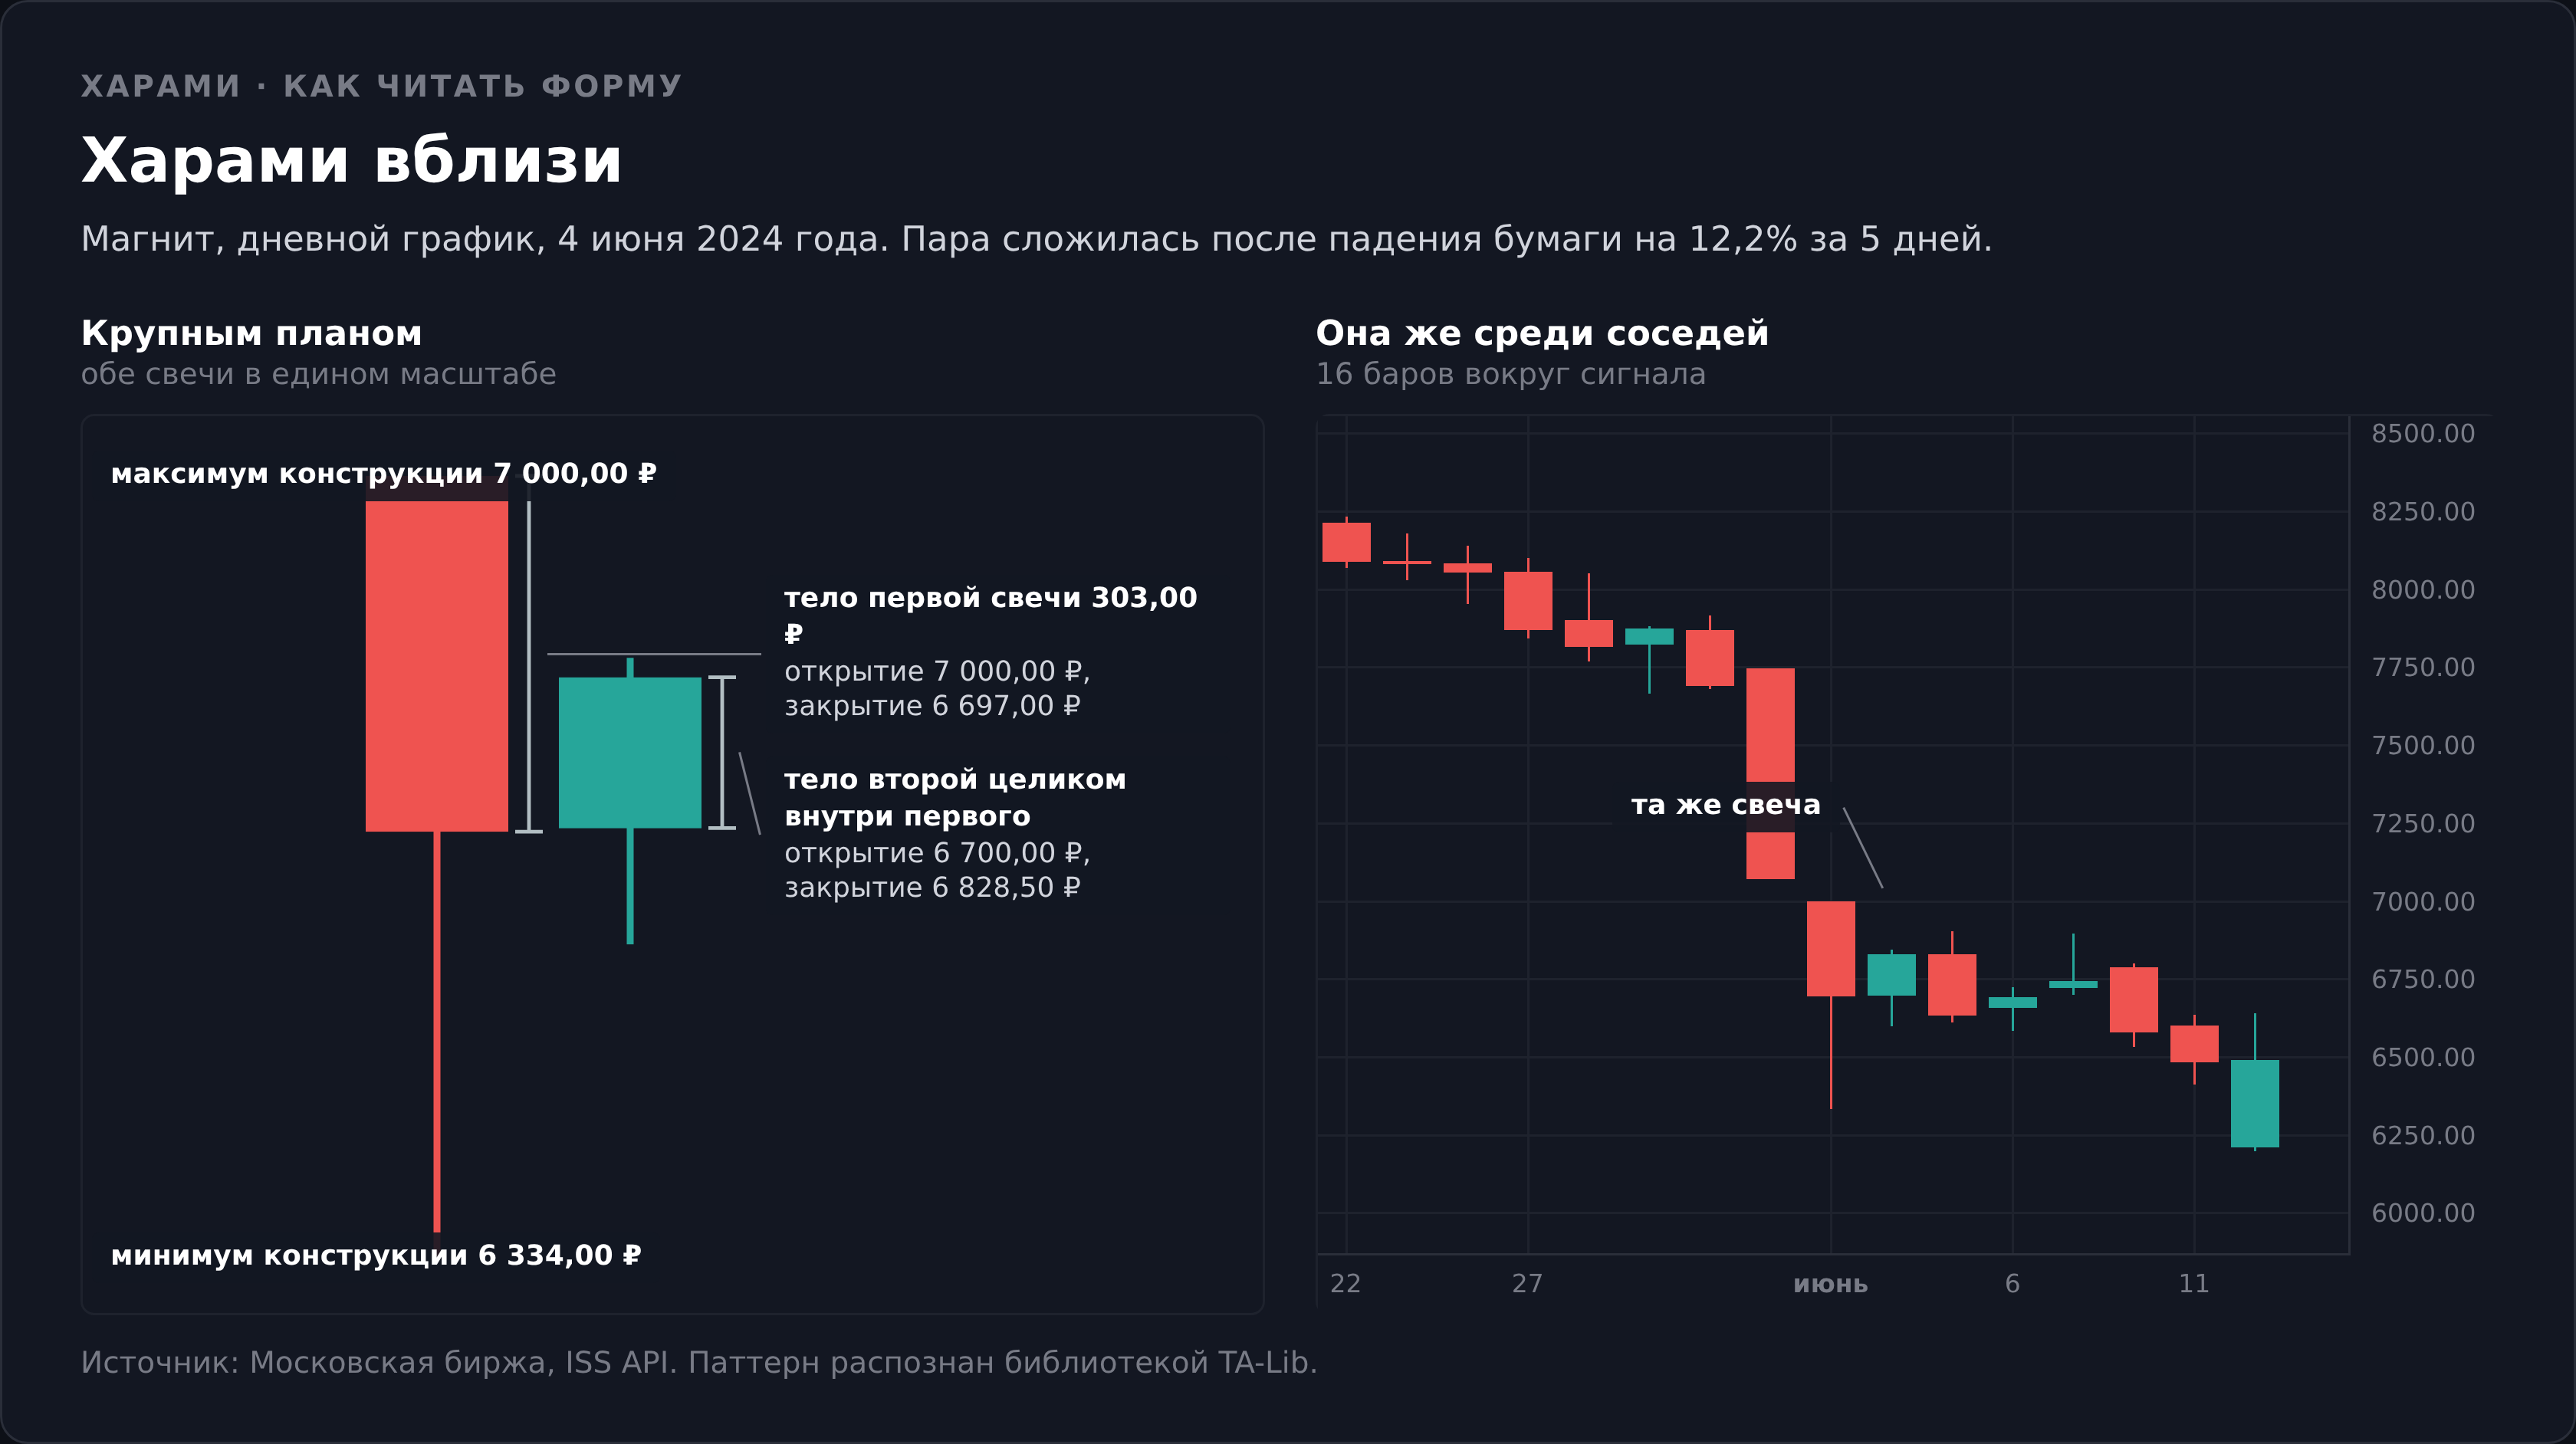
Роснефть 17 июля 2026 года показывает, что это значит на графике. Тело второй свечи заняло коридор от 293,10 до 296,00 ₽ и уместилось внутри тела первой, а нижняя тень ушла до 290,00 ₽, то есть ниже минимума первой свечи в 292,85. Формально это харами, хотя на глаз конструкция выглядит разрушенной.
Цвет второй свечи в библиотечном определении не важен. У большинства авторов важен, и это первое место, где два описания одной модели расходятся.
Что происходит внутри этих 2 дней
Первый день проходит под контролем одной стороны. Для бычьего варианта это продавцы, они уводят цену вниз и оставляют широкий диапазон с закрытием у нижнего края.
Второй день не приносит продолжения. Рынок открывается внутри вчерашнего тела, торгуется в узком коридоре и там же закрывается.
Измеримое содержание модели в этом и заключается. Диапазон сжался. Ни одна сторона не забрала инициативу, но и прежнее давление исчезло.
Разворот тут пока только предположение. Пауза заканчивается либо продолжением прежнего движения, либо поворотом, и обе развязки остаются возможными.
Проверить, была ли пауза настоящим затуханием, помогает объём. У той же Роснефти 16 июля прошло 14,4 млн бумаг, а 17 июля 13,9 млн, то есть оборот почти не изменился (ISS API). Продавцы никуда не делись, просто в этот день они не смогли продавить цену ниже.
У российского дневного бара есть особенность, которая мешает читать сжатие буквально. Дневная свеча на Мосбирже склеена из утренней, основной и вечерней сессий, а утренняя даёт заметно меньше оборота (расписание торгов). Узкий диапазон второго дня иногда означает не равновесие сторон, а тонкий рынок в его отдельных отрезках.
Второй ориентир это размер первой свечи относительно обычного дневного хода бумаги, и меряется он индикатором ATR, а не на глаз. От этого размера дальше зависит цена сделки.
Как харами записан в коде TA-Lib
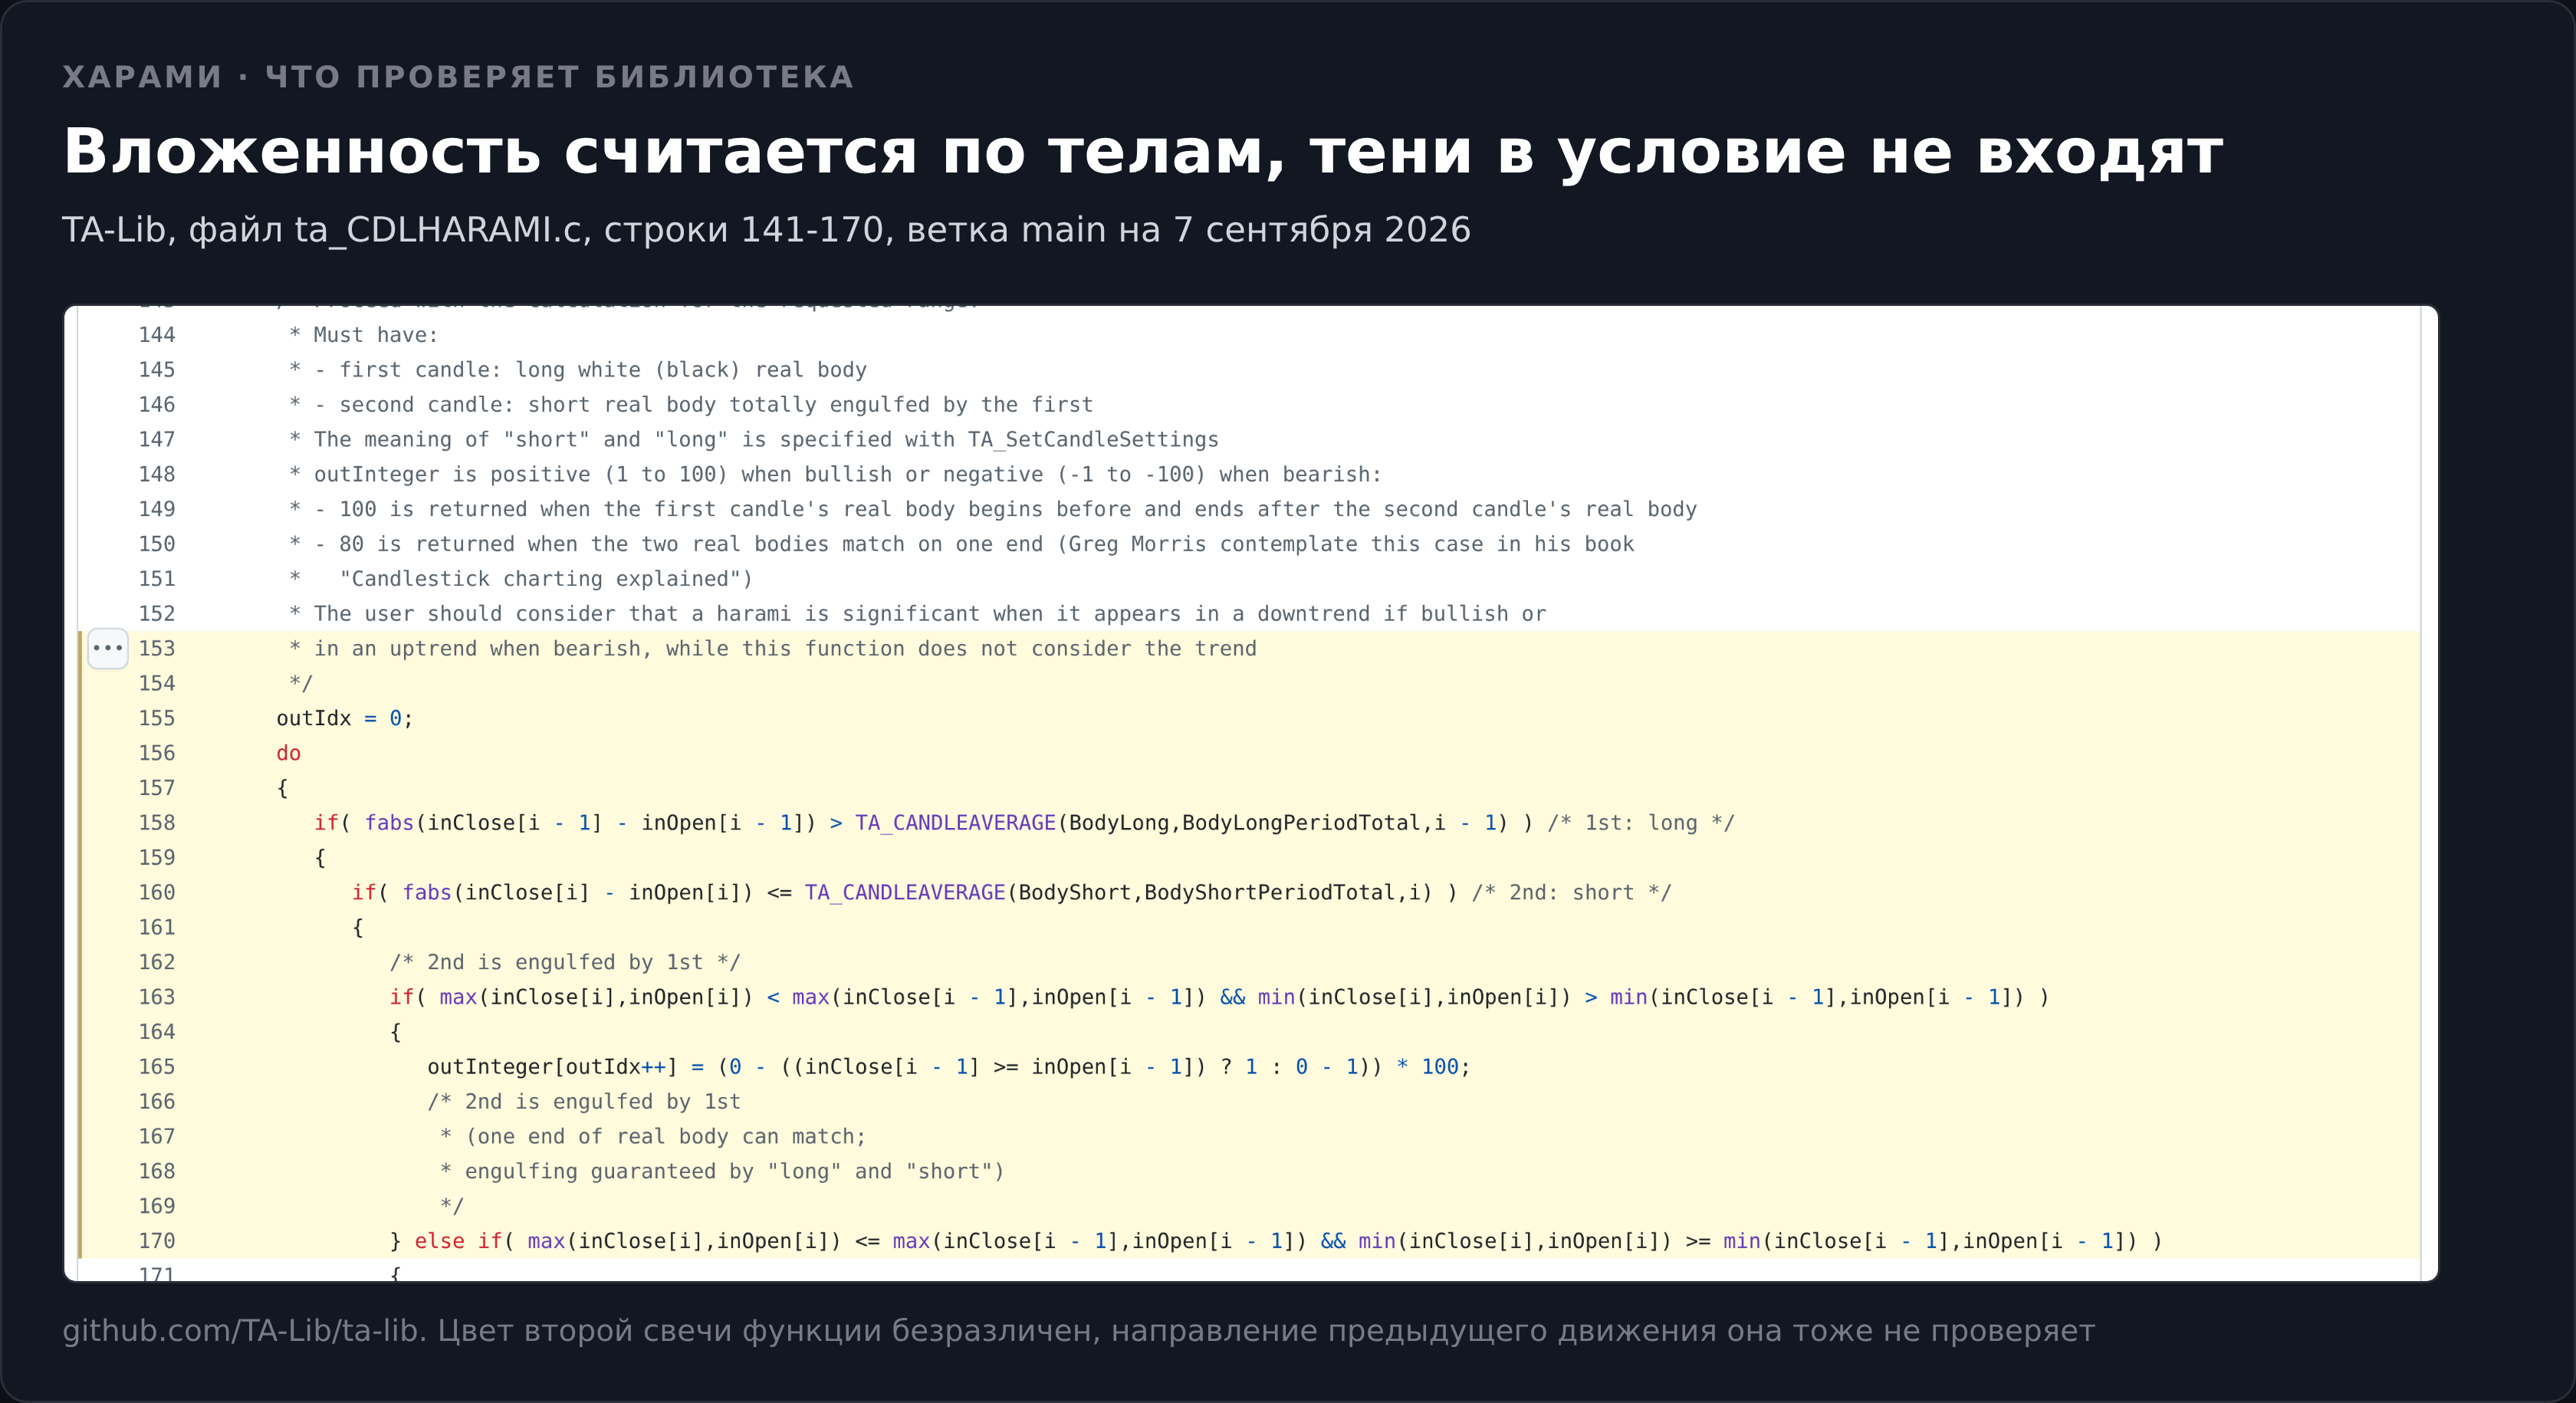
Раз статистику считает машина, полезно посмотреть, что именно машина считает моделью. Критерии функции CDLHARAMI заданы в исходном коде библиотеки (ta_CDLHARAMI.c).
Тело первой свечи длиннее среднего тела 10 предыдущих свечей. Тело второй не длиннее среднего тела 10 свечей, ей предшествующих. Тело второй свечи лежит внутри тела первой. Всё.
/* первая свеча длинная */
fabs(inClose[i-1] - inOpen[i-1]) > TA_CANDLEAVERAGE(BodyLong, BodyLongPeriodTotal, i-1)
/* вторая свеча короткая */
fabs(inClose[i] - inOpen[i]) <= TA_CANDLEAVERAGE(BodyShort, BodyShortPeriodTotal, i)
/* вторая вложена в первую */
max(inClose[i], inOpen[i]) < max(inClose[i-1], inOpen[i-1])
min(inClose[i], inOpen[i]) > min(inClose[i-1], inOpen[i-1])
Пороги не выдуманы нами. Они лежат в таблице настроек библиотеки, где для длинного и для короткого тела указан один и тот же ориентир, среднее тело за 10 предыдущих свечей (ta_global.c). Пользователь может их поменять, мы работали со значениями по умолчанию.
Функция возвращает 100 при строгой вложенности и 80, когда одна из границ тел совпала. Второй случай разработчики отдельно оговаривают ссылкой на книгу Грега Морриса «Candlestick Charting Explained».
Направление сигнала определяет цвет первой свечи, а не второй.
А теперь то, ради чего этот раздел написан. В комментарии к функции сказано прямым текстом, что бычье харами значимо в нисходящем движении, а медвежье в восходящем, но сама функция тренд не проверяет.
Сканер отдаёт форму, а не сигнал. Контекст добавляется отдельным условием, и в нашем замере он задан своим фильтром, а не библиотекой.
Где библиотека расходится с учебником
Томас Булковски описывает бычье харами так. Нисходящее движение перед моделью, высокая чёрная свеча, белая свеча внутри её тела, тени игнорируются, границы тел могут совпасть по одному краю, но не по обоим (thepatternsite).
Совпадение с кодом почти дословное, кроме двух отличий. Библиотеке безразличен цвет второй свечи и безразличен предшествующий тренд.
Разница стоит дорого, и её видно по числу находок. У нас 1380 бычьих харами на 58 217 барах, то есть один сигнал на 42 бара. В диссертации Бена Маршалла, из которой выросла статья в Journal of Banking & Finance, на 35 акциях индекса Dow Jones за 1992-2002 годы и 83 220 барах нашлось 115 бычьих харами, то есть один на 724 бара (Massey University).
Разница в 17 раз при одном и том же названии.
Есть и второй источник расхождения, менее заметный. Образ матери с ребёнком подразумевает, что второе тело заметно меньше первого, а библиотека требует от него только одного, быть не длиннее среднего тела за 10 предыдущих свечей.
В спокойном рынке такое «маленькое» тело оказывается почти равным первому, и вложенность становится формальностью. У Роснефти из примера ниже отношение тел составило 15%, у ЛУКОЙЛа 31%, и обе пары библиотека засчитала одинаково.
Прежде чем сравнивать проценты из двух источников, надо выяснить, одну ли модель они считали. Параметры вложенности и требование к цвету меняют выборку сильнее, чем рынок и период.
Харами, поглощение и внутренний бар
Харами это перевёрнутое поглощение. Свечи те же самые, порядок обратный.
У поглощения вторая свеча больше первой и перекрывает её тело, то есть инициатива перешла к другой стороне с запасом. У харами вторая свеча прячется внутри первой, и инициатива не перешла ни к кому.
С внутренним баром из практики Price Action путаница другого рода. Там внутрь предыдущей свечи должен попасть весь диапазон вместе с тенями, а это заметно более жёсткое условие и другая выборка.
Отдельно стоит харами-крест, где вторая свеча превращается в доджи. У него своя функция CDLHARAMICROSS с более строгим порогом, тело второй свечи должно быть короче 10% среднего дневного размаха. Отдельной цифры по кресту в этом замере мы не считали, и приводить её со стороны не будем.
| Модель | Свечей | Что должно быть вложено | Функция TA-Lib | Проверяет ли тренд |
|---|---|---|---|---|
| Харами | 2 | Тело второй внутри тела первой | CDLHARAMI | Нет |
| Харами-крест | 2 | Доджи внутри тела первой | CDLHARAMICROSS | Нет |
| Три внутри | 3 | Тело второй внутри первой, третья закрывается за открытием первой | CDL3INSIDE | Нет |
| Поглощение | 2 | Тело второй перекрывает тело первой | CDLENGULFING | Нет |
| Внутренний бар | 2 | Весь диапазон второй, включая тени, внутри первой | Отдельной нет | Нет |
| Волчок | 1 | Ничего, тело маленькое относительно теней | CDLSPINNINGTOP | Нет |
Как мы считали
Методика одинаковая во всех материалах кластера, и её стоит держать в голове при чтении любой таблицы ниже.
Дневные бары 20 ликвидных акций Мосбиржи с января 2015 года по 4 сентября 2026, всего 58 217 баров. Котировки берутся через ISS API Московской биржи.
Из выборки выброшены бары выходных сессий и бары с оборотом ниже 20% медианы за предыдущие 20 дней. Дробления обрывают ряд, для этого стоит фильтр на изменение цены больше 30% за день. Окна с дивидендными отсечками исключены целиком, иначе разрыв вниз в день отсечки нарисует формально верное медвежье харами, за которым не стоит никакого поведения участников.
Отработкой считается направление цены через 10 торговых дней. Базой служат дни в такой же фазе рынка, где модели не было. Фаза определяется изменением цены за предыдущие 5 дней и отсчитывается от первой свечи модели.
Значение проверки показывает, насколько отклонение велико по сравнению со случайным разбросом. Общепринятый порог равен примерно 2 по модулю. Принципы расчёта описаны в методологии оценки.
Что показала статистика паттерна харами
Модель встречается часто. Бычьих и медвежьих харами вместе набралось 2143 штуки, то есть примерно один сигнал на 27 баров.
| Показатель | Бычье харами | Медвежье харами |
|---|---|---|
| Сигналов в выборке | 1380 | 763 |
| Ушло в сторону сигнала за 10 дней | 52,8% | 47,2% |
| База, те же дни без модели | 52,3% | 47,2% |
| Значение проверки | +0,29 | −0,01 |
| Медианный ход за 10 дней | +0,44% | +0,34% |
| Средний ход за 10 дней | +0,87% | +0,40% |
| Лучший исход в выборке | +31,8% | +26,9% |
| Худший исход в выборке | −32,8% | −22,2% |
Медиана в 0,44% и есть настоящий размер бычьего сигнала. Половина случаев через 2 недели даёт результат хуже этой величины, и на такой ход не построишь ни цель, ни риск.
Медвежий вариант дал ноль в чистом виде. Отклонение от базы не видно даже в первом знаке после запятой, а значение проверки составило минус ноль целых одну сотую.
Разброс исходов при этом огромный, от минус 32,8 до плюс 31,8 процента. Средний результат положительный не потому, что модель работает, а потому что на длинном горизонте российский рынок рос, и та же самая база даёт похожие числа.
Почему медвежье харами ведёт себя не так, как обещано
Медвежья модель по учебнику останавливает рост. У нас цена шла вниз в 47,2% случаев из 763, то есть вверх она шла в 52,8%.
Булковски получил ровно ту же картину другим способом. По его тестам медвежье харами работает как бычье продолжение в 53% случаев, а общий ранг результативности у модели 72 из 103 (thepatternsite).
Цифра выглядит как открытие, пока рядом не появится база. У нас она появилась, и она такая же, 47,2%.
Разрезы медвежьего варианта дают ту же картину, максимальное значение проверки по ним составило 1,40 при пороге 2.
То есть 53% продолжения это не свойство модели. Это свойство рынка, на котором она найдена, потому что после роста акции чаще растут дальше независимо от того, была вчера вложенная свеча или нет.
Что меняют глубина хода, размер свечи и объём
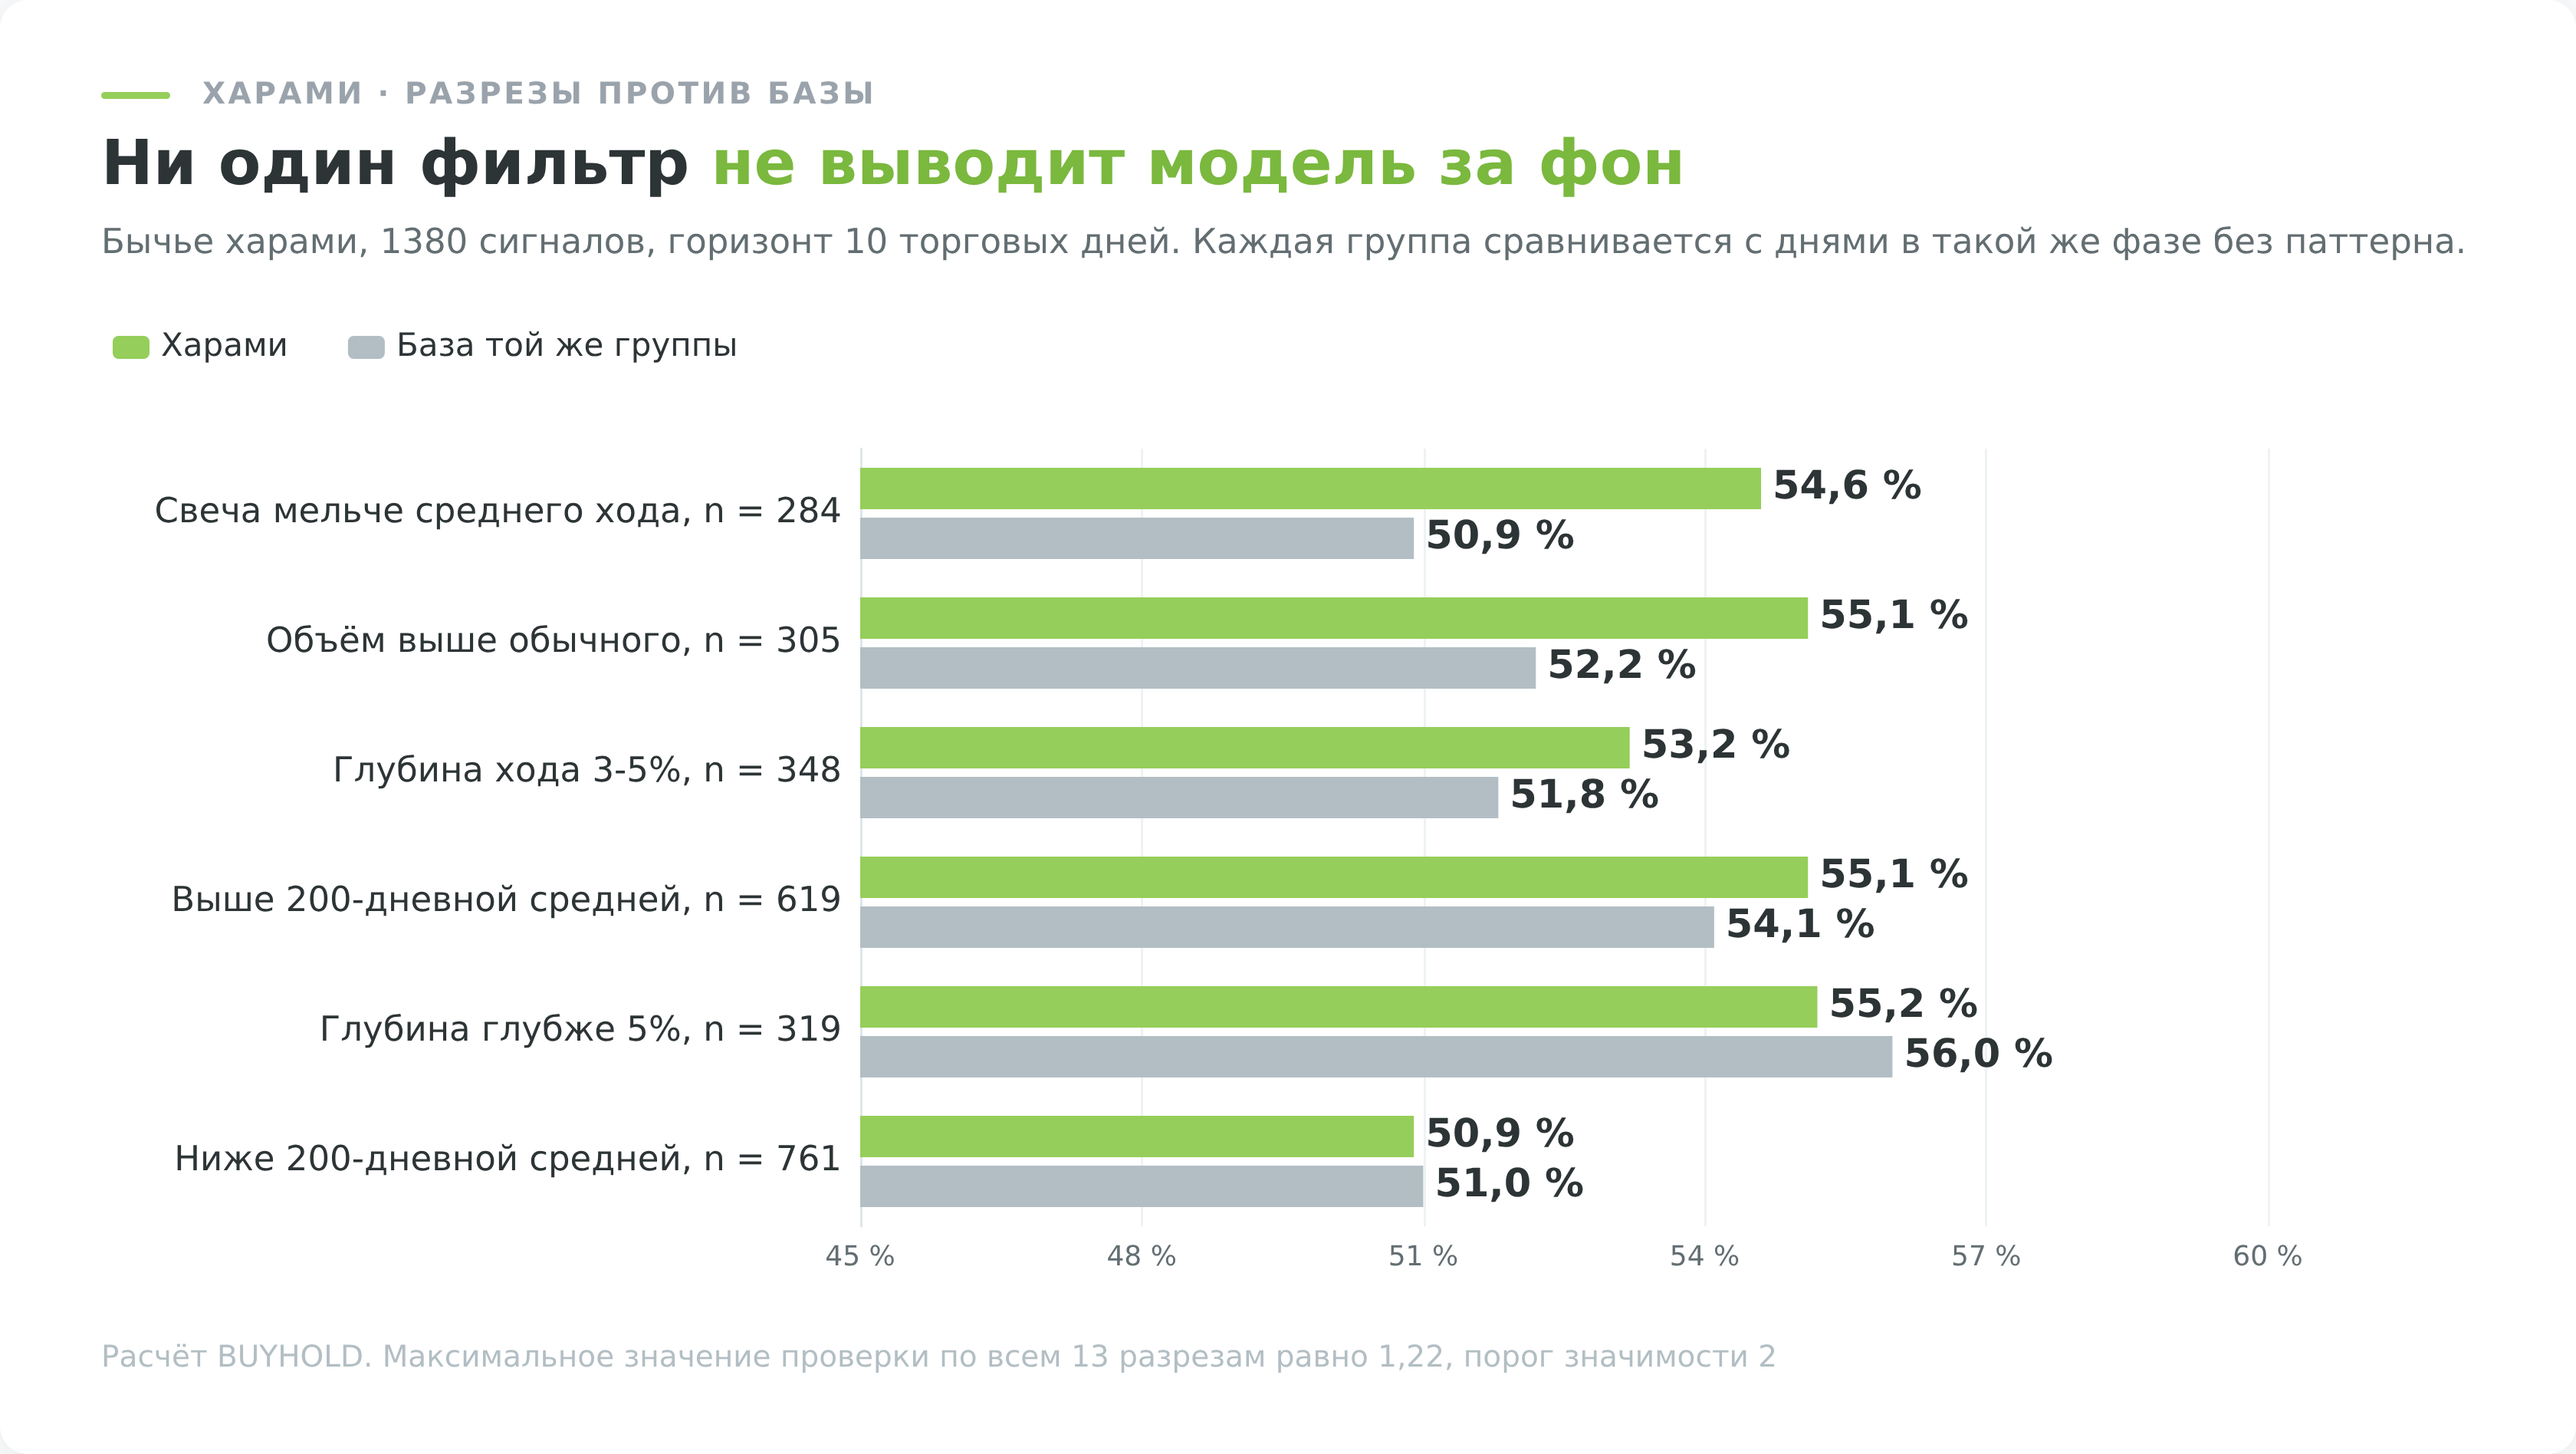
Три условия, которые проверяются одинаково легко и дают неожиданный результат.
| Условие для бычьего харами | Случаев | Рост через 10 дней | База в том же контексте | Значение |
|---|---|---|---|---|
| Падение до сигнала меньше 3% | 713 | 51,5% | 51,6% | −0,05 |
| Падение от 3 до 5% | 348 | 53,2% | 51,8% | +0,49 |
| Падение глубже 5% | 319 | 55,2% | 56,0% | −0,29 |
| Размах модели крупнее среднего хода | 1096 | 52,3% | 52,9% | −0,40 |
| Размах модели мельче среднего хода | 284 | 54,6% | 50,9% | +1,22 |
| Объём выше обычного | 305 | 55,1% | 52,2% | +0,96 |
| Объём около обычного | 889 | 52,5% | 53,1% | −0,35 |
| Объём ниже обычного | 186 | 50,0% | 50,1% | −0,02 |
| Цена выше 200-дневной средней | 619 | 55,1% | 54,1% | +0,48 |
| Цена ниже 200-дневной средней | 761 | 50,9% | 51,0% | −0,08 |
| Сигналы 2015-2020 годов | 672 | 57,0% | 55,5% | +0,75 |
| Сигналы 2021-2026 годов | 708 | 48,7% | 49,7% | −0,50 |
Первые три строки показывают ловушку, в которую попадает почти каждая статья о свечах. Харами после падения глубже 5% даёт 55,2%, а после мелкого снижения 51,5%, и разница в 3,7 пункта выглядит как работающий фильтр.
Только база в этих группах разная. После глубокого падения рынок отскакивал в 56,0% случаев и без всякой вложенной свечи, то есть на долю модели приходится не плюс 3,7 пункта, а минус 0,8.
Булковски советует брать харами вблизи годового минимума и выбирать высокие свечи. Наши данные первый совет не поддерживают, а второй разворачивают. Группа, где размах модели больше обычного дневного хода бумаги, отработала на 0,6 пункта хуже своей базы, а группа с мелким размахом на 3,7 пункта лучше.
Объём ведёт себя ожидаемо, но слабо. Разворот на повышенном обороте дал 55,1% против базы 52,2%, на пониженном 50,0% против 50,1%.
Тренд старшего порядка и два подпериода
Правило «торгуй по тренду старшего таймфрейма» проверяется положением цены относительно 200-дневной средней.
Выше средней харами дал 55,1% при базе 54,1%, ниже средней 50,9% при базе 51,0%. Направление совпадает с правилом, размер отклонения нет.
Деление выборки пополам по времени показывает то же самое с обратным знаком. В 2015-2020 годах модель шла на 1,5 пункта лучше базы, в 2021-2026 на 1 пункт хуже.
Смена знака при делении выборки это лучший признак того, что закономерности нет.
Максимальное значение проверки по всем 12 разрезам составило 1,22 при пороге 2. Ни один разрез не показал значимого преимущества, поэтому поправка на множественность проверок здесь даже не требуется.
Что будет, если не требовать предшествующего движения
Требование нисходящего движения перед бычьим харами добавляем мы, а не библиотека. Значит, его можно снять и посмотреть, что останется от модели.
Останется почти то же самое, только чуть хуже. В любом контексте бычьих харами набирается 1944, отработка составляет 51,8% при базе 52,6%, а значение проверки уходит в минус, до 0,65.
Фильтр фазы сокращает выборку с 1944 до 1380 и результата не улучшает.
Механика сделки от контекста тоже не зависит. Стоп выбивало в 69,5% случаев против 68,6% с фильтром, а цель в 2 риска достигалась в 36,7% в обоих замерах, цифра совпала до десятой доли.
| Модель и контекст | Сигналов | Ушло в сторону сигнала | База | Значение |
|---|---|---|---|---|
| Харами после снижения | 1380 | 52,8% | 52,3% | +0,29 |
| Харами в любом контексте | 1944 | 51,8% | 52,6% | −0,65 |
| Поглощение после снижения | 850 | 55,3% | 52,3% | +1,74 |
| Поглощение в любом контексте | 1566 | 55,2% | 52,4% | +2,14 |
Зеркальная модель на ту же процедуру отвечает иначе. У поглощения без фильтра фазы 1566 сигналов дали 55,2% при базе 52,4%, и значение проверки впервые за весь кластер перевалило за 2.
Радоваться рано, и вот почему. Разрезов в таком замере проверяется много, а при множественных проверках планка поднимается, поправка Бонферрони уводит её примерно к 2,9. Лучший разрез поглощения с его 2,39 туда не дотягивается.
Но разница между двумя моделями видна и без порогов. Перекрытие чужого тела несёт хоть какой-то сигнал в любом контексте, вложенность в чужое тело не несёт никакого.
Что происходит на следующий день
Горизонт в 10 дней удобен для статистики и неудобен для трейдера, который входит завтра.
После бычьего харами следующая сессия закрывалась выше сигнальной свечи в 646 случаях из 1380, то есть в 46,8%. После медвежьего цена шла вниз в 374 случаях из 763, это 49,0%.
Базы для этой метрики в замере нет, поэтому числа описывают поведение цены, а не преимущество модели.
Практический смысл всё же есть. Вход по цене закрытия сигнальной свечи попадает в отрезок, где рынок статистически идёт против сигнала, и та же картина видна у молота и у поглощения.
Судьба стопа за границей харами
Здесь лежит ответ на вопрос, ради которого считалось всё остальное.
Стоп по харами ставится за экстремум модели, а экстремум задаёт первая свеча, которая по определению длиннее обычной. Риск в сделке равен почти всему её размаху, и это главная особенность модели, а не деталь.
Цена возвращалась к экстремуму бычьего харами в течение 10 дней в 946 случаях из 1380, то есть в 68,6%. У медвежьего варианта стоп выбивало ещё чаще, в 75,8%.
Цель на расстоянии двух рисков достигалась раньше стопа в 507 случаях из 1380, это 36,7%.
| Что происходит за 10 дней после сигнала | Харами бычье | Харами медвежье | Три внутри вверх | Три внутри вниз |
|---|---|---|---|---|
| Стоп за экстремумом модели выбит | 68,6% | 75,8% | 38,6% | 44,0% |
| Цель в 2 риска достигнута раньше стопа | 36,7% | 35,9% | 21,5% | 17,9% |
| Следующий день в сторону сигнала | 46,8% | 49,0% | 52,4% | 58,2% |
| Сигналов в выборке | 1380 | 763 | 233 | 134 |
Соберём это в арифметику серии. На 100 сделок приходится 36,7 выигрышей по 2 риска, это 73,4 риска прибыли, и не больше 63,3 проигрышей по 1 риску.
Итог не хуже плюс 10 рисков на сотню сделок до комиссии, и это нижняя оценка результата, а не точная. Часть позиций за 10 дней не доходит ни до стопа, ни до цели и закрывается где-то посередине.
База для такой метрики в замере отсутствует. Сколько дал бы тот же стоп и та же цель при входе в случайный день после снижения, мы не считали, поэтому арифметика описывает механику сделки, а не преимущество харами.
Улучшать её можно двумя способами. Либо отодвигать стоп с запасом ниже экстремума, тогда доля выбитых падает, но растёт цена каждой ошибки. Либо брать цель ближе, тогда растёт доля успеха, а каждый успех становится меньше.
Сама модель ни одну из этих ручек не крутит. Она задаёт только уровни, а пропорцию риска и цели выбирает трейдер.
Что меняет подтверждающая третья свеча
Классика советует не входить по самому харами, а дождаться третьей свечи, которая закроется в сторону предполагаемого разворота. Конструкция называется «три внутри вверх», и у неё есть своя функция в библиотеке.
Условие третьего дня строже, чем принято думать. Свеча должна быть противоположного цвета первой и закрыться за её открытием, а не за максимумом модели (ta_CDL3INSIDE.c).
| Модель | Сигналов | Ушло в сторону сигнала | База | Значение |
|---|---|---|---|---|
| Бычье харами | 1380 | 52,8% | 52,3% | +0,29 |
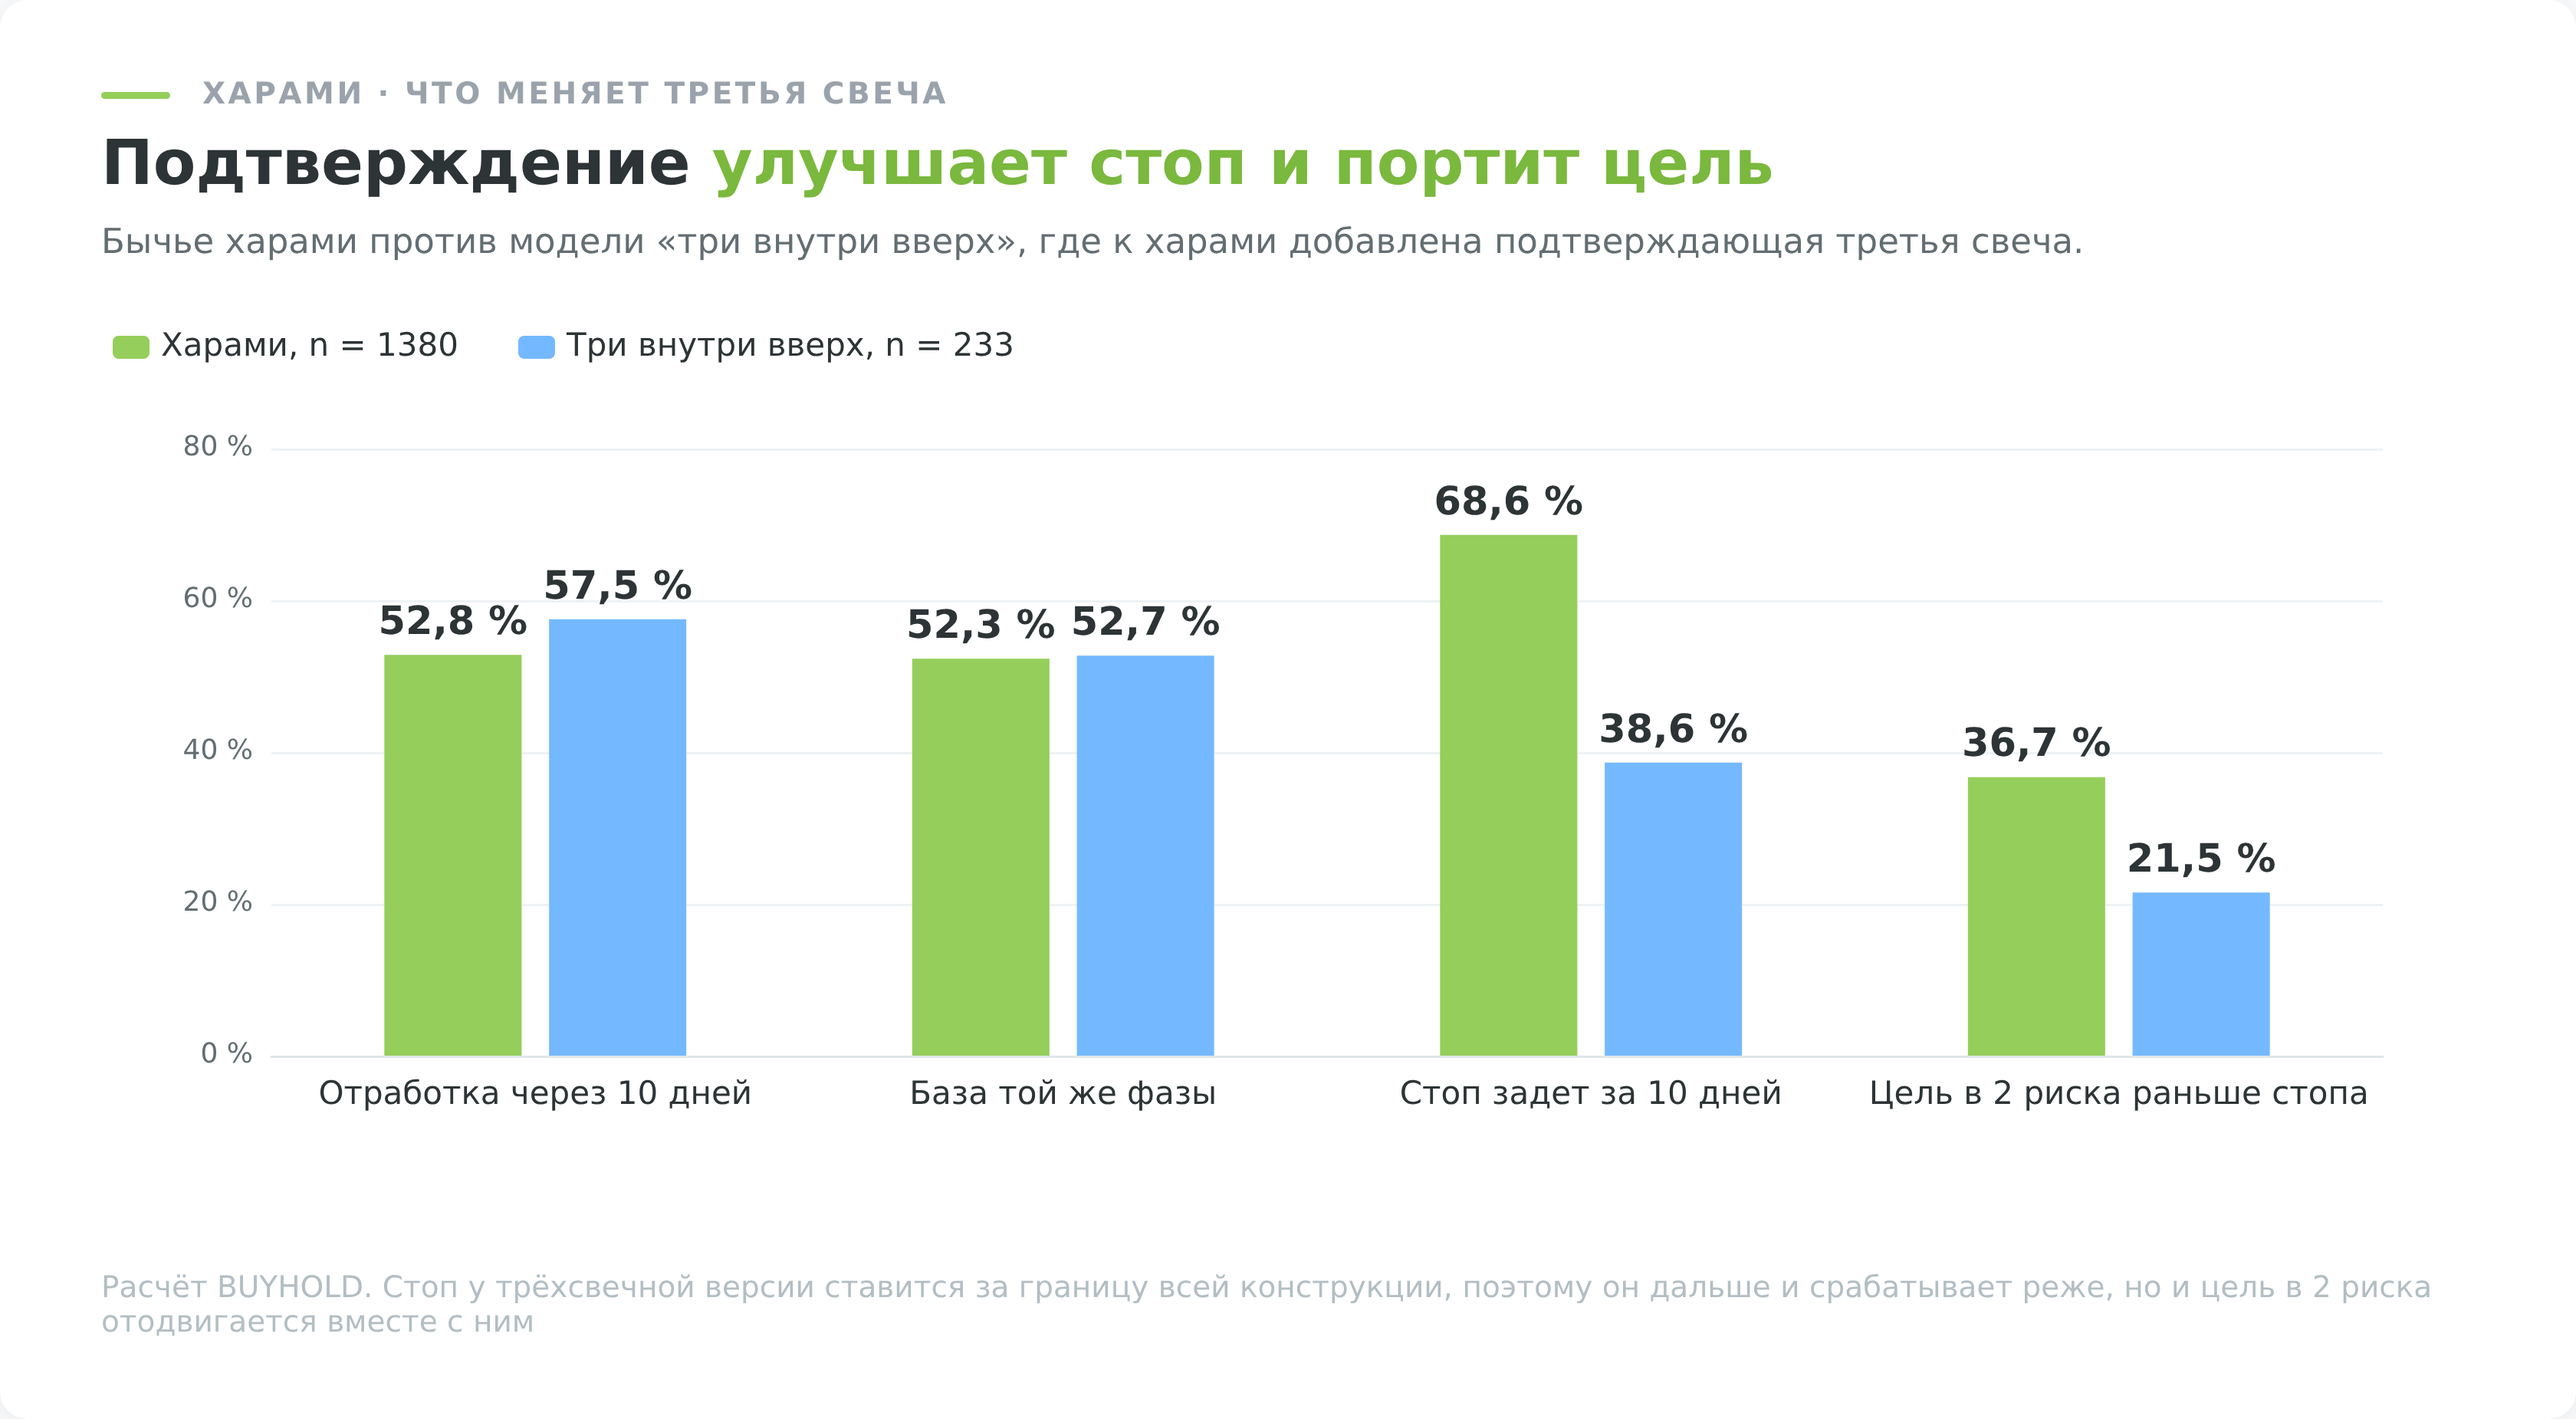
| Три внутри вверх | 233 | 57,5% | 52,7% | +1,46 |
| Медвежье харами | 763 | 47,2% | 47,2% | −0,01 |
| Три внутри вниз | 134 | 45,5% | 47,6% | −0,47 |
Бычья тройка отклонилась от базы на 4,8 пункта. Это лучший результат всего разбора, и порога значимости он не проходит, значение проверки 1,46 против нужных 2.
Медвежья тройка ушла в минус относительно своей базы.
Подтверждение к тому же достаётся не каждому сигналу. На 1380 бычьих харами пришлось 233 случая с закрывающей третьей свечой, то есть примерно каждый шестой.
А вот цена подтверждения видна в таблице стопов, и она любопытная. Стоп после тройки выбивает почти вдвое реже, 38,6% против 68,6%, но и цель в 2 риска достигается реже, 21,5% против 36,7%.
Причина геометрическая. Третий день уводит точку входа вверх, а стоп остаётся под тем же экстремумом, поэтому риск в сделке растёт, а цель отодвигается. Позиция реже закрывается вообще, не меньше 40% случаев за 10 дней не доходят ни до одной из границ.
Плата за подтверждение выражается не в проценте отработки, а в размере риска на сделку.
Разброс по бумагам и по годам
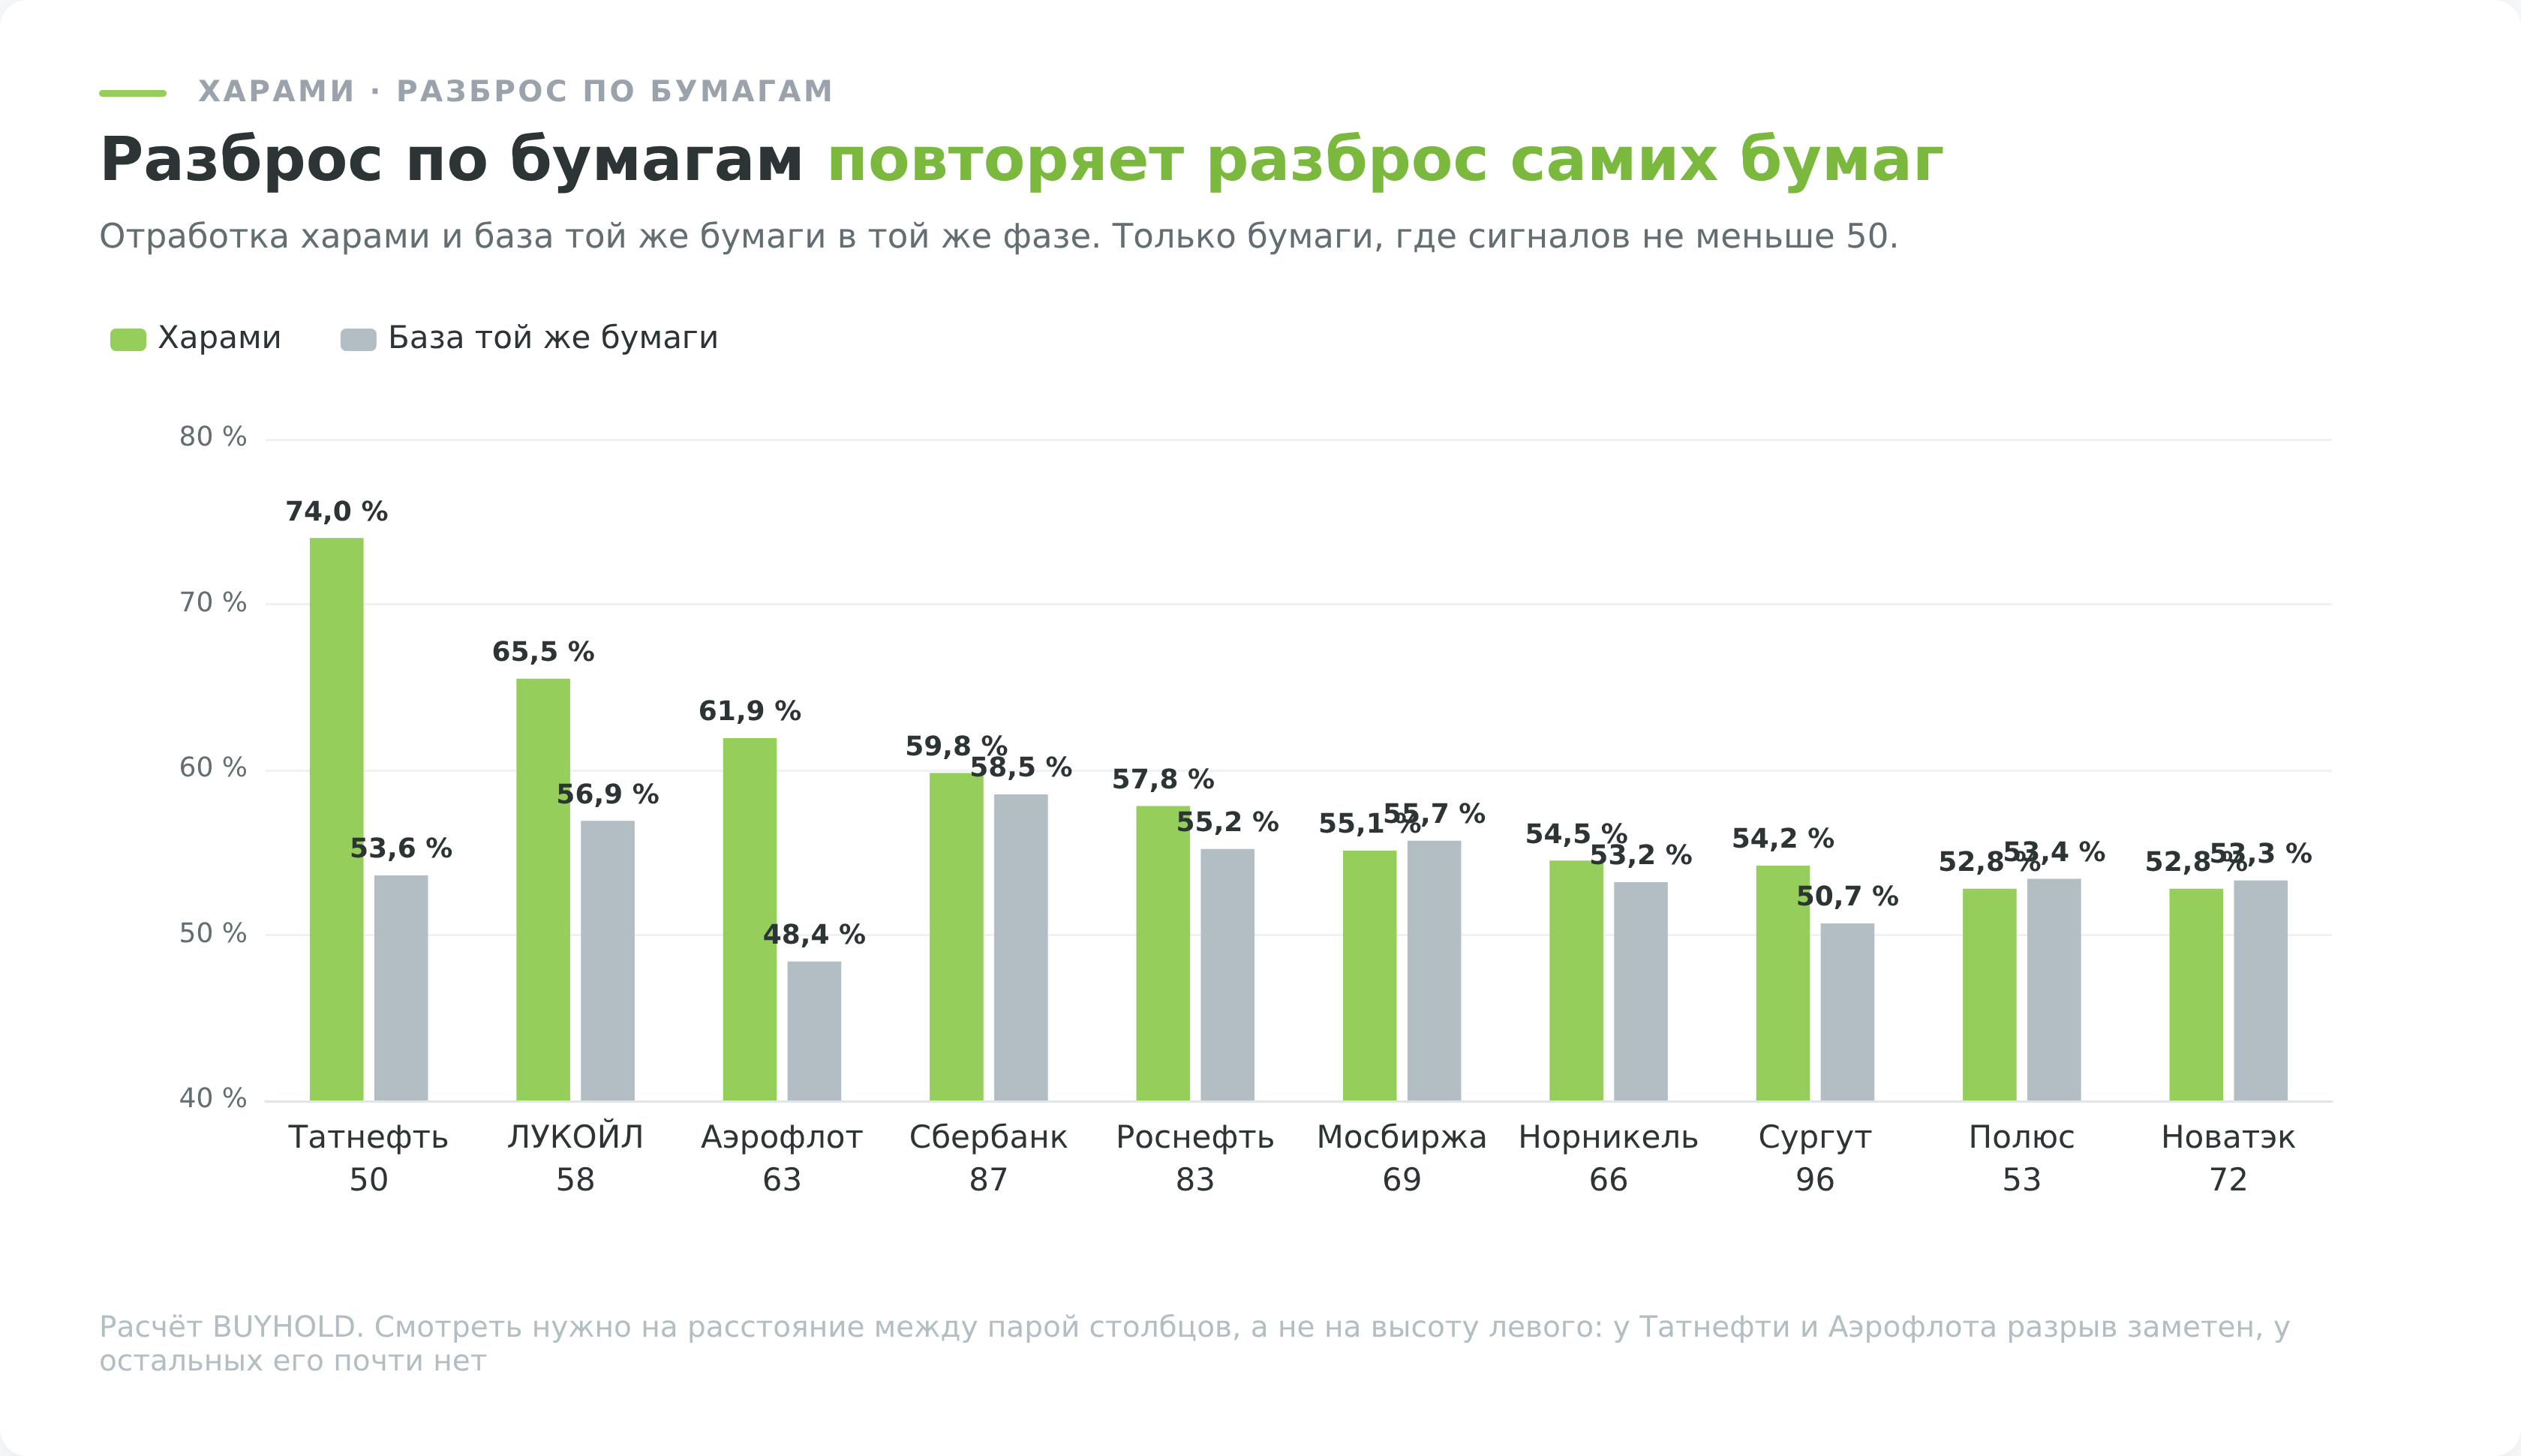
Ещё один разрез, который выглядит как открытие, пока не посмотришь на размер выборок.
| Бумага | Сигналов | Отработка | База по той же бумаге | Разница |
|---|---|---|---|---|
| Татнефть | 50 | 74,0% | 53,6% | +20,4 |
| ЛУКОЙЛ | 58 | 65,5% | 56,9% | +8,6 |
| Аэрофлот | 63 | 61,9% | 48,4% | +13,5 |
| Сбербанк | 87 | 59,8% | 58,5% | +1,3 |
| Мосбиржа | 69 | 55,1% | 55,7% | −0,6 |
| Газпром | 77 | 49,4% | 54,7% | −5,3 |
| МТС | 65 | 47,7% | 54,1% | −6,4 |
| НЛМК | 61 | 45,9% | 52,1% | −6,2 |
| ВТБ | 95 | 43,2% | 46,1% | −2,9 |
| Интер РАО | 64 | 40,6% | 54,0% | −13,4 |
Соблазн очевиден. Торговать харами на Татнефти и не торговать на Интер РАО, разница в 33 пункта.
Так делать нельзя. При выборке в 50-90 наблюдений и истинной вероятности около 52% отклонение в плюс-минус 14 процентных пунктов возникает случайно, а мы прогнали 20 бумаг, то есть сделали 20 попыток. Крайние значения обязаны были появиться даже у совершенно бесполезного сигнала.
Смотреть надо на последний столбец, где рядом стоит база той же бумаги, и там разброс сжимается.
По годам картина такая же неустойчивая. В 2016 году отработка составила 71,6% при базе 60,6%, в 2018 году 44,7% при базе 53,5%, в 2023 году 69,4% при 59,9%, а в 2026 году 29,0% при 36,7%. Знак отклонения меняется без всякой системы.
Почему у Булковски получились другие числа
Самая цитируемая цифра по харами принадлежит Томасу Булковски, и она не противоречит нашей.
Он приводит отработку 53%, ставит бычье харами на 25 место по частоте встречаемости и на 38 место из 103 по совокупному результату. Собственный комментарий у него прямой, модель работает почти случайно.
Различие в методе объясняет почти весь разрыв. Булковски считает отработкой направление ближайшего пробоя границ модели, мы считаем положение цены через 10 дней и сравниваем с обычными днями в той же фазе рынка.
Есть у него и цифра, которая нам полезна. Лучшее среднее движение за 10 дней после пробоя составляет 4,05%, и при этом сам он считает хорошим движение от 6%.
То есть даже в его собственной системе координат харами не дотягивает до приличного результата.
Что нашли академические работы
Свечной анализ проверяли и вне трейдерской среды, причём харами там разбирали отдельной строкой.
Бен Маршалл в диссертации Massey University тестировал 35 акций индекса Dow Jones за 1992-2002 годы, всего 83 220 дневных баров, с бутстрап-проверкой на случайно сгенерированных ценах. Бычье харами встретилось 115 раз, доходность после сигнала оказалась выше средней, но значение проверки составило 0,771 и порога не прошло. Медвежье харами встретилось 396 раз со значением минус 0,916.
Вывод работы сформулирован жёстче наших. Свечной анализ ценности не имеет, и свидетельств того, что следующий ему трейдер обгонит рынок, нет. Статья по этой диссертации вышла в Journal of Banking & Finance (RePEc).
Есть и работа с обратным знаком. Цунг-Сюнь Лу и Юн-Мин Сю проверили 6 разворотных моделей на электронных бумагах Тайваньской биржи за 1998-2007 годы и назвали харами лучшей из шести (International Journal of Economics and Finance).
Читать этот результат стоит внимательно. Значимой положительной доходностью у них обладает и медвежье харами на всех горизонтах от 1 до 5 дней, то есть модель, которая должна разворачивать рынок вниз, приносила прибыль покупателю.
Это ровно тот же эффект, который у нас закрывается базой. Когда рынок в среднем растёт, любая частая модель показывает положительную доходность, и без сравнения с обычными днями отличить одно от другого невозможно.
Два сигнала одинаковой формы с разным исходом
Оба примера подтверждены алгоритмом, оба после снижения, у обоих вторая свеча вышла тенью за пределы первой.
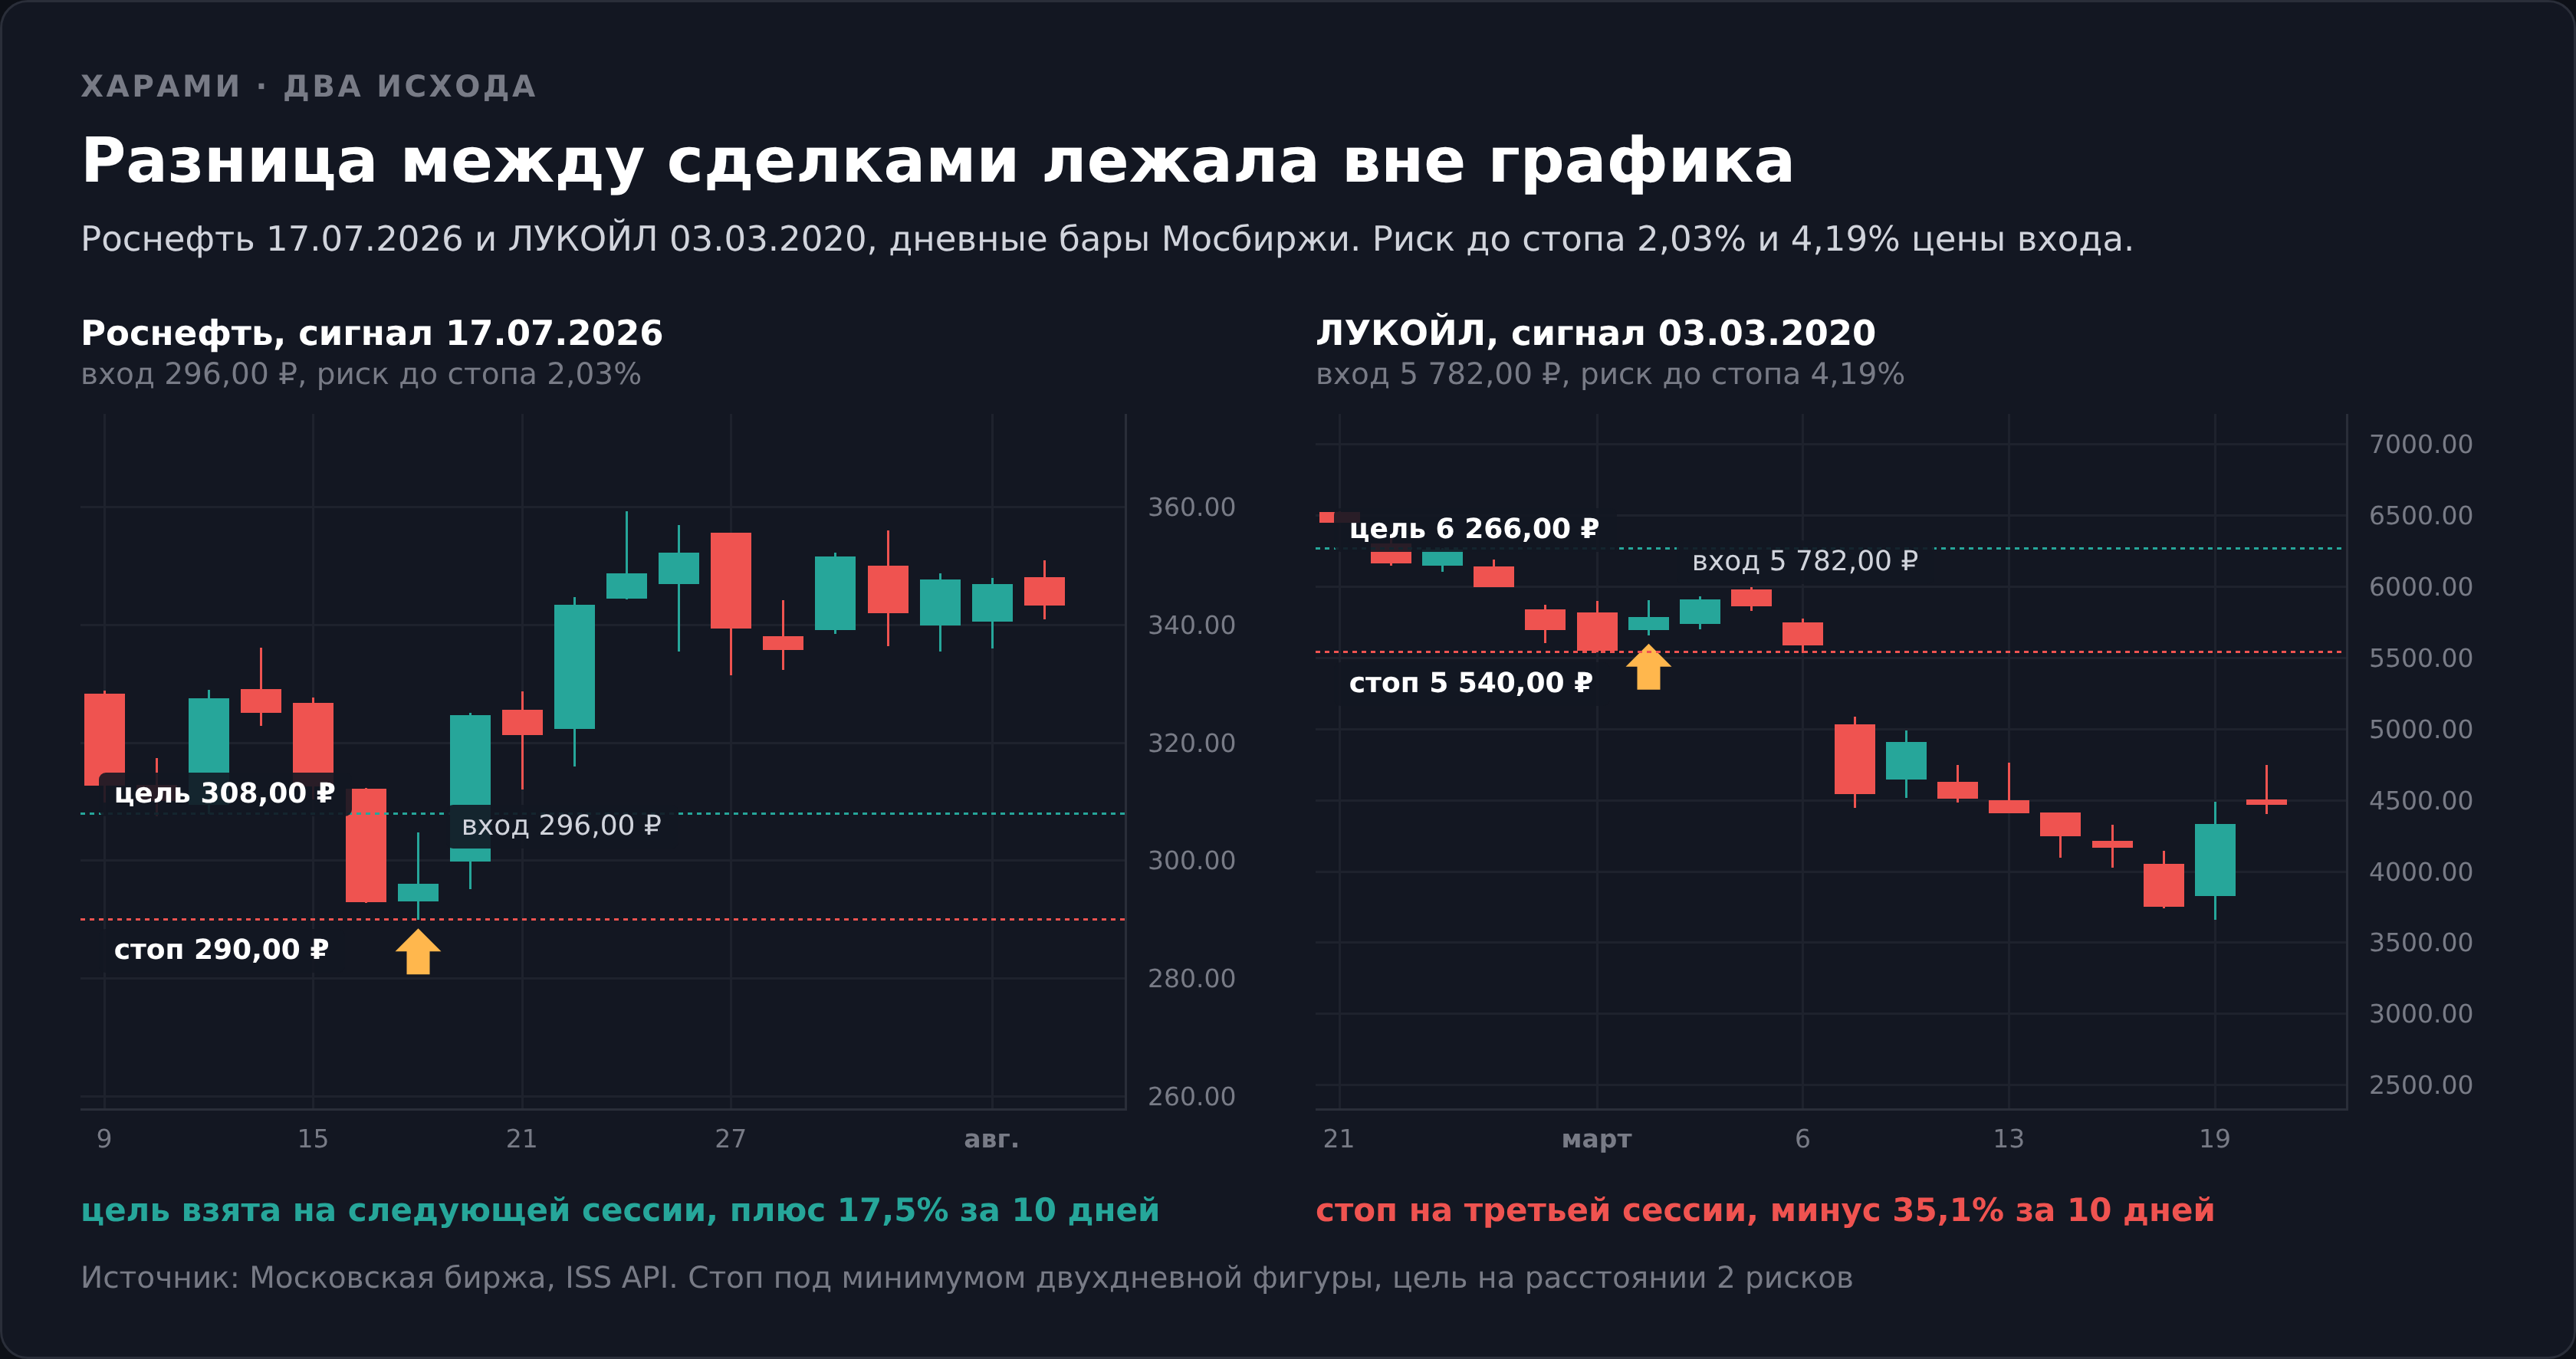
Роснефть, 16 и 17 июля 2026 года. Первая свеча упала с 312,20 до 293,00 ₽ при среднем теле предыдущих 10 свечей в 10,82 ₽. Вторая открылась по 293,10 и закрылась на 296,00, тело 2,90 ₽. За 5 дней до сигнала бумага потеряла 6,3%.
Вход по закрытию 296,00 ₽, стоп за экстремумом 290,00, риск 6,00 ₽ или 2,03% от цены входа. Цель в 2 риска на 308,00.
Следующая сессия открылась на 299,95 и дошла до 325,00, то есть цель была взята в первый же день. Через 10 сессий бумага стоила 347,70 ₽, на 17,5% выше входа.
ЛУКОЙЛ, 2 и 3 марта 2020 года. Конструкция каноничнее первой. Первая свеча упала с 5815 до 5550 ₽ при среднем теле в 83,6 ₽, то есть она втрое длиннее обычной. Вторая уместилась внутри с телом в 82 ₽. За 5 дней до сигнала бумага потеряла 14,0%.
Вход по закрытию 5782 ₽, стоп за экстремумом 5540, риск 242 ₽ или 4,19%. Цель в 2 риска на 6266.
Цена держалась выше входа 2 сессии, а 6 марта минимум составил 5534,50, и стоп сработал на третьей. Дальше был разрыв вниз 10 марта, и через 10 сессий бумага стоила 3754 ₽, то есть на 35,1% ниже входа.
Сравним стоимость ошибки. Одинаковая по форме модель стоила 2,03% в первом случае и 4,19% во втором, потому что риск задаёт размах первой свечи, а он был разным.
Второй случай при этом показывает главную пользу модели. Стоп за экстремумом превратил падение на 35,1% в убыток в 4,19%, и никакого прогноза для этого не потребовалось.
Как повторить эти расчёты самому
Все числа выше воспроизводимы, и это принципиально. Читателю не нужно верить нам на слово.
Котировки берутся бесплатно через ISS API Московской биржи. Запрос вида iss.moex.com/iss/history/engines/stock/markets/shares/boards/TQBR/securities/ROSN.json отдаёт дневные бары за нужный период без регистрации и без ключа.
Распознавание делает библиотека TA-Lib, доступная в том числе из Python. Вызов talib.CDLHARAMI(open, high, low, close) возвращает массив, где 100 и 80 означают бычий вариант, а минус 100 и минус 80 медвежий. Для тройной модели вызов talib.CDL3INSIDE.
Фильтр контекста нужен потому, что библиотека тренд не проверяет. Исключение дивидендных окон, иначе разрывы испортят выборку. И база сравнения, то есть те же дни без модели, потому что без неё любой процент бессмысленен.
Проверить схему без денег можно в симуляторе трейдинга, а результаты собственных сделок вести в журнале сделок. Собственная статистика по своим сделкам полезнее любой чужой таблицы, включая эту.
Что делать с харами на практике
Из измеренного выше складывается узкий, но честный список применений.
Харами отмечает сжатие диапазона и даёт готовые границы. Верхняя это максимум первой свечи, нижняя её минимум, и выход за любую из них означает, что паузу разрешили.
Вход по пробою границы с подтверждением закрытием работает осмысленнее входа по факту появления модели, потому что сама модель направление не показывает.
Если размах первой свечи слишком велик, сделку выгоднее пропустить целиком. Харами на свече в 6% диапазона это заявка на риск в 6%, какой бы убедительной ни выглядела картинка.
Для акций Мосбиржи свечной график есть у любого российского брокера с лицензией ЦБ. Тем, кому нужны акции США и ETF в собственность, ближе Just2Trade, но регистрация там офшорная, российское страхование на такой счёт не распространяется, а вход начинается от 100 долларов.
Когда зарубежный счёт открыть не удаётся, остаётся вариант с рублёвым пополнением, ТехноИнвест из реестра форекс-компаний НБРБ. Здесь придётся честно назвать цену вопроса. Все инструменты беспоставочные, права на базовый актив не переходят, за перенос позиции через ночь списывается своп, уровень Stop out равен 30% (investtb.by).
Для проверки свечных моделей это рабочий вариант, для владения бумагой нет.
Частые ошибки при работе с паттерном харами
Торгуют модель как разворот. Она фиксирует исчезновение инерции, а не смену направления. Наш замер и данные Булковски сходятся в том, что разворот и продолжение здесь примерно равновероятны.
Принимают сдвиг базы за силу сигнала. После глубокого падения растёт вероятность отскока вообще, и приписывать её вложенной свече значит завышать её заслуги.
Ставят стоп вплотную за экстремум. Такой стоп выбивает в 68,6% случаев за 10 дней. Уровень правильный по смыслу, но требует либо запаса, либо меньшего объёма позиции.
Путают модель с внутренним баром. Там внутрь должен попасть весь диапазон вместе с тенями, условие жёстче, выборка другая, статистика третья.
Не проверяют дивидендную отсечку. Разрыв в день отсечки рисует формально верное медвежье харами, за которым стоит арифметика выплаты, а не поведение участников. Даты сверяются в календаре дивидендов.
Вход по всем 13 сигналам с риском 1% на каждый это не 13 позиций по проценту, а одна позиция с риском 13%. Сканер показал 13 независимых на вид идей, но причина у них общая и лежит вне графика.
Торгуют харами на минутах. Дневная свеча описывает торговый день целиком, минутная описывает случайность.
Преимущества и недостатки паттерна харами
Что из этого следует
Паттерн харами точно описывает то, что уже случилось. Инерция движения исчезла, диапазон сжался, ни одна сторона не забрала инициативу.
О следующих 10 днях модель не сообщает ничего сверх того, что известно из фазы рынка. Отклонение от базы составило половину процентного пункта на 1380 наблюдениях, и ни один из 12 разрезов не вывел его за порог значимости.
Снятие требования предшествующего снижения картину не спасает. В любом контексте 1944 сигнала дали 51,8% при базе 52,6%, то есть чуть хуже фона.
Подтверждающая свеча улучшает картинку до 4,8 пункта над базой и всё равно не дотягивает до порога, зато делает сделку дороже.
Практическая ценность лежит в геометрии. Модель бесплатно даёт 2 уровня и позволяет посчитать риск до входа, а дальше решает не форма, а расстояние до стопа и размер позиции.
Остальные модели с той же методикой собраны в каталоге свечного анализа, а устройство самой свечи разобрано в статье про японские свечи.