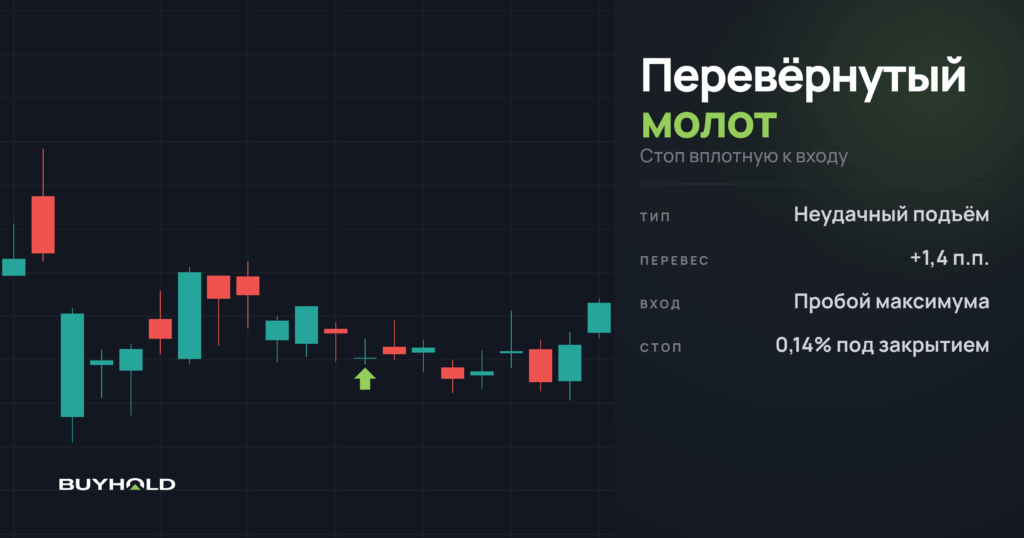
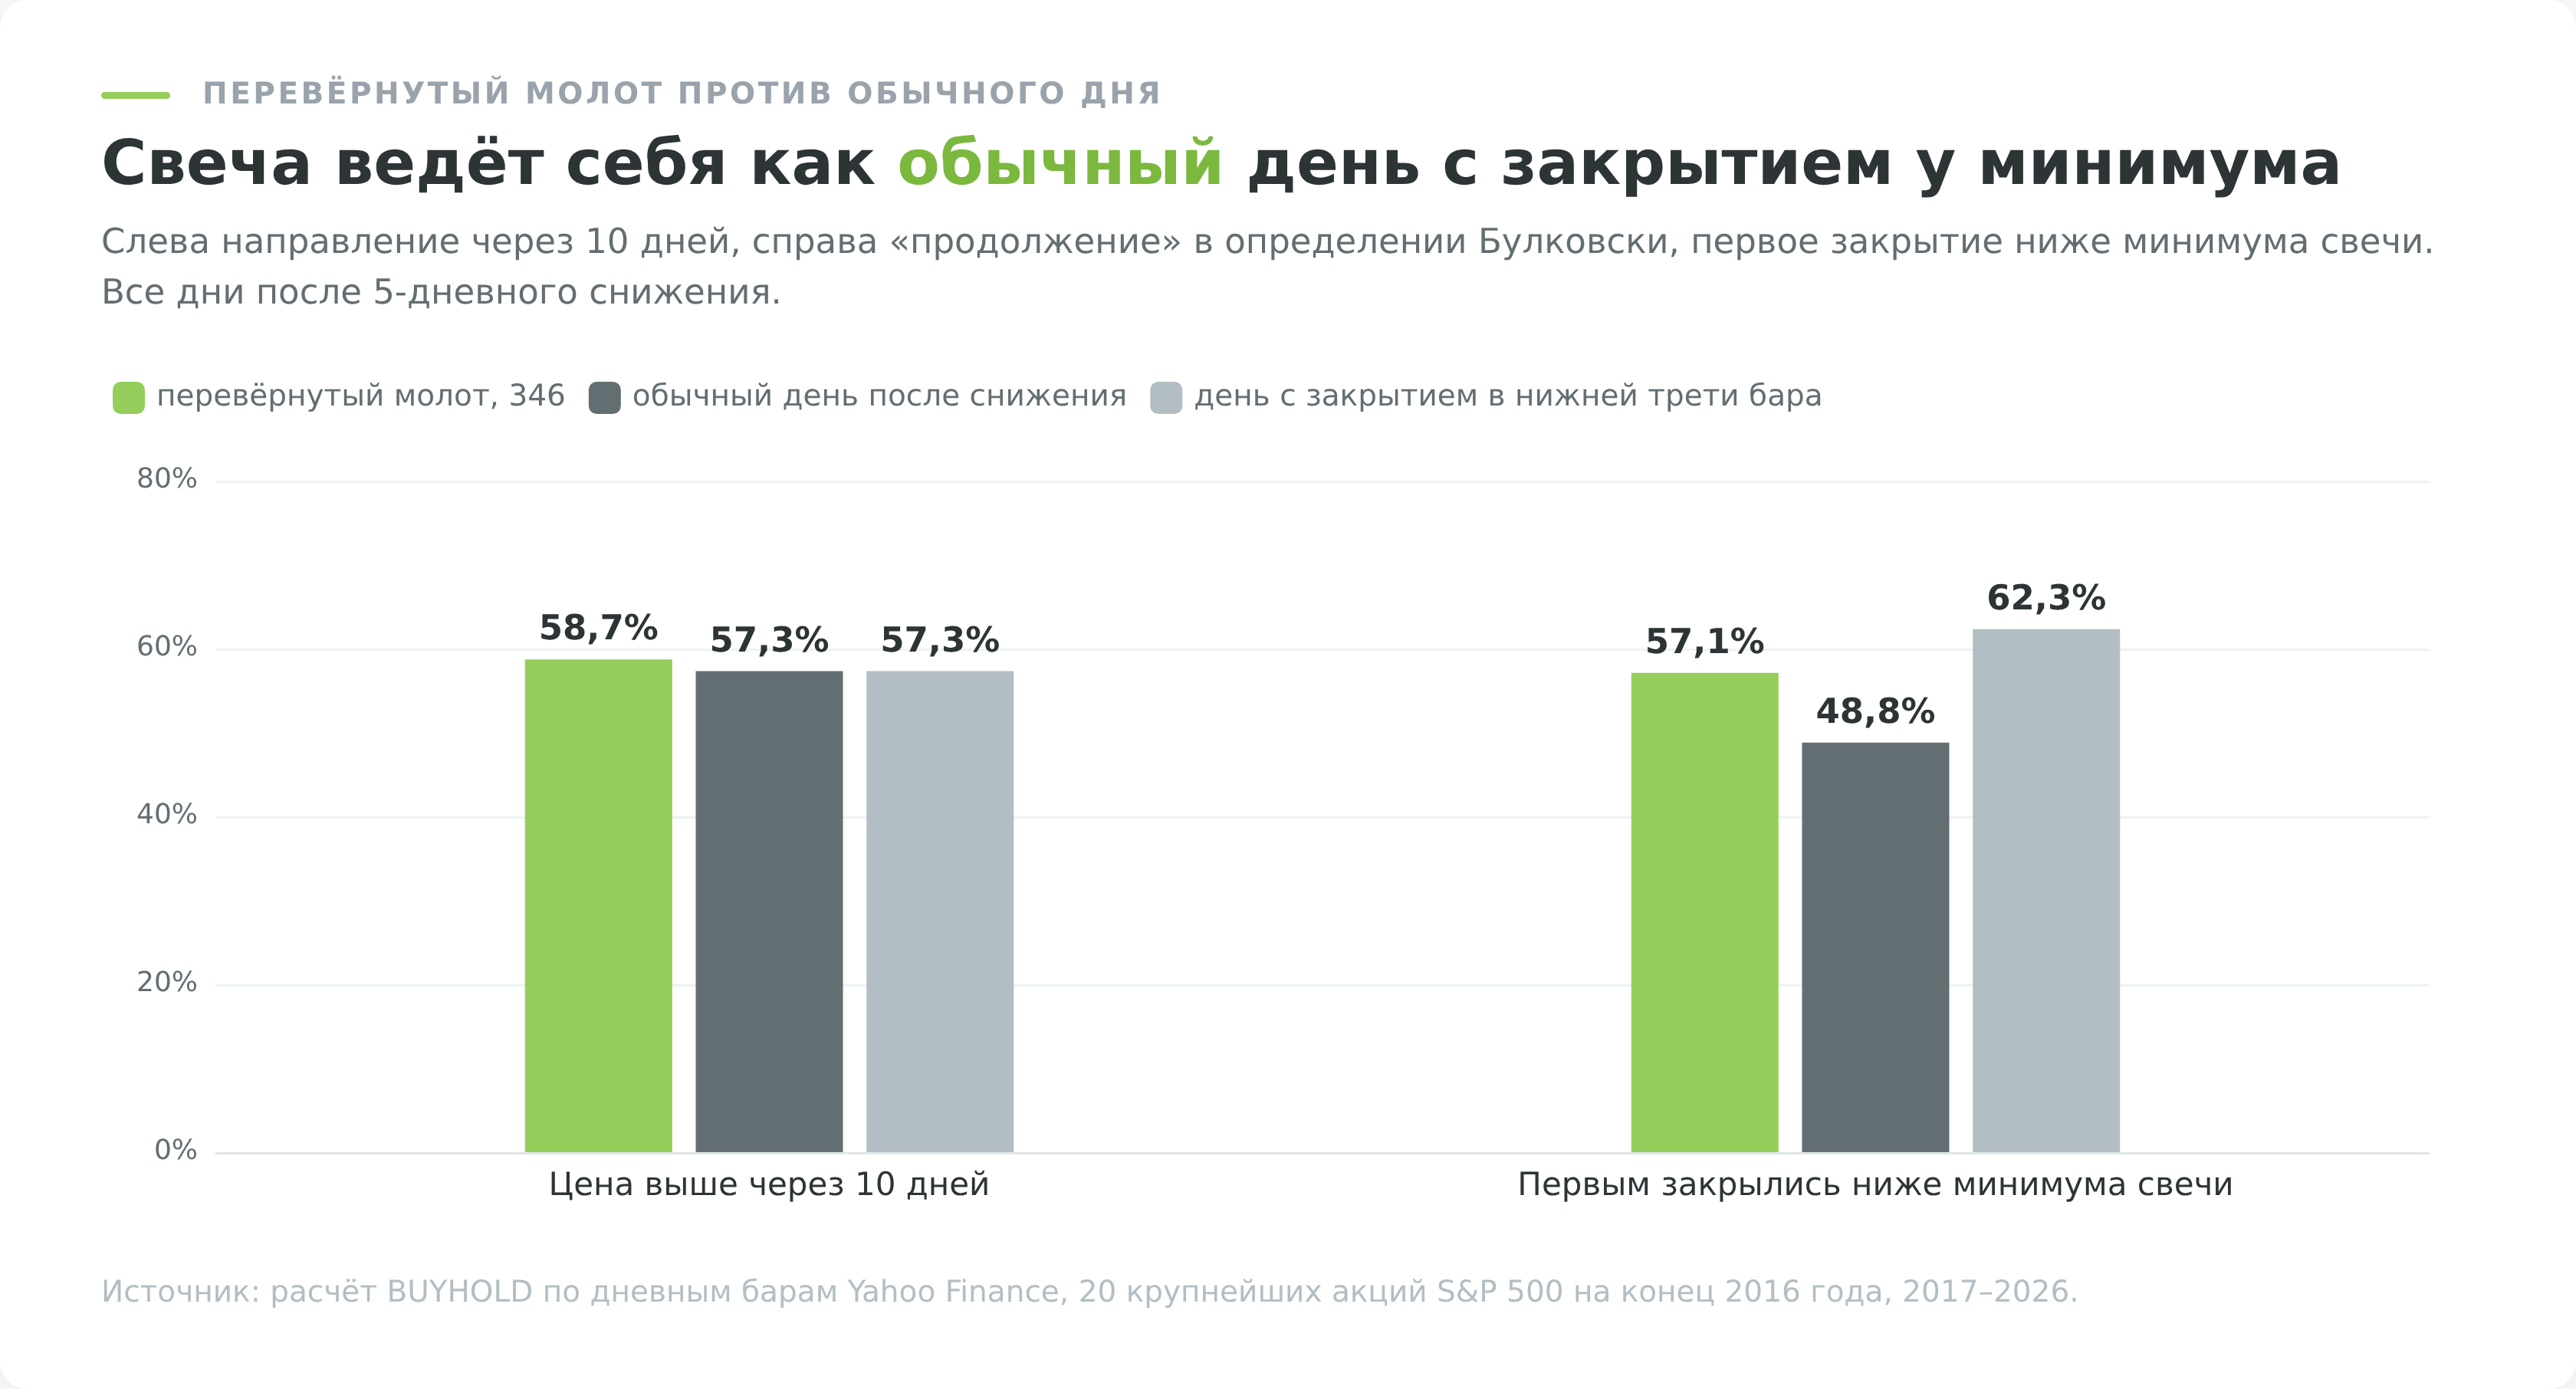
Перевёрнутый молот в трейдинге означает свечу после падения с маленьким телом внизу и длинной верхней тенью. Учебники называют её бычьим разворотом. На 48 914 дневных барах 20 крупнейших акций США с 2017 года после перевёрнутого молота цена через 10 дней стояла выше в 58,7% случаев, а после обычного дня той же фазы в 57,3%, и разница укладывается в случайный разброс. Главная ловушка модели в стопе. Под минимумом свечи он стоит в медиане в 0,14% от цены, и результат сделки решают гэпы, а не форма.
Предупреждение о рисках: Информация в этой статье предоставлена исключительно в образовательных целях и не является финансовой рекомендацией, инвестиционным советом или предложением купить/продать активы. Все описанные стратегии, методы или идеи могут привести к финансовым потерям, включая полную утрату капитала. Мы не гарантируем результатов и не несём ответственности за любые убытки. Перед применением проведите собственное исследование.
Что значит перевёрнутый молот на графике
Перевёрнутый молот значит, что после падения покупатели попробовали поднять цену, не удержали её и день закрылся у минимума. Попытку подъёма учебники читают как первый признак разворота, а неудачу попытки обходят стороной.
Похоже на человека, который пытается встать после падения, поднимается на локтях и опускается обратно. Попытка была, но стоит ли он уже на ногах, из этого не видно.
В сводке ниже перевёрнутый молот сравнивается с базой. База означает обычные дни в той же фазе рынка, то есть после такого же 5-дневного снижения, но без этой свечи. Результат сделок записан в R, это риск одной сделки. Если стоп стоит на 100 $ от входа, результат +0,1R означает в среднем +10 долларов на сделку.
| Вопрос | Ответ на данных 48 914 баров акций США |
|---|---|
| Что показывает | Неудачную попытку поднять цену после падения. Направление следующих дней не показывает |
| Как часто встречается | 346 раз на 20 бумагах за 10 лет, в 1,8% дней после снижения |
| Перевес над обычным днём | 1,4 процентного пункта, 58,7% против 57,3%, в пределах случайного разброса |
| Стоп под минимумом | В медиане 0,14% цены, у 36% свечей ближе 0,1%. Позиция при риске 1% в 7 раз больше счёта |
| Вход по закрытию | Медианная сделка теряет 1R, а средний плюс делают 5 сделок с гэпом на открытии |
| Как торговать | Ордером на пробой максимума со стопом под минимумом. В 63% случаев цена сначала уходит под минимум, и сделки нет |
| Кому полезен | Тем, кто размечает по свече уровни и готов пропускать большую часть сигналов |
Как выглядит перевёрнутый молот и чем он не является
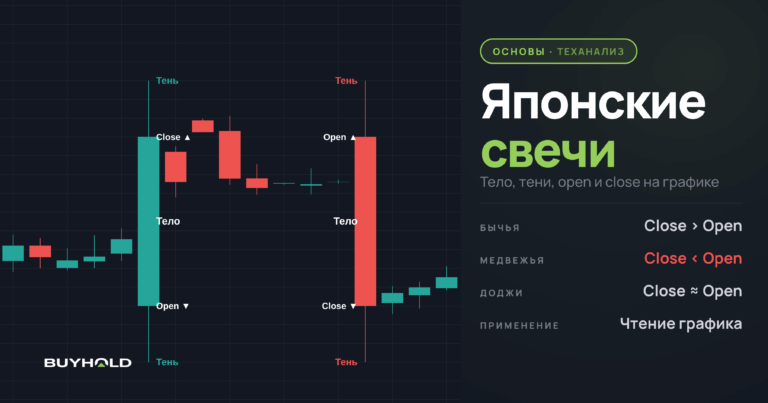
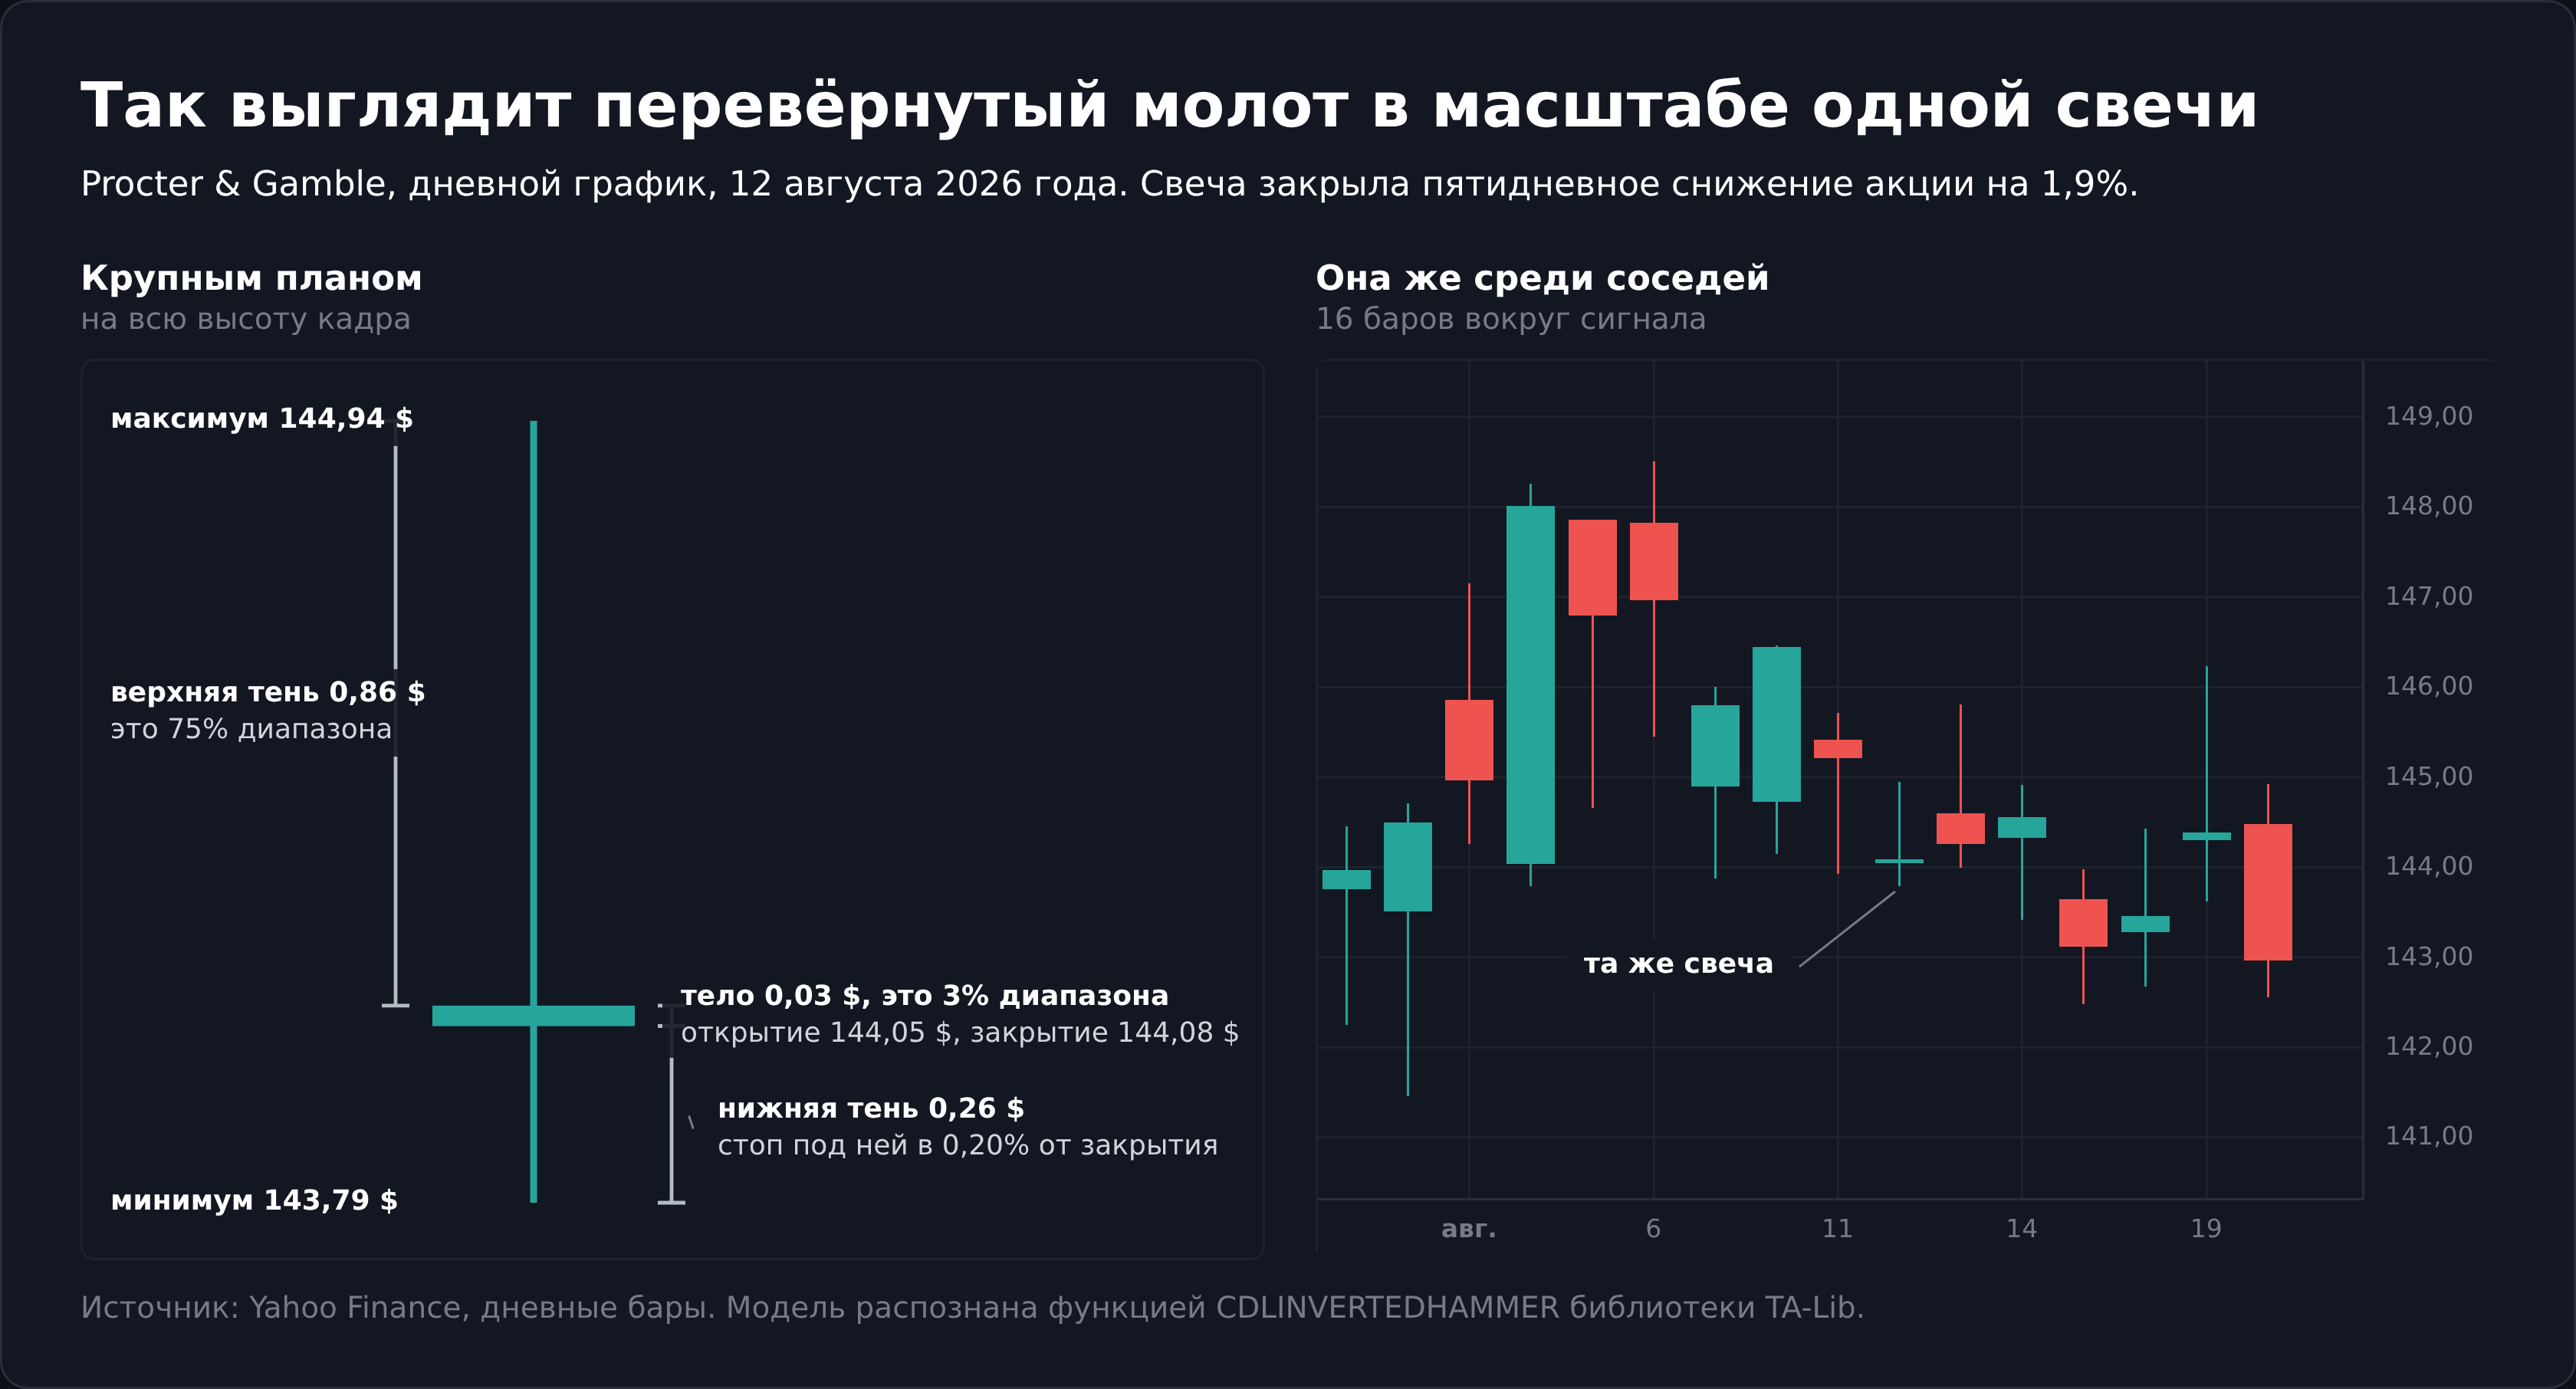
У перевёрнутого молота маленькое тело в нижней части дневного диапазона, длинная верхняя тень и короткая нижняя тень или никакой. Цвет тела значения не имеет. Свеча стоит после снижения. Та же форма после роста называется падающей звездой и читается как медвежья.
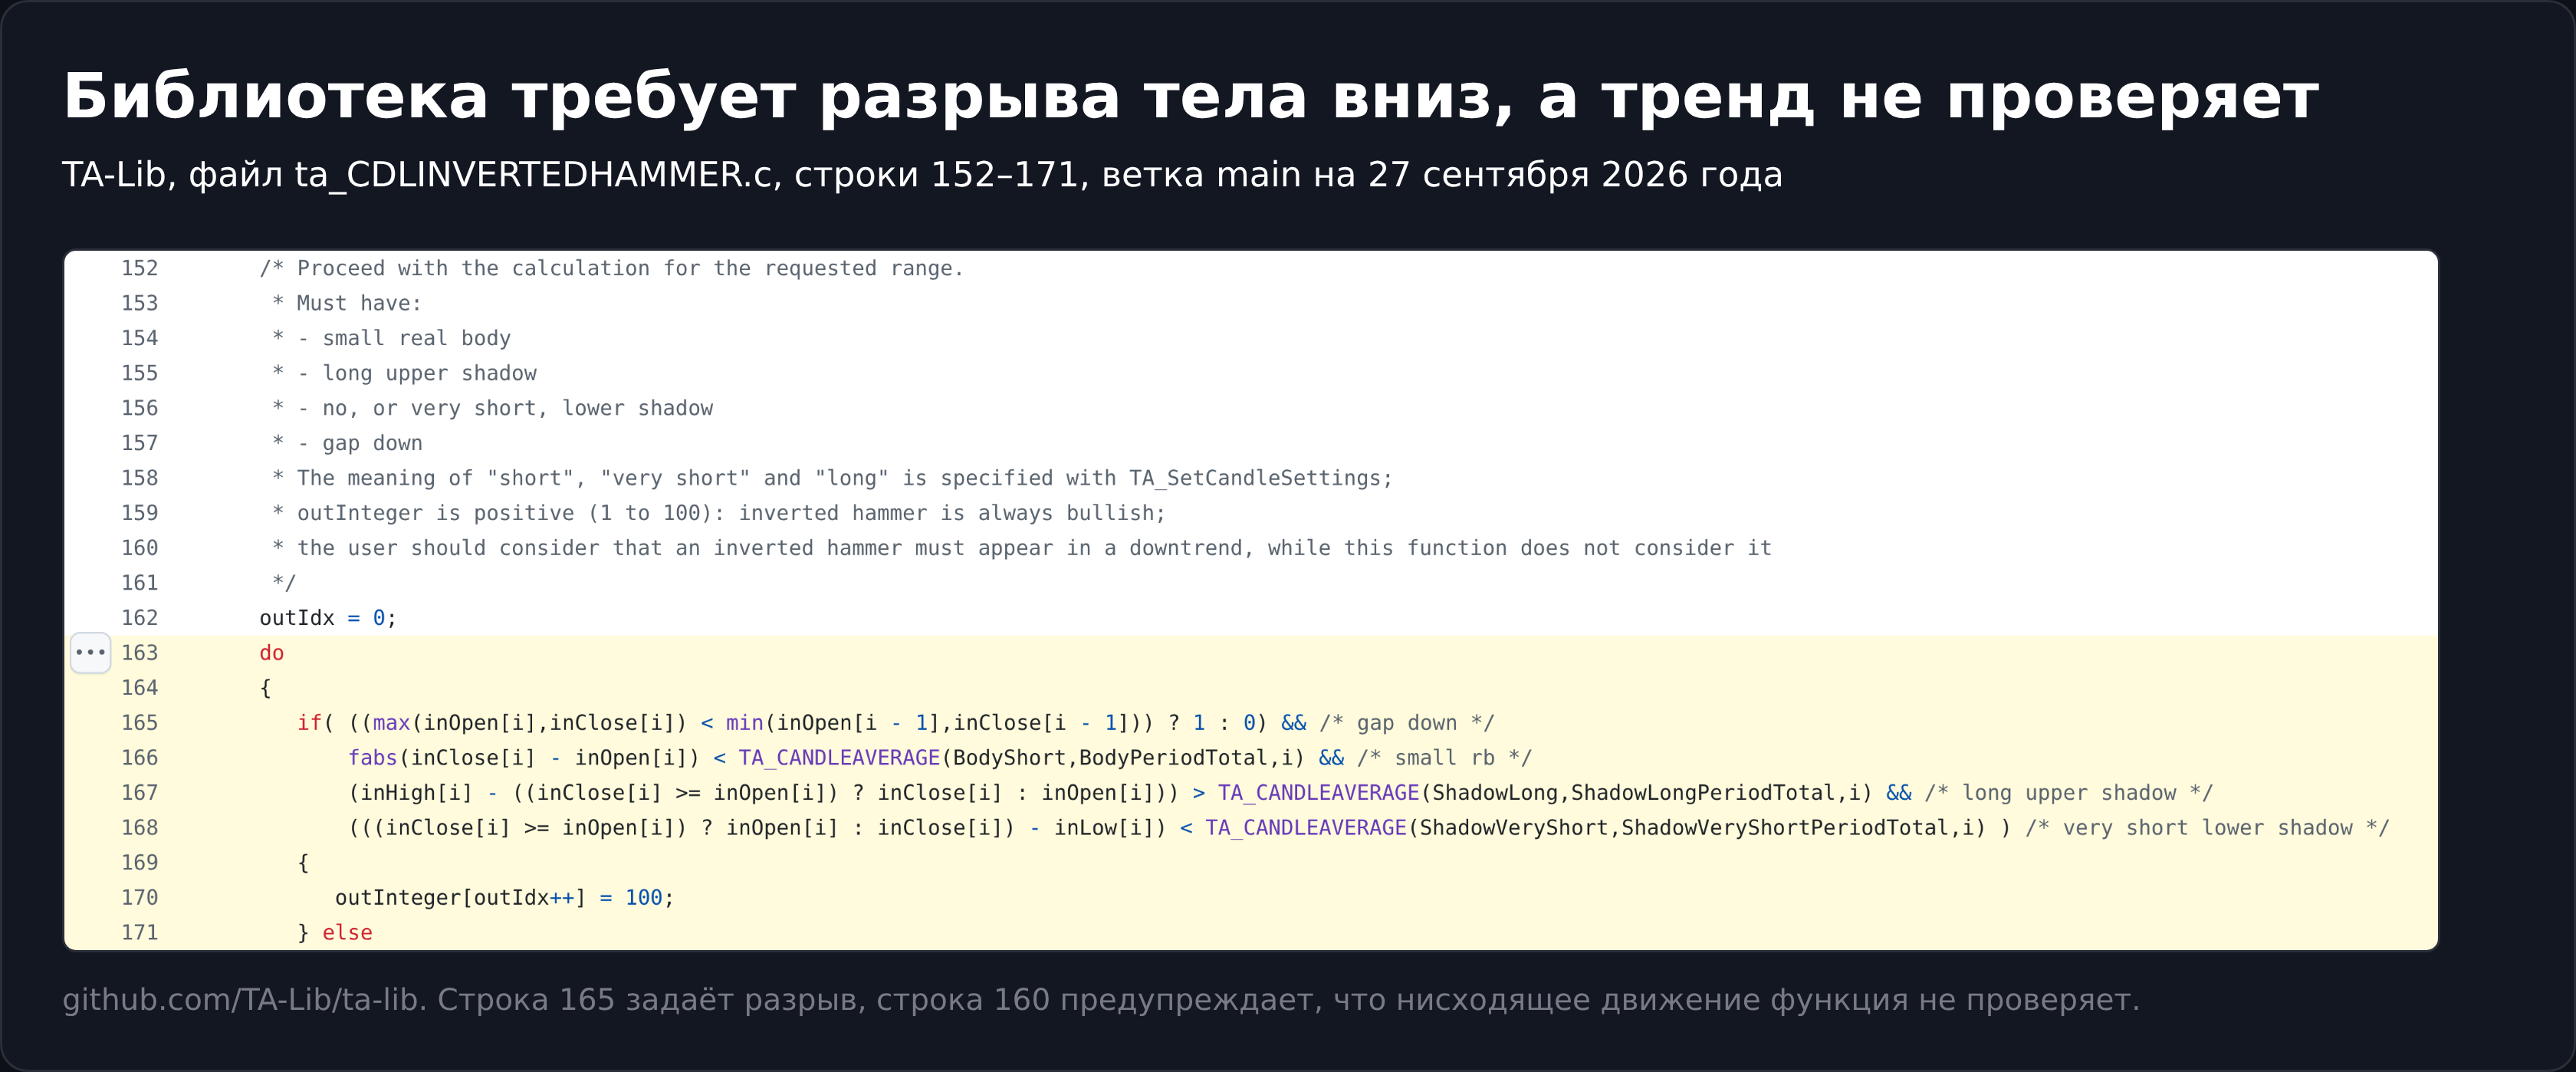
В библиотеке TA-Lib у модели есть требование, которого нет в словесных описаниях. Тело свечи должно целиком лежать ниже тела вчерашней, то есть день открывается с разрывом тела вниз (ta_CDLINVERTEDHAMMER.c). Фазу рынка функция не проверяет, и в комментарии к коду разработчики пишут об этом прямо.
С обычным молотом у перевёрнутого общее только место, дно после падения. Форма противоположная, у молота длинная тень снизу. С падающей звездой форма та же, а место противоположное. С медвежьим пин-баром модель путает сама библиотека. Из 604 медвежьих пин-баров после роста функция CDLINVERTEDHAMMER назвала перевёрнутым молотом 70, хотя по учебнику это другая модель в другом месте графика.
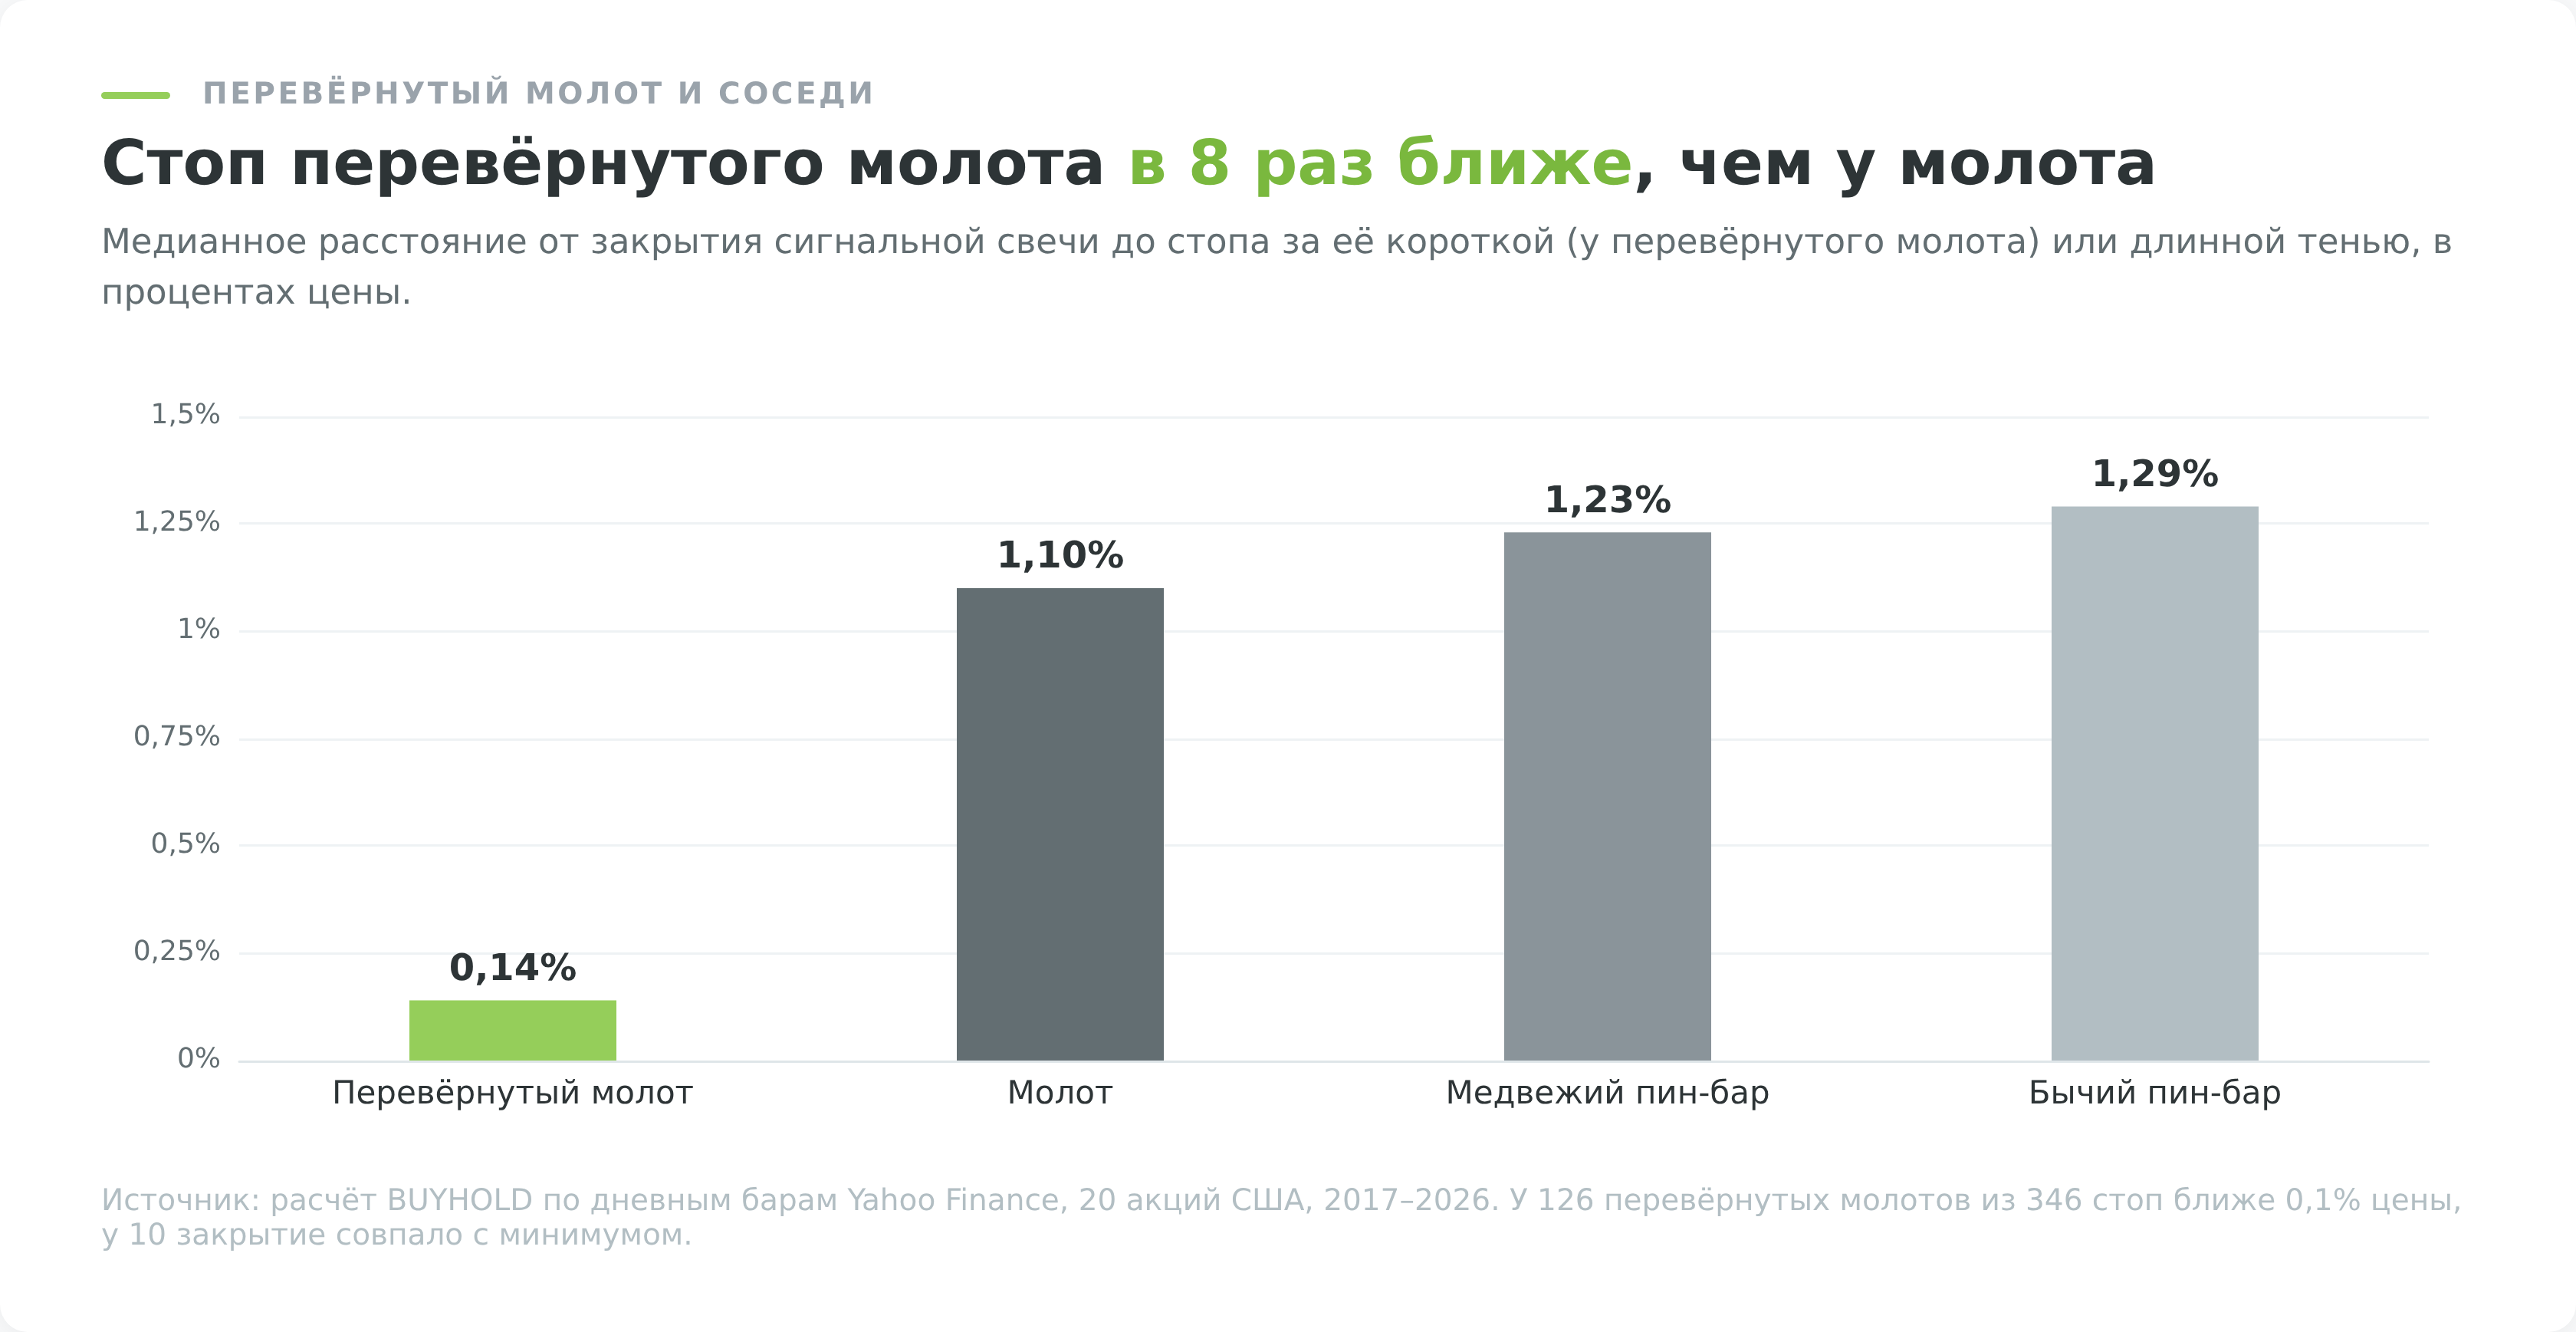
| Свеча | Длинная тень | Где стоит | Медианный стоп при входе по закрытию |
|---|---|---|---|
| Перевёрнутый молот | Сверху | После снижения | 0,14% (под минимумом) |
| Молот | Снизу | После снижения | 1,10% (под минимумом) |
| Бычий пин-бар | Снизу | После снижения | 1,29% (под минимумом) |
| Медвежий пин-бар | Сверху | После роста | 1,23% (над максимумом) |
Последняя колонка объясняет, почему правила молота и пин-бара к перевёрнутому молоту не переносятся. У всех соседей стоп стоит за длинной тенью, а у перевёрнутого молота за короткой.
Разрыв тела вниз и что он даёт
Раз библиотека требует разрыва, стоит проверить, что работает, форма или сам разрыв. Дни после 5-дневного снижения, в которые тело открылось ниже вчерашнего, но свеча не стала перевёрнутым молотом, на акциях США поднимались через 10 дней в 57,8% случаев против 57,0% у остальных дней фазы (z 0,68). Перевёрнутый молот против таких дней с разрывом дал 58,7% против 57,8% (z 0,29).
На Мосбирже картина другая. Там разрыв тела вниз сам по себе давал 54,0% против 51,3% (z 2,26), а перевёрнутый молот сверх разрыва ещё немного, 57,7% против 54,0% (z 1,04). В прошлой редакции этой статьи, построенной на акциях Мосбиржи, разрыв и назывался источником результата. На акциях США этого нет, так что свойством модели его не назовёшь.
Почему стоп под минимумом здесь не работает
Медианное расстояние от закрытия до минимума у перевёрнутого молота равно 0,14% цены, у 8 свечей из 10 оно лежит между 0,04% и 0,50%, а у 10 свечей закрытие совпало с минимумом до цента. У 126 свечей из 346 расстояние меньше 0,1%, и такой стоп не переживает даже спред, поэтому эти сигналы из подсчёта сделок убраны. Остались 220 сделок, и медианный стоп у них 0,22% цены.
Даже у этих сделок при риске 1% счёта и стопе в 0,22% позиция выходит в 4,6 раза больше счёта. Без плеча такую сделку не открыть, а с плечом ошибка в исполнении стоит дороже расчётного риска.
Цель в два риска стоит всего в 0,44% над входом, и оба уровня лежат внутри обычного дневного колебания. После сверки по часовым свечам стоп сработал первым в 41,8% сделок, цель в 41,4%, а в 16,8% сделок оба уровня задел один день, и порядок событий остался неизвестен. Часовые свечи Yahoo в расчёте есть только с конца октября 2023 года и разрешили лишь 2 таких дня из 39. На Мосбирже, где часовые свечи есть за все годы, неразрешимыми остались 19 дней из 48, потому что стоп и цель задевал один и тот же час.
В прошлой редакции статьи стояло, что стоп под минимумом выбивало в 93,7% случаев за 10 дней. Это доля сделок, где цена хоть раз коснулась стопа, в том числе после того, как цель уже была взята. В разборе второй сделки по Северстали, 14 марта 2025 года, там же написано, что цель взята раньше стопа, но «фактически сделка закончилась убытком». По правилу «стоп и цель заданы заранее» такая сделка закрывается по цели с прибылью, и позднее падение цены её уже не касается.
Почему средний результат обманывает
Средний результат входа по закрытию выглядит сказочно, +0,61…+1,11R на сделку до комиссии. Но медианная сделка теряет ровно 1R, а 56% сделок закрываются гэпом, то есть открытием дня дальше стопа или цели. Когда стоп стоит в 0,2% от цены, гэп на 3% превращается в десятки R.
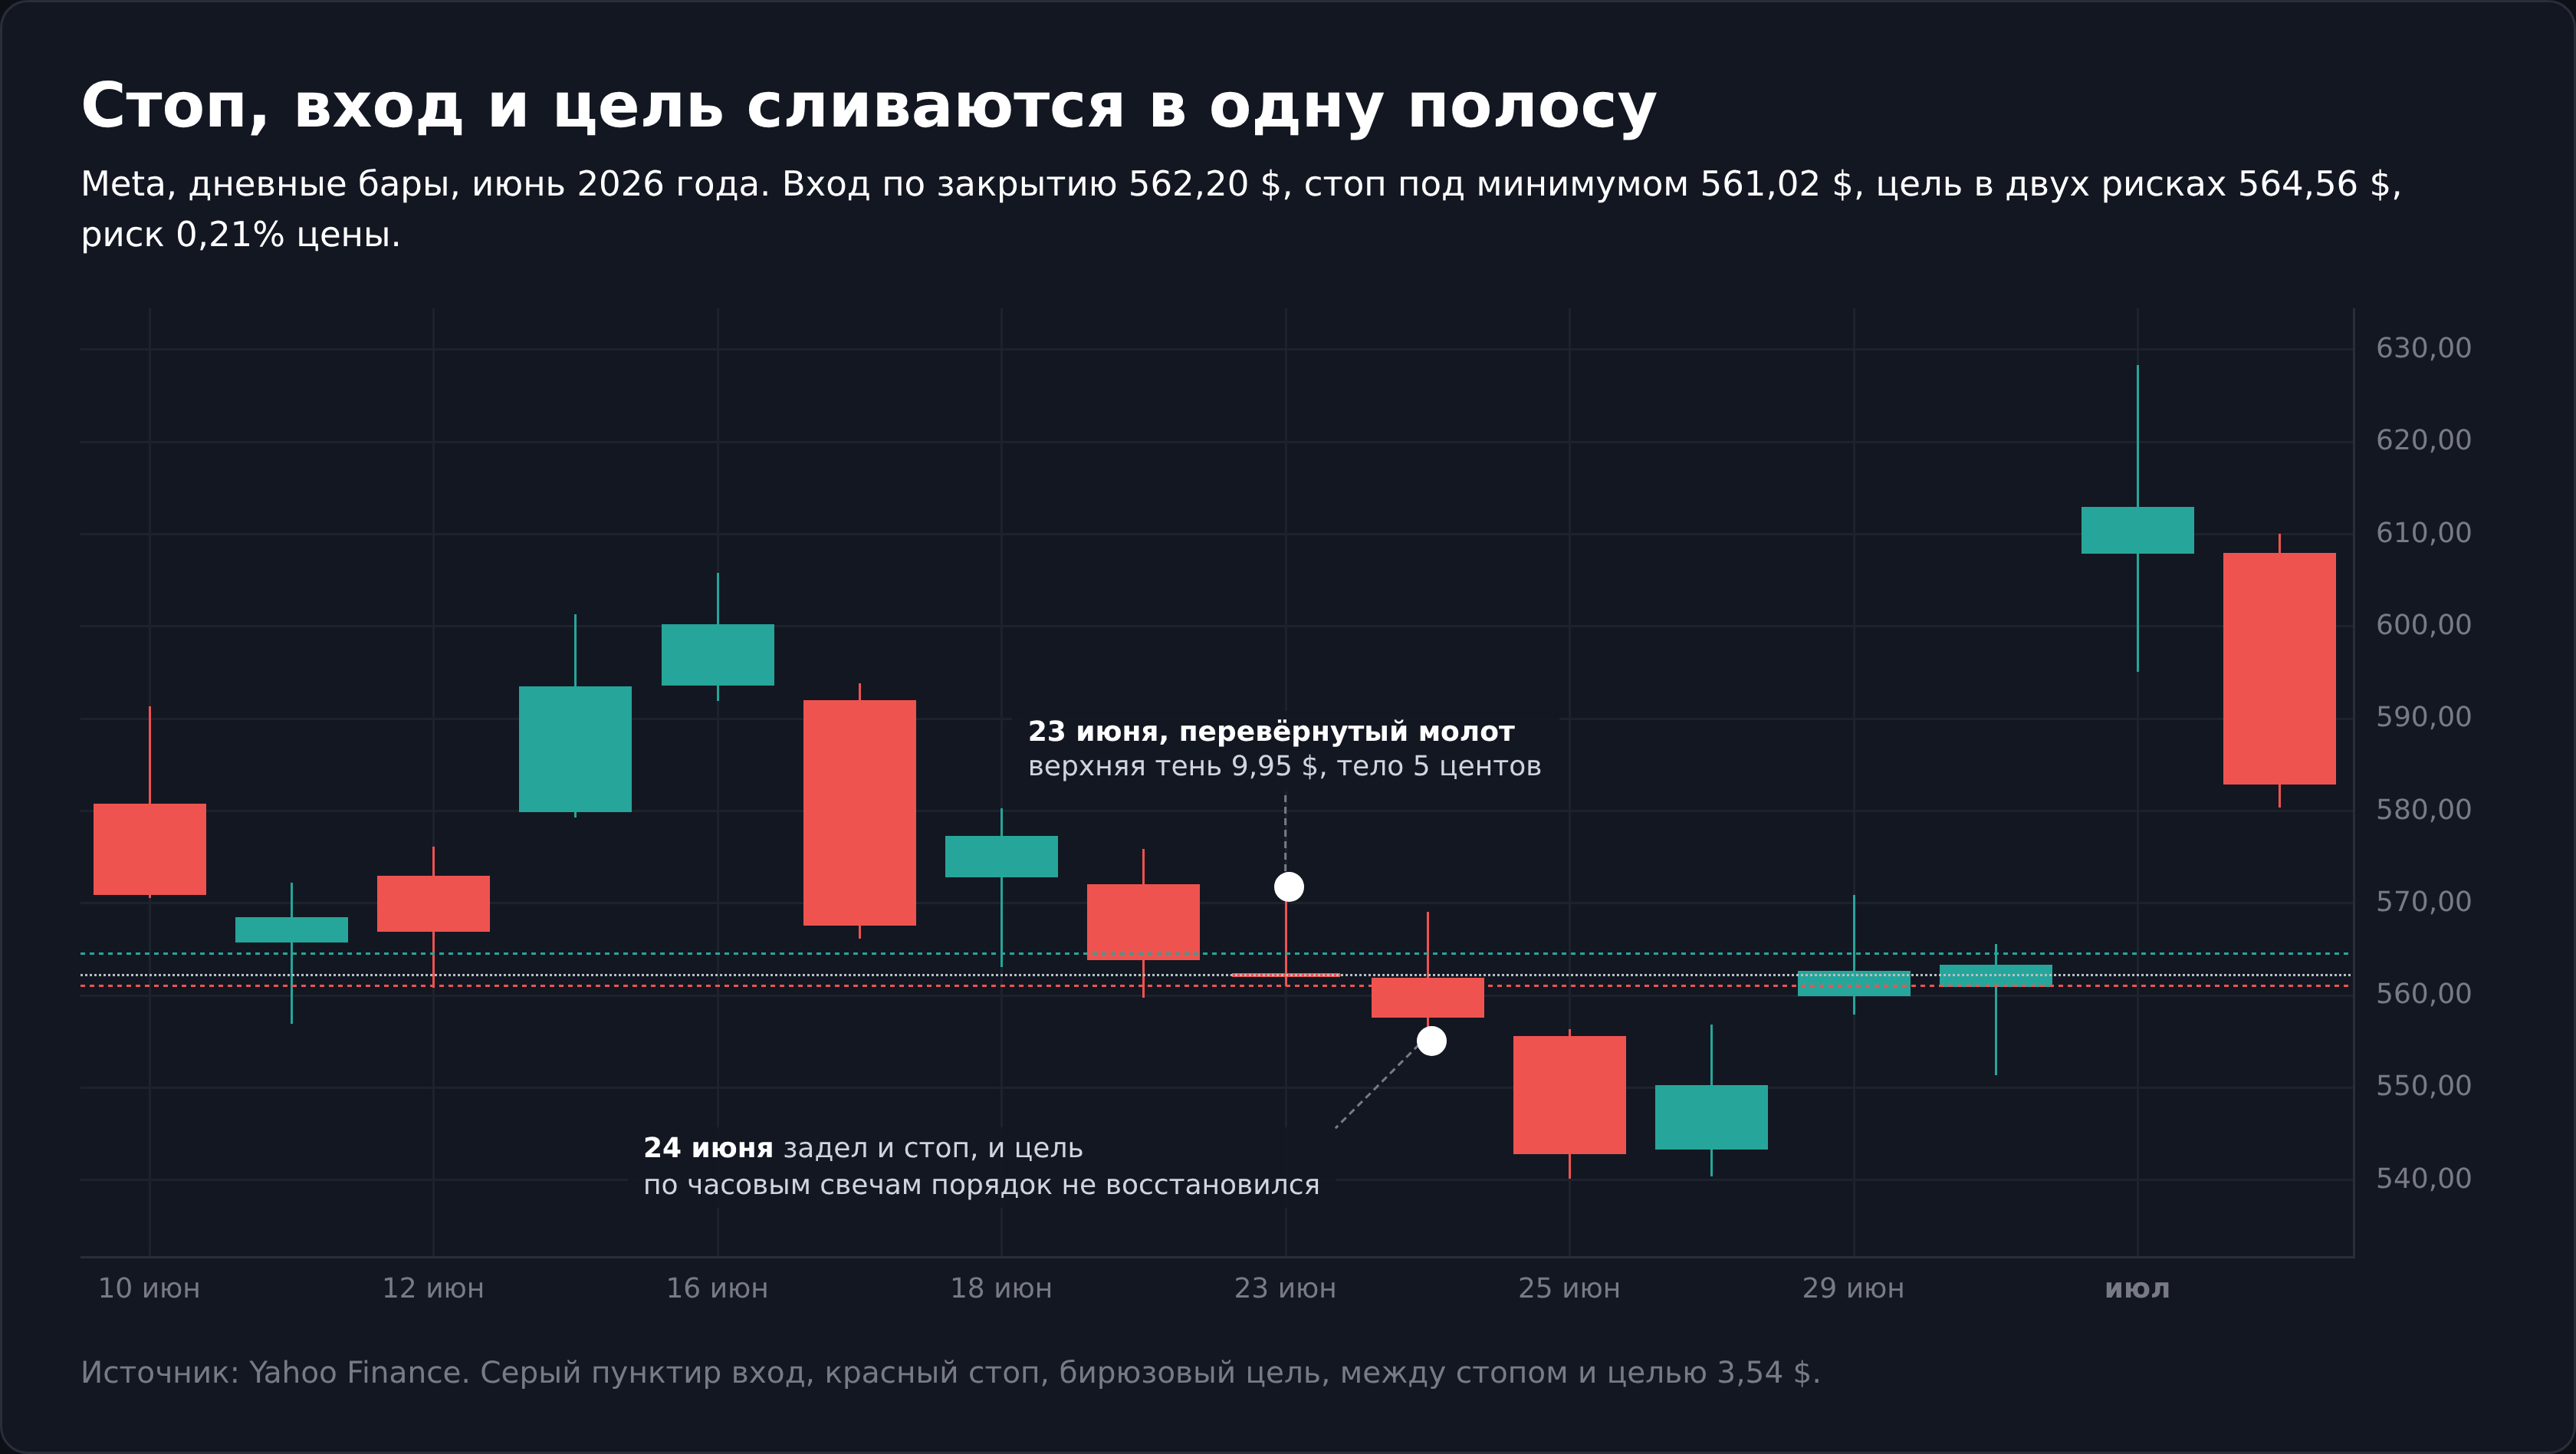
Amazon, 29 июля 2026 года. Перевёрнутый молот закрылся на 226,65 $ при минимуме 226,16, риск 49 центов, 0,22% цены. На следующий день акция открылась выше цели, и сделка записана как +13,7R, хотя цена прошла 3%.
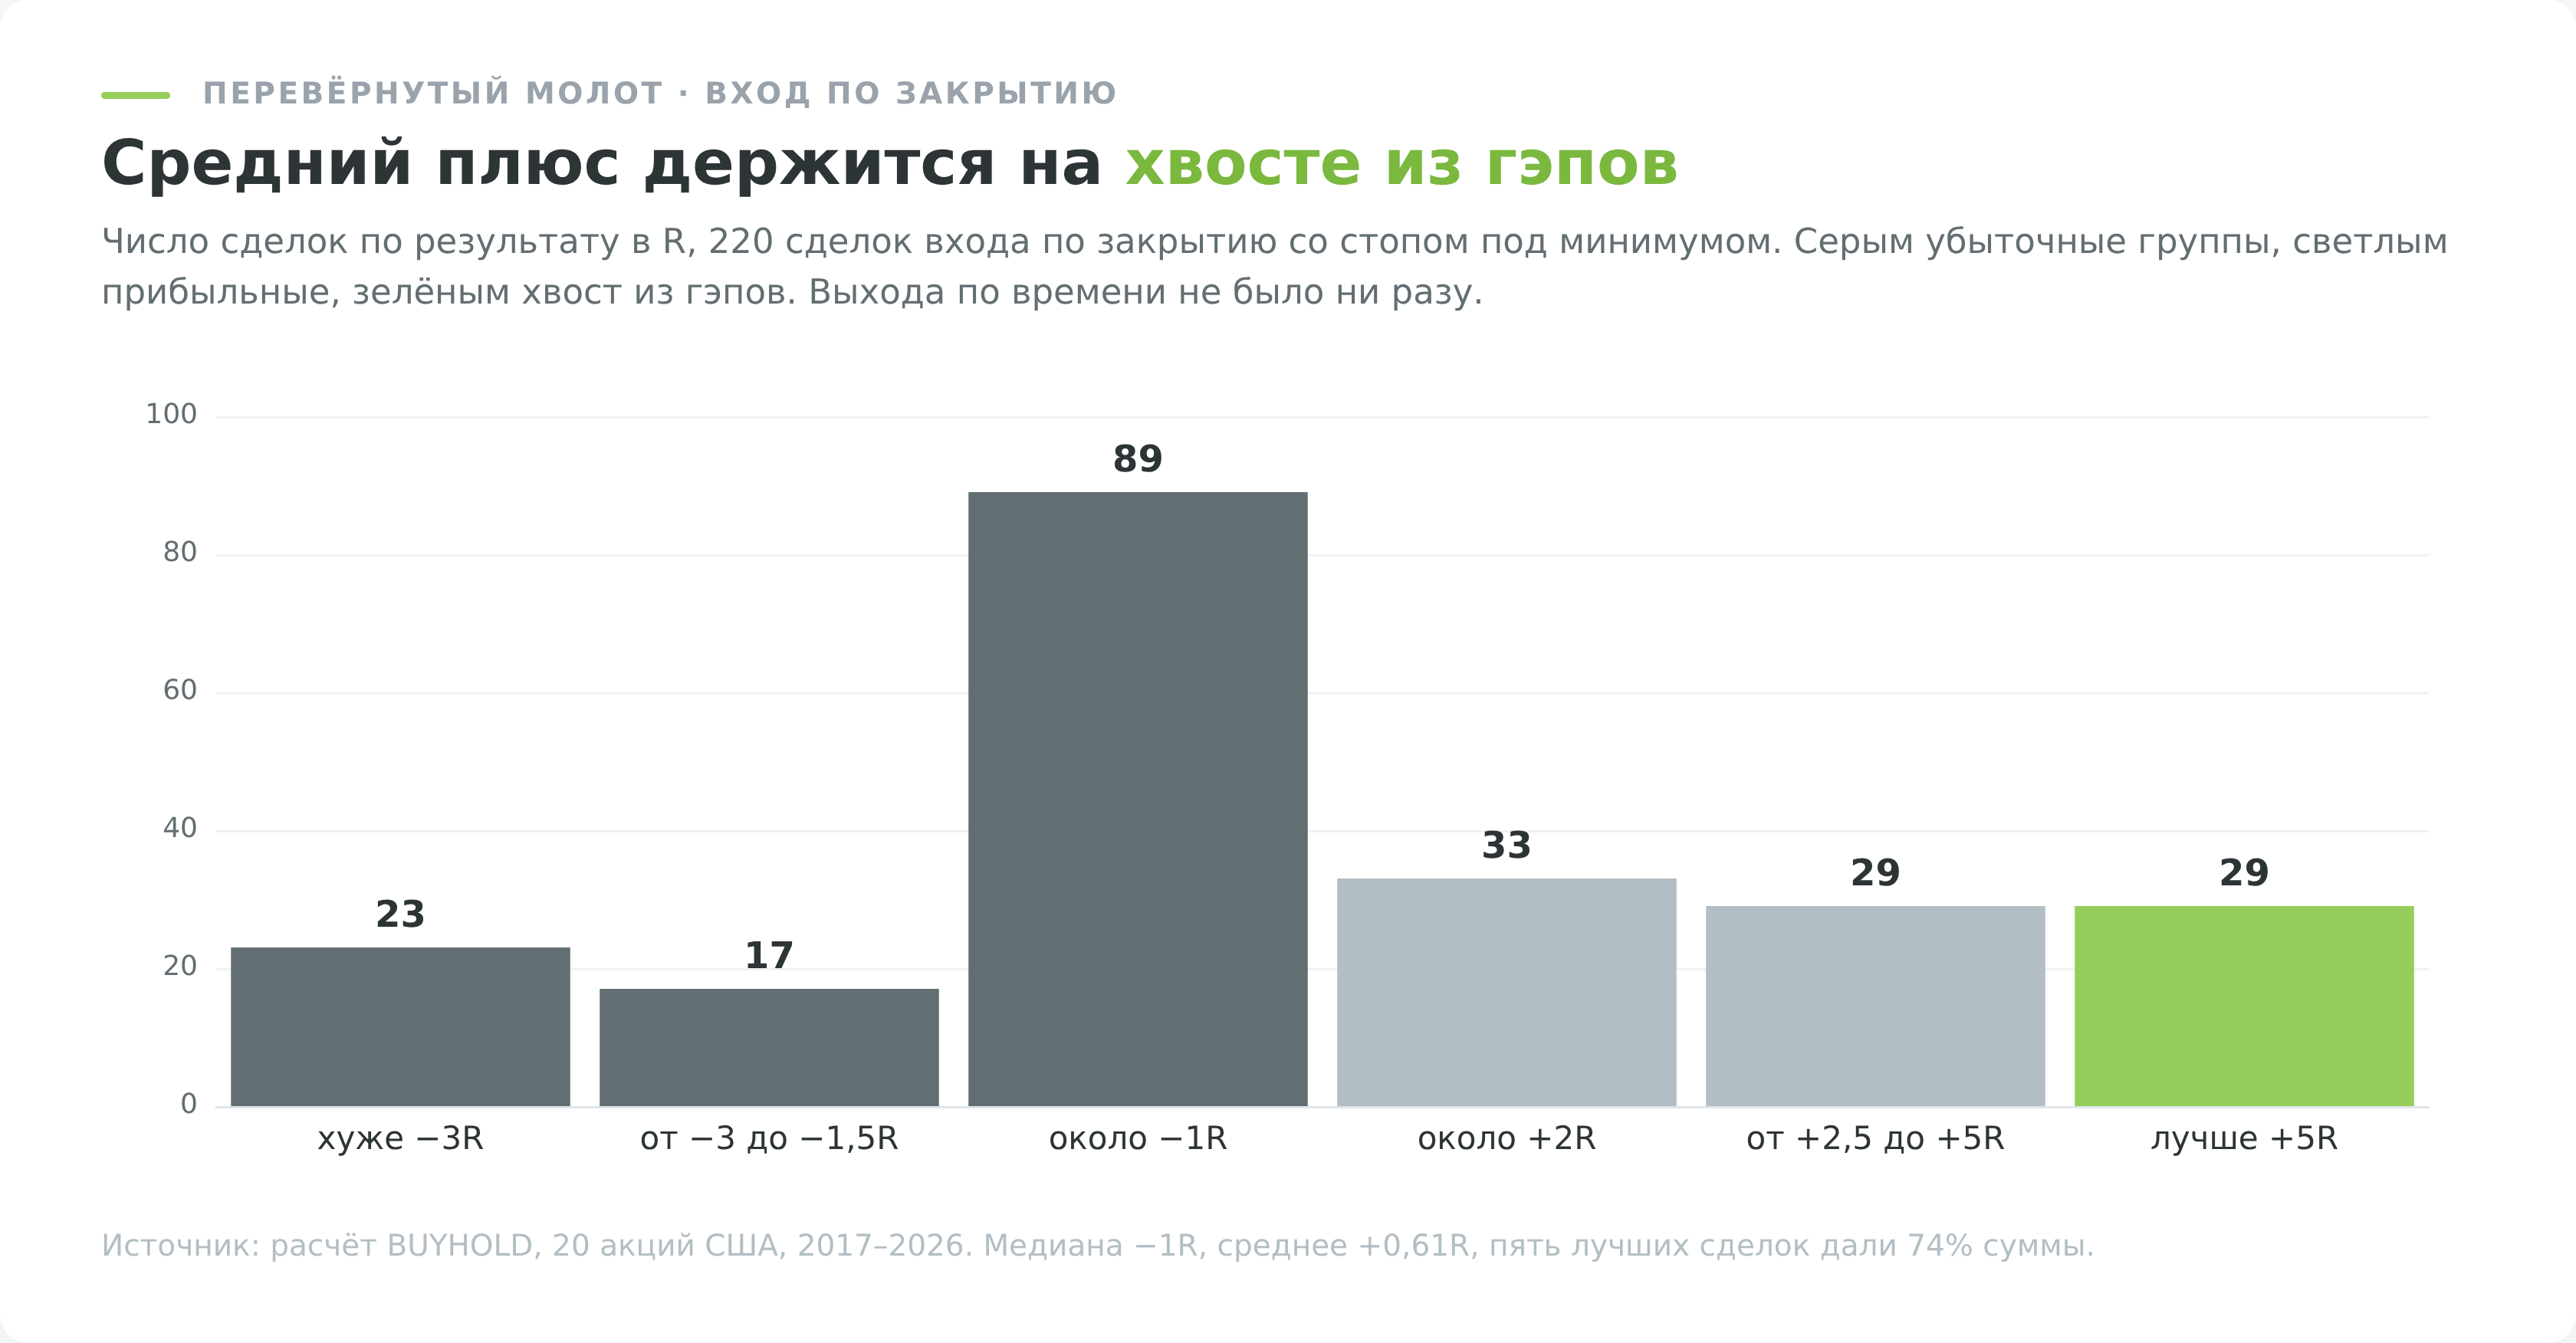
Пять лучших сделок дали 74% всей суммы результатов в R. Если считать не в R, а в процентах цены, средняя сделка по закрытию принесла +0,18% цены, а медианная потеряла 0,15%. При плече в 4,6 счёта это заметно, но результат держится на нескольких гэпах вверх, и до 2022 года он был +1,42R на сделку, а с 2022 года −0,12R.
Как торговать перевёрнутый молот
По перевёрнутому молоту входят на закрытии свечи, ордером на пробой её максимума, после закрытия выше максимума или не входят вовсе. Стоп во всех сделках стоит под минимумом свечи, цель в двух рисках от входа, выход по закрытию через 10 дней.
| Способ входа | Сделок из 346 сигналов | Медианный стоп | До комиссии | После комиссии J2T, счёт 3 000 $ | После комиссии J2T, счёт 10 000 $ |
|---|---|---|---|---|---|
| По закрытию, без стопов ближе 0,1% | 220 | 0,22% | +0,61…+1,11R, медиана −1R | +0,47…+0,98R | +0,51…+1,01R |
| Ордер на пробой максимума, отмена при пробое минимума | 125 | 1,48% | +0,09…+0,30R | −0,01…+0,19R | +0,06…+0,27R |
| После закрытия выше максимума | 147 | 2,28% | +0,11R | 0,00R | +0,08R |
| Не входить | 0 | 0 | 0 | 0 |
Там, где стоит диапазон, нижняя граница засчитывает неразрешённый спорный день как стоп, а верхняя как цель. Комиссия J2T посчитана при риске 1% счёта (тарифы MT5 Global, 0,006 $ за акцию, минимум 1,5 $ за поручение). Строка входа по закрытию требует плеча почти в каждой сделке и держится на гэпах, поэтому её плюс не стоит принимать за рабочий результат.
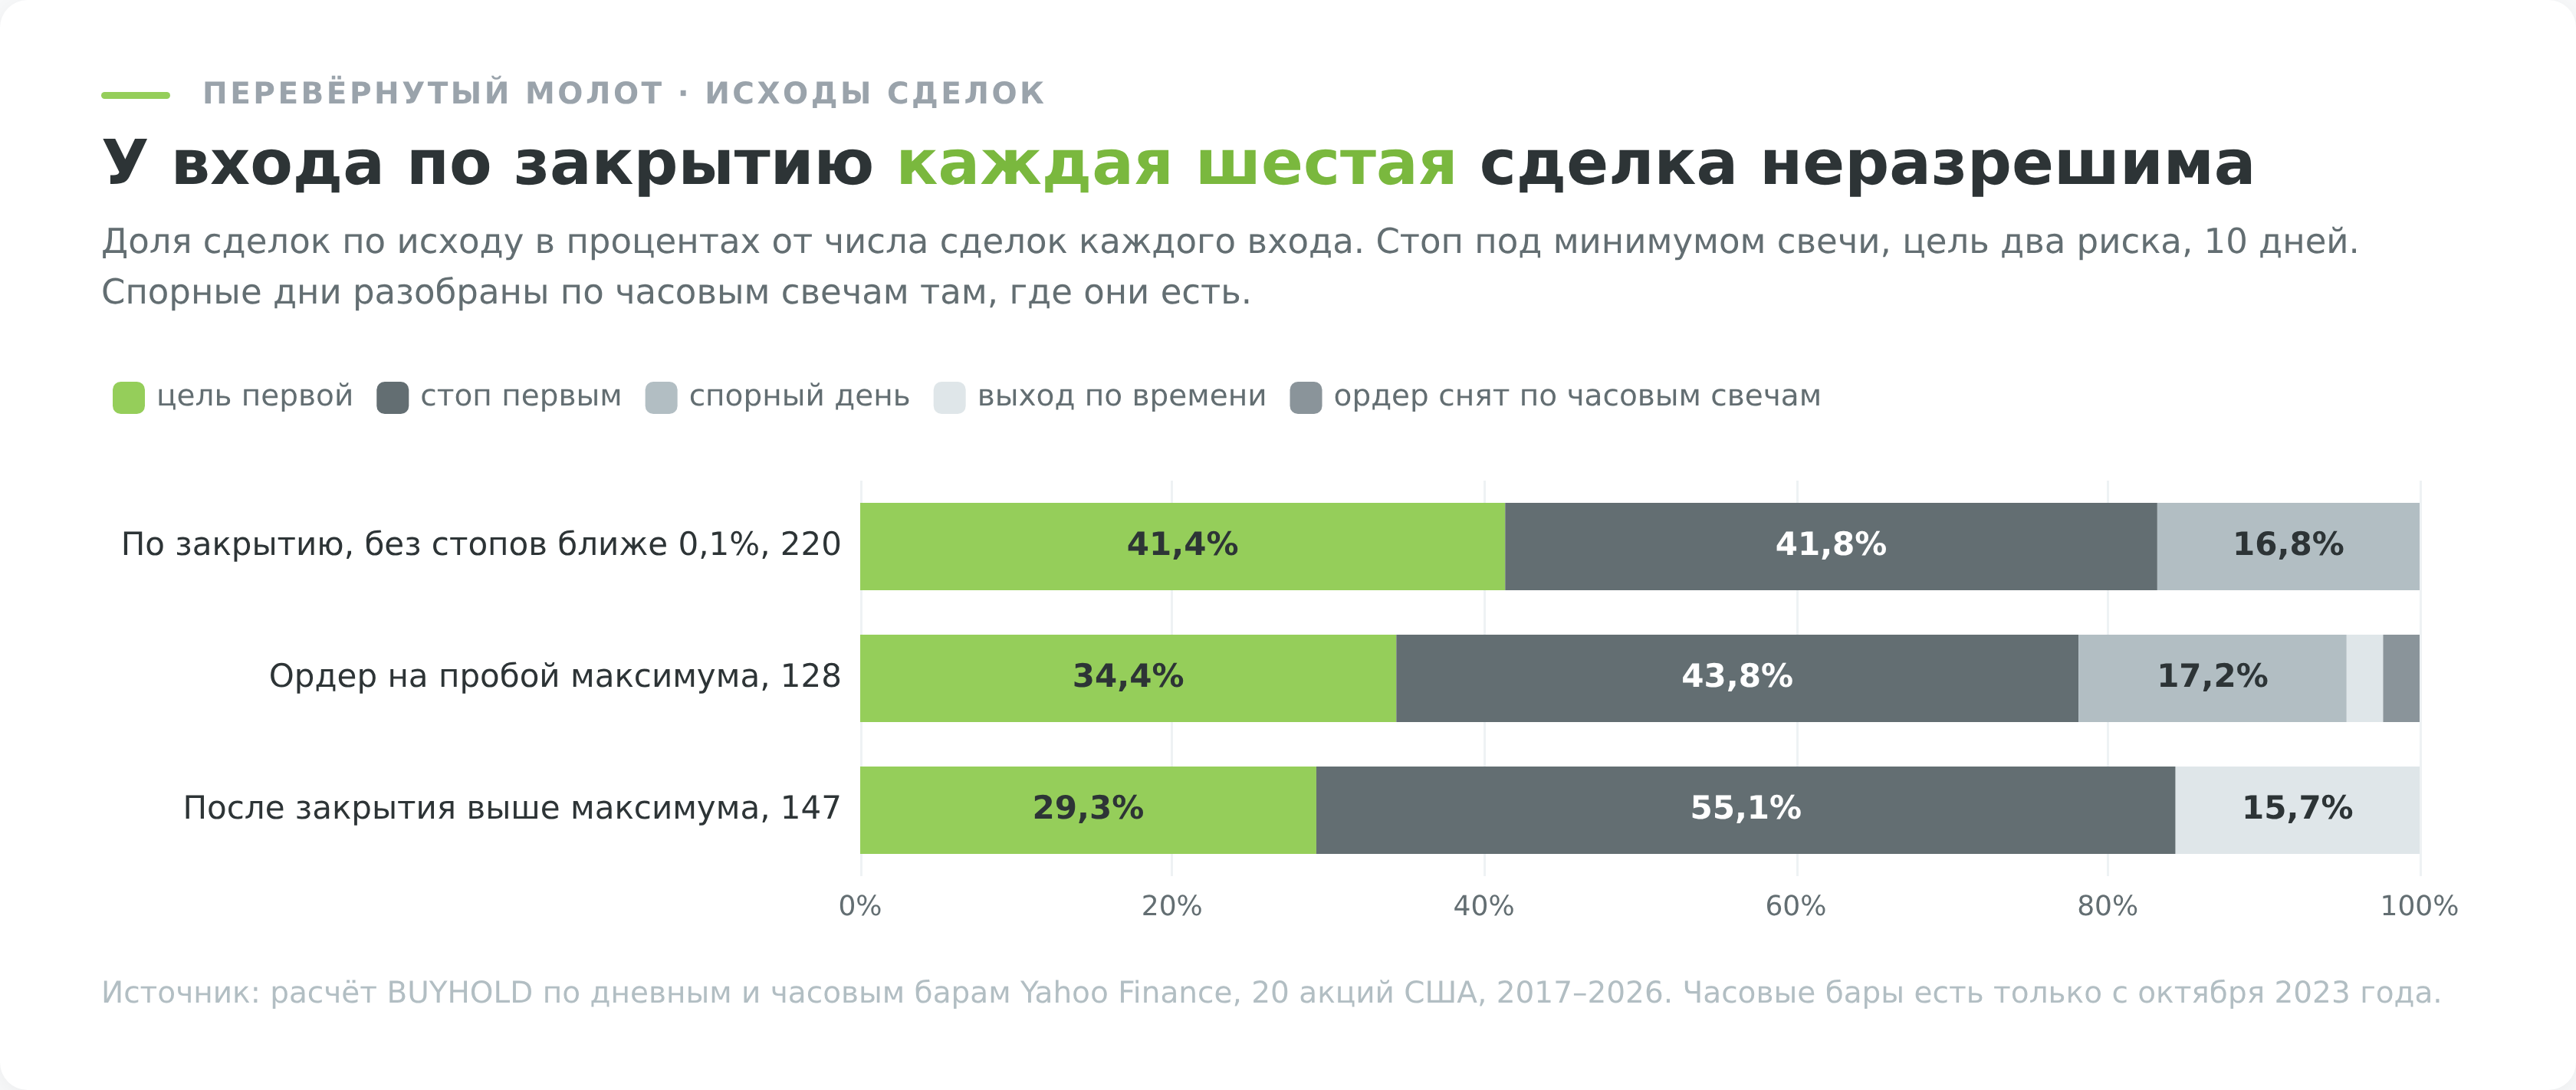
Ордер на пробой максимума переносит стоп на всю длину свечи, медиана 1,48% цены, и позиция снова помещается в счёт. Цена за это в числе сделок. У 218 перевёрнутых молотов из 346 цена сначала ушла ниже минимума, ордер отменился, и сделки не было. Оставшиеся 125 сделок дали +0,09…+0,30R до комиссии. Широкий диапазон получился из-за спорного бара входа. У 25 сделок день пробоя задел и максимум, и минимум свечи, и по дневной свече неизвестно, открылась ли позиция до стопа.
Против обычных дней той же фазы при такой же ширине стопа пробойный вход дал −0,03…+0,03R разницы, в пределах шума. Вход после закрытия выше максимума с таким же стопом на обычных днях дал на 0,07R больше. То есть и здесь результат делает правило входа и рынок, а не свеча.
Две сделки ордером на пробой
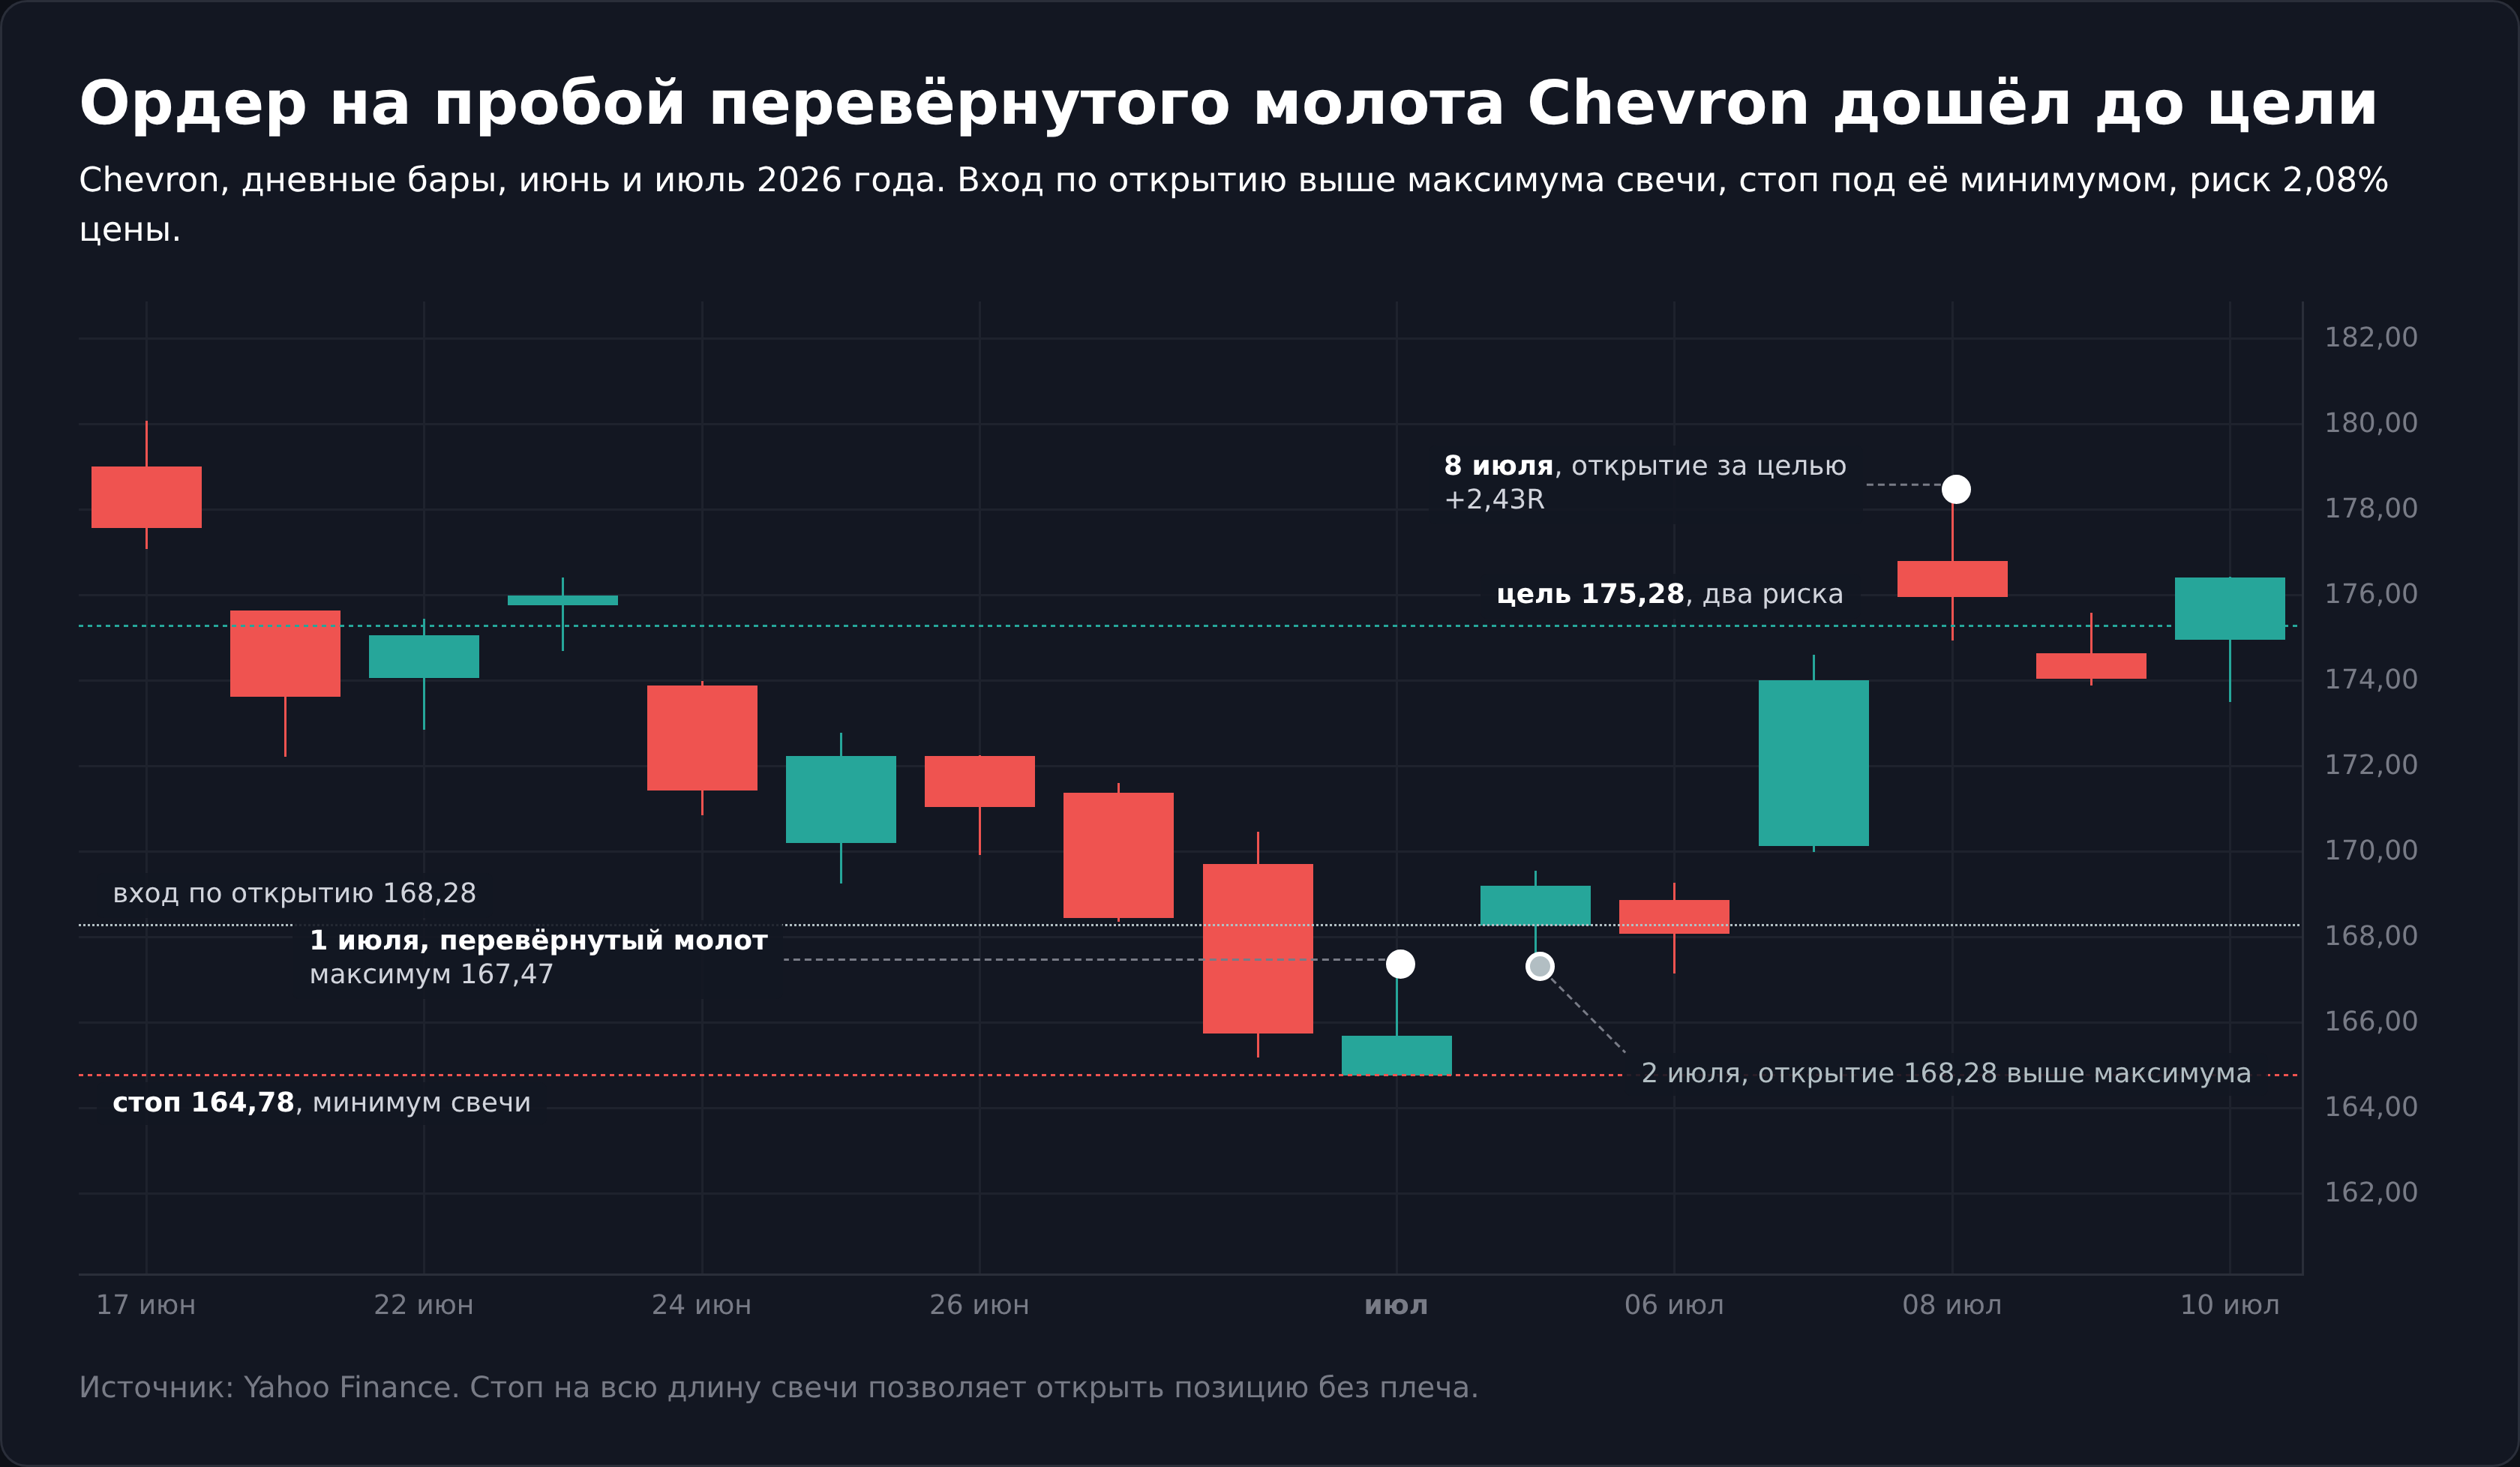
Chevron, 1 июля 2026 года. Открытие 164,78 $, оно же минимум, максимум 167,47, закрытие 165,69. На следующий день акция открылась на 168,28, выше максимума, вход прошёл по открытию. Стоп 164,78, риск 2,08% цены, цель 175,28 взята гэпом 8 июля, +2,43R.
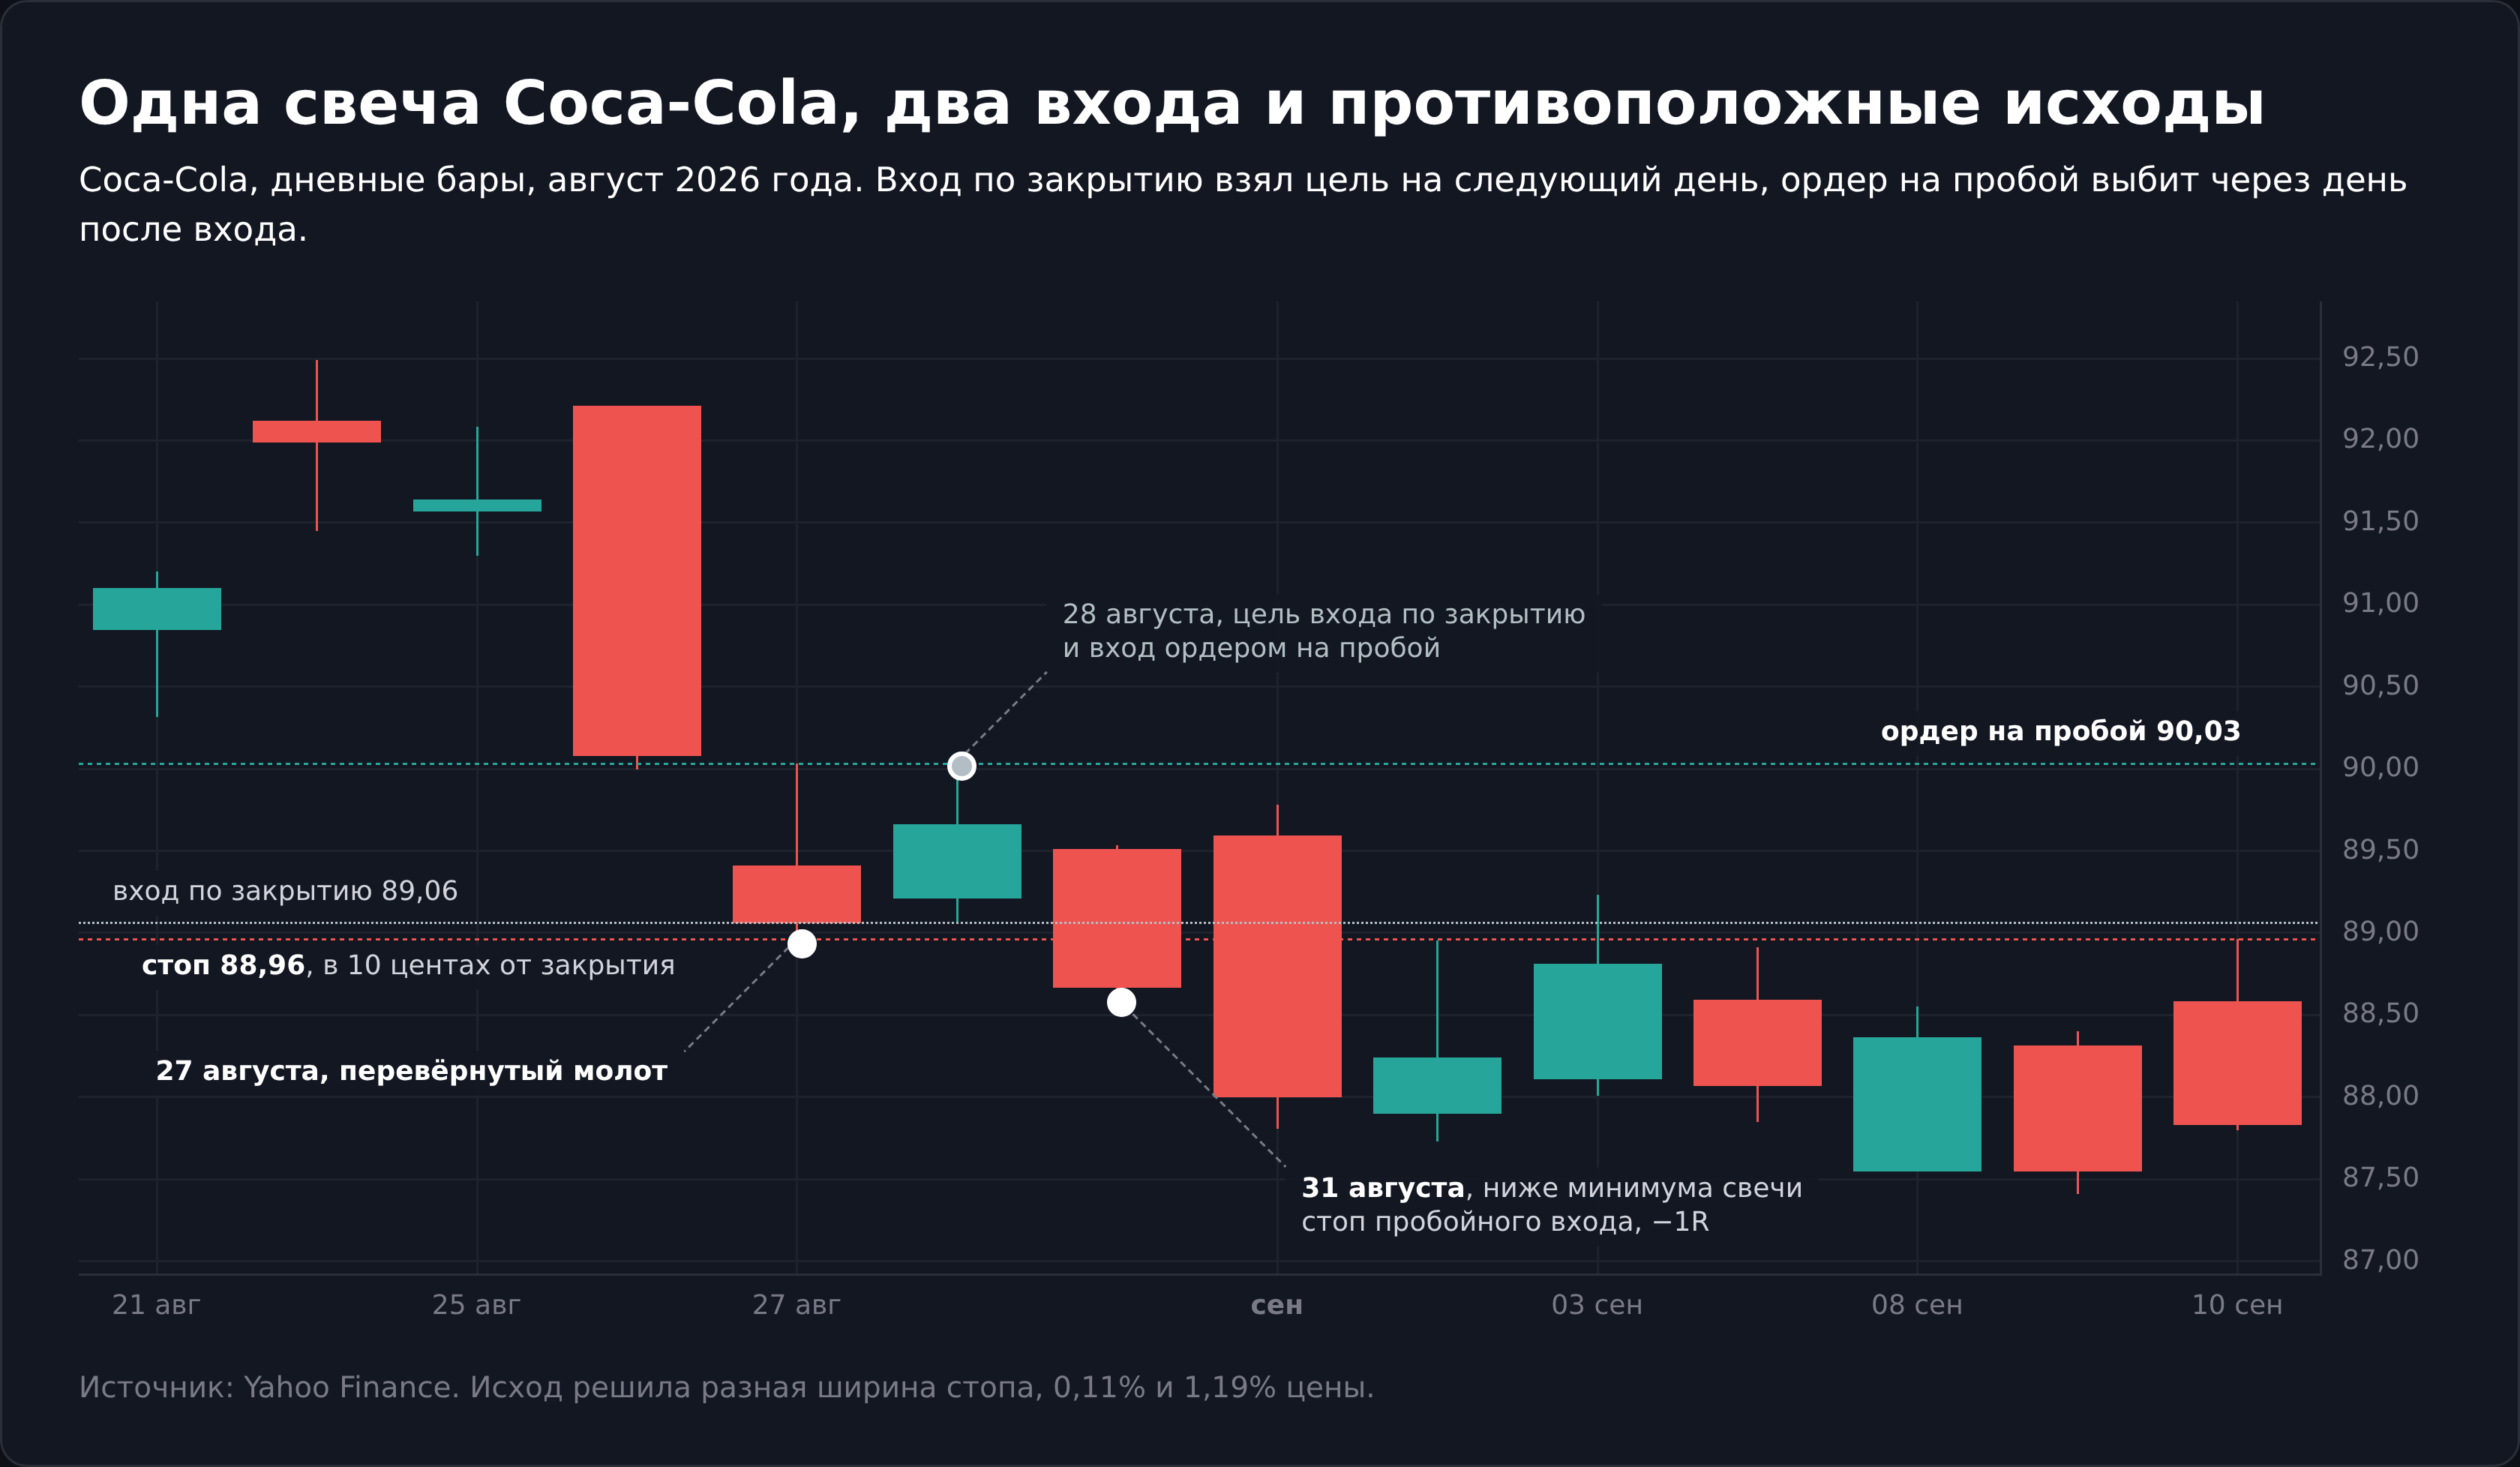
Coca-Cola, 27 августа 2026 года. Открытие 89,41 $, максимум 90,03, минимум 88,96, закрытие 89,06. Вход по закрытию со стопом в 10 центах, 0,11% цены, на следующий день взял цель. Ордер на пробой сработал на следующий день по 90,03, а 31 августа цена ушла под минимум, стоп, −1R. Одна и та же свеча дала противоположные исходы двум входам, и решил это разный стоп, а не форма.
Для правила пробоя на акциях США счёт открывается у Just2Trade. Регистрация там офшорная, российское страхование на такой счёт не распространяется, а на счёте в 3 000 $ минимальная комиссия забирает около 0,1R с каждой сделки. Если вам нужен рублёвый счёт и CFD на те же акции, есть ТехноИнвест. Компания состоит в реестре Нацбанка Беларуси, лицензии Банка России у неё нет, а за перенос позиции через ночь берётся своп, которого в расчёте нет.
Чек-лист перед сделкой и когда не входить
- Свеча стоит после снижения, тело открылось ниже вчерашнего тела. Та же форма после роста означает падающую звезду.
- Максимум и минимум свечи отмечены, ордер стоит на пробой максимума, стоп под минимумом.
- Если цена сначала ушла ниже минимума, ордер снят и сделки нет.
- Объём посчитан от расстояния между максимумом и минимумом, позиция помещается в счёт.
- Комиссия за вход и выход меньше десятой части риска сделки.
- Цель в двух рисках и срок сделки записаны заранее.
Не входите по закрытию со стопом под минимумом. У 8 свечей из 10 он ближе 0,50% цены, такую сделку решает спред и утренний гэп, а позиция требует плеча. Не читайте длинную верхнюю тень как силу покупателей, это их неудача, и после неё цена первым закрытием чаще уходила вниз.
Что показала проверка перевёрнутого молота на 48 914 барах
Выборка состоит из 20 крупнейших компаний индекса S&P 500 на конец 2016 года (состав на 2016 год), взятых на начало периода, чтобы в выборку не попали только выросшие компании. Дневные бары Yahoo Finance с поправкой на сплиты, сигналы с 3 января 2017 по 3 сентября 2026 года, окна с дивидендными отсечками исключены по датам выплат.
| Сравнение | Случаев | Рост через 10 дней | z с поправкой на даты |
|---|---|---|---|
| Перевёрнутый молот после снижения | 346 | 58,7% | |
| Обычный день после снижения | 18 526 | 57,3% | +0,48 |
| День с закрытием в нижней трети бара, не перевёрнутый молот | 7 902 | 57,3% | +0,48 |
| День с разрывом тела вниз, не перевёрнутый молот | 5 303 | 57,8% | +0,29 |
Колонка z показывает, во сколько раз разница больше случайного разброса. Сигналы одного дня на разных бумагах не независимы, поэтому разброс считается с группировкой по датам, у 346 сигналов 259 разных дней. Значимой разница становится от 2 по модулю, а при множестве проверок порог растёт до 3.
Следующий день после перевёрнутого молота закрывался выше в 56,1% случаев против 52,3% у базы (z 1,25). Это самое заметное отклонение модели, но и оно в пределах шума, а к 10-му дню разница сжимается до 1,4 пункта.
Почему у Булковски вышло медвежье продолжение
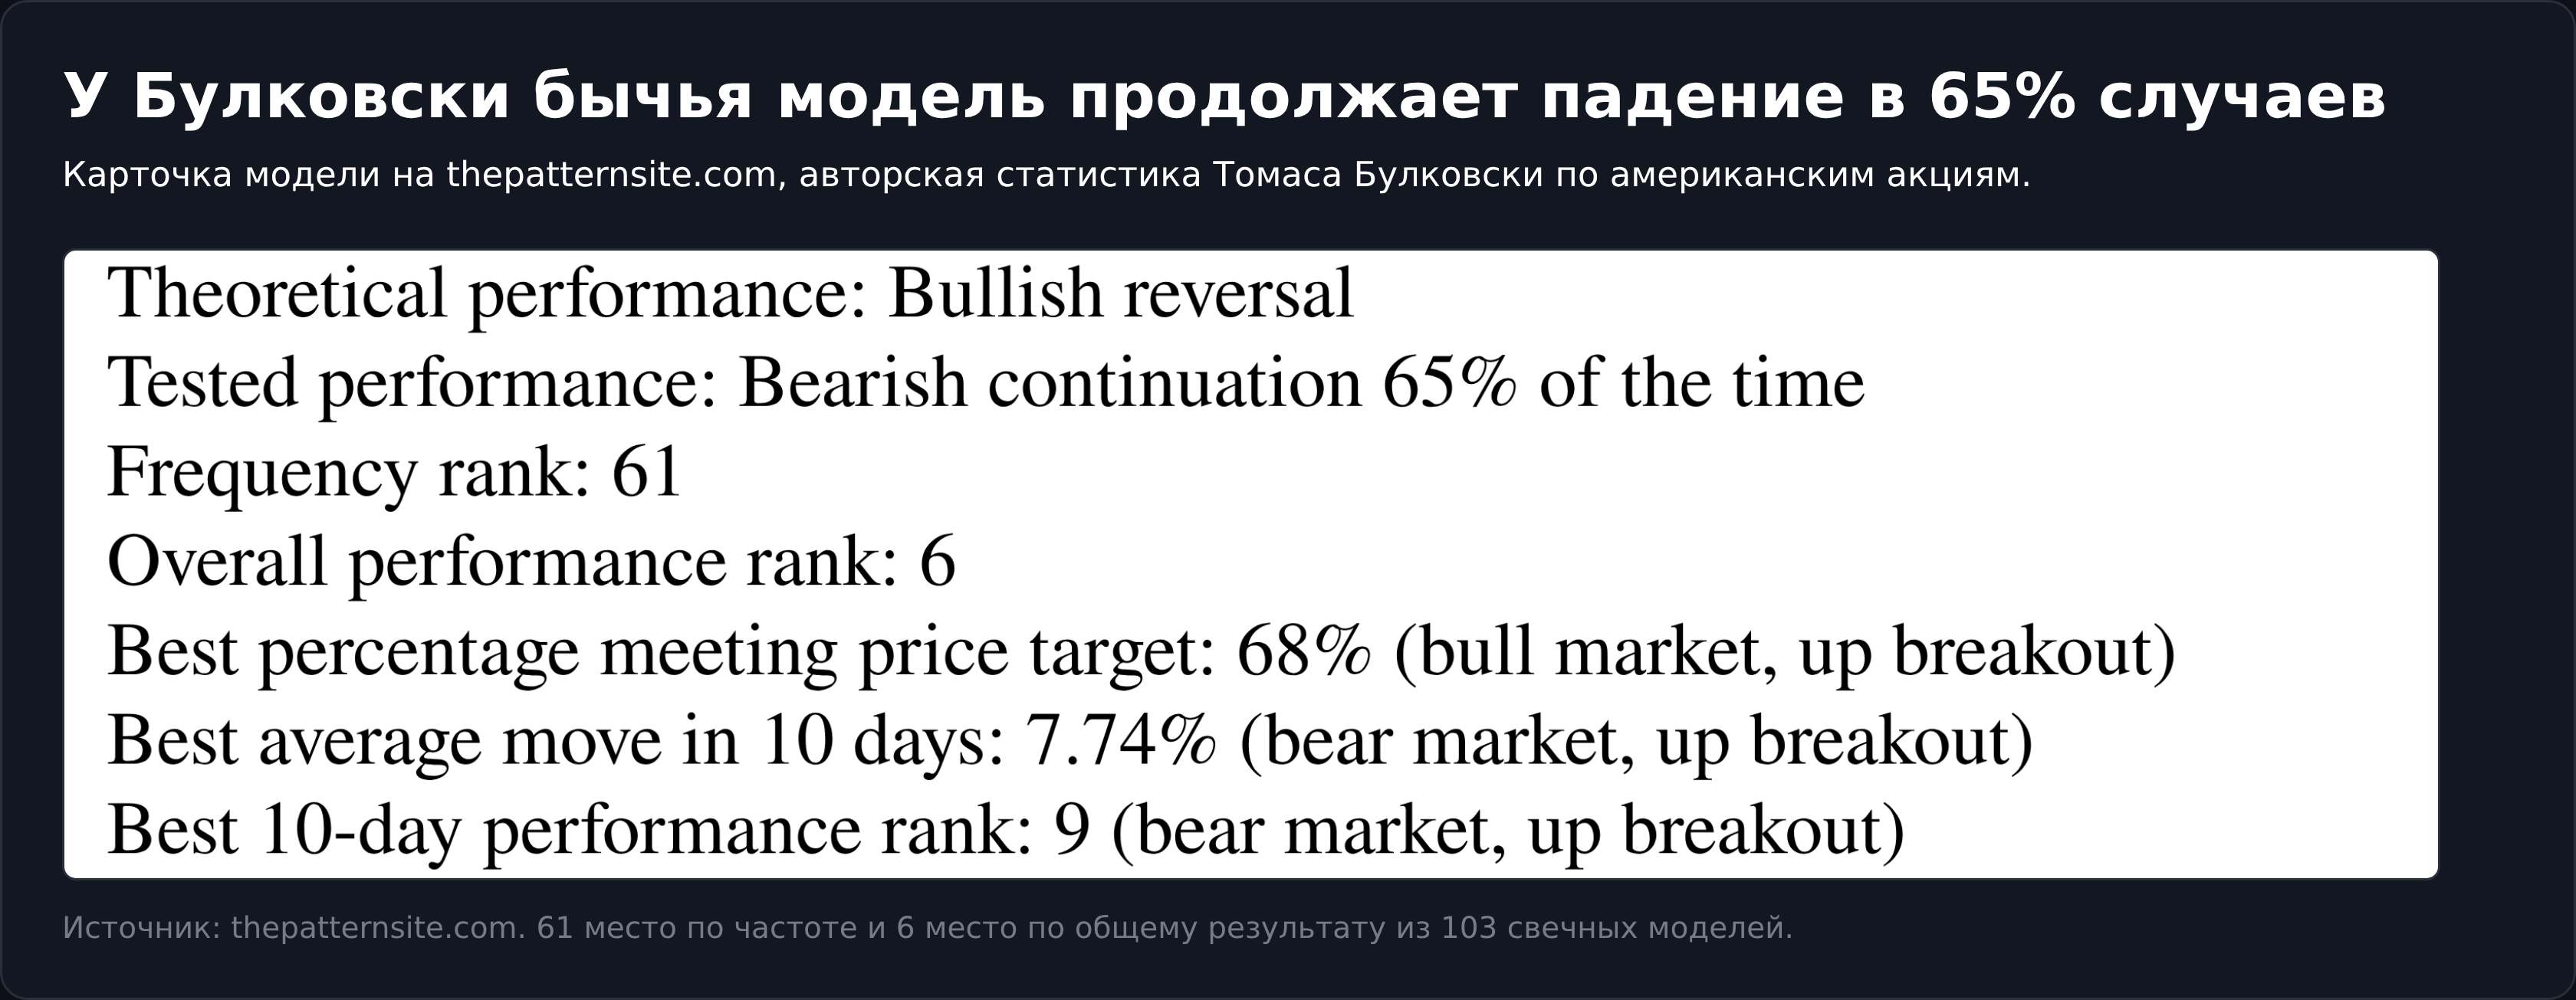
У Томаса Булковски перевёрнутый молот описан как бычий разворот, а на деле продолжает движение вниз в 65% случаев. Модель стоит на 61 месте из 103 по частоте и на 6 месте по общему результату (Inverted Hammer). Продолжением он называет пробой нижней границы модели раньше верхней, а саму модель считает двухсвечной, с высокой чёрной свечой перед короткой.
Я повторил этот счёт на нашей выборке. Первое закрытие ниже минимума пришло у 57,1% перевёрнутых молотов, 196 против 147. Но у обычного дня с закрытием в нижней трети бара так же считается 62,3%. Перевёрнутый молот закрывается у своего минимума, до которого остаются центы, поэтому ближний край пробивается первым почти автоматически. Число Булковски верное, но меряет положение закрытия.
Условия, которые ничего не меняют
Каждый фильтр ниже сравнивается с обычными днями, прошедшими тот же фильтр.
| Условие в день свечи | Сигналов | Рост через 10 дней | База с тем же условием | z с поправкой на даты |
|---|---|---|---|---|
| Минимум за 20 дней | 57 | 63,2% | 58,1% | +0,72 |
| Падение за 20 дней глубже 10% | 47 | 63,8% | 60,8% | +0,37 |
| Падение за 5 дней глубже 5% | 75 | 52,0% | 56,8% | −0,70 |
| RSI 14 ниже 30 | 37 | 59,5% | 60,2% | −0,09 |
| Размах больше ATR за 14 дней | 39 | 56,4% | 57,5% | −0,11 |
| Цена ниже 50-дневной средней | 217 | 59,9% | 58,4% | +0,43 |
| Цена выше 50-дневной средней | 129 | 56,6% | 55,7% | +0,19 |
| Верхняя тень длиннее 3 тел | 157 | 58,6% | 56,3% | +0,57 |
| Белое тело | 104 | 63,5% | 57,2% | +1,13 |
| Чёрное тело | 242 | 56,6% | 57,3% | −0,21 |
| Нижняя треть годового диапазона | 120 | 58,3% | 57,2% | +0,23 |
Самое большое отклонение дало белое тело, z 1,13, до порога около 3 ему далеко. Объём выше среднего в 1,5 раза встретился всего 21 раз, и отдельной строкой его нет. По бумагам перевёрнутый молот обогнал базу у 10 акций из 20.
Перевёрнутый молот на Мосбирже, индексах, товарах и криптовалютах
Тот же расчёт повторён на четырёх других рынках. На Мосбирже взяты 20 ликвидных акций с 2015 года, на остальных дневные бары с 2017 года.
| Рынок | Сигналов | Рост через 10 дней | База | z с поправкой на даты |
|---|---|---|---|---|
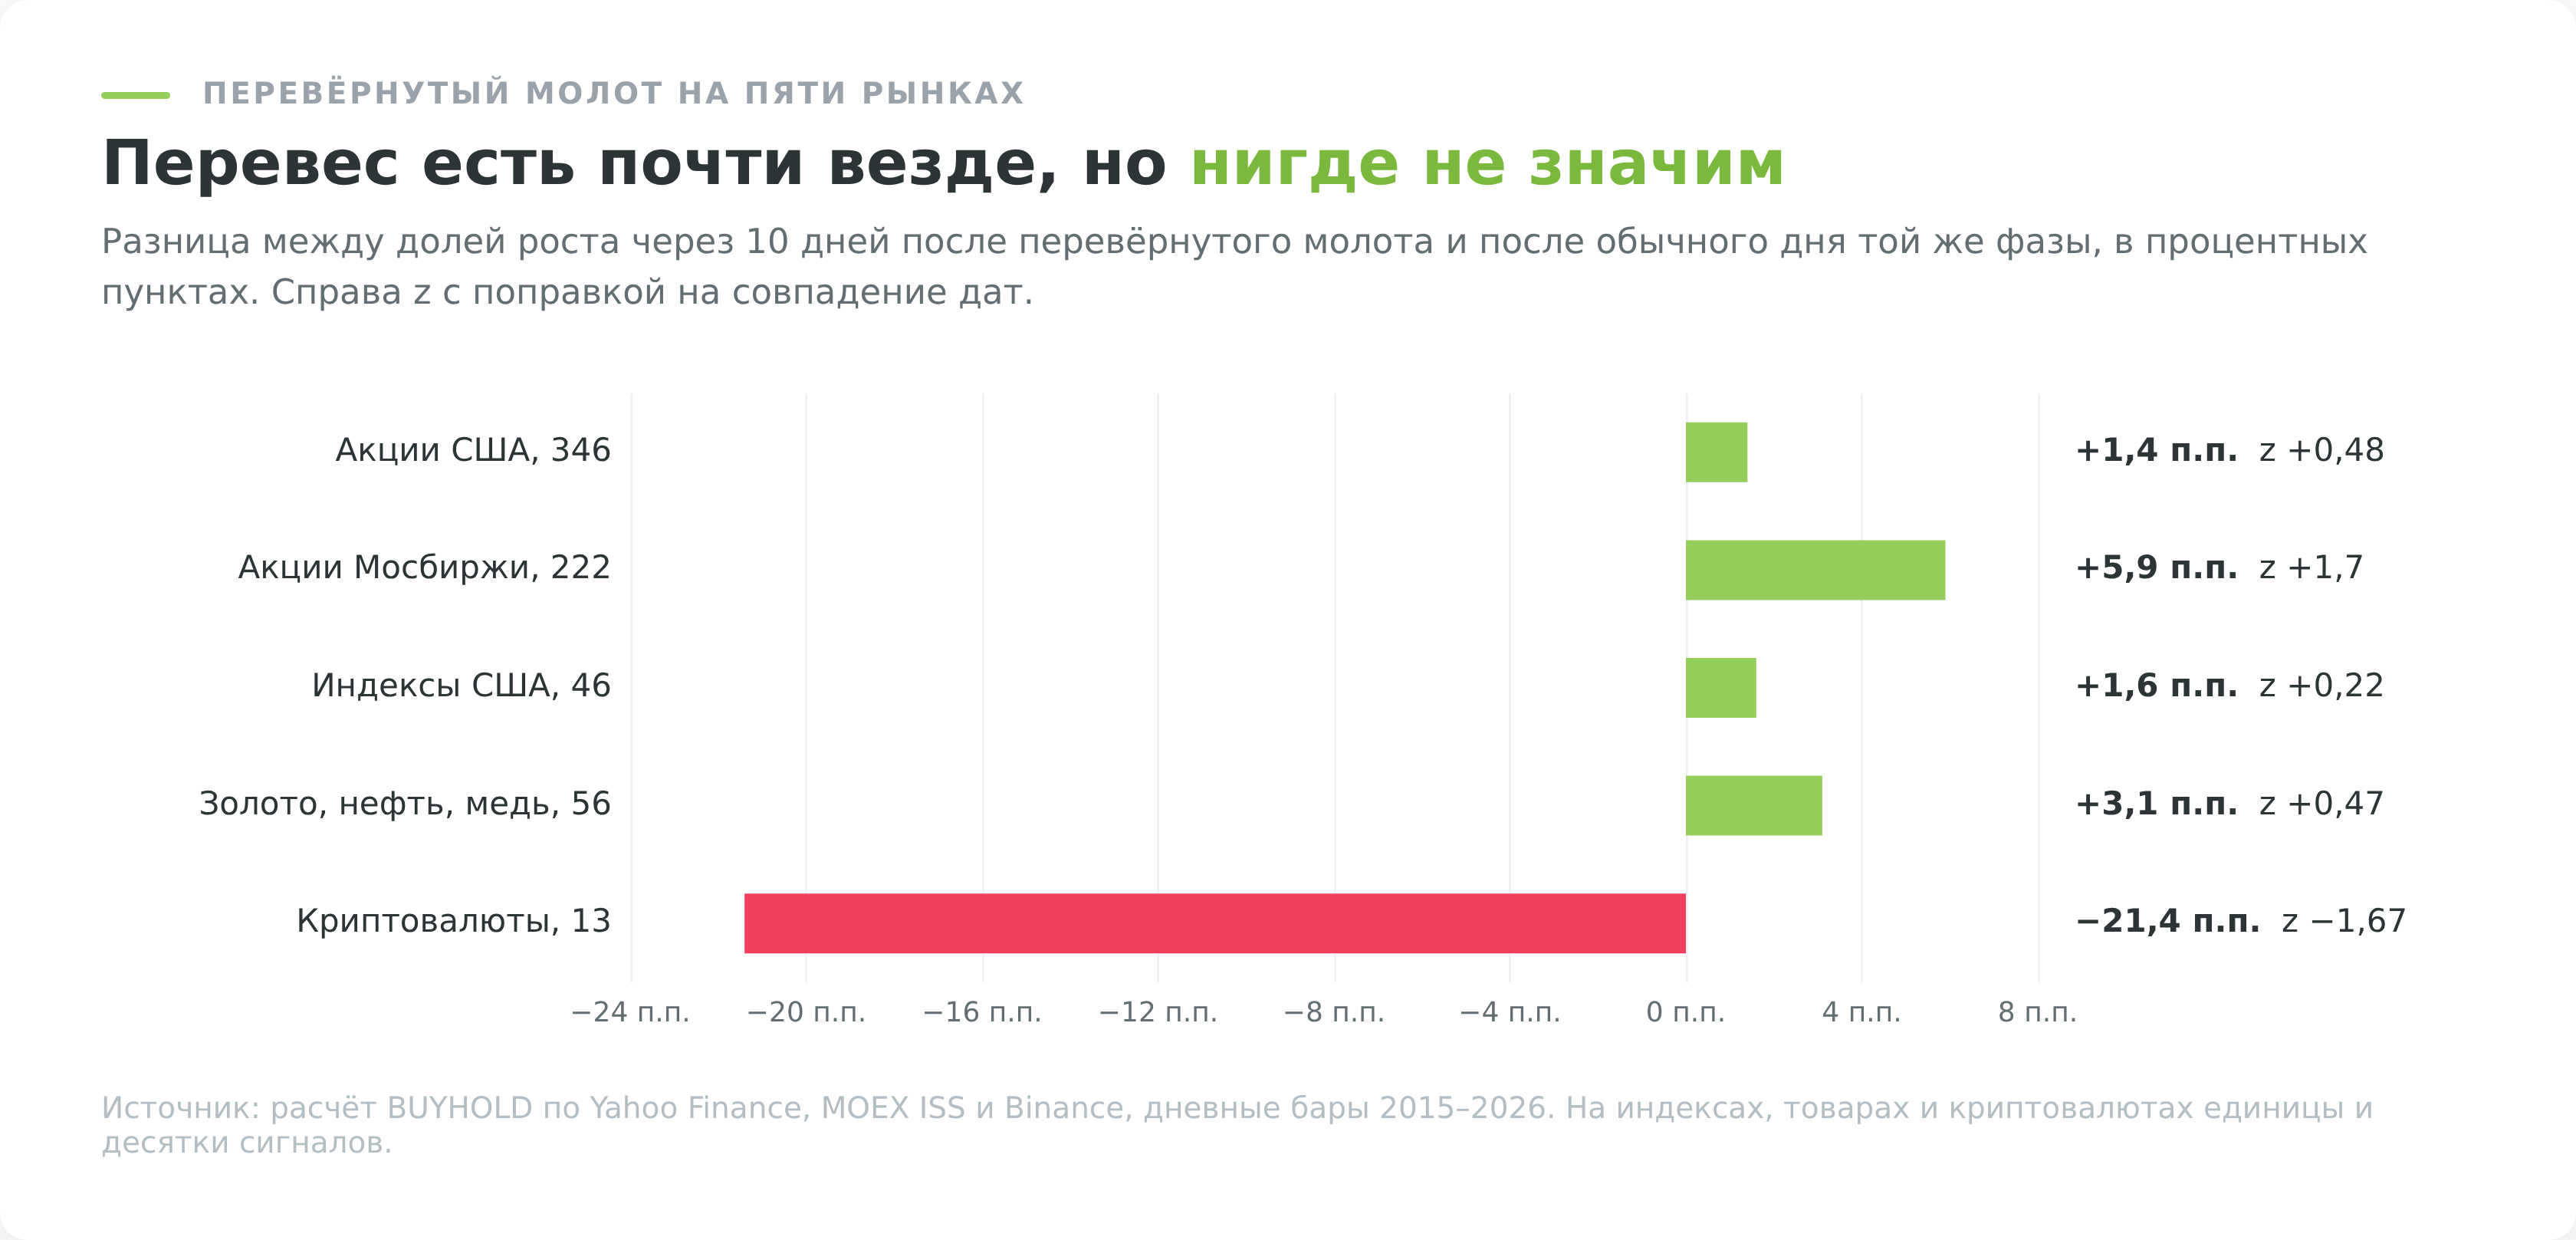
| Акции США, 20 бумаг | 346 | 58,7% | 57,3% | +0,48 |
| Акции Мосбиржи, 20 бумаг | 222 | 57,7% | 51,8% | +1,70 |
| Индексы S&P 500, Nasdaq 100, Dow Jones, Russell 2000 | 46 | 63,0% | 61,4% | +0,22 |
| Золото, нефть, медь | 56 | 60,7% | 57,6% | +0,47 |
| Биткоин, эфир, BNB, XRP | 13 | 30,8% | 52,2% | −1,67 |
На Мосбирже отклонение самое большое, 5,9 пункта, но и оно не проходит порог 2, а на акциях США оно в 4 раза меньше. На индексах, товарах и криптовалютах сигналов единицы и десятки, выводов по этим строкам не делают. Знак везде, кроме крипты, плюс, так что если у модели и есть преимущество, оно слишком мало, чтобы отличить его от шума на 10 годах данных.
Как проверить перевёрнутый молот на своих данных
Котировки акций США отдаёт Yahoo Finance без регистрации, а распознавание делает библиотека TA-Lib, доступная и из Python (список функций).
r = requests.get("https://query1.finance.yahoo.com/v8/finance/chart/KO",
params={"period1": 1483228800, "period2": 1790380800, "interval": "1d"},
headers={"User-Agent": "Mozilla/5.0"}).json()["chart"]["result"][0]
q = r["indicators"]["quote"][0]
o, h, l, c = (np.array(q[k], float) for k in ("open", "high", "low", "close"))
ok = ~np.isnan(c)
o, h, l, c = o[ok], h[ok], l[ok], c[ok]
inv = talib.CDLINVERTEDHAMMER(o, h, l, c) == 100
down = np.r_[[False] * 5, c[5:] < c[:-5]] up10 = np.r_[c[10:] > c[:-10], [False] * 10]
live = np.r_[[True] * (len(c) - 10), [False] * 10]
sig, base = inv & down & live, ~inv & down & live
print("перевёрнутых молотов после снижения:", sig.sum(), "рост через 10 дней:", round(up10[sig].mean(), 3))
print("база, те же дни без перевёрнутого молота:", round(up10[base].mean(), 3))
На Coca-Cola код находит 18 перевёрнутых молотов после снижения с 2017 года, и рост через 10 дней у них 66,7% против 58,8% у базы. На Procter & Gamble 42,9% против 55,9% на 21 сигнале. Одна бумага может показать что угодно, поэтому статистика выше собрана по 20 бумагам и сравнивается с базой.
Считая сделки, сразу отбрасывайте сигналы со стопом ближе 0,1% цены и отмечайте дни, задевшие и стоп, и цель. Результат сделок стоит показывать не только средней в R, но и медианой, и в процентах цены. Для перевёрнутого молота средняя в R и медиана расходятся на 1,6R, и одна средняя вводит в заблуждение.
Проверка на своих сделках надёжнее любой таблицы. Отработать вход без денег можно в симуляторе трейдинга, а исходы записывать в журнал сделок. Академические проверки свечей приходят к тому же выводу. Работа Маршалла, Янга и Роуз на акциях индекса Dow Jones за 1992–2002 годы значимого превосходства свечных стратегий над случайной торговлей не нашла (Journal of Banking & Finance, 2006).
Преимущества и недостатки перевёрнутого молота
Что из этого следует
Перевёрнутый молот описывает неудачную попытку роста после падения. Через 10 дней после него цена на акциях, индексах и товарах чаще стоит выше, чем после обычного дня, но на 1–6 пунктов, и ни на одном рынке разница не отличается от случайной.
Если вы всё же торгуете модель, ставьте ордер на пробой максимума со стопом под минимумом, снимайте его, если цена сначала ушла ниже, и считайте объём от всей длины свечи. Вход по закрытию со стопом в доли процента превращает сделку в ставку на утренний гэп.
Остальные модели, посчитанные тем же способом, собраны в каталоге свечного анализа и в обзоре японских свечей.