Паттерн молот в трейдинге означает день, в который продавцы продавили цену вниз, а к закрытию покупатели вернули её к верху диапазона. Учебники считают свечу молот сигналом разворота после падения, но на 48 914 дневных барах 20 крупнейших акций США с 2017 года после молота цена через 10 дней стояла выше в 56,7% случаев, а после обычного дня той же фазы в 57,3%. Ниже разобраны форма фигуры молот, её двойники, четыре способа входа и то, сколько каждый приносит после комиссии брокера.
Предупреждение о рисках: Торговля на финансовых рынках (Forex, CFD, фьючерсы) сопряжена с высоким уровнем риска и подходит не всем инвесторам. По статистике, 70-80% розничных трейдеров теряют средства. Информация в этой статье носит исключительно образовательный характер и не является инвестиционной рекомендацией или призывом к торговле. Прошлые результаты не гарантируют будущую доходность. Перед началом торговли оцените свой уровень подготовки и финансовые возможности.
Что означает паттерн молот на графике
Молот означает, что рынок проверил более низкие цены и отказался на них оставаться. Свеча рассказывает о прошедшем дне и ничего не обещает на следующий.
Представьте мяч, который бросили в пол, и он отскочил почти к руке. Видно, что пол твёрдый. Куда полетит следующий бросок, из этого не следует.
В сводке ниже молот сравнивается с базой. База означает обычные дни в той же фазе рынка, то есть после такого же 5-дневного снижения, но без молота. Результат сделок записан в R, это риск одной сделки. Если стоп стоит на 100 $ ниже входа, результат +0,1R означает в среднем +10 долларов на сделку.
| Вопрос | Ответ на данных 48 914 баров акций США |
|---|---|
| Что показывает | Отказ от низких цен внутри одного дня. Направление следующих дней не показывает |
| Как часто встречается | 513 раз на 20 бумагах за 10 лет, в 2,7% дней после снижения |
| Перевес над обычным днём | Нет, 56,7% против 57,3% через 10 дней |
| Где стоп и как часто он срабатывает | Под минимумом свечи. При входе по закрытию стоп стоит в 1,10% от цены и срабатывает раньше цели в 59,5% сделок |
| Как торговать | Ордером на пробой максимума свечи с отменой, если раньше пробит минимум. Такой вход дал +0,17…+0,24R на сделку до комиссии, но близкий результат даёт то же правило на обычных днях |
| Работает ли на других рынках | Проверено на Мосбирже, индексах, товарах и криптовалютах, перевеса нет нигде |
| Кому полезен | Тем, кто берёт из свечи уровень стопа и считает от него объём, а не ищет прогноз |
Как выглядит свеча молот и чем она не является
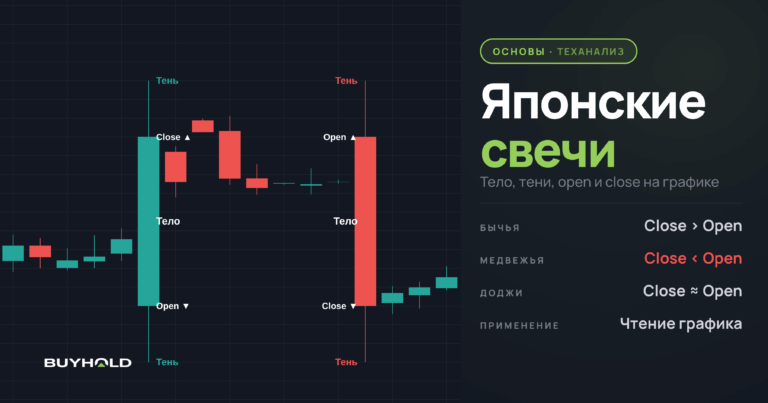
У молота маленькое тело в верхней части дневного диапазона, длинная нижняя тень и короткая верхняя или никакой. Цвет тела значения не имеет. Молот бывает белым и чёрным, потому что важно, где цена закрылась внутри дня, а не выше или ниже открытия.
Четвёртое требование касается не формы, а места. Молот появляется после снижения. Та же фигура после роста называется повешенным и читается как медвежья. Сканер форму находит, а фазу рынка не проверяет, поэтому в расчёте ниже фаза задана отдельным условием, закрытие ниже, чем 5 дней назад.
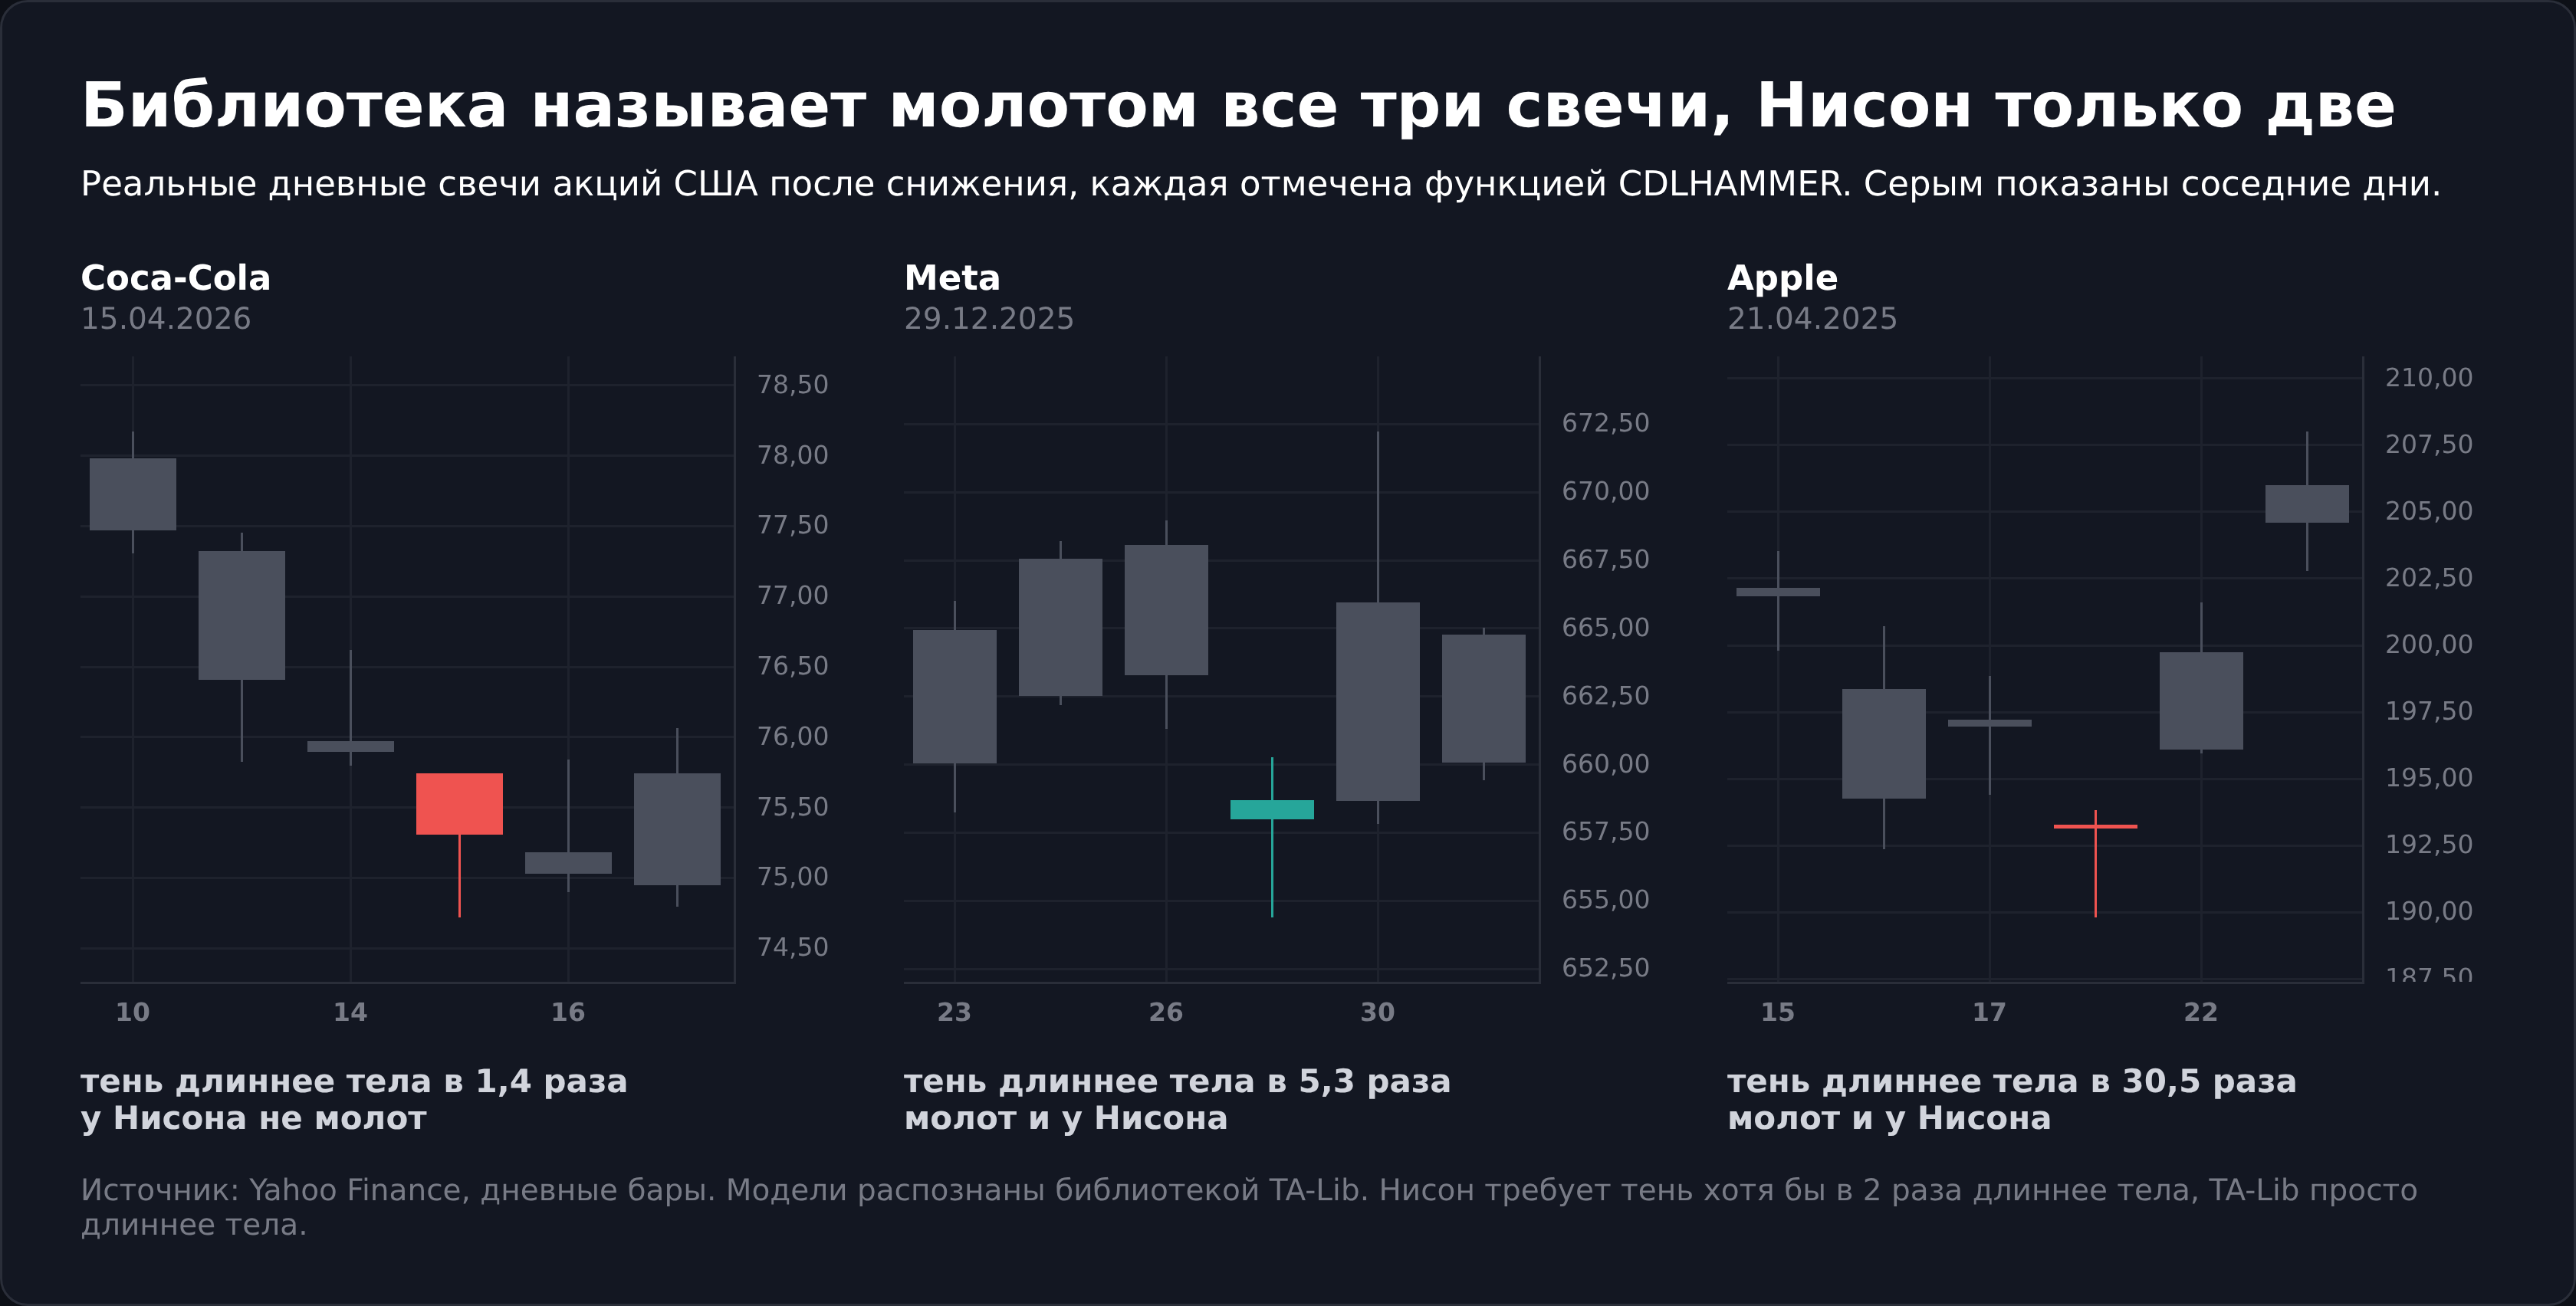
Насколько длинной должна быть тень, источники расходятся. Стив Нисон, который привёз свечи на Запад книгой «Japanese Candlestick Charting Techniques» в 1991 году, и вслед за ним Томас Булковски требуют тень хотя бы в 2–3 раза длиннее тела (Bulkowski, Hammer). Библиотека TA-Lib, на которой работает большинство сканеров, требует тень просто длиннее тела. Разбор её условий стоит в разделе о проверке на своих данных.
| Нижняя тень | Молотов | Доля | Рост через 10 дней | Медианный стоп |
|---|---|---|---|---|
| От 1 до 2 тел | 239 | 46,6% | 54,0% | 0,94% |
| От 2 до 3 тел | 106 | 20,7% | 55,7% | 1,12% |
| От 3 до 6 тел | 102 | 19,9% | 55,9% | 1,22% |
| От 6 тел | 66 | 12,9% | 69,7% | 1,49% |
| База, обычный день после снижения | 18 359 | 57,3% | 0,64% |
Почти половина молотов из библиотеки не прошла бы порог Нисона. Если вы сравниваете чужие проценты по молоту, сначала выясните, какую свечу считали, иначе сравниваются разные выборки под одним названием.
Строка «от 6 тел» выглядит находкой, 69,7% против 57,3%. Но это одна группа из многих проверенных, и её разница с базой (z 2,11 с поправкой на совпадение дат) не дотягивает до порога около 3, который требуется при таком числе проверок. На Мосбирже та же группа дала 55,7% против 51,9%. Годится как гипотеза для своей проверки, а не как правило.
Свечной график связывают с торговцем рисом Хоммой Мунэхисой, работавшим на бирже Додзима в XVIII веке (Honma Munehisa). Ему приписывают саму идею рисовать день четырьмя ценами, а названия вроде «молота» японские трейдеры собирали ещё два столетия. В английском свеча называется hammer, и образ там про молоток, которым забивают дно.
Что происходит внутри дня, когда рисуется молот
Длинная нижняя тень означает, что внутри дня цена проваливалась заметно ниже закрытия. Я посмотрел по часовым свечам основной сессии, когда именно. У 151 молота с конца октября 2023 года, откуда такие данные есть, минимум дня пришёлся на первый час торгов в 56,3% случаев и на первые 2 часа в 75,5%. У обычных дней той же фазы минимум в первый час бывает в 42,1% случаев, а в последний час в 18,7%. У молота в последний час его не было ни разу.
То есть типичный молот на акциях США выглядит как утренняя распродажа, которую до обеда выкупили, а к закрытию цена уже стоит у максимума. Дневная свеча США строится по основной сессии, с 9:30 до 16:00 по Нью-Йорку, а торги до открытия и после закрытия в неё не входят (Nasdaq, часы торгов). Если провал начался ещё на премаркете, на дневной свече его не будет, и тень окажется короче, чем было движение на самом деле.
Размер самой свечи удобно сравнивать с обычным дневным ходом бумаги, который меряет индикатор ATR. Молот крупнее ATR описывает день с размахом больше обычного, и в проверке такие молоты отработали хуже базы, 48,6% против 57,5%, но на 74 случаях эта разница укладывается в шум.
Молот, повешенный, перевёрнутый молот, стрекоза и пин-бар
Эти пять свечей похожи, и их легко перепутать. Пары составляются по форме, а не по направлению сигнала. Молот и повешенный выглядят одинаково и различаются только местом, перевёрнутый молот зеркален молоту, у стрекозы тела почти нет, а пин-бар отличается мягкими требованиями.
| Свеча | Форма | Где стоит | Как часто | Медианный стоп при входе по закрытию |
|---|---|---|---|---|
| Молот | Маленькое тело наверху, длинная нижняя тень | После снижения | 2,72% дней | 1,10% (под минимумом) |
| Повешенный | Та же форма | После роста | 2,52% дней | 0,13% (над максимумом) |
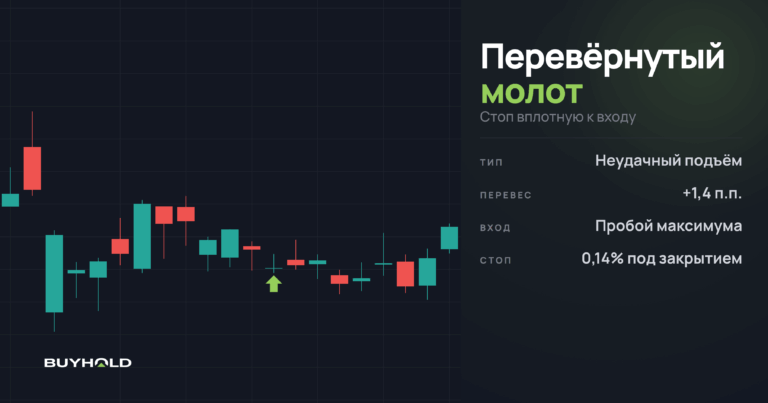
| Перевёрнутый молот | Маленькое тело внизу, длинная верхняя тень | После снижения | 1,83% дней | 0,14% (под минимумом) |
| Доджи-стрекоза | Тела почти нет, длинная нижняя тень | После снижения | 1,26% дней | 1,05% |
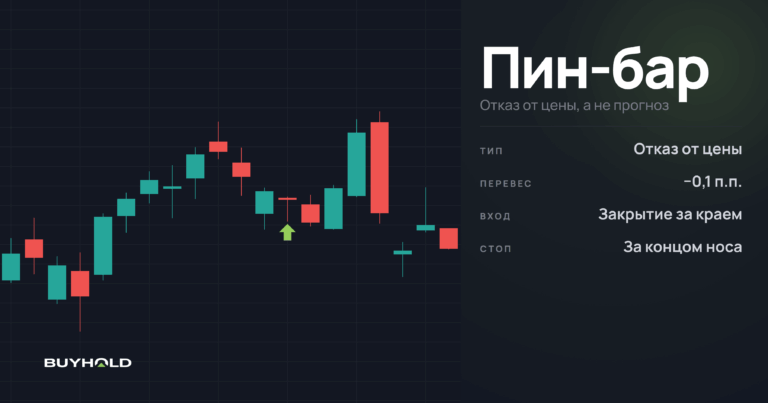
| Пин-бар | Нижняя тень от 2/3 размаха и от 2 тел, верхняя не длиннее тела | После снижения | 2,72% дней | 1,29% |
Частота посчитана среди дней своей фазы на той же выборке 20 акций США. Пин-баров и молотов оказалось поровну, по 514 и 513, но это не одни и те же дни. Функция молота требует, чтобы тело стояло у минимума предыдущей свечи, а пин-бар такого условия не знает.
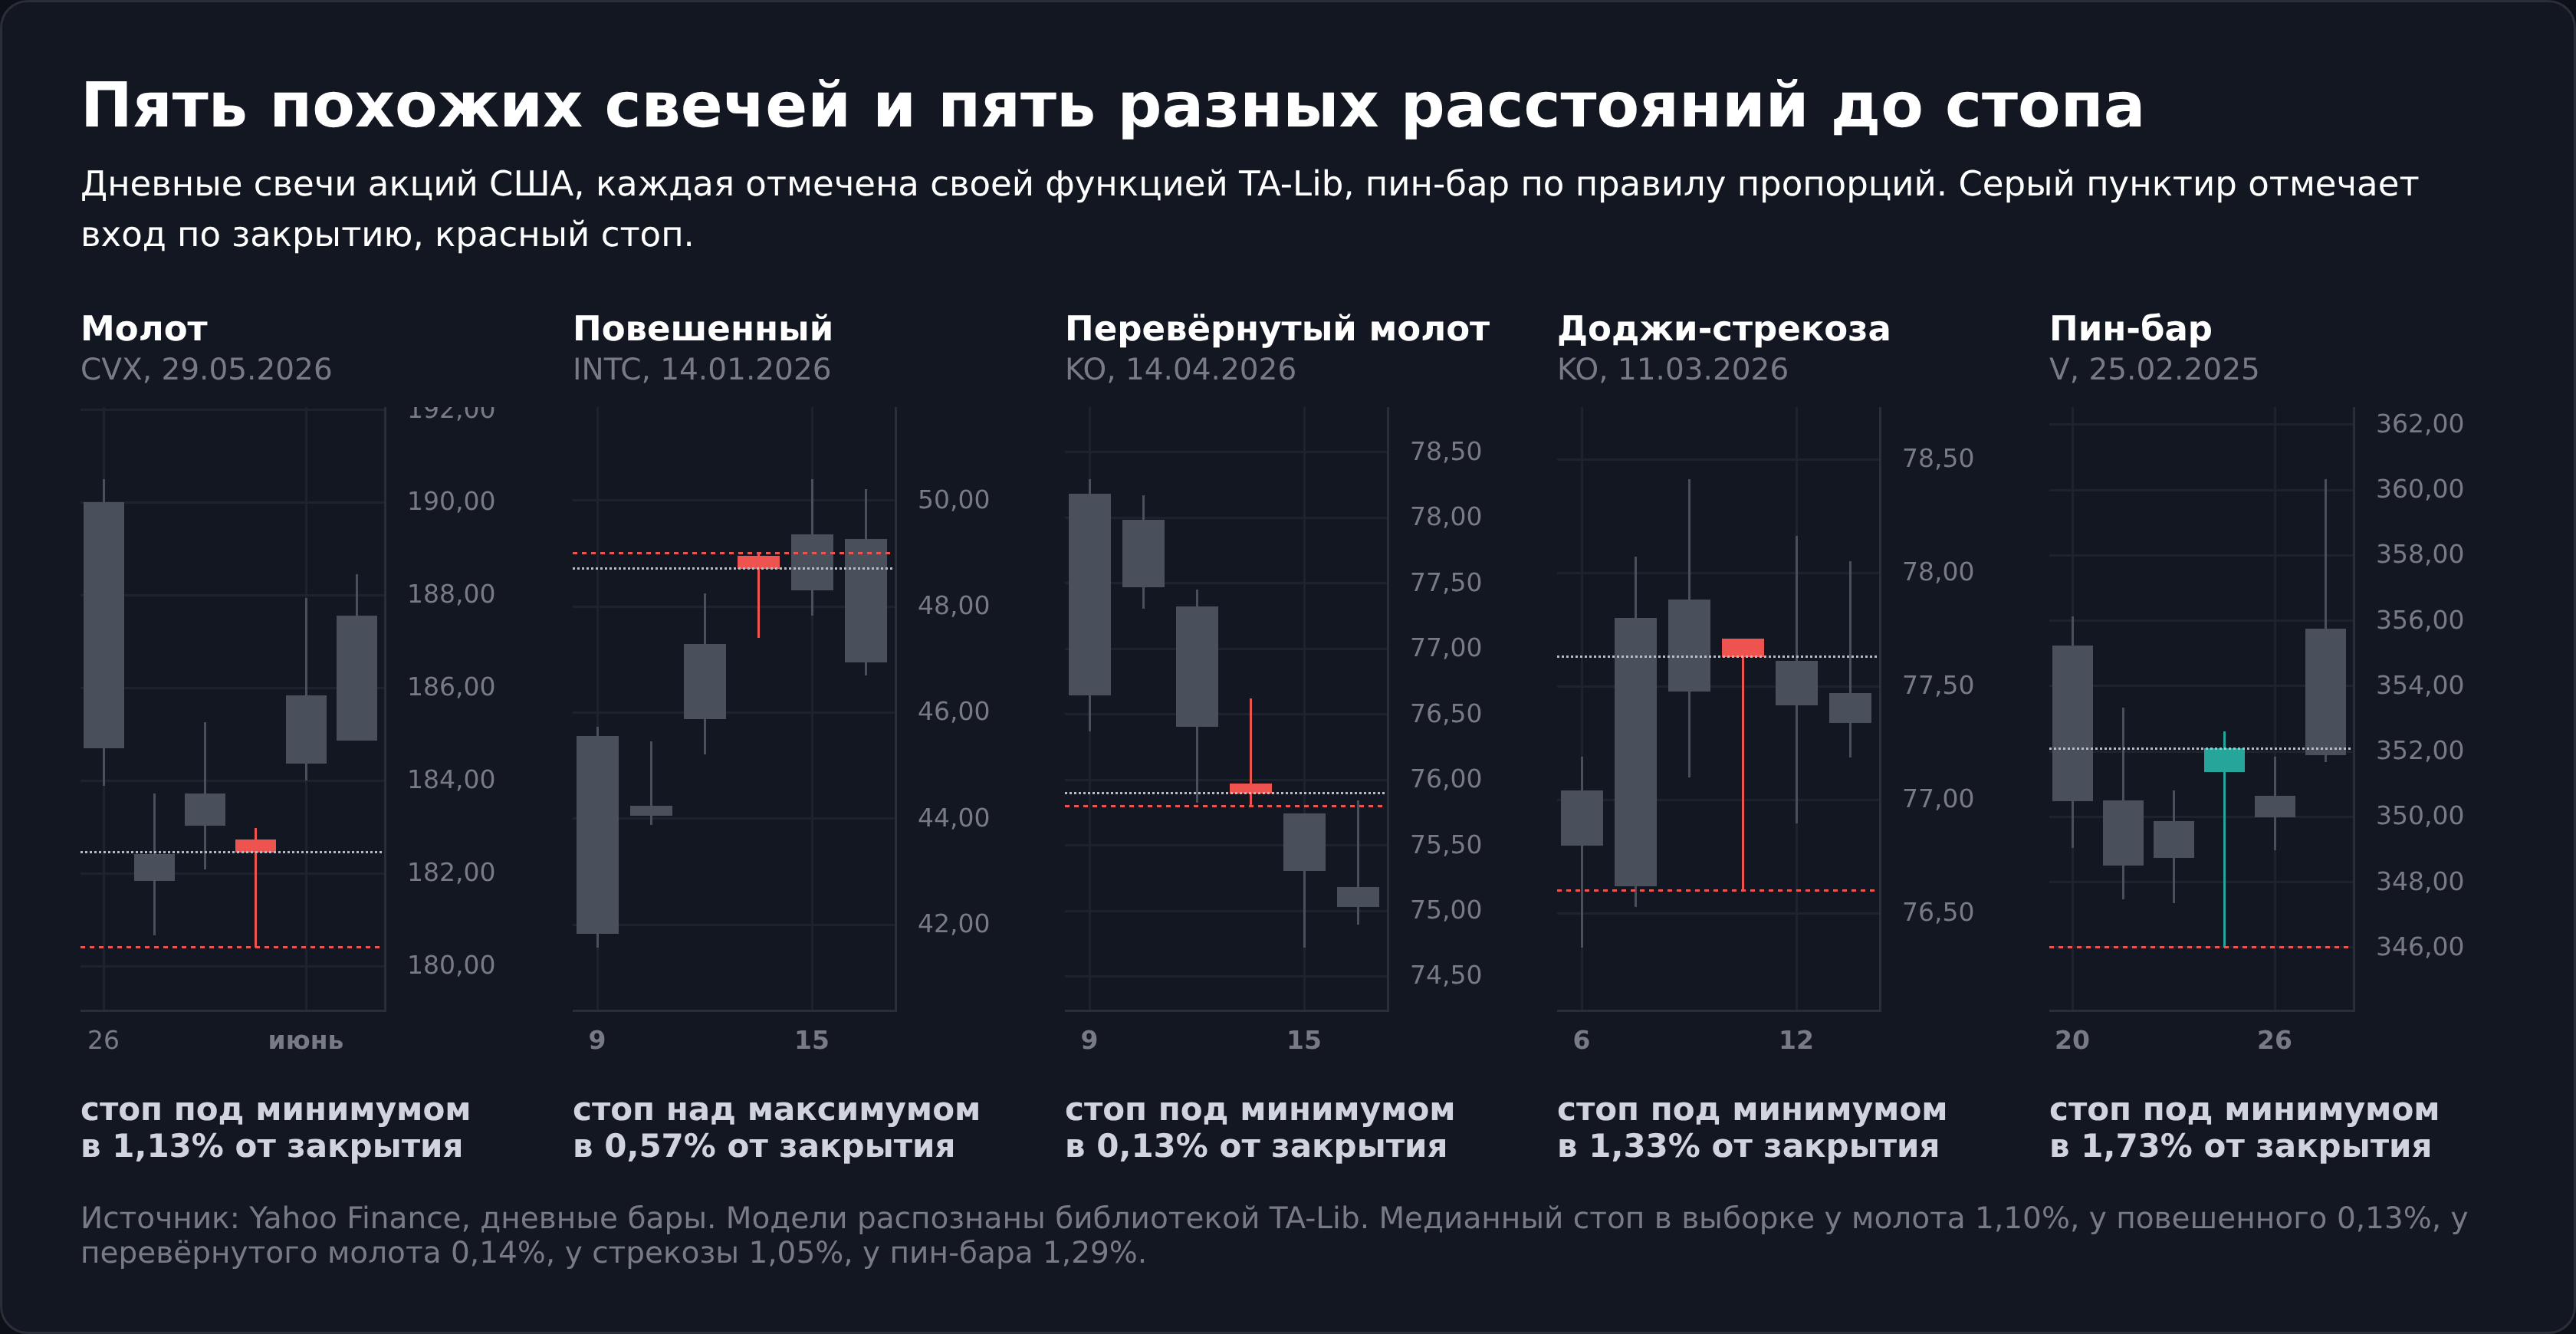
Колонка со стопом объясняет, почему повешенного и перевёрнутый молот нельзя торговать так же, как молот. У повешенного тело стоит у максимума, и стоп над максимумом оказывается в 0,13% от цены входа. Такой стоп выбивает первый же шум, а на этой же выборке 209 сделок по повешенному из 559 открылись сразу за стопом. Подробный разбор этих сделок лежит в статье про перевёрнутый молот.
Стрекоза отличается от молота телом. Пока тело есть, день закончился с перевесом одной из сторон. Когда тело схлопнулось в черту, день закончился ничьей, и это уже семейство свечей доджи. Пин-бар пришёл из практики Price Action, и отдельной функции для него в библиотеке нет, условия пишутся руками в три строки.
Как торговать по молоту и какой из четырёх входов выбрать
По молоту входят на закрытии сигнальной свечи, ставят ордер на пробой её максимума, ждут закрытия выше максимума или не входят вовсе. Во всех трёх сделках ниже стоп стоит под минимумом молота, цель в двух рисках от входа, выход по закрытию через 10 дней, если ни стоп, ни цель не сработали.
| Способ входа | Сделок из 513 молотов | Медианный стоп | До комиссии | После комиссии J2T, счёт 3 000 $ | После комиссии J2T, счёт 10 000 $ |
|---|---|---|---|---|---|
| По закрытию молота | 513 | 1,10% | +0,16…+0,18R | +0,06…+0,08R | +0,12…+0,15R |
| Ордер на пробой максимума, отмена при пробое минимума | 378 | 1,71% | +0,17…+0,24R | +0,07…+0,14R | +0,14…+0,21R |
| После закрытия выше максимума | 314 | 2,38% | +0,10R | −0,01R | +0,07R |
| Не входить | 0 | 0 | 0 | 0 |
Там, где стоит диапазон, нижняя граница засчитывает неразрешённый спорный день как стоп, а верхняя как цель. Комиссия посчитана по тарифу при риске 1% счёта на сделку, о нём ниже.
Вход по закрытию самый дешёвый по стопу и самый уязвимый. Следующий день после молота закрывался выше него в 49,5% случаев, а после обычного дня той же фазы в 52,4%. Покупая на закрытии, вы стоите в 1,10% от стопа и почти в любой откат попадаете сразу. Ещё хуже другое. У 44,1% таких сделок стоп ближе 1% цены, и при риске 1% счёта позиция получается больше самого счёта.
Ордер на пробой максимума отсеивает четверть сигналов. У 130 молотов из 513 цена сначала пробила минимум, ордер отменился, и убытка не было. Ещё у 39 оба уровня задел один и тот же день, и по дневной свече неизвестно, что случилось раньше. У 11 из них порядок удалось восстановить по часовым свечам. Остальные часовых данных за тот период не имеют и считаются в обе стороны, отсюда диапазон +0,17…+0,24R.
Вход после подтверждения, который часто называют консервативным, оказался худшим из трёх. Закрытие выше максимума приходит, когда цена уже ушла от стопа, медианный риск вырастает до 2,38%, а цель в 2R отодвигается так далеко, что за 10 дней её достигает лишь четверть сделок. Со счётом в 3 000 $ такой вход после комиссии уходит в ноль.
Стоп под минимумом и размер позиции
Стоп ставится под минимум тени, потому что там покупатель проявил себя. Если цена вернулась ниже, версия об отказе рынка от низких цен закончилась. Медианное расстояние до такого стопа у молота равно 1,10% цены при входе по закрытию и 1,71% при входе по пробою.
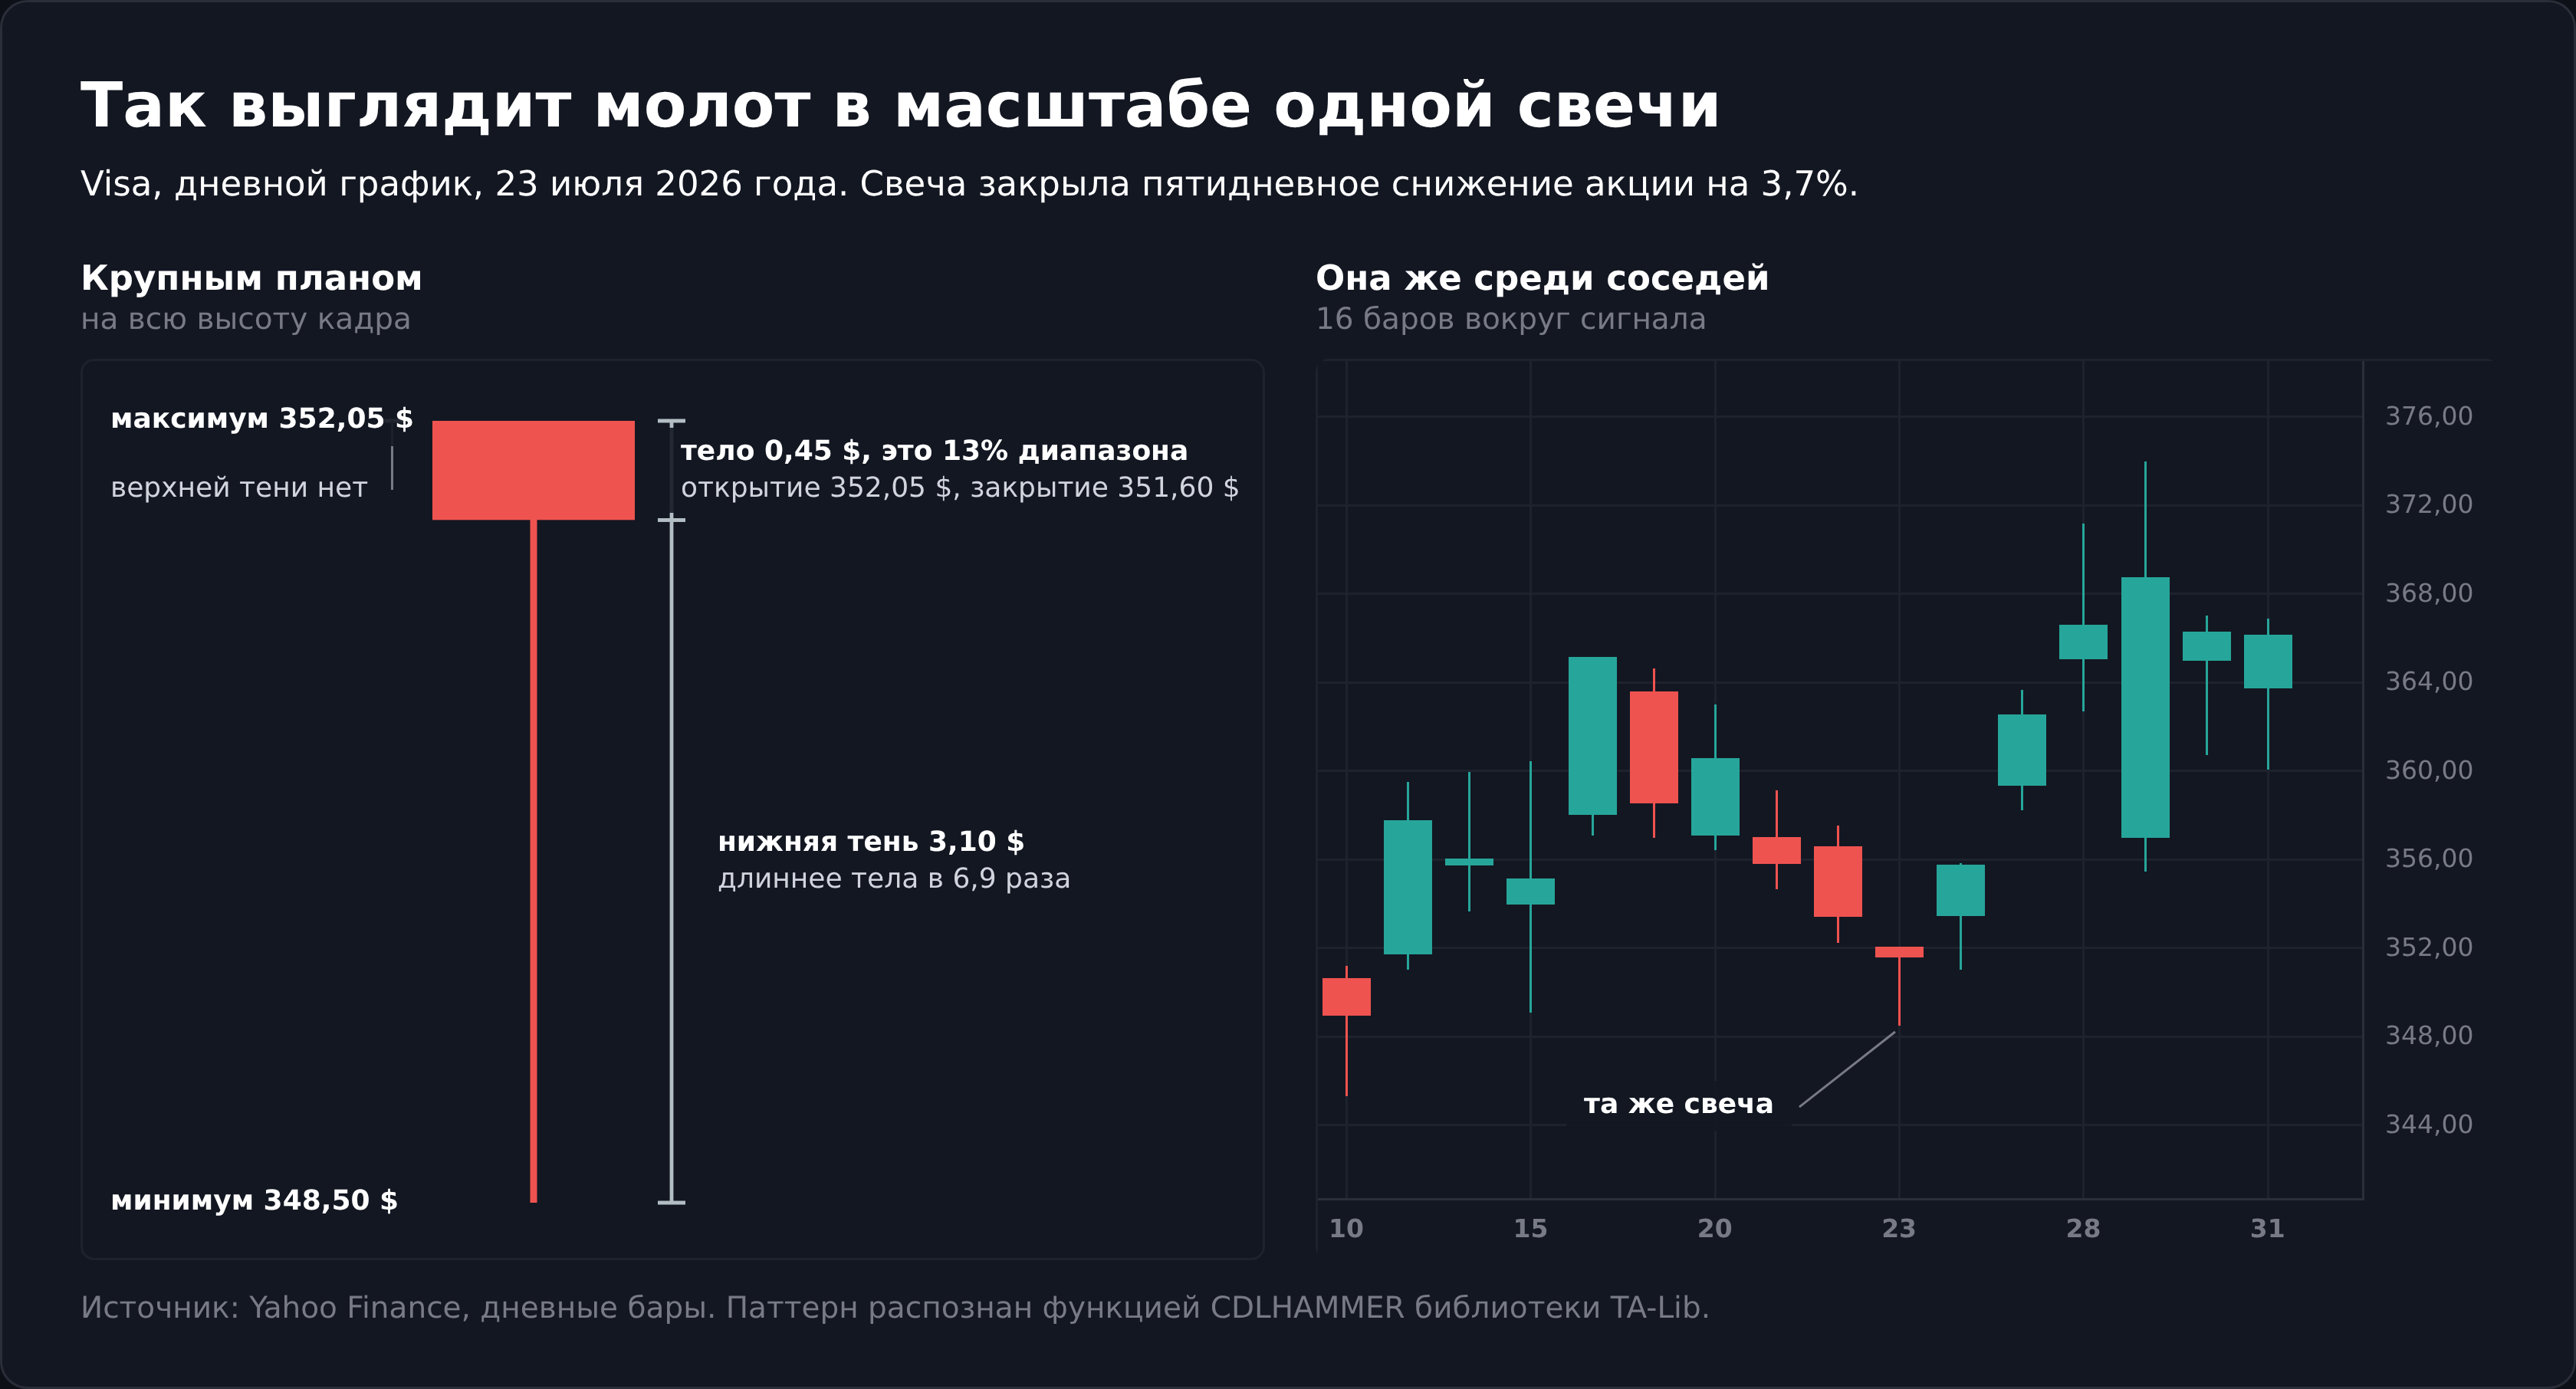
Объём считается от стопа. Пусть на счёте 10 000 $ и вы рискуете 1% на сделку, то есть 100 долларами. Молот Visa 23 июля 2026 года закрылся на 351,60 $ при минимуме 348,50, риск на акцию 3,10 $, и на 100 $ риска приходится 32 акции на 11 251 $. Позиция больше счёта. Молот Exxon Mobil 14 апреля 2026 года закрылся на 149,24 $ при минимуме 146,72, риск 2,52 $, это 39 акций на 5 820 $. Две свечи похожи, а объём отличается вдвое.
Если позиция выходит больше счёта, остаётся брать плечо или уменьшать риск до того, на что хватает денег. Для Visa на 10 000 $ это 28 акций и риск 87 $ вместо 100. Сделки, которые нельзя исполнить без плеча, в проверке не выброшены, поэтому результат выше описывает трейдера, который плечо берёт.
Отработать вход и выход без денег можно в симуляторе трейдинга, он открывает графики акций США.
Цель в 2R и четыре исхода сделки
Сделка заканчивается целью, стопом, спорным днём, задевшим оба уровня, или выходом по времени через 10 дней. При входе по закрытию молота цель сработала первой в 38,0% сделок, стоп в 59,5%, по времени закрылись 1,8%, и 0,8% остались спорными.
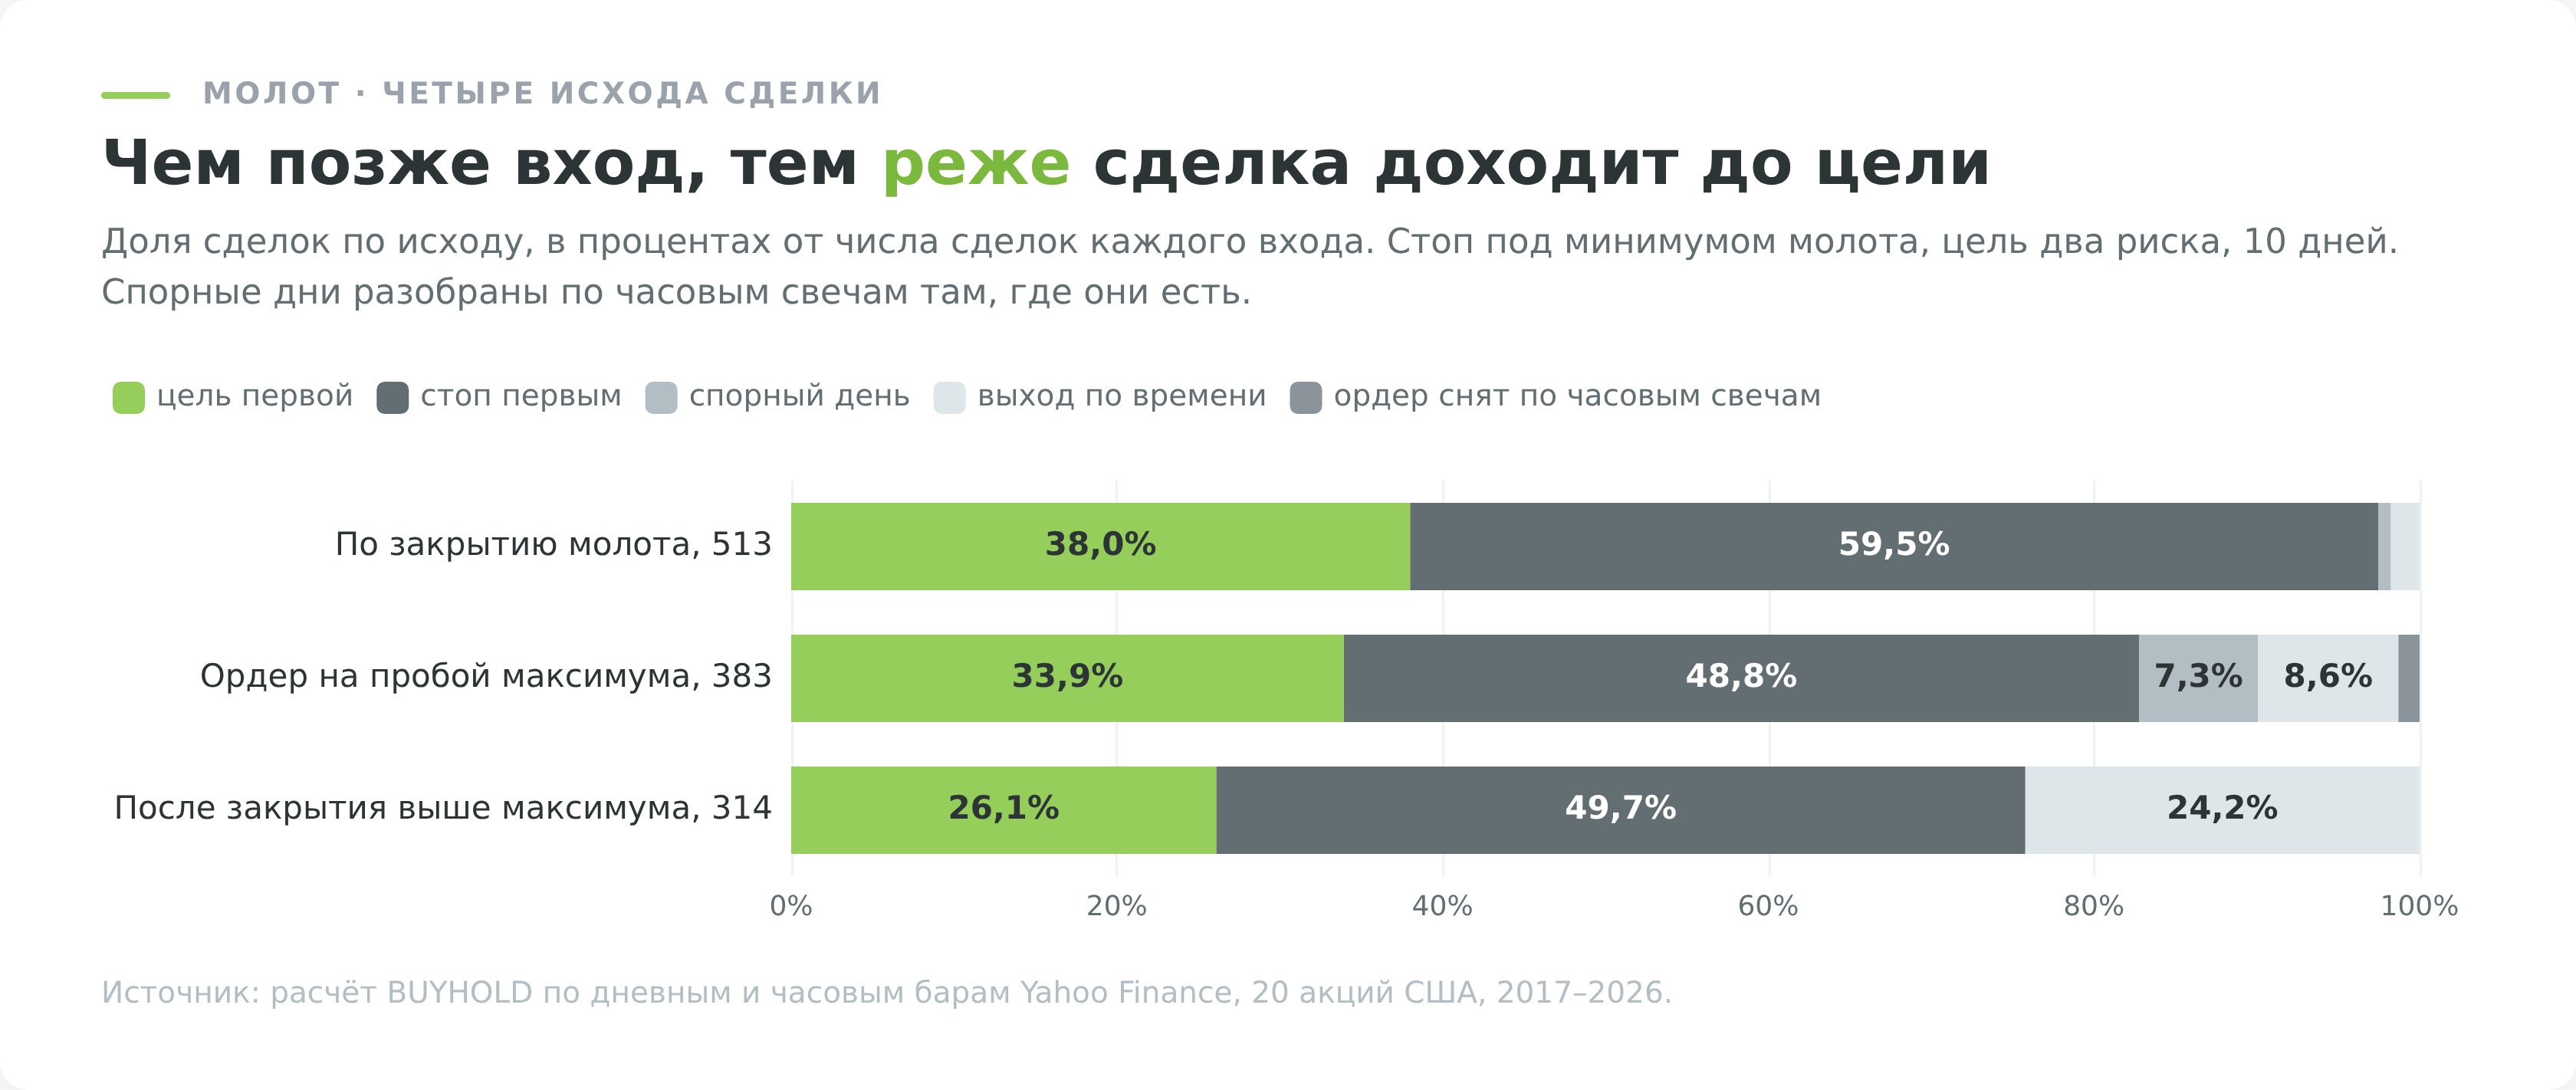
Дневная свеча, задевшая и стоп, и цель, не говорит, что было раньше, и оптимистичный подсчёт засчитывает такие дни в плюс. У молота при входе по закрытию таких дней всего 7 из 513, у 3 порядок нашёлся по часовым свечам. У пробойного входа спорных 10,2%, и там разница между подсчётами заметна.
В прошлой редакции этой статьи стояло, что стоп под молотом срабатывал в 72,1% случаев за 10 дней. Это доля сделок, где цена хоть раз коснулась стопа, в том числе после того, как цель уже была взята. Сделка к тому времени закрыта с прибылью, и засчитывать её стопом нельзя. Правильный счёт даёт стоп первым в 59,5% сделок на акциях США.
У стопа есть и цена гэпа. В 52 сделках из 513 бумага открылась сразу ниже стопа, и выход прошёл по открытию, дальше минимума свечи. Средний убыток в таких сделках больше одного R, и результат в таблице это уже учитывает.
Сколько съедает комиссия
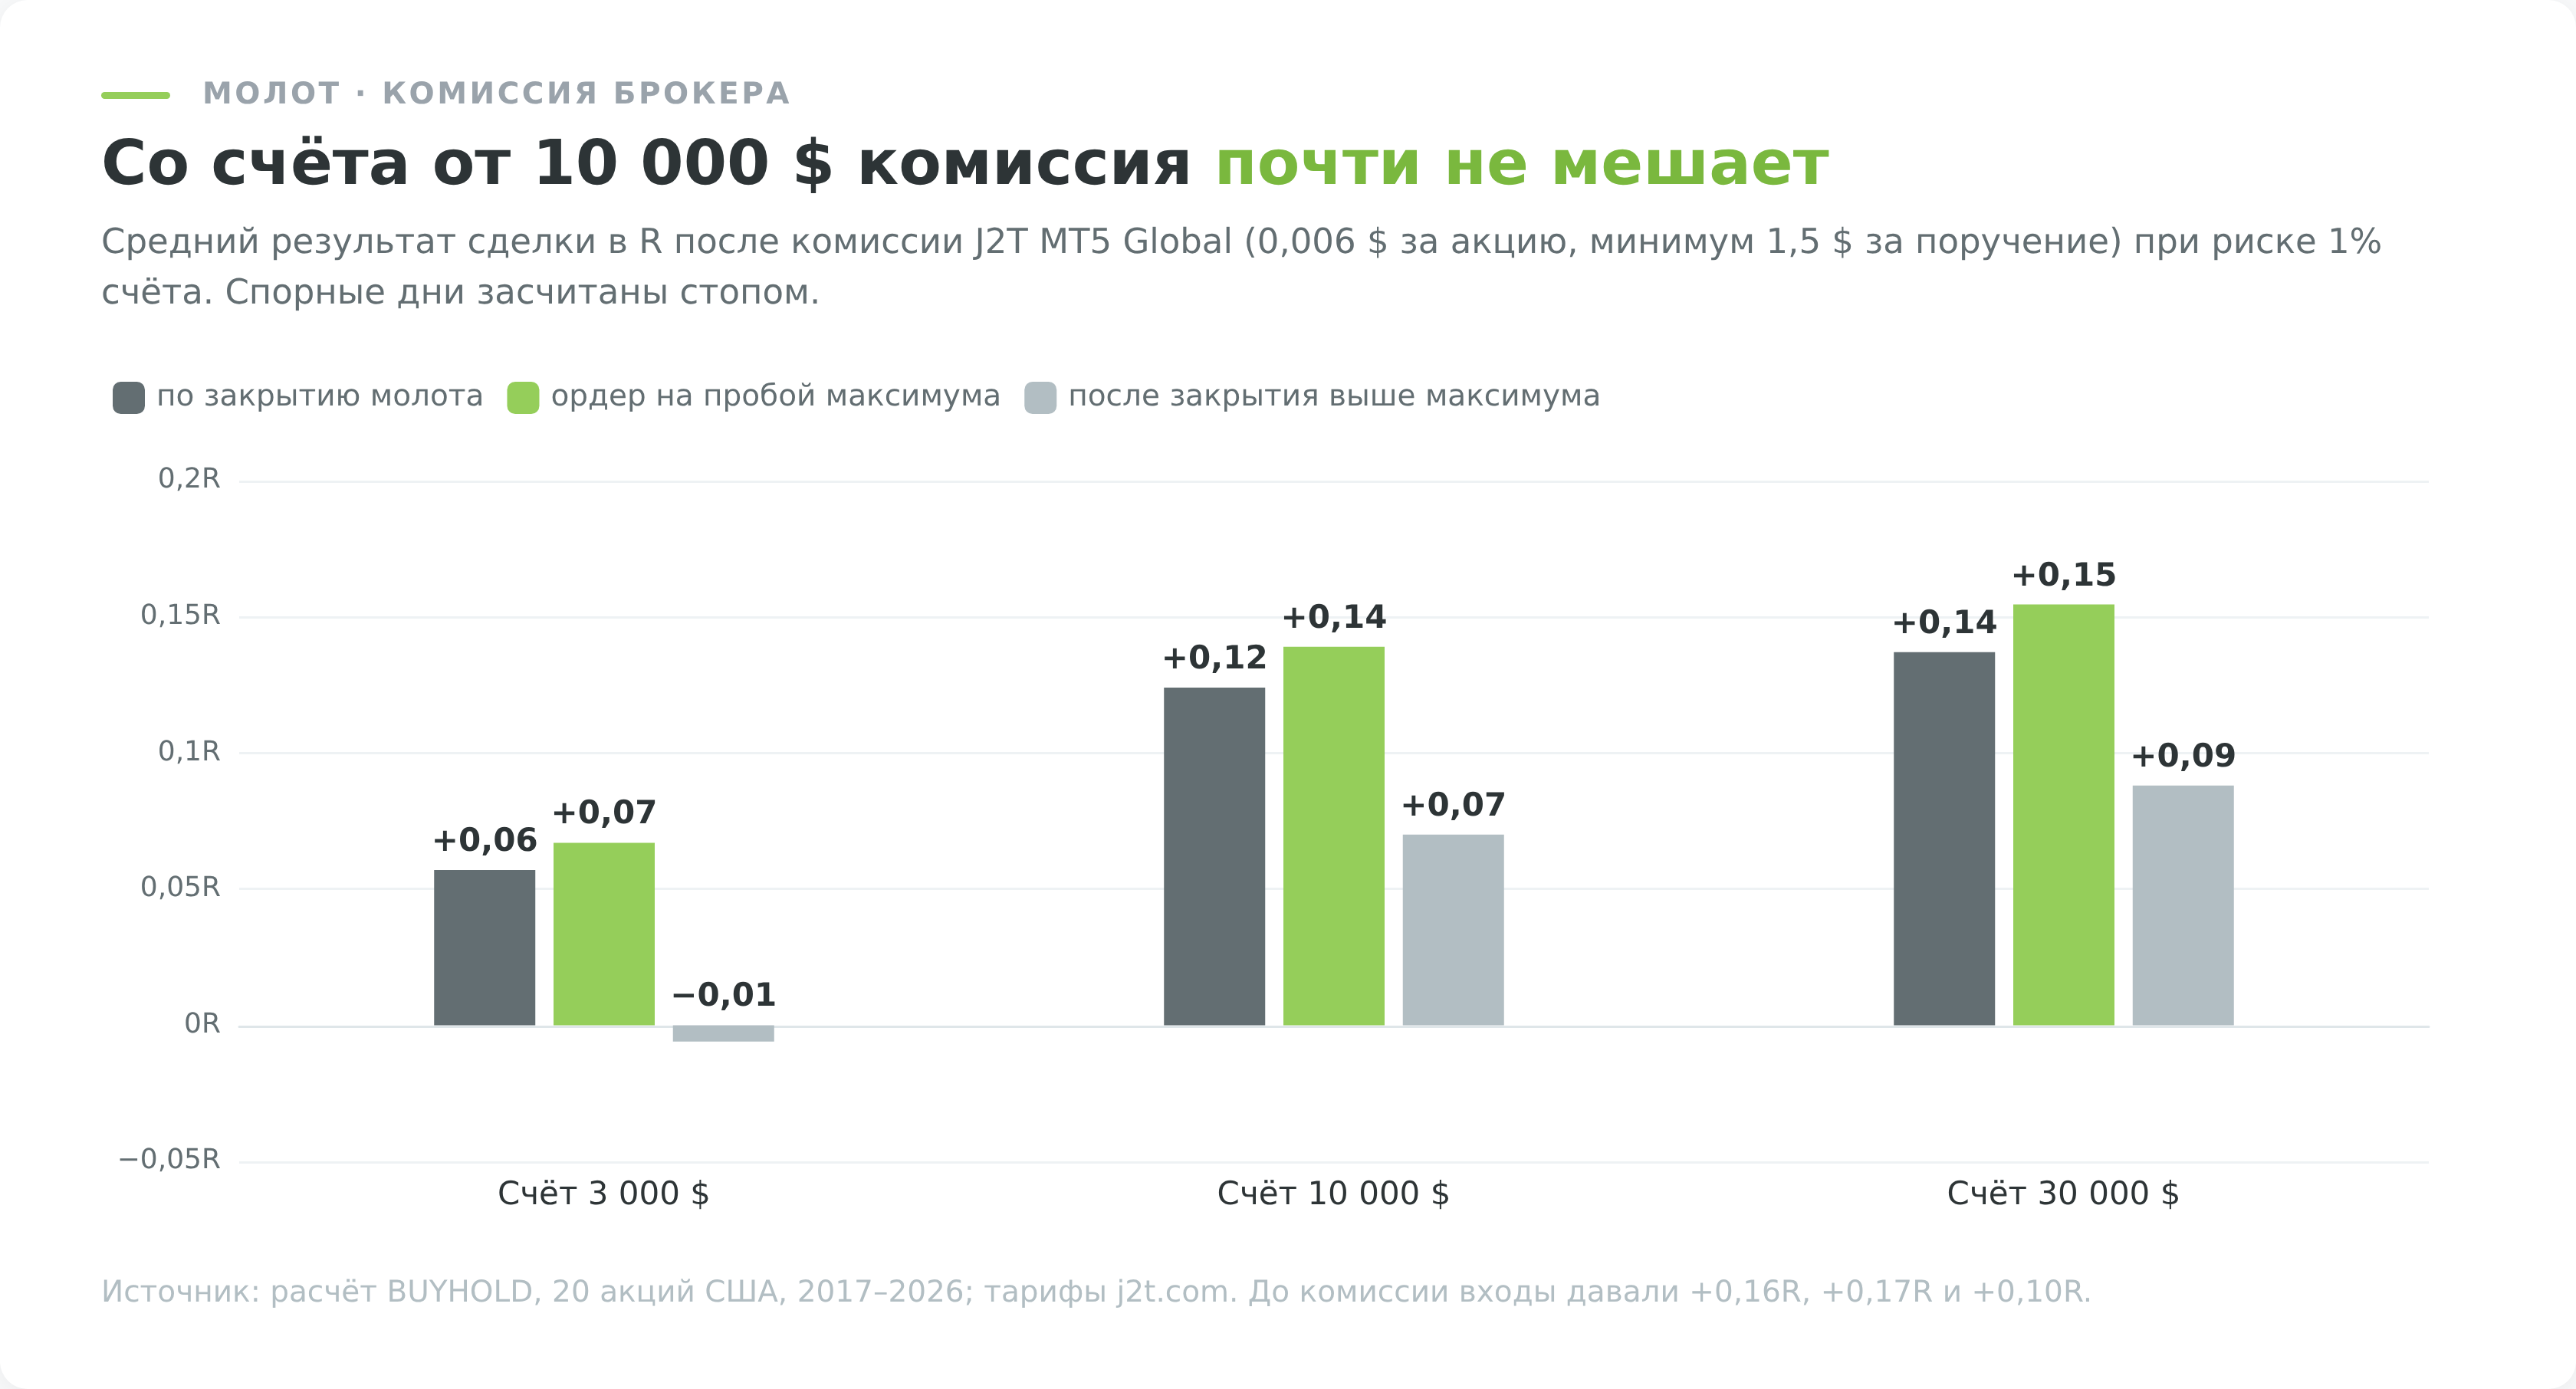
На счёте MT5 Global у Just2Trade комиссия по акциям США составляет 0,006 $ за акцию, но не меньше 1,5 $ за поручение, плюс мелкие сборы клиринга и SEC при продаже (тарифы MT5 Global). На небольшом счёте работает минимум. Вход и выход стоят 3 $, а при риске 30 $ со счёта в 3 000 $ это десятая часть R на каждой сделке.
| Счёт, риск 1% | Медиана акций в сделке по закрытию | Комиссия в R | Вход по закрытию после комиссии |
|---|---|---|---|
| 3 000 $ | 35 | 0,10R | +0,06…+0,08R |
| 10 000 $ | 117 | 0,04R | +0,12…+0,15R |
| 30 000 $ | 352 | 0,02R | +0,14…+0,16R |
Тариф стоит выбирать до стратегии. Для правила пробоя на акциях США счёт открывается у Just2Trade. Регистрация там офшорная, российское страхование на такой счёт не распространяется, а минимальная комиссия делает правило заметно выгоднее со счёта от 10 000 $. Если вам нужен рублёвый счёт и спекуляция CFD на те же акции, есть ТехноИнвест. Компания состоит в реестре Нацбанка Беларуси, лицензии Банка России у неё нет, а за перенос позиции через ночь берётся своп, которого в расчёте выше нет.
Чек-лист перед сделкой и когда не входить
- Молот стоит после снижения, закрытие ниже, чем 5 дней назад. Та же форма после роста означает повешенного.
- Минимум и максимум свечи отмечены на графике, ордер стоит на пробой максимума, стоп под минимумом.
- Если цена сначала пробила минимум, ордер снят и сделки нет.
- Объём посчитан от стопа, позиция помещается в счёт либо плечо взято осознанно.
- Комиссия за вход и выход меньше десятой части риска сделки.
- Цель в двух рисках и срок сделки записаны заранее, например в журнал.
Не входите, если стоп ближе 0,5% цены. При риске 1% счёта позиция тогда выходит больше двух счетов, а комиссия 0,05% за сторону стоит уже 0,2R. Таких сделок по закрытию было 42 из 513. И не переносите правила молота на повешенного и перевёрнутый молот, у них стоп стоит на расстоянии спреда.
Две сделки по молоту на реальных графиках
Обе свечи нашёл один и тот же код, обе стоят после снижения, у обеих тень длиннее тела в 3 раза и больше. Исходы противоположные.
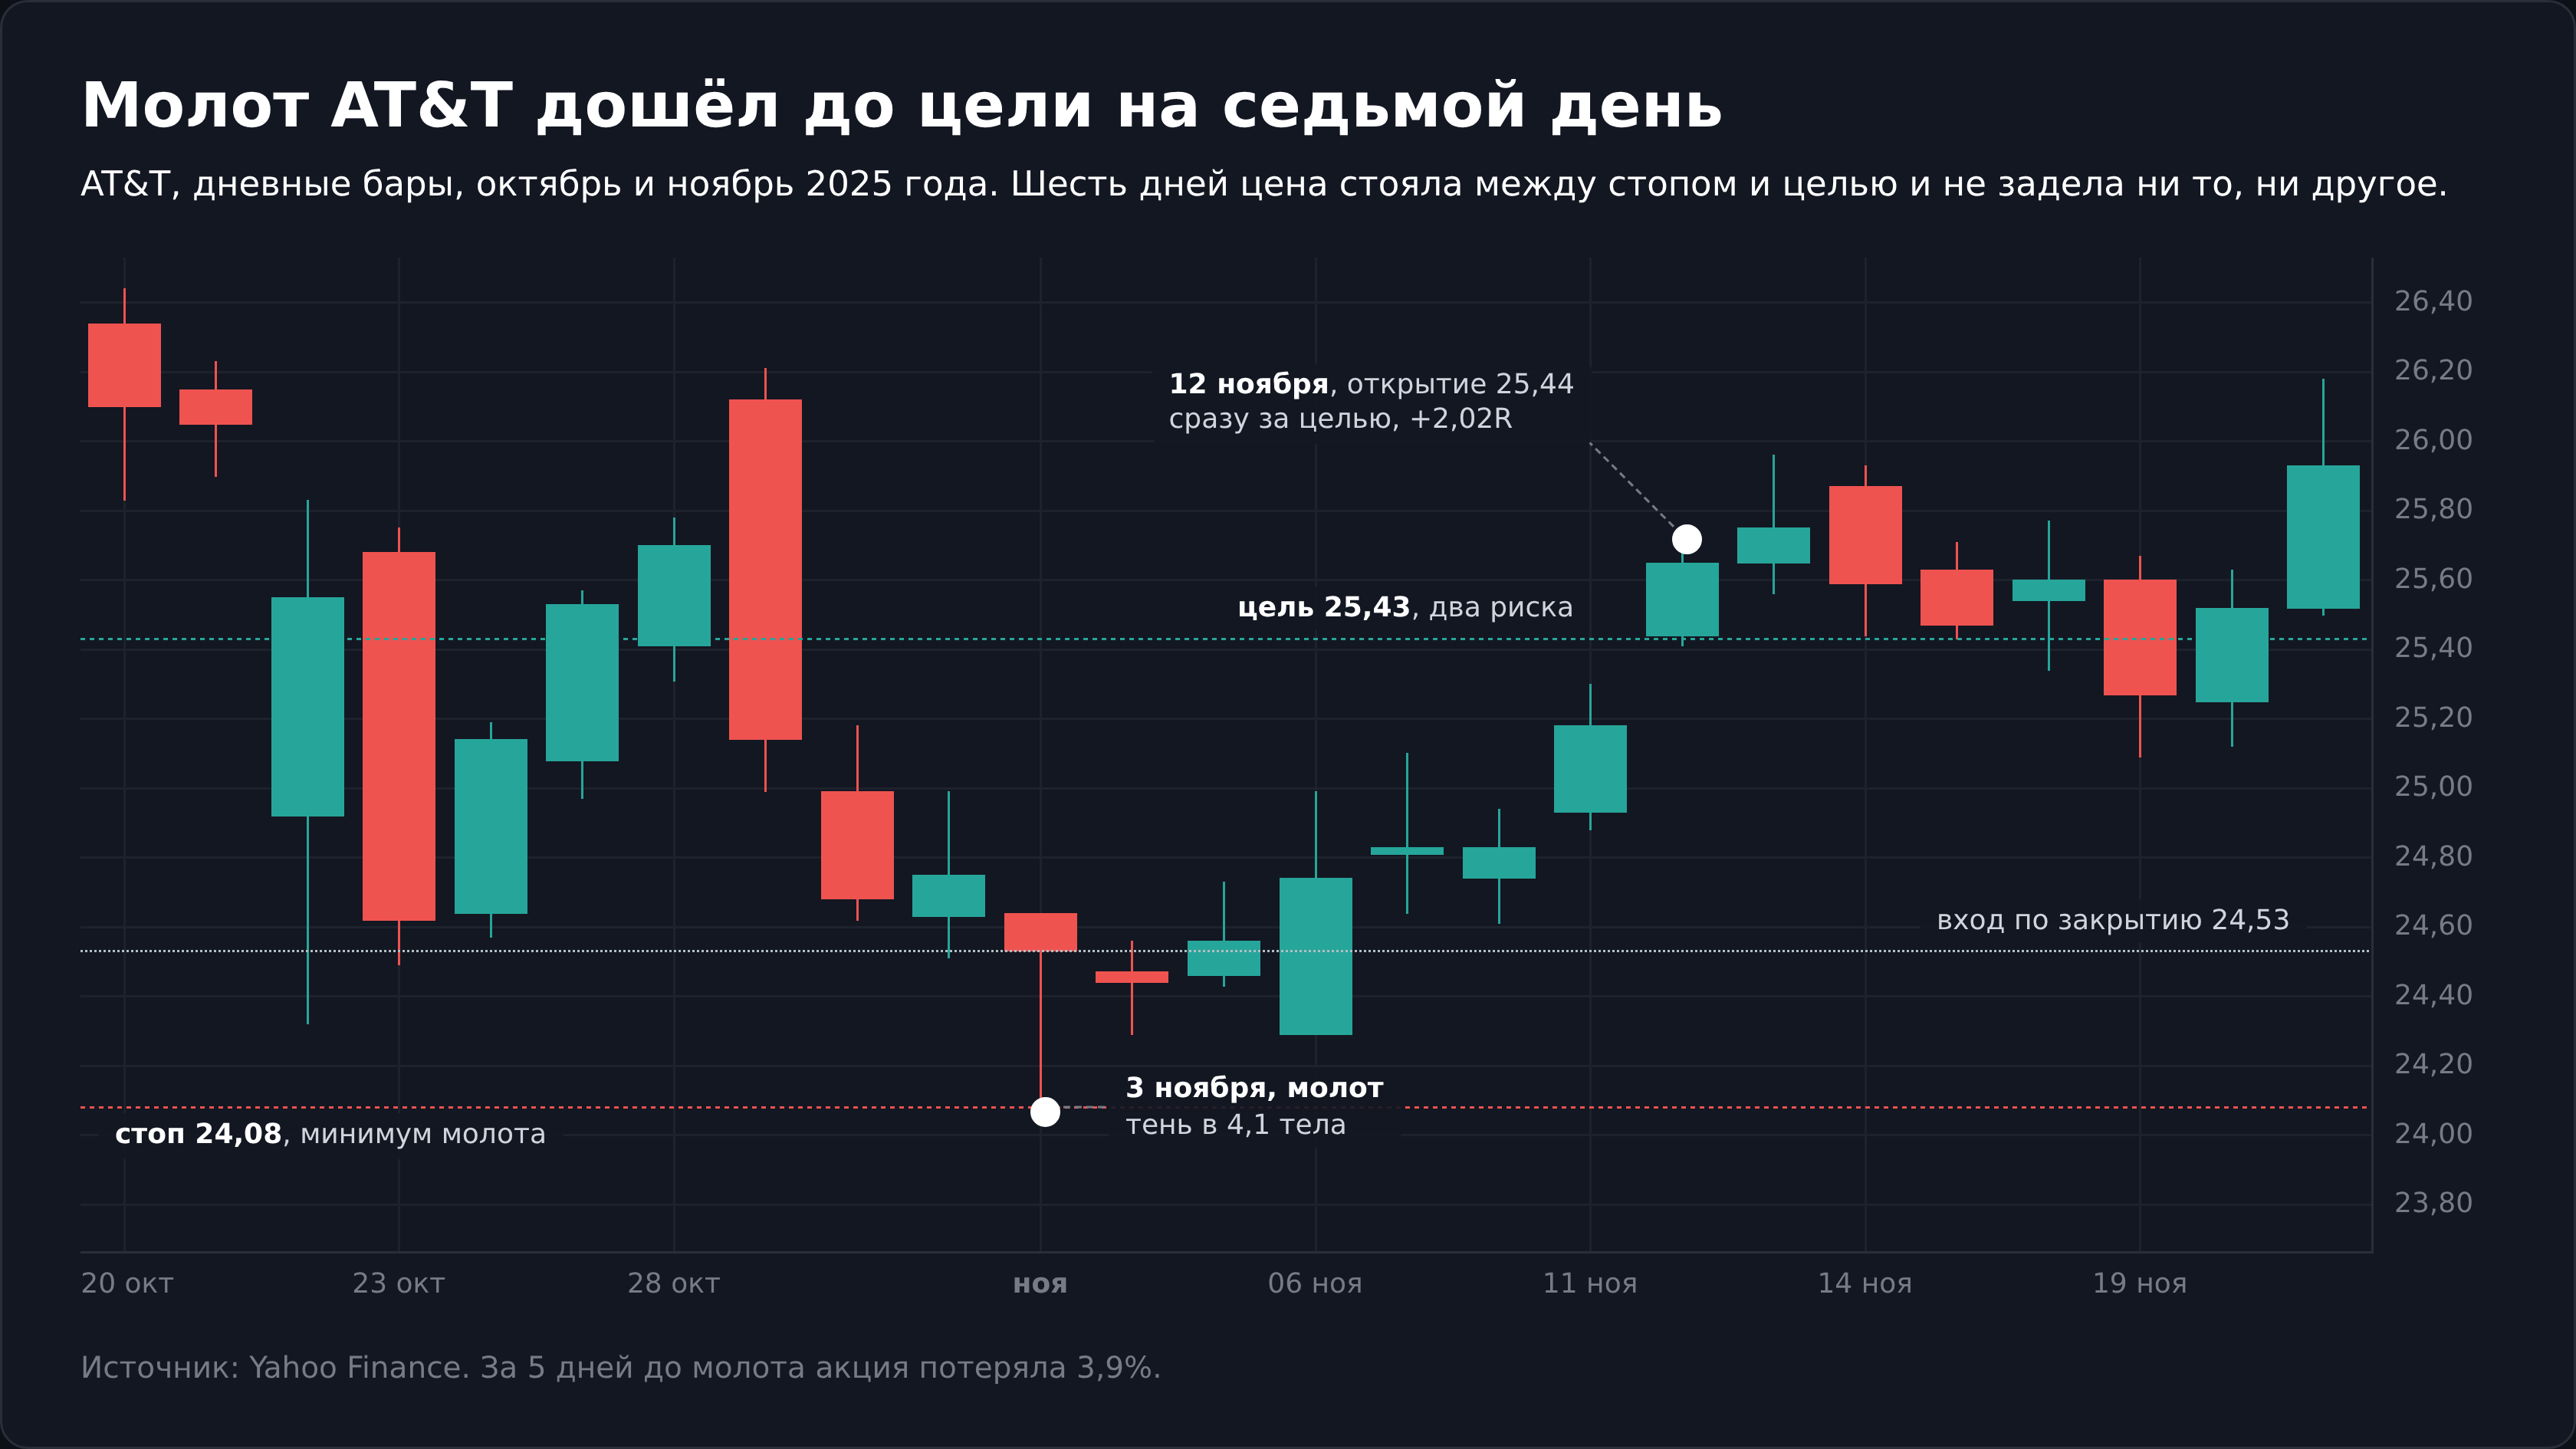
AT&T, 3 ноября 2025 года. Открытие 24,64 $, оно же максимум, минимум 24,08, закрытие 24,53. Тень длиннее тела в 4,1 раза, за 5 дней до свечи бумага потеряла 3,9%. Вход по закрытию 24,53 $, стоп 24,08, риск 0,45 $ или 1,83% цены, цель 25,43. Шесть дней цена топталась между 24,29 и 25,30, а 12 ноября открылась на 25,44, сразу за целью. Сделка принесла 2,02R.
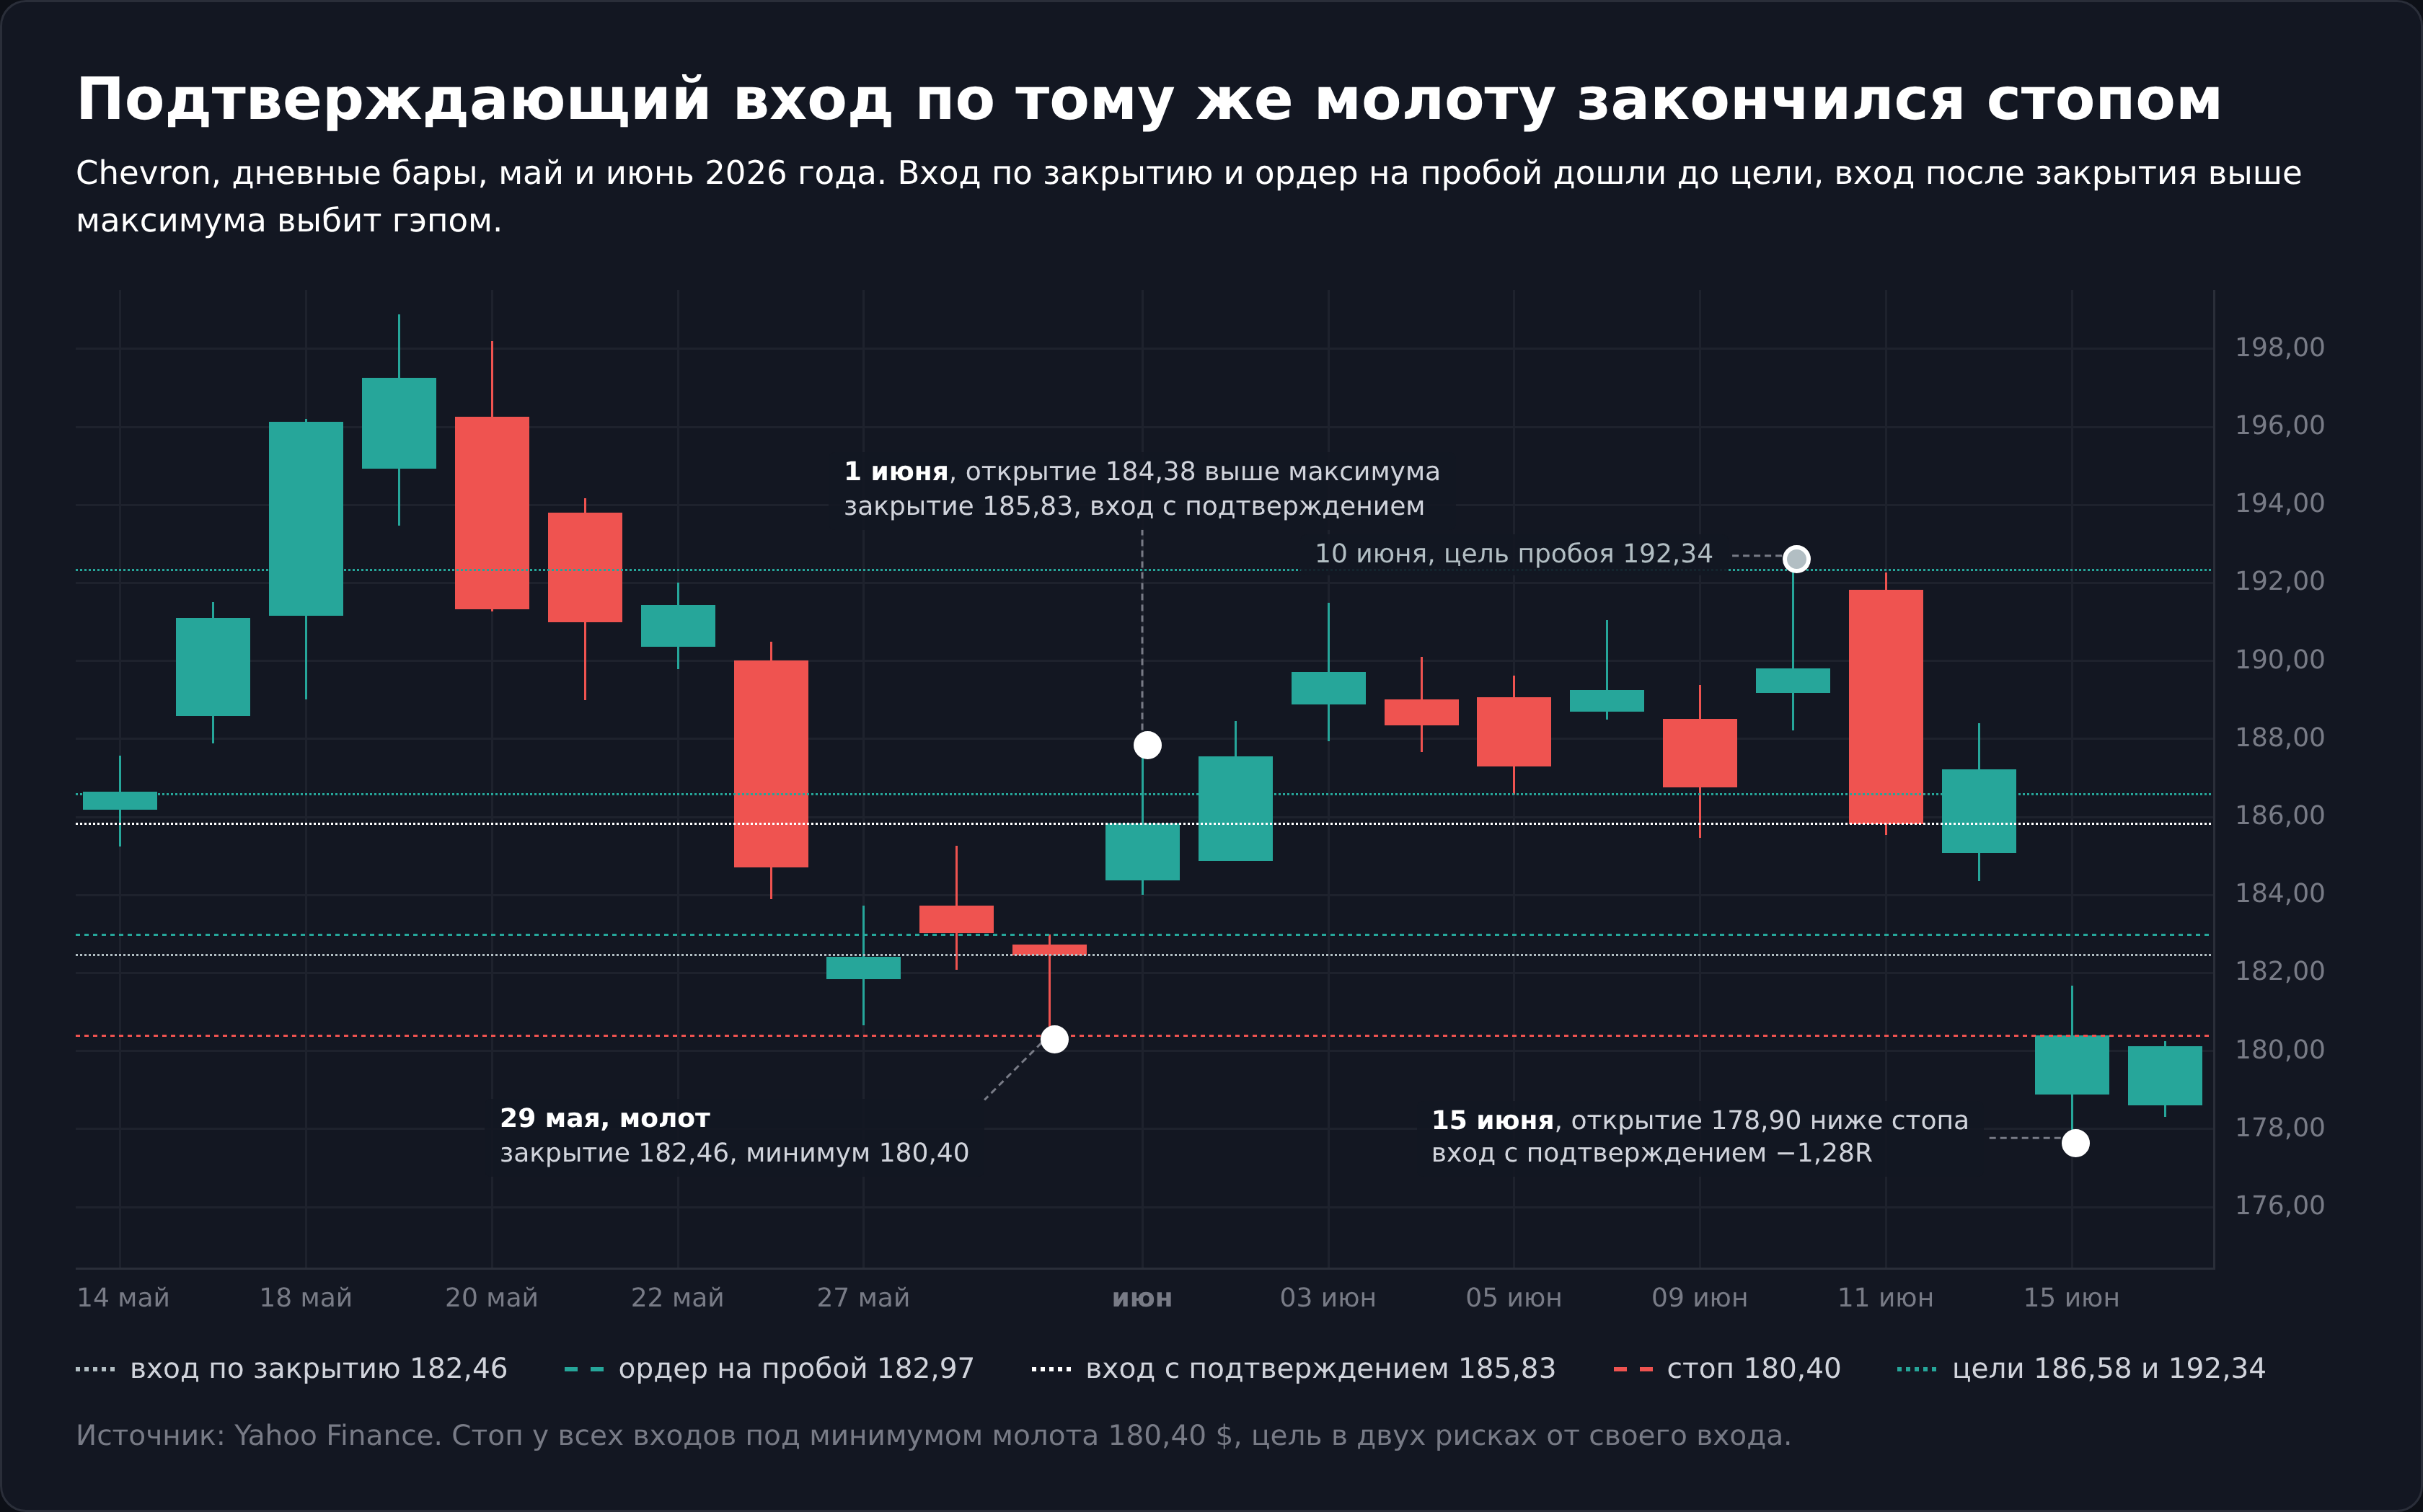
Exxon Mobil, 14 апреля 2026 года. Открытие 150,07 $, максимум 150,11, минимум 146,72, закрытие 149,24. Тень в 3 тела, за 5 дней до свечи бумага потеряла 9,0%, то есть падение было глубже, чем у AT&T. Вход по закрытию 149,24 $, стоп 146,72, риск 1,69%. На следующий день минимум дошёл до 146,90, в 18 центах от стопа, 16 апреля цена закрылась на 151,98, выше максимума молота, и подтверждающий вход тоже состоялся. А 17 апреля бумага открылась на 144,86, ниже стопа. Все три входа закрылись по открытию с убытком от 1,35 до 1,74R.
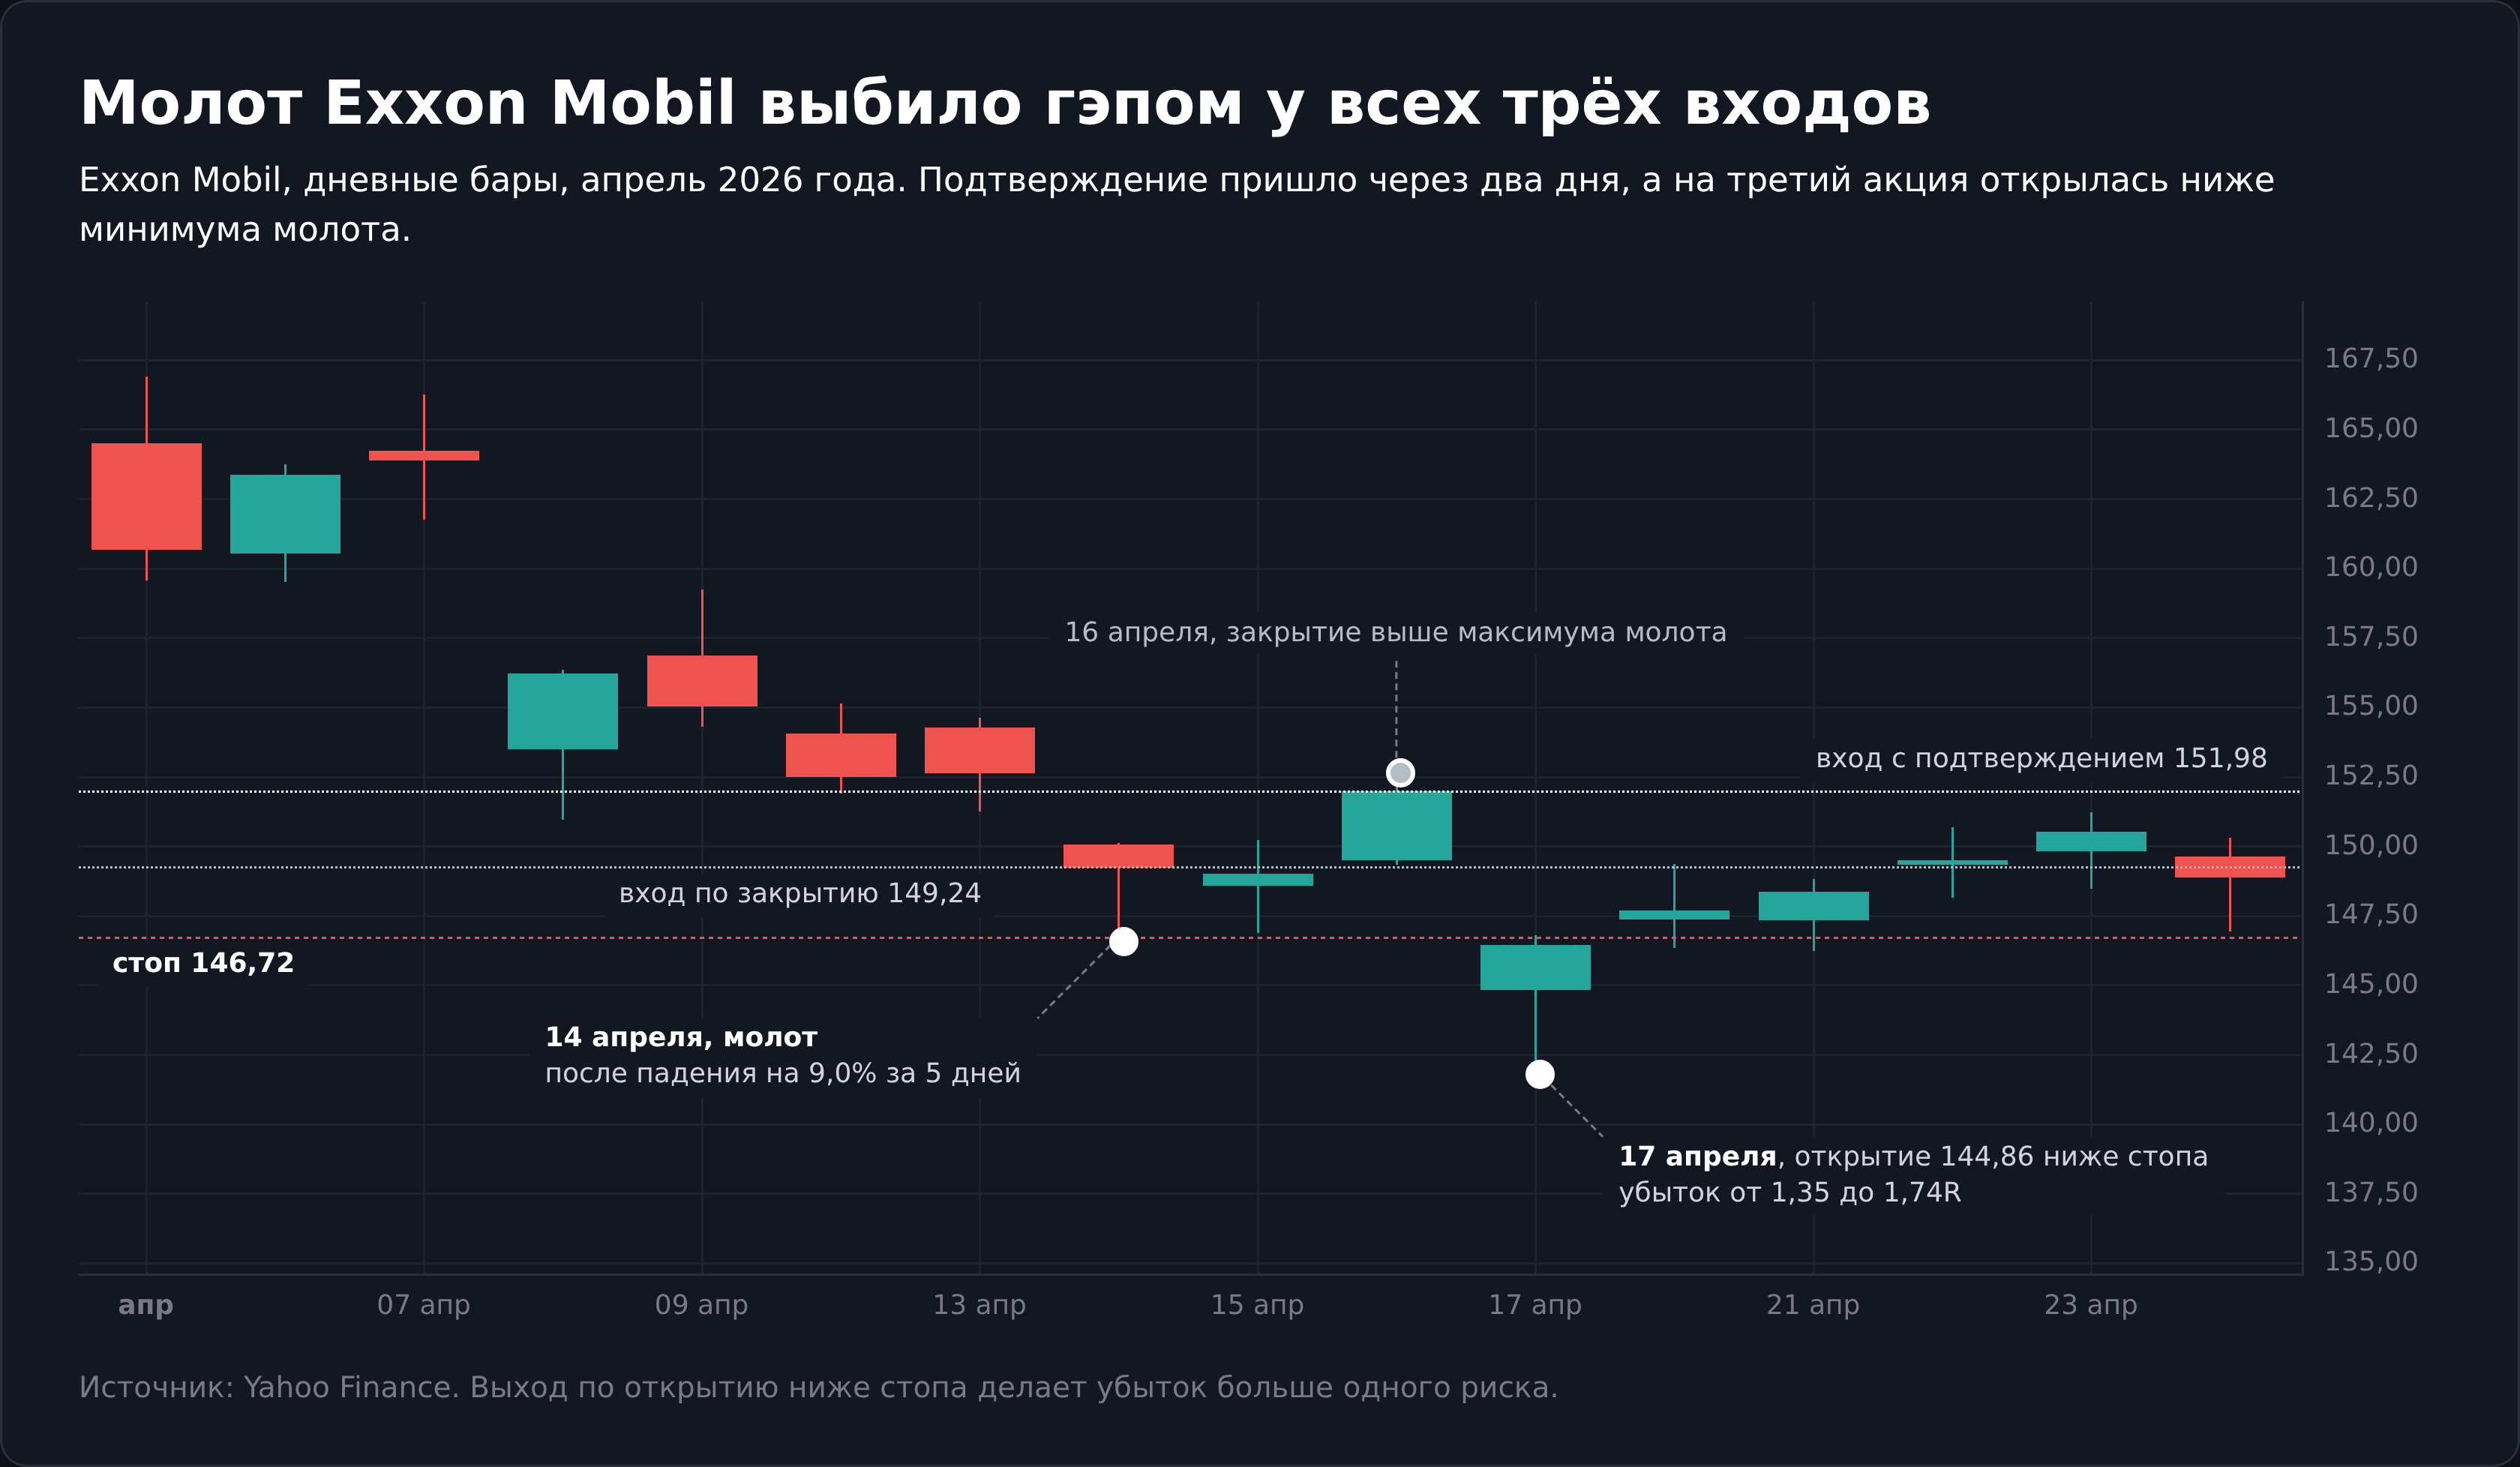
Пара подобрана по совпадению условий, а не по красоте исхода. Подтверждение у Exxon Mobil пришло, и оно не спасло. Гэп через стоп сделал убыток больше плановой единицы риска, и так бывает в каждой десятой сделке по закрытию.
Что показала проверка паттерна молот на 48 914 барах
Выборка состоит из 20 крупнейших компаний индекса S&P 500 на конец 2016 года (состав на 2016 год). Состав взят на начало периода, иначе в выборку попали бы только компании, которые выросли до сегодняшних размеров. Дневные бары Yahoo Finance с поправкой на сплиты, сигналы с 3 января 2017 по 3 сентября 2026 года. Окна с дивидендными отсечками исключены по датам выплат, дни с оборотом ниже 20% медианы выброшены.
| Сравнение | Случаев | Рост через 10 дней | z с поправкой на даты |
|---|---|---|---|
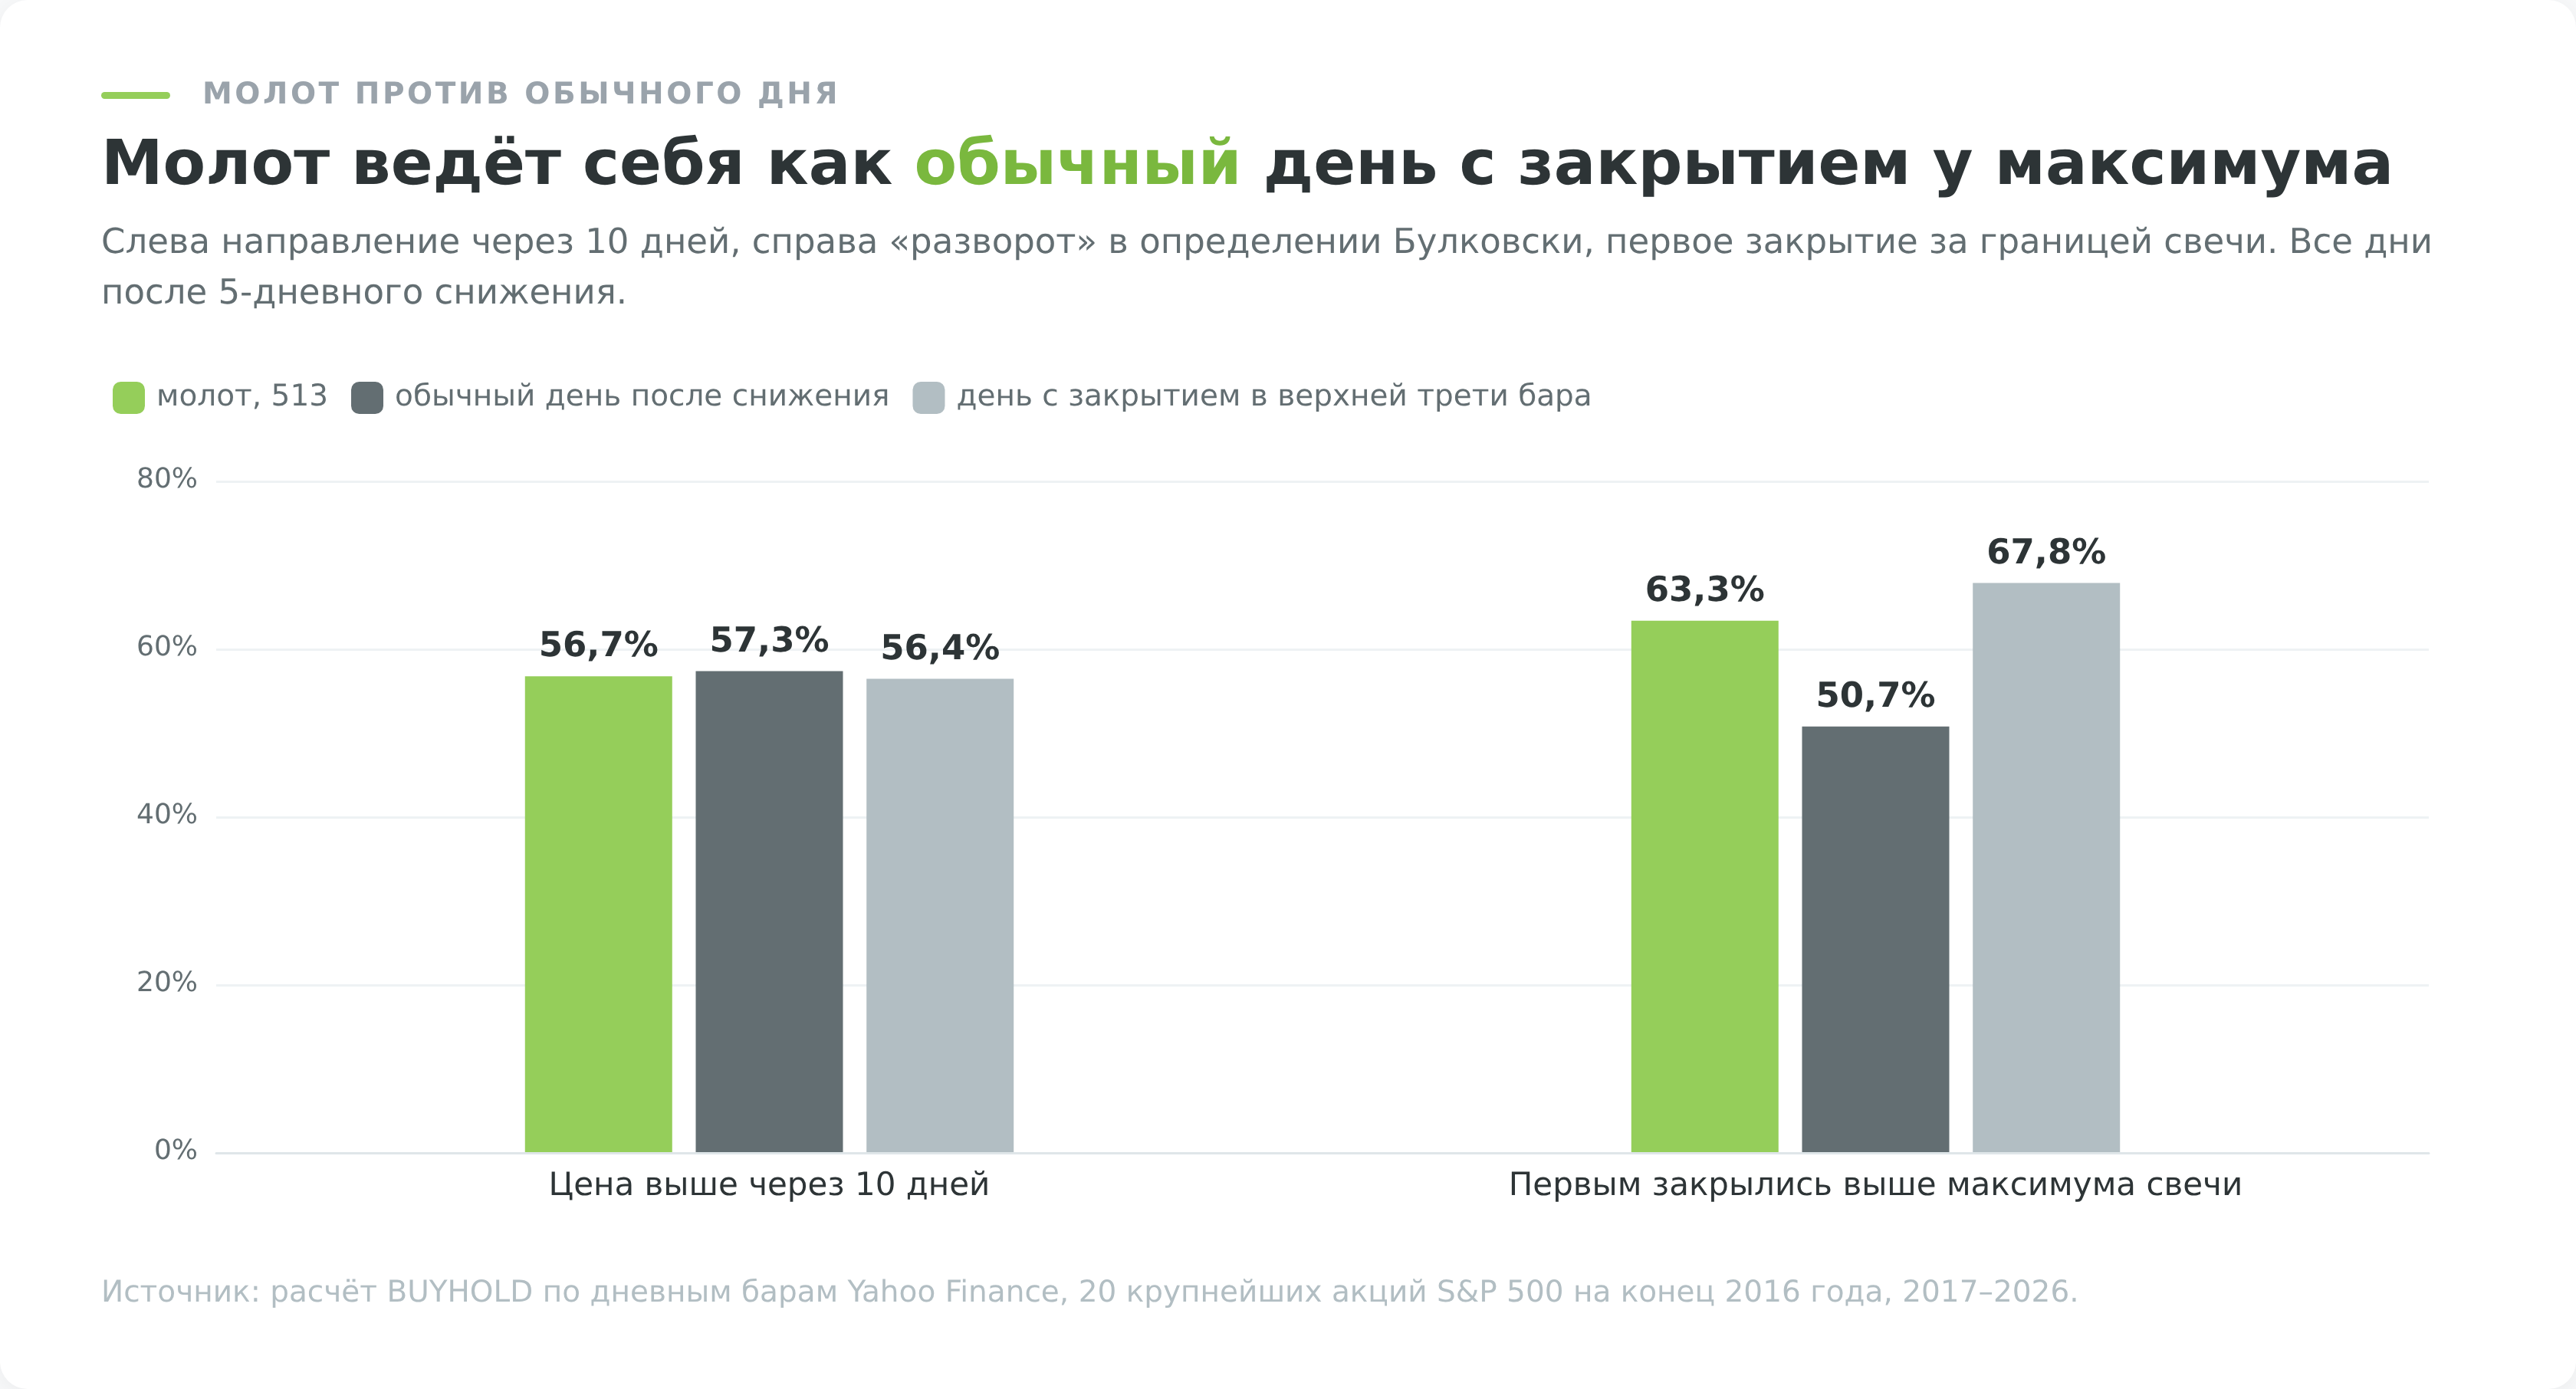
| Молот после снижения | 513 | 56,7% | |
| Обычный день после снижения | 18 359 | 57,3% | −0,23 |
| День с закрытием в верхней трети бара, не молот | 4 794 | 56,4% | +0,12 |
Колонка z показывает, во сколько раз разница больше случайного разброса. Сигналы одного дня на разных бумагах не независимы, в один плохой день молот рисуется сразу на нескольких акциях. Поэтому разброс считается с группировкой по датам, у 513 молотов 392 разных дня. Значимой разница становится от 2 по модулю, а когда проверок много, как здесь, порог растёт до 3.
Сделки дают ту же картину. Правило «вход по закрытию, стоп под минимумом, цель 2R» на обычных днях той же фазы при таком же расстоянии до стопа приносит почти столько же, разница +0,06R при z 0,85. Против дней с закрытием в верхней трети разница +0,02R. У пробойного входа +0,04R и +0,02R, у подтверждающего −0,08R и −0,11R. Правило пробоя работает на растущем рынке и без молота.
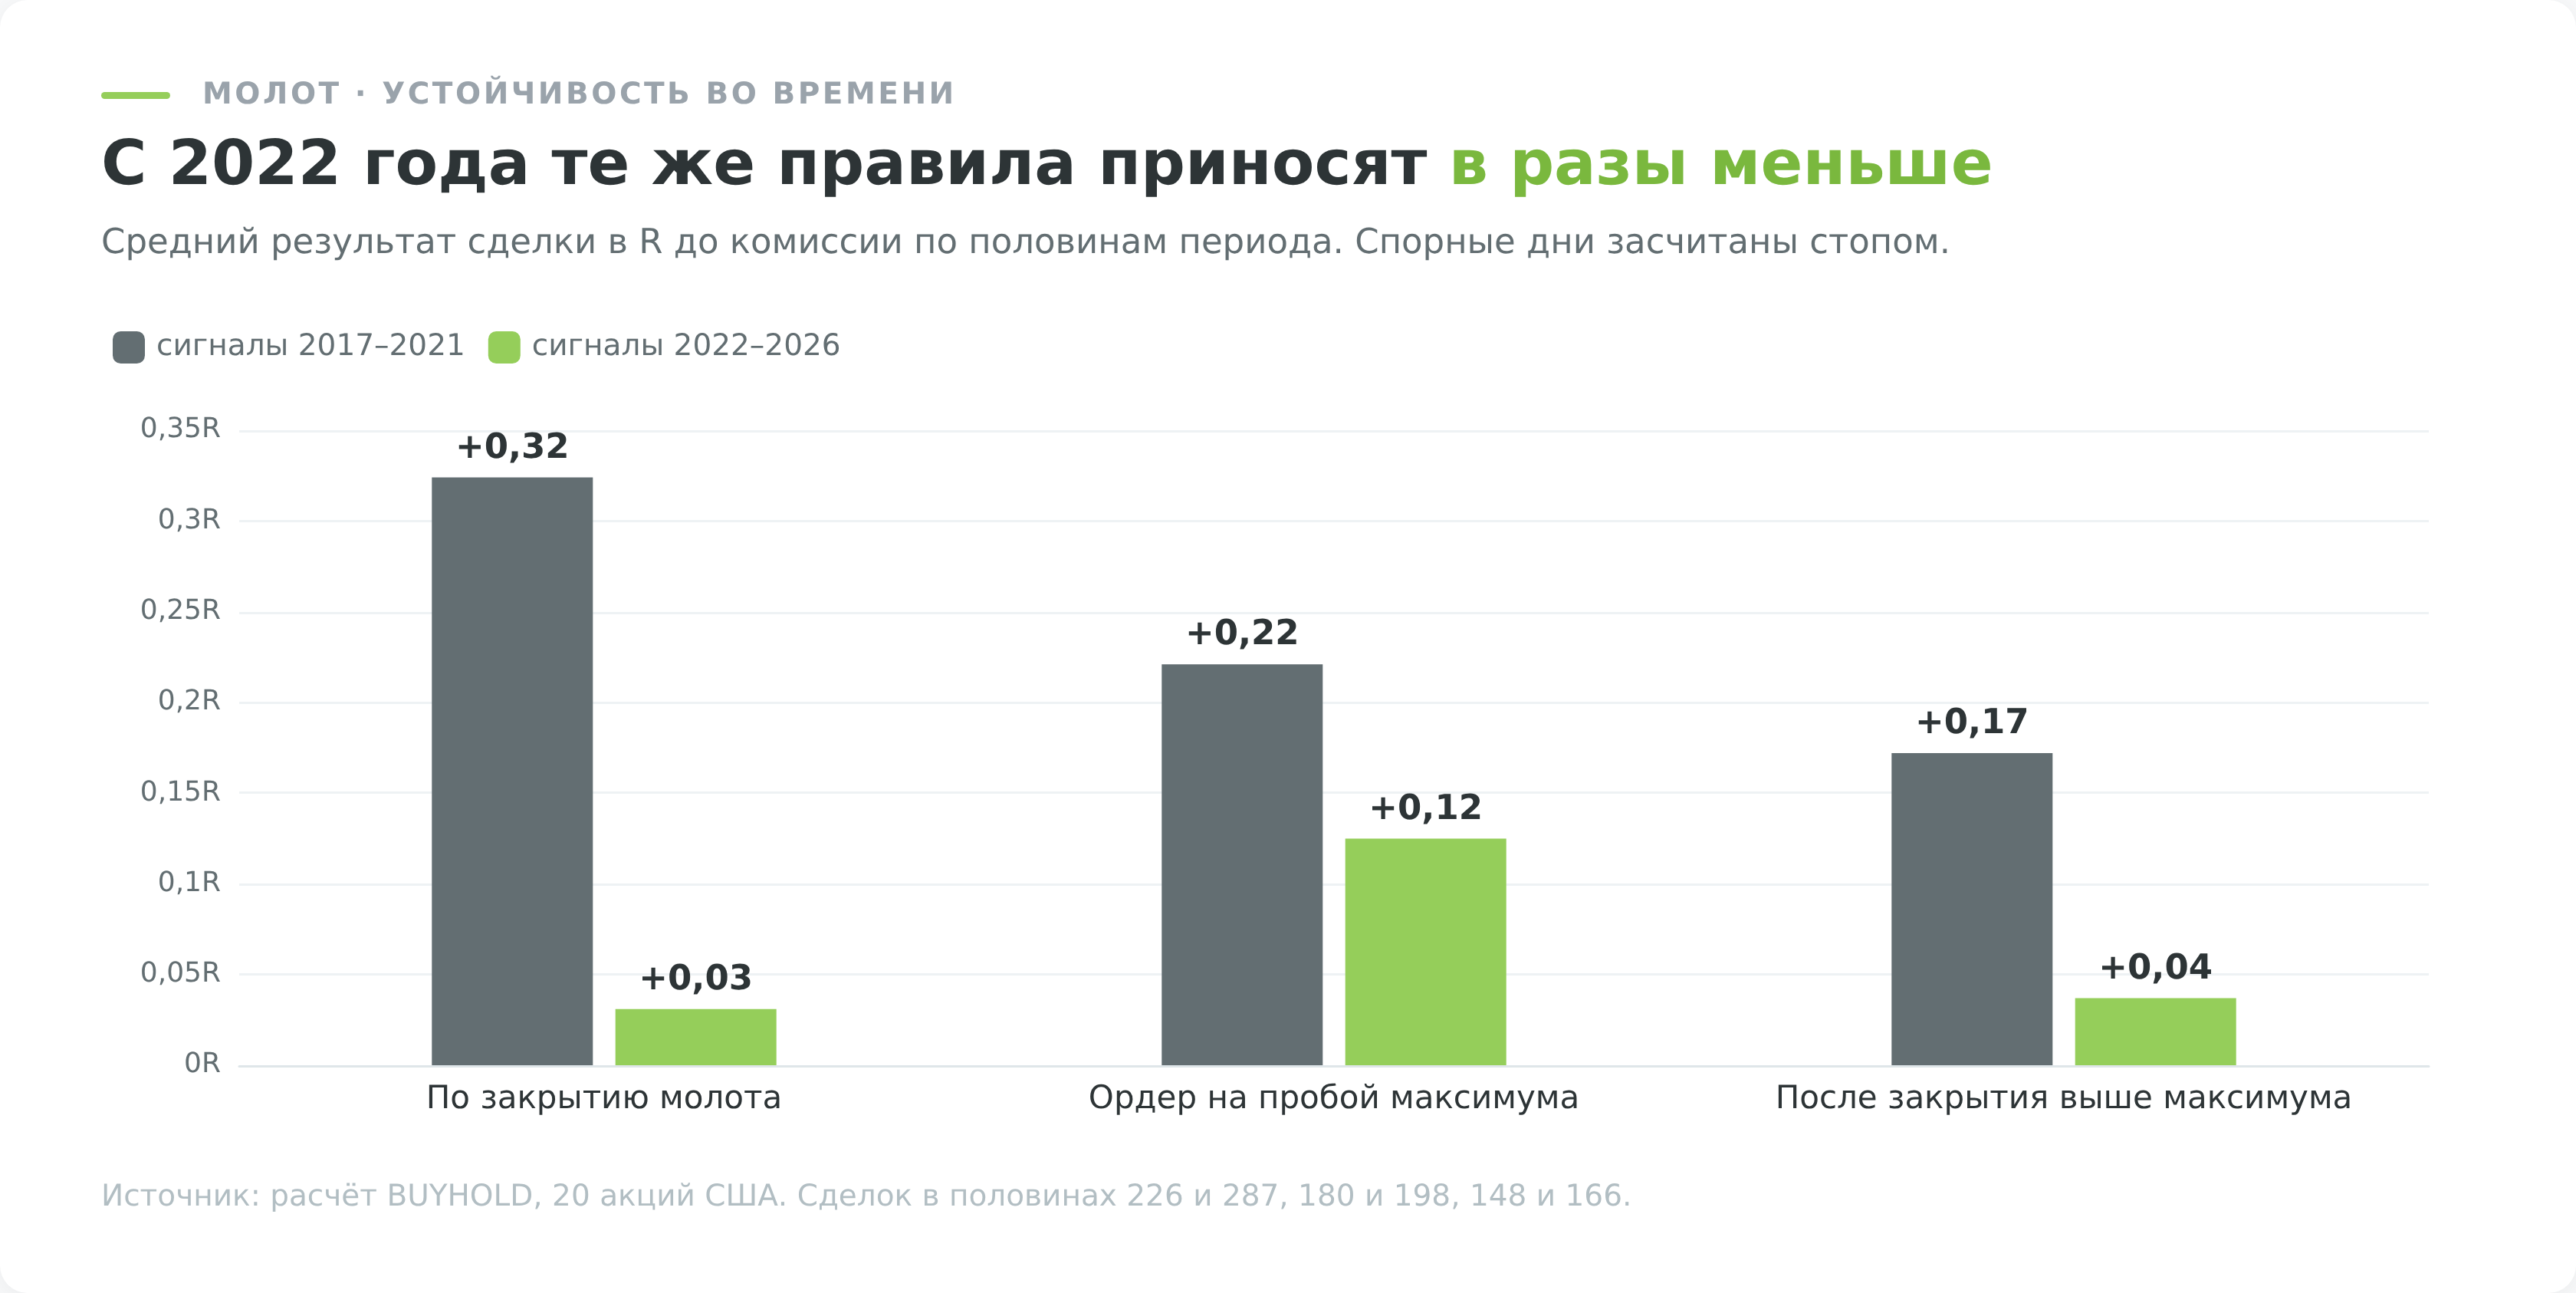
Результат не держится и во времени. Вход по закрытию до 2022 года давал +0,32R на сделку, с 2022 года +0,03R. Пробойный вход +0,22R и +0,12R. Цифра за весь период описывает средний рынок 2017–2026 годов, а не свойство свечи.
Почему у Булковски молот разворачивает рынок в 60% случаев
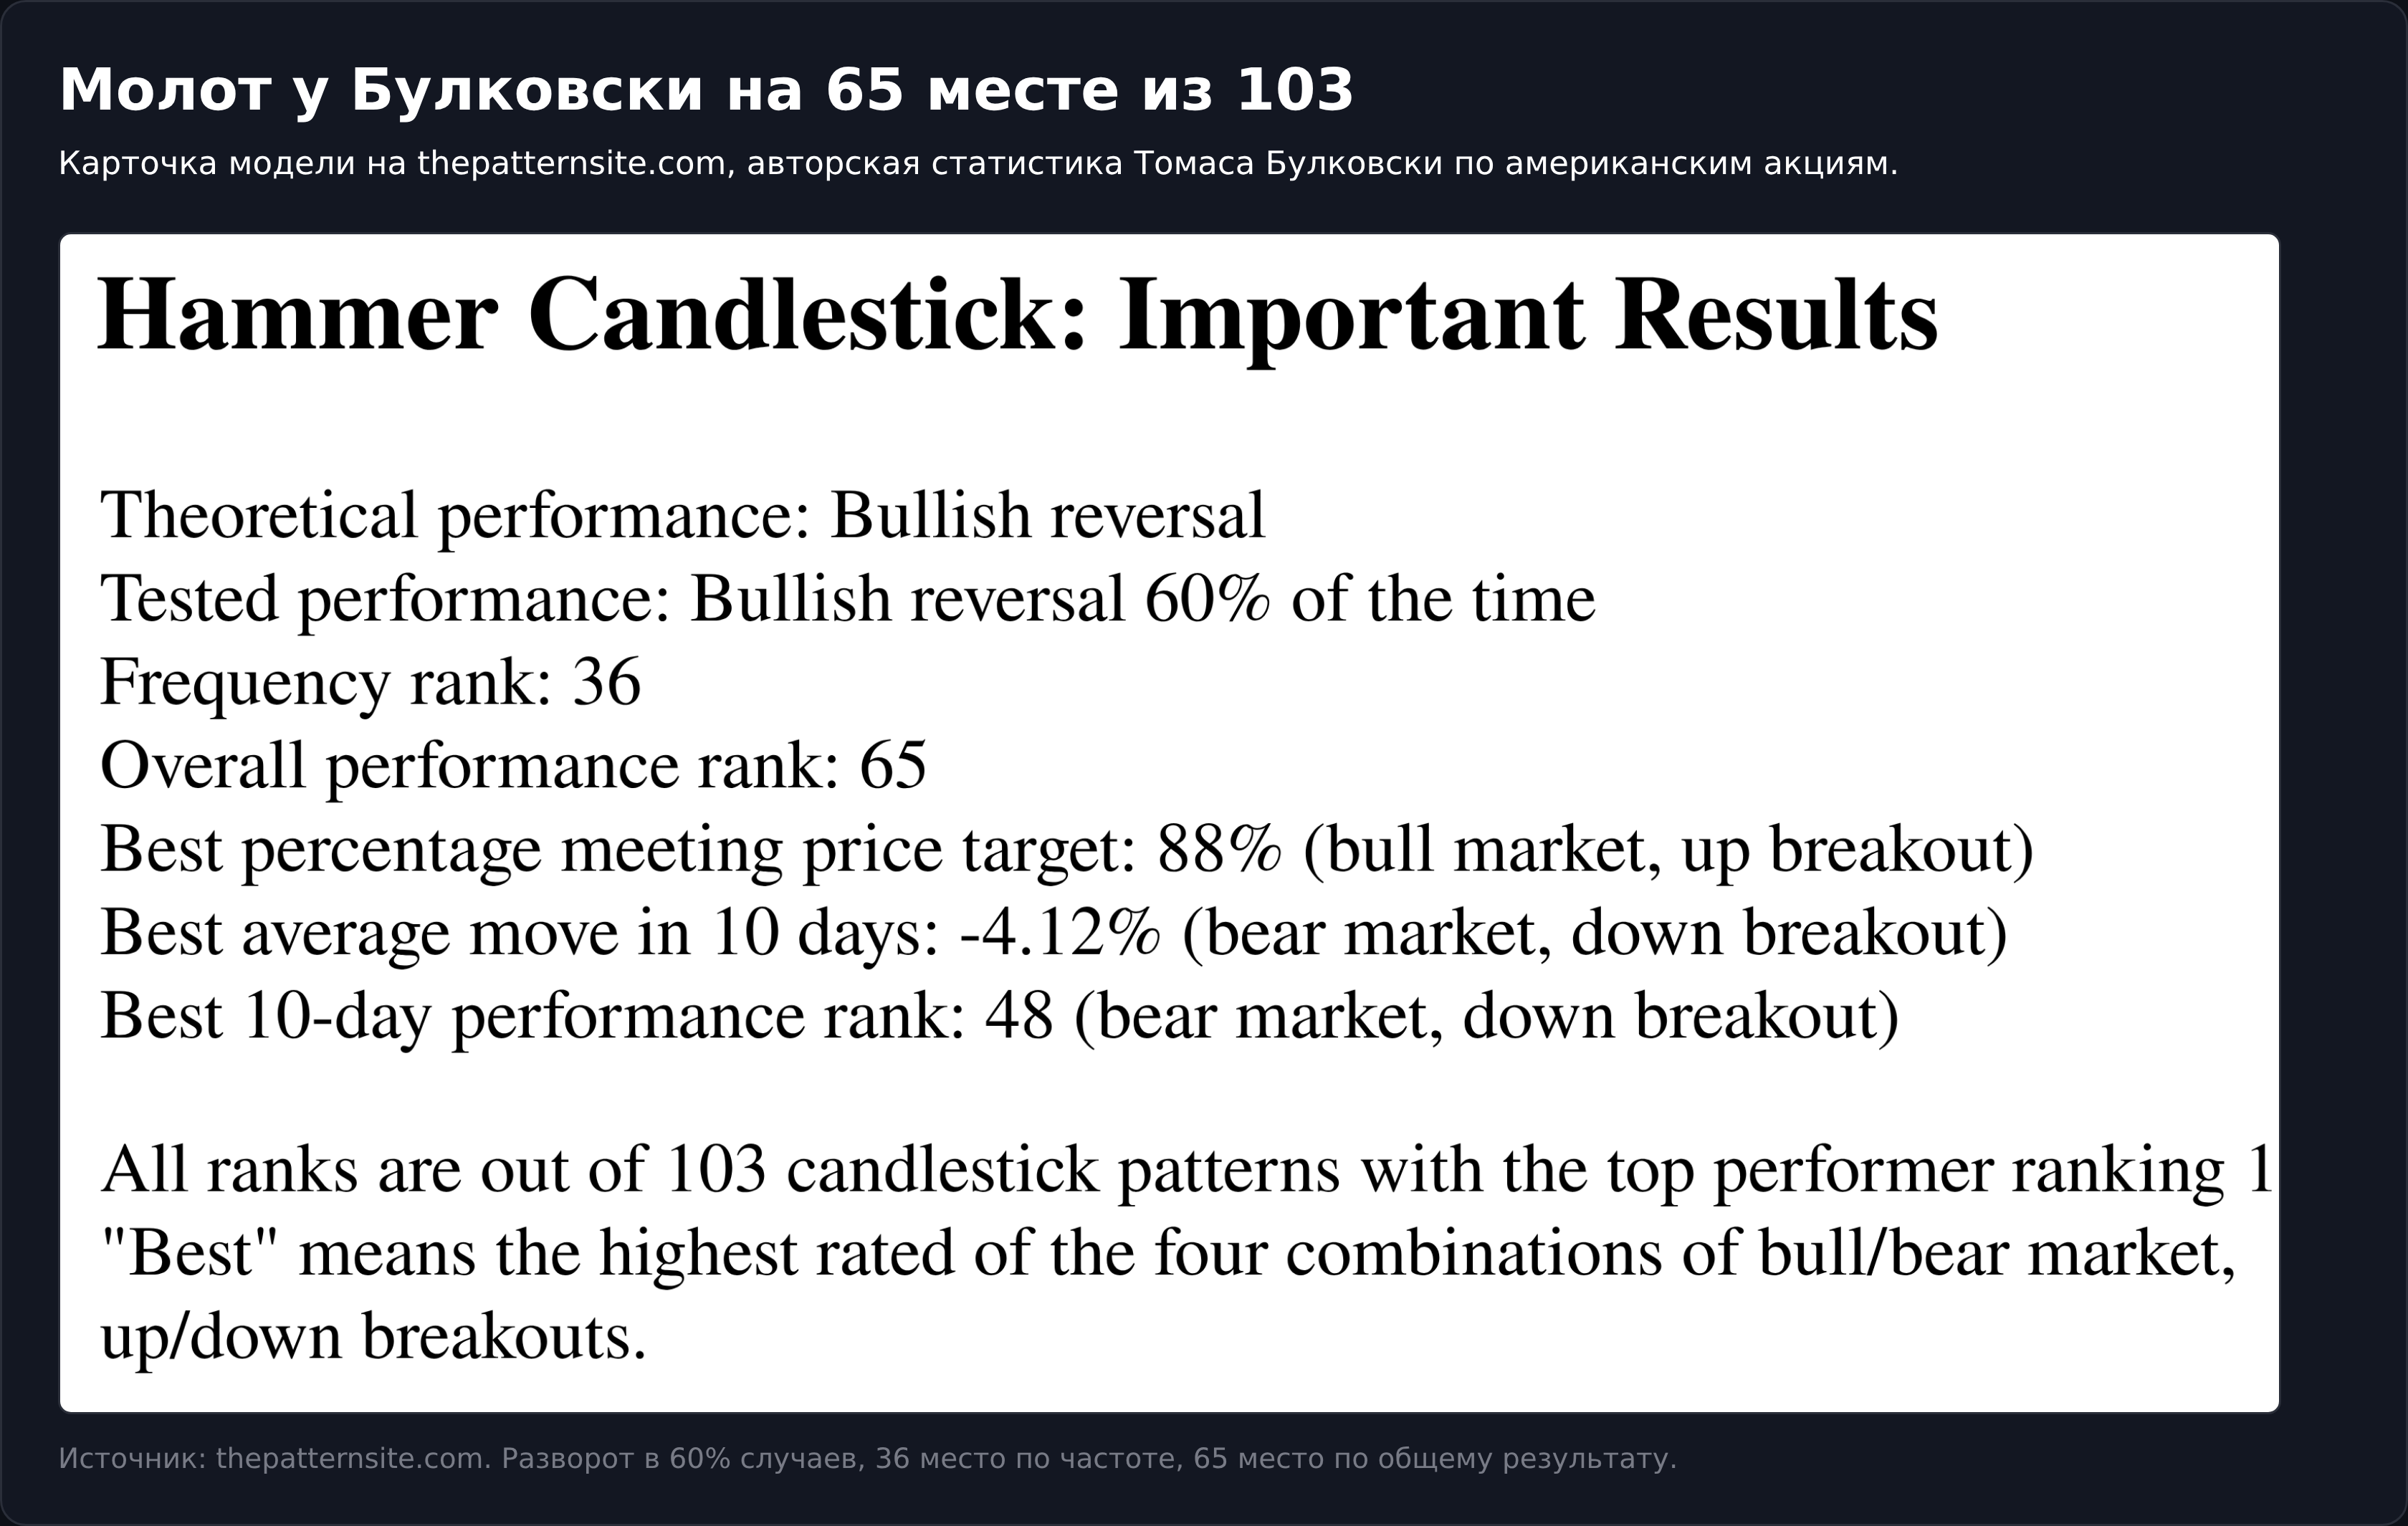
Самую цитируемую цифру по молоту дал Томас Булковски. Разворот в 60% случаев, 36 место по частоте и 65 место из 103 по общему результату, причём сам автор называет 60% недалёкими от случайных 50% (thepatternsite). Нашей проверке это не противоречит, потому что считается другое.
Булковски называет разворотом первое закрытие выше максимума свечи раньше закрытия ниже минимума. Я повторил этот счёт на нашей выборке. У молота вверх первым закрылось 63,3% случаев, 314 против 182, почти как у Булковски. Но у обычного дня с закрытием в верхней трети бара так же считается 67,8%.
Молот закрывается у своего максимума, до которого остаются центы, а до минимума целая тень. Первым пробивается ближний край, и «разворот» получается у любой свечи с закрытием наверху. Цифра Булковски верная, но меряет положение закрытия, а не предсказание.
Условия, которые ничего не меняют
Каждый фильтр ниже сравнивается с обычными днями, прошедшими тот же фильтр. Иначе вклад самого условия приписывается свече. После падения глубже 10% за 20 дней рынок отскакивает чаще и без молота, и сравнивать молот надо с таким же глубоким падением.
| Условие в день молота | Молотов | Рост через 10 дней | База с тем же условием | z с поправкой на даты |
|---|---|---|---|---|
| Минимум за 20 дней | 174 | 55,2% | 58,3% | −0,70 |
| Падение за 20 дней глубже 10% | 55 | 54,5% | 61,1% | −0,85 |
| Объём выше среднего в 1,5 раза | 49 | 49,0% | 56,6% | −0,78 |
| Размах больше ATR за 14 дней | 74 | 48,6% | 57,5% | −1,41 |
| Цена ниже 50-дневной средней | 314 | 56,7% | 58,4% | −0,53 |
| Цена выше 50-дневной средней | 199 | 56,8% | 55,7% | +0,31 |
| Падение за 5 дней глубже 5% | 85 | 49,4% | 56,9% | −1,19 |
| Тень длиннее 3 тел | 168 | 61,3% | 57,7% | +0,85 |
| Чёрное тело | 327 | 60,2% | 57,2% | +1,02 |
| Белое тело | 186 | 50,5% | 57,4% | −1,69 |
| Нижняя треть годового диапазона | 160 | 52,5% | 57,4% | −1,11 |
| Белое тело в нижней трети годового диапазона | 57 | 35,1% | 57,8% | −3,39 |
Ни одно условие не дало значимого перевеса в пользу молота. Самый большой плюс у чёрного тела, z 1,02, и до порога около 3 ему далеко. Две последние строки проверяют советы Булковски, по которым лучше работают молоты в нижней трети годового диапазона и молоты с белым телом (Hammer, Three Trading Tidbits). Я проверил оба совета на той же выборке, и вместе они дали единственный результат за порогом, но в обратную сторону. Белые молоты в нижней трети года поднимались через 10 дней в 35,1% случаев против 57,8% у обычного дня, z −3,39. На Мосбирже та же группа дала 52,1% против 50,3%. Рынки не совпадают, поэтому правилом это не становится ни в одну сторону.
По отдельным бумагам картина такая же пёстрая. Молот обогнал базу у 10 акций из 20, а по годам его результат гулял от 44,4% в 2018 году до 81,0% в 2019-м на 36–42 сигналах. При таком числе сигналов разброс в 15 пунктов появляется случайно.
Молот на Мосбирже, индексах, товарах и криптовалютах
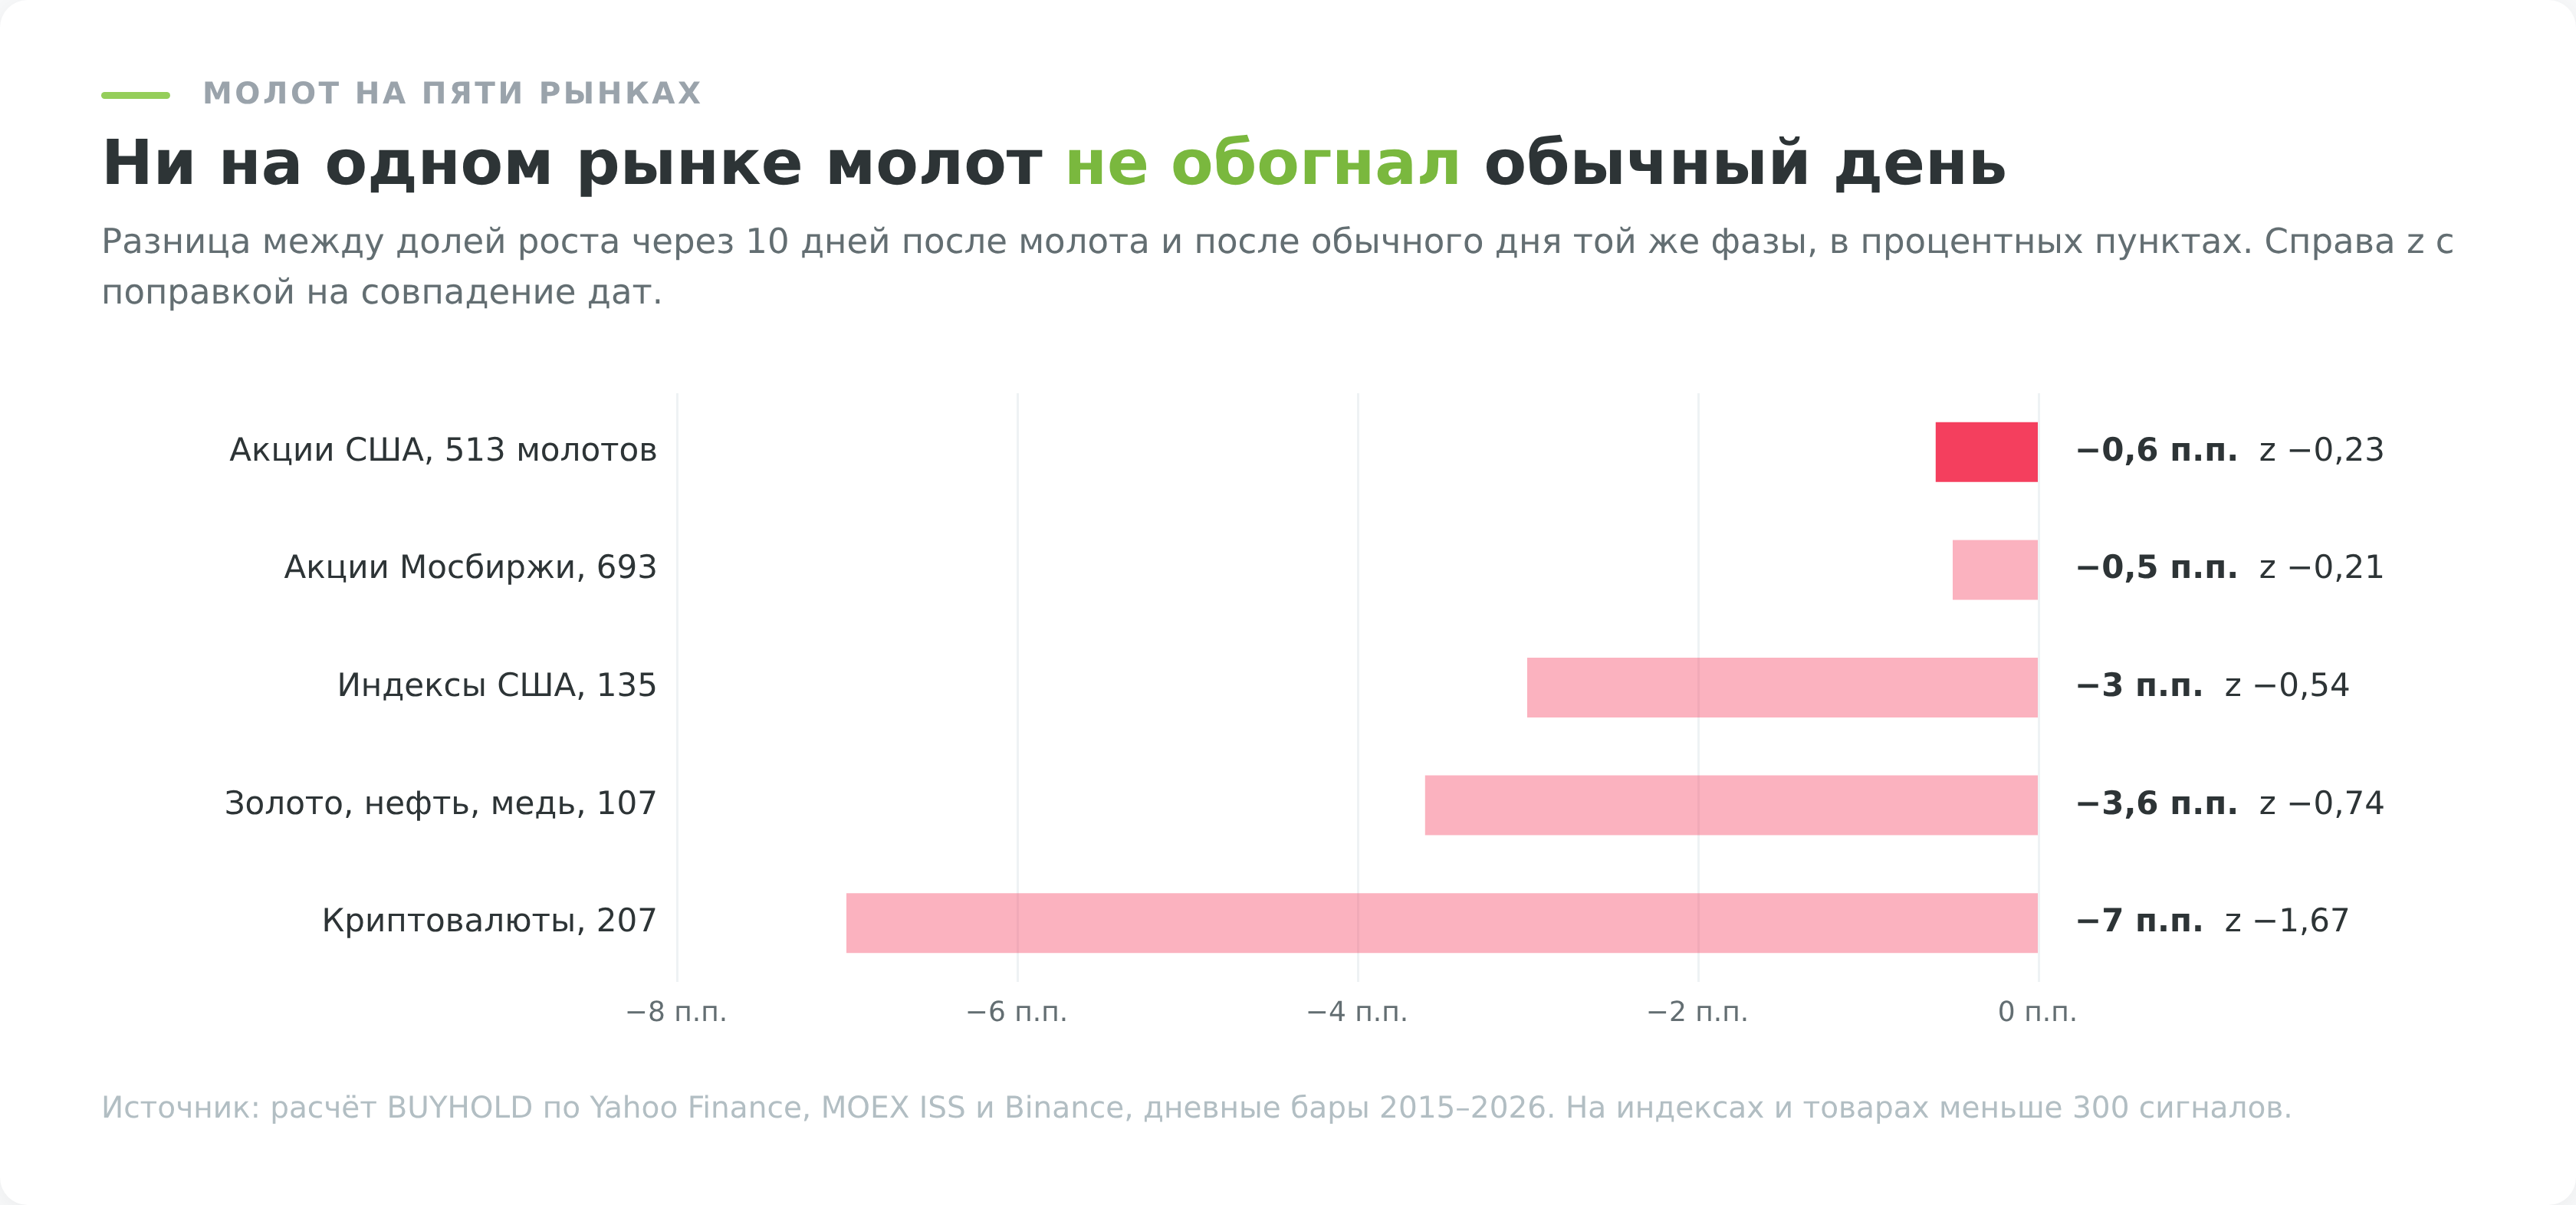
Тот же расчёт повторён на четырёх других рынках. На Мосбирже взяты 20 ликвидных акций с 2015 года, на остальных дневные бары с 2017 года. Серебро исключено, у фьючерса на Yahoo больше 400 дней, где максимум совпадает с минимумом.
| Рынок | Молотов после снижения | Рост через 10 дней | База | z с поправкой на даты | Медианный стоп |
|---|---|---|---|---|---|
| Акции США, 20 бумаг | 513 | 56,7% | 57,3% | −0,23 | 1,10% |
| Акции Мосбиржи, 20 бумаг | 693 | 51,4% | 51,9% | −0,21 | 1,39% |
| Индексы S&P 500, Nasdaq 100, Dow Jones, Russell 2000 | 135 | 58,5% | 61,5% | −0,54 | 0,83% |
| Золото, нефть, медь | 107 | 54,2% | 57,8% | −0,74 | 0,75% |
| Биткоин, эфир, BNB, XRP | 207 | 45,4% | 52,4% | −1,67 | 2,72% |
На индексах и товарах молотов меньше 300, и отдельно по этим строкам выводов не делают. Вместе пять рынков дают один ответ, молот не лучше обычного дня нигде, а на криптовалютах даже хуже. На Мосбирже молотов здесь 693, а не 698, как в обзоре японских свечей, потому что окно сделки в этой проверке на 5 дней длиннее. Вход по пробою максимума на Мосбирже дал +0,14…+0,16R до комиссии, почти как на акциях США.
Как проверить паттерн молот на своих данных
Все числа выше воспроизводимы. Котировки акций США отдаёт Yahoo Finance без регистрации, а распознавание делает библиотека TA-Lib, доступная и из Python (список функций). Упрощённая проверка по одной бумаге занимает полтора десятка строк.
r = requests.get("https://query1.finance.yahoo.com/v8/finance/chart/KO",
params={"period1": 1483228800, "period2": 1790380800, "interval": "1d"},
headers={"User-Agent": "Mozilla/5.0"}).json()["chart"]["result"][0]
q = r["indicators"]["quote"][0]
o, h, l, c = (np.array(q[k], float) for k in ("open", "high", "low", "close"))
ok = ~np.isnan(c)
o, h, l, c = o[ok], h[ok], l[ok], c[ok]
ham = talib.CDLHAMMER(o, h, l, c) == 100
down = np.r_[[False] * 5, c[5:] < c[:-5]] up10 = np.r_[c[10:] > c[:-10], [False] * 10]
live = np.r_[[True] * (len(c) - 10), [False] * 10]
sig, base = ham & down & live, ~ham & down & live
print("молотов после снижения:", sig.sum(), "рост через 10 дней:", round(up10[sig].mean(), 3))
print("база, те же дни без молота:", round(up10[base].mean(), 3))
На Coca-Cola код находит 29 молотов после снижения с 2017 года, и рост через 10 дней у них 55,2% против 59,1% у базы. На JPMorgan выходит 81,0% против 55,8% на 21 молоте. Так выглядит случайная удача на маленькой выборке, и поэтому одна бумага ничего не доказывает. Для полной проверки к коду добавляются исключение дивидендных отсечек, база при равной ширине стопа и группировка сигналов по датам.
Считая сделки, отмечайте бары, задевшие оба уровня, и разрешайте их часовыми свечами. Часовые бары Yahoo в расчёте есть только с конца октября 2023 года, поэтому более старые спорные дни остаются спорными, и результат честнее показывать двумя цифрами. Часовые бары отдаются и за премаркет, и за постмаркет, а дневная свеча строится только по основной сессии, так что внебиржевые часы перед сверкой надо отрезать. Иначе минимум часовых свечей не совпадёт с минимумом дня.
Какой молот видит библиотека
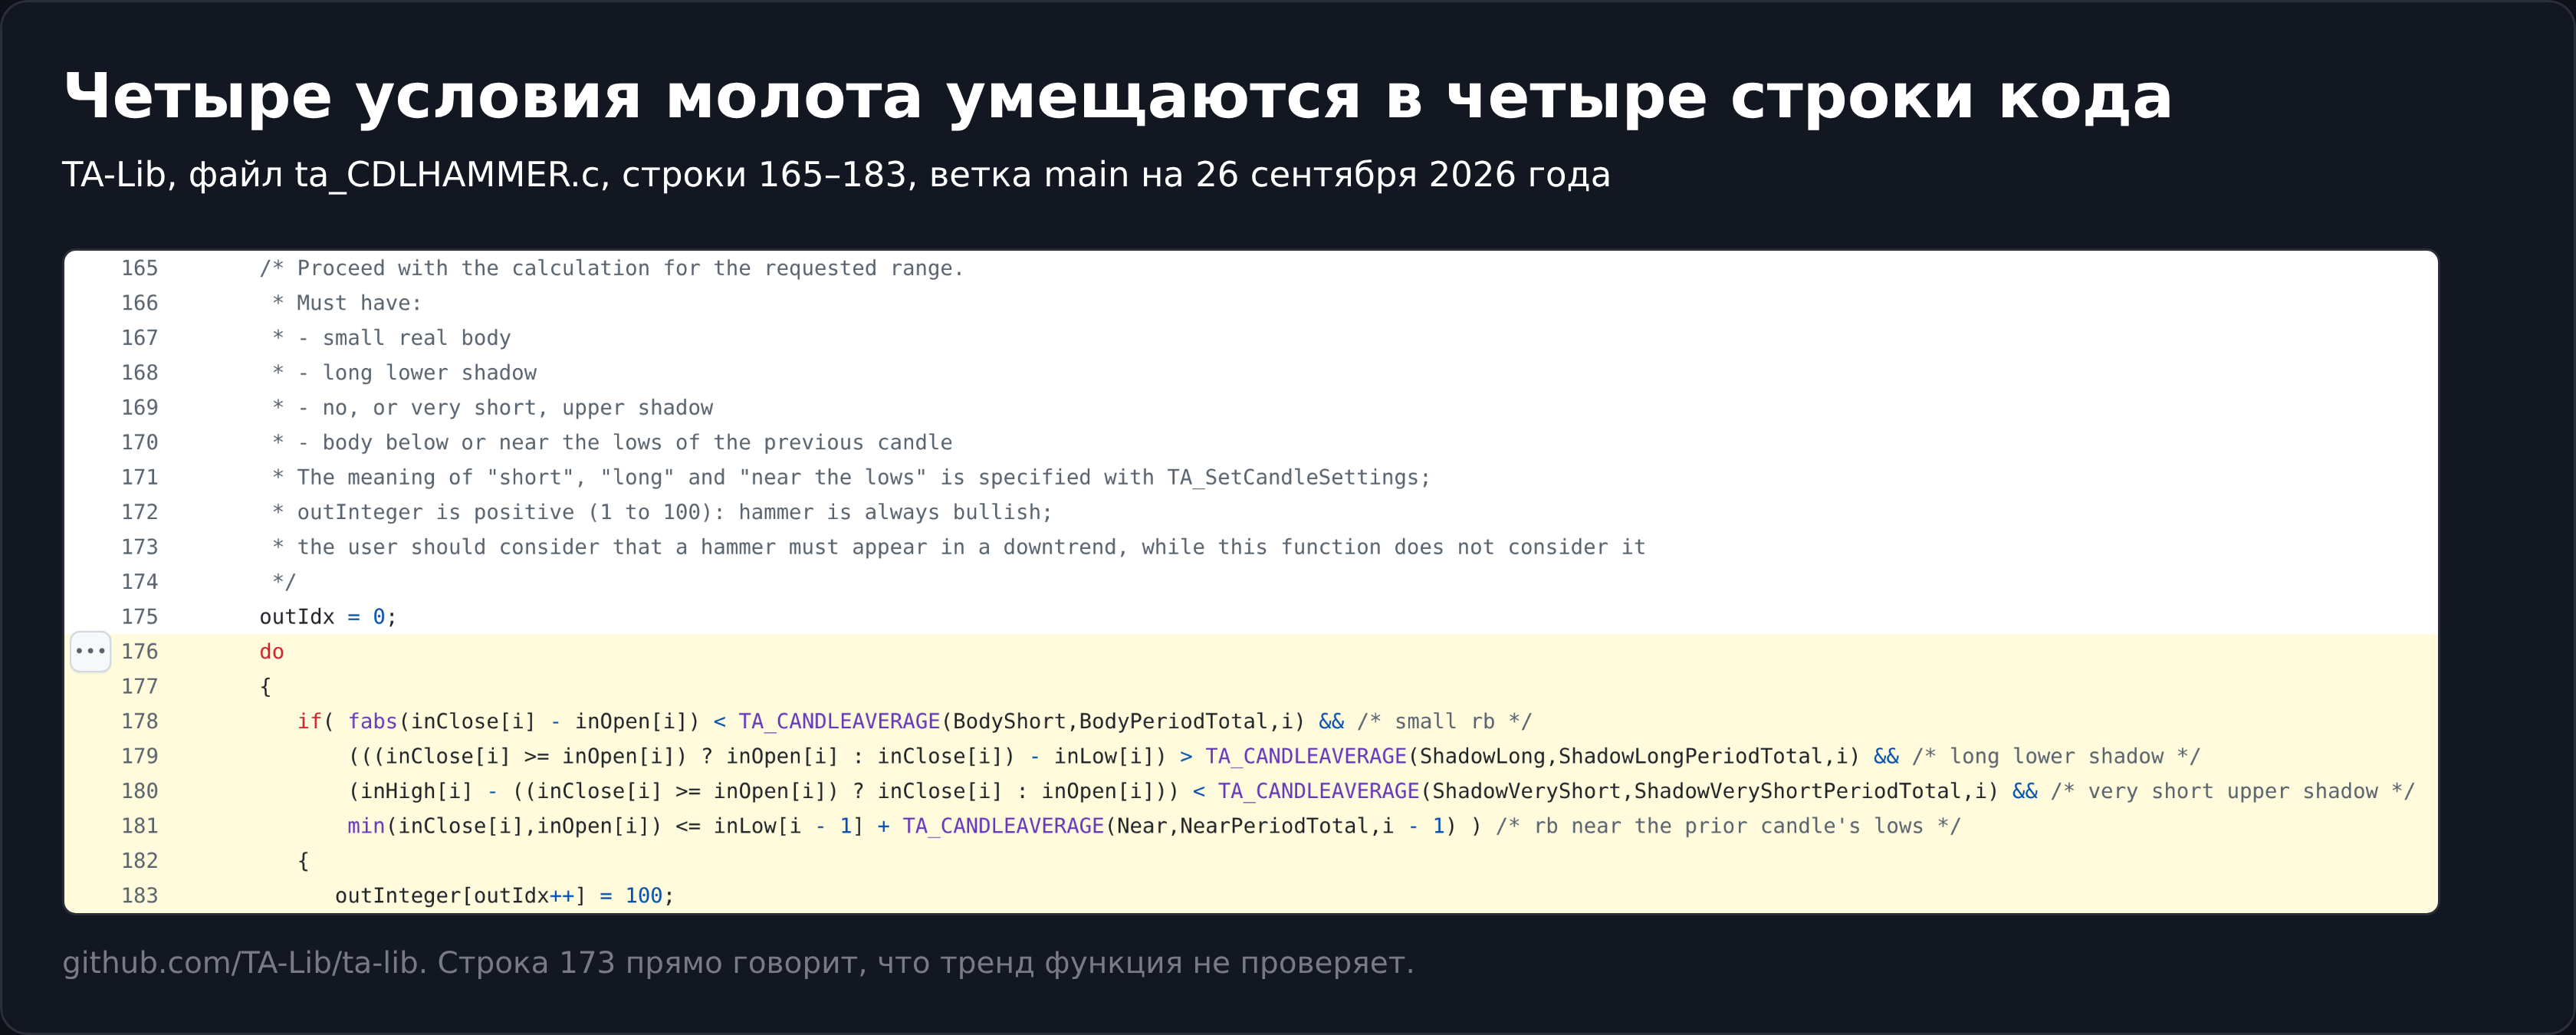
У функции CDLHAMMER четыре условия, и они умещаются в четыре строки исходника (ta_CDLHAMMER.c). Тело короче среднего тела 10 предыдущих свечей. Нижняя тень длиннее тела. Верхняя тень короче 10% среднего размаха 10 предыдущих свечей. Низ тела стоит не выше минимума предыдущей свечи плюс 20% среднего размаха 5 свечей.
fabs(close - open) < CANDLEAVERAGE(BodyShort) /* тело короче среднего за 10 свечей */ min(open, close) - low > CANDLEAVERAGE(ShadowLong) /* нижняя тень длиннее тела */
high - max(open, close) < CANDLEAVERAGE(ShadowVeryShort) /* верхняя тень короче 10% размаха */ min(close, open) <= low[i-1] + CANDLEAVERAGE(Near) /* тело у минимума вчерашней свечи */ /* ta_global.c, значения по умолчанию */ { TA_BodyShort, TA_RangeType_RealBody, 10, 1.0 } { TA_ShadowLong, TA_RangeType_RealBody, 0, 1.0 } { TA_ShadowVeryShort, TA_RangeType_HighLow, 10, 0.1 } { TA_Near, TA_RangeType_HighLow, 5, 0.2 }[/code]
Порог тени «длиннее тела» задан множителем 1,0 в таблице настроек (ta_global.c), и его можно поднять до 2 одной строкой TA_SetCandleSettings. Тренд функция не проверяет. В комментарии к ней разработчики прямо пишут, что молот должен появляться в нисходящем движении, а проверять это оставляют пользователю.
Академическая проверка свечей пришла к тому же. Работа Маршалла, Янга и Роуз на акциях индекса Dow Jones за 1992–2002 годы сравнила свечные стратегии со случайной торговлей на сгенерированных рядах и значимого превосходства не нашла (Journal of Banking & Finance, 2006).
Свою статистику удобнее всего собирать по своим сделкам. Каждый вход по молоту с его стопом, целью и исходом записывается в журнал сделок, и через 30–50 записей видно, приносит ли ваше исполнение то, что обещает таблица выше.
Преимущества и недостатки паттерна молот
Что из этого следует
Молот точно описывает прошедший день. Цену продавили, покупатели её выкупили, минимум тени отмечает, где это случилось. О следующих 10 днях свеча сообщает не больше, чем обычный день, закрывшийся у своего максимума.
Отметьте минимум и максимум, поставьте ордер на пробой максимума со стопом под минимумом, снимите ордер, если первым пробит минимум, посчитайте объём от стопа и проверьте, что комиссия меньше десятой части риска. Результат такого правила задаёт рынок, на котором вы торгуете, и тариф брокера, а не форма свечи.
Остальные модели, посчитанные тем же способом, собраны в каталоге свечного анализа.