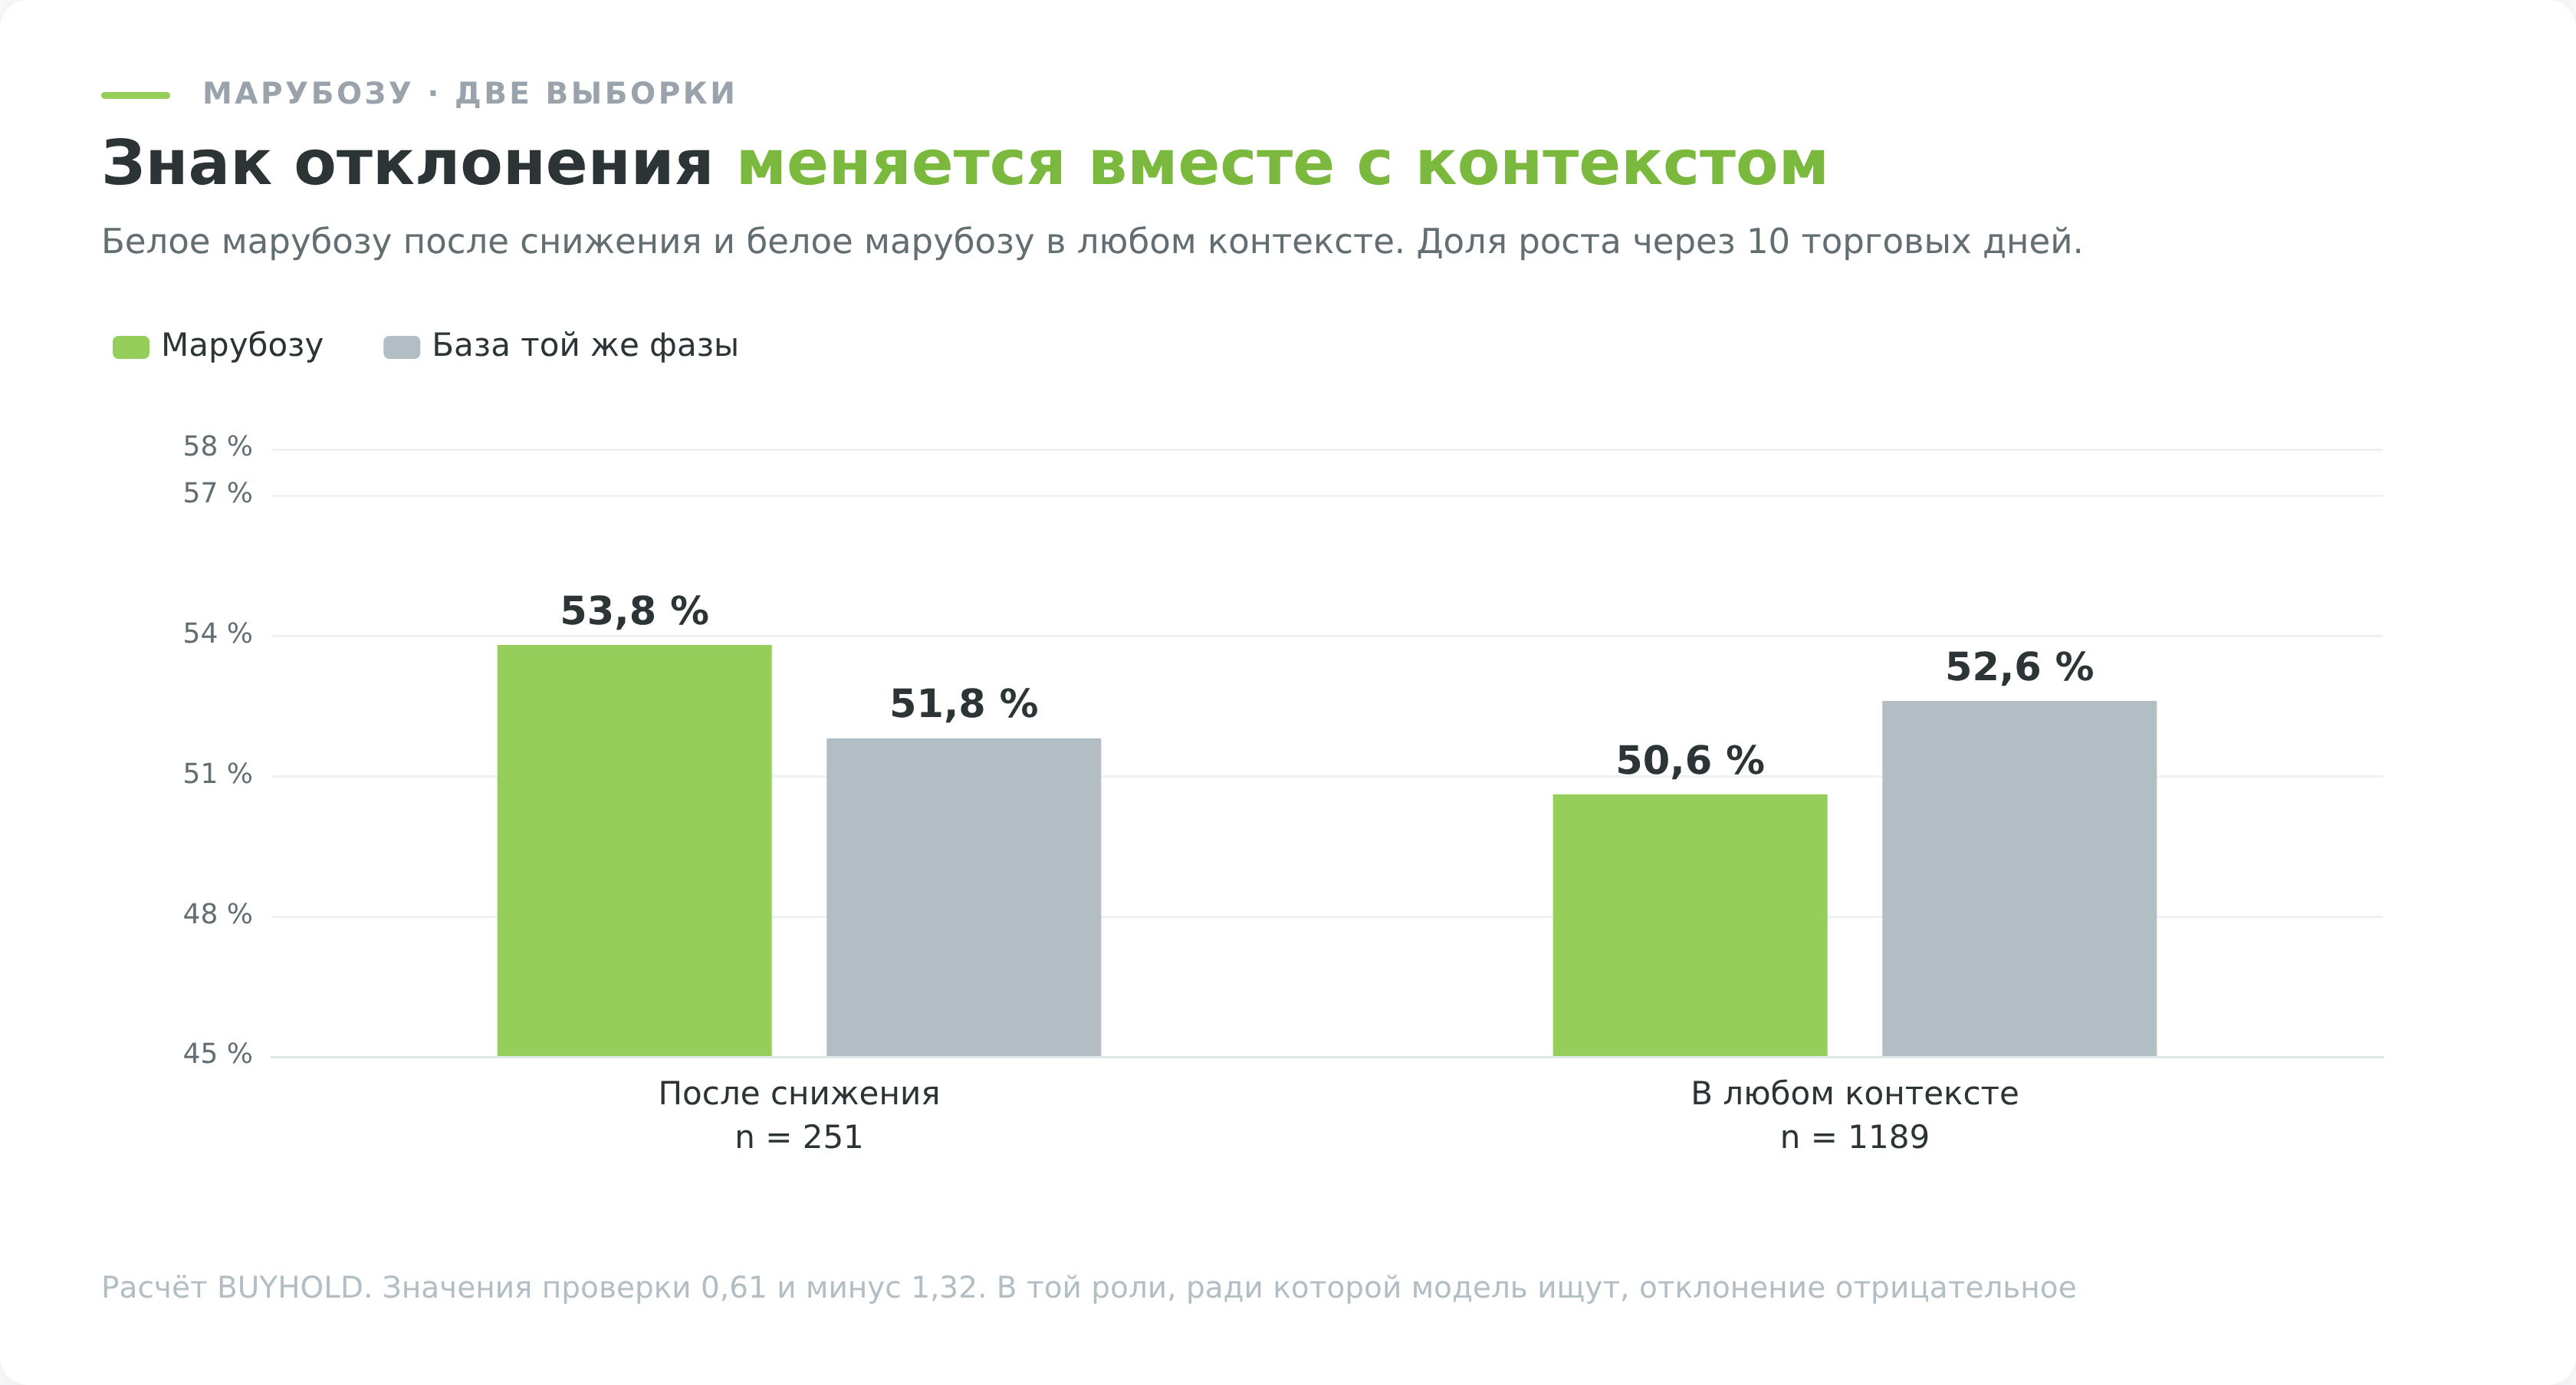
Свеча без единой тени выглядит как приглашение войти по направлению движения, и марубозу именно так и читают. Данные этого не подтверждают. В выборке из 58 217 дневных баров 20 ликвидных акций Московской биржи с 2015 года библиотека TA-Lib нашла 251 белый марубозу после снижения, и через 10 торговых дней цена стояла выше сигнальной свечи в 53,8% случаев против 51,8% в обычные дни той же фазы рынка. Разница в 2 процентных пункта порога значимости не проходит.
Стоит снять требование снижения, и знак отклонения меняется на противоположный, то есть в той самой роли продолжения, ради которой модель и ищут, она отрабатывает хуже обычного дня. Дальше идут числа, которых в русскоязычных материалах нет вовсе, доля выбитых стопов за противоположным краем свечи и цена этого стопа, потому что он отстоит от входа на всё тело.
Предупреждение о рисках: Торговля на финансовых рынках (Forex, CFD, фьючерсы) сопряжена с высоким уровнем риска и подходит не всем инвесторам. По статистике, 70-80% розничных трейдеров теряют средства. Информация в этой статье носит исключительно образовательный характер и не является инвестиционной рекомендацией или призывом к торговле. Прошлые результаты не гарантируют будущую доходность. Перед началом торговли оцените свой уровень подготовки и финансовые возможности.
Откуда взялась свеча без теней
Свечной график старше западного технического анализа примерно на 150 лет. Его происхождение связывают с торговцем рисом Хоммой Мунэхисой из Сакаты, работавшим на рисовой бирже Додзима в Осаке во времена сёгуната Токугава. Свои записи он опубликовал в 1755 году (Homma Munehisa).
Хомме приписывают саму идею описывать торговый день четырьмя ценами. Названия отдельных моделей и трактовки к ним складывались у японских трейдеров следующие 2 столетия.
На Запад всё это попало в 1991 году с книгой Стива Нисона «Japanese Candlestick Charting Techniques». Оттуда пришли и русские названия, и словесные описания форм вместо неравенств.
Статистику по модели на большой выборке публиковал Томас Булковски в «Encyclopedia of Candlestick Charts». Его цифры отличаются от наших, и причина лежит в способе измерения, а не в разнице рынков.
Как выглядит марубозу и чем он не является
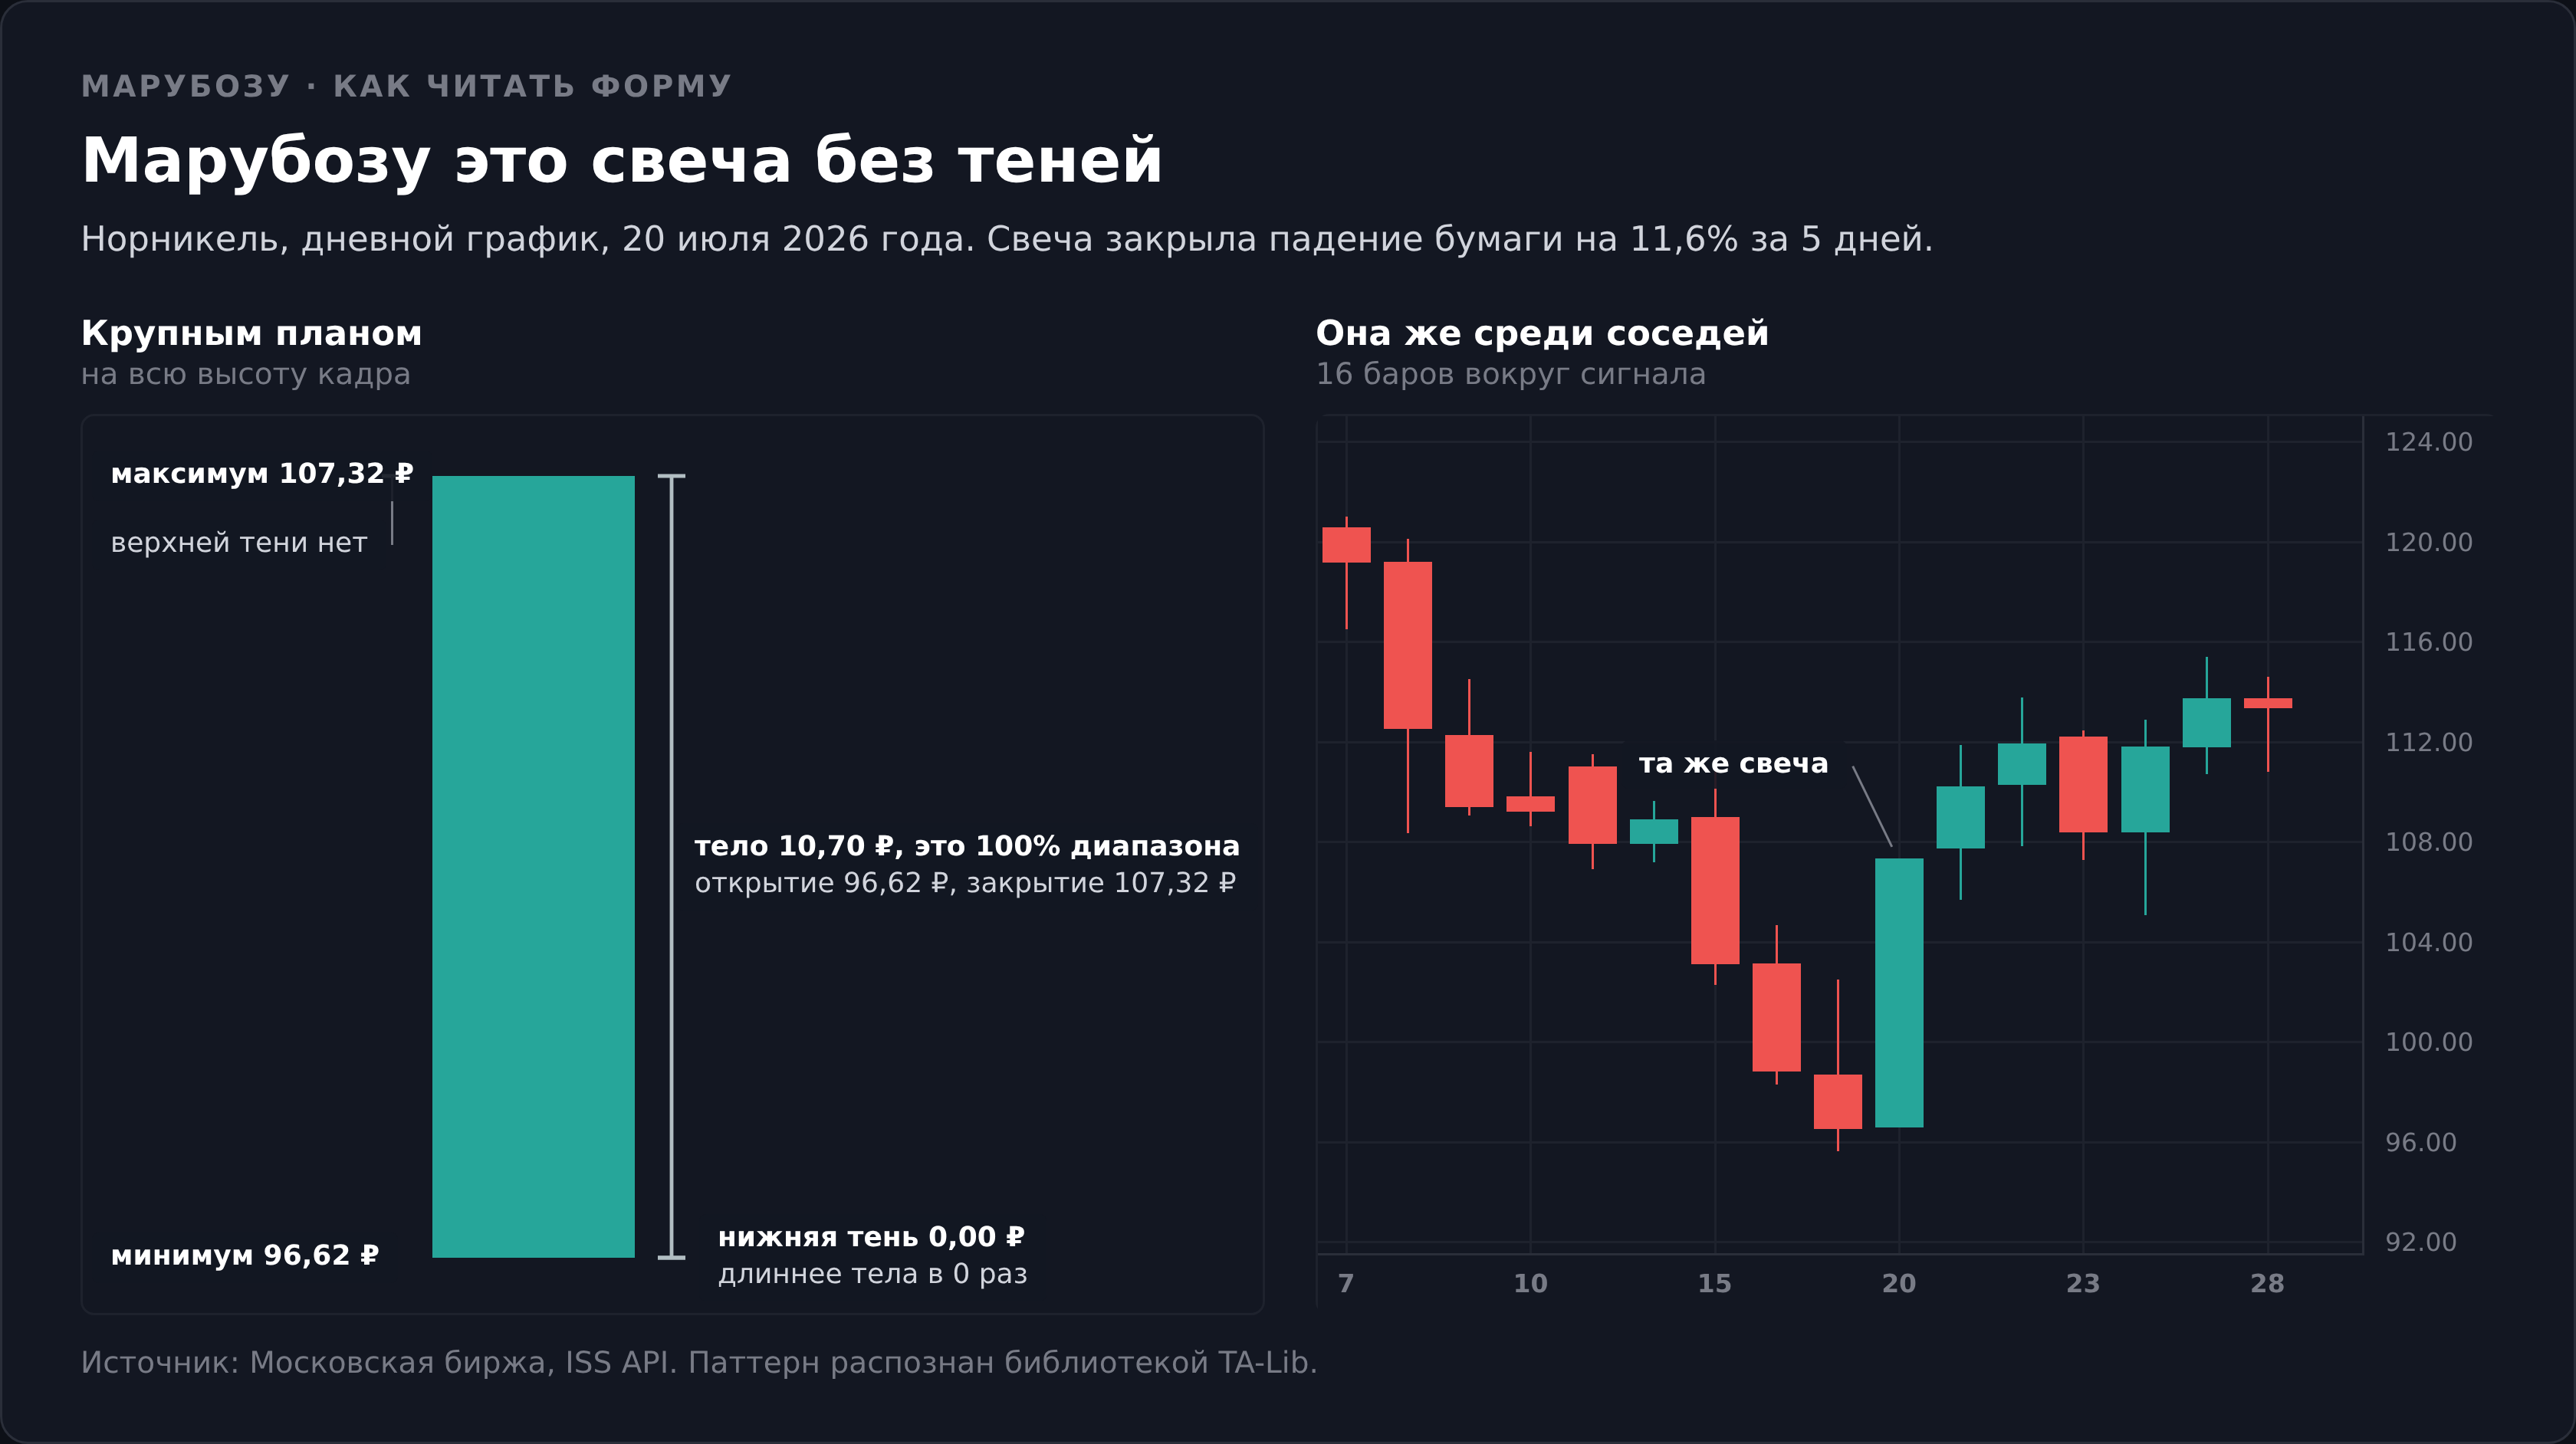
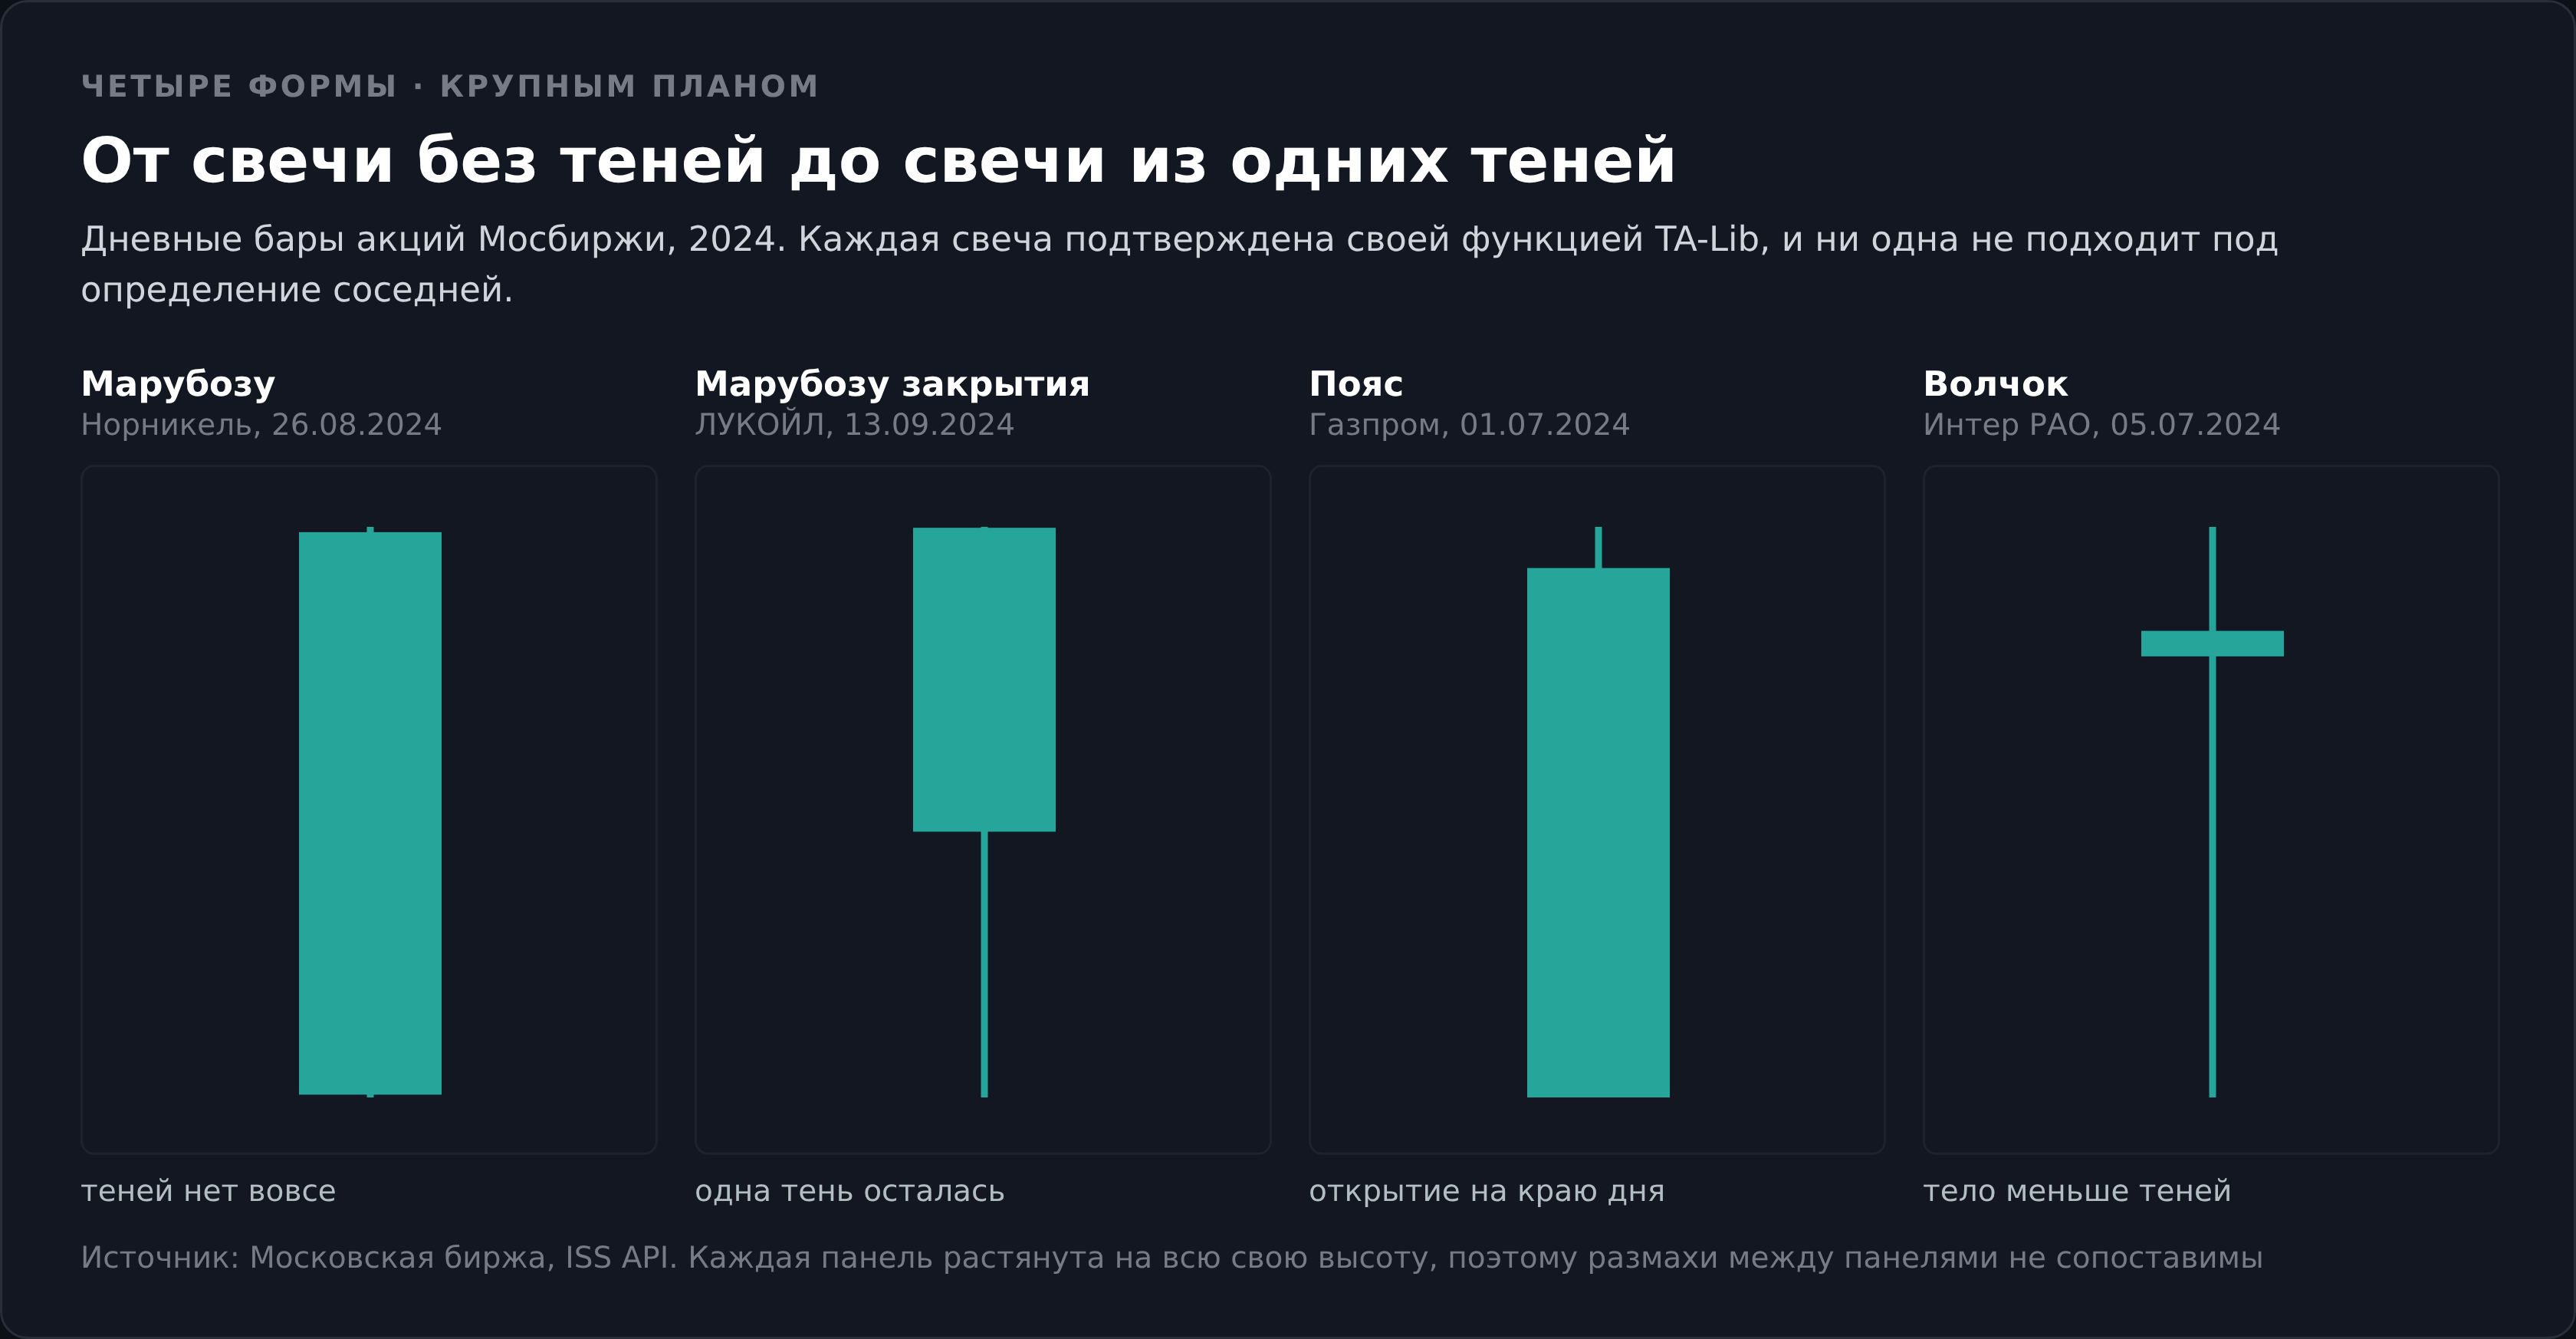
Требование к форме одно. Теней нет, тело занимает весь дневной диапазон.
У белого марубозу открытие совпадает с минимумом дня, а закрытие с максимумом. Покупатели забрали предложение первой же сделкой и удерживали цену до закрытия. У чёрного зеркально, открытие на максимуме, закрытие на минимуме.
Границы модели путают чаще, чем саму форму.
Длинная свеча с тенями это не марубозу. Дело не в масштабе хода, а в отсутствии фитилей. Крупная свеча с тенями сверху и снизу описывает день, в котором попытки развернуть движение были и оставили след.
Маленькая свеча без теней тоже не подходит. Рабочее определение требует тело длиннее среднего, и узкий день без фитилей в выборку не попадёт.
Третья граница проходит по числу оговорок. Классика знает три формы. Полная не имеет теней вовсе, у марубозу открытия тень остаётся со стороны закрытия, у марубозу закрытия со стороны открытия. Одно имя, а статистика у них разная.
Марубозу это продолжение, а не разворот
Ни одно из двух рабочих определений роль продолжения не проверяет.
Функция TA-Lib смотрит только на пропорции самой свечи, тренда до неё в условии нет. Булковски в графе «предшествующий тренд» пишет, что тренд не требуется (thepatternsite).
Разница между разворотной моделью и моделью продолжения выглядит академической ровно до того места, где ставится стоп.
У разворотной свечи уровень отмены осмыслен. Минимум молота это точка, в которой покупатель себя проявил и остановил падение. Уровень видит весь рынок, и возврат к нему означает, что покупателя больше нет.
У модели продолжения уровень отмены это цена открытия. Первая сделка дня, на которой ничего не происходило и которую никто не защищал. Рынок открылся и сразу ушёл, а точка старта осталась просто отметкой времени.
Вход по закрытию, стоп за противоположным краем, расстояние между ними равно всему телу. А тело у такой свечи по определению длиннее среднего за 10 предыдущих дней.
Что происходит внутри дня, пока рисуется свеча без теней
Белый марубозу означает, что минимум дня это цена первой сделки, а максимум цена последней.
Для российских акций у этого утверждения есть неочевидная сторона. Дневная свеча на Мосбирже склеена из трёх сессий, утренней, основной и вечерней, и от первой сделки до последней проходит около 17 часов (расписание торгов Мосбиржи).
Цена открытия дневного бара ставится в утренней сессии, за 3 часа до старта основных торгов.
То есть свеча без теней на дневках это 17 часов торгов, за которые ни одна сделка не прошла ниже утреннего открытия. Требование к форме куда жёстче, чем выглядит на графике. Нижняя граница белой свечи при этом ставится в утренние часы, за 3 часа до основной сессии, и оборот в этом отрезке стоит смотреть отдельно.
Классическая трактовка читает такой день как контроль. Сторона-победитель вела рынок весь день, и за ночь такой перевес не исчезает.
Вторая трактовка объясняет наши цифры лучше. Движение без единого отката это движение, в котором никто не фиксировал прибыль. Все, кто хотел войти, вошли в течение дня по всё более высоким ценам. К закрытию покупателей на завтра осталось меньше, чем было утром, а продавцы никуда не делись.
Как марубозу устроен в коде TA-Lib
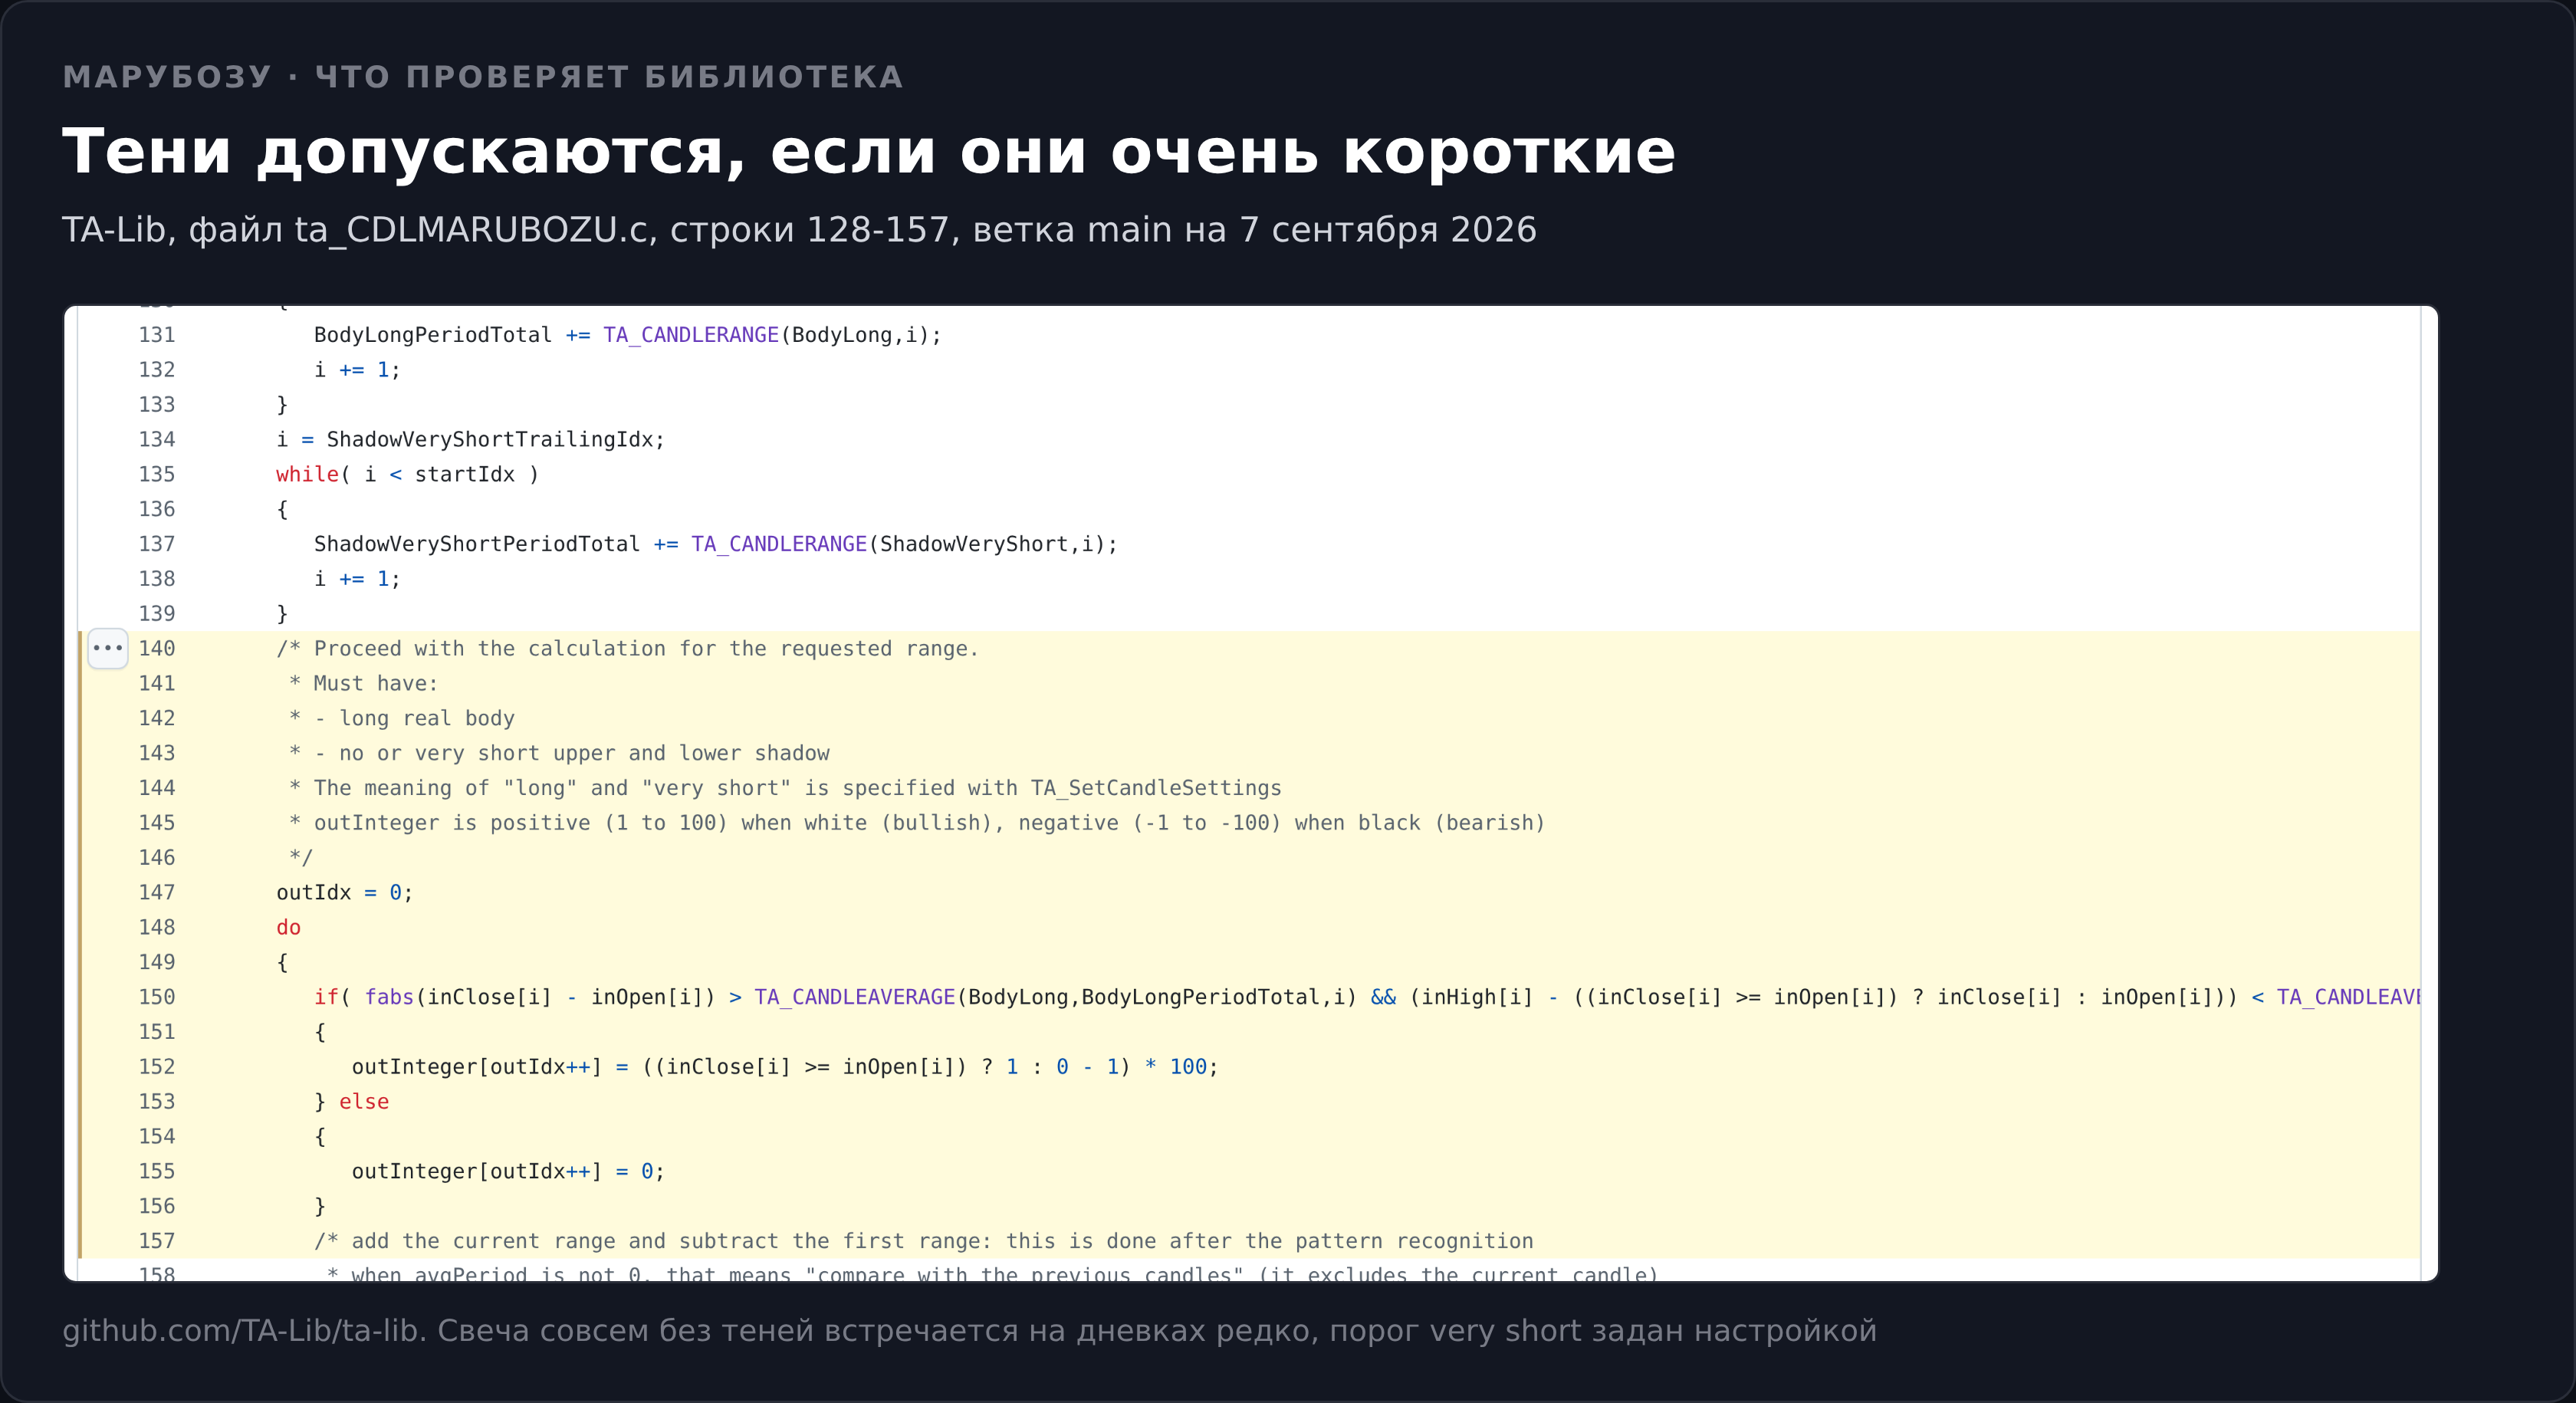
Раз выборку собирает машина, полезно посмотреть, что именно она проверяет. Функция CDLMARUBOZU проверяет три неравенства (ta_CDLMARUBOZU.c).
верхняя тень короче 10% среднего размаха 10 предыдущих свечей
нижняя тень короче того же порога
порог очень короткой тени задан в таблице настроек строкой
{ TA_ShadowVeryShort, TA_RangeType_HighLow, 10, 0.1 }
Больше в условии нет ничего. Ни тренда, ни объёма, ни положения относительно средней. Функция возвращает 100 для белой свечи и минус 100 для чёрной, и это вся выдача.
Пороги не выдуманы нами. Они лежат в таблице настроек библиотеки и меняются вызовом TA_SetCandleSettings (ta_global.c). Мы работали со значениями по умолчанию.
Первое неравенство стоит прочитать внимательно. Тело сравнивается со средним телом, а не со средним размахом дня. Свеча, у которой тени съедены, обыгрывает по этому критерию соседей, даже если сам ход был скромным.
Почему у библиотечного марубозу всё-таки есть тени
Порог очень короткой тени задан как 10% среднего размаха за 10 предыдущих свечей. Тень такой длины разрешена с каждой стороны, то есть до 20% типичного дневного хода может оказаться за пределами тела.
Допустим, средний дневной размах бумаги составляет 2% цены. Тогда порог разрешает тень до 0,2% с каждой стороны. На экране терминала она невидима, а строгое определение уже нарушено.
Свеча вовсе без единой тени на дневном графике ликвидной акции это совпадение. За 17 часов торгов ни одна сделка не прошла ниже открытия и ни одна выше закрытия, при том что шаг цены измеряется копейками. Долю таких случаев мы отдельно не считали, и честнее об этом сказать, чем оценить на глаз.
Практическое следствие касается любого процента, который вы встретите по этой модели. Он привязан к порогу, при котором его посчитали. Замените 10% на 5%, и выборка станет другой, а вместе с ней и цифра.
Есть и разрез, который на этой модели вырождается. В остальных материалах кластера мы делим сигналы по длине тени, и группы получаются разного размера. Здесь все сигналы попали в одну корзину с тенью короче 3 тел, потому что тело длинное по построению.
Марубозу закрытия и 856 сигналов вместо 251
В библиотеке есть вторая функция с похожим именем. CDLCLOSINGMARUBOZU требует длинное тело и очень короткую тень только со стороны закрытия, а тень со стороны открытия не ограничена ничем (ta_CDLCLOSINGMARUBOZU.c).
Одна снятая проверка меняет выборку в 3,4 раза. Строгая форма встретилась 251 раз, марубозу закрытия 856 раз на том же массиве баров.
Результат при этом сместился в другую сторону. Мягкое определение дало 50,5% роста через 10 дней при базе 51,9%, то есть чуть ниже обычного дня, и проверка значимости составила минус 0,83 при пороге 2.
| Определение | Тень со стороны закрытия | Тень со стороны открытия | Сигналов | Отработка | База |
|---|---|---|---|---|---|
| Учебниковый марубозу | отсутствует | отсутствует | не измерялось | нет данных | нет данных |
| CDLMARUBOZU, белый | короче 10% размаха | короче 10% размаха | 251 | 53,8% | 51,8% |
| CDLCLOSINGMARUBOZU, белый | короче 10% размаха | не ограничена | 856 | 50,5% | 51,9% |
Строки этой таблицы между собой не сравниваются. У каждой своя база, и читать надо разрыв внутри строки, а не разницу между двумя вторыми колонками.
Оба определения дают отклонение от своей базы в пределах случайного разброса, и знак у отклонений разный.
Пояс, волчок и семья свечей с длинным телом
Марубозу не одиночка. В библиотеке есть ещё две функции про ту же длинную свечу с разной строгостью к теням.
CDLBELTHOLD, по-русски пояс, требует длинное тело и короткую тень со стороны открытия (ta_CDLBELTHOLD.c). Это зеркало марубозу закрытия и ровно то, что классика называет марубозу открытия.
CDLSPINNINGTOP, волчок, устроен наоборот. Тело короче среднего, обе тени длиннее тела (ta_CDLSPINNINGTOP.c). По смыслу это прямая противоположность, день равновесия вместо одностороннего хода.
Из условий следует вещь, которую в статьях не пишут. Каждый марубозу автоматически проходит и проверку пояса, и проверку марубозу закрытия, потому что обе они слабее. Три функции срабатывают на одном и том же баре, и человек, который считает их независимыми моделями, трижды считает одну свечу.
| Модель | Тело | Тени | Сигналов | Отработка | Своя база |
|---|---|---|---|---|---|
| Марубозу белый | длиннее среднего | обе короче 10% размаха | 251 | 53,8% | 51,8% |
| Марубозу закрытия | длиннее среднего | коротка только у закрытия | 856 | 50,5% | 51,9% |
| Пояс | длиннее среднего | коротка только у открытия | 740 | 51,4% | 51,9% |
| Волчок | короче среднего | обе длиннее тела | 2610 | 51,7% | 51,9% |
Отработка у всей четвёрки одинаково скучная. Максимальное по модулю значение проверки внутри этой группы дало 2,10, и получилось оно у пояса после сильного предшествующего движения. С поправкой на число проверенных разрезов порог поднимается примерно до 2,9, так что и этот случай перевесом не считается.
Как мы считали
Методика одинаковая во всех материалах кластера, и её стоит держать в голове при чтении любой таблицы ниже.
Дневные бары 20 ликвидных акций Мосбиржи с января 2015 года по 4 сентября 2026, всего 58 217 баров. Котировки берутся через ISS API Московской биржи.
Из выборки выброшены бары выходных сессий и бары с оборотом ниже 20% медианы за предыдущие 20 дней. Дробления обрывают ряд, для этого стоит фильтр на изменение цены больше 30% за день. Окна с дивидендными отсечками исключены целиком.
Последний фильтр здесь важнее, чем в остальных материалах кластера. На том же массиве баров мы насчитали 679 полных разрывов вниз, и 298 из них похожи на дивидендную отсечку. Разрыв в день отсечки уводит цену вниз без единой сделки между уровнями, и свеча после него описывает арифметику выплаты, а не поведение участников.
Отработкой считается направление цены через 10 торговых дней. Для белой свечи это рост, для чёрной снижение. Базой служат дни в такой же фазе рынка, где модели не было. Фаза определяется изменением цены за предыдущие 5 дней.
Проверка значимости показывает, насколько отклонение велико по сравнению со случайным разбросом. Общепринятый порог равен примерно 2 по модулю. Принципы расчёта описаны в методологии оценки.
Что показывает статистика белого марубозу
Считать модель имеет смысл двумя способами сразу, с требованием предшествующего снижения и без него.
| Что считали | После снижения | В любом контексте |
|---|---|---|
| Сигналов в выборке | 251 | 1189 |
| Рост через 10 дней | 53,8% | 50,6% |
| База, те же дни без марубозу | 51,8% | 52,6% |
| Отклонение от базы | плюс 2,0 пункта | минус 2,0 пункта |
| Проверка значимости | 0,61 | минус 1,32 |
| Медианный ход за 10 дней | 0,30% | 0,07% |
| Лучший исход в выборке | плюс 22,1% | плюс 36,2% |
| Худший исход в выборке | минус 30,0% | минус 37,0% |
Левая колонка это свеча после снижения, правая та же свеча без единого условия к предыдущим дням.
Медиана в 0,30% и есть настоящий размер сигнала в узкой выборке. В широкой он падает до 0,07%. Половина сигналов через 2 недели даёт меньше этой величины, и ни цель, ни риск на такой ход не строятся.
Разброс исходов огромный в обеих, в широкой от минус 37 до плюс 36 процентов. Средний результат положительный не потому, что модель работает, а потому что рынок за 11 лет рос, и база даёт похожие числа.
Мы проверили по 14 разрезов в каждой выборке. В узкой максимальное по модулю значение проверки составило 1,73 при пороге 2, в широкой 2,22 на разрезе с предшествующим ходом от 3 до 5%. С поправкой на число проверок порог поднимается примерно до 2,9, поэтому значимого преимущества не показал ни один разрез ни в одной выборке.
Что происходило до свечи
Контекст перед свечой меняет не только сигнал, но и точку отсчёта. В узкой выборке все свечи пришли после снижения, и глубина этого снижения делит её на три группы.
| Падение за 5 дней до сигнала | Случаев | Отработка | База в том же контексте | Проверка |
|---|---|---|---|---|
| До 3% | 191 | 55,5% | 50,4% | 1,39 |
| От 3 до 5% | 30 | 53,3% | 52,1% | 0,13 |
| Глубже 5% | 30 | 43,3% | 56,8% | минус 1,48 |
Соблазн прочитать таблицу неправильно очень велик. Выглядит так, будто модель после мелкого снижения даёт 55,5%, а после глубокого всего 43,3%, разница 12 пунктов, значит фильтр найден.
Это сравнение двух групп сигналов между собой, и оно не говорит о модели ничего.
База в третьей строке своя. После падения глубже 5% рынок отскакивал в 56,8% случаев и без всякого марубозу, то есть отправная точка там выше. Считать нужно разрыв внутри строки. В первой группе он равен 5,1 пункта, в третьей минус 13,5 пункта, и ни один не проходит порог значимости.
В группе с самым глубоким падением сигнал выглядит хуже своей базы. Выборка там всего 30 случаев, и на таком числе это наблюдение, а не закономерность.
Размер свечи, объём и 200-дневная средняя
Три условия проверяются одинаково легко, а результат дают неожиданный.
| Условие в день сигнала | Случаев | Отработка | База |
|---|---|---|---|
| Свеча мельче среднего дневного хода | 159 | 56,6% | 51,1% |
| Свеча крупнее среднего дневного хода | 92 | 48,9% | 53,1% |
| Объём выше обычного | 37 | 51,4% | 52,8% |
| Объём около обычного | 158 | 52,5% | 52,3% |
| Объём ниже обычного | 56 | 58,9% | 50,2% |
| Цена ниже 200-дневной средней | 137 | 55,5% | 50,4% |
| Цена выше 200-дневной средней | 114 | 51,8% | 53,8% |
Первая строка ломает распространённый стереотип о модели. Из 251 сигнала 159 штук оказались мельче среднего дневного хода своей бумаги. Мощная свеча без теней в большинстве случаев не мощная.
Объяснение сидит в самом определении. Библиотека сравнивает тело с телами предыдущих дней, а не с их размахом. Тихий односторонний день с телом на весь диапазон легко обыгрывает по этому критерию соседей, у которых половину размаха съели фитили. Средний дневной ход бумаги измеряется индикатором ATR, и сверять размах свечи стоит именно с ним.
Объём ведёт себя обратно ожиданиям. Марубозу на обороте ниже обычного дал 58,9% при базе 50,2%, на повышенном 51,4% при базе 52,8%. Классика требует подтверждать сильную свечу объёмом, наши данные такого подтверждения не дают, и обе разницы лежат в пределах случайности. Как читать оборот вместе с ценой, показано в материале про торговлю по объёмам.
Строки про 200-дневную среднюю повторяют картину, которую мы видели у молота. Сигнал ведёт себя лучше базы там, где бумага ниже средней, и хуже там, где выше.
Отклонения снова не проходят порог. Перед нами не правило, а повод перепроверить на своих данных.
Чёрный марубозу и ловушка сравнения
Медвежий вариант считается отдельно, и на нём удобно показать частую ошибку чтения таких таблиц. Обе колонки ниже посчитаны с фильтром фазы, то есть это узкие выборки.
| Показатель | Белый марубозу | Чёрный марубозу |
|---|---|---|
| Сигналов | 251 | 208 |
| Отработка через 10 дней | 53,8% | 48,6% |
| Своя база | 51,8% | 46,7% |
| Отклонение от базы | 2,0 пункта | 1,9 пункта |
| Проверка значимости | 0,61 | 0,54 |
| Медианный ход в сторону сигнала | 0,30% | 0,13% |
| Следующий день по сигналу | 42,6% | 46,2% |
| Стоп выбит за 10 дней | 62,5% | 60,6% |
| Цель 2 риска раньше стопа | 27,1% | 31,2% |
Вторая строка провоцирует вывод, что бычий вариант сильнее медвежьего на 5 пунктов. Вывод неверный.
Базы у них разные, и разные они по понятной причине. За 2015-2026 годы российский рынок рос, поэтому доля растущих десятидневок выше доли падающих. Медвежья модель стартует с гандикапом не потому, что она хуже, а потому, что против неё работает дрейф рынка.
После сравнения каждой колонки со своей базой разница исчезает. Отклонение 2,0 пункта у белого и 1,9 пункта у чёрного, проверка 0,61 и 0,54, максимум по всем разрезам медвежьего варианта составил 1,48. Значимого преимущества нет ни у одного из вариантов.
Булковски получил ту же скуку другим способом. Чёрный вариант он ставит на 57 место из 103 по совокупному результату и пишет, что этой свече приписывают больше веса, чем она заслуживает (thepatternsite).
Что происходит на следующий день
Горизонт в 10 дней удобен статистике и неудобен трейдеру, который входит завтра.
После белого марубозу следующая сессия закрывалась выше сигнальной свечи в 107 случаях из 251, то есть в 42,6%. Чаще рынок шёл против только что нарисованного сигнала.
У марубозу закрытия картина такая же, 41,2% из 856 наблюдений. У пояса 49,3%, у волчка 49,0%.
Числа выстраиваются по силе дня. Чем более односторонним он был, тем реже следующая сессия его продолжает. Похожую картину мы видели у молота и у трёх белых солдат.
Базы для однодневного горизонта в наших замерах нет, поэтому 42,6% говорят о том, куда попадает вход, а не о том, что после марубозу надо продавать.
Вход при этом всё равно попадает в самый неудобный отрезок из возможных. Покупка по закрытию сигнальной свечи или по открытию следующего дня приходится ровно на него, а схема с ожиданием отката внутрь тела выглядит разумнее.
Стоп ценой в целое тело
Ради этого раздела считалось всё остальное.
Правило для модели продолжения одно. Вход по направлению свечи, стоп за её противоположным краем, то есть под открытие для белой и над открытием для чёрной. Расстояние получается равным всему телу, а тело длиннее среднего за 10 дней по определению функции.
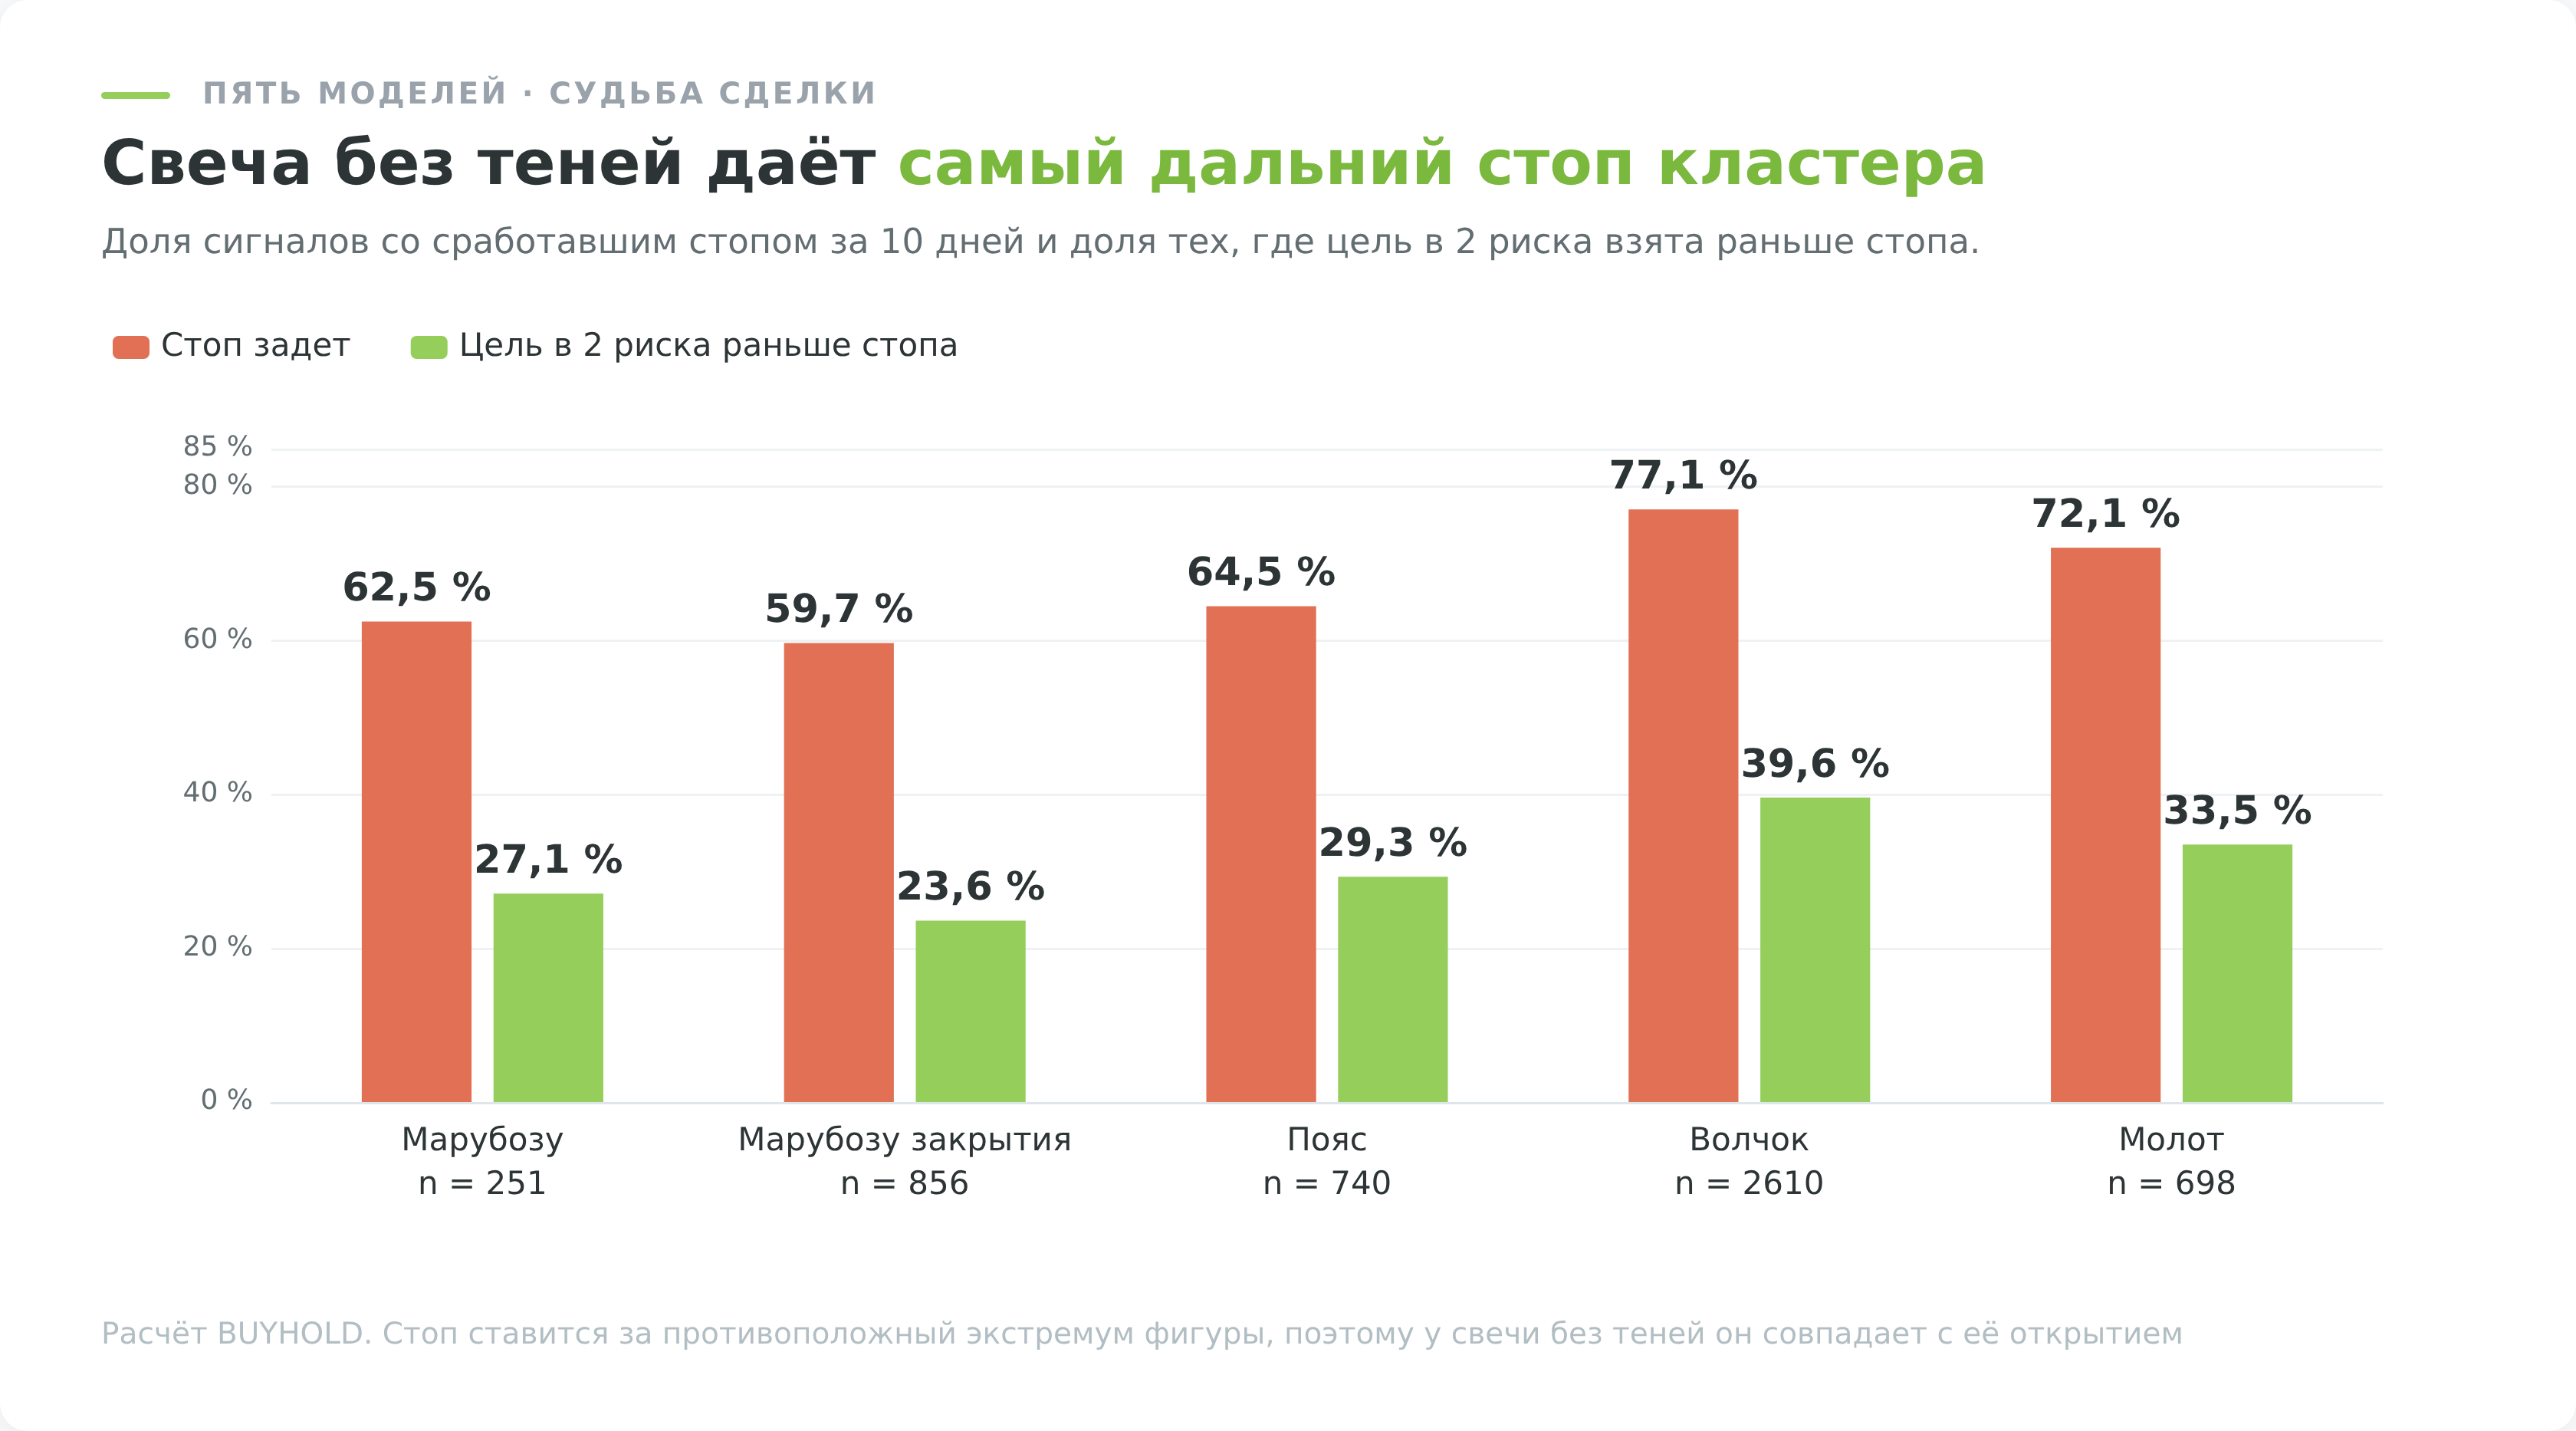
Мы проверили, что происходит с таким стопом в течение 10 дней после сигнала. Цена возвращалась к противоположному краю свечи в 157 случаях из 251, то есть в 62,5%.
Цель на расстоянии 2 рисков от входа достигалась раньше стопа в 68 случаях из 251, это 27,1%.
| Модель | Расстояние до стопа | Стоп выбит за 10 дней | Цель 2 риска раньше стопа |
|---|---|---|---|
| Марубозу белый | всё тело, длиннее среднего | 62,5% | 27,1% |
| Марубозу закрытия | тело плюс тень у открытия | 59,7% | 23,6% |
| Пояс | тело плюс тень у закрытия | 64,5% | 29,3% |
| Молот | маленькое тело плюс длинная тень | 72,1% | 33,5% |
| Волчок | короткое тело плюс обе тени | 77,1% | 39,6% |
Порядок в таблице задаёт не название модели, а расстояние до стопа. Три модели с длинным телом держатся в диапазоне от 59,7 до 64,5%, у молота с его длинной тенью 72,1%, у волчка с коротким телом 77,1%. Цифры по молоту посчитаны по той же методике.
Вторая колонка движется вместе с первой, и это подтверждает объяснение. Широкий стоп реже выбивает, но и цель в 2 риска от него уезжает дальше, поэтому она реже достигается. Никакого свойства самой формы тут нет, есть геометрия.
При соотношении 1 к 2 и доле успеха 27,1% серия сделок в среднем теряет. Выигрыши дают 0,542 риска, проигрыши забирают 0,729 риска, итог минус 0,19 риска на сделку до комиссии. На сотне сделок это минус 19 рисков, а при риске 1% на позицию минус 19% капитала.
У медвежьего варианта баланс мягче, 31,2% успеха дают минус 0,06 риска на сделку. У марубозу закрытия хуже всех, 23,6% превращаются в минус 0,29 риска.
Расчёт считает любой исход, кроме взятой цели, потерей полного риска, и для трейдера с фиксированным стопом это близко к правде.
В широкой выборке доли почти те же. Стоп выбит в 730 случаях из 1189, это 61,4%, цель в 2 риска пришла раньше стопа в 25,3%, и серия теряет уже 0,24 риска на сделку.
Улучшить эту арифметику модель не помогает. Стоп и так стоит на всю ширину свечи, отодвигать его дальше некуда, а ближняя цель поднимает долю успеха и одновременно режет размер каждого выигрыша.
Разброс по бумагам и годам
На узкой выборке разрез по отдельным бумагам построить нельзя, и это само по себе результат.
На 20 бумагах за 11 лет нашёлся 251 сигнал, то есть около 12 на бумагу. Порог в 20 наблюдений перешагнула одна компания, НЛМК, где 20 сигналов дали 55,0% при базе 50,9%. Любая статья, которая уверяет, что марубозу работает на конкретной акции, оперирует числами такого порядка.
В широкой выборке таблица собирается, и там видно, чем такие разрезы заканчиваются. У Роснефти 52 сигнала дали 59,6% при базе 53,8%, у Интер РАО 63 сигнала дали 41,3% при базе 50,4%, у ВТБ 54 сигнала дали 24,1% при базе 45,7%.
Размах между крайними бумагами превышает 35 пунктов. При выборках в 40-80 наблюдений и 20 прогнанных бумагах крайние значения обязаны появиться даже у совершенно бесполезного сигнала.
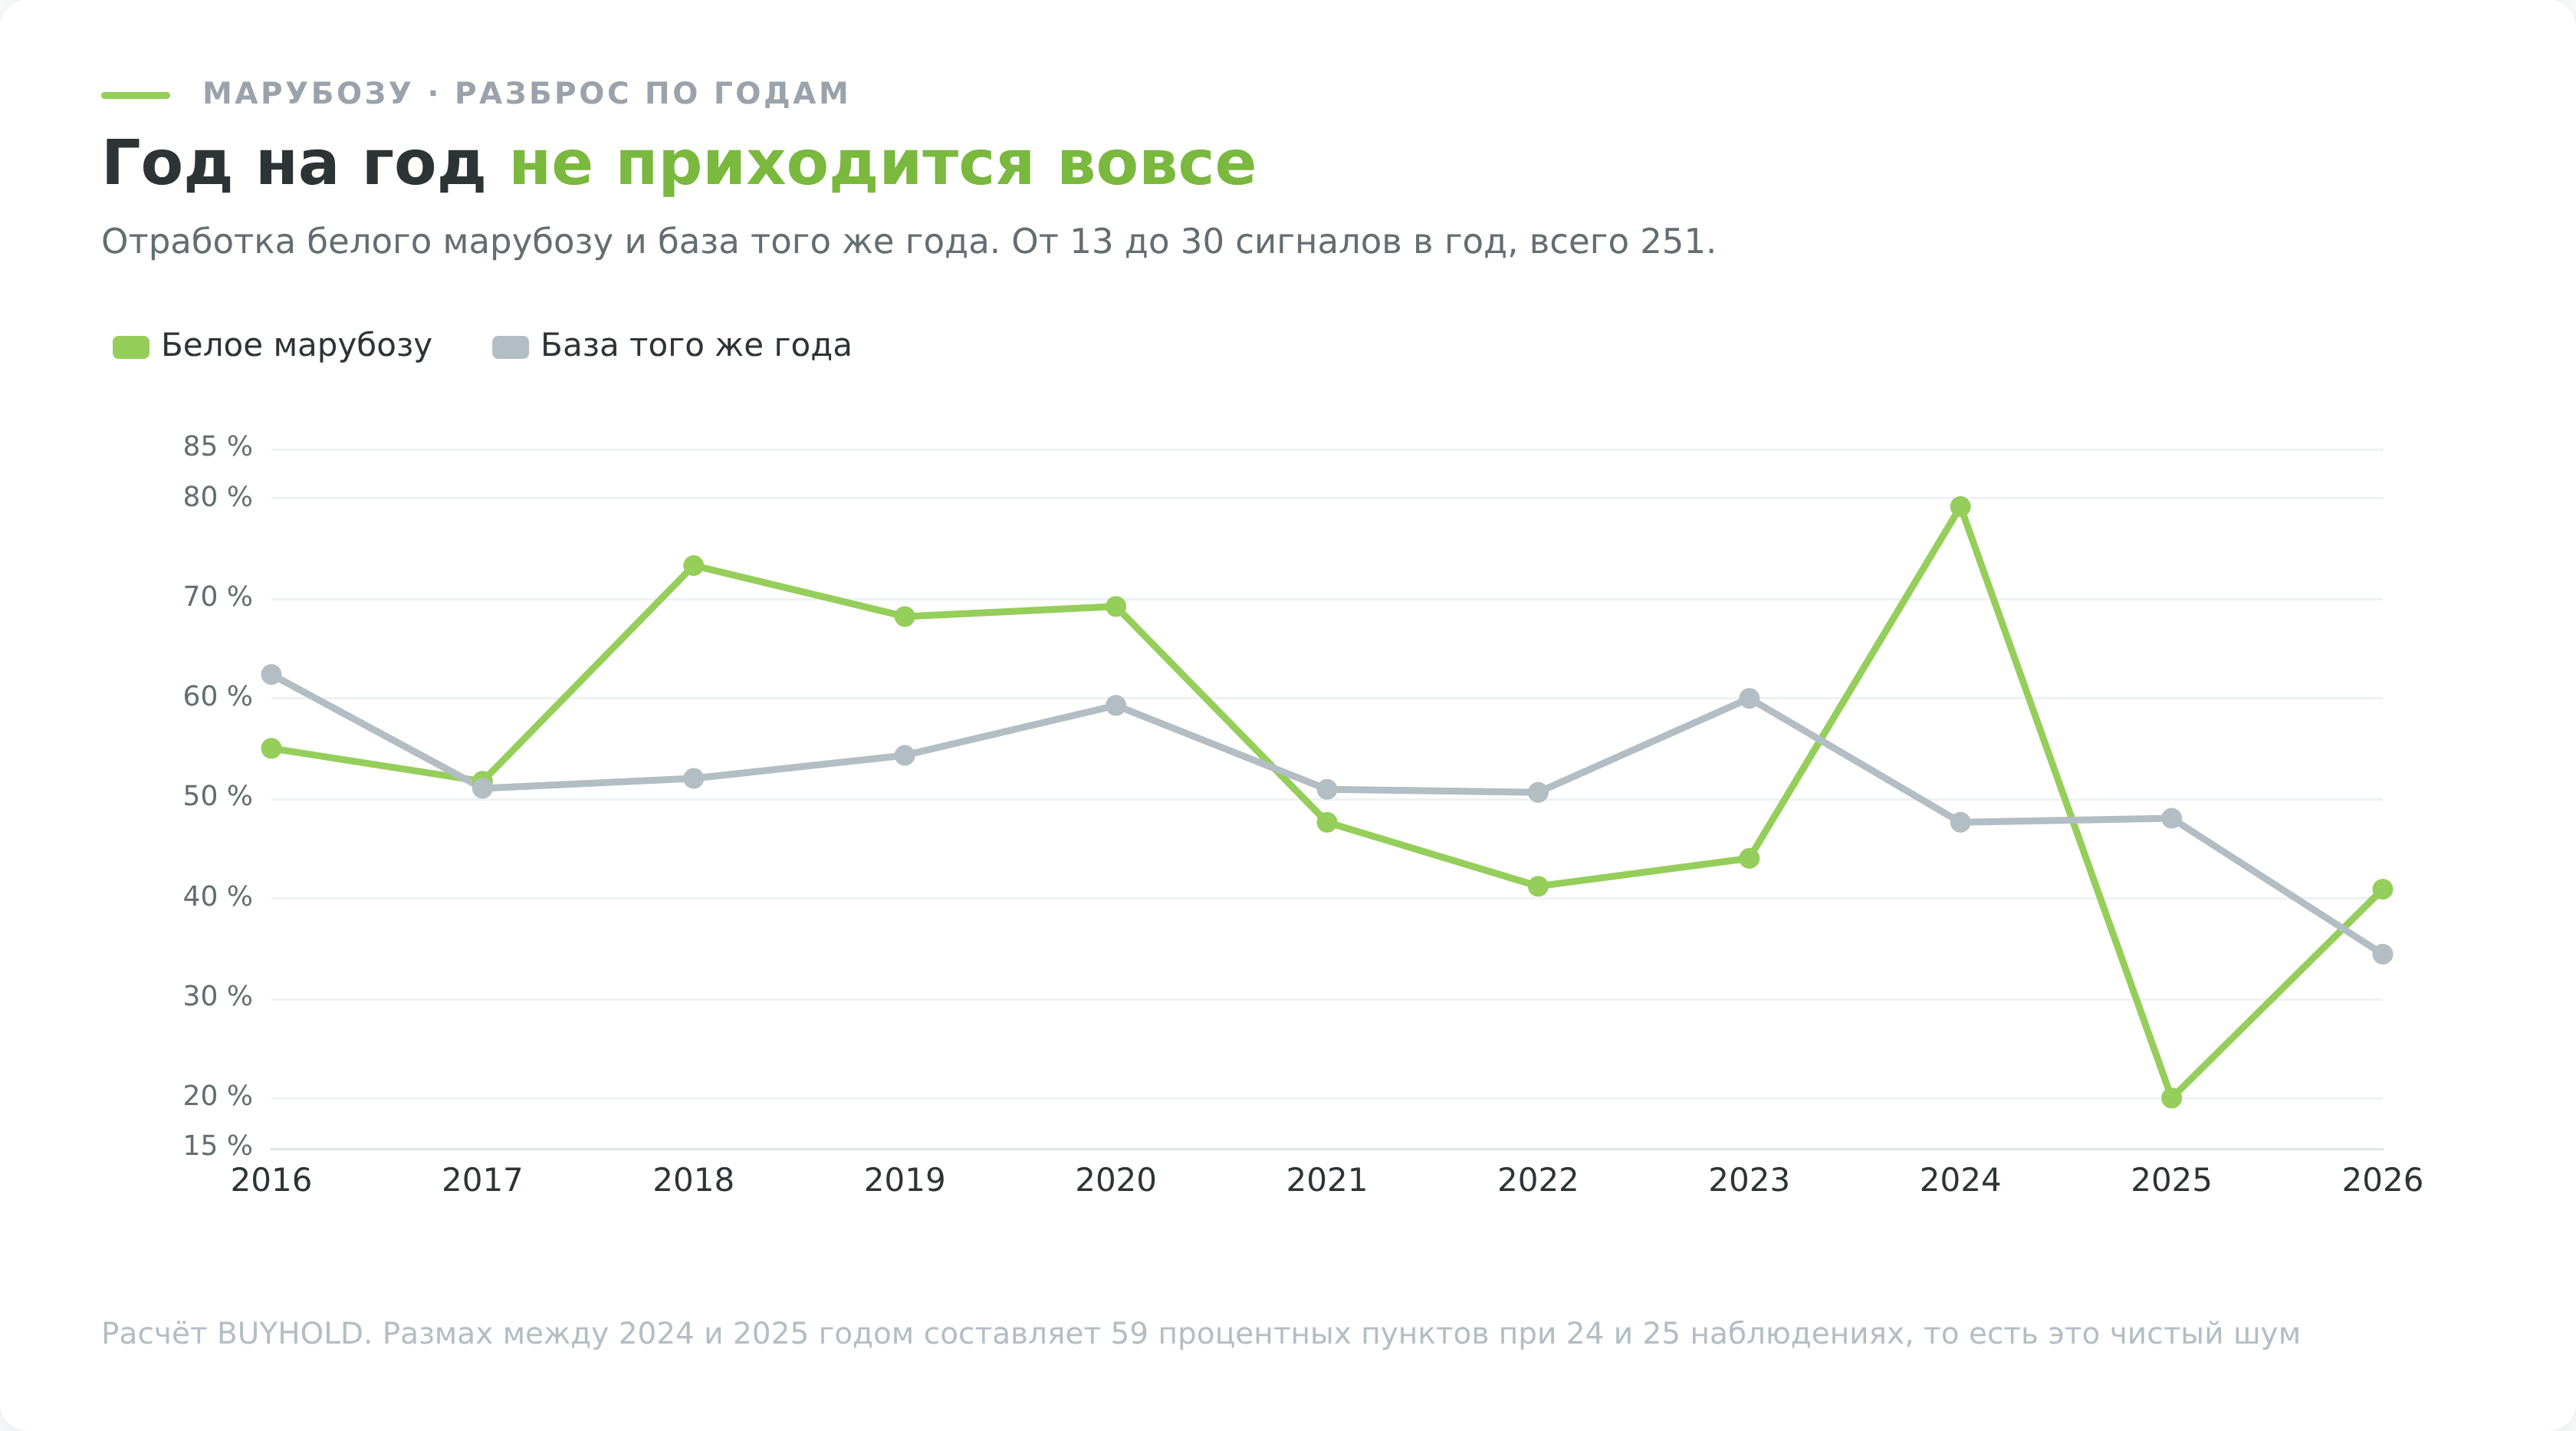
По годам картина такая же. В 2019 году 110 сигналов дали 63,6% при базе 56,5%, а в 2025 году 109 сигналов дали 35,8% при базе 46,7%.
Между лучшим и худшим годом 28 пунктов на выборках по 110 наблюдений. Это шум, а не смена режима.
Единственное деление, которое мы делаем во всём кластере, это две половины периода. В широкой выборке они дали 54,1% при базе 55,5% и 47,4% при базе 50,0%, в узкой 63,2% при базе 55,3% и 45,5% при базе 49,0%. Устойчивого перевеса нет ни в одной паре.
Почему у Булковски вышло 56%
Число, которое кочует по статьям об этой свече, принадлежит Томасу Булковски, и нашему оно не противоречит.
Белый марубозу он оценивает как продолжение в 56% случаев, ставит его на 27 место по частоте встречаемости и на 71 место из 103 по совокупному результату (thepatternsite). Свой же результат он называет близким к случайному.
Марубозу закрытия у него даёт 55% продолжений при 70 месте из 103, и там же он пишет, что наблюдать за этой свечой примерно так же увлекательно, как за растущей травой (thepatternsite).
Разница в методе объясняет почти весь разрыв с нашими числами. Булковски измеряет направление ближайшего пробоя границ свечи. Пробоем вверх считается закрытие выше верхней границы модели, пробоем вниз закрытие ниже нижней.
У белой свечи без теней верхняя граница совпадает с ценой закрытия. Чтобы пробить её вверх, рынку хватит закрыться назавтра хоть на копейку выше. Чтобы пробить вниз, нужно закрыться ниже цены открытия, то есть пройти всё тело.
Два события разной трудности считаются как симметричная пара, и доля продолжений получается высокой автоматически. С разворотными свечами такого перекоса нет, потому что там закрытие стоит внутри диапазона.
Третье различие в рынке и периоде. У Булковски американские акции за десятилетия, у нас 20 российских бумаг за 11 лет. Совпадения никто не обещал.
Что говорит академическая литература
Свечные модели проверяли и вне трейдерской среды, и там формулировки жёстче наших.
Работа по внутридневным данным фьючерсов на индекс DAX и на немецкие облигации не нашла у свечных моделей предсказательной способности ни по отдельности, ни в сочетании с индикаторами импульса (Fock, Klein, Zwergel, Journal of Derivatives, 2005).
Проверка на крупных американских акциях дала то же самое. Авторы пишут, что свечные стратегии в целом не прибыльны и принимать решения только по ним неразумно (Marshall, Young, Rose, Journal of Banking and Finance, 2006).
Третья работа полезна нам методом, а не выводом. На пятиминутных данных 30 акций индекса Dow Jones около трети свечных правил обыграли покупку и удержание даже по консервативному порогу Бонферрони. После вычета издержек прибыльными остались единицы, а после поправки на подгонку под данные не осталось ни одного (Duvinage, Mazza, Petitjean, Quantitative Finance, 2013).
Это ровно та ловушка, из-за которой мы показываем базу рядом с каждой цифрой. Проверьте достаточно разрезов, и красивый процент найдётся сам.
Наш результат укладывается в общую линию. Отклонение в 2 пункта на 251 наблюдении означает, что модель неотличима от фона.
Два марубозу с противоположным исходом
Обе свечи ниже проходят все три неравенства функции, у обеих теней нет вовсе, обе появились на обороте выше медианы. Котировки взяты через ISS API Мосбиржи, поднять их может любой.
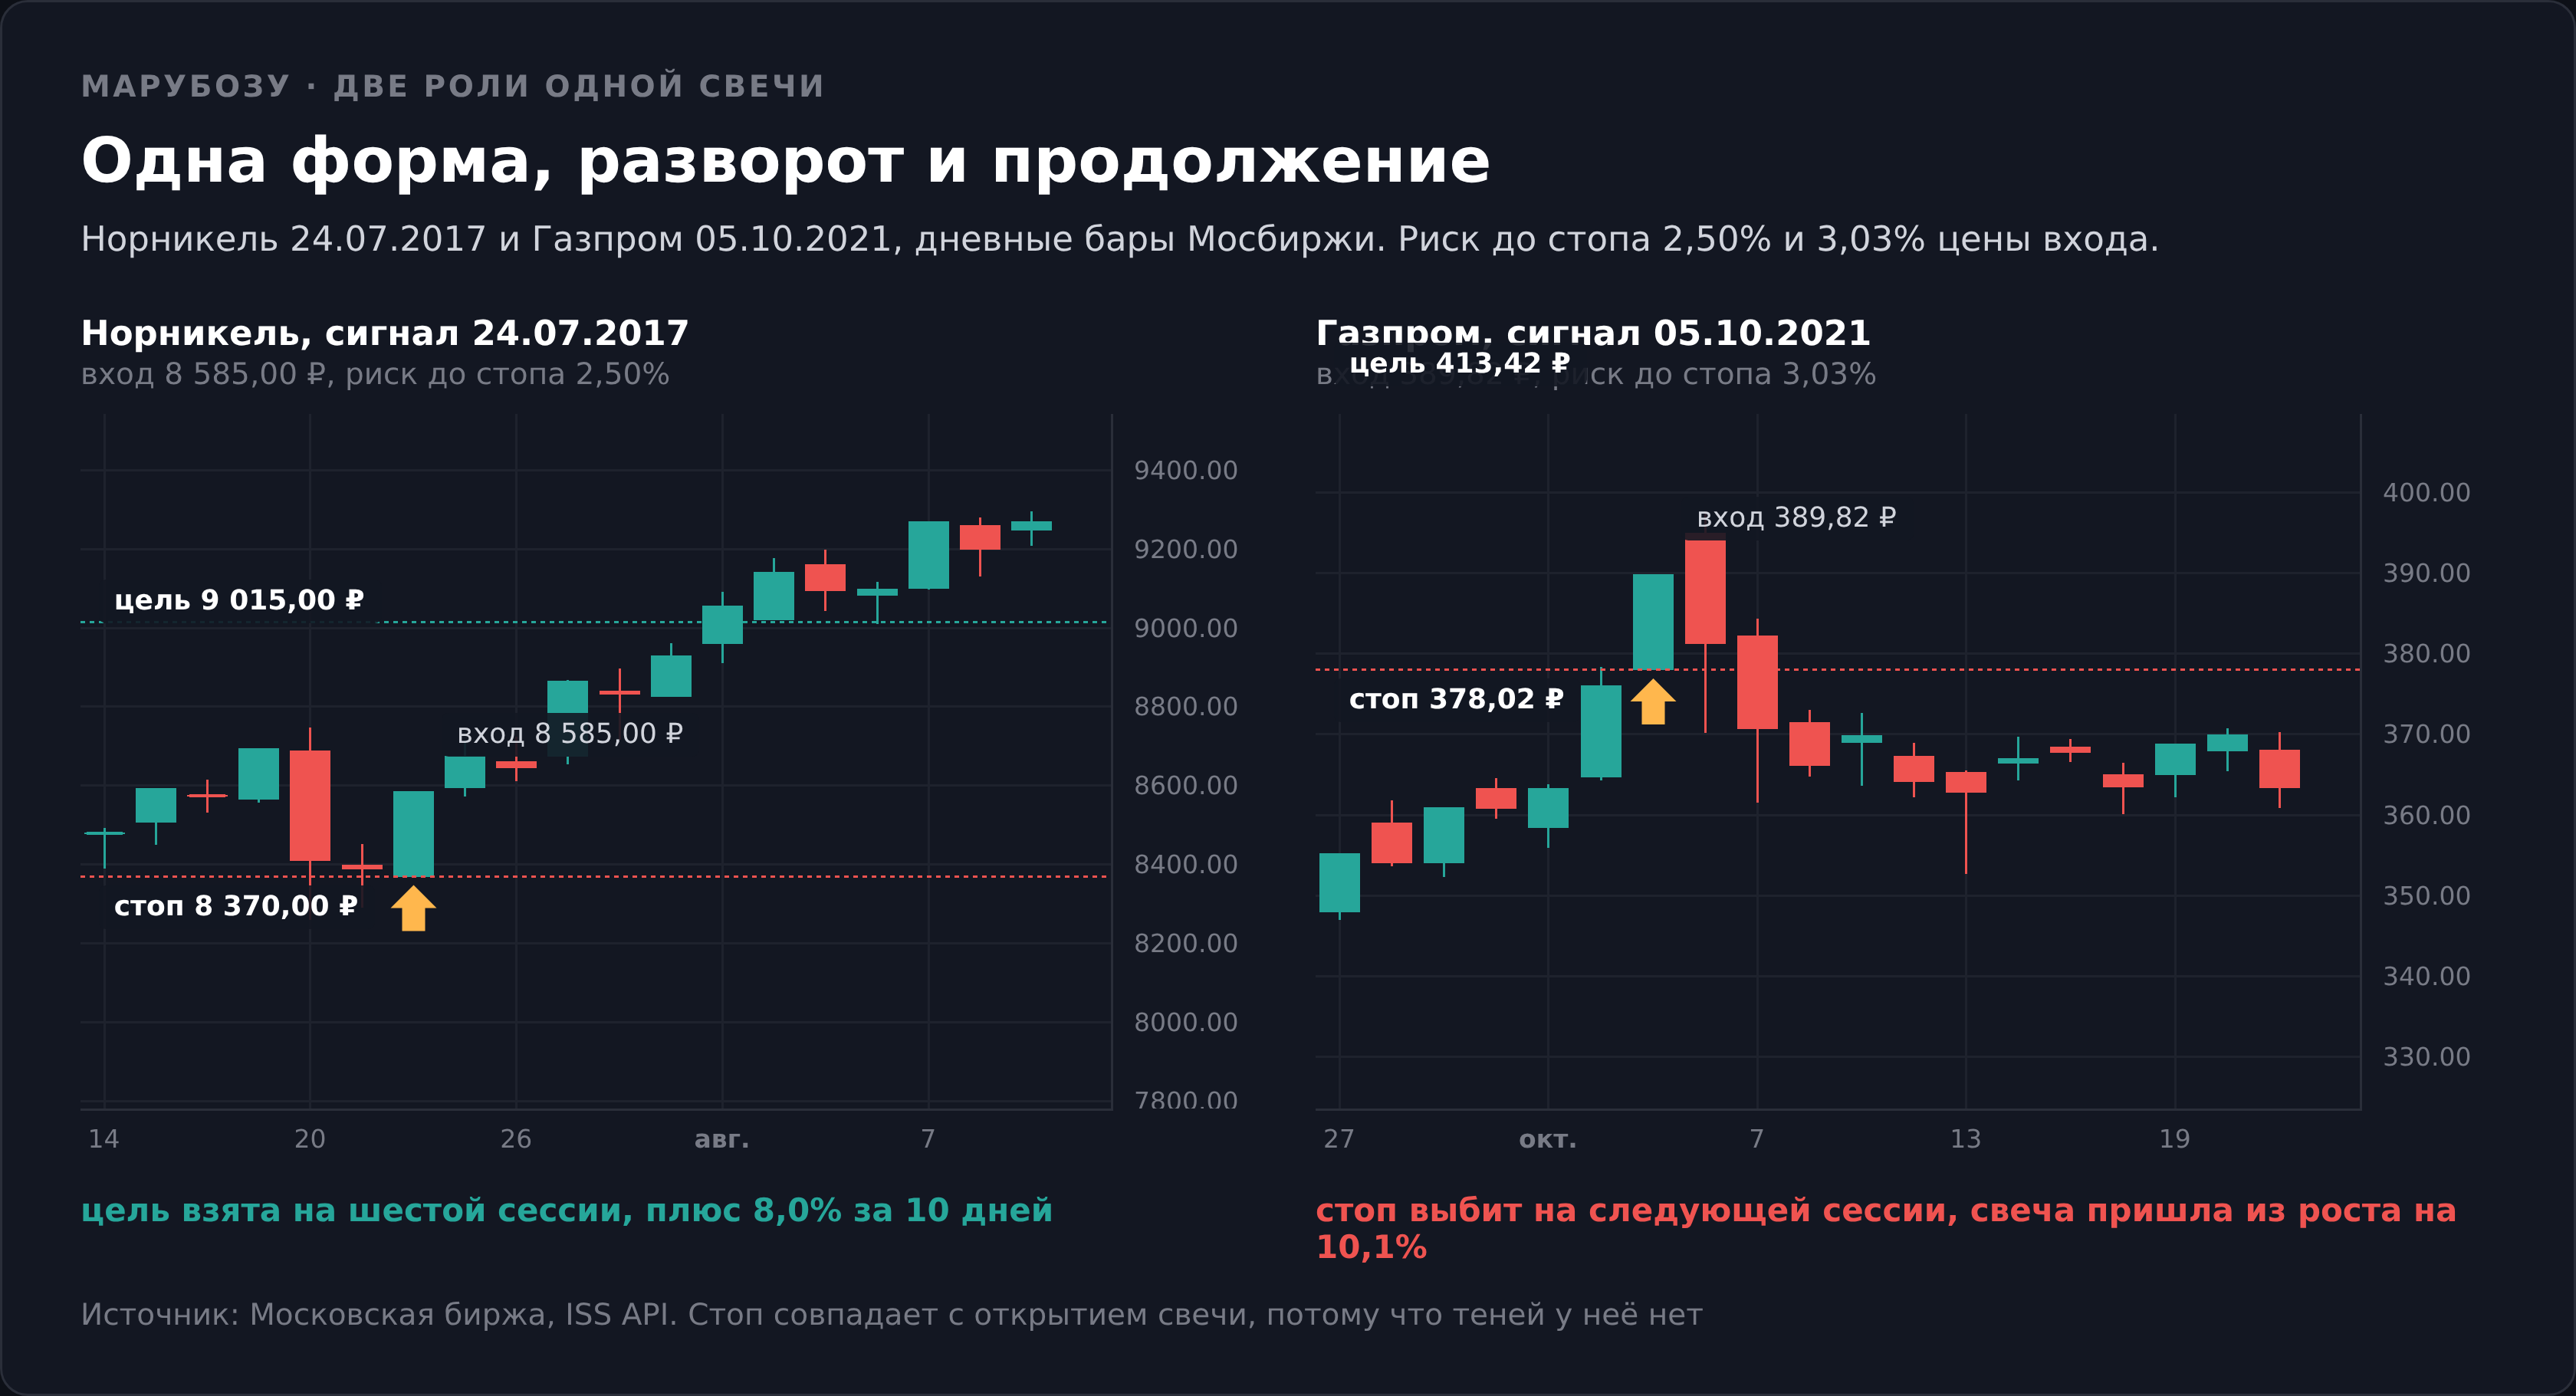
Норникель, 24 июля 2017 года. Открытие 8370 ₽, минимум 8370, максимум 8585, закрытие 8585. Тело 215 рублей, теней нет ни сверху, ни снизу, размах в 1,3 раза больше обычного дневного, оборот в 2,3 раза выше медианы за 20 дней. За предыдущие 5 дней бумага не изменилась в цене.
Вход по закрытию 8585 ₽, стоп под открытием 8370, риск 215 руб. или 2,50% от цены входа. Цель в 2 риска стоит на 9015.
Следующий день закрылся на 8675, минимум дня 8573, стоп не задет. Цель взята на шестой сессии, 1 августа, когда максимум дня дошёл до 9090. Через 10 сессий цена стояла на 7,98% выше входа.
Газпром, 5 октября 2021 года. Открытие 378,02 ₽, минимум 378,02, максимум 389,82, закрытие 389,82. Тело 11,80 рубля, теней снова нет, размах в 1,58 раза больше обычного, оборот в 2,26 раза выше медианы. За предыдущие 5 дней бумага прибавила 10,1%.
Вход по закрытию 389,82 ₽, стоп под открытием 378,02, риск 11,80 руб. или 3,03%. Цель в 2 риска на 413,42.
Дальше всё решилось на следующий же день. 6 октября бумага открылась выше входа, на 395 рублях, дошла до 397,64 и развернулась к 370,25. Стоп сработал на первый же день, цель не приближалась. Через 10 сессий цена стояла на 5,38% ниже входа.
Сравнение поучительно тем, чего в нём нет. Форма у свечей одинаковая до последней детали, объём подтверждал обе, и различить их до сделки по внешнему виду было нечем.
Различались они контекстом. Норникель пришёл к своей свече из недели, за которую цена не изменилась, Газпром из движения на 10,1% за 5 дней, то есть ровно из той роли продолжения, где широкая выборка уходит ниже базы. Одна пара сделок при этом ничего не доказывает.
Как повторить эти расчёты самому
Все числа выше можно пересчитать самостоятельно, и это принципиально.
Котировки отдаёт бесплатный ISS API Московской биржи. Запрос вида iss.moex.com/iss/history/engines/stock/markets/shares/boards/TQBR/securities/GAZP.json отдаёт дневные бары за нужный период без регистрации и без ключа.
Распознавание делает TA-Lib, доступная в том числе из Python. Вызов выглядит как talib.CDLMARUBOZU(open, high, low, close) и возвращает массив, где 100 означает белую свечу, а минус 100 чёрную.
Дальше нужны три вещи, о которых обычно забывают:
- опубликовать пороги TA_SetCandleSettings рядом с процентом, иначе цифра не воспроизводится
- выбросить окна дивидендных отсечек, иначе разрывы вниз дадут вам десятки ложных чёрных свечей
- посчитать базу, то есть те же дни без модели, потому что без неё любой процент бессмысленен
Обкатать схему без денег можно в симуляторе трейдинга, а свои входы записывать в журнале сделок. Личная статистика полезнее любой чужой таблицы, включая эту. Даты отсечек сверяются в календаре дивидендов.
Дневной график по российским акциям даёт любой брокер с лицензией ЦБ. Тем, кому нужны акции США и ETF в собственность, ближе Just2Trade, но регистрация там офшорная, российское страхование на такой счёт не распространяется, а вход начинается от 100 долларов.
Как работать с марубозу на практике
Из всего измеренного складывается узкий, но честный список применений.
Пара выборок объясняет, почему прогноз из свечи не получается. С требованием предшествующего снижения 251 сигнал дал 53,8% при базе 51,8%, без этого требования 1189 сигналов дали 50,6% при базе 52,6%. То есть в том самом контексте, ради которого модель и ищут, отклонение от базы отрицательное.
Как предупреждение о разогнанном ходе. Свеча без теней внутри затянувшегося движения это повод не добавлять к позиции. Аргументов в пользу докупки данные не дают ни в одной выборке.
Как фильтр цены входа. Тело в 2,5% от цены и тело в 5% выглядят на графике одинаково, а стоят по-разному. Считать это надо до сделки.
Как повод дождаться отката. Ближайшая сессия после сигнала чаще идёт против него, поэтому вход по закрытию сигнальной свечи попадает в худшую точку.
Объём позиции считается от расстояния до стопа, а не от желания. При депозите 500 000 ₽ и риске 1% на сделку допустимая потеря равна 5000 руб. Для свечи с телом 2,5% от цены это позиция на 200 000 ₽, для свечи с телом 5% вдвое меньше. Одинаковые по виду сделки требуют разного объёма.
Если зарубежный счёт не открывается, остаётся рублёвый контур. У ТехноИнвеста счёт открывается от 50 долларов, но все контракты там беспоставочные, права на бумагу не переходят, за перенос позиции через ночь списывается своп, а Stop out наступает на уровне 30% (investtb.by). Для покупки акции такой маршрут не подходит.
Частые ошибки при работе с этой моделью
Считают крупное тело подтверждением силы. Из 251 найденной свечи 159 оказались мельче среднего дневного хода своей бумаги, потому что библиотека сравнивает тело с телами, а не с размахом.
Ищут идеальную свечу без теней. Любое рабочее определение допускает тени, и от выбранного порога зависит вся статистика.
Покупают на открытии следующего дня. Следующая сессия закрывалась в сторону сигнала в 42,6% случаев, то есть чаще шла против.
Ставят стоп внутрь тела. Уровень отмены у этой модели противоположный край, и он далеко. Стоп внутри тела выбьет обычное колебание.
Сравнивают проценты из разных источников. Цифра по Нисону, по Булковски и по TA-Lib считается на разных определениях и разными способами, и рядом в одной таблице им не место.
Забывают про дивидендную отсечку. Разрыв в день отсечки рисует убедительное чёрное тело без нижней тени, за которым нет ни одного продавца.
Выбирают бумагу по историческому проценту. На выборках в 20-40 сигналов лидеры и аутсайдеры меняются местами от периода к периоду.
Достоинства и недостатки марубозу
Что из этого следует
Марубозу точно описывает прошедший день. Одна сторона вела цену от первой сделки до последней, и это факт, а не интерпретация.
О следующих 10 днях свеча не сообщает ничего сверх того, что уже известно из фазы рынка. После снижения отклонение от базы составило плюс 2 пункта на 251 наблюдении, в любом контексте минус 2 пункта на 1189, а максимальные значения проверки равны 1,73 и 2,22 при пороге с поправкой на множественность около 2,9.
Практическая ценность лежит в геометрии. Модель даёт два уровня и позволяет посчитать цену ошибки до входа, а вот сама цена ошибки у неё высокая, потому что стоп отстоит на всё тело.
Если брать из статьи одно число, берите 27,1%. Столько раз цель в 2 риска приходила раньше стопа, и именно эта доля решает судьбу серии сделок, а не проценты отработки.