Три белых солдата это три растущие свечи подряд, каждая с закрытием выше предыдущего, и каждая следующая открывается внутри тела предыдущей. Учебники ставят конструкцию в первый ряд разворотных сигналов и обещают уверенное движение вверх после долгого падения.
На дневных графиках 20 ликвидных акций Московской биржи с 2015 года, а это 58 217 баров, канонических серий нашлось 96. После снижения, то есть в той фазе рынка, где модель вообще имеет смысл, их оказалось 17 за 11 лет, меньше одного сигнала на бумагу за десятилетие. Строгий алгоритм библиотеки TA-Lib отобрал в той же фазе 11 случаев, и ни один из них не совпал с теми 17. Дальше показано, какое требование определения отсекает больше всего серий, почему две редакции одной модели не пересекаются и во что обходится стоп под всей трёхдневной конструкцией.
Предупреждение о рисках: Торговля на финансовых рынках (Forex, CFD, фьючерсы) сопряжена с высоким уровнем риска и подходит не всем инвесторам. По статистике, 70-80% розничных трейдеров теряют средства. Информация в этой статье носит исключительно образовательный характер и не является инвестиционной рекомендацией или призывом к торговле. Прошлые результаты не гарантируют будущую доходность. Перед началом торговли оцените свой уровень подготовки и финансовые возможности.
Кто описал эту серию и когда
Свечной график старше западного технического анализа примерно на 150 лет. Его происхождение связывают с торговцем рисом Мунэхисой Хоммой, работавшим на бирже Додзима в Осаке во времена сёгуната Токугава (Homma Munehisa).
В 1755 году Хомма написал «Фонтан золота», первую книгу о рыночной психологии, и сформулировал правило, которое читается современно. Когда все настроены по-медвежьи, есть причина ценам расти.
Конкретно три белых солдата ему приписывать не надо. Хомме приписывают идею рисовать торговый день четырьмя ценами, а система названий собиралась японскими трейдерами следующие два столетия.
На Запад свечи попали с книгой Стива Нисона «Japanese Candlestick Charting Techniques», первое издание вышло в 1991 году (Open Library). Оттуда пришли и русские названия, и качественные формулировки вроде «тела должны быть длинными».
Числа к модели приделал Томас Булковски, и его 82% разворотов кочуют по русскоязычным сайтам без единой оговорки. Разбор этой цифры ниже отдельным разделом, потому что она не противоречит нашей, а измеряет другое.
Как выглядят три белых солдата
Требований к геометрии четыре, и все они про отношения свечей друг к другу, а не про абсолютный размер.
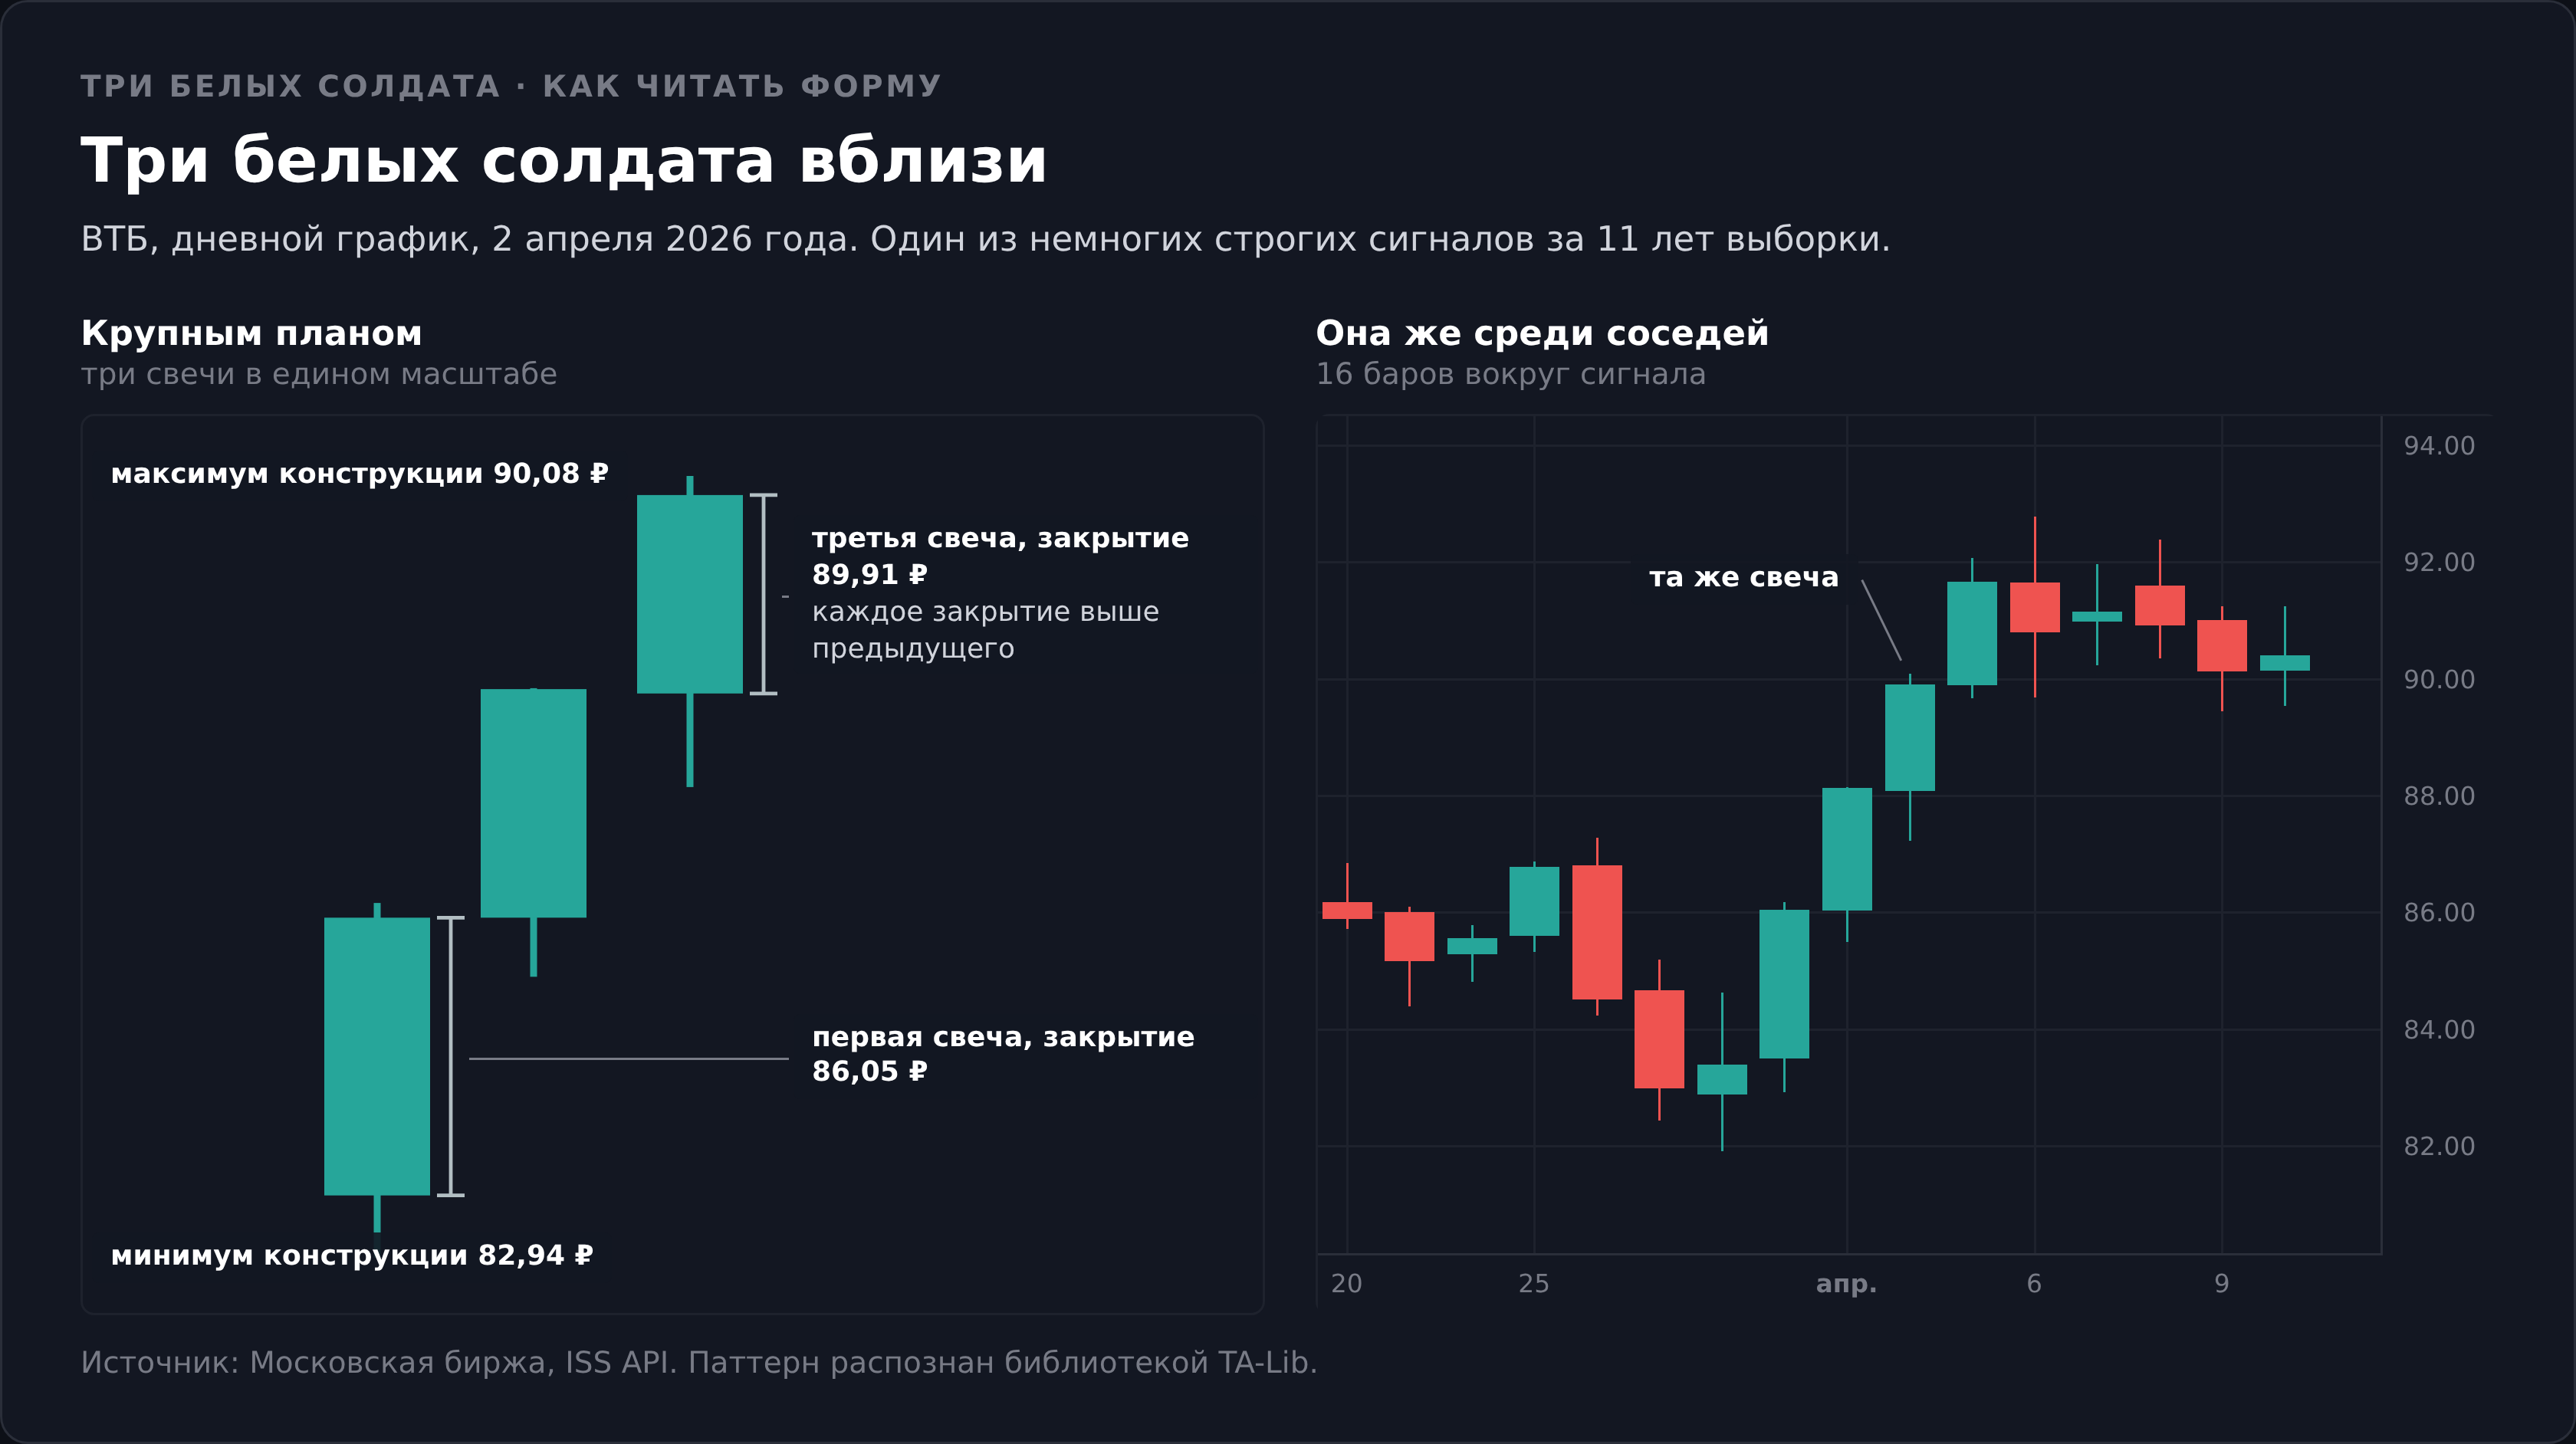
Все три свечи растущие, то есть закрытие выше открытия. Каждое следующее закрытие выше предыдущего. Вторая и третья свечи открываются внутри тела предыдущей, без разрыва вверх. Тела длинные, а верхние тени короткие, потому что день закрывается почти на максимуме.
Пятое требование не геометрическое, и именно его игнорируют чаще всего. Серия обязана появиться после снижения. Те же три свечи в середине идущего роста никакой новой информации не несут, там это просто хороший отрезок тренда.
Булковски в описании модели ставит условие «price trend leading to the pattern: downward» первым пунктом (thepatternsite). Русскоязычные материалы это условие обычно теряют и относят серию к продолжению тренда.
Ошибка не безобидная. Она превращает разворотную модель в разрешение покупать на четвёртый день роста.
Что происходит внутри этих трёх дней
Каждая свеча серии описывает день, в котором покупатель забирал предложение с открытия до закрытия. Три таких дня подряд означают, что спрос не разовый.
Требование открываться внутри предыдущего тела добавляет к этой картине важную деталь. Рынок не улетает вверх с разрывом, он идёт лестницей, и каждое утро находится продавец, готовый отдать бумагу дешевле вчерашнего закрытия.
Короткая верхняя тень означает, что к вечеру предложение так и не появилось.
У российского дневного бара есть особенность, которая эту логику подтачивает. Дневная свеча на Мосбирже склеена из утренней, основной и вечерней сессий, и утренняя даёт заметно меньше оборота. Открытие внутри вчерашнего тела иногда рисуется на тонком утреннем рынке, где цена сдвигается небольшой заявкой.
Проверяется это объёмом. Серия на обороте ниже обычного означает, что лестницу строила небольшая группа участников. В нашей выборке таких случаев всего 5 из 96, и сказать по ним что-либо содержательное нельзя. Как читать объём вместе с ценой, разобрано в материале про торговлю по объёмам.
Второй ориентир это размер свечей относительно обычного дневного хода бумаги. Он меряется индикатором ATR, а не на глаз, и в случае трёх солдат оказывается формальностью. Все 96 серий выборки крупнее среднего хода, потому что три длинных тела подряд по определению перекрывают обычный дневной диапазон.
Чем эта модель не является
Три растущие свечи подряд и три белых солдата это разные вещи, и разница измеряется в разы.
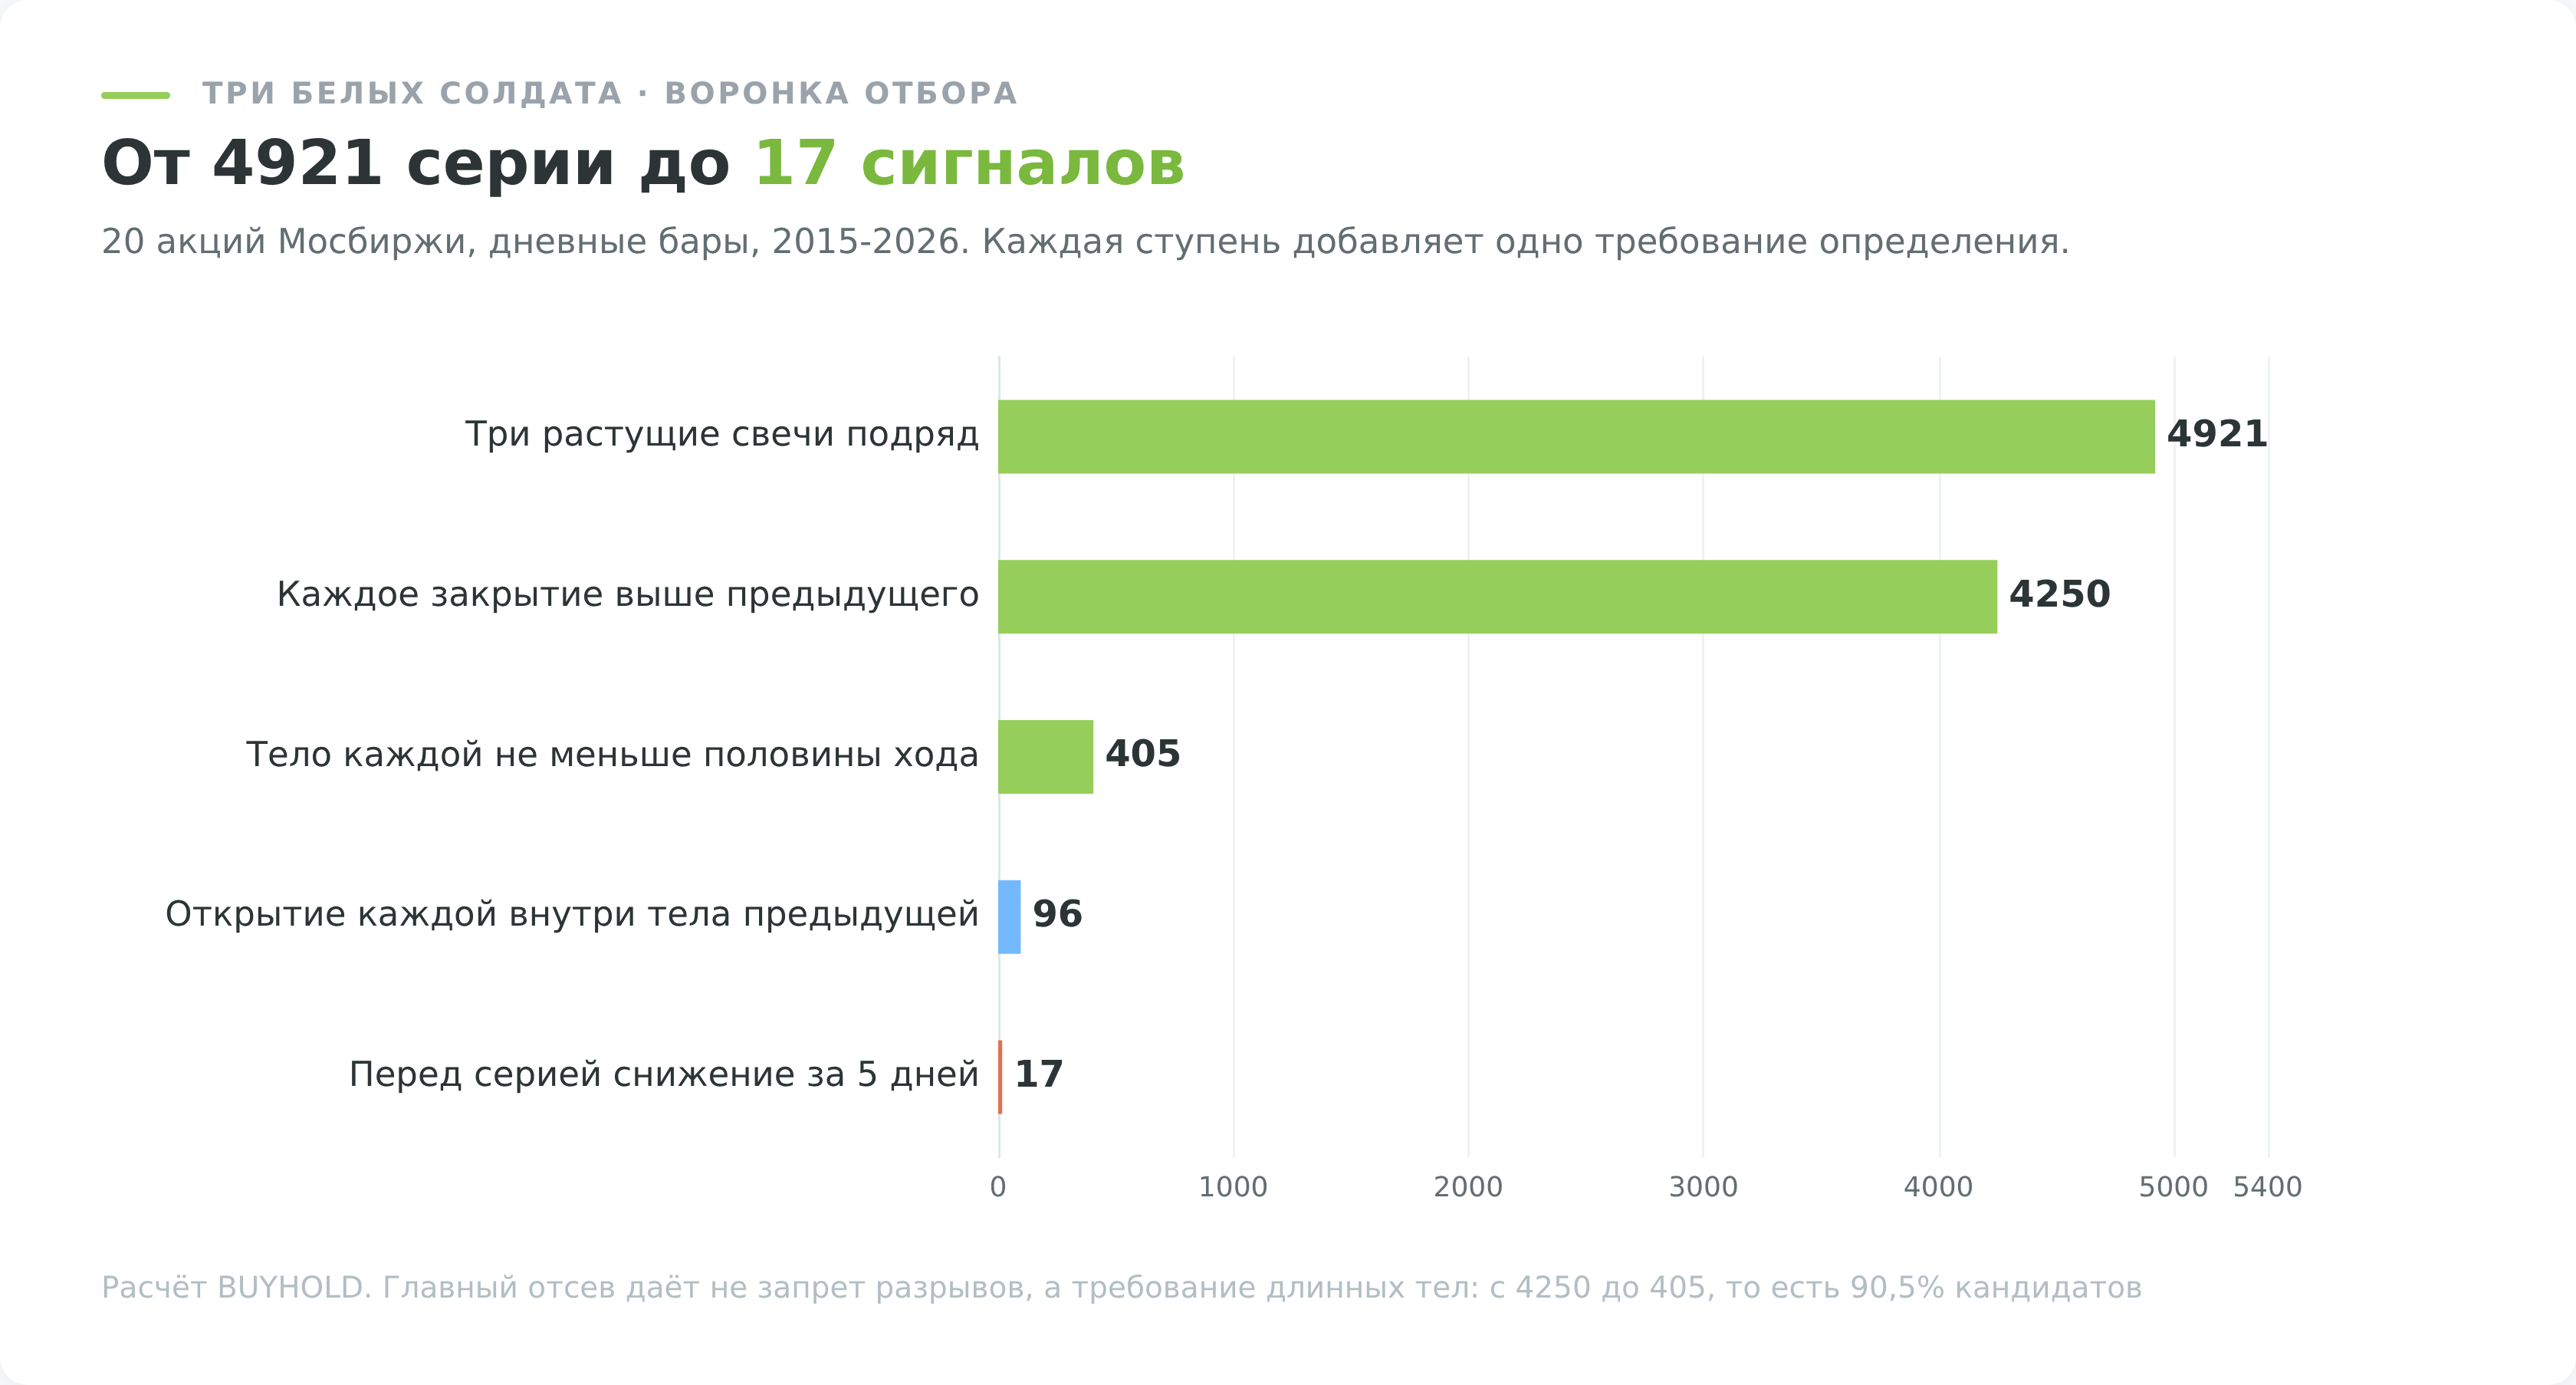
Просто три растущие свечи встретились в выборке 4921 раз. Требование возрастающих закрытий оставляет 4250, а дальше отсев идёт лавиной, до 96.
Не путается модель и с марубозу. Марубозу это одна свеча без теней, а здесь важна связка трёх свечей, и тени допускаются.
Утренняя звезда тоже состоит из трёх свечей, но устроена наоборот. У неё в середине маленькое тело, то есть пауза, а разворот держится на этой паузе. У солдат середина такая же сильная, как края.
Самая опасная путаница ждёт в другом месте. У трёх растущих свечей есть два медвежьих однофамильца, и встречаются они на порядок чаще.
Как три солдата устроены в коде TA-Lib
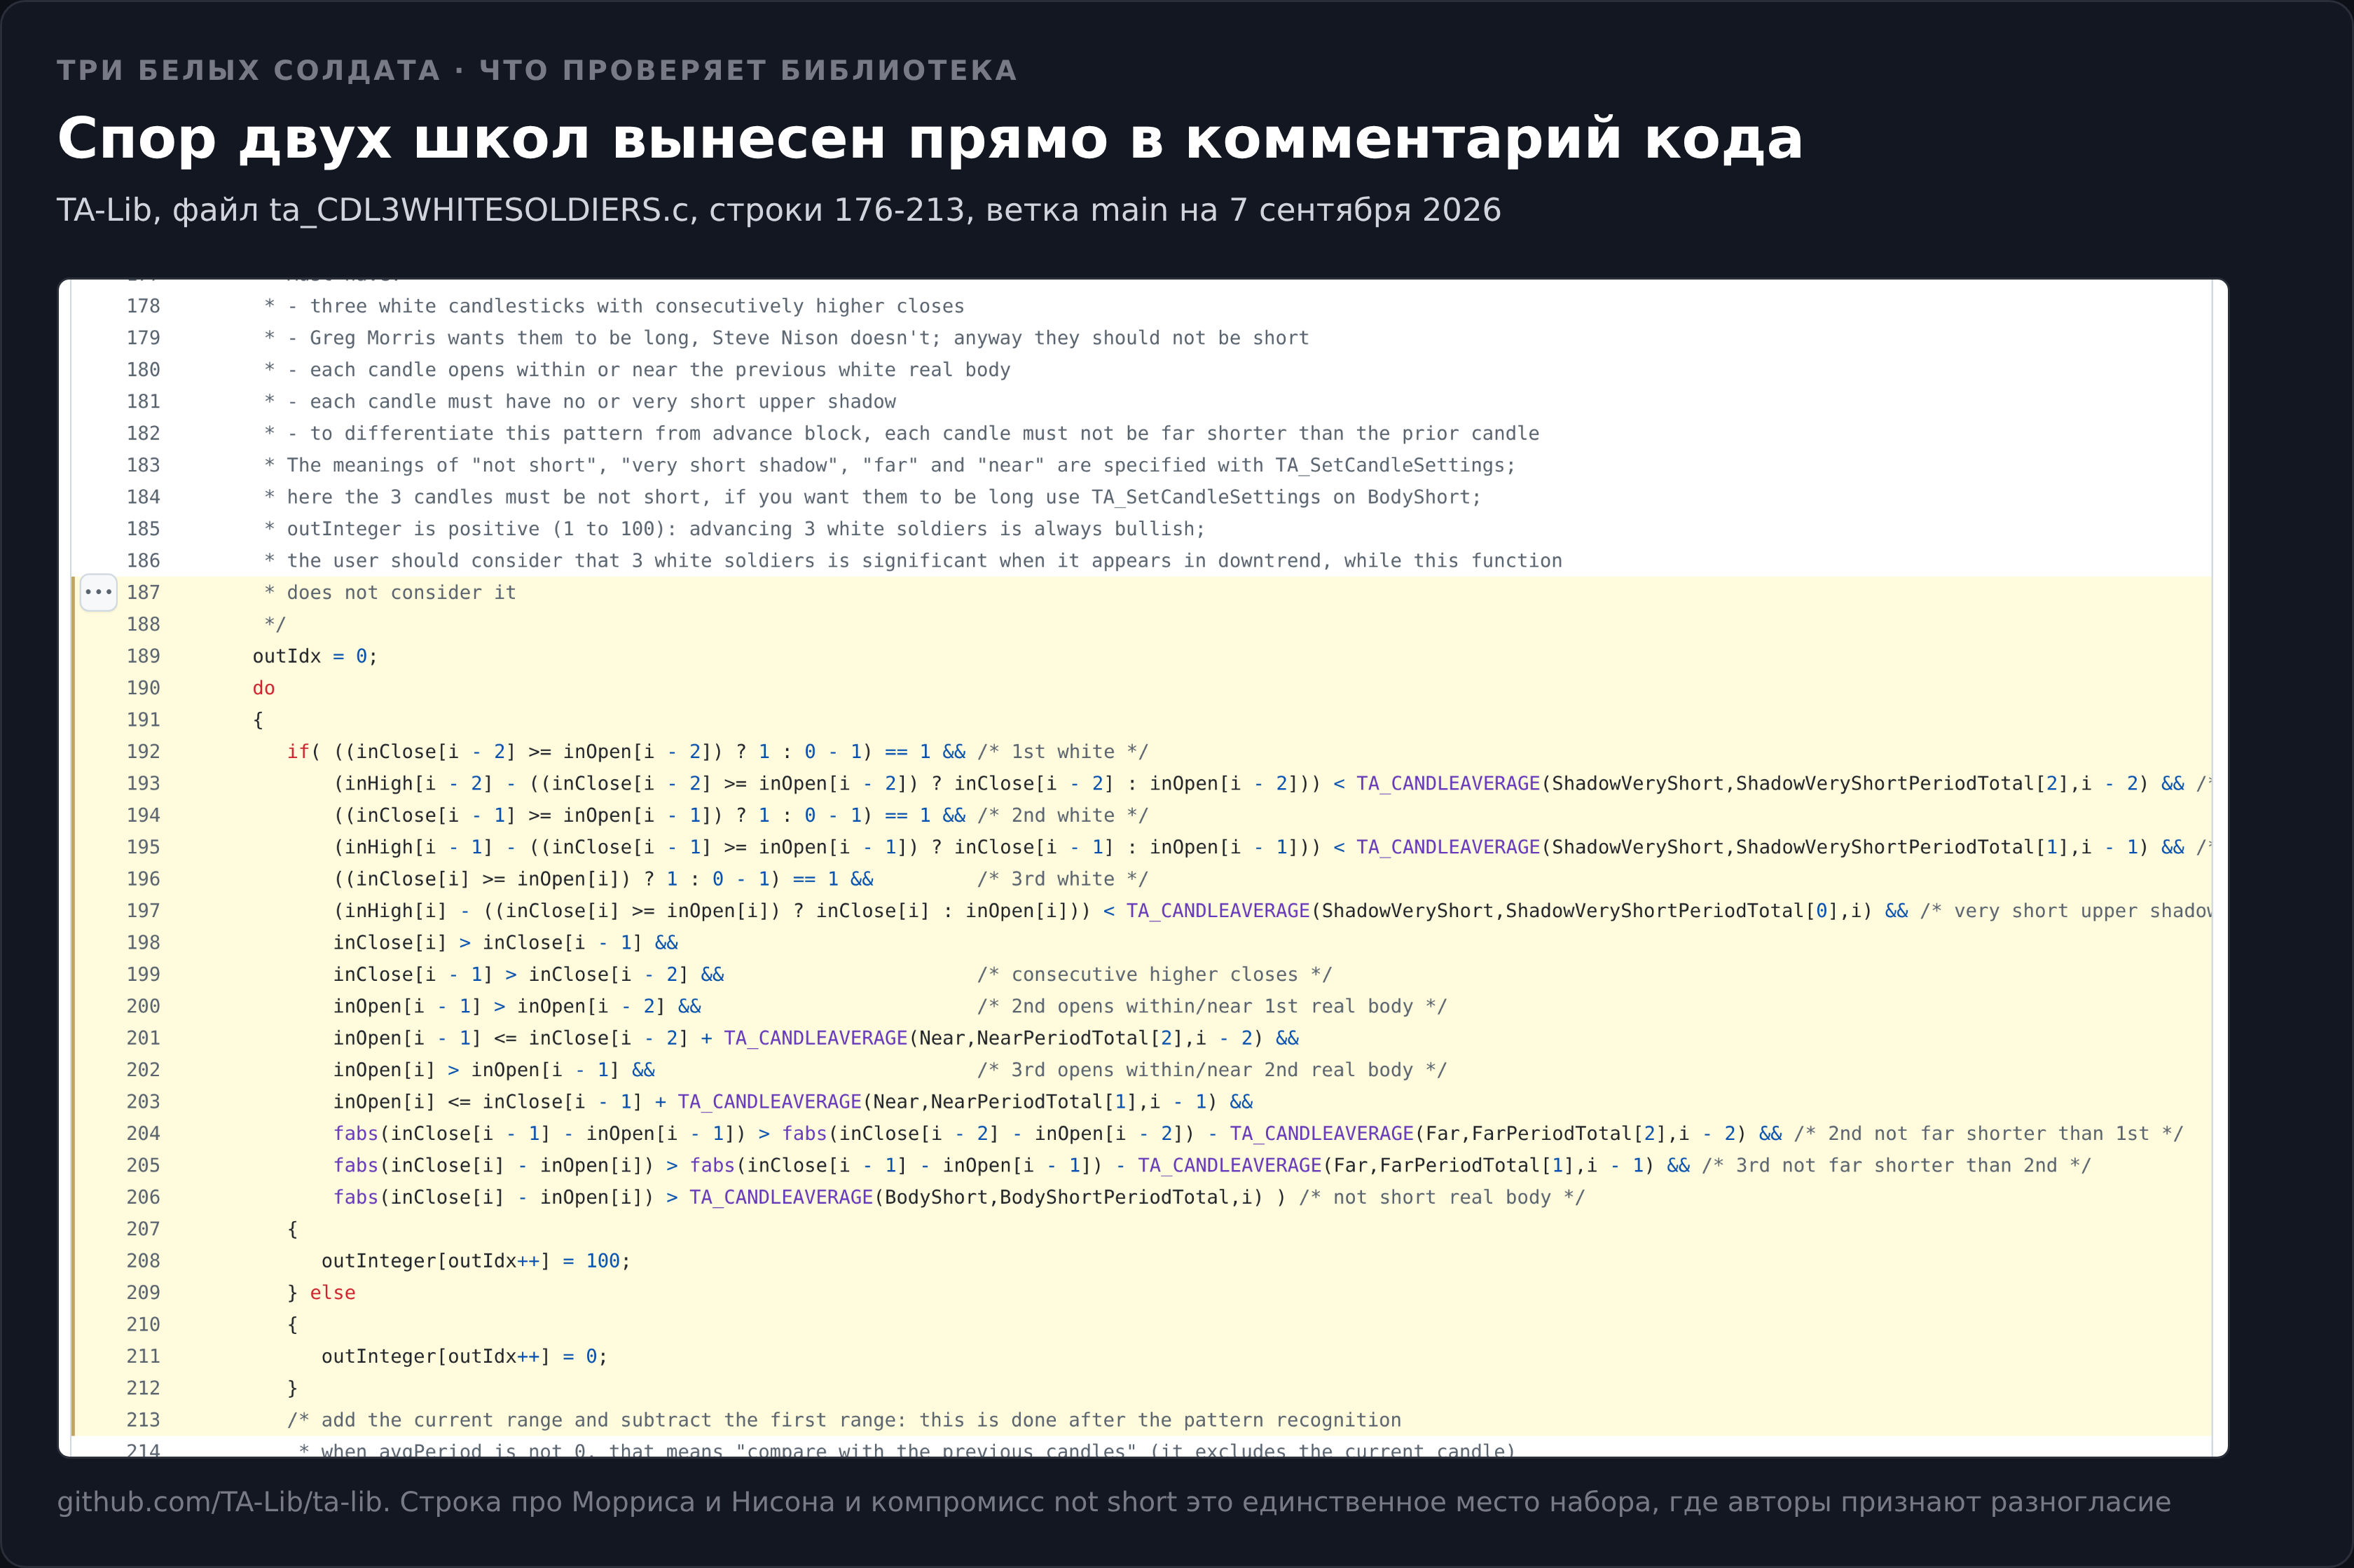
Статистику считает машина, поэтому полезно посмотреть, что именно машина считает моделью. Функция называется CDL3WHITESOLDIERS, и её условия заданы в исходном коде библиотеки.
| Что проверяет код | Порог по умолчанию |
|---|---|
| Все три свечи растущие | закрытие не ниже открытия |
| Закрытия по возрастанию | строгое неравенство |
| Верхняя тень каждой свечи очень короткая | меньше 10% среднего размаха 10 предыдущих свечей |
| Открытие внутри или около предыдущего тела | выше предыдущего открытия и не выше предыдущего закрытия плюс 20% среднего размаха 5 предыдущих свечей |
| Тело не намного короче предыдущего | отставание меньше 60% среднего размаха 5 предыдущих свечей |
| Тело третьей свечи не короткое | длиннее среднего тела 10 предыдущих свечей |
Пороги не выдуманы нами, они лежат в таблице настроек библиотеки (ta_global.c) и меняются пользователем через вызов TA_SetCandleSettings. Мы работали со значениями по умолчанию.
* - three white candlesticks with consecutively higher closes
* - Greg Morris wants them to be long, Steve Nison doesn't; anyway they should not be short
* - each candle opens within or near the previous white real body
* - each candle must have no or very short upper shadow
* - to differentiate this pattern from advance block, each candle must not be far shorter than the prior candle
* here the 3 candles must be not short, if you want them to be long use TA_SetCandleSettings on BodyShort;
* the user should consider that 3 white soldiers is significant when it appears in downtrend, while this function
* does not consider it
Спор двух школ разработчики решать не стали и записали его прямо в комментарий над кодом. Грег Моррис хочет длинные тела, Стив Нисон на этом не настаивает, и в любом случае тела не должны быть короткими.
Компромисс виден дословно. Функция требует «not short», то есть тело длиннее среднего тела 10 предыдущих свечей, а кому нужен порог Морриса, тот двигает настройку BodyShort сам.
Отсюда следствие, которое стоит знать до сравнения чужих процентов. Готовый сканер по умолчанию ищет промежуточный вариант, не Морриса и не Нисона, и статистика по нему будет третьей.
Четыре детали кода стоят отдельного внимания, потому что их не видно ни в одном описании модели.
Первая. Проверка «тело не короткое» в функции только одна, и относится она к третьей свече. Первые две могут иметь тело любой длины, лишь бы оно не отставало от соседнего сильнее чем на 60% размаха.
Вторая. Условие «открытие внутри предыдущего тела» в коде мягче словесного. Разрешено открытие выше предыдущего закрытия, если превышение не больше 20% среднего размаха. То есть небольшой разрыв вверх библиотека прощает, а учебник нет.
Третья. Требование «тело не намного короче предыдущего» появилось не ради красоты серии. В комментарии сказано прямо, что оно отделяет солдат от блока наступления, у которого в библиотеке своя функция и обратная трактовка.
И самое главное. В комментарии к функции разработчики пишут прямым текстом, что модель значима в нисходящем движении, но сама функция контекст не проверяет. Сканер отдаёт форму, а не сигнал.
Чем определение библиотеки расходится с учебником
Мы посчитали модель дважды. Строгой редакцией считается функция TA-Lib. Мягкой, или учебниковой, редакцией мы называем прямое чтение классического описания, где тело каждой свечи занимает не меньше половины её дневного хода, а открытие лежит строго внутри предыдущего тела.
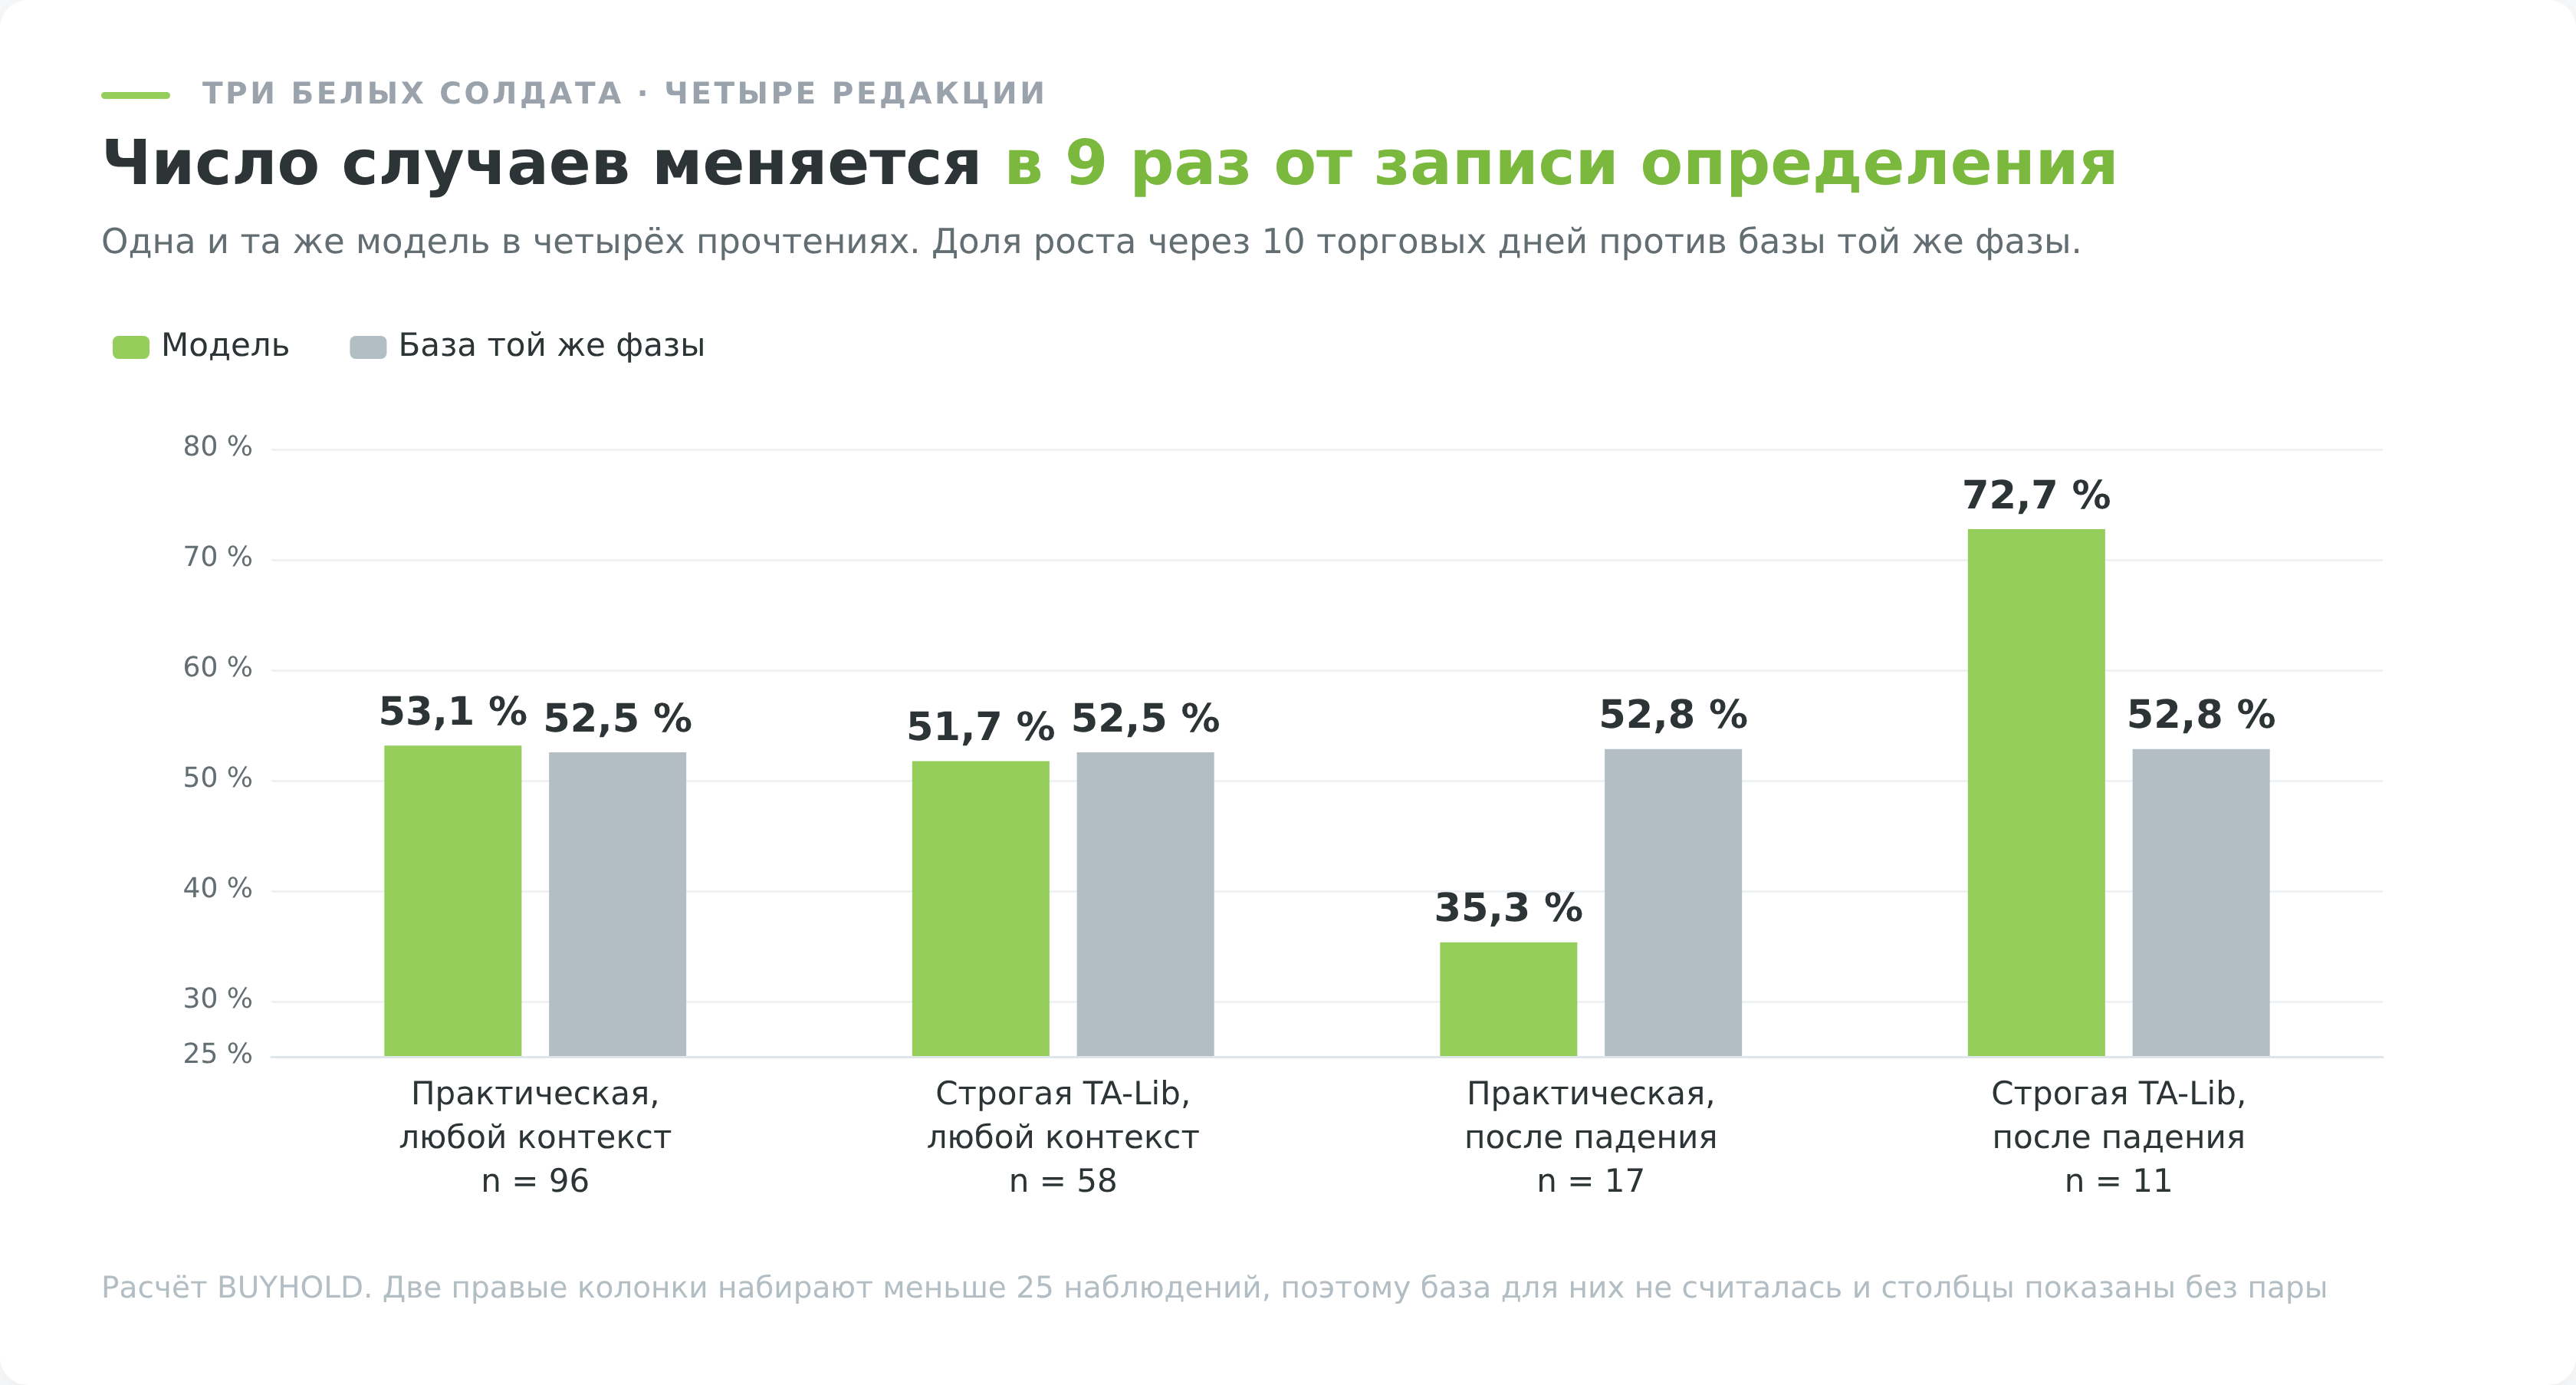
Разница вышла не косметическая. Мягкая редакция дала 96 сигналов, строгая 58, и пересеклись они всего в 16 случаях.
| Как записано определение | Контекст | Сигналов за 11 лет |
|---|---|---|
| Учебниковая редакция | любой | 96 |
| Строгая функция TA-Lib | любой | 58 |
| Учебниковая редакция | после снижения | 17 |
| Строгая функция TA-Lib | после снижения | 11 |
Между крайними строками разница в 8,7 раза. Событие на графике одно и то же, меняется только запись порогов и требование к контексту.
Чужой процент без указания порогов и контекста не значит ничего, потому что относится к неизвестно какой из этих четырёх выборок.
Причина расхождения в том, что редакции ограничивают разные части свечи. Библиотека сторожит верхнюю тень и почти не смотрит на нижнюю, поэтому пропускает свечи с длинным нижним фитилём и коротким телом. Учебниковое чтение требует массивного тела и не интересуется тенями по отдельности.
После падения расхождение доходит до предела. Мягкая редакция нашла 17 серий, строгая 11, и общих случаев между ними ноль.
Две выборки под одним названием не пересекаются вообще. Любой процент, взятый из чужой статьи про три белых солдата, относится к одной из них, и почти никогда не сказано, к какой.
Одна форма и три названия в одной библиотеке
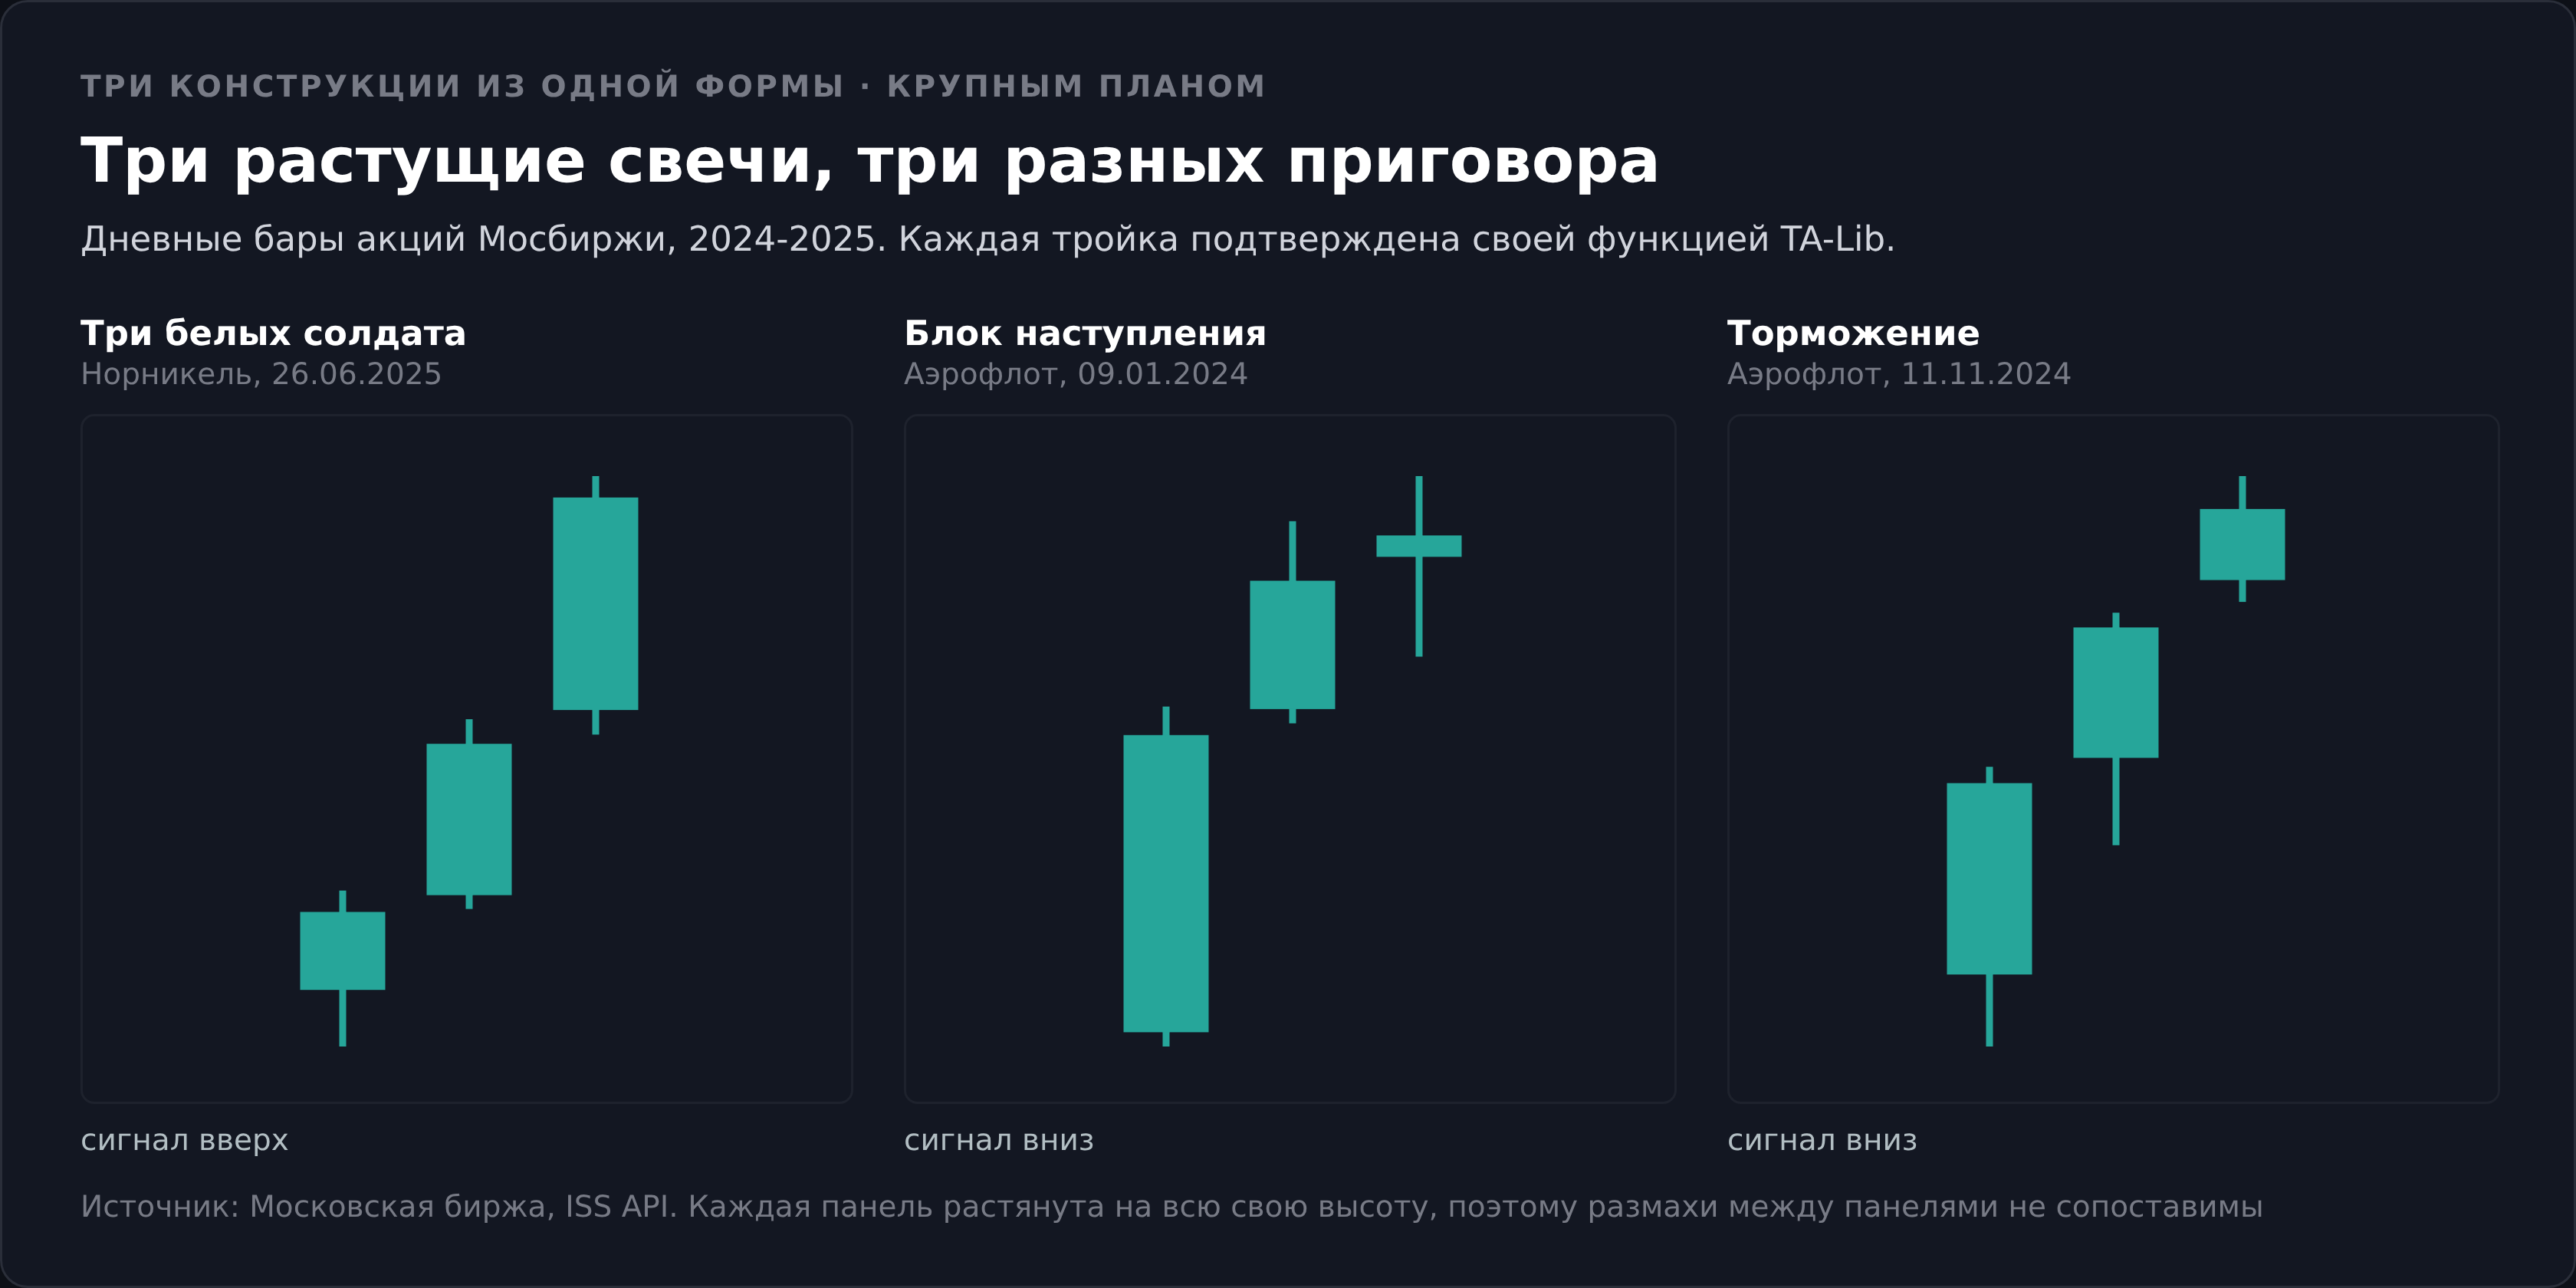
Три растущие свечи с возрастающими закрытиями это заготовка сразу для трёх моделей TA-Lib, и две из них медвежьи.
Блок наступления (CDLADVANCEBLOCK) это та же серия, у которой тела становятся короче, а верхние тени длиннее. Торможение (CDLSTALLEDPATTERN) это серия, где третья свеча получилась маленькой и села на плечо второй. Обе трактуются как признак исчерпания роста.
| Модель | Формальное отличие | Сигналов | Отработка | База |
|---|---|---|---|---|
| Три белых солдата, TA-Lib | тела не убывают, верхние тени очень короткие | 58 | 51,7% | 52,5% |
| Блок наступления, TA-Lib | тела убывают либо верхние тени растут | 391 | 49,6% | 47,3% |
| Торможение, TA-Lib | третье тело короткое, сидит на плече второго | 122 | 47,5% | 47,3% |
| Три белых солдата, учебниковая редакция | тело не меньше половины хода, открытие строго внутри тела | 96 | 53,1% | 52,5% |
| Просто три растущие свечи с ростом закрытий | больше никаких условий | 4250 | не считалось | не считалось |
Вся таблица посчитана без фильтра фазы, то есть в любом контексте, потому что блок наступления и торможение описывают происходящее внутри роста. Отработка у медвежьих моделей означает снижение через 10 дней, у бычьих рост, поэтому базы у них разные.
Смотреть тут надо на первую колонку с числами. Одна и та же трёхсвечная форма получает медвежий ярлык в 513 случаях против 58 бычьих, то есть в 8,8 раза чаще.
Ни одна из трёх моделей своей базы не обыграла. Ярлык на исход не влияет, и это удобная проверка для любой классификации свечей.
Как мы считали
Методика одинаковая во всех материалах кластера, и её стоит держать в голове при чтении любой таблицы ниже.
Дневные бары 20 ликвидных акций Мосбиржи с января 2015 года, всего 58 217 баров. Котировки берутся через ISS API Московской биржи, доступ бесплатный и без ключа.
Из выборки выброшены бары выходных сессий и бары с оборотом ниже 20% медианы за предыдущие 20 дней. Дробления обрывают ряд, для этого стоит фильтр на изменение цены больше 30% за день. Окна с дивидендными отсечками исключены целиком, иначе разрыв вниз в день отсечки испортит горизонт.
Отработкой считается направление цены через 10 торговых дней. Горизонт выбран не наугад. Свечные модели работают на коротком сроке, и академические тесты держат позицию 10 дней или меньше.
Базой служат дни в такой же фазе рынка, где модели не было. Фаза определяется изменением цены за 5 дней до первой свечи серии.
Часть проверок опирается на 200-дневную среднюю, ей нужен разгон, поэтому поиск идёт по 48 603 барам из общих 58 217. Значение проверки показывает, насколько отклонение велико по сравнению со случайным разбросом, порог равен примерно 2 по модулю. Принципы расчёта описаны в методологии оценки.
Почему из 4921 серии остаётся 17
Редкость модели удобнее показать воронкой, потому что каждое требование отсекает свою долю кандидатов.
| Шаг отбора | Осталось серий | Отсеяно шагом |
|---|---|---|
| Три растущие свечи подряд | 4921 | |
| Каждое закрытие выше предыдущего | 4250 | 671 |
| Тело каждой свечи не меньше половины её хода | 405 | 3845 |
| Вторая и третья открылись внутри тела предыдущей | 96 | 309 |
| Перед серией снижение | 17 | 79 |
Арифметика простая. Медианное тело занимает 44,4% дневного хода, а половину хода и больше набирают только 43,4% свечей выборки.
Если считать свечи независимыми, три подряд с таким телом дают 8,2%. В таблице выходит 9,5%, то есть длинные тела слегка липнут друг к другу, но порядок величины тот же.
Разрывы добавляют второй фильтр. Открытие выше предыдущего закрытия случается в 56,6% сессий, и каждый такой разрыв ломает лестницу.
Остаток в 96 серий это один случай на 506 торговых дней по всей корзине из 20 бумаг. После снижения остаётся 17 случаев на 11 лет, и половина бумаг за весь период не дала ни одного.
Что показала проверка на данных
Общий результат укладывается в одну таблицу вместе с тем, что происходит с деньгами.
| Что считали | Учебниковая, любой контекст | TA-Lib, любой контекст | Учебниковая после падения | TA-Lib после падения |
|---|---|---|---|---|
| Сигналов | 96 | 58 | 17 | 11 |
| Рост через 10 дней | 53,1% | 51,7% | 6 из 17 | 8 из 11 |
| База, те же дни без модели | 52,5% | 52,5% | 52,8% | 52,8% |
| Значение проверки | +0,12 | -0,12 | не считается | не считается |
| Медианный ход за 10 дней | +0,85% | +0,45% | -1,17% | +1,61% |
| Средний ход за 10 дней | +1,98% | +1,68% | +0,93% | +3,02% |
| Лучший исход | +37,1% | +37,1% | +18,7% | +12,7% |
| Худший исход | -13,8% | -12,6% | -9,6% | -5,4% |
В самой большой выборке перевес составил 6 десятых процентного пункта при значении проверки 0,12. Это ноль.
Строгая редакция в любом контексте отстала от базы на 8 десятых пункта, и это тоже ноль, только с другим знаком. Ужесточение критериев результат не улучшило.
Две колонки справа выглядят интереснее, и обе надо читать, закрыв глаза на долю. При 17 и 11 наблюдениях она не измеряет ничего.
Медиана в +0,85% и есть настоящий размер сигнала для большой выборки. Половина серий через 2 недели даёт результат хуже этой величины, а средний ход вытянут вверх выбросами.
Как именно вытянут, видно на лучшем исходе выборки. Сургутнефтегаз дал сигнал 29 августа 2019 года, потом ещё два подряд, и через 10 сессий бумага стоила на 37,1% дороже. Объём за 3 сессии вырос с 11,1 млн бумаг до 454,2 млн, то есть в рынок пришло событие, о котором свечи знать не могли.
Уберите этот единственный эпизод, и средний ход по оставшимся 93 сигналам падает с +1,98% до +1,02%.
Три сигнала одной бумаги за 3 дня задают половину среднего значения по всей выборке. Это обычная судьба статистики на сотне наблюдений и главная причина смотреть на медиану.
Почему 17 случаев это не статистика
Соблазн после такой таблицы понятный. Строгая редакция после падения дала 8 ростов из 11, это 72,7%, и цифра просится в заголовок.
Ставить её туда нельзя, и вот почему.
Доверительный интервал вокруг доли на 11 наблюдениях простирается примерно от 46 до 99%. Вокруг 6 ростов из 17 он идёт от 13 до 58%. Обе оценки спокойно накрывают базовые 52,8%, то есть данные не отличают модель от обычного дня.
Дальше хуже. Часть сигналов приходит подряд по одной бумаге, потому что серия из трёх свечей может обновляться каждый день. Из 96 случаев независимых эпизодов 84, из 17 таких эпизодов 16.
Разрезов при этом проверено много, по глубине падения, по объёму, по средней, по годам. Максимальное значение проверки по всем разрезам мягкой редакции составило 0,73 при пороге 2. У строгой редакции после падения выборка настолько мала, что значение не считается вовсе.
Правильная формулировка звучит скучно. Своей значимой статистики по трём белым солдатам на российских голубых фишках не существует, и появиться ей неоткуда, потому что модель почти не встречается.
Глубина падения, объём и 200-дневная средняя
Разрезы считаются по большой выборке, иначе в каждой ячейке останется по 3 наблюдения.
| Условие | Случаев | Рост через 10 дней | База в том же условии |
|---|---|---|---|
| Ход до серии в пределах 3% | 51 | 52,9% | 51,8% |
| Ход до серии от 3 до 5% | 33 | 51,5% | 52,1% |
| Объём около обычного | 54 | 57,4% | 52,4% |
| Объём выше обычного | 37 | 51,4% | 53,3% |
| Цена выше 200-дневной средней | 81 | 51,9% | 54,4% |
| Первая половина выборки, 2015-2020 | 71 | 53,5% | 55,4% |
| Вторая половина, 2021-2026 | 25 | 52,0% | 50,0% |
Строка про объём выглядит как находка. Серия на обычном обороте дала 57,4% против базы 52,4%, перевес в 5 процентных пунктов.
Значение проверки здесь равно 0,73, то есть отклонение такого размера при выборке в 54 наблюдения возникает случайно постоянно. К тому же разрез про повышенный объём даёт результат хуже базы, а по классике сила движения должна подтверждаться именно оборотом.
Строка про среднюю интереснее по смыслу. Серия выше 200-дневной средней отработала хуже базы, а таких случаев 81 из 96.
То есть три белых солдата почти всегда появляются в бумаге, которая уже растёт на длинном горизонте. Разворотной моделью на дне она при этом называться продолжает.
Что происходит на следующий день
Горизонт в 10 дней удобен для статистики и бесполезен для человека, который решает про завтра. Ближайшую сессию считаем отдельно и обязательно с базой.
После серии следующий день закрывался выше в 42,7% случаев из 96. В обычные дни той же выборки рынок закрывался выше в 49,2%.
Разрыв в 6,5 процентного пункта направлен против модели.
После падения картина та же. Следующая сессия ушла вверх в 7 случаях из 17 против базовых 48,9%.
Явление знакомое и не относится конкретно к солдатам. То же самое мы видели у марубозу и у молота. После заметного однонаправленного движения ближайший день статистически идёт против него, а 3 дня подряд роста истощают тех, кто хотел войти.
Практический вывод отсюда прямой. Покупка по закрытию третьей свечи попадает в худшую точку из возможных, и это ровно то действие, к которому подталкивает трактовка серии как сигнала продолжения.
Стоп во всю серию и цена ошибки
Раздел, ради которого стоило считать всё остальное. В русскоязычных материалах этих цифр нет.
Стоп по модели ставится под минимум серии, то есть под нижнюю точку трёхдневной конструкции. Уровень объективный, но расстояние до него огромное.
| Что происходит за 10 дней после серии | Учебниковая редакция, 96 случаев | После падения, 17 случаев |
|---|---|---|
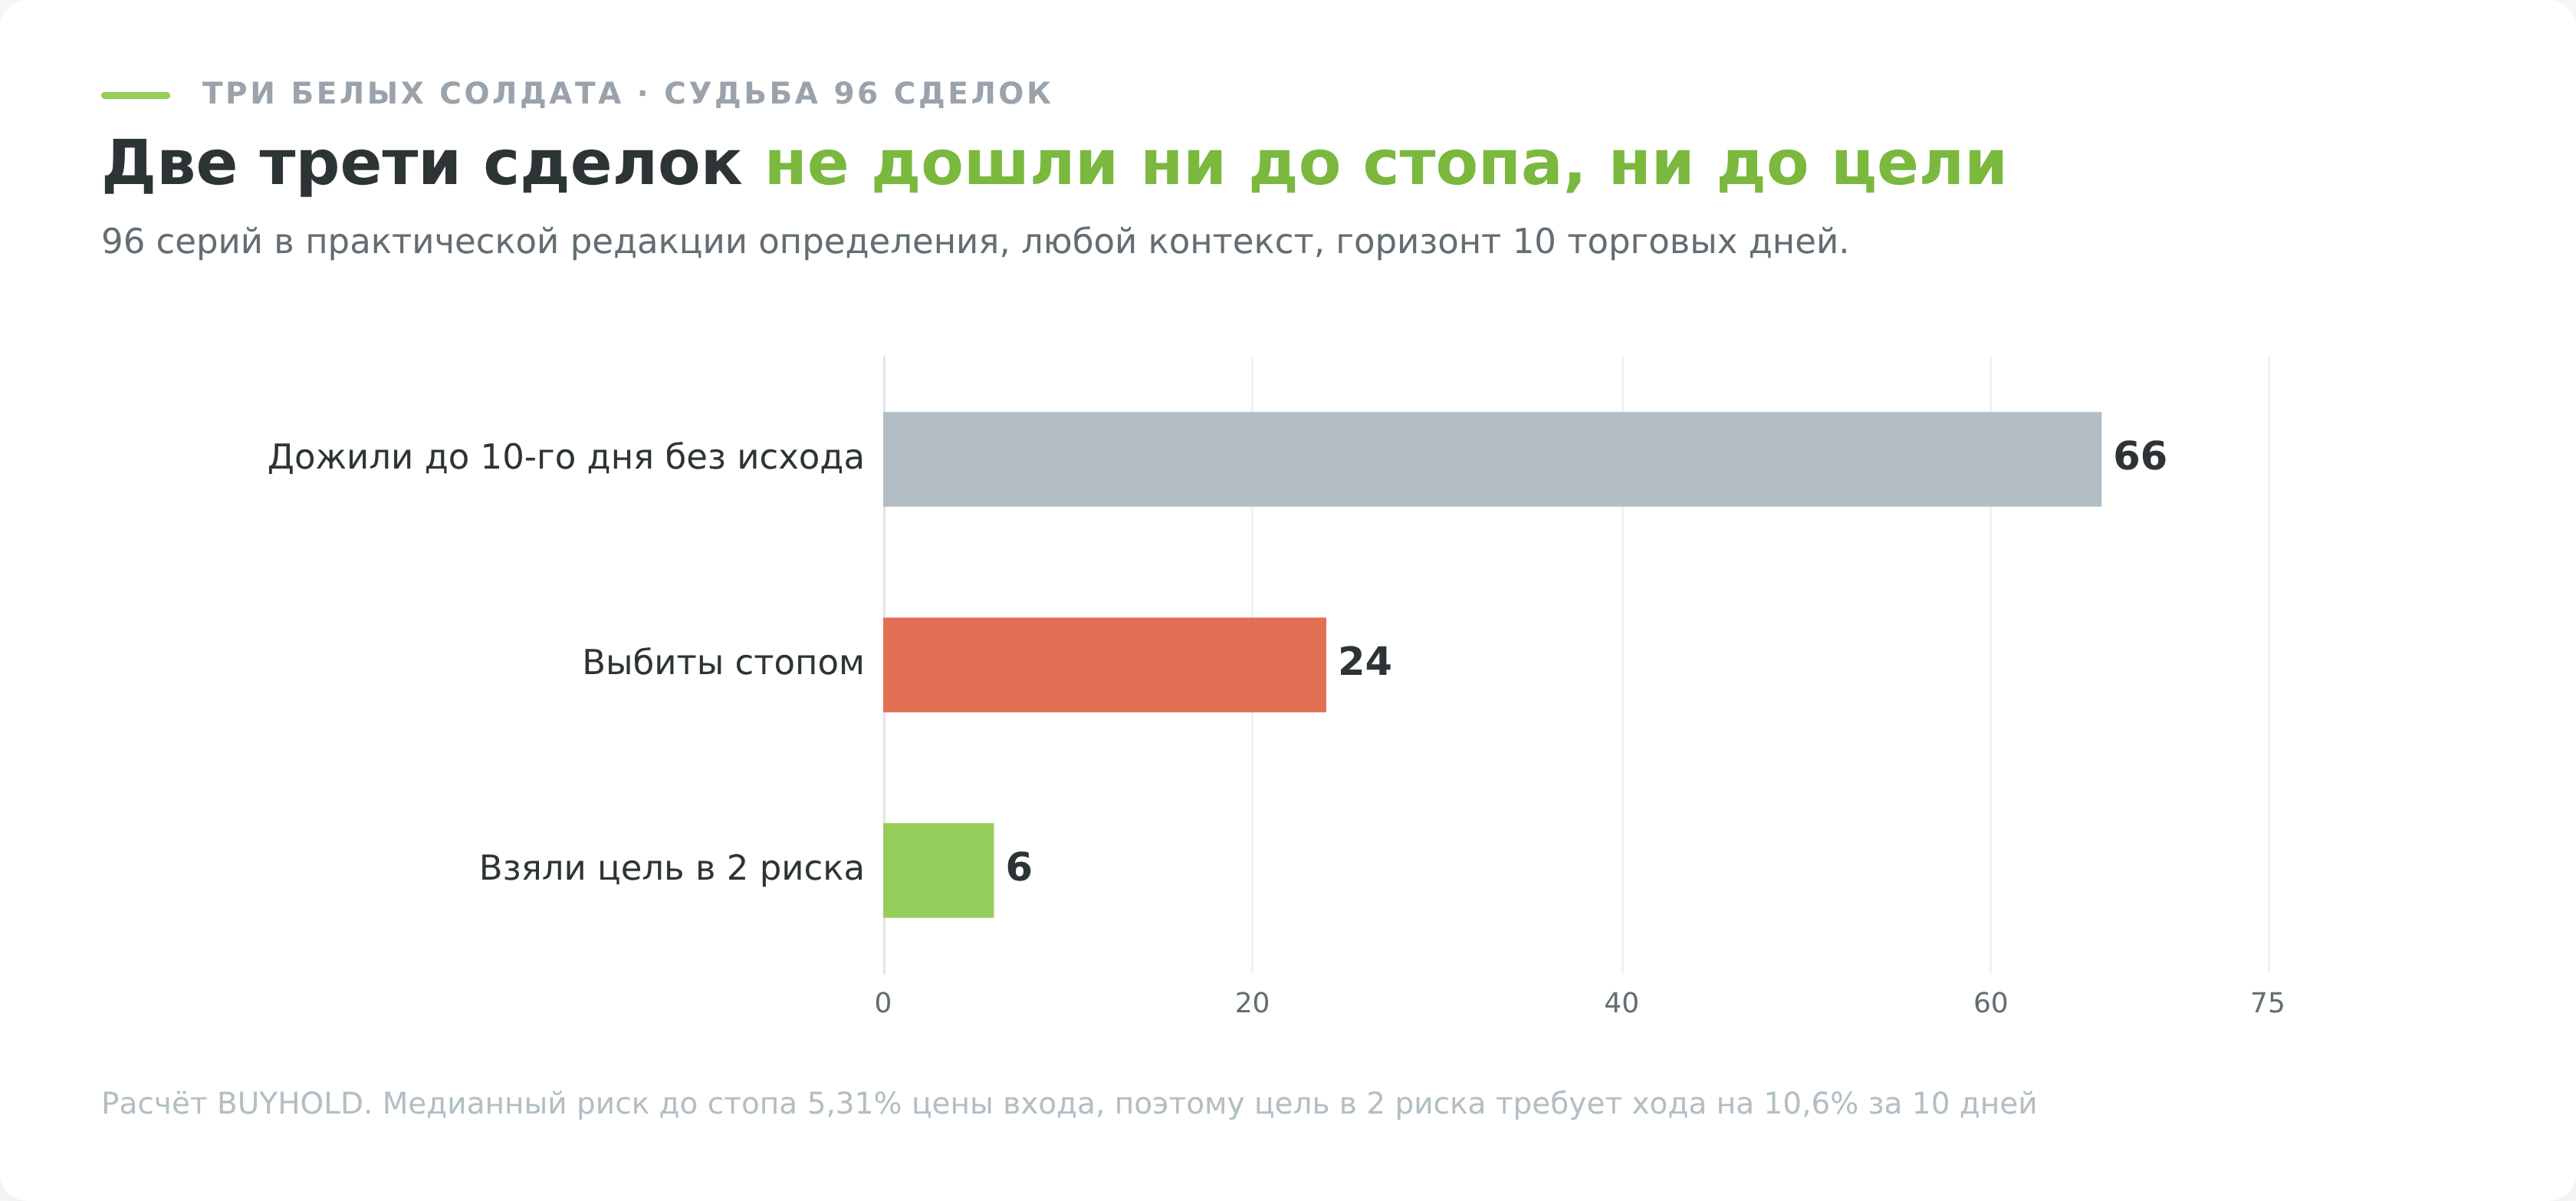
| Медианный риск до стопа | 5,31% цены входа | 4,85% цены входа |
| Максимальный риск в выборке | 15,13% | 8,02% |
| Стоп сработал | 24 случая, 25,0% | 6 случаев, 35,3% |
| Цель в 2 риска взята раньше стопа | 6 случаев, 6,2% | 2 случая, 11,8% |
| Позиция дожила до 10-го дня | 66 случаев | 9 случаев |
| Следующий день выше входа | 42,7% | 7 из 17 |
Медианный риск в 5,31% меняет всю арифметику сделки. При депозите 500 000 ₽ и риске 1% на позицию допустимая потеря равна 5000 ₽, а значит на бумагу приходится около 94 000 ₽ позиции вместо привычных 250 000 при риске в 2%.
Цель в 2 риска требует движения примерно на 10,6% за 10 дней. Такое случилось 6 раз из 96.
Сведём исходы в единицах риска. Если считать выход по стопу как минус 1 риск, взятую цель как плюс 2 и остальные позиции закрывать по рынку на 10-й день, все 96 сделок вместе дают +14,5 риска, то есть 0,15 риска на сделку при медиане ровно ноль.
За 11 лет по 20 бумагам это примерно 1,3 риска в год на весь портфель. При риске 1% на сделку получается 1,3% капитала в год до комиссий.
После падения, то есть в каноническом контексте, сумма отрицательная, минус 1,2 риска на 17 сделок.
Разброс по бумагам и годам
Годовые числа выглядят как открытие, пока не посмотришь на размер выборок.
В 2016 году серия отработала в 12 случаях из 16 при базе 60,6%. В 2017 году она отработала 1 раз из 14 при базе 50,7%. Разница между соседними годами почти 70 процентных пунктов.
Это шум. При выборке в 15 наблюдений доверительный интервал шире 25 процентных пунктов в каждую сторону, а лет в выборке 11, то есть крайние значения обязаны были появиться даже у бесполезного сигнала.
Деление пополам показывает то же самое. В 2015-2020 годах модель дала 53,5% при базе 55,4%, в 2021-2026 годах 52,0% при базе 50,0%. Знак отклонения меняется, и это лучший признак отсутствия закономерности.
По бумагам разрез не строится вовсе. Чтобы считать отработку отдельной акции, нужно хотя бы 20 сигналов, а рекорд выборки в любом контексте это 13, он у Интер РАО и Татнефти.
В каноническом контексте сигналы нашлись у 10 бумаг из 20. Северсталь, Магнит, Мосбиржа, МТС, Новатэк, ФосАгро, Роснефть, Русал, Сургутнефтегаз и ВТБ за 11 лет не дали после снижения ни одной канонической серии.
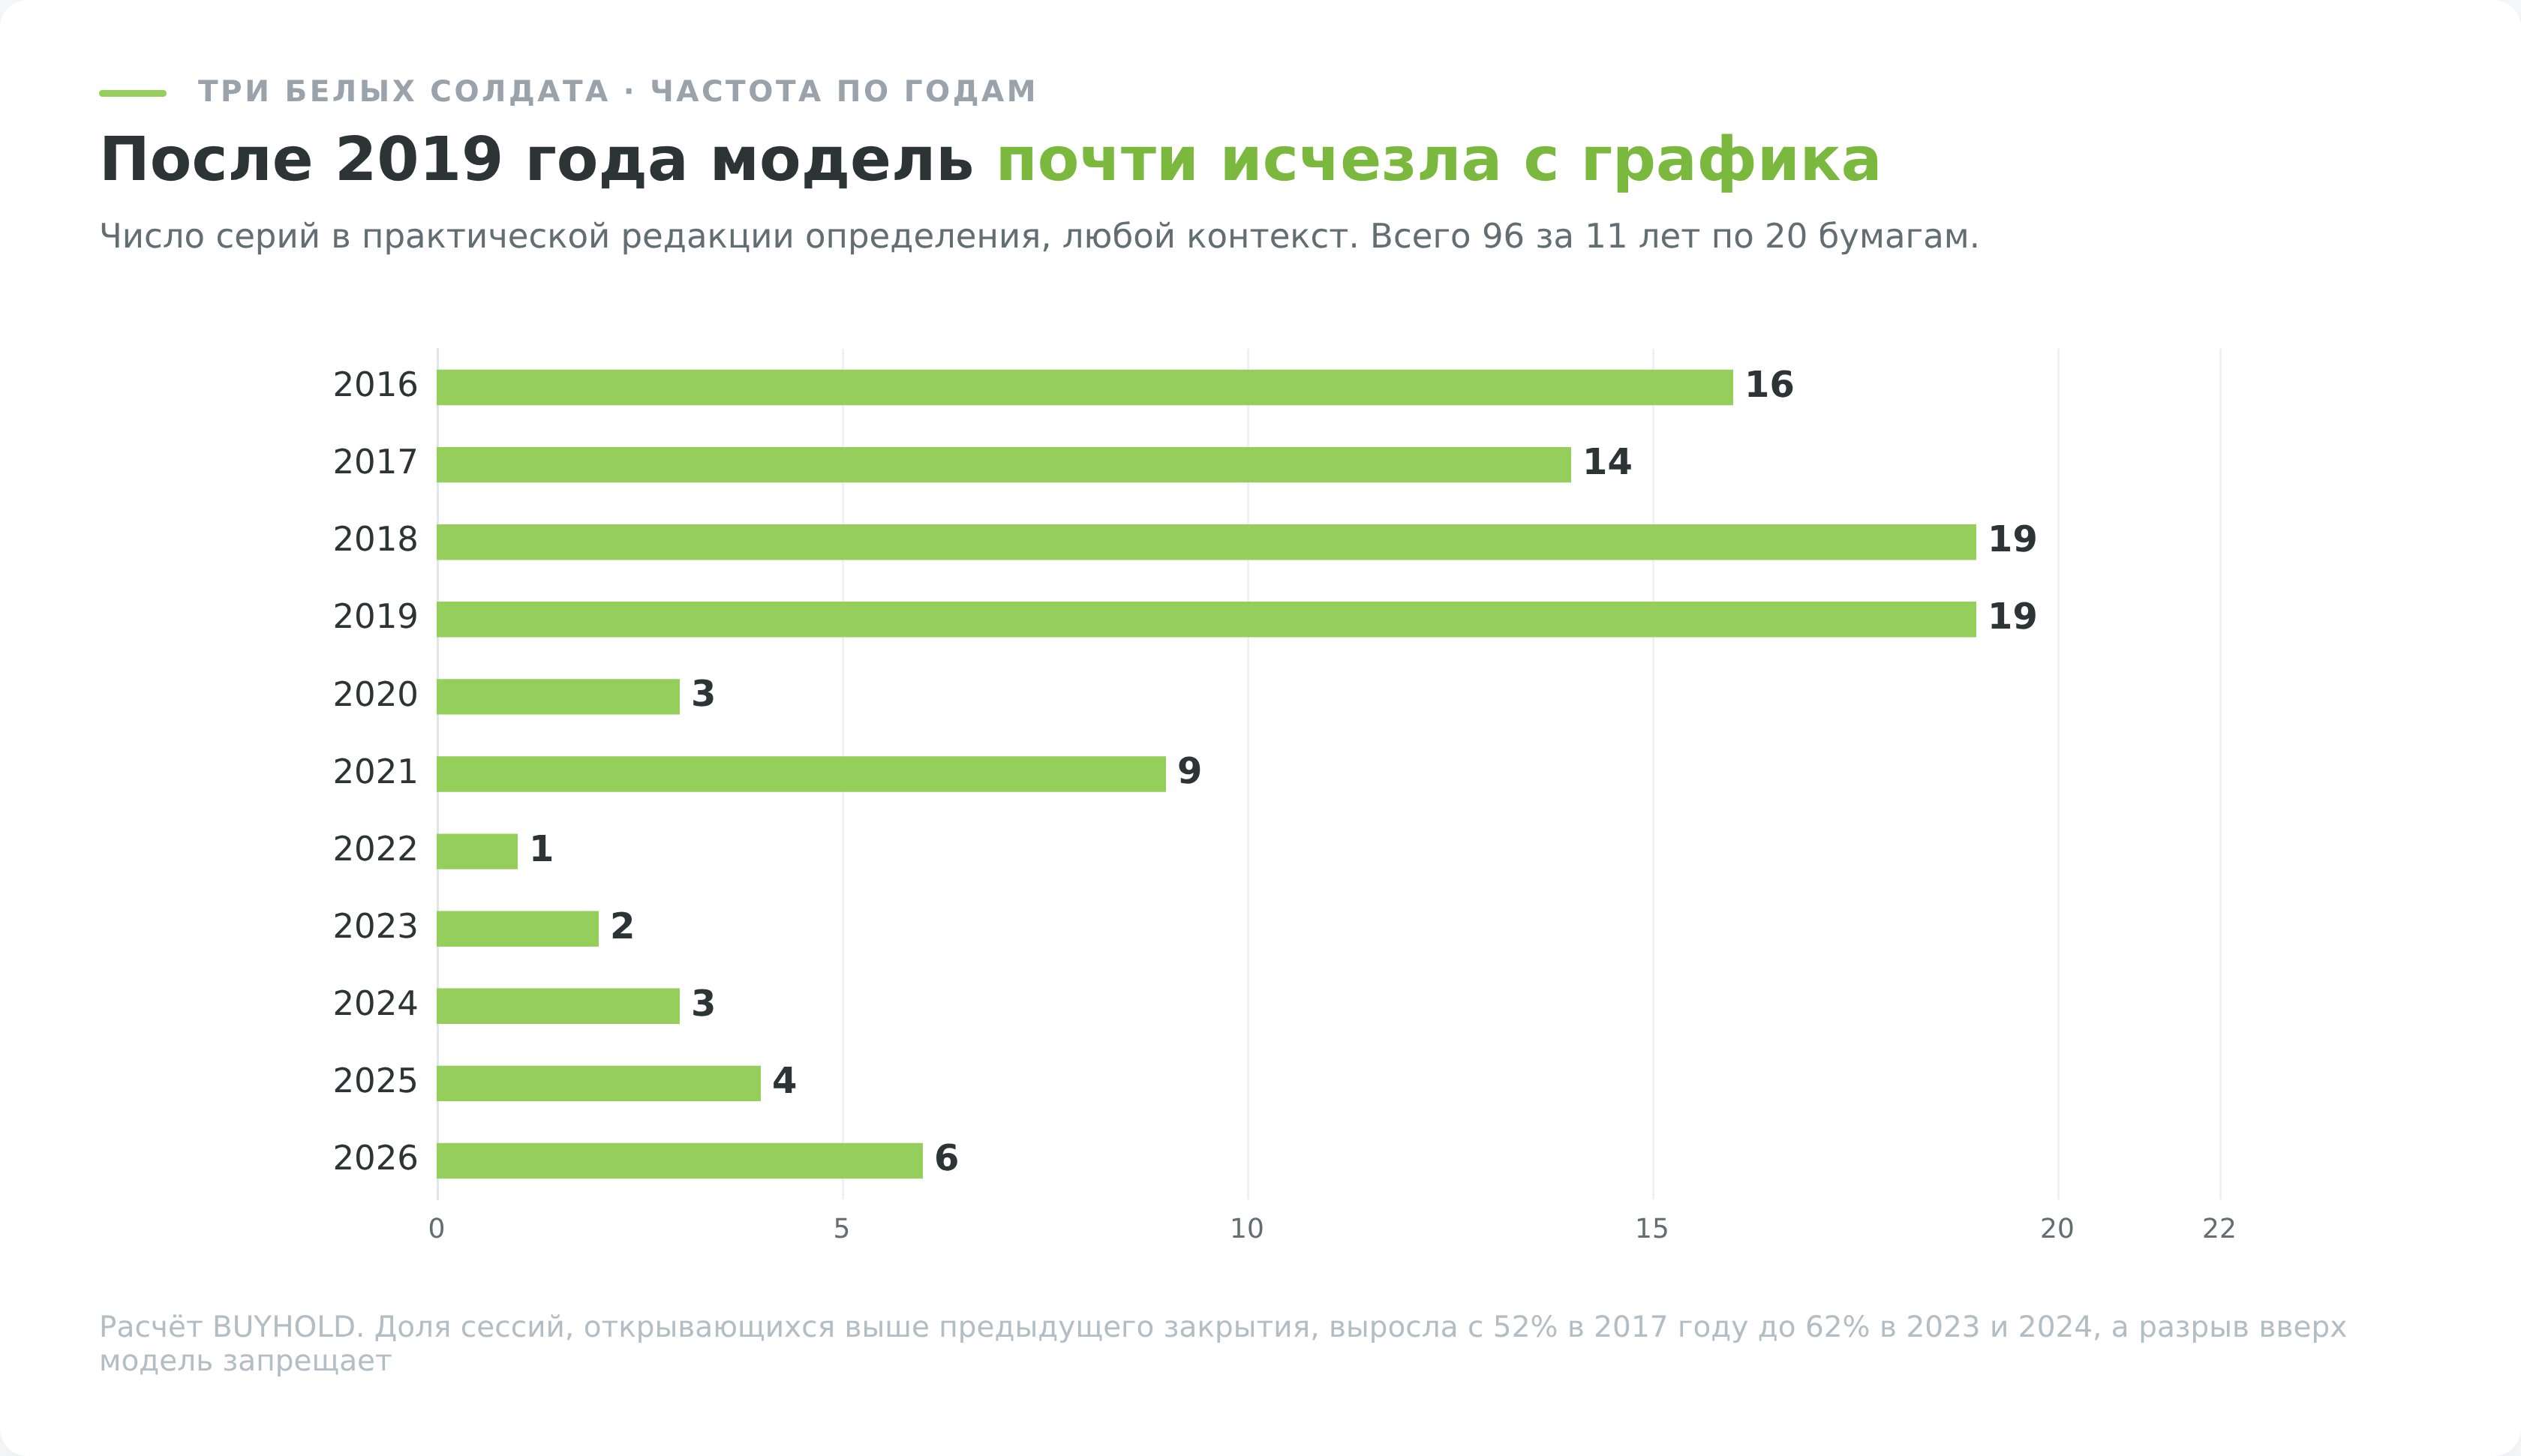
А вот частота изменилась заметно и в одну сторону. В 2016-2019 годах находилось от 14 до 19 серий в год, с 2022 года их от 1 до 6.
Механическая причина видна в данных. Трёхдневных растущих отрезков стало меньше, а доля сессий с открытием выше вчерашнего закрытия выросла с 52-54% в 2016-2019 годах до 58-62% в 2021-2025. Разрывы на открытии ломают лестницу, а именно на ней держится конструкция.
Почему у Булковски вышло 82%
Самая цитируемая цифра по модели принадлежит Томасу Булковски. Она не противоречит нашей, потому что измеряет другое.
Булковски приводит отработку 82%, ставит модель на 32 место из 103 по совокупному результату и на 67 по частоте встречаемости (thepatternsite). Его выборка это 3333 случая, из которых вниз пробилось 593.
Отработкой он называет направление ближайшего пробоя границ модели. Мы считаем положение цены через 10 дней и сравниваем с обычными днями в той же фазе.
Разница принципиальная. Третья свеча серии закрывается почти на максимуме, поэтому до верхней границы конструкции цене остаются копейки, а до нижней целых 3 дня хода. Пробой вверх выигрывает по геометрии, а не по предсказательной силе.
Самое интересное в первоисточнике это авторский комментарий. Булковски пишет, что высокий процент объясняется именно малым числом пробоев вниз, а у моделей с пробоем вверх результат никудышный. И добавляет, что после такого признания гордится знанием модели уже меньше.
Есть у него и прямое предупреждение, которое в пересказах теряется. Три белых солдата, появившиеся как откат внутри нисходящего тренда, стоит читать как продолжение падения, а не как разворот.
Ещё одна его цифра полезна для практики. Лучшая доля достижения ценовой цели среди всех комбинаций рынка и направления пробоя составляет 34%, и целью там служит высота самой конструкции.
Наши 6,2% относятся к цели в 2 риска, которая стоит заметно дальше. Одно с другим сравнивать нельзя, но обе цифры говорят одно. Далеко цена после серии уходит редко.
Что говорит академическая литература
Свечные модели проверяли и вне трейдерской среды, и там выводы жёстче наших.
Работа Бена Маршалла проверила свечные стратегии на акциях индекса Dow Jones за 1992-2002 годы. Метод там аккуратнее обычного, случайные ряды открытий, максимумов, минимумов и закрытий генерировались бутстрэпом, чтобы сравнить сигнал с правдоподобным шумом.
Вывод в тексте сформулирован без обиняков. Свечной технический анализ ценности не имеет, и доказательств того, что следующий ему трейдер обыграет рынок, нет (Massey University).
Оттуда же полезная методическая деталь. Свечные стратегии держат позицию 10 дней или меньше, поэтому горизонт наших замеров совпадает с академическим.
Журнальная версия работы вышла в Journal of Banking & Finance в 2006 году (RePEc).
Оговорка, которую честно сделать. Отсутствие статистического преимущества не означает, что серия бесполезна вообще. Она означает ровно то, что написано, и не запрещает конструкции быть удобной разметкой.
Два случая с одинаковой формой и разным исходом
Оба примера из выборки, оба после снижения, оба прошли учебниковую редакцию определения.
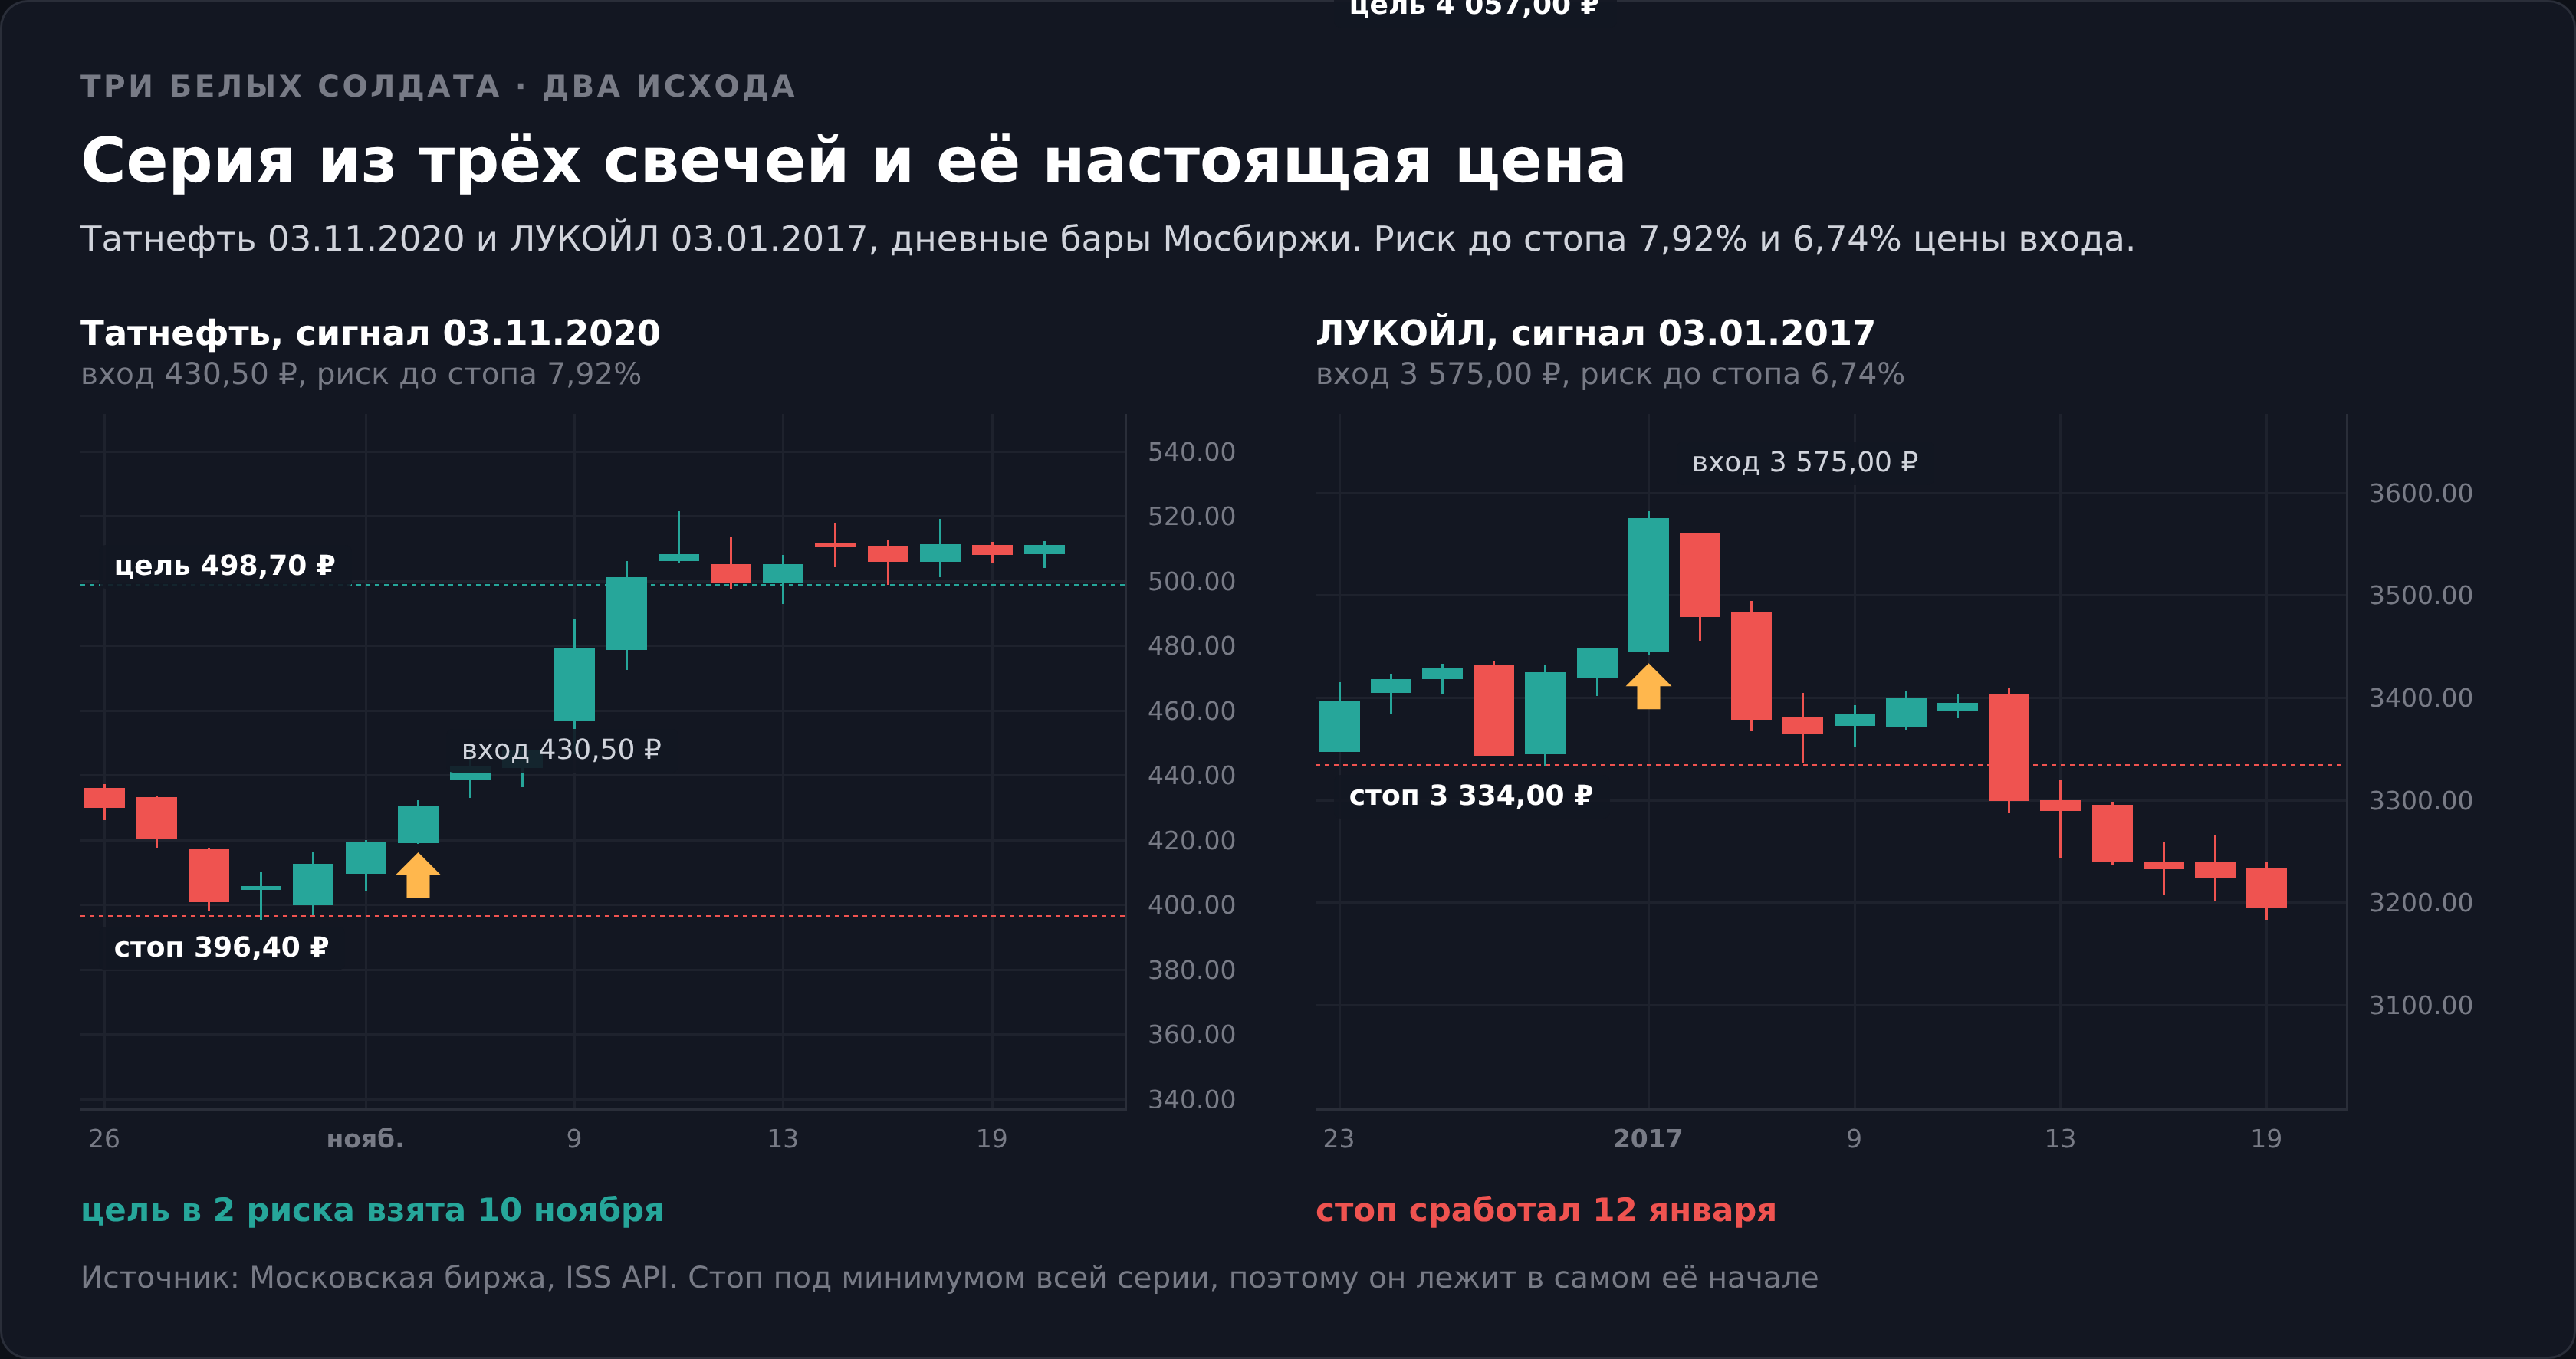
Татнефть, серия 30 октября, 2 и 3 ноября 2020 года. Закрытия 412,60, 419,30 и 430,50 ₽, каждое открытие внутри предыдущего тела, минимум серии 396,40. Вход по закрытию третьей свечи, стоп 396,40, риск 34,10 ₽ или 7,92% цены.
Цель в 2 риска на 498,70 ₽ была взята 10 ноября, на 4-й сессии после входа. К 10-му дню бумага стоила 511,20 ₽, то есть на 18,75% выше входа.
ЛУКОЙЛ, серия 29, 30 декабря 2016 года и 3 января 2017 года. Закрытия 3424,50, 3449,00 и 3575,00 руб., третья свеча закрылась в 7 ₽ от своего максимума, то есть выглядела образцово. Минимум серии 3334,00, вход 3575,00, риск 241 ₽ или 6,74%.
Следующий день открылся ниже и закрылся на 3479,50. Стоп сработал 12 января, к 10-му дню бумага стоила 3233,00 ₽, на 9,57% ниже входа.
Оба исхода надо поправить на рынок. За окно Татнефти индекс Мосбиржи вырос на 10,56%, за окно ЛУКОЙЛа потерял 4,67%, то есть больше половины прибыли в удачном случае пришло не от модели.
Сравним стоимость проверки идеи. Риск до стопа занял 7,92% и 6,74% цены входа, потому что стоп в обоих случаях стоит под всей трёхдневной конструкцией.
Форма не сказала о будущем ничего. Зато она заранее сказала, сколько будет стоить ошибка, и это единственное, что в ней измеримо.
Как повторить этот расчёт самому
Все числа выше воспроизводимы, и это принципиально. Верить на слово не нужно.
Котировки берутся бесплатно через ISS API Московской биржи. Запрос вида iss.moex.com/iss/history/engines/stock/markets/shares/boards/TQBR/securities/TATN.json отдаёт дневные бары за нужный период без регистрации.
Распознавание делает библиотека TA-Lib, доступная из Python. Вызов выглядит как talib.CDL3WHITESOLDIERS(open, high, low, close) и возвращает массив, где 100 означает найденную модель (список функций TA-Lib).
- Фильтр контекста, потому что библиотека тренд не проверяет.
- Исключение дивидендных отсечек, иначе разрывы вниз испортят горизонт.
- База сравнения, то есть те же дни без модели, без неё любой процент бессмыслен.
- Подсчёт наблюдений до интерпретации, потому что на 17 случаях считать проценты незачем.
Проверить схему без денег можно в симуляторе трейдинга, а результаты собственных сделок вести в журнале сделок. Своя статистика по своим сделкам полезнее любой чужой таблицы, включая эту.
Что делать, если модель почти не встречается
Ждать три белых солдата на 20 бумагах бессмысленно, потому что после падения они приходят раз в 8 месяцев на всю корзину. Смысл имеет другое.
Тот же самый смысл, то есть возврат спроса после снижения, несут конструкции, которые встречаются в разы чаще. Бычье поглощение дало 850 сигналов при отработке 55,3% против базы 52,3%. Захват за пояс дал 740 сигналов, молот 698, утренняя звезда 133.
Перевеса ни одна из них тоже не показала, зато на такой выборке об этом можно говорить уверенно, а не гадать.
Сама серия остаётся полезной в трёх ролях. Как отметка смены обстановки после долгого падения, как готовый уровень отмены идеи под минимумом конструкции и как повод дождаться отката, раз ближайший день чаще идёт против сигнала.
Свечные модели на российских акциях доступны через любого брокера с лицензией ЦБ. Если проверять хочется на американском рынке, откуда взята статистика Булковски, акции и ETF в собственность даёт Just2Trade, но регистрация там офшорная, российское страхование на счёт не распространяется, а вход начинается от 100 долларов.
Когда зарубежный маршрут не складывается, остаётся рублёвый счёт с контрактами на разницу цен у ТехноИнвеста из реестра НБРБ. Это не покупка бумаги, права акционера не переходят, за перенос позиции через ночь списывается своп, и для удержания дольше нескольких дней такой счёт не подходит.
Частые ошибки при работе с этой моделью
Относят серию к продолжению тренда. И классика, и Булковски классифицируют три белых солдата как разворот на дне. Три растущие свечи в середине роста это не модель, а обычное поведение цены, каких в выборке 4250.
Покупают по закрытию третьей свечи. Следующий день закрывался выше в 42,7% случаев при базе 49,2%.
Берут чужой процент, не спросив про определение. Учебниковая и библиотечная редакции после падения не пересеклись ни разу, так что проценты по ним относятся к разным событиям.
Ставят стоп по привычке в 2%. Стоп под минимумом трёхдневной серии стоит по медиане 5,31% цены входа, и позиция при том же риске получается втрое меньше.
Путают модель с блоком наступления. Убывающие тела и растущие верхние тени превращают ту же форму в медвежью конструкцию, которая встречается в 6,7 раза чаще.
Ищут серию на минутах. Дневная свеча описывает торговый день целиком, минутная описывает случайность, и смены настроений участников за минуту не происходит.
Не проверяют дивидендную отсечку. Разрыв вниз в день отсечки способен и оборвать серию, и создать её видимость. Даты сверяются в календаре дивидендов.
Преимущества и недостатки модели
Что из этого следует
Три белых солдата описывают прошедшие 3 дня точно и подробно. Покупатель забирал предложение три сессии подряд, лестница шла без разрывов, и это факт, а не интерпретация.
О следующих 10 днях серия не сообщает ничего сверх того, что известно из фазы рынка. Отклонение от базы составило 6 десятых процентного пункта на 96 наблюдениях, а в каноническом контексте после падения наблюдений всего 17.
Редкость и есть главный вывод. Модель, вокруг которой построены главы учебников, на дневном графике ликвидных российских акций встречается реже, чем раз в год на бумагу, и проверить её на своих данных читатель просто не успеет.
Практическая ценность лежит в геометрии. Минимум серии даёт уровень отмены идеи, а расстояние до него сразу называет цену проверки, около 5% от входа.
Остальные модели с той же методикой разобраны в каталоге свечного анализа, а устройство самой свечи собрано в материале про японские свечи.