Учебники ставят утреннюю звезду в первый ряд разворотных моделей, а у Томаса Булковски она занимает 6 место из 103 типов свечей по частоте разворота. Три свечи вместо одной, понятный сюжет, красивое название. В выборке из 58 217 дневных баров 20 ликвидных акций Московской биржи с 2015 года библиотека TA-Lib нашла 133 утренние звезды, и через 10 торговых дней цена стояла выше сигнальной свечи в 50,4% случаев против 52,8% в те же дни без всякой модели после такого же снижения. Модель отработала чуть хуже фона.
Дороже всего стоит стоп. Уровень отмены идеи лежит под минимумом всей трёхдневной фигуры, и медианный риск до него равен 3,55% цены входа, а в верхнем дециле сигналов больше 7,39%. Ниже разобрано и то, откуда взялась чужая цифра 78%, и почему фазу рынка перед трёхсвечной моделью нельзя мерить от последней свечи.
Предупреждение о рисках: Торговля на финансовых рынках (Forex, CFD, фьючерсы) сопряжена с высоким уровнем риска и подходит не всем инвесторам. По статистике, 70-80% розничных трейдеров теряют средства. Информация в этой статье носит исключительно образовательный характер и не является инвестиционной рекомендацией или призывом к торговле. Прошлые результаты не гарантируют будущую доходность. Перед началом торговли оцените свой уровень подготовки и финансовые возможности.
Откуда взялась модель и кто дал ей имя
Свечной график старше западного технического анализа примерно на 150 лет. Его происхождение связывают с торговцем рисом Мунэхисой Хоммой (1724-1803) из Сакаты, работавшим на рисовой бирже Додзима в Осаке во времена сёгуната Токугава. В 1755 году он выпустил книгу о рыночной психологии (Munehisa Homma).
Конкретно утреннюю звезду Хомме не приписывают. За ним закрепилась сама идея рисовать торговый день четырьмя ценами, а имена и трактовки моделей собирались японскими трейдерами следующие 200 лет.
На Запад всё это попало в 1991 году с книгой Стива Нисона «Japanese Candlestick Charting Techniques». Оттуда пришли и русские названия, и словесные формулировки вида «третья свеча закрывается выше середины первой».
Формулировки именно словесные, без неравенств.
Каждый следующий автор переводил их в цифры по-своему, и отсюда растёт вся дальнейшая путаница со статистикой. Один и тот же график у двух сканеров даёт разное число утренних звёзд, потому что порог у них разный.
Свою статистику по свечным моделям собрал Томас Булковски, и её цитируют чаще всего. У него утренняя звезда работает как бычий разворот в 78% случаев, по частоте встречаемости она стоит на 66 месте, а по результату после пробоя на 12 из 103 (thepatternsite). Как эта цифра уживается с нашими 50,4%, разобрано отдельным разделом ниже.
Из чего собрана утренняя звезда
Конструкция занимает 3 торговых дня, и требование есть к каждому.
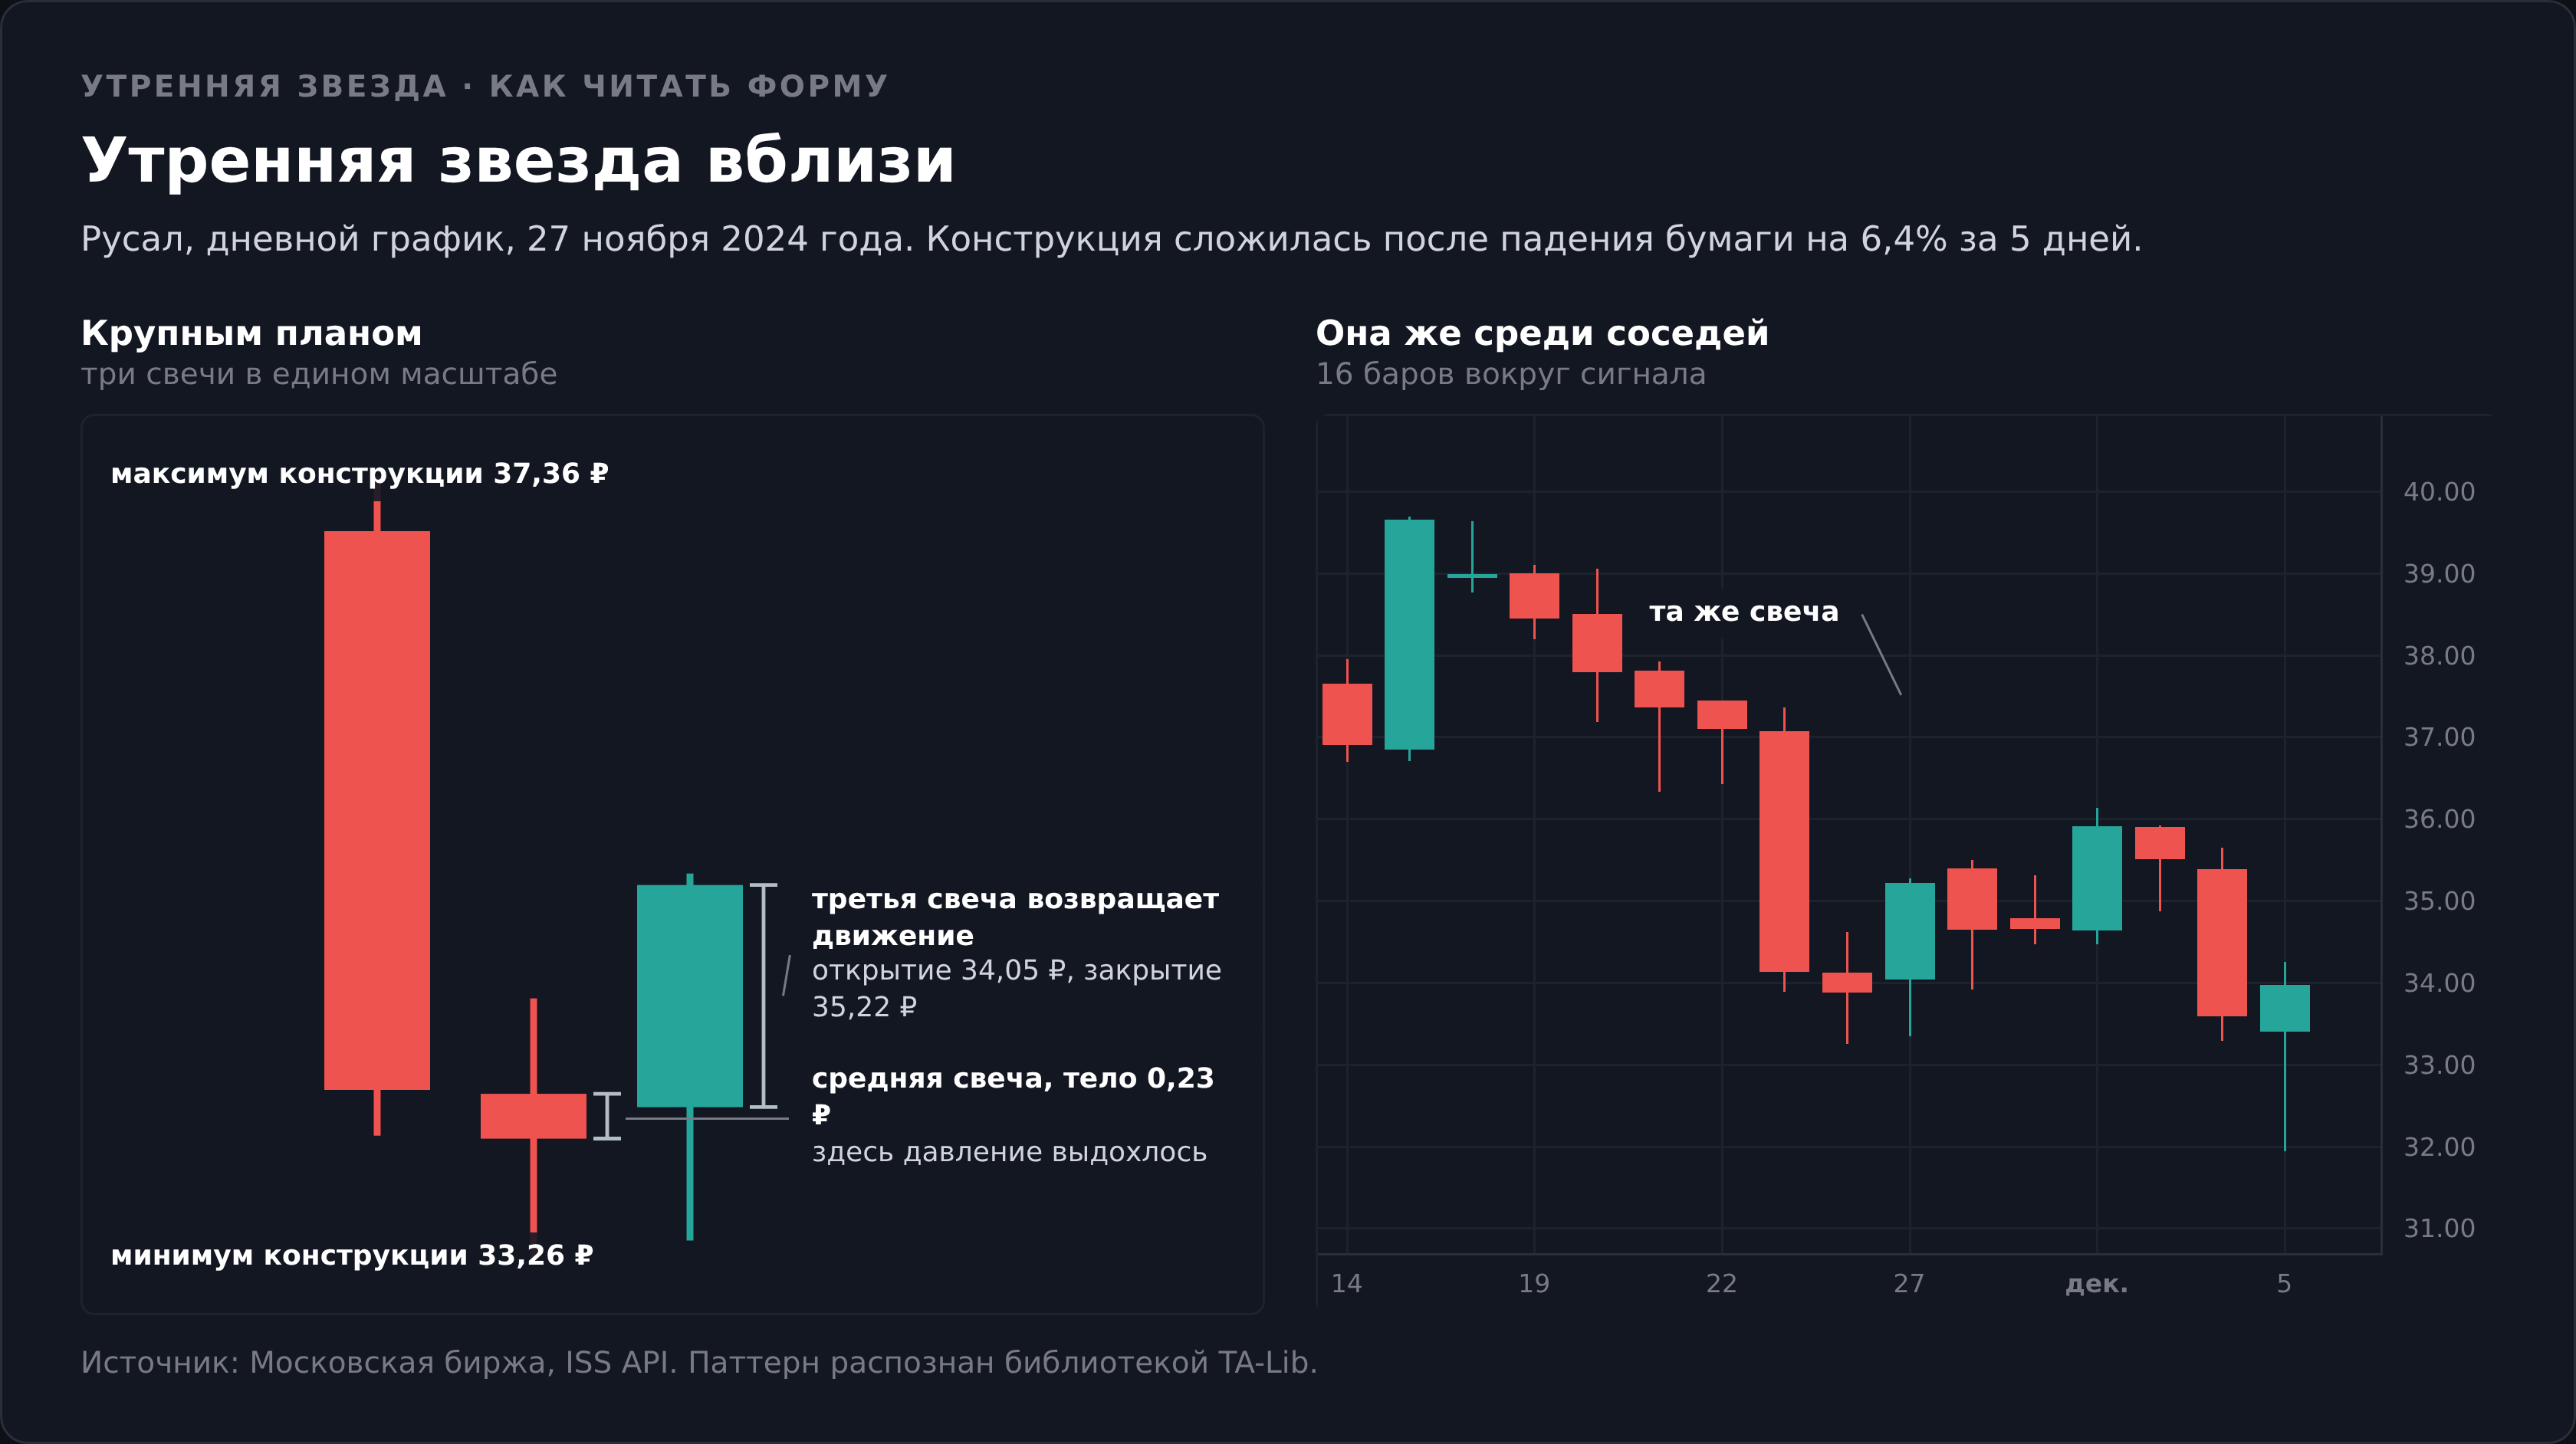
Первая свеча длинная и падающая, она продолжает уже идущее снижение. Вторая с маленьким телом, оторванным вниз от тела первой, и цвет её значения не имеет. Третья растущая, она закрывается глубоко внутри тела первой свечи.
Средняя свеча и есть звезда, отсюда название всей конструкции.
Чего в модели быть не должно. Если тело второй свечи лежит внутри тела первой, а не под ним, перед вами харами. Если паузы нет вовсе и вторая свеча сразу перекрывает первую, речь идёт про бычье поглощение. Если тело звезды схлопнулось в линию, это утренняя звезда доджи, у неё своя функция в библиотеке и своя статистика.
Четвёртое требование не геометрическое, и его чаще всего игнорируют. Утренняя звезда обязана появиться после снижения. Та же геометрия на вершине после роста называется вечерней звездой и читается ровно наоборот.
Форму находит сканер. Контекст сканер не проверяет, и это придётся делать самому.
Что происходит внутри этих 3 дней
Сюжет читается как история в трёх актах, и в этом обаяние модели.
Первый день продавцы уверенно ведут рынок вниз. Второй день движение глохнет, никто не может сдвинуть цену, размах сжимается. Третий день покупатели забирают инициативу и возвращают заметную часть потерянного.
Разворот описан процессом, а не одним событием. На этом держится вся репутация утренней звезды, и одиночная свеча вроде молота такого сюжета не даёт.
У сюжета есть цена, и она считается на конкретных барах. В Норникеле 20 июля 2026 года третья свеча прошла путь от 96,62 до 107,32 ₽ за одну сессию, то есть 11,1%. Вход по её закрытию означал покупку по верхней границе дня, уже после того как разворот случился.
Вы платите за подтверждение той частью движения, ради которой всё затевалось.
Есть и локальная особенность. Дневной бар Мосбиржи склеен из трёх сессий, торги идут с 06:50 и заканчиваются в 23:49 (расписание торгов). Пауза второго дня на таком баре нередко описывает не равновесие сил, а тонкую ликвидность дополнительных сессий, где цену сдвинуть дешевле. Проверяется это объёмом, и как читать его вместе с ценой, разобрано в материале про торговлю по объёмам.
Разрыв, которого на российских акциях почти не бывает
Классическое описание требует окна между первой и второй свечой. Цена обязана открыться ниже вчерашнего минимума и не вернуться в него до конца дня.
На Мосбирже это редкость. Полных разрывов вниз, когда максимум дня ниже минимума предыдущего, на массиве тех же 20 бумаг набралось 679, и 298 из них похожи на дивидендную отсечку. Вместе с разрывами вверх выходит один разрыв на 42 торговых дня.
Причина в расписании. Между закрытием основной сессии и следующим открытием цена успевает наторговаться в вечерней и в утренней сессиях, поэтому окно, знакомое по американским акциям, чаще всего не успевает образоваться. Что бывает, когда разрыв всё же случается, разобрано в материале про островной разворот.
Библиотека обходит это требование техническим приёмом. TA-Lib проверяет разрыв не между диапазонами свечей, а между их телами.
Разница огромная. В том же Норникеле тело второй свечи начиналось на 98,70 ₽, тело первой заканчивалось на 98,84, то есть весь разрыв составил 14 копеек. Сами свечи при этом перекрывались, максимум второго дня 102,50 ₽ стоял заметно выше минимума первого 98,32.
На графике никакого окна не видно.
Требование, которое в учебнике отсекало бы почти все российские сигналы, в коде не отсекает почти ничего.
Как утренняя звезда устроена в коде TA-Lib
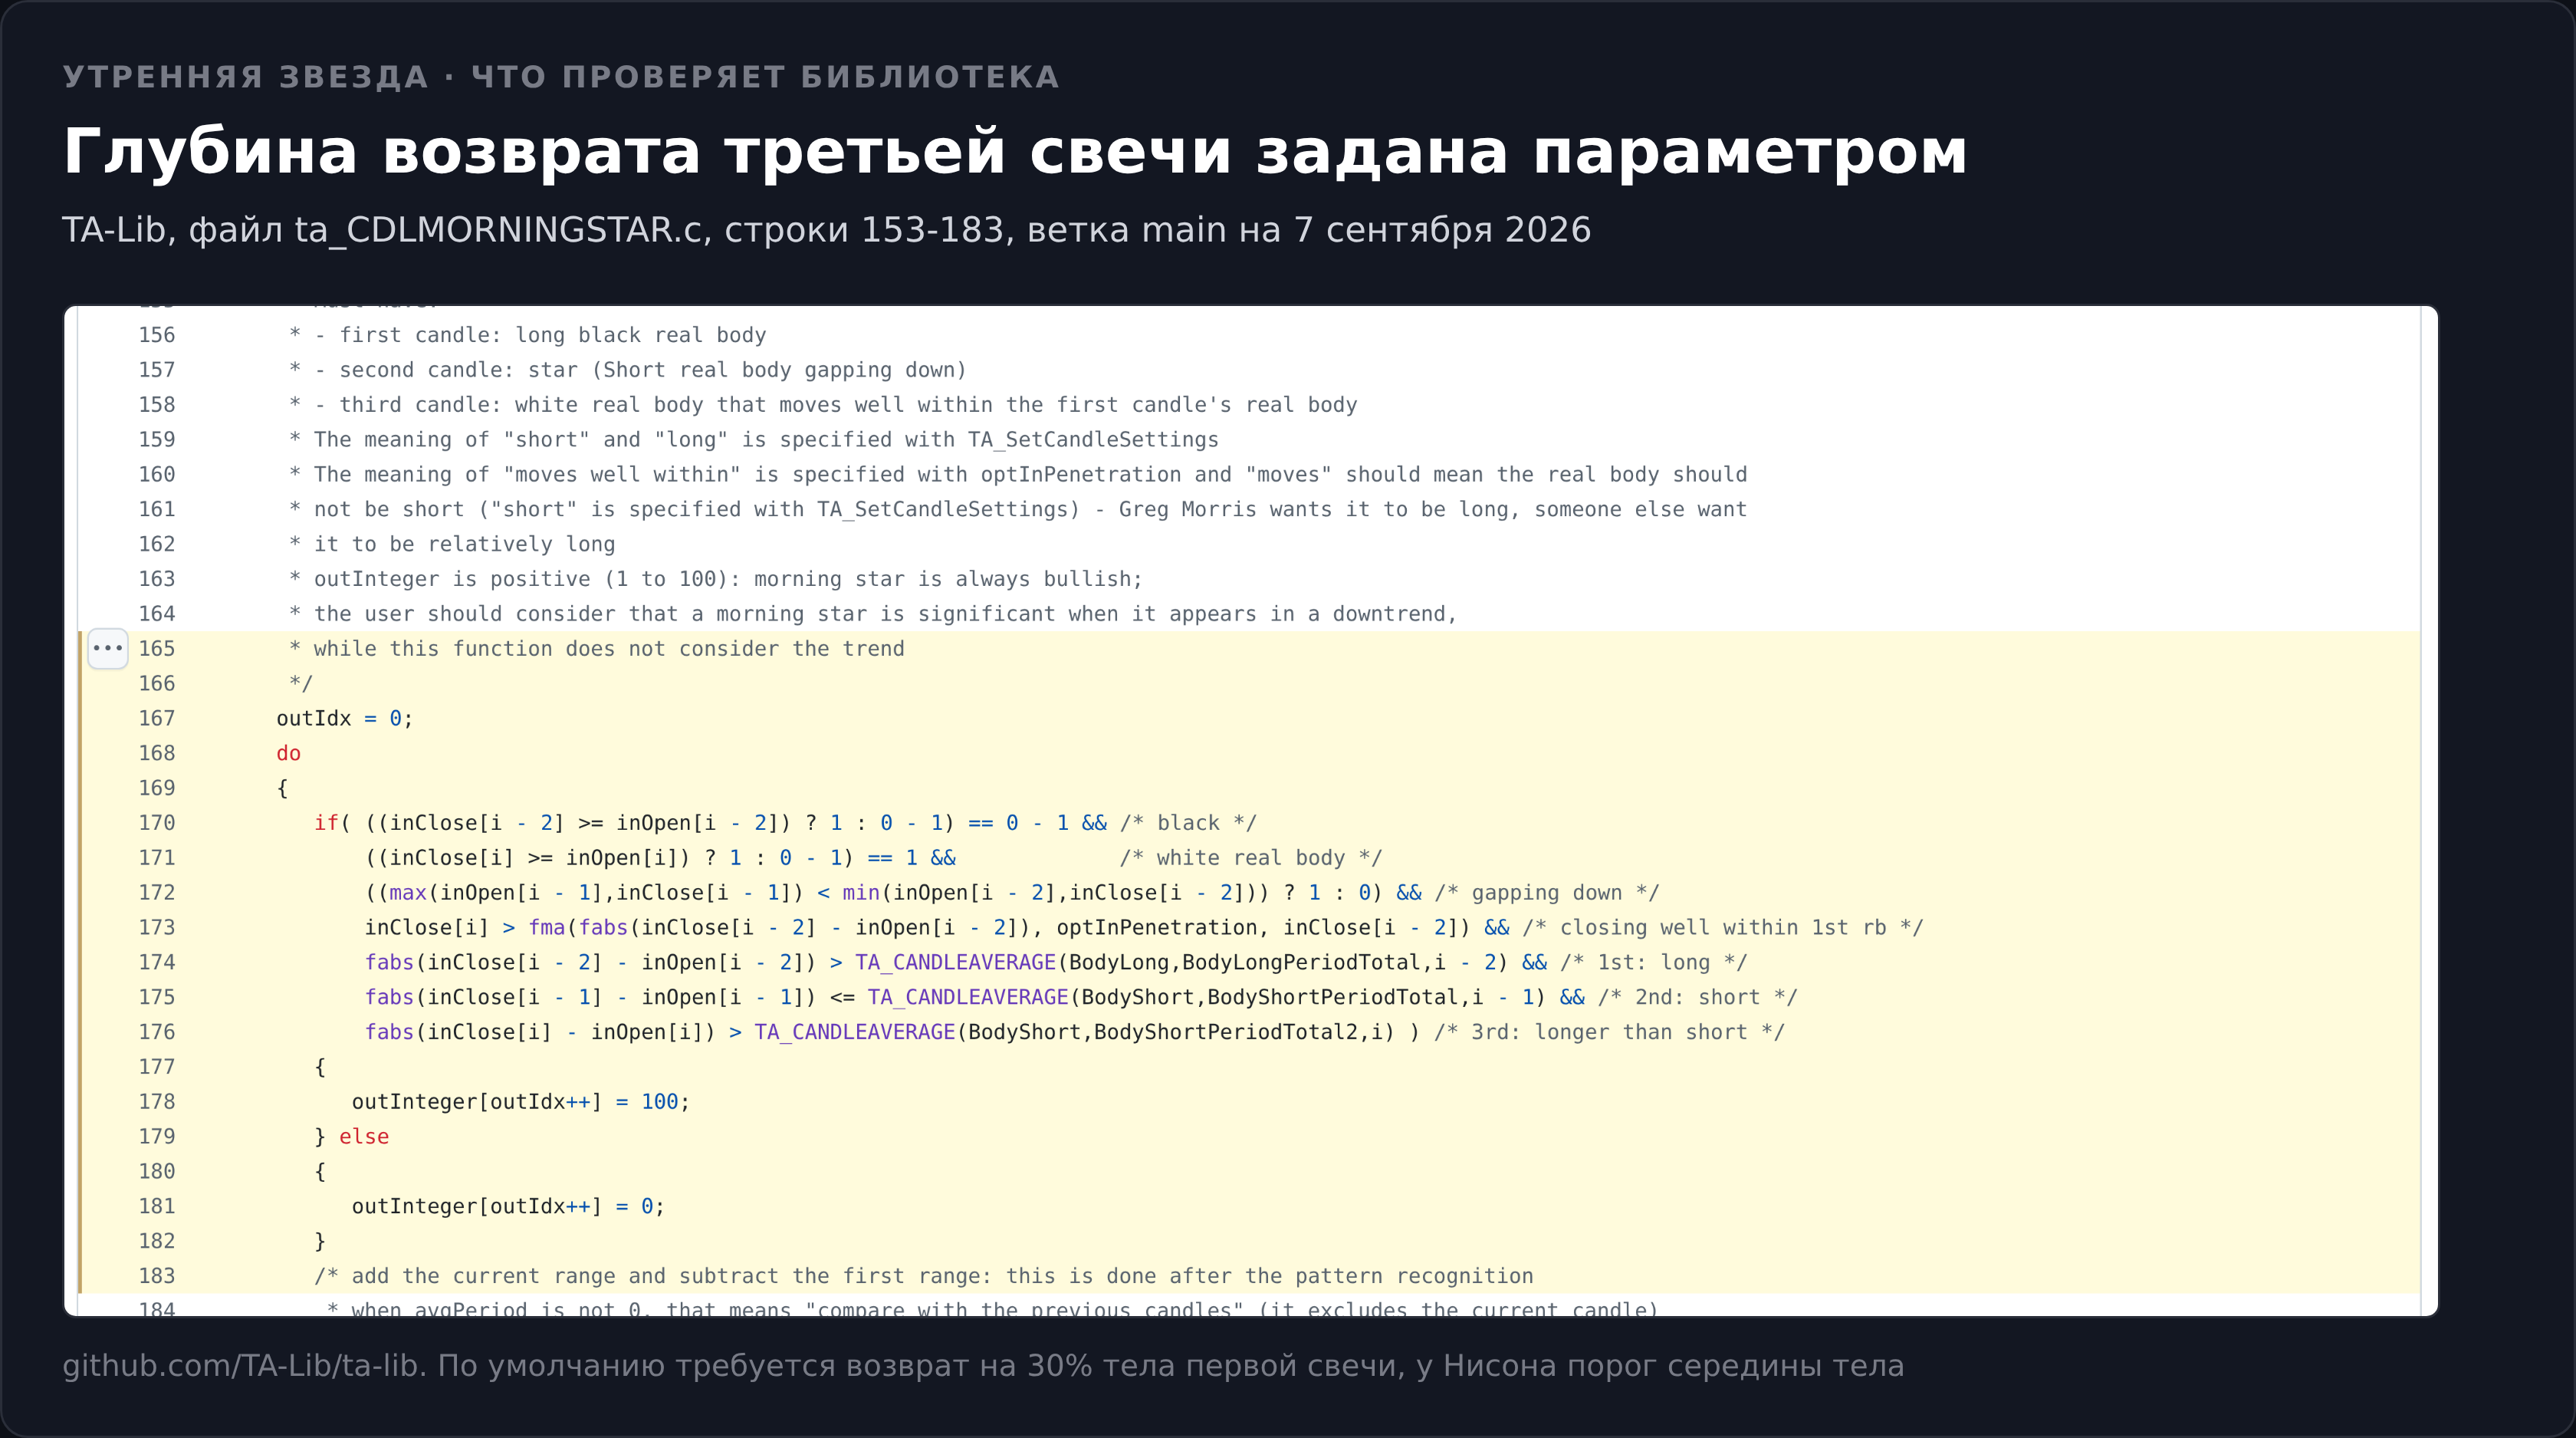
Функция называется CDLMORNINGSTAR, работает на трёх барах и возвращает 100 в день третьей свечи. Условий в ней семь, и все они заданы в исходном коде (ta_CDLMORNINGSTAR.c).
talib.CDLMORNINGSTAR(open, high, low, close, penetration=0.3)
TA_SetCandleSettings(TA_BodyLong, RealBody, 10, 1.0)
TA_SetCandleSettings(TA_BodyShort, RealBody, 10, 1.0)
1. первая свеча падающая, закрытие ниже открытия
2. третья свеча растущая
3. тело второй свечи целиком лежит ниже тела первой
4. закрытие третьей выше закрытия первой плюс 0.3 её тела, это и есть penetration
5. тело первой длиннее BodyLong, среднего тела за 10 баров
6. тело второй не длиннее BodyShort
7. тело третьей длиннее BodyShort
Порог проникновения задан параметром optInPenetration и по умолчанию равен 0,3. Определения длинного и короткого тела берутся из таблицы настроек библиотеки, где обе величины считаются по 10 предыдущим свечам с множителем 1,0 (ta_global.c). Пользователь может поменять и порог, и настройки, мы работали со значениями по умолчанию.
В комментарии к функции разработчики пишут прямым текстом, что утренняя звезда значима в нисходящем движении, но сама функция тренд не проверяет.
Сканер отдаёт форму, а не сигнал.
Если контекст не добавить своим условием, в выборку попадут конструкции на вершине и посреди боковика, и статистика превратится в кашу. В наших замерах фаза рынка задана отдельным фильтром.
Чем определение библиотеки мягче учебника
Нисон требует, чтобы третья свеча закрылась выше середины тела первой. Библиотеке достаточно 30% этого тела.
Булковски добавляет условие, которого в коде нет вовсе. У него тело третьей свечи обязано открыться с разрывом вверх от тела звезды. В TA-Lib такой проверки нет, третья свеча открывается где угодно.
И длинной она быть не обязана. Код требует лишь, чтобы её тело было длиннее среднего тела за 10 баров, то есть скромная растущая свеча проходит.
| Требование | Нисон и учебники | TA-Lib | Булковски |
|---|---|---|---|
| Число свечей | 3 | 3 | 3 |
| Тренд до модели | обязателен | не проверяется | обязателен |
| Разрыв между 1 и 2 свечой | окно между диапазонами | только между телами | между телами |
| Проникновение третьей свечи в тело первой | выше середины | 30% тела | не меньше середины |
| Длина третьей свечи | длинная | длиннее короткого тела | длинная |
| Разрыв между 2 и 3 свечой | желателен | не проверяется | обязателен |
Пороги 30% и 50% отбирают разные множества сигналов, а требование разрыва перед третьей свечой отсекает ещё часть. Три источника с тремя определениями дают три разные выборки под одним названием.
Сравнивать проценты из двух статей можно только после того, как выяснено, одну ли модель они считали.
Соседи по кластеру и формальные различия
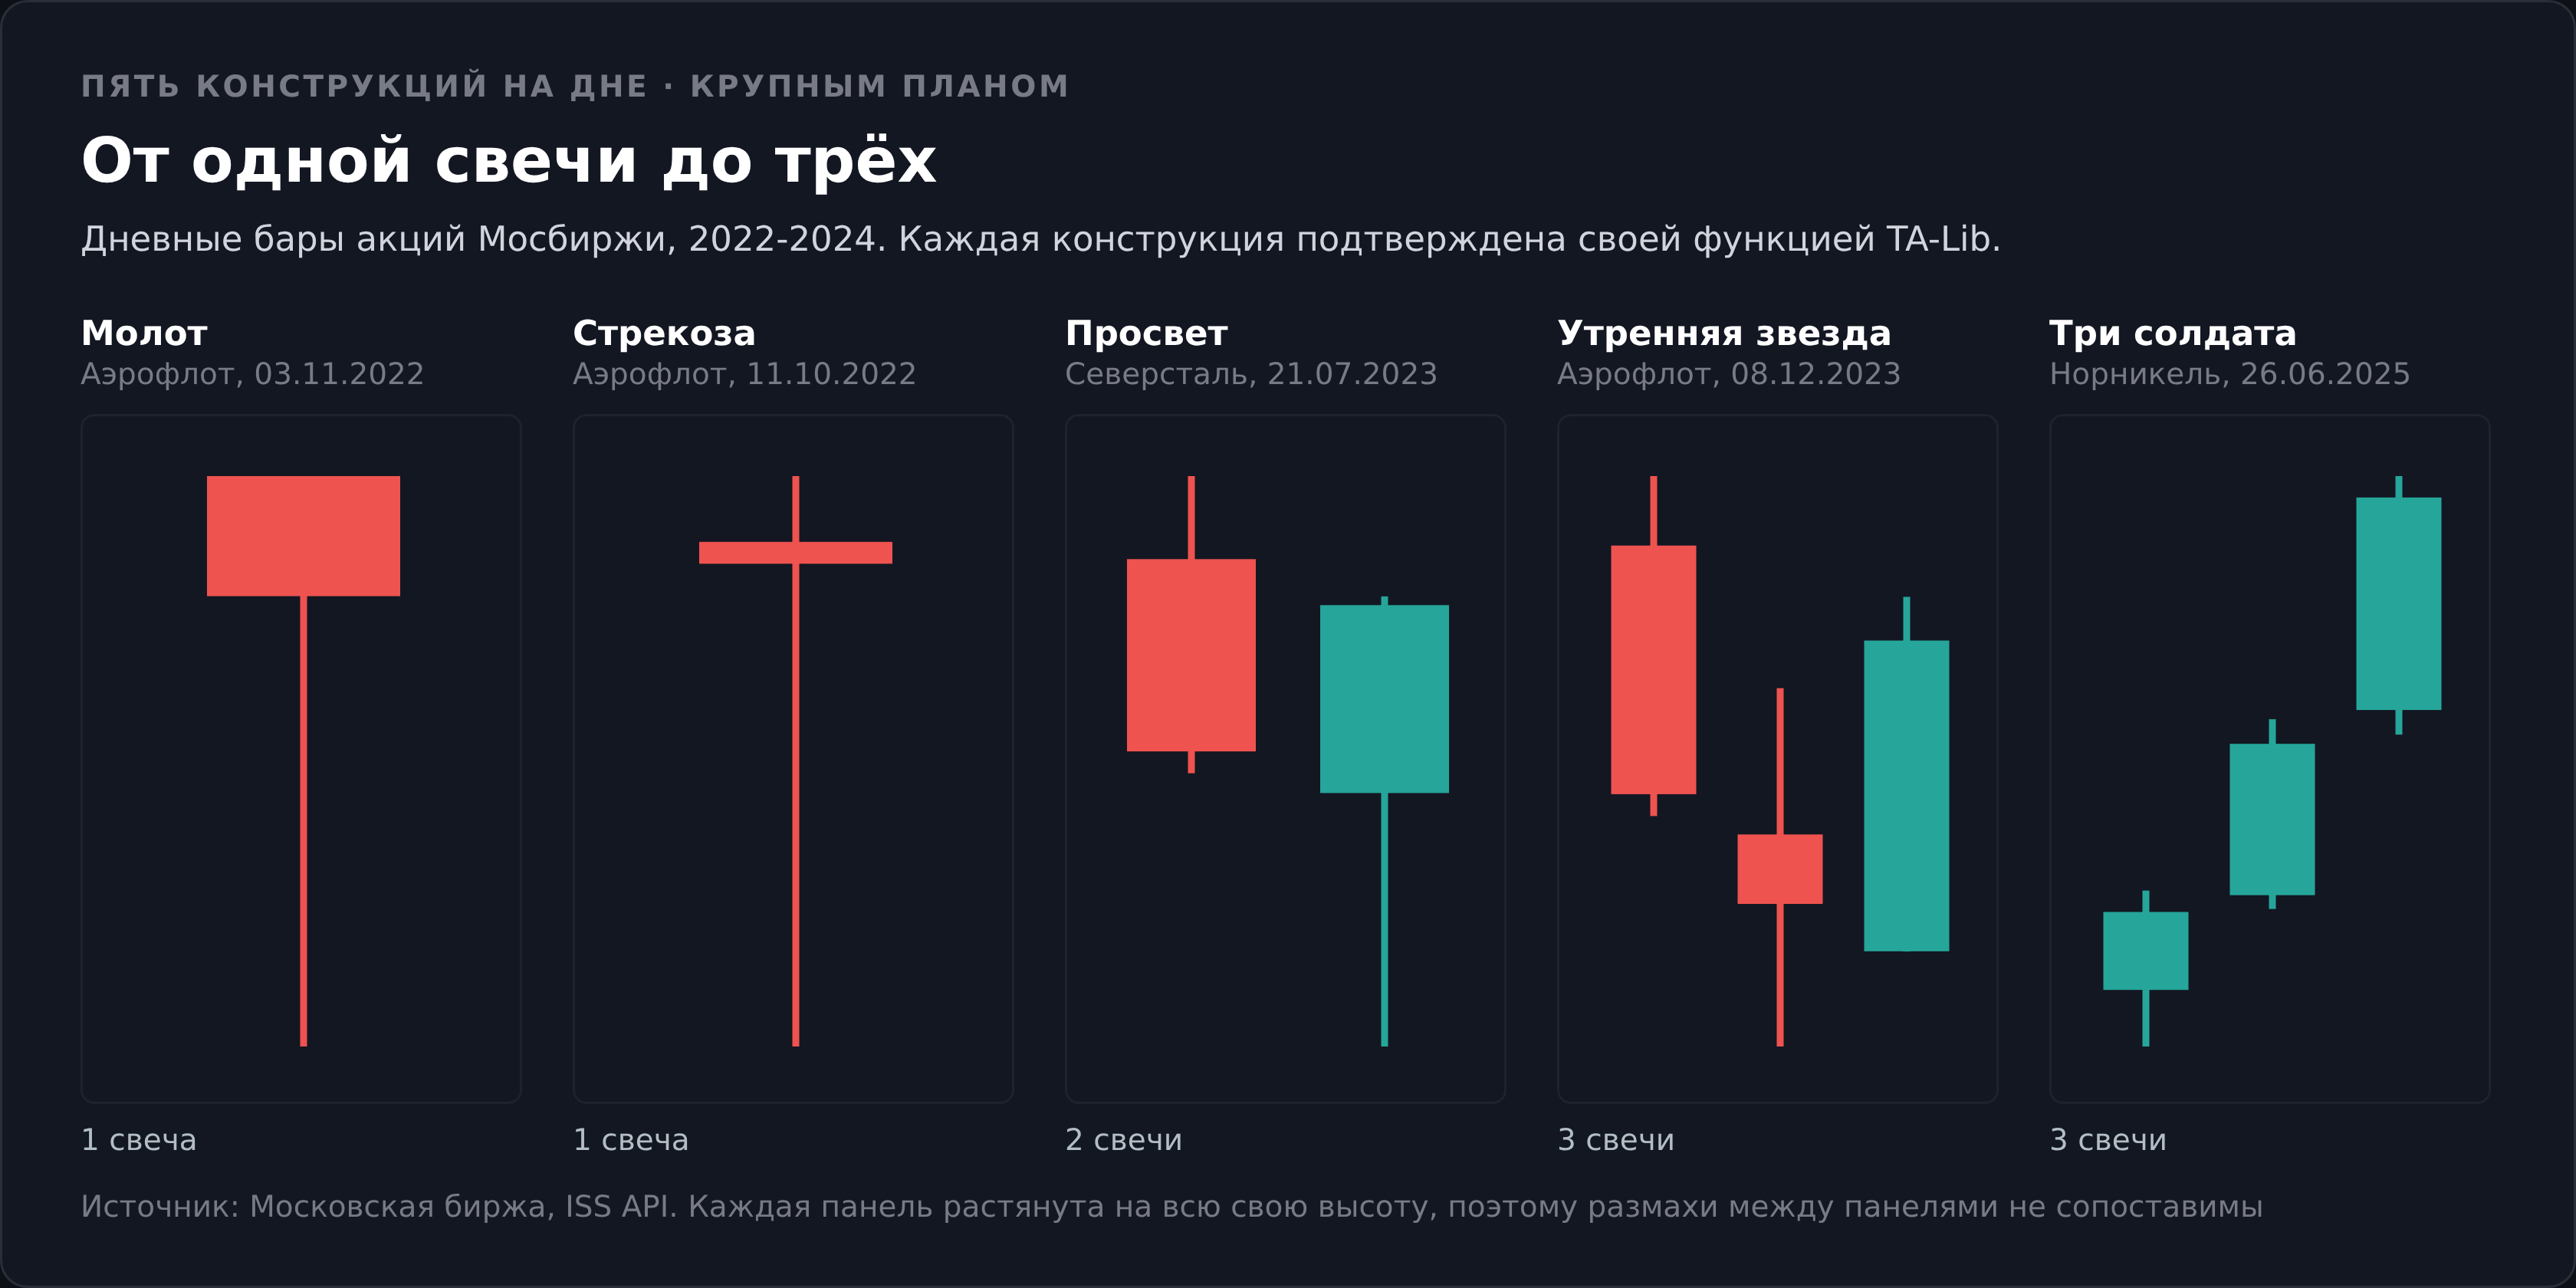
Утренняя звезда живёт в семье разворотных моделей на дне, и различаются они не смыслом, а числом свечей и жёсткостью условий. Для каждой в таблице стоит своя база, то есть результат обычных дней в такой же фазе рынка.
| Модель | Свечей | Главное формальное отличие | Сигналов | Отработка | База |
|---|---|---|---|---|---|
| Утренняя звезда | 3 | пауза между падением и ростом | 133 | 50,4% | 52,8% |
| Утренняя звезда доджи | 3 | тело паузы схлопнуто в линию | 48 | 52,1% | 52,7% |
| Три внутри вверх | 3 | харами плюс подтверждение | 233 | 57,5% | 52,7% |
| Три снаружи вверх | 3 | поглощение плюс подтверждение | 402 | 49,8% | 52,8% |
| Бычье поглощение | 2 | вторая свеча перекрывает первую | 850 | 55,3% | 52,3% |
| Просвет в облаках | 2 | закрытие выше середины первой свечи | 73 | 58,9% | 52,3% |
| Перевёрнутый молот | 1 | длинная верхняя тень | 222 | 57,7% | 51,8% |
Ни одна строка таблицы не выходит за порог значимости. Самое сильное отклонение от собственной базы у поглощения и у перевёрнутого молота, проверка даёт 1,74 при пороге 2.
Число свечей в конструкции с результатом не связано. Односвечный перевёрнутый молот обошёл свою базу на 5,9 пункта, трёхсвечная утренняя звезда отстала от своей на 2,4, а трёхсвечные «три внутри» и «три снаружи» разошлись между собой в противоположные стороны.
Идея о том, что сложная конструкция надёжнее простой, звучит логично и данными не подтверждается.
Как мы считали
Методика одинаковая во всех материалах кластера, и её стоит держать в голове при чтении любой таблицы ниже.
Дневные бары 20 ликвидных акций Мосбиржи с января 2015 года по 4 сентября 2026, всего 58 217 баров. Котировки берутся через ISS API Московской биржи, распознавание делает TA-Lib с настройками по умолчанию.
Из выборки выброшены бары выходных сессий и бары с оборотом ниже 20% медианы за предыдущие 20 дней. Дробления обрывают ряд, для этого стоит фильтр на изменение цены больше 30% за день. Окна с дивидендными отсечками исключены целиком, иначе разрыв вниз в день отсечки создаст формально подходящую вторую свечу там, где никакой паузы в торговле не было.
Отработкой считается направление цены через 10 торговых дней после закрытия третьей свечи. Базой служат дни в такой же фазе рынка, где утренней звезды не было.
Фаза рынка определяется изменением цены за предыдущие 5 дней. Для молота или доджи это 5 дней перед сигнальной свечой, и вопросов не возникает. У утренней звезды сама конструкция занимает 3 дня, и если отсчитывать те же 5 дней от последней свечи, в окно попадут первая и вторая свечи модели, то есть то самое падение, которое и делает модель моделью.
Тогда любая утренняя звезда автоматически оказывается «после снижения», а разрез по глубине хода превращается в измерение самой фигуры.
Фаза мерялась от первой свечи паттерна, то есть от состояния рынка до начала конструкции. Та же поправка применена к базе, иначе сравнивались бы разные вещи. Без этой детали наши цифры не воспроизвести, и именно она отличает расчёт по трёхсвечной модели от расчёта по одиночной свече.
Стоит такое решение дороже, чем кажется. Прежняя версия этого материала считала фазу от последней свечи и находила 103 наблюдения там, где сейчас их 133. Одна строка в коде меняет выборку почти на треть, и по таким же неочевидным строкам расходятся опубликованные проценты у разных авторов.
Значение проверки показывает, насколько отклонение велико по сравнению со случайным разбросом, общепринятый порог равен примерно 2 по модулю. Принципы расчёта описаны в методологии оценки.
Что показала утренняя звезда на 133 сигналах
Общий результат назван во вводке, здесь он собран вместе с тем, что происходит с деньгами.
| Что считали | Значение |
|---|---|
| Сигналов в выборке | 133 |
| Рост через 10 дней | 50,4% |
| База, те же дни без модели | 52,8% |
| Значение проверки | 0,55 при пороге 2 |
| Медианный ход за 10 дней | +0,02% |
| Средний ход за 10 дней | +0,79% |
| Лучший исход в выборке | +29,4% |
| Худший исход в выборке | −15,1% |
Медиана в две сотых процента и есть настоящий размер сигнала. Половина утренних звёзд через 2 недели давала результат хуже этой величины, и ни цель, ни риск на таком ходе не построишь.
Средний результат положительный не потому, что модель работает, а потому что на длинном горизонте российский рынок рос. База даёт похожие числа без всякой фигуры.
Отдельная проблема утренней звезды это редкость. 133 сигнала на 58 217 баров дают один случай на 438 баров, то есть меньше одного сигнала на бумагу в год. Личную статистику по такой модели собрать невозможно, даже если торговать её 10 лет подряд.
Глубина падения перед сигналом
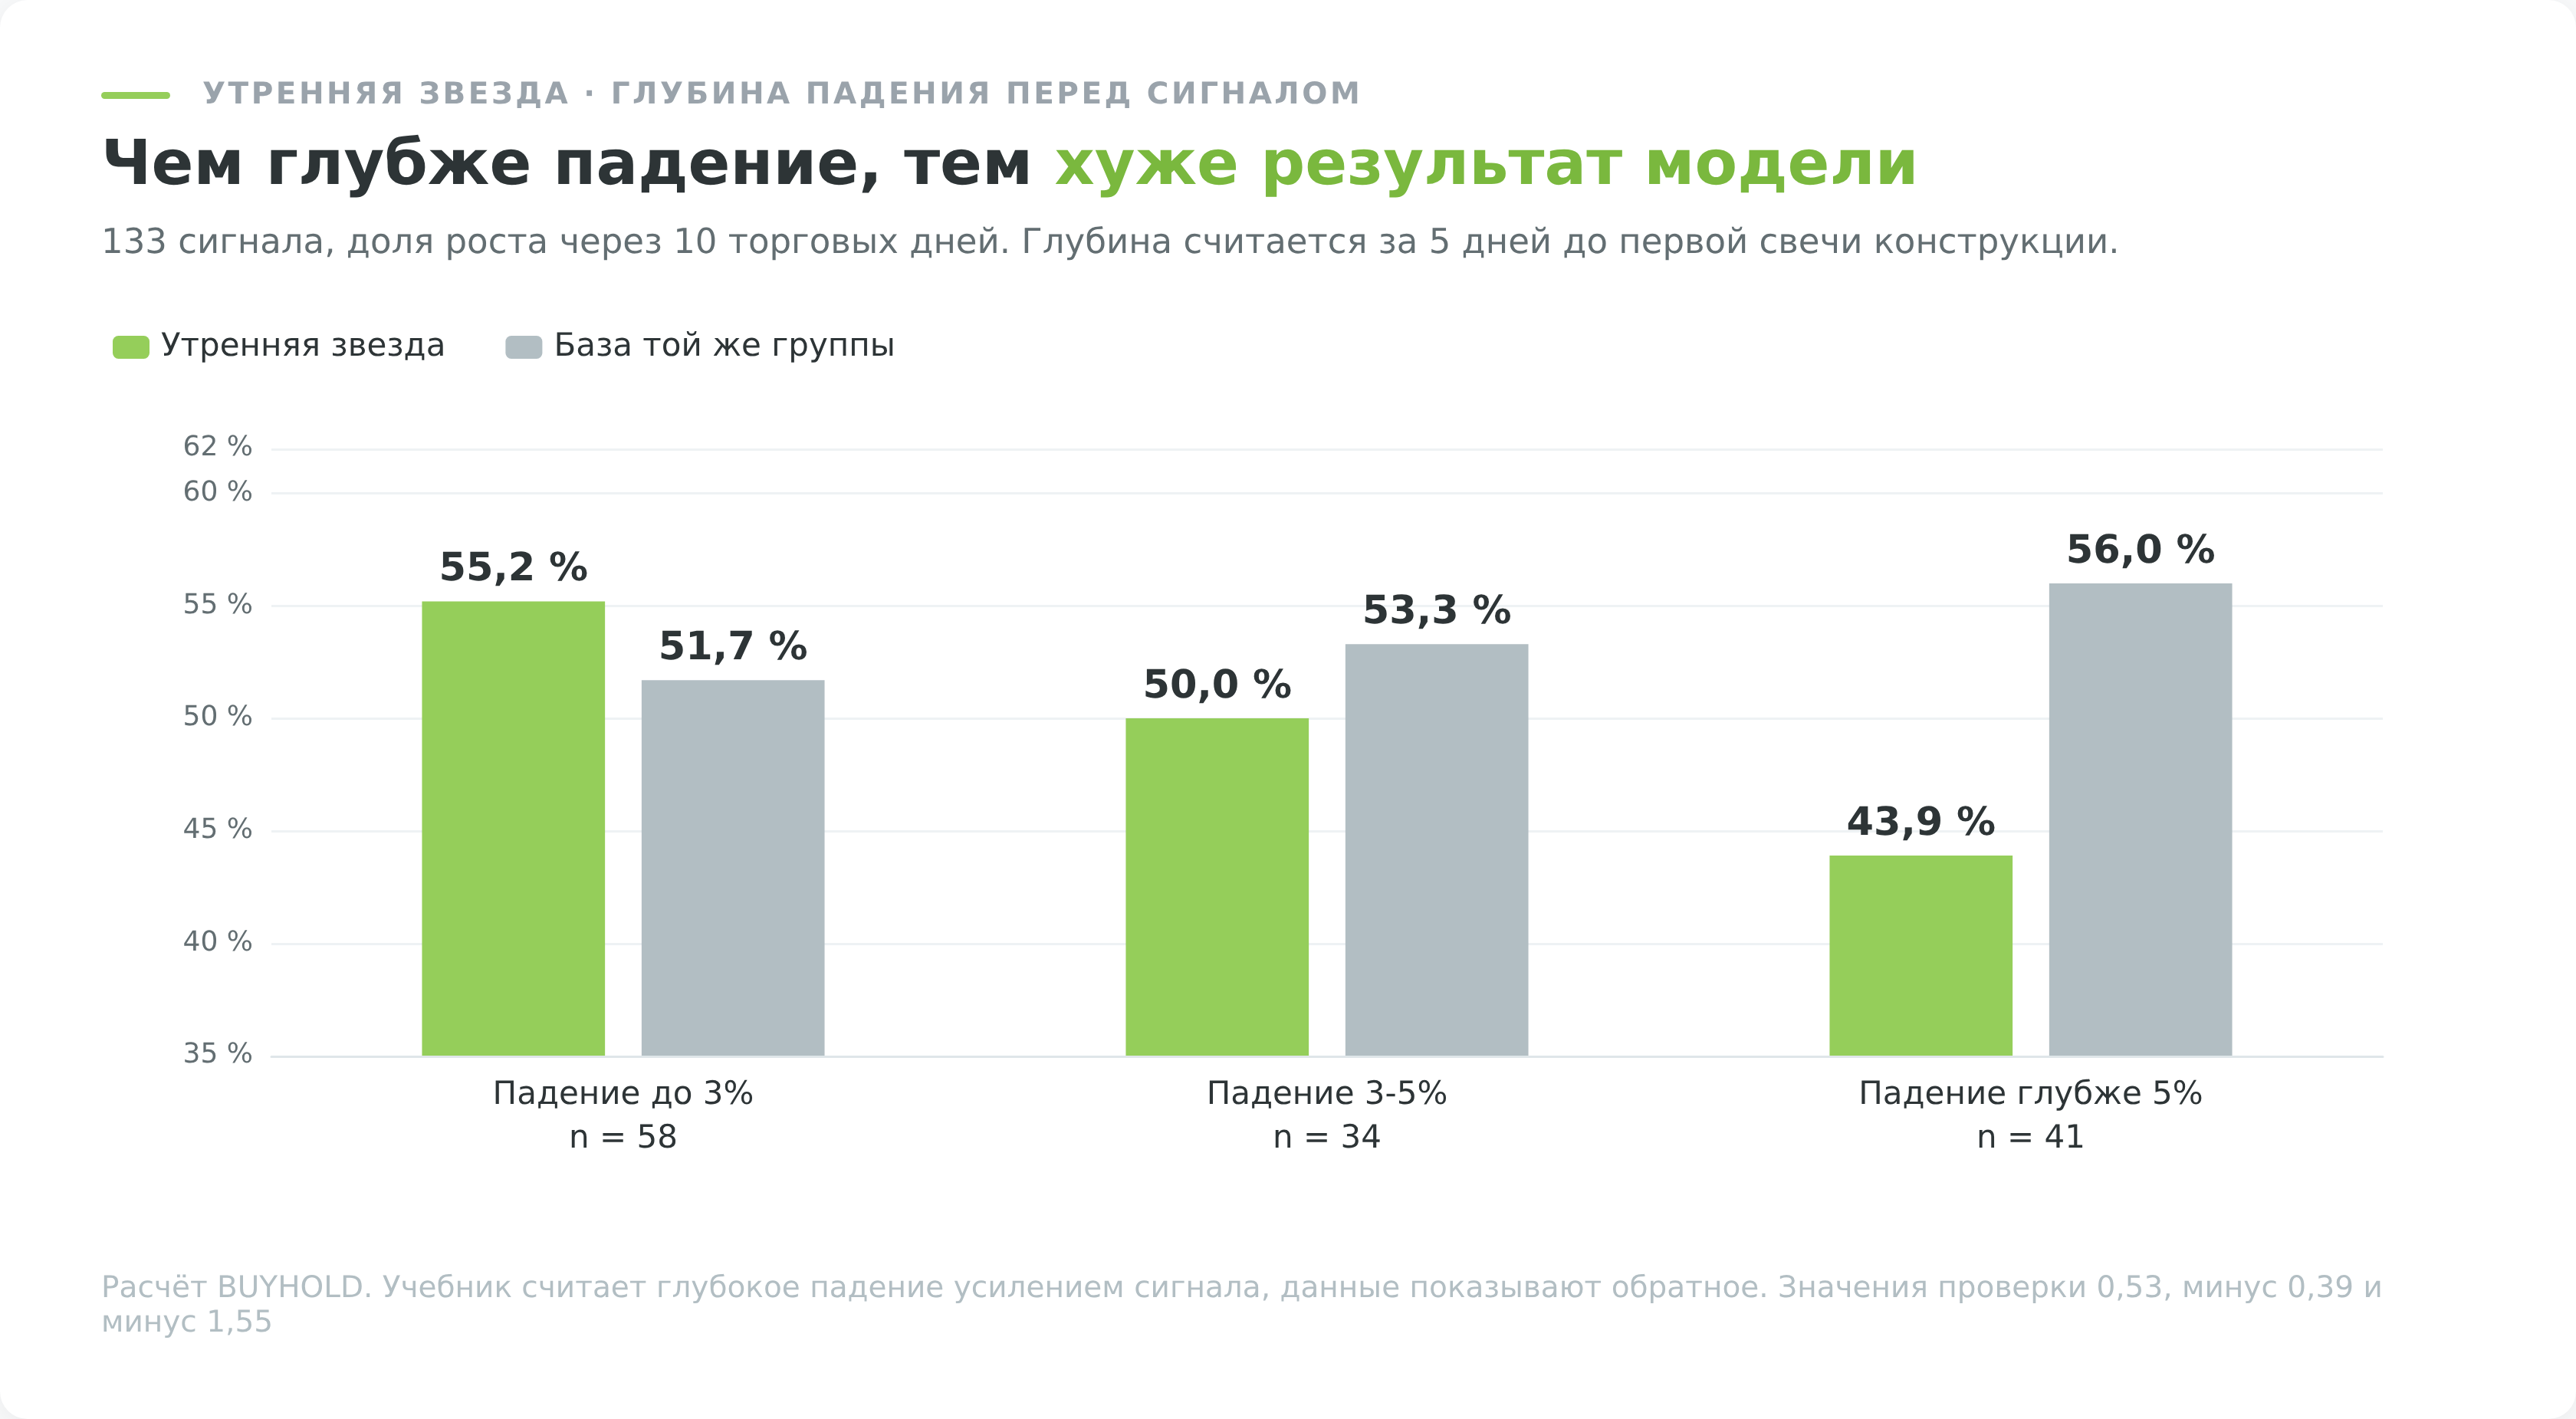
Первое условие, которое интуитивно должно менять картину, это глубина снижения до появления фигуры. Напомню, что мерялась она до первой свечи конструкции.
| Падение за 5 дней до модели | Случаев | Рост через 10 дней | База в том же контексте |
|---|---|---|---|
| До 3% | 58 | 55,2% | 51,7% |
| От 3 до 5% | 34 | 50,0% | 53,3% |
| Глубже 5% | 41 | 43,9% | 56,0% |
Читать такую таблицу нужно по строкам, а не по столбцу отработки. Сравнение строк между собой ничего не говорит о модели, потому что вместе с сигналом меняется и фон.
После падения глубже 5% рынок отскакивал в 56,0% случаев и без всякой утренней звезды. С ней получилось 43,9%, то есть на 12 пунктов хуже собственной базы.
Проверка даёт 1,55 при пороге 2. Отклонение не подтверждено, и правильная формулировка звучит так. После глубокого падения отскок вероятнее вообще, а утренняя звезда к этой вероятности ничего не добавляет и, возможно, слегка мешает.
Из 133 сигналов в самую глубокую группу попал 41. Оба разобранных ниже случая пришли именно оттуда.
Тот же приём годится для проверки любого фильтра. Если условие само по себе меняет вероятность, вклад сигнала меряется внутри группы, а не против всей выборки.
Размер свечи, объём и 200-дневная средняя
Три условия, которые проверяются одинаково легко и обычно подаются как фильтры качества.
| Условие в день сигнала | Случаев | Рост через 10 дней | База |
|---|---|---|---|
| Свеча крупнее среднего дневного хода | 128 | 50,8% | 53,0% |
| Свеча мельче среднего хода | 5 | мало наблюдений | мало наблюдений |
| Объём выше обычного | 36 | 44,4% | 53,1% |
| Объём около обычного | 92 | 52,2% | 53,4% |
| Объём ниже обычного | 5 | мало наблюдений | мало наблюдений |
| Цена выше 200-дневной средней | 58 | 56,9% | 54,6% |
| Цена ниже 200-дневной средней | 75 | 45,3% | 51,4% |
Первая строка снимает вопрос о размере. Крупными оказались 128 сигналов из 133, потому что длинная первая свеча и длинная третья прописаны в самом определении. Фильтровать тут нечего.
Повышенный объём модели не помог. 36 сигналов на обороте выше обычного дали 44,4% против базы 53,1%, то есть хуже фона на 8,7 пункта.
Фразу «паттерн подтверждается объёмом» из этих данных вывести нельзя.
Строки про 200-дневную среднюю смотрят в разные стороны. Выше средней утренняя звезда дала 56,9% при базе 54,6%, ниже средней 45,3% при базе 51,4%. Направление совпадает с правилом «торгуй по тренду старшего таймфрейма», но размер отклонений мал, проверка не превышает 1,05.
Ни один разрез не дошёл до порога значимости. Максимум по всем разрезам основного замера составил 1,55, поправка на множественность проверок тут даже не требуется, и формулировка следует одна. Значимого преимущества у утренней звезды не найдено ни в целом, ни в одной из групп.
Работает ли модель только после падения
Учебник настаивает, что утренняя звезда имеет смысл лишь в нисходящем движении. Требование проверяется прямым способом, если посчитать те же конструкции дважды.
С фильтром фазы, то есть только после снижения, TA-Lib нашёл 133 модели, и они дали 50,4% против базы 52,8%.
Без фильтра, в любом контексте, тех же конструкций набралось 192, и результат составил 50,0% против базы 52,5%.
Требование предыдущего падения отсекло 59 сигналов из 192 и не улучшило ничего. Обе цифры лежат ниже своей базы, а расстояние между ними меньше половины процентного пункта.
Максимальная проверка по разрезам без фильтра равна 1,76, то есть значимости нет и там.
Механика сделки тоже не изменилась. Стоп за экстремумом фигуры выбивало в 45,3% случаев против 44,4% с фильтром, цель в 2 риска бралась раньше стопа в 20,3% против 21,1%.
Тот же счёт по зеркальной модели даёт 158 вечерних звёзд после роста и 219 в любом контексте, и там результат снова ложится на базу, 47,0% против 47,3%.
Вывод неудобный для учебника. Контекст, который считается обязательным условием сигнала, на результат не влияет, зато сокращает и без того редкую выборку почти на треть.
Отказ от фильтра модель не улучшает. Он лишь показывает, что фильтр ничего не добавлял.
Ближайший день и судьба стопа
Горизонт в 10 дней удобен для статистики и неудобен для трейдера, который входит завтра.
После утренней звезды следующий день закрывался выше сигнальной свечи в 62 случаях из 133, то есть в 46,6%. Чаще рынок шёл против только что показанного разворота.
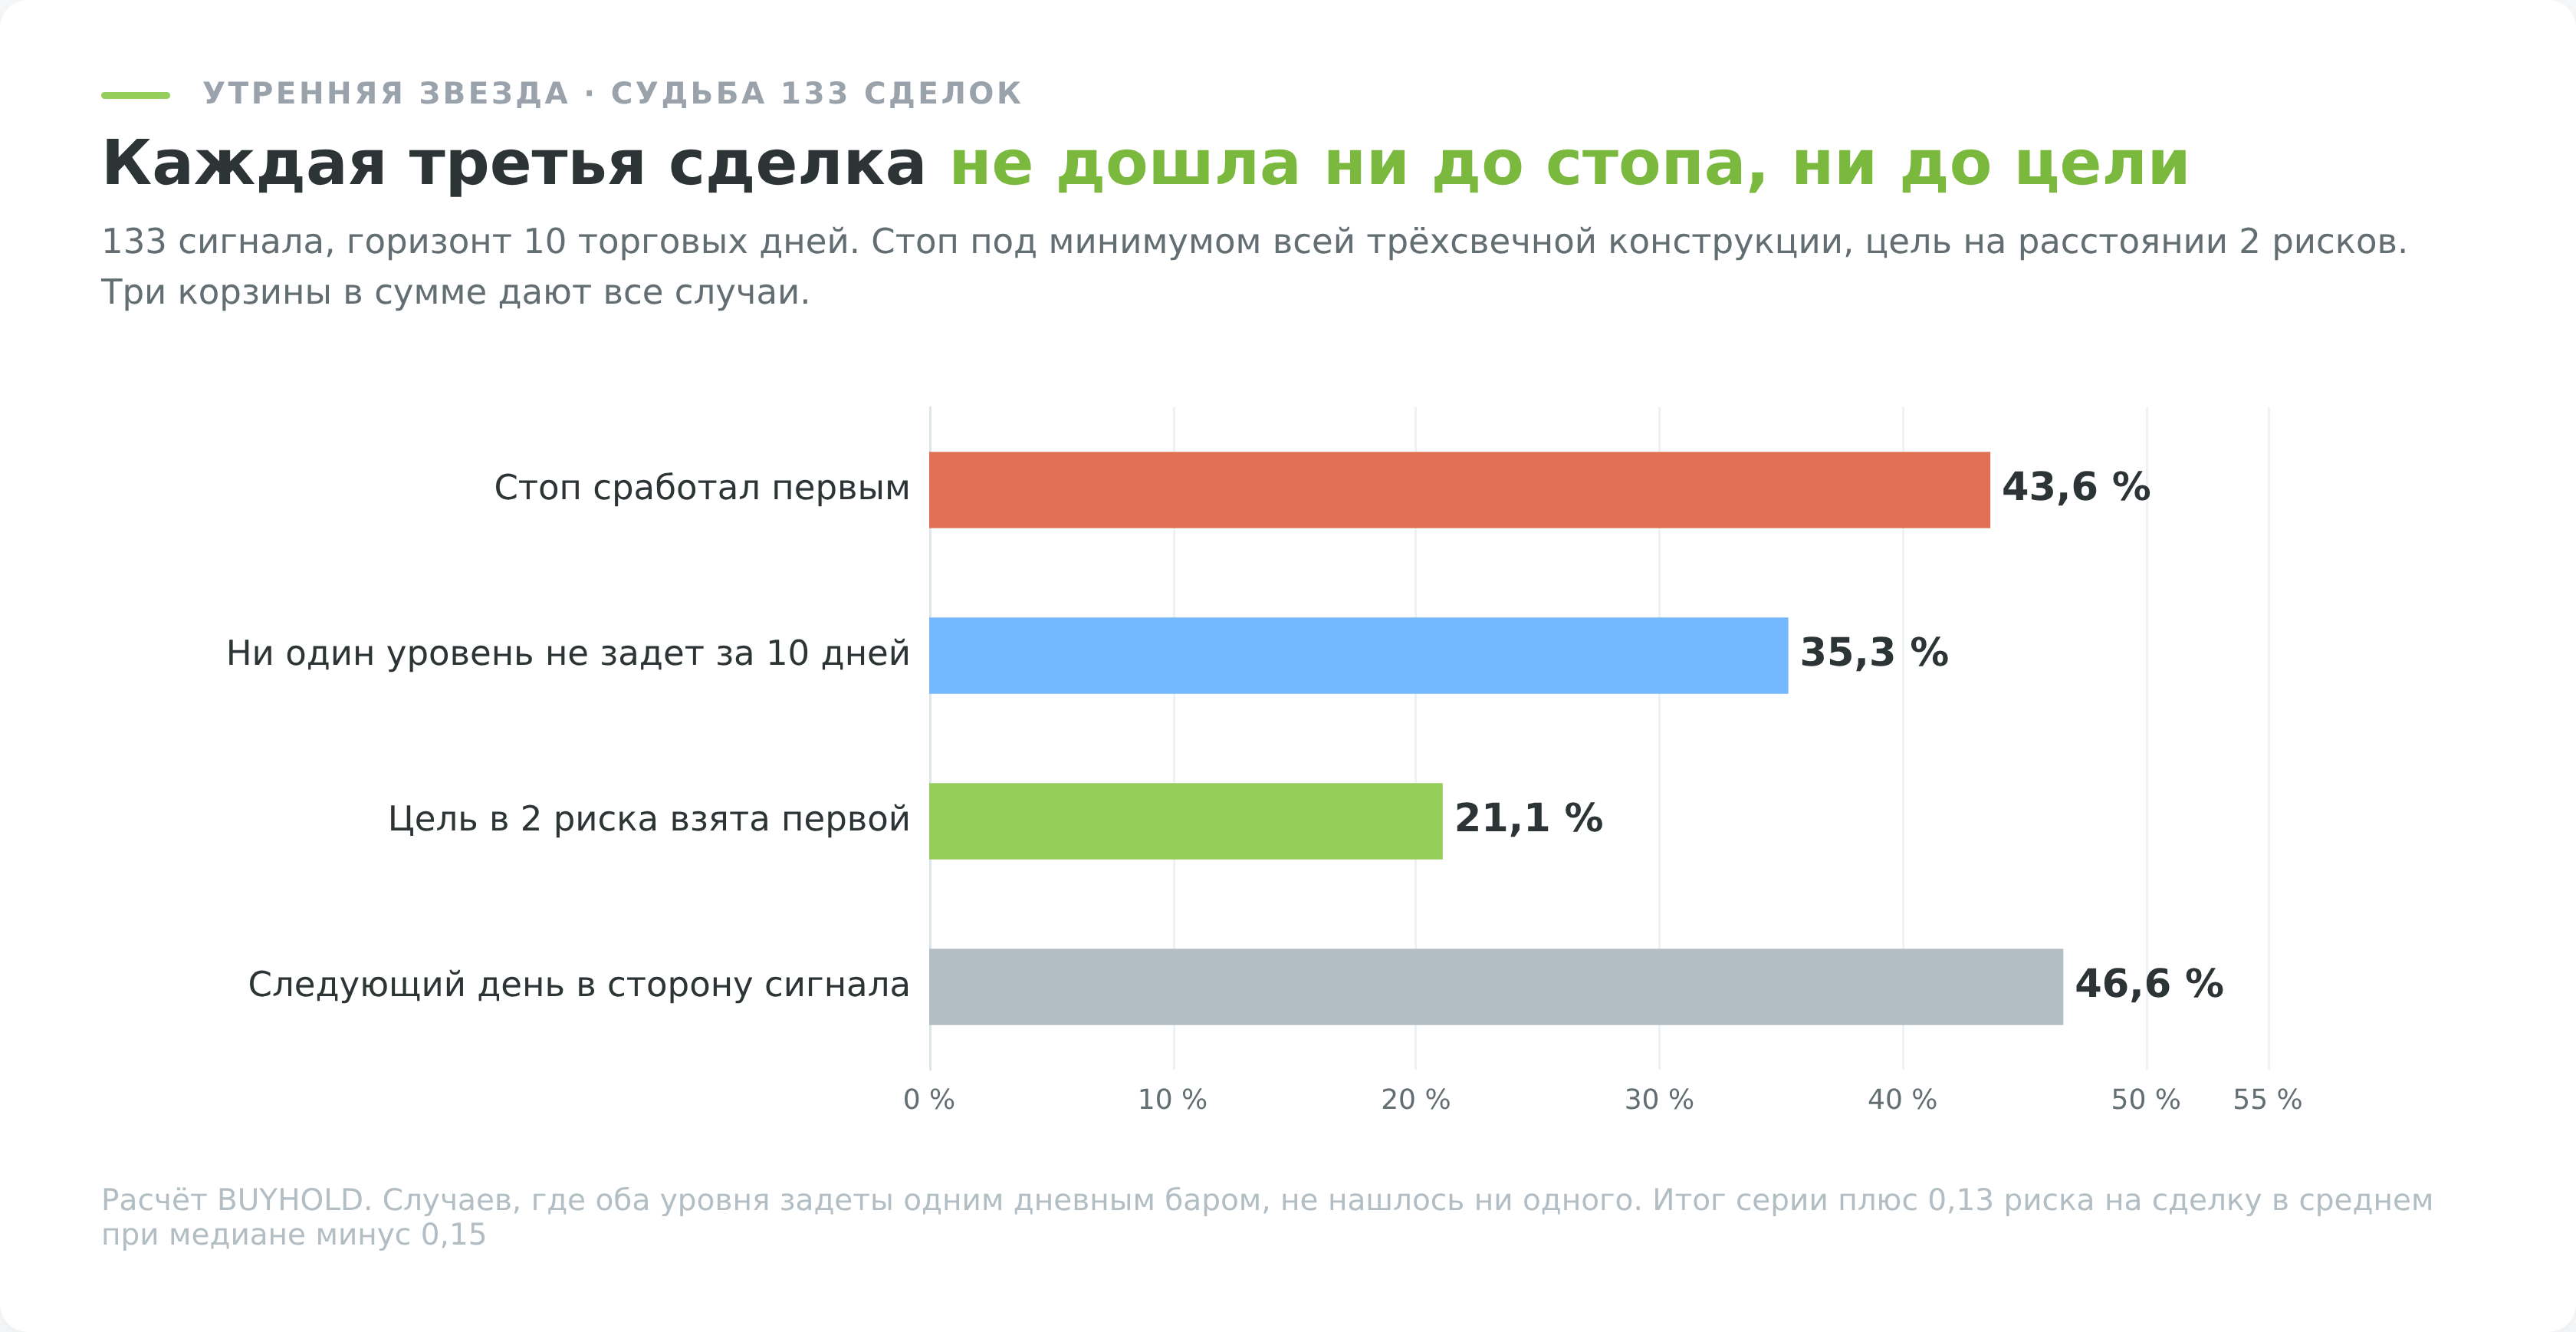
Судьба сделки укладывается в три взаимоисключающие корзины, и вместе они дают все 133 случая. Ситуаций, где оба уровня задеты в один день, не нашлось.
| Что происходило за 10 дней после сигнала | Случаев | Доля |
|---|---|---|
| Цель в 2 риска взята первой | 28 | 21,1% |
| Стоп сработал первым | 58 | 43,6% |
| Ни один уровень не задет | 47 | 35,3% |
| Следующий день выше сигнальной свечи | 62 | 46,6% |
Результат серии при таком раскладе равен плюс 0,13 риска на сделку в среднем и минус 0,15 по медиане.
Знаки разные, и это не опечатка. Типичная сделка приносит небольшой минус, а положительное среднее создают несколько крупных выигрышей, которые вытягивают всю выборку.
Для трёхсвечной модели с дальним стопом картина ожидаемая. Уровни стоят далеко, поэтому исходов мало, но каждый крупный.
На 133 сделках среднее с таким разбросом от нуля не отличается. Считать 0,13 риска доходностью системы нельзя, это оценка с интервалом шире самой оценки.
Вот это и есть настоящий ответ на вопрос, работает ли утренняя звезда. Не 50,4% против 52,8%, а типичная сделка в минусе при среднем, которое держат несколько редких выигрышей.
Почему трёхсвечная фигура дороже двухсвечной
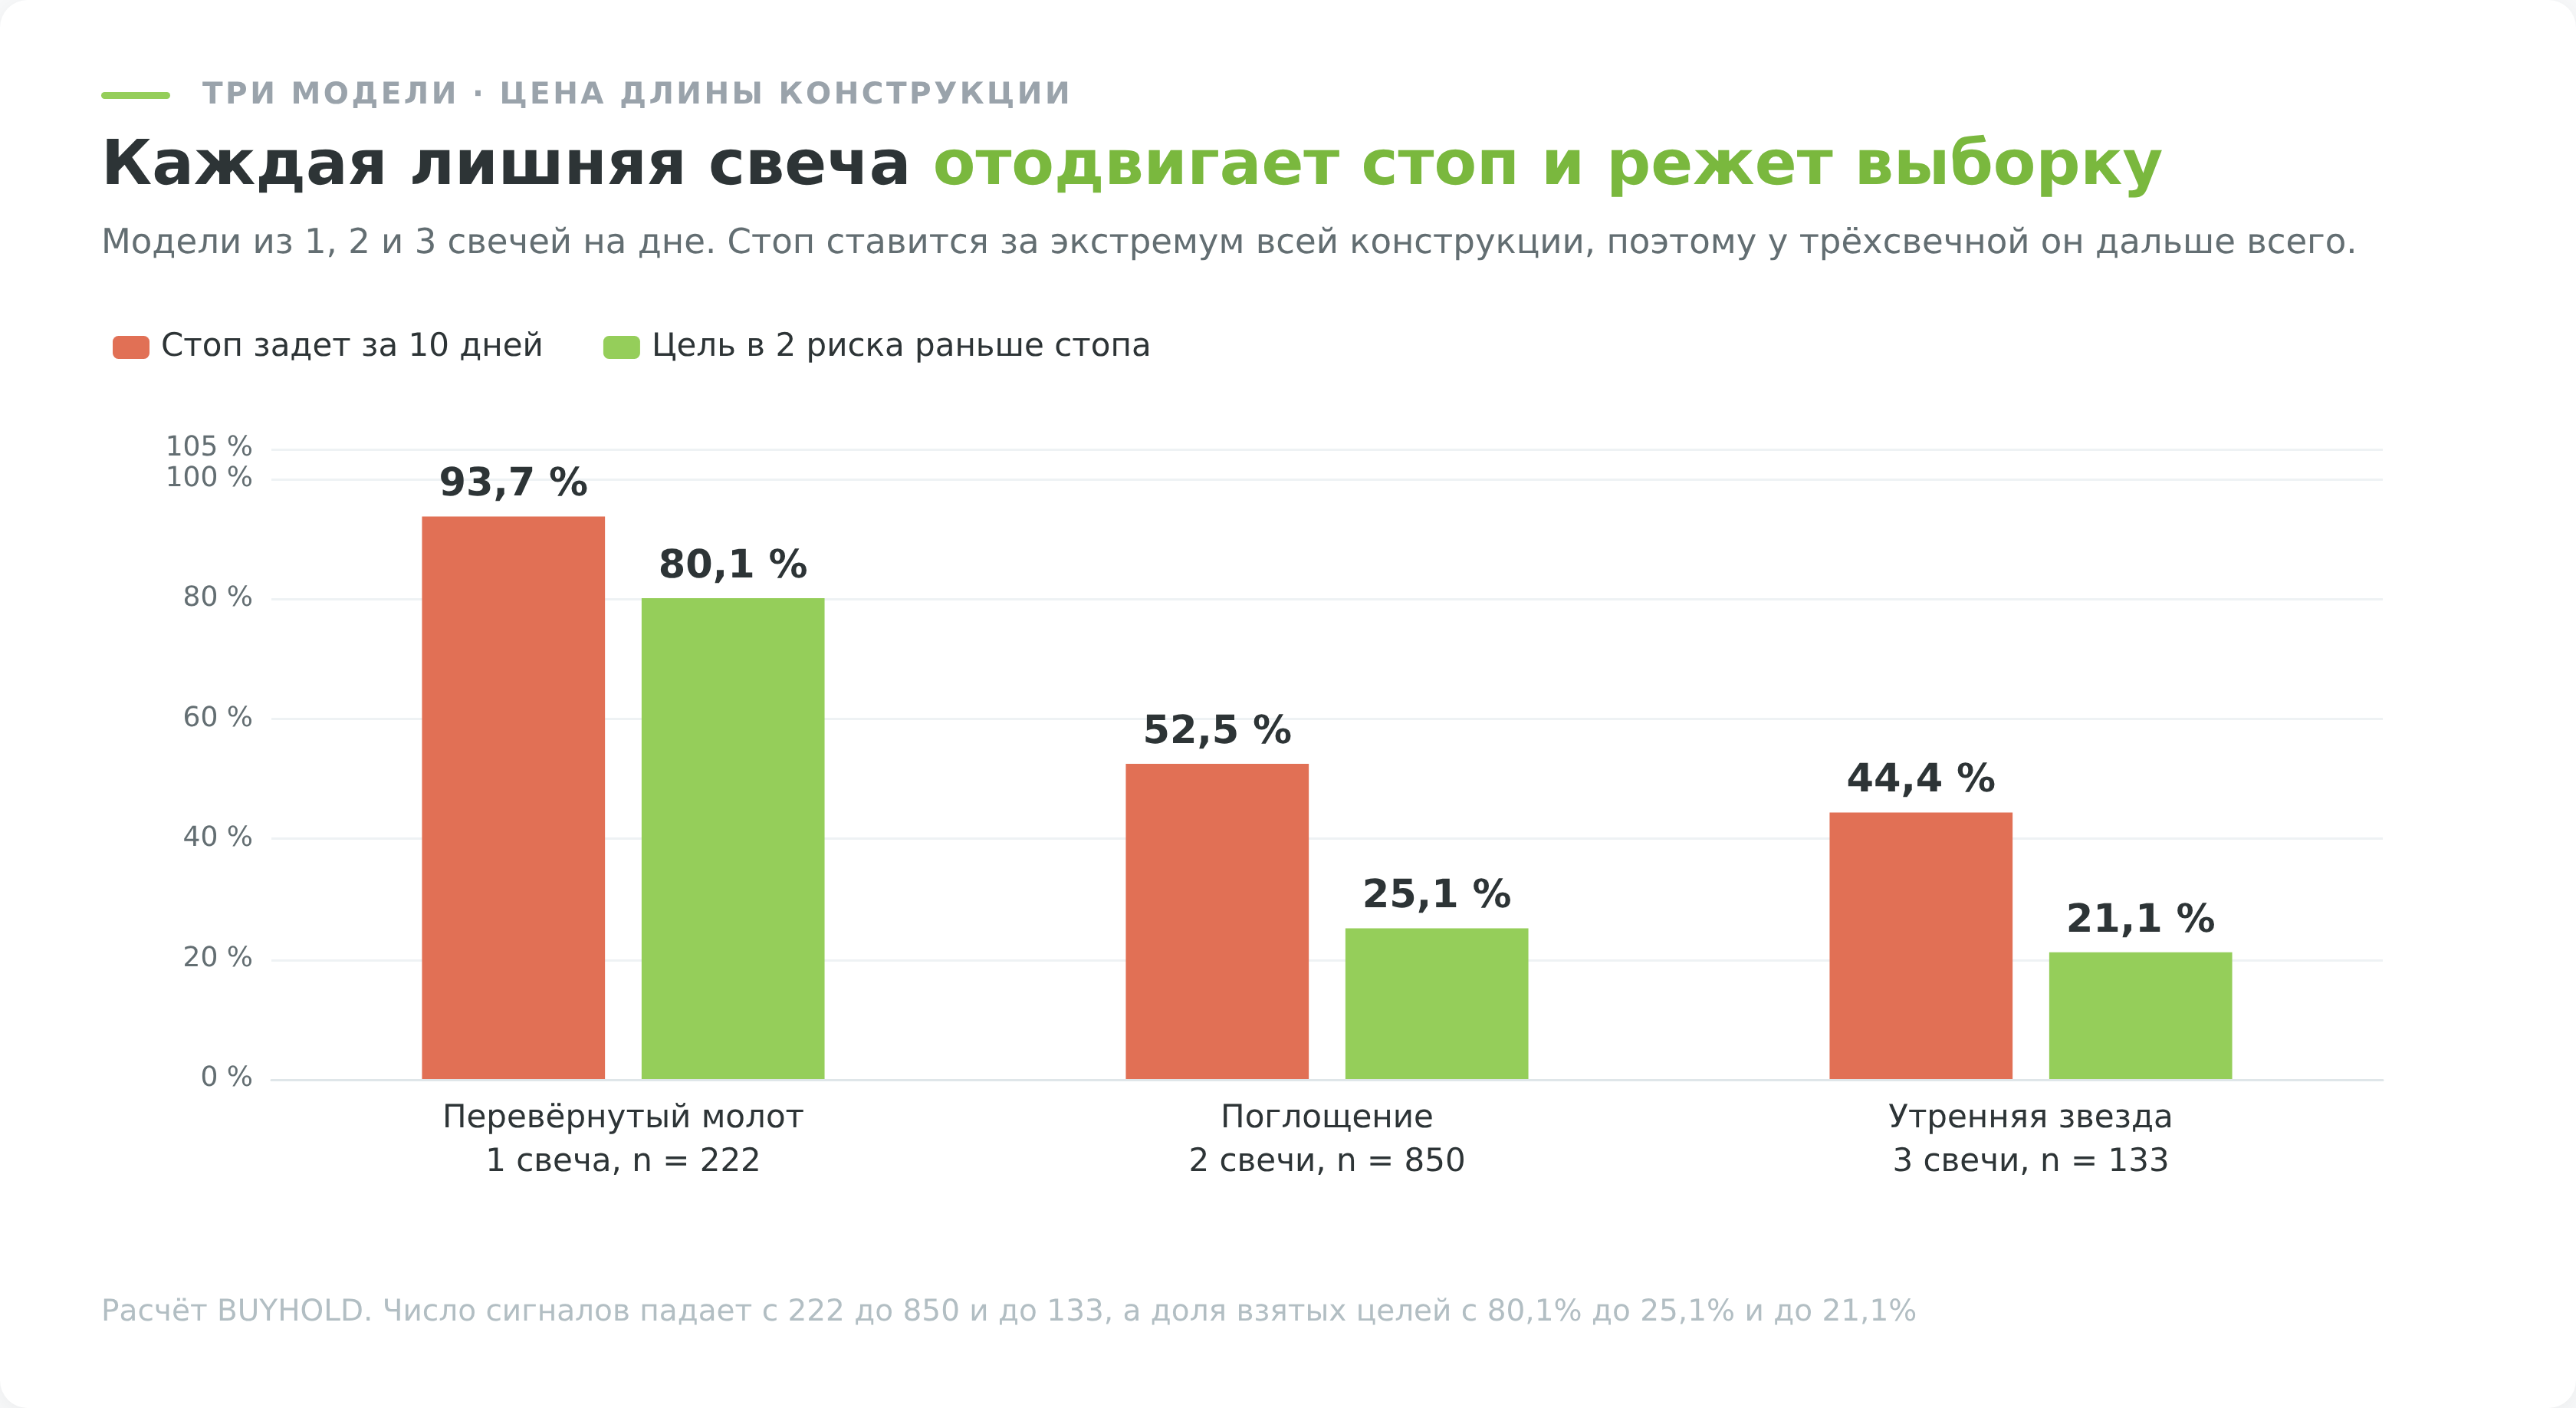
Стоп у утренней звезды ставится под минимум всей конструкции, а конструкция занимает 3 дня. Расстояние до него получается больше, чем у одиночной свечи или пары.
Дальний стоп выбивает реже. Он и выбил реже, 44,4% против 52,5% у бычьего поглощения на 850 сигналах, если считать любое касание уровня за 10 дней.
Но каждое срабатывание стоит дороже, и цель в 2 риска уезжает вдвое дальше. Поэтому до цели раньше стопа утренняя звезда дошла в 21,1% случаев, а поглощение в 25,1%.
Главное следствие длины видно в третьей корзине. За 10 дней не задели ни один уровень 35,3% сделок по утренней звезде, у поглощения таких 25,3%, у перевёрнутого молота ни одной. Чем длиннее конструкция, тем дальше уровни и тем чаще горизонт заканчивается ничем.
Односвечная модель показывает, куда уезжает геометрия. У перевёрнутого молота стоп за экстремумом свечи задевало в 93,7% случаев, зато цель в 2 риска бралась раньше стопа в 80,1%, потому что оба уровня стоят вплотную к входу.
Преимуществом это не является. Перевеса над базой у перевёрнутого молота тоже нет, 57,7% против 51,8% при проверке 1,74. Меняется не качество сигнала, а расстояние до уровней.
Есть и второй эффект, чисто арифметический. Утренняя звезда встречается в 6 раз реже поглощения, 133 сигнала против 850 на одном и том же массиве баров. Меньше сделок при том же ожидании означает, что случайный разброс результата будет больше, а разобраться, работает схема или нет, вы сможете через годы.
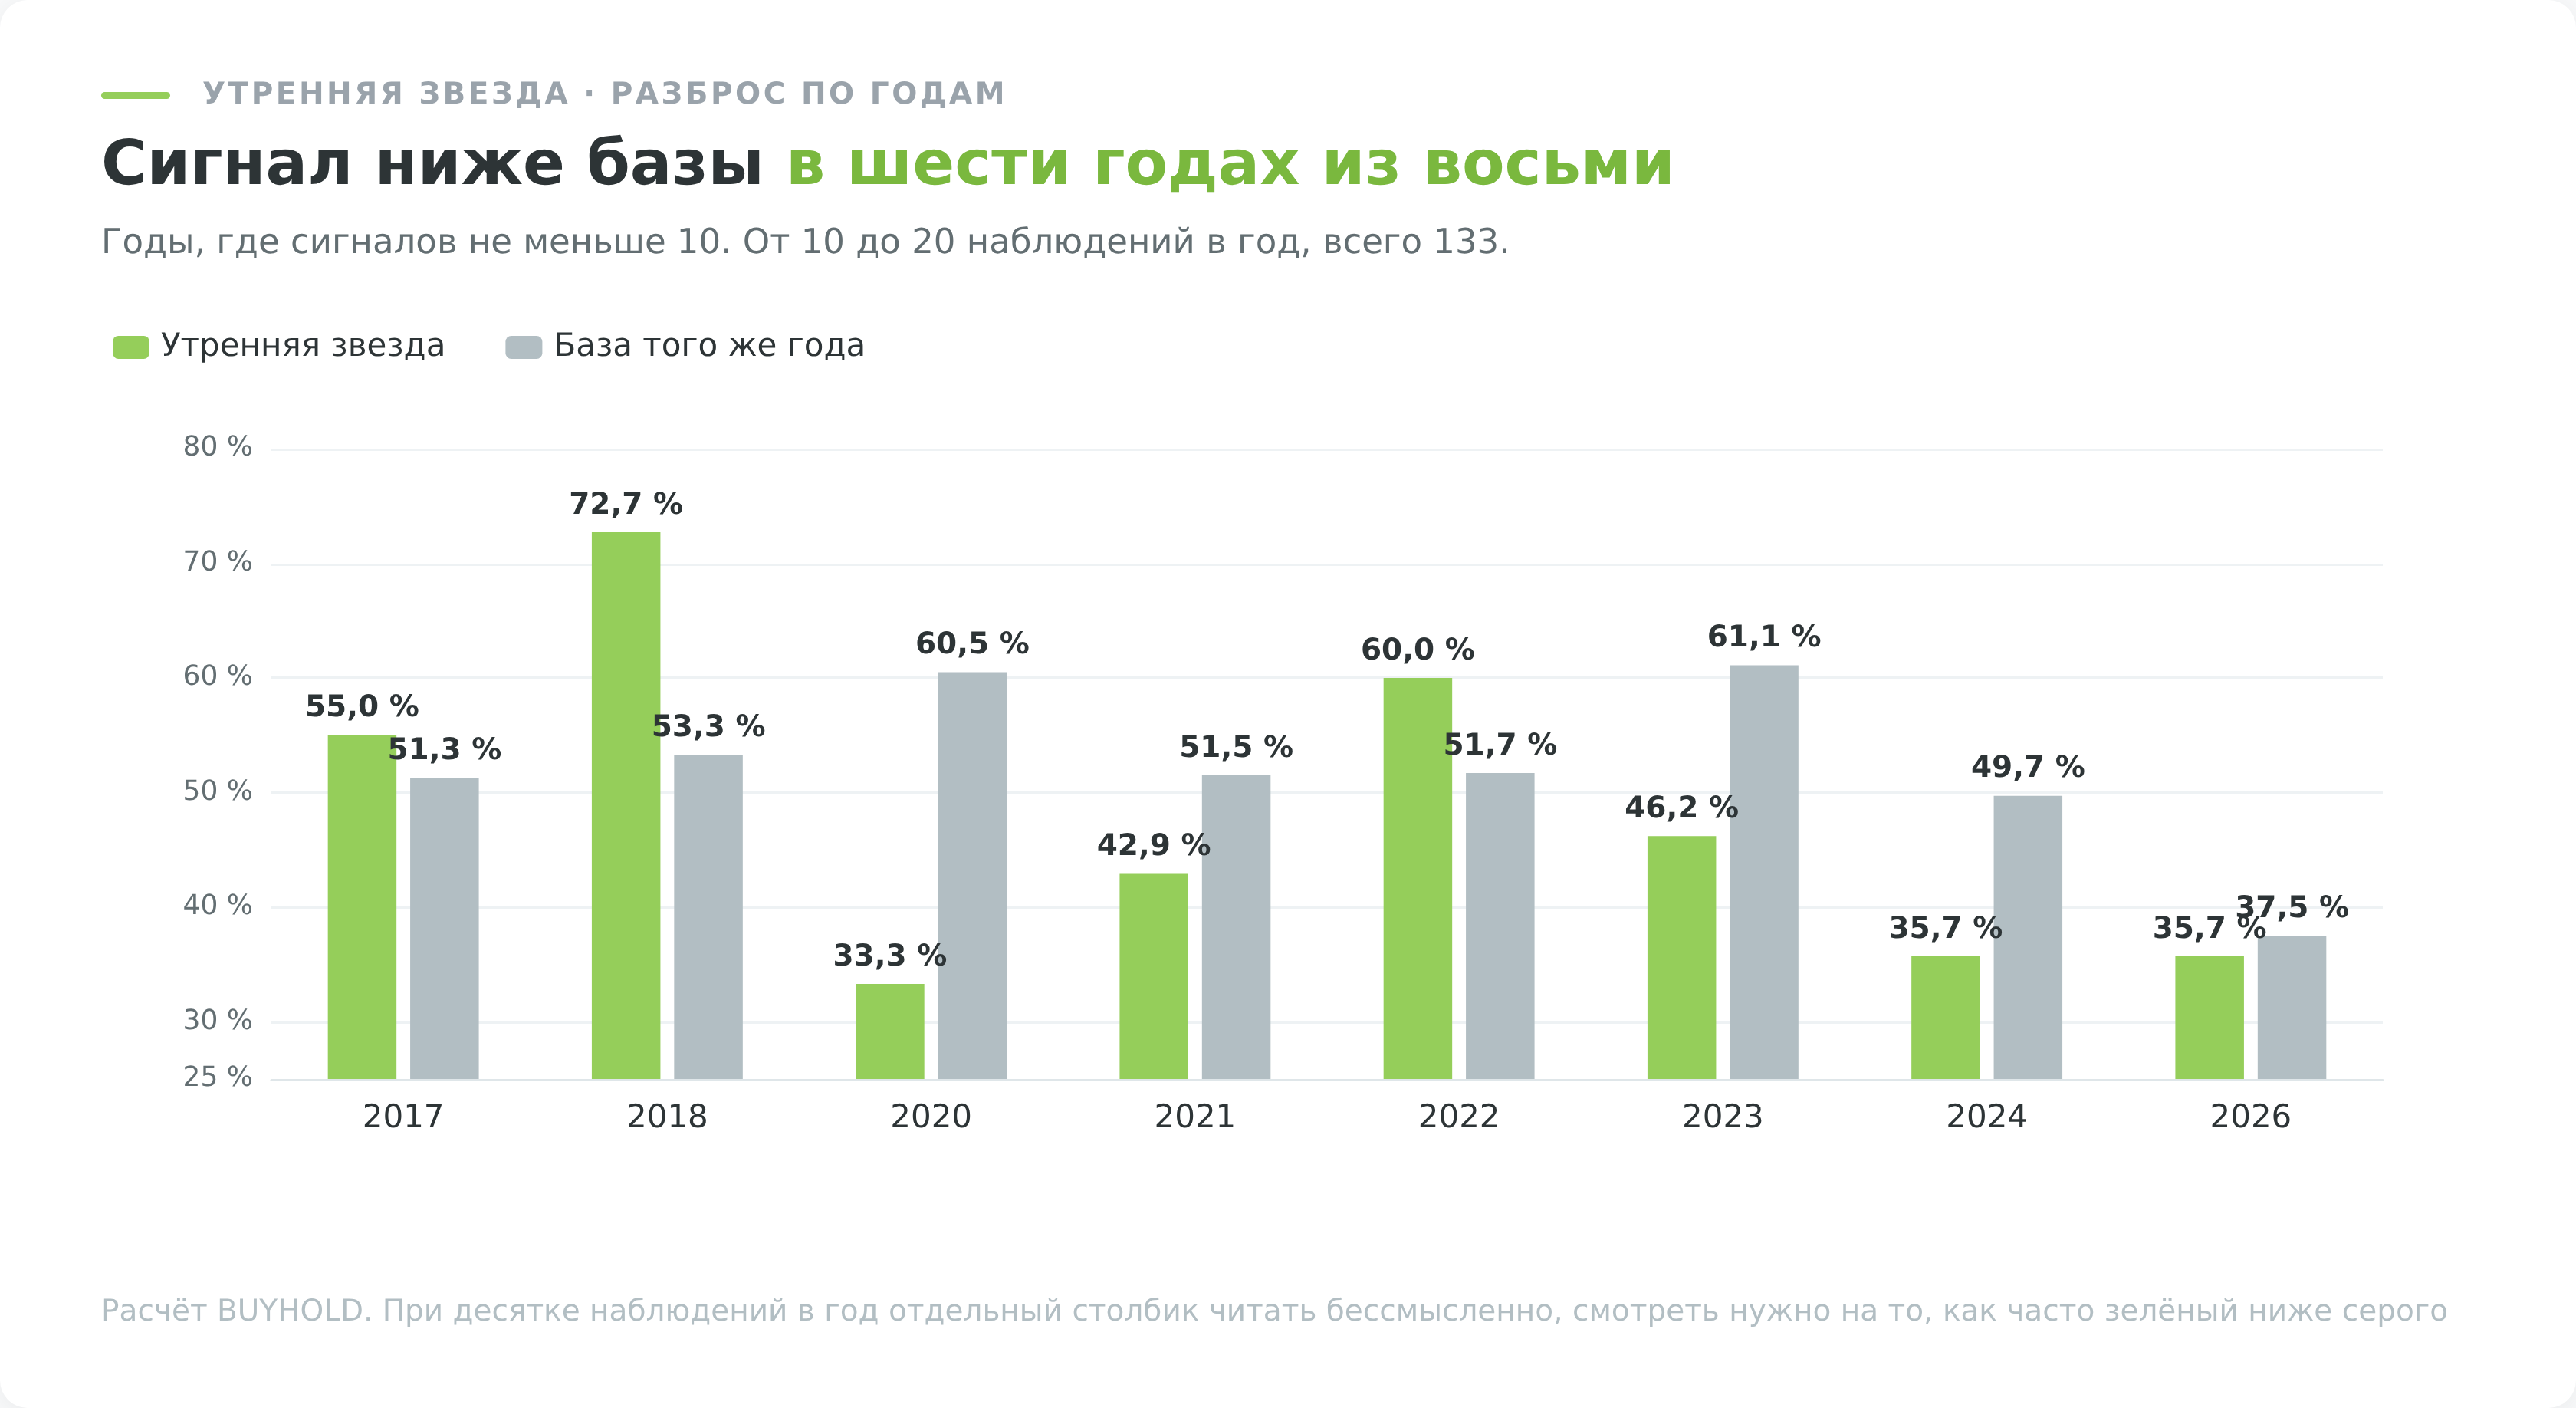
Разброс по годам
Ещё один разрез, который выглядит как открытие, пока не посмотришь на размер выборок. В таблице только годы, где сигналов набралось хотя бы 10.
| Год | Сигналов | Отработка | База того же года |
|---|---|---|---|
| 2017 | 20 | 55,0% | 51,3% |
| 2018 | 11 | 72,7% | 53,3% |
| 2020 | 12 | 33,3% | 60,5% |
| 2021 | 14 | 42,9% | 51,5% |
| 2022 | 10 | 60,0% | 51,7% |
| 2023 | 13 | 46,2% | 61,1% |
| 2024 | 14 | 35,7% | 49,7% |
| 2026 | 14 | 35,7% | 37,5% |
При 11 наблюдениях 95-процентный интервал вокруг доли в 50% растягивается почти на 30 процентных пунктов в каждую сторону. Разница между 72,7% в 2018 году и 33,3% в 2020 году не говорит ни о чём, кроме того, что сигналов было 11 и 12 штук.
Никакой тенденции здесь нет, есть шум.
Единственное деление, которое мы делаем во всём кластере, это две половины выборки. В 2015-2020 годах утренняя звезда дала 59,4% при базе 55,8%, в 2021-2026 годах 42,0% при базе 50,2%.
Знак отклонения меняется на противоположный, а это лучший признак того, что закономерности нет.
Доджи-версия и зеркало на вершине
У утренней звезды есть строгая разновидность. Если тело паузы схлопывается в линию, конструкция называется утренней звездой доджи, и в TA-Lib для неё отдельная функция CDLMORNINGDOJISTAR.
Считается, что доджи в середине усиливает сигнал, потому что равновесие сил выражено явнее. Булковски даёт по ней бычий разворот в 76% случаев на 932 примерах (thepatternsite).
В нашей выборке она встретилась 48 раз и дала 52,1% против базы 52,7%. Проверка 0,09, то есть попадание в фон точнее некуда.
Строже условия, тот же результат и вчетверо меньше наблюдений. Что такое свеча доджи и почему её так любят, разобрано отдельно.
Совпадение с базой почти идеальное. Две зеркальные конструкции, посчитанные независимо, дали одинаково пустой результат, и это сильнее любого отдельного замера.
Почему у Булковски вышло 78%
Расхождение крупное, 78% против наших 50,4%, и разобраться в нём полезнее, чем выбирать сторону.
Считаются разные вещи.
Булковски отвечает на вопрос, куда цена пошла после модели, и берёт направление ближайшего пробоя границ фигуры. Мы отвечаем на другой вопрос, чем результат после модели отличается от результата в такой же ситуации без неё.
Направление ближайшего пробоя вверх у утренней звезды получается высоким почти автоматически. Третья свеча закрывается около своего максимума, значит до верхней границы конструкции цене ближе, чем до нижней. Это свойство геометрии, а не предсказательная сила.
Ещё одна причина лежит в тексте самого Булковски. Он пишет, что если продавать произвольно через 10 дней после пробоя, то утренняя звезда после пробоя вверх оказывается слабейшим исполнителем, а движение после неё разгоняется медленно и требует терпения (thepatternsite).
Наш горизонт как раз 10 дней. То есть его собственные данные на нашем горизонте говорят то же самое, что наши.
Лучшая доля достижения ценовой цели у него равна 49%, то есть даже в самой удачной комбинации рынка и направления пробоя цель берётся реже, чем в половине случаев. Цифра 78% описывает не прибыльность, а частоту разворота как события.
Разные рынки и разные периоды добавляют остаток разницы. У Булковски американские акции за десятилетия, у нас российские за 11 лет и 133 наблюдения.
Мы не опровергли его данные, для этого нужна выборка совсем другого размера. Мы показали, что на российских акциях за 11 лет модель себя не проявила, и что переносить чужой процент на свою торговлю нельзя, не спросив, с чем именно его сравнивали.
Что говорит академическая литература
Свечные модели проверяли и вне трейдерской среды, и результаты там жёстче любых наших.
Маршалл, Янг и Роуз вынесли вопрос прямо в заголовок работы «Candlestick technical trading strategies: Can they create value for investors?», опубликованной в Journal of Banking & Finance в 2006 году (RePEc). Полный текст закрыт подпиской, зато открыт ответ на этот вопрос в более поздних работах.
Хортон проверил свечные методы на 349 акциях и, по его собственной формулировке, нашёл в них мало ценности, а результат счёл дополнительным аргументом в пользу слабой формы гипотезы эффективного рынка (The Quarterly Review of Economics and Finance, 2009).
Ещё ближе к нашей постановке работа по 50 крупнейшим акциям Таиланда за 10 лет с июля 2006 года. Авторы считали разворотные свечные модели на горизонтах 1, 3, 5 и 10 дней и отдельно проверяли, помогают ли фильтры по стохастику, RSI и индексу денежных потоков. Средняя доходность большинства моделей статистически не отличалась от нуля, а фильтры точность предсказания не повышали (SAGE Open, 2017).
Наши разрезы по объёму и по 200-дневной средней укладываются в тот же вывод. Фильтр не спасает модель, у которой нет исходного преимущества.
Отсутствие статистического преимущества на горизонте 10 дней не означает, что конструкция бесполезна вообще. Она означает ровно то, что написано, и не запрещает утренней звезде быть полезной как разметке уровня.
Два сигнала одинаковой формы с разным исходом
Оба примера алгоритм подтвердил по всем семи условиям, оба пришли после падения глубже 5%, оба выглядят учебниково. Исходы противоположные.
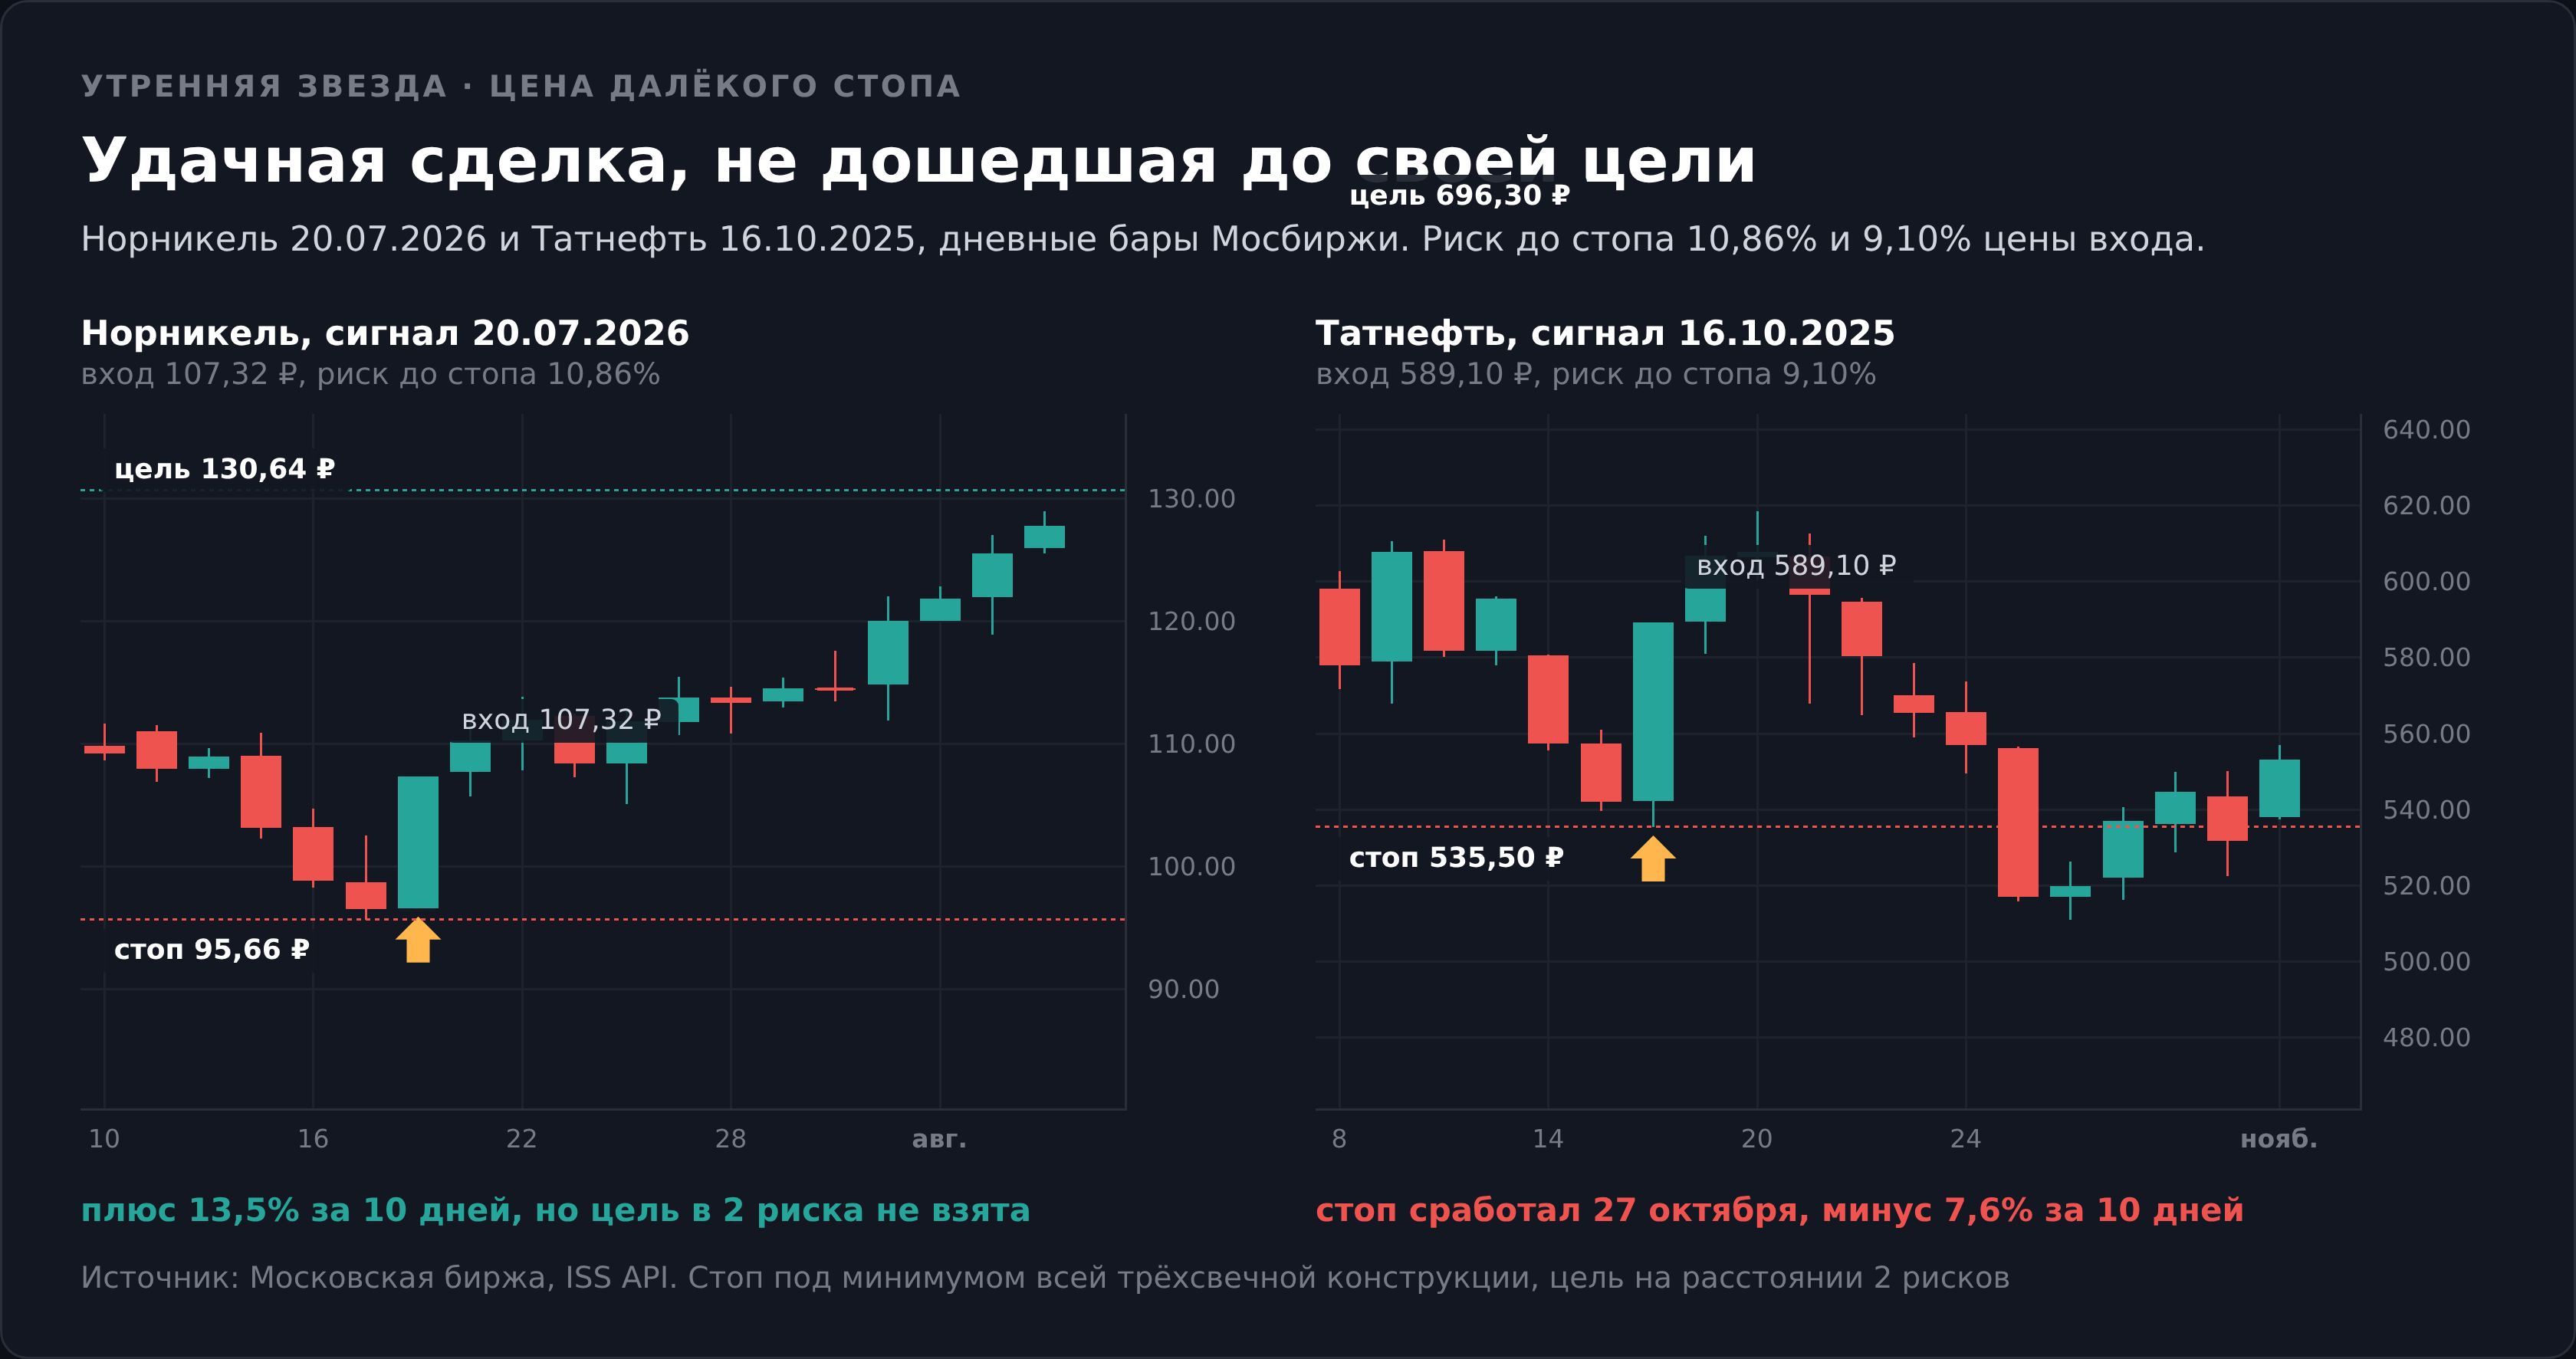
Норникель, 20 июля 2026 года. Первая свеча 16 июля, открытие 103,14 ₽, закрытие 98,84. Вторая 17 июля, открытие 98,70, закрытие 96,54. Третья 20 июля, открытие 96,62, закрытие 107,32. За 5 дней до конструкции бумага потеряла 9,7%.
Вход по закрытию третьей свечи 107,32 ₽, стоп под минимумом всей фигуры 95,66, риск 11,66 ₽ или 10,86% от цены входа. Цель в 2 риска расположена на 130,64.
Татнефть, 16 октября 2025 года. Первая свеча 14 октября, открытие 580,50 ₽, закрытие 557,50. Вторая 15 октября, открытие 557,20, закрытие 542,20. Третья 16 октября, открытие 542,40, закрытие 589,10. За 5 дней до конструкции бумага потеряла 6,8%.
Вход 589,10 ₽, стоп под минимумом фигуры 535,50, риск 53,60 ₽ или 9,10%. Цель в 2 риска на 696,30.
Следующий день дал плюс 3,0%, а дальше рынок развернулся. 27 октября минимум дошёл до уровня стопа, позиция закрылась по нему, и через 10 сессий бумага стояла на 7,6% ниже входа.
Стоимость ошибки в обоих случаях высокая. У Норникеля риск занимал 10,86% цены входа, у Татнефти 9,10%, и это при том, что обе конструкции внешне безупречны.
Типичными такие сигналы не назовёшь. Медианный риск до стопа по всем 133 утренним звёздам равен 3,55% цены входа, нижний квартиль 2,66%, верхний 5,23%, а граница верхнего дециля проходит по 7,39%. Оба разобранных случая лежат за ней.
Разница в деньгах прямая. При риске 1% счёта медианная утренняя звезда разрешает позицию около 28% капитала, а такая, как в этих двух примерах, меньше 10%.
Пара подобрана по совпадению входных условий, а не по красоте результата. Оба сигнала лежат в самой слабой группе выборки, где отработка составила 43,9% против базы 56,0%.
Как повторить расчёт самому
Все числа выше воспроизводимы, и это принципиально.
Котировки берутся бесплатно через ISS API Московской биржи. Запрос вида iss.moex.com/iss/history/engines/stock/markets/shares/boards/TQBR/securities/GMKN.json отдаёт дневные бары за нужный период без регистрации и без ключа.
Распознавание делает TA-Lib, доступная в том числе из Python. Вызов выглядит как talib.CDLMORNINGSTAR(open, high, low, close, penetration=0.3) и возвращает массив, где 100 означает найденную утреннюю звезду. Список всех свечных функций лежит в документации библиотеки.
Без четырёх деталей расчёт не сойдётся. Фильтр контекста, потому что библиотека тренд не проверяет. Исключение дивидендных окон, иначе отсечка нарисует вторую свечу за вас, а даты проверяются в календаре дивидендов. Отсчёт фазы от первой свечи конструкции. И база сравнения, то есть те же дни без модели, потому что без неё любой процент бессмысленен.
Проверить схему без денег можно в симуляторе трейдинга, а свои сделки удобно вести в журнале сделок. Собственная статистика по своим входам полезнее любой чужой таблицы, включая эту.
Что с этим делать на практике
Из всего измеренного складывается довольно узкий список применений.
Как готовый уровень отмены идеи. Минимум трёхдневной конструкции это точка, ниже которой версия о развороте перестаёт работать. Уровень объективный и не требует ни индикаторов, ни разметки.
Как оценка стоимости входа до сделки. Расстояние от закрытия третьей свечи до минимума фигуры считается сразу и сразу задаёт размер позиции. При счёте 300 000 ₽ и риске 1% на сделку, то есть 3000 ₽, вход по Норникелю из примера выше даёт 257 бумаг примерно на 27 600 рублей.
Как повод дождаться отката. Следующий день закрывался выше сигнальной свечи лишь в 46,6% случаев, а вход по закрытию третьей свечи попадает в верхнюю границу дневного диапазона.
Как одно из условий составного правила. Своего перевеса у модели нет, но она бесплатно указывает место, где стоит посмотреть на объём, на уровень и на положение относительно средней. Размер дневного хода при этом меряется индикатором ATR, а не на глаз.
Чего делать не стоит. Не входить по одной только форме, не переносить статистику утренней звезды на её доджи-версию и не искать конструкцию на минутах, где смены настроений участников за три бара не происходит.
Сами акции Мосбиржи торгуются у любого российского брокера с лицензией ЦБ. Тем, кому нужны акции США и ETF в собственность, ближе Just2Trade, но регистрация там офшорная, российское страхование на такой счёт не распространяется, а вход начинается от 100 долларов. Если зарубежный счёт не открывается, остаётся рублёвый контракт на разницу у ТехноИнвеста, где бумага не переходит в собственность, за перенос позиции через ночь списывается своп, а при нехватке обеспечения позиция закрывается принудительно.
Частые ошибки при работе с этой моделью
Считают трёхсвечную конструкцию надёжнее односвечной. В нашем замере связи между числом свечей и результатом нет. Односвечный перевёрнутый молот обошёл свою базу на 5,9 пункта, утренняя звезда отстала от своей на 2,4.
Натягивают требование к третьей свече. Если закрытие не забрало хотя бы 30% тела первой свечи, конструкции нет. Именно это условие чаще всего ослабляют, чтобы увидеть модель там, где её не нашёл сканер.
Ищут её слишком часто. Один сигнал приходится на 438 баров. Если утренняя звезда попадается вам каждую неделю, вы находите что-то другое.
Ставят стоп под третью свечу. Уровень отмены у модели общий для всех 3 дней, и это минимум конструкции. Стоп под последней свечой выбьет вас на первом же откате.
Принимают сдвиг базы за силу сигнала. После глубокого падения рынок отскакивает чаще сам по себе. Приписывать это фигуре значит завышать её заслуги.
Считают фазу рынка от последней свечи. У трёхсвечной модели предыстория съедена самой конструкцией, и окно из 5 дней перед третьей свечой измеряет её саму, а не рынок до неё.
Не проверяют дивидендную отсечку. Разрыв вниз в день отсечки создаёт формально подходящую вторую свечу, за которой стоит арифметика выплаты, а не поведение участников.
Достоинства и недостатки утренней звезды
Что из этого следует
Утренняя звезда точно и подробно описывает 3 прошедших дня. Продавцы продавили цену, движение остановилось, покупатели вернули часть потерянного, и это факт, а не интерпретация.
О следующих 10 днях конструкция не сообщает ничего сверх того, что уже известно из фазы рынка. Отклонение от базы составило 2,4 процентного пункта в худшую сторону на 133 наблюдениях, максимальная проверка по разрезам 1,55 при пороге 2, а без фильтра по фазе рынка 1,76.
Значимого преимущества не найдено ни в одном срезе.
Практическая ценность лежит не в прогнозе, а в геометрии, и цена этой геометрии высока. Три свечи дают уровень отмены идеи, но уносят его по медиане на 3,55% от входа, а в верхнем дециле дальше 7,39%, и сам вход ставят на верхней границе дня, когда разворот уже отыгран.
Если модель встретилась, считать нужно не вероятность, а расстояние до стопа и размер позиции. Остальные конструкции с той же методикой разобраны в каталоге свечного анализа, а устройство самой свечи собрано в материале про японские свечи.