Вечерняя звезда обещает разворот на вершине. Длинная растущая свеча, пауза с маленьким телом сверху, длинная падающая свеча, забирающая заметную часть роста. Картинка убедительная, и западные справочники ставят модель в первую десятку по надёжности разворота. Обещание проверяется на данных. В выборке из 58 217 дневных баров 20 ликвидных акций Московской биржи с 2015 года библиотека TA-Lib нашла 158 вечерних звёзд. Через 10 торговых дней цена оказывалась ниже сигнальной свечи в 47,5% случаев, а в такие же дни после такого же роста, но без всякой звезды, рынок падал в 47,6% случаев. Совпадение до десятой доли процентного пункта.
Дальше идут числа, которых в русскоязычных материалах нет вовсе. Во сколько обходится стоп за максимумом всей тройки, как часто его выбивает и почему у Булковски та же модель стоит на четвёртом месте из 103.
Предупреждение о рисках: Торговля на финансовых рынках (Forex, CFD, фьючерсы) сопряжена с высоким уровнем риска и подходит не всем инвесторам. По статистике, 70-80% розничных трейдеров теряют средства. Информация в этой статье носит исключительно образовательный характер и не является инвестиционной рекомендацией или призывом к торговле. Прошлые результаты не гарантируют будущую доходность. Перед началом торговли оцените свой уровень подготовки и финансовые возможности.
Кто описал вечернюю звезду и как она попала на Запад
Приписывать Хомме конкретно эту модель не стоит. Ему приписывают саму идею рисовать торговый день четырьмя ценами, а система названий собиралась японскими трейдерами следующие два столетия.
Из книги Нисона пришли и русские названия, и словесные формулировки вида «третья свеча должна закрыться ниже середины первой».
Слово «словесные» тут главное. Нисон описывал форму словами, а не неравенствами, и каждый следующий автор переводил описание в цифры по-своему. Из этого растёт вся дальнейшая путаница со статистикой.
Из чего собрана модель и где проходит её граница
Требований к геометрии три, и все они относятся к соседним свечам, а не к абсолютному размеру.
Первая свеча длинная и растущая. Вторая с маленьким телом, которое целиком стоит выше тела первой. Третья падающая и длинная, закрывается глубоко внутри тела первой свечи.
Цвет второй свечи значения не имеет. Она может быть и растущей, и падающей, потому что важно положение её тела относительно соседей, а не отношение закрытия к открытию. Булковски в описании модели прямо пишет, что тело средней свечи бывает любого цвета (thepatternsite).
Четвёртое требование не геометрическое, и его чаще всего игнорируют. Звезда обязана появиться после роста. Та же конструкция после падения не значит ничего, потому что разворачивать там нечего.
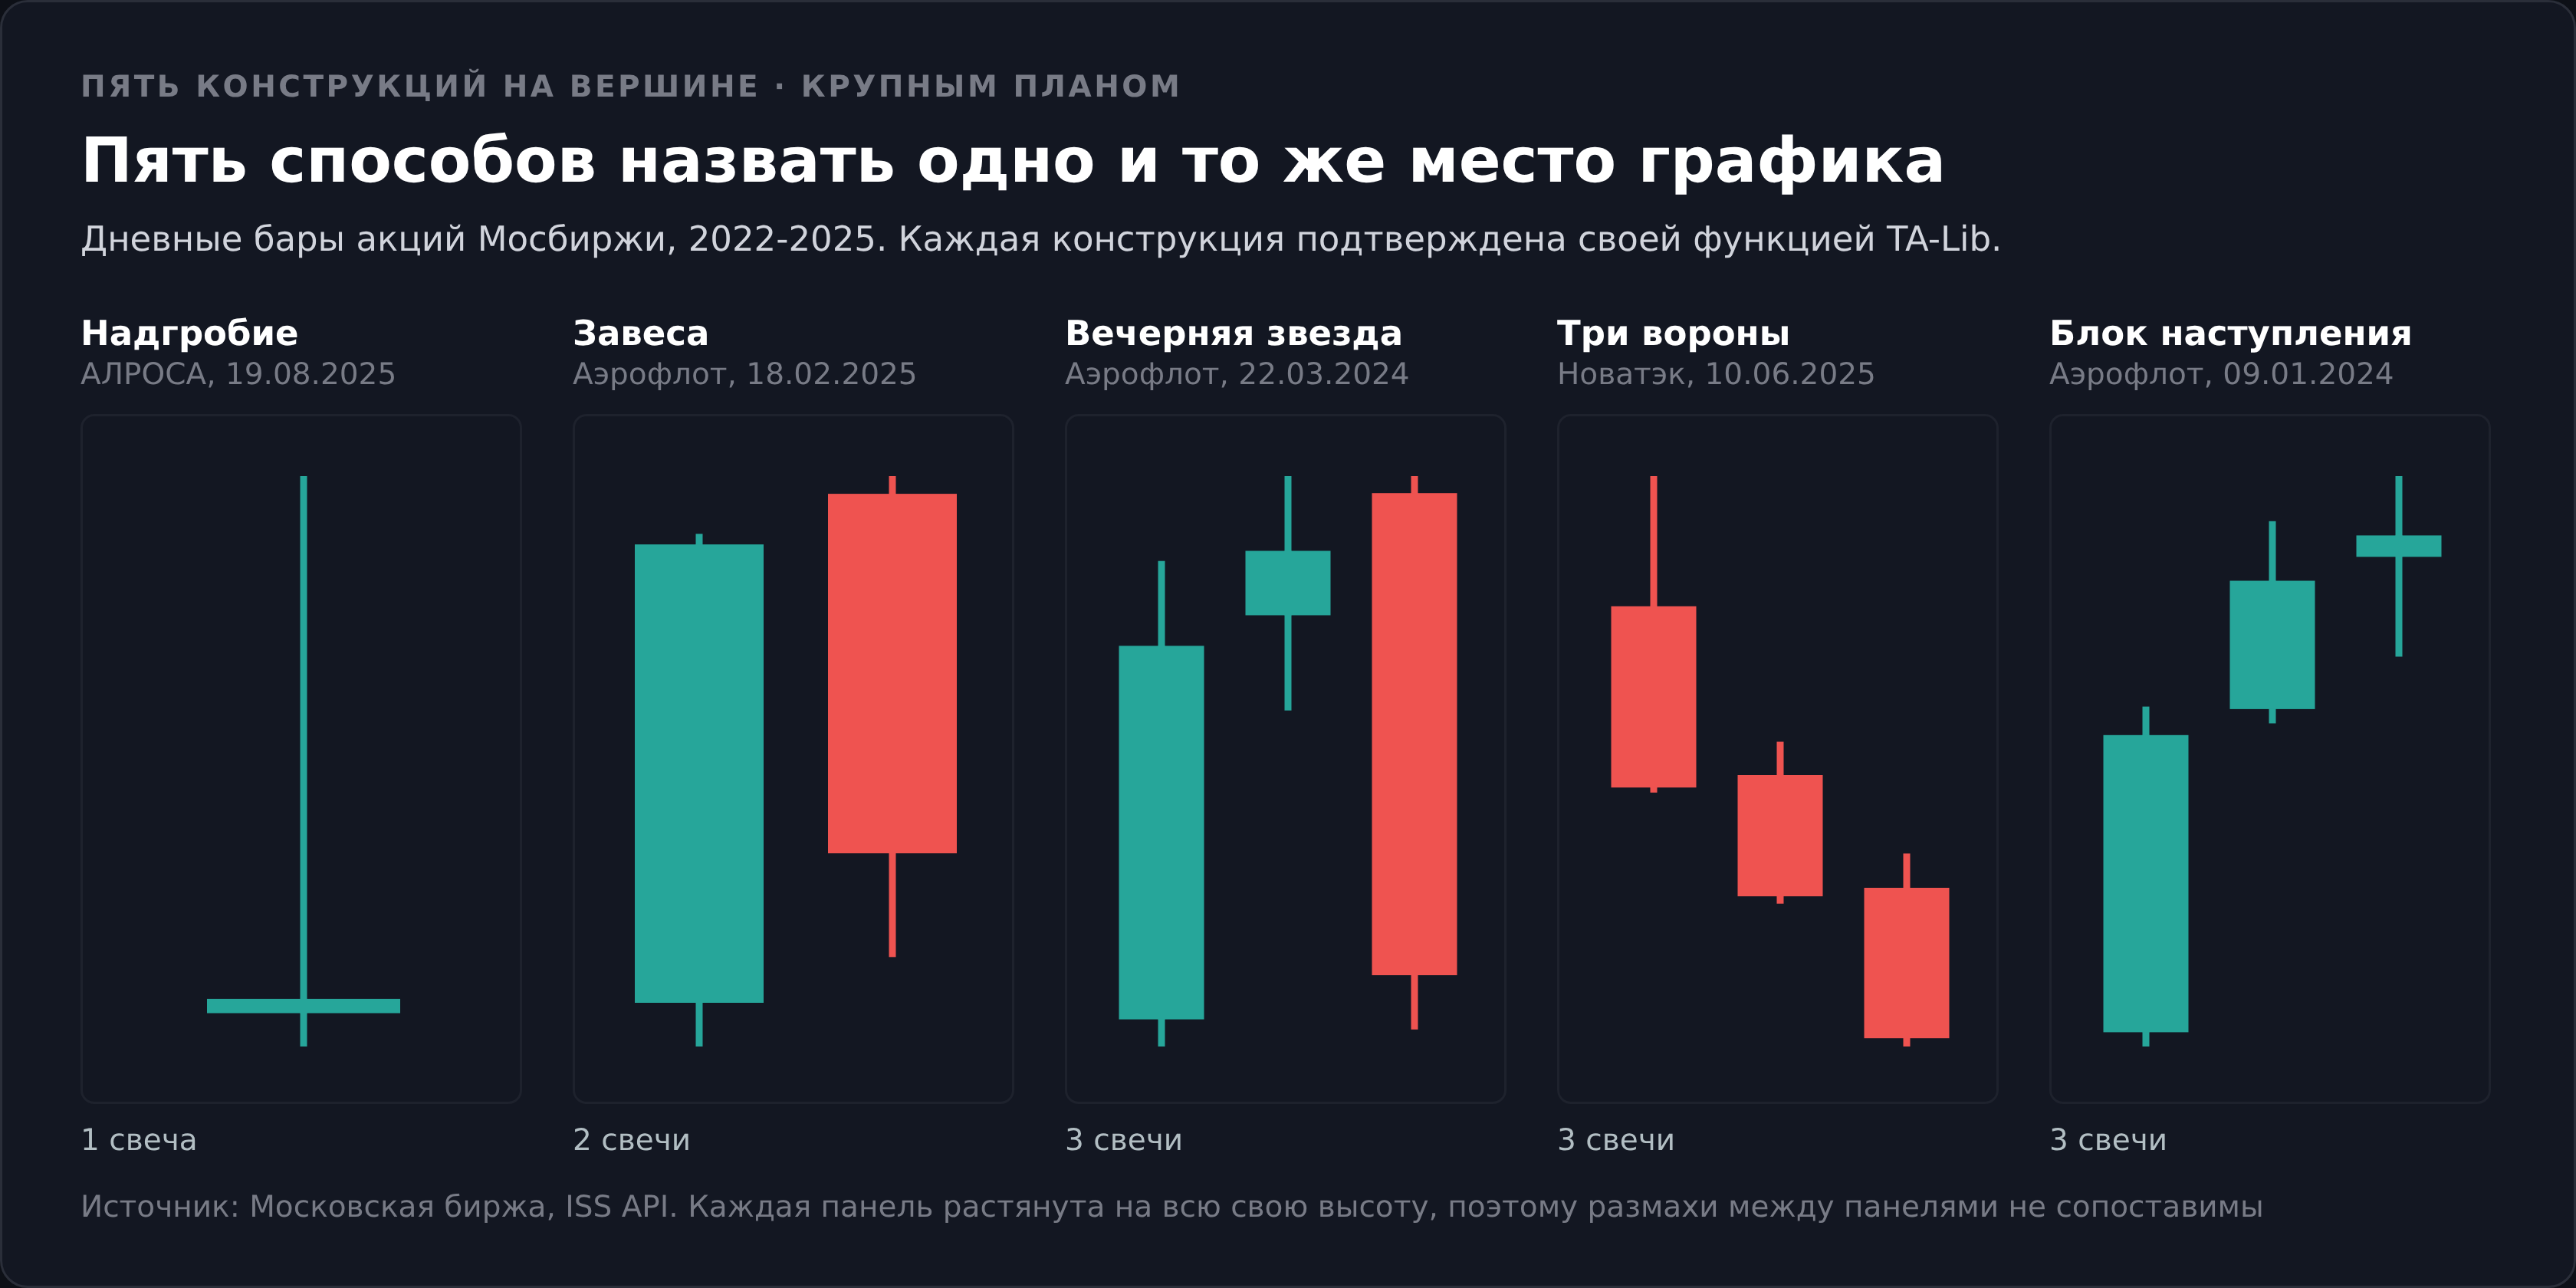
Граница с соседями проходит по числу свечей и по средней свече. Одиночная падающая звезда это один день с длинной верхней тенью. Если средняя свеча схлопывается в доджи, модель называется вечерней звездой доджи и считается отдельной функцией. Завеса из тёмных облаков собрана из 2 свечей и паузы в середине не требует.
Что происходит внутри этих 3 дней
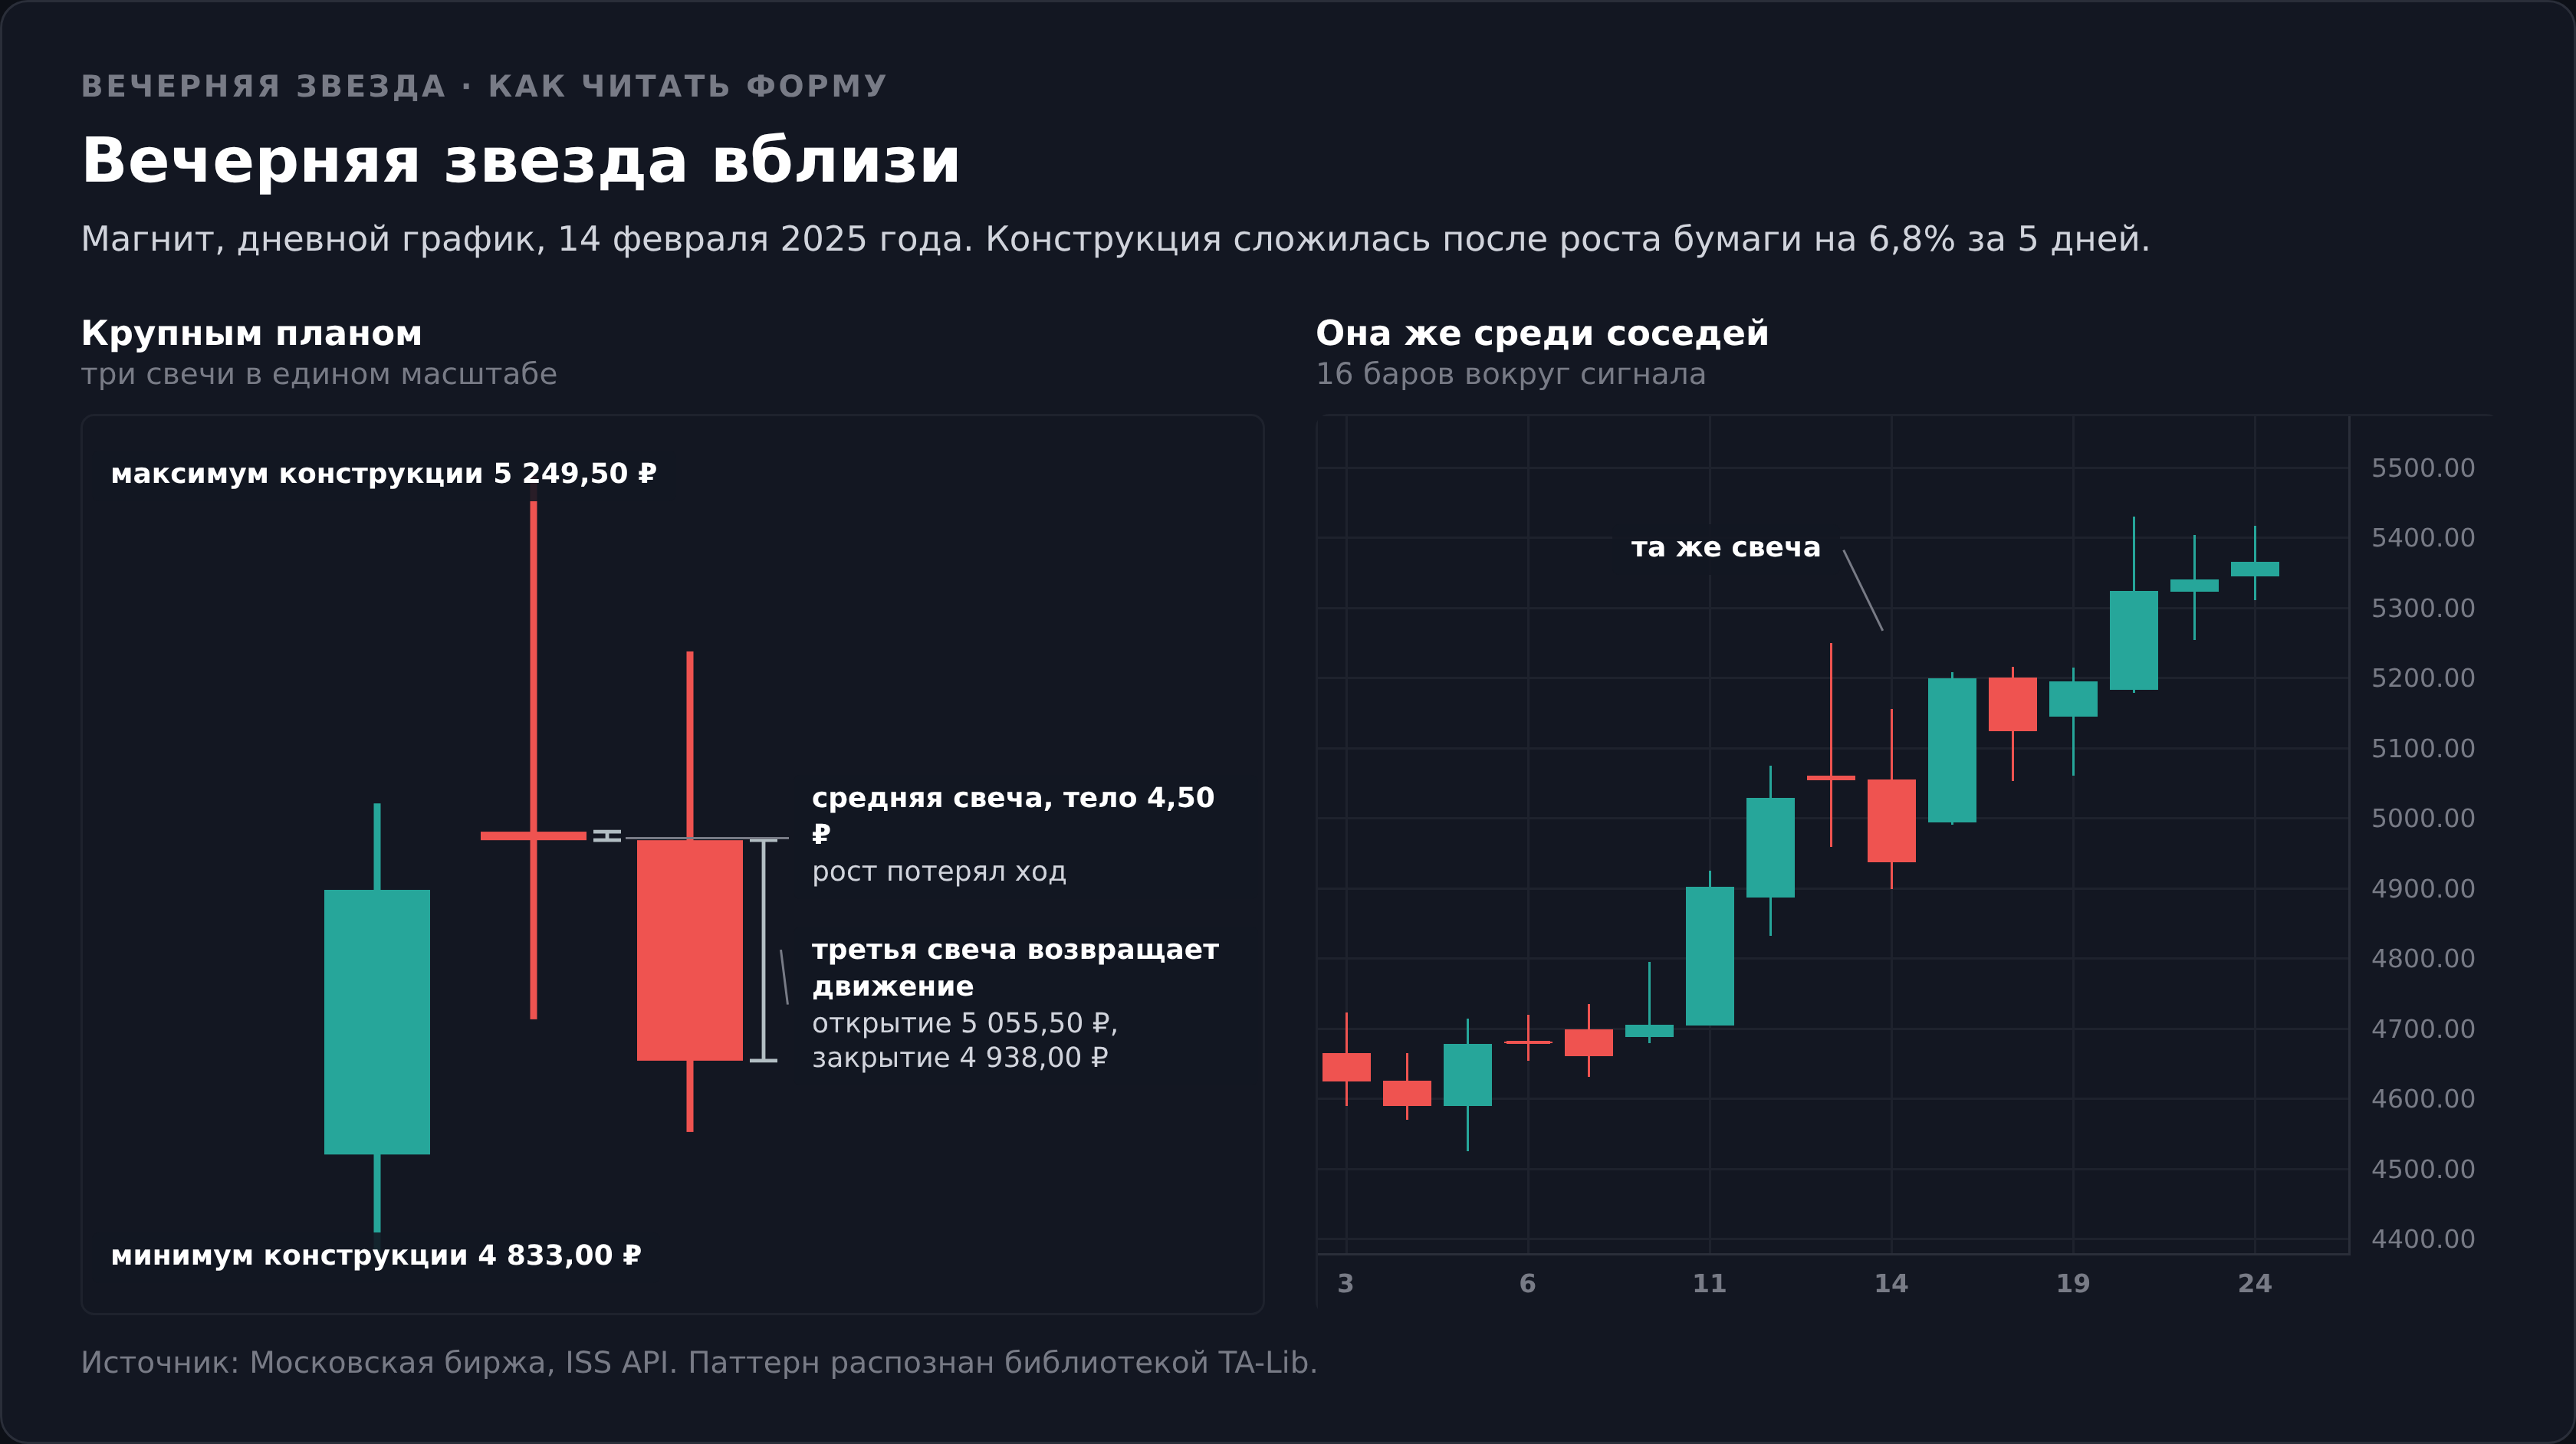
Первый день покупатели дожимают рынок. Тело свечи получается больше среднего тела предыдущих 10 дней, то есть движение заметное даже на фоне обычной активности бумаги.
Второй день цена открывается выше всего вчерашнего тела и там же закрывается. Тело маленькое, продавцы и покупатели уравновесили друг друга. Ни одна сторона не победила.
Третий день продавцы забирают инициативу и возвращают большую часть роста первой свечи. Библиотека требует, чтобы третья свеча забрала не меньше 30% тела первой, классическое описание не меньше половины. Фактический медианный заход составил 0,67 тела, то есть к вечеру третьего дня отыграно две трети движения.
Именно здесь спрятана слабость конструкции. Вход по правилам берётся на закрытии третьей свечи, когда разворот уже случился и на две трети отработан. Модель описывает событие точно и сообщает о нём поздно.
У российского дневного бара есть своя особенность. Свеча на Мосбирже склеена из утренней, основной и вечерней сессий, а утренняя даёт заметно меньше оборота. Маленькое тело второго дня иногда рисуется там, где ликвидность тоньше всего. Мерить размер свечи относительно обычной волатильности бумаги удобнее индикатором ATR, а не на глаз.
Разрыв, которого на Мосбирже почти не бывает
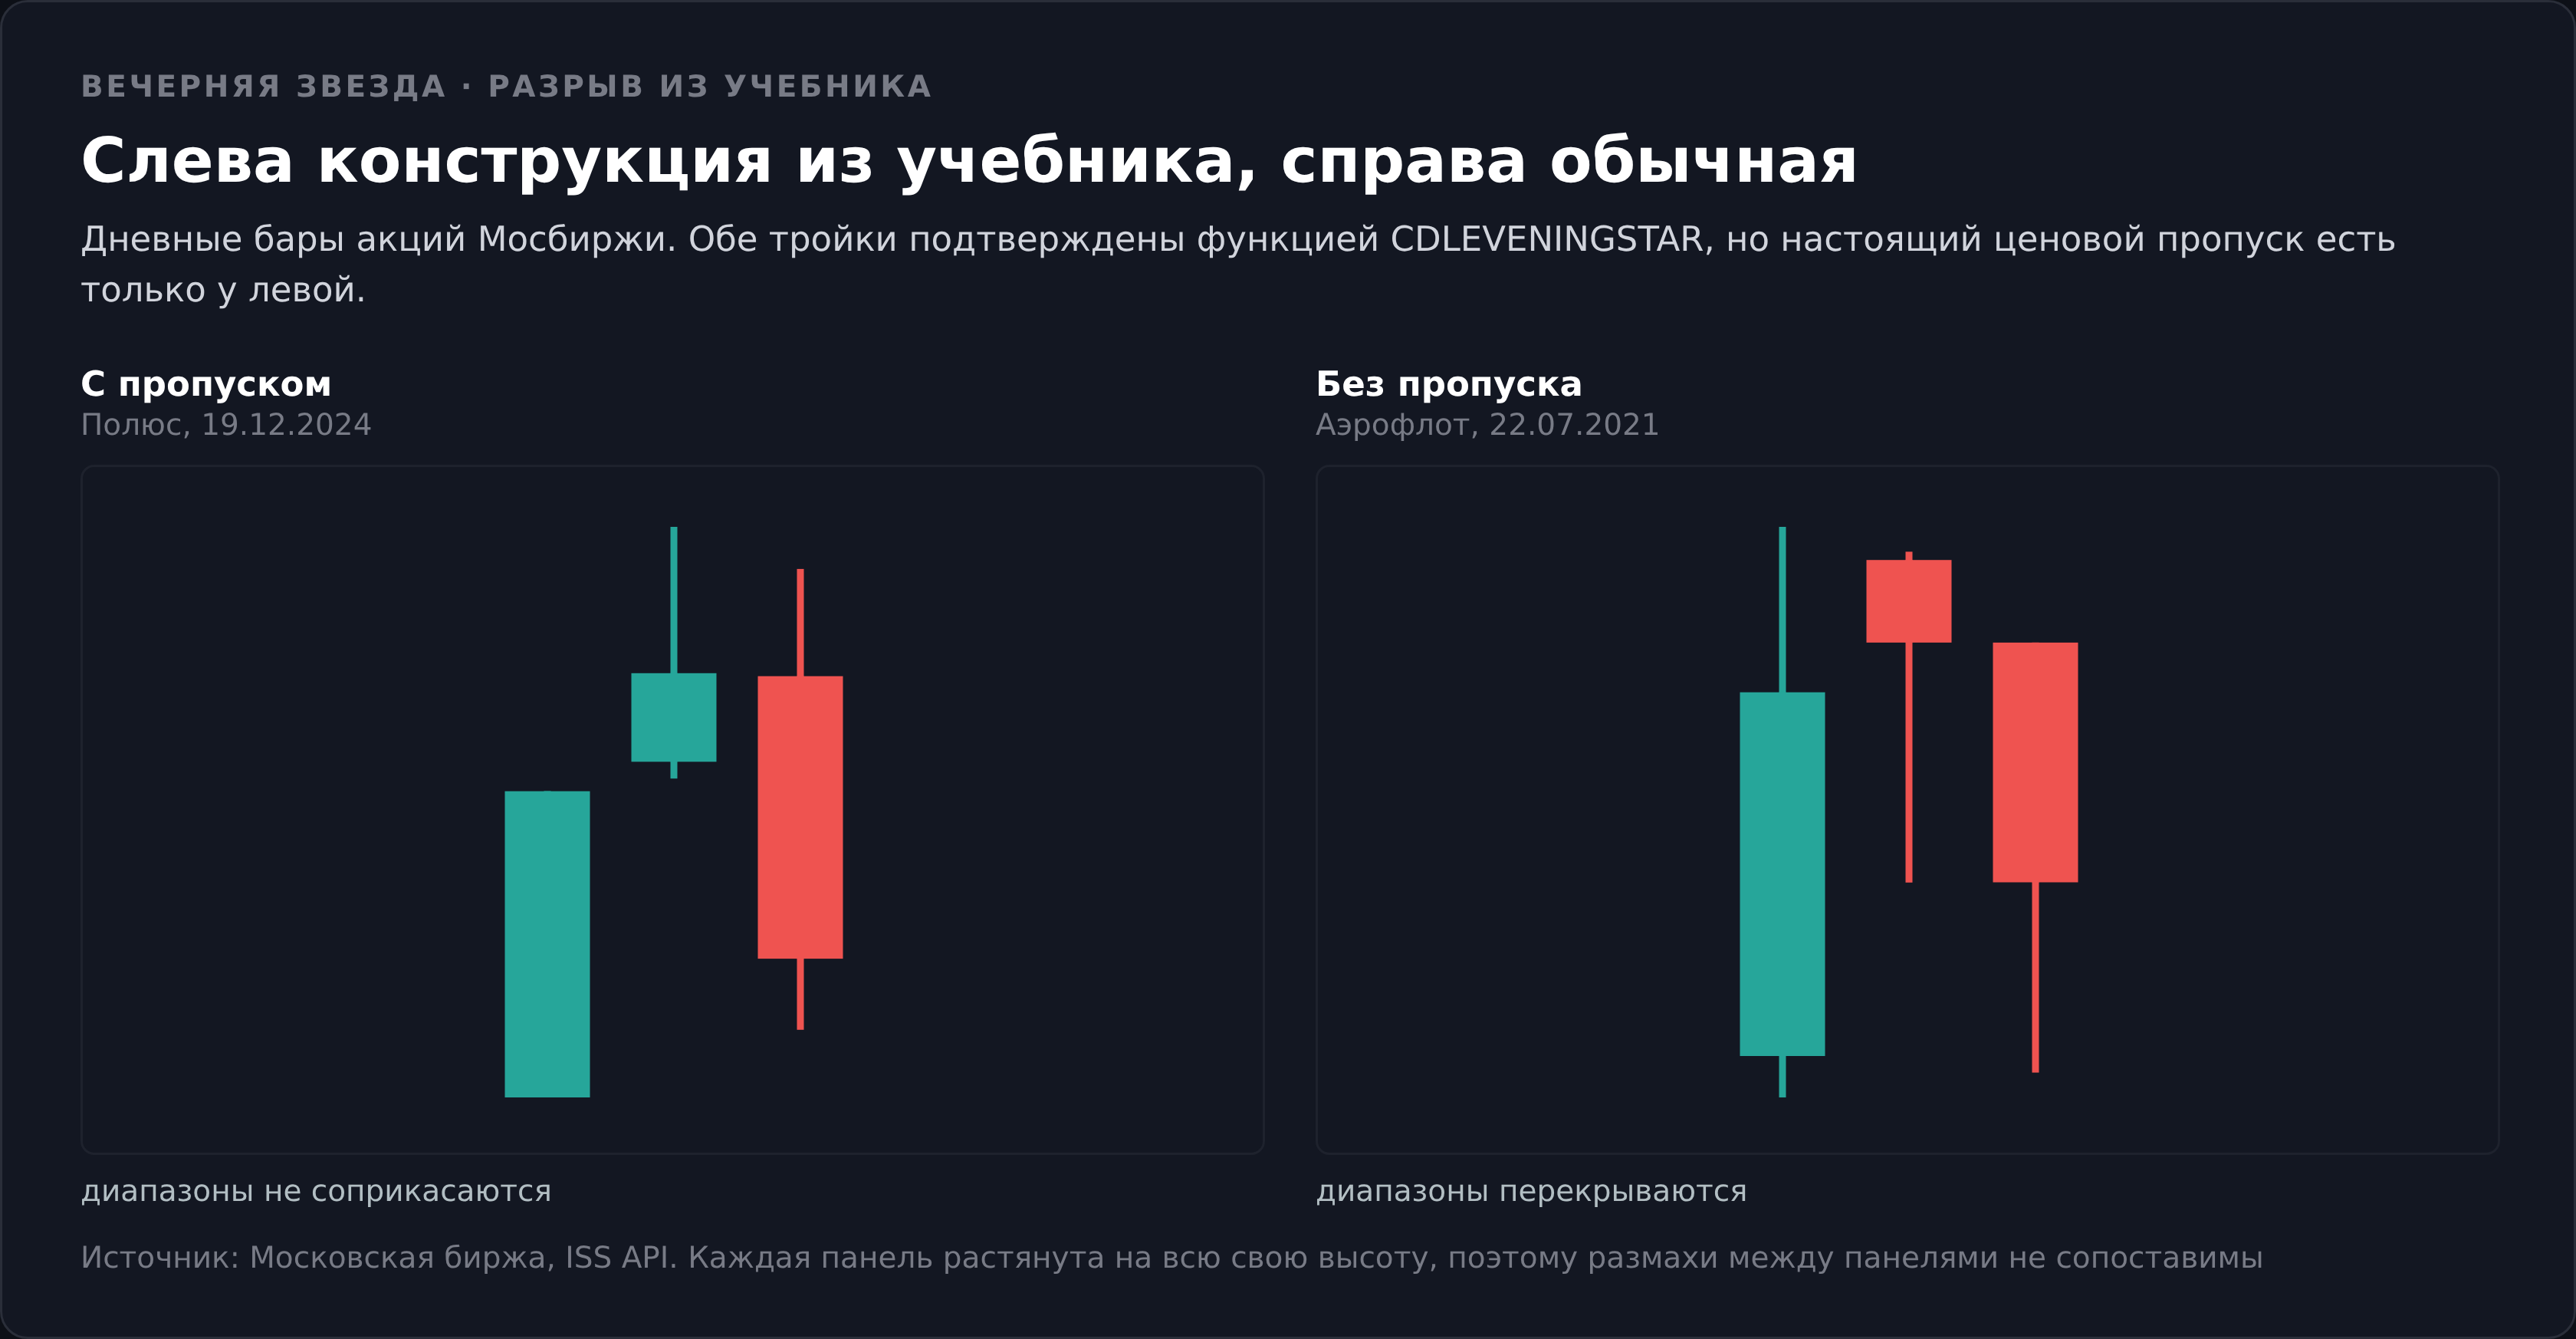
На учебных картинках вторая свеча висит в воздухе, отделённая от первой ценовым разрывом.
На дневных барах Мосбиржи полные ценовые разрывы редки сами по себе. Разрывов вверх, когда минимум дня выше максимума предыдущего, на всём массиве нашлось 711 штук, это примерно 1,2% торговых дней.
Разрывов вниз на том же массиве 679, и 298 из них похожи на дивидендную отсечку, а не на движение рынка. Вместе оба вида дают один разрыв на 42 торговых дня.
Причина в расписании торгов. Основная сессия идёт с 09:50 до 18:59, вечерняя дополнительная до 23:49, утренняя начинается в 06:50 (расписание Мосбиржи). Между закрытием вечерней сессии и открытием утренней остаётся 7 часов, и накопить за них новость на целый разрыв рынок успевает редко.
Как вечерняя звезда записана в коде TA-Lib
Раз статистику считает машина, полезно посмотреть, что именно она считает звездой. Функция называется CDLEVENINGSTAR, её условия видны в исходнике (ta_CDLEVENINGSTAR.c).
Проверок ровно шесть, и все они записаны неравенствами.
свеча 2 с телом не длиннее того же среднего
тело свечи 2 целиком выше тела свечи 1
свеча 3 падающая, тело длиннее того же среднего
закрытие свечи 3 ниже закрытия свечи 1 на penetration от тела свечи 1
penetration по умолчанию 0.3
Пороги лежат в таблице настроек библиотеки (ta_global.c) и меняются пользователем. По умолчанию «длинное» и «короткое» тело разделяет одна и та же величина, среднее тело за 10 предыдущих свечей. Длинное больше неё, короткое меньше либо равно.
В комментарии к функции разработчики пишут открытым текстом, что модель имеет смысл рассматривать в восходящем движении, но сама функция тренд не проверяет.
Цена этого умолчания измерима. Без требования предыдущего роста функция находит на нашей выборке 219 конструкций, с требованием остаётся 158. То есть 61 находка из 219, больше четверти, стоит не после роста и вечерней звездой по смыслу не является.
Контекст добавляется отдельным условием, и если его не добавить, статистика превращается в кашу. Сканер отдаёт форму, а не сигнал.
Насколько определение библиотеки мягче учебника
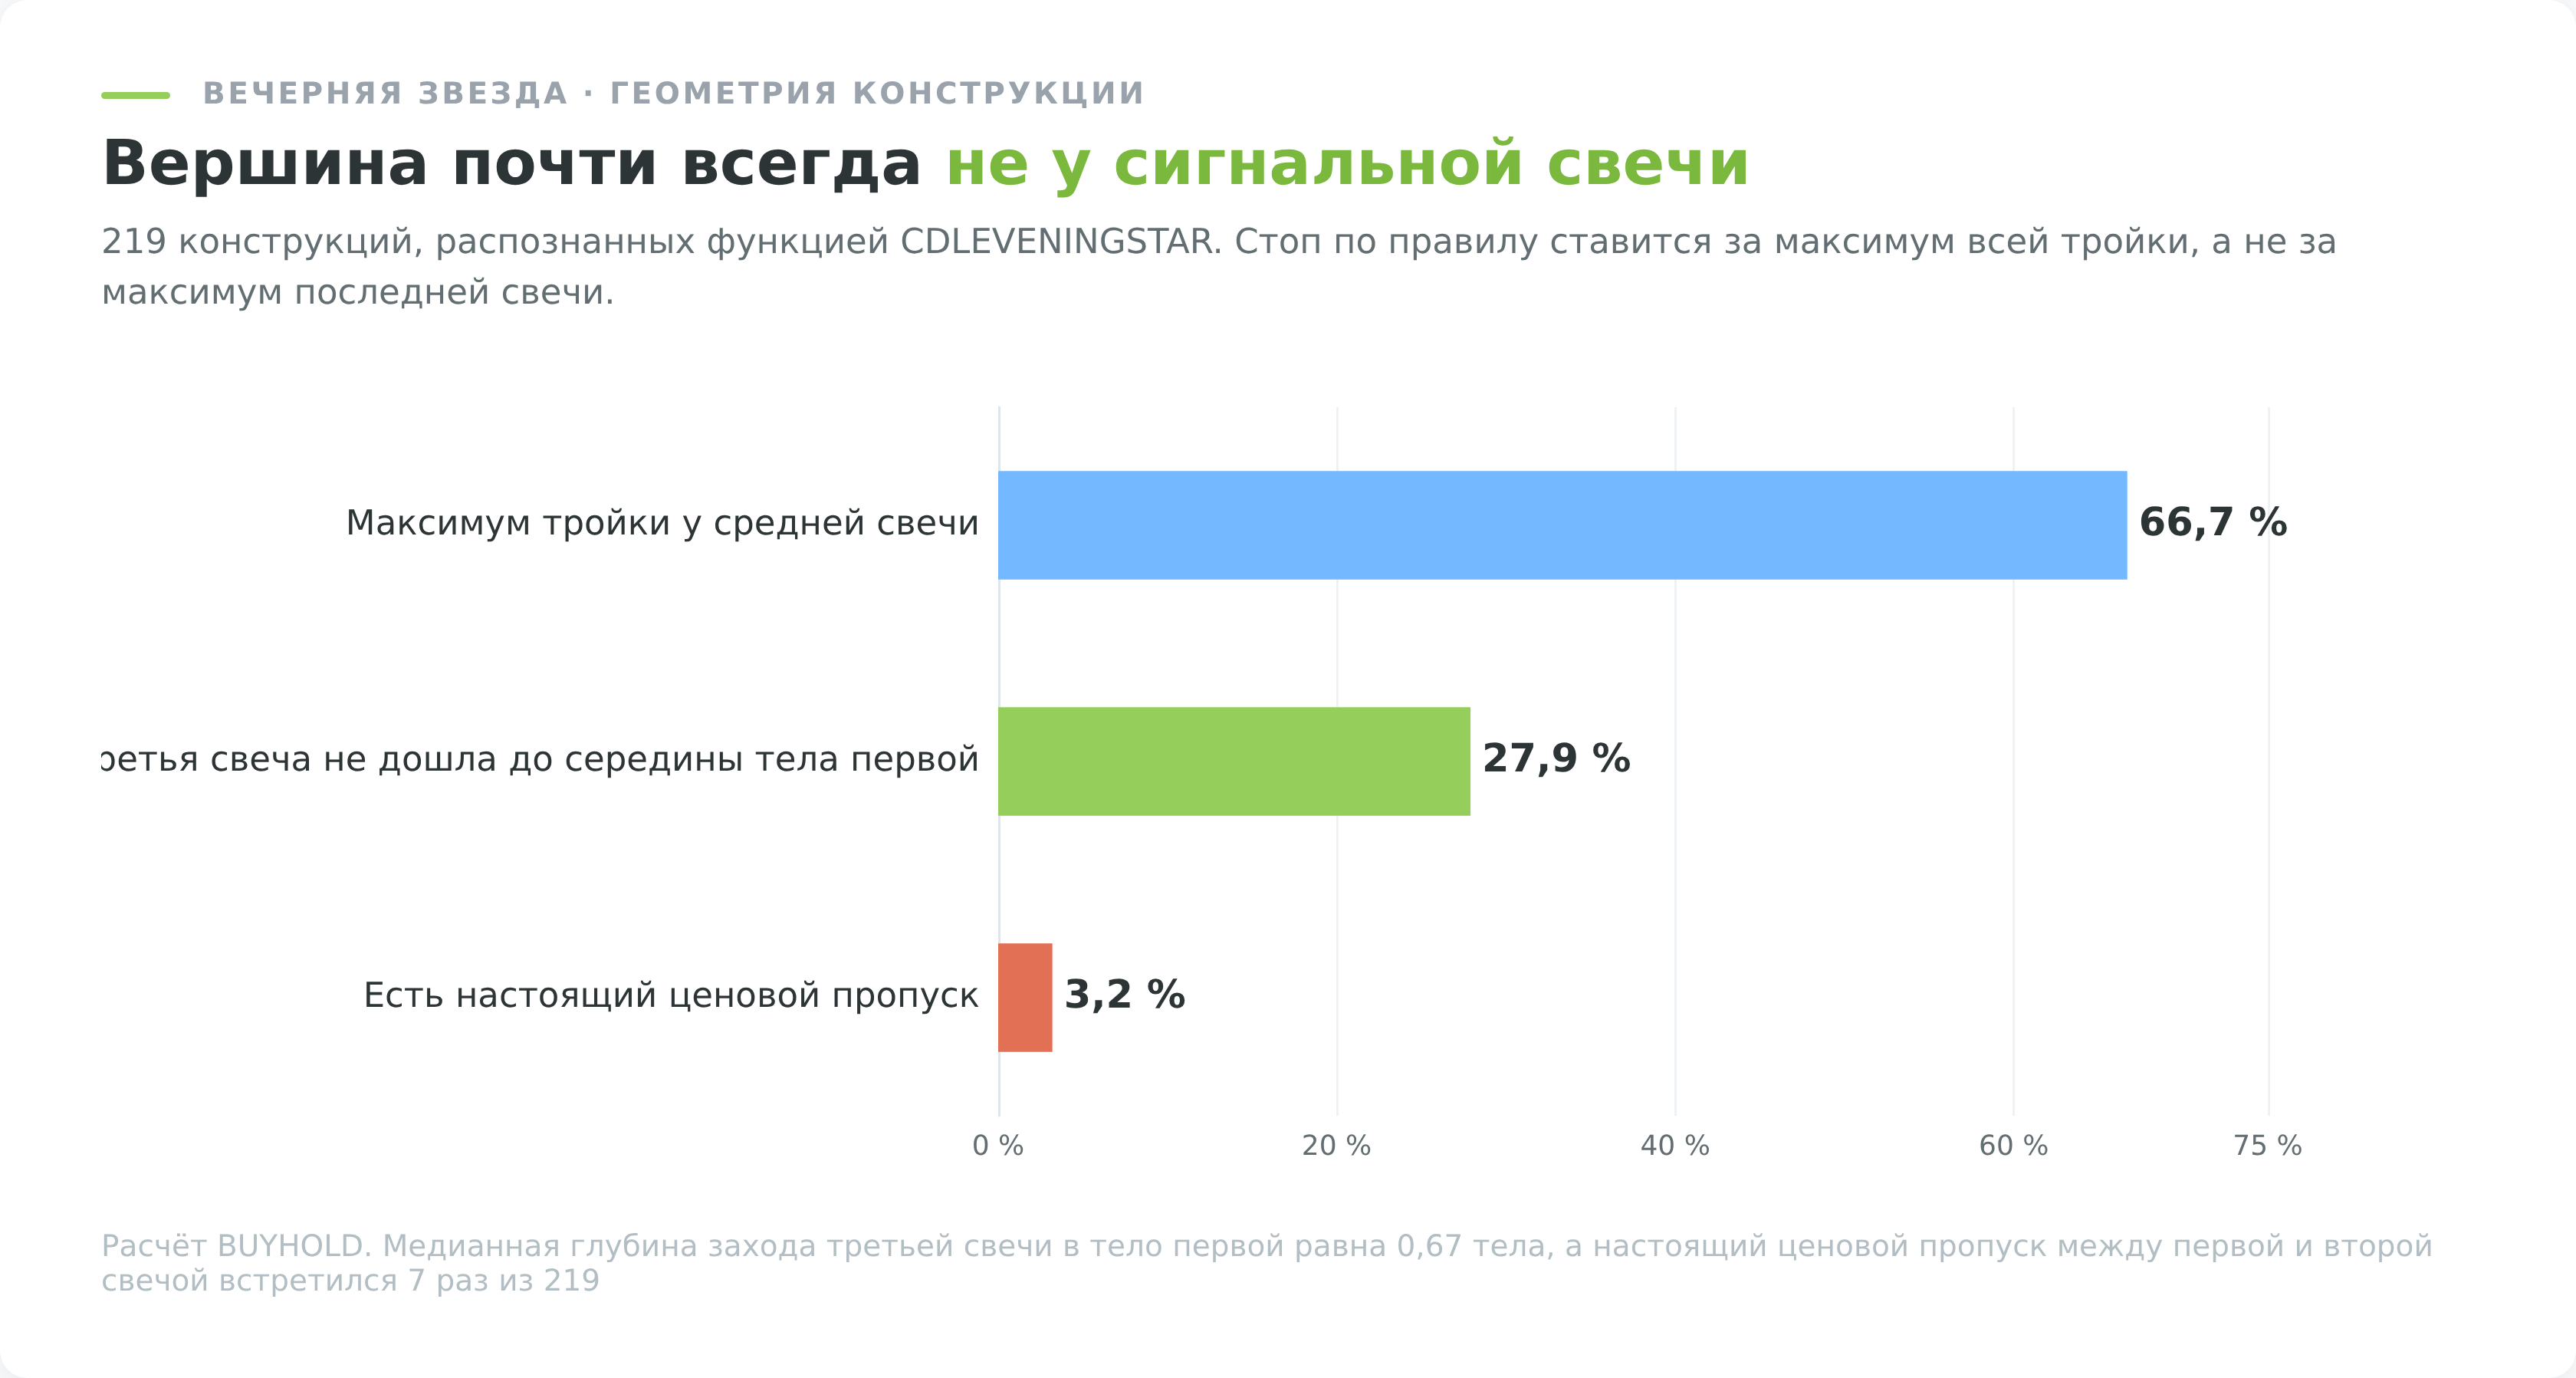
Классическое требование к третьей свече звучит так. Она должна закрыться минимум на середине тела первой свечи, то есть отыграть не меньше половины роста.
Библиотека по умолчанию требует 30%, а не 50%. Параметр называется penetration, значение по умолчанию 0,3 прописано прямо в коде функции.
Разница не косметическая. Из 219 конструкций 27,9% закрылись выше середины тела первой свечи, то есть больше четверти находок сканера учебниковый порог возврата не прошли бы. Формально это вечерние звёзды, по классическому описанию нет.
Ловушка есть и в обёртке для Python. В коде обёртки значение по умолчанию тоже 0,3, а в документации к пакету напечатано penetration=0, что означало бы полное отсутствие требования к глубине. Тот, кто копирует вызов из документации, считает не ту модель.
Практический вывод для читателя чужой статистики простой. Прежде чем сравнивать проценты из двух источников, надо выяснить, одну ли модель они считали. Отработка «по Нисону» и отработка «по TA-Lib» это разные выборки под одним названием.
Соседи по вершине и формальные различия между ними
Медвежьих моделей на вершине много, и часть из них отличается от вечерней звезды одной проверкой. Ниже каждая сравнивается со своей базой, то есть с обычными днями в такой же фазе рынка, а не с соседками по таблице.
| Модель | Длина | Сигналов | Падение за 10 дней | База | Проверка |
|---|---|---|---|---|---|
| Вечерняя звезда | 3 свечи | 158 | 47,5% | 47,6% | -0,02 |
| Вечерняя звезда доджи | 3 свечи | 62 | 48,4% | 47,6% | +0,13 |
| Харами с подтверждением | 3 свечи | 134 | 45,5% | 47,6% | -0,47 |
| Три вороны | 3 свечи | 77 | 44,2% | 46,7% | -0,44 |
| Завеса из тёмных облаков | 2 свечи | 192 | 42,7% | 47,2% | -1,25 |
| Медвежье поглощение | 2 свечи | 1501 | 47,0% | 47,2% | -0,13 |
Ни одна строка порога значимости в 2 по модулю не проходит.
Строгая функция трёх чёрных ворон на тех же 58 217 барах сработала 3 раза за 11 лет, поэтому считать по ней нечего. Более мягкое определение серии даёт 77 случаев, они разобраны в материале про три чёрные вороны.
Двухсвечное медвежье поглощение встречается на порядок чаще звезды, 1501 случай против 158, и тоже стоит вплотную к своей базе. Устройство самой пары свечей разобрано отдельно, как и харами.
Как мы считали
Методика одинаковая во всех материалах кластера, и её стоит держать в голове при чтении любой таблицы ниже.
Дневные бары 20 ликвидных акций Мосбиржи с января 2015 года по 4 сентября 2026 года, всего 58 217 баров. Котировки берутся через ISS API Московской биржи.
Из выборки выброшены бары выходных сессий и бары с оборотом ниже 20% медианы за предыдущие 20 дней. Первые 200 баров каждой бумаги тоже не участвуют, им нужен разгон 200-дневной средней. Дробления обрывают ряд, для этого стоит фильтр на изменение цены больше 30% за день.
Дивидендные отсечки исключены вместе со всем окном вперёд на 10 дней. Отсечкой считается разрыв вниз не меньше 1,5%, который при этом не меньше чем на 1,5 пункта хуже разрыва индекса Мосбиржи в тот же день. Без второго условия в отсечки записывалось бы любое общее падение рынка, а сама отсечка читалась бы как медвежий сигнал, хотя описывает арифметику выплаты.
Отработкой для медвежьей модели считается положение цены ниже сигнальной свечи через 10 торговых дней. Базой служат дни в такой же фазе рынка, где звезды не было. Фаза определяется изменением цены за 5 дней до первой свечи модели. Сигналы, у которых до конца ряда осталось меньше 10 баров, в замер не попадают.
База здесь не формальность, а вся суть замера. Голый процент отработки описывает не модель, а рынок, на котором её искали.
Горизонт в 10 торговых дней выбран как компромисс. На горизонте в 1 день слишком много шума, на горизонте в квартал вклад самой свечи растворяется в новостях и отчётности.
Значение проверки показывает, насколько отклонение велико по сравнению со случайным разбросом. Общепринятый порог равен примерно 2 по модулю.
Отдельного объяснения требует слово «фаза». У трёхсвечных моделей она мерится от первой свечи конструкции, а не от последней. Иначе модель съедает собственную предысторию, ведь рост первой свечи попадает в тот самый пятидневный отрезок, который и должен описывать движение до сигнала.
Мелочь заметная. Прежняя версия этого материала считала фазу иначе и получала 144 наблюдения вместо нынешних 158. Принципы расчёта описаны в методологии оценки.
Главный результат замера
Общий итог назван во вводке. Здесь он собран вместе с тем, что за эти 10 дней происходило с ценой.
| Что считали | Значение |
|---|---|
| Сигналов в выборке | 158 |
| Падение через 10 дней | 47,5% |
| База, те же дни без звезды | 47,6% |
| Медианный ход за 10 дней | +0,16% |
| Средний ход за 10 дней | -0,31% |
| Лучший исход в выборке | +17,7% |
| Худший исход в выборке | -34,4% |
Медианный ход положительный. После медвежьего сигнала типичная бумага через 2 недели стоила на 0,16% дороже, а не дешевле.
Средний ход при этом отрицательный, минус 0,31%. Расхождение медианы и среднего означает, что вниз рынок ходил реже, но глубже. Худший исход выборки минус 34,4% против лучшего плюс 17,7%, и такие редкие провалы утягивают среднее вниз, не трогая середину распределения.
Максимальное значение проверки по всем разрезам составило 1,46 при пороге 2. Ни один разрез значимого преимущества не показал, поэтому поправка на множественность проверок здесь даже не требуется.
Тот же замер без требования предыдущего роста даёт 219 конструкций, 47,0% падения против базы 47,3%, а максимальная проверка по разрезам там опускается до 0,81.
Два счёта на разных выборках, и оба показывают ноль. Один нулевой результат ещё можно списать на неудачно выбранный фильтр, два таких результата описывают уже саму модель.
По частоте модель редкая. На одну бумагу приходится примерно 8 сигналов за 11 лет, то есть по одному на каждые полтора года. Набрать на ней собственную статистику трейдер физически не успеет, и в этом главный аргумент в пользу машинного замера сразу по портфелю бумаг.
Глубина роста перед сигналом
Первое, что проверяют у разворотных моделей, это размер движения, которое они якобы разворачивают.
| Рост за 5 дней до модели | Случаев | Падение через 10 дней | База в том же контексте |
|---|---|---|---|
| До 3% | 71 | 49,3% | 47,7% |
| От 3 до 5% | 38 | 47,4% | 47,9% |
| Глубже 5% | 49 | 44,9% | 46,9% |
Соблазн прочитать таблицу неправильно велик. Выглядит так, будто после мелкого роста звезда отрабатывает лучше, 49,3% против 44,9% у глубокого, значит фильтр по глубине работает в обратную сторону.
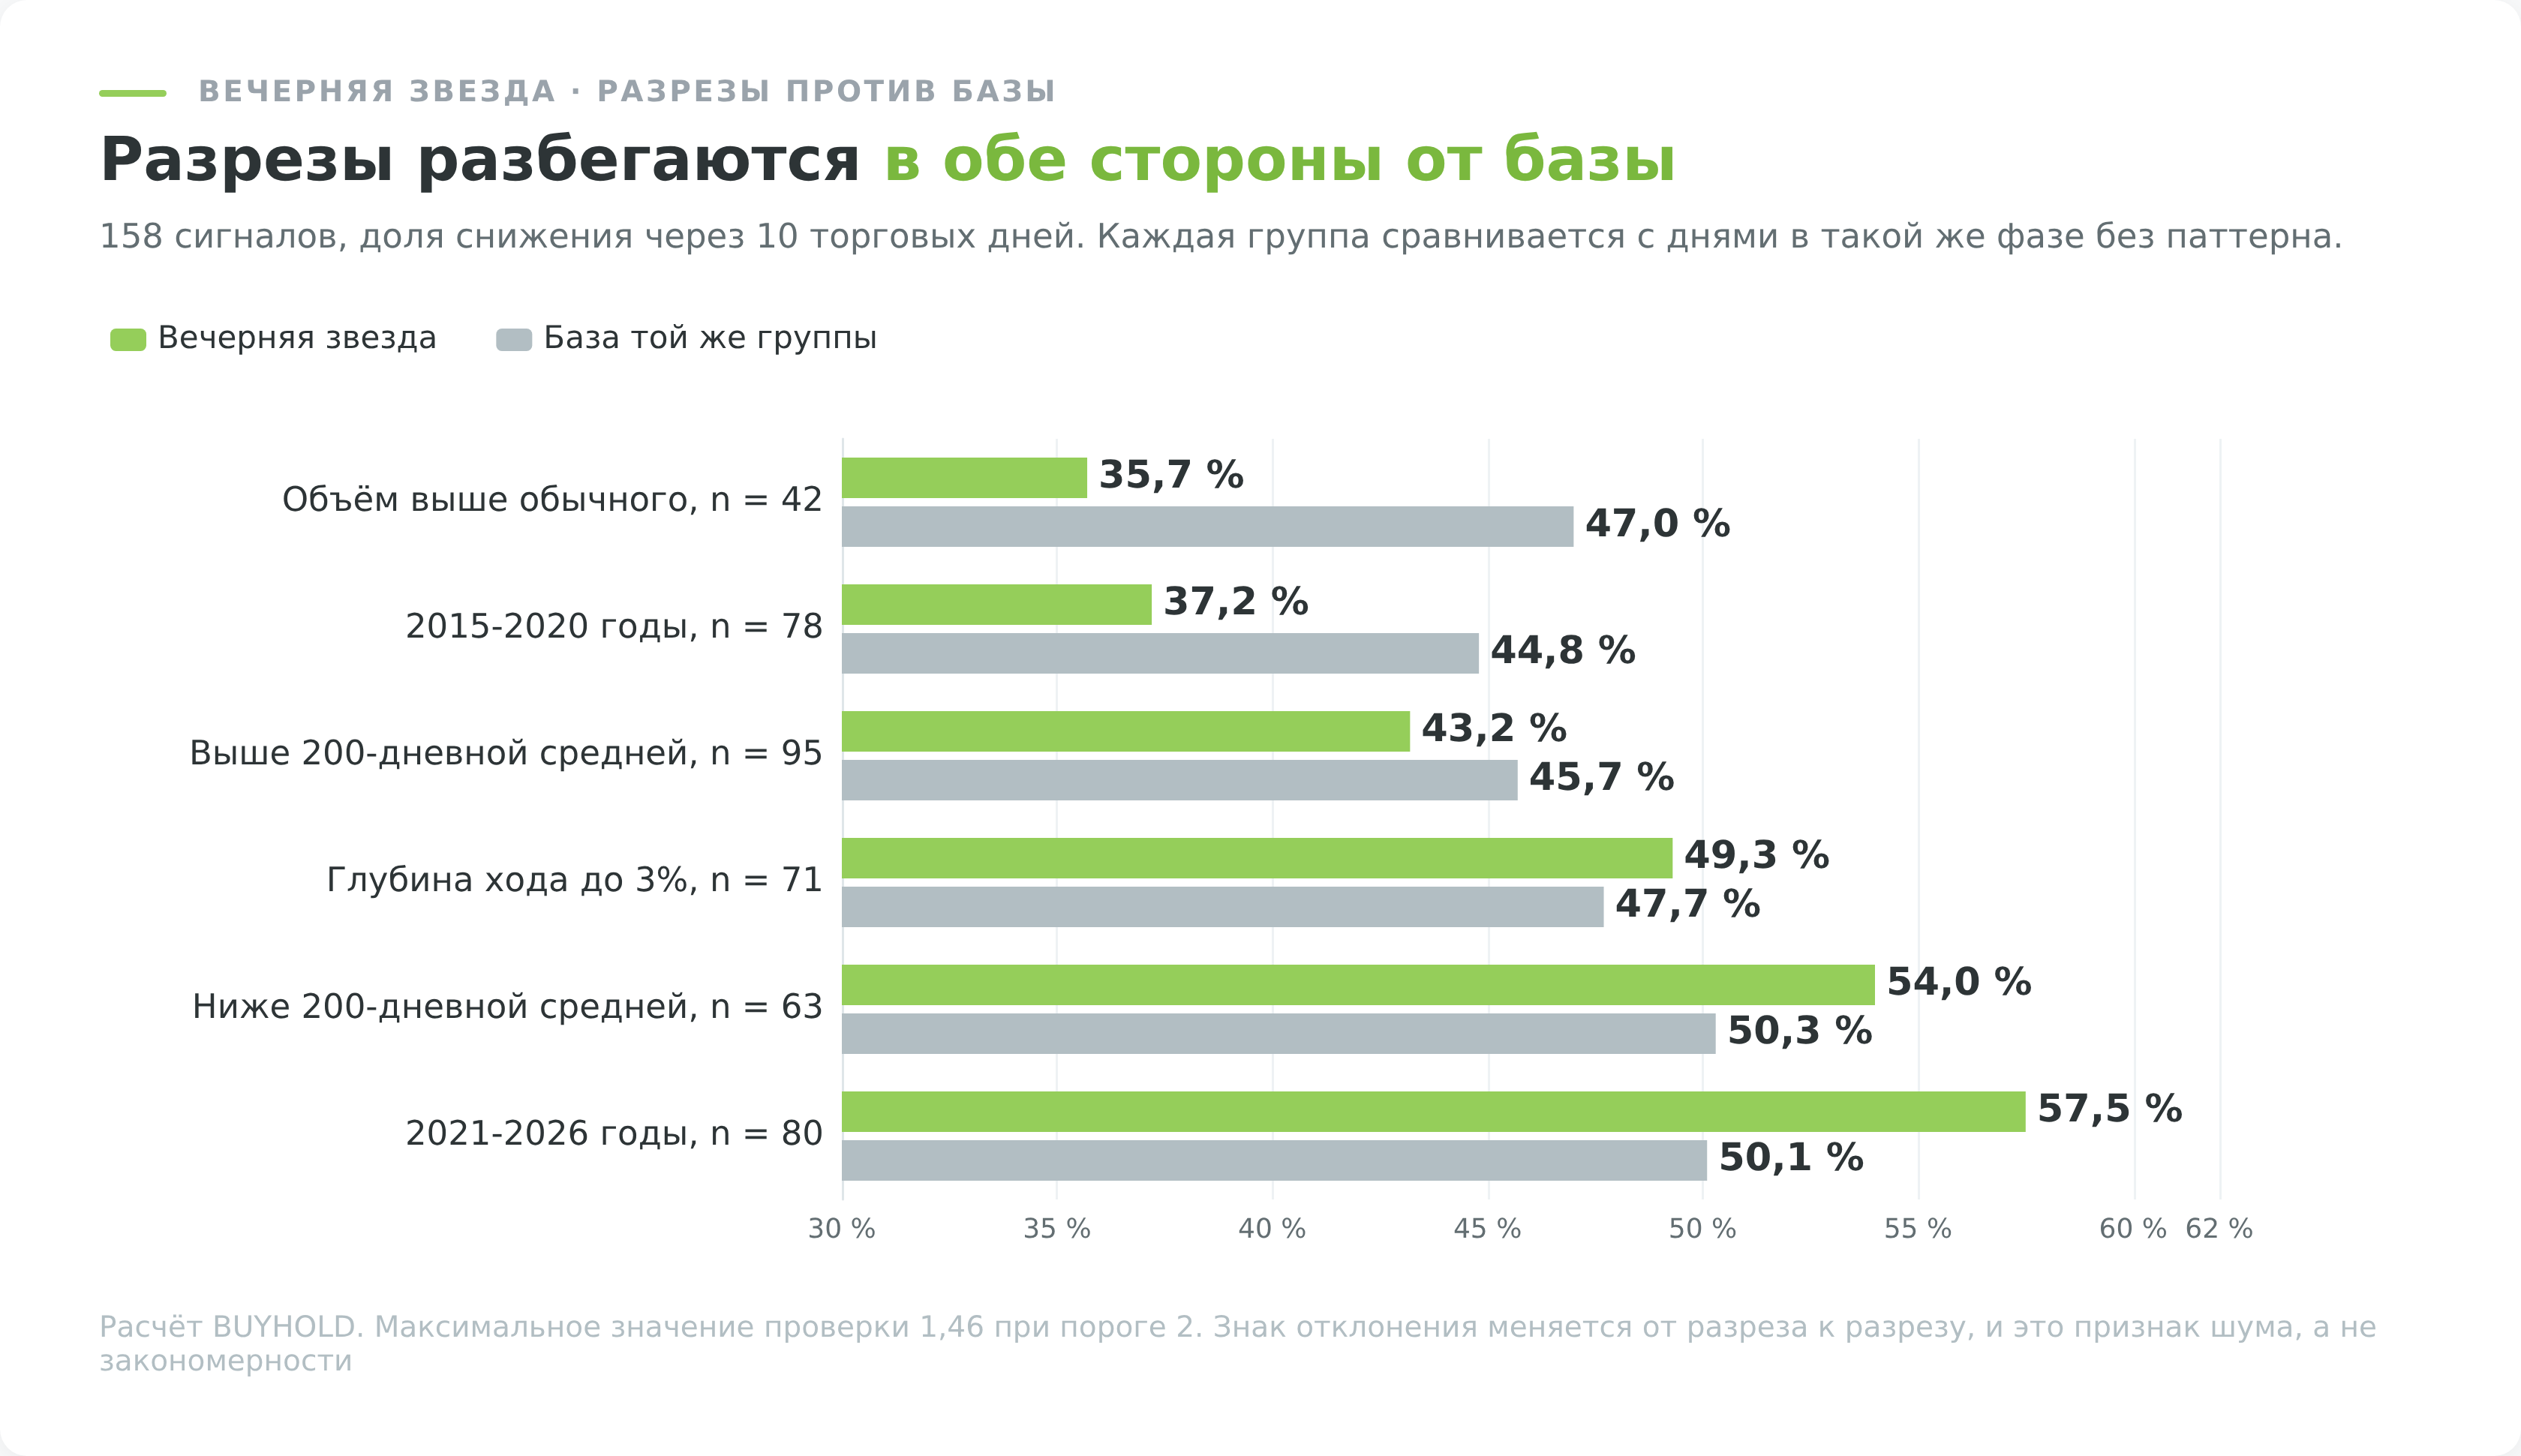
Так читать нельзя. Сравнивать две группы сигналов между собой бессмысленно, потому что вместе с ними сдвигается и база. Каждую группу надо мерить против её собственной базы, и тогда разница нигде не превышает 2 процентных пунктов, а проверка не поднимается выше 0,3 по модулю.
Пользу из этого извлечь всё же можно. Раз глубина предшествующего роста ничего не меняет, отбирать сигналы по ней не нужно, и одним параметром в системе становится меньше.
Размер свечи, объём и положение к 200-дневной средней
Три условия, которые проверяются одинаково легко и дают неожиданный результат.
| Условие в день сигнала | Случаев | Падение через 10 дней | База |
|---|---|---|---|
| Свеча крупнее среднего дневного хода | 154 | 46,8% | 47,6% |
| Объём выше обычного | 42 | 35,7% | 47,0% |
| Объём около обычного | 101 | 49,5% | 47,8% |
| Цена выше 200-дневной средней | 95 | 43,2% | 45,7% |
| Цена ниже 200-дневной средней | 63 | 54,0% | 50,3% |
Строка про объём противоречит всему, что пишут о подтверждении сигнала оборотом. Звезда на повышенном объёме отработала в 35,7% случаев при базе 47,0%, то есть на 11 пунктов хуже обычного дня.
Радоваться этой находке рано. Проверка даёт 1,46 при пороге 2, наблюдений всего 42, и это самое сильное отклонение во всей статье. Утверждать по нему можно только одно. Тезис «звезду подтверждает объём» на российских акциях не подтвердился, а обратный тезис не доказан.
Строки про 200-дневную среднюю тоже не дотягивают до порога. Сигнал ниже средней дал 54,0% при базе 50,3%, выше средней 43,2% при базе 45,7%. Направление отклонений совпадает с тем, что мы видели у бычьих моделей, и это скорее свойство самой средней, чем свечей. Как читать оборот вместе с ценой, разобрано в материале про торговлю по объёмам.
Что происходит на следующий день
Горизонт в 10 дней удобен статистике и неудобен трейдеру, который открывает позицию завтра. Ближайшую сессию мы считаем отдельно.
После вечерней звезды следующий день закрывался ниже сигнальной свечи в 79 случаях из 158. Ровно 50,0%, монета. На выборке без фильтра контекста 109 из 219, то есть 49,8%, и это та же монета.
Похожая картина у соседей по кластеру. У зеркальной модели на дне ближайший день шёл в сторону сигнала в 46,6% случаев, у завесы из тёмных облаков в 43,2%. После заметного однодневного события ближайшая сессия статистически идёт скорее против него, чем по нему.
Базы для однодневной метрики мы не считали, поэтому эти проценты описывают поведение цены, а не преимущество модели.
Вход по закрытию третьей свечи в такой картине не даёт ничего. Половина позиций назавтра сразу в минусе, и до горизонта в 10 дней ещё надо дожить со стопом, который стоит далеко.
Стоп за максимум тройки и его настоящая цена
Правило постановки стопа для этой модели общепринятое. Стоп ставится над максимумом всей конструкции, потому что выход цены выше вершины отменяет идею разворота.
Причина ширины не в том, что фигура занимает 3 дня, а в точке входа. Третья свеча по определению длинная и падающая, закрывается она у нижней границы своего диапазона, а стоп уезжает к верхней границе трёхдневного.
Медианное расстояние от входа до такого стопа составило 3,00% цены бумаги. Нижняя четверть сигналов укладывается в 2,21%, верхняя начинается с 4,13%, у 14,6% конструкций стоп стоит дальше 5% от входа, а в самом дорогом случае выборки все 16,41%.
Медианная дневная свеча наших 20 бумаг занимает 2,22% цены, то есть стоп по этой модели отстоит от входа примерно на 1,35 дневного диапазона.
Одиночная свеча обходится в 2,5 раза дешевле. У падающей звезды, которую та же библиотека находит на тех же барах 421 раз, медианное расстояние от закрытия до максимума свечи равно 1,20%.
В деньгах разница выглядит так. При счёте 500 000 ₽ и риске 1% на сделку допустимая потеря равна 5000 ₽. Со стопом в 3,00% под этот риск помещается позиция на 167 000 руб., то есть треть счёта. Со стопом в 1,20% помещается позиция на 417 000 рублей, то есть более четырёх пятых счёта.
Широкий стоп при этом честно отрабатывает свою ширину. За 10 дней его выбивало в 74 случаях из 158, это 46,8%, и в 106 случаях из 219 на выборке без фильтра контекста.
У соседних моделей с более тесным стопом доля выбитых заметно выше. У завесы из тёмных облаков, где экстремум ищется всего по 2 свечам, 63,5%, а у молота со стопом под минимумом одной свечи 72,1%.
Цель в 2 риска и арифметика длинной серии
Широкий стоп сам по себе не хорош и не плох. Он становится плохим, когда к нему пристёгивают цель, пропорциональную риску.
Цель в 2 риска на таком стопе это конкретное требование к рынку. При медианном стопе в 3,00% она стоит на 6,00% ниже входа, в сигнале Роснефти на 6,9%. Медианный ход за 10 дней при этом равен плюс 0,16%.
Цель на расстоянии двух рисков от входа достигалась раньше стопа в 34 случаях из 158, это 21,5%. На выборке без фильтра контекста доля повторяется до десятой доли, 47 случаев из 219, снова 21,5%.
| Что происходит за 10 дней после сигнала | Доля случаев |
|---|---|
| Цена вышла выше максимума тройки, стоп сработал | 46,8% |
| Цель в 2 риска достигнута раньше стопа | 21,5% |
| Следующий день закрылся ниже сигнальной свечи | 50,0% |
| Цена через 10 дней ниже сигнальной свечи | 47,5% |
Порог безубыточности при таком соотношении известен и равен 33,3%. Треть выигрышей по 2 риска покрывает две трети проигрышей по одному, и серия выходит в ноль. Здесь выигрышей 21,5%, то есть заметно меньше нужного.
Строгий счёт выглядит так. Выигрыши дают 0,43 риска на сделку, проигрыши забирают 0,785, итог минус 0,36 риска. Мягкий счёт учитывает, что стоп выбило не во всех проигрышных случаях, а в 46,8%, и часть позиций просто закрылась по времени около точки входа. Тогда итог около минус 0,04 риска, то есть ноль с точностью до комиссии.
Между этими двумя оценками и лежит правда, и обе они не положительные. Улучшить арифметику можно, но не за счёт модели. Либо цель берётся ближе, тогда растёт доля успехов и падает их размер. Либо стоп ставится за максимум одной третьей свечи, а не всей тройки, но тогда его будет выбивать чаще.
Разброс по годам
Ещё один разрез, который выглядит как открытие, пока не посмотришь на размер выборок.
| Год | Сигналов | Отработка | База того же года |
|---|---|---|---|
| 2016 | 20 | 40,0% | 39,6% |
| 2018 | 15 | 26,7% | 47,8% |
| 2019 | 13 | 15,4% | 42,3% |
| 2020 | 17 | 52,9% | 43,6% |
| 2022 | 11 | 81,8% | 48,3% |
| 2024 | 17 | 41,2% | 53,1% |
| 2025 | 14 | 85,7% | 55,0% |
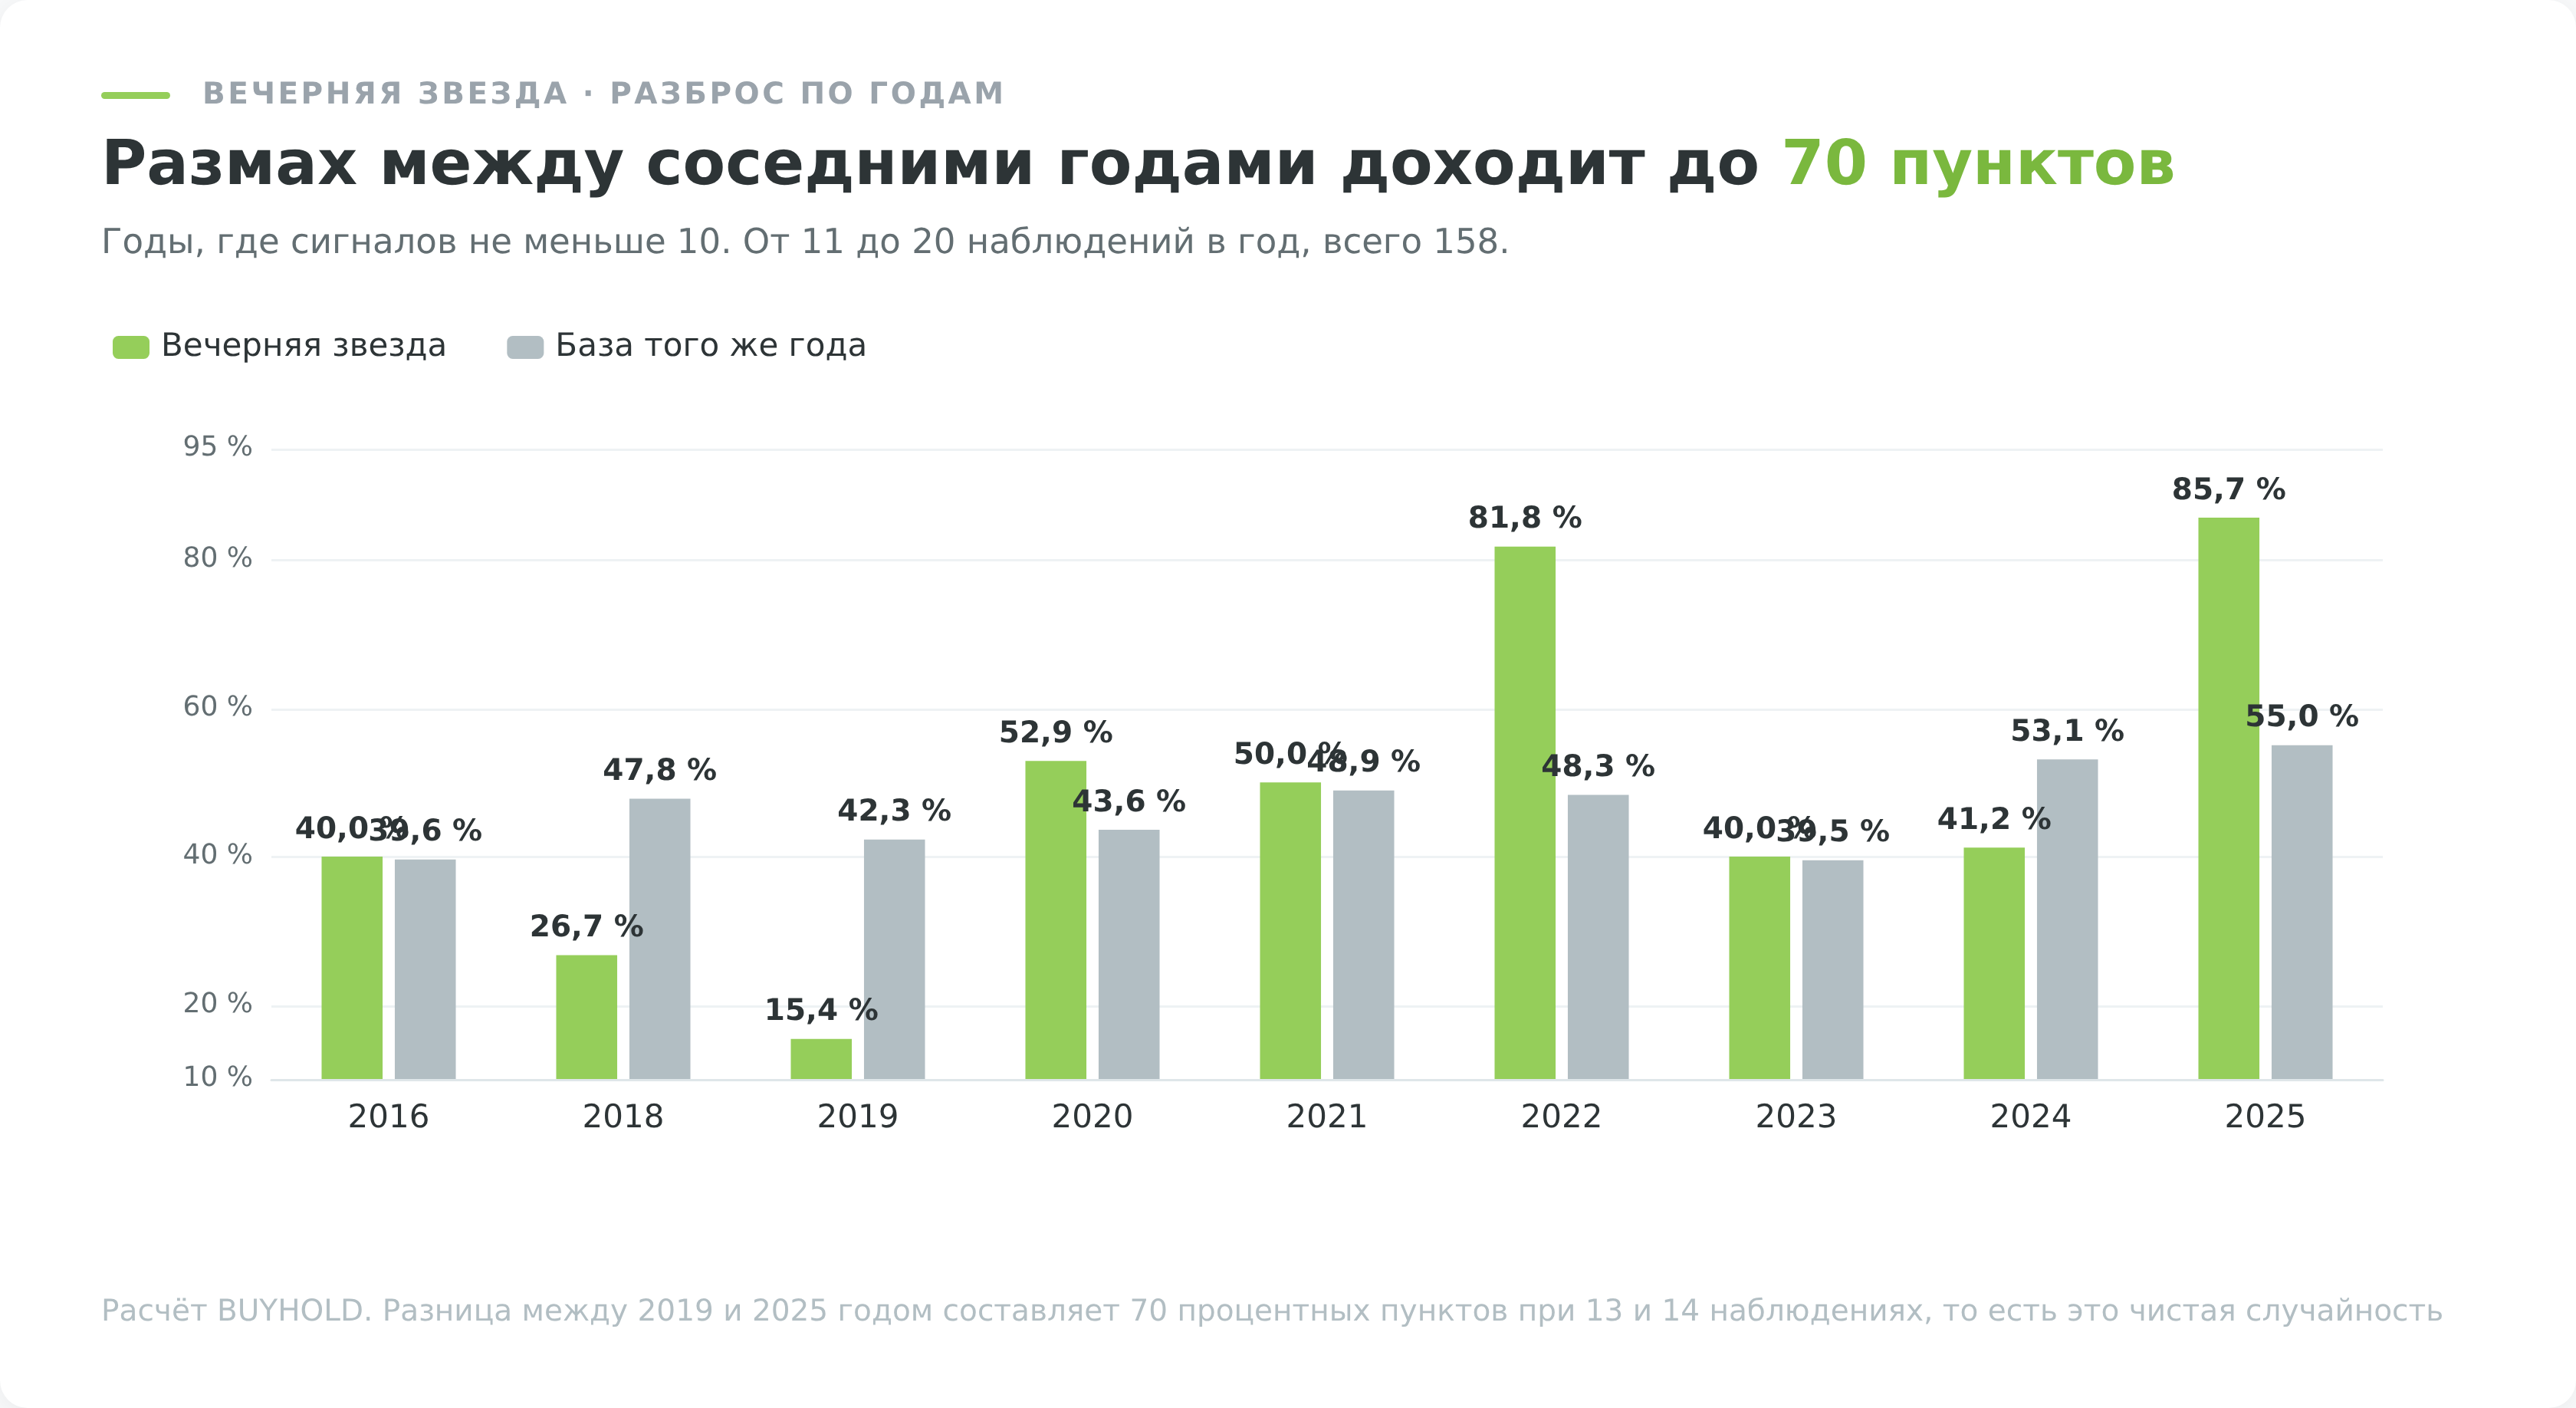
Размах поражает. От 15,4% в 2019 году до 85,7% в 2025 году, разница в 70 процентных пунктов.
Смысла в этом размахе нет. При выборке в 14 наблюдений и истинной вероятности около половины случайный разброс составляет примерно 26 процентных пунктов в каждую сторону, и такие крайние значения обязаны появляться даже у совершенно бесполезного сигнала. Мы прогнали 11 лет, то есть сделали 11 попыток.
Разбивки по бумагам в этой статье нет по той же причине. Ни у одной из 20 акций не набралось хотя бы 20 сигналов за 11 лет, а на выборке в 8 наблюдений считать проценты бессмысленно.
Замер без фильтра контекста повторяет и размах, и его бессмысленность. Там 2019 год дал 20,0% при базе 43,2%, а 2025 год 80,0% при базе 53,4%, и стоят за этими цифрами 15 и 20 сигналов.
Проверка на устойчивость это подтверждает. В 2015-2020 годах звезда дала 37,2% при базе 44,8%, в 2021-2026 годах 57,5% при базе 50,1%. Знак отклонения меняется на противоположный, а это лучший признак того, что закономерности нет.
Почему у Булковски вечерняя звезда на четвёртом месте
Самая цитируемая оценка модели принадлежит Томасу Булковски, и она выглядит несовместимой с нашей.
Булковски приводит отработку 72%, ставит модель на 10 место из 103 по доле разворотов и на 4 место по совокупному результату. По частоте встречаемости она у него на 71 месте, то есть попадается редко.
В том же тексте автор пишет, что почти весь высокий результат модели набран пробоями вверх, а не вниз, и прямо советует не торговать вечернюю звезду после пробоя вниз на бычьем рынке.
Четвёртое место, таким образом, заработано случаями, когда медвежий сигнал не сработал. Как медвежья модель звезда у Булковски выглядит скромнее, чем кажется по одной вырванной цифре.
Второе различие методологическое. Булковски считает отработкой направление ближайшего пробоя границ модели. Мы считаем положение цены через 10 дней и сравниваем его с обычными днями в такой же фазе. Первая метрика отвечает на вопрос «куда пошло», вторая на вопрос «отличается ли это от того, что было бы без сигнала».
У доджи-версии картина такая же. Отработка 71%, 12 место по доле разворотов, но 81 место по частоте, и автор сам оговаривается, что высокий результат может держаться на малом числе наблюдений (thepatternsite). В нашей выборке доджи-версия встретилась 62 раза и дала 48,4% против базы 47,6%.
Что об этом говорит академическая литература
Свечные модели проверяли и вне трейдерской среды, и результаты там расходятся сильнее, чем принято думать.
Работа Кагиналпа и Лорана 1998 года проверяла восемь трёхдневных разворотных моделей на всех акциях индекса S&P 500 за 1992-1996 годы, и вечерняя звезда входит в этот набор (Applied Mathematical Finance, 1998). В более поздних обзорах на эту работу ссылаются как на нашедшую у свечных моделей предсказательную силу.
Маршалл, Янг и Роуз проверили 35 акций индекса Dow Jones начиная с 1992 года и ценности у свечных стратегий не обнаружили (Journal of Banking and Finance, 2006). Та же команда повторила методику на японском рынке и получила тот же ответ (Review of Quantitative Finance and Accounting, 2008). Обзор обеих работ, откуда взяты эти описания, лежит в открытом доступе (Lu, Shiu, 2011), а полные тексты самих статей платные.
Та же работа Лу и Шиу на тайваньских акциях за 1998-2007 годы нашла значимо положительный результат у харами. Разные рынки, разные периоды, разные ответы.
Наш замер добавляет к этому списку ещё одну строку, а не закрывает спор. Отклонение от базы в 0,1 процентного пункта на 158 наблюдениях означает, что на российских акциях за 11 лет модель неотличима от фона.
Два сигнала с одинаковой формой и разными исходами
Оба примера подтверждены алгоритмом, оба проходят и учебниковый порог глубины. Исходы противоположные.
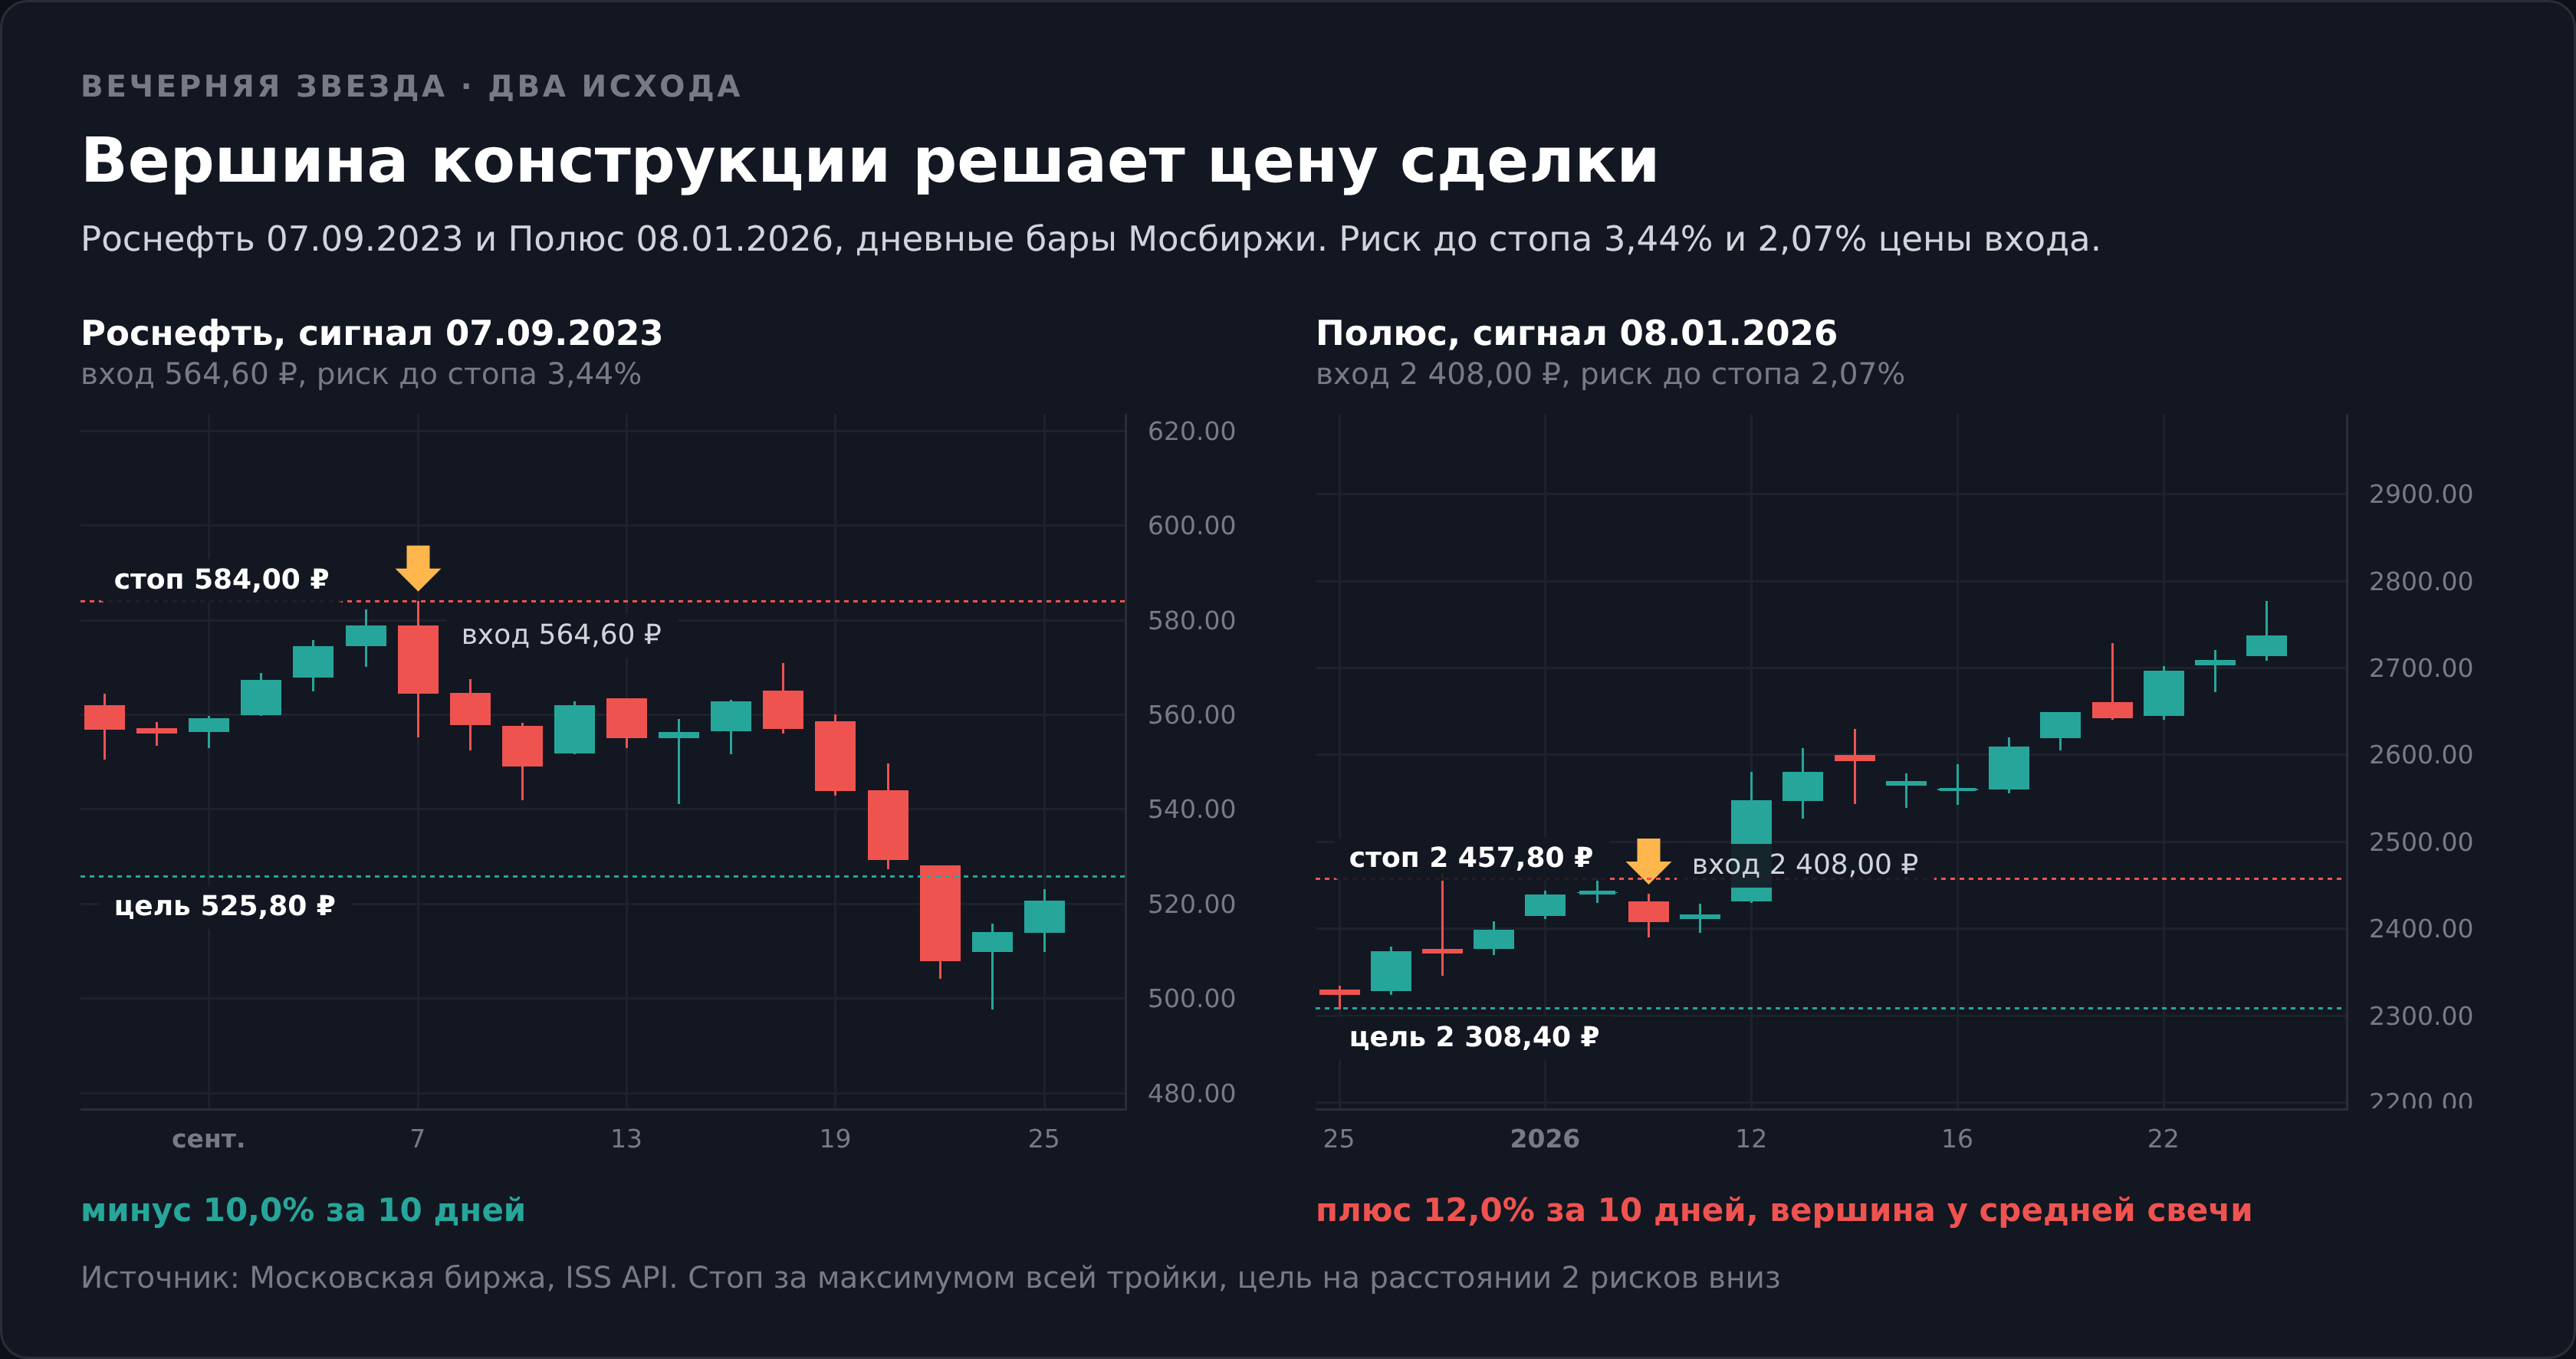
Роснефть, 7 сентября 2023 года. Первая свеча 5 сентября, открытие 568 ₽, закрытие 574,40. Вторая 6 сентября, открытие 574,50, закрытие 578,80, тело меньше среднего. Третья 7 сентября, открытие 578,80, максимум 584, закрытие 564,60.
Вход по закрытию 564,60 ₽, стоп над максимумом тройки 584, риск 19,40 ₽ или 3,44% цены. Цель в 2 риска расположена на 525,80.
Дальше бумага сползала вниз рывками. Максимум за эти 2 недели составил 570,90 ₽, то есть до стопа на 584 цена не доходила ни разу. Цель взяли только на десятой сессии, 21 сентября, и через 10 дней бумага стоила на 10,0% ниже входа.
Дисциплинированный шорт стоил здесь 1% счёта. Шорт без стопа обошёлся бы в 12% от суммы позиции.
Сравнение двух случаев ломает интуицию. У сработавшего сигнала риск был больше, 3,44% против 2,07%, а средняя свеча выглядела хуже, обычное короткое тело вместо красивого доджи. Классика считает доджи-версию более сильной, и здесь она проиграла.
Форма про будущее не сказала ничего, зато про цену входа сказала всё. Различать дешёвый и дорогой по риску сигнал надо до сделки, а не после.
Почему вершина и дно устроены по-разному
Зеркальная модель на дне называется утренней звездой, и правила у неё симметричные. Симметрии в результатах при этом нет.
Начинается всё с базы. На нашей выборке обычный день после пятидневного роста закрывался ниже через 10 сессий в 47,6% случаев, а обычный день после пятидневного падения закрывался выше в 52,8%. Разница в 5,2 процентного пункта, и объясняется она общим наклоном рынка за 11 лет.
Любой медвежий сигнал стартует из этой ямы. Когда чужая статья хвалится отработкой в 72%, первым делом надо спросить, какая доля пришлась на общий наклон рынка, а не на модель.
Вторая асимметрия в форме распределения. У вечерней звезды медиана хода плюс 0,16% при среднем минус 0,31%, у утренней звезды медиана плюс 0,02% при среднем плюс 0,79%. Наверху среднее ниже медианы, внизу выше. Падения приходят реже, но они глубже, и это то самое свойство рынка, которое чувствует каждый держатель длинной позиции.
А вот популярное объяснение «вершины формируются реже, чем дно» данными не подтверждается. Вечерних звёзд в выборке 158, утренних 133. Без фильтра контекста 219 против 192. В обоих счётах трёхсвечная конструкция на вершине встречается чаще зеркальной, а не реже.
Как повторить этот расчёт самому
Все числа выше воспроизводимы. Верить нам на слово не нужно.
Котировки берутся бесплатно через ISS API Московской биржи. Запрос вида iss.moex.com/iss/history/engines/stock/markets/shares/boards/TQBR/securities/ROSN.json отдаёт дневные бары за нужный период без регистрации и без ключа.
Распознавание делает библиотека TA-Lib, доступная в том числе из Python. Вызов выглядит как talib.CDLEVENINGSTAR(open, high, low, close) и возвращает массив, где минус 100 означает найденную звезду. Параметр penetration лучше задавать явно, иначе повторить чужие результаты не получится.
К вызову функции придётся добавить три условия. Фильтр контекста, потому что библиотека тренд не проверяет. Исключение дивидендных окон, даты которых сверяются в календаре дивидендов. И база сравнения, то есть те же дни без модели, потому что без неё любой процент бессмысленен.
Проверить схему без денег можно в симуляторе трейдинга, а собственные сделки вести в журнале сделок. Своя статистика по своим сделкам полезнее любой чужой таблицы, включая эту.
Что делать с моделью на практике
Из измеренного складывается узкий, но честный список применений.
- Как готовый уровень отмены идеи. Максимум тройки это точка, выше которой версия о развороте перестаёт работать. Уровень объективный и не требует ни индикаторов, ни разметки.
- Как оценку цены входа до сделки. Расстояние до стопа известно на закрытии третьей свечи, а вместе с ним известен и максимальный размер позиции.
- Как повод посмотреть на уровень. Звезда под проверенным сопротивлением и такая же конструкция посреди пустого графика попали у нас в одну выборку. Формализовать значимость уровня алгоритмом трудно, и именно там может прятаться польза.
- Как отметку об окончании импульса в длинной позиции. Для держателя бумаги звезда это не сигнал на шорт, а повод подтянуть стоп под свою прибыль.
Шортить российские акции по этой модели дорого вдвойне. Кроме широкого стопа платить придётся за перенос короткой позиции, а сама позиция при риске 1% на сделку выходит небольшой.
Если задача не в шорте, а в спекуляции с рублёвого счёта, беспоставочные контракты у ТехноИнвеста позволяют работать в обе стороны от 50 долларов. Прав на бумагу там не возникает, дивидендов нет, за перенос позиции через ночь списывается своп, а Stop out наступает при 30%. Для долгого владения акцией маршрут не подходит совсем.
Тем, кому нужны акции США и ETF в собственность, ближе Just2Trade, но регистрация там офшорная, российское страхование на такой счёт не распространяется, а вход начинается от 100 долларов.
Частые ошибки при работе с моделью
Ищут форму без контекста. Из 219 находок сканера 61 стоит не после роста. Библиотека тренд не проверяет и честно об этом предупреждает в комментарии к функции.
Ждут разрыва как на картинке. Настоящий разрыв между первой и второй свечой нашёлся в 7 конструкциях из 219. Ждать его значит не увидеть модель вовсе, поэтому библиотека и требует разрыва между телами.
Сравнивают проценты из разных источников. Отработка по Нисону, по Булковски и по TA-Lib считается на разных определениях и разными способами. Числа не сопоставимы, даже если стоят рядом в одной таблице.
Принимают сдвиг базы за силу сигнала. Медвежьей модели помогает не форма, а то, что рынок и без неё падал в 47,6% случаев. Приписывать это свечам значит завышать их заслуги.
Считают размер позиции от суммы, а не от стопа. При риске 1% на сделку и медианном стопе в 3,00% позиция занимает треть счёта, а у 14,6% сигналов, где стоп дальше 5%, уже пятую часть. Одинаковые по виду сигналы требуют разного объёма.
Торгуют модель на минутах. Дневная свеча описывает торговый день целиком, минутная описывает случайность. Смены настроений участников за минуту не происходит.
Преимущества и недостатки вечерней звезды
Сильные стороны модели относятся к разметке графика, а не к прогнозу. Слабые относятся ровно к тому, ради чего её обычно и ищут.
Что из этого следует
Вечерняя звезда точно и подробно описывает три прошедших дня. Покупатели дожали рынок, выдохлись, продавцы вернули цену обратно, и это факт, а не интерпретация.
О следующих 10 днях модель не сообщает ничего сверх того, что уже известно из фазы рынка. Отклонение от базы составило 0,1 процентного пункта на 158 наблюдениях и 0,3 пункта на 219 наблюдениях второго замера. Максимальная проверка по всем разрезам не дотянула даже до 1,5 при пороге 2.
Практическая ценность лежит в геометрии. Модель бесплатно даёт уровень отмены идеи и позволяет посчитать цену входа заранее. Дальше решает не форма, а расстояние до стопа и размер позиции.
Остальные модели с той же методикой разобраны в каталоге свечного анализа, а устройство самой свечи собрано в материале про японские свечи.