Три длинные падающие свечи подряд читаются как приговор длинной позиции, и учебник это подтверждает. Три чёрные вороны считаются сильным разворотом вниз, а справочник Томаса Булковски ставит их на третье место из 103 свечных моделей по совокупному результату. На дневных барах Мосбиржи выходит иначе. В выборке из 58 217 баров 20 ликвидных акций с 2015 года конструкция встретилась 77 раз после роста, и через 10 торговых дней цена оказывалась ниже сигнальной свечи в 44,2% случаев против 46,7% в те же дни без ворон. То есть падала она даже реже обычного.
Перевеса нет, и знак отклонения смотрит в другую сторону. Модель ведёт себя как запаздывающая, тройка складывается уже после того, как движение прошло, а вход по закрытию третьей свечи покупает самую низкую цену серии. Ниже собраны числа, которых в русскоязычных материалах нет вовсе, включая долю случаев, когда цель в 2 риска берётся раньше стопа.
Предупреждение о рисках: Торговля на финансовых рынках (Forex, CFD, фьючерсы) сопряжена с высоким уровнем риска и подходит не всем инвесторам. По статистике, 70-80% розничных трейдеров теряют средства. Информация в этой статье носит исключительно образовательный характер и не является инвестиционной рекомендацией или призывом к торговле. Прошлые результаты не гарантируют будущую доходность. Перед началом торговли оцените свой уровень подготовки и финансовые возможности.
Откуда взялась модель и кто дал ей имя
Свечной график старше западного технического анализа примерно на 150 лет. Его происхождение связывают с торговцем рисом Мунэхисой Хоммой из Сакаты, работавшим на рисовой бирже Додзима в Осаке (Homma Munehisa).
Числовую опору модель получила от Булковски. В его справочнике вороны стоят на третьем месте из 103 по совокупному результату и на 60 месте по частоте встречаемости, а отработкой в 78% названа доля случаев, когда цена пробила конструкцию вниз (thepatternsite).
Эти 78% и кочуют по русскоязычным сайтам без единой оговорки. Оговорки есть, и лежат они на той же странице первоисточника.
Как выглядят три чёрные вороны и чем они не являются
Требований 4, и ни одно из них не про абсолютный размер свечей.
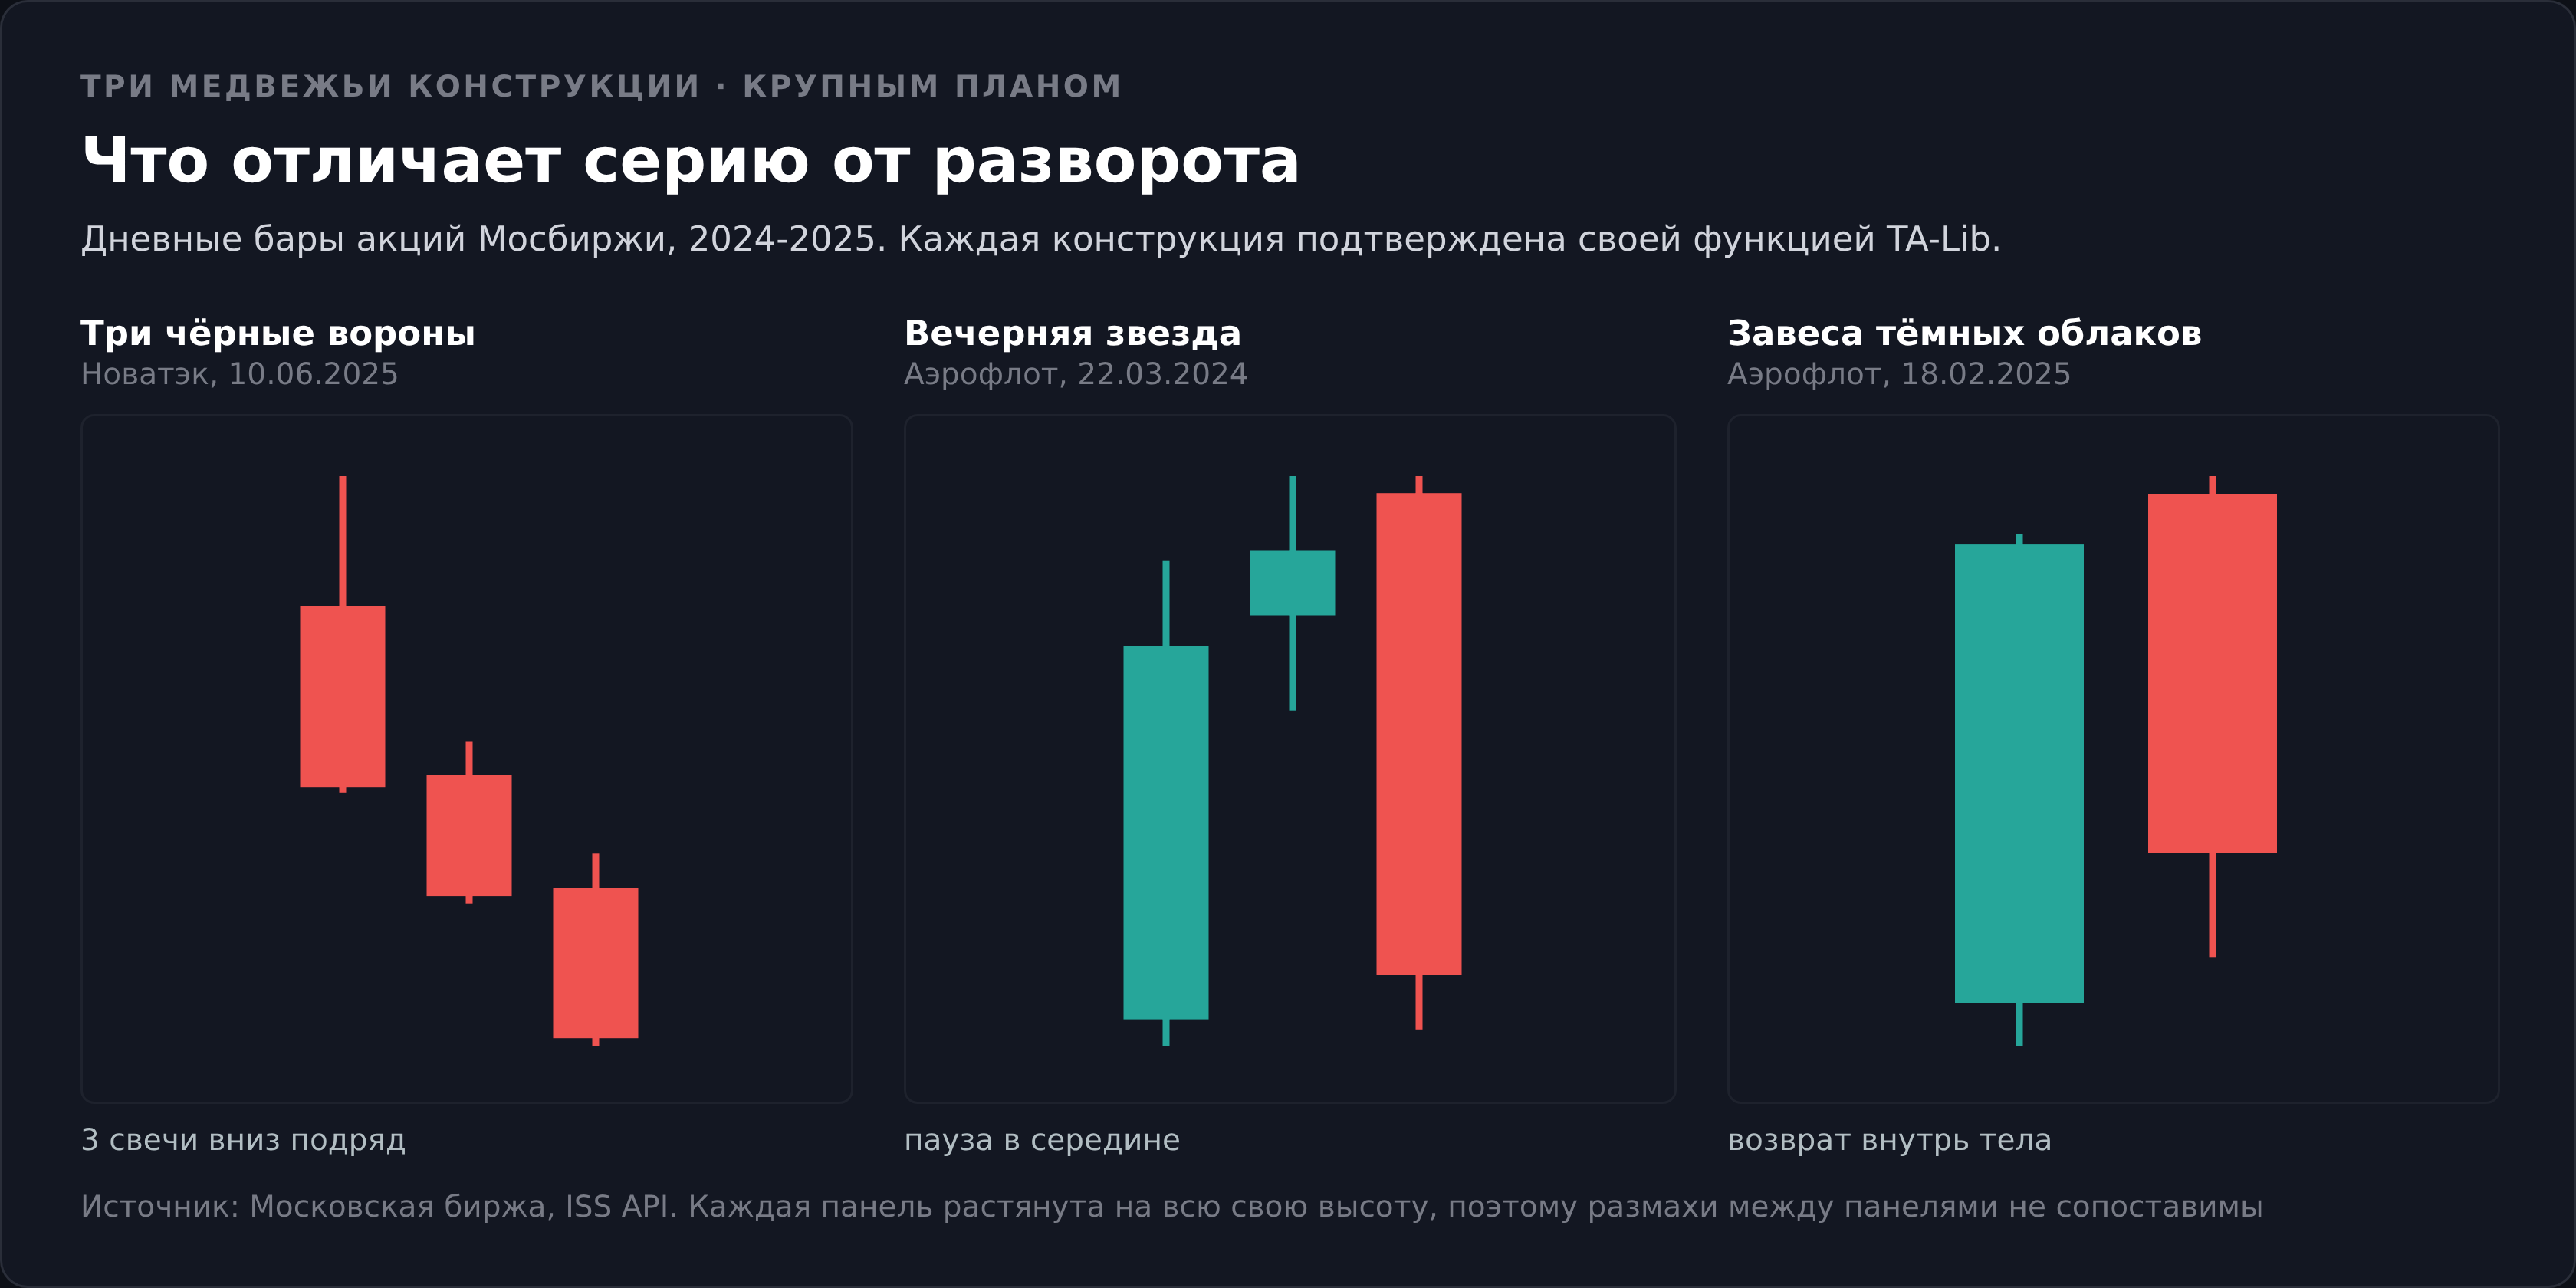
Три свечи подряд падающие, то есть закрытие каждой ниже её собственного открытия. Каждое закрытие ниже предыдущего закрытия. Тела длинные, а закрытие стоит у минимума дня. Каждая свеча после первой открывается внутри тела предыдущей, без разрыва вниз.
Пятое требование не геометрическое, и именно его чаще всего игнорируют. Конструкция обязана появиться после подъёма. Три падающие свечи в середине уже идущего снижения ничего не разворачивают, потому что разворачивать нечего.
Любые три падающие свечи подряд воронами не являются. Практическое определение добавляет к понижающимся закрытиям длинные тела и открытие внутри вчерашнего тела, и таких серий на 58 217 барах набралось 249.
Отличие от соседей по группе тоже формальное. У вечерней звезды средняя свеча маленькая и оторвана от соседей, у завесы тёмных облаков свечей всего 2. Вороны это ровная лестница вниз без пауз.
Что происходит внутри трёх торговых дней
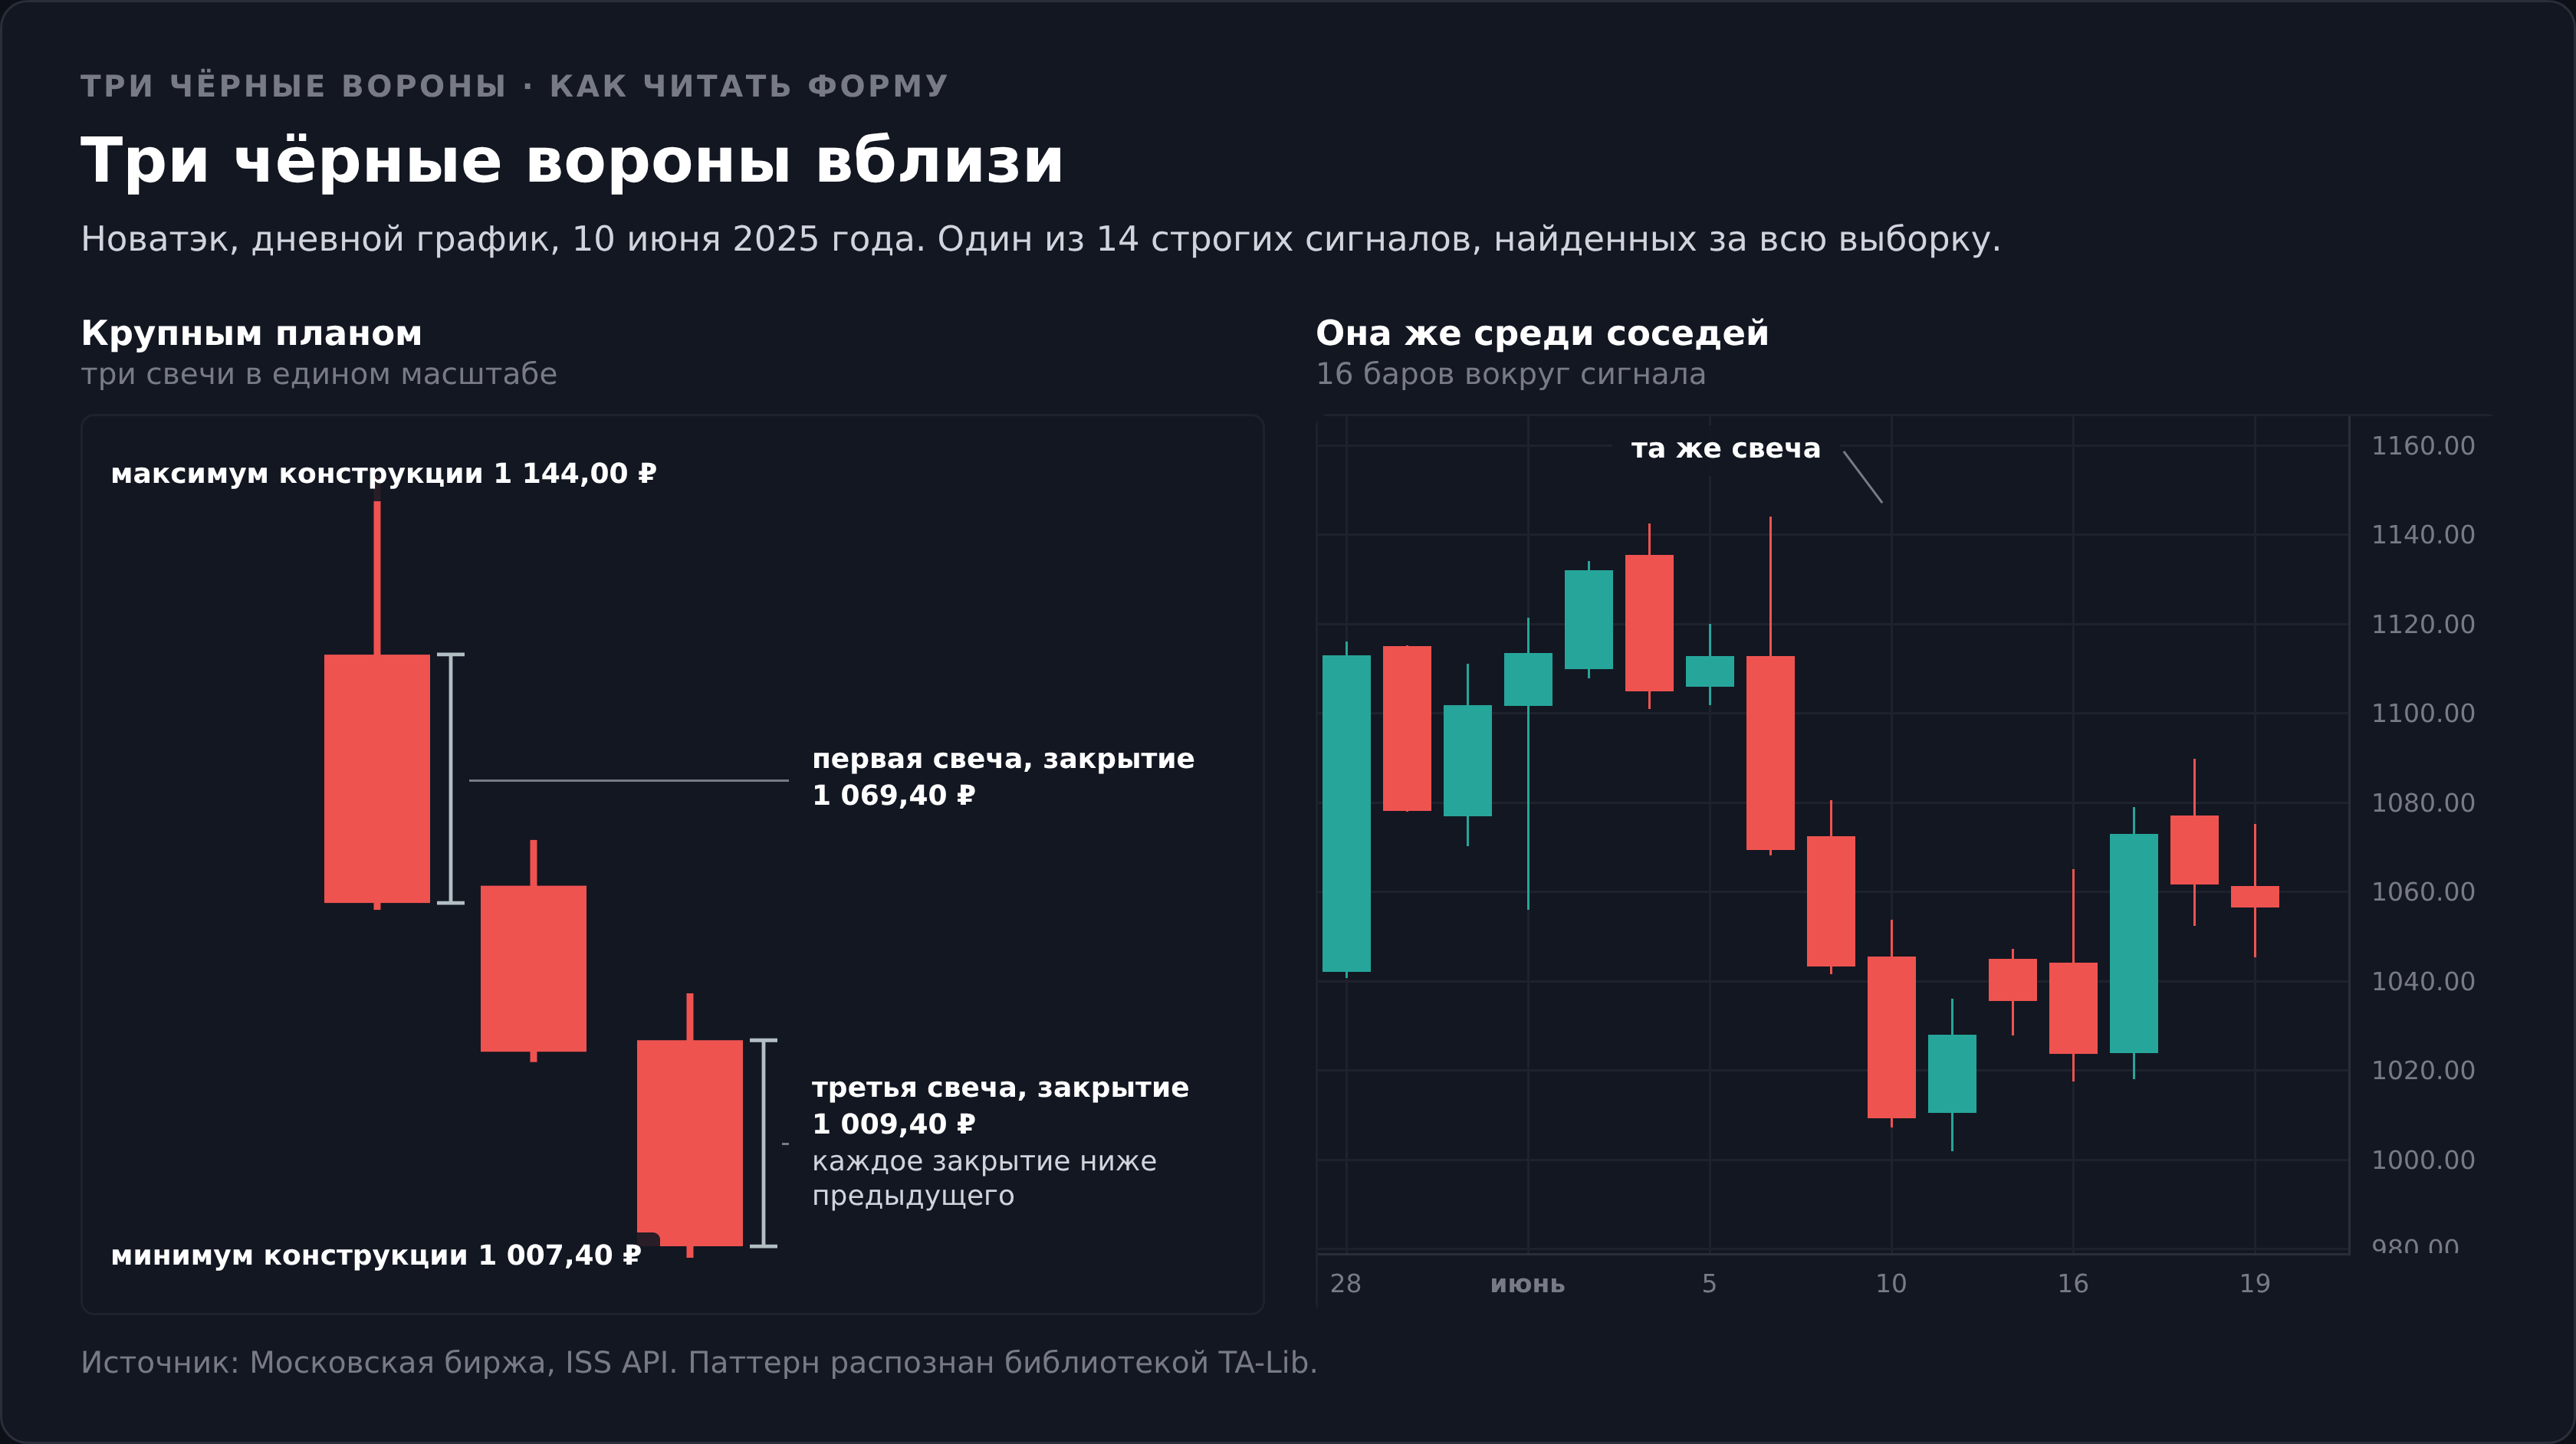
Каждое утро цена открывается внутри вчерашнего тела. Покупатель приходит, поднимает котировку выше вчерашнего закрытия и получает шанс развернуть день.
И 3 дня подряд шанс не реализуется. К вечеру продавцы забирают весь дневной диапазон и закрывают рынок у минимума.
Это и делает конструкцию убедительной на глаз. Виден не один провал, а последовательный отказ покупателя от трёх попыток.
Версию про давление продавцов проверяет объём. Из 77 ворон после роста 52 сформировались на обычном обороте, 17 на повышенном и 8 на пониженном. То есть всплеск активности стоит примерно за каждой пятой серией, а в остальных случаях рынок расходился привычным темпом.
Размер свечей при этом внушительный почти всегда. Крупнее обычного дневного хода бумаги оказались 76 конструкций из 77, мельче ровно одна.
Это и есть портрет модели. Не паника с оборотом втрое выше нормы, а 3 широких дня подряд на привычной активности.
Дневной бар на Мосбирже склеен из утренней, основной и вечерней сессий. Утренняя даёт заметно меньше оборота, и закрытие у минимума иногда рисуется там, где ликвидность тоньше всего. Как читать оборот вместе с ценой, разобрано в материале про торговлю по объёмам.
Размер свечей меряется относительно обычного дневного хода бумаги, для этого есть индикатор ATR. Крупная на глаз свеча и крупная по ATR свеча совпадают не всегда.
Почему ворон на графике вчетверо больше, чем солдат
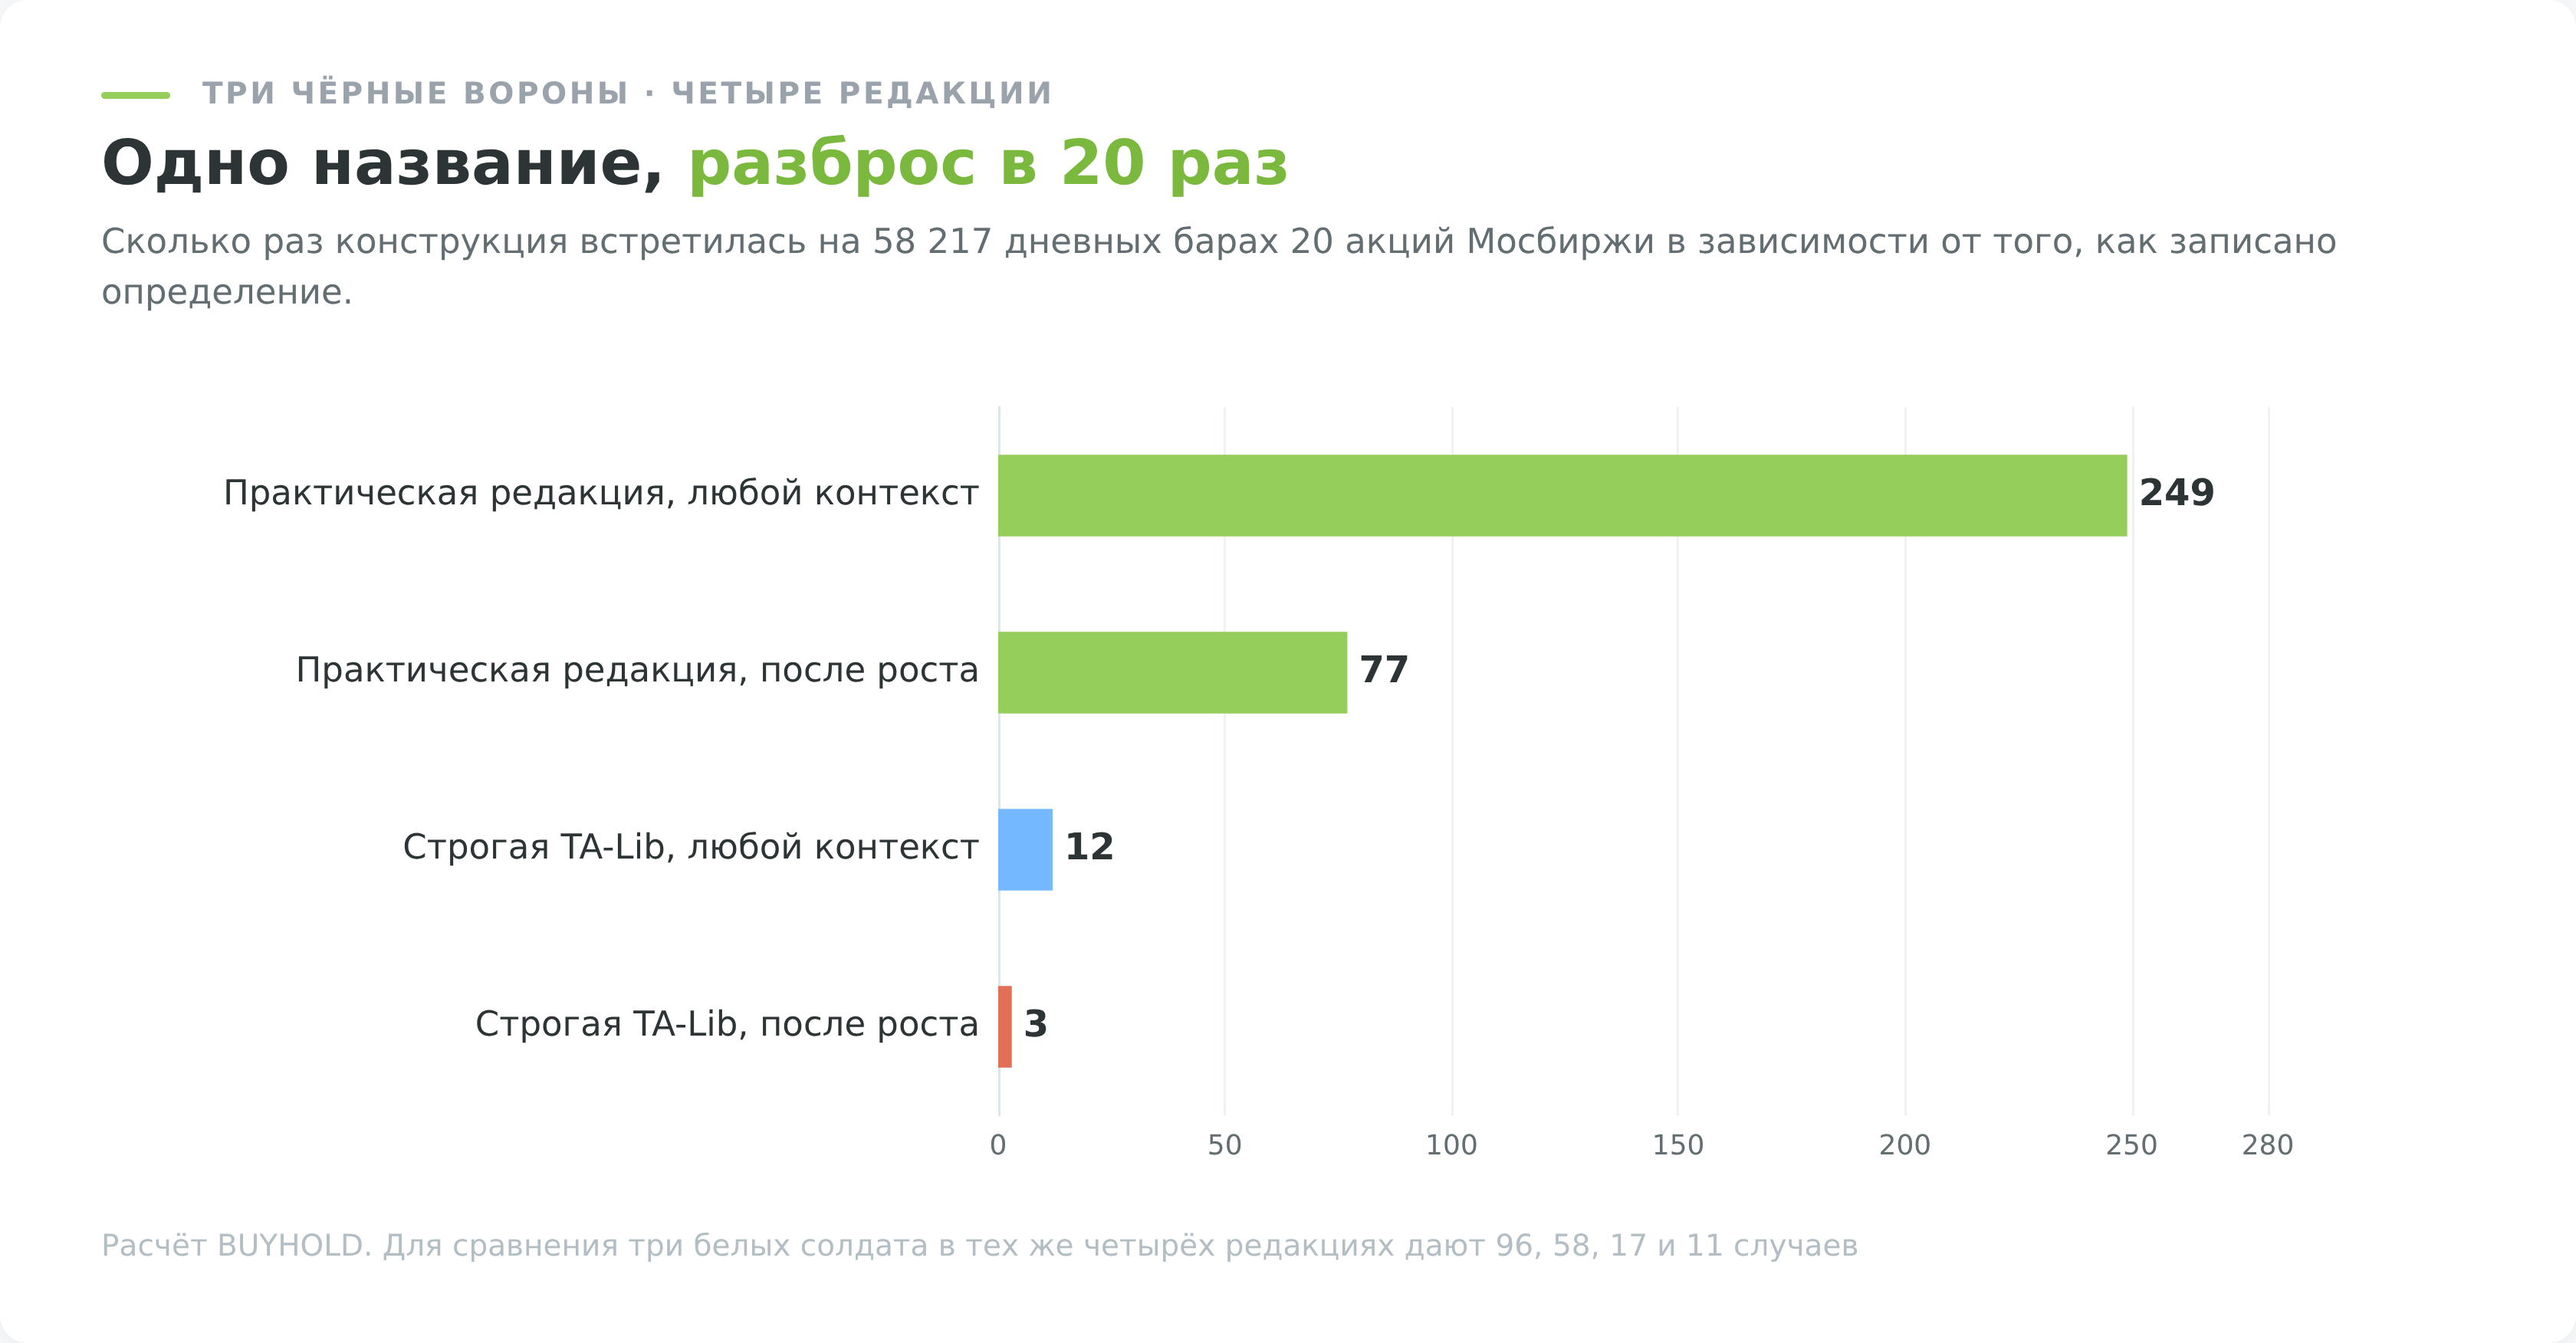
Три белых солдата это та же лестница, только вверх. В практическом определении и на одних данных ворон нашлось 77 после роста против 17 солдат после падения, а без фильтра фазы 249 против 96.
В строгой записи библиотеки картина переворачивается.
| Как записано определение | Ворон | Солдат |
|---|---|---|
| Строгая функция библиотеки, любой контекст | 12 | 58 |
| Строгая функция библиотеки, после нужной фазы | 3 | 11 |
| Практическое определение, любой контекст | 249 | 96 |
| Практическое определение, после нужной фазы | 77 | 17 |
В строгой записи солдат находится в разы больше, чем ворон, в практической наоборот.
Знак перекоса в этих двух строках задаёт код, а не рынок.
Главное же в другом. При одном и том же контексте переход от строгой записи к практической меняет число находок в 20 раз, с 12 до 249.
Поэтому чужой процент по трём воронам без указания порогов не значит ничего. Неизвестно даже, о каком множестве случаев идёт речь, о дюжине за 11 лет или о четверти тысячи.
У перекоса есть побочный эффект. Любой сканер по этому кластеру выдаёт медвежьих оповещений в разы больше, чем бычьих, просто потому что медвежья лестница в практической записи собирается легче.
Трейдер видит ленту сигналов и делает вывод, что рынок сыплется. На деле он видит свойство фильтра.
Как модель записана в коде TA-Lib
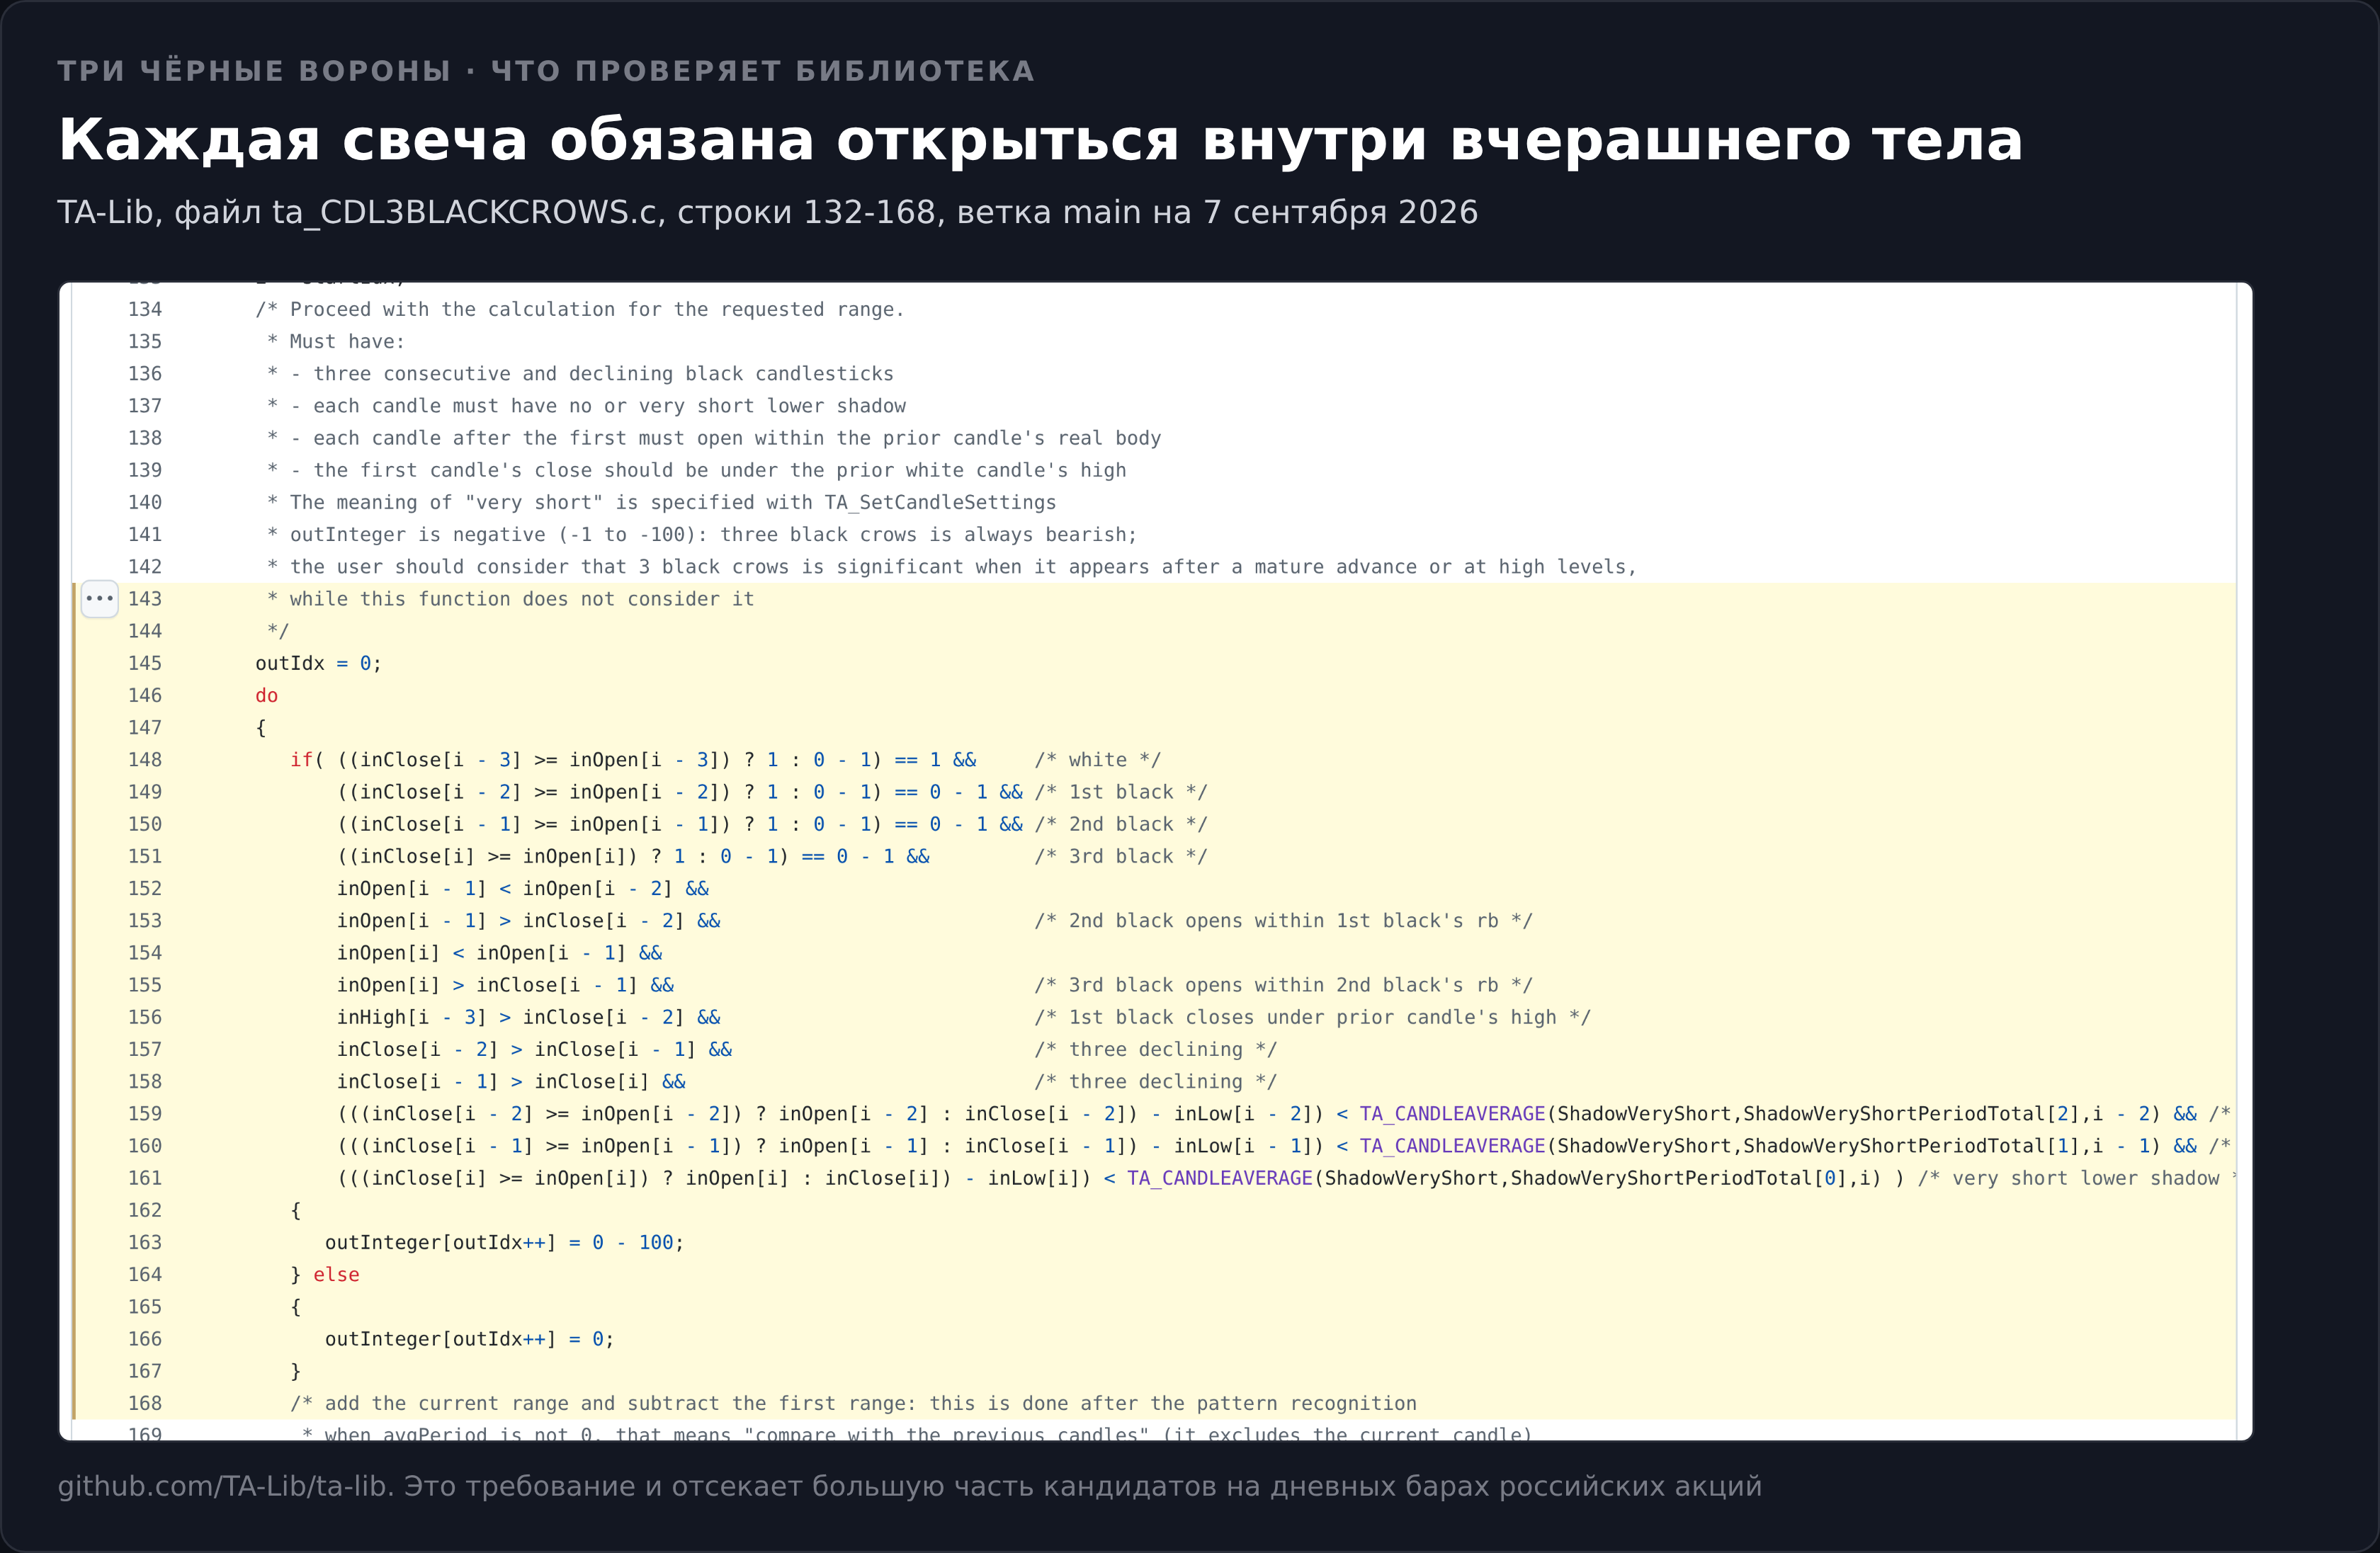
Раз статистику считает машина, надо смотреть, что именно машина ищет. Функция CDL3BLACKCROWS проверяет условия, записанные в исходном коде библиотеки (ta_CDL3BLACKCROWS.c).
три следующие свечи чёрные, закрытия идут по убыванию
каждая свеча после первой открывается строго внутри тела предыдущей, без разрыва вниз
закрытие первой чёрной свечи ниже максимума предшествующей белой
нижняя тень каждой из трёх свечей очень короткая
Слово «очень короткая» задано в таблице настроек библиотеки (ta_global.c). По умолчанию это 10% среднего размаха предыдущих 10 свечей. Мы работали с настройками по умолчанию.
В комментарии к функции разработчики пишут прямым текстом, что вороны значимы после зрелого подъёма или на высоких уровнях. Сама функция этого не проверяет.
Сканер отдаёт форму, а не сигнал. Контекст добавляется отдельным условием, и если его не добавить, в выборку попадут серии внутри уже идущего падения.
Почему строгих ворон нашлось 3, а строгих солдат 11
Обе функции лежат в одной библиотеке и описывают зеркальные конструкции. Условия у них разные, и разница не в пользу ворон. Без фильтра фазы счёт тот же по знаку, 12 ворон против 58 солдат.
Солдатам разрешено открываться внутри или рядом с телом предыдущей свечи, где «рядом» это 20% среднего размаха за 5 дней. Воронам разрешено открываться только строго внутри тела.
Воронам нужна белая свеча перед серией, и её максимум обязан стоять выше закрытия первой чёрной. У солдат требования к предыдущей свече нет вовсе.
Дальше обычно пишут, что виноваты разрывы вниз на российских акциях. Мы это проверили.
Полных разрывов в выборке 1390, то есть один на 42 торговых дня. Вниз их 679, и 298 из них приходятся на дивидендные отсечки. Разрывов вверх при этом больше, 711.
Объяснение не работает. Разрывы редки в обе стороны, а вниз без дивидендов их даже меньше, чем вверх.
Редкость строгих ворон это свойство кода. Требование закрываться почти у самого минимума 3 дня подряд отсекает почти всё, что рынок рисует.
Чем практическая редакция отличается от учебниковой
Нисон описывал форму словами, а не неравенствами. Булковски добавил требование высоких свечей, но порога тоже не назвал.
Мы задали порог явно. Тело каждой свечи не меньше половины дневного хода, закрытия по убыванию, открытие внутри предыдущего тела. Требование почти нулевой нижней тени снято.
Разница в количестве огромная. В одном и том же контексте строгая запись даёт 12 случаев, практическая 249, то есть дополнительные требования библиотеки отсекают 95,2% находок.
Совет Булковски выбирать высокие свечи на наших данных почти ничего не меняет. Крупнее среднего дневного хода оказались 245 ворон из 249, мельче всего 4.
Прежде чем сравнивать проценты из двух источников, надо выяснить, одну ли конструкцию считали авторы.
Вороны рядом с вечерней звездой и завесой тёмных облаков
Пять моделей кластера на одних данных и одной методике, четыре медвежьи и одна бычья. Каждая сравнивается со своей базой, потому что фазы рынка перед ними разные.
| Модель | Свечей | Формальное отличие | Найдено | Снижение через 10 дней | База |
|---|---|---|---|---|---|
| Три чёрные вороны | 3 | лестница вниз без разрывов | 249 | 48,6% | 47,3% |
| Вечерняя звезда | 3 | маленькая средняя свеча на вершине | 158 | 47,5% | 47,6% |
| Завеса тёмных облаков | 2 | вход внутрь белого тела больше чем наполовину | 192 | 42,7% | 47,2% |
| Медвежье поглощение | 2 | тело целиком накрывает вчерашнее | 1501 | 47,0% | 47,2% |
| Три белых солдата | 3 | зеркало ворон, лестница вверх | 96 | 53,1% роста | 52,5% |
Ни одно из пяти отклонений не проходит порог значимости. Самое крупное у завесы тёмных облаков, минус 4,5 процентного пункта при значении проверки 1,25.
Разница в частоте между строками при этом шестикратная. Поглощение попадается 1501 раз, вороны 249, и на редкой модели любую гипотезу проверять дольше.
Разница между моделями лежит не в проценте, а в цене входа. Вороны занимают 3 дня, завеса 2, у вечерней звезды средняя свеча маленькая. Чем длиннее конструкция, тем дальше стоит стоп.
Отдельно стоит развести три модели, которые путают из-за названия. В библиотеке есть ещё две вороны и две вороны с разрывом вверх.
Две вороны это функция CDL2CROWS, и свечей в ней вопреки названию тоже 3. Первая длинная белая, вторая чёрная с разрывом вверх между телами, третья чёрная открывается внутри второго тела и закрывается внутри первого белого (ta_CDL2CROWS.c).
Две вороны с разрывом вверх это CDLUPSIDEGAP2CROWS. Там вторая свеча с маленьким чёрным телом и разрывом вверх, а третья накрывает её телом целиком и закрывается выше закрытия белой свечи (ta_CDLUPSIDEGAP2CROWS.c).
Обе требуют разрыва вверх, которого у трёх чёрных ворон быть не должно. Общего у них только слово в названии, и переносить статистику одной на другую нельзя.
Как мы считали
Методика одинаковая во всех материалах кластера, и держать её в голове стоит при чтении любой таблицы ниже.
Дневные бары 20 ликвидных акций Мосбиржи с января 2015 года по 4 сентября 2026, всего 58 217 баров. Котировки берутся через ISS API Московской биржи.
Из выборки выброшены бары выходных сессий и бары с оборотом ниже 20% медианы за предыдущие 20 дней. Дробления обрывают ряд, для этого стоит фильтр на изменение цены больше 30% за день. Окна с дивидендными отсечками исключены целиком, иначе разрыв вниз в день отсечки читается как давление продавцов.
Отработкой считается направление цены через 10 торговых дней. Базой служат дни в такой же фазе рынка, где ворон не было. Фаза определяется изменением цены за предыдущие 5 дней и меряется до первой свечи конструкции.
Значение проверки показывает, насколько отклонение велико по сравнению со случайным разбросом. Общепринятый порог равен примерно 2 по модулю. Принципы расчёта описаны в методологии оценки.
Что показывает статистика трёх чёрных ворон
Общий результат в двух редакциях сразу.
| Что считали | После роста | Любой контекст |
|---|---|---|
| Сигналов в выборке | 77 | 249 |
| Снижение через 10 дней | 44,2% | 48,6% |
| База, те же дни без ворон | 46,7% | 47,3% |
| Значение проверки | 0,44 | 0,40 |
| Медианный ход в сторону сигнала | 0,72% | 0,08% |
| Лучший исход в выборке | 13,8% | 30,0% |
| Худший исход в выборке | рост на 12,3% | рост на 19,2% |
| Максимальное значение проверки по всем разрезам | 1,92 | 1,83 |
Главная строка вторая. После роста вороны дали 44,2% снижения при базе 46,7%, то есть на 2,5 процентного пункта реже, чем в те же дни без них.
Значение проверки 0,44 при пороге 2. Это шум, и утверждать, что после ворон падают реже, нельзя.
Утверждать можно другое. Обещанного перевеса нет ни в основной редакции, ни в редакции без фильтра фазы, где вышло 48,6% против базы 47,3%.
Ни один разрез не показал значимого преимущества. Максимальное значение проверки составило 1,92 в первой редакции и 1,83 во второй, а с поправкой на множественность порог ещё выше.
Медиана хода 0,72% означает, что половина сигналов через 2 недели давала снижение меньше этой величины. На такой ход не построишь ни цель, ни риск.
Разброс исходов при этом огромный, от снижения на 30,0% до роста на 19,2%.
Насколько бумага росла перед серией
Модель требует зрелого подъёма. Зрелых подъёмов на данных почти нет.
Из 77 ворон после роста 59 собрались после подъёма меньше 3% за 5 дней. Это 76,6% находок. Рост глубже 5% предшествовал девяти сигналам.
То, что учебник считает условием, на практике оказывается исключением.
Причина отчасти арифметическая. Подъём глубже 5% за 5 дней и сам по себе редкость, а тут он должен ещё и оборваться тремя сильными падающими свечами подряд. Совпадение двух редких событий встречается реже каждого из них.
Тот, кто ищет вороны строго на вершине многонедельного подъёма, ищет событие, которое в нашей выборке случалось реже одного раза в год.
| Условие вокруг сигнала, любой контекст | Случаев | Снижение через 10 дней | База |
|---|---|---|---|
| Рост до сигнала меньше 3% | 159 | 52,8% | 48,0% |
| Рост от 3 до 5% | 53 | 39,6% | 47,8% |
| Рост глубже 5% | 37 | 43,2% | 44,6% |
| Свечи крупнее среднего дневного хода | 245 | 48,6% | 47,1% |
| Объём выше обычного | 67 | 44,8% | 46,6% |
| Объём около обычного | 154 | 47,4% | 47,4% |
| Объём ниже обычного | 28 | 64,3% | 47,8% |
Сравнивать строки таблицы между собой нельзя. 52,8% в первой строке и 39,6% во второй это две разные группы сигналов, и разница между ними ничего не говорит о ценности модели.
Смотреть надо на разницу с базой внутри строки. Там везде не больше 5 процентных пунктов при значении проверки не выше 1,22.
Размер свечей и объём торгов
Строка про размер свечей в таблице выше стоит особняком. В неё попала почти вся выборка, и результат там совпадает с общим до десятой доли процента.
Разделить сигналы по размеру попросту не на чем. Мелких ворон в выборке всего 4.
Объём ведёт себя не так, как ожидается. Вороны на пониженном обороте дали 64,3% снижения при базе 47,8%, вороны на повышенном 44,8% при базе 46,6%.
Считается, что серия на растущих оборотах убедительнее. В нашей выборке она отработала чуть хуже своей базы.
Наблюдений в строке про пониженный оборот 28, значение проверки 1,75. Красивая цифра, за которой пока ничего нет, и строить на ней правило входа нельзя.
Твёрдо из этих строк следует только одно. Правила «подтверждай серию объёмом» на наших данных нет, ни одна из трёх групп не отошла от своей базы дальше случайной величины.
Положение относительно 200-дневной средней
Единственный разрез, где отклонение подходит к порогу близко.
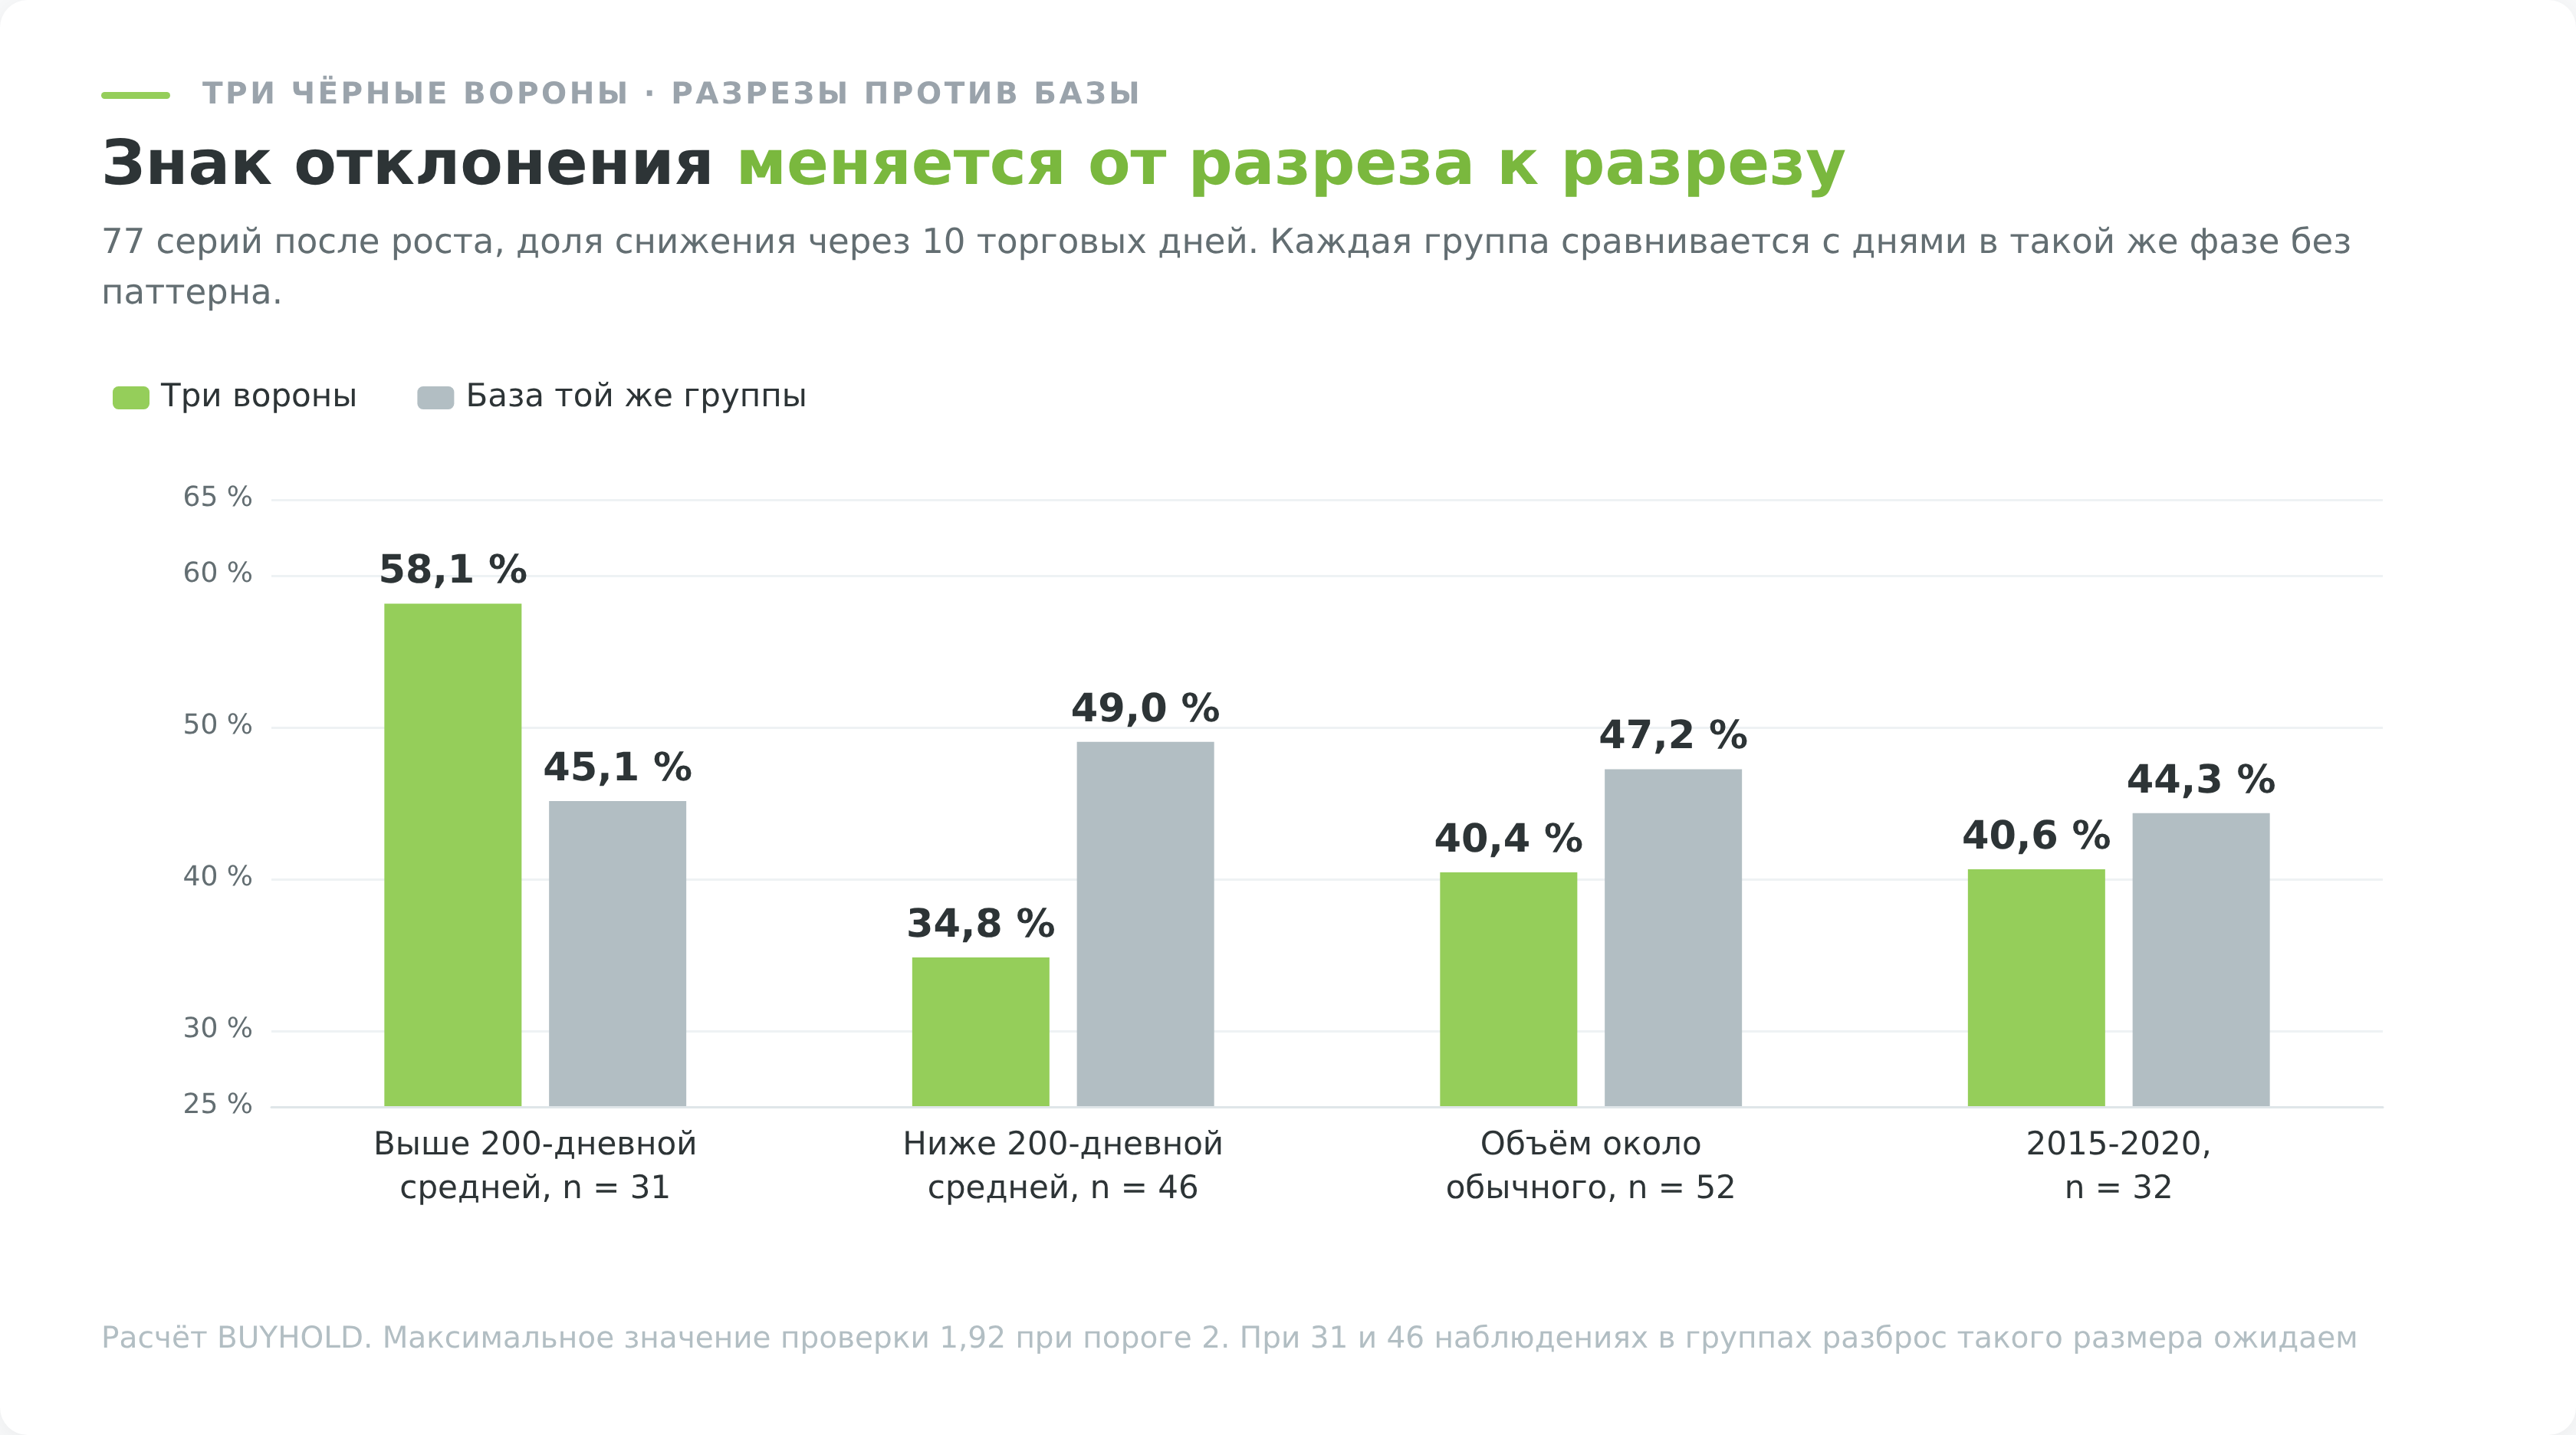
Вороны ниже 200-дневной средней дали 34,8% снижения при базе 49,0% на 46 наблюдениях. Значение проверки 1,92, и это максимум по всем разрезам обеих редакций.
Вороны выше средней дали 58,1% при базе 45,1% на 31 наблюдении.
Знак сохраняется и без фильтра фазы. Выше средней 56,3% против 45,5%, ниже средней 45,5% против 49,2%.
Совпадение знака подтверждением не считается. Выборка из 77 сигналов целиком входит в выборку из 249, это одни и те же случаи, посчитанные дважды.
Смысл наблюдения при этом читается. Вороны выше 200-дневной средней это откат внутри растущего рынка. Вороны ниже средней это продолжение уже идущего падения, к которому серия опаздывает.
Правило «торгуй по тренду старшего таймфрейма» здесь работает наоборот. Проверять такую гипотезу нужно на своих данных и на другом рынке, у нас это гипотеза, а не вывод.
Что происходит на следующий день
Горизонт 10 дней удобен статистике и неудобен трейдеру, который входит завтра.
После ворон следующая сессия закрывалась ниже сигнальной свечи в 31 случае из 77, то есть в 40,3%. Без фильтра фазы 109 из 249, это 43,8%.
Оба числа заметно ниже половины.
У зеркальной конструкции картина такая же. После серии из трёх растущих свечей следующий день уходил вверх в 41,2% случаев.
Это общее свойство кластера, а не особенность ворон. После заметного многодневного движения ближайшая сессия статистически идёт против него, и то же самое видно у молота и у марубозу.
Продажа на 4-й день, то есть присоединение к падению, попадает ровно в этот отрезок.
Судьба стопа и цель в 2 риска
Три чёрные вороны дают уровень для стопа сами, без индикаторов и разметки. Классическое правило ставит его над максимумом конструкции, то есть над верхом первой свечи.
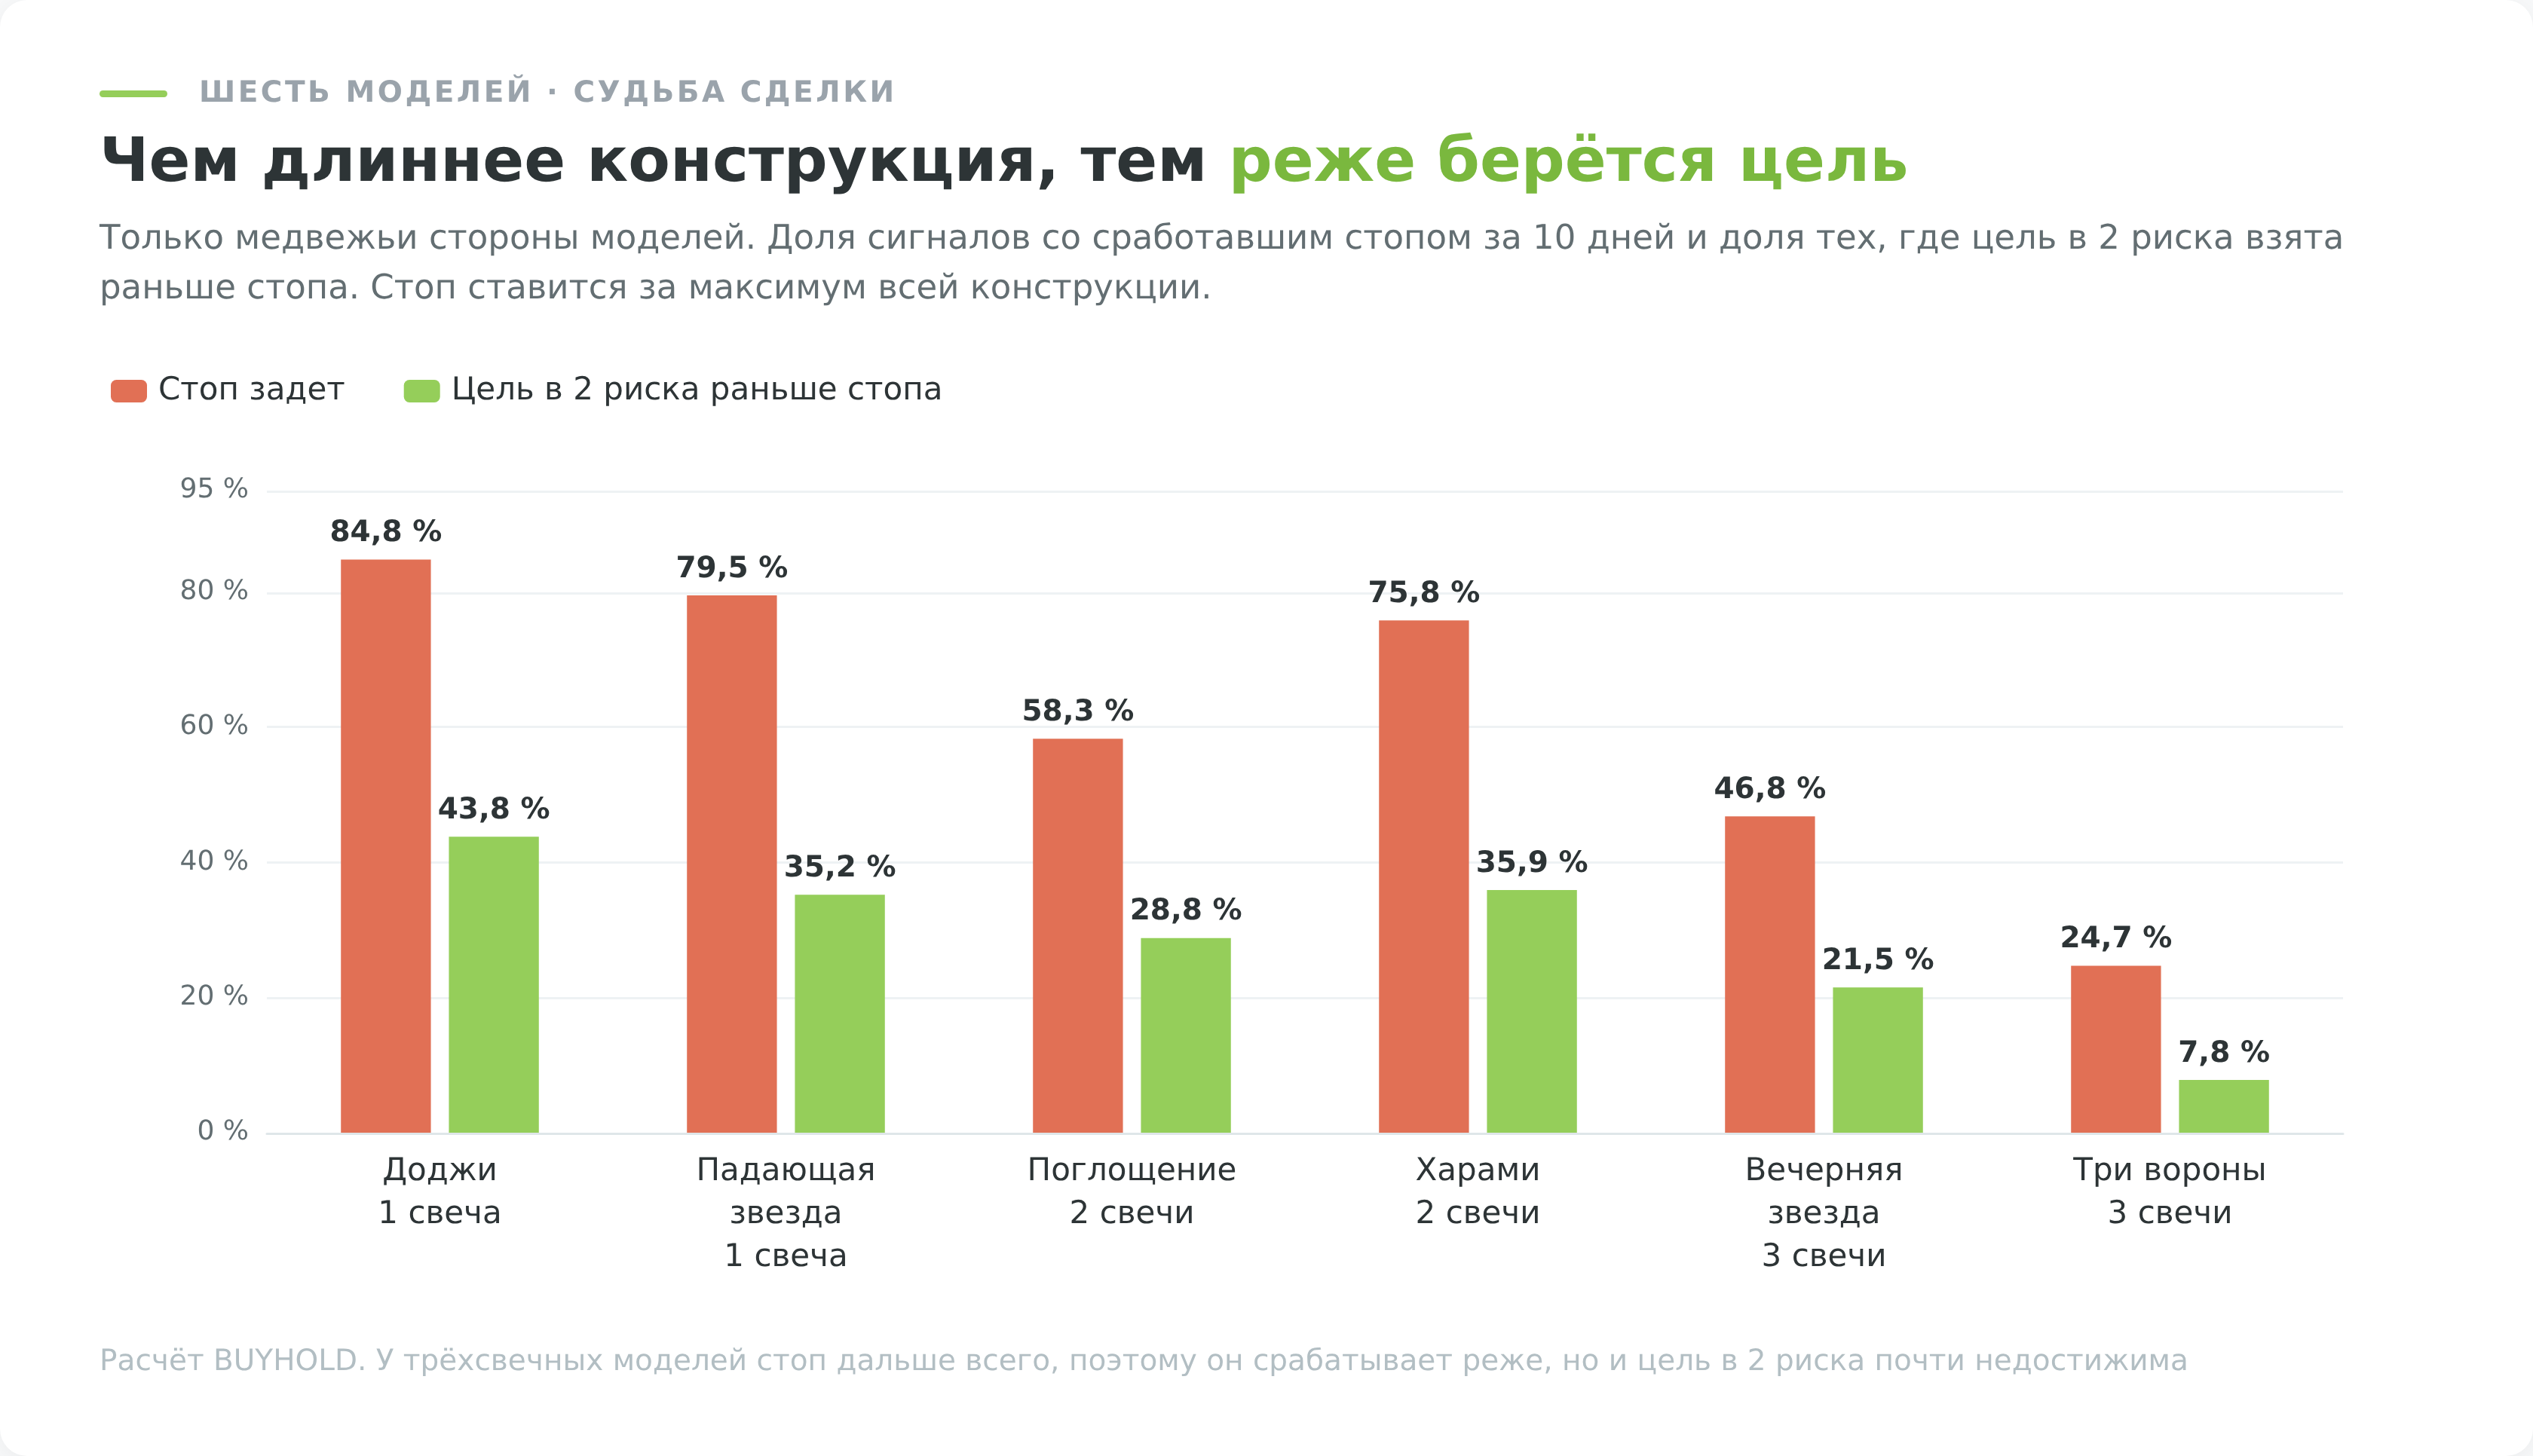
За 10 дней такой стоп выбивало в 19 случаях из 77, это 24,7%. Цель на расстоянии двух рисков от входа достигалась раньше стопа в шести случаях из 77, это 7,8%.
Первое число выглядит отличным. Второе объясняет, почему это иллюзия.
Причина в расстоянии. Стоп стоит за максимумом всей трёхдневной конструкции, поэтому риск равен ходу серии целиком плюс запас, а цель в 2 риска требует пройти вниз вдвое больше этого хода.
Медианный ход за 10 дней при этом равен 0,72%. Такой сделке просто не хватает движения.
Арифметика серии считается в одну строку. 7,8% выигрышей по 2 риска дают 0,156 риска, 24,7% проигрышей по 1 риску дают 0,247 риска. Итог отрицательный, минус 0,09 риска на сделку, и это ещё без комиссии.
Ещё примерно две трети сделок за 10 дней не решаются вовсе. Позиция висит, деньги под риском заняты, результата нет.
| Модель | Стоп выбит за 10 дней | Цель в 2 риска раньше стопа | Следующий день по сигналу |
|---|---|---|---|
| Три чёрные вороны | 24,7% | 7,8% | 40,3% |
| Три белых солдата | 35,3% | 11,8% | 41,2% |
| Вечерняя звезда | 46,8% | 21,5% | 50,0% |
| Медвежье поглощение | 58,3% | 28,8% | 51,2% |
| Завеса тёмных облаков | 63,5% | 22,9% | 43,2% |
| Молот | 72,1% | 33,5% | 47,4% |
Строки упорядочены по расстоянию до стопа, и это же расстояние объясняет обе колонки. У молота стоп под минимумом одной свечи, он рядом и выбивает часто, зато и цель близко.
У ворон стоп стоит за трёхдневной конструкцией. Он выбивает реже всех, но и до цели дойти почти не успевает. Соотношение цели и риска обсуждается в отдельном материале про риск и прибыль.
Улучшить арифметику можно двумя способами. Либо ставить стоп ближе максимума конструкции, теряя объективность уровня, либо брать цель ближе, теряя размер выигрыша. Сама модель ни одну из этих ручек не крутит.
Разброс по бумагам и по годам
Единственная бумага, где сигналов набралось хотя бы 20, это Магнит. 24 сигнала, отработка 66,7% при базе по той же бумаге 52,6%.
Соблазн очевиден, и поддаваться ему нельзя. При 24 наблюдениях разброс в плюс-минус 20 процентных пунктов возникает случайно, а бумаг мы прогнали 20, то есть сделали 20 попыток.
| Год | Сигналов | Отработка | База того же года |
|---|---|---|---|
| 2017 | 24 | 62,5% | 49,1% |
| 2019 | 26 | 53,8% | 43,0% |
| 2021 | 14 | 14,3% | 48,8% |
| 2022 | 20 | 40,0% | 48,4% |
| 2024 | 24 | 58,3% | 51,5% |
| 2025 | 33 | 42,4% | 53,6% |
| 2026 | 39 | 61,5% | 63,1% |
Знак разницы с базой скачет от года к году. В 2021 году 14 сигналов дали 14,3% при базе 48,8%, а в 2017 году 24 сигнала дали 62,5% при базе 49,1%.
Половины выборки ведут себя так же. В 2015-2020 годах вышло 49,5% против базы 44,3%, в 2021-2026 годах 47,8% против 50,0%.
Смена знака между половинами это лучший признак того, что закономерности нет.
Проверяется характер бумаги делением выборки пополам по времени. Если бы дело было в свойствах эмитента, лидеры и аутсайдеры сохраняли бы места в обеих половинах.
На 24 сигналах за 11 лет такую проверку не сделать вовсе. В среднем это два сигнала в год, и половинки выборки выходят по десятку наблюдений каждая.
Выбирать бумагу под модель по историческому проценту отработки означает покупать вчерашний шум.
Почему у Булковски вороны на третьем месте из 103
Разбор начинается с того, как он считает отработку. Разворотом засчитывается закрытие ниже нижней границы конструкции, продолжением роста только закрытие выше верхней.
Третья свеча закрывается у своего минимума. Нижняя граница оказывается рядом, а верхняя далеко наверху, и высокий процент выходит из геометрии, а не из предсказательной силы. Булковски пишет об этом сам, прямым текстом.
На той же странице стоит совет, который меняет всё. Не торговать модель при пробое вниз и рассматривать только пробой вверх.
Лучший средний ход за 10 дней, 13,31%, получен на медвежьем рынке при пробое вверх и посчитан по 66 наблюдениям. Лучшая доля достижения ценовой цели у него 36%, и это тоже про пробой вверх.
То есть высочайший ранг медвежьей модели заработан на росте цены.
Частота у него другая. 2660 находок на 4,7 миллиона свечей, то есть одна на 1767. У нас строгих ворон в любом контексте 12 на 58 217 баров, то есть одна на 4851.
Разница почти втрое объясняется правилами разметки. Он размечает модель по описанию из книги, библиотека по неравенствам, и совпадать эти выборки не обязаны.
Три совета из его же книги полезно прочитать целиком, потому что они уточняют картину.
- вороны около нижней трети годового диапазона чаще работают разворотом
- выбирать стоит высокие свечи
- искать надо пробой вверх, а не вниз
Первый совет любопытно рифмуется с нашим разрезом по 200-дневной средней, только знак у нас обратный. У нас вороны ниже средней отработали хуже базы, а у него вороны у годового минимума разворачивают рынок чаще.
Проверять это противоречие нужно на одинаковых определениях. Пока их нет, ни одна из двух версий другую не опровергает.
Что говорит академическая литература
Свечные модели проверяли и вне трейдерской среды. Работа Маршалла Хортона в The Quarterly Review of Economics and Finance разбирает 349 акций и выносит вороны прямо в заголовок (Horton, 2009).
Вывод там жёсткий. Автор ценности в свечных моделях не находит и пишет, что данные скорее поддерживают слабую форму гипотезы эффективного рынка.
Работа опубликована в 2009 году и спорит с более ранней статьёй, которая ценность находила. На большей выборке и другими тестами результат не подтвердился.
Наш замер ложится в ту же линию. Отклонение 2,5 процентного пункта на 77 наблюдениях и 1,3 пункта на 249 означает, что модель неотличима от фона.
Расхождение между академическими работами и трейдерскими справочниками объясняется двумя вещами. Академия считает результат после издержек и сравнивает его с базой, справочник считает долю пробоя в нужную сторону.
Вторая причина тоньше и касается любого подобного замера. Мы проверили 13 разрезов только в одной редакции определения, а всего их вышло больше 25. При таком числе проверок одно отклонение с запасом за порог 2 появилось бы случайно, поэтому честный порог сдвигается примерно к 2,9.
Ни одно наше значение к этому порогу не приблизилось, максимум составил 1,92.
Оговорка, которую честно сделать. Отсутствие статистического преимущества на горизонте 10 дней не означает, что серия бесполезна вообще. Она означает ровно то, что написано, и не запрещает воронам работать разметкой уровня.
Два случая с одинаковой формой и разным исходом
Оба примера на одной бумаге, форма в обоих случаях каноническая. Исходы противоположные, и контекст тоже разный.
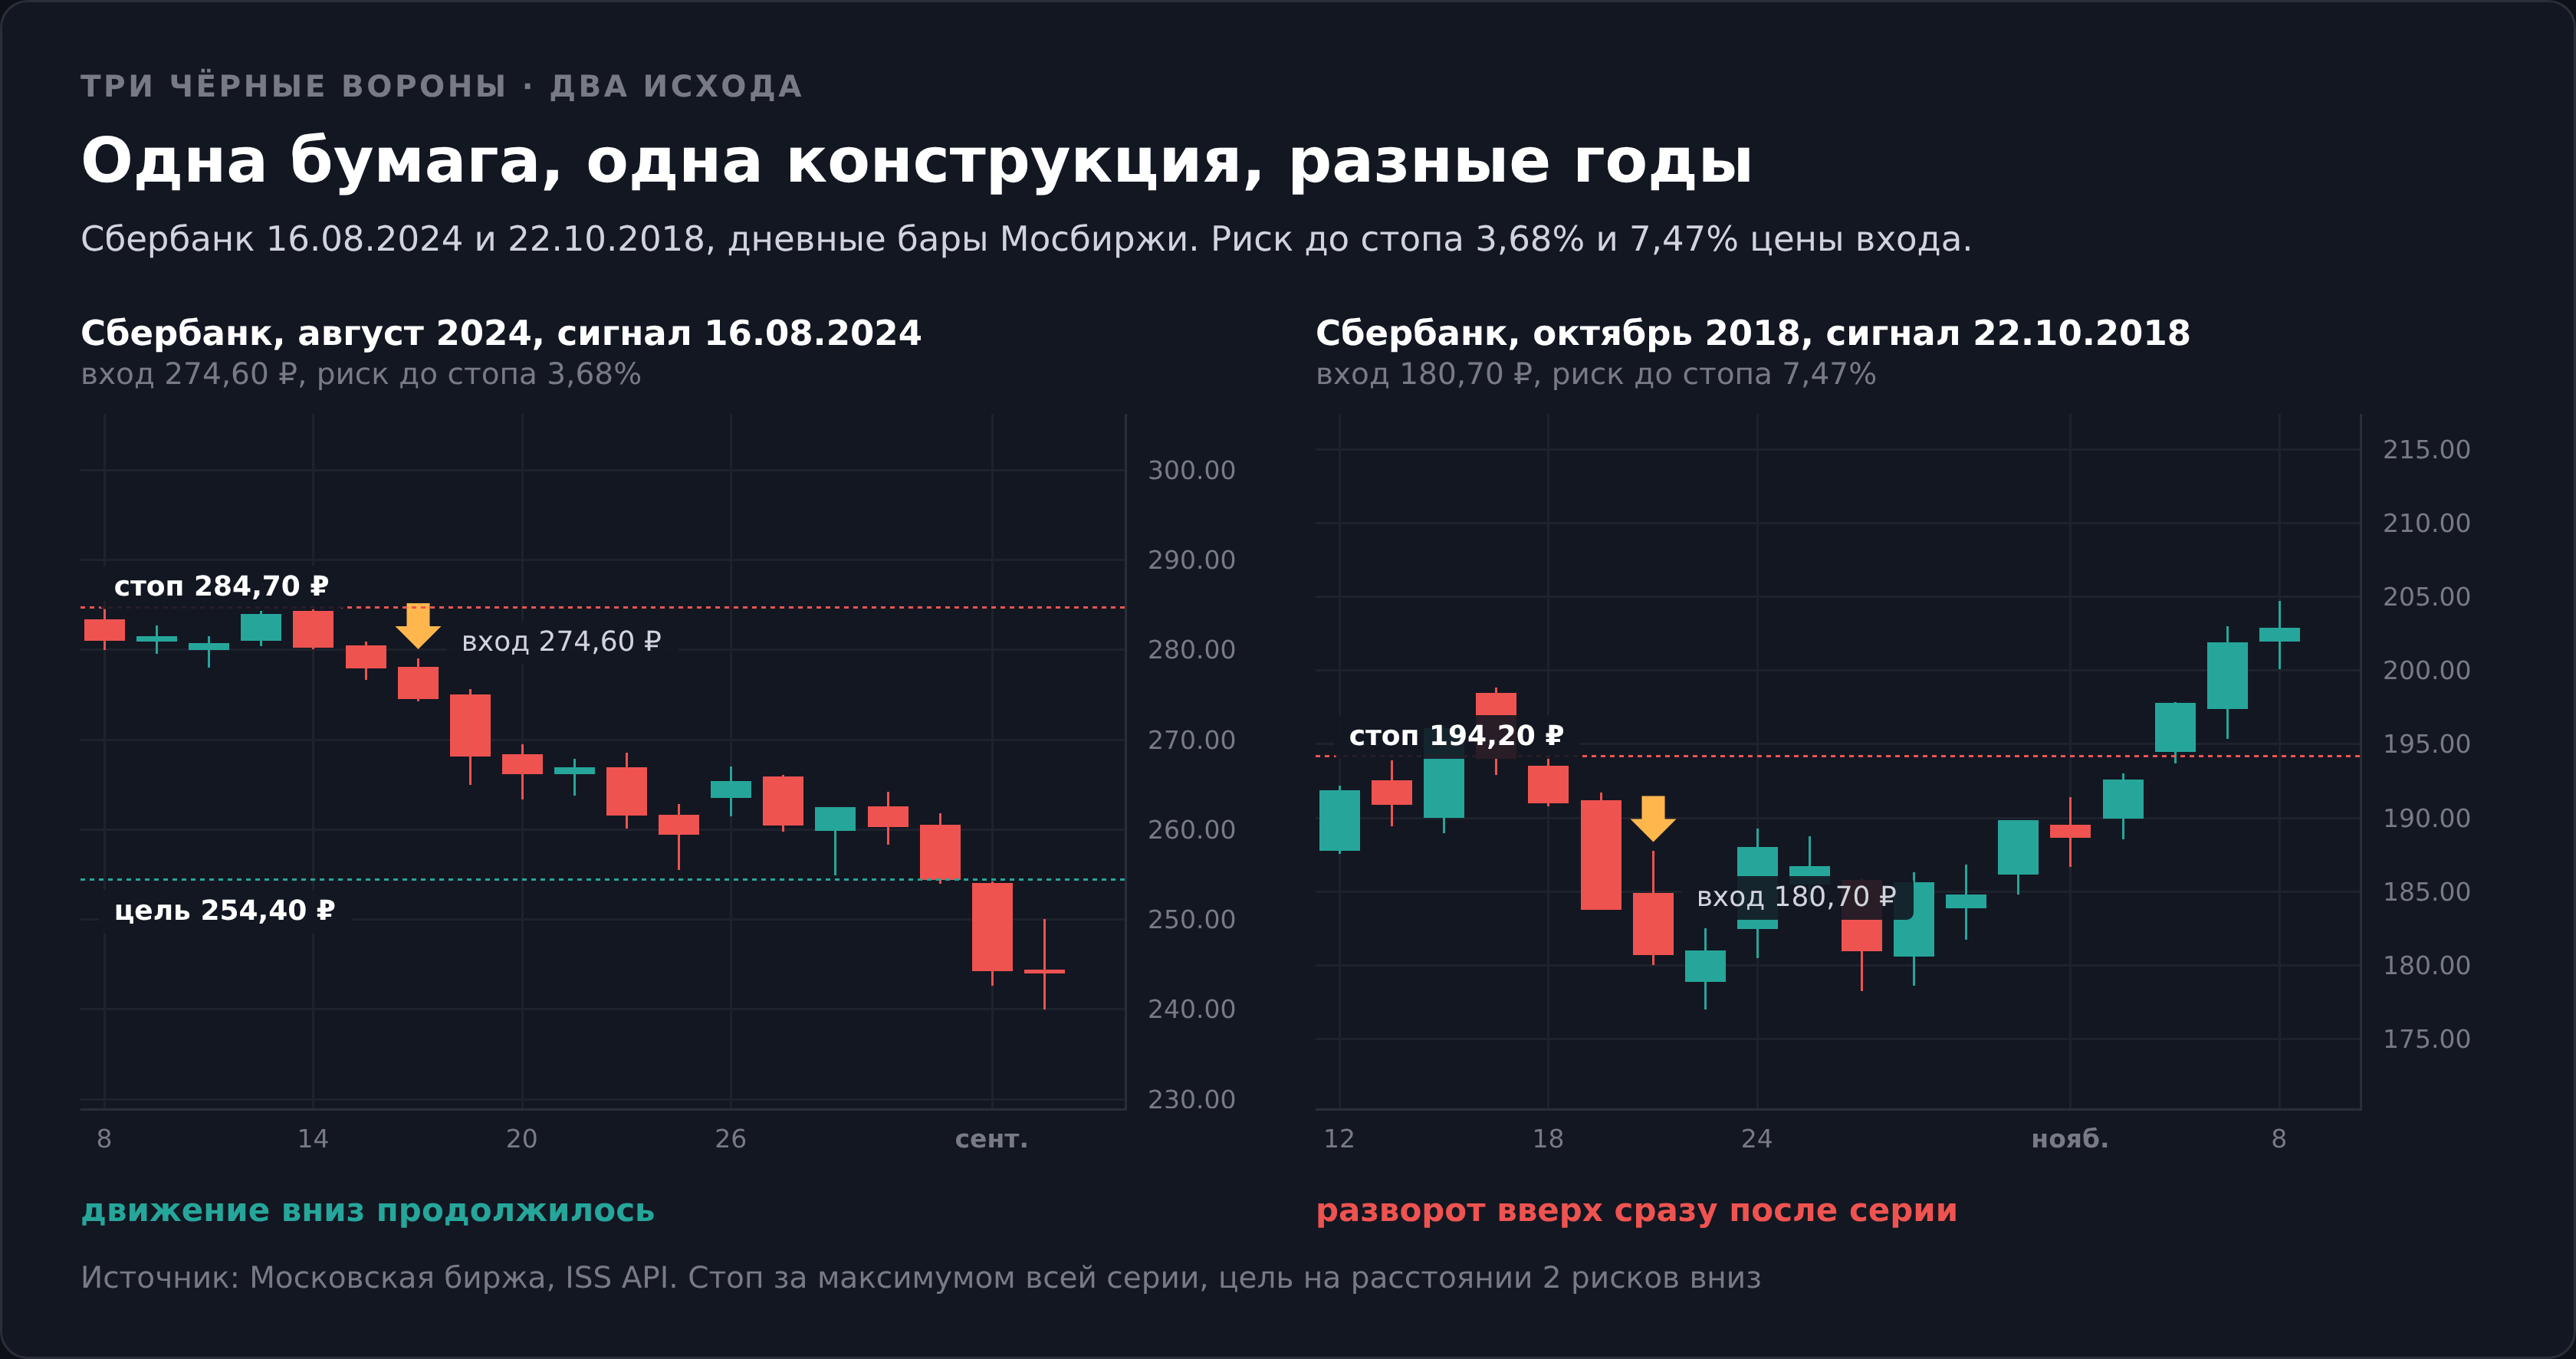
Сбербанк, 18-22 октября 2018 года. Конструкция та же, и вот она пришла именно после подъёма, как требует учебник. Закрытия 191,00, затем 183,80 и 180,70 ₽, рост перед серией 3,1%, максимум конструкции 194,20 ₽. Вход 180,70 ₽, стоп 194,20, риск 13,50 ₽ или 7,47% цены, цель в 2 риска на 153,70. Уже на второй день после сигнала цена вернулась к 188 ₽. Стоп сработал 6 ноября, когда максимум дня дошёл до 197,85. Через 10 сессий бумага стоила на 9,5% выше входа.
Сравним стоимость ошибки. В августе 2024 года риск до стопа занимал 3,68% цены, в октябре 2018 года уже 7,47%, то есть вдвое дороже при одинаковом внешнем виде сигнала.
Разница взялась из размера свечей относительно цены, а не из качества модели.
Есть в этой паре и второй урок. Отработала та серия, которая сложилась внутри уже идущего падения, а провалилась та, что пришла на вершине после подъёма, то есть каноническая.
Форма не сказала ничего о будущем, зато сказала многое о цене входа. Различать дешёвую и дорогую серию надо до сделки, а не после.
Как повторить этот расчёт самому
Все числа выше воспроизводимы, и это принципиально. Верить на слово не нужно.
Котировки берутся бесплатно через ISS API Московской биржи. Запрос вида iss.moex.com/iss/history/engines/stock/markets/shares/boards/TQBR/securities/MGNT.json отдаёт дневные бары за нужный период без регистрации и без ключа.
Распознавание делает библиотека TA-Lib, доступная в том числе из Python. Вызов выглядит как talib.CDL3BLACKCROWS(open, high, low, close) и возвращает массив, где минус 100 означает найденную конструкцию.
Своего кода потребуют три вещи. Фильтр фазы рынка, потому что функция подъём перед серией не проверяет. Исключение дивидендных отсечек. И база сравнения, то есть те же дни без модели, потому что без неё любой процент бессмысленен.
Проверить схему без денег можно в симуляторе трейдинга, а результаты собственных сделок вести в журнале сделок. Своя статистика по своим сделкам полезнее любой чужой таблицы, включая эту.
Для акций Мосбиржи свечной график есть у любого российского брокера с лицензией ЦБ. Тем, кому нужны акции США и ETF в собственность, ближе Just2Trade, но регистрация там офшорная, российское страхование на такой счёт не распространяется, а вход начинается от 100 долларов.
Как использовать серию на практике
Из измеренного складывается узкий, но честный список применений.
Как маркер смены режима. Три уверенные падающие свечи после подъёма меняют картину и дают повод пересмотреть длинные позиции. Это не сигнал шортить, а сигнал перестать покупать.
Как готовый уровень отмены. Максимум первой свечи серии это точка, выше которой версия о давлении продавцов перестаёт работать. Уровень объективный и не требует ни индикаторов, ни разметки.
Как оценка цены входа до сделки. Расстояние от закрытия третьей свечи до максимума конструкции считается сразу и сильно гуляет от случая к случаю. Дешёвая и дорогая по риску серия выглядят одинаково.
Как повод дождаться отката. Ближайшая сессия статистически идёт против серии, поэтому вход по закрытию третьей свечи попадает в худшую точку из возможных.
Доводов против входа по третьей свече ровно два, и оба считаются, а не декларируются.
Худшая цена и максимальный риск в одной точке. Это и есть арифметическая причина, по которой цель в 2 риска берётся раньше стопа лишь в 7,8% случаев.
Порядок действий при появлении конструкции выглядит так.
- отметить максимум первой свечи серии, это уровень отмены идеи
- посчитать расстояние от текущей цены до этого уровня в процентах, это цена сделки
- отбросить вариант, если расстояние выбивается за привычный для вас риск
- дождаться отката вверх и решать уже по нему, а не по третьей свече
Четвёртый шаг стоит денег в виде пропущенных сигналов. Он же экономит на тех входах, где следующая сессия идёт против серии, а таких почти 6 из 10.
Размер позиции считается от расстояния до стопа, а не от желания. При депозите 500 000 ₽ и риске 1% на сделку допустимая потеря равна 5000 ₽. В сбербанковском примере 2024 года риск на акцию составлял 10,10 ₽, то есть позиция помещается в 495 бумаг. В примере 2018 года риск был 13,50 ₽ на акцию, и те же 5000 ₽ риска покупают уже 370 бумаг.
Короткая позиция по российским акциям открывается через маржинальное кредитование у брокера, и такая сделка стоит денег каждый день. Беспоставочная альтернатива с рублёвым счётом это ТехноИнвест, но права на бумагу там не переходят, за перенос позиции через ночь списывается своп, а при падении обеспечения до 30% позицию закрывают принудительно.
Всё перечисленное описывает поведение выборки за 11 лет, а не обещание на завтра.
Частые ошибки при работе с этой моделью
Ищут строгую версию. Её нашлось 3 штуки за 11 лет по 20 ликвидным бумагам. На такой частоте торговую систему не построить, и проверить её тоже не на чем.
Продают на 4-й день. Следующая сессия после серии закрывалась ниже лишь в 40,3% случаев. Присоединение к падению попадает в статистически худшую точку.
Путают разворот с продолжением. Вороны внутри уже идущего снижения не разворотная модель. При этом 76,6% находок пришлись на подъём меньше 3% за 5 дней, то есть на подъём, который трудно назвать зрелым.
Сравнивают проценты из разных источников. 78% у Булковски, наши 44,2% и цифры из учебника посчитаны на разных определениях и разными способами.
Принимают разброс за закономерность. Отработка по годам гуляет от 14,3% до 62,5%, и знак разницы с базой меняется.
Не проверяют дивидендную отсечку. Серия, начинающаяся с отсечки, описывает не давление продавцов, а арифметику выплаты. Даты сверяются в календаре дивидендов.
Ставят одинаковый объём на любую серию. Расстояние до стопа у двух одинаковых на вид серий отличается в разы, и позиция того же размера означает совсем другой риск на счёт.
Торгуют вороны на минутах. Дневная свеча описывает торговый день целиком, минутная описывает случайность. Смены настроения участников за минуту не происходит.
Преимущества и недостатки трёх чёрных ворон
Что из этого следует
Три чёрные вороны точно описывают то, что уже произошло. Продавцы 3 дня подряд забирали весь дневной диапазон, а покупатели 3 раза не смогли развернуть день, и это факт, а не интерпретация.
О следующих 10 днях серия не сообщает ничего сверх того, что известно из фазы рынка. Отклонение от базы составило 2,5 процентного пункта в минус на 77 наблюдениях, и ни один из проверенных разрезов не вывел его за порог значимости.
Практическая ценность лежит не в прогнозе, а в геометрии. Конструкция бесплатно даёт уровень отмены идеи и позволяет посчитать цену входа до сделки.
Три чёрные вороны, которые справочники называют сильным медвежьим сигналом, на данных ведут себя как запаздывающая модель. К моменту, когда тройка собралась, движение уже произошло.
Остальные модели с той же методикой разобраны в каталоге свечного анализа, а устройство самой свечи собрано в материале про японские свечи.