Свеча доджи выглядит как крест. Тела почти нет, потому что торги закрылись там же, где открылись, и всё, что случилось за день, осталось в тенях. Учебники называют это неопределённостью и предупреждением о развороте. Первая половина верна, вторая проверяется плохо. На 58 217 дневных барах 20 ликвидных акций Мосбиржи с 2015 года библиотека TA-Lib отметила 3481 доджи после снижения и 3539 после роста. Через 10 торговых дней цена уходила в сторону сигнала в 52,1% и 47,2% случаев, а в те же дни без доджи, при такой же предыдущей фазе рынка, она уходила туда же в 51,8% и 46,6%. Перевеса нет. Зато у свечи есть измеримая практическая польза, и лежит она не в предсказании, а в геометрии.
Предупреждение о рисках: Торговля на финансовых рынках (Forex, CFD, фьючерсы) сопряжена с высоким уровнем риска и подходит не всем инвесторам. По статистике, 70-80% розничных трейдеров теряют средства. Информация в этой статье носит исключительно образовательный характер и не является инвестиционной рекомендацией или призывом к торговле. Прошлые результаты не гарантируют будущую доходность. Перед началом торговли оцените свой уровень подготовки и финансовые возможности.
Что означает свеча доджи на графике
Доджи означает, что за целую сессию ни покупатели, ни продавцы не добились перевеса. Цена вернулась туда, откуда стартовала. Это описание закончившегося дня, а не заявка на завтра.
Так выглядит перетягивание каната, когда через час метка на верёвке снова висит над той же чертой. Кто победит дальше, из этого не следует.
Практическая работа с ней поэтому строится не от прогноза, а от двух уровней, которые она оставляет на графике. Максимум и минимум дня рынок проверил и отверг за одну сессию.
Ниже короткая сводка, дальше по статье каждая строка проверяется на данных Мосбиржи.
| Вопрос | Ответ на данных 58 217 баров |
|---|---|
| Что показывает | Равновесие сил внутри дня и потерю инерции, направление не показывает |
| Как часто встречается | 7020 свечей на 20 бумагах за 11 лет, это самая частая модель кластера |
| Перевес над обычным днём | 0,3 процентного пункта после снижения и 0,6 после роста, значение проверки 0,36 и 0,64 при пороге 2 |
| Где ставить стоп | За противоположной границей свечи, выбивает в 81,4% случаев за 10 дней |
| Как торговать | Не саму свечу, а выход цены за её границы, результат серии от 0,02 до 0,07 риска на сделку до комиссии |
| Работает ли вне Мосбиржи | Проверено на акциях США, криптовалютах, индексе и золоте, ответ тот же |
| Кому подходит | Тем, кто уже держит позицию и решает, добавлять ли, а не тем, кто ищет точку входа |
Практическая часть с расчётом входа, стопа и размера позиции идёт ниже, после разбора формы и статистики.
Как выглядит доджи и чем он не является
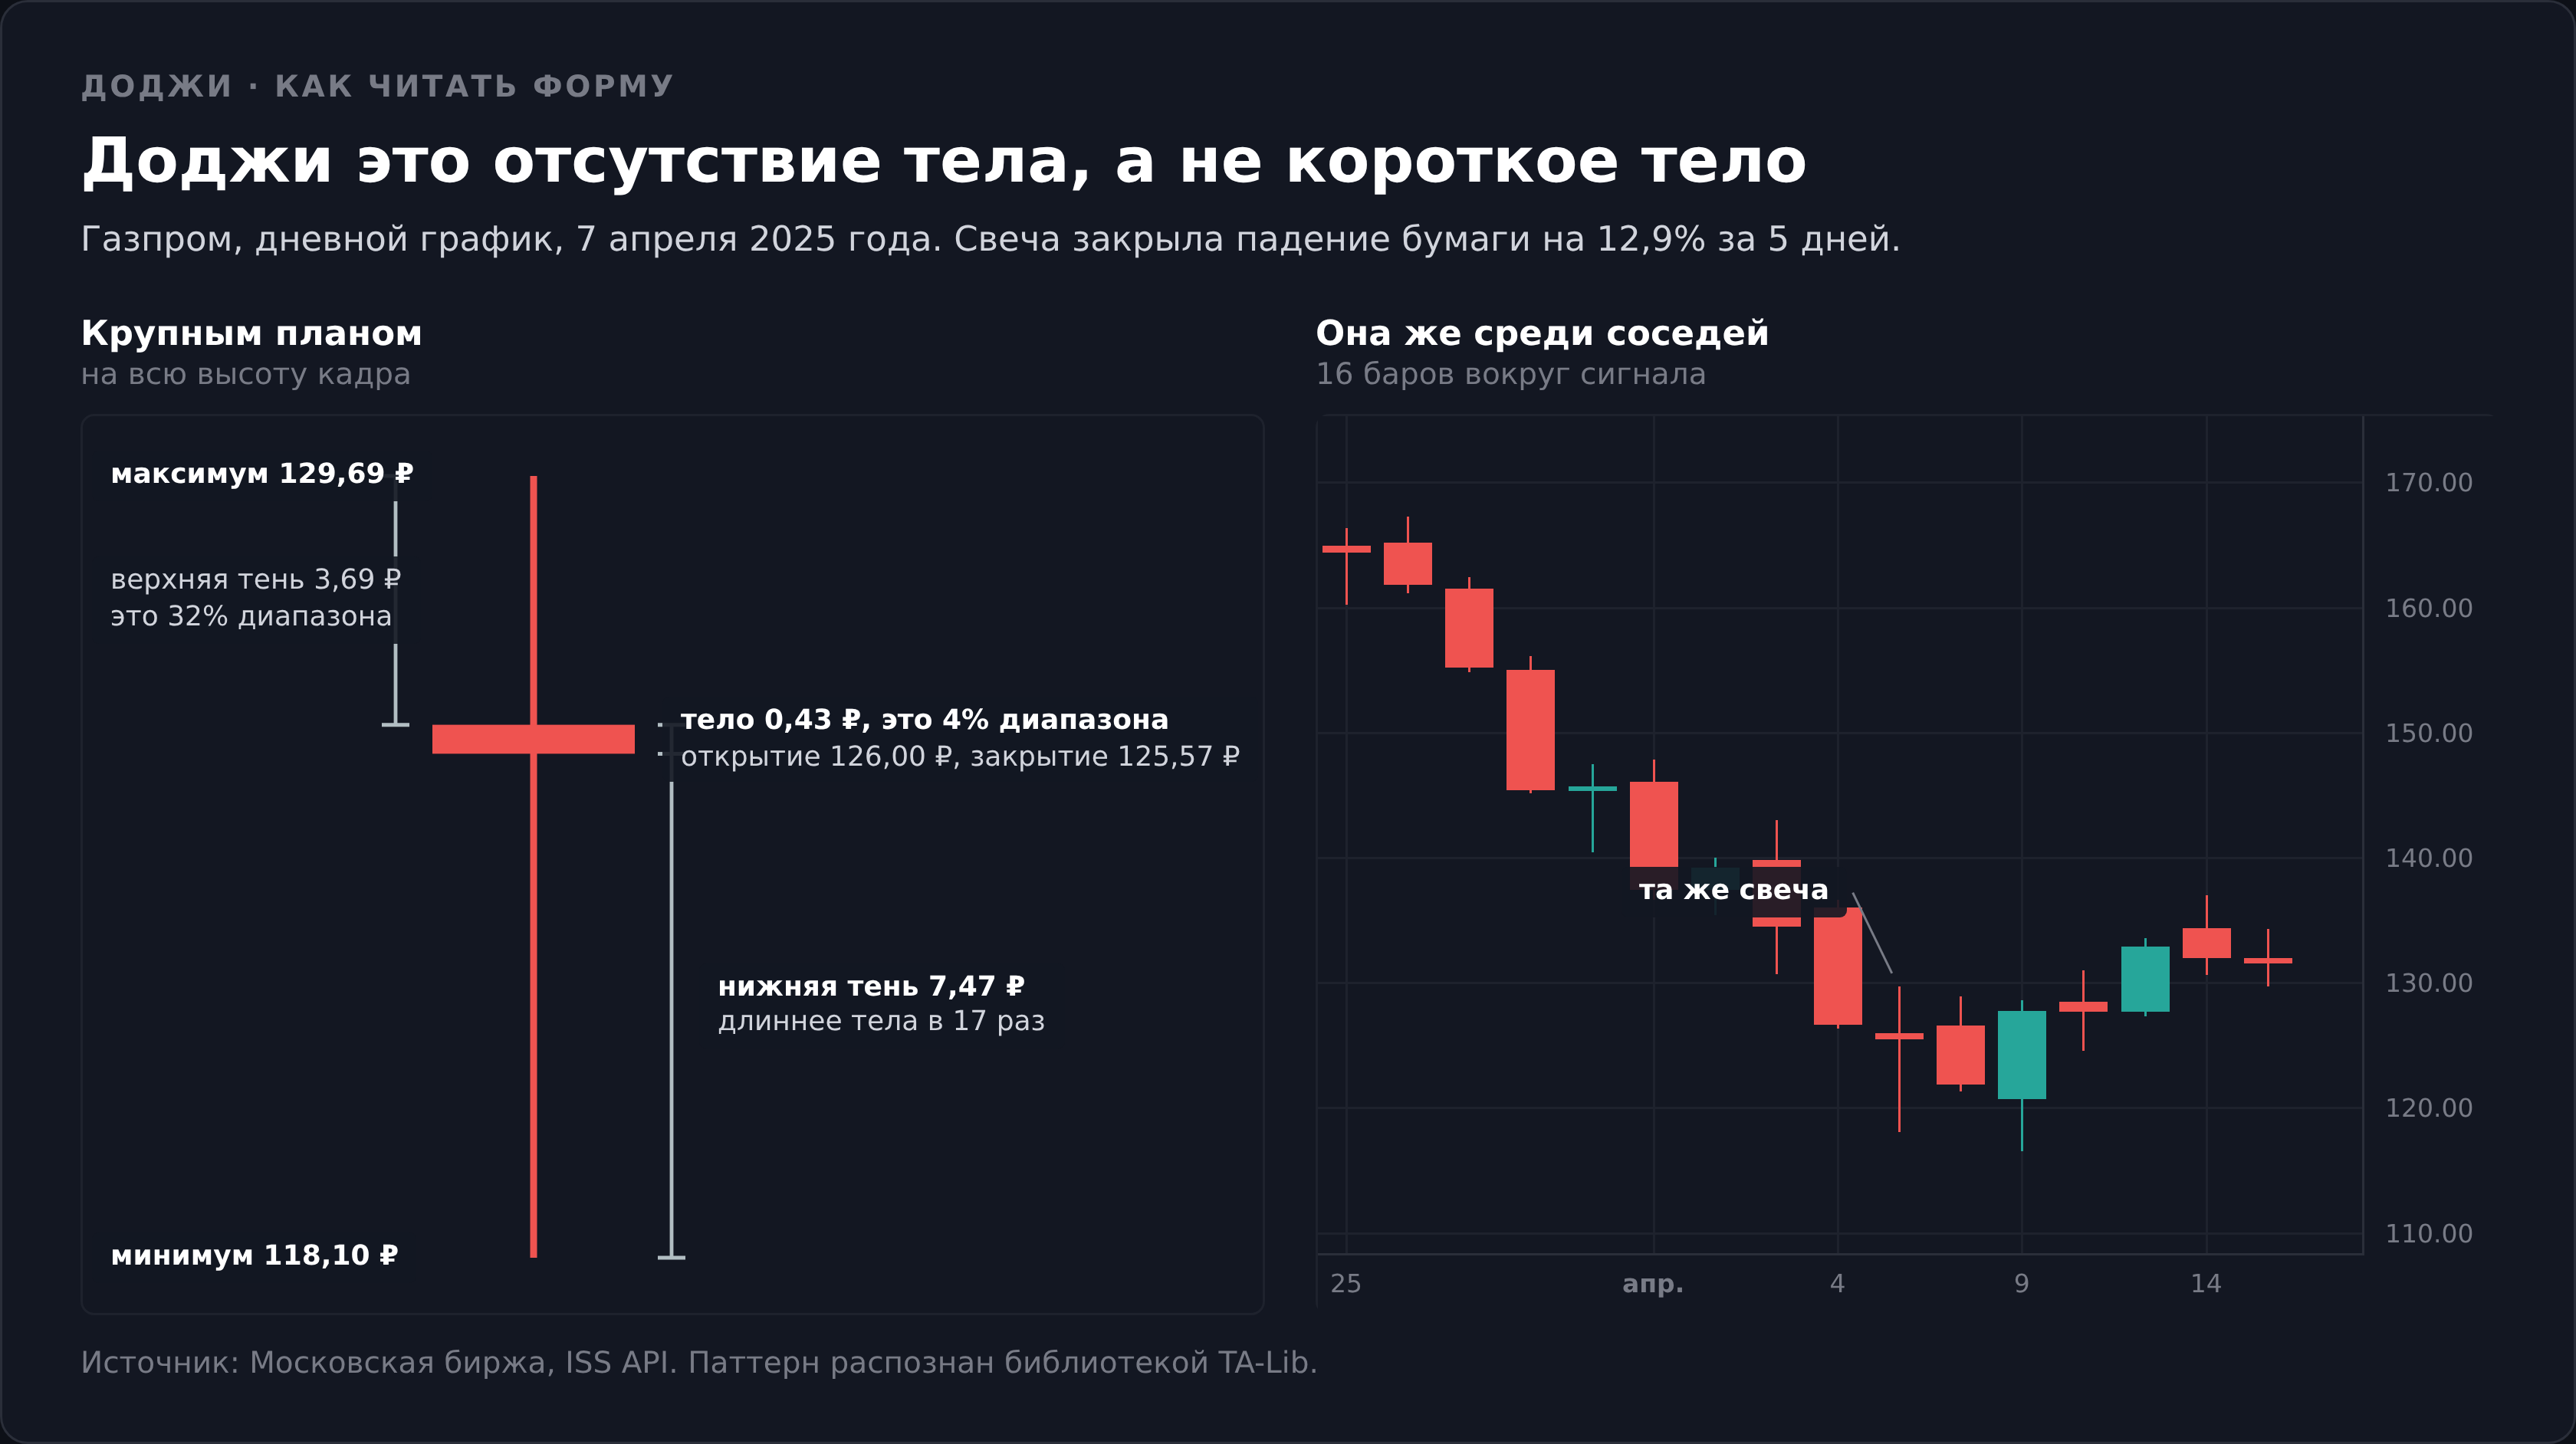
Требование к геометрии одно. Цена закрытия практически совпадает с ценой открытия, тело схлопывается в горизонтальную черту, и вся информация о дне остаётся в тенях. Длина и расположение теней не ограничены ничем, а цвет тела значения не имеет, потому что тела нет.
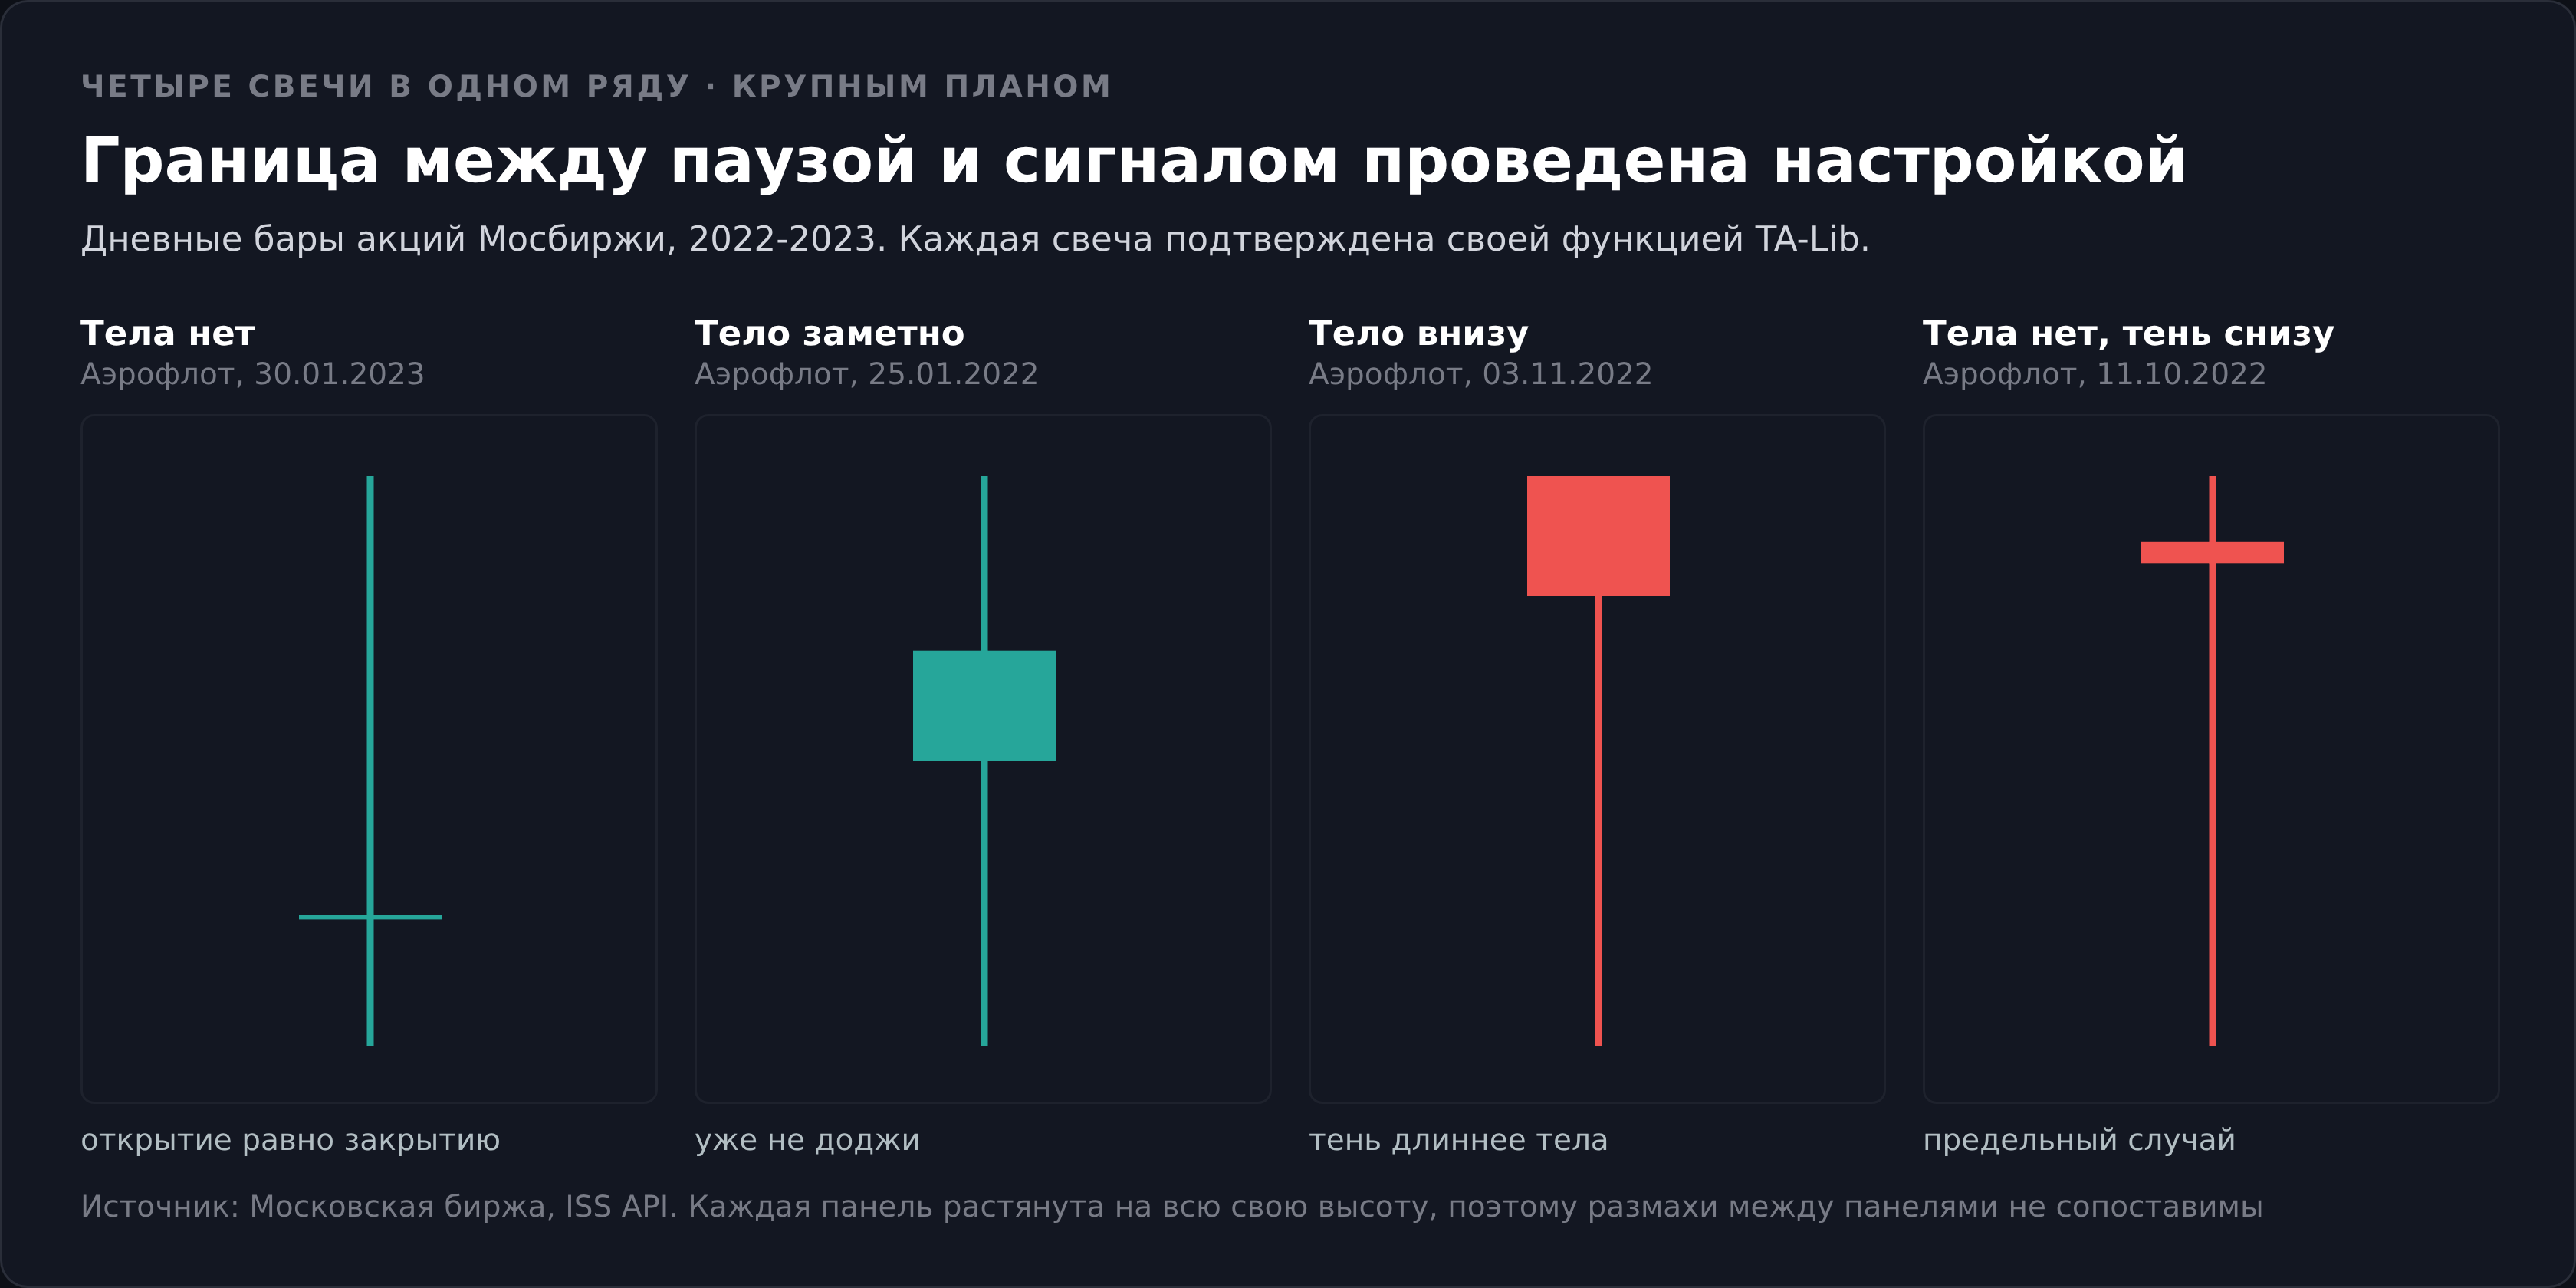
Доджи это не просто маленькое тело. Свеча с заметным телом и длинными тенями выглядит похоже, но у библиотеки для неё своя функция, волчок.
У молота тоже маленькое тело и длинная нижняя тень, но тело у него есть. Пока тело существует, у дня был победитель. Когда оно схлопывается в линию, день закончился ничьей.
Что происходит внутри дня, пока рисуется доджи
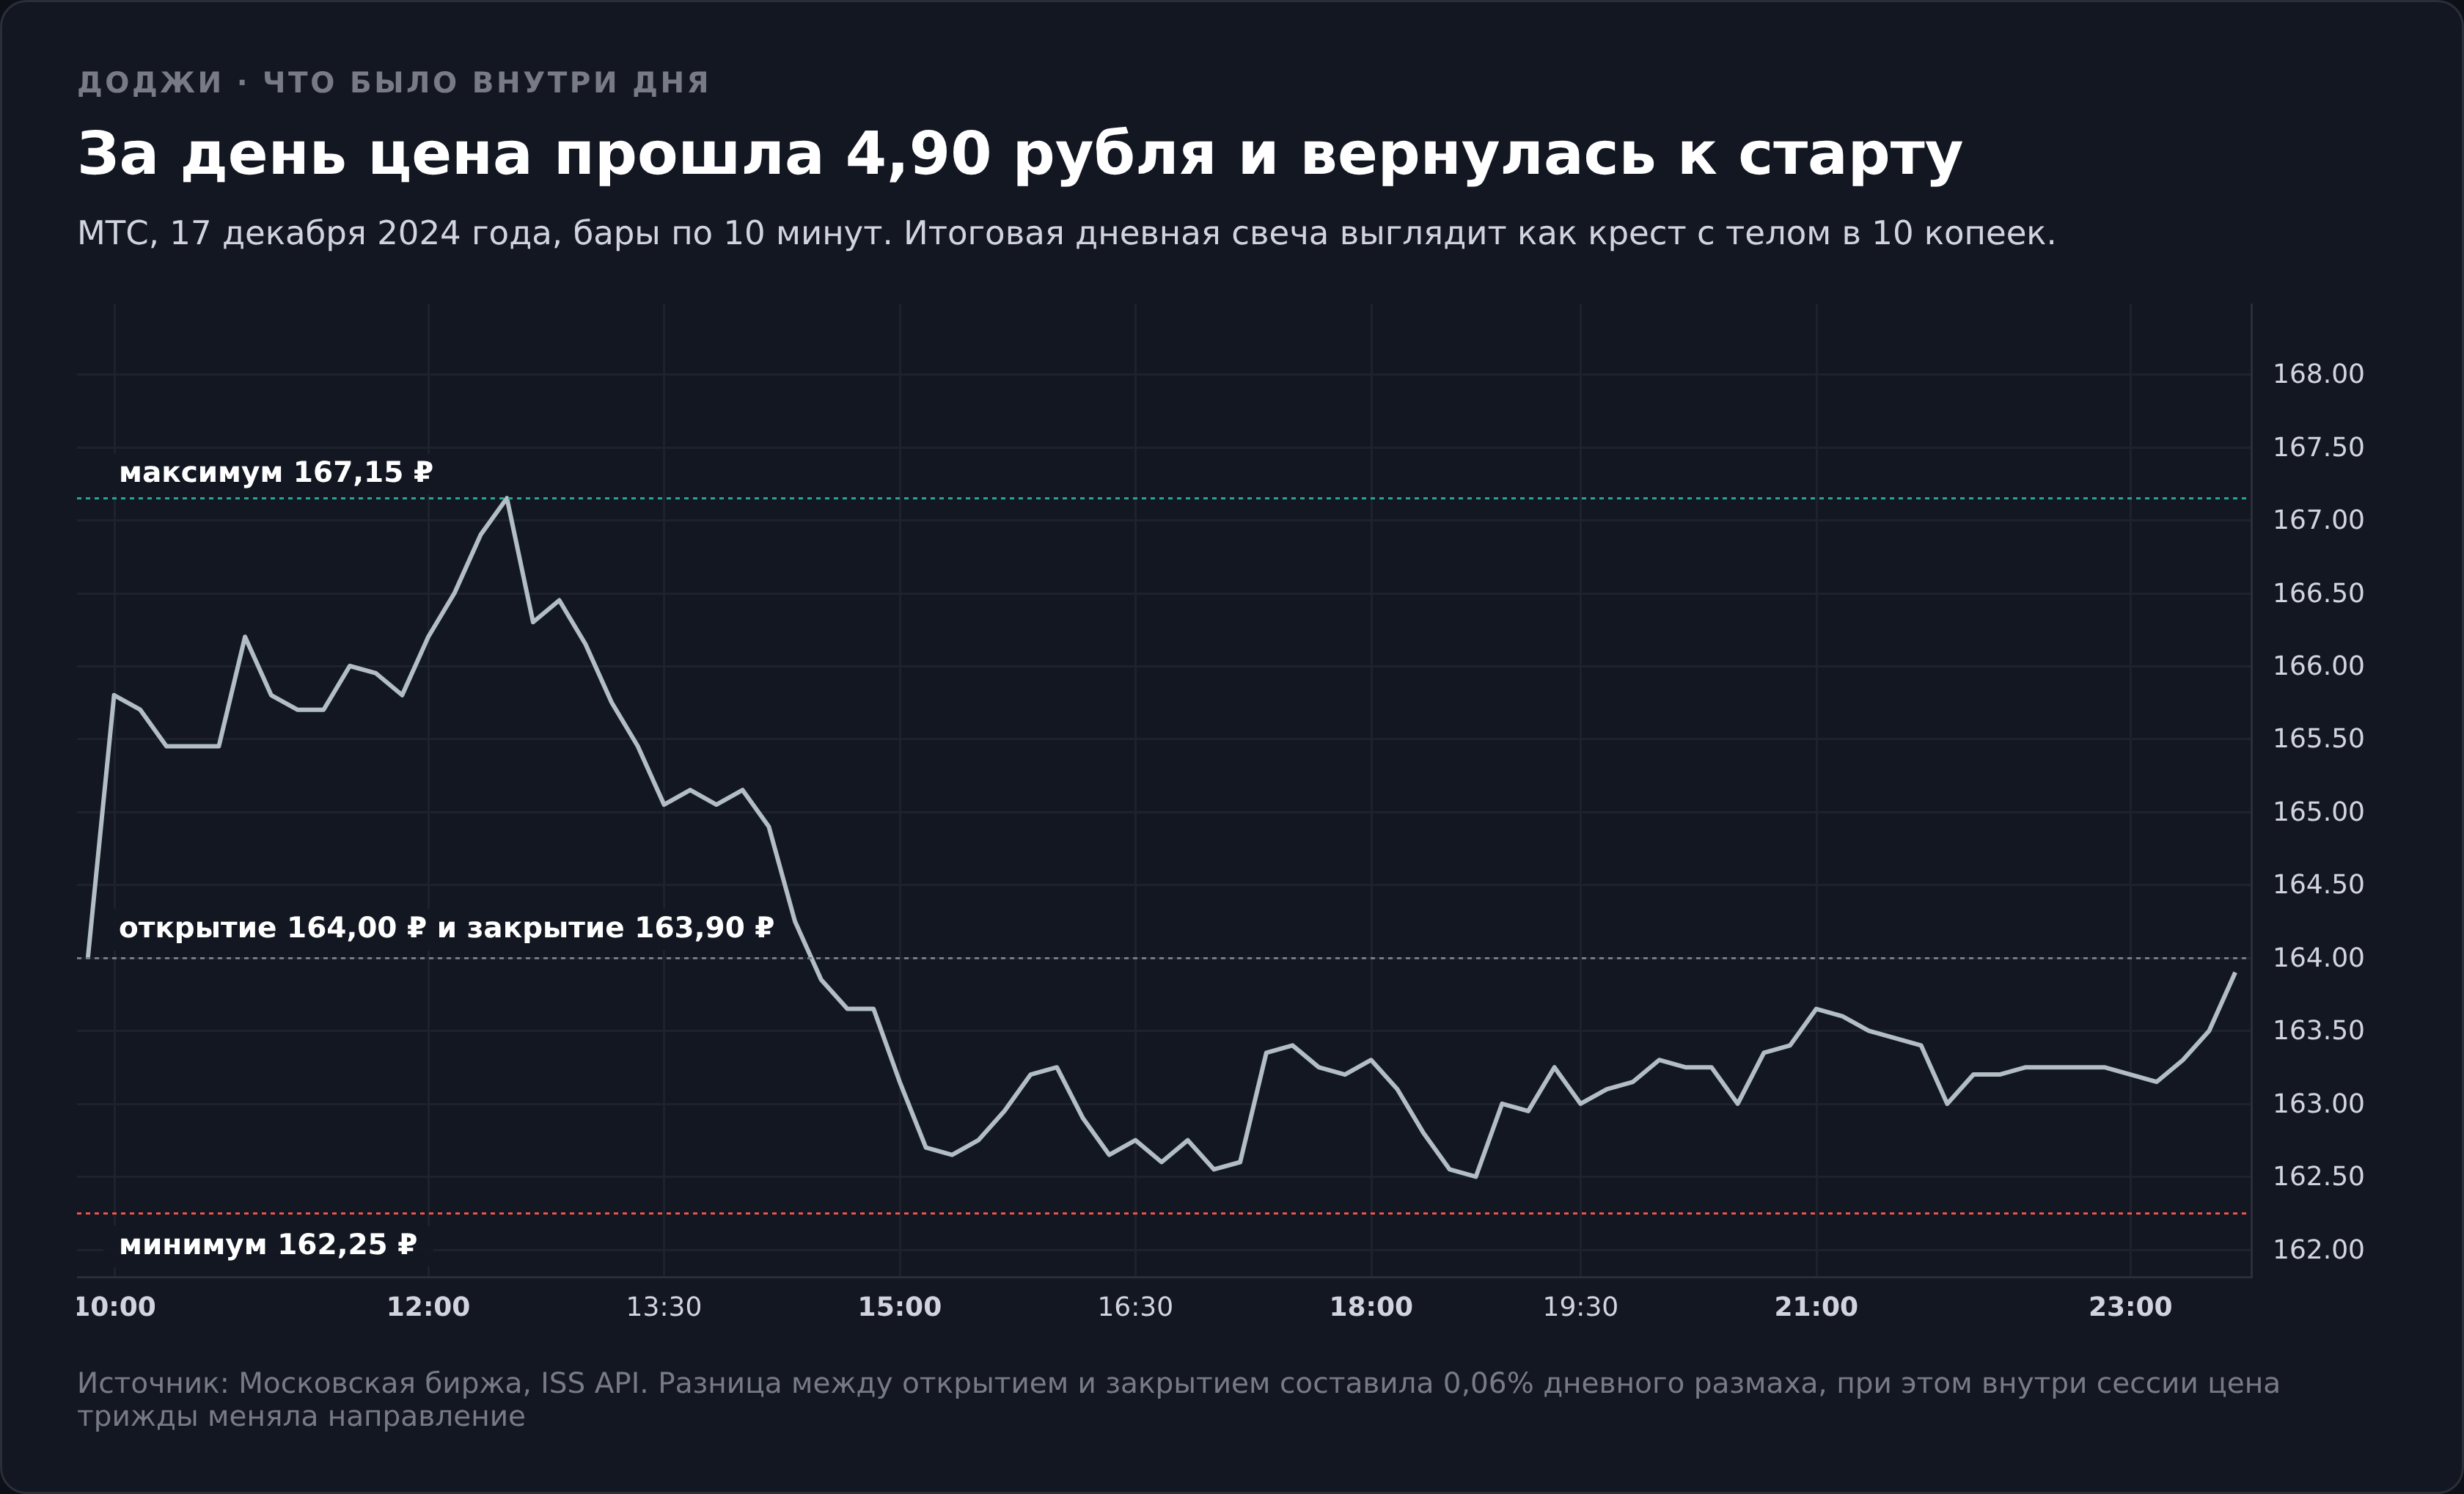
Внутри сессии может происходить что угодно. Цена уходит вверх, разворачивается, проваливается вниз и возвращается к точке старта. Преимущество не удержала ни одна сторона.
Из 3481 сигнала после снижения 3116 штук, то есть 89,5%, нарисованы свечой с размахом меньше обычного дневного хода бумаги.
Тихих дней тут 9 из 10, а не сражений без победителя.
Какой порог библиотека считает нулевым телом
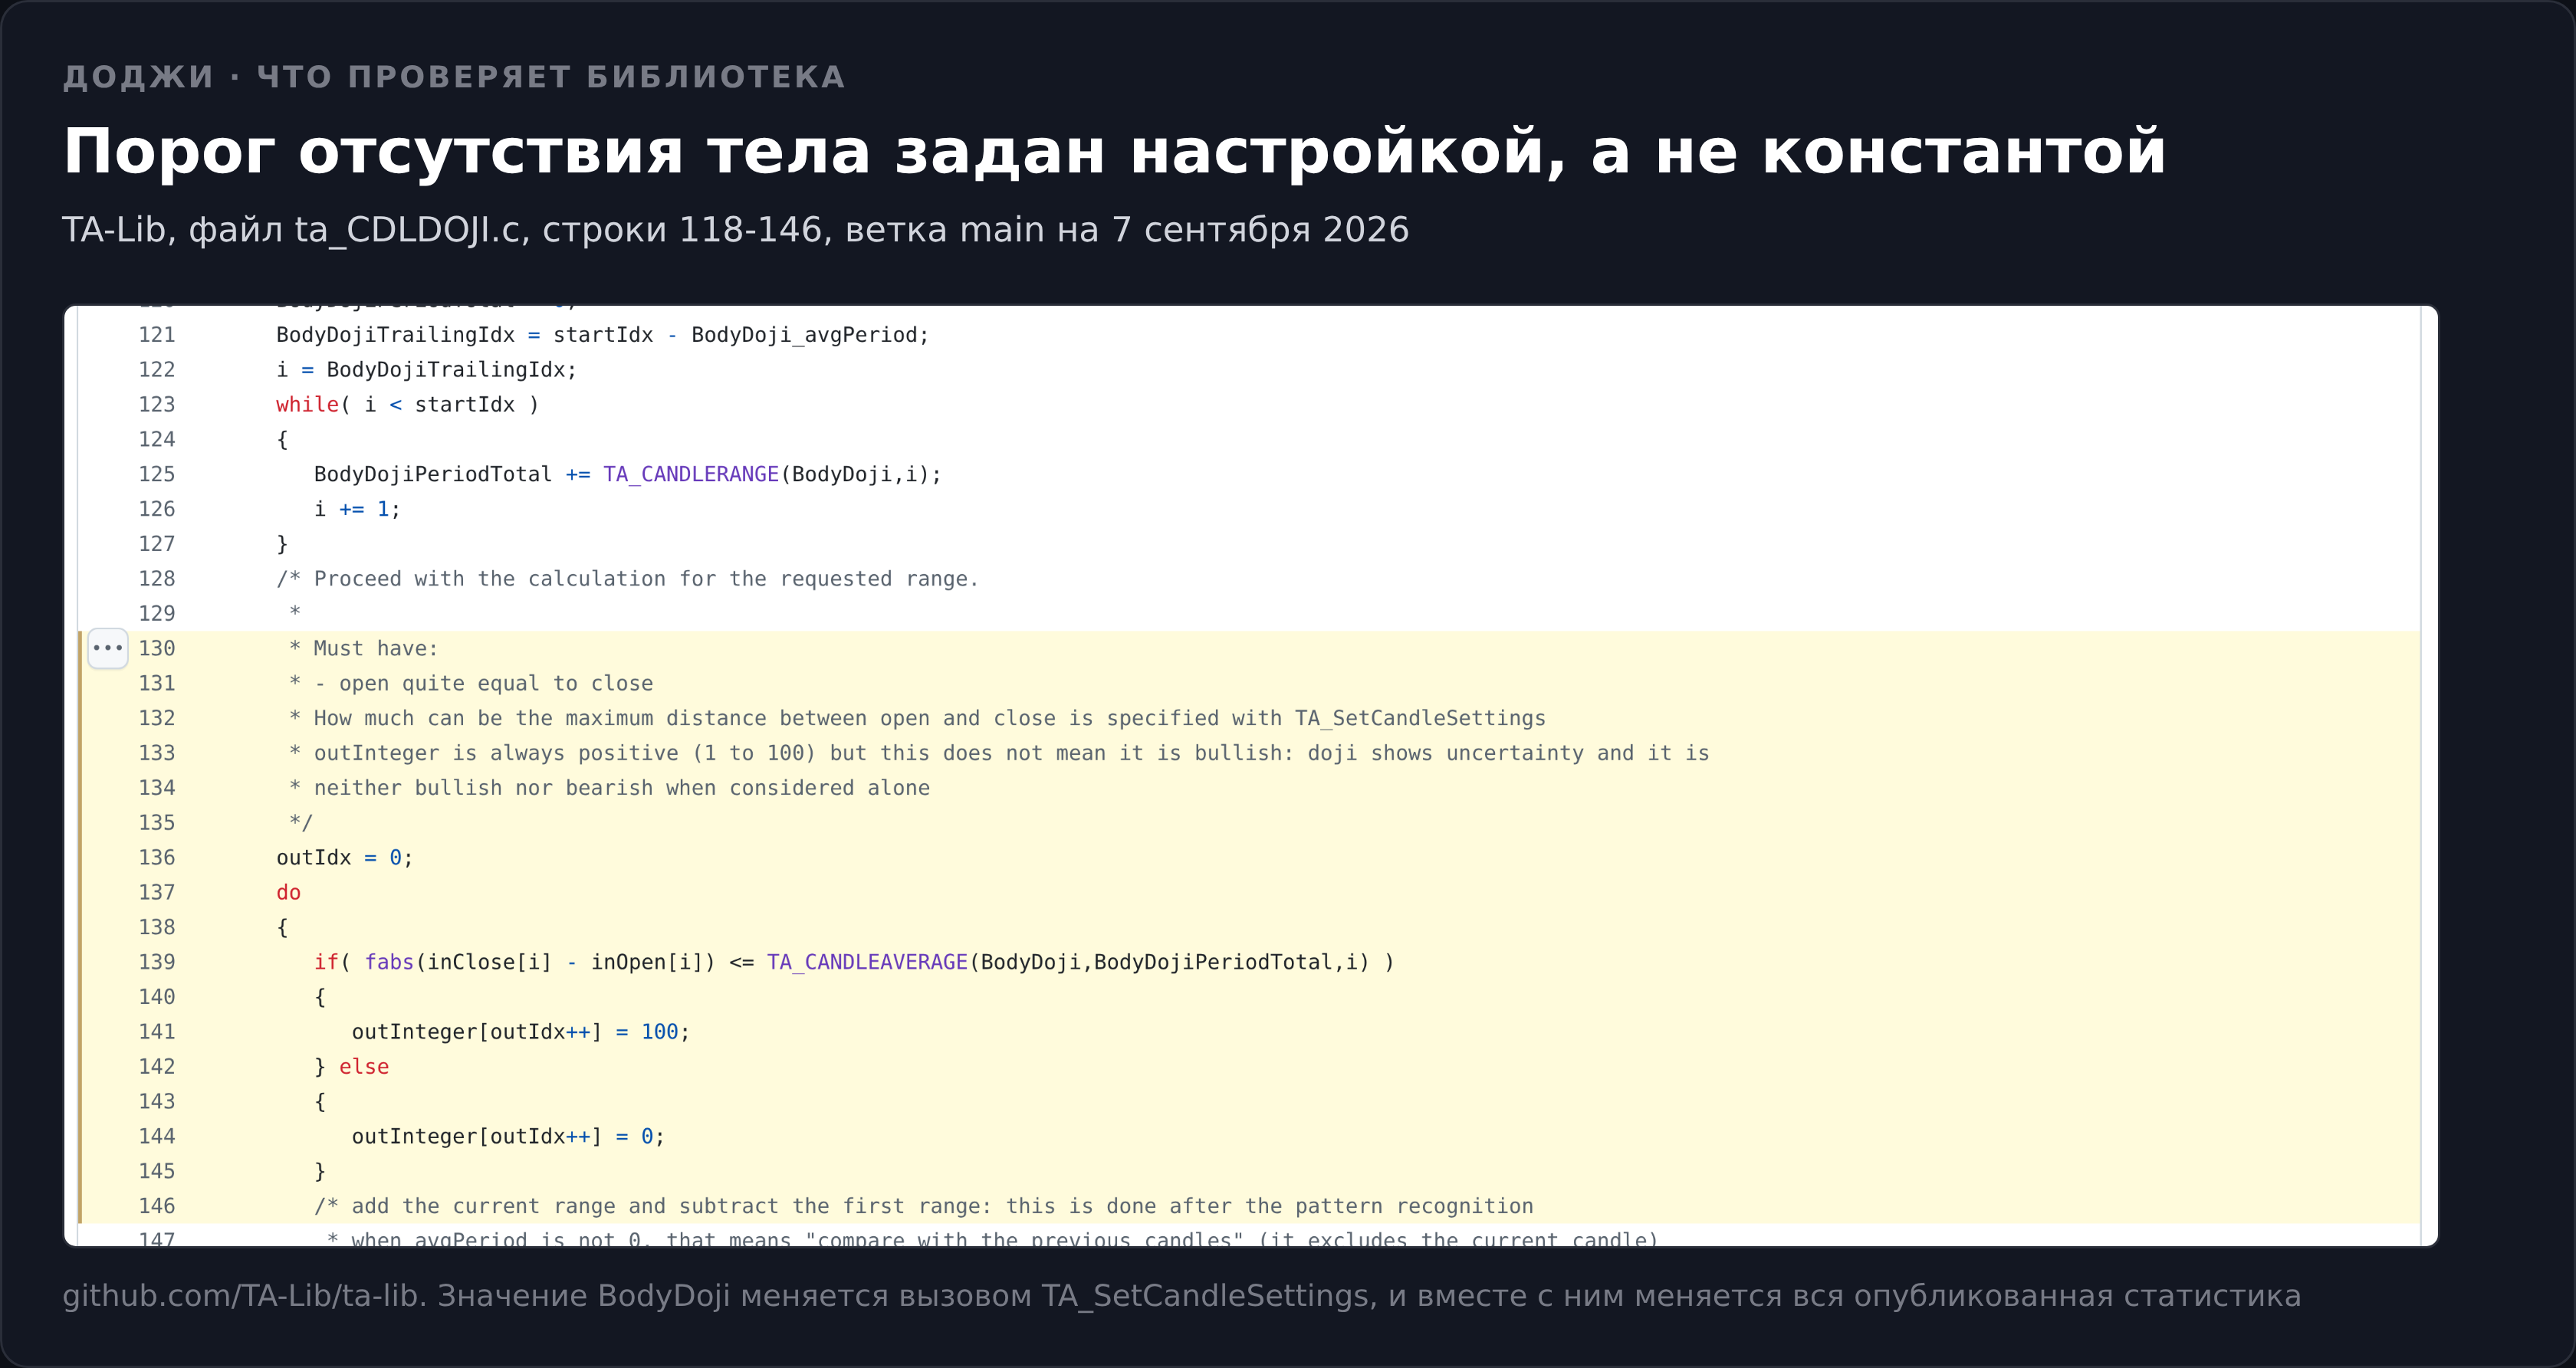
У функции CDLDOJI ровно одно условие, и оно умещается в строку исходника (ta_CDLDOJI.c). Модуль разности закрытия и открытия должен быть не больше порога BodyDoji. Ни тени, ни объём, ни фазу рынка функция не смотрит. Порог лежит в таблице настроек и по умолчанию равен 10% среднего размаха от максимума до минимума за предыдущие 10 свечей (ta_global.c).
Третье число это период усреднения в барах, четвёртое множитель, RangeType говорит, что усредняют. У ShadowLong период нулевой, и порогом тени служит тело этой же свечи.
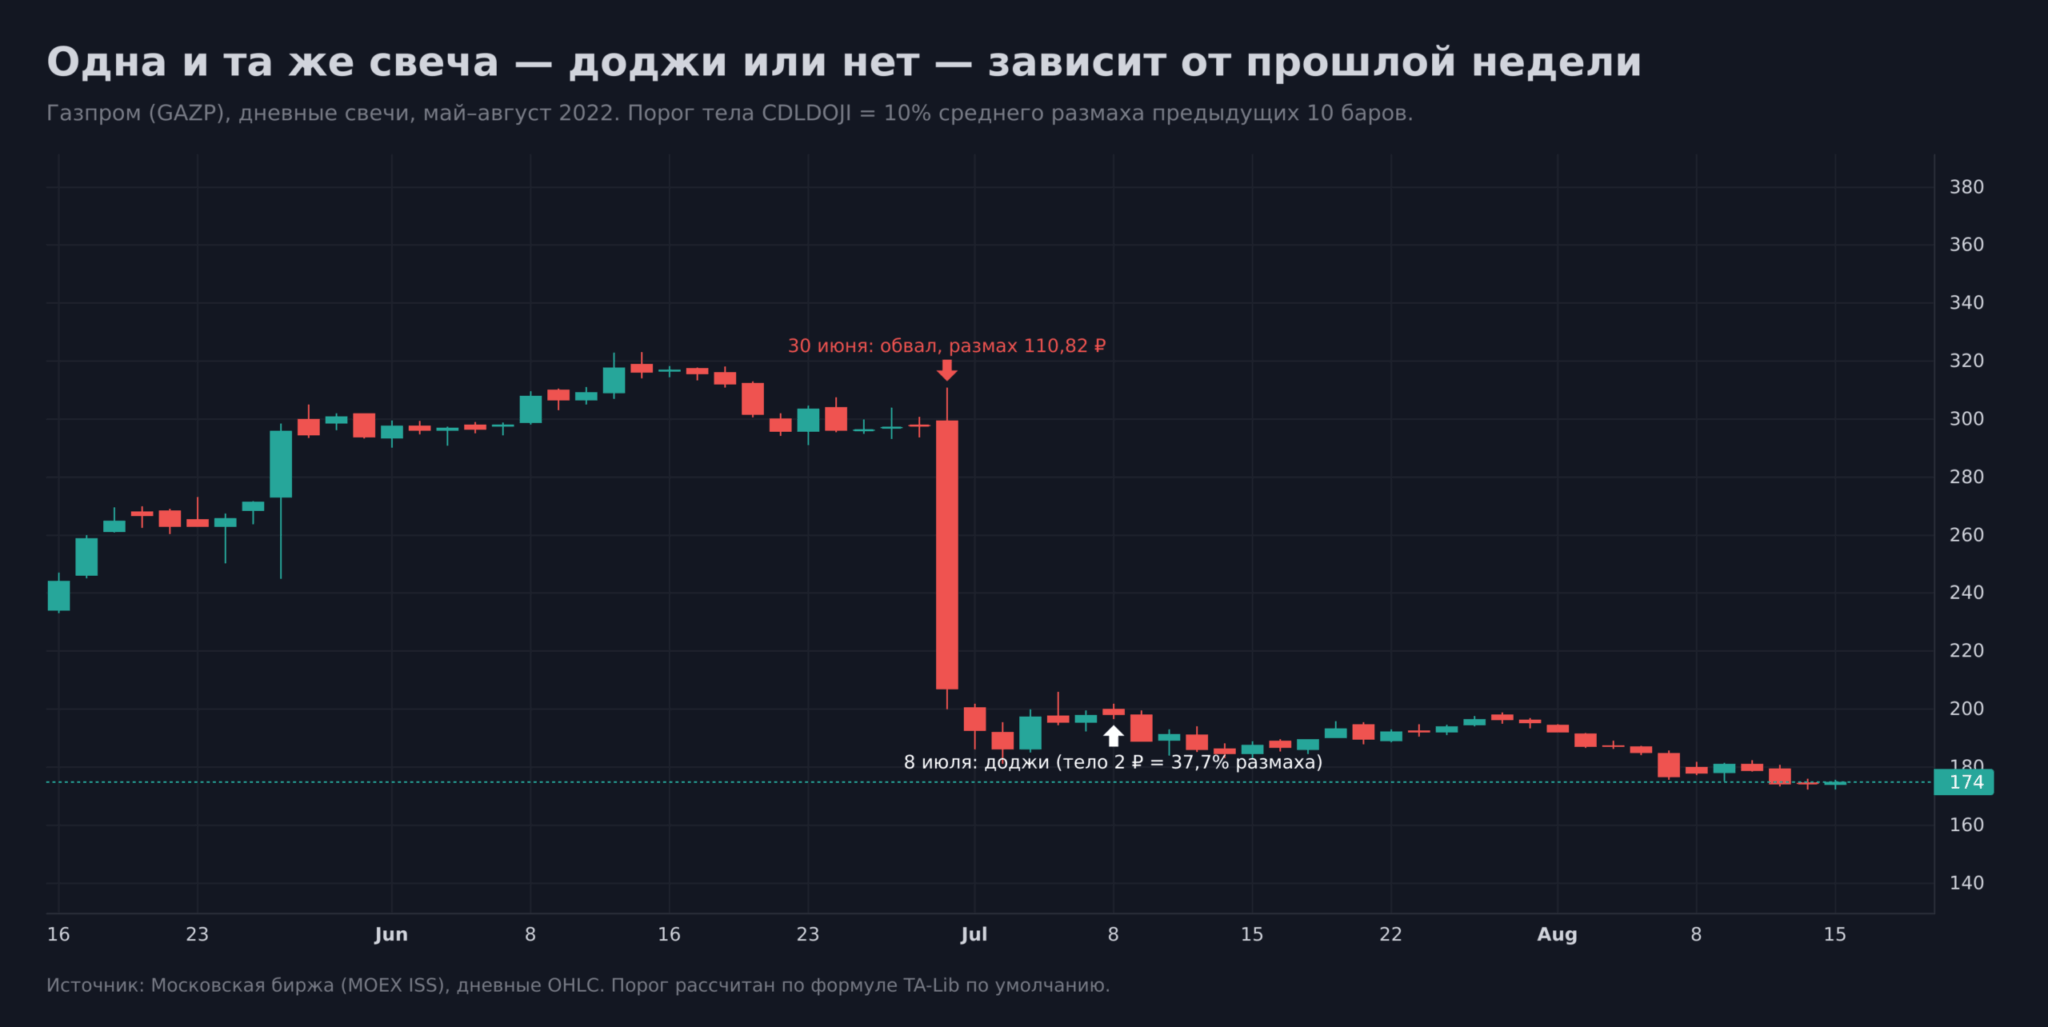
После турбулентного отрезка порог раздувается, и доджи оказывается свеча с хорошо заметным телом.
Газпром 8 июля 2022 года. Открытие 200,00 ₽, максимум 201,87, минимум 196,57, закрытие 198,00. Тело в 2 рубля занимает 37,7% собственного размаха, и CDLDOJI всё равно возвращает 100.
Причина в предыдущих 10 барах. Туда попал обвал 30 июня 2022 года с дневным размахом 110,82 ₽, средний размах десятки вырос до 20,81 ₽, и порог тела поднялся до 2,081 ₽.
Раздувать частное в правило не нужно. Медианная доля тела в собственном размахе равна 7,0% при квартилях 3,4% и 11,1%, тело больше 20% размаха имеют 3,7% доджи, больше половины 0,1%.
Одна и та же свеча будет доджи после бурной недели и не будет доджи после спокойной. Пороги меняются вызовом TA_SetCandleSettings, и мы работали со значениями по умолчанию.
Отдельная деталь про знак. CDLDOJI всегда возвращает +100, а в комментарии к функции разработчики написали прямым текстом, что бычьего сигнала это не означает. То же у стрекозы, надгробия и длинноногого доджи. Все 4 функции отдают +100 в любой ситуации, а направление задаёт наш фильтр по предыдущим 5 дням, а не библиотека.
Виды доджи и что меняет форма
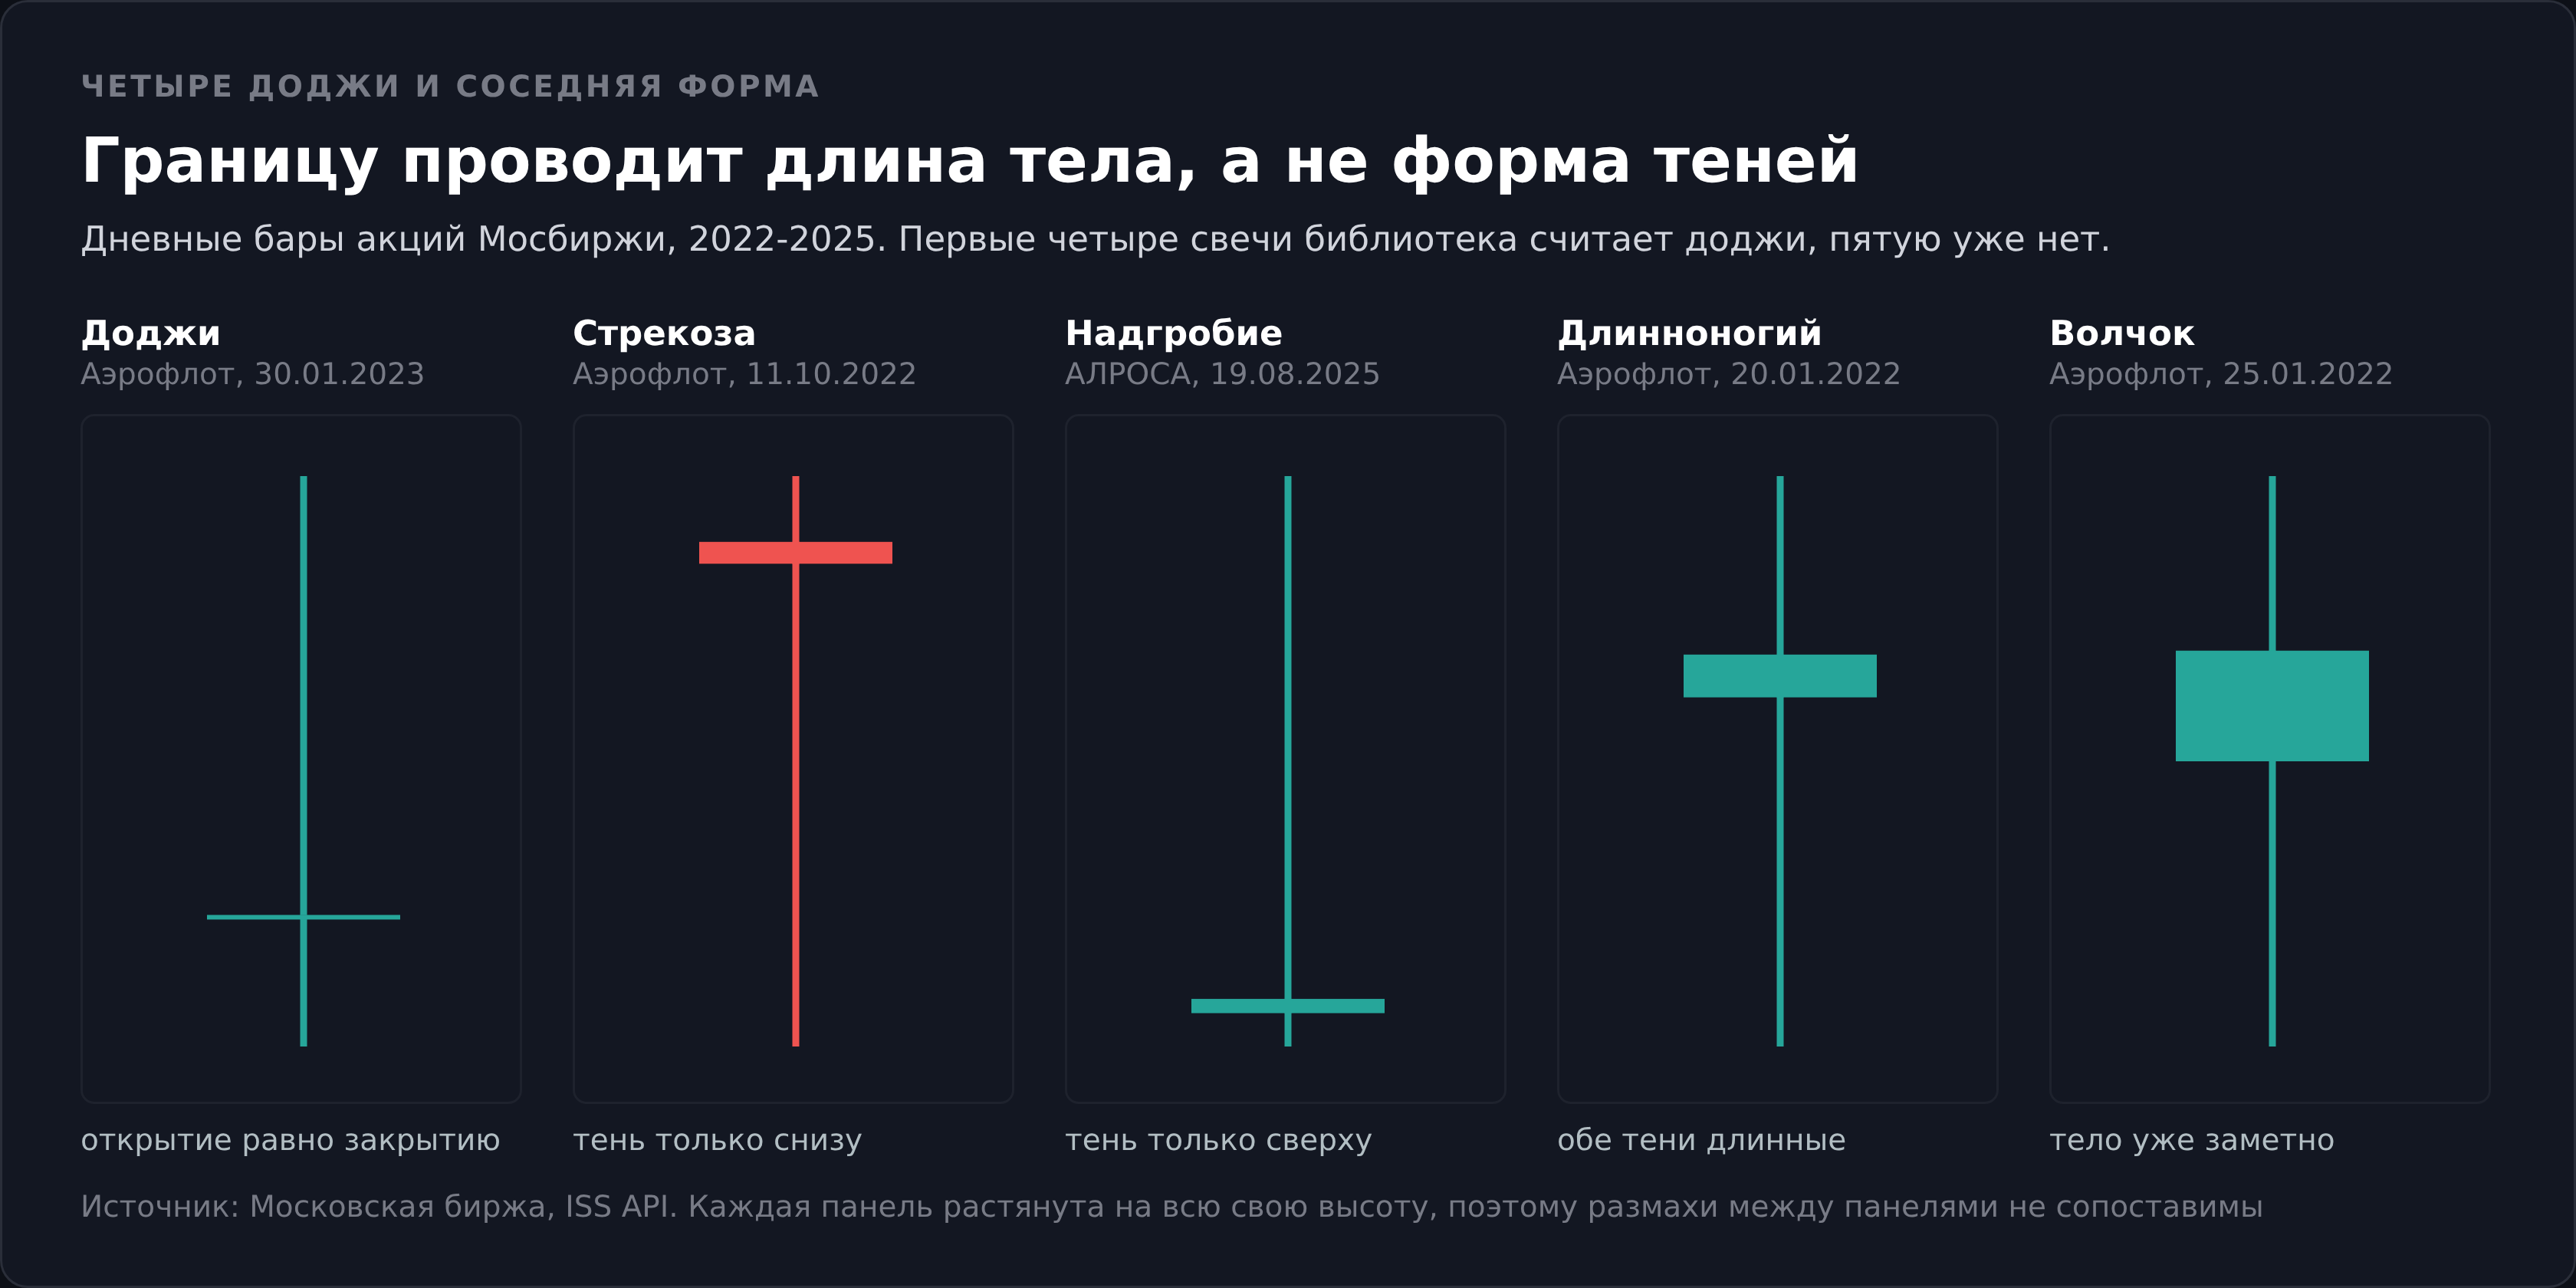
Длинноногий доджи. CDLLONGLEGGEDDOJI требует, чтобы хотя бы одна тень была длиннее тела, и отсекает почти ничего, потому что тело у доджи по определению меньше 10% среднего размаха. Длинноногих после снижения нашлось 3469 против 3481 обычных, то есть выборки совпадают на 99,7%.
Стрекоза. CDLDRAGONFLYDOJI требует верхнюю тень короче 10% среднего размаха, а нижнюю длиннее того же порога. Надгробие устроено зеркально.
Рикша. CDLRICKSHAWMAN требует обе тени длиннее тела и тело не дальше 20% среднего размаха от середины диапазона.
Четырёхценовой доджи. Открытие, закрытие, максимум и минимум совпадают. Отдельной функции у него нет, и на ликвидных акциях он означает отсутствие торгов, а не равновесие.
Каждая разновидность сравнивается со своей базой, то есть с днями в такой же фазе рынка без этой свечи.
| Разновидность и контекст | Функция | Случаев | Ушло в сторону сигнала | База | Проверка |
|---|---|---|---|---|---|
| Доджи после снижения | CDLDOJI | 3481 | 52,1% | 51,8% | +0,36 |
| Доджи после роста | CDLDOJI | 3539 | 47,2% | 46,6% | +0,64 |
| Длинноногий после снижения | CDLLONGLEGGEDDOJI | 3469 | 52,2% | 51,8% | +0,41 |
| Длинноногий после роста | CDLLONGLEGGEDDOJI | 3534 | 47,2% | 46,6% | +0,66 |
| Стрекоза после снижения | CDLDRAGONFLYDOJI | 380 | 51,6% | 51,9% | −0,11 |
| Стрекоза после роста | CDLDRAGONFLYDOJI | 423 | 46,1% | 46,7% | −0,25 |
| Надгробие после роста | CDLGRAVESTONEDOJI | 238 | 44,5% | 46,7% | −0,67 |
Ни одна строка не отходит от своей базы дальше 2,2 процентного пункта, и крупнейшее отклонение оказалось в минус.
Стрекозе и надгробию учебник приписывает направление, а данные его не подтверждают. Стрекоза после снижения дала 51,6% при базе 51,9%, надгробие после роста 44,5% при базе 46,7%. Выборки небольшие, 380 и 238 наблюдений, поэтому «работает наоборот» тоже утверждать нельзя. Подробный разбор одной из этих моделей собран в материале про доджи надгробие.
Доджи, волчок и молот, где проходит граница
Модели с маленьким телом путают чаще всего, и различает их код.
| Модель | Функция | Тело | Тени | Значение на выходе |
|---|---|---|---|---|
| Доджи | CDLDOJI | до 10% среднего размаха 10 баров | не проверяются | всегда +100 |
| Длинноногий доджи | CDLLONGLEGGEDDOJI | то же | хотя бы одна длиннее тела | всегда +100 |
| Рикша | CDLRICKSHAWMAN | то же | обе длиннее тела, тело у середины диапазона | всегда +100 |
| Стрекоза | CDLDRAGONFLYDOJI | то же | верхняя короче 10% размаха, нижняя длиннее | всегда +100 |
| Надгробие | CDLGRAVESTONEDOJI | то же | нижняя короче 10% размаха, верхняя длиннее | всегда +100 |
| Волчок | CDLSPINNINGTOP | короче среднего тела 10 баров | обе длиннее тела | +100 у белой, −100 у чёрной |
| Молот | CDLHAMMER | короче среднего тела 10 баров | нижняя длиннее тела, верхняя короче 10% размаха | всегда +100 |
Волчок это первая ступень вверх от доджи. Тело у него короче среднего тела десятки, но существует.
Молот добавляет к короткому телу длинную нижнюю тень и почти отсутствующую верхнюю. Стрекоза отличается от молота ровно одним. Тела нет.
Цифры у всех четырёх похожи до неразличимости. Молот после снижения дал 51,7% при базе 51,9% на 698 сигналах, волчок 51,7% при базе 51,9% на 2610, стрекоза 51,6% при базе 51,9% на 380, доджи 52,1% при базе 51,8% на 3481.
Разные определения, разные выборки, один результат относительно базы. Переносить чужую статистику молота на доджи и обратно нельзя, считаны они на разных множествах свечей.
Для торговли разница между ними всё же есть, только не в проценте отработки. У молота закрытие прижато к верхней границе бара, поэтому стоп под минимумом стоит далеко, а риск в сделке получается вдвое крупнее. У доджи закрытие сидит посередине, стоп оказывается вплотную, и та же самая идея требует другого объёма позиции.
Форма меняет не вероятность, а цену ошибки.
Что показала проверка на 58 217 барах
Методика одинаковая во всех материалах кластера. Дневные бары 20 ликвидных акций Мосбиржи с января 2015 года по 4 сентября 2026, котировки через ISS API Московской биржи. Из выборки выброшены бары выходных сессий, дни с оборотом ниже 20% медианы за предыдущие 20 дней, дробления и окна с дивидендными отсечками. Направление задаём мы, а не библиотека, потому что фазу рынка функция не проверяет, и модель после снижения за предыдущие 5 дней считается бычьей заявкой, а после роста медвежьей.
Базой служат дни в такой же фазе рынка без этой свечи. Без базы любой процент бессмысленен, и это единственное требование методики, которое чужие статьи нарушают почти всегда. Значение проверки показывает, насколько отклонение велико на фоне случайного разброса, порог равен 2 по модулю (методология оценки), а с поправкой на 16 разрезов сдвигается к 2,9.
| Что считали | После снижения | После роста | Любой контекст |
|---|---|---|---|
| Сигналов в выборке | 3481 | 3539 | 7020 |
| Ушло в сторону сигнала через 10 дней | 52,1% | 47,2% | 52,4% |
| База, те же дни без доджи | 51,8% | 46,6% | 52,5% |
| Значение проверки | +0,36 | +0,64 | −0,26 |
| Медианный ход за 10 дней | +0,27% | +0,36% | +0,30% |
| Следующий день в сторону сигнала | 48,7% | 49,6% | |
| Лучший и худший исход | +37,1% и −34,9% | +42,7% и −38,2% |
Медиана в 0,27% и есть настоящий размер сигнала. На такой ход не построить ни цель, ни риск.
Абсолютные уровни тут обманчивы, поэтому 47,2% с 52,1% сравнивать нельзя. Российский рынок за 11 лет рос, снижение после роста случается реже само по себе, и сравнивать нужно 47,2% с базой 46,6%, а 52,1% с базой 51,8%. Обе цифры следующего дня при этом ниже половины, то есть ближайшая сессия чаще идёт против сигнала, чем по нему, и ту же картину дают молот с его 47,4% и марубозу.
Крупнейшая выборка кластера делает вывод сильным, а не слабым. На редкой модели с полусотней случаев отсутствие эффекта не доказать, а на 7020 наблюдениях перевес даже в 2 процентных пункта был бы виден.
Условия, которые ничего не меняют
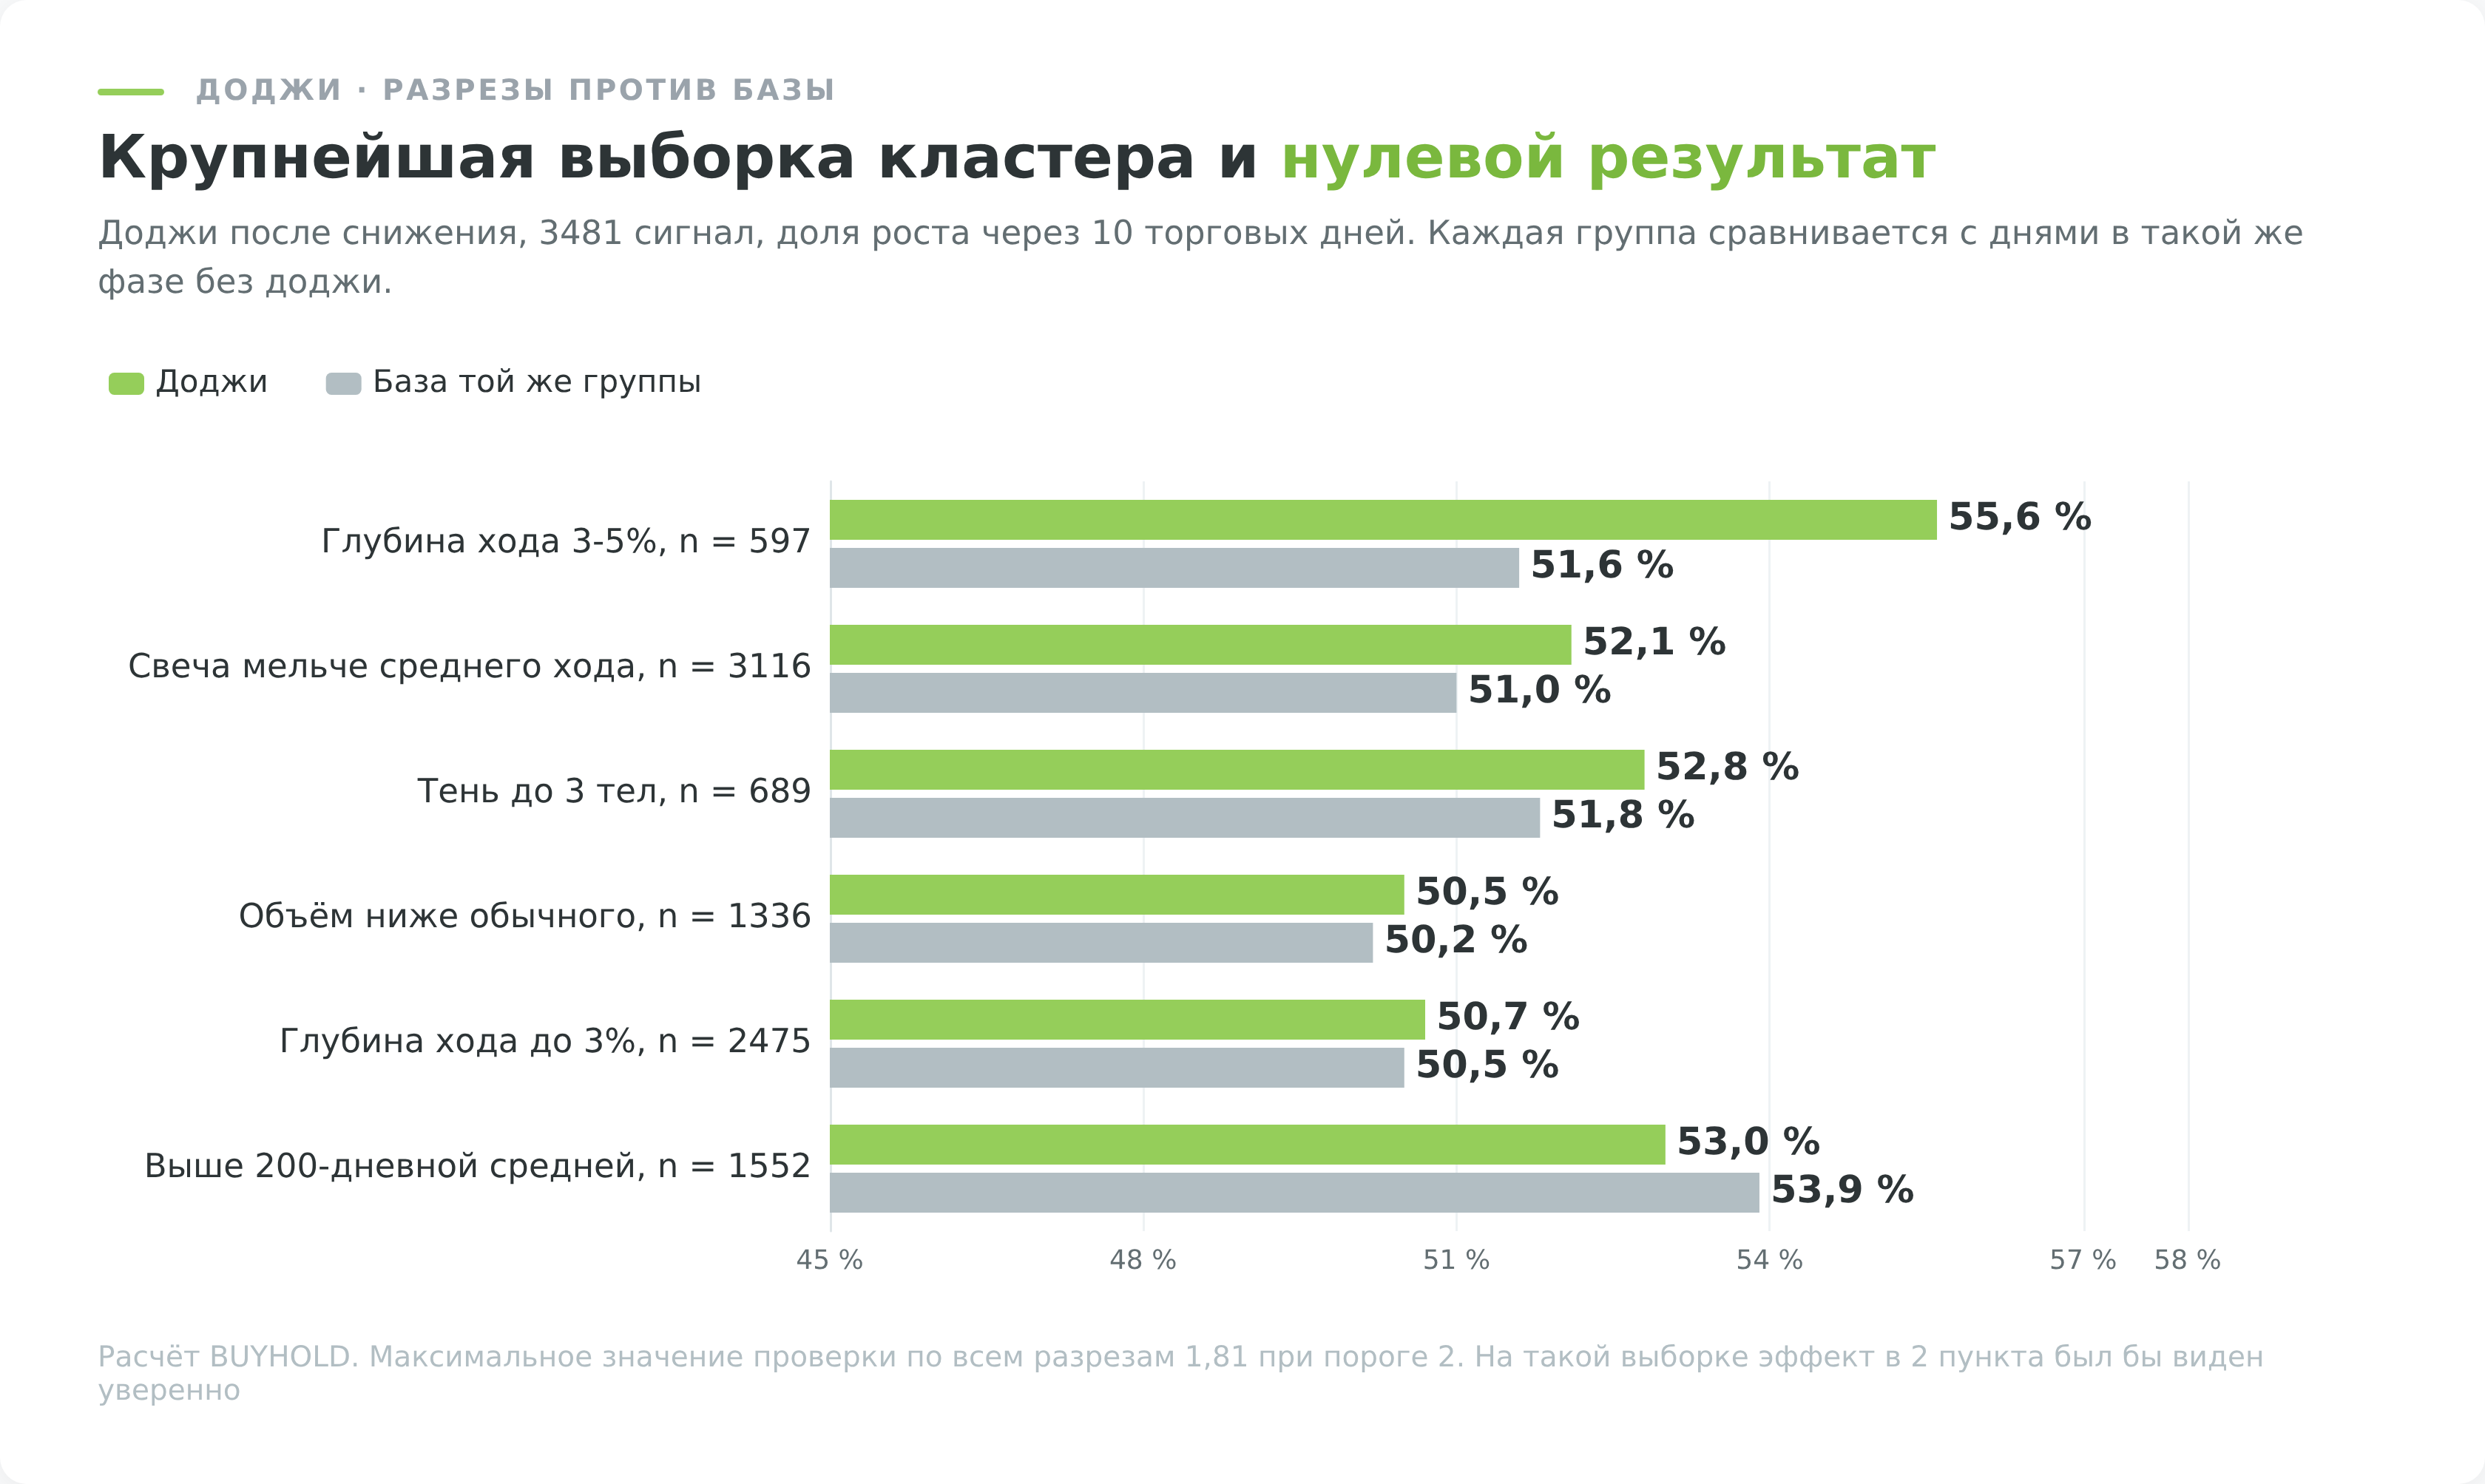
Каждая группа сравнивается со своей базой, а не с соседней.
| Условие в день сигнала | Случаев | Рост через 10 дней | База в том же условии |
|---|---|---|---|
| Падение до сигнала до 3% | 2475 | 50,7% | 50,5% |
| Падение от 3 до 5% | 597 | 55,6% | 51,6% |
| Падение глубже 5% | 409 | 55,7% | 56,8% |
| Свеча мельче среднего дневного хода | 3116 | 52,1% | 51,0% |
| Объём выше обычного | 327 | 52,3% | 52,8% |
| Объём ниже обычного | 1336 | 50,5% | 50,2% |
| Тень до 3 тел | 689 | 52,8% | 51,8% |
| Тень длиннее 6 тел | 1753 | 52,1% | 52,2% |
| Цена ниже 200-дневной средней | 1929 | 51,5% | 50,2% |
| Цена выше 200-дневной средней | 1552 | 53,0% | 53,9% |
Глубина падения до сигнала это рекомендация, которую дают чаще прочих, и на ней проще всего ошибиться. Доджи после падения на 3-5% дал 55,6%, а после падения до 3% только 50,7%. Базы у этих групп разные, 51,6% и 50,5%, вклад свечи равен 4,0 и 0,2 пункта, и больший из них даёт значение проверки 1,81 при пороге 2.
После падения глубже 5% доджи отработал 55,7% при базе 56,8%, то есть хуже обычного дня. Глубокое падение само повышает вероятность отскока, и приписывать её свече значит завышать её заслуги.
Объём не помог, длина теней тоже. Максимум по 16 разрезам бычьей стороны равен 1,81, значимого преимущества не показал ни один.
Разброс по бумагам выглядит как открытие, пока не посмотришь на базу. У Сбербанка отработка 66,2% при базе 57,6%, у Новатэка 42,0% при базе 55,1%. Попыток 20, и крайние значения обязаны появиться даже у бесполезного сигнала. Если бы дело было в свойствах бумаги, знак вклада сохранялся бы на другой стороне замера, а он меняется у 11 бумаг из 20. РУСАЛ после снижения даёт плюс 10,7 пункта, а после роста минус 5,9.
По годам то же самое. Абсолютная отработка гуляет на 28 пунктов между лучшим и худшим годом, а разница с базой ни разу не превысила 5,3 пункта и в 10 годах из 12 уложилась в 3. В 2015-2020 годах доджи после снижения дал 56,3% при базе 55,2%, в 2021-2026 годах 48,4% при базе 49,0%. Знак отклонения меняется, а это лучший признак отсутствия закономерности, какой вообще бывает в таких замерах.
Доджи на крипте, акциях США и других классах активов
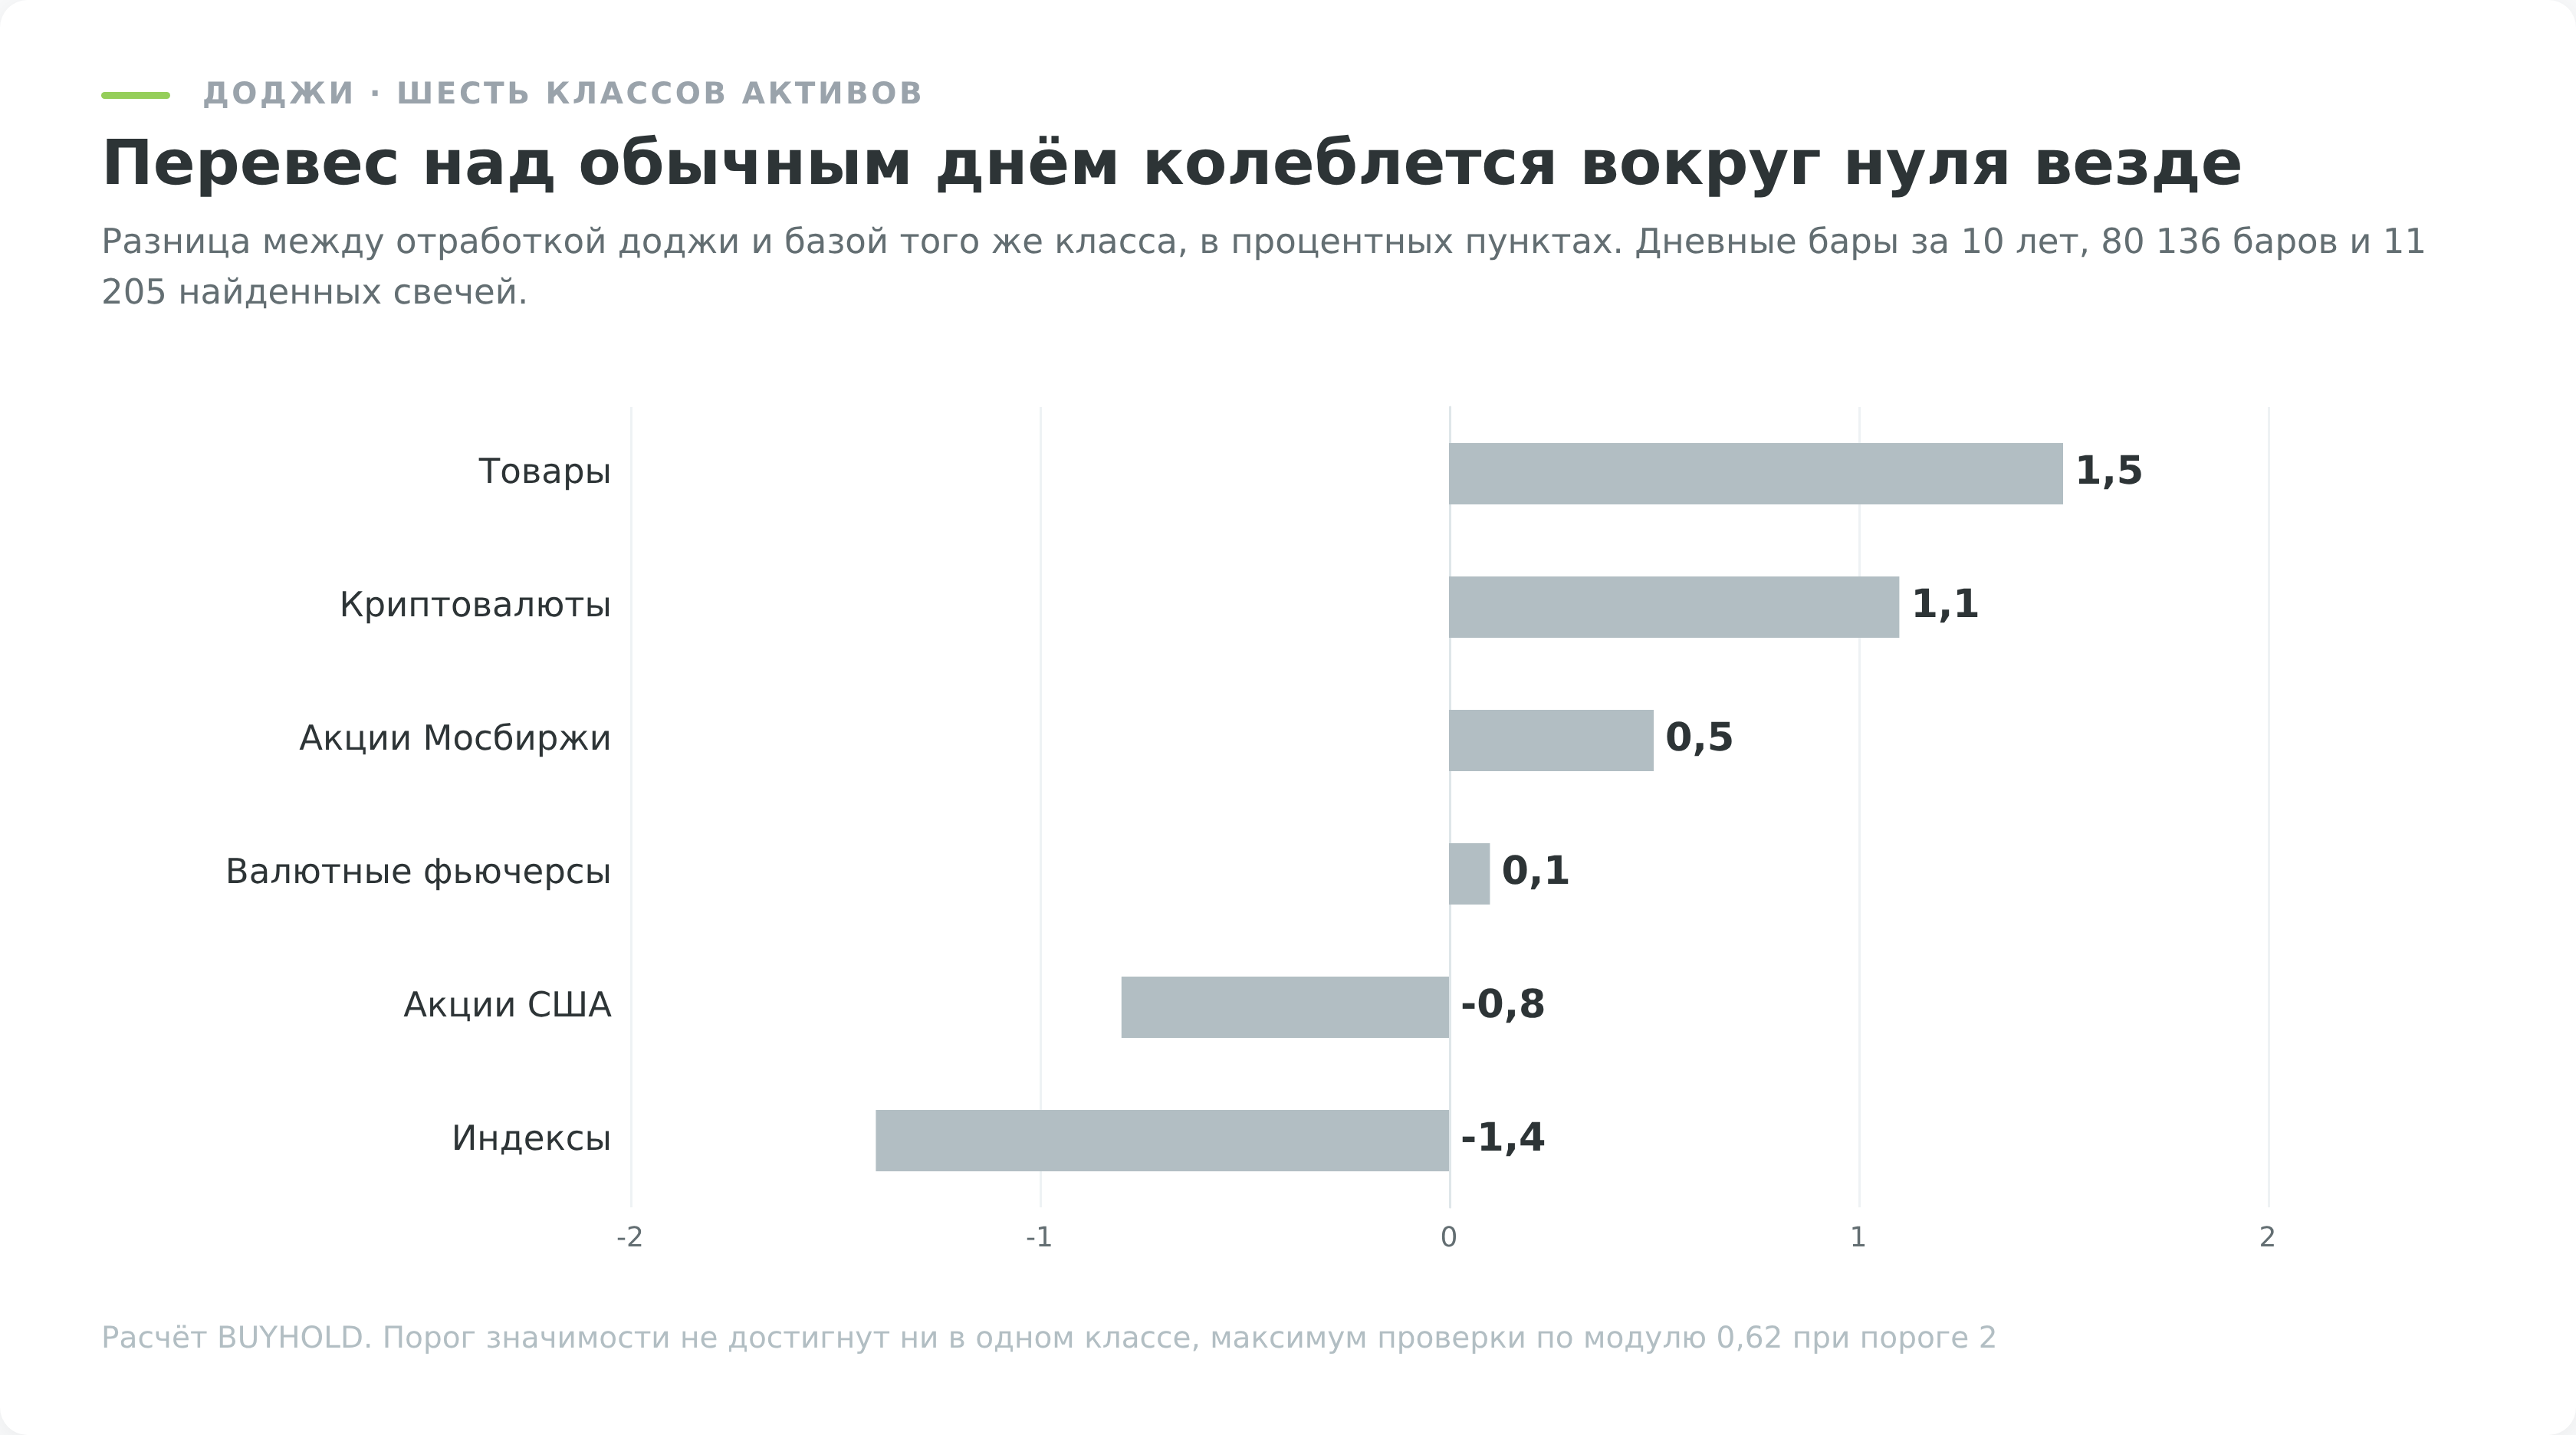
Свечные модели смотрят не только на Мосбирже, поэтому тот же расчёт мы повторили на шести классах активов. Всего 80 136 дневных баров за 10 лет и 11 205 найденных доджи. В выборку вошли 8 ликвидных акций США, 8 бумаг Мосбиржи, 4 криптовалюты, валютные фьючерсы на евро, фунт и иену, индексы S&P 500, Nasdaq 100 и Dow Jones, а также золото, нефть, серебро и медь.
Две поправки к методике здесь обязательны. Фильтр дивидендных отсечек написан под российскую дивидендную доходность и на чужих рынках вместо выплат отсекает реакции на отчётность, поэтому в этом сравнении он снят у всех классов сразу. Из-за этого строка Мосбиржи считается по другому режиму, чем основная таблица статьи, и цифры в ней другие. Режим фильтров у сигнала и у базы одинаковый, иначе классы нельзя сравнивать между собой.
| Класс активов | Баров | Доля доджи | Сигналов после снижения | Ушло в сторону сигнала | База | Проверка |
|---|---|---|---|---|---|---|
| Акции США | 20 104 | 13,6% | 1039 | 56,8% | 57,6% | −0,51 |
| Акции Мосбиржи | 23 472 | 14,1% | 1505 | 51,6% | 51,1% | +0,39 |
| Криптовалюты | 12 069 | 16,4% | 926 | 53,6% | 52,5% | +0,61 |
| Валютные фьючерсы | 7529 | 12,3% | 468 | 49,1% | 49,0% | +0,04 |
| Индексы | 7539 | 12,9% | 297 | 61,3% | 62,7% | −0,49 |
| Товары | 9423 | 13,7% | 537 | 58,7% | 57,2% | +0,62 |
Максимум проверки по модулю равен 0,62 при пороге 2, а с поправкой на 12 сравнений порог поднимается почти до 2,6. Ни один класс активов не подходит к нему близко.
Частота срабатывания при этом на удивление ровная. Доля доджи держится в коридоре от 12,3% до 16,4% на всех рынках, то есть каждая седьмая или восьмая дневная свеча проходит порог библиотеки независимо от того, торгуется актив круглосуточно или по сессиям.
Абсолютная отработка гуляет гораздо сильнее, от 49,1% у валютных фьючерсов до 61,3% у индексов. Объясняет её не свеча, а то, как эти рынки росли за десятилетие. Индексы просто чаще растут, поэтому и база у них 62,7%. Ровно поэтому чужой процент отработки без базы бесполезен, даже если он посчитан честно.
Отдельная оговорка про форекс. На спотовых котировках валютных пар из бесплатных источников доджи находится почти в каждом баре, но это дефект данных, а не свойство рынка. Такие фиды отдают снимок цены, где открытие совпадает с закрытием, и сканер честно помечает крестом всё подряд. На биржевых фьючерсах на те же валюты доля доджи составляет нормальные 12,3%.
Полезен тут сам факт совпадения. Шесть классов активов, разные валюты, разная микроструктура, круглосуточная торговля против сессий, и один и тот же ответ. Модель описывает состояние рынка, а не предсказывает его, и это свойство самой формы, а не особенность российских бумаг.
Почему доджи это пауза, а не разворот
Разворот означает смену стороны. Кто-то победил, и с этого дня инициатива перешла. У доджи победителя не было.
Разворотная свеча содержит утверждение о будущем, и его можно проверить процентом отработки. Свеча паузы говорит о прошедшем дне, и проверять в ней нечего. Наши числа ложатся на вторую трактовку.
Медиана хода за 10 дней после сигнала составила 0,27% на дне и 0,36% на вершине, у молота 0,28%, у волчка 0,23%. Все однодневные модели дают одинаково крошечный ход.
Есть и распространённое утверждение, которое наши данные прямо опровергают. Считается, что доджи означает сжатие перед резким движением. Средний дневной размах в 5 сессий после доджи равен 2,52% против 2,69% в 5 сессий до него, медианы 2,27% и 2,37%. После паузы рынок двигается не резче, а чуть спокойнее.
Рабочая роль доджи это потеря инерции. Внутри тренда он сообщает, что сила ослабла, и это не то же самое, что конец тренда. Разбор торговли от границ диапазона собран в материале про консолидацию.
Как торговать доджи, три входа и их цена
Дальше начинается практика, и она интереснее статистики отработки. Свеча даёт два уровня, максимум и минимум, которые рынок проверил и отверг за один день. Работать можно с ними, а не с направлением.
Входов ровно три, и результат у них разный.
Вход по закрытию сигнальной свечи. Классика учебника. Покупка по цене закрытия доджи после падения, стоп под минимум свечи, цель на расстоянии двух рисков. Медианное расстояние до стопа составляет 0,81% цены, то есть стоп стоит вплотную.
Вход по пробою верхней границы. Ордер стоит над максимумом доджи и срабатывает, когда цена выходит вверх. Если раньше пробита нижняя граница, идея отменяется. Медианный риск здесь 1,60% цены, вдвое больше, потому что стоп остаётся под минимумом свечи, а вход поднялся.
Отказ от входа. Доджи как повод не добавлять к уже открытой позиции. Инициатива ослабла, закрывать позицию оснований нет, увеличивать её оснований стало меньше.
Первые два варианта я прогнал по той же выборке, и цифры получились не в пользу учебника.
Стоп за границей свечи выбивает 4 сделки из 5
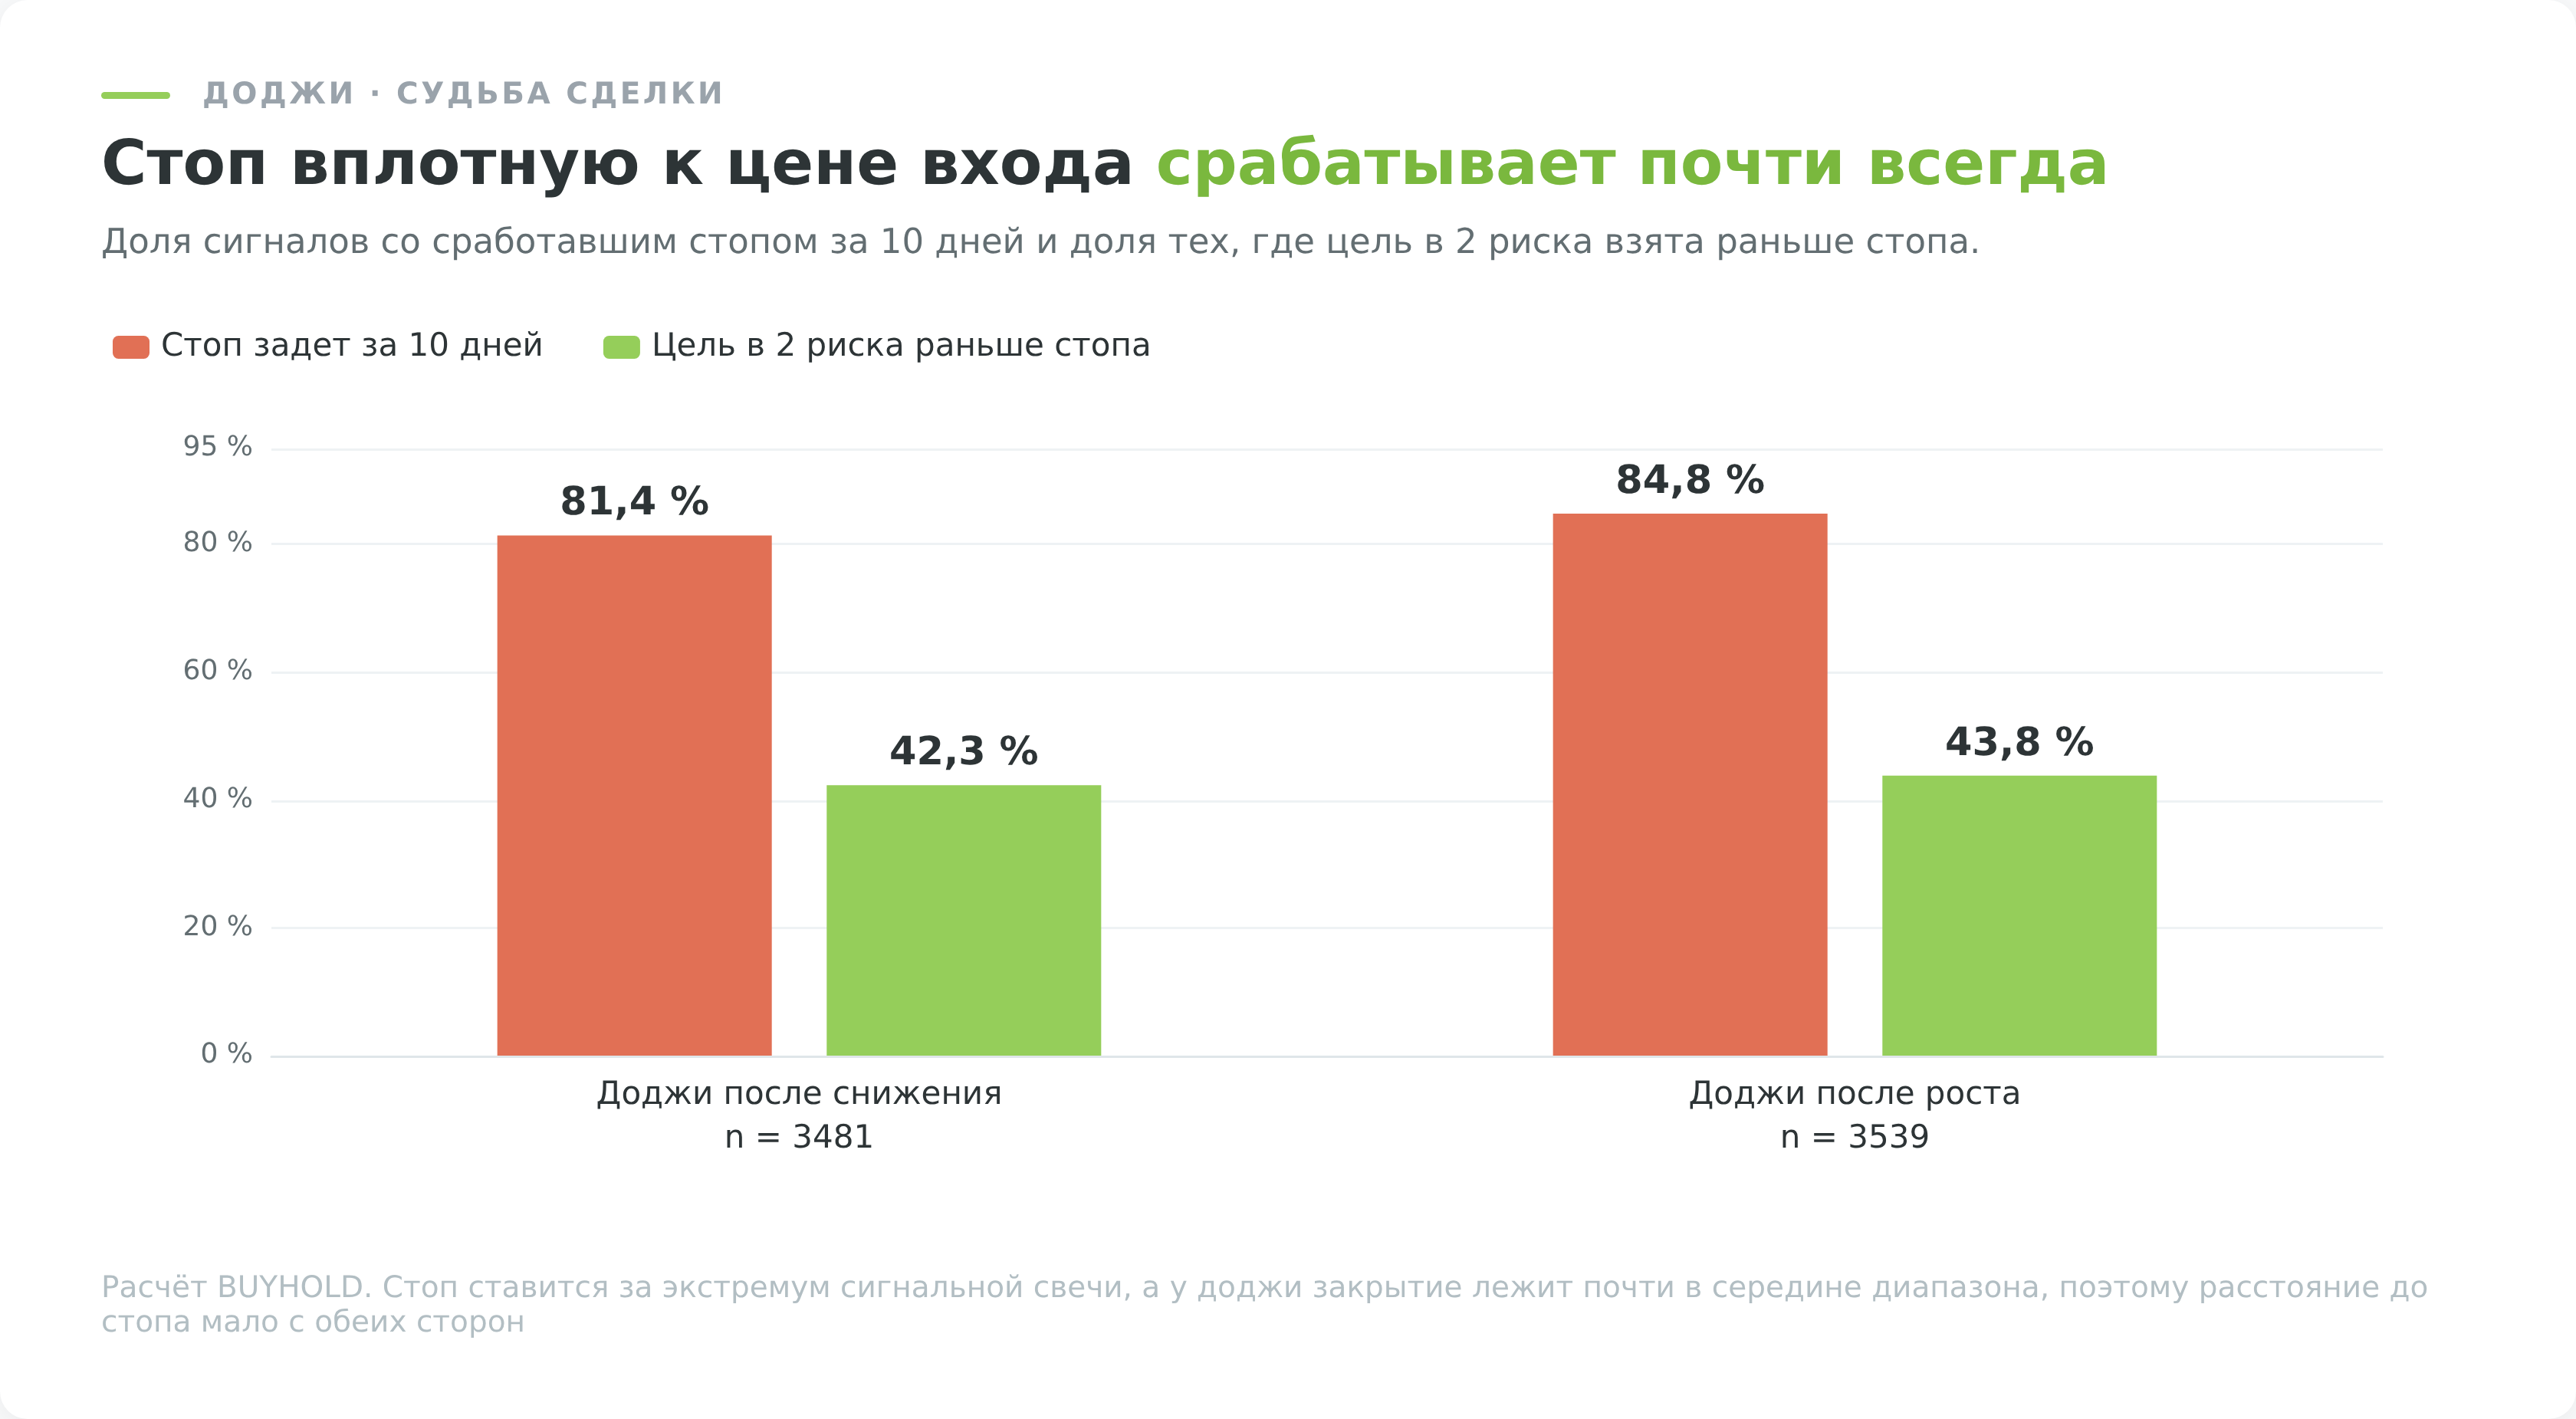
Правило говорит ставить стоп за противоположную границу свечи. На дневных барах Мосбиржи он срабатывает в 2832 случаях из 3481 после снижения, это 81,4%, и в 3000 из 3539 после роста, это 84,8%.
Доля выше, чем у молота с его 72,1%, и причина механическая. Размах доджи меньше обычного дневного хода, поэтому стоп стоит ближе к цене входа.
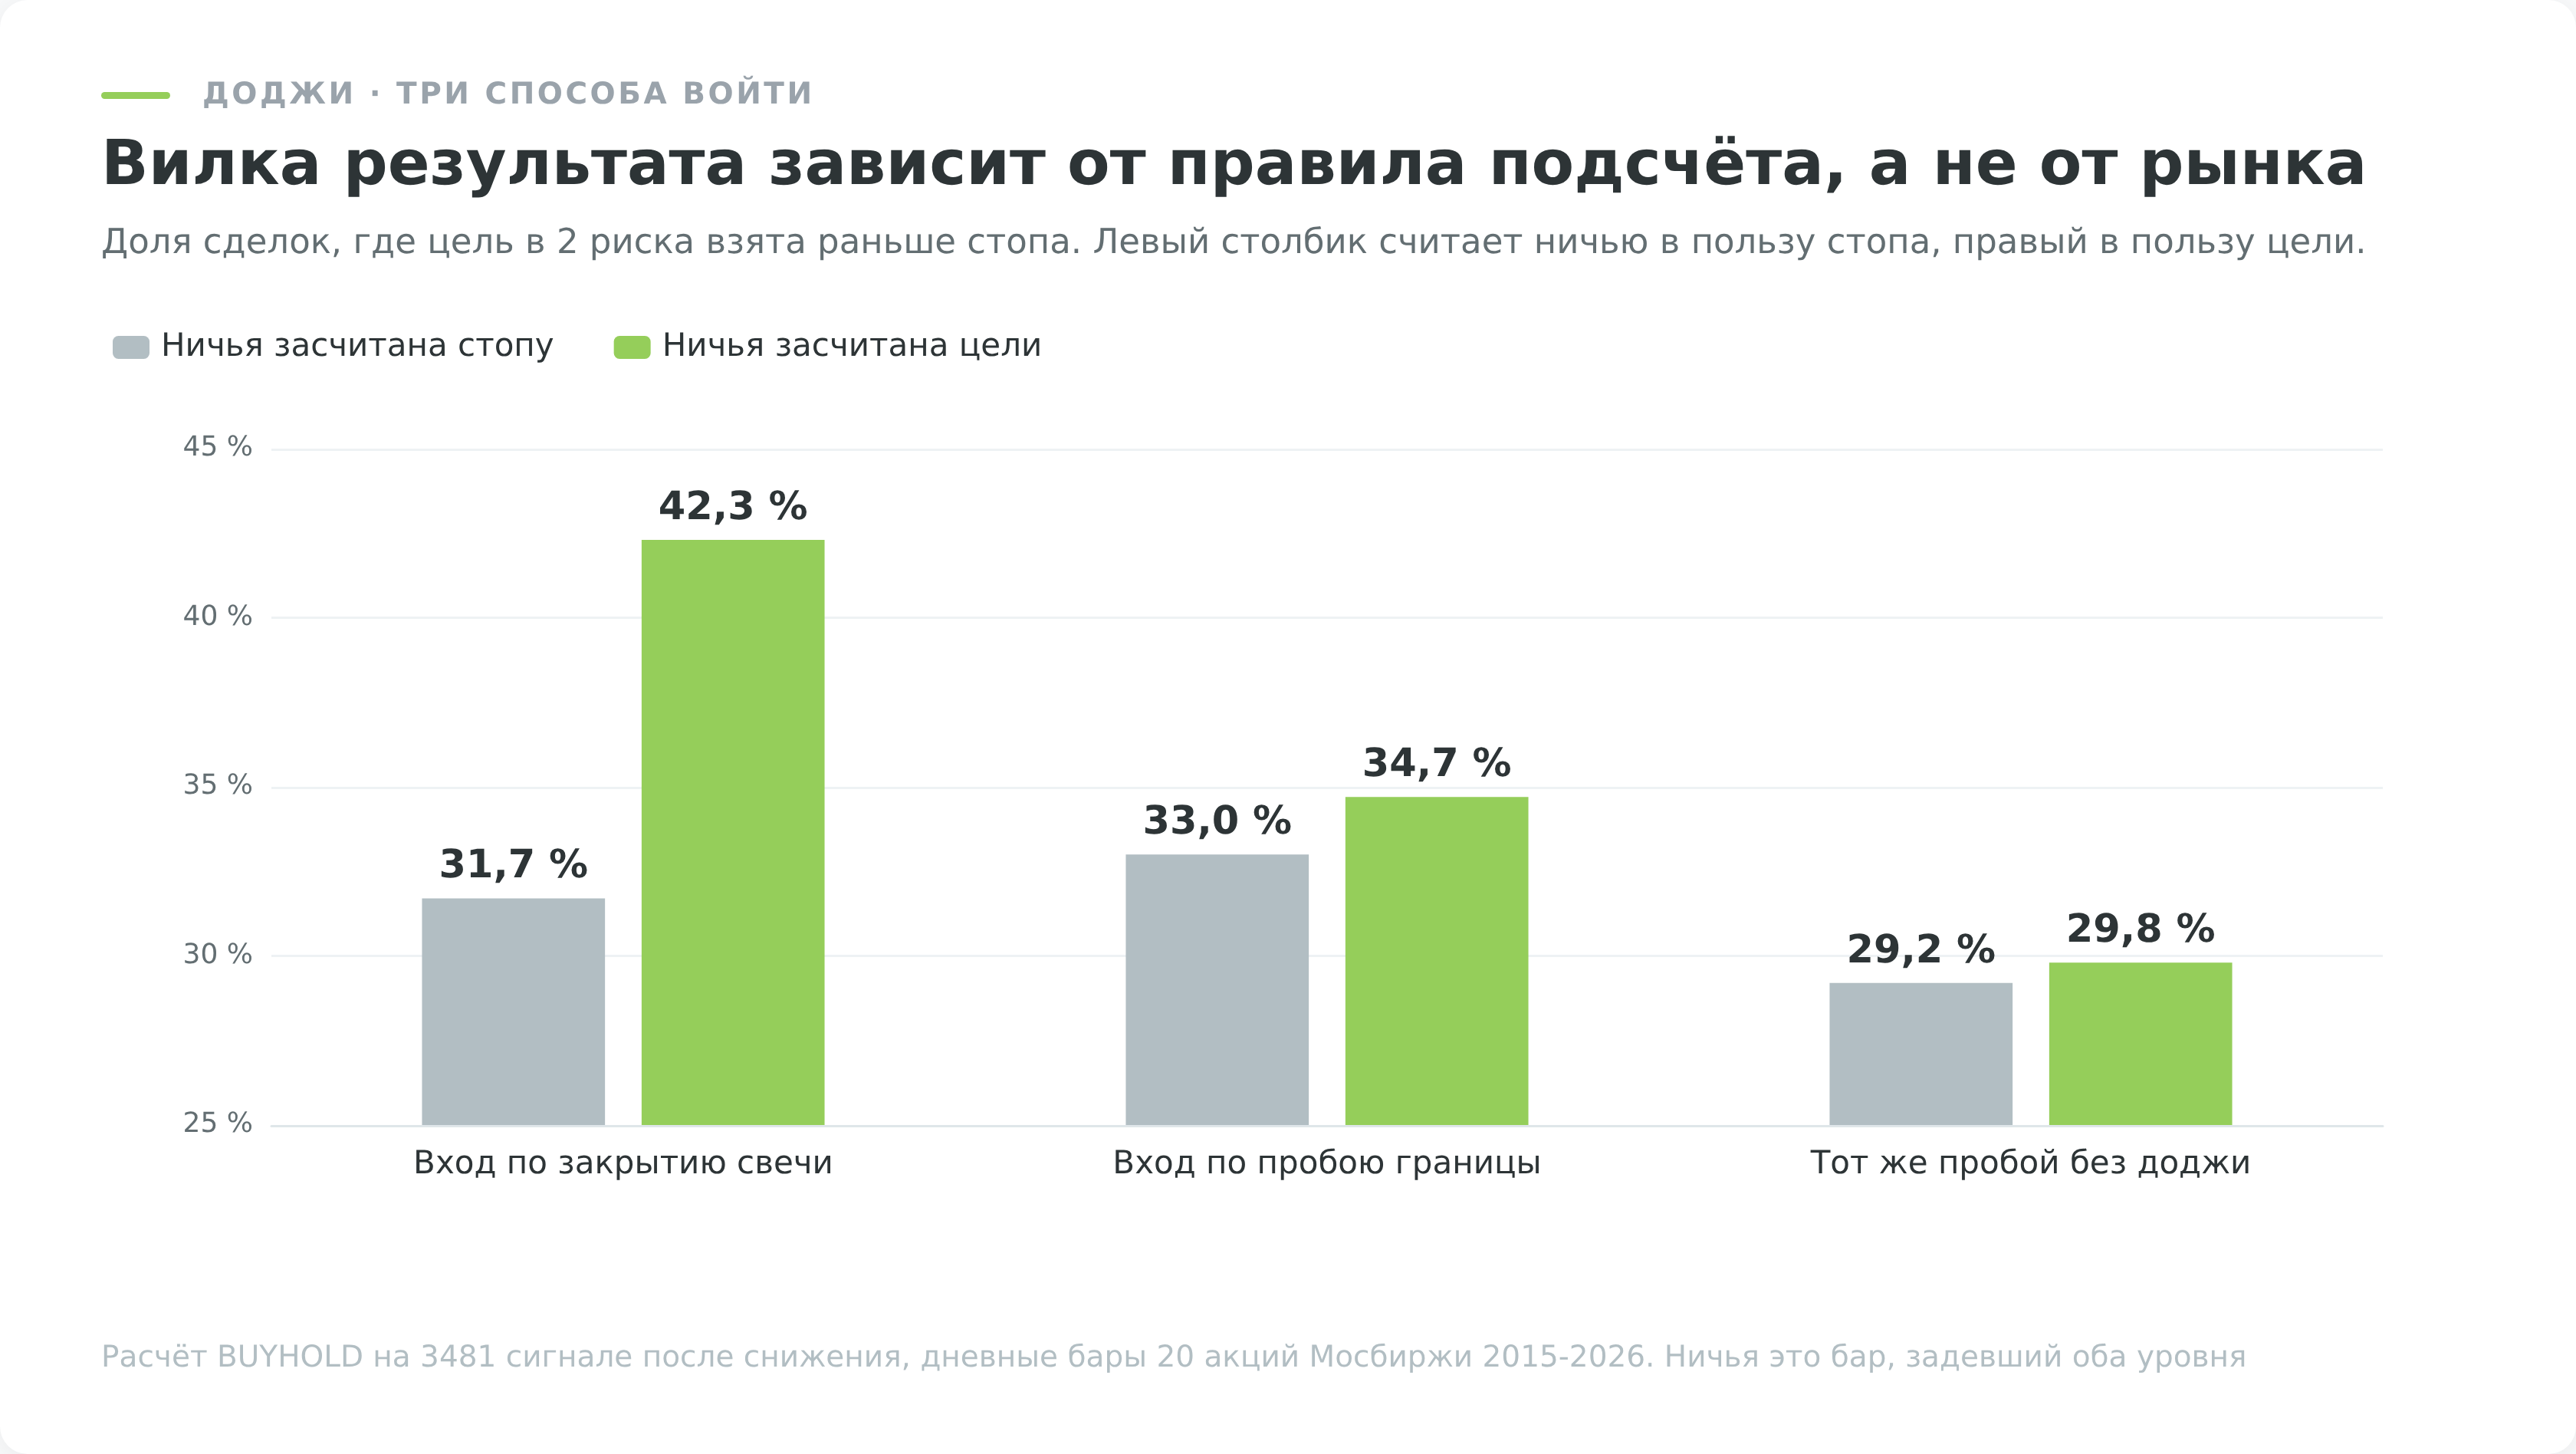
Цель в два риска достигалась раньше стопа в 42,3% случаев на бычьей стороне и в 43,8% на медвежьей. Эти две цифры требуют оговорки, без которой они врут.
Когда стоп и цель лежат близко, один и тот же бар задевает оба уровня, а порядок событий внутри сессии дневная свеча не хранит.
У доджи так вышло в 367 сделках из 3473 на бычьей стороне, это 10,6%, и в 519 из 3508 на медвежьей, это 14,8%.
Если каждую такую ничью считать в пользу цели, доля успеха равна 42,3%, а результат серии составляет плюс 0,28 риска на сделку. Если в пользу стопа, доля падает до 31,7%, а результат серии до минус 0,03 риска. Данные одни и те же, обе цифры одинаково обоснованы, и публиковать одну без другой значит выдавать произвольное решение за измерение.
Вход по закрытию свечи даёт результат, который на дневном таймфрейме просто не измеряется. Вилка от минус 0,03 до плюс 0,28 риска на сделку это не оценка, а признание, что вопрос задан не тому таймфрейму.
Пробой границ, единственный вход с измеримым результатом
Совет «торгуйте не свечу, а выход за её границы» звучит в каждой второй статье про доджи, включая прошлую версию этой. Проверить его никто не потрудился, поэтому проверили мы.
Правило простое. Ордер на покупку стоит над максимумом доджи, стоп под минимумом, цель на расстоянии двух рисков, ждём 5 дней. Если первой пробита нижняя граница, сделки нет.
Из 3481 сигнала вход состоялся в 2037 случаях.
| Способ входа | Сделок | Цель раньше стопа | Результат серии | Медианный риск |
|---|---|---|---|---|
| По закрытию сигнальной свечи | 3473 | 31,7% или 42,3% | −0,03R или +0,28R | 0,81% цены |
| По пробою верхней границы | 2037 | 33,0% или 34,7% | +0,02R или +0,07R | 1,60% цены |
| Тот же пробой на днях без доджи | 9412 | 29,2% или 29,8% | −0,03R или −0,01R | 2,18% цены |
Ничьих при таком входе всего 33 штуки из 2037, потому что стоп отодвинулся от входа. Вилка результата схлопнулась с прежних 31 пункта до полутора, и вот это уже измерение, а не спор о правиле подсчёта.
Дальше начинается самое интересное. Пробой выглядит лучше базы, 34,7% против 29,8%, и значение проверки равно +4,28. Соблазн объявить находку велик, но сначала надо понять, откуда взялся перевес.
У доджи закрытие лежит в середине бара, а у обычного дня в фазе снижения оно прижато к минимуму. От такого закрытия до верхней границы далеко, а до нижней близко, поэтому обычный день чаще «пробивает» вниз просто из-за формы. Правильная база это дни фазы снижения, у которых закрытие тоже стоит в середине диапазона.
| Что сравниваем | Доля пробоев вверх | Значение проверки |
|---|---|---|
| Доджи против всех дней фазы снижения | 51,5% против 41,2% | +10,53 |
| Доджи против дней с закрытием в середине бара | 51,5% против 49,2% | +1,74 |
Девять десятых эффекта испарились при смене базы. Доджи действительно чаще выходит вверх, чем обычный падающий день, но не потому, что он доджи, а потому, что его закрытие стоит посередине бара.
То же самое с результатом сделки. Против всех дней фазы значение проверки равно +4,28, против дней с закрытием в середине оно падает до +1,52, а после выравнивания по ширине бара взвешенная разница составляет 0,57 процентного пункта. Порог значимости не берёт ни один разрез.
Меня самого удивила эта разбивка. Из 2037 пробойных сделок 1522 попали в бар, который задел только верхнюю границу, и они дали 44,7% успеха и плюс 0,38 риска на сделку. Остальные 515 попали в бар, задевший обе границы, и у них ноль целей, 490 стопов и минус 0,93 риска.
Разделить их заранее нельзя. То, какую границу заденет бар, известно только после его закрытия, а ордер срабатывает внутри дня. Отбор «беру только чистые пробои» это знание из будущего, и именно так рождаются стратегии с красивой историей и убытком на реальном счёте.
Практический вывод из всего этого спокойный. Пробойный вход лучше входа по закрытию тем, что его результат вообще можно измерить, а не тем, что он приносит деньги.
Сколько от результата забирает комиссия
Плюс 0,07 риска на сделку выглядит скромно, но пока это ещё доход. Дальше приходит брокер.
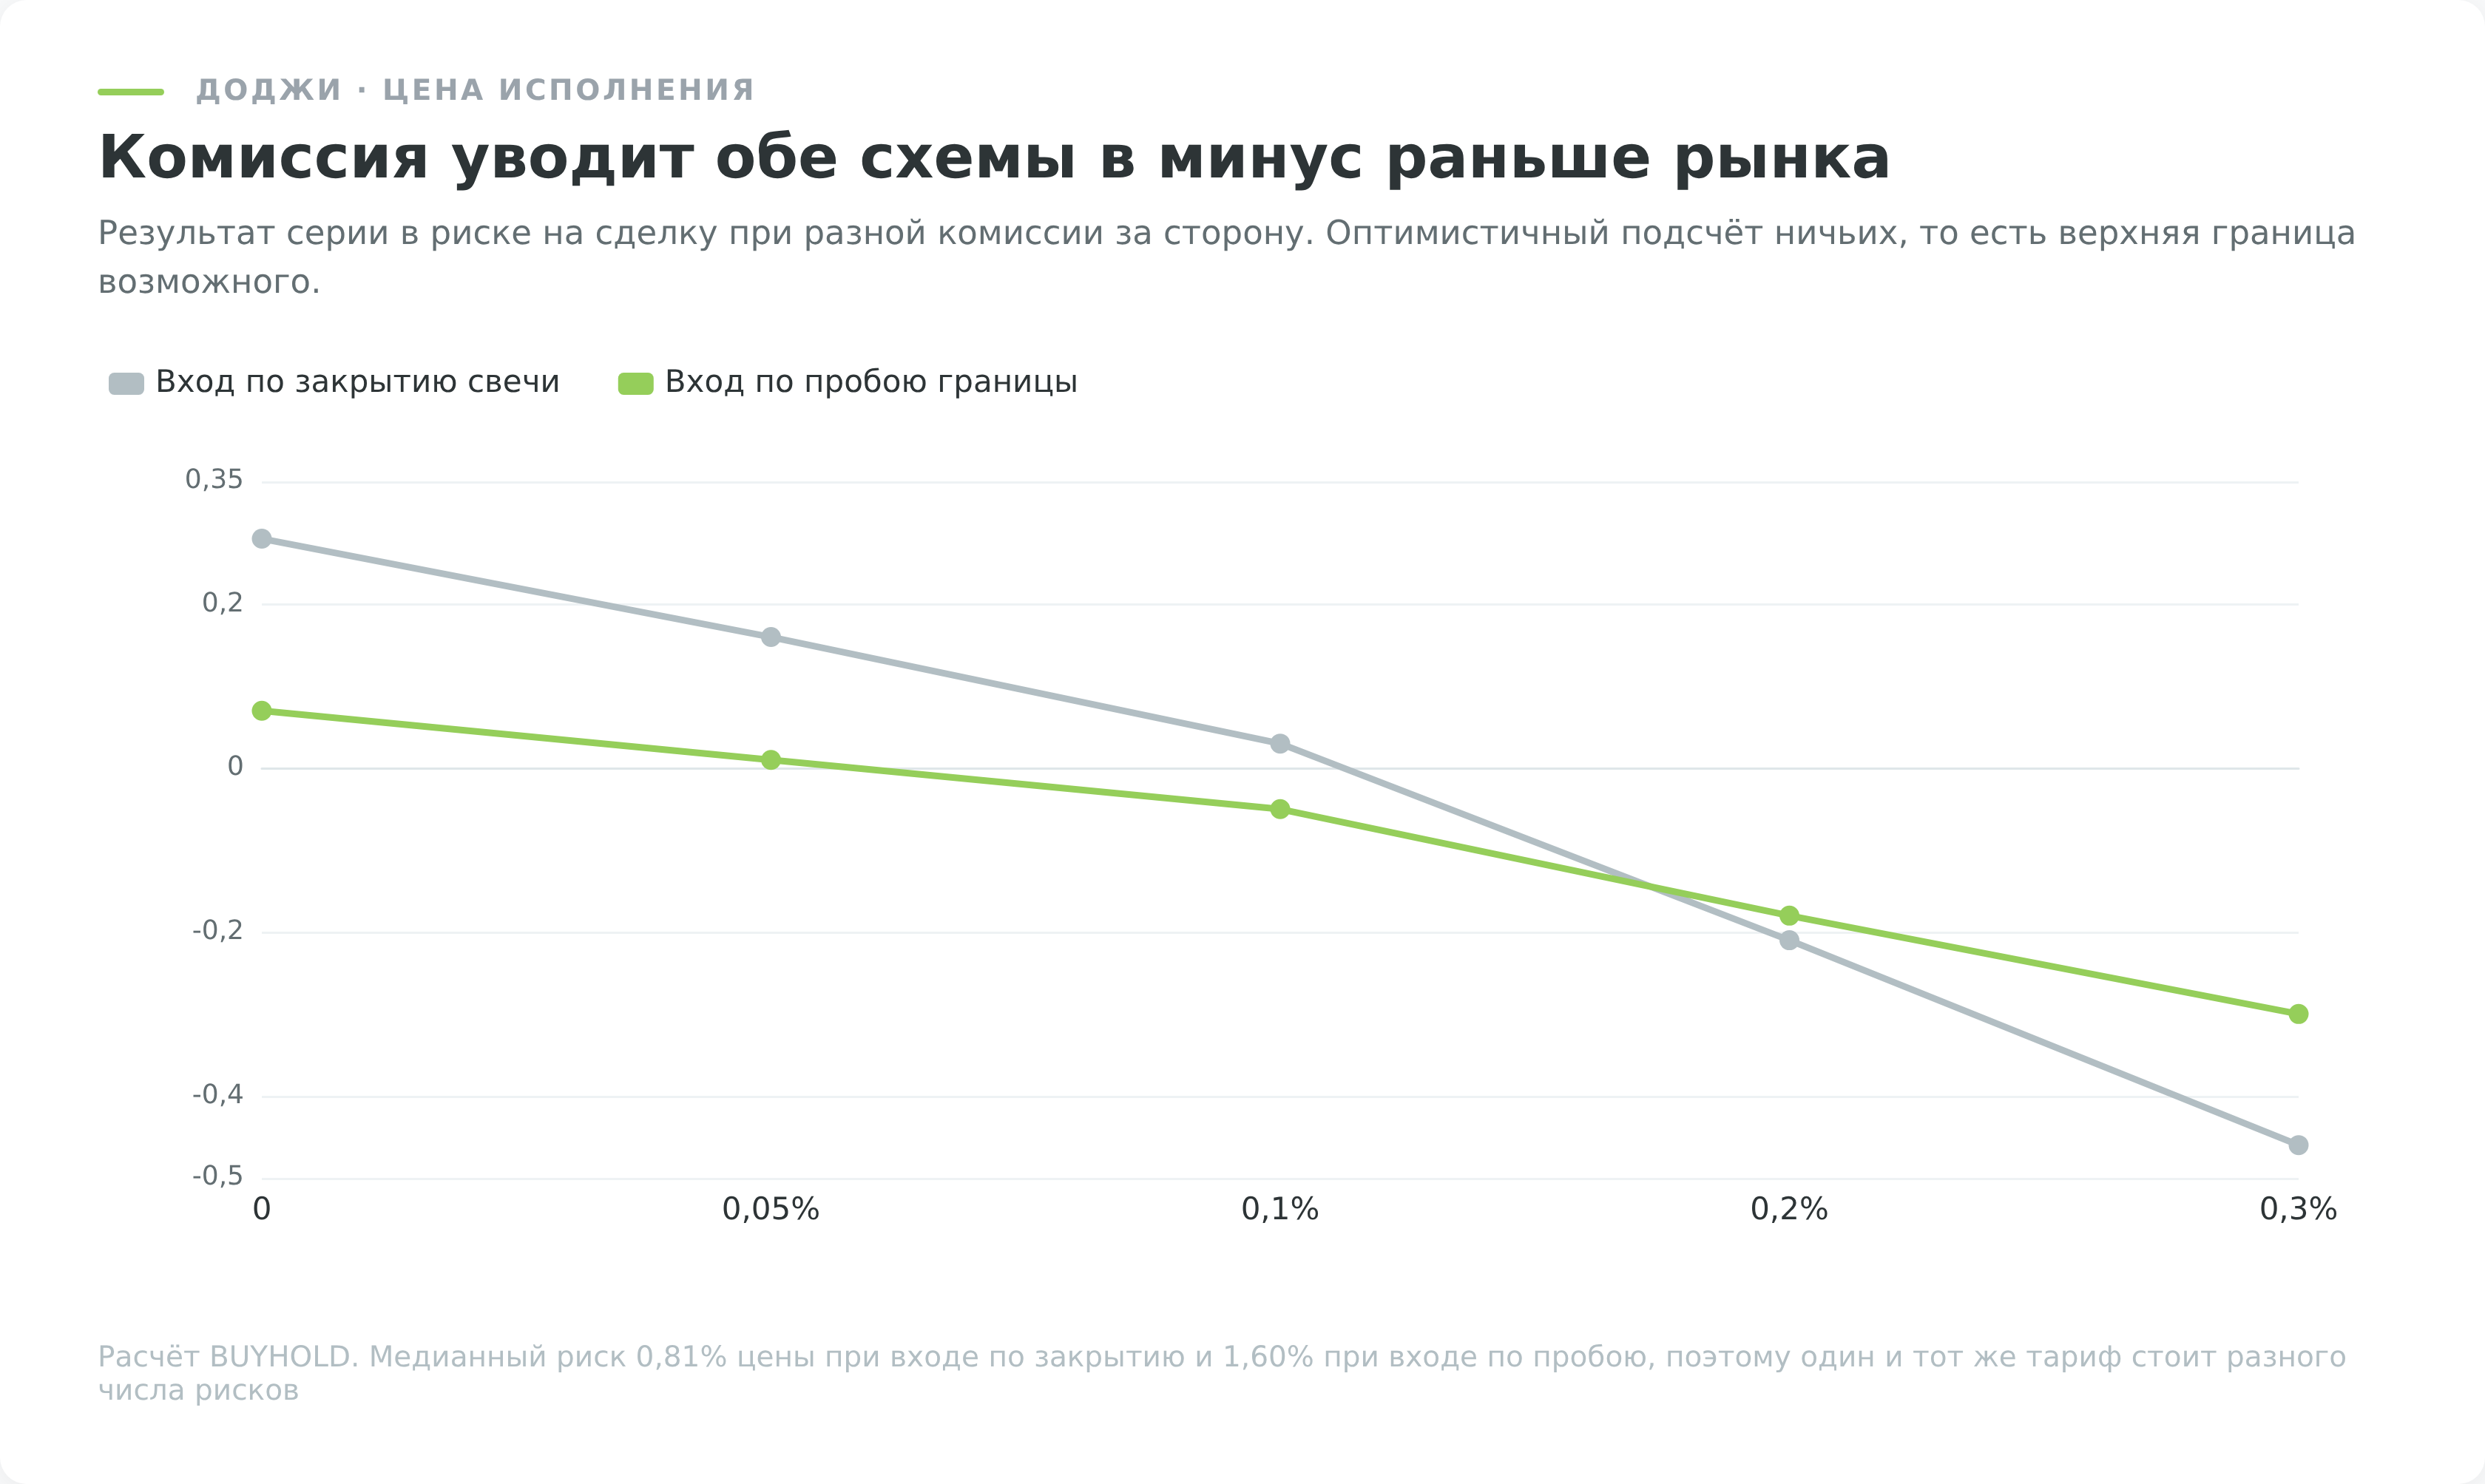
Комиссия считается от оборота, а результат мы меряем в риске, поэтому переводить надо в одни единицы. При медианном риске пробойного входа в 1,60% цены круговая комиссия в 0,05% за сторону стоит 0,06 риска, 0,1% за сторону стоит 0,12 риска, а тариф в 0,3% забирает 0,37.
| Комиссия за сторону | Стоимость сделки в риске | Что остаётся от результата +0,02R…+0,07R |
|---|---|---|
| 0,05% | 0,06R | от −0,04R до +0,01R |
| 0,1% | 0,12R | от −0,10R до −0,05R |
| 0,3% | 0,37R | от −0,35R до −0,30R |
Вход по закрытию свечи страдает сильнее, потому что риск там вдвое меньше. Те же 0,05% за сторону стоят уже 0,12 риска, а тариф 0,3% забирает 0,74.
Отсюда единственное практическое требование к тарифу. Схема на доджи не переживает комиссию выше сотых долей процента, и на счёте с тарифом «для начинающих» её можно не проверять вовсе. Тот же расчёт объясняет, почему модель нельзя механически переносить на короткие таймфреймы. На пятиминутном баре размах меньше в разы, расстояние до стопа сжимается вместе с ним, а комиссия остаётся прежней и съедает уже не десятые доли риска, а целые единицы.
Издержки убивают эту схему раньше, чем рынок.
Тариф стоит подставить свой до того, как схема попадёт на счёт. Достаточно двух чисел, комиссии за сторону и медианного расстояния до стопа в процентах цены, чтобы увидеть, остаётся ли от ожидания хоть что-нибудь.
Размер позиции и чек-лист перед сделкой
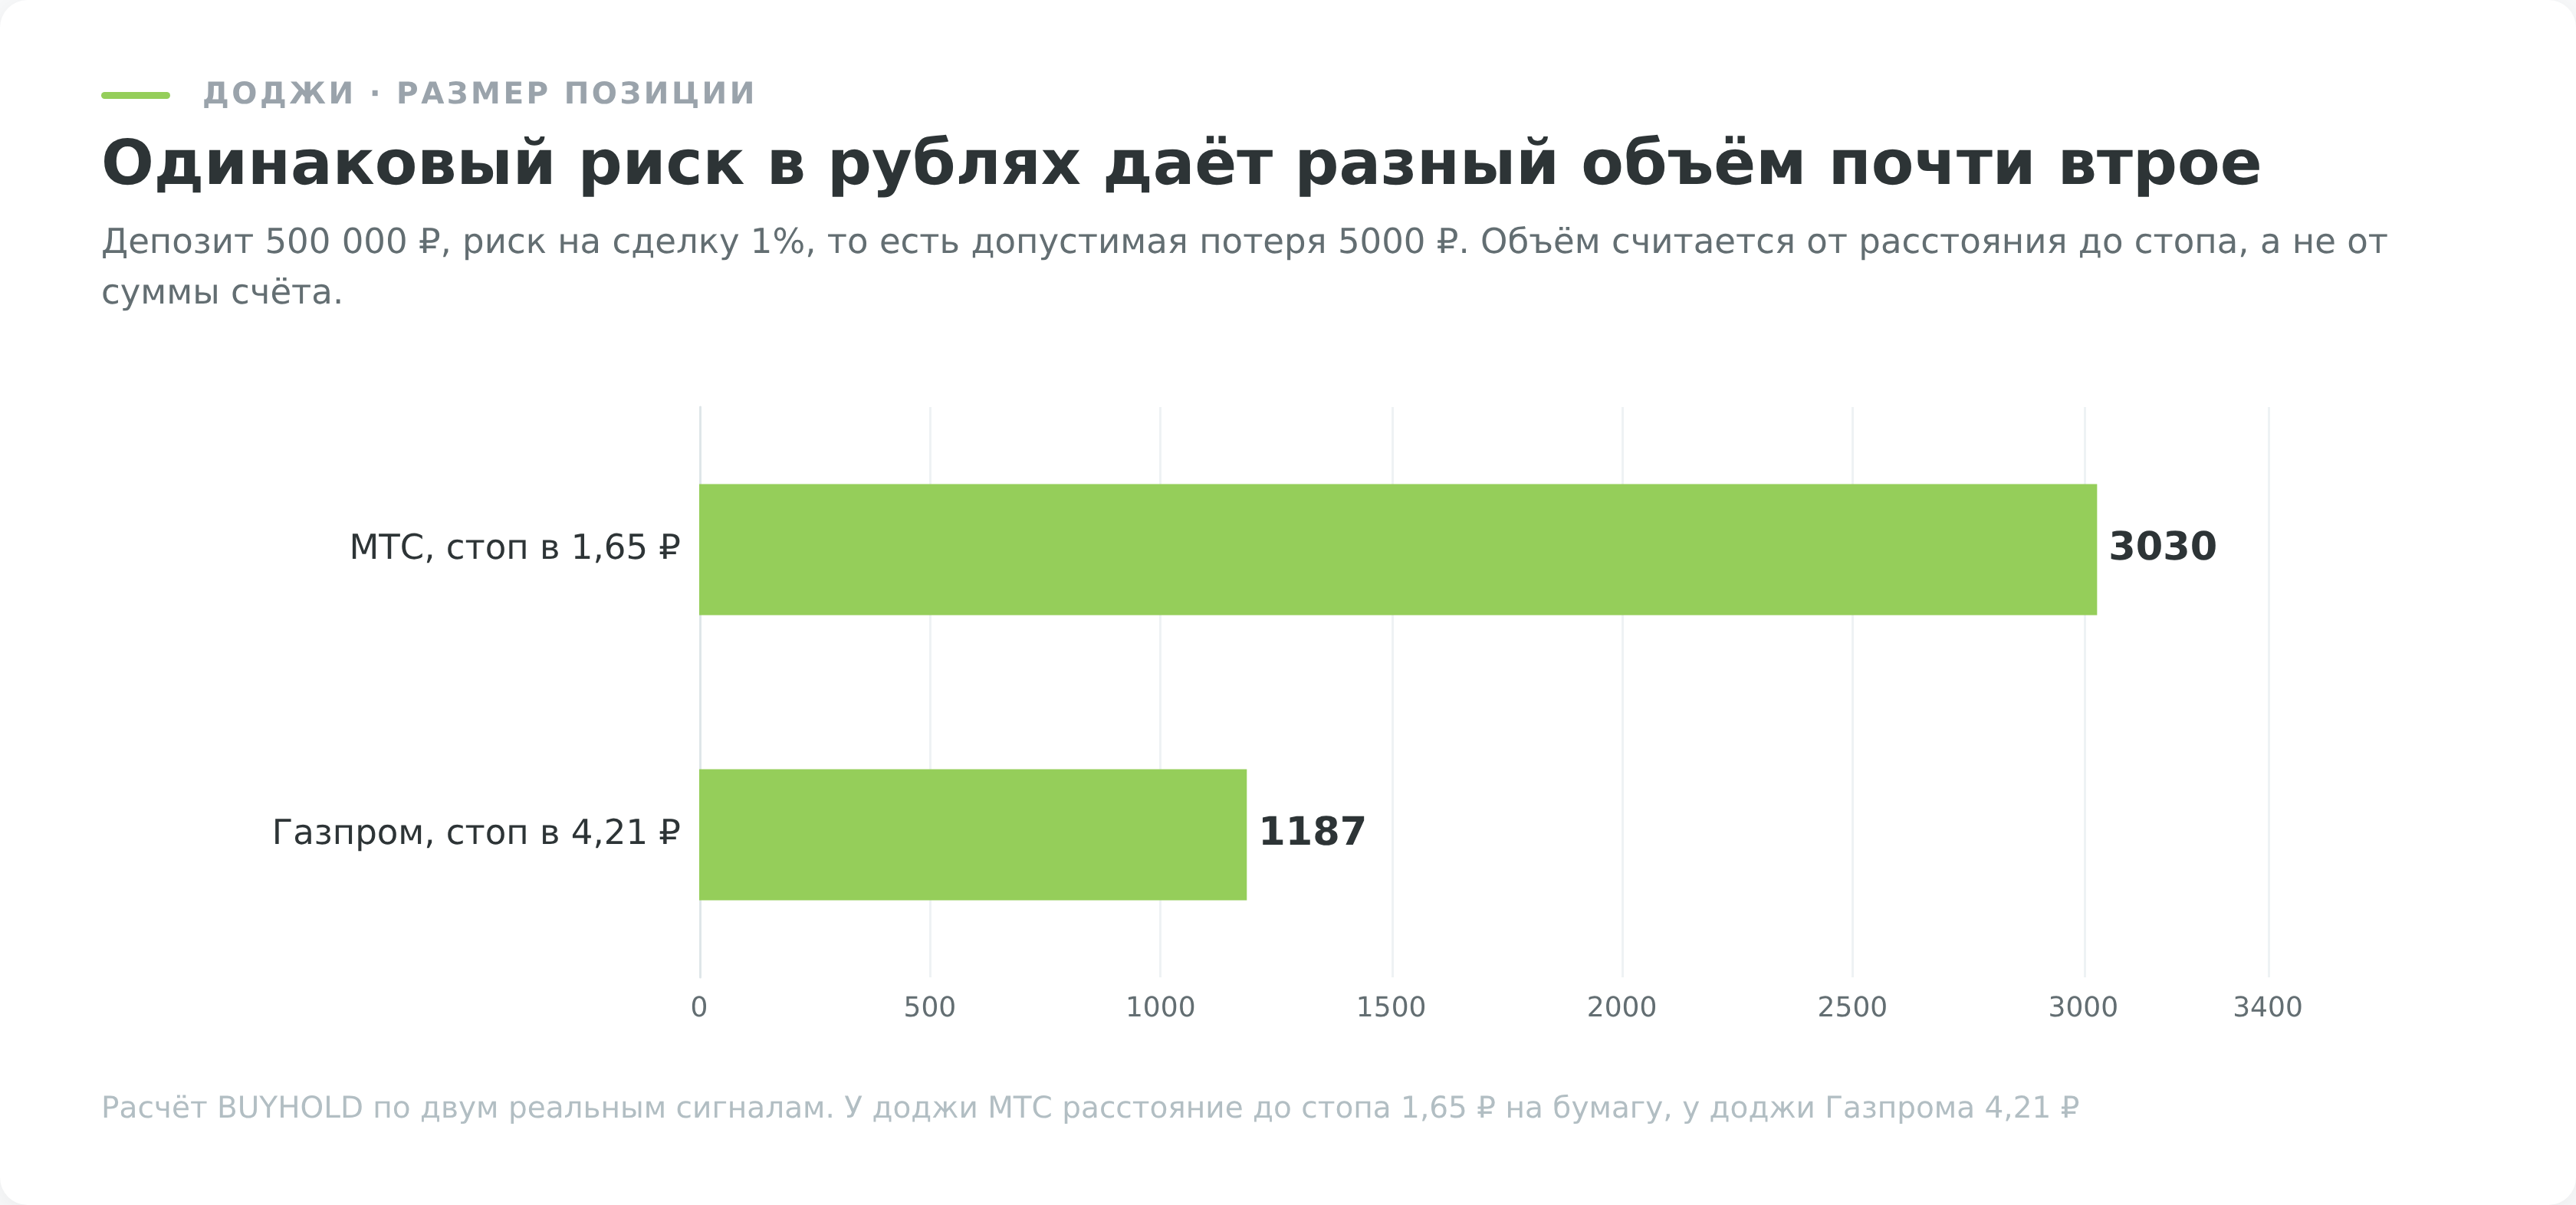
Расстояние до стопа у доджи гуляет втрое, и это меняет объём позиции сильнее, чем любая мысль о направлении.
Размер позиции считается от расстояния до стопа, а не от желания. При депозите 500 000 ₽ и риске 1% на сделку допустимая потеря равна 5000 рублей.
Для доджи МТС из разбора ниже риск равен 1,65 ₽ на бумагу, и это 3030 бумаг. Для доджи Газпрома риск 4,21 руб., и это уже 1187 бумаг. Одинаковые по виду свечи требуют разного объёма почти втрое.
Перед сделкой по доджи проверяются шесть вещей.
- Объём в день сигнала не ниже обычного, иначе свеча описывает не борьбу, а отсутствие торгов
- Расстояние от входа до стопа известно в процентах цены, а не на глаз
- Комиссия брокера пересчитана в риск и не съедает ожидание
- Вход стоит за границей свечи, а не по её закрытию
- Объём позиции посчитан от стопа, а не от суммы счёта
- Заранее решено, что делать, если бар заденет обе границы в один день
Проверить схему без денег можно в симуляторе трейдинга, а собственные сделки удобнее вести в журнале сделок. Своя статистика по десяти сделкам полезнее любой чужой таблицы, включая эту.
Две сделки на реальных данных
Оба примера подтверждены библиотекой, оба после снижения, оба длинноногие. Первый выглядит как история успеха, пока не посчитаешь сделку.
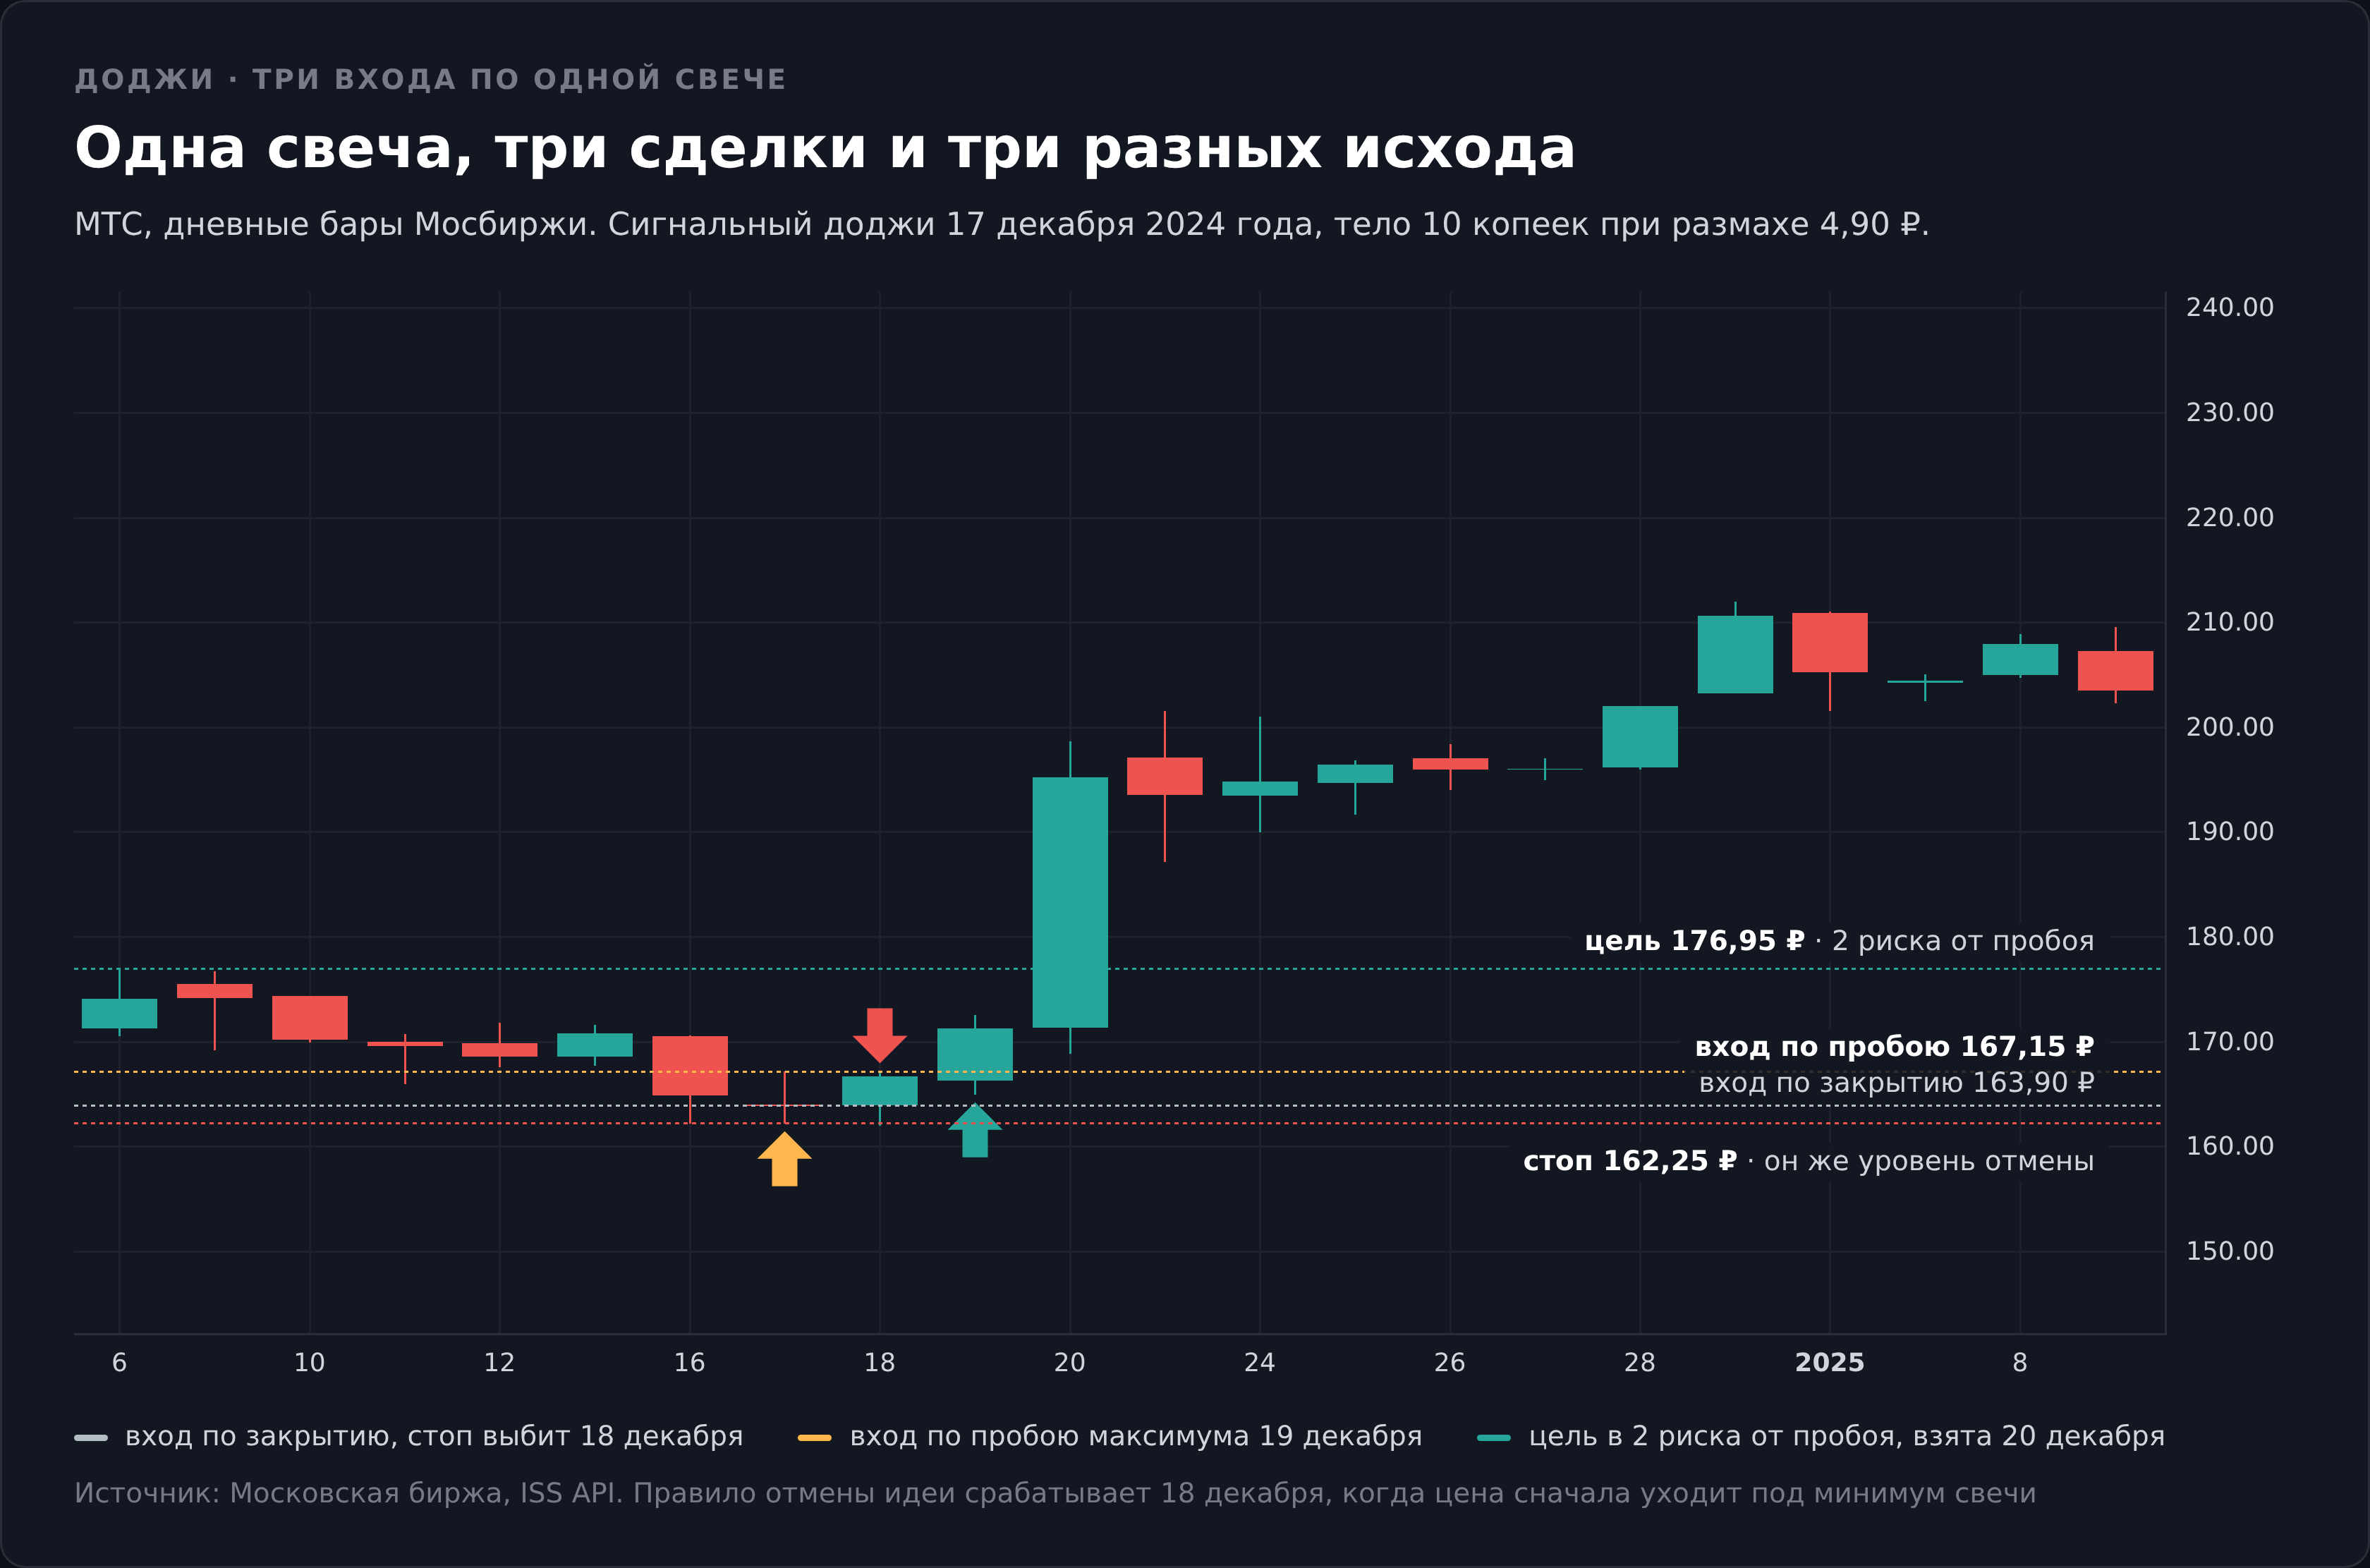
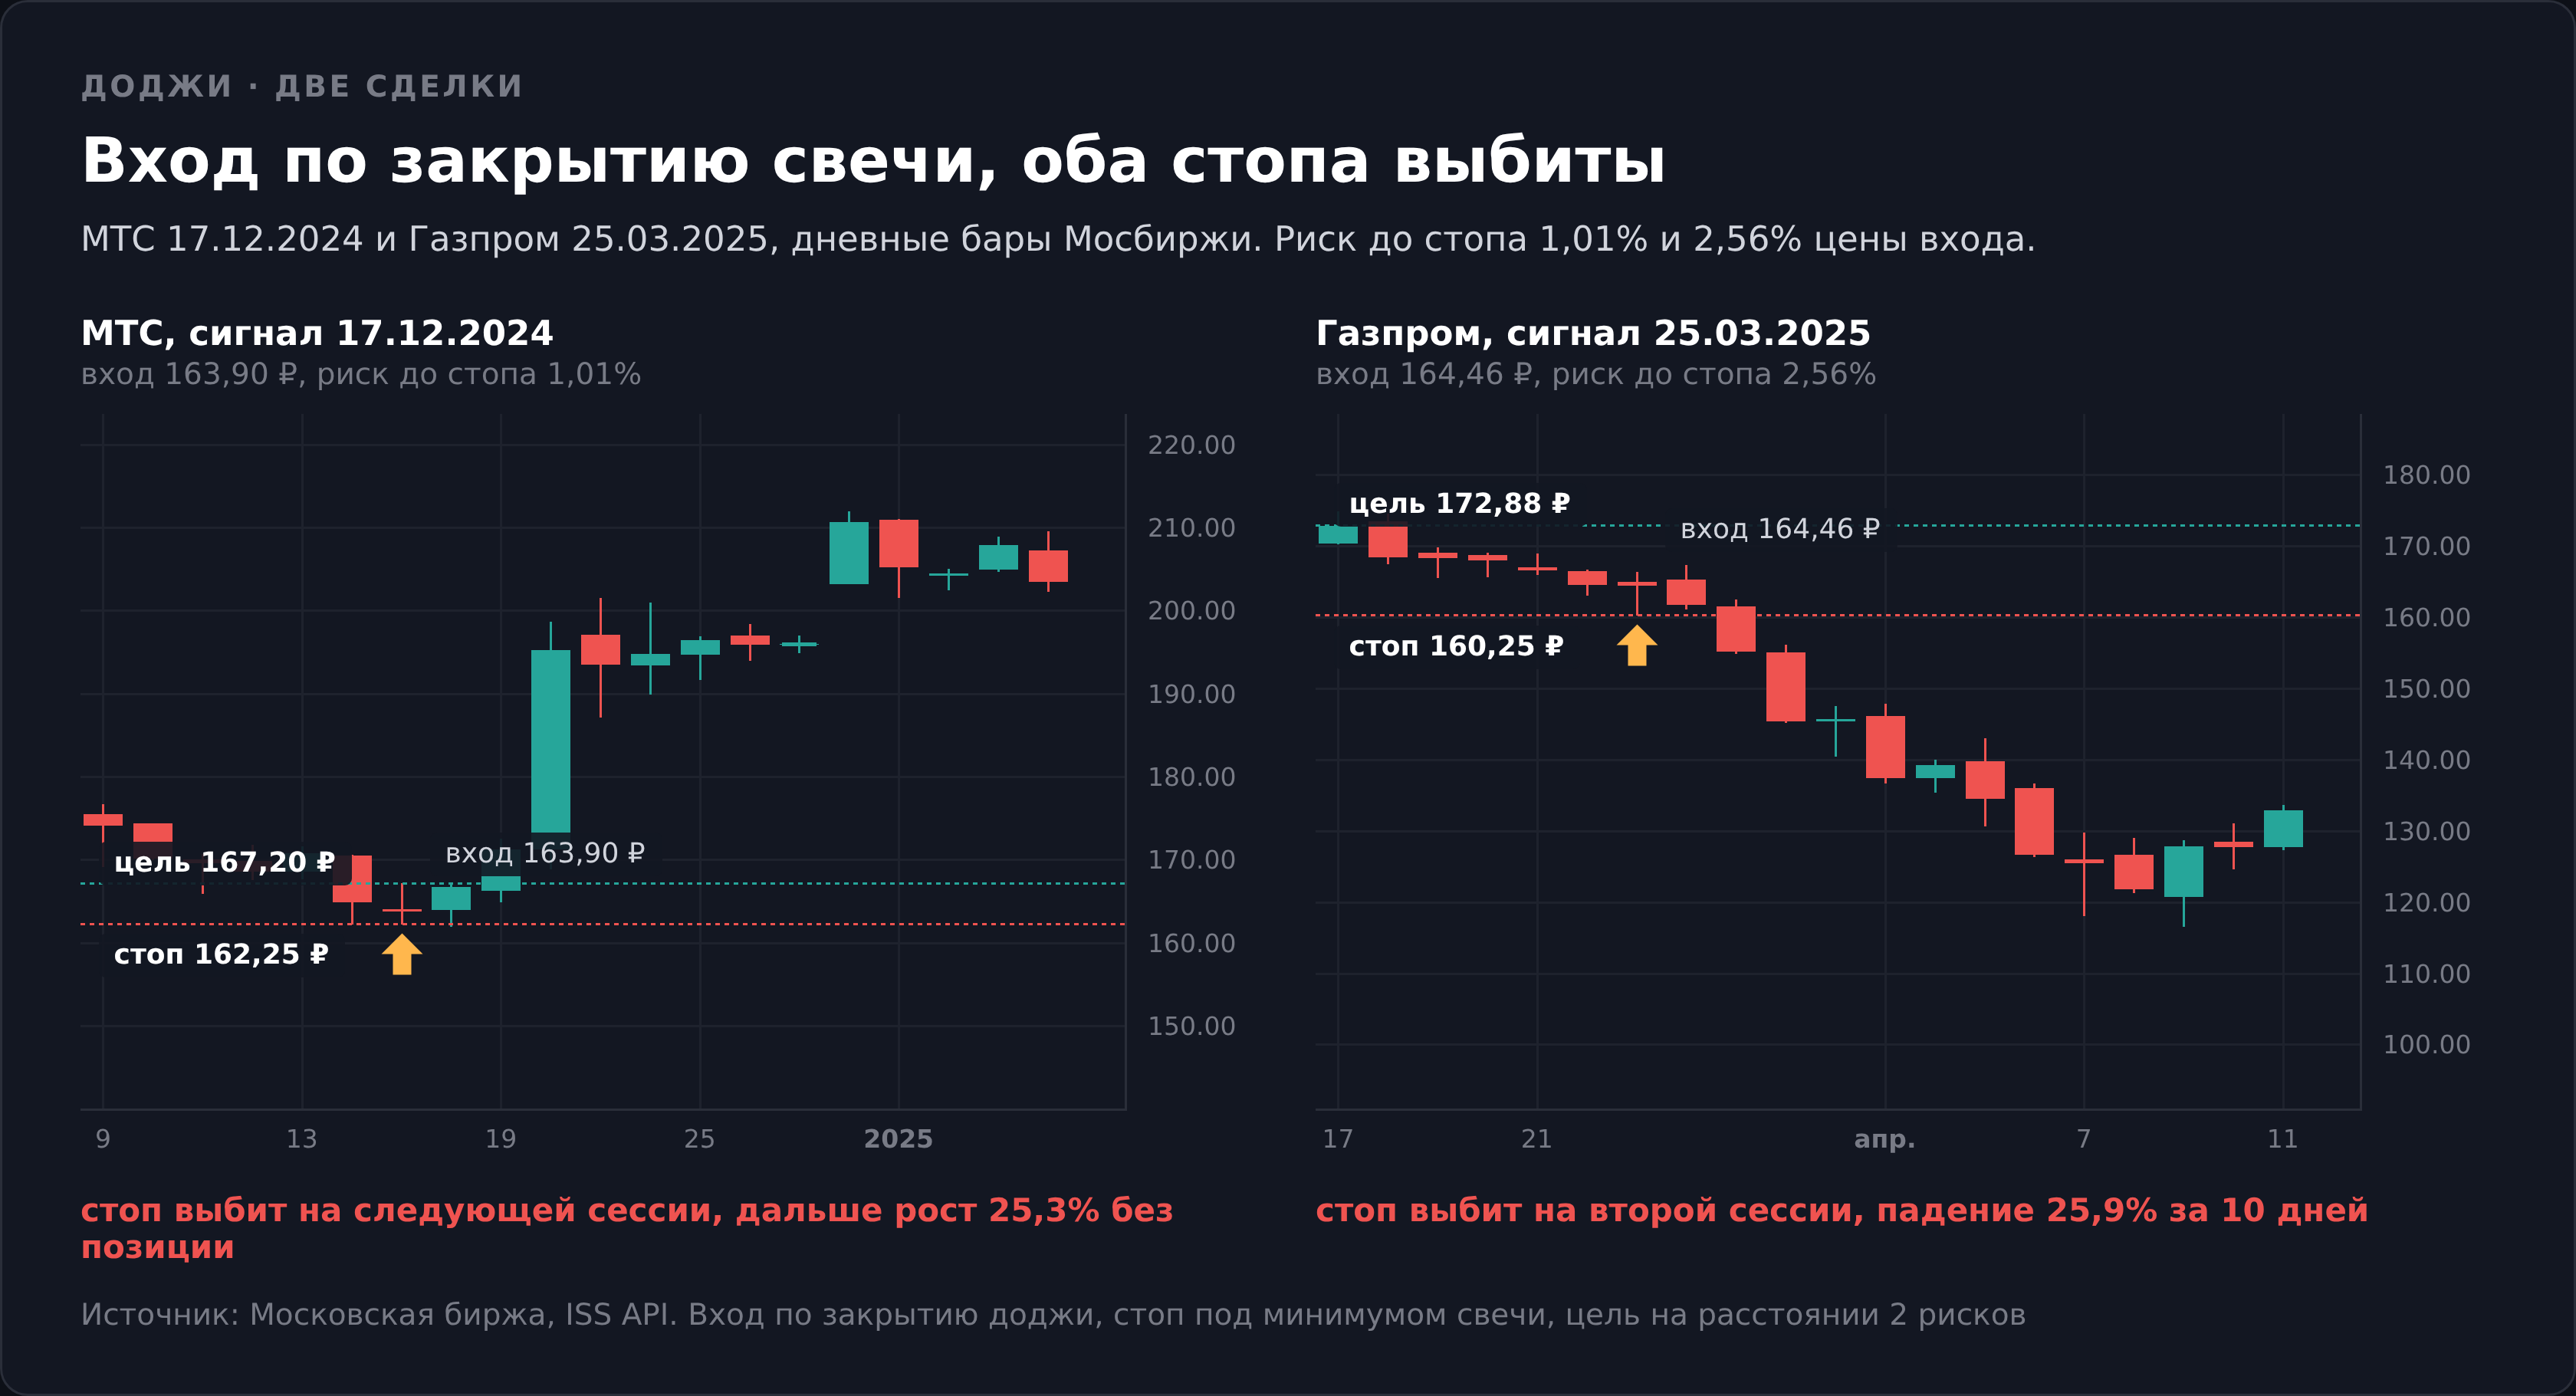
МТС, 17 декабря 2024 года. Открытие 164,00 ₽, максимум 167,15, минимум 162,25, закрытие 163,90. Тело 10 копеек при размахе 4,90 ₽, то есть 2,0% диапазона. Через 10 торговых сессий акция стоила 205,30 ₽, это плюс 25,3%.
Газпром, 25 марта 2025 года. Открытие 164,95 ₽, максимум 166,33, минимум 160,25, закрытие 164,46. Тело 49 копеек при размахе 6,08 ₽. Через 10 сессий бумага стоила 121,91 ₽, это минус 25,9%.
Разброс исходов в 51 процентный пункт при почти неотличимых свечах и есть главный аргумент против веры в форму. Но интереснее посмотреть, что получил бы трейдер.
МТС, вход по закрытию 163,90 со стопом 162,25. Уже на следующий день, 18 декабря, цена сходила на 162,00 и выбила стоп. Убыток 1,0%, а рост на 25% прошёл мимо.
МТС, вход по пробою верхней границы. Здесь идея сначала отменяется, потому что 18 декабря первой пробита нижняя граница. Формально сделки нет. Если бы правило отмены не соблюдалось, вход случился бы 19 декабря по 167,15 со стопом 162,25 и целью 176,95, и уже 20 декабря, после решения Банка России сохранить ставку 21% (пресс-релиз ЦБ), максимум дня 198,65 накрыл цель с запасом. Плюс два риска за одну сессию.
Газпром, вход по закрытию 164,46 со стопом 160,25. Стоп сработал 27 марта на минимуме 154,90. Убыток 2,6%.
Газпром, вход по пробою 166,33. Пробой состоялся 26 марта, максимум дня 167,26. Стоп на том же уровне 160,25 выбило 27 марта. Убыток 3,7%, то есть пробойный вход в этом случае стоил дороже.
Два случая ничего не доказывают, и рядом с ними стоит вся выборка с её долей выбитых стопов. Зато они показывают то, что в среднем не видно. Правило отмены спасает от одних убытков и лишает других прибылей, а направление в обеих историях задал не доджи, а рынок целиком. Индекс Мосбиржи за те же 10 сессий вырос на 19,0% в первом случае и упал на 13,2% во втором.
Когда доджи не торгуют
Ошибки в работе с моделью повторяются из статьи в статью, и все они разобраны выше числами. Здесь только список, чтобы держать его перед глазами.
Считать доджи разворотным сигналом. Свеча сообщает о равновесии, а направление задаёт то, что было до неё.
Сравнивать проценты из разных источников, не спросив про порог тела. Чужая цифра описывает чужую выборку, а не эту свечу.
Принимать сдвиг базы за силу сигнала. Убедительный процент после глубокого падения принадлежит падению, а не модели.
Ставить стоп вплотную за границу свечи и не трогать объём позиции. Уровень выбран верно, но он требует либо запаса, либо меньшего лота.
Торговать модель на минутах. Там цена возвращается к точке старта постоянно, и равновесие означает лишь отсутствие сделок.
Брать свечу на низком обороте. Такой доджи описывает тишину в бумаге, а не противостояние сторон.
Выбирать бумагу по историческому проценту отработки. У отдельной бумаги он вперёд не переносится.
Как проверить это на своих данных
Все числа выше воспроизводимы, и повторить их стоит хотя бы ради того, чтобы не верить нам на слово.
Котировки берутся бесплатно через ISS API Московской биржи. Запрос вида iss.moex.com/iss/history/engines/stock/markets/shares/boards/TQBR/securities/GAZP.json отдаёт дневные бары без регистрации и ключа.
Распознавание делает библиотека TA-Lib, доступная в том числе из Python. Вызов talib.CDLDOJI(open, high, low, close) возвращает массив, где 100 означает найденный доджи, а разновидности вызываются своими функциями (список функций).
Дальше нужны 4 вещи, которые обычно забывают. Фильтр контекста, потому что фазу рынка библиотека не проверяет. Исключение дивидендных отсечек по календарю дивидендов, иначе разрыв вниз читается как медвежий сигнал. База сравнения, то есть те же дни без доджи. И фиксация порога BodyDoji, иначе результат не воспроизведётся.
Пятое требование появилось при работе над практической частью. Считая сделки, отдельно отмечайте бары, задевшие оба уровня, и публикуйте обе ветки результата. Иначе выбор правила ничьей молча решает, прибыльна схема или убыточна.
Дневные бары для такой проверки отдаёт любой российский брокер с лицензией ЦБ, а для американских бумаг и ETF график есть у Just2Trade, где регистрация офшорная и российское страхование на счёт не распространяется. Проверять схему на демо удобнее в симуляторе трейдинга, там те же дневные бары и не нужен счёт.
Откуда взялась эта свеча и кто дал ей имя
Свечной график старше западного технического анализа примерно на 150 лет. Его происхождение связывают с торговцем рисом Хоммой Мунэхисой (1724-1803), который в 1755 году написал первую книгу о рыночной психологии (Honma Munehisa). На Запад система попала в 1991 году с книгой Стива Нисона «Japanese Candlestick Charting Techniques». Оттуда пришли русские названия моделей и описания вида «тело практически отсутствует».
Сам Нисон легенду о Хомме опровергает. В «Beyond Candlesticks» он пишет, что Хомма свечные графики скорее всего не рисовал, а форма записи сложилась позже, в начале эпохи Мэйдзи (Candlestick chart).
Само слово записывается иероглифами 同事 и переводится буквально как «то же самое» (Doji).
Нисон и вслед за ним русскоязычная литература описывают доджи словами. Тело «практически отсутствует», «сводится к линии». Числа в описании нет, и каждый следующий автор подставлял в него своё. Один считает тело отсутствующим, если оно меньше 5% диапазона свечи, другой берёт 10%, третий требует совпадения до копейки.
Отсюда пограничные случаи. У Газпрома 25 марта 2025 года тело составило 49 копеек при пороге 50,3 копейки, то есть свеча прошла отбор с запасом в 1,3 копейки. Закройся бумага на 3 копейки дальше, и сканер бы её не увидел. «Отработка доджи 60%» без указания порога поэтому не значит ничего.
Что получилось у Булковски и в академических работах
Западную статистику по свечам чаще всего цитируют по Томасу Булковски, и нашей она не противоречит.
Булковски делит доджи по контексту. Северный стоит в восходящем движении и по его тестам работает как продолжение в 51% случаев (Northern Doji). Южный стоит в нисходящем и разворачивает движение в 52% случаев (Southern Doji).
Его комментарии жёстче наших. Про северный доджи он пишет, что это просто ещё один доджи, который ничего не значит. Про южный, что большинство изученных им доджи ведут себя случайно. Длинноногий попал в ту же категорию (Long Legged Doji).
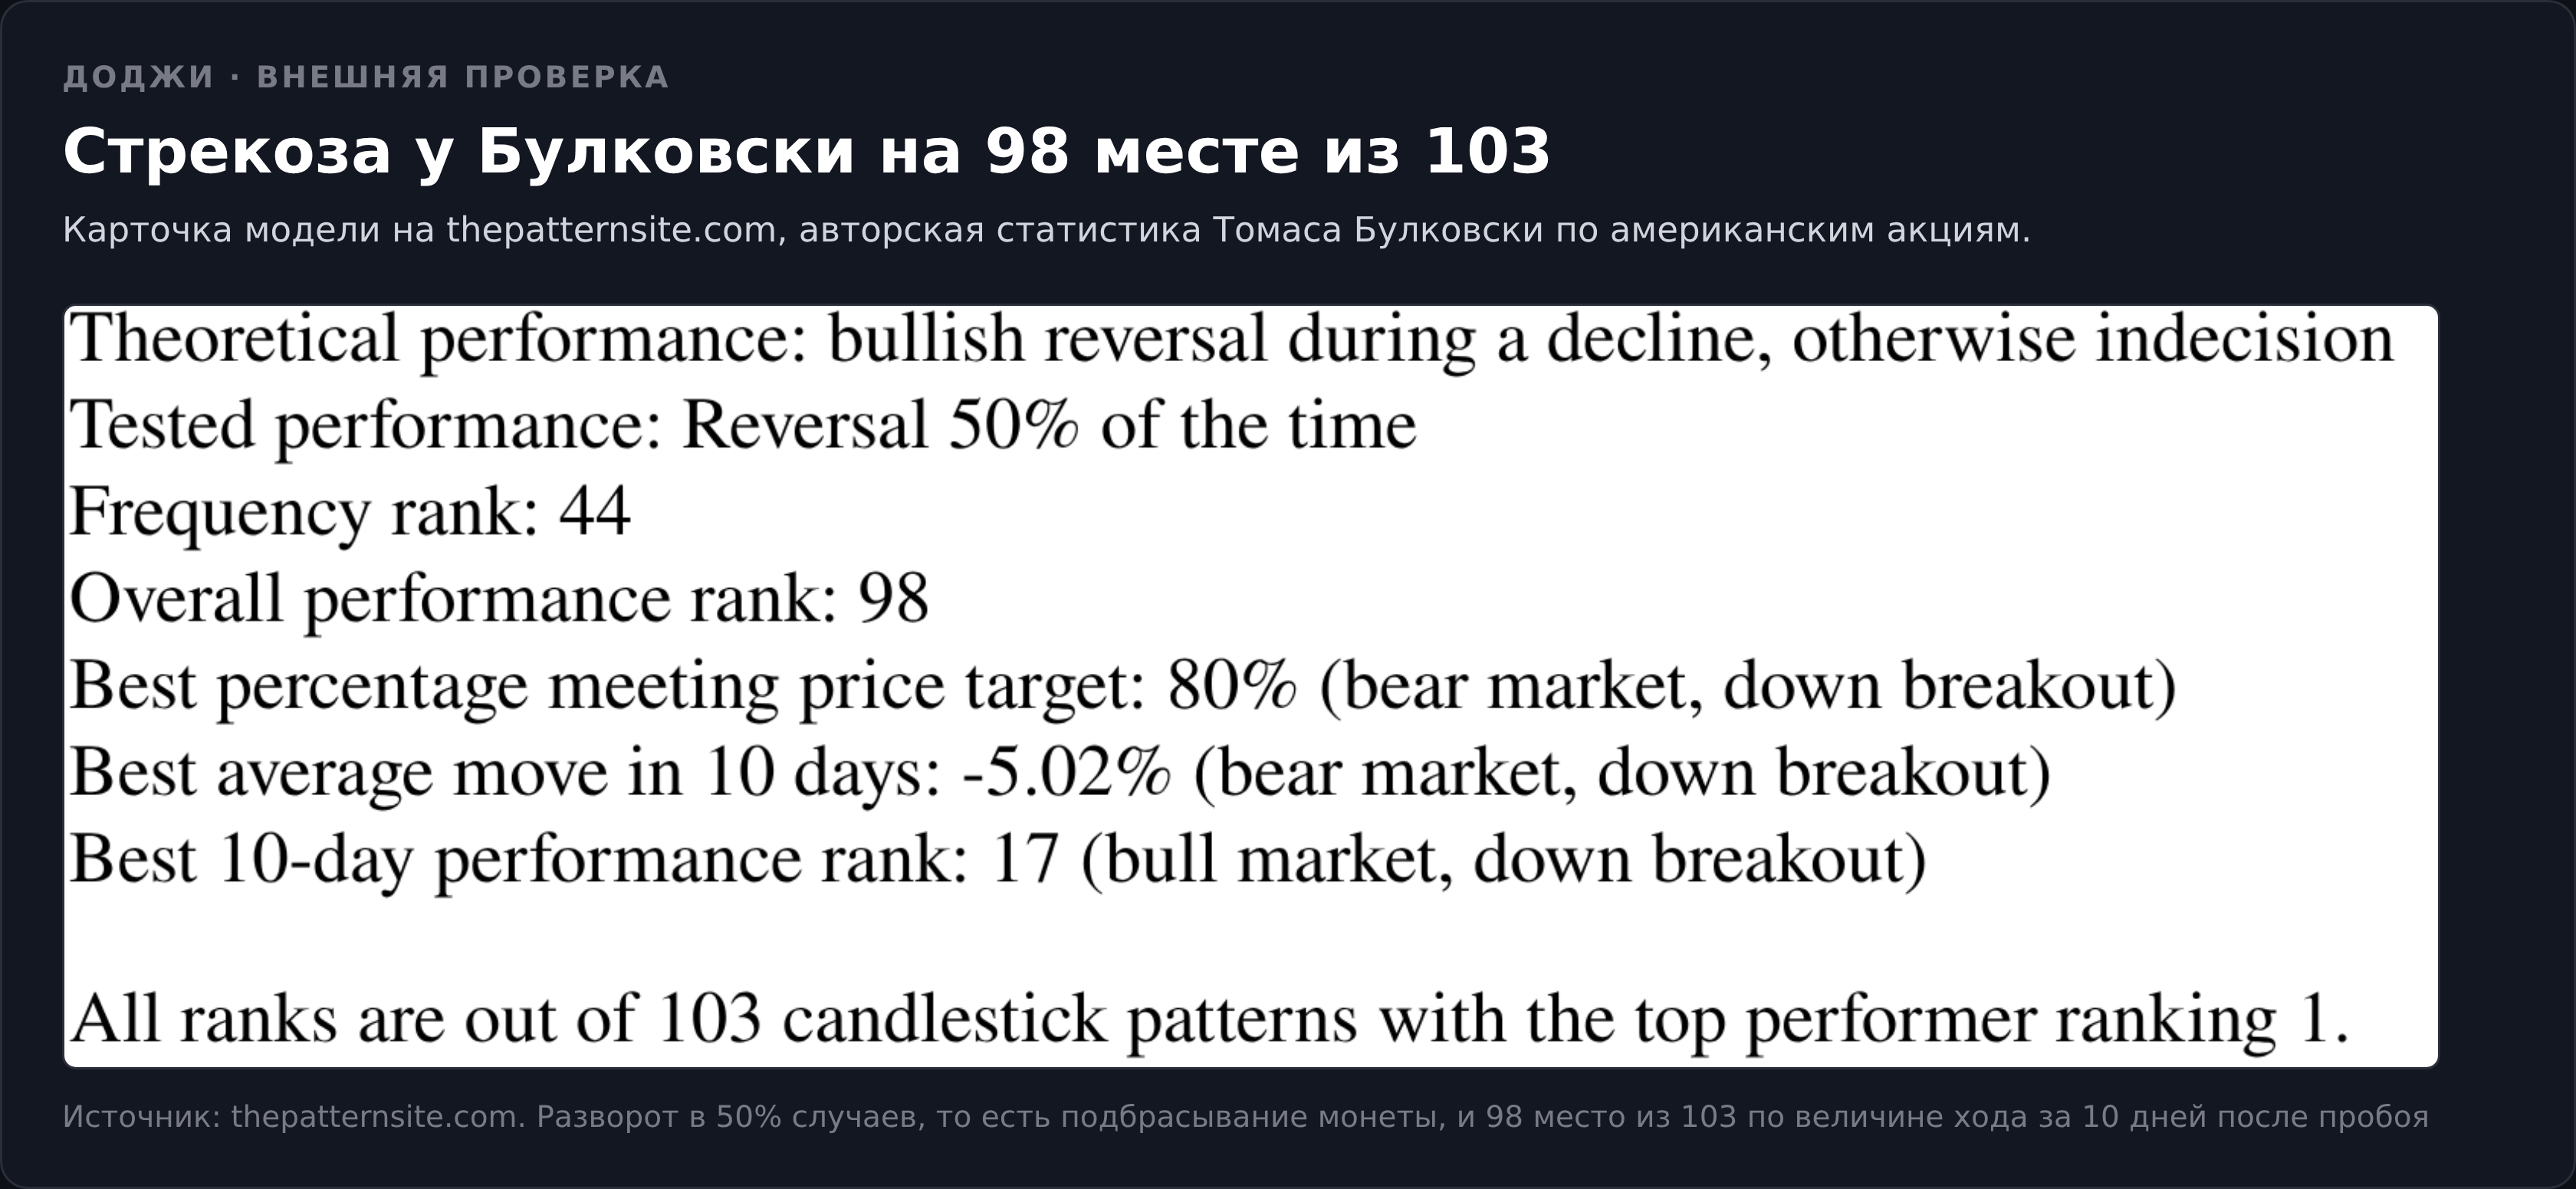
По стрекозе цифра выразительнее. Разворот в 50% случаев, а по ходу за 10 дней после пробоя модель занимает 98 место из 103, где первое означает лучший результат (Dragonfly Doji). Совет автора звучит буквально как «игнорируйте». Надгробие разворачивает движение в 51% случаев и стоит на 77 месте (Gravestone Doji).
Совпадение выводов при разных рынках и методиках стоит дороже отдельной цифры. У Булковски американские акции за десятилетия и отработка по направлению ближайшего пробоя, у нас российские акции за 11 лет и положение цены через 10 дней относительно базы. Ответ один.
Академическая литература жёстче обоих источников. Работа по акциям индекса Dow Jones за 1992-2002 годы значимого преимущества у свечных моделей не нашла вовсе, и авторы отмечают, что транзакционные издержки съедали остатки эффекта (Journal of Banking & Finance, 2006). Наш расчёт комиссии в разделе выше показывает ровно тот же механизм на российских данных 20 лет спустя.
Преимущества и недостатки свечи доджи
Что из этого следует
Доджи точно описывает прошедший день. Открытие и закрытие сошлись, победителя не было, и это факт, а не интерпретация.
О следующих 10 днях свеча не сообщает ничего сверх того, что известно из фазы рынка. Отклонение от базы составило 3 десятых процентного пункта на дне и 6 десятых на вершине при пороге значимости 2.
Практическая ценность лежит в геометрии, а не в прогнозе. Свеча даёт границы, уровень отмены идеи и понятное расстояние до стопа, и дальше всё решает это расстояние.
Порядок работы такой.
- Отметить максимум и минимум свечи как границы равновесия
- Проверить объём дня, чтобы не принять тишину за борьбу
- Поставить ордер за границей, а не входить по закрытию свечи
- Посчитать объём позиции от расстояния до стопа
- Сверить комиссию с ожиданием схемы и отказаться, если тариф выше сотых долей процента
И последнее. Наша проверка говорит не «доджи бесполезен», а «доджи не предсказывает». Это разные утверждения, и второе оставляет свече честную работу, которую она делает хорошо. Она показывает, где рынок остановился.
Остальные модели с той же методикой разобраны в каталоге свечного анализа, а устройство самой свечи и карта моделей собраны в материале про японские свечи. Доджи входит средней свечой в утреннюю звезду и вечернюю звезду, где смысл ему задают соседние бары.