Островной разворот выглядит как обещание. Цена ушла разрывом вниз, несколько дней потопталась в стороне, ушла разрывом вверх, и на графике остался клочок суши, отрезанный от берега с обеих сторон. Учебники называют такую фигуру сильным признаком смены тренда. Данные Московской биржи называют её редкостью. На 20 ликвидных акциях за 11 лет полных ценовых разрывов набралось 1390 штук, примерно один на 42 торговых дня, а островов из них сложилось 13, причём 8 из 13 в один только 2020 год.
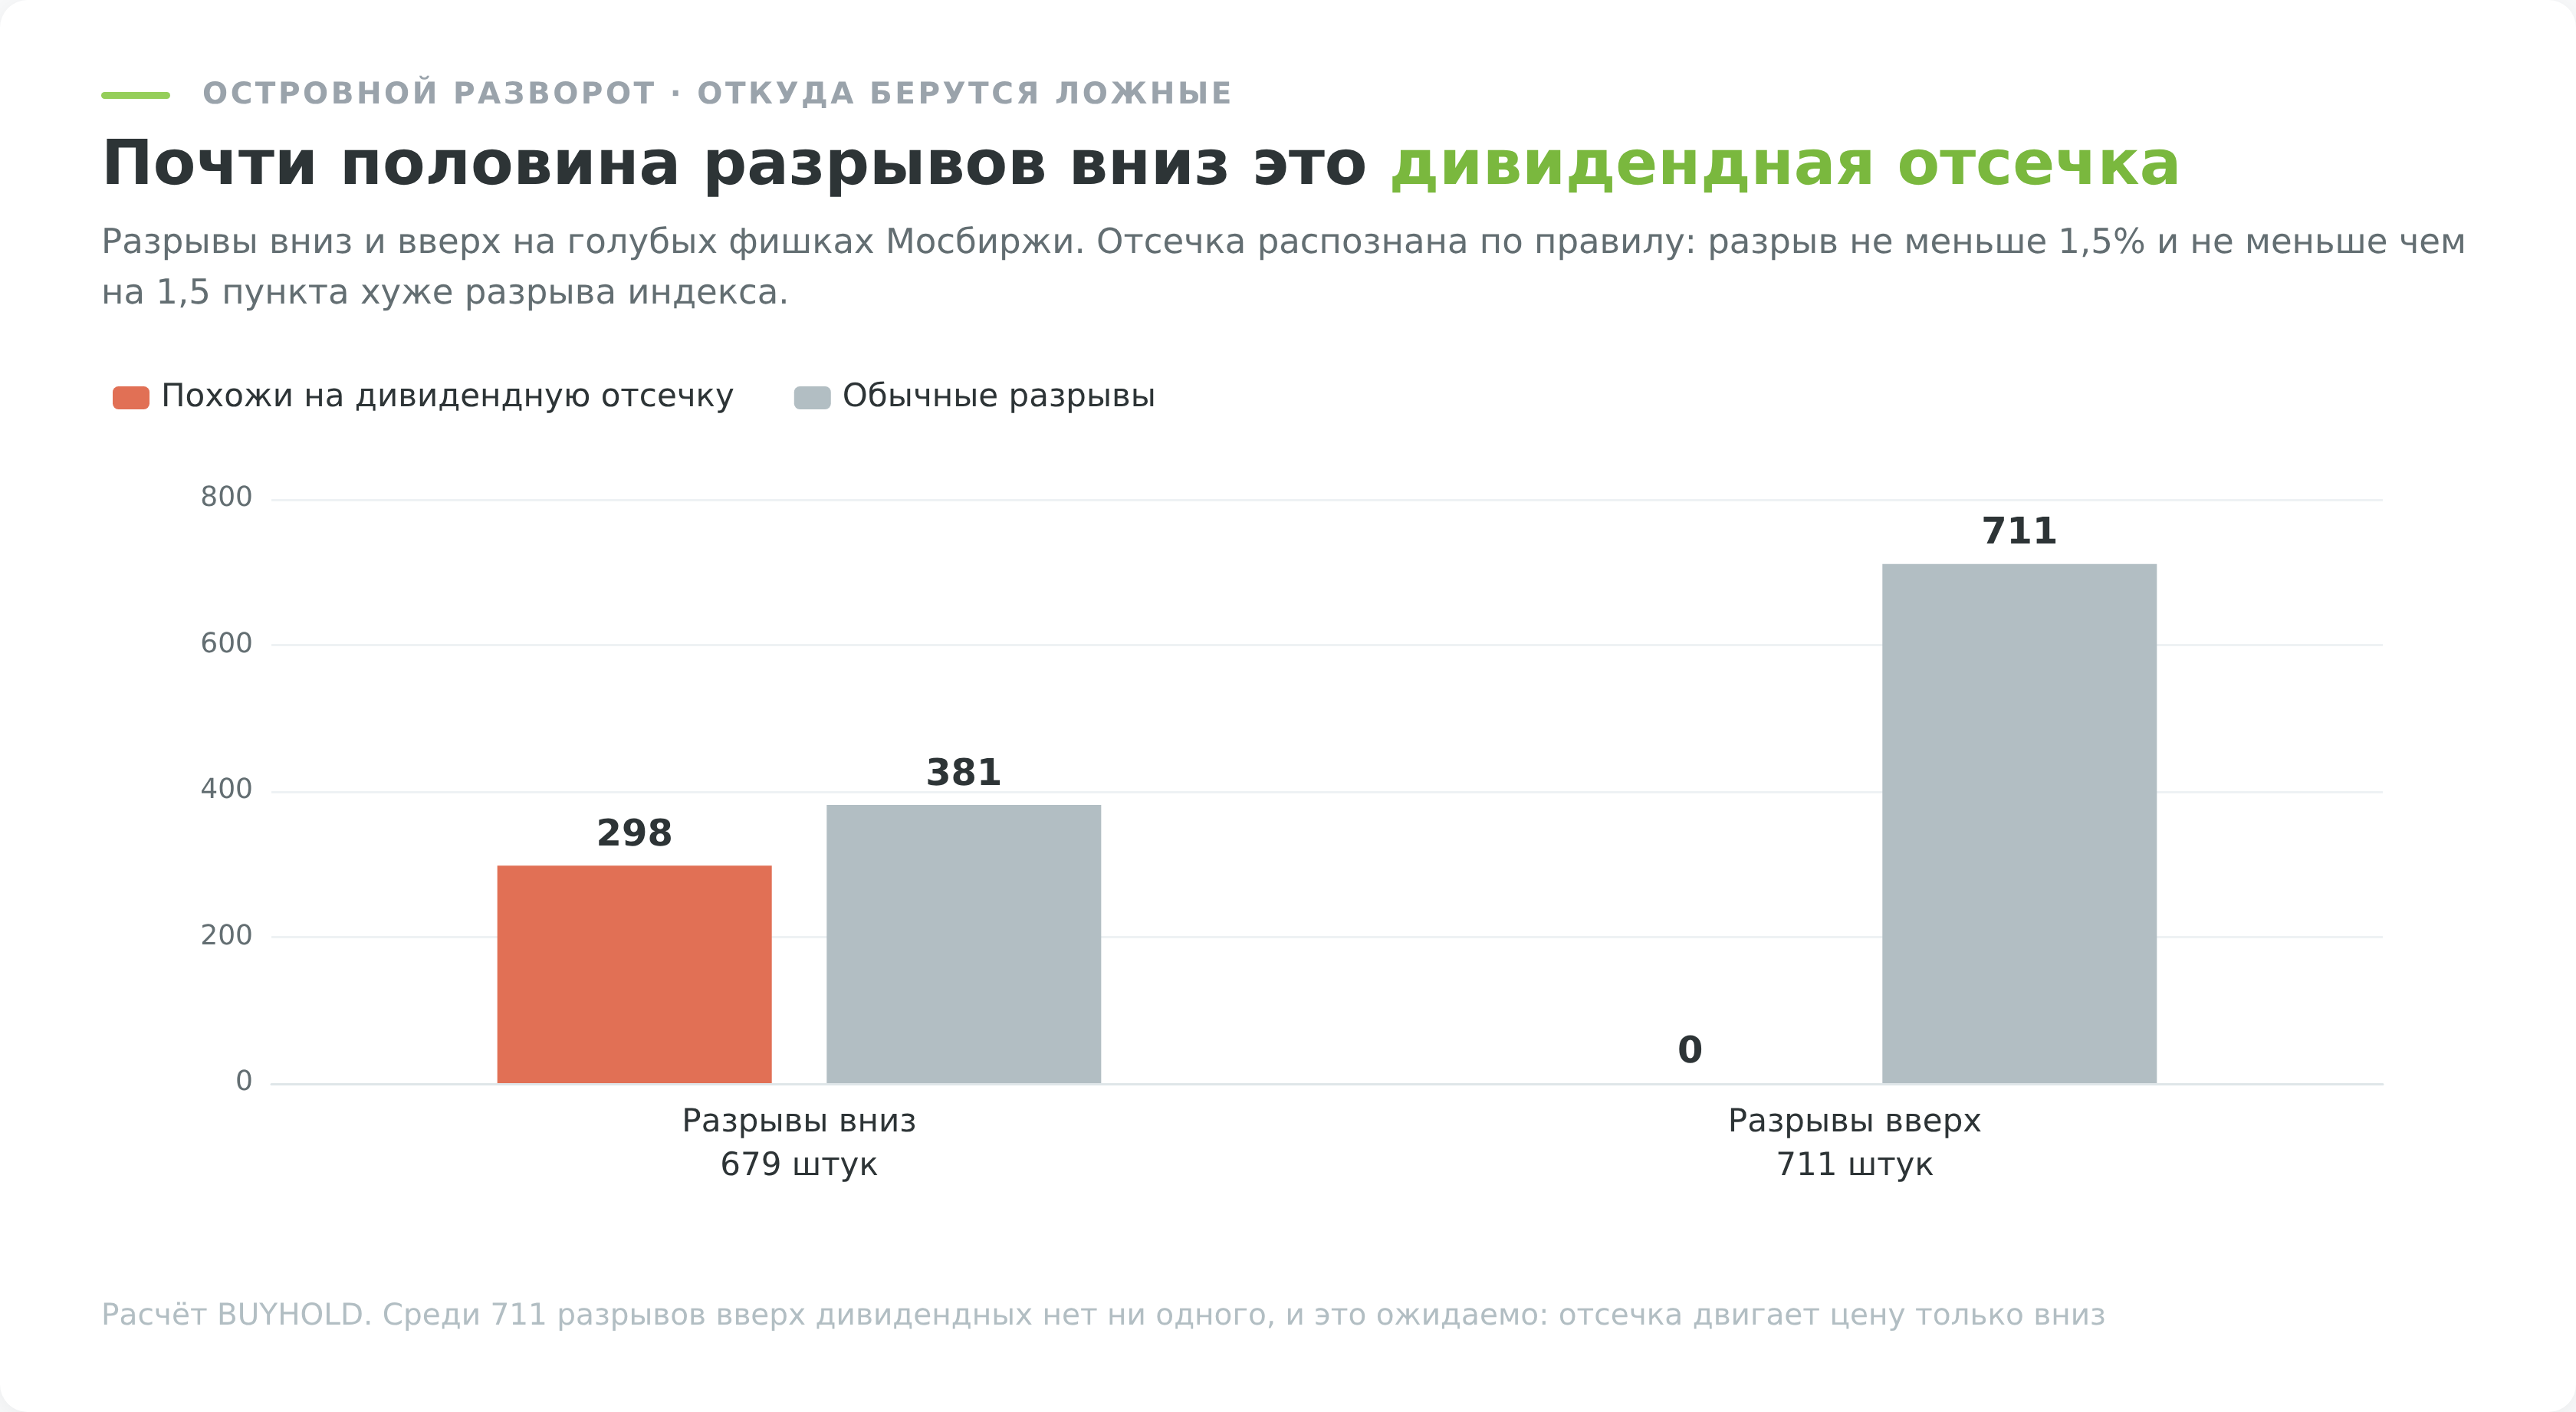
Вторая цифра объясняет, почему островной разворот видят там, где его нет. Из 679 полных разрывов вниз 298 приходятся на день дивидендной отсечки, то есть описывают арифметику выплаты акционерам, а не смену настроений участников. Ниже собрана перепись всех 13 островов с датами, размерами разрывов и судьбой стопа, а заодно проверено, где эта модель встречается чаще и почему.
Предупреждение о рисках: Информация в этой статье предоставлена исключительно в образовательных целях и не является финансовой рекомендацией, инвестиционным советом или предложением купить/продать активы. Все описанные стратегии, методы или идеи могут привести к финансовым потерям, включая полную утрату капитала. Мы не гарантируем результатов и не несём ответственности за любые убытки. Перед применением проведите собственное исследование.
Откуда взялась фигура и кто её описал
Островной разворот пришёл из западного графического анализа, а не из японской свечной традиции. Классическое место фигуры задала книга Роберта Эдвардса и Джона Маги «Technical Analysis of Stock Trends», где разрывы разобраны как отдельный класс событий (издание 1958 года в открытом доступе).
Свод классических признаков выглядит так. Компактная область торгов отрезана разрывом истощения с одной стороны и разрывом отрыва с другой, оба разрыва стоят почти на одном ценовом уровне, объём внутри острова высокий, а вся конструкция считается очень надёжным признаком разворота первичного или промежуточного тренда (Island reversal).
Последнее утверждение и есть предмет этой статьи.
Измерил фигуру Томас Булковски. В «Encyclopedia of Chart Patterns» островам отведены страницы 464-479, а сводка по ним обновлена 26 августа 2020 года и опирается более чем на 2000 идеальных сделок (thepatternsite). Его итоговое место для островного дна 38 из 39 разворотных фигур.
У японской традиции есть своя однодневная версия той же идеи, «брошенный младенец». Русское название «островной разворот» это калька с island reversal, и в кластер свечных моделей фигура попала по привычке, а не по родству.
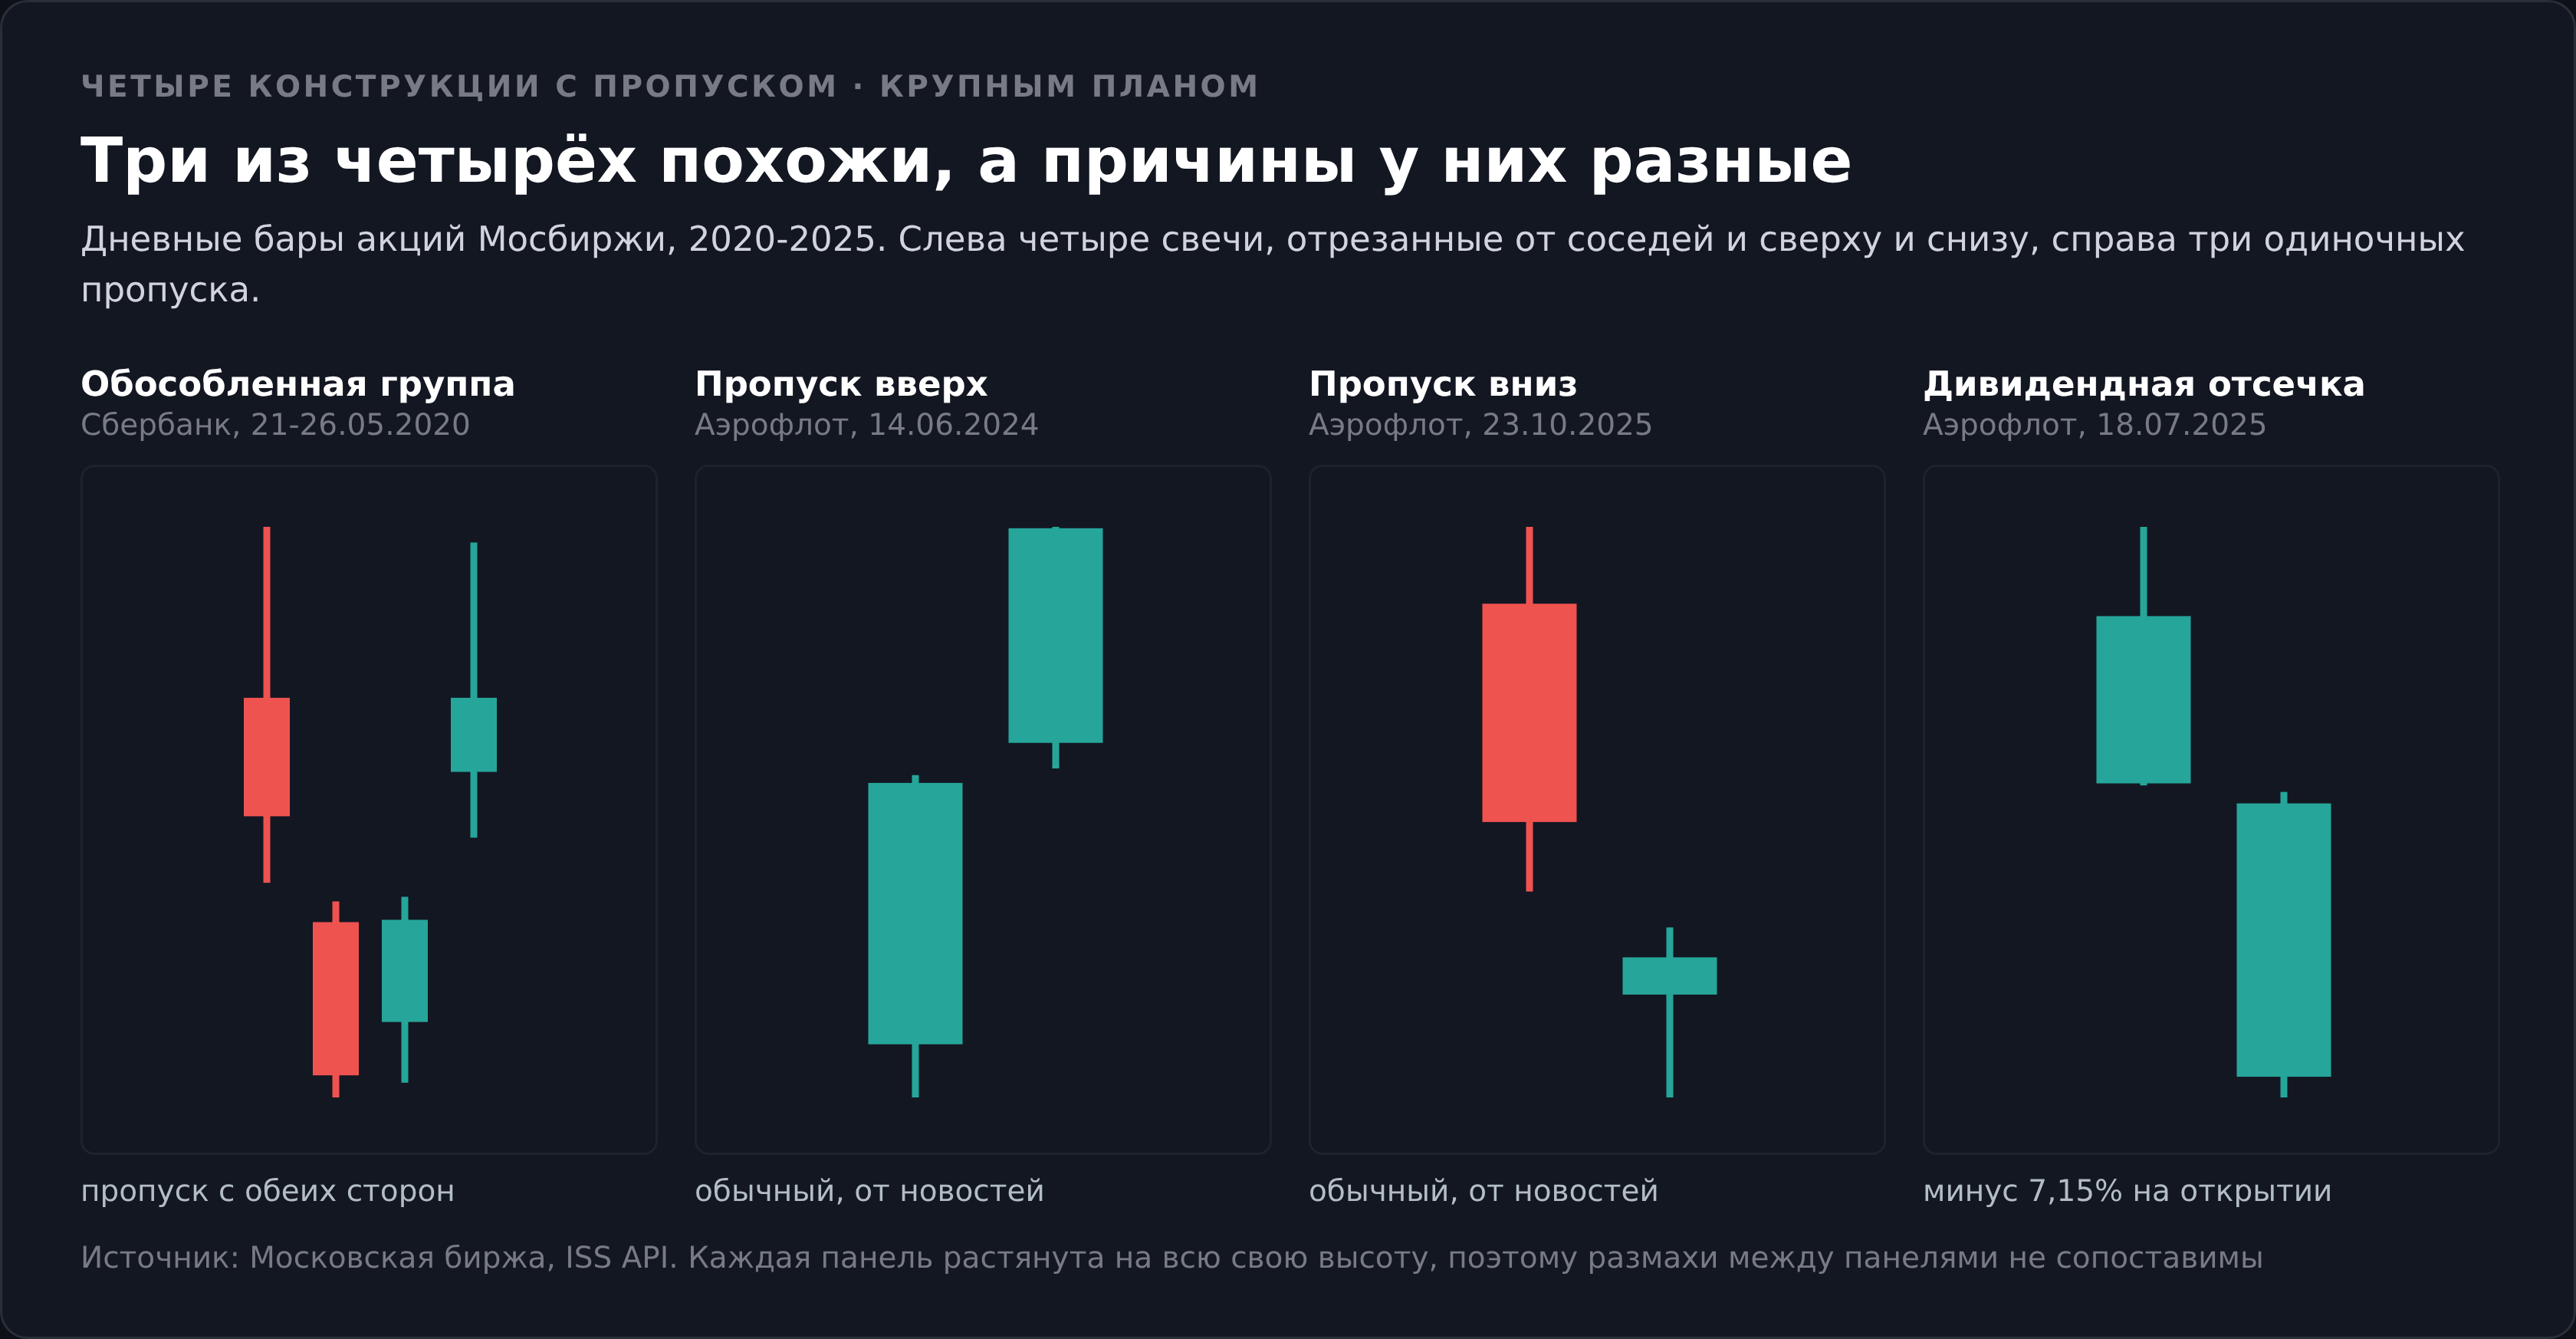
Как выглядит остров и чем он не является
Тела и тени в определении не участвуют вообще. Конструкция читается одинаково на свечном и на баровом графике, потому что описывается только положением дневных диапазонов.
Бычья версия, остров на дне, устроена так. Цена падает и делает полный разрыв вниз, то есть максимум нового дня оказывается ниже минимума предыдущего. Дальше от 1 до 5 дней торгов в стороне. Затем полный разрыв вверх, и минимум дня выхода оказывается выше максимума всех дней острова.
Медвежья версия зеркальна.
Граница с соседними конструкциями проходит по трём вещам. Один разрыв без обратного это просто разрыв, а не остров. Разрыв, закрытый ценой в ближайшие дни, остров убивает, потому что перекрытие восстановлено. Остров длиной в одну свечу, у которой открытие и закрытие почти совпали, это уже брошенный младенец.
Важна и сторона наблюдения. Пока второй разрыв не случился, острова на графике нет, и увидеть его можно только задним числом. Сигнал поэтому ставится на свече выхода, а не внутри конструкции.
Что происходит в часы, когда биржа закрыта
Разрыв рождается только в паузе. Пока идут непрерывные торги, цена движется через сделки и не может перепрыгнуть уровень, не оставив на нём следа. Значит частота разрывов задаётся не психологией толпы, а расписанием.
На Мосбирже расписание для акций плотное. Торговый день открывается в 6 часов 50 минут утренней дополнительной сессией, а закрывается без 10 минут полночь, на исходе вечерней (расписание торгов). Дневной бар склеен из всех трёх сессий, торги занимают 17 часов, а на паузу остаётся 7.
С 1 марта 2025 года к этому добавились сессии выходного дня с суженной до 3% ценовой границей (сообщение биржи). Пауза стала ещё короче.
Заявки, накопленные за ночь, разряжаются в аукционе открытия, и именно там появляется большая часть российских разрывов. Чтобы разрыв получился полным, накопленного дисбаланса должно хватить на перекрытие всего вчерашнего диапазона, а не только цены закрытия.
Для острова нужно, чтобы такое случилось дважды за неделю и в противоположные стороны. Сначала ночная новость, которая уводит цену мимо всех вчерашних сделок. Затем, пока рынок не успел закрыть первый пропуск, вторая новость обратного знака и сопоставимой силы.
Событий такого качества на голубых фишках немного, и приходят они обычно по одному.
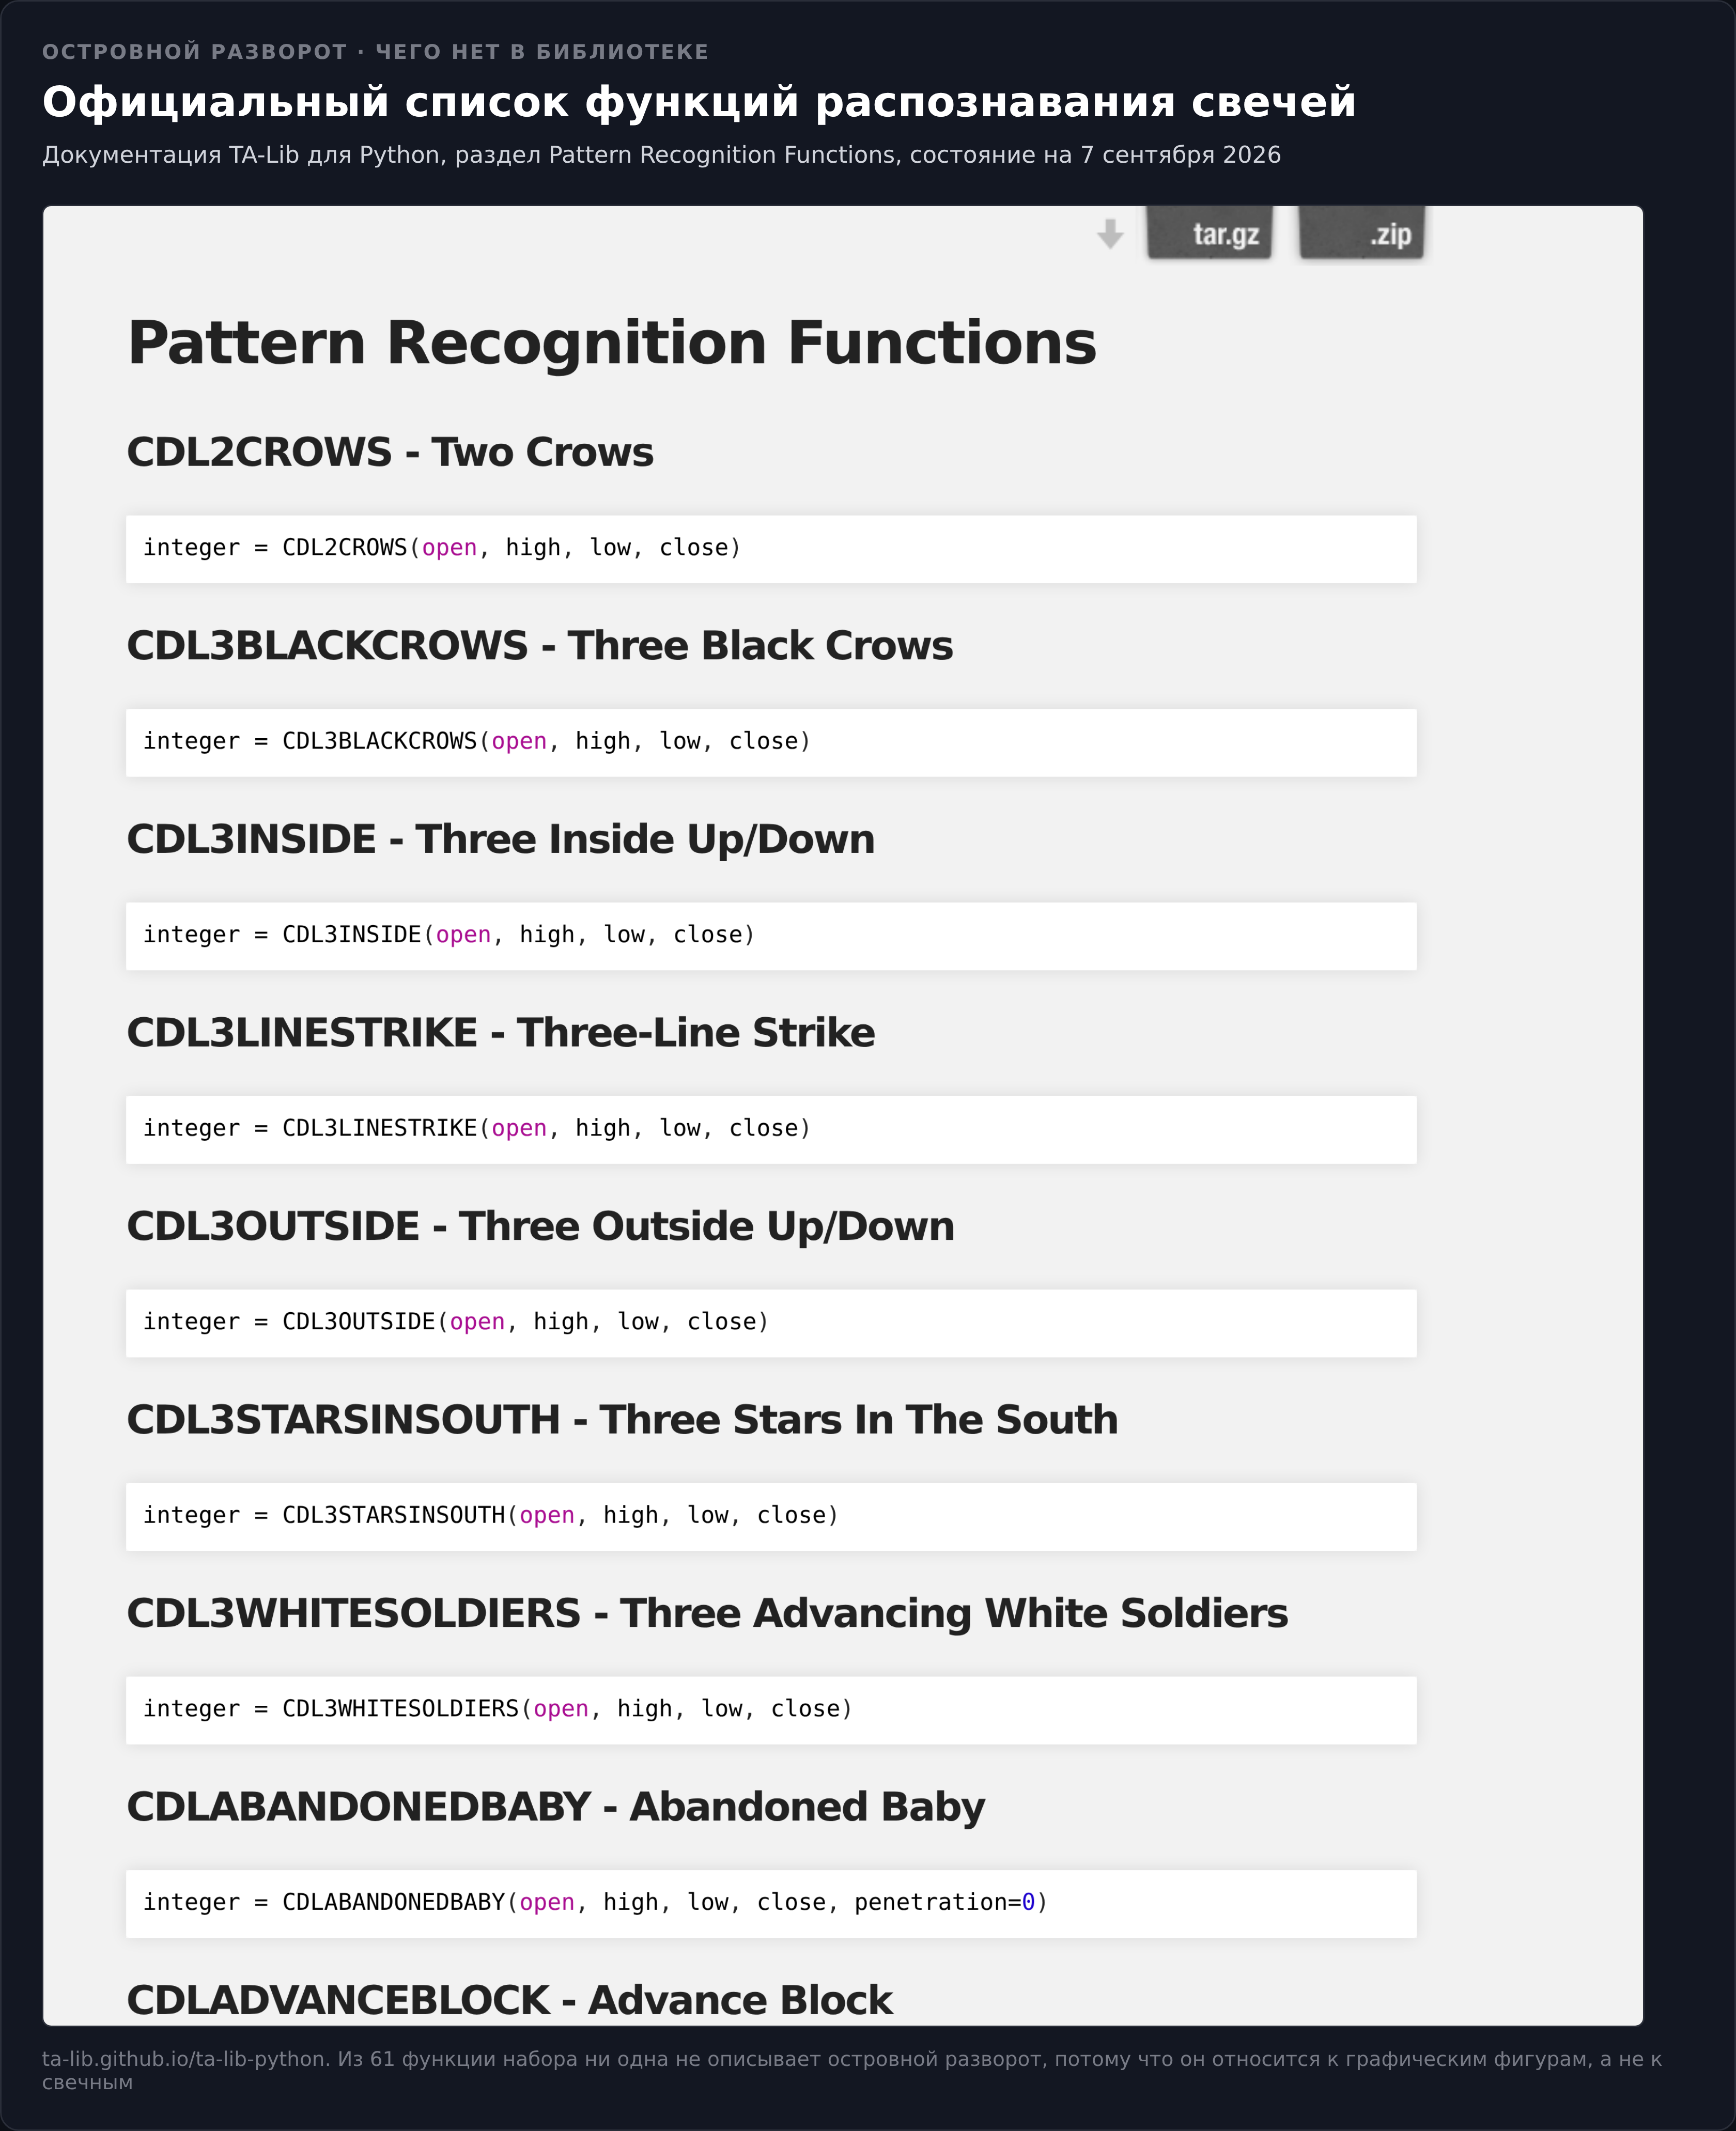
Почему в TA-Lib нет функции островного разворота
Проверяется это за минуту, и следствие из этого прямое. Сравнивать чужую статистику по островам с нашей можно только после того, как выяснено, по какому правилу автор их искал.
Разрывы в библиотеке всё же есть, но в других конструкциях. Их 5 штук, и ближе всех к теме стоит CDLABANDONEDBABY, тот самый брошенный младенец.
Его критерии заданы в исходном коде (ta_CDLABANDONEDBABY.c). Первая свеча с длинным телом, вторая доджи, третья в противоположную сторону, причём разрывы между ними меряются по теням, а не по телам, и тени соседних свечей не должны соприкасаться. Третья свеча обязана зайти внутрь тела первой не меньше чем на 30% её длины, и этот порог задаётся параметром.
В комментарии к функции разработчики честно пишут, что модель значима только в восходящем или нисходящем движении, а сама функция тренд не проверяет. Ровно та же оговорка стоит у молота, и она означает, что контекст добавляется своим фильтром.
По какому определению считали мы и чем оно строже учебника
Раз готовой функции нет, определение пришлось записать самим.
2. Обособленная торговля от 1 до 5 дней подряд.
3. Полный разрыв обратно на свече выхода.
4. Непересечение. Весь остров лежит вне диапазона предыдущей свечи и вне диапазона свечи выхода.
5. Разрывы, похожие на дивидендную отсечку, отброшены.
От классики это отличается в двух местах.
Булковски допускает остров длиной от одного дня до нескольких месяцев. Мы ограничили конструкцию 5 днями, потому что месячная «компактная область торгов» перестаёт быть островом в интуитивном смысле и превращается в диапазон между двумя разрывами.
Второе отличие в требовании к перекрытию. Классика говорит, что оба разрыва должны разделять хотя бы часть общего ценового уровня. Мы потребовали, чтобы весь остров лежал вне диапазона обеих граничных свечей, и это условие жёстче.
Цена дивидендного правила считается отдельно. Если оставить все прочие условия нетронутыми и выключить только его, на тех же данных находится 25 островов вместо 13.
Почти половина конструкций, которые нашёл бы наивный сканер, стоит на дне выплаты.
Брошенный младенец и другие соседи по разрыву
Разрыв входит в несколько разных конструкций, и путают их постоянно.
| Конструкция | Сколько разрывов | Что требуется дополнительно | Есть в TA-Lib |
|---|---|---|---|
| Островной разворот | 2, в разные стороны | остров от 1 до 5 дней, без перекрытия с соседями | нет |
| Брошенный младенец | 2, в разные стороны | ровно 1 свеча внутри, и она доджи | CDLABANDONEDBABY |
| Разрыв истощения | 1, по тренду | появляется в конце движения, быстро закрывается | нет |
| Разрыв отрыва | 1, из диапазона | выход из накопления, не закрывается | нет |
| Полный разрыв | 1 | минимум дня выше вчерашнего максимума или наоборот | нет |
Разница между разрывом истощения и разрывом отрыва существует только задним числом. Пока движение не закончилось, отличить их нечем, и это ещё одна причина, по которой остров опознаётся лишь после второго разрыва.
Как мы считали
Методика во всём кластере одна, и держать её в голове стоит при чтении любой таблицы ниже.
Дневные бары 20 ликвидных акций Мосбиржи с января 2015 года, всего 58 217 баров. Котировки берутся через ISS API Московской биржи. Бары сессий выходного дня выброшены, бары с оборотом ниже 20% медианы за предыдущие 20 дней тоже.
Дробления обрывают ряд, для этого стоит фильтр на изменение цены больше 30% за день. Окна с дивидендными отсечками исключены целиком.
Сигнал ставится на свече выхода из острова. Отработкой считается направление цены через 10 торговых дней. Базой служат дни в такой же фазе рынка, где острова не было, а фаза определяется изменением цены за 5 дней до конструкции.
Базу мы считаем только при 25 наблюдениях и больше в группе, иначе процент не имеет смысла. У островного разворота этот порог не набран ни в одном разрезе, поэтому база не посчитана нигде, а максимальный по модулю показатель значимости равен нулю просто потому, что считать было не из чего. Принципы расчёта описаны в методологии оценки.
Своей значимой статистики у этой модели нет и быть не может. Всё, что ниже, это перепись случаев, а не измерение преимущества.
Сколько островов нашлось за 11 лет
Полная перепись помещается в одну таблицу.
| Бумага | Остров | Сторона | Разрывы входа и выхода | Ход за 10 дней |
|---|---|---|---|---|
| Татнефть | 9-14 февраля 2018 | дно | 0,60% и 0,14% | +6,25% |
| Газпром | 7-9 марта 2018 | дно | 0,35% и 0,09% | −2,18% |
| Сбербанк | 3-4 декабря 2018 | вершина | 1,71% и 0,07% | −3,65% |
| Норникель | 19-21 февраля 2020 | вершина | 0,84% и 0,19% | −6,11% |
| ЛУКОЙЛ | 30 января 2020 | дно | 1,01% и 0,08% | −1,52% |
| Сбербанк | 20 марта 2020 | вершина | 1,00% и 0,56% | +4,00% |
| Газпром | 20 марта 2020 | вершина | 0,51% и 2,22% | +13,51% |
| Газпром | 23 марта 2020 | дно | 2,17% и 0,19% | +7,46% |
| ВТБ | 9-14 апреля 2020 | вершина | 1,07% и 0,03% | +5,88% |
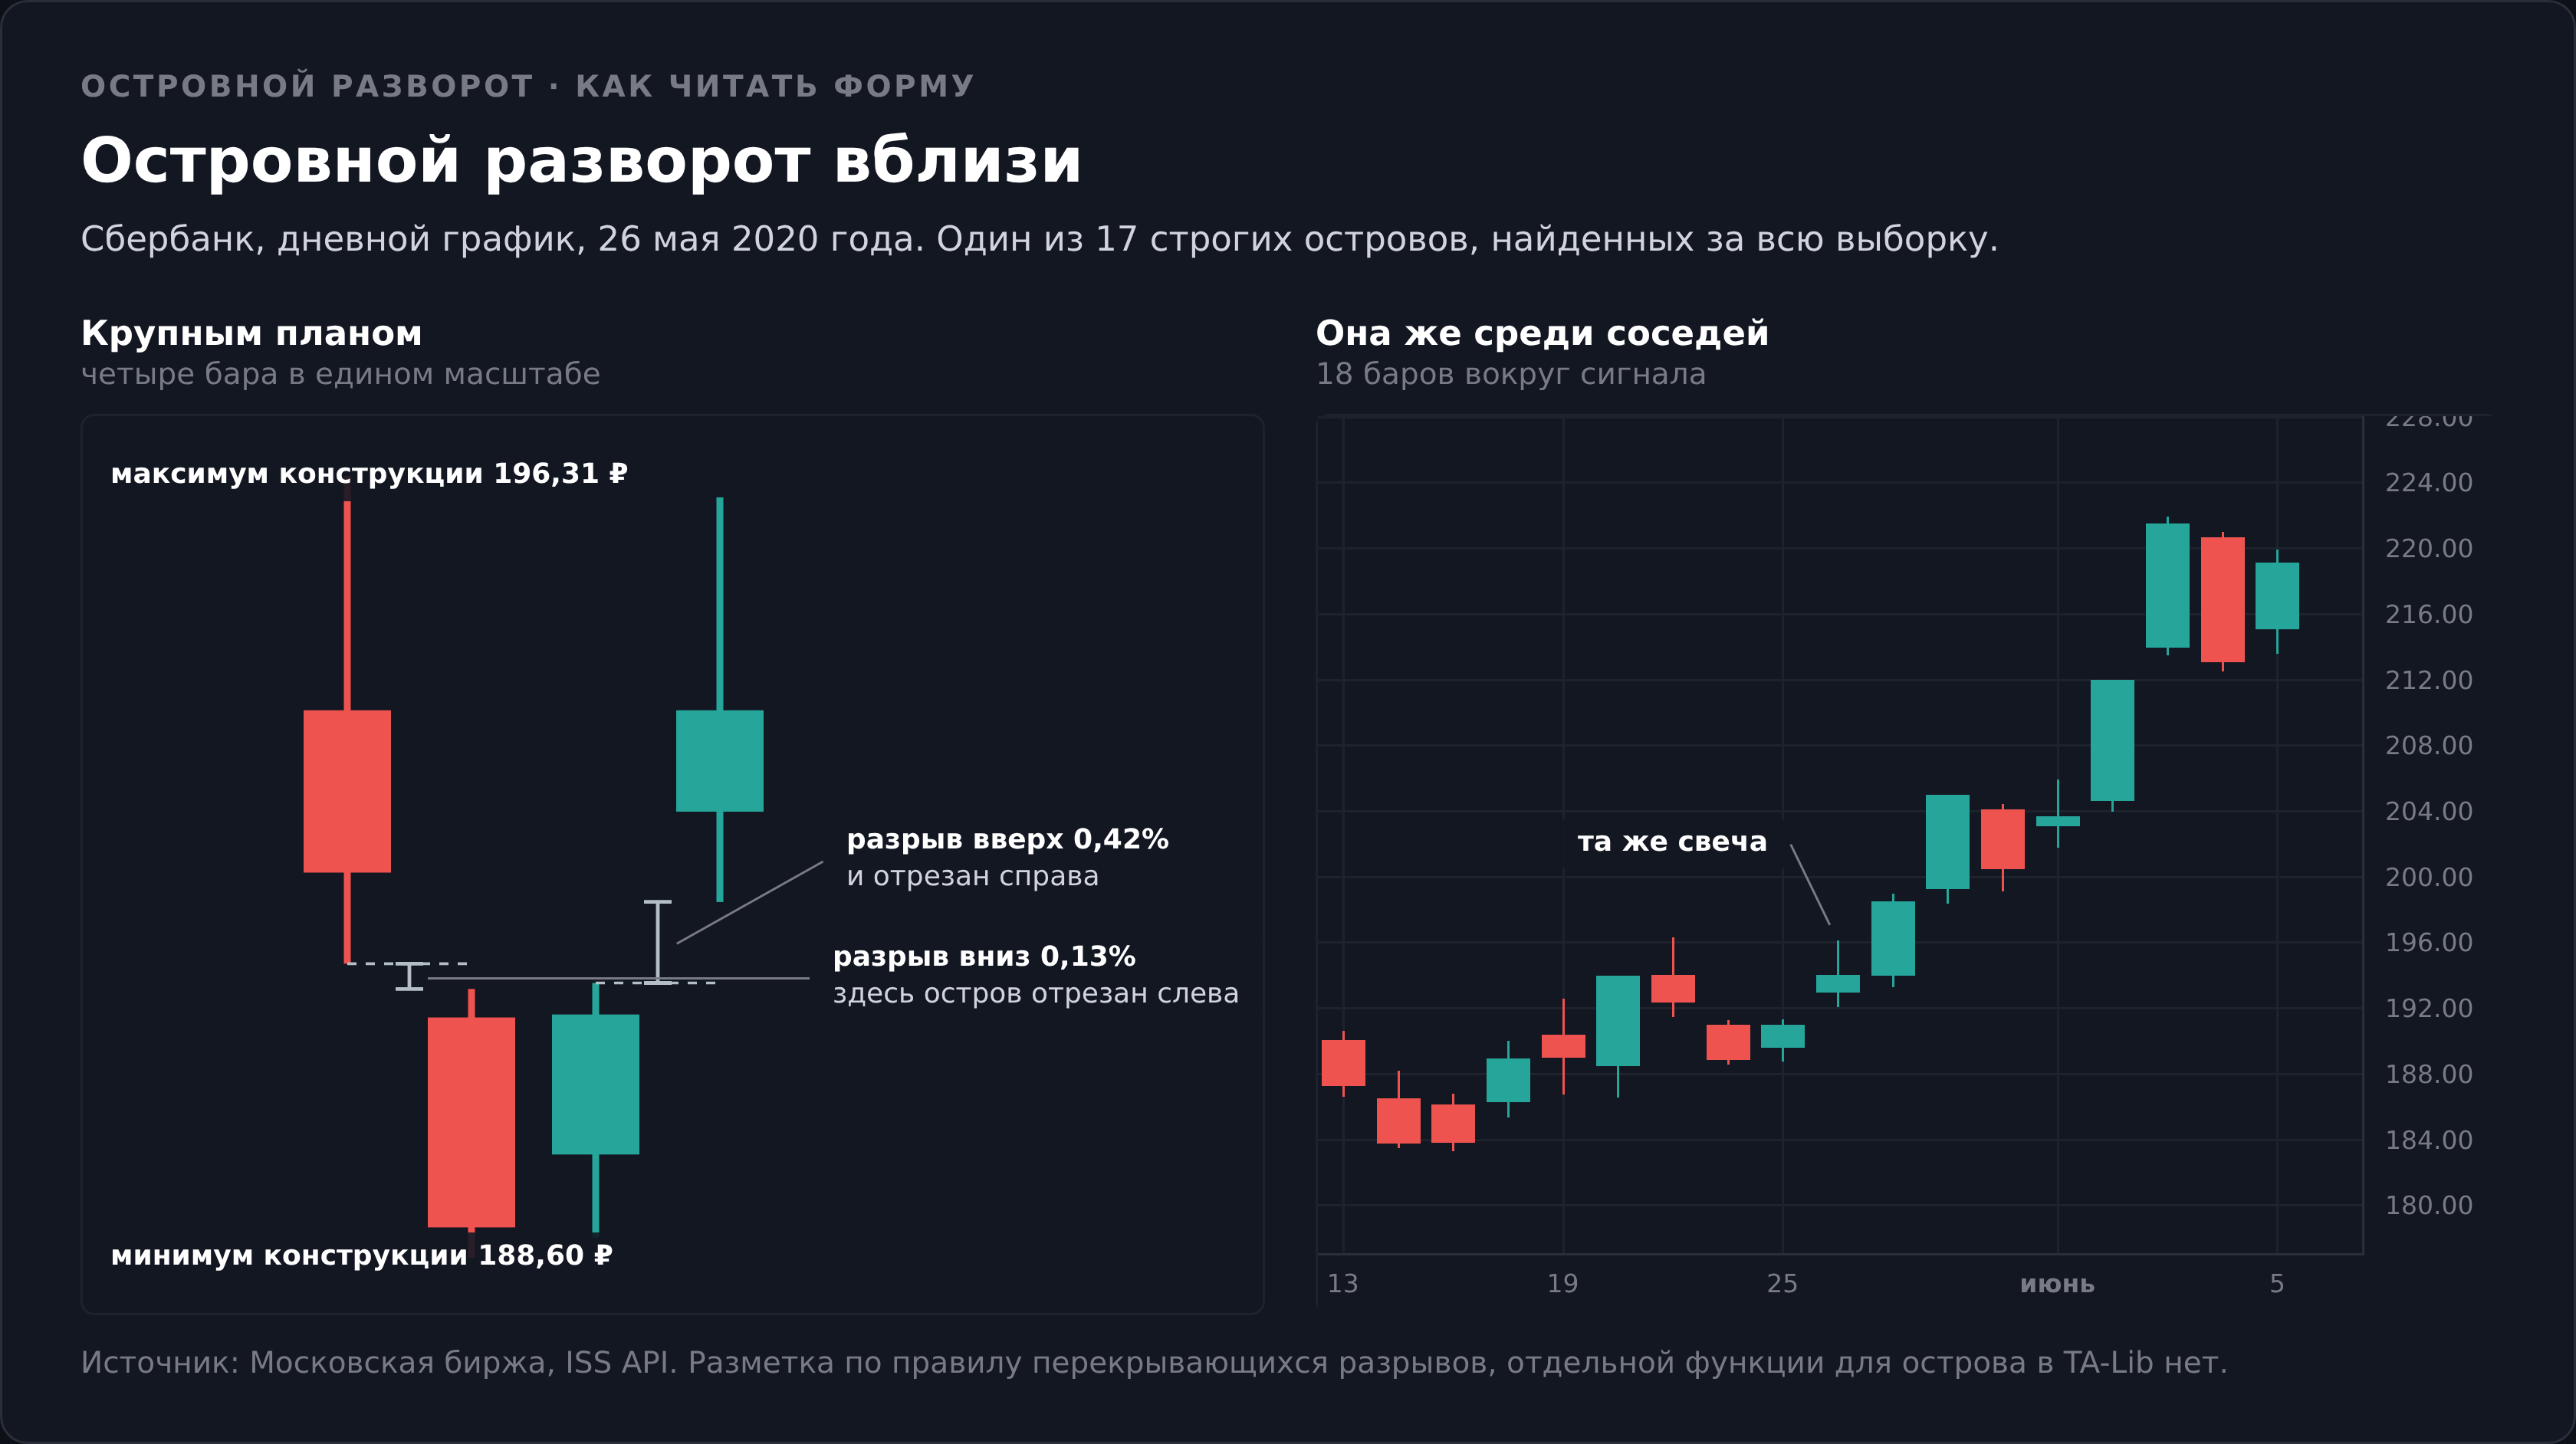
| Сбербанк | 22-25 мая 2020 | дно | 0,13% и 0,42% | +11,97% |
| Сургутнефтегаз | 15 июня 2020 | дно | 0,08% и 0,35% | −3,02% |
| Роснефть | 3-5 ноября 2021 | дно | 0,10% и 0,06% | −8,03% |
| Роснефть | 28 октября 2024 | дно | 0,02% и 0,46% | −0,17% |
Ход в последней колонке это изменение цены, а не успех сигнала. Для острова на вершине плюс означает, что сигнал на продажу не сработал.
На дне их 8, на вершине 5. В один только 2020 год попали 8 случаев из 13, ещё 3 в 2018, по одному в 2021 и 2024. Последний закрылся 5 ноября 2024 года, и с тех пор на 20 голубых фишках не сложилось ни одного.
В пересчёте на историю это один остров на 4478 дневных баров, то есть примерно на 18 лет жизни одной бумаги. Торговать модель регулярно невозможно даже теоретически.
Длина конструкции вместе с граничными свечами по нашему счёту даёт медиану 4 свечи при максимуме 7. Сам остров чаще всего занимает 1-2 дня.
Разрывов при этом на Мосбирже много
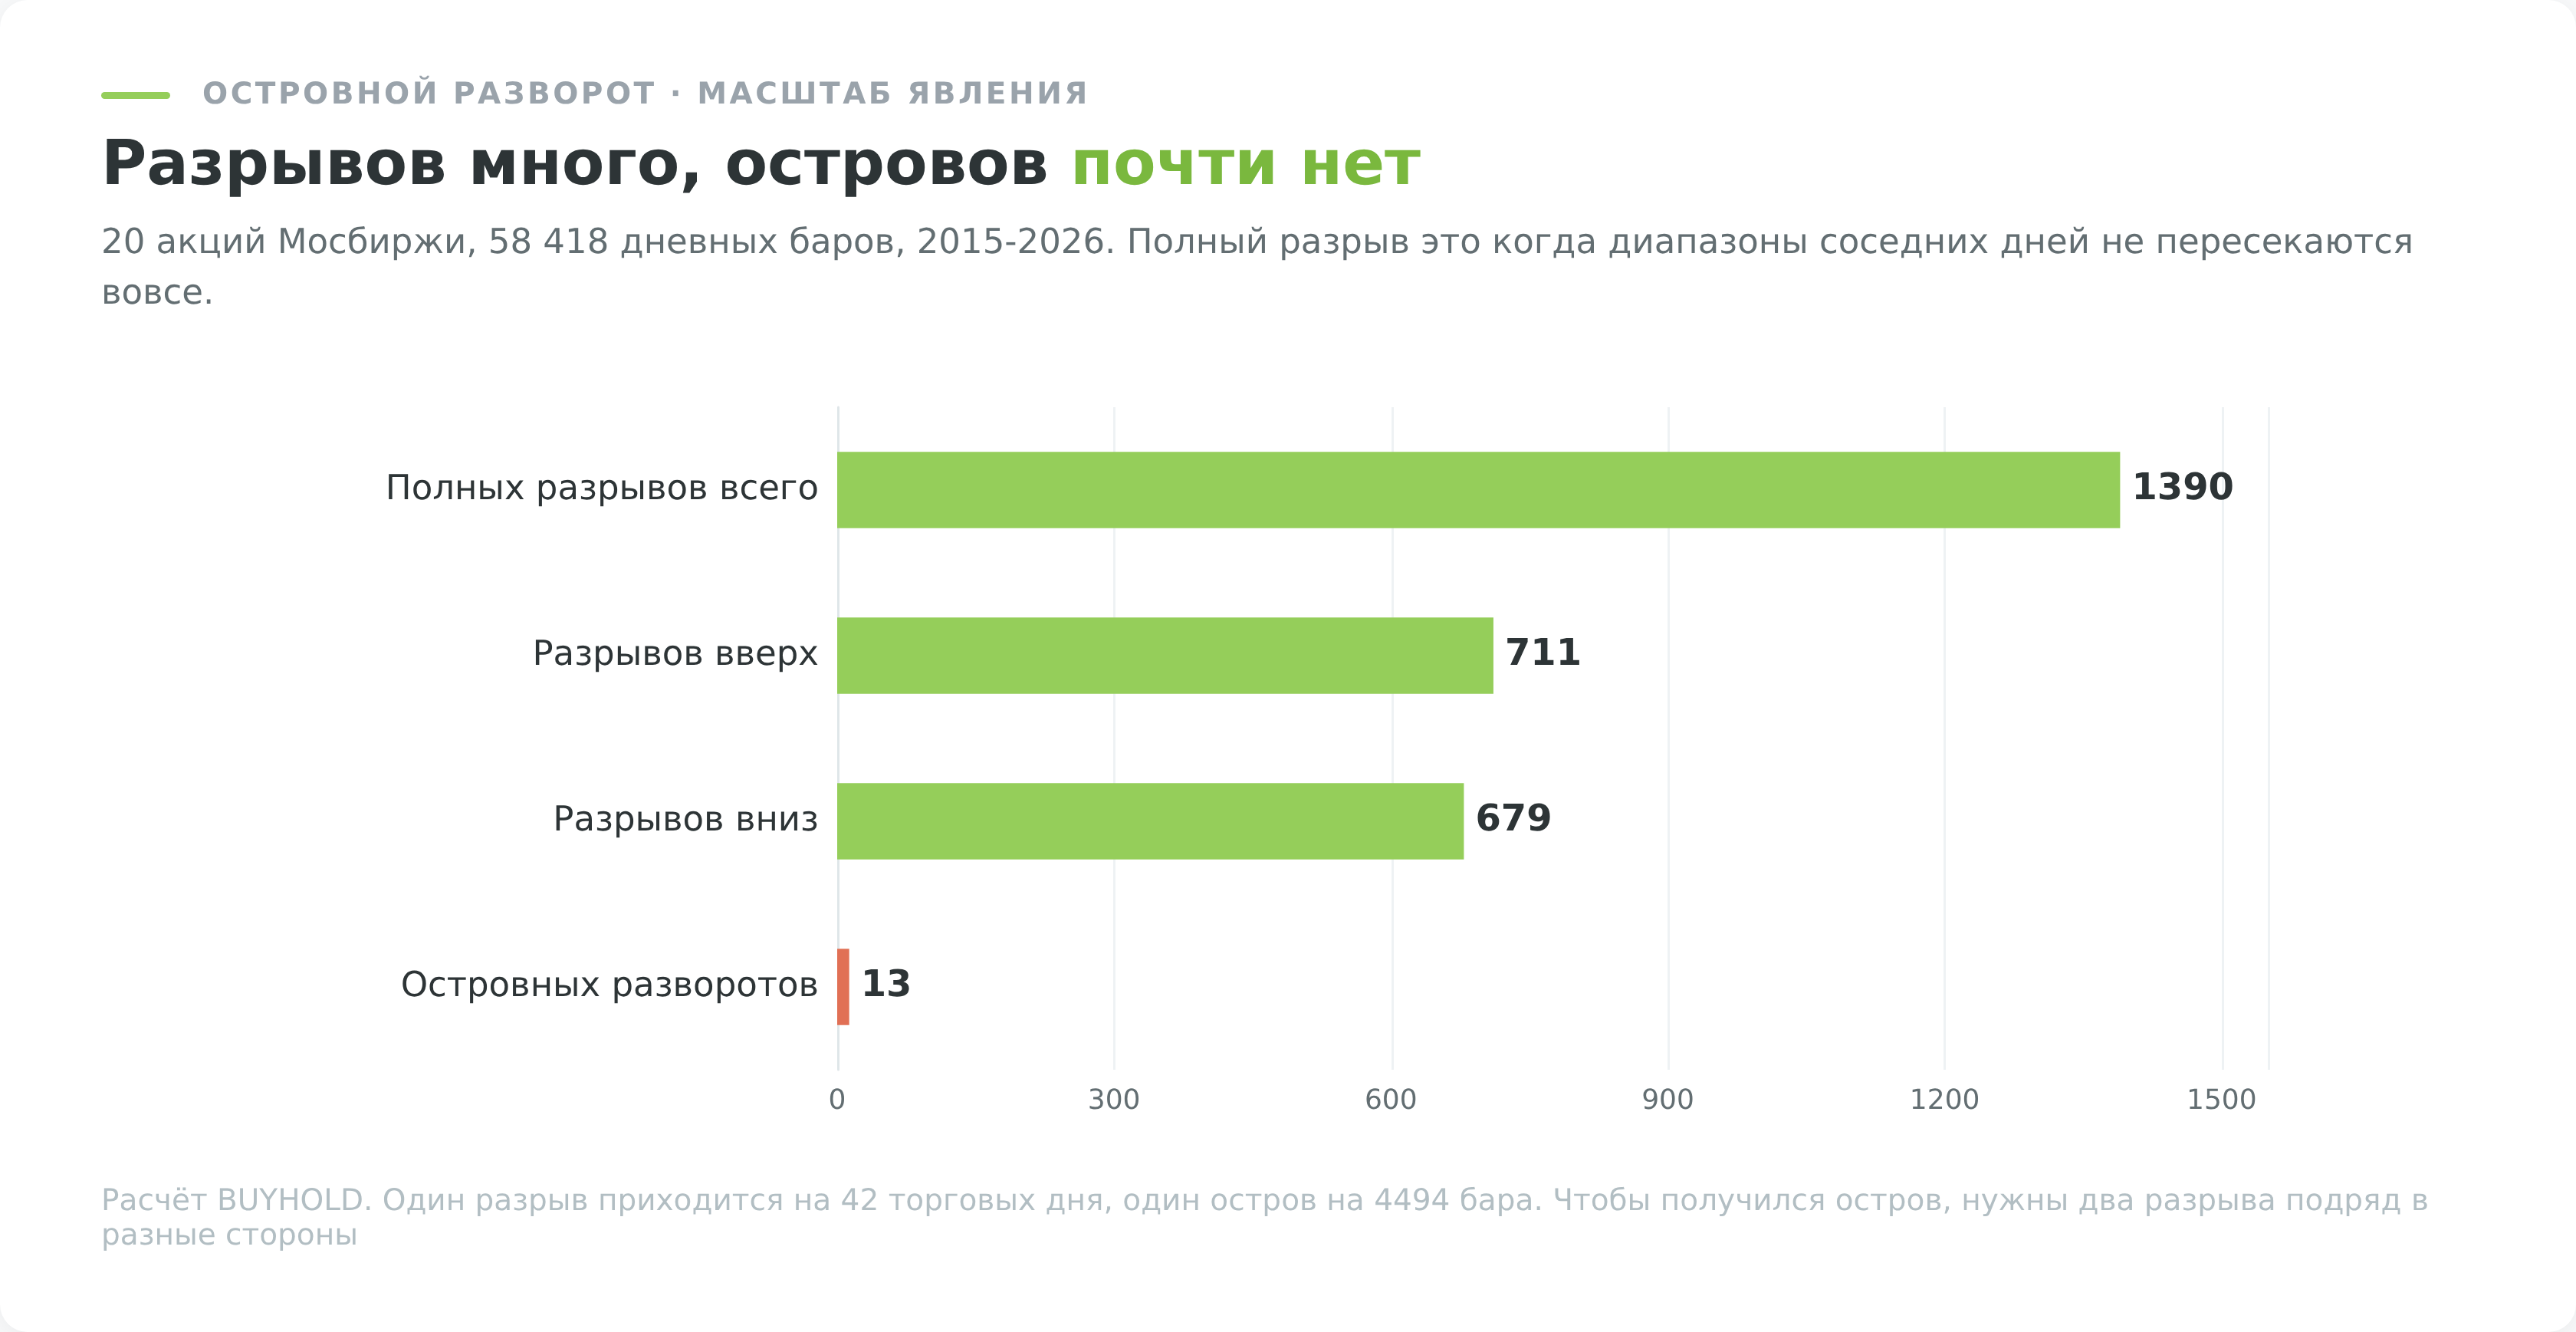
Отдельных разрывов на тех же бумагах набирается полторы тысячи. Вверх, то есть с минимумом дня выше вчерашнего максимума, 711 штук. Вниз 679.
Перепись разрывов идёт по полному ряду, без разгона 200-дневной средней и без требования, чтобы впереди оставалось ещё 10 баров. Поиску острова эти условия нужны, счёту одиночных разрывов нет, поэтому число баров под ними немного разное.
| Бумага | Разрывов вверх | Разрывов вниз | Всего |
|---|---|---|---|
| Русал | 75 | 71 | 146 |
| Сбербанк | 89 | 52 | 141 |
| Газпром | 66 | 49 | 115 |
| Роснефть | 60 | 46 | 106 |
| ЛУКОЙЛ | 51 | 52 | 103 |
| Татнефть | 38 | 46 | 84 |
| Норникель | 38 | 45 | 83 |
| ВТБ | 37 | 36 | 73 |
| Полюс | 43 | 20 | 63 |
| ФосАгро | 13 | 18 | 31 |
Разброс между бумагами объясняется ликвидностью и историей корпоративных событий, а не характером эмитента. Русал набрал больше всех благодаря санкционному 2018 году, ФосАгро оказалась в хвосте с 31 разрывом.
Средняя частота выходит одна на 42 торговых дня. То есть примерно раз в 2 месяца по каждой бумаге инвестор видит на графике полноценный ценовой пропуск.
Размер этих пропусков скромный. По нашему замеру на данных ISS медиана разрыва вверх составляет 0,21%, разрыва вниз 0,49%, и лишь 12% разрывов вверх и 33% разрывов вниз крупнее 1%.
Почему из полутора тысяч разрывов не выходит остров
Арифметика простая и неумолимая. Полный разрыв случается примерно в 2,4% дней, и для острова нужны два таких события подряд, в противоположные стороны, в пределах недели и на непересекающихся уровнях.
Порядок величины считается на пальцах. Разрыв вниз занимает около 1,2% дней, разрыв вверх столько же, и если бы события были независимы, остров на дне складывался бы примерно раз на 1400 баров.
Перепись даёт один на 7277. Реальность в 5 раз скупее наивной оценки.
Съедает разницу требование непересечения уровней. Мало того, что второй разрыв должен случиться, он ещё обязан перепрыгнуть весь диапазон острова целиком, а не только цену закрытия.
Мешает и ещё одно обстоятельство. Разрыв обычно закрывается. По нашему замеру на тех же данных ISS цена возвращалась к уровню разрыва в течение 10 сессий в 65,4% случаев после разрыва вверх и в 61,7% случаев после разрыва вниз.
Закрытый разрыв убивает остров по определению, потому что перекрытие восстановлено. То есть в двух случаях из трёх конструкция разваливается ещё до того, как успела сложиться.
Отсюда и результат переписи. Разрывы это массовое явление, острова это коллекция.
Дивидендная отсечка, которую принимают за начало острова
Разрыв в день отсечки не описывает поведение участников. Он описывает то, что бумага перестала стоить дивиденд, который по ней уже причитается прежнему владельцу.
Третий способ мы и формализовали в коде. Разрыв считается дивидендным, если открытие ушло вниз не меньше чем на 1,5% и при этом оказалось не меньше чем на 1,5 процентного пункта хуже, чем разрыв индекса Мосбиржи в тот же день.
Размер такого разрыва задан выплатой, а не спросом. Бумага с дивидендной доходностью 12% за одну ночь теряет около 12% цены, и ни один продавец к этому не причастен.
Эта же арифметика объясняет асимметрию размеров. Медиана разрыва вниз на наших данных 0,49% против 0,21% вверх, и разницу создаёт календарь выплат, а не страх участников.
Даты сверяются в календаре дивидендов. Остров, начинающийся с такого разрыва, это картинка выплаты, а не сигнал.
Какого размера были разрывы у настоящих островов
Учебник обещает обрыв ликвидности и смену состава участников. Замер даёт другое.
По 13 найденным островам медиана первого разрыва составила 0,60%, второго 0,19%. Оба разрыва оказались не меньше половины процента ровно у 2 конструкций из 13, и обе относятся к 20 марта 2020 года, к самому дну ковидной паники.
У 11 островов из 13 хотя бы один разрыв был меньше 0,2%.
В деньгах это выглядит совсем скромно. У Роснефти в ноябре 2021 года пропуски составили 60 и 40 копеек при цене бумаги около 630 ₽. У Сургутнефтегаза в июне 2020 года первый разрыв был 3 копейки.
Такой пропуск не виден на графике без увеличения. Он не означает ни паники, ни разрыва настроений, и вся драматургия учебника к нему не применима.
Есть и второе расхождение с классикой, про объём. Классическое описание требует высокого оборота внутри острова, а из 8 островов на дне повышенный объём был лишь у 2. У 4 объём оказался обычным, у 2 пониженным.
Что показывает статистика по островам на дне
Разрезы приводим ровно в том виде, в каком они посчитались, то есть с числом наблюдений и без процентов отработки.
| Условие в день сигнала | Островов на дне | Отработка | База |
|---|---|---|---|
| Все случаи | 8 | не считалась | не считалась |
| Падение до сигнала меньше 3% | 4 | не считалась | не считалась |
| Падение от 3 до 5% | 3 | не считалась | не считалась |
| Падение глубже 5% | 1 | не считалась | не считалась |
| Конструкция крупнее среднего дневного хода | 8 | не считалась | не считалась |
| Объём выше обычного | 2 | не считалась | не считалась |
| Цена выше 200-дневной средней | 4 | не считалась | не считалась |
| Сигнал в 2021-2026 годах | 2 | не считалась | не считалась |
Колонка с прочерками выглядит скучно, и в этом весь смысл. При 8 наблюдениях на всю модель и 1-4 наблюдениях в разрезе любой процент это пересказ единичных случаев красивыми цифрами.
Одна строка всё же говорит кое-что содержательное. Размах конструкции оказался больше среднего дневного хода бумаги во всех 8 случаях без исключения, и это не свойство модели, а следствие определения. Остров по построению шире обычного дня, потому что включает два разрыва и несколько баров.
Что до самого хода, медиана по 8 островам на дне составила −0,85% за 10 дней при среднем +1,35%. Лучший исход +12,0%, худший −8,0%.
Если добавить требование предшествующего снижения, как того требует классика, остаётся 5 случаев, и медиана уходит в минус ещё глубже, до −1,52%. После правильного по учебнику островного дна цена через 10 дней стояла ниже точки входа в 3 случаях из 5.
Остров на вершине и что с ним не так
Медвежьих островов нашлось 5, и их результат ещё выразительнее.
Медианный ход за 10 дней после сигнала на продажу составил +4,00%, средний +2,73%. То есть после медвежьего островного разворота цена в типичном случае росла, а не падала.
Следующий день пошёл в сторону сигнала лишь в 1 случае из 5.
Объяснение видно в переписи. 4 из 5 медвежьих островов пришлись на 2020 год, причём 3 из них на промежуток с 20 марта по 15 апреля, то есть на самое дно ковидного обвала и первые недели отскока. Сигнал на продажу приходил ровно там, где продавать было хуже всего.
Это не свойство модели и не опровержение её. Это иллюстрация того, что происходит с выборкой из 5 наблюдений, собранных в одном рыночном эпизоде.
Практический вывод отсюда ровно один. Медвежий остров на российских голубых фишках не работает сигналом на продажу, он работает отметкой о том, что рынок в этот момент сильно шатало.
Стоп, цель и следующий день
Ценность свечной модели решается не процентом отработки, а связкой стопа и цели. Для острова эта связка считается легко, потому что уровень отмены идеи задан самой конструкцией.
| Что считали | Остров на дне | Остров на дне после падения | Остров на вершине |
|---|---|---|---|
| Наблюдений | 8 | 5 | 5 |
| Следующий день в сторону сигнала | 7 из 8 | 5 из 5 | 1 из 5 |
| Стоп за границей острова выбит за 10 дней | 3 из 8 | 3 из 5 | 2 из 5 |
| Цель в 2 риска достигнута раньше стопа | 1 из 8 | 0 из 5 | 1 из 5 |
| Медианный ход за 10 дней | −0,85% | −1,52% | +4,00% |
| Худший исход | −8,0% | −8,0% | −6,1% |
Главная строка здесь третья снизу. Из 13 островов за 11 лет цель в 2 риска была взята раньше стопа дважды.
Ближайший день ведёт себя необычно для нашего кластера. У молота, у марубозу и у серий из трёх свечей следующая сессия статистически идёт против сигнала. У островного дна она пошла по сигналу в 7 случаях из 8, а после правильного контекста во всех 5.
Соблазн назвать это закономерностью велик, и поддаваться ему не стоит. При 8 наблюдениях результат 7 из 8 возникает случайно достаточно часто, чтобы не считать его находкой.
Почему у Булковски получились другие числа
Самая цитируемая статистика по островам принадлежит Томасу Булковски, и она не противоречит нашей.
| Показатель | Островное дно | Островная вершина |
|---|---|---|
| Место среди разворотных фигур | 38 из 39 | 31 из 36 |
| Доля сделок, не дошедших до безубытка | 31% | 34% |
| Средний рост или снижение | 31% | 13% |
| Возврат цены к границе после пробоя | 54% | 55% |
| Достижение расчётной цели | 82% | 62% |
Первое различие в определении. Булковски допускает остров длиной до нескольких месяцев, мы ограничились 5 днями, и это разные выборки под одним именем.
Второе различие в способе измерения. Он считает результат от пробоя границы фигуры до ближайшего разворота тренда, мы смотрим положение цены через фиксированные 10 дней. Первый способ даёт большие проценты автоматически, потому что измеряет длину уже состоявшегося движения.
Третье различие в рынке. У него американские акции за десятилетия, у нас российские за 11 лет с 7-часовой ночной паузой.
Но выводы совпадают. Место 38 из 39 у островного дна означает, что среди разворотных фигур хуже почти ничего нет, а к собственной иллюстрации островного дна Булковски приписывает, что она хорошо показывает, почему острова работают плохо.
Полезное число у него тоже есть. Возврат цены к границе фигуры после пробоя случается в 54-55% случаев, и это прямой аргумент против агрессивного входа сразу после второго разрыва.
Что говорит академическая литература о разрывах
Про сам островной разворот академических работ нет, и по числу случаев понятно почему. Зато разрывы изучены хорошо.
Работа по индексам DJI, S&P 500 и NASDAQ за 1928-2018 годы нашла аномальное поведение цены в день разрыва и не нашла убедительного продолжения на следующий день (Plastun, Sibande, Gupta, Wohar, 2020). Там же измерена вероятность закрытия разрыва в течение 5 дней, и она составила около 20%.
Авторы прямо пишут, что этот результат противоречит расхожему мнению, будто разрывы обязательно закрываются.
Сравнивать их 20% с нашими 65,4% напрямую нельзя. Они считают разрыв как отличие открытия от вчерашнего закрытия, что случается почти каждый день, мы требуем полного непересечения диапазонов. Разные события и разные горизонты.
По свечным моделям вывод жёстче. Проверка на 35 акциях индекса Dow Jones за 1992-2002 годы методом бутстрэпа значимой ценности у свечных стратегий не обнаружила (Marshall, Young, Rose, Journal of Banking & Finance, 2006).
Наши 13 наблюдений в эту линию укладываются, но ничего к ней не добавляют.
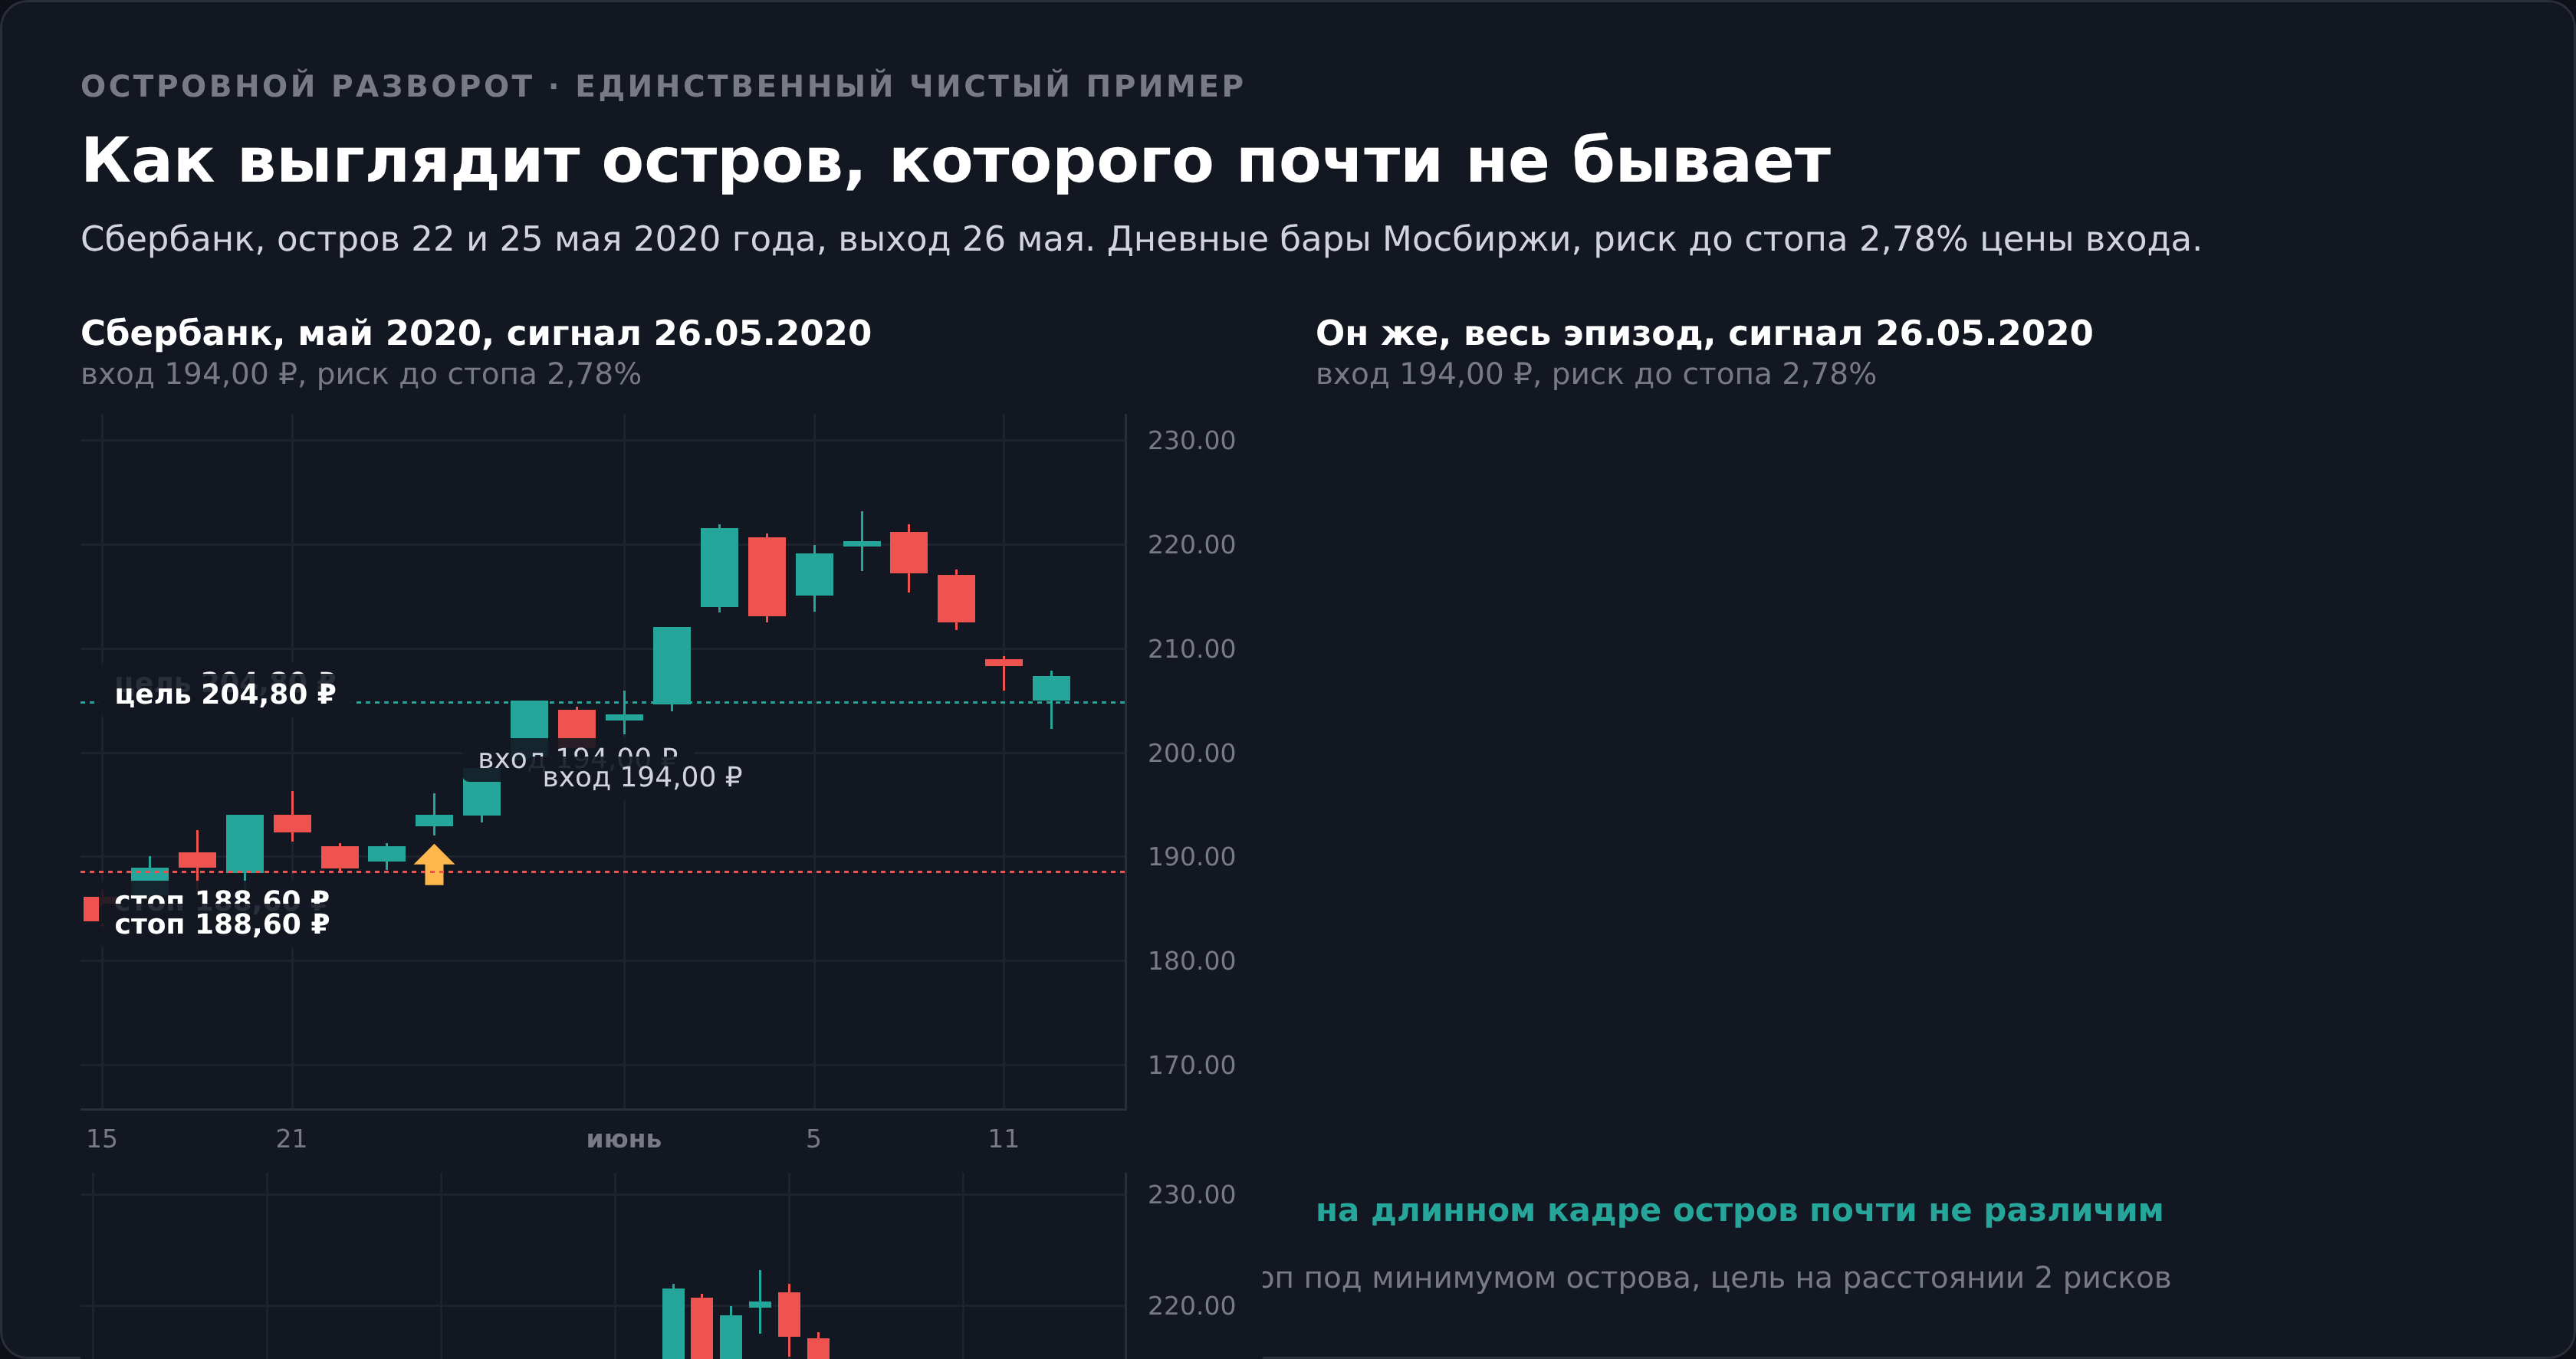
Два случая с противоположным исходом
Оба острова на дне, оба подтверждены алгоритмом, оба с разрывами меньше половины процента. Исходы противоположные.
| Параметр | Сбербанк, выход 26 мая 2020 | Роснефть, выход 8 ноября 2021 |
|---|---|---|
| Остров | 22 и 25 мая | 3 и 5 ноября |
| Первый разрыв | 0,13%, или 25 копеек | 0,10%, или 60 копеек |
| Второй разрыв | 0,42%, или 80 копеек | 0,06%, или 40 копеек |
| Вход по закрытию | 194,00 ₽ | 631,70 ₽ |
| Стоп под границей острова | 188,60 ₽ | 605,20 ₽ |
| Риск до стопа | 2,78% | 4,20% |
| Цель в 2 риска | 204,80 ₽ | 684,70 ₽ |
| Что случилось | цель взята 28 мая | стоп выбит 19 ноября |
| Цена через 10 сессий | +11,97% | −8,03% |
У Роснефти цена 9 сессий держалась между 610 и 643 ₽, а 19 ноября минимум ушёл на 590,00 ₽ и снёс стоп. Цель 684,70 ₽ не была достигнута даже близко, максимум за весь период составил 642,50 ₽.
Сравним стоимость ошибки. У Сбербанка риск до стопа занимал 2,78% цены, у Роснефти 4,20%, то есть в полтора раза дороже при внешне одинаковом сигнале.
Разница взялась из ширины острова относительно цены, а не из качества фигуры. Форма не сказала ничего о будущем, зато сказала многое о цене входа.
В момент входа обе сделки выглядели одинаково. Остров закрылся, разрыв на выходе меньше половины процента, уровень отмены идеи очевиден, цель посчитана.
Различить их можно было только по одному числу, по расстоянию до стопа.
Где островной разворот действительно встречается
Раз причина редкости в расписании, стоит посмотреть на рынок с длинной паузой.
Основная сессия Нью-Йоркской биржи длится с 9 часов 30 минут до 16 часов по восточному времени (часы торгов NYSE). Дневной бар там покрывает 6,5 часа против 17 на Мосбирже, а пауза между барами занимает 17,5 часа против 7.
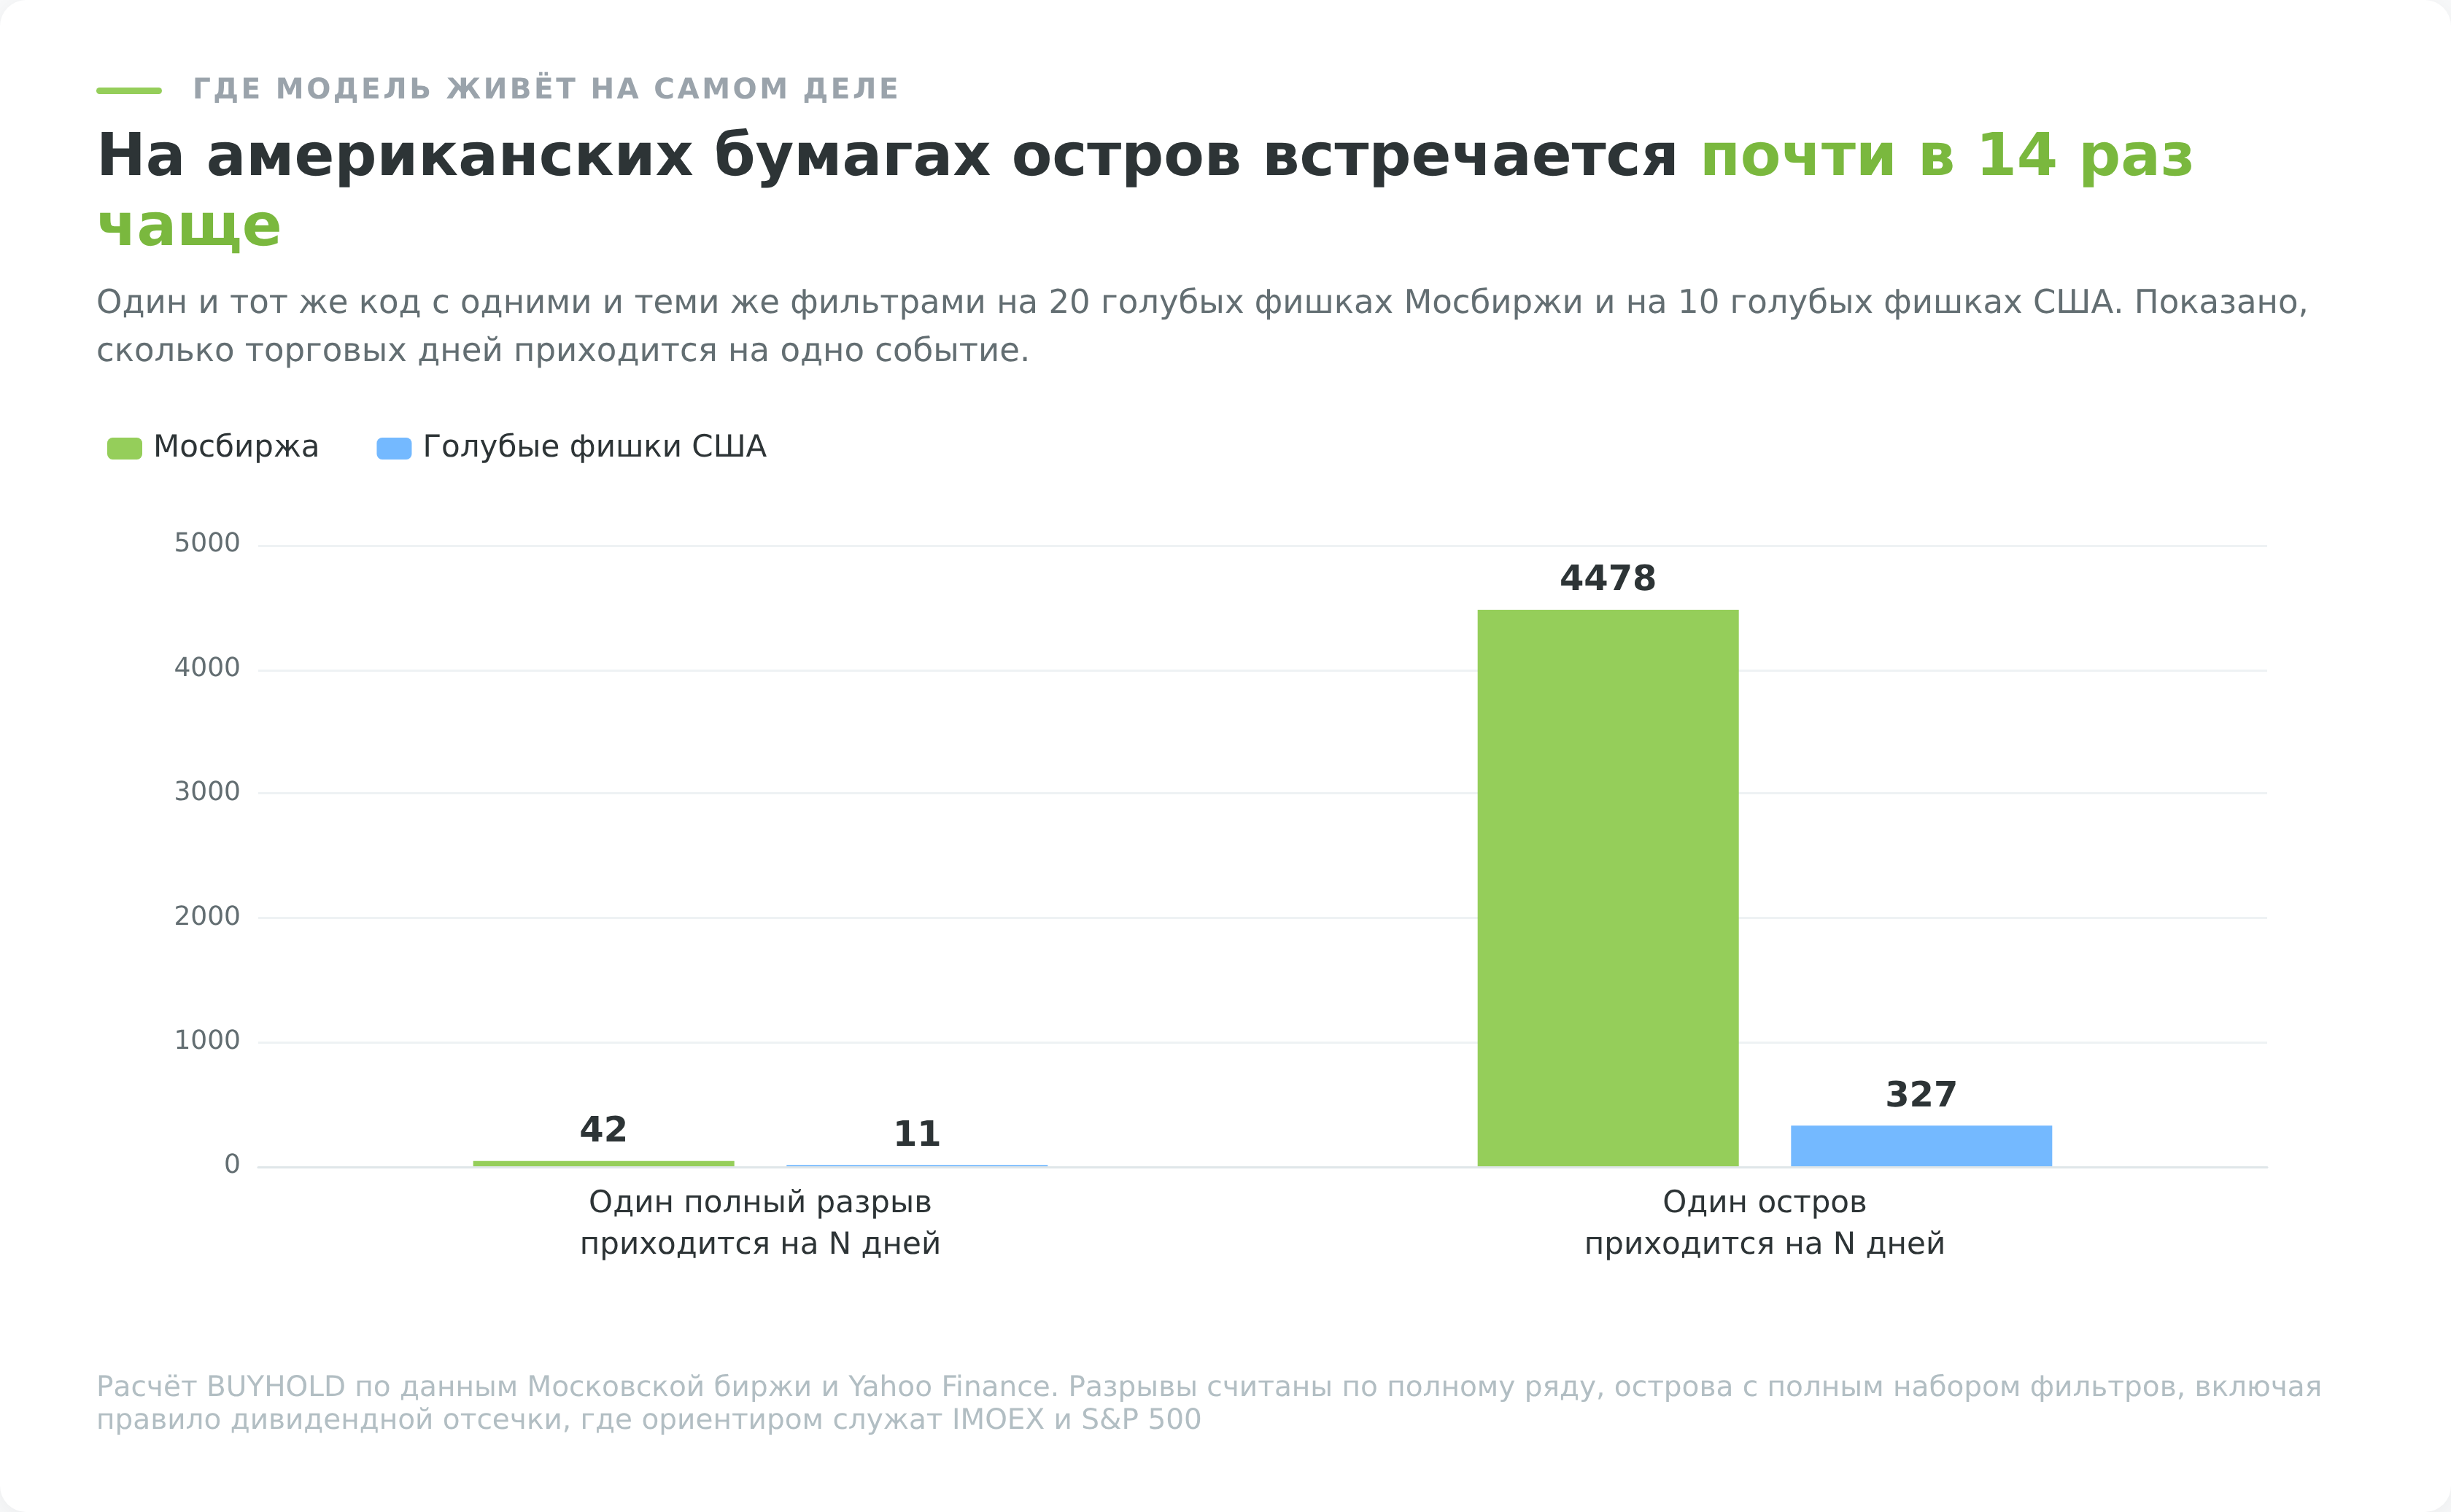
Разница видна сразу. На 10 американских голубых фишках за тот же период, тоже по полному ряду, мы насчитали 2491 полный разрыв на 26 850 барах, то есть 9,28% дней и один разрыв на 10,8 торгового дня против одного на 42 у нас.
Разница почти в 14 раз, и она согласуется с арифметикой. Частота одиночных разрывов отличается примерно вчетверо, а частота их пар получается близкой к квадрату этого отношения.
Вторая оговорка касается дивидендного правила. К обоим рынкам оно применено одним и тем же кодом, но работает по-разному. На Мосбирже правило ловит отсечки, ради которых и написано, а на бумагах США под него попадают в основном реакции на отчётность, и из 149 найденных островов оно убрало 67. Без этого правила разрыв между рынками выглядел бы шире, а не уже.
Для того, кто ищет острова на дневном графике, эта техническая разница вполне реальная. Бар устроен так, что складывать конструкцию ему проще.
Второе место обитания островов это неликвид. Там пропуск в графике означает не смену настроений, а отсутствие сделок, и торговать по такому сигналу нельзя ни на каком объёме.
Тем, кому нужны акции США и ETF в собственность, подходит Just2Trade, но регистрация там офшорная, российское страхование на такой счёт не распространяется, а вход начинается от 100 долларов.
Как повторить расчёт самому
Все числа выше воспроизводимы, и это принципиально.
Котировки берутся бесплатно и без ключа через ISS API Московской биржи. Запрос вида iss.moex.com/iss/engines/stock/markets/shares/boards/TQBR/securities/SBER/candles.json отдаёт дневные бары за нужный период.
Кода для распознавания острова понадобится немного, потому что готовой функции нет. Условие на полный разрыв это сравнение минимума дня с максимумом предыдущего, условие на остров это цикл по длине от 1 до 5 с проверкой непересечения.
Дивидендные отсечки вычищаются до счёта, иначе почти половина разрывов вниз войдёт в выборку как медвежий сигнал. Бары сессий выходного дня удаляются, иначе суббота встанет соседом пятницы и соседство диапазонов поедет. База сравнения считается по дням без модели в такой же фазе рынка, без неё любой процент повисает в воздухе.
Проверить себя проще всего на переписи. Если код находит на 20 голубых фишках сотни островов, он ловит не острова, а незакрытые разрывы или отсечки.
Проверить схему без денег можно в симуляторе трейдинга, а свои сделки вести в журнале сделок. Собственная статистика по своим входам полезнее любой чужой таблицы, включая эту.
Что с этой моделью делать на практике
Вход сразу после второго разрыва, который советуют учебники, наши данные не поддерживают. Остаются применения, которым перепись не противоречит.
Как готовый уровень отмены идеи. Граница острова это объективная точка, ниже которой версия о развороте перестаёт работать. Стоп получается близким, и это единственное бесспорное достоинство конструкции.
Как повод дождаться отката. Возврат к границе фигуры после пробоя случается в 54-55% случаев по данным Булковски, поэтому вход по цене выхода из острова попадает в неудобную точку.
Как разметка уровней. Оба разрыва задают готовые отметки поддержки и сопротивления, а возврат цены внутрь острова означает, что конструкция не сработала.
Размер позиции считается от расстояния до стопа. При депозите 500 000 ₽ и риске 1% на сделку допустимая потеря равна 5000 ₽. Для Сбербанка из примера выше с риском 5,40 ₽ на бумагу это 925 бумаг, для Роснефти с риском 26,50 ₽ уже 188 бумаг.
Тем, кому нужен рублёвый счёт и кто готов работать беспоставочными контрактами, остаётся ТехноИнвест из реестра форекс-компаний НБРБ. Права на бумагу там не переходят, за перенос позиции через ночь списывается своп, а Stop out наступает на 30%. Есть и специфическая для этой темы оговорка. Контракты торгуются почти круглосуточно, поэтому ночных разрывов на них меньше, чем на самой акции, и искать острова на таком графике бессмысленно.
Частые ошибки при работе с островами
Принимают дивидендную отсечку за первый разрыв. Почти половина разрывов вниз на российских голубых фишках это день отсечки, и остров, начинающийся с такого пропуска, описывает выплату.
Не проверяют размер разрывов. Пропуск в 3 копейки формально создаёт остров и не создаёт никакого события. Разумный фильтр начинается примерно с половины процента, и таких конструкций в нашей переписи оказалось 2 из 13.
Ищут модель на минутных графиках. Внутри дня разрывов почти не бывает, а те, что находятся, порождены низкой ликвидностью отдельных минут.
Считают остров свечной моделью. Тела и тени здесь ни при чём, конструкция описывается диапазонами, и по устройству она ближе к графическим фигурам.
Переносят на остров статистику разрывов. Разрыв это массовое явление с сотнями наблюдений, остров это 13 случаев за 11 лет, и объединять их выводы нельзя.
Уходят на недельный график в надежде на разрывы. Недельный бар на Мосбирже склеен из тех же сессий, включая субботу и воскресенье, поэтому пауза между барами не выросла, а число баров упало впятеро.
Входят сразу после второго разрыва. Возврат к границе конструкции случается больше чем в половине случаев, и близкий стоп выбивает позицию до начала движения.
Достоинства и недостатки островного разворота
Что из этого следует
Островной разворот на российском рынке это красивая иллюстрация без применения. Строгих случаев 13 за 11 лет, у 11 из них хотя бы один разрыв меньше 0,2%, и событием такой пропуск назвать нельзя.
Своей значимой статистики у модели нет и не появится. Чтобы получить хотя бы 25 наблюдений в одном разрезе, российскому рынку понадобится ещё несколько десятилетий с такой же ночной паузой.
Полезное в теме лежит уровнем ниже, в самих разрывах. Их 1390 на тех же данных, они изучены академически, и по ним уже можно считать вероятности.
Первое, что стоит вынести из этой темы, звучит скучно. Прежде чем называть пропуск на графике сигналом, проверьте календарь выплат, потому что в 43,9% случаев вниз это отсечка.
Второе про выбор рынка. Острова живут там, где биржа надолго закрывается, и на бумагах США они встречаются почти в 14 раз чаще при том же коде и том же наборе фильтров.
Остальные модели с той же методикой разобраны в каталоге свечного анализа, а устройство самой свечи собрано в материале про японские свечи.