АЛРОСА добыла 29,8 млн карат алмазов в 2025 году, но дивидендов за этот год акционеры не получили. Акция ALRS даёт долю в добывающей компании, чьи доходы зависят от продажи алмазного сырья, а выплаты акционерам зависят ещё и от финансового состояния бизнеса. Цена бриллианта в магазине и прежние дивиденды не позволяют оценить будущий доход по акции.
Как устроен бизнес АЛРОСА и кому принадлежат акции
Компания добывает природные алмазы, сортирует их и продаёт алмазное сырьё. Часть камней группа ограняет сама, выпускает бриллианты и ювелирные изделия. Но эти направления нельзя складывать в одну условную «цену алмаза». Между добычей и продажей есть сортировка, запасы, обработка и разные покупатели. На странице бизнес-модели АЛРОСА перечисляет карьеры, подземные рудники, россыпные месторождения и гранильные предприятия. Общий способ анализа таких цепочек разобран в материале «Бизнес-модель компании».
Где добывают алмазы
Добыча сосредоточена в Якутии и Архангельской области. По годовому отчёту АЛРОСА, на Якутию пришлось около 90% алмазодобычи группы в 2025 году. Там работают на кимберлитовых трубках и россыпях. Кимберлитовую руду поднимают из карьера или шахты, а россыпные алмазы извлекают из накопившихся горных пород. Это разные способы получить сырьё, поэтому изменение набора разрабатываемых участков влияет на объём добычи и затраты.
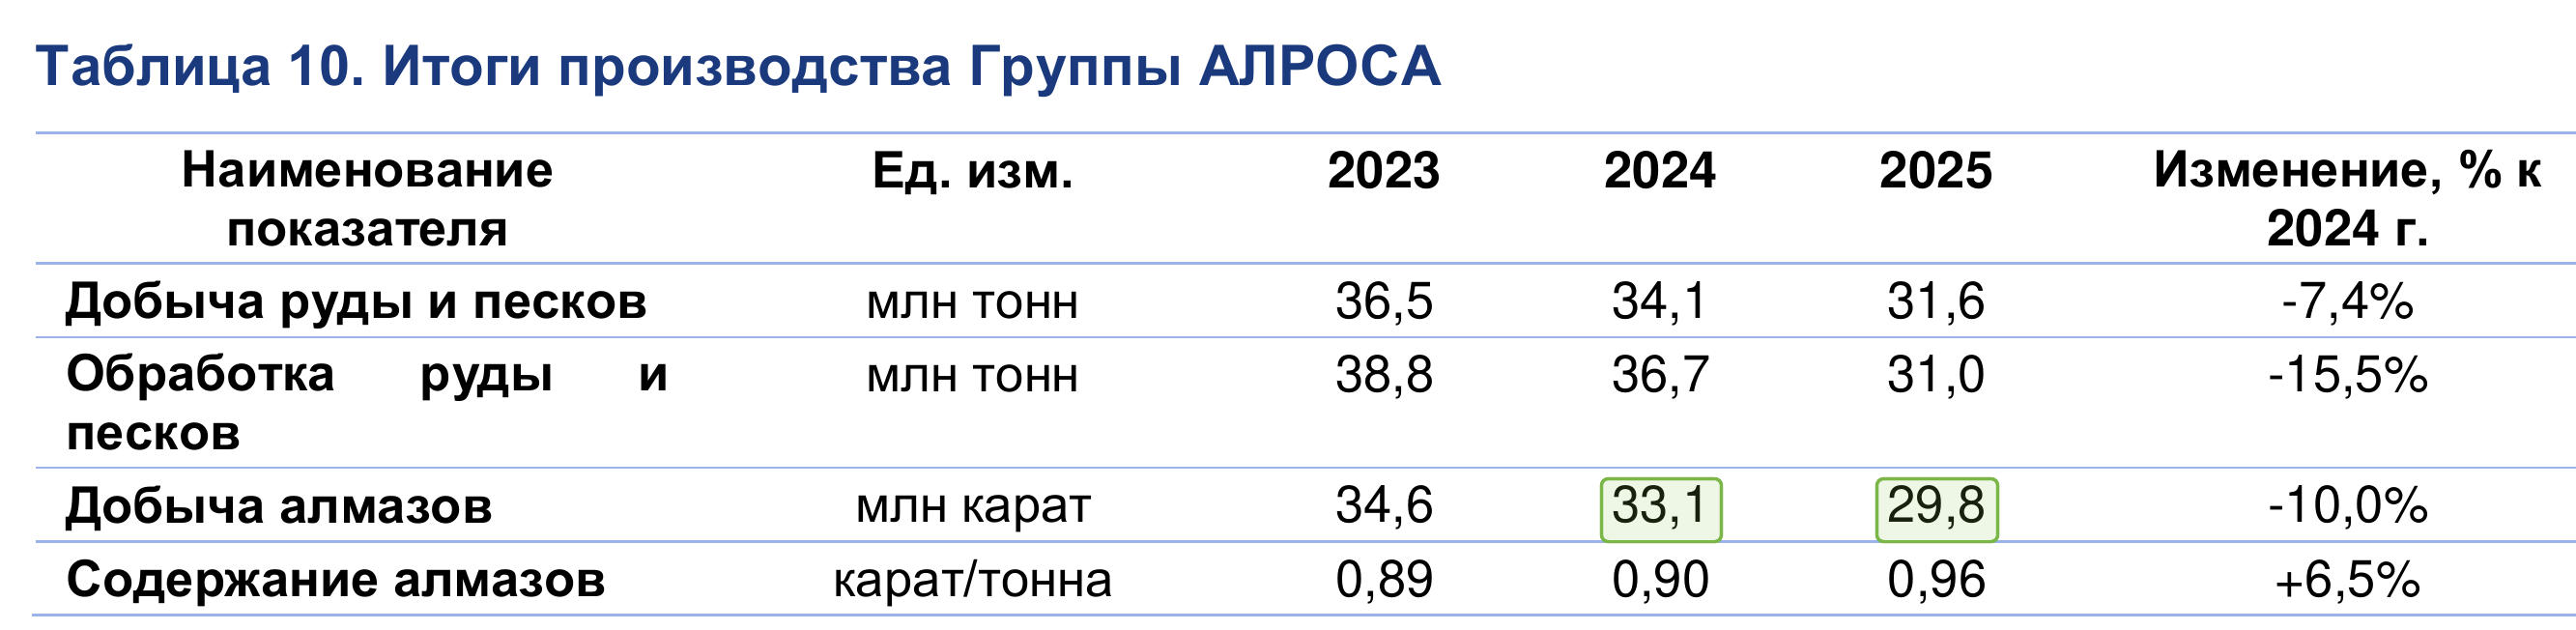
В том же отчёте, на странице 30 в таблице 10, указана добыча 29,8 млн карат за 2025 год против 33,1 млн карат за 2024 год. Снижение составило 10,0%. Компания объясняет его изменением структуры отработки месторождений и оптимизацией добычи на нескольких участках. Эта цифра показывает выпуск сырья из недр, а не объём его продаж. Если часть камней осталась в запасах или была продана из ранее накопленных запасов, динамика выручки не обязана совпадать с динамикой добычи.
На той же странице отчёта компания делит добычу 2025 года по способам. На открытые работы пришлось 53%, на подземные 30%, на россыпи 17%. Эти доли описывают физическую добычу. Они не показывают прибыльность каждого способа. Для такого вывода потребовались бы отдельно выручка и затраты по каждому из них.
Что происходит с алмазами после добычи
Сырьё с обогатительных фабрик поступает в центры сортировки в Мирном и Архангельске. Затем камни классифицируют и оценивают для продажи. Годовой отчёт АЛРОСА описывает поставки российским и иностранным гранильным компаниям по долгосрочным договорам и через торги. Компания также раскрывает собственное гранильное производство. Оно обрабатывает в том числе крупные и цветные камни, а дальнейшая цепочка доходит до бриллиантов и украшений.
В 2025 году группа обработала на своих гранильных мощностях 114,9 тыс. карат сырья без учёта субподряда. Это значительно меньше объёма добычи в 29,8 млн карат. Делить одно число на другое и объявлять результат долей переработки было бы ошибкой. Добытые и обработанные в одном году камни могут относиться к разным партиям, а показатель огранки не включает субподряд. Сопоставление помогает увидеть масштаб направлений, но не заменяет данные о структуре продаж.
Выручка от продажи сырья зависит не только от количества карат. На официальной странице системы продаж АЛРОСА указано, что цены определяются экспертно по прейскурантам с учётом мировой конъюнктуры на день продажи. Поэтому рост добычи сам по себе не обещает роста прибыли. И снижение добычи не говорит, что каждый проданный карат стал дешевле. Выручку и денежный поток приходится проверять отдельно в отчётности.
Кто владеет компанией
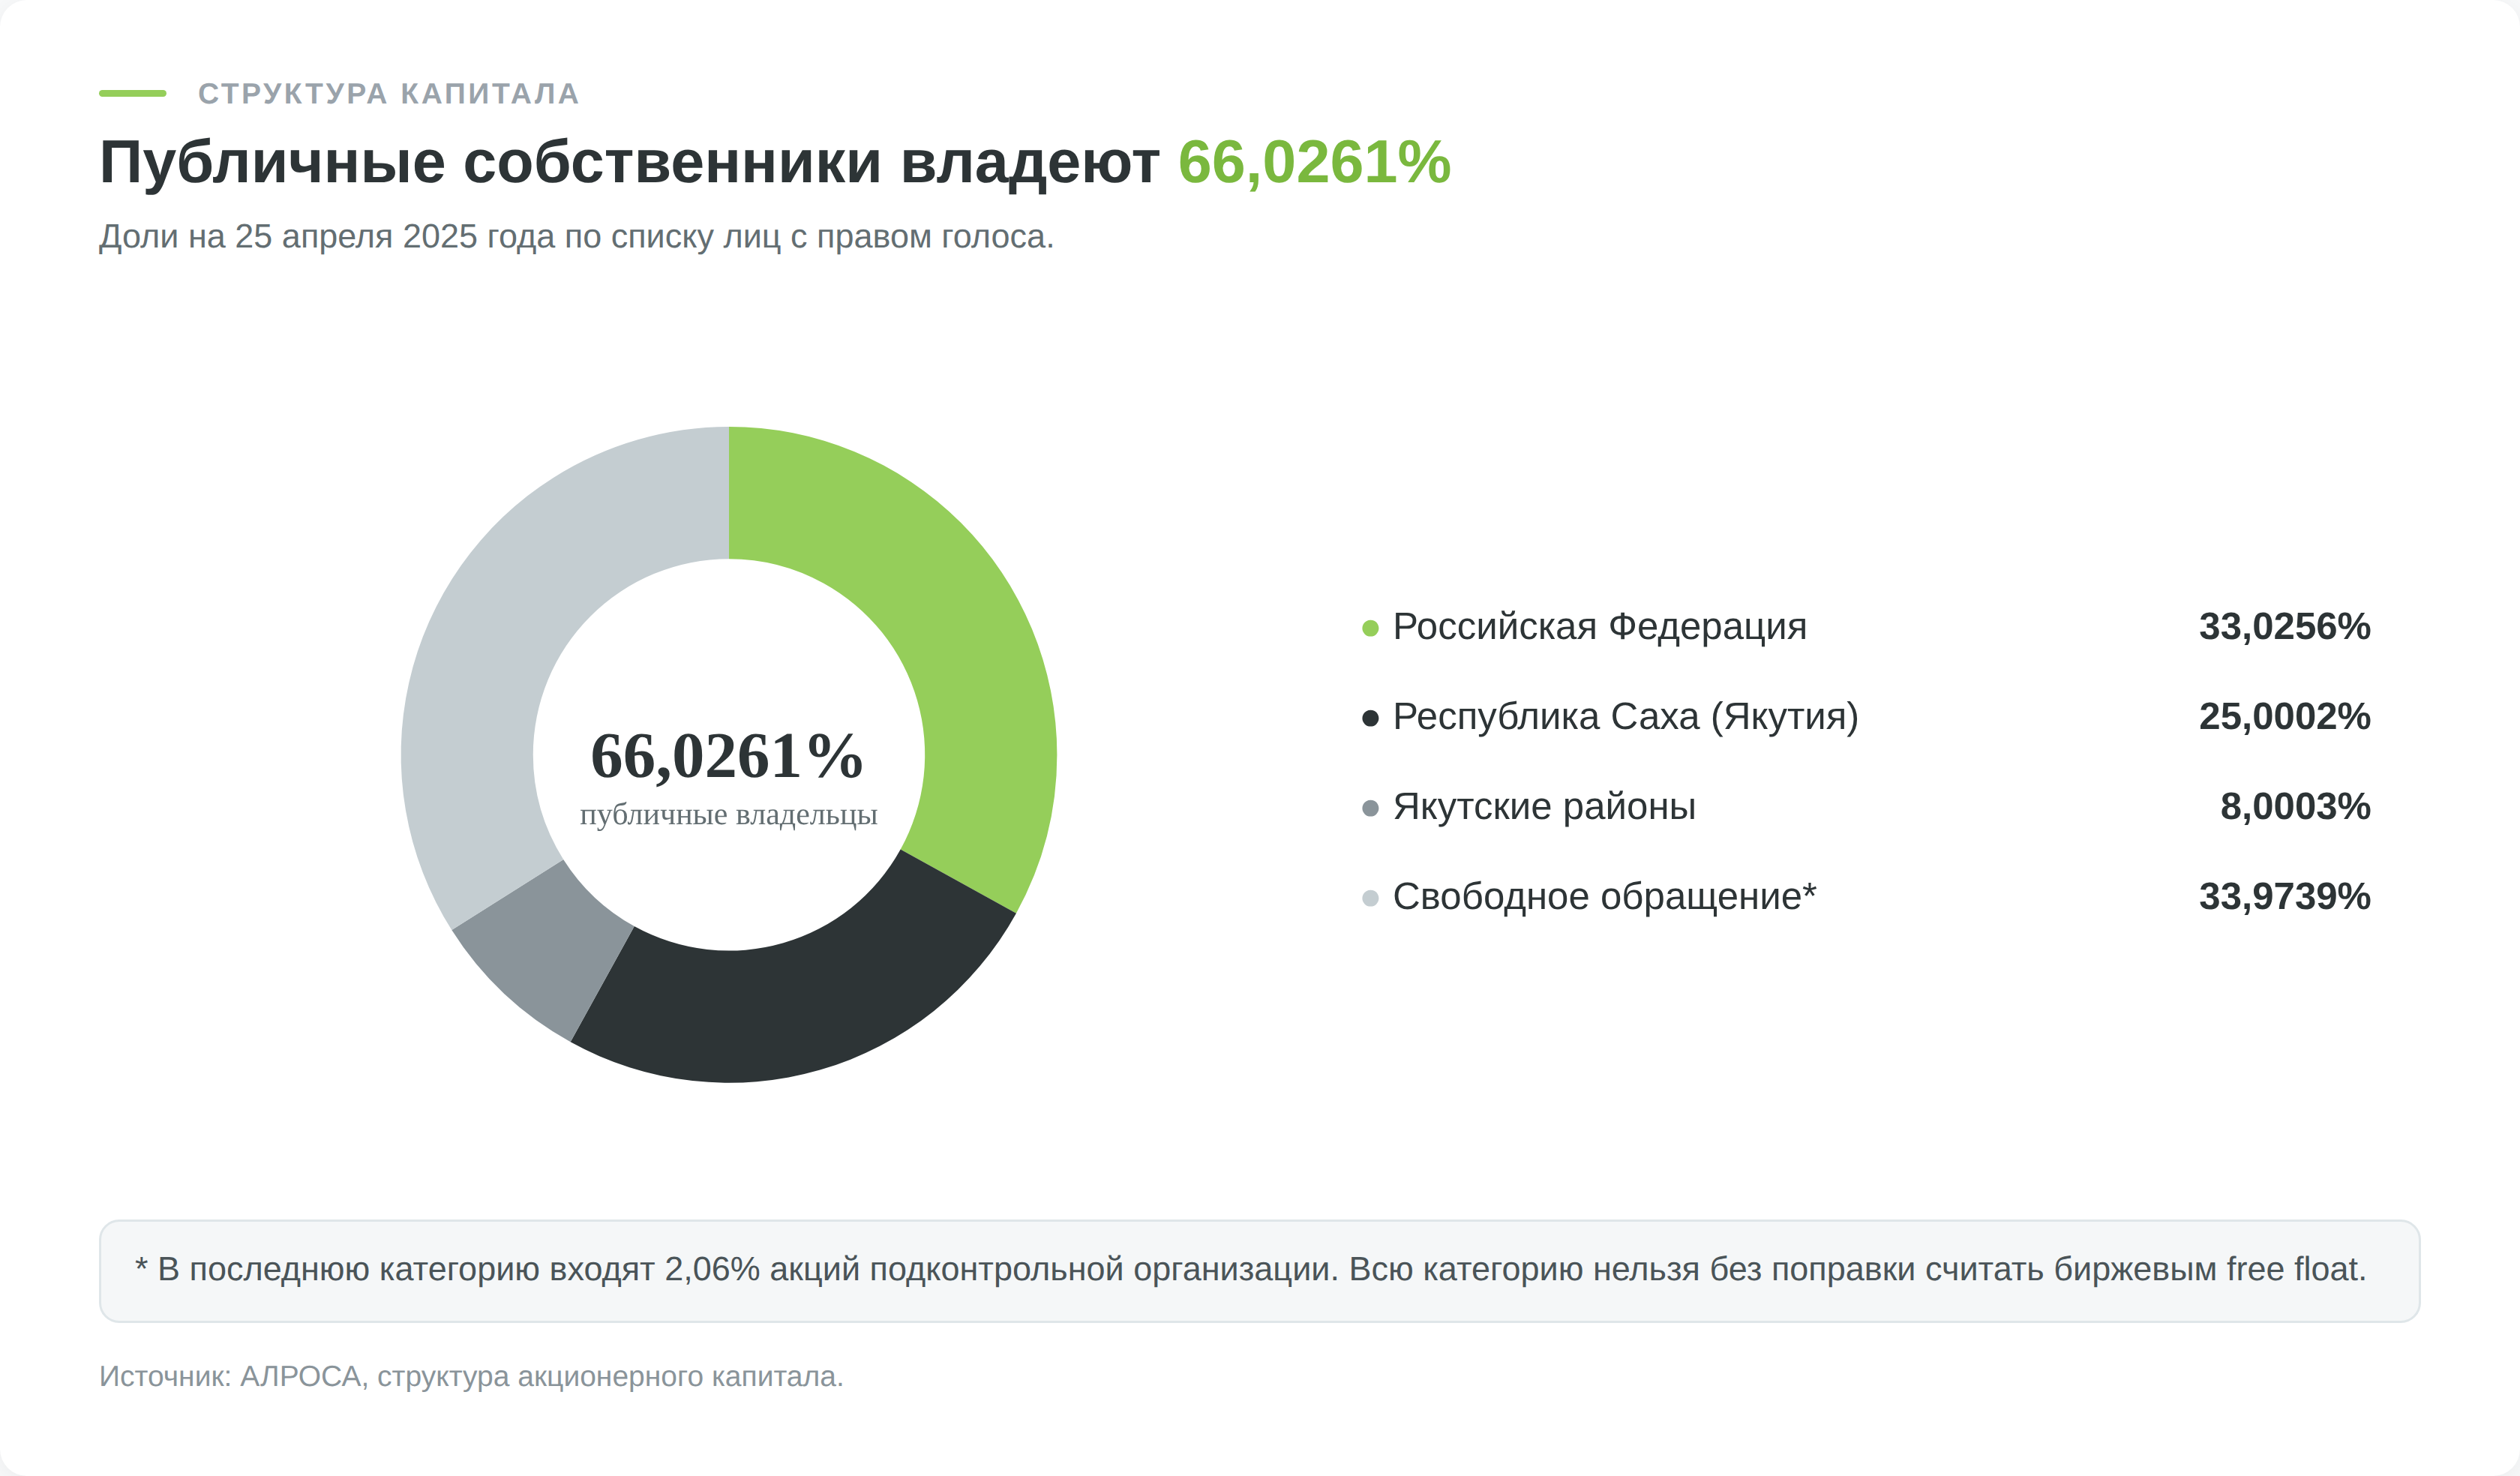
На Московской бирже под кодом ALRS обращаются обыкновенные акции АЛРОСА. Всего выпущено 7 364 965 630 таких акций, сообщает компания. Согласно опубликованной ею структуре капитала по списку лиц с правом голоса на 25 апреля 2025 года, Российской Федерации принадлежало 33,0256%, Республике Саха (Якутия) 25,0002%, администрациям якутских районов 8,0003%. В сумме доля этих трёх групп публичных собственников составляла 66,0261%. Это три категории владельцев, а не один юридический акционер.
Остальные 33,9739% компания относит к свободному обращению. Когда я сверил состав этой категории с примечанием АЛРОСА, нашёл внутри неё 2,06% акций подконтрольной организации. Поэтому брать 33,9739% как точный биржевой free float (долю акций, доступных для торговли) нельзя без проверки методики биржи. Структура владения важна при оценке дивидендов. Их утверждает собрание акционеров по рекомендации наблюдательного совета, а отдельный покупатель небольшого пакета не может назначить выплату самостоятельно.
Размер государственной доли также не гарантирует ежегодный денежный доход. В годовом отчёте АЛРОСА за 2025 год показана чистая прибыль группы 36,2 млрд ₽, однако собрание акционеров решило не выплачивать дивиденды за этот период. Прибыль по МСФО и сумма, которую компания может направить владельцам акций, не одно и то же. Причины расхождения видны в денежном потоке, долге и условиях дивидендной политики.
Что показывают МСФО за 2025 год и первое полугодие 2026 года
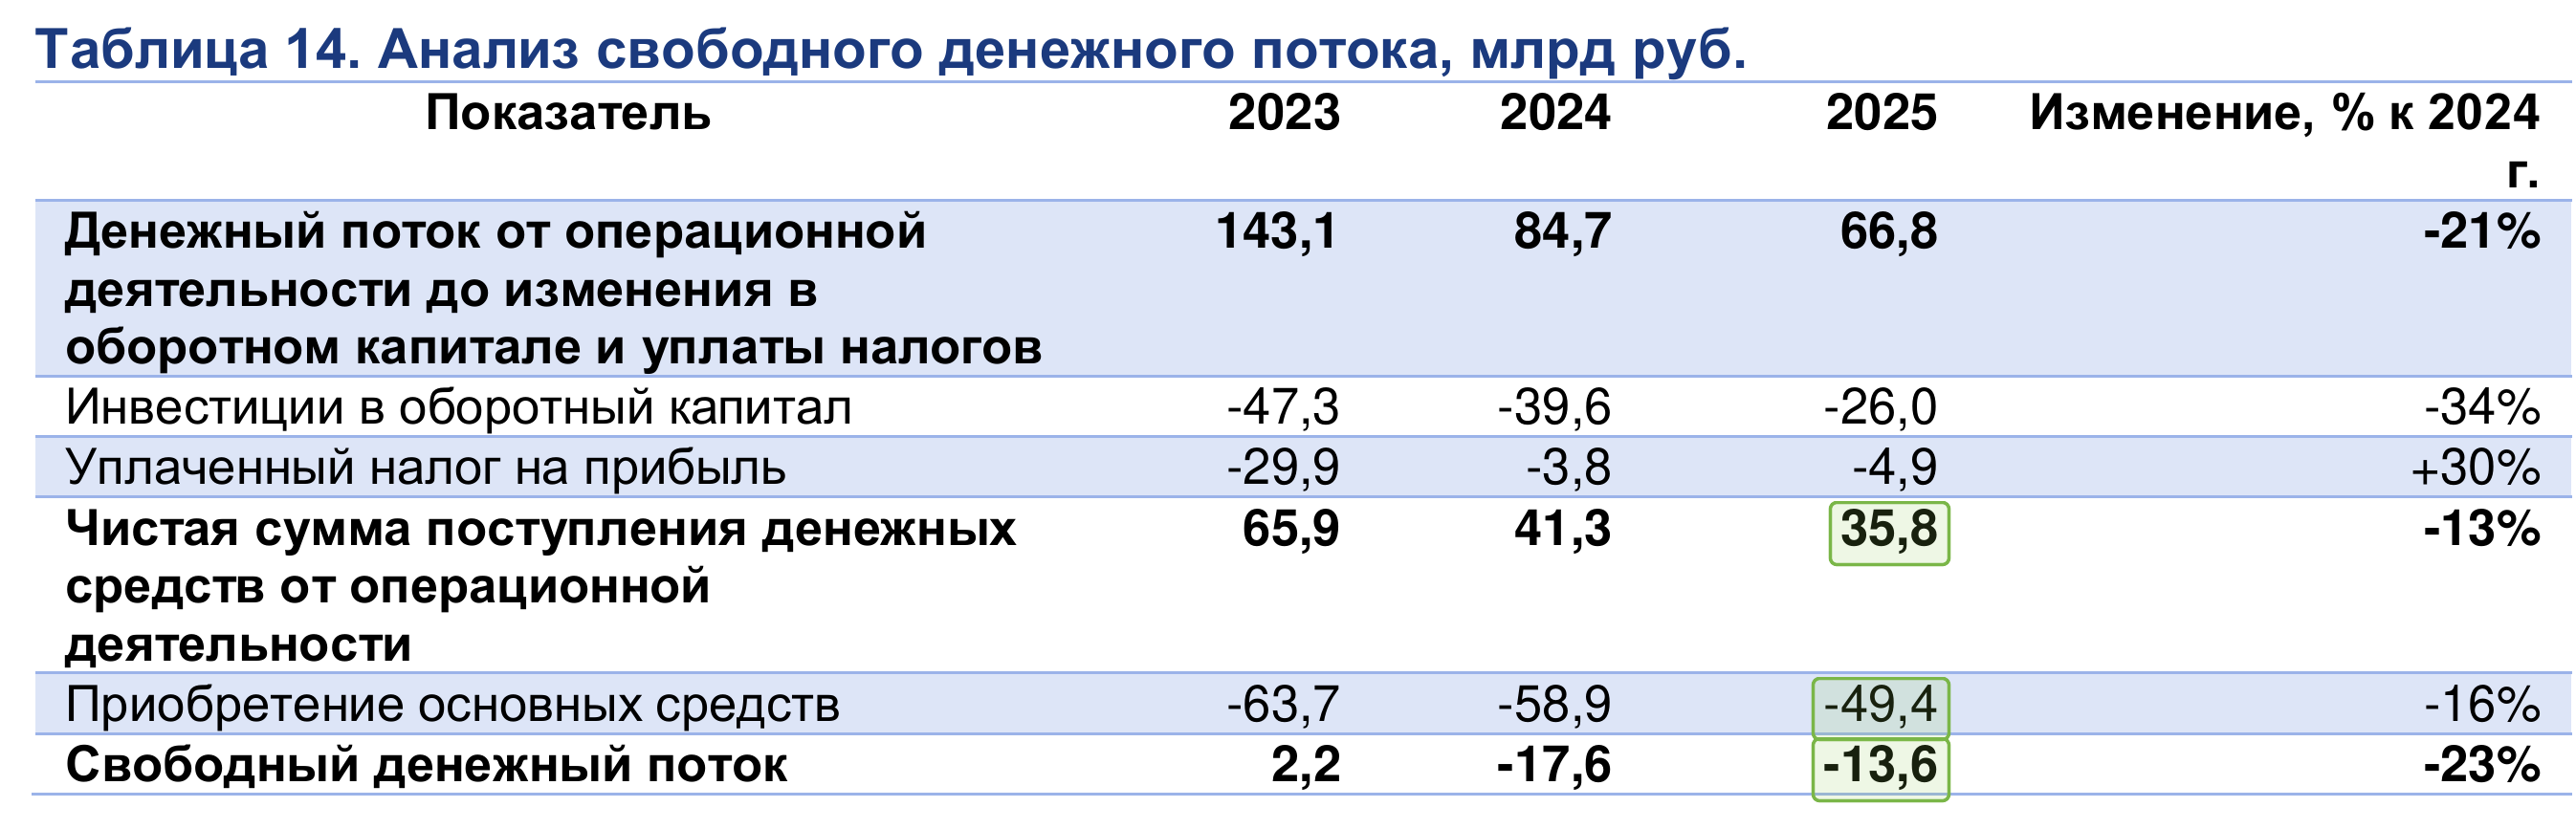
По консолидированной отчётности АЛРОСА, подготовленной по международным стандартам финансовой отчётности (МСФО), группа заработала 36,2 млрд ₽ чистой прибыли в 2025 году, но её свободный денежный поток составил −13,6 млрд руб. Прибыль и деньги разошлись из-за состава доходов и капитальных затрат. Это расхождение особенно важно при оценке будущих дивидендов по ALRS.
Выручка с субсидиями и без них
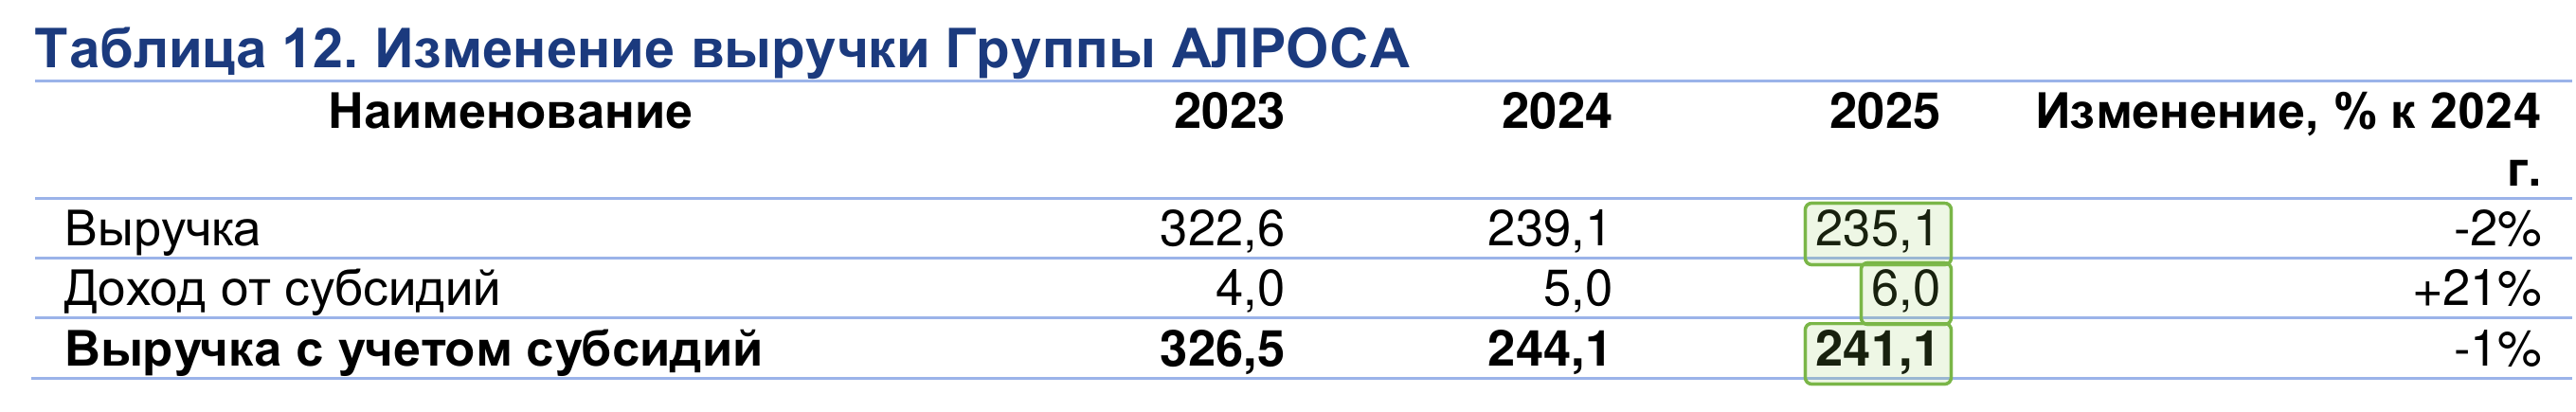
В годовом отчёте компании за 2025 год рядом стоят два показателя выручки. Продажа продукции принесла 235,1 млрд рублей. Ещё 6,0 млрд ₽ компания отразила как доход от субсидий. Вместе получилось 241,1 млрд руб. Если сопоставить эту сумму с 239,1 млрд ₽ продаж за 2024 год, выйдет ложный рост. Продажи снизились с 239,1 до 235,1 млрд рублей, а выручка с субсидиями сократилась с 244,1 до 241,1 млрд ₽.
| Показатель, млрд ₽, кроме долей и коэффициентов | 2023 год | 2024 год | 2025 год |
|---|---|---|---|
| Выручка от продукции без субсидий | 322,6 | 239,1 | 235,1 |
| Доход от субсидий | 4,0 | 5,0 | 6,0 |
| Выручка с учётом субсидий | 326,5 | 244,1 | 241,1 |
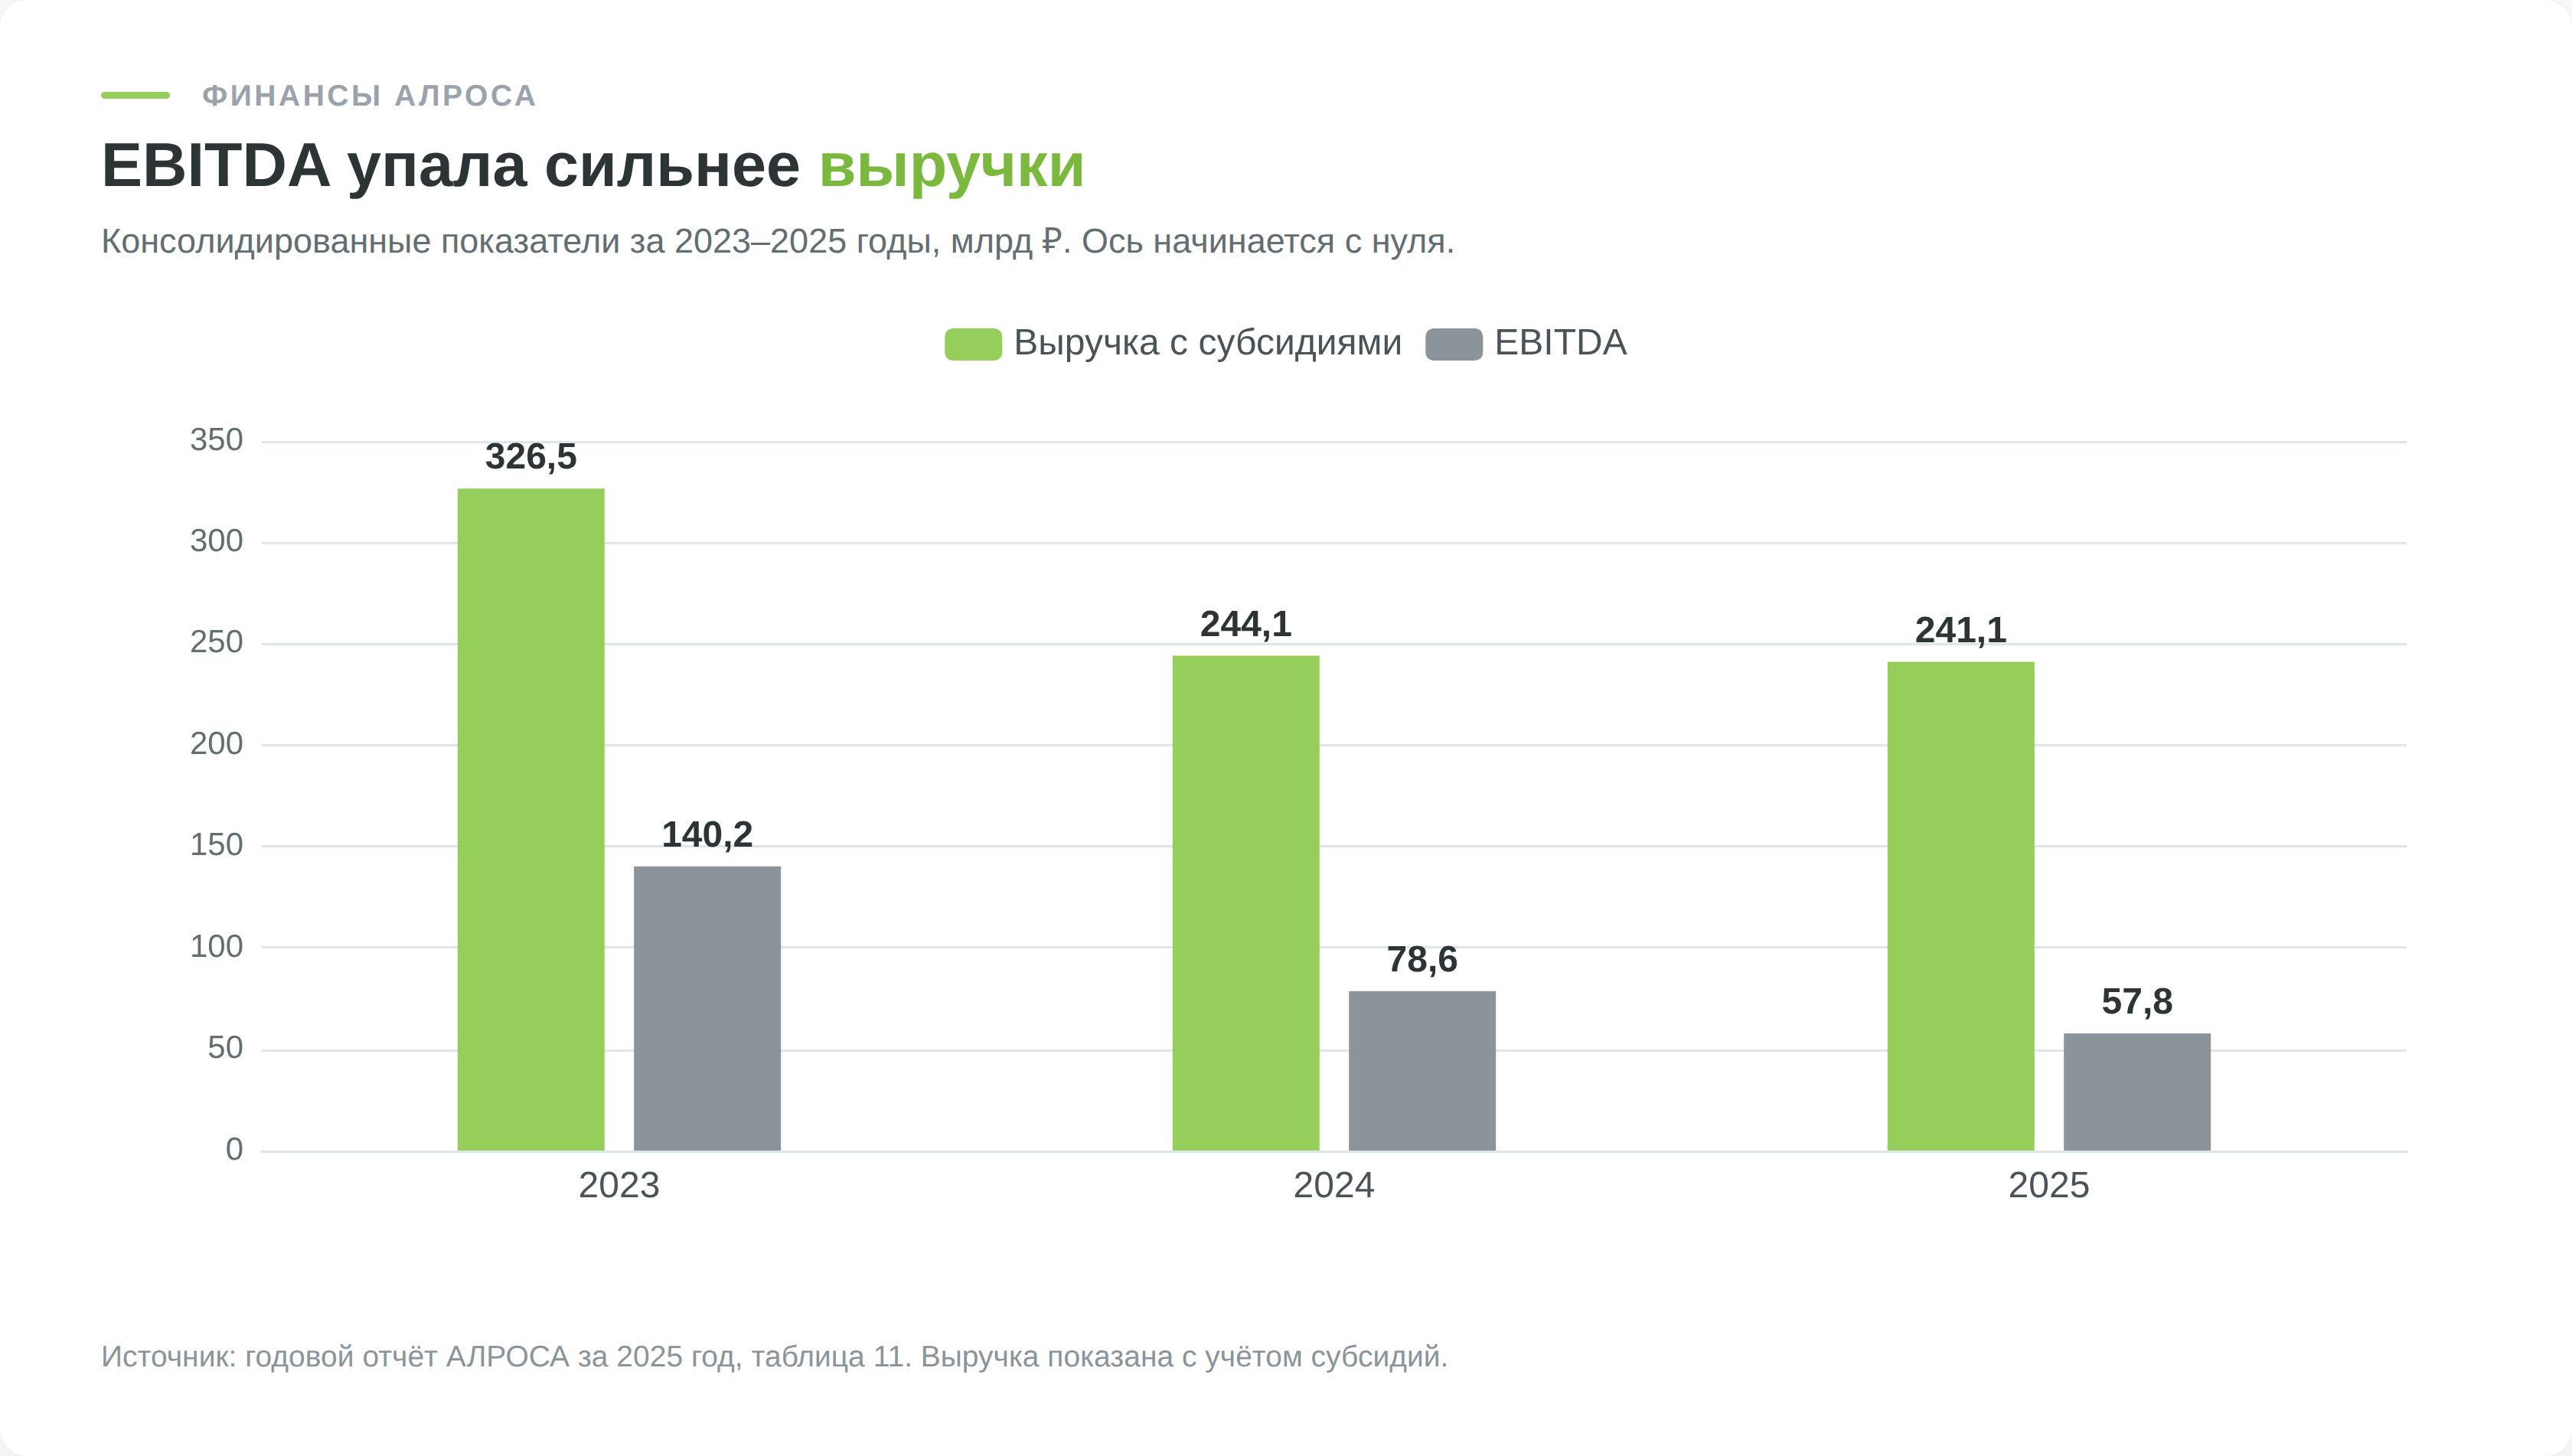
| EBITDA | 140,2 | 78,6 | 57,8 |
| Рентабельность по EBITDA | 43% | 32% | 24% |
| Чистая прибыль | 85,2 | 19,2 | 36,2 |
| Свободный денежный поток | 2,2 | −17,6 | −13,6 |
| Чистый долг на конец года | 36,1 | 107,9 | 88,4 |
| Чистый долг / EBITDA | 0,26× | 1,37× | 1,5× |
Данные взяты из таблиц 11, 12, 14 и 19 годового отчёта АЛРОСА за 2025 год. Сумма округлённых строк за 2023 год может отличаться от округлённого итога на 0,1 млрд ₽. Порядок сопоставления одинаковых строк разных периодов описан в разборе финансовой отчётности.
В промежуточной отчётности за первое полугодие 2026 года повторяется та же особенность. Продажи принесли 90,3 млрд ₽, субсидии около 1,4 млрд руб., вместе 91,7 млрд ₽. Годом ранее сопоставимая выручка с субсидиями составляла 137,2 млрд рублей. Падение на 33% показывает сокращение рублёвой выручки. Само по себе оно не измеряет изменение цены алмаза, поскольку результат также зависит от структуры продаж и курса рубля. Выручка признаётся по учёту и не равна поступившим на счёт деньгам.
EBITDA и разовая прибыль
EBITDA показывает результат бизнеса до процентов, налогов и амортизации с поправками, которые раскрывает сама компания. В 2025 году она сократилась на 26%, с 78,6 до 57,8 млрд ₽. Рентабельность упала с 32% до 24%. При этом чистая прибыль выросла с 19,2 до 36,2 млрд рублей. Годовой отчёт АЛРОСА объясняет рост прибыли главным образом доходом от продажи долей в «Катоке» и «Гидрошикапе», завершённой 26 мая 2025 года, а также положительными курсовыми разницами. Эти доходы не равны повторяемой прибыли от продажи добытых алмазов.
За первое полугодие 2026 года компания сообщила уже о скорректированной EBITDA 14,3 млрд ₽ против 37,1 млрд руб. годом ранее. Чистая прибыль 40,6 млрд рублей за сопоставимое полугодие сменилась убытком 9,5 млрд ₽. Во втором квартале 2026 года скорректированная EBITDA составила 11,8 млрд рублей против 16,5 млрд руб. годом ранее. Квартальное улучшение по сравнению с началом года пока не возвращает прежнюю доходность.
| Показатель, млрд ₽, кроме коэффициента | 1-е полугодие 2025 | 1-е полугодие 2026 |
|---|---|---|
| Выручка от продукции без субсидий | 134,3 | 90,3 |
| Доход от субсидий | 3,0 | 1,4 |
| Выручка с учётом субсидий | 137,2 | 91,7 |
| Скорректированная EBITDA | 37,1 | 14,3 |
| Чистая прибыль / убыток | 40,6 | −9,5 |
| Денежный поток от операций | 24,9 | 1,9 |
| Капитальные затраты | 22,3 | 18,7 |
| Свободный денежный поток | 2,6 | −16,9 |
| Чистый долг на 30 июня | 61,0 | 112,1 |
| Чистый долг / EBITDA за последние 12 месяцев | 1,2× | 3,2× |
Данные взяты из промежуточной отчётности АЛРОСА за шесть месяцев 2026 года и официального релиза результатов от 27 августа 2026 года. Промежуточный документ обозначен как неаудированный, к нему приложено заключение по результатам обзорной проверки. Потоки относятся к периоду январь–июнь, долг и его коэффициент показывают состояние на 30 июня. Все денежные значения округлены до 0,1 млрд ₽.
Запасы, капитальные затраты и денежный поток
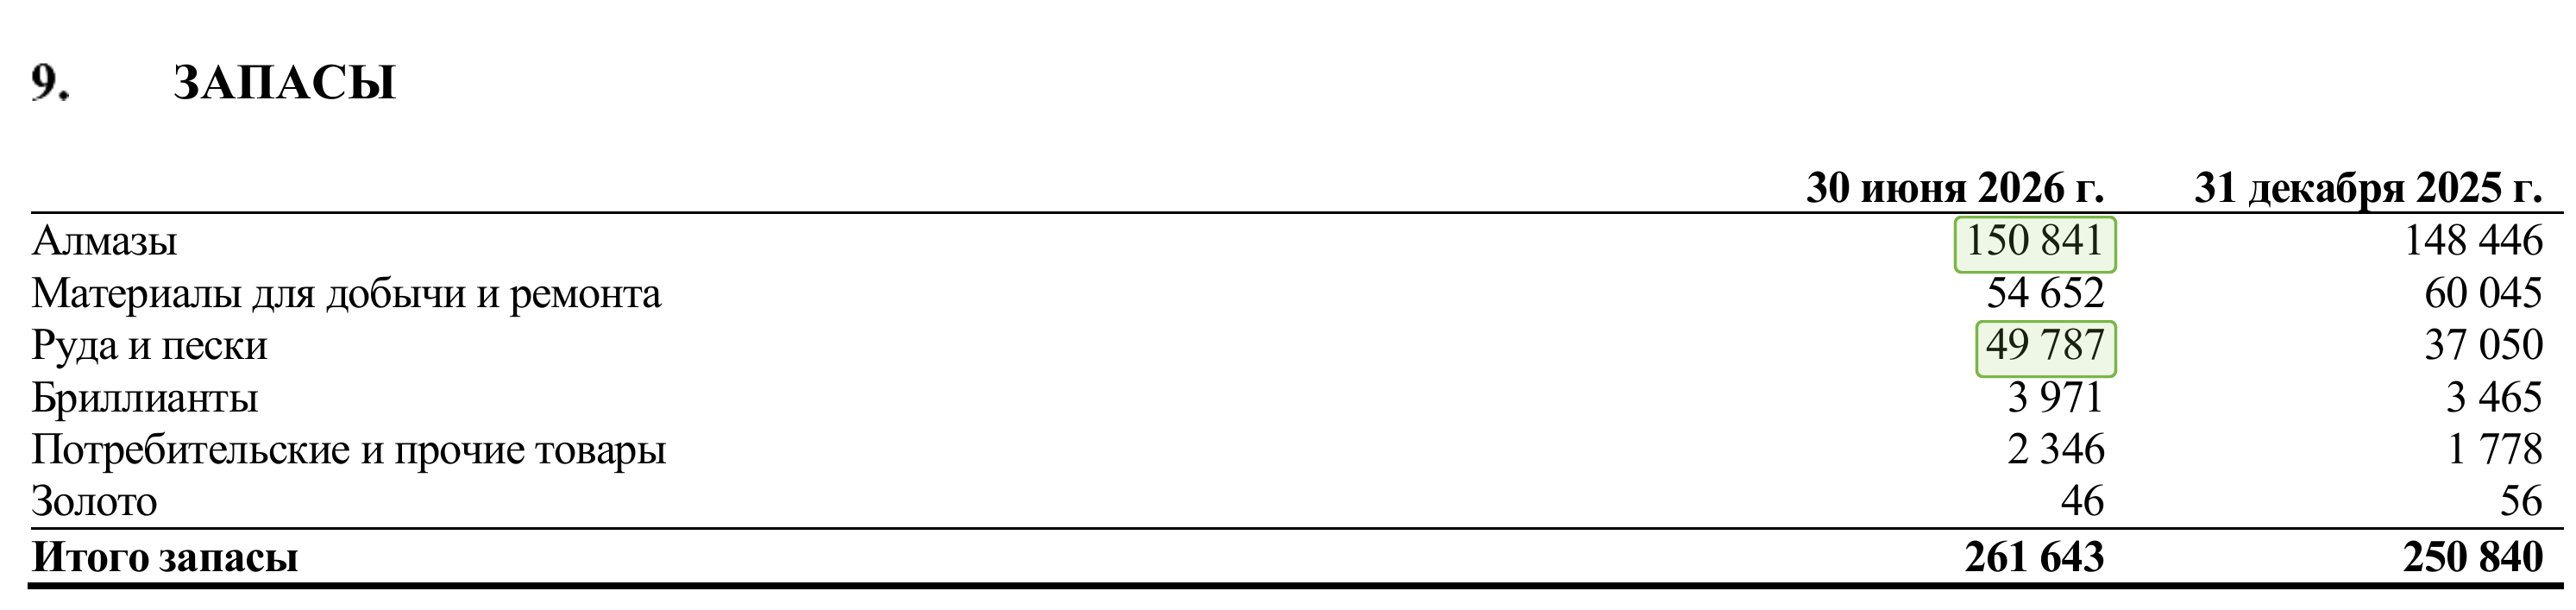
По примечанию «Запасы» к промежуточной отчётности, на 30 июня 2026 года на балансе группы числилось 261,6 млрд ₽ запасов против 250,8 млрд рублей на конец 2025 года. Алмазы занимали 150,8 млрд ₽, руда и пески 49,8 млрд руб. Запасы учитываются по правилам бухгалтерского учёта и не равны сумме, которую можно немедленно получить при продаже. Если спрос слабый, рост склада связывает деньги в продукции и материалах, даже когда группа продолжает добычу.
В той же промежуточной отчётности поток от инвестиционной деятельности за первое полугодие 2026 года положителен на 48,3 млрд ₽. В него вошли 88,3 млрд рублей, полученные с депозитных счетов. Перемещение денег между депозитом и счётом не является доходом от продажи алмазов. Уплаченные проценты в размере 8,134 млрд ₽ компания показала отдельно в финансовом потоке. В приведённый выше расчёт свободного денежного потока они не входят.
Чистый долг
Чистый долг АЛРОСА вырос с 88,4 млрд ₽ на конец 2025 года до 112,1 млрд рублей на 30 июня 2026 года. Одновременно соотношение чистого долга к EBITDA за последние 12 месяцев увеличилось с 1,5× до 3,2×. Причина не сводится к росту долга. По опубликованным компанией данным, годовая EBITDA за 2025 год равнялась 57,8 млрд ₽. Если вычесть результат первого полугодия 2025 года 37,1 млрд руб. и прибавить 14,3 млрд ₽ за первое полугодие 2026 года, получится около 35,0 млрд рублей за последние 12 месяцев. Деление 112,1 на 35,0 даёт примерно 3,2. Точный коэффициент компания публикует в релизе.
Коэффициент показывает, насколько обязательства велики относительно текущей способности бизнеса зарабатывать, но не устанавливает дату их погашения. Если просто удвоить полугодовую EBITDA, вы потеряете слабое второе полугодие 2025 года. Подробнее о пределах показателя есть в отдельном разборе «Долг / EBITDA». Для ALRS рост коэффициента имеет ещё и прямую связь с условиями дивидендной политики компании.
Что обещает дивидендная политика АЛРОСА и что получили акционеры
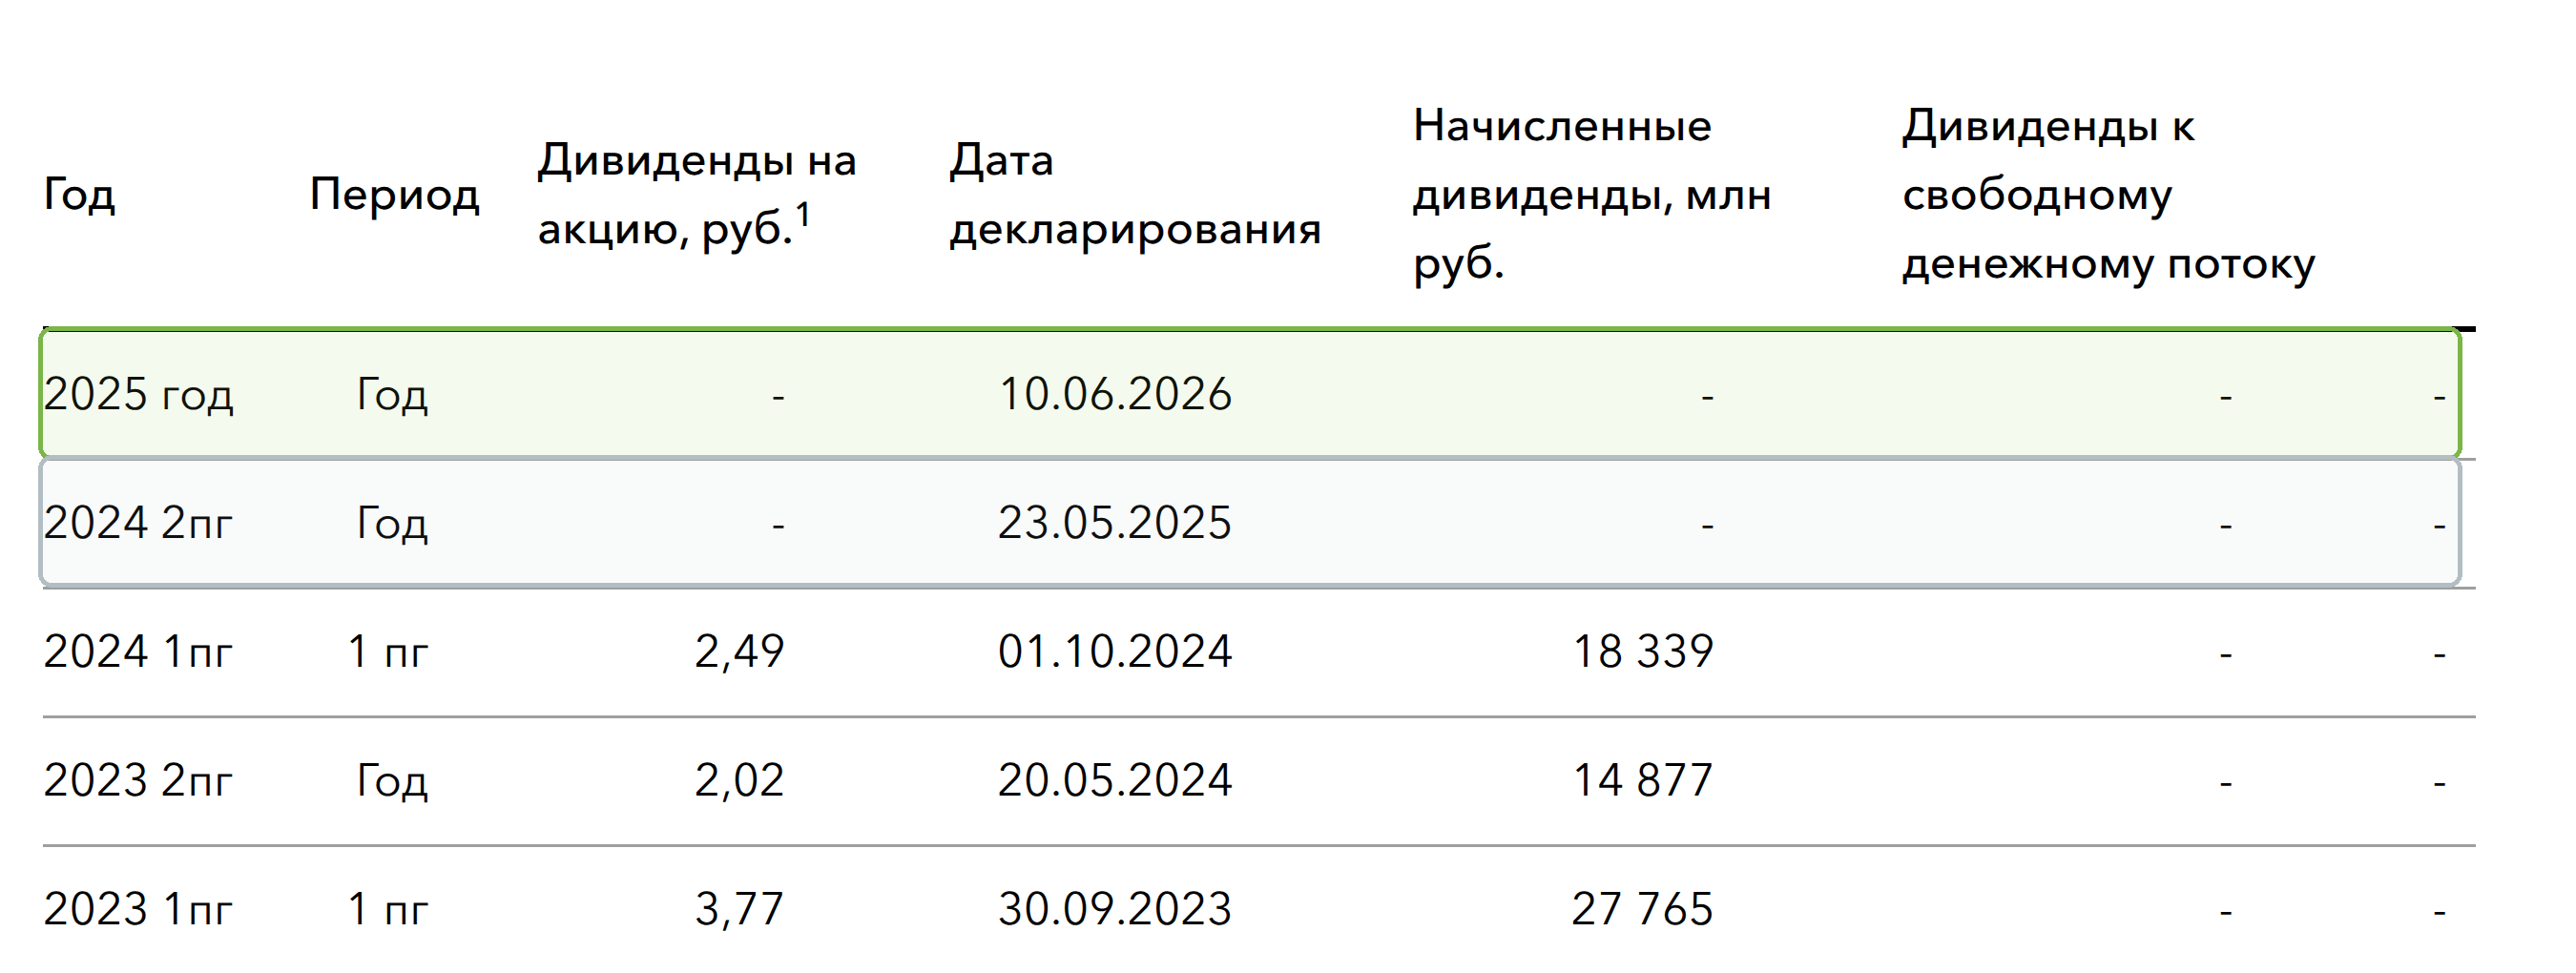
АЛРОСА не выплатила дивиденды по итогам 2025 года, хотя группа отчиталась о прибыли. Последняя денежная выплата в опубликованной компанией истории относится к первому полугодию 2024 года и составила 2,49 ₽ на акцию. Сумму будущих дивидендов нельзя получить простым умножением прибыли на 50%. В политике есть условия по долгу, прибыли головной компании и отдельное решение акционеров.
Как рассчитывают дивиденды по последней опубликованной политике
Положение АЛРОСА от 10 марта 2021 года допускает выплаты по результатам первого полугодия и года. Размер рекомендации наблюдательного совета зависит от свободного денежного потока (СДП) и отношения чистого долга к EBITDA. В пункте 3.3 положения указаны такие ориентиры для положительного СДП:
| Чистый долг / EBITDA | Ориентир для выплаты за полугодие | Что показывает коэффициент |
|---|---|---|
| Меньше 0 | Не менее 100% СДП | Денег и депозитов больше, чем долга |
| От 0 до менее 1 | 70–100% СДП | Чистый долг меньше годовой EBITDA |
| От 1 до 1,5 | 50–70% СДП | Чистый долг не превышает порог политики |
| Выше 1,5 | Диапазон не установлен | Не выполняется долговое условие политики |
Отдельное правило устанавливает годовую выплату не менее 50% консолидированной чистой прибыли по международным стандартам финансовой отчётности (МСФО). Таблица не отменяет других условий положения. Если СДП отрицателен, проценты от него не превращаются в дивидендный долг перед акционерами.
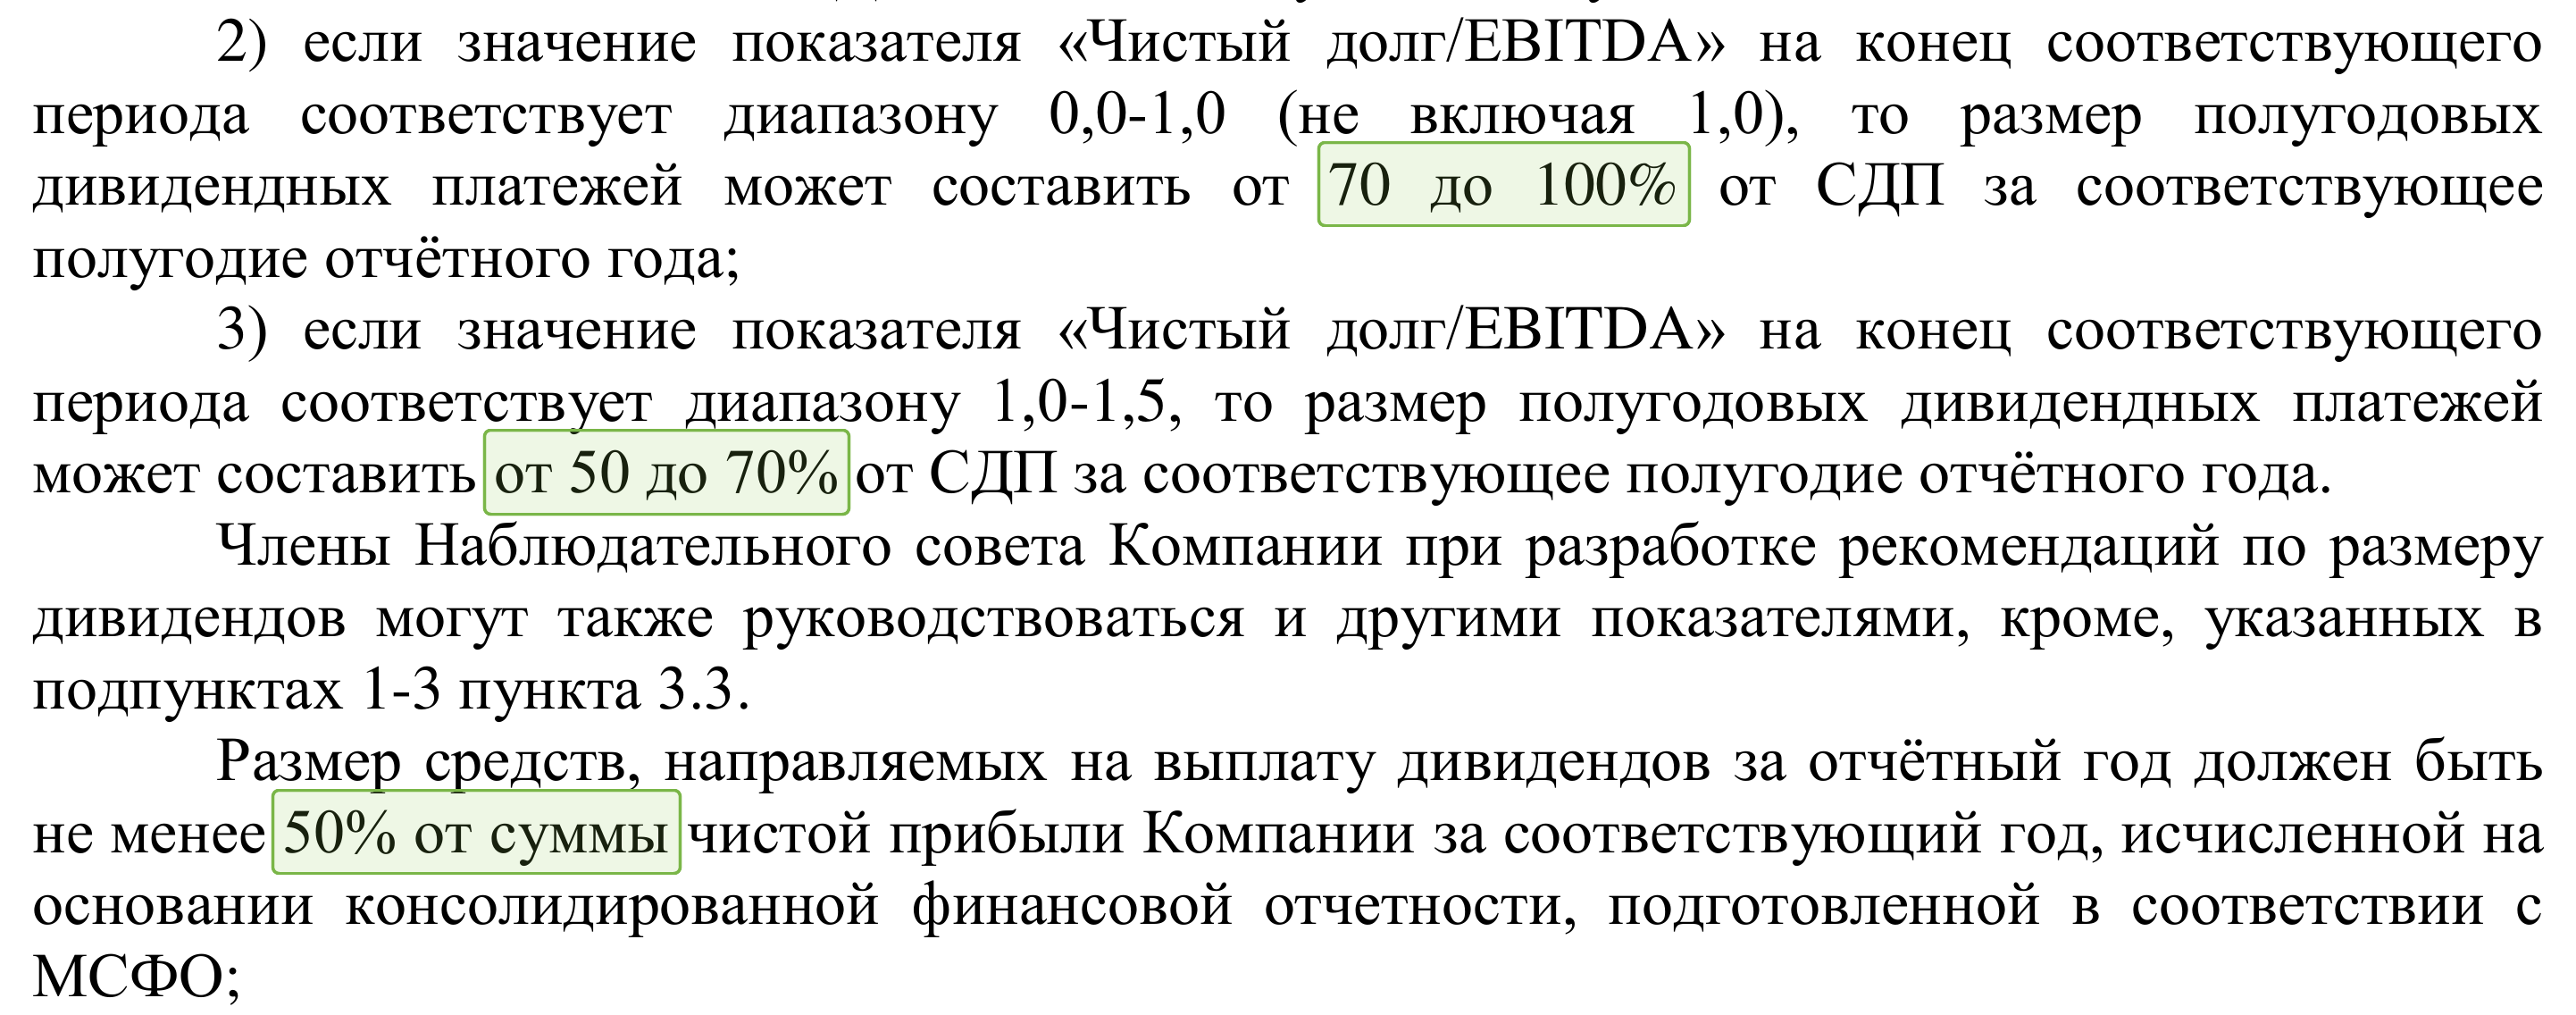
Последнее правило действует вместе с условиями раздела 2 политики. У материнской компании должна быть прибыль текущего периода либо нераспределённая прибыль прошлых лет по российскому бухгалтерскому учёту. И текущее, и прогнозное отношение чистого долга к EBITDA должны быть не выше 1,5. Законодательных препятствий для выплаты также быть не должно. Прибыль группы по МСФО задаёт расчётный ориентир, а прибыль головного общества и долговой порог проверяют возможность выплаты по самому положению. Сведения о прогнозном коэффициенте нельзя восстановить по одной строке годового отчёта.
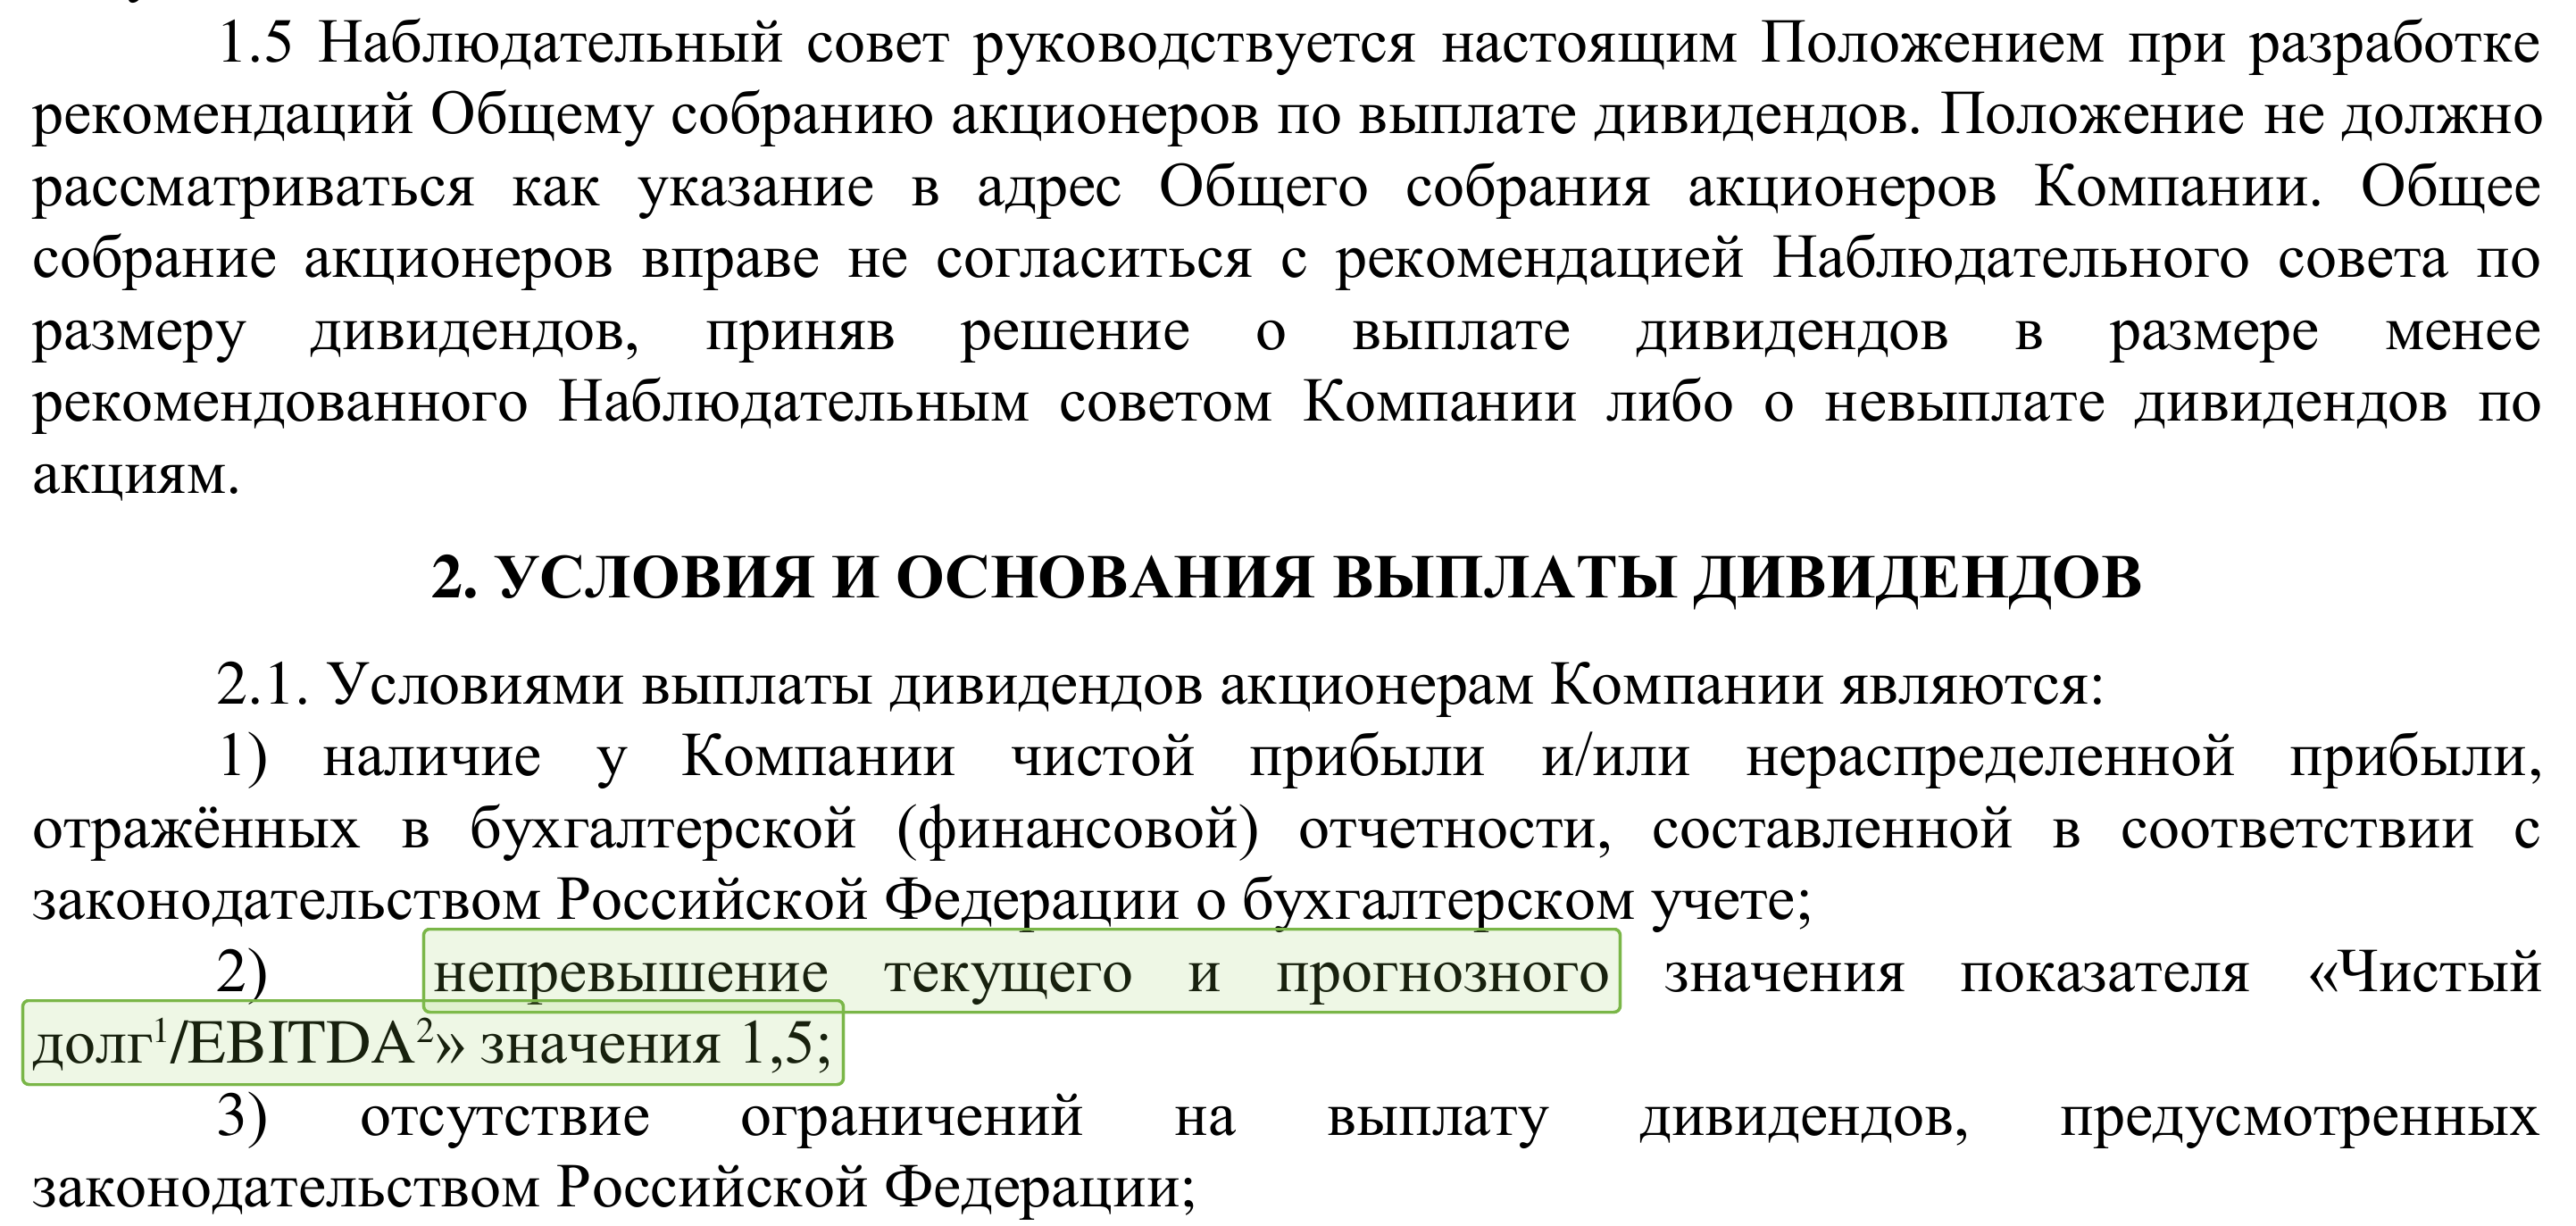
Даже при соблюдении условий деньги не начисляются автоматически. Наблюдательный совет рекомендует сумму, а общее собрание акционеров утверждает выплату и дату составления списка её получателей. По пункту 1.5 положения собрание вправе назначить меньшую сумму либо отказаться от дивидендов. Поэтому объявленный советом ориентир и утверждённый дивиденд имеют разный статус.
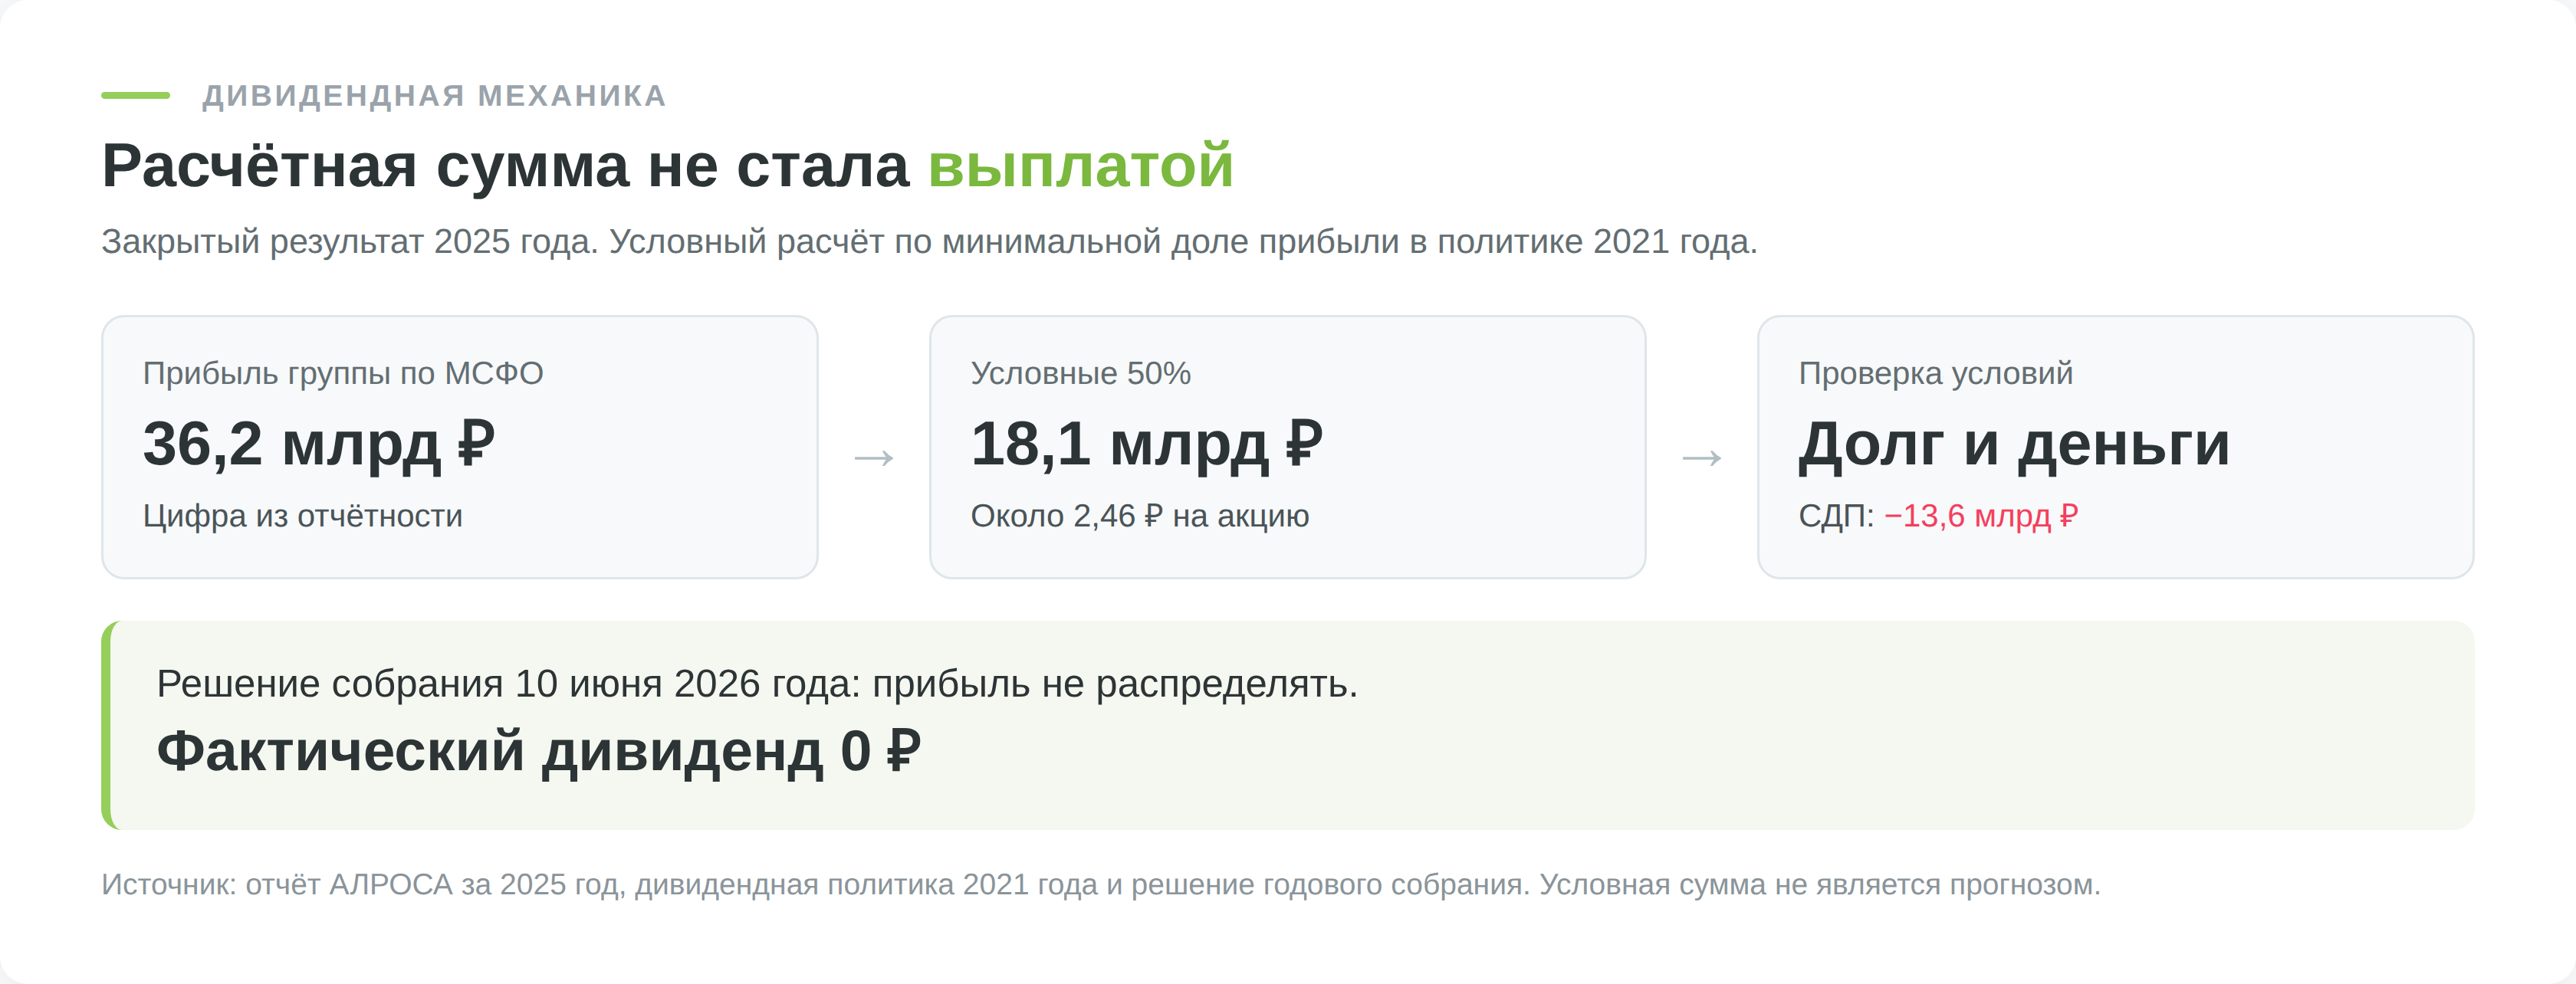
По годовому отчёту компании, группа показала 36,2 млрд ₽ чистой прибыли за 2025 год. Половина этой округлённой суммы составляет около 18,1 млрд рублей. Если разделить её на 7 364 965 630 выпущенных обыкновенных акций, получится около 2,46 ₽ на бумагу. Это только арифметика условного порога, а не объявленный дивиденд или прогноз. СДП за тот же год был отрицательным на 13,6 млрд рублей.
На годовом собрании 10 июня 2026 года акционеры решили прибыль не распределять и дивиденды не выплачивать. По сообщению АЛРОСА, совет обосновал рекомендацию неопределённостью на рынке, сохранением работы компании и инвестиционной программой. Фактическая выплата по итогам 2025 года составила 0 ₽.
Сколько выплачивали по ALRS
На странице дивидендов АЛРОСА отдельно указаны выплаты за каждое полугодие. Если сложить выплаты, относящиеся к одному финансовому году, динамика выглядит так:
| Финансовый год | За первое полугодие, ₽ на акцию | Доплата за год, ₽ на акцию | Всего за год, ₽ на акцию |
|---|---|---|---|
| 2023 | 3,77 | 2,02 | 5,79 |
| 2024 | 2,49 | 0 | 2,49 |
| 2025 | — | 0 | 0 |
Данные сверены со страницей дивидендов АЛРОСА 24 октября 2026 года. Прочерк означает отсутствие объявленной выплаты за полугодие в опубликованной истории.
Итог 2023 года складывается из двух решений, принятых в сентябре 2023 года и мае 2024 года. Выплата 2,49 ₽ за первое полугодие 2024 года утверждена в октябре того же года. По второму полугодию 2024 года компания сообщила об отказе от дивиденда в мае 2025 года. Таблица группирует выплаты по периоду, за который их заработали, а не по календарному году поступления денег на счёт. Если бы акционер владел 1 000 бумагами перед последней отсечкой, ему причиталось бы 2 490 ₽ до налога. Та же тысяча акций не принесла бы дивиденда по итогам 2025 года.
Для налогового резидента России ФНС указывает ставку НДФЛ 13% в пределах 2,4 млн ₽ соответствующей годовой налоговой базы и 15% на превышение. При выплате налоговый агент считает дивиденды отдельно. По итогам года ФНС может пересчитать налог с учётом других доходов той же группы, например от операций с ценными бумагами. Зарплата относится к другой группе. Объявленная АЛРОСА сумма указана до налога, поэтому поступление на счёт будет меньше.
Можно ли ждать выплаты за 2026 год
Промежуточный отчёт АЛРОСА за первое полугодие 2026 года не даёт основания считать возобновление дивидендов решённым вопросом. Группа получила убыток 9,5 млрд ₽, СДП составил −16,9 млрд рублей, а отношение чистого долга к EBITDA на 30 июня выросло до 3,2. Последнее значение выше порога 1,5 в положении от 2021 года. Для расчёта возможной годовой выплаты сначала понадобятся результаты за весь 2026 год, действующая редакция политики и рекомендация наблюдательного совета. Затем потребуется решение общего собрания.
АЛРОСА раскрыла 21 октября 2026 года повестку заочного голосования наблюдательного совета на 23 октября. В неё включили утверждение новой редакции дивидендной политики. На 24 октября сообщение о принятых решениях и утверждённый текст новой редакции не опубликованы на странице раскрытия эмитента и на странице дивидендов АЛРОСА. Поэтому приведённые выше пороги и расчётная схема относятся к последней опубликованной политике от 10 марта 2021 года; после раскрытия новой редакции их потребуется пересчитать.
Что может поддержать результаты АЛРОСА и акции ALRS
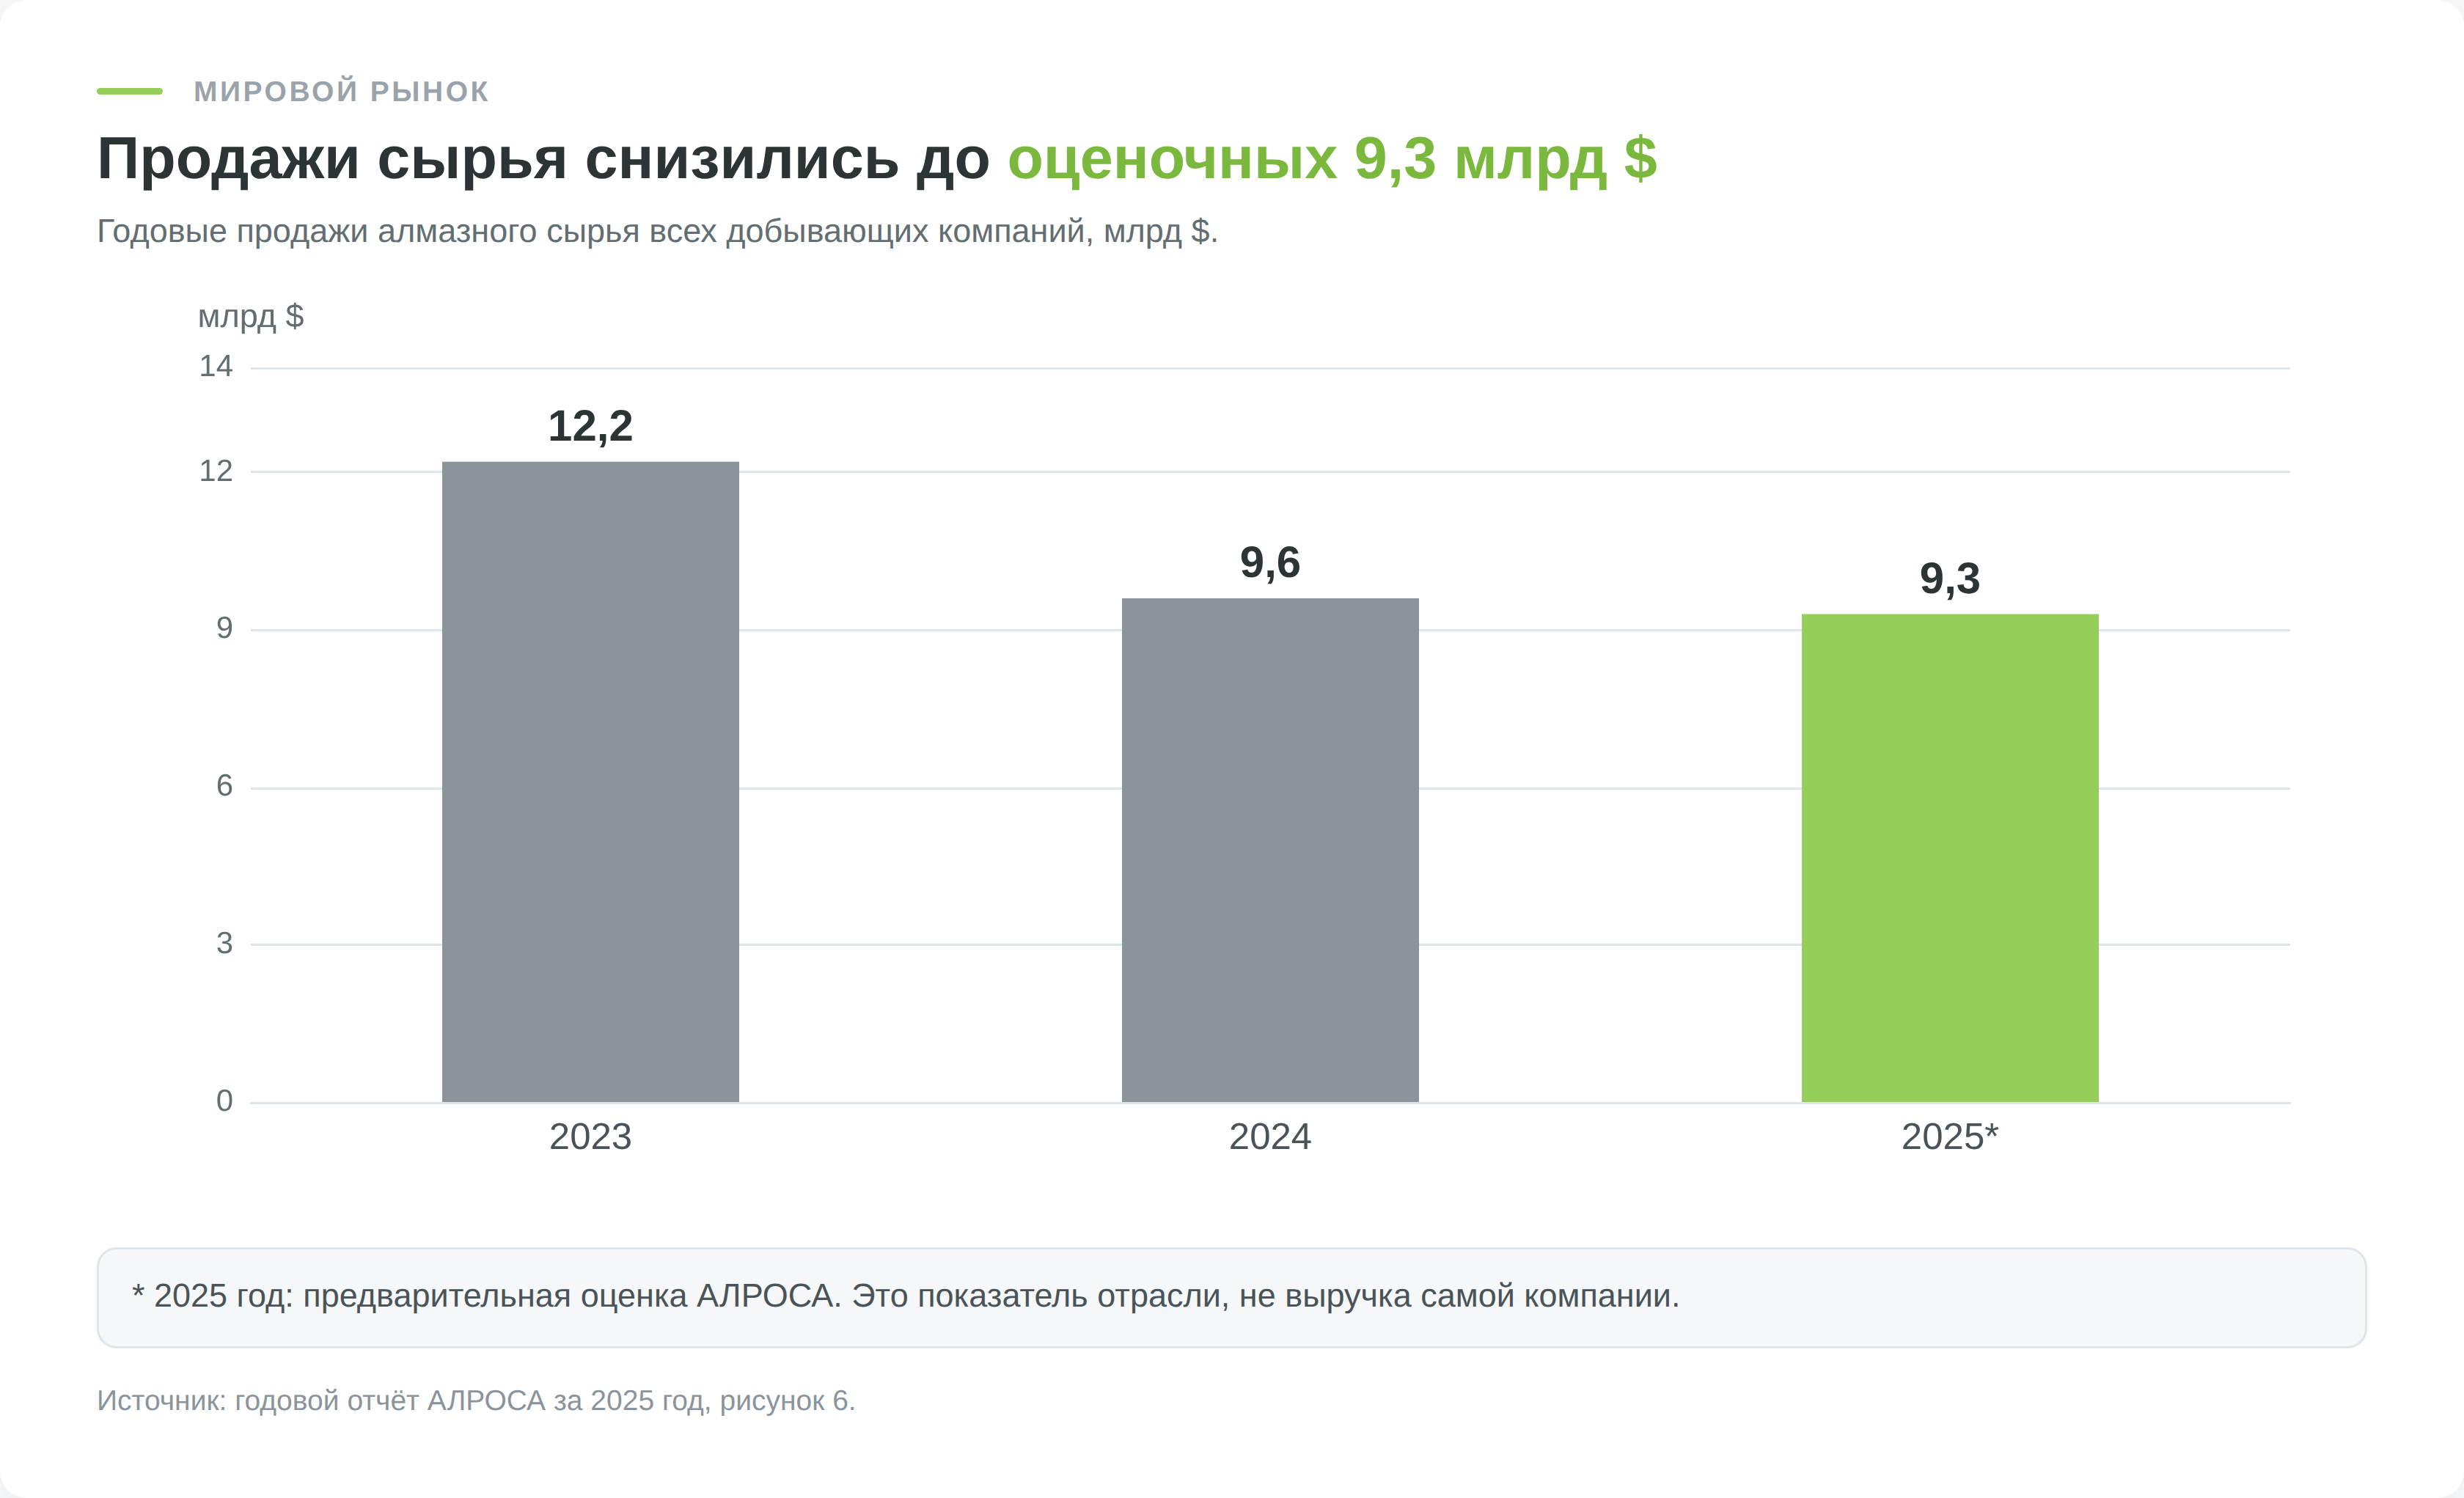
Рост добычи сам по себе не гарантирует роста прибыли АЛРОСА. Компании нужно продать сырьё по цене, которая покрывает затраты и вложения в месторождения, а затем получить оплату. По годовому отчёту группы, мировые продажи алмазов добывающими компаниями сократились с 12,2 млрд $ в 2023 году до примерно 9,3 млрд $ в 2025 году. Последняя цифра предварительная. Пока рынок покупает меньше в денежном выражении, увеличение предложения может лишь усилить давление на цену.
Цены на сырьё и запасы у огранщиков
Алмаз проходит несколько рук до ювелирного магазина. Добывающая компания продаёт необработанный камень огранщику, тот поставляет бриллиант производителю украшений, а магазин продаёт готовое изделие. Когда у огранщиков и магазинов накоплены запасы, новые заказы на сырьё могут отставать от продаж украшений. Так покупатель после большого заказа сначала расходует товар со склада, а уже потом снова обращается к поставщику.
В годовом отчёте компания связывает слабые закупки в 2025 году с избытком запасов в ограночном секторе. Компания сократила добычу с 33,1 млн до 29,8 млн карат, но оценила мировые продажи сырья за тот же год примерно на 3% ниже уровня 2024 года. Сокращение предложения оказалось недостаточным, чтобы вернуть отраслевую выручку к уровню 2023 года. Это данные о рынке в целом, а не раскрытие объёма продаж самой АЛРОСА.
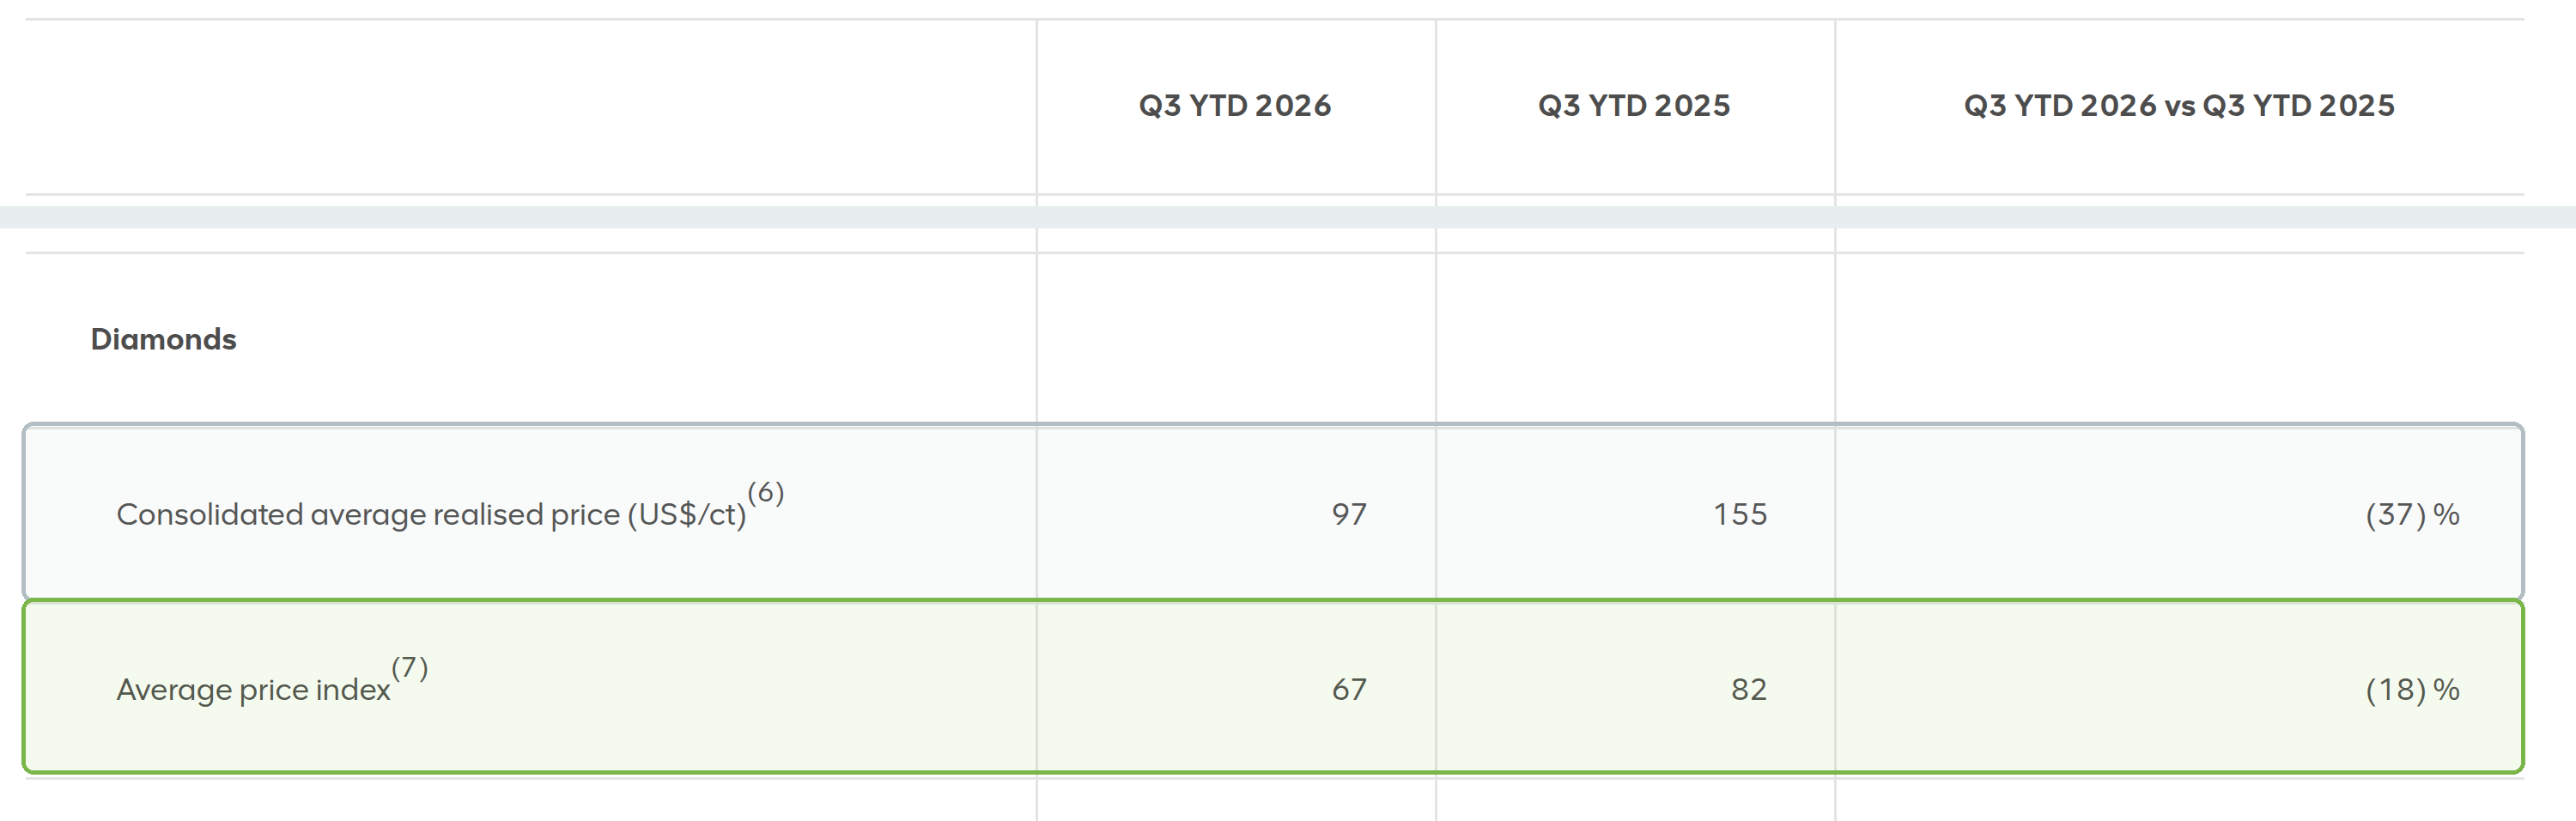
Более поздний отраслевой срез пока не подтверждает разворот цен. По отчёту Anglo American от 20 октября 2026 года, среднее значение ценового индекса её алмазного бизнеса De Beers за январь–сентябрь составило 67 против 82 за те же месяцы 2025 года, то есть снизилось на 18%. Это индекс другой компании с собственной корзиной камней, а не цена реализации АЛРОСА. Он полезен как независимая проверка направления рынка.
Даже предложение не движется строго вниз. De Beers сократила добычу в третьем квартале на 11% к тому же кварталу 2025 года, но одновременно повысила прогноз добычи на весь 2026 год с 21–26 млн до 25–28 млн карат. Поэтому ставить на рост цен только из-за закрытия отдельных рудников рано.
Потребительский спрос и роль Индии
Индия влияет на закупки сырья прежде всего как центр огранки. По оценке АЛРОСА, на неё приходится около 90% мирового производства бриллиантов в каратах. Рост индийского импорта необработанных камней может означать загрузку фабрик, но не доказывает, что украшения уже проданы конечному покупателю. Для такого вывода нужны одновременно экспорт огранённых камней, запасы в цепочке и розничные продажи.
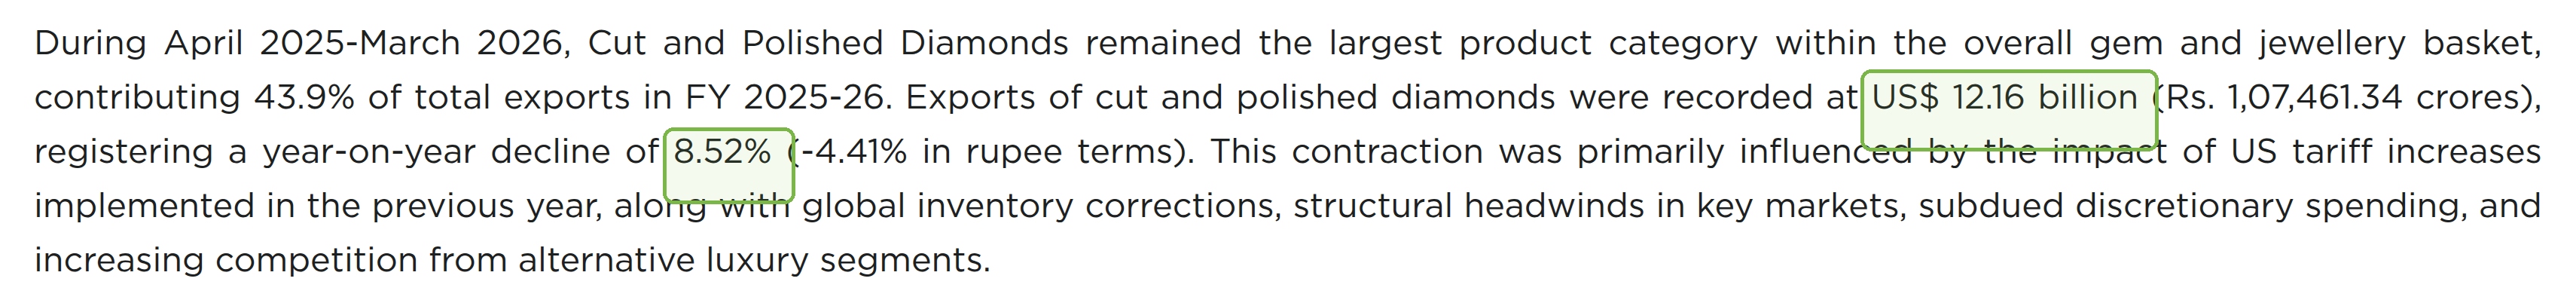
Совет по содействию экспорту драгоценных камней и ювелирных изделий Индии (GJEPC) сообщил, что за финансовый год с апреля 2025-го по март 2026-го экспорт огранённых бриллиантов составил 12,16 млрд $, на 8,52% меньше предыдущего финансового года. Это финансовый год Индии, поэтому его нельзя напрямую сопоставить с календарным 2025 годом из отчёта АЛРОСА.
Кроме того, индийская статистика охватывает камни разного происхождения и ничего не говорит о доле российского сырья. Даже если спрос на украшения в США, Китае или Индии вырастет, АЛРОСА получит выгоду лишь в той мере, в какой рост дойдёт до доступных ей покупателей и отпускных цен.
Каналы продаж и курс рубля
АЛРОСА продаёт алмазы по долгосрочным договорам и на разовых торгах. На официальной странице системы продаж компания указывает, что определяет цены с учётом рыночной конъюнктуры на день сделки. Договор с покупателем не фиксирует будущую прибыль, если отраслевые цены снижаются. Развитие новых каналов продаж названо в стратегии АЛРОСА. Но отдельный контракт на новом рынке ещё не показывает, сколько прежних продаж он заменил и с какой прибылью.
Огранка в третьей стране также не делает российский алмаз свободным для любого конечного рынка. Совет ЕС указывает, что запрет распространяется на российские камни, обработанные за пределами России. В США Управление по контролю за иностранными активами Минфина (OFAC) отдельно разъясняет ограничения на импорт таких камней. Поэтому новые маршруты сбыта следует оценивать по подтверждённым продажам и поступлению денег, а не по одному сообщению о появлении посредника.
Курс добавляет ещё один слой. В годовом отчёте АЛРОСА относит укрепление рубля к причинам снижения EBITDA в 2025 году, а в релизе за второй квартал 2026 года снова отмечает его влияние. Условный контракт на 1 млн $ при 90 ₽ за доллар даёт 90 млн ₽ до расходов.
При 80 ₽ за доллар он приносит 80 млн рублей. Разница составляет 10 млн ₽ без изменения долларовой цены камней. Это арифметический пример, а не раскрытая компанией чувствительность прибыли. Реальный эффект зависит от валюты договора, момента оплаты и структуры затрат.
Что должно измениться для инвестиционного тезиса. Рост мирового спроса станет аргументом в пользу ALRS, если он дойдёт до заказов на сырьё и рублёвого денежного потока АЛРОСА. За первым признаком можно следить по статистике огранки и ценам производителей, за вторым по отчётности самой группы. Один позитивный показатель из этой цепочки ещё не доказывает восстановления бизнеса. Даже улучшение результатов не гарантирует роста акции, если покупатели уже заложили в её цену более сильное восстановление.
Риски покупки акций АЛРОСА
У ALRS одновременно есть риск слабого рынка алмазов, ограниченного доступа к покупателям и дорогой добычи. Часть последствий уже видна в отчётности. За первое полугодие 2026 года свободный денежный поток группы был отрицательным на 16,9 млрд ₽, а отношение чистого долга к EBITDA достигло 3,2. Если продажи не восстановятся, прежние выплаты не дают основания ждать новых дивидендов. Цена акции при этом может снижаться раньше, чем ухудшение появится в годовой отчётности.
Санкции ограничивают конечные рынки
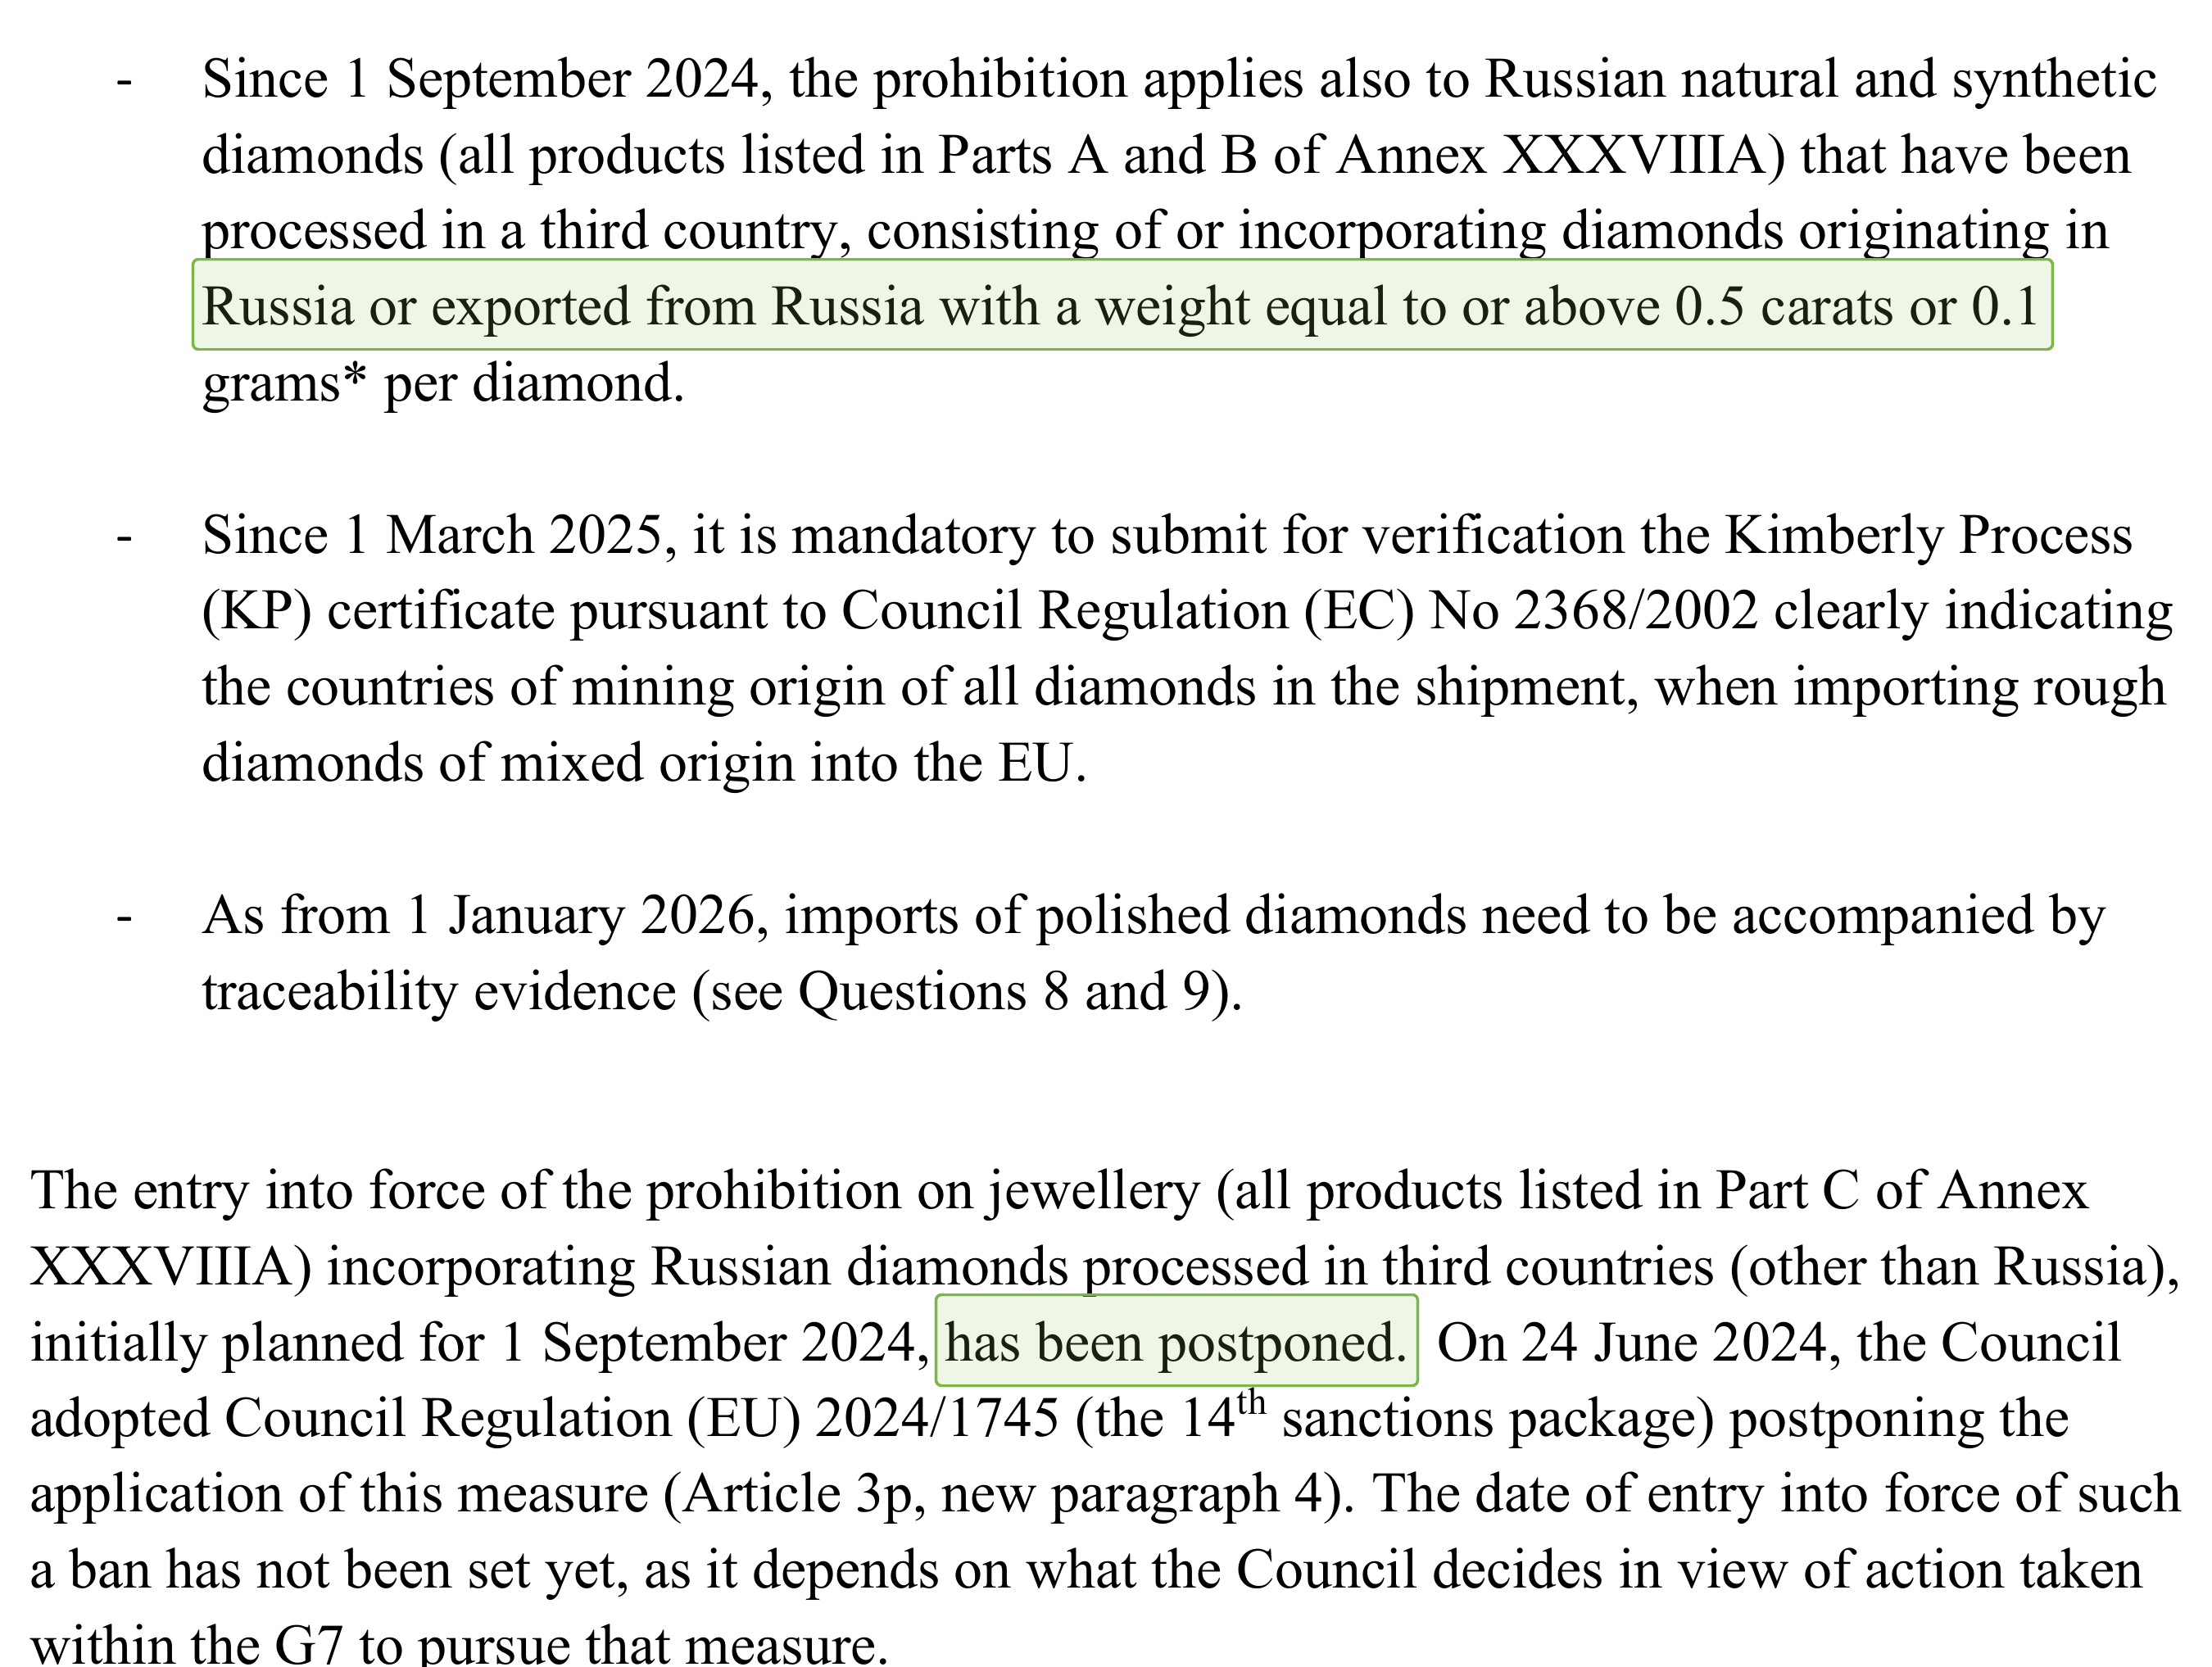
Продажа сырья огранщику в третьей стране не гарантирует, что готовый бриллиант можно ввезти в ЕС или США. Статья 3p Регламента Совета ЕС № 833/2014 запрещает ввоз указанных в приложении российских алмазов и товаров с ними. С 1 сентября 2024 года запрет также охватывает перечисленные категории камней российского происхождения массой от 0,5 карата, обработанных в третьей стране. При ввозе в ЕС требуется подтверждать происхождение.
Порог 0,5 карата относится к этой части правил и не отменяет более широкий запрет на прямой ввоз перечисленных российских товаров. Отдельный этап запрета для украшений, изготовленных в третьей стране с российскими камнями, отложен.
Для США аналогичное ограничение на камни от 0,5 карата следует из определения Минфина от 8 февраля 2024 года на основании указа президента США № 14068. При этом действующая генеральная лицензия OFAC № 104B разрешает до 1 сентября 2027 года отдельные операции с камнями, которые находились вне России до введения соответствующих ограничений 2024 года и после этого не вывозились из неё. Лицензия не открывает рынок для новых партий российского происхождения. Продажа сырья в Индию и его последующая огранка не равны восстановлению доступа на западные рынки.
Общая выручка АЛРОСА не позволяет выделить сумму, недополученную из-за конкретного санкционного ограничения. Возможный эффект для акционера проявляется через состав покупателей, условия цены, сроки получения оплаты и запасы. Ни одну из этих величин нельзя надёжно восстановить по общей добыче в каратах.
Лабораторно выращенные бриллианты конкурируют с природными
Выращенный в лаборатории бриллиант не является стеклянной имитацией. Геммологический институт Америки (GIA) указывает, что по химическим и оптическим свойствам он практически совпадает с природным, а определить происхождение без специальных методов трудно. Для покупателя украшения это реальная альтернатива. Поэтому давление на природные камни нужно оценивать по продажам обоих сегментов, а не по одной цене алмаза.
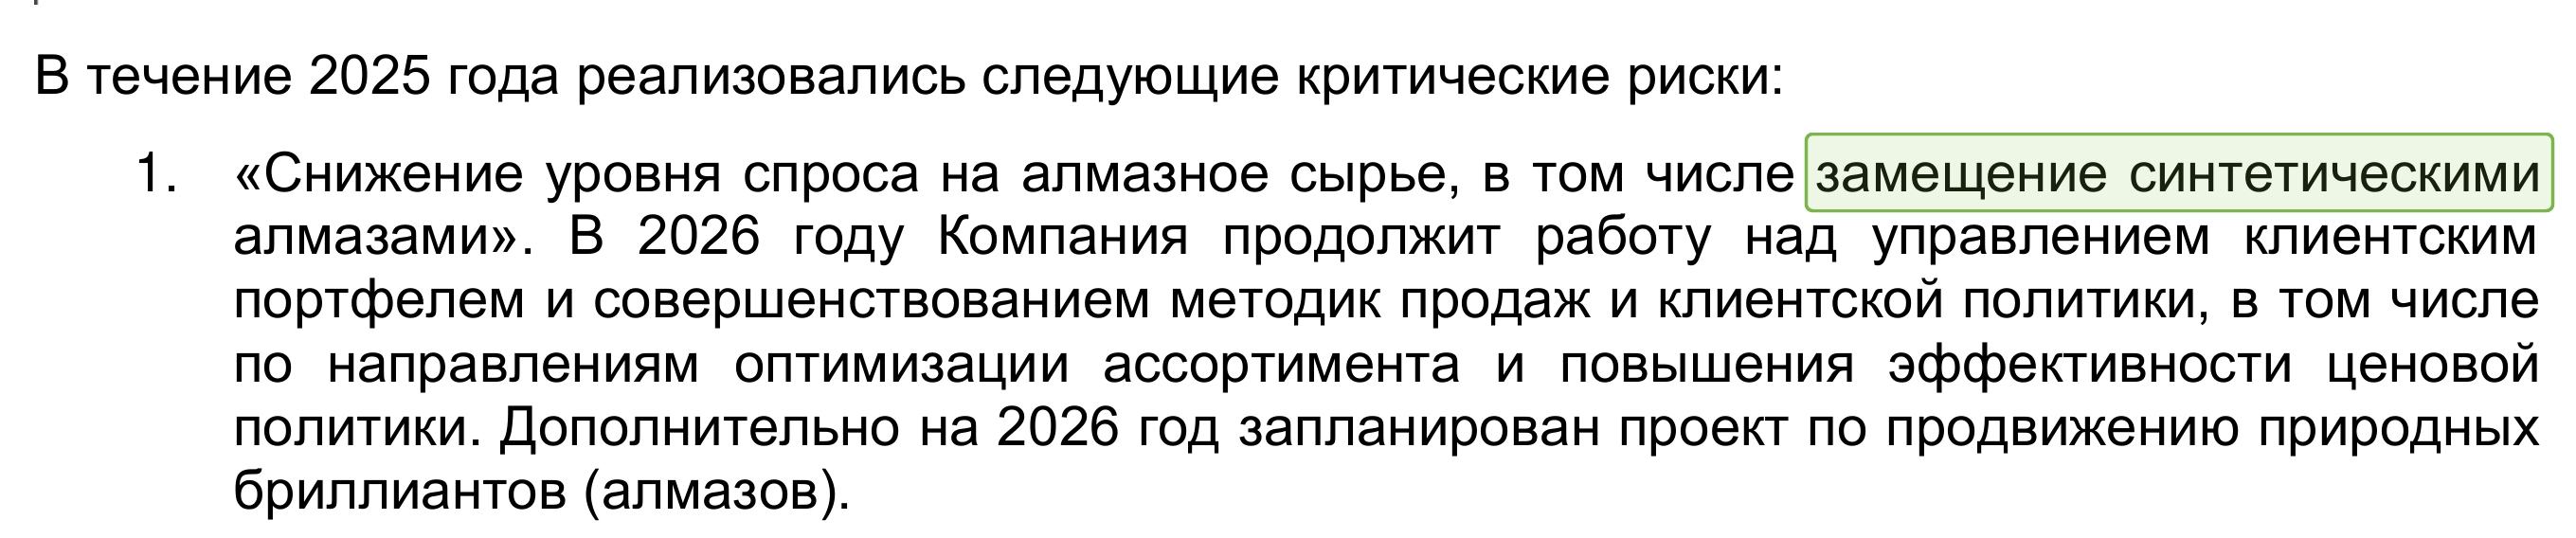
В годовом отчёте компания прямо относит снижение спроса на алмазное сырьё, в том числе вследствие замещения синтетическими камнями, к критическим рискам, которые проявились в 2025 году. Индийский отраслевой совет GJEPC за финансовый год с апреля 2025-го по март 2026-го сообщил о росте экспорта золотых украшений с лабораторными бриллиантами на 31,30%.
Одновременно стоимость экспорта огранённых лабораторных камней снизилась на 10,55% до 1,13 млрд $, хотя физический объём вырос. Эти показатели относятся к разным товарным категориям. Они не позволяют вычислить долю продаж, которую потеряла АЛРОСА, но показывают, почему падение денежного оборота лабораторных камней нельзя выдавать за исчезновение конкуренции.
Вложения и долг сокращают пространство для дивидендов
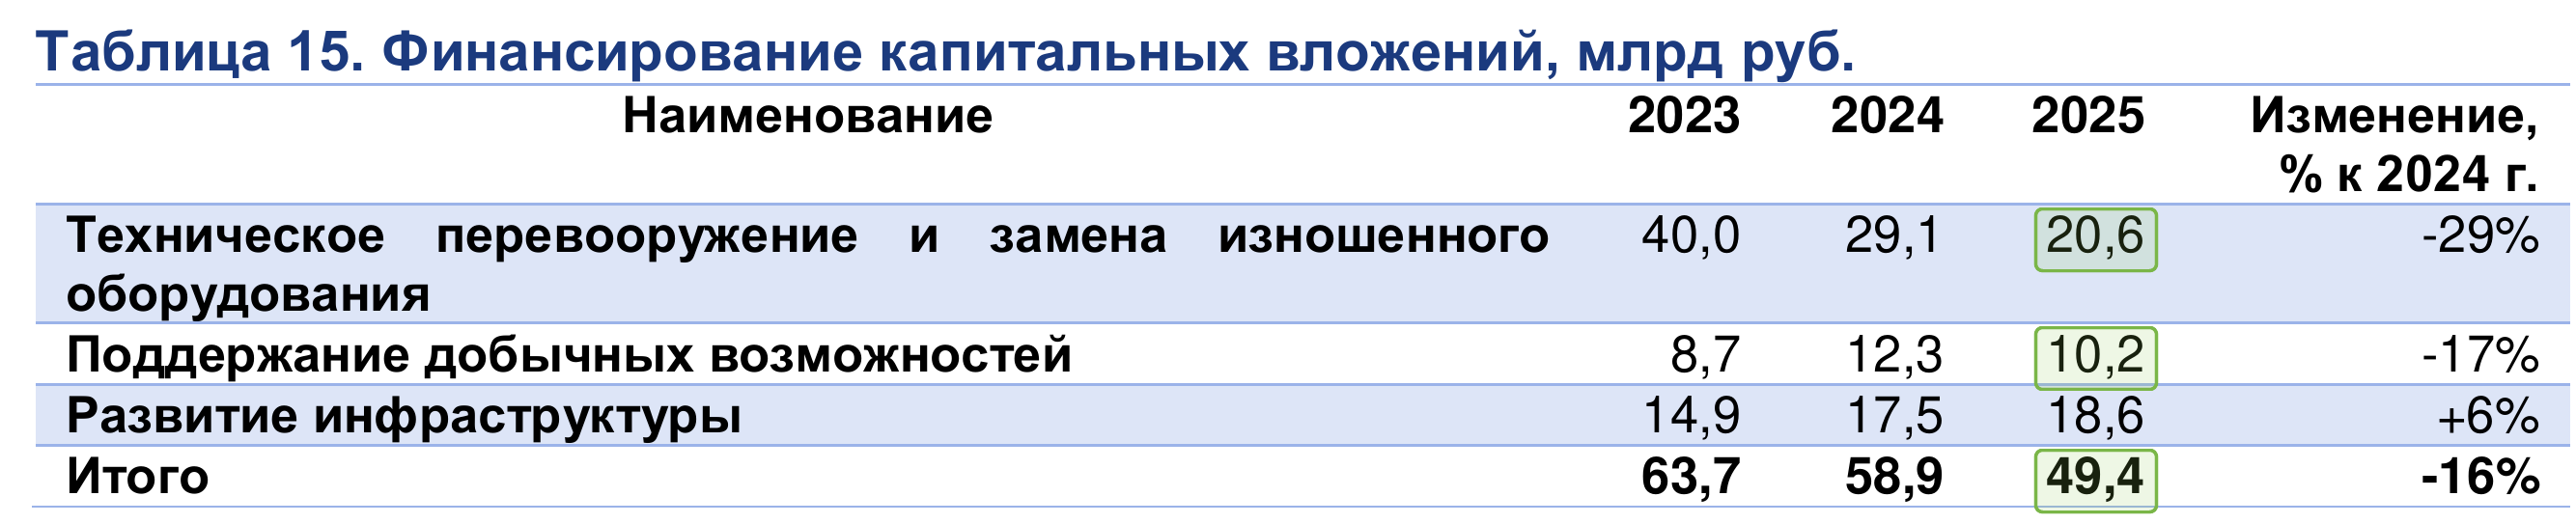
По таблице капитальных вложений в годовом отчёте АЛРОСА, из 49,4 млрд ₽ расходов 2025 года 20,6 млрд пришлось на замену оборудования и техническое перевооружение, ещё 10,2 млрд рублей на поддержание добычных мощностей. Вместе это 30,8 млрд ₽, или около 62% вложений.
Названия статей не доказывают, что каждый рубль нельзя перенести на другой год. Но считать все 49,4 млрд свободными деньгами для выплаты акционерам тоже нельзя. Подземные рудники и оборудование потребуют финансирования независимо от того, восстановится ли цена алмазов в ближайшие месяцы.
В первом полугодии 2026 года поток от операций составил только 1,9 млрд ₽ при капитальных затратах 18,7 млрд рублей. Разницу компания покрывает за счёт ликвидности и финансирования, а чистый долг на 30 июня достиг 112,1 млрд ₽. Отношение долга к EBITDA 3,2 превышало порог 1,5 в действующей на дату статьи дивидендной политике. Это не означает немедленной неплатёжеспособности. Это означает, что даже при улучшении продаж деньги могут сначала понадобиться на инвестиции и снижение долговой нагрузки.
Налоги и работа рудников
С 2025 года основная ставка налога на прибыль организаций выросла с 20% до 25% по Федеральному закону от 12 июля 2024 года № 176-ФЗ. Тот же закон поднял ставку налога на добычу полезных ископаемых для природных алмазов с 8% до 8,4%, что отражено в подпункте 8.1 пункта 2 статьи 342 НК РФ. АЛРОСА сообщает о 22,0 млрд ₽ расходов по этому налогу за 2025 год. Они уже учтены при расчёте операционного результата, поэтому повторно вычитать их из EBITDA при оценке прибыли нельзя.
Подземным способом в 2025 году группа добыла 30% алмазов. Остановка рудника, задержка ремонта или рост стоимости работ способны уменьшить выпуск даже при восстановлении спроса. Годовой отчёт не даёт вероятности и денежной оценки такого сценария. Поэтому ожидаемый рост добычи не следует превращать в гарантированный денежный поток.
Оценка акций АЛРОСА по прибыли, долгу и графику
Низкий P/E за 2025 год не делает ALRS дешёвой покупкой. Этот расчёт опирается на прибыль, часть которой возникла при продаже зарубежных долей. За последние 12 месяцев, закончившихся 30 июня 2026 года, группа уже получила убыток. Поэтому оценку акции разумнее начинать с долга, EBITDA и денег, которые остаются после капитальных затрат.
Почему P/E за 2025 год вводит в заблуждение
Московская биржа указывает 7 364 965 630 обыкновенных акций АЛРОСА в выпуске. При цене 20,65 ₽ за бумагу (последняя цена торгов на доске TQBR за 21.10.2026) расчётная капитализация составляет 152,1 млрд рублей. Деление на чистую прибыль 2025 года 36,2 млрд ₽ даёт P/E около 4,2. На первый взгляд компания стоит меньше пяти годовых прибылей.
Я пересчитал прибыль за последние 12 месяцев по годовой отчётности группы и её промежуточному релизу. Из 36,2 млрд ₽ за 2025 год нужно вычесть 40,6 млрд рублей прибыли первого полугодия того года и прибавить убыток 9,5 млрд ₽ за первое полугодие 2026-го. Получается около −13,9 млрд рублей. Положительного P/E на этой базе нет. Даже годовая прибыль не отражала только продажу алмазов, поскольку в неё вошёл доход от выхода из «Катоки» и «Гидрошикапы».
По отношению к продажам продукции за 2025 год капитализация составляет около 0,65×. В знаменатель P/S взяты 235,1 млрд ₽ выручки без 6,0 млрд рублей субсидий. Другой знаменатель даст другое значение, поэтому при сравнении компаний нужна одинаковая база. Выручка сама по себе не покрывает стоимость добычи, обслуживание долга и вложения в рудники.
Все ценовые мультипликаторы выше рассчитаны по указанной котировке и устаревают при её изменении. Долг взят из отчёта на 30 июня, поэтому EV/EBITDA представляет собой приближение по данным разных дат, без поправки на неконтролирующие доли и другие элементы полной оценки бизнеса.
Сколько нужно заработать для снижения долговой нагрузки
При неизменном чистом долге 112,1 млрд ₽ группе понадобилась бы годовая EBITDA не ниже 74,8 млрд рублей, чтобы фактическое отношение долга к EBITDA стало не выше 1,5. Это более чем в 2,1 раза выше расчётных 35,0 млрд ₽ за последние 12 месяцев. Возврат только к EBITDA 2025 года в размере 57,8 млрд рублей оставил бы коэффициент около 1,9. Другой путь при прежней EBITDA заключается в снижении чистого долга примерно до 52,5 млрд ₽, то есть на 59,6 млрд рублей.
| Показатель | Последние 12 месяцев | Возврат к результату 2025 года | Долговой порог при прежнем долге |
|---|---|---|---|
| EBITDA, млрд ₽ | 35,0 | 57,8 | Не ниже 74,8 |
| Чистый долг, млрд ₽ | 112,1 | 112,1 | 112,1 |
| Чистый долг / EBITDA | 3,2× | 1,9× | Не выше 1,5× |
| EV/EBITDA при прежней цене акции | 7,5× | 4,6× | Не выше 3,5× |
| Фактический долговой порог политики 2021 года | Не выполнен | Не выполнен | Выполнен |
Таблица показывает чувствительность коэффициентов к EBITDA, а не прогноз результатов или цены акции. Во всех колонках для сопоставимости сохранены чистый долг на 30 июня 2026 года и расчётная капитализация по указанной котировке.
В третьей колонке выполнен только фактический долговой порог. Действующее на дату расчёта положение также требует проверить прогнозный коэффициент, прибыль головной компании и возможность выплаты по закону. Положительный денежный поток и решение акционеров тоже нельзя получить из таблицы автоматически.
Что видно на графике ALRS
По дневным свечам Московской биржи минимум 16 июля 2026 года составил 15,71 ₽, а максимум 6 августа достиг 23,75 ₽. После августовского подъёма цена несколько раз подходила к области 17,9–18,4 ₽. Вблизи 21,5–22,0 рубля лежат максимумы начала сентября и второй половины октября. В терминологии Джона Мёрфи это исторические зоны поддержки и сопротивления, которые отмечают по предыдущим минимумам и максимумам. Они не являются границами, за которыми покупатель защищён от убытка.
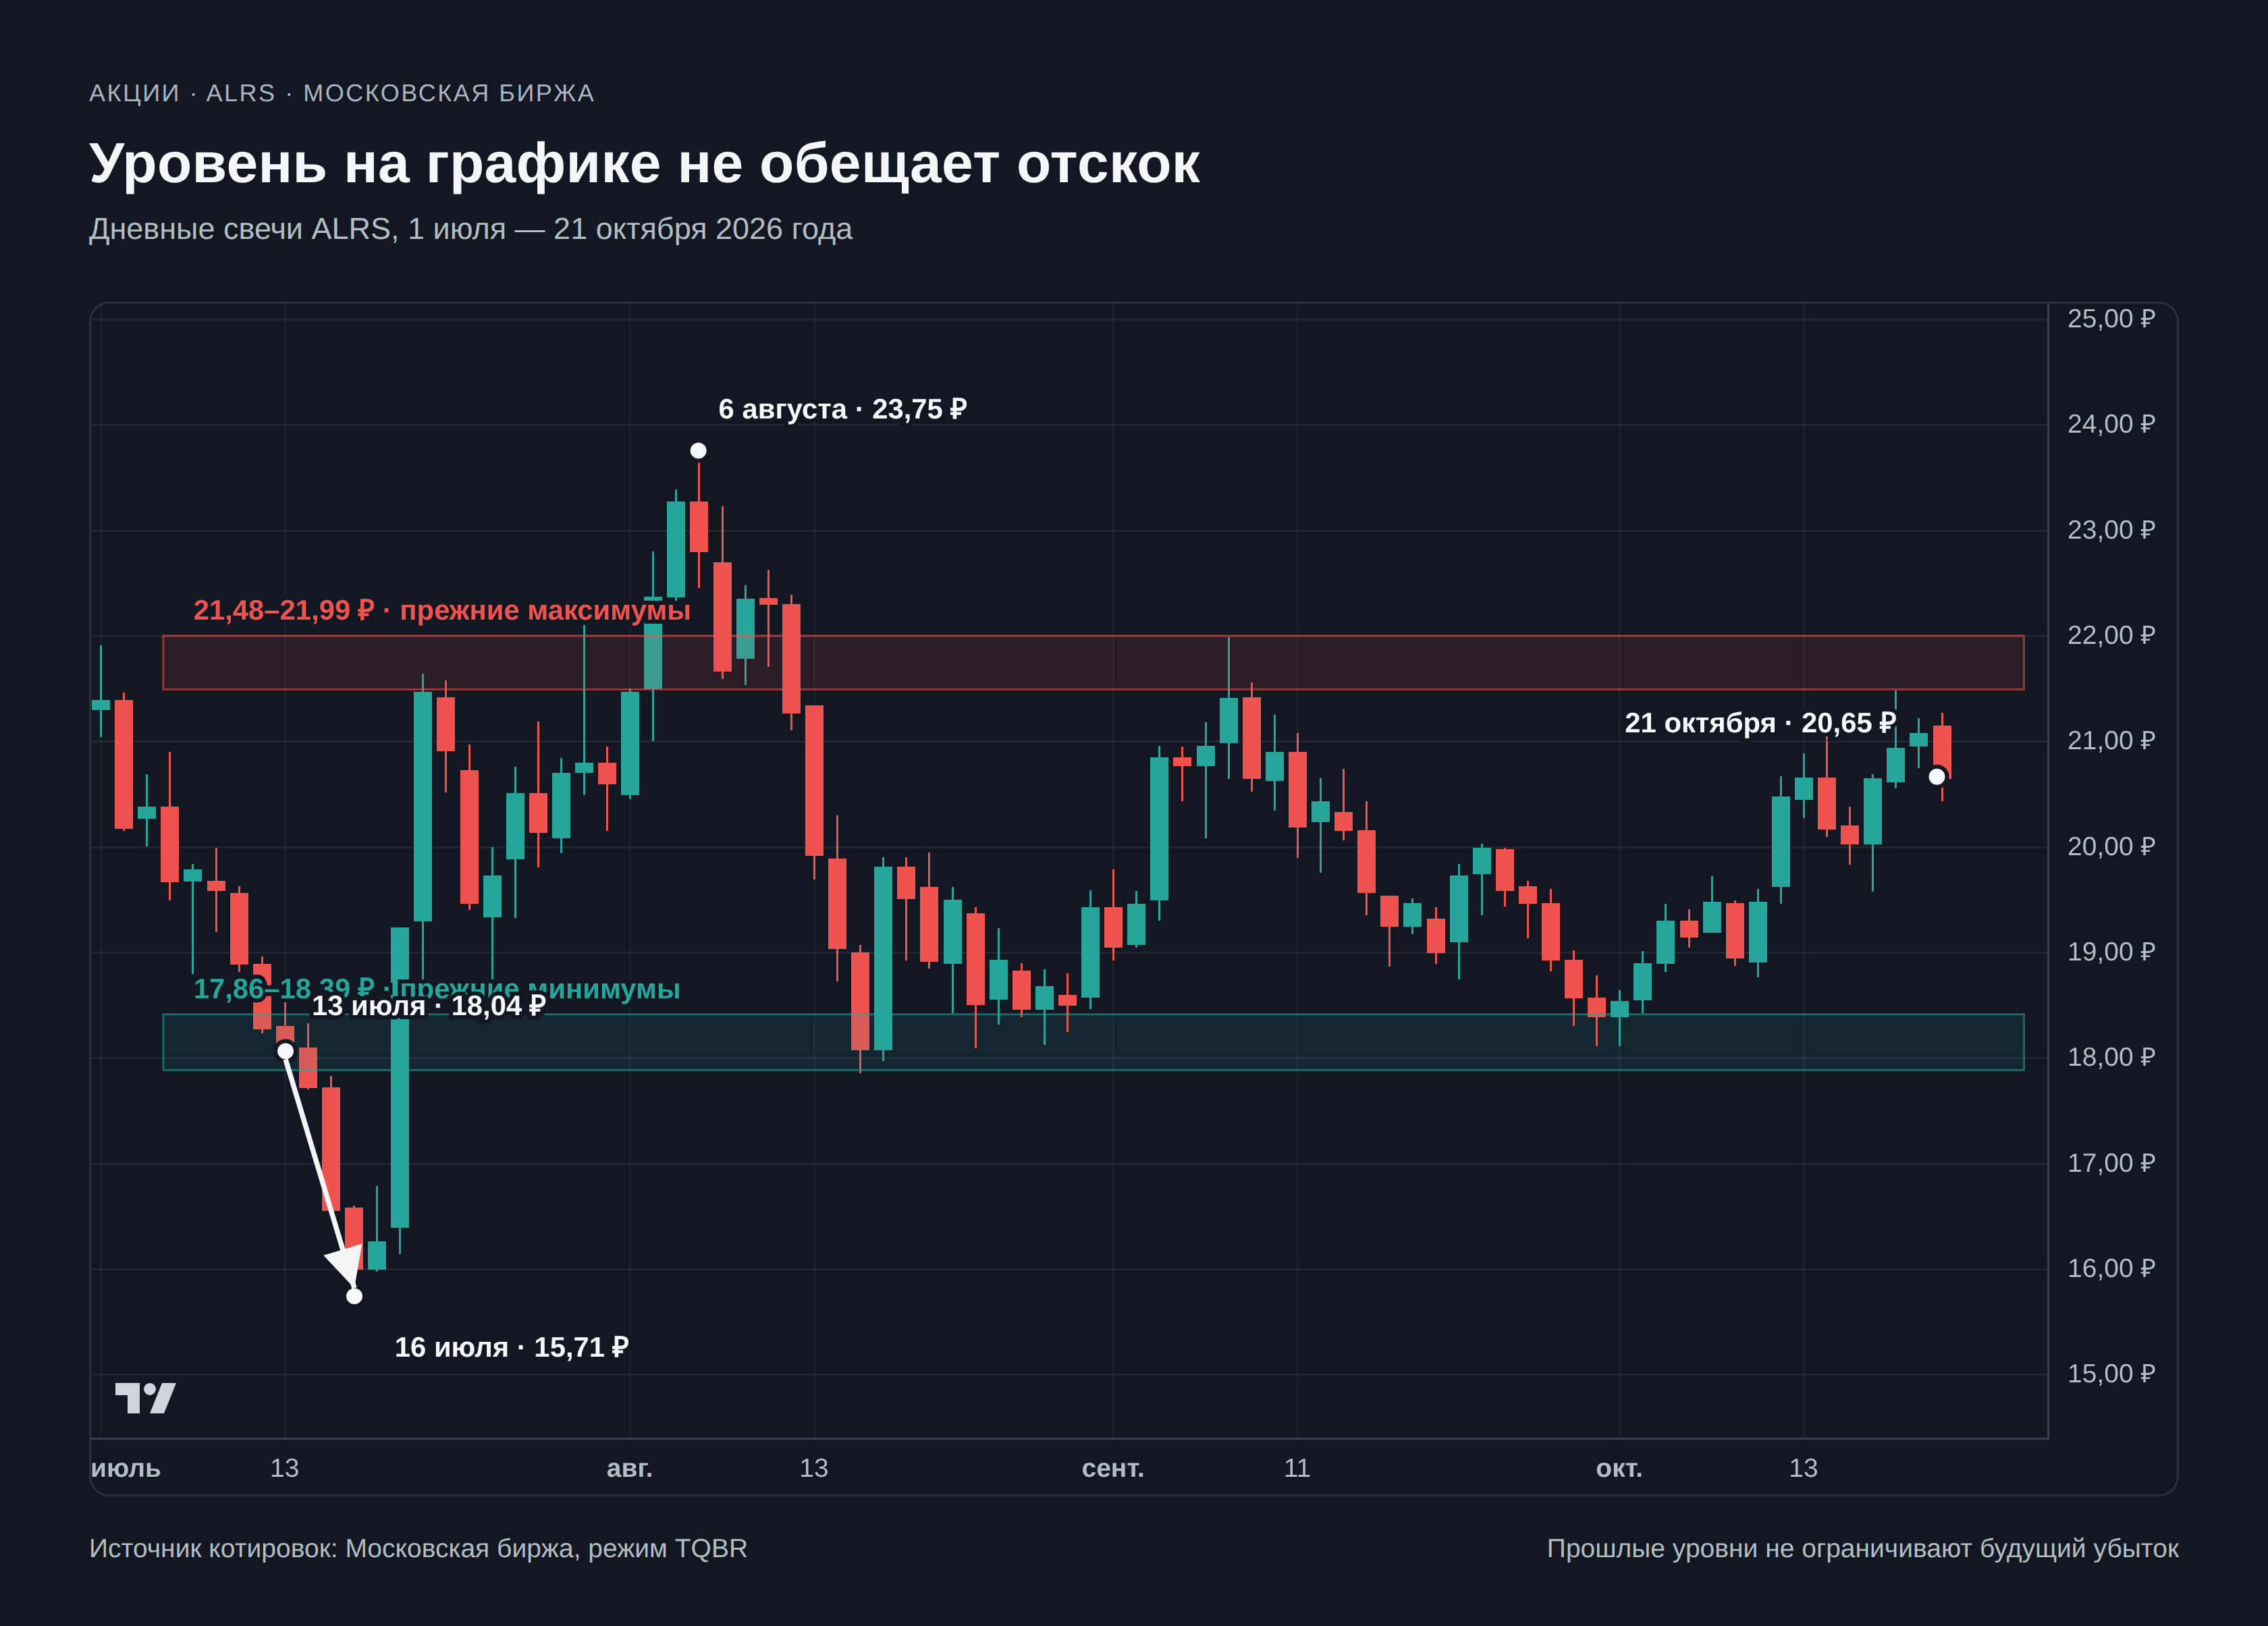
Июльский эпизод показывает провальный исход того же рассуждения об уровне. После минимума 18,04 ₽ 13 июля акция уже 16 июля торговалась по 15,71 ₽. Для контекста я проверил все 76 дневных закрытий с 1 июля по 14 октября, после которых в выгрузке известны ещё пять торговых сессий. Цена через пять сессий была выше в 40 случаях, или 53%. Эти наблюдения перекрываются и не измеряют вероятность отскока именно от отмеченных зон. Исторические уровни лучше сверять с новыми свечами на живом графике BUYHOLD, выбрав ALRS.
Стоит ли покупать ALRS при такой оценке
Если вы ждёте дивиденда в ближайший год, отчётность пока не подтверждает эту ставку. На 30 июня долговой коэффициент составлял 3,2 при пороге 1,5 в последней опубликованной политике 2021 года, а свободный денежный поток за полугодие был отрицательным. Возможное изменение политики после заседания наблюдательного совета не заменит денег на выплату.
Если вы рассматриваете акцию на несколько лет и допускаете длительный спад котировки, инвестиционный тезис зависит от восстановления продаж алмазов, положительного денежного потока и сокращения долга. Ни одна из этих переменных не следует из цены акции 20,65 ₽. Покупка до подтверждения разворота остаётся ставкой на него, а не приобретением уже восстановившегося дивидендного бизнеса.
Преимущества и недостатки акций АЛРОСА
Как купить акции АЛРОСА и сколько стоит сделка
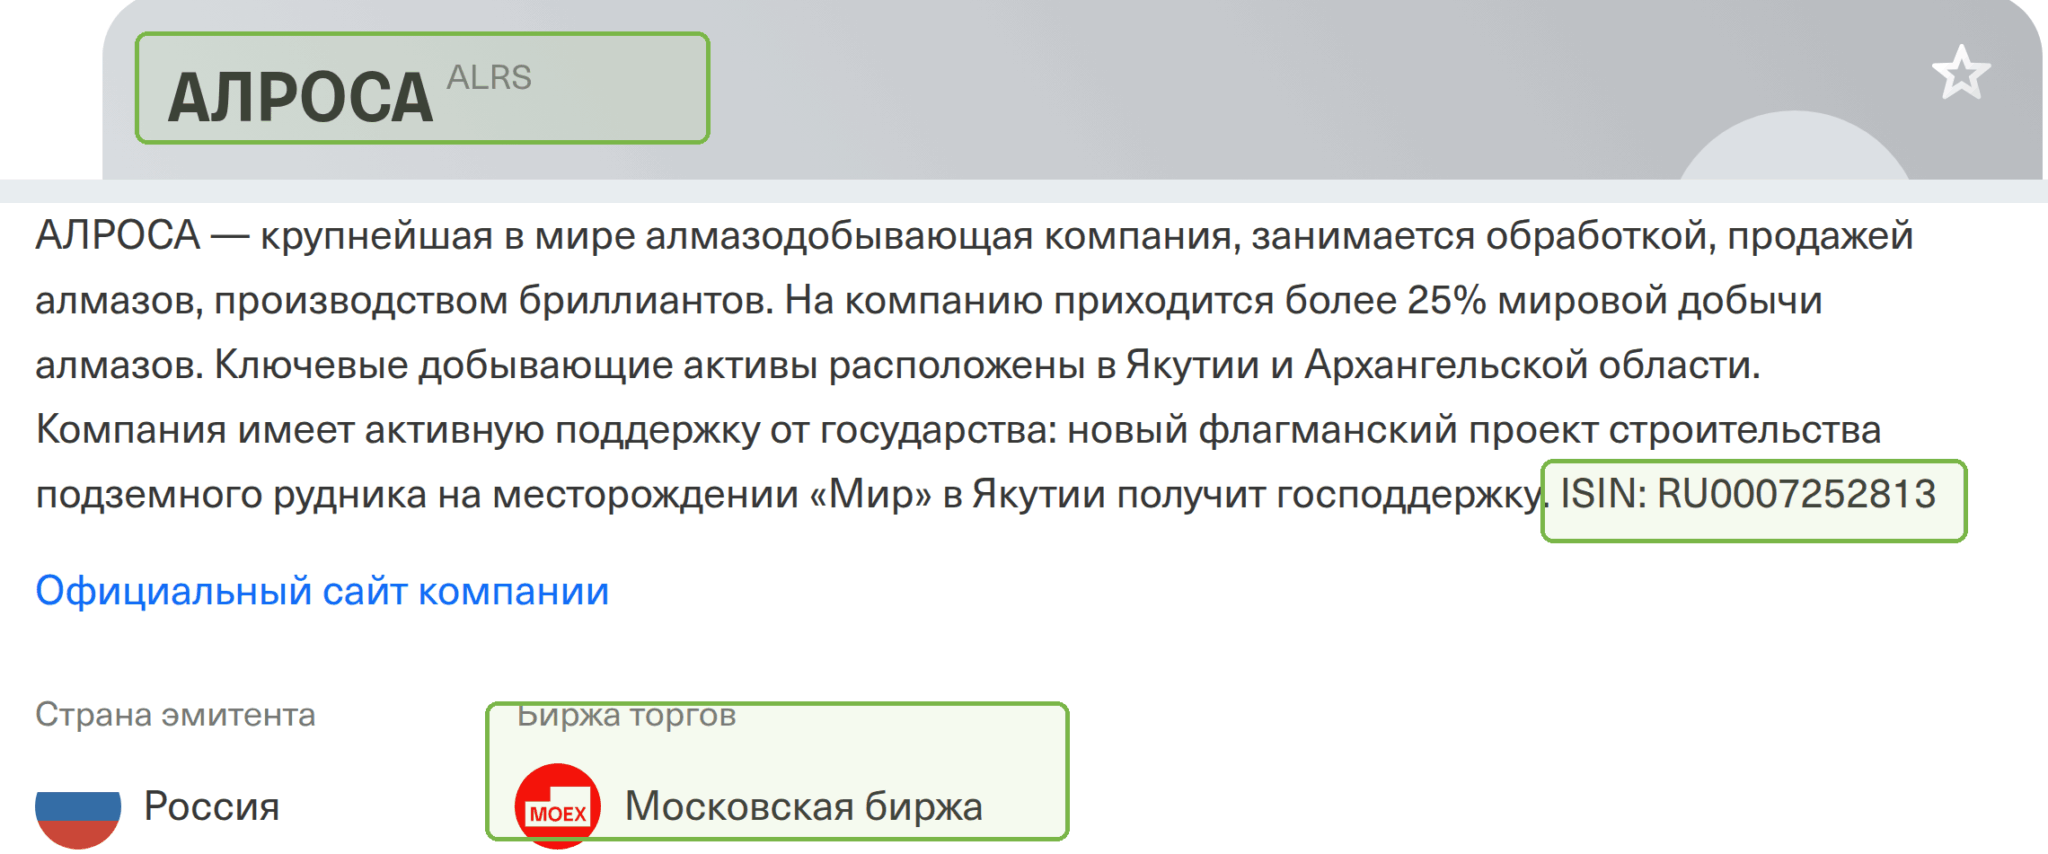
Обыкновенные акции АЛРОСА торгуются на Московской бирже под тикером ALRS. В карточке биржи указан ISIN RU0007252813 и размер стандартного лота 10 акций. В основном режиме торгов покупают от одного лота, хотя цена в терминале показана за одну бумагу. Биржа относит ALRS к первому уровню котировального списка, поэтому тест Банка России для акций вне таких списков не требуется. Покупка проходит через брокера с действующей лицензией. После исполнения сделки вы получаете акции, а не расчётный контракт на изменение их цены.
Как выбрать счёт и проверить брокера
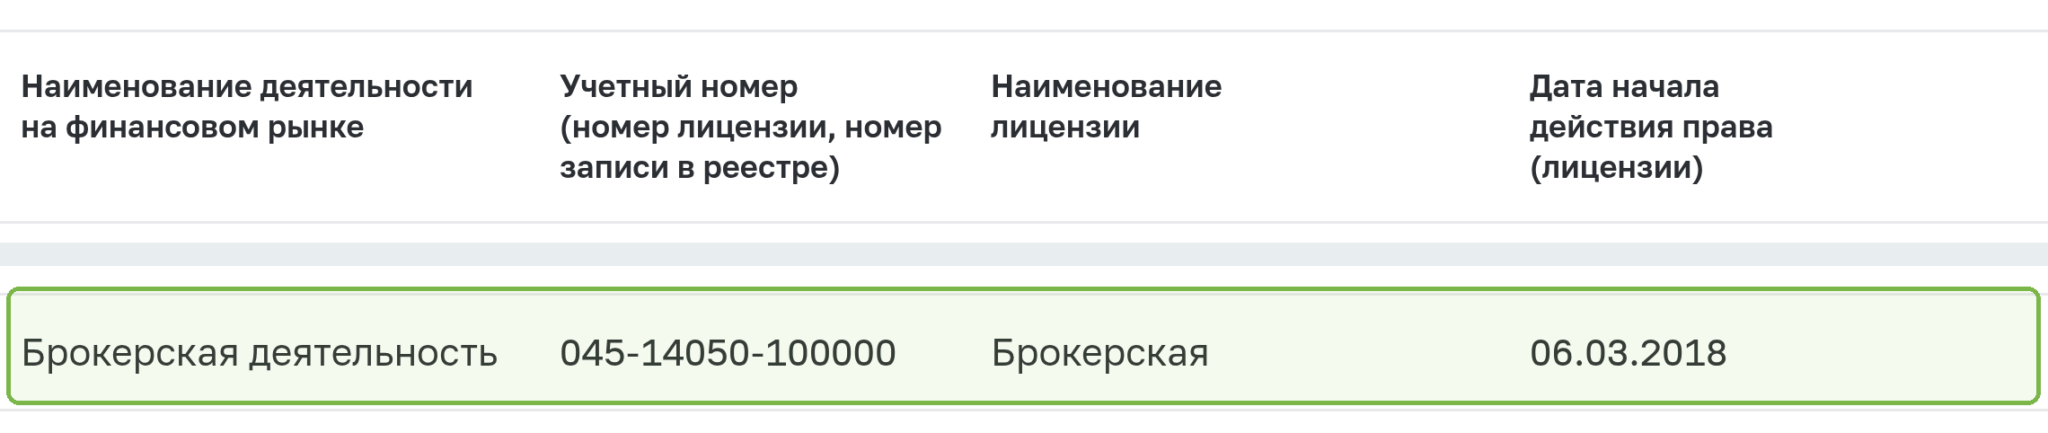
Перед открытием счёта проверьте юридическое лицо брокера в реестре Банка России. Сравните его название, номер брокерской лицензии и статус с документами, которые вам предлагают подписать. Т-Инвестиции работают через АО «ТБанк», для которого регулятор указывает брокерскую лицензию № 045-14050-100000 от 6 марта 2018 года. Сравнить условия других лицензированных посредников можно в рейтинге брокеров акций.
Совершеннолетний гражданин России может подать заявку в Т-Банк онлайн. Если он ещё не пользуется продуктами банка, после заявки нужна встреча с представителем и оригинал паспорта. Счёт пополняется рублями с карты российского банка либо через Систему быстрых платежей (СБП). При переводе с карты другого банка Т-Банк не берёт комиссию со своей стороны, однако её может взять банк-отправитель. Варианты открытия и документы подробнее разобраны в материале о брокерском счёте.
Если деньги могут понадобиться раньше чем через 5 лет, обычный брокерский счёт оставляет больше свободы. Из новых индивидуальных инвестиционных счетов с 2024 года открывается только ИИС третьего типа. По разъяснению ФНС, для договоров 2024–2026 годов минимальный срок ради налоговых вычетов составляет 5 лет, а досрочное закрытие потребует вернуть уже полученный вычет. Этот срок относится к счёту, а не к обязательному владению каждой акцией ALRS.
Деньги и бумаги на обычном брокерском счёте, по разъяснению Банка России, не входят в систему страхования банковских вкладов. Для ИИС-3 у брокера, участвующего в системе гарантирования, предусмотрено возмещение до 1,4 млн ₽ на все счета у обанкротившегося посредника, если активы не вернули в течение 6 месяцев после начала конкурсного производства. Снижение рыночной цены акций эта система не покрывает.
Как выставить заявку на ALRS
- Откройте брокерский счёт и пройдите проверку личности. В терминале найдите именно обыкновенную акцию по ALRS и ISIN RU0007252813. Совпадение тикера и ISIN помогает отличить бумагу от производного инструмента.
- Пополните счёт рублями на стоимость нужного числа лотов с запасом на комиссию. Один лот содержит 10 акций, а 50 лотов дадут 500 акций.
- Укажите число лотов и предельную цену в лимитной заявке. По правилам Т-Инвестиций покупка исполнится по указанной цене или дешевле, если найдётся встречное предложение. Заявка может остаться без сделки и быть отменена в конце торгового дня.
- После исполнения проверьте количество бумаг, цену и удержанную комиссию в отчёте брокера. Для акций на основном режиме Московской биржи расчёты проходят на следующий торговый день, в режиме Т+1.
Сколько заплатит покупатель 50 лотов
На тарифе Т-Банка «Инвестор» обычная покупка и продажа акций на бирже стоит 0,3% от суммы каждой сделки. Открытие и обслуживание счёта, пополнение, вывод и биржевая комиссия по этому тарифу бесплатны со стороны брокера. Другой тариф, рыночная цена и условия банка-отправителя изменят итог, поэтому перед подтверждением заявки проверьте сумму списания в терминале.
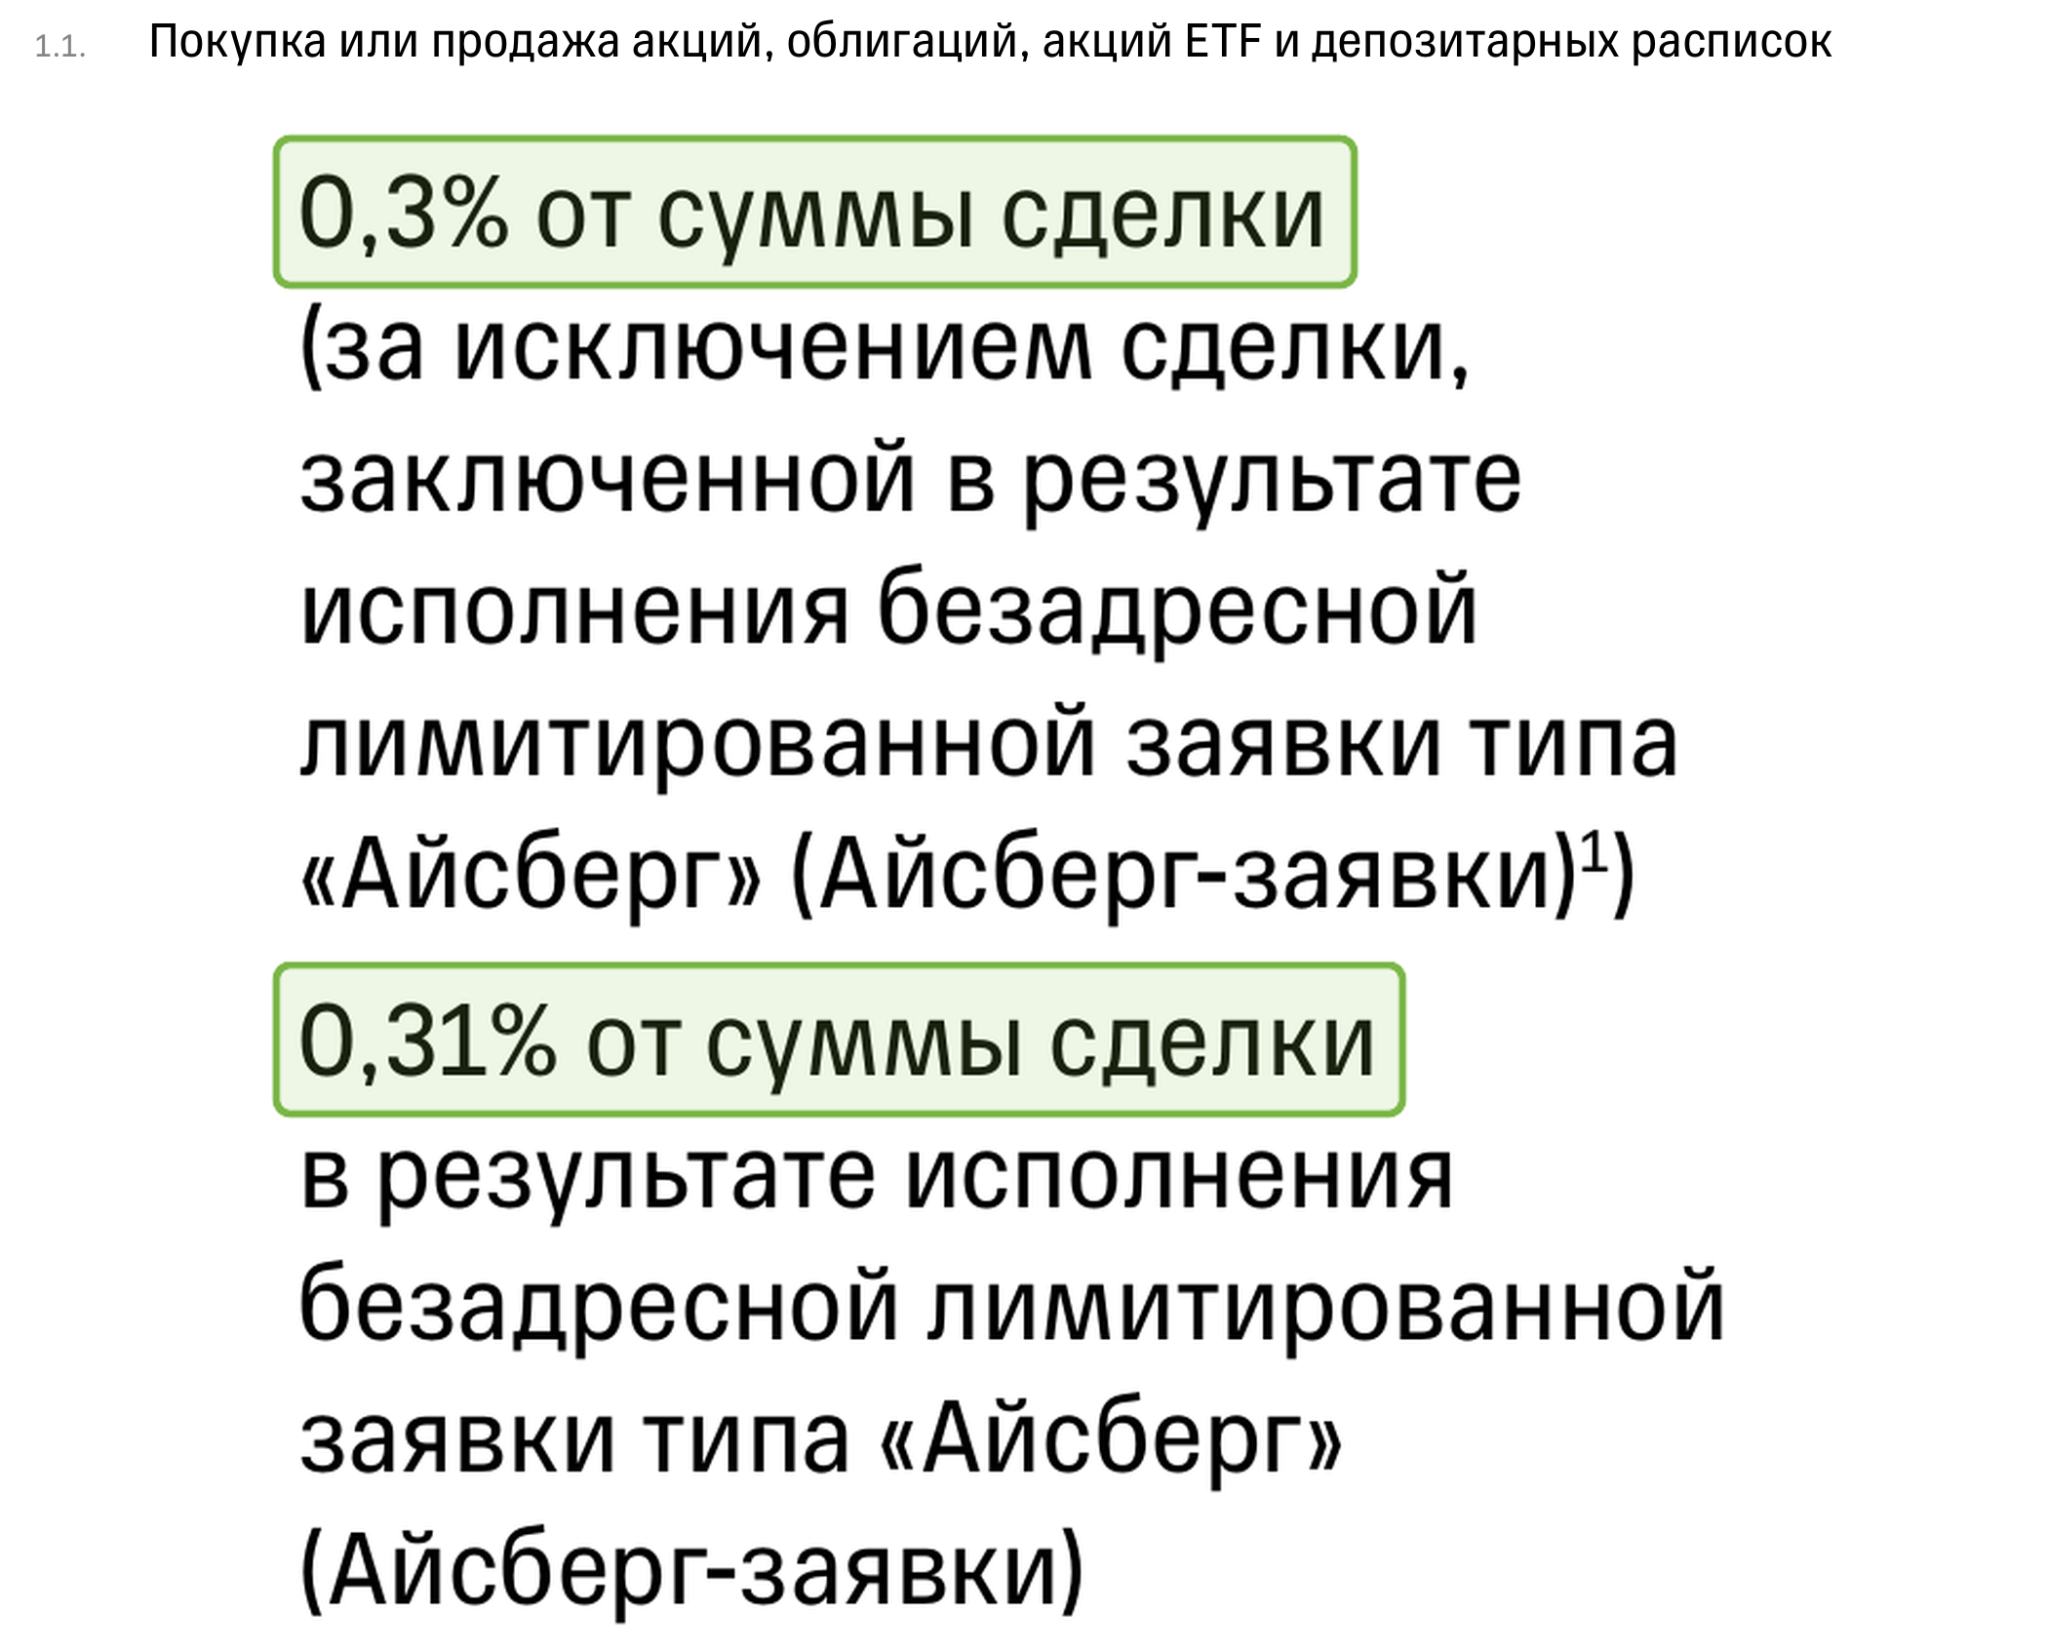
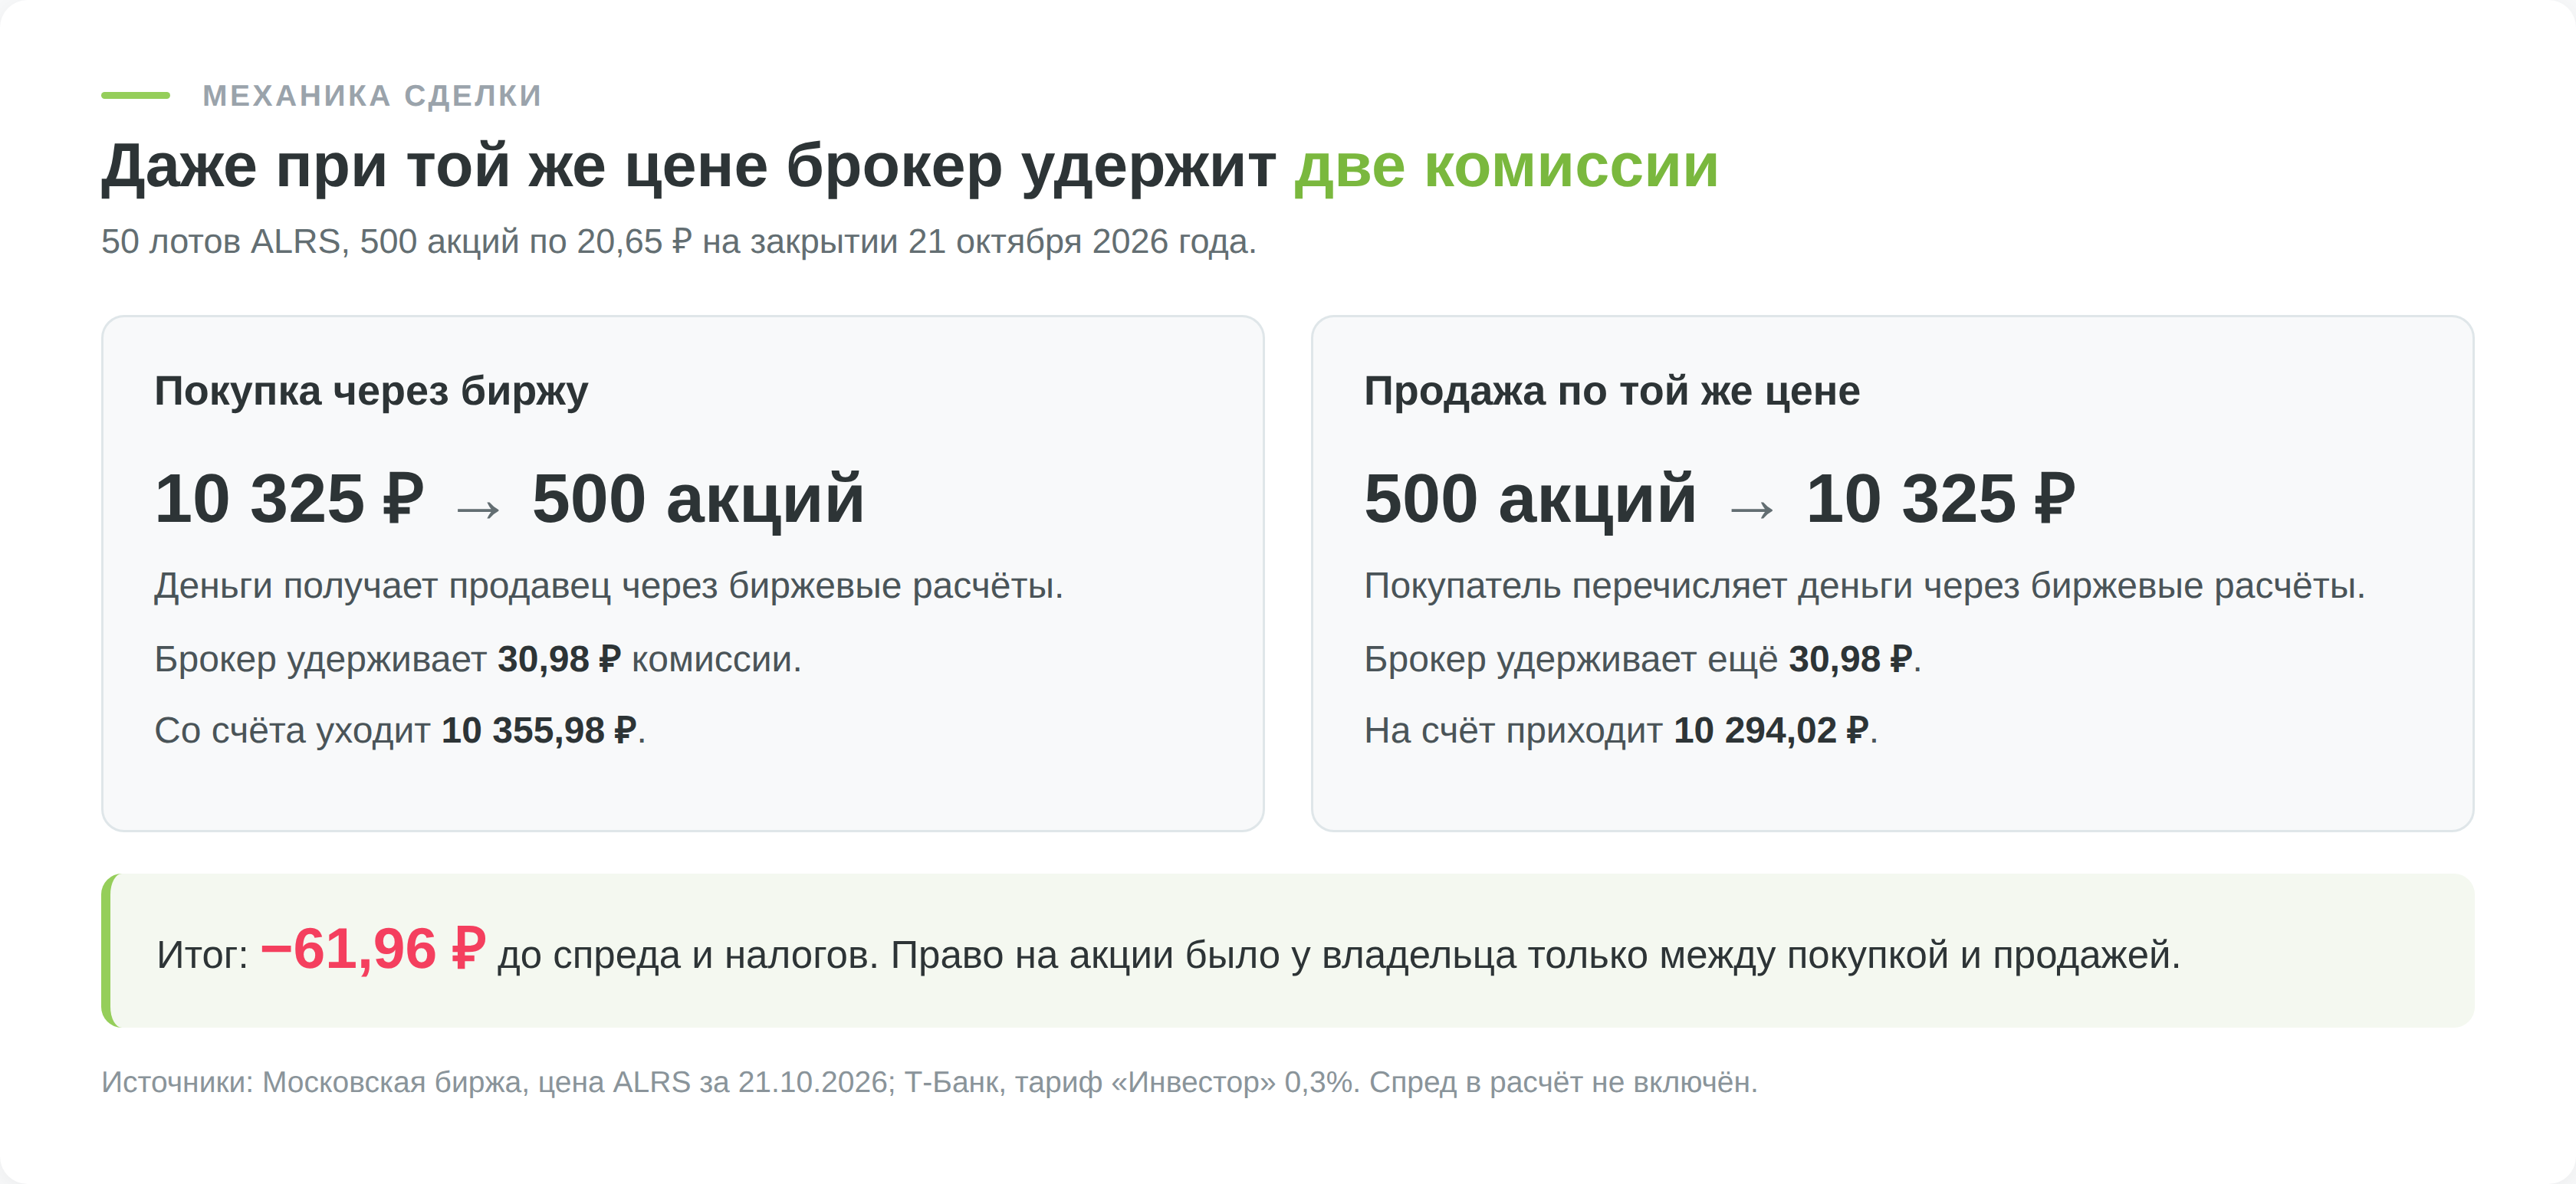
Для арифметики возьмём цену закрытия ALRS 21 октября 2026 года, которую зафиксировала Московская биржа, 20,65 ₽ за акцию. Это историческая цена, а не предложение купить по ней сегодня. Покупка 50 лотов даёт 500 акций и сумму сделки 10 325 ₽. Брокеру причитается 30,98 рубля комиссии после округления 0,3% от стоимости покупки. Всего на счёте понадобится не меньше 10 355,98 ₽. Лимитная заявка по 20,65 ₽ может исполниться дешевле либо не исполниться вовсе.
Если затем продать все 500 акций по тем же 20,65 ₽, из 10 325 рублей выручки брокер удержит ещё 30,98 ₽. На счёт вернутся 10 294,02 ₽. Разница с исходным расходом составит 61,96 ₽, даже если котировка не изменится. Спред между лучшими ценами покупки и продажи может увеличить фактические затраты.
В этом примере налогооблагаемой прибыли от сделки нет. При продаже с прибылью налог считается с финансового результата после подтверждённых расходов, а не со всей выручки. ФНС указывает для соответствующей годовой налоговой базы ставки 13% в пределах 2,4 млн рублей и 15% на превышение. По сделкам через российского брокера он обычно выступает налоговым агентом.