Акции Аэрофлота торгуются на Московской бирже под тикером AFLT с 2004 года, и за последние шесть лет компания пережила больше, чем за предыдущие двадцать. Две допэмиссии 2020 и 2022 годов увеличили число акций в 3,6 раза, дивиденды не платились пять лет подряд, а прибыль 2025 года почти на 80% состояла из разовых неденежных статей. Пассажиров при этом стабильно около 55 млн в год. Поэтому вопрос, стоит ли покупать, упирается не в спрос на перелёты, а в то, сколько из заработанного доходит до акционера.
Предупреждение о рисках: Информация в этой статье предоставлена исключительно в образовательных целях и не является финансовой рекомендацией, инвестиционным советом или предложением купить/продать активы. Все описанные стратегии, методы или идеи могут привести к финансовым потерям, включая полную утрату капитала. Мы не гарантируем результатов и не несём ответственности за любые убытки. Перед применением проведите собственное исследование.
Что такое Аэрофлот и на чём зарабатывает группа
Три авиакомпании под одним тикером
Покупая акции Аэрофлота, вы получаете долю не в одной авиакомпании, а в группе из трёх. Сам «Аэрофлот» работает как классический сетевой перевозчик с бизнес-классом и хабом в Шереметьеве. «Россия» отвечает за региональную сеть и Санкт-Петербург, «Победа» летает по модели лоукостера, то есть только эконом и минимум услуг в цене билета.
Доля группы на российском рынке авиаперевозок составила 41,7% в 2025 году и 42,7% в первом полугодии 2026 года. Других публичных авиакомпаний с акциями на Московской бирже нет, поэтому сравнить AFLT внутри страны не с кем, и это осложняет оценку.
Почти вся выручка приходится на пассажиров. В 2025 году регулярные пассажирские перевозки принесли 844,4 млрд рублей из 902,3 млрд общей выручки, грузы дали 33,0 млрд, прочая выручка ещё 20,9 млрд.
Внутренние рейсы сжимаются, международные растут
Общее число пассажиров два года стоит на месте, но внутри него идёт заметный сдвиг. За восемь месяцев 2026 года на внутренних линиях группа перевезла 27,7 млн человек, на 4,0% меньше, чем годом раньше. На международных линиях перевезено 9,7 млн, это рост на 12,8%. Пассажирооборот при этом вырос на 4,6%, потому что международный пассажир летит дальше.
Компания объясняет сдвиг двумя причинами. Первая связана со спросом, рубль крепче, чем год назад, и поездки за границу подешевели. Вторая связана с ограничениями. В отчёте по РСБУ за 2025 год прямо названы вынужденные отмены рейсов из-за временных ограничений на использование воздушного пространства, а в августе 2026 года самолёты с коротких линий вроде Москва – Санкт-Петербург переставили на длинные маршруты.
Ближневосточный кризис первого полугодия 2026 года ударил по сети с другой стороны. Рейсы в регион пришлось сворачивать, и освободившиеся самолёты ушли на азиатские направления, где перевозки выросли почти вдвое. С июня компания восстановила рейсы в регион из Москвы, с августа вернулась на линию Краснодар – Дубай, на октябрь планировала Абу-Даби. Об этом менеджмент рассказывал на звонке по итогам полугодия.
Для акционера в этом сдвиге есть и плюс, и минус. Занятость кресел выросла до рекордных 91,5% за восемь месяцев, а значит, самолёты летают полными. Но международная выручка зависит от курса рубля, и при крепком рубле доходная ставка в пересчёте на рубли снижается. В первом полугодии 2026 года именно это давило на ставки.
Флот из 353 самолётов и когда придут российские
На 30 июня 2026 года у группы 353 пассажирских самолёта. Почти весь парк иностранного производства, отечественные только 78 Superjet 100 (SSJ-100).
| Тип самолётов | Модели | Количество |
|---|---|---|
| Широкофюзеляжные | A330 (16), A350 (7), B777 (32), B747 (8) | 63 |
| Узкофюзеляжные | A319 (18), A320 (66), A321 (35), B737 (93) | 212 |
| Региональные | SSJ-100 | 78 |
| Итого | 353 |
Составлено по презентации группы «Аэрофлот» к отчётности МСФО за 6 месяцев 2026 года, пассажирские суда на конец периода.
После 2022 года иностранные лизингодатели потребовали самолёты обратно, а Евросоюз запретил поставки воздушных судов и запчастей в Россию (регламент Совета ЕС 2022/328). Компания решает эту проблему через страховое урегулирование. Лизингодатель получает возмещение по страховке, компания при необходимости доплачивает, а самолёт переходит в её собственность и в российский реестр. За 2025 год так урегулированы 30 машин, по данным презентации 222 самолёта группы выведены из бермудского реестра, а по словам менеджмента на звонке в августе 2026 года к урегулированию оставалось ещё шесть.
Новые российские самолёты придут позже, чем рассчитывал рынок. Генеральный директор Сергей Александровский на Восточном экономическом форуме в сентябре 2026 года назвал сроки. Первые восемь МС-21 ожидаются в четвёртом квартале 2027 года, ещё десять в 2028 году. Контракт на вторую партию из 90 МС-21 с поставками в 2029–2032 годах согласован. До конца 2027 года парк, таким образом, не пополнится ни одной новой машиной, и все доступные кресла придётся выжимать из имеющихся самолётов.
Выжимают их уже сейчас. В первом квартале 2026 года «Аэрофлот» начал перекомпоновку салонов и к августу закончил её на 29 машинах Boeing 737-800 и Airbus A320ceo, что добавило около 200 тыс. кресел в год. Главная статья инвестиций при этом не самолёты, а двигатели. Капитальные вложения на 2026 год запланированы на уровне около 120 млрд рублей, и основную часть съедает покупка двигателей, сказал первый заместитель гендиректора Андрей Чиханчин на том же звонке.
Акционеры Аэрофлота, допэмиссии и продажа госпакета
Как число акций Аэрофлота выросло в 3,6 раза
Уставный капитал состоит из 3 975 771 215 обыкновенных акций номиналом 1 рубль, привилегированных нет. Ещё в 2019 году акций было 1,11 млрд. Всё остальное добавили две допэмиссии, обе проведены, чтобы компания пережила кризис, и обе в основном выкуплены государством.
| Допэмиссия | Размещено акций | Цена размещения | Привлечено | Цена на бирже сейчас |
|---|---|---|---|---|
| Октябрь 2020 | 1 333 919 149 | 60,00 ₽ | около 80 млрд ₽ | 33,68 ₽ (закрытие 5 октября 2026 года) |
| Июль–август 2022 | 1 531 235 767 | 34,29 ₽ | около 52,5 млрд ₽ |
Составлено по уведомлению об итогах дополнительного выпуска от 26 октября 2020 года и сообщению о завершении размещения от 5 августа 2022 года с сайта компании для инвесторов. Цены размещения приведены по данным Интерфакса, котировка по данным Московской биржи.
В 2020 году компании требовались деньги из-за пандемии. Фонд национального благосостояния купил 682,3 млн акций по 60 рублей на 40,9 млрд, остальное разошлось среди рыночных инвесторов. В 2022 году деньги понадобились после санкций, и размещение снова закрыло государство.
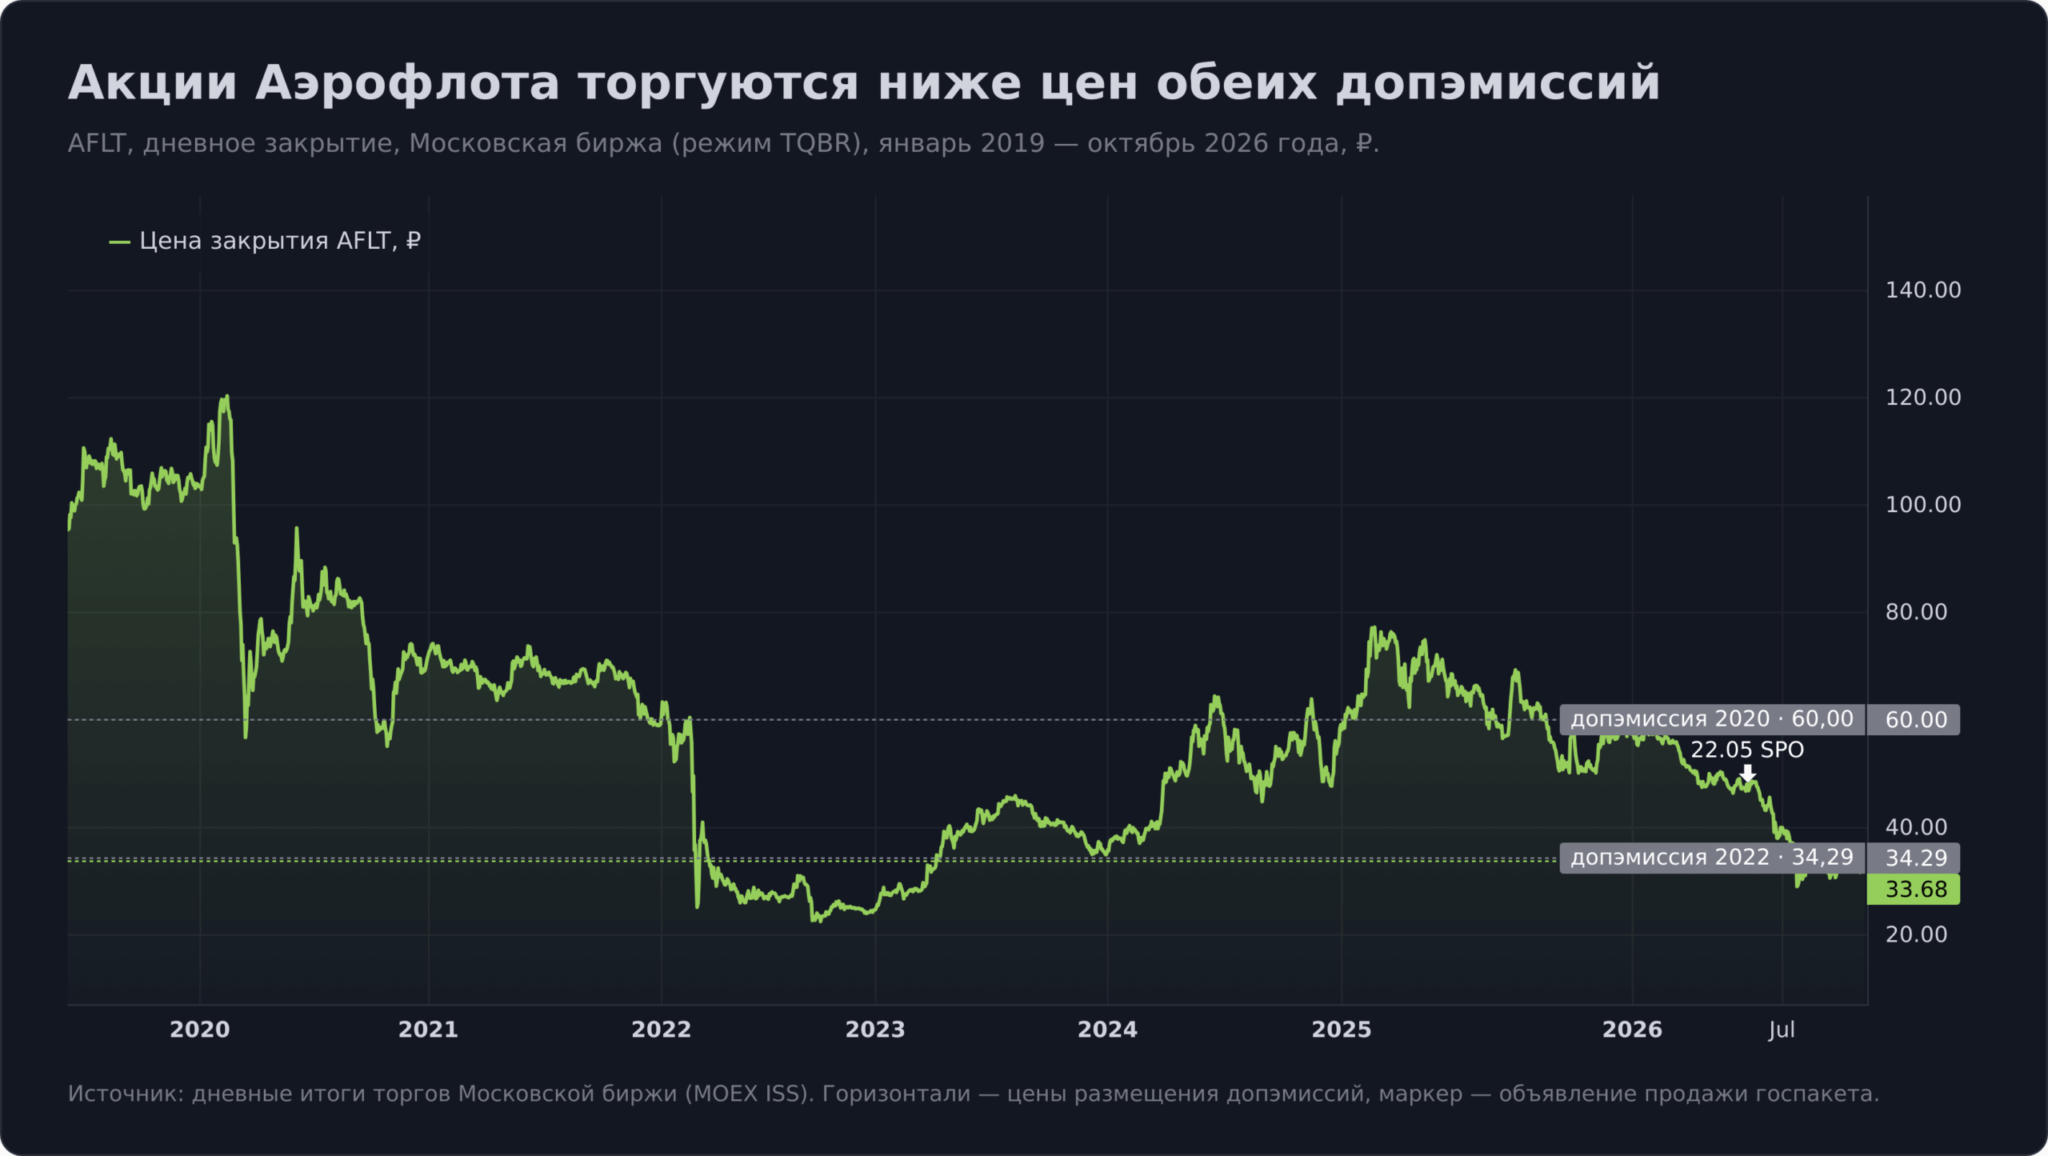
Когда я сверял цену допэмиссии 2022 года с биржевой историей, нашёл деталь, которую в обзорах почти не упоминают. Государство покупало акции по 34,29 рубля, а на бирже 5 августа 2022 года, в день завершения размещения, бумага закрылась на 26,16 рубля. То есть ФНБ заплатил примерно на 31% выше рынка. Сейчас акции Аэрофлота торгуются ниже обеих цен размещения.
Если считать вместе с дивидендами за 2024 и 2025 годы (10,56 рубля на акцию), то покупатель в допэмиссии 2020 года на 5 октября 2026 года в минусе на 26%. Покупатель 2022 года в плюсе на 29%, но индекс полной доходности MCFTR с той же даты вырос на 66%. Дивиденды в этом расчёте не реинвестированы, поэтому разрыв с индексом немного завышен, но порядок он показывает верно.
Государство продаёт 23,76% акций Аэрофлота
Сейчас Российской Федерации принадлежит 73,77% акций, в свободном обращении 25,03%, ещё около 1,2% составляют акции, выкупленные у акционеров (47,8 млн штук). 22 мая 2026 года Росимущество объявило отбор организатора для продажи 23,76% акций по поручению правительства от 28 апреля. Минфин рассчитывал провести сделку осенью 2026 года.
Это не допэмиссия. «Продаёт государство, а не «Аэрофлот». Не будет дополнительной эмиссии акций», уточнил Андрей Чиханчин в интервью «Коммерсанту». Число акций не изменится, деньги уйдут в бюджет, а не компании. У государства после сделки останется около 50%, то есть контрольный пакет.
21 сентября 2026 года замминистра финансов Алексей Моисеев на вопрос о переносе продажи на 2027 год ответил «Допускаю оба варианта. Вопрос в рыночной конъюнктуре». Срок, таким образом, не определён, и это важнее самого факта продажи.
Посчитаем масштаб. 23,76% составляют 944,6 млн акций, по цене 33,68 рубля это около 31,8 млрд рублей. Средний дневной оборот AFLT за последние 60 торговых сессий составил 946 млн рублей. Предложение госпакета равно примерно 34 дням всего биржевого оборота по бумаге. Пока продажа висит над рынком без даты, часть покупателей ждёт размещения, рассчитывая взять акции Аэрофлота со скидкой. На языке рынка такое давление называют навесом. Как обычно проходит вторичное размещение и почему его цена почти всегда ниже рыночной, описано в материале что такое SPO.
После продажи доля акций в свободном обращении вырастет примерно с 25% до 49%. Для индексных фондов это означает больший вес в индексах Мосбиржи, где сейчас доля AFLT в IMOEX составляет 0,46%. Но дополнительный спрос от индексных фондов появится только после сделки, а давление от ожидания действует уже сейчас.
Тикер AFLT, лот и санкционный статус акций Аэрофлота
Акции Аэрофлота входят в первый уровень котировального списка Московской биржи, ISIN RU0009062285, торги в основном режиме TQBR, лот 10 акций, расчёты Т+1. Порог входа при цене около 34 рублей составляет примерно 340 рублей за лот.
Против компании с 2022 года действуют ограничения США и Евросоюза, но для российского частного инвестора с брокерским счётом в России это ничего не меняет. Бумага хранится в российской инфраструктуре, дивиденды приходят в рублях без иностранных посредников. Ограничения касаются самой авиакомпании, её доступа к самолётам, запчастям и иностранным аэропортам, и именно там санкции бьют по бизнесу.
Финансовые показатели Аэрофлота за 2025 год и 2026 год
2025 год, в котором 105,5 млрд прибыли превратились в 22,6
Отчётная чистая прибыль группы по МСФО за 2025 год составила 105,5 млрд рублей, почти вдвое больше, чем годом раньше. Но сама компания в пресс-релизе от 4 марта 2026 года называет другую цифру. Без разовых статей прибыль составила 22,6 млрд рублей против 64,2 млрд за 2024 год, то есть упала на 65%.
| Статья, млрд ₽ | 2025 |
|---|---|
| Чистая прибыль по МСФО | 105,5 |
| минус доход от страхового урегулирования по 30 самолётам | −68,4 |
| минус положительная курсовая переоценка | −41,9 |
| прочие разовые статьи и эффект отложенного налога | +27,4 |
| Скорректированная чистая прибыль | 22,6 |
Составлено по пресс-релизу «Аэрофлота» о результатах по МСФО за 2025 год. Строка прочих статей получена вычитанием, компания называет её составляющие (разовые статьи на 0,2 млрд и влияние на отложенный налог) без отдельной суммы налога.
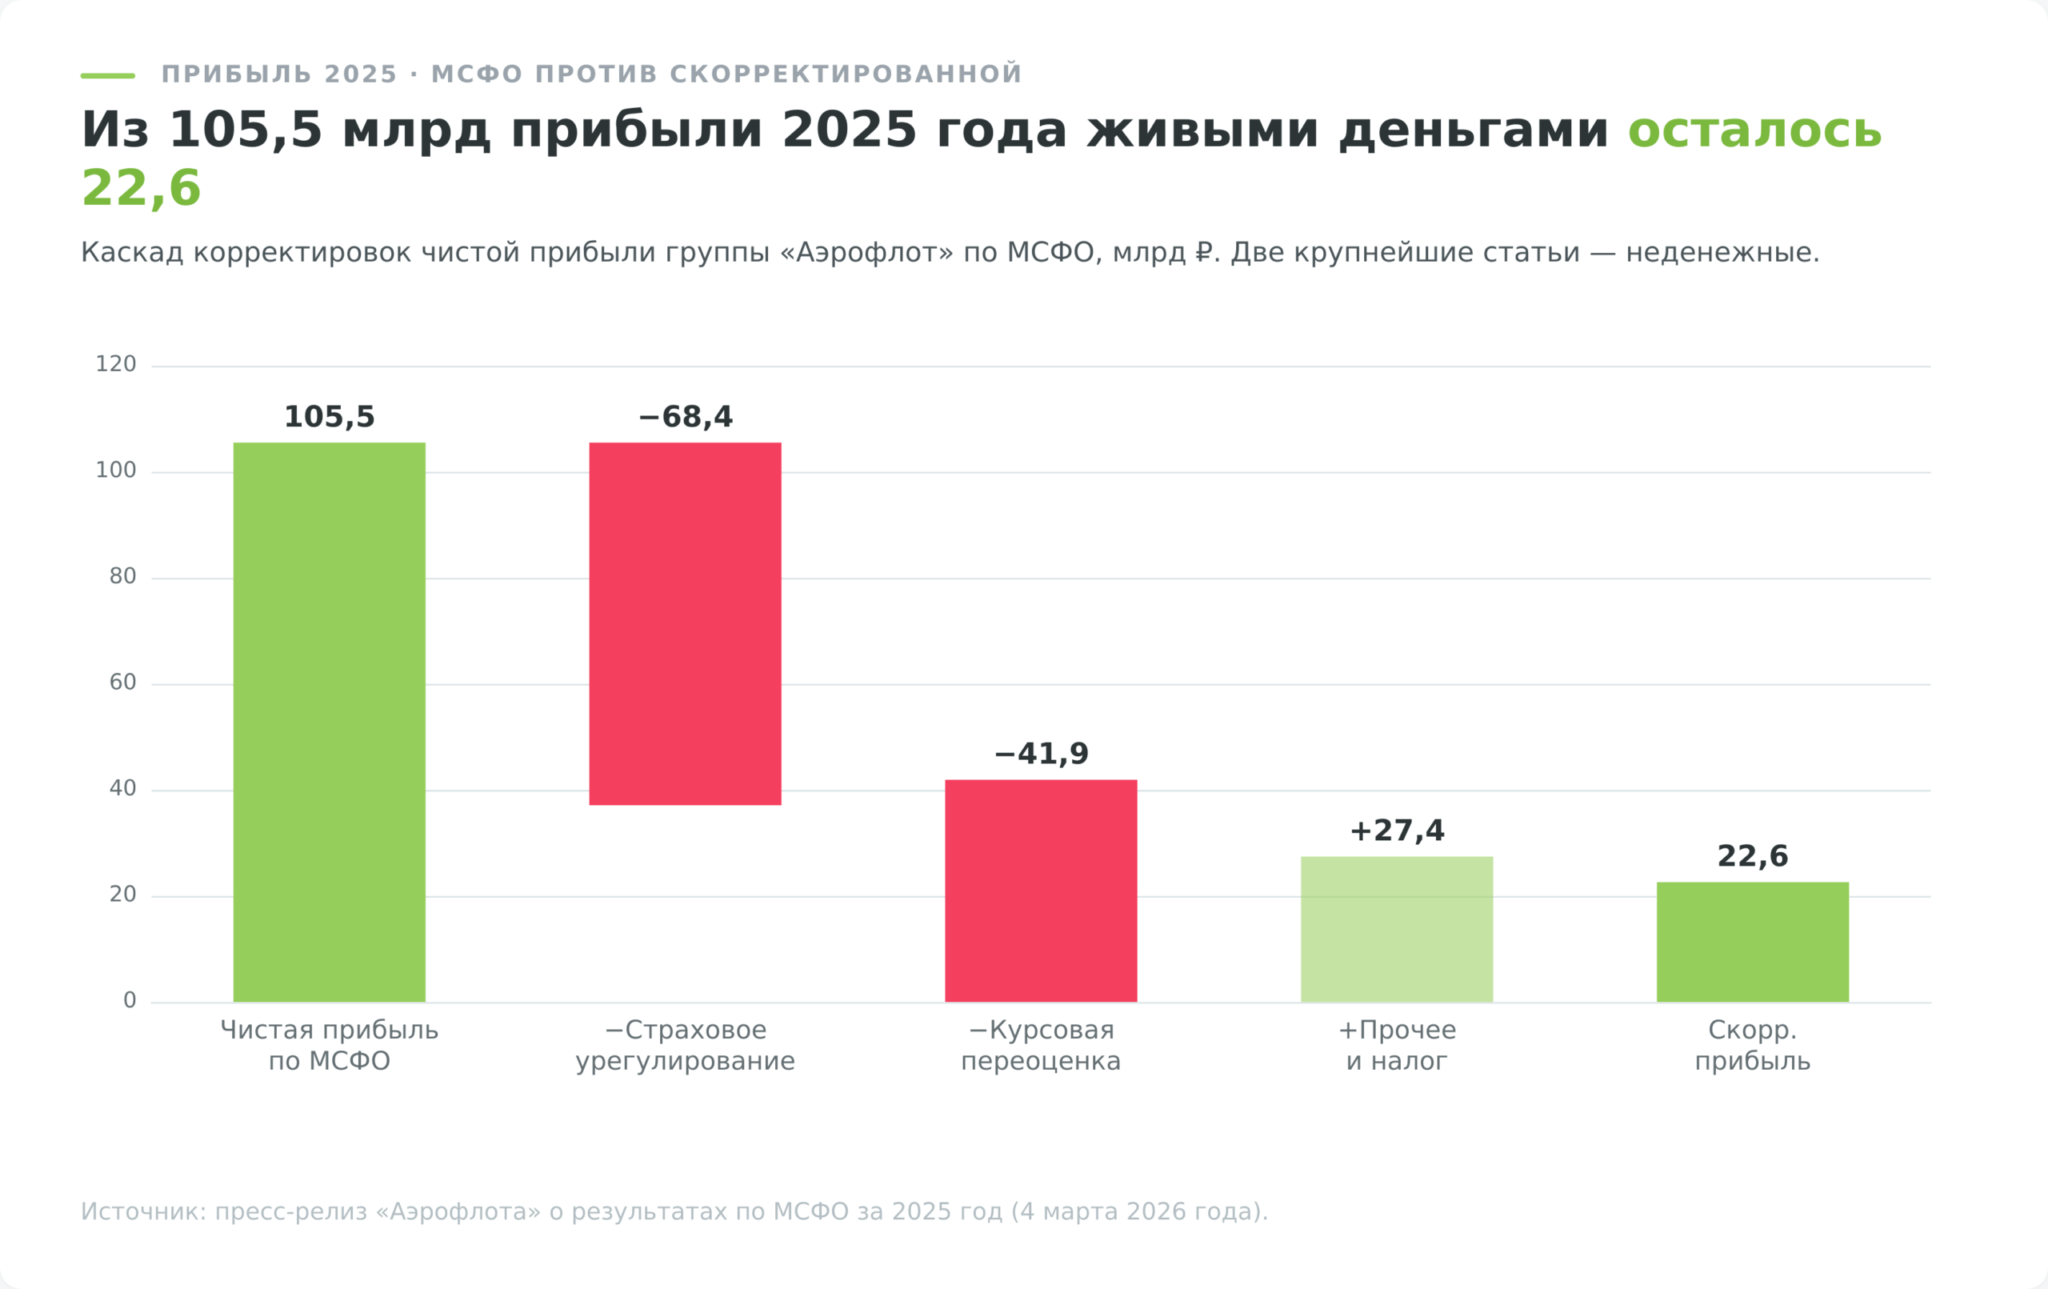
Доход от страхового урегулирования появляется так. Пока самолёт числился за иностранным лизингодателем, компания резервировала обязательства перед ним. Когда сделку закрыли, а страховка покрыла выкуп, обязательство пересчитали, и разница попала в прибыль. Денег в кассу при этом не пришло, наоборот, на выкуп пришлось занять. Курсовая переоценка устроена похоже. Часть арендных обязательств номинирована в долларах, и укрепление рубля в 2025 году уменьшило их рублёвую оценку на 41,9 млрд.
Операционный результат тоже ухудшился. Скорректированная EBITDA (прибыль до процентов, налогов и амортизации без разовых статей) снизилась с 237,6 до 185,0 млрд рублей. Выручка выросла на 5,3%, а расходы без учёта топлива на 13,8%.
Расходы растут быстрее выручки
Сильнее всего в 2025 году выросла оплата труда, на 30,7%, до 130,5 млрд рублей. С октября 2024 года компания подняла вознаграждение пилотам, с начала 2025 года бортпроводникам и инженерам. Это решение понятно, без него пилоты уходили бы к конкурентам, но назад такие расходы не откатываются.
Техническое обслуживание подорожало на 19,0%, до 68,0 млрд, из-за дорогих комплектующих и роста налёта. Обслуживание самолётов и пассажиров в аэропортах выросло на 11,2%, до 179,9 млрд, в основном из-за аэропортовых сборов в реконструированных терминалах. Коммерческие и административные расходы прибавили 25,8%, туда входит замена иностранных IT-систем.
Топливо в 2025 году стоило столько же, сколько годом раньше, 303,8 млрд рублей. Но за этой цифрой скрыт сдвиг. Цена тонны керосина снизилась на 4,1%, а выплаты по топливному демпферу упали с 44,6 до 9,8 млрд рублей. Без компенсации эффективный рост расходов на керосин составил бы 13,4%.
Первое полугодие 2026 года и керосин
За шесть месяцев 2026 года группа получила чистый убыток 0,6 млрд рублей против прибыли 74,3 млрд годом раньше. Скорректированная прибыль составила 0,5 млрд. Первый квартал закончился убытком 8,8 млрд по скорректированной базе, второй принёс 9,3 млрд и перекрыл его с небольшим запасом.
| Показатель, млрд ₽ | 1П2025 | 1П2026 | Изменение |
|---|---|---|---|
| Выручка | 414,8 | 429,8 | +3,6% |
| Расходы на топливо | 143,9 | 162,6 | +13,0% |
| Оплата труда | 58,0 | 67,4 | +16,1% |
| Выплаты по демпферу | 6,5 | 36,4 | в 5,6 раза |
| Скорр. EBITDA | 82,8 | 83,1 | +0,4% |
| Чистая прибыль (убыток) | 74,3 | −0,6 | – |
| Скорр. чистая прибыль | 4,3 | 0,5 | – |
Составлено по пресс-релизу и презентации «Аэрофлота» к отчётности МСФО за 6 месяцев 2026 года.
Главное событие полугодия связано с керосином. Средняя цена тонны выросла на 8,4%, а во втором квартале расходы на топливо подскочили на 24,5%. В июле и августе, по словам менеджмента, керосин стоил 100–110 тыс. рублей за тонну. Компания связывает рост с мировыми ценами после ближневосточного кризиса и с нехваткой мощностей внутри страны.
Удержать EBITDA на уровне прошлого года помог демпфер. За полугодие группа получила 36,4 млрд рублей компенсации, из них 23,9 млрд во втором квартале. На звонке Андрей Чиханчин посчитал так. Выручка выросла на 15 млрд, операционные расходы на 40 млрд, из них 19 млрд пришлось на топливо, а демпфер вырос на 30 млрд.
Прибыль съели проценты. Процентные расходы по банковскому долгу выросли на 10,0 млрд рублей, процентные доходы по депозитам упали на 6,0 млрд. Финансовые расходы за полугодие составили 32,4 млрд против 28,6 млрд годом раньше.
Долг и аренда
У авиакомпании долг состоит из двух частей. Первая часть обычная, это кредиты и облигации. Вторая состоит из обязательств по аренде самолётов, которые по МСФО отражаются как долг, потому что платить за самолёты придётся при любой выручке.
| Показатель, млрд ₽ | 31.12.2024 | 31.12.2025 | 30.06.2026 |
|---|---|---|---|
| Кредиты и займы | 60,5 | 182,4 | 175,2 |
| Обязательства по аренде | 642,5 | 426,4 | 399,0 |
| Денежные средства и краткосрочные вложения | 105,4 | 73,9 | 63,2 |
| Чистый долг | 598,1 | 535,5 | 511,6 |
Составлено по пресс-релизам «Аэрофлота» по МСФО за 2025 год и за 6 месяцев 2026 года. Общий долг включает также пенсионные обязательства около 0,6 млрд.
Аренда за 18 месяцев сократилась на 243 млрд рублей, а кредиты выросли на 115 млрд. Это и есть механика страхового урегулирования, долг перед иностранным лизингодателем заменяется рублёвым долгом перед банками и держателями облигаций. В 2025 году компания разместила два выпуска облигаций с плавающим купоном на 75 млрд, и деньги сентябрьского выпуска ушли на выкуп самолётов. Около 80 млрд рублей кредитов обеспечены 30 урегулированными машинами.
Отношение чистого долга к скорректированной EBITDA выросло с 2,3 на середину 2025 года до 2,9 на конец года и составило 2,8 на 30 июня 2026 года. Для авиакомпании с арендой это умеренный уровень, рейтинговые агентства «Эксперт РА» и АКРА держат кредитный рейтинг на уровне AA с прогнозом «стабильный». Но рублёвый долг с плавающей ставкой делает прибыль чувствительной к ключевой ставке, что и показало первое полугодие. Как пользоваться этим соотношением и где его порог, описано в статье про мультипликатор Debt/EBITDA.
Капитал акционеров и накопленный убыток
Собственный капитал, приходящийся на акционеров, на 30 июня 2026 года составил всего 44,9 млрд рублей, это около 11,3 рубля на акцию. Нераспределённая прибыль отрицательная, накопленный убыток равен 113,4 млрд. На начало 2024 года он составлял 235,0 млрд, и прибыли 2024–2025 годов покрыли его только наполовину.
Почему тогда компания может платить дивиденды? Дивиденды выплачивает головная компания из прибыли по российской отчётности (РСБУ), а не из консолидированной по МСФО. По РСБУ чистая прибыль ПАО «Аэрофлот» за 2025 год составила 123,0 млрд рублей. Годовое собрание 29 июня 2026 года направило 102,0 млрд из неё на покрытие убытков прошлых лет, а 21,0 млрд на дивиденды.
Дивиденды Аэрофлота
История выплат и пауза 2019–2023 годов
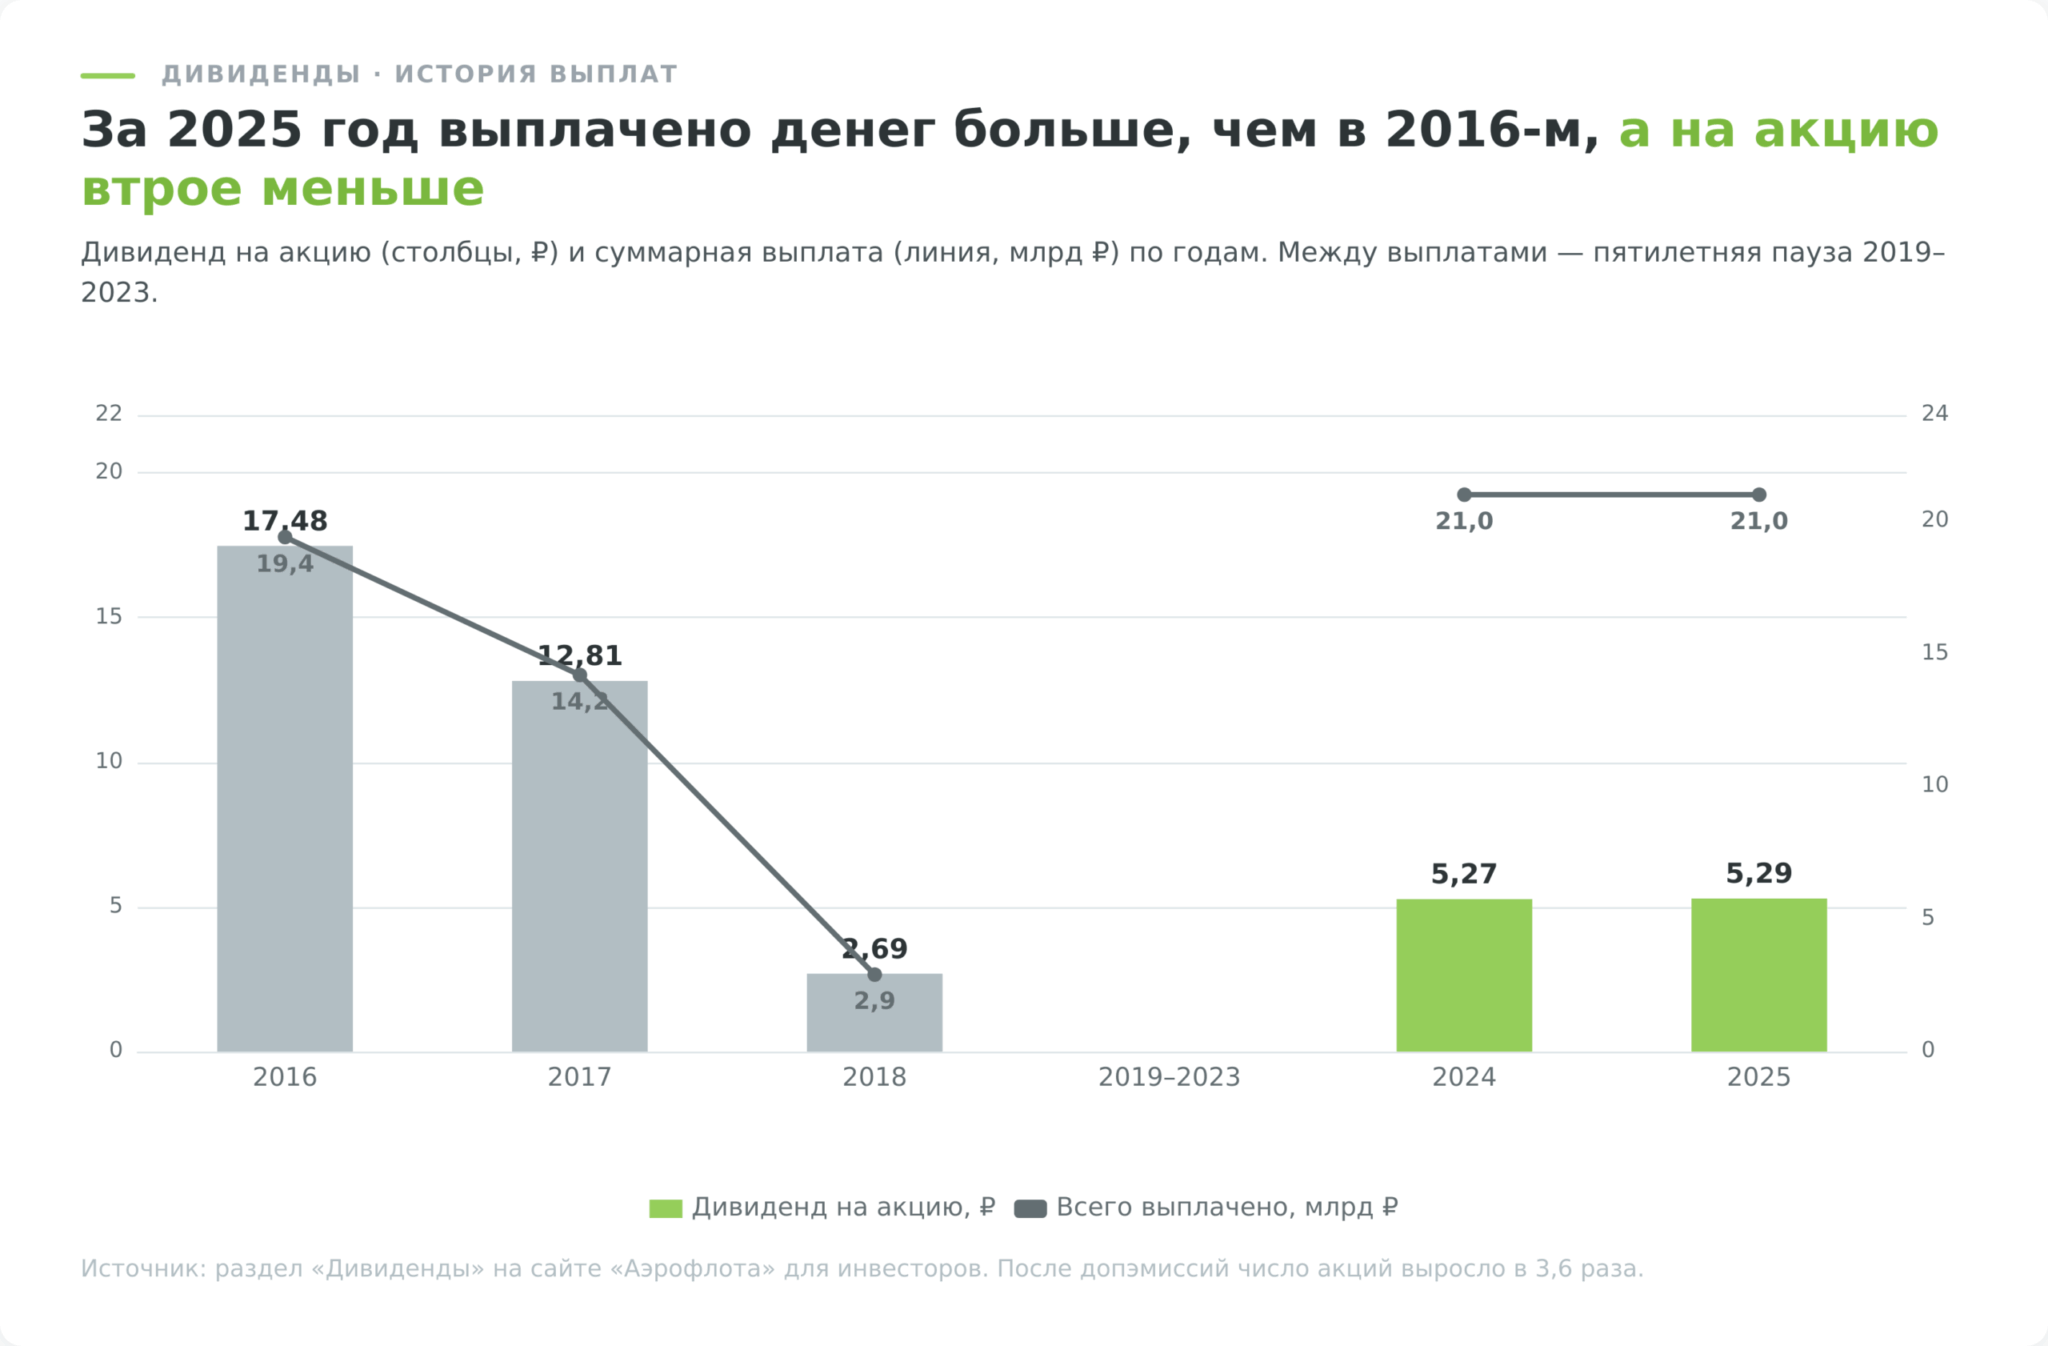
Дивиденды компания платит с 2000 года, но долгое время они были символическими, от 3 копеек до 2,5 рубля на акцию при доле от 3% до 26% прибыли. Крупные выплаты пришлись на 2016–2017 годы, за 2014–2015 годы дивидендов не было, а после 2018 года последовала пятилетняя пауза.
| Год, за который выплачено | Дивиденд на акцию | Всего, млрд ₽ | Доля прибыли |
|---|---|---|---|
| 2016 | 17,4795 ₽ | 19,4 | 50% МСФО |
| 2017 | 12,8053 ₽ | 14,2 | 50% РСБУ |
| 2018 | 2,6877 ₽ | 2,9 | 50% МСФО |
| 2019–2023 | не выплачивались | – | – |
| 2024 | 5,27 ₽ | 21,0 | 100% РСБУ |
| 2025 | 5,29 ₽ | 21,0 | 100% скорр. МСФО |
Составлено по разделу «Дивиденды» на сайте «Аэрофлота» для инвесторов и таблице истории выплат к нему.
Сравнивать суммы на акцию до и после 2020 года напрямую нельзя. Выплата 17,48 рубля за 2016 год приходилась на 1,11 млрд акций, а 5,29 рубля за 2025 год приходится на 3,98 млрд. В абсолютных цифрах компания за 2025 год выплатила 21,0 млрд рублей, больше, чем в рекордном 2016 году. На акцию вышло втрое меньше из-за допэмиссий.
Дивидендная политика, 50% на бумаге и 100% на деле
Действующая редакция положения о дивидендной политике утверждена советом директоров 3 марта 2025 года. Целевая доля выплат составляет 50% чистой прибыли группы по МСФО, скорректированной на неденежные эффекты по требованиям правительства. Совет директоров вправе дополнительно скорректировать прибыль и изменить долю выплат с учётом потребностей в финансировании.
Требования правительства закреплены в распоряжении № 774-р, которое обязывает госкомпании направлять на дивиденды не менее 50% прибыли по МСФО. Именно на этот документ сослался Андрей Чиханчин на звонке по итогам полугодия 2026 года, отвечая аналитику «Атон-менеджмента» про долю выплат.
За 2024 и 2025 годы компания направила на дивиденды 100% базы, вдвое больше целевого уровня. Когда я сравнивал рекомендацию совета директоров с годовым пресс-релизом, нашёл расхождение в базе. Совет директоров 29 мая 2026 года назвал выплату 21,0 млрд рублей «100% от консолидированной чистой прибыли по МСФО, скорректированной на неденежные эффекты». А скорректированная прибыль в пресс-релизе к отчётности составляет 22,6 млрд. Получается, для дивидендов прибыль скорректировали по другой методике и база вышла примерно на 1,6 млрд меньше. Для расчёта будущих выплат это значит, что «скорректированную прибыль» из пресс-релиза нельзя механически умножать на долю выплат.
Как устроены такие документы и на что смотреть в формулировках, разобрано в материале про дивидендную политику компании.
Сколько можно ждать за 2026 год
Прогноз прибыли на 2026 год компания не даёт. На вопрос о доле выплат Андрей Чиханчин ответил, что назвать цифру финансового результата сейчас нельзя из-за топлива, а задача года сводится к тому, чтобы получить положительный результат. От дивидендной политики компания отходить не планирует.
Поэтому вместо прогноза приведу таблицу чувствительности. Скорректированная прибыль первого полугодия составила 0,5 млрд рублей. Второе полугодие у авиакомпании сезонно сильнее, в 2025 году оно дало 18,3 млрд. Сценарии ниже различаются тем, сколько заработает второе полугодие 2026 года.
| Скорр. прибыль за 2026 год | Выплата 50% | Выплата 100% | Доходность к цене 33,68 ₽ (50% / 100%) |
|---|---|---|---|
| 5 млрд ₽ (второе полугодие сорвано) | 0,63 ₽ | 1,26 ₽ | 1,9% / 3,7% |
| 10,5 млрд ₽ (вдвое хуже 2025 года) | 1,32 ₽ | 2,64 ₽ | 3,9% / 7,8% |
| 18,8 млрд ₽ (второе полугодие как в 2025 году) | 2,36 ₽ | 4,73 ₽ | 7,0% / 14,0% |
Расчёт автора на 3 975 771 215 акций. База для дивиденда может отличаться от скорректированной прибыли из пресс-релиза, как это было за 2025 год.
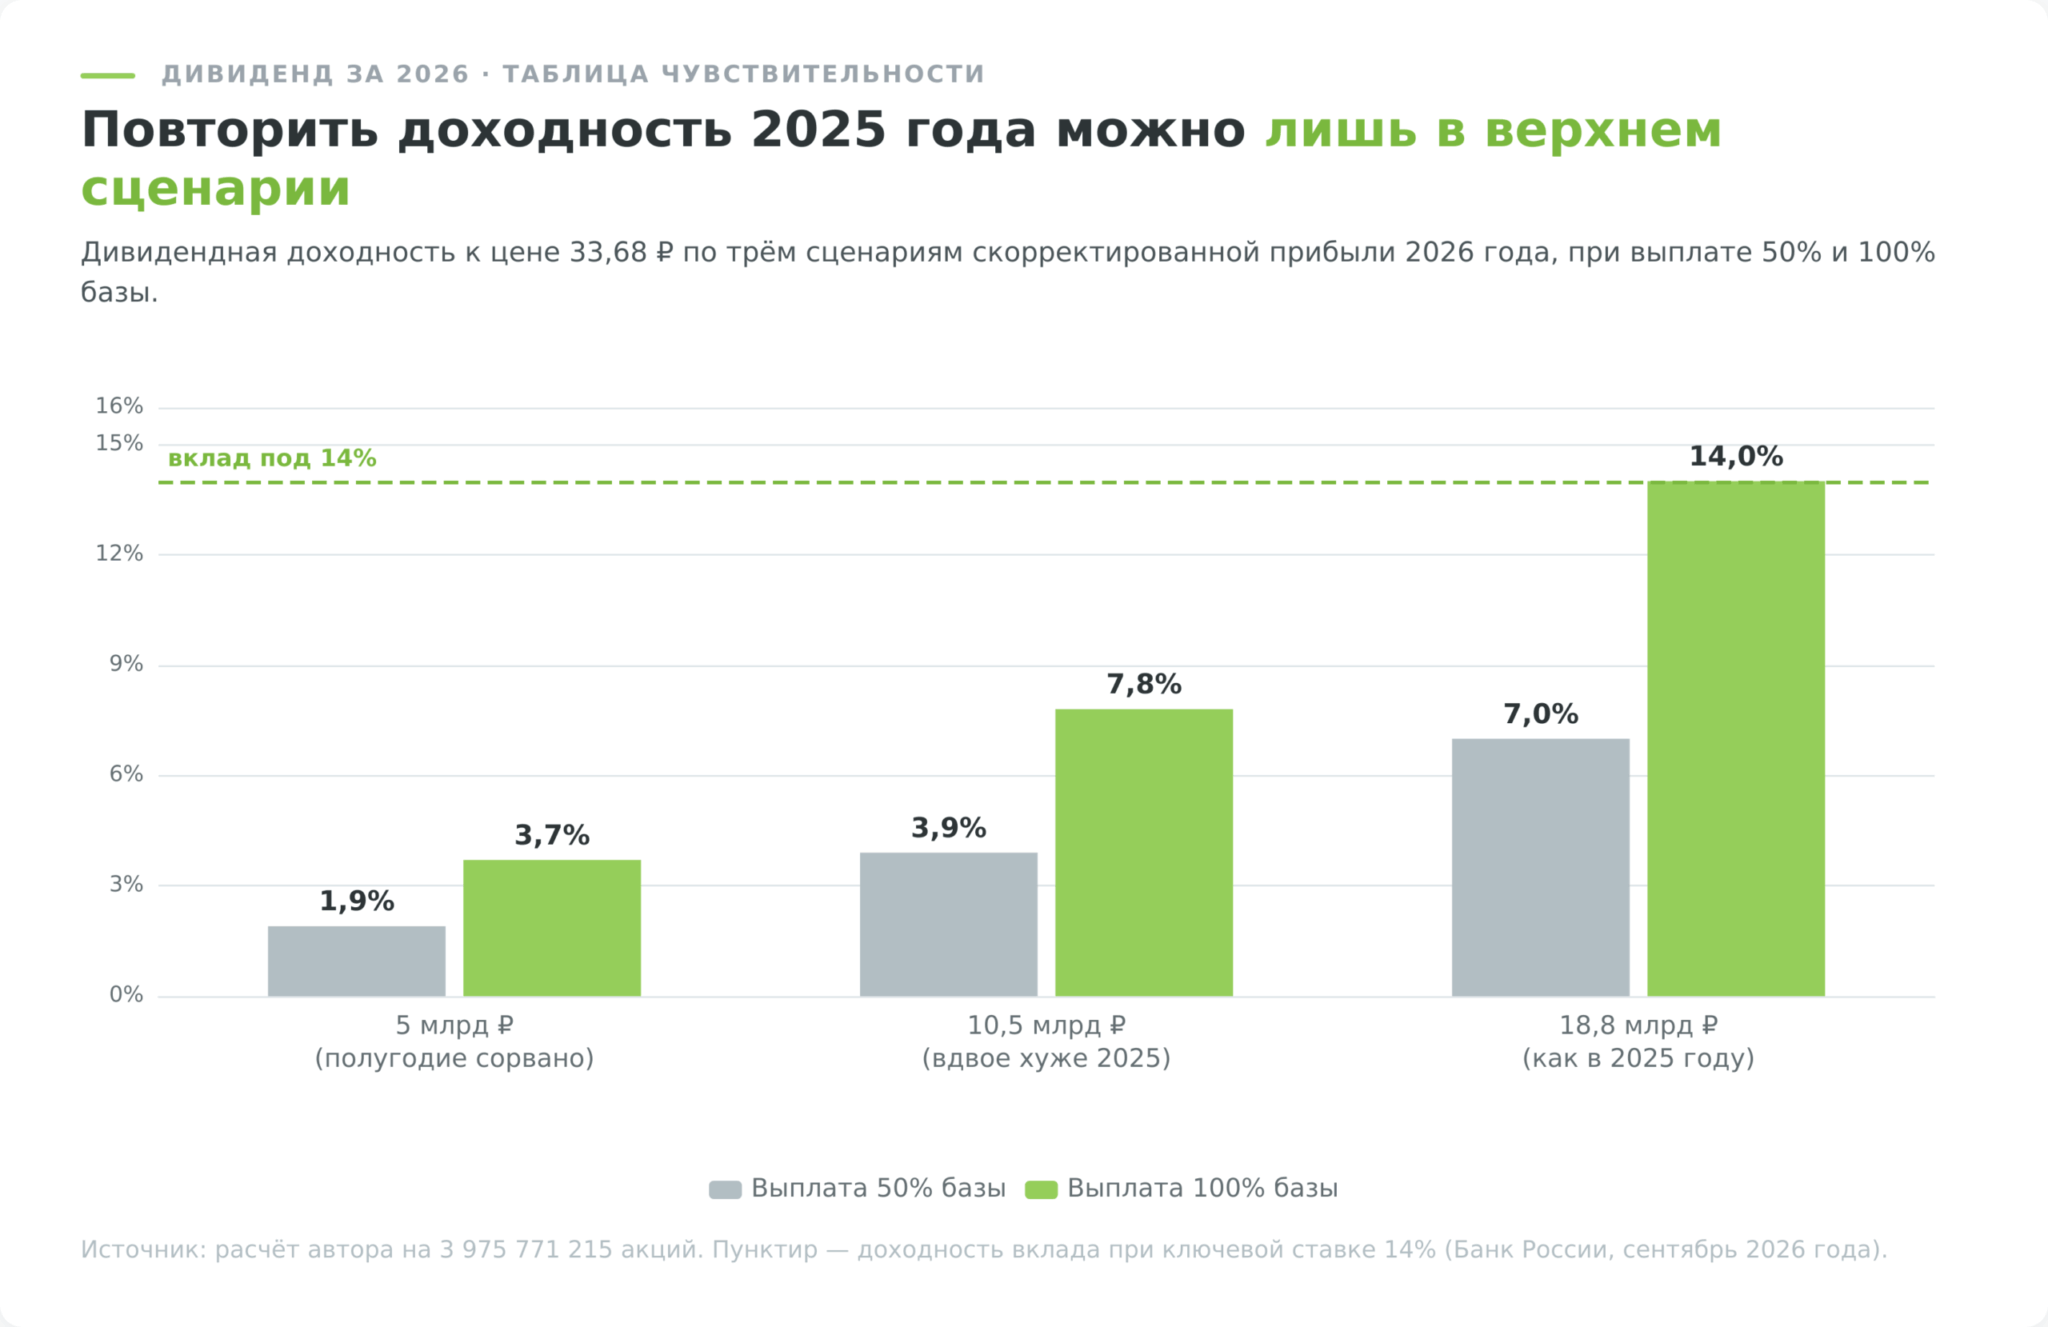
Дивиденд в 5,29 рубля к текущей цене даёт 15,7%. Но повторить его за 2026 год компания сможет только в верхнем сценарии и только при выплате 100% базы, а с учётом налога в 13% даже такой дивиденд проигрывает вкладу при ключевой ставке 14%, установленной Банком России 11 сентября 2026 года. Даты отсечек и ожидаемые выплаты по всем российским акциям собраны в календаре дивидендов.
Как закрывались дивидендные гэпы по акциям Аэрофлота
После отсечки 17 июля 2026 года акции Аэрофлота открылись на 15,6% ниже последней цены с дивидендом (33,73 рубля) и закрыли сессию на 28,96 рубля. 3 августа цена вернулась к 35,00 рубля, гэп закрылся за 12 торговых сессий. Годом раньше, после отсечки 18 июля 2025 года, на это ушло 16 сессий.
| Показатель | Отсечка 2025 года | Отсечка 2026 года |
|---|---|---|
| Последняя цена с дивидендом | 61,93 ₽ (17.07.2025) | 33,73 ₽ (16.07.2026) |
| Дивиденд и доходность | 5,27 ₽ / 8,5% | 5,29 ₽ / 15,7% |
| Закрытие в день отсечки | 60,13 ₽ (−2,9%) | 28,96 ₽ (−14,1%) |
| Гэп закрыт | 08.08.2025, 16 сессий | 03.08.2026, 12 сессий |
| IMOEX за тот же период | +5,9% | +11,9% |
Расчёт автора по дневным итогам торгов Московской биржи по AFLT (режим TQBR) и индексу IMOEX.
Компания в новости от 6 августа 2026 года подала быстрое закрытие гэпа как знак уверенности рынка в результатах. Я проверил тот же отрезок по индексу. С 16 июля по 3 августа 2026 года индекс Мосбиржи вырос на 11,9%, а AFLT относительно последней цены с дивидендом прибавил 3,8%. В 2025 году картина та же, индекс +5,9%, акция +3,1%. Оба гэпа закрыл растущий рынок, а сами акции Аэрофлота в эти недели отставали от индекса. Почему скорость закрытия гэпа вообще плохо говорит о качестве компании, разобрано в статье про дивидендный гэп.
Сколько стоят акции Аэрофлота по мультипликаторам
Расчёт ниже сделан по цене закрытия 5 октября 2026 года (33,68 рубля) и отчётности за четыре последних квартала (второе полугодие 2025 года плюс первое полугодие 2026 года). Цена меняется каждый день, поэтому сами значения живые. Пересчитать их на текущую дату можно в скринере акций, а логика расчёта от цены не зависит.
| Мультипликатор | Значение | Из чего посчитан |
|---|---|---|
| Капитализация | 133,9 млрд ₽ | 3 975 771 215 акций × 33,68 ₽ |
| P/E по отчётной прибыли | 4,2 | прибыль акционерам 31,2 млрд ₽, EPS 7,95 ₽ |
| P/E по скорректированной прибыли | 7,1 | скорр. прибыль 18,8 млрд ₽ |
| EV/EBITDA | 3,5 | EV 645,5 млрд ₽ / скорр. EBITDA 185,3 млрд ₽ |
| EV/выручка | 0,70 | выручка 917,3 млрд ₽ |
| P/B | 3,0 | капитал акционеров 44,9 млрд ₽ |
| Дивидендная доходность | 15,7% | дивиденд за 2025 год 5,29 ₽ |
Расчёт автора по отчётности МСФО за 2025 год и за 6 месяцев 2026 года и котировке Московской биржи. Значения на 5 октября 2026 года.
P/E 4 или 7, в зависимости от того, какую прибыль брать
Отчётная прибыль за последние четыре квартала, приходящаяся на акционеров, составила 31,2 млрд рублей. В неё попал доход от страхового урегулирования второго полугодия 2025 года, около 25,5 млрд до налога. Поэтому P/E 4,2 выглядит дешевле, чем есть на самом деле. По скорректированной прибыли P/E составляет 7,1, и это при том, что скорректированная прибыль за 2025 год упала на две трети. Подробнее о том, почему разовые статьи искажают этот показатель, сказано в статье про коэффициент P/E.
EV/EBITDA и почему аренда входит в долг
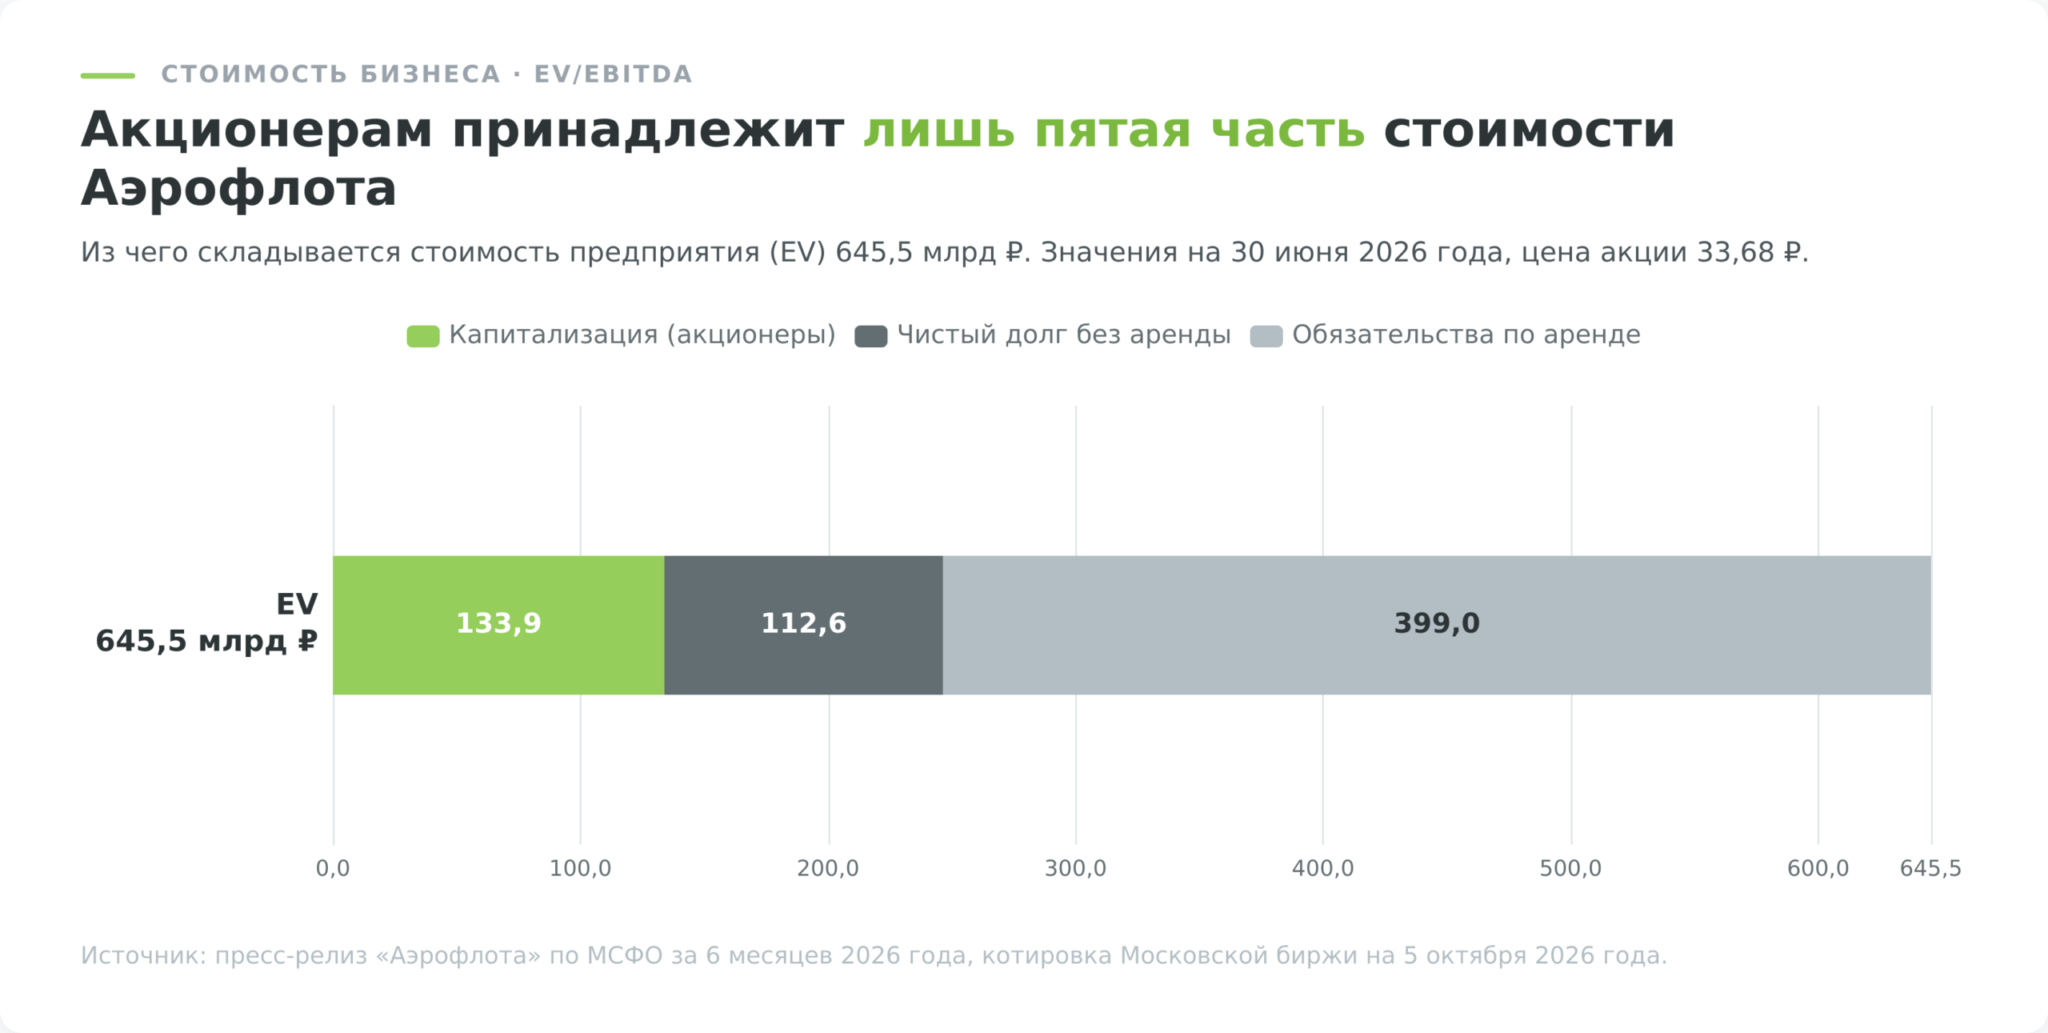
Для авиакомпаний точнее смотреть на EV/EBITDA, где EV включает капитализацию и чистый долг вместе с арендой. Капитализация AFLT всего 133,9 млрд рублей, а чистый долг 511,6 млрд, то есть акционерам принадлежит лишь пятая часть стоимости компании. Поэтому небольшое изменение стоимости бизнеса сильно двигает цену акций Аэрофлота. Если EBITDA вырастет на 10%, при неизменном мультипликаторе стоимость акций вырастет примерно на 48%, а при падении EBITDA на 10% упадёт на столько же.
EV/EBITDA 3,5 для авиакомпании невысок, но сравнивать не с кем. Публичных авиаперевозчиков в России больше нет, а иностранные работают в другой валюте, с новыми самолётами и без санкций. Расчёт показателя и его ловушки описаны в статье про EV/EBITDA.
P/B 3 при отрицательной нераспределённой прибыли
Цена в 3 раза выше балансовой стоимости выглядит дорого для компании с накопленным убытком. Но капитал авиакомпании после 2022 года сильно зависит от бухгалтерских решений. Одна только переоценка долларовой аренды через резерв хеджирования добавила капиталу 38,3 млрд рублей за 2025 год, а дивиденды за 2025 год уменьшили его сразу на 21,0 млрд. Поэтому коэффициент P/B для AFLT вторичен, его стоит смотреть в динамике, а не сравнивать с банками или металлургами.
Что говорят аналитики об акциях Аэрофлота
Опубликованные в 2026 году оценки разбросаны широко. «Финам» 10 июля присвоил рейтинг «покупать» с целевой ценой 46,84 рубля на 12 месяцев. «Цифра брокер» 11 июня рекомендовал «продавать» с прогнозной стоимостью 53 рубля. Обе оценки опубликованы через Интерфакс.
Когда я сверял аргументы аналитиков с материалами компании, нашёл два противоречия. «Цифра брокер» рекомендует продавать бумагу с целью 53 рубля, хотя 11 июня акции закрылись на 43,15 рубля, то есть цель была выше рынка на 23%. А «Финам» среди причин для покупки назвал ожидание отечественных самолётов в 2026 году, тогда как сама компания на звонке 31 августа сказала, что они начнут поступать в конце 2027 года. Поэтому целевые цены по акциям Аэрофлота стоит читать вместе с датой и аргументами, иначе легко взять в расчёт устаревший довод.
Риски инвестирования в акции Аэрофлота
Продажа госпакета без даты
Пока Минфин не назвал срок и цену, над акциями Аэрофлота висит предложение на 23,76% капитала. Если продажа пройдёт со скидкой к рынку, а так обычно и бывает при SPO, цена может подстроиться под цену размещения. Если продажу перенесут на 2027 год, неопределённость сохранится ещё на год. С 22 мая, когда Росимущество объявило отбор организатора, до 5 октября 2026 года акции Аэрофлота подешевели с 47,25 до 33,68 рубля, на 29%, хотя часть этого падения пришлась на дивидендную отсечку и общее снижение рынка.
Керосин и демпфер
Топливо составляет около трети операционных расходов. Демпфер компенсирует авиакомпаниям часть разницы между экспортной ценой керосина и условной внутренней ценой (цена отсечки 67,3 тыс. рублей за тонну в 2026 году против 64,7 тыс. в 2025 году). По расчётам Reuters, компенсируется 65% этой разницы. Выплаты получаются неравномерными, 44,6 млрд рублей в 2024 году, 9,8 млрд в 2025 году и 36,4 млрд только за первое полугодие 2026 года.
Демпфер зависит от экспортной цены, а не от того, сколько компания реально платит за керосин в аэропорту. В 2025 году керосин оставался дорогим, но экспортная цена при крепком рубле опустилась почти до отсечки, и компенсация сократилась более чем вчетверо. Поэтому сильный рубль бьёт по Аэрофлоту дважды, через международную выручку и через демпфер.
Старый парк и двигатели
До конца 2027 года новых самолётов не будет. Расходы на техобслуживание выросли на 19,0% в 2025 году и на 9,7% в первом полугодии 2026 года, большая часть капитальных вложений идёт на двигатели, поставки которых в первом полугодии 2026 года сбивались из-за логистики. Ещё летом 2026 года часть аналитиков ждала первые МС-21 в этом году, и график «восемь машин в конце 2027 года» тоже никто не гарантирует.
Ограничения полётов и аэропортов
Временные закрытия аэропортов и ограничения воздушного пространства прямо названы в отчётности компании причиной отмен рейсов. На внутренних линиях группа в августе 2026 года перевезла на 6,4% меньше людей, чем годом раньше. Такие ограничения невозможно предсказать и застраховать, они снижают выручку, а расходы на стоящие самолёты и экипажи остаются.
Ставка и рублёвый долг
После страхового урегулирования у компании 160 млрд рублей банковских кредитов и облигаций, в том числе выпуски на 75 млрд с плавающим купоном. В первом полугодии 2026 года процентные расходы по банковскому долгу выросли на 10,0 млрд рублей, и один только этот рост в 20 раз больше скорректированной прибыли полугодия. Снижение ключевой ставки помогло бы прибыли быстрее, чем рост пассажиропотока, но в сентябре 2026 года Банк России сделал паузу и оставил ставку на 14%.
Государство как главный акционер
Даже после продажи госпакета у государства останется контроль. У такой структуры есть плюс, государство помогало компании в 2020 и 2022 годах деньгами ФНБ, и вероятность банкротства низкая. Но интересы мажоритария не всегда совпадают с интересами миноритария. Допэмиссии 2020 и 2022 годов спасли компанию, а держатели акций Аэрофлота заплатили за это размытием доли в 3,6 раза.
Волатильность и глубина просадки
С максимума 77,22 рубля 25 февраля 2025 года до минимума 28,96 рубля 17 июля 2026 года акции Аэрофлота упали на 62,5%. Индекс Мосбиржи за тот же период снизился на 41%. За 2026 год, с 30 декабря 2025 года по 5 октября 2026 года, AFLT подешевел на 41,9%, а с учётом дивиденда потерял около 33%. Индекс полной доходности MCFTR за то же время снизился на 9,3%.
Что отслеживать держателю акций Аэрофлота
Три сценария на 2026–2027 годы
Сценарии ниже описывают условия, а не прогноз цены. Каждое условие проверяется по открытым данным.
| Сценарий | Условия | Что будет с дивидендом за 2026 год |
|---|---|---|
| Благоприятный | керосин дешевеет к концу 2026 года, демпфер сохраняется, ключевая ставка снижается, SPO проходит без большой скидки | скорр. прибыль около 18–19 млрд ₽, выплата 2,4–4,7 ₽ на акцию |
| Базовый | керосин дорогой, демпфер частично компенсирует, ставка 13–14%, SPO переносится на 2027 год | скорр. прибыль около 10 млрд ₽, выплата 1,3–2,6 ₽ |
| Неблагоприятный | новые ограничения полётов, рост цен на топливо и сокращение демпфера при крепком рубле, SPO со скидкой | прибыль около нуля, выплата символическая или нулевая |
Календарь событий по акциям Аэрофлота
Операционные результаты за прошедший месяц компания публикует примерно 10–14-го числа следующего месяца. Отчётность по МСФО за девять месяцев в 2025 году вышла 1 декабря, за год 4 марта, рекомендация по дивидендам 29 мая, годовое собрание 29 июня, отсечка 17 июля. В 2026 году ориентиры примерно те же. Точные даты компания заранее публикует в календаре для инвесторов на своём сайте.
Отдельно стоит следить за тремя вещами. Первая это решение Минфина по сроку и цене SPO. Вторая это ежемесячный расчёт демпфера, его публикуют сразу после начала месяца. Третья это новости о сертификации и поставках МС-21.
Кому подходят акции Аэрофлота, а кому нет
Если вы ищете стабильный дивиденд на годы, акции Аэрофлота для этого плохо подходят. Компания пять лет не платила совсем, а размер выплат за 2026 год может оказаться в разы ниже 5,29 рубля. Если для вас важен низкий риск, тоже нет. Пятая часть стоимости компании принадлежит акционерам, остальное приходится на долг, и это усиливает любое колебание прибыли.
Акции имеют смысл, если вы ставите на конкретное сочетание событий, а именно снижение ставки, нормализацию цен на керосин и снятие навеса SPO. В таком случае размер позиции разумно ограничивать долей, потерю которой вы перенесёте, потому что все три условия от компании не зависят.
Плюсы и минусы инвестиций в акции Аэрофлота
Как купить акции Аэрофлота
Лот, режим торгов и брокер для акций Аэрофлота
AFLT торгуется в основном режиме TQBR, лот 10 акций, расчёты Т+1. Купить акции Аэрофлота можно через любого российского брокера с лицензией Банка России, на зарубежных площадках бумага не обращается. Сравнение тарифов брокеров собрано в рейтинге брокеров для покупки акций.
Пошаговый порядок действий
- Проверить брокера в реестрах Банка России и открыть брокерский счёт или ИИС.
- Пополнить счёт рублями через СБП или банковский перевод.
- Найти бумагу по тикеру AFLT в режиме основных торгов.
- Выставить лимитную заявку на нужное число лотов, на открытии и после новостей спред бывает шире обычного.
- Проверить зачисление акций на следующий торговый день.
Для покупки на годы подходит индивидуальный инвестиционный счёт третьего типа. Он даёт вычет на взносы до 400 тыс. рублей в год и освобождение дохода при выполнении срока, который для договоров 2024–2026 годов составляет пять лет. Условия разобраны в материале про ИИС.
Если нужен только ценовой риск
Если российский брокерский счёт открыть не получается, есть запасной вариант в виде контракта на разницу цен у форекс-компании из реестра Национального банка Беларуси. У ТехноИнвеста счёт «Техно Pro» открывается от 50 долларов и может быть номинирован в рублях.
Ограничения у такого маршрута серьёзные. Акция вам не принадлежит, дивиденд акционера не начисляется, за перенос позиции через ночь списывается своп, а при нехватке обеспечения позиция закрывается принудительно. Публичного перечня российских бумаг у компании нет, наличие AFLT нужно проверить в терминале до пополнения счёта. Для дивидендной стратегии этот путь не подходит. Подробности собраны в обзоре ТехноИнвеста.
Налоги по акциям Аэрофлота
С прибыли от продажи и с дивидендов российских компаний налоговый резидент РФ платит НДФЛ 13%, а с дохода свыше 2,4 млн рублей за год 15% (статья 224 Налогового кодекса). Налог удерживает брокер. Из дивиденда 5,29 рубля на акцию на счёт пришло 4,60 рубля.
Если вы держите бумаги дольше трёх лет, доход от продажи освобождается от налога в пределах 3 млн рублей за каждый год владения. На дивиденды эта льгота не распространяется. Если вы покупали акции Аэрофлота дороже и сейчас в минусе, вам полезнее учесть убыток при продаже, его можно зачесть против прибыли по другим бумагам того же года или перенести на будущие годы. Все ставки и вычеты собраны в материале про налоги на инвестиции.