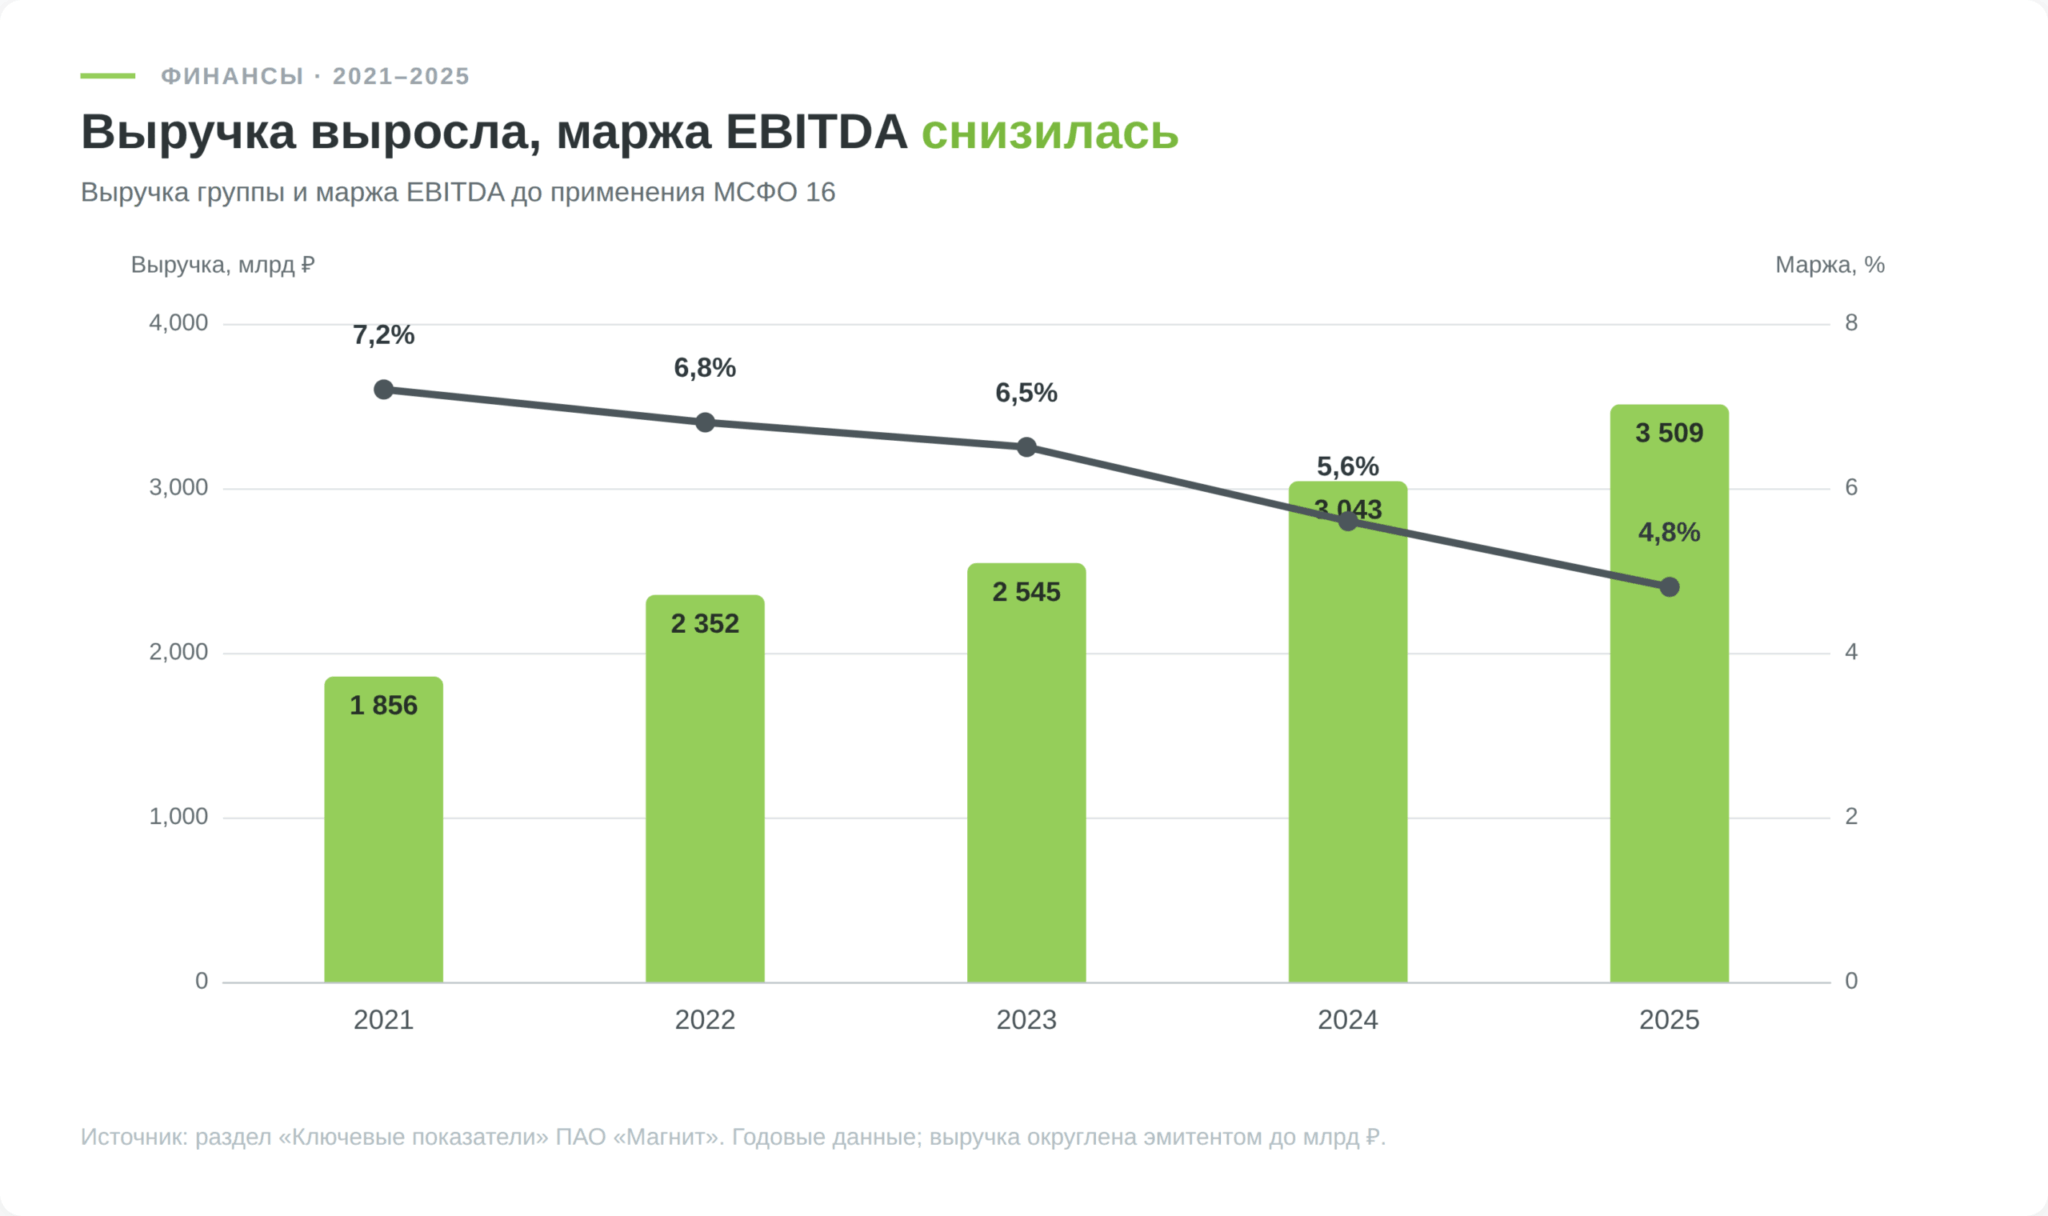
По данным «Магнита», между 2021 и 2025 годами выручка группы выросла с 1 856 до 3 509 млрд ₽, а рентабельность EBITDA до применения МСФО 16 снизилась с 7,2% до 4,8%. Чтобы оценить акции «Магнита» (MGNT), нужно понять, сколько денег остаётся после затрат на сеть и обслуживание долга. По консолидированному отчёту компания закончила 2025 год с убытком, а годовое собрание решило не платить дивиденды за этот период. Ниже разобраны бизнес, финансовые результаты, условия возврата выплат и риски для владельца акции.
Что представляет собой «Магнит» и на чём он зарабатывает
«Магнит» продаёт продукты и повседневные товары через несколько сетей. Основу продаж дают магазины у дома под собственным брендом, но в группу также входят «ДИКСИ», «Самбери», «Азбука вкуса», супермаркеты и магазины косметики. Покупатель MGNT получает долю в публичной компании, которой принадлежат эти бизнесы. Прибыль отдельного магазина не равна прибыли акционера.
Группа оплачивает логистику, персонал, аренду, развитие сети и долг.
Форматы и приобретённые сети
В операционном отчёте за первое полугодие 2026 года «Магнит» распределил чистую розничную выручку по основным форматам. Магазины у дома принесли 68,3% этой выручки. В отчётную категорию входят также «М Сити» и дискаунтеры «Моя цена» и В1 («Первый выбор»). Дрогери, включая магазины «М.Косметик», занимают почти четверть всех торговых точек, но дают 6,2% розничной выручки. Число магазинов само по себе плохо показывает вес формата в бизнесе.
| Формат | Магазинов на 30.06.2026 | Розничная выручка за 1П 2026, млрд ₽ | Доля, % |
|---|---|---|---|
| Магазины у дома «Магнит» | 21 987 | 1 277,1 | 68,3 |
| «ДИКСИ» | 2 751 | 208,0 | 11,1 |
| Супермаркеты и суперсторы | 435 | 138,7 | 7,4 |
| Дрогери | 7 885 | 116,5 | 6,2 |
| «Азбука вкуса» | 176 | 54,1 | 2,9 |
| Прочие форматы | 418 | 76,8 | 4,1 |
| Итого | 33 652 | 1 871,1 | 100,0 |
Данные взяты из операционного отчёта «Магнита» за первое полугодие 2026 года. «Прочие форматы» рассчитаны как разница между итогом группы и показанными в отчёте строками. Значения в миллиардах округлены, поэтому сумма строк может отличаться от итога на 0,1 млрд ₽. Розничная выручка в таблице не равна всей выручке группы.
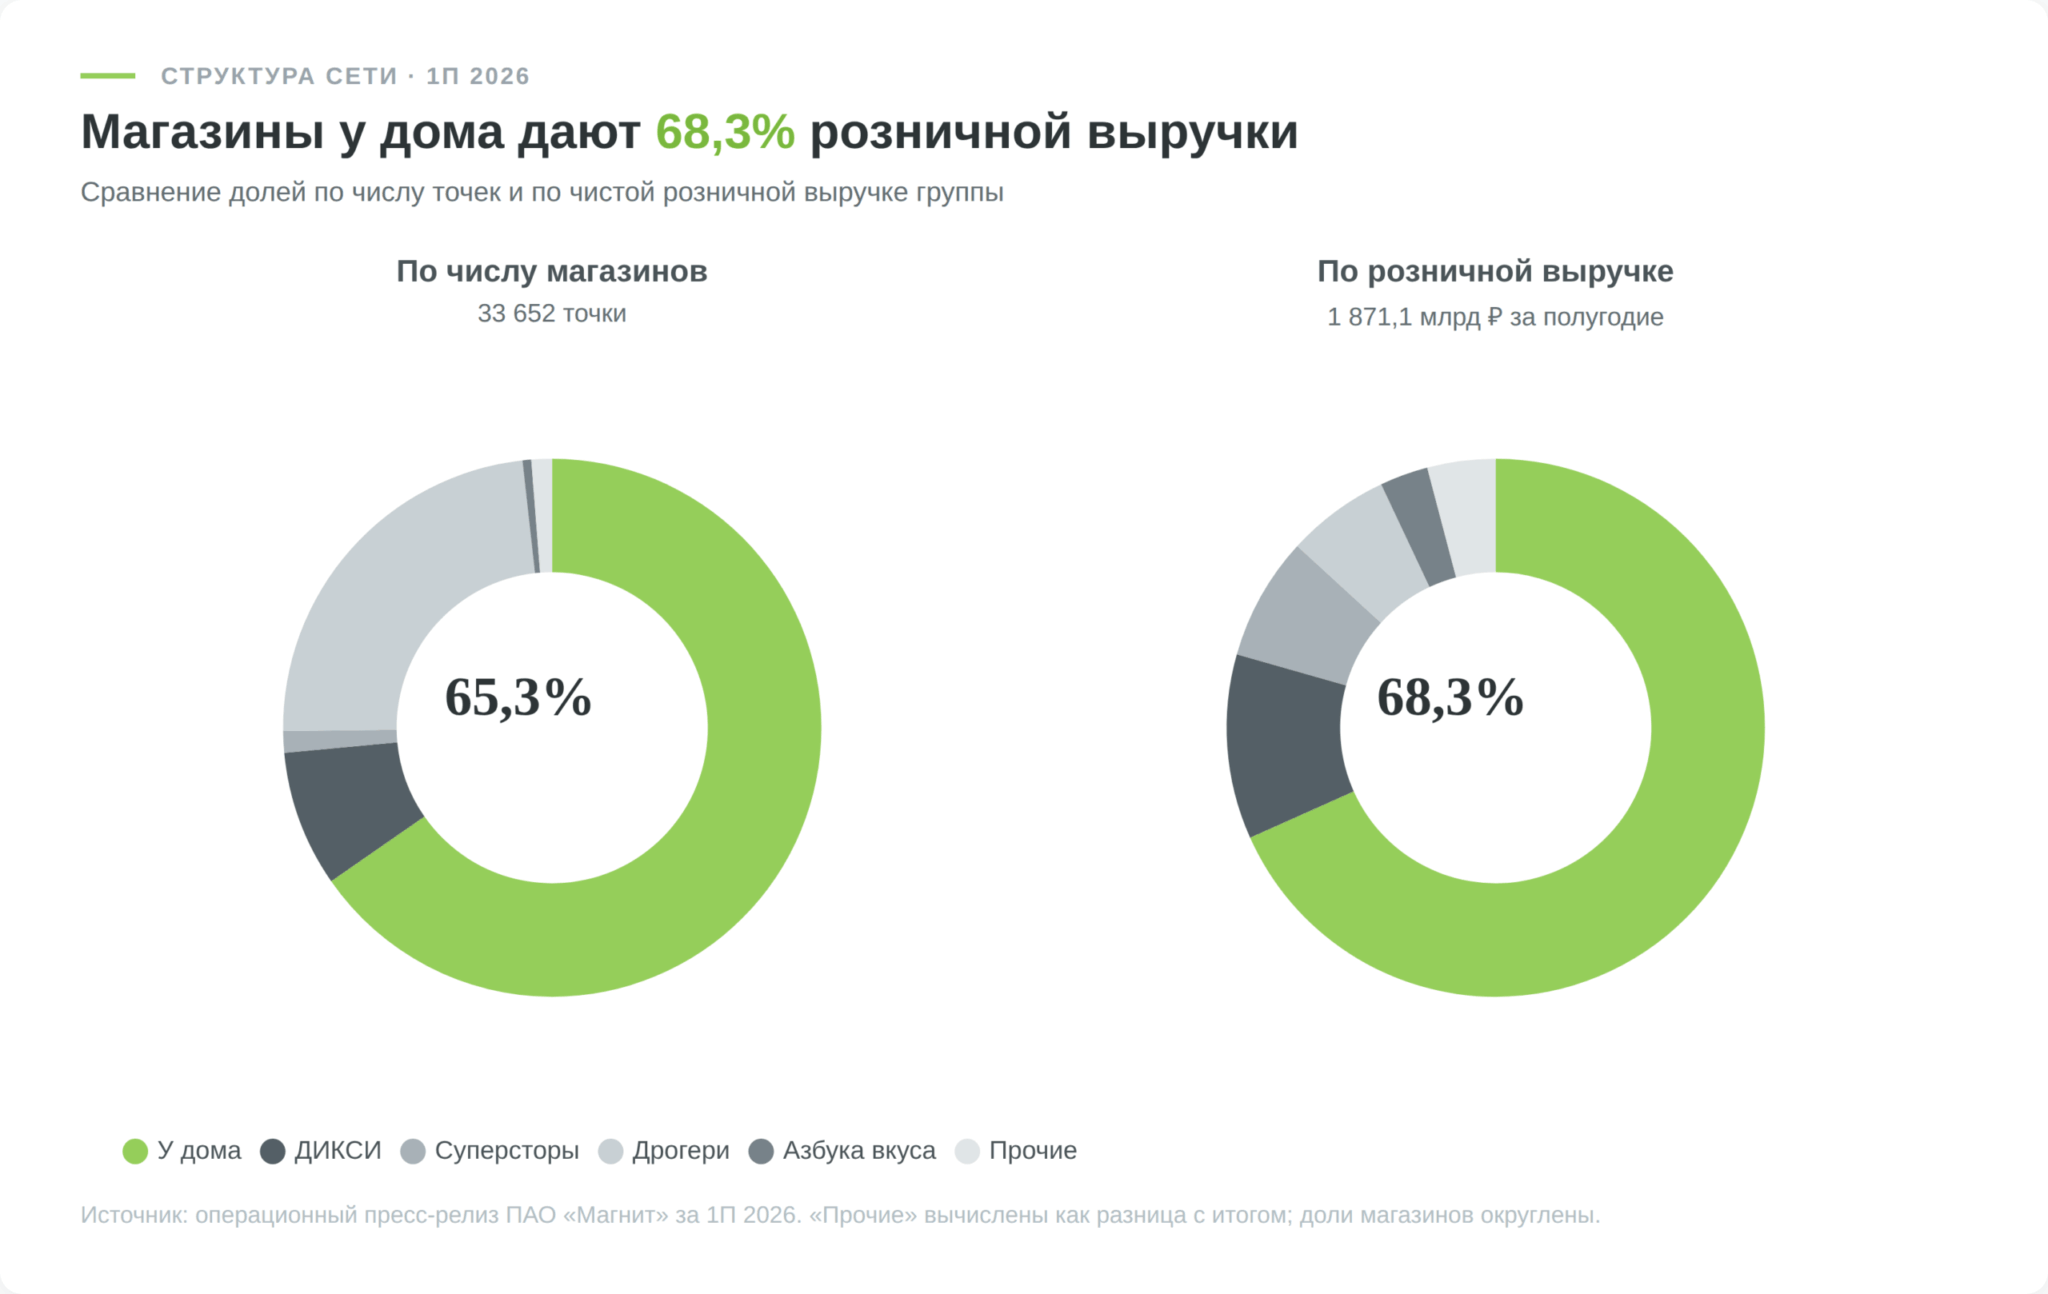
«ДИКСИ» вошла в группу после покупки в июле 2021 года, а дальневосточная «Самбери» учитывается в её результатах с января 2024 года. Бизнес «Азбуки вкуса» начали консолидировать только с 20 мая 2025 года. Поэтому рост её розничной выручки с 11,5 млрд ₽ за первое полугодие 2025 года до 54,1 млрд ₽ годом позже нельзя читать как рост продаж сопоставимых магазинов на 369,3%. Первый период включал менее 1,5 месяца работы сети внутри группы. Отчёт отдельно приводит LFL для магазинов, которые работают в сопоставимой базе.
Откуда берутся рост продаж и денежный поток
Компания закупает товар, доставляет его в магазины и продаёт покупателям. На стоимость акции влияет сумма, которая остаётся после закупок и работы всей сети, а не кассовая выручка. Масштаб помогает распределять закупки и логистику между форматами. По пресс-релизу «Магнита», на конец июня 2026 года сеть охватывала около 5 тыс. населённых пунктов России и Узбекистана, а её логистика включала 50 распределительных центров и 8 558 автомобилей. Такую инфраструктуру приходится финансировать и поддерживать даже при замедлении продаж.
Продажи сопоставимых магазинов (LFL) показывают изменение выручки точек, открытых не менее 12 месяцев назад. За первое полугодие 2026 года LFL-продажи группы выросли на 6,4%. Средний чек тоже увеличился на 6,4%, а число покупок в сопоставимых магазинах осталось на уровне прошлого года. По этим данным рост обеспечил чек, а не приток покупателей. Изменение чека нельзя целиком назвать инфляцией. На него влияют цены, состав корзины и акции.
Валовой онлайн-оборот товаров (GMV) в 132,2 млрд ₽ за тот же период требует отдельного чтения. «Магнит» включает в показатель НДС и стоимость товаров сторонних продавцов. Это не дополнительная строка выручки по МСФО, которую можно прибавить к 1 871,1 млрд ₽ розничных продаж. По сообщению официального канала площадки, в сентябре 2026 года основная витрина «Магнит Маркета» приостановила новые заказы. Поэтому полугодовой GMV не служит готовым прогнозом будущих продаж площадки. Общая экономика продуктового ритейла разобрана в отдельном материале об инвестициях в магазины.
Акция MGNT и структура капитала
На Московской бирже обращаются обыкновенные акции ПАО «Магнит» с кодом MGNT и ISIN RU000A0JKQU8. По данным эмитента, выпущено 101 911 355 акций. Однако в консолидированной отчётности за 2025 год указано 34,064 млн собственных акций, выкупленных компаниями группы, и 67,847 млн акций в обращении. В промежуточном отчёте за первое полугодие 2026 года число акций в обращении осталось тем же.
Эти два количества нельзя подставлять в расчёты без подписи. Если умножить одну и ту же биржевую цену на все выпущенные акции, оценка капитала окажется примерно в 1,5 раза выше результата расчёта по акциям в обращении. Последние используются в отчётности для прибыли на акцию. Ни одно из этих чисел само по себе не показывает free float, то есть долю бумаг, доступных для торговли. Для сравнения мультипликаторов ниже будет указано, какое количество акций взято и как учтены бумаги группы.
Финансовые показатели «Магнита»
Выручка группы росла, но прибыль не повторила эту траекторию. По консолидированной отчётности «Магнита» за 2025 год продажи достигли 3 509,2 млрд ₽, а чистый результат сменился с прибыли 44,3 млрд ₽ годом ранее на убыток 31,6 млрд ₽. За первое полугодие 2026 года компания получила ещё 1 887,2 млрд ₽ выручки и 9,55 млрд ₽ убытка. Цифры относятся ко всей группе по МСФО, а не к отдельному ПАО по РСБУ.
Выручка, сопоставимые продажи и эффект приобретений
Рост выручки на 12,8% в первом полугодии 2026 года включает магазины, приобретённые или открытые между сравниваемыми периодами. LFL-продажи выросли на 6,4%, а их трафик не изменился. Поэтому разницу между 12,8% и 6,4% нельзя автоматически приписать новым магазинам. Базы показателей различаются, и покупка «Азбуки вкуса» добавила в отчёт полное полугодие против менее 1,5 месяца годом ранее. Компания не раскрыла в этом отчёте точный вклад каждого фактора в прирост консолидированной выручки.
| Показатель | 2024 | 2025 | 1П 2025 | 1П 2026 |
|---|---|---|---|---|
| Выручка по МСФО, млрд ₽ | 3 043,4 | 3 509,2 | 1 673,2 | 1 887,2 |
| EBITDA до МСФО 16, млрд ₽ | 171,9 | 169,3 | 85,6 | 96,0 |
| Маржа EBITDA до МСФО 16, % | 5,6 | 4,8 | 5,1 | 5,1 |
| Чистая прибыль или убыток по МСФО, млрд ₽ | 44,3 | −31,6 | 0,2 | −9,5 |
Выручка и чистый результат взяты из консолидированных отчётов «Магнита», EBITDA и её маржа из пресс-релизов компании. Полугодия сопоставляются между собой, а не с полными годами. Округление убытка за первое полугодие 2026 года до 0,1 млрд ₽ даёт −9,5 млрд ₽. Точное значение составляет −9,546 млрд ₽.
Прибыль, аренда по МСФО 16 и процентные расходы
В презентации «Магнита» за первое полугодие 2026 года можно увидеть чистый убыток 1,9 млрд ₽. В консолидированном отчёте строка «Убыток за период» показывает 9,546 млрд ₽. Это не исправление одной цифры другой. Пресс-релиз показывает сначала управленческий набор показателей до применения МСФО 16, а затем результаты по МСФО 16. Для 2025 года та же развилка даёт убыток 16,645 млрд ₽ до применения стандарта и 31,576 млрд ₽ в консолидированной отчётности.

МСФО 16 переносит значительную часть стоимости аренды из текущих операционных расходов в амортизацию права пользования и проценты по обязательству. За первое полугодие 2026 года финансовые расходы в консолидированном отчёте достигли 116,1 млрд ₽. Примечание 26 разбивает их, в частности, на 46,4 млрд ₽ процентов по аренде, 37,1 млрд ₽ по облигациям и 30,2 млрд ₽ по банковским кредитам. В управленческой базе до МСФО 16 чистые финансовые расходы составили 48,1 млрд рублей. Сравнивать её чистую прибыль с консолидированной EBITDA или наоборот нельзя.

Рост валовой прибыли не спасает итог, если дорожают персонал, доставка и обслуживание долга. По объяснению компании, расходы на персонал относительно продаж за первое полугодие 2026 года выросли на 0,3 процентного пункта, коммунальные расходы на 0,19 пункта, аренда до применения МСФО 16 на 0,13 пункта. Средневзвешенная стоимость долга, рассчитанная компанией без «Самбери» и «Азбуки вкуса», снизилась до 16,0%, но сумма заимствований выросла. Из-за этого чистые финансовые расходы увеличились даже при более низкой средней ставке.
Долг, капитальные затраты и денежный поток
На 30 июня 2026 года «Магнит» показывал 922,2 млрд ₽ долга без обязательств по аренде и 404,1 млрд ₽ денежных средств. Чистый долг на этой базе равен 518,1 млрд ₽, а отношение к EBITDA за последние 12 месяцев составляет 2,9. Если добавить арендные обязательства и взять согласованную EBITDA по МСФО 16, компания сообщает 1 138,6 млрд ₽ чистого долга и коэффициент 3,5. Эти два коэффициента нельзя сравнивать как ухудшение на 0,6 пункта без смены учётной базы. Объяснение коэффициента есть в отдельном материале о долге и EBITDA.
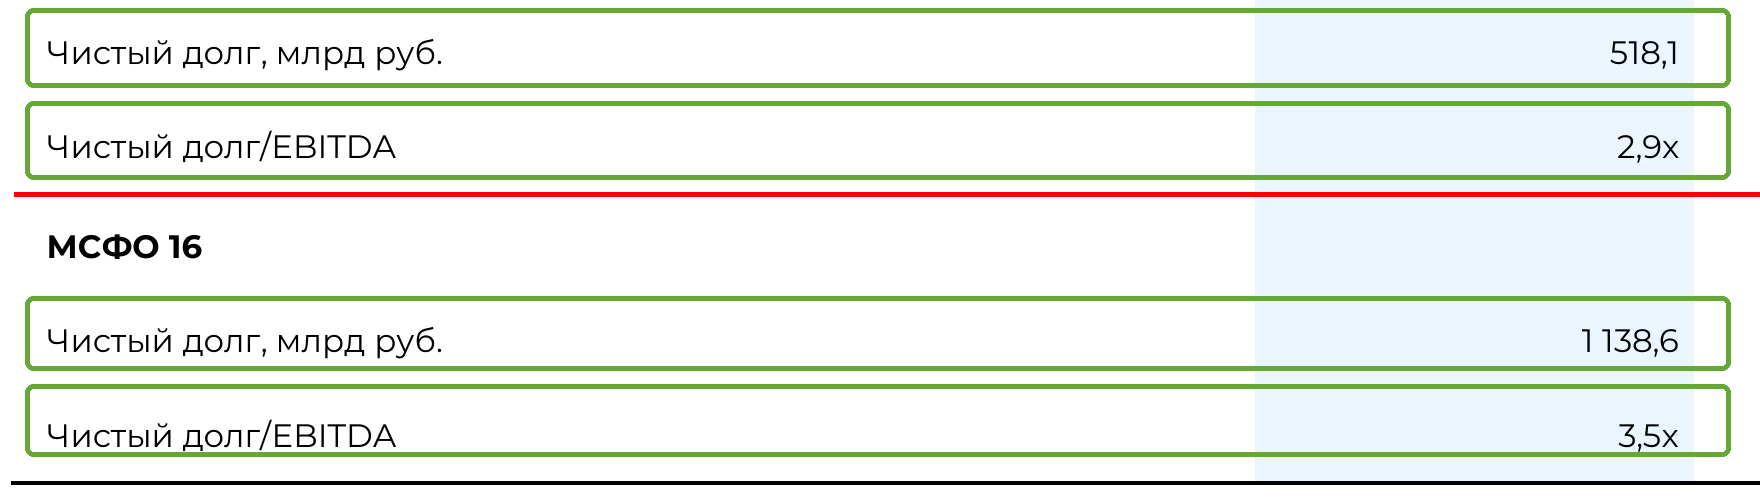
Годом раньше денежные средства составляли 72,4 млрд рублей, а опубликованный чистый долг 430,6 млрд ₽. Согласно пресс-релизу компании, резкий рост и долга, и остатка денежных средств связан с заимствованиями под рефинансирование обязательств 2026–2027 годов. Валовой долг увеличился на 419,1 млрд ₽, чистый на 87,5 млрд ₽. Называть всю разницу потраченными средствами было бы ошибкой.
Консолидированный отчёт о движении денег даёт ещё одну проверку. За первое полугодие 2026 года операционная деятельность после уплаченных налогов и процентов принесла 51,05 млрд ₽. Денежные расходы на основные и нематериальные активы вместе с первоначальными прямыми затратами по аренде составили 46,09 млрд ₽, погашение основной суммы аренды ещё 30,55 млрд ₽.
Разность этих сумм составляет минус 25,59 млрд ₽. Это авторский индикатор, а не опубликованный показатель свободного денежного потока. Он не включает все инвестиционные операции и чувствителен к сезонным изменениям оборотного капитала. Компания отдельно сообщает о капитальных затратах без сделок M&A в 36,8 млрд ₽, поэтому подменять одну строку другой нельзя.
Рост выручки помогает акционеру только тогда, когда маржа, инвестиции и стоимость долга оставляют деньги после обязательных платежей. За первое полугодие 2026 года прибыль по МСФО и приведённый денежный остаток оставались отрицательными.
Дивиденды «Магнита»
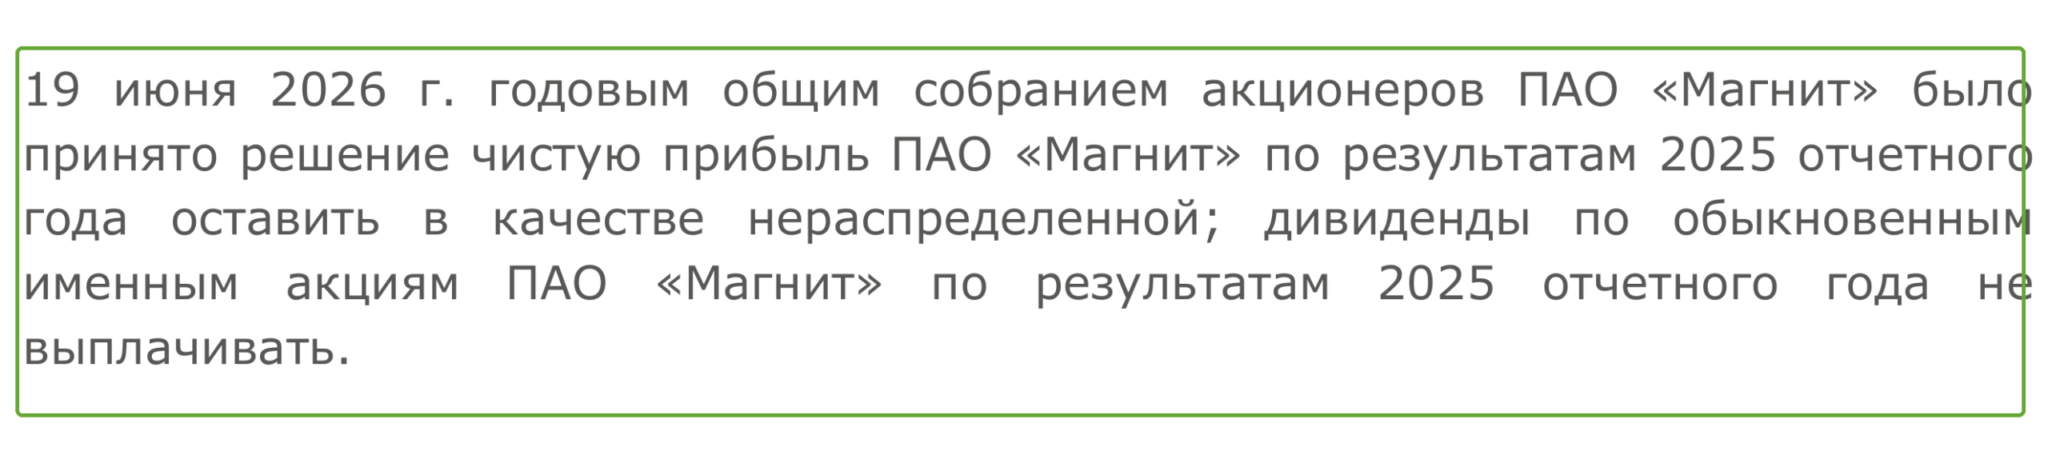
У акции MGNT нет объявленного дивиденда за 2025 год. По официальному сообщению «Магнита», годовое собрание акционеров 19 июня 2026 года решило не выплачивать его. Такое же решение было принято по итогам 2024 года.
Цена акции может учитывать ожидание будущих выплат, но ожидание не создаёт права на конкретную сумму.
Что действительно выплачено
На странице дивидендной истории эмитента последним объявленным годовым дивидендом по обыкновенной акции указан платёж 412,13 ₽ за 2023 год. Его утвердили 27 июня 2024 года, а реестр закрыли 15 июля 2024 года. За 2022 год компания также объявляла 412,13 ₽ на акцию, но решение было принято только в декабре 2023 года, а дата реестра пришлась на январь 2024 года. Год, за который распределена прибыль, дата решения и дата фактического получения денег различаются. При подсчёте доходности за календарный год нельзя складывать эти строки как две выплаты за один отчётный период.
| Период прибыли | Решение акционеров | На 1 акцию | Статус |
|---|---|---|---|
| 2022 год | 28.12.2023 | 412,13 ₽ | Объявлен, реестр 11.01.2024 |
| 2023 год | 27.06.2024 | 412,13 ₽ | Объявлен, реестр 15.07.2024 |
| 2024 год | 26.06.2025 | 0 ₽ | Решено не выплачивать |
| 2025 год | 19.06.2026 | 0 ₽ | Решено не выплачивать |
Источники решений и дат реестра указаны в дивидендной истории, годовом отчёте за 2025 год и материалах собрания «Магнита». Строка 0 ₽ отражает состоявшееся решение о невыплате, а не размер будущего дивиденда. Следить за новыми решениями удобно в календаре дивидендов BUYHOLD, затем сверять объявление с эмитентом.
В отчёте о движении денежных средств за первое полугодие 2026 года есть строка «Дивиденды выплаченные» на 803,9 млн ₽. Примечание 17 поясняет, что их выплатила дочерняя компания владельцам неконтролирующей доли. Держатель MGNT по этой строке денег не получил. Это хороший пример, почему дивиденды группы и дивиденд на одну акцию материнского общества нельзя отождествлять.
При каких условиях выплаты могут вернуться
Дивидендная политика компании не обещает фиксированные 412,13 ₽ ежегодно. Размер предлагает совет директоров, а решение принимает собрание акционеров. При убытке группы и росте обязательств возобновление выплат потребовало бы как минимум улучшения доступного денежного потока, оценки будущих инвестиций и отдельного корпоративного решения. Даже положительная чистая прибыль следующего периода сама по себе его не гарантирует.
Если предположить выплату 100 ₽ на каждую из 101 911 355 выпущенных акций, объявленная сумма составила бы около 10,19 млрд ₽ до учёта собственных акций группы и корпоративных особенностей распределения. На 12 октября 2026 года это лишь расчёт масштаба возможного решения, а не прогноз. Для сравнения, денежный остаток после операционного потока, указанных капитальных затрат и основной суммы аренды за первое полугодие 2026 года был отрицательным. Компания может финансировать дивиденды из иных доступных средств, но такой источник меняет долговой риск.
У MGNT нет подтверждённой ближайшей дивидендной выплаты. До нового решения собрания корректная ожидаемая сумма остаётся неизвестной, а дивидендная доходность по текущей цене не рассчитывается.
Что может улучшить результаты «Магнита»
Рост магазинов и продаж полезен акционеру только при повышении отдачи на вложенный капитал. В первом полугодии 2026 года компания увеличила EBITDA до применения МСФО 16 на 12,1%, но чистые финансовые расходы выросли на 65,4%. Разница между этими темпами показывает, где результат должен измениться, чтобы операционный рост дошёл до чистой прибыли.
Экономика форматов и интеграция покупок
Большая сеть даёт «Магниту» возможность делить логистику, закупки и технологические затраты между форматами. По данным компании, в конце июня 2026 года у неё работали 50 распределительных центров. Однако масштаб не равен высокой марже. За 2021–2025 годы выручка выросла на 89,1%, если сравнить значения из раздела «Ключевые показатели» на сайте эмитента, а маржа EBITDA до МСФО 16 снизилась с 7,2% до 4,8%. Рост низкорентабельных продаж способен увеличить абсолютную выручку и одновременно уменьшить прибыльность каждого рубля.
Покупки сетей добавляют оборот быстрее органического открытия магазинов, но требуют интеграции ассортимента, IT, логистики и сотрудников. «Азбука вкуса» и «Самбери» отличаются от стандартного магазина у дома размером чека и географией. Поэтому для проверки результата нужны LFL-продажи, валовая маржа, расходы на персонал и капитальные затраты после завершения консолидации. Если показатели улучшатся без ускорения долга, приобретения начнут работать и на владельца MGNT.
Онлайн-продажи после смены модели «Магнит Маркета»
Компания отчиталась о 132,2 млрд ₽ валового онлайн-оборота за первое полугодие 2026 года. Эта сумма включает доставку из собственных магазинов и партнёрские операции, НДС и стоимость товаров сторонних продавцов. Часть её не становится выручкой группы. За тот же период компания объясняла рост некоторых расходов затратами на сборку и доставку заказов. В онлайн-бизнесе прибавка оборота может сопровождаться расходами на курьеров и сборщиков, которые съедают комиссию или торговую наценку.
В сентябре 2026 года официальный канал партнёров сообщил о приостановке приёма новых заказов на основной витрине «Магнит Маркета» и изменении модели проекта. Из этого нельзя делать вывод, что закрыта вся дистанционная продажа продуктов группы. Но и закладывать прежний темп GMV в оценку площадки без новой отчётности нельзя. Проверяемым признаком успеха станет изменение выручки и расходов в сопоставимой базе после перестройки, а не громкий показатель оборота.
Снижение стоимости долга
По пресс-релизу эмитента, средневзвешенная ставка по части долга, которую охватывает расчёт компании, снизилась до 16,0% в первом полугодии 2026 года. Средняя ставка Банка России и конкретные купоны разных выпусков отличаются, поэтому нельзя умножить изменение ключевой ставки на весь долг и получить будущую прибыль. Часть заимствований фиксирована, часть плавает, а погашения и новое финансирование происходят в разные даты.
Масштаб чувствительности виден без такого допущения. Если ежегодные денежные проценты по сопоставимой базе снизились бы на 1 процентный пункт от 500 млрд ₽ долга, экономия составила бы 5 млрд ₽ до налога. Это арифметический пример с круглой базой, не прогноз расходов «Магнита». За первое полугодие 2026 года его фактические финансовые расходы по МСФО составили 116,1 млрд ₽, включая аренду. Ставка может снижаться, пока объём долга растёт, и тогда итоговые проценты не обязаны уменьшиться.
Риски инвестирования в акции «Магнита»
Чистый долг, слабая чистая прибыль и особенности корпоративной структуры делают MGNT чувствительной к результатам, которые покупатель магазина не видит. Продажи продуктов могут оставаться устойчивыми, пока стоимость финансирования и вложения в сеть поглощают деньги акционеров. Поэтому оценивать только рост количества магазинов или оборота здесь недостаточно.
Рефинансирование и чувствительность прибыли к ставке
На конец июня 2026 года краткосрочные кредиты и займы в консолидированном балансе «Магнита» составляли 263,3 млрд ₽, долгосрочные 658,9 млрд ₽. В примечании 21 компания указывает погашения облигаций и банковских кредитов в 2026–2027 годах. Для их подготовки она накопила 404,1 млрд ₽ на счетах, но эти деньги не следует считать свободной кассой для дивидендов. После погашений остаток и структура долга изменятся.
При чистом долге 518,1 млрд ₽ разница между ставками рефинансирования заметна даже в масштабе крупной сети. В примечании к отчётности указано, что у группы есть обязательства и с фиксированной, и с плавающей ставкой. Если рыночные ставки останутся высокими при погашении облигаций, новый долг может оказаться дорогим. Если снизятся, улучшение чистой прибыли придёт с задержкой по мере переоформления заимствований. Группа сообщила, что на 30 июня 2026 года выполнила ковенанты по кредитным договорам. Это факт на отчётную дату, а не гарантия на последующие годы.
Корпоративное управление, РЕПО и уровень листинга
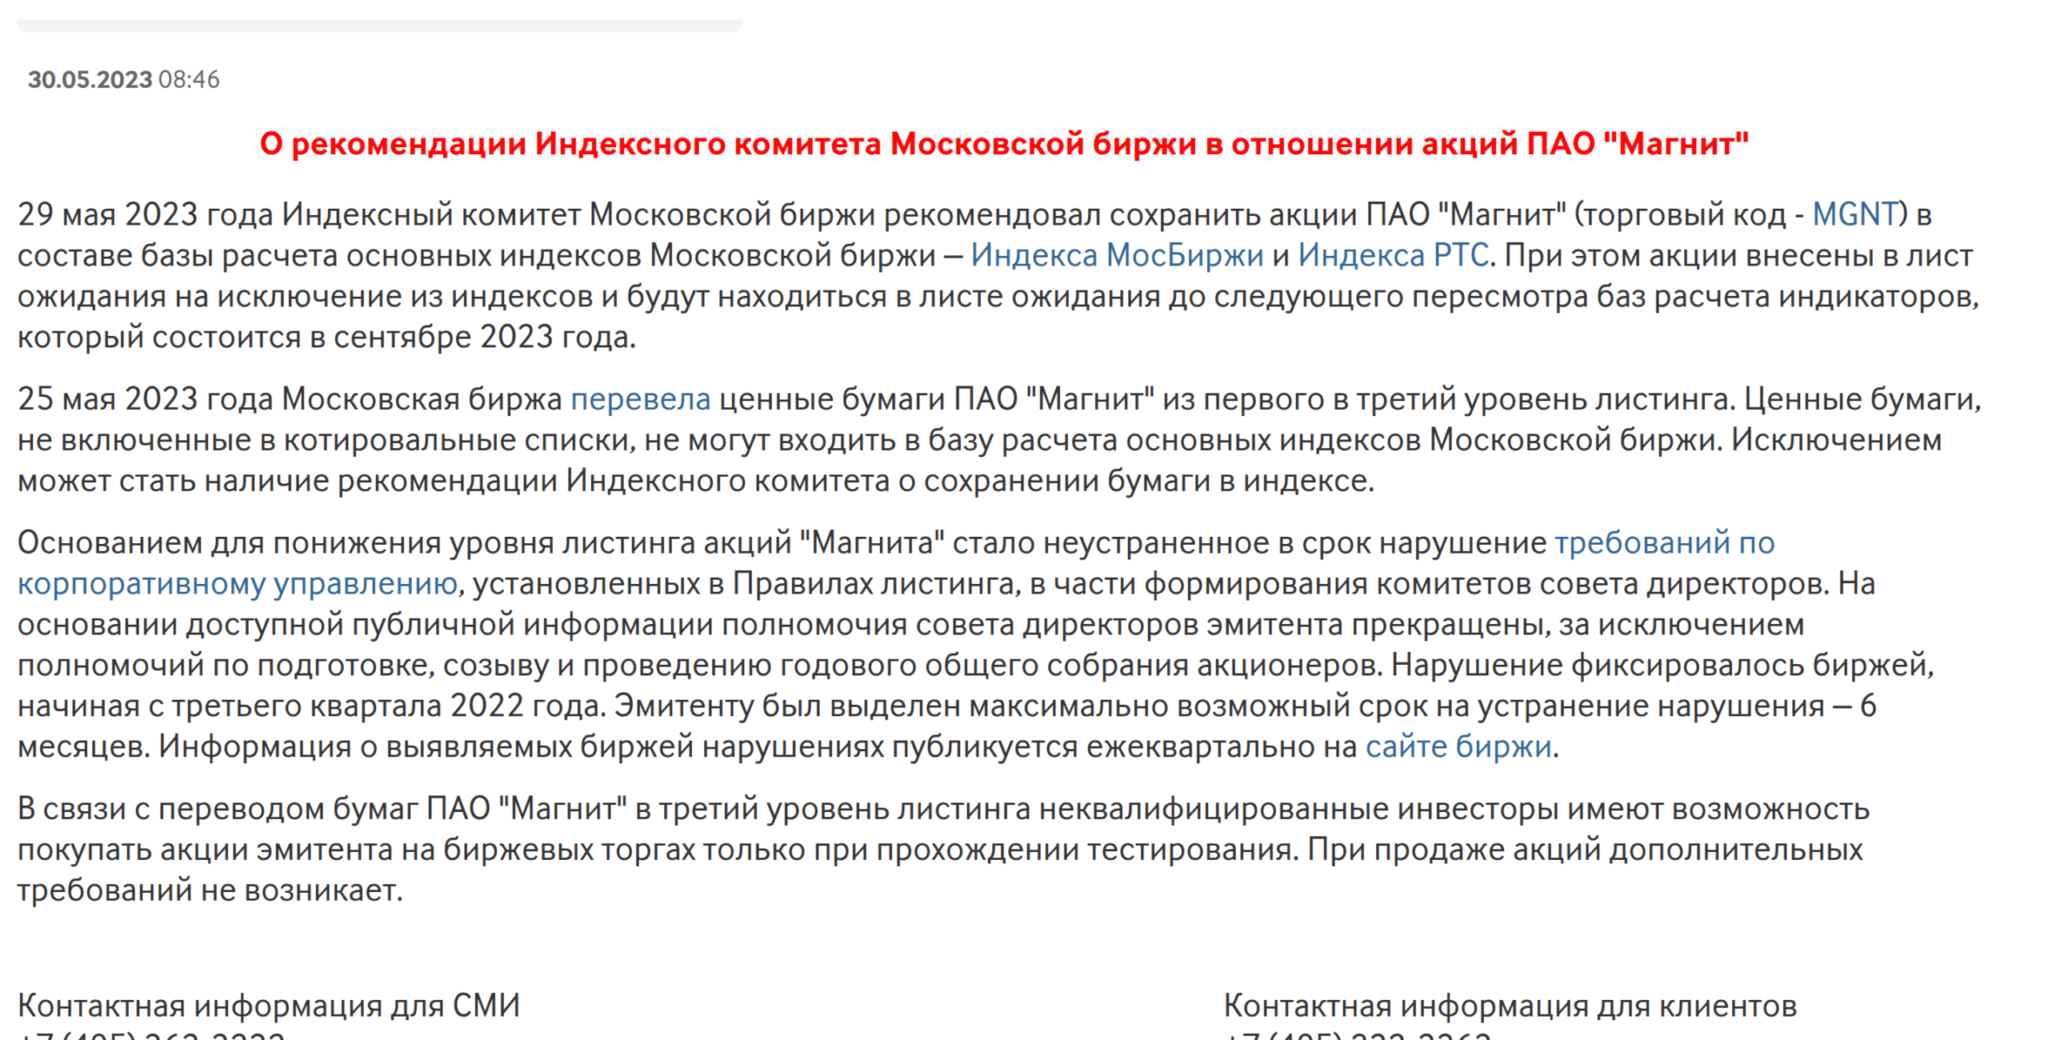
Московская биржа перевела акции «Магнита» в третий уровень листинга в мае 2023 года. По сообщению биржи, причиной стало неустранённое нарушение требований к формированию комитетов совета директоров. Карточка MGNT продолжала показывать третий уровень на дату проверки статьи. Низкий уровень листинга сам по себе не означает скорого прекращения торгов, но обязывает покупателя внимательнее следить за раскрытием и проверять условия доступа у брокера.
В консолидированном отчёте за первое полугодие 2026 года описано финансирование через РЕПО на 2,985 млрд ₽ под 3 817 249 ранее выкупленных акций. Их справедливая стоимость на 30 июня оценена в 6,746 млрд ₽. РЕПО означает продажу бумаг с обязательством обратной сделки и отражается в этой отчётности как заём. Оно не равно новой эмиссии и не показывает, что все 34,064 млн собственных акций группы стали свободно торгуемыми. Условия возврата и дальнейшее распоряжение крупным пакетом влияют на структуру капитала. Объявлять обязательную оферту акционерам только из самого факта РЕПО оснований нет.
Устав и раскрытие эмитента задают формальные права акционера, но будущая практика совета директоров и решение о дивидендах остаются неизвестными. Если вы строите расчёт на выкупе акций, смене контроля или принудительной оферте, ищите опубликованное решение и его юридическое основание. Ожидания рынка и сообщение о сделке РЕПО не заменяют такого документа.
Конкуренция, издержки и интеграция сетей
Продуктовый ритейл конкурирует ценой и удобством. Покупателя могут забрать другие федеральные и региональные сети, а расходы на зарплату, электричество, аренду и доставку растут независимо от цены акции. В первом полугодии 2026 года «Магнит» улучшил валовую маржу до применения МСФО 16 на 0,97 процентного пункта, но операционные расходы относительно продаж выросли на 1,21 пункта. Экономия на закупках не полностью дошла до EBITDA.
Интеграция «Самбери» и «Азбуки вкуса» добавляет риск расходов, которые проявятся позже покупки. Форматы различаются ассортиментом и операционной моделью. Продажи приобретённой сети могут увеличить выручку в отчёте, не повысив доходность капитала. Проверка через 2–3 отчётных периода потребует сопоставлять LFL, маржу, вложения и чистый долг, а не одно число открытых точек. Общие риски владения акциями раскрыты в отдельном материале BUYHOLD.
Оценка акций «Магнита» по мультипликаторам
Убыток 2025 года не позволяет осмысленно назвать обычный положительный P/E для MGNT. При расчёте цены к прибыли знаменатель отрицателен. Запись «бумага дешевая по P/E» в таком случае скрывает проблему прибыльности. Для оценки масштаба бизнеса полезнее посмотреть на выручку, EBITDA и долг, сохраняя одинаковую базу отчётности.
Почему P/E при убытке не годится
Консолидированная прибыль, приходящаяся на владельцев материнской компании, за 2025 год составила минус 30,890 млрд ₽. При 67,847 млн акций в обращении отчёт показывает базовый убыток 455,28 ₽ на акцию. За первое полугодие 2026 года соответствующий убыток равен 137,35 ₽. Отрицательная прибыль на акцию не означает, что держатель бумаги должен доплатить эту сумму. Она показывает бухгалтерский результат, распределённый на число акций для сравнения периодов.
По отчётности отдельного ПАО «Магнит» по РСБУ можно встретить совсем другую выручку. Для мультипликаторов всей сети нужна консолидированная выручка группы по МСФО. Иначе числитель, рыночная стоимость акций группы, сравнивается с продажами только головного юридического лица. Для EBITDA компания публикует две базы с разным учётом аренды. Ниже использована EBITDA до МСФО 16 вместе с чистым долгом без аренды.
EV/EBITDA и P/S на консолидированных данных
Цена закрытия MGNT на основной доске Московской биржи 12 октября 2026 года составила 1 736 ₽ за акцию. Это датированный рыночный снимок, который может измениться уже на следующей сессии. Историческую цену можно сверить в данных биржи. В консолидированной отчётности на 30 июня числилось 67,847 млн акций в обращении, а на сайте эмитента 101,911 млн выпущенных акций. Разница приходится на бумаги, отражённые группой как собственные выкупленные. Поэтому арифметическая рыночная стоимость зависит от выбранной базы.
| Расчёт на 12.10.2026 | 67,847 млн акций в обращении | 101,911 млн выпущенных акций |
|---|---|---|
| Цена MGNT | 1 736 ₽ | 1 736 ₽ |
| Стоимость акций по выбранной базе | 117,8 млрд ₽ | 176,9 млрд ₽ |
| Чистый долг без аренды | 518,1 млрд ₽ | 518,1 млрд ₽ |
| EV как стоимость акций плюс чистый долг | 635,9 млрд ₽ | 695,0 млрд ₽ |
| EV / EBITDA за последние 12 месяцев | 3,54 | 3,87 |
| P / S за последние 12 месяцев | 0,032 | 0,048 |
Я рассчитал EBITDA за последние 12 месяцев по одинаковой базе до МСФО 16 из трёх раскрытий «Магнита». К 169,276 млрд ₽ за 2025 год прибавлены 95,987 млрд ₽ за первое полугодие 2026 года и вычтены 85,628 млрд ₽ за первое полугодие 2025 года. Результат равен 179,635 млрд ₽.
Тем же способом получена консолидированная выручка 3 723,190 млрд ₽. В EV добавлен чистый долг без аренды 518,1 млрд ₽ на 30 июня 2026 года. Сочетание цены октября и долга июня делает результат рабочим снимком, а не оценкой на единую дату баланса. Возможные неконтролирующие доли и прочие корректировки полной оценки предприятия здесь опущены. Подробная механика показателя есть в разборе EV/EBITDA.
Как долг меняет оценку одной акции
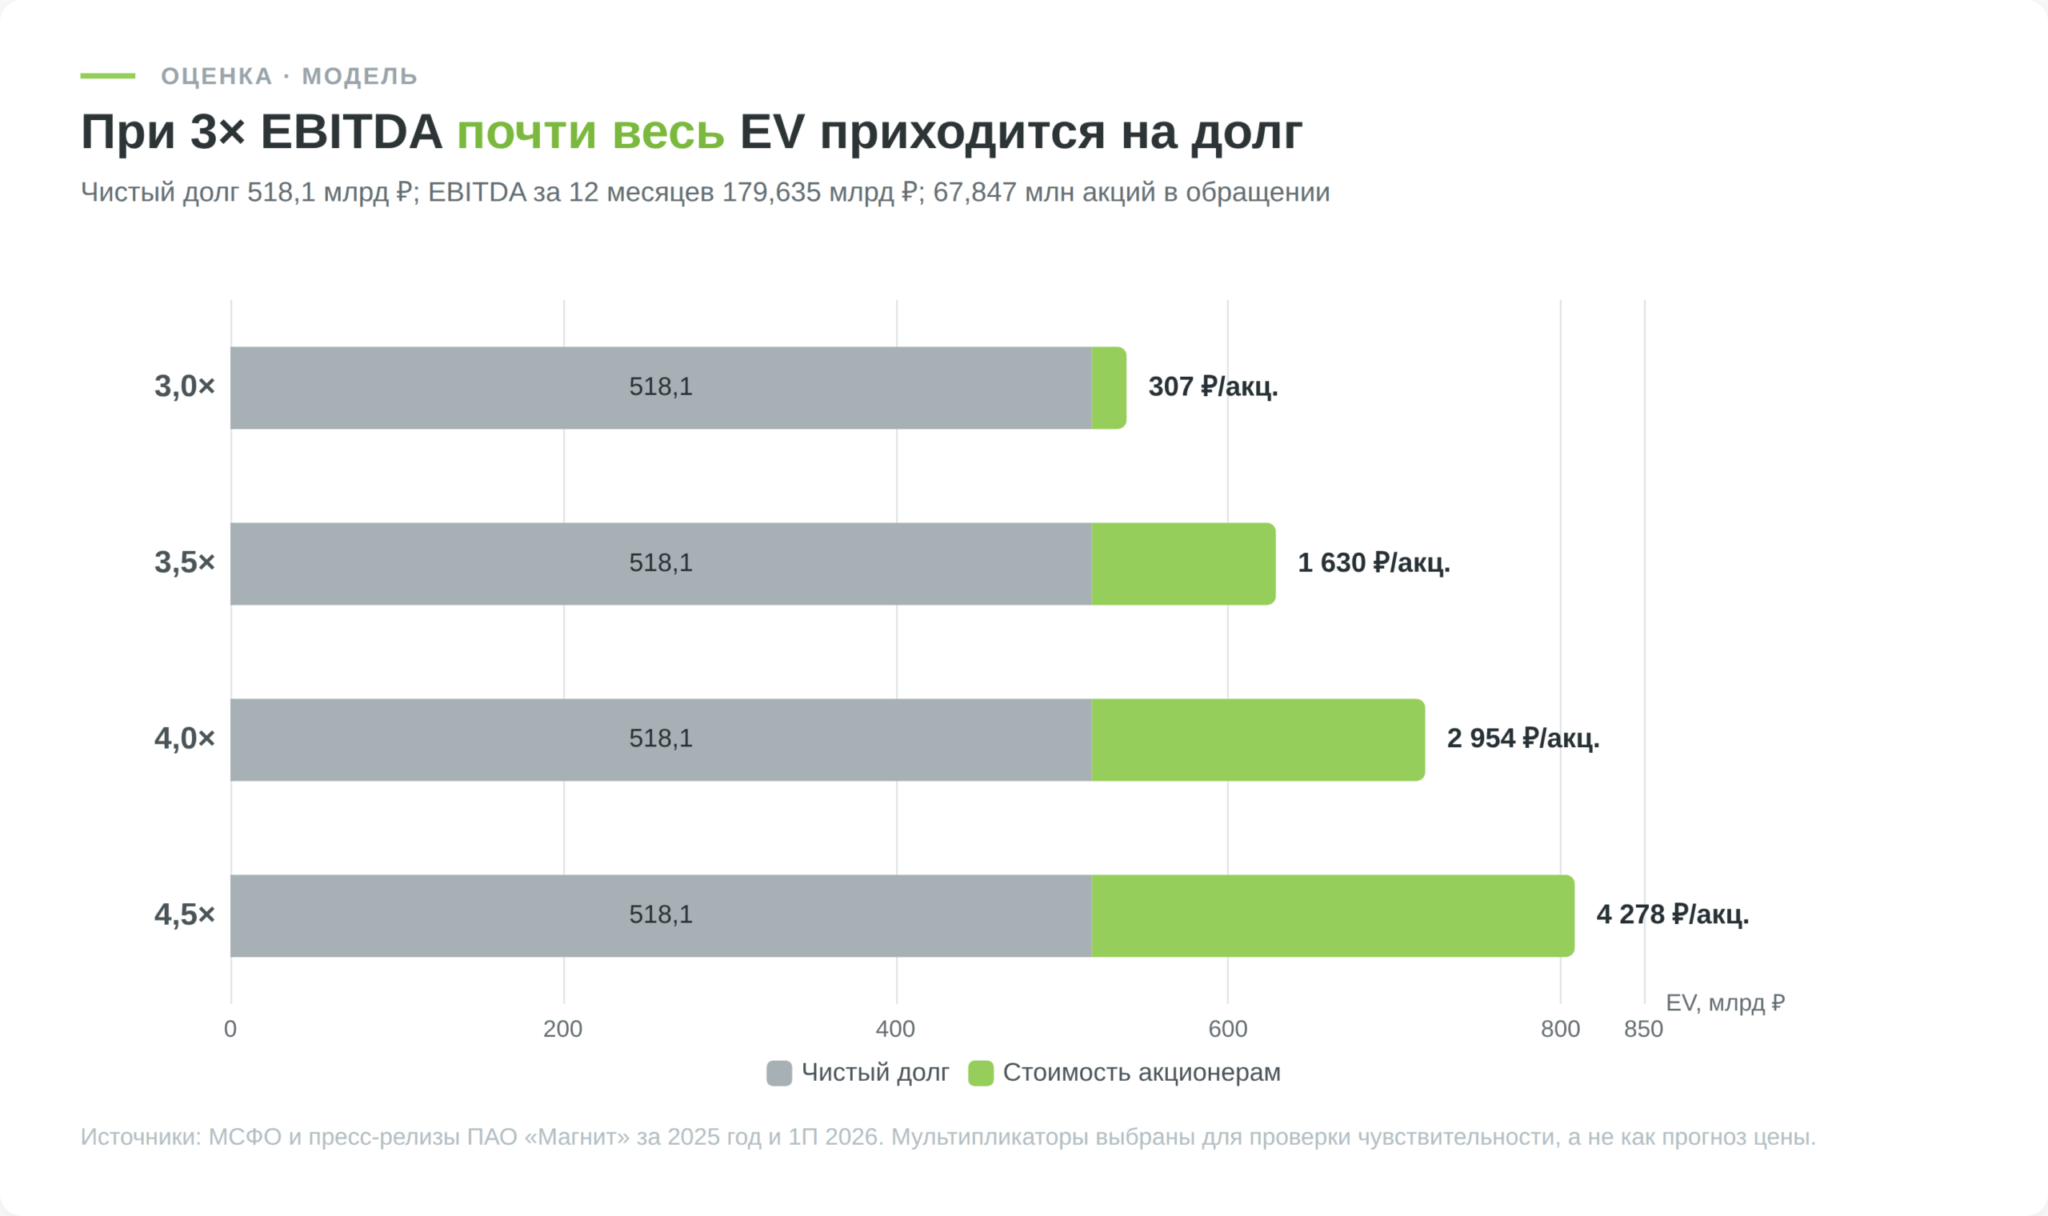
При базе 67,847 млн акций и EBITDA 179,635 млрд ₽ условный коэффициент EV/EBITDA 4,0 дал бы стоимость предприятия 718,54 млрд ₽. После вычитания чистого долга 518,1 млрд ₽ на акционеров осталось бы 200,44 млрд ₽, или около 2 954 ₽ на акцию. Это расчёт чувствительности с выбранным коэффициентом, а не целевая цена. Рынок не обязан дать именно 4,0, EBITDA может измениться, а в будущем и число акций в обращении может стать другим.
| Условный EV/EBITDA | EV, млрд ₽ | Минус долг, млрд ₽ | Расчёт на акцию |
|---|---|---|---|
| 3,0 | 538,9 | 20,8 | 307 ₽ |
| 3,5 | 628,7 | 110,6 | 1 630 ₽ |
| 4,0 | 718,5 | 200,4 | 2 954 ₽ |
| 4,5 | 808,4 | 290,3 | 4 278 ₽ |
Коэффициенты в таблице являются округлёнными стресс-сценариями вокруг расчётных 3,54, а не прогнозами аналитика и не сопоставлением с конкурентами. EBITDA и долг во всех строках одинаковы. При заданной стоимости предприятия уменьшение чистого долга на 50 млрд ₽ добавило бы около 737 ₽ к расчётной стоимости одной акции на базе 67,847 млн штук. Рыночная цена может двигаться иначе, поскольку ожидания прибыли, число обращающихся бумаг и сам коэффициент меняются одновременно.
Кому подходят акции «Магнита», а кому нет
Если вы ждёте восстановления прибыльности сети и готовы держать бумагу несколько лет, MGNT может войти в список для анализа. При горизонте до 1 года и потребности в регулярном денежном доходе бумага плохо соответствует задаче. Дивиденды за 2024 и 2025 годы не объявлены, а чистая прибыль группы отрицательна.
Покупка ради привычной прежней выплаты 412,13 ₽ опиралась бы на решение, которого пока нет.
За улучшение тезиса говорили бы рост LFL с восстановлением трафика, удержание маржи EBITDA выше прошлогодней базы, снижение чистого долга без продажи ключевых активов и положительный денежный остаток после затрат на сеть и аренду. Его опровергали бы рост долга при слабом LFL, дальнейшее увеличение расходов на персонал и финансирование, а также отсутствие внятного решения по корпоративной структуре. Это наблюдаемые критерии, а не обещание того, что акция вырастет.
При оценке плюсов и минусов использованы консолидированная отчётность и пресс-релиз «Магнита» за первое полугодие 2026 года, решения его собраний и карточка Московской биржи. Пункты показывают наблюдаемые свойства бумаги, без весов и общего балла. Если вы сравниваете MGNT с другой акцией, приведите её долг и EBITDA к той же базе аренды и периоду. Иначе сравнение коэффициентов будет обманчивым.
Плюсы и минусы акций «Магнита»
Как купить акции «Магнита»
MGNT торгуется на Московской бирже под кодом MGNT. Неквалифицированный покупатель может получить доступ к бумаге из третьего уровня листинга после обязательного тестирования у брокера. Московская биржа разъясняет, что при продаже такого теста не требуется. Акцию не следует путать с облигациями «Магнита», у которых другие коды, доходность и риски.
Проверка брокера и тестирование
- Найдите выбранную организацию в реестре участников финансового рынка Банка России. Сверьте полное название юридического лица и действующую брокерскую лицензию.
- Проверьте в условиях брокера доступ к акциям Московской биржи, комиссию за сделку, депозитарные платежи, правила пополнения и вывода рублей. Эти параметры различаются между тарифами, поэтому универсальной цифры для MGNT нет.
- Откройте брокерский счёт или ИИС-3 и пройдите идентификацию по правилам брокера. Затем сдайте тест для покупки акций третьего уровня. При неудаче уточните порядок повторной сдачи у своего посредника.
- После пополнения счёта найдите MGNT и проверьте ISIN RU000A0JKQU8, число бумаг в лоте, доступный остаток и итоговые расходы до отправки заявки. Лимитная заявка позволяет задать максимальную цену покупки.
Банк России регулирует брокеров в рамках Федерального закона от 22.04.1996 № 39-ФЗ «О рынке ценных бумаг» и Федерального закона от 10.07.2002 № 86-ФЗ «О Центральном банке Российской Федерации». Защиту прав инвесторов регулирует закон от 05.03.1999 № 46-ФЗ. При открытии счёта посредник идентифицирует клиента по Федеральному закону от 07.08.2001 № 115-ФЗ. Подробный выбор счёта и интерфейса вынесен в инструкцию по покупке акций.
Обычный счёт или ИИС-3
С 2024 года открыть новый индивидуальный инвестиционный счёт можно только в формате ИИС-3. Старые ИИС типов А и Б, оформленные раньше, продолжают действовать. По разъяснению Банка России, для договоров 2024–2026 годов минимальный срок ИИС-3 составляет 5 лет, а поступившие по бумагам доходы остаются на счёте. Вычет на взносы ограничен базой 400 000 ₽ в год для соответствующих долгосрочных сбережений, а результат зависит от уплаченного НДФЛ и других заявленных вычетов. Максимальный возврат при ставке 13% и полном использовании этой базы составляет 52 000 ₽, даже если цена MGNT упала. Вычет не возмещает рыночный убыток.
Если планируется продать MGNT раньше срока ИИС-3 или получать будущие дивиденды на банковский счёт, обычный брокерский счёт может быть удобнее. По данным ФНС, на нём доход от продажи обращающихся акций при владении более 3 лет может подпадать под вычет долгосрочного владения. Предельная освобождаемая сумма рассчитывается как 3 млн ₽, умноженные на число полных лет владения, при соблюдении условий статьи 219.1 НК РФ. Для бумаг, учитывавшихся на ИИС, этот вычет не применяется. Условия ИИС подробнее разобраны в отдельной статье.
Падение цены MGNT не защищено системой страхования вкладов. С января 2026 года действует отдельная добровольная система возмещения имущества на ИИС-3 при банкротстве участника. Федеральный закон от 31.07.2025 № 331-ФЗ предусматривает компенсацию неудовлетворённых требований до 1,4 млн ₽ при установленных условиях. Она не гарантирует цену акции и распространяется на счёт только при участии обслуживающей организации в системе. Участие проверяется в реестре Фонда гарантирования ИИС.
Налог при дивиденде и продаже
Для налогового резидента РФ доход от российских акций облагается НДФЛ по специальной шкале. ФНС указывает 13% с части соответствующей налоговой базы до 2,4 млн ₽ за год и 15% с превышения. База дивидендов считается отдельно от базы по операциям с ценными бумагами и не складывается с зарплатой для определения этого порога. Российский брокер обычно выступает налоговым агентом, но сведения по всем счетам и другим доходам стоит сверить в личном кабинете ФНС. Закон от 12.07.2024 № 176-ФЗ изменил порядок с 2025 года. Прежний порог 5 млн ₽ для этих доходов использовать нельзя.
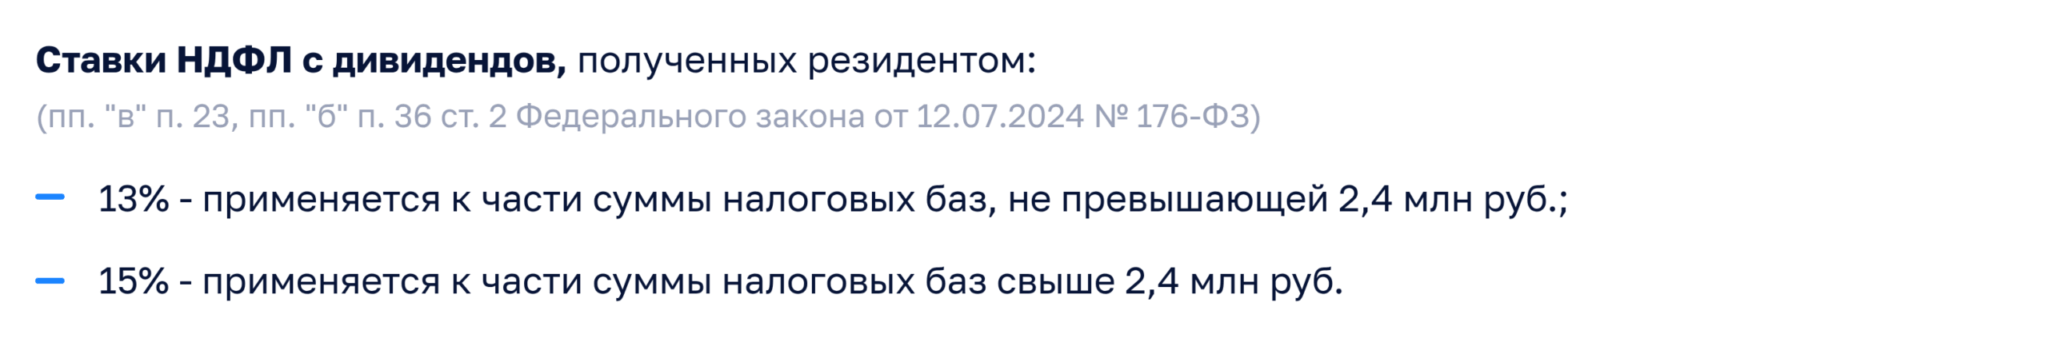
Если в будущем будет объявлен дивиденд 100 ₽ на акцию, при ставке 13% на счёт поступит 87 ₽. При продаже доход для налога считают не от всей цены сделки, а с учётом документально подтверждённых затрат на приобретение и применимых вычетов. Убыток по продаже не уменьшает налог с дивидендов той же компании. Когда меняются налоговое резидентство, тип счёта или состав доходов, итог может отличаться от этого простого примера.