Акции Ozon торгуются на Московской бирже с ноября 2020 года, и за это время компания прошла путь от убытка 59,4 млрд ₽ в 2024 году до первых дивидендов в своей истории. Выплаты идут при отрицательном собственном капитале, а прибыль группы до налога целиком дают финансовые сервисы, тогда как маркетплейс сам по себе пока в минусе. Ниже эти три факта разобраны по отчётности МСФО вместе с оценкой, рисками и порядком покупки.
Предупреждение о рисках: Информация в этой статье предоставлена исключительно в образовательных целях и не является финансовой рекомендацией, инвестиционным советом или предложением купить/продать активы. Все описанные стратегии, методы или идеи могут привести к финансовым потерям, включая полную утрату капитала. Мы не гарантируем результатов и не несём ответственности за любые убытки. Перед применением проведите собственное исследование.
Как устроен бизнес Ozon и на чём он зарабатывает
Маркетплейс, собственные продажи и доставка
Ozon представляет собой мультикатегорийную площадку электронной коммерции, которая работает в России, Беларуси, Казахстане, Кыргызстане, Туркменистане, Армении, Грузии, Азербайджане, Узбекистане, Китае и Турции. За 2025 год через платформу прошло товаров и услуг на 4 163,1 млрд рублей, это на 45% больше, чем годом раньше. Заказов было 2,48 млрд, активных покупателей 65,1 млн.
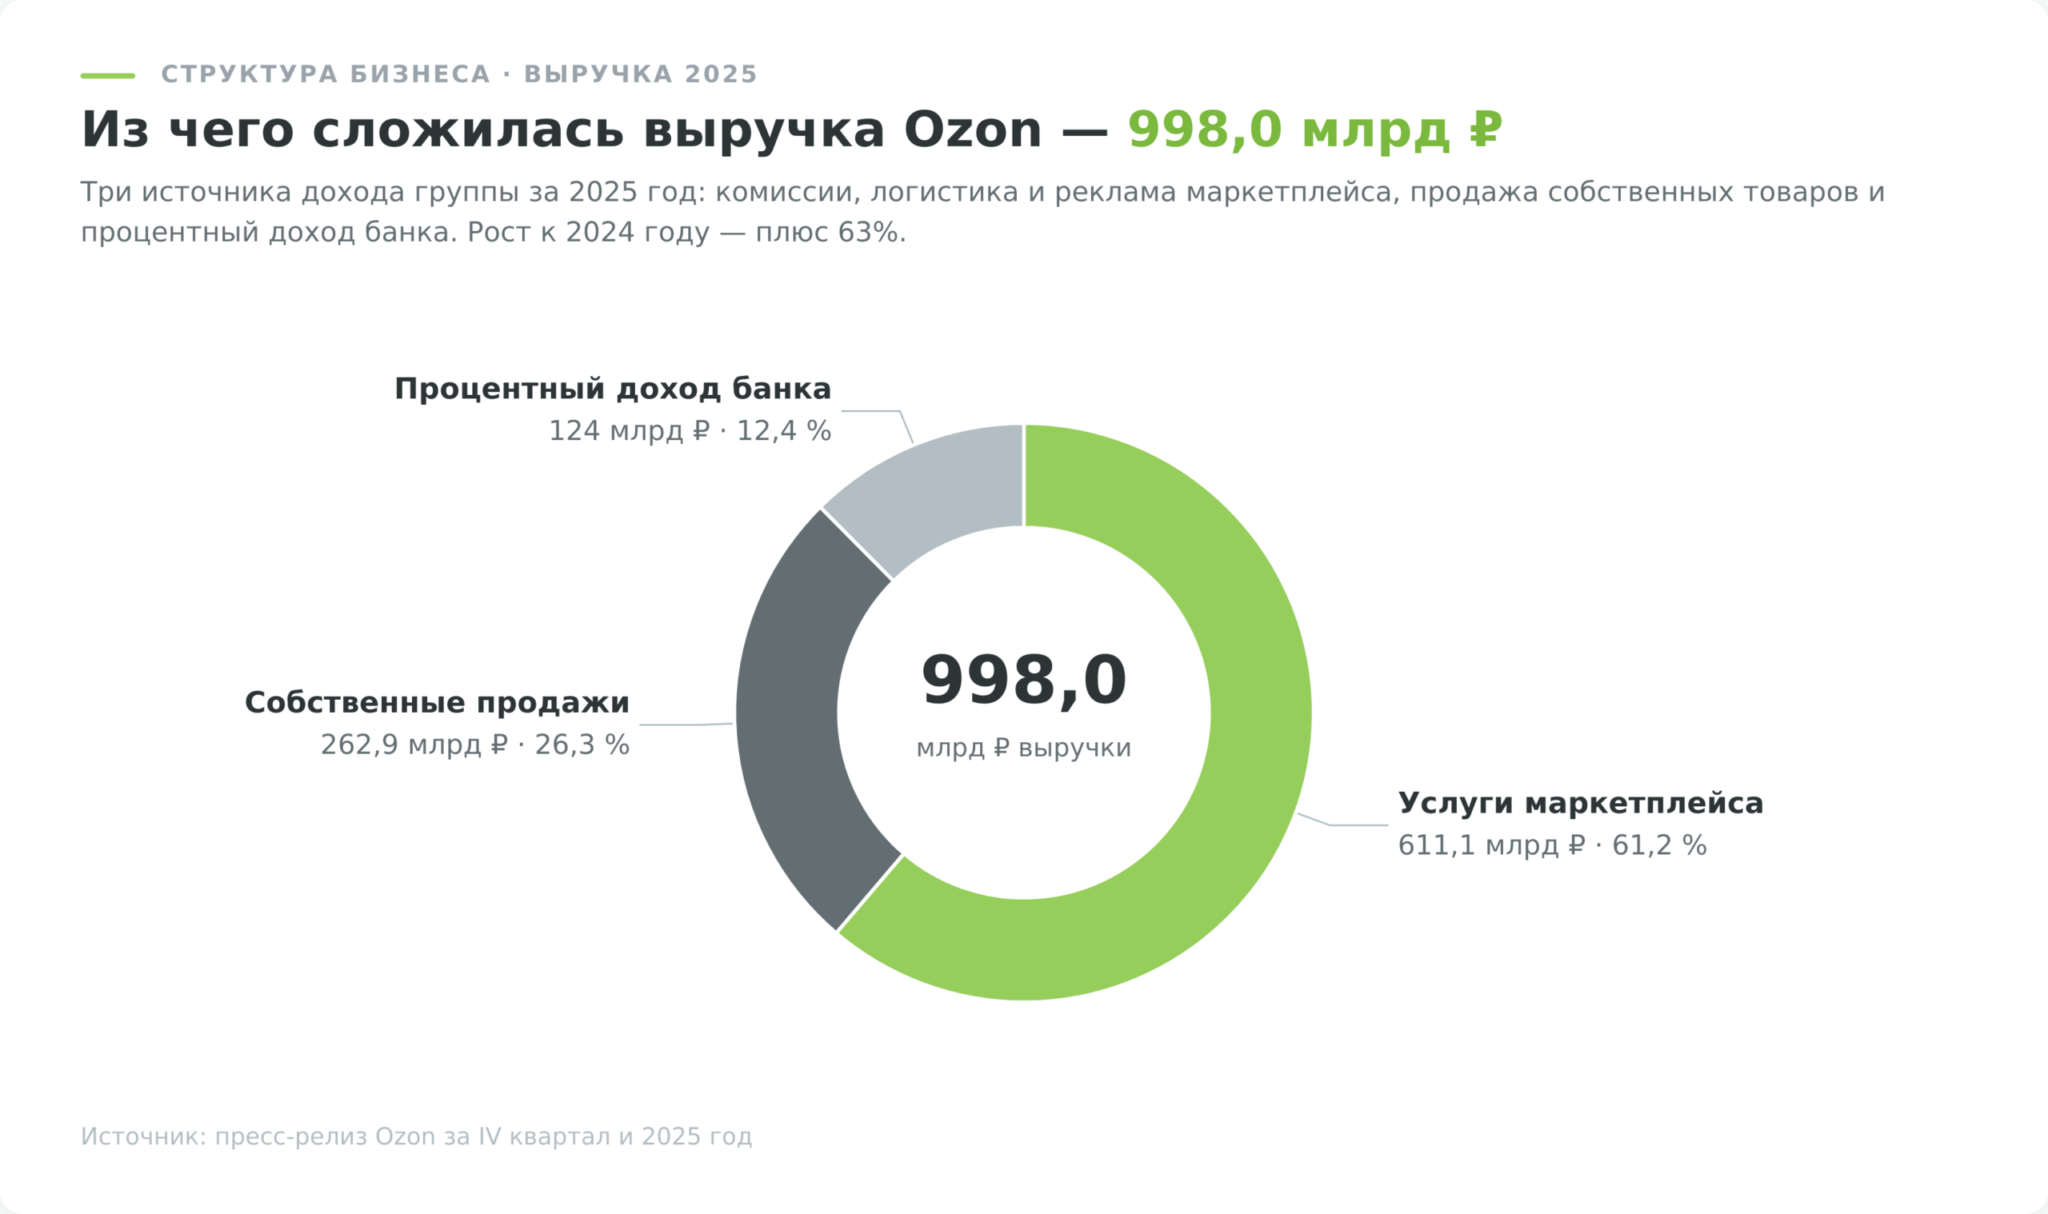
В 2025 году услуги (комиссия с продавцов, логистика, реклама) дали 611,1 млрд ₽, продажа собственных товаров 262,9 млрд, процентная выручка банка 124,0 млрд. Всего 998,0 млрд рублей, плюс 63% к 2024 году (пресс-релиз Ozon за IV квартал и 2025 год).
Оборот (GMV) и выручка отличаются в 4 раза, потому что со сторонних продавцов компания получает только плату за услуги, а стоимость самого товара проходит транзитом. Доля маркетплейса в обороте в 2025 году составила 83,8%. Во втором квартале 2026 года она опустилась до 81,6%, так как быстрее росли собственные продажи продуктов и товаров повседневного спроса.
Физически бизнес держится на складах. По итогам 2025 года у компании было 50 фулфилмент-центров, больше 150 хабов доставки и свыше 5 млн кв. метров площадей. Большая часть этих зданий арендована, и аренда потом всплывёт в долге и в прибыли.
Финтех, банк внутри маркетплейса
Второй сегмент группы называется Финтех. В него входят Озон Банк, микрофинансовые компании, платёжные сервисы, а с 2026 года ещё и Ozon Travel. На конец 2025 года у финтеха было 41,7 млн активных клиентов, выручка сегмента за год выросла в 2,2 раза, до 195,2 млрд рублей.
Маржа банка при этом снижается. Чистая процентная маржа за год, между вторыми кварталами 2025 и 2026 годов, упала с 12,0% до 9,6%, стоимость риска выросла с 11,4% до 12,8%. Компания объясняет это ростом доли менее маржинальных продуктов и расширением кредитования.
Выручку от приёма платежей с продавцов маркетплейса группа относит к финтеху как межсегментную, во втором квартале 2026 года это 8,9 млрд рублей. Часть банковской прибыли, таким образом, создаёт сам маркетплейс.
Прибыль группы делает банк
За 2025 год электронная коммерция показала убыток до налогообложения 53,2 млрд ₽, финтех прибыль 59,9 млрд, группа в итоге вышла в плюс на 6,8 млрд рублей. В 2024 году расклад был ещё жёстче, минус 81,6 млрд у маркетплейса против плюс 26,4 млрд у финтеха.
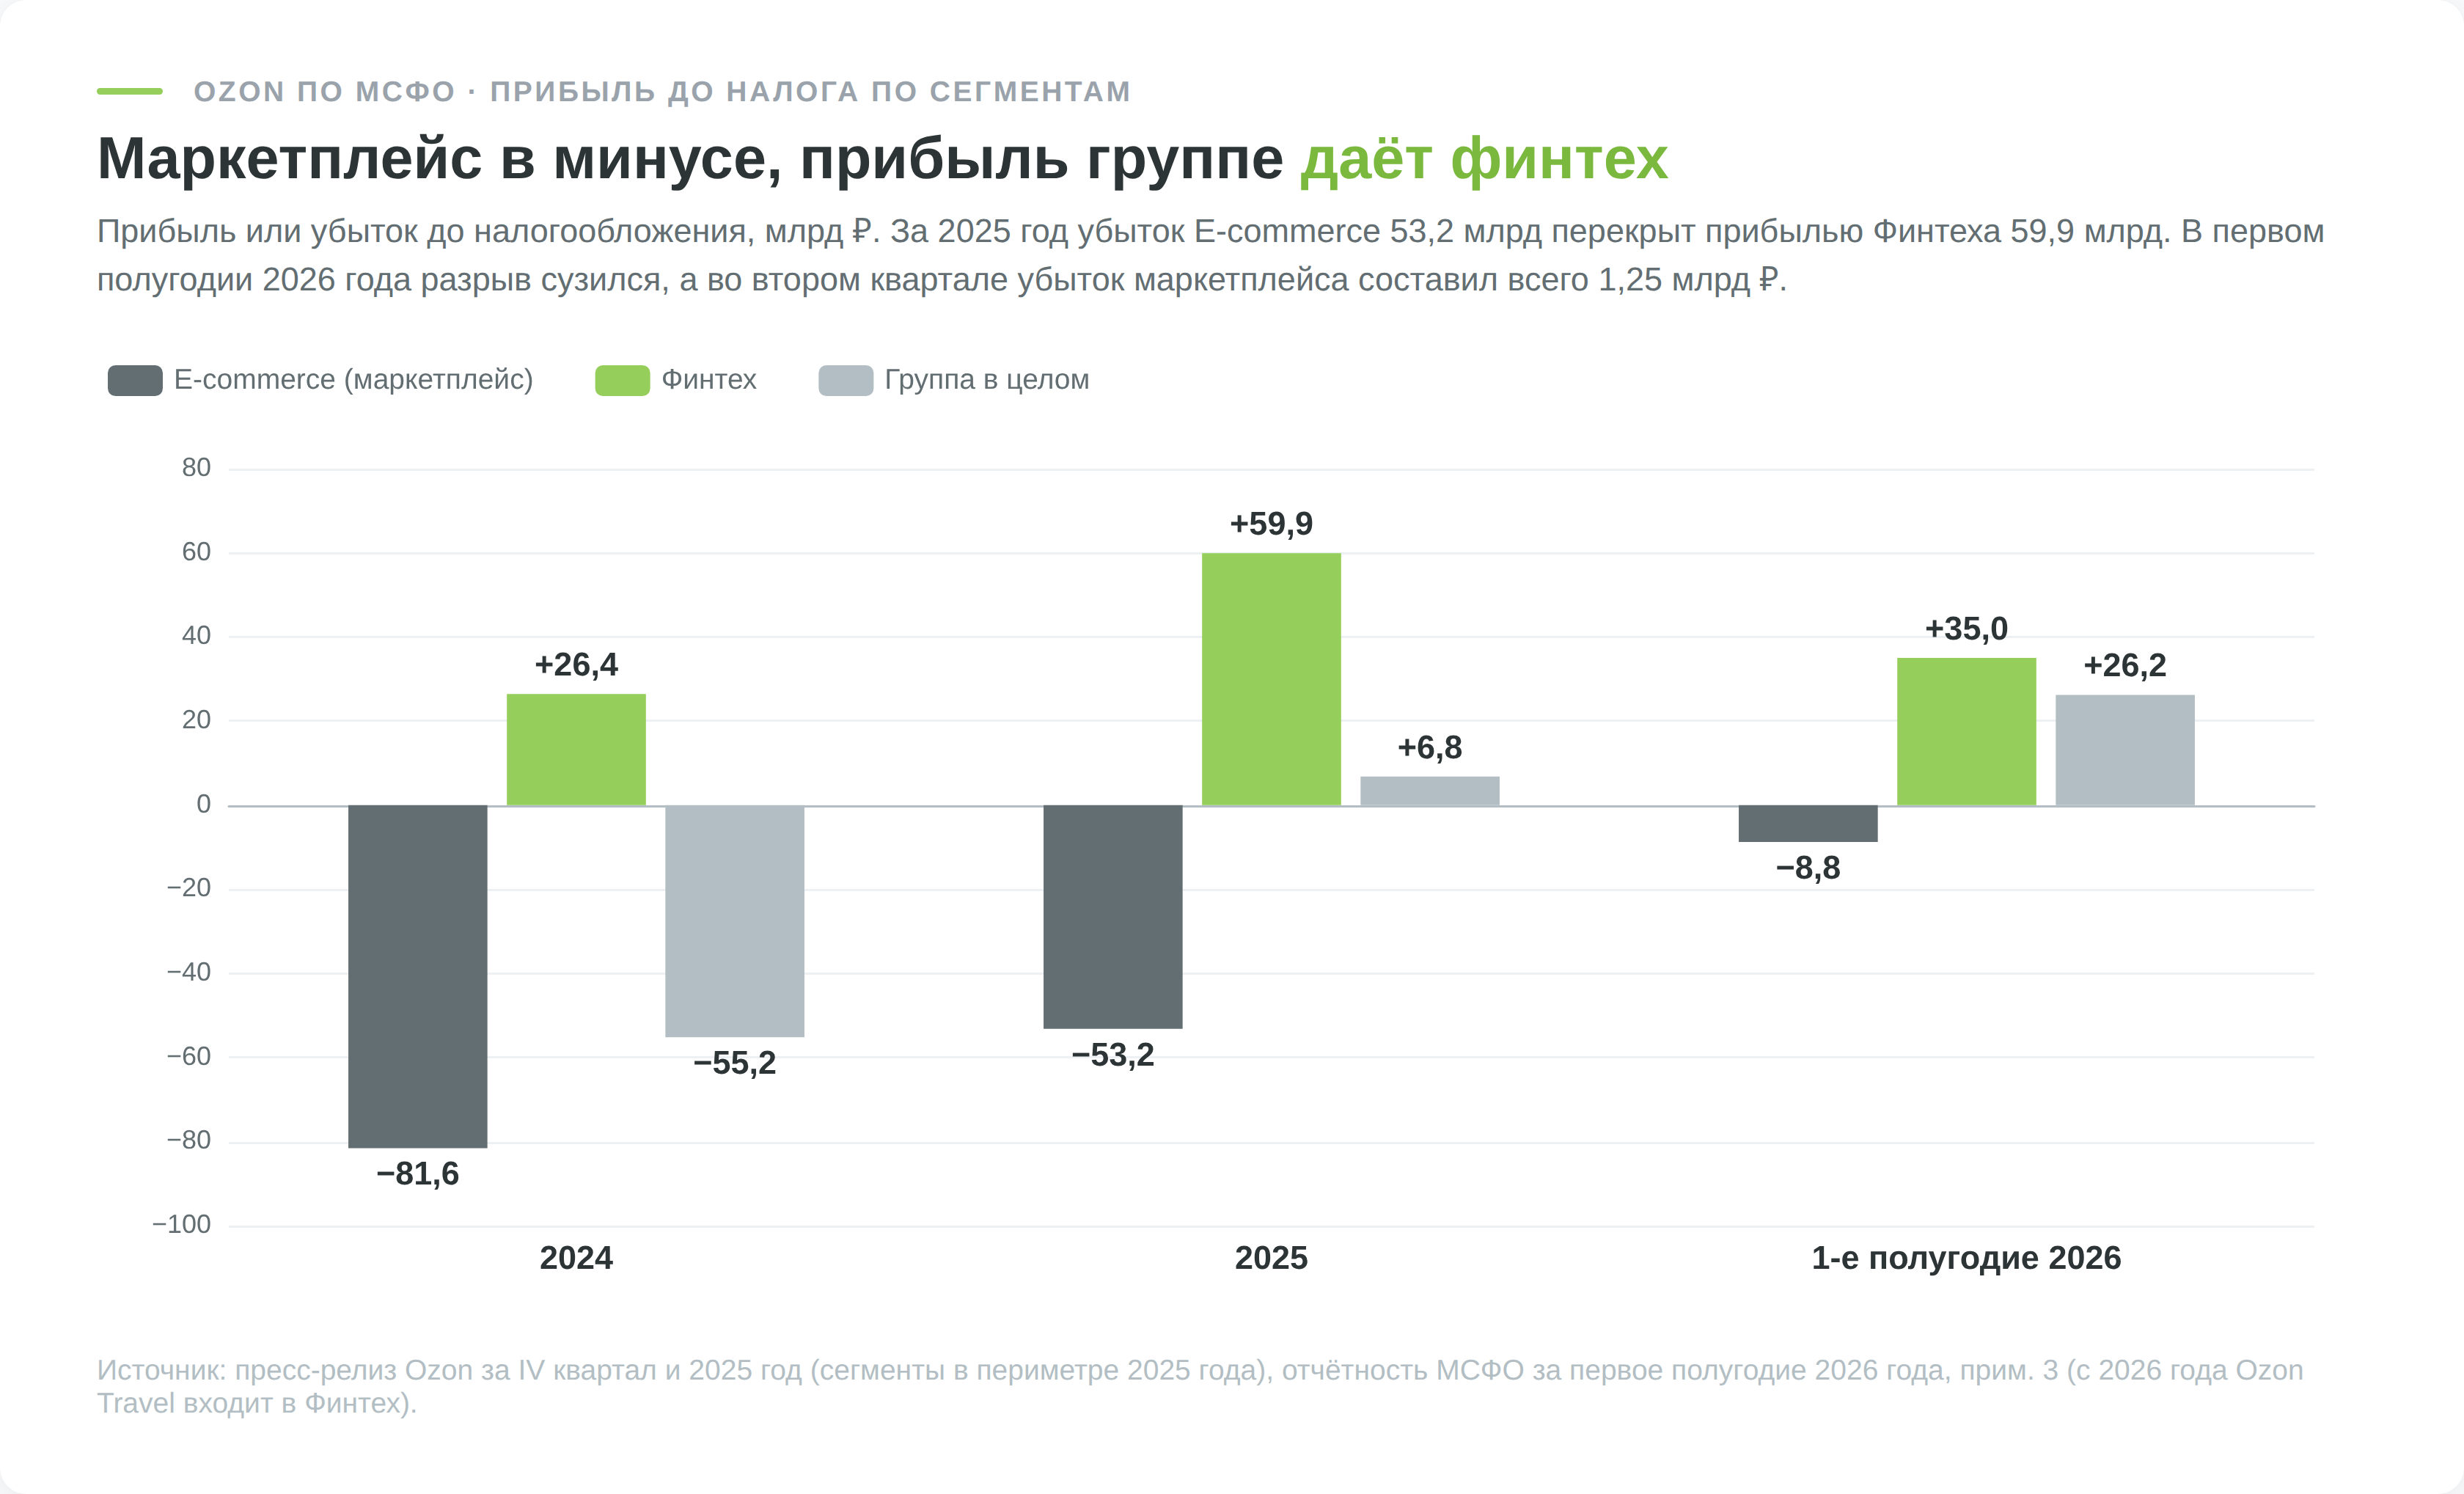
Полугодие с января по июнь 2026 года повторяет картину в меньшем масштабе. Группа заработала до налога 26,2 млрд ₽, финтех 35,0 млрд, маркетплейс остался в минусе на 8,8 млрд. Но во втором квартале убыток электронной коммерции сократился до 1,25 млрд рублей против 9,2 млрд годом раньше, и выход сегмента в ноль стал вопросом одного-двух кварталов.
Почему маркетплейс с EBITDA 70 млрд ₽ за полугодие остаётся в убытке? EBITDA не учитывает амортизацию складов и проценты по аренде. За те же шесть месяцев амортизация группы составила 43,5 млрд рублей, почти вся она приходится на электронную коммерцию, а финансовые расходы нетто ещё 33,2 млрд. Для маркетплейса, который арендует склады, скорректированная EBITDA завышает доходность сильнее, чем для банка.
Как акции Ozon попали на Мосбиржу и кто ими владеет
От кипрского холдинга к МКПАО
Головная компания группы была зарегистрирована на Кипре 26 августа 1999 года. 24 ноября 2020 года Ozon Holdings PLC провела IPO на Nasdaq и одновременно начала торговаться на Московской бирже депозитарными расписками. В декабре 2024 года акционеры одобрили переезд в Россию, и 26 сентября 2025 года компания зарегистрировалась в специальном административном районе на острове Октябрьский в Калининграде как Международная компания публичное акционерное общество «Озон».
Владельцы расписок, которые хранились в иностранной инфраструктуре, могли подать заявку на принудительную конвертацию до 31 марта 2026 года, зачисление шло с 1 апреля по 14 мая.
| Параметр | Значение |
|---|---|
| Тикер и режим торгов | OZON, основной режим TQBR |
| ISIN | RU000A10CW95 |
| Уровень листинга | первый |
| Размер лота | 1 акция |
| Выпущено обыкновенных акций | 216 413 735 |
| В обращении на 30 июня 2026 года | 214 686 376 |
| Акции класса А | 2, не торгуются |
Данные карточки бумаги на сайте Московской биржи и примечания 13 к отчётности МСФО за первое полугодие 2026 года.
Два крупных акционера и акции класса А
На 1 марта 2026 года 34,95% Ozon принадлежало АО «О23», которое контролируют структуры инвестора Александра Чачавы, 31,8% владела АФК «Система», остальные 33,25% находились у прочих акционеров. Пакет «О23» в июле 2025 года составлял 27,71%, за 8 месяцев он вырос на 7,2 п.п.
Помимо обыкновенных акций в капитале есть 2 конвертируемые акции класса А, по одной у «О23» и у АФК. Пока владелец такой акции держит не меньше 25% обыкновенных, он вправе назначать и отзывать до трёх из девяти членов совета директоров и блокировать ряд вопросов устава. Вдвоём два акционера формируют 6 мест из 9.
Я сверил эту структуру с деньгами по примечанию 20 к отчётности МСФО. Основным акционерам за первое полугодие 2026 года начислено и выплачено 10,1 млрд ₽ дивидендов при общей сумме объявленных 15,0 млрд. Это 67,5%, что сходится с их совокупной долей.
Финансовые результаты Ozon за 2025 год и первое полугодие 2026
| Показатель, млрд ₽ | 2024 | 2025 | 1П2025 | 1П2026 |
|---|---|---|---|---|
| Оборот (GMV) с учётом услуг | 2 874,7 | 4 163,1 | 1 796,2 | 2 446,2 |
| Выручка | 613,3 | 998,0 | 429,7 | 635,1 |
| Валовая прибыль | 99,9 | 230,1 | 104,7 | 148,2 |
| Скорр. EBITDA | 40,1 | 156,4 | 71,7 | 106,7 |
| Скорр. EBITDA, % от оборота | 1,4% | 3,8% | 4,0% | 4,4% |
| Прибыль до налогообложения | −55,2 | 6,8 | −2,2 | 26,2 |
| Чистая прибыль | −59,4 | −0,9 | −7,5 | 14,6 |
Данные пресс-релизов за IV квартал 2025 года и за II квартал 2026 года, показатели 2024 года в пересчёте компании. Скорректированная EBITDA не относится к МСФО, методика её расчёта раскрыта в примечании 3 к отчётности.
Выручка растёт быстрее оборота
В 2025 году выручка группы выросла на 63%, оборот на 45%. В первом полугодии 2026 года разрыв сохранился, выручка прибавила 48%, оборот 36%. Выручка от услуг росла на 52%, компания объясняет это ростом популярности услуг среди продавцов, а процентная выручка банка выросла на 64%.
Прогноз менеджмента на 2026 год, объявленный в феврале, предполагает рост оборота на 25–30% и скорректированную EBITDA около 200 млрд рублей. 30 июля, после отчёта за второй квартал, компания его подтвердила. Ведущий аналитик «Велес Капитала» Артём Михайлин назвал ориентир консервативным и ждёт по итогам года около 230 млрд ₽ EBITDA (Fomag).
За 2025 год компания свой прогноз перевыполнила. В ноябре 2025 года она ждала роста оборота на 41–43% и EBITDA около 140 млрд рублей, а по факту получила 45% и 156,4 млрд (пресс-релиз за III квартал 2025 года).
EBITDA и чистая прибыль по кварталам
Скорректированная EBITDA растёт шесть кварталов подряд, с 32,4 млрд ₽ в первом квартале 2025 года до 57,9 млрд во втором квартале 2026-го. За четыре последних квартала набралось 191,4 млрд рублей, то есть годовой прогноз по EBITDA уже почти выполнен в скользящем окне.
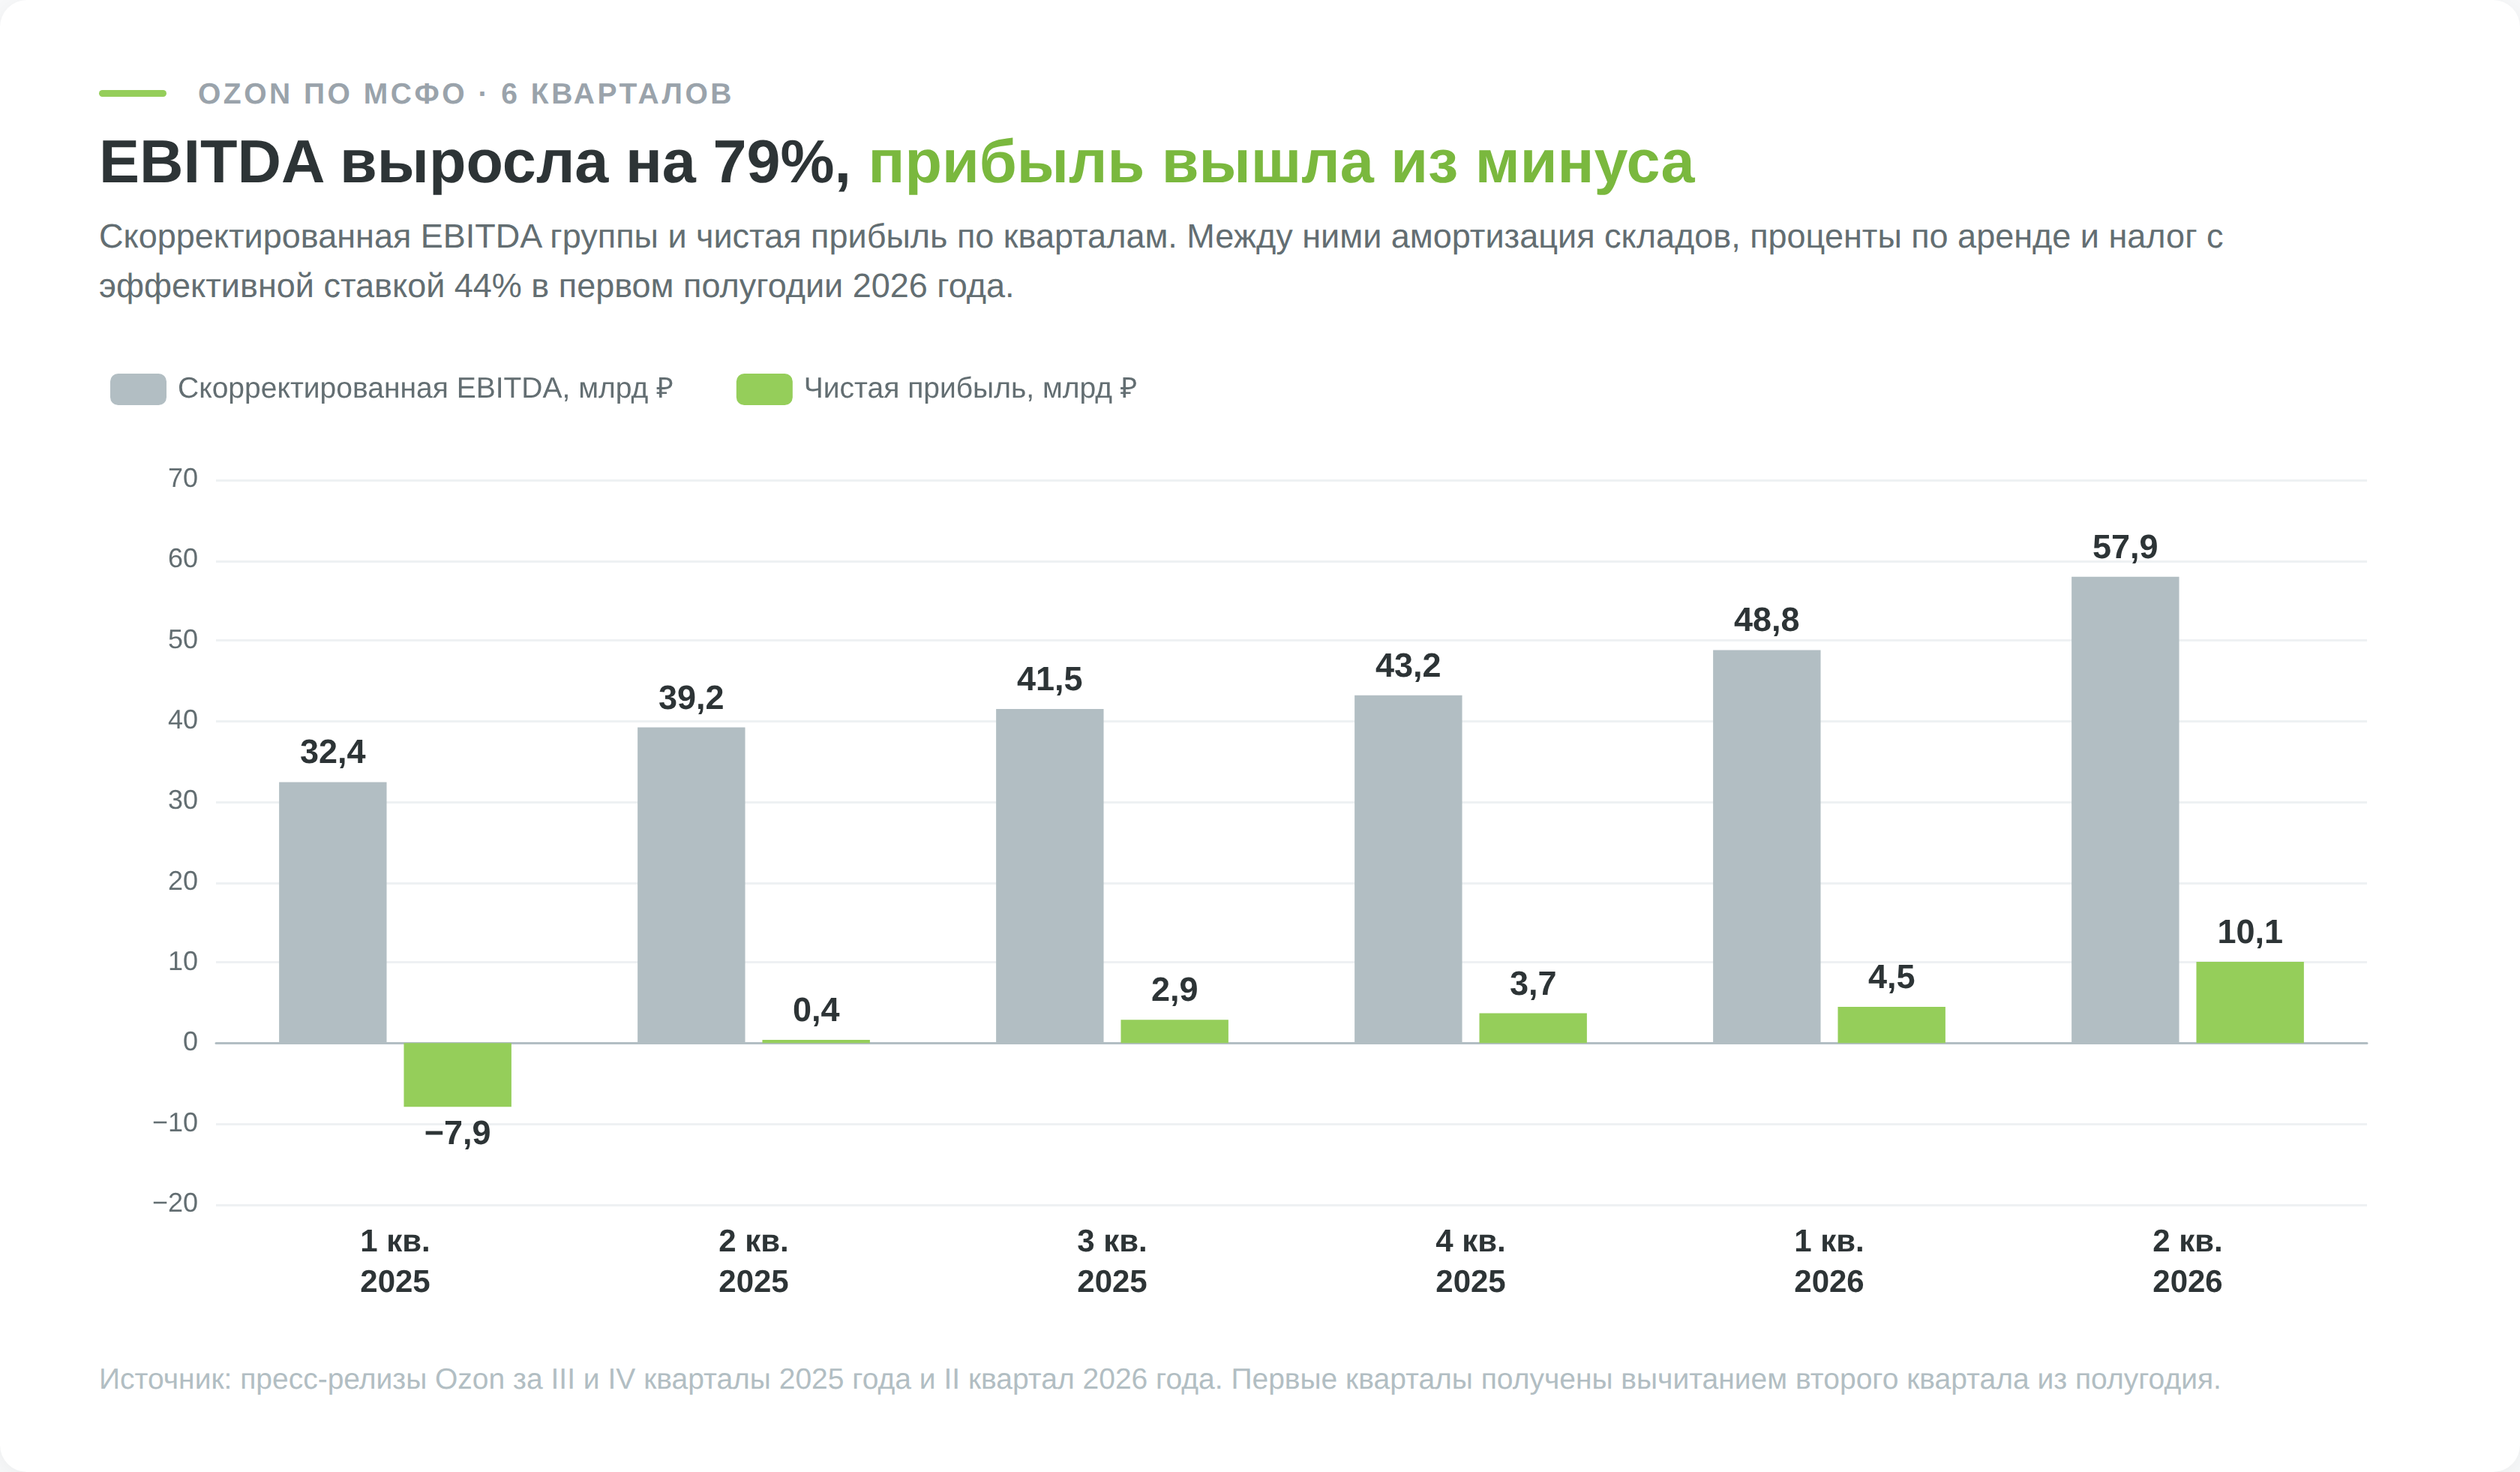
Чистая прибыль растёт медленнее. В апреле–июне 2026 года она составила 10,1 млрд ₽ при EBITDA 57,9 млрд, за четыре квартала 21,2 млрд. Между двумя цифрами лежат амортизация, проценты по аренде и налог.
Налог заметно тяжелее базовой ставки. За первое полугодие 2026 года группа начислила 11,6 млрд ₽ налога на прибыль при прибыли до налогообложения 26,2 млрд, эффективная ставка вышла 44% против базовых 25%. Похоже, налог платят прибыльные компании группы, прежде всего банк, а убыток маркетплейса эту базу не уменьшает. Когда электронная коммерция выйдет в плюс, эффективная ставка должна снизиться, и чистая прибыль тогда вырастет быстрее EBITDA.
Собственный капитал ниже нуля
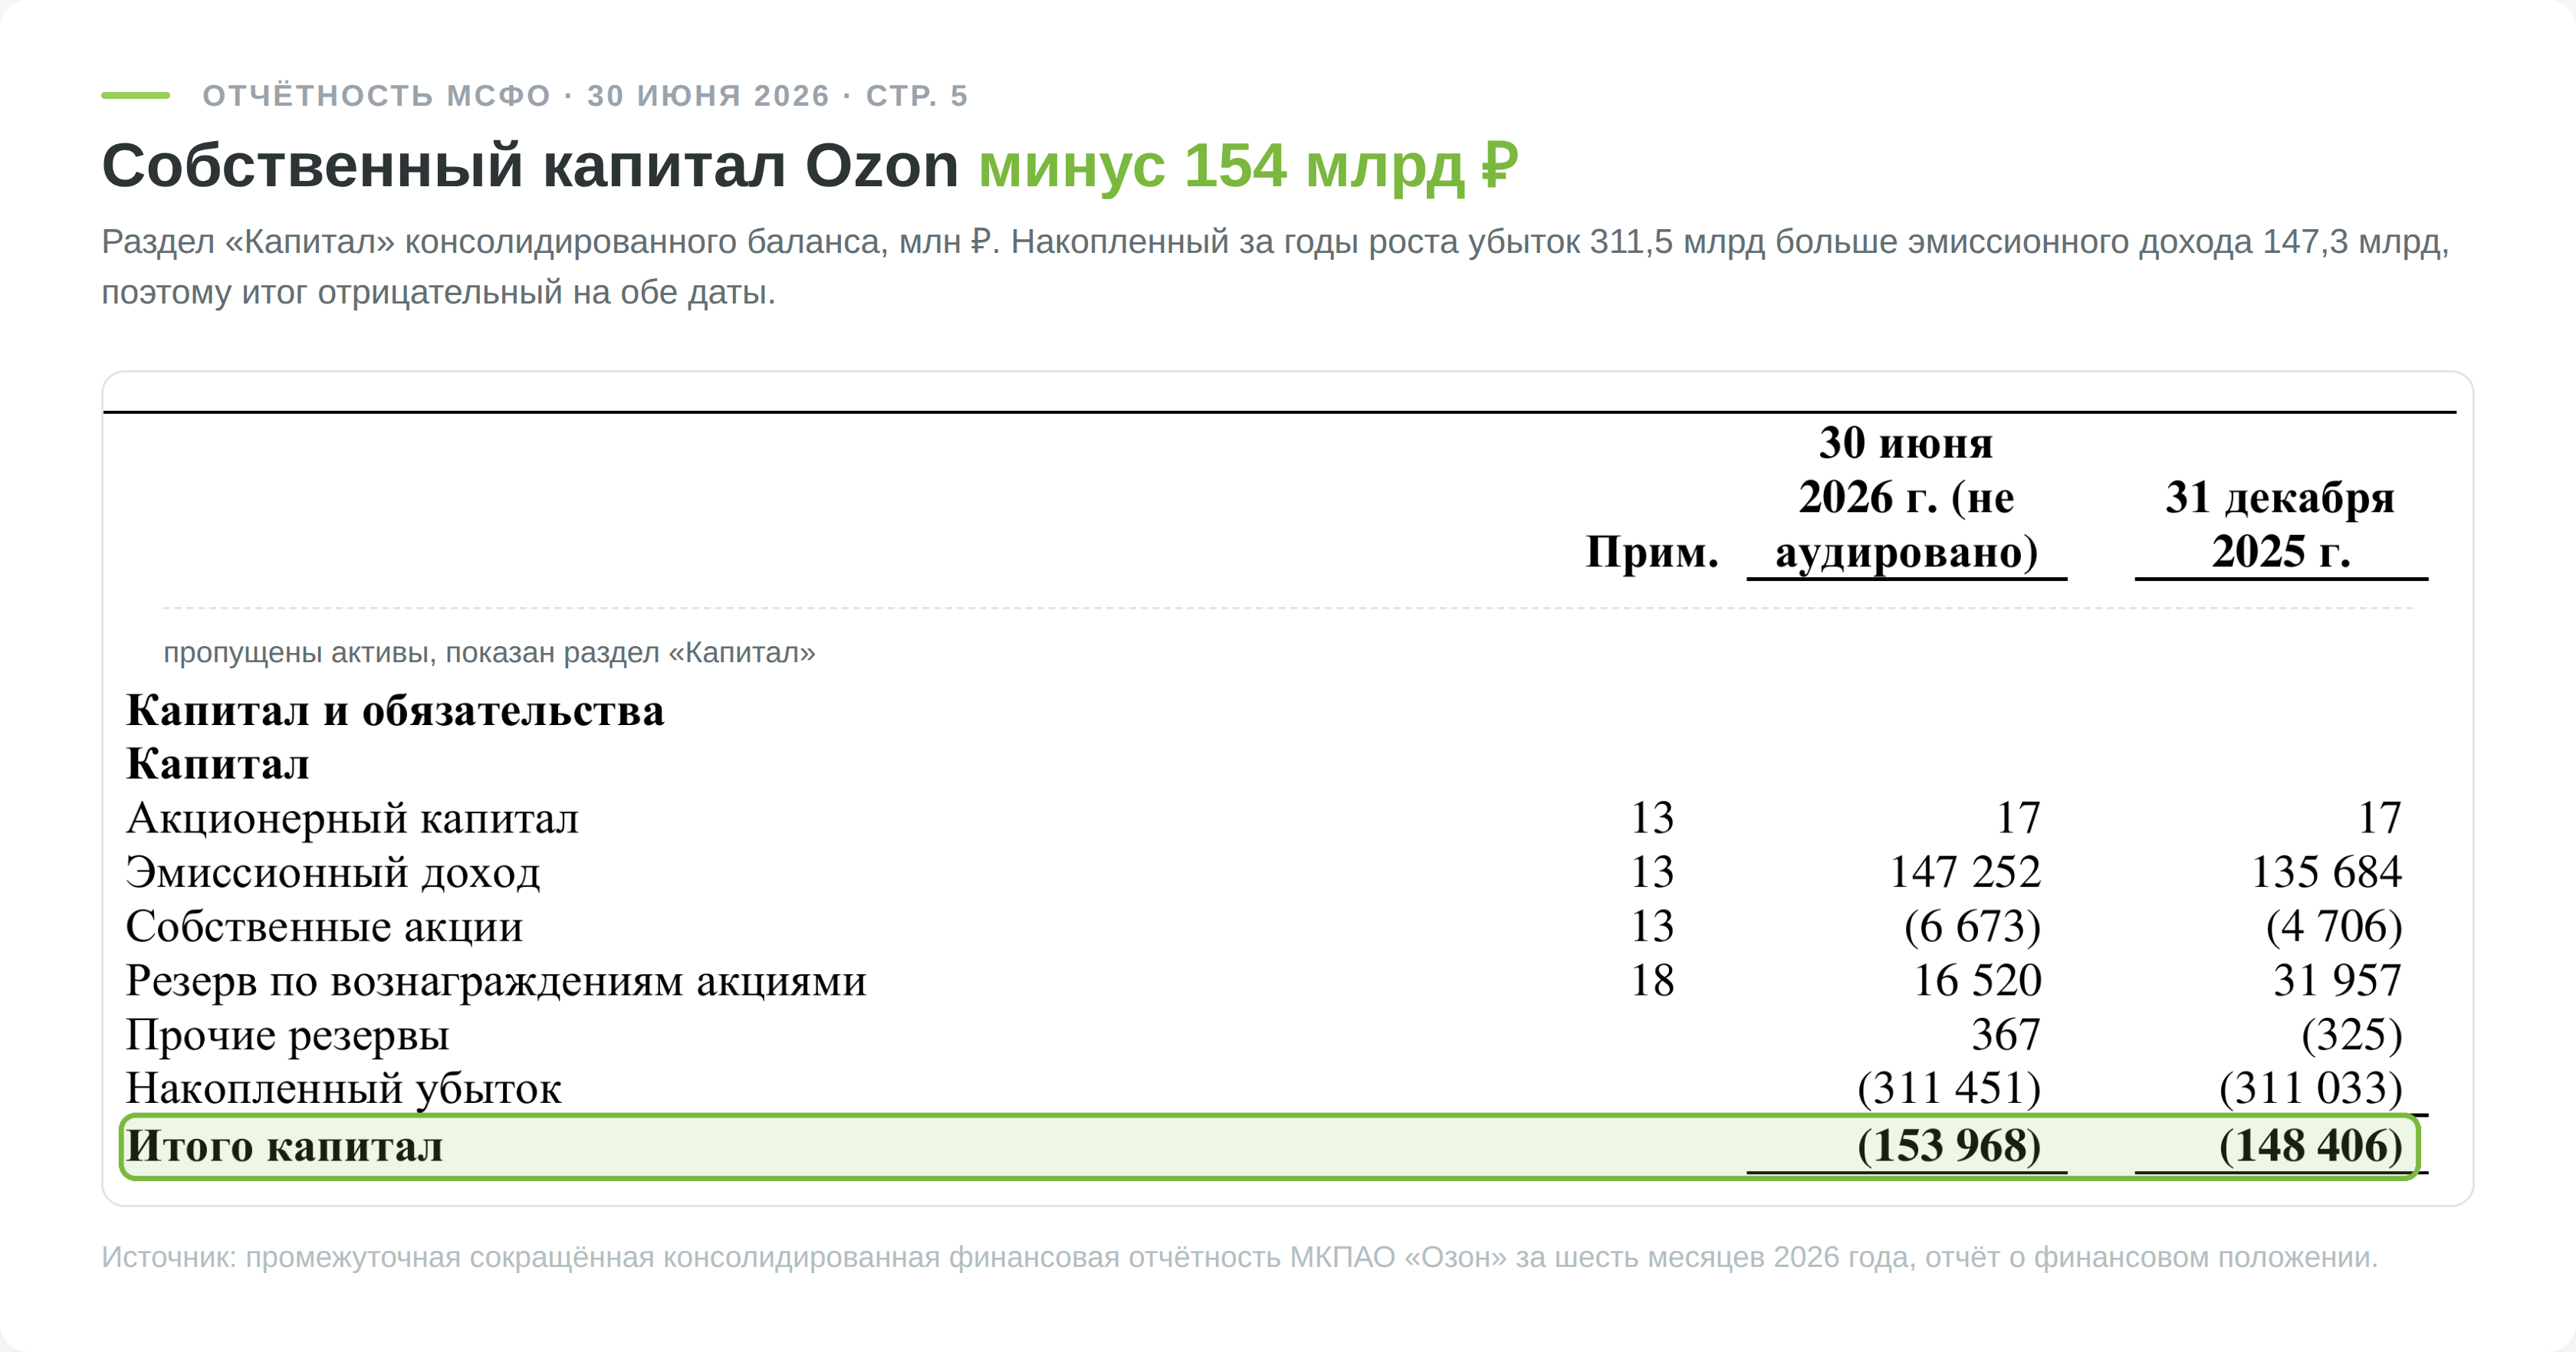
Когда я сверял баланс из отчётности за первое полугодие, строка «Итого капитал» оказалась отрицательной. На 30 июня 2026 года она составила минус 154,0 млрд ₽, на конец 2025 года минус 148,4 млрд. Накопленный убыток за годы роста достиг 311,5 млрд рублей и перекрывает эмиссионный доход в 147,3 млрд.
Мультипликаторы, которые делят что-либо на капитал, у Ozon не работают. Цена к балансовой стоимости отрицательная, отношение долга к капиталу теряет смысл, и сравнивать их с другими компаниями бесполезно (подробнее о пределах этих коэффициентов в разборе Debt/Equity).
Отрицательный консолидированный капитал выплатам не мешает, потому что распределение прибыли решается по отдельной отчётности головной компании. Так было записано и в решении годового собрания 2026 года.
Долг, аренда и деньги маркетплейса
Классического долга у Ozon немного, на 30 июня 2026 года заёмные средства составляли 86,4 млрд ₽ по номиналу, почти все с плавающей ставкой, привязанной к ключевой.
| Инструмент | Ставка | Погашение | Номинал, млрд ₽ |
|---|---|---|---|
| Соглашение о финансировании | КС + 3,0% | погашено в августе 2026 | 49,7 |
| Банковские кредиты | КС + 2,35–3,25% | 2026 | 20,0 |
| Биржевые облигации 001Р-02 | КС + 2% | 2028 | 15,0 |
| Прочие | 9,9% | 2026 | 1,6 |
| Итого | 86,4 |
Данные примечания 14 к отчётности МСФО за первое полугодие 2026 года. КС означает ключевую ставку Банка России.
Соглашение о финансировании было самым дорогим долгом группы, его эффективная ставка на 30 июня составила 22,1% годовых, а обеспечением служили доли основной операционной дочерней компании. В августе 2026 года Ozon погасил его полностью. Одновременно, в июле и августе, группа привлекла 54 млрд рублей кредитами и цифровыми финансовыми активами сроком до года под ключевую ставку плюс 1,9–2,7% (примечание 24). Долг стал дешевле и короче, а залог долей ушёл.
Дебютные облигации компания разместила в апреле 2026 года на 15 млрд ₽. Кредитный рейтинг от «Эксперт РА» с ноября 2025 года держится на уровне ruA со стабильным прогнозом.
Обязательства по аренде на 30 июня 2026 года составили 372,0 млрд ₽, в 4,3 раза больше заёмных средств. За полугодие на аренду ушло 39,0 млрд рублей живых денег, из них 27,3 млрд проценты и 11,7 млрд погашение основной суммы.
Денег у группы 718,7 млрд ₽, но 611,8 млрд из них принадлежат банку и микрофинансовым компаниям и нужны им для работы по лицензии. На маркетплейс и головную компанию остаётся около 106,9 млрд рублей. Против заёмных 85,9 млрд по балансу это даёт чистую денежную позицию около 21 млрд без учёта аренды.
Операционный поток на деньгах клиентов банка
В отчёте о движении денежных средств Ozon выглядит машиной по производству денег. Чистый операционный поток за первое полугодие 2026 года составил 285,3 млрд ₽, за 2025 год 503,6 млрд. Но эта цифра почти целиком состоит из денег клиентов банка.
Я вычел из операционного потока прирост средств клиентов финтеха за те же шесть месяцев, это 262,0 млрд рублей. Осталось 23,3 млрд, меньше, чем группа потратила на основные средства (29,5 млрд). Деньги вкладчиков банк разместил в облигации, на покупку долговых бумаг финтех за полугодие направил 155,3 млрд ₽, и в инвестиционном потоке это видно отдельной строкой.
Для акционера такой поток не свободные деньги. Проверять способность платить дивиденды правильнее по деньгам маркетплейса и по прибыли банка, а не по сводной строке операционного потока.
Дивиденды Ozon: сколько платят и откуда деньги
Две выплаты за полгода
До декабря 2025 года Ozon дивидендов не платил никогда. Первую выплату, 143,55 ₽ на акцию по итогам девяти месяцев 2025 года, акционеры утвердили на внеочередном собрании 10 декабря 2025 года. Вторую, 70 ₽ по итогам всего 2025 года, совет директоров рекомендовал 10 апреля 2026 года, а годовое собрание утвердило в мае.
| Период | На акцию, ₽ | Дата реестра | Всего, млрд ₽ | Гэп на открытии |
|---|---|---|---|---|
| 9 месяцев 2025 года | 143,55 | 22.12.2025 | 29,85 | −125,5 ₽ |
| 2025 год (финальный) | 70 | 26.05.2026 | 14,98 | −49,5 ₽ |
| Итого за 2025 год | 213,55 | 44,83 |
Суммы со страницы истории дивидендных выплат МКПАО «Озон», гэп посчитан как разница между закрытием последнего дня с правом на дивиденд и ценой открытия следующей сессии по данным ISS Московской биржи.
По итогам 2025 года группа получила чистый убыток 0,9 млрд ₽, а акционерам распределила 44,8 млрд рублей.
Дивидендная политика без доли прибыли
Дивидендная политика МКПАО «Озон» опубликована на сайте для инвесторов, но конкретной доли прибыли в ней нет. По формулировке Коммерсанта, политика «предполагает направление на выплаты части чистой прибыли, но ее конкретная доля не прописана» (Коммерсантъ).
Фактический ориентир компания дала в презентации к годовым результатам. Там написано, что дивиденды выплачиваются «при снижении долговой нагрузки и достаточном уровне денежных средств». На конец 2025 года у электронной коммерции было около 114 млрд ₽ денег против 81 млрд заёмных, то есть чистая денежная позиция 32 млрд. Выплаты, таким образом, привязаны к кассе маркетплейса, а не к консолидированной прибыли.
Сколько Ozon обещает заплатить в 2026 году
В прогнозе на 2026 год отдельной строкой стоят дивиденды группы не менее 30 млрд рублей.
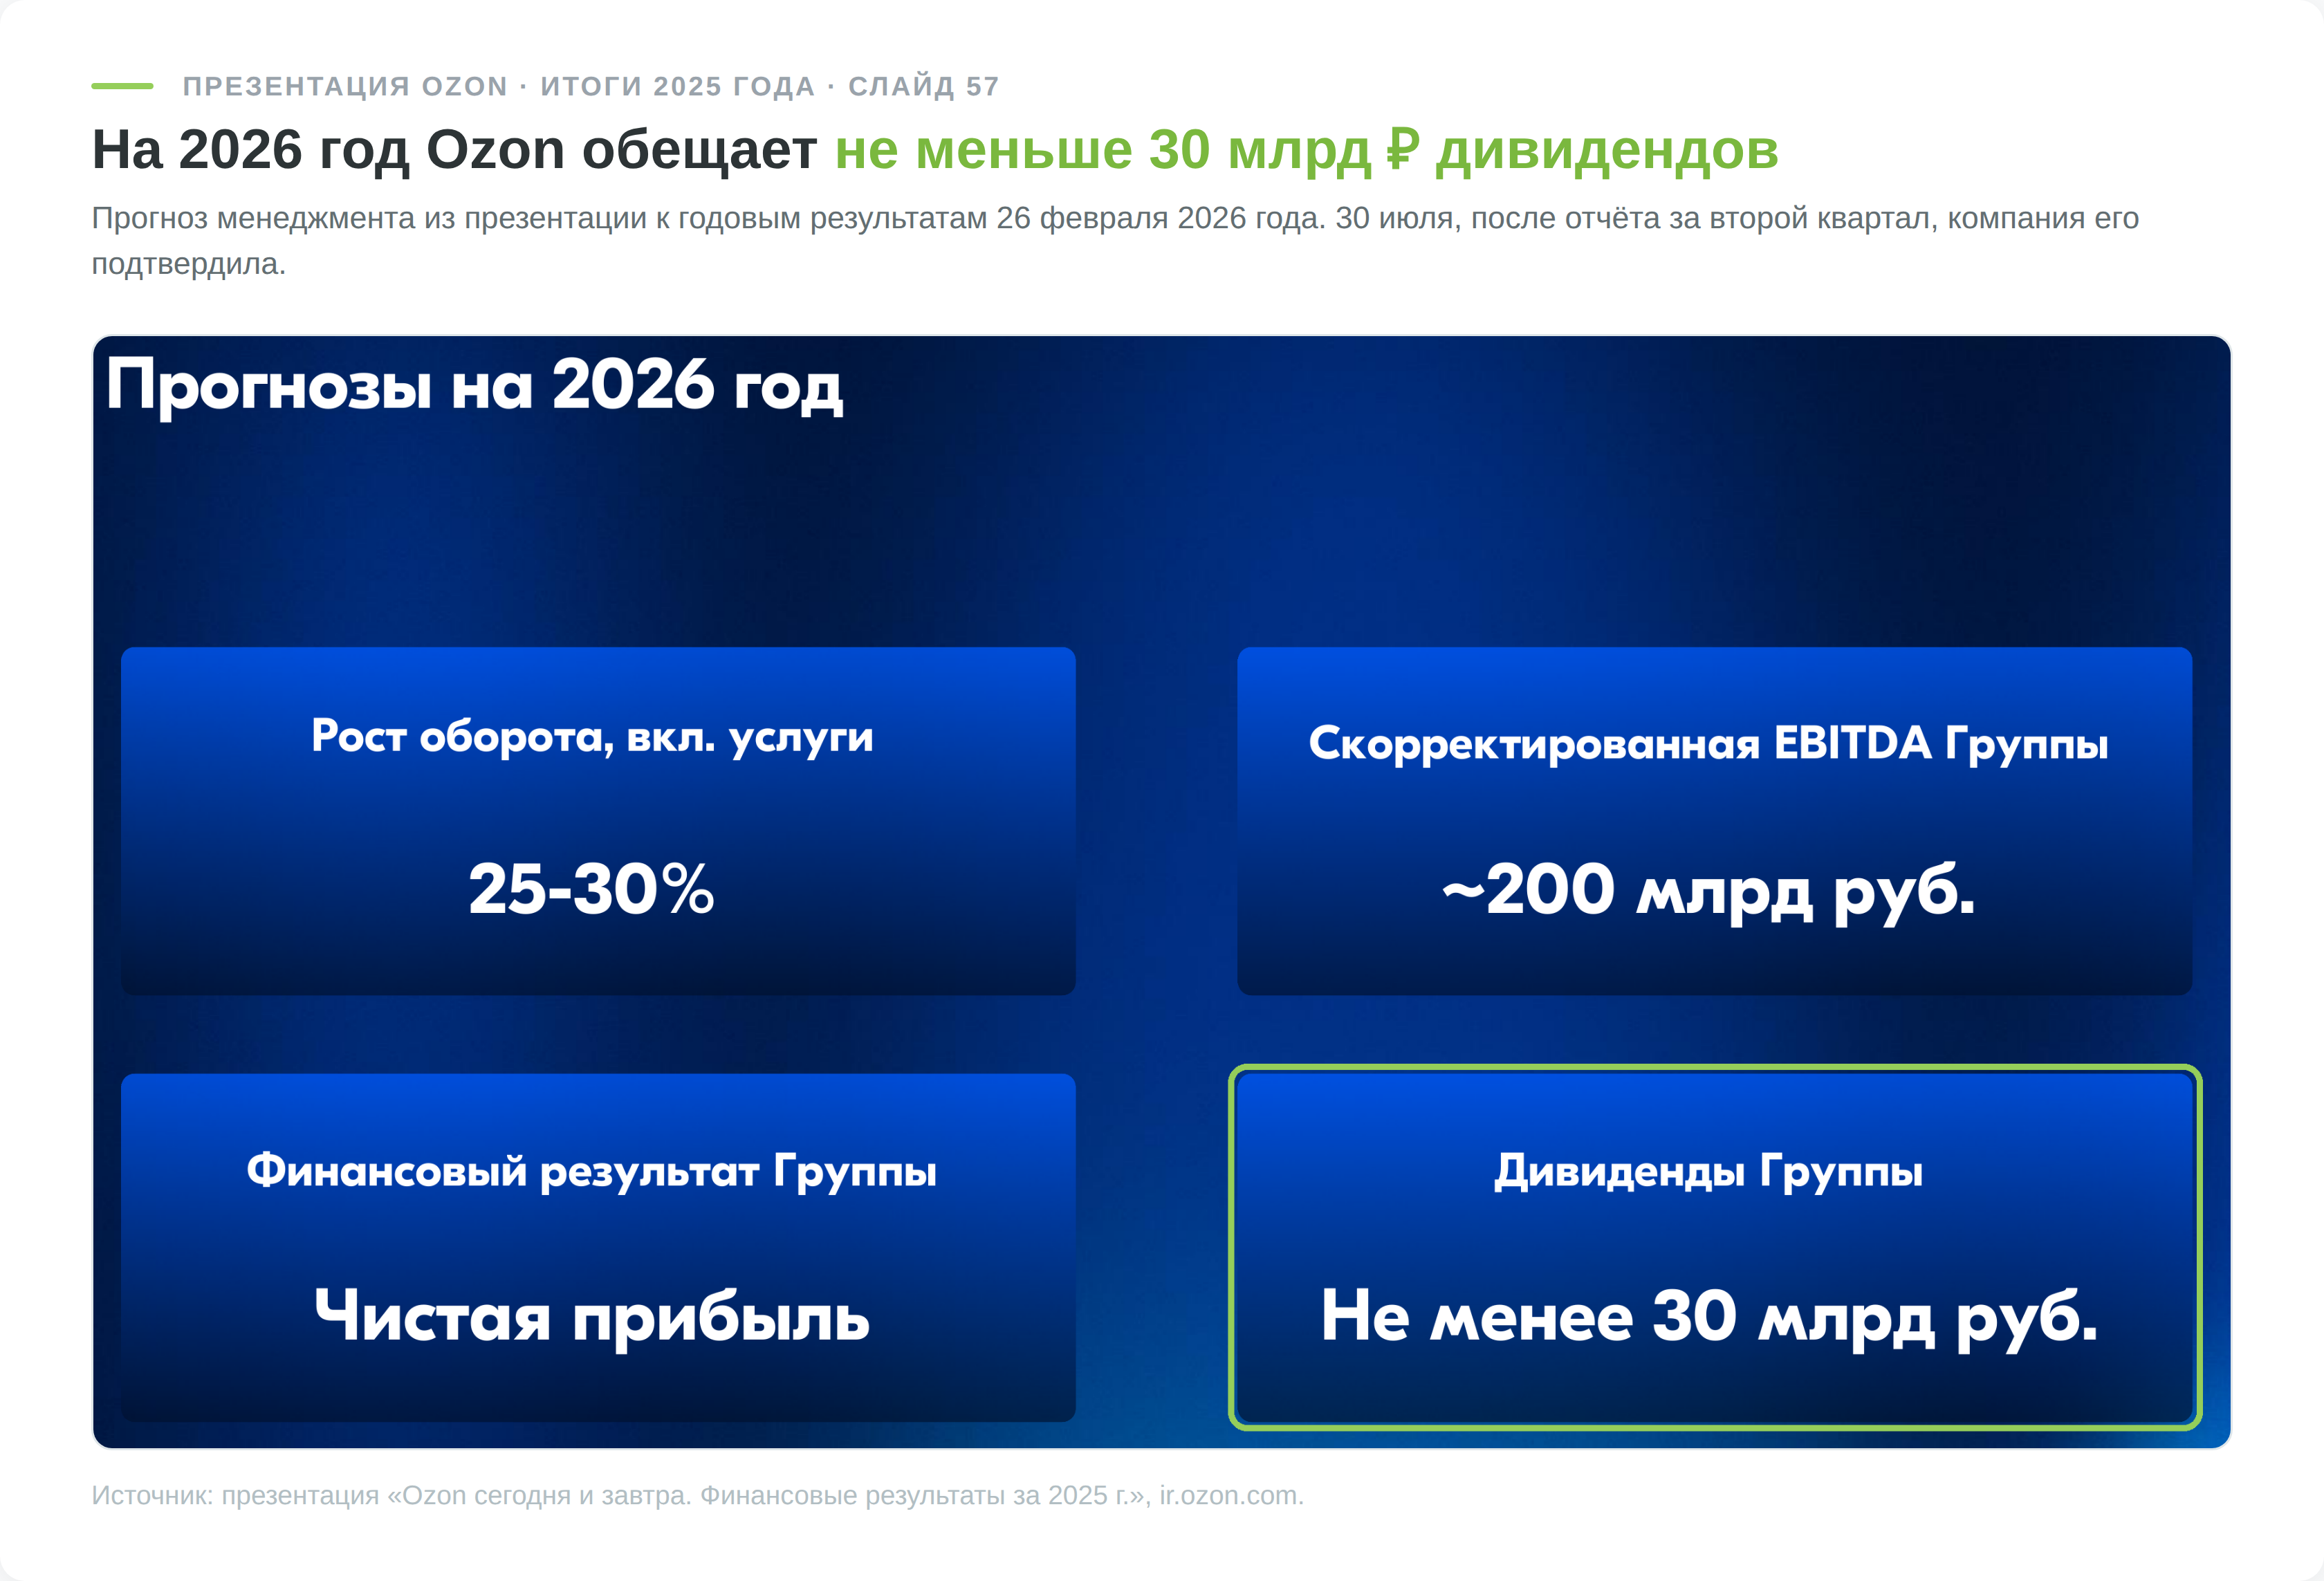
70 ₽ за 2025 год, выплаченные в мае, это около 15 млрд. Остаток до обещанной суммы, ещё не меньше 15 млрд ₽, компания планирует распределить во втором полугодии. Финансовый директор Екатерина Яновская на ПМЭФ-2026 допустила и увеличение, «если будет возможность и предпосылки».
Если разделить 30 млрд рублей на 214,7 млн акций в обращении, получится около 140 ₽ на акцию за календарный 2026 год. При цене 2 919 ₽ (закрытие 28 сентября 2026 года) это 4,8% доходности. Такая доходность почти втрое ниже ключевой ставки 14%, от которой отсчитываются ставки вкладов и облигаций, так что покупать акции Ozon ради дивидендов пока смысла нет. Покупка имеет смысл как ставка на рост выплат вместе с прибылью, а не ради нынешней доходности.
Даты отсечек по российским бумагам удобно сверять в календаре дивидендов. В прошлом году совет директоров рекомендовал выплату за девять месяцев в начале ноября, одновременно с отчётом за третий квартал.
Как закрывались дивидендные гэпы
После отсечки 143,55 ₽ акции Ozon открылись на 125,5 ₽ ниже, в тот же день внутри сессии вернулась к уровню до отсечки, а по цене закрытия восстановилась за две сессии, к 24 декабря 2025 года.
После отсечки 70 ₽ акции Ozon открылись всего на 49,5 ₽ ниже, но закрыли день на 152 ₽ ниже цены последнего дня с правом на выплату. К концу сентября 2026 года дивидендный гэп так и не закрылся, бумага торгуется почти на треть дешевле. Два наблюдения ничего не доказывают, кроме того, что закрытие гэпа зависит от рынка вокруг, а не от самой выплаты. Если вы покупаете акции под отсечку, дивиденд придёт за вычетом НДФЛ, а цена на открытии, скорее всего, снизится на сопоставимую сумму.
Обратный выкуп под программу мотивации
С ноября 2025 года Ozon выкупает свои акции, программа рассчитана на 25 млрд рублей до конца 2026 года. Выкупленные бумаги не гасятся, а идут сотрудникам по программе долгосрочной мотивации.
Я посчитал среднюю цену выкупа по примечанию 13. С января по июнь 2026 года компания купила 2 583 512 акций за 10,94 млрд ₽, то есть в среднем по 4 235 рублей. Это на 45% выше цены конца сентября.
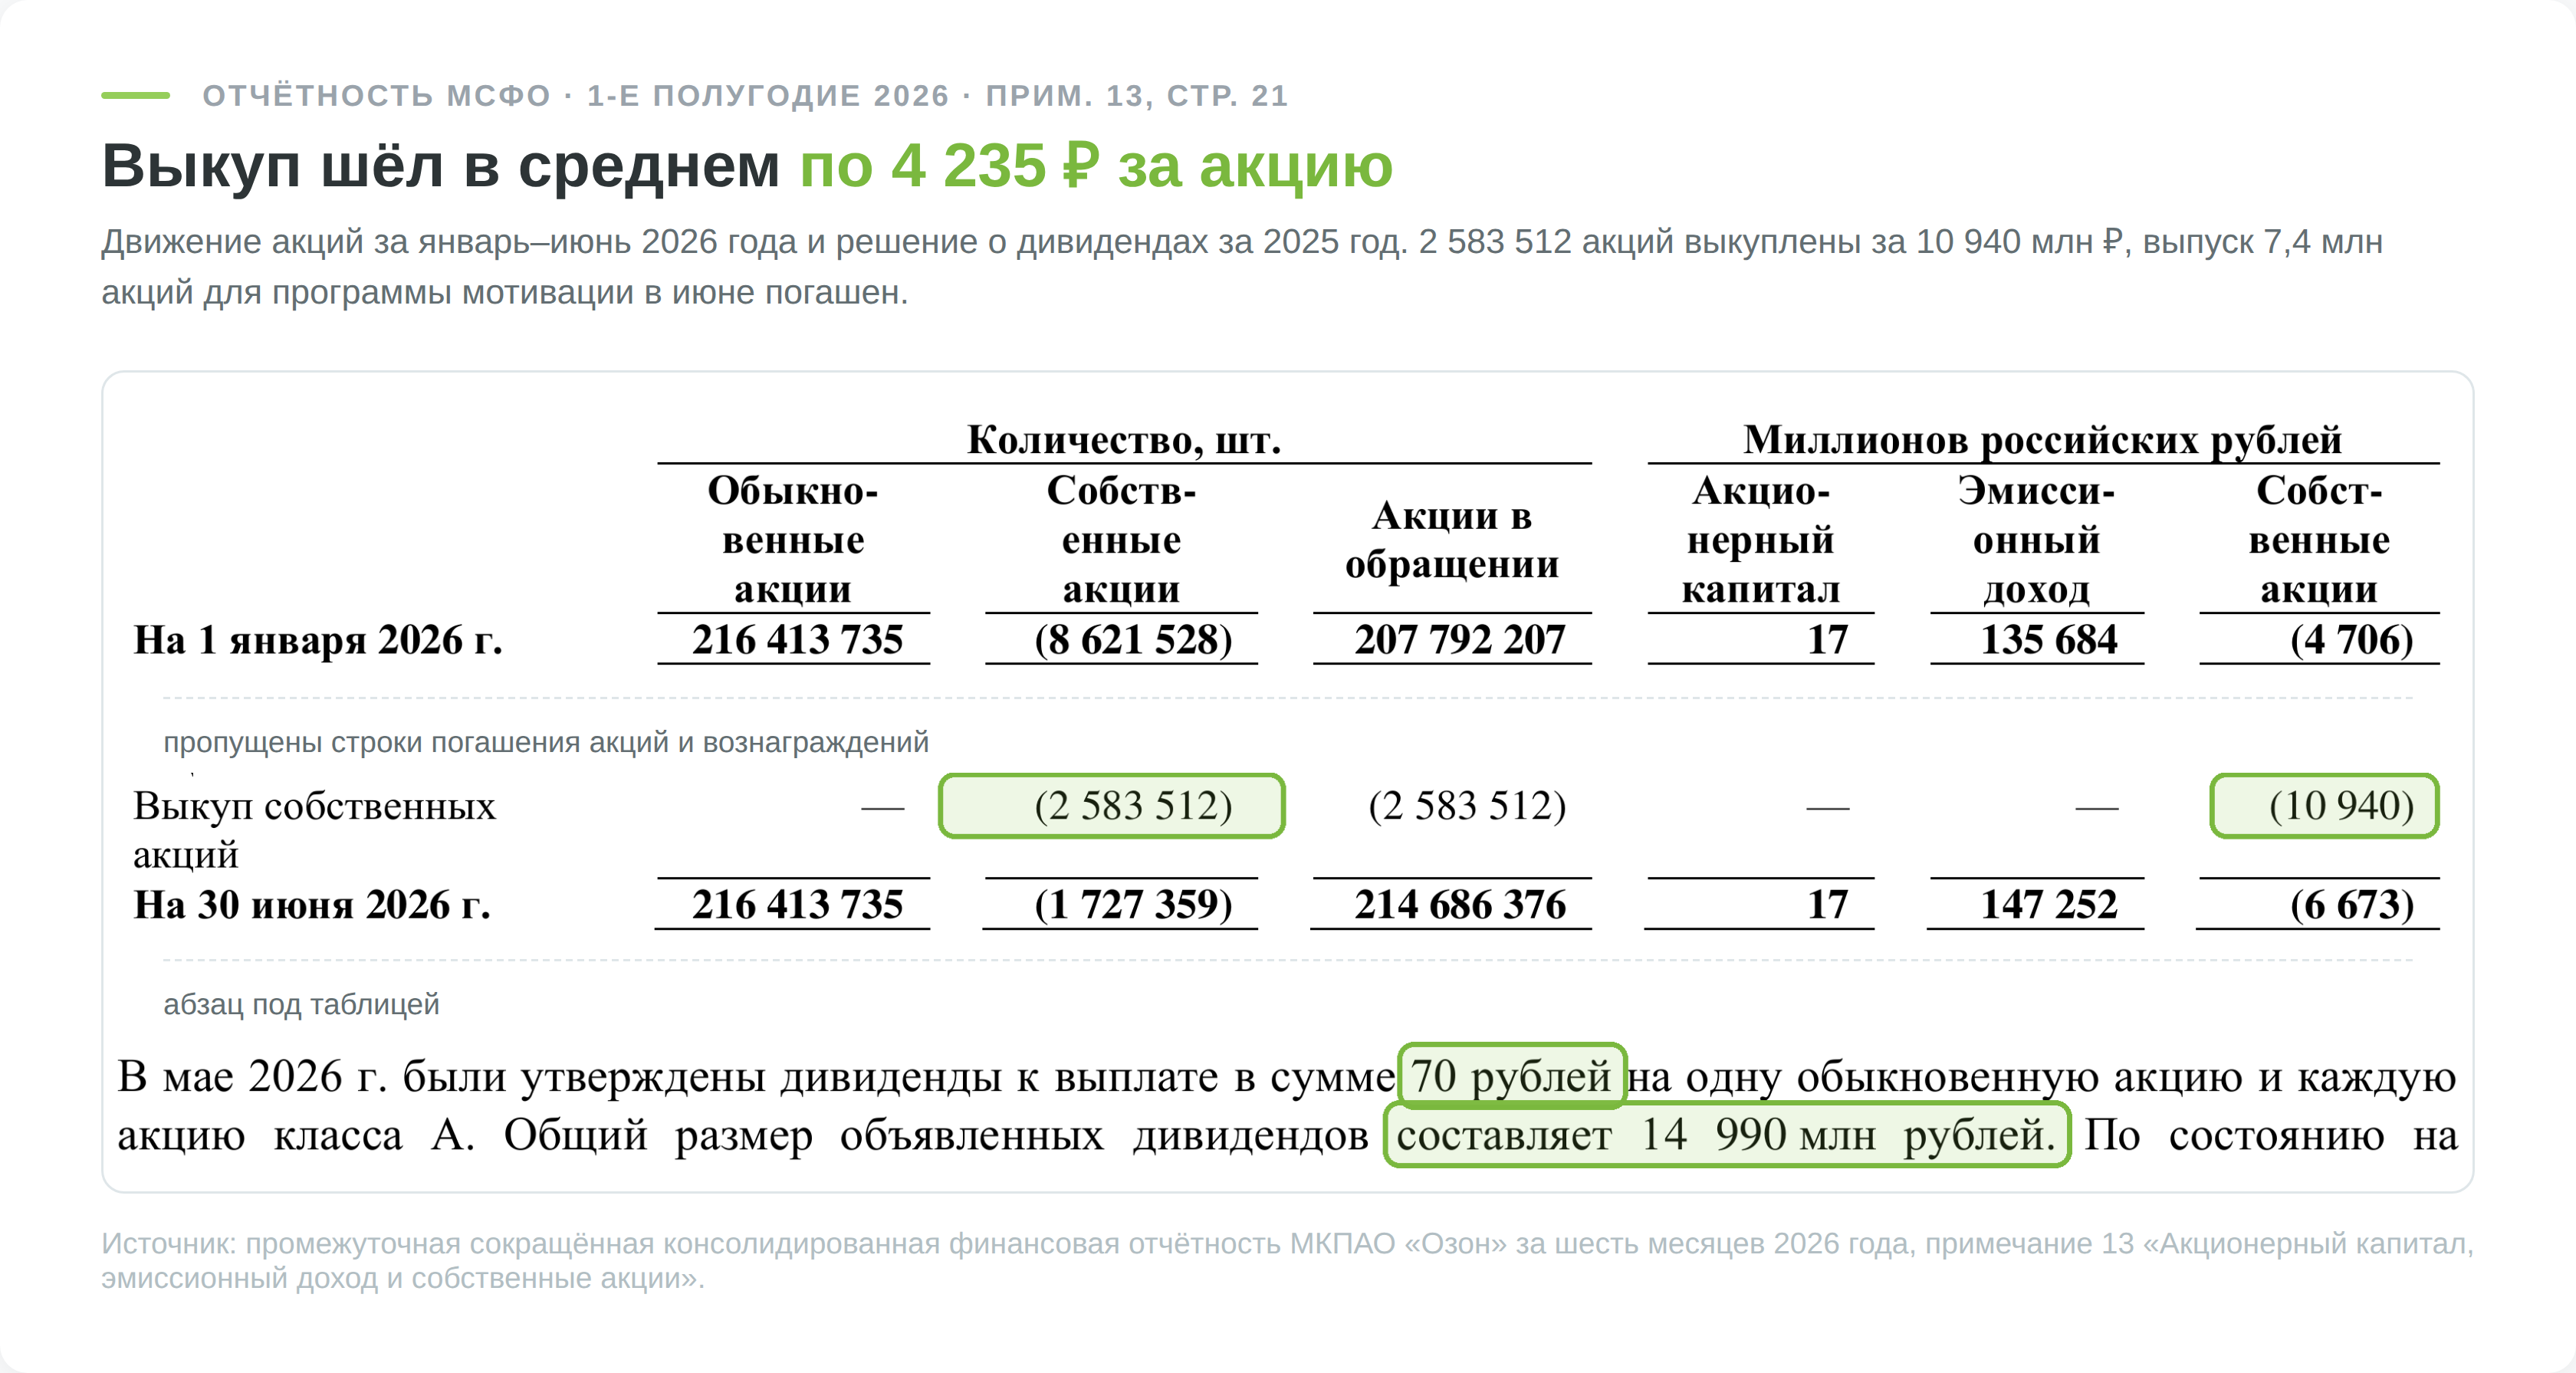
Размытие компания компенсирует. В марте 2026 года она выпустила 7 421 626 новых акций для участников программы, а в июне погасила ровно столько же собственных. На 30 июня в казначействе оставалось 1,73 млн акций. Как обратный выкуп влияет на котировки в общем случае, описано отдельно, у Ozon он прежде всего закрывает расходы на мотивацию, которые за полугодие составили 5,9 млрд ₽.
Сколько стоят акции Ozon по мультипликаторам
| Мультипликатор | Значение | База расчёта |
|---|---|---|
| P/E | 29,5 | чистая прибыль за 4 квартала 21,2 млрд ₽ |
| P/S | 0,52 | выручка за 4 квартала 1 203,4 млрд ₽ |
| Капитализация к обороту | 13% | GMV за 4 квартала 4 813,1 млрд ₽ |
| EV/EBITDA с арендой | 5,1 | EBITDA за 4 квартала 191,4 млрд ₽ |
| EV/EBITDA к прогнозу 2026 | 4,9 | EBITDA около 200 млрд ₽ |
| P/B | отрицательный | капитал минус 154,0 млрд ₽ |
| Дивидендная доходность за 2025 год | 7,3% | 213,55 ₽ на акцию, две выплаты |
| Дивидендная доходность по плану 2026 года | 4,8% | не менее 30 млрд ₽ на 214,7 млн акций |
Расчёт по цене 2 919 ₽ и 214,7 млн акций в обращении, капитализация 626,7 млрд ₽. Четыре квартала взяты с III квартала 2025 года по II квартал 2026 года.
P/E около 30 и что за ним стоит
При цене 2 919 ₽ акции Ozon стоят примерно 30 годовых прибылей. Для компании с ростом выручки на 48% такой P/E сам по себе не выглядит дорогим, но знаменатель здесь особенный. Прибыль за четыре квартала почти целиком заработана банком, а маркетплейс, который дал около 61% EBITDA за те же четыре квартала, остаётся в убытке до налога.
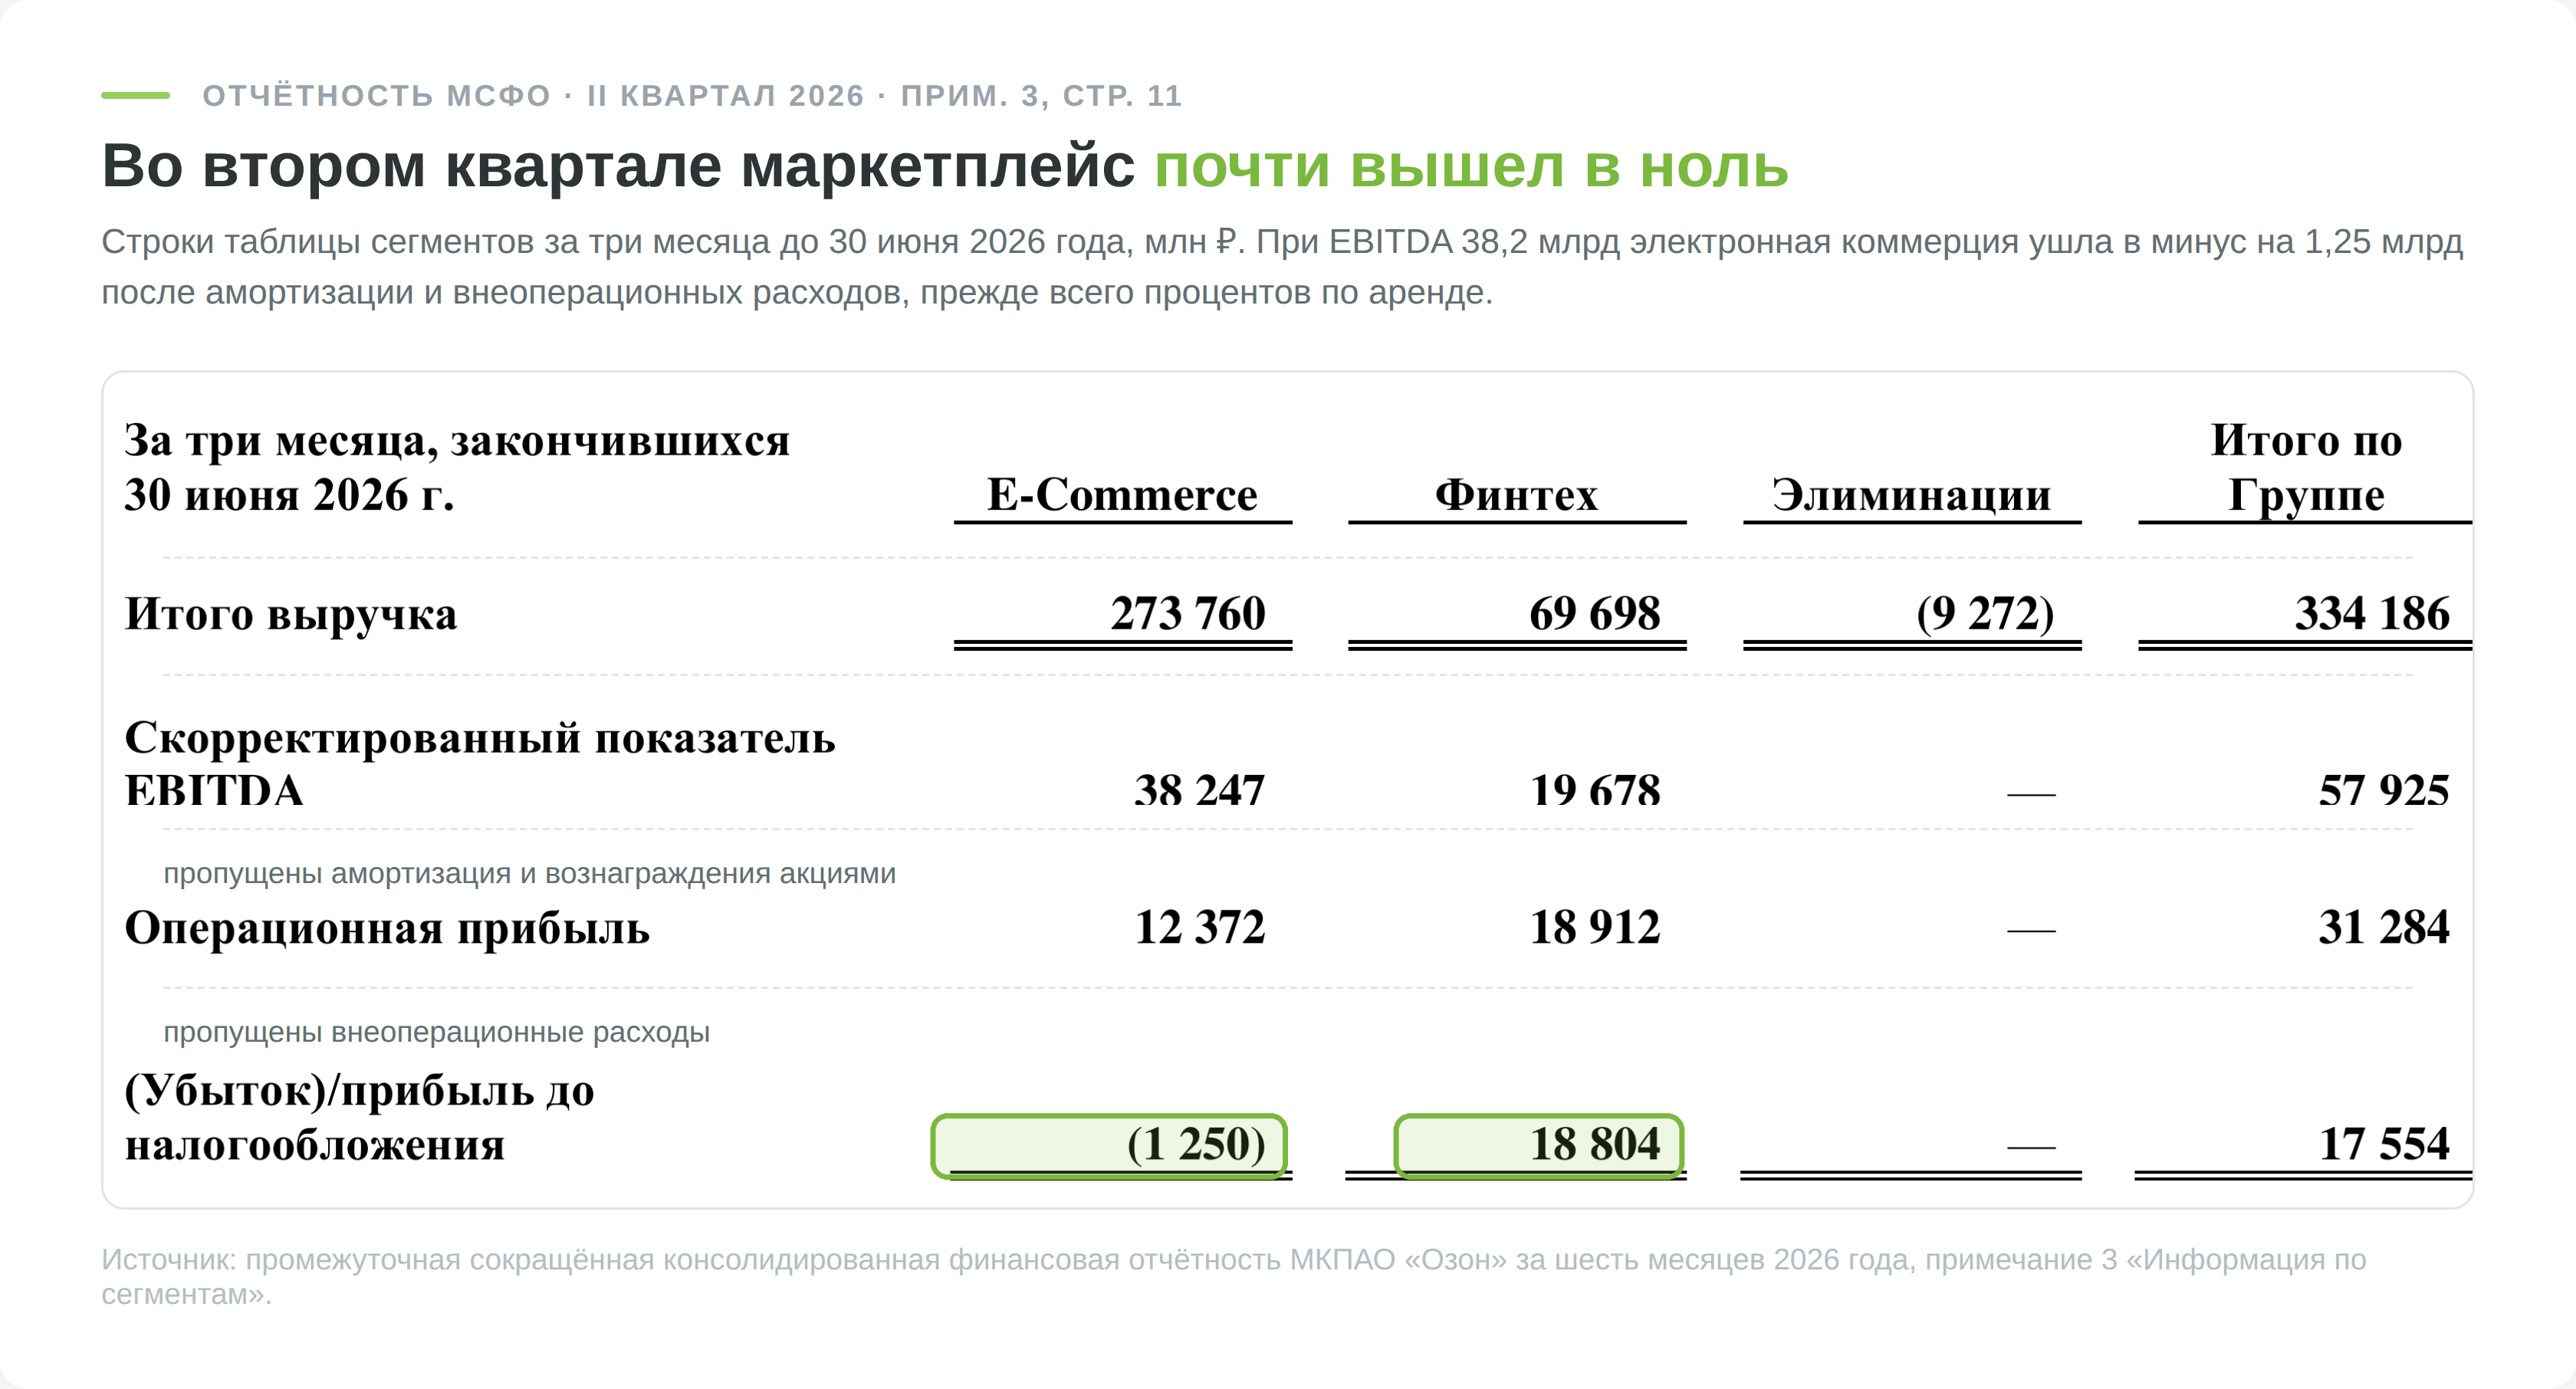
Во втором квартале 2026 года убыток электронной коммерции до налога составил 1,25 млрд рублей. Если сегмент выйдет хотя бы в ноль, а налоговая нагрузка снизится, годовая прибыль группы может кратно превысить нынешние 21 млрд. Обратное тоже верно, так как рост стоимости риска в банке быстро съедает прибыль, на которой держится весь P/E.
EV/EBITDA с арендой и без
Скорректированная EBITDA Ozon считается после стандарта МСФО 16, то есть арендные платежи в неё не вычтены. Поэтому в стоимость компании нужно включать и обязательства по аренде, иначе EV/EBITDA получится заниженным.
Капитализация 626,7 млрд ₽ плюс заёмные средства 85,9 млрд плюс аренда 372,0 млрд минус деньги вне банка 106,9 млрд дают 977,7 млрд рублей. Делим на 191,4 млрд EBITDA и получаем 5,1. Без аренды вышло бы 3,2, но такое число смешивает несопоставимые величины, EBITDA без вычета аренды и долг без аренды.
Долг банка (вклады клиентов) в расчёт не входит, как и деньги банка. Иначе стоимость компании раздулась бы на 755,9 млрд ₽ средств клиентов, которые принадлежат вкладчикам, а не акционерам. Если вы сравниваете Ozon с другими компаниями по этому мультипликатору, проверьте, как в каждом расчёте учтена аренда.
Ozon и Wildberries
Прямого сравнения на бирже нет, акции Wildberries & Russ не торгуются, в отличие от акций Ozon. По собственным данным группы, её оборот в 2025 году превысил 6,1 трлн рублей, а чистая прибыль составила 175 млрд. У Ozon за тот же год оборот 4,16 трлн с учётом услуг и убыток 0,9 млрд.
Методики оборота у двух компаний могут различаться, поэтому точную долю рынка из этих цифр не вывести. Но разрыв в прибыли показывает, что Ozon догоняет лидера по эффективности, а не по масштабу. Среди публичных российских интернет-компаний ближе всего по профилю акции Яндекса, у которого электронная коммерция тоже работает около нуля по рентабельности, а прибыль группе даёт поиск, а не банк.
Что говорят аналитики и насколько им верить
4 августа 2026 года, после отчёта за второй квартал, глава аналитики «Т-Инвестиций» по рынку акций Марьяна Лазаричева сохранила рекомендацию «покупать» с целевой ценой 5 900 ₽. Это вдвое выше цены конца сентября.
Целевые цены плохо предсказывают путь бумаги. В феврале 2026 года акции Ozon стоили около 4 800 ₽, а через несколько дней компания отчиталась о перевыполнении прогноза за 2025 год. За следующие полгода бизнес выполнил ожидания, а бумага потеряла больше половины стоимости. Индекс Мосбиржи за те же месяцы упал на четверть, так что общий рынок объясняет только часть падения.
Динамика акций Ozon: от IPO до атак на склады
Ozon против индекса Мосбиржи
В первый день торгов 24 ноября 2020 года акции Ozon закрылись на 3 033 ₽, 28 сентября 2026 года на 2 919 ₽, то есть почти на том же уровне. Индекс Мосбиржи за тот же срок потерял 27,4%. Бумага обыграла рынок, хотя держатель с первого дня не заработал на цене ничего.
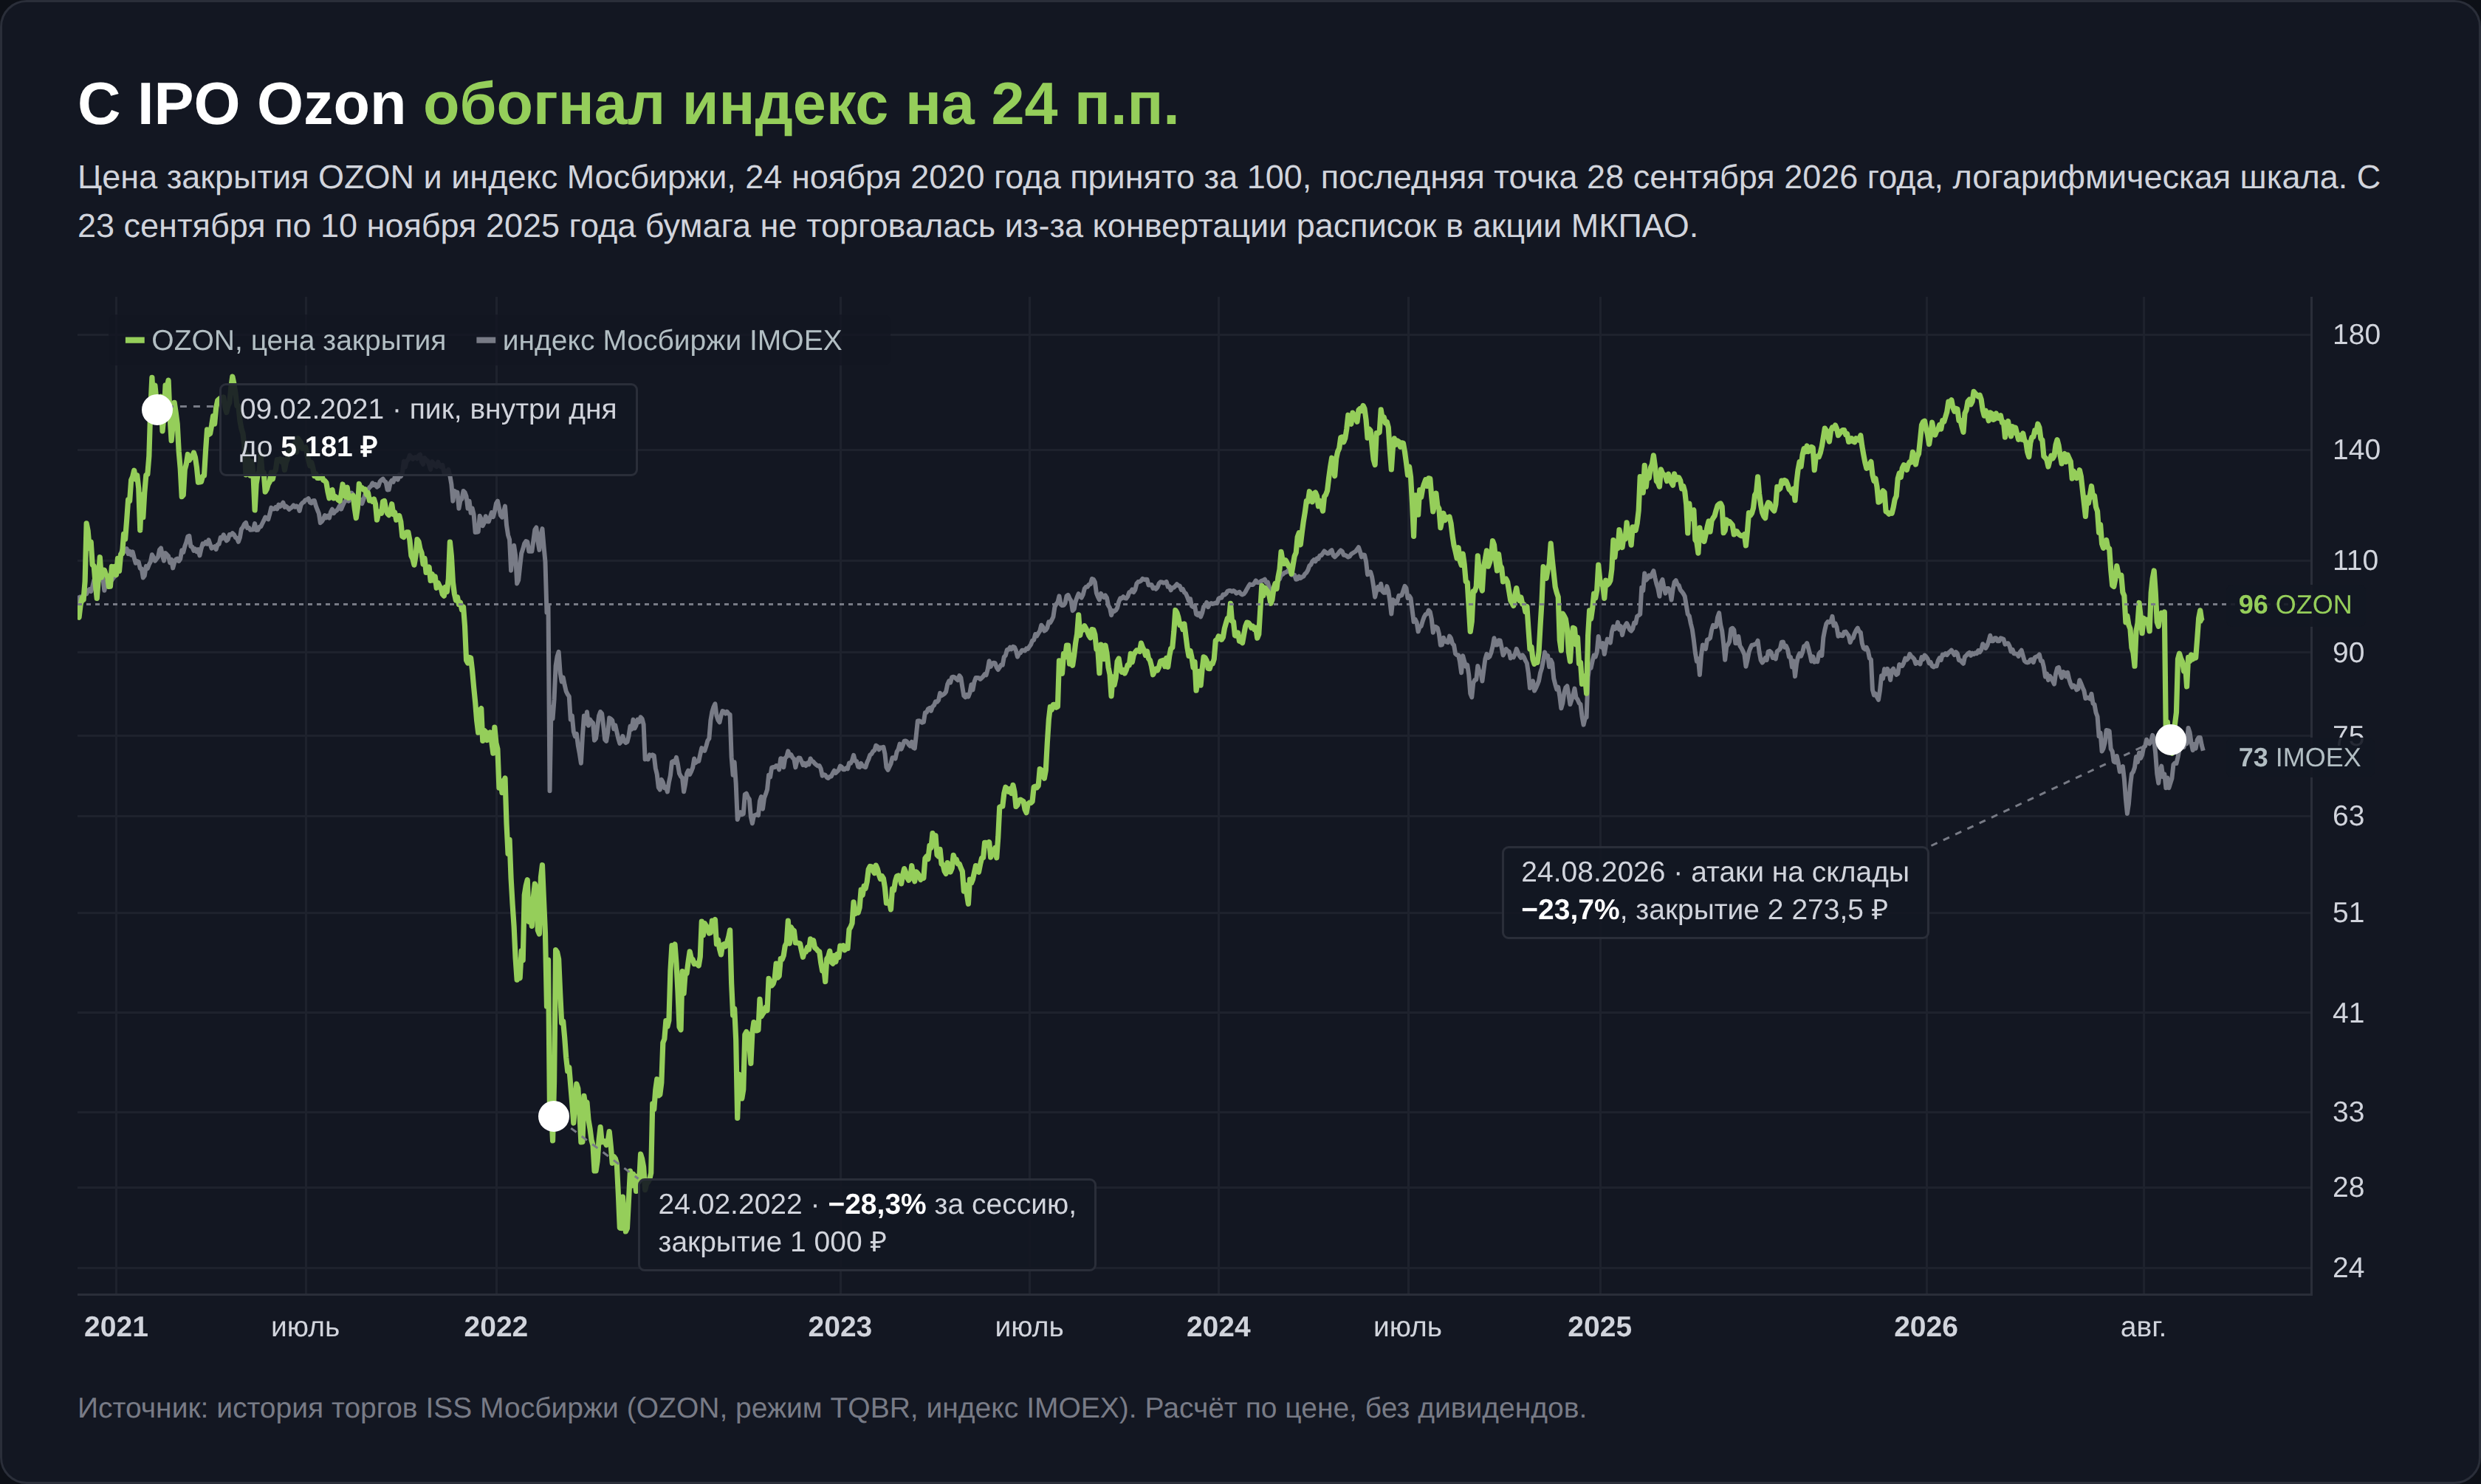
Внутри этого отрезка было два обвала. Максимум 5 181 ₽ внутри дня пришёлся на 9 февраля 2021 года, минимум 595 ₽ на 24 февраля 2022 года, когда акции Ozon за одну сессию упали на 28,3%. Затем был долгий подъём, и за 2025 год акции Ozon выросли на 36,9% против минус 4,0% у индекса.
Годовая волатильность акций Ozon с начала торгов новыми бумагами составила 46,5% против 21,3% у индекса. Типичное колебание этой бумаги примерно вдвое шире, чем у рынка в целом.
Минус 52% за полгода
Пик 2026 года пришёлся на 24 февраля, 4 877 ₽ внутри дня. К 24 августа по цене закрытия акции Ozon потеряли 52,5%, индекс за тот же период 25,4%. Падение шло ступенями. С 25 мая, последнего дня с правом на дивиденд, до 23 июля минус 34%. 24 июля Озон Банк попал в блокирующий санкционный список ЕС, и в этот день акции Ozon потеряли 2,9%.
24 августа стал худшим днём с февраля 2022 года. Бумага подешевела на 23,7%, до 2 273,5 ₽, при обороте 26,5 млрд рублей, а внутри дня касалась 2 112,5 ₽. Индекс в тот день снизился на 3,0%.
Атаки на склады в августе и сентябре 2026 года
Причиной обвала стала серия атак беспилотников на логистику Ozon. 22 августа пострадал хаб в Чапаевске Самарской области, 23 августа склад под Оренбургом, в ночь на 24 августа четыре комплекса в Дагестане, Адыгее, Краснодарском и Ставропольском краях.
Работа центров в Краснодаре и Махачкале была приостановлена, в Махачкале пострадали несколько сотрудников. Позже были атакованы объекты в Уфе, Ростове-на-Дону, Белгороде, Саратове и здание логистического партнёра в Таганроге.
С 1 августа Ozon автоматически подключает продавцам страховку «Ингосстраха» от последствий атак, но она работает, только если событие квалифицировано как теракт или диверсия. 24 августа компания отменила штрафы и часть комиссий для продавцов. Аналитики «БКС Мир инвестиций» оценили финансовый удар как более мягкий, чем у Wildberries, потому что здания арендованы и риск делится с собственниками и страховщиками. Во сколько обошлись атаки, станет видно только в отчёте за третий квартал.
Риски инвестиций в акции Ozon
Логистика как мишень
Бизнес, который стоит за акциями Ozon, физически распределён по сотням объектов, и часть из них находится в зоне досягаемости беспилотников. Выбывший склад означает отменённые заказы, переброску товара и расходы на восстановление, а страховка покрывает только часть случаев. Рынок впервые заложил этот риск в цену в августе 2026 года, и пока атаки продолжаются, дисконт вряд ли уйдёт.
Санкции против Озон Банка
24 июля 2026 года Озон Банк включён в блокирующий санкционный список ЕС. Компания в пресс-релизе уточнила, что банк «не владеет активами и не ведет операционной деятельности за пределами РФ», а санкции «не распространяются на Компанию и иные компании Группы Ozon». Прямого ущерба операциям компания не видит. Для акционера санкционный статус банка означает дополнительный риск на случай, если ограничения расширят.
Закон о платформенной экономике и единая цена
С 1 октября 2026 года вступает в силу федеральный закон № 289-ФЗ от 31 июля 2025 года о платформенной экономике. Он требует уведомлять продавцов о повышении платы за услуги минимум за 45 календарных дней, вводит досудебный порядок рассмотрения их жалоб и обязательные условия договора о ценах и скидках. Для Ozon это прежде всего снижает гибкость в управлении комиссиями.
Опаснее для финтеха отдельный законопроект Минэкономразвития, который в сентябре 2026 года вынесен на общественное обсуждение. Он обязывает маркетплейсы показывать единую основную цену товара вне зависимости от способа оплаты. Сейчас скидка при оплате картой Озон Банка служит для Ozon способом привлекать клиентов в банк. Если закон примут в нынешнем виде, приток средств на счета может замедлиться. Скидки в рамках программ лояльности проект разрешает, если цена со скидкой показывается дополнительно к основной.
Кредитный риск банка
Кредиты клиентам финтеха выросли за один второй квартал 2026 года на 22%, с 144,2 до 175,7 млрд рублей. Одновременно стоимость риска поднялась до 12,8%, а резервы под кредитные убытки за квартал почти удвоились, до 5,9 млрд ₽. Пока банк зарабатывает на остатках больше, чем теряет на кредитах. Но именно банк даёт прибыль группы, и ухудшение качества портфеля ударит по дивидендной базе раньше, чем по обороту маркетплейса.
Концентрация владения
Два акционера владеют двумя третями компании и назначают 6 из 9 директоров. Если вы покупаете акции Ozon на бирже, рычагов влиять на решения о дивидендах, выкупе и сделках у вас не будет. Пакет АФК к тому же заложен, и смена его владельца возможна без участия остальных акционеров. На практике для дивидендов это скорее плюс, так как оба крупных владельца заинтересованы в денежном потоке, «Система» особенно.
Что отслеживать держателю акций Ozon
| Событие | Когда | На что смотреть |
|---|---|---|
| Вступление в силу 289-ФЗ | 1 октября 2026 года | изменения комиссий и договоров с продавцами |
| Заседание Банка России | 23 октября 2026 года | ставка по плавающему долгу и спрос на кредиты банка |
| Отчёт за III квартал 2026 года | ноябрь 2026 года (в 2025 году 10 ноября) | ущерб от атак на склады, убыток маркетплейса до налога |
| Решение о дивидендах за 2026 год | второе полугодие 2026 года | выполнение плана не менее 30 млрд ₽ |
| Закон о единой цене | после общественного обсуждения | окончательная редакция нормы о скидках за способ оплаты |
Дата заседания ЦБ по сообщению Банка России от 11 сентября 2026 года.
Три сценария
В благоприятном сценарии маркетплейс в 2027 году выходит в устойчивую прибыль до налога, банк удерживает стоимость риска около нынешних уровней, а атаки на логистику прекращаются. Тогда прибыль группы может вырасти в разы, а дивиденды превысят 30 млрд ₽ в год.
В базовом сценарии компания выполняет прогноз по EBITDA и дивидендам, но маркетплейс остаётся около нуля, а часть прибыли забирают восстановление складов и налог. Бумага в этом случае зависит от общего рынка и ставки.
В негативном сценарии совпадают рост просрочки в банке, ограничение скидок за оплату картой и продолжение атак. Тогда под давлением оказывается сама прибыль, на которой держатся выплаты.
Если вам нужен дивидендный доход выше ставки по вкладу, акции Ozon для этого пока не подходят. Если вы готовы к колебаниям в 46% годовых и делаете ставку на то, что маркетплейс начнёт зарабатывать, акции Ozon дают такую экспозицию. Решение о доле в портфеле остаётся за вами, материал не является индивидуальной инвестиционной рекомендацией.
Плюсы и минусы инвестиций в акции Ozon
Как купить акции Ozon
Акции Ozon торгуются на Московской бирже в режиме TQBR, лот равен одной акции, так что порог входа равен цене одной бумаги. Доступны они неквалифицированным инвесторам у любого российского брокера, включая утреннюю, вечернюю сессии и торги выходного дня. Сравнить тарифы можно в рейтинге брокеров акций.
- Открыть брокерский счёт или индивидуальный инвестиционный счёт у российского брокера.
- Пополнить счёт в рублях.
- Найти акции Ozon по тикеру OZON и выставить заявку, рыночную или лимитную.
- Учесть, что расчёты идут в режиме Т+1, и для получения дивиденда купить акцию не позже чем за один торговый день до даты реестра.
С 2024 года открыть можно только ИИС третьего типа, минимальный срок владения для договоров 2024–2026 годов составляет 5 лет. С дохода от продажи и с дивидендов брокер удерживает НДФЛ по ставке 13%, а с части дохода свыше 2,4 млн ₽ за год по ставке 15%. При владении бумагой дольше трёх лет доход от продажи можно освободить от налога льготой долгосрочного владения. Подробности о ставках и вычетах собраны в разделе про налоги на инвестиции.