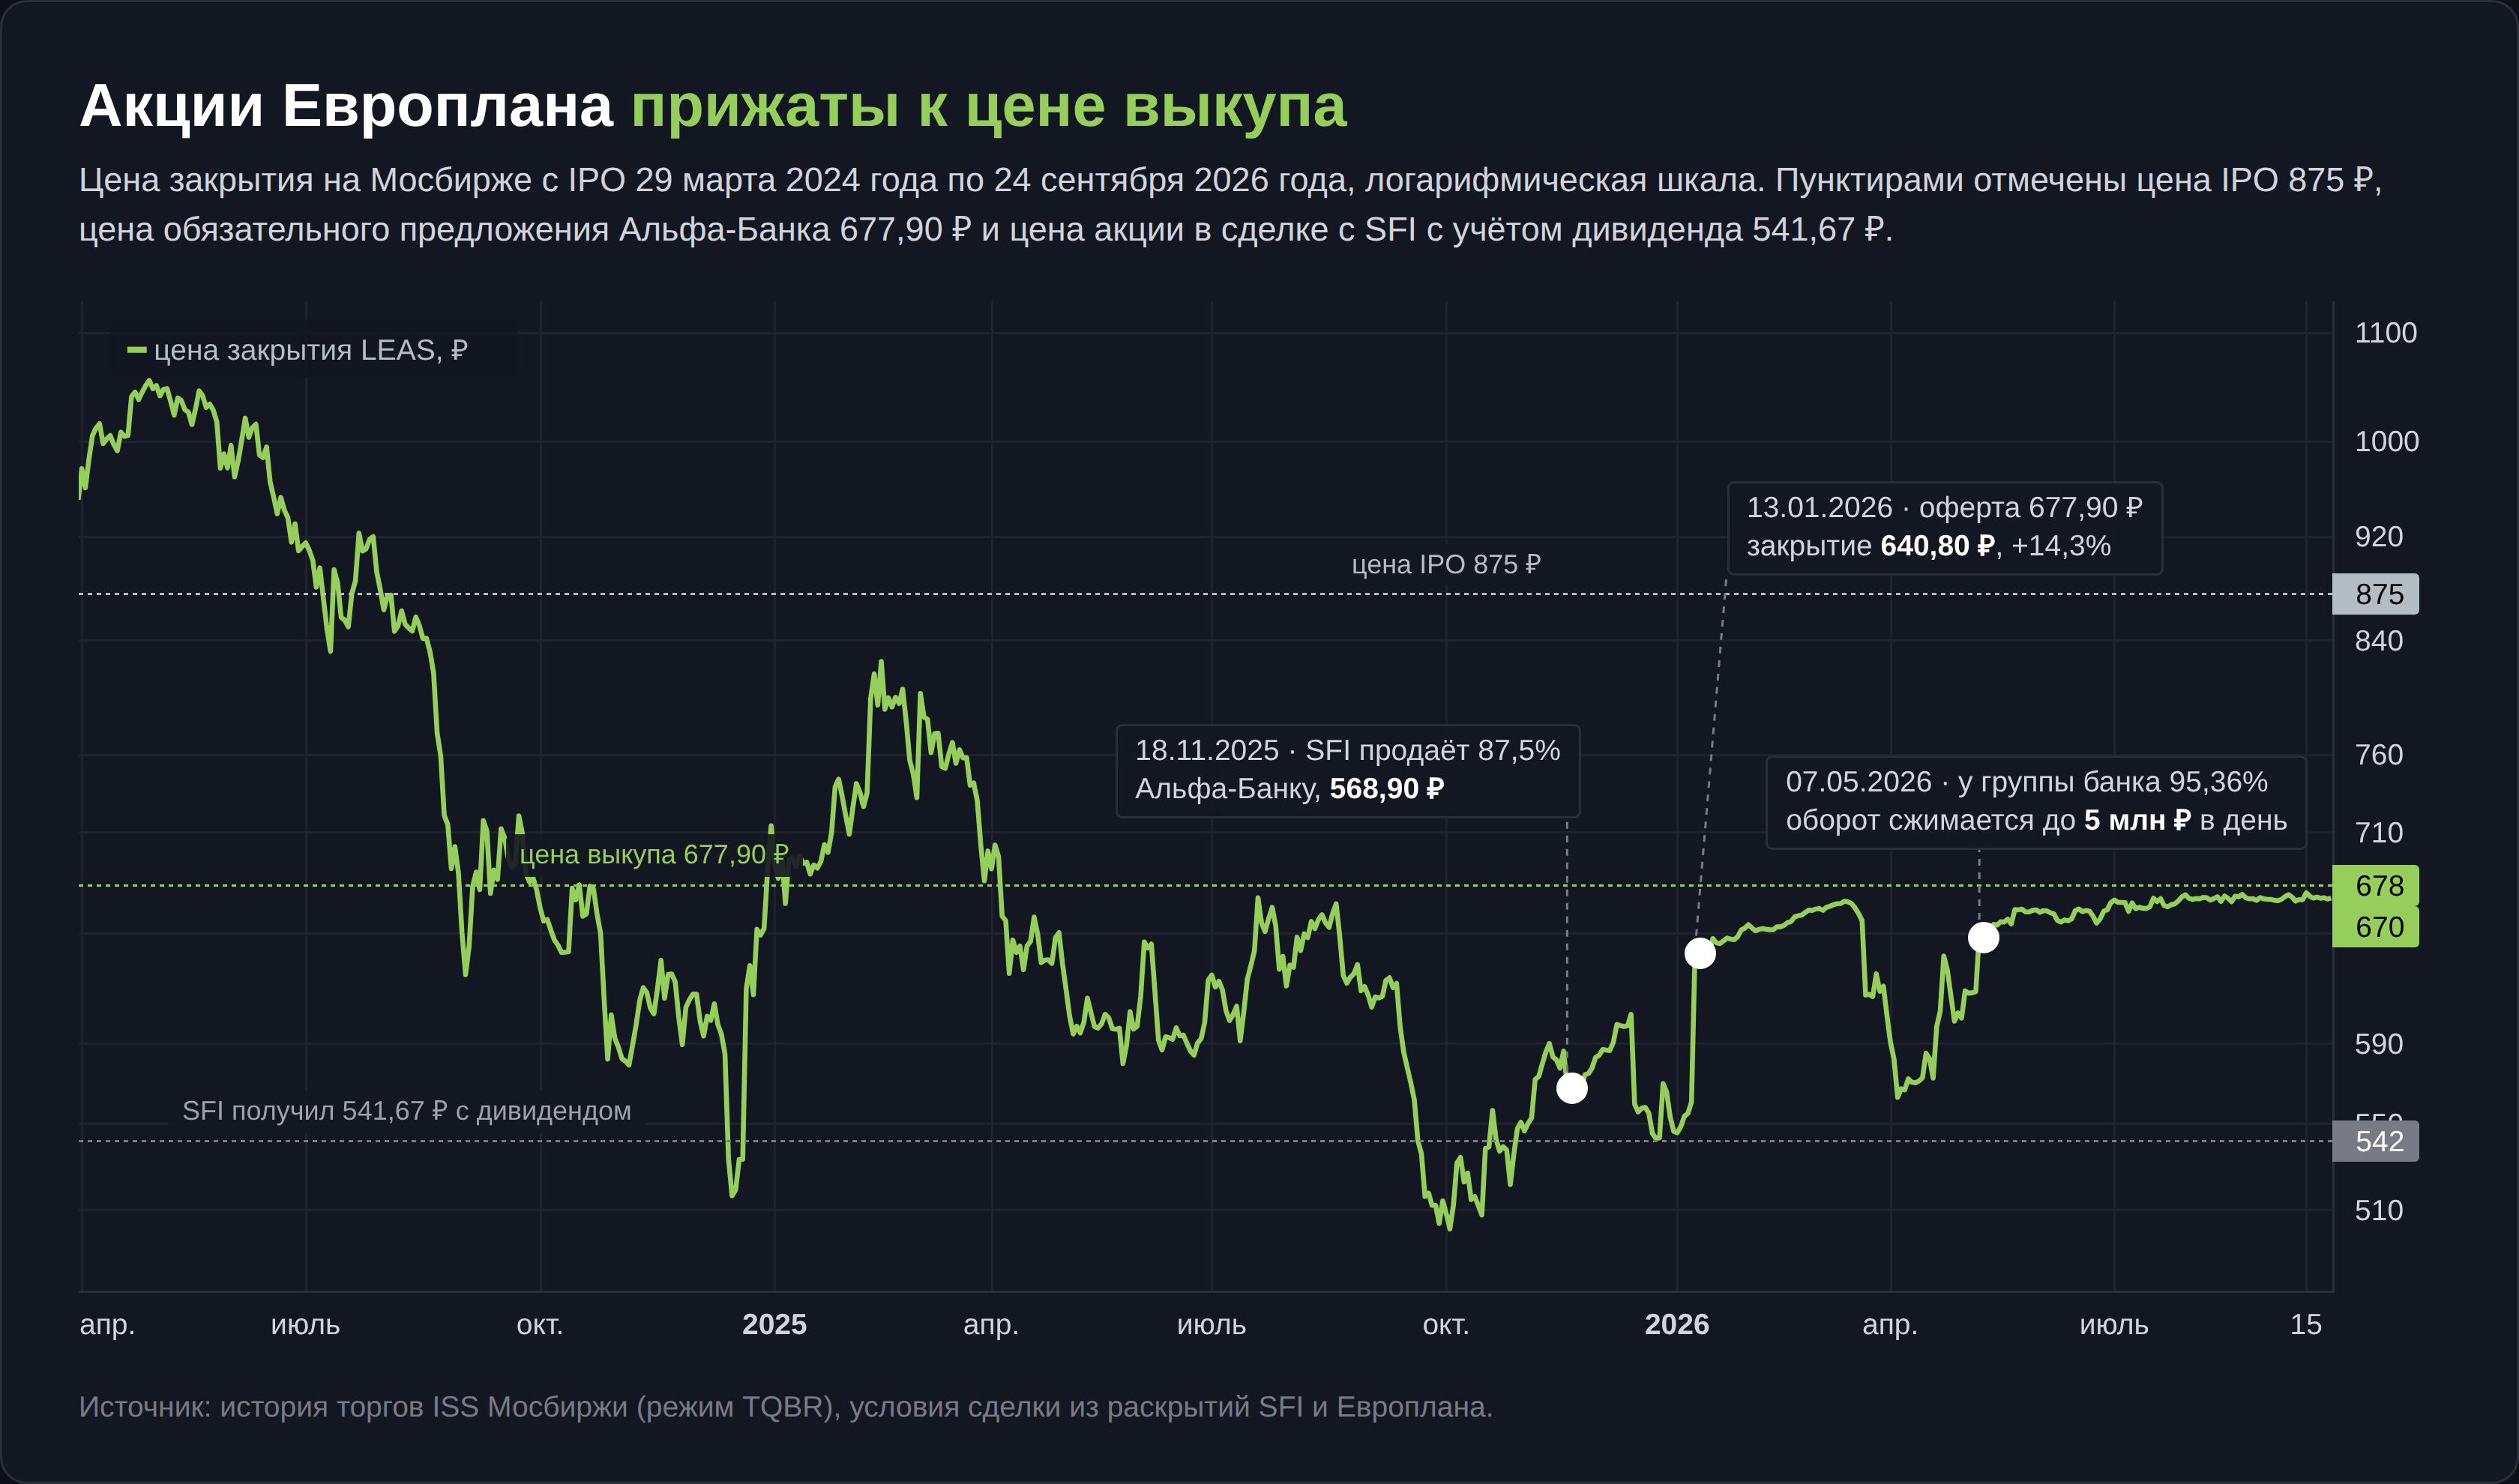
Акции Европлана перестали быть обычной историей про лизинг. Альфа-Банк вместе с аффилированными лицами собрал 95,6% капитала, в свободном обращении осталось около 4%, и цена прижалась к 677,90 ₽, по которым банк обязан выкупить бумаги у каждого, кто предъявит требование. Владельцу теперь нужно решить, держать ли акцию ради дивиденда около 58 ₽ или отдать её банку, пока действует право на выкуп.
Предупреждение о рисках: Информация в этой статье предоставлена исключительно в образовательных целях и не является финансовой рекомендацией, инвестиционным советом или предложением купить/продать активы. Все описанные стратегии, методы или идеи могут привести к финансовым потерям, включая полную утрату капитала. Мы не гарантируем результатов и не несём ответственности за любые убытки. Перед применением проведите собственное исследование.
Что такое Европлан и на чём он зарабатывает
ПАО «ЛК «Европлан» покупает легковые машины, грузовики и спецтехнику и передаёт их в лизинг малому и среднему бизнесу, индивидуальным предпринимателям и самозанятым. Клиент вносит аванс и ежемесячные платежи, а компания остаётся собственником техники до конца договора и забирает её, если платежи прекращаются. На 30 июня 2026 года в лизинге находилось больше 96 тыс. единиц техники, число клиентов достигло 175 тыс., а за всю историю компания заключила более 730 тыс. сделок.
Собственность на предмет лизинга отличает эту модель от банковского автокредита. При дефолте клиента у компании остаётся машина, которую можно продать или передать в повторный лизинг, поэтому убыток обычно меньше суммы долга. Но и этот запас прочности имеет предел, и 2025 год его показал.
Процентный доход и доход от услуг
Деньги приходят двумя потоками почти равного размера. Процентную маржу компания получает, занимая у банков и на облигационном рынке и размещая эти средства в лизинг дороже. Непроцентный доход дают услуги вокруг машины, то есть страхование, топливные карты, шины, техобслуживание, телематика и продажа изъятой техники. По отчётности МСФО за первое полугодие 2026 года оба потока просели, но с разной скоростью.
| Статья отчёта о прибыли | 1-е полугодие 2025 | 1-е полугодие 2026 | Изменение |
|---|---|---|---|
| Чистый процентный доход | 11,93 млрд ₽ | 8,15 млрд ₽ | −31,7% |
| Доход от организации услуг | 2,82 млрд ₽ | 2,68 млрд ₽ | −5,0% |
| Дополнительный доход от лизинговой деятельности | 3,35 млрд ₽ | 3,04 млрд ₽ | −9,2% |
| Агентское вознаграждение по страхованию | 1,95 млрд ₽ | 1,72 млрд ₽ | −11,7% |
| Реализация техники по расторгнутым договорам | 0,50 млрд ₽ | 0,71 млрд ₽ | +41,6% |
| Операционный доход всего | 20,32 млрд ₽ | 16,00 млрд ₽ | −21,2% |
Источник цифр — сокращённая консолидированная отчётность Европлана по МСФО за шесть месяцев 2026 года, стр. 6, с проверкой обзорного аудитора «Б1 – Аудит».
Процентный доход падает быстрее услуг, потому что сжимается сам портфель, на который начисляются проценты. Сервисная часть держится лучше, её клиенты платят по уже действующим договорам. Рост строки о продаже изъятой техники плохой знак только наполовину. Компания стала быстрее и выгоднее реализовывать машины, возвращённые от должников, но сама эта строка существует потому, что таких машин много.
Место на рынке после объединения с Альфамобилем
До 2025 года Европлан называл себя крупнейшей независимой автолизинговой компанией, то есть не входящей в банковскую или промышленную группу. Теперь это часть группы Альфа-Банка, и рейтинговое агентство «Эксперт РА» считает её вместе с Альфа-Лизингом. По итогам января–июня 2026 года группа заняла 2-е место на рынке по новому бизнесу с объёмом 93,9 млрд ₽ без НДС при рынке 853 млрд ₽, то есть около 11% всех новых сделок.
Сам Европлан за то же полугодие передал в лизинг около 14 тыс. единиц на 49,1 млрд ₽ с НДС, на 13% больше, чем годом ранее. Легковой сегмент вырос на 27%, до 20,6 млрд ₽, коммерческий транспорт дал 20,5 млрд ₽, самоходная техника 8 млрд ₽.
С 1 июля 2026 года весь новый розничный автолизинг Альфа-Банка оформляется на платформе Европлана, а корпоративный лизинг (вагоны, авиатехника, недвижимость) остаётся у Альфа-Лизинга. Для акционера это значит, что поток новых сделок из банка пойдёт через Европлан. Но и границы бизнеса теперь задаёт мажоритарий.
Как Альфа-Банк получил 95,6% акций Европлана
Смена владельца заняла полгода и прошла в три шага. Сначала банк купил контрольный пакет у SFI, затем выставил обязательное предложение остальным акционерам и, перейдя порог 95%, направил уведомление о праве требовать выкуп.
| Дата | Событие | Доля группы Альфа-Банка |
|---|---|---|
| 18.11.2025 | SFI подписал договор о продаже 105 млн акций, оценка 100% компании 65 млрд ₽ | 0% |
| 04.12.2025 | Внеочередное собрание утвердило дивиденд 58 ₽ за 9 месяцев 2025 года | 0% |
| 25.12.2025 | Сделка закрыта, банк заплатил 50,785 млрд ₽ | 87,5% |
| 13.01.2026 | Обязательное предложение по 677,90 ₽ за акцию на 14 249 644 бумаги | 87,5% |
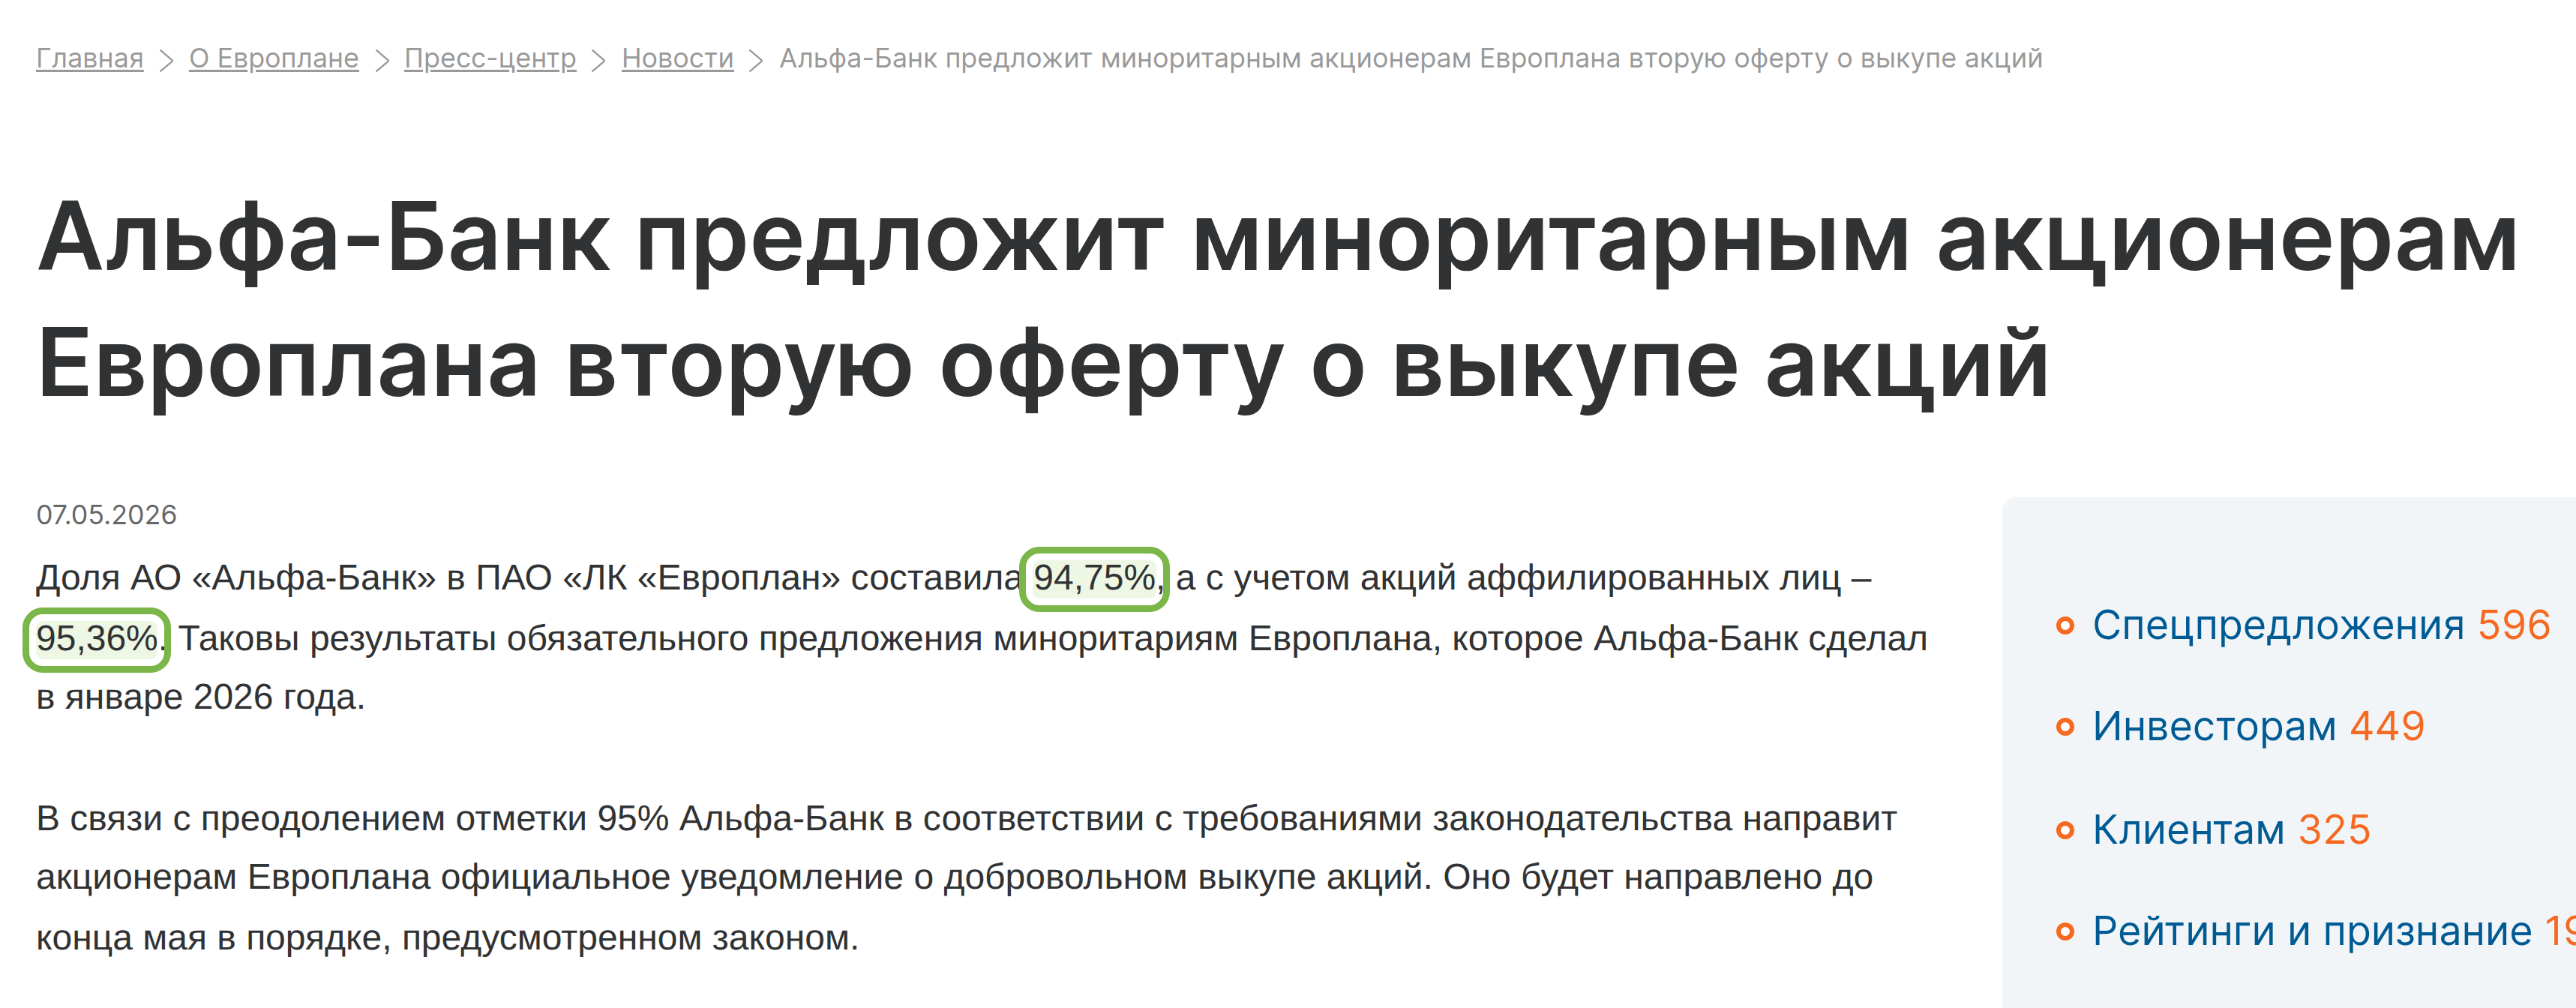
| 07.05.2026 | Итоги предложения | 94,75%, с аффилированными 95,36% |
| 21.05.2026 | Эмитент раскрыл уведомление о праве требовать выкуп по 677,90 ₽ | 95,60% с аффилированными |
Миноритарии получили на 25% больше продавца контрольного пакета
Я сверил цену, которую фактически получил SFI, с ценой оферты для остальных акционеров, и разница оказалась большой. Оценка в 65 млрд ₽ за всю компанию даёт 541,67 ₽ на акцию. Из них 58 ₽ SFI получил дивидендом за 9 месяцев 2025 года, а 483,67 ₽ деньгами от банка (50,785 млрд ₽ на 105 млн акций). Миноритариям банк предложил 677,90 ₽, это на 25,2% больше.
Закон задаёт только нижнюю границу цены обязательного предложения. Она не может быть ниже средневзвешенной биржевой цены за шесть месяцев и ниже наибольшей цены, по которой покупатель или его аффилированные лица приобрели акции за тот же срок (ст. 84.2 закона «Об акционерных обществах»). Средневзвешенную цену «Коммерсантъ» оценил примерно в 580 ₽. Почему банк назначил 677,90 ₽, в раскрытиях компании не объясняется. Для держателя важен результат. Накануне объявления, 12 января 2026 года, акция закрылась на 560,60 ₽, и премия оферты к рынку составила 20,9%.
Если вы покупали на IPO по 875 ₽ и получили все четыре дивиденда (162 ₽ до налога), продажа по оферте дала итог −4,0% за неполные два года. Индекс полной доходности Мосбиржи MCFTR за период с 29 марта 2024 года по 24 сентября 2026 года потерял 12,8%, так что участники IPO на фоне рынка отделались сравнительно легко.
Почему принудительного выкупа по закону не будет
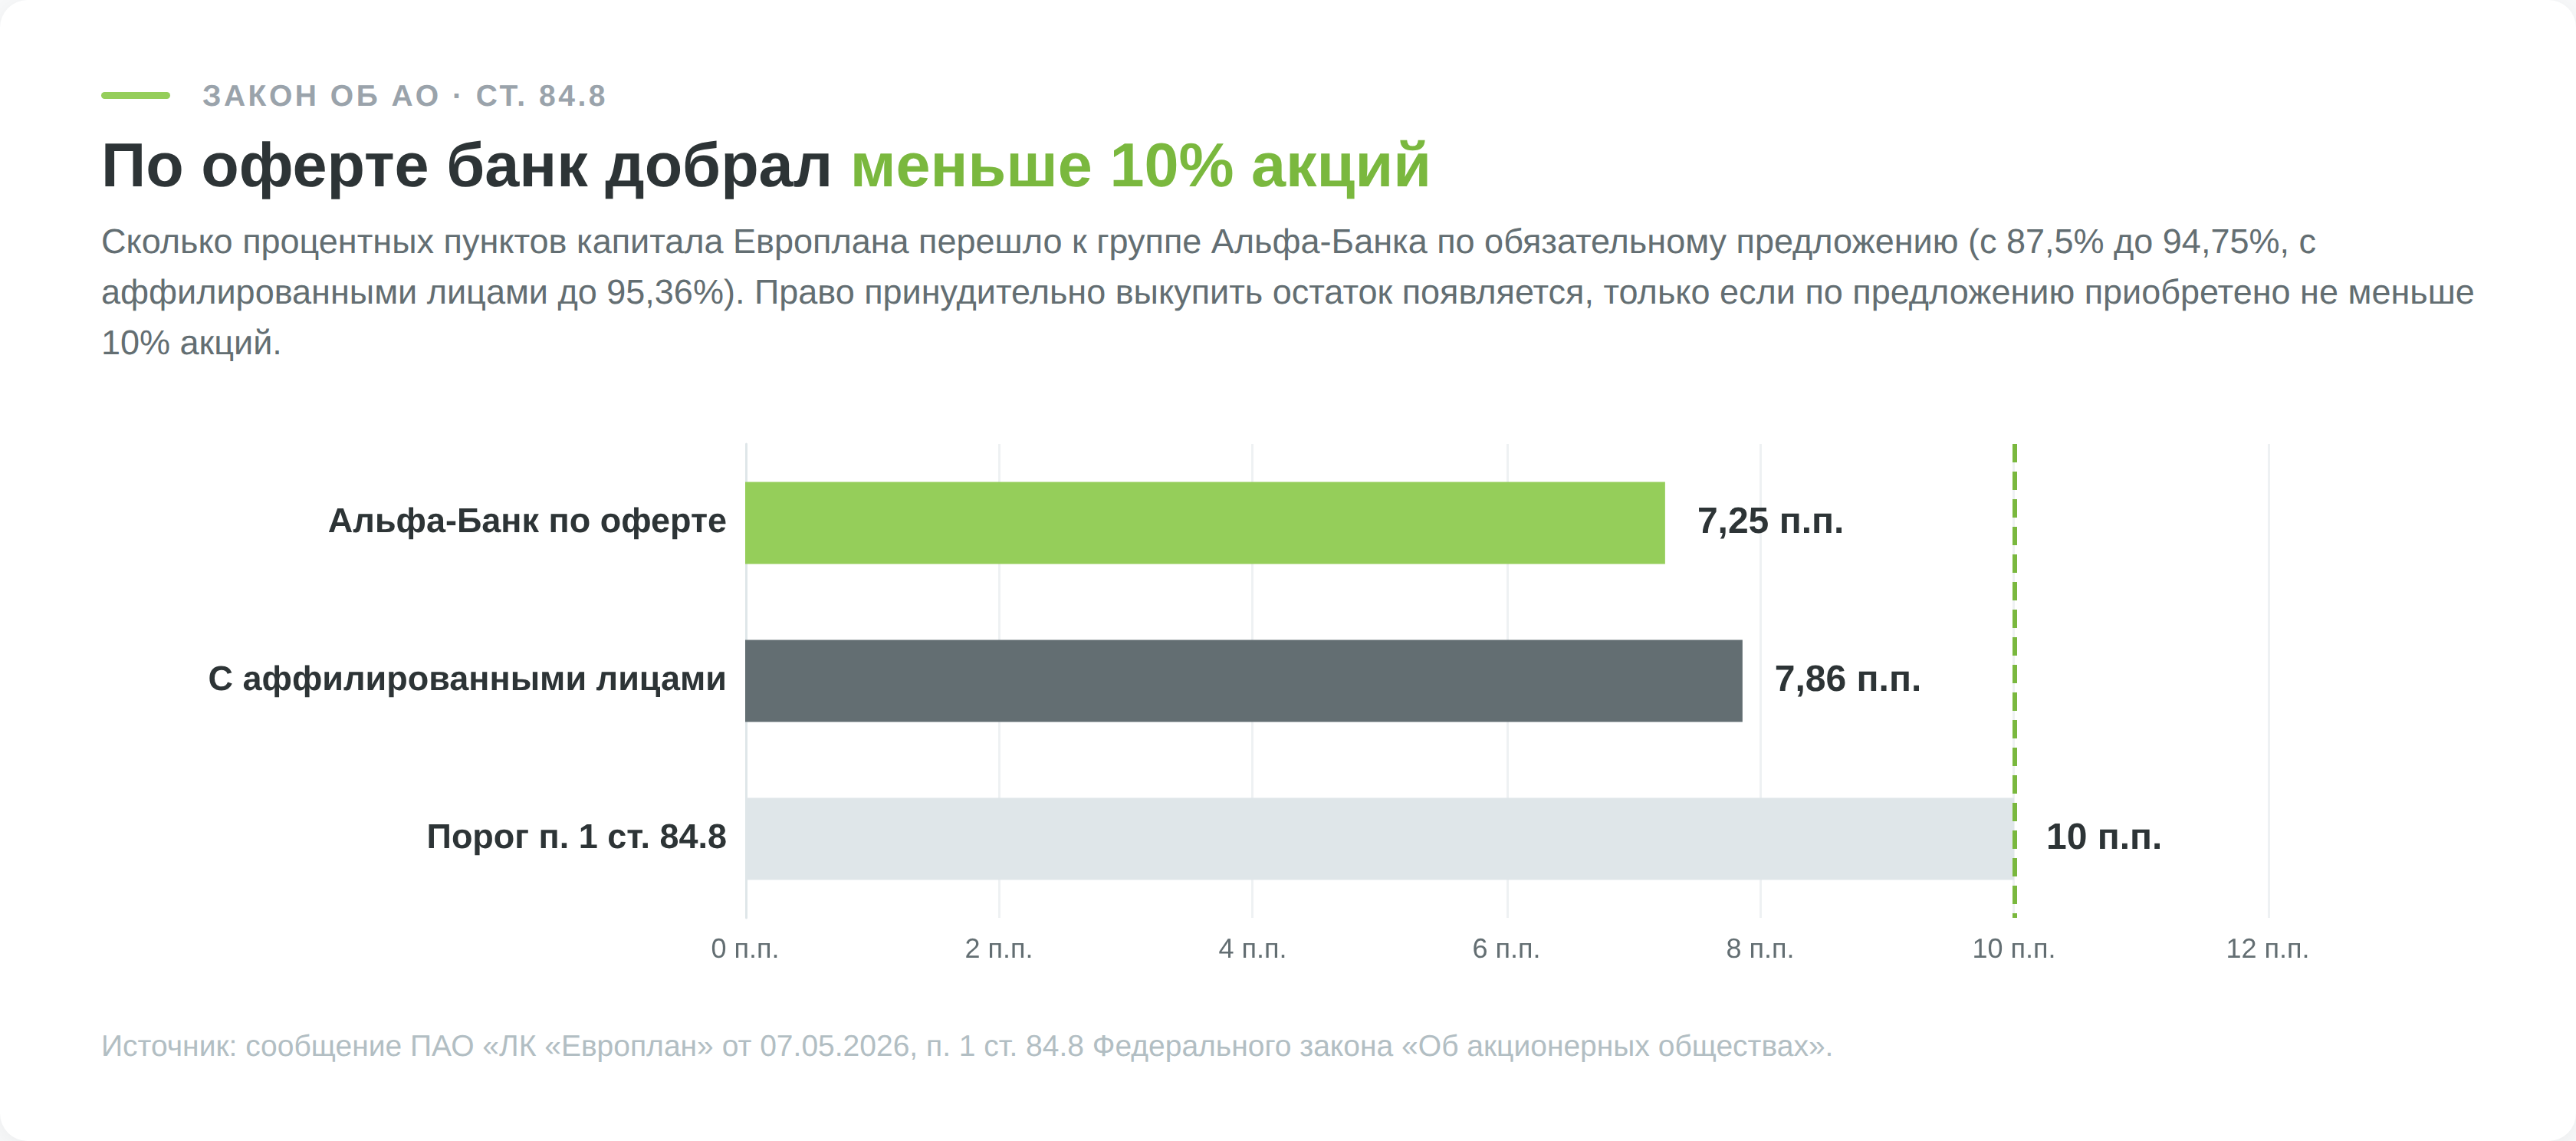
Многие держатели ждали, что банк, перейдя 95%, просто заберёт остаток акций. Закон такой возможности банку не даёт. Право на принудительный выкуп (squeeze-out) возникает, только если в результате добровольного или обязательного предложения покупатель приобрёл не менее 10% акций общества (п. 1 ст. 84.8 закона «Об акционерных обществах»).
По оферте Альфа-Банк добрал 7,25 п.п. капитала (с 87,5% до 94,75%), даже вместе с аффилированными лицами выходит 7,86 п.п. Это около 8,7 млн акций, то есть предложение приняли владельцы 61% бумаг, на которые оно распространялось, а 39% остались у прежних хозяев. Порог в 10% не пройден, и отнять акции у несогласных банк не может.
Зато у самих миноритариев есть обратное право. Владелец больше 95% акций обязан выкупить бумаги у любого, кто этого потребует, а требование можно предъявить не позднее шести месяцев со дня направления уведомления (ст. 84.7 того же закона). Уведомление по Европлану ушло в мае 2026 года, так что окно закрывается в ноябре 2026 года. Точную дату стоит проверить в тексте уведомления у своего брокера. Оплату банк обязан провести в течение 15 дней с даты получения документов.
Остаётся делистинг. Решение об отказе от публичного статуса и об обращении на биржу с заявлением о делистинге принимается 95% голосов всех акционеров (п. 3 ст. 7.2 закона «Об акционерных обществах»), и у группы Альфа-Банка с аффилированными лицами эти голоса есть. В таком случае несогласные получат право требовать выкупа по цене не ниже средневзвешенной биржевой за шесть месяцев (п. 3 ст. 75).
При этом глава Альфа-Банка Владимир Верхошинский при объявлении сделки говорил, что банк рассчитывает на сохранение публичного статуса Европлана, и то же повторил директор банка Владимир Воейков после закрытия. Подробнее о том, что происходит с бумагами при уходе с биржи, в разборе «Делистинг акций: что делать инвестору».
Ликвидность акций Европлана и выход из индексов
Оборот торгов упал на порядок. В 2025 году медианный дневной оборот по акциям Европлана держался в диапазоне от 71,5 до 212 млн ₽ в зависимости от месяца. В мае 2026 года он опустился до 18 млн ₽, в августе до 11,7 млн ₽, а в сентябре до 5,5 млн ₽ в день. Продажа пакета на 1 млн ₽ сегодня равна примерно пятой части всего дневного оборота, и в стакане такая заявка двигает цену.
По тем же данным ISS я проверил состав индексов. На 15 июня 2026 года акции Европлана ещё входили в индекс широкого рынка MOEXBMI с весом 0,14% и в отраслевой индекс финансов MOEXFN с весом 2,32%, а на 22 июня их в обоих списках уже не было. Индексные фонды и пассивные портфели, которые держали бумагу, после этого перестали её покупать. Как узкий рынок сказывается на цене сделки, разобрано в материале о ликвидности.
Финансовые показатели Европлана по МСФО
За два года с середины 2024-го по середину 2026-го лизинговый портфель Европлана сократился на 45,7%, со 256,7 до 139,5 млрд ₽. Высокая ключевая ставка отрезала малый бизнес от дешёвого финансирования, и новый бизнес компании за 2025 год упал на 56%, до 105,5 млрд ₽ с НДС (операционные результаты за 2025 год).
| Дата | Чистые инвестиции в лизинг | Кредиты и облигации | Собственный капитал | Достаточность капитала |
|---|---|---|---|---|
| 30.06.2024 | 256,7 млрд ₽ | 225,9 млрд ₽ | 51,3 млрд ₽ | 19,9% |
| 31.12.2024 | 255,9 млрд ₽ | 226,7 млрд ₽ | 50,6 млрд ₽ | 19,8% |
| 30.06.2025 | 201,9 млрд ₽ | 182,6 млрд ₽ | 46,2 млрд ₽ | 22,6% |
| 31.12.2025 | 168,6 млрд ₽ | 135,9 млрд ₽ | 42,4 млрд ₽ | 24,6% |
| 30.06.2026 | 139,5 млрд ₽ | 100,6 млрд ₽ | 47,2 млрд ₽ | 30,3% |
Данные из сводной таблицы отчётности МСФО на сайте Европлана, достаточность рассчитана компанией по методике Базель III.
Долг сократился быстрее портфеля, на 55,5%. Отношение заёмных средств к капиталу снизилось с 4,41 до 2,13, а достаточность капитала выросла до 30,3%. Для лизинговой компании это очень консервативный баланс. Свободный капитал и объясняет, почему менеджмент готов раздать в 2026 году почти всю прибыль.
Прибыль выросла за счёт резервов, а не выручки
В пресс-релизе за первое полугодие 2026 года главная цифра звучит сильно, чистая прибыль выросла на 129%, до 4,3 млрд ₽. Когда я разложил отчёт о прибыли по строкам, оказалось, что рост почти целиком дали резервы. Отчисления под ожидаемые кредитные убытки по лизингу упали с 10,13 до 1,42 млрд ₽, а все резервы вместе с прочими потерями с 12,70 до 4,88 млрд ₽. Операционный доход за то же время снизился на 21,2%.
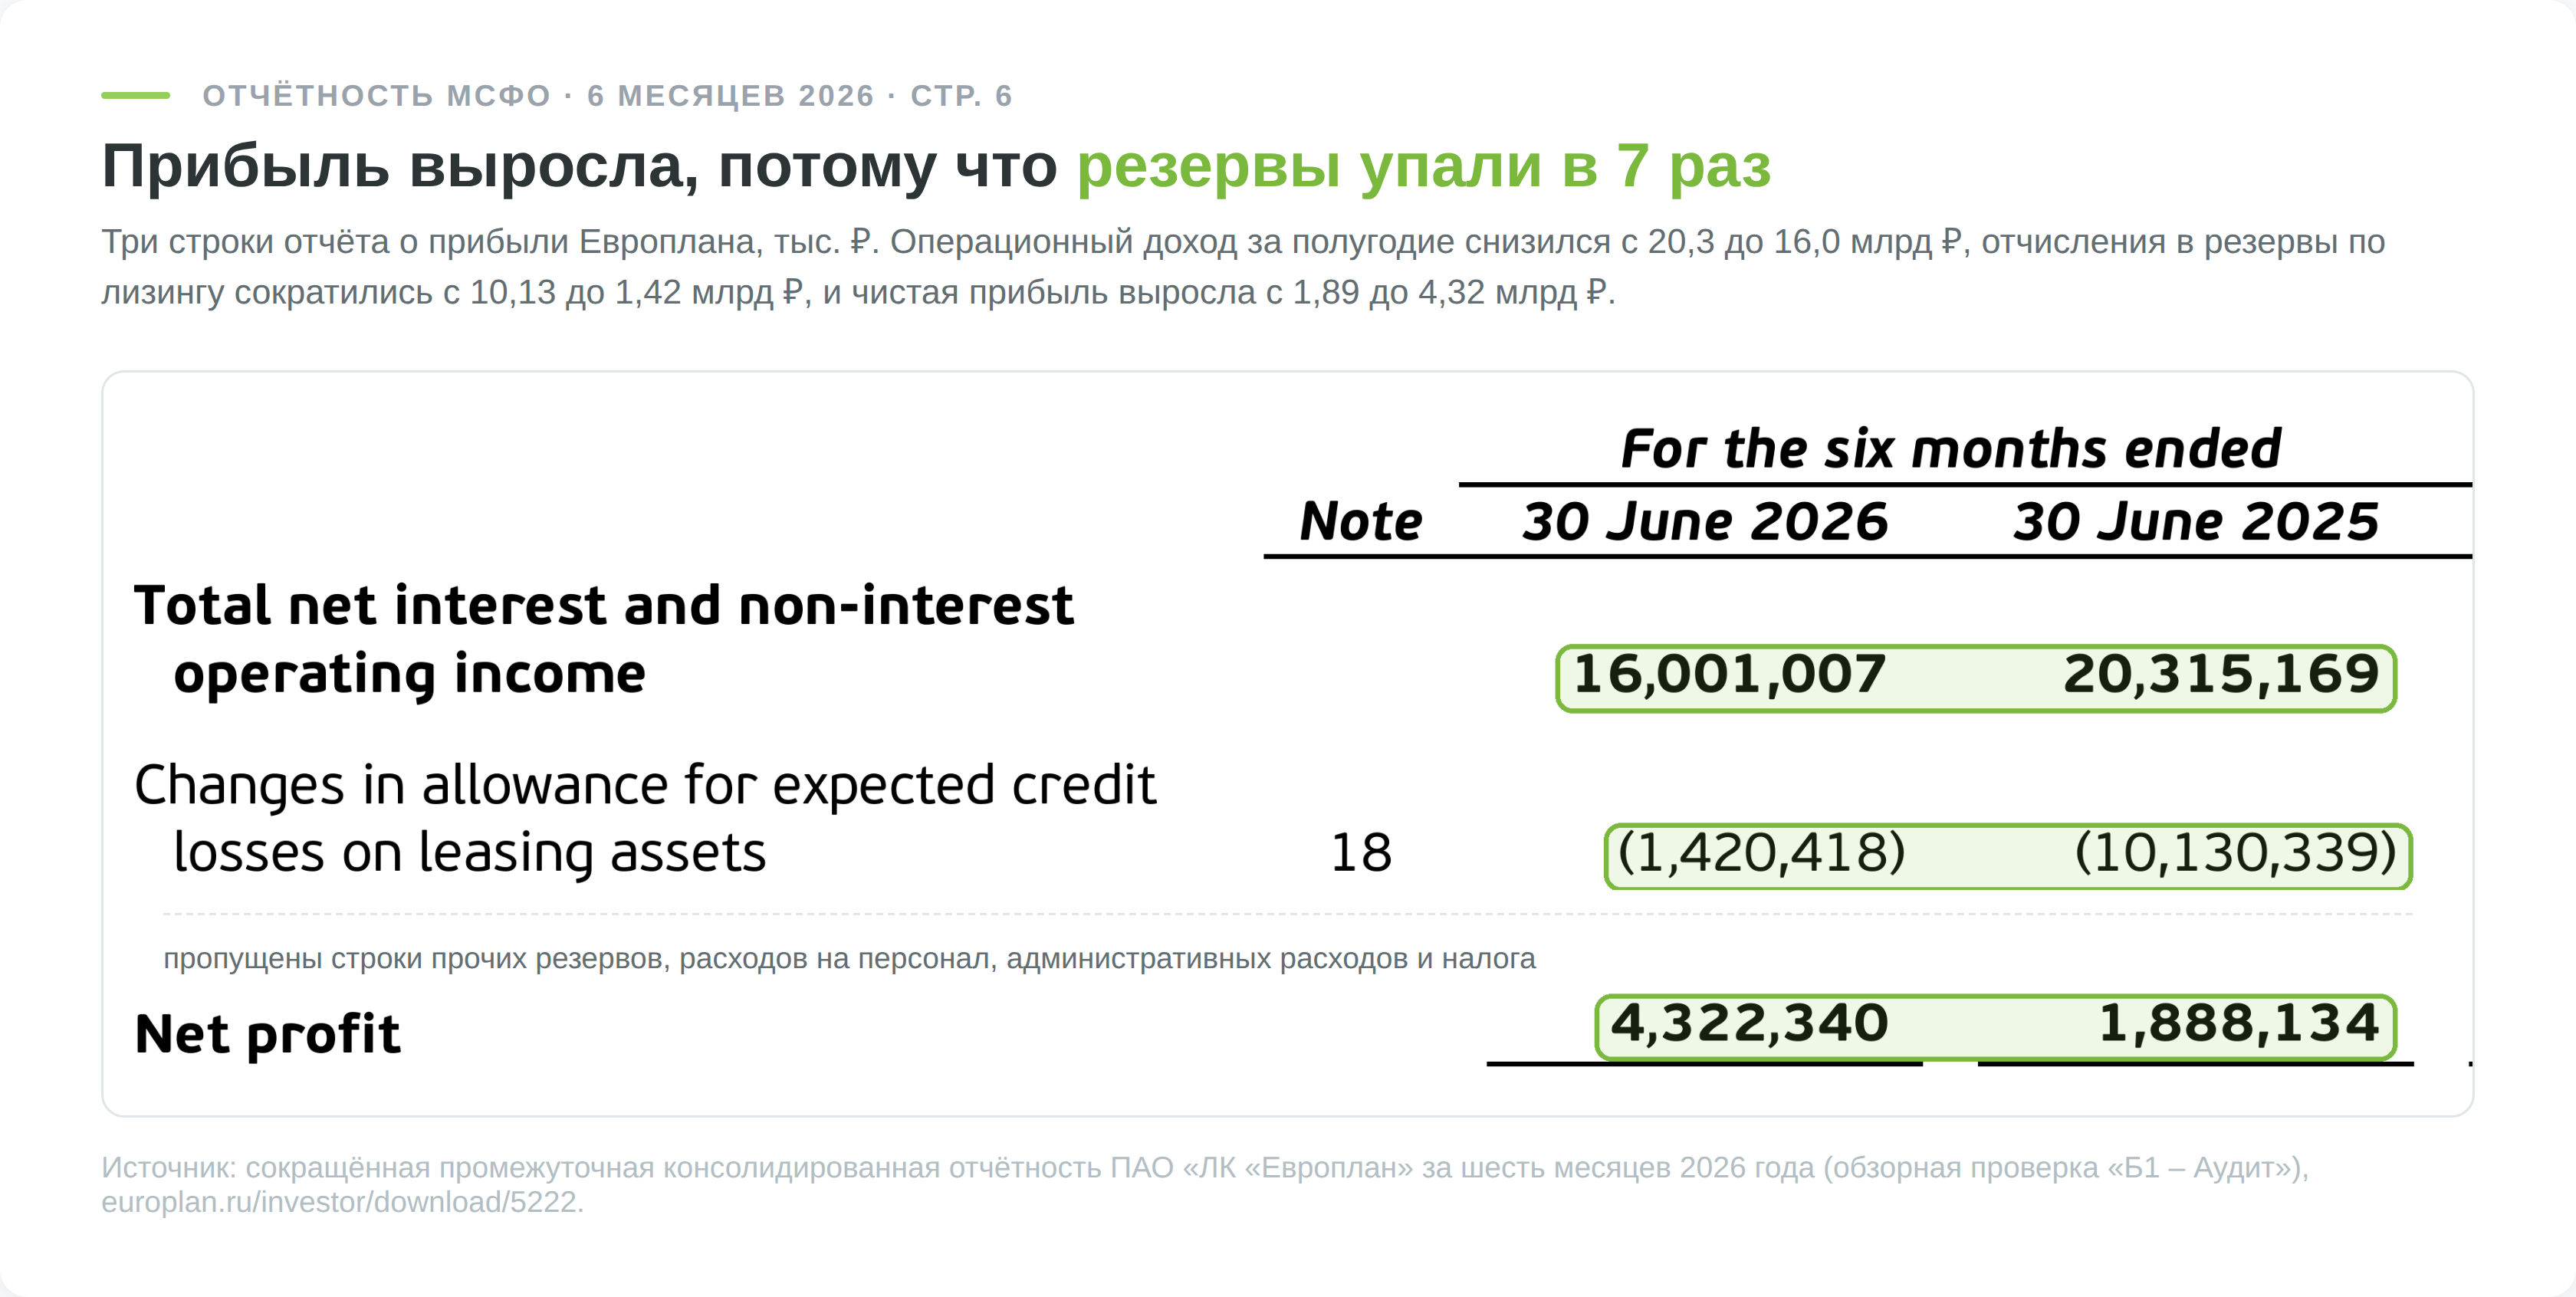
Если убрать резервы и посчитать прибыль до них (операционный доход минус расходы на персонал и административные), получится 10,62 млрд ₽ против 15,21 млрд ₽ годом ранее, то есть минус 30,2%. Бизнес зарабатывает меньше, чем год назад, а прибыль выросла потому, что худшие договоры 2024 года уже зарезервированы. Это нормальная фаза кредитного цикла, но экстраполировать +129% на следующие годы нельзя. Рост прибыли дальше потребует роста портфеля.
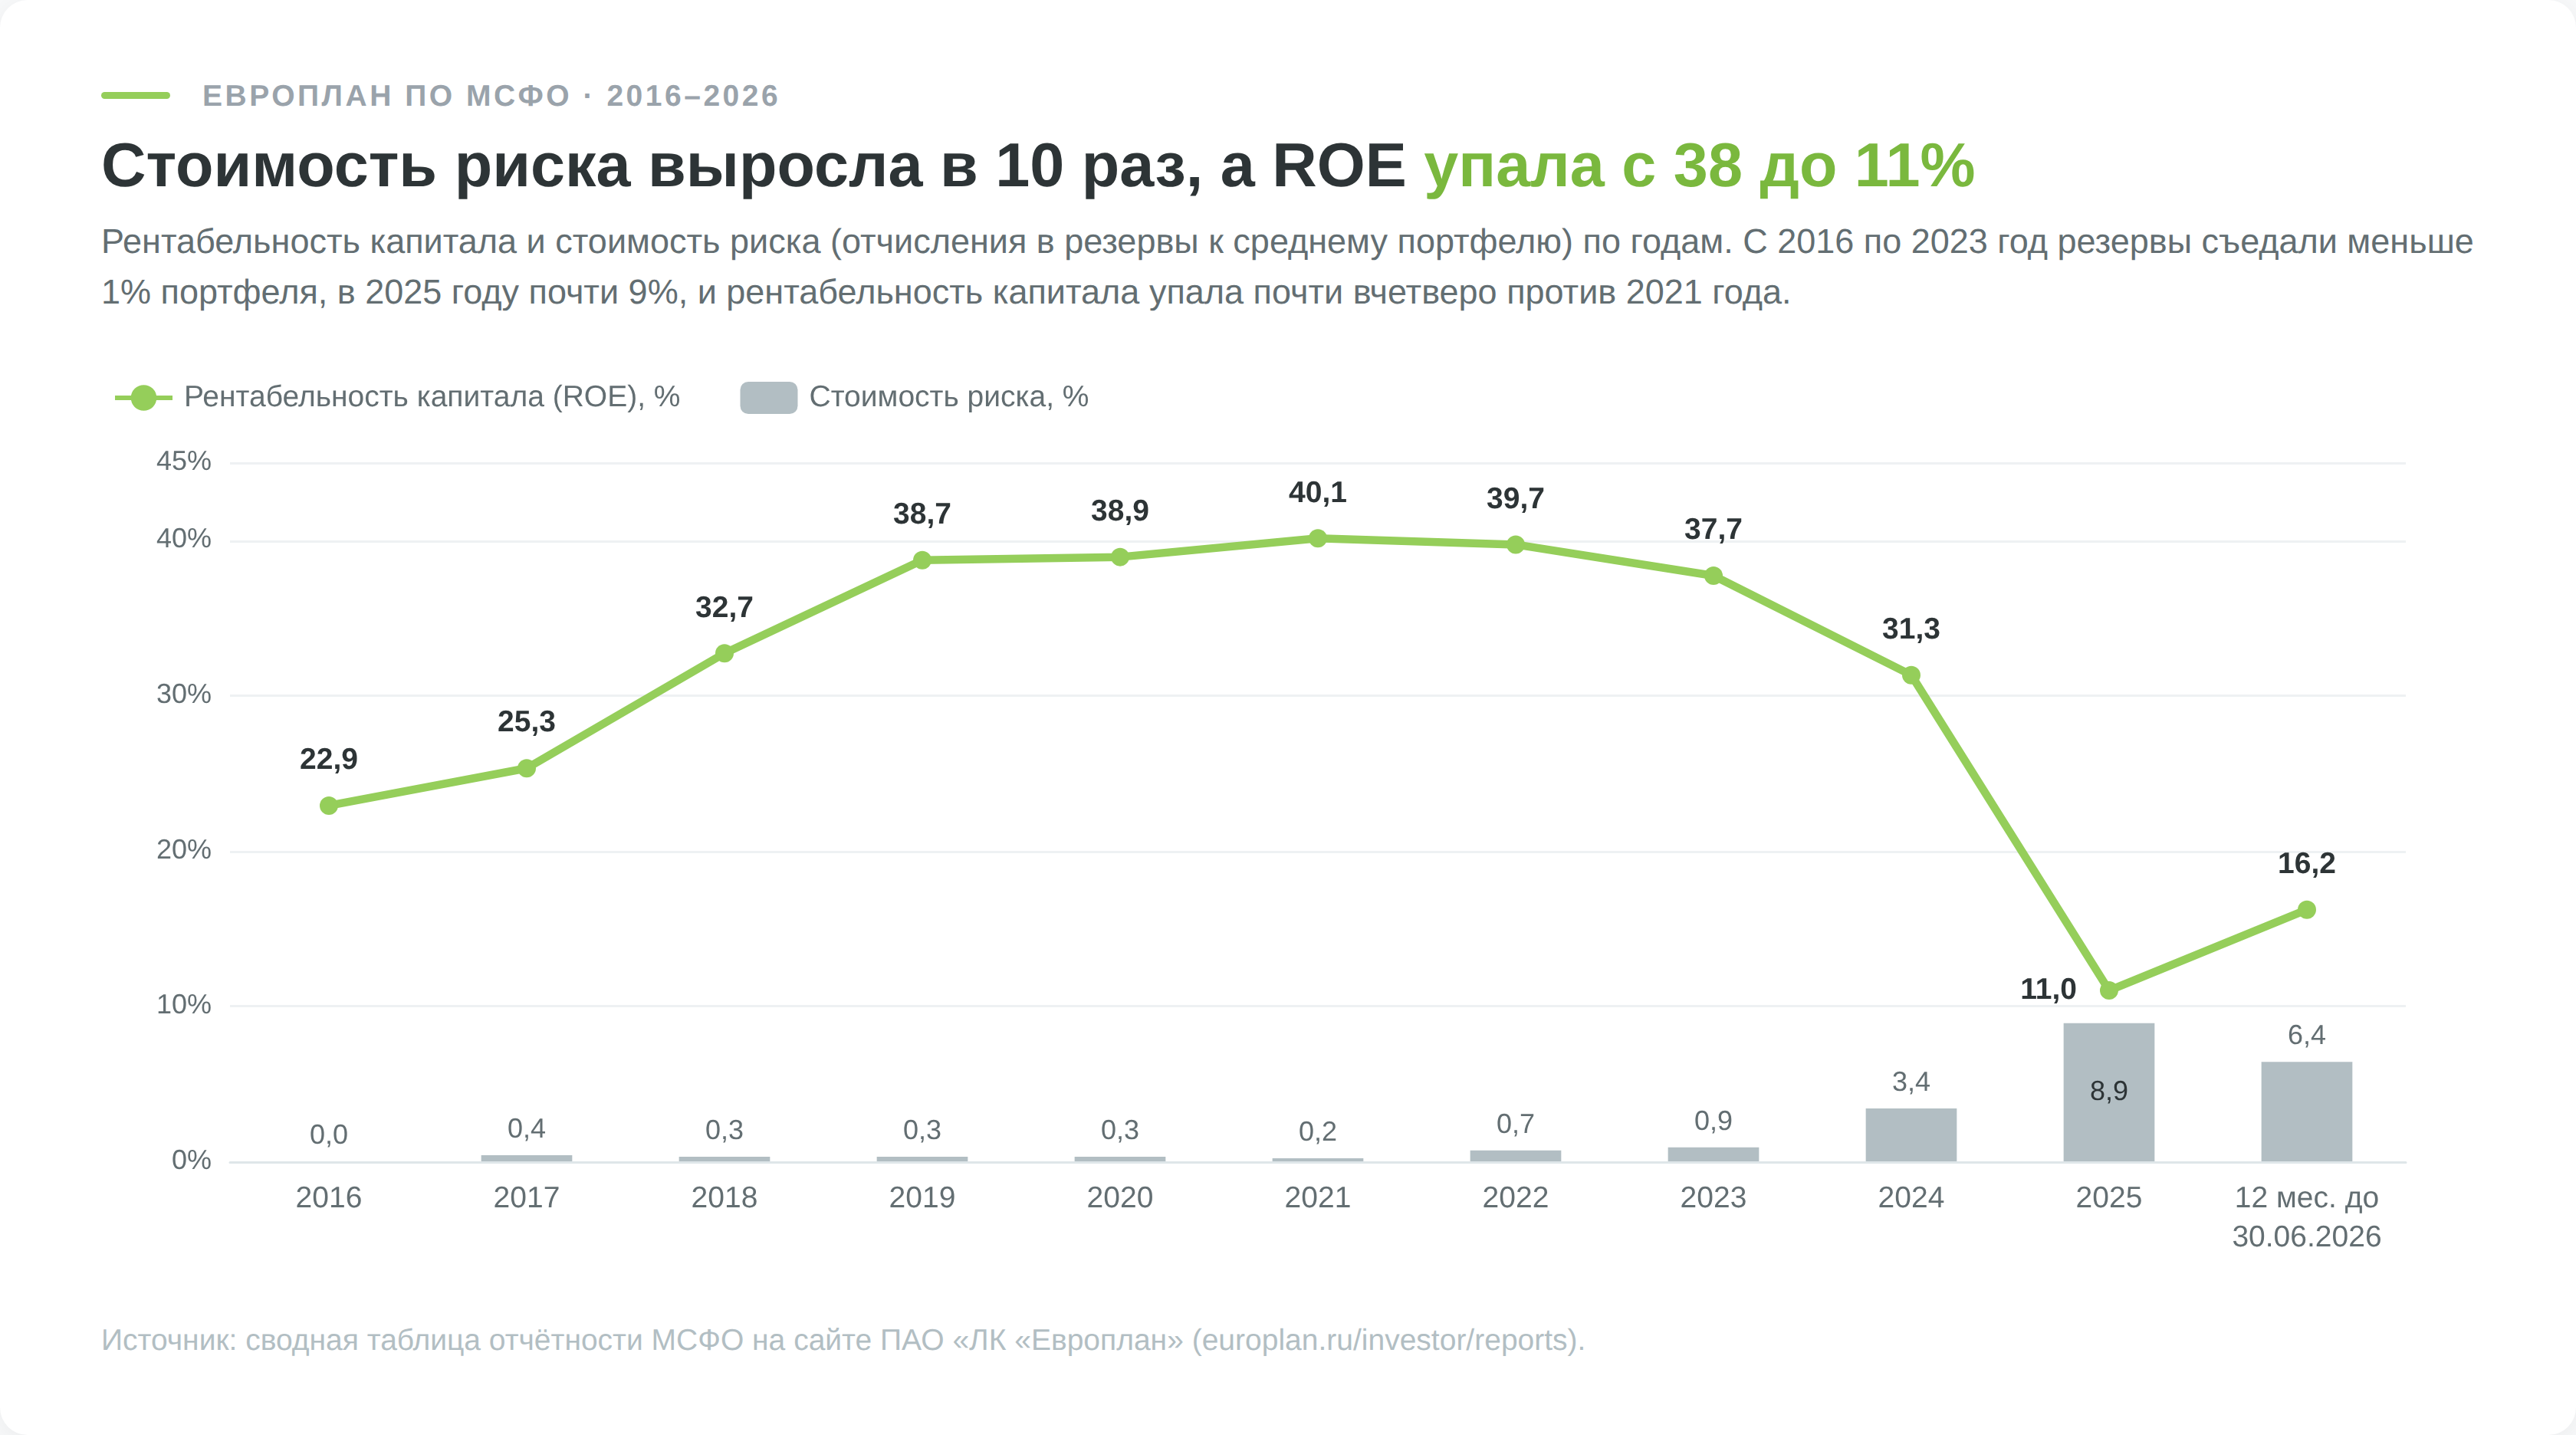
| Год | Чистая прибыль | Рентабельность капитала (ROE) | Стоимость риска |
|---|---|---|---|
| 2021 | 8,67 млрд ₽ | 40,1% | 0,2% |
| 2022 | 11,89 млрд ₽ | 39,7% | 0,7% |
| 2023 | 14,80 млрд ₽ | 37,7% | 0,9% |
| 2024 | 14,91 млрд ₽ | 31,3% | 3,4% |
| 2025 | 5,13 млрд ₽ | 11,0% | 8,9% |
| 12 мес. до 30.06.2026 | 7,57 млрд ₽ | 16,2% | 6,4% |
До 2023 года Европлан приносил около 40% на капитал при стоимости риска меньше 1%. Высокая ставка и убытки по сделкам с низким авансом подняли стоимость риска до 8,9% за 2025 год. Показатель рентабельности собственного капитала упал почти вчетверо, и цена акции в 2025 году отразила именно это.
Качество портфеля и изъятая техника
Доля проблемных договоров третьей стадии (дефолт или признаки обесценения) составила на 30 июня 2026 года 3,03 млрд ₽, или 2,1% валового портфеля (примечание 8 отчётности). Невысокая цифра объясняется механикой лизинга. Проблемный договор быстро расторгается, техника изымается и уходит с портфеля в отдельную строку баланса.
Эта строка «Возвращённые объекты лизинга» и показывает масштаб проблемы. В середине 2024 года там было 6,07 млрд ₽, на пике 31 марта 2025 года 16,67 млрд ₽, к 30 июня 2026 года запас снизился до 11,83 млрд ₽. Доля возвращённой техники в балансе при этом всё ещё составляет 6,8%. На 31 марта 2026 года сток составлял около 4,2 тыс. машин, и 50–60% из них компания передаёт в повторный лизинг (результаты за первый квартал 2026 года).
Продажа изъятого с дисконтом давит на цены вторичного рынка грузовиков, где продажи подержанных машин за те же шесть месяцев выросли на 9% отчасти из-за распродажи стоков лизинговых компаний.
Альфа-Банк как крупнейший кредитор Европлана
Европлан фондируется банковскими кредитами и облигациями. На 30 июня 2026 года кредиты составляли 65,0 млрд ₽, облигации 35,6 млрд ₽. Из кредитов 25,7 млрд ₽ (39,5%) выдал сам Альфа-Банк, и на него пришлось 3,03 млрд ₽ из 11,53 млрд ₽ процентных расходов за полугодие, то есть 26,2% (примечание 26 отчётности, операции со связанными сторонами).
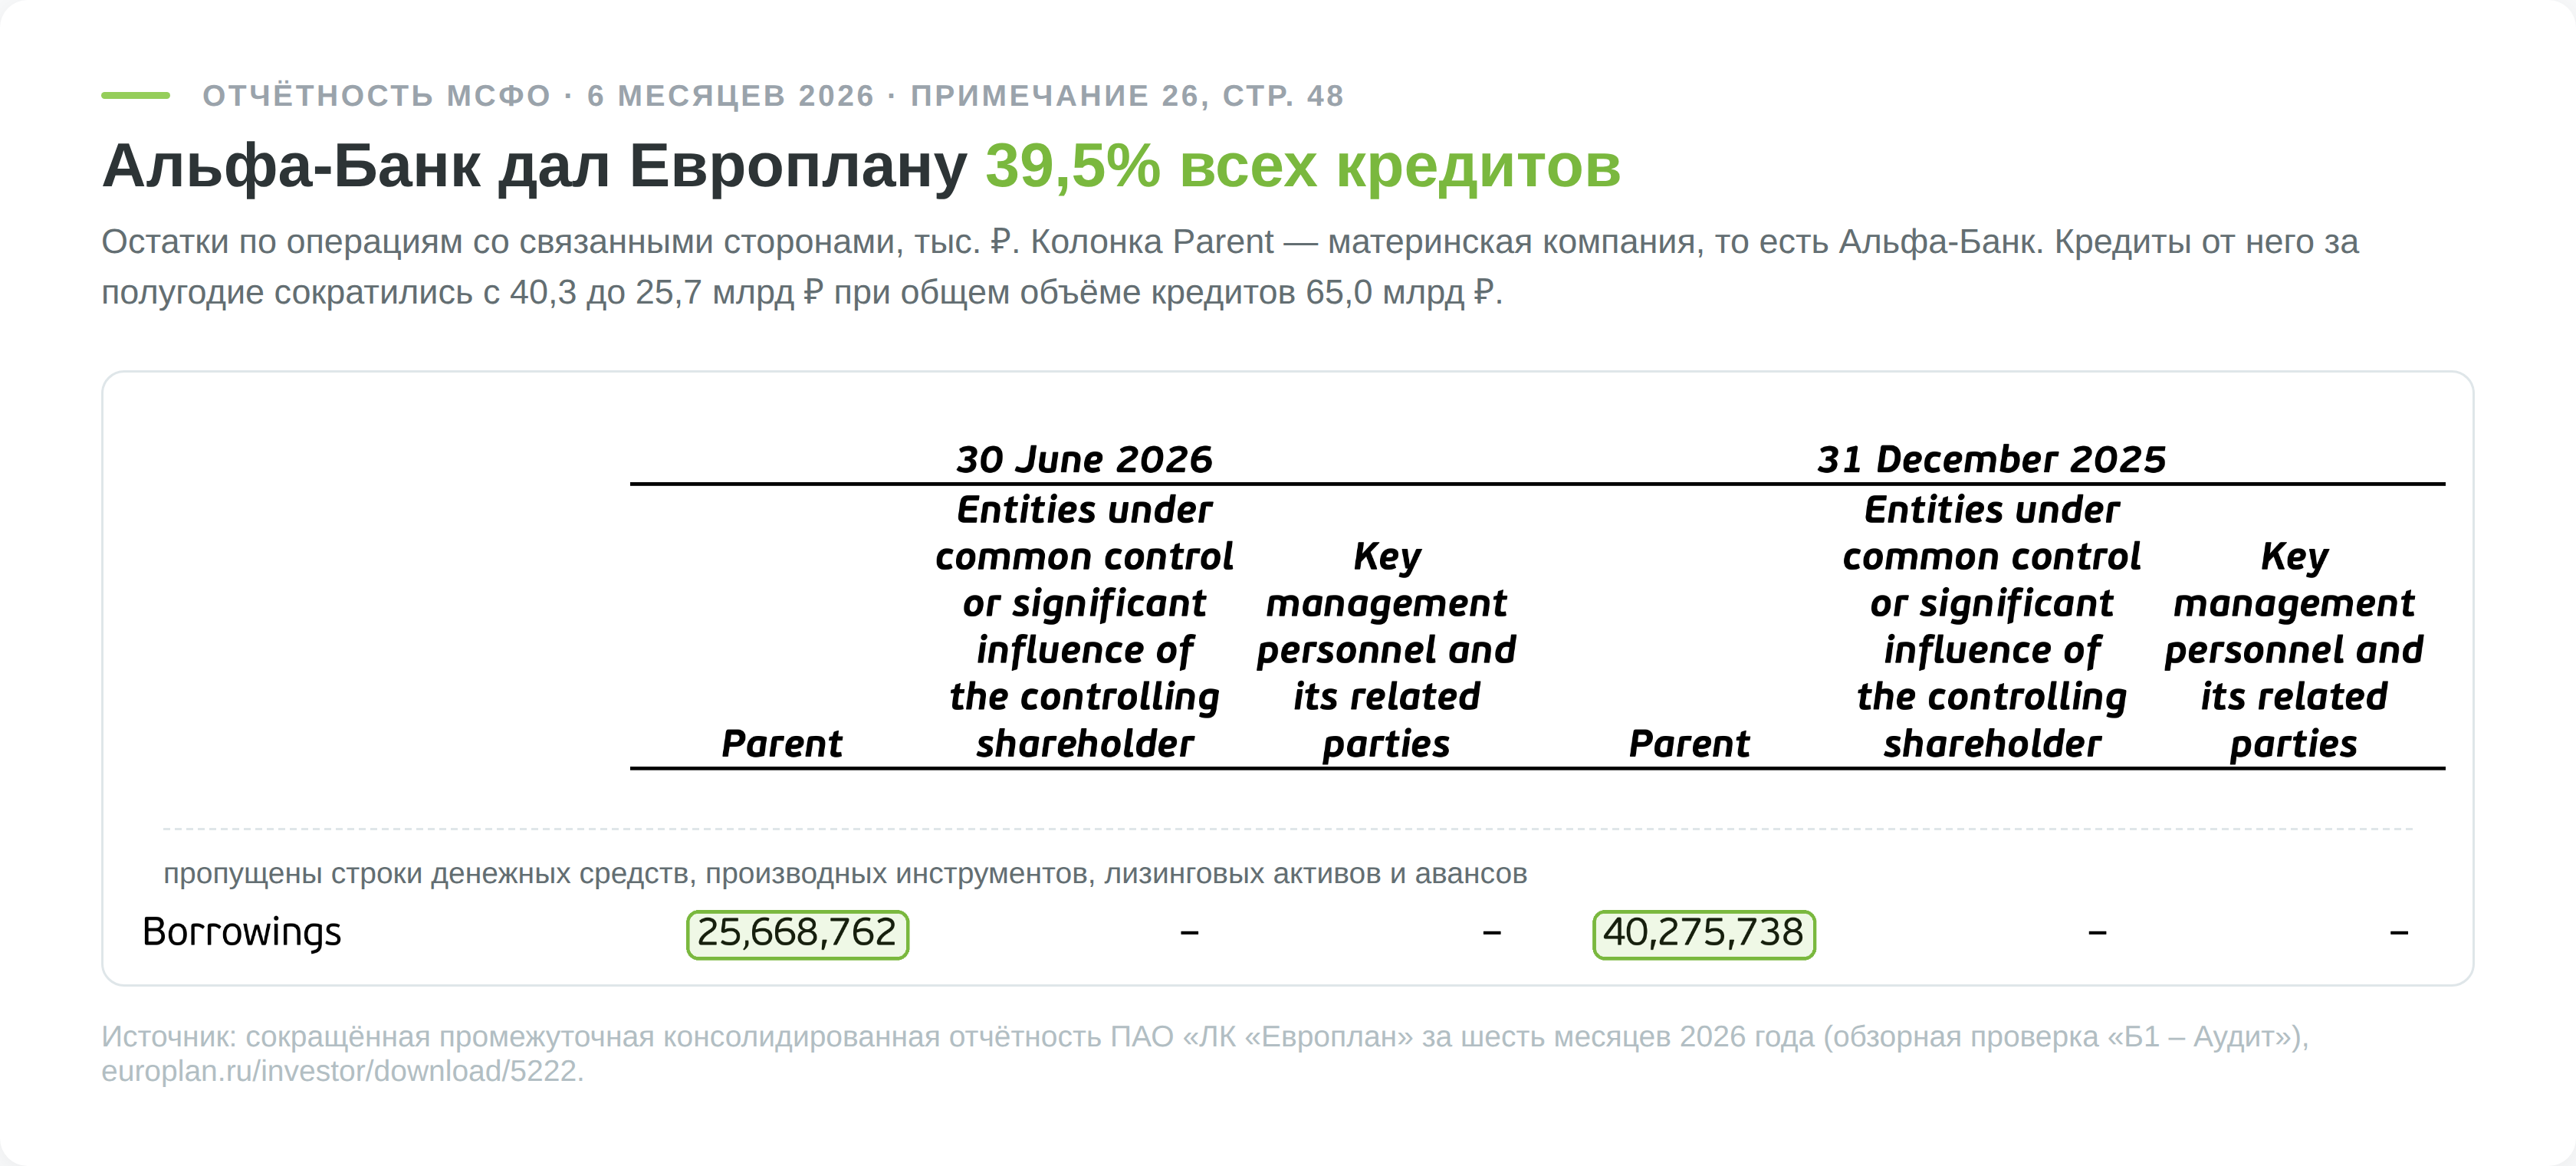
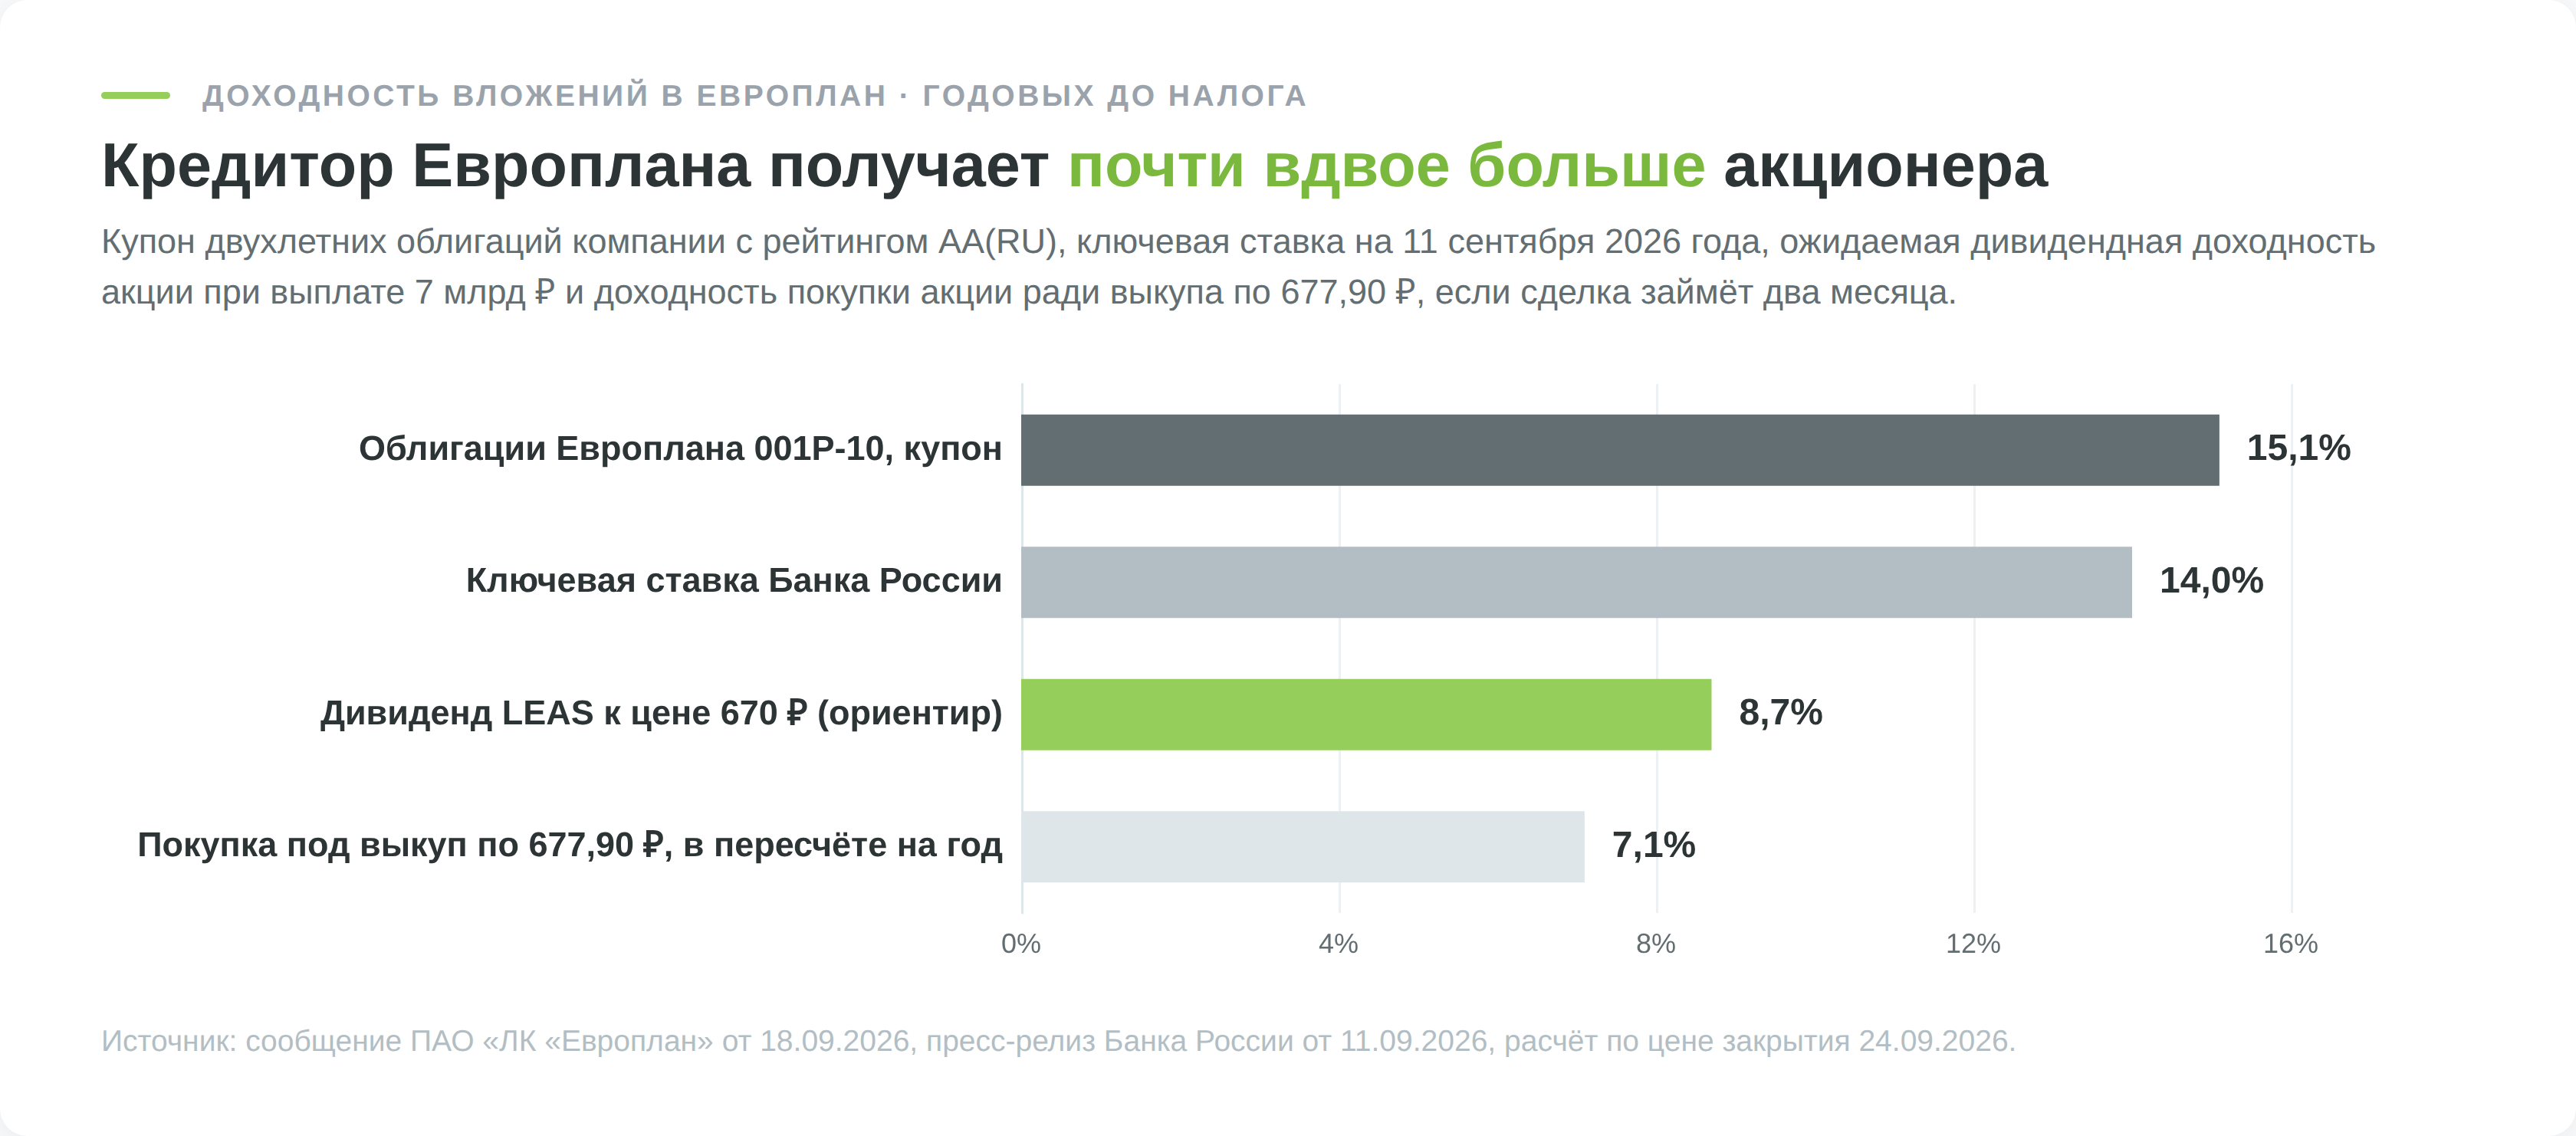
Мажоритарий одновременно главный кредитор, и условия этих кредитов влияют на маржу, которая остаётся всем акционерам. Отчётность раскрывает суммы, но не ставки по займам от банка. Кредитные рейтинги держатся на уровне AA(RU) от АКРА и ruAA от «Эксперт РА» со стабильным прогнозом. 18 сентября 2026 года компания закрыла книгу заявок по двухлетним облигациям 001Р-10 на 12 млрд ₽ с купоном 15,1% годовых, организаторами выступили Альфа-Банк, Ozon Банк и Т-Банк.
Дивиденды по акциям Европлана
Дивидендная политика предусматривает выплату не менее 50% чистой прибыли по МСФО за год с поправкой на темпы роста бизнеса и достаточность капитала.
На 2026 год финансовый директор Анатолий Аминов назвал ориентир 7 млрд ₽, а новый генеральный директор Илья Ноготков 20 августа 2026 года подтвердил, что компания постарается заплатить не меньше этой суммы. Про устройство дивидендной политики и то, что именно в ней обещают, есть отдельный разбор.
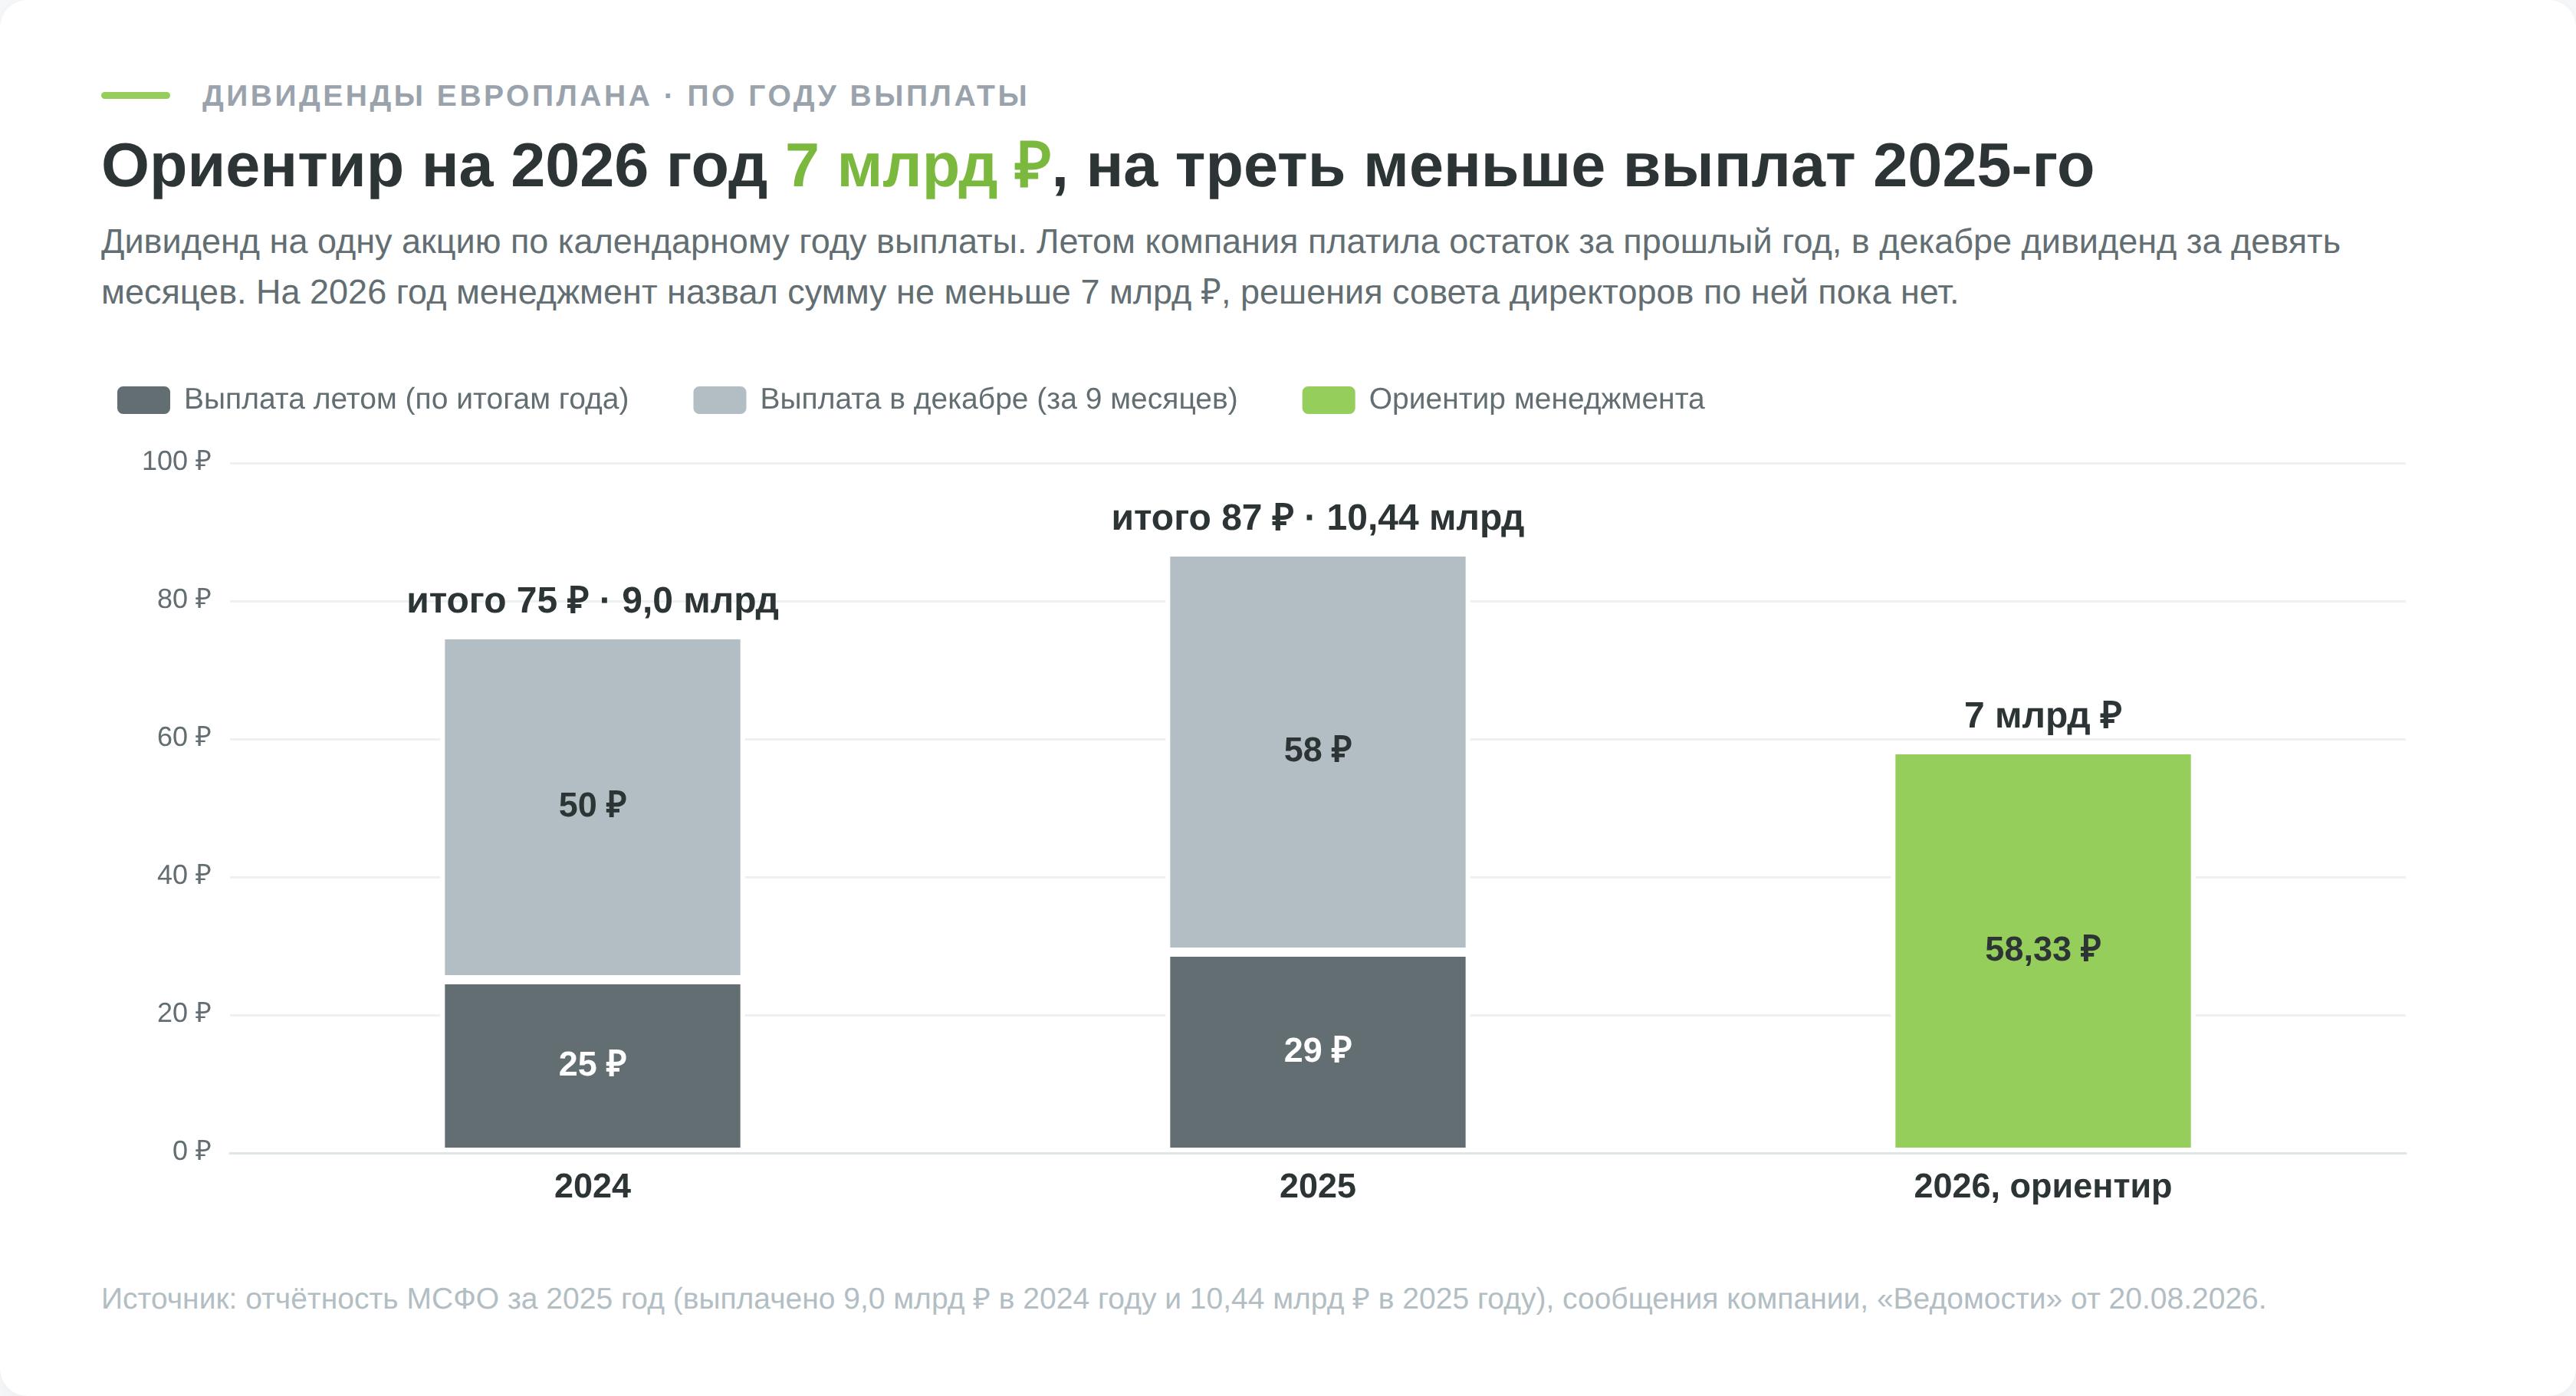
7 млрд ₽ на 120 млн акций дают 58,33 ₽ на акцию. При цене 670 ₽ это 8,7% до налога и 7,6% после НДФЛ 13%. Прогноз прибыли на 2026 год тоже около 7 млрд ₽, то есть выплата близка к 100% прибыли. За январь–июнь компания заработала 4,32 млрд ₽, и для выполнения плана второму полугодию нужно ещё 2,68 млрд ₽.
В первом полугодии 2026 года дивидендов не было вовсе. В отчёте об изменениях капитала за шесть месяцев строка выплат пустая, тогда как годом ранее там стояли 3,48 млрд ₽ за 2024 год. Два предыдущих года Европлан платил основную часть дивиденда в декабре по итогам девяти месяцев, и ориентир на 7 млрд ₽ логично ждать в том же окне. В новостях компании до конца сентября 2026 года рекомендации совета директоров по этой выплате не было.
История выплат и дивидендный гэп
С момента IPO компания провела четыре выплаты. Гэп в таблице посчитан от закрытия последнего дня с правом на дивиденд до закрытия первого дня без него.
| Период | Дивиденд | Последний день с правом | Доходность к цене | Гэп | Закрытие гэпа |
|---|---|---|---|---|---|
| 2023 год | 25 ₽ | 10.06.2024 | 2,5% | −2,7% | не закрыт |
| 9 месяцев 2024 | 50 ₽ | 12.12.2024 | 8,6% | −8,8% | 6 сессий |
| 2024 год (остаток) | 29 ₽ | 05.06.2025 | 4,5% | −4,1% | 30 сессий |
| 9 месяцев 2025 | 58 ₽ | 12.12.2025 | 9,6% | −7,6% | 18 сессий |
Цены закрытия из истории торгов ISS Мосбиржи. Размер выплат сверен с годовой отчётностью по МСФО за 2025 год (9,0 млрд ₽ выплачено в 2024 году и 10,44 млрд ₽ в 2025 году) и с отчётом компании за 9 месяцев 2025 года.
Три гэпа из четырёх закрылись, но последний закрыл не рынок. Цена вернулась выше 605,30 ₽ 13 января 2026 года, в день объявления оферты по 677,90 ₽. Без этой новости гэп декабря 2025 года мог висеть долго, как июньский гэп 2024 года, который не закрыт до сих пор. Как считать и когда ждать закрытия, объясняет статья про дивидендный гэп.
Кому теперь достаётся дивиденд
Из 7 млрд ₽ около 6,69 млрд ₽ получит группа Альфа-Банка и лишь 0,31 млрд ₽ остальные акционеры. Для мажоритария дивиденд теперь главный способ забрать деньги из дочерней компании, и это в пользу миноритария. Банку выгодно, чтобы выплата состоялась. Но такой же результат банк может получить и без дивиденда, через процентные платежи по собственным кредитам Европлану, так что гарантии здесь нет. Даты будущих отсечек удобно отслеживать в календаре дивидендов.
Что может поднять прибыль Европлана
Снижение ставки и отложенный спрос
В примечании 2 отчётности компания связывает сокращение портфеля с высокой ключевой ставкой и ждёт, что снижение ставки высвободит отложенный спрос на лизинг. Первые признаки уже есть. За полугодие весь рынок лизинга вырос на 5%, легковой сегмент на 9%, строительная техника на 18%, а новый бизнес Европлана прибавил 13%, то есть рос быстрее рынка.
Но портфель пока продолжает сжиматься. За полугодие он уменьшился на 29,1 млрд ₽ при новом бизнесе 49,1 млрд ₽ с НДС, потому что старые договоры погашаются быстрее, чем заключаются новые. Из валовых лизинговых платежей 178,1 млрд ₽ на 99,0 млрд ₽ приходится срок до одного года (примечание 8). Пока новый бизнес не превысит этот поток погашений, процентный доход будет снижаться, как бы хорошо ни шли продажи.
Клиенты Альфа-Банка на платформе Европлана
С 1 июля 2026 года заявки на розничный автолизинг от клиентов Альфа-Банка и Альфамобиля обрабатываются в Европлане. Альфамобиль возглавил член правления Европлана Анатолий Аминов, а новым генеральным директором компании с 7 мая 2026 года стал Илья Ноготков, прежний руководитель Сергей Мизюра перешёл в банк руководить объединённой лизинговой вертикалью. В отчётности за полугодие эффект ещё не виден, первая проверка придёт с операционными результатами за девять месяцев.
Услуги как второй источник дохода
Непроцентный доход Европлана покрывает операционные расходы в 1,58 раза, в 2023 году этот показатель составлял 1,37 (сводная таблица МСФО на сайте компании). Страховка, топливо, шины и техобслуживание приносят деньги по уже заключённым договорам, и эта часть дохода меньше зависит от ставки. Доля расходов в доходах (CIR) при этом выросла до 31% за 12 месяцев против 24,5% на 30 сентября 2025 года, потому что доходы падали быстрее затрат.
Смена владельца меняет и состав партнёров. В первом полугодии 2025 года 0,90 млрд ₽ агентского вознаграждения по страхованию пришло от компаний под контролем прежнего акционера, в первом полугодии 2026 года таких поступлений от связанных сторон нет вовсе (примечание 26). С кем теперь работает компания, отчётность не раскрывает, а вся строка агентского вознаграждения за год снизилась на 11,7%.
Сколько стоят акции Европлана по мультипликаторам
При цене 670 ₽ капитализация Европлана составляет 80,4 млрд ₽. Балансовый капитал на 30 июня 2026 года равен 47,2 млрд ₽, или 393,3 ₽ на акцию, а прибыль за последние 12 месяцев 7,57 млрд ₽, или 63,06 ₽ на акцию (2025 год минус первое полугодие 2025-го плюс первое полугодие 2026-го по данным отчётности).
| Показатель | На IPO, март 2024 | Сейчас, цена 670 ₽ |
|---|---|---|
| Капитализация | 105 млрд ₽ | 80,4 млрд ₽ |
| P/B (цена к капиталу) | 2,15 | 1,70 |
| P/E (цена к прибыли) | 7,1 к прибыли 2023 года | 10,6 к прибыли за 12 месяцев |
| P/E к прогнозу 2026 года (7 млрд ₽) | нет | 11,5 |
| Рентабельность капитала | 37,7% за 2023 год | 16,2% за 12 месяцев |
| Ожидаемая дивидендная доходность | нет прогноза | 8,7% до налога |
По коэффициенту P/B акция дешевле, чем на IPO, а по прибыли дороже. Покупатели акций Европлана на IPO платили 7 годовых прибылей за компанию с рентабельностью 38%, сегодня рынок просит 10,6 прибыли за компанию с рентабельностью 16%. Отношение P/B к ROE ухудшилось, и дешёвой бумагу назвать нельзя. Как читать соотношение цены и прибыли, объясняет материал про коэффициент P/E.
Есть и более близкое сравнение. Двухлетние облигации самой компании с рейтингом AA(RU) разместились с купоном 15,1% годовых, а акция при выполнении дивидендного плана даёт 8,7%. Акционер несёт риск капитала и получает меньше, чем кредитор той же компании, поэтому покупка акций Европлана имеет смысл только в расчёте на рост прибыли после снижения ставки.
Почему цена акций Европлана стоит у 670 ₽
После итогов оферты в мае 2026 года акции Европлана ходят в узком коридоре, в июне–сентябре закрытия держались между 655,70 и 673,30 ₽. Цена почти не реагирует на отчётность, потому что её держит обязательство банка выкупить бумаги по 677,90 ₽. Пока право требовать выкуп действует, продавать дешевле нет смысла, а платить заметно дороже этой суммы готов только тот, кто рассчитывает на дивиденд.
Разница между 670,20 ₽ (закрытие 24 сентября 2026 года) и ценой выкупа составляет 1,1%. Её съедают комиссии брокера за сделку и за подачу требования, а также риск не успеть подать требование в срок. После окончания срока опоры у цены не останется, и она будет определяться прибылью, дивидендом и узким стаканом.
Сценарии прибыли и дивиденда
Прогноз на год вперёд удобнее всего строить от собственного капитала 47,2 млрд ₽ и рентабельности. Ниже три уровня ROE, которые компания уже показывала, и два варианта выплаты. Это модель на допущениях, а не прогноз.
| Сценарий | ROE | Прибыль | Дивиденд при выплате 100% | Дивиденд при выплате 50% | P/E при цене 670 ₽ |
|---|---|---|---|---|---|
| Как в 2025 году | 11% | 5,2 млрд ₽ | 43,3 ₽ (6,5%) | 21,6 ₽ (3,2%) | 15,5 |
| План менеджмента | 14,8% | 7,0 млрд ₽ | 58,3 ₽ (8,7%) | 29,2 ₽ (4,4%) | 11,5 |
| Две трети докризисной рентабельности | 25% | 11,8 млрд ₽ | 98,3 ₽ (14,7%) | 49,2 ₽ (7,3%) | 6,8 |
В скобках доходность к цене 670 ₽ до налога. Выплата близко к 100% прибыли возможна, пока портфель не растёт и капитал в избытке, как в 2026 году. В оптимистичном сценарии компании снова понадобится капитал под рост портфеля, и дивидендная политика с её минимумом в 50% допускает, что доля выплаты снизится. Поэтому лучший сценарий для бизнеса не обязательно лучший для дивиденда ближайших лет.
Прогнозы аналитиков
Свежих целевых цен от крупных инвестиционных домов после оферты я в открытых публикациях не нашёл. При свободном обращении около 4% бумага перестала быть предметом регулярного покрытия. Единственные публичные ориентиры дал сам менеджмент, это прибыль около 7 млрд ₽ и дивиденды не меньше 7 млрд ₽ за 2026 год. Всё остальное зависит от ключевой ставки и спроса малого бизнеса на технику.
Риски инвестирования в акции Европлана
Выход из бумаги и возможный делистинг
Если вы держите акции, главный риск сейчас не в бизнесе, а в выходе из позиции. После окончания шестимесячного срока продать акции можно будет только на бирже, где сейчас проходит около 5 млн ₽ оборота в день. Если группа Альфа-Банка всё же решит уйти с биржи, выкуп пройдёт по средневзвешенной цене за шесть месяцев, а она будет отражать уже неликвидный рынок.
Интересы мажоритария и миноритария
Мажоритарий решает, какой бизнес пойдёт через Европлан, а какой останется в Альфа-Лизинге, выдаёт компании кредиты и сам получает 95,6% дивидендов. По соотношению прав мажоритария и миноритария у держателя 4% капитала нет инструмента повлиять на эти решения. Кроме того, Европлан как дочерняя компания экономически значимой организации пользуется Указом Президента № 73 от 27 января 2024 года и не раскрывает информацию о своих контролирующих лицах (примечание 1 отчётности).
Ключевая ставка и спрос малого бизнеса
Банк России 11 сентября 2026 года сохранил ключевую ставку на уровне 14% и ждёт инфляцию 6–7% по итогам года. Компания прямо пишет в отчётности, что высокая ставка ограничила доступ малого и среднего бизнеса к финансированию и сократила портфель, а снижение ставки должно высвободить отложенный спрос. Если ставка застрянет, портфель продолжит сжиматься, и прибыль без эффекта резервов уйдёт ниже прогноза. Отдельно на рынок давят грузоперевозки, продажи новых грузовиков за первое полугодие 2026 года упали на 17%.
Санкционный статус через акционера
Европлан контролирует Альфа-Банк, на который США 6 апреля 2022 года наложили полные блокирующие санкции. По правилу OFAC любая компания, на 50% и более принадлежащая заблокированному лицу, считается заблокированной, даже если её нет в списке.
ЕС включил Альфа-Банк в 10-й пакет санкций 25 февраля 2023 года. Для инвестора, который держит акции через российского брокера, это мало что меняет, а технику компания закупает у поставщиков, работающих в России (примечание 1 отчётности).
Плюсы и минусы инвестиций в акции Европлана
Как купить акции Европлана и какие налоги заплатить
Акции торгуются на Мосбирже под тикером LEAS в основном режиме, лот равен одной акции, бумага входит в первый уровень листинга и доступна неквалифицированным инвесторам. Купить её можно через любого российского брокера, который даёт доступ к фондовому рынку Мосбиржи, в том числе на ИИС.
- Откройте брокерский счёт или индивидуальный инвестиционный счёт третьего типа. Сравнить условия брокеров можно в рейтинге брокеров акций.
- Пополните счёт в рублях.
- Найдите бумагу по тикеру LEAS и посмотрите стакан. При обороте в несколько миллионов рублей в день выставляйте только лимитную заявку с ценой, а не рыночную.
- Проверьте, что сделка исполнилась. Расчёты проходят на следующий торговый день (режим T+1).
Налоги на дивиденды и продажу
С дивидендов брокер удержит НДФЛ 13%, а при доходе от ценных бумаг выше 2,4 млн ₽ за год ставка с превышения составит 15%. С прибыли от продажи налог тот же, его брокер удерживает при выводе денег или в конце года. Если бумага пролежала больше трёх лет, прибыль освобождается от налога в пределах 3 млн ₽ за каждый год владения. Подробно правила собраны в статье о налогах на инвестиции.
Для тех, кто покупал на IPO по 875 ₽, продажа по 677,90 ₽ даёт убыток 197,10 ₽ на акцию. Этот убыток уменьшает прибыль по другим сделкам с ценными бумагами того же года у того же брокера автоматически, а у разных брокеров через декларацию 3-НДФЛ. Неиспользованный убыток можно переносить на будущие годы.
24 сентября 2026 года Минфин предложил перевести дивиденды, доходы от операций с ценными бумагами и проценты по вкладам на общую прогрессивную шкалу НДФЛ со ставками от 13% до 22%, а освобождение за долгосрочное владение ограничить для дохода свыше 50 млн ₽. Это пока предложение в составе бюджетного пакета, а не закон.
Держать акции Европлана, продать Альфа-Банку или покупать
Решение зависит от того, есть ли у вас акции и какой горизонт вы закладываете. Сроки при этом не совпадают. Окно выкупа закрывается в ноябре 2026 года, а дивиденд по итогам девяти месяцев Европлан два года подряд выплачивал с реестром в декабре, так что получить по одной акции и то, и другое, скорее всего, не выйдет.
| Вариант | Что получаете | Главный риск |
|---|---|---|
| Потребовать выкуп по 677,90 ₽ | фиксированная цена, оплата в течение 15 дней после получения документов | дивиденд за 2026 год достанется уже новому владельцу |
| Остаться акционером | около 58 ₽ дивиденда до налога при выполнении плана, 8,7% к цене | выход только через узкий стакан, опоры в 677,90 ₽ больше не будет |
| Купить сейчас под выкуп | 1,1% до налога и комиссий за два месяца | это около 7% годовых при ключевой ставке 14%, плюс риск не успеть подать требование |
| Купить под дивиденд | 8,7% до налога | гэп после отсечки (исторически от 2,7% до 8,8%) и неликвидность после выплаты |
Продать банку или ждать дивиденда
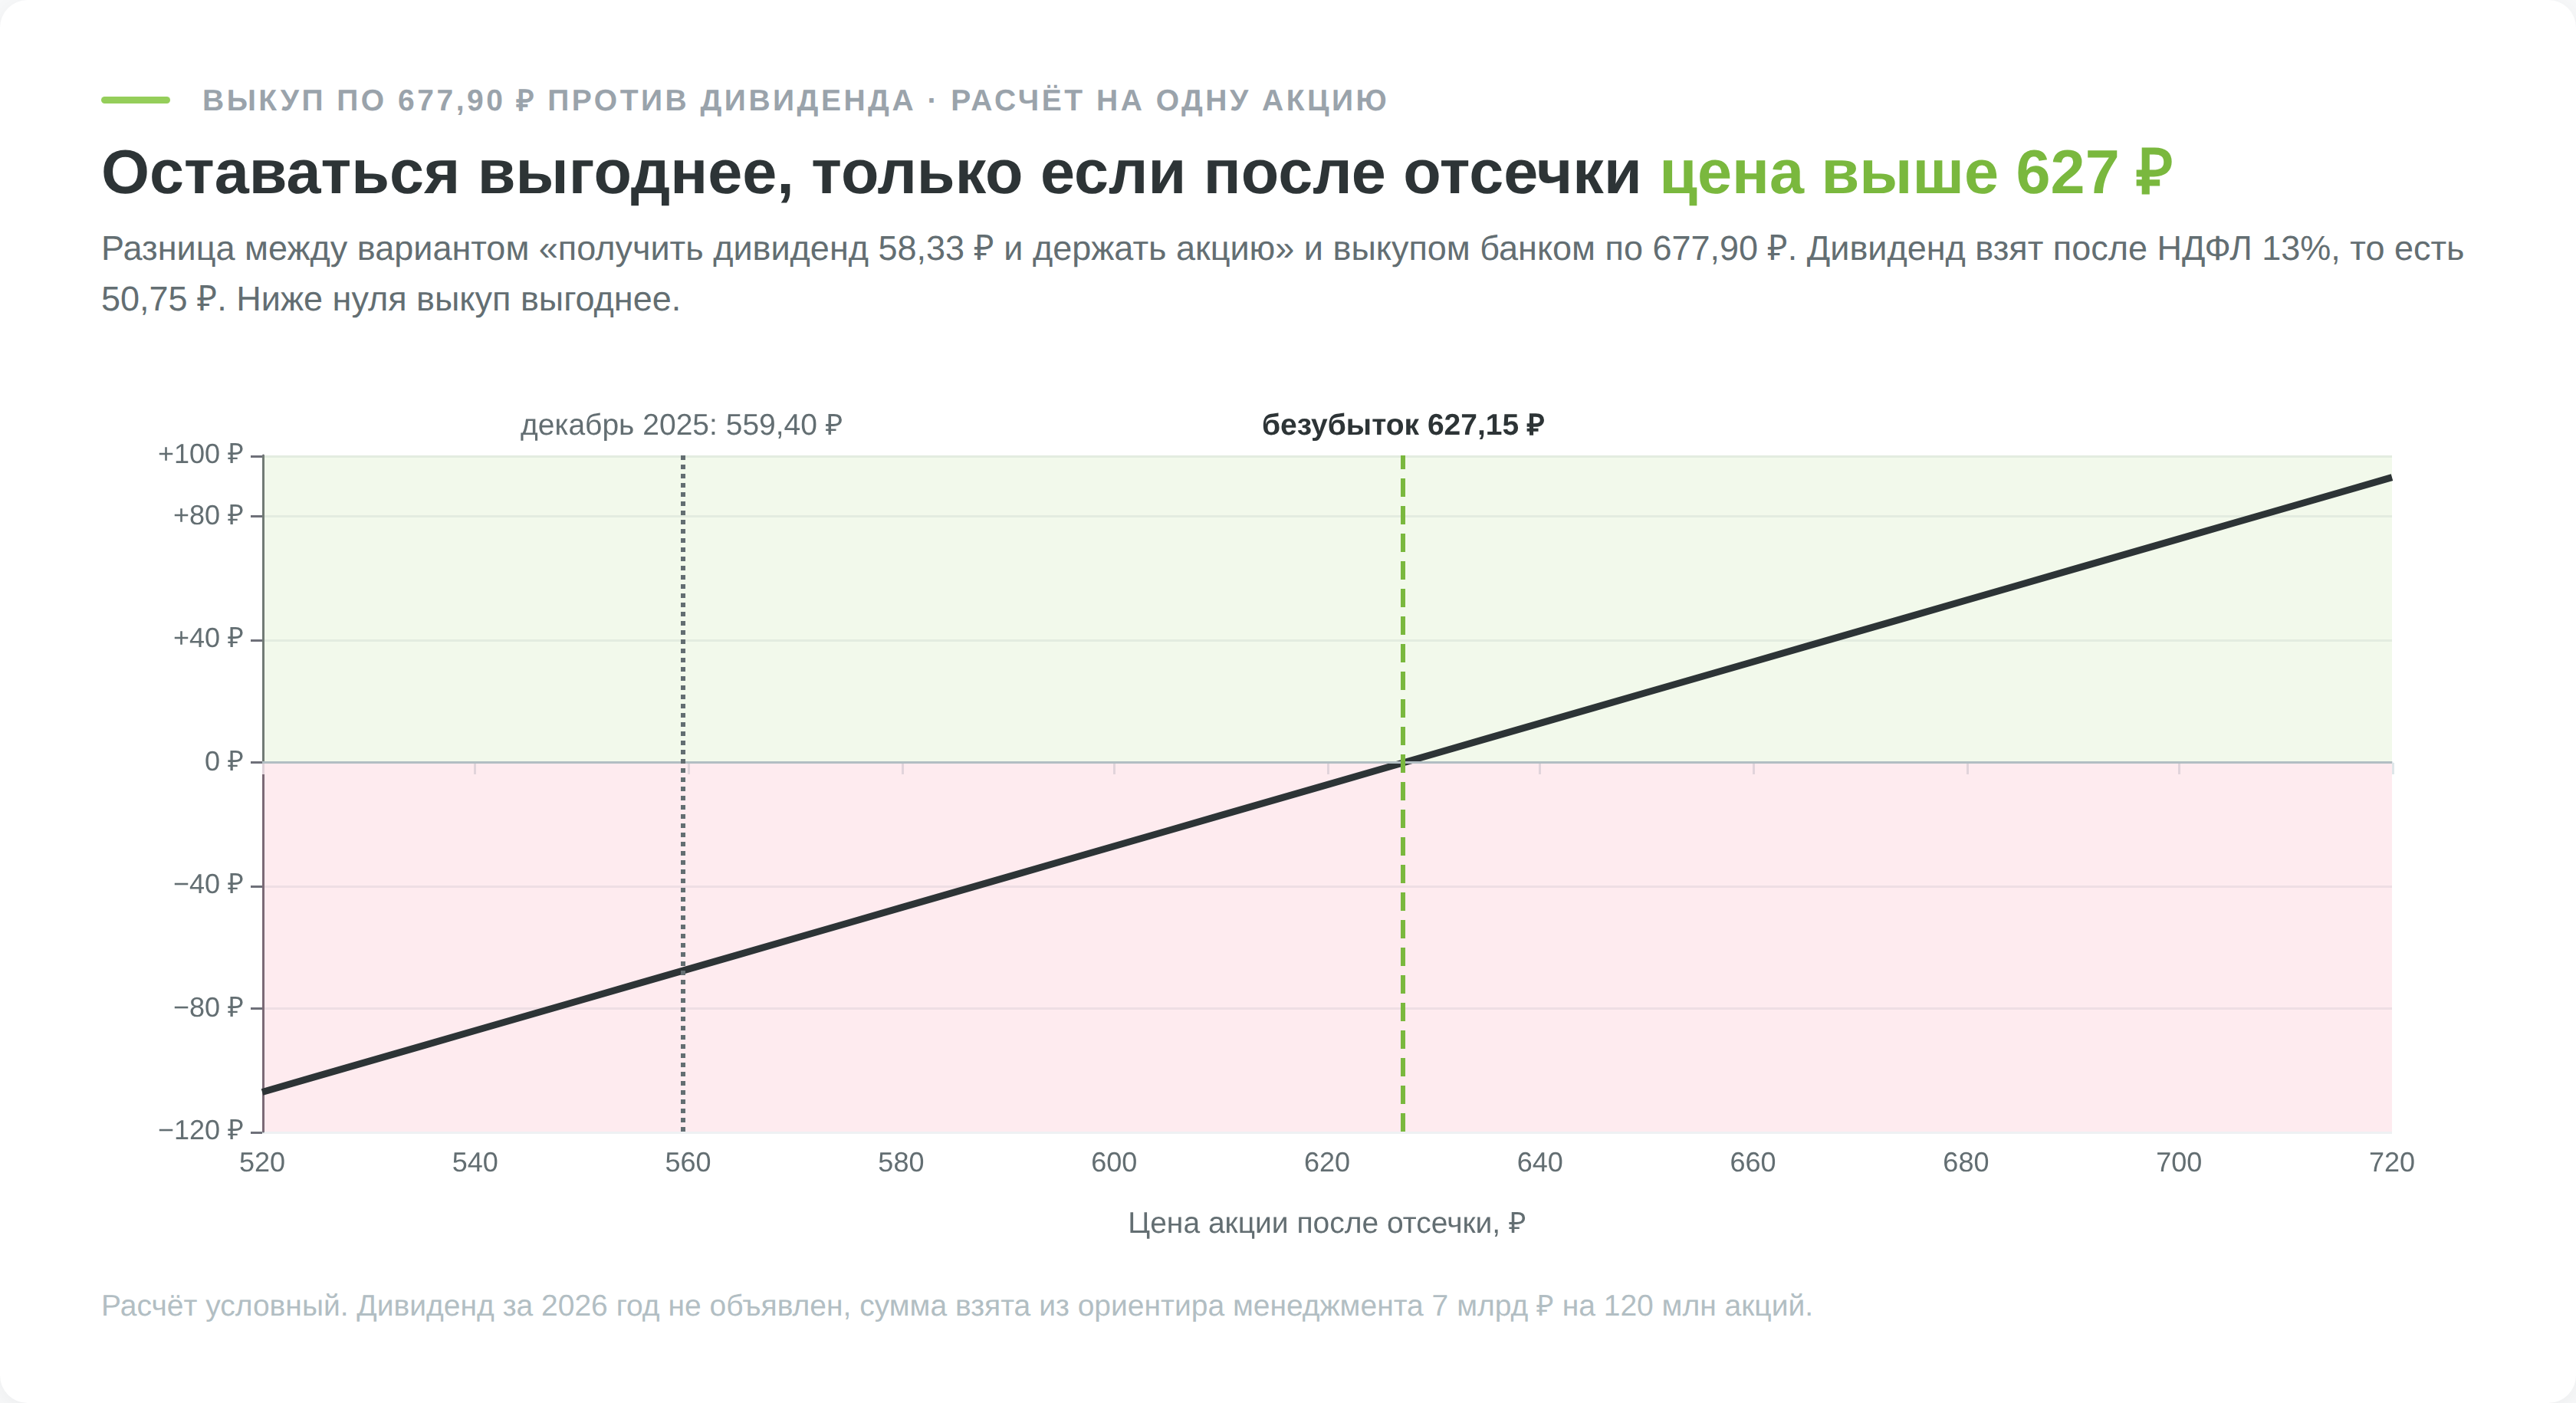
Порог 627,15 ₽ удобен как ориентир для решения. Если вы уверены, что после декабрьской выплаты акция удержится выше этой цены и вы не будете её продавать, оставаться выгоднее. Если планируете выходить в ближайший год, выкуп по 677,90 ₽ даёт определённость, которой после ноября у бумаги не будет.
Как предъявить требование о выкупе
Акции физических лиц почти всегда учитываются у брокера как номинального держателя, поэтому требование подаётся через него.
- Узнайте у брокера последний день приёма требований по уведомлению Альфа-Банка. Срок отсчитывается от даты направления уведомления, а брокеру нужно время на передачу документов.
- Подайте поручение на участие в выкупе с числом акций. Бумаги блокируются на счёте до расчётов.
- Дождитесь оплаты. Закон даёт покупателю 15 дней с даты получения документов.
- Проверьте, удержал ли брокер НДФЛ с продажи. Если деньги пришли без удержания, доход декларируется самостоятельно в 3-НДФЛ до 30 апреля следующего года.