Кэрри-трейд пытается заработать на удержании валюты с более высокой ставкой против валюты с более низкой. На розничном форексе результат складывается из начисления за перенос позиции, изменения курса и торговых издержек. Курс способен за месяц отнять больше, чем перенос приносит за год. По дневным курсам ФРС за 2016–2026 годы стандартное отклонение месячного изменения USD/JPY составило 2,6%, а в августе 2024 года пара за 26 дней упала на 11%. Поэтому кэрри-сделку считают от допустимого убытка, а не от величины свопа.
Предупреждение о рисках: Торговля на финансовых рынках (Forex, CFD, фьючерсы) сопряжена с высоким уровнем риска и подходит не всем инвесторам. По статистике, 70-80% розничных трейдеров теряют средства. Информация в этой статье носит исключительно образовательный характер и не является инвестиционной рекомендацией или призывом к торговле. Прошлые результаты не гарантируют будущую доходность. Перед началом торговли оцените свой уровень подготовки и финансовые возможности.
Что такое кэрри-трейд и где возникает доход
Валютная пара состоит из двух валют. Покупая пару, трейдер покупает первую, базовую валюту, и продаёт вторую, котируемую. Продавая пару, он делает обратное. В идее кэрри более доходную валюту удерживают против валюты финансирования с меньшей ставкой. Иногда это означает покупку пары, иногда продажу. Само название пары ещё не говорит, какое направление принесёт положительное начисление.
Крупный участник может занять одну валюту, обменять её и вложить в актив другой страны. Розничный клиент обычно не открывает для этого отдельный кредит и депозит. Он держит валютную позицию у форекс-дилера, а за её перенос на следующий торговый день получает начисление или платит его. У разных компаний этот денежный поток называют свопом, ролловером или форвардными пунктами.
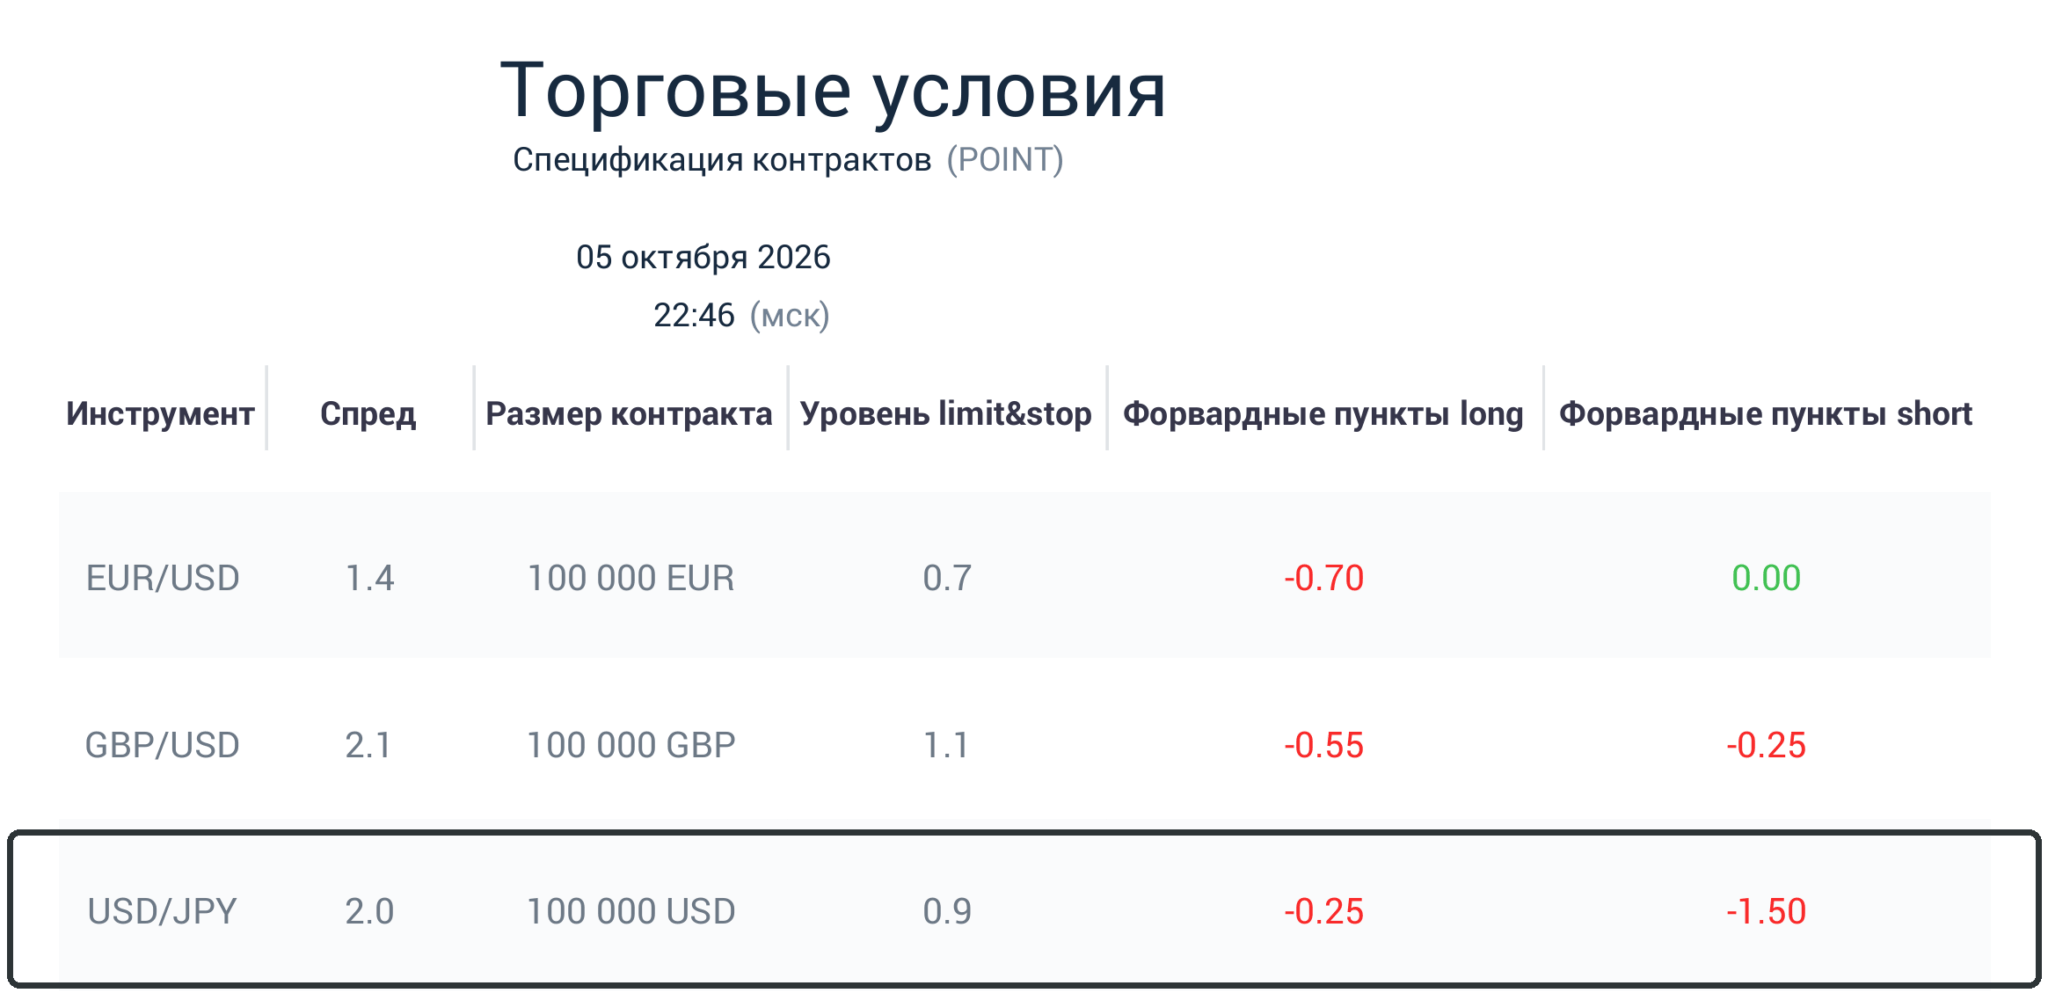
Разница ставок помогает найти кандидата для проверки, но не равна сумме на счёте. У дилера есть собственная спецификация, а условия для покупки и продажи различаются. В спецификации «Альфа-Форекс» от 5 октября 2026 года по USD/JPY были отрицательны оба значения форвардных пунктов. Для длинной позиции указано −0,25, для короткой −1,50, хотя ставка ФРС тогда была выше ставки Банка Японии на 2,5–2,75 п.п.
Это снимок условий на указанную дату, а не постоянные значения пары. Перед сделкой нужно смотреть текущие пункты именно по выбранному инструменту и типу счёта.
Кэрри-трейд остаётся открытой валютной позицией. У неё два результата, которые складываются только при закрытии. Это изменение цены и накопленный перенос. Рост высокодоходной валюты может прибавить прибыль, а её падение способно уничтожить весь своп. В этом смысле стратегия не похожа на банковский вклад с заранее известной суммой процентов.
Это также не безрисковый арбитраж. Пока позиция открыта, будущий курс неизвестен, а начисление за перенос может измениться. Если заранее закрывать валютный риск форвардом, разница ставок обычно отражается в его цене. Поэтому обещание одновременно зафиксировать валютный результат и сохранить весь доход от разницы ставок требует особенно тщательной проверки.
Сколько можно заработать и где начинается убыток
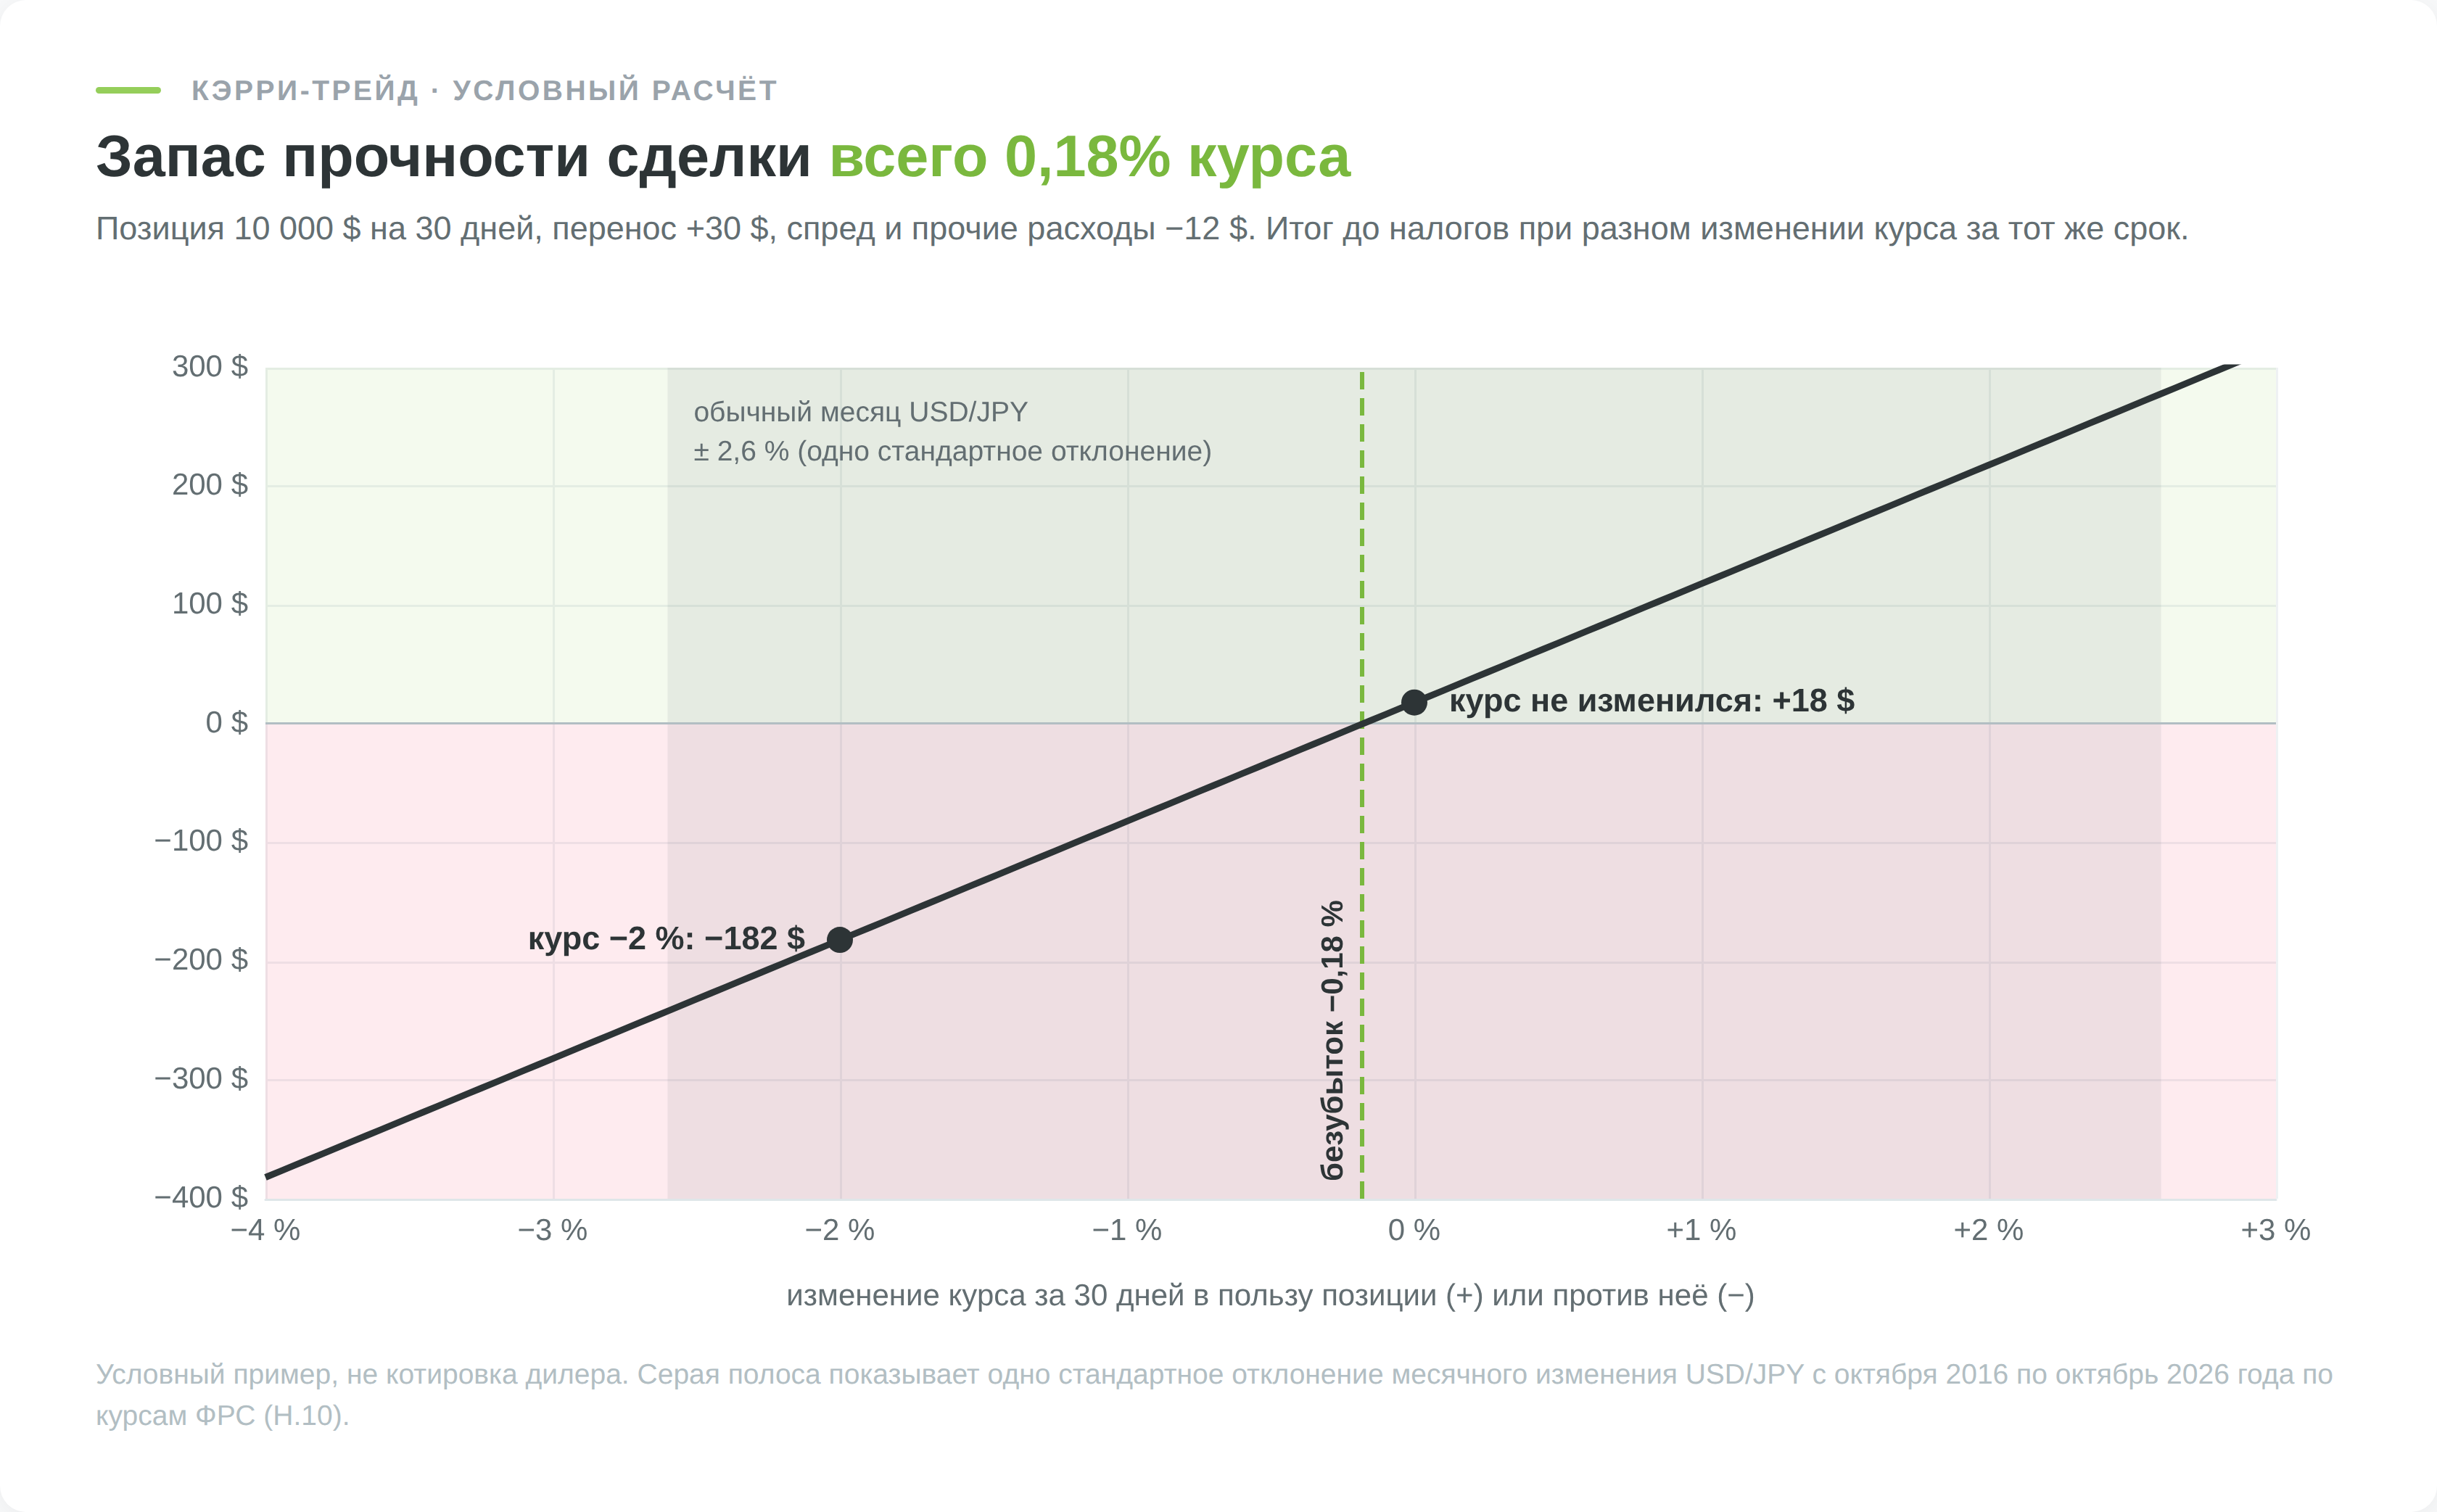
Для арифметики возьмём позицию объёмом 10 000 долларов в пересчёте на валюту счёта. Предположим, что за 30 дней дилер суммарно начислит 30 долларов, а спред и прочие торговые расходы при входе и выходе составят 12 долларов. При неизменном курсе итог до налогов равен 18 долларам. Эти значения условны. Фактические начисления, стоимость выхода и обменный курс нужно брать из действующей спецификации.
Здесь и далее под объёмом позиции понимается её стоимость, а не внесённое обеспечение. Для пары, у которой валюта котировки отличается от валюты счёта, денежный результат ещё переводят по применимому курсу. Поэтому расчёт по «пунктам в день» нельзя закончить, не зная размера контракта и способа конвертации у дилера.
Если за тот же срок валютная позиция подешевеет примерно на 2% от исходной стоимости, ценовой убыток составит около 200 долларов. После прибавления свопа и вычета расходов получится убыток 182 доллара. Безубыточность в этом примере исчезает уже при движении против позиции примерно на 0,18%. Точная граница меняется вместе со свопом, сроком, спредом и стоимостью закрытия.
| Составляющая за 30 дней | Курс без изменения | Курс против позиции на 2% |
|---|---|---|
| Изменение курса | 0 $ | −200 $ |
| Начисленный перенос | +30 $ | +30 $ |
| Спред и прочие расходы | −12 $ | −12 $ |
| Итог до налогов | +18 $ | −182 $ |
Я проверил, насколько редким бывает такое движение. По дневным курсам ФРС с октября 2016 по октябрь 2026 года USD/JPY за 21 торговый день, то есть примерно за месяц, снижался на 2% и больше в 15,4% случаев. Это почти каждый седьмой месяц.
Порог безубыточности в 0,18% за тот же срок пробивался в 39,3% случаев. Стандартное отклонение месячного изменения пары составило 2,6%, и минус 182 доллара в примере укладывается в обычный, а не в кризисный месяц.
Кредитное плечо не увеличивает доходность самой валютной пары. Оно позволяет открыть больший объём на меньшую сумму обеспечения и тем самым увеличивает результат в процентах от денег на счёте. Если для условной позиции на 10 000 долларов внесено 2000 долларов обеспечения, убыток 182 доллара составит 9,1% этого обеспечения.
При резком движении, расширении спреда или нехватке маржи позицию могут закрыть раньше запланированного срока. Стоп-приказ ограничивает намерение трейдера, но при ценовом разрыве не гарантирует исполнения по выбранной цене.
Как перевести своп дилера в рубли и проценты годовых
«Альфа-Форекс» публикует спецификацию в двух вариантах, в пунктах и в рублях на один контракт. Рублёвая таблица избавляет от пересчёта по правилу знаков после запятой. В начале октября 2026 года по USD/JPY на контракт 100 000 долларов за одну ночь длинная позиция платила 135,48 рубля, короткая платила 812,89 рубля. В ночь с переносом через выходные дилер начисляет тройной размер, поэтому за год набирается около 365 начислений.
При курсе около 84,9 рубля за доллар контракт на 100 000 долларов стоит примерно 8,49 млн рублей. Длинная позиция по USD/JPY обходилась в 135,48 × 365 ≈ 49 450 рублей за год, или около 0,6% от объёма. Короткая обходилась примерно в 296 700 рублей, то есть около 3,5% годовых.
Ставка ФРС после решения 16 сентября 2026 года находилась в диапазоне 3,75–4%, Банк Японии с 24 сентября держал ориентир около 1,25%. По межбанковской логике длинная позиция в долларе против иены должна получать около 2,6% годовых, а клиент дилера вместо этого платит 0,6%.
Рублёвый кэрри-трейд у российского дилера
Положительный перенос у российского дилера концентрируется в валютах с высокой ставкой. Когда я выписал все 45 валютных пар из спецификации «Альфа-Форекс» от 5 октября 2026 года, у 29 из них перенос оказался отрицательным в обе стороны.
У пар из основных мировых валют максимальный плюс составил 0,10 пункта. Заметные положительные значения дали только продажи доллара или евро против рубля, мексиканского песо, южноафриканского ранда и турецкой лиры.
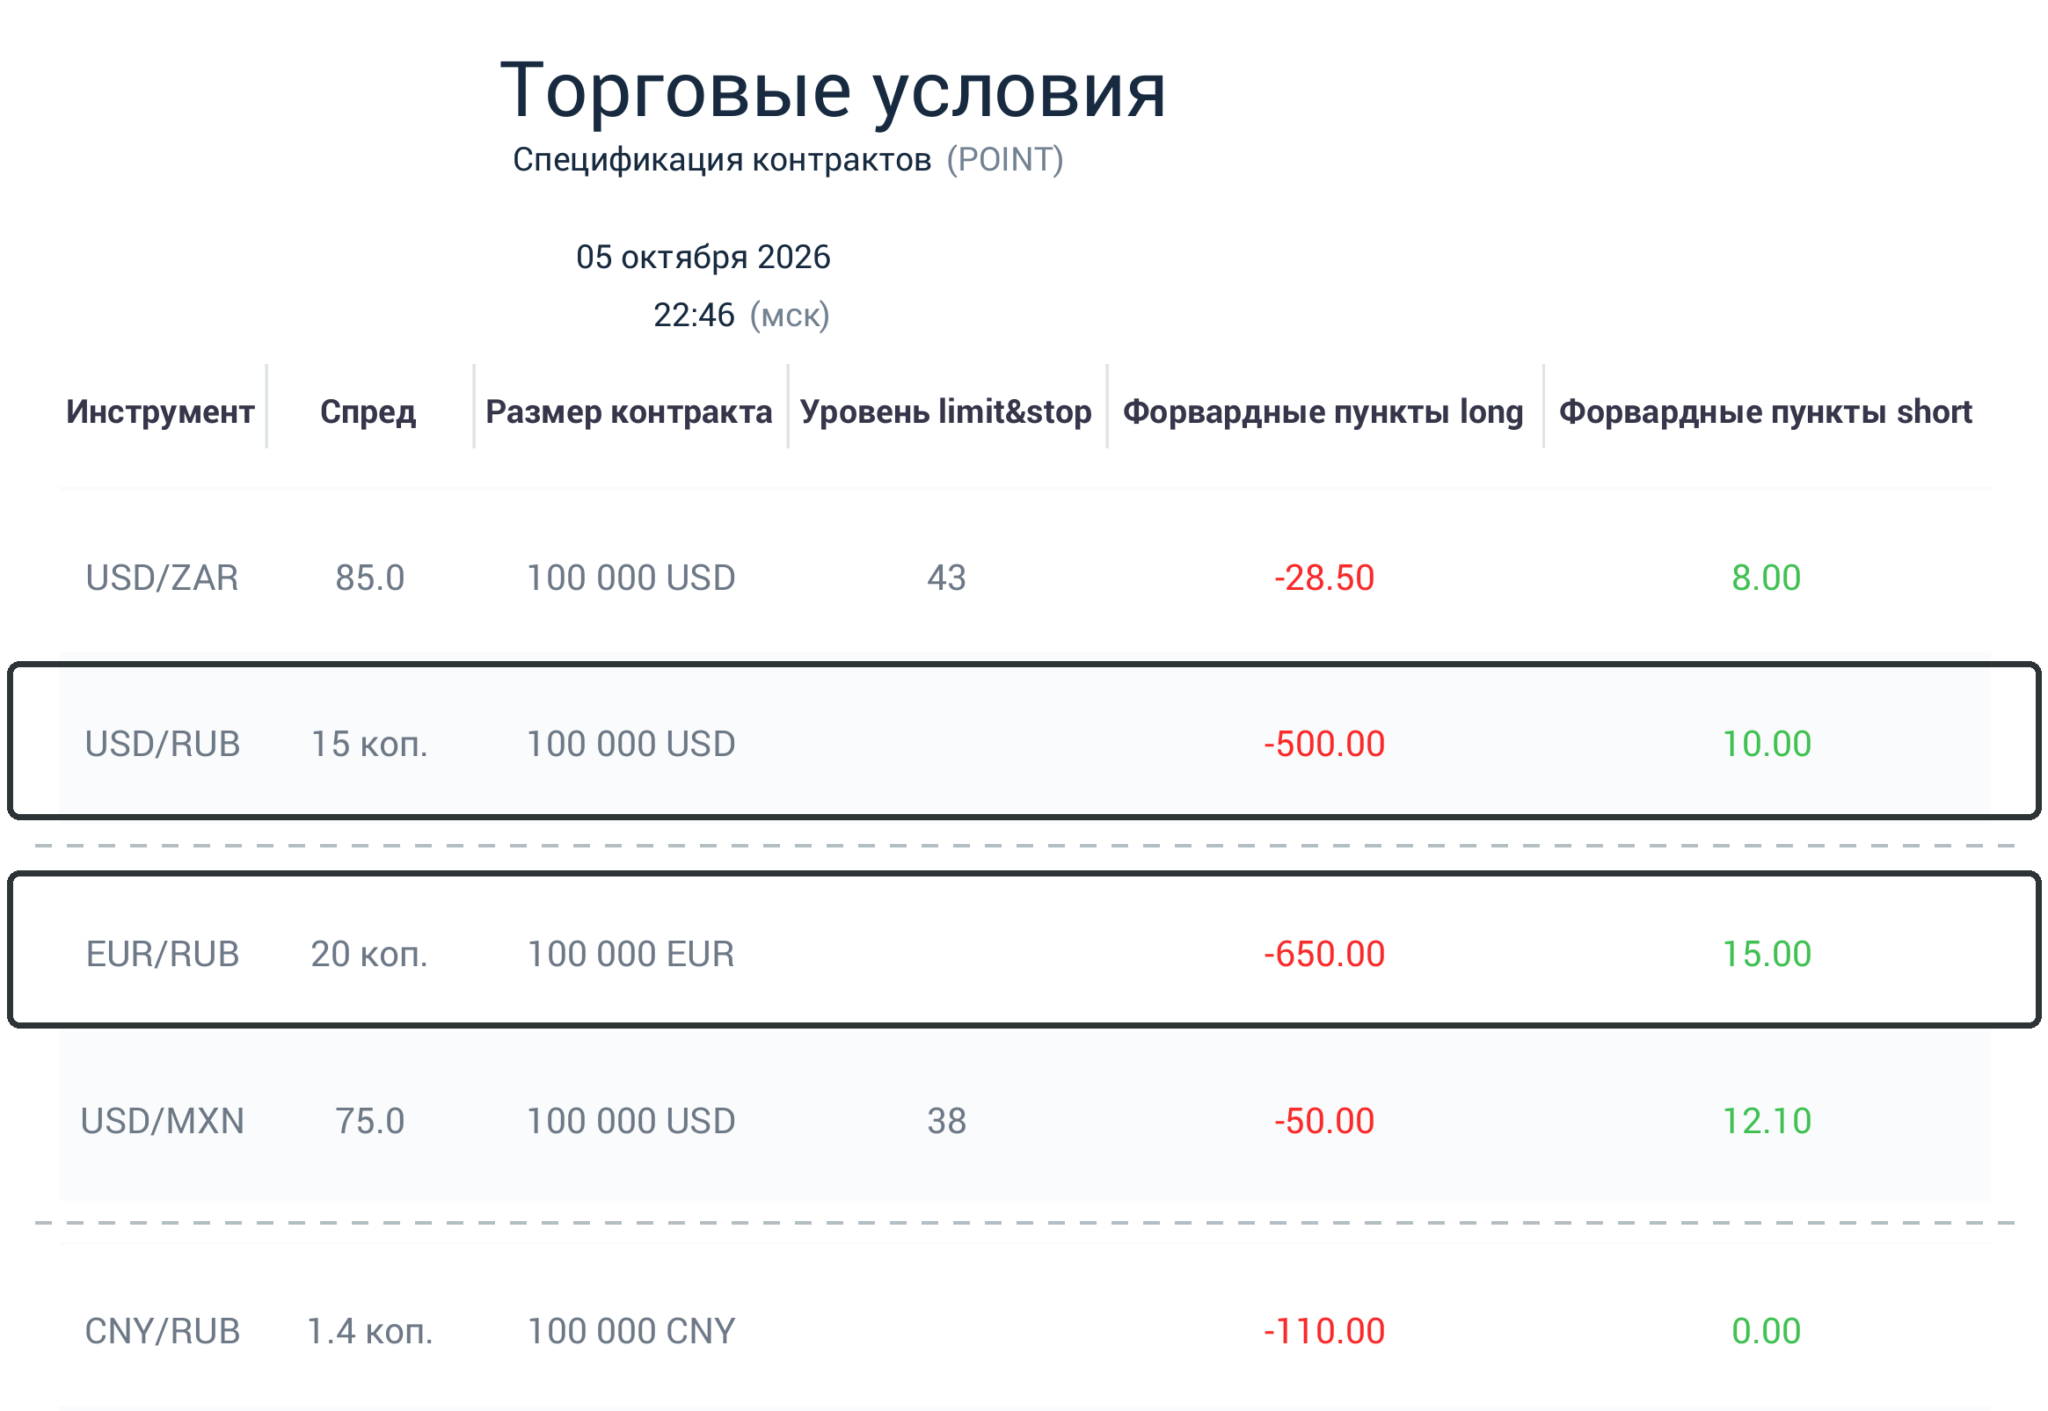
В рублёвой таблице короткая позиция по USD/RUB на контракт 100 000 долларов получает 100 рублей за ночь, длинная платит 5 000 рублей. За год это около 36 500 рублей плюса против 1,825 млн рублей минуса. При объёме позиции около 8,49 млн рублей шорт доллара приносит примерно 0,4% годовых, а лонг стоит около 21,5% годовых. Ключевая ставка Банка России в те же дни составляла 14%, ставка ФРС 3,75–4%, то есть разница превышала 10 процентных пунктов.
У форекс-дилера вы несёте весь курсовой риск рубля, а из разницы ставок около 10 п.п. до счёта доходит меньше половины процента. Держать доллар против рубля через дилера дороже самой ключевой ставки. Для клиента такая конструкция имеет смысл только как спекуляция на курсе, а не как способ получить процентную разницу. Если цель именно разница ставок, у частного инвестора в России есть способы, где она доходит почти целиком.
| Способ | Как получаете разницу ставок | Чем за это платите | Плечо | Главный риск |
|---|---|---|---|---|
| Продажа USD/RUB у форекс-дилера | Начисление за перенос, около 0,4% годовых по спецификации «Альфа-Форекс» на начало октября 2026 года | Большая часть разницы до клиента не доходит, спред 15 копеек | Для неквалифицированного инвестора до 1:40 | Ослабление рубля и принудительное закрытие |
| Продажа фьючерса Si на Московской бирже | Цена фьючерса выше курса на разницу ставок за срок и сходится к курсу к исполнению | Биржевой и брокерский сборы, перекладка в следующий контракт | Через гарантийное обеспечение | Ослабление рубля и списание вариационной маржи |
| Рубли на вкладе или в фонде денежного рынка вместо долларов | Процент по рублёвой ставке напрямую | НДФЛ с процентов сверх необлагаемой суммы | Нет | Ослабление рубля к валюте ваших будущих расходов |
Фьючерс Si на Мосбирже имеет лот 1 000 долларов и исполняется по курсу фиксинга. Его цена выше текущего курса на разницу рублёвой и долларовой ставок за срок до исполнения, это следствие покрытого процентного паритета. Продавец фьючерса фиксирует курс продажи с этой надбавкой, и если к исполнению курс не вырос, надбавка становится доходом. По сути это тот же рублёвый кэрри с тем же курсовым риском, но без наценки форекс-дилера на перенос.
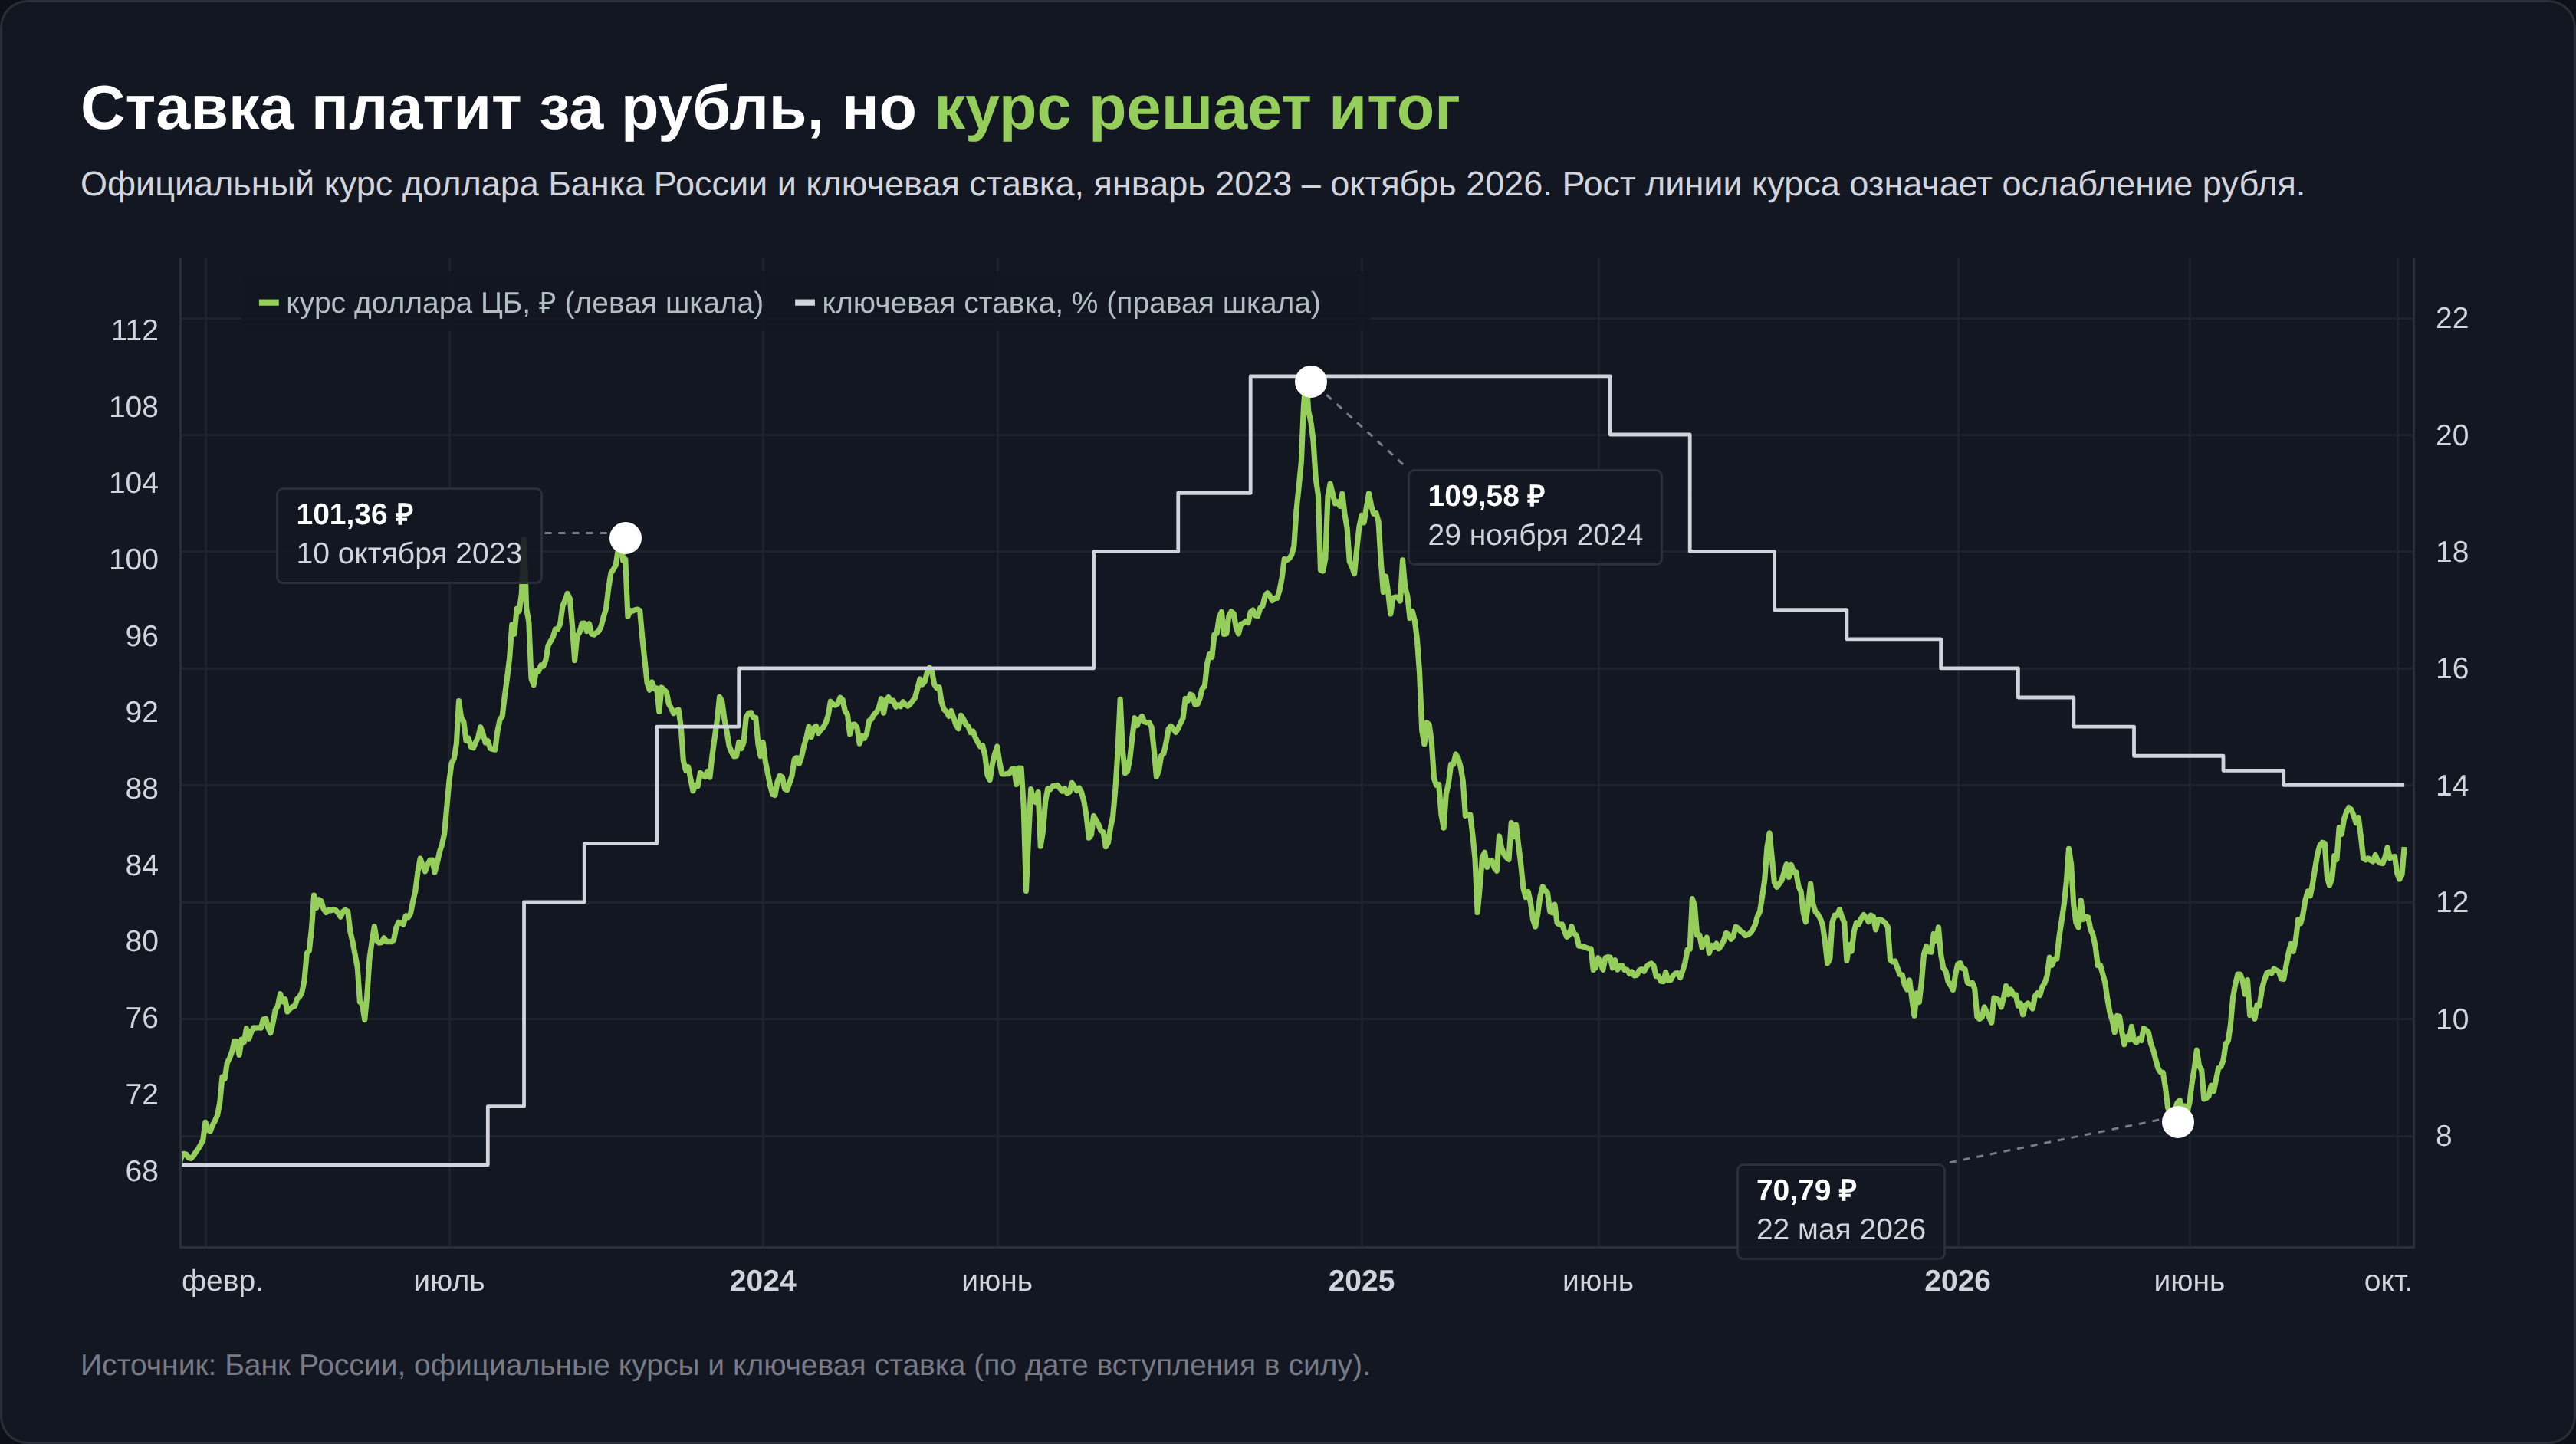
Курсовой риск у всех трёх способов одинаковый, и именно он решает итог. По официальным курсам Банка России с 14 января по 10 октября 2023 года доллар подорожал с 67,57 до 101,36 рубля, рубль за 269 дней потерял треть стоимости. С 20 июня по 29 ноября 2024 года, когда ключевая ставка поднималась с 16 до 21%, курс вырос с 82,63 до 109,58 рубля, рубль ослаб на 24,6%. Годовая разница ставок в обоих случаях была перекрыта за несколько месяцев.
С 1 января по 31 декабря 2025 года официальный курс снизился со 101,68 до 78,23 рубля, рубль укрепился к доллару примерно на 30%, а ключевая ставка весь год держалась не ниже 16%. Держатель рублей против долларов получил и курс, и разницу ставок. Но с 22 мая по 6 октября 2026 года доллар снова подорожал с 70,79 до 84,93 рубля, на 20%, и за четыре с половиной месяца курс отнял больше, чем разница ставок давала за год.
Текущий курс удобно отслеживать на странице курса доллара к рублю, а решения по ставке видны в экономическом календаре.
Как проверить своп до открытия позиции
В спецификации найдите конкретную пару и оба направления. Long означает покупку базовой валюты, short означает продажу. Проверьте знак, единицы измерения, размер контракта и валюту счёта. Число в пунктах нельзя механически назвать процентами годовых или суммой денег. Для денежного результата его нужно перевести по правилам дилера с учётом объёма позиции либо взять готовую таблицу в валюте счёта, если дилер её публикует.
Сохраните дату проверки и пересмотрите условия перед входом, а затем при удержании позиции. Сегодняшнее положительное начисление не зафиксировано на месяцы вперёд. У «Альфа-Форекс», например, размеры свопов устанавливаются раз в неделю. Сравнивать двух поставщиков полезно только по одинаковой паре, направлению, объёму и валюте счёта. Большая цифра в таблице без этих условий ничего не говорит о выгоде.
Тройное начисление не является подарком за одну ночь. Оно учитывает перенос через нерабочие дни. Если сделка закрыта до переноса, соответствующего начисления не будет. Если счёт продаётся как «без свопа», проверьте альтернативную плату за удержание и условия договора. Название счёта не обещает бесплатного финансирования.
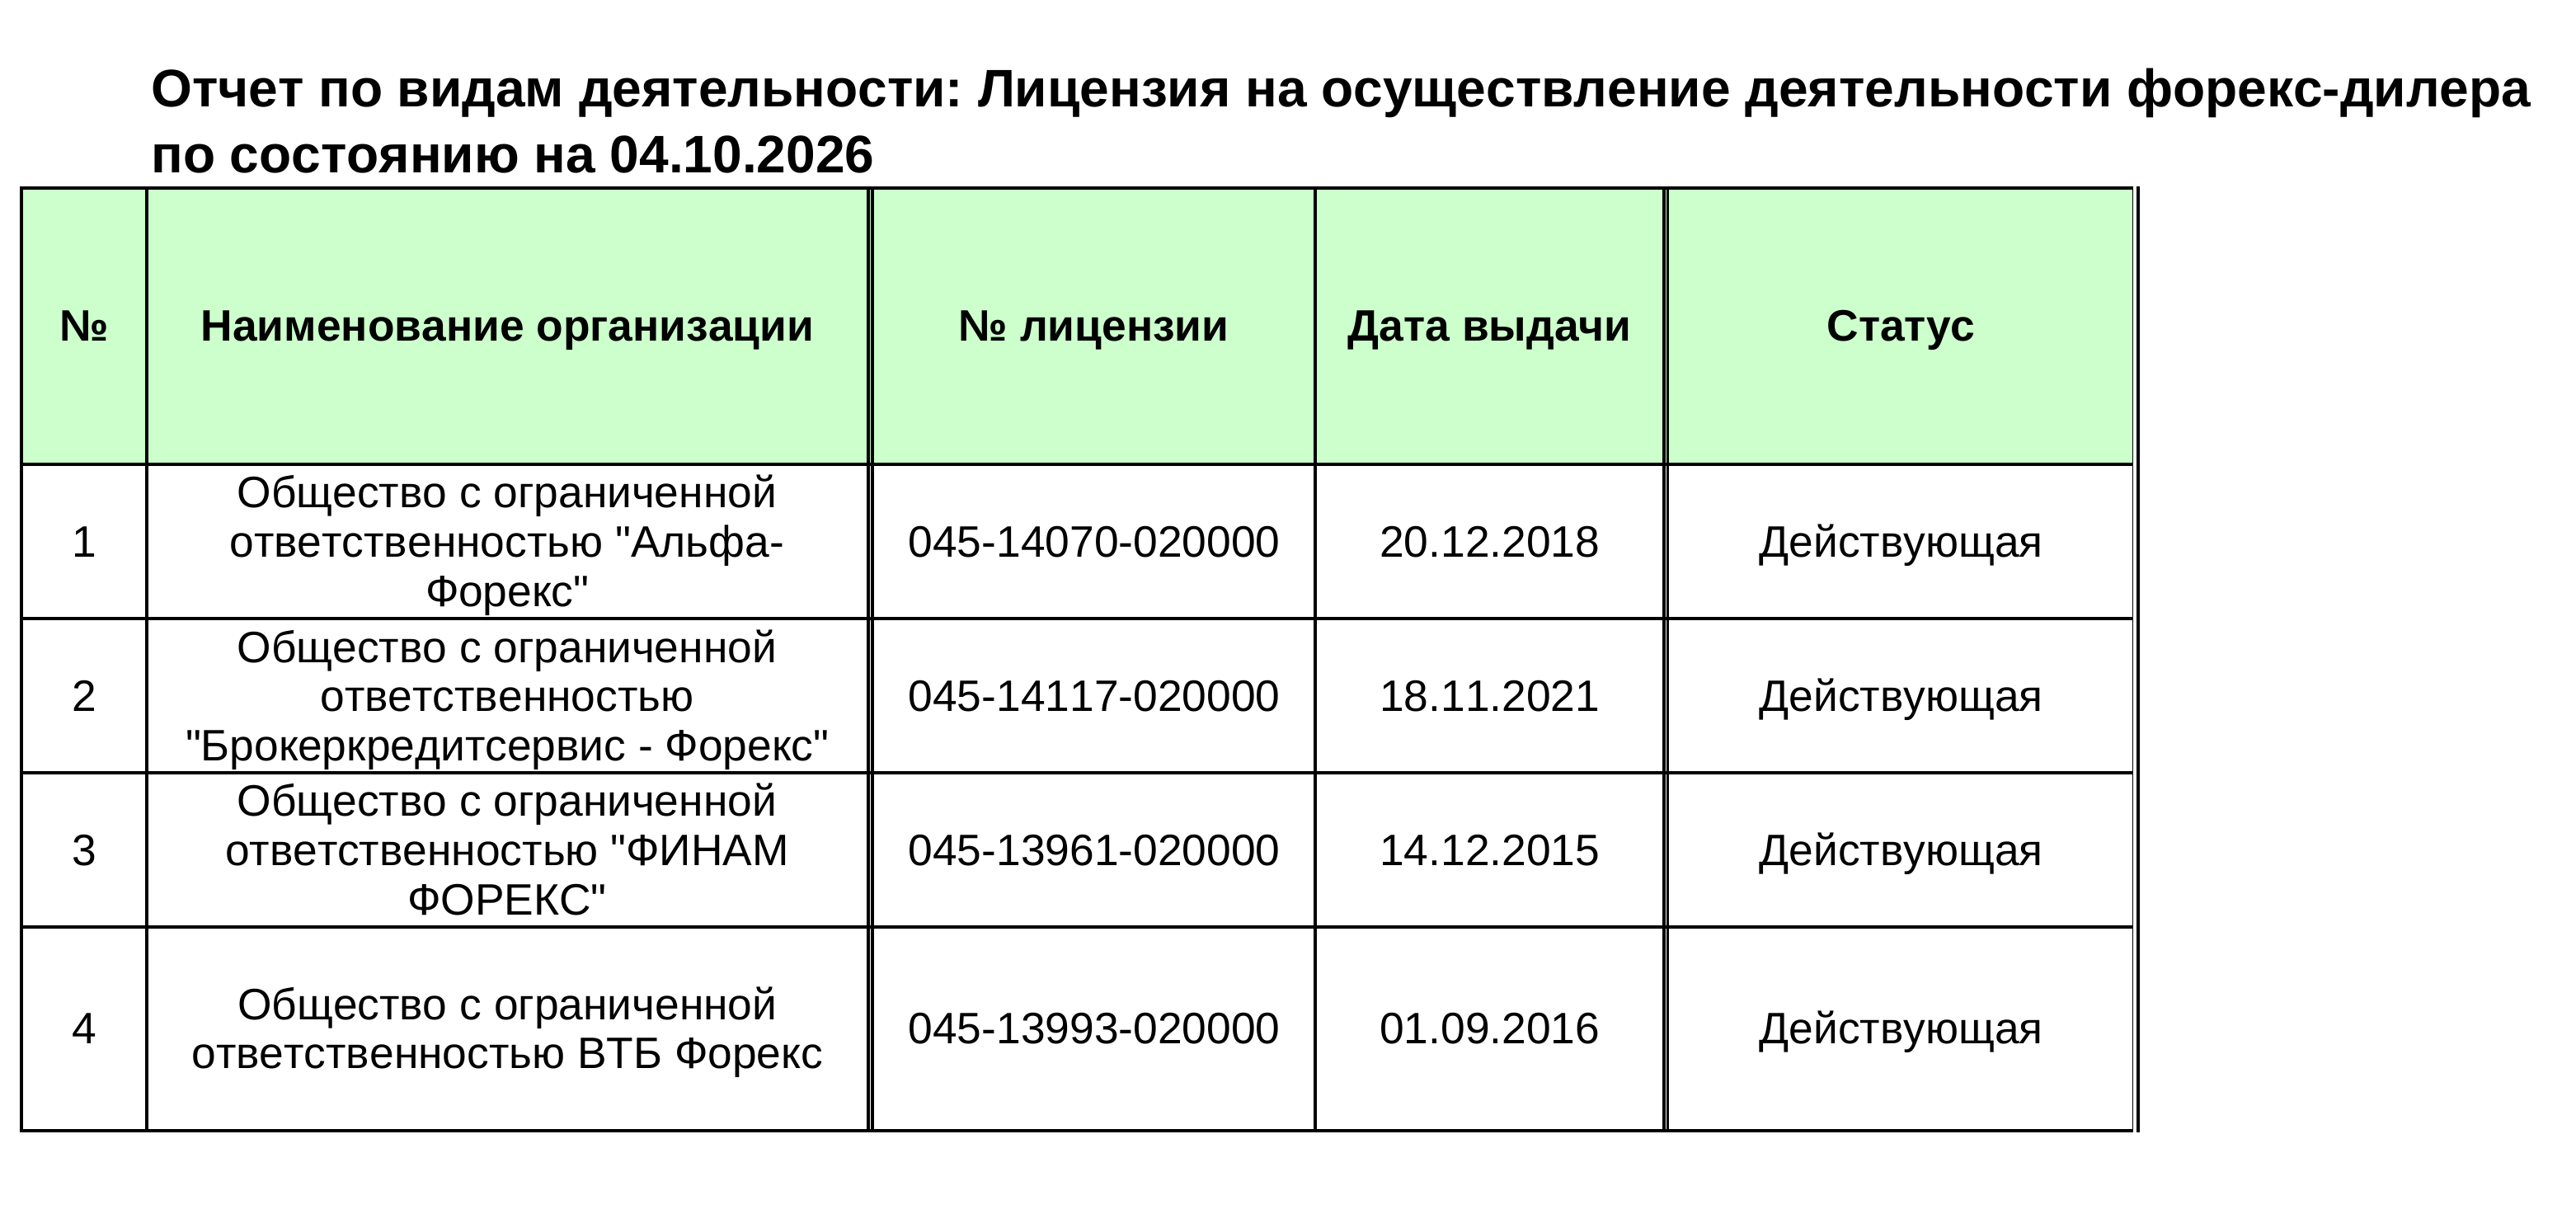
Для российского резидента важно отдельно проверить правовой статус компании. Актуальный список форекс-дилеров размещён в реестрах Банка России. По состоянию на 4 октября 2026 года в нём четыре компании, «Альфа-Форекс», «Брокеркредитсервис-Форекс», «Финам Форекс» и ВТБ Форекс. Совпадение торговой марки ещё не подтверждает лицензию юридического лица, с которым заключается договор. Пошагово сверка описана в разборе о том, как проверить лицензию по реестру ЦБ.
Когда положительный перенос не спасает сделку
Курс движется быстрее начислений
Своп обычно накапливается постепенно. Валютный курс способен резко измениться после новости, пересмотра ожиданий по ставкам или ухода инвесторов от риска. По оценке Банка международных расчётов, в начале августа 2024 года сворачивание позиций с финансированием в иенах сопровождалось быстрым укреплением иены и ослаблением ряда высокодоходных валют. Низкая ставка по валюте финансирования не делает позицию спокойной.
Высокая ставка страны может отражать высокую инфляцию, уязвимость валюты или другие риски. Сравнивать только два решения центральных банков недостаточно. Смотрите, что рынок уже ожидал, насколько легко выйти из пары и какое движение курса съест начисление за ваш горизонт. Прошлая низкая волатильность не задаёт предельный убыток следующего месяца.
Ожидания важнее реакции на заголовок «ставку повысили». Если повышение было ожидаемым, курс мог учесть его заранее. Если рынок рассчитывал на более жёсткое решение, фактическое повышение может сопровождаться ослаблением валюты. Утверждать, что цикл повышения автоматически создаёт точку входа, нельзя без проверки цены, ожиданий и условий конкретной пары.
Условия и маржа меняются во время сделки
Поставщик может изменить форвардные пункты, спред или требования к обеспечению в рамках договора. Падение стоимости позиции одновременно уменьшает свободную маржу, и при её нехватке наступает маржин-колл. Если несколько сделок финансируются одной и той же валютой, они способны терять вместе при её укреплении. Разные названия пар поэтому не всегда означают диверсификацию риска.
Полностью убрать курсовой риск обычным форвардным хеджем и сохранить ту же разницу ставок, как правило, нельзя. Процентная разница отражается в форвардном курсе. Это следует из механики покрытого процентного паритета, описанной Банком международных расчётов. Бесплатной страховки всего кэрри-дохода нет, а защитные инструменты и сделки требуют отдельной оценки стоимости.
Как выбрать пару и составить план сделки
Подбор пары для кэрри-трейда начните с доступных у выбранного дилера валютных пар. Сначала определите, какую валюту предполагается удерживать и что ожидается от курса, затем посмотрите фактический long или short своп. Отсекайте направления, где перенос отрицателен, если ваша цель именно кэрри. Положительный перенос сам по себе остаётся лишь кандидатом для дальнейшей проверки.
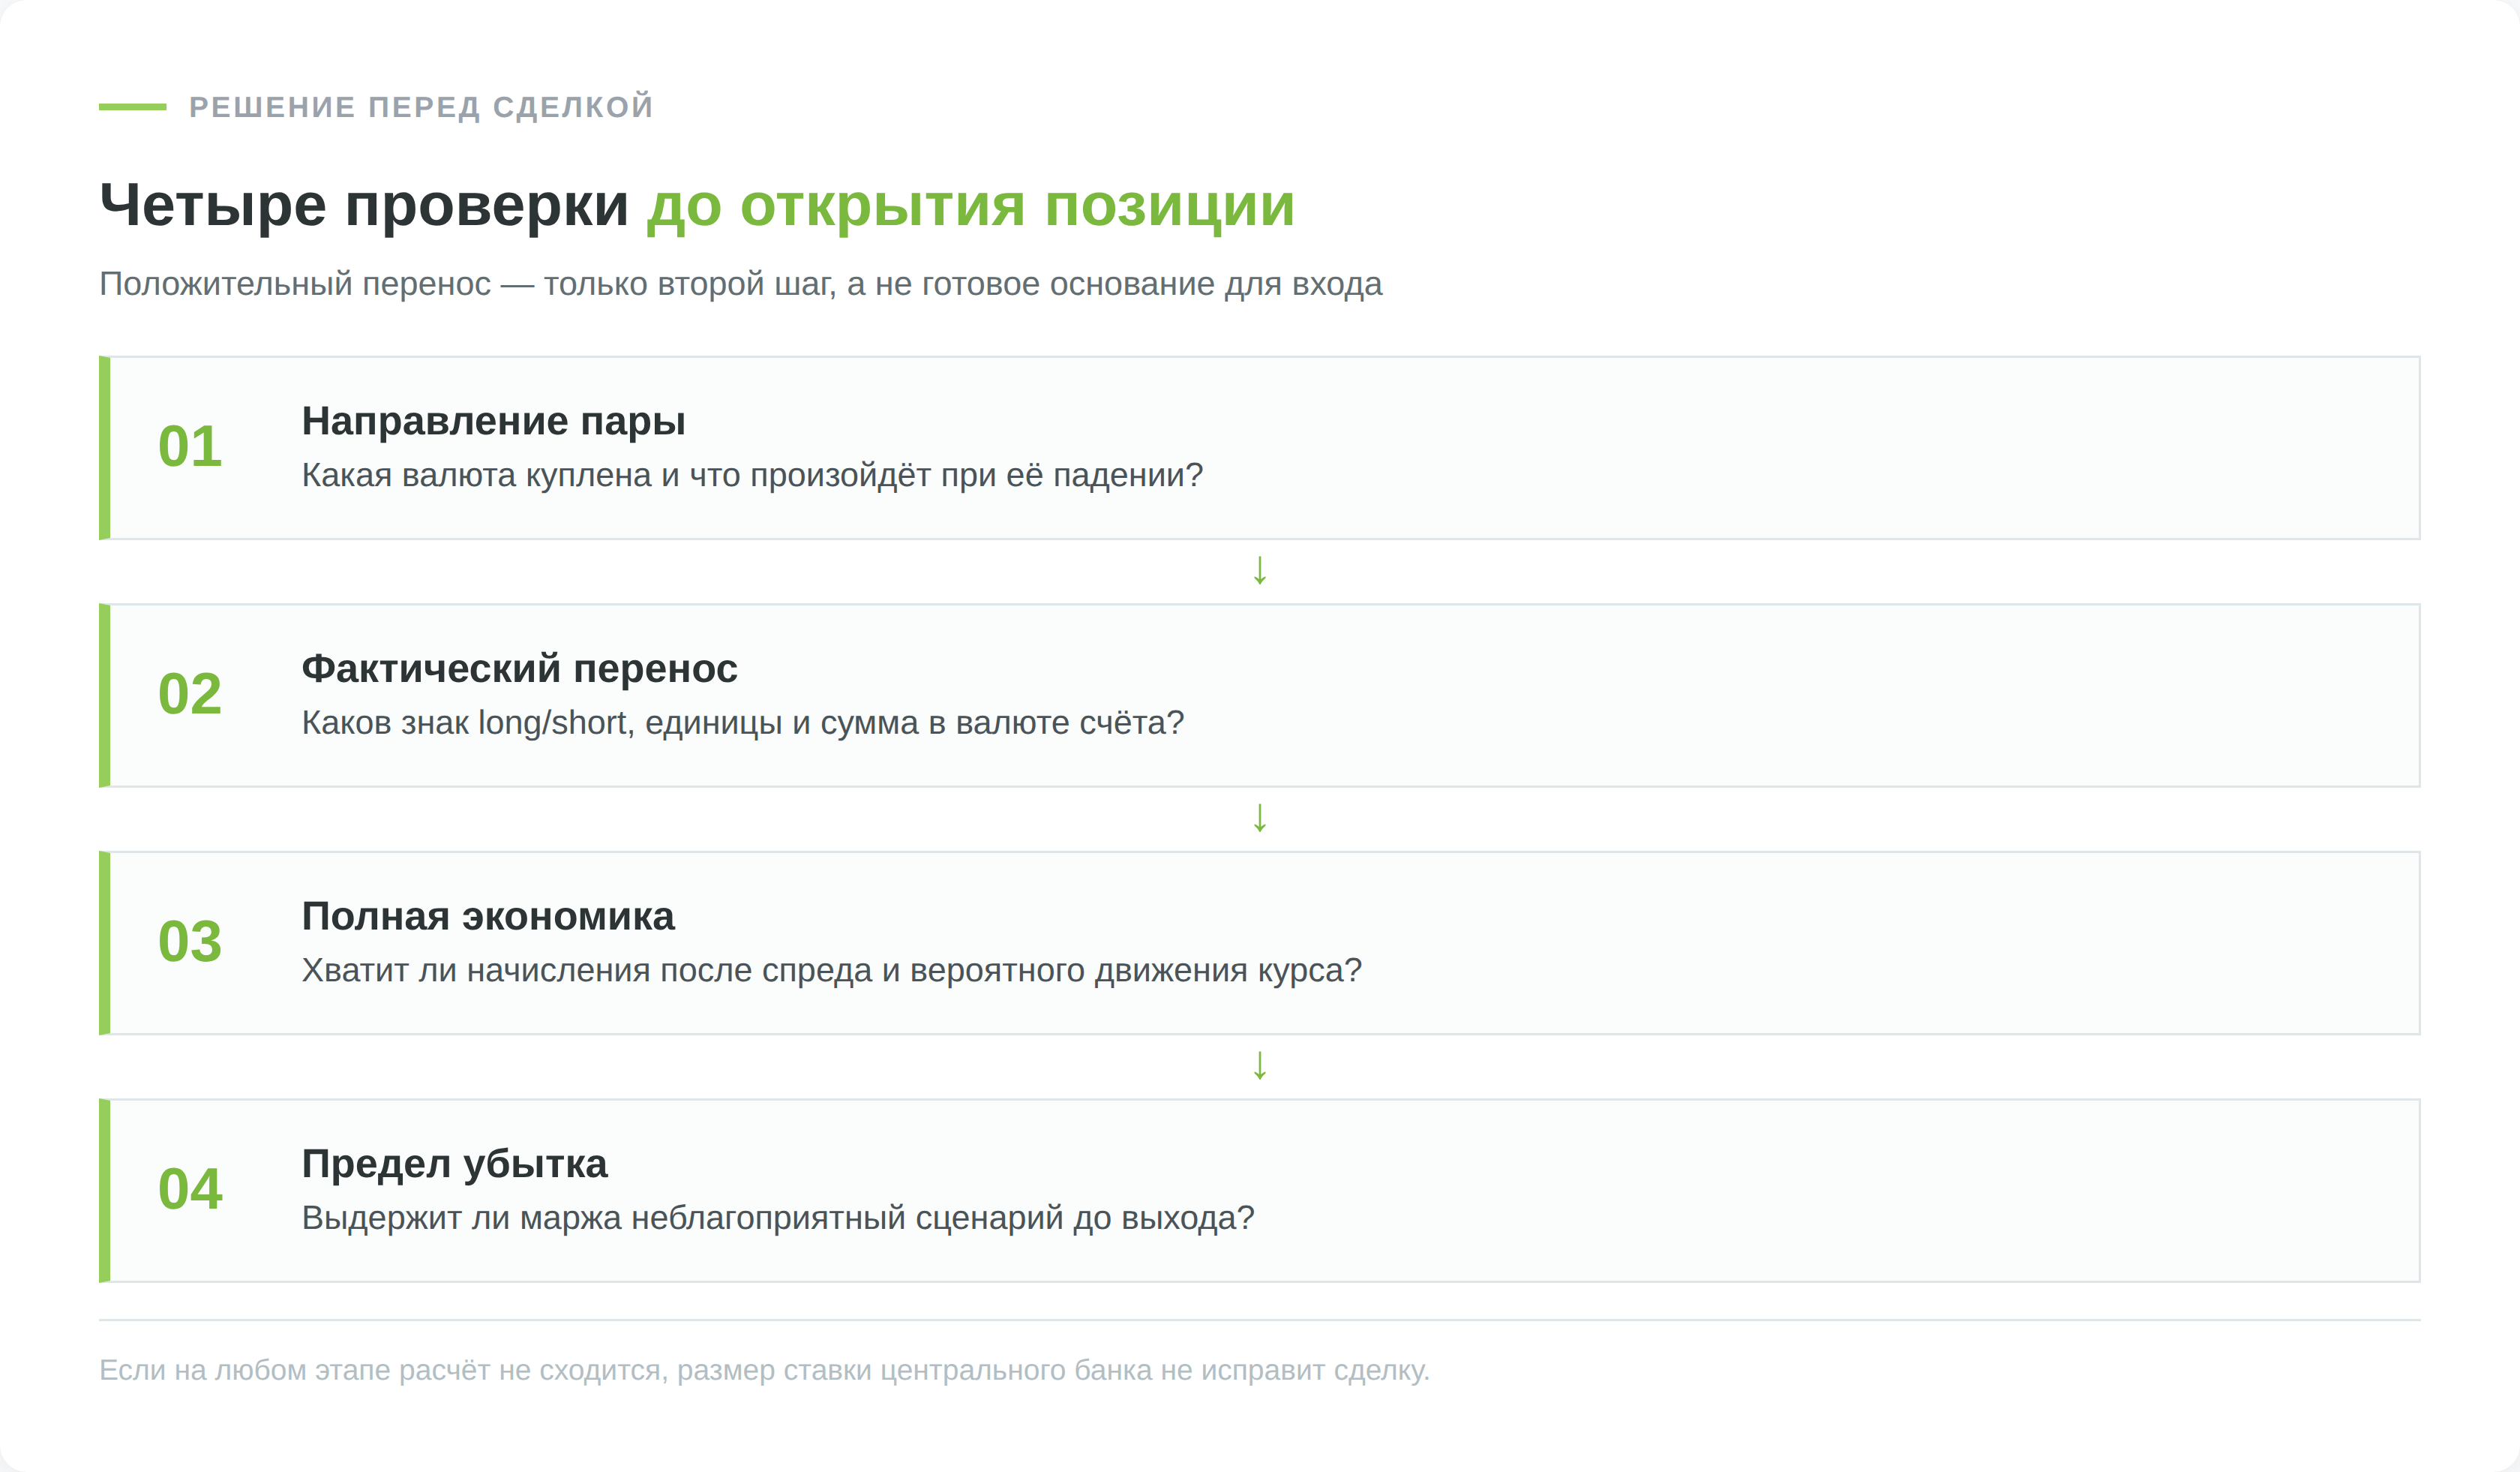
Для оставшихся пар сопоставьте начисление за планируемый срок с полной стоимостью входа и выхода. Посмотрите на прошлые дневные и недельные колебания курса, но не считайте их надёжным пределом риска. Слабая ликвидность и широкий спред могут сделать высокую ставку бесполезной. Сравнение лучше записать в одной валюте счёта и для одинакового объёма позиции.
Размер позиции рассчитывайте от допустимого убытка по счёту, а не от максимально доступного плеча. Допустим, вы готовы потерять 100 долларов за месяц, а обычное месячное движение USD/JPY составляет 2,6%. Тогда позиция не должна превышать примерно 100 / 0,026 ≈ 3 850 долларов. Позиция на 10 000 долларов в таком месяце потеряла бы около 260 долларов, в 2,6 раза больше выбранного предела. Где поставить защитный приказ, разобрано в руководстве по стоп-лоссу.
До открытия определите три условия выхода. Первое задаёт предел движения цены, после которого убыток становится для вас неприемлемым. Второе задаёт размер начисления и расходов, при котором удержание ещё имеет смысл. Третье определяет, какое решение ЦБ, скачок волатильности или изменение маржи заставит пересмотреть позицию.
Если на ожидаемом горизонте курсовое движение, которое перекроет чистый перенос, выглядит обычным для этой пары, аргумент «своп положительный» слишком слаб. Отказ от сделки является полноценным итогом проверки. Такой фильтр полезнее поиска валюты с самой высокой ключевой ставкой.
Если для сделки вы рассматриваете зарубежного дилера, учтите статус. Just2Trade даёт доступ к валютным парам через офшорную компанию Lime LTD, и в реестре форекс-дилеров Банка России её нет. Защита по договору с российским лицензированным дилером на такой счёт не распространяется, а условия переноса проверяйте так же, по спецификации на дату сделки.
Что показало сворачивание кэрри-трейда в августе 2024 года
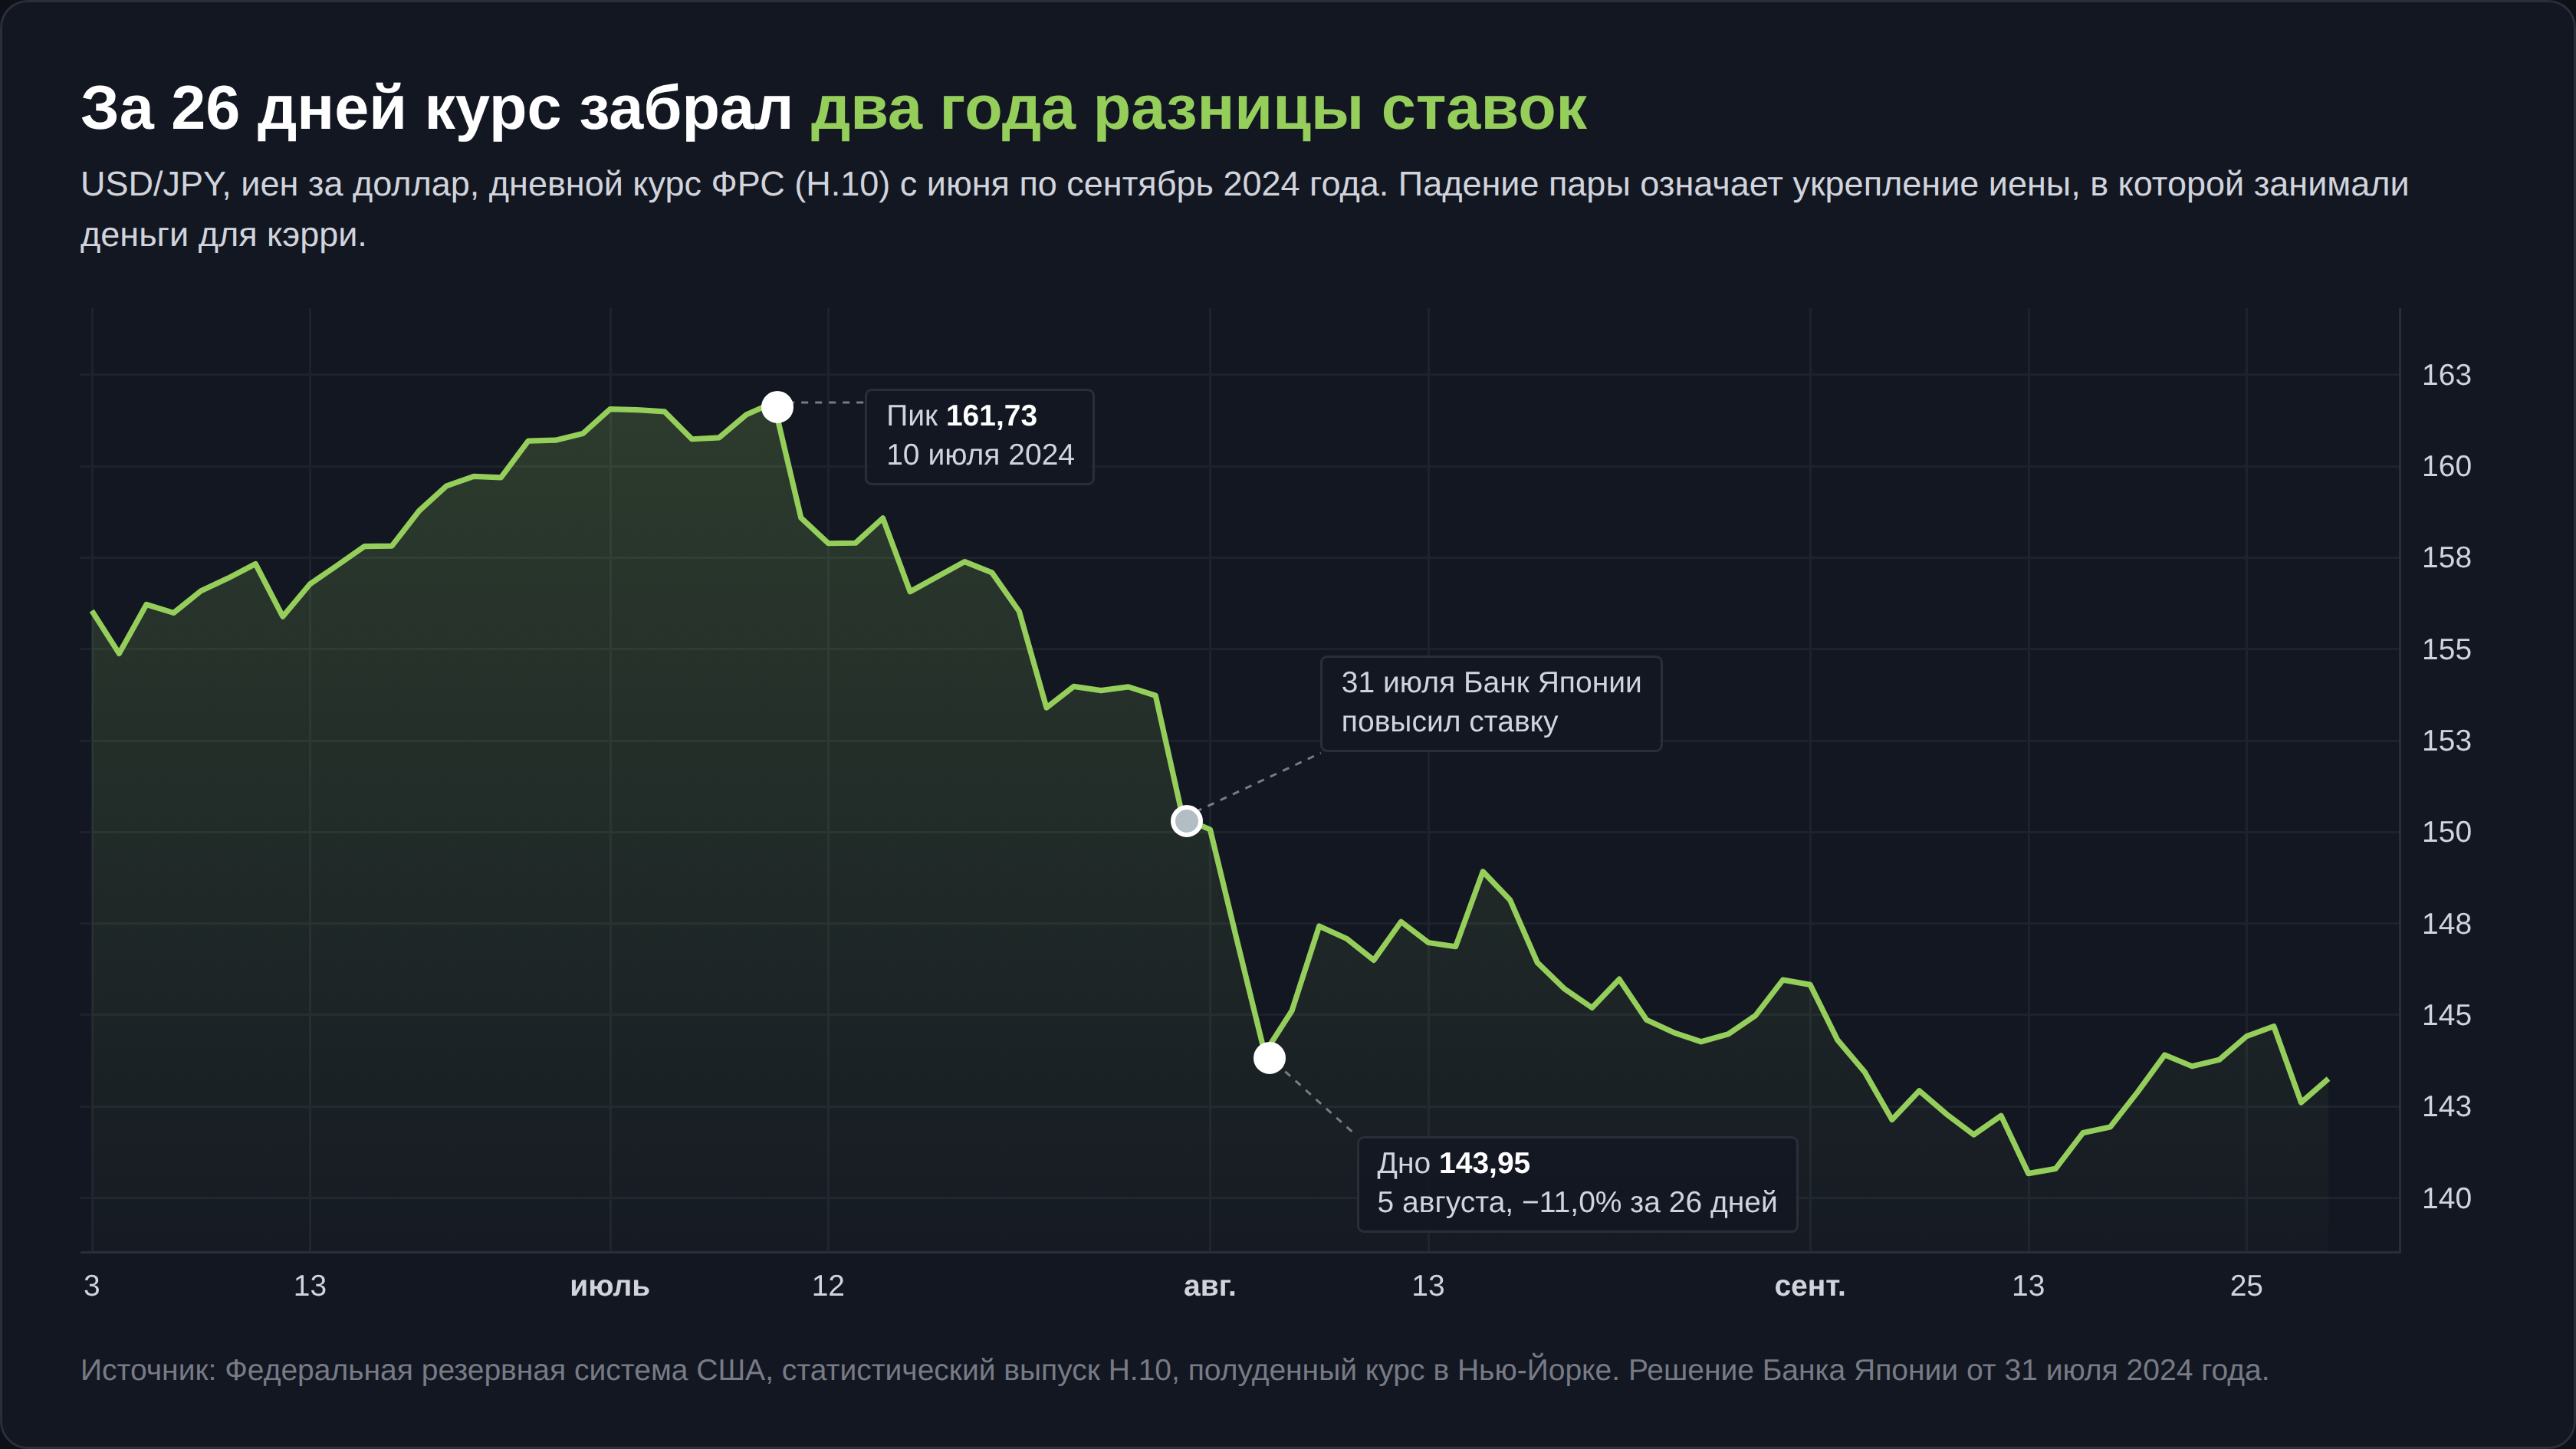
Банк международных расчётов описал начало августа 2024 года как эпизод сворачивания валютных кэрри-позиций. 31 июля Банк Японии поднял ориентир по ставке овернайт до около 0,25% с прежних 0–0,1%. В тот же день ФРС оставила диапазон 5,25–5,5%, а 2 августа рынок получил слабые данные о занятости в США. По оценке Банка международных расчётов, объём кэрри-позиций в иене перед событием составлял ориентировочно 40 трлн иен, около 250 млрд долларов, и эта оценка скорее занижена.
По дневным курсам ФРС пара USD/JPY 10 июля 2024 года стояла на 161,73 иены за доллар, а 5 августа опустилась до 143,95. Это падение на 11% за 26 дней. Индекс Nikkei 225 5 августа закрылся на 31 458,42 пункта против 35 909,70 в предыдущую торговую сессию, минус 12,4% за день. Разница ставок ФРС и Банка Японии тогда составляла около 5,3 п.п. в год, и курсовое движение за 26 дней съело примерно два года таких начислений.
Это изменение котировки, а не результат конкретного клиента. Для расчёта его прибыли или убытка понадобились бы даты входа и выхода, объём, реальные свопы и издержки его дилера. В том же обзоре Банк международных расчётов отмечает, что рынки стабилизировались очень быстро и за несколько дней отыграли потери. Трейдер, вынужденный закрыться из-за маржи в худший день, мог не дождаться этого восстановления.
Сворачивания 1998 и 2008 годов
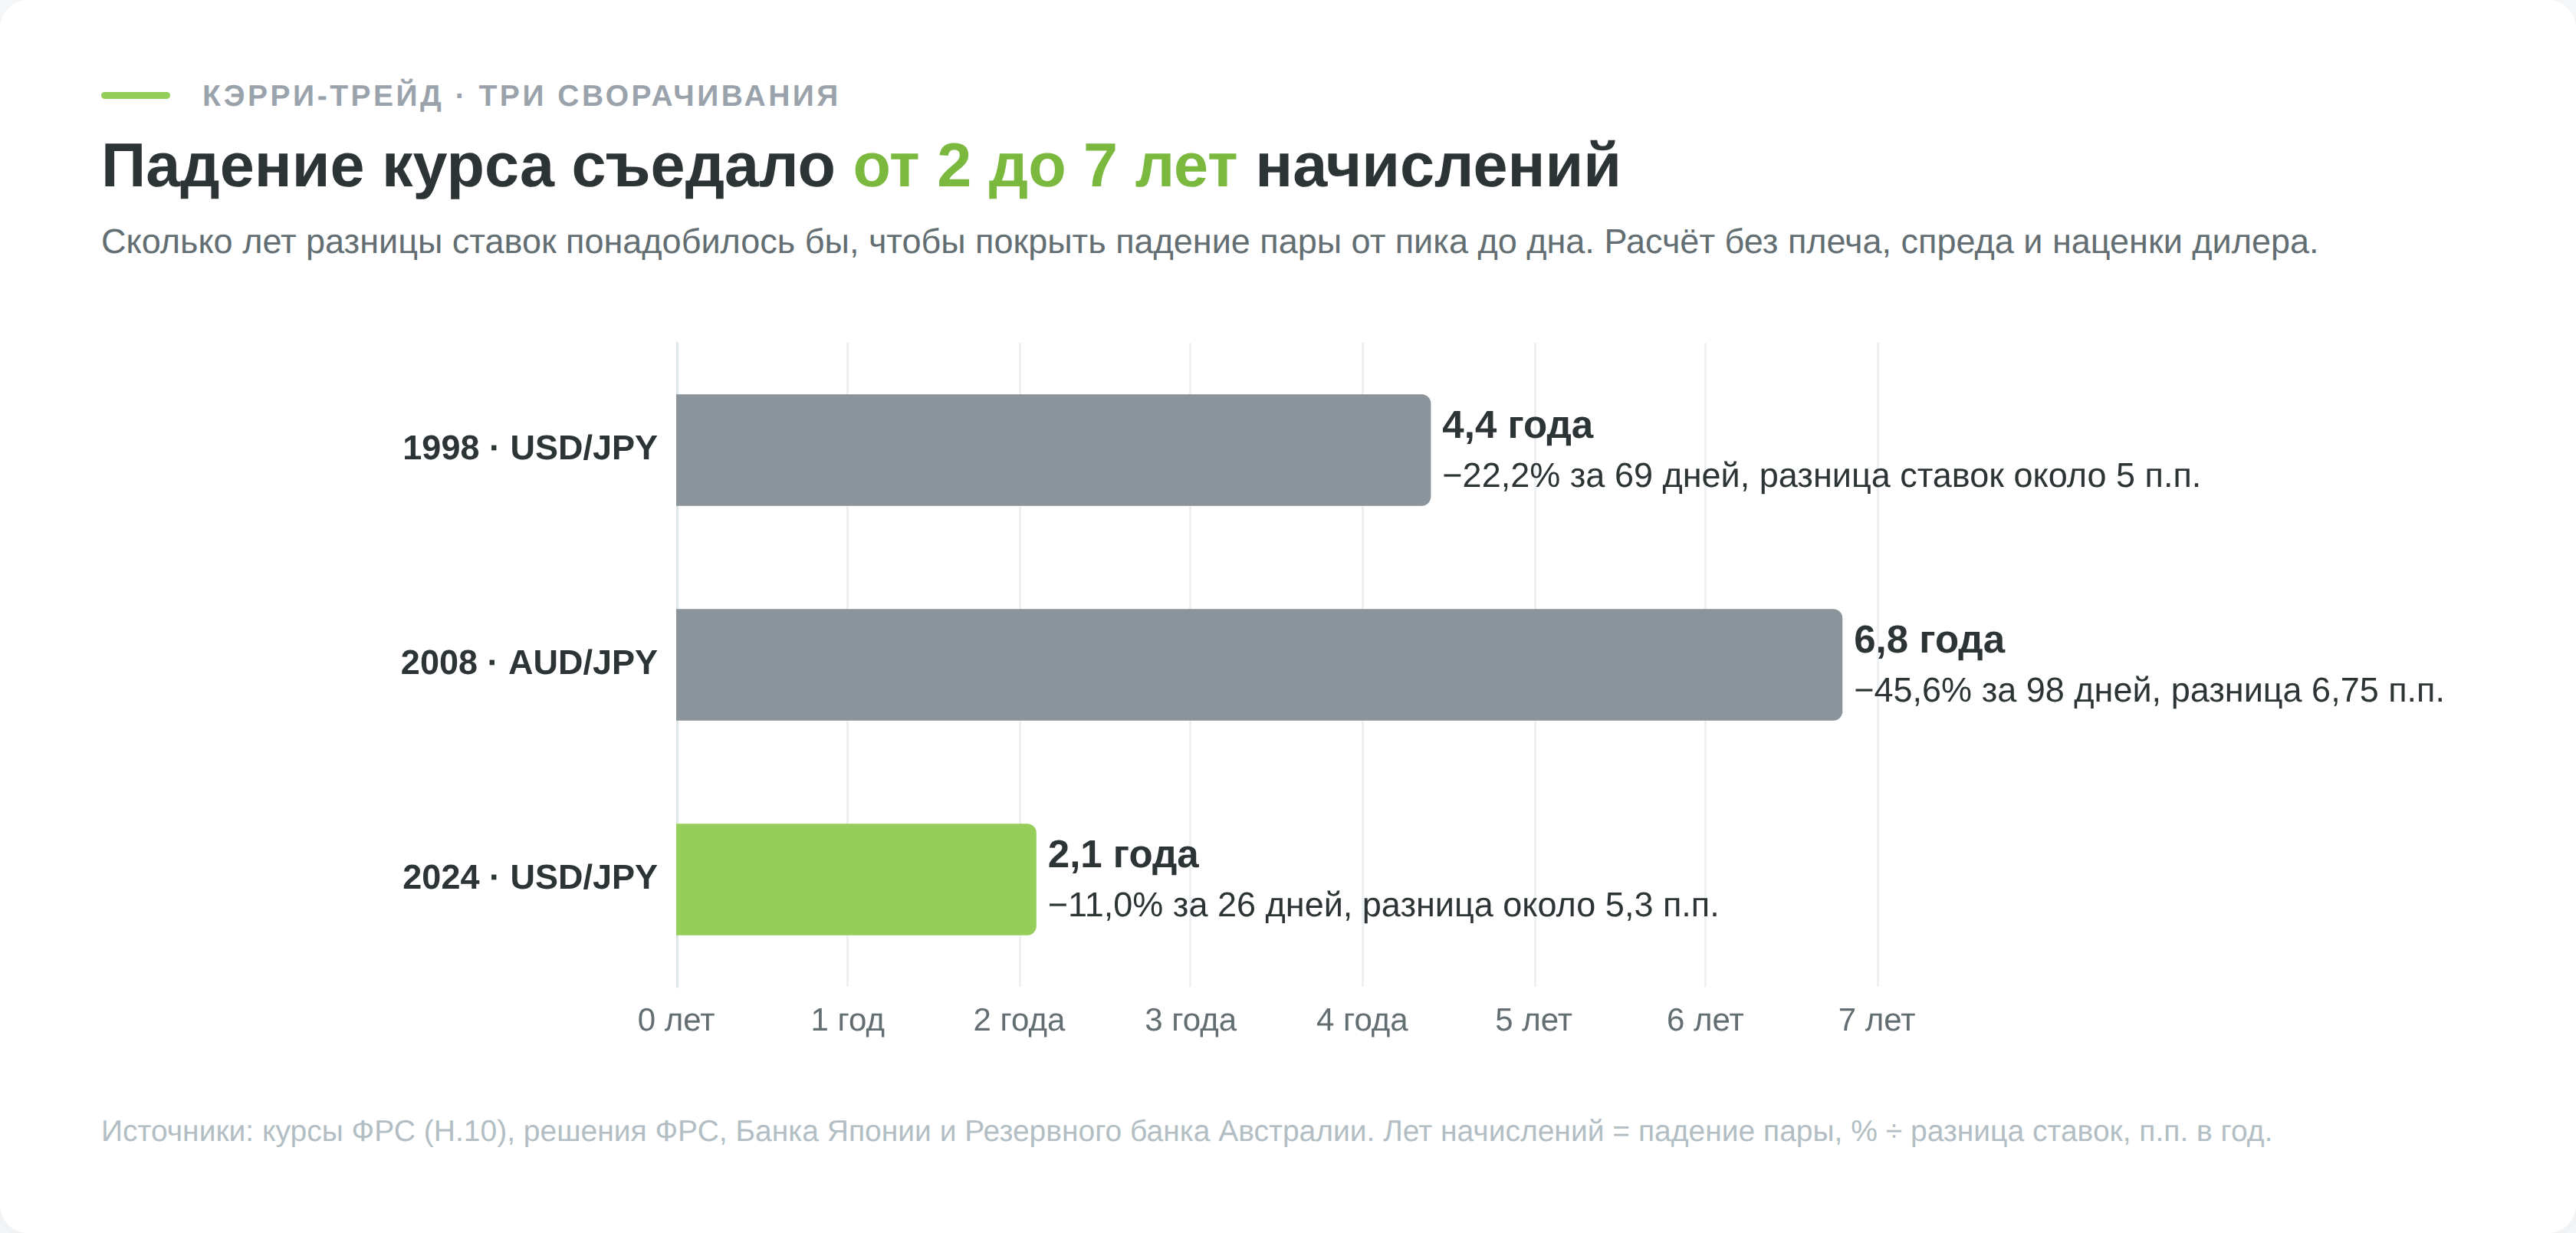
Один эпизод не доказывает правило, поэтому я посчитал ещё два известных сворачивания позиций кэрри-трейда по тем же курсам ФРС. Для каждого падение пары от пика до дна разделено на годовую разницу ставок. Получается, сколько лет начислений понадобилось бы, чтобы покрыть курсовое движение без плеча и без наценки дилера.
| Эпизод | Пара | Падение от пика до дна | Срок | Разница ставок в год | Лет начислений |
|---|---|---|---|---|---|
| Август–октябрь 1998 | USD/JPY | −22,2% (147,14 → 114,46) | 69 дней | около 5 п.п. (ФРС 5,5%, Банк Японии 0,25–0,5%) | 4,4 |
| Июль–октябрь 2008 | AUD/JPY | −45,6% (104,06 → 56,65) | 98 дней | 6,75 п.п. (Резервный банк Австралии 7,25%, Банк Японии 0,5%) | 6,8 |
| Июль–август 2024 | USD/JPY | −11,0% (161,73 → 143,95) | 26 дней | около 5,3 п.п. (ФРС 5,25–5,5%, Банк Японии 0–0,1%) | 2,1 |
В 1998 году самая резкая часть пришлась на 7 и 8 октября, когда по курсам ФРС пара упала со 131,15 до 118,85 иены. Банк Англии назвал это укрепление иены крупнейшим двухдневным движением с начала её свободного плавания в 1973 году и связал его ускорение со сворачиванием иенового кэрри.
В те же недели при участии ФРС была проведена рекапитализация крупного хедж-фонда LTCM. Курс AUD/JPY за 2008 год рассчитан как произведение курсов ФРС для австралийского доллара и иены.
Во всех трёх случаях стратегия до обвала выглядела спокойной, а потери пришли за недели. Высокая ставка не предупреждает об обвале заранее, и прошлые годы начислений не создают запаса, если позиция открыта с плечом.
Налоги и правила для клиента российского форекс-дилера
Российский форекс-дилер признаётся налоговым агентом по статье 226.1 Налогового кодекса и сам удерживает НДФЛ с дохода клиента по договорам, заключённым по статье 4.1 закона «О рынке ценных бумаг». Ставка по статье 224 НК составляет 13% с налоговой базы до 2,4 млн рублей за год и 15% с суммы сверх этого порога. Как учитываются убытки, когда платить самостоятельно и что меняется при счёте у зарубежной компании, разобрано в материале о налогах на форексе.
Ограничение плеча не делает кэрри-трейд безопасным. При плече 1:40 движение курса против позиции на 2,5% уже равно всему внесённому обеспечению, а по USD/JPY такое движение за месяц укладывается в одно стандартное отклонение.
Плюсы и минусы кэрри-трейда на форексе
Подходит ли кэрри-трейд начинающему
Понять идею разницы ставок несложно. Провести сделку сложнее. Нужно переводить своп в деньги, оценивать курсовой убыток и свободную маржу, читать условия дилера и заранее знать причину выхода. Если вы пока не можете объяснить, почему выбранное направление пары получает начисление и сколько потеряет счёт при движении курса на несколько процентов, открывать позицию рано.
Кэрри-трейд может быть частью заранее рассчитанного плана, когда чистый перенос действительно значим, условия доступны для проверки, а размер позиции выдерживает неблагоприятный сценарий. Он не даёт стабильной «процентной выплаты» без риска. Если вас интересует именно рублёвая ставка, сравните перенос у дилера с вкладом или фьючерсом, где разница ставок доходит почти целиком. Окончательный результат появляется только после закрытия валютной позиции и учёта всех расходов.