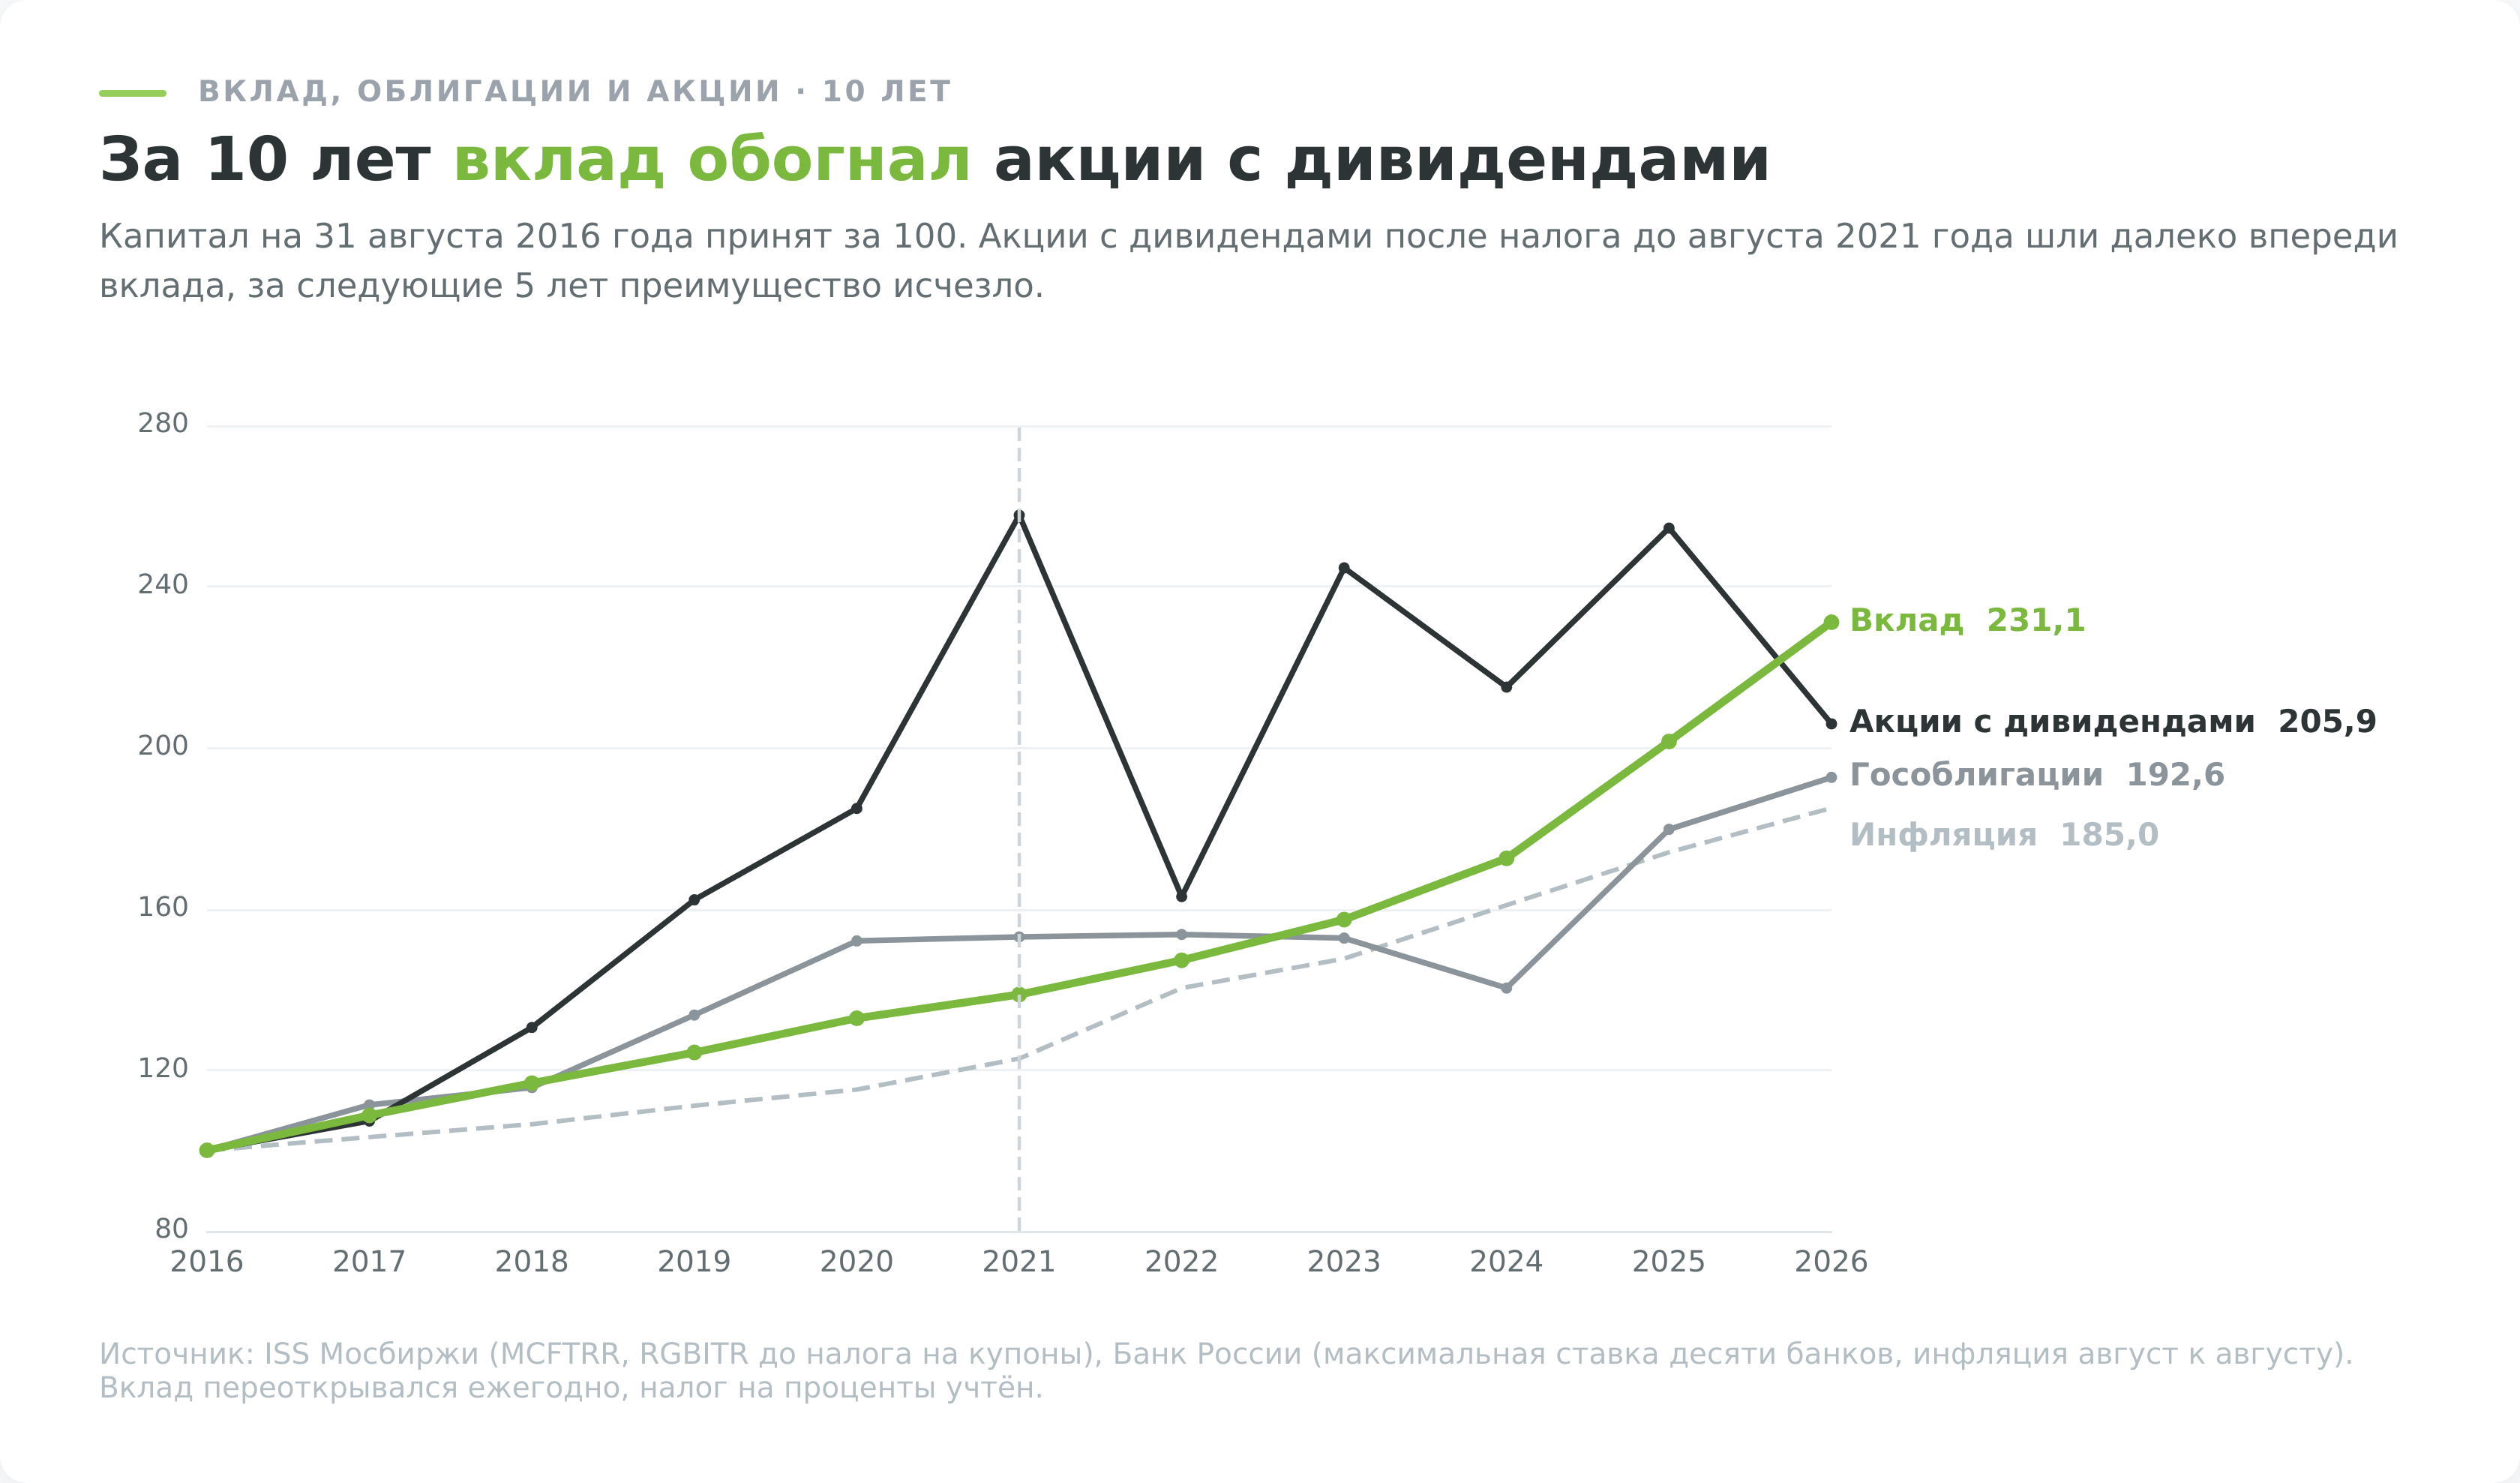
За 10 лет, с конца августа 2016 по конец августа 2026 года, российские акции подорожали на 10,5%. Тот же рынок с реинвестированными дивидендами и уже за вычетом налога вырос на 105,9%. Почти весь результат акционера сделали выплаты. Вклад, который каждый год переоткрывали по лучшей ставке крупнейших банков, за те же годы принёс 131%.
Дивидендная стратегия строится на этих выплатах. Вы покупаете акции компаний, которые регулярно делятся прибылью, и получаете деньги, не продавая бумаги. Ниже разобраны виды дивидендных стратегий и их результат на данных Мосбиржи, сравнение с вкладом и облигациями с поправкой на инфляцию, налоги и капитал, который нужен, чтобы жить на дивиденды.
Предупреждение о рисках: Информация в этой статье предоставлена исключительно в образовательных целях и не является финансовой рекомендацией, инвестиционным советом или предложением купить/продать активы. Все описанные стратегии, методы или идеи могут привести к финансовым потерям, включая полную утрату капитала. Мы не гарантируем результатов и не несём ответственности за любые убытки. Перед применением проведите собственное исследование.
Что такое дивидендная стратегия и чем она отличается от ставки на рост
Компания распоряжается прибылью двумя способами. Она вкладывает деньги в новые заводы, месторождения и разработки либо отдаёт часть владельцам акций. Отданная часть называется дивидендом, а подход, при котором портфель собирают из компаний, регулярно делящихся прибылью, называют дивидендной стратегией. Дата отсечки, режим расчётов T+1 и сроки поступления денег описаны в статье о том, что такое дивиденды.
Доход владельца акции складывается из выплат и переоценки самой бумаги. Инвестор в акции роста получает результат, когда продаёт. Дивидендный инвестор получает часть результата деньгами, пока держит бумагу, и эта часть уже не зависит от того, сколько акция будет стоить через 5 лет.
Деньги на дивиденд уходят из компании, и в первый день торгов без права на выплату цена акции падает почти на размер дивиденда. Выплата работает как регулярное изъятие части стоимости, только решение о нём принимаете не вы, а компания.
Этим подход удобен тому, кому нужен поток денег без ежегодных решений о продаже. И этим же он дорог тому, кто копит, потому что налог с дивиденда удерживают сразу со всей суммы, а не при продаже и не с прибыли.
Какие бывают дивидендные стратегии
Подходы различаются тем, на чём инвестор зарабатывает и чем рискует:
| Стратегия | На чём зарабатывает | Что показали данные | Главный риск |
|---|---|---|---|
| Широкая корзина «купить и держать» | Выплаты и рост рынка | За 2021–2026 годы индекс дивидендных акций потерял 6,4%, рынок с дивидендами 15,7% | Годы, когда падает весь рынок |
| Высокая текущая доходность | Крупная выплата сразу | В 39,6% случаев компании с доходностью выше 12% не удержали выплату на следующий год | Отмена или урезание дивиденда |
| Рост дивиденда | Выплата, которая растёт год к году | Выплаты по индексу Мосбиржи за 2021–2026 годы выросли к 2016–2021 годам на 38,5%, не больше инфляции | На российском рынке мало компаний с долгой историей роста выплат |
| Привилегированные акции | Выплата по формуле из устава | Порядок расчёта задан в уставе, но у «Сургутнефтегаза» выплата по префу меняется вслед за курсом рубля | Формула привязана к бухгалтерской прибыли |
| Покупка перед сезоном или под отсечку | Рост цены до выплаты | С конца марта по конец июня рынок в медиане терял 0,7% при медиане любых 3 месяцев +3,3% (2010–2025) | Падение цены после отсечки и налог |
| Дивидендный фонд | Выплаты без самостоятельного отбора | Расходы фонда 1,1% в год перекрывают налоговую экономию в 1,0 п.п. | Нет денежного потока, если фонд не выплачивает доход |
Цифры посчитаны по индексам и данным о выплатах Мосбиржи, подробности и источники в разделах ниже.
Высокая доходность и дивидендные ловушки
Дивидендную доходность считают делением выплаты на цену, поэтому двузначная цифра получается двумя путями. Компания подняла дивиденд, или рынок уронил акцию, потому что ждёт сокращения выплаты. Второй случай называют дивидендной ловушкой.
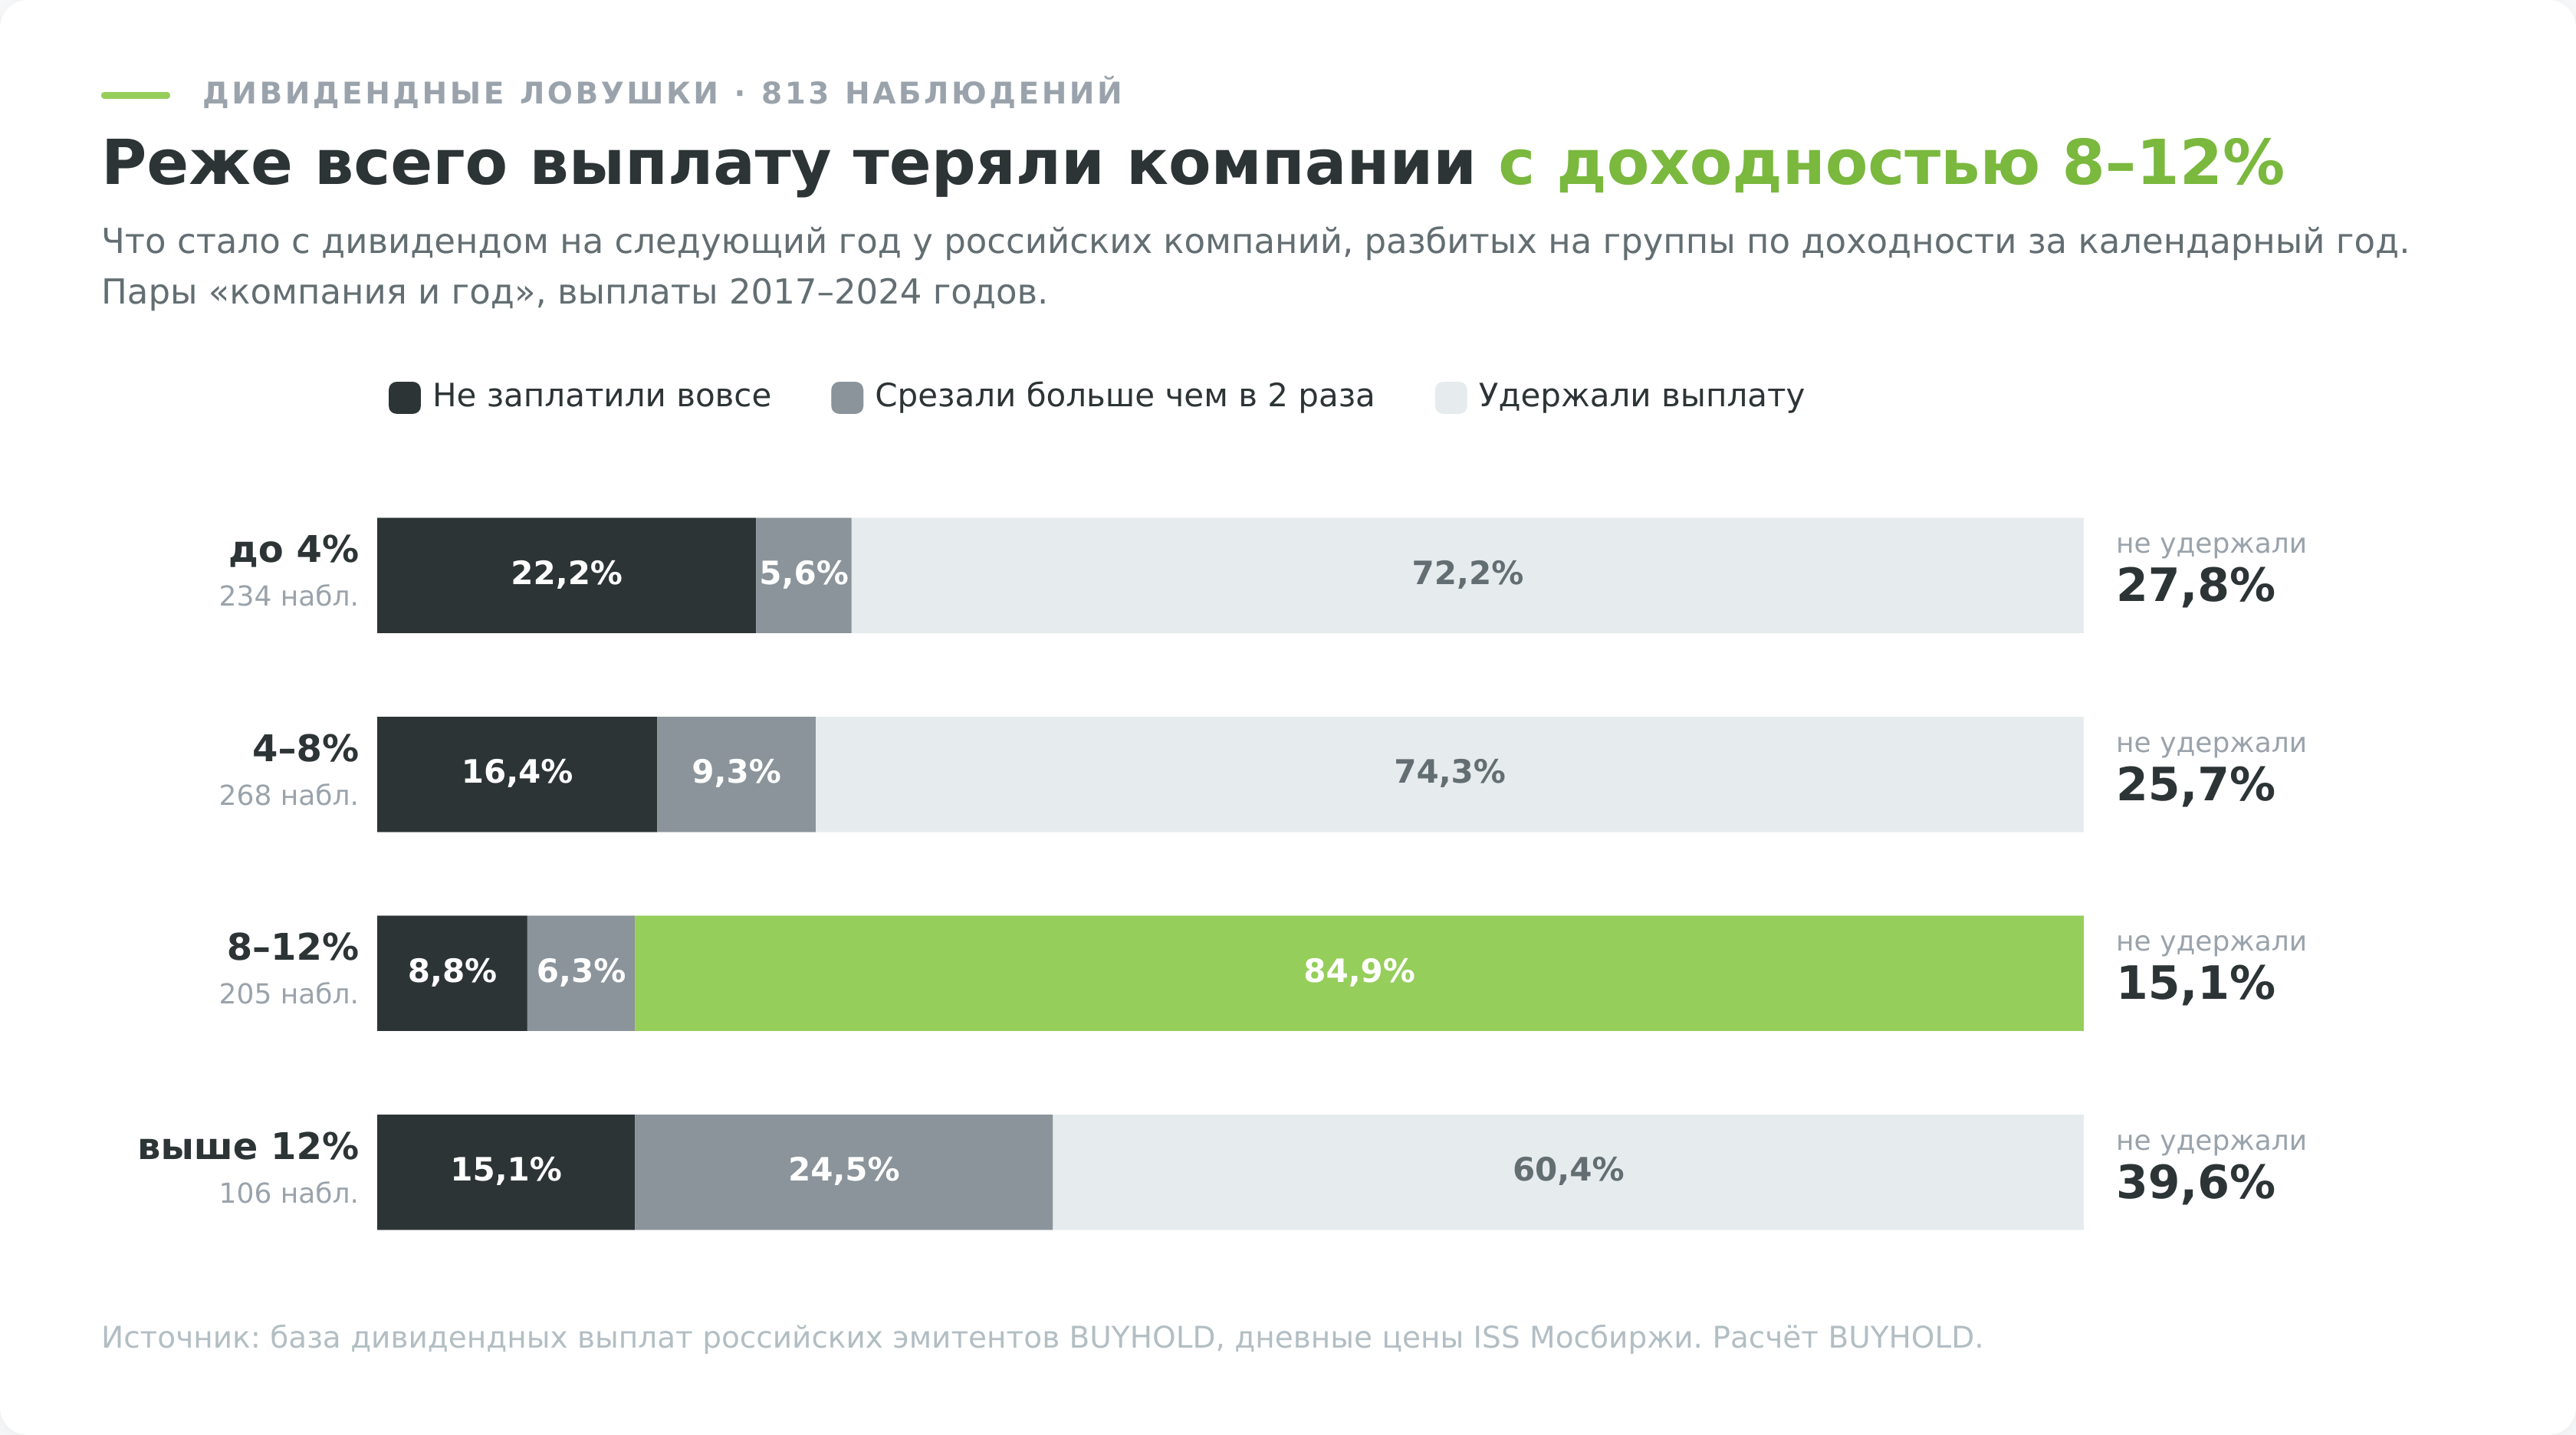
Я разложил 813 наблюдений «компания и год» за 2017–2024 годы по группам доходности и проверил, что стало с выплатой на следующий год:
| Доходность за год | Наблюдений | Не заплатили | Срезали больше чем в 2 раза | Выплату не удержали |
|---|---|---|---|---|
| До 4% | 234 | 22,2% | 5,6% | 27,8% |
| От 4% до 8% | 268 | 16,4% | 9,3% | 25,7% |
| От 8% до 12% | 205 | 8,8% | 6,3% | 15,1% |
| Выше 12% | 106 | 15,1% | 24,5% | 39,6% |
Расчёт по базе дивидендных выплат российских эмитентов BUYHOLD и дневным ценам ISS Мосбиржи. Доходность считалась как сумма выплат за календарный год к цене перед последней отсечкой, выплата следующего года сравнивалась с суммой за год. Одна компания входит в выборку столько раз, сколько лет платила. Без перехода в 2022 год, когда выплаты отменяли массово, доли равны 27,9%, 23,7%, 13,4% и 35,7%.
Реже всего выплату теряла средняя группа с доходностью 8–12%, примерно каждая седьмая компания. Выше 12% риск вырастает почти до 40%, и чаще дивиденд не отменяют, а режут больше чем в 2 раза. Низкая доходность от ловушки тоже не страхует, в группе до 4% каждая пятая компания на следующий год не заплатила вовсе.
На рынке США самая высокая доходность тоже не лучший выбор. По данным Hartford Funds, акции из верхнего квинтиля по дивидендной доходности исторически отставали от акций второго квинтиля.
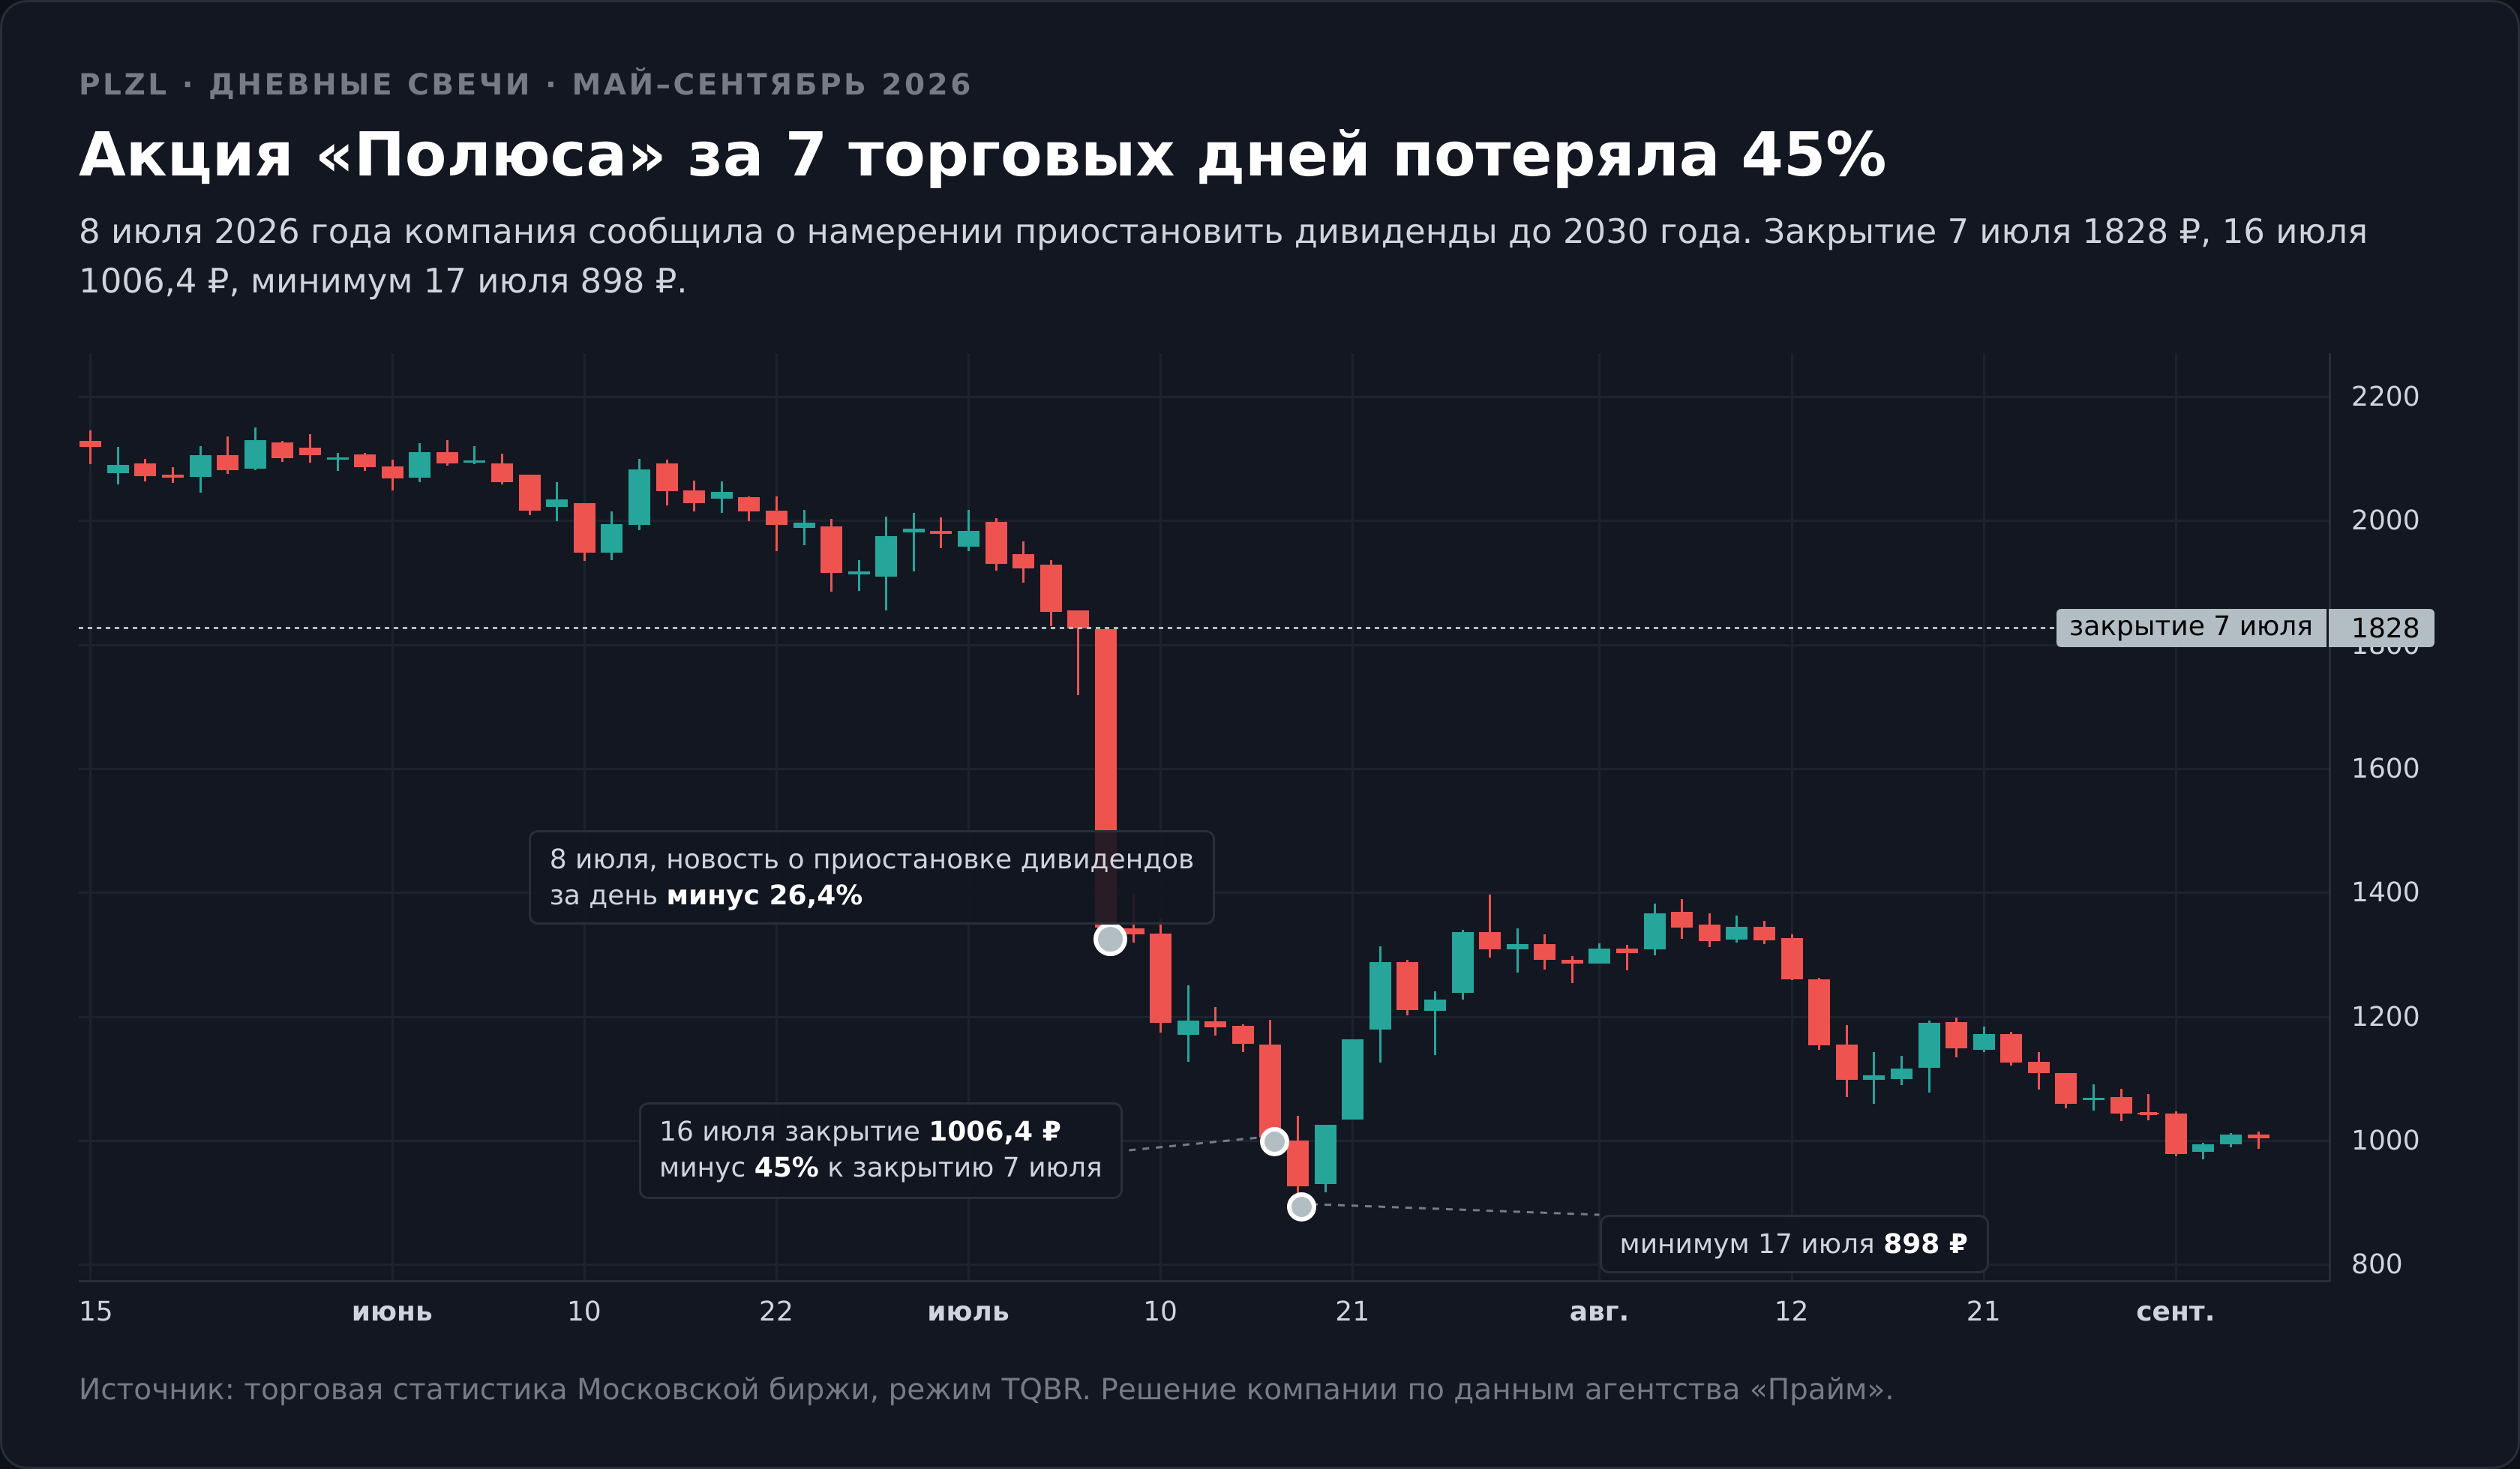
8 июля 2026 года «Полюс» сообщил, что менеджмент намерен рекомендовать приостановить дивиденды до 2030 года из-за дорогого долга, роста издержек и налогов, а 10 июля совет директоров принял рекомендацию к сведению. В день первой новости акция потеряла 26,4%, к 16 июля падение от цены перед новостью достигло 45%. Годами до этого компания считалась надёжным плательщиком, её выплаты по годам собраны на странице дивидендов «Полюса».
Перед покупкой проверьте, способна ли компания платить. Смотрят на долю прибыли, которую она отдаёт акционерам, на свободный денежный поток после капитальных затрат и на то, не растёт ли долг быстрее прибыли.
Первый показатель разобран в материале про коэффициент выплат, правила, которые компания устанавливает себе сама, в статье про дивидендную политику, чек-лист отбора в разборе дивидендных акций РФ.
Рост дивиденда и российские аналоги аристократов
Эта стратегия ставит не на размер выплаты сегодня, а на её рост. Если компания год за годом повышает дивиденд, доходность на ваши когда-то вложенные деньги растёт без докупок.
Растущий дивиденд поэтому ищут у отдельных компаний, а не у рынка. Классических аристократов, которые повышают выплату 25 лет подряд, на российском рынке нет, а аналоги отбирают по росту дивиденда не менее 10 лет подряд и доле выплат не выше 60% прибыли. Компании с самой долгой историей выплат собраны в подборке дивидендных аристократов России.
Американские аристократы, которые повышают выплату 25 лет подряд и дольше, описаны в статье про аристократов США.
Привилегированные акции
По статье 32 закона «Об акционерных обществах» размер дивиденда по привилегированным акциям (префам) или порядок его расчёта определяет устав. Голоса на собрании префы обычно не дают, зато формула выплаты известна заранее.
У «Сургутнефтегаза» дивиденд по префам считается от чистой прибыли по российской отчётности, в которую входит переоценка крупных валютных накоплений. В годы слабого рубля выплата по префу подскакивает, в годы крепкого сжимается до уровня обыкновенной акции (история выплат «Сургутнефтегаза»).
Покупка перед дивидендным сезоном и под отсечку
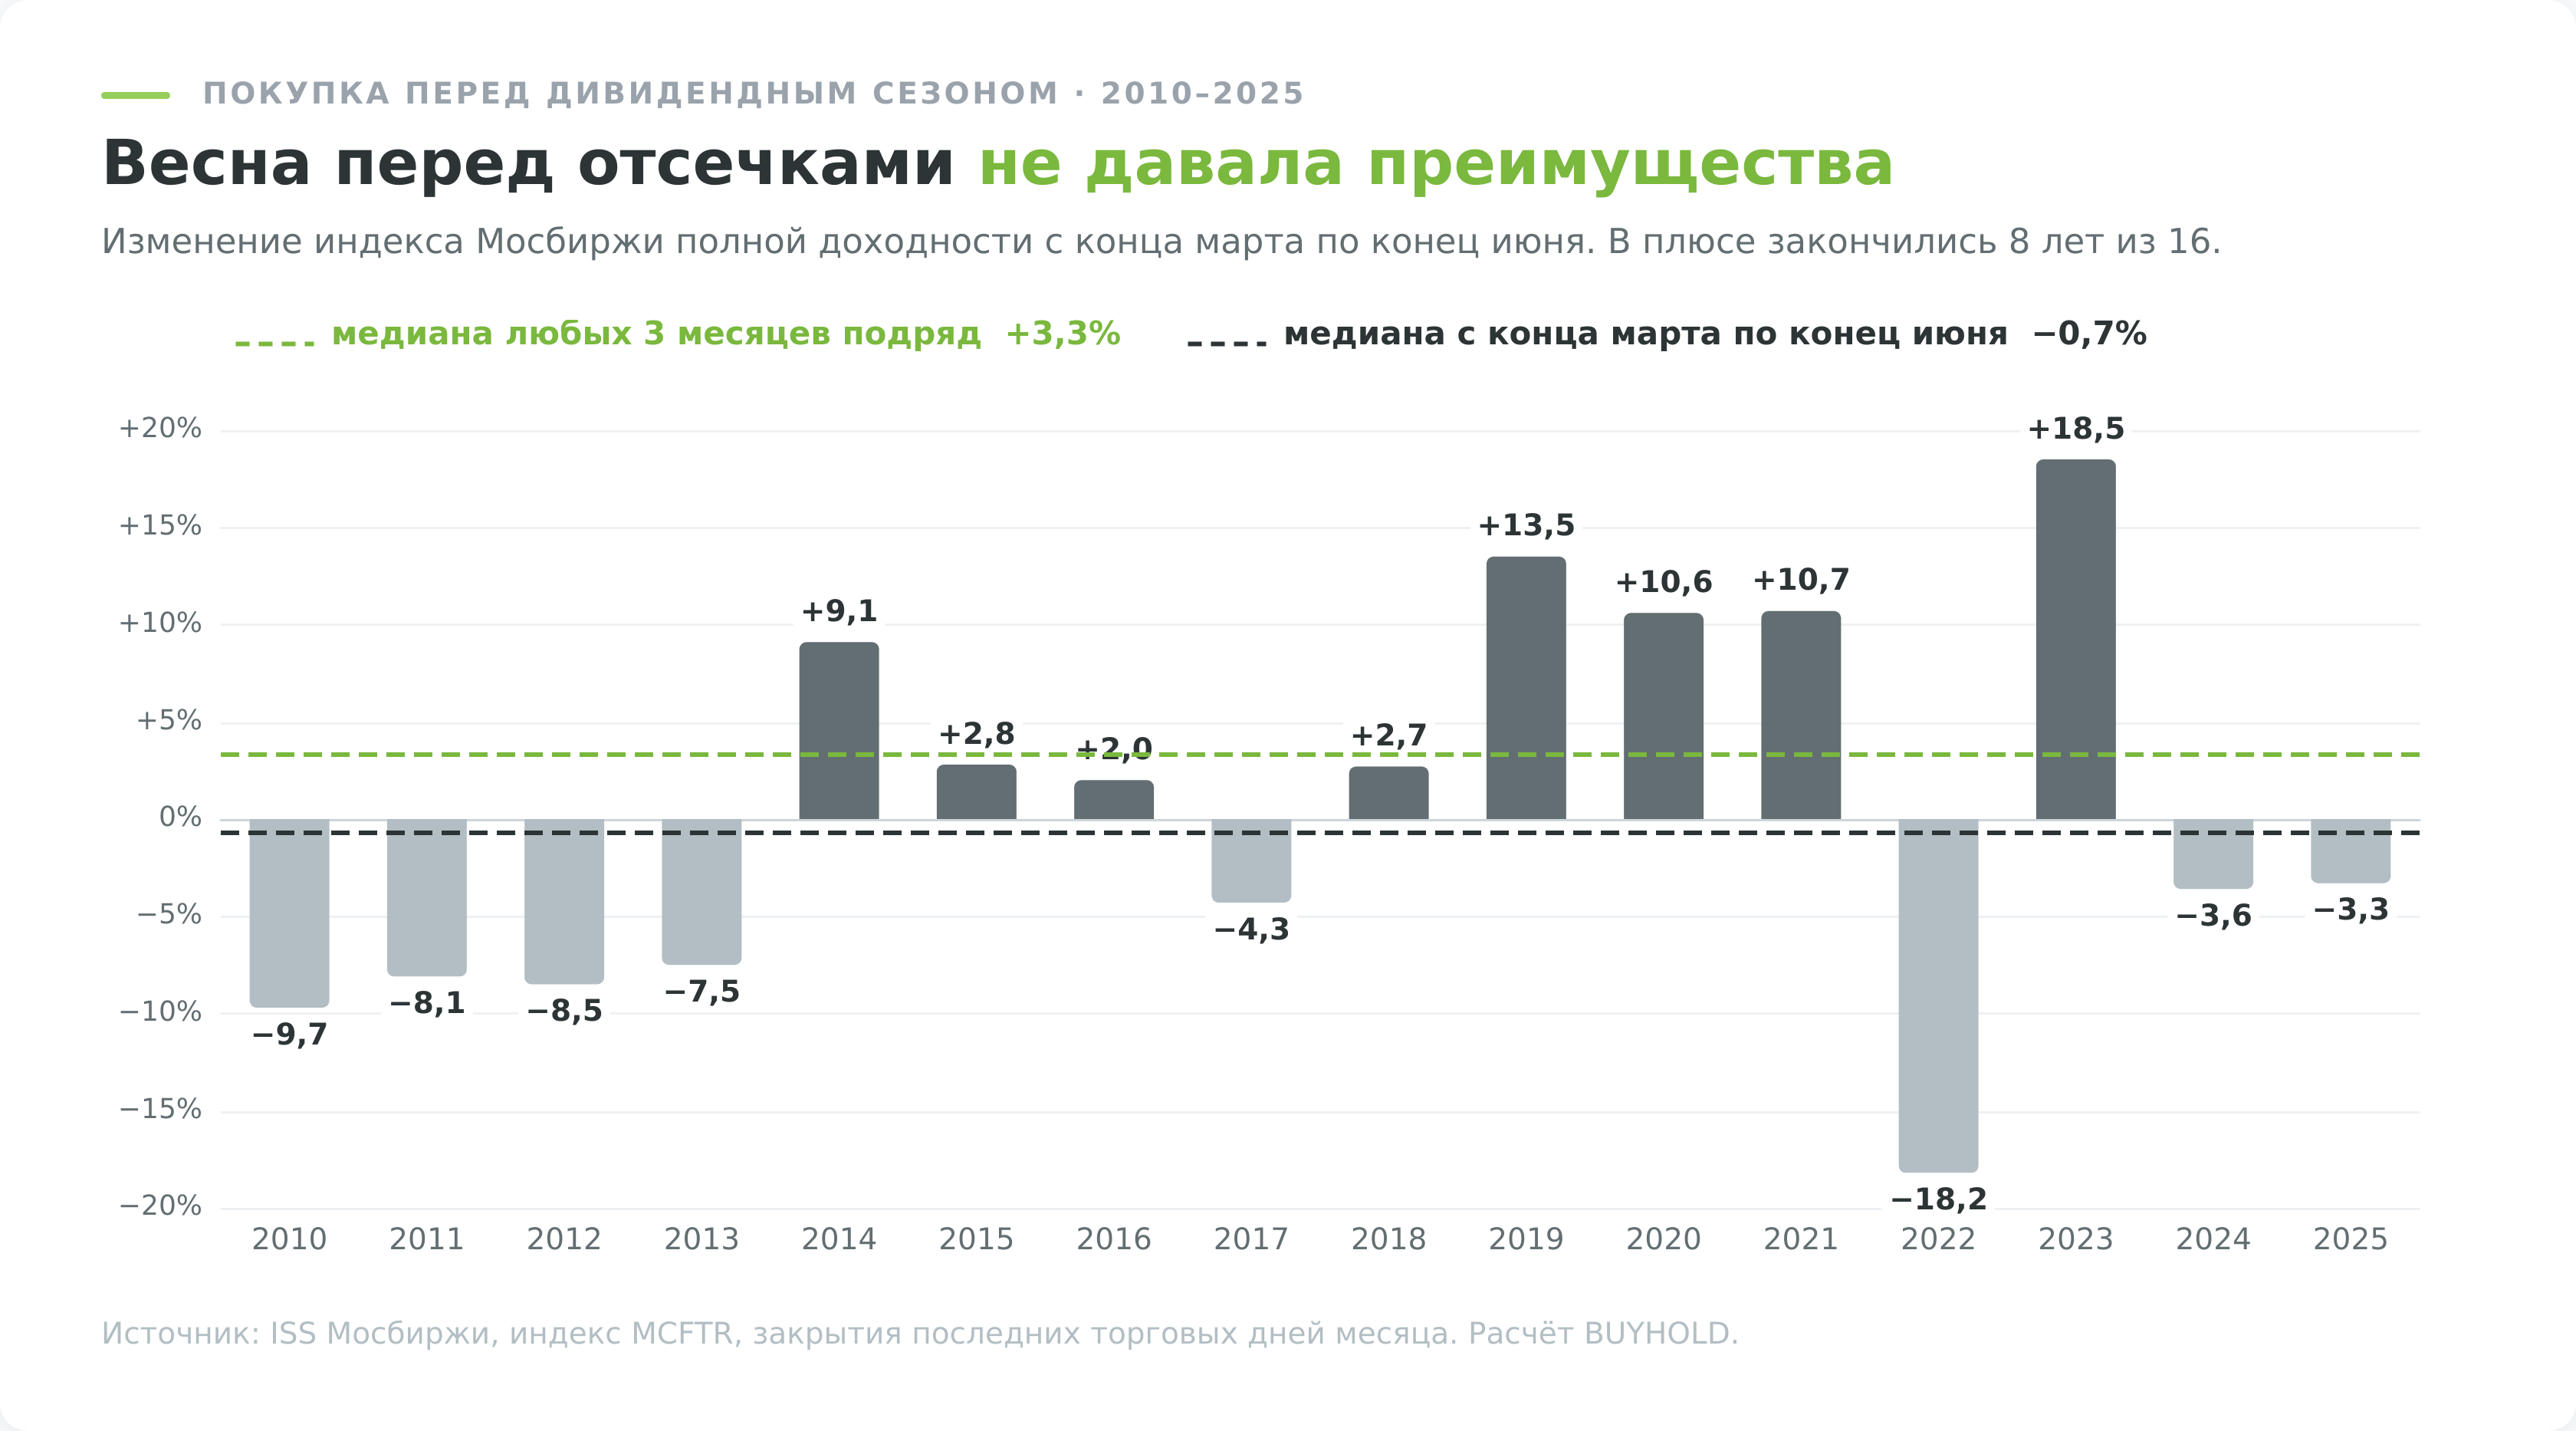
Совет покупать корзину щедрых бумаг за 2 месяца до основного сезона выплат встречается в обучающих материалах брокеров. Я проверил его на индексе Мосбиржи полной доходности за 2010–2025 годы. Покупка в конце марта и продажа в конце июня дала в медиане −0,7%, в плюсе закончились 8 лет из 16, а любые 3 месяца подряд за тот же период давали в медиане +3,3%.
Если держать до конца июля, на который приходится больше всего отсечек, медиана составит +2,4% против +5,2% у любых 4 месяцев подряд. Индекс гособлигаций с конца марта по конец июня обыграл акции в 9 годах из 16 (расчёт по индексам MCFTR и RGBITR).
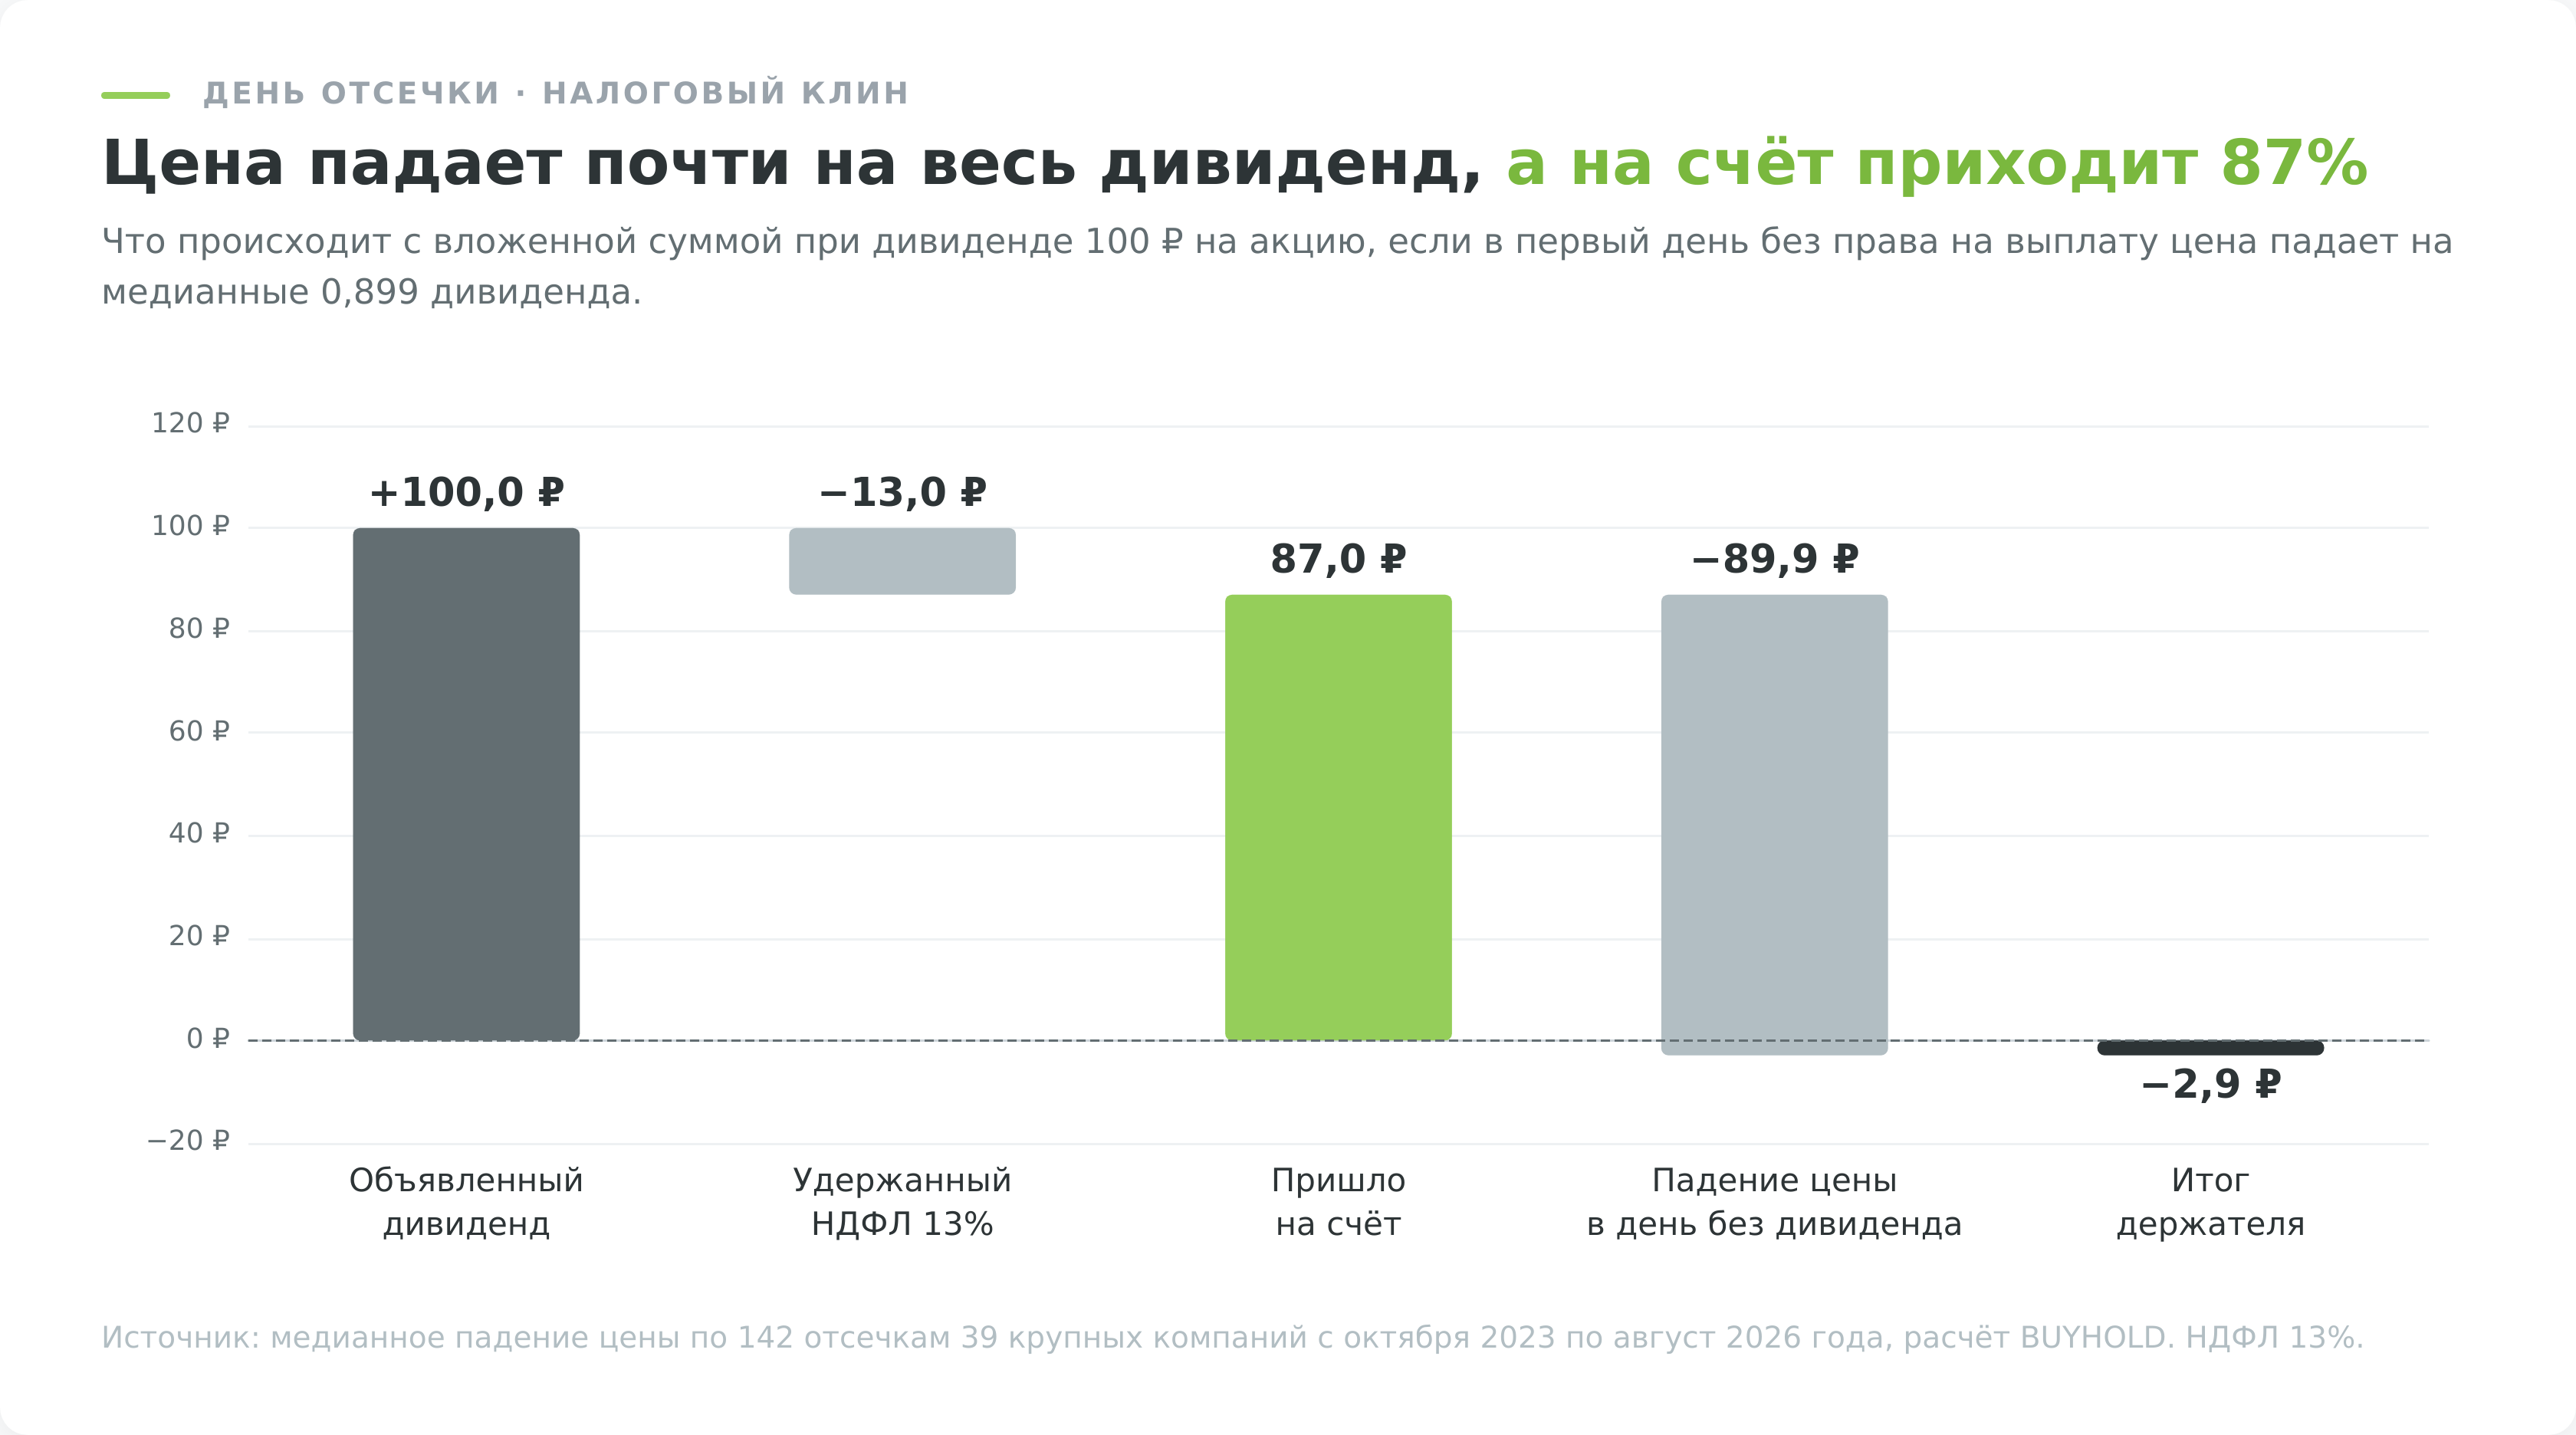
Сделка «купить накануне отсечки и продать сразу после» проигрывает из-за налога. В первый день торгов без права на дивиденд цена в медиане падает примерно на 0,9 дивиденда, а на счёт приходит 87% выплаты. По 142 отсечкам 39 крупных компаний такая сделка дала в медиане −0,229% с учётом налога и комиссии.
Три стратегии вокруг отсечки со сроками закрытия разрыва разобраны в материале про дивидендный гэп.
Что дивидендная стратегия дала против рынка, облигаций и вклада
Дивидендная корзина против всего рынка
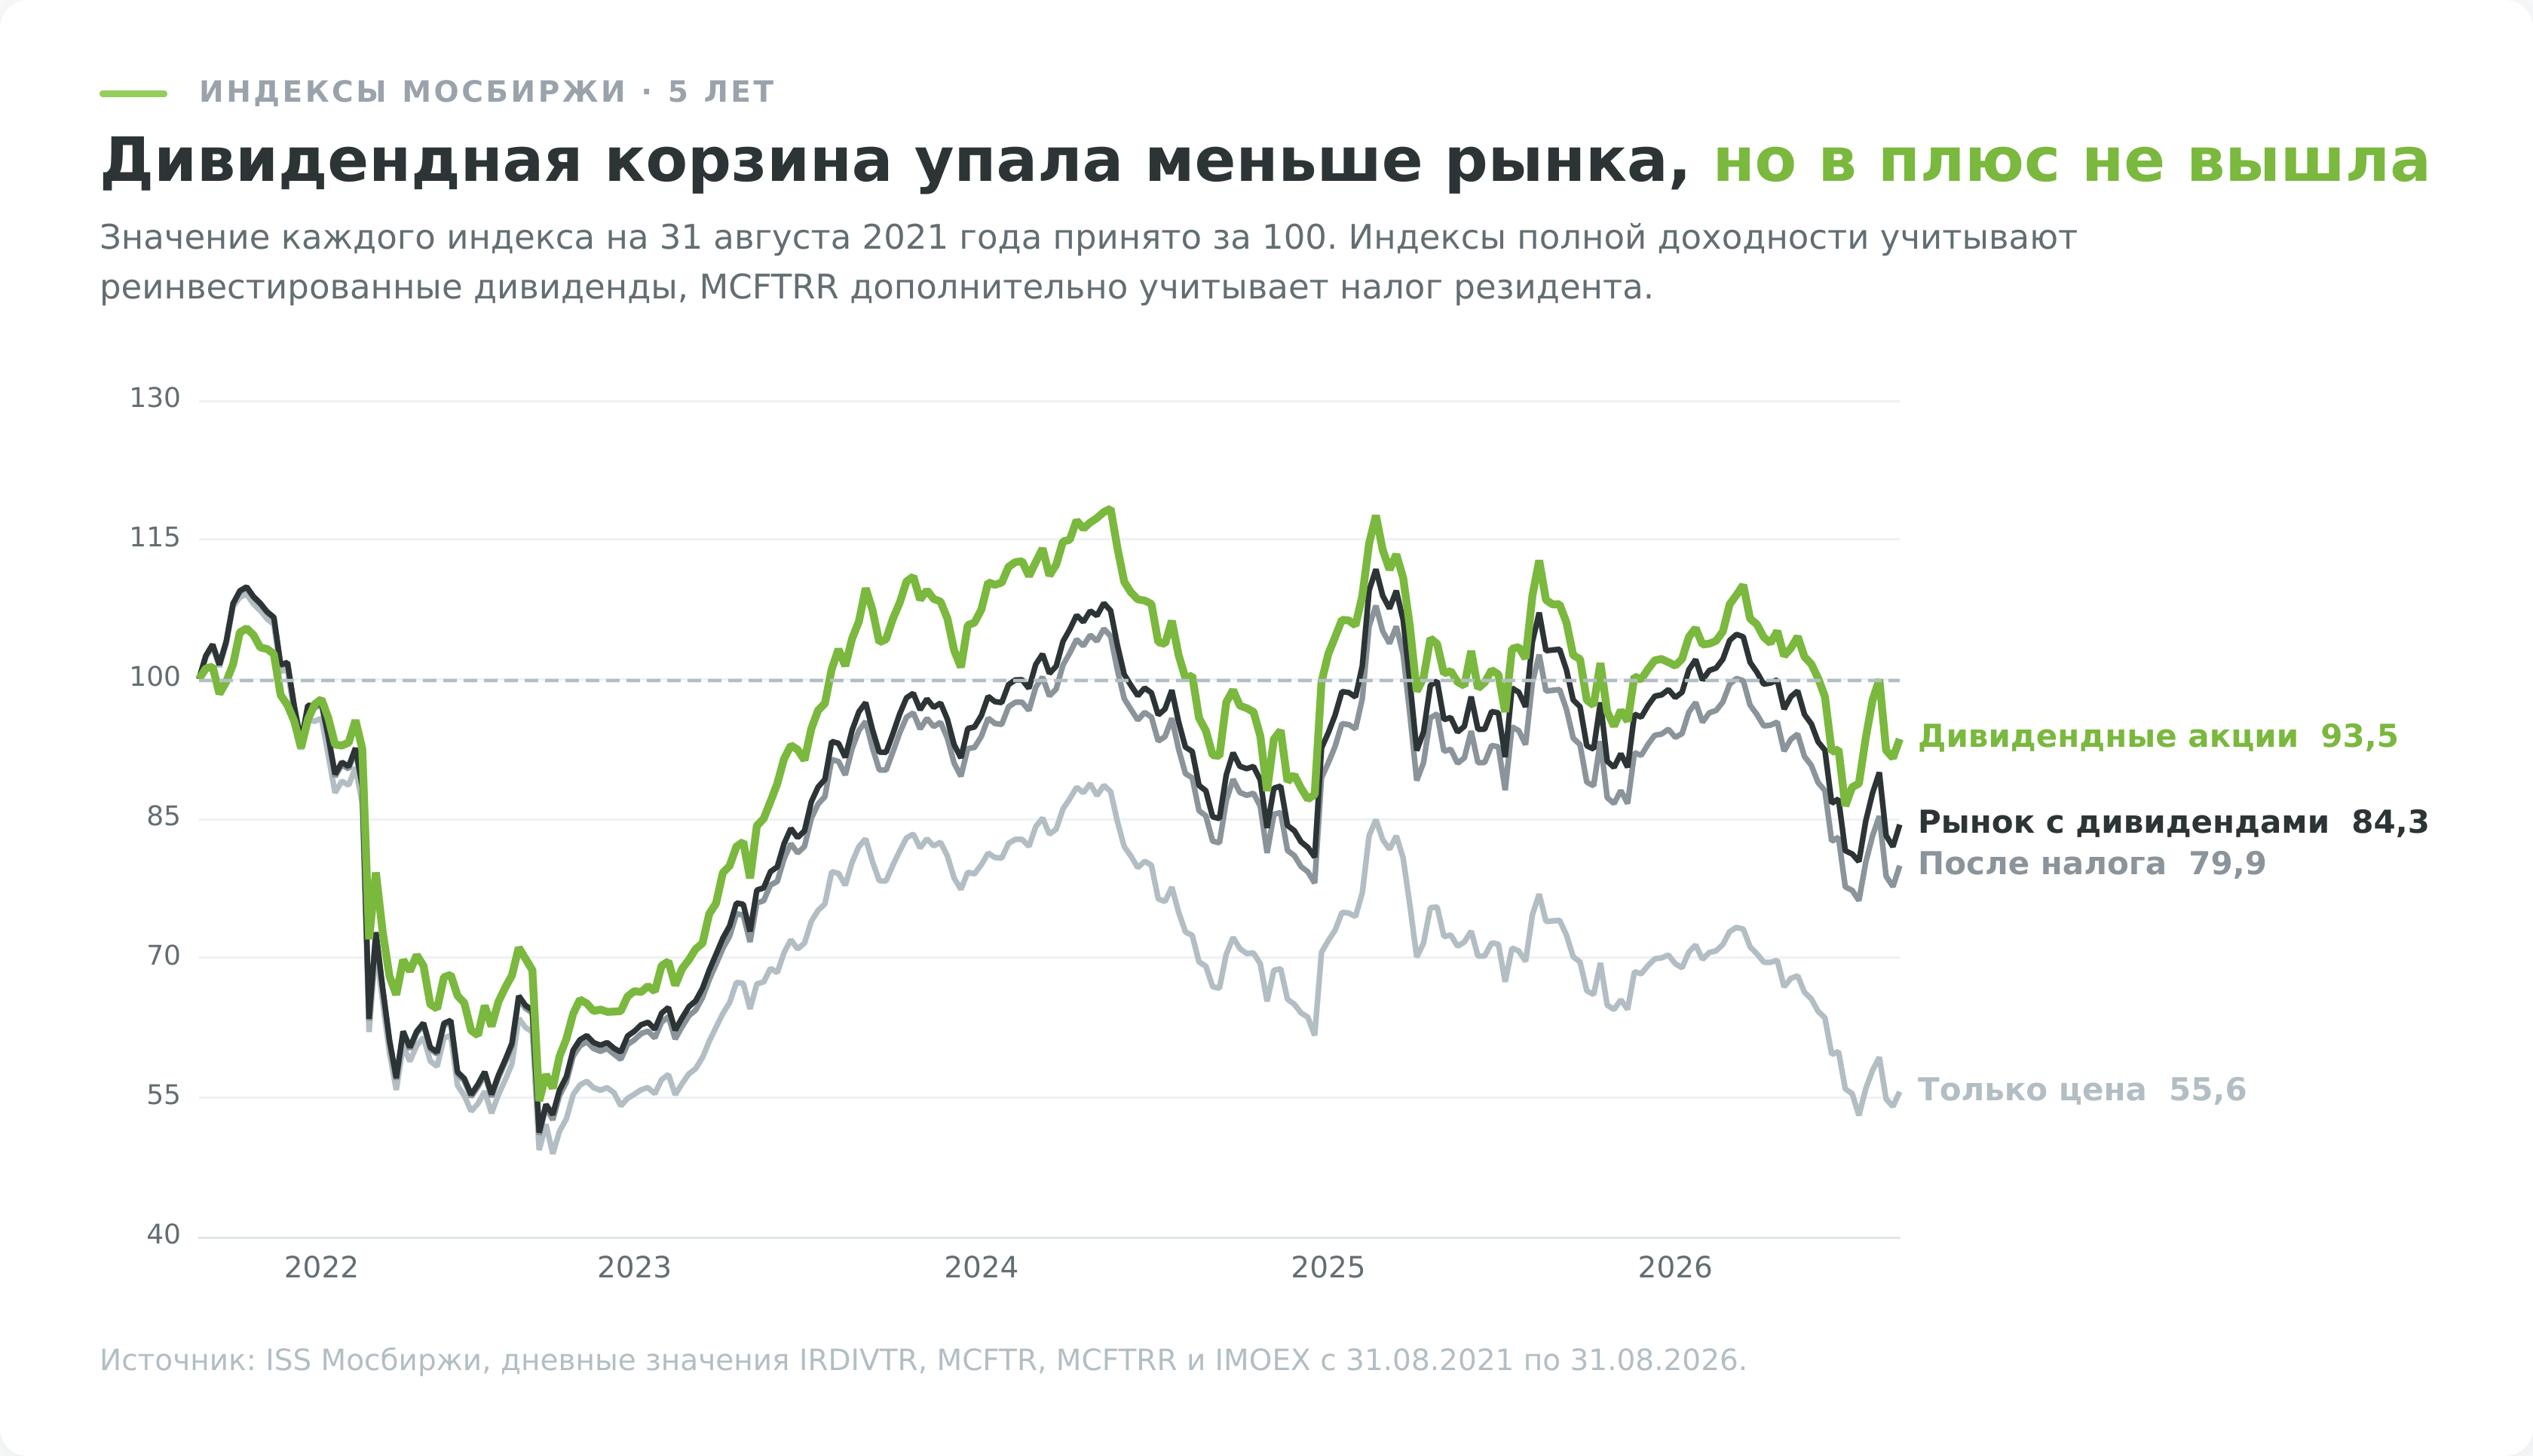
Мосбиржа вместе с УК «ДОХОДЪ» рассчитывает индекс дивидендных акций РФ полной доходности IRDIVTR. Он учитывает реинвестированные выплаты, поэтому сравнивать его корректно с индексом полной доходности всего рынка MCFTR. История дивидендного индекса в открытых данных биржи начинается с июня 2021 года:
| Индекс | Что показывает | За 5 лет | В год | 2022 год |
|---|---|---|---|---|
| IRDIVTR | дивидендные акции с реинвестированием | −6,4% | −1,3% | −32,7% |
| MCFTR | весь рынок с реинвестированием | −15,7% | −3,3% | −37,3% |
| MCFTRR | весь рынок после налога резидента | −20,1% | −4,4% | −38,0% |
| IMOEX | только цена акций | −44,4% | −11,1% | −43,1% |
Расчёт по дневным значениям индексов ISS Мосбиржи с 31.08.2021 по 31.08.2026, 2022 год с 30.12.2021 по 30.12.2022.
Дивидендная корзина обогнала рынок на 9,2 п.п. и мягче прошла 2022 год. Максимальная просадка от пика у неё составила 48,8% против 53,5% у рынка. Но в минусе все строки таблицы, и в окно попал обвал 2022 года. На более длинной истории УК «ДОХОДЪ» приводит 15,23% годовых у индекса против 9,52% у рынка за 2007–2021 годы, но эти годы посчитаны задним числом, до запуска индекса (данные УК).
Доля выплат в результате российского рынка выше, чем в учебниках по американским данным. У S&P 500 за 1940–2025 годы дивиденды в среднем дали 33% полной доходности. Индекс Мосбиржи за 2016–2026 годы рос в цене на 1,0% в год, а с дивидендами после налога на 7,5% (расчёт по индексам IMOEX и MCFTRR).
Вклад и облигации за 5 и 10 лет с поправкой на инфляцию
За последние 10 лет вклад принёс больше, чем российские акции с дивидендами. Я смоделировал вклад, который каждый год в конце августа переоткрывали по средней из максимальных ставок 10 крупнейших банков из статистики Банка России, с налогом на проценты по правилам каждого года.
Акции представлены индексом полной доходности после налога, облигации индексом гособлигаций RGBITR, инфляция взята август к августу:
| Куда вложен 1 млн ₽ | 2016–2021 | 2021–2026 | 2016–2026 | 2016–2026 за вычетом инфляции |
|---|---|---|---|---|
| Акции с дивидендами после налога | +157,7% | −20,1% | +105,9% | +11,3% |
| Гособлигации (ОФЗ), до налога на купоны | +53,0% | +25,9% | +92,6% | +4,1% |
| Вклад в крупном банке | +38,7% | +68,1% | +131,1% | +24,9% |
| Цена акций без дивидендов | +98,8% | −44,4% | +10,5% | −40,3% |
| Инфляция | +22,8% | +50,7% | +85,0% | — |
Периоды с 31 августа по 31 августа, индексы ISS Мосбиржи, ставки вкладов и инфляция по данным Банка России. Вклад переоткрывался ежегодно по ставке третьей декады августа, налог удерживался с процентов сверх необлагаемого минимума по статье 214.2 НК. Каждое окно считается с 1 млн ₽. Модель показывает результат вкладчика, который каждый год выбирает лучшие условия крупных банков, обычный вклад дал бы меньше. Сумма больше 1,4 млн ₽ выходит за пределы страхования вкладов в одном банке (статья 11 закона о страховании вкладов), комиссии брокера не учтены.
Инвестор, вложивший 1 млн ₽ в акции в конце августа 2016 года, через 5 лет имел 2,58 млн ₽ против 1,39 млн ₽ у вкладчика. Вложивший в конце августа 2021 года через 5 лет имел 799 тыс. ₽, а вкладчик 1,68 млн ₽.
В 2016–2019 годах ключевая ставка снизилась с 10,5% до 7,25%, и за эти 3 года акции с дивидендами после налога выросли на 62,2% против 24,3% у вклада. С июня 2025 года ставку снова снижают, с 21% до 14%, которые действуют с 27 июля 2026 года. Но в этом цикле к концу августа 2026 года индекс полной доходности после налога потерял 13,2%, а индекс гособлигаций вырос на 16,7%.
Сколько платят акции, вклад и облигации сейчас
Таблица показывает, сколько каждый вариант приносит в год при нынешних ценах:
| Куда вложены деньги | Платит в год | Откуда цифра |
|---|---|---|
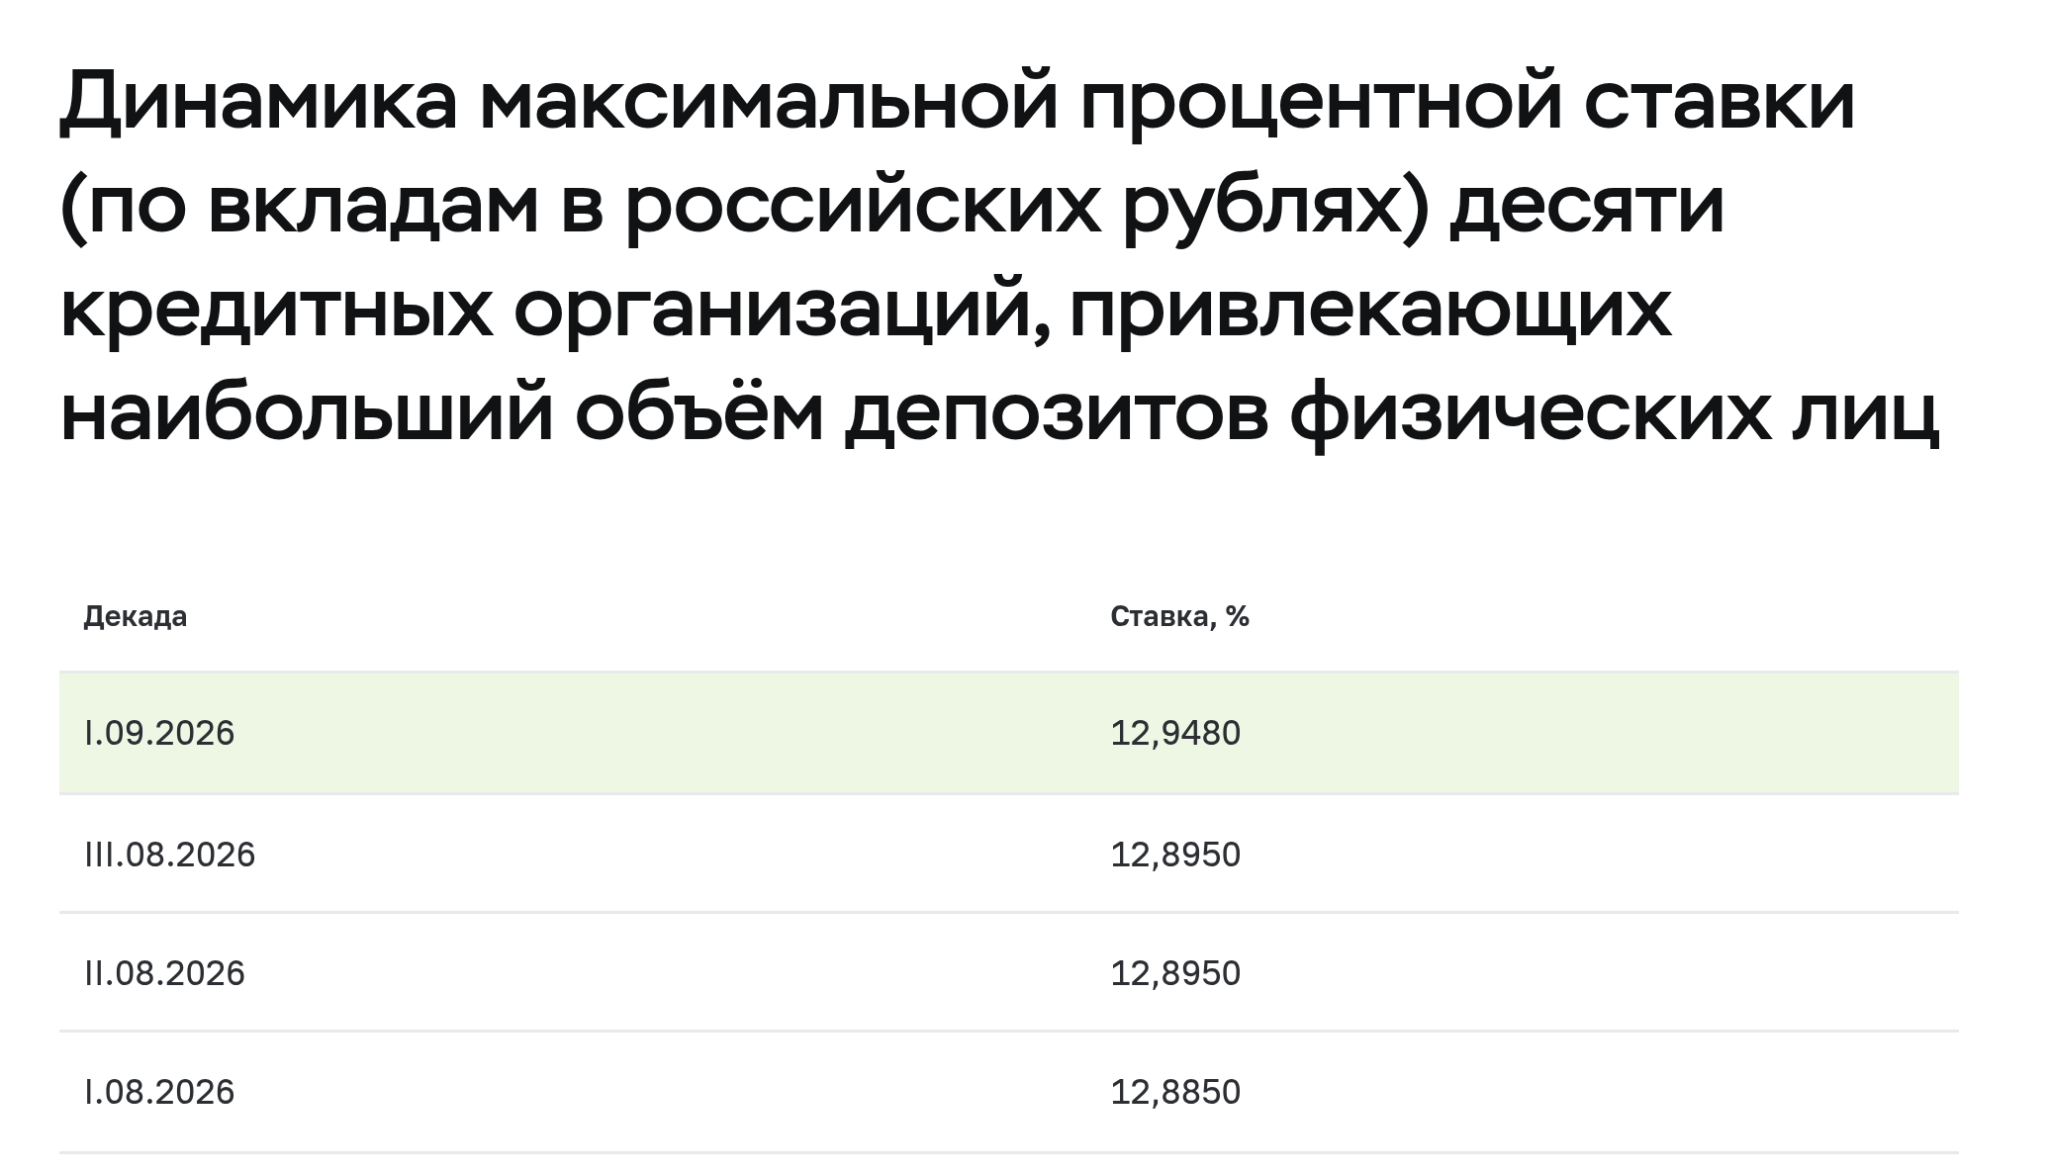
| Вклад в крупном банке | 12,9% | средняя максимальная ставка 10 крупнейших банков, первая декада сентября 2026 |
| Гособлигации | 15,5% | доходность к погашению индекса RGBI на 31.08.2026, включает рост цены облигаций к номиналу |
| Акции индекса Мосбиржи | 8,8% | дивиденды за 12 месяцев к 31.08.2026, расчёт по расхождению индексов полной доходности и цены |
| Медианная российская компания | 7,5% | выплаты за 2025 год по 114 бумагам, база дивидендов BUYHOLD, даты сверяются в нашем календаре дивидендов |
| Инфляция | 6,3% | август 2026 к августу 2025 |
Значения живые и меняются вслед за политикой Банка России, сверяйте их на дату чтения.
Реинвестировать дивиденды или выводить
На российском рынке за 2016–2026 годы реинвестирование добавило к результату немного. Я сравнил три сценария на 1 млн ₽, вложенный в широкий рынок акций в конце августа 2016 года:
| Сценарий, 31.08.2016–31.08.2026 | Капитал на счёте | Получено деньгами | Всего |
|---|---|---|---|
| Дивиденды реинвестировались | 2 059 200 ₽ | 0 ₽ | 2 059 200 ₽ |
| Дивиденды выводились и лежали без движения | 1 105 100 ₽ | 912 400 ₽ | 2 017 500 ₽ |
| Дивиденды выводились на вклад | 1 105 100 ₽ | 1 407 700 ₽ | 2 512 800 ₽ |
Расчёт по индексам IMOEX и MCFTRR, выплата каждого года выведена из расхождения индекса цены и индекса полной доходности после налога. В третьем сценарии выплаты клались на вклад по средней максимальной ставке 10 крупнейших банков в конце августа, с налогом на проценты.
Реинвестирование обогнало простой вывод на 41 600 ₽, около 2% за 10 лет. Сложный процент умножает рост котировок, а цена индекса за эти годы прибавила 10,5%, поэтому купленные на дивиденды акции почти не подорожали. Вывод выплат на вклад дал на 453 600 ₽ больше реинвестирования.
Секторная концентрация и календарь выплат
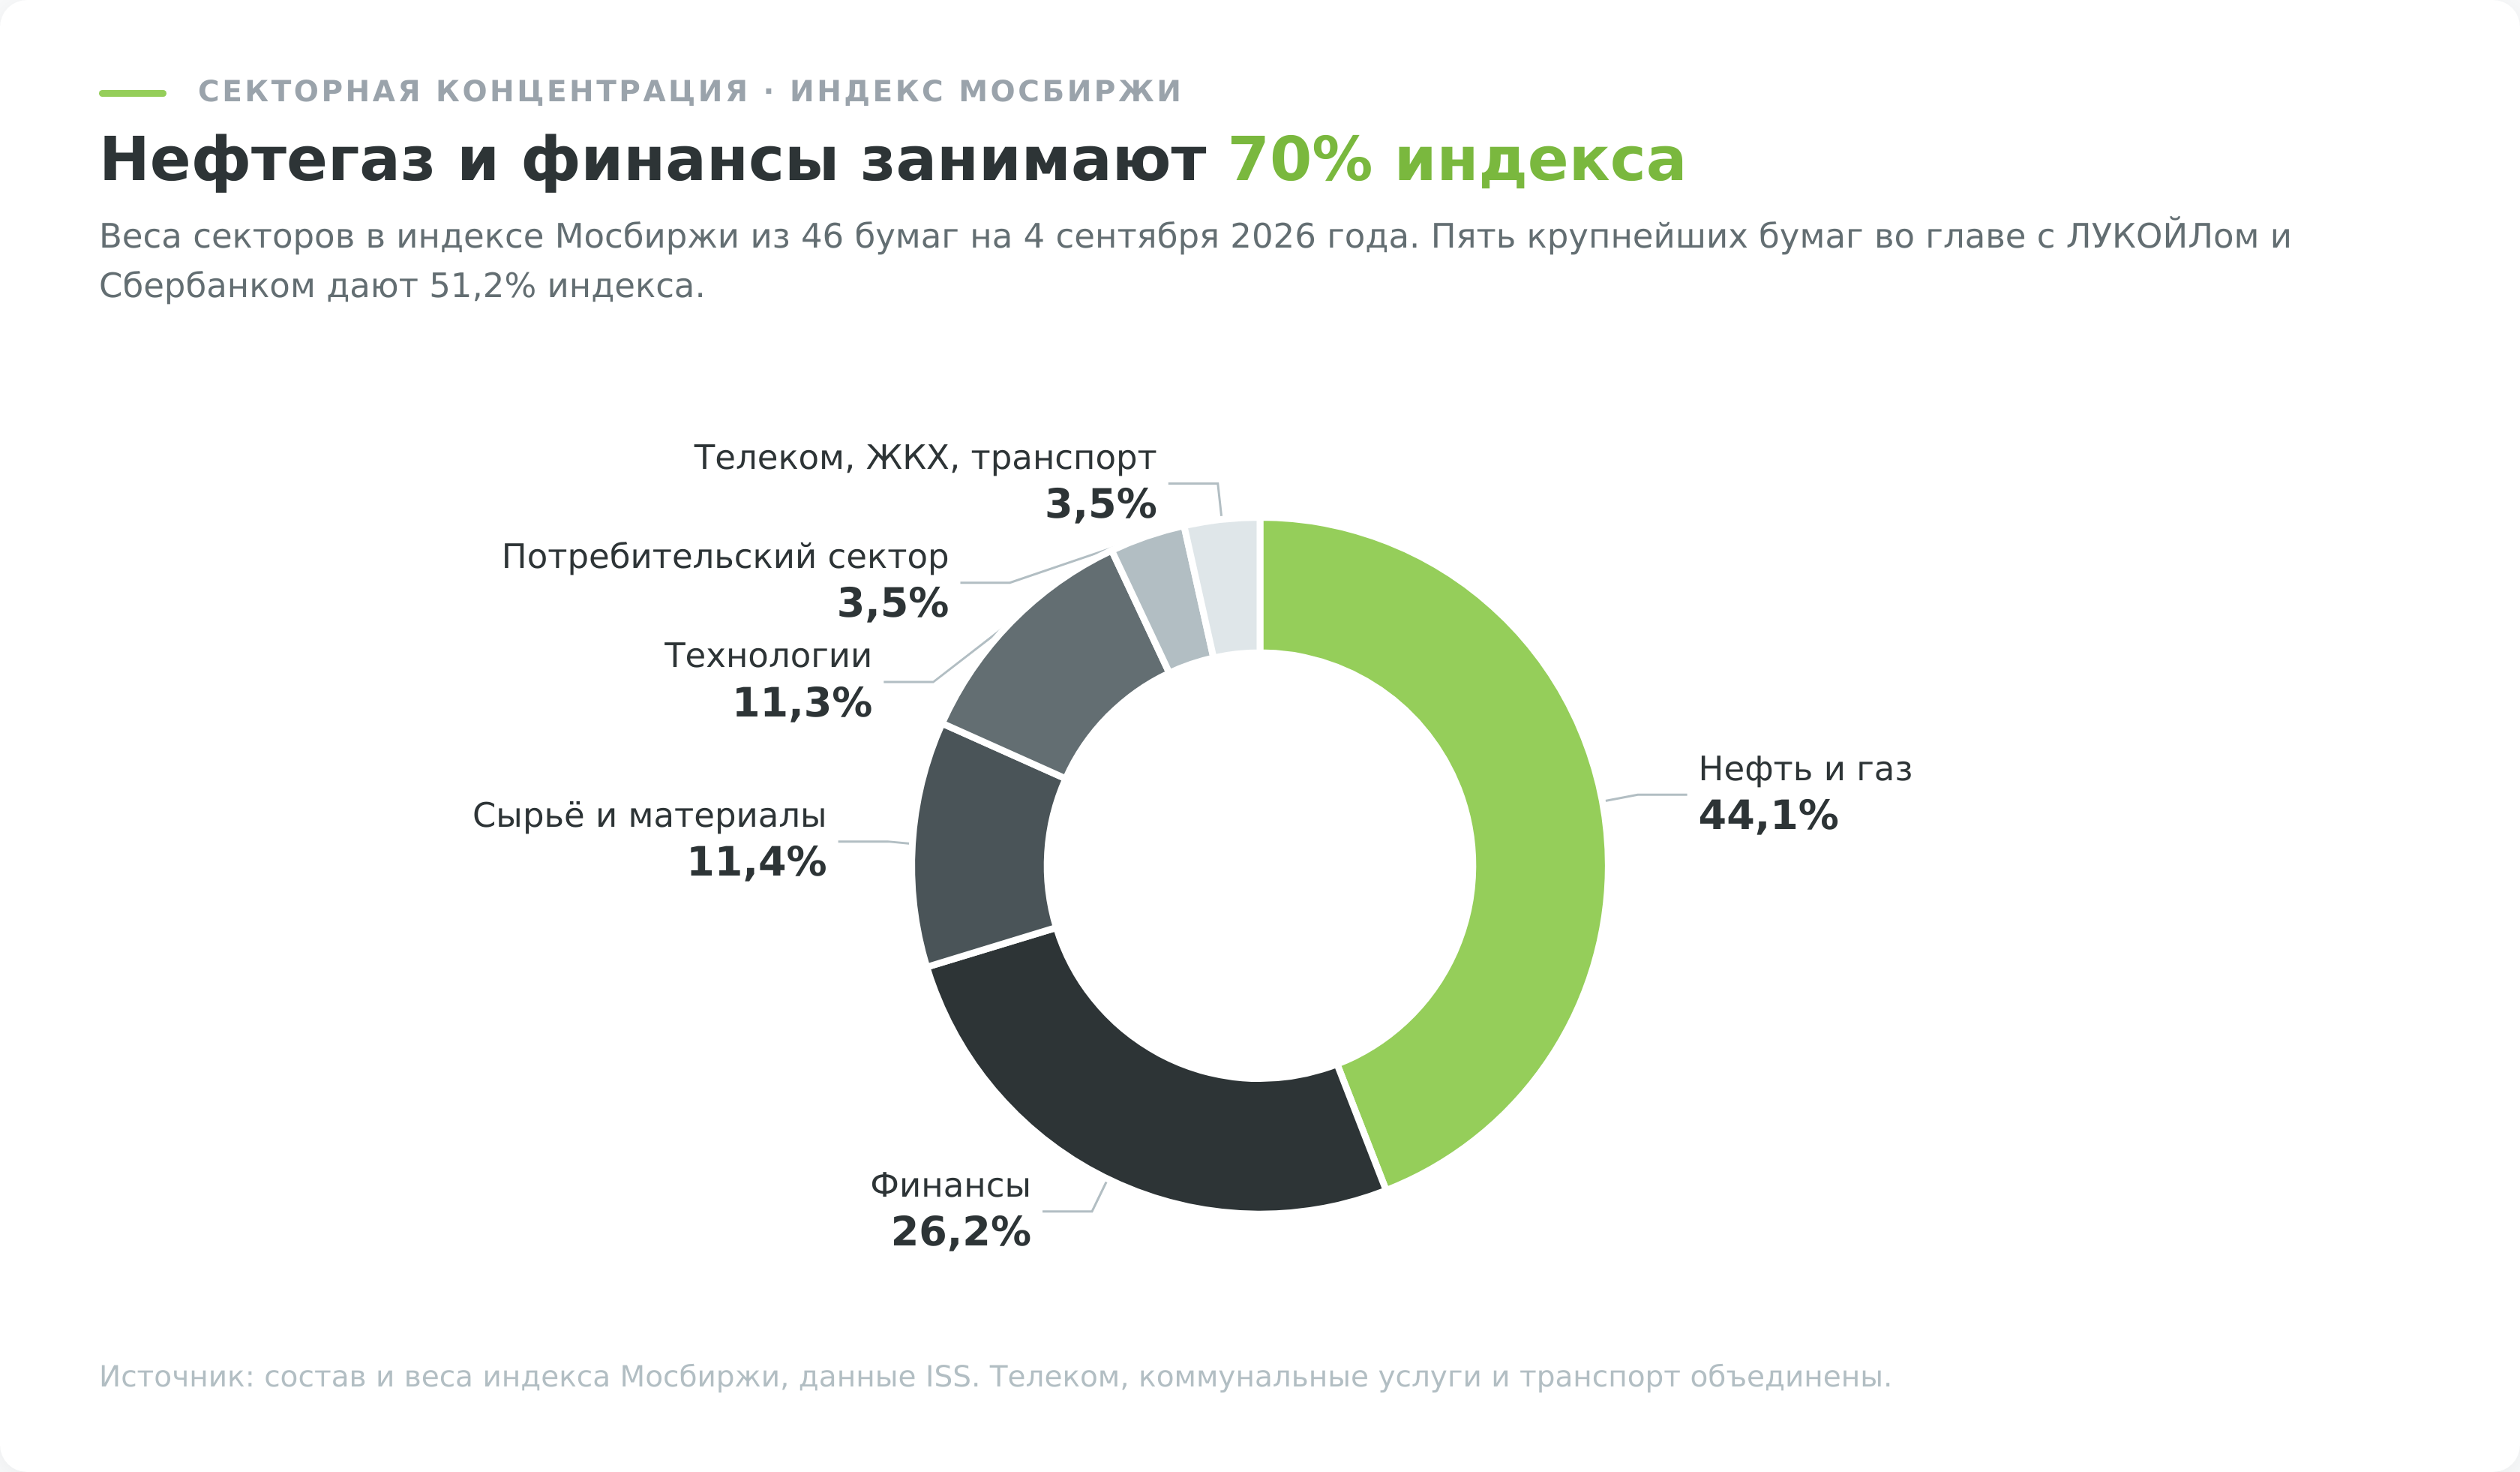
Нефтегаз и финансы занимают 70% индекса
Индекс Мосбиржи состоит из 46 бумаг, и веса распределены в нём неровно:
| Сектор | Доля в индексе Мосбиржи |
|---|---|
| Нефть и газ | 44,1% |
| Финансы | 26,2% |
| Сырьё и материалы | 11,4% |
| Технологии | 11,3% |
| Потребительский сектор | 3,5% |
| Телеком, коммунальные услуги, транспорт | 3,5% |
Расчёт по составу и весам индекса Мосбиржи из данных ISS на 4 сентября 2026 года.
Пять крупнейших бумаг во главе с ЛУКОЙЛом и Сбербанком дают 51,2% индекса. Дивидендный отбор перекос усиливает, потому что крупнее всего платят нефтегазовые компании и банки, а они и так занимают 70,3% индекса. Портфель из 10 дивидендных бумаг часто оказывается одной ставкой на цену нефти, курс рубля и решения государства о том, как забрать деньги из отрасли.
Почему ежемесячный доход из российских акций не собрать
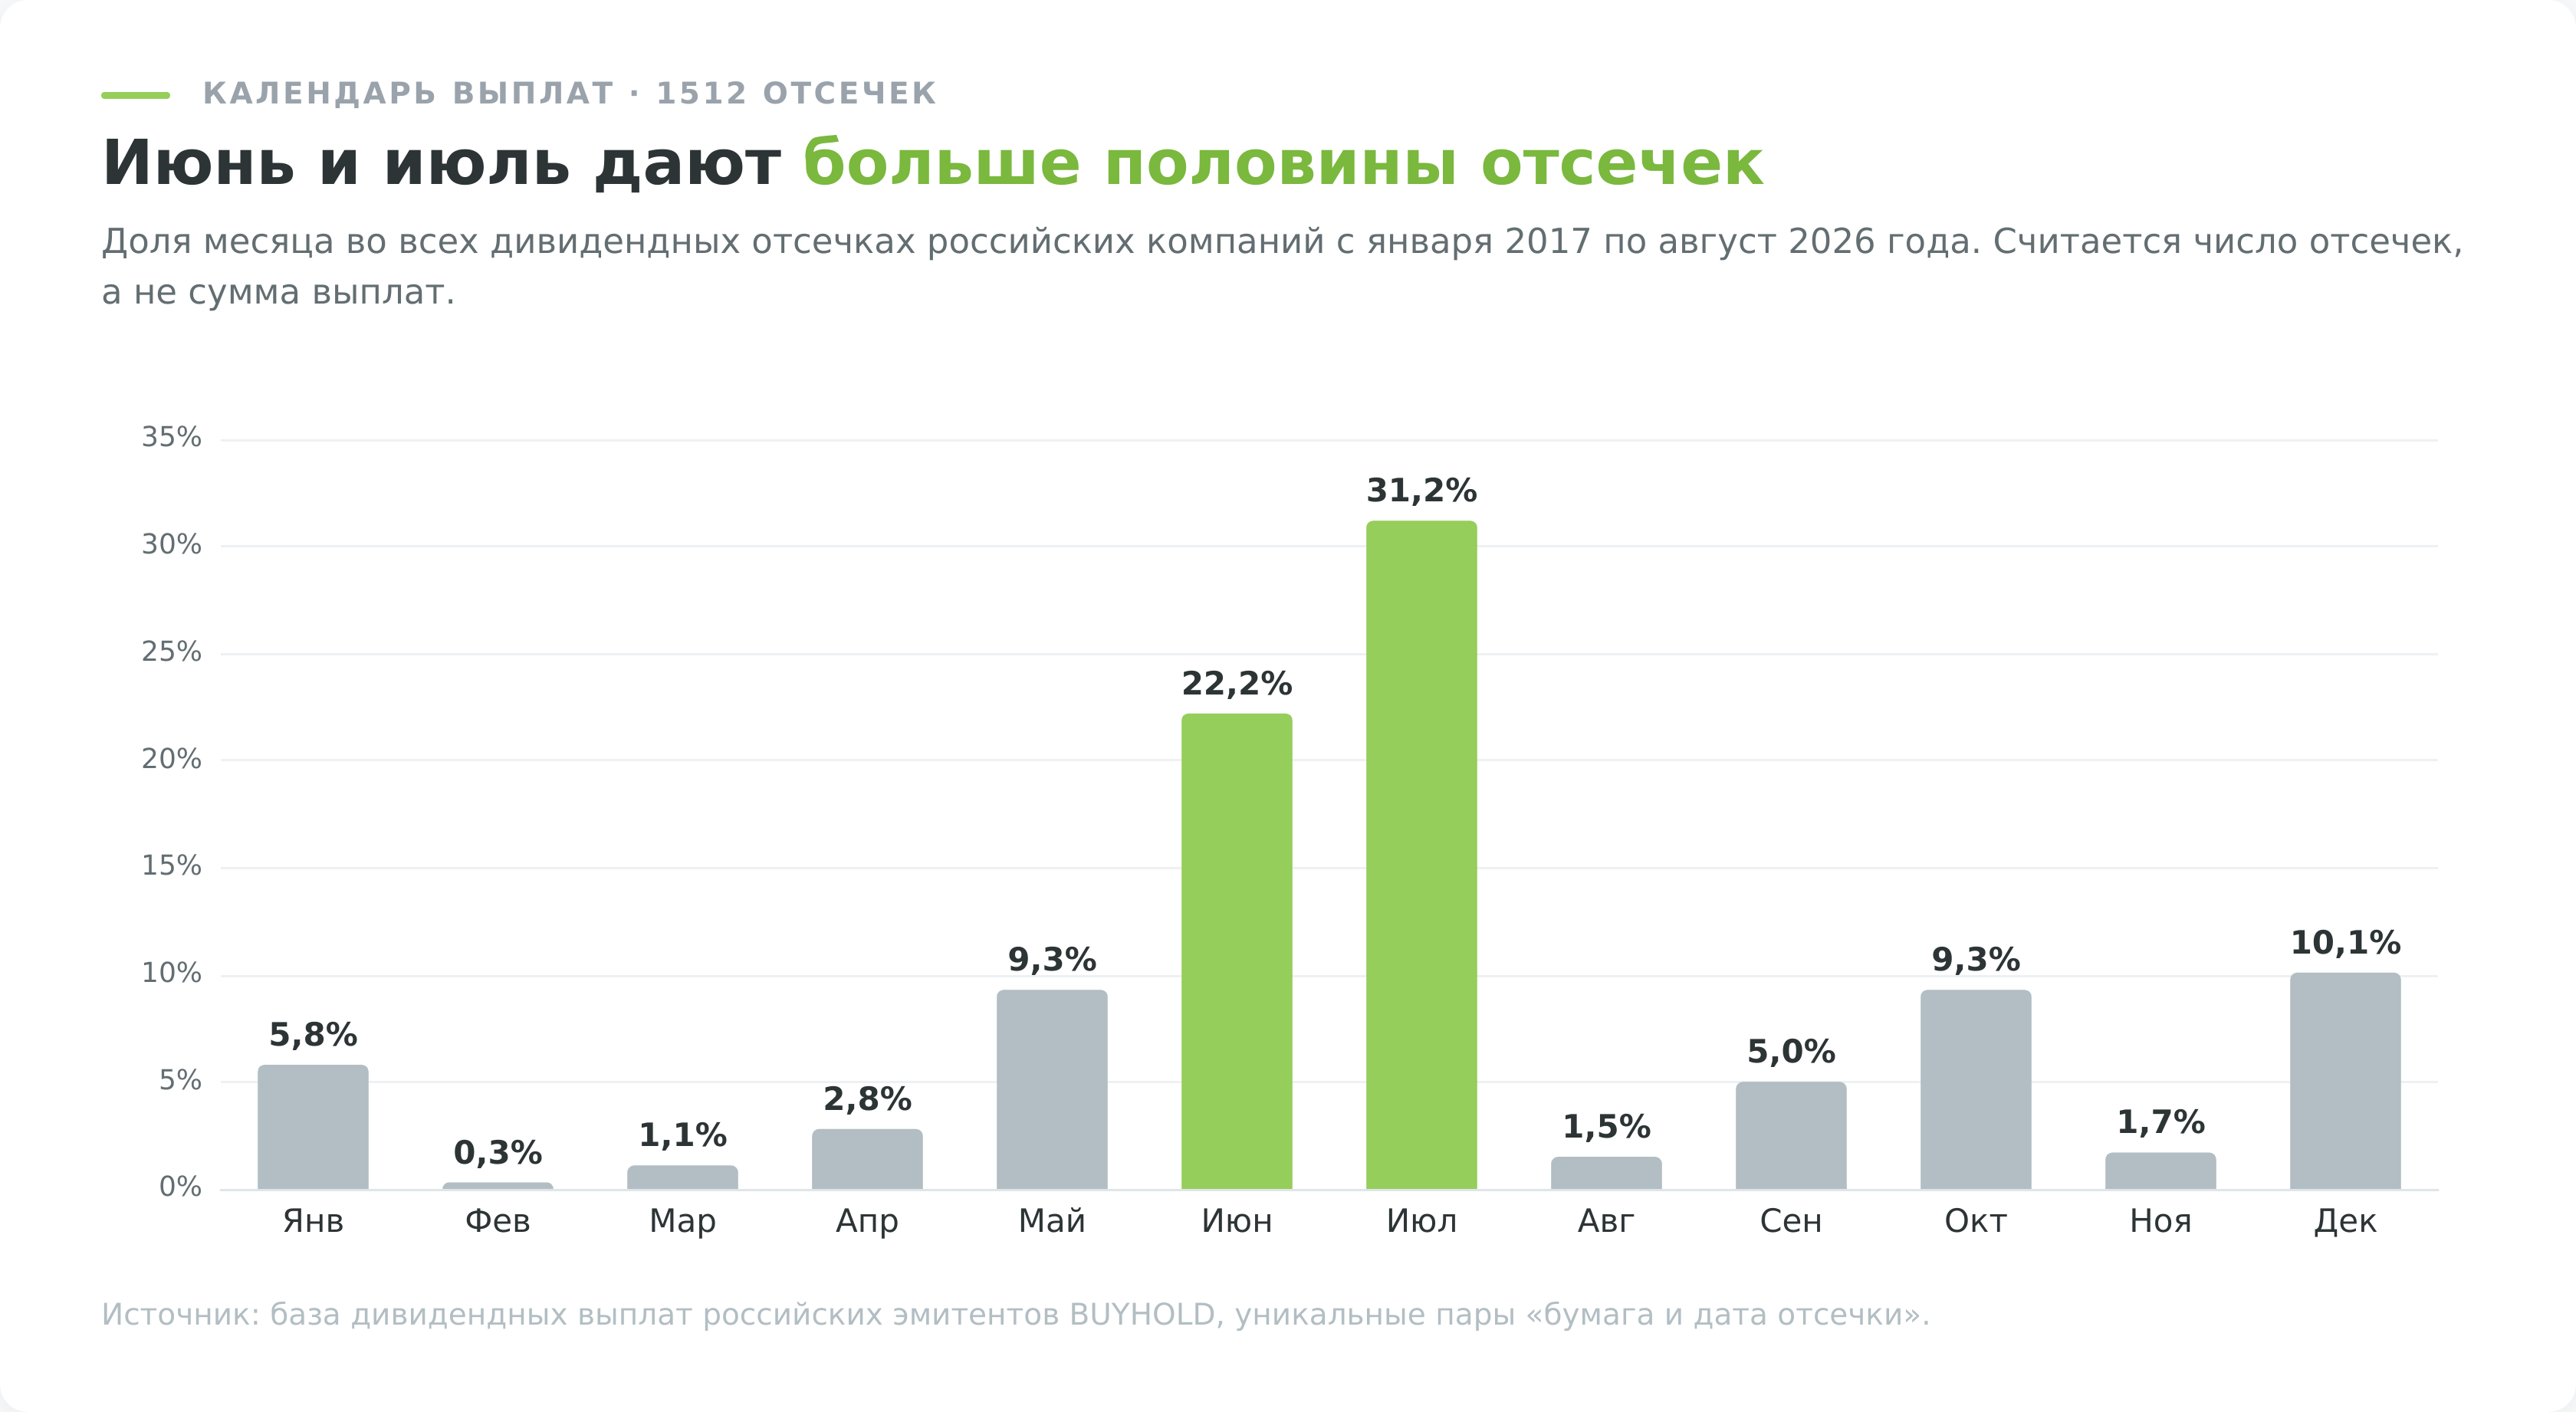
В базе дивидендов BUYHOLD с 2017 года по август 2026 года 1512 отсечек российских компаний, и больше половины пришлось на июнь и июль:
| Месяц | Доля всех отсечек | Разных бумаг с отсечкой, 2023–2026 |
|---|---|---|
| Июль | 31,2% | 101 |
| Июнь | 22,2% | 70 |
| Декабрь | 10,1% | 42 |
| Октябрь | 9,3% | 34 |
| Май | 9,3% | 40 |
| Январь | 5,8% | 30 |
| Сентябрь | 5,0% | 23 |
| Апрель | 2,8% | 13 |
| Ноябрь | 1,7% | 6 |
| Август | 1,5% | 6 |
| Март | 1,1% | 5 |
| Февраль | 0,3% | 1 |
Расчёт по базе дивидендных выплат российских эмитентов BUYHOLD, уникальные пары «бумага и дата отсечки» с 01.01.2017 по 31.08.2026. Доля считается по числу отсечек, а не по сумме выплат. 2026 год неполный, за 2017–2025 годы на июнь и июль приходится 51,7% отсечек.
В феврале за 2023–2026 годы отсечку сделала одна бумага на весь рынок. Из 115 бумаг, по которым платили в 2025 году (обыкновенные и привилегированные акции считаются отдельно), 83 получили выплату один раз, 17 дважды и 15 чаще. Ровный поток дают облигации с купонами в другие месяцы или американские компании, которые платят каждый месяц (подборка таких акций).
Деньги приходят не в день отсечки. Номинальному держателю компания перечисляет дивиденды в течение 10 рабочих дней после даты закрытия реестра (пункт 6 статьи 42 закона «Об акционерных обществах»), поэтому июльская отсечка часто превращается в деньги на счёте уже в августе.
Налоги дивидендного инвестора
Отдельная налоговая база без вычетов
Налог с дивидендов российских компаний удерживает брокер. Ставка составляет 13%, если дивиденды вместе с другими инвестиционными доходами за год не больше 2,4 млн ₽, и 15% с превышения (пункт 1.1 статьи 224 НК).
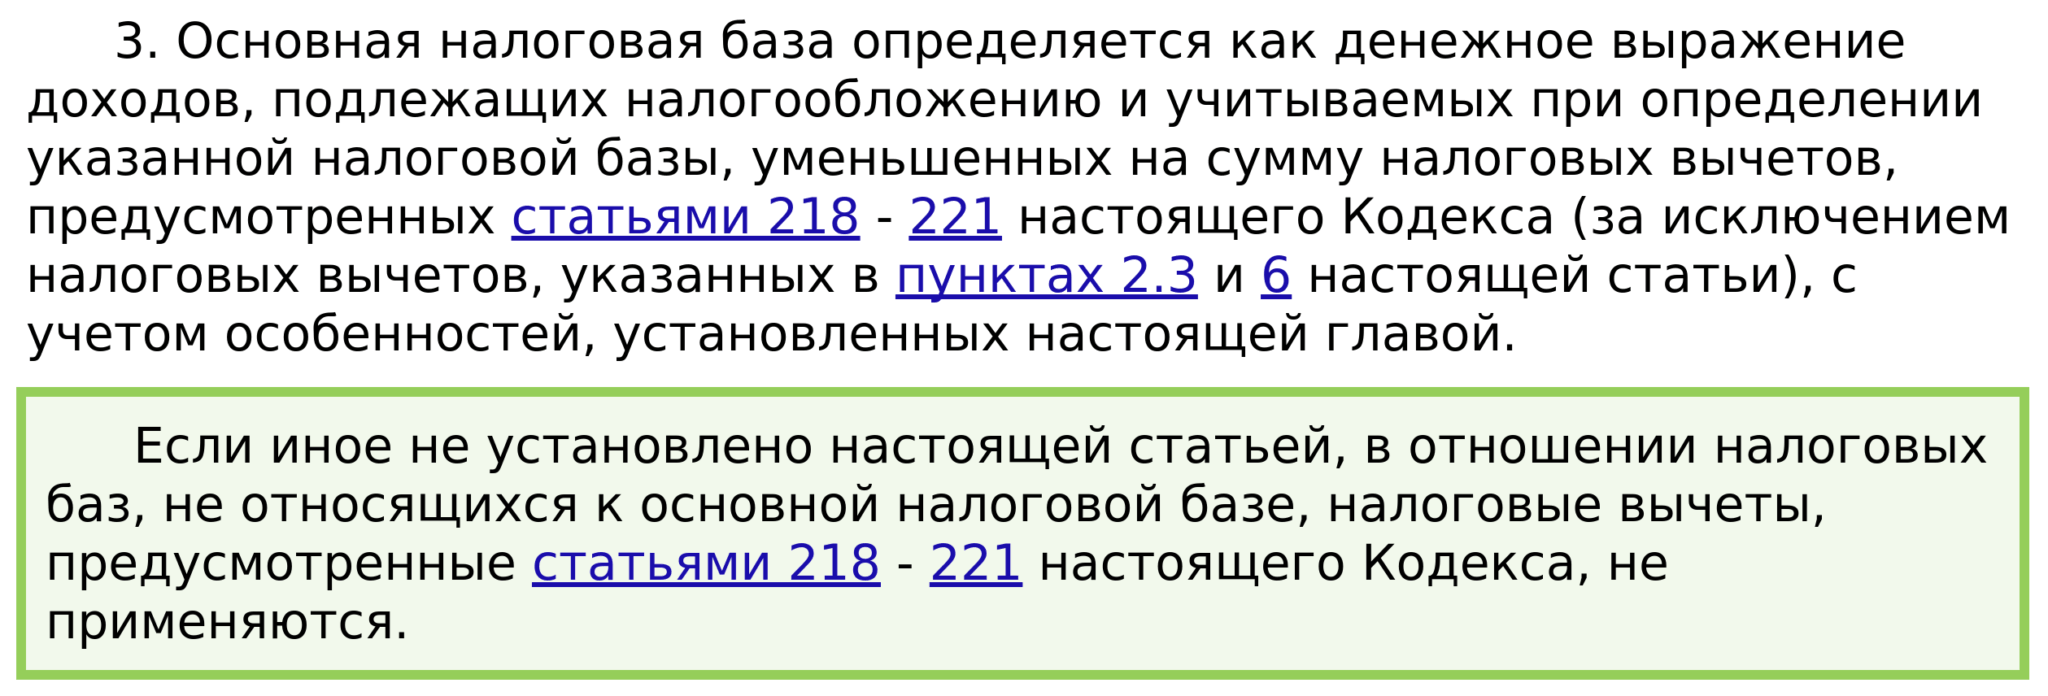
Дивиденды образуют отдельную налоговую базу по подпункту 3 пункта 6 статьи 210 Налогового кодекса, поэтому с зарплатой не складываются. Пункт 3 той же статьи запрещает вычеты для всех баз, кроме основной, если сама статья не делает исключения. Исключения в пункте 6 есть для операций с ценными бумагами и ИИС, а для дивидендов их нет, поэтому снизить налог с выплаты привычными способами нельзя.
ЛДВ и ИИС-3 на дивиденды не действуют
Льгота долгосрочного владения (ЛДВ) освобождает от налога прибыль от продажи бумаг, которые пролежали у вас больше 3 лет, в пределах 3 млн ₽ за каждый полный год владения (статья 219.1 НК). К дивидендам ЛДВ не применяется. Не работает на них и освобождение дохода по ИИС-3, налог с выплат на этом счёте удерживают в общем порядке.
С 2025 года дивиденды по бумагам на ИИС-3 разрешено получать на банковский счёт, и это не считается выводом денег со счёта (закон № 532-ФЗ от 28.12.2024). Купоны облигаций под это правило не попали. Опцию включают у брокера до выплаты, устройство самого счёта разобрано в материале про индивидуальный инвестиционный счёт.
Дивиденд против продажи части позиции
Возьмём портфель на 5 млн ₽ с доходностью индекса 8,8%. Компании выплатят 440 000 ₽, брокер удержит 57 200 ₽, на счёт придёт 382 800 ₽. Если у вас бумаги без дивидендов или фонд, который реинвестирует выплаты внутри, и вы продаёте часть позиции на те же 440 000 ₽ после 3 лет владения, налога с этих денег не будет, пока прибыль укладывается в лимит ЛДВ. Но у фонда DIVD расходы 1,1% в год с 5 млн ₽ составят 55 000 ₽, почти столько же, сколько налог.
При продаже позиция уменьшается. Но и после выплаты дивиденда она дешевеет почти на выплаченную сумму. Экономически дивиденд работает как продажа части позиции, только налог берётся со всей суммы, а не с прибыли. Если вы копите и не тратите, налог с дивидендов отнимает около 1 п.п. доходности в год. Бумаги без дивидендов откладывают этот налог до продажи. Дивидендный подход выигрывает у того, кому нужен поток денег без ежегодных решений о продаже.
Иностранные дивиденды и ставка 30%
С 1 января 2025 года неквалифицированным инвесторам закрыты иностранные ценные бумаги, кроме бумаг эмитентов из ЕАЭС, которые учитываются в инфраструктуре этих стран (Указание Банка России № 6885-У). С 16 августа 2024 года США приостановили статьи 5–21 и 23 договора об избежании двойного налогообложения 1992 года. Среди них статья 10, которая давала российским резидентам ставку 10% на дивиденды, поэтому теперь с выплат американских компаний удерживают 30%.
Статья 22 о зачёте налога приостановлена не была. Удержанные в США 30% перекрывают российские 13%, доплачивать в России нечего, но и переплату никто не вернёт. С 2024 года российский брокер сам считает и удерживает налог с иностранных дивидендов, поступивших на счёт у него (пункт 2 статьи 214 НК). По счёту у зарубежного брокера доход декларируется самостоятельно.
Без статуса квалифицированного инвестора американские дивидендные акции можно купить через Just2Trade с офшорной лицензией и порогом входа от 100 $. Компания не подпадает под российское регулирование, и компенсационного фонда для клиентов у неё нет, а налог и отчётность перед ФНС по такому счёту остаются на вас.
Способы доступа к зарубежным рынкам разобраны в материале про инвестиции в иностранные акции, общая картина налогов в статье про налоги на инвестиции.
Фонд вместо самостоятельной сборки портфеля
На Мосбирже торгуются биржевые фонды дивидендных акций. Один из них, DIVD от УК «ДОХОДЪ», повторяет индекс IRDIVTR. Фонд не платит налог с полученных дивидендов и реинвестирует всю выплату, а налог пайщика откладывается до продажи паёв.
DIVD доход пайщикам не выплачивает, выплаты остаются внутри фонда. «Фонд акций с выплатой дохода» УК «Первая» платит раз в квартал, но берёт за управление 2,7% в год и до 0,65% на прочие расходы.
Для жизни на выплаты подходит и фонд без выплаты. Паи, которые вы держите больше 3 лет, продаются без налога в пределах лимита ЛДВ, поэтому продажа части паёв раз в квартал даёт денежный поток без удержания 13% с каждой выплаты. Но эту экономию почти целиком забирают расходы фонда.
Сколько нужно капитала, чтобы жить на дивиденды
Расчёт капитала
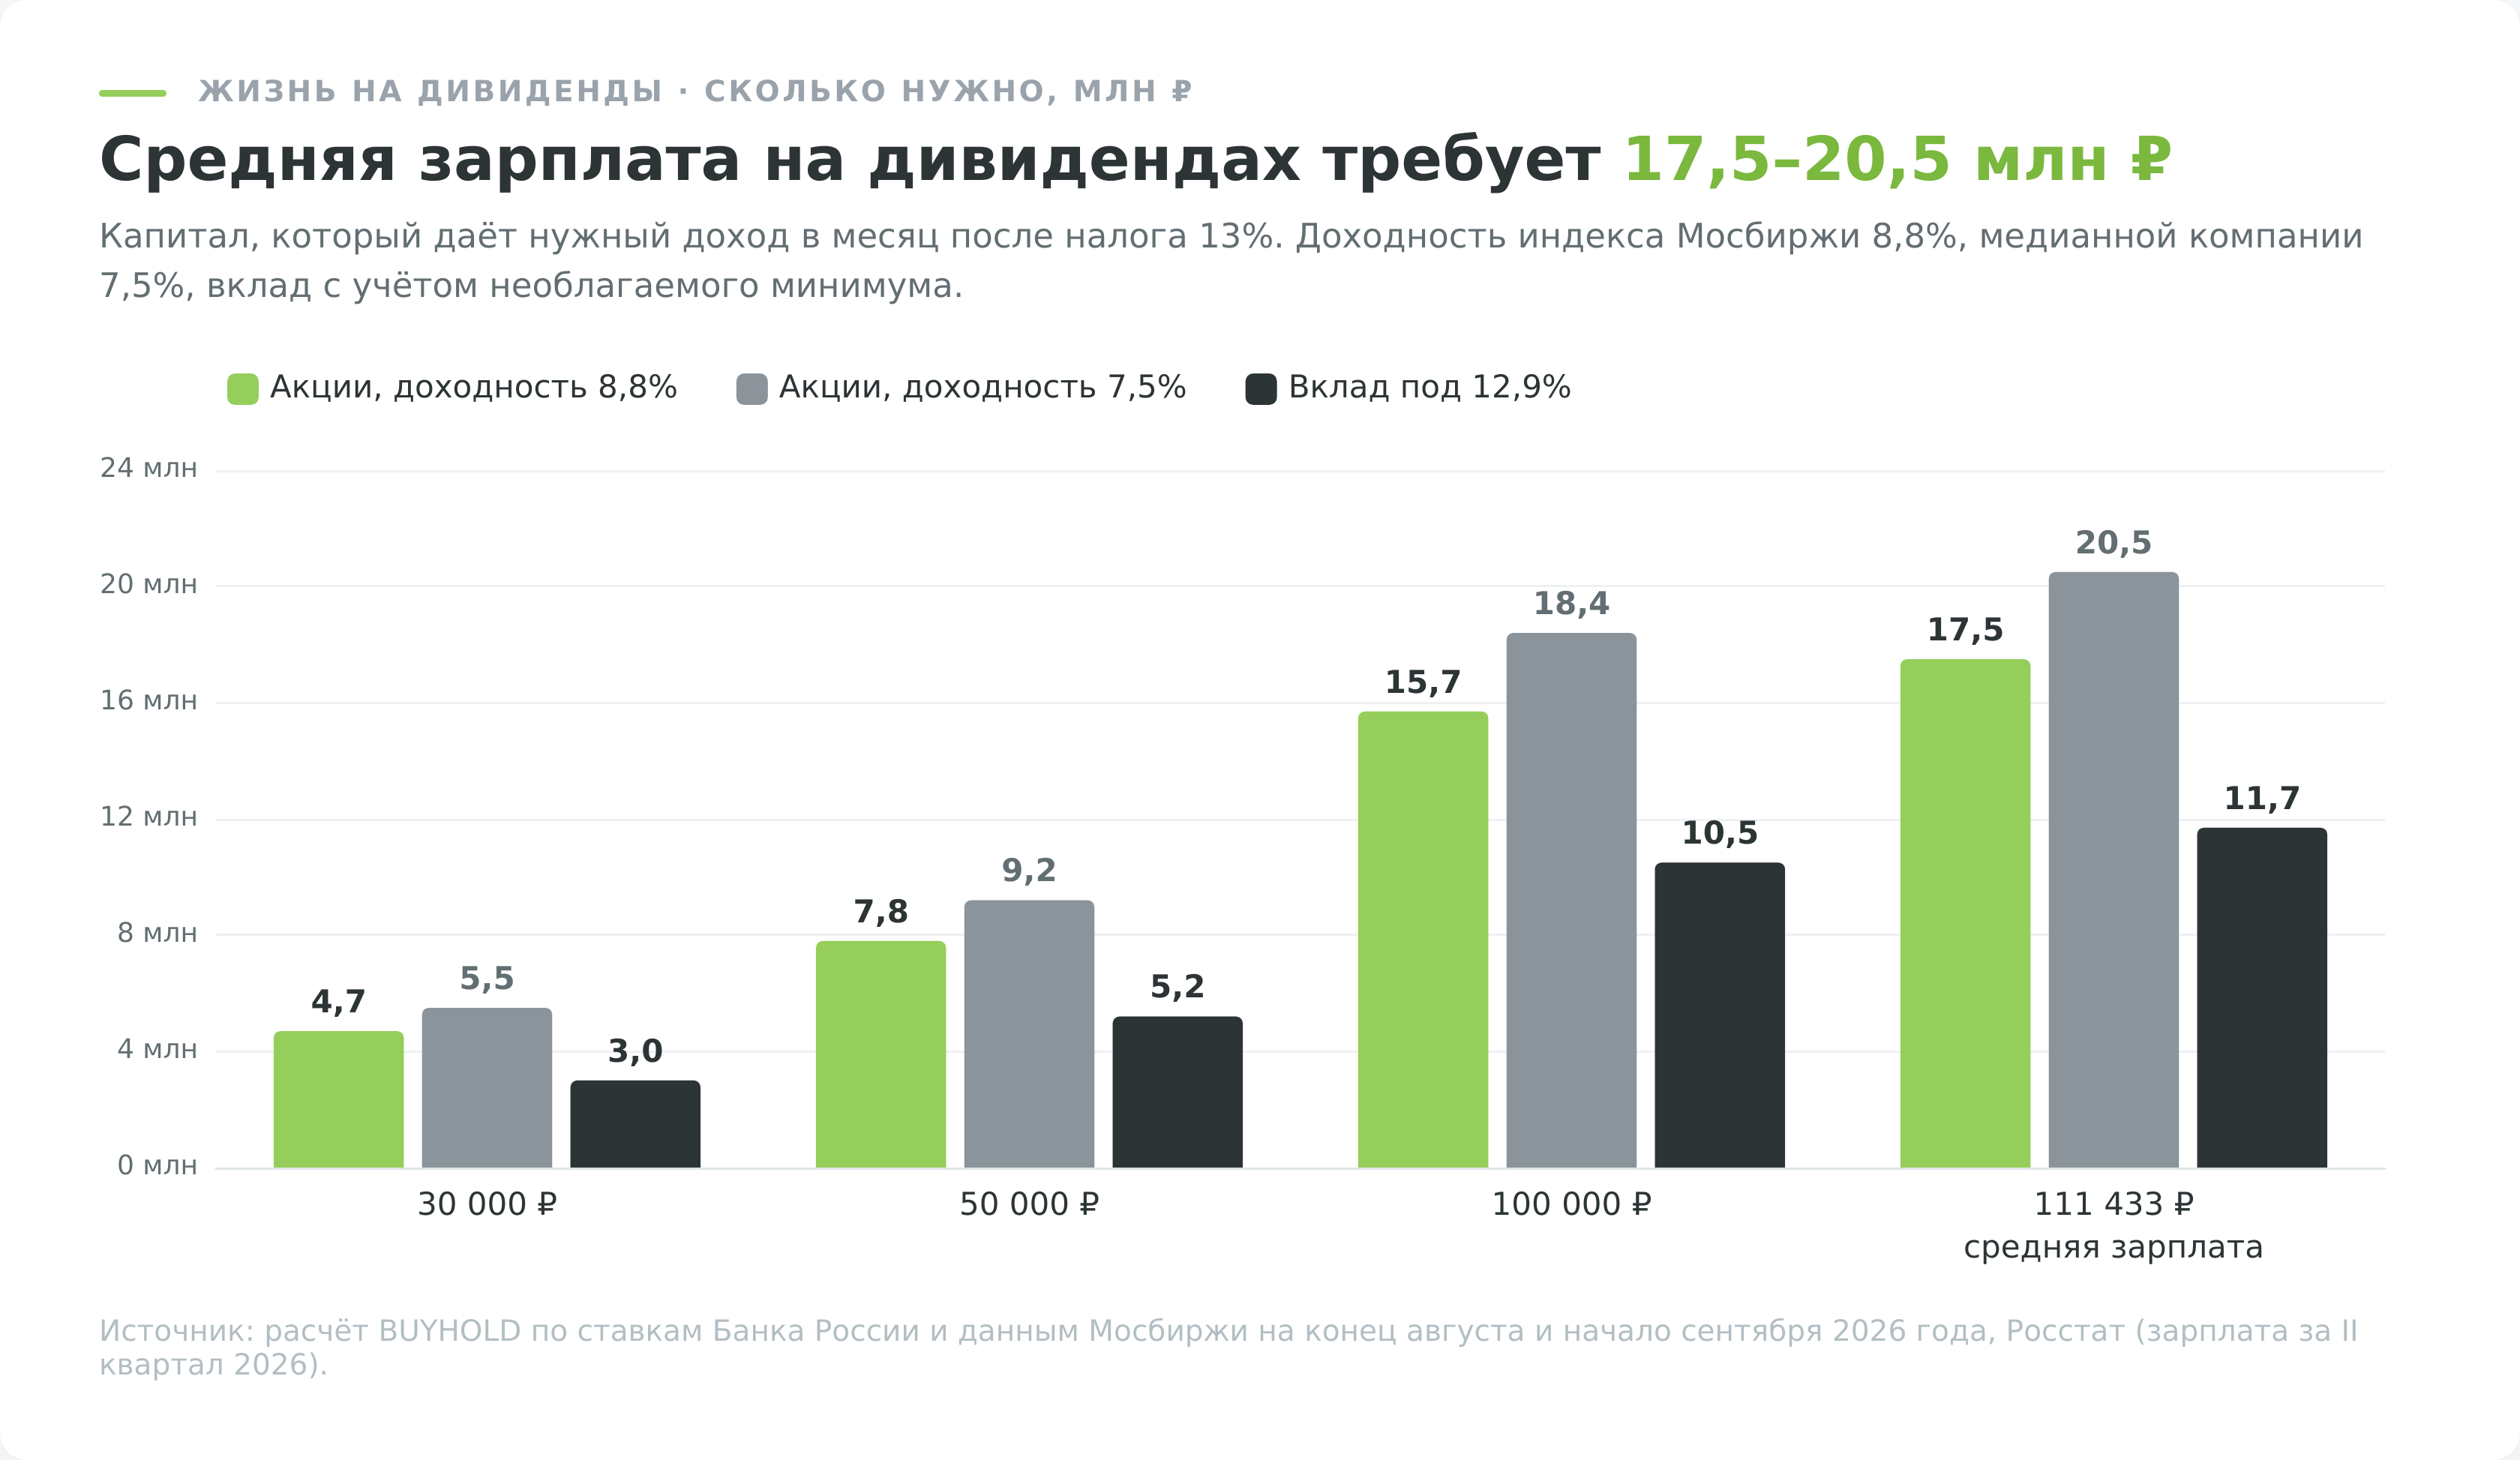
Нужный годовой доход делят на дивидендную доходность после налога. Для портфеля, похожего на индекс Мосбиржи, это 8,8% до налога и 7,7% после, для медианной компании 7,5% и 6,5%. В качестве ориентира в таблице есть средняя начисленная зарплата до НДФЛ, во втором квартале 2026 года она составила 111 433 ₽ в месяц:
| Доход в месяц | Акции, доходность 8,8% | Акции, доходность 7,5% | Вклад под 12,9% |
|---|---|---|---|
| 30 000 ₽ | 4,7 млн ₽ | 5,5 млн ₽ | 3,0 млн ₽ |
| 50 000 ₽ | 7,8 млн ₽ | 9,2 млн ₽ | 5,2 млн ₽ |
| 100 000 ₽ | 15,7 млн ₽ | 18,4 млн ₽ | 10,5 млн ₽ |
| 111 433 ₽, средняя зарплата | 17,5 млн ₽ | 20,5 млн ₽ | 11,7 млн ₽ |
Доходности до налога, в расчёте удержано 13%. Для вклада учтён необлагаемый минимум 160 000 ₽ процентов за 2026 год. Ставки на конец августа и начало сентября 2026 года.
Число акций в портфеле тут вторично, считается сумма. Капитал на 17,5 млн ₽ обычно раскладывают на 10–15 компаний, как отобрать и взвесить бумаги, описано в статье про сборку портфеля. Если ориентироваться на зарплату на руки после НДФЛ, около 96 900 ₽, при доходности 8,8% хватит 15,2 млн ₽.
По ставкам сентября 2026 года вклад закрывает ту же потребность меньшим капиталом и без просадки. Но проценты не растут вместе с ценами. Чтобы капитал на вкладе не терял покупательную способность при инфляции 6,3%, из 1,34 млн ₽ чистых процентов в год можно тратить около 0,6 млн ₽. К тому же 11,7 млн ₽ придётся разложить минимум по 9 банкам, чтобы вся сумма попадала под страховку 1,4 млн ₽ на банк.
Сколько лет копить в сегодняшних деньгах
Рынок с дивидендами после налога давал в 2016–2026 годах 7,5% в год. Взносы по 30 000 ₽ в месяц под такую доходность дорастают до 17,5 млн ₽ примерно за 21 год, за это время вы вложите 7,5 млн ₽.
Но 17,5 млн ₽ посчитаны от сегодняшней зарплаты, а через 21 год на них можно будет купить заметно меньше. За вычетом инфляции рынок в те же годы давал 1,1% в год. Если вы каждый год увеличиваете взнос вслед за ценами, через 21 год на счёте будет около 8,4 млн ₽ в сегодняшних деньгах, а до 17,5 млн ₽ в сегодняшних деньгах вы дойдёте примерно за 39 лет. Прошлые 10 лет не прогноз, но расчёт в номинальных рублях занижает срок почти в 2 раза.
Запас на годы, когда компании перестают платить
Портфель на 17,5 млн ₽ даёт 111 433 ₽ в месяц, пока платят все. Если 25% компаний прекратят выплаты, как «Полюс» летом 2026 года, доход упадёт до 83 600 ₽, если половина, до 55 700 ₽. В 2022 году было хуже. Портфель на 1 млн ₽ в индексе Мосбиржи получил 109 200 ₽ дивидендов за 12 месяцев до конца августа 2021 года и 40 100 ₽ за следующие 12 месяцев, в 2,7 раза меньше (расчёт по индексам IMOEX и MCFTRR). Проценты по уже открытому вкладу в такой год не меняются.
Если выплаты будут единственным источником денег, запас капитала на 25–33% сверху такой год не покрыл бы. Поэтому часть денег держат в облигациях и на вкладе, чтобы провал выплат не бил по бюджету.
Кому подходит дивидендная стратегия
| Ваша ситуация | Подходит ли | Почему |
|---|---|---|
| Деньги понадобятся в ближайшие 3 года | Нет | В 2022 году дивидендная корзина теряла 32,7%, а за 2021–2026 годы вклад дал +68,1% против −6,4% у корзины |
| Копите, докладываете каждый месяц, выплаты не тратите | С поправкой на налог | Налог с дивидендов отнимал у рынка около 1 п.п. доходности в год. Фонд DIVD налог не платит, но расходы 1,1% в год съедают ту же сумму |
| Нужен денежный поток без решений о продаже | Да | Решение об изъятии принимает компания, выплаты приходят без ваших действий |
| Горизонт от 5 лет, готовы к просадке наполовину | Да, частью капитала | За 2016–2021 годы акции с дивидендами дали +157,7%, за 2021–2026 годы −20,1%, результат зависит от года входа |
| Хотите доход без изучения отчётности | Частично | Фонд снимает работу по отбору, но DIVD доход не выплачивает, а у фонда с выплатой УК «Первая» расходы до 3,35% в год |
| Выплаты будут единственным доходом | С оговорками | Дивиденд не обязателен к выплате, нужен запас капитала и подушка в облигациях или на вкладе |
Таблица описывает типовые ситуации, а не персональную рекомендацию. Результат зависит от того, в какие годы собирается портфель, и заранее он не известен.
Дивидендная стратегия на российском рынке не даёт ежемесячной зарплаты и за последние 10 лет не обогнала вклад. Она даёт поток денег, который не требует продавать бумаги. Вклад она обгоняла в 2016–2019 годах, когда ставка снижалась, но в цикле снижения с июня 2025 года к концу августа 2026 года проигрывала. Начинается она с проверки, способна ли компания платить, и с запаса на годы, когда платить перестанут.