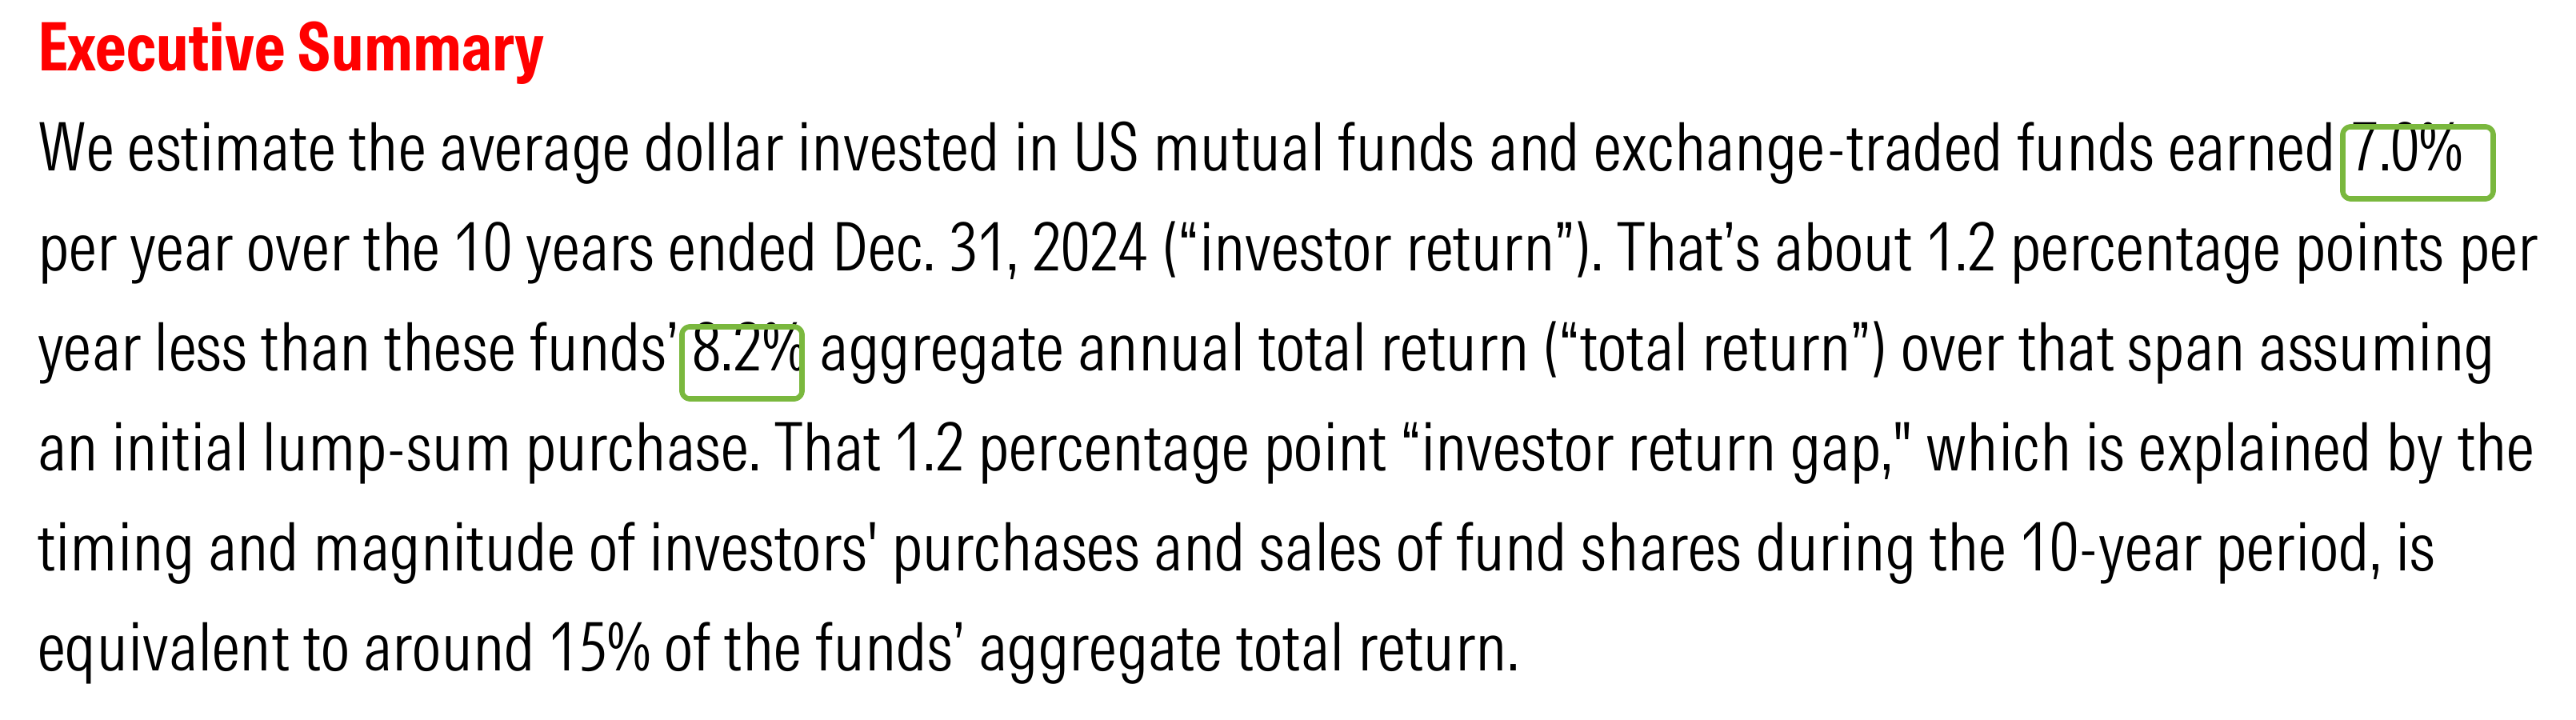
Ошибки инвесторов почти никогда не выглядят как ошибки в тот момент, когда их совершают. Они выглядят как разумные решения, а разница всплывает в доходности через несколько лет. Средний доллар, вложенный в американские фонды и ETF, за 10 лет до конца 2024 года приносил 7,0% годовых, хотя сами фонды заработали 8,2%. Ниже 12 ошибок, у каждой есть механизм, цена в рублях и способ проверить себя.
Предупреждение о рисках: Инвестирование в ценные бумаги связано с риском частичной или полной потери вложенных средств. Стоимость активов может как расти, так и снижаться. Данная статья носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Перед принятием инвестиционных решений проконсультируйтесь с квалифицированным финансовым советником.
Сколько стоит ошибка инвестора в деньгах
У ошибки есть цена, и измеряется она не одной неудачной сделкой, а процентами годовых, которые инвестор недобирает год за годом.
Поведенческий разрыв и спор вокруг него
Morningstar считает этот разрыв с 2006 года и называет его investor return gap. Доходность самого фонда показывает результат человека, который купил паи в начале срока и больше их не трогал. Доходность среднего вложенного доллара взвешивается по денежным потокам и показывает, что фактически получили инвесторы с учётом того, когда они заходили и выходили.
Разница в 1,2 процентного пункта означает, что инвестор забрал 85% того, что заработал его же фонд. Разрыв такой же величины Morningstar получал и для 10-летних периодов, закончившихся в 2020, 2021, 2022 и 2023 годах, так что на разовую аномалию это не похоже.
У секторных фондов акций инвесторы получили 7,0% против 8,5% у самих фондов. У фондов смешанного распределения активов 6,3% против 6,5%, то есть люди забрали почти 97% результата. Чем скучнее и шире инструмент, тем меньше денег теряется по дороге.
Что 1 процентный пункт делает за 20 лет
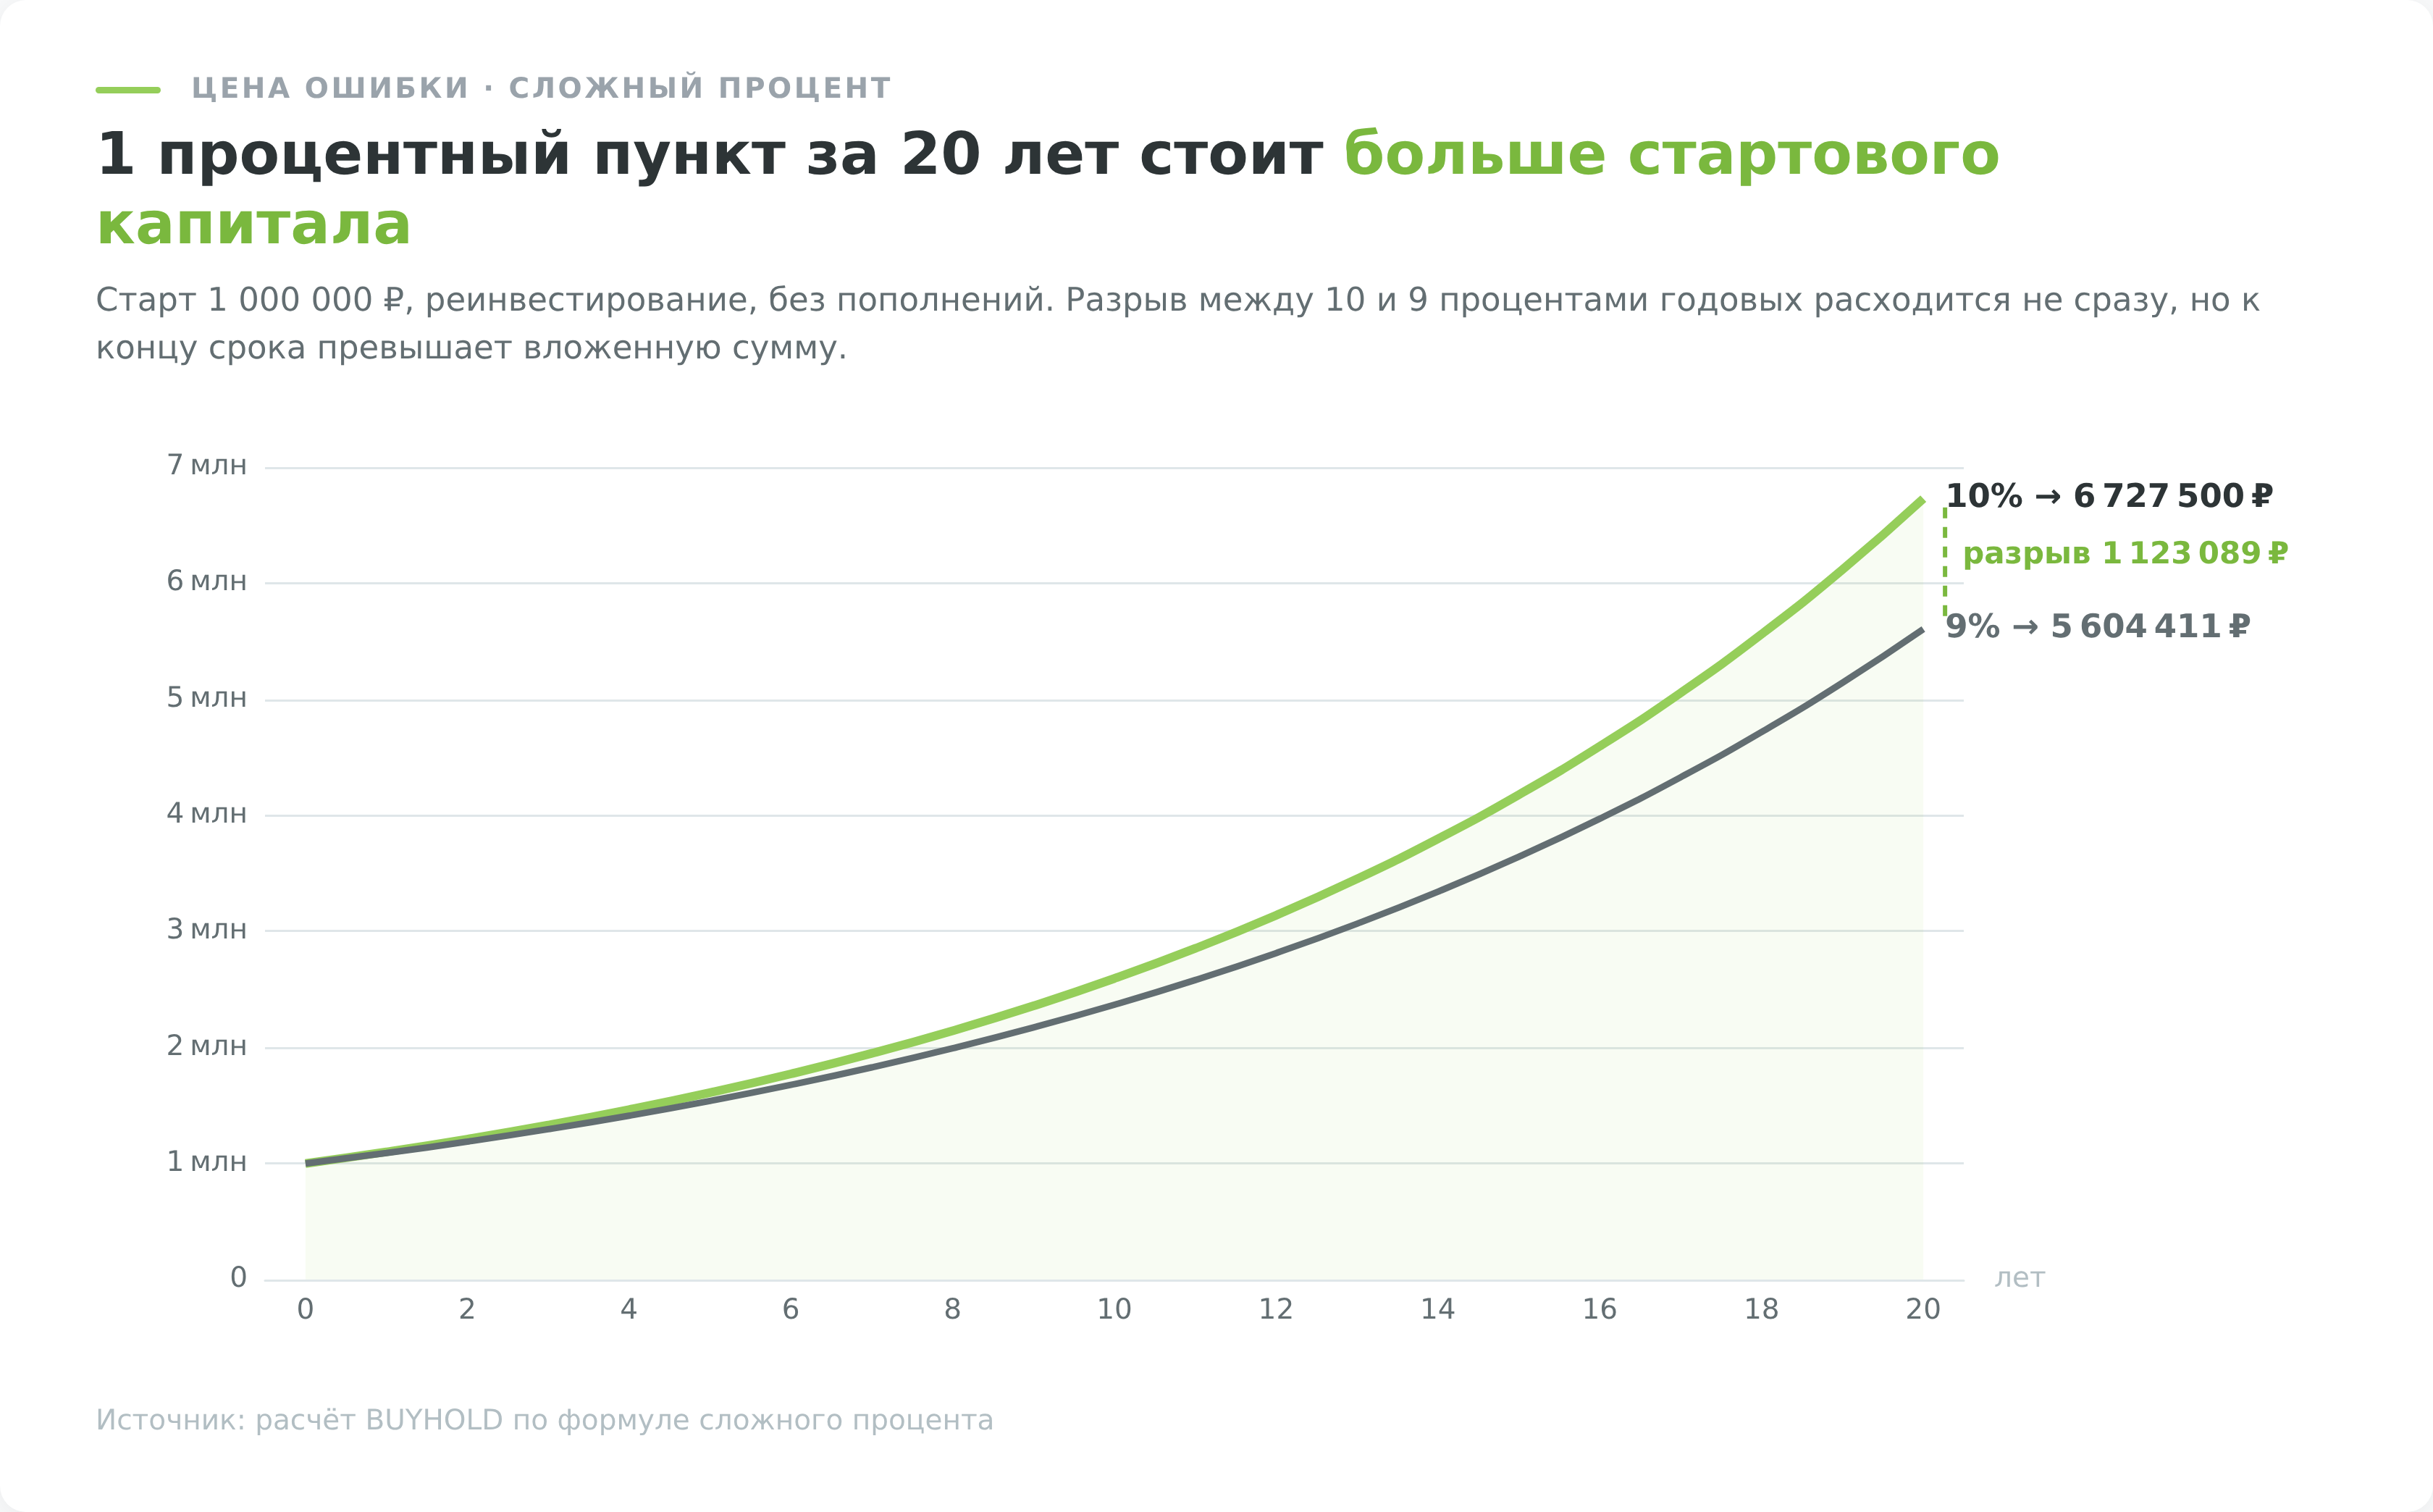
Допустим, инвестор вложил 1 000 000 ₽ на 20 лет. При 10% годовых с реинвестированием капитал вырастет до 6 727 500 рублей, при 9% до 5 604 411. Разница в 1 процентный пункт стоит 1 123 089 руб., то есть больше стартовой суммы.
| Годовая доходность | Капитал через 20 лет | Недополучено против 10% |
|---|---|---|
| 10% | 6 727 500 ₽ | 0 ₽ |
| 9% | 5 604 411 ₽ | 1 123 089 ₽ |
| 8,8% (10% минус разрыв 1,2 п.п.) | 5 402 290 ₽ | 1 325 210 ₽ |
| 8% | 4 660 957 ₽ | 2 066 543 ₽ |
| 7% | 3 869 684 ₽ | 2 857 816 ₽ |
Суммы взяты круглыми для удобства счёта, механика повторяется при любом стартовом капитале. Свой вариант можно посчитать в калькуляторе сложного процента.
Ошибка 1. Инвестиции без подушки безопасности
Подушка нужна, чтобы вам не пришлось продавать активы в момент, который выбрали не вы.
Инвестор вложил 100 000 ₽ в акции с горизонтом 3 года. Через полгода деньги понадобились на срочные расходы, а портфель к этому моменту просел на 20%. Продавать приходится за 80 тысяч, и сверху ложится комиссия брокера. 20 тысяч убытка появились не потому, что рынок упал, а потому, что не было резерва на текущую жизнь. Тот же портфель за оставшиеся 2,5 года мог отрасти, но проверить это уже не выйдет.
НИФИ Минфина России считает резерв по формуле «средние траты за месяц, умноженные на 3 или на 6». 3 месяцев хватает тем, у кого несколько источников дохода и увольнение не обнуляет бюджет. Резерв из 6 месяцев нужен при одной зарплате и ипотеке.
Держать резерв в акциях бессмысленно, потому что тогда он унаследует ровно ту просадку, от которой должен защищать. Подходят вклад с возможностью частичного снятия, накопительный счёт и короткие ОФЗ. Сколько останется от ставки после налога и инфляции, считает калькулятор вклада.
Углублённый разбор в отдельном материале «Финансовая подушка безопасности: сколько нужно и где хранить».
Ошибка 2. Счёт открыт, а плана нет
Брокерский счёт открывается за 10 минут, и это создаёт ощущение, что решение принято. Оно не принято, пока не названы сумма, срок и то, что произойдёт с деньгами в конце.
Хотя бы одну сделку за месяц совершает меньшинство. Из 42,5 млн частных инвесторов на Мосбирже сделки в августе 2026 года заключали чуть больше 3 млн.
Без срока нельзя выбрать инструмент. Деньги на первый взнос по ипотеке через полтора года и деньги на пенсию через 25 лет живут в разных активах, хотя человек оба раза называет это инвестициями. Первые в акциях рискуют встретить просадку ровно в месяц покупки квартиры. Вторые на вкладе почти наверняка проиграют инфляции за четверть века.
Инвестор без плана мечется. Сегодня он берёт акции под дивиденды, завтра идёт на форекс, послезавтра покупает робота-советника. Нигде не задерживается достаточно долго, чтобы механика успела сработать, и в итоге разочаровывается не в своих решениях, а в инвестициях вообще.
Проверка занимает минуту. Назовите вслух сумму, дату и назначение денег. Если вместо даты выходит «когда-нибудь», плана пока нет.
Как собрать план целиком, разобрано в материале «Личный финансовый план». Выбор между акциями и облигациями под конкретный срок в статье «Акции или облигации».
Ошибка 3. Ожидания инвестора, которых рынок не оправдывает
От ожидаемой доходности зависит всё остальное. Сколько откладывать каждый месяц, сколько лет ждать и какой риск человек согласится нести ради результата. Завышенное ожидание ломает эти три расчёта разом.
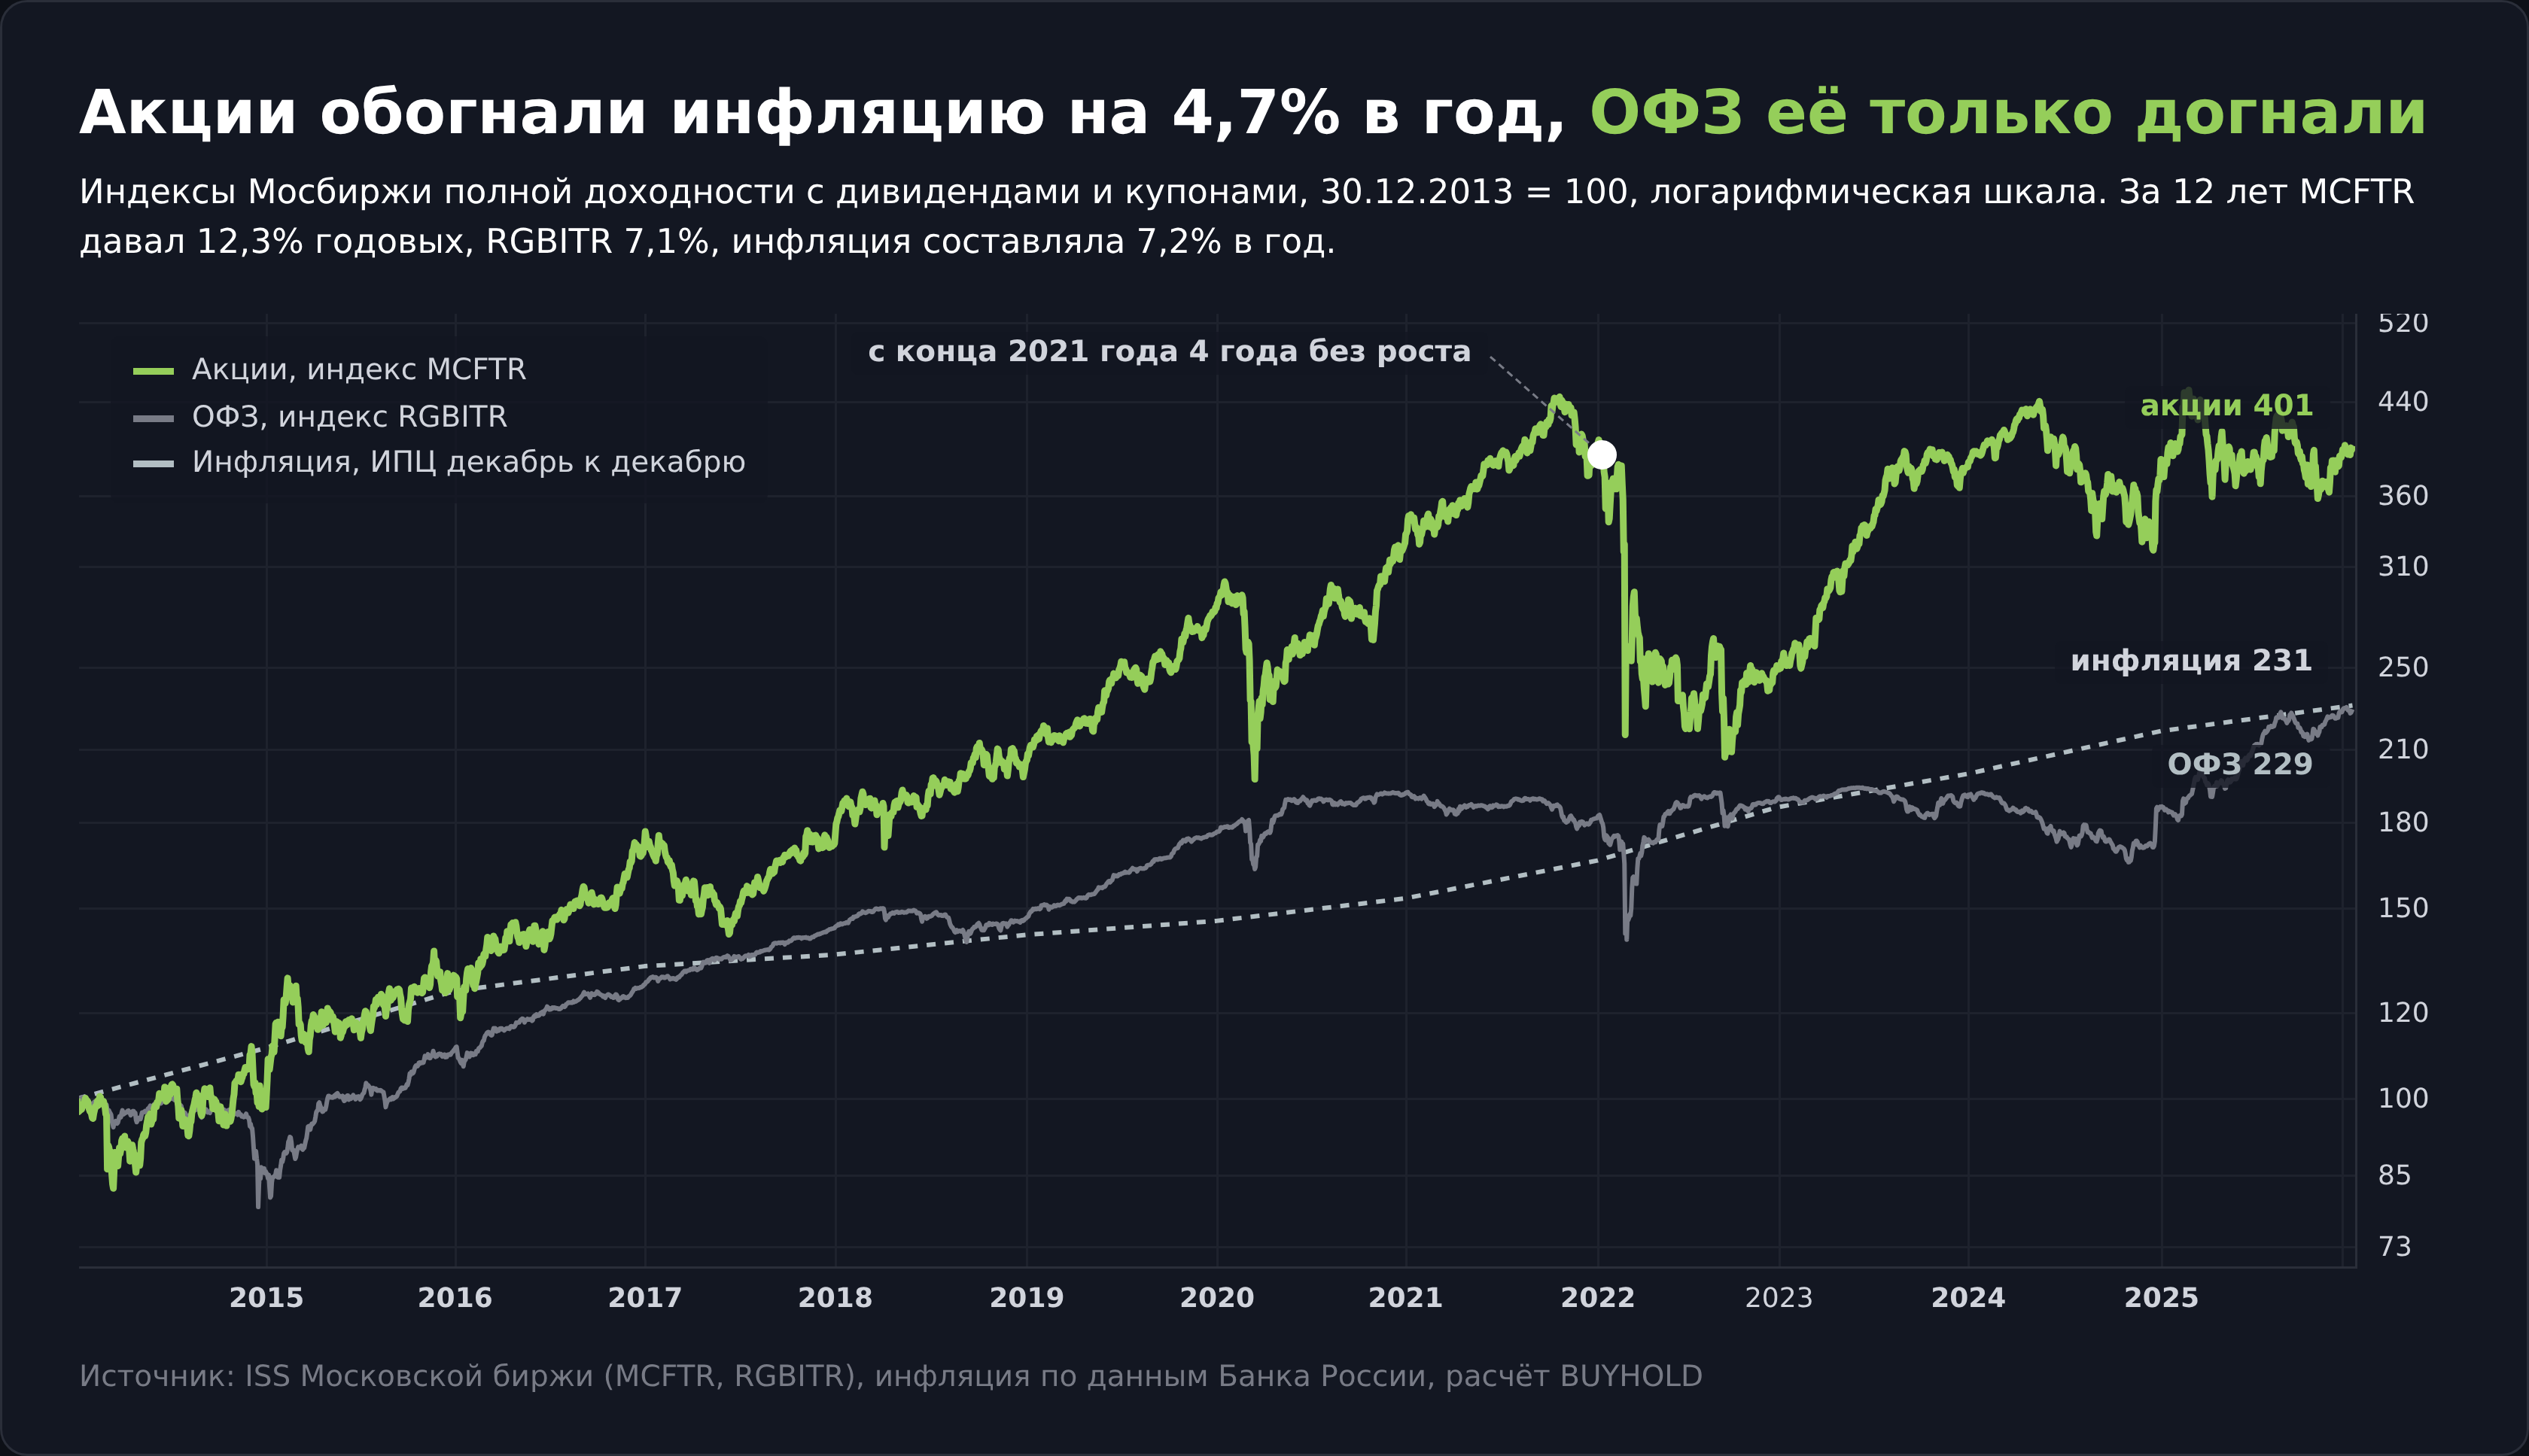
Порядок величин задаёт история рынка. Индекс Мосбиржи полной доходности MCFTR, который учитывает и котировки, и реинвестированные дивиденды, вырос с 335,67 пункта 26 февраля 2003 года до 7321,15 пункта 30 декабря 2025 года. Это рост в 21,8 раза за 22,8 года, то есть 14,45% годовых (расчёт по историческим данным Московской биржи, взят весь доступный ряд от первого значения).
Эта цифра номинальная. Я пересчитал доходность за вычетом инфляции на отрезке, для которого у Банка России есть ряд «декабрь к декабрю», то есть с конца 2013 по конец 2025 года. За эти 12 лет MCFTR давал 12,3% годовых, инфляция составляла 7,2% в год, и в реальном выражении осталось 4,7% годовых. Индекс гособлигаций RGBITR с купонами дал 7,1% годовых и после инфляции оказался почти ровно на нуле, минус 0,07% в год.
Средняя цифра складывается из очень неровного пути. С конца 2021 по конец 2025 года MCFTR прибавил 0,98% при накопленной инфляции 39,1%, то есть в реальном выражении потерял 27,4%. Самая глубокая просадка индекса за всю историю ряда, с декабря 2007 по октябрь 2008 года, составила 73,6%.
Обещание удвоить капитал за месяц к агрессивным ожиданиям не относится. Это другая категория обещаний, и где такие обещания обычно живут, показывает следующий раздел.
Реалистичное ожидание к тому же не бывает одним для всех. Если ваш горизонт 20 лет и акции занимают больше половины портфеля, исторический ориентир подходит целиком. При горизонте до 3 лет он не подходит вовсе, потому что на коротком отрезке разброс результата вокруг среднего перекрывает само среднее, и рынок вполне может отдать минус там, где на длинной дистанции получается плюс. Понять свой допустимый разброс помогает тест риск-профиля.
Ошибка выжившего
Ожидания завышаются ещё и потому, что на глаза попадаются только уцелевшие. Состав биржевых индексов пересматривается регулярно, компании из них выбывают после делистинга, банкротства или падения ликвидности, и в исторической кривой индекса их судьба уже не видна. Кривая показывает результат тех, кто дожил.
Тот же механизм работает в рассказах о личном опыте. Инвестор, потерявший счёт, обычно не пишет об этом пост, а тот, кто угадал, пишет обязательно. Выборка, по которой новичок оценивает свои шансы, собрана из победителей и по построению не может показать частоту проигрышей.
Ошибка 4. Посредник без лицензии, пирамиды и «управляющие»
У площадки без лицензии деньги клиента и деньги компании лежат в одном кармане. Заявка не уходит на биржу, она закрывается внутри конторы, против позиции клиента. Прибыль клиента автоматически становится расходом компании. Узнаётся это по проскальзыванию, которое всегда оказывается не в вашу пользу, по платформе, недоступной ровно на сильном движении, и по заявке на вывод, зависшей в обработке после первой крупной прибыли.
Пирамида устроена ещё проще. Она обещает доходность, которую рынок не даёт, и платит старым участникам из взносов новых. Доход в ней обещан фиксированным процентом независимо от рынка, за приведённых знакомых положено вознаграждение, а вывести деньги можно только после дополнительного взноса, комиссии или «разблокировки счёта». Доверительное управление без лицензии и продажа торговых сигналов работают так же, только формально человек платит за советы, и претензию потом предъявить не к кому.
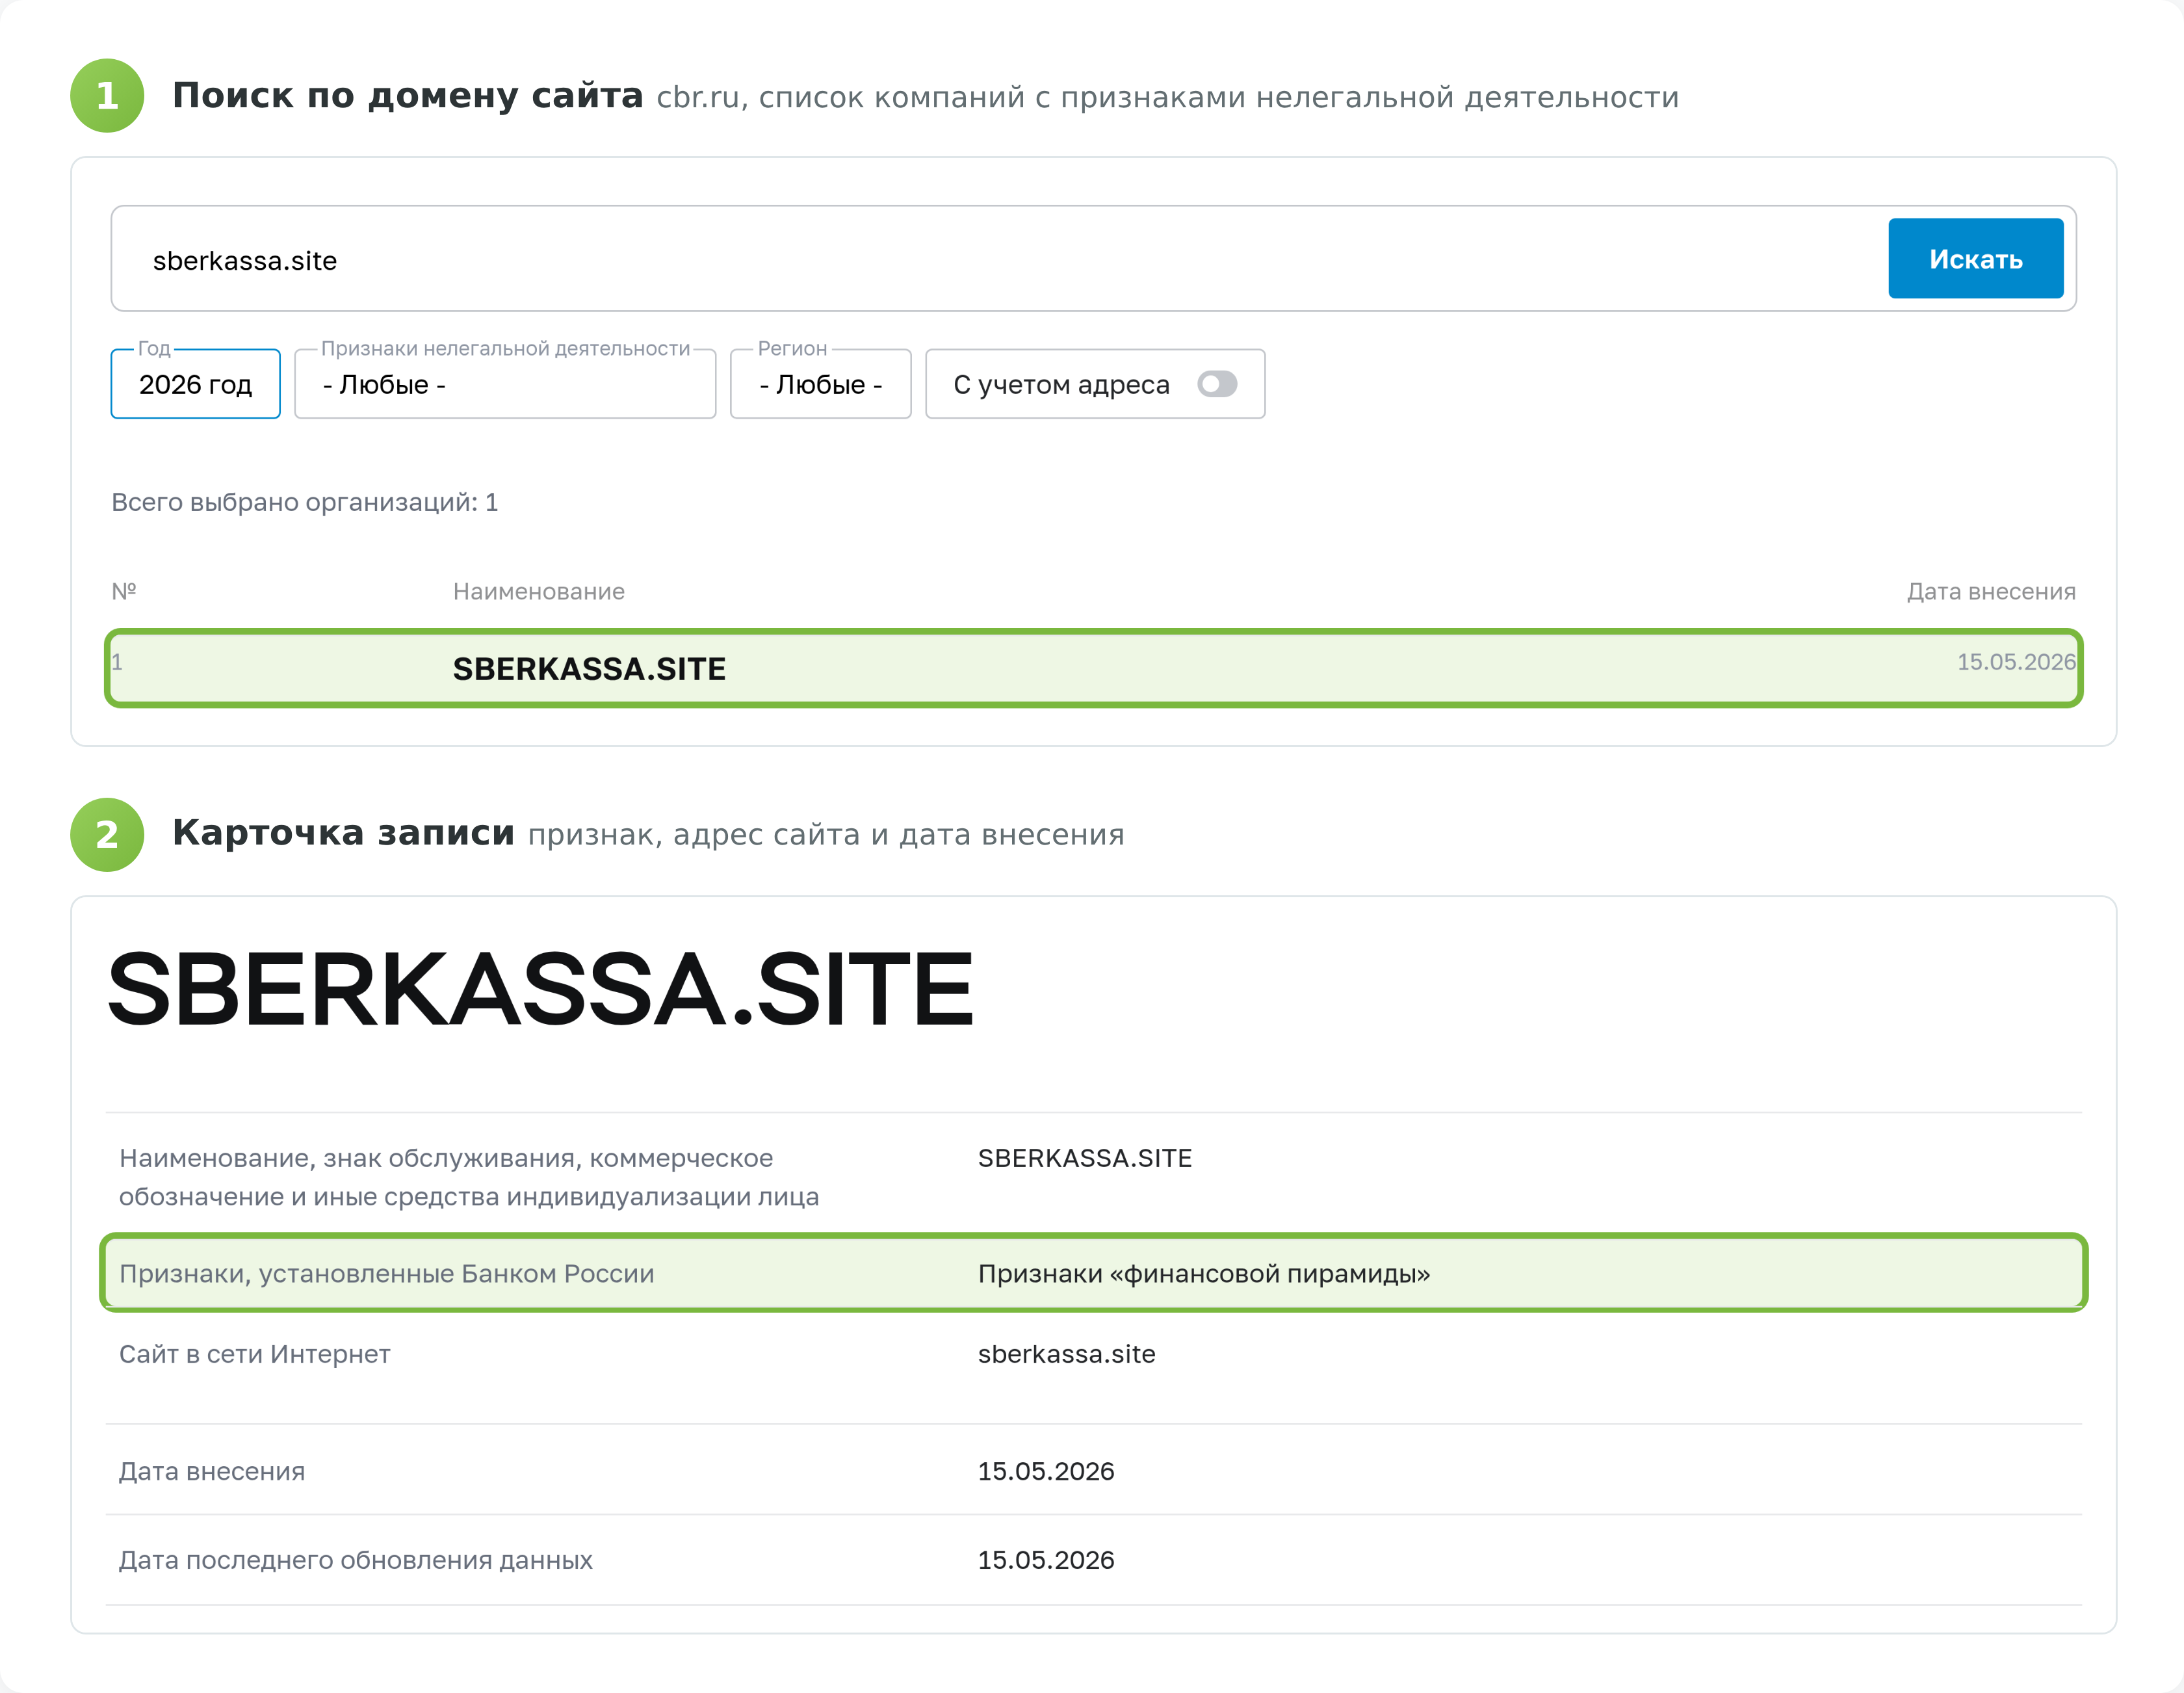
Если проверку пропустили и деньги ушли, вернуть их обычно не выходит, причём причина не та, о которой пишут чаще всего. Дело не в том, что российский суд не дотянется до офшора, а в квалификации требования. По пункту 2 статьи 1062 ГК РФ требования гражданина по расчётным деривативам подлежат судебной защите, только если сделка заключена на бирже или в иных случаях, прямо предусмотренных законом. Площадка без лицензии биржей не является, и иск не рассматривается по существу.
Чарджбэк тоже перестал быть выходом. Visa и Mastercard ушли из России в 2022 году, офшорные площадки принимают USDT и переводы через платёжных посредников, а такой перевод необратим. Эмитент стейблкоина способен заморозить адрес получателя, но делает это по требованию правоохранительных органов, и заморозка не равна возврату денег плательщику.
Ошибка 5. Высокий купон без оценки риска
Высокий купон платят не из щедрости. Компания, которой банк дал бы кредит дешевле, не стала бы занимать у частных инвесторов под ставку намного выше ОФЗ. Разница между купоном и доходностью ОФЗ и есть цена риска, что деньги не вернут.
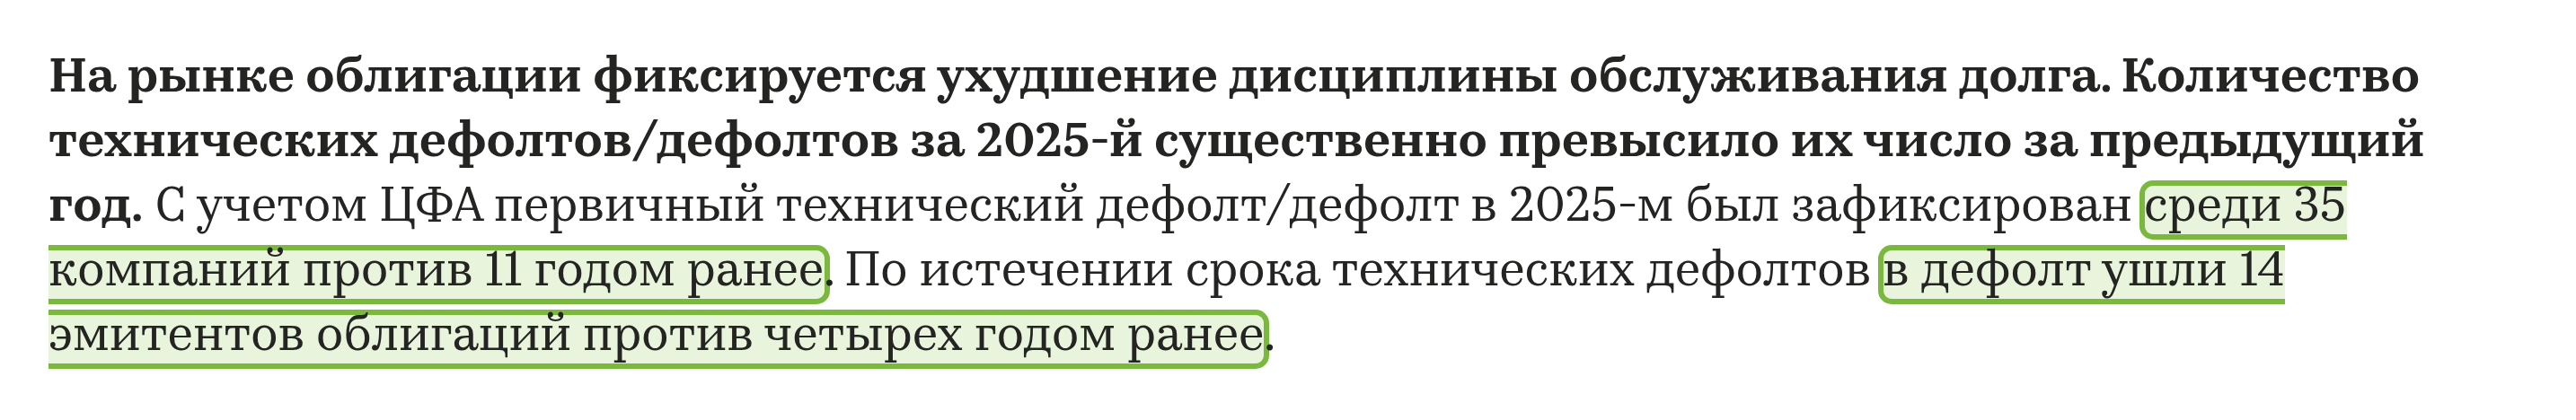
Надбавка к купону выглядит бесплатной, пока все выпуски платят. Допустим, вы разложили деньги поровну на 5 выпусков, каждый платит на 6 процентных пунктов больше ОФЗ. Если один эмитент не вернёт ничего, портфель потеряет 20%, а надбавка остальных 4 выпусков приносит 4,8% портфеля в год. На то, чтобы закрыть один дефолт, уйдёт больше 4 лет.
Той же природы сложный продукт, который предлагают как замену вкладу. Структурные облигации неквалифицированный инвестор может купить только после тестирования по статье 3.1 закона «О рынке ценных бумаг». Та же статья разрешает брокеру исполнить сделку и без пройденного теста, если клиент подписал заявление о принятии рисков, но только после уведомления брокера о рисках и в пределах 300 000 ₽ за календарный год. Если на вопросы теста приходится подсказывать, условия продукта понятны вам не до конца, и подпись под заявлением этого не меняет.
Как читать кредитный риск эмитента, разобрано в материале «Корпоративные облигации».
Ошибка 6. Одна бумага, один рынок, одна цепочка хранения
Купив одну или две акции, инвестор делает ставку не на рынок, а на конкретный бизнес и конкретный менеджмент. Рынок в этой ставке участвует только фоном.
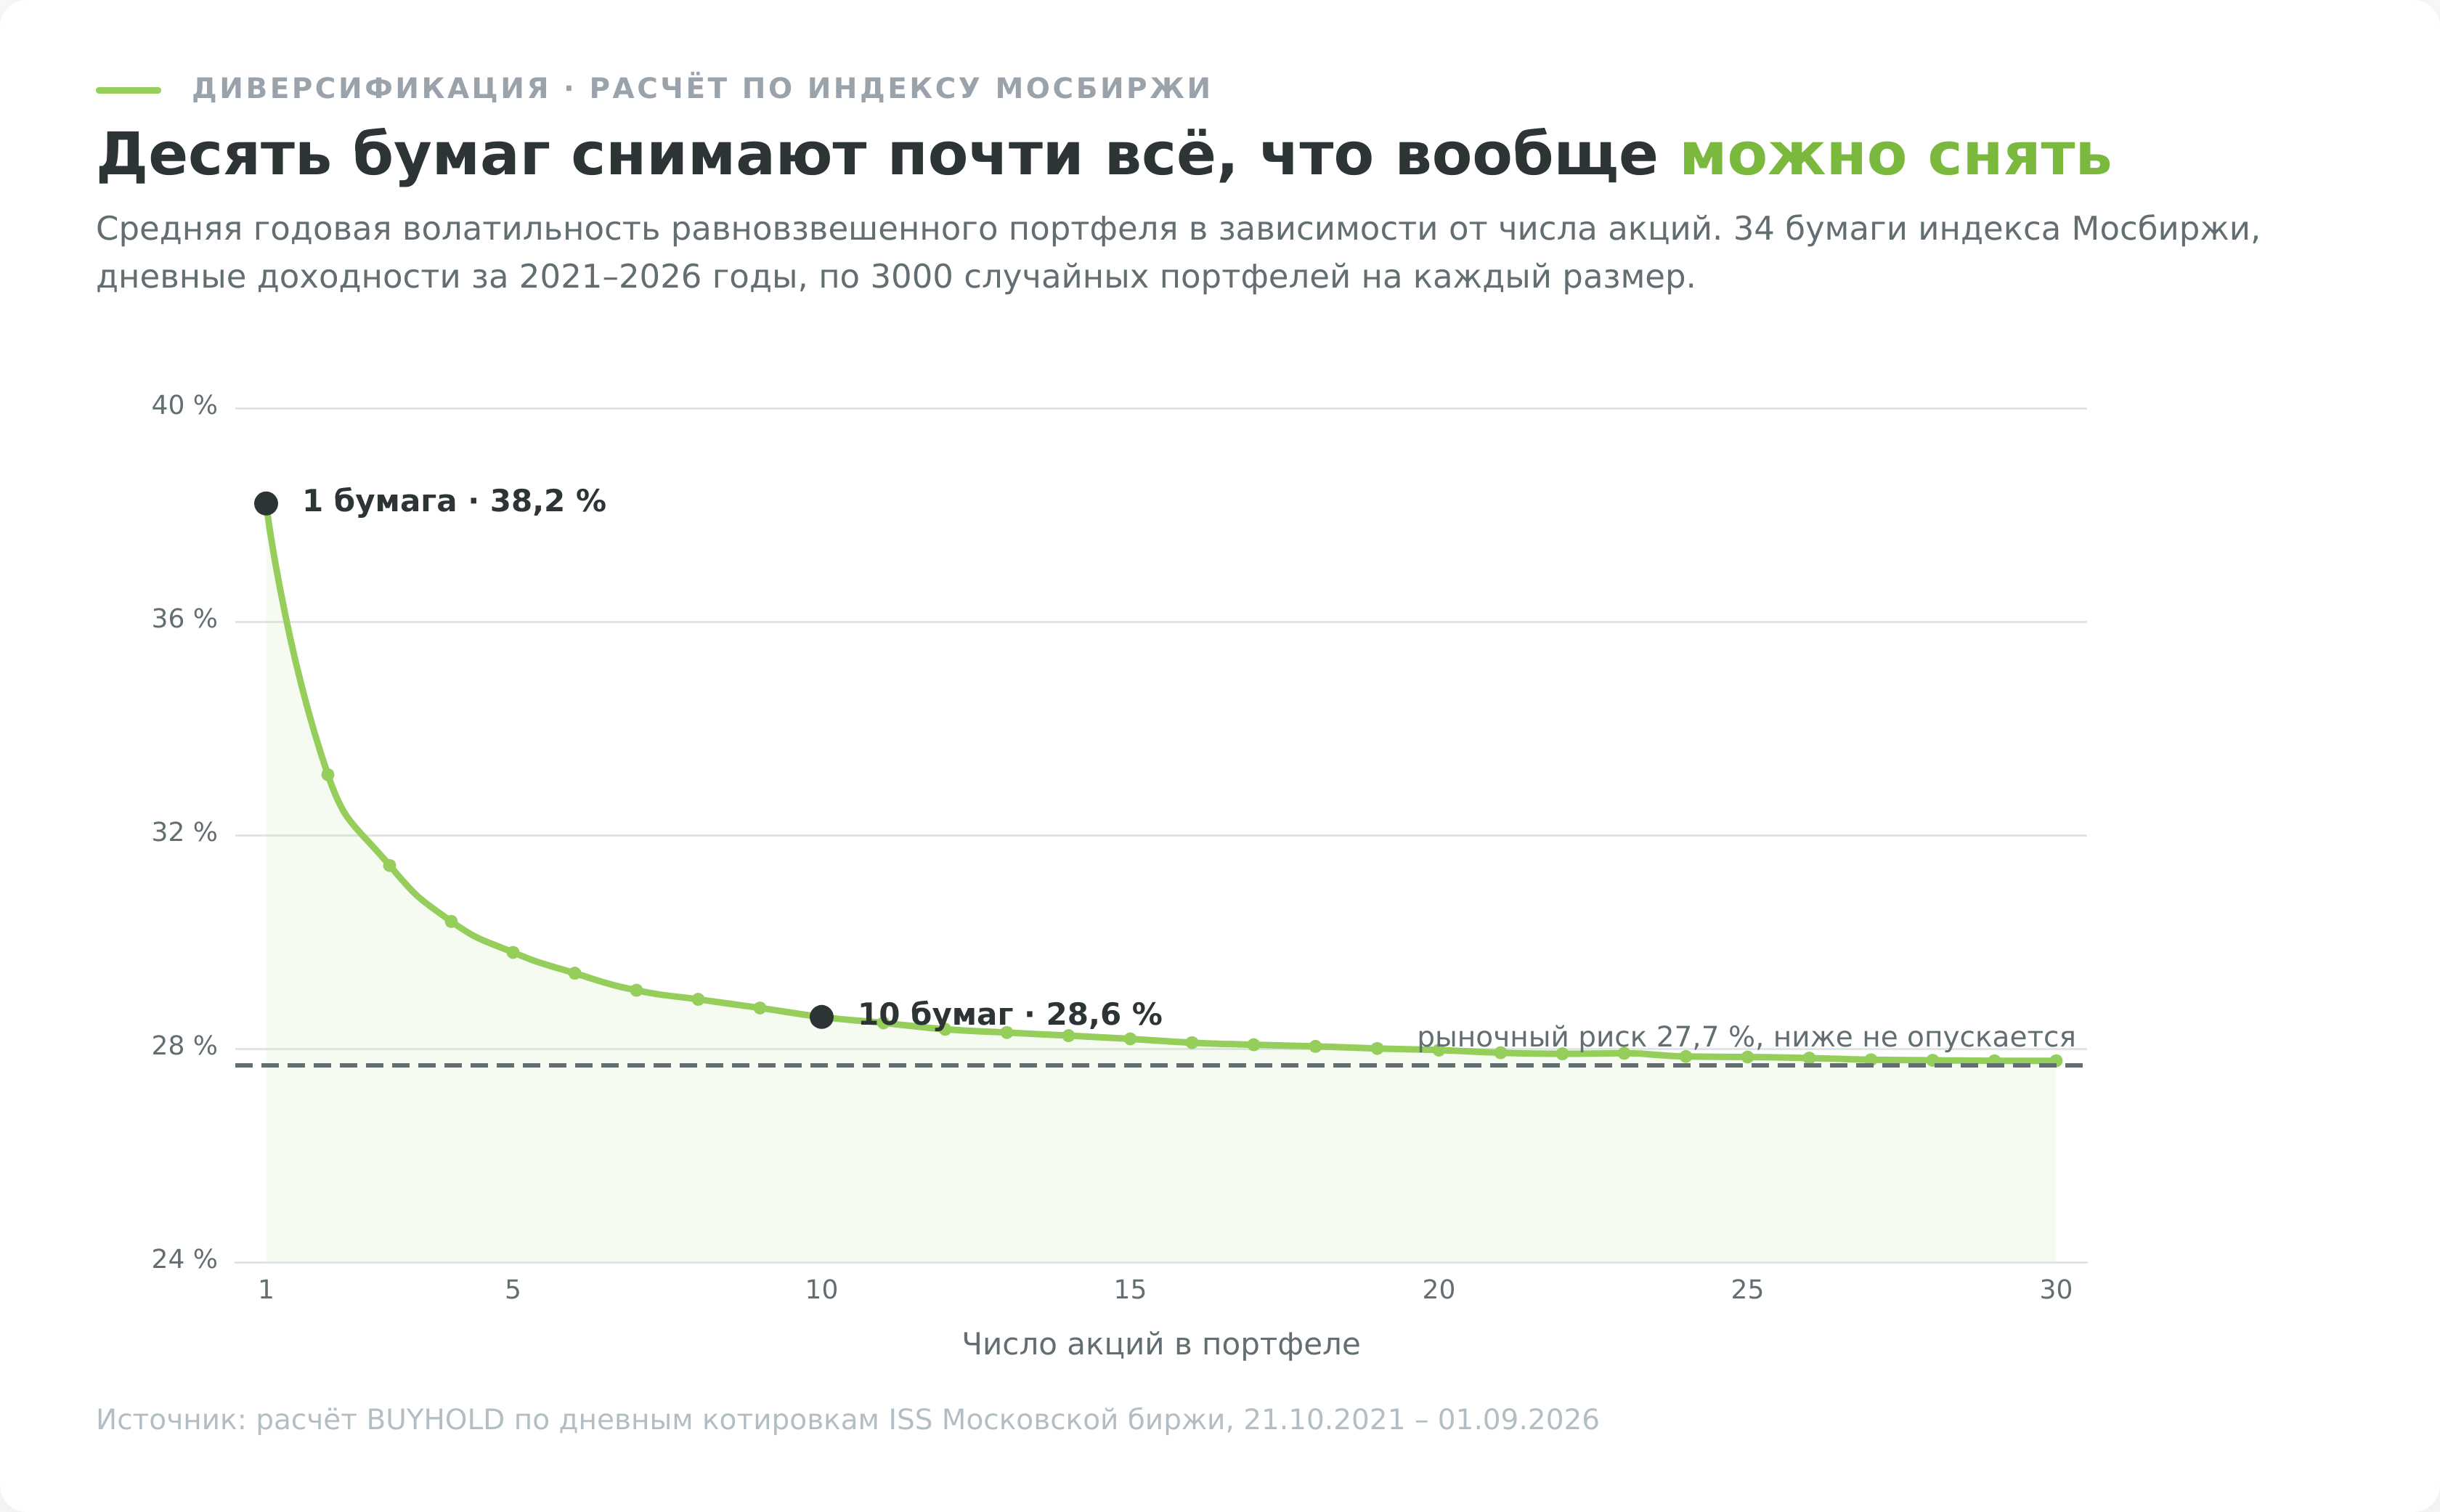
Риск делится на две части, и ведут они себя по-разному. Специфический риск отдельной компании убирается добавлением других бумаг, практически бесплатно. Рыночный риск не убирается ничем, он остаётся при любом числе позиций. Ожидаемую доходность диверсификация при этом не повышает, она сокращает разброс результатов вокруг неё.
Сколько бумаг для этого нужно, посчитано на данных Московской биржи. По 34 акциям индекса с полной историей за 2021-2026 годы средняя годовая волатильность одиночной бумаги составляет 38,2%, портфеля из 10 бумаг 28,6%, портфеля из всех 34 бумаг 27,7%. 10 позиций снимают 92% той части риска, которую вообще можно убрать распределением, и всего 25% общего риска (подробный расчёт в материале «Диверсификация рисков в инвестициях»).
На просадках разрыв нагляднее. Медианная максимальная просадка одиночной бумаги за тот же период составила 66,5%, у портфеля из всех 34 бумаг в равных долях 53,9%, а худшая одиночная бумага дошла до минус 88,1%. Именно этот хвост и покупает инвестор, когда держит одну позицию.
Защита при этом работает неравномерно. В дни, когда портфель падал больше чем на 2%, средняя парная корреляция бумаг, их склонность падать одновременно, поднималась до 0,63 против 0,34 в спокойные дни. Диверсификация внутри одного рынка слабеет ровно тогда, когда нужна сильнее всего.
Количество бумаг вообще решает меньше, чем кажется. 10 акций одного сектора падают вместе, потому что реагируют на одни и те же цены на сырьё, ставку и регулирование. В индексе Мосбиржи на нефть и газ приходится 44,1% веса, а на 5 крупнейших бумаг 51,2% (по данным ISS Мосбиржи на 4 сентября 2026 года, веса пересматриваются ежеквартально).
Даже «весь рынок» в российском исполнении оказывается довольно узкой ставкой. Отобрать бумаги по секторам, мультипликаторам и дивидендной доходности можно в скринере акций.
Где на самом деле хранятся ваши бумаги
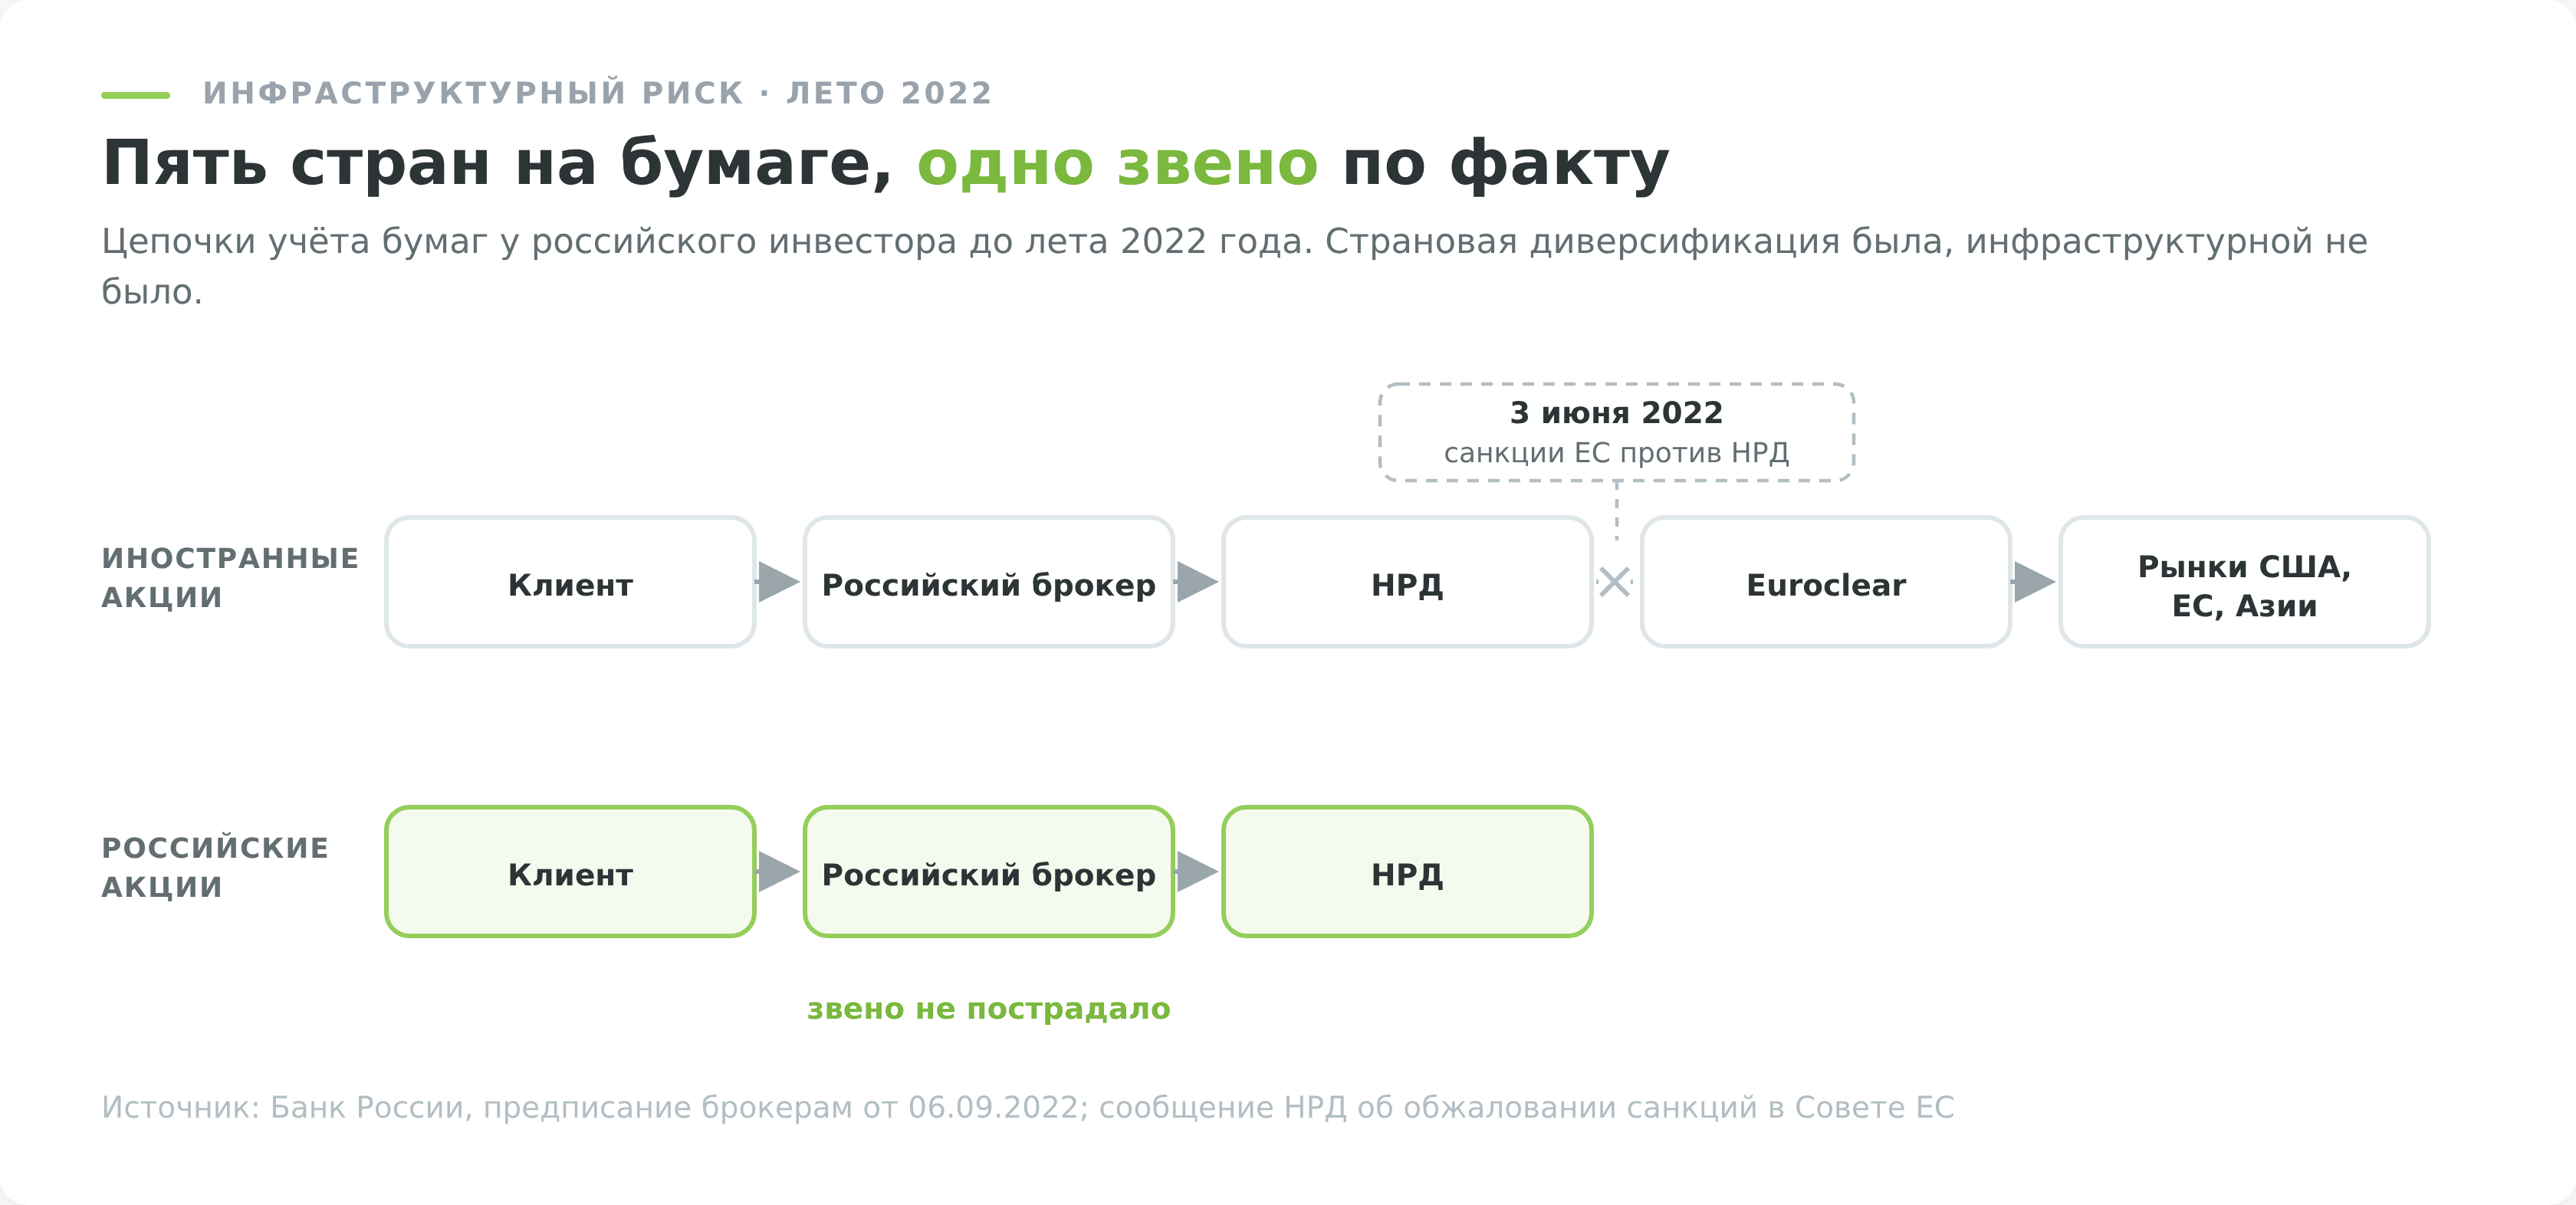
Диверсификацию по странам легко принять за защиту от всего. Многие российские брокеры учитывали иностранные бумаги клиентов через Национальный расчётный депозитарий (НРД), а тот держал их в европейских Euroclear и Clearstream. 3 июня 2022 года НРД попал под санкции Евросоюза, и доступ к бумагам, учтённым по этой цепочке, пропал сразу, независимо от страны эмитента. По оценке Банка России в сообщении о предписании брокерам от 6 сентября 2022 года, к тому моменту от блокировки пострадали более 5 млн инвесторов.
Цепочка учёта представляет собой отдельный вид риска, и учебники его почти не разбирают. Перед покупкой выясните, какой депозитарий ведёт учёт бумаги и в какой юрисдикции стоит каждое звено цепочки. Бумаги иностранных эмитентов сейчас отнесены к инструментам для квалифицированных инвесторов, и норма касается эмитентов из любой страны, а не только из недружественных.
Исключение сделано для эмитентов из стран ЕАЭС и международных финансовых организаций, если права на такие бумаги учитываются в России или в ЕАЭС (Указание Банка России от 27 ноября 2025 года № 7250-У, до него действовало Указание № 6885-У с той же нормой).
Портфель, который никто не пересобирает
Доли в портфеле не стоят на месте. Портфель, собранный как 60% акций и 40% облигаций, после года с ростом акций на 30% и облигаций на 5% превращается в 65 на 35. Инвестор ничего не покупал, а риска в его портфеле стало больше.
За несколько сильных лет подряд дрейф уводит структуру далеко от исходной, и просадку человек встречает с профилем, который сам себе не выбирал. Ребалансировка возвращает доли к плану и заодно заставляет продавать выросшее и докупать отставшее. Алгоритм и периодичность в статье «Ребалансировка портфеля».
Ошибка 7. Трейдинг под видом инвестиций
Разница между трейдингом и инвестированием не в инструменте и даже не в сроке удержания. Она в источнике дохода. Инвестор зарабатывает на том, что бизнес растёт и делится прибылью. Трейдер зарабатывает на изменении цены, то есть на расхождении между своим прогнозом и прогнозом остальных участников рынка.
Арифметика издержек у них разная. У инвестора комиссия платится редко и размазывается по годам удержания. У трейдера она платится в каждой сделке и растёт линейно с их количеством, тогда как доходность с количеством сделок линейно не растёт.
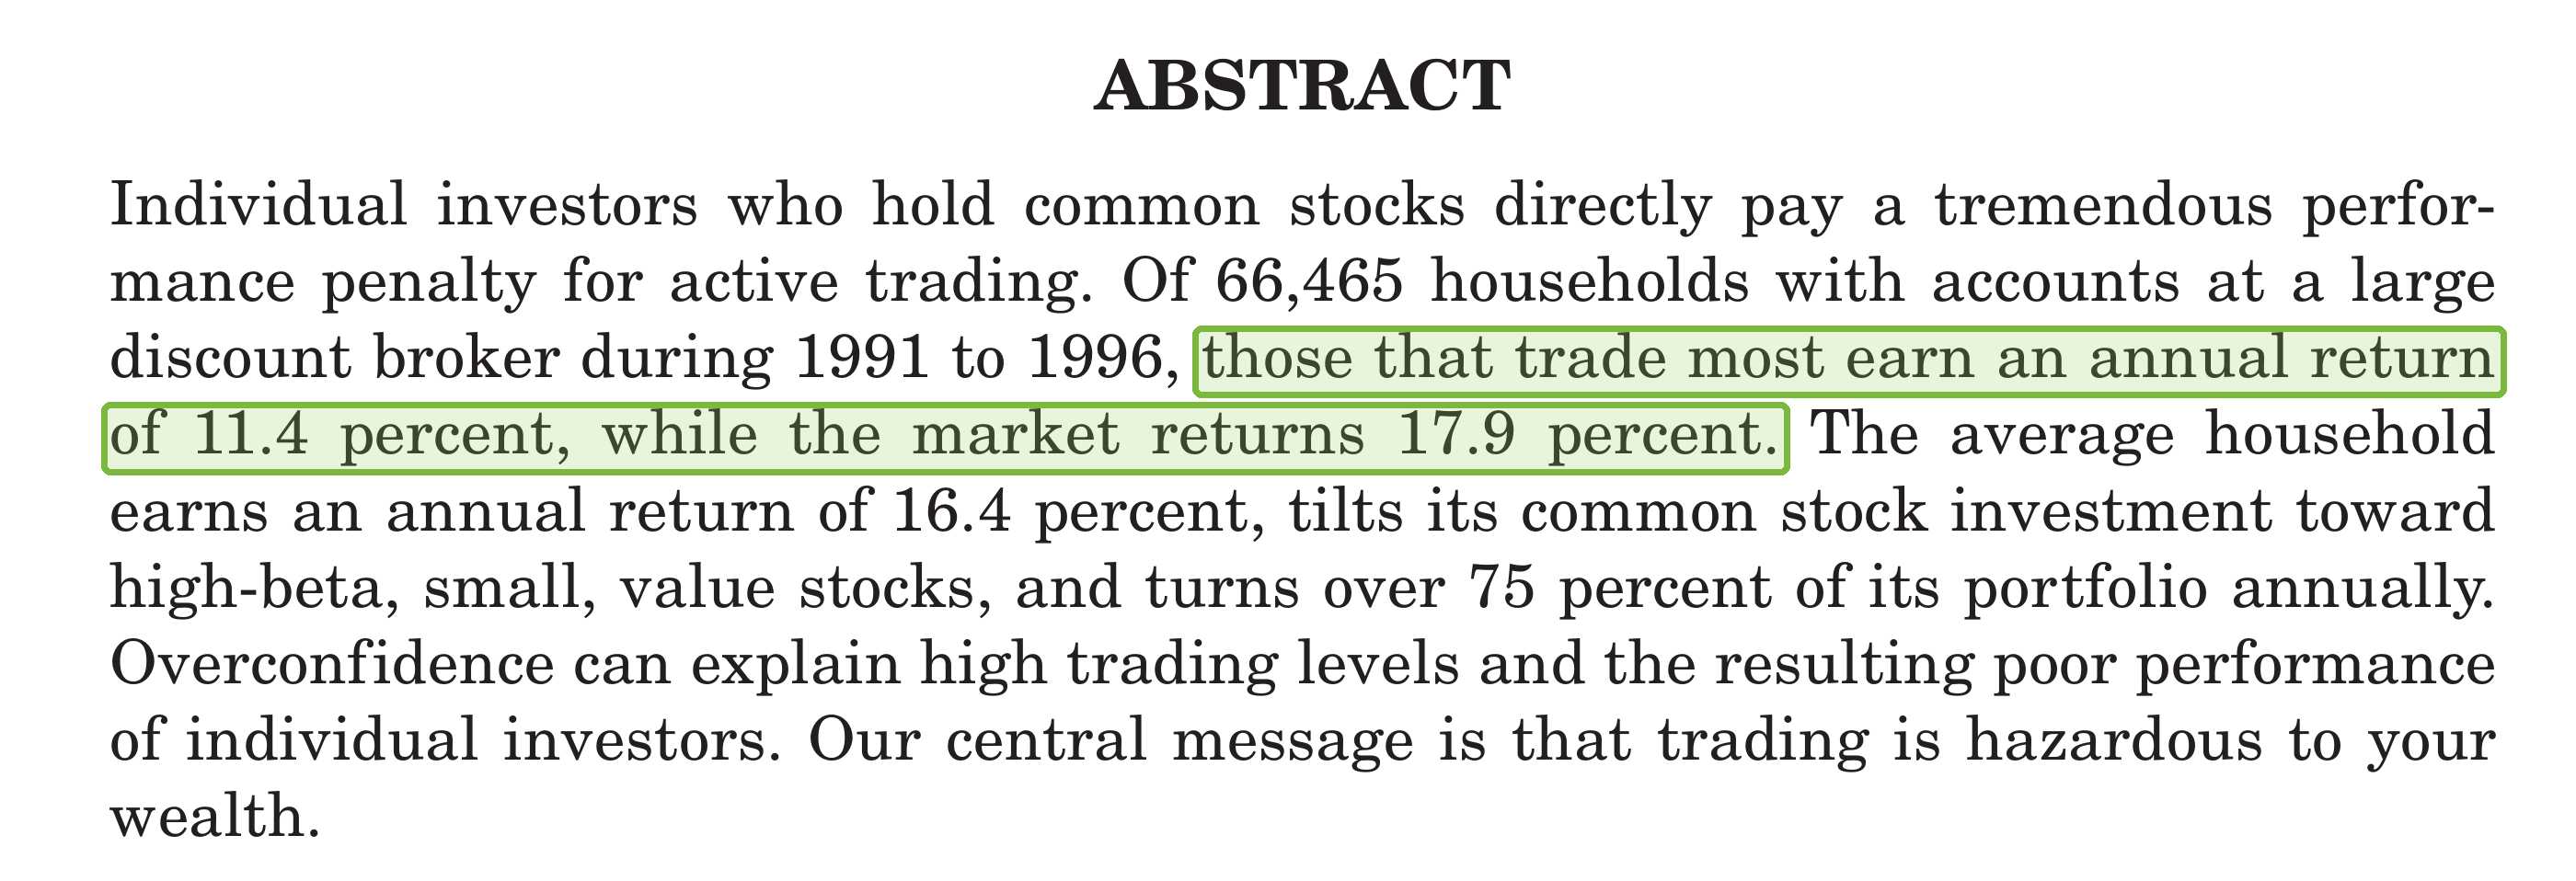
Отдельно торговлю частных лиц разобрали Брэд Барбер и Терренс Один. Они изучили счета 66 465 семей у американского брокера-дискаунтера за 1991-1996 годы (Journal of Finance, 2000). До вычета издержек часто и редко торгующие зарабатывали почти одинаково. После вычета комиссий и спреда пятая часть семей, торговавших активнее всех, получила 11,4% годовых, пятая часть, торговавшая реже всех, 18,5%, а рынок дал 17,9%.
Morningstar в исследовании про разрыв пришёл к похожему выводу. Чем больше инвесторы торговали, тем меньше зарабатывали, правда, у Morningstar торговлю заменяет колебание денежных потоков фонда, а не сделки отдельных людей.
Подмена происходит незаметно. Человек открывает счёт под пенсию через 20 лет, а через месяц уже проверяет котировки трижды в день и закрывает позицию из-за одной новости. Горизонт при этом никуда не делся, просто он перестал влиять на решения.
Плохого в трейдинге как занятии ничего нет, но он требует проверяемой системы входа и выхода, учёта каждой сделки и заранее принятой готовности к серии убыточных подряд. Без этого получается не трейдинг, а перекладывание денег из портфеля в комиссии.
Отработать механику без риска можно в симуляторе трейдинга на исторических данных, а считать результат честно помогает журнал сделок. Чем система отличается от набора интуитивных входов, разобрано в руководстве «Риск-менеджмент в трейдинге».
Ошибка 8. Плечо без расчёта маржин-колла
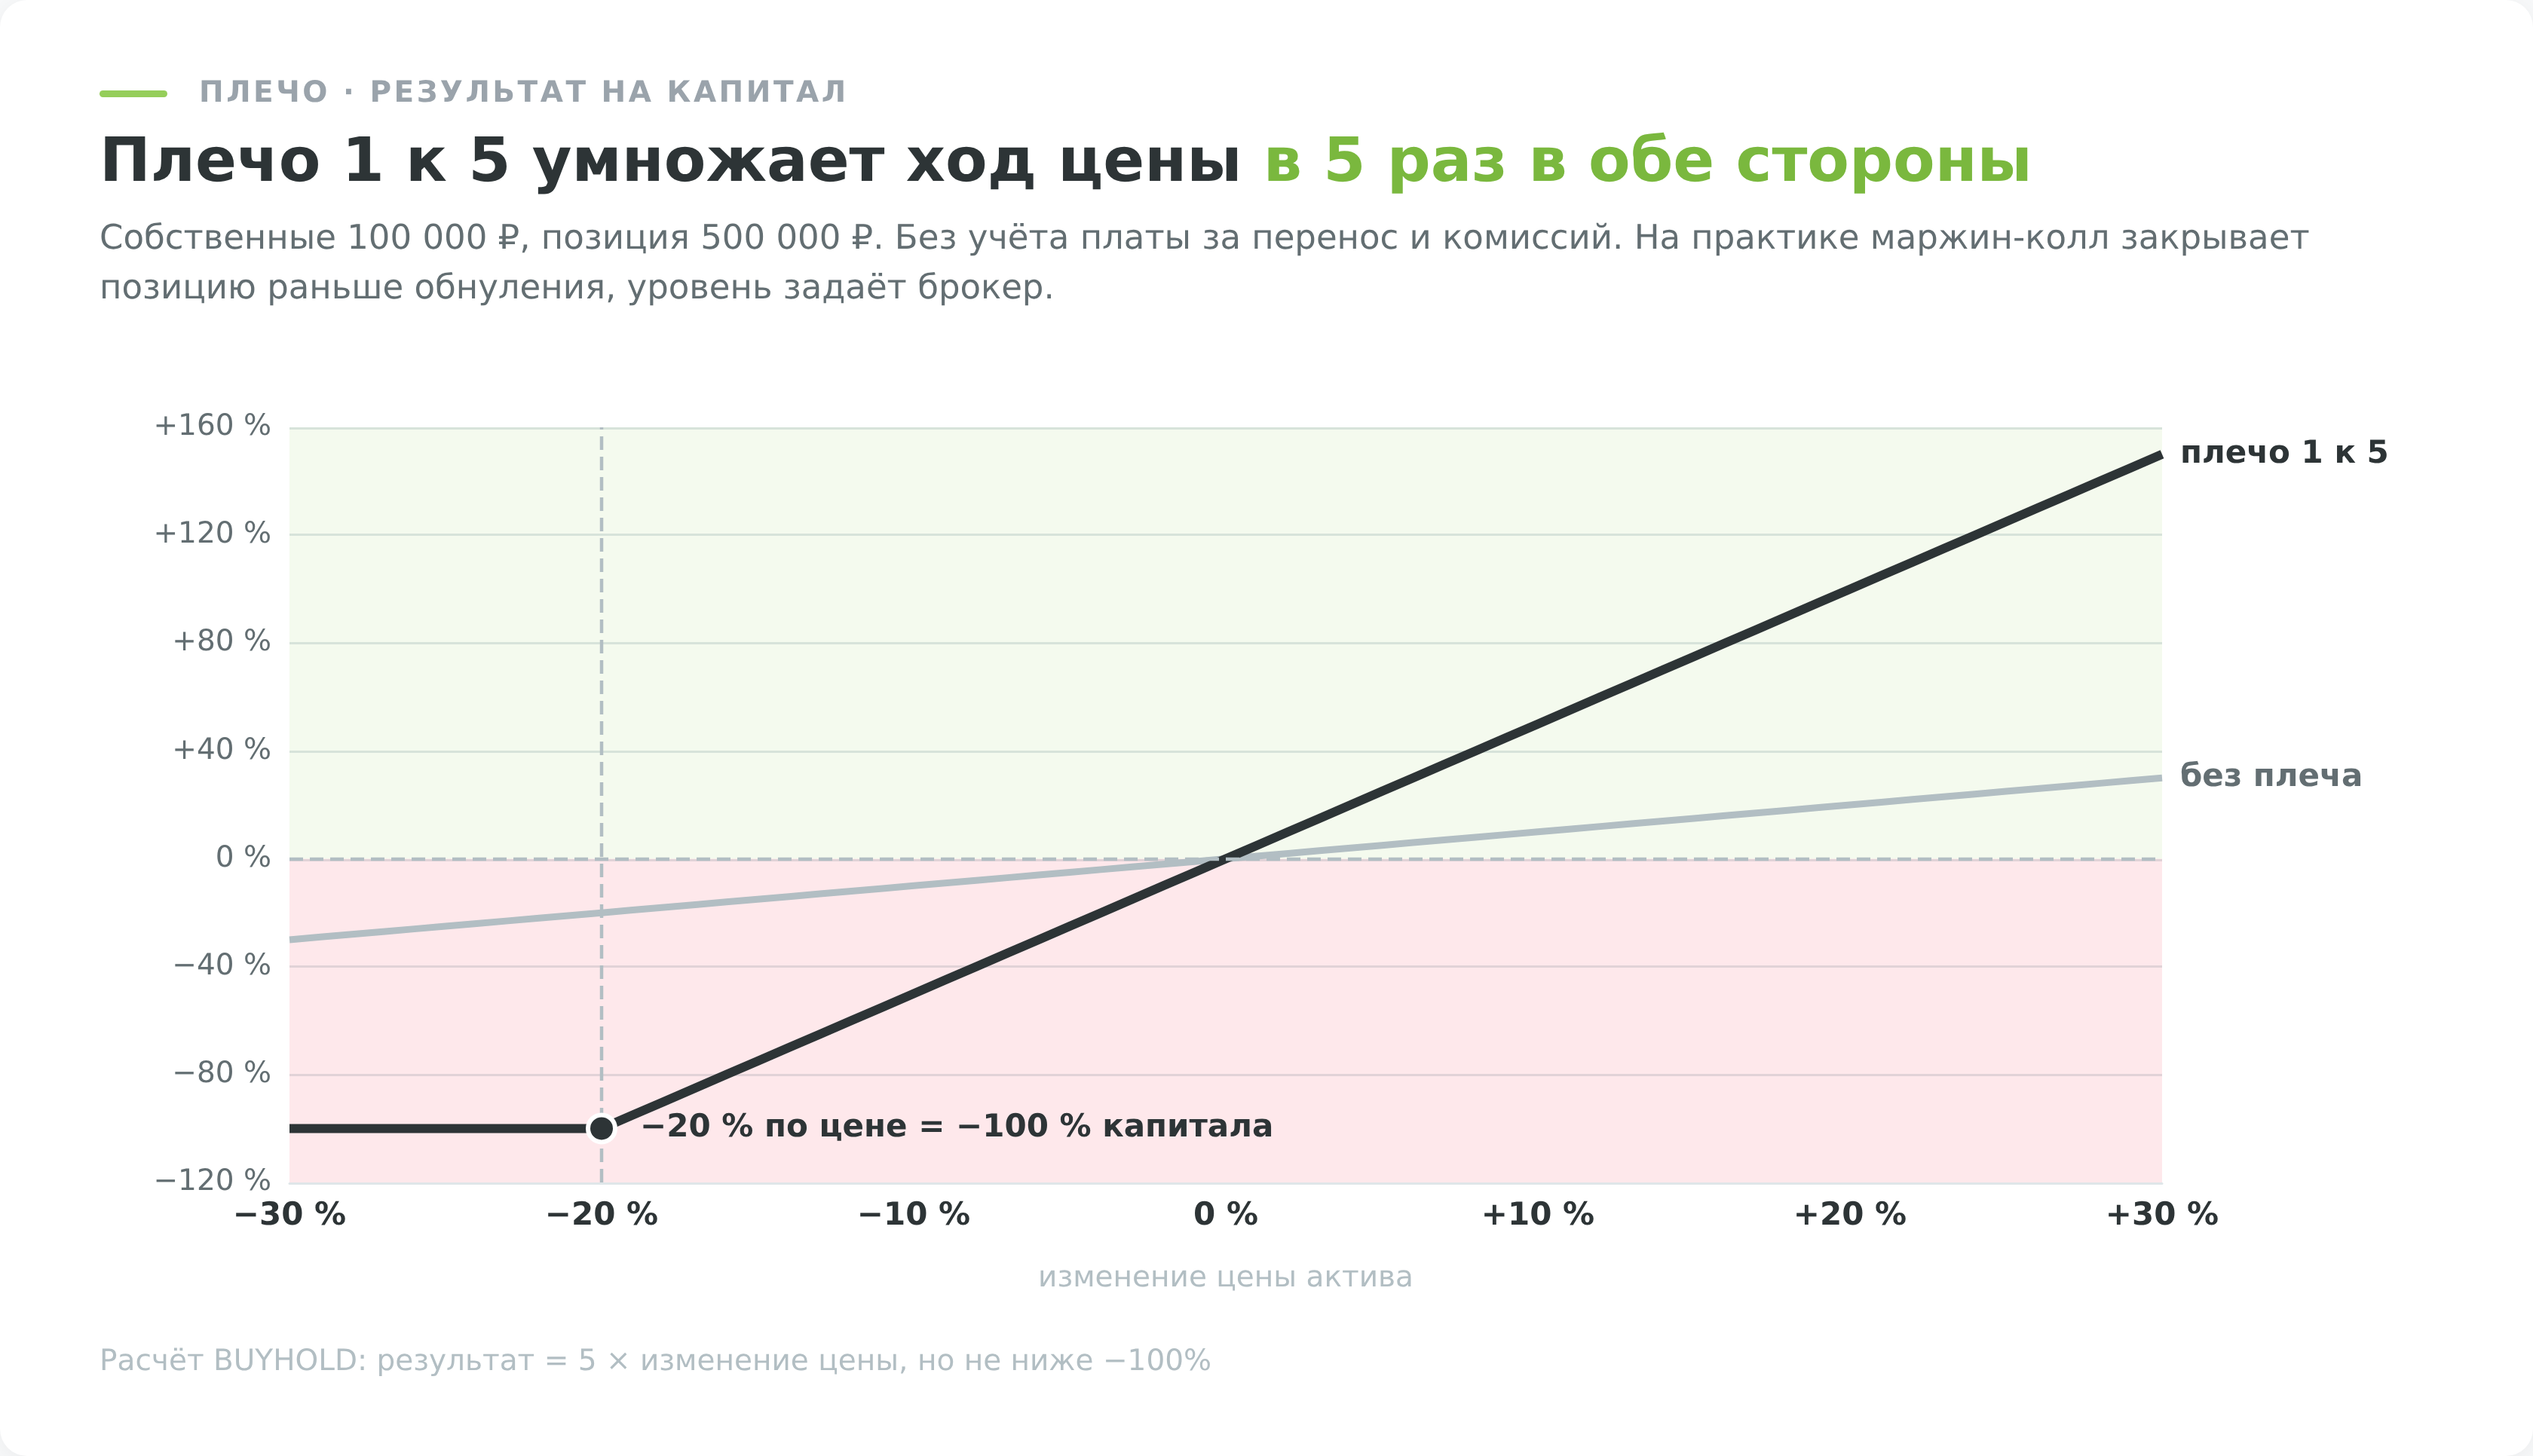
Плечо умножает и прибыль, и убыток, но у убытка есть дно, которого нет у прибыли. Это дно называется нулём на счёте.
Инвестор внёс 100 000 ₽ и с плечом 1 к 5 набрал позицию на 500 000. Цена пошла против него на 20%, и убыток составил 100 тысяч рублей, то есть весь его капитал. Без плеча то же движение стоило бы просадки в те же 20% и ничего больше.
На практике до нуля дело не доходит, потому что раньше срабатывает маржин-колл. Брокер принудительно закрывает позицию, когда обеспечение опускается ниже установленного уровня, и происходит это при движении меньшем, чем полное обнуление. Решение о выходе принимает уже не инвестор.
Отдельно работает асимметрия восстановления. Чтобы вернуться в исходную точку после просадки, заработать нужно больше, чем потеряно, и разрыв растёт нелинейно.
| Просадка | Сколько нужно заработать для возврата к исходной сумме |
|---|---|
| −10% | +11,1% |
| −20% | +25,0% |
| −30% | +42,9% |
| −50% | +100,0% |
| −80% | +400,0% |
Просадка в 50% требует удвоения капитала просто для возврата к исходной сумме, а на удвоение уходят годы. Плечо ещё и платное само по себе, перенос позиции через ночь списывается ежедневно и работает против держателя независимо от направления цены.
Механика самого инструмента разобрана в материале «Кредитное плечо в трейдинге», порядок принудительного закрытия в статье «Маржин-колл».
Ошибка 9. Погоня за тем, что уже выросло
Актив попадает в поле зрения частного инвестора обычно после того, как вырос. Новость, обзор и рекомендация блогера появляются по следам движения, а не до него, поэтому покупка происходит по цене, в которую хорошие ожидания уже заложены.
Рост, ставший поводом для покупки, затем воспринимается как доказательство качества актива. На деле он доказывает только то, что актив подорожал. Покупатель платит больше за ту же долю в том же бизнесе.
Сегежа, кейс которой разобран в следующем разделе, осенью 2021 года, у своих максимумов, выглядела именно историей роста. Компания недавно вышла на биржу, отчётность была свежей, а бумага стоила в 8 с лишним раз дороже, чем 4 года спустя.
Отличить интерес к бизнесу от страха упустить помогает простая проверка. Если на вопрос, почему вы покупаете именно эту бумагу, ответ сводится к тому, что она растёт, решение принято не вами. Механизм самого страха разобран в материале «Синдром FoMO».
Ошибка 10. Паника инвестора на просадке и усреднение вслепую
Продажа на просадке превращает обратимое в необратимое. Пока бумага не продана, у портфеля остаётся сценарий восстановления, после продажи остаётся только зафиксированный результат и комиссия сверху.
Распространённое утешение про «бумажный убыток, которого как бы нет» тут не работает и вредит. Потеря стоимости абсолютно реальна, портфель действительно стоит меньше. Разница не в том, есть убыток или нет, а в том, что у непроданной позиции сохраняется будущее, а у проданной оно уже израсходовано.
Механика усреднения при этом честная, докупка по низкой цене действительно снижает среднюю. Только снижение средней цены не приближает к прибыли само по себе, оно увеличивает размер ставки на ту же идею. Если идея верна, усреднение усиливает результат. Если неверна, оно усиливает убыток.
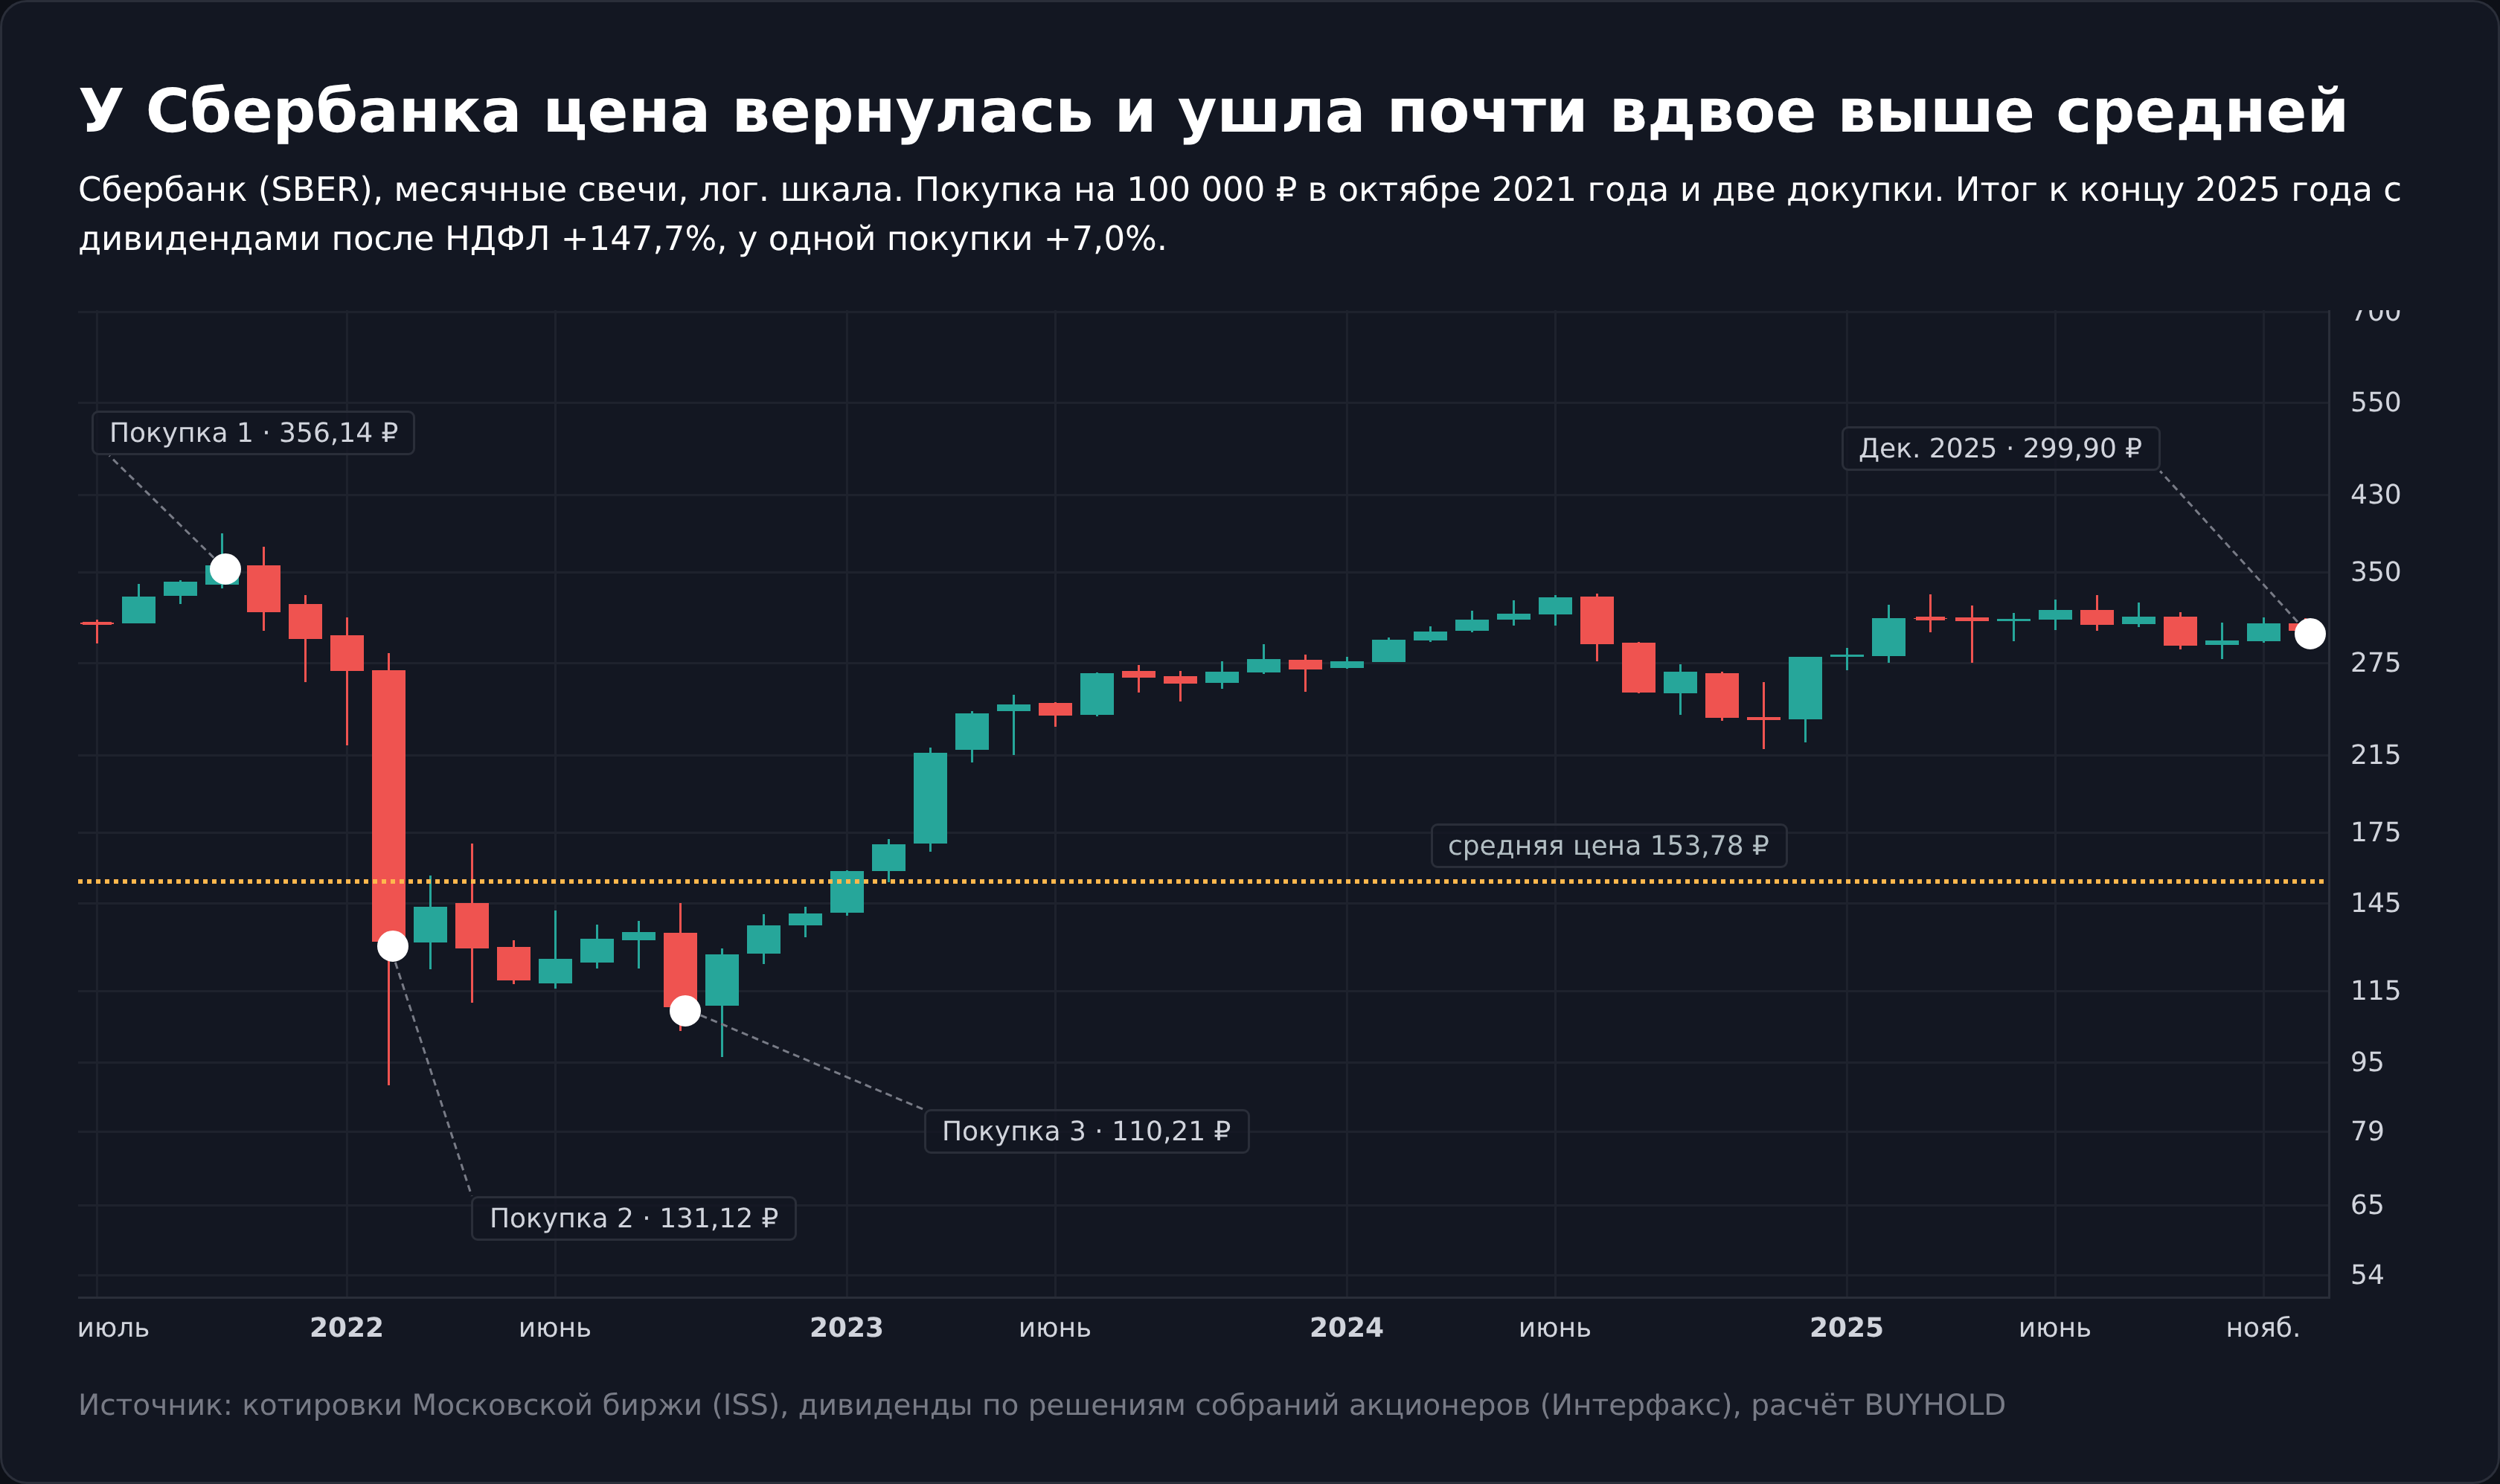
Проверить это можно на двух реальных историях Московской биржи с одинаковой механикой. Инвестор входит на закрытии октября 2021 года на 100 000 ₽ и дважды докупает на такую же сумму, оценка берётся на закрытии декабря 2025 года. Дивиденды за период учтены после НДФЛ 13% и лежат на счёте деньгами, без реинвестирования.
| Показатель | Сбербанк | Сегежа |
|---|---|---|
| Цена входа, закрытие октября 2021 | 356,14 ₽ | 9,85 ₽ |
| Первое усреднение | февраль 2022 по 131,12 ₽ | сентябрь 2022 по 4,77 ₽ |
| Второе усреднение | сентябрь 2022 по 110,21 ₽ | декабрь 2023 по 3,70 ₽ |
| Вложено всего | 300 000 ₽ | 300 000 ₽ |
| Средняя цена | 153,78 ₽ | 5,16 ₽ |
| Стоимость акций на закрытие декабря 2025 | 585 047 ₽ | 69 128 ₽ |
| Дивиденды после НДФЛ | 158 077 ₽ | 9 359 ₽ |
| Результат с усреднением | +147,7% | −73,8% |
| Результат одной покупки в октябре 2021, с дивидендами | +7,0% | −78,6% |
Дивиденды Сбербанка за 2022, 2023 и 2024 годы составили 25 ₽, 33,3 ₽ и 34,84 ₽ на акцию (по решениям собраний акционеров, Интерфакс за 2022 и 2023 годы и за 2024 год). Сегежа за период заплатила 0,42 ₽ за 9 месяцев 2021 года с отсечкой 8 января 2022 года и 0,64 ₽ за 2021 год с отсечкой 2 июня 2022 года, обе выплаты до второй покупки. Если считать только по цене, одиночная покупка Сбербанка выглядит убытком в 15,8%, а с дивидендами она дала плюс 7,0%.
У Сбербанка усреднение умножило результат, +147,7% против +7,0% у одной покупки. У Сегежи оно улучшило процент с минус 78,6% до минус 73,8%, и именно эта деталь сбивает с толку. Когда я пересчитал оба кейса в рублях, убыток по Сегеже с докупками оказался 221 513 ₽ против 78 575 ₽ у одной покупки, в 2,8 раза больше. Процент стал приличнее, а потерянных денег стало почти втрое больше.
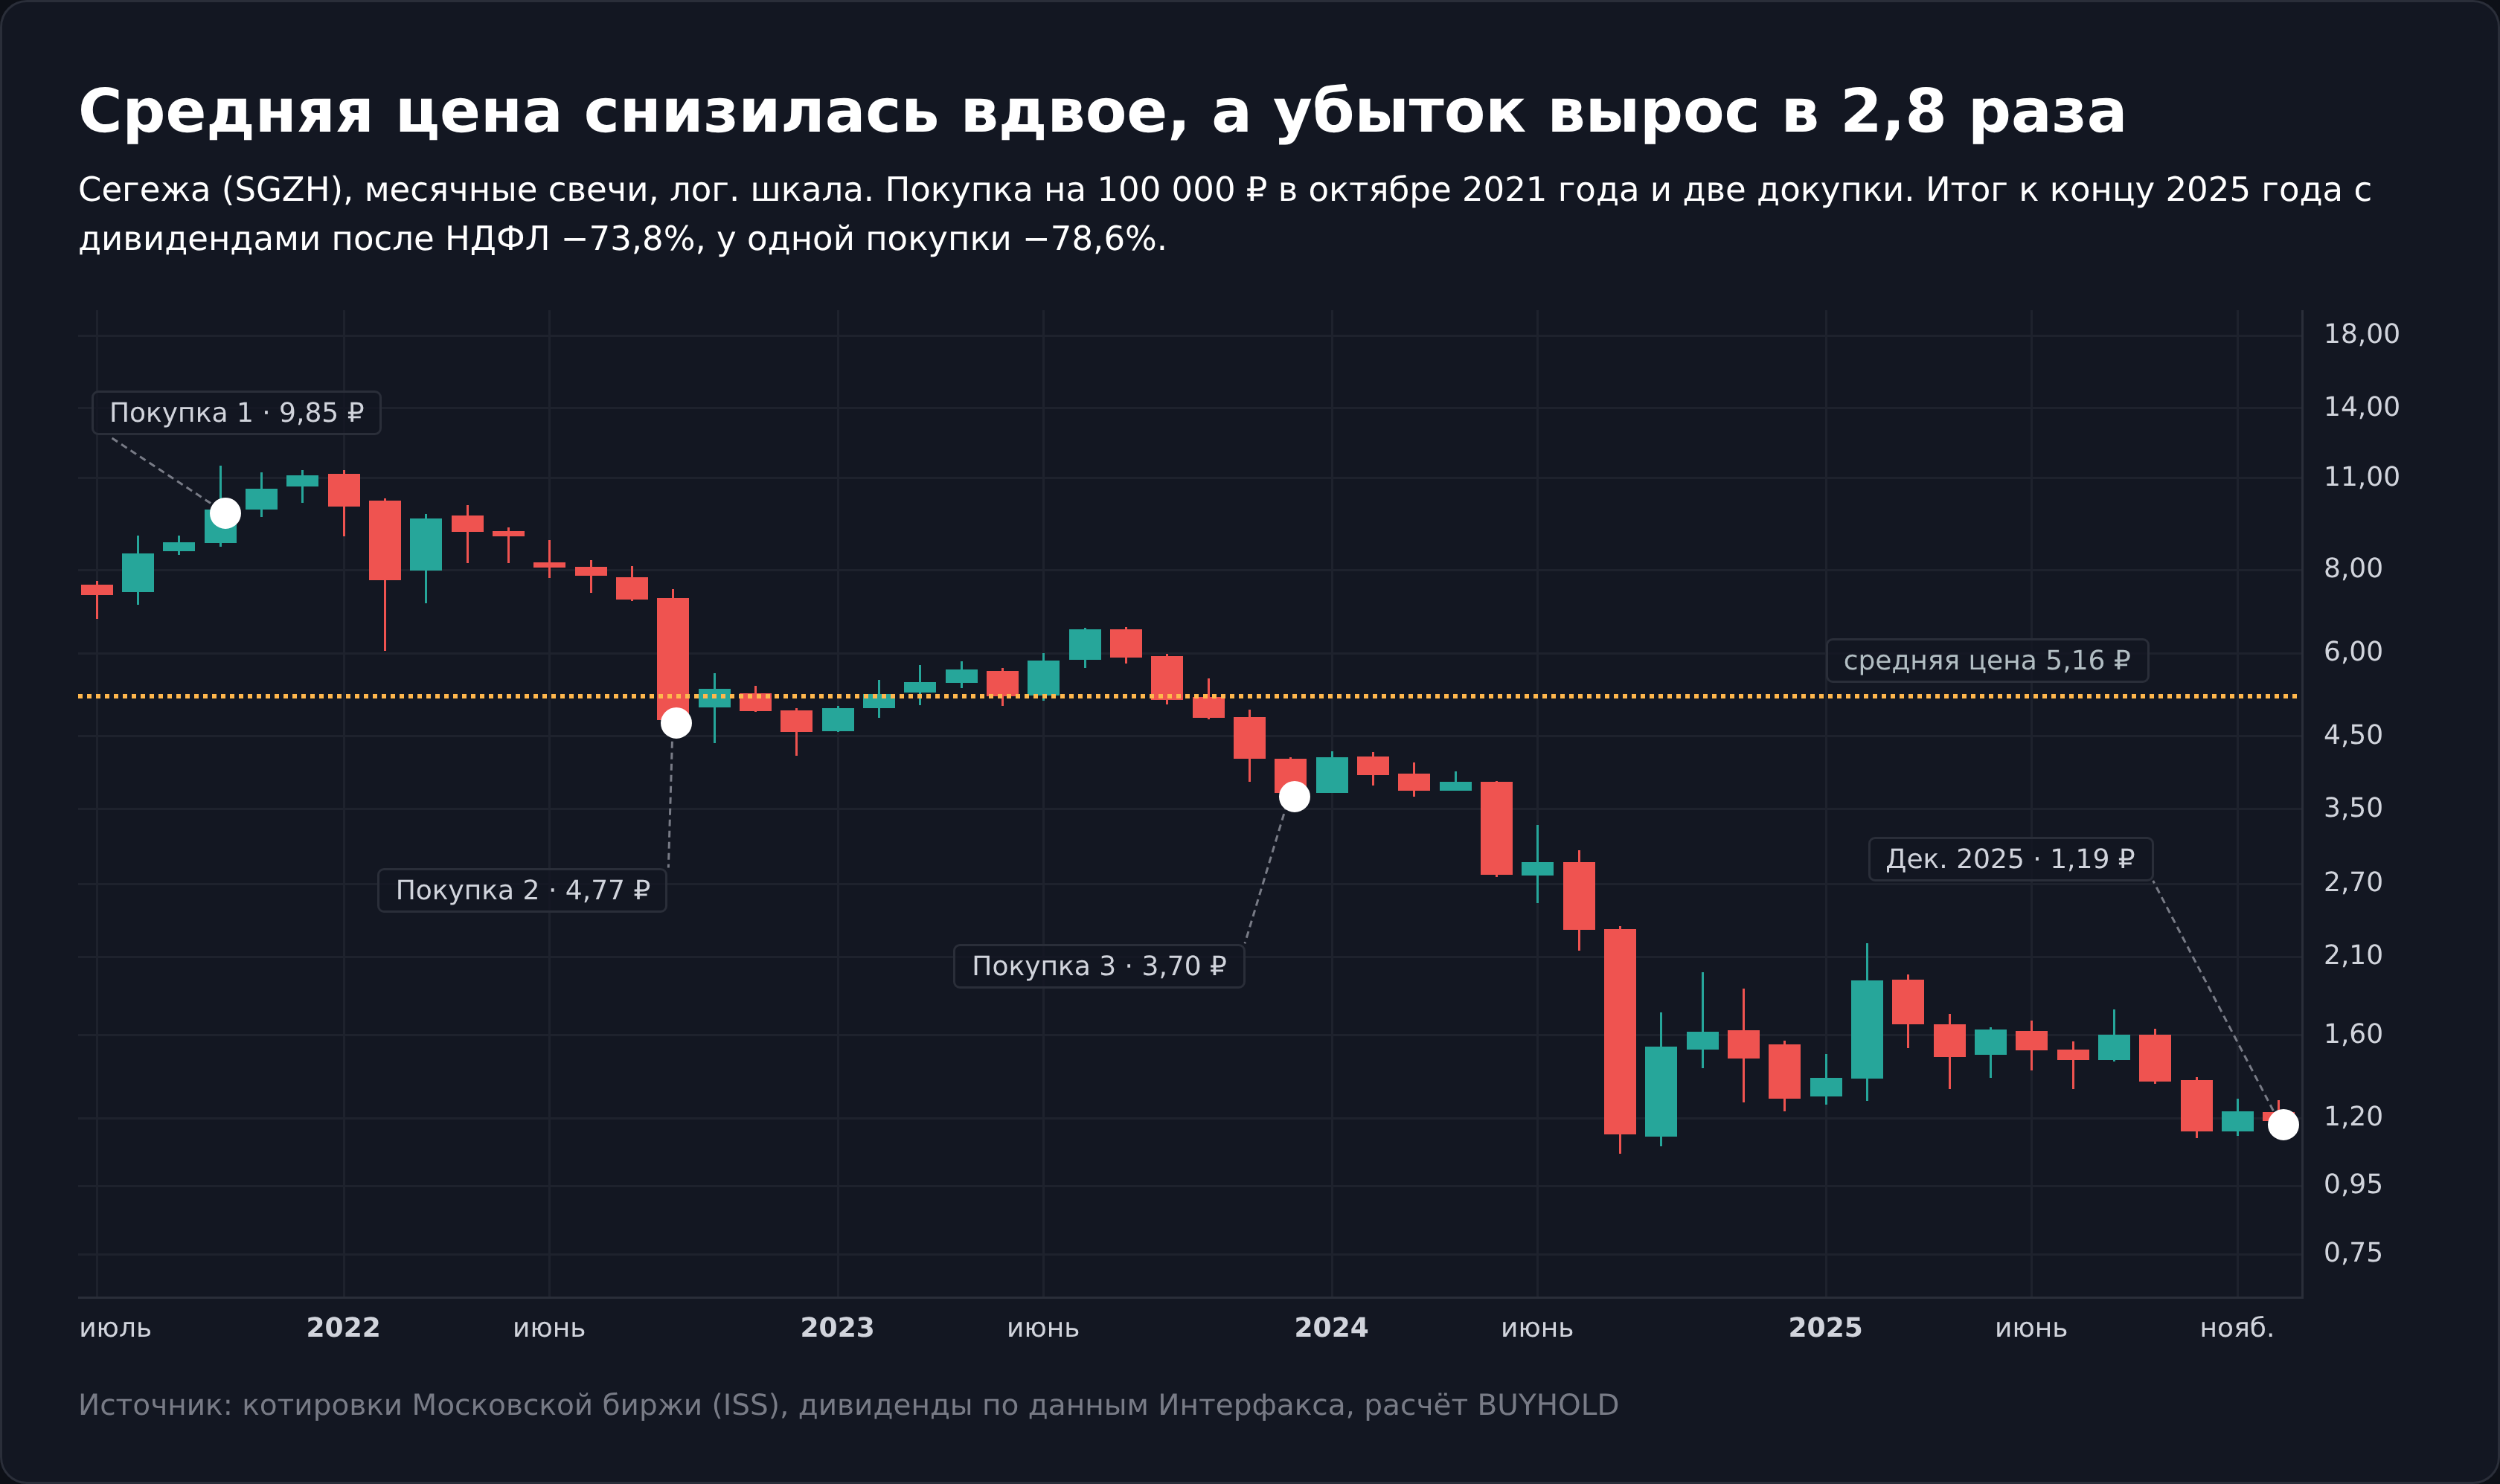
Разницу между двумя историями определила не цена. Число акций Сегежи выросло с 15,69 млрд до 78,45 млрд после допэмиссии на 113 млрд ₽ по цене 1,8 ₽ за бумагу. Допэмиссия означает выпуск новых акций, и доля каждого прежнего акционера в компании размылась в 5 раз. Никакая средняя цена этого не отменяет. У Сбербанка бизнес за тот же период так не размывался, поэтому цена вернулась, а у Сегежи возвращаться было некуда.
Один удачный пример методом не является, поэтому оба и приведены. Усреднение работает, когда падение временное, и определить это можно по отчётности, а не по глубине просадки. Пять тактик усреднения с их условиями применимости разобраны в материале «Стратегия усреднения». Как переживать просадки, не принимая решений на эмоциях, разобрано в статье «Психология инвестора».
Ошибка 11. Издержки, которые съедают доходность инвестора
Издержки отличаются от рыночного риска тем, что они гарантированы. Доходность может прийти, а может не прийти, комиссия списывается в любом случае.
Платит инвестор в нескольких местах сразу. Комиссия брокера за сделку, минимальная комиссия за сделку независимо от суммы, депозитарная плата за месяц, вознаграждение управляющей компании внутри фонда и спред между ценой покупки и продажи. Первые четыре видны в отчёте, спред не виден нигде и потому забывается.
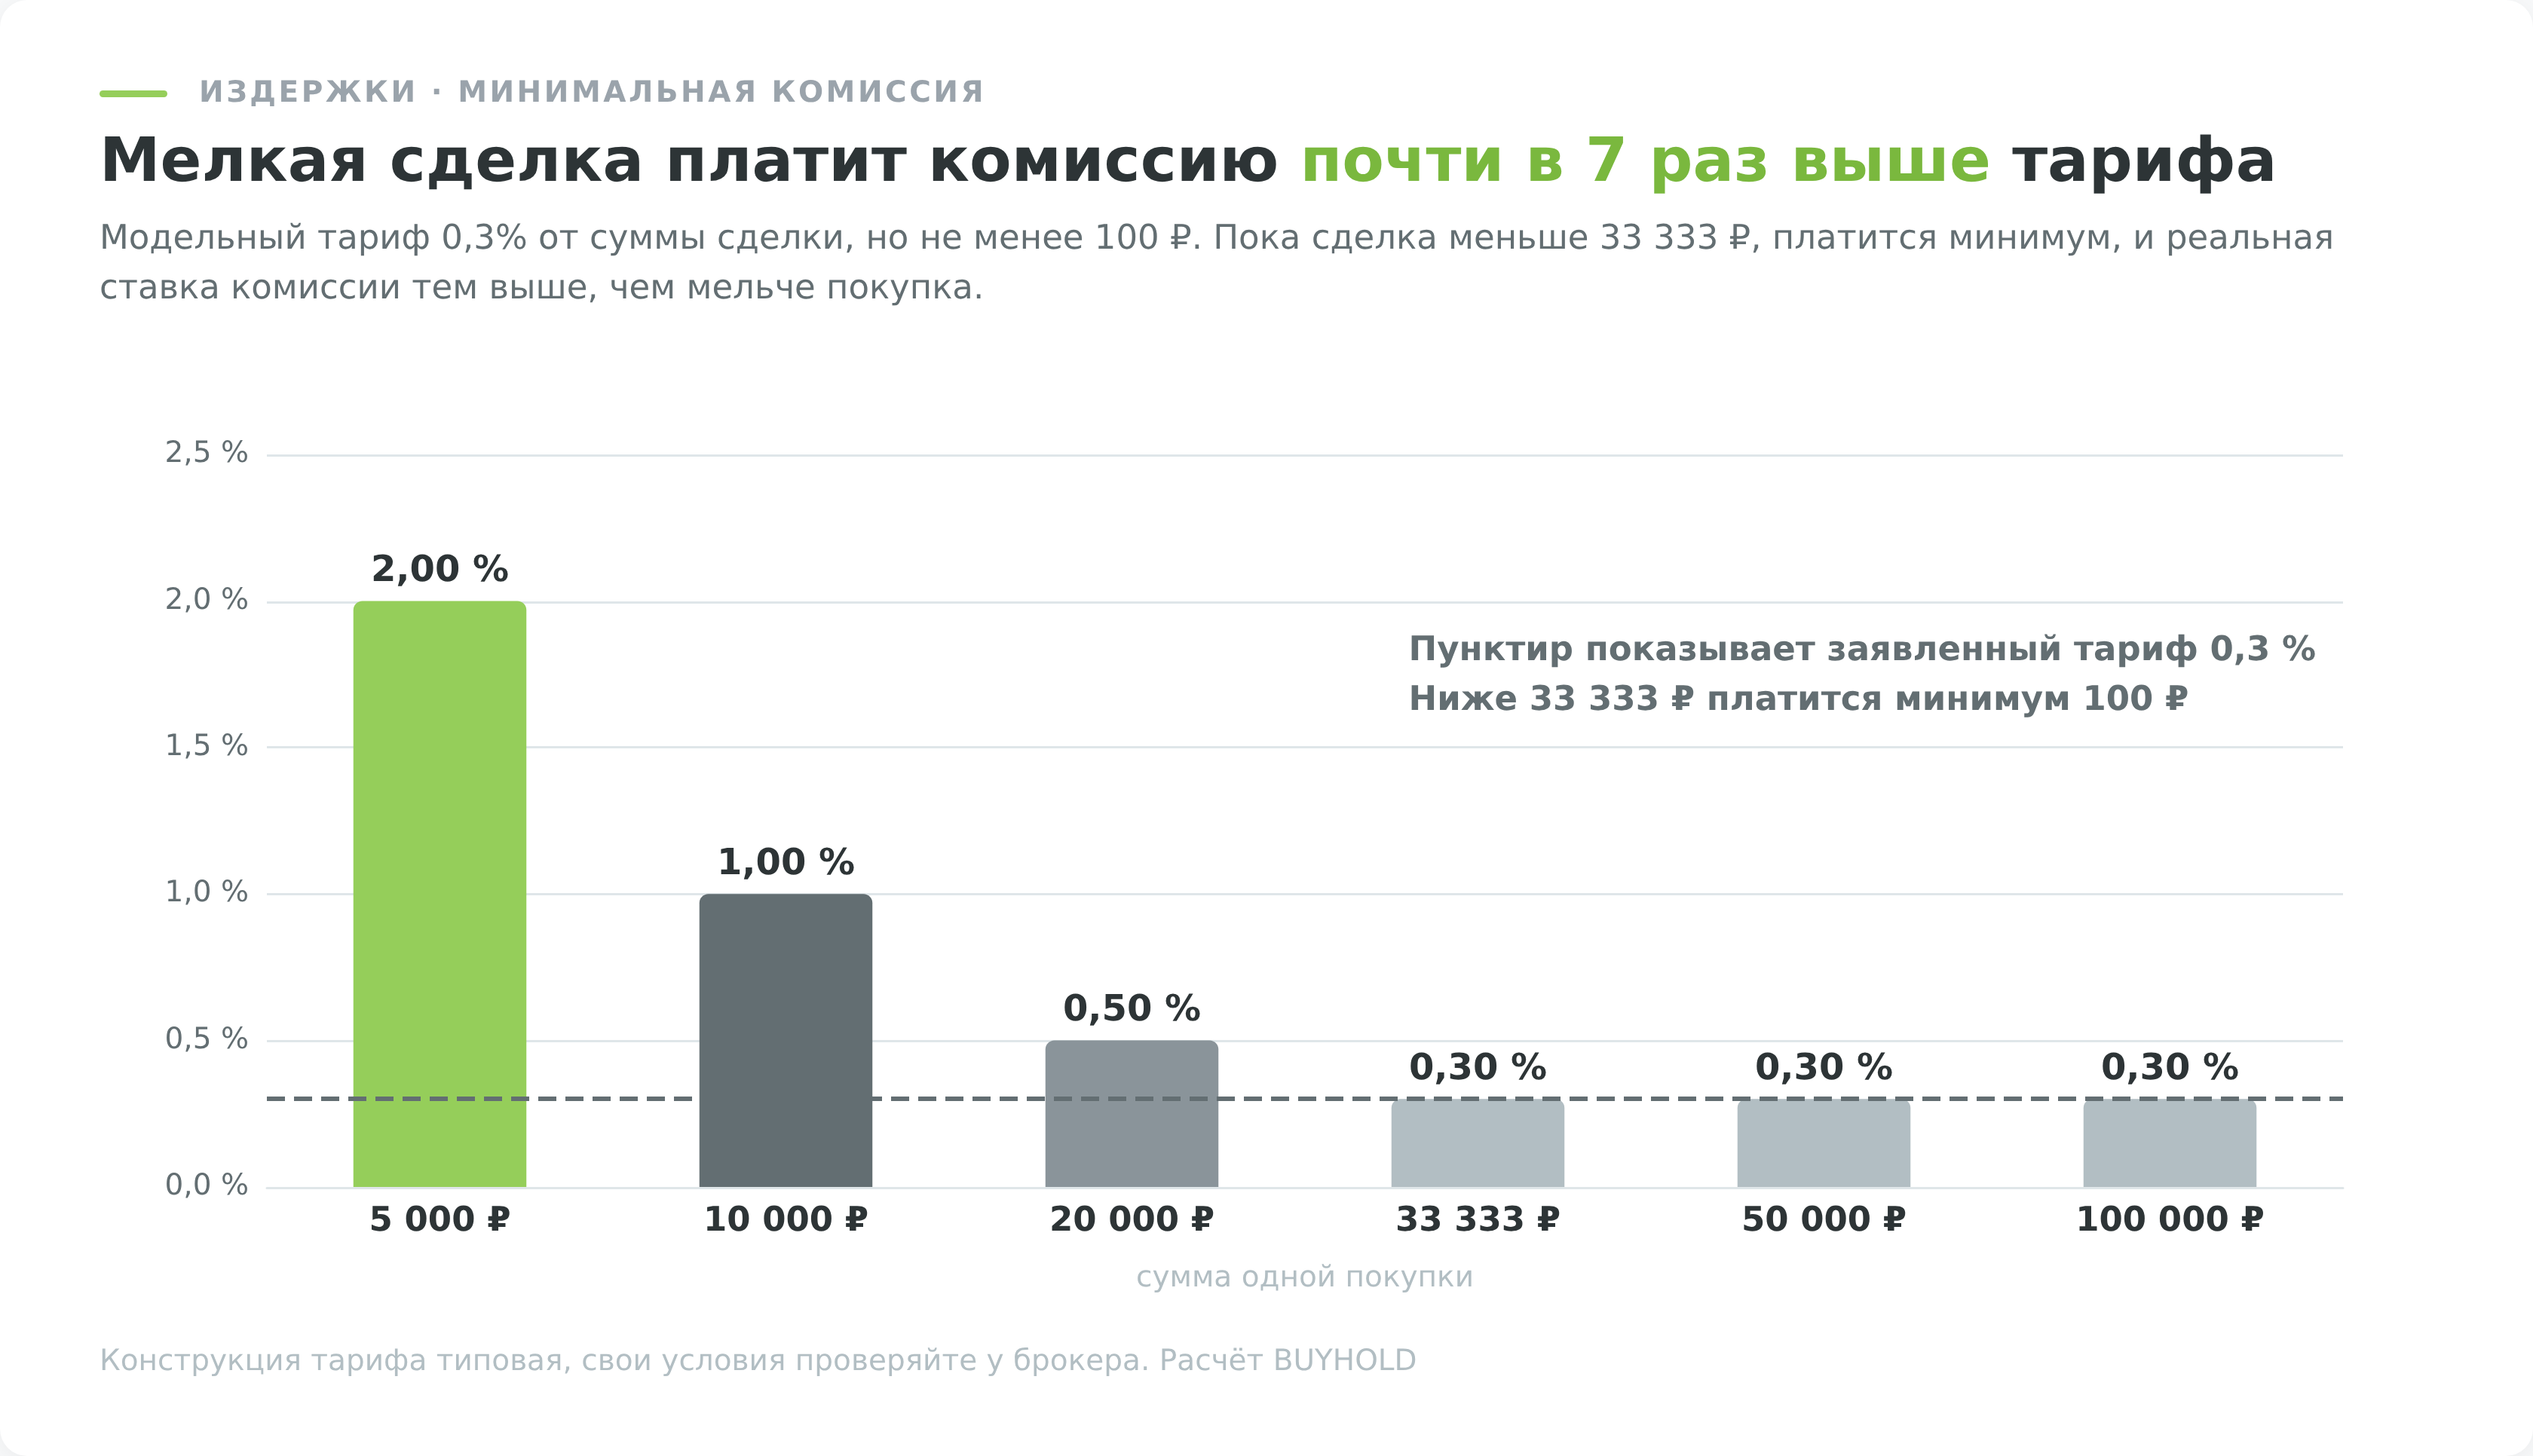
Минимальная комиссия бьёт по мелким покупкам. Возьмём типовую конструкцию тарифа, где брокер берёт 0,3% от сделки, но не меньше 100 ₽. При покупке на 5 000 рублей комиссия составит те самые 100 руб., то есть 2% от суммы. При покупке на 50 000 она составит 150 ₽, то есть заявленные 0,3%. Тариф один и тот же, стоимость отличается почти в 7 раз.
Кто инвестирует небольшими суммами регулярно, платит за это больше всех. 12 покупок в год по 5 000 ₽ обойдутся в 1 200 рублей комиссий на 60 000 вложенных, это 2%. 2 покупки по 30 000 обойдутся в 200 руб. на ту же сумму, это 0,33%. Ничего кроме частоты не изменилось, а разница в издержках шестикратная. Конкретные цифры зависят от вашего тарифа, проверять нужно свой.
Свести все комиссии, дивиденды и налоги в одну картину по всему портфелю помогает учёт инвестиций.
Инфляция как третий вычет из результата
После комиссий и налогов остаётся третий вычет, который не списывается ниоткуда и потому не попадает в отчёты. Инфляция уменьшает не сумму на счёте, а то, что на эту сумму можно купить.
Банк России держит цель по инфляции вблизи 4% в год, а фактически с 2014 по 2025 год цены росли в среднем на 7,2% в год. Вклад под ставку, равную инфляции, ничего не приносит, он сохраняет покупательную способность, и это его полная работа. Всё, что инвестор считает доходностью, начинается выше этой отметки.
Механика обесценивания разобрана в материале «Что такое инфляция», а посчитать доходность вклада уже после налога и инфляции можно в калькуляторе вклада.
Ошибка 12. Переплата налога на ровном месте
Налог с инвестиционного дохода удерживает брокер, и ровно поэтому большинство инвесторов его не контролируют. Почти все переплаты возникают не из-за ставки, а из-за прав, которыми человек не воспользовался. Сама ставка составляет 13% до 2,4 млн ₽ дохода за год и 15% с суммы превышения (статья 224 НК РФ), причём доход от ценных бумаг считается отдельной базой и с зарплатой не складывается.
Льгота на 3 года, которую сжигают продажей
Непрерывное владение более 3 лет даёт право не платить налог с положительного финансового результата при продаже, но не по любым бумагам. Перечень в норме закрытый. В него входят государственные бумаги России, субъектов и муниципалитетов, бумаги российских организаций, паи ПИФов под управлением российских управляющих компаний и бумаги эмитентов из стран ЕАЭС, и только если на момент продажи они обращаются на организованном рынке. Акции американских и прочих зарубежных компаний под эту льготу не подпадают.
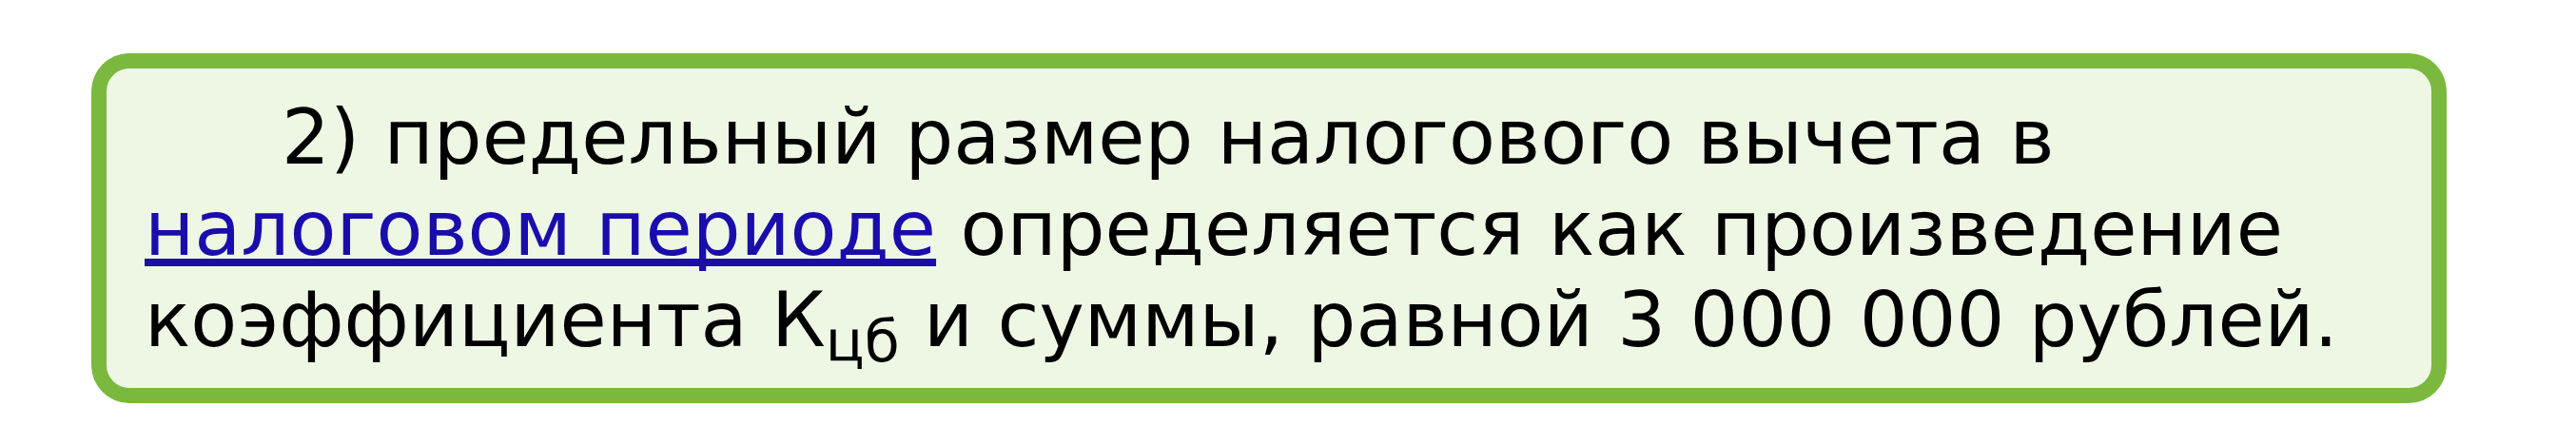
Предельный размер вычета определяется как «произведение коэффициента Кцб и суммы, равной 3 000 000 рублей», причём при одинаковом сроке владения Кцб равен количеству полных лет (статья 219.1 НК РФ). За 3 года владения освобождается до 9 млн рублей прибыли, за 5 лет до 15 млн, а не по 3 млн ежегодно, как часто пересказывают.
В норме стоит слово «непрерывно», и продажа бумаги обнуляет счётчик срока. Инвестор, который восстанавливает доли портфеля через продажу выросшего актива, каждый раз сжигает накопленное право на льготу. Если восстанавливать доли довнесением денег в отставшие активы, срок владения продолжает идти.
ИИС-3 и его минимальный срок
С 2024 года открыть можно только новый тип счёта. Вычеты по старым типам А и Б в статье 219.1 привязаны к индивидуальному инвестиционному счёту (ИИС), «открытому до 31 декабря 2023 года включительно», а новые счета живут по статье 219.2 НК РФ. Вычет на взносы предоставляется «в совокупной сумме не более 400 000 рублей за налоговый период», что при ставке 13% даёт возврат до 52 000 ₽ в год. Минимальный срок договора составляет 5 лет при заключении в 2024-2026 годах, дальше он ступенчато растёт.
Если закрыть счёт досрочно, потому что понадобились деньги, полученные вычеты придётся вернуть. ИИС не заменяет подушку безопасности, он рассчитан на деньги, которые точно не понадобятся 5 лет. Условия и переходные правила в материале «Индивидуальный инвестиционный счёт».
Убытки, которые не перенесли
Убыточный год не пропадает. По бумагам и производным, обращающимся на организованном рынке, убытки прошлых периодов переносятся на будущее «в течение 10 лет считая с налогового периода, за который производится определение налоговой базы» (статья 220.1 НК РФ).
Брокер сам этого не сделает. Внутри года и внутри своего учёта он сводит операции в один итог, но перенос убытка прошлых лет и сведение результатов между разными брокерами инвестор оформляет сам. Год закрылся минусом, человек ничего не подал, потому что налога всё равно не было. Через 3 года счёт вышел в прибыль, брокер удержал налог целиком, и уменьшить его прошлым убытком уже никто не предложит.
Для переноса у брокера запрашивается справка об убытках за нужные годы, а затем подаётся декларация 3-НДФЛ за год, в котором была прибыль, и убыток прошлых лет заявляется в ней как вычет. Подать её можно через личный кабинет налогоплательщика на сайте ФНС. Срок 30 апреля здесь не действует, декларация ради возврата подаётся в течение 3 лет с окончания года, за который считается налог. Способы законно снизить налоговую нагрузку собраны в материале «Снижение налогов на инвестиции».
Зарубежные активы и форма, которая больше не спасает
Вторая часть ошибки процедурная. Счёт у зарубежного брокера нужно задекларировать, подать уведомление об открытии и сдавать отчёт о движении средств, а доход считать самостоятельно с учётом валютной переоценки. Брокер за границей налоговым агентом в России не является, и молчание налоговой не означает, что обязанности нет.
Что делать, если ошибка уже совершена
У всех 12 ошибок инвесторов общее свойство. Каждая необратима в той части, которая уже случилась, и полностью управляема в той, которая ещё впереди.
Начинается работа со счёта, а не с выводов. Сколько внесено за всё время, сколько портфель стоит сегодня, сколько ушло на комиссии и сколько удержано налога. Берутся эти цифры из брокерских отчётов, а не из памяти. У большинства результат на этом шаге расходится с ощущением, причём в обе стороны.
Потеря из-за паники и потеря из-за плеча выглядят в отчёте одинаково, а лечатся противоположным образом, поэтому дальше нужно понять, какой именно механизм сработал.
После этого потерянное делится на две стопки. Вернуть нельзя уплаченные комиссии, удержанный налог и сожжённый продажей срок владения. Исправить можно прямо сегодня структуру портфеля, размер плеча, частоту сделок и неподанную декларацию за убыточный год, если с него не прошло 10 лет.
| Ошибка | Что теряется | Как проверить у себя |
|---|---|---|
| 1. Нет подушки безопасности | портфель продаётся в худший момент | лежит ли отдельно резерв на 3-6 месяцев расходов |
| 2. Нет плана и горизонта | метание между инструментами | можете ли назвать сумму, дату и назначение денег |
| 3. Завышенные ожидания | неверный план накоплений | какая доходность заложена в расчёт и сравнивалась ли она с реальной, после инфляции |
| 4. Посредник без лицензии, пирамида | весь капитал | есть ли компания в реестре ЦБ и нет ли её домена в предупредительном списке |
| 5. Высокий купон без оценки риска | номинал выпуска при дефолте | какой рейтинг у эмитента и какая доля портфеля лежит в одном выпуске |
| 6. Одна бумага, один рынок | хвост просадки до 88%, доступ к бумагам | доля крупнейшей позиции и крупнейшего сектора, через какой депозитарий учитываются бумаги |
| 7. Трейдинг под видом инвестиций | доходность уходит в комиссии | сколько сделок совершено за последний год |
| 8. Плечо без расчёта | счёт целиком при движении цены на 20% | графы «Непокрытая позиция», «Перенос позиции» или строка со словом «своп» в разделе расходов |
| 9. Погоня за выросшим | покупка по цене чужих ожиданий | почему куплена последняя бумага в портфеле |
| 10. Паника и усреднение вслепую | убыток фиксируется или умножается | решение принималось по цене или по отчётности |
| 11. Неучтённые издержки | 1 п.п. в год и 1,1 млн ₽ за 20 лет на каждый миллион | сколько процентов от суммы стоит одна ваша сделка |
| 12. Неиспользованные налоговые права | ЛДВ, вычет по ИИС, перенос убытка | даты покупки каждой партии (срок 3 года идёт по партии) и 3-НДФЛ за убыточные годы |
Строки 6, 11 и 12 таблицы закрывает учёт инвестиций. Он принимает отчёт брокера файлом, сам считает вложенное, комиссии и налог, показывает структуру портфеля по секторам и ведёт партии покупок, по которым видно срок владения каждой.